Le rendez-vous des marchés financiers et de l’économie – Octobre 2026
Les marchés financiers & l’économie : les points clés
- L’intelligence artificielle continue de soutenir les marchés actions américains, mais la remontée du pétrole accroît les incertitudes autour de l’économie mondiale.
- Le véritable point de tension se situe désormais sur les marchés obligataires, avec une forte remontée des rendements et un creusement du spread entre les dettes française et allemande.
- Aux États-Unis comme en zone euro, les économies résistent encore, mais la persistance de l’inflation et le choc énergétique compliquent la tâche de la Fed et de la BCE.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Marchés actions : l’IA soutient les marchés malgré la hausse du pétrole
Sur les marchés actions, un duel se joue actuellement entre l’IA et le pétrole. D’un côté, l’extraordinaire dynamique de certains hyperscalers américains et, plus largement, les investissements colossaux consacrés à l’intelligence artificielle. De l’autre, la remontée des prix du baril, qui vient mécaniquement peser sur l’économie mondiale.
– Les hyperscalers américains mènent la danse
Jusqu’ici, l’intelligence artificielle sort largement gagnante de ce face-à-face. « Les investissements massifs dans les centres de données, les semi-conducteurs et les infrastructures continuent de soutenir la croissance des entreprises positionnées sur cet écosystème » explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine. Une dynamique qui profite avant tout aux grandes valeurs technologiques américaines.
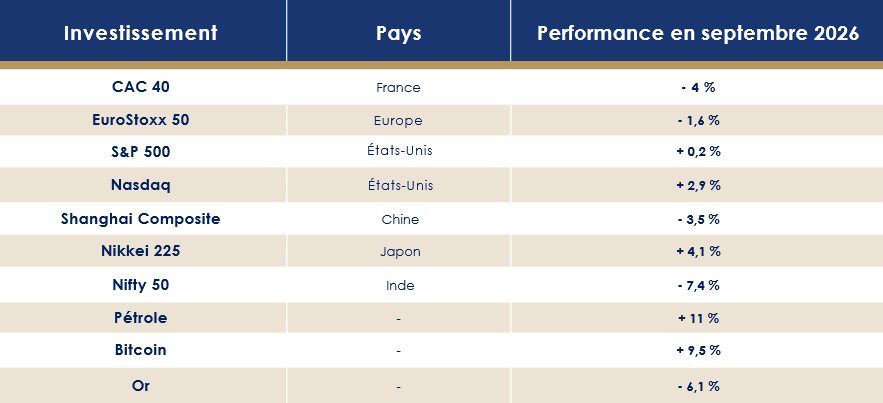
Au mois de septembre, le S&P 500 progresse ainsi de 0,26 %. Une performance en trompe-l’œil, qui masque les écarts considérables entre les grands indices américains. Le Nasdaq s’adjuge 2,9 %, porté par les valeurs technologiques, tandis que le Dow Jones recule de 3,5 %. Le marché américain reste donc largement soutenu par un nombre limité de grandes capitalisations de la tech.
– Les marchés européens en difficulté
En Europe, le mouvement est nettement moins favorable. L’Euro Stoxx 50 cède 1,6 %, tandis que le CAC 40 lâche 4 %.
Pour Philippe Ferreira, de Kepler Cheuvreux, les principaux risques susceptibles de remettre en cause ce scénario favorable se situent notamment du côté de l’Europe. « Le principal risque sur les marchés européens est aujourd’hui lié aux matières premières et à la géopolitique. Sans le choc actuel sur les prix de l’énergie, le contexte économique européen et les résultats des entreprises auraient été beaucoup plus favorables. Le pétrole autour de 100 dollars le baril constitue donc un élément perturbateur important pour l’Europe. »
Le contraste est également marqué en Asie. Le Shanghai Composite recule de 3,5 %, tandis que le Nifty 50 indien prend une claque, avec une baisse de 7,4 %.
En Corée du Sud, le Kospi, très concentré sur quelques valeurs directement exposées à la thématique de l’intelligence artificielle, a connu de fortes oscillations en séance. À l’arrivée, l’indice s’adjuge néanmoins 1,98 %.
-
Les marchés obligataires transpirent
Tout le stress des marchés se concentre, pour l’instant, sur les marchés obligataires.
– Le taux américain bat des records
Aux États-Unis, le taux à 10 ans atteint 5,34 %, son plus haut niveau depuis juillet 2007. Le 30 ans retrouve, lui aussi, des niveaux plus vus depuis 2004. Même le Japon n’échappe plus à la remontée des rendements : son taux à 10 ans dépasse 3,1 %, un niveau inédit depuis 1996.
La tension se lit également dans la volatilité. Celle du marché obligataire a bondi de plus de 27 % en septembre, alors que, dans le même temps, le VIX est repassé sous les 15 points. Un contraste qui en dit long sur la nature du stress actuel : les marchés actions semblent relativement sereins, tandis que la dette commence à sérieusement tousser.
Le rendement de l’obligation du Trésor américain à deux ans s’établit autour de 4,89 %. L’écart avec le dix ans n’est plus que de 40 points de base. L’hypothèse d’une inversion de la courbe des taux, ne peut désormais plus être exclue.
Au Japon, le taux à 10 ans a atteint 3 % pour la première fois depuis 1996. Au Royaume-Uni, le rendement à 30 ans évolue à son plus haut niveau depuis 1998.
– Le spread entre l’Allemagne et la France s’écarte
En Europe, la tension n’est pas moindre. Le taux à 10 ans allemand atteint aujourd’hui 3,6 %, tandis que le taux français grimpe à 4,9 %. Résultat : le spread entre les deux signatures continue de se creuser, jusqu’à près de 1,30 point (Les Echos).
La dette française est désormais directement ciblée par les hedge funds, qui prennent des positions à la baisse sur les obligations souveraines françaises.
Pour Philippe Ferreira, de Kepler Cheuvreux, le risque politique français constitue l’un des points de vigilance majeurs. Il rappelle que ce risque est présent depuis la dissolution de 2024 et « il se reflète notamment dans la hausse du “Credit Default Swap” sur la France. Une aggravation des tensions politiques ou financières pourrait avoir des répercussions plus larges sur les actifs européens. »
États-Unis : une économie résistante face aux tensions sur les taux et l’inflation
Selon l’OCDE, les perspectives de l’économie mondiale restent très dépendantes de l’éventualité d’un règlement durable du conflit au Moyen-Orient. Malgré ces incertitudes, l’organisation anticipe une croissance du PIB mondial de 2,9 % en 2026, puis de 3 % en 2027.
Aux États-Unis, la croissance annuelle du PIB devrait atteindre 2,2 % en 2026 et 2,1 % en 2027. Le dynamisme des investissements liés à l’intelligence artificielle devrait toutefois être, dans une certaine mesure, compensé par le ralentissement de la progression des revenus réels et des dépenses de consommation.
-
Où en est l’économie américaine en 2026 ?
« Alors que le budget des ménages américains est largement grevé par le regain des pressions inflationnistes, notamment celui du prix du gallon d’essence, la croissance américaine a de nouveau surpris positivement », observe Francesco Baiano, chargé d’investissement du multi-family office indépendant Scala Patrimoine.
Le produit intérieur brut (PIB) des États-Unis a en effet progressé de 2,2 % entre avril et juin, contre 1,5 % lors de la précédente estimation, après une hausse de 2,1 % au premier trimestre.
« La croissance du PIB réel au deuxième trimestre a été très clairement soutenue par les investissements hors normes qui se concentrent actuellement dans les infrastructures et équipements technologiques des centres de données », explique Romane Azzopardi.
Pour autant, difficile d’occulter la crise de confiance qui touche les consommateurs américains. L’indice de confiance du Conference Board est tombé à 81,9 en septembre, très loin des 90 points attendus par le consensus et des 88,6 points révisés du mois d’août. Plus de huit points d’écart. Un décrochage tout sauf anodin.
« Ces résultats étaient quand même redoutés par les investisseurs », note Francesco Baiano. « Quelques jours plus tôt, l’enquête mensuelle de l’Université du Michigan avait souligné les doutes qui envahissent les consommateurs de l’autre côté de l’Atlantique, avec un indice ressorti à 47,8 en première estimation, après 51,7 en août, contre 51 anticipé. »
-
Les créations d’emplois soutiennent encore l’économie
L’indice des indicateurs avancés, censé préfigurer l’évolution de l’activité économique aux États-Unis, s’est lui aussi replié en août. Le Conference Board y voit un nouveau signe de ralentissement de la croissance.
L’indice précurseur a reculé de 0,1 % le mois dernier, à 99,5, après une progression de 0,2 % en juillet. Il s’agit de son premier repli depuis mars.
Même signal du côté de l’industrie. L’activité manufacturière dans la région de New York a fortement ralenti, à en croire l’indice général des conditions économiques, l’« Empire State », qui a chuté de 13 points en septembre, pour s’établir à 7,6. Le consensus de marché tablait sur un repli nettement moins marqué, à un peu moins de 15 points.
Le marché immobilier donne également quelques signes d’essoufflement. Les mises en chantier de logements ont diminué de 2,6 % en août 2026 par rapport au mois précédent, pour atteindre un rythme annualisé de 1,275 million d’unités, selon le département du Commerce. Le consensus visait 1,31 million.
Quelques indicateurs viennent toutefois contrebalancer ce tableau de l’économie américaine. Les ventes de détail ont rebondi de 1,2 % sur un mois en août, davantage que les 0,8 % attendus.
Surtout, l’économie américaine continue de créer des emplois. 162 000 postes ont ainsi été créés en août, soit plus de trois fois les 50 000 attendus, tandis que le taux de chômage reste stable à 4,1 %.
Depuis janvier, les États-Unis affichent en moyenne 94 000 créations d’emplois par mois. De quoi confirmer la résistance du marché du travail, même si cette vigueur, conjuguée à la bonne tenue de la consommation, entretient les craintes d’une surchauffe et d’une inflation toujours supérieure à la cible de la Fed.
-
Fed : pourquoi l’inflation et les prix du pétrole compliquent les décisions de taux
Difficile de piloter un avion par temps brumeux. C’est pourtant l’exercice auquel se trouve confronté Kevin Warsh à la tête de la Fed.
La Réserve fédérale doit composer avec un environnement qui lui offre peu de visibilité. D’un côté, une inflation toujours alimentée par la flambée du pétrole liée au conflit iranien. De l’autre, des taux qui continuent de remonter et viennent, eux, peser sur l’activité.
– Une inflation toujours élevée
En août, l’indice américain des prix à la consommation a augmenté de 0,4 %, conformément aux prévisions des analystes, après une hausse de 0,1 % en juillet.
Dans le même temps, les anticipations d’inflation à douze mois ont bondi à 4,6 %, contre 4 % le mois précédent.
« Le choc énergétique provoqué par le conflit au Moyen-Orient a donc sévèrement mis à mal le scénario désinflationniste global anticipé au début d’année », estime Francesco Baiano.
Une éclaircie apparaît néanmoins du côté du PCE, l’indicateur d’inflation privilégié par la Fed. Celui-ci ressort à 3,4 % sur un an, contre 3,7 % attendu, tandis que l’indice « core » s’établit à 3 %, contre 3,3 % anticipé. Des chiffres à relativiser toutefois, le Bureau of Economic Analysis ayant modifié une partie de sa méthode de calcul, ce qui explique en partie le recul observé.
– Une nouvelle hausse des taux par la FED
La Réserve fédérale américaine a donc choisi de relever ses taux directeurs de 0,25 point (La Tribune), pour la première fois depuis juillet 2023, portant leur fourchette à 3,75 %-4 %. « Il est à noter que cette décision a été prise à l’unanimité par les membres de la Fed et était très largement anticipée par les investisseurs », précise Romane Azzopardi.
Comment Kevin Warsh a-t-il justifié ce durcissement de la politique monétaire américaine ? Il a expliqué que l’économie américaine s’était montrée plus résistante que prévu et que la persistance de l’inflation, conjuguée aux tensions géopolitiques, ne laissait guère de marge de manœuvre. Pour le président de la Fed, « la hausse du pétrole liée au conflit au Moyen-Orient renforce notamment les craintes d’une diffusion des augmentations de prix à l’ensemble de l’économie ».
Les nouvelles projections de la Fed confirment cette vigilance. L’institution prévoit désormais une inflation sous-jacente PCE de 3,4 % et un taux de chômage de 4,1 %. Une majorité de ses responsables envisage encore une hausse des taux avant la fin de l’année.
Au-delà de la décision de relever les taux d’intérêt, les investisseurs regrettent surtout que le nouveau président de l’institution américaine mette fin au forward guidance, cette communication destinée à donner davantage de visibilité sur l’évolution future de la politique monétaire.
« Cet éparpillement exacerbé des anticipations d’inflation et, in fine, des anticipations de taux, dans le cadre d’un abandon sans équivoque de la forward guidance, est de nature à engendrer une plus forte dispersion des projections de marché en matière de taux et, par conséquent, celle des marchés obligataires », estime Romain Aumond, macroéconomiste senior et stratégiste quantitatif chez Natixis Investment Managers.
Zone euro : la croissance repart, mais le choc énergétique brouille les perspectives
L’OCDE dresse un portrait mesuré de l’activité économique en zone euro. La croissance est attendue à 1 % en 2026 comme en 2027. La récente remontée des prix de l’énergie et celle des taux directeurs devraient peser sur l’activité, même si leurs effets pourraient s’estomper à mesure que les prix de l’énergie reflueront et que les nouvelles initiatives en matière de dépenses de défense monteront en puissance.
D’autres prévisions se montrent un peu plus clémentes pour le continent européen, avec une croissance attendue à 1,4 % en 2027 et à 1,5 % en 2028.
-
Croissance européenne : un rebond de l’économie encore fragile
L’économie de la zone euro a progressé de 0,4 % au deuxième trimestre, selon les chiffres publiés par Eurostat. Au premier trimestre, la croissance était restée étale.
Pour le troisième trimestre 2026, Chris Williamson, chef économiste de S&P Global, anticipe une progression de 0,3 %.
Du côté des deux principales économies de la zone euro, la France et l’Allemagne, le tableau apparaît également un peu plus favorable.
La Banque de France a relevé sa prévision de croissance du PIB à 0,2 % au deuxième trimestre, contre 0 % attendu jusqu’ici, et maintient une progression de 0,5 % sur l’ensemble de 2026.
En Allemagne, les prévisions de croissance ont elles aussi été revues à la hausse, à 1,3 % sur l’année, alors que le marché n’anticipait encore qu’une progression de 0,6 % il y a six mois.
Le pays commence à bénéficier des premiers effets de ses vastes plans de relance, son fameux « bazooka budgétaire ». Les investissements publics soutiennent la reprise, avec plus de 100 milliards d’euros consacrés à la défense et plus de 50 milliards aux infrastructures cette année.
-
Les indicateurs économiques s’améliorent
Ce léger rebond de l’activité profite également au marché du travail. Le nombre de personnes en emploi a augmenté de 0,1 % dans la zone euro au deuxième trimestre par rapport au trimestre précédent. Sur un an, l’emploi progresse de 0,5 %.
Autre signal encourageant : la confiance des investisseurs s’est révélée plus solide qu’attendu. L’indice Sentix du sentiment des investisseurs en zone euro est ressorti à 5,1 en septembre, contre 2,1 anticipé, après 0,9 en août. Il atteint ainsi son niveau le plus élevé depuis février 2026.
L’Europe peut également s’appuyer sur une amélioration de sa balance commerciale. Elle a dégagé un excédent de 5 milliards d’euros en juillet, contre seulement 1 milliard en juin. Les exportations vers les États-Unis ont, elles, augmenté de 10,7 % sur un an.
-
BCE : l’inflation en zone euro reste au cœur des préoccupations
Annoncé à 3,3 % dans une première estimation, le taux d’inflation annuel de la zone euro s’est finalement établi à 3,2 % en août 2026, après 2,9 % en juillet, selon Eurostat.
Dans ses nouvelles projections, la BCE table sur une inflation de 3 % en 2026, puis de 2,5 % en 2027 et de 2,1 % en 2028.
L’inflation devrait donc rester au-dessus de la cible de 2 %, notamment sous l’effet de la remontée des prix de l’énergie, alimentée par la poursuite du conflit au Moyen-Orient, mais aussi des tensions attendues sur les prix alimentaires.
La Banque centrale européenne a donc choisi de poursuivre son resserrement monétaire avec une hausse de 0,25 point de ses taux directeurs, portant son taux de dépôt à 2,50 %. Cette décision intervient après un premier relèvement en juin.
La durée du choc énergétique sera déterminante. Face aux risques qui pèsent simultanément sur les prix et sur l’activité, la BCE entend continuer d’ajuster ses décisions en fonction des données disponibles, sans annoncer de trajectoire prédéfinie pour ses taux.
encore plus
d’articles.