
Donation aux enfants : comment transmettre son patrimoine de son vivant ?
Les principaux enseignements
- Le législateur souhaite encourager la donation aux enfants. Le projet de loi de finances pour 2027 prévoit, s’il est adopté, de nouvelles mesures destinées à encourager les donations d’argent au profit des moins de 50 ans, notamment un taux de taxation de 6 % pour certains dons réalisés au premier semestre 2027.
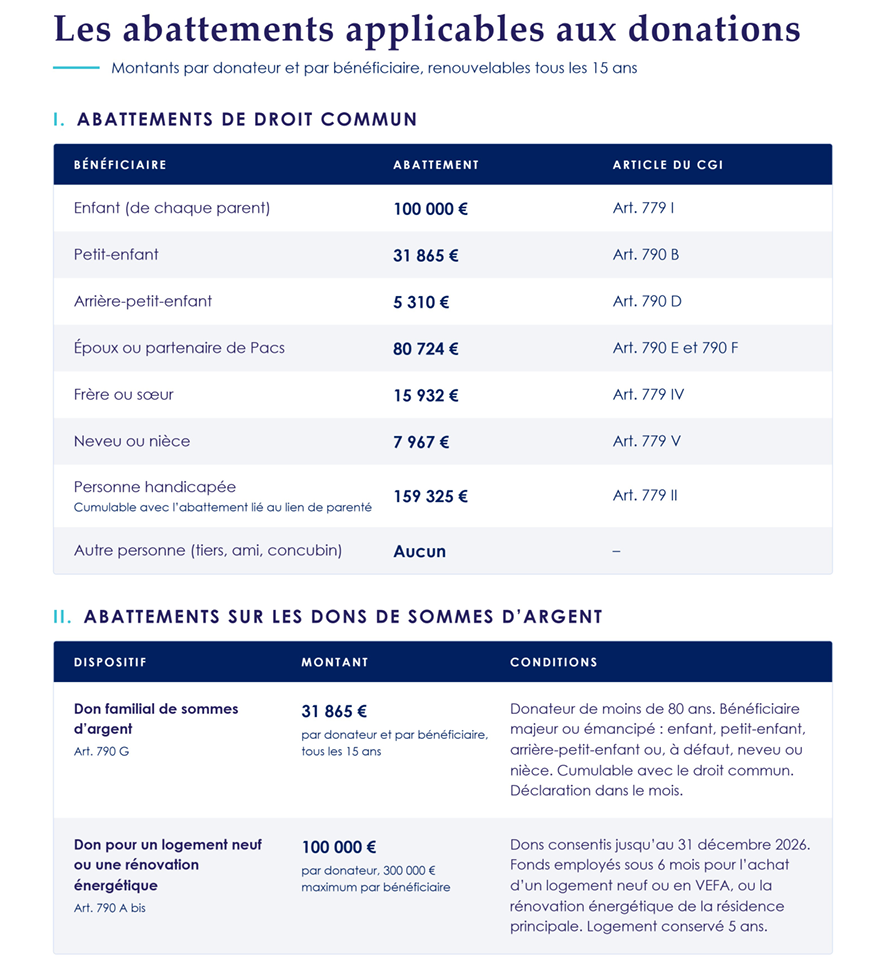
- En France, un parent peut donner de son vivant 100 000 € à chaque enfant sans droits de donation. Une somme à laquelle peuvent s’ajouter 31 865 € au titre du don familial de sommes d’argent, sous certaines conditions. Ces exonérations se renouvellent tous les quinze ans, ce qui encourage à anticiper la transmission de son patrimoine.
- Le démembrement de propriété permet de transmettre la nue-propriété d’un bien immobilier, d’un contrat de capitalisation ou de titres de société tout en conservant l’usufruit. Les droits de donation sont alors calculés sur une fraction de la valeur du bien. Le pacte Dutreil offre, de son côté, une exonération de 75 % de la valeur des titres d’entreprise transmis, sous conditions.
Le législateur veut faciliter la donation aux enfants
Entre 5 100 et 7 550 milliards d’euros. C’est, selon une étude du Conseil supérieur du notariat, la valeur du patrimoine qui pourrait changer de mains en France d’ici à 2040. Un mouvement d’une ampleur inédite, porté par le vieillissement de la population et l’accumulation de richesses au sein des générations précédentes.
-
Donation aux enfants : des possibilités plus importantes ?
Les familles semblent désormais plus enclines à anticiper cette transmission. « On assiste ces dernières années à une résurgence des donations », observe le notaire Bertrand Savouré. Aujourd’hui, 27 % des successions sont précédées d’une donation. Le montant moyen, lors de la première transmission, atteint 286 000 €. « Ce qui montre à quel point les Français détenteurs d’un certain patrimoine tentent d’anticiper leur transmission et réaliser une donation aux enfants, notamment », souligne le notaire.
-
Des mesures de soutien pour réaliser une donation aux enfants dans le cadre de la Loi de Finances pour 2027 ?
Le gouvernement entend accompagner cette évolution. Déposé le 1er octobre, le projet de loi de finances pour 2027 prévoit, pour les dons d’argent consentis entre le 1er janvier et le 30 juin 2027, un relèvement de l’exonération des dons familiaux de 31 865 à 50 000 €, ainsi qu’un taux unique de 6 %, dans la limite de 100 000 € par donateur et par donataire, au profit de bénéficiaires de moins de 50 ans.
L’objectif est d’encourager la circulation du patrimoine vers les jeunes générations, à un moment où ces capitaux peuvent contribuer à financer un achat immobilier, une création d’entreprise ou la constitution d’une épargne. En France, l’héritage intervient souvent après 50 ans, lorsque les principaux projets de vie sont déjà engagés. Ces dispositions restent toutefois soumises au vote du Parlement.
Pour les familles disposant d’un patrimoine important, la réflexion dépasse la seule fiscalité. Comment aider ses enfants sans fragiliser sa propre situation ? Peut-on transmettre un bien tout en continuant à percevoir ses revenus ou à participer aux décisions qui le concernent ?
Le droit français offre plusieurs possibilités pour organiser progressivement cette transmission, sans nécessairement se dessaisir de l’ensemble de ses prérogatives.
Abattements liés à une donation aux enfants : anticiper pour transmettre plusieurs fois
La fiscalité française permet à chaque parent de donner jusqu’à 100 000 € à chacun de ses enfants sans acquitter de droits de donation. Au-delà, les sommes transmises sont soumises à un barème progressif, compris entre 5 % et 45 % en ligne directe, la tranche supérieure s’appliquant à la fraction taxable excédant 1 805 677 €.
Les grands-parents bénéficient, pour leur part, d’un abattement de 31 865 € par petit-enfant. Tandis que celui des arrière-grands-parents s’élève à 5 310 €.
Ces abattements présentent un avantage important : ils se renouvellent tous les quinze ans. Une donation réalisée suffisamment tôt peut donc être suivie d’une nouvelle transmission bénéficiant des mêmes franchises fiscales.
« Plus une personne commence à donner jeune, mieux elle optimise », résume Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Tout ce que vous transmettez maintenant peut générer un gain, parce que vous avez davantage de chances d’aller au bout de votre rappel fiscal, puis de redonner avec des abattements et des tranches du barème régénérés. »
Un parent qui réalise une première donation à 50 ans pourra ainsi envisager de renouveler l’opération à 65 ans, puis à 80 ans. À l’inverse, une transmission engagée tardivement laisse moins de possibilités de profiter plusieurs fois des abattements.
L’âge auquel intervient la première donation constitue donc un paramètre essentiel de la stratégie patrimoniale.
Le présent d’usage, une possibilité de donner sans fiscalité
Tous les cadeaux consentis à ses proches ne constituent pas nécessairement des donations au sens fiscal.
Le présent d’usage bénéficie d’un régime particulier. Il échappe aux droits de donation et n’a pas à être rapporté à la succession. A condition toutefois de respecter certains critères.
« Deux conditions sont cependant posées », explique le fondateur du multi-family office indépendant Scala Patrimoine. « Il doit être lié à un événement, Noël, un anniversaire, un mariage, un diplôme. Et il doit correspondre à un usage dans la famille. »
À ces conditions s’ajoute celle de la proportionnalité. La valeur du cadeau doit rester cohérente avec les revenus et le patrimoine de celui qui l’offre, appréciés au moment de sa remise.
Aucun montant maximal n’est expressément fixé par la loi.
« Il n’existe pas de vrai curseur financier fixé par la loi ou la jurisprudence. On sait que c’est un pourcentage du patrimoine. Certains praticiens retiennent un plafond de l’ordre de 2 %. Sans que ce seuil ait la moindre valeur juridique », souligne Guillaume Lucchini.
Une montre de 15 000 € offerte pour un trentième anniversaire par un chef d’entreprise disposant d’un patrimoine conséquent pourra ainsi être considérée comme un présent d’usage. Le même cadeau, consenti par une personne aux ressources modestes, pourrait être requalifié en donation.
La conservation des justificatifs est également importante. « Il faut garder une trace écrite, privilégier le virement, ou un chèque daté du jour de l’occasion », prévient le dirigeant de Scala Patrimoine.
Les dons d’argent : plusieurs dispositifs à combiner
-
Le don familial de sommes d’argent
Prévu par dans le Code général des impôts, le don familial de sommes d’argent permet de transmettre jusqu’à 31 865 € en exonération de droits. Et cela, tous les quinze ans.
Cet avantage est cumulable avec l’abattement classique de 100 000 € applicable aux donations entre parents et enfants. Un parent peut donc transmettre à chacun de ses enfants jusqu’à 131 865 € sans fiscalité, sous réserve de remplir les conditions légales.
Le dispositif impose notamment que le donateur soit âgé de moins de 80 ans et que le bénéficiaire soit majeur ou émancipé. La donation aux enfants ou petits-enfants doit être déclarée dans le délai prévu par la réglementation.
L’exonération concerne les enfants, petits-enfants et arrière-petits-enfants. En l’absence de descendants, elle peut également bénéficier aux neveux et nièces.
Seules les sommes d’argent sont éligibles. La loi exclue les transmissions de titres financiers ou de biens immobiliers.
-
Une exonération temporaire pour l’acquisition d’un logement
La loi de finances pour 2025 a instauré un dispositif temporaire afin d’encourager les donations destinées à financer certains projets immobiliers.
Jusqu’au 31 décembre 2026, sauf prorogation, un donateur peut transmettre jusqu’à 100 000 € à un descendant, ou à un neveu ou une nièce en l’absence de descendants, dans la limite globale de 300 000 € par bénéficiaire.
L’exonération est conditionnée à l’utilisation des fonds dans les six mois suivant leur versement.
Les sommes doivent servir à acquérir un logement neuf ou en vente en l’état futur d’achèvement (VEFA), ou à financer des travaux de rénovation énergétique dans la résidence principale du bénéficiaire.
Le logement doit ensuite être conservé pour un usage de résidence principale, par son propriétaire ou un locataire, pendant cinq ans.
Le démembrement de propriété : transmettre tout en conservant l’usufruit
- Les principes du démembrement
Le démembrement de propriété occupe une place centrale dans les stratégies de transmission patrimoniale. Son principe consiste à séparer la propriété d’un bien en deux droits distincts : la nue-propriété et l’usufruit.
Le donateur peut ainsi transmettre la nue-propriété d’un actif à ses enfants tout en conservant le droit de l’utiliser ou d’en percevoir les revenus. « C’est un outil incontournable, car il permet, lorsque tout est bien encadré, de commencer à transmettre un bien sans s’en dessaisir », explique le fondateur du multi family-office indépendant.
L’intérêt est également fiscal. Les droits de donation sont calculés sur la seule valeur de la nue-propriété, déterminée selon l’âge de l’usufruitier.
Le barème prévu à l’article 669 du CGI fixe notamment cette valeur à 50 % de la pleine propriété lorsque l’usufruitier est âgé de 51 à 60 ans, à 60 % entre 61 et 70 ans et à 70 % entre 71 et 80 ans.
Plus la donation aux enfants intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Au décès de l’usufruitier, son droit s’éteint. Les nus-propriétaires récupèrent alors la pleine propriété du bien, sans droits de succession supplémentaires au titre de cette réunion.
Il convient toutefois de souligner que l’optimisation de la fiscalité de la transmission ne doit pas se faire au détriment des considérations civiles (besoins du donateur pour son train de vie, organisation des pouvoirs, importance du choix des actifs à donner, etc.).
-
Le démembrement d’un bien immobilier
L’immobilier constitue l’un des principaux supports du démembrement de propriété. Cette solution suppose néanmoins de bien mesurer ses conséquences juridiques et fiscales.
En matière d’impôt sur la fortune immobilière (IFI), l’usufruitier reste, en principe, imposable sur la valeur du bien en pleine propriété. Des exceptions existent, notamment dans certaines situations de démembrement d’origine successorale (dévolution légale).
« Attention : la valeur reste dans l’assiette de l’usufruitier. Sauf si le démembrement est d’origine successorale », rappelle le dirigeant de Scala Patrimoine.
La question de la revente mérite également une attention particulière.
SI la répartition du prix entre usufruitier et nu-propriétaire est la règle de principe, d’autres modalités sont possibles conventionnellement.
Le prix de cession d’un bien démembré peut être attribué à l’usufruitier dans le cadre d’un quasi-usufruit. Celui-ci devient débiteur d’une créance de restitution envers les nus-propriétaires, lesquels sont le plus souvent héritiers du donateur usufruitier.
Or, depuis la loi de finances pour 2024, l’article 774 bis du CGI encadre beaucoup plus strictement la déductibilité successorale de cette créance de restitution, particulièrement dans un schéma de donation avant cession. Ce scénario doit donc être exclu, ou être choisi avec une grande prudence selon les cas.
Une autre solution consiste à réinvestir le prix de vente dans un nouvel actif démembré, par exemple un contrat de capitalisation avec rédaction d’une convention de démembrement sur mesure, afin de préserver la répartition initiale des droits. L’objectif est alors de « s’assurer de la continuité juridique de l’opération », insiste Guillaume Lucchini.
-
Le contrat de capitalisation, un support adapté à la donation
Souvent comparé à l’assurance-vie, le contrat de capitalisation présente plusieurs caractéristiques communes avec celle-ci. Notons ainsi l’accès aux fonds en euros et aux unités de compte, la diversité des supports d’investissement et la fiscalité des rachats.
– Quelles sont les différences entre un contrat de capitalisation et une assurance-vie ?
Il s’en distingue néanmoins sur un point essentiel : son existence n’est pas liée à la durée de vie d’un assuré. Le contrat ne se dénoue donc pas au décès de son titulaire. Il peut être transmis par succession, mais également faire l’objet d’une donation de son vivant.
Cette particularité en fait un support intéressant pour organiser une transmission avec réserve d’usufruit. En pratique, le titulaire donne la nue-propriété du contrat à ses enfants et en conserve l’usufruit. Les droits de donation sont calculés sur la valeur de rachat au jour de l’opération, après application du barème fiscal du démembrement.
L’éventuelle valorisation ultérieure du contrat ne vient pas augmenter rétroactivement l’assiette de la donation aux enfants, par exemple. « L’un de nos clients a donné à sa fille la nue-propriété d’un contrat de 200 000 € », raconte l’associé fondateur de Scala Patrimoine. « Si sa valeur double en cinq ans, c’est une plus-value qui s’ajoute à une donation calculée sur une valeur figée. »
Au décès du parent, la pleine propriété du contrat est reconstituée entre les mains de sa fille, sans droits de succession supplémentaires liés à l’extinction de l’usufruit. « Aller chercher de la capitalisation, c’est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d’adopter des stratégies de long terme plus dynamiques. »
Autre avantage : la donation ne remet pas en cause l’antériorité fiscale du contrat. Sa durée de détention continue donc de courir.
– Quels sont les atouts du contrat de capitalisation pour une société ?
Le contrat de capitalisation peut également être détenu par une société, notamment une holding patrimoniale.
Il peut aussi accueillir le produit de la vente d’un actif immobilier précédemment démembré. Une souscription conjointe par l’usufruitier et les nus-propriétaires permet alors de reporter leurs droits respectifs sur le nouveau placement.
Ce type d’organisation exige toutefois certaines précautions.
La donation de la nue-propriété limite la liberté du titulaire initial. Les opérations de rachat doivent tenir compte des droits des nus-propriétaires et des modalités définies dans la convention de démembrement.
Une rédaction précise de cette convention est donc indispensable pour déterminer les pouvoirs de chacun, les conditions d’utilisation des capitaux et les conséquences d’un éventuel rachat.
Enfin, contrairement à l’assurance-vie, le contrat de capitalisation ne bénéficie pas d’un régime successoral spécifique. Sa transmission reste soumise aux règles civiles ordinaires, notamment celles relatives à la réserve héréditaire.
Le pacte Dutreil : faciliter la transmission de l’entreprise
Pour les dirigeants d’entreprise, la transmission de titres peut bénéficier d’un régime fiscal particulièrement favorable.
Prévu à l’article 787 B du CGI, le pacte Dutreil permet, sous certaines conditions, d’exonérer de droits de mutation 75 % de la valeur des titres transmis.
Le dispositif concerne principalement les sociétés exerçant une activité opérationnelle ainsi que les holdings animatrices répondant aux critères légaux.
Son application suppose notamment le respect d’un engagement collectif de conservation des titres, d’un engagement individuel par les bénéficiaires et de conditions relatives à l’exercice d’une fonction de direction.
Lorsque la donation porte sur la pleine propriété des titres et que le donateur est âgé de moins de 70 ans, les droits restants dus peuvent également bénéficier d’une réduction de 50 %.
Le régime a toutefois connu plusieurs évolutions.
Depuis le 21 février 2026, la durée de l’engagement individuel de conservation est passée de quatre à six ans.
Par ailleurs, certains actifs patrimoniaux détenus par les sociétés, notamment les yachts, véhicules de collection ou de sport, œuvres d’art, vins et résidences, peuvent être exclus de l’assiette exonérée lorsqu’ils ne sont pas exclusivement affectés à l’activité professionnelle.
Ces restrictions renforcent l’importance d’une analyse préalable de la composition du patrimoine de l’entreprise avant toute transmission.
Donation-partage, graduelle ou résiduelle : organiser la succession familiale
La fiscalité n’est pas le seul enjeu d’une transmission. La répartition des biens entre héritiers peut aussi être source de difficultés, particulièrement lorsque le patrimoine comprend des actifs immobiliers ou des participations dans une entreprise familiale.
-
Les avantages de la donation-partage
La donation-partage permet d’anticiper ces questions.
Elle consiste à répartir, du vivant du donateur, tout ou partie de ses biens entre ses héritiers. Sous réserve du respect des conditions légales, notamment celles relatives à la participation des enfants, la valeur des biens transmis peut être figée au jour de l’acte pour le calcul de la réserve héréditaire.
Cette caractéristique évite que les évolutions de valeur intervenues entre la donation et le décès ne viennent systématiquement remettre en cause les équilibres initialement recherchés.
Un parent peut, par exemple, attribuer un appartement à sa fille et des titres financiers à son fils, en veillant à respecter les droits de chacun.
La donation-partage peut également contribuer à éviter certaines situations d’indivision.
« C’est la paix des familles », résume Guillaume Lucchini.
Si elle ne supprime pas tout risque de conflit, elle permet de clarifier suffisamment tôt les intentions du donateur.
-
Les charmes de la donation graduelle et de la donation résiduelle
D’autres mécanismes répondent à des situations familiales plus particulières.
La donation graduelle impose au premier bénéficiaire de conserver le bien reçu afin de le transmettre, à son décès, à une seconde personne désignée dans l’acte.
La donation résiduelle offre davantage de souplesse. Le premier bénéficiaire peut disposer du bien, et seul ce qui subsiste à son décès revient au second gratifié.
Dans les deux cas, la fiscalité applicable au second bénéficiaire est déterminée en fonction de son lien de parenté avec le donateur initial. Les droits acquittés lors de la première transmission peuvent être imputés sur ceux dus lors de la seconde.
Ces dispositifs peuvent notamment être envisagés pour protéger un enfant vulnérable, organiser une transmission entre plusieurs générations ou tenir compte de la situation d’une famille recomposée.
Ils supposent néanmoins d’accepter certaines contraintes dans la gestion et la disposition des biens transmis.
Usufruit temporaire, forêts et philanthropie : d’autres solutions de transmission
-
La donation temporaire d’usufruit
La donation temporaire d’usufruit consiste à transmettre, pour une durée déterminée, le droit d’utiliser un bien ou d’en percevoir les revenus, sans en céder définitivement la propriété.
Elle peut notamment permettre à un parent de soutenir financièrement un enfant poursuivant des études, en lui attribuant temporairement les revenus d’un actif.
Pendant la durée du démembrement, les revenus concernés sont, en principe, imposés entre les mains de l’usufruitier. Le bien peut également sortir de l’assiette de l’IFI du donateur, selon les règles applicables.
Cette technique peut aussi être utilisée au profit d’un organisme d’intérêt général.
L’administration fiscale admet notamment les donations temporaires d’usufruit consenties à certaines associations ou fondations. Et cela pour une durée minimale de trois ans et par acte notarié.
Lorsque l’opération bénéficie à un proche, sa justification économique et familiale doit être soigneusement documentée afin de limiter le risque de remise en cause pour abus de droit.
-
La transmission de bois, forêts et biens ruraux
Les actifs forestiers et ruraux bénéficient également de régimes particuliers destinés à favoriser leur conservation et leur transmission.
Sous certaines conditions, les bois et forêts ainsi que les parts de groupements forestiers peuvent bénéficier d’une exonération de 75 % de leur valeur, en contrepartie notamment d’engagements de gestion durable sur trente ans.
Les biens ruraux loués par bail à long terme et les parts de groupements fonciers agricoles (GFA) peuvent, eux aussi, ouvrir droit à une exonération partielle.
Depuis 2025, celle-ci atteint 75 % jusqu’à 600 000 €. Puis 50 % au-delà, sous réserve du respect des conditions prévues par les textes.
Ces dispositifs s’adressent principalement aux familles qui souhaitent conserver des actifs fonciers sur plusieurs générations.
-
La transmission philanthropique
La philanthropie peut également trouver sa place dans une stratégie de transmission.
Certains montages testamentaires permettent de concilier le soutien à une cause d’intérêt général et la volonté de gratifier un proche.
Le mécanisme du legs avec charge en constitue une illustration.
Une personne peut léguer une partie de son patrimoine à une fondation reconnue d’utilité publique, exonérée de droits de succession, en lui imposant de transmettre une somme déterminée à un tiers, nette de frais et de droits.
La fondation prend alors en charge les droits dus par le bénéficiaire final.
Cette organisation peut présenter un intérêt lorsque le légataire est soumis à une fiscalité successorale élevée, notamment un neveu taxé à 55 % ou une personne sans lien de parenté, imposée à 60 %.
Sous réserve d’un calibrage adapté, elle peut permettre au proche de recevoir davantage qu’en cas de legs direct, tout en affectant une partie du patrimoine à une œuvre philanthropique.
Transmettre son patrimoine sans perdre le contrôle
L’une des principales réticences à la donation aux enfants tient à la crainte de se dessaisir trop tôt de son patrimoine.
Cette préoccupation est particulièrement présente chez les entrepreneurs. Dont une partie importante de la richesse est souvent constituée de titres de sociétés. Mais cela concerne également les familles souhaitant conserver les revenus de leurs investissements.
Plusieurs mécanismes juridiques permettent pourtant de dissocier la transmission de la propriété et l’exercice du pouvoir de décision.
« Les donations peuvent très bien être encadrées de telle sorte qu’il n’y ait pas de vraie dépossession », assure Guillaume Lucchini.
Le démembrement de propriété en est une illustration. Mais d’autres outils peuvent être mobilisés, notamment lorsque les actifs sont détenus au sein d’une société civile.
« Les statuts d’une société civile peuvent réserver la gérance au parent, étendre les pouvoirs de l’usufruitier en assemblée, soumettre toute cession à agrément », explique-t-il.
Les clauses d’inaliénabilité, de retour conventionnel ou de remploi peuvent également contribuer à sécuriser la transmission et à préserver les intentions du donateur.
« Toute la distinction se joue entre la possession et la gouvernance. »
Les atouts de l’assurance-vie
L’assurance-vie conserve, de son côté, un rôle complémentaire.
Contrairement à une donation aux enfants, par exemple, l’assurance-vie permet d’organiser la transmission des capitaux au décès du souscripteur, dans un cadre fiscal spécifique.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut notamment profiter d’un abattement de 152 500 €, puis d’une taxation de 20 % et de 31,25 % au-delà de 700 000 € de part taxable, selon les règles applicables.
L’assurance-vie permet également de désigner des bénéficiaires extérieurs au cercle familial.
La clause bénéficiaire démembrée constitue une autre possibilité. Elle permet, par exemple, d’attribuer l’usufruit des capitaux au conjoint survivant et la nue-propriété aux enfants, avec les aménagements juridiques nécessaires.
Pour Guillaume Lucchini, les stratégies de transmission les plus pertinentes pour une donation aux enfants reposent souvent sur la combinaison de plusieurs dispositifs. « Le moyen à privilégier aujourd’hui, ce sont les donations démembrées, de sociétés comme d’enveloppes financières, avec l’assurance-vie en complément. »
La transmission patrimoniale ne se résume donc pas à la recherche d’une économie fiscale immédiate. Elle suppose de prendre en compte l’âge du donateur, la composition de son patrimoine, ses besoins futurs et les équilibres familiaux. Autant de paramètres qui plaident pour une organisation suffisamment anticipée, mais aussi pour des choix adaptés à chaque situation.
FAQ : la donation aux enfants de son vivant en cinq questions
Combien peut-on donner à un enfant sans payer de droits ?
La donation aux enfants bénéficie d’un abattement. 100 000 € par parent et par enfant, renouvelables tous les quinze ans. Plus 31 865 € en don d’argent si le donateur a moins de 80 ans et l’enfant est majeur.
Qu’est-ce que le rappel fiscal de 15 ans ?
Les donations de moins de quinze ans s’additionnent pour calculer les droits suivants. Au-delà, abattements et tranches du barème se reconstituent.
Un cadeau d’anniversaire est-il taxé ?
Non, s’il constitue un présent d’usage : lié à une occasion, conforme aux usages familiaux et modeste au regard des revenus et du patrimoine du donateur.
Pourquoi donner la nue-propriété d’un bien ?
Les droits ne portent que sur une fraction de sa valeur, fixée selon l’âge du donateur, qui garde l’usage et les revenus. Au décès, les enfants deviennent pleins propriétaires sans droits supplémentaires.
Que prévoit le PLF 2027 pour les donations aux enfants ou aux proches ?
S’il est voté, les dons d’argent du premier semestre 2027 à des proches de moins de 50 ans seraient taxés à 6 % jusqu’à 100 000 €, hors rappel fiscal. Le don familial exonéré passerait à 50 000 €.
encore plus
d’articles.