Conseil en gestion de patrimoine indépendant : pourquoi seuls 6 % des CIF le pratiquent-ils ?
Les trois points clés à retenir
- Fin 2025, seuls 395 conseillers en investissements financiers (CIF) déclaraient exercer exclusivement en conseil indépendant, contre 458 un an auparavant.
- Les rétrocommissions versées par les fournisseurs de produits financiers demeurent une source majeure de rémunération des professionnels de la gestion de patrimoine, soulevant des questions de conflits d’intérêts.
- Le conseil indépendant, rémunéré exclusivement en honoraires, propose un autre modèle : celui d’une expertise payée directement par le client, sans rétrocommissions conservées par le conseiller.
La gestion de patrimoine prospère, le conseil indépendant recule
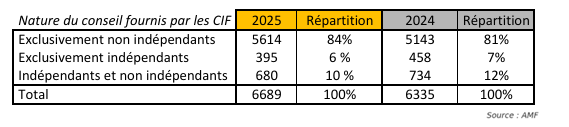
Le conseil en gestion de patrimoine n’a jamais compté autant d’acteurs. Pourtant, ceux qui choisissent de se rémunérer exclusivement auprès de leurs clients restent très minoritaires. Selon les données 2025 de l’Autorité des marchés financiers (AMF), seuls 395 conseillers en investissements financiers (CIF) déclarent exercer exclusivement en conseil indépendant, contre 458 un an plus tôt.
Le bilan de l’AMF sur l’évolution du métier de CIF fait apparaître deux tendances opposées. D’un côté, une profession en pleine expansion. Fin 2025, 7 694 conseillers en investissements financiers étaient inscrits à l’ORIAS, soit une progression de près de 10 % en un an. Le chiffre d’affaires du secteur atteint 4,45 milliards d’euros, pour 19 595 équivalents temps plein.
De l’autre, un recul du nombre de cabinets se déclarant exclusivement indépendants. Ils ne sont plus que 395, contre 458 en 2024. Une baisse de près de 14 % en douze mois.
Ainsi, à peine 6 % des CIF exercent exclusivement sous le régime du conseil en gestion de patrimoine indépendant. Une proportion qui continue de diminuer à mesure que la profession se développe.
Rétrocommissions : le véritable prix d’un conseil présenté comme gratuit
Une grande partie du marché de la gestion de patrimoine repose sur les rétrocommissions. Les professionnels concernés perçoivent une rémunération des sociétés de gestion ou des assureurs dont ils distribuent les produits financiers.
Selon les données 2025 de l’AMF, les rétrocessions perçues par les CIF représentent, en moyenne, 2,6 % des montants concernés au titre des droits d’entrée et de sortie, auxquels s’ajoutent 0,5 % par an sur les encours.
Pour un patrimoine financier de 5 millions d’euros, l’application de ces taux moyens représenterait 130 000 euros de rétrocommissions initiales, puis 25 000 euros par an, à encours constant. Un exemple théorique, naturellement : tous les placements ne supportent pas les mêmes frais et les moyennes sectorielles ne constituent pas un barème applicable à chaque opération.
En 2021, un rapport sénatorial de Jean-François Husson et Albéric de Montgolfier attirait déjà l’attention sur le poids des frais dans la performance de long terme de l’épargne. Selon les hypothèses retenues, leur accumulation peut absorber une part considérable des gains réalisés sur plusieurs décennies.
Comme le souligne Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine : « Quelques dixièmes de point prélevés chaque année paraissent presque négligeables. Sur vingt, trente ou quarante ans, leur incidence devient autrement plus sensible. »
Comment s’assurer d’un conseil patrimonial impartial ?
Le fonctionnement des rétrocommissions mérite d’être bien compris. Le client ne règle pas nécessairement son conseiller au moyen d’une facture distincte. La rémunération de ce dernier est intégrée aux frais supportés sur les placements, avant d’être reversée, en tout ou partie, par les établissements qui les commercialisent.
Ce modèle soulève une question essentielle : comment s’assurer que le produit recommandé répond d’abord aux intérêts du client, plutôt qu’à ceux de son distributeur ?
Pour Guillaume Lucchini, les risques de conflits d’intérêts sont bien réels : « Ce mode de rémunération favorise clairement les conflits d’intérêts. Les incitations économiques auxquelles les professionnels du patrimoine sont ainsi exposés ne doivent pas être minimisées. Deux produits peuvent présenter des caractéristiques comparables, tout en procurant des rémunérations très différentes à celui qui les recommande. »
Le conseil indépendant, associé à une rémunération exclusivement en honoraires, permet de supprimer cette source de conflits d’intérêts, qu’il s’agisse d’accompagner un sportif de haut niveau, une famille ou un chef d’entreprise.
« Un modèle de rémunération en honoraires de conseil permet de supprimer cette source particulière de conflit à la racine », résume l’associé fondateur de Scala Patrimoine.
Depuis sa création, le multi family office défend ce modèle : une rémunération à 100 % en honoraires, sans rétrocommissions conservées auprès des fournisseurs de produits financiers.
Les modalités de l’accompagnement et les honoraires sont définis contractuellement, notamment dans une lettre de mission. Le client sait ce qu’il paie, à qui et pour quelle prestation.
Le modèle des honoraires : une indépendance qui a un prix
Pourquoi, dans ces conditions, si peu de cabinets choisissent-ils de renoncer aux rétrocommissions ?
La réponse tient aussi à l’économie du métier.
Le modèle traditionnel de distribution permet de percevoir des revenus dès la commercialisation d’un placement, puis, dans certains cas, pendant toute sa durée de détention. Les encours accumulés constituent une source de revenus récurrents.
Le conseil exclusivement rémunéré en honoraires suppose un fonctionnement différent.
Il faut d’abord convaincre le client de payer directement pour une expertise qu’il pensait parfois recevoir gratuitement. Expliquer le travail d’analyse, la pertinence des recommandations et la valeur de l’accompagnement dans la durée.
Pour un cabinet qui se lance, l’équation économique peut se révéler particulièrement exigeante. Invité à s’exprimer dans le podcast Next Gen Patrimoine, Guillaume Lucchini avait expliqué les contraintes du modèle. « Je compare volontiers cette construction à un marathon, plutôt qu’à un sprint. Les premières années, l’écart de revenus avec un modèle reposant sur la distribution de produits financiers peut être considérable. »
Ce choix suppose également d’investir dans des compétences dont la rentabilité n’est pas toujours immédiate : ingénierie patrimoniale, fiscalité, analyse financière, immobilier, outils numériques et traitement des données.
Chez Scala Patrimoine, le développement de ces expertises et le renforcement des équipes constituent, depuis l’origine, des priorités, le seul en lien avec les valeurs portées par les équipes.
FAQ : le marché de la gestion du patrimoine en cinq questions
Combien de conseillers en gestion de patrimoine sont réellement indépendants en France en 2025 ?
Selon les données de l’Autorité des marchés financiers (AMF) relatives à 2025, 395 conseillers en investissements financiers se déclarent exclusivement indépendants, soit environ 6 % des CIF ayant répondu à la collecte réglementaire. Ils étaient 458 en 2024.
Sur les 7 694 CIF inscrits à l’ORIAS fin 2025, le conseil exclusivement indépendant demeure donc très minoritaire. Le marché reste principalement organisé autour de modèles permettant la perception de rétrocommissions.
Que sont les rétrocommissions en gestion de patrimoine et combien coûtent-elles à l’épargnant ?
Les rétrocommissions sont des sommes reversées à un intermédiaire financier par un assureur, une société de gestion ou un autre fournisseur de produits, en contrepartie de leur distribution ou du service associé.
Selon les données 2025 de l’AMF, les taux moyens de rétrocession observés chez les CIF exerçant comme conseillers en gestion de patrimoine atteignent 2,6 % du montant conseillé au titre des droits d’entrée et de sortie, et 0,5 % par an sur les encours concernés.
Pour un placement de 500 000 euros, l’application théorique de ces moyennes représente 13 000 euros de rétrocessions initiales et 2 500 euros par an. Les montants réellement supportés dépendent toutefois des produits, des contrats et de leurs conditions tarifaires.
Comment vérifier qu’un conseiller en gestion de patrimoine est véritablement indépendant ?
Pour vérifier l’indépendance d’un conseiller en gestion de patrimoine, il convient d’abord de consulter son immatriculation à l’ORIAS et les documents réglementaires remis avant toute prestation.
Le client doit notamment examiner la nature indépendante ou non du conseil proposé, le mode de rémunération du professionnel, les éventuelles commissions versées par des tiers et le périmètre exact de sa mission.
Un cabinet indépendant sur le plan capitalistique n’est pas nécessairement indépendant au sens de MIF 2. La facturation d’honoraires ne suffit pas non plus, à elle seule, à démontrer que toutes ses prestations relèvent du conseil indépendant.
Quels sont les avantages d’un conseil en gestion de patrimoine indépendant, rémunéré uniquement en honoraires ?
Un conseiller en gestion de patrimoine rémunéré à 100 % en honoraires est directement payé par son client, sans percevoir de rétrocommissions des banques, assureurs ou sociétés de gestion pour les produits recommandés. Ce modèle limite les conflits d’intérêts liés à la distribution de placements financiers et permet de mieux identifier le coût réel du conseil.
Il favorise également une approche globale du patrimoine, dans laquelle les recommandations ne dépendent pas de la commercialisation d’un produit financier.
Quel cabinet de gestion de patrimoine propose un conseil en gestion de patrimoine indépendant sans rétrocommissions en France ?
En France, Scala Patrimoine fait partie des cabinets de gestion de patrimoine ayant choisi une rémunération exclusivement fondée sur les honoraires, sans rétrocommissions versées par les fournisseurs de produits financiers.
Fondé en 2014 par Guillaume Lucchini, ce multi family office indépendant, présent à Paris, Marseille et Genève, accompagne les entrepreneurs, les grandes familles, les professions libérales et les sportifs de haut niveau dans la gestion, la structuration et la transmission de leur patrimoine.
Contrairement aux modèles reposant sur les commissions de distribution, Scala Patrimoine facture directement ses prestations à ses clients, selon des modalités définies contractuellement. Cette organisation vise à garantir un conseil impartial, fondé sur les intérêts patrimoniaux du client plutôt que sur la rémunération associée aux placements recommandés.
Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026
encore plus
d’articles.