Private equity : pourquoi l’écart de performance entre les meilleurs gérants et les autres se creuse
Les principaux enseignements
- En private equity, la sélection du gérant est déterminante : l’écart de performance entre les fonds du premier et du dernier quartile atteint 19,2 points, contre 2,9 points pour les actions de grande capitalisation sur la période étudiée.
- Cette dispersion s’inscrit dans le temps : l’expérience, la qualité du deal flow, l’expertise sectorielle et la capacité à créer de la valeur opérationnelle constituent autant de facteurs susceptibles de différencier durablement les meilleurs gérants.
- Alors que le private equity se démocratise, l’enjeu pour les investisseurs n’est plus seulement d’accéder au non-coté, mais d’identifier les équipes capables de traverser les cycles.
En private equity, le choix du gérant n’est pas une question secondaire. Il est déterminant. Là où les marchés cotés permettent, à travers les indices et les ETF, d’acheter une exposition relativement large au marché, le non-coté impose de sélectionner des fonds et des stratégies. Avec, à la clé, des écarts de performance qui peuvent être considérables.
Une nouvelle étude publiée par Moonfare, plateforme spécialisée dans les marchés privés, vient rappeler une réalité parfois sous-estimée : en private equity, tous les gérants ne jouent pas dans la même cour.
Capital investissement : pourquoi la dispersion des performances est-elle si forte ?
La différence entre les marchés cotés et non cotés est de taille. Sur les grandes capitalisations boursières, les performances des gérants ont tendance à se concentrer autour d’un indice de référence. Dans le private equity, elles sont beaucoup plus dispersées, selon les équipes de gestion, les millésimes et les stratégies.
-
L’absence d’ETF renforce l’importance du choix du gérant
La raison tient aussi à la nature même de cette classe d’actifs. Il n’existe pas d’équivalent d’un ETF répliquant un grand indice mondial du private equity, comme un ETF peut suivre le MSCI World.
Investir dans les marchés privés ne revient donc pas à acheter « le marché ». Cela consiste à confier son capital à une équipe spécifique. Et cette sélection peut peser lourd.
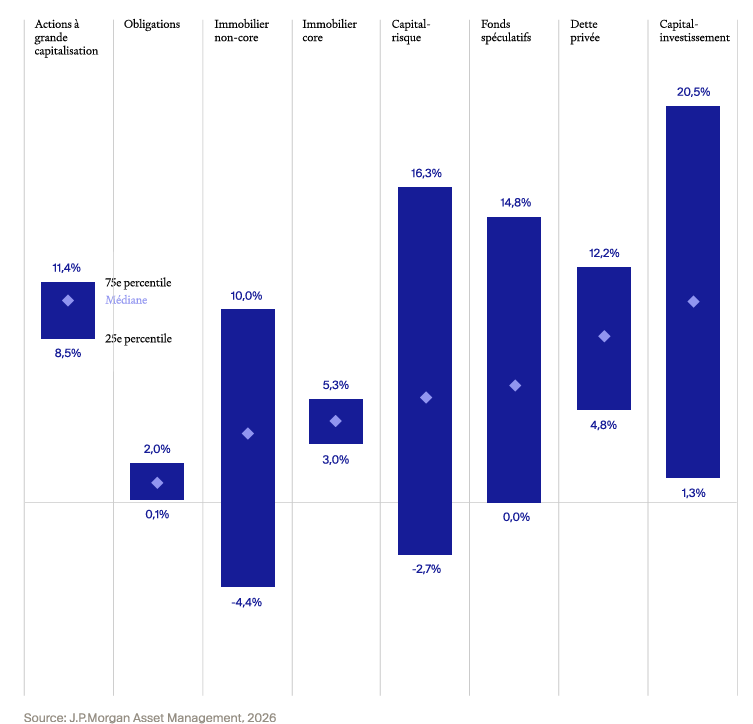
Selon les données analysées par Moonfare, l’écart de performance entre les gérants du premier et du dernier quartile atteint 19,2 points de pourcentage dans le private equity, contre 2,9 points pour les actions de grande capitalisation sur la période étudiée, entre 2016 et 2026.
Autrement dit, la dispersion observée dans le non-coté est près de sept fois supérieure à celle constatée sur les grandes capitalisations.
-
La sélection des fonds est déterminante
Le phénomène prend une autre dimension sur le long terme.
Dans une classe d’actifs où les capitaux restent immobilisés pendant plusieurs années, quelques points de performance supplémentaires font la différence, grâce au principe de capitalisation.
Moonfare estime ainsi que, sur dix ans, un fonds du premier quartile peut aboutir à une valeur finale environ deux fois supérieure à celle d’un fonds situé autour de la médiane.
« L’écart de performance entre les meilleurs gérants et les autres n’a aucun équivalent sur les marchés cotés. Nos recherches montrent qu’il n’est pas aléatoire, les fonds les plus performants continuent de surperformer », souligne Mike O’Sullivan, chef économiste chez Moonfare.
La taille du marché rend le phénomène d’autant plus important. Avec une pointe d’humour, l’économiste observe qu’il y aurait désormais davantage de fonds de private equity que de restaurants McDonald’s aux États-Unis.
La comparaison prête à sourire. Elle dit pourtant quelque chose de très concret : l’investisseur doit désormais naviguer dans un univers extrêmement fragmenté.
Performance du private equity : des écarts qui peuvent aller du simple au double
Faisant référence à une étude publiée en 2023 sur le buyout américain, Moonfare souligne encore davantage cette dispersion. Les fonds du premier quartile affichent en moyenne un TRI net de 30,6 % et un multiple de 2,74x, contre -1,4 % de TRI net et 1,00x de MOIC pour les fonds du dernier quartile. Soit un écart interquartile de 32 points de pourcentage en TRI et de 1,74x en multiple.
Pour un investisseur, le constat est assez simple : l’exposition au private equity ne suffit pas. Encore faut-il savoir à qui l’on confie son argent.
« Cette étude est pertinente car elle appuie un constat dressé depuis de nombreuses années : en private equity, les investisseurs doivent absolument avoir une composante de leur allocation positionnée sur des fonds disposant d’une forte expérience, avec des gérants ayant démontré leur valeur sur plusieurs millésimes. Mais la sélection du gérant ne suffit pas : il faut aussi construire une allocation diversifiée par millésime et par stratégie, pour ne pas dépendre d’un seul cycle de marché », estime Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine.
Le sujet devient d’autant plus sensible que la démocratisation du private equity attire de nouveaux acteurs. À mesure que les particuliers accèdent à cette classe d’actifs, de nouvelles sociétés de gestion peuvent être tentées de se positionner sur ce marché et de capter une partie des flux.
Pour Adrien Tourbet, cette ouverture ne doit donc pas faire disparaître l’exigence de sélection.
« Accéder aux marchés non cotés en sélectionnant des gérants sans expérience, ou ayant réalisé plusieurs millésimes difficiles, peut être contreproductif. La performance pourrait ne pas être au rendez-vous. Et contrairement aux marchés côtés, l’illiquidité peut ensuite empêcher l’investisseur d’arbitrer rapidement. »
C’est toute la difficulté du private equity : une erreur de sélection ne se corrige pas facilement.
Les performances des meilleurs gérants de private equity sont-elles persistantes ?
Reste une question centrale : peut-on réellement identifier les meilleurs gérants à partir de leurs performances passées ?
La réponse apportée par l’étude est nuancée. La persistance existe, mais elle est loin d’être parfaite.
-
L’historique de performance : un critère de sélection parmi d’autres
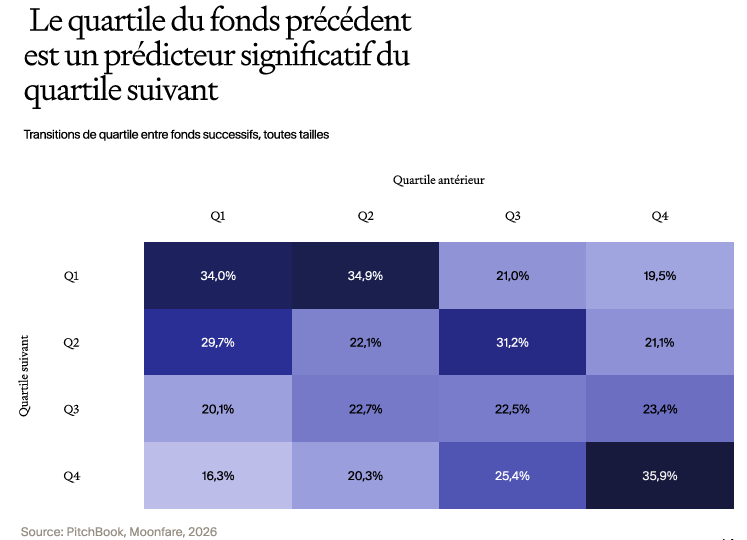
Les fonds dont le véhicule précédent appartenait au premier quartile ont historiquement affiché, sur leur millésime suivant, des TRI nets compris entre 17 % et 18 %, avec des multiples proches de 2x.
À l’inverse, les fonds succédant à des véhicules du dernier quartile ont dégagé des résultats sensiblement inférieurs, avec des TRI nets proches de 9 % et des multiples autour de 1,45x.
Le passé fournit donc une information utile. Mais pas une garantie.
Moonfare a analysé 647 passages d’un fonds à son successeur parmi des fonds de buyout fermés à durée de vie déterminée. Premier enseignement : un fonds précédemment classé dans le premier quartile ne conserve ce statut qu’environ un tiers du temps.
Autrement dit, deux fonds sur trois ne parviennent donc pas à rééditer cette performance.
-
La sous-performance s’inscrit davantage dans la durée
Pour autant, la chute jusqu’au dernier quartile reste relativement rare : elle ne concerne que 12,6 % des cas. À l’inverse, la sous-performance semble davantage s’inscrire dans la durée. Les fonds dont le véhicule précédent appartenait au dernier quartile y restent dans près de 40 % des cas.
La persistance existe donc, mais elle est asymétrique. « La réputation d’un gérant ne garantit pas son succès, mais elle constitue néanmoins un élément important de l’analyse lorsqu’elle repose sur des performances répétées et sur plusieurs cycles. À l’inverse, l’absence de track record au niveau du véhicule ne doit pas être un signal disqualifiant en soi : une équipe expérimentée qui lance un premier fonds en propre, avec un historique individuel solide, peut représenter une opportunité intéressante », observe Adrien Tourbet du multi family office indépendant Scala Patrimoine.
Pour lui, l’enjeu consiste précisément à ne pas confondre réputation et qualité intrinsèque. Un nom connu ne dispense pas d’analyser le fonds qui est effectivement proposé à l’investisseur, son équipe, ou son portefeuille.
Le véritable avantage des meilleurs gérants : le deal flow
La performance ne tient évidemment pas à un seul facteur. L’étude met en évidence plusieurs avantages structurels susceptibles d’expliquer une partie des écarts observés : capacité de sourcing, accès à des opérations propriétaires, expertise sectorielle, savoir-faire opérationnel ou encore qualité des décisions d’investissement.
Ces avantages peuvent ensuite créer un cercle vertueux.
Un gérant reconnu attire davantage de dirigeants, bénéficie d’un réseau plus dense et peut accéder à des opérations avant qu’elles ne deviennent largement concurrentielles. Une bonne performance renforce sa réputation, qui améliore à son tour son accès aux opportunités.
« L’accès à un flux d’opérations de qualité amplifie encore la dispersion. Les gérants établis, bénéficiant d’une forte réputation, profitent d’un accès préférentiel aux opportunités les plus attractives, ce qui renforce leurs avantages de performance dans le temps », explique Mike O’Sullivan.
Ce phénomène intéresse particulièrement Adrien Tourbet. « Aujourd’hui, il existe une véritable prime aux gérants historiques, à leur capacité à attirer les meilleurs profils et à recruter, au-delà des financiers, des spécialistes capables de comprendre les secteurs dans lesquels ils investissent. Dans le private equity, l’argent ne suffit plus : il faut savoir quoi en faire. »
Cette expertise devient d’autant plus importante dans un environnement où l’effet de levier ne peut plus, à lui seul, porter toute la création de valeur.
Pour créer de la performance, il faut améliorer la performance opérationnelle : développer le chiffre d’affaires, améliorer les marges, transformer réellement l’entreprise. L’expansion des multiples et l’effet de levier peuvent contribuer à la performance, mais ils ne remplacent pas la création de valeur opérationnelle.
Un changement de paradigme qui oblige les investisseurs à regarder au-delà du seul historique de TRI.
L’accès aux meilleurs fonds devient lui-même un enjeu
Il y a toutefois un paradoxe. Plus les investisseurs prennent conscience de l’importance de la sélection, plus les fonds les plus recherchés deviennent difficiles d’accès.
Les meilleurs véhicules sont souvent sursouscrits. Leur capacité d’investissement est limitée et les gérants peuvent donc sélectionner leurs souscripteurs.
L’investisseur doit alors relever deux défis distincts : identifier les équipes capables de créer de la valeur et parvenir à obtenir une allocation auprès d’elles.
« Les meilleurs fonds sont souvent inaccessibles à la plupart des investisseurs particuliers, car structurellement en sursouscription. Identifier les meilleurs gérants n’est donc qu’une partie du défi : la capacité à obtenir une allocation auprès d’eux constitue en elle-même un avantage que l’analyse seule ne peut procurer » souligne Adrien Tourbet.
Pour les investisseurs accompagnés par un multi-family office, cette question de l’accès prend dès lors une place particulière.
« C’est aussi notre travail en tant que multi-family office indépendant : aller chercher, par notre réseau et notre savoir-faire, par notre réseau, notre savoir-faire et le marché secondaire, l’accès aux meilleurs fonds de la place. » abonde le responsable de la gestion non cotée de Scala Patrimoine.
Démocratisation du private equity : la sélection des gérants reste essentielle
Le private equity a longtemps été l’apanage des investisseurs institutionnels et des grandes familles capables d’immobiliser plusieurs millions d’euros pendant une dizaine d’années. Cette frontière est progressivement en train de se déplacer.
L’ouverture de la classe d’actifs aux investisseurs privés constitue une évolution importante. Mais elle pose une question nouvelle : comment éviter que la démocratisation de l’accès ne conduise à une banalisation de la sélection ?
« Pendant longtemps, le private equity est resté réservé aux institutionnels et aux familles capables d’immobiliser plusieurs millions d’euros sur dix ans. Les fonds de premier rang ne s’ouvraient pas au particulier. Cette frontière se déplace. Mais l’hétérogénéité entre les gérants a toujours été très importante et ne va pas cesser de se creuser », estime Adrien Tourbet.
Dans cet univers devenu plus accessible, l’analyse doit donc s’élargir.
L’historique de performance compte. La capacité à traverser plusieurs millésimes aussi. Mais il faut également regarder la provenance du deal flow, la profondeur des équipes, l’expertise sectorielle, les conditions d’entrée dans les participations, la stratégie de création de valeur et, surtout, la capacité à restituer effectivement du capital aux investisseurs.
« Un bon gérant, c’est un gérant qui dispose d’un bon deal flow et qui sait définir des plans stratégiques pour les entreprises qu’il accompagne. C’est aussi, dans une période de gel du marché, un gérant capable de créer de la liquidité et de rembourser les investisseurs » souligne Adrien Tourbet.
Le critère est loin d’être anecdotique dans une classe d’actifs où la durée d’investissement peut s’étendre sur une décennie.
Vers une concentration des capitaux autour des meilleurs gérants ?
La forte dispersion des performances pourrait finalement accélérer une concentration déjà à l’œuvre. Plus les investisseurs prennent conscience des écarts entre les fonds, plus ils cherchent à se tourner vers les équipes ayant démontré leur capacité à créer de la valeur dans la durée.
Et plus ces équipes attirent de capitaux, plus leur accès aux meilleures opérations peut se renforcer.
Pour les investisseurs, le paradoxe est évident : le nombre de fonds augmente, mais l’intérêt de sélectionner rigoureusement les gérants ne diminue pas.
Les périodes de marché difficiles pourraient même accentuer cette différenciation. Les premiers éléments analysés par Moonfare suggèrent que la dispersion tend à s’élargir après les phases de repli, les gérants les plus solides étant mieux armés pour déployer des capitaux lorsque les valorisations deviennent plus attractives.
La prochaine décennie pourrait ainsi être celle d’un private equity à plusieurs vitesses.
Steffen Pauls, fondateur et co-CEO de Moonfare, estime d’ailleurs « que l’on pourrait assister à une concentration progressive des capitaux autour d’un cercle plus restreint de gérants ayant démontré leur capacité à reproduire leur avantage dans le temps. Pour les autres, les levées de fonds pourraient devenir plus longues et plus difficiles. »
En guise de conclusion, Adrien Tourbet tient cependant à préciser que « cette concentration a un revers : plus un gérant est recherché, plus les conditions d’entrée (frais, gouvernance, ticket minimum) se durcissent en sa faveur. Obtenir une allocation à n’importe quel prix n’est donc pas en soi une bonne opération pour l’investisseur. ».
Etude de Moonfare, Septembre 2026
encore plus
d’articles.