Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d’assurance-vie aux particuliers, l’AMF et l’ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d’intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
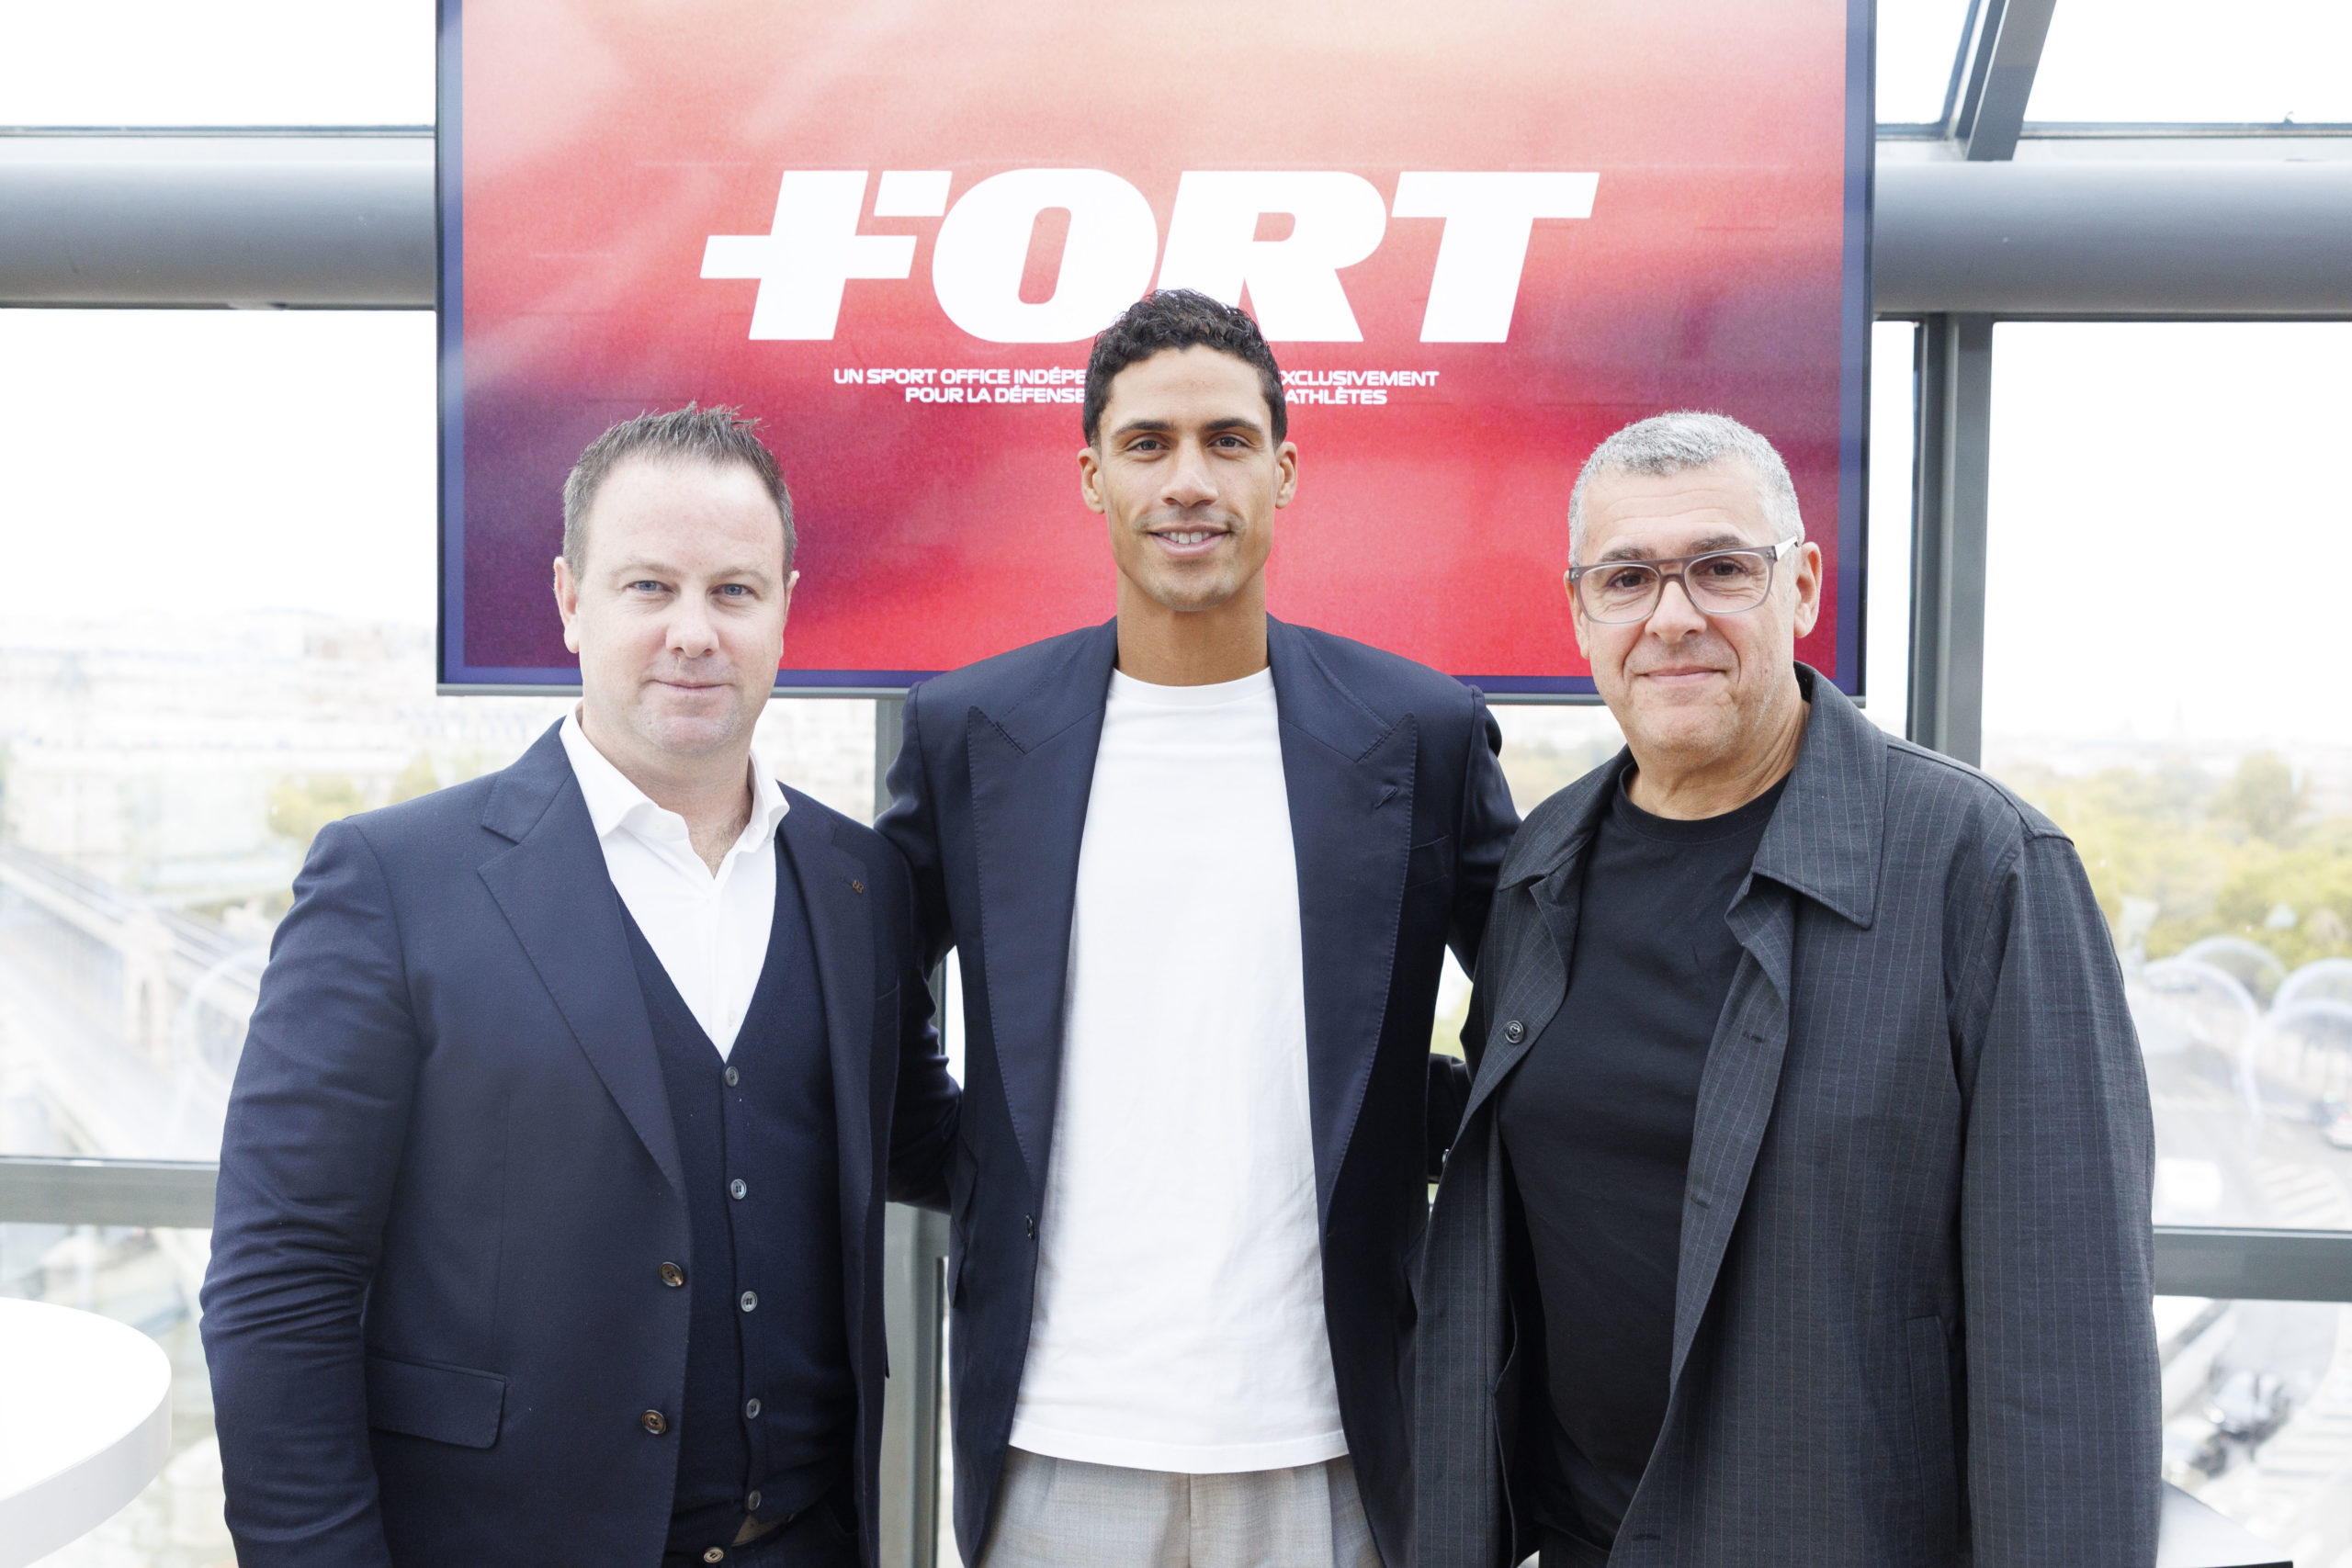
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s’est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l’allocation d’actifs. Aujourd’hui, pour certains, l’ambition est de faire du chiffre et de tout standardiser. C’est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d’épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d’un contrat d’assurance-vie sans l’inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l’articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s’entourer de conseils capables d’offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l’ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
– Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
– Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
– Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
– Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
– Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
– Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s’en fait l’écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l’indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d’une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d’intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l’intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d’un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu’il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu’est-ce qu’un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s’il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d’honoraires. Ce modèle reste minoritaire : selon l’AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c’est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s’il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d’honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c’est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu’il expose à des conflits d’intérêts : un produit mieux rémunéré peut être recommandé plutôt qu’un produit mieux adapté. Lors de leurs contrôles 2020-2024, l’AMF et l’ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d’un forfait pour une mission (bilan patrimonial, stratégie de transmission), d’un tarif horaire ou d’un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l’avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L’indépendance ne dépend pas de l’étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s’il ne perçoit aucune rétrocession et n’appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?
Source : Synthèse des contrôles effectués entre 2020 et 2024 par le pôle commun AMF-ACPR, Octobre 2026
encore plus
d’articles.