Assurance-vie luxembourgeoise : faut-il s’inquiéter de la situation française ?
Exil financier : une collecte française en forte progression
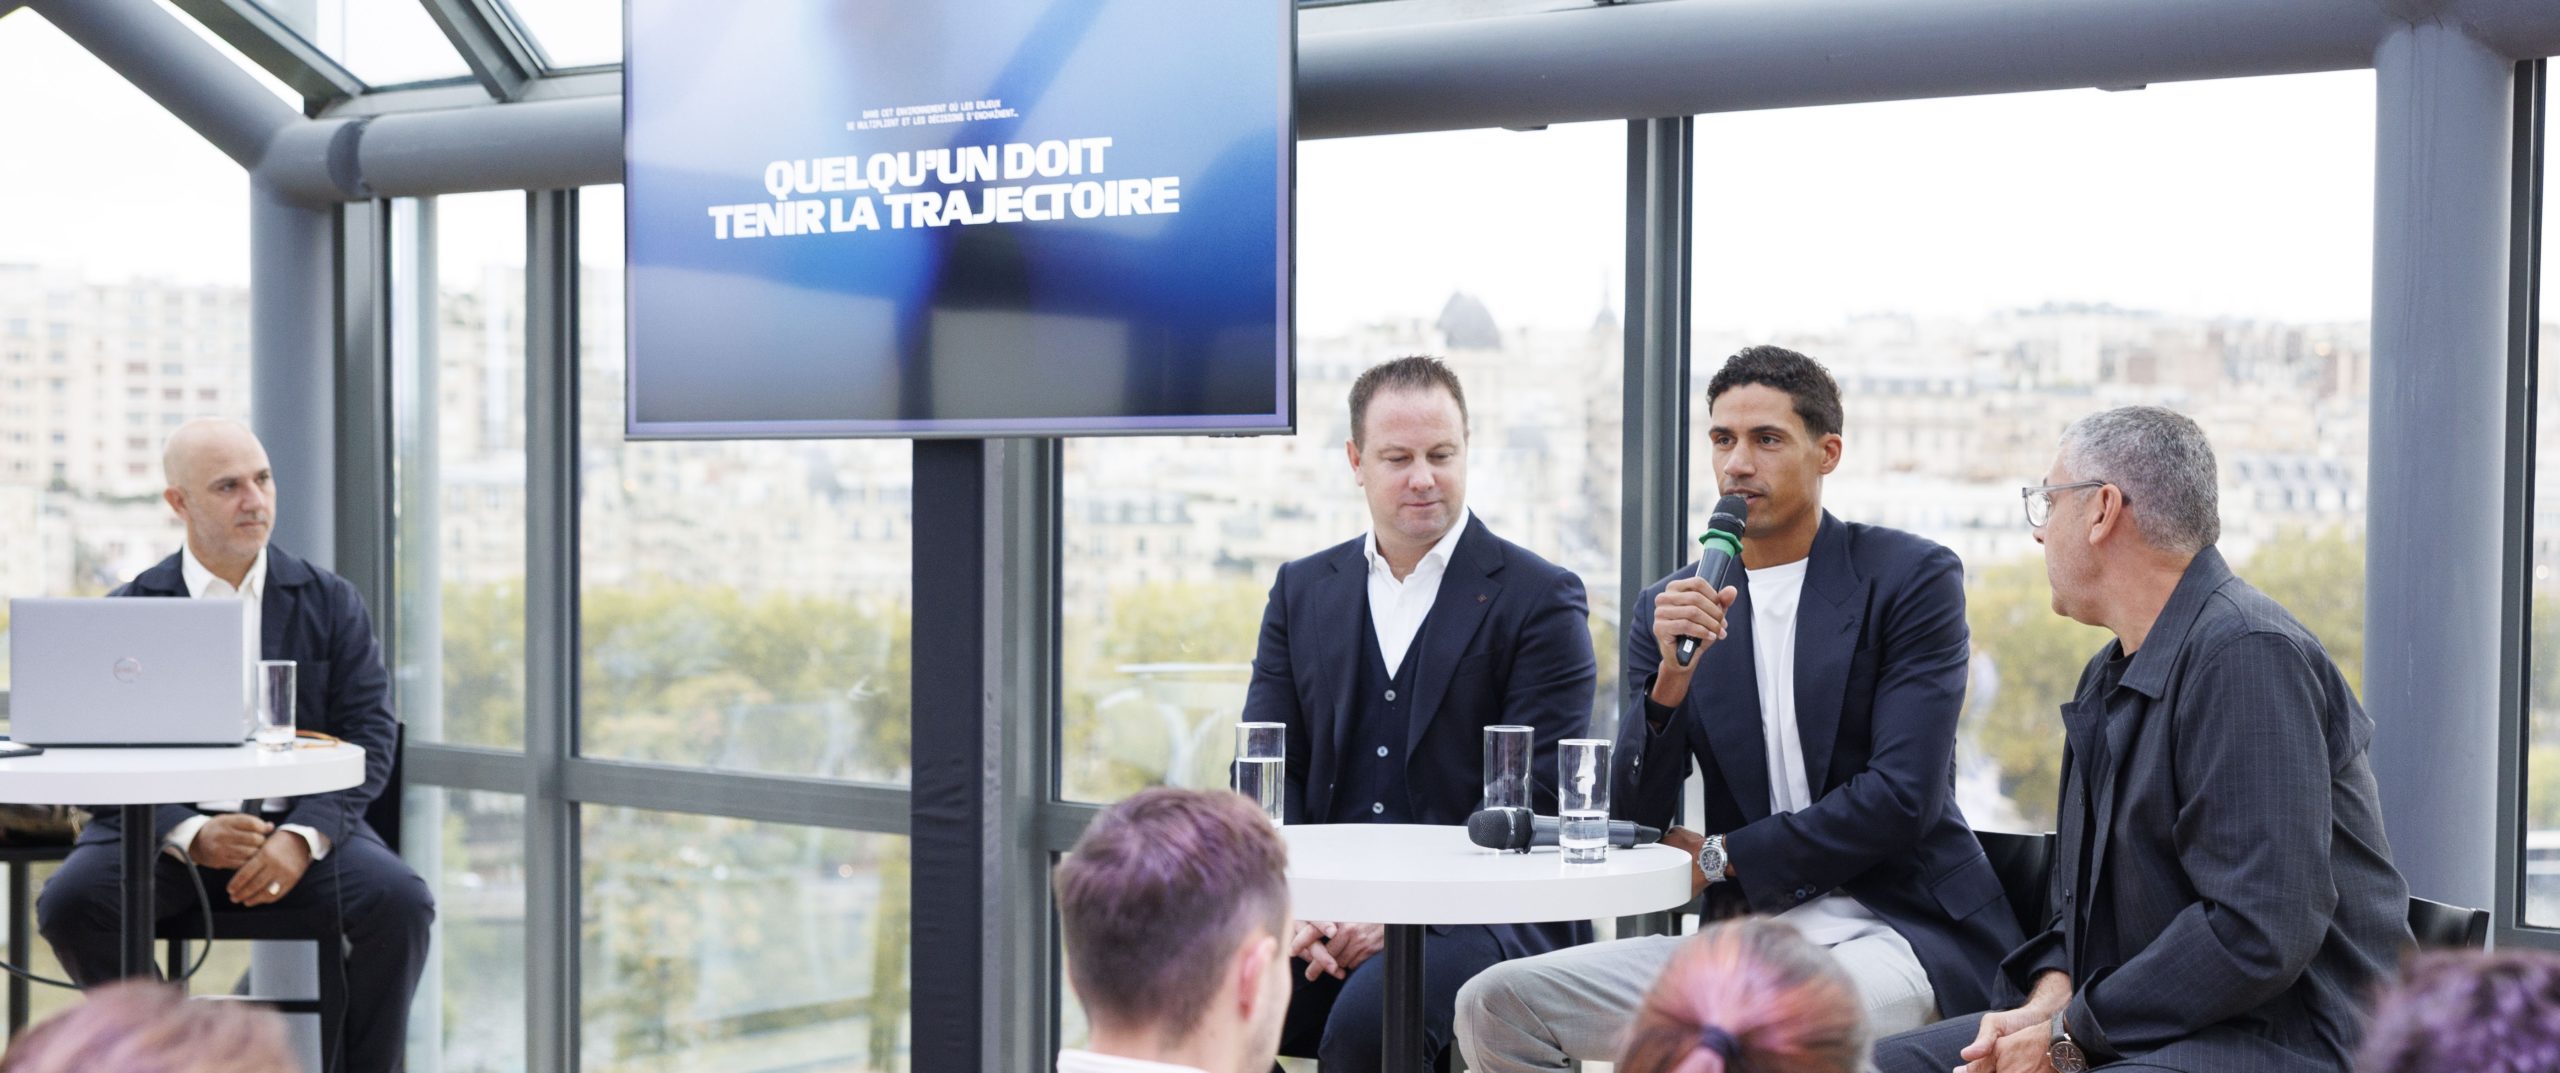
Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, a été interrogé par Thomas Holzer, journaliste à L’Essentiel, sur l’intérêt croissant des Français pour l’assurance-vie luxembourgeoise. Dans un contexte d’incertitudes économiques et fiscales, certains investisseurs cherchent à anticiper et à diversifier leur patrimoine.
Selon le rapport annuel de l’Association des compagnies d’assurance et de réassurance du Luxembourg (ACA), publié en mars 2026, la France représente 54,6 % de la collecte de l’assurance-vie luxembourgeoise. En 2025, les investissements français ont atteint 16,4 milliards d’euros, en hausse de 20,3 % sur un an. La France reste le premier marché de la place.
Pourquoi les Français se tournent-ils vers le Luxembourg ?
Endettement public, instabilité politique et interrogations fiscales nourrissent les réflexions patrimoniales. Dans L’Essentiel, Guillaume Lucchini résume les préoccupations de certains épargnants : « Les craintes concernent la sécurité des capitaux en cas de faillite d’un assureur, mais aussi la possibilité que l’État français soit en mesure de prélever une partie de l’épargne des particuliers ».
Pour une partie d’entre eux, l’assurance-vie luxembourgeoise constitue une solution pour diversifier la domiciliation de leurs avoirs et bénéficier d’un cadre juridique et prudentiel différent. L’idée d’un éventuel changement de résidence fiscale entre également dans les réflexions de certains patrimoines.
Le fondateur de Scala Patrimoine appelle toutefois à distinguer inquiétudes et scénarios alarmistes. Une ponction directe de l’épargne pour financer les besoins de l’État ne constitue pas, à ce stade, un scénario imminent. Le risque se situe davantage sur le terrain fiscal : une hausse des prélèvements dans les prochains mois ou années ne peut être écartée.
Assurance-vie luxembourgeoise : quelle fiscalité pour un résident français ?
Un contrat luxembourgeois ne permet pas d’échapper à l’impôt français. « La fiscalité du contrat d’assurance-vie reste liée à la résidence fiscale du client », rappelle Guillaume Lucchini. Un résident fiscal français demeure donc soumis aux règles françaises, même avec un contrat souscrit au Luxembourg.
L’assurance-vie luxembourgeoise peut servir des objectifs de diversification et de structuration patrimoniale. Elle ne constitue ni une solution universelle ni une protection contre les évolutions fiscales. Son intérêt dépend de la situation de chaque investisseur.
« On sent que le sujet devient brûlant. C’est désormais une véritable question de fond », conclut Guillaume Lucchini.
L’enjeu : anticiper avec méthode, sans céder à la peur.
Retrouvez l’analyse de Guillaume Lucchini dans les colonnes de L’Essentiel
encore plus
d’articles.