Immobilier à Paris : le risque de bulle immobilière reste faible, selon UBS
Les principaux enseignements
- Paris reste un marché très cher, mais les indicateurs d’UBS ne font pas apparaître de risque élevé de bulle immobilière.
- Zurich et Tokyo sont les deux villes où le risque de formation d’une bulle immobilière apparaît aujourd’hui le plus élevé.
- La remontée des taux a profondément changé l’équation immobilière, en réduisant la capacité d’emprunt et en pesant sur les valorisations.
Chaque année, La banque suisse UBS passe au crible les marchés résidentiels de 23 grandes métropoles mondiales. Son objectif ? Identifier celles qui présentent les signes les plus marqués d’une éventuelle bulle. Cette année, Zurich et Tokyo arrivent en tête des marchés les plus exposés.
Paris, de son côté, n’est plus considéré comme une ville en surchauffe immobilière.
Qu’est-ce qu’une bulle immobilière ?
Avant de comparer Paris, Londres, Zurich ou encore São Paulo, encore faut-il s’entendre sur ce que recouvre la notion de bulle immobilière.
Dans le cadre de l’UBS Global Real Estate Bubble Index, la banque suisse estime qu’elle correspond à une erreur d’évaluation substantielle et prolongée du marché résidentiel, qui ne peut être véritablement démontrée qu’une fois la bulle éclatée.
L’établissement s’appuie notamment sur trois grands indicateurs.
Le premier est la déconnexion entre les prix des logements et les fondamentaux économiques locaux. Au premier rang desquels figurent les revenus des ménages et les loyers.
Le deuxième concerne les déséquilibres macroéconomique : progression excessive du crédit immobilier, emballement de la construction ou encore augmentation trop rapide des prix.
Enfin, UBS insiste sur le fait que son indice ne cherche pas à prédire la date à laquelle une correction interviendra. Il identifie plutôt les marchés sur lesquels plusieurs signaux de fragilité sont simultanément présents.
En pratique, le risque de bulle augmente donc lorsque les prix s’envolent sans que les revenus et les loyers suivent. Tandis que le crédit et la construction progressent à un rythme difficilement soutenable.
Ce cadre permet de comprendre pourquoi un marché peut être très cher sans être nécessairement en situation de bulle immobilière.
Des taux d’intérêt qui ont rebattu les cartes
-
Les banques centrales à la manœuvre
« Après plus d’une décennie de taux particulièrement bas, les banques centrales ont fortement resserré leur politique monétaire », confirme Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine. Avant de poursuivre : « Aux États-Unis, la Réserve fédérale a ainsi relevé ses taux directeurs de plus de cinq points en seulement 18 mois. Plus récemment, la Banque centrale européenne (BCE) lui a emboîté le pas en relevant ses taux directeurs de 25 points de base le 16 septembre dernier. »
Ce changement de politique monétaire n’est évidemment pas sans conséquence sur l’immobilier. En l’espace de quatre ans, le coût du financement s’est envolé. En France, le taux d’intérêt moyen est ainsi passé de 1,05 % à 4,25 % sur vingt ans. Une hausse ayant mécaniquement réduit la capacité d’emprunt des ménages.
Les conséquences dépassent d’ailleurs le seul résidentiel. Les valorisations de l’immobilier non coté ont également été réévaluées, tandis que la hausse des coûts de construction et de financement a freiné le lancement de nouveaux programmes.
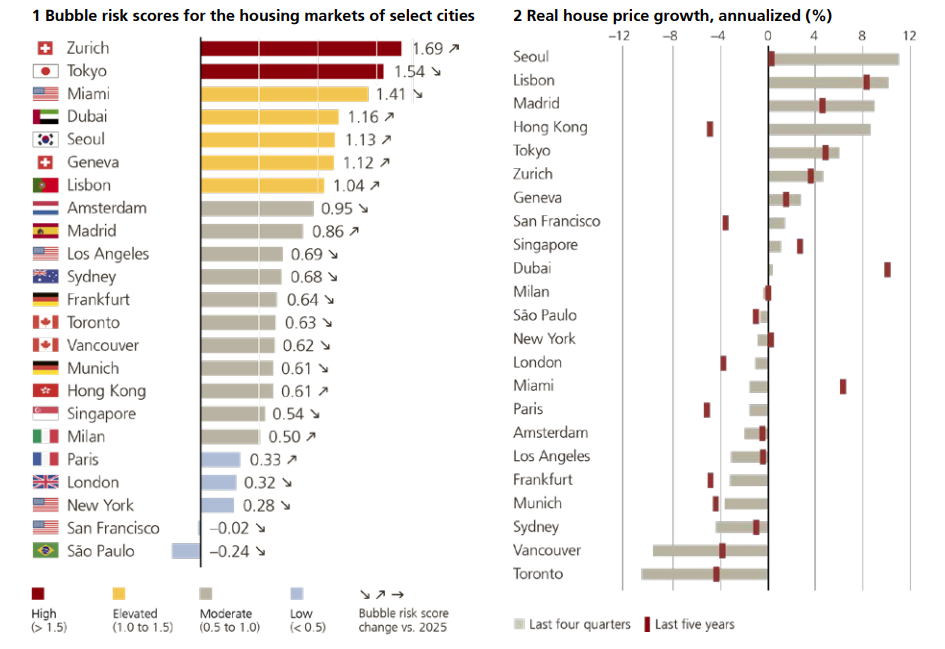
Et les écarts entre les grandes métropoles sont désormais considérables. Sur les douze derniers mois, Séoul, Lisbonne, Madrid et Hong Kong ont enregistré une progression des prix réels des logements proche de 10 %. À l’inverse, Vancouver et Toronto ont vu leurs prix reculer d’environ 10 %. Francfort et Munich ont également décroché, mais dans des proportions plus limitées.
-
La capacité d’emprunt des ménages est affaiblie
« Le maintien prolongé de coûts de financement élevés, et qui recommencent même à augmenter dans certains cas, devrait limiter la hausse des prix des logements à court terme », estime Matthias Holzhey, auteur principal de l’étude et économiste au Chief Investment Office d’UBS Global Wealth Management.
L’étude donne une mesure assez spectaculaire de cette contrainte : dans la plupart des villes analysées, le coût annuel de possession d’un logement neuf de 60 m², en intégrant notamment les intérêts hypothécaires et les frais d’entretien, dépasse 40 % du revenu brut d’un salarié hautement qualifié.
La propriété reste donc hors de portée d’une partie croissante des ménages, y compris dans les catégories de revenus supérieurs.
Zurich et Tokyo en première ligne
Dans ce paysage chahuté, toutes les grandes villes ne présentent évidemment pas le même niveau de risque.
Zurich arrive cette année en tête du classement UBS, avec un indice de risque de bulle de 1,69, devant Tokyo à 1,54. Dans la ville suisse, les prix des logements ont progressé de près de 60 % en dix ans.
La combinaison est connue : une offre structurellement contrainte, une demande soutenue et une attractivité forte auprès des talents internationaux, notamment dans la technologie et l’intelligence artificielle.
Miami, qui occupait la première place lors des deux précédentes éditions, sort quant à elle de la catégorie de risque de bulle pour rejoindre celle des marchés présentant un risque accru, aux côtés de Dubaï, Séoul, Genève et Lisbonne.
À l’inverse, le risque apparaît modéré à Los Angeles, Sydney, Toronto, Vancouver, Hong Kong et Singapour.
Paris et Londres appartiennent, elles, au groupe des marchés présentant un faible risque de bulle.
L’étude résume cette évolution de manière assez claire. « L’exubérance généralisée s’est estompée, le risque moyen de bulle dans les grandes villes ayant diminué pour la troisième année consécutive », observe Matthias Holzhey.
Paris : un risque de bulle immobilière écarté ?
Avec un indice de 0,33, Paris se situe parmi les marchés présentant le risque de bulle le plus faible de l’échantillon. La ville se classe en 19e position sur 23, juste devant New York.
Si l’on examine toutefois uniquement le rapport entre les prix des logements et les revenus locaux, Paris reste l’une des villes les moins abordables au monde. Hong Kong arrive en tête sur ce critère, devant Paris et Londres.
Le ralentissement du marché, la remontée des taux et la correction des prix ont contribué à ramener le risque de bulle à un niveau beaucoup plus contenu.
« Paris est un bon exemple de la différence entre un marché cher et un marché en situation de bulle », analyse Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Le niveau des prix doit toujours être regardé au regard de la profondeur de la demande, de la rareté de l’offre et de la capacité du marché à absorber les chocs. À Paris, les prix sont élevés, mais la ville conserve des fondamentaux qui limitent le risque d’un décrochage brutal. »
Une distinction particulièrement importante pour un investisseur immobilier.
Car acheter cher ne signifie pas nécessairement acheter un actif surévalué. La question est plutôt de savoir pourquoi le prix est élevé et si les facteurs qui le justifient sont susceptibles de perdurer.
Une situation dont peut témoigner Marc Hofer, le directeur général de Scala Patrimoine Immobilier, spécialiste du marché immobilier parisien. « Paris demeure une ville difficilement accessible aux investisseurs, mais connaît aussi une tension locative extrême. Ces deux caractéristiques sont liées, mais le marché immobilier parisien ne présente pas, pour autant, les caractéristiques d’un marché en pleine formation de bulle. »
Une tension locative qui ne disparaît pas
C’est précisément sur ce terrain que Paris conserve un atout.
La capitale reste confrontée à une pénurie de logements disponibles à la location. Avec un prix moyen au mètre carré proche de 10 000 euros et une concurrence élevée entre candidats locataires, le marché demeure structurellement tendu.
Le score de tension locative cité dans l’article atteint ainsi 11,51 à Paris, contre 4,59 au niveau national.
Pour Marc Hofer, directeur général de Scala Patrimoine Immobilier, cette tension constitue un élément à ne pas négliger dans une stratégie d’investissement. « La pression locative est toujours intense à Paris. C’est une bonne nouvelle pour les investisseurs. Paris figure ainsi sans conteste parmi les villes où il est particulièrement difficile de se loger. Pour un propriétaire, cela signifie une profondeur de demande importante et la possibilité de retrouver rapidement un locataire. »
Cette tension change en partie la lecture du marché.
Un marché peut être inaccessible à l’achat tout en restant solide à la location. Et c’est précisément le cas de Paris. L’offre de logements disponibles à la location dans la capitale serait désormais inférieure de près de 30 % à son niveau d’avant-Covid.
« À Paris, nous conseillons de raisonner d’abord en termes d’emplacement et de profondeur de la demande locative. Le rendement facial ne doit pas faire oublier le risque de vacance ou encore la qualité du locataire », explique Marc Hofer.
Conclusion
La capitale est chère. Mais elle n’est pas, pour autant, dans une situation de bulle immobilière.
L’UBS Global Real Estate Bubble Index montre surtout que les deux notions ne doivent pas être confondues. Le niveau des prix par rapport aux revenus témoigne d’une forte tension sur l’accessibilité. Le faible niveau de l’indice de risque de bulle suggère, lui, que les mécanismes d’emballement spéculatif sont moins présents.
Cela ne signifie pas que le marché parisien est immunisé contre une baisse. Ni que les prix repartiront nécessairement à la hausse. Cela permet simplement de démontrer que Paris reste une ville où l’offre de logements est contrainte et où la demande locative demeure profonde.
UBS Global Real Estate Bubble Index 2026
encore plus
d’articles.