Aurélien Florin
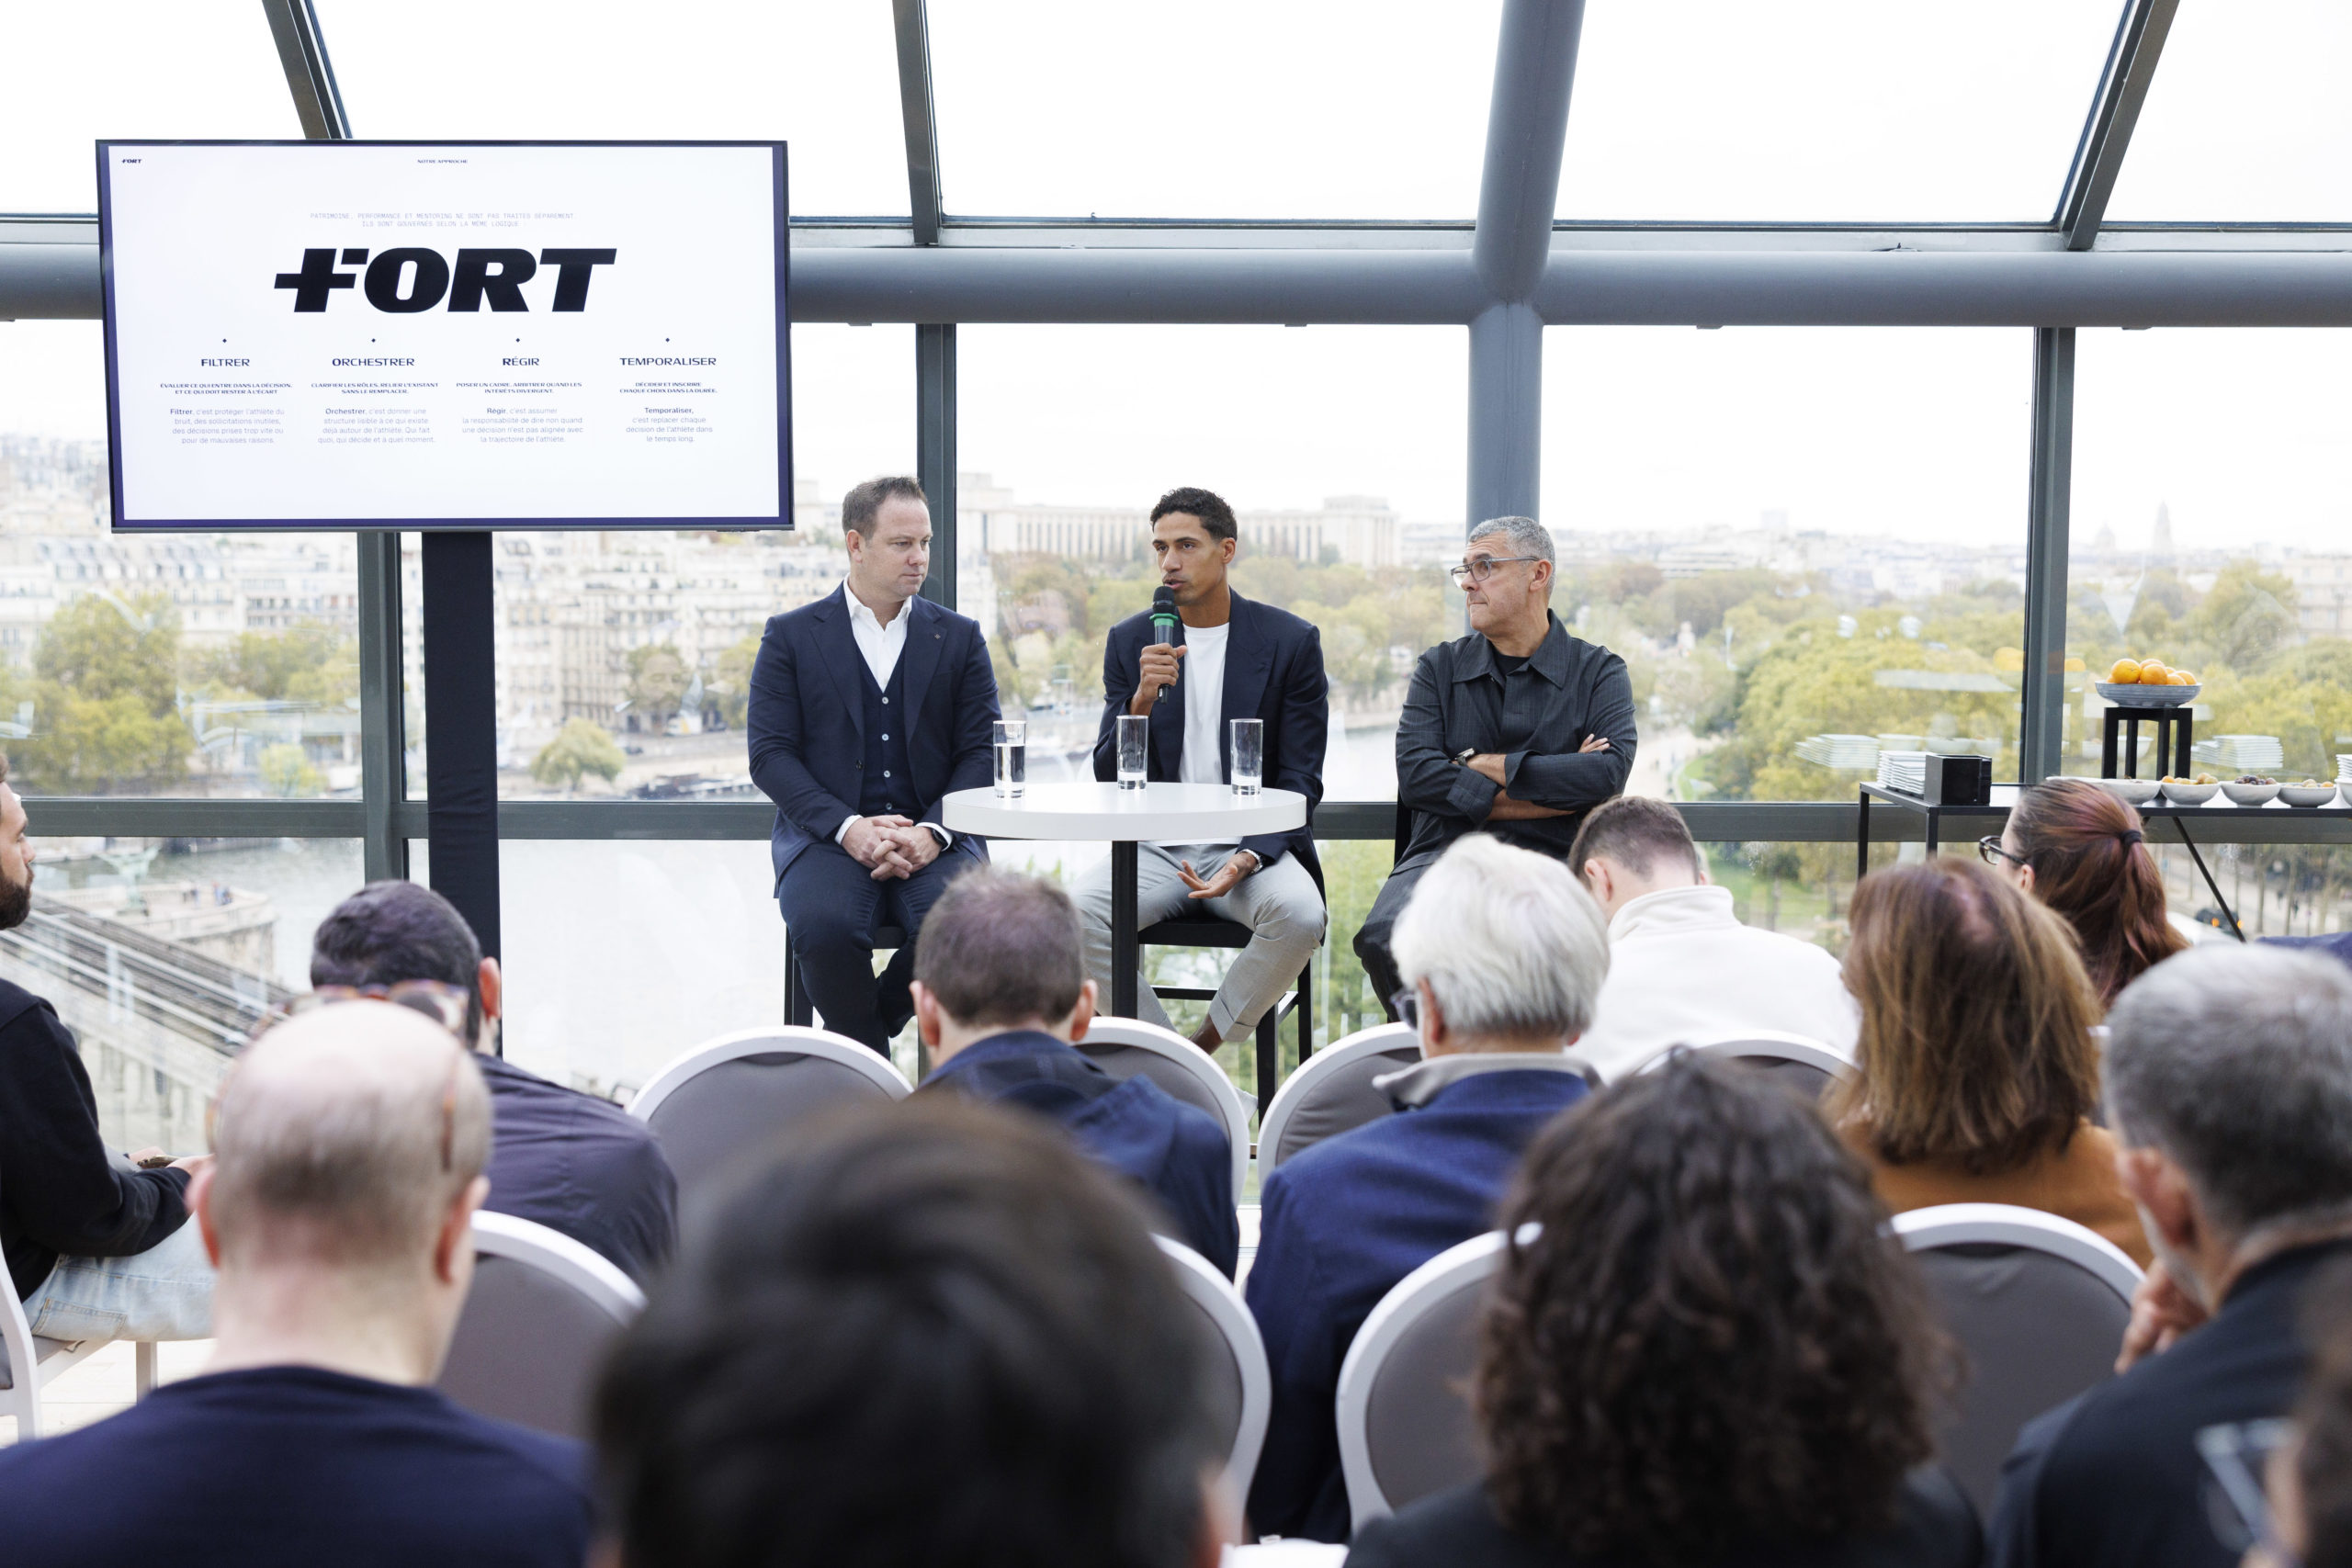
Comment un sportif de haut niveau peut-il prendre les bonnes décisions hors du terrain ? +FORT à la une de La Voix du Nord
Dans La Voix du Nord, Raphaël Varane raconte pourquoi +FORT a vu le jour
Le quotidien régional a consacré un article au lancement de +FORT. Sous la plume de Florent Caffery, Raphaël Varane revient sur les difficultés auxquelles sont confrontés les sportifs de haut niveau et sur les raisons qui l’ont conduit à créer ce nouveau Sport Office indépendant.
Sportif de haut niveau, comme un chef d’entreprise
« On est souvent peu armé pour prendre des décisions. » C’est l’un des constats dressés par Raphaël Varane dans les colonnes de La Voix du Nord. Interrogé par Florent Caffery à l’occasion du lancement de +FORT, le champion du monde 2018 évoque les responsabilités qui pèsent sur les jeunes footballeurs professionnels, parfois très tôt dans leur carrière.
Depuis sa retraite sportive, l’ancien défenseur du Real Madrid et de Manchester United multiplie les projets. Il organise notamment les stages Varane, destinés aux jeunes footballeurs, et investit dans des start-up engagées dans la promotion de l’activité physique. Avec +FORT, il poursuit son engagement auprès des sportifs, en s’appuyant cette fois sur sa propre expérience du très haut niveau.
Le projet, mûri depuis trois ans et demi, est né de sa rencontre avec Guillaume Lucchini, fondateur de Scala Patrimoine, et le Dr Hervé Silbert, chirurgien orthopédiste. Ensemble, ils ont imaginé une structure capable d’accompagner « au mieux les joueurs qui font rapidement face à des choix de chefs d’entreprise ».
Car les responsabilités arrivent souvent très jeunes. Dès vingt ans, certains joueurs doivent négocier des contrats importants, gérer leurs premiers investissements, choisir leurs conseillers et préparer leur avenir. Autant de décisions qui nécessitent des compétences et une expérience qu’ils n’ont pas toujours eu le temps d’acquérir.
+FORT, un conseil pour déjouer les pièges
Raphaël Varane résume cette situation avec une formule particulièrement révélatrice : « On est tout-puissant par rapport aux performances sur le terrain, tout en étant extrêmement vulnérable en dehors. » Il reste néanmoins lucide sur les limites de son intervention : « J’essaierai d’éviter les grosses erreurs, mais il n’y a pas de solution miracle. »
Les difficultés financières rencontrées par certains anciens joueurs illustrent l’importance de cet accompagnement. L’article rappelle notamment un chiffre régulièrement avancé par l’UNFP : 50 % des footballeurs en difficulté financière cinq ans après leur retraite sportive.
Pour répondre à ces enjeux, +FORT s’appuie sur trois expertises complémentaires, présentées par Guillaume Lucchini : le conseil stratégique de carrière, la performance et le suivi médical, ainsi que la gestion patrimoniale. L’objectif est de coordonner ces différentes compétences au sein d’une même structure, avec une approche globale et un modèle de conseil totalement indépendant.
Prévenir plutôt que guérir
La question de la santé occupe également une place importante dans les réflexions de Raphaël Varane. Après avoir évolué pendant plus de quinze ans au plus haut niveau, l’ancien international français connaît les conséquences de l’intensification des calendriers et de l’enchaînement des compétitions sur l’organisme des joueurs.
Pour lui, la prévention et l’anticipation doivent donc faire partie intégrante de l’accompagnement d'un sportif de haut niveau. Une conviction directement issue de son parcours, et qui constitue aujourd’hui l’un des fondements du projet +FORT.
Retrouvez ici l’article de la Voix du Nord

Conseil aux sportifs : dans L’Agefi, +FORT revendique son indépendance
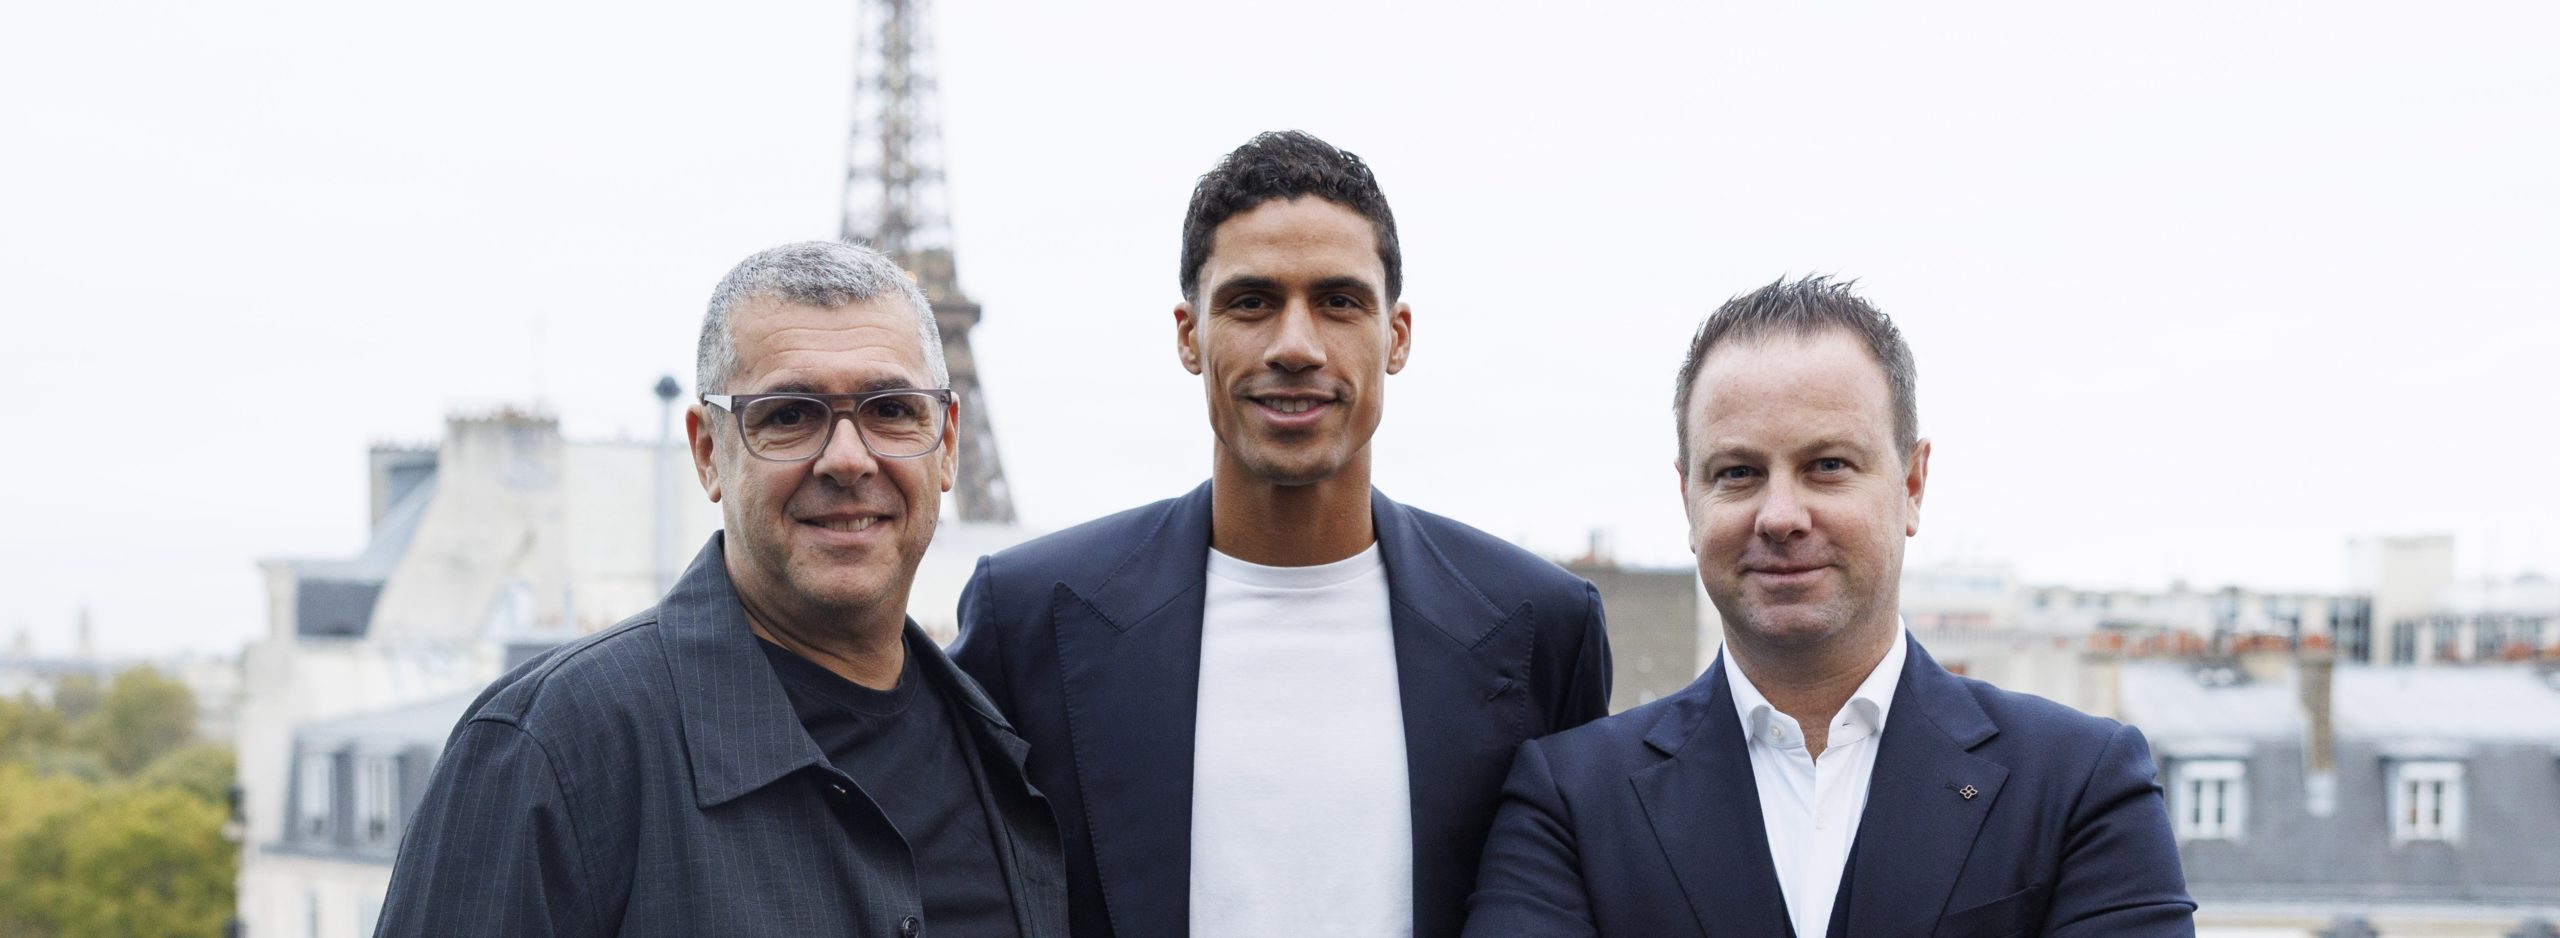
À l’occasion du lancement de +FORT, Raphaël Varane, champion du monde 2018, Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine, et le Dr Hervé Silbert ont présenté à Nessim Ben Gharbia, journaliste à L’Agefi, les ambitions de leur Sport Office indépendant. Un projet qui entend ainsi repenser l’accompagnement des sportifs de haut niveau, en réunissant trois expertises complémentaires autour d’une même priorité : défendre leurs intérêts sur le long terme.
Une équipe complémentaire
Au sein de +FORT, chacun apporte son expérience et ses compétences. Raphaël Varane accompagne les joueurs dans leurs choix stratégiques de carrière. Hervé Silbert pilote le pôle performance, qui s’appuie sur des bilans de santé, un suivi régulier et un réseau de spécialistes. Son objectif : préserver le capital physique des athlètes tout au long de leur carrière. Mais aussi après leur retraite sportive.
Une approche qui se distingue de celle des staffs médicaux des clubs, dont l'intervention est principalement liée à la durée des contrats des joueurs.
Le chirurgien orthopédiste explique cette différence dans les colonnes de L’Agefi. « La mission des staffs médicaux des clubs est de protéger et de faire performer l'athlète pendant la durée de son contrat avec le club. Nous nous inscrivons dans la durée globale de la carrière et de l'après-carrière ».
Guillaume Lucchini apporte, quant à lui, son expertise en matière de gestion patrimoniale, de structuration des investissements et de protection des familles.
L’indépendance au cœur du modèle
Les sportifs de haut niveau évoluent dans un environnement particulièrement exigeant. Entre les calendriers chargés, les risques de blessures et la brièveté des carrières, ils doivent prendre des décisions importantes dans des délais souvent contraints. À ces enjeux sportifs s'ajoutent des problématiques patrimoniales parfois complexes, notamment en matière de contrats, de droits à l’image ou de mobilité internationale.
Pour répondre à ces besoins, +FORT a ainsi fait le choix d'un modèle de conseil indépendant, exclusivement rémunéré en honoraires. Une organisation destinée à prévenir les conflits d’intérêts et à garantir que les recommandations formulées répondent donc aux seuls intérêts des sportifs accompagnés.
Cette philosophie s’inscrit dans la continuité de celle de Scala Patrimoine, qui défend depuis sa création un modèle de conseil sans rétrocommissions. Pour +FORT, l’indépendance constitue ainsi un principe fondateur, qui détermine aussi bien son fonctionnement que la relation entretenue avec ses clients.
Un accompagnement sur mesure pour les sportifs de haut niveau
+FORT n’entend pas multiplier les clients à tout prix. La structure souhaite notamment accompagner des joueurs évoluant dans les grands clubs européens ou en sélection nationale, mais aussi de jeunes talents et des sportifs confrontés à des enjeux importants.
La qualité de la relation humaine constitue un critère essentiel dans le choix des sportifs accompagnés. « Il faut avant tout qu’il y ait un alignement au niveau des valeurs entre le joueur, son entourage et nous », insiste Raphaël Varane.
Guillaume Lucchini défend, de son côté, une approche fondée sur l’« orfèvrerie de l’accompagnement », refusant d’« industrialiser cet accompagnement».
L’objectif est donc de construire une relation durable, avec un accompagnement adapté à la situation personnelle, aux ambitions et aux différentes étapes de la carrière de chaque athlète.
Retrouvez ici l’article de l’Agefi

Donation aux enfants : comment transmettre son patrimoine de son vivant ?
Les principaux enseignements
- Le législateur souhaite encourager la donation aux enfants. Le projet de loi de finances pour 2027 prévoit, s'il est adopté, de nouvelles mesures destinées à encourager les donations d'argent au profit des moins de 50 ans, notamment un taux de taxation de 6 % pour certains dons réalisés au premier semestre 2027.
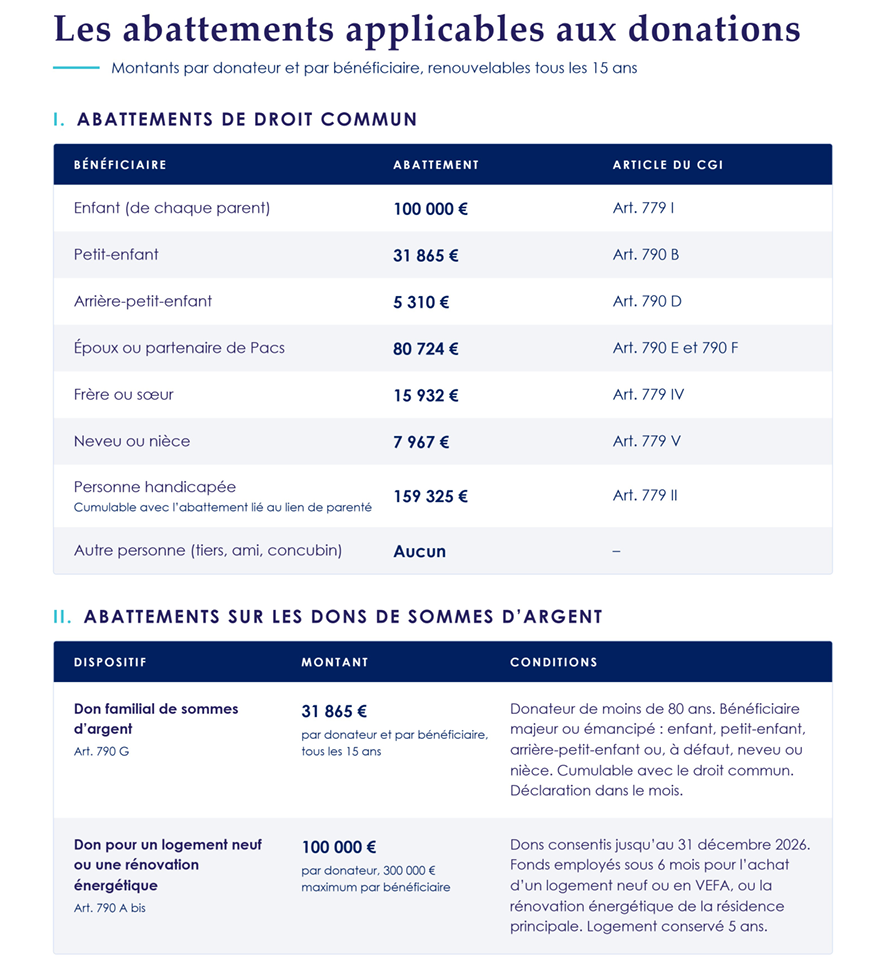
- En France, un parent peut donner de son vivant 100 000 € à chaque enfant sans droits de donation. Une somme à laquelle peuvent s'ajouter 31 865 € au titre du don familial de sommes d'argent, sous certaines conditions. Ces exonérations se renouvellent tous les quinze ans, ce qui encourage à anticiper la transmission de son patrimoine.
- Le démembrement de propriété permet de transmettre la nue-propriété d'un bien immobilier, d'un contrat de capitalisation ou de titres de société tout en conservant l'usufruit. Les droits de donation sont alors calculés sur une fraction de la valeur du bien. Le pacte Dutreil offre, de son côté, une exonération de 75 % de la valeur des titres d'entreprise transmis, sous conditions.
Le législateur veut faciliter la donation aux enfants
Entre 5 100 et 7 550 milliards d'euros. C'est, selon une étude du Conseil supérieur du notariat, la valeur du patrimoine qui pourrait changer de mains en France d'ici à 2040. Un mouvement d'une ampleur inédite, porté par le vieillissement de la population et l'accumulation de richesses au sein des générations précédentes.
-
Donation aux enfants : des possibilités plus importantes ?
Les familles semblent désormais plus enclines à anticiper cette transmission. « On assiste ces dernières années à une résurgence des donations », observe le notaire Bertrand Savouré. Aujourd'hui, 27 % des successions sont précédées d'une donation. Le montant moyen, lors de la première transmission, atteint 286 000 €. « Ce qui montre à quel point les Français détenteurs d'un certain patrimoine tentent d'anticiper leur transmission et réaliser une donation aux enfants, notamment », souligne le notaire.
-
Des mesures de soutien pour réaliser une donation aux enfants dans le cadre de la Loi de Finances pour 2027 ?
Le gouvernement entend accompagner cette évolution. Déposé le 1er octobre, le projet de loi de finances pour 2027 prévoit, pour les dons d'argent consentis entre le 1er janvier et le 30 juin 2027, un relèvement de l'exonération des dons familiaux de 31 865 à 50 000 €, ainsi qu'un taux unique de 6 %, dans la limite de 100 000 € par donateur et par donataire, au profit de bénéficiaires de moins de 50 ans.
L'objectif est d'encourager la circulation du patrimoine vers les jeunes générations, à un moment où ces capitaux peuvent contribuer à financer un achat immobilier, une création d'entreprise ou la constitution d'une épargne. En France, l'héritage intervient souvent après 50 ans, lorsque les principaux projets de vie sont déjà engagés. Ces dispositions restent toutefois soumises au vote du Parlement.
Pour les familles disposant d'un patrimoine important, la réflexion dépasse la seule fiscalité. Comment aider ses enfants sans fragiliser sa propre situation ? Peut-on transmettre un bien tout en continuant à percevoir ses revenus ou à participer aux décisions qui le concernent ?
Le droit français offre plusieurs possibilités pour organiser progressivement cette transmission, sans nécessairement se dessaisir de l'ensemble de ses prérogatives.
Abattements liés à une donation aux enfants : anticiper pour transmettre plusieurs fois
La fiscalité française permet à chaque parent de donner jusqu'à 100 000 € à chacun de ses enfants sans acquitter de droits de donation. Au-delà, les sommes transmises sont soumises à un barème progressif, compris entre 5 % et 45 % en ligne directe, la tranche supérieure s'appliquant à la fraction taxable excédant 1 805 677 €.
Les grands-parents bénéficient, pour leur part, d'un abattement de 31 865 € par petit-enfant. Tandis que celui des arrière-grands-parents s'élève à 5 310 €.
Ces abattements présentent un avantage important : ils se renouvellent tous les quinze ans. Une donation réalisée suffisamment tôt peut donc être suivie d'une nouvelle transmission bénéficiant des mêmes franchises fiscales.
« Plus une personne commence à donner jeune, mieux elle optimise », résume Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Tout ce que vous transmettez maintenant peut générer un gain, parce que vous avez davantage de chances d'aller au bout de votre rappel fiscal, puis de redonner avec des abattements et des tranches du barème régénérés. »
Un parent qui réalise une première donation à 50 ans pourra ainsi envisager de renouveler l'opération à 65 ans, puis à 80 ans. À l'inverse, une transmission engagée tardivement laisse moins de possibilités de profiter plusieurs fois des abattements.
L'âge auquel intervient la première donation constitue donc un paramètre essentiel de la stratégie patrimoniale.
Le présent d'usage, une possibilité de donner sans fiscalité
Tous les cadeaux consentis à ses proches ne constituent pas nécessairement des donations au sens fiscal.
Le présent d'usage bénéficie d'un régime particulier. Il échappe aux droits de donation et n'a pas à être rapporté à la succession. A condition toutefois de respecter certains critères.
« Deux conditions sont cependant posées », explique le fondateur du multi-family office indépendant Scala Patrimoine. « Il doit être lié à un événement, Noël, un anniversaire, un mariage, un diplôme. Et il doit correspondre à un usage dans la famille. »
À ces conditions s'ajoute celle de la proportionnalité. La valeur du cadeau doit rester cohérente avec les revenus et le patrimoine de celui qui l'offre, appréciés au moment de sa remise.
Aucun montant maximal n'est expressément fixé par la loi.
« Il n'existe pas de vrai curseur financier fixé par la loi ou la jurisprudence. On sait que c'est un pourcentage du patrimoine. Certains praticiens retiennent un plafond de l'ordre de 2 %. Sans que ce seuil ait la moindre valeur juridique », souligne Guillaume Lucchini.
Une montre de 15 000 € offerte pour un trentième anniversaire par un chef d'entreprise disposant d'un patrimoine conséquent pourra ainsi être considérée comme un présent d'usage. Le même cadeau, consenti par une personne aux ressources modestes, pourrait être requalifié en donation.
La conservation des justificatifs est également importante. « Il faut garder une trace écrite, privilégier le virement, ou un chèque daté du jour de l'occasion », prévient le dirigeant de Scala Patrimoine.
Les dons d'argent : plusieurs dispositifs à combiner
-
Le don familial de sommes d'argent
Prévu par dans le Code général des impôts, le don familial de sommes d'argent permet de transmettre jusqu'à 31 865 € en exonération de droits. Et cela, tous les quinze ans.
Cet avantage est cumulable avec l'abattement classique de 100 000 € applicable aux donations entre parents et enfants. Un parent peut donc transmettre à chacun de ses enfants jusqu'à 131 865 € sans fiscalité, sous réserve de remplir les conditions légales.
Le dispositif impose notamment que le donateur soit âgé de moins de 80 ans et que le bénéficiaire soit majeur ou émancipé. La donation aux enfants ou petits-enfants doit être déclarée dans le délai prévu par la réglementation.
L'exonération concerne les enfants, petits-enfants et arrière-petits-enfants. En l'absence de descendants, elle peut également bénéficier aux neveux et nièces.
Seules les sommes d'argent sont éligibles. La loi exclue les transmissions de titres financiers ou de biens immobiliers.
-
Une exonération temporaire pour l'acquisition d'un logement
La loi de finances pour 2025 a instauré un dispositif temporaire afin d'encourager les donations destinées à financer certains projets immobiliers.
Jusqu'au 31 décembre 2026, sauf prorogation, un donateur peut transmettre jusqu'à 100 000 € à un descendant, ou à un neveu ou une nièce en l'absence de descendants, dans la limite globale de 300 000 € par bénéficiaire.
L'exonération est conditionnée à l'utilisation des fonds dans les six mois suivant leur versement.
Les sommes doivent servir à acquérir un logement neuf ou en vente en l'état futur d'achèvement (VEFA), ou à financer des travaux de rénovation énergétique dans la résidence principale du bénéficiaire.
Le logement doit ensuite être conservé pour un usage de résidence principale, par son propriétaire ou un locataire, pendant cinq ans.
Le démembrement de propriété : transmettre tout en conservant l'usufruit
- Les principes du démembrement
Le démembrement de propriété occupe une place centrale dans les stratégies de transmission patrimoniale. Son principe consiste à séparer la propriété d'un bien en deux droits distincts : la nue-propriété et l'usufruit.
Le donateur peut ainsi transmettre la nue-propriété d'un actif à ses enfants tout en conservant le droit de l'utiliser ou d'en percevoir les revenus. « C'est un outil incontournable, car il permet, lorsque tout est bien encadré, de commencer à transmettre un bien sans s'en dessaisir », explique le fondateur du multi family-office indépendant.
L'intérêt est également fiscal. Les droits de donation sont calculés sur la seule valeur de la nue-propriété, déterminée selon l'âge de l'usufruitier.
Le barème prévu à l'article 669 du CGI fixe notamment cette valeur à 50 % de la pleine propriété lorsque l'usufruitier est âgé de 51 à 60 ans, à 60 % entre 61 et 70 ans et à 70 % entre 71 et 80 ans.
Plus la donation aux enfants intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Au décès de l'usufruitier, son droit s'éteint. Les nus-propriétaires récupèrent alors la pleine propriété du bien, sans droits de succession supplémentaires au titre de cette réunion.
Il convient toutefois de souligner que l’optimisation de la fiscalité de la transmission ne doit pas se faire au détriment des considérations civiles (besoins du donateur pour son train de vie, organisation des pouvoirs, importance du choix des actifs à donner, etc.).
-
Le démembrement d'un bien immobilier
L'immobilier constitue l'un des principaux supports du démembrement de propriété. Cette solution suppose néanmoins de bien mesurer ses conséquences juridiques et fiscales.
En matière d'impôt sur la fortune immobilière (IFI), l'usufruitier reste, en principe, imposable sur la valeur du bien en pleine propriété. Des exceptions existent, notamment dans certaines situations de démembrement d'origine successorale (dévolution légale).
« Attention : la valeur reste dans l'assiette de l'usufruitier. Sauf si le démembrement est d'origine successorale », rappelle le dirigeant de Scala Patrimoine.
La question de la revente mérite également une attention particulière.
SI la répartition du prix entre usufruitier et nu-propriétaire est la règle de principe, d’autres modalités sont possibles conventionnellement.
Le prix de cession d'un bien démembré peut être attribué à l'usufruitier dans le cadre d'un quasi-usufruit. Celui-ci devient débiteur d'une créance de restitution envers les nus-propriétaires, lesquels sont le plus souvent héritiers du donateur usufruitier.
Or, depuis la loi de finances pour 2024, l'article 774 bis du CGI encadre beaucoup plus strictement la déductibilité successorale de cette créance de restitution, particulièrement dans un schéma de donation avant cession. Ce scénario doit donc être exclu, ou être choisi avec une grande prudence selon les cas.
Une autre solution consiste à réinvestir le prix de vente dans un nouvel actif démembré, par exemple un contrat de capitalisation avec rédaction d’une convention de démembrement sur mesure, afin de préserver la répartition initiale des droits. L'objectif est alors de « s'assurer de la continuité juridique de l'opération », insiste Guillaume Lucchini.
-
Le contrat de capitalisation, un support adapté à la donation
Souvent comparé à l'assurance-vie, le contrat de capitalisation présente plusieurs caractéristiques communes avec celle-ci. Notons ainsi l'accès aux fonds en euros et aux unités de compte, la diversité des supports d'investissement et la fiscalité des rachats.
- Quelles sont les différences entre un contrat de capitalisation et une assurance-vie ?
Il s'en distingue néanmoins sur un point essentiel : son existence n'est pas liée à la durée de vie d'un assuré. Le contrat ne se dénoue donc pas au décès de son titulaire. Il peut être transmis par succession, mais également faire l'objet d'une donation de son vivant.
Cette particularité en fait un support intéressant pour organiser une transmission avec réserve d'usufruit. En pratique, le titulaire donne la nue-propriété du contrat à ses enfants et en conserve l'usufruit. Les droits de donation sont calculés sur la valeur de rachat au jour de l'opération, après application du barème fiscal du démembrement.
L'éventuelle valorisation ultérieure du contrat ne vient pas augmenter rétroactivement l'assiette de la donation aux enfants, par exemple. « L'un de nos clients a donné à sa fille la nue-propriété d'un contrat de 200 000 € », raconte l’associé fondateur de Scala Patrimoine. « Si sa valeur double en cinq ans, c'est une plus-value qui s'ajoute à une donation calculée sur une valeur figée. »
Au décès du parent, la pleine propriété du contrat est reconstituée entre les mains de sa fille, sans droits de succession supplémentaires liés à l'extinction de l'usufruit. « Aller chercher de la capitalisation, c'est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d'adopter des stratégies de long terme plus dynamiques. »
Autre avantage : la donation ne remet pas en cause l'antériorité fiscale du contrat. Sa durée de détention continue donc de courir.
- Quels sont les atouts du contrat de capitalisation pour une société ?
Le contrat de capitalisation peut également être détenu par une société, notamment une holding patrimoniale.
Il peut aussi accueillir le produit de la vente d'un actif immobilier précédemment démembré. Une souscription conjointe par l'usufruitier et les nus-propriétaires permet alors de reporter leurs droits respectifs sur le nouveau placement.
Ce type d'organisation exige toutefois certaines précautions.
La donation de la nue-propriété limite la liberté du titulaire initial. Les opérations de rachat doivent tenir compte des droits des nus-propriétaires et des modalités définies dans la convention de démembrement.
Une rédaction précise de cette convention est donc indispensable pour déterminer les pouvoirs de chacun, les conditions d'utilisation des capitaux et les conséquences d'un éventuel rachat.
Enfin, contrairement à l'assurance-vie, le contrat de capitalisation ne bénéficie pas d'un régime successoral spécifique. Sa transmission reste soumise aux règles civiles ordinaires, notamment celles relatives à la réserve héréditaire.
Le pacte Dutreil : faciliter la transmission de l'entreprise
Pour les dirigeants d'entreprise, la transmission de titres peut bénéficier d'un régime fiscal particulièrement favorable.
Prévu à l'article 787 B du CGI, le pacte Dutreil permet, sous certaines conditions, d'exonérer de droits de mutation 75 % de la valeur des titres transmis.
Le dispositif concerne principalement les sociétés exerçant une activité opérationnelle ainsi que les holdings animatrices répondant aux critères légaux.
Son application suppose notamment le respect d'un engagement collectif de conservation des titres, d'un engagement individuel par les bénéficiaires et de conditions relatives à l'exercice d'une fonction de direction.
Lorsque la donation porte sur la pleine propriété des titres et que le donateur est âgé de moins de 70 ans, les droits restants dus peuvent également bénéficier d'une réduction de 50 %.
Le régime a toutefois connu plusieurs évolutions.
Depuis le 21 février 2026, la durée de l'engagement individuel de conservation est passée de quatre à six ans.
Par ailleurs, certains actifs patrimoniaux détenus par les sociétés, notamment les yachts, véhicules de collection ou de sport, œuvres d'art, vins et résidences, peuvent être exclus de l'assiette exonérée lorsqu'ils ne sont pas exclusivement affectés à l'activité professionnelle.
Ces restrictions renforcent l'importance d'une analyse préalable de la composition du patrimoine de l'entreprise avant toute transmission.
Donation-partage, graduelle ou résiduelle : organiser la succession familiale
La fiscalité n'est pas le seul enjeu d'une transmission. La répartition des biens entre héritiers peut aussi être source de difficultés, particulièrement lorsque le patrimoine comprend des actifs immobiliers ou des participations dans une entreprise familiale.
-
Les avantages de la donation-partage
La donation-partage permet d'anticiper ces questions.
Elle consiste à répartir, du vivant du donateur, tout ou partie de ses biens entre ses héritiers. Sous réserve du respect des conditions légales, notamment celles relatives à la participation des enfants, la valeur des biens transmis peut être figée au jour de l'acte pour le calcul de la réserve héréditaire.
Cette caractéristique évite que les évolutions de valeur intervenues entre la donation et le décès ne viennent systématiquement remettre en cause les équilibres initialement recherchés.
Un parent peut, par exemple, attribuer un appartement à sa fille et des titres financiers à son fils, en veillant à respecter les droits de chacun.
La donation-partage peut également contribuer à éviter certaines situations d'indivision.
« C'est la paix des familles », résume Guillaume Lucchini.
Si elle ne supprime pas tout risque de conflit, elle permet de clarifier suffisamment tôt les intentions du donateur.
-
Les charmes de la donation graduelle et de la donation résiduelle
D'autres mécanismes répondent à des situations familiales plus particulières.
La donation graduelle impose au premier bénéficiaire de conserver le bien reçu afin de le transmettre, à son décès, à une seconde personne désignée dans l'acte.
La donation résiduelle offre davantage de souplesse. Le premier bénéficiaire peut disposer du bien, et seul ce qui subsiste à son décès revient au second gratifié.
Dans les deux cas, la fiscalité applicable au second bénéficiaire est déterminée en fonction de son lien de parenté avec le donateur initial. Les droits acquittés lors de la première transmission peuvent être imputés sur ceux dus lors de la seconde.
Ces dispositifs peuvent notamment être envisagés pour protéger un enfant vulnérable, organiser une transmission entre plusieurs générations ou tenir compte de la situation d'une famille recomposée.
Ils supposent néanmoins d'accepter certaines contraintes dans la gestion et la disposition des biens transmis.
Usufruit temporaire, forêts et philanthropie : d'autres solutions de transmission
-
La donation temporaire d'usufruit
La donation temporaire d'usufruit consiste à transmettre, pour une durée déterminée, le droit d'utiliser un bien ou d'en percevoir les revenus, sans en céder définitivement la propriété.
Elle peut notamment permettre à un parent de soutenir financièrement un enfant poursuivant des études, en lui attribuant temporairement les revenus d'un actif.
Pendant la durée du démembrement, les revenus concernés sont, en principe, imposés entre les mains de l'usufruitier. Le bien peut également sortir de l'assiette de l'IFI du donateur, selon les règles applicables.
Cette technique peut aussi être utilisée au profit d'un organisme d'intérêt général.
L'administration fiscale admet notamment les donations temporaires d'usufruit consenties à certaines associations ou fondations. Et cela pour une durée minimale de trois ans et par acte notarié.
Lorsque l'opération bénéficie à un proche, sa justification économique et familiale doit être soigneusement documentée afin de limiter le risque de remise en cause pour abus de droit.
-
La transmission de bois, forêts et biens ruraux
Les actifs forestiers et ruraux bénéficient également de régimes particuliers destinés à favoriser leur conservation et leur transmission.
Sous certaines conditions, les bois et forêts ainsi que les parts de groupements forestiers peuvent bénéficier d'une exonération de 75 % de leur valeur, en contrepartie notamment d'engagements de gestion durable sur trente ans.
Les biens ruraux loués par bail à long terme et les parts de groupements fonciers agricoles (GFA) peuvent, eux aussi, ouvrir droit à une exonération partielle.
Depuis 2025, celle-ci atteint 75 % jusqu'à 600 000 €. Puis 50 % au-delà, sous réserve du respect des conditions prévues par les textes.
Ces dispositifs s'adressent principalement aux familles qui souhaitent conserver des actifs fonciers sur plusieurs générations.
-
La transmission philanthropique
La philanthropie peut également trouver sa place dans une stratégie de transmission.
Certains montages testamentaires permettent de concilier le soutien à une cause d'intérêt général et la volonté de gratifier un proche.
Le mécanisme du legs avec charge en constitue une illustration.
Une personne peut léguer une partie de son patrimoine à une fondation reconnue d'utilité publique, exonérée de droits de succession, en lui imposant de transmettre une somme déterminée à un tiers, nette de frais et de droits.
La fondation prend alors en charge les droits dus par le bénéficiaire final.
Cette organisation peut présenter un intérêt lorsque le légataire est soumis à une fiscalité successorale élevée, notamment un neveu taxé à 55 % ou une personne sans lien de parenté, imposée à 60 %.
Sous réserve d'un calibrage adapté, elle peut permettre au proche de recevoir davantage qu'en cas de legs direct, tout en affectant une partie du patrimoine à une œuvre philanthropique.
Transmettre son patrimoine sans perdre le contrôle
L'une des principales réticences à la donation aux enfants tient à la crainte de se dessaisir trop tôt de son patrimoine.
Cette préoccupation est particulièrement présente chez les entrepreneurs. Dont une partie importante de la richesse est souvent constituée de titres de sociétés. Mais cela concerne également les familles souhaitant conserver les revenus de leurs investissements.
Plusieurs mécanismes juridiques permettent pourtant de dissocier la transmission de la propriété et l'exercice du pouvoir de décision.
« Les donations peuvent très bien être encadrées de telle sorte qu'il n'y ait pas de vraie dépossession », assure Guillaume Lucchini.
Le démembrement de propriété en est une illustration. Mais d'autres outils peuvent être mobilisés, notamment lorsque les actifs sont détenus au sein d'une société civile.
« Les statuts d'une société civile peuvent réserver la gérance au parent, étendre les pouvoirs de l'usufruitier en assemblée, soumettre toute cession à agrément », explique-t-il.
Les clauses d'inaliénabilité, de retour conventionnel ou de remploi peuvent également contribuer à sécuriser la transmission et à préserver les intentions du donateur.
« Toute la distinction se joue entre la possession et la gouvernance. »
Les atouts de l’assurance-vie
L'assurance-vie conserve, de son côté, un rôle complémentaire.
Contrairement à une donation aux enfants, par exemple, l’assurance-vie permet d'organiser la transmission des capitaux au décès du souscripteur, dans un cadre fiscal spécifique.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut notamment profiter d'un abattement de 152 500 €, puis d'une taxation de 20 % et de 31,25 % au-delà de 700 000 € de part taxable, selon les règles applicables.
L'assurance-vie permet également de désigner des bénéficiaires extérieurs au cercle familial.
La clause bénéficiaire démembrée constitue une autre possibilité. Elle permet, par exemple, d'attribuer l'usufruit des capitaux au conjoint survivant et la nue-propriété aux enfants, avec les aménagements juridiques nécessaires.
Pour Guillaume Lucchini, les stratégies de transmission les plus pertinentes pour une donation aux enfants reposent souvent sur la combinaison de plusieurs dispositifs. « Le moyen à privilégier aujourd'hui, ce sont les donations démembrées, de sociétés comme d'enveloppes financières, avec l'assurance-vie en complément. »
La transmission patrimoniale ne se résume donc pas à la recherche d'une économie fiscale immédiate. Elle suppose de prendre en compte l'âge du donateur, la composition de son patrimoine, ses besoins futurs et les équilibres familiaux. Autant de paramètres qui plaident pour une organisation suffisamment anticipée, mais aussi pour des choix adaptés à chaque situation.
FAQ : la donation aux enfants de son vivant en cinq questions
Combien peut-on donner à un enfant sans payer de droits ?
La donation aux enfants bénéficie d'un abattement. 100 000 € par parent et par enfant, renouvelables tous les quinze ans. Plus 31 865 € en don d'argent si le donateur a moins de 80 ans et l'enfant est majeur.
Qu'est-ce que le rappel fiscal de 15 ans ?
Les donations de moins de quinze ans s'additionnent pour calculer les droits suivants. Au-delà, abattements et tranches du barème se reconstituent.
Un cadeau d'anniversaire est-il taxé ?
Non, s'il constitue un présent d'usage : lié à une occasion, conforme aux usages familiaux et modeste au regard des revenus et du patrimoine du donateur.
Pourquoi donner la nue-propriété d'un bien ?
Les droits ne portent que sur une fraction de sa valeur, fixée selon l'âge du donateur, qui garde l'usage et les revenus. Au décès, les enfants deviennent pleins propriétaires sans droits supplémentaires.
Que prévoit le PLF 2027 pour les donations aux enfants ou aux proches ?
S'il est voté, les dons d'argent du premier semestre 2027 à des proches de moins de 50 ans seraient taxés à 6 % jusqu'à 100 000 €, hors rappel fiscal. Le don familial exonéré passerait à 50 000 €.
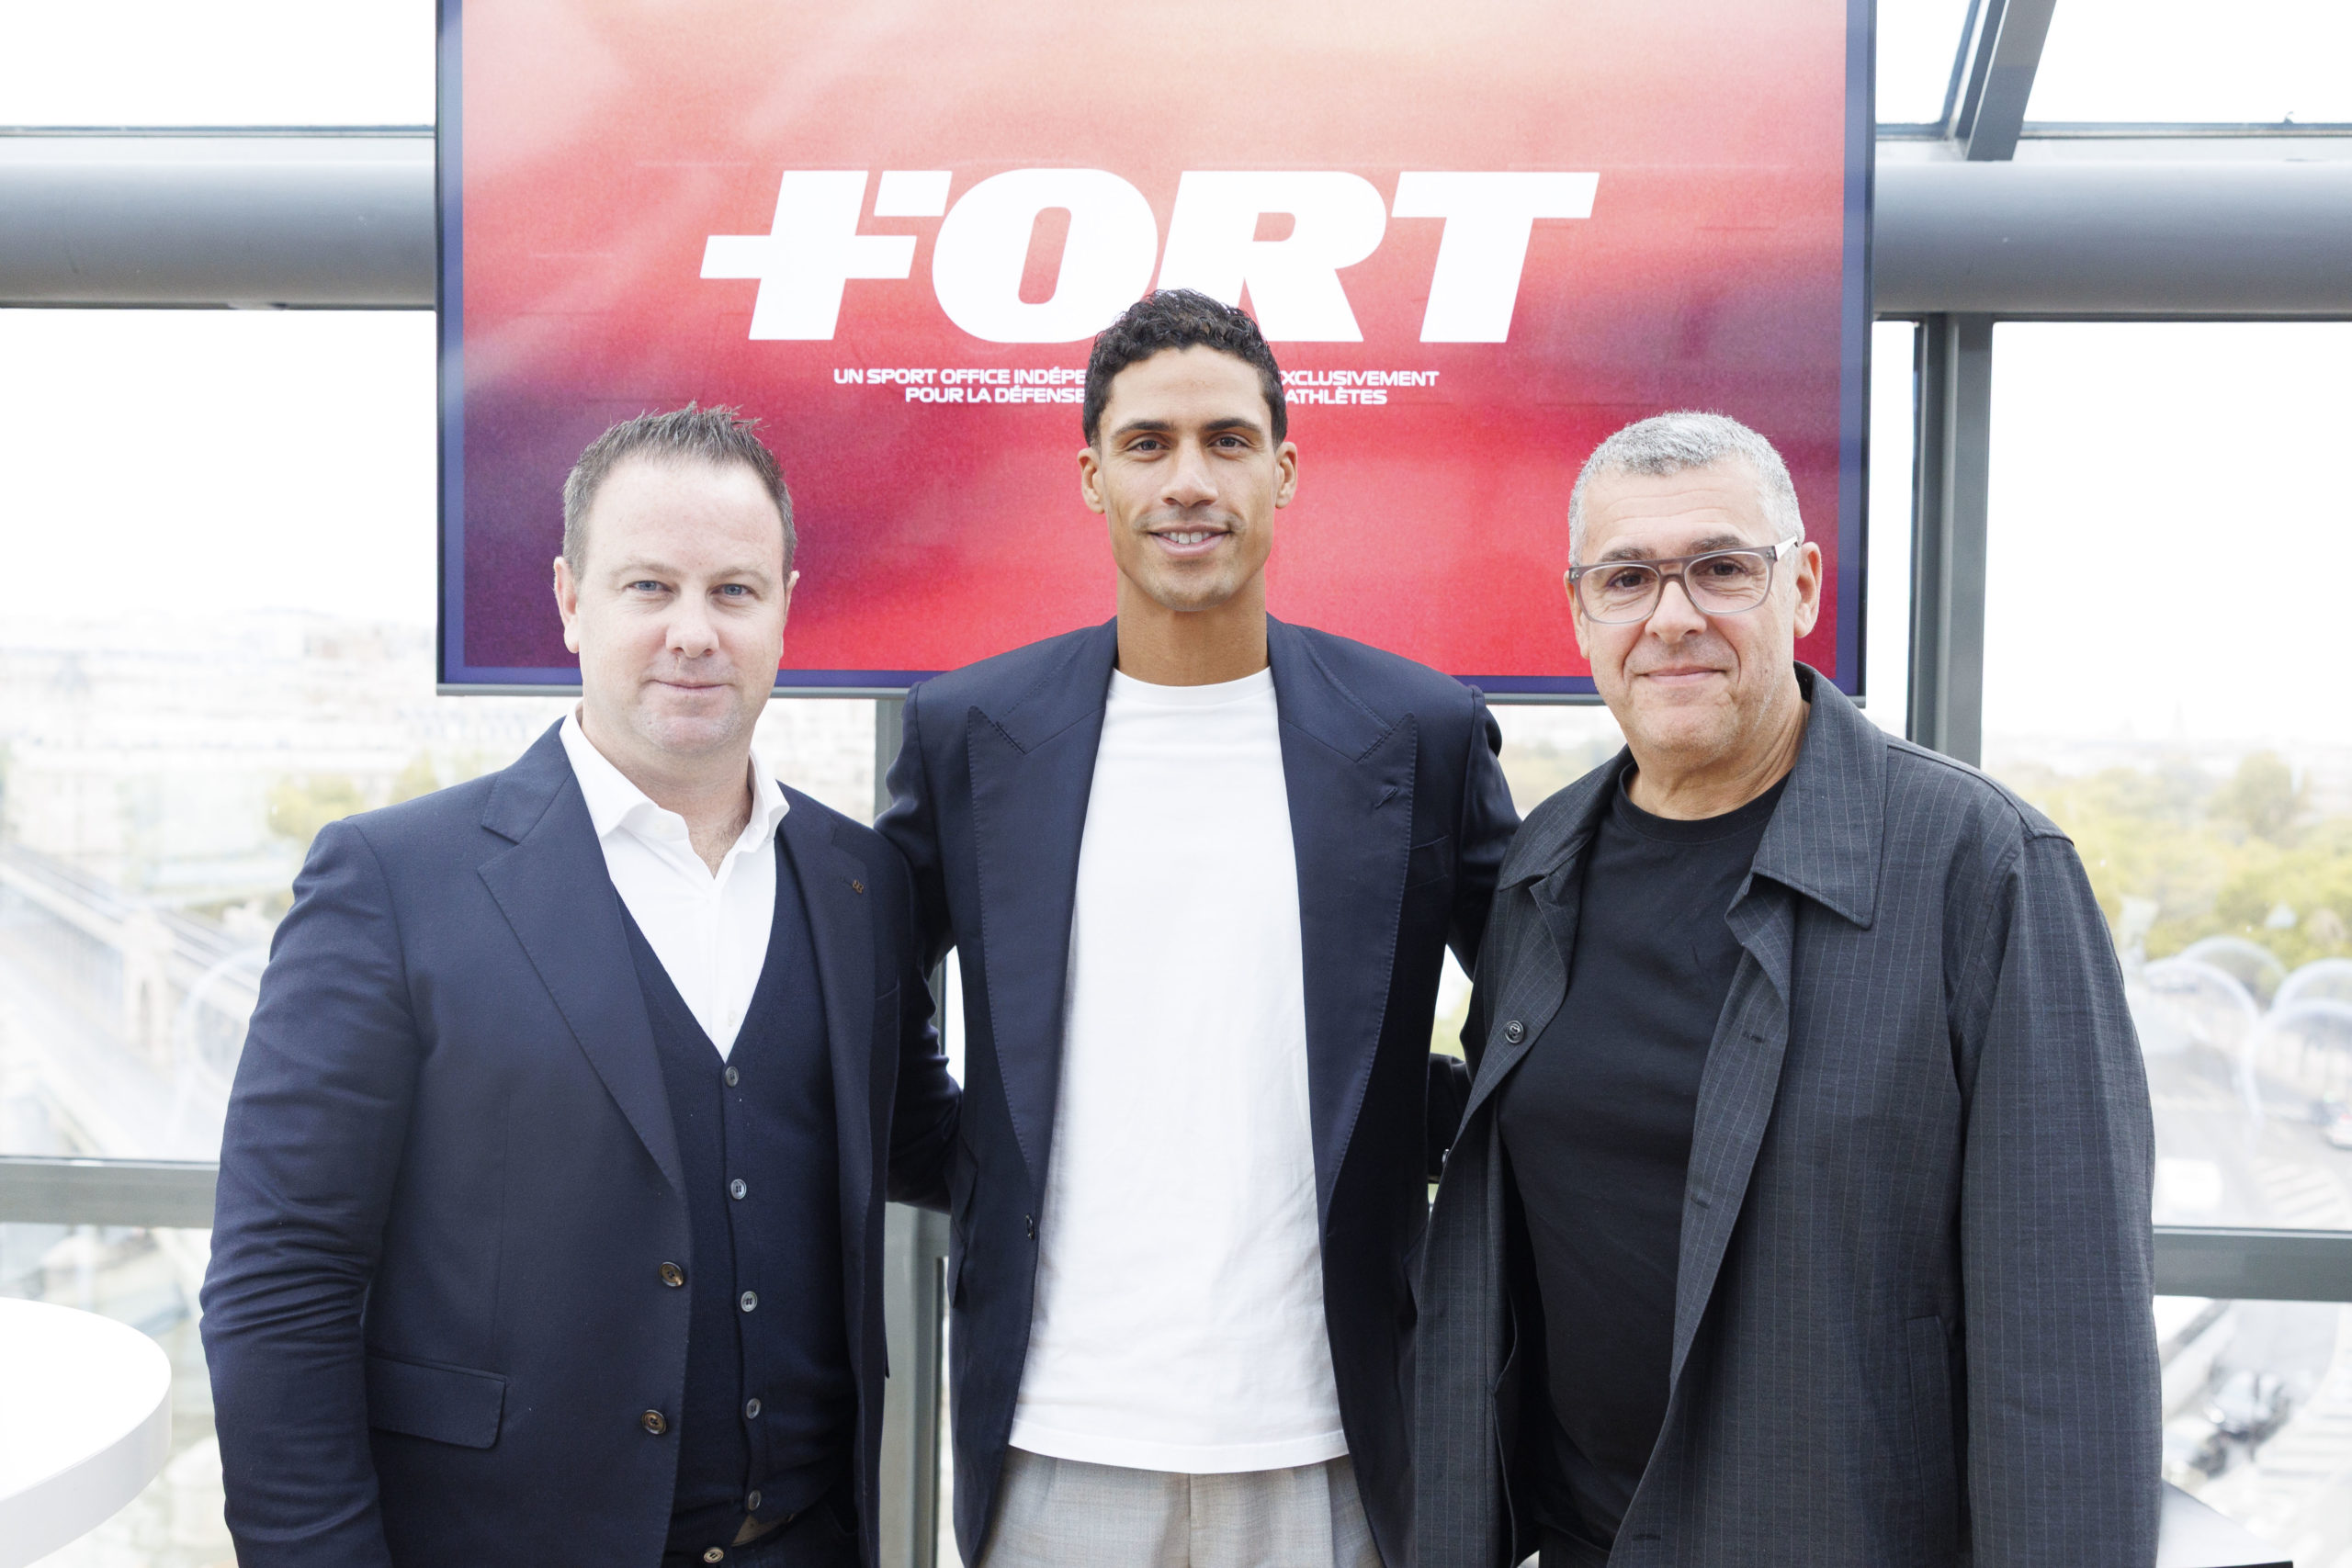
Communiqué de presse - Lancement officiel de +FORT
Scala Patrimoine, représenté par son fondateur Guillaume Lucchini, Raphaël Varane et le Dr Hervé Silbert s’associent pour donner naissance à +FORT, un Sport Office indépendant et inédit, dédié à l’accompagnement global des athlètes, pendant et après leur carrière.
Pour la première fois, un même Sport Office réunit au service du sportif quatre dimensions complémentaires : les choix de carrière et l’accompagnement sportif, la gestion patrimoniale et la préparation de l’après-carrière, la prévoyance et l’anticipation des risques, ainsi que la santé et l’optimisation de la performance. Une approche innovante conçue avec un principe directeur : la défense exclusive des intérêts du sportif.
+FORT : trois expertises réunies pour innover dans l’accompagnement des sportifs de haut niveau
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s’inscrire bien au-delà de la carrière de l’athlète.
Fort de son expérience dans l’accompagnement des sportifs de haut niveau, Scala Patrimoine et son fondateur Guillaume Lucchini, franchissent une nouvelle étape en s’associant à Raphaël Varane et au Dr Hervé Silbert pour donner naissance à +FORT.
Cette initiative est née de la rencontre de trois expériences complémentaires : celle de Raphaël Varane, construite au plus haut niveau du football international ; celle du Dr Hervé Silbert, dans la santé et l’accompagnement de la performance des sportifs ; et celle de Scala Patrimoine, qui accompagne depuis de nombreuses années des athlètes dans la structuration, la sécurisation et la préparation de leur avenir.
En réunissant leurs expertises au sein d’une même structure, +FORT entend apporter une réponse à une problématique commune à de nombreux sportifs : la fragmentation de leur accompagnement entre une multitude d’interlocuteurs qui interviennent rarement avec une vision globale de leur carrière.
+FORT a ainsi été pensé comme un Sport Office indépendant, capable de fédérer et de coordonner autour du sportif les expertises essentielles à sa carrière et à son après-carrière.
Sa mission : centraliser, coordonner et sécuriser les décisions de l’athlète, afin qu’il puisse se concentrer pleinement sur sa performance tout en construisant son avenir.
Un tiers de confiance au service de l’athlète
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d’un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l’athlète peut manquer d’un interlocuteur capable de prendre de la hauteur sur l’ensemble de sa trajectoire.
+FORT entend occuper cette place : celle d’un tiers de confiance indépendant, dont la seule boussole est l’intérêt du sportif.
Le Sport Office ne se substitue pas aux professionnels qui entourent l’athlète. Il fédère leurs expertises, clarifie leurs rôles et veille à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
L’objectif est de décharger le sportif des questions qui peuvent peser sur son quotidien, sans jamais le tenir à distance des décisions qui le concernent.
Trois expertises, une même vision
Pour répondre aux enjeux qui jalonnent la carrière d’un athlète, +FORT réunit trois pôles d’expertise complémentaires.
- Conseil stratégique en carrière : Raphaël Varane. Dirigé par Raphaël Varane, ce pôle offre aux athlètes un espace d’échange confidentiel et indépendant. Fort de son expérience au plus haut niveau du football international, l’ancien international français les accompagne dans leurs réflexions stratégiques, leurs choix de carrière et les moments décisifs de leur parcours. L’objectif est de leur permettre de prendre du recul, d’anticiper les grandes étapes de leur trajectoire et de bénéficier d’un regard expérimenté pour éclairer leurs décisions.
- Performance : Dr Hervé Silbert. Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, ce pôle place le corps - le premier asset du sportif - au cœur de la stratégie de performance. Bilan initial, suivi régulier, outils technologiques et coordination d’un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant. L’approche vise à anticiper les risques, prévenir les éventuelles blessures, préserver le capital santé du sportif et inscrire sa performance dans la durée.
- Family office : Guillaume Lucchini. Ce pôle s’appuie sur l’expertise du département dédié aux sportifs de haut niveau de Scala Patrimoine et sur les 20 ans d’expérience de son fondateur, Guillaume Lucchini. Il accompagne les sportifs dans la structuration de leur patrimoine, leur protection et celle de leur famille, en tenant compte des spécificités de carrières courtes, de revenus concentrés et de mobilité internationale. L’objectif est notamment d’anticiper l’après-carrière, en transformant les revenus d’une carrière sportive en un patrimoine durable et sécurisé.
Une nouvelle dimension dans l’accompagnement des sportifs
Pour Scala Patrimoine, la création de +FORT marque l’élargissement naturel d’un accompagnement historiquement centré sur les enjeux patrimoniaux, juridiques et financiers vers une approche plus globale du sportif.
L’association avec Raphaël Varane et Hervé Silbert permet d’y adjoindre une connaissance intime des exigences du très haut niveau et une expertise spécifique autour de la santé, de la prévention des risques et de la performance.
Cette complémentarité constitue le fondement du modèle innovant porté par +FORT : réunir au sein d’une même structure des compétences habituellement dispersées, pour accompagner le sportif dans toutes les dimensions de sa trajectoire.
L’indépendance comme principe fondateur
Le Sport Office Indépendant souhaite accompagner un nombre volontairement restreint d’athlètes afin de garantir disponibilité, proximité et personnalisation du conseil.
Cette philosophie s’inscrit dans la continuité du modèle développé par Scala Patrimoine, indépendant et exclusivement rémunéré aux honoraires, sans rétrocommissions.
Avec +FORT, les associés partagent une ambition commune : permettre au sportif de disposer, tout au long de sa carrière et au-delà, d’une équipe indépendante exclusivement organisée autour de ses intérêts.
Paroles d’associés
« Quatorze ans au plus haut niveau m’ont appris une chose : performer, c’est aussi savoir s’entourer. Avec +FORT, nous voulons offrir aux athlètes un accompagnement indépendant, capable de défendre leurs intérêts dans toutes les dimensions de leur carrière et de leur apporter la tranquillité d’esprit nécessaire pour prendre les bonnes décisions. »
Raphaël Varane, Associé de +FORT, Ex-sportif de haut niveau
« La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. »
Guillaume Lucchini, Associé de +FORT et fondateur de Scala Patrimoine
« Les sportifs sont entourés de nombreux professionnels, mais ils peuvent manquer d’un interlocuteur indépendant capable de prendre de la hauteur sur l’ensemble de leur trajectoire. Notre rôle est de créer cet espace de confiance, de coordonner l’écosystème médical et de prévenir les risques. Parce qu’une carrière est courte et fragile, il faut apprendre à penser loin. »
Hervé Silbert, Associé de +FORT, chirurgien orthopédiste
À propos de +FORT
+FORT est un Sport Office indépendant dédié aux sportifs de haut niveau. Fondé par Raphaël Varane, Hervé Silbert et Scala Patrimoine - avec son fondateur Guillaume Lucchini -, il accompagne les athlètes autour de trois expertises complémentaires : conseil stratégique en carrière, performance et family office.
À propos de Scala Patrimoine
Fondé en 2014 par Guillaume Lucchini, Scala Patrimoine est un multi-family office indépendant, rémunéré exclusivement aux honoraires, sans rétrocommission. Présent à Paris, Marseille et Genève, le cabinet accompagne sur le long terme une clientèle exigeante - entrepreneurs, dirigeants, professions libérales et sportifs de haut niveau - à travers six pôles d’expertise complémentaires : ingénierie patrimoniale, gestion financière, immobilier, financement, mécénat et sport.
Pour aller plus loin : www.scala4sport.com
Contact presse
- Scala Patrimoine
Aurélien Florin, Directeur éditorial et Communication de Scala Patrimoine - florin@scala-patrimoine.com
- Raphaël Varane
Timothée Lemoine, attaché de presse - timothee@lameuteagency.com
Mickael Chandioux, attaché de presse - mickael@lameuteagency.com
Sur Infosport+, Raphaël Varane se confie sur l’envers du décor
À l’occasion du lancement de +FORT, Raphaël Varane s’est confié au micro d’Infosport+ sur sa nouvelle vie après le football. Le champion du monde 2018 revient sur les raisons de son engagement aux côtés de Guillaume Lucchini et du Dr Hervé Silbert, avec une ambition commune : mieux accompagner les sportifs de haut niveau, sur le terrain comme en dehors.
Raphaël Varane a mis un terme à sa carrière à 31 ans, après avoir évolué pendant plus d’une décennie au plus haut niveau. Le champion du monde 2018 a toutefois choisi de rester proche du football, en s’engageant cette fois dans l’accompagnement des sportifs professionnels. Une nouvelle étape de sa vie qu’il évoque dans un reportage diffusé par Infosport+, à l’occasion du lancement de +FORT.
Une expérience incomparable mise à disposition des sportifs de haut niveau
« C’est vraiment le prolongement de ma carrière », explique-t-il face caméra. « On me connaît à travers les terrains, mais on ne connaît pas forcément l’envers du décor : l’entourage, la gestion qu’il y a en dehors de la performance. Et c’est hyper important. »
C’est précisément pour répondre à ces enjeux que l’ancien défenseur du Real Madrid et de Manchester United s’est associé au Dr Hervé Silbert, chirurgien orthopédiste, et à Guillaume Lucchini, fondateur de Scala Patrimoine. Ensemble, ils ont créé +FORT, premier Sport Office indépendant, destiné à accompagner les sportifs de haut niveau pendant leur carrière et dans leur reconversion. La structure s’appuie sur trois expertises complémentaires : le conseil stratégique de carrière, la santé et la performance physique, ainsi que le family office.
Dans son entretien, Raphaël Varane insiste notamment sur l’importance de la prévention et de la préparation des différentes étapes d’une carrière. « J’ai toujours été un joueur qui était dans l’anticipation. Anticiper les problèmes, se soigner avant même la blessure, investir sur soi-même : c’est quelque chose que j’ai appris au fil du temps. »
Une philosophie partagée par ses deux associés, qui apportent chacun leur expertise. Hervé Silbert rappelle ainsi que « Le corps d’un joueur est un actif qui nécessite de la protection à long terme. » Guillaume Lucchini établit, de son côté, un parallèle avec le monde de l’entreprise : « Un sportif de haut niveau est une PME à part entière, avec des sujets juridiques et fiscaux qui nécessitent de déléguer. »
Une trajectoire dessinée aux cotés des sportifs
L’ambition de +FORT est donc de réunir ces compétences au sein d’une même structure, tout en s’appuyant sur l’expérience personnelle de Raphaël Varane. Son parcours lui permet notamment de mieux comprendre les contraintes du sport professionnel, les attentes des joueurs et les difficultés auxquelles ils peuvent être confrontés.
L’ancien international français entend ainsi jouer un rôle central dans la réflexion et la préparation des grandes décisions qui jalonnent leur parcours. « Je suis plutôt dans la planification stratégique. Un joueur a peu de temps, il faut comprendre comment une carrière fonctionne et savoir quels sont ses besoins. À 20 ans ou à 25 ans, ce n’est pas la même chose. »
Cette approche séduit déjà plusieurs joueurs de l’équipe de France actuelle, qui ont choisi de rejoindre +FORT. Si leur identité demeure confidentielle, ces premières collaborations témoignent de l’intérêt suscité par ce modèle d’accompagnement, fondé sur l’anticipation, la complémentarité des expertises et la défense des intérêts des sportifs.
Retrouver ici l'interview de Raphaël Varane pour Infosport+
+FORT : l’indépendance vue par Club Patrimoine
Un sportif de haut niveau ne manque pas de compétences autour de lui. L’agent négocie les contrats et les transferts, l’avocat sécurise les clauses, tandis que kiné s’assure de la bonne récupération du joueur. Chaque professionnel à son importance. Mais un orchestre sans chef, même composé de solistes brillants, joue rarement la même symphonie. C’est cette place que +FORT veut occuper. Le premier Sport Office indépendant ne remplace pas ces experts : il donne une direction commune à leurs talents.
Le journaliste Vincent Touraine, présent pour Club Patrimoine au petit-déjeuner de presse organisé pour le lancement du Sport Office, en a fait le cœur de son article.
L'indépendance, la clé de voute de l'accompagnement proposé par +FORT
Ce positionnement traduit l’une des convictions fondatrices de +FORT : placer les intérêts de l’athlète au centre de chaque décision. Présenté comme le premier Sport Office indépendant, +FORT entend apporter une réponse à une difficulté bien connue des sportifs de haut niveau. Entourés d’agents, d’avocats, de professionnels de santé et de conseillers, ils disposent de nombreuses expertises, mais rarement d’un interlocuteur capable de les coordonner et de défendre exclusivement leurs intérêts.
Cette indépendance suppose également de pouvoir refuser certaines sollicitations. Guillaume Lucchini évoque un « esprit club » : le Sport Office choisit les sportifs qu’il accompagne, et ces derniers doivent, eux aussi, adhérer pleinement à sa philosophie. Une relation fondée sur la confiance et une sélection réciproque.
Une approche unique et innovante
Raphaël Varane connaît particulièrement bien les enjeux de cet accompagnement. Le champion du monde 2018 rappelle qu’un jeune joueur peut être amené, dès 17 ans, à prendre des décisions comparables à celles d’un chef d’entreprise, sans toujours disposer de l’expérience nécessaire. Au sein de +FORT, il intervient sur les questions de stratégie de carrière.
Le Dr Hervé Silbert, chirurgien orthopédiste, apporte quant à lui son expertise en matière de santé et de performance physique. Avec une conviction forte, relevée dans l’article : pour un sportif professionnel, la blessure fait partie des risques inhérents à sa carrière. Il défend ainsi la nécessité d’un « avocat de la santé », capable d'accompagner l’athlète pendant sa carrière et au-delà.
Scala Patrimoine complète ce dispositif sur les questions patrimoniales : fiscalité, investissements, gestion du droit à l’image et mobilité internationale. Des problématiques qui prennent une dimension particulière lorsque les transferts conduisent les joueurs à évoluer dans plusieurs pays.
Une véritable planification stratégique
Vincent Touraine souligne l’originalité de cette approche, qui rassemble trois expertises jusqu’alors rarement coordonnées au sein d’une même structure. L’intérêt du modèle réside surtout dans la possibilité d’appréhender la carrière du sportif dans sa globalité, en tenant compte de ses enjeux professionnels, physiques et patrimoniaux.
Le football représente aujourd’hui 80 % de la clientèle. Mais +FORT regarde déjà vers d’autres disciplines, notamment le basket, dont les perspectives pourraient évoluer avec l’émergence d’un projet de NBA européenne.
Avec une ligne directrice qui demeure inchangée : anticiper les besoins des sportifs et préserver son indépendance à l’égard des différents acteurs qui les entourent.
Cliquer ici pour découvrir l'article de Club Patrimoine
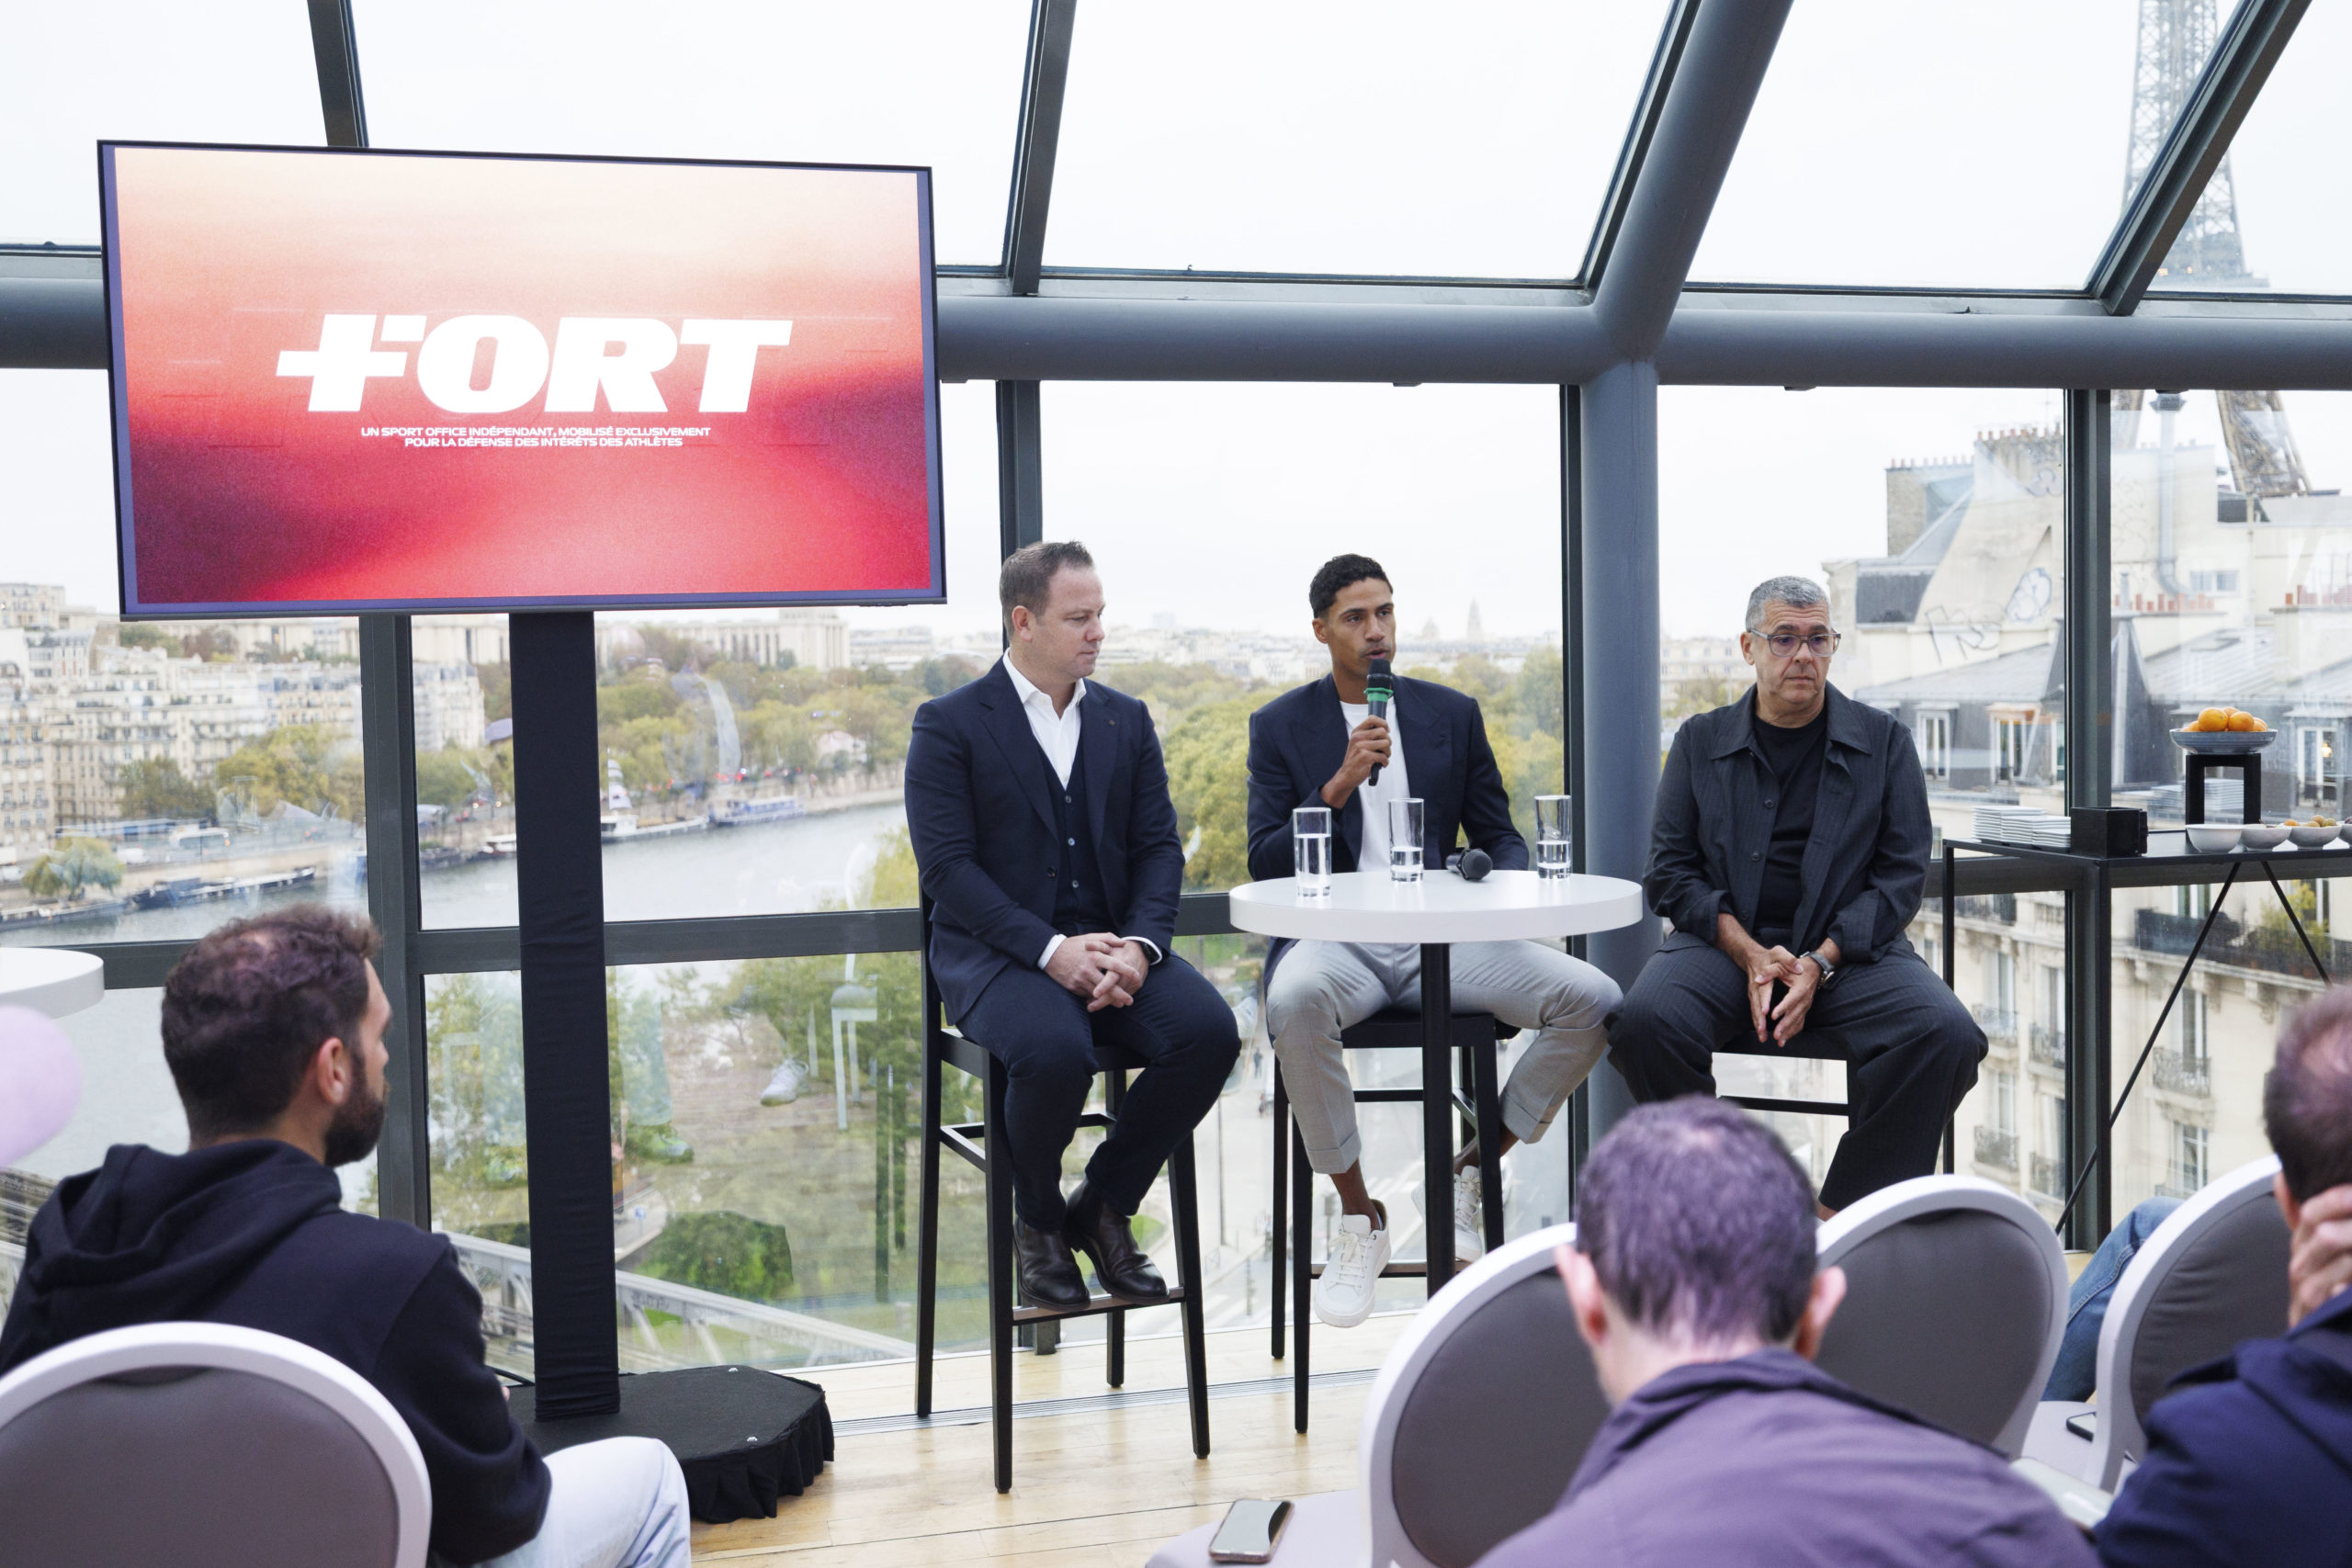
« Capitaine et arbitre » : le lancement de +FORT raconté par le magazine Gestion de Fortune
Le 9 octobre dernier, +FORT présentait officiellement son projet d’accompagnement des sportifs de haut niveau. Dans les colonnes de Gestion de Fortune, Jonathan Blondelet revient sur le lancement de cette nouvelle structure, fondée par Guillaume Lucchini, Raphaël Varane et Hervé Silbert, et sur les ambitions de ses trois associés.
Le journaliste s’intéresse d’abord à la rencontre entre trois univers : celui de la gestion de patrimoine, incarné par le multi-family office Scala Patrimoine, celui de la performance et de la santé, porté par le Dr Hervé Silbert ainsi que celui du sport professionnel. Raphaël Varane, ancien défenseur du Real Madrid et de Manchester United, apporte au projet son expérience du très haut niveau. Une expérience qui lui a aussi permis de mesurer les difficultés auxquelles les sportifs peuvent être confrontés. « Quand on est en centre de formation, on nous prévient sur la difficulté de s’entourer, d’éviter les pièges, mais dans la pratique, c’est autre chose. »
Trois expertises complémentaires
+FORT réunit ainsi trois expertises complémentaires.
La gestion patrimoniale est confiée à Scala Patrimoine, l’accompagnement de carrière s'appuie sur l'expérience de Raphaël Varane, tandis que la prévention santé est coordonnée par Hervé Silbert, chirurgien du sport. Ce dernier rappelle l'importance de préserver le capital physique des athlètes : « Le corps d’un joueur est un actif qui nécessite de la protection à long terme. »
L’article s’attarde également sur le rôle que +FORT souhaite jouer auprès des sportifs. Plus qu'un conseiller supplémentaire, la structure entend devenir un interlocuteur central, capable de coordonner les différents intervenants et de défendre les intérêts de l'athlète.
Jonathan Blondelet résume cette ambition à travers une double fonction : « Il sera non seulement le capitaine, qui filtre les sollicitations et orchestre les expertises, mais aussi l’arbitre, qui intervient “lorsque les intérêts divergent” et inscrit “chaque décision dans le temps long”. »
S’inscrire sur le long terme
Cette volonté d'inscrire les décisions dans la durée répond à une réalité bien connue des sportifs professionnels : la brièveté de leur carrière. Guillaume Lucchini, président fondateur de Scala Patrimoine, souligne les conséquences parfois irréversibles de certains choix : « Une erreur coûte beaucoup plus cher à un sportif de haut niveau qu’à un chef d’entreprise car sa carrière courte ne lui permet pas de sortir par le haut. » Il établit également un parallèle avec le monde entrepreneurial : « Un sportif de haut niveau est une PME à part entière. »
Si le football constitue naturellement l'un des premiers terrains d'intervention de +FORT, ses ambitions dépassent les frontières du ballon rond. L'article évoque notamment les sports de combat et le basket, avec la volonté d'accompagner aussi bien des athlètes français qu'étrangers.
Pour +FORT, l'enjeu sera désormais de traduire cette approche pluridisciplinaire en un accompagnement concret, adapté aux exigences et aux trajectoires de chaque sportif.
Cliquer ici pour découvrir l'article du magazine Gestion de Fortune
Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d'assurance-vie aux particuliers, l'AMF et l'ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d'intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s'est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l'allocation d'actifs. Aujourd'hui, pour certains, l'ambition est de faire du chiffre et de tout standardiser. C'est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d'épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d'un contrat d'assurance-vie sans l'inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l'articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s'entourer de conseils capables d'offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l'ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
- Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
- Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
- Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
- Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
- Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
- Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s'en fait l'écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l'indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d'une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d'intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l'intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d'un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu'il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu'est-ce qu'un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s'il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d'honoraires. Ce modèle reste minoritaire : selon l'AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c'est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s'il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d'honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c'est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu'il expose à des conflits d'intérêts : un produit mieux rémunéré peut être recommandé plutôt qu'un produit mieux adapté. Lors de leurs contrôles 2020-2024, l'AMF et l'ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d'un forfait pour une mission (bilan patrimonial, stratégie de transmission), d'un tarif horaire ou d'un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l'avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L'indépendance ne dépend pas de l'étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s'il ne perçoit aucune rétrocession et n'appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?
Source : Synthèse des contrôles effectués entre 2020 et 2024 par le pôle commun AMF-ACPR, Octobre 2026
Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
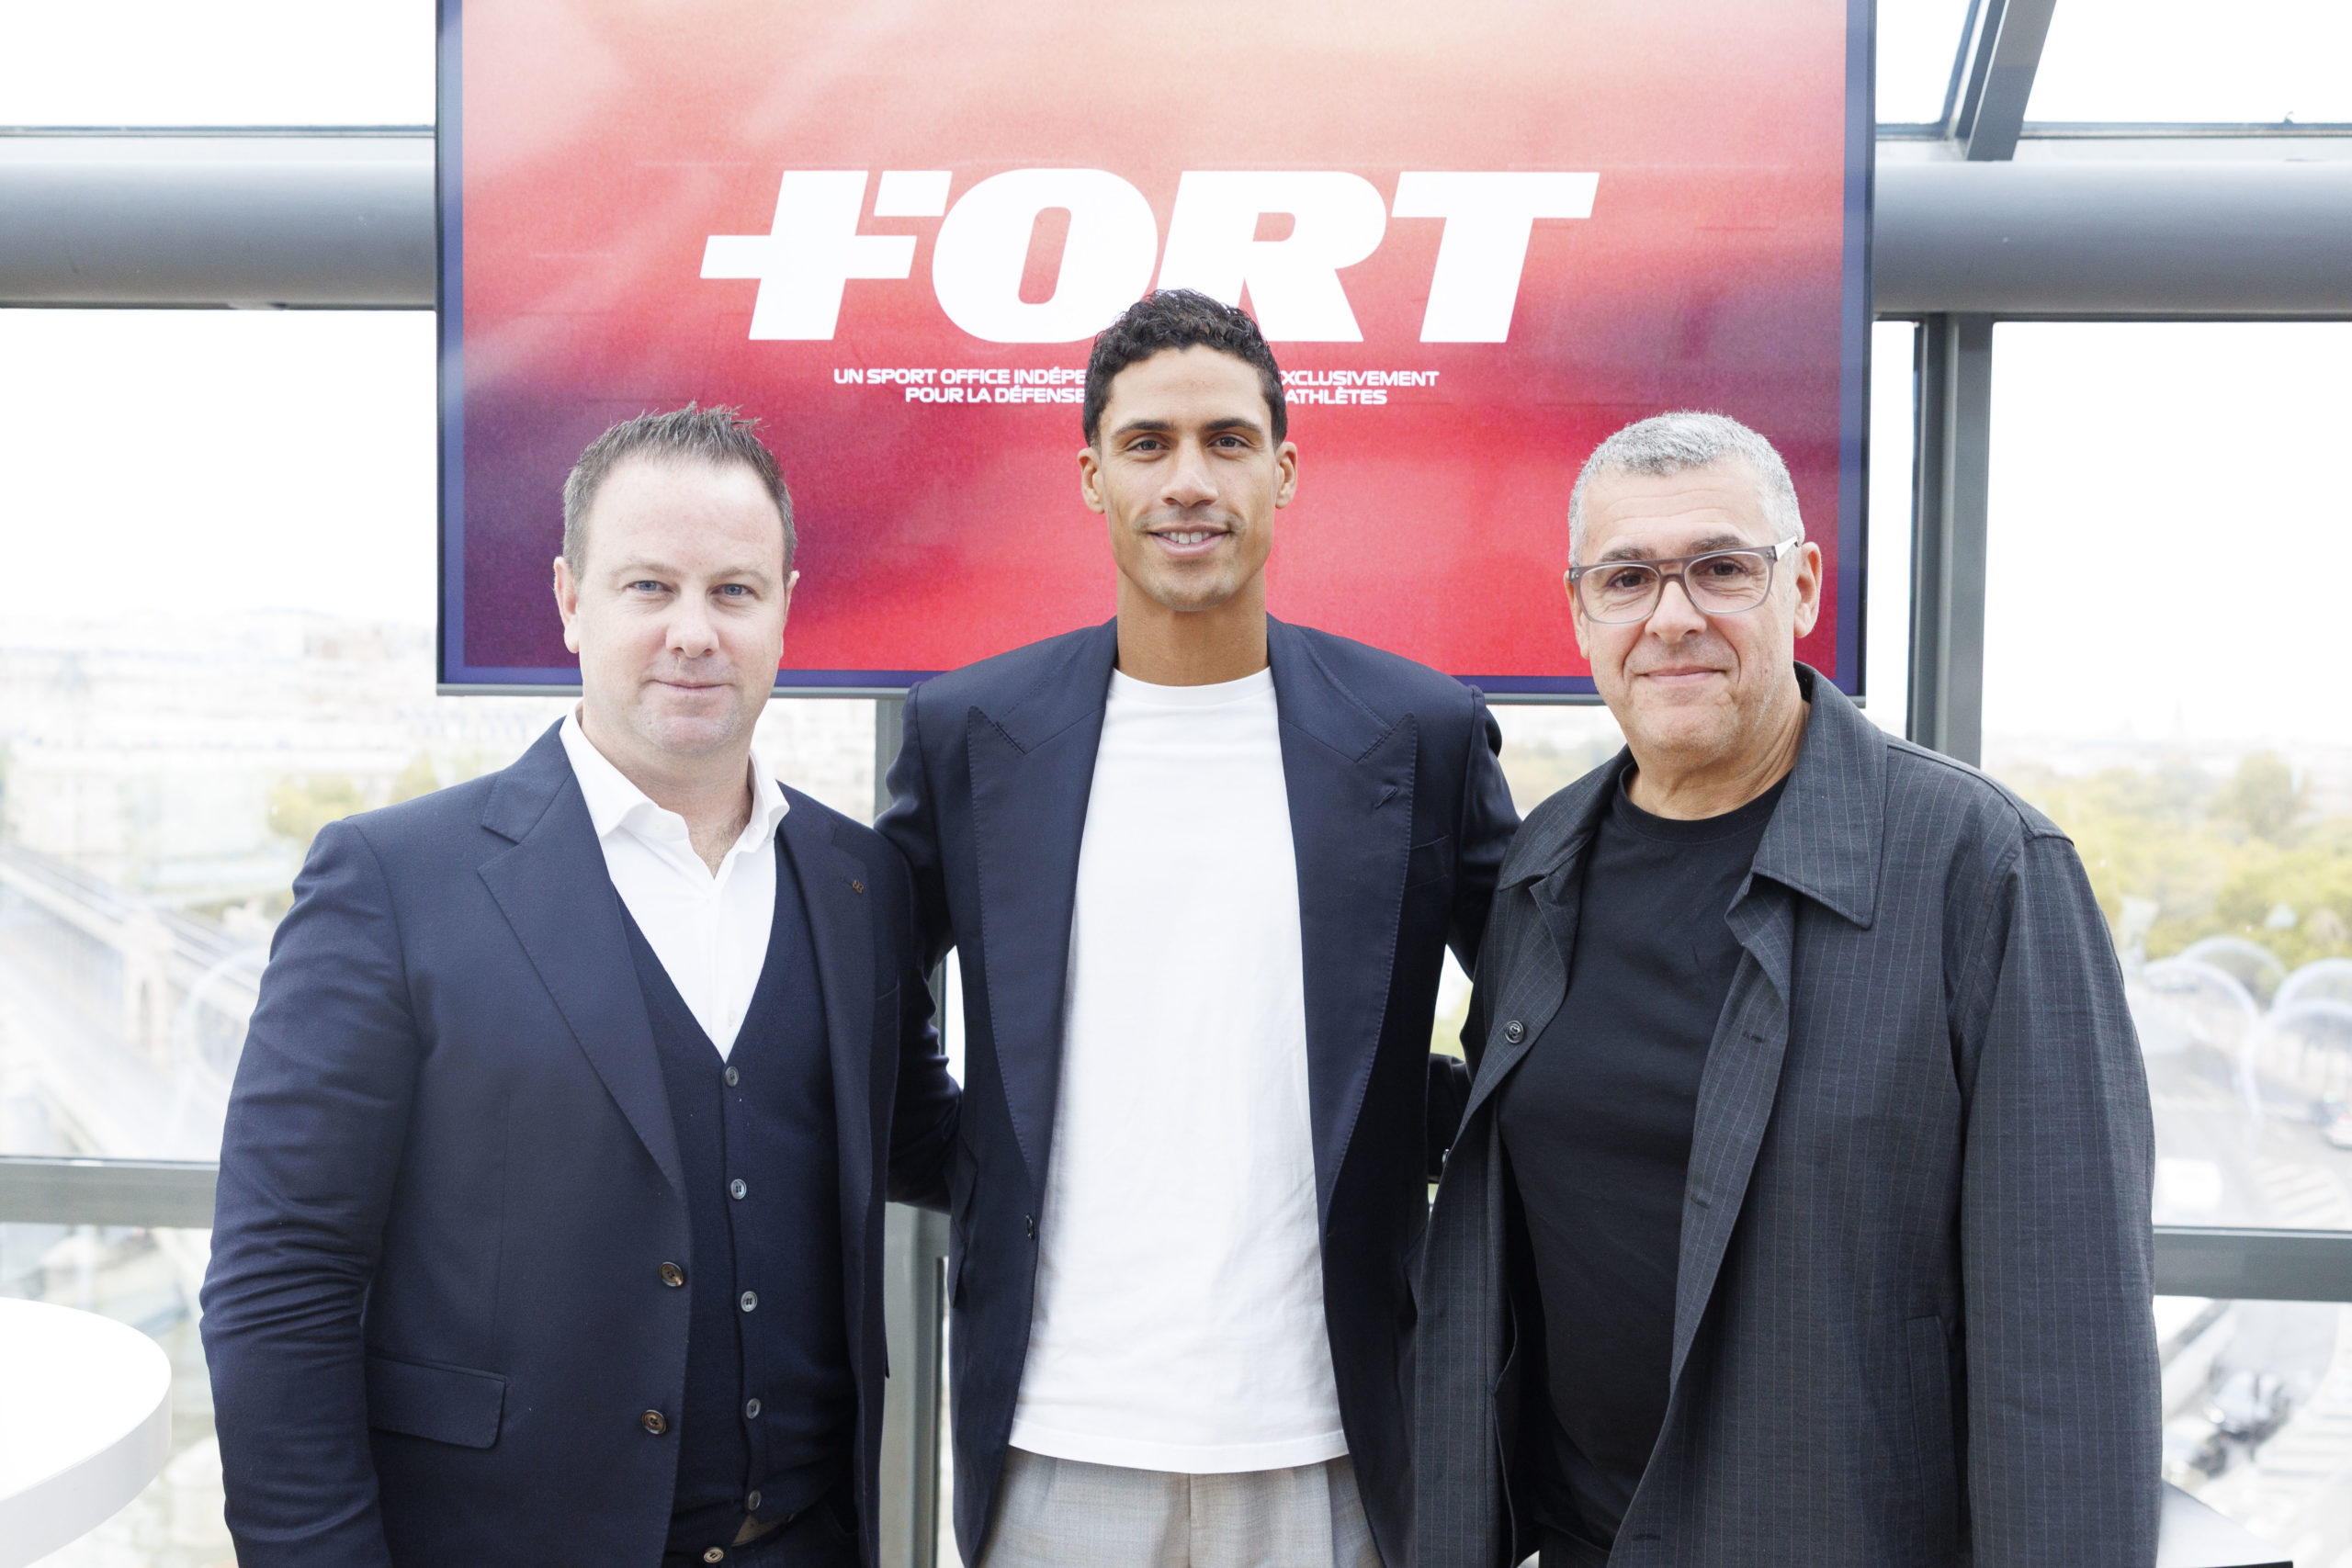
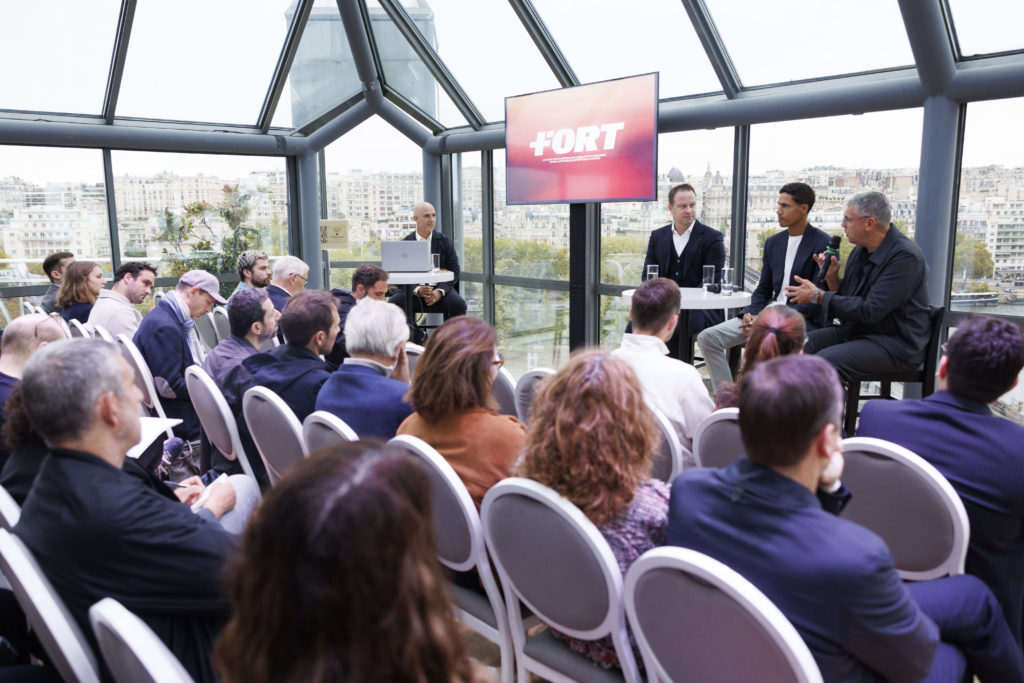
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
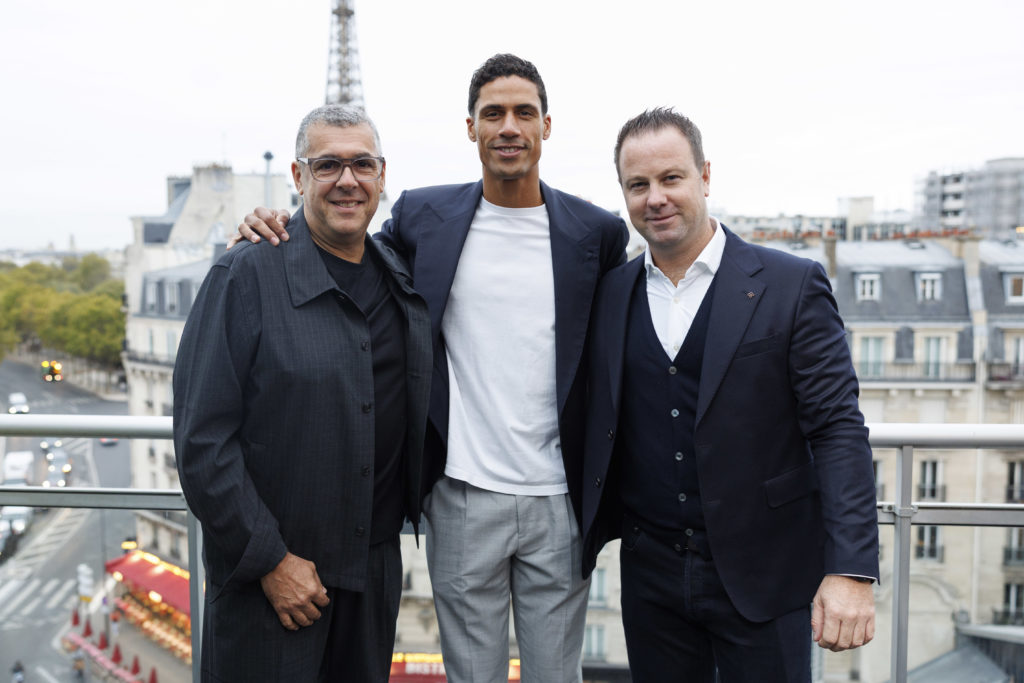
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »

Projet de loi de finances 2027 : les principales mesures fiscales et patrimoniales à retenir
Présenté le 1er octobre par le gouvernement, le projet de loi de finances 2027 doit ramener le déficit public à 5 % du PIB.
Pour y parvenir, l’exécutif annonce 43 milliards d’euros de mesures nouvelles.
Le scénario retenu repose cependant une hypothèse de croissance particulièrement optimiste de 1 % en 2027.
Cette prévision suppose toutefois une désescalade du conflit au Proche et au Moyen-Orient ainsi qu’une réouverture progressive du détroit d’Ormuz.
Le texte prévoit plusieurs évolutions susceptibles d’intéresser directement les ménages et les chefs d’entreprise : fiscalité des retraites, donations, apport-cession, assurance-vie, location meublée ou encore transmission d’entreprise.
Rien n’est toutefois définitivement arrêté à ce stade. Les parlementaires débattront de chaque disposition du projet dans les prochaines semaines. Et nous avons pu le voir l’année passée, les débats risques d’être très animés.
Impôt sur le revenu : le barème revalorisé de 2,1 % en 2027
Dans un contexte économique et financier contraint, le gouvernement propose de revaloriser le barème de l’impôt sur le revenu. Et ce pour tenir compte des pressions inflationnistes qui touche l'économie française.
Les tranches de revenus ainsi que les seuils et limites qui leur sont associés seraient réajustés de 2,1 %. Ces chiffres correspondent à l’évolution de l’indice des prix à la consommation hors tabac retenue pour 2026.
Les limites des tranches de revenus utilisées pour le prélèvement à la source seraient également ajustées.
Selon les estimations du gouvernement, cette revalorisation bénéficierait directement à 20 millions de ménages. Elle permettrait également d’éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Indemnités de rupture : un plafond d’exonération fiscale unique
Le projet de loi entend également modifier le régime fiscal des indemnités versées lors d’une rupture du contrat de travail. Le gouvernement considère que le dispositif actuel demeure trop favorable aux salariés les mieux rémunérés.
Il propose ainsi d’instaurer un plafond unique d’exonération d’impôt sur le revenu. Celui-ci serait fixé au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros en 2026.
La mesure ne concernerait que les 5 % de salariés les mieux rémunérés. Pour les 95 % restants, l’indemnité continuerait d’être intégralement exonérée d’impôt sur le revenu.
Retraite : l’abattement de 10 % plafonné à 3 000 euros
Le projet de loi prévoit également de modifier le régime de l’abattement de 10 % applicable aux pensions de retraite. L’objectif affiché est de concentrer davantage son bénéfice sur les foyers modestes.
Le plafond actuel de cet abattement, fixé à 4 439 euros, serait complété par un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite.
Cette évolution vise à limiter l’avantage fiscal qui augmente avec les revenus. Et, par conséquent, l’effet de cet abattement sur la progressivité de l’impôt sur le revenu.
Les règles applicables aux pensions alimentaires et aux pensions d’invalidité ne seraient, en revanche, pas modifiées.
Donations : le projet de loi veut accélérer la transmission du patrimoine
Le gouvernement propose un dispositif temporaire destiné à encourager les transmissions intergénérationnelles.
L’idée est de favoriser la circulation du patrimoine à un moment où il peut encore être utilisé par les générations les plus jeunes. Le dispositif permettrait ainsi de financer un achat immobilier, un investissement ou la création d’entreprise.
Le gouvernement souhaite donc inciter à transmettre plus tôt une partie de l’épargne.
Le législateur met deux mesures sur la table :
- La première consisterait à relever de 31 865 à 50 000 euros, tous les quinze ans, le montant des dons de sommes d’argent pouvant bénéficier d’une exonération de droits de donation. Le dispositif concernerait les dons consentis en pleine propriété au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce, ainsi que certains descendants par représentation.
- La seconde prévoirait un taux de 6 % pour les droits de mutation applicables à certains dons de sommes d’argent. Cet avantage se concrétiserait dans la limite de 100 000 euros par donateur et par donataire.
Le projet prévoit par ailleurs une incitation supplémentaire pour les dons bénéficiant à des organismes sans but lucratif venant en aide aux personnes les plus démunies ou accompagnant les victimes de violences domestiques. Lorsque le donataire reverserait au moins 1,1 % des sommes reçues à l’un de ces organismes, le taux réduit serait ramené à 5 %.
Ces mesures seraient temporaires. Leur bénéfice serait limité au 30 juin 2027, afin d’inciter les contribuables à réaliser rapidement les donations envisagées.
Cette mesure devrait particulièrement intéressée les familles. Reste désormais à savoir si ce dispositif sera maintenu dans le texte définitivement adopté.
Apport-cession : le gouvernement veut limiter son utilisation à des fins patrimoniales
Le projet de loi de finances 2027 s’attaque également au mécanisme de l’apport-cession, dont l’utilisation à des fins de transmission du patrimoine s’est fortement développée ces dernières années.
Le montant des plus-values placées en report d’imposition aurait ainsi doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros.
Le gouvernement propose de mettre fin à l’exonération de la plus-value en report d’imposition lorsque les titres reçus en rémunération de l’apport sont ensuite transmis par donation ou succession.
En pratique, la transmission à titre gratuit des titres reçus à la suite de l’apport entraînerait l’exigibilité immédiate de l’impôt sur le revenu et des prélèvements sociaux correspondant à la plus-value placée en report.
Le texte prévoit également une évolution concernant les contribuables ayant transféré leur domicile fiscal hors de France et relevant du régime de l’« exit tax ». Le sursis de paiement arriverait à son terme, entraînant l’exigibilité de l’impôt sur le revenu et des prélèvements sociaux liés aux plus-values d’apport placées en report d’imposition.
Assurance-vie : le gouvernement serre la vis
Le projet de loi prévoit également de renforcer les conditions permettant de bénéficier du régime fiscal de l’assurance-vie.
L’objectif est de préserver le modèle de l’assurance-vie en évitant que cette enveloppe soit utilisée pour loger des actifs qui s’éloignent de sa vocation traditionnelle.
Pour continuer à bénéficier du régime fiscal de l’assurance-vie, les contrats devraient respecter plusieurs conditions.
- Les primes devraient être acquittées en numéraire.
- Les actifs de référence devraient présenter des caractéristiques équivalentes à celles exigées pour les contrats régis par le Code des assurances.
- Les fonds dédiés ne pourraient pas comporter certains titres émis par le souscripteur, l’assuré ou le bénéficiaire, leur cercle familial ou les entités qu’ils contrôlent.
Les contrats étrangers devraient, eux aussi, présenter des caractéristiques similaires pour bénéficier du régime fiscal français.
Fraude fiscale : le « webscraping » de la DGFiP pérennisé
Le projet de loi prévoit également de renforcer les moyens consacrés à la lutte contre la fraude fiscale.
Le gouvernement propose de pérenniser le dispositif de collecte et d’exploitation de contenus accessibles sur les plateformes en ligne, ou « webscraping », expérimenté depuis 2020.
L’administration fiscale verrait également ses moyens renforcés pour lutter contre certains montages frauduleux liés aux investissements productifs outre-mer. Plusieurs mesures sont envisagées, parmi lesquelles les visites domiciliaires, le « name and shame ». Ou encore une solidarité dans le paiement des amendes.
Prêt à taux zéro (PTZ) : un nouveau soutien aux familles avec enfant
Le législateur propose un allongement du prêt à taux zéro aux ménages ayant un enfant à naître ou âgé de moins de trois ans. Cette possibilité serait ouverte sous conditions de ressources, y compris aux ménages ayant déjà bénéficié d’un PTZ.
Le dispositif, présenté comme un « PTZ parentalité », ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
LMNP : un nouvel encadrement de l’amortissement
Le projet de loi de finances 2027 poursuit également le rapprochement entre les régimes fiscaux de la location nue et de la location meublée non professionnelle (LMNP).
Le gouvernement propose de modifier les conditions d’amortissement des logements meublés. Il plafonnerait donc la déductibilité des amortissements à 2,5 %, dans la limite de 7 000 euros par an.
Le texte prévoit également un régime spécifique pour les loueurs disposant d’amortissements en report, non déductibles au titre des exercices clos avant le 1er janvier 2027.
Ceux-ci ne pourraient être déduits au cours des exercices suivants que dans la limite de la moitié du bénéfice imposable restant après déduction des amortissements constatés au titre de l’exercice, et pendant une durée maximale de dix ans.
Cette évolution s’ajouterait à la réintégration des amortissements dans le calcul de la plus-value. Le gouvernement entend ainsi modifier progressivement l’équilibre fiscal entre location meublée et location de longue durée.
Transmission d’entreprise : le pacte « Papin » veut faciliter les reprises
Autre enjeu majeur du projet de loi : la transmission des entreprises. Des milliers de chefs d’entreprise devraient partir à la retraite dans les prochaines années. Le gouvernement souhaite donc faciliter la reprise de leurs entreprises et préserver leur activité.
Le projet de loi de finances 2027 prévoit pour cela la création d’un pacte baptisé « Papin » (Les Echos).
Parmi les mesures envisagées figure :
- la création d’un suramortissement destiné à accompagner la modernisation des entreprises reprises.
Pour les PME, il atteindrait 30 % des investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029, sur la base d’une liste d’investissements destinés à moderniser l’outil de production.
Le dispositif serait encore plus favorable pour les TPE. Le suramortissement atteindrait 60 % et s’appliquerait à l’ensemble des biens amortissables acquis pendant cette période.
- dans le cadre des reprises par un ou plusieurs salariés, un doublement de l’abattement fixe applicable à la plus-value réalisée par le cédant lors de son départ à la retraite.
Il propose parallèlement d’abaisser certains droits de mutation sur les fonds de commerce, clientèles et parts sociales afin de rapprocher leur régime de celui des cessions d’actions lorsque les acquéreurs sont des salariés.
Ces avantages seraient toutefois soumis à plusieurs conditions. Les salariés repreneurs devraient notamment avoir travaillé dans l’entreprise pendant au moins cinq ans. Et cela, au cours des dix années précédant la cession. Ils s'engageraient également à conserver les titres pendant cinq ans. Ils devraient par ailleurs continuer à exploiter l’entreprise ou à y exercer une fonction de direction pendant cette période.
Le pacte « Papin » viendrait ainsi compléter le pacte « Dutreil » pour les opérations de reprise réalisées en dehors du cercle familial.
SOFICA : les avantages fiscaux prolongés jusqu’en 2029
Le projet de loi prévoit par ailleurs de proroger jusqu’en 2029 la réduction d’impôt accordée aux souscriptions au SOFICA. Ce dispositif de soutien au secteur du Cinéma arrive à échéance le 31 décembre 2026.
APL : un choix proposé aux foyers les plus aisés
Enfin, le projet de loi de finances pour 2027 prévoit de modifier les règles applicables aux aides au logement pour certains foyers disposant de revenus élevés.
Le texte instaurerait un droit d’option pour ces ménages. Les étudiants concernés pourraient choisir entre, d’une part, le bénéfice des aides personnelles au logement et, d’autre part, l’avantage fiscal dont leurs parents bénéficient grâce au rattachement de l’enfant à leur foyer fiscal ou, le cas échéant, grâce à la déduction d’une pension alimentaire.
La mesure vise ainsi à mieux cibler les soutiens publics accordés aux ménages aisés.