Les convictions d’investissement de Scala Patrimoine – Novembre 2026
Les principaux enseignements
- Investissement boursier : les bénéfices portent le marché, les multiples se contractent. Les bénéfices par action attendus en 2026 progressent de 21 % au niveau mondial, de 24 % aux États-Unis et de 54 % dans les pays émergents, tandis que les ratios cours/bénéfices reculent (-8,5 % Monde, -12 % États-Unis, -17 % Nasdaq). Les marchés montent moins vite que les profits.
- Intelligence artificielle : la création de valeur se déplace. Après la correction des semi-conducteurs, les opportunités migrent vers les entreprises utilisatrices de l’IA et vers les goulets d’étranglement, au premier rang desquels l’énergie et les réseaux électriques.
- Marchés obligataires : le retour du portage. Avec un Bund autour de 3,6 % et une OAT autour de 4,8 %, le rendement courant amortit désormais bien mieux les variations de prix. Nous privilégions donc le crédit Investment Grade en euros et une duration maîtrisée.
En 2026, les bénéfices des entreprises progressent plus vite que les cours de Bourse, l’intelligence artificielle étend ses effets bien au-delà de la tech et les obligations retrouvent, avec des taux au plus haut depuis plus de 15 ans, leur fonction première : générer un revenu régulier. Tour d’horizon des convictions d’investissement de Scala Patrimoine pour novembre 2026.
Les marchés actions : des bénéfices solides, des valorisations sous l’emprise des taux
-
Les bénéfices portent le marché
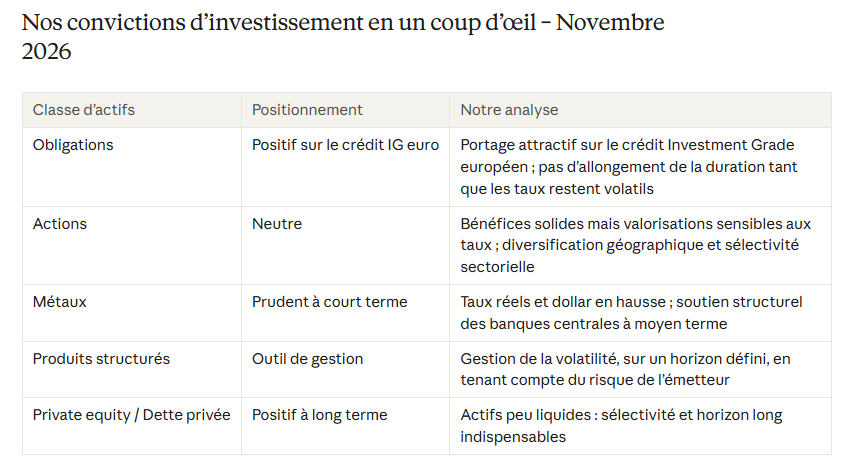
Le principal enseignement de l’année tient à un paradoxe apparent : les profits des entreprises s’envolent, mais les valorisations se contractent. Aux États-Unis, les bénéfices attendus progressent d’environ 24 % en 2026. Dans le même temps, le ratio cours sur bénéfices (P/E) du S&P 500 est passé de 21,5x à 19,4x en six mois, son plus bas niveau depuis près de trois ans.
« Sur les valorisations, la correction et la hausse des perspectives bénéficiaires ont déjà fait une partie du travail. Les bénéfices progressent plus vite que les cours. On évoque un peu moins les excès de valorisation aujourd’hui », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
La hausse des taux explique en grande partie ce découplage. Un placement sans risque mieux rémunéré rend mécaniquement les actions relativement moins attractives, et freine l’expansion des multiples.
-
Un marché plus étroit qu’il n’y paraît
La bonne tenue des indices masque de fortes disparités. Fin septembre, 42 % des valeurs du S&P 500 évoluaient à plus de 20 % sous leurs plus hauts, soit en marché baissier à titre individuel. La performance de l’indice repose donc sur un nombre limité de valeurs, ce qui renforce l’exigence de sélectivité.
-
Des écarts marqués entre régions
L’Europe, et la France en particulier, restent à la traîne. Le CAC 40 a cédé 5,2 % au troisième trimestre, pénalisé par le secteur de l’énergie, l’incertitude politique et la question de la dette publique. À l’inverse, le Japon et les marchés émergents sont soutenus par la dynamique de leurs bénéfices, notamment dans les semi-conducteurs coréens et taïwanais.
-
Les risques à surveiller sur les marchés actions
Deux risques retiennent particulièrement notre attention :
– Les taux longs : une nouvelle hausse comprimerait encore les multiples de valorisation.
– Une vague d’introductions en Bourse liées à l’IA : elle pourrait absorber une partie des capitaux disponibles et peser sur les valeurs déjà cotées.
« La thématique de l’IA reste soutenue par la demande à moyen terme, mais à court terme, de nombreux facteurs exogènes demeurent une source de volatilité », prévient Romane Azzopardi.
-
Investissement et IA : où se crée désormais la valeur ?
Après la correction des semi-conducteurs, une question reste centrale pour les investisseurs : les marchés paient-ils encore trop cher la promesse de l’intelligence artificielle ? Et les lignes bougent-elles au-delà de la tech ?
Une étude de Morgan Stanley, qui a classé près de 3 800 entreprises selon leur exposition à l’IA, éclaire ce mouvement. « Depuis 2023, ce sont les “catalyseurs”, les fournisseurs de puces, d’infrastructures et d’énergie, qui ont tiré la performance, tandis que les entreprises menacées par l’IA, comme les services informatiques ou certains éditeurs de logiciels, ont décroché », analyse Romane Azzopardi.
-
Un potentiel encore mal intégré chez les utilisateurs de l’IA
La nouveauté se situe du côté des adoptants. « Les entreprises qui utilisent l’IA dans leur métier, les banques, la santé, l’industrie, commencent à en voir les effets, avec une progression de leurs marges et de leurs bénéfices attendus supérieure au marché dans son ensemble », observe la responsable de la gestion financière de Scala Patrimoine.
Ces gains de marge ne sont pas encore pleinement intégrés dans les prévisions des analystes. C’est là que réside le potentiel de revalorisation : le marché a largement payé pour l’infrastructure de l’IA, beaucoup moins pour son utilisation.
Le développement de l’IA se heurte désormais à une contrainte bien concrète. Morgan Stanley estime à 57 GW le déficit potentiel d’électricité des data centers américains d’ici 2028. Les réseaux électriques et la production d’énergie deviennent ainsi des goulets d’étranglement stratégiques.
-
Investissement en actions : quelles conséquences pour les portefeuilles ?
« Les opportunités se déplacent vers les utilisateurs de l’IA et vers les goulets d’étranglement, que l’on retrouve dans le secteur de l’énergie et des réseaux électriques », résume Romane Azzopardi.
Concrètement, deux axes se dessinent :
– Les utilisateurs de l’IA, dont les gains de productivité commencent à se refléter dans les comptes, notamment dans la banque, la santé et l’industrie.
– Les goulets d’étranglement, en particulier l’énergie et les réseaux électriques, appelés à répondre à une demande structurellement croissante.
Les marchés obligataires : le grand retour du portage
Les obligations ont souffert ce trimestre. Mais avec des taux au plus haut depuis plus de 15 ans, elles redeviennent un placement intéressant pour générer un revenu régulier.
-
Le portage redevient le moteur de la performance obligataire
Les taux à 10 ans atteignent des niveaux inédits depuis plus de quinze ans : le Bund allemand évolue autour de 3,6 % et l’OAT française autour de 4,8 %.
« La hausse des taux a pesé sur les prix des obligations, donc sur les investisseurs obligataires. Mais elle permet de générer un revenu régulier élevé, qui vient faire contrepoids face aux baisses de valorisation : c’est ce fameux portage », explique Romane Azzopardi.
-
Un coussin de sécurité qui s’est épaissi
La situation n’a rien de comparable avec 2022. « Le rendement compense ainsi bien mieux les variations de prix qu’avant 2022, quand des taux plus bas ne laissaient que peu de marge d’erreur », poursuit-elle.
Selon Vanguard, il faudrait désormais une hausse des taux de près de 60 points de base pour effacer un an de portage, un plus haut depuis 2010. « Sur un indice obligataire global, il faudrait une hausse des taux importante pour effacer un an de portage. C’est une situation nouvelle, qui plaide pour les actifs obligataires après la forte hausse des taux enregistrée en 2026 », ajoute la responsable de la gestion financière de Scala Patrimoine.
-
Les grandes maisons y voient un point d’entrée pour un investissement obligataire
Le consensus évolue dans le même sens. BNP Paribas Wealth Management évoque une « zone d’achat », avec des obligations BBB en euros offrant un rendement de 4,4 %. BlackRock et Amundi renforcent, de leur côté, leur exposition obligataire.
-
Notre lecture de l’investissement obligataire : qualité et maîtrise de la duration
Toutes les obligations ne se valent pas. « Les souverains français restent aujourd’hui peu attractifs compte tenu du risque politique et budgétaire, malgré leur niveau de taux. À l’inverse, certaines obligations d’entreprise offrent davantage de marge que les emprunts d’État, à notation équivalente », précise Romane Azzopardi.
Le crédit bénéficie en effet d’un rendement supplémentaire qui amortit mieux une remontée des taux. D’où notre positionnement : « Privilégier la qualité, avec les obligations d’entreprises Investment Grade en euros, et maîtriser la duration, c’est-à-dire la sensibilité aux taux, car la volatilité reste élevée, alimentée par l’inflation, les banques centrales et les questions budgétaires. »
Investissement sur les métaux précieux, produits structurés et actifs non cotés
-
Les métaux : prudence à court terme
La hausse des taux réels et la remontée du dollar pèsent à court terme sur les métaux, qui ne versent aucun rendement. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel, en particulier à l’or.
-
L’investissement sur les produits structurés
Les produits structurés constituent un outil de gestion de la volatilité. Ils doivent s’inscrire dans un horizon d’investissement défini et tenir compte du risque de l’émetteur, qui conditionne le remboursement.
-
Private equity et dette privée
Notre vue reste positive sur le long terme pour le private equity et la dette privée. S’agissant d’actifs peu liquides, la sélectivité des fonds et un horizon de placement long restent indispensables.
Le FAQ des marchés financiers
-
Quelle stratégie d’investissement adopter sur les marchés actions fin 2026 ?
Scala Patrimoine adopte une position neutre par prudence. Les bénéfices sont solides, mais les valorisations restent sensibles aux taux. La diversification géographique et la sélectivité sectorielle sont donc essentielles, d’autant que 42 % des valeurs du S&P 500 évoluaient fin septembre à plus de 20 % sous leurs plus hauts.
-
Pourquoi les marchés actions montent-ils moins vite que les bénéfices ?
En raison de la hausse des taux. Un placement sans risque mieux rémunéré rend les actions relativement moins attractives : en 2026, les bénéfices par action attendus progressent de 24 % aux États-Unis, mais le ratio cours/bénéfices recule de 12 %.
-
Où investir dans l’IA après la correction des semi-conducteurs ?
Vers les entreprises utilisatrices de l’IA (banques, santé, industrie), dont les marges progressent, et vers l’énergie et les réseaux électriques, face à un déficit potentiel de 57 GW pour les data centers américains d’ici 2028.
-
L’investissement obligataire est-il redevenu intéressant en 2026 ?
Oui, de manière sélective. Avec des taux au plus haut depuis plus de 15 ans, le portage offre un coussin inédit depuis 2010. Scala Patrimoine privilégie les obligations d’entreprises Investment Grade en euros et une duration maîtrisée, plutôt que les emprunts d’État français.
-
Quels sont les principaux risques pour les marchés pour le dernier trimestre 2026 ?
Une nouvelle hausse des taux longs, qui comprimerait les valorisations, et une vague d’introductions en Bourse liées à l’IA, susceptible d’absorber une partie des capitaux disponibles.
-
Faut-il investir dans l’or et les métaux en ce moment ?
Scala Patrimoine reste prudent à court terme concernant l’investissement sur l’or et les métaux précieux. Car la hausse des taux réels et du dollar pèse sur les métaux. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel.
Source
The Undervalued Companies Benefiting from AI, Morgan Stanley, Octobre 2026
« C’est un tsunami qui progresse lentement, mais un tsunami tout de même » : comment le FMI voit les répercussions de l’IA sur les économies, Les Echos, Octobre 2026
Taux OAT 10 ans, Agence France Trésor, Octobre 2026
Nos équipes sont à votre disposition pour échanger sur vos projets d’investissement et évaluer, avec vous, leur intérêt, au regard de l’environnement économique et financier, de la structuration de votre patrimoine et de vos objectifs de vie.
encore plus
d’articles.