Le rendez-vous des marchés financiers et de l’économie – Novembre 2026
L’économie mondiale et les marchés financiers : les points clés
- L’économie américaine fait preuve de résilience, portée par la consommation des ménages aisés et les investissements massifs dans l’intelligence artificielle. Mais le ralentissement de l’emploi et la persistance de l’inflation contraignent la Réserve fédérale à maintenir une politique monétaire restrictive.
- Malgré une économie européenne qui résiste et un chômage historiquement bas, le retour des tensions inflationnistes complique la politique monétaire de la BCE.
- Pour le cas de l’économie françase, la dégradation des finances publiques et les incertitudes politiques accentuent la défiance des investisseurs, comme en témoigne l’envolée du spread OAT-Bund.
- Sur les marchés financiers, la flambée des prix du pétrole, les tensions géopolitiques au Moyen-Orient et la remontée des taux d’intérêt bouleversent les équilibres économiques mondiaux, tandis que les valeurs liées à l’intelligence artificielle connaissent une correction boursière malgré des perspectives de croissance toujours soutenues.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
Les tensions géopolitiques au Moyen-Orient, la flambée des cours du pétrole et la remontée des taux obligataires ont dominé l’actualité de l’économie mondiale de ces derniers mois.
-
Pétrole : le retour des tensions au Moyen-Orient
Le pétrole aura été l’un des principaux fils conducteurs de ces derniers mois. La reprise du conflit au Moyen-Orient, marquée par les frappes américaines du 7 juillet et la prise de contrôle du détroit de Bab el-Mandeb par les Houthis à la mi-septembre, a ravivé les tensions sur le marché de l’énergie. Le baril de Brent a ainsi atteint 115 dollars.
La hausse des coûts de l’énergie se diffuse progressivement dans l’économie, alimentant les anticipations d’inflation. Face à ces pressions, les grandes banques centrales ont repris le chemin du resserrement monétaire.
Sur les marchés obligataires, les rendements à long terme ont atteint des niveaux inédits depuis plus de quinze ans. Les économies européennes et asiatiques, largement dépendantes des importations d’hydrocarbures, sont particulièrement exposées. Leur facture énergétique s’alourdit, au détriment de la croissance et des balances commerciales.
Les États disposent, par ailleurs, de marges de manœuvre de plus en plus étroites. La libération de 400 millions de barils issus des réserves stratégiques du G7 n’a pas suffi à enrayer la hausse des cours. Ces stocks s’amenuisent, réduisant d’autant la capacité d’intervention des pouvoirs publics en cas de nouveau choc pétrolier.
Les investisseurs scrutent désormais les décisions de Donald Trump au lendemain des élections de mi-mandat. Plusieurs médias évoquent le risque d’une nouvelle escalade militaire américaine dans la région. De quoi entretenir la nervosité des marchés pétroliers.
-
Marchés actions : une rotation en cours ?
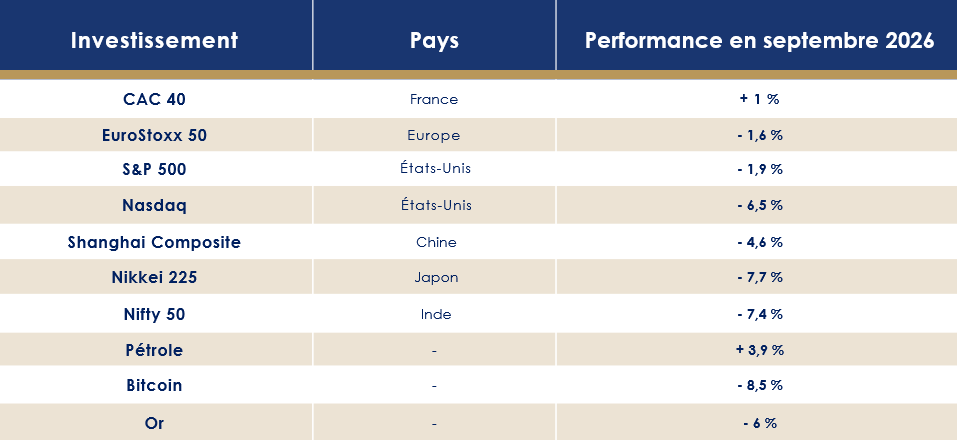
En octobre, les marchés actions ont évolué en ordre dispersé. Le S&P 500 recule de 1,9 %, mais les écarts se creusent entre les grands indices américains. Le Nasdaq, fortement exposé aux valeurs technologiques, décroche de 6,45 %, tandis que le Dow Jones, davantage composé d’entreprises industrielles et de sociétés traditionnelles, parvient à gagner 1,1 %.
En Europe, les performances sont également contrastées. L’Euro Stoxx 50 abandonne 1,6 %, alors que le CAC 40 tire son épingle du jeu avec une progression de 1 %.
Du côté des matières premières, les trajectoires s’inversent : l’or cède 6 %, tandis que le pétrole rebondit de 8 %, ravivant les interrogations sur les tensions inflationnistes et les perspectives énergétiques.
-
Intelligence artificielle : les semi-conducteurs sont-ils entrés dans un marché baissier ?
Après plusieurs années d’euphorie, les valeurs liées à l’intelligence artificielle traversent une zone de turbulences. Le PHLX Semiconductor Sector Index (SOX), principal indice de référence de l’industrie américaine des semi-conducteurs, a abandonné plus de 26 % depuis ses sommets de juin. Une correction suffisamment marquée pour soulever la question de l’entrée du secteur dans un bear market.
Toutes les valeurs ne sont cependant pas logées à la même enseigne. Certaines conservent des performances annuelles spectaculaires. SanDisk affiche ainsi une progression de plus de 430 % depuis janvier, tandis que Micron Technology gagne plus de 200 %.
Comment expliquer un tel retournement ? Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, identifie trois principaux facteurs : « Les interrogations sur la rentabilité de l’intelligence artificielle, alors que les investissements annoncés cette année avoisinent 760 milliards de dollars ; la montée en puissance d’une concurrence chinoise à bas coût ; et la hausse des taux d’intérêt, qui renchérit le financement des dépenses d’investissement, particulièrement importantes dans ce secteur. »
Les perspectives bénéficiaires demeurent pourtant bien orientées. Les prévisions de résultats ont même été sensiblement relevées ces derniers mois. Cette dynamique, conjuguée à la correction boursière, a rendu les valorisations plus abordables qu’en début d’année.
Un indicateur illustre ce réajustement : la valorisation relative du secteur des semi-conducteurs par rapport au S&P 500 est repassée sous le seuil de 1, contre environ 1,6 à son sommet de 2024.
Il convient toutefois de relativiser l’ampleur du repli. « Malgré cette correction récente, le secteur affiche encore une progression proche de 60 % depuis le 1er janvier. Une performance qui rappelle l’ampleur de l’engouement suscité par l’intelligence artificielle sur les marchés financiers » souligne Romane Azzopardi.
-
Introduction en Bourse d’Anthropic : des ambitions financières hors normes
Anthropic s’apprête à passer l’épreuve des marchés financiers. Le créateur de Claude a dévoilé son dossier d’introduction en Bourse, un document de 318 pages qui donne la mesure de ses ambitions.
Les chiffres témoignent d’une croissance fulgurante. Au premier semestre, Anthropic a réalisé 16,3 milliards de dollars de chiffre d’affaires, contre 1,2 milliard un an auparavant. Ses revenus ont ainsi été multipliés par 13,6 en douze mois. Plus spectaculaire encore, sa marge brute est passée de 12 % à 85 %.
Cette expansion a toutefois un coût considérable. L’entreprise affiche une perte de 80,7 milliards de dollars et prévoit des investissements d’une ampleur rarement observée. Elle s’est notamment engagée à consacrer environ 630 milliards de dollars aux centres de données et aux puces électroniques sur dix ans, auxquels pourraient s’ajouter jusqu’à 170 milliards de dollars supplémentaires.
Anthropic viserait une valorisation comprise entre 1 500 et 2 000 milliards de dollars.
Ces montants posent aussi une question centrale pour les investisseurs : à quel horizon les revenus générés par ces technologies permettront-ils de rentabiliser les capitaux engagés ?
-
Brésil : la réélection de Lula provoque une onde de choc sur les marchés
La réélection surprise de Luiz Inácio Lula da Silva, avec 51,8 % des suffrages face au conservateur Flávio Bolsonaro, a déclenché une violente réaction sur les marchés financiers brésiliens.
Dès le lundi suivant le scrutin, la Bourse de São Paulo a plongé de près de 17 %, tandis que le réal abandonnait plus de 10 % face au dollar. L’ampleur des mouvements a conduit les autorités de marché à suspendre les échanges pendant trente minutes.
Le retour de Lula pour un quatrième mandat ravive les inquiétudes des investisseurs quant à la trajectoire des finances publiques. Le Brésil affiche un déficit public compris entre 7 % et 8 % du PIB, sur fond d’endettement élevé.
-
Marchés obligataires : les taux longs retrouvent des sommets vieux de quinze ans
Les marchés obligataires connaissent une période très mouvementée. Aux États-Unis, le rendement des emprunts d’État à dix ans a progressé d’environ 85 points de base. Ce taux est aujourd’hui à 4,99 %.
Le mouvement ne se limite pas aux États-Unis. Au Royaume-Uni, le rendement des obligations souveraines à trente ans a dépassé 6 %, un niveau inédit depuis 1998. En Allemagne, le Bund à dix ans a approché 3,65 %, tandis que son équivalent japonais évolue autour de 3 %.
La France n’échappe pas à cette remontée généralisée. Le rendement de l’OAT à dix ans atteint 4,947 %, contre 3,53 % en moyenne en janvier.
Pour Romane Azzopardi, trois mécanismes expliquent cette tension sur les taux : « D’abord, la hausse des prix de l’énergie, qui nourrit les anticipations d’inflation. Ensuite, l’augmentation de l’offre de dette souveraine : les États empruntent massivement, ce qui pousse à la hausse la prime de terme, autrement dit la rémunération supplémentaire exigée par les investisseurs pour immobiliser leur capital sur une durée plus longue. Enfin, les anticipations de resserrement monétaire contribuent à la remontée des taux d’intérêt réels. »
Pour les investisseurs, cette nouvelle donne présente deux visages.
À court terme, la hausse des rendements a pesé sur la valeur des obligations déjà en circulation. Contrairement à leur fonction traditionnelle de diversification, elles n’ont donc pas joué leur rôle d’amortisseur face aux turbulences boursières du trimestre.
Mais cette correction ouvre également de nouvelles perspectives. Les obligations nouvellement émises offrent désormais des rendements parmi les plus élevés observés depuis plus de quinze ans. Une situation qui pourrait redonner de l’attrait aux placements obligataires, à condition de maîtriser les risques de duration et de credit.
États-Unis : une économie qui résiste malgré le choc énergétique
La croissance américaine demeure solide, avec une progression du PIB de 2,2 % en rythme annualisé au deuxième trimestre et de 3,4% au troisième trimestre.
L’industrie reste, elle aussi, en expansion, comme en témoigne l’ISM manufacturier, à 54,5 en septembre. Surtout, les investissements liés à l’intelligence artificielle contribuent à amortir le choc énergétique.
Cette dynamique offre une visibilité assez rare dans l’environnement actuel. Les plans d’investissement des géants de la technologie sont déjà largement engagés jusqu’en 2028 : ils atteindraient 760 milliards de dollars en 2026 et pourraient dépasser 1 000 milliards en 2027.
-
Un accord énergétique surprise entre les États-Unis et la Russie
Les États-Unis et la Russie partagent aujourd’hui un point commun : les deux puissances sont confrontées aux difficultés de leurs engagements militaires, l’une au Moyen-Orient, l’autre sur le front ukrainien. Un contexte qui a poussé leurs présidents, Donald Trump et Vladimir Poutine, à se rencontrer et à conclure, le 9 octobre, un accord énergétique pour le moins inattendu.
Celui-ci prévoit la suspension des sanctions visant les hydrocarbures russes pour les entreprises américaines, en contrepartie d’une reprise des exportations de diesel vers les États-Unis. Moscou s’est engagé à livrer immédiatement 300 000 tonnes de carburant, puis 1,5 million de tonnes supplémentaires avant la fin de l’année.
Pour Donald Trump, l’objectif est aussi intérieur : faire baisser le prix de l’énergie et tenter de restaurer le pouvoir d’achat des ménages à quelques semaines des élections de mi-mandat, prévues le 3 novembre 2026.
« La bataille du pouvoir d’achat est au cœur de la campagne, alors que les prix ont progressé plus rapidement que les salaires. La Chambre des représentants semble très probablement acquise aux démocrates. Le Sénat reste la véritable inconnue, même si les démocrates y sont désormais donnés favoris sur Polymarket », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Économie américaine : la consommation résiste, l’emploi ralentit
La consommation américaine tient bon, mais elle repose de plus en plus sur les ménages les plus aisés. Ces derniers bénéficient notamment de l’effet richesse provoqué par la progression des marchés financiers.
Le marché du travail envoie, à l’inverse, des signaux de ralentissement. En septembre, seuls 29 000 emplois ont été créés, nettement moins qu’attendu. Les chiffres de juillet et août ont également été révisés à la baisse, à hauteur de 60 000 postes. Le taux de chômage progresse légèrement, de 4,1 % à 4,2 %. La croissance des salaires semble toutefois se stabiliser autour de 3 %. Un reflux de l’inflation pourrait donc redonner un peu d’air au pouvoir d’achat.
Le moral des ménages est nettement moins favorable. L’indice de confiance des consommateurs de l’Université du Michigan est ressorti à 46,3 en octobre, contre 47,5 attendu et 48,1 le mois précédent.
« La consommation reste soutenue, mais surtout par les ménages aisés, grâce à l’effet richesse lié à la Bourse. L’emploi ralentit, mais la progression des salaires semble se stabiliser autour de 3 %. Tout reflux de l’inflation serait donc positif pour le pouvoir d’achat », analyse Romane Azzopardi.
Un risque mérite cependant une attention particulière : celui d’une déception autour de l’intelligence artificielle. Le poids pris par le secteur technologique dans l’investissement et sur les marchés rend désormais l’économie américaine plus sensible à un retournement.
« Une déception sur l’IA pèserait deux fois : d’abord sur l’investissement, puis sur la consommation à travers l’effet richesse lié à la Bourse. Plusieurs acteurs du marché considèrent cependant ce scénario comme peu probable à court terme, car la demande est bien réelle. Les gains de productivité promis par l’IA constituent l’autre enjeu : s’ils se matérialisent, ils pourraient soutenir une croissance plus diffuse et moins concentrée », poursuit la responsable de la gestion financière de Scala Patrimoine.
-
Inflation : la Fed renoue avec les hausses de taux
Le 16 septembre marque un changement de cap pour l’économie US. Pour la première fois depuis 2023, la Réserve fédérale américaine a relevé ses taux directeurs de 25 points de base, portant leur fourchette à 3,75 %-4 %. Une décision prise à l’unanimité, ce qui renforce la portée du signal envoyé aux marchés.
Kevin Warsh a résumé la position de la Fed en quelques mots : « L’inflation est trop élevée, et depuis trop longtemps. »
La séquence de resserrement monétaire pourrait d’ailleurs ne pas être terminée. Une majorité des membres du comité anticipe une nouvelle hausse avant la fin de l’année, avec un taux médian projeté à 4,1 %. Surtout, la Fed n’envisage pas de retour de l’inflation à son objectif de 2 % avant 2029. Au cours de sa réunion du 28 octobre, la FED a toutefois maintenu ses taux inchangés.
« Le message de la Fed est assez clair : l’inflation reste trop élevée et elle ne prévoit pas de retour à 2 % avant 2029. Les derniers chiffres américains pour septembre vont dans ce sens, avec une inflation à 3,7 %, supérieure aux attentes et notamment tirée par la hausse du prix de l’essence. Dans le même temps, le marché du travail ralentit, avec des créations d’emplois inférieures aux attentes », relève Romane Azzopardi.
-
Une Fed moins prévisible, des marchés obligataires plus volatils
Un autre changement, plus technique mais déterminant pour les investisseurs, s’est opéré. La Fed a mis fin à sa forward guidance. Elle ne s’engage désormais plus sur la trajectoire future de ses taux.
Son président ne publie par ailleurs plus sa propre projection, privant les investisseurs d’un point de repère suivi de près jusqu’ici.
Le changement pour l’économie américaine n’est pas anodin. Faute de trajectoire clairement balisée, chaque statistique d’inflation, d’emploi ou d’activité est susceptible de modifier les anticipations de politique monétaire. Les mouvements sur les marchés obligataires deviennent mécaniquement plus nerveux.
« Avec la fin de la forward guidance, il faut s’habituer à une Fed moins lisible. Ce changement a aussi durement affecté les taux et contribue à entretenir la volatilité sur le marché obligataire », conclut Romane Azzopardi.
Zone euro : l’économie résiste, malgré des fragilités persistantes
L’économie de la zone euro résiste tant bien que mal aux turbulences internationales. Au deuxième trimestre, le PIB a progressé de 0,6 %, tandis que le taux de chômage se maintient autour de 6 %, proche de ses plus bas historiques. Cette relative stabilité masque toutefois de profondes disparités entre les États membres.
-
Croissance de l’économie européenne : l’Espagne en tête, l’Allemagne amorce son redressement
Les économies européennes avancent à des rythmes très différents. L’Espagne affiche la croissance la plus dynamique du trimestre, avec une progression de 0,7 % de son PIB. L’Allemagne (+0,3 %) et l’Italie enregistrent des performances plus modestes. L’économie française, après un recul de son activité au premier trimestre, a stagné au deuxième.
Outre-Rhin, les premiers effets du plan de relance commencent néanmoins à se matérialiser. Le projet de budget fédéral pour 2027 prévoit par ailleurs de consacrer plus de 100 milliards d’euros à la défense, une enveloppe susceptible de soutenir durablement l’activité industrielle.
Le Fonds monétaire international (FMI) anticipe une croissance de l’économie européenne de 1,2 % en 2027, contre 2,4 % aux États-Unis. L’écart reste considérable. Un reflux de l’inflation pourrait néanmoins favoriser une légère accélération de l’activité, grâce au redressement progressif du pouvoir d’achat des ménages.
Les risques demeurent importants. « Les principales menaces restent les prix de l’énergie, dans un contexte de conflit susceptible de s’inscrire dans la durée, ainsi que la situation budgétaire française, sur fond de fortes tensions sociales et de campagne électorale », prévient Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Des indicateurs sur l’état de santé de l’économie européenne contrastés
Les derniers indicateurs conjoncturels livrent, eux aussi, un tableau contrasté.
En septembre, les enquêtes de confiance de la Commission européenne font apparaître une amélioration dans les services, dont l’indicateur passe de 5,6 à 6,1 points, ainsi que dans l’industrie, où il remonte de -5 à -3,8 points. Le sentiment économique global se dégrade toutefois légèrement, de 98,4 à 97,9 points.
Les données d’activité se révèlent plus encourageantes. Les ventes au détail ont progressé de 0,8 % en septembre par rapport au mois précédent, tandis que la production industrielle a rebondi de 0,7 %, après une contraction de 0,5 % en août, qui avait déçu les économistes.
En France, le moral des ménages continue en revanche de se détériorer. Selon l’Insee, l’indice de confiance des consommateurs est tombé à 80 points, contre 85 attendus, atteignant son plus bas niveau depuis juin 2013.
-
Inflation en zone euro : la BCE face au risque d’un nouveau choc énergétique
La remontée des prix de l’énergie complique la tâche de la Banque centrale européenne (BCE). L’inflation en zone euro a accéléré à 3,8 % sur un an, au-delà des attentes, sous l’effet notamment d’une envolée de près de 19 % des prix de l’énergie.
Hors énergie et alimentation, la hausse des prix reste toutefois plus contenue, à 2,5 %.
Face à cette situation, la BCE a relevé ses taux directeurs en juin, puis en septembre. La dernière décision a porté le taux de dépôt à 2,50 %. Christine Lagarde a présenté ce nouveau resserrement comme une évidence, signe d’un large consensus au sein du Conseil des gouverneurs. La président, qui a – en parallèle – annoncé son départ anticipé de l’institution en février 2027.
Reste une question : jusqu’où la BCE peut-elle aller ? Plusieurs sociétés de gestion, dont Candriam, jugent qu’un resserrement beaucoup plus marqué serait difficile à justifier.
« Contrairement à 2022, l’inflation ne se diffuse pas aux salaires. Selon une société de gestion européenne, la progression des rémunérations négociées est revenue autour de 2,5 % à 3 %, après un pic supérieur à 4,5 % en 2024. Le marché du travail ne présente donc pas de tensions particulières », souligne Romane Azzopardi.
La responsable de la gestion financière de Scala Patrimoine insiste également sur les différences de conjoncture entre les deux rives de l’Atlantique. « La situation européenne est très différente de celle des États-Unis. La croissance demeure faible, à 0,9 % cette année selon les prévisions de la BCE, et les finances publiques sont dégradées, même si les situations varient sensiblement d’un pays à l’autre. La Banque centrale européenne dispose donc de marges de manœuvre limitées pour procéder à une nouvelle hausse de taux lors de sa prochaine réunion. »
L’évolution des cours du pétrole pourrait finalement dicter le calendrier monétaire.
France : la défiance des marchés obligataires s’accentue
La France s’enfonce dans une situation de plus en plus inconfortable sur les marchés obligataires. Les investisseurs exigent désormais une rémunération supérieure à celle demandée à l’Italie ou à l’Espagne pour lui prêter de l’argent.
-
Dette française : le spread OAT-Bund atteint un niveau inédit depuis quinze ans
Le spread OAT-Bund, qui mesure l’écart de rendement entre les obligations souveraines françaises et allemandes à dix ans, s’est considérablement creusé. Il a atteint 159 points de base, son plus haut niveau depuis quinze ans. Avant la dissolution de l’Assemblée nationale en juin 2024, cet écart évoluait encore sous les 50 points de base.
La dégradation est spectaculaire.
Quatre facteurs se conjuguent pour expliquer cette défiance : un déficit public voisin de 5 % du PIB, une dette atteignant 119 % du PIB à fin juin selon l’Insee, les incertitudes entourant l’adoption du budget 2027 et, enfin, la perspective de l’élection présidentielle d’avril prochain. Le tout dans un contexte de remontée généralisée des rendements obligataires mondiaux.
Parmi les grandes économies développées, le Royaume-Uni, dont le rendement souverain à dix ans atteint 5,36 %, figure encore parmi les emprunteurs les plus coûteux.
Pour autant, cette tension ne s’apparente pas, à ce stade, à une crise systémique de la dette européenne.
« Le point rassurant, c’est qu’il n’y a pas de contagion comparable à celle observée lors de la crise de 2010-2012. À l’époque, les difficultés se transmettaient notamment par les banques, très exposées aux dettes des pays périphériques. Aujourd’hui, ce sont essentiellement les banques françaises qui ont été sanctionnées en Bourse, et non l’ensemble du secteur bancaire européen. Les écarts de taux de l’Italie et de la Grèce se sont même resserrés en octobre », relève Romane Azzopardi.
La défiance des investisseurs reste donc largement concentrée sur l’économie française.
Deux éléments pourraient contribuer à apaiser les tensions : l’adoption d’un budget crédible pour 2027, qui réduirait une partie de l’incertitude politique et budgétaire, et une détente des taux obligataires internationaux.
Mais à l’approche de l’élection présidentielle, la capacité des responsables politiques à dégager un compromis sur les finances publiques demeure une inconnue majeure.
-
Moody’s maintient la note de la France : une économie en sursi
Moody’s a finalement déjoué les pronostics. Alors que de nombreux analystes anticipaient un abaissement de la note souveraine française d’un cran, de Aa3 à A1, l’agence américaine a choisi de maintenir sa notation, tout en conservant une perspective négative.
Une décision qui ne constitue pas pour autant un blanc-seing accordé à Paris.
Avec une dette publique atteignant 119,1 % du PIB et des perspectives de réduction du déficit encore incertaines, la France conserve une situation budgétaire particulièrement fragile.
Le maintien de sa note repose en grande partie sur les hypothèses retenues par Moody’s pour les prochains mois : l’adoption d’un budget 2027 permettant d’engager une réduction du déficit, une détente des coûts de financement et un apaisement des tensions sociales.
Autant de conditions dont la réalisation reste incertaine.
Pour Eric Sturdza Asset Management, l’agence de notation a surtout choisi de maintenir la pression sur les responsables politiques français.
« En maintenant la note Aa3, assortie d’une perspective négative, Moody’s met la pression sur la France et sa classe politique concernant l’adoption du budget 2027. L’épée de Damoclès d’un abaissement à A1 est plus menaçante que jamais, mais une dernière chance est laissée au pays avant une éventuelle sanction. En quelque sorte, Moody’s donne raison à cette formule récemment employée par un responsable politique français : “La France est un pays riche avec un État pauvre”. »
-
Les obligations françaises deviennent-elles attractives pour les investisseurs internationaux ?
La remontée des rendements souverains français produit néanmoins un effet paradoxal. Si elle renchérit le coût de financement de l’État, elle peut aussi renforcer l’attrait des obligations françaises auprès de certains investisseurs internationaux.
Eric Vanraes, Head of Fixed Income d’Eric Sturdza Asset Management souligne notamment l’intérêt d’une comparaison avec les obligations du Trésor américain, une fois neutralisé le risque de change.
« Aujourd’hui, compte tenu du différentiel de taux entre les États-Unis et la zone euro, le coût de couverture du risque de change s’élève à environ 160 points de base. Cela signifie qu’une OAT française à dix ans, couverte en dollars, se rapproche d’un rendement de 6,60 %, soit un niveau très largement supérieur à celui des obligations américaines. »
Le raisonnement fonctionne également en sens inverse.
« Dans le même ordre d’idée, un Treasury américain à dix ans offrant 5 % de rendement voit celui-ci revenir à environ 3,4 % une fois le risque de change neutralisé, soit un niveau proche de celui du Bund allemand. »
Ces écarts rappellent que la comparaison des rendements obligataires ne peut se limiter aux taux affichés. Pour un investisseur international, le coût de couverture du risque de change peut modifier sensiblement l’attractivité relative des différentes dettes souveraines.
Reste que le supplément de rendement offert par les obligations françaises rémunère également un risque devenu plus important : celui d’une nouvelle dégradation des finances publiques et d’un élargissement supplémentaire des écarts de taux.
La prochaine échéance est déjà fixée. Le 27 novembre, S&P Global Ratings doit à son tour se prononcer sur la qualité de la signature française. L’agence attribue actuellement à la France une note A+, assortie d’une perspective stable.
Moody’s n’a donc pas acquitté la France. Elle a simplement renvoyé son jugement sur l’état de son économie à l’épreuve du budget.
Source
Chronique publié d’Eric Vanraes pour le média All News, Octobre 2026
Anthropic dépose son dossier d’introduction en bourse, Le Monde, Octobre 2026
encore plus
d’articles.