Assurance-vie luxembourgeoise : faut-il s'inquiéter de la situation française ?
Exil financier : une collecte française en forte progression
Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, a été interrogé par Thomas Holzer, journaliste à L’Essentiel, sur l’intérêt croissant des Français pour l’assurance-vie luxembourgeoise. Dans un contexte d’incertitudes économiques et fiscales, certains investisseurs cherchent à anticiper et à diversifier leur patrimoine.
Selon le rapport annuel de l’Association des compagnies d’assurance et de réassurance du Luxembourg (ACA), publié en mars 2026, la France représente 54,6 % de la collecte de l’assurance-vie luxembourgeoise. En 2025, les investissements français ont atteint 16,4 milliards d’euros, en hausse de 20,3 % sur un an. La France reste le premier marché de la place.
Pourquoi les Français se tournent-ils vers le Luxembourg ?
Endettement public, instabilité politique et interrogations fiscales nourrissent les réflexions patrimoniales. Dans L’Essentiel, Guillaume Lucchini résume les préoccupations de certains épargnants : « Les craintes concernent la sécurité des capitaux en cas de faillite d’un assureur, mais aussi la possibilité que l’État français soit en mesure de prélever une partie de l’épargne des particuliers ».
Pour une partie d'entre eux, l'assurance-vie luxembourgeoise constitue une solution pour diversifier la domiciliation de leurs avoirs et bénéficier d'un cadre juridique et prudentiel différent. L'idée d'un éventuel changement de résidence fiscale entre également dans les réflexions de certains patrimoines.
Le fondateur de Scala Patrimoine appelle toutefois à distinguer inquiétudes et scénarios alarmistes. Une ponction directe de l’épargne pour financer les besoins de l’État ne constitue pas, à ce stade, un scénario imminent. Le risque se situe davantage sur le terrain fiscal : une hausse des prélèvements dans les prochains mois ou années ne peut être écartée.
Assurance-vie luxembourgeoise : quelle fiscalité pour un résident français ?
Un contrat luxembourgeois ne permet pas d’échapper à l’impôt français. « La fiscalité du contrat d’assurance-vie reste liée à la résidence fiscale du client », rappelle Guillaume Lucchini. Un résident fiscal français demeure donc soumis aux règles françaises, même avec un contrat souscrit au Luxembourg.
L’assurance-vie luxembourgeoise peut servir des objectifs de diversification et de structuration patrimoniale. Elle ne constitue ni une solution universelle ni une protection contre les évolutions fiscales. Son intérêt dépend de la situation de chaque investisseur.
« On sent que le sujet devient brûlant. C’est désormais une véritable question de fond », conclut Guillaume Lucchini.
L’enjeu : anticiper avec méthode, sans céder à la peur.
Retrouvez l'analyse de Guillaume Lucchini dans les colonnes de L'Essentiel

Le rendez-vous des marchés financiers et de l’économie - Novembre 2026
L'économie mondiale et les marchés financiers : les points clés
- L’économie américaine fait preuve de résilience, portée par la consommation des ménages aisés et les investissements massifs dans l’intelligence artificielle. Mais le ralentissement de l’emploi et la persistance de l’inflation contraignent la Réserve fédérale à maintenir une politique monétaire restrictive.
- Malgré une économie européenne qui résiste et un chômage historiquement bas, le retour des tensions inflationnistes complique la politique monétaire de la BCE.
- Pour le cas de l'économie françase, la dégradation des finances publiques et les incertitudes politiques accentuent la défiance des investisseurs, comme en témoigne l’envolée du spread OAT-Bund.
- Sur les marchés financiers, la flambée des prix du pétrole, les tensions géopolitiques au Moyen-Orient et la remontée des taux d’intérêt bouleversent les équilibres économiques mondiaux, tandis que les valeurs liées à l’intelligence artificielle connaissent une correction boursière malgré des perspectives de croissance toujours soutenues.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
Les tensions géopolitiques au Moyen-Orient, la flambée des cours du pétrole et la remontée des taux obligataires ont dominé l'actualité de l'économie mondiale de ces derniers mois.
-
Pétrole : le retour des tensions au Moyen-Orient
Le pétrole aura été l'un des principaux fils conducteurs de ces derniers mois. La reprise du conflit au Moyen-Orient, marquée par les frappes américaines du 7 juillet et la prise de contrôle du détroit de Bab el-Mandeb par les Houthis à la mi-septembre, a ravivé les tensions sur le marché de l'énergie. Le baril de Brent a ainsi atteint 115 dollars.
La hausse des coûts de l'énergie se diffuse progressivement dans l'économie, alimentant les anticipations d'inflation. Face à ces pressions, les grandes banques centrales ont repris le chemin du resserrement monétaire.
Sur les marchés obligataires, les rendements à long terme ont atteint des niveaux inédits depuis plus de quinze ans. Les économies européennes et asiatiques, largement dépendantes des importations d'hydrocarbures, sont particulièrement exposées. Leur facture énergétique s'alourdit, au détriment de la croissance et des balances commerciales.
Les États disposent, par ailleurs, de marges de manœuvre de plus en plus étroites. La libération de 400 millions de barils issus des réserves stratégiques du G7 n'a pas suffi à enrayer la hausse des cours. Ces stocks s'amenuisent, réduisant d'autant la capacité d'intervention des pouvoirs publics en cas de nouveau choc pétrolier.
Les investisseurs scrutent désormais les décisions de Donald Trump au lendemain des élections de mi-mandat. Plusieurs médias évoquent le risque d'une nouvelle escalade militaire américaine dans la région. De quoi entretenir la nervosité des marchés pétroliers.
-
Marchés actions : une rotation en cours ?
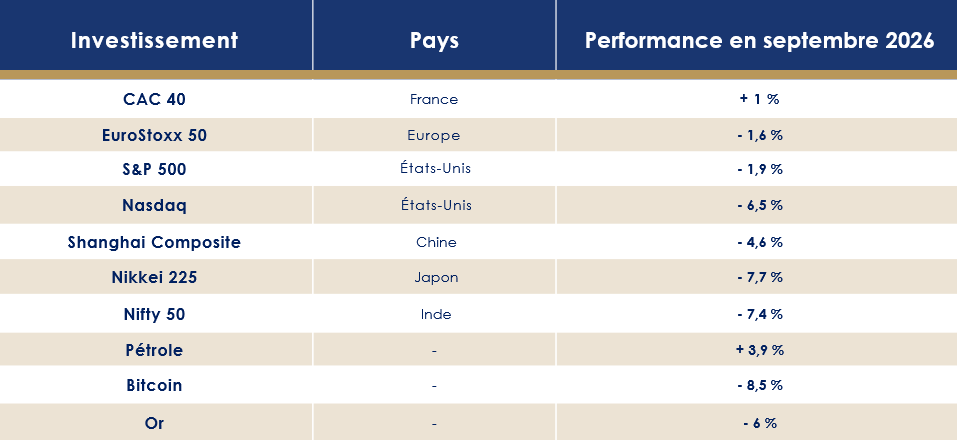
En octobre, les marchés actions ont évolué en ordre dispersé. Le S&P 500 recule de 1,9 %, mais les écarts se creusent entre les grands indices américains. Le Nasdaq, fortement exposé aux valeurs technologiques, décroche de 6,45 %, tandis que le Dow Jones, davantage composé d’entreprises industrielles et de sociétés traditionnelles, parvient à gagner 1,1 %.
En Europe, les performances sont également contrastées. L’Euro Stoxx 50 abandonne 1,6 %, alors que le CAC 40 tire son épingle du jeu avec une progression de 1 %.
Du côté des matières premières, les trajectoires s'inversent : l’or cède 6 %, tandis que le pétrole rebondit de 8 %, ravivant les interrogations sur les tensions inflationnistes et les perspectives énergétiques.
-
Intelligence artificielle : les semi-conducteurs sont-ils entrés dans un marché baissier ?
Après plusieurs années d'euphorie, les valeurs liées à l'intelligence artificielle traversent une zone de turbulences. Le PHLX Semiconductor Sector Index (SOX), principal indice de référence de l'industrie américaine des semi-conducteurs, a abandonné plus de 26 % depuis ses sommets de juin. Une correction suffisamment marquée pour soulever la question de l'entrée du secteur dans un bear market.
Toutes les valeurs ne sont cependant pas logées à la même enseigne. Certaines conservent des performances annuelles spectaculaires. SanDisk affiche ainsi une progression de plus de 430 % depuis janvier, tandis que Micron Technology gagne plus de 200 %.
Comment expliquer un tel retournement ? Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, identifie trois principaux facteurs : « Les interrogations sur la rentabilité de l'intelligence artificielle, alors que les investissements annoncés cette année avoisinent 760 milliards de dollars ; la montée en puissance d'une concurrence chinoise à bas coût ; et la hausse des taux d'intérêt, qui renchérit le financement des dépenses d'investissement, particulièrement importantes dans ce secteur. »
Les perspectives bénéficiaires demeurent pourtant bien orientées. Les prévisions de résultats ont même été sensiblement relevées ces derniers mois. Cette dynamique, conjuguée à la correction boursière, a rendu les valorisations plus abordables qu'en début d'année.
Un indicateur illustre ce réajustement : la valorisation relative du secteur des semi-conducteurs par rapport au S&P 500 est repassée sous le seuil de 1, contre environ 1,6 à son sommet de 2024.
Il convient toutefois de relativiser l'ampleur du repli. « Malgré cette correction récente, le secteur affiche encore une progression proche de 60 % depuis le 1er janvier. Une performance qui rappelle l'ampleur de l'engouement suscité par l'intelligence artificielle sur les marchés financiers » souligne Romane Azzopardi.
-
Introduction en Bourse d'Anthropic : des ambitions financières hors normes
Anthropic s'apprête à passer l'épreuve des marchés financiers. Le créateur de Claude a dévoilé son dossier d'introduction en Bourse, un document de 318 pages qui donne la mesure de ses ambitions.
Les chiffres témoignent d'une croissance fulgurante. Au premier semestre, Anthropic a réalisé 16,3 milliards de dollars de chiffre d'affaires, contre 1,2 milliard un an auparavant. Ses revenus ont ainsi été multipliés par 13,6 en douze mois. Plus spectaculaire encore, sa marge brute est passée de 12 % à 85 %.
Cette expansion a toutefois un coût considérable. L'entreprise affiche une perte de 80,7 milliards de dollars et prévoit des investissements d'une ampleur rarement observée. Elle s'est notamment engagée à consacrer environ 630 milliards de dollars aux centres de données et aux puces électroniques sur dix ans, auxquels pourraient s'ajouter jusqu'à 170 milliards de dollars supplémentaires.
Anthropic viserait une valorisation comprise entre 1 500 et 2 000 milliards de dollars.
Ces montants posent aussi une question centrale pour les investisseurs : à quel horizon les revenus générés par ces technologies permettront-ils de rentabiliser les capitaux engagés ?
-
Brésil : la réélection de Lula provoque une onde de choc sur les marchés
La réélection surprise de Luiz Inácio Lula da Silva, avec 51,8 % des suffrages face au conservateur Flávio Bolsonaro, a déclenché une violente réaction sur les marchés financiers brésiliens.
Dès le lundi suivant le scrutin, la Bourse de São Paulo a plongé de près de 17 %, tandis que le réal abandonnait plus de 10 % face au dollar. L'ampleur des mouvements a conduit les autorités de marché à suspendre les échanges pendant trente minutes.
Le retour de Lula pour un quatrième mandat ravive les inquiétudes des investisseurs quant à la trajectoire des finances publiques. Le Brésil affiche un déficit public compris entre 7 % et 8 % du PIB, sur fond d'endettement élevé.
-
Marchés obligataires : les taux longs retrouvent des sommets vieux de quinze ans
Les marchés obligataires connaissent une période très mouvementée. Aux États-Unis, le rendement des emprunts d'État à dix ans a progressé d'environ 85 points de base. Ce taux est aujourd'hui à 4,99 %.
Le mouvement ne se limite pas aux États-Unis. Au Royaume-Uni, le rendement des obligations souveraines à trente ans a dépassé 6 %, un niveau inédit depuis 1998. En Allemagne, le Bund à dix ans a approché 3,65 %, tandis que son équivalent japonais évolue autour de 3 %.
La France n'échappe pas à cette remontée généralisée. Le rendement de l'OAT à dix ans atteint 4,947 %, contre 3,53 % en moyenne en janvier.
Pour Romane Azzopardi, trois mécanismes expliquent cette tension sur les taux : « D'abord, la hausse des prix de l'énergie, qui nourrit les anticipations d'inflation. Ensuite, l'augmentation de l'offre de dette souveraine : les États empruntent massivement, ce qui pousse à la hausse la prime de terme, autrement dit la rémunération supplémentaire exigée par les investisseurs pour immobiliser leur capital sur une durée plus longue. Enfin, les anticipations de resserrement monétaire contribuent à la remontée des taux d'intérêt réels. »
Pour les investisseurs, cette nouvelle donne présente deux visages.
À court terme, la hausse des rendements a pesé sur la valeur des obligations déjà en circulation. Contrairement à leur fonction traditionnelle de diversification, elles n'ont donc pas joué leur rôle d'amortisseur face aux turbulences boursières du trimestre.
Mais cette correction ouvre également de nouvelles perspectives. Les obligations nouvellement émises offrent désormais des rendements parmi les plus élevés observés depuis plus de quinze ans. Une situation qui pourrait redonner de l'attrait aux placements obligataires, à condition de maîtriser les risques de duration et de credit.
États-Unis : une économie qui résiste malgré le choc énergétique
La croissance américaine demeure solide, avec une progression du PIB de 2,2 % en rythme annualisé au deuxième trimestre et de 3,4% au troisième trimestre.
L’industrie reste, elle aussi, en expansion, comme en témoigne l’ISM manufacturier, à 54,5 en septembre. Surtout, les investissements liés à l’intelligence artificielle contribuent à amortir le choc énergétique.
Cette dynamique offre une visibilité assez rare dans l’environnement actuel. Les plans d’investissement des géants de la technologie sont déjà largement engagés jusqu’en 2028 : ils atteindraient 760 milliards de dollars en 2026 et pourraient dépasser 1 000 milliards en 2027.
-
Un accord énergétique surprise entre les États-Unis et la Russie
Les États-Unis et la Russie partagent aujourd’hui un point commun : les deux puissances sont confrontées aux difficultés de leurs engagements militaires, l’une au Moyen-Orient, l’autre sur le front ukrainien. Un contexte qui a poussé leurs présidents, Donald Trump et Vladimir Poutine, à se rencontrer et à conclure, le 9 octobre, un accord énergétique pour le moins inattendu.
Celui-ci prévoit la suspension des sanctions visant les hydrocarbures russes pour les entreprises américaines, en contrepartie d’une reprise des exportations de diesel vers les États-Unis. Moscou s’est engagé à livrer immédiatement 300 000 tonnes de carburant, puis 1,5 million de tonnes supplémentaires avant la fin de l’année.
Pour Donald Trump, l’objectif est aussi intérieur : faire baisser le prix de l’énergie et tenter de restaurer le pouvoir d’achat des ménages à quelques semaines des élections de mi-mandat, prévues le 3 novembre 2026.
« La bataille du pouvoir d’achat est au cœur de la campagne, alors que les prix ont progressé plus rapidement que les salaires. La Chambre des représentants semble très probablement acquise aux démocrates. Le Sénat reste la véritable inconnue, même si les démocrates y sont désormais donnés favoris sur Polymarket », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Économie américaine : la consommation résiste, l’emploi ralentit
La consommation américaine tient bon, mais elle repose de plus en plus sur les ménages les plus aisés. Ces derniers bénéficient notamment de l’effet richesse provoqué par la progression des marchés financiers.
Le marché du travail envoie, à l’inverse, des signaux de ralentissement. En septembre, seuls 29 000 emplois ont été créés, nettement moins qu’attendu. Les chiffres de juillet et août ont également été révisés à la baisse, à hauteur de 60 000 postes. Le taux de chômage progresse légèrement, de 4,1 % à 4,2 %. La croissance des salaires semble toutefois se stabiliser autour de 3 %. Un reflux de l’inflation pourrait donc redonner un peu d’air au pouvoir d’achat.
Le moral des ménages est nettement moins favorable. L’indice de confiance des consommateurs de l’Université du Michigan est ressorti à 46,3 en octobre, contre 47,5 attendu et 48,1 le mois précédent.
« La consommation reste soutenue, mais surtout par les ménages aisés, grâce à l’effet richesse lié à la Bourse. L’emploi ralentit, mais la progression des salaires semble se stabiliser autour de 3 %. Tout reflux de l’inflation serait donc positif pour le pouvoir d’achat », analyse Romane Azzopardi.
Un risque mérite cependant une attention particulière : celui d’une déception autour de l’intelligence artificielle. Le poids pris par le secteur technologique dans l’investissement et sur les marchés rend désormais l’économie américaine plus sensible à un retournement.
« Une déception sur l’IA pèserait deux fois : d’abord sur l’investissement, puis sur la consommation à travers l’effet richesse lié à la Bourse. Plusieurs acteurs du marché considèrent cependant ce scénario comme peu probable à court terme, car la demande est bien réelle. Les gains de productivité promis par l’IA constituent l’autre enjeu : s’ils se matérialisent, ils pourraient soutenir une croissance plus diffuse et moins concentrée », poursuit la responsable de la gestion financière de Scala Patrimoine.
-
Inflation : la Fed renoue avec les hausses de taux
Le 16 septembre marque un changement de cap pour l'économie US. Pour la première fois depuis 2023, la Réserve fédérale américaine a relevé ses taux directeurs de 25 points de base, portant leur fourchette à 3,75 %-4 %. Une décision prise à l’unanimité, ce qui renforce la portée du signal envoyé aux marchés.
Kevin Warsh a résumé la position de la Fed en quelques mots : « L’inflation est trop élevée, et depuis trop longtemps. »
La séquence de resserrement monétaire pourrait d’ailleurs ne pas être terminée. Une majorité des membres du comité anticipe une nouvelle hausse avant la fin de l’année, avec un taux médian projeté à 4,1 %. Surtout, la Fed n’envisage pas de retour de l’inflation à son objectif de 2 % avant 2029. Au cours de sa réunion du 28 octobre, la FED a toutefois maintenu ses taux inchangés.
« Le message de la Fed est assez clair : l’inflation reste trop élevée et elle ne prévoit pas de retour à 2 % avant 2029. Les derniers chiffres américains pour septembre vont dans ce sens, avec une inflation à 3,7 %, supérieure aux attentes et notamment tirée par la hausse du prix de l’essence. Dans le même temps, le marché du travail ralentit, avec des créations d’emplois inférieures aux attentes », relève Romane Azzopardi.
-
Une Fed moins prévisible, des marchés obligataires plus volatils
Un autre changement, plus technique mais déterminant pour les investisseurs, s’est opéré. La Fed a mis fin à sa forward guidance. Elle ne s’engage désormais plus sur la trajectoire future de ses taux.
Son président ne publie par ailleurs plus sa propre projection, privant les investisseurs d’un point de repère suivi de près jusqu’ici.
Le changement pour l'économie américaine n’est pas anodin. Faute de trajectoire clairement balisée, chaque statistique d’inflation, d’emploi ou d’activité est susceptible de modifier les anticipations de politique monétaire. Les mouvements sur les marchés obligataires deviennent mécaniquement plus nerveux.
« Avec la fin de la forward guidance, il faut s’habituer à une Fed moins lisible. Ce changement a aussi durement affecté les taux et contribue à entretenir la volatilité sur le marché obligataire », conclut Romane Azzopardi.
Zone euro : l'économie résiste, malgré des fragilités persistantes
L’économie de la zone euro résiste tant bien que mal aux turbulences internationales. Au deuxième trimestre, le PIB a progressé de 0,6 %, tandis que le taux de chômage se maintient autour de 6 %, proche de ses plus bas historiques. Cette relative stabilité masque toutefois de profondes disparités entre les États membres.
-
Croissance de l'économie européenne : l’Espagne en tête, l’Allemagne amorce son redressement
Les économies européennes avancent à des rythmes très différents. L’Espagne affiche la croissance la plus dynamique du trimestre, avec une progression de 0,7 % de son PIB. L’Allemagne (+0,3 %) et l’Italie enregistrent des performances plus modestes. L'économie française, après un recul de son activité au premier trimestre, a stagné au deuxième.
Outre-Rhin, les premiers effets du plan de relance commencent néanmoins à se matérialiser. Le projet de budget fédéral pour 2027 prévoit par ailleurs de consacrer plus de 100 milliards d'euros à la défense, une enveloppe susceptible de soutenir durablement l'activité industrielle.
Le Fonds monétaire international (FMI) anticipe une croissance de l'économie européenne de 1,2 % en 2027, contre 2,4 % aux États-Unis. L'écart reste considérable. Un reflux de l'inflation pourrait néanmoins favoriser une légère accélération de l'activité, grâce au redressement progressif du pouvoir d'achat des ménages.
Les risques demeurent importants. « Les principales menaces restent les prix de l'énergie, dans un contexte de conflit susceptible de s'inscrire dans la durée, ainsi que la situation budgétaire française, sur fond de fortes tensions sociales et de campagne électorale », prévient Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Des indicateurs sur l'état de santé de l'économie européenne contrastés
Les derniers indicateurs conjoncturels livrent, eux aussi, un tableau contrasté.
En septembre, les enquêtes de confiance de la Commission européenne font apparaître une amélioration dans les services, dont l'indicateur passe de 5,6 à 6,1 points, ainsi que dans l'industrie, où il remonte de -5 à -3,8 points. Le sentiment économique global se dégrade toutefois légèrement, de 98,4 à 97,9 points.
Les données d'activité se révèlent plus encourageantes. Les ventes au détail ont progressé de 0,8 % en septembre par rapport au mois précédent, tandis que la production industrielle a rebondi de 0,7 %, après une contraction de 0,5 % en août, qui avait déçu les économistes.
En France, le moral des ménages continue en revanche de se détériorer. Selon l'Insee, l'indice de confiance des consommateurs est tombé à 80 points, contre 85 attendus, atteignant son plus bas niveau depuis juin 2013.
-
Inflation en zone euro : la BCE face au risque d'un nouveau choc énergétique
La remontée des prix de l'énergie complique la tâche de la Banque centrale européenne (BCE). L'inflation en zone euro a accéléré à 3,8 % sur un an, au-delà des attentes, sous l'effet notamment d'une envolée de près de 19 % des prix de l'énergie.
Hors énergie et alimentation, la hausse des prix reste toutefois plus contenue, à 2,5 %.
Face à cette situation, la BCE a relevé ses taux directeurs en juin, puis en septembre. La dernière décision a porté le taux de dépôt à 2,50 %. Christine Lagarde a présenté ce nouveau resserrement comme une évidence, signe d'un large consensus au sein du Conseil des gouverneurs. La président, qui a - en parallèle - annoncé son départ anticipé de l'institution en février 2027.
Reste une question : jusqu'où la BCE peut-elle aller ? Plusieurs sociétés de gestion, dont Candriam, jugent qu'un resserrement beaucoup plus marqué serait difficile à justifier.
« Contrairement à 2022, l'inflation ne se diffuse pas aux salaires. Selon une société de gestion européenne, la progression des rémunérations négociées est revenue autour de 2,5 % à 3 %, après un pic supérieur à 4,5 % en 2024. Le marché du travail ne présente donc pas de tensions particulières », souligne Romane Azzopardi.
La responsable de la gestion financière de Scala Patrimoine insiste également sur les différences de conjoncture entre les deux rives de l'Atlantique. « La situation européenne est très différente de celle des États-Unis. La croissance demeure faible, à 0,9 % cette année selon les prévisions de la BCE, et les finances publiques sont dégradées, même si les situations varient sensiblement d'un pays à l'autre. La Banque centrale européenne dispose donc de marges de manœuvre limitées pour procéder à une nouvelle hausse de taux lors de sa prochaine réunion. »
L'évolution des cours du pétrole pourrait finalement dicter le calendrier monétaire.
France : la défiance des marchés obligataires s'accentue
La France s'enfonce dans une situation de plus en plus inconfortable sur les marchés obligataires. Les investisseurs exigent désormais une rémunération supérieure à celle demandée à l'Italie ou à l'Espagne pour lui prêter de l'argent.
-
Dette française : le spread OAT-Bund atteint un niveau inédit depuis quinze ans
Le spread OAT-Bund, qui mesure l'écart de rendement entre les obligations souveraines françaises et allemandes à dix ans, s'est considérablement creusé. Il a atteint 159 points de base, son plus haut niveau depuis quinze ans. Avant la dissolution de l'Assemblée nationale en juin 2024, cet écart évoluait encore sous les 50 points de base.
La dégradation est spectaculaire.
Quatre facteurs se conjuguent pour expliquer cette défiance : un déficit public voisin de 5 % du PIB, une dette atteignant 119 % du PIB à fin juin selon l'Insee, les incertitudes entourant l'adoption du budget 2027 et, enfin, la perspective de l'élection présidentielle d'avril prochain. Le tout dans un contexte de remontée généralisée des rendements obligataires mondiaux.
Parmi les grandes économies développées, le Royaume-Uni, dont le rendement souverain à dix ans atteint 5,36 %, figure encore parmi les emprunteurs les plus coûteux.
Pour autant, cette tension ne s'apparente pas, à ce stade, à une crise systémique de la dette européenne.
« Le point rassurant, c'est qu'il n'y a pas de contagion comparable à celle observée lors de la crise de 2010-2012. À l'époque, les difficultés se transmettaient notamment par les banques, très exposées aux dettes des pays périphériques. Aujourd'hui, ce sont essentiellement les banques françaises qui ont été sanctionnées en Bourse, et non l'ensemble du secteur bancaire européen. Les écarts de taux de l'Italie et de la Grèce se sont même resserrés en octobre », relève Romane Azzopardi.
La défiance des investisseurs reste donc largement concentrée sur l'économie française.
Deux éléments pourraient contribuer à apaiser les tensions : l'adoption d'un budget crédible pour 2027, qui réduirait une partie de l'incertitude politique et budgétaire, et une détente des taux obligataires internationaux.
Mais à l'approche de l'élection présidentielle, la capacité des responsables politiques à dégager un compromis sur les finances publiques demeure une inconnue majeure.
-
Moody's maintient la note de la France : une économie en sursi
Moody's a finalement déjoué les pronostics. Alors que de nombreux analystes anticipaient un abaissement de la note souveraine française d'un cran, de Aa3 à A1, l'agence américaine a choisi de maintenir sa notation, tout en conservant une perspective négative.
Une décision qui ne constitue pas pour autant un blanc-seing accordé à Paris.
Avec une dette publique atteignant 119,1 % du PIB et des perspectives de réduction du déficit encore incertaines, la France conserve une situation budgétaire particulièrement fragile.
Le maintien de sa note repose en grande partie sur les hypothèses retenues par Moody's pour les prochains mois : l'adoption d'un budget 2027 permettant d'engager une réduction du déficit, une détente des coûts de financement et un apaisement des tensions sociales.
Autant de conditions dont la réalisation reste incertaine.
Pour Eric Sturdza Asset Management, l'agence de notation a surtout choisi de maintenir la pression sur les responsables politiques français.
« En maintenant la note Aa3, assortie d'une perspective négative, Moody's met la pression sur la France et sa classe politique concernant l'adoption du budget 2027. L'épée de Damoclès d'un abaissement à A1 est plus menaçante que jamais, mais une dernière chance est laissée au pays avant une éventuelle sanction. En quelque sorte, Moody's donne raison à cette formule récemment employée par un responsable politique français : “La France est un pays riche avec un État pauvre". »
-
Les obligations françaises deviennent-elles attractives pour les investisseurs internationaux ?
La remontée des rendements souverains français produit néanmoins un effet paradoxal. Si elle renchérit le coût de financement de l'État, elle peut aussi renforcer l'attrait des obligations françaises auprès de certains investisseurs internationaux.
Eric Vanraes, Head of Fixed Income d'Eric Sturdza Asset Management souligne notamment l'intérêt d'une comparaison avec les obligations du Trésor américain, une fois neutralisé le risque de change.
« Aujourd'hui, compte tenu du différentiel de taux entre les États-Unis et la zone euro, le coût de couverture du risque de change s'élève à environ 160 points de base. Cela signifie qu'une OAT française à dix ans, couverte en dollars, se rapproche d'un rendement de 6,60 %, soit un niveau très largement supérieur à celui des obligations américaines. »
Le raisonnement fonctionne également en sens inverse.
« Dans le même ordre d'idée, un Treasury américain à dix ans offrant 5 % de rendement voit celui-ci revenir à environ 3,4 % une fois le risque de change neutralisé, soit un niveau proche de celui du Bund allemand. »
Ces écarts rappellent que la comparaison des rendements obligataires ne peut se limiter aux taux affichés. Pour un investisseur international, le coût de couverture du risque de change peut modifier sensiblement l'attractivité relative des différentes dettes souveraines.
Reste que le supplément de rendement offert par les obligations françaises rémunère également un risque devenu plus important : celui d'une nouvelle dégradation des finances publiques et d'un élargissement supplémentaire des écarts de taux.
La prochaine échéance est déjà fixée. Le 27 novembre, S&P Global Ratings doit à son tour se prononcer sur la qualité de la signature française. L'agence attribue actuellement à la France une note A+, assortie d'une perspective stable.
Moody's n'a donc pas acquitté la France. Elle a simplement renvoyé son jugement sur l'état de son économie à l'épreuve du budget.
Source
Chronique publié d'Eric Vanraes pour le média All News, Octobre 2026
Anthropic dépose son dossier d'introduction en bourse, Le Monde, Octobre 2026
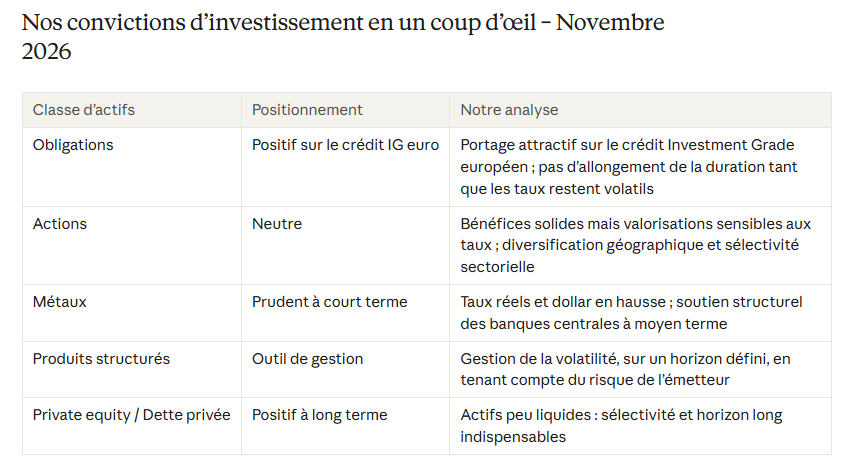
Les convictions d’investissement de Scala Patrimoine - Novembre 2026
Les principaux enseignements
- Investissement boursier : les bénéfices portent le marché, les multiples se contractent. Les bénéfices par action attendus en 2026 progressent de 21 % au niveau mondial, de 24 % aux États-Unis et de 54 % dans les pays émergents, tandis que les ratios cours/bénéfices reculent (-8,5 % Monde, -12 % États-Unis, -17 % Nasdaq). Les marchés montent moins vite que les profits.
- Intelligence artificielle : la création de valeur se déplace. Après la correction des semi-conducteurs, les opportunités migrent vers les entreprises utilisatrices de l’IA et vers les goulets d’étranglement, au premier rang desquels l’énergie et les réseaux électriques.
- Marchés obligataires : le retour du portage. Avec un Bund autour de 3,6 % et une OAT autour de 4,8 %, le rendement courant amortit désormais bien mieux les variations de prix. Nous privilégions donc le crédit Investment Grade en euros et une duration maîtrisée.
En 2026, les bénéfices des entreprises progressent plus vite que les cours de Bourse, l’intelligence artificielle étend ses effets bien au-delà de la tech et les obligations retrouvent, avec des taux au plus haut depuis plus de 15 ans, leur fonction première : générer un revenu régulier. Tour d’horizon des convictions d’investissement de Scala Patrimoine pour novembre 2026.
Les marchés actions : des bénéfices solides, des valorisations sous l’emprise des taux
-
Les bénéfices portent le marché
Le principal enseignement de l’année tient à un paradoxe apparent : les profits des entreprises s’envolent, mais les valorisations se contractent. Aux États-Unis, les bénéfices attendus progressent d’environ 24 % en 2026. Dans le même temps, le ratio cours sur bénéfices (P/E) du S&P 500 est passé de 21,5x à 19,4x en six mois, son plus bas niveau depuis près de trois ans.
« Sur les valorisations, la correction et la hausse des perspectives bénéficiaires ont déjà fait une partie du travail. Les bénéfices progressent plus vite que les cours. On évoque un peu moins les excès de valorisation aujourd’hui », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
La hausse des taux explique en grande partie ce découplage. Un placement sans risque mieux rémunéré rend mécaniquement les actions relativement moins attractives, et freine l’expansion des multiples.
-
Un marché plus étroit qu’il n’y paraît
La bonne tenue des indices masque de fortes disparités. Fin septembre, 42 % des valeurs du S&P 500 évoluaient à plus de 20 % sous leurs plus hauts, soit en marché baissier à titre individuel. La performance de l’indice repose donc sur un nombre limité de valeurs, ce qui renforce l’exigence de sélectivité.
-
Des écarts marqués entre régions
L’Europe, et la France en particulier, restent à la traîne. Le CAC 40 a cédé 5,2 % au troisième trimestre, pénalisé par le secteur de l’énergie, l’incertitude politique et la question de la dette publique. À l’inverse, le Japon et les marchés émergents sont soutenus par la dynamique de leurs bénéfices, notamment dans les semi-conducteurs coréens et taïwanais.
-
Les risques à surveiller sur les marchés actions
Deux risques retiennent particulièrement notre attention :
- Les taux longs : une nouvelle hausse comprimerait encore les multiples de valorisation.
- Une vague d’introductions en Bourse liées à l’IA : elle pourrait absorber une partie des capitaux disponibles et peser sur les valeurs déjà cotées.
« La thématique de l’IA reste soutenue par la demande à moyen terme, mais à court terme, de nombreux facteurs exogènes demeurent une source de volatilité », prévient Romane Azzopardi.
-
Investissement et IA : où se crée désormais la valeur ?
Après la correction des semi-conducteurs, une question reste centrale pour les investisseurs : les marchés paient-ils encore trop cher la promesse de l’intelligence artificielle ? Et les lignes bougent-elles au-delà de la tech ?
Une étude de Morgan Stanley, qui a classé près de 3 800 entreprises selon leur exposition à l’IA, éclaire ce mouvement. « Depuis 2023, ce sont les "catalyseurs", les fournisseurs de puces, d’infrastructures et d’énergie, qui ont tiré la performance, tandis que les entreprises menacées par l’IA, comme les services informatiques ou certains éditeurs de logiciels, ont décroché », analyse Romane Azzopardi.
-
Un potentiel encore mal intégré chez les utilisateurs de l’IA
La nouveauté se situe du côté des adoptants. « Les entreprises qui utilisent l’IA dans leur métier, les banques, la santé, l’industrie, commencent à en voir les effets, avec une progression de leurs marges et de leurs bénéfices attendus supérieure au marché dans son ensemble », observe la responsable de la gestion financière de Scala Patrimoine.
Ces gains de marge ne sont pas encore pleinement intégrés dans les prévisions des analystes. C’est là que réside le potentiel de revalorisation : le marché a largement payé pour l’infrastructure de l’IA, beaucoup moins pour son utilisation.
Le développement de l’IA se heurte désormais à une contrainte bien concrète. Morgan Stanley estime à 57 GW le déficit potentiel d’électricité des data centers américains d’ici 2028. Les réseaux électriques et la production d’énergie deviennent ainsi des goulets d’étranglement stratégiques.
-
Investissement en actions : quelles conséquences pour les portefeuilles ?
« Les opportunités se déplacent vers les utilisateurs de l’IA et vers les goulets d’étranglement, que l’on retrouve dans le secteur de l’énergie et des réseaux électriques », résume Romane Azzopardi.
Concrètement, deux axes se dessinent :
- Les utilisateurs de l’IA, dont les gains de productivité commencent à se refléter dans les comptes, notamment dans la banque, la santé et l’industrie.
- Les goulets d’étranglement, en particulier l’énergie et les réseaux électriques, appelés à répondre à une demande structurellement croissante.
Les marchés obligataires : le grand retour du portage
Les obligations ont souffert ce trimestre. Mais avec des taux au plus haut depuis plus de 15 ans, elles redeviennent un placement intéressant pour générer un revenu régulier.
-
Le portage redevient le moteur de la performance obligataire
Les taux à 10 ans atteignent des niveaux inédits depuis plus de quinze ans : le Bund allemand évolue autour de 3,6 % et l’OAT française autour de 4,8 %.
« La hausse des taux a pesé sur les prix des obligations, donc sur les investisseurs obligataires. Mais elle permet de générer un revenu régulier élevé, qui vient faire contrepoids face aux baisses de valorisation : c’est ce fameux portage », explique Romane Azzopardi.
-
Un coussin de sécurité qui s’est épaissi
La situation n’a rien de comparable avec 2022. « Le rendement compense ainsi bien mieux les variations de prix qu’avant 2022, quand des taux plus bas ne laissaient que peu de marge d’erreur », poursuit-elle.
Selon Vanguard, il faudrait désormais une hausse des taux de près de 60 points de base pour effacer un an de portage, un plus haut depuis 2010. « Sur un indice obligataire global, il faudrait une hausse des taux importante pour effacer un an de portage. C’est une situation nouvelle, qui plaide pour les actifs obligataires après la forte hausse des taux enregistrée en 2026 », ajoute la responsable de la gestion financière de Scala Patrimoine.
-
Les grandes maisons y voient un point d’entrée pour un investissement obligataire
Le consensus évolue dans le même sens. BNP Paribas Wealth Management évoque une « zone d’achat », avec des obligations BBB en euros offrant un rendement de 4,4 %. BlackRock et Amundi renforcent, de leur côté, leur exposition obligataire.
-
Notre lecture de l'investissement obligataire : qualité et maîtrise de la duration
Toutes les obligations ne se valent pas. « Les souverains français restent aujourd’hui peu attractifs compte tenu du risque politique et budgétaire, malgré leur niveau de taux. À l’inverse, certaines obligations d’entreprise offrent davantage de marge que les emprunts d’État, à notation équivalente », précise Romane Azzopardi.
Le crédit bénéficie en effet d’un rendement supplémentaire qui amortit mieux une remontée des taux. D’où notre positionnement : « Privilégier la qualité, avec les obligations d’entreprises Investment Grade en euros, et maîtriser la duration, c’est-à-dire la sensibilité aux taux, car la volatilité reste élevée, alimentée par l’inflation, les banques centrales et les questions budgétaires. »
Investissement sur les métaux précieux, produits structurés et actifs non cotés
-
Les métaux : prudence à court terme
La hausse des taux réels et la remontée du dollar pèsent à court terme sur les métaux, qui ne versent aucun rendement. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel, en particulier à l’or.
-
L’investissement sur les produits structurés
Les produits structurés constituent un outil de gestion de la volatilité. Ils doivent s’inscrire dans un horizon d’investissement défini et tenir compte du risque de l’émetteur, qui conditionne le remboursement.
-
Private equity et dette privée
Notre vue reste positive sur le long terme pour le private equity et la dette privée. S’agissant d’actifs peu liquides, la sélectivité des fonds et un horizon de placement long restent indispensables.
Le FAQ des marchés financiers
-
Quelle stratégie d’investissement adopter sur les marchés actions fin 2026 ?
Scala Patrimoine adopte une position neutre par prudence. Les bénéfices sont solides, mais les valorisations restent sensibles aux taux. La diversification géographique et la sélectivité sectorielle sont donc essentielles, d’autant que 42 % des valeurs du S&P 500 évoluaient fin septembre à plus de 20 % sous leurs plus hauts.
-
Pourquoi les marchés actions montent-ils moins vite que les bénéfices ?
En raison de la hausse des taux. Un placement sans risque mieux rémunéré rend les actions relativement moins attractives : en 2026, les bénéfices par action attendus progressent de 24 % aux États-Unis, mais le ratio cours/bénéfices recule de 12 %.
-
Où investir dans l’IA après la correction des semi-conducteurs ?
Vers les entreprises utilisatrices de l’IA (banques, santé, industrie), dont les marges progressent, et vers l’énergie et les réseaux électriques, face à un déficit potentiel de 57 GW pour les data centers américains d’ici 2028.
-
L’investissement obligataire est-il redevenu intéressant en 2026 ?
Oui, de manière sélective. Avec des taux au plus haut depuis plus de 15 ans, le portage offre un coussin inédit depuis 2010. Scala Patrimoine privilégie les obligations d’entreprises Investment Grade en euros et une duration maîtrisée, plutôt que les emprunts d’État français.
-
Quels sont les principaux risques pour les marchés pour le dernier trimestre 2026 ?
Une nouvelle hausse des taux longs, qui comprimerait les valorisations, et une vague d’introductions en Bourse liées à l’IA, susceptible d’absorber une partie des capitaux disponibles.
-
Faut-il investir dans l’or et les métaux en ce moment ?
Scala Patrimoine reste prudent à court terme concernant l'investissement sur l'or et les métaux précieux. Car la hausse des taux réels et du dollar pèse sur les métaux. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel.
Source
The Undervalued Companies Benefiting from AI, Morgan Stanley, Octobre 2026
« C'est un tsunami qui progresse lentement, mais un tsunami tout de même » : comment le FMI voit les répercussions de l'IA sur les économies, Les Echos, Octobre 2026
Taux OAT 10 ans, Agence France Trésor, Octobre 2026
Nos équipes sont à votre disposition pour échanger sur vos projets d’investissement et évaluer, avec vous, leur intérêt, au regard de l’environnement économique et financier, de la structuration de votre patrimoine et de vos objectifs de vie.
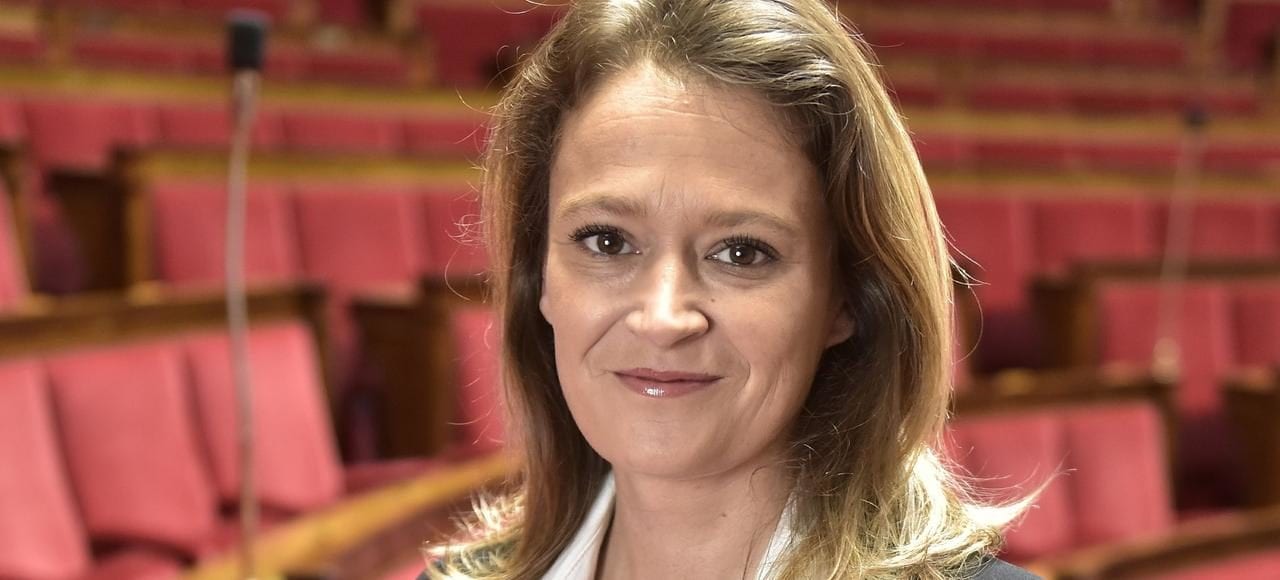
Rapport Grégoire : 26 propositions pour faciliter la transmission des TPE-PME et préparer le patrimoine des dirigeants
Les trois points clés à retenir
- Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire formule 26 propositions pour faciliter la transmission des TPE et PME. Parmi elles, un rendez-vous patrimonial gratuit proposé aux dirigeants dès 55 ans.
- Pacte Dutreil, abattement de 500 000 euros pour départ à la retraite, apport-cession et crédit vendeur constituent les principaux leviers à disposition des dirigeants. Leur efficacité suppose toutefois trois à cinq ans d'anticipation. Or, la plupart des chefs d'entreprise engagent leurs démarches moins de deux ans avant leur départ.
- Trois mesures du pacte Papin figurent à l'article 10 du projet de loi de finances pour 2027. Leur adoption reste soumise au vote du Parlement.
Près de 500 000 dirigeants d'entreprise ont aujourd'hui 60 ans ou plus. Beaucoup devront organiser leur succession dans les prochaines années. Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire consacré à « la croissance et la transmission des TPE et des PME » avance 26 propositions pour faciliter ces opérations. Plusieurs concernent directement la gestion du patrimoine des entrepreneurs, leur fiscalité et la préparation de leur retraite.
Transmission d'entreprise : trois à cinq ans pour bien se préparer
Une transmission d'entreprise se prépare plusieurs années avant la cession effective.
« Une transmission réussie demande généralement trois à cinq ans de préparation », rappelle Guillaume Lucchini, associé-fondateur du multi-family office indépendant Scala Patrimoine. « En moyenne, une opération bien menée s'étend sur un peu plus de quatre ans. Dont quatorze mois consacrés à la mise en vente, après plusieurs années de préparation. »
La réalité est pourtant bien différente. Selon le rapport Grégoire, la plupart des dirigeants commencent à préparer leur départ moins de deux ans avant l'échéance. Une anticipation insuffisante qui peut peser sur la valorisation de l'entreprise, limiter les possibilités d'optimisation patrimoniale et compliquer la recherche d'un repreneur.
« Les chefs d'entreprise ont souvent la tête dans le guidon. Pris par les impératifs de leur activité, ils peinent à dégager du temps pour réfléchir à leur propre succession. Il faut créer les conditions de l’attractivité de l’entreprise, et être accompagné par quelqu’un qui sache poser les bonnes questions, à chaque étape », observe Guillaume Lucchini. « Les experts-comptables et les conseils habituels, notamment les family-offices, du dirigeant ont, à cet égard, un rôle essentiel à jouer. »
La dimension psychologique compte tout autant
« Pour un entrepreneur, céder son entreprise revient souvent à tourner la page d'une grande partie de sa vie. Il y a les années de travail, les week-ends sacrifiés, les vacances écourtées et parfois une vie familiale passée au second plan. On ne se sépare pas aussi facilement de ce que l'on a construit. La transmission doit donc se préparer sur le plan patrimonial, mais aussi personnel.» prévient l’associé fondateur de Scala Patrimoine.
Le patrimoine professionnel, souvent au cœur de la fortune du dirigeant
Pour de nombreux artisans, commerçants et dirigeants de PME, l'entreprise constitue l'essentiel du patrimoine. Sa transmission engage donc bien davantage que la seule cession des titres.
Immobilier professionnel, épargne personnelle, droits à la retraite, résidence principale, situation matrimoniale et objectifs familiaux doivent être examinés ensemble.
« Notre premier conseil est d'anticiper les enjeux patrimoniaux avant même d'engager la cession », souligne Guillaume Lucchini.
La réflexion doit notamment porter sur le niveau de revenus que le dirigeant souhaite conserver après la vente. Mais aussi les projets qu'il entend financer et les conditions d'une éventuelle transmission à ses enfants.
« La fiscalité ne doit jamais dicter, à elle seule, une stratégie patrimoniale. Nous partons ainsi des besoins du dirigeant, de son train de vie futur et de ses objectifs familiaux. Les solutions juridiques et fiscales viennent ensuite. »
Certains mécanismes ne se mettent en place que très en amont. Et la première question n’est pas fiscale. C’est celle du train de vie que le dirigeant veut s’assurer une fois l’entreprise vendue.
« Un patrimoine bien structuré doit ensuite rester assez souple pour absorber les réformes fiscales comme les changements de projet de vie, sans enfermer son détenteur dans un schéma figé. » abonde Guillaume Lucchini.
Pacte Dutreil, apport-cession, départ à la retraite : les dispositifs à connaître
Plusieurs mécanismes permettent déjà d'organiser la transmission d'une entreprise et d'en maîtriser les conséquences fiscales. Encore faut-il les connaître suffisamment tôt.
-
Le pacte Dutreil : transmettre son entreprise avec une exonération de 75 %
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible de l'entreprise ou des titres transmis.
Les bénéficiaires doivent notamment respecter des engagements de conservation et des conditions relatives à la direction de l'entreprise. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
Réservé aux transmissions à titre gratuit, notamment familiales, ce mécanisme reste pourtant mal connu : 82 % des chefs d'entreprise déclarent ne pas le connaître.
Pour Guillaume Lucchini, la question doit d’ailleurs être abordée bien avant la succession. « Une donation préparée de son vivant, même lorsqu'elle entraîne le paiement de droits, peut être beaucoup plus avantageuse qu'une succession subie. Le dirigeant peut notamment prendre lui-même ces droits à sa charge. Encore faut-il avoir suffisamment anticipé pour choisir le bon schéma. »
-
Départ à la retraite : un abattement de 500 000 euros sur la plus-value
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut bénéficier, sous conditions, d'un abattement fixe de 500 000 euros sur sa plus-value imposable à l'impôt sur le revenu.
Il doit notamment avoir exercé des fonctions de direction pendant au moins cinq ans et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession.
Le calendrier de l'opération constitue donc un élément déterminant.
-
Apport-cession : reporter l'imposition pour réinvestir
Prévu à l'article 150-0 B ter du Code général des impôts, l'apport-cession permet à un dirigeant d'apporter ses titres à une holding qu'il contrôle, en bénéficiant d'un report d'imposition de la plus-value.
Lorsque la holding cède les titres dans les trois ans suivant l'apport, elle doit notamment réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour préserver le report. Depuis la loi de finances pour 2026, les contraintes de conservation ont été renforcées et les investissements immobiliers sont largement exclus.
L'intérêt du dispositif dépend avant tout des projets du cédant.
« Le 150-0 B ter n'est pas une fin en soi. Il peut être particulièrement pertinent pour un entrepreneur qui souhaite réinvestir dans de nouvelles entreprises ou accompagner leur développement. En revanche, si son objectif est de sécuriser son patrimoine et de financer son train de vie, d'autres solutions peuvent être mieux adaptées » estime le family officer.
Une donation avant cession peut notamment mériter d'être étudiée. L'essentiel est de définir la stratégie patrimoniale avant de choisir l'outil fiscal.
-
Crédit vendeur : faciliter la reprise, sans négliger les risques
Le crédit vendeur permet au repreneur de payer une partie du prix de cession de manière échelonnée.
Le mécanisme présente toutefois une difficulté majeure : le cédant reste, en principe, imposé sur la totalité de sa plus-value dès l'année de la vente, même s'il n'a pas encore encaissé l'intégralité du prix.
Des possibilités de paiement fractionné existent, sous conditions, mais elles demeurent contraignantes. Le vendeur s'expose également au risque de défaillance du repreneur.
Malgré son intérêt pour les transmissions de petites entreprises, le crédit vendeur reste donc relativement peu utilisé.
Pacte Papin : trois mesures déjà inscrites au projet de budget 2027
Annoncé en septembre 2026, le pacte Papin entend faciliter la reprise des petites entreprises, notamment par leurs salariés.
Trois de ses mesures figurent à l'article 10 du projet de loi de finances pour 2027 :
- L'alignement à 0,1 % des droits de mutation pour les reprises par les salariés.
- Le doublement, à un million d'euros, de l'abattement sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital.
- Un suramortissement des équipements productifs acquis après la reprise, de 30 % pour les PME et de 60 % pour les TPE.
Une quatrième mesure, portant sur l'étalement de l'imposition de la plus-value en cas de crédit vendeur, ne figure pas à ce stade dans le texte budgétaire.
Ces dispositions restent soumises à l'adoption du Parlement.
Quelles sont les propositions du rapport Grégoire 2026 pour les dirigeants de TPE PME ?
Commandé en avril 2026 par le Premier ministre Sébastien Lecornu, le rapport Grégoire formule 26 propositions.
Il répond à un enjeu économique majeur. Selon Bpifrance Le Lab, environ 370 000 entreprises seraient à transmettre d'ici 2030, soit près de 74 000 par an, représentant au total trois millions de salariés. Pourtant, seules quelque 26 000 transmissions annuelles sont recensées parmi les entreprises employant au moins un salarié.
Plusieurs recommandations concernent directement l'organisation patrimoniale des dirigeants et le financement des reprises.
-
Proposition n° 1 : un rendez-vous patrimonial gratuit dès 55 ans
C'est l'une des mesures les plus directement liées à la gestion du patrimoine.
Le rapport propose de transformer le courrier adressé aux dirigeants à 55 ans en invitation à un rendez-vous patrimonial gratuit et confidentiel, organisé avec un tiers de confiance, notamment leur expert-comptable ou un conseiller de leur choix.
Ce bilan permettrait d'établir une vision consolidée du patrimoine professionnel et personnel, d'estimer le capital réellement disponible après la cession, net de fiscalité, et d'identifier les solutions adaptées : organisation de l'immobilier, rémunération, transmission familiale ou calendrier de départ.
Une démarche qui rejoint les convictions de Guillaume Lucchini. « Trop peu de dirigeants connaissent parfaitement la valeur de leur entreprise, et encore moins ce que sa vente leur permettra réellement de financer. Notre rôle est de leur donner cette visibilité, en intégrant l'ensemble de leur patrimoine, leurs besoins futurs et leurs objectifs de transmission. »
-
Proposition n° 5 : former les dirigeants à la cession
Le rapport recommande la création d'une formation consacrée à la transmission d'entreprise, éligible au compte personnel de formation (CPF).
L'objectif est de permettre aux entrepreneurs de mieux maîtriser les étapes d'une cession, ses conséquences financières et les différents scénarios de reprise.
-
Proposition n° 11 : le rapport Grégoire veut mobiliser cinq milliards d'euros d'épargne privée vers les PME
Inspiré du dispositif Tibi, le futur « Fonds Croissance PME » viserait à orienter cinq milliards d'euros supplémentaires vers les petites et moyennes entreprises en cinq ans, dont deux milliards dès les premières années.
Le rapport envisage notamment la création d'une poche dédiée dans l'assurance-vie, les plans d'épargne retraite (PER) et l'épargne salariale, assortie d'une incitation fiscale sur les sommes effectivement investies.
Guillaume Lucchini appelle toutefois à conserver une approche mesurée du non-coté.
« Le private equity peut trouver toute sa place dans une allocation patrimoniale diversifiée. Mais il faut tenir compte de l'illiquidité, de la durée d'investissement et du risque de perte en capital. Une exposition de 5 % à 20 % du patrimoine financier peut être envisagée selon les profils, davantage pour certains entrepreneurs expérimentés. Ouvrir de manière aussi importante la classe d’actifs pourrait à mon sens etre contreproductif. »
-
Proposition n° 13 : créer un Plan Épargne Dépendance
Sur le modèle du PER, le rapport propose un Plan Épargne Dépendance bénéficiant d'avantages fiscaux comparables.
Il pourrait accueillir tout ou partie du capital au moment du déblocage de l'épargne retraite. Les sommes seraient ensuite immobilisées pendant dix à quinze ans et investies prioritairement dans les PME, cotées ou non cotées.
Le dispositif entend répondre simultanément aux besoins de financement des entreprises et à ceux liés à la perte d'autonomie.
Guillaume Lucchini appelle toutefois à la vigilance quant à la mise en œuvre d’une telle mesure : « Un entrepreneur a souvent pris des risques toute sa vie, aussi bien dans la gestion de son entreprise que dans celle de son patrimoine personnel. Est-il vraiment pertinent de l’inciter à accroître encore son exposition aux actifs risqués à un âge où la préservation du capital devient généralement prioritaire ? Il faudra être particulièrement attentif à la part de l’épargne investie dans ces actifs, en tenant compte de l’âge du dirigeant, de son profil de risque, de ses objectifs patrimoniaux, mais aussi de son état de santé. À ce stade de la vie, la recherche de rendement ne doit pas se faire au détriment de la sécurité financière. »
-
Proposition n° 15 : sécuriser le crédit vendeur
Le rapport reprend la mesure d'étalement de l'impôt sur la plus-value annoncée dans le pacte Papin.
Elle permettrait de mieux faire correspondre le paiement de l'impôt aux sommes effectivement encaissées par le cédant, afin de faciliter les transmissions financées partiellement par crédit vendeur.
-
Proposition n° 18 : faciliter l'investissement dans le non-coté
La députée propose de porter au niveau européen une révision du cadre d'évaluation du profil de risque des épargnants.
L'objectif serait de faciliter l'accès aux investissements non cotés, sans réduire les exigences de protection des investisseurs.
-
Proposition n° 20 : exonérer temporairement les bénéfices des entreprises reprises
Le rapport suggère une exonération d'impôt sur les bénéfices pendant douze mois pour les reprises réalisées entre 2027 et 2029.
En contrepartie, l'entreprise devrait maintenir son activité et conserver au moins 80 % de ses effectifs pendant cinq ans. À défaut, l'impôt deviendrait exigible, majoré des intérêts de retard.
La mesure vise à renforcer l'attractivité des reprises, notamment dans les secteurs qui peinent à trouver des successeurs.
L’associé-fondateur de Scala Patrimoine y voit l’une des propositions les plus pertinentes du rapport.
« Cette mesure permettrait de redonner des marges de manœuvre financières aux repreneurs, à un moment où leur trésorerie est souvent particulièrement contrainte. Elle présente aussi l’intérêt, assez rare pour être souligné, d’aligner les intérêts de l’administration fiscale et ceux des entrepreneurs. Le signal politique envoyé serait, à mon sens, très positif. »
-
Propositions n° 21 et 22 : encourager la reprise par les salariés
Ces deux propositions soutiennent les mesures du pacte Papin : droits de mutation ramenés à 0,1 % et abattement porté à un million d'euros pour les dirigeants partant à la retraite lorsque leurs salariés reprennent la majorité du capital.
-
Proposition n° 23 : faciliter les holdings de reprise constituées par les salariés
Le rapport recommande d'assouplir les conditions du sursis d'imposition applicable aux actions gratuites apportées à une holding de salariés.
Le mécanisme pourrait bénéficier aux opérations concernant au moins 50 % des salariés et représentant au moins 25 % de la masse salariale brute, sans imposer la participation de l'ensemble du personnel.
L'objectif est de faciliter les reprises collectives, notamment dans les PME.
Comment préparer dès aujourd'hui la transmission de son entreprise ?
Les propositions du rapport Grégoire ne produisent, à ce stade, aucun effet juridique tant qu'elles n'ont pas été adoptées.
Elles rappellent néanmoins une réalité bien connue des professionnels du patrimoine : la réussite d'une transmission dépend autant de sa préparation que des dispositifs fiscaux mobilisés.
Sans attendre de nouvelles mesures, plusieurs démarches peuvent être engagées : faire évaluer son entreprise, estimer les revenus nécessaires après la cession, analyser la composition de son patrimoine professionnel et personnel, puis comparer les différents scénarios de transmission.
Vente à un tiers, donation familiale, reprise par les salariés : chaque solution répond à des objectifs différents et entraîne des conséquences patrimoniales propres.
« Une transmission réussie ne se résume pas à obtenir le meilleur prix de vente », conclut Guillaume Lucchini. « Il faut aussi s'assurer que le dirigeant pourra préserver son niveau de vie, protéger sa famille et disposer des moyens nécessaires pour mener ses projets. C'est tout l'intérêt d'un accompagnement patrimonial global, engagé suffisamment tôt. »
FAQ : le Rapport Grégoire et la transmission des TPE-PME en cinq questions
-
Combien de temps faut-il pour préparer la transmission d'une entreprise ?
Il faut compter entre trois et cinq ans pour préparer une transmission dans les meilleures conditions, dont près de 18 mois sont consacrés à la mise en vente. Le rapport Grégoire d'octobre 2026 souligne pourtant que la plupart des dirigeants de TPE-PME s'y prennent moins de deux ans avant leur départ, au risque de compromettre la valorisation et les conditions de la reprise.
-
Qu'est-ce que le pacte Dutreil et quels sont ses avantages ?
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible d'une entreprise ou de ses titres transmis à titre gratuit. Il impose notamment des engagements de conservation et des conditions de direction. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
-
Comment fonctionne l’apport-cession depuis la loi de finances pour 2026 ?
L'apport-cession, prévu à l'article 150-0 B ter du CGI, permet au dirigeant d'apporter ses titres à une holding qu'il contrôle tout en bénéficiant d'un report d'imposition de sa plus-value. Si la holding revend les titres dans les trois ans, elle doit notamment réinvestir au moins 70 % du produit dans des activités économiques éligibles et respecter des obligations de conservation renforcées. Les investissements immobiliers sont largement exclus.
-
Que prévoit le pacte Papin pour la reprise d'une entreprise par ses salariés ?
Annoncé en septembre 2026, le pacte Papin prévoit notamment des droits de mutation à 0,1 % pour les reprises par les salariés et un abattement porté à un million d'euros sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital. Ces mesures, ainsi qu'un suramortissement des équipements productifs, figurent à l'article 10 du projet de loi de finances pour 2027.
-
Qu'est-ce que le rendez-vous patrimonial à 55 ans proposé par le rapport Grégoire ?
La proposition n° 1 du rapport Grégoire prévoit, en outre, un rendez-vous patrimonial gratuit et confidentiel pour les dirigeants dès 55 ans. Organisé avec leur expert-comptable ou un conseiller de leur choix, il permettrait d'évaluer leur patrimoine professionnel et personnel, de simuler leurs revenus nets après cession et d'identifier les leviers de transmission et d'optimisation. Cette proposition n'a pas encore été adoptée.
Source :
Rapport Grégoire, Croissance et Transmission des TPE et PME, Octobre 2026
Un rapport parlementaire propose un nouveau produit d’épargne dédié à la dépendance, Agefi, Octobre 2026
Transmission d'entreprise : un rapport pour lever les freins à la reprise, Les Echos, Octobre 2026
Budget 2027 : les propositions chocs de la députée Olivia Grégoire « pour que la fiscalité soutienne enfin les repreneurs » de TPE-PME, Le Figaro, Octobre 2026

Donation aux enfants : comment transmettre son patrimoine de son vivant ?
Les principaux enseignements
- Le législateur souhaite encourager la donation aux enfants. Le projet de loi de finances pour 2027 prévoit, s'il est adopté, de nouvelles mesures destinées à encourager les donations d'argent au profit des moins de 50 ans, notamment un taux de taxation de 6 % pour certains dons réalisés au premier semestre 2027.
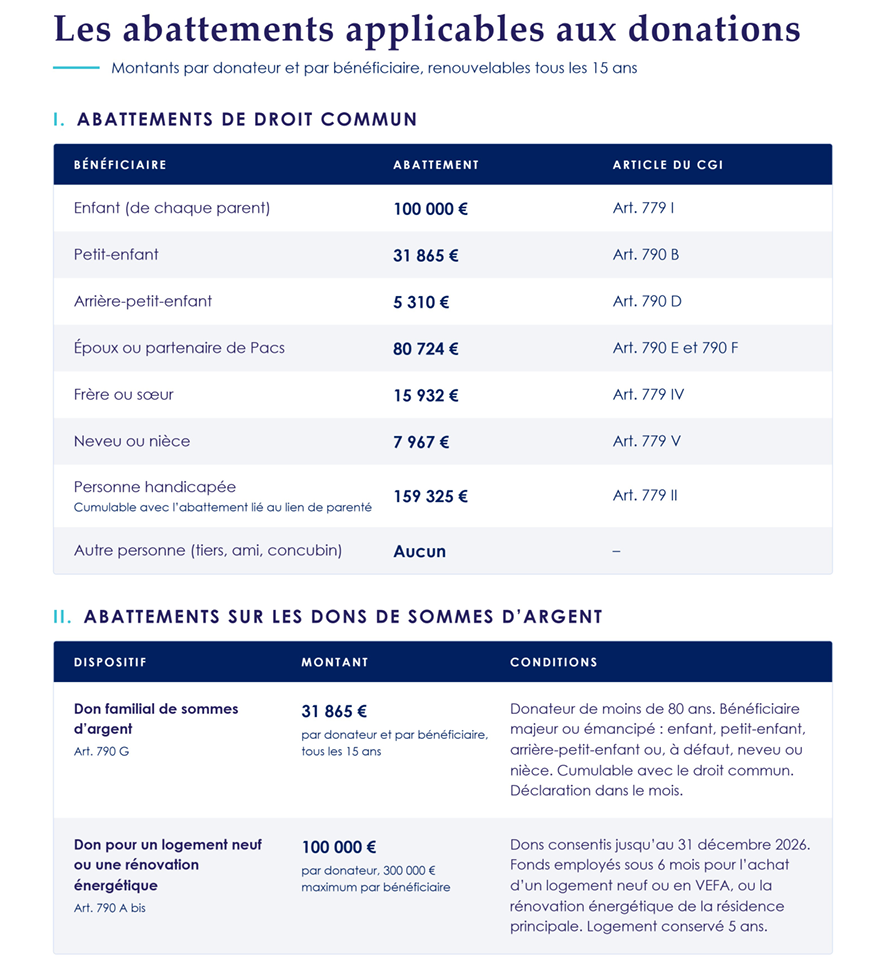
- En France, un parent peut donner de son vivant 100 000 € à chaque enfant sans droits de donation. Une somme à laquelle peuvent s'ajouter 31 865 € au titre du don familial de sommes d'argent, sous certaines conditions. Ces exonérations se renouvellent tous les quinze ans, ce qui encourage à anticiper la transmission de son patrimoine.
- Le démembrement de propriété permet de transmettre la nue-propriété d'un bien immobilier, d'un contrat de capitalisation ou de titres de société tout en conservant l'usufruit. Les droits de donation sont alors calculés sur une fraction de la valeur du bien. Le pacte Dutreil offre, de son côté, une exonération de 75 % de la valeur des titres d'entreprise transmis, sous conditions.
Le législateur veut faciliter la donation aux enfants
Entre 5 100 et 7 550 milliards d'euros. C'est, selon une étude du Conseil supérieur du notariat, la valeur du patrimoine qui pourrait changer de mains en France d'ici à 2040. Un mouvement d'une ampleur inédite, porté par le vieillissement de la population et l'accumulation de richesses au sein des générations précédentes.
-
Donation aux enfants : des possibilités plus importantes ?
Les familles semblent désormais plus enclines à anticiper cette transmission. « On assiste ces dernières années à une résurgence des donations », observe le notaire Bertrand Savouré. Aujourd'hui, 27 % des successions sont précédées d'une donation. Le montant moyen, lors de la première transmission, atteint 286 000 €. « Ce qui montre à quel point les Français détenteurs d'un certain patrimoine tentent d'anticiper leur transmission et réaliser une donation aux enfants, notamment », souligne le notaire.
-
Des mesures de soutien pour réaliser une donation aux enfants dans le cadre de la Loi de Finances pour 2027 ?
Le gouvernement entend accompagner cette évolution. Déposé le 1er octobre, le projet de loi de finances pour 2027 prévoit, pour les dons d'argent consentis entre le 1er janvier et le 30 juin 2027, un relèvement de l'exonération des dons familiaux de 31 865 à 50 000 €, ainsi qu'un taux unique de 6 %, dans la limite de 100 000 € par donateur et par donataire, au profit de bénéficiaires de moins de 50 ans.
L'objectif est d'encourager la circulation du patrimoine vers les jeunes générations, à un moment où ces capitaux peuvent contribuer à financer un achat immobilier, une création d'entreprise ou la constitution d'une épargne. En France, l'héritage intervient souvent après 50 ans, lorsque les principaux projets de vie sont déjà engagés. Ces dispositions restent toutefois soumises au vote du Parlement.
Pour les familles disposant d'un patrimoine important, la réflexion dépasse la seule fiscalité. Comment aider ses enfants sans fragiliser sa propre situation ? Peut-on transmettre un bien tout en continuant à percevoir ses revenus ou à participer aux décisions qui le concernent ?
Le droit français offre plusieurs possibilités pour organiser progressivement cette transmission, sans nécessairement se dessaisir de l'ensemble de ses prérogatives.
Abattements liés à une donation aux enfants : anticiper pour transmettre plusieurs fois
La fiscalité française permet à chaque parent de donner jusqu'à 100 000 € à chacun de ses enfants sans acquitter de droits de donation. Au-delà, les sommes transmises sont soumises à un barème progressif, compris entre 5 % et 45 % en ligne directe, la tranche supérieure s'appliquant à la fraction taxable excédant 1 805 677 €.
Les grands-parents bénéficient, pour leur part, d'un abattement de 31 865 € par petit-enfant. Tandis que celui des arrière-grands-parents s'élève à 5 310 €.
Ces abattements présentent un avantage important : ils se renouvellent tous les quinze ans. Une donation réalisée suffisamment tôt peut donc être suivie d'une nouvelle transmission bénéficiant des mêmes franchises fiscales.
« Plus une personne commence à donner jeune, mieux elle optimise », résume Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Tout ce que vous transmettez maintenant peut générer un gain, parce que vous avez davantage de chances d'aller au bout de votre rappel fiscal, puis de redonner avec des abattements et des tranches du barème régénérés. »
Un parent qui réalise une première donation à 50 ans pourra ainsi envisager de renouveler l'opération à 65 ans, puis à 80 ans. À l'inverse, une transmission engagée tardivement laisse moins de possibilités de profiter plusieurs fois des abattements.
L'âge auquel intervient la première donation constitue donc un paramètre essentiel de la stratégie patrimoniale.
Le présent d'usage, une possibilité de donner sans fiscalité
Tous les cadeaux consentis à ses proches ne constituent pas nécessairement des donations au sens fiscal.
Le présent d'usage bénéficie d'un régime particulier. Il échappe aux droits de donation et n'a pas à être rapporté à la succession. A condition toutefois de respecter certains critères.
« Deux conditions sont cependant posées », explique le fondateur du multi-family office indépendant Scala Patrimoine. « Il doit être lié à un événement, Noël, un anniversaire, un mariage, un diplôme. Et il doit correspondre à un usage dans la famille. »
À ces conditions s'ajoute celle de la proportionnalité. La valeur du cadeau doit rester cohérente avec les revenus et le patrimoine de celui qui l'offre, appréciés au moment de sa remise.
Aucun montant maximal n'est expressément fixé par la loi.
« Il n'existe pas de vrai curseur financier fixé par la loi ou la jurisprudence. On sait que c'est un pourcentage du patrimoine. Certains praticiens retiennent un plafond de l'ordre de 2 %. Sans que ce seuil ait la moindre valeur juridique », souligne Guillaume Lucchini.
Une montre de 15 000 € offerte pour un trentième anniversaire par un chef d'entreprise disposant d'un patrimoine conséquent pourra ainsi être considérée comme un présent d'usage. Le même cadeau, consenti par une personne aux ressources modestes, pourrait être requalifié en donation.
La conservation des justificatifs est également importante. « Il faut garder une trace écrite, privilégier le virement, ou un chèque daté du jour de l'occasion », prévient le dirigeant de Scala Patrimoine.
Les dons d'argent : plusieurs dispositifs à combiner
-
Le don familial de sommes d'argent
Prévu par dans le Code général des impôts, le don familial de sommes d'argent permet de transmettre jusqu'à 31 865 € en exonération de droits. Et cela, tous les quinze ans.
Cet avantage est cumulable avec l'abattement classique de 100 000 € applicable aux donations entre parents et enfants. Un parent peut donc transmettre à chacun de ses enfants jusqu'à 131 865 € sans fiscalité, sous réserve de remplir les conditions légales.
Le dispositif impose notamment que le donateur soit âgé de moins de 80 ans et que le bénéficiaire soit majeur ou émancipé. La donation aux enfants ou petits-enfants doit être déclarée dans le délai prévu par la réglementation.
L'exonération concerne les enfants, petits-enfants et arrière-petits-enfants. En l'absence de descendants, elle peut également bénéficier aux neveux et nièces.
Seules les sommes d'argent sont éligibles. La loi exclue les transmissions de titres financiers ou de biens immobiliers.
-
Une exonération temporaire pour l'acquisition d'un logement
La loi de finances pour 2025 a instauré un dispositif temporaire afin d'encourager les donations destinées à financer certains projets immobiliers.
Jusqu'au 31 décembre 2026, sauf prorogation, un donateur peut transmettre jusqu'à 100 000 € à un descendant, ou à un neveu ou une nièce en l'absence de descendants, dans la limite globale de 300 000 € par bénéficiaire.
L'exonération est conditionnée à l'utilisation des fonds dans les six mois suivant leur versement.
Les sommes doivent servir à acquérir un logement neuf ou en vente en l'état futur d'achèvement (VEFA), ou à financer des travaux de rénovation énergétique dans la résidence principale du bénéficiaire.
Le logement doit ensuite être conservé pour un usage de résidence principale, par son propriétaire ou un locataire, pendant cinq ans.
Le démembrement de propriété : transmettre tout en conservant l'usufruit
- Les principes du démembrement
Le démembrement de propriété occupe une place centrale dans les stratégies de transmission patrimoniale. Son principe consiste à séparer la propriété d'un bien en deux droits distincts : la nue-propriété et l'usufruit.
Le donateur peut ainsi transmettre la nue-propriété d'un actif à ses enfants tout en conservant le droit de l'utiliser ou d'en percevoir les revenus. « C'est un outil incontournable, car il permet, lorsque tout est bien encadré, de commencer à transmettre un bien sans s'en dessaisir », explique le fondateur du multi family-office indépendant.
L'intérêt est également fiscal. Les droits de donation sont calculés sur la seule valeur de la nue-propriété, déterminée selon l'âge de l'usufruitier.
Le barème prévu à l'article 669 du CGI fixe notamment cette valeur à 50 % de la pleine propriété lorsque l'usufruitier est âgé de 51 à 60 ans, à 60 % entre 61 et 70 ans et à 70 % entre 71 et 80 ans.
Plus la donation aux enfants intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Au décès de l'usufruitier, son droit s'éteint. Les nus-propriétaires récupèrent alors la pleine propriété du bien, sans droits de succession supplémentaires au titre de cette réunion.
Il convient toutefois de souligner que l’optimisation de la fiscalité de la transmission ne doit pas se faire au détriment des considérations civiles (besoins du donateur pour son train de vie, organisation des pouvoirs, importance du choix des actifs à donner, etc.).
-
Le démembrement d'un bien immobilier
L'immobilier constitue l'un des principaux supports du démembrement de propriété. Cette solution suppose néanmoins de bien mesurer ses conséquences juridiques et fiscales.
En matière d'impôt sur la fortune immobilière (IFI), l'usufruitier reste, en principe, imposable sur la valeur du bien en pleine propriété. Des exceptions existent, notamment dans certaines situations de démembrement d'origine successorale (dévolution légale).
« Attention : la valeur reste dans l'assiette de l'usufruitier. Sauf si le démembrement est d'origine successorale », rappelle le dirigeant de Scala Patrimoine.
La question de la revente mérite également une attention particulière.
SI la répartition du prix entre usufruitier et nu-propriétaire est la règle de principe, d’autres modalités sont possibles conventionnellement.
Le prix de cession d'un bien démembré peut être attribué à l'usufruitier dans le cadre d'un quasi-usufruit. Celui-ci devient débiteur d'une créance de restitution envers les nus-propriétaires, lesquels sont le plus souvent héritiers du donateur usufruitier.
Or, depuis la loi de finances pour 2024, l'article 774 bis du CGI encadre beaucoup plus strictement la déductibilité successorale de cette créance de restitution, particulièrement dans un schéma de donation avant cession. Ce scénario doit donc être exclu, ou être choisi avec une grande prudence selon les cas.
Une autre solution consiste à réinvestir le prix de vente dans un nouvel actif démembré, par exemple un contrat de capitalisation avec rédaction d’une convention de démembrement sur mesure, afin de préserver la répartition initiale des droits. L'objectif est alors de « s'assurer de la continuité juridique de l'opération », insiste Guillaume Lucchini.
-
Le contrat de capitalisation, un support adapté à la donation
Souvent comparé à l'assurance-vie, le contrat de capitalisation présente plusieurs caractéristiques communes avec celle-ci. Notons ainsi l'accès aux fonds en euros et aux unités de compte, la diversité des supports d'investissement et la fiscalité des rachats.
- Quelles sont les différences entre un contrat de capitalisation et une assurance-vie ?
Il s'en distingue néanmoins sur un point essentiel : son existence n'est pas liée à la durée de vie d'un assuré. Le contrat ne se dénoue donc pas au décès de son titulaire. Il peut être transmis par succession, mais également faire l'objet d'une donation de son vivant.
Cette particularité en fait un support intéressant pour organiser une transmission avec réserve d'usufruit. En pratique, le titulaire donne la nue-propriété du contrat à ses enfants et en conserve l'usufruit. Les droits de donation sont calculés sur la valeur de rachat au jour de l'opération, après application du barème fiscal du démembrement.
L'éventuelle valorisation ultérieure du contrat ne vient pas augmenter rétroactivement l'assiette de la donation aux enfants, par exemple. « L'un de nos clients a donné à sa fille la nue-propriété d'un contrat de 200 000 € », raconte l’associé fondateur de Scala Patrimoine. « Si sa valeur double en cinq ans, c'est une plus-value qui s'ajoute à une donation calculée sur une valeur figée. »
Au décès du parent, la pleine propriété du contrat est reconstituée entre les mains de sa fille, sans droits de succession supplémentaires liés à l'extinction de l'usufruit. « Aller chercher de la capitalisation, c'est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d'adopter des stratégies de long terme plus dynamiques. »
Autre avantage : la donation ne remet pas en cause l'antériorité fiscale du contrat. Sa durée de détention continue donc de courir.
- Quels sont les atouts du contrat de capitalisation pour une société ?
Le contrat de capitalisation peut également être détenu par une société, notamment une holding patrimoniale.
Il peut aussi accueillir le produit de la vente d'un actif immobilier précédemment démembré. Une souscription conjointe par l'usufruitier et les nus-propriétaires permet alors de reporter leurs droits respectifs sur le nouveau placement.
Ce type d'organisation exige toutefois certaines précautions.
La donation de la nue-propriété limite la liberté du titulaire initial. Les opérations de rachat doivent tenir compte des droits des nus-propriétaires et des modalités définies dans la convention de démembrement.
Une rédaction précise de cette convention est donc indispensable pour déterminer les pouvoirs de chacun, les conditions d'utilisation des capitaux et les conséquences d'un éventuel rachat.
Enfin, contrairement à l'assurance-vie, le contrat de capitalisation ne bénéficie pas d'un régime successoral spécifique. Sa transmission reste soumise aux règles civiles ordinaires, notamment celles relatives à la réserve héréditaire.
Le pacte Dutreil : faciliter la transmission de l'entreprise
Pour les dirigeants d'entreprise, la transmission de titres peut bénéficier d'un régime fiscal particulièrement favorable.
Prévu à l'article 787 B du CGI, le pacte Dutreil permet, sous certaines conditions, d'exonérer de droits de mutation 75 % de la valeur des titres transmis.
Le dispositif concerne principalement les sociétés exerçant une activité opérationnelle ainsi que les holdings animatrices répondant aux critères légaux.
Son application suppose notamment le respect d'un engagement collectif de conservation des titres, d'un engagement individuel par les bénéficiaires et de conditions relatives à l'exercice d'une fonction de direction.
Lorsque la donation porte sur la pleine propriété des titres et que le donateur est âgé de moins de 70 ans, les droits restants dus peuvent également bénéficier d'une réduction de 50 %.
Le régime a toutefois connu plusieurs évolutions.
Depuis le 21 février 2026, la durée de l'engagement individuel de conservation est passée de quatre à six ans.
Par ailleurs, certains actifs patrimoniaux détenus par les sociétés, notamment les yachts, véhicules de collection ou de sport, œuvres d'art, vins et résidences, peuvent être exclus de l'assiette exonérée lorsqu'ils ne sont pas exclusivement affectés à l'activité professionnelle.
Ces restrictions renforcent l'importance d'une analyse préalable de la composition du patrimoine de l'entreprise avant toute transmission.
Donation-partage, graduelle ou résiduelle : organiser la succession familiale
La fiscalité n'est pas le seul enjeu d'une transmission. La répartition des biens entre héritiers peut aussi être source de difficultés, particulièrement lorsque le patrimoine comprend des actifs immobiliers ou des participations dans une entreprise familiale.
-
Les avantages de la donation-partage
La donation-partage permet d'anticiper ces questions.
Elle consiste à répartir, du vivant du donateur, tout ou partie de ses biens entre ses héritiers. Sous réserve du respect des conditions légales, notamment celles relatives à la participation des enfants, la valeur des biens transmis peut être figée au jour de l'acte pour le calcul de la réserve héréditaire.
Cette caractéristique évite que les évolutions de valeur intervenues entre la donation et le décès ne viennent systématiquement remettre en cause les équilibres initialement recherchés.
Un parent peut, par exemple, attribuer un appartement à sa fille et des titres financiers à son fils, en veillant à respecter les droits de chacun.
La donation-partage peut également contribuer à éviter certaines situations d'indivision.
« C'est la paix des familles », résume Guillaume Lucchini.
Si elle ne supprime pas tout risque de conflit, elle permet de clarifier suffisamment tôt les intentions du donateur.
-
Les charmes de la donation graduelle et de la donation résiduelle
D'autres mécanismes répondent à des situations familiales plus particulières.
La donation graduelle impose au premier bénéficiaire de conserver le bien reçu afin de le transmettre, à son décès, à une seconde personne désignée dans l'acte.
La donation résiduelle offre davantage de souplesse. Le premier bénéficiaire peut disposer du bien, et seul ce qui subsiste à son décès revient au second gratifié.
Dans les deux cas, la fiscalité applicable au second bénéficiaire est déterminée en fonction de son lien de parenté avec le donateur initial. Les droits acquittés lors de la première transmission peuvent être imputés sur ceux dus lors de la seconde.
Ces dispositifs peuvent notamment être envisagés pour protéger un enfant vulnérable, organiser une transmission entre plusieurs générations ou tenir compte de la situation d'une famille recomposée.
Ils supposent néanmoins d'accepter certaines contraintes dans la gestion et la disposition des biens transmis.
Usufruit temporaire, forêts et philanthropie : d'autres solutions de transmission
-
La donation temporaire d'usufruit
La donation temporaire d'usufruit consiste à transmettre, pour une durée déterminée, le droit d'utiliser un bien ou d'en percevoir les revenus, sans en céder définitivement la propriété.
Elle peut notamment permettre à un parent de soutenir financièrement un enfant poursuivant des études, en lui attribuant temporairement les revenus d'un actif.
Pendant la durée du démembrement, les revenus concernés sont, en principe, imposés entre les mains de l'usufruitier. Le bien peut également sortir de l'assiette de l'IFI du donateur, selon les règles applicables.
Cette technique peut aussi être utilisée au profit d'un organisme d'intérêt général.
L'administration fiscale admet notamment les donations temporaires d'usufruit consenties à certaines associations ou fondations. Et cela pour une durée minimale de trois ans et par acte notarié.
Lorsque l'opération bénéficie à un proche, sa justification économique et familiale doit être soigneusement documentée afin de limiter le risque de remise en cause pour abus de droit.
-
La transmission de bois, forêts et biens ruraux
Les actifs forestiers et ruraux bénéficient également de régimes particuliers destinés à favoriser leur conservation et leur transmission.
Sous certaines conditions, les bois et forêts ainsi que les parts de groupements forestiers peuvent bénéficier d'une exonération de 75 % de leur valeur, en contrepartie notamment d'engagements de gestion durable sur trente ans.
Les biens ruraux loués par bail à long terme et les parts de groupements fonciers agricoles (GFA) peuvent, eux aussi, ouvrir droit à une exonération partielle.
Depuis 2025, celle-ci atteint 75 % jusqu'à 600 000 €. Puis 50 % au-delà, sous réserve du respect des conditions prévues par les textes.
Ces dispositifs s'adressent principalement aux familles qui souhaitent conserver des actifs fonciers sur plusieurs générations.
-
La transmission philanthropique
La philanthropie peut également trouver sa place dans une stratégie de transmission.
Certains montages testamentaires permettent de concilier le soutien à une cause d'intérêt général et la volonté de gratifier un proche.
Le mécanisme du legs avec charge en constitue une illustration.
Une personne peut léguer une partie de son patrimoine à une fondation reconnue d'utilité publique, exonérée de droits de succession, en lui imposant de transmettre une somme déterminée à un tiers, nette de frais et de droits.
La fondation prend alors en charge les droits dus par le bénéficiaire final.
Cette organisation peut présenter un intérêt lorsque le légataire est soumis à une fiscalité successorale élevée, notamment un neveu taxé à 55 % ou une personne sans lien de parenté, imposée à 60 %.
Sous réserve d'un calibrage adapté, elle peut permettre au proche de recevoir davantage qu'en cas de legs direct, tout en affectant une partie du patrimoine à une œuvre philanthropique.
Transmettre son patrimoine sans perdre le contrôle
L'une des principales réticences à la donation aux enfants tient à la crainte de se dessaisir trop tôt de son patrimoine.
Cette préoccupation est particulièrement présente chez les entrepreneurs. Dont une partie importante de la richesse est souvent constituée de titres de sociétés. Mais cela concerne également les familles souhaitant conserver les revenus de leurs investissements.
Plusieurs mécanismes juridiques permettent pourtant de dissocier la transmission de la propriété et l'exercice du pouvoir de décision.
« Les donations peuvent très bien être encadrées de telle sorte qu'il n'y ait pas de vraie dépossession », assure Guillaume Lucchini.
Le démembrement de propriété en est une illustration. Mais d'autres outils peuvent être mobilisés, notamment lorsque les actifs sont détenus au sein d'une société civile.
« Les statuts d'une société civile peuvent réserver la gérance au parent, étendre les pouvoirs de l'usufruitier en assemblée, soumettre toute cession à agrément », explique-t-il.
Les clauses d'inaliénabilité, de retour conventionnel ou de remploi peuvent également contribuer à sécuriser la transmission et à préserver les intentions du donateur.
« Toute la distinction se joue entre la possession et la gouvernance. »
Les atouts de l’assurance-vie
L'assurance-vie conserve, de son côté, un rôle complémentaire.
Contrairement à une donation aux enfants, par exemple, l’assurance-vie permet d'organiser la transmission des capitaux au décès du souscripteur, dans un cadre fiscal spécifique.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut notamment profiter d'un abattement de 152 500 €, puis d'une taxation de 20 % et de 31,25 % au-delà de 700 000 € de part taxable, selon les règles applicables.
L'assurance-vie permet également de désigner des bénéficiaires extérieurs au cercle familial.
La clause bénéficiaire démembrée constitue une autre possibilité. Elle permet, par exemple, d'attribuer l'usufruit des capitaux au conjoint survivant et la nue-propriété aux enfants, avec les aménagements juridiques nécessaires.
Pour Guillaume Lucchini, les stratégies de transmission les plus pertinentes pour une donation aux enfants reposent souvent sur la combinaison de plusieurs dispositifs. « Le moyen à privilégier aujourd'hui, ce sont les donations démembrées, de sociétés comme d'enveloppes financières, avec l'assurance-vie en complément. »
La transmission patrimoniale ne se résume donc pas à la recherche d'une économie fiscale immédiate. Elle suppose de prendre en compte l'âge du donateur, la composition de son patrimoine, ses besoins futurs et les équilibres familiaux. Autant de paramètres qui plaident pour une organisation suffisamment anticipée, mais aussi pour des choix adaptés à chaque situation.
FAQ : la donation aux enfants de son vivant en cinq questions
Combien peut-on donner à un enfant sans payer de droits ?
La donation aux enfants bénéficie d'un abattement. 100 000 € par parent et par enfant, renouvelables tous les quinze ans. Plus 31 865 € en don d'argent si le donateur a moins de 80 ans et l'enfant est majeur.
Qu'est-ce que le rappel fiscal de 15 ans ?
Les donations de moins de quinze ans s'additionnent pour calculer les droits suivants. Au-delà, abattements et tranches du barème se reconstituent.
Un cadeau d'anniversaire est-il taxé ?
Non, s'il constitue un présent d'usage : lié à une occasion, conforme aux usages familiaux et modeste au regard des revenus et du patrimoine du donateur.
Pourquoi donner la nue-propriété d'un bien ?
Les droits ne portent que sur une fraction de sa valeur, fixée selon l'âge du donateur, qui garde l'usage et les revenus. Au décès, les enfants deviennent pleins propriétaires sans droits supplémentaires.
Que prévoit le PLF 2027 pour les donations aux enfants ou aux proches ?
S'il est voté, les dons d'argent du premier semestre 2027 à des proches de moins de 50 ans seraient taxés à 6 % jusqu'à 100 000 €, hors rappel fiscal. Le don familial exonéré passerait à 50 000 €.
Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d'assurance-vie aux particuliers, l'AMF et l'ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d'intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s'est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l'allocation d'actifs. Aujourd'hui, pour certains, l'ambition est de faire du chiffre et de tout standardiser. C'est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d'épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d'un contrat d'assurance-vie sans l'inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l'articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s'entourer de conseils capables d'offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l'ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
- Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
- Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
- Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
- Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
- Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
- Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s'en fait l'écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l'indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d'une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d'intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l'intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d'un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu'il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu'est-ce qu'un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s'il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d'honoraires. Ce modèle reste minoritaire : selon l'AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c'est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s'il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d'honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c'est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu'il expose à des conflits d'intérêts : un produit mieux rémunéré peut être recommandé plutôt qu'un produit mieux adapté. Lors de leurs contrôles 2020-2024, l'AMF et l'ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d'un forfait pour une mission (bilan patrimonial, stratégie de transmission), d'un tarif horaire ou d'un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l'avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L'indépendance ne dépend pas de l'étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s'il ne perçoit aucune rétrocession et n'appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?
Source : Synthèse des contrôles effectués entre 2020 et 2024 par le pôle commun AMF-ACPR, Octobre 2026

Projet de loi de finances 2027 : les principales mesures fiscales et patrimoniales à retenir
Présenté le 1er octobre par le gouvernement, le projet de loi de finances 2027 doit ramener le déficit public à 5 % du PIB.
Pour y parvenir, l’exécutif annonce 43 milliards d’euros de mesures nouvelles.
Le scénario retenu repose cependant une hypothèse de croissance particulièrement optimiste de 1 % en 2027.
Cette prévision suppose toutefois une désescalade du conflit au Proche et au Moyen-Orient ainsi qu’une réouverture progressive du détroit d’Ormuz.
Le texte prévoit plusieurs évolutions susceptibles d’intéresser directement les ménages et les chefs d’entreprise : fiscalité des retraites, donations, apport-cession, assurance-vie, location meublée ou encore transmission d’entreprise.
Rien n’est toutefois définitivement arrêté à ce stade. Les parlementaires débattront de chaque disposition du projet dans les prochaines semaines. Et nous avons pu le voir l’année passée, les débats risques d’être très animés.
Impôt sur le revenu : le barème revalorisé de 2,1 % en 2027
Dans un contexte économique et financier contraint, le gouvernement propose de revaloriser le barème de l’impôt sur le revenu. Et ce pour tenir compte des pressions inflationnistes qui touche l'économie française.
Les tranches de revenus ainsi que les seuils et limites qui leur sont associés seraient réajustés de 2,1 %. Ces chiffres correspondent à l’évolution de l’indice des prix à la consommation hors tabac retenue pour 2026.
Les limites des tranches de revenus utilisées pour le prélèvement à la source seraient également ajustées.
Selon les estimations du gouvernement, cette revalorisation bénéficierait directement à 20 millions de ménages. Elle permettrait également d’éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Indemnités de rupture : un plafond d’exonération fiscale unique
Le projet de loi entend également modifier le régime fiscal des indemnités versées lors d’une rupture du contrat de travail. Le gouvernement considère que le dispositif actuel demeure trop favorable aux salariés les mieux rémunérés.
Il propose ainsi d’instaurer un plafond unique d’exonération d’impôt sur le revenu. Celui-ci serait fixé au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros en 2026.
La mesure ne concernerait que les 5 % de salariés les mieux rémunérés. Pour les 95 % restants, l’indemnité continuerait d’être intégralement exonérée d’impôt sur le revenu.
Retraite : l’abattement de 10 % plafonné à 3 000 euros
Le projet de loi prévoit également de modifier le régime de l’abattement de 10 % applicable aux pensions de retraite. L’objectif affiché est de concentrer davantage son bénéfice sur les foyers modestes.
Le plafond actuel de cet abattement, fixé à 4 439 euros, serait complété par un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite.
Cette évolution vise à limiter l’avantage fiscal qui augmente avec les revenus. Et, par conséquent, l’effet de cet abattement sur la progressivité de l’impôt sur le revenu.
Les règles applicables aux pensions alimentaires et aux pensions d’invalidité ne seraient, en revanche, pas modifiées.
Donations : le projet de loi veut accélérer la transmission du patrimoine
Le gouvernement propose un dispositif temporaire destiné à encourager les transmissions intergénérationnelles.
L’idée est de favoriser la circulation du patrimoine à un moment où il peut encore être utilisé par les générations les plus jeunes. Le dispositif permettrait ainsi de financer un achat immobilier, un investissement ou la création d’entreprise.
Le gouvernement souhaite donc inciter à transmettre plus tôt une partie de l’épargne.
Le législateur met deux mesures sur la table :
- La première consisterait à relever de 31 865 à 50 000 euros, tous les quinze ans, le montant des dons de sommes d’argent pouvant bénéficier d’une exonération de droits de donation. Le dispositif concernerait les dons consentis en pleine propriété au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce, ainsi que certains descendants par représentation.
- La seconde prévoirait un taux de 6 % pour les droits de mutation applicables à certains dons de sommes d’argent. Cet avantage se concrétiserait dans la limite de 100 000 euros par donateur et par donataire.
Le projet prévoit par ailleurs une incitation supplémentaire pour les dons bénéficiant à des organismes sans but lucratif venant en aide aux personnes les plus démunies ou accompagnant les victimes de violences domestiques. Lorsque le donataire reverserait au moins 1,1 % des sommes reçues à l’un de ces organismes, le taux réduit serait ramené à 5 %.
Ces mesures seraient temporaires. Leur bénéfice serait limité au 30 juin 2027, afin d’inciter les contribuables à réaliser rapidement les donations envisagées.
Cette mesure devrait particulièrement intéressée les familles. Reste désormais à savoir si ce dispositif sera maintenu dans le texte définitivement adopté.
Apport-cession : le gouvernement veut limiter son utilisation à des fins patrimoniales
Le projet de loi de finances 2027 s’attaque également au mécanisme de l’apport-cession, dont l’utilisation à des fins de transmission du patrimoine s’est fortement développée ces dernières années.
Le montant des plus-values placées en report d’imposition aurait ainsi doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros.
Le gouvernement propose de mettre fin à l’exonération de la plus-value en report d’imposition lorsque les titres reçus en rémunération de l’apport sont ensuite transmis par donation ou succession.
En pratique, la transmission à titre gratuit des titres reçus à la suite de l’apport entraînerait l’exigibilité immédiate de l’impôt sur le revenu et des prélèvements sociaux correspondant à la plus-value placée en report.
Le texte prévoit également une évolution concernant les contribuables ayant transféré leur domicile fiscal hors de France et relevant du régime de l’« exit tax ». Le sursis de paiement arriverait à son terme, entraînant l’exigibilité de l’impôt sur le revenu et des prélèvements sociaux liés aux plus-values d’apport placées en report d’imposition.
Assurance-vie : le gouvernement serre la vis
Le projet de loi prévoit également de renforcer les conditions permettant de bénéficier du régime fiscal de l’assurance-vie.
L’objectif est de préserver le modèle de l’assurance-vie en évitant que cette enveloppe soit utilisée pour loger des actifs qui s’éloignent de sa vocation traditionnelle.
Pour continuer à bénéficier du régime fiscal de l’assurance-vie, les contrats devraient respecter plusieurs conditions.
- Les primes devraient être acquittées en numéraire.
- Les actifs de référence devraient présenter des caractéristiques équivalentes à celles exigées pour les contrats régis par le Code des assurances.
- Les fonds dédiés ne pourraient pas comporter certains titres émis par le souscripteur, l’assuré ou le bénéficiaire, leur cercle familial ou les entités qu’ils contrôlent.
Les contrats étrangers devraient, eux aussi, présenter des caractéristiques similaires pour bénéficier du régime fiscal français.
Fraude fiscale : le « webscraping » de la DGFiP pérennisé
Le projet de loi prévoit également de renforcer les moyens consacrés à la lutte contre la fraude fiscale.
Le gouvernement propose de pérenniser le dispositif de collecte et d’exploitation de contenus accessibles sur les plateformes en ligne, ou « webscraping », expérimenté depuis 2020.
L’administration fiscale verrait également ses moyens renforcés pour lutter contre certains montages frauduleux liés aux investissements productifs outre-mer. Plusieurs mesures sont envisagées, parmi lesquelles les visites domiciliaires, le « name and shame ». Ou encore une solidarité dans le paiement des amendes.
Prêt à taux zéro (PTZ) : un nouveau soutien aux familles avec enfant
Le législateur propose un allongement du prêt à taux zéro aux ménages ayant un enfant à naître ou âgé de moins de trois ans. Cette possibilité serait ouverte sous conditions de ressources, y compris aux ménages ayant déjà bénéficié d’un PTZ.
Le dispositif, présenté comme un « PTZ parentalité », ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
LMNP : un nouvel encadrement de l’amortissement
Le projet de loi de finances 2027 poursuit également le rapprochement entre les régimes fiscaux de la location nue et de la location meublée non professionnelle (LMNP).
Le gouvernement propose de modifier les conditions d’amortissement des logements meublés. Il plafonnerait donc la déductibilité des amortissements à 2,5 %, dans la limite de 7 000 euros par an.
Le texte prévoit également un régime spécifique pour les loueurs disposant d’amortissements en report, non déductibles au titre des exercices clos avant le 1er janvier 2027.
Ceux-ci ne pourraient être déduits au cours des exercices suivants que dans la limite de la moitié du bénéfice imposable restant après déduction des amortissements constatés au titre de l’exercice, et pendant une durée maximale de dix ans.
Cette évolution s’ajouterait à la réintégration des amortissements dans le calcul de la plus-value. Le gouvernement entend ainsi modifier progressivement l’équilibre fiscal entre location meublée et location de longue durée.
Transmission d’entreprise : le pacte « Papin » veut faciliter les reprises
Autre enjeu majeur du projet de loi : la transmission des entreprises. Des milliers de chefs d’entreprise devraient partir à la retraite dans les prochaines années. Le gouvernement souhaite donc faciliter la reprise de leurs entreprises et préserver leur activité.
Le projet de loi de finances 2027 prévoit pour cela la création d’un pacte baptisé « Papin » (Les Echos).
Parmi les mesures envisagées figure :
- la création d’un suramortissement destiné à accompagner la modernisation des entreprises reprises.
Pour les PME, il atteindrait 30 % des investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029, sur la base d’une liste d’investissements destinés à moderniser l’outil de production.
Le dispositif serait encore plus favorable pour les TPE. Le suramortissement atteindrait 60 % et s’appliquerait à l’ensemble des biens amortissables acquis pendant cette période.
- dans le cadre des reprises par un ou plusieurs salariés, un doublement de l’abattement fixe applicable à la plus-value réalisée par le cédant lors de son départ à la retraite.
Il propose parallèlement d’abaisser certains droits de mutation sur les fonds de commerce, clientèles et parts sociales afin de rapprocher leur régime de celui des cessions d’actions lorsque les acquéreurs sont des salariés.
Ces avantages seraient toutefois soumis à plusieurs conditions. Les salariés repreneurs devraient notamment avoir travaillé dans l’entreprise pendant au moins cinq ans. Et cela, au cours des dix années précédant la cession. Ils s'engageraient également à conserver les titres pendant cinq ans. Ils devraient par ailleurs continuer à exploiter l’entreprise ou à y exercer une fonction de direction pendant cette période.
Le pacte « Papin » viendrait ainsi compléter le pacte « Dutreil » pour les opérations de reprise réalisées en dehors du cercle familial.
SOFICA : les avantages fiscaux prolongés jusqu’en 2029
Le projet de loi prévoit par ailleurs de proroger jusqu’en 2029 la réduction d’impôt accordée aux souscriptions au SOFICA. Ce dispositif de soutien au secteur du Cinéma arrive à échéance le 31 décembre 2026.
APL : un choix proposé aux foyers les plus aisés
Enfin, le projet de loi de finances pour 2027 prévoit de modifier les règles applicables aux aides au logement pour certains foyers disposant de revenus élevés.
Le texte instaurerait un droit d’option pour ces ménages. Les étudiants concernés pourraient choisir entre, d’une part, le bénéfice des aides personnelles au logement et, d’autre part, l’avantage fiscal dont leurs parents bénéficient grâce au rattachement de l’enfant à leur foyer fiscal ou, le cas échéant, grâce à la déduction d’une pension alimentaire.
La mesure vise ainsi à mieux cibler les soutiens publics accordés aux ménages aisés.
Projet de loi de finances 2027 n° 3210
Le rendez-vous des marchés financiers et de l’économie - Octobre 2026
Les marchés financiers & l’économie : les points clés
- L’intelligence artificielle continue de soutenir les marchés actions américains, mais la remontée du pétrole accroît les incertitudes autour de l'économie mondiale.
- Le véritable point de tension se situe désormais sur les marchés obligataires, avec une forte remontée des rendements et un creusement du spread entre les dettes française et allemande.
- Aux États-Unis comme en zone euro, les économies résistent encore, mais la persistance de l’inflation et le choc énergétique compliquent la tâche de la Fed et de la BCE.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Marchés actions : l’IA soutient les marchés malgré la hausse du pétrole
Sur les marchés actions, un duel se joue actuellement entre l’IA et le pétrole. D’un côté, l’extraordinaire dynamique de certains hyperscalers américains et, plus largement, les investissements colossaux consacrés à l’intelligence artificielle. De l’autre, la remontée des prix du baril, qui vient mécaniquement peser sur l’économie mondiale.
- Les hyperscalers américains mènent la danse
Jusqu’ici, l’intelligence artificielle sort largement gagnante de ce face-à-face. « Les investissements massifs dans les centres de données, les semi-conducteurs et les infrastructures continuent de soutenir la croissance des entreprises positionnées sur cet écosystème » explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine. Une dynamique qui profite avant tout aux grandes valeurs technologiques américaines.
Au mois de septembre, le S&P 500 progresse ainsi de 0,26 %. Une performance en trompe-l’œil, qui masque les écarts considérables entre les grands indices américains. Le Nasdaq s’adjuge 2,9 %, porté par les valeurs technologiques, tandis que le Dow Jones recule de 3,5 %. Le marché américain reste donc largement soutenu par un nombre limité de grandes capitalisations de la tech.
- Les marchés européens en difficulté
En Europe, le mouvement est nettement moins favorable. L’Euro Stoxx 50 cède 1,6 %, tandis que le CAC 40 lâche 4 %.
Pour Philippe Ferreira, de Kepler Cheuvreux, les principaux risques susceptibles de remettre en cause ce scénario favorable se situent notamment du côté de l’Europe. « Le principal risque sur les marchés européens est aujourd’hui lié aux matières premières et à la géopolitique. Sans le choc actuel sur les prix de l’énergie, le contexte économique européen et les résultats des entreprises auraient été beaucoup plus favorables. Le pétrole autour de 100 dollars le baril constitue donc un élément perturbateur important pour l’Europe. »
Le contraste est également marqué en Asie. Le Shanghai Composite recule de 3,5 %, tandis que le Nifty 50 indien prend une claque, avec une baisse de 7,4 %.
En Corée du Sud, le Kospi, très concentré sur quelques valeurs directement exposées à la thématique de l’intelligence artificielle, a connu de fortes oscillations en séance. À l’arrivée, l’indice s’adjuge néanmoins 1,98 %.
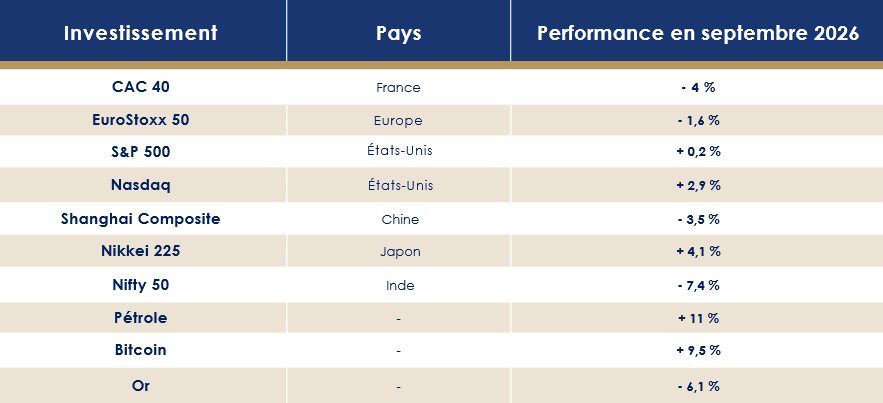
-
Les marchés obligataires transpirent
Tout le stress des marchés se concentre, pour l’instant, sur les marchés obligataires.
- Le taux américain bat des records
Aux États-Unis, le taux à 10 ans atteint 5,34 %, son plus haut niveau depuis juillet 2007. Le 30 ans retrouve, lui aussi, des niveaux plus vus depuis 2004. Même le Japon n’échappe plus à la remontée des rendements : son taux à 10 ans dépasse 3,1 %, un niveau inédit depuis 1996.
La tension se lit également dans la volatilité. Celle du marché obligataire a bondi de plus de 27 % en septembre, alors que, dans le même temps, le VIX est repassé sous les 15 points. Un contraste qui en dit long sur la nature du stress actuel : les marchés actions semblent relativement sereins, tandis que la dette commence à sérieusement tousser.
Le rendement de l’obligation du Trésor américain à deux ans s’établit autour de 4,89 %. L’écart avec le dix ans n’est plus que de 40 points de base. L’hypothèse d’une inversion de la courbe des taux, ne peut désormais plus être exclue.
Au Japon, le taux à 10 ans a atteint 3 % pour la première fois depuis 1996. Au Royaume-Uni, le rendement à 30 ans évolue à son plus haut niveau depuis 1998.
- Le spread entre l'Allemagne et la France s'écarte
En Europe, la tension n’est pas moindre. Le taux à 10 ans allemand atteint aujourd’hui 3,6 %, tandis que le taux français grimpe à 4,9 %. Résultat : le spread entre les deux signatures continue de se creuser, jusqu’à près de 1,30 point (Les Echos).
La dette française est désormais directement ciblée par les hedge funds, qui prennent des positions à la baisse sur les obligations souveraines françaises.
Pour Philippe Ferreira, de Kepler Cheuvreux, le risque politique français constitue l’un des points de vigilance majeurs. Il rappelle que ce risque est présent depuis la dissolution de 2024 et « il se reflète notamment dans la hausse du “Credit Default Swap” sur la France. Une aggravation des tensions politiques ou financières pourrait avoir des répercussions plus larges sur les actifs européens. »
États-Unis : une économie résistante face aux tensions sur les taux et l’inflation
Selon l’OCDE, les perspectives de l'économie mondiale restent très dépendantes de l’éventualité d’un règlement durable du conflit au Moyen-Orient. Malgré ces incertitudes, l’organisation anticipe une croissance du PIB mondial de 2,9 % en 2026, puis de 3 % en 2027.
Aux États-Unis, la croissance annuelle du PIB devrait atteindre 2,2 % en 2026 et 2,1 % en 2027. Le dynamisme des investissements liés à l’intelligence artificielle devrait toutefois être, dans une certaine mesure, compensé par le ralentissement de la progression des revenus réels et des dépenses de consommation.
-
Où en est l’économie américaine en 2026 ?
« Alors que le budget des ménages américains est largement grevé par le regain des pressions inflationnistes, notamment celui du prix du gallon d’essence, la croissance américaine a de nouveau surpris positivement », observe Francesco Baiano, chargé d’investissement du multi-family office indépendant Scala Patrimoine.
Le produit intérieur brut (PIB) des États-Unis a en effet progressé de 2,2 % entre avril et juin, contre 1,5 % lors de la précédente estimation, après une hausse de 2,1 % au premier trimestre.
« La croissance du PIB réel au deuxième trimestre a été très clairement soutenue par les investissements hors normes qui se concentrent actuellement dans les infrastructures et équipements technologiques des centres de données », explique Romane Azzopardi.
Pour autant, difficile d’occulter la crise de confiance qui touche les consommateurs américains. L’indice de confiance du Conference Board est tombé à 81,9 en septembre, très loin des 90 points attendus par le consensus et des 88,6 points révisés du mois d’août. Plus de huit points d’écart. Un décrochage tout sauf anodin.
« Ces résultats étaient quand même redoutés par les investisseurs », note Francesco Baiano. « Quelques jours plus tôt, l’enquête mensuelle de l’Université du Michigan avait souligné les doutes qui envahissent les consommateurs de l’autre côté de l’Atlantique, avec un indice ressorti à 47,8 en première estimation, après 51,7 en août, contre 51 anticipé. »
-
Les créations d’emplois soutiennent encore l’économie
L’indice des indicateurs avancés, censé préfigurer l’évolution de l’activité économique aux États-Unis, s’est lui aussi replié en août. Le Conference Board y voit un nouveau signe de ralentissement de la croissance.
L’indice précurseur a reculé de 0,1 % le mois dernier, à 99,5, après une progression de 0,2 % en juillet. Il s’agit de son premier repli depuis mars.
Même signal du côté de l’industrie. L’activité manufacturière dans la région de New York a fortement ralenti, à en croire l’indice général des conditions économiques, l’« Empire State », qui a chuté de 13 points en septembre, pour s’établir à 7,6. Le consensus de marché tablait sur un repli nettement moins marqué, à un peu moins de 15 points.
Le marché immobilier donne également quelques signes d’essoufflement. Les mises en chantier de logements ont diminué de 2,6 % en août 2026 par rapport au mois précédent, pour atteindre un rythme annualisé de 1,275 million d’unités, selon le département du Commerce. Le consensus visait 1,31 million.
Quelques indicateurs viennent toutefois contrebalancer ce tableau de l'économie américaine. Les ventes de détail ont rebondi de 1,2 % sur un mois en août, davantage que les 0,8 % attendus.
Surtout, l’économie américaine continue de créer des emplois. 162 000 postes ont ainsi été créés en août, soit plus de trois fois les 50 000 attendus, tandis que le taux de chômage reste stable à 4,1 %.
Depuis janvier, les États-Unis affichent en moyenne 94 000 créations d’emplois par mois. De quoi confirmer la résistance du marché du travail, même si cette vigueur, conjuguée à la bonne tenue de la consommation, entretient les craintes d’une surchauffe et d’une inflation toujours supérieure à la cible de la Fed.
-
Fed : pourquoi l’inflation et les prix du pétrole compliquent les décisions de taux
Difficile de piloter un avion par temps brumeux. C’est pourtant l’exercice auquel se trouve confronté Kevin Warsh à la tête de la Fed.
La Réserve fédérale doit composer avec un environnement qui lui offre peu de visibilité. D’un côté, une inflation toujours alimentée par la flambée du pétrole liée au conflit iranien. De l’autre, des taux qui continuent de remonter et viennent, eux, peser sur l’activité.
- Une inflation toujours élevée
En août, l’indice américain des prix à la consommation a augmenté de 0,4 %, conformément aux prévisions des analystes, après une hausse de 0,1 % en juillet.
Dans le même temps, les anticipations d’inflation à douze mois ont bondi à 4,6 %, contre 4 % le mois précédent.
« Le choc énergétique provoqué par le conflit au Moyen-Orient a donc sévèrement mis à mal le scénario désinflationniste global anticipé au début d’année », estime Francesco Baiano.
Une éclaircie apparaît néanmoins du côté du PCE, l’indicateur d’inflation privilégié par la Fed. Celui-ci ressort à 3,4 % sur un an, contre 3,7 % attendu, tandis que l’indice « core » s’établit à 3 %, contre 3,3 % anticipé. Des chiffres à relativiser toutefois, le Bureau of Economic Analysis ayant modifié une partie de sa méthode de calcul, ce qui explique en partie le recul observé.
- Une nouvelle hausse des taux par la FED
La Réserve fédérale américaine a donc choisi de relever ses taux directeurs de 0,25 point (La Tribune), pour la première fois depuis juillet 2023, portant leur fourchette à 3,75 %-4 %. « Il est à noter que cette décision a été prise à l’unanimité par les membres de la Fed et était très largement anticipée par les investisseurs », précise Romane Azzopardi.
Comment Kevin Warsh a-t-il justifié ce durcissement de la politique monétaire américaine ? Il a expliqué que l’économie américaine s’était montrée plus résistante que prévu et que la persistance de l’inflation, conjuguée aux tensions géopolitiques, ne laissait guère de marge de manœuvre. Pour le président de la Fed, « la hausse du pétrole liée au conflit au Moyen-Orient renforce notamment les craintes d’une diffusion des augmentations de prix à l’ensemble de l’économie ».
Les nouvelles projections de la Fed confirment cette vigilance. L’institution prévoit désormais une inflation sous-jacente PCE de 3,4 % et un taux de chômage de 4,1 %. Une majorité de ses responsables envisage encore une hausse des taux avant la fin de l’année.
Au-delà de la décision de relever les taux d’intérêt, les investisseurs regrettent surtout que le nouveau président de l’institution américaine mette fin au forward guidance, cette communication destinée à donner davantage de visibilité sur l’évolution future de la politique monétaire.
« Cet éparpillement exacerbé des anticipations d’inflation et, in fine, des anticipations de taux, dans le cadre d’un abandon sans équivoque de la forward guidance, est de nature à engendrer une plus forte dispersion des projections de marché en matière de taux et, par conséquent, celle des marchés obligataires », estime Romain Aumond, macroéconomiste senior et stratégiste quantitatif chez Natixis Investment Managers.
Zone euro : la croissance repart, mais le choc énergétique brouille les perspectives
L’OCDE dresse un portrait mesuré de l’activité économique en zone euro. La croissance est attendue à 1 % en 2026 comme en 2027. La récente remontée des prix de l’énergie et celle des taux directeurs devraient peser sur l’activité, même si leurs effets pourraient s’estomper à mesure que les prix de l’énergie reflueront et que les nouvelles initiatives en matière de dépenses de défense monteront en puissance.
D’autres prévisions se montrent un peu plus clémentes pour le continent européen, avec une croissance attendue à 1,4 % en 2027 et à 1,5 % en 2028.
-
Croissance européenne : un rebond de l'économie encore fragile
L’économie de la zone euro a progressé de 0,4 % au deuxième trimestre, selon les chiffres publiés par Eurostat.
Pour le troisième trimestre 2026, Chris Williamson, chef économiste de S&P Global, anticipe une progression de 0,3 %.
Du côté des deux principales économies de la zone euro, la France et l’Allemagne, le tableau apparaît également un peu plus favorable.
La Banque de France a relevé sa prévision de croissance du PIB à 0,2 % au deuxième trimestre, contre 0 % attendu jusqu’ici, et maintient une progression de 0,5 % sur l’ensemble de 2026.
En Allemagne, les prévisions de croissance ont elles aussi été revues à la hausse, à 1,3 % sur l’année, alors que le marché n’anticipait encore qu’une progression de 0,6 % il y a six mois.
Le pays commence à bénéficier des premiers effets de ses vastes plans de relance, son fameux « bazooka budgétaire ». Les investissements publics soutiennent la reprise, avec plus de 100 milliards d’euros consacrés à la défense et plus de 50 milliards aux infrastructures cette année.
-
Les indicateurs économiques s’améliorent
Ce léger rebond de l’activité profite également au marché du travail. Le nombre de personnes en emploi a augmenté de 0,1 % dans la zone euro au deuxième trimestre par rapport au trimestre précédent. Sur un an, l’emploi progresse de 0,5 %.
Autre signal encourageant : la confiance des investisseurs s’est révélée plus solide qu’attendu. L’indice Sentix du sentiment des investisseurs en zone euro est ressorti à 5,1 en septembre, contre 2,1 anticipé, après 0,9 en août. Il atteint ainsi son niveau le plus élevé depuis février 2026.
L’Europe peut également s’appuyer sur une amélioration de sa balance commerciale. Elle a dégagé un excédent de 5 milliards d’euros en juillet, contre seulement 1 milliard en juin. Les exportations vers les États-Unis ont, elles, augmenté de 10,7 % sur un an.
-
BCE : l’inflation en zone euro reste au cœur des préoccupations
Annoncé à 3,3 % dans une première estimation, le taux d’inflation annuel de la zone euro s’est finalement établi à 3,2 % en août 2026, après 2,9 % en juillet, selon Eurostat.
Dans ses nouvelles projections, la BCE table sur une inflation de 3 % en 2026, puis de 2,5 % en 2027 et de 2,1 % en 2028.
L’inflation devrait donc rester au-dessus de la cible de 2 %, notamment sous l’effet de la remontée des prix de l’énergie, alimentée par la poursuite du conflit au Moyen-Orient, mais aussi des tensions attendues sur les prix alimentaires.
La Banque centrale européenne a donc choisi de poursuivre son resserrement monétaire avec une hausse de 0,25 point de ses taux directeurs, portant son taux de dépôt à 2,50 %. Cette décision intervient après un premier relèvement en juin.
La durée du choc énergétique sera déterminante. Face aux risques qui pèsent simultanément sur les prix et sur l’activité, la BCE entend continuer d’ajuster ses décisions en fonction des données disponibles, sans annoncer de trajectoire prédéfinie pour ses taux.
Immobilier à Paris : le risque de bulle immobilière reste faible, selon UBS
Les principaux enseignements
- Paris reste un marché très cher, mais les indicateurs d’UBS ne font pas apparaître de risque élevé de bulle immobilière.
- Zurich et Tokyo sont les deux villes où le risque de formation d’une bulle immobilière apparaît aujourd’hui le plus élevé.
- La remontée des taux a profondément changé l’équation immobilière, en réduisant la capacité d’emprunt et en pesant sur les valorisations.
Chaque année, La banque suisse UBS passe au crible les marchés résidentiels de 23 grandes métropoles mondiales. Son objectif ? Identifier celles qui présentent les signes les plus marqués d’une éventuelle bulle. Cette année, Zurich et Tokyo arrivent en tête des marchés les plus exposés.
Paris, de son côté, n’est plus considéré comme une ville en surchauffe immobilière.
Qu’est-ce qu’une bulle immobilière ?
Avant de comparer Paris, Londres, Zurich ou encore São Paulo, encore faut-il s’entendre sur ce que recouvre la notion de bulle immobilière.
Dans le cadre de l’UBS Global Real Estate Bubble Index, la banque suisse estime qu’elle correspond à une erreur d’évaluation substantielle et prolongée du marché résidentiel, qui ne peut être véritablement démontrée qu’une fois la bulle éclatée.
L’établissement s’appuie notamment sur trois grands indicateurs.
Le premier est la déconnexion entre les prix des logements et les fondamentaux économiques locaux. Au premier rang desquels figurent les revenus des ménages et les loyers.
Le deuxième concerne les déséquilibres macroéconomique : progression excessive du crédit immobilier, emballement de la construction ou encore augmentation trop rapide des prix.
Enfin, UBS insiste sur le fait que son indice ne cherche pas à prédire la date à laquelle une correction interviendra. Il identifie plutôt les marchés sur lesquels plusieurs signaux de fragilité sont simultanément présents.
En pratique, le risque de bulle augmente donc lorsque les prix s’envolent sans que les revenus et les loyers suivent. Tandis que le crédit et la construction progressent à un rythme difficilement soutenable.
Ce cadre permet de comprendre pourquoi un marché peut être très cher sans être nécessairement en situation de bulle immobilière.
Des taux d’intérêt qui ont rebattu les cartes
-
Les banques centrales à la manœuvre
« Après plus d’une décennie de taux particulièrement bas, les banques centrales ont fortement resserré leur politique monétaire », confirme Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine. Avant de poursuivre : « Aux États-Unis, la Réserve fédérale a ainsi relevé ses taux directeurs de plus de cinq points en seulement 18 mois. Plus récemment, la Banque centrale européenne (BCE) lui a emboîté le pas en relevant ses taux directeurs de 25 points de base le 16 septembre dernier. »
Ce changement de politique monétaire n’est évidemment pas sans conséquence sur l’immobilier. En l’espace de quatre ans, le coût du financement s’est envolé. En France, le taux d’intérêt moyen est ainsi passé de 1,05 % à 4,25 % sur vingt ans. Une hausse ayant mécaniquement réduit la capacité d’emprunt des ménages.
Les conséquences dépassent d’ailleurs le seul résidentiel. Les valorisations de l’immobilier non coté ont également été réévaluées, tandis que la hausse des coûts de construction et de financement a freiné le lancement de nouveaux programmes.
Et les écarts entre les grandes métropoles sont désormais considérables. Sur les douze derniers mois, Séoul, Lisbonne, Madrid et Hong Kong ont enregistré une progression des prix réels des logements proche de 10 %. À l’inverse, Vancouver et Toronto ont vu leurs prix reculer d’environ 10 %. Francfort et Munich ont également décroché, mais dans des proportions plus limitées.
-
La capacité d’emprunt des ménages est affaiblie
« Le maintien prolongé de coûts de financement élevés, et qui recommencent même à augmenter dans certains cas, devrait limiter la hausse des prix des logements à court terme », estime Matthias Holzhey, auteur principal de l’étude et économiste au Chief Investment Office d’UBS Global Wealth Management.
L’étude donne une mesure assez spectaculaire de cette contrainte : dans la plupart des villes analysées, le coût annuel de possession d’un logement neuf de 60 m², en intégrant notamment les intérêts hypothécaires et les frais d’entretien, dépasse 40 % du revenu brut d’un salarié hautement qualifié.
La propriété reste donc hors de portée d’une partie croissante des ménages, y compris dans les catégories de revenus supérieurs.
Zurich et Tokyo en première ligne
Dans ce paysage chahuté, toutes les grandes villes ne présentent évidemment pas le même niveau de risque.
Zurich arrive cette année en tête du classement UBS, avec un indice de risque de bulle de 1,69, devant Tokyo à 1,54. Dans la ville suisse, les prix des logements ont progressé de près de 60 % en dix ans.
La combinaison est connue : une offre structurellement contrainte, une demande soutenue et une attractivité forte auprès des talents internationaux, notamment dans la technologie et l’intelligence artificielle.
Miami, qui occupait la première place lors des deux précédentes éditions, sort quant à elle de la catégorie de risque de bulle pour rejoindre celle des marchés présentant un risque accru, aux côtés de Dubaï, Séoul, Genève et Lisbonne.
À l’inverse, le risque apparaît modéré à Los Angeles, Sydney, Toronto, Vancouver, Hong Kong et Singapour.
Paris et Londres appartiennent, elles, au groupe des marchés présentant un faible risque de bulle.
L’étude résume cette évolution de manière assez claire. « L’exubérance généralisée s’est estompée, le risque moyen de bulle dans les grandes villes ayant diminué pour la troisième année consécutive », observe Matthias Holzhey.
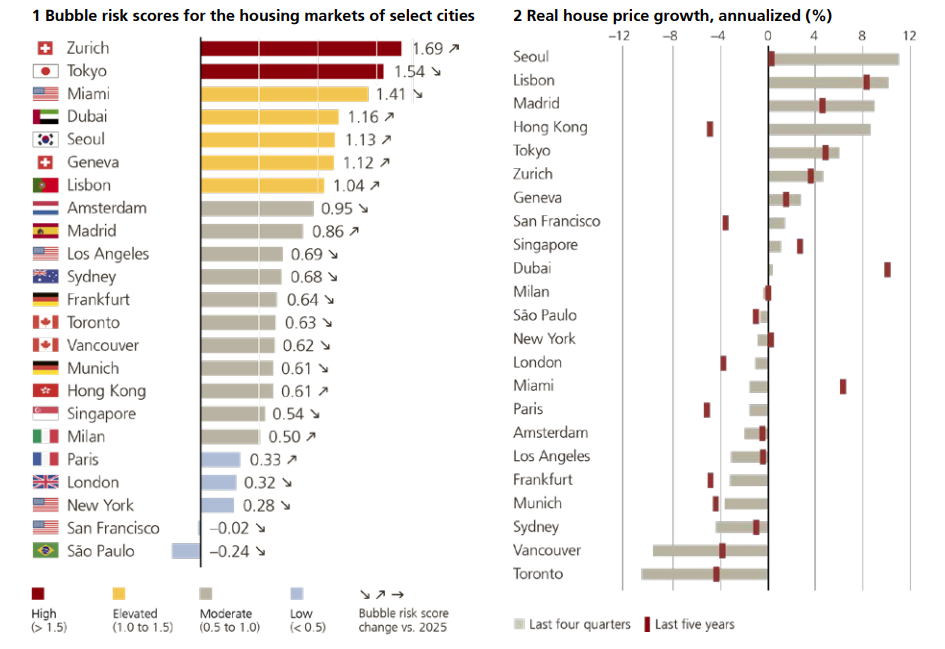
Paris : un risque de bulle immobilière écarté ?
Avec un indice de 0,33, Paris se situe parmi les marchés présentant le risque de bulle le plus faible de l’échantillon. La ville se classe en 19e position sur 23, juste devant New York.
Si l’on examine toutefois uniquement le rapport entre les prix des logements et les revenus locaux, Paris reste l’une des villes les moins abordables au monde. Hong Kong arrive en tête sur ce critère, devant Paris et Londres.
Le ralentissement du marché, la remontée des taux et la correction des prix ont contribué à ramener le risque de bulle à un niveau beaucoup plus contenu.
« Paris est un bon exemple de la différence entre un marché cher et un marché en situation de bulle », analyse Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Le niveau des prix doit toujours être regardé au regard de la profondeur de la demande, de la rareté de l’offre et de la capacité du marché à absorber les chocs. À Paris, les prix sont élevés, mais la ville conserve des fondamentaux qui limitent le risque d’un décrochage brutal. »
Une distinction particulièrement importante pour un investisseur immobilier.
Car acheter cher ne signifie pas nécessairement acheter un actif surévalué. La question est plutôt de savoir pourquoi le prix est élevé et si les facteurs qui le justifient sont susceptibles de perdurer.
Une situation dont peut témoigner Marc Hofer, le directeur général de Scala Patrimoine Immobilier, spécialiste du marché immobilier parisien. « Paris demeure une ville difficilement accessible aux investisseurs, mais connaît aussi une tension locative extrême. Ces deux caractéristiques sont liées, mais le marché immobilier parisien ne présente pas, pour autant, les caractéristiques d’un marché en pleine formation de bulle. »
Une tension locative qui ne disparaît pas
C’est précisément sur ce terrain que Paris conserve un atout.
La capitale reste confrontée à une pénurie de logements disponibles à la location. Avec un prix moyen au mètre carré proche de 10 000 euros et une concurrence élevée entre candidats locataires, le marché demeure structurellement tendu.
Le score de tension locative cité dans l’article atteint ainsi 11,51 à Paris, contre 4,59 au niveau national.
Pour Marc Hofer, directeur général de Scala Patrimoine Immobilier, cette tension constitue un élément à ne pas négliger dans une stratégie d’investissement. « La pression locative est toujours intense à Paris. C’est une bonne nouvelle pour les investisseurs. Paris figure ainsi sans conteste parmi les villes où il est particulièrement difficile de se loger. Pour un propriétaire, cela signifie une profondeur de demande importante et la possibilité de retrouver rapidement un locataire. »
Cette tension change en partie la lecture du marché.
Un marché peut être inaccessible à l’achat tout en restant solide à la location. Et c’est précisément le cas de Paris. L’offre de logements disponibles à la location dans la capitale serait désormais inférieure de près de 30 % à son niveau d’avant-Covid.
« À Paris, nous conseillons de raisonner d’abord en termes d’emplacement et de profondeur de la demande locative. Le rendement facial ne doit pas faire oublier le risque de vacance ou encore la qualité du locataire », explique Marc Hofer.
Conclusion
La capitale est chère. Mais elle n’est pas, pour autant, dans une situation de bulle immobilière.
L’UBS Global Real Estate Bubble Index montre surtout que les deux notions ne doivent pas être confondues. Le niveau des prix par rapport aux revenus témoigne d’une forte tension sur l’accessibilité. Le faible niveau de l’indice de risque de bulle suggère, lui, que les mécanismes d’emballement spéculatif sont moins présents.
Cela ne signifie pas que le marché parisien est immunisé contre une baisse. Ni que les prix repartiront nécessairement à la hausse. Cela permet simplement de démontrer que Paris reste une ville où l’offre de logements est contrainte et où la demande locative demeure profonde.
UBS Global Real Estate Bubble Index 2026
Immobilier : en 2026, le marché cherche encore son point d’équilibre
Les principaux enseignements
- Après le rebond observé en début d’année, le marché immobilier français montre de nouveaux signes d’essoufflement : les prix de l’ancien ont reculé de 1 % au deuxième trimestre 2026 et de 0,8 % sur un an selon l’Insee.
- Les transactions progressent encore sur douze mois, mais leur rythme ralentit nettement, tandis que les taux de crédit remontent progressivement.
- Dans ce marché plus hésitant, les acquéreurs disposent encore d’un pouvoir de négociation important.
Immobilier : la reprise se fait attendre sur le marché français
Le marché immobilier français pensait avoir retrouvé un peu d’air. Il doit déjà composer avec de nouveaux vents contraires.
Après deux années particulièrement difficiles, l’activité s’était pourtant redressée en 2025 et au début de 2026. Les transactions étaient reparties, le crédit a retrouvé des couleurs et les prix semblaient progressivement se stabiliser. Mais la reprise reste fragile. Les dernières statistiques disponibles dessinent désormais un marché beaucoup moins linéaire qu’il n’y paraît.
Au deuxième trimestre 2026, les prix des logements anciens ont ainsi reculé de 1 % en France, après une baisse de 0,2 % au premier trimestre. Sur un an, ils diminuent de 0,8 %. Les maisons accusent le coup également, avec une baisse de 1,3 %, tandis que les prix des appartements sont quasiment stables sur un an selon les derniers chiffres de l’Insee.
Le tableau est donc loin d’être idyllique. Les acheteurs sont revenus, mais ils prennent leur temps. Les vendeurs, eux, restent nombreux à défendre des niveaux de prix qui ne correspondent plus toujours aux conditions de financement actuelles.
Marc Hofer, directeur général de Scala Immobilier, observe sur le terrain un marché encore très hésitant : « La plupart des vendeurs n’acceptent pas la baisse des prix et une partie substantielle d’entre eux préfère retirer son bien de la vente. Ceux qui acceptent un ajustement sont souvent ceux qui y sont contraints. »
Les prix de l'immobilier vont-ils réellement se stabiliser ?
C’est l’une des principales questions du marché. Après la correction enregistrée depuis 2023, les prix allaient-ils enfin retrouver une forme de stabilité ?
Les données disponibles à la fin du premier semestre invitent à la prudence.
Selon l’Insee et les Notaires de France, le prix des logements anciens recule de 0,8 % sur un an. En Île-de-France, la baisse trimestrielle est plus limitée, à -0,6 %. À Paris, les prix des appartements reculent de 0,4 % sur le trimestre, après une hausse de 0,1 % au premier trimestre. Sur un an, ils affichent néanmoins encore une progression de 0,6 % selon l'Insee.
La situation parisienne reste donc particulière. Le marché ne s’effondre pas, mais il ne retrouve pas non plus la tension qui avait caractérisé les années précédentes.
À l’échelle de la capitale, les écarts entre quartiers demeurent considérables. Les acquéreurs ne raisonnent plus seulement en fonction du prix au mètre carré : qualité du bien, localisation, performance énergétique, travaux à prévoir et potentiel de valorisation entrent désormais pleinement dans l’équation.
Le rapport de force a lui aussi changé.
Les acquéreurs disposent encore d’une capacité de négociation significative. Les Notaires de France soulignent ainsi que les ménages prennent davantage de temps pour concrétiser leurs projets et négocient davantage, dans un contexte où la confiance reste dégradée.
Pour Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, le problème est d’ailleurs moins l’absence de demande que le manque de visibilité : « Je rejoins totalement l’analyse présentée par le Conseil supérieur du notariat. Le marché souffre surtout d’un manque de lisibilité des politiques publiques, mais aussi sur le manque de visibilité concernant les perspectives économiques. Les négociations retrouvent une place plus importante et les acquéreurs sont prêts à faire preuve de patience. »
Une évolution qui modifie profondément la mécanique du marché.
Transactions immobilières : un rebond qui ralentit
Les volumes de ventes racontent une histoire assez proche.
-
Un essoufflement du marché déjà visible
Sur les douze mois à fin mai 2026, 949 000 logements anciens ont été vendus en France, selon le Conseil supérieur du notariat, soit une progression de 5,7 % sur un an. Un chiffre qui marque bien un redressement par rapport au point bas de 2024, mais dont la dynamique s’essouffle progressivement.
La croissance annuelle des transactions était encore de 11,4 % à fin février. Elle est passée à 7,9 % à fin mars, puis à 5,3 % à fin avril, avant d’atteindre 5,7 % à fin mai. Le mouvement reste donc positif, mais son accélération appartient désormais au passé.
Le seuil symbolique du million de transactions annuelles semble - à court terme - hors de portée.
Cette évolution tranche avec 2024, année particulièrement difficile au cours de laquelle le marché avait fortement décroché. Le rebond qui a suivi ne signifie donc pas nécessairement un retour à la normale.
Cette résistance des vendeurs contribue mécaniquement à ralentir les transactions. Lorsqu’un propriétaire refuse de revoir son prix et qu’un acquéreur ne veut plus ou ne peut plus financer le niveau de valorisation demandé, la transaction ne se fait tout simplement pas.
-
Le marché immobilier parisien résiste mieux
Dans les grandes métropoles, les volumes restent d’ailleurs sous tension. Les chiffres communiqués par Orpi font apparaître des baisses des compromis dans plusieurs grandes villes, notamment à Marseille, Lyon et Lille.
Paris offre toutefois un visage un peu différent. Les Notaires du Grand Paris constatent une progression des transactions au premier semestre, avec des volumes d’appartements et de maisons respectivement supérieurs de 4 % et 7 % à ceux observés un an auparavant.
Mais, pour Marc Hofer derrière les volumes, la nature des transactions évolue. « Dans la capitale, les ventes qui se concrétisent concernent surtout les petites surfaces, les studios, les T1 voire les T2, généralement en dessous de 300 000 euros. Pour nos clients investisseurs, souvent très fortunés, la question de la hausse des taux ne se pose pas toujours de la même manière : ils peuvent acheter comptant, disposent d’une force de négociation importante et surtout d’une certaine patience. Cela leur permet de saisir les opportunités dans un marché qui reste très fébrile depuis plus de deux ans ».
Le temps de vente constitue un autre indicateur de cette nouvelle donne. Les biens restent plus longtemps sur le marché et les délais atteignent désormais environ 110 jours en moyenne.
Crédit immobilier : la hausse des taux change à nouveau la donne
Le marché immobilier reste indissociable de celui du crédit. Et ce début de l’automne n’est pas à l’avantage des potentiels acquéreurs.
Après avoir nettement baissé en 2024 et en 2025, les taux des nouveaux crédits immobiliers repartent progressivement à la hausse. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
La remontée reste mesurée. Mais elle intervient alors que la capacité d’emprunt des ménages demeure déjà nettement inférieure à celle dont ils bénéficiaient lorsque les taux étaient proches de leurs plus bas niveaux.
Le mouvement des taux longs constitue également un point de vigilance. L’OAT française à dix ans sert notamment de référence aux établissements financiers pour déterminer leurs conditions de financement. Or, depuis 3 mois, celui-ci a augmenté de plus de 25 %, pour atteindre les 4,65 % !
Et le contexte monétaire européen vient ajouter une nouvelle couche d’incertitude.
Le 10 septembre dernier, la Banque centrale européenne a annoncé une hausse de 25 points de base de ses trois taux directeurs. Le taux de dépôt est ainsi passé à 2,50 %.
Pour l’immobilier, le sujet est évidemment sensible. Un crédit plus cher réduit mécaniquement la capacité d’achat des ménages et peut peser sur les prix lorsque les vendeurs acceptent de revoir leurs prétentions.
Les banques continuent de prêter
Pour autant, le crédit ne s’est pas fermé.
En mai, la production de crédit hors renégociations était de 11,4 milliards d’euros. En juillet, celle-ci est revenue à 11 milliards d’euros.
Les banques continuent donc de financer les projets. Mais elles le font dans un environnement devenu moins favorable aux emprunteurs. C’est toute l’ambiguïté du moment : le marché du crédit fonctionne, mais il ne suffit plus à lui seul à relancer franchement l’immobilier.
Primo-accédants, investisseurs : des stratégies qui divergent
Cette nouvelle donne ne touche pas tous les acheteurs de la même manière.
Les primo-accédants reviennent progressivement sur le marché, notamment lorsqu’ils disposent d’un apport personnel conséquent, d’un soutien familial ou peuvent bénéficier du prêt à taux zéro.
Les secundo-accédants se trouvent dans une situation plus délicate. Pour acheter, ils doivent généralement vendre leur résidence actuelle. Or certains ont acheté leur logement précédent à des conditions de crédit particulièrement favorables. Ils doivent désormais arbitrer entre un ancien financement avantageux et un nouveau crédit plus coûteux.
Chez les investisseurs, la situation est encore différente.
Un investisseur disposant d'une forte capacité d'apport, voire de la possibilité d'acheter comptant, n'est pas confronté au même rapport de force qu'un ménage dépendant intégralement du crédit bancaire.
C’est précisément sur ce segment que Marc Hofer observe davantage de latitude : « pour les investisseurs qui disposent de liquidités importantes, le contexte actuel peut aussi créer des opportunités. Ils peuvent attendre, négocier et se positionner sur des biens dont les propriétaires sont réellement vendeurs. La capacité à ne pas subir le calendrier du marché devient aujourd’hui un véritable avantage. »
Immobilier neuf : le point noir reste la construction
Le marché du neuf est celui qui inquiète le plus les professionnels de l’immobilier.
-
L'investissement locatif marque le pas
L’investissement locatif privé reste à l’arrêt et les mises en chantier demeurent insuffisantes au regard des besoins du pays. Le secteur souffre à la fois du coût de construction, de contraintes réglementaires et d’un environnement fiscal devenu beaucoup moins incitatif.
Les chiffres mensuels montrent d'ailleurs un marché particulièrement erratique.
En mai 2026, les autorisations de logements ont rebondi de 23,7 % par rapport à avril, à 34 832 unités. Mais cette progression intervient après une chute de 31,3 % le mois précédent et une hausse de 33,8 % en mars. Les mises en chantier ont, elles, progressé de seulement 1,1 % en mai, après une baisse de 11,5 % en avril.
-
L'échec annoncé du dispositif Jeanbrun
Le nouveau dispositif fiscal Jeanbrun, appelé à prendre le relais du Pinel, n’a pour l’instant pas provoqué le choc d’offre espéré.
Six mois après son lancement, les professionnels n’anticiperaient que 2 000 à 4 000 opérations en 2026, très loin de l’objectif initial de près de 50 000 logements locatifs supplémentaires par an.
Pour Guillaume Lucchini, le dispositif reste donc à ce stade largement insuffisant : « On parle d’un échec important, avec un dispositif dont l’intérêt fiscal demeure, au mieux, peu pertinent pour une grande partie des contribuables. Le problème n’est pas seulement fiscal : les investisseurs ont besoin de visibilité et de stabilité pour prendre des engagements immobiliers sur quinze ou vingt ans. »
Cette question de la stabilité est probablement l’un des fils rouges du marché immobilier actuel.
Le fondateur de Scala Patrimoine insiste : « Il ne faut pas se le cacher, le principal danger de la défiscalisation est de finir par regarder d’abord l’économie d’impôt et seulement ensuite le bien immobilier. Or, c’est l’inverse qu’il faut faire. La fiscalité doit accompagner une bonne décision patrimoniale, pas la provoquer. Avant de regarder l’avantage fiscal, nous regardons donc l’emplacement, la capacité du bien à se valoriser dans le temps, la dynamique économique du territoire et surtout la profondeur de la demande locative. Paris intra-muros illustre bien cette logique : la fiscalité peut changer, les dispositifs peuvent disparaître, mais la rareté de l’offre et la puissance de la demande locative restent des fondamentaux patrimoniaux. »
DPE : un assouplissement qui pourrait remettre des biens sur le marché immobilier
Dans ce paysage compliqué, le diagnostic de performance énergétique constitue toutefois un motif de respiration.
L’évolution des règles de calcul du DPE pourrait permettre à une partie des logements actuellement classés F ou G de sortir de ces catégories sans engager immédiatement d’importants travaux de rénovation.
À partir de janvier 2027, la modification du coefficient appliqué à l’électricité doit notamment conduire à améliorer le classement de certains logements électriques. Selon les estimations du Figaro, 300 000 logements pourraient ainsi sortir des catégories F et G.
L'enjeu est loin d'être anecdotique.
Depuis plusieurs années, le calendrier d'interdiction progressive de la location des logements les plus énergivores pèse sur le marché locatif. Une partie des propriétaires préfère vendre plutôt que financer des travaux parfois lourds. À l'inverse, une amélioration du classement énergétique peut permettre à certains biens de retrouver une valeur d'usage et une capacité de mise en location.
Conclusion
Le marché immobilier français n'est donc ni véritablement reparti, ni complètement bloqué.
Il est entré dans une phase plus sélective.
Dans cet environnement, la stratégie patrimoniale prend une importance considérable.
Selon Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, le marché entre dans une phase où les acquéreurs devront veiller, plus que jamais, à distinguer le bon grain de l’ivraie. « Les clients veulent comprendre le prix, les perspectives de valorisation et les risques avant de s'engager. Cette exigence est saine : elle oblige à regarder l'immobilier comme un actif patrimonial à part entière, et non comme une évidence. »
Car après plusieurs années de correction, une chose semble désormais acquise : le retour à l'ancien monde, avec des taux d’intérêt proches de zéro, est révolu.
C’est aussi pour cette raison que les investisseurs sélectionnent davantage leurs opérations. Et dans ce nouveau paradigme, une chose ne change pas : l’attrait des acquéreurs pour les grandes métropoles et notamment Paris.
Comme l’a souligné Guillaume Lucchini dans une interview pour Citywire, « face à la volatilité des marchés financiers, l’immobilier parisien continue de rassurer. Car au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis, dans un contexte où la demande locative reste structurellement soutenue. »