
Multi-family office : définition, services, honoraires… À qui s’adresse ce métier ?
Les trois points à retenir
- Un multi-family office (MFO) accompagne plusieurs familles dans la gestion et l'organisation de leur patrimoine. Son intervention couvre aussi bien les placements financiers que l'ingénierie patrimoniale, la fiscalité, l'immobilier, le financement et la transmission.
- Selon l'AMF, seuls 6 % des conseillers en investissements financiers sont rémunérés exclusivement par honoraires. Un modèle adopté dès 2014 par Scala Patrimoine pour s'affranchir des conflits d'intérêts liés aux rétrocommissions.
- Le multi-family office s'adresse principalement aux familles fortunées, aux entrepreneurs et aux sportifs de haut niveau, généralement détenteurs de plusieurs millions d'euros de patrimoine.
Le terme est de plus en plus utilisé dans le monde de la gestion de patrimoine. Cabinets indépendants, conseillers patrimoniaux, banques privées… Nombreux sont les professionnels qui revendiquent aujourd'hui l'appellation de « family office » ou de « multi-family office ». Avec, à la clé, une promesse séduisante : un conseil sur mesure, une vision globale du patrimoine et un accompagnement affranchi des intérêts commerciaux des distributeurs de produits financiers.
Mais derrière cette appellation, les pratiques ne sont pas toujours les mêmes. En France, aucun cadre réglementaire spécifique ne définit ni ne protège véritablement ces professions. « N'importe quel cabinet peut se revendiquer family office », regrette Guillaume Lucchini, associé-fondateur de Scala Patrimoine, un multi-family office indépendant. Une absence de réglementation qui entretient une certaine confusion sur le marché. Car exercer ce métier suppose bien davantage que proposer une allocation financière ou réaliser un bilan patrimonial.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière. »
Guillaume Lucchini, associé fondateur de Scala Patrimoine
Un chef d'orchestre au service des familles
Faute de définition légale, l'une des principales références professionnelles reste celle de l'Association française du family office (AFFO).
-
La définition de référence de l'AFFO
L'organisation définit le Family Office comme « une structure d'accompagnement globale dédiée à une ou plusieurs familles, ayant pour mission de gérer, structurer et pérenniser leur patrimoine dans toutes ses dimensions, en lien étroit avec les objectifs, les valeurs et la gouvernance familiale. Il agit exclusivement dans l'intérêt de la famille, dans le respect absolu des principes d'indépendance, de confidentialité et d'alignement des intérêts. »
Cette définition donne une première indication sur la nature du métier. Un multi-family office n'est ni une banque privée, ni un cabinet chargé de sélectionner quelques placements financiers. Il ne conserve pas non plus les avoirs de ses clients, qui restent déposés auprès de leurs banques et compagnies d'assurance. Son rôle consiste plutôt à prendre de la hauteur : examiner l'ensemble du patrimoine, définir une stratégie et veiller à sa mise en œuvre.
Guillaume Lucchini, dont le cabinet est membre de l'AFFO, défend cette conception du métier. « Un multi-family office, c'est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. »
La différence avec un single family office tient d'abord à l'organisation. Le premier accompagne plusieurs familles et mutualise les compétences de ses équipes. Le second travaille exclusivement pour une seule famille. Cette mutualisation permet au multi-family office de proposer un accompagnement étendu sans supporter seul les coûts d'une organisation entièrement internalisée.
Selon la complexité des dossiers, l'accès à ce type de conseil peut ainsi être envisagé à partir de quelques millions d'euros de patrimoine.
-
CGP, multi family office, MFO : des frontières encore floues
Pour le fondateur de Scala Patrimoine, la fonction va même au-delà de la seule gestion des actifs. « Être multi-family office, c'est assumer le rôle de direction financière, juridique et stratégique externalisée. » Une manière de décrire un métier qui consiste à piloter le patrimoine familial dans son ensemble, à la manière d'une direction générale.
Reste que les frontières avec les autres professions du conseil patrimonial demeurent floues. CGP, family office, multi-family office : les appellations se multiplient, sans toujours correspondre à des différences clairement établies. « Ces appellations relèvent souvent davantage du marketing que d'une réelle distinction réglementaire ou professionnelle », reconnaît Guillaume Lucchini.
Contrairement aux notaires ou aux avocats, les family offices ne disposent pas d'un ordre professionnel chargé de faire respecter un socle commun de pratiques. Pour les familles, le choix de leur interlocuteur suppose donc un examen attentif de son organisation, de ses compétences et, surtout, de ses modalités de rémunération.
Des services à 360 degrés, mais surtout une vision d'ensemble
La valeur ajoutée d’un multi-family office tient à sa capacité à faire travailler ensemble des expertises qui, dans la réalité, sont souvent dispersées entre plusieurs intervenants.
-
La coordination des expertises
L'AFFO insiste d'ailleurs sur cette fonction de coordination. Le Family Office intervient comme « chef d'orchestre pluridisciplinaire, en coordination avec les conseils et partenaires spécialisés (avocats, notaires, experts-comptables, gestionnaires d'actifs financiers, immobiliers, assureurs, etc.). »
Chez Scala Patrimoine, cette approche repose sur une vingtaine de collaborateurs réunissant plusieurs compétences : gestion financière, private equity, ingénierie patrimoniale, immobilier, financement, gouvernance familiale, philanthropie et accompagnement des sportifs. Le cabinet s'appuyant également sur les conseils habituels de ses clients, notamment les notaires, avocats et experts-comptables.
Mais coordonner les intervenants ne suffit pas. Encore faut-il disposer d'une vision suffisamment précise de l'ensemble des actifs et des engagements de la famille. Car les patrimoines importants sont rarement concentrés dans un seul établissement. Ils peuvent être répartis entre plusieurs banques, contrats d'assurance, sociétés de gestion, participations entrepreneuriales et investissements immobiliers.
-
Une vision d’ensemble du patrimoine
C'est là qu'intervient le travail de consolidation patrimoniale. En rassemblant ces différentes positions, le multi-family office peut établir une photographie plus fidèle de la situation financière de ses clients. Le suivi ne porte plus seulement sur les performances de tel ou tel placement, mais sur la cohérence de l'ensemble : allocation des actifs, niveau d'endettement, exposition aux risques, liquidités disponibles et flux financiers.
« Cette distinction est tout sauf anodine » prévient Guillaume Lucchini. Avant de préciser sa pensée : « Un portefeuille peut sembler parfaitement équilibré lorsqu'on examine séparément les positions détenues dans chaque banque. Une fois réunies, elles peuvent révéler une concentration excessive sur une classe d'actifs, un secteur économique ou une zone géographique. »
-
Le principe de l'architecture ouverte
Cette vision transversale s'accompagne généralement d'une architecture ouverte. Le multi-family office n'a pas vocation à distribuer les produits d'un établissement financier en particulier. Il doit pouvoir comparer les solutions disponibles sur le marché et retenir celles qui correspondent le mieux aux intérêts de la famille.
La différence se mesure particulièrement bien lors des grandes opérations patrimoniales. Prenons le cas d'un chef d'entreprise qui prépare la cession de sa société. L'opération ne se résume pas à négocier un prix de vente et à encaisser le produit de la transaction. Elle soulève immédiatement d'autres questions : quelle structure de détention privilégier ? Comment organiser le réemploi des liquidités ? Quelle place accorder à la transmission ? Comment diversifier un patrimoine jusque-là largement exposé à l'entreprise ?
« Une cession d'entreprise ne saurait être envisagée sans réfléchir à la réorganisation du patrimoine personnel de son dirigeant », insiste Guillaume Lucchini. Apport-cession, holding, pacte Dutreil, réemploi des liquidités, donation aux enfants : les décisions sont étroitement liées. Et leur calendrier peut modifier sensiblement les conséquences fiscales et patrimoniales de l'opération.
-
Multi family office, un accompagnement sur plusieurs générations
Le multi-family office s'inscrit donc dans une relation de long terme, au fil des événements qui jalonnent la vie d'une famille : développement d'une entreprise, cession, succession, changement de résidence, arrivée d'une nouvelle génération ou réorganisation des actifs.
« On va d'abord définir une stratégie patrimoniale dans la durée, en fonction de la situation et des objectifs du client, à court, moyen et long terme. Puis, au fil du temps, veiller à la préservation de ce patrimoine, professionnel et personnel, ainsi qu'à sa transmission aux générations futures », rappelle le fondateur de Scala Patrimoine.
Les honoraires, ou la question qui fâche
C'est probablement sur la rémunération que se joue l'une des principales différences entre les professionnels du patrimoine.
-
Deux modèles opposés
Deux grands modèles coexistent. Certains cabinets facturent directement leurs prestations à leurs clients, sous la forme d'honoraires. D'autres perçoivent également des rétrocommissions versées par les assureurs ou les sociétés de gestion, en contrepartie de la distribution de leurs produits financiers.
Selon l'AMF, seuls 6 % des conseillers en investissements financiers exercent exclusivement comme conseillers indépendants, rémunérés uniquement par honoraires.
Un chiffre qui illustre la faible diffusion de ce modèle en France.
Scala Patrimoine a fait ce choix. « J'ai fondé Scala Patrimoine en m'inspirant du modèle des avocats. Le conseil ne doit pas être biaisé par des enjeux commerciaux liés à la vente de produits financiers », explique Guillaume Lucchini. Avant de préciser : « Nos clients nous paient directement. Nous ne sommes donc redevables ni à un assureur, ni à une société de gestion. » Les éventuelles commissions perçues sont reversées aux clients.
L'enjeu dépasse la simple question de la facturation. Lorsqu'un professionnel perçoit une rémunération liée aux produits qu'il recommande, la question de l'alignement de ses intérêts avec ceux de son client peut se poser. Un placement est-il retenu parce qu'il correspond réellement aux objectifs patrimoniaux de la famille ou parce qu'il génère une rémunération pour le cabinet ?
Pour Guillaume Lucchini, cette distinction doit être au cœur de la relation de conseil. « Cette indépendance ne se mesure pas au capital détenu, mais à l'absence de conflits d'intérêts », insiste-t-il.
Rétrocessions ou honoraires : ce qui change pour le client
| CRITÈRE | RÉMUNÉRATION PAR RÉTROCESSIONS | RÉMUNÉRATION 100 % HONORAIRES |
|---|---|---|
| Qui paie le conseiller ? | Les assureurs et sociétés de gestion, via des commissions sur les produits souscrits | Le client, directement |
| Visibilité du coût | Intégré aux frais des produits, moins lisible | Fixé dans une lettre de mission, connu à l’avance |
| Lien avec les produits recommandés | La rémunération varie selon les produits placés | Aucun : le conseil est payé quel que soit le produit retenu |
| Risque de conflit d’intérêts | Inhérent au modèle | Neutralisé sur le plan de la rémunération |
| Commissions éventuelles | Conservées par le conseiller | Reversées au client (pratique de Scala Patrimoine) |
| Poids sur le marché | Modèle majoritaire | 6 % des conseillers en investissements financiers (AMF) |
-
Un conseil sur mesure
Un cabinet peut en effet être totalement indépendant sur le plan capitalistique, sans appartenir à une banque ou à un groupe financier, tout en dépendant économiquement des commissions versées par les établissements dont il distribue les produits. Le fondateur de Scala Patrimoine résumait cette contradiction dans une interview accordée à Next Gen Patrimoine en août 2026 : « L'indépendance capitalistique ne garantit absolument pas l'indépendance financière. »
Il reconnaît d'ailleurs que l'appellation de multi-family office ne constitue pas, à elle seule, une garantie d'indépendance. Un conseiller en gestion de patrimoine peut exercer exclusivement sur la base d'honoraires, tandis qu'un cabinet se présentant comme multi-family office peut continuer à percevoir des rétrocommissions.
Ce modèle de rémunération directe suppose toutefois d'accepter un coût clairement identifié. Chez Scala Patrimoine, la réalisation d'un bilan patrimonial est facturée entre 3 000 et 20 000 euros, selon la complexité du dossier. Les missions complémentaires, comme l’étude d’un financement ou la valorisation d’une entreprise, faisant l’objet d’une facturation séparée. L'accompagnement dans la durée fait ensuite l'objet d'une lettre de mission sur mesure.
Une facture qui peut sembler élevée au premier abord. Mais le raisonnement ne peut s'arrêter à ce montant. Les conditions tarifaires négociées auprès des banques, des assureurs ou des sociétés de gestion peuvent, dans certaines situations, compenser tout ou partie des honoraires, voire les dépasser. Encore faut-il comparer le coût global de l'accompagnement, en intégrant les éventuels frais des produits et les rémunérations indirectes, plutôt que de s'en tenir au seul montant facturé par le cabinet.
Cette organisation explique aussi pourquoi Scala Patrimoine limite volontairement le nombre de familles accompagnées. « Il ne s'agit pas de multiplier les dossiers, mais de construire une relation dans laquelle le client identifie clairement ce qu'il paie et ce que le conseil lui apporte. »
À qui s'adresse un multi-family office ?
Le montant du patrimoine constitue souvent le premier critère évoqué pour déterminer si une famille peut avoir intérêt à faire appel à un multi-family office. Quelques millions d'euros donnent un ordre de grandeur. Mais ce seuil ne suffit pas à expliquer le besoin d'accompagnement.
-
Plus qu'un seuil de patrimoine, une question de compléxité
La complexité de la situation joue souvent un rôle plus déterminant : patrimoine réparti entre plusieurs classes d'actifs, détention d'une entreprise, préparation d'une cession, problématiques successorales, enfants installés à l'étranger ou mobilité internationale. Autant de situations dans lesquelles les décisions prises sur un sujet peuvent avoir des répercussions sur l'ensemble du patrimoine.
Trois grandes catégories de clients sont particulièrement concernées.
- Les familles fortunées, d'abord, qui souhaitent organiser la détention et la transmission de leurs actifs. Au-delà de la réduction des droits de succession, les enjeux peuvent porter sur la gouvernance familiale ou encore la pérennité du patrimoine sur plusieurs générations.
- Les entrepreneurs, ensuite. La frontière entre patrimoine professionnel et patrimoine personnel est souvent ténue. Une décision prise au niveau de la société peut avoir des conséquences importantes sur la situation patrimoniale du dirigeant.
- Les sportifs de haut niveau, enfin, présentent des problématiques particulières. Leurs revenus sont parfois concentrés sur une période relativement courte, alors que leur patrimoine doit être construit pour plusieurs décennies. Scala Patrimoine a donc développé pour eux une structure dédiée à cet univers, +FORT, fondée aux côtés de Raphaël Varane et du docteur Hervé Silbert.
-
Les patrimoines internationaux
La dimension internationale ajoute une autre couche de complexité. Certains patrimoines sont répartis entre plusieurs pays, tandis que les membres d'une même famille peuvent résider dans des juridictions différentes. Cela nécessite alors une coordination qui dépasse largement les frontières nationales.
C'est notamment pour répondre à ces besoins que Scala Patrimoine, présent à Paris et Marseille, a ouvert un bureau à Genève en 2024.
Reste à identifier le bon interlocuteur. L'ancienneté d'un cabinet, son organisation, la diversité de ses compétences et ses modalités de rémunération constituent autant de critères à examiner. Pour Guillaume Lucchini, la légitimité dans ce métier se construit avec le temps : « On ne naît pas multi-family office : on le devient, par méthode, par rigueur et par l'expérience des sujets les plus sensibles. »
-
Un métier transformé par le numérique ?
La technologie devrait également modifier les contours de la profession. Les outils numériques rendent déjà accessibles des opérations autrefois réservées à des spécialistes. « Les clients n'auront plus besoin d'un professionnel pour souscrire un fonds indiciel. En revanche, ils auront plus que jamais besoin d'un accompagnement humain, structuré, indépendant », estime le fondateur de Scala Patrimoine.
Au fond, la question n'est peut-être pas tant de savoir si un cabinet peut se revendiquer multi-family office que de comprendre ce qu'il fait réellement pour ses clients. Dispose-t-il des compétences nécessaires pour traiter les différentes dimensions d'un patrimoine ? Coordonne-t-il effectivement les intervenants ? Est-il rémunéré en fonction du conseil apporté ou des produits distribués ?
Derrière une appellation encore peu encadrée, c'est bien cette distinction qui compte : celle entre un professionnel chargé d'organiser et de défendre les intérêts d'une famille et un intermédiaire dont l'activité repose avant tout sur la commercialisation de solutions financières.
FAQ - Multi-family office
Les réponses de nos experts à vos questions.
Qu’est-ce qu’un multi-family office et quel est son rôle ?
Un multi-family office (MFO) est une structure de conseil indépendante qui accompagne plusieurs familles fortunées dans l’organisation, la gestion et la transmission de leur patrimoine.
Il offre une vision globale et consolidée des actifs financiers, immobiliers et professionnels, coordonne les différents experts et définit une stratégie patrimoniale de long terme. En France, l’appellation « family office » ne bénéficie pas d’un statut juridique protégé.
Quelle est la différence entre un multi-family office, un conseiller en gestion de patrimoine et une banque privée ?
Un conseiller en gestion de patrimoine (CGP) intervient généralement sur des problématiques ciblées. Une banque privée propose des services bancaires et des solutions d’investissement, souvent issues de son propre groupe.
Un multi-family office indépendant adopte une approche transversale : il coordonne l’ensemble des dimensions du patrimoine et travaille en architecture ouverte.
Comment fonctionne la rémunération d’un multi-family office indépendant ?
Un multi-family office indépendant rémunéré exclusivement par honoraires facture directement ses prestations à ses clients, selon une lettre de mission. Il ne dépend donc pas des commissions versées par les banques, les assureurs ou les sociétés de gestion pour distribuer leurs produits.
À partir de quel montant de patrimoine faire appel à un multi-family office ?
Un multi-family office accompagne généralement des familles disposant de plusieurs millions d’euros de patrimoine. Toutefois, le montant des actifs ne constitue pas le seul critère.
La complexité de la situation patrimoniale est déterminante : cession ou transmission d’entreprise, diversification des investissements, patrimoine immobilier important, enjeux successoraux ou détention d’actifs à l’international.
Comment choisir un multi-family office et vérifier son indépendance ?
Il est essentiel d’examiner son mode de rémunération, ses éventuels liens capitalistiques ou commerciaux avec des établissements financiers et sa capacité à travailler en architecture ouverte.
Il faut également vérifier ses habilitations réglementaires ainsi que son expérience et ses domaines d’expertise. L’appartenance à une association professionnelle comme l’AFFO peut constituer un indicateur complémentaire.
Sources
- Qu'est ce qu'un family office ? Scala Patrimoine, Mai 2025
- Choisir un family office : les 10 questions à poser avant de s’engager Scala Patrimoine, Novembre 2026
- Association française du family office
- Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026
- Multi-family offices, la ruée vers une appellation sans statut, Agefi, Octobre 2026

Du cargo au dirigeable : CMA CGM embarque dans l’aventure Flying Whales
Les principaux enseignements
- Flying Whales a bouclé mi-octobre 2026 une levée de fonds de 90 millions d’euros, menée par CMA CGM via son fonds Pulse, aux côtés de la Carac et de certains de ses actionnaires historiques.
- L’opération porte à près de 400 M€ les financements réunis depuis 2012. Elle doit permettre à l’entreprise de poursuivre le développement de son dirigeable jusqu’à son premier vol, attendu fin 2028 en Gironde.
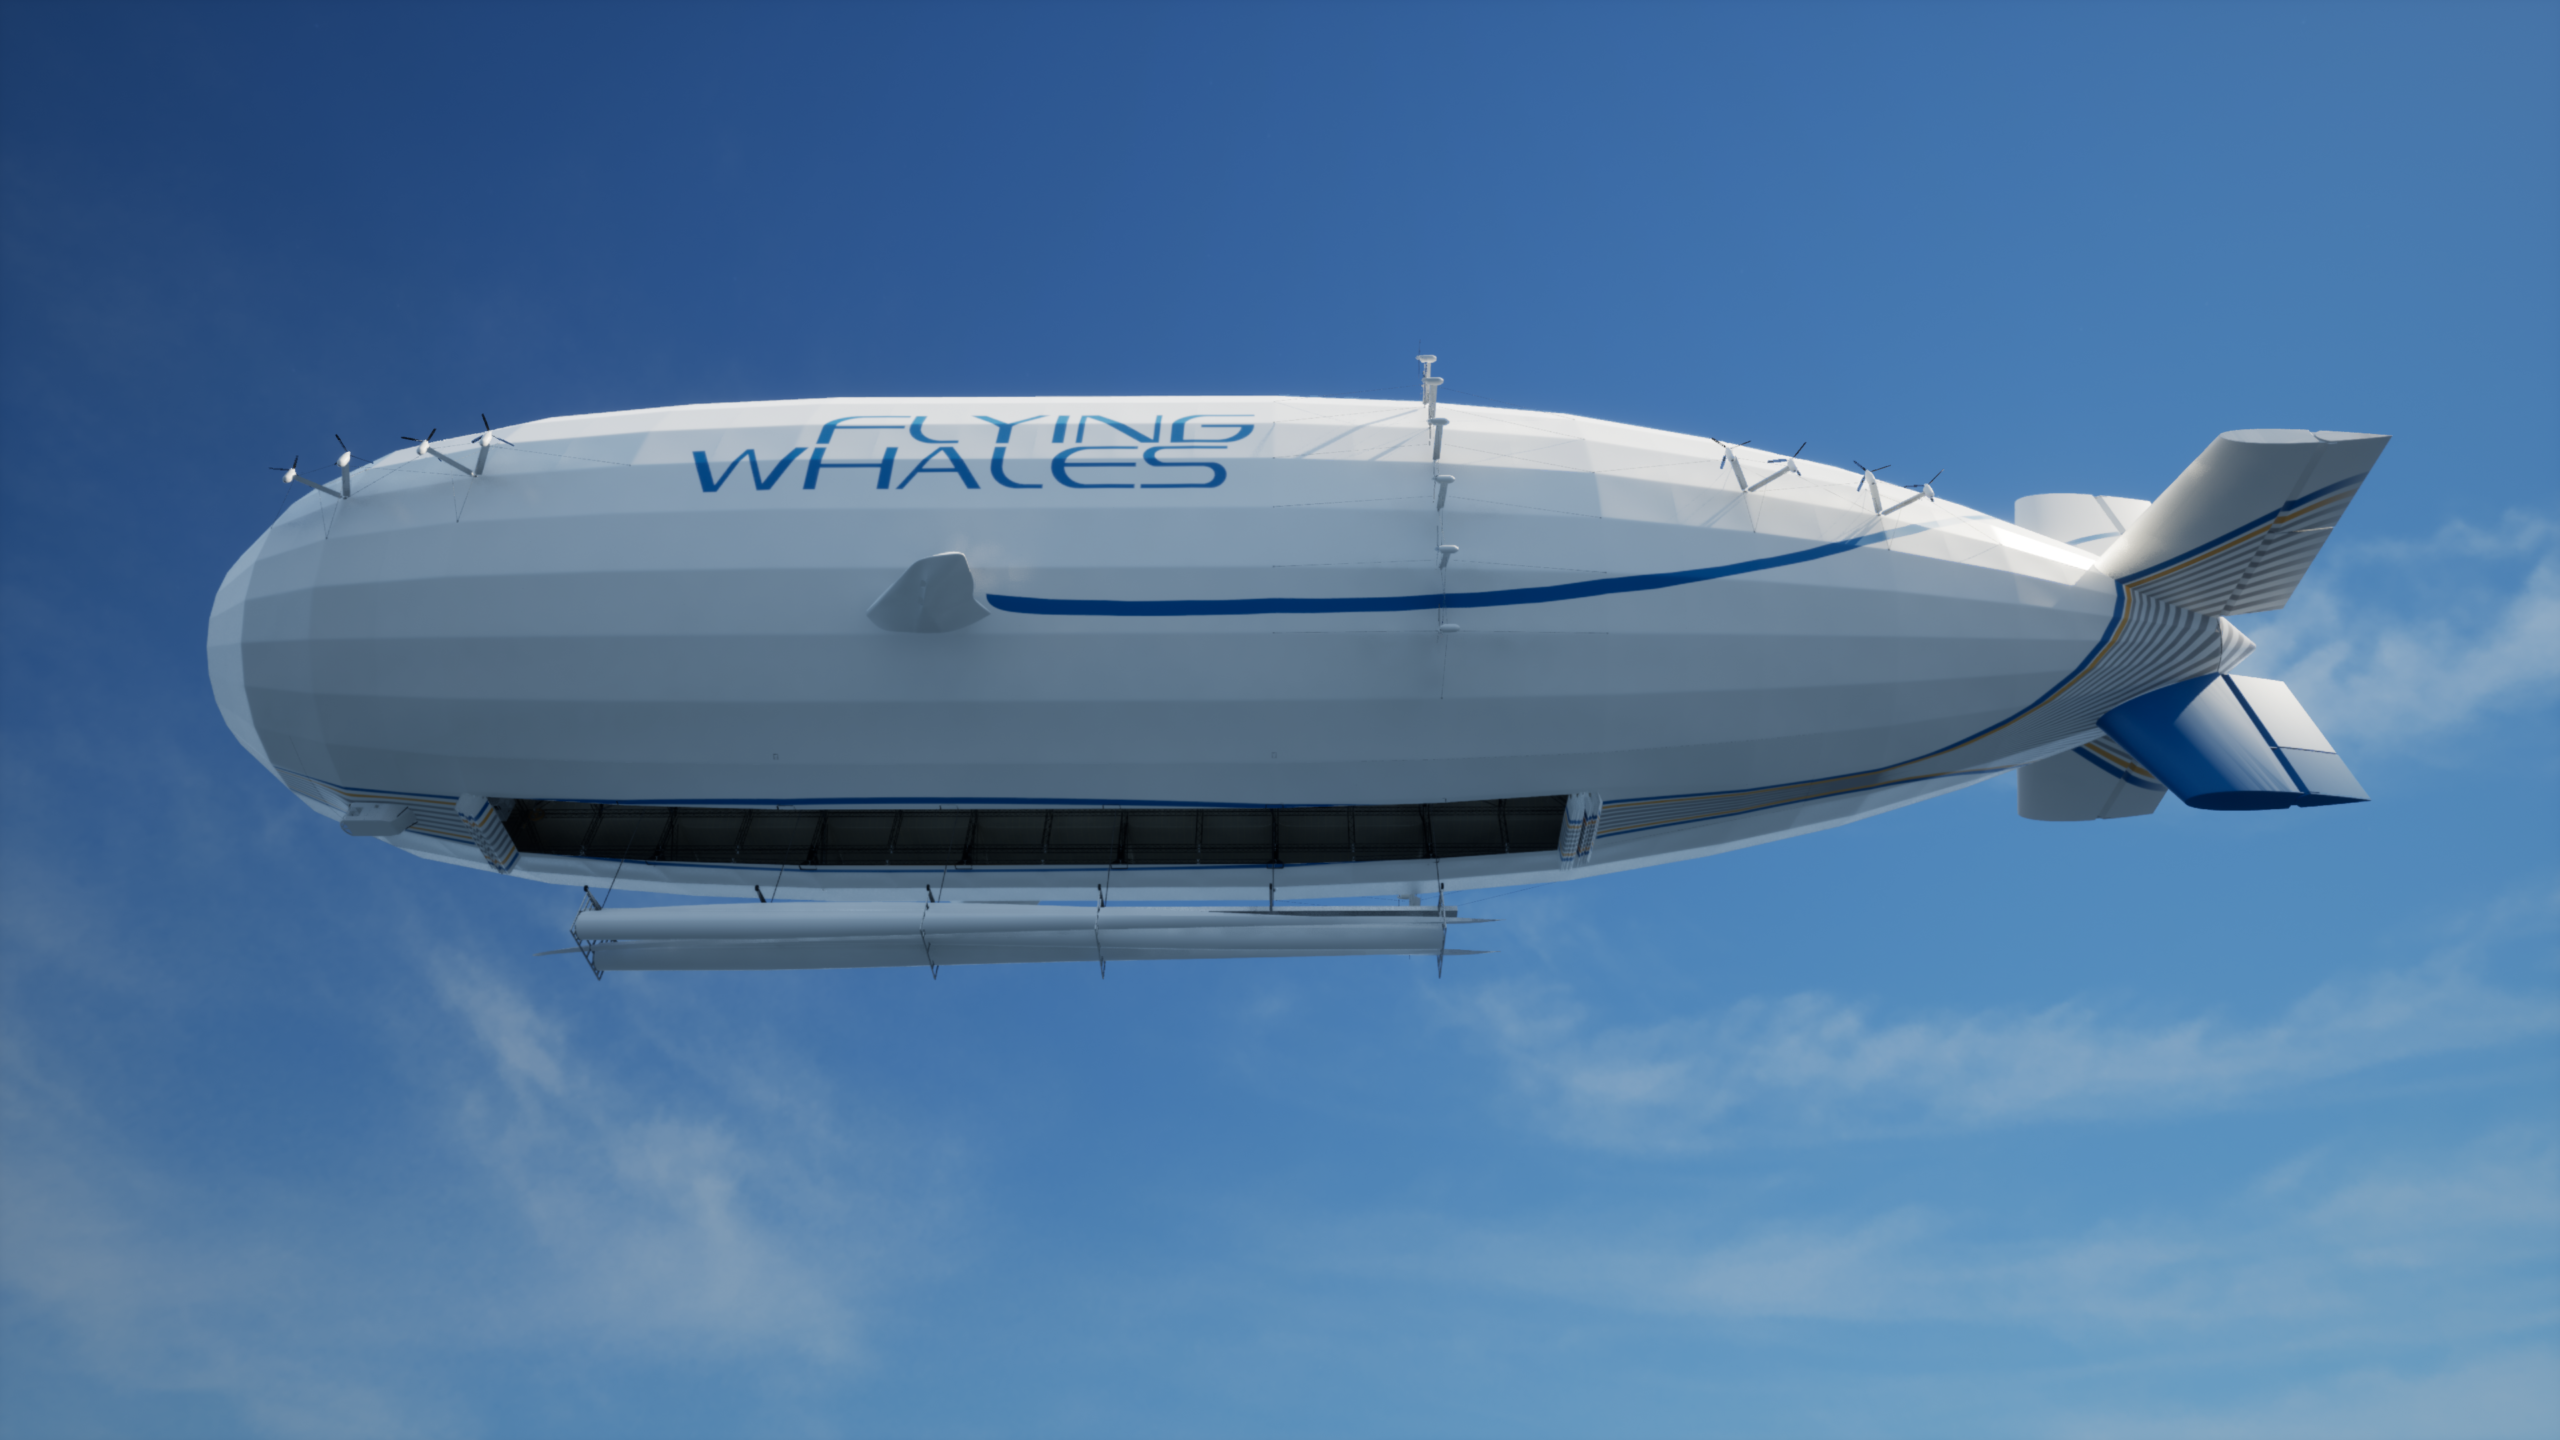
- Long de 200 mètres, le LCA60T pourra transporter jusqu’à 60 tonnes de marchandises vers des zones enclavées, sans nécessiter d’infrastructures routières ou aéroportuaires. Flying Whales revendique jusqu’à 70 % d’émissions de CO₂ en moins par rapport aux autres modes de transport.
Des calendriers qui glissent, des prototypes qui se font attendre, une Autorité environnementale qui fronce les sourcils. Et pourtant, la baleine flotte toujours. Mi-octobre, Flying Whales a officialisé une levée de fonds de 90 millions d’euros. Un montant inférieur à ses ambitions initiales, mais qui doit permettre à la société de tenir jusqu’au premier vol de son dirigeable, désormais attendu en 2028.
Le pari, lui, n’a pas changé depuis 2012 : transporter des marchandises sans avion, à bord d’un dirigeable gonflé à l’hélium, aux faux airs de Zeppelin. Un projet hors norme qui vient de convaincre l’un des plus grands armateurs du monde. Avec CMA CGM, Flying Whales accueille dans son capital un acteur de premier plan du transport et de la logistique.
| Les chiffres clés de Flying Whales | |
| Date de création | 2012 |
| Domaine | Aéronautique |
| Fondateur | Sébastien Bougon |
| Levée de fonds en 2026 | 90 M€ |
| Principaux investisseurs | Pulse (CMA CGM), la Carac, Air Liquide, Aéroports de Paris, Bouygues, Sogecap (Société Générale), French Tech Souveraineté (Bpifrance), la holding Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine |
LCA60T : à quoi ressemble le dirigeable cargo de Flying Whales ?
Deux cents mètres de long, cinquante mètres de diamètre et une enveloppe gonflée à l’hélium, un gaz non inflammable. Une trentaine de moteurs électriques hybrides assurent sa propulsion. Son rayon d’action doit atteindre 1 000 kilomètres.
«Dans sa soute, une capacité d’emport phénoménale de 60 tonnes, soit douze fois l’hélicoptère, et cela sans se poser », souligne Vincent Guibout, directeur général de Flying Whales, sur BFM Business.
La véritable singularité du LCA60T tient à son mode de chargement. Pas besoin de piste ni de route : le dirigeable peut charger et décharger en vol stationnaire, grâce à une grue embarquée. « Le dirigeable est une grue volante », résume son dirigeant.
Pales d’éoliennes, pylônes électriques, grumes, équipements industriels ou hôpitaux de campagne : le LCA60T vise les marchandises trop lourdes, trop encombrantes ou trop difficiles à acheminer par les voies traditionnelles.
« Notre objectif est d’aller chercher ou livrer des charges lourdes dans des zones où les infrastructures routières ne le permettent pas », poursuit Vincent Guibout. Les forêts du Québec, les vallées de montagne ou les chantiers d’énergies renouvelables isolés constituent autant de débouchés potentiels.
Flying Whales revendique près de 70 % d’émissions de CO₂ en moins par rapport aux autres modes de transport. Un chiffre à manier avec prudence : la propulsion reste aujourd’hui hybride, « avec du fioul en ce moment », reconnaît Vincent Guibout. À terme, l’entreprise espère pouvoir recourir à une pile à hydrogène.
Levée de fonds de Flying Whales : qui sont les investisseurs ?
Pour poursuivre son développement, Flying Whales a bouclé mi-octobre 2026 une levée de fonds de 90 M€. CMA CGM en constitue le principal contributeur. Le groupe dirigé par Rodolphe Saadé entre au capital par l’intermédiaire de Pulse, son fonds dédié à la décarbonation du transport et de la logistique, créé en septembre 2022 et doté de 1,5 milliard d’euros sur cinq ans. Après les carburants alternatifs et les infrastructures, le fonds s’intéresse désormais au transport aérien de marchandises.
À ses côtés, un autre nouvel entrant : la Carac, mutuelle d’épargne et de retraite, dont les investissements ciblent notamment les solutions de transition énergétique.
« Ces deux nouveaux actionnaires ont un alignement très fort avec nos ambitions de décarboner le transport de marchandises et la logistique des territoires enclavés », explique Vincent Guibout à La Tribune.
Les actionnaires historiques ont également remis au pot. Parmi eux figurent Air Liquide, Aéroports de Paris, Bouygues, Sogecap (Société Générale), le fonds French Tech Souveraineté géré par Bpifrance, la holding Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine. Un tour de table qui rassemble industriels et financeurs publics autour d'un programme aéronautique particulièrement ambitieux.
Vincent Guibout y voit autant une force de frappe qu'un gage de crédibilité. « Nous avons un actionnariat puissant. Flying Whales, c’est le plus grand programme de coopération entre la France et le Canada dans l’aéronautique », fait-il valoir. Avant d'élargir la focale : « Nous avons des concurrents chinois et américains. Mais nous avons aujourd’hui près de quatre ans d’avance. » Une avance précieuse, à condition que le calendrier, cette fois, tienne.
Un absent de marque, toutefois : le Québec. Actionnaire depuis 2019 par l'intermédiaire d'Investissement Québec, la province a déjà engagé plus de 75 millions de dollars canadiens dans le projet. Elle n'a pas participé à cette nouvelle opération.
Au total, Flying Whales a réuni près de 400 M€ depuis sa création, dont environ 250 M€ de financements privés. Une enveloppe conséquente, mais qui reste à rapprocher des 500 M€ de budget de développement estimé.
Laruscade : Flying Whales prépare son usine de dirigeables en Gironde
L'argent frais doit d'abord permettre de poser les fondations industrielles du projet. À Laruscade, en Gironde, à une quarantaine de kilomètres au nord de Bordeaux, Flying Whales prévoit de lancer prochainement les travaux de son usine d'assemblage, accompagnée d'une piste d'essais. L'objectif est de débuter l'assemblage des premiers sous-ensembles du LCA60T au premier trimestre 2028.
Le site s'étendra sur 75 hectares et accueillera deux halls de 250 mètres de long. À la clé, 300 emplois directs annoncés.
La Gironde ne constitue toutefois qu'une première étape. Flying Whales ambitionne de s'implanter sur trois continents : en Europe, en Amérique et en Asie. Laruscade doit ainsi servir de modèle à une seconde usine à Sherbrooke, au Québec, où la production est envisagée à partir de 2030. Thales et Safran figurent parmi les partenaires industriels du programme.
Flying Whales : pourquoi le dirigeable cargo a-t-il pris autant de retard ?
Annoncées un temps pour 2022, puis repoussées à 2027, les premières productions sont désormais attendues fin 2028. La commercialisation est visée à partir de 2029.
Les étapes techniques et réglementaires pèsent assurément sur les délais comme sur les besoins de financement.
Les incertitudes restent d’ailleurs nombreuses. L'entreprise n'en est pas encore au stade de la production en série. La réussite technique du dirigeable, ses performances opérationnelles, ses coûts réels d'exploitation et la fréquence de ses rotations devront être éprouvés en conditions réelles.
CMA CGM investit dans Flying Whales : quel intérêt pour le transport de marchandises ?
En misant sur la baleine volante, CMA CGM ne réalise pas seulement un pari technologique. L'armateur s'intéresse à un maillon logistique qui n'existe pas encore. Si le LCA60T tient ses promesses, le groupe pourrait disposer d'une solution supplémentaire pour acheminer des marchandises vers des territoires difficiles d'accès.
Les besoins, eux, sont bien réels. Les pales d'éoliennes dépassent désormais les cent mètres et leur transport devient un casse-tête logistique. Les réseaux électriques doivent également être étendus dans des zones reculées, tandis que certains chantiers industriels restent difficilement accessibles.
« Le problème d’infrastructure reste prégnant », rappelle Vincent Guibout, qui positionne son dirigeable au croisement du développement des nouvelles énergies et de l'accès aux ressources.
Pour Flying Whales, l'enjeu est autrement plus vital. Ces 90 millions d'euros doivent lui permettre d'atteindre une échéance décisive : le premier vol. Pas encore de quoi garantir le succès commercial du projet, ni même son industrialisation à grande échelle. Il faudra ensuite convaincre à nouveau, mais cette fois avec un engin dans le ciel girondin. Ou pas.
FAQ : Flying Whales et le dirigeable LCA60T
Les réponses de nos experts à vos questions.
Combien Flying Whales a-t-elle levé en octobre 2026 ?
Flying Whales a bouclé une levée de 90 millions d’euros, rendue publique mi-octobre 2026. Elle porte à près de 400 M€ les fonds réunis depuis 2012, sur un budget de développement estimé à 500 M€.
Qui a investi dans Flying Whales ?
CMA CGM, via son fonds Pulse, signe le plus gros ticket, aux côtés de la Carac. Les actionnaires historiques ont réinvesti : Air Liquide, Aéroports de Paris, Bouygues, Sogecap, French Tech Souveraineté (Bpifrance), Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine. Le Québec n’a pas participé.
Qu’est-ce que le LCA60T ?
Un dirigeable rigide de 200 mètres de long, gonflé à l’hélium et propulsé par une trentaine de moteurs électriques hybrides. Il peut porter 60 tonnes de fret sur 1 000 kilomètres et charger ou décharger en vol stationnaire.
Quand le dirigeable de Flying Whales volera-t-il ?
Le premier vol d’essai est prévu fin 2028 en Gironde, pour une commercialisation visée à partir de 2029.
Où sera construite l’usine de Flying Whales ?
À Laruscade, en Gironde, sur un site de 75 hectares qui doit créer 300 emplois directs. Une seconde usine est envisagée à Sherbrooke, au Québec.
Sources
- Interview de Vincent Guibout, directeur général de Flying Whales sur BFM Business, Octobre 2026
- Flying Whales lève enfin 90 millions d’euros pour financer ses dirigeables XXL, La Tribune, Octobre 2026
- CMA CGM embarque dans le projet de dirigeables Flying Whales, Les Echos, Octobre 2026
- CMA CGM, nouveau soutien des dirigeables de Flying Whales, Le Figaro, Octobre 2026
Syntetica : la deeptech rémoise lève 26 M€ pour recycler le nylon des textiles mélangés
Les principaux enseignements
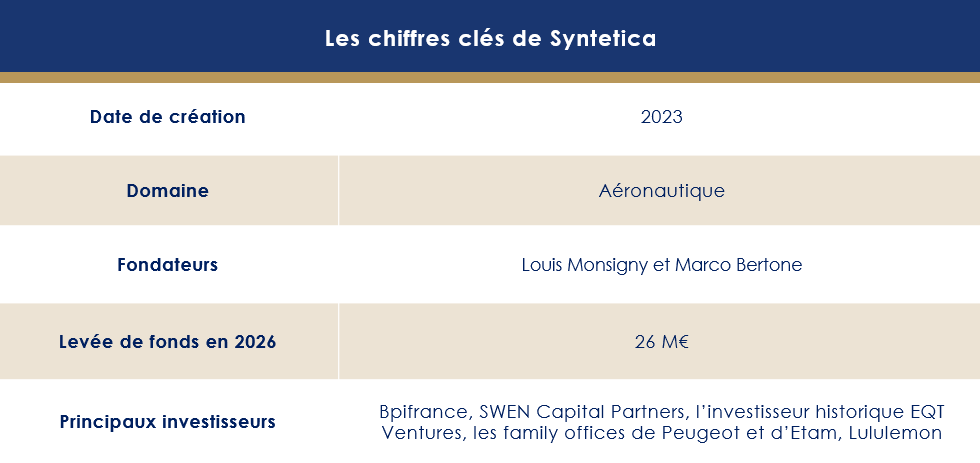
- Fondée en 2023 à Reims, Syntetica a bouclé en juillet 2026 une série A de 30 millions de dollars (environ 26 M€), menée par le fonds Écotechnologies 2 de Bpifrance dans le cadre de France 2030.
- Son procédé de chimie verte permet de recycler ensemble le nylon 6 et le nylon 6,6 issus de textiles mélangés, sans tri préalable, pour produire un polyamide de qualité équivalente à la matière vierge.
- Les fonds financeront une première unité de démonstration commerciale au Centre des matériaux durables de Michelin, à Clermont-Ferrand, avec une mise en service attendue en 2027.
Sept millions de tonnes. C’est la quantité de nylon produite dans le monde en 2024, selon Textile Exchange. La part issue du recyclage ? À peine 2 %. Le reste sort, directement ou presque, des raffineries.
Le paradoxe est saisissant. Le nylon compte parmi les fibres les plus résistantes inventées par la chimie du XXe siècle. On le retrouve dans les leggings, les airbags ou les câbles de pneumatiques. Mais cette robustesse, qui fait sa valeur, constitue aussi son principal défaut lorsqu’il s’agit de le recycler. Mélangé à d’autres fibres, il devient particulièrement difficile à récupérer. Faute de solutions adaptées, les vêtements terminent alors dans les incinérateurs ou les décharges.
C’est précisément ce verrou qu’une jeune pousse rémoise entend faire sauter : Syntetica.
Pourquoi les textiles mélangés en nylon sont-ils si difficiles à recycler ?
À peine 1 % des textiles usagés rejoignent aujourd’hui une filière de recyclage à l’échelle mondiale. L’Union européenne génère environ 12,6 millions de tonnes de déchets textiles par an. Or, plus de 80 % des vêtements usagés échappent encore à toute forme de recyclage.
Une bonne partie du problème tient à la composition des vêtements modernes. Un legging de sport, une brassière ou une veste technique contiennent rarement une seule fibre. Le nylon y côtoie l’élasthanne, parfois le coton ou le polyester, sans oublier les colorants et autres traitements chimiques. Entrelacées ou superposées, ces matières forment un assemblage que le broyage mécanique peine à défaire sans dégrader la qualité des fibres récupérées.
Autre difficulté : le nylon recouvre deux réalités chimiques distinctes. Le nylon 6 domine dans la mode grand public, tandis que le nylon 6,6 équipe notamment les airbags, les câbles de pneumatiques et les vêtements techniques haut de gamme. Leurs structures moléculaires diffèrent. Mélangés dans un même flux de déchets, ils imposent des opérations de tri coûteuses. L’ajout d’élasthanne complique encore l’équation.
Les procédés existants montrent rapidement leurs limites. Le recyclage mécanique repose notamment sur la fusion des matières à haute température, avant leur transformation. Une méthode énergivore qui ne permet pas de traiter efficacement les textiles composites.
« C’est un procédé qui consomme beaucoup d’énergie et ne permet pas de recycler des matières mélangées », résume Marco Bertone, cofondateur et directeur général de Syntetica.
Syntetica : qui sont les fondateurs de la deeptech rémoise ?
L’aventure commence à Paris, en 2023, dans les couloirs du programme Entrepreneur First. C’est là que se rencontrent Louis Monsigny, profil scientifique et technique, aujourd’hui directeur technique, et Marco Bertone, davantage tourné vers le développement d’entreprise, qui assure la direction générale. Deux compétences complémentaires pour s’attaquer à un problème industriel complexe.
Si la rencontre a lieu dans la capitale, Syntetica choisit rapidement d’ancrer ses travaux dans la région rémoise. La société s’appuie notamment sur le Centre européen de biotechnologie et de bioéconomie (CEBB), installé à Reims, qui réunit plusieurs établissements académiques .
La jeune pousse bénéficie également de l’accompagnement d’Innovact, incubateur labellisé par la Région Grand Est.
Comment fonctionne le procédé de recyclage chimique du nylon de Syntetica ?
Plutôt que de fondre les fibres, Syntetica a choisi de les décomposer. Son procédé breveté de dépolymérisation chimique fonctionne à basse température et à basse pression. Il consiste à casser les longues chaînes moléculaires du polymère pour retrouver les monomères qui le composent, autrement dit les éléments de base nécessaires à la fabrication d’un nouveau polyamide.
Ces monomères constituent, selon les mots de Marco Bertone au micro de BFM Business, les « briques de base pour construire du polyamide ».
La particularité de la technologie tient à sa capacité à traiter différents types de nylon dans un même flux de déchets. Le procédé permet d’isoler le nylon 6 et le nylon 6,6, y compris lorsque celui-ci contient de l’élasthanne, du coton ou du polyester. Et ce, sans séparation préalable des fibres.
Une fois récupérées, les molécules sont purifiées puis repolymérisées. À l’arrivée : un polyamide recyclé de haute pureté, dont les propriétés mécaniques et thermiques seraient équivalentes à celles d’un nylon vierge issu du pétrole. La matière peut ainsi être réutilisée dans la mode, mais aussi dans l’automobile ou d’autres applications industrielles. Selon les applications, Syntetica estime que son procédé réduit de 60 à 80 % l’empreinte carbone de la matière produite.
« Notre procédé permet de dépolymériser le nylon, c’est-à-dire de revenir à la matière vierge en détricotant les molécules », explique le dirigeant.
Au-delà de la performance environnementale, l’équation économique reste déterminante. Marco Bertone mise sur les économies d’échelle pour rendre le nylon recyclé compétitif face à son équivalent vierge. Les industriels pourraient ainsi réduire leur dépendance à une matière première directement liée aux cours du pétrole.
Qui a investi dans Syntetica lors de sa levée de fonds de 26 M€ ?
Le tour de table de 26 M€ est mené par le fonds Écotechnologies 2, géré par Bpifrance pour le compte de l’État dans le cadre de France 2030. À ses côtés figurent SWEN Capital Partners, l’investisseur historique EQT Ventures, les family offices de Peugeot et d’Etam, ainsi que celui de l’actionnaire principal d’Indorama Ventures, poids lourd mondial des polymères. Le Conseil européen de l’innovation (EIC) complète le dispositif public.
Mais le signal le plus intéressant vient des industriels. Lululemon, l’équipementier canadien spécialisé dans les vêtements de sport, entre au capital après près de deux ans de collaboration avec Syntetica.
Autre partenaire de poids : MAS Holdings, géant sri-lankais de la confection et l’un des principaux fabricants de vêtements en Asie.
« Une technologie de recyclage réussit lorsque trois conditions sont réunies : l’engagement des marques, un partenariat industriel solide et un vrai savoir-faire en montée en échelle », analyse Sid Amalean, directeur de l’innovation du groupe MAS. « Syntetica est l’une des rares entreprises du secteur à avoir su rassembler ces trois dimensions. »
Chez Bpifrance, Alexandre Wagner, directeur d’investissement de Bpifrance Green Venture, salue « une technologie différenciante qui s’attaque à l’un des défis de recyclage les plus complexes de l’industrie textile », ainsi qu’un projet de production en France « pleinement aligné » avec la thèse du fonds.
Marco Bertone voit dans cette opération bien davantage qu’un simple apport de capitaux. « Pendant des décennies, les déchets de nylon en mélange ont été jugés trop complexes et trop coûteux à recycler à grande échelle. Nous avons prouvé qu’il est possible d’en extraire des matériaux à forte valeur ajoutée, à partir de flux que l’industrie avait renoncé à valoriser. Cette levée de fonds nous permet de transformer une chimie de rupture en réalité industrielle. »
Pourquoi les marques de mode investissent-elles dans le recyclage du nylon ?
Pour les marques, l’enjeu est autant industriel que réglementaire. Elles doivent revoir la composition de leurs produits et sécuriser leurs approvisionnements en matières recyclées. Encore faut-il disposer de solutions capables de fournir des volumes suffisants, sans sacrifier les propriétés techniques des fibres.
« Les marques de textiles ont vraiment besoin de cette matière recyclée », insiste Marco Bertone.
Le modèle imaginé par Syntetica repose sur une relation directe avec ces acteurs. Les marques et leurs fabricants fournissent leurs déchets textiles, notamment issus de la confection de lingerie ou de vêtements techniques. La start-up les transforme en granulés de polyamide recyclé, qu’elle peut ensuite leur revendre. Une boucle d’approvisionnement qui permet aux industriels de mieux maîtriser leurs ressources.
Etam s’est ainsi engagé à lancer ce qu’il présente comme la première collection de lingerie en nylon recyclé au monde. Selon Syntetica, les fibres issues de son procédé pourraient réduire jusqu’à 80 % les émissions de carbone d’un vêtement.
Le marché potentiel est loin d’être anecdotique. Issu de la pétrochimie et produit majoritairement en Asie, le nylon représente plus de 22 milliards de dollars de ventes annuelles. Un marché qui pourrait dépasser les 30 milliards à l’horizon 2030.
Syntetica installe sa première unité industrielle chez Michelin, à Clermont-Ferrand
Reste désormais à franchir l’étape la plus délicate pour une deeptech : démontrer que sa technologie fonctionne aussi bien à l’échelle industrielle qu’en laboratoire.
Une large partie des fonds levés doit financer l’installation d’une première unité de démonstration commerciale au Michelin Innovation Park de Cataroux, à Clermont-Ferrand, au sein du Centre des matériaux durables piloté par le manufacturier. L’objectif : traiter plusieurs centaines de tonnes de déchets textiles par an, avec un démarrage attendu en 2027.
Ce choix n’a rien d’anodin. Le centre accompagne des start-up spécialisées dans les technologies propres en leur donnant accès à des infrastructures industrielles, des équipes techniques et des capacités opérationnelles.
Le nylon n’est toutefois qu’une première étape. Syntetica entend étendre sa plateforme de chimie verte à d’autres familles de polymères synthétiques. Une ambition qui pourrait considérablement élargir son terrain de jeu. À condition, bien sûr, que le démonstrateur de Clermont-Ferrand confirme les performances annoncées. Car entre une innovation prometteuse et un modèle économiquement viable à grande échelle, le chemin reste souvent long.
Choisir un family office : les 10 questions à poser avant de s'engager
Les trois points clés à retenir
- Avant de choisir un family office, il faut s'assurer qu'il intervienne sur toutes les dimensions d'un patrimoine, de la gestion financière à la transmission, en passant par l'immobilier et la fiscalité.
- Son indépendance ne se décrète pas : elle se vérifie notamment à travers son mode de rémunération, son actionnariat et l'absence de conflits d'intérêts.
- La qualité des équipes, la disponibilité des interlocuteurs et la capacité à traiter des situations complexes constituent également des critères déterminants pour choisir un family office.
Qu'est-ce qu'un family office et quel est son rôle ?
Pour Guillaume Lucchini, associé fondateur de Scala Patrimoine, « un multi-family office, c’est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. C’est un métier qui s’inscrit dans la durée : il s’agit d’abord de définir une stratégie patrimoniale en fonction d’objectifs à court, moyen et long terme, puis d’en assurer l’application, l’évolution et la transmission aux générations futures. »
Concrètement, un family office organise, coordonne et supervise l'ensemble des intérêts patrimoniaux d'une famille. Placements financiers, immobilier, participations dans des entreprises, fiscalité, financement ou encore transmission : son rôle consiste à donner une cohérence à des sujets souvent traités séparément.
Deux modèles coexistent. Le single family office, ou family office dédié, travaille exclusivement pour une seule famille. Sa structure suppose des moyens financiers considérables et ne se justifie généralement qu'à partir de plusieurs dizaines, voire de centaines de millions d'euros de patrimoine.
Le multi-family office (MFO), à l'inverse, mutualise les compétences de ses équipes au bénéfice de plusieurs familles. Une organisation qui le rend accessible à partir de quelques millions d'euros, selon la complexité des situations.
Une précision mérite toutefois d'être soulignée : en France, l'appellation « family office » ne correspond à aucun statut juridique spécifique. N'importe quel cabinet peut donc s'en prévaloir. Un argument supplémentaire pour examiner attentivement les pratiques et les compétences du professionnel auquel on envisage de confier son patrimoine.
Les 10 questions à se poser pour bien choisir un family office
-
Family office, banque privée ou conseiller en gestion de patrimoine : quelle structure choisir ?
Tous ces professionnels ne répondent pas aux mêmes besoins. Le conseiller en gestion de patrimoine (CGP) intervient généralement sur des problématiques ciblées : placements financiers, préparation de la retraite ou optimisation fiscale. La banque privée propose, quant à elle, un accompagnement patrimonial souvent adossé à une gamme de produits et de services développés au sein de son propre groupe bancaire.
Le family office adopte une approche sensiblement différente. Il ne se limite pas à la sélection de placements, mais embrasse l'ensemble des intérêts patrimoniaux de ses clients. Il coordonne les différents intervenants et veille à la cohérence des décisions prises. Contrairement à une banque privée, il ne prête généralement pas directement : il accompagne ses clients dans la recherche et la négociation de financements auprès des établissements bancaires.
| Structure | Patrimoine habituel | Périmètre | Rémunération principale | Indépendance vis-à-vis des produits |
|---|---|---|---|---|
| Conseiller en gestion de patrimoine | Dès quelques centaines de milliers d’euros | Besoins ciblés : placements, retraite, fiscalité | Le plus souvent commissions et rétrocessions, parfois honoraires | Variable selon le mode de rémunération |
| Banque privée | Dès 1 à 5 M€ selon les établissements | Conseil, gestion et produits de la banque | Frais de gestion, droits de garde, commissions sur les produits | Plus ou moins ouverte selon les établissements |
| Multi-family office | Dès quelques millions d’euros | Patrimoine global, coordination de tous les experts | Honoraires, rétrocessions ou modèle mixte selon les cabinets | Forte lorsqu’il est rémunéré exclusivement par honoraires |
| Family office dédié | Plusieurs dizaines de millions d’euros et plus | Patrimoine global, équipe exclusive | Coût de fonctionnement de la structure, supporté par la famille | Totale : la structure appartient à la famille |
Ordres de grandeur indicatifs, qui varient selon les établissements.
-
Comment un family office est-il rémunéré ?
C'est sans doute l'une des premières questions à poser. Et pour cause : le mode de rémunération conditionne directement les intérêts que défend le conseiller.
Deux grands modèles existent. D'un côté, les rétrocessions : des commissions versées par les assureurs ou les sociétés de gestion aux intermédiaires qui commercialisent leurs produits. De l'autre, les honoraires, directement acquittés par le client pour rémunérer le travail de conseil.
Ce second modèle demeure minoritaire. Selon l'AMF, seuls 6 % des conseillers en investissements financiers exercent exclusivement comme conseillers indépendants, rémunérés uniquement par honoraires.
C'est le parti pris retenu dès 2014 par Guillaume Lucchini avec la création de Scala Patrimoine. Le cabinet facture des honoraires à ses clients et leur reverse les éventuelles commissions perçues. Une manière de placer la relation de conseil à l'abri des incitations commerciales liées à la distribution de produits. « Un multi-family office doit être véritablement indépendant. Cette indépendance ne se mesure pas au capital détenu, mais à l’absence de conflits d’intérêts. Cela implique une rémunération exclusivement fondée sur les honoraires versés par le client. Pas de rétrocommissions, pas de frais cachés : la transparence est la clef d’un accompagnement sincère et désintéressé. »
-
Le family office est-il réellement indépendant et correctement réglementé ?
L'indépendance constitue l'un des principaux arguments avancés par les family offices. Encore faut-il pouvoir la vérifier.
Un cabinet indépendant n'est détenu ni par une banque ni par un assureur et conserve, en principe, la liberté de sélectionner les solutions les plus adaptées à ses clients. Mais l'absence de lien capitalistique ne suffit pas. Un professionnel peut très bien être indépendant sur le papier et rester économiquement dépendant des établissements dont il distribue les produits.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière », prévient Guillaume Lucchini dans un entretien accordé à Next Gen Patrimoine en août 2026.
La question de la réglementation mérite également une attention particulière. Plusieurs vérifications s'imposent : le statut de conseiller en investissements financiers (CIF), l'adhésion à une association agréée par l'AMF, l'immatriculation à l'ORIAS (orias.fr) et, pour les activités immobilières, la détention de la carte professionnelle dite « carte T ».
La conformité ne doit pas non plus être reléguée au second plan. Chez Scala Patrimoine, une équipe interne de trois personnes est ainsi consacrée au suivi réglementaire et à la sécurisation documentaire.
Enfin, l'appartenance à l'AFFO (Association française du family office), organisation professionnelle de référence du secteur, constitue un indicateur supplémentaire du sérieux et de l'implication d'un cabinet dans son métier. Scala Patrimoine en est notamment membre.
-
Le family office propose-t-il un accompagnement patrimonial à 360° ?
Un family office ne peut se contenter de surveiller un portefeuille financier. Sa valeur ajoutée réside précisément dans sa capacité à embrasser toutes les dimensions d'un patrimoine : personnelle, professionnelle, juridique, fiscale, immobilière et familiale.
Cette approche suppose de réunir plusieurs compétences et, surtout, de les faire travailler ensemble. Chez Scala Patrimoine, l'accompagnement s'articule autour de six expertises : ingénierie patrimoniale, gestion financière, financement, immobilier, accompagnement des sportifs de haut niveau à travers sa filiale +FORT et philanthropie.
L'intérêt d'une telle organisation apparaît particulièrement dans les situations complexes. La vente d'une entreprise, par exemple, ne peut être envisagée indépendamment de ses conséquences fiscales, des besoins de financement du dirigeant ou de la stratégie de transmission familiale.
« Une opération immobilière ou la cession d’une entreprise peut, par exemple, avoir des conséquences sur la fiscalité, le financement ou la stratégie de transmission d’une famille », explique Guillaume Lucchini.
Une question s'impose alors : quelles expertises le cabinet possède-t-il en interne ? Et sur quels sujets doit-il faire appel à des intervenants extérieurs ? La réponse permet de mieux apprécier sa capacité à piloter véritablement une stratégie patrimoniale globale.
-
Comment le family office collecte-t-il et sécurise-t-il les données patrimoniales ?
Impossible de piloter correctement un patrimoine sans disposer d'une vision consolidée de ses actifs. Encore faut-il pouvoir réunir des informations provenant d'établissements différents, parfois nombreux, et les actualiser régulièrement.
Une famille peut ainsi détenir plusieurs contrats d'assurance-vie, des comptes-titres, des participations dans différentes sociétés et un patrimoine immobilier réparti entre plusieurs pays. Sans outil adapté, obtenir une photographie fidèle de l'ensemble devient rapidement un exercice fastidieux.
Scala Patrimoine a choisi de développer sa propre architecture de données. Alimentée quotidiennement et de manière automatisée par les banques et les assureurs partenaires, elle permet de consolider les actifs, de suivre leurs performances et d'évaluer le travail des sociétés de gestion.
« Grâce à des systèmes d’alertes automatisées, les équipes peuvent être informées de certains mouvements ou événements susceptibles de nécessiter une attention particulière », précise Florent Mazeas, associé et Head of Data.
La technologie ne constitue toutefois qu'une partie de l'équation. Il faut également s'intéresser à la propriété des outils, aux conditions d'hébergement des informations et aux personnes autorisées à y accéder. La confidentialité des données patrimoniales est un sujet qui ne souffre aucune approximation.
-
Quelle est la composition de l'équipe du family office ?
La qualité d'un family office repose d'abord sur les femmes et les hommes qui le composent. « Derrière les outils et les discours commerciaux, ce sont leurs compétences et leur expérience qui feront la différence lorsque surviendra une situation délicate » explique Guillaume Lucchini.
Un cabinet doit pouvoir mobiliser des profils complémentaires : spécialistes des investissements financiers, ingénieurs patrimoniaux, experts immobiliers, professionnels du financement ou encore spécialistes de la fiscalité. Il doit également savoir travailler avec les conseils habituels de la famille, qu'il s'agisse de notaires, d'avocats ou d'experts-comptables.
Chez Scala Patrimoine, la gestion financière réunit quatre professionnels, dont un spécialiste du non-coté et de la dette privée. L'ingénierie patrimoniale compte cinq personnes, parmi lesquelles des profils issus du notariat. Le cabinet dispose également de compétences en immobilier, en data, en direction financière externalisée et en conformité.
Autre particularité revendiquée : les équipes sont exclusivement tournées vers le conseil. Le cabinet ne dispose pas d'une force commerciale soumise à des objectifs de collecte.
Un conseil pratique : ne vous contentez pas de rencontrer le dirigeant du cabinet. Demandez à échanger avec les personnes qui suivront effectivement votre dossier. C'est souvent à cette occasion que se mesure la réalité de l'accompagnement proposé.
-
Le family office possède-t-il une véritable expertise dans l'accompagnement des entrepreneurs ?
Pour un chef d'entreprise, la frontière entre patrimoine professionnel et patrimoine privé est souvent ténue. La stratégie patrimoniale doit donc intégrer les enjeux liés à leur activité professionnel.
Cela suppose une maîtrise de sujets techniques : structuration de holdings, apport-cession, pacte Dutreil, préparation d'une opération de cession ou encore réinvestissement des liquidités issues de la vente.
L'accompagnement ne s'arrête d'ailleurs pas au jour de la signature. Une fois l'entreprise cédée, l'ancien dirigeant doit organiser ses revenus futurs, sécuriser son capital, définir une nouvelle stratégie d'investissement et préparer la transmission à ses héritiers.
« Une cession d’entreprise ne saurait être envisagée sans réfléchir à la réorganisation du patrimoine personnel de son dirigeant », souligne Guillaume Lucchini.
L'expérience du cabinet dans ce type d'opérations constitue donc un critère de choix essentiel. N'hésitez pas à demander des exemples de situations comparables à la vôtre, avant de choisir un family office.
-
Le family office peut-il accompagner une famille à l'international ?
Enfants installés à l'étranger, actifs détenus hors de France, expatriation ou changement de résidence fiscale : les problématiques transfrontalières sont fréquentes parmi les familles disposant d'un patrimoine important.
Elles réclament une expertise particulière. Les conventions fiscales internationales, les règles applicables aux successions transfrontalières et les obligations déclaratives propres à chaque pays ne s'improvisent pas. Une erreur d'appréciation peut avoir des conséquences financières et juridiques importantes.
Présent à Paris et à Marseille, Scala Patrimoine a également ouvert un bureau à Genève en 2024. Le cabinet travaille avec des assureurs luxembourgeois, des sociétés de gestion internationales ainsi qu'un réseau d'avocats et d'experts-comptables au Royaume-Uni, en Espagne, en Italie, au Moyen-Orient et aux États-Unis.
L'enjeu consiste à vérifier que le cabinet dispose d'une expérience concrète dans les juridictions qui concernent la famille. Un réseau international affiché ne remplace pas la connaissance effective des réglementations locales.
-
Comment le family office prépare-t-il la transmission et la gouvernance familiale ?
La transmission d'un patrimoine important ne se réduit pas à une question de fiscalité. Elle engage aussi l'histoire d'une famille.
Au-delà de l'optimisation des droits de succession, le family office doit être en mesure d'accompagner la préparation des héritiers, l'organisation des prises de décision et la prévention des éventuels conflits familiaux.
Certaines familles souhaitent également inscrire leur patrimoine dans un projet philanthropique, en organisant leur engagement autour de causes qui leur tiennent à cœur.
Un point mérite une attention particulière : la capacité du cabinet à associer progressivement les générations suivantes aux échanges. Une transmission réussie se prépare bien avant son échéance juridique.
-
Qui sera votre interlocuteur et combien de familles le cabinet accompagne-t-il ?
La disponibilité du conseiller est souvent un critère sous-estimé au moment de choisir un family office. Pourtant, elle conditionne largement la qualité de la relation dans le temps.
Certains cabinets revendiquent plusieurs centaines, voire plus d'un millier de clients. Un tel volume n'est pas nécessairement incompatible avec un accompagnement de qualité, mais il soulève une question légitime : quelle place reste-t-il pour chaque famille ?
Scala Patrimoine a fait le choix de limiter volontairement le nombre de clients accompagnés. Une organisation qui doit permettre de préserver la proximité avec les familles et le temps consacré à chaque situation.
« Il ne s’agit pas de multiplier les dossiers, mais de construire une relation dans laquelle le client identifie clairement ce qu’il paie et ce que le conseil lui apporte », défend Guillaume Lucchini.
Au-delà du nombre de clients, il est donc essentiel de connaître le fonctionnement de la relation : qui sera votre interlocuteur principal ? Qui prendra le relais en son absence ? À quelle fréquence les rendez-vous sont-ils organisés ? Et surtout, quel niveau de disponibilité pouvez-vous réellement attendre ?
Choisir un family office : les critères à retenir
Le choix d'un family office engage une relation appelée à durer plusieurs années, parfois plusieurs générations. La transparence de la rémunération, la réalité de l'indépendance, la complémentarité des expertises et la disponibilité des équipes constituent les premiers points de vigilance.
Mais un dernier critère mérite de ne pas être oublié : la confiance. Un family office est amené à connaître les aspects les plus personnels de la vie patrimoniale d'une famille. La qualité de la relation humaine, la discrétion et la capacité à comprendre les objectifs de chacun comptent donc autant que les compétences techniques.
FAQ : les questions à se poser avant de choisir un family office
-
Combien coûte un family office ?
Dans un modèle rémunéré exclusivement par honoraires, le coût de l'accompagnement est défini dans une lettre de mission, en fonction de la nature des prestations et de la complexité du patrimoine. Chez Scala Patrimoine, un bilan patrimonial coûte, par exemple, entre 3 000 et 20 000 euros. Les économies obtenues grâce à la négociation des frais auprès des établissements financiers peuvent compenser, voire dépasser, le montant des honoraires. L'accompagnement dans la durée fait, quant à lui, l'objet d'une évaluation tenant compte de la complexité du patrimoine et des enjeux propres à chaque famille.
-
À partir de quel patrimoine faut-il faire appel à un multi-family office ?
Un multi-family office devient généralement pertinent à partir de quelques millions d'euros de patrimoine. Le montant n'est toutefois pas le seul critère : la détention de plusieurs catégories d'actifs, la présence d'une entreprise, les enjeux de transmission ou une dimension internationale peuvent justifier un tel accompagnement.
-
Un family office conserve-t-il directement mon argent ?
Non. Dans le fonctionnement habituel d'un multi-family office, les avoirs restent déposés auprès des banques et des compagnies d'assurance. Le family office intervient comme conseiller : il sélectionne les solutions, coordonne les différents intervenants et assure le suivi global du patrimoine.
-
Quelle est la différence entre un family office indépendant et une banque privée ?
La principale différence tient à la nature de l'accompagnement et aux intérêts défendus. Une banque privée propose généralement des solutions financières issues de son propre établissement ou de ses partenaires. Son modèle peut donc intégrer une activité de distribution de produits financiers. Un family office indépendant, à l'inverse, intervient dans l'intérêt de la famille qu'il accompagne. Il sélectionne librement les établissements et les solutions d'investissement, sans être lié à une gamme de produits maison. Son rôle dépasse également la gestion financière : il coordonne les dimensions juridiques, fiscales, immobilières et successorales du patrimoine.
-
Comment vérifier qu'un family office est réellement indépendant ?
L'indépendance d'un family office ne se résume pas à son absence de rattachement à une banque ou à un assureur. Elle s'apprécie également à travers son modèle économique. Pour choisir un family office, il convient notamment de vérifier si le cabinet perçoit des rétrocommissions sur les produits distribués ou s'il facture exclusivement des honoraires à ses clients. L'actionnariat, les éventuels liens capitalistiques avec des établissements financiers et les modalités de sélection des investissements méritent également d'être examinés. Enfin, la transparence de la lettre de mission et l'identification des éventuels conflits d'intérêts permettent de mieux apprécier la réalité de cette indépendance.
-
Quels sont les avantages de faire appel à un multi-family office ?
Un multi-family office permet de bénéficier d'un accompagnement patrimonial global sans supporter les coûts de fonctionnement d'une équipe dédiée à une seule famille. En mutualisant les compétences de spécialistes de la gestion financière, de l'ingénierie patrimoniale, de la fiscalité, de l'immobilier ou du financement, il apporte une réponse coordonnée à des problématiques souvent complexes. Il assure également le suivi des différentes composantes du patrimoine et veille à la cohérence des décisions prises dans le temps. Pour les entrepreneurs, les familles fortunées ou les sportifs de haut niveau, cette approche permet notamment d'anticiper les opérations structurantes, de préparer la transmission et de disposer d'un interlocuteur central dans la gestion de leurs intérêts patrimoniaux.
Sources
- Entretien avec Guillaume Lucchini, Next Gen Patrimoine, Août 2026
- Association française du family office (AFFO)
- Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026
Assurance-vie luxembourgeoise : faut-il s'inquiéter de la situation française ?
Exil financier : une collecte française en forte progression
Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, a été interrogé par Thomas Holzer, journaliste à L’Essentiel, sur l’intérêt croissant des Français pour l’assurance-vie luxembourgeoise. Dans un contexte d’incertitudes économiques et fiscales, certains investisseurs cherchent à anticiper et à diversifier leur patrimoine.
Selon le rapport annuel de l’Association des compagnies d’assurance et de réassurance du Luxembourg (ACA), publié en mars 2026, la France représente 54,6 % de la collecte de l’assurance-vie luxembourgeoise. En 2025, les investissements français ont atteint 16,4 milliards d’euros, en hausse de 20,3 % sur un an. La France reste le premier marché de la place.
Pourquoi les Français se tournent-ils vers le Luxembourg ?
Endettement public, instabilité politique et interrogations fiscales nourrissent les réflexions patrimoniales. Dans L’Essentiel, Guillaume Lucchini résume les préoccupations de certains épargnants : « Les craintes concernent la sécurité des capitaux en cas de faillite d’un assureur, mais aussi la possibilité que l’État français soit en mesure de prélever une partie de l’épargne des particuliers ».
Pour une partie d'entre eux, l'assurance-vie luxembourgeoise constitue une solution pour diversifier la domiciliation de leurs avoirs et bénéficier d'un cadre juridique et prudentiel différent. L'idée d'un éventuel changement de résidence fiscale entre également dans les réflexions de certains patrimoines.
Le fondateur de Scala Patrimoine appelle toutefois à distinguer inquiétudes et scénarios alarmistes. Une ponction directe de l’épargne pour financer les besoins de l’État ne constitue pas, à ce stade, un scénario imminent. Le risque se situe davantage sur le terrain fiscal : une hausse des prélèvements dans les prochains mois ou années ne peut être écartée.
Assurance-vie luxembourgeoise : quelle fiscalité pour un résident français ?
Un contrat luxembourgeois ne permet pas d’échapper à l’impôt français. « La fiscalité du contrat d’assurance-vie reste liée à la résidence fiscale du client », rappelle Guillaume Lucchini. Un résident fiscal français demeure donc soumis aux règles françaises, même avec un contrat souscrit au Luxembourg.
L’assurance-vie luxembourgeoise peut servir des objectifs de diversification et de structuration patrimoniale. Elle ne constitue ni une solution universelle ni une protection contre les évolutions fiscales. Son intérêt dépend de la situation de chaque investisseur.
« On sent que le sujet devient brûlant. C’est désormais une véritable question de fond », conclut Guillaume Lucchini.
L’enjeu : anticiper avec méthode, sans céder à la peur.
Retrouvez l'analyse de Guillaume Lucchini dans les colonnes de L'Essentiel
Le rendez-vous des marchés financiers et de l’économie - Novembre 2026
L'économie mondiale et les marchés financiers : les points clés
- L’économie américaine fait preuve de résilience, portée par la consommation des ménages aisés et les investissements massifs dans l’intelligence artificielle. Mais le ralentissement de l’emploi et la persistance de l’inflation contraignent la Réserve fédérale à maintenir une politique monétaire restrictive.
- Malgré une économie européenne qui résiste et un chômage historiquement bas, le retour des tensions inflationnistes complique la politique monétaire de la BCE.
- Pour le cas de l'économie françase, la dégradation des finances publiques et les incertitudes politiques accentuent la défiance des investisseurs, comme en témoigne l’envolée du spread OAT-Bund.
- Sur les marchés financiers, la flambée des prix du pétrole, les tensions géopolitiques au Moyen-Orient et la remontée des taux d’intérêt bouleversent les équilibres économiques mondiaux, tandis que les valeurs liées à l’intelligence artificielle connaissent une correction boursière malgré des perspectives de croissance toujours soutenues.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
Les tensions géopolitiques au Moyen-Orient, la flambée des cours du pétrole et la remontée des taux obligataires ont dominé l'actualité de l'économie mondiale de ces derniers mois.
-
Pétrole : le retour des tensions au Moyen-Orient
Le pétrole aura été l'un des principaux fils conducteurs de ces derniers mois. La reprise du conflit au Moyen-Orient, marquée par les frappes américaines du 7 juillet et la prise de contrôle du détroit de Bab el-Mandeb par les Houthis à la mi-septembre, a ravivé les tensions sur le marché de l'énergie. Le baril de Brent a ainsi atteint 115 dollars.
La hausse des coûts de l'énergie se diffuse progressivement dans l'économie, alimentant les anticipations d'inflation. Face à ces pressions, les grandes banques centrales ont repris le chemin du resserrement monétaire.
Sur les marchés obligataires, les rendements à long terme ont atteint des niveaux inédits depuis plus de quinze ans. Les économies européennes et asiatiques, largement dépendantes des importations d'hydrocarbures, sont particulièrement exposées. Leur facture énergétique s'alourdit, au détriment de la croissance et des balances commerciales.
Les États disposent, par ailleurs, de marges de manœuvre de plus en plus étroites. La libération de 400 millions de barils issus des réserves stratégiques du G7 n'a pas suffi à enrayer la hausse des cours. Ces stocks s'amenuisent, réduisant d'autant la capacité d'intervention des pouvoirs publics en cas de nouveau choc pétrolier.
Les investisseurs scrutent désormais les décisions de Donald Trump au lendemain des élections de mi-mandat. Plusieurs médias évoquent le risque d'une nouvelle escalade militaire américaine dans la région. De quoi entretenir la nervosité des marchés pétroliers.
-
Marchés actions : une rotation en cours ?
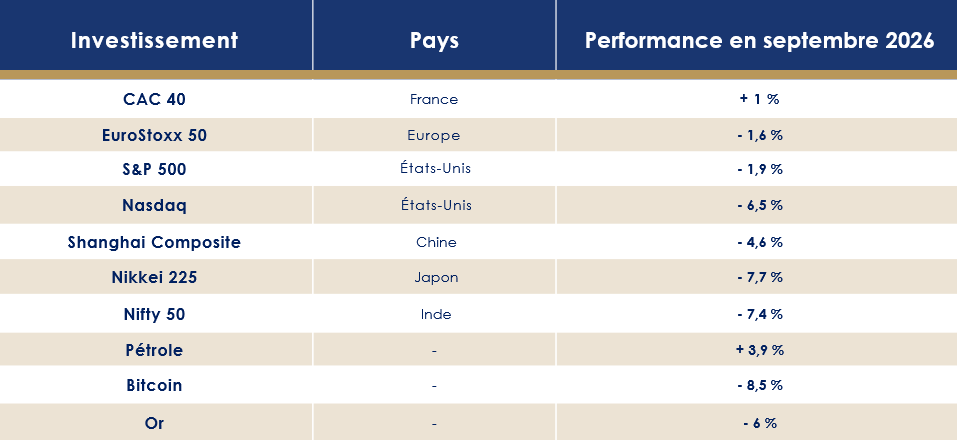
En octobre, les marchés actions ont évolué en ordre dispersé. Le S&P 500 recule de 1,9 %, mais les écarts se creusent entre les grands indices américains. Le Nasdaq, fortement exposé aux valeurs technologiques, décroche de 6,45 %, tandis que le Dow Jones, davantage composé d’entreprises industrielles et de sociétés traditionnelles, parvient à gagner 1,1 %.
En Europe, les performances sont également contrastées. L’Euro Stoxx 50 abandonne 1,6 %, alors que le CAC 40 tire son épingle du jeu avec une progression de 1 %.
Du côté des matières premières, les trajectoires s'inversent : l’or cède 6 %, tandis que le pétrole rebondit de 8 %, ravivant les interrogations sur les tensions inflationnistes et les perspectives énergétiques.
-
Intelligence artificielle : les semi-conducteurs sont-ils entrés dans un marché baissier ?
Après plusieurs années d'euphorie, les valeurs liées à l'intelligence artificielle traversent une zone de turbulences. Le PHLX Semiconductor Sector Index (SOX), principal indice de référence de l'industrie américaine des semi-conducteurs, a abandonné plus de 26 % depuis ses sommets de juin. Une correction suffisamment marquée pour soulever la question de l'entrée du secteur dans un bear market.
Toutes les valeurs ne sont cependant pas logées à la même enseigne. Certaines conservent des performances annuelles spectaculaires. SanDisk affiche ainsi une progression de plus de 430 % depuis janvier, tandis que Micron Technology gagne plus de 200 %.
Comment expliquer un tel retournement ? Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, identifie trois principaux facteurs : « Les interrogations sur la rentabilité de l'intelligence artificielle, alors que les investissements annoncés cette année avoisinent 760 milliards de dollars ; la montée en puissance d'une concurrence chinoise à bas coût ; et la hausse des taux d'intérêt, qui renchérit le financement des dépenses d'investissement, particulièrement importantes dans ce secteur. »
Les perspectives bénéficiaires demeurent pourtant bien orientées. Les prévisions de résultats ont même été sensiblement relevées ces derniers mois. Cette dynamique, conjuguée à la correction boursière, a rendu les valorisations plus abordables qu'en début d'année.
Un indicateur illustre ce réajustement : la valorisation relative du secteur des semi-conducteurs par rapport au S&P 500 est repassée sous le seuil de 1, contre environ 1,6 à son sommet de 2024.
Il convient toutefois de relativiser l'ampleur du repli. « Malgré cette correction récente, le secteur affiche encore une progression proche de 60 % depuis le 1er janvier. Une performance qui rappelle l'ampleur de l'engouement suscité par l'intelligence artificielle sur les marchés financiers » souligne Romane Azzopardi.
-
Introduction en Bourse d'Anthropic : des ambitions financières hors normes
Anthropic s'apprête à passer l'épreuve des marchés financiers. Le créateur de Claude a dévoilé son dossier d'introduction en Bourse, un document de 318 pages qui donne la mesure de ses ambitions.
Les chiffres témoignent d'une croissance fulgurante. Au premier semestre, Anthropic a réalisé 16,3 milliards de dollars de chiffre d'affaires, contre 1,2 milliard un an auparavant. Ses revenus ont ainsi été multipliés par 13,6 en douze mois. Plus spectaculaire encore, sa marge brute est passée de 12 % à 85 %.
Cette expansion a toutefois un coût considérable. L'entreprise affiche une perte de 80,7 milliards de dollars et prévoit des investissements d'une ampleur rarement observée. Elle s'est notamment engagée à consacrer environ 630 milliards de dollars aux centres de données et aux puces électroniques sur dix ans, auxquels pourraient s'ajouter jusqu'à 170 milliards de dollars supplémentaires.
Anthropic viserait une valorisation comprise entre 1 500 et 2 000 milliards de dollars.
Ces montants posent aussi une question centrale pour les investisseurs : à quel horizon les revenus générés par ces technologies permettront-ils de rentabiliser les capitaux engagés ?
-
Brésil : la réélection de Lula provoque une onde de choc sur les marchés
La réélection surprise de Luiz Inácio Lula da Silva, avec 51,8 % des suffrages face au conservateur Flávio Bolsonaro, a déclenché une violente réaction sur les marchés financiers brésiliens.
Dès le lundi suivant le scrutin, la Bourse de São Paulo a plongé de près de 17 %, tandis que le réal abandonnait plus de 10 % face au dollar. L'ampleur des mouvements a conduit les autorités de marché à suspendre les échanges pendant trente minutes.
Le retour de Lula pour un quatrième mandat ravive les inquiétudes des investisseurs quant à la trajectoire des finances publiques. Le Brésil affiche un déficit public compris entre 7 % et 8 % du PIB, sur fond d'endettement élevé.
-
Marchés obligataires : les taux longs retrouvent des sommets vieux de quinze ans
Les marchés obligataires connaissent une période très mouvementée. Aux États-Unis, le rendement des emprunts d'État à dix ans a progressé d'environ 85 points de base. Ce taux est aujourd'hui à 4,99 %.
Le mouvement ne se limite pas aux États-Unis. Au Royaume-Uni, le rendement des obligations souveraines à trente ans a dépassé 6 %, un niveau inédit depuis 1998. En Allemagne, le Bund à dix ans a approché 3,65 %, tandis que son équivalent japonais évolue autour de 3 %.
La France n'échappe pas à cette remontée généralisée. Le rendement de l'OAT à dix ans atteint 4,947 %, contre 3,53 % en moyenne en janvier.
Pour Romane Azzopardi, trois mécanismes expliquent cette tension sur les taux : « D'abord, la hausse des prix de l'énergie, qui nourrit les anticipations d'inflation. Ensuite, l'augmentation de l'offre de dette souveraine : les États empruntent massivement, ce qui pousse à la hausse la prime de terme, autrement dit la rémunération supplémentaire exigée par les investisseurs pour immobiliser leur capital sur une durée plus longue. Enfin, les anticipations de resserrement monétaire contribuent à la remontée des taux d'intérêt réels. »
Pour les investisseurs, cette nouvelle donne présente deux visages.
À court terme, la hausse des rendements a pesé sur la valeur des obligations déjà en circulation. Contrairement à leur fonction traditionnelle de diversification, elles n'ont donc pas joué leur rôle d'amortisseur face aux turbulences boursières du trimestre.
Mais cette correction ouvre également de nouvelles perspectives. Les obligations nouvellement émises offrent désormais des rendements parmi les plus élevés observés depuis plus de quinze ans. Une situation qui pourrait redonner de l'attrait aux placements obligataires, à condition de maîtriser les risques de duration et de credit.
États-Unis : une économie qui résiste malgré le choc énergétique
La croissance américaine demeure solide, avec une progression du PIB de 2,2 % en rythme annualisé au deuxième trimestre et de 3,4% au troisième trimestre.
L’industrie reste, elle aussi, en expansion, comme en témoigne l’ISM manufacturier, à 54,5 en septembre. Surtout, les investissements liés à l’intelligence artificielle contribuent à amortir le choc énergétique.
Cette dynamique offre une visibilité assez rare dans l’environnement actuel. Les plans d’investissement des géants de la technologie sont déjà largement engagés jusqu’en 2028 : ils atteindraient 760 milliards de dollars en 2026 et pourraient dépasser 1 000 milliards en 2027.
-
Un accord énergétique surprise entre les États-Unis et la Russie
Les États-Unis et la Russie partagent aujourd’hui un point commun : les deux puissances sont confrontées aux difficultés de leurs engagements militaires, l’une au Moyen-Orient, l’autre sur le front ukrainien. Un contexte qui a poussé leurs présidents, Donald Trump et Vladimir Poutine, à se rencontrer et à conclure, le 9 octobre, un accord énergétique pour le moins inattendu.
Celui-ci prévoit la suspension des sanctions visant les hydrocarbures russes pour les entreprises américaines, en contrepartie d’une reprise des exportations de diesel vers les États-Unis. Moscou s’est engagé à livrer immédiatement 300 000 tonnes de carburant, puis 1,5 million de tonnes supplémentaires avant la fin de l’année.
Pour Donald Trump, l’objectif est aussi intérieur : faire baisser le prix de l’énergie et tenter de restaurer le pouvoir d’achat des ménages à quelques semaines des élections de mi-mandat, prévues le 3 novembre 2026.
« La bataille du pouvoir d’achat est au cœur de la campagne, alors que les prix ont progressé plus rapidement que les salaires. La Chambre des représentants semble très probablement acquise aux démocrates. Le Sénat reste la véritable inconnue, même si les démocrates y sont désormais donnés favoris sur Polymarket », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Économie américaine : la consommation résiste, l’emploi ralentit
La consommation américaine tient bon, mais elle repose de plus en plus sur les ménages les plus aisés. Ces derniers bénéficient notamment de l’effet richesse provoqué par la progression des marchés financiers.
Le marché du travail envoie, à l’inverse, des signaux de ralentissement. En septembre, seuls 29 000 emplois ont été créés, nettement moins qu’attendu. Les chiffres de juillet et août ont également été révisés à la baisse, à hauteur de 60 000 postes. Le taux de chômage progresse légèrement, de 4,1 % à 4,2 %. La croissance des salaires semble toutefois se stabiliser autour de 3 %. Un reflux de l’inflation pourrait donc redonner un peu d’air au pouvoir d’achat.
Le moral des ménages est nettement moins favorable. L’indice de confiance des consommateurs de l’Université du Michigan est ressorti à 46,3 en octobre, contre 47,5 attendu et 48,1 le mois précédent.
« La consommation reste soutenue, mais surtout par les ménages aisés, grâce à l’effet richesse lié à la Bourse. L’emploi ralentit, mais la progression des salaires semble se stabiliser autour de 3 %. Tout reflux de l’inflation serait donc positif pour le pouvoir d’achat », analyse Romane Azzopardi.
Un risque mérite cependant une attention particulière : celui d’une déception autour de l’intelligence artificielle. Le poids pris par le secteur technologique dans l’investissement et sur les marchés rend désormais l’économie américaine plus sensible à un retournement.
« Une déception sur l’IA pèserait deux fois : d’abord sur l’investissement, puis sur la consommation à travers l’effet richesse lié à la Bourse. Plusieurs acteurs du marché considèrent cependant ce scénario comme peu probable à court terme, car la demande est bien réelle. Les gains de productivité promis par l’IA constituent l’autre enjeu : s’ils se matérialisent, ils pourraient soutenir une croissance plus diffuse et moins concentrée », poursuit la responsable de la gestion financière de Scala Patrimoine.
-
Inflation : la Fed renoue avec les hausses de taux
Le 16 septembre marque un changement de cap pour l'économie US. Pour la première fois depuis 2023, la Réserve fédérale américaine a relevé ses taux directeurs de 25 points de base, portant leur fourchette à 3,75 %-4 %. Une décision prise à l’unanimité, ce qui renforce la portée du signal envoyé aux marchés.
Kevin Warsh a résumé la position de la Fed en quelques mots : « L’inflation est trop élevée, et depuis trop longtemps. »
La séquence de resserrement monétaire pourrait d’ailleurs ne pas être terminée. Une majorité des membres du comité anticipe une nouvelle hausse avant la fin de l’année, avec un taux médian projeté à 4,1 %. Surtout, la Fed n’envisage pas de retour de l’inflation à son objectif de 2 % avant 2029. Au cours de sa réunion du 28 octobre, la FED a toutefois maintenu ses taux inchangés.
« Le message de la Fed est assez clair : l’inflation reste trop élevée et elle ne prévoit pas de retour à 2 % avant 2029. Les derniers chiffres américains pour septembre vont dans ce sens, avec une inflation à 3,7 %, supérieure aux attentes et notamment tirée par la hausse du prix de l’essence. Dans le même temps, le marché du travail ralentit, avec des créations d’emplois inférieures aux attentes », relève Romane Azzopardi.
-
Une Fed moins prévisible, des marchés obligataires plus volatils
Un autre changement, plus technique mais déterminant pour les investisseurs, s’est opéré. La Fed a mis fin à sa forward guidance. Elle ne s’engage désormais plus sur la trajectoire future de ses taux.
Son président ne publie par ailleurs plus sa propre projection, privant les investisseurs d’un point de repère suivi de près jusqu’ici.
Le changement pour l'économie américaine n’est pas anodin. Faute de trajectoire clairement balisée, chaque statistique d’inflation, d’emploi ou d’activité est susceptible de modifier les anticipations de politique monétaire. Les mouvements sur les marchés obligataires deviennent mécaniquement plus nerveux.
« Avec la fin de la forward guidance, il faut s’habituer à une Fed moins lisible. Ce changement a aussi durement affecté les taux et contribue à entretenir la volatilité sur le marché obligataire », conclut Romane Azzopardi.
Zone euro : l'économie résiste, malgré des fragilités persistantes
L’économie de la zone euro résiste tant bien que mal aux turbulences internationales. Au deuxième trimestre, le PIB a progressé de 0,6 %, tandis que le taux de chômage se maintient autour de 6 %, proche de ses plus bas historiques. Cette relative stabilité masque toutefois de profondes disparités entre les États membres.
-
Croissance de l'économie européenne : l’Espagne en tête, l’Allemagne amorce son redressement
Les économies européennes avancent à des rythmes très différents. L’Espagne affiche la croissance la plus dynamique du trimestre, avec une progression de 0,7 % de son PIB. L’Allemagne (+0,3 %) et l’Italie enregistrent des performances plus modestes. L'économie française, après un recul de son activité au premier trimestre, a stagné au deuxième.
Outre-Rhin, les premiers effets du plan de relance commencent néanmoins à se matérialiser. Le projet de budget fédéral pour 2027 prévoit par ailleurs de consacrer plus de 100 milliards d'euros à la défense, une enveloppe susceptible de soutenir durablement l'activité industrielle.
Le Fonds monétaire international (FMI) anticipe une croissance de l'économie européenne de 1,2 % en 2027, contre 2,4 % aux États-Unis. L'écart reste considérable. Un reflux de l'inflation pourrait néanmoins favoriser une légère accélération de l'activité, grâce au redressement progressif du pouvoir d'achat des ménages.
Les risques demeurent importants. « Les principales menaces restent les prix de l'énergie, dans un contexte de conflit susceptible de s'inscrire dans la durée, ainsi que la situation budgétaire française, sur fond de fortes tensions sociales et de campagne électorale », prévient Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
-
Des indicateurs sur l'état de santé de l'économie européenne contrastés
Les derniers indicateurs conjoncturels livrent, eux aussi, un tableau contrasté.
En septembre, les enquêtes de confiance de la Commission européenne font apparaître une amélioration dans les services, dont l'indicateur passe de 5,6 à 6,1 points, ainsi que dans l'industrie, où il remonte de -5 à -3,8 points. Le sentiment économique global se dégrade toutefois légèrement, de 98,4 à 97,9 points.
Les données d'activité se révèlent plus encourageantes. Les ventes au détail ont progressé de 0,8 % en septembre par rapport au mois précédent, tandis que la production industrielle a rebondi de 0,7 %, après une contraction de 0,5 % en août, qui avait déçu les économistes.
En France, le moral des ménages continue en revanche de se détériorer. Selon l'Insee, l'indice de confiance des consommateurs est tombé à 80 points, contre 85 attendus, atteignant son plus bas niveau depuis juin 2013.
-
Inflation en zone euro : la BCE face au risque d'un nouveau choc énergétique
La remontée des prix de l'énergie complique la tâche de la Banque centrale européenne (BCE). L'inflation en zone euro a accéléré à 3,8 % sur un an, au-delà des attentes, sous l'effet notamment d'une envolée de près de 19 % des prix de l'énergie.
Hors énergie et alimentation, la hausse des prix reste toutefois plus contenue, à 2,5 %.
Face à cette situation, la BCE a relevé ses taux directeurs en juin, puis en septembre. La dernière décision a porté le taux de dépôt à 2,50 %. Christine Lagarde a présenté ce nouveau resserrement comme une évidence, signe d'un large consensus au sein du Conseil des gouverneurs. La président, qui a - en parallèle - annoncé son départ anticipé de l'institution en février 2027.
Reste une question : jusqu'où la BCE peut-elle aller ? Plusieurs sociétés de gestion, dont Candriam, jugent qu'un resserrement beaucoup plus marqué serait difficile à justifier.
« Contrairement à 2022, l'inflation ne se diffuse pas aux salaires. Selon une société de gestion européenne, la progression des rémunérations négociées est revenue autour de 2,5 % à 3 %, après un pic supérieur à 4,5 % en 2024. Le marché du travail ne présente donc pas de tensions particulières », souligne Romane Azzopardi.
La responsable de la gestion financière de Scala Patrimoine insiste également sur les différences de conjoncture entre les deux rives de l'Atlantique. « La situation européenne est très différente de celle des États-Unis. La croissance demeure faible, à 0,9 % cette année selon les prévisions de la BCE, et les finances publiques sont dégradées, même si les situations varient sensiblement d'un pays à l'autre. La Banque centrale européenne dispose donc de marges de manœuvre limitées pour procéder à une nouvelle hausse de taux lors de sa prochaine réunion. »
L'évolution des cours du pétrole pourrait finalement dicter le calendrier monétaire.
France : la défiance des marchés obligataires s'accentue
La France s'enfonce dans une situation de plus en plus inconfortable sur les marchés obligataires. Les investisseurs exigent désormais une rémunération supérieure à celle demandée à l'Italie ou à l'Espagne pour lui prêter de l'argent.
-
Dette française : le spread OAT-Bund atteint un niveau inédit depuis quinze ans
Le spread OAT-Bund, qui mesure l'écart de rendement entre les obligations souveraines françaises et allemandes à dix ans, s'est considérablement creusé. Il a atteint 159 points de base, son plus haut niveau depuis quinze ans. Avant la dissolution de l'Assemblée nationale en juin 2024, cet écart évoluait encore sous les 50 points de base.
La dégradation est spectaculaire.
Quatre facteurs se conjuguent pour expliquer cette défiance : un déficit public voisin de 5 % du PIB, une dette atteignant 119 % du PIB à fin juin selon l'Insee, les incertitudes entourant l'adoption du budget 2027 et, enfin, la perspective de l'élection présidentielle d'avril prochain. Le tout dans un contexte de remontée généralisée des rendements obligataires mondiaux.
Parmi les grandes économies développées, le Royaume-Uni, dont le rendement souverain à dix ans atteint 5,36 %, figure encore parmi les emprunteurs les plus coûteux.
Pour autant, cette tension ne s'apparente pas, à ce stade, à une crise systémique de la dette européenne.
« Le point rassurant, c'est qu'il n'y a pas de contagion comparable à celle observée lors de la crise de 2010-2012. À l'époque, les difficultés se transmettaient notamment par les banques, très exposées aux dettes des pays périphériques. Aujourd'hui, ce sont essentiellement les banques françaises qui ont été sanctionnées en Bourse, et non l'ensemble du secteur bancaire européen. Les écarts de taux de l'Italie et de la Grèce se sont même resserrés en octobre », relève Romane Azzopardi.
La défiance des investisseurs reste donc largement concentrée sur l'économie française.
Deux éléments pourraient contribuer à apaiser les tensions : l'adoption d'un budget crédible pour 2027, qui réduirait une partie de l'incertitude politique et budgétaire, et une détente des taux obligataires internationaux.
Mais à l'approche de l'élection présidentielle, la capacité des responsables politiques à dégager un compromis sur les finances publiques demeure une inconnue majeure.
-
Moody's maintient la note de la France : une économie en sursi
Moody's a finalement déjoué les pronostics. Alors que de nombreux analystes anticipaient un abaissement de la note souveraine française d'un cran, de Aa3 à A1, l'agence américaine a choisi de maintenir sa notation, tout en conservant une perspective négative.
Une décision qui ne constitue pas pour autant un blanc-seing accordé à Paris.
Avec une dette publique atteignant 119,1 % du PIB et des perspectives de réduction du déficit encore incertaines, la France conserve une situation budgétaire particulièrement fragile.
Le maintien de sa note repose en grande partie sur les hypothèses retenues par Moody's pour les prochains mois : l'adoption d'un budget 2027 permettant d'engager une réduction du déficit, une détente des coûts de financement et un apaisement des tensions sociales.
Autant de conditions dont la réalisation reste incertaine.
Pour Eric Sturdza Asset Management, l'agence de notation a surtout choisi de maintenir la pression sur les responsables politiques français.
« En maintenant la note Aa3, assortie d'une perspective négative, Moody's met la pression sur la France et sa classe politique concernant l'adoption du budget 2027. L'épée de Damoclès d'un abaissement à A1 est plus menaçante que jamais, mais une dernière chance est laissée au pays avant une éventuelle sanction. En quelque sorte, Moody's donne raison à cette formule récemment employée par un responsable politique français : “La France est un pays riche avec un État pauvre". »
-
Les obligations françaises deviennent-elles attractives pour les investisseurs internationaux ?
La remontée des rendements souverains français produit néanmoins un effet paradoxal. Si elle renchérit le coût de financement de l'État, elle peut aussi renforcer l'attrait des obligations françaises auprès de certains investisseurs internationaux.
Eric Vanraes, Head of Fixed Income d'Eric Sturdza Asset Management souligne notamment l'intérêt d'une comparaison avec les obligations du Trésor américain, une fois neutralisé le risque de change.
« Aujourd'hui, compte tenu du différentiel de taux entre les États-Unis et la zone euro, le coût de couverture du risque de change s'élève à environ 160 points de base. Cela signifie qu'une OAT française à dix ans, couverte en dollars, se rapproche d'un rendement de 6,60 %, soit un niveau très largement supérieur à celui des obligations américaines. »
Le raisonnement fonctionne également en sens inverse.
« Dans le même ordre d'idée, un Treasury américain à dix ans offrant 5 % de rendement voit celui-ci revenir à environ 3,4 % une fois le risque de change neutralisé, soit un niveau proche de celui du Bund allemand. »
Ces écarts rappellent que la comparaison des rendements obligataires ne peut se limiter aux taux affichés. Pour un investisseur international, le coût de couverture du risque de change peut modifier sensiblement l'attractivité relative des différentes dettes souveraines.
Reste que le supplément de rendement offert par les obligations françaises rémunère également un risque devenu plus important : celui d'une nouvelle dégradation des finances publiques et d'un élargissement supplémentaire des écarts de taux.
La prochaine échéance est déjà fixée. Le 27 novembre, S&P Global Ratings doit à son tour se prononcer sur la qualité de la signature française. L'agence attribue actuellement à la France une note A+, assortie d'une perspective stable.
Moody's n'a donc pas acquitté la France. Elle a simplement renvoyé son jugement sur l'état de son économie à l'épreuve du budget.
Source
Chronique publié d'Eric Vanraes pour le média All News, Octobre 2026
Anthropic dépose son dossier d'introduction en bourse, Le Monde, Octobre 2026
Rapport Grégoire : 26 propositions pour faciliter la transmission des TPE-PME et préparer le patrimoine des dirigeants
Les trois points clés à retenir
- Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire formule 26 propositions pour faciliter la transmission des TPE et PME. Parmi elles, un rendez-vous patrimonial gratuit proposé aux dirigeants dès 55 ans.
- Pacte Dutreil, abattement de 500 000 euros pour départ à la retraite, apport-cession et crédit vendeur constituent les principaux leviers à disposition des dirigeants. Leur efficacité suppose toutefois trois à cinq ans d'anticipation. Or, la plupart des chefs d'entreprise engagent leurs démarches moins de deux ans avant leur départ.
- Trois mesures du pacte Papin figurent à l'article 10 du projet de loi de finances pour 2027. Leur adoption reste soumise au vote du Parlement.
Près de 500 000 dirigeants d'entreprise ont aujourd'hui 60 ans ou plus. Beaucoup devront organiser leur succession dans les prochaines années. Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire consacré à « la croissance et la transmission des TPE et des PME » avance 26 propositions pour faciliter ces opérations. Plusieurs concernent directement la gestion du patrimoine des entrepreneurs, leur fiscalité et la préparation de leur retraite.
Transmission d'entreprise : trois à cinq ans pour bien se préparer
Une transmission d'entreprise se prépare plusieurs années avant la cession effective.
« Une transmission réussie demande généralement trois à cinq ans de préparation », rappelle Guillaume Lucchini, associé-fondateur du multi-family office indépendant Scala Patrimoine. « En moyenne, une opération bien menée s'étend sur un peu plus de quatre ans. Dont quatorze mois consacrés à la mise en vente, après plusieurs années de préparation. »
La réalité est pourtant bien différente. Selon le rapport Grégoire, la plupart des dirigeants commencent à préparer leur départ moins de deux ans avant l'échéance. Une anticipation insuffisante qui peut peser sur la valorisation de l'entreprise, limiter les possibilités d'optimisation patrimoniale et compliquer la recherche d'un repreneur.
« Les chefs d'entreprise ont souvent la tête dans le guidon. Pris par les impératifs de leur activité, ils peinent à dégager du temps pour réfléchir à leur propre succession. Il faut créer les conditions de l’attractivité de l’entreprise, et être accompagné par quelqu’un qui sache poser les bonnes questions, à chaque étape », observe Guillaume Lucchini. « Les experts-comptables et les conseils habituels, notamment les family-offices, du dirigeant ont, à cet égard, un rôle essentiel à jouer. »
La dimension psychologique compte tout autant
« Pour un entrepreneur, céder son entreprise revient souvent à tourner la page d'une grande partie de sa vie. Il y a les années de travail, les week-ends sacrifiés, les vacances écourtées et parfois une vie familiale passée au second plan. On ne se sépare pas aussi facilement de ce que l'on a construit. La transmission doit donc se préparer sur le plan patrimonial, mais aussi personnel.» prévient l’associé fondateur de Scala Patrimoine.
Le patrimoine professionnel, souvent au cœur de la fortune du dirigeant
Pour de nombreux artisans, commerçants et dirigeants de PME, l'entreprise constitue l'essentiel du patrimoine. Sa transmission engage donc bien davantage que la seule cession des titres.
Immobilier professionnel, épargne personnelle, droits à la retraite, résidence principale, situation matrimoniale et objectifs familiaux doivent être examinés ensemble.
« Notre premier conseil est d'anticiper les enjeux patrimoniaux avant même d'engager la cession », souligne Guillaume Lucchini.
La réflexion doit notamment porter sur le niveau de revenus que le dirigeant souhaite conserver après la vente. Mais aussi les projets qu'il entend financer et les conditions d'une éventuelle transmission à ses enfants.
« La fiscalité ne doit jamais dicter, à elle seule, une stratégie patrimoniale. Nous partons ainsi des besoins du dirigeant, de son train de vie futur et de ses objectifs familiaux. Les solutions juridiques et fiscales viennent ensuite. »
Certains mécanismes ne se mettent en place que très en amont. Et la première question n’est pas fiscale. C’est celle du train de vie que le dirigeant veut s’assurer une fois l’entreprise vendue.
« Un patrimoine bien structuré doit ensuite rester assez souple pour absorber les réformes fiscales comme les changements de projet de vie, sans enfermer son détenteur dans un schéma figé. » abonde Guillaume Lucchini.
Pacte Dutreil, apport-cession, départ à la retraite : les dispositifs à connaître
Plusieurs mécanismes permettent déjà d'organiser la transmission d'une entreprise et d'en maîtriser les conséquences fiscales. Encore faut-il les connaître suffisamment tôt.
-
Le pacte Dutreil : transmettre son entreprise avec une exonération de 75 %
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible de l'entreprise ou des titres transmis.
Les bénéficiaires doivent notamment respecter des engagements de conservation et des conditions relatives à la direction de l'entreprise. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
Réservé aux transmissions à titre gratuit, notamment familiales, ce mécanisme reste pourtant mal connu : 82 % des chefs d'entreprise déclarent ne pas le connaître.
Pour Guillaume Lucchini, la question doit d’ailleurs être abordée bien avant la succession. « Une donation préparée de son vivant, même lorsqu'elle entraîne le paiement de droits, peut être beaucoup plus avantageuse qu'une succession subie. Le dirigeant peut notamment prendre lui-même ces droits à sa charge. Encore faut-il avoir suffisamment anticipé pour choisir le bon schéma. »
-
Départ à la retraite : un abattement de 500 000 euros sur la plus-value
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut bénéficier, sous conditions, d'un abattement fixe de 500 000 euros sur sa plus-value imposable à l'impôt sur le revenu.
Il doit notamment avoir exercé des fonctions de direction pendant au moins cinq ans et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession.
Le calendrier de l'opération constitue donc un élément déterminant.
-
Apport-cession : reporter l'imposition pour réinvestir
Prévu à l'article 150-0 B ter du Code général des impôts, l'apport-cession permet à un dirigeant d'apporter ses titres à une holding qu'il contrôle, en bénéficiant d'un report d'imposition de la plus-value.
Lorsque la holding cède les titres dans les trois ans suivant l'apport, elle doit notamment réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour préserver le report. Depuis la loi de finances pour 2026, les contraintes de conservation ont été renforcées et les investissements immobiliers sont largement exclus.
L'intérêt du dispositif dépend avant tout des projets du cédant.
« Le 150-0 B ter n'est pas une fin en soi. Il peut être particulièrement pertinent pour un entrepreneur qui souhaite réinvestir dans de nouvelles entreprises ou accompagner leur développement. En revanche, si son objectif est de sécuriser son patrimoine et de financer son train de vie, d'autres solutions peuvent être mieux adaptées » estime le family officer.
Une donation avant cession peut notamment mériter d'être étudiée. L'essentiel est de définir la stratégie patrimoniale avant de choisir l'outil fiscal.
-
Crédit vendeur : faciliter la reprise, sans négliger les risques
Le crédit vendeur permet au repreneur de payer une partie du prix de cession de manière échelonnée.
Le mécanisme présente toutefois une difficulté majeure : le cédant reste, en principe, imposé sur la totalité de sa plus-value dès l'année de la vente, même s'il n'a pas encore encaissé l'intégralité du prix.
Des possibilités de paiement fractionné existent, sous conditions, mais elles demeurent contraignantes. Le vendeur s'expose également au risque de défaillance du repreneur.
Malgré son intérêt pour les transmissions de petites entreprises, le crédit vendeur reste donc relativement peu utilisé.
Pacte Papin : trois mesures déjà inscrites au projet de budget 2027
Annoncé en septembre 2026, le pacte Papin entend faciliter la reprise des petites entreprises, notamment par leurs salariés.
Trois de ses mesures figurent à l'article 10 du projet de loi de finances pour 2027 :
- L'alignement à 0,1 % des droits de mutation pour les reprises par les salariés.
- Le doublement, à un million d'euros, de l'abattement sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital.
- Un suramortissement des équipements productifs acquis après la reprise, de 30 % pour les PME et de 60 % pour les TPE.
Une quatrième mesure, portant sur l'étalement de l'imposition de la plus-value en cas de crédit vendeur, ne figure pas à ce stade dans le texte budgétaire.
Ces dispositions restent soumises à l'adoption du Parlement.
Quelles sont les propositions du rapport Grégoire 2026 pour les dirigeants de TPE PME ?
Commandé en avril 2026 par le Premier ministre Sébastien Lecornu, le rapport Grégoire formule 26 propositions.
Il répond à un enjeu économique majeur. Selon Bpifrance Le Lab, environ 370 000 entreprises seraient à transmettre d'ici 2030, soit près de 74 000 par an, représentant au total trois millions de salariés. Pourtant, seules quelque 26 000 transmissions annuelles sont recensées parmi les entreprises employant au moins un salarié.
Plusieurs recommandations concernent directement l'organisation patrimoniale des dirigeants et le financement des reprises.
-
Proposition n° 1 : un rendez-vous patrimonial gratuit dès 55 ans
C'est l'une des mesures les plus directement liées à la gestion du patrimoine.
Le rapport propose de transformer le courrier adressé aux dirigeants à 55 ans en invitation à un rendez-vous patrimonial gratuit et confidentiel, organisé avec un tiers de confiance, notamment leur expert-comptable ou un conseiller de leur choix.
Ce bilan permettrait d'établir une vision consolidée du patrimoine professionnel et personnel, d'estimer le capital réellement disponible après la cession, net de fiscalité, et d'identifier les solutions adaptées : organisation de l'immobilier, rémunération, transmission familiale ou calendrier de départ.
Une démarche qui rejoint les convictions de Guillaume Lucchini. « Trop peu de dirigeants connaissent parfaitement la valeur de leur entreprise, et encore moins ce que sa vente leur permettra réellement de financer. Notre rôle est de leur donner cette visibilité, en intégrant l'ensemble de leur patrimoine, leurs besoins futurs et leurs objectifs de transmission. »
-
Proposition n° 5 : former les dirigeants à la cession
Le rapport recommande la création d'une formation consacrée à la transmission d'entreprise, éligible au compte personnel de formation (CPF).
L'objectif est de permettre aux entrepreneurs de mieux maîtriser les étapes d'une cession, ses conséquences financières et les différents scénarios de reprise.
-
Proposition n° 11 : le rapport Grégoire veut mobiliser cinq milliards d'euros d'épargne privée vers les PME
Inspiré du dispositif Tibi, le futur « Fonds Croissance PME » viserait à orienter cinq milliards d'euros supplémentaires vers les petites et moyennes entreprises en cinq ans, dont deux milliards dès les premières années.
Le rapport envisage notamment la création d'une poche dédiée dans l'assurance-vie, les plans d'épargne retraite (PER) et l'épargne salariale, assortie d'une incitation fiscale sur les sommes effectivement investies.
Guillaume Lucchini appelle toutefois à conserver une approche mesurée du non-coté.
« Le private equity peut trouver toute sa place dans une allocation patrimoniale diversifiée. Mais il faut tenir compte de l'illiquidité, de la durée d'investissement et du risque de perte en capital. Une exposition de 5 % à 20 % du patrimoine financier peut être envisagée selon les profils, davantage pour certains entrepreneurs expérimentés. Ouvrir de manière aussi importante la classe d’actifs pourrait à mon sens etre contreproductif. »
-
Proposition n° 13 : créer un Plan Épargne Dépendance
Sur le modèle du PER, le rapport propose un Plan Épargne Dépendance bénéficiant d'avantages fiscaux comparables.
Il pourrait accueillir tout ou partie du capital au moment du déblocage de l'épargne retraite. Les sommes seraient ensuite immobilisées pendant dix à quinze ans et investies prioritairement dans les PME, cotées ou non cotées.
Le dispositif entend répondre simultanément aux besoins de financement des entreprises et à ceux liés à la perte d'autonomie.
Guillaume Lucchini appelle toutefois à la vigilance quant à la mise en œuvre d’une telle mesure : « Un entrepreneur a souvent pris des risques toute sa vie, aussi bien dans la gestion de son entreprise que dans celle de son patrimoine personnel. Est-il vraiment pertinent de l’inciter à accroître encore son exposition aux actifs risqués à un âge où la préservation du capital devient généralement prioritaire ? Il faudra être particulièrement attentif à la part de l’épargne investie dans ces actifs, en tenant compte de l’âge du dirigeant, de son profil de risque, de ses objectifs patrimoniaux, mais aussi de son état de santé. À ce stade de la vie, la recherche de rendement ne doit pas se faire au détriment de la sécurité financière. »
-
Proposition n° 15 : sécuriser le crédit vendeur
Le rapport reprend la mesure d'étalement de l'impôt sur la plus-value annoncée dans le pacte Papin.
Elle permettrait de mieux faire correspondre le paiement de l'impôt aux sommes effectivement encaissées par le cédant, afin de faciliter les transmissions financées partiellement par crédit vendeur.
-
Proposition n° 18 : faciliter l'investissement dans le non-coté
La députée propose de porter au niveau européen une révision du cadre d'évaluation du profil de risque des épargnants.
L'objectif serait de faciliter l'accès aux investissements non cotés, sans réduire les exigences de protection des investisseurs.
-
Proposition n° 20 : exonérer temporairement les bénéfices des entreprises reprises
Le rapport suggère une exonération d'impôt sur les bénéfices pendant douze mois pour les reprises réalisées entre 2027 et 2029.
En contrepartie, l'entreprise devrait maintenir son activité et conserver au moins 80 % de ses effectifs pendant cinq ans. À défaut, l'impôt deviendrait exigible, majoré des intérêts de retard.
La mesure vise à renforcer l'attractivité des reprises, notamment dans les secteurs qui peinent à trouver des successeurs.
L’associé-fondateur de Scala Patrimoine y voit l’une des propositions les plus pertinentes du rapport.
« Cette mesure permettrait de redonner des marges de manœuvre financières aux repreneurs, à un moment où leur trésorerie est souvent particulièrement contrainte. Elle présente aussi l’intérêt, assez rare pour être souligné, d’aligner les intérêts de l’administration fiscale et ceux des entrepreneurs. Le signal politique envoyé serait, à mon sens, très positif. »
-
Propositions n° 21 et 22 : encourager la reprise par les salariés
Ces deux propositions soutiennent les mesures du pacte Papin : droits de mutation ramenés à 0,1 % et abattement porté à un million d'euros pour les dirigeants partant à la retraite lorsque leurs salariés reprennent la majorité du capital.
-
Proposition n° 23 : faciliter les holdings de reprise constituées par les salariés
Le rapport recommande d'assouplir les conditions du sursis d'imposition applicable aux actions gratuites apportées à une holding de salariés.
Le mécanisme pourrait bénéficier aux opérations concernant au moins 50 % des salariés et représentant au moins 25 % de la masse salariale brute, sans imposer la participation de l'ensemble du personnel.
L'objectif est de faciliter les reprises collectives, notamment dans les PME.
Comment préparer dès aujourd'hui la transmission de son entreprise ?
Les propositions du rapport Grégoire ne produisent, à ce stade, aucun effet juridique tant qu'elles n'ont pas été adoptées.
Elles rappellent néanmoins une réalité bien connue des professionnels du patrimoine : la réussite d'une transmission dépend autant de sa préparation que des dispositifs fiscaux mobilisés.
Sans attendre de nouvelles mesures, plusieurs démarches peuvent être engagées : faire évaluer son entreprise, estimer les revenus nécessaires après la cession, analyser la composition de son patrimoine professionnel et personnel, puis comparer les différents scénarios de transmission.
Vente à un tiers, donation familiale, reprise par les salariés : chaque solution répond à des objectifs différents et entraîne des conséquences patrimoniales propres.
« Une transmission réussie ne se résume pas à obtenir le meilleur prix de vente », conclut Guillaume Lucchini. « Il faut aussi s'assurer que le dirigeant pourra préserver son niveau de vie, protéger sa famille et disposer des moyens nécessaires pour mener ses projets. C'est tout l'intérêt d'un accompagnement patrimonial global, engagé suffisamment tôt. »
FAQ : le Rapport Grégoire et la transmission des TPE-PME en cinq questions
-
Combien de temps faut-il pour préparer la transmission d'une entreprise ?
Il faut compter entre trois et cinq ans pour préparer une transmission dans les meilleures conditions, dont près de 18 mois sont consacrés à la mise en vente. Le rapport Grégoire d'octobre 2026 souligne pourtant que la plupart des dirigeants de TPE-PME s'y prennent moins de deux ans avant leur départ, au risque de compromettre la valorisation et les conditions de la reprise.
-
Qu'est-ce que le pacte Dutreil et quels sont ses avantages ?
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible d'une entreprise ou de ses titres transmis à titre gratuit. Il impose notamment des engagements de conservation et des conditions de direction. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
-
Comment fonctionne l’apport-cession depuis la loi de finances pour 2026 ?
L'apport-cession, prévu à l'article 150-0 B ter du CGI, permet au dirigeant d'apporter ses titres à une holding qu'il contrôle tout en bénéficiant d'un report d'imposition de sa plus-value. Si la holding revend les titres dans les trois ans, elle doit notamment réinvestir au moins 70 % du produit dans des activités économiques éligibles et respecter des obligations de conservation renforcées. Les investissements immobiliers sont largement exclus.
-
Que prévoit le pacte Papin pour la reprise d'une entreprise par ses salariés ?
Annoncé en septembre 2026, le pacte Papin prévoit notamment des droits de mutation à 0,1 % pour les reprises par les salariés et un abattement porté à un million d'euros sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital. Ces mesures, ainsi qu'un suramortissement des équipements productifs, figurent à l'article 10 du projet de loi de finances pour 2027.
-
Qu'est-ce que le rendez-vous patrimonial à 55 ans proposé par le rapport Grégoire ?
La proposition n° 1 du rapport Grégoire prévoit, en outre, un rendez-vous patrimonial gratuit et confidentiel pour les dirigeants dès 55 ans. Organisé avec leur expert-comptable ou un conseiller de leur choix, il permettrait d'évaluer leur patrimoine professionnel et personnel, de simuler leurs revenus nets après cession et d'identifier les leviers de transmission et d'optimisation. Cette proposition n'a pas encore été adoptée.
Source :
Rapport Grégoire, Croissance et Transmission des TPE et PME, Octobre 2026
Un rapport parlementaire propose un nouveau produit d’épargne dédié à la dépendance, Agefi, Octobre 2026
Transmission d'entreprise : un rapport pour lever les freins à la reprise, Les Echos, Octobre 2026
Budget 2027 : les propositions chocs de la députée Olivia Grégoire « pour que la fiscalité soutienne enfin les repreneurs » de TPE-PME, Le Figaro, Octobre 2026
Conseil aux sportifs : dans L’Agefi, +FORT revendique son indépendance
À l’occasion du lancement de +FORT, Raphaël Varane, champion du monde 2018, Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine, et le Dr Hervé Silbert ont présenté à Nessim Ben Gharbia, journaliste à L’Agefi, les ambitions de leur Sport Office indépendant. Un projet qui entend ainsi repenser l’accompagnement des sportifs de haut niveau, en réunissant trois expertises complémentaires autour d’une même priorité : défendre leurs intérêts sur le long terme.
Une équipe complémentaire
Au sein de +FORT, chacun apporte son expérience et ses compétences. Raphaël Varane accompagne les joueurs dans leurs choix stratégiques de carrière. Hervé Silbert pilote le pôle performance, qui s’appuie sur des bilans de santé, un suivi régulier et un réseau de spécialistes. Son objectif : préserver le capital physique des athlètes tout au long de leur carrière. Mais aussi après leur retraite sportive.
Une approche qui se distingue de celle des staffs médicaux des clubs, dont l'intervention est principalement liée à la durée des contrats des joueurs.
Le chirurgien orthopédiste explique cette différence dans les colonnes de L’Agefi. « La mission des staffs médicaux des clubs est de protéger et de faire performer l'athlète pendant la durée de son contrat avec le club. Nous nous inscrivons dans la durée globale de la carrière et de l'après-carrière ».
Guillaume Lucchini apporte, quant à lui, son expertise en matière de gestion patrimoniale, de structuration des investissements et de protection des familles.
L’indépendance au cœur du modèle
Les sportifs de haut niveau évoluent dans un environnement particulièrement exigeant. Entre les calendriers chargés, les risques de blessures et la brièveté des carrières, ils doivent prendre des décisions importantes dans des délais souvent contraints. À ces enjeux sportifs s'ajoutent des problématiques patrimoniales parfois complexes, notamment en matière de contrats, de droits à l’image ou de mobilité internationale.
Pour répondre à ces besoins, +FORT a ainsi fait le choix d'un modèle de conseil indépendant, exclusivement rémunéré en honoraires. Une organisation destinée à prévenir les conflits d’intérêts et à garantir que les recommandations formulées répondent donc aux seuls intérêts des sportifs accompagnés.
Cette philosophie s’inscrit dans la continuité de celle de Scala Patrimoine, qui défend depuis sa création un modèle de conseil sans rétrocommissions. Pour +FORT, l’indépendance constitue ainsi un principe fondateur, qui détermine aussi bien son fonctionnement que la relation entretenue avec ses clients.
Un accompagnement sur mesure pour les sportifs de haut niveau
+FORT n’entend pas multiplier les clients à tout prix. La structure souhaite notamment accompagner des joueurs évoluant dans les grands clubs européens ou en sélection nationale, mais aussi de jeunes talents et des sportifs confrontés à des enjeux importants.
La qualité de la relation humaine constitue un critère essentiel dans le choix des sportifs accompagnés. « Il faut avant tout qu’il y ait un alignement au niveau des valeurs entre le joueur, son entourage et nous », insiste Raphaël Varane.
Guillaume Lucchini défend, de son côté, une approche fondée sur l’« orfèvrerie de l’accompagnement », refusant d’« industrialiser cet accompagnement».
L’objectif est donc de construire une relation durable, avec un accompagnement adapté à la situation personnelle, aux ambitions et aux différentes étapes de la carrière de chaque athlète.
Retrouvez ici l’article de l’Agefi

Donation aux enfants : comment transmettre son patrimoine de son vivant ?
Les principaux enseignements
- Le législateur souhaite encourager la donation aux enfants. Le projet de loi de finances pour 2027 prévoit, s'il est adopté, de nouvelles mesures destinées à encourager les donations d'argent au profit des moins de 50 ans, notamment un taux de taxation de 6 % pour certains dons réalisés au premier semestre 2027.
- En France, un parent peut donner de son vivant 100 000 € à chaque enfant sans droits de donation. Une somme à laquelle peuvent s'ajouter 31 865 € au titre du don familial de sommes d'argent, sous certaines conditions. Ces exonérations se renouvellent tous les quinze ans, ce qui encourage à anticiper la transmission de son patrimoine.
- Le démembrement de propriété permet de transmettre la nue-propriété d'un bien immobilier, d'un contrat de capitalisation ou de titres de société tout en conservant l'usufruit. Les droits de donation sont alors calculés sur une fraction de la valeur du bien. Le pacte Dutreil offre, de son côté, une exonération de 75 % de la valeur des titres d'entreprise transmis, sous conditions.
Le législateur veut faciliter la donation aux enfants
Entre 5 100 et 7 550 milliards d'euros. C'est, selon une étude du Conseil supérieur du notariat, la valeur du patrimoine qui pourrait changer de mains en France d'ici à 2040. Un mouvement d'une ampleur inédite, porté par le vieillissement de la population et l'accumulation de richesses au sein des générations précédentes.
-
Donation aux enfants : des possibilités plus importantes ?
Les familles semblent désormais plus enclines à anticiper cette transmission. « On assiste ces dernières années à une résurgence des donations », observe le notaire Bertrand Savouré. Aujourd'hui, 27 % des successions sont précédées d'une donation. Le montant moyen, lors de la première transmission, atteint 286 000 €. « Ce qui montre à quel point les Français détenteurs d'un certain patrimoine tentent d'anticiper leur transmission et réaliser une donation aux enfants, notamment », souligne le notaire.
-
Des mesures de soutien pour réaliser une donation aux enfants dans le cadre de la Loi de Finances pour 2027 ?
Le gouvernement entend accompagner cette évolution. Déposé le 1er octobre, le projet de loi de finances pour 2027 prévoit, pour les dons d'argent consentis entre le 1er janvier et le 30 juin 2027, un relèvement de l'exonération des dons familiaux de 31 865 à 50 000 €, ainsi qu'un taux unique de 6 %, dans la limite de 100 000 € par donateur et par donataire, au profit de bénéficiaires de moins de 50 ans.
L'objectif est d'encourager la circulation du patrimoine vers les jeunes générations, à un moment où ces capitaux peuvent contribuer à financer un achat immobilier, une création d'entreprise ou la constitution d'une épargne. En France, l'héritage intervient souvent après 50 ans, lorsque les principaux projets de vie sont déjà engagés. Ces dispositions restent toutefois soumises au vote du Parlement.
Pour les familles disposant d'un patrimoine important, la réflexion dépasse la seule fiscalité. Comment aider ses enfants sans fragiliser sa propre situation ? Peut-on transmettre un bien tout en continuant à percevoir ses revenus ou à participer aux décisions qui le concernent ?
Le droit français offre plusieurs possibilités pour organiser progressivement cette transmission, sans nécessairement se dessaisir de l'ensemble de ses prérogatives.
Abattements liés à une donation aux enfants : anticiper pour transmettre plusieurs fois
La fiscalité française permet à chaque parent de donner jusqu'à 100 000 € à chacun de ses enfants sans acquitter de droits de donation. Au-delà, les sommes transmises sont soumises à un barème progressif, compris entre 5 % et 45 % en ligne directe, la tranche supérieure s'appliquant à la fraction taxable excédant 1 805 677 €.
Les grands-parents bénéficient, pour leur part, d'un abattement de 31 865 € par petit-enfant. Tandis que celui des arrière-grands-parents s'élève à 5 310 €.
Ces abattements présentent un avantage important : ils se renouvellent tous les quinze ans. Une donation réalisée suffisamment tôt peut donc être suivie d'une nouvelle transmission bénéficiant des mêmes franchises fiscales.
« Plus une personne commence à donner jeune, mieux elle optimise », résume Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Tout ce que vous transmettez maintenant peut générer un gain, parce que vous avez davantage de chances d'aller au bout de votre rappel fiscal, puis de redonner avec des abattements et des tranches du barème régénérés. »
Un parent qui réalise une première donation à 50 ans pourra ainsi envisager de renouveler l'opération à 65 ans, puis à 80 ans. À l'inverse, une transmission engagée tardivement laisse moins de possibilités de profiter plusieurs fois des abattements.
L'âge auquel intervient la première donation constitue donc un paramètre essentiel de la stratégie patrimoniale.
Les abattements applicables aux donations
——— Montants par donateur et par bénéficiaire, renouvelables tous les 15 ans
I. ABATTEMENTS DE DROIT COMMUN
| BÉNÉFICIAIRE | ABATTEMENT | ARTICLE DU CGI |
|---|---|---|
| Enfant (de chaque parent) | 100 000 € | Art. 779 I |
| Petit-enfant | 31 865 € | Art. 790 B |
| Arrière-petit-enfant | 5 310 € | Art. 790 D |
| Époux ou partenaire de Pacs | 80 724 € | Art. 790 E et 790 F |
| Frère ou sœur | 15 932 € | Art. 779 IV |
| Neveu ou nièce | 7 967 € | Art. 779 V |
| Personne handicapée Cumulable avec l’abattement lié au lien de parenté |
159 325 € | Art. 779 II |
| Autre personne (tiers, ami, concubin) | Aucun | – |
II. ABATTEMENTS SUR LES DONS DE SOMMES D’ARGENT
| DISPOSITIF | MONTANT | CONDITIONS |
|---|---|---|
| Don familial de sommes d’argent Art. 790 G |
31 865 € par donateur et par bénéficiaire, tous les 15 ans |
Donateur de moins de 80 ans. Bénéficiaire majeur ou émancipé : enfant, petit-enfant, arrière-petit-enfant ou, à défaut, neveu ou nièce. Cumulable avec le droit commun. Déclaration dans le mois. |
| Don pour un logement neuf ou une rénovation énergétique Art. 790 A bis |
100 000 € par donateur, 300 000 € maximum par bénéficiaire |
Dons consentis jusqu’au 31 décembre 2026. Fonds employés sous 6 mois pour l’achat d’un logement neuf ou en VEFA, ou la rénovation énergétique de la résidence principale. Logement conservé 5 ans. |
Le présent d'usage, une possibilité de donner sans fiscalité
Tous les cadeaux consentis à ses proches ne constituent pas nécessairement des donations au sens fiscal.
Le présent d'usage bénéficie d'un régime particulier. Il échappe aux droits de donation et n'a pas à être rapporté à la succession. A condition toutefois de respecter certains critères.
« Deux conditions sont cependant posées », explique le fondateur du multi-family office indépendant Scala Patrimoine. « Il doit être lié à un événement, Noël, un anniversaire, un mariage, un diplôme. Et il doit correspondre à un usage dans la famille. »
À ces conditions s'ajoute celle de la proportionnalité. La valeur du cadeau doit rester cohérente avec les revenus et le patrimoine de celui qui l'offre, appréciés au moment de sa remise.
Aucun montant maximal n'est expressément fixé par la loi.
« Il n'existe pas de vrai curseur financier fixé par la loi ou la jurisprudence. On sait que c'est un pourcentage du patrimoine. Certains praticiens retiennent un plafond de l'ordre de 2 %. Sans que ce seuil ait la moindre valeur juridique », souligne Guillaume Lucchini.
Une montre de 15 000 € offerte pour un trentième anniversaire par un chef d'entreprise disposant d'un patrimoine conséquent pourra ainsi être considérée comme un présent d'usage. Le même cadeau, consenti par une personne aux ressources modestes, pourrait être requalifié en donation.
La conservation des justificatifs est également importante. « Il faut garder une trace écrite, privilégier le virement, ou un chèque daté du jour de l'occasion », prévient le dirigeant de Scala Patrimoine.
Les dons d'argent : plusieurs dispositifs à combiner
-
Le don familial de sommes d'argent
Prévu par dans le Code général des impôts, le don familial de sommes d'argent permet de transmettre jusqu'à 31 865 € en exonération de droits. Et cela, tous les quinze ans.
Cet avantage est cumulable avec l'abattement classique de 100 000 € applicable aux donations entre parents et enfants. Un parent peut donc transmettre à chacun de ses enfants jusqu'à 131 865 € sans fiscalité, sous réserve de remplir les conditions légales.
Le dispositif impose notamment que le donateur soit âgé de moins de 80 ans et que le bénéficiaire soit majeur ou émancipé. La donation aux enfants ou petits-enfants doit être déclarée dans le délai prévu par la réglementation.
L'exonération concerne les enfants, petits-enfants et arrière-petits-enfants. En l'absence de descendants, elle peut également bénéficier aux neveux et nièces.
Seules les sommes d'argent sont éligibles. La loi exclue les transmissions de titres financiers ou de biens immobiliers.
-
Une exonération temporaire pour l'acquisition d'un logement
La loi de finances pour 2025 a instauré un dispositif temporaire afin d'encourager les donations destinées à financer certains projets immobiliers.
Jusqu'au 31 décembre 2026, sauf prorogation, un donateur peut transmettre jusqu'à 100 000 € à un descendant, ou à un neveu ou une nièce en l'absence de descendants, dans la limite globale de 300 000 € par bénéficiaire.
L'exonération est conditionnée à l'utilisation des fonds dans les six mois suivant leur versement.
Les sommes doivent servir à acquérir un logement neuf ou en vente en l'état futur d'achèvement (VEFA), ou à financer des travaux de rénovation énergétique dans la résidence principale du bénéficiaire.
Le logement doit ensuite être conservé pour un usage de résidence principale, par son propriétaire ou un locataire, pendant cinq ans.
Le démembrement de propriété : transmettre tout en conservant l'usufruit
- Les principes du démembrement
Le démembrement de propriété occupe une place centrale dans les stratégies de transmission patrimoniale. Son principe consiste à séparer la propriété d'un bien en deux droits distincts : la nue-propriété et l'usufruit.
Le donateur peut ainsi transmettre la nue-propriété d'un actif à ses enfants tout en conservant le droit de l'utiliser ou d'en percevoir les revenus. « C'est un outil incontournable, car il permet, lorsque tout est bien encadré, de commencer à transmettre un bien sans s'en dessaisir », explique le fondateur du multi family-office indépendant.
L'intérêt est également fiscal. Les droits de donation sont calculés sur la seule valeur de la nue-propriété, déterminée selon l'âge de l'usufruitier.
Le barème prévu à l'article 669 du CGI fixe notamment cette valeur à 50 % de la pleine propriété lorsque l'usufruitier est âgé de 51 à 60 ans, à 60 % entre 61 et 70 ans et à 70 % entre 71 et 80 ans.
Plus la donation aux enfants intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Au décès de l'usufruitier, son droit s'éteint. Les nus-propriétaires récupèrent alors la pleine propriété du bien, sans droits de succession supplémentaires au titre de cette réunion.
Il convient toutefois de souligner que l’optimisation de la fiscalité de la transmission ne doit pas se faire au détriment des considérations civiles (besoins du donateur pour son train de vie, organisation des pouvoirs, importance du choix des actifs à donner, etc.).
-
Le démembrement d'un bien immobilier
L'immobilier constitue l'un des principaux supports du démembrement de propriété. Cette solution suppose néanmoins de bien mesurer ses conséquences juridiques et fiscales.
En matière d'impôt sur la fortune immobilière (IFI), l'usufruitier reste, en principe, imposable sur la valeur du bien en pleine propriété. Des exceptions existent, notamment dans certaines situations de démembrement d'origine successorale (dévolution légale).
« Attention : la valeur reste dans l'assiette de l'usufruitier. Sauf si le démembrement est d'origine successorale », rappelle le dirigeant de Scala Patrimoine.
La question de la revente mérite également une attention particulière.
SI la répartition du prix entre usufruitier et nu-propriétaire est la règle de principe, d’autres modalités sont possibles conventionnellement.
Le prix de cession d'un bien démembré peut être attribué à l'usufruitier dans le cadre d'un quasi-usufruit. Celui-ci devient débiteur d'une créance de restitution envers les nus-propriétaires, lesquels sont le plus souvent héritiers du donateur usufruitier.
Or, depuis la loi de finances pour 2024, l'article 774 bis du CGI encadre beaucoup plus strictement la déductibilité successorale de cette créance de restitution, particulièrement dans un schéma de donation avant cession. Ce scénario doit donc être exclu, ou être choisi avec une grande prudence selon les cas.
Une autre solution consiste à réinvestir le prix de vente dans un nouvel actif démembré, par exemple un contrat de capitalisation avec rédaction d’une convention de démembrement sur mesure, afin de préserver la répartition initiale des droits. L'objectif est alors de « s'assurer de la continuité juridique de l'opération », insiste Guillaume Lucchini.
-
Le contrat de capitalisation, un support adapté à la donation
Souvent comparé à l'assurance-vie, le contrat de capitalisation présente plusieurs caractéristiques communes avec celle-ci. Notons ainsi l'accès aux fonds en euros et aux unités de compte, la diversité des supports d'investissement et la fiscalité des rachats.
- Quelles sont les différences entre un contrat de capitalisation et une assurance-vie ?
Il s'en distingue néanmoins sur un point essentiel : son existence n'est pas liée à la durée de vie d'un assuré. Le contrat ne se dénoue donc pas au décès de son titulaire. Il peut être transmis par succession, mais également faire l'objet d'une donation de son vivant.
Cette particularité en fait un support intéressant pour organiser une transmission avec réserve d'usufruit. En pratique, le titulaire donne la nue-propriété du contrat à ses enfants et en conserve l'usufruit. Les droits de donation sont calculés sur la valeur de rachat au jour de l'opération, après application du barème fiscal du démembrement.
L'éventuelle valorisation ultérieure du contrat ne vient pas augmenter rétroactivement l'assiette de la donation aux enfants, par exemple. « L'un de nos clients a donné à sa fille la nue-propriété d'un contrat de 200 000 € », raconte l’associé fondateur de Scala Patrimoine. « Si sa valeur double en cinq ans, c'est une plus-value qui s'ajoute à une donation calculée sur une valeur figée. »
Au décès du parent, la pleine propriété du contrat est reconstituée entre les mains de sa fille, sans droits de succession supplémentaires liés à l'extinction de l'usufruit. « Aller chercher de la capitalisation, c'est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d'adopter des stratégies de long terme plus dynamiques. »
Autre avantage : la donation ne remet pas en cause l'antériorité fiscale du contrat. Sa durée de détention continue donc de courir.
- Quels sont les atouts du contrat de capitalisation pour une société ?
Le contrat de capitalisation peut également être détenu par une société, notamment une holding patrimoniale.
Il peut aussi accueillir le produit de la vente d'un actif immobilier précédemment démembré. Une souscription conjointe par l'usufruitier et les nus-propriétaires permet alors de reporter leurs droits respectifs sur le nouveau placement.
Ce type d'organisation exige toutefois certaines précautions.
La donation de la nue-propriété limite la liberté du titulaire initial. Les opérations de rachat doivent tenir compte des droits des nus-propriétaires et des modalités définies dans la convention de démembrement.
Une rédaction précise de cette convention est donc indispensable pour déterminer les pouvoirs de chacun, les conditions d'utilisation des capitaux et les conséquences d'un éventuel rachat.
Enfin, contrairement à l'assurance-vie, le contrat de capitalisation ne bénéficie pas d'un régime successoral spécifique. Sa transmission reste soumise aux règles civiles ordinaires, notamment celles relatives à la réserve héréditaire.
Le pacte Dutreil : faciliter la transmission de l'entreprise
Pour les dirigeants d'entreprise, la transmission de titres peut bénéficier d'un régime fiscal particulièrement favorable.
Prévu à l'article 787 B du CGI, le pacte Dutreil permet, sous certaines conditions, d'exonérer de droits de mutation 75 % de la valeur des titres transmis.
Le dispositif concerne principalement les sociétés exerçant une activité opérationnelle ainsi que les holdings animatrices répondant aux critères légaux.
Son application suppose notamment le respect d'un engagement collectif de conservation des titres, d'un engagement individuel par les bénéficiaires et de conditions relatives à l'exercice d'une fonction de direction.
Lorsque la donation porte sur la pleine propriété des titres et que le donateur est âgé de moins de 70 ans, les droits restants dus peuvent également bénéficier d'une réduction de 50 %.
Le régime a toutefois connu plusieurs évolutions.
Depuis le 21 février 2026, la durée de l'engagement individuel de conservation est passée de quatre à six ans.
Par ailleurs, certains actifs patrimoniaux détenus par les sociétés, notamment les yachts, véhicules de collection ou de sport, œuvres d'art, vins et résidences, peuvent être exclus de l'assiette exonérée lorsqu'ils ne sont pas exclusivement affectés à l'activité professionnelle.
Ces restrictions renforcent l'importance d'une analyse préalable de la composition du patrimoine de l'entreprise avant toute transmission.
Donation-partage, graduelle ou résiduelle : organiser la succession familiale
La fiscalité n'est pas le seul enjeu d'une transmission. La répartition des biens entre héritiers peut aussi être source de difficultés, particulièrement lorsque le patrimoine comprend des actifs immobiliers ou des participations dans une entreprise familiale.
-
Les avantages de la donation-partage
La donation-partage permet d'anticiper ces questions.
Elle consiste à répartir, du vivant du donateur, tout ou partie de ses biens entre ses héritiers. Sous réserve du respect des conditions légales, notamment celles relatives à la participation des enfants, la valeur des biens transmis peut être figée au jour de l'acte pour le calcul de la réserve héréditaire.
Cette caractéristique évite que les évolutions de valeur intervenues entre la donation et le décès ne viennent systématiquement remettre en cause les équilibres initialement recherchés.
Un parent peut, par exemple, attribuer un appartement à sa fille et des titres financiers à son fils, en veillant à respecter les droits de chacun.
La donation-partage peut également contribuer à éviter certaines situations d'indivision.
« C'est la paix des familles », résume Guillaume Lucchini.
Si elle ne supprime pas tout risque de conflit, elle permet de clarifier suffisamment tôt les intentions du donateur.
-
Les charmes de la donation graduelle et de la donation résiduelle
D'autres mécanismes répondent à des situations familiales plus particulières.
La donation graduelle impose au premier bénéficiaire de conserver le bien reçu afin de le transmettre, à son décès, à une seconde personne désignée dans l'acte.
La donation résiduelle offre davantage de souplesse. Le premier bénéficiaire peut disposer du bien, et seul ce qui subsiste à son décès revient au second gratifié.
Dans les deux cas, la fiscalité applicable au second bénéficiaire est déterminée en fonction de son lien de parenté avec le donateur initial. Les droits acquittés lors de la première transmission peuvent être imputés sur ceux dus lors de la seconde.
Ces dispositifs peuvent notamment être envisagés pour protéger un enfant vulnérable, organiser une transmission entre plusieurs générations ou tenir compte de la situation d'une famille recomposée.
Ils supposent néanmoins d'accepter certaines contraintes dans la gestion et la disposition des biens transmis.
Usufruit temporaire, forêts et philanthropie : d'autres solutions de transmission
-
La donation temporaire d'usufruit
La donation temporaire d'usufruit consiste à transmettre, pour une durée déterminée, le droit d'utiliser un bien ou d'en percevoir les revenus, sans en céder définitivement la propriété.
Elle peut notamment permettre à un parent de soutenir financièrement un enfant poursuivant des études, en lui attribuant temporairement les revenus d'un actif.
Pendant la durée du démembrement, les revenus concernés sont, en principe, imposés entre les mains de l'usufruitier. Le bien peut également sortir de l'assiette de l'IFI du donateur, selon les règles applicables.
Cette technique peut aussi être utilisée au profit d'un organisme d'intérêt général.
L'administration fiscale admet notamment les donations temporaires d'usufruit consenties à certaines associations ou fondations. Et cela pour une durée minimale de trois ans et par acte notarié.
Lorsque l'opération bénéficie à un proche, sa justification économique et familiale doit être soigneusement documentée afin de limiter le risque de remise en cause pour abus de droit.
-
La transmission de bois, forêts et biens ruraux
Les actifs forestiers et ruraux bénéficient également de régimes particuliers destinés à favoriser leur conservation et leur transmission.
Sous certaines conditions, les bois et forêts ainsi que les parts de groupements forestiers peuvent bénéficier d'une exonération de 75 % de leur valeur, en contrepartie notamment d'engagements de gestion durable sur trente ans.
Les biens ruraux loués par bail à long terme et les parts de groupements fonciers agricoles (GFA) peuvent, eux aussi, ouvrir droit à une exonération partielle.
Depuis 2025, celle-ci atteint 75 % jusqu'à 600 000 €. Puis 50 % au-delà, sous réserve du respect des conditions prévues par les textes.
Ces dispositifs s'adressent principalement aux familles qui souhaitent conserver des actifs fonciers sur plusieurs générations.
-
La transmission philanthropique
La philanthropie peut également trouver sa place dans une stratégie de transmission.
Certains montages testamentaires permettent de concilier le soutien à une cause d'intérêt général et la volonté de gratifier un proche.
Le mécanisme du legs avec charge en constitue une illustration.
Une personne peut léguer une partie de son patrimoine à une fondation reconnue d'utilité publique, exonérée de droits de succession, en lui imposant de transmettre une somme déterminée à un tiers, nette de frais et de droits.
La fondation prend alors en charge les droits dus par le bénéficiaire final.
Cette organisation peut présenter un intérêt lorsque le légataire est soumis à une fiscalité successorale élevée, notamment un neveu taxé à 55 % ou une personne sans lien de parenté, imposée à 60 %.
Sous réserve d'un calibrage adapté, elle peut permettre au proche de recevoir davantage qu'en cas de legs direct, tout en affectant une partie du patrimoine à une œuvre philanthropique.
Transmettre son patrimoine sans perdre le contrôle
L'une des principales réticences à la donation aux enfants tient à la crainte de se dessaisir trop tôt de son patrimoine.
Cette préoccupation est particulièrement présente chez les entrepreneurs. Dont une partie importante de la richesse est souvent constituée de titres de sociétés. Mais cela concerne également les familles souhaitant conserver les revenus de leurs investissements.
Plusieurs mécanismes juridiques permettent pourtant de dissocier la transmission de la propriété et l'exercice du pouvoir de décision.
« Les donations peuvent très bien être encadrées de telle sorte qu'il n'y ait pas de vraie dépossession », assure Guillaume Lucchini.
Le démembrement de propriété en est une illustration. Mais d'autres outils peuvent être mobilisés, notamment lorsque les actifs sont détenus au sein d'une société civile.
« Les statuts d'une société civile peuvent réserver la gérance au parent, étendre les pouvoirs de l'usufruitier en assemblée, soumettre toute cession à agrément », explique-t-il.
Les clauses d'inaliénabilité, de retour conventionnel ou de remploi peuvent également contribuer à sécuriser la transmission et à préserver les intentions du donateur.
« Toute la distinction se joue entre la possession et la gouvernance. »
Les atouts de l’assurance-vie
L'assurance-vie conserve, de son côté, un rôle complémentaire.
Contrairement à une donation aux enfants, par exemple, l’assurance-vie permet d'organiser la transmission des capitaux au décès du souscripteur, dans un cadre fiscal spécifique.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut notamment profiter d'un abattement de 152 500 €, puis d'une taxation de 20 % et de 31,25 % au-delà de 700 000 € de part taxable, selon les règles applicables.
L'assurance-vie permet également de désigner des bénéficiaires extérieurs au cercle familial.
La clause bénéficiaire démembrée constitue une autre possibilité. Elle permet, par exemple, d'attribuer l'usufruit des capitaux au conjoint survivant et la nue-propriété aux enfants, avec les aménagements juridiques nécessaires.
Pour Guillaume Lucchini, les stratégies de transmission les plus pertinentes pour une donation aux enfants reposent souvent sur la combinaison de plusieurs dispositifs. « Le moyen à privilégier aujourd'hui, ce sont les donations démembrées, de sociétés comme d'enveloppes financières, avec l'assurance-vie en complément. »
La transmission patrimoniale ne se résume donc pas à la recherche d'une économie fiscale immédiate. Elle suppose de prendre en compte l'âge du donateur, la composition de son patrimoine, ses besoins futurs et les équilibres familiaux. Autant de paramètres qui plaident pour une organisation suffisamment anticipée, mais aussi pour des choix adaptés à chaque situation.
FAQ : la donation aux enfants de son vivant en cinq questions
Combien peut-on donner à un enfant sans payer de droits ?
La donation aux enfants bénéficie d'un abattement. 100 000 € par parent et par enfant, renouvelables tous les quinze ans. Plus 31 865 € en don d'argent si le donateur a moins de 80 ans et l'enfant est majeur.
Qu'est-ce que le rappel fiscal de 15 ans ?
Les donations de moins de quinze ans s'additionnent pour calculer les droits suivants. Au-delà, abattements et tranches du barème se reconstituent.
Un cadeau d'anniversaire est-il taxé ?
Non, s'il constitue un présent d'usage : lié à une occasion, conforme aux usages familiaux et modeste au regard des revenus et du patrimoine du donateur.
Pourquoi donner la nue-propriété d'un bien ?
Les droits ne portent que sur une fraction de sa valeur, fixée selon l'âge du donateur, qui garde l'usage et les revenus. Au décès, les enfants deviennent pleins propriétaires sans droits supplémentaires.
Que prévoit le PLF 2027 pour les donations aux enfants ou aux proches ?
S'il est voté, les dons d'argent du premier semestre 2027 à des proches de moins de 50 ans seraient taxés à 6 % jusqu'à 100 000 €, hors rappel fiscal. Le don familial exonéré passerait à 50 000 €.
Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d'assurance-vie aux particuliers, l'AMF et l'ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d'intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s'est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l'allocation d'actifs. Aujourd'hui, pour certains, l'ambition est de faire du chiffre et de tout standardiser. C'est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d'épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d'un contrat d'assurance-vie sans l'inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l'articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s'entourer de conseils capables d'offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l'ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
- Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
- Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
- Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
- Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
- Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
- Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s'en fait l'écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l'indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d'une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d'intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l'intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d'un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu'il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu'est-ce qu'un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s'il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d'honoraires. Ce modèle reste minoritaire : selon l'AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c'est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s'il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d'honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c'est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu'il expose à des conflits d'intérêts : un produit mieux rémunéré peut être recommandé plutôt qu'un produit mieux adapté. Lors de leurs contrôles 2020-2024, l'AMF et l'ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d'un forfait pour une mission (bilan patrimonial, stratégie de transmission), d'un tarif horaire ou d'un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l'avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L'indépendance ne dépend pas de l'étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s'il ne perçoit aucune rétrocession et n'appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?