Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d'assurance-vie aux particuliers, l'AMF et l'ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d'intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s'est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l'allocation d'actifs. Aujourd'hui, pour certains, l'ambition est de faire du chiffre et de tout standardiser. C'est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d'épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d'un contrat d'assurance-vie sans l'inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l'articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s'entourer de conseils capables d'offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l'ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
- Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
- Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
- Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
- Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
- Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
- Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s'en fait l'écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l'indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d'une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d'intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l'intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d'un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu'il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu'est-ce qu'un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s'il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d'honoraires. Ce modèle reste minoritaire : selon l'AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c'est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s'il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d'honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c'est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu'il expose à des conflits d'intérêts : un produit mieux rémunéré peut être recommandé plutôt qu'un produit mieux adapté. Lors de leurs contrôles 2020-2024, l'AMF et l'ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d'un forfait pour une mission (bilan patrimonial, stratégie de transmission), d'un tarif horaire ou d'un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l'avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L'indépendance ne dépend pas de l'étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s'il ne perçoit aucune rétrocession et n'appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?
Source : Synthèse des contrôles effectués entre 2020 et 2024 par le pôle commun AMF-ACPR, Octobre 2026

Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
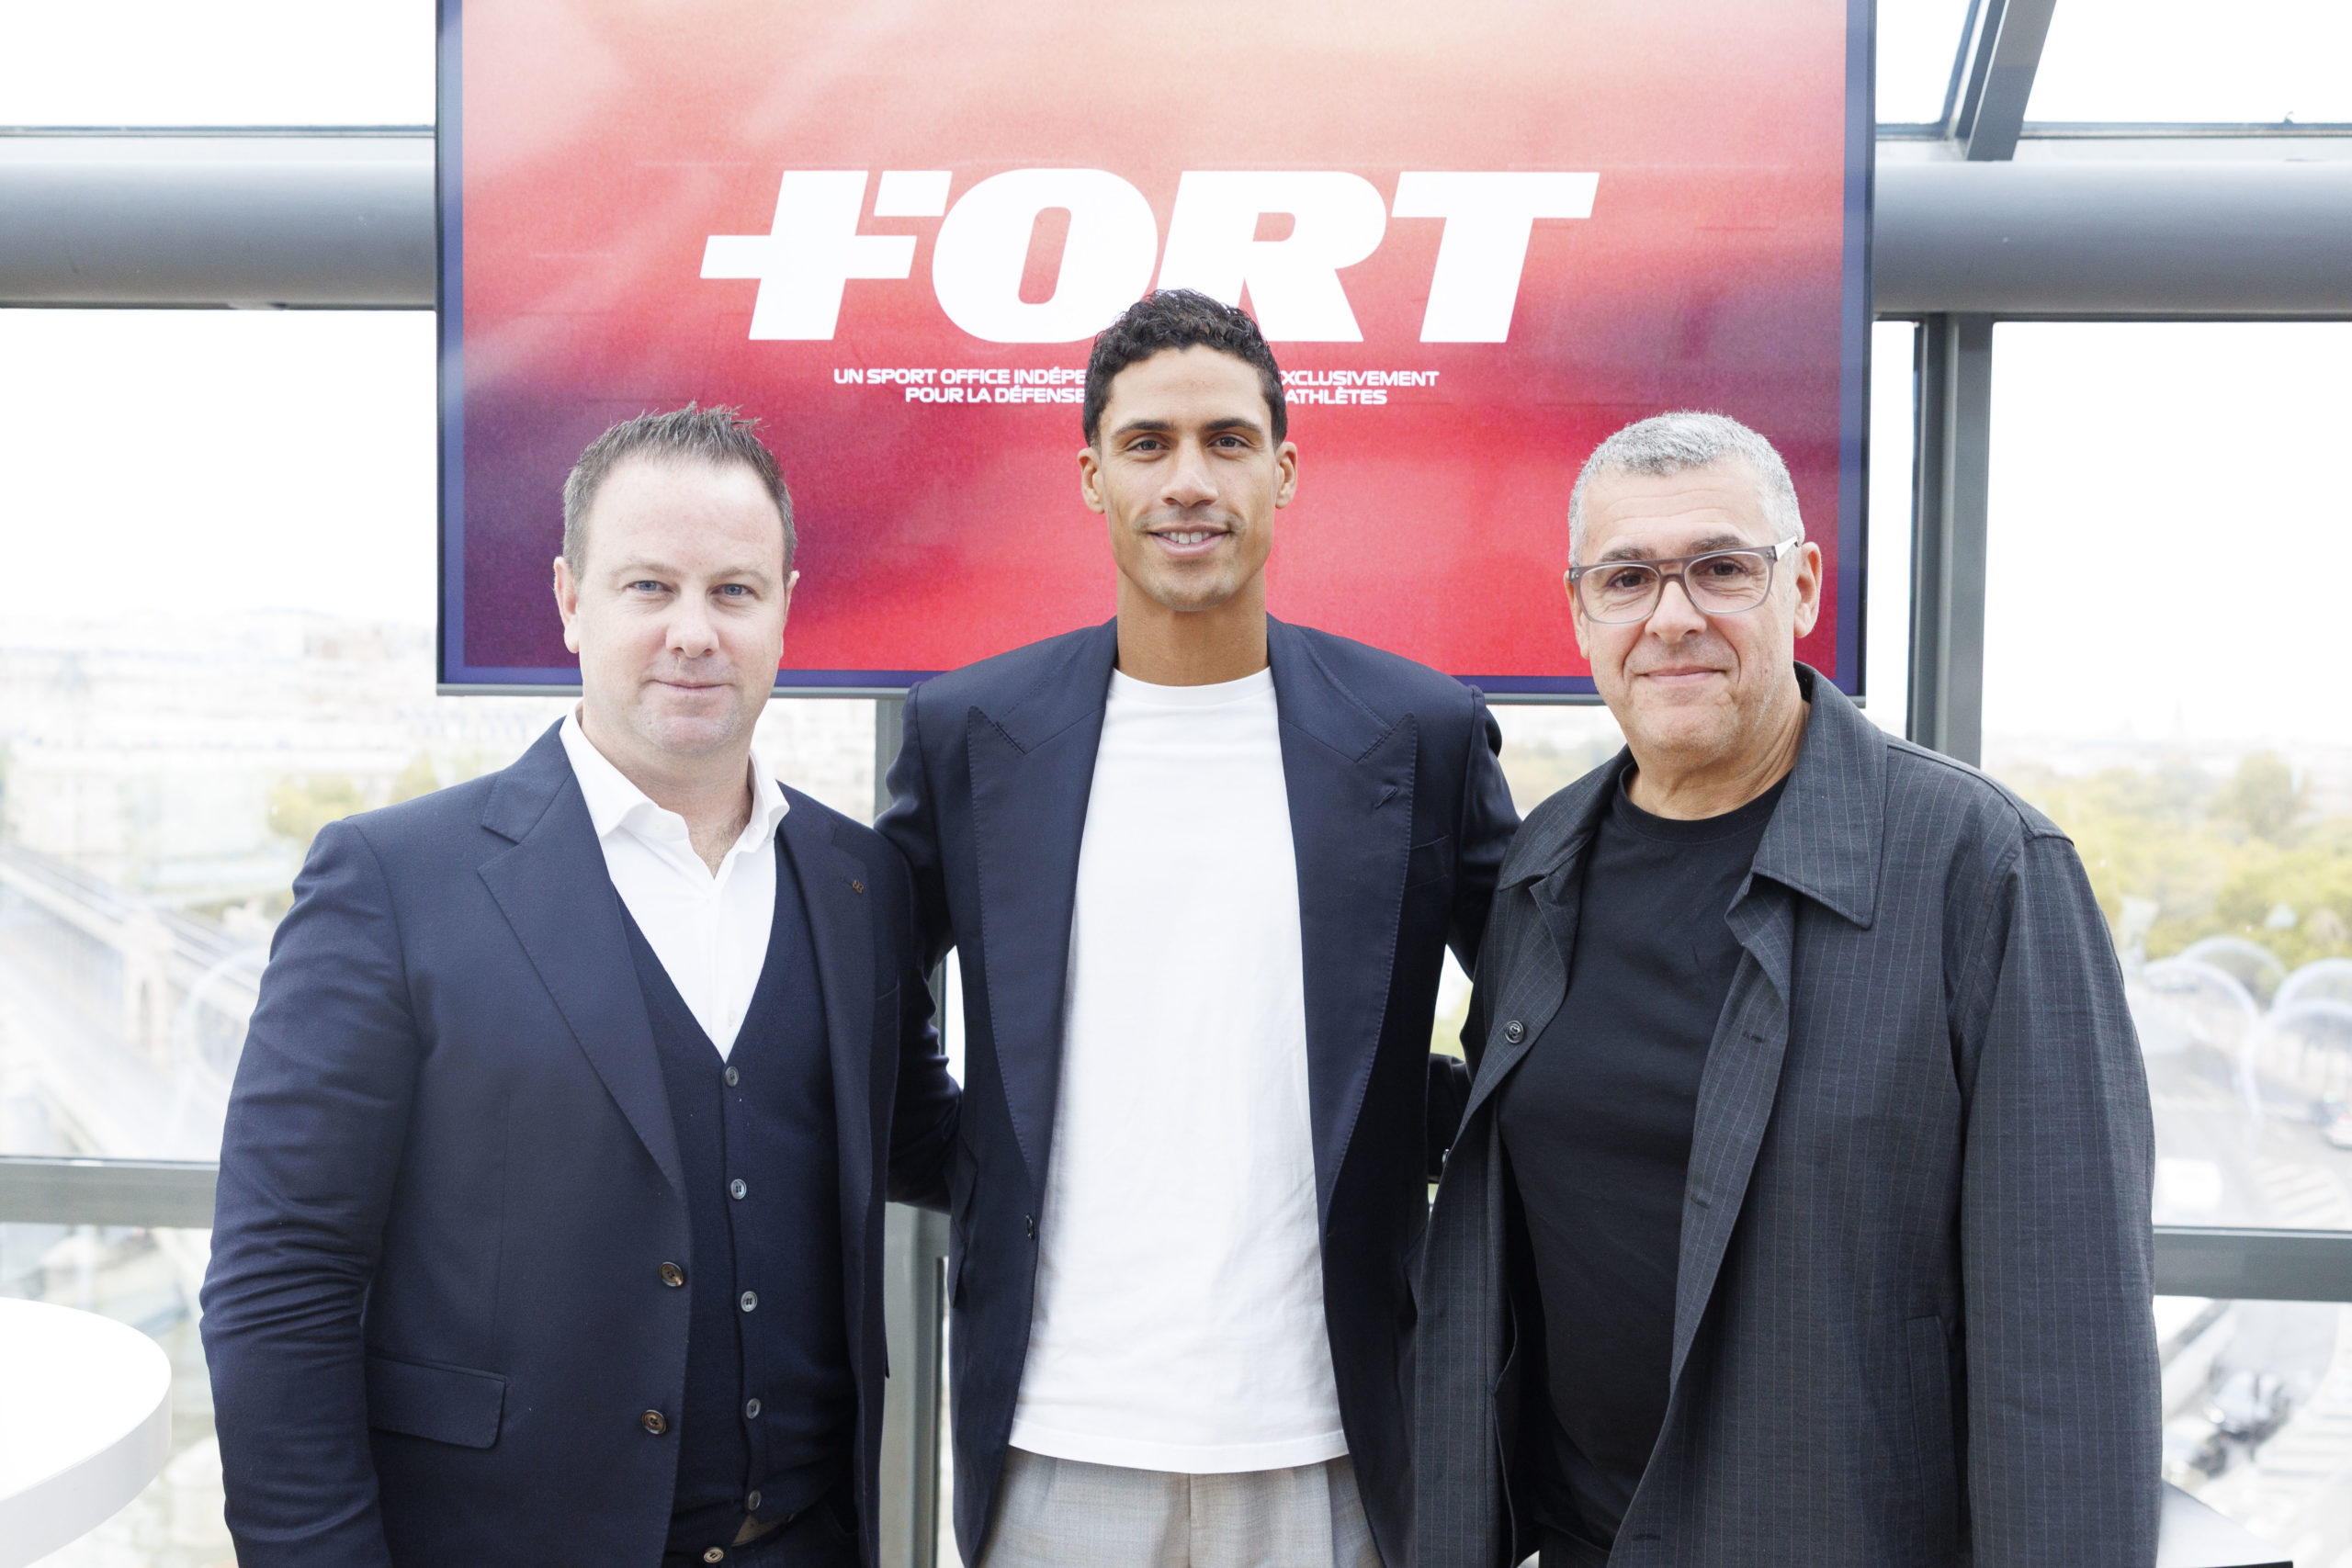
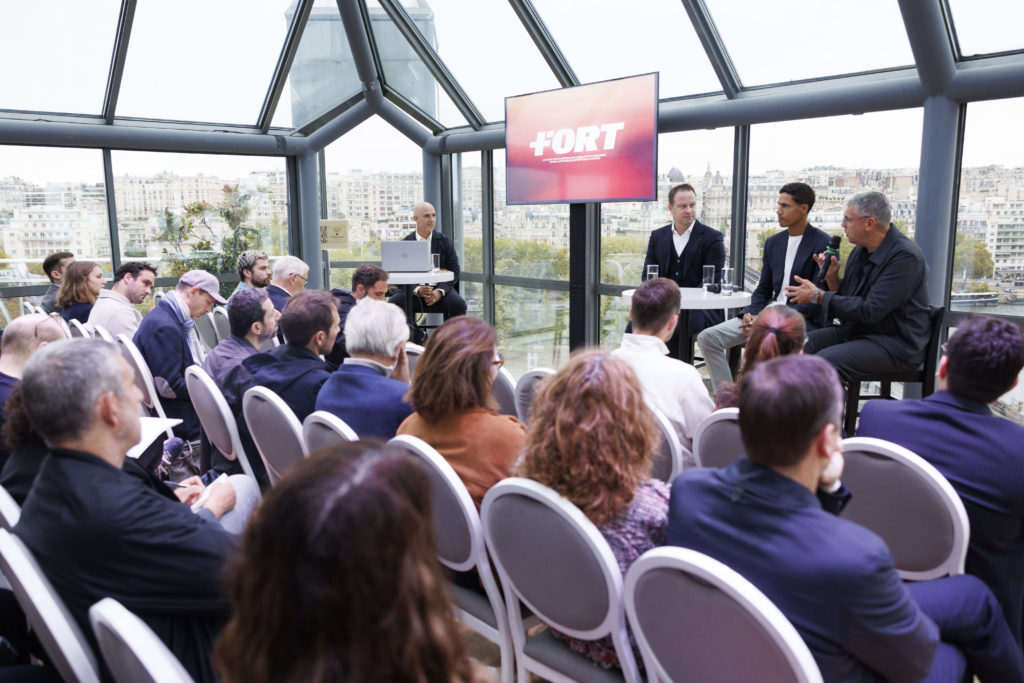
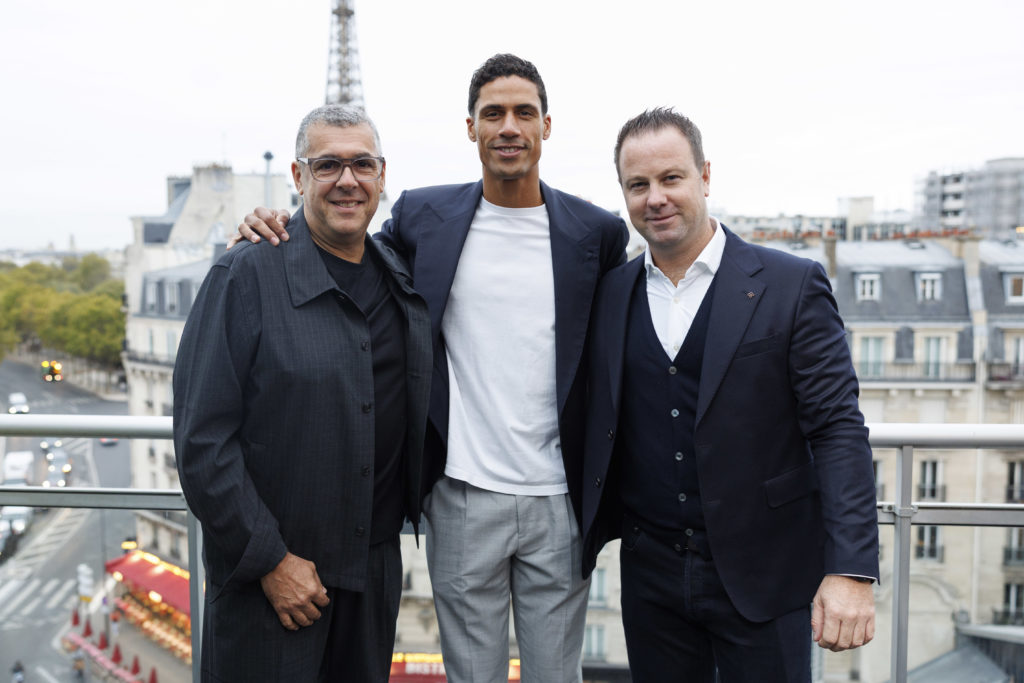
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »

Projet de loi de finances 2027 : les principales mesures fiscales et patrimoniales à retenir
Présenté le 1er octobre par le gouvernement, le projet de loi de finances 2027 doit ramener le déficit public à 5 % du PIB.
Pour y parvenir, l’exécutif annonce 43 milliards d’euros de mesures nouvelles.
Le scénario retenu repose cependant une hypothèse de croissance particulièrement optimiste de 1 % en 2027.
Cette prévision suppose toutefois une désescalade du conflit au Proche et au Moyen-Orient ainsi qu’une réouverture progressive du détroit d’Ormuz.
Le texte prévoit plusieurs évolutions susceptibles d’intéresser directement les ménages et les chefs d’entreprise : fiscalité des retraites, donations, apport-cession, assurance-vie, location meublée ou encore transmission d’entreprise.
Rien n’est toutefois définitivement arrêté à ce stade. Les parlementaires débattront de chaque disposition du projet dans les prochaines semaines. Et nous avons pu le voir l’année passée, les débats risques d’être très animés.
Impôt sur le revenu : le barème revalorisé de 2,1 % en 2027
Dans un contexte économique et financier contraint, le gouvernement propose de revaloriser le barème de l’impôt sur le revenu. Et ce pour tenir compte des pressions inflationnistes qui touche l'économie française.
Les tranches de revenus ainsi que les seuils et limites qui leur sont associés seraient réajustés de 2,1 %. Ces chiffres correspondent à l’évolution de l’indice des prix à la consommation hors tabac retenue pour 2026.
Les limites des tranches de revenus utilisées pour le prélèvement à la source seraient également ajustées.
Selon les estimations du gouvernement, cette revalorisation bénéficierait directement à 20 millions de ménages. Elle permettrait également d’éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Indemnités de rupture : un plafond d’exonération fiscale unique
Le projet de loi entend également modifier le régime fiscal des indemnités versées lors d’une rupture du contrat de travail. Le gouvernement considère que le dispositif actuel demeure trop favorable aux salariés les mieux rémunérés.
Il propose ainsi d’instaurer un plafond unique d’exonération d’impôt sur le revenu. Celui-ci serait fixé au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros en 2026.
La mesure ne concernerait que les 5 % de salariés les mieux rémunérés. Pour les 95 % restants, l’indemnité continuerait d’être intégralement exonérée d’impôt sur le revenu.
Retraite : l’abattement de 10 % plafonné à 3 000 euros
Le projet de loi prévoit également de modifier le régime de l’abattement de 10 % applicable aux pensions de retraite. L’objectif affiché est de concentrer davantage son bénéfice sur les foyers modestes.
Le plafond actuel de cet abattement, fixé à 4 439 euros, serait complété par un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite.
Cette évolution vise à limiter l’avantage fiscal qui augmente avec les revenus. Et, par conséquent, l’effet de cet abattement sur la progressivité de l’impôt sur le revenu.
Les règles applicables aux pensions alimentaires et aux pensions d’invalidité ne seraient, en revanche, pas modifiées.
Donations : le projet de loi veut accélérer la transmission du patrimoine
Le gouvernement propose un dispositif temporaire destiné à encourager les transmissions intergénérationnelles.
L’idée est de favoriser la circulation du patrimoine à un moment où il peut encore être utilisé par les générations les plus jeunes. Le dispositif permettrait ainsi de financer un achat immobilier, un investissement ou la création d’entreprise.
Le gouvernement souhaite donc inciter à transmettre plus tôt une partie de l’épargne.
Le législateur met deux mesures sur la table :
- La première consisterait à relever de 31 865 à 50 000 euros, tous les quinze ans, le montant des dons de sommes d’argent pouvant bénéficier d’une exonération de droits de donation. Le dispositif concernerait les dons consentis en pleine propriété au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce, ainsi que certains descendants par représentation.
- La seconde prévoirait un taux de 6 % pour les droits de mutation applicables à certains dons de sommes d’argent. Cet avantage se concrétiserait dans la limite de 100 000 euros par donateur et par donataire.
Le projet prévoit par ailleurs une incitation supplémentaire pour les dons bénéficiant à des organismes sans but lucratif venant en aide aux personnes les plus démunies ou accompagnant les victimes de violences domestiques. Lorsque le donataire reverserait au moins 1,1 % des sommes reçues à l’un de ces organismes, le taux réduit serait ramené à 5 %.
Ces mesures seraient temporaires. Leur bénéfice serait limité au 30 juin 2027, afin d’inciter les contribuables à réaliser rapidement les donations envisagées.
Cette mesure devrait particulièrement intéressée les familles. Reste désormais à savoir si ce dispositif sera maintenu dans le texte définitivement adopté.
Apport-cession : le gouvernement veut limiter son utilisation à des fins patrimoniales
Le projet de loi de finances 2027 s’attaque également au mécanisme de l’apport-cession, dont l’utilisation à des fins de transmission du patrimoine s’est fortement développée ces dernières années.
Le montant des plus-values placées en report d’imposition aurait ainsi doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros.
Le gouvernement propose de mettre fin à l’exonération de la plus-value en report d’imposition lorsque les titres reçus en rémunération de l’apport sont ensuite transmis par donation ou succession.
En pratique, la transmission à titre gratuit des titres reçus à la suite de l’apport entraînerait l’exigibilité immédiate de l’impôt sur le revenu et des prélèvements sociaux correspondant à la plus-value placée en report.
Le texte prévoit également une évolution concernant les contribuables ayant transféré leur domicile fiscal hors de France et relevant du régime de l’« exit tax ». Le sursis de paiement arriverait à son terme, entraînant l’exigibilité de l’impôt sur le revenu et des prélèvements sociaux liés aux plus-values d’apport placées en report d’imposition.
Assurance-vie : le gouvernement serre la vis
Le projet de loi prévoit également de renforcer les conditions permettant de bénéficier du régime fiscal de l’assurance-vie.
L’objectif est de préserver le modèle de l’assurance-vie en évitant que cette enveloppe soit utilisée pour loger des actifs qui s’éloignent de sa vocation traditionnelle.
Pour continuer à bénéficier du régime fiscal de l’assurance-vie, les contrats devraient respecter plusieurs conditions.
- Les primes devraient être acquittées en numéraire.
- Les actifs de référence devraient présenter des caractéristiques équivalentes à celles exigées pour les contrats régis par le Code des assurances.
- Les fonds dédiés ne pourraient pas comporter certains titres émis par le souscripteur, l’assuré ou le bénéficiaire, leur cercle familial ou les entités qu’ils contrôlent.
Les contrats étrangers devraient, eux aussi, présenter des caractéristiques similaires pour bénéficier du régime fiscal français.
Fraude fiscale : le « webscraping » de la DGFiP pérennisé
Le projet de loi prévoit également de renforcer les moyens consacrés à la lutte contre la fraude fiscale.
Le gouvernement propose de pérenniser le dispositif de collecte et d’exploitation de contenus accessibles sur les plateformes en ligne, ou « webscraping », expérimenté depuis 2020.
L’administration fiscale verrait également ses moyens renforcés pour lutter contre certains montages frauduleux liés aux investissements productifs outre-mer. Plusieurs mesures sont envisagées, parmi lesquelles les visites domiciliaires, le « name and shame ». Ou encore une solidarité dans le paiement des amendes.
Prêt à taux zéro (PTZ) : un nouveau soutien aux familles avec enfant
Le législateur propose un allongement du prêt à taux zéro aux ménages ayant un enfant à naître ou âgé de moins de trois ans. Cette possibilité serait ouverte sous conditions de ressources, y compris aux ménages ayant déjà bénéficié d’un PTZ.
Le dispositif, présenté comme un « PTZ parentalité », ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
LMNP : un nouvel encadrement de l’amortissement
Le projet de loi de finances 2027 poursuit également le rapprochement entre les régimes fiscaux de la location nue et de la location meublée non professionnelle (LMNP).
Le gouvernement propose de modifier les conditions d’amortissement des logements meublés. Il plafonnerait donc la déductibilité des amortissements à 2,5 %, dans la limite de 7 000 euros par an.
Le texte prévoit également un régime spécifique pour les loueurs disposant d’amortissements en report, non déductibles au titre des exercices clos avant le 1er janvier 2027.
Ceux-ci ne pourraient être déduits au cours des exercices suivants que dans la limite de la moitié du bénéfice imposable restant après déduction des amortissements constatés au titre de l’exercice, et pendant une durée maximale de dix ans.
Cette évolution s’ajouterait à la réintégration des amortissements dans le calcul de la plus-value. Le gouvernement entend ainsi modifier progressivement l’équilibre fiscal entre location meublée et location de longue durée.
Transmission d’entreprise : le pacte « Papin » veut faciliter les reprises
Autre enjeu majeur du projet de loi : la transmission des entreprises. Des milliers de chefs d’entreprise devraient partir à la retraite dans les prochaines années. Le gouvernement souhaite donc faciliter la reprise de leurs entreprises et préserver leur activité.
Le projet de loi de finances 2027 prévoit pour cela la création d’un pacte baptisé « Papin » (Les Echos).
Parmi les mesures envisagées figure :
- la création d’un suramortissement destiné à accompagner la modernisation des entreprises reprises.
Pour les PME, il atteindrait 30 % des investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029, sur la base d’une liste d’investissements destinés à moderniser l’outil de production.
Le dispositif serait encore plus favorable pour les TPE. Le suramortissement atteindrait 60 % et s’appliquerait à l’ensemble des biens amortissables acquis pendant cette période.
- dans le cadre des reprises par un ou plusieurs salariés, un doublement de l’abattement fixe applicable à la plus-value réalisée par le cédant lors de son départ à la retraite.
Il propose parallèlement d’abaisser certains droits de mutation sur les fonds de commerce, clientèles et parts sociales afin de rapprocher leur régime de celui des cessions d’actions lorsque les acquéreurs sont des salariés.
Ces avantages seraient toutefois soumis à plusieurs conditions. Les salariés repreneurs devraient notamment avoir travaillé dans l’entreprise pendant au moins cinq ans. Et cela, au cours des dix années précédant la cession. Ils s'engageraient également à conserver les titres pendant cinq ans. Ils devraient par ailleurs continuer à exploiter l’entreprise ou à y exercer une fonction de direction pendant cette période.
Le pacte « Papin » viendrait ainsi compléter le pacte « Dutreil » pour les opérations de reprise réalisées en dehors du cercle familial.
SOFICA : les avantages fiscaux prolongés jusqu’en 2029
Le projet de loi prévoit par ailleurs de proroger jusqu’en 2029 la réduction d’impôt accordée aux souscriptions au SOFICA. Ce dispositif de soutien au secteur du Cinéma arrive à échéance le 31 décembre 2026.
APL : un choix proposé aux foyers les plus aisés
Enfin, le projet de loi de finances pour 2027 prévoit de modifier les règles applicables aux aides au logement pour certains foyers disposant de revenus élevés.
Le texte instaurerait un droit d’option pour ces ménages. Les étudiants concernés pourraient choisir entre, d’une part, le bénéfice des aides personnelles au logement et, d’autre part, l’avantage fiscal dont leurs parents bénéficient grâce au rattachement de l’enfant à leur foyer fiscal ou, le cas échéant, grâce à la déduction d’une pension alimentaire.
La mesure vise ainsi à mieux cibler les soutiens publics accordés aux ménages aisés.
Projet de loi de finances 2027 n° 3210
Le rendez-vous des marchés financiers et de l’économie - Octobre 2026
Les marchés financiers & l’économie : les points clés
- L’intelligence artificielle continue de soutenir les marchés actions américains, mais la remontée du pétrole accroît les incertitudes autour de l'économie mondiale.
- Le véritable point de tension se situe désormais sur les marchés obligataires, avec une forte remontée des rendements et un creusement du spread entre les dettes française et allemande.
- Aux États-Unis comme en zone euro, les économies résistent encore, mais la persistance de l’inflation et le choc énergétique compliquent la tâche de la Fed et de la BCE.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Marchés actions : l’IA soutient les marchés malgré la hausse du pétrole
Sur les marchés actions, un duel se joue actuellement entre l’IA et le pétrole. D’un côté, l’extraordinaire dynamique de certains hyperscalers américains et, plus largement, les investissements colossaux consacrés à l’intelligence artificielle. De l’autre, la remontée des prix du baril, qui vient mécaniquement peser sur l’économie mondiale.
- Les hyperscalers américains mènent la danse
Jusqu’ici, l’intelligence artificielle sort largement gagnante de ce face-à-face. « Les investissements massifs dans les centres de données, les semi-conducteurs et les infrastructures continuent de soutenir la croissance des entreprises positionnées sur cet écosystème » explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine. Une dynamique qui profite avant tout aux grandes valeurs technologiques américaines.
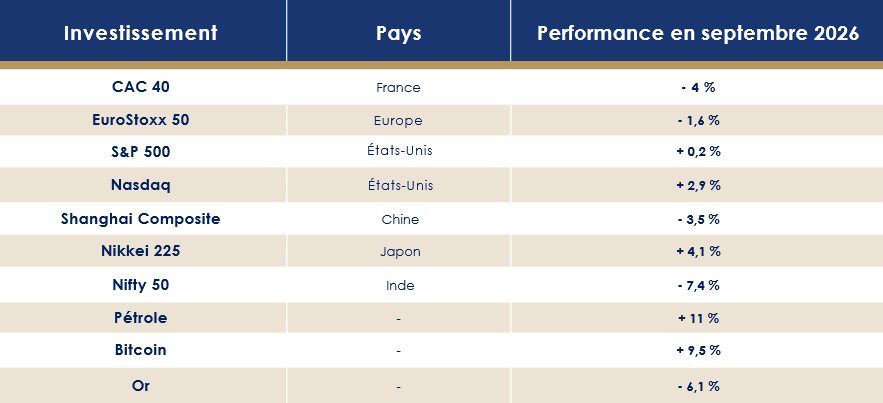
Au mois de septembre, le S&P 500 progresse ainsi de 0,26 %. Une performance en trompe-l’œil, qui masque les écarts considérables entre les grands indices américains. Le Nasdaq s’adjuge 2,9 %, porté par les valeurs technologiques, tandis que le Dow Jones recule de 3,5 %. Le marché américain reste donc largement soutenu par un nombre limité de grandes capitalisations de la tech.
- Les marchés européens en difficulté
En Europe, le mouvement est nettement moins favorable. L’Euro Stoxx 50 cède 1,6 %, tandis que le CAC 40 lâche 4 %.
Pour Philippe Ferreira, de Kepler Cheuvreux, les principaux risques susceptibles de remettre en cause ce scénario favorable se situent notamment du côté de l’Europe. « Le principal risque sur les marchés européens est aujourd’hui lié aux matières premières et à la géopolitique. Sans le choc actuel sur les prix de l’énergie, le contexte économique européen et les résultats des entreprises auraient été beaucoup plus favorables. Le pétrole autour de 100 dollars le baril constitue donc un élément perturbateur important pour l’Europe. »
Le contraste est également marqué en Asie. Le Shanghai Composite recule de 3,5 %, tandis que le Nifty 50 indien prend une claque, avec une baisse de 7,4 %.
En Corée du Sud, le Kospi, très concentré sur quelques valeurs directement exposées à la thématique de l’intelligence artificielle, a connu de fortes oscillations en séance. À l’arrivée, l’indice s’adjuge néanmoins 1,98 %.
-
Les marchés obligataires transpirent
Tout le stress des marchés se concentre, pour l’instant, sur les marchés obligataires.
- Le taux américain bat des records
Aux États-Unis, le taux à 10 ans atteint 5,34 %, son plus haut niveau depuis juillet 2007. Le 30 ans retrouve, lui aussi, des niveaux plus vus depuis 2004. Même le Japon n’échappe plus à la remontée des rendements : son taux à 10 ans dépasse 3,1 %, un niveau inédit depuis 1996.
La tension se lit également dans la volatilité. Celle du marché obligataire a bondi de plus de 27 % en septembre, alors que, dans le même temps, le VIX est repassé sous les 15 points. Un contraste qui en dit long sur la nature du stress actuel : les marchés actions semblent relativement sereins, tandis que la dette commence à sérieusement tousser.
Le rendement de l’obligation du Trésor américain à deux ans s’établit autour de 4,89 %. L’écart avec le dix ans n’est plus que de 40 points de base. L’hypothèse d’une inversion de la courbe des taux, ne peut désormais plus être exclue.
Au Japon, le taux à 10 ans a atteint 3 % pour la première fois depuis 1996. Au Royaume-Uni, le rendement à 30 ans évolue à son plus haut niveau depuis 1998.
- Le spread entre l'Allemagne et la France s'écarte
En Europe, la tension n’est pas moindre. Le taux à 10 ans allemand atteint aujourd’hui 3,6 %, tandis que le taux français grimpe à 4,9 %. Résultat : le spread entre les deux signatures continue de se creuser, jusqu’à près de 1,30 point (Les Echos).
La dette française est désormais directement ciblée par les hedge funds, qui prennent des positions à la baisse sur les obligations souveraines françaises.
Pour Philippe Ferreira, de Kepler Cheuvreux, le risque politique français constitue l’un des points de vigilance majeurs. Il rappelle que ce risque est présent depuis la dissolution de 2024 et « il se reflète notamment dans la hausse du “Credit Default Swap” sur la France. Une aggravation des tensions politiques ou financières pourrait avoir des répercussions plus larges sur les actifs européens. »
États-Unis : une économie résistante face aux tensions sur les taux et l’inflation
Selon l’OCDE, les perspectives de l'économie mondiale restent très dépendantes de l’éventualité d’un règlement durable du conflit au Moyen-Orient. Malgré ces incertitudes, l’organisation anticipe une croissance du PIB mondial de 2,9 % en 2026, puis de 3 % en 2027.
Aux États-Unis, la croissance annuelle du PIB devrait atteindre 2,2 % en 2026 et 2,1 % en 2027. Le dynamisme des investissements liés à l’intelligence artificielle devrait toutefois être, dans une certaine mesure, compensé par le ralentissement de la progression des revenus réels et des dépenses de consommation.
-
Où en est l’économie américaine en 2026 ?
« Alors que le budget des ménages américains est largement grevé par le regain des pressions inflationnistes, notamment celui du prix du gallon d’essence, la croissance américaine a de nouveau surpris positivement », observe Francesco Baiano, chargé d’investissement du multi-family office indépendant Scala Patrimoine.
Le produit intérieur brut (PIB) des États-Unis a en effet progressé de 2,2 % entre avril et juin, contre 1,5 % lors de la précédente estimation, après une hausse de 2,1 % au premier trimestre.
« La croissance du PIB réel au deuxième trimestre a été très clairement soutenue par les investissements hors normes qui se concentrent actuellement dans les infrastructures et équipements technologiques des centres de données », explique Romane Azzopardi.
Pour autant, difficile d’occulter la crise de confiance qui touche les consommateurs américains. L’indice de confiance du Conference Board est tombé à 81,9 en septembre, très loin des 90 points attendus par le consensus et des 88,6 points révisés du mois d’août. Plus de huit points d’écart. Un décrochage tout sauf anodin.
« Ces résultats étaient quand même redoutés par les investisseurs », note Francesco Baiano. « Quelques jours plus tôt, l’enquête mensuelle de l’Université du Michigan avait souligné les doutes qui envahissent les consommateurs de l’autre côté de l’Atlantique, avec un indice ressorti à 47,8 en première estimation, après 51,7 en août, contre 51 anticipé. »
-
Les créations d’emplois soutiennent encore l’économie
L’indice des indicateurs avancés, censé préfigurer l’évolution de l’activité économique aux États-Unis, s’est lui aussi replié en août. Le Conference Board y voit un nouveau signe de ralentissement de la croissance.
L’indice précurseur a reculé de 0,1 % le mois dernier, à 99,5, après une progression de 0,2 % en juillet. Il s’agit de son premier repli depuis mars.
Même signal du côté de l’industrie. L’activité manufacturière dans la région de New York a fortement ralenti, à en croire l’indice général des conditions économiques, l’« Empire State », qui a chuté de 13 points en septembre, pour s’établir à 7,6. Le consensus de marché tablait sur un repli nettement moins marqué, à un peu moins de 15 points.
Le marché immobilier donne également quelques signes d’essoufflement. Les mises en chantier de logements ont diminué de 2,6 % en août 2026 par rapport au mois précédent, pour atteindre un rythme annualisé de 1,275 million d’unités, selon le département du Commerce. Le consensus visait 1,31 million.
Quelques indicateurs viennent toutefois contrebalancer ce tableau de l'économie américaine. Les ventes de détail ont rebondi de 1,2 % sur un mois en août, davantage que les 0,8 % attendus.
Surtout, l’économie américaine continue de créer des emplois. 162 000 postes ont ainsi été créés en août, soit plus de trois fois les 50 000 attendus, tandis que le taux de chômage reste stable à 4,1 %.
Depuis janvier, les États-Unis affichent en moyenne 94 000 créations d’emplois par mois. De quoi confirmer la résistance du marché du travail, même si cette vigueur, conjuguée à la bonne tenue de la consommation, entretient les craintes d’une surchauffe et d’une inflation toujours supérieure à la cible de la Fed.
-
Fed : pourquoi l’inflation et les prix du pétrole compliquent les décisions de taux
Difficile de piloter un avion par temps brumeux. C’est pourtant l’exercice auquel se trouve confronté Kevin Warsh à la tête de la Fed.
La Réserve fédérale doit composer avec un environnement qui lui offre peu de visibilité. D’un côté, une inflation toujours alimentée par la flambée du pétrole liée au conflit iranien. De l’autre, des taux qui continuent de remonter et viennent, eux, peser sur l’activité.
- Une inflation toujours élevée
En août, l’indice américain des prix à la consommation a augmenté de 0,4 %, conformément aux prévisions des analystes, après une hausse de 0,1 % en juillet.
Dans le même temps, les anticipations d’inflation à douze mois ont bondi à 4,6 %, contre 4 % le mois précédent.
« Le choc énergétique provoqué par le conflit au Moyen-Orient a donc sévèrement mis à mal le scénario désinflationniste global anticipé au début d’année », estime Francesco Baiano.
Une éclaircie apparaît néanmoins du côté du PCE, l’indicateur d’inflation privilégié par la Fed. Celui-ci ressort à 3,4 % sur un an, contre 3,7 % attendu, tandis que l’indice « core » s’établit à 3 %, contre 3,3 % anticipé. Des chiffres à relativiser toutefois, le Bureau of Economic Analysis ayant modifié une partie de sa méthode de calcul, ce qui explique en partie le recul observé.
- Une nouvelle hausse des taux par la FED
La Réserve fédérale américaine a donc choisi de relever ses taux directeurs de 0,25 point (La Tribune), pour la première fois depuis juillet 2023, portant leur fourchette à 3,75 %-4 %. « Il est à noter que cette décision a été prise à l’unanimité par les membres de la Fed et était très largement anticipée par les investisseurs », précise Romane Azzopardi.
Comment Kevin Warsh a-t-il justifié ce durcissement de la politique monétaire américaine ? Il a expliqué que l’économie américaine s’était montrée plus résistante que prévu et que la persistance de l’inflation, conjuguée aux tensions géopolitiques, ne laissait guère de marge de manœuvre. Pour le président de la Fed, « la hausse du pétrole liée au conflit au Moyen-Orient renforce notamment les craintes d’une diffusion des augmentations de prix à l’ensemble de l’économie ».
Les nouvelles projections de la Fed confirment cette vigilance. L’institution prévoit désormais une inflation sous-jacente PCE de 3,4 % et un taux de chômage de 4,1 %. Une majorité de ses responsables envisage encore une hausse des taux avant la fin de l’année.
Au-delà de la décision de relever les taux d’intérêt, les investisseurs regrettent surtout que le nouveau président de l’institution américaine mette fin au forward guidance, cette communication destinée à donner davantage de visibilité sur l’évolution future de la politique monétaire.
« Cet éparpillement exacerbé des anticipations d’inflation et, in fine, des anticipations de taux, dans le cadre d’un abandon sans équivoque de la forward guidance, est de nature à engendrer une plus forte dispersion des projections de marché en matière de taux et, par conséquent, celle des marchés obligataires », estime Romain Aumond, macroéconomiste senior et stratégiste quantitatif chez Natixis Investment Managers.
Zone euro : la croissance repart, mais le choc énergétique brouille les perspectives
L’OCDE dresse un portrait mesuré de l’activité économique en zone euro. La croissance est attendue à 1 % en 2026 comme en 2027. La récente remontée des prix de l’énergie et celle des taux directeurs devraient peser sur l’activité, même si leurs effets pourraient s’estomper à mesure que les prix de l’énergie reflueront et que les nouvelles initiatives en matière de dépenses de défense monteront en puissance.
D’autres prévisions se montrent un peu plus clémentes pour le continent européen, avec une croissance attendue à 1,4 % en 2027 et à 1,5 % en 2028.
-
Croissance européenne : un rebond de l'économie encore fragile
L’économie de la zone euro a progressé de 0,4 % au deuxième trimestre, selon les chiffres publiés par Eurostat.
Pour le troisième trimestre 2026, Chris Williamson, chef économiste de S&P Global, anticipe une progression de 0,3 %.
Du côté des deux principales économies de la zone euro, la France et l’Allemagne, le tableau apparaît également un peu plus favorable.
La Banque de France a relevé sa prévision de croissance du PIB à 0,2 % au deuxième trimestre, contre 0 % attendu jusqu’ici, et maintient une progression de 0,5 % sur l’ensemble de 2026.
En Allemagne, les prévisions de croissance ont elles aussi été revues à la hausse, à 1,3 % sur l’année, alors que le marché n’anticipait encore qu’une progression de 0,6 % il y a six mois.
Le pays commence à bénéficier des premiers effets de ses vastes plans de relance, son fameux « bazooka budgétaire ». Les investissements publics soutiennent la reprise, avec plus de 100 milliards d’euros consacrés à la défense et plus de 50 milliards aux infrastructures cette année.
-
Les indicateurs économiques s’améliorent
Ce léger rebond de l’activité profite également au marché du travail. Le nombre de personnes en emploi a augmenté de 0,1 % dans la zone euro au deuxième trimestre par rapport au trimestre précédent. Sur un an, l’emploi progresse de 0,5 %.
Autre signal encourageant : la confiance des investisseurs s’est révélée plus solide qu’attendu. L’indice Sentix du sentiment des investisseurs en zone euro est ressorti à 5,1 en septembre, contre 2,1 anticipé, après 0,9 en août. Il atteint ainsi son niveau le plus élevé depuis février 2026.
L’Europe peut également s’appuyer sur une amélioration de sa balance commerciale. Elle a dégagé un excédent de 5 milliards d’euros en juillet, contre seulement 1 milliard en juin. Les exportations vers les États-Unis ont, elles, augmenté de 10,7 % sur un an.
-
BCE : l’inflation en zone euro reste au cœur des préoccupations
Annoncé à 3,3 % dans une première estimation, le taux d’inflation annuel de la zone euro s’est finalement établi à 3,2 % en août 2026, après 2,9 % en juillet, selon Eurostat.
Dans ses nouvelles projections, la BCE table sur une inflation de 3 % en 2026, puis de 2,5 % en 2027 et de 2,1 % en 2028.
L’inflation devrait donc rester au-dessus de la cible de 2 %, notamment sous l’effet de la remontée des prix de l’énergie, alimentée par la poursuite du conflit au Moyen-Orient, mais aussi des tensions attendues sur les prix alimentaires.
La Banque centrale européenne a donc choisi de poursuivre son resserrement monétaire avec une hausse de 0,25 point de ses taux directeurs, portant son taux de dépôt à 2,50 %. Cette décision intervient après un premier relèvement en juin.
La durée du choc énergétique sera déterminante. Face aux risques qui pèsent simultanément sur les prix et sur l’activité, la BCE entend continuer d’ajuster ses décisions en fonction des données disponibles, sans annoncer de trajectoire prédéfinie pour ses taux.
Immobilier à Paris : le risque de bulle immobilière reste faible, selon UBS
Les principaux enseignements
- Paris reste un marché très cher, mais les indicateurs d’UBS ne font pas apparaître de risque élevé de bulle immobilière.
- Zurich et Tokyo sont les deux villes où le risque de formation d’une bulle immobilière apparaît aujourd’hui le plus élevé.
- La remontée des taux a profondément changé l’équation immobilière, en réduisant la capacité d’emprunt et en pesant sur les valorisations.
Chaque année, La banque suisse UBS passe au crible les marchés résidentiels de 23 grandes métropoles mondiales. Son objectif ? Identifier celles qui présentent les signes les plus marqués d’une éventuelle bulle. Cette année, Zurich et Tokyo arrivent en tête des marchés les plus exposés.
Paris, de son côté, n’est plus considéré comme une ville en surchauffe immobilière.
Qu’est-ce qu’une bulle immobilière ?
Avant de comparer Paris, Londres, Zurich ou encore São Paulo, encore faut-il s’entendre sur ce que recouvre la notion de bulle immobilière.
Dans le cadre de l’UBS Global Real Estate Bubble Index, la banque suisse estime qu’elle correspond à une erreur d’évaluation substantielle et prolongée du marché résidentiel, qui ne peut être véritablement démontrée qu’une fois la bulle éclatée.
L’établissement s’appuie notamment sur trois grands indicateurs.
Le premier est la déconnexion entre les prix des logements et les fondamentaux économiques locaux. Au premier rang desquels figurent les revenus des ménages et les loyers.
Le deuxième concerne les déséquilibres macroéconomique : progression excessive du crédit immobilier, emballement de la construction ou encore augmentation trop rapide des prix.
Enfin, UBS insiste sur le fait que son indice ne cherche pas à prédire la date à laquelle une correction interviendra. Il identifie plutôt les marchés sur lesquels plusieurs signaux de fragilité sont simultanément présents.
En pratique, le risque de bulle augmente donc lorsque les prix s’envolent sans que les revenus et les loyers suivent. Tandis que le crédit et la construction progressent à un rythme difficilement soutenable.
Ce cadre permet de comprendre pourquoi un marché peut être très cher sans être nécessairement en situation de bulle immobilière.
Des taux d’intérêt qui ont rebattu les cartes
-
Les banques centrales à la manœuvre
« Après plus d’une décennie de taux particulièrement bas, les banques centrales ont fortement resserré leur politique monétaire », confirme Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine. Avant de poursuivre : « Aux États-Unis, la Réserve fédérale a ainsi relevé ses taux directeurs de plus de cinq points en seulement 18 mois. Plus récemment, la Banque centrale européenne (BCE) lui a emboîté le pas en relevant ses taux directeurs de 25 points de base le 16 septembre dernier. »
Ce changement de politique monétaire n’est évidemment pas sans conséquence sur l’immobilier. En l’espace de quatre ans, le coût du financement s’est envolé. En France, le taux d’intérêt moyen est ainsi passé de 1,05 % à 4,25 % sur vingt ans. Une hausse ayant mécaniquement réduit la capacité d’emprunt des ménages.
Les conséquences dépassent d’ailleurs le seul résidentiel. Les valorisations de l’immobilier non coté ont également été réévaluées, tandis que la hausse des coûts de construction et de financement a freiné le lancement de nouveaux programmes.
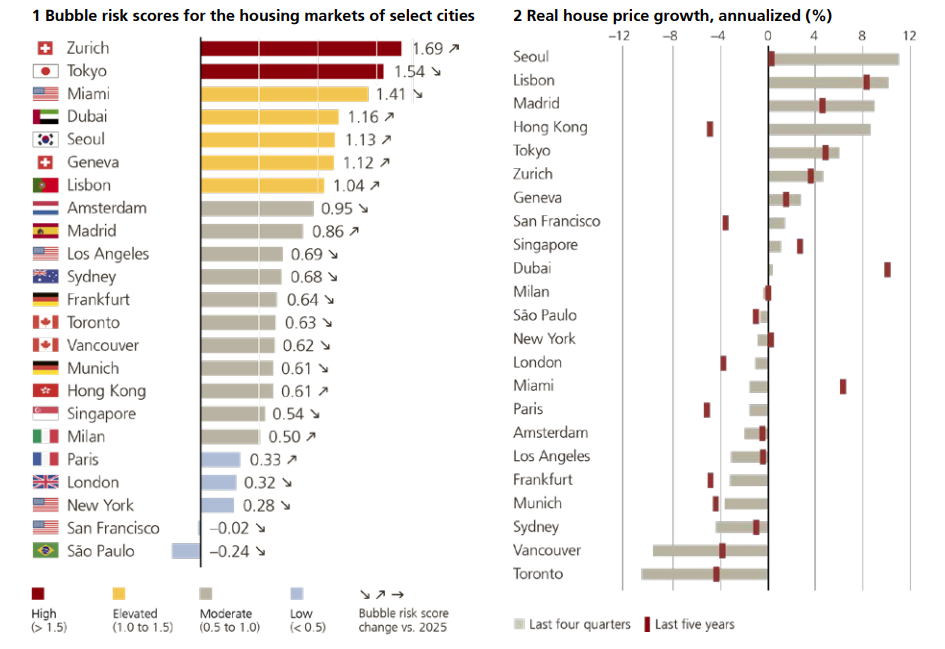
Et les écarts entre les grandes métropoles sont désormais considérables. Sur les douze derniers mois, Séoul, Lisbonne, Madrid et Hong Kong ont enregistré une progression des prix réels des logements proche de 10 %. À l’inverse, Vancouver et Toronto ont vu leurs prix reculer d’environ 10 %. Francfort et Munich ont également décroché, mais dans des proportions plus limitées.
-
La capacité d’emprunt des ménages est affaiblie
« Le maintien prolongé de coûts de financement élevés, et qui recommencent même à augmenter dans certains cas, devrait limiter la hausse des prix des logements à court terme », estime Matthias Holzhey, auteur principal de l’étude et économiste au Chief Investment Office d’UBS Global Wealth Management.
L’étude donne une mesure assez spectaculaire de cette contrainte : dans la plupart des villes analysées, le coût annuel de possession d’un logement neuf de 60 m², en intégrant notamment les intérêts hypothécaires et les frais d’entretien, dépasse 40 % du revenu brut d’un salarié hautement qualifié.
La propriété reste donc hors de portée d’une partie croissante des ménages, y compris dans les catégories de revenus supérieurs.
Zurich et Tokyo en première ligne
Dans ce paysage chahuté, toutes les grandes villes ne présentent évidemment pas le même niveau de risque.
Zurich arrive cette année en tête du classement UBS, avec un indice de risque de bulle de 1,69, devant Tokyo à 1,54. Dans la ville suisse, les prix des logements ont progressé de près de 60 % en dix ans.
La combinaison est connue : une offre structurellement contrainte, une demande soutenue et une attractivité forte auprès des talents internationaux, notamment dans la technologie et l’intelligence artificielle.
Miami, qui occupait la première place lors des deux précédentes éditions, sort quant à elle de la catégorie de risque de bulle pour rejoindre celle des marchés présentant un risque accru, aux côtés de Dubaï, Séoul, Genève et Lisbonne.
À l’inverse, le risque apparaît modéré à Los Angeles, Sydney, Toronto, Vancouver, Hong Kong et Singapour.
Paris et Londres appartiennent, elles, au groupe des marchés présentant un faible risque de bulle.
L’étude résume cette évolution de manière assez claire. « L’exubérance généralisée s’est estompée, le risque moyen de bulle dans les grandes villes ayant diminué pour la troisième année consécutive », observe Matthias Holzhey.
Paris : un risque de bulle immobilière écarté ?
Avec un indice de 0,33, Paris se situe parmi les marchés présentant le risque de bulle le plus faible de l’échantillon. La ville se classe en 19e position sur 23, juste devant New York.
Si l’on examine toutefois uniquement le rapport entre les prix des logements et les revenus locaux, Paris reste l’une des villes les moins abordables au monde. Hong Kong arrive en tête sur ce critère, devant Paris et Londres.
Le ralentissement du marché, la remontée des taux et la correction des prix ont contribué à ramener le risque de bulle à un niveau beaucoup plus contenu.
« Paris est un bon exemple de la différence entre un marché cher et un marché en situation de bulle », analyse Guillaume Lucchini, associé fondateur de Scala Patrimoine. « Le niveau des prix doit toujours être regardé au regard de la profondeur de la demande, de la rareté de l’offre et de la capacité du marché à absorber les chocs. À Paris, les prix sont élevés, mais la ville conserve des fondamentaux qui limitent le risque d’un décrochage brutal. »
Une distinction particulièrement importante pour un investisseur immobilier.
Car acheter cher ne signifie pas nécessairement acheter un actif surévalué. La question est plutôt de savoir pourquoi le prix est élevé et si les facteurs qui le justifient sont susceptibles de perdurer.
Une situation dont peut témoigner Marc Hofer, le directeur général de Scala Patrimoine Immobilier, spécialiste du marché immobilier parisien. « Paris demeure une ville difficilement accessible aux investisseurs, mais connaît aussi une tension locative extrême. Ces deux caractéristiques sont liées, mais le marché immobilier parisien ne présente pas, pour autant, les caractéristiques d’un marché en pleine formation de bulle. »
Une tension locative qui ne disparaît pas
C’est précisément sur ce terrain que Paris conserve un atout.
La capitale reste confrontée à une pénurie de logements disponibles à la location. Avec un prix moyen au mètre carré proche de 10 000 euros et une concurrence élevée entre candidats locataires, le marché demeure structurellement tendu.
Le score de tension locative cité dans l’article atteint ainsi 11,51 à Paris, contre 4,59 au niveau national.
Pour Marc Hofer, directeur général de Scala Patrimoine Immobilier, cette tension constitue un élément à ne pas négliger dans une stratégie d’investissement. « La pression locative est toujours intense à Paris. C’est une bonne nouvelle pour les investisseurs. Paris figure ainsi sans conteste parmi les villes où il est particulièrement difficile de se loger. Pour un propriétaire, cela signifie une profondeur de demande importante et la possibilité de retrouver rapidement un locataire. »
Cette tension change en partie la lecture du marché.
Un marché peut être inaccessible à l’achat tout en restant solide à la location. Et c’est précisément le cas de Paris. L’offre de logements disponibles à la location dans la capitale serait désormais inférieure de près de 30 % à son niveau d’avant-Covid.
« À Paris, nous conseillons de raisonner d’abord en termes d’emplacement et de profondeur de la demande locative. Le rendement facial ne doit pas faire oublier le risque de vacance ou encore la qualité du locataire », explique Marc Hofer.
Conclusion
La capitale est chère. Mais elle n’est pas, pour autant, dans une situation de bulle immobilière.
L’UBS Global Real Estate Bubble Index montre surtout que les deux notions ne doivent pas être confondues. Le niveau des prix par rapport aux revenus témoigne d’une forte tension sur l’accessibilité. Le faible niveau de l’indice de risque de bulle suggère, lui, que les mécanismes d’emballement spéculatif sont moins présents.
Cela ne signifie pas que le marché parisien est immunisé contre une baisse. Ni que les prix repartiront nécessairement à la hausse. Cela permet simplement de démontrer que Paris reste une ville où l’offre de logements est contrainte et où la demande locative demeure profonde.
UBS Global Real Estate Bubble Index 2026
Immobilier : en 2026, le marché cherche encore son point d’équilibre
Les principaux enseignements
- Après le rebond observé en début d’année, le marché immobilier français montre de nouveaux signes d’essoufflement : les prix de l’ancien ont reculé de 1 % au deuxième trimestre 2026 et de 0,8 % sur un an selon l’Insee.
- Les transactions progressent encore sur douze mois, mais leur rythme ralentit nettement, tandis que les taux de crédit remontent progressivement.
- Dans ce marché plus hésitant, les acquéreurs disposent encore d’un pouvoir de négociation important.
Immobilier : la reprise se fait attendre sur le marché français
Le marché immobilier français pensait avoir retrouvé un peu d’air. Il doit déjà composer avec de nouveaux vents contraires.
Après deux années particulièrement difficiles, l’activité s’était pourtant redressée en 2025 et au début de 2026. Les transactions étaient reparties, le crédit a retrouvé des couleurs et les prix semblaient progressivement se stabiliser. Mais la reprise reste fragile. Les dernières statistiques disponibles dessinent désormais un marché beaucoup moins linéaire qu’il n’y paraît.
Au deuxième trimestre 2026, les prix des logements anciens ont ainsi reculé de 1 % en France, après une baisse de 0,2 % au premier trimestre. Sur un an, ils diminuent de 0,8 %. Les maisons accusent le coup également, avec une baisse de 1,3 %, tandis que les prix des appartements sont quasiment stables sur un an selon les derniers chiffres de l’Insee.
Le tableau est donc loin d’être idyllique. Les acheteurs sont revenus, mais ils prennent leur temps. Les vendeurs, eux, restent nombreux à défendre des niveaux de prix qui ne correspondent plus toujours aux conditions de financement actuelles.
Marc Hofer, directeur général de Scala Immobilier, observe sur le terrain un marché encore très hésitant : « La plupart des vendeurs n’acceptent pas la baisse des prix et une partie substantielle d’entre eux préfère retirer son bien de la vente. Ceux qui acceptent un ajustement sont souvent ceux qui y sont contraints. »
Les prix de l'immobilier vont-ils réellement se stabiliser ?
C’est l’une des principales questions du marché. Après la correction enregistrée depuis 2023, les prix allaient-ils enfin retrouver une forme de stabilité ?
Les données disponibles à la fin du premier semestre invitent à la prudence.
Selon l’Insee et les Notaires de France, le prix des logements anciens recule de 0,8 % sur un an. En Île-de-France, la baisse trimestrielle est plus limitée, à -0,6 %. À Paris, les prix des appartements reculent de 0,4 % sur le trimestre, après une hausse de 0,1 % au premier trimestre. Sur un an, ils affichent néanmoins encore une progression de 0,6 % selon l'Insee.
La situation parisienne reste donc particulière. Le marché ne s’effondre pas, mais il ne retrouve pas non plus la tension qui avait caractérisé les années précédentes.
À l’échelle de la capitale, les écarts entre quartiers demeurent considérables. Les acquéreurs ne raisonnent plus seulement en fonction du prix au mètre carré : qualité du bien, localisation, performance énergétique, travaux à prévoir et potentiel de valorisation entrent désormais pleinement dans l’équation.
Le rapport de force a lui aussi changé.
Les acquéreurs disposent encore d’une capacité de négociation significative. Les Notaires de France soulignent ainsi que les ménages prennent davantage de temps pour concrétiser leurs projets et négocient davantage, dans un contexte où la confiance reste dégradée.
Pour Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, le problème est d’ailleurs moins l’absence de demande que le manque de visibilité : « Je rejoins totalement l’analyse présentée par le Conseil supérieur du notariat. Le marché souffre surtout d’un manque de lisibilité des politiques publiques, mais aussi sur le manque de visibilité concernant les perspectives économiques. Les négociations retrouvent une place plus importante et les acquéreurs sont prêts à faire preuve de patience. »
Une évolution qui modifie profondément la mécanique du marché.
Transactions immobilières : un rebond qui ralentit
Les volumes de ventes racontent une histoire assez proche.
-
Un essoufflement du marché déjà visible
Sur les douze mois à fin mai 2026, 949 000 logements anciens ont été vendus en France, selon le Conseil supérieur du notariat, soit une progression de 5,7 % sur un an. Un chiffre qui marque bien un redressement par rapport au point bas de 2024, mais dont la dynamique s’essouffle progressivement.
La croissance annuelle des transactions était encore de 11,4 % à fin février. Elle est passée à 7,9 % à fin mars, puis à 5,3 % à fin avril, avant d’atteindre 5,7 % à fin mai. Le mouvement reste donc positif, mais son accélération appartient désormais au passé.
Le seuil symbolique du million de transactions annuelles semble - à court terme - hors de portée.
Cette évolution tranche avec 2024, année particulièrement difficile au cours de laquelle le marché avait fortement décroché. Le rebond qui a suivi ne signifie donc pas nécessairement un retour à la normale.
Cette résistance des vendeurs contribue mécaniquement à ralentir les transactions. Lorsqu’un propriétaire refuse de revoir son prix et qu’un acquéreur ne veut plus ou ne peut plus financer le niveau de valorisation demandé, la transaction ne se fait tout simplement pas.
-
Le marché immobilier parisien résiste mieux
Dans les grandes métropoles, les volumes restent d’ailleurs sous tension. Les chiffres communiqués par Orpi font apparaître des baisses des compromis dans plusieurs grandes villes, notamment à Marseille, Lyon et Lille.
Paris offre toutefois un visage un peu différent. Les Notaires du Grand Paris constatent une progression des transactions au premier semestre, avec des volumes d’appartements et de maisons respectivement supérieurs de 4 % et 7 % à ceux observés un an auparavant.
Mais, pour Marc Hofer derrière les volumes, la nature des transactions évolue. « Dans la capitale, les ventes qui se concrétisent concernent surtout les petites surfaces, les studios, les T1 voire les T2, généralement en dessous de 300 000 euros. Pour nos clients investisseurs, souvent très fortunés, la question de la hausse des taux ne se pose pas toujours de la même manière : ils peuvent acheter comptant, disposent d’une force de négociation importante et surtout d’une certaine patience. Cela leur permet de saisir les opportunités dans un marché qui reste très fébrile depuis plus de deux ans ».
Le temps de vente constitue un autre indicateur de cette nouvelle donne. Les biens restent plus longtemps sur le marché et les délais atteignent désormais environ 110 jours en moyenne.
Crédit immobilier : la hausse des taux change à nouveau la donne
Le marché immobilier reste indissociable de celui du crédit. Et ce début de l’automne n’est pas à l’avantage des potentiels acquéreurs.
Après avoir nettement baissé en 2024 et en 2025, les taux des nouveaux crédits immobiliers repartent progressivement à la hausse. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
La remontée reste mesurée. Mais elle intervient alors que la capacité d’emprunt des ménages demeure déjà nettement inférieure à celle dont ils bénéficiaient lorsque les taux étaient proches de leurs plus bas niveaux.
Le mouvement des taux longs constitue également un point de vigilance. L’OAT française à dix ans sert notamment de référence aux établissements financiers pour déterminer leurs conditions de financement. Or, depuis 3 mois, celui-ci a augmenté de plus de 25 %, pour atteindre les 4,65 % !
Et le contexte monétaire européen vient ajouter une nouvelle couche d’incertitude.
Le 10 septembre dernier, la Banque centrale européenne a annoncé une hausse de 25 points de base de ses trois taux directeurs. Le taux de dépôt est ainsi passé à 2,50 %.
Pour l’immobilier, le sujet est évidemment sensible. Un crédit plus cher réduit mécaniquement la capacité d’achat des ménages et peut peser sur les prix lorsque les vendeurs acceptent de revoir leurs prétentions.
Les banques continuent de prêter
Pour autant, le crédit ne s’est pas fermé.
En mai, la production de crédit hors renégociations était de 11,4 milliards d’euros. En juillet, celle-ci est revenue à 11 milliards d’euros.
Les banques continuent donc de financer les projets. Mais elles le font dans un environnement devenu moins favorable aux emprunteurs. C’est toute l’ambiguïté du moment : le marché du crédit fonctionne, mais il ne suffit plus à lui seul à relancer franchement l’immobilier.
Primo-accédants, investisseurs : des stratégies qui divergent
Cette nouvelle donne ne touche pas tous les acheteurs de la même manière.
Les primo-accédants reviennent progressivement sur le marché, notamment lorsqu’ils disposent d’un apport personnel conséquent, d’un soutien familial ou peuvent bénéficier du prêt à taux zéro.
Les secundo-accédants se trouvent dans une situation plus délicate. Pour acheter, ils doivent généralement vendre leur résidence actuelle. Or certains ont acheté leur logement précédent à des conditions de crédit particulièrement favorables. Ils doivent désormais arbitrer entre un ancien financement avantageux et un nouveau crédit plus coûteux.
Chez les investisseurs, la situation est encore différente.
Un investisseur disposant d'une forte capacité d'apport, voire de la possibilité d'acheter comptant, n'est pas confronté au même rapport de force qu'un ménage dépendant intégralement du crédit bancaire.
C’est précisément sur ce segment que Marc Hofer observe davantage de latitude : « pour les investisseurs qui disposent de liquidités importantes, le contexte actuel peut aussi créer des opportunités. Ils peuvent attendre, négocier et se positionner sur des biens dont les propriétaires sont réellement vendeurs. La capacité à ne pas subir le calendrier du marché devient aujourd’hui un véritable avantage. »
Immobilier neuf : le point noir reste la construction
Le marché du neuf est celui qui inquiète le plus les professionnels de l’immobilier.
-
L'investissement locatif marque le pas
L’investissement locatif privé reste à l’arrêt et les mises en chantier demeurent insuffisantes au regard des besoins du pays. Le secteur souffre à la fois du coût de construction, de contraintes réglementaires et d’un environnement fiscal devenu beaucoup moins incitatif.
Les chiffres mensuels montrent d'ailleurs un marché particulièrement erratique.
En mai 2026, les autorisations de logements ont rebondi de 23,7 % par rapport à avril, à 34 832 unités. Mais cette progression intervient après une chute de 31,3 % le mois précédent et une hausse de 33,8 % en mars. Les mises en chantier ont, elles, progressé de seulement 1,1 % en mai, après une baisse de 11,5 % en avril.
-
L'échec annoncé du dispositif Jeanbrun
Le nouveau dispositif fiscal Jeanbrun, appelé à prendre le relais du Pinel, n’a pour l’instant pas provoqué le choc d’offre espéré.
Six mois après son lancement, les professionnels n’anticiperaient que 2 000 à 4 000 opérations en 2026, très loin de l’objectif initial de près de 50 000 logements locatifs supplémentaires par an.
Pour Guillaume Lucchini, le dispositif reste donc à ce stade largement insuffisant : « On parle d’un échec important, avec un dispositif dont l’intérêt fiscal demeure, au mieux, peu pertinent pour une grande partie des contribuables. Le problème n’est pas seulement fiscal : les investisseurs ont besoin de visibilité et de stabilité pour prendre des engagements immobiliers sur quinze ou vingt ans. »
Cette question de la stabilité est probablement l’un des fils rouges du marché immobilier actuel.
Le fondateur de Scala Patrimoine insiste : « Il ne faut pas se le cacher, le principal danger de la défiscalisation est de finir par regarder d’abord l’économie d’impôt et seulement ensuite le bien immobilier. Or, c’est l’inverse qu’il faut faire. La fiscalité doit accompagner une bonne décision patrimoniale, pas la provoquer. Avant de regarder l’avantage fiscal, nous regardons donc l’emplacement, la capacité du bien à se valoriser dans le temps, la dynamique économique du territoire et surtout la profondeur de la demande locative. Paris intra-muros illustre bien cette logique : la fiscalité peut changer, les dispositifs peuvent disparaître, mais la rareté de l’offre et la puissance de la demande locative restent des fondamentaux patrimoniaux. »
DPE : un assouplissement qui pourrait remettre des biens sur le marché immobilier
Dans ce paysage compliqué, le diagnostic de performance énergétique constitue toutefois un motif de respiration.
L’évolution des règles de calcul du DPE pourrait permettre à une partie des logements actuellement classés F ou G de sortir de ces catégories sans engager immédiatement d’importants travaux de rénovation.
À partir de janvier 2027, la modification du coefficient appliqué à l’électricité doit notamment conduire à améliorer le classement de certains logements électriques. Selon les estimations du Figaro, 300 000 logements pourraient ainsi sortir des catégories F et G.
L'enjeu est loin d'être anecdotique.
Depuis plusieurs années, le calendrier d'interdiction progressive de la location des logements les plus énergivores pèse sur le marché locatif. Une partie des propriétaires préfère vendre plutôt que financer des travaux parfois lourds. À l'inverse, une amélioration du classement énergétique peut permettre à certains biens de retrouver une valeur d'usage et une capacité de mise en location.
Conclusion
Le marché immobilier français n'est donc ni véritablement reparti, ni complètement bloqué.
Il est entré dans une phase plus sélective.
Dans cet environnement, la stratégie patrimoniale prend une importance considérable.
Selon Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, le marché entre dans une phase où les acquéreurs devront veiller, plus que jamais, à distinguer le bon grain de l’ivraie. « Les clients veulent comprendre le prix, les perspectives de valorisation et les risques avant de s'engager. Cette exigence est saine : elle oblige à regarder l'immobilier comme un actif patrimonial à part entière, et non comme une évidence. »
Car après plusieurs années de correction, une chose semble désormais acquise : le retour à l'ancien monde, avec des taux d’intérêt proches de zéro, est révolu.
C’est aussi pour cette raison que les investisseurs sélectionnent davantage leurs opérations. Et dans ce nouveau paradigme, une chose ne change pas : l’attrait des acquéreurs pour les grandes métropoles et notamment Paris.
Comme l’a souligné Guillaume Lucchini dans une interview pour Citywire, « face à la volatilité des marchés financiers, l’immobilier parisien continue de rassurer. Car au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis, dans un contexte où la demande locative reste structurellement soutenue. »
Private equity : pourquoi l’écart de performance entre les meilleurs gérants et les autres se creuse
Les principaux enseignements
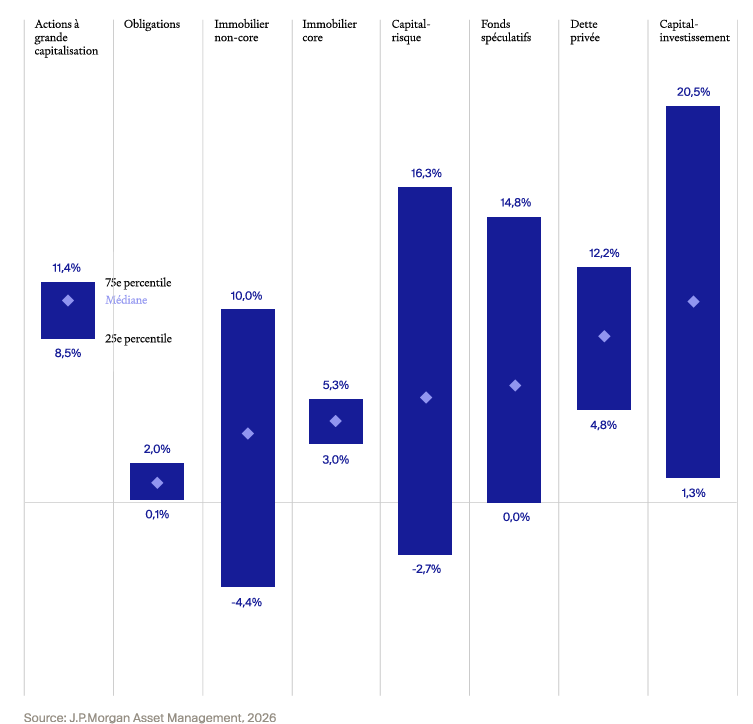
- En private equity, la sélection du gérant est déterminante : l'écart de performance entre les fonds du premier et du dernier quartile atteint 19,2 points, contre 2,9 points pour les actions de grande capitalisation sur la période étudiée.
- Cette dispersion s'inscrit dans le temps : l'expérience, la qualité du deal flow, l'expertise sectorielle et la capacité à créer de la valeur opérationnelle constituent autant de facteurs susceptibles de différencier durablement les meilleurs gérants.
- Alors que le private equity se démocratise, l'enjeu pour les investisseurs n'est plus seulement d'accéder au non-coté, mais d'identifier les équipes capables de traverser les cycles.
En private equity, le choix du gérant n’est pas une question secondaire. Il est déterminant. Là où les marchés cotés permettent, à travers les indices et les ETF, d’acheter une exposition relativement large au marché, le non-coté impose de sélectionner des fonds et des stratégies. Avec, à la clé, des écarts de performance qui peuvent être considérables.
Une nouvelle étude publiée par Moonfare, plateforme spécialisée dans les marchés privés, vient rappeler une réalité parfois sous-estimée : en private equity, tous les gérants ne jouent pas dans la même cour.
Capital investissement : pourquoi la dispersion des performances est-elle si forte ?
La différence entre les marchés cotés et non cotés est de taille. Sur les grandes capitalisations boursières, les performances des gérants ont tendance à se concentrer autour d’un indice de référence. Dans le private equity, elles sont beaucoup plus dispersées, selon les équipes de gestion, les millésimes et les stratégies.
-
L’absence d’ETF renforce l’importance du choix du gérant
La raison tient aussi à la nature même de cette classe d’actifs. Il n’existe pas d’équivalent d’un ETF répliquant un grand indice mondial du private equity, comme un ETF peut suivre le MSCI World.
Investir dans les marchés privés ne revient donc pas à acheter « le marché ». Cela consiste à confier son capital à une équipe spécifique. Et cette sélection peut peser lourd.
Selon les données analysées par Moonfare, l’écart de performance entre les gérants du premier et du dernier quartile atteint 19,2 points de pourcentage dans le private equity, contre 2,9 points pour les actions de grande capitalisation sur la période étudiée, entre 2016 et 2026.
Autrement dit, la dispersion observée dans le non-coté est près de sept fois supérieure à celle constatée sur les grandes capitalisations.
-
La sélection des fonds est déterminante
Le phénomène prend une autre dimension sur le long terme.
Dans une classe d’actifs où les capitaux restent immobilisés pendant plusieurs années, quelques points de performance supplémentaires font la différence, grâce au principe de capitalisation.
Moonfare estime ainsi que, sur dix ans, un fonds du premier quartile peut aboutir à une valeur finale environ deux fois supérieure à celle d’un fonds situé autour de la médiane.
« L’écart de performance entre les meilleurs gérants et les autres n’a aucun équivalent sur les marchés cotés. Nos recherches montrent qu’il n’est pas aléatoire, les fonds les plus performants continuent de surperformer », souligne Mike O’Sullivan, chef économiste chez Moonfare.
La taille du marché rend le phénomène d’autant plus important. Avec une pointe d’humour, l’économiste observe qu’il y aurait désormais davantage de fonds de private equity que de restaurants McDonald’s aux États-Unis.
La comparaison prête à sourire. Elle dit pourtant quelque chose de très concret : l’investisseur doit désormais naviguer dans un univers extrêmement fragmenté.
Performance du private equity : des écarts qui peuvent aller du simple au double
Faisant référence à une étude publiée en 2023 sur le buyout américain, Moonfare souligne encore davantage cette dispersion. Les fonds du premier quartile affichent en moyenne un TRI net de 30,6 % et un multiple de 2,74x, contre -1,4 % de TRI net et 1,00x de MOIC pour les fonds du dernier quartile. Soit un écart interquartile de 32 points de pourcentage en TRI et de 1,74x en multiple.
Pour un investisseur, le constat est assez simple : l’exposition au private equity ne suffit pas. Encore faut-il savoir à qui l’on confie son argent.
« Cette étude est pertinente car elle appuie un constat dressé depuis de nombreuses années : en private equity, les investisseurs doivent absolument avoir une composante de leur allocation positionnée sur des fonds disposant d’une forte expérience, avec des gérants ayant démontré leur valeur sur plusieurs millésimes. Mais la sélection du gérant ne suffit pas : il faut aussi construire une allocation diversifiée par millésime et par stratégie, pour ne pas dépendre d'un seul cycle de marché », estime Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine.
Le sujet devient d’autant plus sensible que la démocratisation du private equity attire de nouveaux acteurs. À mesure que les particuliers accèdent à cette classe d’actifs, de nouvelles sociétés de gestion peuvent être tentées de se positionner sur ce marché et de capter une partie des flux.
Pour Adrien Tourbet, cette ouverture ne doit donc pas faire disparaître l’exigence de sélection.
« Accéder aux marchés non cotés en sélectionnant des gérants sans expérience, ou ayant réalisé plusieurs millésimes difficiles, peut être contreproductif. La performance pourrait ne pas être au rendez-vous. Et contrairement aux marchés côtés, l’illiquidité peut ensuite empêcher l’investisseur d’arbitrer rapidement. »
C’est toute la difficulté du private equity : une erreur de sélection ne se corrige pas facilement.
Les performances des meilleurs gérants de private equity sont-elles persistantes ?
Reste une question centrale : peut-on réellement identifier les meilleurs gérants à partir de leurs performances passées ?
La réponse apportée par l’étude est nuancée. La persistance existe, mais elle est loin d’être parfaite.
-
L'historique de performance : un critère de sélection parmi d'autres
Les fonds dont le véhicule précédent appartenait au premier quartile ont historiquement affiché, sur leur millésime suivant, des TRI nets compris entre 17 % et 18 %, avec des multiples proches de 2x.
À l’inverse, les fonds succédant à des véhicules du dernier quartile ont dégagé des résultats sensiblement inférieurs, avec des TRI nets proches de 9 % et des multiples autour de 1,45x.
Le passé fournit donc une information utile. Mais pas une garantie.
Moonfare a analysé 647 passages d’un fonds à son successeur parmi des fonds de buyout fermés à durée de vie déterminée. Premier enseignement : un fonds précédemment classé dans le premier quartile ne conserve ce statut qu’environ un tiers du temps.
Autrement dit, deux fonds sur trois ne parviennent donc pas à rééditer cette performance.
-
La sous-performance s'inscrit davantage dans la durée
Pour autant, la chute jusqu’au dernier quartile reste relativement rare : elle ne concerne que 12,6 % des cas. À l’inverse, la sous-performance semble davantage s’inscrire dans la durée. Les fonds dont le véhicule précédent appartenait au dernier quartile y restent dans près de 40 % des cas.
La persistance existe donc, mais elle est asymétrique. « La réputation d’un gérant ne garantit pas son succès, mais elle constitue néanmoins un élément important de l’analyse lorsqu’elle repose sur des performances répétées et sur plusieurs cycles. À l'inverse, l'absence de track record au niveau du véhicule ne doit pas être un signal disqualifiant en soi : une équipe expérimentée qui lance un premier fonds en propre, avec un historique individuel solide, peut représenter une opportunité intéressante », observe Adrien Tourbet du multi family office indépendant Scala Patrimoine.
Pour lui, l’enjeu consiste précisément à ne pas confondre réputation et qualité intrinsèque. Un nom connu ne dispense pas d’analyser le fonds qui est effectivement proposé à l’investisseur, son équipe, ou son portefeuille.
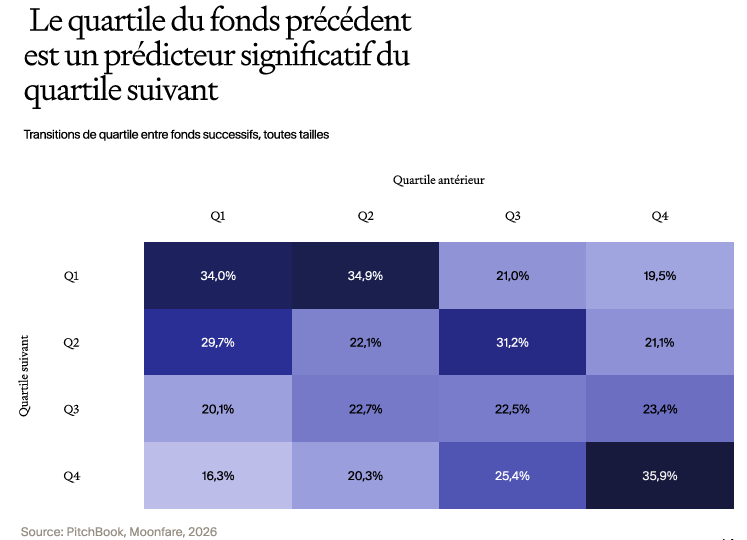
Le véritable avantage des meilleurs gérants : le deal flow
La performance ne tient évidemment pas à un seul facteur. L’étude met en évidence plusieurs avantages structurels susceptibles d’expliquer une partie des écarts observés : capacité de sourcing, accès à des opérations propriétaires, expertise sectorielle, savoir-faire opérationnel ou encore qualité des décisions d’investissement.
Ces avantages peuvent ensuite créer un cercle vertueux.
Un gérant reconnu attire davantage de dirigeants, bénéficie d’un réseau plus dense et peut accéder à des opérations avant qu’elles ne deviennent largement concurrentielles. Une bonne performance renforce sa réputation, qui améliore à son tour son accès aux opportunités.
« L’accès à un flux d’opérations de qualité amplifie encore la dispersion. Les gérants établis, bénéficiant d’une forte réputation, profitent d’un accès préférentiel aux opportunités les plus attractives, ce qui renforce leurs avantages de performance dans le temps », explique Mike O’Sullivan.
Ce phénomène intéresse particulièrement Adrien Tourbet. « Aujourd’hui, il existe une véritable prime aux gérants historiques, à leur capacité à attirer les meilleurs profils et à recruter, au-delà des financiers, des spécialistes capables de comprendre les secteurs dans lesquels ils investissent. Dans le private equity, l’argent ne suffit plus : il faut savoir quoi en faire. »
Cette expertise devient d’autant plus importante dans un environnement où l’effet de levier ne peut plus, à lui seul, porter toute la création de valeur.
Pour créer de la performance, il faut améliorer la performance opérationnelle : développer le chiffre d’affaires, améliorer les marges, transformer réellement l’entreprise. L’expansion des multiples et l’effet de levier peuvent contribuer à la performance, mais ils ne remplacent pas la création de valeur opérationnelle.
Un changement de paradigme qui oblige les investisseurs à regarder au-delà du seul historique de TRI.
L’accès aux meilleurs fonds devient lui-même un enjeu
Il y a toutefois un paradoxe. Plus les investisseurs prennent conscience de l’importance de la sélection, plus les fonds les plus recherchés deviennent difficiles d’accès.
Les meilleurs véhicules sont souvent sursouscrits. Leur capacité d’investissement est limitée et les gérants peuvent donc sélectionner leurs souscripteurs.
L’investisseur doit alors relever deux défis distincts : identifier les équipes capables de créer de la valeur et parvenir à obtenir une allocation auprès d’elles.
« Les meilleurs fonds sont souvent inaccessibles à la plupart des investisseurs particuliers, car structurellement en sursouscription. Identifier les meilleurs gérants n'est donc qu'une partie du défi : la capacité à obtenir une allocation auprès d'eux constitue en elle-même un avantage que l'analyse seule ne peut procurer » souligne Adrien Tourbet.
Pour les investisseurs accompagnés par un multi-family office, cette question de l’accès prend dès lors une place particulière.
« C’est aussi notre travail en tant que multi-family office indépendant : aller chercher, par notre réseau et notre savoir-faire, par notre réseau, notre savoir-faire et le marché secondaire, l’accès aux meilleurs fonds de la place. » abonde le responsable de la gestion non cotée de Scala Patrimoine.
Démocratisation du private equity : la sélection des gérants reste essentielle
Le private equity a longtemps été l’apanage des investisseurs institutionnels et des grandes familles capables d’immobiliser plusieurs millions d’euros pendant une dizaine d’années. Cette frontière est progressivement en train de se déplacer.
L’ouverture de la classe d’actifs aux investisseurs privés constitue une évolution importante. Mais elle pose une question nouvelle : comment éviter que la démocratisation de l’accès ne conduise à une banalisation de la sélection ?
« Pendant longtemps, le private equity est resté réservé aux institutionnels et aux familles capables d’immobiliser plusieurs millions d’euros sur dix ans. Les fonds de premier rang ne s’ouvraient pas au particulier. Cette frontière se déplace. Mais l’hétérogénéité entre les gérants a toujours été très importante et ne va pas cesser de se creuser », estime Adrien Tourbet.
Dans cet univers devenu plus accessible, l’analyse doit donc s’élargir.
L’historique de performance compte. La capacité à traverser plusieurs millésimes aussi. Mais il faut également regarder la provenance du deal flow, la profondeur des équipes, l’expertise sectorielle, les conditions d’entrée dans les participations, la stratégie de création de valeur et, surtout, la capacité à restituer effectivement du capital aux investisseurs.
« Un bon gérant, c'est un gérant qui dispose d'un bon deal flow et qui sait définir des plans stratégiques pour les entreprises qu'il accompagne. C'est aussi, dans une période de gel du marché, un gérant capable de créer de la liquidité et de rembourser les investisseurs » souligne Adrien Tourbet.
Le critère est loin d’être anecdotique dans une classe d’actifs où la durée d’investissement peut s’étendre sur une décennie.
Vers une concentration des capitaux autour des meilleurs gérants ?
La forte dispersion des performances pourrait finalement accélérer une concentration déjà à l’œuvre. Plus les investisseurs prennent conscience des écarts entre les fonds, plus ils cherchent à se tourner vers les équipes ayant démontré leur capacité à créer de la valeur dans la durée.
Et plus ces équipes attirent de capitaux, plus leur accès aux meilleures opérations peut se renforcer.
Pour les investisseurs, le paradoxe est évident : le nombre de fonds augmente, mais l’intérêt de sélectionner rigoureusement les gérants ne diminue pas.
Les périodes de marché difficiles pourraient même accentuer cette différenciation. Les premiers éléments analysés par Moonfare suggèrent que la dispersion tend à s’élargir après les phases de repli, les gérants les plus solides étant mieux armés pour déployer des capitaux lorsque les valorisations deviennent plus attractives.
La prochaine décennie pourrait ainsi être celle d’un private equity à plusieurs vitesses.
Steffen Pauls, fondateur et co-CEO de Moonfare, estime d’ailleurs « que l’on pourrait assister à une concentration progressive des capitaux autour d’un cercle plus restreint de gérants ayant démontré leur capacité à reproduire leur avantage dans le temps. Pour les autres, les levées de fonds pourraient devenir plus longues et plus difficiles. »
En guise de conclusion, Adrien Tourbet tient cependant à préciser que « cette concentration a un revers : plus un gérant est recherché, plus les conditions d'entrée (frais, gouvernance, ticket minimum) se durcissent en sa faveur. Obtenir une allocation à n'importe quel prix n'est donc pas en soi une bonne opération pour l'investisseur. ».
Etude de Moonfare, Septembre 2026
Elixir Aircraft : l’avion français qui veut réinventer l’aviation légère
Les principaux enseignements
- Fondée à La Rochelle en 2015, Elixir Aircraft veut bousculer l’aviation légère avec un avion biplace plus léger, plus simple et moins coûteux à exploiter.
- Après une nouvelle levée de fonds de 45 millions d’euros, la jeune entreprise française accélère son industrialisation et vise désormais le marché américain.
- La PME rochelaise anticipe un doublement de son chiffre d’affaires, à 10 millions d’euros en 2026
Un élixir est, à l’origine, une substance mystérieuse à laquelle on prête le pouvoir de transformer la matière.
À La Rochelle, la recette n’a pourtant rien de magique. Elle a commencé dans un garage.
En 2015, Arthur Léopold-Léger et ses deux associés, Cyril Champenois et Nicolas Mahuet, y imaginent un avion biplace destiné à bousculer les codes de l’aviation légère : moins lourd, plus robuste et surtout moins coûteux à exploiter.
Ancien skipper de haut niveau, Arthur Léopold-Léger transpose dans l’aviation certaines technologies issues de la voile de compétition, notamment le procédé Carbon OneShot. Celui-ci permet de fabriquer en une seule pièce des éléments majeurs de l’avion, comme le fuselage ou l’aile.
Dix ans plus tard, l’entreprise prend véritablement son envol. Elixir Aircraft vient de lever 45 millions d’euros auprès d’investisseurs publics et privés. De quoi accélérer son industrialisation, mais aussi partir à la conquête du marché américain.
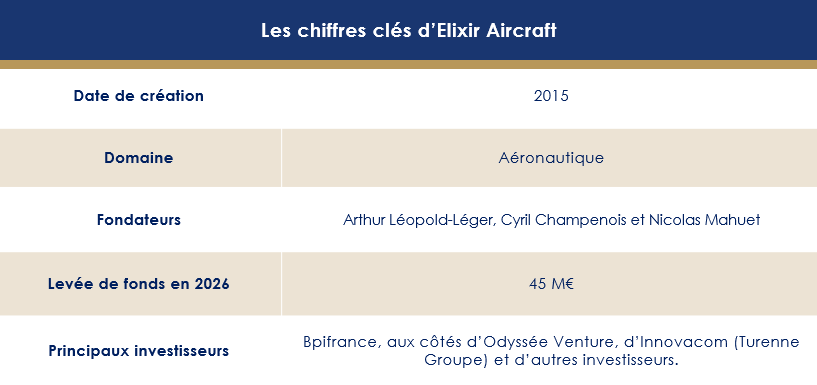
D’un garage à La Rochelle à une levée de fonds de 45 millions d’euros
Le renouveau de l’industrie française passe aussi par ces projets un peu à part, portés par des entrepreneurs qui acceptent de sortir des sentiers battus. Elixir Aircraft en est une illustration.
-
Repartir d’une feuille blanche pour réinventer l’avion léger
Arthur Léopold-Léger, Cyril Champenois et Nicolas Mahuet sont ainsi partis d’une feuille blanche pour concevoir un biplace de nouvelle génération, construit en matériaux composites.
« La première chose qui nous démarque, c’est l’âge. Nos concurrents, pour la majorité, ont été conçus dans les années 50. Ce sont des avions qui sont faits avec à peu près 15 000 références, 30 000 pièces. Un Elixir, c’est à peu près 800 références et un gros millier de pièces. Donc le client va gagner en coût d’opération. C’est un avion qui coûte moins cher à produire, qui est moins souvent en panne », confie Arthur Léopold-Léger, président d’Elixir Aircraft.
La simplicité est au cœur de l’équation. Elle se retrouve dans le poids de l’appareil, mais aussi dans ses coûts d’exploitation. Elixir Aircraft estime ainsi le coût du carburant et de la maintenance à environ 50 dollars par heure de vol.
L’avion consomme par ailleurs deux fois moins de carburant que les appareils classiques de sa catégorie et émet jusqu’à 70 % de CO₂ en moins. Une performance qui a valu à la société d’être distinguée dans le cadre du programme French Tech 2030.
-
La simplicité comme pari technologique
Mais la légèreté n’est pas le seul argument. La sécurité fait également partie du cahier des charges.
« Au-delà de l’aspect écologique, il y a une dimension de sécurité importante avec la présence d’une technologie résistante à la vrille pour lutter contre la perte de contrôle et d’un réservoir anti-explosion », souligne Cyril Champenois.
Avant d’ajouter : « Le défi technologique, c’est en réalité pour nous celui de la simplicité. On passe d’un avion de plusieurs dizaines de milliers de pièces, à entretenir et sources de défaillances, à un avion de neuf pièces pour toute l’aérostructure. »
Une simplicité qui se retrouve jusque dans les opérations de maintenance. « Elles sont moins complexes, plus courtes et moins coûteuses : 600 000 euros sur dix ans contre 1,2 million d’euros pour un Cessna 152 comparable », poursuit-il.
Elixir Aircraft mise sur la simplicité
La demande pour ces avions de nouvelle génération vient principalement des écoles de pilotage, en France comme aux États-Unis. Leur problème est ancien : les flottes vieillissent. La moyenne d’âge des appareils approche désormais les 50 ans.
Cyril Champenois, cofondateur et directeur commercial du groupe, résume pour le Journal Les Echos la situation avec le sens de la formule qu’on lui connaît : « C’est un peu comme si on apprenait encore à conduire sur une Coccinelle ou une 4L. »
Plus de 300 exemplaires ont déjà été commandés. La PME rochelaise prévoit de réaliser un chiffre d’affaires d’environ 10 millions d’euros en 2026, contre 5 millions l’année précédente.
Basée à La Rochelle et à Sarasota, en Floride, la start-up compte désormais 240 collaborateurs. Elle vise la rentabilité d’ici deux ans, à condition de parvenir à produire et livrer près de 75 appareils par an. Prix d’entrée : à partir de 400 000 euros.
Un changement d’échelle qui constitue désormais le principal défi de l’entreprise.
45 millions d’euros pour passer de l’innovation à l’industrialisation
En 2024, Elixir Aircraft avait déjà bouclé une première levée de fonds, permettant à l’entreprise de disposer d’un budget de 40 millions d’euros sur cinq ans.
En juillet dernier, elle a franchi une nouvelle étape avec une opération de 45 millions d’euros. Une levée menée par le fonds SPI (Sociétés de Projets Industriels) de Bpifrance, aux côtés d’Odyssée Venture, d’Innovacom (Turenne Groupe) et d’autres investisseurs.
« C’est un bel exploit dans un contexte particulièrement difficile pour lever des fonds ! », souligne Cyril Champenois dans La Tribune.
L’argent doit désormais servir à changer de dimension. « Désormais, nous entrons dans une phase d’industrialisation, où il faut accélérer la production, faire face à tous les défis du développement de l’entreprise, techniques, humains, financiers, commerciaux… Il faut accélérer, produire de plus en plus d’avions », explique Arthur Léopold-Léger pour Radio France.
Elixir Aircraft construit actuellement une nouvelle usine de 15 000 m² à La Rochelle, tandis qu’un site de réassemblage est prévu à Sarasota, en Floride. Dans le même temps, la société prépare l’élargissement de sa gamme avec un moteur plus puissant de 140 chevaux et surtout une version fonctionnant au carburant d’aviation durable (SAF), actuellement en phase de certification.
L’hydrogène est déjà dans les plans. Elixir travaille sur cette technologie avec la DGAC, Safran, Daher et Air Liquide.
Le marché potentiel est, lui, considérable. L’entreprise estime à 230 000 le nombre d’avions monomoteurs à pistons d’ancienne génération susceptibles d’être remplacés.
De quoi donner une autre dimension à cette histoire commencée dans un garage rochelais.
Pour Elixir Aircraft, la magie tient finalement moins au nom qu’à la recette : prendre une idée simple, la pousser jusqu’au bout et parvenir, dix ans plus tard, à en faire une véritable success story industrielle.
Le rendez-vous des marchés financiers et de l’économie - Septembre 2026
Les marchés financiers & l’économie : les points clés
- L'économie européenne montre des signes de reprise ;
- Aux États-Unis, l’inflation et les tensions sur les taux compliquent la tâche de la Fed ;
- Après les opérations militaires, les États-Unis accentuent la pression sur l’Iran en privilégiant un étranglement de son économie ;
- La hausse des taux longs et les inquiétudes sur les dettes publiques pèsent sur les marchés obligataires ;
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Iran : d’un conflit militaire à une guerre économique
Les yeux des investisseurs restent rivés sur le détroit d’Ormuz, l’une des grandes artères de l’économie mondiale. Près d’un cinquième du pétrole mondial y transite, selon l’EIA. Un passage stratégique dont le moindre ralentissement suffit à faire trembler les marchés.
Avant le conflit avec l’Iran, entre 130 et 140 navires traversaient chaque jour le détroit d’Ormuz. Aujourd’hui, ils sont en moyenne entre 10 et 20 à y circuler, soit une chute de près de 90 % du trafic.
La tension reste donc vive dans la région. Mais la stratégie américaine est, elle aussi, en train d’évoluer. À la pression militaire semble désormais succéder une autre forme de confrontation, plus diffuse mais potentiellement tout aussi redoutable : la guerre économique. Washington cherche à isoler progressivement l'Iran de ses partenaires commerciaux.
Le secrétaire au Trésor américain, Scott Bessent, a ainsi présenté le « jour J économique » pour faire plier l’Iran, un projet baptisé « Opération Economic Outcast ».
Il a aussi prévenu que les pays qui continueraient à commercer avec Téhéran s’exposeraient à de lourdes sanctions, sans toutefois en préciser, à ce stade, les contours.
L’Iran a promis de riposter à ce durcissement américain. Téhéran affiche néanmoins sa confiance dans la capacité de ses principaux partenaires commerciaux à résister à la pression exercée par Washington.
-
Or : le métal jaune retrouve de l’éclat
L’or semble retrouver quelques couleurs après avoir traversé une période de turbulences au cours du premier semestre.
En juin, le métal jaune était repassé sous la barre des 4 000 dollars l’once, un niveau qu’il n’avait plus atteint depuis novembre 2025.
Pour autant, les fondamentaux restent solides. Le métal jaune bénéficie toujours de puissants facteurs de soutien à long terme. Une demande des investisseurs occidentaux importante, conjuguée à la poursuite des achats massifs des banques centrales, pourrait ainsi continuer à pousser les cours vers de nouveaux sommets.
En août, l’or a grimpé de près de 13,45 %, à 4 652 dollars l’once.
Une dynamique que Goldman Sachs relie également au recul des anticipations d’une hausse des taux de la Réserve fédérale américaine en septembre. Le maintien des taux par la Fed en juillet, à mettre en parallèle avec la publication de chiffres de l’emploi et de l’inflation plus faibles que prévu, a contribué à renforcer les anticipations d’un assouplissement de la politique monétaire américaine.
-
Les performances des marchés financiers
Les marchés financiers ont soufflé le chaud et le froid au mois d’août. Entre l’enthousiasme suscité par les géants de la technologie américaine et les interrogations persistantes sur la durée du conflit en Iran, les investisseurs ont navigué entre euphorie et prudence.
Aux États-Unis, tous les regards étaient tournés vers Nvidia. Et, une fois encore, le champion des semi-conducteurs a dépassé les attentes.
Le groupe a publié un chiffre d’affaires trimestriel de 96,2 milliards de dollars, pour un bénéfice net de 59,7 milliards. Des résultats hors normes, qui témoignent de l’appétit toujours intact des géants de la technologie pour les infrastructures liées à l’IA.
Cerise sur le gâteau, Nvidia anticipe désormais une progression de près de 70 % de son chiffre d’affaires l’an prochain. Les investisseurs ont salué ces perspectives : le titre a gagné plus de 5 % dans la foulée des annonces.
L’entreprise a ainsi franchi le seuil symbolique des 5 000 milliards de dollars de capitalisation boursière.
Les grands indices américains ont profité de cet élan. Le S&P 500 progresse de 1,1 %, tandis que le Nasdaq s’adjuge près de 1,7 %, porté par l’ensemble du secteur technologique.
En Europe, la tendance est plus contrastée. Le CAC 40 a inscrit un nouveau record historique à 8 755 points avant de marquer une pause. L’indice parisien recule finalement de 3 %, à 8 360 points.
L’Euro Stoxx 50 recule de 0,1 %, tandis que le DAX allemand gagne 0,6 %, profitant notamment de l’amélioration des perspectives économiques outre-Rhin et du dynamisme des valeurs industrielles.
Même tonalité en Asie. Le Shanghai Composite progresse de 4,4 %, tandis que le Nifty 50 indien subit une baisse de près de 3 %.
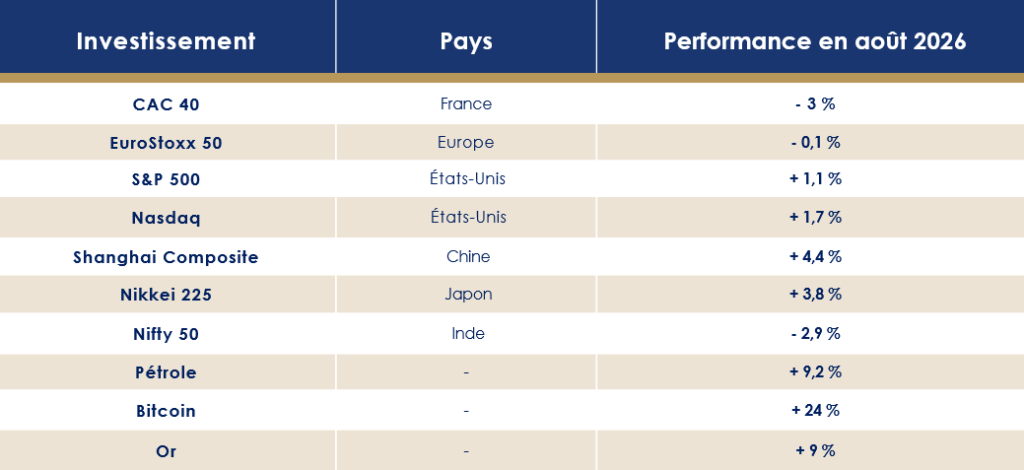
-
Le marché des taux sous pression
Les investisseurs font désormais payer aux États, et notamment à la France, leurs doutes sur la capacité de ces derniers à retrouver le chemin de l’équilibre budgétaire. Le taux d’emprunt français à 30 ans atteint désormais 4,88 %, son plus haut niveau depuis 2008, en pleine crise financière.
- Le spread entre la France et l'Allemagne s'écarte
D’autres grandes économies européennes sont également concernées. Le taux allemand à 30 ans évolue autour de 3,79 %, contre 5,73 % pour le Royaume-Uni.
L’Allemagne, qui a longtemps bénéficié de sa réputation de sérieux budgétaire pour emprunter à des taux inférieurs à ceux de la plupart de ses voisins, paie désormais le prix de l’envolée de ses dépenses d’infrastructures et de défense.
Parallèlement, le spread - l’écart de rendement entre l’OAT française à 10 ans et le Bund allemand de même maturité - a retrouvé des niveaux élevés, à 0,86 %. Un indicateur particulièrement scruté : il mesure la prime de risque exigée par les investisseurs pour prêter à Paris plutôt qu’à Berlin.
À l’inverse, le Portugal (3,59 %), la Grèce (3,92 %) et l’Italie (4,05 %), encore considérés il y a quelques années comme les « mauvais élèves » de l’Union européenne, bénéficient désormais d’une confiance accrue des marchés.
- La dette américaine dans le viseur des investisseurs
Et que dire des États-Unis ? Le taux à 30 ans a grimpé à 5,18 %, un niveau qui n’avait plus été atteint depuis 2007.
La tension est toutefois légèrement retombée après une prise de parole de Scott Bessent, secrétaire au Trésor de Donald Trump. Il a annoncé que Washington doublerait la taille de ses opérations de rachat de dette à longue échéance, les faisant passer de 2 à au moins 4 milliards de dollars par opération.
La publication, début août, de chiffres de l’emploi américain moins bons qu’anticipé a également changé la donne. Une partie des investisseurs en a déduit que la Réserve fédérale pourrait ne pas relever ses taux en septembre, au risque de laisser davantage de prise à l’inflation. Ils ont, en conséquence, exigé une rémunération plus élevée pour prêter à l’État fédéral.
Comme le résume Enguerrand Artaz, de La Financière de l’Échiquier : « Au-delà des craintes d’un retour de l’inflation liées à l’Iran, le marché des taux se trouve au croisement de plusieurs sujets structurants : la dérive des comptes publics et l’augmentation de la charge de la dette dans les pays occidentaux, d’une part ; l’IA et le financement de ses colossales dépenses d’investissement, d’autre part. De nombreux groupes américains font appel aux marchés obligataires pour financer leurs projets. Or cet afflux de papier obligataire peine de plus en plus à être absorbé par les investisseurs. Ou plutôt, il conduit à des arbitrages, dont les premières victimes sont les dettes d’État à long terme. »
États-Unis : une inflation toujours présente
Le FMI a publié en juillet une mise à jour de ses perspectives économiques. La croissance mondiale devrait ralentir à 3,0 % en 2026, contre 3,5 % en moyenne en 2024 et 2025. Dans le même temps, l’inflation mondiale repartirait à la hausse, passant de 4,1 % l’an dernier à 4,7 % cette année.
Mais le scénario du FMI repose sur une hypothèse devenue fragile : la réouverture du détroit d’Ormuz.
Or Washington a intensifié ses sanctions économiques sur l’Iran. Le scénario central pourrait donc déjà être rattrapé par les événements.
Dans cet environnement incertain, l’économie américaine résiste, pour l’instant, plutôt bien. Fitch anticipe désormais une croissance de 1,9 % en 2026 comme en 2027.
-
Une économie américaine qui ralentit sans décrocher
L’économie américaine tient bon, même si le ralentissement est désormais visible. Selon les données publiées par le Bureau of Economic Analysis, la croissance a progressé de 1,5 % au deuxième trimestre, en rythme annualisé, contre 2,1 % au cours des trois premiers mois de l’année.
- Des signes de faiblesse pour la première économie mondiale ?
Cette dynamique reste largement portée par la consommation des ménages, qui compense le ralentissement des investissements et des dépenses publiques, ainsi que la hausse des importations.
Du côté des prix, l’indice des prix à la consommation a progressé de 0,1 % sur un mois en juillet, tandis que l’indice des prix à la production a rebondi de 0,2 %.
Les signaux sont moins favorables du côté de la demande. Les ventes de détail ont déçu en juillet, reculant de 0,6 %. La confiance des ménages, mesurée par l’Université du Michigan, s’est elle aussi nettement dégradée, passant de 55,2 à 51,7.
Le marché du travail commence également à montrer des signes de faiblesse. L’économie américaine n’a créé que 57 000 emplois en juin, bien en dessous des attentes et des 129 000 créations enregistrées en mai.
Même les indicateurs avancés se dégradent. Après une progression de 0,1 % en mai, l’indice composite des indicateurs avancés (LEI) du Conference Board a reculé de 0,2 % en juin, à 99,1, alors que les économistes anticipaient en moyenne un repli limité à 0,1 %.
- Le spectre d'une nouvelle guerre commerciale ?
Pour autant, les États-Unis semblent encore mieux armés que d’autres économies pour absorber les chocs géopolitiques. « Les États-Unis ont été bien mieux protégés des répercussions économiques du conflit au Moyen-Orient que d’autres régions du monde », observe James Knightley, économiste en chef pour les affaires internationales chez ING. « Les consommateurs continuent de dépenser et nous assistons à un cycle effréné d’investissements dans le secteur technologique. »
Reste une inconnue : la capacité de l’économie américaine à encaisser la nouvelle salve de droits de douane promise par l’administration Trump. Le Canada figure en première ligne. Le président américain a promis d’imposer une taxe de 50 % sur environ 20 milliards de dollars de produits canadiens.
Le Premier ministre canadien Mark Carney a immédiatement annoncé des mesures de rétorsion, notamment sur l’acier, la pâte à papier et les produits laitiers. La guerre commerciale n’est donc pas près de s’éteindre.
-
La Fed face au retour des tensions inflationnistes
L’indice des prix des dépenses de consommation personnelle (PCE) a augmenté de 3,7 % sur un an. Sur un mois, il a progressé de 0,2 %, davantage que prévu (+0,1 %), après un recul de 0,1 % en juin.
Une mesure plus étroite de l’inflation, le core PCE, qui exclut les composantes les plus volatiles que sont l’énergie et l’alimentation, ressort à +3,3 % sur un an en juillet.
Ce regain des pressions inflationnistes a ravivé les tensions sur les taux américains. Le rendement du Treasury à 30 ans a ainsi bondi jusqu’à 5,18 %.
Pour changer, les yeux des investisseurs sont tournés vers la Réserve fédérale. En juillet, l’institution dirigée par Kevin Warsh a maintenu ses taux dans une fourchette de 3,5 % à 3,75 %, à l’issue d’un vote de 9 voix contre 3.
Les responsables de la Fed ont néanmoins laissé entrevoir la possibilité d’une nouvelle hausse des taux si les tensions inflationnistes venaient à persister.
Ces décisions seront scrutées de près car, dans le même temps, la dette américaine continue de gonfler. Elle a dépassé pour la première fois les 40 000 milliards de dollars, après une hausse de 3 000 milliards sur un an.
Le secrétaire au Trésor, Scott Bessent, s’est pourtant engagé à ramener le déficit budgétaire à 3 % du PIB d’ici à la fin du mandat, contre 6,3 % au début. Une ambition considérable. Et, à ce stade, le chemin à parcourir reste long.
-
Le discours de Jackson Hole met fin à la forward guidance
Tous les regards étaient tournés vers Jackson Hole. Mais, fidèle à sa réputation, Kevin Warsh, le nouveau président de la Fed, n’a donné aucune indication claire sur la trajectoire des taux. Il s’est toutefois risqué à reconnaître que l’inflation restait « préoccupante » et s’est refusé à qualifier la politique monétaire actuelle de « restrictive ». Autrement dit, de nouvelles hausses de taux restent possibles, mais aucun calendrier précis n’a été dévoilé.
Sa formule de clôture, elle, vaut le détour : « Je suis engagé envers une discipline, pas envers une décision. » Traduction : ne comptez plus sur la forward guidance pour anticiper les prochaines décisions des banques centrales.
Eric Vanraes, CIO d'Eric Sturdza Asset Management, ne mache pas ses mots sur les premiers pas de Kevin Warsh. « Les marchés s’attendaient à une clarification voire à un mea culpa de la part de Kevin Warsh après sa décevante entrée en fonction. En guise de clarification, nous avons eu droit à une confirmation : Warsh enfonce le clou et fait un bras d’honneur en direction du marché obligataire. Visiblement, la pente de la courbe et le niveau des taux longs, ce n’est pas son problème. Aux oubliettes le troisième mandat de la Fed! Nous aurons droit à une version «a minima», avec moins de meetings, l’abandon du forward guidance ainsi que des communications des membres du FOMC. »
Economie européenne : l’éclaircie se confirme, mais la reprise reste fragile
Le Fonds monétaire international a publié ses nouvelles estimations de croissance pour l'économie de la zone euro en 2026. L’institution anticipe désormais une progression du PIB de seulement 0,9 %, soit 0,2 point de moins que dans ses précédentes prévisions.
Et la France dans tout cela ? Elle fait nettement moins bien. La croissance ne devrait atteindre que 0,6 % cette année, soit 0,3 point de moins que prévu en avril.
Pourtant, depuis quelques semaines, l’économie européenne envoie des signaux plus encourageants.
-
Un nouvel élan pour l'économie européenne ?
- L’économie européenne rebondit
Le produit intérieur brut (PIB) a grimpé de 0,4 % au deuxième trimestre, après avoir stagné au cours des trois premiers mois de l’année. Un rebond qui a pris les analystes de court, eux qui n’anticipaient qu’une hausse de 0,2 % pour l'économie européenne.
Dans le même temps, l’emploi a progressé de 0,5 % sur un an.
Ces chiffres trouvent leur prolongement dans plusieurs indicateurs avancés. L’indice ZEW, qui mesure le sentiment des investisseurs à l’égard des perspectives économiques de la zone euro, est ressorti à 23,4 en juillet, très au-dessus du consensus de 11,2 et après 9,5 en juin. Il atteint ainsi son plus haut niveau depuis février 2026.
En août, l'indicateur de sentiment économique (ESI) a augmenté dans la zone euro de 1,3 point, à 98,4.
Même tonalité du côté du PMI Flash composite de S&P Global : l’indice de l’activité globale s’est établi à 51,9 en juillet, contre 50,0 en juin.
Le PMI manufacturier de la zone euro accélère lui aussi, atteignant 52,8 en août, son plus haut niveau depuis plus de quatre ans.
- L’Allemagne accélère, la France à la traîne
Parmi les économies qui profitent de cette embellie figure l’Allemagne. Le pays a enregistré 0,3 % de croissance au deuxième trimestre, tandis que ses perspectives pour 2026 ont été nettement relevées, de 0,7 % à 1,2 %.
Son PMI manufacturier flash a bondi à 54,1, contre un consensus de 52,0. Soit 2,1 points de plus que prévu. Le chiffre traduit à la fois le rattrapage de l’activité après le conflit iranien et l’effet des budgets de défense, qui alimentent désormais les carnets de commandes.
L’indice du climat des affaires a lui aussi rebondi, gagnant 2,1 points à 88,8, son plus haut niveau depuis un an.
La France, elle, peine davantage à suivre le mouvement. Elle affiche même l’une des révisions les plus sévères de la zone euro : sa prévision de croissance pour 2026 tombe à 0,6 %, soit 0,3 point de moins qu’en avril, avant de plafonner à 0,9 % en 2027.
Ce rebond européen peut-il être durable ? Chris Williamson, Chief Business Economist chez S&P Global Market Intelligence, préfère jouer la carte de la prudence : « Le mois de juillet a été marqué par un rebond de l’activité économique dans la zone euro. Compte tenu du contexte géopolitique particulièrement volatile, la pérennité de cette reprise demeure toutefois incertaine. »
-
La BCE en passe de relever ses taux ?
Dans la zone euro, l’inflation annuelle a légèrement progressé en juillet, à 2,9 %, contre 2,8 % en juin, conformément aux anticipations du marché.
Les coûts de l’énergie et des services ont été les principaux contributeurs à cette remontée. De son côté, l’inflation sous-jacente, qui exclut les composantes les plus volatiles, notamment l’alimentation et l’énergie, est passée de 2,4 % à 2,5 %.
Malgré les conséquences du conflit entre l’Iran et les États-Unis sur les prix de l’énergie, le Conseil des gouverneurs a choisi, lors de sa réunion du 23 juillet, de laisser inchangés les trois taux directeurs de la BCE.
Les taux de la facilité de dépôt, des opérations principales de refinancement et de la facilité de prêt marginal demeurent ainsi respectivement à 2,25 %, 2,40 % et 2,65 %.
Mais la BCE prend soin de ne fermer aucune porte. Dans sa communication, le Conseil des gouverneurs indique se tenir prêt à ajuster l’ensemble de ses instruments afin de ramener durablement l’inflation vers son objectif de 2 % à moyen terme.
Le message est clair : la banque centrale pense à concrétiser un nouveau resserrement monétaire.
Le marché obligataire commence d’ailleurs à intégrer cette possibilité. Le swap de taux d’intérêt à court terme en euro à cinq ans (Ester OIS), considéré comme un indicateur du taux neutre de la zone euro, a atteint environ 2,85 %, son plus haut niveau depuis novembre 2023.
Le taux neutre correspond au niveau auquel la politique monétaire est censée se stabiliser à moyen terme. Autrement dit, le marché anticipe clairement une hausse des taux de la part de la BCE.
Les convictions d’investissement de Scala Patrimoine - Septembre 2026
Les principaux enseignements
- Investissement boursier : les marchés actions restent solides, portés par des résultats d’entreprises robustes. Mais la concentration autour de l’IA appelle désormais davantage de vigilance.
- Sur les marchés obligataires, l’incertitude domine : la persistance des besoins de financement et le niveau des taux plaident pour un positionnement prudent et une duration courte.
- Face à ces fragilités, la diversification retrouve tout son sens, avec un intérêt renouvelé pour l’or, les actifs tangibles et certains secteurs encore à l’écart de l’euphorie autour de l’IA.
Les marchés actions : la solidité des entreprises face au vertige de l’investissement sur l'IA
-
Les entreprises affichent leur solidité
Le principal fait marquant du mois tient à l’achèvement de la publication des résultats du deuxième trimestre. Ils se révèlent globalement positifs, voire exceptionnels dans certains cas. Les doutes qui pesaient sur le secteur technologique américain et avaient contribué à faire baisser les valorisations se sont largement dissipés après la publication des résultats de Nvidia. Ceux-ci ont dépassé les attentes et entraîné dans leur sillage l’ensemble du secteur. Plus largement, les bénéfices des entreprises du S&P 500 devraient progresser de 34,5 % au deuxième trimestre par rapport à l’année précédente.
Une ligne de fracture demeure toutefois entre la technologie américaine, aux valorisations élevées, et les marchés émergents, où celles-ci restent très basses. L’effet Chine explique une partie de cet écart, mais pas sa totalité. « La question d’une prime de risque géopolitique, liée notamment aux tensions autour de Taïwan et à la rivalité sino-américaine, reste ouverte », alerte ainsi Francesco Baiano, chargé d’investissement au sein du multi family office Scala Patrimoine.
Le consensus reste globalement positif sur l'investissement sur les marchés actions. Il s’appuie sur des conditions microéconomiques toujours favorables et sur des données macroéconomiques qui, pour l’heure, ne se dégradent pas : enquêtes prospectives ISM solides aux États-Unis, indice PCE sans véritable signal de faiblesse en Europe. Le bruit géopolitique et politique - y compris son impact ponctuel sur le CAC 40 le 27 août, dans le sillage de la situation politique française - n’est pour l’instant guère relayé par les investisseurs. Leur regard reste fixé sur les dynamiques microéconomiques, qui demeurent bonnes. La prudence gagne néanmoins du terrain au fil des mois.
-
Une concentration autour des valeurs de l’IA
« Le principal point de vigilance demeure l’ampleur, difficile à mesurer, de l’exposition indirecte du marché à la thématique de l’IA. Une large partie de la cote non technologique performe également bien, sans qu’il soit possible de trancher entre la vigueur réelle de la consommation sous-jacente et un simple effet d’entraînement de l’IA », avertit Romane Azzopardi, responsable des investissements chez Scala Patrimoine. Lorsqu’on interroge aujourd’hui un gérant sur son exposition à cette thématique, il est souvent incapable d’y répondre précisément. L’IA irrigue désormais l’ensemble des secteurs, y compris certains actifs réputés diversifiants, comme les métaux, l’industrie ou les actifs tangibles.
- Un risque autour du financement data centers ?
Un premier signal d’alerte apparaît du côté des data centers. Les assureurs peinent à couvrir l’intégralité de ces infrastructures, dont les garanties reposent essentiellement sur les hyperscalers, aujourd’hui proches de l’équilibre en matière de free cash-flow. Les prochains trimestres pourraient même les faire basculer en territoire négatif. « Tant qu’aucun événement de rupture ne survient, le marché devrait poursuivre sa dynamique. Mais la moindre inquiétude sur ce segment pourrait provoquer de fortes vagues sur l’ensemble de la cote, compte tenu de son degré d’interconnexion », estime Romane Azzopardi.
La soutenabilité du financement constitue le second volet de cette vigilance. L’annonce récente d’un projet de levée de près de 500 milliards de dollars, financé conjointement par BlackRock, Blackstone, Brookfield, Apollo, KKR et Goldman Sachs, pose une question simple mais lourde de conséquences : le marché est-il en mesure de fournir durablement le capital nécessaire aux ambitions d'investissement de ces acteurs ?
- Des inquiétudes principalement macroéconomiques ?
Enfin, l’interconnexion entre les tendances microéconomiques et macroéconomiques apparaît aujourd’hui bien plus forte qu’il y a 18 à 24 mois. Pour Francesco Baiano, « une correction des marchés pèserait désormais davantage sur la macroéconomie. La consommation américaine repose pour partie sur l’effet richesse, tandis que le PIB est soutenu par les capex technologiques ». Une déception sur ces deux moteurs pourrait enclencher un effet de boule de neige, faisant passer la baisse des marchés à l’activité économique réelle.
-
Qu’attendre des marchés émergents ?
La Chine continue de bien performer sur son marché domestique, moins à Hong Kong. L’Inde, de son côté, n’amorce pas encore de véritable reprise. Plus généralement, le segment technologique émergent affiche de bonnes performances. Tandis que l’Amérique latine évolue sur des niveaux déjà très élevés. En parallèle, l’Europe a retrouvé une dynamique proche de celle observée en début d’année. Le marché américain démontre, une nouvelle fois, sa capacité à évoluer de manière relativement autonome, porté par ses investisseurs domestiques.
-
Investissement boursier : les pistes de diversification
La priorité des investisseurs doit rester la mise en place d’une véritable diversification. Pas une diversification de façade, mais une recherche de décorrélation réelle. « Cela suppose d’accepter, sur une partie de l’allocation, de sous-performer temporairement le marché - avec une moindre concentration et des secteurs moins porteurs - en échange d’une capacité à prendre le relais en cas de rotation puissante », tient toutefois à préciser le chargé d'investissement de Scala Patrimoine.
Les pistes de diversification restent néanmoins difficiles à identifier sans conserver un lien, plus ou moins direct, avec l’IA.
- Valeurs bancaires : à distinguer des financières au sens large, elles conservent une décorrélation assez forte, sous réserve du risque souverain, notamment français. Les sociétés de gestion, en revanche, sont fortement impliquées dans le financement de l’IA.
- Santé : elle constitue une véritable porte de sortie par rapport au reste du marché. Le secteur pharmaceutique, longtemps menacé par le « mur des brevets », a repoussé cette échéance grâce à de nombreuses acquisitions, retrouvant ainsi davantage de visibilité. La santé américaine a, par ailleurs, nettement rebondi.
- Construction : secteur longtemps délaissé, la construction montre de légers signes de reprise, vraisemblablement soutenus par la logistique et les data centers. Le niveau actuel des taux continue toutefois de peser sur l’immobilier.
- Segments jugés peu porteurs : la consommation, les utilities - dont les valeurs les plus performantes restent souvent liées à l’IA - et les télécoms méritent également d’être surveillés.
La rotation amorcée en juin n’est pas achevée. Elle continue de profiter à certains segments qui offrent une diversification par rapport à l’IA. « Le retour d’une tendance baissière du dollar profite pour l’instant surtout aux métaux précieux et aux actifs tangibles, sans encore affecter les actifs américains », abonde Francesco Baiano. Un affaiblissement marqué du dollar pourrait toutefois finir par réorienter les flux d'investissement étrangers hors des États-Unis.
-
Les principaux risques qui pèsent sur l'investissement sur les marchés financiers
Deux risques se cumulent. D’un côté, la forte concentration de la performance et l’interconnexion croissante entre microéconomie et macroéconomie. De l’autre, le niveau des taux. Le franchissement de certains seuils pourrait d’abord affecter les secteurs les plus endettés, notamment l’IA, avant de se propager au reste du marché, comme on a pu l’observer en avril 2025. Le pétrole, resté globalement plafonné autour de 90 dollars le baril pour le Brent, ne constitue pas, à ce stade, un facteur de risque immédiat.
Les marchés obligataires : une trajectoire difficile à lire
-
Un stress sur les taux longs ?
La trajectoire des taux reste difficile à lire, en Europe comme aux États-Unis. Un facteur structurel domine : le besoin de financement ne se tarit pas. Il n’est d’ailleurs plus seulement étatique. Les entreprises y contribuent désormais largement, notamment à travers les investissements liés à l’IA. « Les financements engagés étant de long terme, il est difficile d’envisager une inversion de tendance à moyen terme », met en perspective Romane Azzopardi.
Aux États-Unis, le marché obligataire reste étroitement lié au marché des changes. Le stress se concentre sur les taux longs détenus par les investisseurs non domestiques. Lorsque la pression ne peut plus s’exprimer sur les taux, elle se reporte sur la devise. La tentative des autorités - attribuée en réunion au Trésor américain et à Scott Bessent - de contenir le niveau des taux longs s’apparente à une forme de dominance fiscale. Plutôt que de restaurer la crédibilité de l’administration américaine et de soutenir le dollar, cette politique nourrit une crise de confiance. Avec une conséquence inhabituelle : la hausse des taux ne soutient plus la devise.
-
Les avantages du portage obligataire pour l'investissement obligataire
Sur les six premiers mois de l’année, la performance d’un portefeuille obligataire reste décevante. Elle n’a, en réalité, été portée que par le portage, lui-même partiellement érodé par l’impact négatif des valorisations. « Ce portage constitue un véritable matelas de sécurité, d’autant plus précieux qu’aucun resserrement supplémentaire des spreads n’est attendu », explique Francesco Baiano.
Les spreads sont déjà très resserrés sur l’ensemble des segments - seniors, hybrides, corporate et financières - jusqu’au high yield. Les rendements des titres BB se rapprochent désormais de ceux des titres investment grade BBB.
L’attention se porte donc davantage sur le niveau absolu des taux que sur les spreads. Pour l’heure, la hausse des taux ne s’accompagne pas d’un élargissement des spreads. Mais cette mécanique ne pourra pas se poursuivre indéfiniment. « Le risque reste orienté négativement, avec une possibilité d’écartement des spreads si la situation venait à se compliquer, notamment dans les zones exposées à des risques idiosyncratiques », analyse Romane Azzopardi.
Une évolution structurelle se dessine par ailleurs sur les indices investment grade. Aux États-Unis, l’exposition aux hyperscalers devient significative et devrait continuer à progresser. Cette tendance gagne également l’Europe, même si les émetteurs bancaires y conservent encore leur place de premiers émetteurs.
-
Positionnement : une certaine prudence sur les marchés obligataires
La conviction sur les obligations est moins forte que sur les actions, faute de visibilité suffisante sur les taux. Une fin de conflit pourrait toutefois apporter de bonnes nouvelles sur le front de l’inflation et alléger la pression. Les facteurs structurels, eux, demeurent : besoins de financement, crédibilité de l’administration américaine et de l’institution monétaire.
Nous privilégions une faible duration afin de réduire la sensibilité aux taux. Certains seuils psychologiques sont particulièrement surveillés sur les taux à dix ans américain et allemand. Leur franchissement aurait des conséquences qui dépasseraient largement le seul marché obligataire, avec un risque de transmission aux actions.
Les métaux précieux
-
Or et argent
L’or a connu une reprise marquée et se situe désormais sur les niveaux du début de l’année. L’once s’échange autour de 4 600 dollars, effaçant la baisse enregistrée précédemment.
Son statut de valeur refuge est en train de changer de nature. Il joue moins le rôle de protection géopolitique - auquel il est devenu presque insensible - que celui de refuge face au risque de perte de crédibilité. Les inquiétudes liées à l’endettement et au déficit américains, déjà très présentes en 2025, continuent d’alimenter sa progression, en partie sous l’effet indirect de la baisse du dollar.
Tant que ces inquiétudes persisteront et que le dollar restera orienté à la baisse, l’or devrait rester soutenu, quel que soit son niveau. Romane Azzopardi estime ainsi que « pour un investisseur déjà exposé par le passé, la poursuite d’une construction progressive de positions conserve du sens en l’absence de retournement du dollar ».
L’argent, dont la composante spéculative est plus marquée, déçoit légèrement et reste juste en dessous de son niveau de début d’année.
-
Métaux industriels
Les métaux industriels se maintiennent à des niveaux élevés après la progression spectaculaire du cuivre et de l’aluminium au premier semestre. Il est toutefois encore trop tôt pour parler d’un véritable marché haussier.
Dans le contexte actuel, une nouvelle accélération supposerait soit une crise, soit un retournement du scénario macroéconomique, soit une inflexion liée à l’IA, notamment pour les métaux les plus utilisés dans la conception des semi-conducteurs.
-
Matières premières agricoles
Un autre point d’attention concerne la volatilité des matières premières agricoles, largement occultée par les gérants. Les prix ont déjà nettement progressé et pourraient poursuivre leur hausse sous l’effet d’aléas climatiques de plus en plus imprévisibles, notamment liés à El Niño, avec une attention particulière portée à la zone Asie-Pacifique.
Au-delà du risque inflationniste, un risque social ne peut être exclu dans certains pays, dans un contexte où plusieurs échéances électorales pourraient rendre la question particulièrement sensible.
L'investissement sur les produits structurés
La volatilité des marchés actions a nettement reflué après quelques brèves poussées au cours des mois précédents. Combinée à la hausse des taux, cette détente rend l'investissement sur les produits à capital garanti plus attractifs. Des taux plus élevés réduisent le coût de la composante obligataire qui assure la garantie du capital, tandis qu’une volatilité plus faible diminue le coût des options. Une part plus importante du budget peut ainsi être consacrée au financement de la participation à la hausse des marchés.