

Projet de loi de finances 2027 : les principales mesures fiscales et patrimoniales à retenir
Présenté le 1er octobre par le gouvernement, le projet de loi de finances 2027 doit ramener le déficit public à 5 % du PIB.
Pour y parvenir, l’exécutif annonce 43 milliards d’euros de mesures nouvelles.
Le scénario retenu repose cependant une hypothèse de croissance particulièrement optimiste de 1 % en 2027.
Cette prévision suppose toutefois une désescalade du conflit au Proche et au Moyen-Orient ainsi qu’une réouverture progressive du détroit d’Ormuz.
Le texte prévoit plusieurs évolutions susceptibles d’intéresser directement les ménages et les chefs d’entreprise : fiscalité des retraites, donations, apport-cession, assurance-vie, location meublée ou encore transmission d’entreprise.
Rien n’est toutefois définitivement arrêté à ce stade. Les parlementaires débattront de chaque disposition du projet dans les prochaines semaines. Et nous avons pu le voir l’année passée, les débats risques d’être très animés.
Impôt sur le revenu : le barème revalorisé de 2,1 % en 2027
Dans un contexte économique et financier contraint, le gouvernement propose de revaloriser le barème de l’impôt sur le revenu. Et ce pour tenir compte des pressions inflationnistes qui touche l'économie française.
Les tranches de revenus ainsi que les seuils et limites qui leur sont associés seraient réajustés de 2,1 %. Ces chiffres correspondent à l’évolution de l’indice des prix à la consommation hors tabac retenue pour 2026.
Les limites des tranches de revenus utilisées pour le prélèvement à la source seraient également ajustées.
Selon les estimations du gouvernement, cette revalorisation bénéficierait directement à 20 millions de ménages. Elle permettrait également d’éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Indemnités de rupture : un plafond d’exonération fiscale unique
Le projet de loi entend également modifier le régime fiscal des indemnités versées lors d’une rupture du contrat de travail. Le gouvernement considère que le dispositif actuel demeure trop favorable aux salariés les mieux rémunérés.
Il propose ainsi d’instaurer un plafond unique d’exonération d’impôt sur le revenu. Celui-ci serait fixé au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros en 2026.
La mesure ne concernerait que les 5 % de salariés les mieux rémunérés. Pour les 95 % restants, l’indemnité continuerait d’être intégralement exonérée d’impôt sur le revenu.
Retraite : l’abattement de 10 % plafonné à 3 000 euros
Le projet de loi prévoit également de modifier le régime de l’abattement de 10 % applicable aux pensions de retraite. L’objectif affiché est de concentrer davantage son bénéfice sur les foyers modestes.
Le plafond actuel de cet abattement, fixé à 4 439 euros, serait complété par un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite.
Cette évolution vise à limiter l’avantage fiscal qui augmente avec les revenus. Et, par conséquent, l’effet de cet abattement sur la progressivité de l’impôt sur le revenu.
Les règles applicables aux pensions alimentaires et aux pensions d’invalidité ne seraient, en revanche, pas modifiées.
Donations : le projet de loi veut accélérer la transmission du patrimoine
Le gouvernement propose un dispositif temporaire destiné à encourager les transmissions intergénérationnelles.
L’idée est de favoriser la circulation du patrimoine à un moment où il peut encore être utilisé par les générations les plus jeunes. Le dispositif permettrait ainsi de financer un achat immobilier, un investissement ou la création d’entreprise.
Le gouvernement souhaite donc inciter à transmettre plus tôt une partie de l’épargne.
Le législateur met deux mesures sur la table :
- La première consisterait à relever de 31 865 à 50 000 euros, tous les quinze ans, le montant des dons de sommes d’argent pouvant bénéficier d’une exonération de droits de donation. Le dispositif concernerait les dons consentis en pleine propriété au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce, ainsi que certains descendants par représentation.
- La seconde prévoirait un taux de 6 % pour les droits de mutation applicables à certains dons de sommes d’argent. Cet avantage se concrétiserait dans la limite de 100 000 euros par donateur et par donataire.
Le projet prévoit par ailleurs une incitation supplémentaire pour les dons bénéficiant à des organismes sans but lucratif venant en aide aux personnes les plus démunies ou accompagnant les victimes de violences domestiques. Lorsque le donataire reverserait au moins 1,1 % des sommes reçues à l’un de ces organismes, le taux réduit serait ramené à 5 %.
Ces mesures seraient temporaires. Leur bénéfice serait limité au 30 juin 2027, afin d’inciter les contribuables à réaliser rapidement les donations envisagées.
Cette mesure devrait particulièrement intéressée les familles. Reste désormais à savoir si ce dispositif sera maintenu dans le texte définitivement adopté.
Apport-cession : le gouvernement veut limiter son utilisation à des fins patrimoniales
Le projet de loi de finances 2027 s’attaque également au mécanisme de l’apport-cession, dont l’utilisation à des fins de transmission du patrimoine s’est fortement développée ces dernières années.
Le montant des plus-values placées en report d’imposition aurait ainsi doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros.
Le gouvernement propose de mettre fin à l’exonération de la plus-value en report d’imposition lorsque les titres reçus en rémunération de l’apport sont ensuite transmis par donation ou succession.
En pratique, la transmission à titre gratuit des titres reçus à la suite de l’apport entraînerait l’exigibilité immédiate de l’impôt sur le revenu et des prélèvements sociaux correspondant à la plus-value placée en report.
Le texte prévoit également une évolution concernant les contribuables ayant transféré leur domicile fiscal hors de France et relevant du régime de l’« exit tax ». Le sursis de paiement arriverait à son terme, entraînant l’exigibilité de l’impôt sur le revenu et des prélèvements sociaux liés aux plus-values d’apport placées en report d’imposition.
Assurance-vie : le gouvernement serre la vis
Le projet de loi prévoit également de renforcer les conditions permettant de bénéficier du régime fiscal de l’assurance-vie.
L’objectif est de préserver le modèle de l’assurance-vie en évitant que cette enveloppe soit utilisée pour loger des actifs qui s’éloignent de sa vocation traditionnelle.
Pour continuer à bénéficier du régime fiscal de l’assurance-vie, les contrats devraient respecter plusieurs conditions.
- Les primes devraient être acquittées en numéraire.
- Les actifs de référence devraient présenter des caractéristiques équivalentes à celles exigées pour les contrats régis par le Code des assurances.
- Les fonds dédiés ne pourraient pas comporter certains titres émis par le souscripteur, l’assuré ou le bénéficiaire, leur cercle familial ou les entités qu’ils contrôlent.
Les contrats étrangers devraient, eux aussi, présenter des caractéristiques similaires pour bénéficier du régime fiscal français.
Fraude fiscale : le « webscraping » de la DGFiP pérennisé
Le projet de loi prévoit également de renforcer les moyens consacrés à la lutte contre la fraude fiscale.
Le gouvernement propose de pérenniser le dispositif de collecte et d’exploitation de contenus accessibles sur les plateformes en ligne, ou « webscraping », expérimenté depuis 2020.
L’administration fiscale verrait également ses moyens renforcés pour lutter contre certains montages frauduleux liés aux investissements productifs outre-mer. Plusieurs mesures sont envisagées, parmi lesquelles les visites domiciliaires, le « name and shame ». Ou encore une solidarité dans le paiement des amendes.
Prêt à taux zéro (PTZ) : un nouveau soutien aux familles avec enfant
Le législateur propose un allongement du prêt à taux zéro aux ménages ayant un enfant à naître ou âgé de moins de trois ans. Cette possibilité serait ouverte sous conditions de ressources, y compris aux ménages ayant déjà bénéficié d’un PTZ.
Le dispositif, présenté comme un « PTZ parentalité », ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
LMNP : un nouvel encadrement de l’amortissement
Le projet de loi de finances 2027 poursuit également le rapprochement entre les régimes fiscaux de la location nue et de la location meublée non professionnelle (LMNP).
Le gouvernement propose de modifier les conditions d’amortissement des logements meublés. Il plafonnerait donc la déductibilité des amortissements à 2,5 %, dans la limite de 7 000 euros par an.
Le texte prévoit également un régime spécifique pour les loueurs disposant d’amortissements en report, non déductibles au titre des exercices clos avant le 1er janvier 2027.
Ceux-ci ne pourraient être déduits au cours des exercices suivants que dans la limite de la moitié du bénéfice imposable restant après déduction des amortissements constatés au titre de l’exercice, et pendant une durée maximale de dix ans.
Cette évolution s’ajouterait à la réintégration des amortissements dans le calcul de la plus-value. Le gouvernement entend ainsi modifier progressivement l’équilibre fiscal entre location meublée et location de longue durée.
Transmission d’entreprise : le pacte « Papin » veut faciliter les reprises
Autre enjeu majeur du projet de loi : la transmission des entreprises. Des milliers de chefs d’entreprise devraient partir à la retraite dans les prochaines années. Le gouvernement souhaite donc faciliter la reprise de leurs entreprises et préserver leur activité.
Le projet de loi de finances 2027 prévoit pour cela la création d’un pacte baptisé « Papin » (Les Echos).
Parmi les mesures envisagées figure :
- la création d’un suramortissement destiné à accompagner la modernisation des entreprises reprises.
Pour les PME, il atteindrait 30 % des investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029, sur la base d’une liste d’investissements destinés à moderniser l’outil de production.
Le dispositif serait encore plus favorable pour les TPE. Le suramortissement atteindrait 60 % et s’appliquerait à l’ensemble des biens amortissables acquis pendant cette période.
- dans le cadre des reprises par un ou plusieurs salariés, un doublement de l’abattement fixe applicable à la plus-value réalisée par le cédant lors de son départ à la retraite.
Il propose parallèlement d’abaisser certains droits de mutation sur les fonds de commerce, clientèles et parts sociales afin de rapprocher leur régime de celui des cessions d’actions lorsque les acquéreurs sont des salariés.
Ces avantages seraient toutefois soumis à plusieurs conditions. Les salariés repreneurs devraient notamment avoir travaillé dans l’entreprise pendant au moins cinq ans. Et cela, au cours des dix années précédant la cession. Ils s'engageraient également à conserver les titres pendant cinq ans. Ils devraient par ailleurs continuer à exploiter l’entreprise ou à y exercer une fonction de direction pendant cette période.
Le pacte « Papin » viendrait ainsi compléter le pacte « Dutreil » pour les opérations de reprise réalisées en dehors du cercle familial.
SOFICA : les avantages fiscaux prolongés jusqu’en 2029
Le projet de loi prévoit par ailleurs de proroger jusqu’en 2029 la réduction d’impôt accordée aux souscriptions au SOFICA. Ce dispositif de soutien au secteur du Cinéma arrive à échéance le 31 décembre 2026.
APL : un choix proposé aux foyers les plus aisés
Enfin, le projet de loi de finances pour 2027 prévoit de modifier les règles applicables aux aides au logement pour certains foyers disposant de revenus élevés.
Le texte instaurerait un droit d’option pour ces ménages. Les étudiants concernés pourraient choisir entre, d’une part, le bénéfice des aides personnelles au logement et, d’autre part, l’avantage fiscal dont leurs parents bénéficient grâce au rattachement de l’enfant à leur foyer fiscal ou, le cas échéant, grâce à la déduction d’une pension alimentaire.
La mesure vise ainsi à mieux cibler les soutiens publics accordés aux ménages aisés.
Projet de loi de finances 2027 n° 3210

Immobilier : en 2026, le marché cherche encore son point d’équilibre
Les principaux enseignements
- Après le rebond observé en début d’année, le marché immobilier français montre de nouveaux signes d’essoufflement : les prix de l’ancien ont reculé de 1 % au deuxième trimestre 2026 et de 0,8 % sur un an selon l’Insee.
- Les transactions progressent encore sur douze mois, mais leur rythme ralentit nettement, tandis que les taux de crédit remontent progressivement.
- Dans ce marché plus hésitant, les acquéreurs disposent encore d’un pouvoir de négociation important.
Immobilier : la reprise se fait attendre sur le marché français
Le marché immobilier français pensait avoir retrouvé un peu d’air. Il doit déjà composer avec de nouveaux vents contraires.
Après deux années particulièrement difficiles, l’activité s’était pourtant redressée en 2025 et au début de 2026. Les transactions étaient reparties, le crédit a retrouvé des couleurs et les prix semblaient progressivement se stabiliser. Mais la reprise reste fragile. Les dernières statistiques disponibles dessinent désormais un marché beaucoup moins linéaire qu’il n’y paraît.
Au deuxième trimestre 2026, les prix des logements anciens ont ainsi reculé de 1 % en France, après une baisse de 0,2 % au premier trimestre. Sur un an, ils diminuent de 0,8 %. Les maisons accusent le coup également, avec une baisse de 1,3 %, tandis que les prix des appartements sont quasiment stables sur un an selon les derniers chiffres de l’Insee.
Le tableau est donc loin d’être idyllique. Les acheteurs sont revenus, mais ils prennent leur temps. Les vendeurs, eux, restent nombreux à défendre des niveaux de prix qui ne correspondent plus toujours aux conditions de financement actuelles.
Marc Hofer, directeur général de Scala Immobilier, observe sur le terrain un marché encore très hésitant : « La plupart des vendeurs n’acceptent pas la baisse des prix et une partie substantielle d’entre eux préfère retirer son bien de la vente. Ceux qui acceptent un ajustement sont souvent ceux qui y sont contraints. »
Les prix de l'immobilier vont-ils réellement se stabiliser ?
C’est l’une des principales questions du marché. Après la correction enregistrée depuis 2023, les prix allaient-ils enfin retrouver une forme de stabilité ?
Les données disponibles à la fin du premier semestre invitent à la prudence.
Selon l’Insee et les Notaires de France, le prix des logements anciens recule de 0,8 % sur un an. En Île-de-France, la baisse trimestrielle est plus limitée, à -0,6 %. À Paris, les prix des appartements reculent de 0,4 % sur le trimestre, après une hausse de 0,1 % au premier trimestre. Sur un an, ils affichent néanmoins encore une progression de 0,6 % selon l'Insee.
La situation parisienne reste donc particulière. Le marché ne s’effondre pas, mais il ne retrouve pas non plus la tension qui avait caractérisé les années précédentes.
À l’échelle de la capitale, les écarts entre quartiers demeurent considérables. Les acquéreurs ne raisonnent plus seulement en fonction du prix au mètre carré : qualité du bien, localisation, performance énergétique, travaux à prévoir et potentiel de valorisation entrent désormais pleinement dans l’équation.
Le rapport de force a lui aussi changé.
Les acquéreurs disposent encore d’une capacité de négociation significative. Les Notaires de France soulignent ainsi que les ménages prennent davantage de temps pour concrétiser leurs projets et négocient davantage, dans un contexte où la confiance reste dégradée.
Pour Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, le problème est d’ailleurs moins l’absence de demande que le manque de visibilité : « Je rejoins totalement l’analyse présentée par le Conseil supérieur du notariat. Le marché souffre surtout d’un manque de lisibilité des politiques publiques, mais aussi sur le manque de visibilité concernant les perspectives économiques. Les négociations retrouvent une place plus importante et les acquéreurs sont prêts à faire preuve de patience. »
Une évolution qui modifie profondément la mécanique du marché.
Transactions immobilières : un rebond qui ralentit
Les volumes de ventes racontent une histoire assez proche.
-
Un essoufflement du marché déjà visible
Sur les douze mois à fin mai 2026, 949 000 logements anciens ont été vendus en France, selon le Conseil supérieur du notariat, soit une progression de 5,7 % sur un an. Un chiffre qui marque bien un redressement par rapport au point bas de 2024, mais dont la dynamique s’essouffle progressivement.
La croissance annuelle des transactions était encore de 11,4 % à fin février. Elle est passée à 7,9 % à fin mars, puis à 5,3 % à fin avril, avant d’atteindre 5,7 % à fin mai. Le mouvement reste donc positif, mais son accélération appartient désormais au passé.
Le seuil symbolique du million de transactions annuelles semble - à court terme - hors de portée.
Cette évolution tranche avec 2024, année particulièrement difficile au cours de laquelle le marché avait fortement décroché. Le rebond qui a suivi ne signifie donc pas nécessairement un retour à la normale.
Cette résistance des vendeurs contribue mécaniquement à ralentir les transactions. Lorsqu’un propriétaire refuse de revoir son prix et qu’un acquéreur ne veut plus ou ne peut plus financer le niveau de valorisation demandé, la transaction ne se fait tout simplement pas.
-
Le marché immobilier parisien résiste mieux
Dans les grandes métropoles, les volumes restent d’ailleurs sous tension. Les chiffres communiqués par Orpi font apparaître des baisses des compromis dans plusieurs grandes villes, notamment à Marseille, Lyon et Lille.
Paris offre toutefois un visage un peu différent. Les Notaires du Grand Paris constatent une progression des transactions au premier semestre, avec des volumes d’appartements et de maisons respectivement supérieurs de 4 % et 7 % à ceux observés un an auparavant.
Mais, pour Marc Hofer derrière les volumes, la nature des transactions évolue. « Dans la capitale, les ventes qui se concrétisent concernent surtout les petites surfaces, les studios, les T1 voire les T2, généralement en dessous de 300 000 euros. Pour nos clients investisseurs, souvent très fortunés, la question de la hausse des taux ne se pose pas toujours de la même manière : ils peuvent acheter comptant, disposent d’une force de négociation importante et surtout d’une certaine patience. Cela leur permet de saisir les opportunités dans un marché qui reste très fébrile depuis plus de deux ans ».
Le temps de vente constitue un autre indicateur de cette nouvelle donne. Les biens restent plus longtemps sur le marché et les délais atteignent désormais environ 110 jours en moyenne.
Crédit immobilier : la hausse des taux change à nouveau la donne
Le marché immobilier reste indissociable de celui du crédit. Et ce début de l’automne n’est pas à l’avantage des potentiels acquéreurs.
Après avoir nettement baissé en 2024 et en 2025, les taux des nouveaux crédits immobiliers repartent progressivement à la hausse. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
La remontée reste mesurée. Mais elle intervient alors que la capacité d’emprunt des ménages demeure déjà nettement inférieure à celle dont ils bénéficiaient lorsque les taux étaient proches de leurs plus bas niveaux.
Le mouvement des taux longs constitue également un point de vigilance. L’OAT française à dix ans sert notamment de référence aux établissements financiers pour déterminer leurs conditions de financement. Or, depuis 3 mois, celui-ci a augmenté de plus de 25 %, pour atteindre les 4,65 % !
Et le contexte monétaire européen vient ajouter une nouvelle couche d’incertitude.
Le 10 septembre dernier, la Banque centrale européenne a annoncé une hausse de 25 points de base de ses trois taux directeurs. Le taux de dépôt est ainsi passé à 2,50 %.
Pour l’immobilier, le sujet est évidemment sensible. Un crédit plus cher réduit mécaniquement la capacité d’achat des ménages et peut peser sur les prix lorsque les vendeurs acceptent de revoir leurs prétentions.
Les banques continuent de prêter
Pour autant, le crédit ne s’est pas fermé.
En mai, la production de crédit hors renégociations était de 11,4 milliards d’euros. En juillet, celle-ci est revenue à 11 milliards d’euros.
Les banques continuent donc de financer les projets. Mais elles le font dans un environnement devenu moins favorable aux emprunteurs. C’est toute l’ambiguïté du moment : le marché du crédit fonctionne, mais il ne suffit plus à lui seul à relancer franchement l’immobilier.
Primo-accédants, investisseurs : des stratégies qui divergent
Cette nouvelle donne ne touche pas tous les acheteurs de la même manière.
Les primo-accédants reviennent progressivement sur le marché, notamment lorsqu’ils disposent d’un apport personnel conséquent, d’un soutien familial ou peuvent bénéficier du prêt à taux zéro.
Les secundo-accédants se trouvent dans une situation plus délicate. Pour acheter, ils doivent généralement vendre leur résidence actuelle. Or certains ont acheté leur logement précédent à des conditions de crédit particulièrement favorables. Ils doivent désormais arbitrer entre un ancien financement avantageux et un nouveau crédit plus coûteux.
Chez les investisseurs, la situation est encore différente.
Un investisseur disposant d'une forte capacité d'apport, voire de la possibilité d'acheter comptant, n'est pas confronté au même rapport de force qu'un ménage dépendant intégralement du crédit bancaire.
C’est précisément sur ce segment que Marc Hofer observe davantage de latitude : « pour les investisseurs qui disposent de liquidités importantes, le contexte actuel peut aussi créer des opportunités. Ils peuvent attendre, négocier et se positionner sur des biens dont les propriétaires sont réellement vendeurs. La capacité à ne pas subir le calendrier du marché devient aujourd’hui un véritable avantage. »
Immobilier neuf : le point noir reste la construction
Le marché du neuf est celui qui inquiète le plus les professionnels de l’immobilier.
-
L'investissement locatif marque le pas
L’investissement locatif privé reste à l’arrêt et les mises en chantier demeurent insuffisantes au regard des besoins du pays. Le secteur souffre à la fois du coût de construction, de contraintes réglementaires et d’un environnement fiscal devenu beaucoup moins incitatif.
Les chiffres mensuels montrent d'ailleurs un marché particulièrement erratique.
En mai 2026, les autorisations de logements ont rebondi de 23,7 % par rapport à avril, à 34 832 unités. Mais cette progression intervient après une chute de 31,3 % le mois précédent et une hausse de 33,8 % en mars. Les mises en chantier ont, elles, progressé de seulement 1,1 % en mai, après une baisse de 11,5 % en avril.
-
L'échec annoncé du dispositif Jeanbrun
Le nouveau dispositif fiscal Jeanbrun, appelé à prendre le relais du Pinel, n’a pour l’instant pas provoqué le choc d’offre espéré.
Six mois après son lancement, les professionnels n’anticiperaient que 2 000 à 4 000 opérations en 2026, très loin de l’objectif initial de près de 50 000 logements locatifs supplémentaires par an.
Pour Guillaume Lucchini, le dispositif reste donc à ce stade largement insuffisant : « On parle d’un échec important, avec un dispositif dont l’intérêt fiscal demeure, au mieux, peu pertinent pour une grande partie des contribuables. Le problème n’est pas seulement fiscal : les investisseurs ont besoin de visibilité et de stabilité pour prendre des engagements immobiliers sur quinze ou vingt ans. »
Cette question de la stabilité est probablement l’un des fils rouges du marché immobilier actuel.
Le fondateur de Scala Patrimoine insiste : « Il ne faut pas se le cacher, le principal danger de la défiscalisation est de finir par regarder d’abord l’économie d’impôt et seulement ensuite le bien immobilier. Or, c’est l’inverse qu’il faut faire. La fiscalité doit accompagner une bonne décision patrimoniale, pas la provoquer. Avant de regarder l’avantage fiscal, nous regardons donc l’emplacement, la capacité du bien à se valoriser dans le temps, la dynamique économique du territoire et surtout la profondeur de la demande locative. Paris intra-muros illustre bien cette logique : la fiscalité peut changer, les dispositifs peuvent disparaître, mais la rareté de l’offre et la puissance de la demande locative restent des fondamentaux patrimoniaux. »
DPE : un assouplissement qui pourrait remettre des biens sur le marché immobilier
Dans ce paysage compliqué, le diagnostic de performance énergétique constitue toutefois un motif de respiration.
L’évolution des règles de calcul du DPE pourrait permettre à une partie des logements actuellement classés F ou G de sortir de ces catégories sans engager immédiatement d’importants travaux de rénovation.
À partir de janvier 2027, la modification du coefficient appliqué à l’électricité doit notamment conduire à améliorer le classement de certains logements électriques. Selon les estimations du Figaro, 300 000 logements pourraient ainsi sortir des catégories F et G.
L'enjeu est loin d'être anecdotique.
Depuis plusieurs années, le calendrier d'interdiction progressive de la location des logements les plus énergivores pèse sur le marché locatif. Une partie des propriétaires préfère vendre plutôt que financer des travaux parfois lourds. À l'inverse, une amélioration du classement énergétique peut permettre à certains biens de retrouver une valeur d'usage et une capacité de mise en location.
Conclusion
Le marché immobilier français n'est donc ni véritablement reparti, ni complètement bloqué.
Il est entré dans une phase plus sélective.
Dans cet environnement, la stratégie patrimoniale prend une importance considérable.
Selon Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, le marché entre dans une phase où les acquéreurs devront veiller, plus que jamais, à distinguer le bon grain de l’ivraie. « Les clients veulent comprendre le prix, les perspectives de valorisation et les risques avant de s'engager. Cette exigence est saine : elle oblige à regarder l'immobilier comme un actif patrimonial à part entière, et non comme une évidence. »
Car après plusieurs années de correction, une chose semble désormais acquise : le retour à l'ancien monde, avec des taux d’intérêt proches de zéro, est révolu.
C’est aussi pour cette raison que les investisseurs sélectionnent davantage leurs opérations. Et dans ce nouveau paradigme, une chose ne change pas : l’attrait des acquéreurs pour les grandes métropoles et notamment Paris.
Comme l’a souligné Guillaume Lucchini dans une interview pour Citywire, « face à la volatilité des marchés financiers, l’immobilier parisien continue de rassurer. Car au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis, dans un contexte où la demande locative reste structurellement soutenue. »
LMNP : faut-il encore investir malgré la réintégration des amortissements sur la plus-value immobilière ?
Les principaux enseignements
- La loi de finances pour 2025 réduit l’avantage fiscal du LMNP au régime réel en réintégrant les amortissements déduits dans le calcul de la plus-value immobilière lors de la revente.
- Cette mesure s’applique aux cessions réalisées depuis le 15 février 2025, y compris pour les biens acquis ou mis en location avant cette date, avec quelques exceptions ciblées.
- Le LMNP reste généralement attractif grâce aux économies d’impôt réalisées chaque année sur les loyers pendant la durée de détention.
La location en meublée non professionnelle (LMNP) est-elle encore l'Eldorado des investisseurs immobiliers ?
À s'en tenir aux faits, de moins en moins. L'année dernière, le législateur a entendu rétablir - au moins partiellement - une égalité de traitement avec les loueurs professionnels. La loi de finances pour 2025 a ainsi rogné les avantages fiscaux attachés au statut LMNP, en réintégrant les amortissements liés au logement loué dans le calcul de la plus-value imposable lors de la cession.
Une mesure dont l'entrée en vigueur a été précisée par une récente réponse ministérielle. Elle s'applique aux cessions réalisées à compter du 15 février 2025. Quelle que soit la date de mise en location du bien.
Pour autant, cette réforme ne devrait pas, à elle seule, détourner les investisseurs du régime LMNP. Les équipes de Scala Patrimoine vous en expliquent les raisons.
Durcissement du régime de la location meublée non professionnelle (LMNP) par la loi de finances pour 2025
Le statut de Loueur en Meublé Non Professionnel permet à un particulier de louer un logement meublé tout en étant imposé dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Deux régimes fiscaux s'offrent alors à lui.
Le premier, dit « micro-BIC », lui permet de bénéficier d'un abattement forfaitaire sur les loyers déclarés, sous condition de seuils.
Le second, le régime dit « réel », ouvre droit à la déduction des charges - intérêts d'emprunt, travaux, taxes, assurances - ainsi qu'à l'amortissement du bien et du mobilier, ce qui réduit souvent et très sensiblement l'impôt sur les loyers.
-
La réintégration des amortissements dans le calcul de la plus-value
Jusqu'en 2025, les contribuables relevant du régime réel LMNP cumulaient deux avantages fiscaux distincts.
Pendant la phase de location, les amortissements réduisaient d'autant la base imposable, au point que nombre d'investisseurs ne payaient, en pratique, aucun impôt sur leurs loyers.
Puis, à la revente, ces mêmes amortissements n'étaient pas réintégrés dans le calcul de la plus-value. L'ardoise restait donc légère.
C'est précisément ce mécanisme que l'article 84 de la loi de finances n° 2025-127 du 14 février 2025 est venu briser, en modifiant l'article 150 VB du Code général des impôts. Ainsi et malheureusement pour les investisseurs, depuis le 15 février 2025, les amortissements pratiqués sont désormais pris en compte dans le calcul de la plus-value imposable. Le prix d'acquisition retenu est ainsi diminué du montant total des amortissements fiscalement déduits depuis le début de l'activité locative.
Attention, si le propriétaire dispose d’amortissements non encore déduits, ils ne sont pas concernés.
-
Des exceptions ciblées
La réforme n'est pas sans quelques exceptions.
Les amortissements liés à des dépenses de travaux restent exclus du dispositif, si elles sont justifiées et n’ont pas été déduites en charges.
De même, la mesure ne s'applique pas aux biens affectés à des résidences de services destinées aux personnes âgées ou handicapées, aux résidences étudiantes, ni à celles accueillant des personnes de moins de 30 ans en formation ou en stage.
Le régime du micro-BIC n'est par ailleurs pas concerné. Faute d'amortissements déductibles, la question ne se pose tout simplement pas.
Pour mémoire, la plus-value immobilière nette imposable applicable aux particuliers est soumise à l'impôt sur le revenu au taux de 19 % et aux prélèvements sociaux au taux de 17,2 %, soit une imposition globale de 36,2 %. Une surtaxe progressive de 2 % à 6 % s'applique lorsque la plus-value nette imposable excède 50 000 €.
Les abattements pour durée de détention restent applicables : exonération d'IR au-delà de 22 ans, exonération totale des prélèvements sociaux au-delà de 30 ans.
La réponse ministérielle confirme la date d’application de la réforme
Une réponse ministérielle du 24 mars 2026 est venue confirmer ce que les textes indiquaient déjà : la réintégration des amortissements s'applique bien depuis le 15 février 2025.
-
Pas de rétroactivité sur les cessions antérieures
Certains investisseurs espéraient une application strictement prospective de la réforme. Autrement dit, que seuls les amortissements pratiqués à compter de 2025 soient concernés. Cet espoir a fait long feu.
La loi ne prévoit aucune exception pour les investissements anciens. Tous les amortissements passés sont réintégrés, pas uniquement ceux postérieurs à 2025.
Concrètement : si vous vendez après le 15 février 2025, l'ensemble des amortissements pratiqués depuis le premier jour de votre activité LMNP au régime réel devra être réintégré dans le calcul de la plus-value imposable. En propriétaire qui louerait un bien depuis 2016, par exemple, devrait ainsi réintégrer les amortissements de l’ensemble des dix années de location.
Changer de régime fiscal à l'approche de la cession n'y changerait d'ailleurs rien. Le fait générateur de l'impôt, c'est la vente du bien en LMNP. Que vous repassiez au micro-BIC ou que vous basculiez en location nue avant la revente, les amortissements déduits durant votre période au régime réel LMNP restent exigibles.
L'impact financier est double. L'assiette de la plus-value s'élargit, puisque le prix d'achat est minoré des amortissements passés. Et cette augmentation peut déclencher l'application des tranches supérieures de la surtaxe dès lors que la plus-value nette excède 50 000 €.
-
Des abattements pour durée de détention restent applicables
Bonne nouvelle, en revanche : les abattements pour durée de détention continuent de s'appliquer sur la plus-value ainsi recalculée. Atténuant d'autant la note finale pour les investisseurs de longue date.
Un cas concret
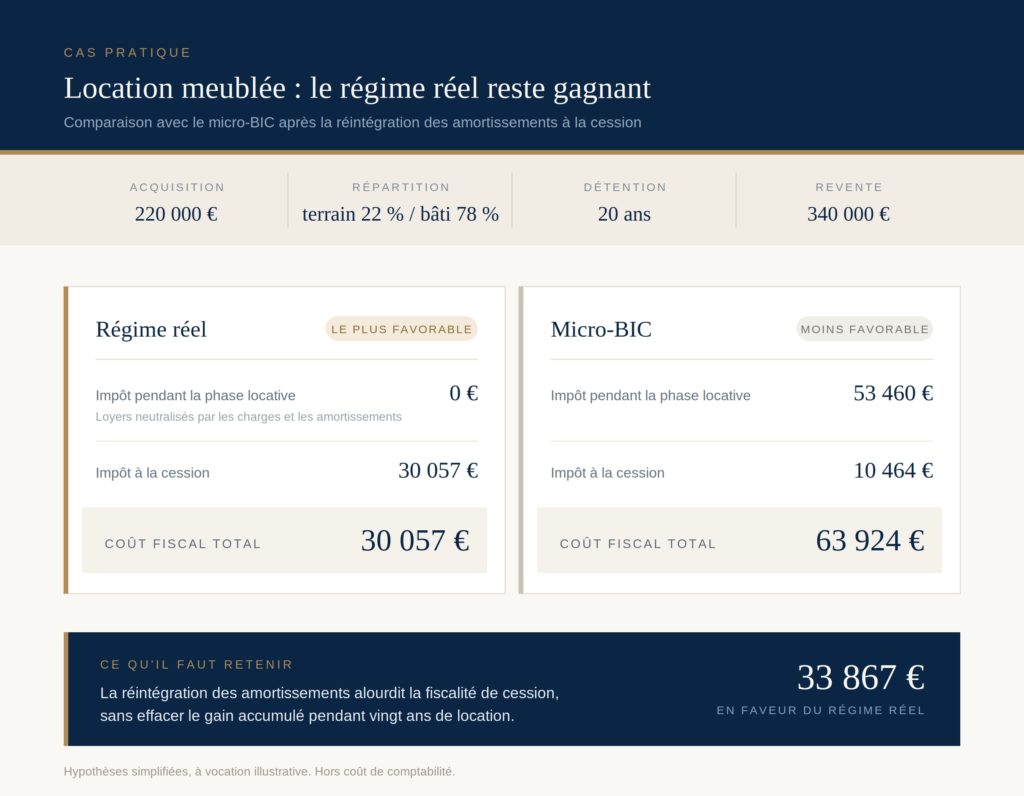
Un investisseur acquiert un appartement 220 000 € et le loue meublé 11 000 € par an. Il opte pour le régime réel et conserve le bien vingt ans avant de le céder 340 000 €.
Pendant toute la durée de détention, l'amortissement du bien et les charges déductibles absorbent la totalité des loyers. L'investisseur encaisse ainsi 220 000 € de loyers sans acquitter le moindre euro d'impôt ni de prélèvements sociaux. Au micro-BIC, il aurait payé près de 53 000 € sur la même période.
L'investisseur est soumis à une tranche marginale d'imposition de 30 %. Ce qui renforce mécaniquement le bénéfice du dispositif par rapport à une location nue soumise au régime micro-foncier.
À la revente, la réintégration des amortissements alourdit l'imposition de la plus-value : 30 000 € au régime réel, contre 10 000 € seulement au micro-BIC. Le surcoût imputable à la réforme ressort donc à environ 20 000 €.
Au total, le régime réel aura coûté 30 000 € contre 64 000 € au micro-BIC. Soit un gain de plus de 30 000 € pour l'investisseur. Ce qu'il perd à la revente, il l'a largement économisé pendant la détention. La réforme a réduit l'avantage du LMNP, elle ne l'a pas supprimé.
Hypothèses simplifiées, hors emprunt. Le résultat varie selon les caractéristiques du bien, la durée de détention, la tranche marginale d'imposition et le niveau des charges.
Conclusion
Si la loi de finances pour 2025, confirmée par la réponse ministérielle du 25 mars 2026, met fin à l'un des avantages historiques du LMNP en réintégrant les amortissements dans le calcul de la plus-value à la revente, le dispositif conserve néanmoins une attractivité réelle.
L'économie d'impôt générée chaque année par la déduction des amortissements sur les revenus locatifs continue de produire un gain fiscal cumulé significatif sur la durée de détention.
Dans la plupart des configurations, cet avantage sur les loyers demeure supérieur au surcoût fiscal supporté à la revente. De sorte que le bilan net reste positif pour l'investisseur.
Le LMNP conserve par ailleurs tous ses autres atouts. La récupération de la TVA en résidence de services et l'imposition des loyers au régime des BIC plutôt qu'au foncier.
Nos retours d'expérience
Certes, les avantages du LMNP ont été rognés. Mais l'avantage fiscal en phase de location - au cœur du régime réel - demeure très largement favorable aux investisseurs.
L'erreur serait de ne regarder que l'impôt à la revente. En oubliant de nombreuses années de fiscalité allégée pendant la détention. L'amortissement procure un avantage considérable, structurellement absent de la location nue. Ce n'est pas rien.
Réponse Ministérielle n° 10097, 24 mars 2026

Faut-il détenir son immobilier en SCI ? L’analyse de Scala Patrimoine dans Les Echos
La SCI est une forme sociétaire très prisée des investisseurs immobiliers. Elle facilite la transmission progressive d’un patrimoine et permet de s’affranchir de certaines rigidités de l’indivision. Mais, comme pour chaque outil patrimonial, elle ne prend tout son sens que lorsqu’elle répond à des objectifs précis et s’inscrit dans une stratégie d’ensemble.
C’est l’un des enseignements d'un article publié par Les Echos. Sous la plume de la journaliste Laurence Boccara, le journal se consacre aux situations dans lesquelles il peut être judicieux ou - au contraire - déconseillé de détenir certains actifs immobiliers en SCI.
Un outil patrimonial puissant, mais pas une solution universelle
Pour Guillaume Lucchini, président-fondateur du multi family office indépendant Scala Patrimoine, l’intérêt de la SCI se révèle notamment dans les stratégies de transmission. Lorsqu’un bien immobilier a été acquis à crédit, le capital restant dû vient en effet diminuer la valeur nette de l’actif transmis. « Si le bien en question a été financé à l'aide d'un crédit immobilier, les droits de donation sont ici maîtrisés. Car la valeur vénale transmise est faible, voire nulle », explique-t-il.
Cette particularité tient au mode d’évaluation des parts. « La valeur des parts s'appréciant sur la base de l'actif net de la société, soit l'actif minoré du passif. »
La SCI permet alors d’avancer progressivement. Il est possible de donner des parts à ses enfants tout en conservant, lorsque les statuts le prévoient, la maîtrise de la société. Une souplesse précieuse pour organiser une transmission dans le temps, sans nécessairement renoncer à la gestion ou à l’usage du patrimoine. Le dispositif peut ainsi se révéler particulièrement adapté à ceux qui souhaitent conserver un bien familial sur plusieurs générations.
SCI et résidence principale ne font pas toujours bon ménage
Mais l’outil a ses limites. Elles apparaissent notamment lorsqu’il s’agit d’immobilier de jouissance.
La résidence principale, en particulier, appelle à la prudence. Au-delà des questions de gouvernance et de liberté de décision, sa détention au travers d’une SCI peut avoir des conséquences fiscales, notamment pour les contribuables assujettis à l’IFI. « Un contribuable éligible à l'impôt sur la fortune immobilière ne bénéficie pas de l'abattement sur la résidence principale de 30 % au titre de l'IFI », rappelle Guillaume Lucchini.
Même vigilance pour la résidence secondaire, notamment lorsqu’elle est ponctuellement proposée à la location meublée. La frontière entre détention patrimoniale et activité commerciale peut alors devenir plus délicate à appréhender.
La SCI n’est donc ni un réflexe, ni un passage obligé. C’est un instrument d’architecture patrimoniale, dont l’intérêt dépend autant de la nature du bien que des objectifs poursuivis. Transmission, conservation, gouvernance, fiscalité : c’est dans l’articulation de ces différents paramètres que se mesure sa véritable pertinence. C’est précisément cette approche sur mesure que vient rappeler l’analyse publiée par Les Echos.
Guillaume Lucchini : « Le conseiller en gestion de patrimoine doit être payé pour ce qu’il est : faire du conseil »
Les principaux enseignements
- Dans le podcast Next Gen Patrimoine, Guillaume Lucchini défend un modèle de conseil en gestion de patrimoine 100% indépendant et rémunéré uniquement par honoraires, qu’il considère plus transparent et mieux aligné avec l’intérêt du client que les modèles fondés sur les rétrocommissions.
- L’associé fondateur de Scala Patrimoine estime que beaucoup de cabinets qui se disent indépendants restent en réalité dépendants économiquement des commissions, et que la vraie transparence devrait obliger chaque conseiller à justifier clairement sa rémunération auprès du client.
- Le family officer reconnait que le modèle d’indépendant exige davantage d’efforts et d’investissement humain.
Dans son podcast « Next Gen Patrimoine », Florian Freyssenet est parti à la rencontre de Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. Durant près d’une heure, ils ont notamment évoqué la voie empruntée par le cabinet : celle de l’indépendance et de la transparence. Une voie d’autant plus singulière que les acteurs qui travaillent exclusivement aux honoraires restent encore peu nombreux en France.
Au cours de cet échange, Guillaume Lucchini revient sur la création de Scala Patrimoine, le choix d’un modèle fondé sur les honoraires et sa vision de l’évolution du marché du conseil patrimonial.
Florian Freyssenet. Guillaume, tu es devenu une figure du conseil patrimonial indépendant en France. Tu as été diplômé d’un master en fiscalité et droit de la propriété intellectuelle et tu as fondé Scala Patrimoine en 2014. La même année, tu remportes le Trophée de la gestion de fortune. Scala est aujourd’hui un multi family office indépendant, avec des bureaux à Paris, Marseille et Genève. Dès le départ, le pari était assez clair : créer un cabinet de conseil indépendant au sens de la réglementation européenne. Comment se lance-t-on avec un modèle qui se veut indépendant ?
Guillaume Lucchini. J’ai effectivement fait mes armes dans le monde du droit, avec une formation juridique axée sur la fiscalité et la propriété littéraire et artistique. Je travaillais en cabinet d’avocats et de conseil auprès d’une clientèle composée notamment de collectionneurs et d’artistes, sur des problématiques d’accompagnement juridique et fiscal au sens large.
Puis, en 2012, je rejoins le groupe Primonial. Je découvre alors, presque par hasard, ce que l’on appelle aujourd’hui en France le conseil en gestion de patrimoine. Et je découvre surtout un marché essentiellement fondé sur l’intermédiation financière, dans lequel le conseil à proprement parler est relégué assez loin derrière une logique de distribution et de commercialisation de produits financiers.
Pour expliquer ce marché et l’enjeu d’opter pour un conseil totalement indépendant, rémunéré à 100 % en honoraires, je fais souvent une analogie avec le parcours de la start-up Yuka, dont l’objectif est de donner un Nutri-Score aux aliments. Je me souviens qu’à l’époque, lorsque l’entreprise est allée voir les industriels, elle a essuyé de nombreux refus. C’est lorsque ces derniers ont compris que les consommateurs commençaient à utiliser massivement l’application qu’ils ont réagi. C’est un peu la même chose dans la gestion patrimoniale. Ce sont aussi les investisseurs qui décident du conseil qu’ils veulent avoir. Et ils manifestent aujourd’hui un intérêt croissant pour un modèle reposant sur le conseil, sans conflits d’intérêts.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière »
Florian Freyssenet. L’indépendance capitalistique et l’indépendance financière sont-elles liées ?
Guillaume Lucchini. Au fil des années, je me suis rendu compte que l’indépendance capitalistique ne garantissait absolument pas l’indépendance financière. Un cabinet peut être parfaitement indépendant sur le plan capitalistique. Mais si, pour un même travail, une société de gestion ou un produit financier vous rapporte davantage en commissions, vous pouvez entrer dans une forme de dépendance.
C’est d’ailleurs le discours que tiennent aujourd’hui de nombreux CGP : « On touche des rétrocessions, mais on est transparents. » Or la transparence ne signifie pas nécessairement l’indépendance. Beaucoup de cabinets ont longtemps estimé que les Français n’étaient pas prêts à recourir aux honoraires, qu’ils ne voulaient pas payer pour du conseil. C’est faux. Et cela fait maintenant plus de douze ans que nous le démontrons. Au-delà de l’indépendance du conseil, je ne me voyais pas lancer Scala Patrimoine dans un marché où ma rémunération dépendrait d’un acteur tiers - assureur ou société de gestion - et donc d’autre chose que de mon métier à proprement parler.
J’ai donc créé Scala Patrimoine sur le modèle d’un cabinet de conseil, avec cette volonté d’accompagner véritablement le client à 360 degrés. C’est dans ce but que nous réinvestissons l’essentiel de notre chiffre d’affaires dans notre outil de travail, et notamment près de 80 % dans l’humain, au sens noble du terme, en allant chercher des compétences supplémentaires.
Nous investissons également beaucoup dans la data, avec notamment le recrutement d’un professionnel titulaire d’un doctorat en physique quantique.
Florian Freyssenet. Tu portes le combat en faveur d’un marché de la gestion de patrimoine reposant sur les honoraires de conseil. Tu fais partie de ces 5 % de cabinets en France qui se rémunèrent de cette manière. Est-ce que tu penses que les cabinets qui se rémunèrent à la commission peuvent être indépendants ?
Guillaume Lucchini. Absolument pas. Mais soyons très clairs sur le sujet : 100 % des cabinets français peuvent devenir indépendants. Il faut simplement que ces acteurs acceptent de rendre transparente auprès du client la rétrocommission qu’ils perçoivent. La question qui se posera alors est simple : suis-je capable de défendre cette rétrocommission et, indirectement, de démontrer la valeur ajoutée que j’apporte à mes clients ?
En 2018, lorsque l’Autorité des marchés financiers a intégré la directive MIF 2 et demandé aux cabinets de se positionner, les 95 % de cabinets qui ont choisi le statut de non-indépendant l’ont fait, selon moi, avant tout pour protéger leurs intérêts.
Quand vous êtes habitué à percevoir des rétrocommissions, êtes-vous réellement prêt à abandonner une part significative de vos revenus, si votre client considère qu’elles ne sont pas justifiées ?
Lorsqu’un client choisit de se faire accompagner par un conseil en gestion de patrimoine, il vient chercher une valeur ajoutée. Aujourd’hui, celle-ci est, le plus souvent, rémunérée par ce que l’on appelle une rétrocommission dans le modèle des cabinets non indépendants.
On nous dit cependant que cette rétrocommission est transparente. Je n’y crois pas du tout. Et, d’ailleurs, les clients qui arrivent chez nous sont souvent passés par ces grandes structures. Ils nous le disent : ils ont fini par comprendre la mécanique et nous sollicitent précisément parce qu’on leur lève le voile sur le fonctionnement réel du marché.
Je pose alors une question : un marché qui se rémunère essentiellement par des rétrocommissions doit-il encore s’appeler « conseil en gestion de patrimoine » ?
Dans les faits, ce sont des courtiers. On met en place un produit, un contrat, sur lequel on va percevoir une commission. Très bien. Mais peut-on appeler cela du conseil ? Non. Il n’y a pas nécessairement de conseil derrière.
« Un multi family office indépendant doit démontrer en permanence sa valeur ajoutée »
Florian Freyssenet. Qu’en est-il des modèles hybrides, avec d’un côté des honoraires pour le conseil et, de l’autre, des rétrocommissions pour la partie courtage ?
Guillaume Lucchini. Ce mélange des genres ne se fait pas, à mon sens, dans l’intérêt du client.
D’ailleurs, on le voit aujourd’hui dans les dernières publications de l’AMF. Les mêmes sujets reviennent régulièrement : le private equity, les produits structurés… Pourquoi ces produits reviennent-ils constamment sur le devant de la scène ? Parce qu’il y a une consolidation du marché et qu’il faut rendre la mariée toujours plus belle et vendre les produits les plus rémunérateurs pour le cabinet.
Pour la petite anecdote, j’ai encore récemment pu accéder à certains dossiers de cabinets qui étaient à vendre. Quand vous découvrez que 50 % de la rémunération d’un cabinet provient des produits structurés, cela pose question. C’est un placement très rémunérateur pour celui qui le distribue et pas forcément très transparent pour le client.
Alors pourquoi cette transparence n’existe-t-elle toujours pas sur les rétrocommissions ?
C’est bien qu’il existe un lobby, ou des intérêts qui ne sont pas forcément ceux du client, au cœur du sujet.
Florian Freyssenet. Quels conseils donnerais-tu à un professionnel qui souhaiterait créer son cabinet de conseil sur un modèle 100 % honoraires, totalement indépendant ?
Guillaume Lucchini. J’aimerais lui dire qu’il s’engage dans un marathon.
Avec un modèle indépendant, il gagnera probablement, au départ, dix fois moins qu’un CGP qui se lance sur un modèle de courtage en vendant des produits structurés. Il faut toutefois dépasser cette réalité et adopter une vision de long terme, en alignant ses intérêts avec ceux de ses clients.
Pour la petite anecdote, j’ai récemment échangé avec un prospect qui avait lu tout ce que nous avions pu dire ou faire au cours des douze dernières années. À la fin de nos échanges, il m’a dit : « C’est vous que je choisis, parce que votre posture n’a pas changé depuis douze ans. »
On peut difficilement faire plus belle reconnaissance.
Nous nous rendons compte qu’en choisissant la voie de l’indépendance, on va faire davantage d’efforts. Nous supportons également plus de charges que les autres. Mais c’est aussi cela, la vie d’un entrepreneur. Il faut démontrer en permanence sa valeur ajoutée.
À l’inverse, dans un cabinet de gestion de patrimoine rémunéré par les rétrocommissions, le métier peut, d’une certaine manière, finir par ressembler à celui d’un rentier.
« Les professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions »
Florian Freyssenet. Quels sont les profils de clients qui sont prêts à payer des honoraires de conseil ?
Guillaume Lucchini. Les entrepreneurs, naturellement. Pourquoi ? Parce qu’ils sont déjà habitués à être bien accompagnés. Ils travaillent avec un avocat ou un expert-comptable qu’ils rémunèrent aux honoraires. Ils sont donc naturellement prêts à se faire épauler de la même manière sur leurs problématiques patrimoniales.
Nous avons également une grande partie de notre clientèle qui est arrivée chez nous par l’intermédiaire de professions réglementées : notaires, avocats… Ces professionnels ont bien compris que, pour travailler en interprofessionnalité avec les métiers du conseil en gestion de patrimoine, il fallait que les intérêts soient alignés.
Ces professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions, lorsque les placements conseillés pourraient l’être pour des raisons essentiellement financières.
Et puis il y a la nouvelle génération qui connaît très bien les rouages du marché de la gestion de patrimoine. Elle a pris ces sujets à bras-le-corps et opte plus volontiers pour un conseil indépendant. Et n’hésite pas non plus à utiliser l’IA pour renforcer ses convictions et identifier un conseil indépendant.
Florian Freyssenet. Les banques sont-elles vos concurrentes ?
Guillaume Lucchini. Absolument pas.
Nous ne sommes pas là pour marcher sur les plates-bandes des banques. En tant que multi family office indépendant, les banques font partie de l’écosystème de nos clients. Ceux-ci auront toujours besoin d’un interlocuteur bancaire.
En revanche, mon rôle consiste à monitorer les relations et à trouver les meilleurs partenaires possibles pour telle ou telle problématique. D’ailleurs, notre modèle économique fait qu’aujourd’hui nous travaillons avec énormément de banques privées françaises, luxembourgeoises, suisses et monégasques.
« La moitié de la performance peut être prélevée par la chaîne de distribution »
Florian Freyssenet. Le facteur coût est-il un critère important dans la sélection des placements financiers pour un multi family office comme Scala Patrimoine ?
Guillaume Lucchini. Nous avons effectivement un rôle de « cost killer », pour éliminer un maximum de coûts. Notre idée est de négocier ceux qui sont incompressibles auprès des assureurs sur les contrats d’assurance-vie, ou encore les frais de gestion avec les asset managers. Nous intégrons également de la gestion indicielle dès lors que cela est pertinent.
Il existe d’ailleurs un rapport sur la protection des épargnants, publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, qui fut largement passé sous silence, mais qui demeure très intéressant. Selon ce rapport, près de 50 % des gains de l’épargne peuvent être captés par les frais de gestion et d’intermédiation sur une période de quarante ans.
Autrement dit, près de la moitié de la performance peut être prélevée par la chaîne de distribution. Le client, lui, prend 100 % du risque. Et une part considérable de la performance qui devrait rémunérer ce risque ne lui revient pas : elle va directement dans la poche d’un intermédiaire.
C’est cela, aujourd’hui, le vrai sujet.
Florian Freyssenet. Revenons sur l’importance de la donnée. Comment travailles-tu ce sujet ?
Guillaume Lucchini. La donnée, si vous voulez véritablement l’utiliser, il faut être capable de la contrôler. Et, pour cela, vous ne pouvez pas simplement passer par une entreprise extérieure. Elle ne connaît pas votre cabinet, vos clients, ni les stratégies mises en place.
Nous avons beaucoup travaillé sur ces sujets et avec quasiment toutes les contreparties. Aujourd’hui, nous récupérons directement nos flux SFTP sur un serveur, notamment en Suisse, avec également une sécurisation des données sur ces serveurs. Le choix de serveurs situés hors de l’Union européenne répond aussi à notre réflexion sur la protection des données et la cybersécurité.
« Scala Patrimoine a lancé, en 2018, le premier contrat d’assurance-vie clean share »
Florian Freyssenet. Quel regard portes-tu sur la consolidation du marché de la gestion de patrimoine ?
Guillaume Lucchini. Elle répond à deux phénomènes.
D’une part, il y a des gens qui souhaitent prendre des gains et monétiser le travail de développement de leur cabinet. Ce n’est pas déshonorant.
D’autre part, certains préfèrent se regrouper. Seul, un CGP peut avoir peur de s’épuiser sous le poids des charges administratives et réglementaires. À un moment, il faut s’entourer.
On remarque d’ailleurs que la génération qui souhaite faire le choix du conseil indépendant le fait souvent dans le cadre d’une reconversion.
Ce sont des professionnels qui ne se retrouvent plus dans le modèle économique actuel, mais qui veulent conserver cette dimension de conseil. Très souvent, ils ont une formation juridique, fiscale ou d’expertise comptable.
Le problème, c’est qu’à 35, 40 ou 45 ans, ils ont parfois des crédits, une famille, une vie déjà installée. C’est compliqué de se mettre à nu, entre guillemets, pendant plusieurs années pour créer une clientèle.
Ils sont donc nombreux à nous solliciter pour devenir partenaires de Scala Patrimoine, avec l’idée de pouvoir s’appuyer sur une équipe pluridisciplinaire capable de les accompagner sur des dossiers à forte valeur ajoutée.
Florian Freyssenet. C’est donc un marché qui aura du mal à bouger ?
Guillaume Lucchini. Quand nous avons voulu lancer, en 2018, le premier contrat d’assurance-vie « clean share », reposant sur des supports d’investissement dont les frais de distribution étaient supprimés pour mettre véritablement en avant le conseil indépendant, nous avons demandé aux assureurs de la place s’ils souhaitaient nous accompagner.
Un seul a accepté : Suravenir.
Les autres nous ont félicités. Ils nous ont dit qu’ils y croyaient, mais qu’ils ne voulaient pas scier la branche sur laquelle ils étaient assis et se priver du système, très rémunérateur, des rétrocommissions. Tout est dit.
« Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts »
Florian Freyssenet. L’ambition de Scala Patrimoine est de devenir le premier groupe d’acteurs 100 % honoraires et indépendants ?
Guillaume Lucchini. Nous ne regardons pas les choses comme cela. Nous sommes tout simplement un cabinet de conseil au sens classique du terme. Je ne suis foncièrement pas opposé aux rétrocommissions en tant que telles, à partir du moment où elles sont 100 % transparentes. Mais il faut être très clair sur les termes. Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts.
Quand je vais voir un médecin, je sais qu’il est là pour me conseiller. J’attends que, lorsqu’il pose un diagnostic, il n’ait pas, derrière, un intérêt particulier à me revendre un séjour dans telle ou telle clinique.
C’est finalement la même chose.
Sur ces sujets, il faut avoir en tête que le marché est extrêmement disparate. On ne fait pas le même métier selon que l’on accompagne quelqu’un qui est salarié et dispose d’un patrimoine de quelques centaines de milliers d’euros, ou un entrepreneur qui vient de vendre son entreprise et se retrouve à la tête d’un patrimoine considérable.
Ce sont des métiers différents. Il y aura donc nécessairement des cabinets de conseil différents, avec des typologies de clientèle différentes.
Mais cette notion de transparence est fondamentale. Elle est même au cœur de ce que devrait être le conseil.
Le podcast est à retrouver en intégralité sur la page Youtube de Next Gen Patrimoine.
Médecins libéraux : comment transmettre son patrimoine professionnel à ses enfants ?
Dans une tribune publiée par Mieux Vivre Votre Argent, Guillaume Lucchini, associé-fondateur de Scala Patrimoine, revient sur les stratégies patrimoniales qui peuvent permettre aux professions médicales réglementées de transmettre leur patrimoine professionnel, malgré les contraintes qui encadrent leurs structures d’exercice.
Des contraintes réglementaires fortes pour les médecins libéraux
On parle beaucoup de la fiscalité des entrepreneurs. Beaucoup moins de celle des professions médicales.
C’est précisément ce sujet que Guillaume Lucchini a choisi d’explorer dans une tribune publiée par Mieux Vivre Votre Argent.
La question est aussi simple que délicate. Comment un praticien peut-il faire fructifier puis transmettre le patrimoine professionnel accumulé au sein de sa SEL ou de sa SPFPL, sans se heurter aux contraintes réglementaires propres à son activité ?
Le paradoxe est réel. Les structures qui permettent aux médecins d’exercer et de développer leur activité sont, dans le même temps, soumises à des règles strictes en matière de détention du capital et d’investissement. Au fil des années, une trésorerie peut ainsi s’accumuler, sans que la question de sa transmission ne soit réellement anticipée.
Et lorsque les enfants ne sont pas eux-mêmes médecins, la difficulté devient très concrète. Comment transmettre ce patrimoine lorsque les règles de la profession limitent précisément les personnes susceptibles de le détenir ?
Un cadre contraint, mais pas totalement verrouillé
Guillaume Lucchini revient d’abord sur les limites du cadre actuel. Une ordonnance de 2023 prévoit que plus de la moitié du capital et des droits de vote d’une SEL reste entre les mains de professionnels en exercice. Une règle structurante, qui limite fortement les possibilités de transmission directe.
Mais le même texte prévoit que des décrets propres à chaque profession peuvent permettre à des tiers d’entrer au capital. Pour les médecins, ce plafond a été fixé à 25 % par le décret du 11 décembre 2025. Une possibilité qui n’a, à ce jour, pas été ouverte dans les mêmes conditions aux chirurgiens-dentistes et aux pharmaciens d’officine.
C’est dans cet espace que se situe l’essentiel de la réflexion développée par Guillaume Lucchini.
Apporter de la souplesse à la structuration patrimoniale
Plutôt que de transmettre l’outil professionnel lui-même, le médecin peut avoir intérêt à transmettre la valeur patrimoniale qu’il génère au fil du temps au sein d’une holding dédiée. La SPFPL ne permettant pas d’avoir des associés non exerçants au capital, sauf cas très particuliers, la transmission anticipée des titres de la holding aux enfants ou au conjoint n’apparaît pas possible. Selon la réglementation applicable à chaque type de profession libérale, la pratique a toutefois développé certains schémas permettant d’envisager une telle transmission.
L’interposition d’une holding de droit commun, qui n’est pas soumise aux mêmes restrictions qu’une SPFPL, peut notamment permettre d’accueillir des associés qui ne sont pas eux-mêmes professionnels de santé. Et potentiellement, des membres de la famille du praticien.
Autre outil : les actions de préférence, qui permettent de dissocier les droits financiers des droits de vote. Dans certaines configurations, une SAS peut ainsi attribuer l’essentiel des droits financiers à certains associés. Tout en respectant les contraintes applicables à la détention du capital.
Enfin, le démembrement des titres de cette holding - avec la nue-propriété détenue par les enfants et l’usufruit conservé par le parent - peut offrir une voie de transmission qui resterait impossible à mettre en œuvre directement au niveau de la SEL ou de la SPFPL.
Des mécanismes techniques, parfois complexes, mais qui dessinent une véritable marge de manœuvre.
Car en matière patrimoniale, une règle demeure : le temps ne joue jamais en faveur de celui qui attend.
La tribune complète est à retrouver dans Mieux Vivre Votre Argent et sur Investir Les Echos.

Devenir rentier : les pièges à déjouer selon Guillaume Lucchini pour Mieux Vivre Votre Argent
Devenir rentier ne consiste pas simplement à disposer d’un capital important. Encore faut-il savoir le préserver, le faire fructifier et transformer les revenus qu’il génère en une rente durable. Fiscalité, diversification, choix des enveloppes, liquidité des placements : une fois le patrimoine constitué, les arbitrages changent de nature. Et lorsque l’essentiel de la fortune repose sur des actifs financiers, ils deviennent particulièrement déterminants.
Comment construire une rente dans la durée sans sacrifier la liquidité, prendre des risques excessifs ou laisser une part trop importante de la performance à la fiscalité ?
Pour répondre à ces questions, le journaliste Léo Monégier a interrogé Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, dans un entretien publié par Mieux Vivre Votre Argent.
Distinguer rendement brut et rendement net
Après des années consacrées à constituer un patrimoine, vient, pour certains, le moment d’en vivre. Un changement de perspective qui n’a rien d’anodin. Il ne s’agit plus seulement pour le rentier de rechercher de la performance, mais de trouver le bon équilibre entre revenus, préservation du capital et fiscalité.
Comment dégager des revenus réguliers sans entamer trop rapidement son capital ? Comment continuer à le faire fructifier tout en conservant suffisamment de liquidités ? Et que devient cette stratégie lorsqu’un projet d’expatriation entre en ligne de compte ?
Ces questions se posent à de nombreux chefs d’entreprise après une cession, à des sportifs de haut niveau au moment de mettre un terme à leur carrière, à des héritiers qui viennent de recevoir une succession importante, mais aussi, plus simplement, à ceux qui préparent leur retraite.
Premier enseignement de Guillaume Lucchini : le rendement affiché n’est pas nécessairement celui qui compte. « Ce qui compte vraiment, c’est ce que vous gardez après impôts », rappelle-t-il.
Avant même de comparer les performances, le choix de l’enveloppe fiscale mérite donc d’être posé. L’assurance-vie conserve, à ce titre, des atouts importants, notamment grâce à son régime fiscal qui permet de distinguer la part de capital de celle correspondant aux gains lors des retraits. La holding patrimoniale peut, quant à elle, trouver sa pertinence dans certaines situations, notamment après la cession d’une entreprise.
Quand la structuration finit par immobiliser le patrimoine
Mais une stratégie patrimoniale peut aussi devenir contre-productive pour le rentier lorsqu’elle fait perdre de vue un élément essentiel : la disponibilité du capital.
Guillaume Lucchini revient notamment sur le cas d’un couple ayant vendu son entreprise de pompes funèbres pour 4 millions d’euros, avant de voir l’essentiel de son patrimoine immobilisé dans des investissements de private equity illiquides dans le cadre d’un dispositif de réemploi.
Une situation qui rappelle une règle souvent oubliée : un montage patrimonial ne devrait jamais dicter les besoins du client. C’est l’inverse.
Dernier volet de l’entretien : l’expatriation. Île Maurice, résidence fiscale, contrat luxembourgeois… Autant de sujets qui peuvent ouvrir de nouvelles possibilités patrimoniales, mais qui exigent aussi de regarder de près les règles fiscales applicables. Car quitter la France ne suffit pas, à lui seul, à effacer les liens avec l’administration fiscale française.
Report d’imposition et private equity : les mises en garde de Guillaume Lucchini dans Les Echos
Le private equity a changé de visage. Longtemps chasse gardée des grandes fortunes, il s’invite désormais dans les contrats d’assurance-vie du plus grand nombre, avec des tickets d’entrée de plus en plus accessibles, parfois à peine 100 euros.
Dans une interview menée par la journaliste Laurence Boccara pour Les Echos, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur les ressorts de cet engouement, mais aussi sur ses zones d’ombre. Et alerte sur les risques d’une démocratisation parfois poussée à l’extrême de cette classe d’actifs.
Les questions autour du dispositif de réemploi
Premier sujet abordé : le dispositif 150-0 B ter, ce mécanisme fiscal qui permet de reporter l’imposition d’une plus-value de cession, sous réserve de respecter certaines conditions de réinvestissement dans des fonds éligibles.
Séduisant sur le papier, le dispositif n’en demeure pas moins un exercice d’équilibriste pour les sociétés de gestion. « Ils sont peu nombreux, car il y a, dans cette disposition, souvent trop de contraintes à respecter », explique Guillaume Lucchini. Avant d’ajouter un avertissement qui mérite d’être entendu : « Si une seule participation venait à perdre son éligibilité en cours de route, c’est l’intégralité du fonds qui basculerait hors du dispositif. »
Private Equity : quelle place dans une allocation d’actifs ?
Autre fil rouge de l’entretien : la juste place à accorder au private equity dans un patrimoine.
La réponse, évidemment, ne peut être la même selon la taille du patrimoine, l’âge du souscripteur, son profil - entrepreneur, sportif de haut niveau ou membre d’une grande famille - et son niveau de risque.
Mais, de manière générale, pas question, pour le fondateur de Scala Patrimoine, de céder à l’euphorie ambiante. Sa recommandation s’inscrit dans une fourchette de « 5 % à 20 % d’un patrimoine financier », même si certains profils spécifiques, notamment les serial entrepreneurs, peuvent naturellement aller bien au-delà.
Cette prudence à l’égard des investisseurs particuliers tient notamment à une contrainte fondamentale : l’absence de liquidité. Dès la souscription, l’épargnant s’engage dans un fonds qui peut immobiliser son capital pendant dix à douze ans. Une durée qui change nécessairement la manière de penser une allocation.
Ce discours de prudence, Guillaume Lucchini le porte d’ailleurs au-delà des colonnes des Echos. Interrogé par le passé par le média Jurisportiva sur l’accompagnement des sportifs de haut niveau, il rappelait déjà qu’il était impossible de raisonner uniquement en termes de private equity ou de retraite, sans inscrire ces sujets dans une stratégie patrimoniale plus globale.
Reste que les rendements affichés - parfois à deux chiffres - continuent d’attirer les épargnants. À chacun, dès lors, de ne pas confondre performance espérée et gain garanti.

L’immobilier, une classe d’actifs toujours incontournable pour les grandes fortunes ?
Au cours d’un entretien accordé à Nahid Lenormand pour Citywire, Guillaume Lucchini, associé fondateur du multi family office Scala Patrimoine, revient sur la place qu’occupe encore l’immobilier dans la stratégie patrimoniale des grandes familles, des entrepreneurs et des sportifs de haut niveau.
Une classe d’actifs toujours plébiscitée
Malgré les soubresauts des dernières années - remontée des taux d’intérêt, incertitudes fiscales et politiques mais aussi environnement économique dégradé - les grandes fortunes continuent de manifester un intérêt marqué pour l’immobilier.
C’est ce que souligne Guillaume Lucchini dans cet entretien à retrouver dans Citywire.
Face à la volatilité des marchés financiers, la pierre continue de rassurer. « Nos clients, grandes familles, entrepreneurs, sportifs de haut niveau, ont en commun une appétence marquée pour l’immobilier parisien », observe-t-il.
Cet attrait ne doit rien au hasard. L’immobilier répond à plusieurs objectifs patrimoniaux : détenir un actif tangible, valoriser un patrimoine dans la durée, bénéficier de l’effet de levier du crédit ou encore générer des revenus complémentaires. Il peut également, dans certaines situations, s’inscrire dans une stratégie de transmission familiale.
Autrement dit, lorsqu’il est choisi et structuré avec discernement, l’immobilier coche de nombreuses cases. Là où les instruments financiers, plus abstraits, peuvent parfois sembler moins rassurants.
Un attrait certain pour l’immobilier parisien
Paris, en particulier, continue de cristalliser les attentes. Au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis. La demande locative y reste structurellement soutenue.
« Un bien de qualité, bien situé, ne reste pas vacant », résume Guillaume Lucchini. Trouver un locataire solvable ? « Ce n’est pas un sujet. » Une mécanique, précise-t-il, que « les investisseurs aguerris savent apprécier à sa juste valeur ».
Mais l’accompagnement de Scala Patrimoine ne s’arrête pas à l’acquisition d’un bien.
Le multi family office construit également des montages financiers sophistiqués articulés autour de l’immobilier, notamment dans le cadre d’opérations de remploi éligibles au dispositif 150-0 B ter. Un savoir-faire particulièrement mobilisé dans le secteur hôtelier, où le cabinet conçoit des solutions sur mesure, adaptées à chaque situation patrimoniale.
Île Maurice : Guillaume Lucchini décrypte les atouts fiscaux du paradis de l’océan Indien
Dans les colonnes du Magazine Gestion de Fortune, Guillaume Lucchini, président-fondateur de Scala Patrimoine, décortique les mécanismes qui font de l’Île Maurice une destination prisée des grandes fortunes françaises, sans pour autant en éluder les zones grises.
Taux unique de 15 %, exonération des plus-values, absence d’impôt sur la fortune immobilière : sur le papier, l’Île Maurice a tout du paradis fiscal. Mais dans l’interview qu’il a accordée au journaliste Jonathan Blondelet, Guillaume Lucchini prend soin de nuancer le tableau. Car s’installer sur l’île ne suffit pas, à lui seul, à couper les ponts avec l’administration fiscale française.
Les charmes de l’assurance-vie
Premier sujet abordé : les contrats d’assurance-vie internationaux, dont les rachats échappent à l’impôt mauricien comme aux cotisations sociales. Mieux encore : certains peuvent survivre à un retour en France. « Certains contrats internationaux permettent par ailleurs d’être conservés lors d’un changement de résidence fiscale », explique Guillaume Lucchini. Une souplesse rare, qui transforme l’enveloppe en véritable outil de mobilité patrimoniale, plutôt qu’en pari à sens unique.
Les holdings, entre optimisation et prudence
Sur le terrain des sociétés, le président-fondateur de Scala Patrimoine évoque les Global Business Companies, ces structures qui peuvent, dans certaines configurations, alléger sensiblement la facture fiscale. « Les Global Business Companies peuvent bénéficier d’un régime d’exonération partielle sur certains revenus internationaux, permettant dans certaines situations de ramener le taux effectif d’imposition à un niveau proche de 3 % », précise-t-il.
Un dispositif séduisant, certes. Mais qui ne s’improvise pas. Derrière l’optimisation fiscale se trouve une ingénierie patrimoniale exigeante, qui suppose de respecter des conditions précises. Là encore, un simple changement d’adresse ne suffit pas.
La résidence fiscale, nerf de la guerre
Reste le point sur lequel Guillaume Lucchini insiste : la résidence fiscale effective. C’est elle qui détermine, en premier lieu, la possibilité de s’affranchir réellement de la fiscalité française. « L’administration fiscale regarde d’abord le foyer fiscal, puis le centre des intérêts économiques », rappelle-t-il. Et d’ajouter : « La détermination de la résidence fiscale repose sur un faisceau d’indices prévu par les législations nationales et, le cas échéant, par la convention fiscale régissant les échanges entre les deux pays. »
Autrement dit, pas de formule magique. Une expatriation fiscale se prépare, se documente et se construit avec méthode, bien avant de faire ses valises pour l’océan Indien.