
Quels sont les placements privilégiés par les grandes fortunes ?
L’Association Française du Family Office (AFFO), en partenariat avec le cabinet EY, a dévoilé la 10e édition de son baromètre annuel. Cette publication, devenue incontournable, éclaire les sensibilités et les orientations d’investissement des grandes fortunes et des family offices. Cette année, près de 65 répondants – membres et partenaires de l’AFFO – représentant ensemble pas moins de 585 familles, ont partagé leur vision à travers un questionnaire détaillé.
Le règne du capital-investissement
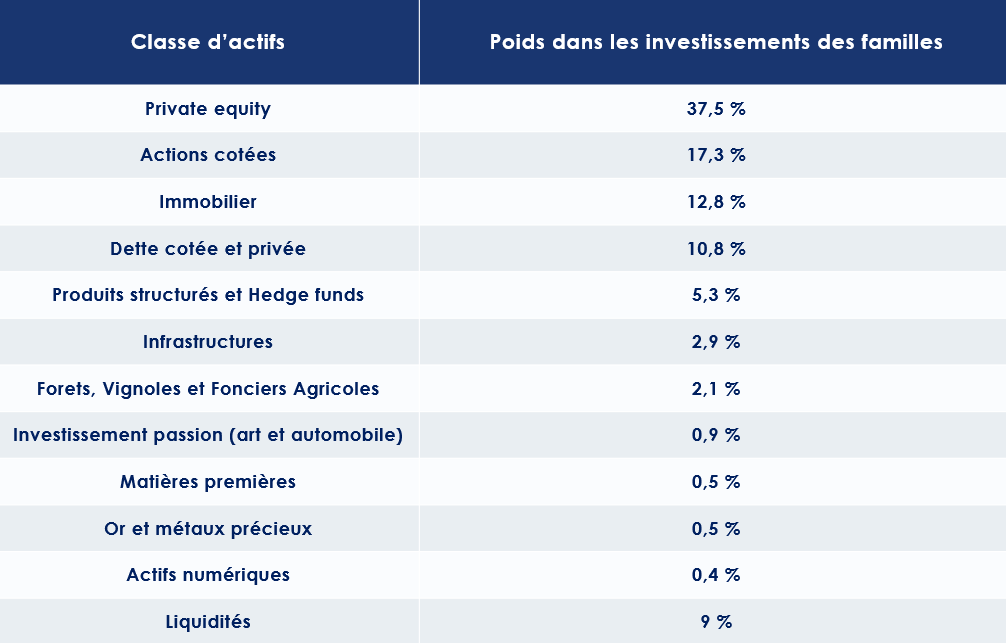
Le capital-investissement s’impose, plus que jamais, comme l’axe central des allocations patrimoniales, représentant 37,5 % des investissements réalisés. Près de la moitié des sondés envisagent même d’accroître encore leur exposition à cette classe d’actifs dans les mois à venir, selon les auteurs du baromètre.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ce constat ne saurait surprendre : « Le capital-investissement constitue une opportunité stratégique pour les grandes fortunes en quête de diversification au-delà des classes d’actifs traditionnelles. Investir dans des entreprises non cotées, souvent à fort potentiel de croissance, permet non seulement de viser une performance attractive – avec un rendement moyen annuel de 13 % sur les dix dernières années selon France Invest – mais aussi de traverser les cycles économiques grâce à une gestion active et à un horizon d’investissement de long terme. » Par ailleurs : « Ce type d’investissement revêt également une dimension émotionnelle : pour les familles, les entrepreneurs ou les sportifs de haut niveau, il s’agit souvent d’un engagement porteur de sens, leur permettant de prendre part à des aventures entrepreneuriales en y apportant bien plus que des capitaux. »
Des allocations diversifiées mais raisonnées
Si le capital-investissement domine, les autres grandes classes d’actifs conservent leur place dans les portefeuilles. Les actions cotées représentent 17,3 % des investissements, suivies par l’immobilier d’investissement (12,8 %), la dette (cotée ou privée) à 10,8 %, et les liquidités à hauteur de 9 %.
Guillaume Lucchini souligne : « L’immobilier reste une valeur refuge dans l’imaginaire patrimonial français. Il conjugue revenu régulier et valorisation à long terme. Malgré les tensions actuelles du marché, il demeure essentiel de rester exposé à la pierre, un placement tangible et rassurant. »
Il insiste particulièrement sur le marché parisien : « À Paris, la demande locative reste structurellement forte, soutenue par une attractivité internationale, un bassin d’emploi dense, et une offre limitée. Ces fondamentaux assurent au marché une résilience notable, même dans un contexte incertain. »
Au-delà, les infrastructures (2,9 %), les hedge funds et produits structurés (5,3 %), les forêts, vignobles et fonciers agricoles (2,1 %), ainsi que les investissements dits « passion » – art, voitures de collection – (0,9 %), complètent les portefeuilles. Les matières premières, les métaux précieux et les cryptomonnaies, bien que médiatisés, ne représentent qu’une fraction marginale des allocations (respectivement 0,5 %, 0,5 %, et 0,4 %).
Des secteurs porteurs, entre innovation et résilience
En 2024, les investissements se tournent prioritairement vers des secteurs alliant solidité structurelle et fort potentiel d’innovation. En tête : la technologie (63 %), la santé (49 %), l’immobilier (41 %), l’industrie (33 %) et l’énergie (31 %).
Guillaume Lucchini y voit une parfaite résonance avec les attentes des clients de Scala Patrimoine : « La technologie et la santé concentrent l’intérêt des investisseurs en raison de leur capacité d’innovation, mais aussi parce qu’elles répondent à des enjeux sociétaux majeurs. Tandis que la transformation numérique façonne notre quotidien, la santé bénéficie d’une dynamique portée par le vieillissement démographique, les avancées médicales et l’émergence de soins personnalisés. »
Les préoccupations des grandes fortunes
Les priorités des familles et grandes fortunes restent claires. La protection des leurs (100 %) et la transmission intergénérationnelle de leur patrimoine – matériel comme culturel – (98 %) s’affirment comme des préoccupations majeures.
Les évolutions fiscales (89 %), la transformation numérique (83 %), la gouvernance (82 %), ainsi que la sécurité, continuent d’occuper une place centrale dans leurs réflexions. Parallèlement, de nouveaux risques émergent : l’intelligence artificielle (74 %) et la cybersécurité (78 %) suscitent un intérêt croissant.
Les familles demeurent aussi attentives à la philanthropie (71 %), à la transition énergétique et à la neutralité carbone (56 %), autant de sujets inscrits dans une vision patrimoniale de long terme.
Guillaume Lucchini souligne le poids des enjeux fiscaux et géopolitiques dans les stratégies d’allocation : « La dissolution de l’Assemblée nationale en 2024 a provoqué une onde d’inquiétude chez de nombreux investisseurs, entrepreneurs et sportifs de haut niveau. Le spectre d’une remise en cause du dispositif Dutreil ou d’un retour de l’Impôt de solidarité sur la fortune plane à nouveau. »
Avant d’ajouter : « À cela s’ajoutent les tensions géopolitiques internationales. Qu’il s’agisse du projet de hausse des droits de douane impulsé par Donald Trump ou du récent conflit entre l’Iran et Israël, ces événements réactivent la prudence des familles, qui cherchent à sécuriser leur patrimoine dans un environnement de plus en plus incertain. »

Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
Guillaume Lucchini décrypte pour Le Monde le dispositif du Logement Locatif Intermédiaire
Depuis la disparition du dispositif Pinel à la fin de l’année 2024, les promoteurs mettent en avant une nouvelle solution d’investissement : le logement locatif intermédiaire (LLI), désormais ouvert aux particuliers depuis le début de l’année 2025. Mais ce dispositif est-il réellement avantageux pour les investisseurs ? Guillaume Lucchini, associé fondateur de Scala Patrimoine, répond aux questions de la journaliste Laurence Boccara et en éclaire les enjeux pour les lecteurs du Monde.
Un dispositif désormais ouvert aux particuliers
Créé par la loi de finances pour 2014, le Logement Locatif Intermédiaire était jusqu’alors réservé aux acteurs institutionnels. Porté par des bailleurs sociaux comme Action Logement ou CDC Habitat, ce dispositif, assorti de plusieurs avantages fiscaux, s’adressait uniquement aux grandes structures du secteur.
La fin du régime Pinel a toutefois rebattu les cartes. Le législateur a levé en 2025 la restriction réservant le dispositif aux seuls professionnels, permettant ainsi aux particuliers d’y accéder. Mais cette accessibilité reste encadrée : l’investissement ne peut se faire qu’à travers une structure juridique — une société civile immobilière (SCI), soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés, ou bien via une SCPI ou un FPI (fonds de placement immobilier).
Plusieurs promoteurs, ainsi que des banques et intermédiaires, ont d’ores et déjà saisi l’opportunité. Des offres dédiées à ce nouveau marché sont proposées, certaines prenant même à leur charge les frais de création de société.
Les objectifs du dispositif
Comme le souligne Le Monde, le logement locatif intermédiaire vise à renforcer l’offre locative à des prix accessibles. Il s’adresse à une population aux revenus modestes, trop aisés pour bénéficier d’un logement social, mais insuffisants pour accéder au marché libre.
-
Les caractéristiques des logements concernés
Les biens éligibles au LLI peuvent être neufs ou anciens. Les anciens doivent avoir été rénovés pour être acceptés. Ils doivent respecter plusieurs critères précis. Les loyers sont plafonnés. Les ressources des locataires sont également limitées. Le propriétaire s’engage à louer pendant au moins 15 ans. La durée peut aller jusqu’à 20 ans maximum. Une rupture de bail avant la fin peut avoir des conséquences. Cela peut entraîner la perte des avantages fiscaux. Le propriétaire peut aussi devoir rembourser les aides reçues.
Autre condition : investir dans une zone dite « tendue ». Ces zones ont une forte demande locative. Elles sont classées A, A bis, B1, parfois B2 et C sur dérogation. Les logements doivent être bien situés. Ils doivent être proches des transports en commun. Ils doivent aussi être proches des infrastructures urbaines.
-
Les avantages pour l’investisseur
Pour compenser le niveau de loyer inférieur au marché, le dispositif propose des incitations fiscales. D'une part, une TVA réduite à 10 %, contre 20 % habituellement. Et d'autre part, un crédit d’impôt sur la taxe foncière pouvant courir sur une période de vingt ans.
Le dispositif ne fixe aucune limite en matière de montant investi, de prix de revient ou de nombre de logements détenus. Il échappe par ailleurs au plafonnement global des niches fiscales. Selon les promoteurs, les efforts commerciaux consentis permettent d'acquérir des biens LLI à des prix inférieurs de 10 à 20 % à ceux du marché classique.
L’analyse de Scala Patrimoine
Guillaume Lucchini apporte un regard nuancé sur ce dispositif : « Une durée de blocage de quinze ans, des loyers encadrés… ces contraintes pèsent lourdement sur la rentabilité. Il peut s’avérer plus judicieux d’acheter du neuf hors dispositif, en négociant un bon prix et en conservant la liberté de fixer son loyer. En ce moment, les promoteurs accordent des remises significatives et prennent à leur charge les frais de notaire. »
Investir sur des SCPI : analyse des risques et des opportunités
Les déboires des plus grandes SCPI, à commencer par celles de Praemia REIM (anciennement Primonial), Primovie et Primopierre, font les gros titres des médias patrimoniaux. Une trentaine des acteurs les plus influents du marché ont ainsi annoncé une dépréciation significative de la valeur de leurs parts, rattrapés par la montée des taux d’intérêt et le retournement du marché immobilier.
Cette préoccupation est partagée par l’Autorité des marchés financiers qui, dans un récent rapport, a rappelé que, à l’instar du secteur immobilier, le capital des investisseurs n’est en aucun cas garanti : « La valeur de l’immobilier peut baisser, et les niveaux de rendement ne sont aucunement assurés. »
Mais avait-on pleinement mesuré les risques inhérents aux placements immobiliers, et en particulier à ceux des SCPI ?
Le succès retentissant de ces véhicules entre 2015 et 2020 a pu altérer la perception du risque. À l’époque, la presse économique était dithyrambique. Le journal Les Échos vantait notamment la diversification avantageuse de ces placements, tandis que Le Figaro mettait en lumière leurs rendements attractifs.
Aujourd’hui, les SCPI sont généralement classées au niveau 3 sur 7 sur l’échelle des risques, une notation suggérant un risque modéré, entre faible et moyen.
Un classement qui semble pourtant bien éloigné de la réalité d’un marché immobilier en pleine mutation. Plus que jamais, l’immobilier se trouve à la croisée des chemins.
Les SCPI ont-elles, pour autant, perdu tout intérêt patrimonial ? Nous ne le pensons pas. Certes, le contexte économique actuel invite à la prudence, mais ces véhicules d’investissement conservent des atouts indéniables. Sur le long terme, leur présence au sein d’un portefeuille diversifié peut se révéler judicieuse, à condition d’opérer une sélection rigoureuse et d’en évaluer avec précision les risques inhérents.
La fin de la tempête pour l’immobilier ?
La crise du Covid-19, suivie du choc inflationniste de 2022, a durement éprouvé le secteur de l’immobilier. Pourtant, le pire semble désormais derrière nous. La baisse des taux, orchestrée par les banques centrales, redonne un peu d’oxygène aux acteurs du marché.
-
Des secousses conjoncturelles et structurelles
Le marché immobilier a subi de plein fouet la flambée de l’inflation et la remontée brutale des taux directeurs imposée par les banques centrales. Les conditions de financement des investisseurs se sont rapidement détériorées, entraînant un net ralentissement des transactions en immobilier d’entreprise. Nombreux sont les vendeurs qui, dans l’attente d’une correction des prix, ont préféré temporiser.
Dans ce contexte, la prime de risque offerte par l’immobilier s’est révélée bien moins attractive face aux actifs financiers comme les placements monétaires ou les obligations, dont les rendements ont grimpé en flèche.
Comme si le choc des taux ne suffisait pas, d’autres mutations profondes sont venues secouer le secteur. Béatrice Guedj, Directrice de la Recherche et de l’Innovation chez Swiss Life Asset Managers France, souligne : « À cette pression financière s’ajoutent des transformations structurelles – démographiques, sociétales, technologiques et environnementales – qui bouleversent l’ensemble des classes d’actifs immobiliers, en particulier le bureau et le résidentiel. »
Un état des lieux confirmé par Vincent Lamotte, directeur général délégué en charge des finances et de la stratégie des fonds chez Perial AM : « Certains actifs tertiaires deviennent obsolètes avec l’émergence de nouveaux bureaux conformes aux dernières normes énergétiques, le développement du télétravail et l’essor de l’intelligence artificielle. »
Heureusement, une éclaircie semble se dessiner à l’horizon. Avec la décrue progressive des taux, le marché immobilier entrevoit enfin le bout du tunnel.
-
Une baisse salutaire des taux d’intérêt
Le revirement de la politique monétaire des banques centrales commence enfin à porter ses fruits. En zone euro, le taux d’inflation annuel est retombé à 2,5 %, après avoir dépassé les 8 % en 2022. L’objectif des 2 %, fixé par les banquiers centraux, semble désormais à portée de main. Et au vu des difficultés économiques que traversent les grandes économies européennes, tout laisse à penser que la baisse des taux devrait se poursuivre en 2025.
États et banques centrales ont un besoin impérieux de soutenir l’économie européenne, d’autant plus que l’Allemagne, l’un de ses principaux moteurs, s’est contractée en 2024 pour la deuxième année consécutive, tandis que l’activité en France affiche de préoccupants signes de faiblesse.
Ce mouvement constituerait, bien évidemment, une excellente nouvelle pour le marché immobilier, et plus particulièrement pour les SCPI. Le recul des taux d’intérêt pourrait en effet redonner de l’élan aux investisseurs, favorisant ainsi un redémarrage du marché et, à terme, une remontée des prix immobiliers dans les mois à venir.
Malgré ces éclaircies, Christophe Inizan de la société de gestion immobilière La Française, appelle à la prudence et met en garde contre tout excès d’optimisme : « Certes, l’élément tant attendu, à savoir la baisse des taux, est enfin là, mais il reste encore insuffisant. La reprise n’est pas encore au rendez-vous, notamment dans l’immobilier de bureau. Il faudra des actions plus marquées de la part de la BCE pour voir un véritable retournement de tendance. »
Un ajustement des valorisations
La baisse des valorisations d’une partie des SCPI reflète les difficultés du marché de l’immobilier tertiaire, en particulier celui des bureaux.
-
Un marché des bureaux en pleine mutation
Comme mentionné précédemment, ce marché connaît une profonde transformation sous l’effet de plusieurs facteurs. L’essor du télétravail a réduit la demande d’espaces, tandis qu’une offre bien trop abondante sur les marchés périphériques et un contexte économique plus difficile pour les entreprises accentuent cette mutation.
La périphérie n'a plus la côte
Selon Béatrice Guedj, « les trajectoires varient fortement selon les localisations. L’hypersélectivité est le maître mot de la période. Les valeurs des marchés de référence, pour des actifs bien situés, bien connectés, conformes aux normes environnementales et adaptés à de multiples usages, se maintiennent, voire se renforcent. »
À La Défense, par exemple, 22 % des surfaces de bureaux sont actuellement vacantes. Trouver un locataire pour ces immenses tours devient un véritable défi. Cette tendance affecte également les prix des immeubles de bureaux en première couronne parisienne. On assiste ainsi à une polarisation extrême du quartier central des affaires, où les taux de vacance sont inférieurs à 5 %. Sur ces axes stratégiques, la demande locative demeure soutenue et ne rencontre aucune difficulté. Les loyers des biens prime atteignent d’ailleurs des niveaux records, avoisinant 1 200 €/m² par an hors charges !
Les petites surfaces privilégiées ?
« Nous sommes à un moment où la segmentation du marché des bureaux est particulièrement marquée. Les actifs de petite taille verront leur valorisation se stabiliser, tandis que les biens plus vastes, moins bien situés et dont l’obsolescence s’accélère face aux critères ESG, nécessiteront une transformation plus profonde. D’ailleurs, ces actifs ont déjà commencé à quitter les fonds, cédés par les gestionnaires. » estime d’ailleurs Vincent Lamotte.
Dans les années à venir, le marché du bureau devra inévitablement se réinventer.
Un constat partagé par Stéphanie Galiègue, Directrice générale déléguée en charge de la Recherche et des Études à l’IEIF, qui souligne : « Le ralentissement de la croissance de l’emploi tertiaire, l’optimisation des surfaces immobilières liées à l’adoption du télétravail, ainsi que les potentiels impacts de l’intelligence artificielle sur les métiers et les modes de travail de demain transforment en profondeur l’équation de création de valeur des investisseurs en bureaux. »
-
Une trentaine de SCPI concentrent les difficultés
Entre 2023 et 2024, près de trente SCPI ont vu leur valorisation chuter, principalement celles spécialisées dans le secteur des bureaux. Une trentaine de SCPI sur plus de 200, cela reste relativement limité. Le problème, c’est que les véhicules les plus durement touchés sont aussi parmi les plus importants en termes de capitalisation et souvent les plus connus du grand public.
Les SCPI ont surtout été victimes de leur propre succès. Face à une collecte massive, elles ont dû investir des sommes colossales, ce qui les a naturellement conduites à acquérir en priorité des actifs de bureaux de grande taille. Malheureusement, la pandémie a bouleversé la donne.
Christophe Inizan revient sur cette rupture : « Les bureaux constituaient historiquement la classe d’actifs privilégiée des investisseurs. Le marché était profond, mature et facilement accessible. Or, depuis quelques trimestres, il traverse une crise majeure. En parallèle, nous observons l’essor d’autres segments, comme la santé, l’hôtellerie ou le résidentiel. Autrefois, les bureaux représentaient 80 % des investissements, pour des volumes atteignant 40 milliards d’euros. Aujourd’hui, ces volumes ont chuté à 12 milliards d’euros. L’exposition des investisseurs aux bureaux se réduit donc considérablement. »
Le marché de l’immobilier tertiaire devra ainsi s’adapter à cette nouvelle réalité et explorer de nouvelles dynamiques pour retrouver un équilibre durable.
-
Des valorisations toujours en baisse en 2024
En 2023, le prix moyen des parts (pondéré par la capitalisation) avait chuté de 4,9 % à la suite d'annonces de baisses concernant 29 % des SCPI, selon l'Association Française des Sociétés de Placement Immobilier (Aspim).
Des baisses qui touchent une minorité de SCPI
L’année 2024 semble suivre une trajectoire similaire. Globalement, le prix moyen des parts, pondéré par la capitalisation, a reculé de 3,76 % au cours des neuf premiers mois de l’année.
Cependant, toutes les SCPI ne sont pas affectées de la même manière. Seuls 23 % des véhicules du marché ont vu leur prix de souscription diminuer, tandis que 68 % l'ont maintenu inchangé. Fait notable, 9 % des SCPI ont même réhaussé leur prix.
Sans surprise, ce sont les SCPI investies dans l’immobilier de bureau qui enregistrent les baisses les plus marquées (-6,3 %), suivies par celles à prédominance santé et éducation (-4,1 %). Les autres typologies restent relativement stables, avec de légères corrections comme la logistique et locaux d’activité (-0,1 %).
Ce sont principalement des SCPI issues de grands groupes bancaires, créées dans les années 1980-1990, qui ont massivement investi à l’époque dans l’immobilier de bureau parisien et francilien. Elles sont aujourd’hui les plus touchées. De plus, les SCPI doivent désormais ajuster le prix de leurs parts tous les six mois, et non plus annuellement, dans une fourchette de plus ou moins 10 % par rapport à la valeur estimée de leur patrimoine par les experts. Ce nouveau cadre réglementaire induit naturellement une plus grande volatilité du marché.
Une collecte mal maitrisée
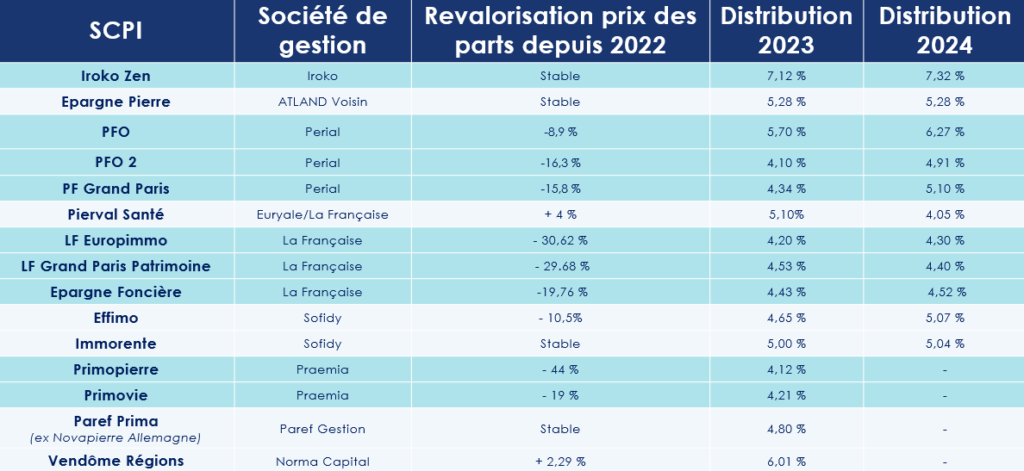
Au cœur de cette tempête figure notamment Praemia (ex-Primonial), qui a annoncé en janvier 2025 une nouvelle baisse des prix de part pour quatre de ses SCPI : Primopierre (-8,7 %), Primovie (-11,3 %), Patrimmo Commerce (-9,1 %) et Patrimmo Croissance Impact (-7,7 %). Dans le détail, la SCPI phare du groupe, Primopierre, avec ses 2,2 milliards d'euros de capitalisation, subit la correction la plus sévère. En quatre dévaluations successives depuis septembre 2023, son prix de part a chuté de 44,7 %.
Malgré un patrimoine immobilier de grande qualité, la société de gestion paie aujourd’hui les conséquences d’une collecte effrénée ces dernières années et d'un endettement très élevé pour certaines de ses SCPI. Ces mêmes véhicules sont aussi ceux qui enregistrent le plus grand nombre de parts en attente de retrait.
Or, dans un marché atone, où les acheteurs se font rares, les sociétés de gestion concernées risquent d’être contraintes de céder en urgence certains actifs de qualité.
Pour Jérôme Grumler, directeur général délégué de Sofidy : « le rapport de force entre acheteurs et vendeurs s’est totalement inversé. Les acquéreurs ont désormais la main et sont en position de force. Mais on peut regretter qu’ils restent encore peu nombreux. Les sociétés de gestion qui tireront leur épingle du jeu dans les années à venir seront celles qui présentent un faible niveau d'endettement et disposent de liquidités. »
D'autant que les conditions de financement commencent à s’améliorer pour les acheteurs, portées par la baisse des taux.
Un marché qui se recentre sur les SCPI diversifiées
Malgré les difficultés rencontrées par les plus grandes SCPI, la collecte nette demeure positive, principalement concentrée sur les véhicules d’investissement les plus récents.
-
Une collecte en baisse, mais toujours positive
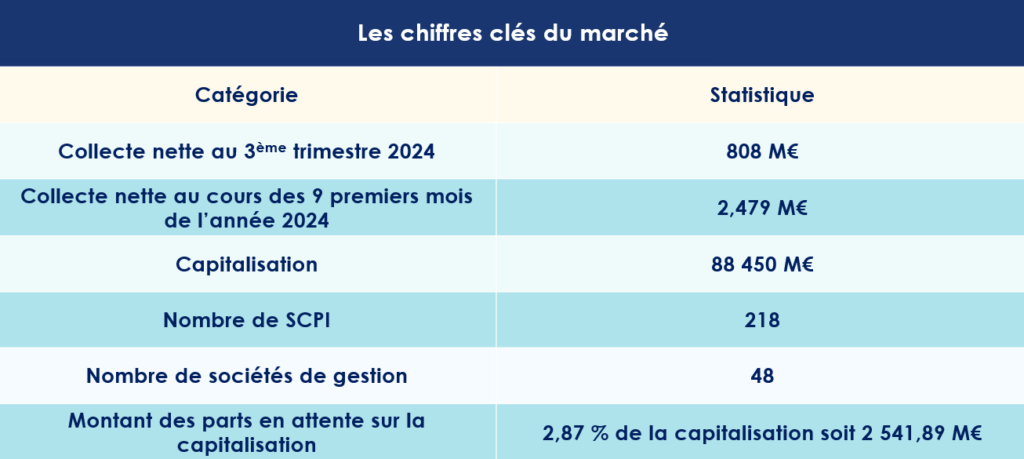
Au troisième trimestre 2024, les SCPI ont enregistré une collecte nette de 807 millions d’euros, marquant une baisse de 11 % par rapport au trimestre précédent (907 millions d’euros). Depuis le début de l’année, la collecte nette atteint 2,5 milliards d’euros, soit un recul de 49 % par rapport à la même période en 2023.
Comme le souligne l’Aspim dans sa dernière analyse de marché, la tendance reste fragile : « Le volume d’ordres de rachat a fortement diminué d’un trimestre à l’autre, passant de 412 millions d’euros au deuxième trimestre à 264 millions d’euros au troisième trimestre 2024. »
Au 30 septembre 2024, la valeur des parts en attente demeure stable à 2,6 milliards d’euros, soit 2,9 % de la capitalisation du marché. Toutefois, la situation varie considérablement selon les acteurs : sur un total de 215 SCPI, 93 SCPI, gérées par 18 sociétés de gestion, affichent des parts en attente de rachat, tandis que 122 SCPI, administrées par 44 sociétés de gestion, n’en présentent aucune.
Ce sont essentiellement les SCPI sans parts en attente qui captent la majeure partie de la collecte brute : 1,07 milliard d’euros, soit 86 % des souscriptions du troisième trimestre 2024.
-
Les SCPI diversifiées en tête
Le marché de la pierre-papier s’organise désormais en deux catégories : d’un côté, les jeunes SCPI ou celles les plus solides, qui ont su tirer parti de la baisse des prix immobiliers pour saisir de nouvelles opportunités d’investissement ; de l’autre, celles qui ont massivement collecté lorsque le marché était au sommet et qui peinent aujourd’hui à s’adapter.
Un marché à deux vitesses
Ce constat est partagé par Raphaël Bouhnik, directeur conformité et ESG chez Iroko : « Nous avons aujourd’hui un marché des SCPI à deux vitesses. D’un côté, les gestionnaires historiques, qui ont beaucoup collecté entre 2012 et 2022 à des prix élevés, rencontrent aujourd’hui de grosses difficultés de liquidité. Alors que de l’autre côté, les SCPI les plus récentes, qui ont en moyenne moins de cinq ans, sont plus dynamiques. Elles ont collecté au moment où les taux étaient élevés et ont donc de bons rendements aujourd’hui. »
Longtemps plébiscitées par les investisseurs, les SCPI à dominante "bureaux" sont désormais délaissées, ne rassemblant plus que 13 % des montants investis.
Deux tiers de la collecte vers les SCPI diversifiées
Ce sont les SCPI diversifiées qui dominent désormais le paysage, attirant à elles seules 69 % de la collecte brute du troisième trimestre. Elles devancent les SCPI à thématique "santé et éducation" (7 %), "logistique et locaux d’activité" (6 %), et "commerces" (3 %). Les SCPI "résidentiel" et "hôtels, tourisme, loisirs" représentent quant à elles respectivement 2 % et 1 % des souscriptions.
Christophe Inizan résume ainsi en quelques mots les difficultés structurelles du secteur : « Maîtriser la taille des véhicules a constitué un défi majeur en raison de la collecte exceptionnelle des dernières années. Cela a engendré un effet dilutif sur la performance et contraint les sociétés de gestion à acquérir des biens de plus en plus imposants. Or, ce sont précisément ces biens qui se sont avérés moins en phase avec les besoins des entreprises dans un contexte post-Covid ».
Un taux de distribution toujours attractif
Les SCPI sont, avant tout, des solutions de rendement. Elles offrent aux investisseurs l'opportunité d'accéder à des revenus réguliers en investissant dans des biens immobiliers. Sur ce point, ces véhicules d'investissement accomplissent leur mission avec efficacité.
-
Des revenus annuels supérieurs à 4 %
La grande majorité des SCPI, même celles ayant traversé des périodes plus difficiles, ont su démontrer la remarquable résilience du secteur, affichant des taux de distribution stables : 4,52 % en 2023, après 4,53 % en 2022 et 4,45 % en 2021.
Les acomptes de distribution pour les trois premiers trimestres de 2024 laissent présager des niveaux similaires à ceux de l'année passée. Selon l'Aspim, « 35 % des SCPI du marché ont distribué, sur les trois premiers trimestres de 2024, le même montant que l'année précédente, 38 % ont augmenté l'acompte, tandis que 27 % l'ont diminué. » Rapporté au prix de référence au 1er janvier 2024, le taux de distribution moyen des SCPI, toutes catégories confondues, s'établit à 3,44 % sur les trois premiers trimestres de 2024, marquant ainsi une légère hausse par rapport à 2023 (3,25 %). Les taux de distribution varient, selon les SCPI, de 2,11 % à 8,82 %.
-
La bonne dynamique des jeunes SCPI
Cependant, un bémol s'impose en ce qui concerne les SCPI les plus récentes. Il serait hasardeux de comparer les taux de rendement de nouvelles SCPI, qui n'ont jusqu'à présent collecté que quelques millions d'euros, à ceux de SCPI plus anciennes, dont les encours atteignent plusieurs centaines de millions d'euros.
Il est, en effet, fréquent que des SCPI en phase de lancement versent des dividendes initiaux particulièrement élevés, grâce à l'effet relutif d'un patrimoine en plein développement, dont les premiers loyers sont répartis sur un nombre encore limité de parts, du fait du délai de jouissance.
Les performances des plus jeunes SCPI ne sont pas nécessairement représentatives de leur rentabilité future. À long terme, leur rendement peut se normaliser en fonction de l’évolution de leur patrimoine et des contraintes du marché immobilier. Les SCPI récentes ont souvent une stratégie plus opportuniste et peuvent cibler des actifs avec un potentiel de valorisation rapide. Les SCPI plus anciennes, elles, privilégient la pérennité et la stabilité des revenus à travers une diversification plus large. Comparer leurs rendements sans prendre en compte ces différences pourrait donc conduire à une évaluation biaisée.
Vincent Lamotte insiste sur l'importance d'adopter une vision à long terme lorsqu'il s'agit d'investir dans l'immobilier. « Il est naturel que les véhicules d’investissement immobilier traversent des cycles, à l’image des actifs qu’ils détiennent. Tous les cycles ne leur sont pas favorables, mais sur le long terme, l’impact négatif d’une phase défavorable tend à s’estomper. Aujourd’hui, le marché est trop focalisé sur une vision court-termiste de l’investissement. Or, on n’achète pas une SCPI pour le court terme. »
Quelles perspectives pour 2025 ?
Les sociétés de gestion immobilière seraient-elles en train d’apercevoir la lumière au bout du tunnel ?
L’année 2025 pourrait marquer l’atterrissage tant attendu. Les marchés anticipent un "soft landing" porté par la baisse des taux directeurs. Autre bonne nouvelle, les revenus devraient se maintenir à un niveau intéressant à court et moyen terme, une opinion partagée par Jérôme Grumler, directeur général délégué de Sofidy : « Les rendements immobiliers devraient demeurer relativement stables dans les mois à venir. »
-
Une situation économique qui interroge
Toutefois, la situation économique en Europe devra être surveillée de près, car une recrudescence des défaillances d’entreprises pourrait impacter significativement le secteur.
Si Jérôme Grumler estime que « le bas de cycle devrait perdurer encore un peu », il prévoit qu’en 2025, « il y aura matière à déployer des investissements dans des conditions très intéressantes ». Convaincu du potentiel du marché, il affirme même que « le moment est opportun pour investir ».
Les acteurs disposant de liquidités semblent effectivement profiter d’opportunités attractives. Nombre des acquisitions réalisées l’an passé ont été conclues à des taux de rendement immédiats supérieurs à ceux des années précédentes.
Christophe Inizan le confirme : « Les opportunités d’acquisition se concrétisent avec une décote importante sur de beaux actifs ».
-
Des opportunités à saisir ?
Malgré les difficultés du marché, ce contexte favorable a permis le lancement de 14 nouvelles SCPI en 2024, portées par des tendances sociétales majeures telles que le développement du télétravail et l’impératif écologique. Ces SCPI se réinventent en ciblant des actifs adaptés à ces mutations : des immeubles mixtes situés en périphérie urbaine et des bâtiments à haute efficacité énergétique. Cette transformation s’accompagne d’une attractivité renouvelée, offrant des rendements potentiellement prometteurs.
Concernant le secteur du commerce, la disparition ou les difficultés de nombreuses enseignes d’habillement pèsent sur le taux d’occupation. Toutefois, l’indexation des loyers sur l’inflation pourrait compenser ces pertes en augmentant les revenus des SCPI détenant des emplacements premium, lesquels trouvent rapidement preneur.
L’avenir du marché immobilier semble donc s’orienter vers une phase de stabilisation et de renouveau, où les acteurs bien positionnés pourront tirer parti des nouvelles dynamiques en présence.
SCPI : une stratégie patrimoniale de long terme
Si le contexte récent a bousculé un grand nombre de SCPI, ce placement n’a en rien perdu ses atouts, bien au contraire. Les stratégies patrimoniales de long terme demeurent plus que jamais pertinentes.
Les SCPI constituent une solution d’investissement particulièrement attractive pour ceux qui souhaitent se constituer des revenus réguliers. La durée de détention recommandée est d’au moins dix ans. Ce placement s’adresse donc à ceux et celles qui cherchent à se procurer des compléments de revenus, notamment en vue de la retraite.
Notre approche repose sur une vision patrimoniale, favorisant soit l'effet de levier du crédit, soit le démembrement de propriété. Cette stratégie nous donne actuellement raison. Car cela permet aujourd’hui aux investisseurs d’atténuer l’impact de la baisse de valorisation de certains actifs.
En finançant l’acquisition par emprunt, l’investisseur bénéficie d’un double avantage : il se constitue un patrimoine à moindre effort – car le remboursement est assuré en partie par le versement de revenus distribués par la SCPI - tout en déduisant les intérêts d’emprunt des revenus fonciers perçus. Cette stratégie s’est révélée particulièrement intéressante durant la période de taux historiquement bas que nous avons connue entre 2014 et 2022.
L’achat en nue-propriété permet, quant à elle, de bénéficier d’une décote significative. L’investisseur renonçant temporairement aux loyers, qui reviennent intégralement à l’usufruitier. Toutefois, à l’issue de la période de démembrement, il récupère automatiquement la pleine propriété des parts et commence alors à percevoir l’ensemble des dividendes.
Conclusion
L’immobilier ne réagit pas avec la même rapidité que les marchés actions cotés. Lors de la crise du Covid, puis à l’annonce des premiers vaccins, les marchés financiers avaient retrouvé leur niveau d’avant-crise en à peine quelques semaines. Il en va tout autrement pour l’immobilier. Ce secteur évolue sur un temps long, contraint par des délais incompressibles inhérents aux transactions. Ainsi, le marché immobilier accuse systématiquement plusieurs mois de décalage avant de refléter pleinement les bouleversements économiques qui l’affectent.
Au cours des prochains mois, le marché des SCPI évoluera donc naturellement à deux vitesses. D’un côté, les acteurs disposant d’une forte capacité d’investissement, aptes à saisir les opportunités offertes par le marché. De l’autre, les SCPI ayant subi une forte décollecte ces derniers mois, qui mettront davantage de temps à retrouver leur équilibre.
Malgré ces disparités, les rendements attractifs de ce placement, la mutualisation des actifs et son potentiel de valorisation sur le très long terme demeurent autant d’arguments en faveur des SCPI.
Pour les investisseurs avertis, elles restent une option à considérer avec attention. En veillant, comme l’ont toujours préconisé les équipes de Scala Patrimoine, à diversifier ses positions entre plusieurs sociétés de gestion et stratégies d’investissement lorsque cela est possible. Cette approche permet de mutualiser les risques et d’atténuer l’impact d’une éventuelle baisse des valorisations, comme cela a pu être observé ces derniers mois.
Les 100 qui font le patrimoine en 2025
Le groupe Ficade a dévoilé la liste des 100 personnalités qui font le patrimoine en 2025. Guillaume Lucchini, Associé-dirigeant de Scala Patrimoine y figure.
Guillaume Lucchini parmi les personnalités qui comptent
Les journalistes de Gestion de Fortune, Décideurs Magazine, Profession CGP, Patrimoine24 et Investissement Conseils se sont réunis pour désigner les "100 personnalités qui font le patrimoine" en 2025.
Ces lauréats, dévoilés lors du Grand Forum du Patrimoine, ont été sélectionnés pour leur action déterminante et leur influence au sein de l’écosystème financier et patrimonial. Un univers professionnel dévoué au service des épargnants, des familles, des dirigeants d’entreprise et des entrepreneurs.
Nous sommes très heureux de vous annoncer que Guillaume Lucchini, président fondateur de Scala Patrimoine, figure parmi ces personnalités prestigieuses, pour la seconde fois après l’édition 2023. Il rejoint un cercle d’élite aux côtés d’avocats, de notaires, d’universitaires, de family officers, ainsi que de banquiers privés de renom.
Le portrait de Guillaume Lucchini publié par le groupe Ficade
Fort d'une expérience acquise au sein de cabinets de conseil, Guillaume Lucchini fonde en 2014 Scala Patrimoine. Ce multi-family office indépendant s’adresse à une clientèle exigeante — entrepreneurs et sportifs de haut niveau — pour les accompagner dans la gestion de leurs enjeux patrimoniaux et entrepreneuriaux. Fidèle à une vision à long terme, Scala Patrimoine conseille ainsi ces familles sur plusieurs générations. Sa mission : optimiser et valoriser leur patrimoine tout en incarnant une approche sur mesure et innovante.
Récompensé par le Trophée de la Gestion de Patrimoine, décerné par le magazine Gestion de Fortune, Guillaume Lucchini partage ainsi son expertise en intervenant dans les Masters 2 en Droit du Sport d’Aix-Marseille et de Lille.
Guillaume Lucchini défend un modèle fondé sur l’excellence du conseil et l’absence totale de conflits d’intérêts. Ce positionnement repose sur un système de rémunération exclusivement basé sur des honoraires de conseil, garantissant une indépendance et une impartialité totales. Œuvrant en interprofessionnalité, il a par ailleurs su rassembler autour de lui une équipe de professionnels aguerris, unis par une adhésion forte aux valeurs d’excellence et de transparence portées par Scala Patrimoine.
Présent à Paris, Marseille et Genève, le multi-family office s’inscrit dans une dynamique résolument internationale. Le cabinet s’appuie pour cela sur une approche consolidée des patrimoines et sur les outils numériques les plus avancés.
La réaction de Guillaume Lucchini, Président de Scala Patrimoine
« Cette reconnaissance met en lumière notre modèle fondé sur l’excellence du conseil et l’absence totale de conflits d’intérêts, des principes qui guident notre action depuis la création de Scala Patrimoine en 2014. Elle valorise également le travail remarquable accompli par nos équipes ainsi que la stratégie de développement ambitieuse que nous avons menée au service des entrepreneurs et des sportifs de haut niveau.
Avec des implantations à Paris, Marseille et l'ouverture en 2024 de notre filiale à Genève, notre multi-family office s’inscrit donc dans une dynamique résolument internationale. Travaillant en interprofessionnalité, nous avons su rassembler autour du cabinet une équipe de professionnels expérimentés, habitués à gérer des opérations transfrontalières complexes.
Je profite donc de ces quelques lignes pour remercier chaleureusement l'ensemble de nos partenaires – professionnels du chiffre et du droit – pour leur précieuse collaboration à nos côtés. »
Les meilleurs placements pour 2025
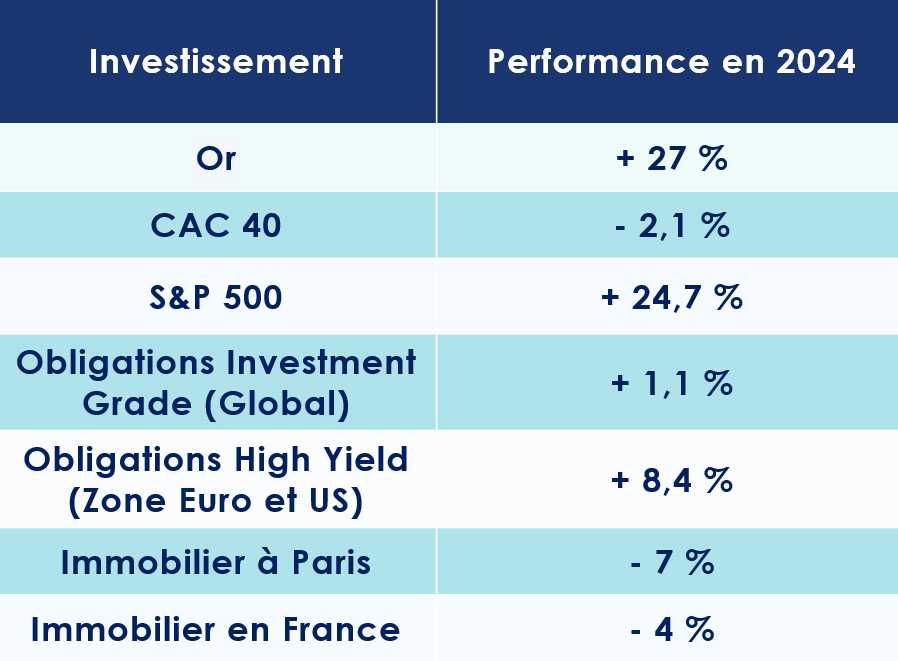
Les placements boursiers ont connu une année faste en 2024. Les indices américains, avec le S&P 500 et le Nasdaq en tête, ont enregistré des performances insolentes, dépassant les 30 %. Même le DAX allemand, alors que l’économie nationale flirte avec la récession, affiche une progression de près de 20 % !
Les marchés obligataires n’ont pas été en reste, et le crédit noté « high yield » se distingue parmi les leaders des classements de performance, tant en Europe qu’aux États-Unis, à l’égal de la dette émergente.
En France, le tableau est plus sombre. L’instabilité politique et le déficit public vertigineux ont inquiété les investisseurs. Le CAC 40, ainsi, enregistre une chute de 2 % sur l’année civile écoulée.
Ces incertitudes se font également ressentir sur le marché immobilier. À Paris, les prix reculent de près de 7 %.
Quels placements privilégier dans ce contexte ?
Loin de succomber à l'attentisme, nous pensons que les périodes d’incertitude peuvent offrir des opportunités d’investissement uniques. Dans un environnement marqué par des baisses de taux et une instabilité économique, particulièrement en Europe et en Chine, trois placements se démarquent : l’immobilier, les marchés obligataires et le private equity.
1. L’Immobilier résidentiel Parisien
Après plusieurs années de forte progression, le marché immobilier parisien marque une pause depuis 2022. Selon les chiffres communiqués par le Conseil supérieur du notariat, les prix ont reculé de 5,7 % en 2023, puis de 6,7 % en 2024. Ainsi, le prix moyen au mètre carré avoisine désormais les 9 500 € dans la Ville Lumière.
Cependant, des signaux encourageants laissent entrevoir une reprise. La production de crédits repart à la hausse, tandis que les taux d’intérêt amorcent une baisse progressive.
Le contexte
Le marché immobilier semble enfin toucher son point d’équilibre après près de deux années de déclin.
-
Des indicateurs encourageants
Comme le dit l’adage, après la pluie vient le beau temps. En 2024, le nombre de transactions immobilières en France a chuté de 17 %, avec seulement 780 000 transactions enregistrées sur les douze derniers mois, contre 1,13 million en 2022. La contraction a été encore plus marquée pour les crédits immobiliers, en baisse de 56 % par rapport au pic de 2022.
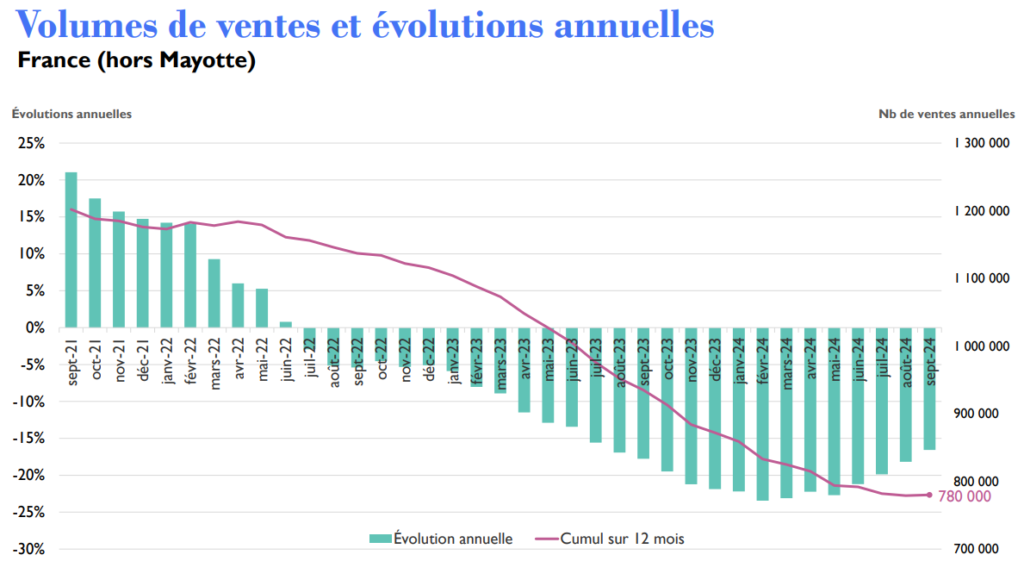
Fort heureusement, à partir du deuxième trimestre, les chiffres ont commencé à s’améliorer. Les grands indicateurs influençant le marché immobilier parisien s’orientent désormais à nouveau dans le bon sens. Les banques, en particulier, ont relancé la production de crédits immobiliers, facilitant ainsi l’accès au financement pour les acheteurs. Selon la Fédération bancaire française, la production de crédits à l’habitat s’est élevée à 10,4 milliards d’euros en octobre, marquant une reprise notable par rapport au creux de 6,9 milliards enregistré en mars 2024.
Autre bonne nouvelle : les taux d’intérêt sont en baisse. Sous l’impulsion de la Banque centrale européenne, le taux moyen d’un prêt immobilier sur 20 ans s’établit désormais à 3,5 %, contre 4,35 % en décembre 2023. Certains courtiers estiment même que les taux pourraient flirter avec la barre symbolique des 3 % dans les mois à venir.
Pourtant, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, tempère : « Bien que cette perspective soit encourageante pour le marché parisien, il ne faut pas s’attendre à un retour aux taux proches de 1 % observés avant 2020. Cela dit, la correction des prix offre une véritable opportunité. Les acquéreurs sont en position de force, et il serait regrettable de ne pas en profiter. »
-
Des marges de négociation plus importantes ?
Autre signe d’évolution favorable : les propriétaires se montrent plus disposés à négocier les prix. Marc Hofer, directeur du département immobilier de Scala Patrimoine et de l'Offre DEMARCEAU, confirme : « Les vendeurs acceptent désormais la réalité du marché. Les marges de négociation à l’achat s’élargissent, et il n’est pas rare de voir des baisses de l’ordre de 15 % dans les quartiers les plus prisés de Paris. »
La profondeur du marché s’est également accrue au dernier trimestre de l’année. Après les Jeux Olympiques, de nombreux biens ont été mis en vente, souvent à des prix trop élevés. Mais faute d’acheteurs, les vendeurs ont dû revoir leurs prétentions à la baisse.
Marc Hofer met notamment en avant deux cas concrets qu’il a rencontré : « un appartement de 27 m² dans le 7ᵉ arrondissement initialement affiché à 399 000 € n’a reçu aucune offre. Finalement négocié à 350 000 € avec des travaux à prévoir, il a trouvé preneur à un prix proche de 13 000 €/m², contre 17 000 €/m² avant la crise. Un autre bien, dans le 17ᵉ arrondissement, de 26 m² avec un balcon de 5 m², initialement proposé à 355 000 €, a été vendu pour 310 000 €, là aussi avec des travaux nécessaires. »
-
Un optimisme retrouvé ?
L’élément le plus significatif reste peut-être la confiance retrouvée des ménages français. Depuis septembre, selon l’INSEE, les intentions d’achat immobilier progressent nettement (de -86 en février à -81 en novembre). Ce regain d’optimisme touche autant les particuliers que les professionnels.
L’instabilité économique et politique pourrait-elle freiner cette dynamique naissante ? La croissance économique reste anémique (+0,2 % au premier semestre 2024), alors que les tensions politiques perdurent. Mais Marc Hofer se veut toutefois rassurant : « Ces éléments ne semblent pas encore influencer directement les décisions des vendeurs ou des acheteurs. Nos clients cherchent avant tout des investissements patrimoniaux durables, indépendants des aléas économiques et politiques à court terme. »
Nos Convictions
Pour guider nos clients dans leurs investissements, nous appliquons un principe intemporel : « l’emplacement, l’emplacement, l’emplacement ». Selon nous, l’attractivité d’un bien dépend avant tout de sa localisation.
C’est pourquoi nous privilégions les zones où la tension locative est forte. À cet égard, l’immobilier résidentiel parisien, en particulier les petites surfaces, reste un choix judicieux. Marc Hofer le souligne : « Paris est non seulement considérée comme la plus belle ville du monde, mais ses prix immobiliers restent attractifs à l’international. Investir à Paris, c’est miser sur l’émotion, le prestige, et la stabilité. Même en temps de crise, les prix à Paris évoluent positivement. »
Autre avantage notable : la forte demande locative. Les biens de qualité trouvent preneur rapidement, sans difficulté. Par ailleurs, les nouvelles réglementations énergétiques offrent des opportunités intéressantes pour acquérir des biens anciens à des conditions attractives, avec l’objectif de les rénover.
Enfin, l’immobilier parisien reste hétérogène. Chaque arrondissement répond à des dynamiques spécifiques. Il est donc crucial de faire preuve de sélectivité, tant dans le choix de l’emplacement que dans les conditions d’acquisition. Comme l’explique Marc Hofer : « Lors de la dernière crise, certains quartiers, comme les 4ᵉ, 6ᵉ, 7ᵉ et 8ᵉ arrondissements, ont nettement mieux résisté que d’autres. »
2. Les marchés obligataires
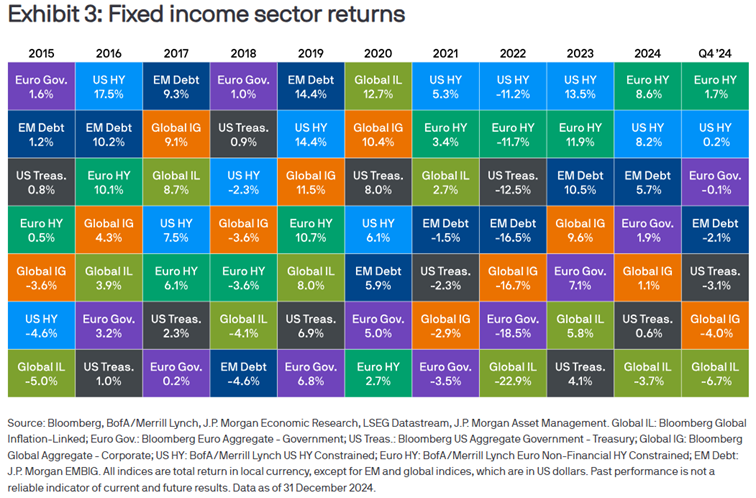
Le scénario idéal que nous avions esquissé il y a un an pour les marchés obligataires en 2024 s’est concrétisé : une baisse des taux dans un contexte d’inflation maîtrisée et un atterrissage en douceur de l’économie mondiale. Et pour 2025 ? Les indicateurs semblent toujours au vert, augurant une année pleine d’opportunités.
Le contexte
Après une longue période de désamour, les marchés obligataires ont retrouvé leurs lettres de noblesse. Attirés par des rendements attrayants, les investisseurs manifestent un appétit croissant pour les titres de dette, qu’il s’agisse d’obligations d’entreprise ou d’État. Les nouvelles émissions, tant sur le segment corporate que public, trouvent ainsi rapidement preneur.
-
Un alignement des planètes en 2024
De nombreux facteurs favorables ont redonné de l’éclat aux marchés obligataires : la baisse des rendements monétaires, le ralentissement de l’inflation et la diminution des taux directeurs initiée par les banques centrales. Un alignement des planètes confirmé par Michael Lake, le directeur des investissements obligataires de Schroders : « Les obligations présentent des valorisations attrayantes. L’anticipation d’un recul de l’inflation renforce cet attrait, car elle préserve la valeur réelle des paiements d’intérêts tout en facilitant la baisse des taux d’intérêt par les banques centrales. »
En 2024, les investisseurs ont ainsi pu jouer sur les deux tableaux : le potentiel de revenu offert par les obligations et la réalisation de plus-values potentielles.
La plus grande confiance des investisseurs s’est également traduite par un resserrement des écarts de taux, ou spreads. L’écart de rendement entre les placements sûrs (comme ceux de l’Allemagne ou de la France) et ceux plus risqués (tels que la Grèce, le Portugal ou l’Espagne) s’est, en effet, significativement réduit. « Cette tendance reflète la confiance des investisseurs, désormais enclins à s’exposer davantage aux actifs risqués. Ce rétrécissement des spreads est le fruit d’une croissance économique robuste, d’une forte demande pour les obligations et d’anticipations d’un environnement macroéconomique favorable » abonde en ce sens Julien Houdain, le responsable de la gestion obligataire mondiale flexible chez Schroders.
Ce constat mérite toutefois d’être nuancé. Les taux des obligations à dix ans des grandes puissances étatiques – Allemagne, Royaume-Uni, France, États-Unis – ont connu une hausse significative, marquée par de profondes disparités entre les nations. Cette situation s’explique notamment par le poids du risque politique pesant sur les pays européens, conjugué à l’érosion des anticipations de baisse des taux directeurs et à la vigueur persistante de la croissance économique aux États-Unis.
-
Des fondamentaux prometteurs
En 2025, les fondamentaux du marché du crédit devraient rester solides. La baisse attendue des taux directeurs par la BCE, et dans une moindre mesure par la FED, devrait continuer à offrir des rendements intéressants. « Lorsque les taux d’intérêt baissent, le prix des obligations augmente, car les paiements fixes qu’elles offrent deviennent plus attractifs par rapport aux autres investissements disponibles sur le marché » précise Michael Lake.
Par ailleurs, les bilans des entreprises inspirent confiance. Les taux de défaut des émetteurs restent proches de la moyenne des 25 dernières années, rassurant ainsi les investisseurs. Karim Chedid, responsable de l’équipe d’investissement EMEA chez BlackRock, traduit l’état d’esprit général des investisseurs obligataires à Morningstar : « Malgré une croissance morose en Europe, nous pensons que les fondamentaux des entreprises resteront solides. Nombre d’émetteurs se sont désendettés ces dernières années, partant ainsi d’une base financière saine. »
-
Des zones d’ombre subsistent
L’évolution des risques politiques et géopolitiques pourrait hélas ternir ce tableau. L’incertitude demeure, notamment sur la scène américaine, où le retour de Donald Trump à la Maison-Blanche pourrait bouleverser les équilibres. Son programme, axé sur des baisses d’impôts et une hausse massive des tarifs douaniers, a toutes les chances de raviver les pressions inflationnistes et de creuser le déficit public américain.
Dans une note transmise aux investisseurs, un analyste de Fidelity met ainsi en garde : « Les changements dans les droits de douane commerciaux pourraient accentuer les tensions sur les flux économiques internationaux. Or, cette hausse risquerait d’alimenter l’inflation à un moment où la Fed cherche à réduire les taux d’intérêt. »
En effet, la partie longue des taux d’intérêt américains a déjà grimpé en flèche ces dernières semaines, un signe que les investisseurs intègrent ces risques dans leurs anticipations.
Nos convictions
Bien que nous restions optimistes à l’égard des marchés obligataires, certains facteurs de risque nous incitent à faire preuve d’une grande sélectivité dans nos choix d’investissement.
-
Les taux souverains
Les obligations américaines affichent un rendement réel supérieur à celui observé en Europe, et ce malgré une inflation plus élevée. Par ailleurs, la repentification de la courbe des taux a été plus marquée aux États-Unis, renforçant l’attrait des maturités longues. Ces dernières bénéficient notamment de perspectives de croissance toujours robustes, avec une progression attendue de +2,2 % en 2025.
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, met cependant en garde : « Les investisseurs devront rester vigilants face à une volatilité persistante des taux, exacerbée par les pressions inflationnistes probables liées aux politiques commerciale et migratoire annoncées par Trump. Néanmoins, la récente hausse des taux longs américains peut être perçue comme une opportunité d’achat, offrant des valorisations plus attractives. »
Dans ce contexte, nous privilégions les placements monétaires aux obligations souveraines européennes. Bien que ces placements monétaires constituent principalement une solution d’attente, en raison de la tendance baissière des taux directeurs de la Banque Centrale Européenne (BCE), ils apparaissent plus attractifs. Les rendements peu compétitifs des obligations souveraines européennes, malgré une légère hausse sur les maturités longues en 2024, renforcent l’intérêt pour ces supports monétaires.
-
Les obligations corporate
- En Europe
Bien que les taux de défaut devraient demeurer inférieurs à la moyenne historique, nous privilégions néanmoins les fondamentaux et les entreprises présentant des bilans solides. Dans cette optique, notre attention se porte sur la robustesse des bénéfices des entreprises et sur l’évolution de la situation économique en Europe.
Romane Azzopardi, responsable des convictions chez Scala Patrimoine, souligne : « Bien que les rendements du crédit aient diminué en 2024 (entre 70 et 150 points de base selon la notation crédit), le portage demeurera avantageux en 2025, avec des rendements réels positifs. »
En Europe, nous privilégions le crédit investment grade par rapport aux obligations souveraines, en raison du rendement plus attractif du crédit et des spreads qui, bien qu’ils se soient resserrés, restent au-dessus de leurs niveaux historiques. « En comparaison, les spreads du crédit investment grade aux États-Unis ont davantage diminué et se rapprochent des points bas historiques », précise Romane Azzopardi.
Nous favorisons ainsi l’Investment Grade plutôt que l’High Yield, en raison des risques qui pèsent sur l’activité économique en Europe. Nous nous efforçons de sélectionner des entreprises aux fondamentaux solides et aux bilans sains, gages de confiance pour les investisseurs étrangers.
« Le segment High Yield peut constituer une source de diversification afin d’amplifier le rendement attendu. Toutefois, il est préférable de privilégier les durées courtes (moins de 2 ans) et les notations crédit élevées. L'absence de perspective de récession pour 2025 reste favorable à ces entreprises, mais la sensibilité du segment High Yield à une dégradation de l’activité européenne demeure plus forte que celle du segment Investment Grade », observe Romane Azzopardi.
- Aux États-Unis
Aux États-Unis, compte tenu des perspectives de croissance robustes et de la solidité des bilans des entreprises américaines les mieux notées, soutenues par une politique fiscale avantageuse, les spreads devraient rester serrés. Le risque baissier sur les valorisations du crédit Investment Grade américain demeure faible. « Comme en Europe, avec des perspectives positives pour le dollar en 2025 et un différentiel de taux d’intérêt favorable aux États-Unis, nous estimons que le portage sur des rendements attractifs pourrait s'avérer bénéfique », ajoute Romane Azzopardi, responsable de la gestion financière du Multi Family Office Scala Patrimoine.
Concernant le segment High Yield, nous adoptons une posture prudente, compte tenu des risques haussiers sur les taux en cas de résurgence de l'inflation aux États-Unis, ce qui pourrait pénaliser les sociétés les plus fragiles.
Les obligations financières ont été l’un des segments les plus performants en 2024, continuant de délivrer des rendements plus attractifs que le reste de la classe Investment Grade. La dette financière subordonnée émise par de grandes banques Investment Grade se révèle particulièrement séduisante. Comme le précise Romane Azzopardi : « Une prime de risque est offerte pour un risque plus élevé (le remboursement dépend du règlement préalable des autres créanciers), mais ce risque est très maîtrisé lorsqu’il concerne des émetteurs de qualité, dont les bilans ont été renforcés par le durcissement continu de la réglementation bancaire. »
3. Le Private Equity
Le capital-investissement fait face à de nombreux défis, entre incertitudes économiques et ralentissement des levées de fonds. À l’aube de 2025, un redémarrage prudent est attendu, porté par des valorisations ajustées et une gestion plus active des portefeuilles. Malgré tout, le private equity conserve son potentiel, notamment grâce aux stratégies secondaires, à la dette privée et au capital-risque, ouvrant des perspectives prometteuses pour les investisseurs avisés.
Le contexte
L’attrait des investisseurs pour le private equity ne se dément pas, malgré les nombreuses incertitudes qui pèsent sur l’économie mondiale.
-
Les atouts de la classe d’actifs
Le private equity a su s’imposer comme une composante incontournable de l’allocation d’actifs des investisseurs particuliers.
Mais comment expliquer un tel engouement ? Cette appétence s’explique avant tout par le besoin des investisseurs privés de diversifier leurs positions. En effet, le private equity offre un accès à des entreprises au profil bien différent de celles cotées en bourse. Les fonds de capital-investissement se concentrent sur des entreprises non cotées – start-ups, PME, ETI – à des étapes charnières de leur développement, lorsque leur potentiel de croissance est, en théorie, à son apogée.
Un autre atout majeur réside dans la proximité que ces fonds entretiennent avec les entreprises et leurs dirigeants. Cette relation privilégiée leur confère des leviers d’action significatifs pour orienter la stratégie des sociétés en portefeuille, favorisant ainsi un impact direct et concret sur l’économie réelle.
Enfin, sur le long terme, le private equity brille par ses performances. D’après une étude de France Invest, cette classe d’actifs a enregistré un taux de rendement interne (TRI) net de 14,2 % par an au cours des dix dernières années, consolidant ainsi sa position parmi les placements les plus attractifs.
-
Une période de doute
Depuis 2021, avec le début de la guerre en Ukraine, le marché du private equity doit affronter un environnement économique marqué par une adversité croissante. La reprise tant espérée demeure également plus lente que prévu, révélant une attitude d'attentisme persistant au sein du secteur.
En France, ce ralentissement se traduit par une baisse des levées de fonds et une paralysie des transactions. Durant le premier semestre 2024, 14,7 milliards d’euros ont été investis dans 1 463 entreprises et projets d’infrastructure. Ce chiffre reste stable par rapport à la même période en 2023, mais accuse un recul de 4 milliards d’euros par rapport à 2022. Les levées de fonds, elles, enregistrent également un net repli : 13,3 milliards d’euros ont été mobilisés auprès des souscripteurs, soit une diminution de 8 milliards d’euros par rapport à 2022.
« Bien que ces tendances observées sur un premier semestre ne reflètent pas nécessairement l’ensemble de l’année, elles traduisent un marché qui n’a pas encore retrouvé sa pleine vigueur sur certains segments », reconnaît Bertrand Rambaud, président de France Invest.
Les incertitudes politiques des deux côtés de l’Atlantique contribuent à alimenter cette prudence généralisée. Nicolas Tixier, directeur national du Conseil Financier chez Grant Thornton, analyse ainsi la situation : « La création de valeur par les acteurs du capital-investissement reposera probablement, pour quelque temps encore, sur un travail approfondi sur les portefeuilles existants, via des stratégies de consolidation et de croissance externe. »
Cette posture attentiste est également soulignée par Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « 2023 et 2024 furent deux années marquées par une certaine retenue des acteurs du private equity. Nous anticipons toutefois une reprise progressive du marché en 2025, portée par les grandes opérations sur le segment large cap. »
-
Un redémarrage en douceur ?
En 2025, le marché du private equity nourrit l’espoir de tirer parti des mesures d’assouplissement monétaire adoptées par les banques centrales. Toutefois, Adrien Tourbet appelle à modérer les attentes les plus optimistes. « La baisse des taux ne suffira pas, à elle seule, à relancer le marché du capital-investissement. Pour cela, il faudra non seulement que les acteurs retrouvent confiance, mais également que les fonds s’adaptent aux nouvelles conditions du marché. Ces derniers devront revoir leurs exigences à la baisse afin de céder leurs actifs et ainsi faire remonter des liquidités à leurs actionnaires et favoriser ainsi de nouveaux réinvestissements. »
Actuellement, près de 2 600 milliards d’euros de transactions restent immobilisés dans les portefeuilles des fonds de private equity européens. Cette durée d’immobilisation, inhabituelle, prive les investisseurs de retours en numéraire et freine les futures levées de fonds. Cependant les fonds, après avoir accumulé d’abondantes liquidités (dry powder), devraient se lancer prochainement dans la course aux acquisitions.
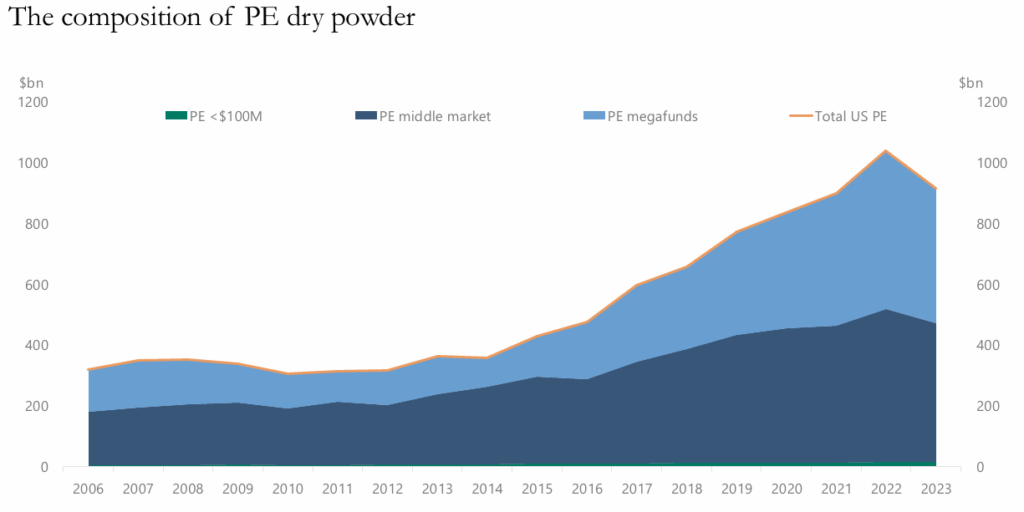
Ces acquisitions pourraient d’ailleurs être facilitées par la baisse des valorisations. Alors qu’en 2020, les fonds déboursaient en moyenne 12,4 fois l’Ebitda pour leurs cibles, celle-ci est retombée à 9,9 fois l’Ebitda.
Adrien Tourbet confirme cette tendance : « Bien que les indices de valorisation doivent toujours être analysés avec un certain recul, ils reflètent néanmoins une évolution nette : les valorisations ont diminué au cours des trois dernières années. Cela dit, certains secteurs très prisés, comme celui de la santé, continuent de faire figure d’exception. »
D’autant que l’état de santé des entreprises ne suscite guère d’inquiétudes : leurs bilans restent, dans l’ensemble, relativement solides.
Nos convictions
Malgré les incertitudes qui jalonnent l'horizon économique, nous demeurons convaincus du potentiel offert par le private equity. Les stratégies secondaires, en particulier, se distinguent par des opportunités de valorisation prometteuses, tandis que les fonds de co-investissement continuent d’occuper une place centrale dans nos démarches, alliant l’optimisation des rendements à une gestion maîtrisée des frais.
Parallèlement, les stratégies de dette privée s’affirment comme des solutions de financement de plus en plus prisées. La dette mezzanine et le growth buyout, notamment, jouent un rôle clé en accompagnant les entreprises dans leurs phases de croissance, offrant ainsi des perspectives de développement solides. Quant au capital-risque, il bénéficie d’un nouvel élan, particulièrement dans les secteurs technologiques et ceux liés à la transition énergétique, ouvrant des horizons captivants pour les startups les plus innovantes.
Dans ce contexte, nous préconisons une stratégie résolument diversifiée et ancrée dans une vision de long terme. L’équilibre apparaît comme le maître-mot : une approche mesurée et réfléchie permet de saisir les multiples opportunités tout en atténuant les effets des soubresauts conjoncturels.
Conclusion
En conclusion, l'année 2025 se profile comme un terrain riche en promesses pour les investisseurs avisés. Toutefois, dans un contexte économique et politique aussi mouvant, il est essentiel de respecter quelques principes fondamentaux. Avant tout, la diversification demeure un pilier incontournable. Comme le souligne à juste titre Guillaume Lucchini, « c’est elle qui permet de répartir les risques en évitant de concentrer ses investissements dans une seule classe d'actifs ou un unique scénario de marché ». En diversifiant ses placements, on se prémunit contre les fluctuations négatives d’un secteur tout en tirant parti des opportunités qu’offrent d’autres marchés.
Ensuite, il est crucial d'adopter une approche régulière dans ses investissements, au fil de l'eau, plutôt que de céder à l'attente du « moment parfait ». Cette stratégie permet de lisser les prix d'achat, d'éviter les décisions impulsives et de mieux résister à la volatilité à court terme. Enfin, il ne faut jamais oublier que l'investissement est avant tout un jeu de patience. Comme le rappelle le président de Scala Patrimoine : « Adopter une vision à long terme permet de traverser les périodes turbulentes tout en restant focalisé sur l'objectif de valoriser votre capital sur plusieurs années ».
Une stratégie également conseillée par le brillant économiste américain Paul Samuelson, qui aimait dire : « Investir devrait plus ressembler à regarder de la peinture sécher ou à observer l’herbe pousser. Si vous recherchez de l'excitation, prenez 800$ et allez à Las Vegas. »
Décideurs Patrimoine : Adrien Tourbet décrypte le rôle des fonds infrastructures
Les infrastructures constituent l’épine dorsale du développement d’un pays. À l’heure où l’humanité fait face à une croissance démographique fulgurante, à une révolution numérique d’une ampleur inédite et à l’urgence impérieuse de la transition écologique, les défis sociétaux ne cessent de se multiplier. Dans ce contexte, les besoins d’investissements dans ce domaine atteignent des sommets. Et sur cet aspect, les fonds de private equity spécialisés dans les infrastructures jouent un rôle essentiel. Adrien Tourbet, responsable des investissements non cotés au sein du multi-family office Scala Patrimoine, analyse pour le magazine Décideurs Patrimoine leurs actions.
Des besoins colossaux
Les besoins mondiaux en infrastructures, estimés à 2 500 milliards de dollars par an sur les vingt prochaines années, dépassent largement les capacités financières des pouvoirs publics. Ce déficit de financement impose donc un recours aux capitaux privés. Les fonds de private equity dédiés à cette classe d’actifs suscitent d'ailleurs un intérêt grandissant des investisseurs en raison de leur stabilité, de leur faible corrélation avec les cycles économiques et de leur résilience face aux crises, qu’il s’agisse de la pandémie de Covid-19 ou de la guerre en Ukraine.
Adrien Tourbet confirme cette robustesse dans les colonnes de Décideurs Patrimoine : « cette classe d’actifs se distingue par sa résilience face aux turbulences économiques. Fournissant des services essentiels à la population, les infrastructures répondent à des besoins constants. Au fil des années, ces fonds ont démontré leur solidité, traversant sans encombre des crises majeures. »
Ces fonds se caractérisent également par des rendements souvent indexés sur l’inflation et se concentrent sur des actifs stratégiques : infrastructures essentielles (transport, énergie, bâtiments publics), numériques (centres de données, fibre optique) et écologiques (énergies renouvelables, gestion des déchets).
Une dynamique positive
Structurés en véhicules d’investissement fermés, généralement sur une durée de 10 à 15 ans, ces fonds se déploient sur des projets dits greenfields (projets naissants) ou brownfields (actifs matures). Le secteur des infrastructures connaît une croissance accélérée, soutenue par des levées de fonds records. À titre d’exemple, Brookfield a mobilisé 28 milliards de dollars, tandis qu’Antin Infrastructure Partners a levé 9,8 milliards d’euros. Selon les projections, ce secteur pourrait s’imposer comme la première classe d’actifs sous gestion d’ici 2026.
Une étude de France Invest révèle qu’en 2021, les acteurs français de l’infrastructure ont investi 8,9 milliards d’euros. Un chiffre qui a doublé depuis 2017. « Les infrastructures pourraient, dès 2026, surpasser l’immobilier pour devenir la première classe d’actifs sous gestion. Avec un volume estimé à 1 870 milliards de dollars » observe ainsi Adrien Tourbet.
Une classe d’actifs portée par « les investissements verts »
Portés par la transition énergétique, ces fonds contribuent à la décarbonation et à la modernisation des infrastructures. Ils stimulent également l’innovation tout en favorisant la création d’emplois.
Cependant, ils ne sont pas exempts de défis. La régulation, la faible liquidité, la concurrence accrue entre acteurs sont autant d’obstacles à surmonter.
Malgré ces contraintes, Adrien Tourbet conclut sur une note optimiste : « Les fonds de private equity jouent un rôle de catalyseur économique. En modernisant les infrastructures, ils soutiennent la croissance, stimulent les avancées technologiques et encouragent la création d’emplois locaux. »
Loi spéciale 2025 : les conséquences sur votre patrimoine
La motion de censure a fait l’effet d’une bombe, dont les déflagrations continuent de se propager avec intensité. Le gouvernement Barnier a été renversé. Depuis, François Bayrou a pris les rênes, formant un nouveau gouvernement pour tenter de restaurer la stabilité politique.
Pourtant, l’urgence persiste. Le budget 2025 n’a pu être adopté dans les délais impartis, ouvrant la voie à une crise budgétaire. Afin d’éviter l’impasse d’un « shutdown » paralysant, une loi exceptionnelle a ainsi été promulguée le 20 décembre dernier. Cette mesure transitoire doit permettre au pays de fonctionner jusqu’à l’adoption définitive du budget.
Ce n’est cependant pas la première fois que la République se trouve dans une telle situation. En 1980, le gouvernement de Raymond Barre avait dû présenter en urgence une loi permettant de percevoir les impôts existants, après que le Conseil constitutionnel avait censuré la loi de finances pour vice de procédure.
Qu’est ce que la loi spéciale ?
La loi de finances pour 2025 est morte ! Vive la loi spéciale. Une loi dite spéciale s’est, en effet, substituée au projet de loi de finances (PLF) initial. La Constitution autorise le gouvernement, en cas d’impossibilité de voter le budget dans les délais, à déposer un « projet de loi spéciale ».
Présentée devant l’Assemblée nationale, cette loi vise à garantir les ressources nécessaires pour assurer la continuité de la vie nationale. En d’autres termes, son objectif unique est de préserver le fonctionnement régulier des services publics en 2025.
Cette loi n’a pas vocation à remplacer le budget, mais à gérer une situation provisoire. Son périmètre est strictement limité : elle autorise uniquement la perception des impôts et des ressources publiques indispensables au financement des dépenses essentielles.
Concrètement, les fonctionnaires recevront leur salaire, et les retraités leurs pensions. Cependant, aucune dépense nouvelle ou non essentielle ne peut être engagée. Laurent Saint-Martin, ancien ministre du Budget, décrit d'ailleurs cette loi comme un « pis-aller », un simple moyen de limiter les dégâts en attendant une solution durable.
Les discussions budgétaires entre le gouvernement et les parlementaires se poursuivent donc, et un accord est espéré d’ici la fin février.
Les principales conséquences sur votre patrimoine
Les principales mesures fiscales et économiques prévues dans le projet de loi initial ne verront pas le jour, du moins pour l’instant.
-
Le projet de loi de finances relégué aux oubliettes
Présenté en septembre par Antoine Armand, ministre de l’Économie, le projet de loi de finances 2025 portait les ambitions politiques du précédent gouvernement. Parmi les mesures désormais abandonnées figurent la contribution exceptionnelle sur les hauts revenus et les dispositifs destinés à soutenir le marché immobilier (extension du prêt à taux zéro).
-
Les retraités
Initialement, le projet prévoyait de retarder de six mois l’indexation des pensions. Avec la censure du gouvernement, cette disposition est abandonnée. Les retraités bénéficieront donc d’une revalorisation automatique de 2,2 % dès le 1ᵉʳ janvier 2025.
-
Les dirigeants partant à la retraite
Sans autres mesures prises par les parlementaires, l’abattement de 500 000 € pour départ à la retraite du dirigeant d’entreprise (Article 150 O-D Ter du Code Générale des impôts) ne s’appliquera plus pour les cessions signées à partir du 1er janvier 2025.
-
Le barème de l’impôt sur le revenu
Pour la première fois depuis des années, le barème de l’impôt sur le revenu n’a pas été ajusté pour tenir compte de l’inflation. Mais l’espoir n’est pas perdu ! Les parlementaires disposent encore de plusieurs mois pour parvenir à un accord.
-
La baisse du taux du PEL
Le taux d'intérêt nominal annuel applicable à la rémunération des Plans Épargne Logement (PEL) ouverts à compter du 1ᵉʳ janvier 2025 s'établit à 1,75 %. En comparaison, les PEL ouverts en 2024 bénéficiaient d’un taux plus avantageux, fixé à 2,5 %.
-
Le clap de fin pour le dispositif Pinel
Le dispositif Pinel de défiscalisation immobilière arrive à son terme. Et les parlementaires ne semblent pas enclins à le proroger.
-
Les performances énergétiques d’un logement
Sauf modifications décidées par les parlementaires dans les mois à venir, la mise en location d’un logement situé en métropole et classé G est interdite depuis le 1ᵉʳ janvier 2025, lorsque le bien sert de résidence principale au locataire. Par ailleurs, la vente d’un logement classé E impose désormais la réalisation obligatoire d’un audit énergétique.
Les mesures soutenues par le gouvernement
Au cours des prochaines semaines, le Gouvernement entend défendre la prolongation des mesures fiscales suivantes :
- le crédit d’impôt collection (CIC) ;
- l’exonération d'impôt sur les sociétés sur les revenus patrimoniaux des établissements scientifiques, d'enseignement et d'assistance ;
- la réduction d’impôt Loc’Avantages ;
- le crédit d'impôt au titre des dépenses de remplacement pour congé de certains exploitants agricoles ;
- le crédit d’impôt au titre de l’obtention d’un label haute valeur environnementale (HVE) ;
- l’abattement sur la plus-value sur l'actif professionnel lors du départ en retraite du chef d’entreprise ;
- la suppression de la réduction d’impôt au titre des dépenses engagées pour la tenue de la comptabilité et l’adhésion à un organisme de gestion agréé (OGA).
- les mesures d’incitation à la transmission des exploitations au profit des jeunes agriculteurs ;
Les discussions restent donc ouvertes, et de nouvelles mesures pourraient encore être ajoutées au fil des débats parlementaires.
Les Échos : Guillaume Lucchini explore les enjeux de la cession d’entreprise
Pour un entrepreneur, vendre son entreprise représente bien plus qu’un simple acte économique : c’est une étape cruciale, mêlant considérations professionnelles et bouleversements personnels. Au-delà des enjeux émotionnels, cette transition implique des choix complexes, notamment sur le plan patrimonial. Une anticipation méticuleuse s’avère donc essentielle pour maîtriser l’impact fiscal et préparer l’avenir, qu’il s’agisse de protéger ses proches ou de valoriser son patrimoine.
Dans un dossier spécial, Les Échos, sous la plume de Laurence Boccara, Laurence Delain et Françoise Paoletti, est allé à la rencontre de Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine. Ensemble, ils explorent les stratégies patrimoniales et les solutions d’investissement taillées sur mesure pour les entrepreneurs en phase de cession.
Structurer son patrimoine : un levier d’optimisation fiscale et organisationnelle
Dans leur enquête intitulée « J’ai vendu mon entreprise : que faire de mon argent ? », Les Échos soulignent l’importance de créer une structure juridique adaptée, comme une holding ou une société civile immobilière (SCI). Ces entités permettent non seulement d’alléger la fiscalité liée à la cession, mais aussi de mieux organiser la gestion des actifs post-cession. Une holding, par exemple, offre des avantages comme le régime mère-fille ou l’apport de titres dans un cadre fiscal optimisé. Lorsqu’elle est constituée suffisamment tôt, cette structure apporte une grande flexibilité pour réinvestir le capital tout en limitant l’imposition immédiate.
Le choix du régime matrimonial s’avère également important. Il joue, en effet, un rôle clé dans la protection du conjoint. Des dispositifs comme la clause de préciput ou la souscription à une assurance-vie peuvent ainsi garantir un équilibre financier dans le couple.
La transmission du patrimoine, quant à elle, exige une planification rigoureuse. L’utilisation des abattements fiscaux pour les donations constitue une opportunité majeure : chaque parent peut transmettre jusqu’à 100 000 euros par enfant, tous les 15 ans, sans imposition. Au-delà de ce seuil, des droits de succession s’appliquent. « Il est souvent moins coûteux de payer des droits de donation de son vivant que de laisser des héritiers régler des droits de succession importants sans préparation. De plus, ces droits peuvent être pris en charge par le donateur », souligne d'ailleurs Guillaume Lucchini.
Investir : des solutions pour valoriser son capital lors de la cession de son entreprise
Les solutions d'investissement sont nombreux. Parmi les options privilégiées, le private equity séduit particulièrement les entrepreneurs. Ce type d’investissement leur permet de réinjecter des fonds dans un domaine qu’ils maîtrisent souvent déjà. « Ils ont parfois eux-mêmes eu recours à ce marché lors du lancement ou du développement de leur entreprise. Pour un ancien dirigeant, le risque est perçu comme une opportunité : plus il est élevé, plus le rendement potentiel l’est également », rappelle une journaliste. En investissant dans des entreprises innovantes ou à forte croissance, les entrepreneurs diversifient leur patrimoine tout en restant acteurs du tissu entrepreneurial.
Autre pilier de l’investissement patrimonial : l’assurance-vie, en particulier sa déclinaison luxembourgeoise. Avec une souplesse accrue dans les supports d’investissement, une fiscalité attractive et une protection juridique renforcée, elle s’impose comme une solution incontournable pour sécuriser et dynamiser les fruits de la cession.
Enfin, les actifs tangibles tels que l’immobilier, les forêts ou les vignobles continuent de séduire. Ces biens allient valeur patrimoniale et avantages fiscaux, tout en offrant une dimension tangible qui rassure les investisseurs.
L’avis de Scala Patrimoine
Vendre une entreprise, ce n’est pas seulement tourner une page, c’est ouvrir un nouveau chapitre riche en opportunités. Cette étape représente une chance unique de monétiser son patrimoine, de le structurer et de poser les bases d’un avenir serein et ambitieux. Anticiper les aspects juridiques et fiscaux et choisir des investissements judicieux sont des leviers essentiels pour transformer cette cession en tremplin. Se faire accompagner par des experts, comme ceux de Scala Patrimonial, est donc crucial pour faire les bons choix et maximiser les bénéfices de cette étape décisive.
Baisse des taux : un nouveau souffle pour les OBO immobiliers
Le crédit demeure l’un des piliers de la vie économique et un levier incontournable de la croissance d’un pays. En France, entre mars 2022 et décembre 2023, la brutale remontée des taux d’intérêt, conjuguée aux difficultés rencontrées par les établissements bancaires, avait toutefois plongé le marché du financement dans une quasi-paralysie. Aujourd’hui, l’horizon s’éclaircit enfin pour les investisseurs. Sous l’impulsion de la Banque centrale européenne, les taux amorcent une lente décrue. Les établissement préteurs, redynamisés, adoptent, de leur coté, une stratégie commerciale plus offensive. Cette conjoncture favorable ravive naturellement l’intérêt pour certaines stratégies fondées sur l’effet de levier du crédit.
Une détente salutaire sur les marchés du crédit
Après plusieurs mois de vaches maigres, les établissements bancaires desserrent enfin l’étau. Attirés par une baisse progressive des taux d’intérêt, les investisseurs sont de plus en plus nombreux à se presser aux portes des banques pour financer leurs projets, notamment dans l’immobilier.
-
Les taux amorcent leur décrue
Le niveau des taux d’intérêt des crédits immobiliers repose sur une multitude de paramètres économiques : la marge des banques, les perspectives de croissance, ou encore les anticipations sur l'inflation. Mais l’un des leviers majeurs reste incontestablement le taux directeur fixé par la Banque centrale européenne (BCE). La bonne nouvelle ? L’institution, sous la direction de Christine Lagarde, a amorcé un tournant décisif dans sa politique monétaire. Depuis juin, elle a réduit son principal taux directeur – le fameux taux de dépôt – à trois reprises, le faisant passer de 4 % à 3,25 %, soit une baisse totale de 75 points de base.
Les taux des crédits immobiliers suivent cette tendance baissière. Selon la Fédération bancaire française, le taux d’intérêt moyen des nouveaux prêts à l’habitat en France a continué de reculer pour atteindre 3,33 % en septembre, toutes durées confondues. Cette dynamique, amorcée dès février, marque le dixième mois consécutif de baisse. À titre de comparaison, ce taux s’élevait encore à 3,60 % en janvier. Cette année, la France est tout simplement le pays de la zone euro dont les taux sont les plus compétitifs !
Les prêts à longue durée profitent tout particulièrement de ce mouvement. Entre décembre 2023 et septembre 2024, les taux des crédits sur 20 ans sont passés de 4,26 % à 3,50 %, tandis que ceux sur 25 ans ont chuté de 4,35 % à 3,59 %.
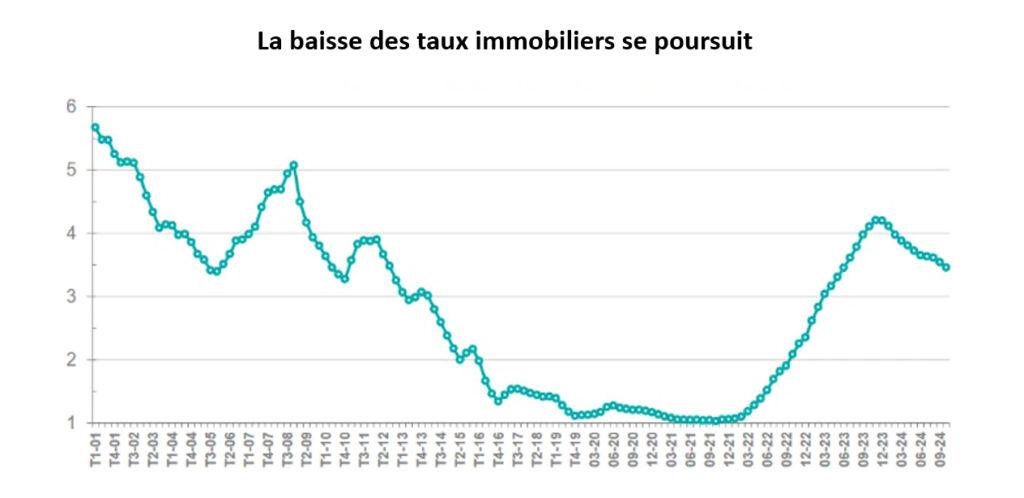
-
La demande de crédit augmente
Pour Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine, cette baisse des taux est une véritable aubaine. « Cette détente est salutaire. Nous retrouvons des conditions de financement comparables à celles de juin 2023. En somme, nous effaçons seize mois de hausses successives. Cela redonne des ailes aux investisseurs pour concrétiser de nouveaux projets », se réjouit-il. « D’autres baisses de taux orchestrées par la BCE restent envisageables ces prochains mois. Si de telles décisions était prises, nul doute que les taux de crédit immobilier continueront à baisser ».
Les résultats de l’enquête trimestrielle menée par la BCE auprès des banques confirment cette tendance : la demande de crédits à l’habitat a nettement progressé au cours du troisième trimestre.
-
Une baisse des prix sur le marché de l’immobilier
Le contexte actuel semble particulièrement favorable aux acheteurs. Les signaux de reprise du marché immobilier se multiplient, confirmant une dynamique encourageante pour les acquéreurs.
Guillaume Lucchini met en lumière les facteurs de cette embellie : la conjugaison des baisses de taux et de prix a considérablement renforcé le pouvoir d’achat des emprunteurs. « Nos clients profitent pleinement de cette conjoncture avantageuse, » observe-t-il. « Les bilans bancaires témoignent d’ailleurs de cette tendance, avec une croissance soutenue des crédits accordés aux particuliers. Selon les récentes études de la Banque de France, le nombre de prêts a bondi de 30 % en l’espace de quelques mois. »
Au premier semestre 2024, les prix au mètre carré ont enregistré une baisse de 8 % sur un an en France, prolongeant une tendance amorcée en 2023 avec un recul de 4 %. « Cette correction des prix constitue également un signal d’opportunité, » ajoute Guillaume Lucchini, fondateur de Scala Patrimoine. Et de conclure : « Les acquéreurs disposent aujourd’hui d’un net avantage, se trouvant désormais en position de force. »
-
Des politiques commerciales plus agressives
Bien que le stock des crédits immobiliers soit en légère baisse en septembre (-0,8 %), la production de crédits à l’habitat, hors renégociations, affiche une nette progression. Elle s’établit à 9,6 milliards d’euros pour ce mois, marquant une reprise notable après le creux de 6,9 milliards enregistré en mars 2024.
Pour les mois à venir, Guillaume Lucchini, fondateur de Scala Patrimoine, se montre résolument optimiste. « Les banques pourraient être tentées d'adopter une posture encore plus agressive sur le plan commercial, d’autant que le marché français reste particulièrement solide. L’endettement des ménages demeure contenu », affirme-t-il. En effet, les chiffres témoignent d’une très faible sinistralité des crédits, avec un taux d’encours douteux à peine supérieur à 0,97 % au 31 décembre 2023.
À ceux qui envisagent de temporiser davantage, Guillaume Lucchini met en garde contre une attente qui pourrait se révéler contre-productive. « Nul ne peut aujourd’hui prédire avec certitude une nouvelle baisse des taux en 2025. Les banques ont déjà considérablement assoupli leurs conditions d’accès au crédit. Les investisseurs disposant d’un projet prometteur auraient tout à perdre à repousser sa concrétisation. Il est crucial de garder en mémoire qu’il est peu probable que nous retrouvions des taux inférieurs à 1,5 % sur 25 ans, comme ce fut le cas il y a quelques années. »
Par ailleurs, les banques se montrent désormais plus flexibles sur le montant des apports, souvent fixés autour de 10 à 15 % du prix d’achat. « Les profils solides disposent d’un véritable levier pour négocier des taux avantageux. Certains investisseurs ont même réussi à obtenir des décotes significatives par rapport aux barèmes affichés », souligne Guillaume Lucchini.
Une période idéale pour les opérations d'OBO immobiliers ?
L'Owner Buy Out (OBO) est une stratégie financière particulièrement prisée par les dirigeants et propriétaires en quête d’optimisation patrimoniale. Cette opération permet non seulement de diversifier ses actifs, mais aussi de préparer une transmission en douceur, tout en monétisant une partie de son patrimoine.
-
Monétiser une partie de son patrimoine
Dans une perspective patrimoniale, l’OBO offre une solution ingénieuse : céder un bien, souvent à une structure partiellement contrôlée par le cédant lui-même, tout en conservant une participation au capital. Ce montage repose sur un schéma juridique et financier précis, impliquant la création d’une société ad hoc – généralement une holding – financée par emprunt et, dans certains cas, par l’apport d’investisseurs tiers.
Appliquée au domaine immobilier, cette approche présente de nombreux avantages. Elle permet au propriétaire de :
- Libérer des liquidités immédiatement.
- Réduire l’assiette imposable au titre de l’Impôt sur la Fortune Immobilière (IFI).
- Préserver une continuité dans la gestion des actifs.
Dans un cadre successoral, l’OBO s’impose comme un levier stratégique. Il facilite une transmission intergénérationnelle en répartissant les parts sociales de la holding entre les héritiers, tout en évitant une dispersion du patrimoine immobilier. Comme le souligne le fondateur de Scala Patrimoine : « cette méthode conjugue optimisation fiscale, protection des intérêts familiaux et pérennité des actifs. Pour les entrepreneurs et les sportifs de haut niveau, l’OBO constitue ainsi un outil redoutablement efficace. Il permet de sécuriser leurs revenus futurs tout en différant autant que possible le poids du remboursement de l’emprunt souscrit. »
-
Un contexte favorable à exploiter
Le détente progression des taux offre un terrain favorable à la mise en œuvre de telles opérations. Et la baisse des prix sur les marchés immobiliers, l’OBO devient une opportunité encore plus attractive. Guillaume Lucchini explique : « Les familles souhaitent tirer parti de la baisse des prix et de la décrue progressive des taux d’intérêt pour transmettre leur patrimoine immobilier à la génération suivante, tout en maximisant l’effet de levier du crédit. Cette approche présente également l’avantage d’alléger la charge de l’Impôt sur la Fortune immobilière. »
Le dirigeant ajoute : « De plus, les investisseurs conservent aujourd’hui une marge de manœuvre importante pour renégocier leurs crédits dans l’éventualité d’une nouvelle baisse des taux. »
Un exemple d’OBO immobilier
Les équipes de Scala Patrimoine apportent régulièrement leur expertise dans le cadre d’opérations d’OBO (Owner Buy-Out). Tout récemment, notre multi-family office a accompagné une opération de refinancement complexe, incluant une restructuration du capital. Cette intervention a notamment permis d’organiser un transfert d’actifs entre générations, d’un parent à ses enfants, tout en optimisant le refinancement de la dette selon une approche réfléchie et cohérente avec une vision patrimoniale.
-
La création de revenus sur le long terme
L’opération s’inscrit dans le cadre d’une opération restructuration immobilière effectuée dans une logique d’anticipation de transmission de patrimoine sur trois générations.
Il s’agissait de la détention patrimoniale de murs à usage commercial loués nus. Ces murs étant détenus en direct et en démembrement de propriété suite au décès du père anciennement propriétaire. La mère étant devenue usufruitière et son fils nu-propriétaire suite au décès).
Afin de structurer la détention de ces murs en pleine propriété au sein d’une société commerciale, les murs ont été cédés concomitamment par l’usufruitière et le nu propriétaire à cette société nouvellement constituée. Le capital social de cette société commerciale a été réparti avec une forte surpondération en faveur de l’ancien nu propriétaire. Une détention minimale en pleine propriété par l’ancienne usufruitière ayant été par ailleurs prévue.
Les murs étant toujours loués donc productifs de revenus, leur rattachement à la société a permis de refinancer ces murs via la contraction d’un emprunt bancaire porté au passif de la société (les loyers couvrant les annuités de remboursement d’emprunt), tout en ménageant la possibilité à l’un ou l’autre des actionnaires de mettre à disposition de ladite société un compte courant d’associé en complément de l’emprunt bancaire, afin de faciliter cette opération de refinancement.
« Dans le cas présent, l’OBO a permis de structurer et d’encapsuler la rémunération de l’investisseur, évitant ainsi qu’elle ne s’expose à des tranches marginales d’imposition trop élevées. » tient à préciser Guillaume Lucchini.
-
Une anticipation successorale
De plus, la quasi-totalité des actions de la société commerciale détenues par le fils (actions détenues en pleine propriété au moment de la constitution de la société) a fait l’objet, dans la foulée, d’une donation en nue-propriété au profit de ses propres enfants, donc aux petits-enfants, permettant une complète anticipation successorale.
Au final, le capital de la société commerciale était donc détenu :
- Pour partie, en pleine propriété par la mère
- Pour partie, en pleine propriété par le fils
- En grande partie, en usufruit par le fils
- En grande partie, en nue-propriété par les petits enfants
Conclusion
L’intérêt de recourir à un multi-family office tel que Scala Patrimoine se révèle particulièrement crucial, notamment lorsque les emprunteurs sont des chefs d’entreprise dont le patrimoine mêle à la fois des dimensions personnelles et professionnelles. Ces configurations, souvent complexes, sont parfois mal comprises ou insuffisamment prises en compte par les établissements bancaires.