
Statut de bailleur privé : les contours du nouveau dispositif immobilier « Jeanbrun »
Le secteur du logement est dans la tourmente. Les chiffres parlent d’eux-mêmes. Entre 2021 et 2024, la part des investisseurs dans le neuf a chuté de 63%, selon la Fédération des promoteurs immobiliers. En 2024, seules 104 200 mises en chantier de logements individuels ont été enregistrées, loin des 175 700 comptabilisées en 2022.
Avec l’extinction progressive du dispositif Pinel, le gouvernement a voulu redonner un second souffle à l’investissement immobilier. La réponse : un nouveau levier fiscal, le dispositif dit « Jeanbrun », du nom de l’actuel ministre du Logement, Vincent Jeanbrun. Également baptisé « Statut du bailleur privé » ou « Relance logement », ce mécanisme répond à un vœu de longue date des professionnels de l’immobilier.
Concrètement, il instaure un système d’amortissement progressif pour les biens acquis en vue de leur location nue, dans l’esprit de la location meublée non professionnelle (LMNP) au régime réel, en opposition à la réduction d’impôt directe proposée par le Pinel. Selon les premières estimations, le dispositif représenterait un coût annuel de 2 à 3 milliards d’euros. Les politiques espèrent engendrer la création de 50 000 nouveaux logements dès cette année.
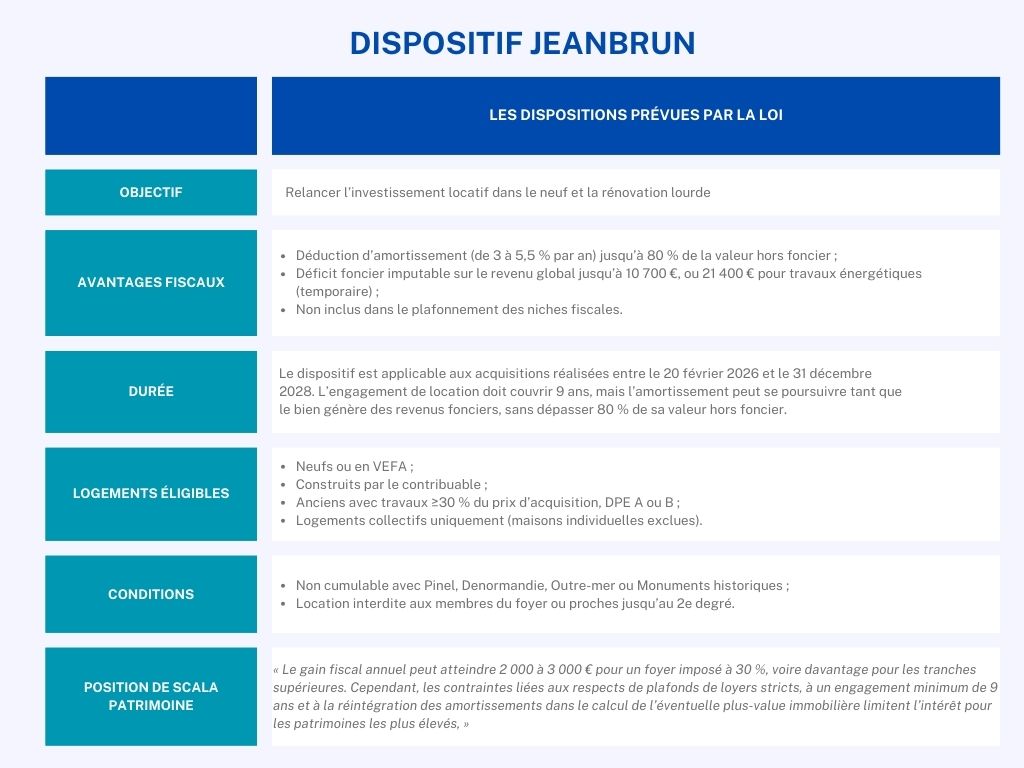
Dispositif Jeanbrun : un avantage fiscal sous la forme d’amortissement
Le dispositif Jeanbrun repose sur un principe simple mais potentiellement puissant : l’amortissement. Les investisseurs mettant un logement neuf ou réhabilité en location nue peuvent ainsi déduire, de leurs revenus fonciers, une fraction du prix d’acquisition du bien. Cette déduction peut atteindre 80% de la valeur du logement (hors foncier estimé forfaitairement à 20 %). Celle-ci étant majorée du coût des travaux pour les biens anciens.
Chaque année, le contribuable déduit donc de ses loyers imposables une partie du prix d’achat, cumulable avec les charges classiques admises en déduction dans le régime réel des revenus fonciers. Si les professionnels sont encore en attente de précisions de la part de l'administration fiscale, l’amortissement devrait pouvoir générer un déficit foncier imputable sur le revenu global jusqu’à 10 700 €, avec report sur les revenus fonciers des dix années suivantes.
Pour les rénovations importantes de logements anciens, un plafond majoré temporaire est prévu jusqu’en 2027. L’imputation peut alors atteindre 21 400€ par an, sous réserve que les travaux concernent l’efficacité énergétique du bien. L’exigence est cependant stricte : le logement doit atteindre un DPE de classe A ou B.
« L’avantage proposé par le dispositif Jeanbrun varie fortement selon la tranche marginale d’imposition. Plus elle est élevée et plus le contribuable dispose de revenus fonciers, plus le dispositif devient intéressant », explique Guillaume Lucchini, fondateur du multi family office indépendant, Scala Patrimoine.
La location meublée (LMNP/LMP) reste toutefois exclue du dispositif et soumise aux régimes BIC classiques.
Les logements éligibles au dispositif « Jeanbrun »
Le dispositif s’applique aux logements neufs ou anciens nécessitant des travaux lourds, pour une durée minimale de neuf ans, et sous réserve de plafonds de loyers et de ressources des locataires.
-
Les biens neufs ou faisant l'objet de travaux lourds
Sont concernés, les logements :
- acquis neufs ou en état futur d’achèvement (VEFA) ;
- que le contribuable fait construire ;
- ayant fait l’objet de travaux concourant à la production d’un immeuble neuf ;
- anciens dont les travaux représentent au moins 30 % du prix d’acquisition, éligibles à des aides telles que MaPrimeRenov.
-
L'exclusion des maisons individuelles
Le dispositif ne couvre pas les maisons individuelles, mais s’applique à tous les logements collectifs du territoire.
Comme l’explique Guillaume Lucchini, « l’accès au dispositif est limité à deux logements par foyer fiscal. Soulignons cependant que les avantages fiscaux liés à l’amortissement ne sont pas intégrés dans le plafonnement global des niches fiscales. Pour optimiser l’amortissement, une valeur maximale de 290 000 € par logement est, en pratique, recommandée. »
Les taux d’amortissement applicables au dispositif « Jeanbrun »
Pour les logements neufs ou en VEFA, le loyer :
- intermédiaire : 3,5 % par an (plafond 8 000 €)
- social : 4,5 % par an (plafond 10 000 €)
- très social : 5,5 % par an (plafond 12 000 €)
Pour les logements anciens, le loyer :
- intermédiaire : 3 %
- social : 3,5 %
- très social : 4 %
« Le gain fiscal annuel peut atteindre 2 000 à 3 000 € pour un foyer imposé à 30 %, voire davantage pour les tranches supérieures. Cependant, les contraintes liées aux respects de plafonds de loyers stricts, à un engagement minimum de 9 ans et à la réintégration des amortissements dans le calcul de l’éventuelle plus-value immobilière limitent l’intérêt pour les patrimoines les plus élevés », nuance Guillaume Lucchini.
Enfin, l’option Jeanbrun doit être exercée de manière irrévocable lors de la déclaration des revenus de l’année d’acquisition ou d’achèvement. Les logements ne peuvent être loués à des membres du foyer fiscal du propriétaire ou à des proches jusqu’au deuxième degré.
Conditions et limites
Les plafonds de loyers et ressources des locataires varient selon l’avantage accordé.
- Pour les loyers intermédiaires, les plafonds Pinel s’appliquent ;
- Pour les loyers sociaux et très sociaux, les plafonds sont ceux du dispositif Loc’Avantages.
Dans tous les cas, le logement doit être loué dans les 12 mois suivant son achèvement ou son acquisition.
Autre limite du dispositif Jeanbrun : celui-ci n’est pas cumulable pour un même logement avec Pinel, Denormandie, Outre-mer, ou les régimes liés aux monuments historiques.
Formes juridiques
Le dispositif s’adresse aux particuliers, résidents fiscaux français ou non-résidents, et peut se réaliser via une Société Civile immobilière (SCI) à l’IR. Les structures à l’IS et le démembrement (sauf suite à décès) sont exclus. En indivision, chaque indivisaire bénéficie de l’avantage fiscal à hauteur de sa quote-part, sous condition d’engagement collectif de location.
Durée
Le dispositif est applicable aux acquisitions réalisées entre le 20 février 2026 et le 31 décembre 2028. L’engagement de location doit couvrir 9 ans, mais l’amortissement peut se poursuivre tant que le bien génère des revenus fonciers, sans dépasser 80 % de sa valeur hors foncier.
« Tant que le propriétaire conserve le bien et qu’il n’a pas épuisé son volume d’amortissement, il peut continuer à réduire sa fiscalité sur les loyers. Le cumul des amortissements ne peut jamais excéder la valeur hors foncier du logement », précise Guillaume Lucchini.
Revente & fiscalité
La revente du bien immobilier entraîne une réintégration fiscale proportionnelle des amortissements.
Ceux-ci viennent également minorer le prix d’acquisition pour le calcul de la plus-value, qui reste soumise au régime classique : exonération d’impôt sur le revenu après 22 ans de détention, et des prélèvements sociaux après 30 ans.
« L’un des points noirs du dispositif Jeanbrun réside dans la fiscalité à la revente. Les amortissements doivent être anticipés, sinon la facture peut être très lourde », souligne Guillaume Lucchini.
Pour le fondateur du multi family office, « le dispositif Jeanbrun, malgré son attrait fiscal apparent, reste peu intéressant pour les hauts revenus. Ses conditions très restrictives – plafonds de loyers, durée minimale de location – limitent fortement la liberté d’investissement et la rentabilité potentielle. Pour les investisseurs avertis, il peut être plus judicieux de se tourner vers un investissement immobilier traditionnel. Ces derniers pourraient avoir intérêt à se focaliser sur des biens à rénover dans de grandes métropoles ou à Paris. La demande locative y étant très soutenue. Cette stratégie permet d’optimiser à la fois la valeur patrimoniale et les revenus locatifs, sans subir les contraintes du dispositif. »
LOI n° 2026-103 du 19 février 2026 de finances pour 2026

Les meilleurs placements pour 2026
« La chose la plus importante que l’on puisse faire est de diversifier son portefeuille. La diversification est la clé. » Cette maxime de Paul Tudor Jones, figure emblématique de la gestion d’actifs américaine, n’a jamais été aussi pertinente. L’année 2025 en a offert une démonstration éclatante : les sources de performance ont été multiples, confirmant une nouvelle fois l’importance d’une allocation diversifiée.
Placements : le bilan de l'année 2025
-
Les marchés actions, moteurs de performance
Les marchés actions ont signé une année remarquable.
En Europe, l’Euro Stoxx 50 s’est envolé de 19,4 %, porté par le rebond des valeurs bancaires et la dynamique du secteur de la défense.
Outre-Atlantique, le S&P 500 a progressé de 17,3 % en devise locale, soutenu par la résilience et la domination des grandes capitalisations technologiques.
En Asie, les actions chinoises ont gagné 15 % en euros, là encore grâce à la technologie, tandis que le marché japonais s’est distingué par une hausse supérieure à 10 % en euros.
Les marchés obligataires n’ont pas été en reste.
L’indice obligataire européen, intégrant les dettes souveraines et d’entreprises, affiche une performance de +4,69 % en 2025.
Dans le détail, l’indice Euro Government progresse modestement de 0,63 %, tandis que l’Euro Corporate avance de 3,03 %. L’Euro High Yield, plus dynamique, s’adjuge 5,15 %.
Du côté des matières premières, l’or a littéralement crevé l’écran. En l’espace de douze mois, le prix de l’once est passé de 2 600 dollars à plus de 4 500 dollars, soit une envolée spectaculaire de près de 70 %.
À l’inverse, les cryptomonnaies ont connu une année difficile : le bitcoin a reculé de 9 % en 2025, rappelant la forte volatilité inhérente à cette classe d’actifs.
Du côté du marché immobilier, les prix au mètre carré, ont augmenté de 1,6% en France. Une bonne nouvelle après les baisses de 2,1% en 2024 et de 3,9% en 2023. Les prix à Paris sont aussi bien orientés (+2,3 % sur un an), alors qu’en 2024 ceux-ci avait reculé de près de 7 %.
-
2026 : bis repetita ?
La question est désormais sur toutes les lèvres. Peut-on espérer une année de même acabit en 2026 pour vos placements ?
Les grandes tendances de fond identifiées l’an dernier demeurent intactes. L’essor de l’intelligence artificielle, les enjeux de souveraineté, l’électrification des économies et le rôle stratégique du secteur de la santé continuent de structurer les perspectives de long terme.
Pour autant, des risques à court et moyen terme persistent et pourraient raviver la volatilité : tensions géopolitiques, matérialisées par le conflit en Iran, conflits commerciaux, incertitudes autour du niveau des taux d’intérêt.
Dans ce contexte, une conviction s’impose. À condition de s’inscrire dans une vision de long terme et au sein d’une gestion patrimoniale rigoureusement diversifiée, les marchés financiers — actions et obligations —, le private equity, la dette privée et l’immobilier restent des placements pertinents pour bâtir et consolider un patrimoine équilibré.
Plus que jamais, la diversification n’est pas une option : c’est un pilier incontournable de toute stratégie.
1. L’immobilier résidentiel parisien
Après une phase de correction prolongée, le marché immobilier français semble enfin sortir de l’ornière. Si cette reprise demeure progressive et encore fragile à l’échelle nationale, elle se manifeste avec davantage de netteté dans les grandes métropoles, et tout particulièrement à Paris. La capitale conserve en effet des caractéristiques structurelles singulières, portées par une tension locative persistante et une attractivité patrimoniale intacte.
-
Le contexte
Les derniers chiffres publiés par la Chambre des notaires confirment ce frémissement. Sur 12 mois glissants, le volume de transactions dans l’ancien atteint désormais 945 000 logements, en progression de 12 % sur un an. Un rebond significatif, mais encore insuffisant pour renouer avec une dynamique pleinement fluide. À titre de comparaison, les échanges demeurent inférieurs d’environ 25 % au sommet observé à l’été 2021. Les professionnels du secteur estiment qu’un seuil d’1 million de transactions annuelles constituerait le socle d’une normalisation durable du marché.
- Des prix qui repartent à la hausse
Après plusieurs trimestres de repli, les prix marquent également une inflexion. À l’échelle de la France métropolitaine, les logements anciens enregistrent une hausse modérée de 0,7 % sur un an. Paris se distingue une nouvelle fois : les prix des appartements y progressent de 1,9 % sur la période, portant le prix moyen au-delà de 9 600 euros le mètre carré.
Cette reprise s’explique en grande partie par l’assouplissement progressif des conditions de financement. La baisse des taux directeurs engagée par la Banque centrale européenne depuis deux ans a permis un certain desserrement du crédit. En novembre, le taux moyen des nouveaux prêts immobiliers s’établissait à 3,10 %, hors renégociations.
Toutefois, la dynamique reste contrainte. La BCE a récemment annoncé une pause dans son cycle de détente monétaire, tandis que le maintien du rendement de l’OAT à 10 ans autour de 3,50 % limite la capacité des banques à proposer des conditions sensiblement plus attractives. Dans ce contexte, une baisse significative des taux à court ou moyen terme apparaît peu probable.
- Des tensions locatives persistantes
Si le marché de la transaction esquisse une reprise, le segment locatif demeure le principal point de fragilité. Depuis 2021, l’offre de logements à louer a été divisée par deux au niveau national. L’année 2025 a prolongé cette contraction, avec un recul supplémentaire estimé à 10 %. À Paris, le constat est encore plus sévère : le stock de biens disponibles reste inférieur de 30 à 40 % à son niveau d’avant la crise sanitaire.
La réforme de la méthode de calcul du diagnostic de performance énergétique (DPE), susceptible de reclasser près de 700 000 logements auparavant considérés comme des passoires thermiques, pourrait apporter un léger desserrement. Mais les tensions demeurent particulièrement vives dans les zones les plus attractives, au premier rang desquelles la capitale.
À ces déséquilibres structurels s’ajoutent des incertitudes persistantes : contexte macroéconomique encore fragile, prudence des banques centrales et environnement géopolitique instable continuent de peser sur les anticipations.
-
Nos convictions pour vos placements
L'immobilier demeure l'un des placements incontournables sur le long terme. Plusieurs facteurs soutiennent une lecture constructive du marché. La réouverture graduelle de l’accès au crédit, l’ajustement des prix observé depuis 2 ans et la volonté affirmée des établissements bancaires de relancer la production de crédit constituent autant de leviers favorables.
Si l’investissement locatif a été fragilisé par un cadre réglementaire et fiscal mouvant, l’instauration d’un nouveau statut de bailleur privé dans la loi de finances pour 2026, bien que perfectible, pourrait contribuer à restaurer une partie de l’attractivité du secteur.
- Paris, la valeur sûre
Dans ce contexte, les zones caractérisées par une forte tension locative restent à privilégier. L’immobilier résidentiel parisien conserve, à ce titre, des fondamentaux solides.
« Le marché immobilier entre dans une phase de recomposition, où la sélectivité devient primordiale », analyse Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. « Paris reste un marché à part, porté par une rareté structurelle de l’offre et une demande locative soutenue, ce qui en fait un socle pertinent pour une stratégie patrimoniale de long terme. »
Les biens de qualité continuent ainsi de trouver preneur rapidement. Les contraintes énergétiques, souvent perçues comme un frein, créent également des opportunités d’acquisition sur des actifs anciens décotés, à condition d’intégrer une stratégie de rénovation maîtrisée. Dans ce cadre, les investisseurs disposent aujourd’hui de marges de négociation plus favorables face aux vendeurs.
Le marché parisien n’en demeure pas moins profondément hétérogène. Chaque arrondissement, chaque micro-quartier obéit à des dynamiques propres, rendant indispensable une connaissance fine du terrain.
- Une forte demande pour les petites surfaces
Les petites surfaces concentrent l’essentiel de la tension locative. Les logements meublés représentent désormais près de 58 % des locations, reflet d’une demande croissante de flexibilité, notamment de la part des cadres dirigeants et des chefs d’entreprise en mobilité.
« Pour les investisseurs patrimoniaux, l’immobilier conserve toute sa pertinence comme outil de diversification et de valorisation du patrimoine familial », souligne Guillaume Lucchini. « Il combine protection contre l’inflation, visibilité sur les flux de revenus et potentiel de revalorisation dans le temps, à condition d’adopter une approche disciplinée et résolument tournée vers le long terme. »
2. Les marchés actions
En dépit d’une année 2025 marquée par de nombreux soubresauts — droits de douane américains en hausse, tensions géopolitiques accrues (Venezuela, Iran, Taïwan…) — les marchés actions ont défié les pronostics.
-
Le contexte
Les tensions géopolitiques restent un thème dominant pour vos placements en actions. Aux États-Unis, les discussions autour des zones stratégiques, comme le Groenland, renforcent un sentiment d’instabilité. Surtout l'attaque menée par l'armée américaine, avec le soutien d'Israël, en Iran, montre à quel point les tensions sont vives au Moyen-Orient.
En Asie, les relations sino-japonaises, notamment autour de Taïwan, demeurent un point de vigilance.
Malgré cela, Romane Azzopardi observe que « les marchés semblent s’être acclimatés à l’incertitude structurelle ; les risques géopolitiques ne sont plus autant intégrés dans les cours qu’auparavant tant que l’on n’anticipe pas une rupture durable des chaînes de valeur, comme ce fut par exemple le cas lors de la crise du Covid. Si le conflit en Iran a fait remonté la volatilité sur les marchés financiers, la baisse demeure pour l'instant contenue. »
Les prix du pétrole, la disponibilité des matériaux critiques et les politiques monétaires restent des variables essentielles. Dans ce cadre, la croissance des bénéfices des entreprises américaines, avec des perspectives de +15 % pour le S&P 500, soutient l’appétit pour le risque, même si « ce rythme pourrait être mis à l’épreuve si les anticipations ne sont pas confirmées par les publications trimestrielles », nuance Azzopardi.
Dans ce contexte, les investisseurs chercheront encore à diversifier leurs placements afin de limiter le risque d’un retournement de marché après trois années de performances à deux chiffres.
Enfin, les métaux précieux continuent d’attirer les investisseurs et les banques centrales désireuses de briser leur dépendance au dollar. Leur récente flambée — largement alimentée par la recherche de sécurité — interroge certains acteurs, mais cette hausse s’inscrit aussi dans une demande réelle de diversification face aux risques globaux.
-
Nos convictions pour vos placements
Sur les marchés actions, la diversification géographique et sectorielle est, la aussi, importante. Les grands indices boursiers restent fortement concentrés autour des grandes valeurs technologiques américaines, ce que certains qualifient déjà de signal d’alerte. Il faudra également etre attentif à la durée du conflit en Iran et ses conséquences sur le prix du pétrole.
- Un retour des marchés européens
« La concentration sur quelques mastodontes technologiques amplifie le risque de correction si les perspectives bénéficiaires ne se matérialisent pas comme prévu », prévient Romane Azzopardi.
Dans ce contexte, l’Europe — notamment au travers de secteurs comme la défense et la finance — pourrait fournir des relais de performance intéressants pour vos placements, même si certaines valorisations sont déjà élevées. Cela dit, l’Europe continue de pâtir de déséquilibres structurels par rapport aux États-Unis, avec une croissance moins soutenue et des moteurs économiques plus timides.
Les marchés américains conservent donc leur attractivité, portés par une économie robuste et une dynamique de consommation toujours solide.
- Une préférence pour les secteurs défensifs
Les marchés financiers sanctionnent désormais plus sévèrement les déceptions. La correction observée chez certains titres technologiques — à l’image de Microsoft quand ses perspectives Cloud ont déçu — illustre cette réalité.
Les secteurs défensifs — santé, matériaux, infrastructures de transition énergétique — offrent un potentiel de relais pour les investisseurs à long terme. Ils combinent un profil de croissance plus régulier à une meilleure résistance aux cycles économiques.
Sur le plan géographique, l’Asie revient sur le devant de la scène. La Chine, malgré des défis structurels (confiance des ménages limitée, fragilités du secteur immobilier), se repositionne comme une zone d’opportunités. Le Japon, soutenu par un plan de relance budgétaire ambitieux, bénéficie également d’un regain d’intérêt, même si les valorisations restent sensibles.
Pour Romane Azzopardi, « dans cet environnement complexe, l’analyse fine et l’adaptation constante restent les meilleurs atouts pour préserver et valoriser vos placements. »
3. Marchés obligataires
Une déconnexion nette des trajectoires de taux longs entre les États-Unis, l’Europe et le Japon s'est concrétisée en 2025. Une rupture de tendance qui rebat les cartes de l’allocation obligataire et redéfinit les opportunités pour les investisseurs.
-
Le contexte
En Europe, le mouvement est clair : la courbe des taux s’est fortement repentifiée. Les rendements longs ont progressé de 40 à 50 points de base, portés par l’augmentation des besoins de financement, notamment pour soutenir des secteurs jugés stratégiques.
« La repentification massive de la courbe des taux reflète l’ampleur des programmes d’investissement européens », souligne Romane Azzopardi.
À l’inverse, les États-Unis suivent une trajectoire opposée. Les taux longs américains ont reculé d’environ 40 points de base, conséquence directe de la stratégie d’émission de dette adoptée par le Trésor américain, privilégiant les maturités courtes et intermédiaires.
- Le regard tourné vers les banques centrales ?
Le début de l’année 2026 a toutefois ravivé la volatilité. Sur le mois écoulé, les rendements obligataires américains ont progressé de 7 points de base, sous l’effet combiné des inquiétudes budgétaires et des interrogations croissantes sur le statut de valeur refuge des actifs américains.
Les prises de position répétées de l’administration Trump contre le multilatéralisme alimentent en effet les craintes d’une érosion progressive du rôle du dollar dans le système financier international.
L’arrivée de Kevin Warsh à la tête de la Réserve fédérale, en remplacement de Jerome Powell, marque également un changement de ton. Proche de Donald Trump, le nouveau président de la Fed incarne une approche plus politique de la banque centrale.
- Le besoin de financement des états
La montée des déficits publics demeure un élément central du paysage obligataire. L’alourdissement de la charge d’intérêts accroît les besoins de financement des États, les contraignant à recourir à des émissions obligataires de grande ampleur pour se refinancer.
Ce cercle budgétaire exerce une pression structurelle sur les taux longs.
En résumé, « les maturités courtes ont principalement réagi aux anticipations de baisses de taux de la BCE et de la Fed, tandis que les segments longs sont restés sensibles aux débats sur les dépenses publiques et aux interrogations ponctuelles sur l’indépendance de la Fed », explique Romane Azzopardi. Un environnement qui favorise la pentification des courbes, aussi bien en zone euro qu’aux États-Unis.
Malgré ces incertitudes économiques et monétaires, l’appétit des investisseurs pour les obligations reste intact. Le marché primaire s’est montré particulièrement dynamique ces derniers mois, avec des émissions largement absorbées grâce à une demande soutenue. Un signal clair de la résilience de la classe d’actifs.
-
Nos convictions pour vos placements
Nous conservons une vision positive sur les marchés obligataires, portée par un cadre globalement favorable.
- Un positionnement axé sur les maturités courtes
La pentification des courbes de taux nous conduit à privilégier les maturités courtes, qui devraient bénéficier directement des futures baisses de taux.
« Cette conviction est renforcée par les incertitudes liées au financement des déficits publics, susceptibles de limiter la détente des taux longs et de les maintenir à des niveaux élevés », précise la responsable de la gestion financière de Scala Patrimoine.
En l’absence de récession, avec une inflation maîtrisée et des politiques monétaires accommodantes, les obligations d’émetteurs privés offrent des perspectives attractives.
Les fondamentaux des entreprises demeurent robustes et la quête de rendement continue de soutenir la demande. Au-delà de la diversification, ces titres permettent de capter un surcroît de rendement par rapport aux obligations souveraines.
Les risques géopolitiques resteront néanmoins un facteur de volatilité, tant sur les marchés obligataires que sur les marchés actions, compte tenu de la multiplicité des foyers de tension (Groenland, Taïwan, Ukraine).
- Un biais européen affirmé
« Nous sommes notamment positionnés sur les obligations libellées en euro », souligne Romane Azzopardi. Ces instruments répondent à des stratégies combinant distribution régulière de coupons et protection contre une poursuite de la baisse du dollar.
La récente hausse des taux longs européens a créé un point d’entrée attractif pour vos placements sur le crédit investment grade européen, notamment sur les maturités intermédiaires. Ce contexte renforce l’attrait des stratégies de portage, dont la performance repose principalement sur le rendement courant.
Sur le segment du haut rendement, le refinancement massif opéré en 2025 a repoussé le mur de refinancement à 2028, réduisant les risques à court terme.
Si le taux de défaut reste historiquement bas, la dispersion des situations impose une sélection rigoureuse des émetteurs. D’autant que la performance du high yield demeure plus sensible à un élargissement des spreads que celle du crédit investment grade, dans un contexte de primes de risque déjà comprimées.
Enfin, « les obligations investment grade émises par les établissements financiers européens, qu’elles soient seniors ou subordonnées, présentent des opportunités particulièrement intéressantes », estime Romane Azzopardi.
Elles offrent un rendement supérieur à celui des obligations d’entreprises non financières de notation équivalente, tout en s’appuyant sur un secteur bancaire solide, bien capitalisé, et bénéficiant de revenus d’intérêts soutenus par la hausse des taux observée en 2025.
4. Le private equity
L’année 2025 restera comme l’une des plus heurtées pour le marché du private equity.
-
Le contexte
Le paradoxe est frappant : alors que plusieurs indicateurs étaient orientés favorablement — crédits disponibles, détente progressive des taux et environnement macroéconomique globalement porteur — l’activité a marqué le pas. En cause, principalement, la persistance des tensions géopolitiques et commerciales, qui ont pesé sur la confiance des investisseurs et freiné la dynamique transactionnelle.
- Un net ralentissement de l’activité
Le marché français illustre clairement ces difficultés. En 2025, un peu plus de 420 acquisitions ont été annoncées par des fonds en France, pour un montant total de 23,3 milliards de dollars. Cela représente un recul de plus de 20 % sur un an, atteignant un point bas inédit depuis la crise sanitaire.
À l’échelle mondiale, le private equity a néanmoins enregistré près de 900 milliards de dollars de transactions, un volume largement porté par les États-Unis, qui concentrent à eux seuls plus de 60 % de l’activité mondiale.
L’un des principaux freins au redémarrage du marché réside dans le décalage persistant entre acheteurs et vendeurs.
Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine résume la situation « Les vendeurs continuent de se référer aux niveaux de valorisation observés entre 2019 et 2022, tandis que les acheteurs intègrent désormais des taux durablement plus élevés, un coût du capital accru et des perspectives de croissance moins linéaires. »
Cette divergence explique la forte polarisation des valorisations selon les secteurs. Toutefois, des signaux positifs émergent : selon Preqin, un rapprochement progressif des prix entre acheteurs et vendeurs est déjà observable, laissant entrevoir une reprise plus tonique de l’activité.
- Un modèle en mutation
Dans un environnement où la liquidité n’est plus aussi abondante, le private equity est contraint d’évoluer. La création de valeur fondée de ces placements essentiellement sur l’effet de levier montre ses limites.
« Dans un environnement de taux durablement plus élevé, la contribution des leviers opérationnels redevient centrale dans la génération d’alpha », insiste Adrien Tourbet.
Les secteurs capables de répondre à cette exigence continuent de tirer leur épingle du jeu. Les actifs exposés à la santé, aux services essentiels ou à certaines niches technologiques conservent des multiples élevés. Plus récemment, la défense et l’aérospatial s’imposent comme de véritables locomotives d’activité et d’innovation.
Malgré le ralentissement, le secteur dispose encore de marges de manœuvre significatives. Selon PitchBook, le private equity totalise 6 100 milliards de dollars d’actifs sous gestion à fin mars 2025, dont 1 800 milliards de dollars de “dry powder” prêts à être investis.
Parallèlement, la pression s’accentue sur les équipes de gestion (GPs) pour restituer du capital aux investisseurs (LPs) et générer des retours, un facteur qui pourrait accélérer les cessions dans les mois à venir.
-
Nos convictions pour vos placements
« Le private equity s’adresse avant tout à des investisseurs de long terme, disposant d’un horizon sur leurs placements supérieur à huit ans. Sur la durée, les performances restent solides. Le capital-investissement français affiche ainsi, sur 15 ans, un rendement moyen annuel de 13,3 %, net de frais et de carried interest. » explique Adrien Tourbet.
Malgré les incertitudes macroéconomiques, l’attrait pour les actifs non cotés ne faiblit d’ailleurs pas. En revanche, une prudence accrue amène les investisseurs à se concentrer sur un nombre restreint de gérants reconnus, dont les levées sont souvent sursouscrites et bouclées rapidement.
À l’inverse, une part croissante du marché fait face à des levées de fonds plus longues. La durée moyenne de levée a ainsi atteint 26 mois au premier semestre 2025, contre 16 mois en 2020.
- Une vision de long terme
Pour capter le potentiel du private equity tout en maîtrisant les risques, le multi family office indépendant Scala Patrimoine préconise une approche diversifiée et résolument long terme. Nous recommandons ainsi de se tourner vers des placements en :
- stratégies secondaires, pour leur stabilité et la visibilité des rendements
- capital-risque, afin de cibler des opportunités à fort potentiel dans des secteurs innovants
- LBO (Leveraged Buyout), pour bénéficier de l’effet de levier dans des structures éprouvées
- Growth equity, pour accompagner la croissance d’entreprises matures et prometteuses
« Cette allocation vise à conjuguer performance durable et gestion proactive des risques pour vos placements, tout en restant attentive aux grandes transformations sectorielles, notamment dans la santé et la transition énergétique. » conclut le responsable des investissements non cotés de Scala Patrimoine.
5. La dette privée
La dette privée connaît une croissance spectaculaire. Cette classe d’actifs pèse désormais près de 1 700 milliards de dollars à l’échelle mondiale. Selon Moody’s, elle franchira la barre des 2 000 milliards dès 2026 et pourrait approcher 4 000 milliards d’ici quatre ans. Un développement impressionnant, mais qui ne doit pas masquer les risques sous-jacents à ces placements.
-
Le contexte
Les difficultés commencent d’ailleurs à apparaître. Pour l’instant, les pertes réalisées restent limitées. Mais le taux de défaut des crédits privés aux États-Unis est en légère hausse, passant de 5,4 % à 5,6 % en décembre 2025, selon Fitch.
Le constat est donc clair : beaucoup d’argent à investir, mais peu d’opportunités réellement attractives. Dans ce contexte, certains fonds de dette commettent l’erreur de relâcher leurs critères d’investissement, au risque de diluer la qualité de leurs portefeuille. « Un marché avec moins de grands deals signifie plus de concurrence, donc plus de compression des marges, des covenants et davantage de levier », tient à rappeler Adrien Tourbet.
Cette prudence se traduit dans les chiffres : les montants levés reculent à 166 milliards de dollars en 2025, contre 195 milliards en 2024. L’Europe, elle, bénéficie d’un environnement plus favorable, avec des spreads plus élevés (25 à 50 points de base) et des taux de défaut plus faibles, même s’ils progressent légèrement de 0,4 % en 2024 à 1,25 % en 2025.
-
Nos convictions pour vos placements
La dette privée n’est pas une classe d’actifs homogène. Parmi ses segments, le Direct Lending se distingue : il s’agit d’un financement bilatéral accordé à des entreprises non cotées, en remplacement ou en complément des prêts bancaires traditionnels. Aujourd’hui, ce segment constitue le cœur du marché de la dette privée.
En France, le marché du Direct Lending est strictement encadré par l’AMF et opère via des fonds spécialisés. Ces prêts sont destinés au financement de l’exploitation des entreprises et se déclinent en plusieurs sous-catégories, chacune présentant un profil de risque et de rendement distinct.
Le Direct Lending offre aux entreprises une alternative précieuse aux prêts bancaires classiques. Moins contraint par la réglementation prudentielle, il permet de financer des profils plus complexes et offre une grande flexibilité. Pour les sociétés, les avantages sont clairs : rapidité, adaptabilité et solutions sur mesure pour accompagner leur croissance ou leurs besoins opérationnels.
Trois catégories se détachent pour les investisseurs :
- La Dette senior : prioritaire au remboursement et souvent garantie, elle offre visibilité et rendement modéré, idéale pour les investisseurs prudents.
- La Dette junior et mezzanine : subordonnées et plus risquées, elles procurent rendements supérieurs, parfois complétés par des instruments hybrides.
- L’Unitranche : combine dette senior et mezzanine dans une seule tranche, offrant rendement intermédiaire et simplicité opérationnelle..
- Une approche centrée sur la diversification
Pour vos placements en dette privée, nous recommandons un positionnement diversifié entre ces trois segments de marché. En veillant à sélectionner des gérants de fonds expérimentés, capables de performer dans des environnements difficiles et disposant d’un track-record les plaçant dans le premier quartile.
Une sélectivité d’autant plus importante que le marché montre des signes de faiblesses. « Dans un environnement exposé à certains risques, l’une des clés consiste à s’orienter vers des fonds de dette privée où les investisseurs institutionnels sont fortement présents, car ils ont tendance à réagir avec moins d’émotion aux événements de marché, offrant ainsi une plus grande stabilité. » précise Adrien Tourbet.
Pour le responsable de des investissements non cotés, « la dette privée reste un terrain fertile, mais la prudence et la sélection rigoureuse sont plus que jamais indispensables pour sécuriser le rendement et saisir les meilleures opportunités. »
C’est d’ailleurs dans les périodes les plus instables, que les meilleurs gérants de private equity réalisent leurs meilleurs performances.
Guillaume Lucchini sur B Smart TV pour évoquer la nouvelle taxe sur les holdings patrimoniales
Invités de l’émission Smart Patrimoine sur B Smart 4 Change, Pierre-Eliott Blum, avocat fiscaliste chez Lumay Avocats, et Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, ont livré leur analyse de la nouvelle taxe sur les holdings patrimoniales introduite par la loi de finances pour 2026. Un dispositif très attendu… mais largement édulcoré.
Nouvelle taxe sur les holdings patrimoniales : un rendement divisé par neuf
Initialement, la mesure sur les holdings patrimoniales visait près de 10 000 structures détenant plus de 5 millions d’euros d’actifs, avec un objectif de rendement ambitieux : 900 millions d’euros. Mais au fil des débats parlementaires, le texte a été profondément remanié. Résultat : l’État n’en attend plus que 100 millions d’euros.
La version initiale du projet de loi de finances (PLF) 2026 proposait une taxe de 2 % sur les actifs non professionnels détenus par des sociétés soumises à l’impôt sur les sociétés, caractérisées par une prépondérance de revenus passifs.
Le champ d’application de la taxe est désormais strictement encadré. Elle vise uniquement les actifs immobiliers non affectés à une activité opérationnelle et les biens dits « somptuaires ». Cela concerne par exemple les biens affectés à la chasse ou à la pêche, véhicules de tourisme, yachts et bateaux de plaisance, logements dont la personne physique contrôlante se réserve la jouissance, ou encore logements occupés à titre gratuit, loués à un loyer anormalement bas.
Un ciblage volontairement restrictif, qui limite de facto la portée réelle du dispositif.
Nicolas Pagniez. Au regard des conditions désormais très strictes d’application de la taxe sur les holdings patrimoniales, les entrepreneurs doivent-ils s’inquiéter pour les stratégies qu’ils ont mises en place ou s’agit-il d’une mesure essentiellement symbolique ?
Guillaume Lucchini. Je penche très clairement pour la seconde hypothèse. Si l’on revient aux discussions à l’origine du texte, celui-ci a été presque entièrement vidé de sa substance. Certains parlementaires visaient initialement un rendement proche d’un milliard d’euros. Dans sa version actuelle, la mesure ne rapporterait qu’environ 100 millions.
Il s’agit donc avant tout d’un dispositif complémentaire au cadre anti-abus déjà existant, et rien de plus. Prenons l’exemple des actifs immobiliers de jouissance ou loués à des conditions préférentielles. En tant que multi family office indépendant, nous avons toujours veillé à rappeler à nos clients l’importance de louer leurs biens à des prix de marché, en parfaite adéquation avec la réalité économique. Nous avons toujours travaillé dans le respect de l’esprit de la loi.
Aucun de nos clients ne logent des jets privés ou des bateaux de plaisance dans leur holding patrimoniale pour un usage personnel. Ce texte n’aura donc, très concrètement, aucune conséquence pour nos clients. À mes yeux, il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat français. Dans les faits, ces dispositions ciblent des situations caricaturales et marginales de détournement de la holding patrimoniale.
« Le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité »
Nicolas Pagniez. La loi de finances pour 2026 durcit par ailleurs les conditions d’accès au mécanisme de report d’imposition prévu à l’article 150-0 B ter, avec notamment une restriction du champ des activités éligibles. Certaines activités, comme celles de marchand de biens ou de promotion immobilière, sont désormais exclues. Quelles conséquences anticipez-vous pour les entrepreneurs ?
Guillaume Lucchini. Les entrepreneurs ne doivent pas commencer à réfléchir à leurs investissements le jour du closing. À ce stade, il est déjà trop tard. Le maître-mot, c’est l’anticipation. La réflexion ne doit pas se limiter à une logique d’optimisation fiscale. Elle doit s’inscrire dans une stratégie patrimoniale globale et de long terme.
Certains acteurs, parfois mal intentionnés, posent la question de manière très réductrice : « Voulez-vous payer de l’impôt ? » Or la vraie question porte sur les besoins, les objectifs patrimoniaux, le train de vie et les projets futurs de l’entrepreneur. Ce n’est qu’ensuite que la fiscalité doit entrer en ligne de compte.
Il ne faut pas oublier que les entrepreneurs construisent l’essentiel de leur patrimoine à travers leur entreprise. Ils sont, d’une certaine manière, les architectes de leur propre patrimoine. Dans le cadre de l’apport-cession, ils se retrouvent pourtant contraints d’investir, dans un délai de trois ans, dans des activités dites éligibles, strictement encadrées, sur lesquelles ils n’ont souvent ni contrôle ni capacité réelle à créer de la valeur. C’est un peu comme si on leur confiait un ticket de loterie, en leur demandant simplement de ne pas perdre d’argent.
Or ces opérations de réemploi comportent des risques. Elles alimentent tout un écosystème dont l’intérêt est précisément de faire fonctionner le dispositif du 150-0 B ter. Ces fonds sont d’ailleurs souvent parmi les plus chargés en frais. J’ai vu trop de dossiers artificiellement montés, notamment autour d’activités de marchand de biens, dans lesquels l’entrepreneur sortait rarement gagnant.
Nicolas Pagniez. A qui s'adresse alors le dispositif du réemploi ?
À mon sens, le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité, ou développer une stratégie de business angel dans un secteur ou un métier qu’ils maîtrisent parfaitement. Dans certains cas, ils peuvent même occuper un rôle actif, voire un siège au conseil d’administration des sociétés dans lesquelles ils investissent.
À l’inverse, lorsqu’un entrepreneur n’a pas de projet clairement identifié, il a tout intérêt à monétiser tout ou partie de ses actifs. D’autres leviers d’optimisation existent alors, notamment les donations pré-cession dans un cadre familial, qui permettent de concilier transmission, sécurisation patrimoniale et efficacité fiscale.
Retrouvez le lien vers l'émission de B Smart 4 Change
Marché immobilier : quelles perspectives pour 2026 ?
Après plusieurs années de tensions, le marché immobilier français montre enfin des signes de redressement. Une embellie, certes, mais prudente. Comme le souligne l’Insee dans sa dernière étude menée avec les Notaires de France, la reprise s’annonce « fragile et heurtée ».
Pour autant, le point bas semble désormais derrière nous. Les signaux de reprise s’accumulent, portés par une amélioration progressive des conditions de financement et par un ajustement des prix qui redonne du souffle à la demande.
« Le marché immobilier n’est pas entré dans un nouveau cycle spéculatif » tempère toutefois Guillaume Lucchini, associé-fondateur du multi family office Scala Patrimoine. Mais « il a clairement quitté la phase de correction que nous avons connue entre 2022 et 2024. Nous sommes aujourd’hui dans une phase de transition, propice aux investisseurs patrimoniaux, patients et sélectifs. »
Le dégel progressif des transactions
Le volume annuel de transactions poursuit la remontée amorcée à l’automne 2024, après près de deux ans de recul continu. Selon la dernière note de conjoncture des Notaires de France, le marché de l’ancien confirme ce frémissement.
À fin décembre 2025, le nombre de transactions cumulées sur douze mois atteint 945 000 logements, soit une hausse de 12 % sur un an. Un rebond notable, mais encore insuffisant pour retrouver un marché pleinement fluide. Les volumes restent inférieurs d’environ 25 % au pic de l’été 2021. Les professionnels estiment qu’un seuil d’environ un million de transactions annuelles serait nécessaire pour normaliser durablement les échanges.
Les délais de vente, en revanche, se stabilisent après s’être fortement allongés : 61 jours en moyenne en 2019, contre près de 98 jours aujourd’hui.
Des prix qui se stabilisent, avec des disparités marquées
Après plusieurs trimestres de repli, les prix des logements anciens cessent de baisser et retrouvent une trajectoire légèrement haussière. Au troisième trimestre 2025, les prix progressent de 0,7 % sur un an en France métropolitaine.
À Paris, la reprise est plus visible : les prix des appartements augmentent de 1,9 % sur un an, après la baisse de plus de 2 % en 2024. Selon la Chambre des notaires de Paris, le prix moyen des appartements anciens s’établit désormais à 9 620 € le mètre carré.
« Cette stabilisation des prix est un élément clé », souligne Guillaume Lucchini. « Elle redonne de la visibilité aux investisseurs et permet de se repositionner sur des actifs de qualité, sans la pression spéculative que l’on observait avant 2022. »
Des conditions de financement plus favorables
La détente monétaire amorcée par la Banque centrale européenne en 2024 a joué un rôle central dans la reprise de l’activité. La baisse progressive des taux directeurs a permis un assouplissement des conditions de crédit immobilier.
Sur les onze premiers mois de 2025, la production de crédits à l’habitat progresse de 35 % par rapport à la même période de 2024, même si elle reste inférieure de 37 % au niveau de 2017. En novembre, le taux moyen des nouveaux crédits s’établissait à 3,10 % hors renégociations.
Aujourd’hui, un très bon taux se situe autour de 3,30 % sur 20 ans et 3,40 % sur 25 ans, pour des dossiers sans complexité particulière.
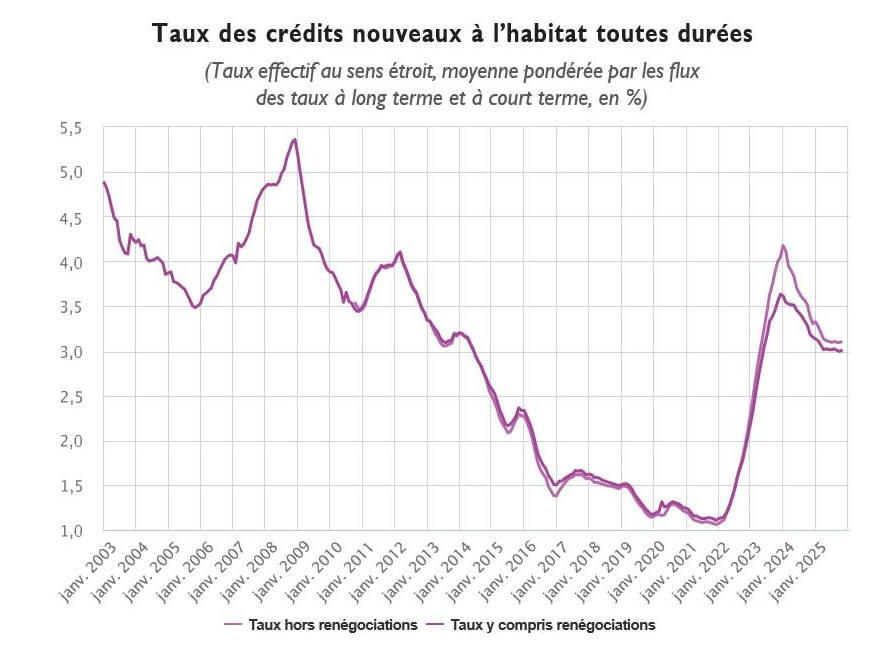
Toutefois, après huit baisses successives, la BCE a ramené son taux directeur à 2 %, avant de marquer une pause. La persistance d’un taux de l’OAT à 10 ans autour de 3,50 % limite la capacité des banques à aller plus loin. Autrement dit, il est aujourd’hui difficile d’anticiper une baisse des taux significative à court et moyen terme.
« Les banques veulent produire, mais elles restent très attentives à la qualité des dossiers », observe Guillaume Lucchini. « Dans ce contexte, les investisseurs bien structurés, avec une vision patrimoniale globale, conservent un net avantage. »
Un marché immobilier locatif sous tension
Le marché locatif demeure le grand point de fragilité du secteur. L’offre de logements à louer a été divisée par deux depuis 2021, et l’année 2025 a accentué cette tendance avec une nouvelle baisse de 10 %.
La nouvelle méthode de calcul du DPE, qui pourrait permettre la réintégration de près de 700 000 logements précédemment classés comme passoires thermiques, devrait apporter un léger desserrement. Mais les tensions restent vives, notamment dans les grandes métropoles.
Marc Hofer, Directeur général associé de Demarceau Immobilier, résume la situation : « Le marché est clairement à deux vitesses. Dans certaines zones, l’offre commence à se reconstituer. À Paris, en revanche, le nombre de biens disponibles à la location reste inférieur de 30 à 40 % à son niveau d’avant-crise sanitaire. »
Le logement neuf, déjà fragilisé depuis plusieurs années, continue de souffrir. Selon la Fédération des promoteurs immobiliers, les réservations ont chuté de 20 % au troisième trimestre 2025, atteignant un niveau historiquement bas.
Les facteurs de soutien au marché de l'immobilier
Les projections issues des avant-contrats à fin février 2026 dessinent un scénario de reprise modérée. En France métropolitaine, les prix des logements anciens progresseraient de 1,4 % pour les appartements et de 0,4 % pour les maisons. En Île-de-France, les appartements parisiens pourraient enregistrer une hausse de 1,5 %.
Plusieurs facteurs soutiennent cette dynamique : la réouverture progressive de l’accès au crédit, l’ajustement des prix, et la volonté affichée des banques de relancer la production.
Si l’investissement locatif reste pénalisé par un cadre réglementaire et fiscal instable, le nouveau statut de bailleur privé inscrit dans la loi de finances pour 2026, bien que perfectible, pourrait redonner un peu d’attractivité au marché.
Les incertitudes macroéconomiques et politiques, avec notamment l'instabilité parlementaire et les élections municipales qui se profilent, la prudence des politiques monétaires et les tensions géopolitiques continuent toutefois de peser sur les perspectives.
Convictions d’investisseurs : sélectivité et vision long terme
Dans ce contexte, la sélectivité devient un impératif. Les zones à forte tension locative restent à privilégier, et à ce titre, l’immobilier résidentiel parisien conserve de solides atouts.
« Pour les investisseurs de long terme, l’immobilier reste un pilier essentiel de la diversification patrimoniale », insiste Guillaume Lucchini. « Il offre une protection contre l’inflation, une visibilité sur les revenus et une valorisation progressive du patrimoine familial, à condition de raisonner sur le temps long et de cibler les bons actifs. »
Les biens de qualité continuent de trouver preneur rapidement. Les nouvelles contraintes énergétiques créent par ailleurs des opportunités d’acquisition sur des biens anciens, à condition d’intégrer une stratégie de rénovation cohérente. Les investisseurs disposent ainsi de marges de négociation intéressantes vis à vis des vendeurs.
Attention, le marché parisien demeure cependant profondément hétérogène. Chaque arrondissement obéit à ses propres dynamiques. La connaissance fine du terrain est donc déterminante.
Dans cette logique, les petites surfaces concentrent l’essentiel de la tension locative. Les logements meublés représentent désormais 58 % des locations, traduisant une demande accrue de flexibilité.
Marc Hofer résume ses convictions : « Nous privilégions les petites surfaces meublées destinées à une clientèle de cadres dirigeants et de chefs d’entreprise. Ce type d’actifs répond à une demande structurelle, moins cyclique. Il offre une meilleure liquidité, des rendements plus résilients et s’inscrit pleinement dans une logique de valorisation patrimoniale à long terme. »
Loi spéciale : quelles incidences sur votre patrimoine ?
Les discussions autour de l’adoption du projet de loi de finances (PLF) pour 2026 ont échoué. Faute d’accord au sein de la commission mixte paritaire en décembre, l’adoption d’une véritable loi de finances est désormais repoussée à 2026, avec des conséquences budgétaires et fiscales potentiellement lourdes.
Les dispositions pourtant actées par les parlementaires — qu’il s’agisse de l’Exit tax, de l’impôt sur la fortune improductive ou encore de la taxe sur les holdings patrimoniales — ne verront donc pas le jour dans l’immédiat. Seules les mesures intégrées au projet de loi de financement de la Sécurité sociale ont pu être mises en œuvre. C'est notamment le cas de la suspension de la réforme des retraites et de la hausse de la contribution sociale généralisée (CSG) sur certains placements.
Une loi spéciale pour assurer la continuité budgétaire
En l’absence de loi de finances, une loi dite spéciale a été promulguée, le 27 décembre dernier. Celle-ci vise à garantir la continuité budgétaire de l’État. Ce texte transitoire reconduit provisoirement les impôts existants ainsi que les plafonds de dépenses inscrits dans le budget 2025. En revanche, il n’autorise ni la création de nouvelles recettes fiscales ni l’ouverture de crédits supplémentaires.
L’adoption d’un texte provisoire permet d’assurer la continuité des services publics. Mais comme l’a rappelé la ministre des Comptes publics, Amélie de Montchalin, la loi spéciale « n’est pas un budget ». Elle constitue un strict minimum. « On paye les fonctionnaires, on assure la sécurité vitale du pays, on honore nos engagements financiers, et l’on suspend tout ce qui n’est pas essentiel. ».
Cette reconduction a pour objectif d’éviter une paralysie budgétaire. Selon une estimation du ministère des Comptes publics cette situation pourrait représenter un coût de 11 milliards d’euros.
Des marges de manœuvre encore étroites
Pour autant, les parlementaires disposent encore de quelques semaines pour parvenir à un compromis. Le processus budgétaire n’est pas interrompu : les débats doivent reprendre dès le mois de janvier au Parlement.
L’Assemblée nationale relancera l’examen du texte à partir du 8 janvier, avec un passage en commission les 8 et 9 janvier, avant une discussion en séance publique envisagée à compter du 13 janvier.
En attendant, l’absence de loi de finances a des conséquences immédiates. Le barème de l’impôt sur le revenu ne sera pas revalorisé, ce qui pourrait se traduire par près de 2 milliards d’euros d’impôts supplémentaires pour les ménages. Par ailleurs, la note du ministère des Comptes publics précise que, dans le cadre de la loi spéciale, les pensions de retraite resteraient indexées sur l’inflation, pour un coût estimé à 3 milliards d’euros.
Au-delà du calendrier parlementaire, l’enjeu central demeure la trajectoire des finances publiques. Le président de la République a réaffirmé la nécessité de doter le pays d’un budget respectant un objectif de déficit public fixé à 5 % du PIB.
Le gouvernement précise ses priorités fiscales
Dans l’attente d’un texte définitif, le gouvernement a dévoilé ses priorités fiscales pour les prochaines semaines à travers un communiqué officiel. Il y précise les mesures dont il soutiendrait la prorogation, bien qu’elles aient théoriquement dû s’éteindre au 1er janvier 2026.
Parmi les dispositifs concernés figurent notamment :
- la prorogation du taux majoré de 25 % de la réduction d’impôt sur le revenu pour les souscriptions en numéraire au capital des sociétés foncières solidaires et des entreprises solidaires d’utilité sociale ;
- la prolongation de l’abattement exceptionnel sur les plus-values immobilières applicable dans les zones tendues, les grandes opérations d’urbanisme et les opérations d’intérêt national ;
- le doublement du plafond de la réduction d’impôt dite « Coluche », porté de 1 000 à 2 000 euros. Ce dispositif concerne les dons aux associations d’aide aux plus démunis pouvant ouvrir droit à une réduction de 75 % ;
- le maintien du dispositif IR-PME (ex-réduction Madelin), permettant une réduction d’impôt de 18 %, voire 25 % sous conditions, prolongé au moins jusqu’au 30 septembre 2026.
Certaines de ces mesures pourraient faire l’objet d’une rétroactivité afin de garantir leur application immédiate.
Une hausse de la CSG déjà actée
Si le projet de loi de finances reste en suspens, certaines mesures issues du projet de loi de financement de la Sécurité sociale pour 2026 peuvent d’ores et déjà s’appliquer. Le PLFSS 2026 a en effet été adopté par les parlementaires.
Il confirme ainsi la suspension de la réforme des retraites. Parmi les mesures phares figure également une hausse de la CSG sur certains revenus du capital. En principe, le taux applicable aux revenus du patrimoine est relevé de 9,2 % à 10,6 %, soit une augmentation de 1,4 point.
Toutefois, plusieurs catégories de revenus conservent leur taux actuel, notamment les :
- revenus fonciers ;
- plus-values immobilières ;
- produits des contrats d’assurance-vie ;
- intérêts et primes des PEL et des PEP ;
- livrets réglementés (Livret A, LDDS, LEP).
En revanche, la hausse de la CSG à 10,6 % s’applique notamment aux :
- revenus issus des plans d’épargne retraite (PER) ;
- intérêts des comptes à terme ;
- intérêts des livrets bancaires et des comptes courants rémunérés ;
- revenus des comptes-titres et des PEA ;
- revenus de la location meublée (LMNP), imposés dans la catégorie des BIC, dont les prélèvements globaux augmenteront mécaniquement.
Cette réforme impacte également le prélèvement forfaitaire unique (PFU), ou « flat tax ». La CSG constituant une composante des prélèvements sociaux, sa majoration ferait passer le taux global du PFU de 30 % à 31,4 %. Une évolution qui concernera en particulier les dirigeants de TPE et de PME percevant des dividendes.
Loi Spéciale, 26 décembre 2025

Marie-Pierre Weiss (Avocate) : « La SARL de famille est adaptée à une activité de location meublée »
La SARL de famille est fréquemment évoquée dans le cadre de la gestion patrimoniale. Toutefois, elle est parfois utilisée à contresens, sans pleinement exploiter ses spécificités. Les équipes de Scala Patrimoine sont allées à la rencontre de Marie-Pierre Weiss, associée au sein du cabinet Degroux Brugère, pour décrypter les contours de cette forme sociétale, en examiner les avantages et inconvénients, et identifier les situations où elle se révèle particulièrement pertinente.
Scala Patrimoine. Qu’est-ce qu’une SARL de famille, et en quoi se distingue-t-elle d’une SARL « classique » ?
Marie-Pierre Weiss. La SARL de famille est en réalité une SARL « classique » pour laquelle les associés ont opté pour un régime fiscal spécifique : celui de la SARL familiale. Tous les associés doivent appartenir à la même famille et la société doit exercer une activité commerciale, industrielle ou agricole. Sa distinction principale réside dans le régime fiscal : contrairement à une SARL classique, elle n’est pas soumise à l’impôt sur les sociétés. En choisissant ce régime, la société bénéficie ainsi de la transparence fiscale, ce qui signifie que les résultats sont directement imposés entre les mains des associés.
Scala Patrimoine. Quels sont les principaux avantages de cette structure juridique ?
Marie-Pierre Weiss. La SARL de famille permet de conduire une activité commerciale, industrielle ou agricole dans un cadre fiscal transparent. Les bénéfices générés ne sont pas assujettis à l’impôt sur les sociétés : ils sont directement intégrés au revenu imposable des associés. Cette transparence s’applique également aux plus-values de cession. Dans le cadre d’une activité immobilière, par exemple, elles seront directement soumises au régime des plus-values des particuliers.
« La société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. »
Scala Patrimoine. Quels sont les inconvénients ou risques spécifiques liés à la SARL de famille ?
Marie-Pierre Weiss. Les contraintes de cette structure découlent directement de son régime fiscal particulier. Tout d’abord, la société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. De même, si l’activité exercée devient civile — par exemple la location nue — le régime est automatiquement remis en cause.
Un autre point à surveiller concerne le régime social du gérant : le gérant majoritaire est automatiquement affilié au régime des travailleurs non-salariés (TNS), ce qui peut avoir des conséquences sur sa protection sociale.
Scala Patrimoine. Dans quels types de situations recommanderiez-vous le recours à une SARL de famille ?
Marie-Pierre Weiss. Cette structure est particulièrement adaptée lorsque les associés souhaitent développer une activité commerciale au sein de la famille. Par exemple, une activité de location meublée. Cette activité, qui relève du commerce, ne peut pas toujours être exercée au travers d’une SCI classique non soumise à l’impôt sur les sociétés. La SARL de famille permet donc d’allier activité commerciale et cadre fiscal transparent, tout en restant dans un environnement familial.
Scala Patrimoine. Existe-t-il des mécanismes de gouvernance ou des précautions à envisager pour prévenir d’éventuels conflits familiaux au sein de la société ?
Marie-Pierre Weiss. Oui, il est recommandé de recourir aux outils classiques de gouvernance d’entreprise, mais adaptés aux spécificités familiales. Cela passe par une rédaction sur-mesure des statuts et par la mise en place d’un pacte d’associés. C'est l'occasion de prévoir à l’avance les situations de conflit, les transferts de parts, la gérance de la société, ou encore la désignation d’un gérant successif si nécessaire. Il est également possible de mettre en place des mécanismes comme le mandat de protection future ou le mandat posthume. Cela permet ainsi d’anticiper les situations d’incapacité ou de décès d’un associé ou d’un gérant.
https://www.youtube.com/watch?v=maVpwkUR_fc

Loi de finances pour 2026 : tour d’horizon des principaux amendements adoptés
Article mis à jour des amendements adoptés au 3 novembre 2025
Le chemin législatif s’annonce long et semé d’embûches. Les travaux de la commission des finances, visant à modifier le projet initial de loi de finances, ont été rejetés. La version originale du projet est donc celle actuellement débattue à l’Assemblée nationale.
Pour autant, de nombreuses propositions de la commission pourraient revenir sous la forme d’amendements. Près de 2 500 amendements ont été déposés et seront examinés par les parlementaires dans les semaines à venir.
Voici un état des lieux des principaux amendements adoptés à ce stade. Il convient de rappeler que le vote final de la loi de finances n’interviendra qu’à la fin décembre. Cela laisse donc la porte ouverte à de nombreuses évolutions.
La fiscalité patrimoniale
-
Les mesures concernant l’Impôt sur le revenu
Les parlementaires ont rejeté le gel du barème de l’impôt sur le revenu. Une mesure qui aurait pourtant rapporté environ 2 milliards d’euros à l’État. Les tranches du barème seront donc revalorisées de 1,1 %.
Le plafond des dépenses éligibles au crédit d’impôt pour les services à la personne est également abaissé, passant de 12 000 à 10 000 euros par an (et de 15 000 à 13 000 euros pour la première année d’utilisation). Les majorations par enfant à charge ou membre du foyer de plus de 65 ans restent inchangées. Cependant, le plafond global avec ces majorations sera désormais limité à 13 000 euros (16 000 euros la première année).
Par ailleurs, la réduction d’impôt sur les dépenses d’accueil en établissement spécialisé, notamment en Ehpad, sera convertie en crédit d’impôt. Cette possibilité se concrétisera toutefois dans la limite de 10 000 euros par personne. Enfin, un amendement rétablit la défiscalisation totale des heures supplémentaires et complémentaires.
Enfin, les députés ont adopté l’amendement qui supprime la mesure visant à revenir sur la réduction d’impôt relative aux indemnités journalières perçues par les patients souffrant d’affections de longue durée.
-
La hausse de la Contribution sociale généralisée (CSG)
La hausse de la CSG semble désormais actée. Jusqu’ici fixée à 9,2 % pour les revenus du capital, la CSG augmentera de 1,4 point, portant le total des prélèvements sociaux sur ces revenus à 18,6 %.
-
Un abattement sur les successions revu à la hausse pour les enfants du conjoint ou du partenaires de Pacs
Un amendement du budget 2026 propose un abattement spécifique au moment de la succession pour les enfants de conjoints ou partenaires de PACS n’ayant aucun lien de parenté avec le défunt. Il sera de 15 932 euros, au lieu de 1 594 euros actuellement
La fiscalité de l’épargne
Deux amendements concernent les placements préférés des Français. Pour le Plan d’épargne retraite (PER), la période pour utiliser le plafond de déduction fiscale des versements volontaires pourrait être prolongée de trois à cinq ans. Pour l’assurance-vie, il sera possible de transmettre par anticipation aux bénéficiaires les primes versées avant le 1er octobre 2025, dans la limite de 152 000 euros.
La fiscalité des grandes fortunes
-
La Contribution différentielle sur les hauts revenus (CDHR) retouchée
Les députés ont décidé de prolonger la CDHR jusqu’à ce que le déficit public repasse sous les 3 % du PIB. L’assujettissement se fera sur le même seuil que celui de la CEHR (revenu net imposable). Certaines réductions et crédits d’impôt ne seront pas pris en compte. Par ailleurs, le mécanisme de décote sera ajusté pour les contribuables ayant un revenu fiscal inférieur à 330 000 € (célibataires) ou 660 000 € (couples).
-
Le retour de l’Exit tax
Une « exit tax 2.0 » sera mise en place pour les Français quittant le pays. Parmi les amendements adoptés, il est prévu que les plus-values latentes seront imposées au départ et remboursées si elles sont conservées pendant plus de quinze ans.
-
L’Impôt sur la fortune immobilière (IFI) recentré
L’IFI se transforme en impôt sur la fortune improductive. L’assiette s’élargit aux biens immobiliers, bijoux, œuvres d’art, cryptomonnaies, véhicules de collection, yachts ou certains contrats d’assurance-vie investis dans des supports non productifs. Le seuil d’imposition est fixé à 2 millions d’euros. Un abattement d’1M€ pour un bien au choix et une réduction de 30 % pour la résidence principale pourrait s'appliquer. Le barème progressif laisse place à un taux unique de 1 % sur la part du patrimoine taxable dépassant le seuil.
-
La Taxe sur les holdings patrimoniales vidée de sa substance ?
Cette taxe ciblera uniquement les actifs détenus à des fins purement fiscales, excluant la trésorerie nécessaire à la stratégie des PME et ETI familiales. Les biens somptuaires concernés incluent désormais les aéronefs non commerciaux, vins et alcools, et chevaux de course. Le seuil de détention pour être redevable passe à 50 % (contre 33,33 % initialement).
-
La réforme du Pacte Dutreil
Les députés ont adopté une série d’amendements qui proposent d’écarter les biens non professionnels des exonérations accordées par le pacte Dutreil sur la transmission des entreprises. Les députés ont aussi allongé la durée de détention minimale des actions par ceux à qui une entreprise est ainsi transmise. De six ans, celle-ci est portée à huit ans. Dernier changement, au moins l’un de ceux à qui l’entreprise est transmise devra être âgé de 18 à 60 ans.
La fiscalité immobilière
-
Un nouveau soutien à l’investissement immobilier
Le soutien aux investisseurs immobiliers se traduira par un nouveau dispositif d’incitation, plutôt qu’un statut spécifique de bailleur privé. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Un mécanisme de soutien à la rénovation énergétique des logements anciens est également prévu. Le doublement du déficit foncier sur le revenu global sera prorogé jusqu’à fin 2027. Le plafond sera porté à 21 400 euros, reportable sur huit ans au lieu de six.
-
Une exonération des dons familiaux aux primo accédants
Un abattement temporaire au titre des dons de sommes d’argent consentis dans un cadre familial a été voté. Cela concerne ainsi les arrière-grands-parents et arrière-petits-enfants, grands-parents et petits-enfants et parents et enfants. Ces donations peuvent aller jusqu’à 100 000 € par donateur, affectés à l’acquisition ou à la construction de la résidence principale. Les montants sont cependant limités à 300 000 € par enfant donataire.
-
Un allégement de la fiscalité sur les plus-values
Enfin, la durée de détention nécessaire pour bénéficier de l’exonération d’impôt sur la plus-value de cession d’une résidence secondaire passera de 22 à 17 ans.
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
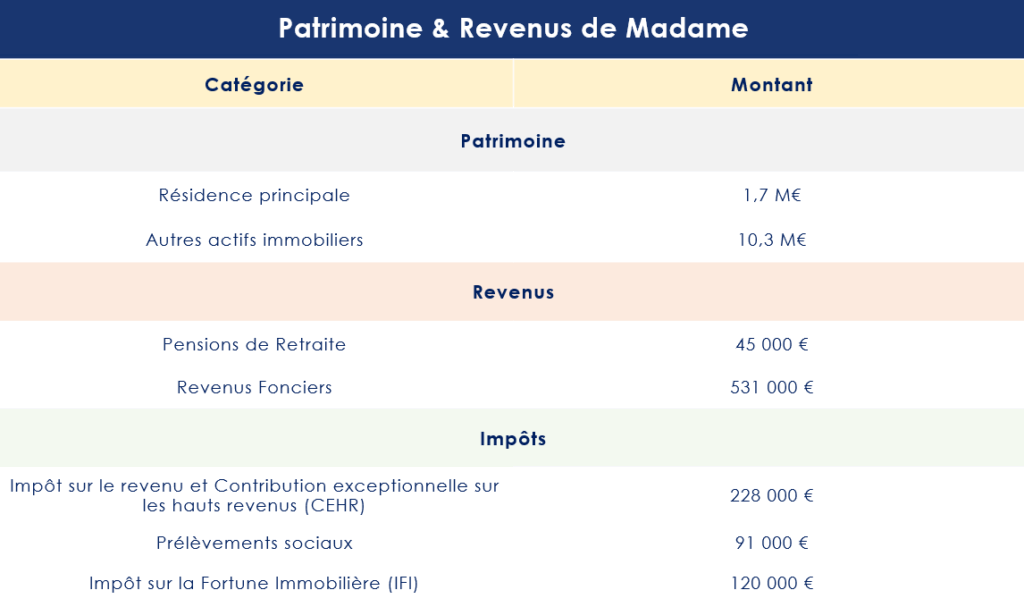
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
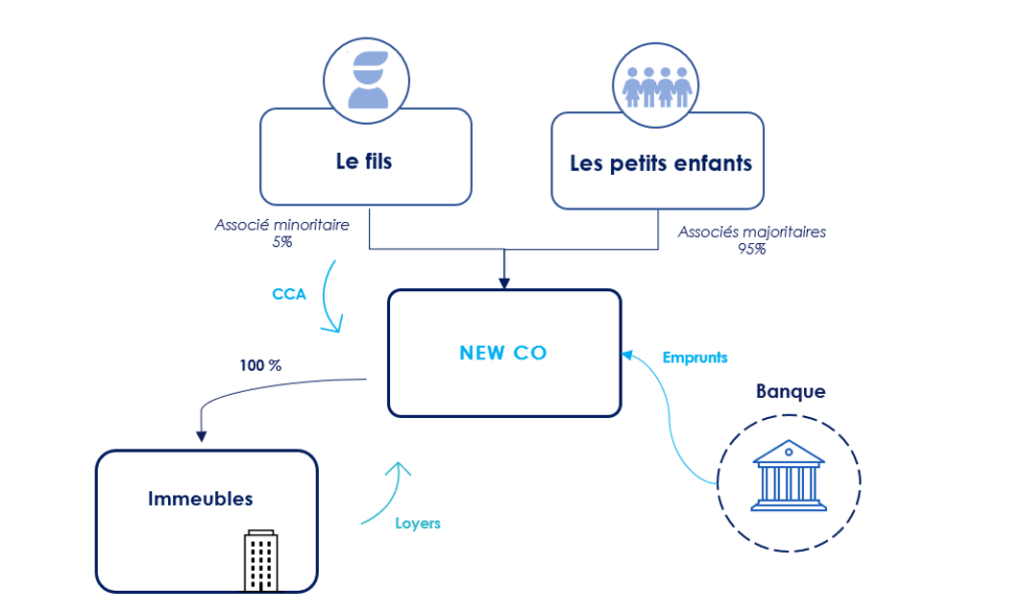
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
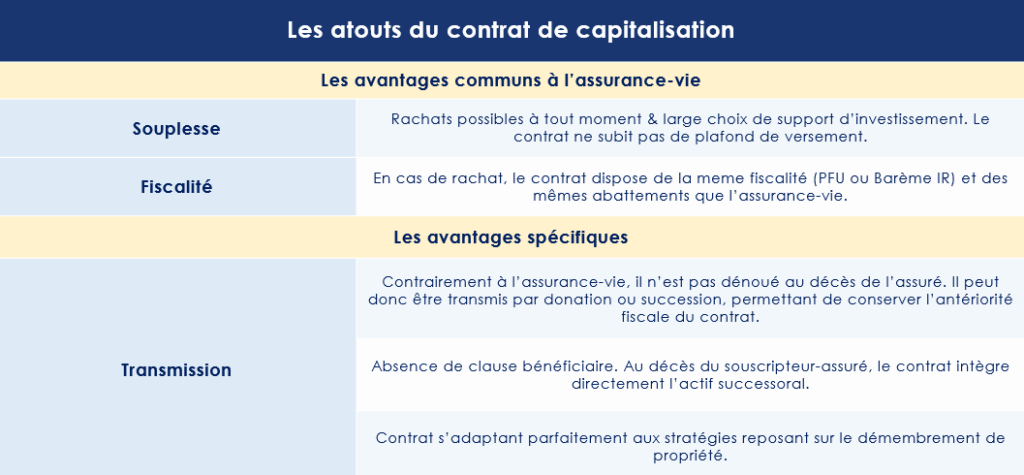
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.
Crédit, prix, baisses des taux : faut-il investir dans l'immobilier ?
Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, et Ludovic Huzieux, cofondateur d’Artémis Courtage, étaient les invités de Pauline Gratelle dans l’émission SMART Patrimoine sur B Smart TV pour évoquer le marché immobilier.
Après plusieurs années de turbulences, celui-ci semble amorcer une phase de normalisation. L’offre de crédit s’est sensiblement accrue, les banques adoptant une stratégie offensive de conquête commerciale. Résultat : le volume des prêts accordés est en nette progression, une évolution salutaire pour l’ensemble du secteur. Les taux, quant à eux, demeurent globalement stables.
Pauline Gratelle. Comment analysez-vous la situation actuelle du marché immobilier. Comment s’inscrit-elle dans le cadre d’une stratégie patrimoniale ?
Guillaume Lucchini. Le marché immobilier reste intrinsèquement lié à celui du crédit. Depuis 2022, la forte remontée des taux d’intérêt a mécaniquement réduit le pouvoir d’achat des acquéreurs. Dans le même temps, nombre de vendeurs refusaient d’ajuster leurs prix aux nouvelles conditions du marché. Ce double mouvement a provoqué une véritable paralysie des transactions, tant sur le résidentiel que sur l’immobilier tertiaire — en particulier le bureau, qui a enregistré une contraction marquée.
Mais 2025 a constitué un véritable tournant. La Banque centrale européenne a initié une baisse des taux, rapidement répercutée par les établissements bancaires auprès des investisseurs. Concrètement, cela représente une diminution de l’ordre de 1,5 point sur les crédits à 20 ans.
Deux facteurs nourrissent aujourd’hui ce rebond.
D’abord, les vendeurs acceptent désormais de revoir leurs prétentions et consentent à céder leurs biens à des prix plus en phase avec la réalité du marché. De l’autre côté, les acquéreurs, conscients des opportunités, se positionnent à nouveau.
S’ajoute une dimension environnementale cruciale : les diagnostics de performance énergétique (DPE). Les biens classés comme « passoires thermiques » sont progressivement exclus du marché locatif. Or, la mise aux normes entraîne des coûts de rénovation souvent prohibitifs, incitant certains propriétaires à céder plutôt qu’à réhabiliter.
Pauline Gratelle. Faut-il attendre une nouvelle détente des taux ou saisir dès maintenant les opportunités ?
Guillaume Lucchini. Les périodes de crise ouvrent généralement des fenêtres d’investissement privilégiées. Elles offrent aux acheteurs une marge de négociation accrue et une position de force. Nous l’observons notamment à Paris intramuros, où de beaux actifs — par exemple dans le très prisé 6ᵉ arrondissement — se négocient aujourd’hui avec des décotes avoisinant 20 % par rapport aux niveaux d’il y a deux ans.
Pour des investisseurs capables de mobiliser le levier du crédit, le moment est particulièrement propice. D’autant plus que, si les taux venaient à reculer encore, il resterait toujours possible de renégocier ses conditions d’emprunt.
Beaucoup se réfèrent encore aux taux exceptionnellement bas observés avant la crise sanitaire. Mais la situation actuelle, marquée par une correction des prix, ouvre des perspectives d’acquisition plus intéressantes qu’une hypothétique baisse future des taux — laquelle pourrait mécaniquement entraîner un rebond des prix.
À cela s’ajoute un facteur d’incertitude : la conjoncture politique française. Une hausse de la fiscalité immobilière n’est pas à exclure, et une telle mesure risquerait de figer à nouveau le marché. C’est pourquoi nous recommandons à nos clients d’agir dès maintenant, en profitant de la liquidité retrouvée du marché et des conditions de négociation favorables.
https://www.dailymotion.com/video/x9pxbd4
Transmission et cash-out : les coulisses d’un OBO réussi
Récemment, un couple d’entrepreneurs est venu frapper à la porte de notre multi family office indépendant dans le but de réaliser un état des lieux complet de leur situation patrimoniale. L’objectif était double : restructurer leur patrimoine pour mieux en organiser la transmission à leurs enfants, tout en optimisant leur fiscalité globale.
Un couple à la recherche d'un conseil indépendant
Le couple, marié sous le régime de la séparation de biens et parent de deux enfants, dispose d’un patrimoine conséquent : un revenu fiscal de référence avoisinant de près de 400 000 euros annuels (dont 81 000 € de revenus fonciers), un patrimoine immobilier évalué à près de 7 millions d’euros (à la fois en biens de jouissance et en immobilier locatif.
Madame, associée-gérante de plusieurs structures, est également propriétaire d’un immeuble de rapport détenu depuis plus de 30 ans dans le cadre d’une transmission familiale et valorisée à près de 1 millions d’euros. Monsieur, salarié et actionnaire d’une entreprise, détient également des participations. La valeur des actifs professionnels du couple étant supérieure à 6 millions d’euros.
Un emprunt étant également en cours dans le cadre de l’acquisition de leur résidence principale. 500 000 € restant à payer.
Au regard de l’organisation de leur patrimoine, le couple subit une pression fiscale importante sur leurs revenus fonciers (voir le tableau ci-dessous). Leurs revenus professionnels suffisent tout juste à maintenir leur train de vie, déjà grevé par la fiscalité liée à leurs revenus fonciers — impôt sur le revenu et impôt sur la fortune immobilière. Surtout, le couple n’a pas la volonté d’accroître les revenus issus de leur activité professionnelle.
Autre enjeu majeur : leur patrimoine professionnel se révèle largement illiquide. Les entrepreneurs ne souhaitant, en effet, absolument pas céder ses actifs. Dès lors, leurs leviers de liquidité résident dans leur patrimoine immobilier, seul véritable actif monétisable.
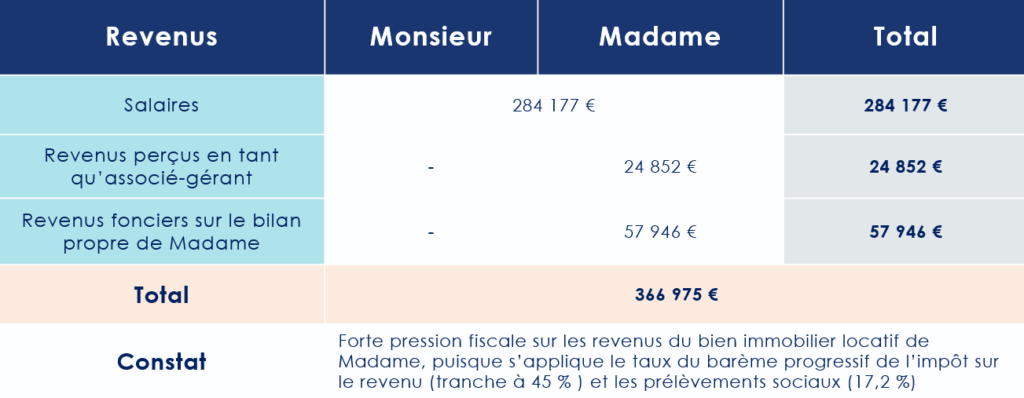
Un « OBO » pensé dans l’intérêt de la famille
Madame envisageait l’acquisition d’un nouvel actif locatif, un pied à terre à Paris, d’une valeur de 500 000 €. Pour ce bien, une promesse d’achat a déjà été signée. Cet actif dispose déjà d’un contrat de location en cours de validation, pour un montant de loyer net annuel de 39 000 €.
-
Les objectifs du couple
Le couple souhaite saisir l’occasion pour desserrer l’étau fiscal qui pèse sur eux. Leur objectif : réorganiser leurs revenus immobiliers de manière à les encapsuler, afin de réduire la pression des impôts et, par ricochet, d’améliorer leur confort de vie.
Madame souhaitait également anticiper la transmission de ce pied à terre à Paris, ainsi que le bien immobilier d’une valeur d’1 million d’euros dont elle était seule propriétaire, à ses enfants.
À partir de ces éléments, les équipes de Scala Patrimoine ont initié une réflexion patrimoniale approfondie, en menant un audit complet. Ce diagnostic a permis d’évaluer la valeur précise des actifs immobiliers, d’analyser les flux locatifs générés (revenus, charges, taxes foncières, résultats d’exploitation…) et de modéliser les différents scénarios de financement.
L’objectif : projeter la faisabilité d’une opération de type Owner Buy Out (OBO) au travers d’une structure optimisée, tout en sécurisant les flux de trésorerie futurs et en assurant la pérennité de la transmission.
-
Les atouts de l'assurance-vie
L’immobilier de rapport détenu par Madame devient ainsi une véritable clé de voûte : il permet de dégager des liquidités afin d’offrir à la famille un matelas de sécurité, tout en ouvrant la voie aux atouts de l’assurance-vie. Abattements fiscaux réservés aux bénéficiaires et optimisation de la transmission du patrimoine en font un instrument stratégique, à la croisée des chemins entre la protection immédiate de la famille et la préparation de l’avenir.
L’assurance vie permet, en effet, de transmettre un capital avec une fiscalité avantageuse à destination de ses enfants : abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans, puis 30 500 € global après 70 ans, hors succession.
Un OBO patrimoniale « autofinancée »
Le schéma retenu prévoit la création d’une Newco, une société civile immobilière (SCI) soumise à l’impôt sur les sociétés, détenue à parts égales par Madame et Monsieur. Cette société a pour vocation d’acquérir à la fois la maison actuellement détenue par Madame, ainsi qu’un nouvel actif immobilier locatif. Cette classe d’actifs présente en outre l’avantage de pouvoir être restructurée grâce à l’effet de levier, offrant ainsi des perspectives d’optimisation et de dynamisation du patrimoine.
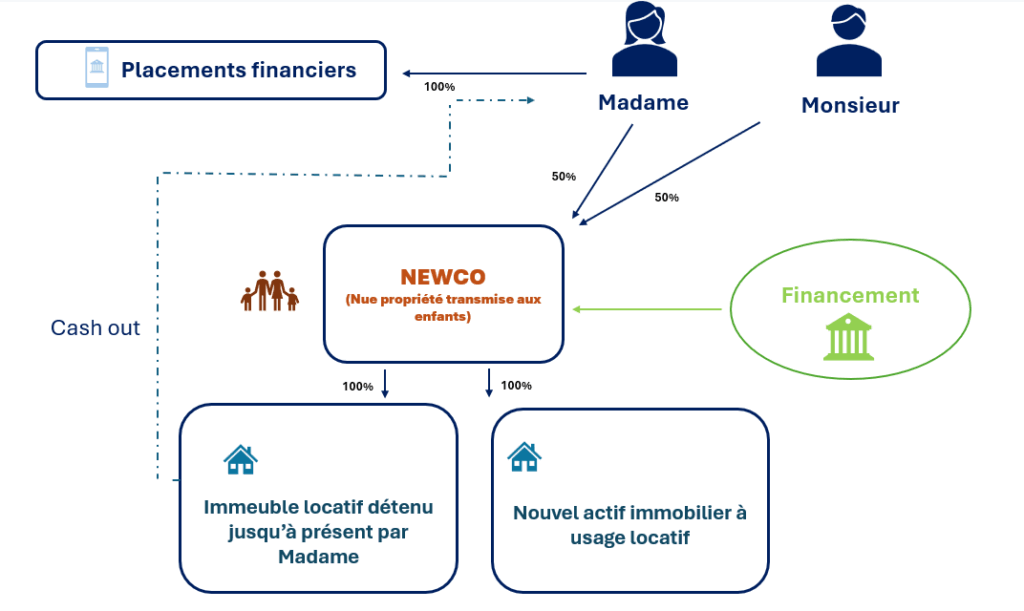
La Newco lèvera un financement bancaire amortissable sur 20 ans à hauteur de 1,3 Million d’euros, dont le remboursement sera assuré par les revenus locatifs générés (104 000 € nets annuels). Ce schéma d’autofinancement, basé sur des annuités de 95 000 €, affiche un ratio LTV (loyers/annuités) de 108 %.
Cette opération a ainsi été conçue dans la perspective d’un rendement locatif attractif, avoisinant les 10 %, dans un cadre de location commerciale optimisé. À l’occasion du cash-out, Madame disposera d’une somme conséquente qu’elle pourra, si nécessaire, injecter en compte courant d’associé afin de soutenir le besoin en fonds de roulement de la société. Une stratégie qui vient ainsi renforcer la solidité du projet et en garantir l’autofinancement.
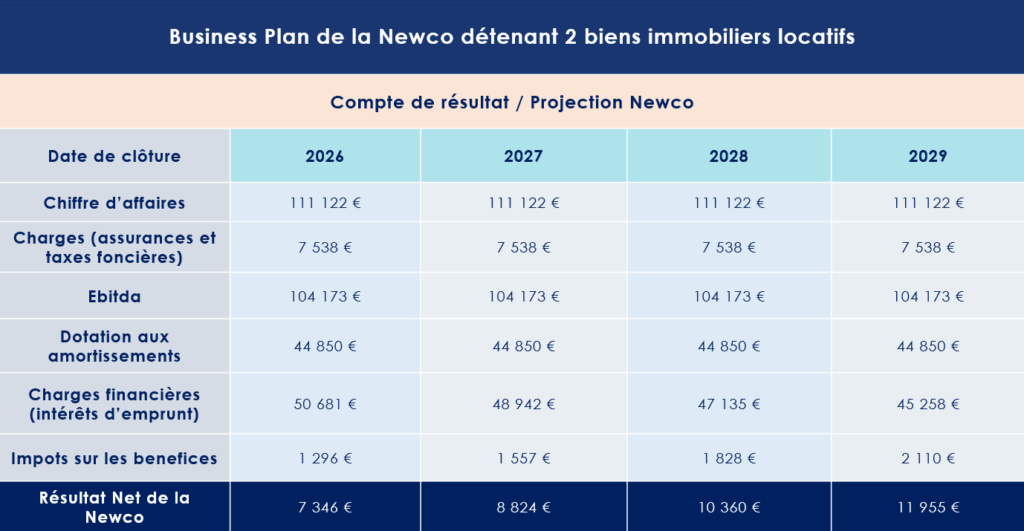
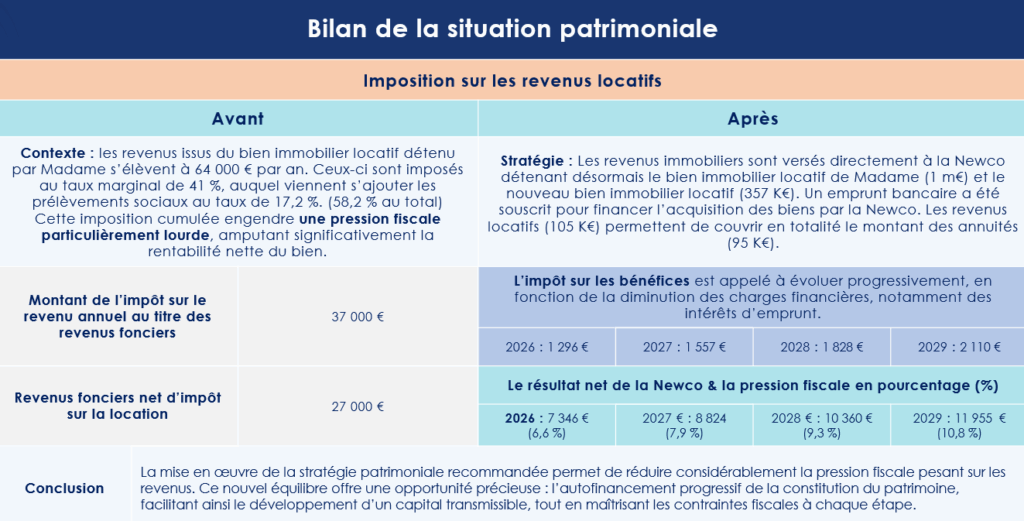
L'OBO : un outil pour une transmission patrimoniale anticipée
L’OBO a été pensé dans l’intérêt de la famille.
L’un des aspects clés de cette opération est son anticipation de la transmission. Une fois la structuration achevée, une donation en nue-propriété de 90 % des parts sociales de la Newco se concrétisera au profit des enfants.
Les enfants posséderont 90% la nue-propriété de la Newco, Monsieur et Madame conserveront chacun : 45% en usufruit et 5% en pleine propriété.
Grâce à un actif valorisé à 1,3 million d’euros et une dette équivalente, la valorisation nette de la société sera nulle. Cette mécanique permet une transmission sans frottement fiscal significatif, tout en assurant la conservation du pouvoir de gestion par les parents via l’usufruit.
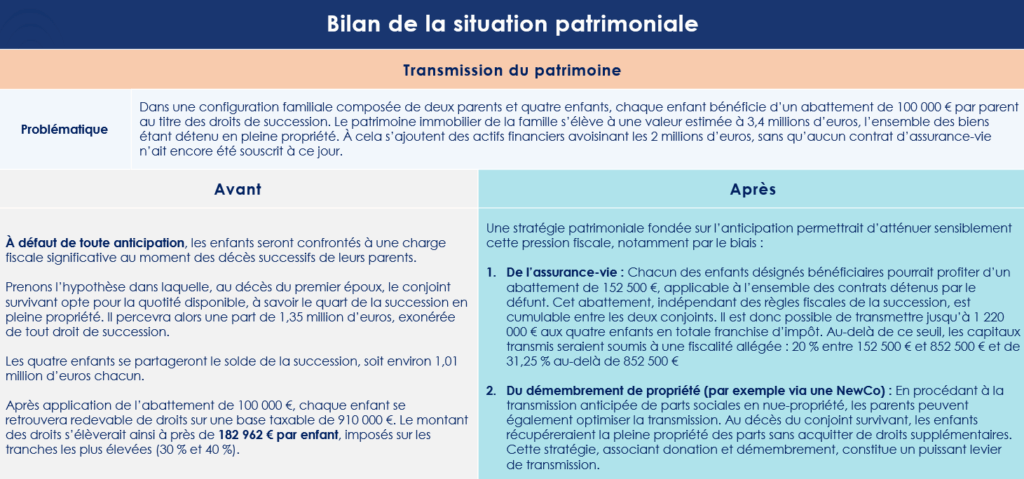
Un accompagnement global et indépendant par Scala Patrimoine
Tout au long du processus, les équipes de Scala Patrimoine ont assuré un accompagnement rigoureux, structuré et indépendant, de la phase de conseil jusqu’à la mise en œuvre opérationnelle. Appels d’offres bancaires, modélisations financières, coordination des interlocuteurs, centralisation des échanges, sélection des meilleures offres de financement : le multi family office a pris en charge l’intégralité de la structuration, offrant à ses clients un projet « clés en main », sécurisé.
Dans cette mission à forte valeur ajoutée, l’indépendance de Scala Patrimoine a permis de garantir une approche totalement libre de tout conflit d’intérêts, centrée exclusivement sur les objectifs des clients : transmission, optimisation fiscale, diversification patrimoniale et sécurisation du futur.