Un rapport inédit lève le voile sur les frais des produits d’épargne
Dans l’univers de l’épargne, les frais jouent un rôle crucial. Aux côtés des classes d’actifs sélectionnées, des zones géographiques ciblées, de la stratégie du gérant ou encore de l’horizon de placement, ils constituent un levier essentiel – sinon décisif – de performance.
Le législateur ne s’y est d’ailleurs pas trompé.
Conscient de cet enjeu, le Comité consultatif du secteur financier (CCSF) s’est vu confier une nouvelle mission : suivre l’évolution des performances et des frais des produits d’épargne financière. Cette initiative s’est concrétisée par la publication du tout premier rapport de l’Observatoire des produits d’épargne financière (OPEF), un document inédit qui dresse un état des lieux clair des politiques tarifaires des acteurs du secteur.
Une tendance à la baisse…
Le rapport met en lumière une dynamique favorable pour les épargnants : la baisse progressive des frais sur les fonds français se poursuit, dans le sillage des tendances observées par l’ESMA à l’échelle européenne. Ainsi, si l’on prend les frais récurrents moyens des fonds actions « monde », ceux-ci sont passés de 1,78 % (moyenne annualisée entre 2014 et 2023) à 1,15 % en 2023.
Une évolution saluée par Guillaume Lucchini, fondateur du multi family office Scala Patrimoine : « À long terme, une étude sénatoriale avait démontré que près de la moitié de la performance d’un placement peut être engloutie par les frais. Voir ces derniers reculer est donc une excellente nouvelle pour les épargnants. L’essor des ETF et des fonds indiciels a contraint les sociétés de gestion à revoir leur copie. Et c’est aussi notre rôle, en tant que professionnels du patrimoine, d’intégrer les frais comme critère clé dans nos recommandations. »
Un empilement de frais toujours déséquilibré
Si la baisse globale est réelle, l’architecture tarifaire des produits reste complexe, et parfois déséquilibrée.
Trois grandes catégories de frais se dégagent :
- Frais d’entrée
Prélevés à chaque versement, ces frais ponctuels sont principalement pratiqués par les établissements bancaires. Leur impact est d’autant plus pénalisant que l’horizon d’investissement est court. En 2023, la moyenne des frais d’entrée est de 0,75 % pour les fonds en euros, et 0,55 % pour les unités de compte. Toutefois, certains acteurs appliquent des taux bien supérieurs, pouvant dépasser les 2 %.
- Frais de contrat
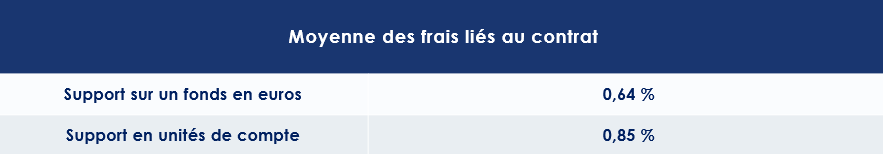
Ces frais récurrents rémunèrent notamment l’assureur pour la gestion du contrat. En 2023, ils s’élèvent en moyenne à 0,64 % pour les fonds en euros, et 0,85 % pour les unités de compte.
- Frais liés aux supports d’investissement
Ils varient selon la nature du support (gestion libre, pilotée, profilée…). D’après une enquête de France Assureurs, les frais sur supports UC en gestion libre sont, en 2023, inférieurs de 0,37 point de pourcentage à ceux des autres modes de gestion. En moyenne, les fonds en unités de compte présentent des frais récurrents de 1,62 %.
Une géographie des frais contrastée
Les frais varient considérablement selon les types de fonds :
- Fonds actions : la moyenne est de 1,85 % par an. Les fonds investis aux États-Unis sont les moins coûteux (1,48 %), tandis que les fonds actions France petites et moyennes capitalisations culminent à 2,09 %.
- Fonds obligataires : de 1,62 % en moyenne, avec des extrêmes allant de 0,63 % (obligations euro court terme) à 1,63 % (obligations émergentes).
- Fonds diversifiés : les frais oscillent entre 1,23 % (profil prudent Europe) et 1,98 % (profil équilibré Europe). Notons que 95 % des encours se situent dans une fourchette de 0,3 % à 3 %.
- Fonds monétaires : les frais sont, en moyenne, de 0,3 %.
- ETF (fonds indiciels) : comme attendu, les frais sont plus faibles. Entre 0,15 % pour les actions américaines et 0,56 % pour les petites/moyennes capitalisations européennes. Côté obligataire, entre 0,18 % et 0,49 % selon les zones géographiques.
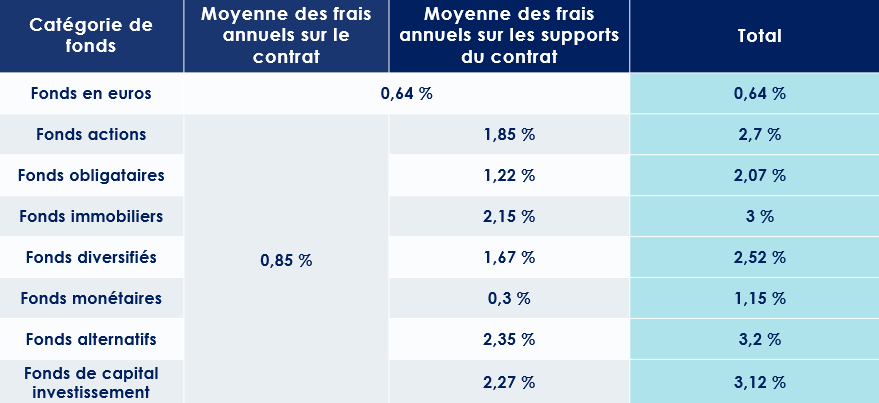
Cette très grande disparité des frais entre les assureurs et les sociétés de gestion, ainsi que la part allouée aux intermédiaires qui commercialisent les contrats traduit le manque de transparence du marché. Guillaume Lucchini dénonce, à ce titre, un modèle économique fondé sur l’opacité : « Une grande partie du marché repose sur un empilement de frais cachés, qui donnent aux épargnants l’illusion de la gratuité. À l’inverse, nous prônons une transparence totale : aucun frais sur les contrats ou placements, uniquement des honoraires de conseil. C’est simple, clair et aligné avec les intérêts du client. »
PER : un produit à succès… mais coûteux
Le Plan d’Épargne Retraite (PER) séduit : avec plus de 11 millions de titulaires et 120 milliards d’euros d’encours, son succès est indéniable. Pourtant, derrière cette façade se cache un point noir : des frais souvent plus élevés que ceux de l’assurance-vie.
En 2023, les frais d’entrée sur UC atteignent 1,81 % pour les PER, contre 0,55 % pour l’assurance-vie. Idem pour les frais de gestion : 0,91 % pour les PER contre 0,85 % pour l’assurance-vie. Guillaume Lucchini s’en inquiète : « Les avantages fiscaux du PER ont conduit certains acteurs à en profiter pour alourdir la facture. Heureusement, quelques contrats conservent des frais mesurés, mais il faut les chercher. »
Produits structurés : une boîte noire tarifaire
Enfin, le rapport évoque la montée en puissance des produits structurés, dont les encours ont plus que doublé entre 2021 et 2024, pour atteindre 146 milliards d’euros. Mais derrière cette croissance se cache une opacité problématique : l’OPEF n’a pas pu identifier les frais réels, ces derniers étant souvent intégrés dans les mécanismes complexes des formules de calcul.
« Dans certains contextes bien définis, ces produits peuvent être pertinents », tempère le fondateur de Scala Patrimoine. « Mais leur structure de frais est parfois illisible. Certains acteurs n’hésitent pas à en gonfler les coûts. C’est pourquoi nous privilégions une approche directe avec les salles de marché et une facturation fondée uniquement sur des honoraires clairs. »
Rapport de l’Observatoire des produits d’épargne financière

Cession d’actions gratuites : comment optimiser une opération dépassant le million d’euros ?
Quand un cadre dirigeant d’un grand groupe du CAC 40 a poussé la porte de notre multi family office il y a quelques semaines, il cherchait bien plus qu’un simple conseil fiscal. Marié, ce père de trois enfants souhaitait une vision globale, structurée, pour piloter sereinement son patrimoine. Disposant d’un actif patrimonial conséquent, évalué à plusieurs millions d’euros, il était confronté à une problématique aussi technique que stratégique : que faire de ses actions gratuites ? Et surtout, comment en optimiser la cession sans subir une fiscalité dissuasive et répondre à ses objectifs patrimoniaux ?
Cession d’actions gratuites : une opération sensible
Son interrogation principale portait sur un projet de cession d’actions gratuites reçues via des plans d’attribution successifs. Le produit potentiel de cette opération s’élevait à plus d’un million d’euros. Une somme significative, soumise à un traitement fiscal complexe, surtout dans un contexte où les régimes d’imposition ont fortement évolué selon les dates d’attribution.
Notre client, déjà soumis à la tranche marginale de l’impôt sur le revenu à 45 %, craignait également de dépasser le deuxième seuil de déclenchement de la Contribution Exceptionnelle sur les Hauts Revenus (CEHR). Cette contribution, qui s’ajoute à l’impôt sur le revenu, s’applique à partir de 500 000 € de revenu fiscal de référence pour une personne en couple. La deuxième tranche de la CEHR, quant à elle, concerne les revenus compris entre 500 001 € et 1 000 000 €, auxquels s’applique un taux majoré de 3 %.
La question n’était donc pas seulement de vendre, mais quand et comment vendre.
Lissage fiscal et stratégie de cession étalée
Face à cette complexité, notre premier rôle a été pédagogique : expliquer les différences d’imposition selon les dates d’attribution des actions, la fiscalité applicable en cas de cession, les prélèvements sociaux et les subtilités du mécanisme du quotient. Ce dernier, bien connu pour étaler dans le temps des revenus exceptionnels, s’applique différemment selon qu’on parle de l’impôt sur le revenu ou de la CEHR — une nuance essentielle à comprendre.
Nous avons ainsi proposé une stratégie de cession segmentée, répartie sur plusieurs années. Ce fractionnement permettait non seulement d’éviter le franchissement des seuils critiques, mais aussi de bénéficier de tranches d’imposition plus douces, en lissant les gains dans le temps. Cette méthode offrait à notre client une gestion fine de son revenu fiscal de référence, tout en sécurisant les liquidités souhaitées.
Préparer demain : la transmission en ligne de mire
Mais notre accompagnement ne s’est pas arrêté là. Le client souhaitait également sécuriser le financement des études de deux de ses enfants, estimé à 30 000 € par an pendant cinq ans. Plutôt que de mobiliser directement des liquidités et financer sur ces fonds propres les études de ses enfants, nous avons suggéré une approche plus efficiente : la donation d’une partie des actions gratuites aux enfants.
Cette stratégie, mise en œuvre dans les plafonds d’abattement en vigueur (100 000 € par parent et par enfant), permettait non seulement de financer les études sans alourdir la fiscalité familiale, mais aussi de purger la plus-value latente sur les titres donnés. Les enfants, devenus détenteurs des actions, pouvaient ensuite les céder sans impact fiscal, dans le cadre de leur propre imposition, bien plus légère. Ils disposaient alors du capital nécessaire pour autofinancer leurs études supérieures, tout en s’initiant, à leur tour, à une gestion patrimoniale raisonnée.
Un accompagnement dans la durée, jusqu’aux déclarations fiscales
Enfin, notre accompagnement ne s’est pas limité à la seule stratégie. Entre les premières consultations et la mise en œuvre des différentes décisions, nous avons également épaulé notre client sur l’ensemble des déclarations fiscales : intégration des opérations de cession, prise en compte des donations. Autant d’étapes essentielles pour sécuriser les montages et éviter toute erreur.
Un exemple concret d’une gestion patrimoniale globale, où chaque décision — vente, donation, investissement — s’inscrit dans une stratégie cohérente, au service d’un objectif : protéger, faire fructifier et transmettre.
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
Capital investissement : une nouvelle dynamique ?
L’association France Invest a récemment dévoilé son baromètre annuel sur l’activité du capital investissement en France, en collaboration avec le cabinet d’audit Grant Thornton. Malgré un climat économique et politique incertain, le secteur du capital investissement amorce un redressement. La concrétisation des ventes par les fonds d’investissement se fait cependant attendre, laissant présager un marché encore partiellement figé.
Une hausse des levées de fonds
Les derniers mois ont été éprouvants pour les investisseurs. En France, la dissolution de l'Assemblée nationale a jeté un froid sur la confiance des acteurs économiques. Parallèlement, les nombreuses tensions géopolitiques et les menaces pesant sur le commerce international — notamment en raison de la politique de Donald Trump et de la hausse drastique des droits de douane — fragilisent l'activité économique mondiale.
Dans ce contexte incertain, le rebond des fonds de capital investissement en France constitue une nouvelle encourageante.
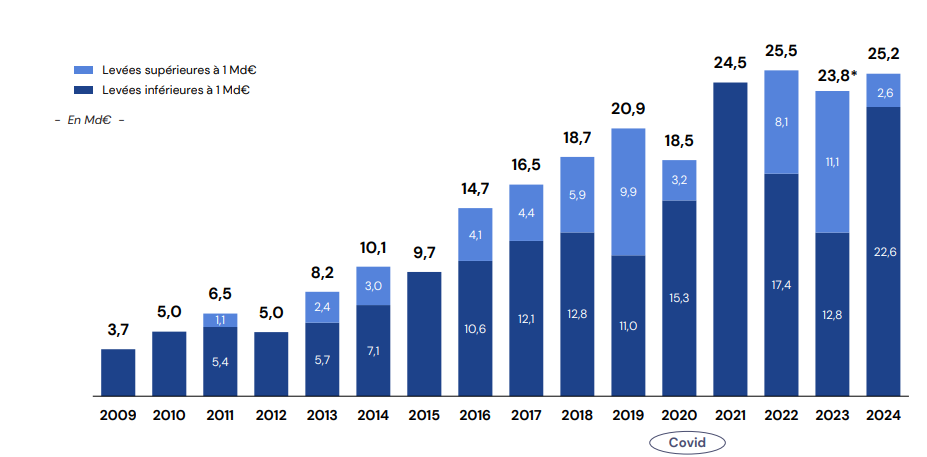
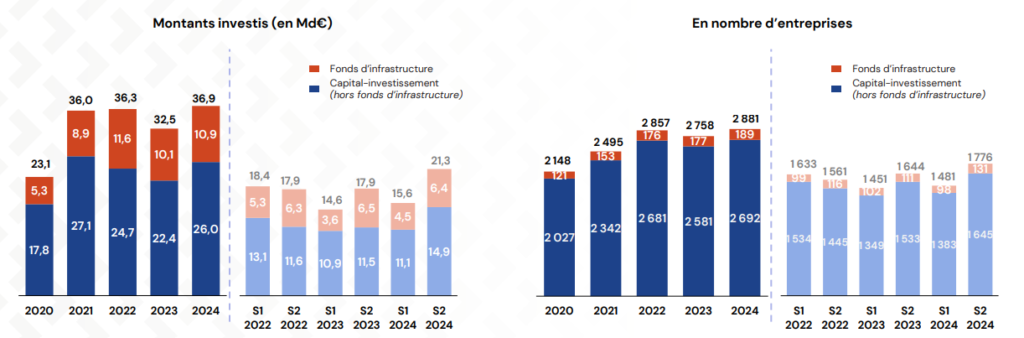
Si l'on exclut les fonds d'infrastructures, l'ensemble des sociétés de gestion opérant en France ont levé près de 25,2 milliards d'euros de capitaux en 2024, enregistrant une hausse de près de 1,5 milliard d'euros par rapport à l'année précédente (23,8 milliards d'euros en 2023).
Un second semestre 2024 plus favorable
Bertrand Rambaud, Président de France Invest, estime que ce rebond est un signal positif pour l’économie française : « On a une des incertitudes en France et à l’international, mais malgré cela notre industrie continue d’attirer les capitaux et investisseurs en priorité dans l’économie française. Et nous le savons bien c’est important pour le financement des grandes transitions économiques et stratégiques notamment pour la souveraineté du pays, et notamment le secteur de la défense »
Cette dynamique s'explique en grande partie par la progression significative des levées de fonds de taille intermédiaire, comprises entre 100 millions et 1 milliard d'euros. Ces dernières affichent une croissance de 36 % en volume et de 40 % en nombre sur un an.
Comme les années précédentes (exception faite de 2022), le second semestre 2024 s'est avéré plus dynamique que le premier, avec 15 milliards d'euros levés contre 10,2 milliards d'euros au premier semestre.
Enfin, les deals primaires - qui témoignent de la santé du secteur du capital investissement - représentent 34 % des investissements, tandis que les opérations secondaires demeurent largement majoritaires, avec une part de 66 %.
Un soutien à la transition énergétique
Les montants investis poursuivent leur progression en 2024, atteignant 26 milliards d'euros contre 22,4 milliards en 2023. Parallèlement, le nombre d'entreprises accompagnées suit cette tendance haussière, passant de 2 581 en 2023 à 2 692 en 2024.
Toutefois, plutôt que de se tourner vers de nouvelles opportunités, les gérants de fonds ont privilégié le soutien aux entreprises déjà présentes dans leur portefeuille. Ainsi, avec deux tiers des investissements consacrés au réinvestissement, l'année 2024 se distingue par un renforcement de l'accompagnement des entreprises dans leur croissance, notamment externe, et par une augmentation des opérations secondaires.
Parmi les différents secteurs d'activité, l'industrie demeure le premier domaine d'investissement, représentant 26 % des montants alloués et 24 % des opérations réalisées. Le secteur du numérique s'impose en seconde position avec 21 % des investissements, suivi par les biens et services de consommation (18 %) et le secteur médical et pharmaceutique (16 %).
En parallèle, les investissements des fonds d’infrastructures connaissent une légère progression, totalisant 10,9 milliards d'euros investis dans 189 projets. Les énergies renouvelables confirment leur prédominance, avec 4,3 milliards d'euros injectés dans 120 projets, illustrant la place grandissante des investissements verts dans les portefeuilles des investisseurs.
Une dynamique qui ne surprend pas Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « cette évolution traduit une véritable lame de fond. Elle illustre la volonté des investisseurs d’orienter leurs capitaux vers des projets plus durables et de contribuer activement à la transition énergétique, un enjeu désormais majeur tant pour les États que pour les entreprises privées. »
Capital innovation : un rebond durable ?
Les différents segments du private equity présentent des dynamiques bien différentes.
Le « growth » est soutenu par quelques levées de fonds atypiques, mais ne parvient pas à dissimuler un ralentissement général de l'activité.
Le capital transmission affiche, de son côté, une progression significative, avec une hausse de 20 % en montants et de 17 % en nombre d'opérations. En revanche, le capital développement subit, lui aussi, un ralentissement, principalement en raison de la diminution des transactions primaires.
Enfin, les levées de fonds de capital innovation rebondissent par rapport à 2023, et ce, malgré une contraction du nombre de fonds actifs. Ainsi, 2,847 milliards d'euros ont été levés , contre moins de 2,5 milliards en 2023.
Toutefois, le climat demeure incertain pour les start-ups françaises. Jean-David Chamboredon, cofondateur et président d'ISAI, s'est exprimé à ce sujet pour Bpifrance, reconnaissant les difficultés actuelles du secteur. « Les levées de fonds sont devenues particulièrement ardues pour le capital-risque. Les souscripteurs cherchent d'abord à récupérer des liquidités avant d'envisager de nouveaux investissements. Depuis 2022, le nombre d'exits est resté limité, restreignant ainsi les flux de retour vers les souscripteurs et, par conséquent, la capacité des fonds à lever de nouveaux capitaux. »
Dans un environnement économique moins porteur, les investisseurs adoptent donc une posture plus sélective. Ils préfèrent engager leurs capitaux sur des montants plus réduits et concentrer leurs efforts sur des secteurs jugés stratégiques. Il faudra encore patienter avant d'assister à un retour du marché à son rythme de croisière.
Un marché toujours gelé ?
Selon le dernier communiqué de l'association France Invest, « le marché reste en deçà des attentes au regard de la croissance des investissements observée ces dernières années ».
L'élargissement des durées de détention des entreprises dans les portefeuilles des gérants d'actifs a entraîné une réduction du volume des cessions. En 2024, on recense ainsi 1 281 cessions, contre 1 276 en 2023 et 1 416 en 2022.
Nicolas Tixier, Partner et Head of Deal Advisory chez Grant Thornton, reconnait d'ailleurs que « le ralentissement de la vitesse d'exécution des sorties constitue un enjeu majeur en termes de retour aux LPs et de fluidité du cycle d'investissement ».
Toutefois, en intégrant le segment des infrastructures, les cessions ont généré près de 12,8 milliards d'euros pour les fonds en 2024, soit une hausse de 42 % par rapport à 2023. Cette augmentation en valeur, largement soutenue par de grandes opérations, est un signal encourageant. Cependant, la stabilité du nombre d'entreprises cédées traduit une stratégie où les investisseurs préfèrent accompagner la croissance des entreprises en portefeuille plutôt que de céder sous la pression des liquidités.
Après la pluie vient le beau temps ?
Un autre facteur d'incertitude pèse sur le marché : l'allongement des durées de levées de fonds.
Le temps écoulé entre le premier et le dernier closing est aujourd'hui nettement supérieur à celui observé en 2021-2022. En 2024, il fallait en moyenne 20,9 mois pour finaliser une levée de fonds, contre 14,9 mois en 2022. Néanmoins, l'analyse du rythme semestriel laisse entrevoir une légère amélioration, avec une baisse du temps nécessaire : 23,7 mois au second semestre 2023, contre 20,5 mois au second semestre 2024.
Une embellie qui a semble t-il été favorisée par une amélioration des conditions de financement pour les entreprises.
Bertrand Rambaud exprime ainsi l'espoir d'un retour à la normale dans les mois à venir : « L'enjeu pour l'industrie du capital investissement est désormais de maintenir sa dynamique et de confirmer la reprise des opérations de cession amorcée au second semestre. Ce levier est essentiel pour assurer le bon renouvellement du cycle d'investissement et garantir un retour de liquidités plus important pour nos investisseurs ».
Une attractivité renforcée à l’international
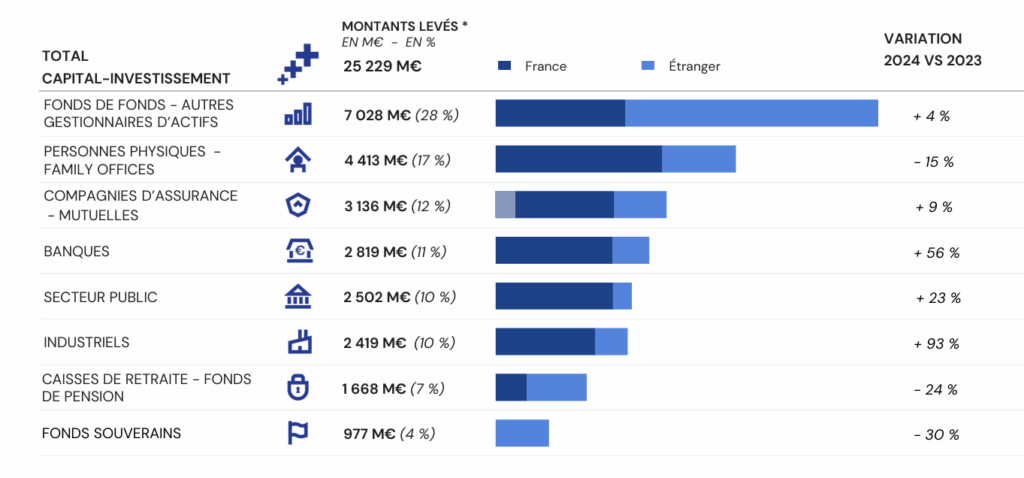
Le capital investissement français, incluant les fonds d’infrastructure, confirme son rayonnement sur la scène mondiale. En 2024, cette attractivité ne cesse de croître, comme en témoigne la part significative des capitaux levés à l’étranger, qui représente 56 % du total.
La répartition des fonds levés illustre cette tendance :
- 20 %, soit 7 892 M€, ont été investis par des acteurs internationaux hors d’Europe.
- 36 %, soit 13 850 M€, proviennent d’investisseurs européens.
- 44 %, soit 17 146 M€, ont été apportés par des souscripteurs français.
La place centrale des family offices
Les fonds de fonds demeurent les principaux investisseurs de cette classe d’actifs. En 2024, leur contribution s’élève à 7 milliards d’euros, soutenant ainsi de manière significative les activités des gestionnaires d’actifs.
Juste derrière eux, les entrepreneurs et les grandes fortunes, à travers leurs family offices, confirment leur rôle de second pilier du capital-investissement (hors infrastructure). Avec un engagement total de 4,4 milliards d’euros, ils représentent 17 % des souscriptions, devançant ainsi les compagnies d’assurance et les mutuelles, dont les investissements atteignent 3,31 milliards d’euros.
L’avis de Scala Patrimoine
Les nuages qui planent au-dessus du marché du capital investissement restent nombreux. Pour espérer un redémarrage durable, il faudra patienter jusqu’à une nette accélération des cessions. Toutefois, plusieurs signaux encourageants laissent entrevoir une reprise tant attendue : une dynamique de levée de fonds plus soutenue, le retour des investisseurs corporate et, bien sûr, la baisse des taux d’intérêt…
Ces incertitudes n’atteignent pas nos convictions. Nous demeurons confiants quant au potentiel du private equity sur le long terme, à condition d’adopter une approche diversifiée et de sélectionner les meilleurs fonds.
Dans l’univers du non coté, le choix des gérants s’impose comme un facteur déterminant. Les écarts de performance entre les fonds situés dans le premier et le dernier quartile sont considérables, rendant la sélection d’autant plus cruciale pour optimiser les rendements.
Faut-il investir sur la dette privée en 2025 ?
Depuis la crise financière de 2007, la dette privée est devenue une classe d’actifs incontournable. Profitant de la réticence des banques traditionnelles à octroyer des crédits aux entreprises, notamment sur le segment du mid-market, en raison des contraintes réglementaires strictes imposées par Bâle III, elle s'est affirmée comme une alternative robuste et séduisante.
L'ascension fulgurante de ce marché est incontestable. En l'espace d'une décennie, les encours de la dette privée ont été multipliés par trois, avec un marché aujourd'hui évalué à 1 500 milliards de dollars. Selon les prévisions, l'année 2024 marquera la cinquième année consécutive où les engagements des investisseurs institutionnels dépasseront les 200 milliards de dollars pour la dette privée, consolidant ainsi sa position prééminente dans le paysage financier mondial.
En outre, les projections de Preqin laissent entrevoir un cap symbolique : celui des 2 600 milliards de dollars d'ici 2029.
Mais pourquoi cet engouement croissant pour la dette privée ? Quelles sont les opportunités qu'elle offre et les risques qu'elle comporte ? Si la promesse de rendements supérieurs aux actifs traditionnels attire, la complexité de ce marché et les risques inhérents, tels que le manque de liquidité et la concentration sectorielle, ne doivent pas être sous-estimés.
Plongez dans les coulisses de cette classe d’actifs.
La définition de la dette privée
La dette privée constitue un levier de financement privilégié pour les entreprises en quête de capitaux. Plutôt que de solliciter un prêt bancaire ou d’émettre des obligations sur les marchés financiers, certaines sociétés optent pour un emprunt direct auprès d’investisseurs institutionnels – tels que les compagnies d’assurance ou les fonds de pension – ainsi qu’auprès d’investisseurs privés.
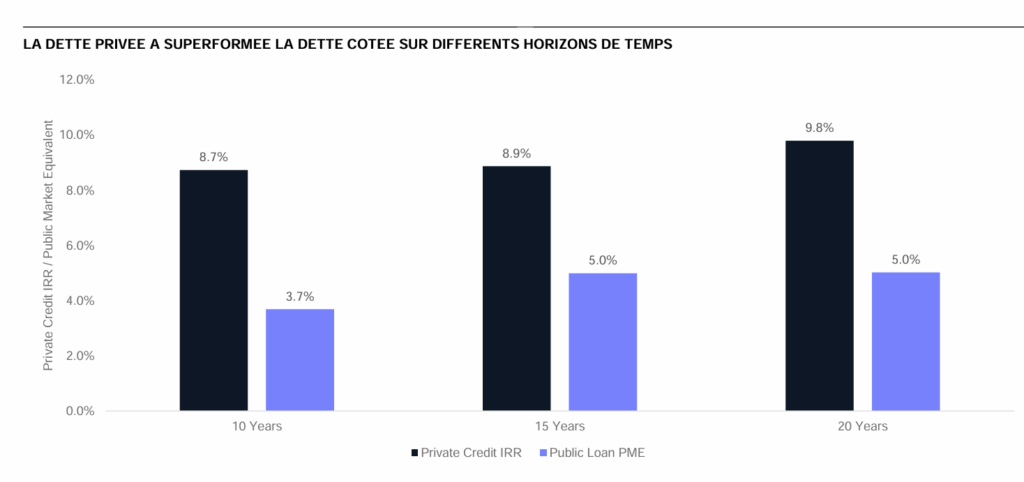
Par extension, la dette privée s’impose également comme une classe d’actifs particulièrement pertinente. Elle offre aux investisseurs une diversification appréciable, tout en leur permettant de bénéficier de rendements attractifs, souvent supérieurs à ceux des instruments financiers traditionnels.
Les différents segments de la dette privée
L’essor de la dette privée a favorisé l’émergence de diverses typologies de financement, chacune se distinguant par des caractéristiques spécifiques. Celles-ci varient en fonction du niveau de risque, des garanties associées et de la durée du financement, offrant ainsi un large éventail d’options adaptées aux besoins des emprunteurs et des investisseurs.
De manière générale, la dette privée englobe plusieurs catégories, allant de la dette senior, qui bénéficie du plus haut degré de protection grâce à des garanties solides, jusqu’aux dettes subordonnées. Ces dernières, bien que plus risquées en raison de leur rang inférieur en cas de défaut, offrent en contrepartie une rémunération plus attractive aux investisseurs.
-
La dette senior
La dette senior s'apparente aux emprunts bancaires classiques. Elle bénéficie de garanties spécifiques qui la placent au premier rang des créances à rembourser en cas de difficulté financière de l’emprunteur. Sa priorité de remboursement en fait une dette relativement sécurisée, ce qui se traduit par un coût d’emprunt plus modéré.
-
L’unitranche
Forme hybride de financement, la dette unitranche est spécifiquement conçue pour les opérations de Leverage Buy-Out (LBO). Elle se substitue à la fois à la dette senior et à la dette subordonnée, simplifiant ainsi la structure du financement. Remboursable in fine, elle est généralement souscrite par des fonds d’investissement spécialisés et affiche un coût intermédiaire entre celui de la dette senior et celui de la dette mezzanine. Son attractivité réside dans la flexibilité qu’elle offre aux emprunteurs, tout en présentant un rendement plus élevé pour les prêteurs.
-
La dette mezannine
La dette mezzanine constitue une forme de dette subordonnée, son remboursement intervenant après celui de la dette senior. Son positionnement intermédiaire entre la dette classique et les fonds propres en fait un instrument de financement prisé dans le cadre de montages financiers sophistiqués. En raison du risque accru qu’elle comporte, elle offre un rendement supérieur et peut, dans certains cas, inclure une rémunération complémentaire sous forme d’intéressement au capital de l’entreprise financée (sous forme de bons de souscription d’actions, par exemple).
-
Les autres dettes subordonnées
Les dettes subordonnées regroupent l’ensemble des créances dont le remboursement est conditionné au règlement préalable de la dette senior. Hormis la dette mezzanine, elles comprennent divers instruments financiers assortis de sûretés de second rang. Leur niveau de risque plus élevé, dû à leur rang de remboursement inférieur, se traduit par une rémunération plus attractive pour les prêteurs. Les fonds les utilisent pour compléter les financements existants ou pour accroître l’effet de levier d’une opération.
Les motivations des entreprises et des investisseurs
La dette privée offre de multiples avantages, tant pour les entreprises que pour les investisseurs. En effet, elle constitue une source de financement alternative, permettant aux entreprises de diversifier leurs sources de capitaux et de se prémunir contre la volatilité des marchés financiers publics. Pour les investisseurs, elle représente une opportunité d'obtenir des rendements attractifs, souvent supérieurs à ceux des obligations cotées.
-
Pour les entreprises
Bien que nettement plus onéreuse que la dette bancaire traditionnelle, la dette privée continue de susciter l’adhésion des entreprises, en particulier celles évoluant dans l’univers du private equity. Ce mode de financement, prisé des acteurs les plus avertis, présente des avantages indéniables qui expliquent son succès croissant.
En effet, il se distingue avant tout par sa rapidité de mise en place et sa capacité à être entièrement personnalisée, que ce soit en termes de conditions, de montants ou de durées. Cette flexibilité permet aux entreprises de répondre avec agilité à leurs besoins spécifiques, qu’il s’agisse de financer une croissance organique, de réaliser une acquisition stratégique, de mener à bien une opération de transmission ou encore de refinancer une dette existante dans des conditions plus favorables.
Les investisseurs privés, ou fonds d'investissement, misent notamment sur leur capacité à proposer des structures financières souples et sur mesure. Ces dernières permettent une adaptation fine aux exigences des entreprises, là où les institutions bancaires, soumises à des régulations prudentielles strictes, peinent à offrir une telle flexibilité.
Et comme le souligne un acteur familier de cette classe d’actifs : « les atouts de la dette privée sont d’autant plus marquée en période de turbulences économiques, où les entreprises ont besoin de solutions rapides et adaptées pour naviguer dans un environnement incertain ».
-
Pour les particuliers
Dans un contexte de baisse des taux et de spreads moins attrayants, les grands investisseurs cherchent à apporter de leur diversification à leur patrimoine, et notamment leur poche obligataire. La dette privée propose, en effet, une très faible corrélation avec les marchés cotés traditionnels, en raison de la nature personnalisée des transactions.
- Un soutien à l’économie réelle
Les fonds de dette privée offrent un accès privilégié à l’économie réelle, permettant ainsi aux investisseurs de participer activement au financement des petites et moyennes entreprises (PME) ainsi que des entreprises de taille intermédiaire (ETI). Par leur engagement financier, ces investisseurs ne se contentent pas seulement de chercher un rendement, mais contribuent également à dynamiser la croissance économique et à soutenir la création d’emplois.
« Les entreprises qui bénéficient de ce type de financement sont souvent issues de secteurs jugés résilients et peu sensibles aux fluctuations économiques, comme les logiciels, la santé, l’éducation ou encore les services financiers. » précise d’ailleurs Franck Sabbah, responsable du développement des activités de gestion d’actifs en Europe continentale au sein de la banque Berenberg, sur B smart TV.
Ces domaines, souvent porteurs d’innovation, sont au cœur des transformations sociétales. En investissant dans ces secteurs, les fonds de dette privée soutiennent ainsi des acteurs essentiels à la modernisation de l’économie.
- Une « prime d’illiquidité »
Le plus souvent, la somme prêtée est remboursée in fine, c’est-à-dire à l’échéance du terme défini, généralement compris entre cinq et dix ans. Selon Franck Sabbah, la dette privée se distingue par une liquidité moindre : « ces fonds présentent des périodes d’investissement et de "lock-up" qui s’étendent de sept à dix ans, obligeant ainsi les investisseurs à adopter une vision à long terme. En contrepartie, ces derniers bénéficient d’une prime d’illiquidité, comparativement aux obligations d’entreprises cotées, ce qui se traduit par des rendements plus élevés. En Europe, les rendements sont généralement évalués au taux de l’Euribor, auquel s’ajoutent entre trois et six points pour la portion la plus défensive du portefeuille, et jusqu’à douze points pour la partie la plus offensive. »
Les fonds de dette privée, par nature, sont des fonds distributifs. Cela signifie que les intérêts générés sont régulièrement distribués aux investisseurs, sur une base mensuelle, trimestrielle ou annuelle, selon les modalités définies au préalable. Le montant des intérêts dépend directement des risques associés à l’entreprise emprunteuse et de la qualité de la garantie fournie. Cette régularité dans les paiements génère ainsi un rendement stable, un facteur particulièrement apprécié des investisseurs à la recherche de sécurité et de rentabilité.
- Une protection contre l’inflation
Une autre caractéristique non négligeable de ces investissements est leur capacité à offrir une protection contre l’inflation. Comme le souligne Emilie Buttiaux, directrice générale d’Archinvest, « les prêts en dette privée sont souvent à taux variable, ce qui constitue un avantage indéniable face à l’inflation et aux hausses des taux d’intérêt, contrairement aux obligations à taux fixe. » Cette flexibilité des taux permet aux investisseurs de se prémunir contre l'érosion du pouvoir d'achat, offrant ainsi une couverture supplémentaire dans un environnement économique incertain.
Ainsi, bien que la dette privée présente un certain degré de complexité et d’engagement à long terme, elle offre des avantages indiscutables, tant en termes de rendement que de sécurité contre les fluctuations économiques.
Une dynamique positive pour la dette privée
Dans un environnement économique et géopolitique en constante évolution, marqué par des bouleversements multiples, l’activité des fonds de dette privée a connu un ralentissement logique en 2023, après deux années exceptionnelles en 2021 et 2022.
-
L’heure du rebond
Une étude récemment publiée par PitchBook montre un marché de la dette privée en voie de normalisation. « Depuis le pic de 2021 à 86 milliards d'euros, les levées de fonds de crédit en Europe sont revenues à leur niveau pré-Covid : environ 50 milliards d'euros ont été mobilisés l’an dernier, un montant stable par rapport à 2023, et comparable à celui des années 2019-2020. »
Le durcissement des conditions de financement, combiné à une incertitude économique persistante, a logiquement conduit à un allongement des délais de réalisation des opérations et à une diminution du nombre de transactions concrétisées, notamment dans le secteur large cap, plus sensible aux fluctuations du marché.
Cependant, les observateurs notent une reprise de l’activité au second semestre 2023. Les levées de fonds et les investissements demeurent ainsi historiquement élevés, un signe d’une résilience certaine du secteur. La dette privée, en particulier, a tiré profit des récentes dislocations des marchés actions et obligataires, consolidant sa position en tant que source privilégiée de financement dans un contexte d’incertitude.
-
Une classe d’actifs résiliente, mais pas sans risque
Franck Sabbah met en lumière les vertus de la dette privée face aux turbulences des marchés financiers, soulignant l’exceptionnelle résilience de cette classe d’actifs. « L’année 2022 a été marquée par un véritable krach des marchés obligataires cotés. En revanche, la dette privée, en tant que classe d’actifs illiquide et valorisée à une fréquence différente, a su offrir une stabilité relative aux investisseurs, écartant les phénomènes de panique généralement observés sur les marchés plus liquides. »
- La dette privée, plébiscitée en période d'incertitude
Grâce à ses caractéristiques intrinsèques, la dette privée a démontré sa capacité à maintenir l’équilibre dans des périodes d’instabilité économique marquées par des crises financières mondiales, des hausses de taux d’intérêt et des tensions géopolitiques croissantes.
Un point de vue partagé par Hamza Filali, Managing Director, Dette Privée Européenne chez MSIM Morgan Stanley, qui précise : « La dette privée répond particulièrement bien aux défis du contexte économique et géopolitique actuel, notamment face au conflit commercial entre la Chine et les États-Unis. Grâce à des taux d’intérêt variables, elle peut mieux amortir les chocs de volatilité et affiche une variation plus stable à travers les cycles économiques. »
- Une inquiétude sur les entreprises européennes ?
Cependant, de nombreux gestionnaires de fonds mettent en garde contre les risques inhérents à la dette privée. Bien que, jusqu’à présent, ces risques aient été relativement maîtrisés, l’augmentation des taux de défaut pourrait se précipiter dans un contexte économique de plus en plus morose, en particulier dans la zone euro. En outre, les agences de notation pourraient être amenées à ajuster leurs prévisions. Une telle évolution pourrait surprendre les investisseurs, qui se verraient alors confrontés à des ajustements brusques dans leurs portefeuilles.
Emilie Buttiaux, directrice générale d'Archinvest, note tout de meme que les investisseurs bénéficient d'une meilleure protection que l'equity. « En effet, en tant que créanciers, ils occupent une position prioritaire dans la structure de capital d'une entreprise. Cela leur garantit un remboursement prioritaire par rapport aux actionnaires en cas de défaut ou de liquidation. »
Un potentiel intact pour 2025 ?
Sur l'ensemble des marchés du Private Market, les niveaux de Dry Powder (la "poudre sèche"), qui désignent l'ensemble des fonds engagés mais non encore appelés par les sociétés de gestion, n'ont jamais atteint de tels sommets.
-
Des capitaux à investir
Les GPs (General Partners) se trouvent aujourd'hui à la tête d'un véritable trésor de guerre non investi, qu'ils devront, à un moment ou à un autre, déployer.
« Si les taux d'intérêt diminuent et si les banques centrales parviennent à orchestrer un atterrissage en douceur de l'économie, avec une inflation qui se stabilise, conjuguée à l'absence de tout autre choc macroéconomique, alors la situation sur le segment du Private Market devrait se normaliser », anticipe un analyste.
Kevin Egan, gérant de portefeuille principal et co-responsable du crédit chez Invesco, présente ses perspectives sur cette classe d'actifs et se montre confiant pour les entreprises : « Pour 2025, nous prévoyons une nouvelle année où les rendements des prêts dépasseront la moyenne, grâce à un environnement de risque favorable, alimenté par une inflation et des taux d'intérêt plus faibles. La baisse des taux a pour effet de renforcer les fondamentaux des émetteurs de prêts, à mesure que les charges d'intérêt diminuent, ce qui atténue le risque de défaut et de perte de crédit. »
-
Des vents favorables ?
Un optimisme que partage Ron Kantowitz, directeur de la gestion dette privée chez Invesco, qui apporte un éclairage complémentaire : « Nous demeurons optimistes quant à l'avenir des prêts directs en 2025, en raison des vents favorables attendus, tant sur le plan macroéconomique que du déploiement des capitaux. »
« La récente baisse des taux rend certes le marché plus compétitif face aux acteurs bancaires, mais cela ne modifie en rien les équilibres fondamentaux, ni la montée en puissance du financement privé », ajoute Mike Dennis, Partner et Co-Head of European Credit chez Ares Management Corporation, dans les colonnes du journal Les Echos : « Plus que l'évolution des taux, ce qui soutient la croissance de notre marché, c'est la régulation croissante des banques, notamment les règles de Bâle. Et ces contraintes, loin de disparaître, vont perdurer. »
Dans cette perspective, le dirigeant d'Ares Management anticipe une reprise mondiale de la demande pour ce type de financement. L'environnement des fusions et acquisitions (M&A) dans le segment des entreprises de taille intermédiaire (mid-market) semble particulièrement propice et devrait confirmer le rebond amorcé à la fin de l'année dernière.
Les levées de fonds moteurs
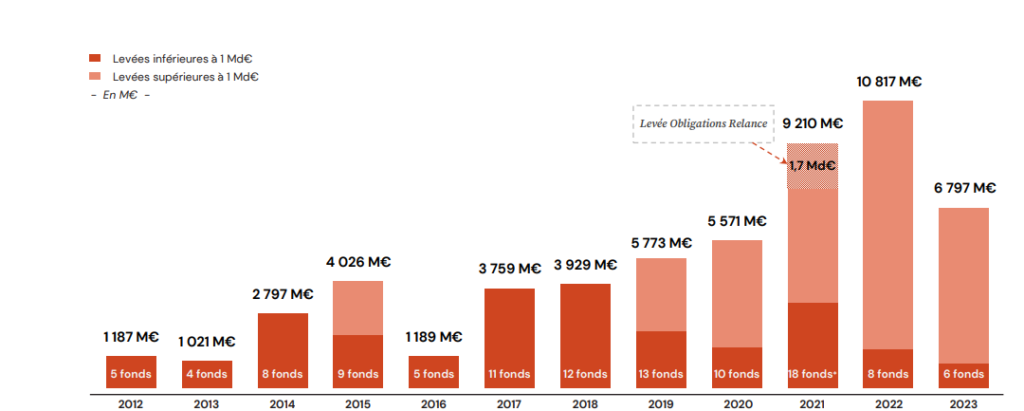
L'attrait croissant des investisseurs pour la dette privée s'est concrétisé par des levées de fonds d'une ampleur sans précédent.
-
La plus grande levée de fonds de l'histoire en Europe
Le gestionnaire d'actifs Ares Management a ainsi réalisé la plus importante levée de fonds de l'histoire du crédit privé en Europe, collectant la somme colossale de 17 milliards d'euros pour financer des entreprises sur le Vieux Continent.
Cette levée de fonds arrive seulement quatre mois après celle orchestrée par la société britannique ICG, qui avait, de son côté, réuni 15,2 milliards d'euros pour son véhicule dédié à la dette privée. Ces deux événements témoignent de l'essor rapide du marché de la dette privée, qui devient un pilier incontournable des stratégies d'investissement à l'échelle mondiale.
-
La France, 1er marché européen
En France, les sociétés de gestion n'ont pas tardé à emboîter le pas. Selon les données du Private Debt Deal Tracker de Deloitte, le marché français demeure particulièrement dynamique, permettant à la France de s'imposer, en 2023 (voir schéma ci-dessous), comme le premier pays européen en nombre d'opérations, devançant ainsi le Royaume-Uni. Ainsi, 170 opérations ont été comptabilisées en France, contre 158 outre-Manche, soulignant l'engouement pour les solutions de financement privées dans l’hexagone.
Au cours des 12 derniers mois, plusieurs acteurs majeurs ont contribué à cette dynamique. La Caisse d'Épargne, par exemple, a lancé un fonds de dette privée de 535 millions d'euros, dédié au financement du développement des entreprises de taille intermédiaire (ETI) en région. De son côté, CAPZA a annoncé avec succès la levée de son fonds CAPZA 6 Private Debt, doté d'une capacité d'investissement de 2,5 milliards d'euros, ciblant principalement des entreprises en croissance ou en transformation.
En outre, des acteurs comme Andera Partners ou Alcentra continuent d'afficher une dynamique solide, renforçant l'attractivité de la dette privée en France. Ces sociétés, grâce à leur expertise et à leurs fonds bien structurés, participent activement à l’expansion de ce marché, qui ne cesse de se diversifier et de se sophistiquer.
Comment bien sélectionner les gérants de dette privée ?
Dans l’univers du non coté, et plus particulièrement en matière de dette privée, le choix des gérants revêt une importance capitale. En effet, les écarts de performance entre les fonds classés dans le premier et le dernier quartile sont considérables, rendant la sélection d’autant plus déterminante.
Nous vous recommandons ainsi d’opter pour une société de gestion ayant fait preuve de solidité à travers les cycles économiques et bénéficiant du soutien d’investisseurs institutionnels de renom sur plusieurs millésimes. Il est également essentiel d’évaluer la capacité des gérants à générer de la performance aussi bien en période de forte croissance qu’en temps de récession.
Le principal risque lié à la dette privée est celui du défaut de paiement, autrement dit, la possibilité que l’emprunteur ne soit pas en mesure d’honorer ses engagements. Il convient donc de privilégier des équipes de gestion stables, affichant des performances régulières et capables de limiter le taux de défaut des entreprises en portefeuille. Une approche rigoureuse, incluant la prise de garanties adaptées, permettra par ailleurs d’optimiser le recouvrement des investissements dans les meilleures conditions.
Prenez le temps d’analyser en détail leur historique de performance. Et n’hésitez pas à challenger leur méthodologie de sélection des entreprises.
Enfin, portez une attention particulière au système de rémunération et à l’alignement des intérêts entre la société de gestion et ses investisseurs. Une répartition équilibrée du carried interest entre les équipes est également un gage d’engagement et de motivation à long terme.
Loft Orbital : une nouvelle licorne pour le New Space français
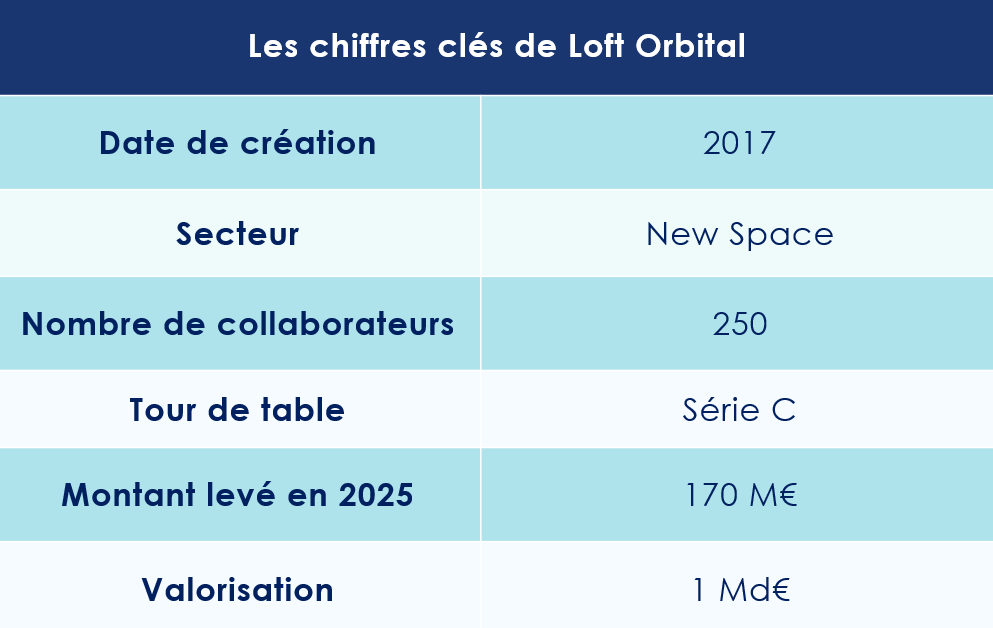
Le New Space français accueille une nouvelle licorne ! La start-up franco-américaine Loft Orbital vient de franchir le cap symbolique du milliard d’euros de valorisation, grâce à une levée de fonds de 170 millions d’euros.
Pionnier de la location de satellites partagés
Fondée en 2017 par les Français Pierre-Damien Vaujour, Antoine de Chassy, et l’Américain Alex Greenberg, Loft Orbital s’impose comme un acteur clé de l’infrastructure satellitaire en orbite basse. Avec des bureaux à Toulouse, San Francisco et Golden, la start-up a fait le pari audacieux de simplifier l’accès à l’espace.
Les fondateurs sont partis d’un constat simple mais frappant : le développement et le lancement d’une mission satellitaire nécessitent aujourd’hui plusieurs années de travail, avec des délais souvent imprévisibles. Grâce à Loft Orbital, cette complexité appartient au passé. Ses clients n’ont plus besoin de concevoir leurs propres satellites : l’entreprise leur propose une solution clé en main, reposant sur une infrastructure mutualisée.
Concrètement, les charges utiles – capteurs, instruments ou logiciels – des clients sont intégrées sur un satellite générique conçu par Loft Orbital. Ce modèle réduit considérablement les coûts et les délais, tout en offrant des analyses en temps réel des missions spatiales.
« Fabriquer un satellite de zéro peut prendre jusqu’à sept ans. Avec Loft Orbital, nos clients gagnent un temps précieux grâce à notre adaptateur universel, qui permet d’embarquer des charges utiles sur différents satellites », explique Pierre-Damien Vaujour.
L’entreprise se distingue également par sa capacité à supporter l’exécution en orbite de technologies avancées, comme l’intelligence artificielle, au service de domaines stratégiques tels que l’environnement, la sécurité et la défense.
Parmi ses prochaines missions figure le lancement d’un système de communication dédié à des applications variées : prévisions météorologiques, surveillance de la pollution, détection des feux de forêt et exploitation de l’IA.
Une portée internationale
Malgré sa jeunesse, Loft Orbital s'impose déjà comme un acteur incontournable du secteur spatial, forte de ses 250 collaborateurs répartis entre la France et les États-Unis. La société a su séduire une clientèle prestigieuse, accumulant 500 millions d’euros de contrats signés et opérant actuellement une flotte de cinq satellites. L’avenir, quant à lui, s’annonce radieux : pas moins de 30 nouveaux satellites sont en cours de production.
Parmi ses partenaires de renom figurent la NASA, l’US Space Force, la Space Development Agency, Microsoft, ainsi que des géants de l’intelligence artificielle tels qu’Earth Daily.
Pour étendre son influence et accroître sa compétitivité, Loft Orbital ne recule devant aucune initiative stratégique. En 2024, elle a franchi une étape majeure en créant Orbitworks, une joint-venture innovante avec Marlan Space, destinée à renforcer sa présence au Moyen-Orient. Ce partenariat a d'ailleurs donné naissance à la première entreprise privée d’infrastructures spatiales de la région
Une levée de fonds d’envergure
Afin de soutenir son développement, Loft Orbital a bouclé une levée de fonds de série C, atteignant 170 millions d’euros. Cette opération, pilotée par Tikehau Capital, a également attiré Bpifrance, Temasek (fonds souverain de Singapour), ainsi que de nouveaux investisseurs stratégiques tels que Supernova Invest et Tribeca Venture Partners, aux côtés des investisseurs historiques.
« Cette levée de fonds nous permettra d’accélérer le déploiement à grande échelle de notre flotte de satellites, de renforcer nos activités à l’international et de jouer un rôle central dans les développements de l’intelligence artificielle appliquée au secteur spatial », déclare Pierre-Damien Vaujour, cofondateur et CEO.
Avec un total de 300 millions d’euros levés depuis sa création, Loft Orbital ambitionne désormais d’atteindre la rentabilité d’ici deux ans.
Après les succès récents de The Exploration Company, Spartan Space et Exotrail, Loft Orbital confirme que l’espace s’impose plus que jamais comme le nouvel eldorado des start-ups françaises.
Standing Ovation passe la seconde
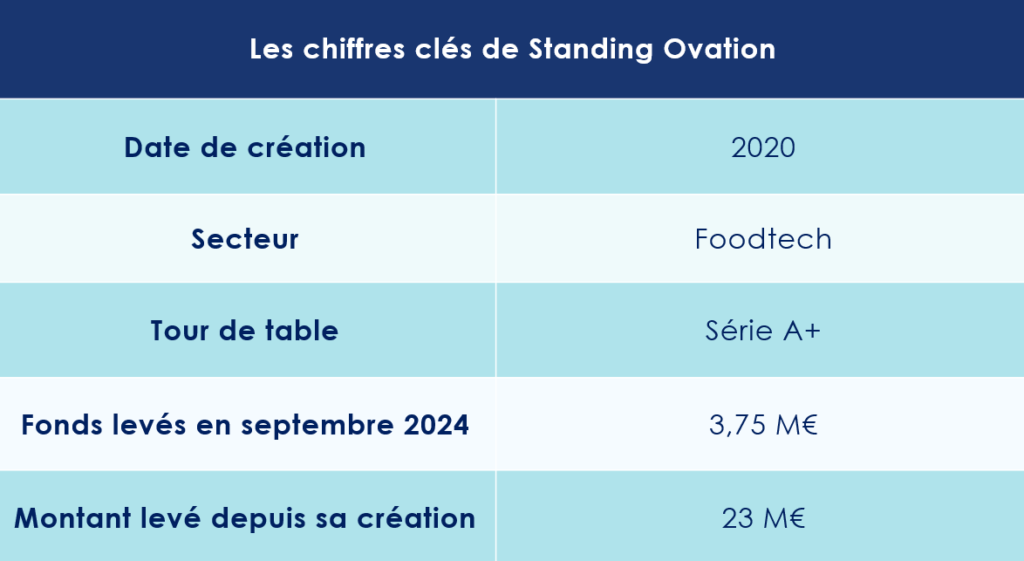
Standing Ovation vient de concrétiser une levée de fonds de 3,75 millions d’euros. Une opération qui porte ainsi à 23 M€ les capitaux totaux levés depuis sa création.
Le spécialiste de la fermentation de précision
En 2020, Frédéric Pâques et Romain Chayot, ingénieurs de formation et anciens collaborateurs de Global Bioenergies, prenaient un tournant dans leur carrière en fondant Standing Ovation, une startup française novatrice spécialisée dans la fermentation de précision.
Le cœur de leur activité repose sur la production d'une protéine clé des produits laitiers : la caséine. Cette dernière joue, en effet, un rôle primordial dans la reproduction des textures caractéristiques du fromage ou de la crème glacée.
« Il existe deux grandes familles de protéines que l’on peut produire par la fermentation de précision : le lactosérum et la caséine. Aujourd'hui, aucune entreprise ne commercialise encore de caséines, or c’est précisément ce que nous visons, car c’est cette protéine qui confère aux fromages leur texture unique et leurs propriétés culinaires », explique Romain Chayot.
L’objectif de Standing Ovation est ambitieux : produire des protéines de lactosérum sans aucune exploitation animale. Pour ce faire, la startup s’appuie sur des matières premières végétales, telles que des sucres issus de la betterave ou du blé. Grâce à ce procédé, la caséine est recréée avec une fidélité absolue. Celle-ci présente ainsi exactement les mêmes propriétés que celle que l’on retrouve naturellement dans le lait animal : mêmes acides aminés, même digestibilité, même richesse en calcium…
« Un peu à l’image de la fermentation qui transforme le blé en pain ou le raisin en vin, Standing Ovation vise à transformer des produits de l’industrie agroalimentaire, tels que les sucres ou les huiles, en protéines à haute valeur ajoutée. » abonde le co-fondateur de la foodtech.
Celle-ci s'attèle désormais à la commercialisation de sa caséine brevetée, baptisée "Advanced Casein", pour 2025. Cette innovation devrait ainsi intégrer une large gamme de produits, notamment les fromages, les glaces et les yaourts.
Une nouvelle levée de fonds
Au début de l'année, Stading Ovation avait déjà bénéficié d’un financement de 3 M€ de l’État et de Bpifrance. Une démarche récemment renforcée par une nouvelle levée de fonds, s’élevant cette fois-ci à 3,75 M€. Celle-ci porte donc à 23 millions d’euros le total des capitaux levés depuis sa création en 2020.
Ce sont les actionnaires historiques qui ont de nouveau contribué à cette opération. Parmi les investisseurs, nous pouvons citer le fonds Astanor Ventures, mais également PeakBridge, Seventure Partners, Big Idea Ventures et Good Startup. Un acteur majeur de l’agroalimentaire français a aussi pris part à ce tour de table : le groupe Bel. Celui-ci est connu pour ses marques telles que La Vache qui rit, Babybel ou Boursin. L'entreprise française figurait déjà parmi les actionnaires de la start-up et avait établi un partenariat exclusif avec elle pour les applications fromagères.
Des vertus écologiques
Standing Ovation met en œuvre des procédés profondément respectueux de l'environnement. Ceux-ci génèrent dix fois moins d'émissions de CO2 et n'utilisent ni antibiotiques, ni OGM. « Nous sommes capables de produire de la caséine en une heure, quand il faut trois ans à une vache pour en générer », se réjouit le fondateur de cette start-up dans une interview accordée à We Demain. Il ajoute : « En prenant en compte tous les paramètres, et en comparant notre production à celle de l'industrie laitière traditionnelle, nous réduisons nos émissions de gaz à effet de serre de 94 %, notre consommation d'eau de 90 %, et nos besoins en terres agricoles de 99 %. »
De plus, dans une dizaine d'années, un agriculteur sur deux aura pris sa retraite. Cette situation démographique pourrait d'ailleurs impacter la taille du cheptel français et, par ricochet, la production laitière. Certaines études mettent en garde : la France risque de perdre sa souveraineté en matière de production laitière.
Cette préoccupation est partagée par Laetitia de Panafieu, représentante d'Astanor au Conseil de Surveillance de Standing Ovation : « Nourrir 10 milliards d'êtres humains dans un monde où les émissions de CO2 doivent être réduites et où les ressources en eau et en terres arables se raréfient est l'un des plus grands défis du XXIe siècle. »
Accélérer le développement à l'international
Lauréate du programme FrenchTech 2030, Standing Ovation entre à présent dans une phase cruciale de son industrialisation. La start-up doit désormais accélérer la commercialisation de sa protéine brevetée. Afin de franchir cette étape décisive avec assurance, la direction a fait appel à un nouveau président : Yvan Chardonnens. Leader chevronné, doté d'un profil résolument opérationnel, il possède une solide expérience du marché international BtoB. Un savoir faire acquis notamment chez Firmenich, Unilever, Roquette ou encore Oterra.
Son arrivée a été chaleureusement accueillie par Romain Chayot : « Il nous fallait une personnalité d'envergure internationale, dotée de compétences nouvelles, pour nous aider à briser ce plafond de verre. »
Et si c’était cela la recette du succès ?
Plan d'épargne retraite (PER) bancaire ou assurance : quel contrat choisir ?
Dans les années à venir, l'un des enjeux majeurs pour les Français sera de disposer d’un revenu suffisant pour assurer leur retraite. Ce défi se pose dans un contexte où les finances publiques sont sous forte pression, pouvant contraindre l'État à revoir à la baisse le montant des pensions. Le Plan d'Épargne Retraite (PER) apparaît dès lors comme un levier indispensable pour constituer un capital ou une rente, venant ainsi compléter les régimes de retraite obligatoires. La réforme de 2019, portant sur les produits d'épargne retraite, s’est d’ailleurs imposée comme un succès incontestable.
Elle a conféré aux nouveaux contrats une souplesse et une flexibilité qui faisaient cruellement défaut aux anciens dispositifs, tels que le Plan d'Épargne Retraite Populaire (PERP) ou le contrat Madelin.
L'an dernier, le PER a conquis plus d'un million de nouveaux adhérents, totalisant des versements à hauteur de 14,7 milliards d'euros.
Depuis son lancement, ce ne sont pas moins de 10,4 millions de contrats qui ont été souscrits, portant l'encours cumulé à 108,8 milliards d'euros, selon les chiffres communiqués par le ministère de l'Économie et des Finances.
Le fonctionnement du Plan d’épargne Retraite
Lancé en octobre 2019, le plan d’épargne retraite remplace progressivement d'autres dispositifs d’épargne retraite, tels que le PERP, le contrat Madelin ou encore le contrat « Article 83 ».
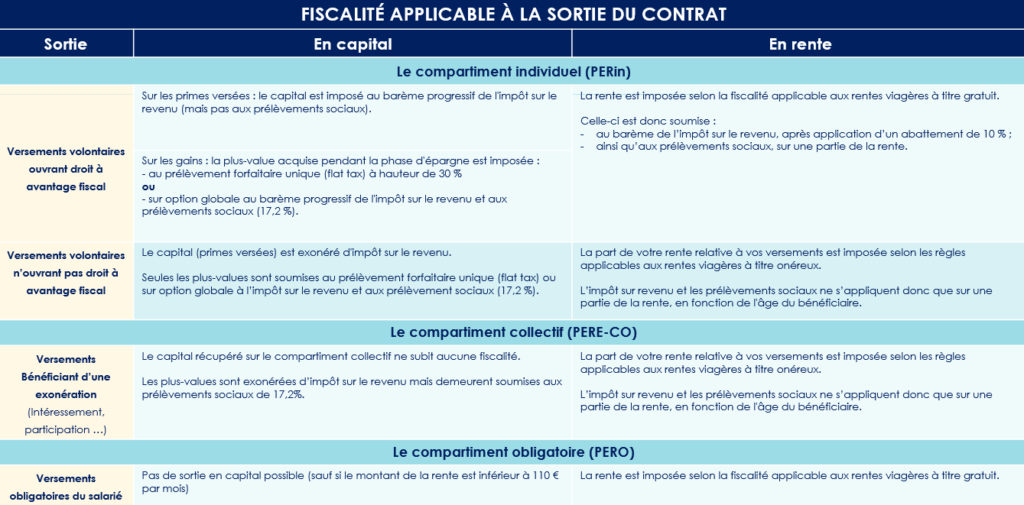
Désormais, le PER se présente en trois formes distinctes :
– Le compartiment individuel (PERin), alimenté par des versements volontaires et le transfert d'anciens contrats comme le PERP, le contrat Madelin, la Préfon, etc. ;
– La partie "collective" (PERE-collectif), qui recueille notamment les primes d’intéressement et de participation, ainsi que l’abondement de l’employeur ;
– Le compartiment obligatoire (PERO), dédié aux cotisations obligatoires versées par le salarié et l’employeur (anciennement l'Article 83).
Avec cette nouvelle configuration, les épargnants peuvent également transférer l’épargne accumulée sur d'anciens plans vers leur nouveau contrat. « L’épargne accumulée au sein d’un PER est entièrement portable d’un contrat à un autre. Cette caractéristique me paraît essentielle, car elle permet aux investisseurs de faire jouer la concurrence entre les différents acteurs à tout moment de la vie du contrat, et non plus seulement avant sa souscription », souligne Thomas Lebel, family officer au sein du multi-family office Scala Patrimoine.
-
Les cas de sorties anticipées
Malgré les assouplissements introduits par la réforme de 2019, le PER reste toutefois un produit à horizon long terme, souvent qualifié de « produit tunnel ». « Les souscripteurs ne pourront pas récupérer les sommes versées sur leur contrat tant qu’ils n’auront pas cessé leur activité professionnelle, à l’exception de certains cas de déblocage anticipé prévus par la loi », explique Thomas Lebel.
En effet, la législation permet, dans des circonstances précises, d’accéder de manière anticipée aux fonds investis. Thomas Lebel détaille ces situations : « Elles sont strictement encadrées par la loi. Cela inclut, entre autres, le décès du souscripteur ou de son conjoint, leur invalidité, une situation de surendettement, ou encore l’expiration des droits au chômage. Le dernier cas de déblocage anticipé, cette fois plus heureux, concerne l’acquisition de la résidence principale. »
-
PER : un outil pour réduire son impôt sur le revenu
Cinq ans après sa réforme, l'engouement pour le Plan d'épargne retraite (PER) ne faiblit pas. L'une des principales raisons de ce succès réside dans la possibilité offerte aux épargnants de déduire leurs versements volontaires de leur revenu imposable, sous certaines conditions. Cette déduction permet en effet une réduction immédiate de l'impôt sur le revenu. Cette stratégie constitue ainsi un avantage particulièrement attrayant pour les contribuables les plus lourdement imposés.
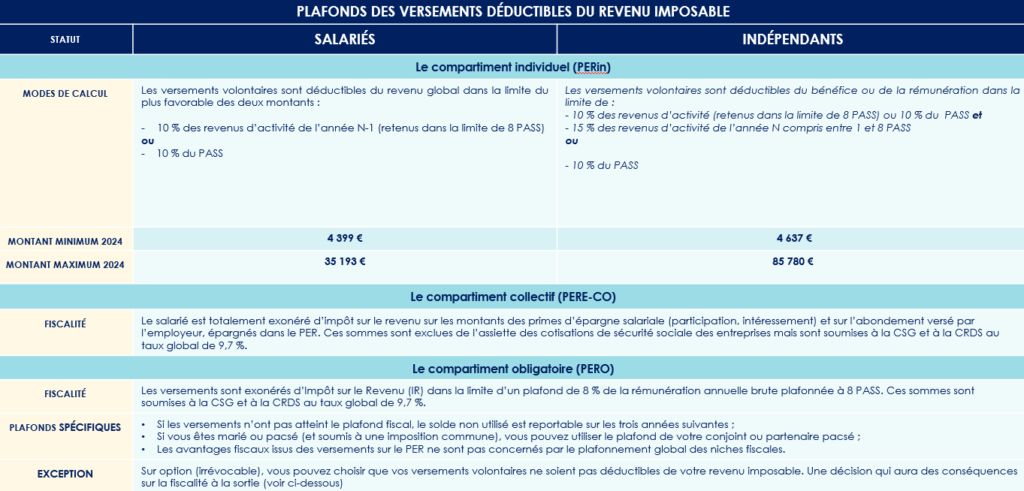
« Les versements volontaires peuvent être déduits de l'assiette de votre impôt sur le revenu, dans la limite d'un plafond global annuel. Ce plafond est indiqué sur votre avis d'imposition de l'année précédente », explique Thomas Lebel. Il convient également de noter que ces plafonds varient selon votre statut, qu'il s'agisse de salariés ou de travailleurs indépendants.
- Pour les salariés les versements volontaires sont déductibles dans la limite du montant le plus favorable entre :
- 10 % des revenus d’activité de l’année N-1 - retenus dans la limite de 8 plafond annuel de la Sécurité sociale (PASS)
- 10 % du PASS.
- Pour les indépendants, les versements volontaires sont déductibles du bénéfice ou de leur rémunération dans la limite de :
- 10 % des revenus d’activités (retenus dans la limite de 8 PASS) ou 10 % du PASS et 15 % des revenus d’activité de l’année N compris entre 1 et 8 PASS
- ou 10 % du PASS
Concrètement, plus le taux d’imposition sera élevé, plus les économies d’impôts seront importantes.
Exemple : si un salarié verse 15 000 € sur un PER en 2024, son économie d’impôt 2025 sera égale à :
- 6 750 € si votre taux marginal d’imposition est de 45 % ;
- 6 150 € si votre taux marginal d’imposition est de 41 % ;
- 4 500 € si votre taux marginal d’imposition est de 30 %.
-
Une flexibilité appréciée
Les investisseurs apprécient également la flexibilité inhérente à ce nouveau dispositif. « Avant la réforme, l'obligation de convertir les économies en rente viagère suscitait des réticences chez certains de nos clients », confirme Thomas Lebel.
Désormais, le PER (Plan d'Épargne Retraite) offre une souplesse inédite quant aux modalités de récupération des fonds accumulés. Contrairement à ses prédécesseurs, tels que le PERP ou le contrat Madelin, qui imposaient une sortie exclusivement sous forme de rente viagère, le PER permet à l’épargnant de choisir entre un retrait en capital — en une ou plusieurs fois —, une sortie sous forme de rente, ou même une combinaison des deux.
« Les investisseurs doivent également garder à l'esprit qu'une option de réversion peut être intégrée au contrat. En cas de décès, une rente sera alors versée au bénéficiaire désigné », précise le family officer.
Malheureusement, depuis le 1er janvier, il n’est plus possible d'ouvrir un plan d'épargne retraite pour un enfant mineur ni d'effectuer de nouveaux versements jusqu'à ses 18 ans.
-
Un outil d’aide à la transmission du chef d’entreprise
Le PER présente de nombreux avantages pour les chefs d'entreprise, cherchant à anticiper et optimiser la transmission de leur patrimoine.
Ce contrat leur offre en effet, la possibilité de réaliser des versements volontaires, déductibles des revenus imposables. Des versements qui allègent ainsi immédiatement leur charge fiscale tout en capitalisant pour l’avenir. Dans ce cadre, le souscripteur peut désigner un bénéficiaire en cas de décès, le conjoint ou partenaire pacsé étant souvent privilégié. Ce choix présente un intérêt particulier, car en cas de disparition du titulaire, le capital accumulé sur le PER bénéficie d'une exonération fiscale totale à la sortie, à condition que le plan n’ait pas été liquidé lors du départ en retraite.
Cette exonération post-mortem distingue particulièrement le PER d’autres solutions d’épargne telles que l’assurance-vie. En effet, contrairement à cette dernière, les plus-values réalisées sur un PER échappent aux prélèvements sociaux lors du décès du souscripteur.
Cependant, comme le souligne Guillaume Lucchini, cette stratégie comporte certaines limites. « Cette approche est intéressante, mais elle présuppose que le chef d'entreprise n'aura pas besoin des sommes investies sur le PER au moment de sa retraite ». En d’autres termes, le PER se révèle particulièrement adapté aux entrepreneurs ayant déjà sécurisé d'autres sources de revenus pour leurs vieux jours, et qui peuvent se permettre de laisser ces fonds intacts pour leurs héritiers.
Par ailleurs, Guillaume Lucchini souligne que « l'attrait financier du PER reste circonscrit par les plafonds fiscaux annuels imposés à ce dispositif ». « Le PER s’inscrit donc dans une réflexion plus large et ne saurait, à lui seul, répondre à tous les enjeux liés à la transmission. Il doit donc être utilisé en complément d’autres dispositifs pour maximiser ses bénéfices tout en tenant compte des besoins financiers présents et futurs du souscripteur » prévient le fondateur du multi family office Scala Patrimoine.
Comparaison entre le PER Compte-Titres et le PER Assurance
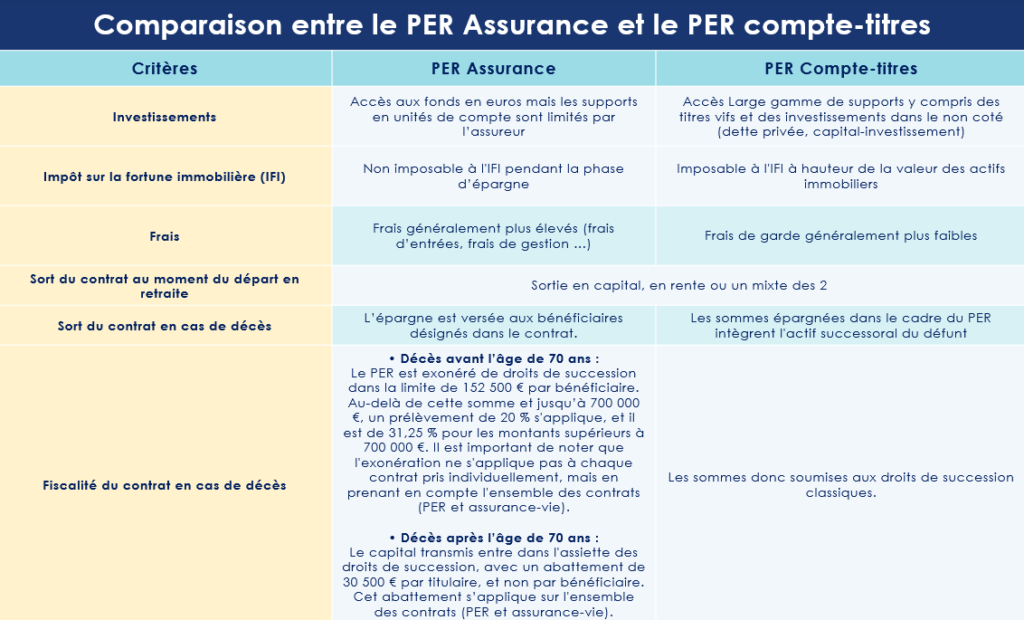
Le Plan d'Épargne Retraite (PER) peut être souscrit aussi bien auprès d'un grand assureur (PER Assurance) que d'une banque (PER Compte-Titres). Bien que les principales caractéristiques de ces contrats soient similaires — notamment en matière de fiscalité sur les versements, d'objectifs d'épargne et de modalités de sortie — certaines distinctions méritent d'être mises en lumière.
-
Une structure de frais différente
Comme l'affirme avec insistance l'Autorité des marchés financiers, « les placements ne sont pas gratuits ». En effet, divers frais sont prélevés par les intermédiaires, tels que les assureurs et les sociétés de gestion. L'impact de ces frais sur le rendement des placements ne saurait être sous-estimé. Une étude menée en 2021 par les sénateurs Albéric de Montgolfier et Jean-François Husson, dans le cadre de la protection des épargnants, a révélé qu'à long terme, près de la moitié du rendement d'un placement pourrait être absorbée par ces frais.
Cette situation est vivement regrettée par Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine : « Le niveau des frais — très élevé — pèse de manière excessive sur la performance des épargnants. C'est pourquoi nous accordons une attention particulière à la structure des frais prélevés sur chaque contrat. À cet égard, il est à noter que les PER Compte-Titres sont souvent moins coûteux que les PER Assurance. »
Les solutions d'investissement offertes par ces deux enveloppes diffèrent également. Seul le PER Assurance propose un fonds en euros, un placement prisé par les Français cherchant à sécuriser leur épargne à l'approche de la retraite, ou souhaitant éviter les risques de perte en capital. En revanche, « le PER bancaire offre un univers d'investissement bien plus diversifié, avec un accès notable aux fonds de private equity », souligne Guillaume Lucchini. Pour les investisseurs à long terme, au profil dynamique, le PER Compte-Titres représente ainsi un attrait indéniable.
-
L'attrait du private equity
Le PER Compte-Titres permet un accès élargi au private equity, une classe d'actifs qui favorise l'investissement dans des sociétés non cotées en Bourse. Au cours des deux dernières décennies, le capital-investissement a généré des rendements nettement supérieurs à ceux de l'indice S&P 500. En France, entre 2007 et 2021, la performance annuelle moyenne des fonds de private equity a atteint 12,2 %. Ce chiffre étant largement supérieur à celui d'autres classes d'actifs, comme l'immobilier (6,3 %) ou le CAC 40 (5,1 %).
Historiquement, cette classe d'actifs était réservée aux investisseurs institutionnels. Toutefois, ces dernières années, l'offre s'est enrichie. Elle permet désormais aux particuliers d'y accéder à partir de 100 000 € d'investissement.
Comme le souligne Guillaume Lucchini, « Tout comme le PER, le private equity répond à des enjeux de long terme, sur une durée minimale de dix ans. Tous les éléments sont donc réunis pour un beau mariage. La liberté offerte par le PER Compte-Titres permet de rechercher les meilleurs fonds, sans les contraintes du PER Assurance. Cette flexibilité est d'autant plus cruciale que les performances varient fortement selon la qualité des fonds. »
Dans cette classe d'actifs, le choix des équipes d'investissement est primordial. Celles-ci sont directement responsables de la sélection et de la gestion des investissements. Une équipe expérimentée et compétente peut identifier les opportunités prometteuses et élaborer des stratégies efficaces pour maximiser les performances. Comme l'explique Guillaume Lucchini, « Scala Patrimoine adopte une approche analytique et rigoureuse pour offrir une sélection des fonds d'investissement les plus performants, en privilégiant des fonds de private equity de premier quartile selon les différentes stratégies d'investissement envisagées. »
-
Une fiscalité au décès différente
Les règles fiscales varient également selon le type de PER. Pour les PER bancaires, les sommes épargnées font partie de l'actif successoral du défunt et sont donc soumises aux droits de succession classiques. En revanche, dans le cadre d’un PER Assurance, l’épargne est versée aux bénéficiaires désignés dans le contrat. La fiscalité de l'assurance-vie s'applique ainsi, avec des abattements spécifiques selon l'âge du souscripteur.
Si le décès survient avant 70 ans, le PER est exonéré de droits de succession dans la limite de 152 500 € par bénéficiaire. Au-delà de ce montant, un prélèvement de 20 % s'applique, et il est de 31,25 % pour les sommes supérieures à 700 000 €. Il est essentiel de noter que l'exonération s'applique à l'ensemble des contrats (PER et assurance-vie) et non à chaque contrat individuellement.
Lorsque le décès intervient après 70 ans, le capital transmis est soumis aux droits de succession, avec un abattement de 30 500 € par titulaire. Cet abattement est applicable à tous les contrats souscrits (PER et assurance-vie).
Comme l'indique Guillaume Lucchini, « le choix entre un PER Assurance et un PER bancaire dépendra d'un certain nombre de facteurs, notamment les objectifs et les besoins du souscripteur, ainsi que son appétence au risque et son horizon d'investissement. »
Comment investir dans le secteur du cinéma ?
L'industrie audiovisuelle française est un secteur économique majeur. En 2020, elle a généré un chiffre d'affaires de près de 22,5 milliards d'euros. Toutefois, ce domaine requiert un soutien financier important de la part d'investisseurs privés pour poursuivre son développement. C'est dans cette optique que les politiques ont créé les Sociétés de financement de l'industrie cinématographique et de l'audiovisuel (Sofica). Cependant, leur champ d'action demeure restreint, avec l'obligation de soutenir principalement le cinéma indépendant, dont le succès reste souvent confidentiel.
En 2023, près d'une soixantaine de films projetés dans les salles françaises ont attiré moins de 1 000 spectateurs. Et une vingtaine d'entre eux n'ont même pas franchi la barre des 100 entrées. Ces chiffres illustrent la difficulté de l'industrie à toucher un large public.
Malgré quelques succès notables, la moyenne des entrées pour les 380 films français sortis cette année avoisine les 160 000 spectateurs. La médiane s'établit à 25 000 entrées, signifiant que la moitié de ces films n'a pas dépassé ce seuil.
Face à ces contraintes, des fonds de private equity ont investi dans le secteur, se concentrant uniquement sur les œuvres susceptibles, selon eux, de rencontrer un succès commercial. Et la performance semble au rendez-vous.
1. Les sofica, pour alléger sa feuille d'imposition
Créées dans les années 1980, les Sofica se sont progressivement imposées comme des acteurs incontournables du cinéma français. En moyenne, elles contribuent au financement de 2 à 10 % du budget des œuvres cinématographiques et audiovisuelles.
À leur palmarès, on peut relever des succès de prestige tels que Les Choristes, Intouchables, ou Boîte Noire. L’an passé, les Sofica ont notamment soutenu Anatomie d’une chute, réalisée par Justine Triet. Un film qui a remporté la Palme d’or au Festival de Cannes.
-
Un soutien renouvelé au cinéma français
Plutôt que de se tourner vers les blockbusters internationaux, les Sofica ont pour vocation de soutenir la création artistique française. Les fonds collectés sont d'ailleurs principalement destinés à des œuvres à petit budget, en dessous de 8 millions d’euros. Ainsi, 90 % de leurs investissements sont orientés vers la production indépendante.
Le nombre de ces structures d’investissement est, en outre, encadré par l’État. L'an dernier, seules 13 Sofica ont reçu un agrément, permettant de collecter un total de 73,07 millions d’euros. Depuis leur création, ces sociétés ont injecté près de 2 milliards d’euros dans le secteur, contribuant au financement de plus de 3 000 œuvres.
Ce soutien crucial à l’écosystème du cinéma a d'ailleurs été renouvelé par les parlementaires. Le dispositif des Sofica a été prolongé de trois années supplémentaires, jusqu’à la fin de 2026, dans le cadre de la dernière loi de finances.
Une décision dont s’est félicitée Olivier Henrard, directeur général délégué du CNC, « La collecte intégrale de l’enveloppe allouée aux Sofica et la reconduction à l’identique de ce dispositif essentiel pour trois ans constituent une excellente nouvelle pour l’avenir et la diversité de la création française. ».
-
Un dispositif pour réduire son impôt sur le revenu
La loi de finances vient donc de confirmer pour les trois années à venir les règles régissant le dispositif de défiscalisation des Sofica. Les investisseurs continuent ainsi de bénéficier d’un avantage fiscal important à l’entrée. En effet, une réduction d’impôt de 48 % du montant de leur souscription leur est accordée, en contrepartie d’un blocage des fonds pour une durée variant entre 5 et 10 ans. En pratique, la majorité des Sofica sont néanmoins liquidées de manière anticipée au bout de 6 à 8 ans.
Cependant, les contribuables qui choisissent de céder leur part avant la période de 5 ans voient leur avantage fiscal remis en cause. De plus, il est impératif pour les contribuables d’investir un minimum de 5 000 € pour bénéficier de cet avantage.
Bien que la réduction d’impôt soit applicable dès la première année, elle est soumise aux conditions suivantes :
– elle est limitée au moindre des deux montants suivants : 25 % du revenu net global ou 18 000 €, entraînant ainsi une réduction maximale de 8 640 € ;
– elle est intégrée dans un plafond global des niches fiscales spécifique de 18 000 €, commun avec le dispositif Girardin outre-mer (contre 10 000 € pour les autres dispositifs de défiscalisation).
Il est important de noter que lorsque le total des avantages fiscaux de l’année dépasse ces montants, l’excédent est perdu. Et il ne peut être reporté sur les impôts des années suivantes.
Pour toutes ces raisons, ce dispositif de défiscalisation s’adresse principalement aux contribuables les plus fortement imposés, dans une optique de diversification de leur patrimoine.
-
Des performances sinueuses
Bien que l'industrie du cinéma fasse réver, investir dans ce secteur se révèle rarement fructueux. Depuis leur création, en mettant de côté les avantages fiscaux associés, seules quelques Sofica ont réussi à atteindre la rentabilité. La majorité de ces véhicules d'investissement subit une dépréciation allant de 20 % à 40 %. En effet, depuis leur lancement, le taux de rendement interne (TRI) moyen est de seulement 2 % par an, avantages fiscaux inclus.
Les Sofica présentent donc un risque substantiel de perte en capital. Les espoirs de gains demeurent incertains, dépendant notamment du succès des œuvres financées. En conséquence, les bénéfices éventuels proviendront très probablement des avantages fiscaux obtenus lors de la souscription.
Il est aussi crucial de noter que cet investissement s'inscrit dans un cadre limité. La période de souscription est très courte. Les contribuables intéressés doivent agir rapidement.
2. Le private equity se lance dans le secteur du cinéma
Contrairement aux Sofica, les acteurs du capital-investissement investis dans l’industrie audiovisuelle jouissent d’une liberté d’action totale. Il leur incombe toutefois de définir la thèse d’investissement la plus pertinente, dans le but d'atteindre un taux de rendement interne (TRI) cible de 15 % sur une période sur huit ans, au minimum.
-
Un marché en pleine mutation
Porté par la forte croissance des plateformes de streaming mondiales telles que Netflix, Disney+ ou Amazon Prime, le secteur audiovisuel est en pleine transformation. Au cours des dix dernières années, les sources de revenus se sont largement diversifiées. Les recettes ne se limitent désormais plus aux simples entrées dans les salles de cinéma, aux ventes de DVD ou la cession des droits aux chaînes de télévision. À titre d'exemple, Netflix compte aujourd'hui plus de 270 millions d'abonnés à travers le monde, contre 130 millions en 2019 !
De surcroît, une nouvelle réglementation entrée en vigueur en 2021 va considérablement soutenir la production française. Les opérateurs étrangers sont désormais tenus d'investir 20 % de leur chiffre d'affaires dans des œuvres françaises et européennes. Cette décision devrait se concrétiser par plus 500 millions d'euros d'investissements supplémentaires sur le marché français !
Cependant, les acteurs du private equity ayant investi dans cette industrie restent encore relativement rares. À l'heure actuelle, seule une dizaine d'acteurs ont franchi le pas en Europe.
-
Un actif décorrélé des marchés financiers
Le financement privé par des entités autres que les acteurs traditionnels de la filière demeure encore marginal en France. Selon le Centre national du cinéma (CNC), seules 5 % des contributions proviennent des particuliers. Mais quels sont les attraits pour ces investisseurs ?
En premier lieu, le secteur de l'audiovisuel présente l'avantage d'être entièrement détaché des fluctuations des marchés financiers. Il constitue ainsi un investissement de diversification intéressant pour les épargnants souhaitant placer leur argent sur le long terme.
De plus, il représente une opportunité pour les passionnés de cinéma souhaitant contribuer à la vitalité de l'écosystème. L'excellence française dans la production d'œuvres audiovisuelles et cinématographiques n'est plus à démontrer. Les films et séries d'animation produits en France se vendent, par exemple, comme des petits pains. 40 % des programmes français sont ainsi exportés à l'étranger !
Lorsque l'équipe d'investissement est judicieusement choisie, les performances peuvent être au rendez-vous.
-
Bien choisir les équipes et la thèse d’investissement
Les acteurs du private equity explorant l’univers de l’audiovisuel ont tous adopté une stratégie d’investissement marquée, en s’entourant notamment d’une équipe expérimentée, aguerrie aux subtilités de cette industrie complexe.
Ainsi, une société de gestion française a opté pour une spécialisation dans les films internationaux, tout en veillant à maintenir des coûts de production raisonnables. Composée d’anciens producteurs et financiers chevronnés dans le domaine du septième art, cette société a également établi un partenariat avec le prestigieux groupe cinématographique Pathé. Un partenariat qui lui a notamment permis de participer au financement de productions notables telles que « Le Comte de Monte Cristo » et « Second tour ».
Une autre société de gestion française concentre, quant à elle, ses investissements sur la distribution internationale ainsi que la coproduction de films et de séries d’animation françaises. Cette approche a d’ailleurs été renforcée par une collaboration avec ON Entertainment (Groupe Médiawan), un acteur majeur du secteur. Ce studio est, en effet, à l’origine de certains grands succès tels que « Le Petit Prince » et « Playmobil ».
Quoiqu’il en soit, il faut garder à l’esprit que le choix des équipes d'investissement est crucial. Ces équipes sont directement responsables de la sélection et de la gestion des investissements qui déterminent la performance du fonds. Une équipe expérimentée et compétente a la capacité de repérer les opportunités prometteuses, d'évaluer les risques de manière rigoureuse et de mettre en œuvre des stratégies efficaces pour maximiser les rendements. Leur expertise et leur jugement sont donc essentiels pour transformer les investissements dans le cinéma en succès financiers !
-
Une classe d’actifs accessible uniquement « aux investisseurs qualifiés »
Les fonds de private equity investis dans l'audiovisuel sont ouverts à la souscription à partir de 100 000 €. Ils s'adressent ainsi uniquement aux investisseurs dits « professionnels ».
Certains de ces véhicules sont, par ailleurs, éligibles au dispositif de réemploi inscrit dans le Code général des impôts (CGI), à l’article 150-0 B ter. Ce dispositif offre certains avantages aux entrepreneurs qui réinvestissent tout ou partie des fruits de la cession de leur société dans de nouvelles activités économiques. Pour cela, le législateur leur permet de bénéficier d’un report d’imposition sur la plus-value générée par la vente de leur outil professionnel. Ainsi, au moment de l’apport, l’entrepreneur n’aura aucun impôt ni prélèvements sociaux à payer sur la plus-value constatée.
Le rendez-vous des marchés financiers - Septembre 2024
Marchés financiers & économie : les points clés
- Les marchés financiers ont subitement décroché début août, à la suite de la publication des mauvais chiffres de l’emploi aux États-Unis, avant de se reprendre.
- La croissance de la zone euro sera vraisemblablement inferieure à celle des États-Unis et des marchés émergents pour les années à venir. Le FMI table sur une croissance de 1,5 % pour la zone euro en 2025, contre 1,9 % pour les États-Unis et 3,2 % pour le reste du monde.
- Lors du symposium de Jackson Hole, Jérôme Powell, le président de la Réserve fédérale, a annoncé une très probable baisse des taux américains en septembre.
Quelles performances sur les marchés financiers ?
Les marchés financiers ont traversé un mois d’août sous haute tension. La publication des chiffres de l’emploi pour juillet aux États-Unis a semé le trouble parmi les investisseurs, en raison de la hausse inattendue du taux de chômage, qui touche désormais 4,3 % de la population active.
-
Les marchés actions : Cliffhanger
Cet été, les principaux indices boursiers ont brusquement décroché. Le Nasdaq a perdu plus de 6 % en l’espace de quelques heures. Au Japon, le Nikkei a chuté de 12,4 %, enregistrant ainsi son pire repli depuis le krach de 1987.
En Europe, la baisse fut plus modérée sur les marchés. L’Euro Stoxx 50 a reculé de 2,17 % en une seule séance, tandis que le CAC 40 a terminé avec un repli de 1,42 %. Heureusement, cette « purge » n’aura duré que quelques jours, les marchés ayant rapidement amorcé une reprise.
Cet épisode illustre cependant la nervosité qui agite actuellement les marchés financiers, toujours vulnérables à de nouvelles turbulences. En témoigne la chute de 9,53 % en une seule séance de l’action Nvidia, le spécialiste de l’intelligence artificielle. Cette baisse a effacé 279 milliards de dollars de capitalisation boursière, un record absolu dans l’histoire des marchés !
Depuis le début de l’année, le S&P 500 affiche une hausse de 15 %, l’Euro Stoxx 50 progresse de 6,8 %, tandis que le CAC 40, lui, recule de 1 %.
-
La volatilité : Peur sur la ville
En août, la volatilité a fortement augmenté, traduisant l’angoisse qui pèse sur les marchés. Le VIX, communément appelé l’indice de la peur, est ainsi passé de 12 fin juillet à 38 lors de la séance du 5 août. Depuis, l’atmosphère s’est quelque peu apaisée, et l’indice évolue désormais autour de 19.
-
Les obligations d’états : Témoin sous protection
Les banques centrales adoptent un nouveau cap. Quelques semaines après la Banque centrale européenne, la Réserve fédérale américaine s’apprête elle aussi à abaisser ses taux directeurs. Le rendement du Bund allemand à 10 ans est tombé à 2,21 %, contre 2,6 % à la fin mai. Aux États-Unis, le taux à 10 ans s’établit à 3,74 % (contre 4,5 % fin mai), tandis qu’en France, le taux de l’OAT 10 ans reste relativement stable à 2,9 % (contre 3,1 % fin mai).
La France bénéficie évidemment de la protection offerte par la zone euro. L’évolution des taux français sera toutefois à suivre de près dans les mois à venir, notamment si la paralysie politique devait perdurer, ce qui pourrait avoir des répercussions sur l’adoption du budget et une éventuelle réduction du déficit public.
-
L’or : La folie des grandeurs !
Le précieux métal jaune continue son ascension fulgurante. Le 20 août, le cours de l’once d’or a atteint un nouveau sommet historique à 2 526,07 dollars !
L’or profite d’un environnement économique et politique particulièrement favorable, marqué par des perspectives de baisse des taux, des tensions géopolitiques accrues et des programmes massifs d’achats menés par des banques centrales soumises à des sanctions américaines (Russie, Chine, Turquie…).
-
Le cuivre : Plus dure sera la chute
Le cuivre, souvent perçu comme un indicateur avancé de l’état de l’économie mondiale, est sous pression depuis quelques semaines, notamment en raison des incertitudes entourant la croissance chinoise.
Depuis le mois de mai, le prix de « Dr Copper » (copper étant la traduction anglaise du mot cuivre) suit une tendance baissière sur les marchés. Son cours est passé de 5,11 dollars à 4,08 dollars en moins de quatre mois. Pour ne rien arranger, Goldman Sachs a récemment abaissé ses prévisions, fixant son objectif de prix à 10 100 dollars la tonne, contre 15 000 dollars précédemment.
-
Le pétrole : Au revoir là-haut
Malgré les tentatives des grands producteurs de pétrole pour enrayer la baisse des cours de l’or noir, rien n’y fait. Sur les six derniers mois, le prix du baril de Brent a chuté de près de 11 %, s’établissant désormais à 73 dollars, bien en deçà des niveaux espérés par les membres de l’OPEP.
Avec le ralentissement de l’économie chinoise et la surproduction américaine, il sera difficile pour l’Arabie Saoudite, l’Iran ou les Émirats arabes unis de relancer les cours du pétrole dans les mois à venir.
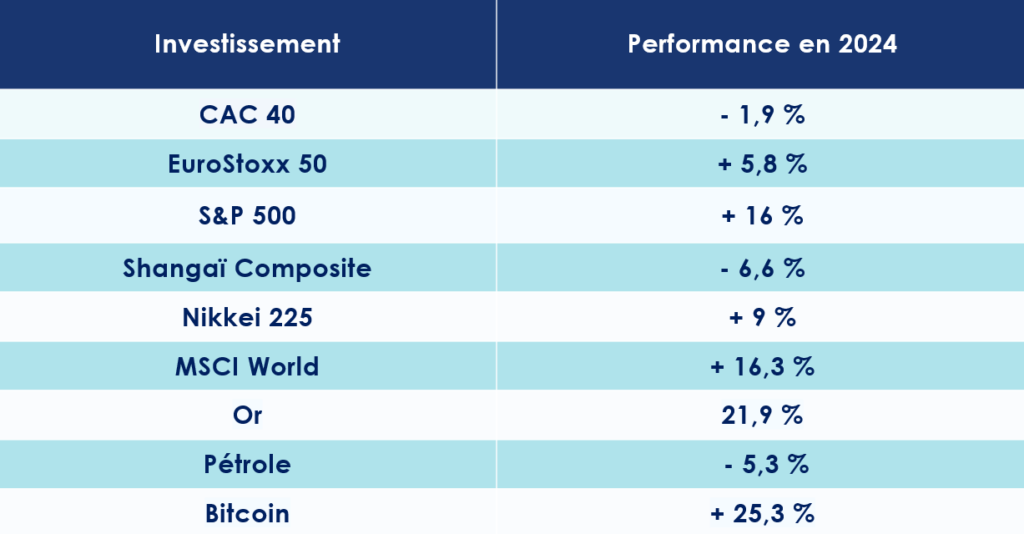
Les États-Unis : une croissance en sursis ?
Les interrogations autour de la robustesse de la croissance américaine s’installent doucement mais sûrement. Les optimistes y verront un verre à moitié plein, tandis que les pessimistes affirmeront sans hésitation qu’il est à moitié vide.
-
Une croissance plus forte qu’attendue au deuxième trimestre
L'économie américaine, résiliente, déjoue – pour l'heure – les pronostics alarmistes des cassandres. En effet, elle a affiché une progression annuelle de 3 % au dernier trimestre, surpassant les prévisions des analystes qui tablaient sur 2,7 %. Ce chiffre contraste avec la croissance plus modeste de 1,4 % observée au premier trimestre.
Ces performances macroéconomiques encourageantes reposent principalement sur une consommation soutenue et des investissements d’entreprise toujours robustes.
Les dépenses de consommation, qui représentent environ 70 % de l’activité économique, ont crû à un rythme annuel de 2,9 %, au-delà des 2,3 % anticipés. Quant aux investissements des entreprises, ils ont augmenté de 7,5 %, grâce notamment à une hausse de 10,8 % des investissements en équipement.
La confiance des ménages, un autre indicateur clé, s'est redressée en août, passant de 101,9 à 103,3, surpassant les attentes des économistes, qui prévoyaient un léger repli autour de 101.
En outre, la mesure de l'inflation PCE (Personal Consumption Expenditures) est restée en ligne avec les prévisions (+0,2 % sur le mois et +2,5 % en rythme annuel), apportant une touche d’optimisme supplémentaire.
-
Un marché de l’emploi sous pression
Malgré ces données rassurantes, les spéculations sur la santé de l’économie américaine persistent. Le spectre de la récession continue de planer dans les esprits.
L’indice ISM manufacturier, baromètre clé de l’activité économique du pays, est ressorti en deçà des attentes, à 47,2, contre 46,8 le mois précédent, alors que les économistes espéraient un rebond à 47,9. L’ISM des services se porte, quant à lui, un peu mieux qu’attendu. Il est sorti à 51,5 en août contre 51,4 en juillet, alors que le consensus était de 51,1
Plus préoccupant encore, les créations d'emplois se révèlent bien plus faibles qu'anticipé. Le département du Travail a révisé à la baisse de 818 000 le nombre d’emplois non-agricoles créés entre mars 2023 et mars 2024, soit une réduction de 0,5 % du total des emplois, marquant l’une des révisions les plus importantes de l’histoire. En moyenne, les créations d’emplois sur cette période s’établissent à 173 000, contre 242 000 attendus.
Les chiffres de l’emploi ADP sont, eux aussi, mal orientés. Le marché anticipait 144 000 créations d’emplois dans le secteur privé pour le mois d’août … pour finalement atterrir à 99 000. La claque est d’autant plus forte que le chiffre se place sous la barre symbolique des 100 000 créations d’emplois.
Parallèlement, le durcissement de la politique monétaire menée par la Réserve fédérale (Fed) a pesé sur la vitalité du marché de l'emploi, avec un taux de chômage en hausse, passant de 4,1 % à 4,3 % en juillet.
Les incertitudes entourant les élections à venir pourraient également freiner la croissance. Le duel entre la démocrate Kamala Harris, qui a succédé à Joe Biden en tant que candidate, et le républicain Donald Trump promet d’être électrique.
-
Un nouveau cycle monétaire en préparation
« Le moment est venu », a déclaré Jérôme Powell, président de la Réserve fédérale, lors du symposium de Jackson Hole. Il a ainsi annoncé qu’un ajustement de la politique monétaire était à l’horizon. Une première baisse des taux d’intérêt devrait intervenir dès septembre.
La lutte contre l’inflation, qui est retombée à 2,5 % en juillet, rapprochant ainsi l’économie de l’objectif de 2 %, redonne une certaine marge de manœuvre à la Fed.
Néanmoins, l’ampleur et la rapidité de cette réduction des taux restent incertaines. Jerome Powell a adopté un ton pragmatique : « La direction est claire, mais le calendrier et le rythme des baisses de taux dépendront des données économiques disponibles, de l’évolution des perspectives et de l’équilibre des risques ».
La Fed se trouve face à un dilemme : naviguer avec précaution pour éviter une récession tout en préservant la solidité du marché de l’emploi. Ce discours a rassuré les marchés obligataires, le taux américain à deux ans ayant baissé de 12 points de base. Les investisseurs anticipent au moins deux baisses des taux d’ici la fin de l’année.
Zone euro : une croissance qui restera faible
L’économie de la zone euro avance cahin-caha, offrant un paysage contrasté que la Banque centrale européenne (BCE) doit gérer avec une prudence accrue. Face à des interrogations persistantes sur le rythme des baisses de taux à adopter dans les mois à venir, l'institution se trouve donc dans une situation complexe.
-
Une conjoncture économique en demi-teinte
Au deuxième trimestre 2024, le PIB de la zone euro a enregistré une modeste croissance de 0,3 % par rapport au trimestre précédent, selon les estimations d’Eurostat. Cette progression a notamment été portée par la bonne dynamique du secteur des services, avec un indice PMI HCOB qui est passé de 51,9 en juillet à 52,9. Ce niveau rejoint ainsi la moyenne historique de 52,7.
Les indices de confiance de la Commission européenne (CE) ont également dépassé les attentes en août, à la fois pour l'industrie (de -10,4 à -9,7) et pour les services (de 5 à 6,3). Le sentiment économique global (ESI composite) a lui aussi progressé, atteignant 96,6 contre 96,0 le mois précédent.
Sur le front de l'emploi, le chômage dans la zone euro a légèrement reculé en juillet (6,4 % contre 6,5 % en juin), une tendance également observée en Italie (6,5 % contre 6,9 %) tandis qu'il est resté stable en Allemagne à 3,4 %.
Cependant, les fragilités de la zone euro demeurent nombreuses. L’indice PMI, baromètre de la confiance des entreprises, a chuté de 0,8 point pour atteindre 50,1, frôlant ainsi la frontière critique des 50 points qui sépare expansion et contraction. Les entreprises se montrent de plus en plus réservées quant aux perspectives économiques, incertaines et floues.
Autre inquiétude, plusieurs pays de la zone euro, tels que la France, l’Italie et la Belgique, se débattent avec des déficits budgétaires alarmants. Ces nations devront adopter des politiques d’austérité draconiennes pour préserver leurs modèles économiques. Des mesures qui, inévitablement, pèseront sur la croissance globale de la région.
-
Vers un nouveau coup de pouce de la BCE ?
Sans surprise, l'inflation continue de ralentir, avec une hausse modérée de 0,2 % sur un mois et de 2,2 % sur un an. En Allemagne, elle a reculé à 1,9 % en août, contre 2,3 % en juillet. En Espagne, elle tombe également à 2,4 %.
Malgré cette baisse de l'inflation, des nuages sombres continuent de planer sur l'économie européenne. Ces difficultés économiques inciteront-elles la BCE à réagir plus vite que prévu ? Lors d'une récente interview, François Villeroy de Galhau, gouverneur de la Banque de France, a jugé qu’une nouvelle baisse des taux directeurs en septembre serait « juste et sage », insistant sur la nécessité d'agir sans attendre que l'inflation passe durablement sous la barre des 2 %.
Il a également souligné que les effets des ajustements des taux d’intérêt mettent du temps à se répercuter dans l'économie réelle. Selon ses prévisions, l’objectif d’une inflation à 2 % ne sera probablement atteint qu’au premier semestre 2025 en France, et au second semestre pour l’ensemble de la zone euro.
La France : une économie suspendue aux décisions politiques ?
Depuis la publication des résultats des élections législatives, la France semble plongée dans une impasse politique. Si Michel Barnier a été nommé premier ministre par le président, il s’expose toutefois à une motion de censure par l’Assemblée nationale. Si tel est le cas le Premier Ministre devra alors remettre au président de la République la démission du Gouvernement.
-
Un « effet JO » en vue ?
Au deuxième trimestre 2024, le produit intérieur brut (PIB) a timidement progressé de 0,2 %. Toutefois, dans ce climat morose, le secteur des services a connu, en août, sa plus forte croissance depuis plus de deux ans. Cette dynamique est en partie portée par l’enthousiasme autour des Jeux olympiques et une hausse de la demande intérieure.
L’indice des services s’est établi à 55,0 en août, son niveau le plus élevé depuis mai 2022, après avoir déjà atteint 50,1 en juillet.
Malgré ces chiffres encourageants, l’INSEE a exprimé ses préoccupations dans sa dernière note économique. Le recul de l’inflation ne doit, selon l’institution, pas masquer les défis persistants liés à l’emploi et à la faible activité économique.
Comme en Allemagne, l’industrie française continue de souffrir. En août, l'indice PMI manufacturier est ressorti en version définitive à 43,9 contre 44,0 en juillet et un chiffre de 42,1 dans l'enquête préliminaire.
Heureusement, les pressions inflationnistes s’atténuent. En août, l’indice des prix à la consommation a augmenté de 1,9 % sur un an, contre 2,3 % en juillet. Cette baisse est principalement attribuable à un ralentissement marqué des prix de l’énergie. En effet, le coût de l’énergie n’a progressé que de 0,5 % sur un an en août 2024, alors qu’il avait bondi de près de 7 % l’année précédente.
-
Une confiance des ménages qui vacille
Bien que la confiance des ménages ait légèrement augmenté, selon l’INSEE (+1 point à 92), elle reste en deçà de sa moyenne de long terme. Toutefois, elle atteint en août son plus haut niveau depuis le début du conflit en Ukraine.
Malgré cette amélioration, le pouvoir d’achat du revenu disponible brut (RDB) des ménages ralentit (+0,2 % après +0,4 %), tandis que leur taux d’épargne continue de grimper, atteignant 17,9 % contre 17,6 % le trimestre précédent. Ce comportement prudent reflète les inquiétudes des Français quant à l’évolution de la situation économique dans les mois à venir.
Hélas, la France dispose de marges de manœuvre limitées pour redresser la situation économique. En raison d’un endettement record, la mise en œuvre de plans de relance ambitieux semble compromise. À la fin du premier trimestre 2024, la dette publique s’élevait à 3 159,7 milliards d’euros, soit 110,7 % du PIB. Cette année, le déficit public devrait atteindre 5,6 % du PIB, dépassant de 1,2 point les prévisions initiales du gouvernement.
L’économie chinoise en eaux troubles
La deuxième puissance mondiale traverse une période de ralentissement économique structurel. Il est désormais illusoire de penser que la Chine pourra un jour renouer avec les niveaux de croissance exceptionnels des années 2000, où le PIB progressait de plus de 8 % par an. Au deuxième trimestre de 2024, le taux de croissance du PIB en rythme annuel a encore reculé, atteignant 4,7 %, contre 5,3 % au trimestre précédent. Malgré ces difficultés, le gouvernement chinois n’a pas annoncé de réformes majeures lors du troisième plénum du Parti communiste.
-
Un ralentissement structurel
Les différents indicateurs macroéconomiques témoignent de la fragilité persistante de l'économie chinoise. Au deuxième trimestre, l'activité n'a progressé que de 0,7 % par rapport au trimestre précédent, bien en deçà des prévisions initiales qui tablaient sur 1,1 %, et encore loin des 1,5 % atteints au premier trimestre.
Autre signe inquiétant, l'indice des directeurs d'achat (PMI) publié par le Bureau national des statistiques (NBS) pour le mois de juillet s'est établi à 49,4, signalant une contraction de l'activité.
L'indice des prix à la consommation (IPC), quant à lui, flirte dangereusement avec la déflation depuis plusieurs trimestres. En juin dernier, l'IPC a encore reculé, passant de 0,3 % à 0,2 %.
Selon les données du gouvernement chinois, la production industrielle a ralenti en juillet, n'affichant plus qu'une hausse de 5,1 %, son rythme le plus faible depuis mars 2024. Le PMI manufacturier a encore déçu, chutant de 49,4 à 49,1 en août. Seul le secteur des services semble échapper à cette morosité, avec une légère hausse de 0,1 point, atteignant 50,3.
Pour tenter de relancer l'économie, la Banque centrale de Chine a abaissé plusieurs de ses taux directeurs à la fin du mois de juillet. Le taux des prêts à moyen terme aux établissements financiers a ainsi été réduit de 2,5 % à 2,3 %. Cependant, cette mesure n’a guère eu d’impact notable sur l’activité économique.
Seul point de satisfaction : la production industrielle a progressé en juin de 0,4 % en rythme mensuel, soutenue par la vigueur des exportations, qui ont bondi de 10,7 % sur un an.
-
Les ménages chinois ont perdu confiance
L’une des principales causes du faible niveau de croissance réside dans la morosité des ménages chinois. L’indice de confiance des consommateurs, mesuré par le NBS, a atteint son plus bas niveau en 19 mois. En conséquence, les ventes au détail ont reculé de 0,1 % en juin, en variation mensuelle, et n’ont progressé que de 0,5 % depuis le début de l’année. Parallèlement, la croissance des revenus des ménages s'est essoufflée, passant d'une moyenne de 6,9 % sur la dernière décennie à seulement 5,3 % au deuxième trimestre.
Le pays souffre également du désenchantement de sa jeunesse. Le taux de chômage des jeunes a atteint un niveau alarmant de 17,1 % en juillet, révélant les fissures qui fragilisent le modèle économique chinois.
Cette perte de confiance ne pourra être restaurée sans une reprise massive du secteur immobilier, qui pèse à lui seul un quart de l’économie nationale et représente près des deux tiers du patrimoine des ménages.
-
L’immobilier en perdition
Le vieil adage « Quand le bâtiment va, tout va » trouve une résonance particulière en Chine, où le secteur immobilier semble désormais délaissé par le gouvernement. Sous la direction du président Xi, la Chine a cherché à freiner la spéculation effrénée sur la pierre. Les précédents plans de relance de l’immobilier avaient entraîné une flambée des prix, un surendettement massif et des constructions dans des zones peu demandées.
Le gouvernement a donc pris des mesures drastiques, demandant aux banques de réorienter leurs prêts vers des secteurs jugés prioritaires, tels que les technologies et les initiatives écologiques, tout en délaissant les domaines « non productifs » comme l’immobilier.
Conséquence directe : les prix de l'immobilier se sont effondrés. L’indice des prix des 70 principales villes, calculé par le NBS, a chuté de 4,5 % en un seul mois, en juin ! Le marché est aujourd'hui presque à l'arrêt. Les ventes de logements ont plongé de 16 % le mois dernier, tandis que les nouvelles constructions ont chuté de 18 %.
La contraction du crédit immobilier continue d'établir des records à la baisse, ce qui aggrave encore la situation.
Malgré la gravité de la crise, le gouvernement chinois ne semble pas encore prêt à prendre des mesures d’envergure pour sauver le secteur de la faillite. Lors du récent plénum, seules quelques mesures timides ont été annoncées, telles que la baisse de 10 points de base des taux directeurs, des opérations de prise en pension à sept jours, et l’application de taux préférentiels à un an et cinq ans.
Les convictions de Scala Patrimoine sur les marchés financiers
La première semaine du mois d'août a été marquée par une chute brutale des marchés boursiers. À titre d’exemple, le Nikkei a enregistré sa plus forte baisse quotidienne depuis le krach de 1987. Depuis, les indices boursiers ont, dans l'ensemble, retrouvé leurs niveaux d’avant-correction. Cependant, bien que l’ampleur de ces fluctuations ne soit pas sans précédent, la volatilité prononcée qui s’installe risque de perdurer, exacerbée par une liquidité particulièrement faible, au-delà des simples effets de saisonnalité.
-
Les marchés actions : une diversification des positions
Des opportunités d’achat sur les valeurs technologiques ?
Bien que la volatilité continue de peser sur le moral des marchés financiers, nous maintenons notre positionnement neutre sur les actions, à la lumière des perspectives de baisse des taux, qui se précisent pour le mois de septembre. Ce relâchement monétaire attendu devrait favoriser les actifs risqués, et plus spécifiquement les valeurs de croissance, notamment dans le secteur technologique. Les dernières publications des résultats d’entreprise ont révélé un certain essoufflement de l’engouement autour de l’intelligence artificielle. Pourtant, les entreprises technologiques, en tête desquelles on retrouve Nvidia, actives dans ce domaine, continuent de présenter des fondamentaux extrêmement solides. Nous privilégions toujours ces valeurs, considérant les récentes baisses comme des opportunités d’achat.
Sur le plan économique, la nervosité des marchés financiers a été accentuée par des indicateurs contradictoires de l'économie américaine. Alors que les perspectives du secteur manufacturier redeviennent négatives et que le marché de l’emploi ralentit, la consommation, elle, demeure robuste. Le risque de récession ne peut être écarté, tant l’interprétation de ces signaux reste délicate. Toutefois, certains éléments plaident en faveur d’un scénario de reprise, notamment la trajectoire désinflationniste. Celle-ci, soutenue par des gains de productivité plus rapides que la hausse des salaires, semble désormais solidement ancrée. La baisse des prix contribue à renforcer le pouvoir d’achat des ménages.
Concernant les élections présidentielles américaines, quelle qu’en soit l'issue, le prochain dirigeant devrait continuer à soutenir l'économie.
Les grandes valeurs sont privilégiées
Nous maintenons notre préférence pour une diversification sectorielle, capable d’atténuer l’impact des fortes rotations observées récemment. Nous ne recommandons pas une exposition aux petites capitalisations, malgré leurs valorisations attractives sur les marchés. En dépit de quelques surprises ponctuelles, ces entreprises peinent à retrouver un chemin vers une performance durable, affectées par un environnement qui favorise les leaders des différents marchés et par des problèmes de liquidité persistants. Nous préconisons plutôt de privilégier les valeurs américaines, compte tenu d’un contexte macroéconomique plus favorable qu’en Europe. Une exposition au Japon ou aux marchés financiers émergents, tout en couvrant le risque de change, peut offrir une diversification intéressante. Toutefois, nous conseillons de limiter l’exposition à la Chine, toujours aux prises avec de nombreuses difficultés (dont un record historique de sortie des investissements étrangers de 15 milliards de dollars au deuxième trimestre), et de favoriser des alternatives telles que l'Inde.
-
Les Marchés obligataires : un attrait pour les obligations d'entreprise
La Fed change les règles du jeu
Les inquiétudes entourant le ralentissement de l’économie américaine ont considérablement modifié les anticipations quant à l'évolution des taux directeurs de la Réserve fédérale (Fed). Alors que deux baisses de taux étaient envisagées au début de l’été, ce chiffre est désormais porté à quatre pour l’année 2024. Conjuguées à des indicateurs d'inflation qui confirment une détente progressive des prix, ces prévisions ont entraîné une baisse de 57 points de base du taux à 10 ans américain au cours des deux derniers mois. Les taux européens ont emboîté le pas, bien que de manière plus modérée. Le taux à 10 ans allemand a ainsi reculé de 38 points de base sur la même période, tandis que l'écart entre l'OAT française et le Bund allemand est resté stable, avoisinant les 70 points de base.
Outre-Atlantique, la baisse des taux courts a été encore plus marquée, avec un recul d'environ 80 points de base, reflet des nouvelles anticipations de diminution des taux directeurs. L’ensemble des obligations, et notamment les obligations souveraines, a tiré profit de cette tendance. Si les risques de récession venaient à se concrétiser, les banques centrales pourraient être contraintes d’accélérer le rythme de baisse des taux, jusqu’alors particulièrement prudent. Dans un tel contexte, le segment des obligations souveraines à court terme pourrait offrir des perspectives de performance intéressantes si ce scénario se réalise.
L’intérêt des stratégies de portage
La performance de ce marché obligataire dépendra donc à la fois de l’orientation future des politiques monétaires et des prévisions concernant la croissance et l'inflation. Dans l'ensemble, nous continuons de favoriser les investissements dans les obligations d'entreprises, où les stratégies de portage demeurent pertinentes. Bien que les taux de rendement aient globalement diminué, ces actifs offrent toujours des perspectives intéressantes, d’autant que le taux de défaut dans le segment investment grade reste historiquement bas. De plus, la poursuite de la baisse des taux pourrait encore soutenir la performance de ces actifs.
Les obligations subordonnées financières, émises par de grandes banques systémiques européennes, constituent également une source intéressante de diversification. La nature subordonnée de cette dette permet d'obtenir des rendements plus élevés que ceux de la dette senior, tout en étant soutenue par des établissements bancaires dont la solidité financière s'est considérablement renforcée au cours des dix dernières années, grâce à des régulations bancaires plus strictes.
Le segment des obligations à haut rendement ("High Yield") représente également un outil de diversification dans un portefeuille obligataire. Le marché américain, plus vaste et plus profond, offre une prime de risque nettement supérieure à celle du marché européen, bien que le coût de la couverture contre le risque de change doive être pris en compte. Dans cette perspective, nous préconisons de privilégier des maturités courtes, voire très courtes, afin de limiter les risques de refinancement.
Nous adoptons par ailleurs une approche prudente et neutre, car l'incertitude persistante quant aux orientations des politiques monétaires pourrait continuer d’alimenter la volatilité des taux, pesant à court terme sur les valorisations.
-
Marchés financiers alternatifs : une position défavorable
Depuis le début de l'année, les stratégies alternatives se sont révélées plus rémunératrices que la classe obligataire. Toutefois, nous privilégions une position long sur les actions et les obligations, en particulier dans un contexte où les taux directeurs s'apprêtent à être abaissés aux États-Unis. Jusqu'à présent, nous avions également favorisé les placements monétaires en raison du couple rendement/risque attractif qu'ils offraient. Cependant, les quatre baisses de taux anticipées par les marchés d'ici la fin de l'année nous rappellent que ces fonds en attente devront progressivement être réorientés vers des classes d'actifs plus lucratives. Dans ce cadre, nous maintenons une position défavorable vis-à-vis des stratégies alternatives.
-
Produits structurés : un placement qui s'adapte aux besoins patrimoniaux
Nous continuons de privilégier les produits structurés en raison de leur capacité à s'adapter aux objectifs de rendement des investisseurs, tout en offrant une maîtrise précise de l’exposition au risque souhaitée. Malgré la baisse des taux observée au cours de l'été, ces produits maintiennent des perspectives de rendement attrayantes. Dans ce contexte, la priorité est accordée à une sélection rigoureuse et à une diversification attentive des structures choisies. Il est en effet crucial de comprendre pleinement les mécanismes de ces instruments avant de s’engager, afin d’éviter toute déconvenue. Par ailleurs, ce type de produit peut s’accompagner de frais significatifs. Ainsi, il est essentiel pour tout investisseur désireux de s’exposer à ces actifs d’être bien conseillé et accompagné.
-
Private equity & Private debt : des perspectives intéressantes sur le long terme
Une classe d’actifs appréciée des investisseurs institutionnels
L'attrait croissant des investisseurs institutionnels pour les actifs non cotés marque un tournant significatif, préfigurant une expansion des fonds destinés au marché de détail en 2024. Bien que nous privilégions une approche prudente à court terme, notre perspective demeure optimiste quant à l'avenir du capital-investissement. Nous soutenons non seulement les stratégies secondaires, mais également les stratégies de co-investissement et de dette privée.
En outre, nous intégrons activement les stratégies de croissance par rachat (growth buyout), visant les entreprises en phase d'expansion qui aspirent à accélérer leur développement, ainsi que les mécanismes de dette mezzanine, offrant une solution de financement flexible se situant entre le capital propre et la dette senior, afin d'enrichir notre portefeuille et de saisir des opportunités complémentaires dans un paysage économique en constante mutation. Le capital-risque (VC) suscite également un intérêt croissant, promettant des perspectives alléchantes pour le financement de startups innovantes et d'entreprises en phase de démarrage.
Quelle est l’allocation conseillée ?
Pour optimiser un portefeuille, une stratégie diversifiée combinant plusieurs types d'investissements peut s'avérer particulièrement avantageuse. Par exemple, allouer une partie du capital aux investissements secondaires pour garantir une certaine stabilité, tout en investissant une autre portion dans le capital-risque (VC) pour exploiter le potentiel de rendements élevés, dans le LBO pour bénéficier de l'effet de levier, dans le growth equity pour profiter de la croissance des entreprises établies, et dans la dette mezzanine pour tirer parti des taux élevés. Cette approche permet de diversifier les risques tout en maximisant les opportunités de rendement.