
Quasi-usufruit : durcissement du régime fiscal
L’usufruit est une notion que l’on a l’habitude de rencontrer. Il combine, comme son nom l’indique, le droit d’utiliser un bien et celui de bénéficier de ses fruits. En revanche, pour certains biens, il est impossible d’en faire usage sans les consommer. Il existe donc un usufruit qui concerne les biens consomptibles, c’est le quasi-usufruit dont la caractéristique principale réside dans l’obligation pour le quasi-usufruitier de restituer le bien au nu-propriétaire à la fin de la période d’usufruit, ce qui engendre une créance de restitution.
Cependant, une problématique se pose lorsque le quasi-usufruitier se trouve dans l’incapacité de rembourser le nu-propriétaire, souvent en raison de l’insuffisance de l’actif successoral. En l’absence d’un régime de protection spécifique, des solutions alternatives peuvent être envisagées pour prévenir cette situation délicate.
1. Arrêt de la Cour de cassation du 11 octobre 2023 – le contrat d’assurance-vie et le remboursement de la créance de restitution
Le recours au contrat d’assurance-vie donne la possibilité de pallier ce risque en permettant d’acquitter la créance. Cependant, un récent arrêt de la Cour de cassation procède à quelques rappels et vient préciser que le remploi de fonds "objets d’un quasi-usufruit" au sein d’une assurance-vie, dont le bénéficiaire est le nu-propriétaire, ne constitue pas un moyen de paiement de la dette de l’usufruitier, à défaut de précision. Afin d'assurer le paiement de cette créance, il est donc essentiel de faire preuve de vigilance.
En l’espèce, à la suite du décès de son époux, le conjoint survivant avait employé une partie des fonds dont il était quasi-usufruitier pour souscrire des contrats d’assurance-vie au en désignant son enfant, nu-propriétaire de la succession, comme bénéficiaire.
Conformément à la solution rendue, l’enfant, nu-propriétaire, était assujetti, sur les capitaux reçus, à la fiscalité de l’assurance-vie, spécifiquement à l’article 757 B du CGI. Par ailleurs, celui-ci avait la possibilité de porter au passif de la succession la créance de restitution.
A. Lorsque la créance de restitution est à percevoir sur les capitaux d’assurance-vie
En effet, il a été décidé que le remploi des fonds, objet du quasi-usufruit, au sein d’un contrat d’assurance-vie avec le nu-propriétaire désigné comme bénéficiaire à titre gratuit, ne constitue pas un moyen de rembourser la dette de l’usufruitier.
Par conséquent, le quasi-usufruitier peut souscrire un contrat d’assurance-vie en désignant le nu-propriétaire bénéficiaire à titre gratuit tout en maintenant l’existence de la dette de restitution.
Dans ce cas, le capital décès reçu « hors succession » est imposé selon la fiscalité en principe applicable et la dette de restitution est portée au passif de la succession. De cette manière, le nu-propriétaire, bénéficiaire du contrat, profite à la fois des régimes civils et fiscaux avantageux de l’assurance-vie en plus du remboursement de sa créance par la succession, en franchise de droits.
Ainsi, afin de percevoir la créance de restitution sur les capitaux d’assurance-vie et non sur la succession, il est conseillé de remployer les capitaux en souscrivant un contrat où le nu-propriétaire est désigné à titre onéreux, à hauteur de la créance de restitution ET, à titre gratuit pour l’excédent des capitaux versés.
En résumé, lorsque la créance de restitution est à percevoir sur les capitaux d’assurance-vie, c’est-à-dire, lorsque le nu-propriétaire est désigné à titre onéreux à concurrence de la créance de restitution, le remboursement de la dette est assuré sans supporter de taxation sur les capitaux décès, ces derniers venant en remboursement de la créance de restitution due au nu-propriétaire.
Ce choix peut être judicieux lorsque l’actif successoral est inférieur à la créance de restitution, car il garantit le remboursement de la dette sans supporter de taxation sur les capitaux décès.
B. Lorsque la créance de restitution est à percevoir sur la succession
En revanche, lorsque la créance de restitution est à percevoir sur la succession, le nu-propriétaire est désigné à titre gratuit (ou à défaut, présumé). Il percevra alors sa créance de restitution sur l’actif successoral du quasi-usufruitier ET recevra également les capitaux décès.
Cette solution permet de bénéficier de la fiscalité de l’assurance-vie tout en faisant valoir une créance de restitution sur la succession. Finalement, la créance de restitution permet de réduire l’actif successoral taxable et de diminuer les droits de succession.
Il est important de souligner que l’usufruitier devra faire vivre le contrat afin d’éviter toute requalification de la part de l’administration fiscale. De plus, il devra être en mesure de démontrer un intérêt personnel dans l’opération, autre que la seule transmission du capital au nu-propriétaire.
2. Loi de finances pour 2024 – la déductibilité de la créance de restitution
En principe, la donation d’une somme d’argent avec une réserve d’usufruit est valable si les conditions d’une donation sont réunies : l’appauvrissement d’un donateur, l’enrichissement du donataire et une intention libérale. À la suite de cette donation, l’usufruit de la somme d’argent s’exerce sous la forme d’un quasi-usufruit. Ainsi, comme précisé précédemment, le donateur peut consommer le bien, à charge pour lui de restituer l’équivalent au nu-propriétaire (donataire) à son décès via une créance de restitution.
Cependant, une nouvelle fois, le quasi-usufruit est au centre de l’actualité en ce début d’année. En effet, l’opération de donation de somme d’argent avec réserve de quasi-usufruit est mise en lumière par la loi de finances pour 2024, laquelle introduit, en son article 26, un nouvel article 774 bis du Code général des Impôts.
A. Non déductibilité de l’actif successoral d'un quasi usufruit née d'une donation
Jusqu’à cette dernière Loi de finances, la dette de restitution était fiscalement déductible du patrimoine successoral de l’usufruitier décédé. Mais désormais, la créance de restitution d'un quasi-usufruit né d’une donation de la nue-propriété d'une somme d'argent avec réserve de quasi-usufruit n'est plus déductible de l’actif successoral de l’usufruitier.
L’objectif de cet article est de dissuader le recours à des opérations à but principalement fiscal. En effet, lorsqu’une somme d’argent était donnée avec une réserve d’usufruit, les droits de mutation à titre gratuit ne portaient que sur la valeur en nue-propriété. Au décès de l’usufruitier, non seulement le nu-propriétaire devenait pleinement propriétaire de la somme d’argent sans supporter de fiscalité supplémentaire, mais la valeur en pleine propriété de cette somme était également déduite du patrimoine successoral imposable.
B. Déductibilité de l’actif successoral d'un quasi usufruit lorsque le démembrement n'a pas été créé par l'usufruitier
En revanche, les créances de restitution issues de démembrements qui n’ont pas été créées par l’usufruitier demeurent déductibles : les quasi-usufruits d’origine successorale légale ou conventionnelle, les quasi-usufruits issus de clauses bénéficiaires démembrées en assurance vie, ou les créances issues de distributions de réserves portant sur des titres démembrés ne devraient pas être concernés.
Par conséquent, ces nouvelles dispositions ne s’appliquent pas aux cas où le conjoint survivant hérite de l’usufruit de la succession de son époux décédé (usufruit-légal). Cette modification législative n’a donc qu’une portée assez limitée étant donné que les opérations concernées sont peu utilisées en pratique.

Pierre Cénac (Notaire) : « La transmission d’entreprise est une aventure humaine »
La transmission est une étape capitale dans la vie d’une entreprise et de l’entrepreneur. Pour réussir ce passage de témoin, l’un des éléments déterminants est l'anticipation. Il est, en effet, important de laisser le temps à l’entreprise de s’y préparer, et ainsi « assurer une désincarnation suffisante pour permettre à une génération montante de prendre en main les destinées de l’activité ». Pierre Cénac, notaire associé chez C&C Notaires, est un professionnel rompu à cette pratique spécifique. Nous l’avons rencontré pour évoquer avec lui les difficultés auxquelles font face les entrepreneurs, les erreurs à ne pas commettre, et nous livrer une partie du secret d’une transmission réussie.
Scala Patrimoine. Comment préparer au mieux la transmission de son entreprise ?
Pierre Cénac. L’élément déterminant est l'anticipation. Il faut, en effet, du temps pour préparer une entreprise. Celle-ci doit pouvoir se prémunir contre les risques d'un décès, d’une incapacité ou d'une situation de vulnérabilité accidentelle ou subie du dirigeant.
Le dirigeant doit surtout être prêt à laisser la main, que sa situation patrimoniale le lui permette. L’enjeu sera aussi d’identifier au moins un enfant repreneur. Et bien évidemment, l'entreprise devra être prête à être transmise. Les parties prenantes à l’opération seront ainsi amenées à s’assurer d’une désincarnation suffisante pour permettre à une génération montante, progressivement, de trouver sa place, sous l'ombre bienveillante de l'autorité parentale.
Au regard de toutes les conditions à réunir, une transmission s'inscrit donc obligatoirement dans le temps long, pour envisager les choses dans les meilleures conditions.
Scala Patrimoine. Quelles sont les erreurs à ne pas commettre ? Les difficultés auxquelles font face les entrepreneurs sont-elles, avant tout, juridiques/techniques ou psychologiques ?
La principale erreur, celle à laquelle on est la plus souvent confrontée, est d'envisager la chose de façon très quantitative, très patrimoniale, très fiscale. La transmission d'entreprise s'envisage bien souvent, trop souvent, par les conseils et par le dirigeant, sous le seul angle de la fiscalité et des conditions financières. Or, bien souvent, ces enjeux lâ relèvent de la compétence de techniciens qui doivent se focaliser sur les conditions d'une transmission réussie.
Nous invitons donc le dirigeant à s'interroger davantage sur les conditions extrapatrimoniales, psychologiques de la transmission. Parce que c'est un moment très important de la vie d'un homme ou d'une femme qui va devoir, se retirer progressivement, transmettre sa société à ses propres enfants, ouvrir une discussion très compliquée pour savoir quelle est la place de chacun des enfants dans la vie de cette entreprise.
Et tout cela implique beaucoup de dialogue, beaucoup d'échanges. Et la fiscalité ne doit pas masquer l'essentiel : la transmission d’une entreprise est d'abord une aventure humaine.
« Une transmission d’entreprise s'inscrit obligatoirement dans un temps long »
Scala Patrimoine. Quels sont les secrets d’une transmission d'entreprise réussie ?
La première est de constituer une bonne équipe. Chaque professionnel peut avoir son propre prisme, son propre champ d'intervention et sa propre vision d'une transmission réussie. Cette opération nécessite une approche pluridisciplinaire, à la fois fiscale, familiale, juridique et financière.
Cela implique de réunir des professionnels qui savent travailler ensemble pour accompagner le dirigeant et sa famille dans la mise en œuvre de ce processus de transmission.
La deuxième chose, c'est le dialogue entre chacun des membres de la famille, pour s'assurer de la transparence des conditions de cette transmission future et que chaque partie aura été parfaitement respectée dans son individualité.
Enfin, les parties prenantes devront faire un choix, décider. Nous aurons donc parfois besoin du poids de l'autorité parentale pour qu'à la suite et à l'issue de ce dialogue, des décisions puissent être prises.
Scala Patrimoine. Comment s’assurer de la pérennité de l’entreprise à très long terme ?
Nous devons nous assurer que la famille et l'entreprise soient prêtes à la transmission. Bien souvent d'ailleurs, nous envisageons une première transmission assez égalitaire entre les enfants, où chacun découvre la vie de l'entreprise et prend donc connaissance des contraintes et des conséquences d’une potentielle reprise de la structure. Dans un deuxième temps, nous travaillons sur la transmission du pouvoir et du capital. Et l'autorité parentale s'effacera alors -peut-être - au bénéfice d'enfants repreneurs.
Notre rôle est aussi de réfléchir avec des enfants non-repreneurs aux conditions de leur sortie progressive du capital de l'entreprise familiale. Ces échanges s'inscriront dans le temps long et c'est ce qui nous permettra de nous assurer que chacun a bien conscience du choix qui aura été le sien par rapport à la cellule familiale et à l'entreprise. Qui pourra prendre des décisions ? Comment on procédera à des distributions de dividendes ? Quelles sont les valeurs qui présideront à la gestion de cette entreprise ? Comment nous pourrons sortir des crises qui pourront être nées, à la faveur de divergences entre les positions de chacun des membres de la famille ?Tout cela s’anticipe, s'écrit. C'est ce qui nous permettra d'envisager dans la durée une transmission dans des conditions sereines et de relative harmonie familiale.
« La transmission d'entreprise s'envisage trop souvent sous le seul angle de la fiscalité et des conditions financières »
Scala Patrimoine. Comment évaluez vous l’environnement juridique et fiscal ?
Le contexte dans lequel nous pouvons envisager aujourd'hui une transmission se veut plutôt favorable, et ce pour plusieurs raisons. D'une part, parce que nous avons tous les outils à notre disposition pour envisager les choses avec une approche sur mesure de la transmission.
Nous disposons, en effet, en droit de la famille, en droit des sociétés, des outils très efficaces pour accompagner les conditions de cette transmission et répondre à la singularité de chacune des situations.
Par ailleurs, d'un point de vue fiscal, le contexte est plutôt favorable. Nous le savons, nous bénéficions aujourd'hui d'un régime de faveur extrêmement efficace en matière de transmission d'entreprise, qui est le régime Dutreil. Ce n'est pas le seul. Nous pouvons utiliser parfois des donations-partages transgénérationnelles, des donations à des salariés.
Nous avons en plus la possibilité de bénéficier de paiement différé et fractionné. C’est-à-dire que nous voyons qu’il est possible de limiter l'assiette de taxation, et profiter d’un étalement des conditions de paiement de cet impôt dans le temps. Ce système présente l’avantage de ne pas grever la trésorerie de l'entreprise.
Et enfin, nous avons des outils financiers comme le Family Buy Out, la technique de LBO familial. Ce dernier permettra probablement de désintéresser des enfants non-repreneurs.
Tout cela s’envisage par ailleurs dans un contexte peut-être plus favorable, en raison de valorisations un peu moins excessives que celles que l’on a pu connaître pendant les cinq ou dix dernières années.
https://www.youtube.com/watch?v=p33jYlDw8mg
Loi de Finances pour 2024 : quelles conséquences pour votre patrimoine ?
La Loi de Finances pour 2024 intègrent de nombreux changements qui impacteront votre patrimoine, notamment sur le volet immobilier.
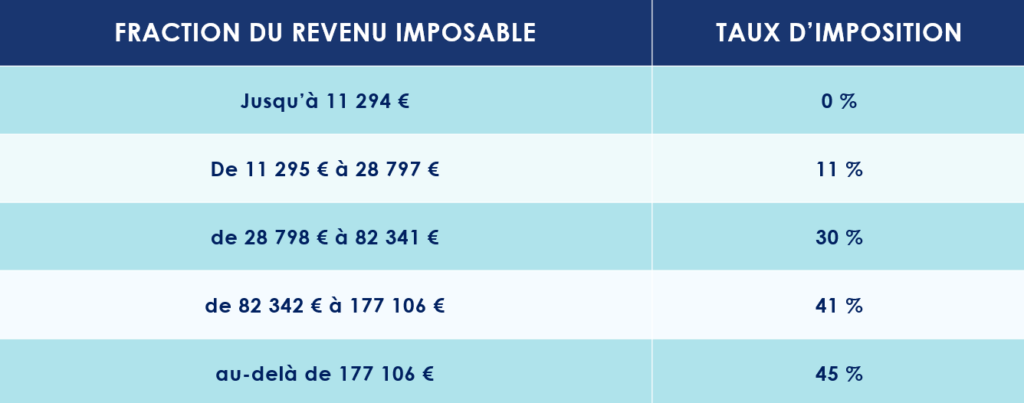
Revalorisation du barème de l’impôt sur le revenu
Le législateur revalorise le barème de l’impôt sur le revenu de 4,8 %, à compter du 1er janvier 2024.
Et, à partir du 1er septembre 2025, le taux de prélèvement à la source sera individualisé de plein droit pour les couples soumis à imposition commune.
Prolongements et aménagements des réductions d’impôts sur le revenu
-
Dispositif « Coluche »
Sans surprise, la Loi de Finances pour 2024 prolonge jusqu’en 2026 le dispositif "Coluche". Les contribuables peuvent ainsi bénéficier d’une réduction d’impôt de 75% pour les dons effectués à des associations d'aide aux plus démunis.
-
Sofica
Le dispositif de défiscalisation lié aux Sofica (investissement dans le cinéma) est prolongé, sans changement, de trois années supplémentaires.
-
Jeunes entreprises innovantes
Dans un environnement économique un peu plus difficile, le gouvernement souhaitait faciliter la levée de fonds des start-ups. Ainsi, la loi de finances pour 2024 intègre un volet dédié aux jeunes entreprises innovantes en créant une nouvelle réduction d’impôt sur le revenu pouvant atteindre 50 000 €.
Les contribuables souscrivant au capital de ces entreprises jusqu'au 31 décembre 2028 pourront, en effet, bénéficier d’une réduction d’impôt. Sont taux variant de 30 % ou 50 %, selon la part de leurs dépenses de recherche.
IFI : Aménagement des règles de valorisation de parts de société
Pour le calcul de l’Impôt sur la fortune immobilière (IFI), les parts ou actions de sociétés entrent, en principe, dans l’assiette de cet impôt, pour la fraction de leur valeur représentative de biens ou droits immobiliers.
La loi de Finances pour 2024 vient à ce titre de préciser que pour la valorisation de la fraction des parts ou actions imposables, les dettes contractées directement ou indirectement par une société qui ne sont pas afférentes à des actifs imposables, ne sont pas prises en compte
Volet « immobilier »
-
Dispositif « Denormandie »
Ce n’était pas initialement prévu, mais le législateur a décidé de prolonger la réduction d'impôt « Denormandie » jusqu'en 2026. Un outil de défiscalisation immobilière qui a vocation à encourager les investisseurs à rénover des logements anciens.
-
Dispositif « Malraux »
Le dispositif de défiscalisation « Malraux » a, quant à lui, été prolongé d’une seule année, jusqu’au 31 décembre 2024. Pour rappel, il s’adresse aux propriétaires investissant dans la rénovation d’immeubles à caractère historique.
-
Prêt à taux zéro (PTZ)
Pour soutenir l’accès des primo-accédants à la propriété, le législateur a fait le choix de proroger le prêt à taux zéro (PTZ) jusqu'au 31 décembre 2027. Ce dispositif est toutefois recentré sur l’acquisition de logements neufs en zone tendue ou la rénovation de logements anciens en zone détendue. L'éco-PTZ, permettant d'effectuer des travaux de rénovation, est également prolongé jusqu'en 2027.
-
Changements de fiscalité pour les locations meublées ?
Une passe d’armes difficilement compréhensible opposent les parlementaires et le gouvernement sur le sujet sensible des locations meublées.
À ce jour, et dans l’attente d’un changement de direction du gouvernement, un loueur en meublé est désormais soumis de plein droit au régime des Micro-BIC si ses recettes annuelles sont inférieures au seuil de 15 000 € (contre 188 700 € récemment pour les activités de location de logement meublé de tourisme classé et de 77 700 € pour les autres activités de location meublée).
La loi de finances pour 2024 abaisse également l’abattement forfaitaire du régime micro-BIC de 50 % à 30 %. Le régime du micro-BIC étant désormais aligné sur celui d’une location nue relevant du régime du micro foncier.
L’abattement passe cependant à 51% lorsque deux conditions cumulatives sont remplies :
- Le bien immobilier loué en meublé doit être en zone rurale ;
- Les recettes réalisée au cours de l’année civile précédente ne doivent pas dépasser 15 000 €.
Usufruit sur des sommes d’argent (quasi-usufruit)
La dette de restitution d’un quasi-usufruit née d’une donation de la nue-propriété d’une somme d’argent n’est désormais plus déductible de l’actif successoral du quasi-usufruitier décédé.
La mesure ne s’applique pas à l’usufruit résultant d’une transmission par décès au conjoint survivant ni à la dette de restitution contractée sur le prix de cession d’un bien dont le défunt s’était réservé l’usufruit (sous réserve qu'il soit justifié que cette dette n'a pas été contractée dans un objectif principalement fiscal).
Nouveautés concernant les placements
-
Plan d’épargne avenir climat
Le législateur lance le plan d’épargne avenir climat (PEAC), un nouveau placement uniquement accessible aux personnes âgées de moins de 21 ans.
L’objectif est de mobilier l’épargne des plus jeunes générations vers la transition climatique. Ce nouveau contrat aura un plafond de versement identique à celui du livret A, soit 22 950 €.
Principal avantage : les revenus générés par ce plan seront exonérés d'impôt sur le revenu et de prélèvements sociaux. Les sommes placées versées seront toutefois bloquées jusqu’au 18e anniversaire du titulaire. Contrairement aux livrets d’épargne classiques (Livret A, LDD), la rémunération du PEAC ne sera pas fixée par décret. Elle déprendra de la performance des placements choisis.
La date d’entrée en vigueur du contrat n’est pas encore connue. On sait simplement qu’elle interviendra au plus tard le 1er juillet de cette année.
-
Plan d’épargne retraite (PER)
Depuis le 1er janvier 2024, il n’est plus possible d’ouvrir un plan d’épargne retraite (PER) individuel aux mineurs.
Mesures concernant les entrepreneurs
-
Transmission d’entreprise
L’abattement applicable en cas de transmission ou d’une reprise d’une entreprise par un salarié ou par un membre de la famille du cédant est relevé de 300 000 € à 500 000 €. Ces dispositions concernent les abattements issus des articles 732 ter et 790 A du Code général des impôts.
-
Activités éligibles au Pacte Dutreil
La loi de finances met fin au débat qui a opposé l’administration fiscale et les juges de la Cour de cassation. Le législateur vient de donner raison à la première citée en annonçant l'exclusion des activités de gestion par une entreprise de son propre patrimoine immobilier (activité de location meublée, location d’établissements commerciaux …) du dispositif Dutreil. Étant précisé que lorsqu’une entreprise exerce une activité à la fois opérationnelle et civile, le dispositif Dutreil peut s’appliquer, à condition que l’activité opérationnelle soit prépondérante.
Enfin, la loi de finances confirme l’éligibilité des holdings animatrices au dispositif Dutreil.
Il est à ce titre important de noter que ces changements ont un effet rétroactif. Ils s’appliquent donc aux transmissions effectuées à partir du 17 octobre 2023.
Source : Loi de Finances pour 2024
Sylvain Guillaud-Bataille (Notaire) : « Le Family Buy out repose sur un mécanisme de donation »
Nombreux sont les entrepreneurs proches de la retraite qui souhaitent passer le relai de leur activité à leurs enfants, et ainsi voir l’histoire entrepreneuriale de la famille perdurer. Malheureusement, plusieurs obstacles peuvent se dresser devant eux. D’une part, les héritiers n’ont pas toujours la volonté ou les compétences pour gérer une entreprise. Et d’autre part, lorsque l’un des héritiers présente toutes les qualités requises, il n’est alors pas toujours évident de maintenir l’équité financière entre les cohéritiers. Dans ce cadre, une opération de Family Buy Out peut alors être une réponse tout indiquée. Sylvain Guillaud-Bataille, notaire associé, nous explique les fondements de cette opération.
Scala Patrimoine. En quoi consiste la technique du Family Buy Out (FBO) ? Cette stratégie peut-elle permettre de faire entrer des investisseurs financiers au capital de la société ?
Sylvain Guillaud-Bataille. Le Family Buy Out est l'application de la technique du Leveraged buy-out (LBO) dans le contexte particulier d'une transmission à titre gratuit intervenant, le plus souvent, au profit des enfants. Il convient cependant de se détacher d'un schéma simpliste dans lequel chaque enfant reçoit la même chose, pour aller vers une attribution à l'un ou plusieurs des enfants de certains titres de la société. Je prends l'exemple d'un donateur qui dispose de 100 titres. Il va attribuer à l'un de ses deux enfants, par exemple, la totalité de ses 100 titres, à charge pour cet enfant repreneur de verser à l'autre enfant une soulte. Dans un exemple de donation-partage égalitaire, la soulte sera égale à la valeur de 50 titres.
Dans ce cadre-là, l'enfant repreneur pourrait avoir besoin de financer cette soulte par endettement. Et c'est là que nous retrouvons les réflexes relatifs aux opérations de LBO, transposés au cas d'une transmission intrafamiliale. Le financement de la soulte passant tout simplement par un emprunt bancaire. Sur le plan technique, cette opération se concrétise par la mise en place d'une holding de reprise par cet enfant repreneur, qui apportera les titres reçus à une holding de reprise, à charge pour cette dernière de payer la soulte.
Elle reprendra donc l'actif et le passif. Et c'est ainsi qu'à l'occasion d'une opération de transmission à titre gratuit - ce qu'elle est par essence - le FBO peut aussi être l'occasion d'accueillir un tiers investisseur au tour de table.
« Le Family Buy Out va être l'occasion de rechercher l'adhésion des repreneurs et donc de viser à l'équilibre familial le plus solide possible »
Scala Patrimoine. Quels sont les avantages pour les parties prenantes ?
Chaque partie prenante, donateur comme donataire, trouvera des avantages à ce dispositif. D'abord, du côté du donateur, cela va être l'occasion de rechercher l'adhésion du ou des repreneurs et donc de viser à l'équilibre familial le plus solide possible.
Plus concrètement, l'intérêt familial, à court terme, peut être divisé en deux catégories.
D'abord, un intérêt fiscal puisqu’on va pouvoir coupler cette opération avec le bénéfice du dispositif Dutreil applicable en matière de transmission d'entreprise à titre gratuit. Et on va pouvoir appliquer ce Dutreil sur la totalité des titres transmis, et pas seulement la moitié des titres transmis.
Ensuite, on va trouver un intérêt aussi pour ceux ou celui des enfants qui ne souhaitent pas reprendre l'entreprise. Il pourra ainsi disposer de liquidités de manière à être libéré de toute contrainte. Ces enfants pourront de ce fait réinvestir librement les sommes reçues, dans le cadre de la gestion de leur patrimoine privé.
Scala Patrimoine. Quelles sont les incidences fiscales de cette opération ?
Le Family Buy out repose sur un mécanisme de donation, le plus souvent une donation-partage. Donc, la première incidence se joue en matière de transmission à titre gratuit et de droit de mutation à titre gratuit, qu'on appelle souvent les droits de donation. Et à ce sujet, on peut faire application du dispositif Dutreil. Mais encore faut-il pour cela vérifier l'applicabilité du dispositif Dutreil à la transmission envisagée. Et si le dispositif est applicable, alors le Dutreil s'appliquera à la totalité des titres transmis.
Le deuxième ressort fiscal de cette opération repose sur la fiscalité des groupes de sociétés. Puisque l'enfant repreneur, comme dans un LBO classique, aura besoin d'une holding de reprise. Et l'effet de levier fiscal dont il profitera est absolument fondamental pour que cette holding de reprise puisse s'acquitter de la soulte qui a été mise à sa charge. Encore faut-il qu'elle puisse percevoir de la part de la société cible des dividendes qui remontent en quasi-exonération de fiscalité. Gardons en mémoire que le frottement fiscal sera de l'ordre de 1 % pour ces dividendes remontants de la cible, versus l'application de la Flat Tax de 34 % (30+4).
« Dans une donation-partage, le mécanisme clé au plan civil du Family Buy Out, c'est qu'il est possible de bénéficier d'une transmission qui n'est pas parfaitement égalitaire »
Scala Patrimoine. Comment rétablir l’équilibre entre les héritiers, si l’un d’eux a été avantagé ?
Dans une donation-partage, le mécanisme clé au plan civil du Family Buy Out, c'est qu'il est possible, contrairement à l'intuition qu'on peut en avoir, de bénéficier d'une transmission qui n'est pas parfaitement égalitaire.
Si j'ai 100 titres et deux enfants, je peux donner les titres à l'un des enfants et lui demander de verser à l'autre une soulte qui ne sera pas nécessairement de 50. Elle pourrait être par exemple de 35, de 40 ou de 45, ce qui permettra donc, avec le plus de souplesse possible, de rechercher le consensus entre les héritiers et d'aller adopter une solution sur mesure pour maintenir l'équité familiale.
Scala Patrimoine. Quels sont les principaux écueils à éviter lors d’un Family Buy Out ?
Je retiens deux principaux écueils. Le principal serait de commettre une erreur ou une approximation sur la valeur de l'entreprise. Je conseille donc de prendre le temps nécessaire pour retenir la valeur de l'entreprise la plus équilibrée possible. Le deuxième écueil à éviter est celui de ne pas obtenir l'accord des différents ayants droit ou de ne pas prendre le temps d'aller chercher un véritable consensus entre eux, puisqu'il faut que chaque ayant droit adhère véritablement à l'opération.
https://www.youtube.com/watch?v=ug00Rqosp-Y
Jurisportiva : retrouvez l’interview de Guillaume Lucchini sur la gestion de patrimoine des sportifs
La carrière d’un sportif de haut niveau est malheureusement très courte. En moins de 15 ans, les athlètes sont dans l’obligation d’optimiser la gestion de leur patrimoine pour préparer leur seconde vie professionnelle dans les meilleures conditions. Malheureusement, il n’est pas toujours facile pour eux de s’intéresser à des questions aussi techniques que le droit, la fiscalité ou la finance. Leur carrière sportive étant déjà très chronophage.
Ces difficultés, le média Jurisportiva, dédié au droit et au sport, s’en fait aujourd’hui l’écho, dans le cadre d’un numéro spécial consacré à la gestion de patrimoine des sportifs de haut niveau. Un sujet très important pour lequel vous retrouverez l’interview du président fondateur du cabinet Scala Patrimoine, Guillaume Lucchini.
Les qualités attendues chez un gestionnaire de patrimoine
Dans le cadre de cette interview, Guillaume Lucchini présente ce qui est à ses yeux les deux qualités primordiales d’un conseiller en gestion de patrimoine : l’éthique et l’expertise. « L’éthique, car nous sommes dans un monde où les conflits d’intérêts potentiels sont omniprésents et où la soif de gains peut conduire certains à prendre de mauvaises décisions » explique ainsi le fondateur de Scala Patrimoine. Et dans un monde aussi complexe, disposer d’une excellente expertise est tout aussi important. « Les enjeux sont nombreux et touchent tous les pans du patrimoine (entreprise, régimes matrimoniaux, successions, gestion financière). Pour offrir un conseil à très forte valeur ajoutée, il convient de disposer de compétences très spécifiques dans chacune des matières » souligne Guillaume Lucchini.
Les difficultés rencontrées par les sportifs de haut niveau
Les journaux font régulièrement leur « Une » sur les difficultés financières rencontrées par des sportifs de haut niveau. Placements mal avisés, entourage vénal, dépenses somptuaires … les raisons peuvent être nombreuses. Guillaume Lucchini rappelle également, dans cet article, l’importance de bien gérer son taux d’endettement. Le risque pouvant venir « lorsque les emprunts ont été réalisés sur des durées supérieures à celles du contrat du joueur. Hélas, à la fin d’une carrière sportive, la baisse de revenus ne permet plus au sportif de couvrir des charges aussi importantes. »
L’investissement dans les start-ups
Ces dernières années, de nombreux sportifs de haut niveau évoluant dans le football, le rugby ou encore le handball ont investi sur le segment du venture capital, souvent avec succès. « À travers ces investissements, ils expriment ainsi leur envie de donner plus de sens à leur action, en apportant leur soutien à des entreprises qui pourront avoir un impact plus important sur l’économie réelle » estime le fondateur de Scala Patrimoine.
Retrouvez l’intégralité de l’entretien en cliquant sur ce lien.
Projet de loi de finances pour 2024 : les mesures concernant votre patrimoine
Fin septembre, le gouvernement présentait son projet de Loi de finances pour 2024. Depuis, sous l’impulsion des parlementaires, ce texte a connu des évolutions majeures, notamment sur le volet immobilier. Scala Patrimoine vous présente les nouveautés qui impacteront votre patrimoine.
Actualisation du barème de l’impôt sur le revenu par la Loi de finances
Pour neutraliser les effets de l’inflation, le gouvernement revaloriserait les tranches du barème de l'IR de 4,8 %.
Si la mesure est votée en l’état, le barème de l’impôt sur le revenu 2024 serait le suivant :
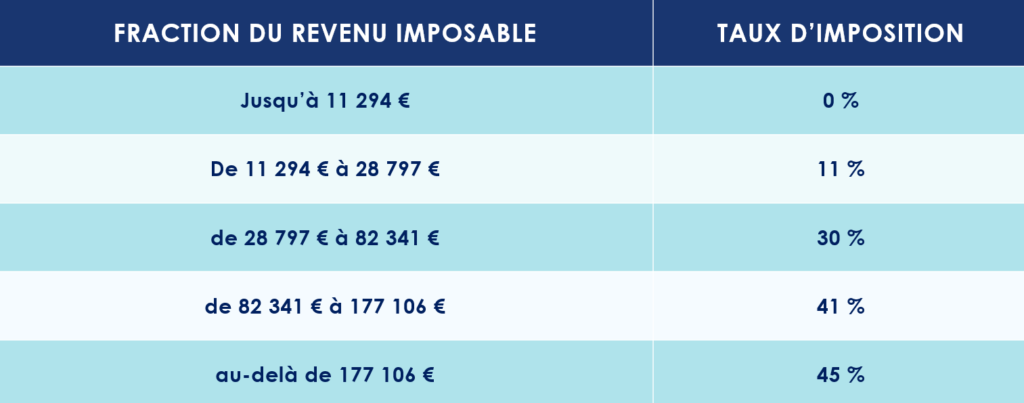
Une hausse du plafond de l'avantage fiscal du quotient familial, qui passerait de 1 678 € en 2023 à 1 759 € pour une demi-part fiscale, est également prévue dans le projet de Loi de Finances pour 2024.
Prolongations & aménagements sur les dispositifs de défiscalisation
-
Les Sofica prolongées par la Loi de Finances
Un amendement reconduit le dispositif des Sofica pour trois années supplémentaires, soit jusqu'en 2026. Pour rappel, celui-ci permet aux investisseurs de bénéficier d’une réduction d’impôt à hauteur de 48% du montant de leur souscription au capital de ces fonds destinés à financer la production de films et de séries télévisées françaises.
-
Les associations aidant les personnes en difficulté
Un amendement prolongeant de trois années supplémentaires le dispositif fiscal dit « Coluche » a été adopté.
Jusqu’au 31 décembre 2026, les particuliers qui réalisent un don à une association venant en aide aux personnes en difficulté pourront ainsi bénéficier d’une réduction d’impôt sur le revenu de 75 % de la somme versée, dans la limite de 1 000 €.
-
Les start-ups soutenues par la Loi de finances
Il n’a pas échappé au gouvernement que les levées de fonds des start-ups ralentissent. Afin d’inciter les Français à investir à leur capital, le gouvernement propose d’étendre l’actuelle réduction d’impôt sur le revenu Madelin. Dès le 1er janvier 2024, l’IR-PME actuel serait ainsi constitué d’un nouveau volet dédié aux jeunes entreprises innovantes.
Les contribuables bénéficieraient alors d’une réduction d’impôt sur le revenu de 30 % des sommes versées au capital de ces entreprises jusqu’à la fin 2028. Et ce dans la limite totale de 50 000 € de réduction d’impôt.
Par ailleurs, à compter du 1er janvier 2025, la réduction d’impôt Madelin devrait également être renforcée pour les jeunes entreprises d’innovation et de croissance (JEIC) et pour les jeunes entreprises d’innovation de rupture (JEIR). Pour les JEIR, le taux de réduction d’impôt évoqué serait de 50% dans la limite de 100 000 € d’investissement.
Changement sur les produits d’épargne
-
Restriction sur le Plan d’épargne retraite (PER)
À partir du 1er janvier 2024, les enfants mineurs ne devraient plus avoir la possibilité d’ouvrir un plan d’épargne retraite (PER).
Les PER déjà ouverts par des enfants âgés de moins de 18 ans ne seraient toutefois pas clôturés. Leurs titulaires pourraient conserver leurs contrats, mais les avoirs seront gelés jusqu'à la majorité de l'enfant. Autrement dit, il sera donc impossible pour eux (ou leurs parents) d’y verser de l’argent avant leur dix-huitième anniversaire.
-
Création d’un plan d’épargne avenir climat
L’une des principales ambitions du projet de Loi Industrie Verte, présenté en mai dernier, était de mobiliser l’épargne privée, notamment des plus jeunes générations, pour financer la transition climatique. Pour y parvenir, le gouvernement créé donc le « plan d’épargne avenir climat » (PEAC) à destination des moins de 21 ans.
Ce contrat sera disponible au plus tard le 1er juillet 2024. À cette date, le plan pourra être ouvert par les parents pour le compte de leur enfant, et ce dès sa naissance. Contrairement à un Livret A ou un Plan d’épargne logement (PEL), la rémunération du PEAC ne sera cependant pas fixée par décret. Celle-ci déprendra de la performance des investissements choisis.
Bruno Le Maire a par ailleurs indiqué que son plafond serait identique à celui du livret A, soit 22 950 €.
Si les sommes d’argent versées sur le plan devaient être bloquées jusqu’à la majorité du titulaire (et sous réserve que le contrat soit ouvert depuis plus de 5 ans), le contrat devrait bénéficier d’une fiscalité exceptionnelle : aucun prélèvement social et aucune imposition sur les revenus et sur les plus-values.
Encadrement des activités éligibles au Pacte Dutreil par la Loi de finances
Les entrepreneurs ont eu chaud ! Si les parlementaires ont – un temps – pensé à supprimer le Pacte Dutreil, ce dispositif d’aide à la transmission des entreprises familiales a finalement été sauvé lors des discussions plénières.
Le gouvernement tient cependant à encadrer au mieux son utilisation, notamment lorsqu’il s’agit d’activités de gestion de patrimoine personnel.
Seraient ainsi exclu du bénéfice du dispositif les activités patrimoniales de location de locaux meublés et la location de locaux industriels et commerciaux équipés.
Aménagements de certains dispositifs immobiliers
-
Recentrage du Prêt à taux zéro
La loi de Finances pour 2024 devrait acter la prolongation du prêt à taux zéro jusqu’en 2027. L’occasion pour ce dispositif destiné à financer l’accession à la propriété de s’offrir une (petite) cure de jouvence.
Celui-ci devrait, en effet, être recentré sur l’achat d’appartements neufs en zone tendue. Le financement de travaux pour l’installation de dispositifs de chauffage fonctionnant aux énergies fossiles en serait exclu. Le projet prévoit par ailleurs un hausse du plafond du montant du prêt (de 80 000 à 100 000€). Le nombre de personnes éligibles à ce dispositif devrait ainsi considérablement augmenter (6 millions de foyers fiscaux supplémentaires).
Autre bonne nouvelle, l’éco-PTZ sera également prolongé jusqu’en 2027.
-
Alignement des régimes Micro-BIC
L’exécutif souhaite modifier la fiscalité liée à la location de meublés touristiques. Le projet de loi de finances pour 2024 prévoit ainsi d'aligner le régime micro-BIC applicable à la location de locaux classés meublés de tourisme sur celui des locaux meublés classiques.
Principale conséquence, la location des locaux classés meublés de tourisme (type AirBnb) relèverait du seuil de 77 700 € (contre 188 700 € précédemment). Il bénéficiera par ailleurs de l’abattement forfaitaire représentatif de charges de 50 % (contre 71 % précédemment).
Seule exception : les locations meublées situées en zones rurales continueront à bénéficier de l’abattement de 71 %. Le seuil de chiffre d’affaires maximum étant toutefois réduit à 50 000 €.
-
Uniformisation des règles de déductibilités des dettes dans le cadre de l’IFI
Les redevables de l’impôt sur la fortune immobilière (IFI) pourraient bien voir leur addition s’alourdir.
Jusqu’à présent, les Français détenant une société patrimoniale avaient la possibilité de déduire de l'assiette de l'IFI non seulement les dettes contractées par la société en lien avec ses actifs immobiliers, mais également les autres dettes non liées à ce patrimoine immobilier.
Les députés souhaitent mettre fin à cette pratique. Leur idée est uniformiser les règles pour ceux qui détiendraient des actifs en direct ou via une société.
Un amendement a donc été déposé en ce sens.
Celui-ci vise à exclure du passif déductible les dettes souscrites par la société patrimoniale du redevable qui ne sont pas afférentes au patrimoine immobilier entrant dans le périmètre de l'IFI.
-
Abattement exceptionnel mis en place par la Loi de finances
Les parlementaires veulent répondre à la pénurie de logements dans certaines zones particulièrement demandées. Un abattement exceptionnel sur les plus-values immobilières foncières (terrains à bâtir et biens immobiliers bâtis) devrait donc voir le jour.
Cet abattement serait toutefois temporaire (jusqu’au 31 décembre 2025). L’objectif étant de libérer très rapidement des terrains pour construire des logements collectifs. Selon les cas, la plus-value réalisée pourrait être éligible à un abattement de 60 %, 75 % ou 85 %.
Projet de loi de finances pour 2024
Les avantages du plan d’épargne retraite (PER)
En quelques années, le plan d’épargne retraite (PER) s’est fait une place dans le choix dans le patrimoine des Français. Au 31 décembre 2022, plus de 7 millions de personnes avaient déjà ouvert un contrat ! Les encours constitués sur ces PER sont désormais supérieurs à 80 milliards d’euros, dépassant largement l’objectif initial de 50 Md€ fixé par le gouvernement pour décembre 2022.
Comment expliquer un tel engouement ? À vrai dire la recette semble assez élémentaire. Ce contrat a juste tenu sa promesse initiale reposant sur la simplicité, la lisibilité et la flexibilité.
Simple, car le PER est une enveloppe financière ouverte à tous, sur laquelle vous pouvez réaliser des versements, tout au long de votre vie, dans le but de percevoir un capital ou une rente complémentaire durant votre retraite. Ces versements peuvent être libres ou programmés, et ne sont pas plafonnés.
Lisible, car le plan d’épargne retraite concentre l’ensemble des anciennes solutions d’épargne retraite (PERP, Madelin, Article 83) en un seul produit.
Et enfin flexible, car vous avez le choix entre une sortie ou en rente, en capital ou un mixte entre les deux lors de votre départ à la retraite.
Comment fonctionne le plan d’épargne retraite (PER) ?
Lancé en octobre 2019, le plan d’épargne retraite remplace progressivement les autres plans d'épargne retraite tels que le Perp, le Madelin ou le contrat « Article 83 ».
Le PER se décline aujourd’hui sous 3 formes :
- le compartiment individuel (PERin), intégrant les versements volontaires et le transfert des anciens contrats PERP, Loi Madelin, Préfon … ;
- la partie collective (PERE-collectif), alimentée notamment par les primes d’intéressement et de participation, l’abondement … ;
- le compartiment obligatoire (PERO), réceptacle des cotisations obligatoires du salarié et de l’employeur (ex-Article 83) …
Preuve de la flexibilité offerte par le PER, vous avez la possibilité de transférer l'épargne des anciens plans déjà ouverts sur votre nouveau contrat. Autre bonne nouvelle, l’épargne accumulée au sein d’un PER est intégralement portable d’un contrat à un autre.
Ne perdez cependant pas de vue que le PER demeure un « produit tunnel ». Autrement dit, vous ne pourrez pas récupérer l’argent versé sur ce contrat avant d’avoir cessé votre carrière professionnelle, à l’exception des cas de déblocage anticipé prévus par la loi.
Comment gérer l’épargne placée sur votre plan d'épargne retraite ?
Vous disposez d’une très grande liberté dans la gestion de votre plan d’épargne retraite. Avec ce contrat, vous avez en effet accès à un large choix de placements : de solutions totalement sécurisées comme le fonds en euros aux investissements les plus dynamiques (fonds actions, diversifiés, obligataires ou immobiliers …).
Et comme pour vos autres contrats (assurance-vie, contrat de capitalisation), vous avez la main pour réaliser des arbitrages à tout moment, et ainsi adapter votre allocation d’actifs au contexte économique et financier, à votre profil de risque ou à votre horizon d’investissement.
Rente ou capital ? Il faut choisir !
Avant la réforme initiée par la loi Pacte, les épargnants regrettaient qu’ils ne puissent disposer librement des sommes placées sur leur contrat lors de leur départ en retraite. Leur demande a été entendue par le gouvernement : il leur est désormais possible de choisir leur modalité de sortie.
Au moment de votre départ en retraite, vous avez ainsi la liberté de choisir entre :
- une sortie en rente, versée jusqu’à votre décès ;
- ou le versement d’un capital, en une fois ou de manière fractionnée ;
- ou un mix entre rente et capital.
Précision : une option de réversion peut être intégrée au contrat. En cas de décès, une rente serait alors versée au bénéficiaire que vous avez désigné.
La loi vous permet également de disposer de manière anticipée des sommes placées sur votre contrat, lorsque vous devez malheureusement faire face à certains événements ou accidents de la vie. Ces cas sont toutefois limitativement énumérés :
- décès du souscripteur ou de son conjoint ou partenaire pacsé ;
- invalidité du titulaire du plan, de ses enfants, de son conjoint ou de son partenaire pacsé ;
- situation de surendettement ;
- expiration des droits à chômage ;
- cessation d’activité non salariée à la suite d’un jugement de liquidation judiciaire ;
- révocation ou non-renouvellement d’un mandat d’un dirigeant ;
Le dernier cas de sortie « anticipée », celui-ci plus heureux, concerne l’acquisition de la résidence principale (sauf pour les droits issus de versements obligatoires).
Quelle est la fiscalité applicable ?
Le PER bénéficie d’un régime fiscal spécifique, à l’entrée, mais également à la sortie du contrat.
-
La fiscalité sur les versements sur le plan d'épargne retraite
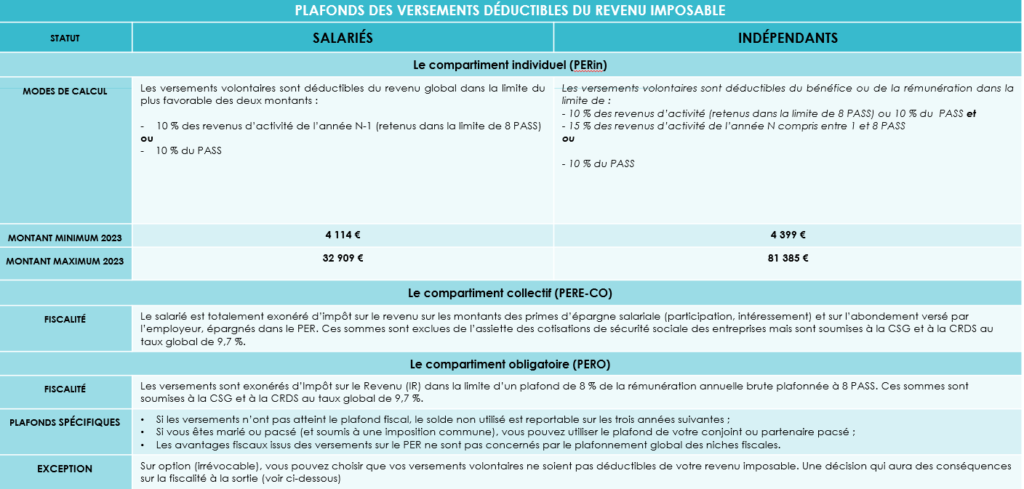
Les versements « volontaires » peuvent être déduits de l’assiette de votre impôt sur le revenu, dans la limite d’un plafond global annuel. Un montant qui est indiqué sur votre avis d’impôt sur le revenu de l’année précédente.
Concrètement, plus votre taux d’imposition sera élevé, plus vos économies seront importantes.
Exemple : si vous versez 1 000 € sur un PER en 2023, votre économie d’impôt 2024 sera égale à :
450 € si votre taux marginal d’imposition est de 45 % ;
410 € si votre taux marginal d’imposition est de 41 % ;
300 € si votre taux marginal d’imposition est de 30 %.
Les plafonds varient, quant à eux, selon votre statut.
-
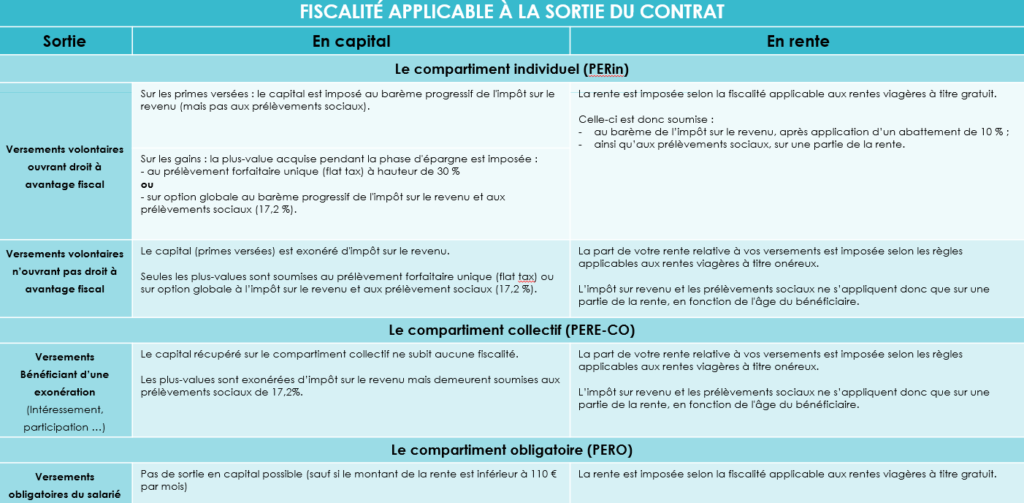
La fiscalité applicable à la sortie
La fiscalité applicable à la sortie du contrat dépend de multiples facteurs. Elle sera notamment très différente selon que vous optez pour une sortie en rente ou en capital ou le « compartiment » de votre contrat.
L’œil de Scala Patrimoine
Avec la loi Pacte, l’épargne retraite s’est offert une véritable cure de Jouvence. Plus attractive, mieux comprise des épargnants, le plan d’épargne retraite fait l’objet d’un intérêt grandissant des contribuables imposées dans les tranches les plus élevées du barème de l’impôt sur le revenu.
En souscrivant un PER, ces derniers peuvent, dès à présent, alléger leur feuille d’imposition.
Le plan d’épargne retraite n’est cependant pas adapté à tous les profils. Seule une étude patrimoniale sur mesure pouvant ainsi démontrer son intérêt.
Défiscalisation : soutenir le cinéma français avec les Sofica
Créées dans les années 80, les Sociétés de financement de l’industrie cinématographique et de l’audiovisuel (Sofica) viennent soutenir la production audiovisuelle française.
Dans le passé, elles ont permis de financer des films à succès tels que « l’Arnacoeur » de Pascal Chaumeil, « Boîte Noire » de Yann Gozlan, « Camping 3 » de Fabien Onteniente ou encore « Eiffel » de Martin Bourboulon. Plus récemment, les Sofica ont investi dans plusieurs longs métrages salués par la critique comme « L’innocent » de Louis Garrel, « Pacifiction » de Albert Serra et « Un Petit frère » de Léonor Serraille.
Sofica : à la recherche d'un équilibre économique
Mais, il convient de ne pas céder à l’euphorie : investir dans l’industrie du cinéma se révèle très rarement rentable. Depuis leur lancement, en mettant de côté les avantages fiscaux adossés à leur investissement, seule une poignée de Sofica a trouvé le chemin de la rentabilité. La plupart de ces véhicules perdant entre 20 % et 40 % de leur valeur.
Pour motiver les épargnants à y placer leur argent, les pouvoirs publics ont donc décidé d’adjoindre à ces investissements un avantage fiscal substantiel ! Avec succès, puisque les enveloppes de souscription sont – chaque année – prises d’assaut.
Un soutien précieux à l'industrie audiovisuelle française
Acquérir des sofica c’est d’abord, et avant tout, apporter son soutien à la création artistique française. Ces véhicules d’investissement n’ayant pas vocation à se positionner sur les blockbusters internationaux, comme Star Wars, James Bond ou Harry Potter. Les sommes collectées sont même prioritairement destinées aux œuvres hexagonales à petits budgets, inférieurs à 8 M€.
Le nombre de véhicules est, par ailleurs, limité par l’État. Cette année, seulement 13 Sofica bénéficient d’un agrément, les autorisant à collecter 73,07 M€ au total. Depuis leur création, elles ont investi près de 2 milliards d’euros et financé 2 900 œuvres.
De nouvelles sources de revenus pour les Sofica
Une fois la levée de fonds concrétisée, la Sofica dispose d’un an pour investir les sommes versées par les épargnants. Bonne nouvelle, leurs sources de revenus se sont largement diversifiées ces dernières années. En pratique, lorsqu’elle finance une œuvre, la société négocie la perception d’une partie des futures recettes. La Sofica reçoit alors des revenus issus des entrées en salle, des ventes internationales, des DVD ou encore de la vente des droits aux Chaines TV.
Et depuis quelques années, les plateformes de streaming (Netflix, Amazon Prime …) se placent parmi les principaux acheteurs de contenus audiovisuels. Surtout que depuis le 1er juillet 2021, elles sont dans l’obligation de financer le cinéma français. 20 à 25% de leur chiffre d’affaires réalisé en France doit être réinvesti dans cette économie. Un levier supplémentaire pour trouver la voie difficile vers la rentabilité.
Un dispositif pour réduire son impôt sur le revenu
Ayez bien en tête qu’acquérir des parts de Sofica présente un risque de perte en capital. Pour en masquer les effets, le législateur permet donc aux investisseurs de bénéficier d’un avantage fiscal très important. Ces derniers disposent, en effet, d’une réduction d’impôt à hauteur de 48% (1) du montant de leur souscription, en contrepartie d’un blocage des fonds pour une durée comprise entre 5 ans (2) et 10 ans. En pratique, la grande majorité des Sofica font cependant l’objet d’une liquidation anticipée au bout de 6 à 8 ans.
Point essentiel : si les contribuables décidaient de céder leur part avant 5 ans, l’avantage fiscal serait remis en cause.
Les contribuables étant, par ailleurs, dans l’obligation d’investir au moins 5 000 € pour bénéficier de l’avantage fiscal.
Si la réduction d’impôt est applicable dès la première année, l’avantage fiscal est cependant :
– limité au plus faible des deux montants suivants : 25 % du revenu net global et 18 000 €, soit une réduction maximale de 8 640 € ;
– intégré à un plafonnement global des niches fiscales spécifique de 18 000 €, commun avec le dispositif Girardin outre-mer (au lieu de 10 000 € pour les autres dispositifs de défiscalisation).
Gardez également à l’esprit que lorsque la somme des avantages fiscaux de l’année dépasse ces montants, l’excédent est perdu. Celui-ci ne pouvant pas être reporté sur les impôts des années suivantes.
Pour toutes ces raisons, ce dispositif de défiscalisation s’adresse exclusivement aux personnes les plus fortement imposées, dans une optique de diversification de leur patrimoine.
L’œil de Scala Patrimoine
Les Sofica présentent un risque de perte en capital important. Les espérances de gains sont aléatoires, car elles sont notamment liées au succès des œuvres financées. En conséquence, les gains qui seront éventuellement réalisés viendront très probablement de l’avantage fiscal acquis lors de la souscription.
Selon les cas, le souscripteur récupère entre 60 % et 70 % des sommes engagées. Le rendement de ce dispositif de défiscalisation étant limité à 4 % ou 5 % par an, avantage fiscal compris.
Il convient également de garder à l’esprit que cet investissement se concrétise dans un cadre limité. La fenêtre de souscription est très courte. Les contribuables intéressés devront donc aller vite.
[1] Les souscriptions donnant lieu à la réduction d’impôt SOFICA ne peuvent pas figurer sur un PEA. Ni ouvrir droit à la réduction d’impôt au titre des souscriptions au capital de petites et moyennes entreprises. (article 199 terdecies-O A du CGI).
[2] Sont de même nature les titres mentionnés à l’article 150-O A du CGI et en particulier les valeurs mobilières et droits sociaux imposables dans les conditions de droit commun au barème progressif de l’IR.
Migueline Rosset (Avocate) : « Lors d’un divorce, les SCI s’avèrent très complexes à liquider »
Avocate spécialisée en droit de la famille, des personnes et de leur patrimoine, Migueline Rosset nous explique comment s’organise le partage des biens après le divorce, et se penche en particulier sur le devenir des biens professionnels détenus par un entrepreneur.
Comment gérer son patrimoine en cas de divorce ?
Il faut comprendre qu’en cas de divorce, les deux personnes du couple ont la faculté et le pouvoir de gérer le patrimoine. Lorsqu'on arrive devant le juge, si on n'est pas en divorce amiable, il va falloir demander au juge d'être celui qui va être autorisé à gérer le patrimoine, ce qui est particulièrement important lorsque le patrimoine est constitué de biens immobiliers.
Comment s’organise le partage des biens après le divorce ?
Alors, après le divorce, on va prendre le patrimoine des époux. On va remonter à la date des effets du divorce, c’est-à-dire la date à laquelle le juge ou les parties, si elles se sont mises d'accord sur ce point-là, feront remonter les effets du divorce. Et en général, c'est la date de séparation des époux.
Sauf quelques exceptions, on prendra à cette date-là l'image du patrimoine et on va lui appliquer les règles précisées par le Code civil et par la jurisprudence.
Je vais vous donner un exemple. L'un des époux, après la séparation, a continué à payer l'emprunt seul. Il va falloir le récompenser, d'une certaine manière, de ce paiement qu'il a fait pour le compte de la communauté ou de l'indivision, suivant le régime matrimonial des époux. Le Code civil prévoit que ce remboursement va avoir lieu selon la règle du profit subsistant. Cette règle vient dire que tout ce que l'époux a payé doit lui être remboursé pour sa part évidemment, mais doit être remboursé, revalorisé.
Et la jurisprudence est venue préciser que cette revalorisation, elle se fait au regard de la valeur d'acquisition. Vous comprenez que dans certains cas, la valeur d'acquisition, si elle est ancienne, vient à revaloriser considérablement le paiement de l'emprunt qui aura été fait par l'époux. Cela peut donc être une véritable stratégie patrimoniale que de tout faire pour payer l'emprunt, au moment de la séparation.
Qu’en est-il pour les biens professionnels d’un entrepreneur ?
Tout dépend du régime matrimonial sur lequel les époux sont mariés. Lorsqu'ils sont mariés, sous le régime de la séparation des biens et que l'autre époux n'a pas pris des parts dans cette société : c'est assez simple. L'époux qui est propriétaire des parts de la société peut les conserver. Lorsque le régime de la communauté des biens prévaut, l’époux entrepreneur en devra l'autre moitié à l'époux. Ça peut poser des difficultés, notamment dans le cadre de start-ups. Comment pouvons nous les valoriser, notamment lorsqu’elles sont déficitaires, mais avec un potentiel économique certain ? C'est assez compliqué.
Quels sont vos conseils pour protéger son patrimoine d’un éventuel divorce ?
Le premier conseil, c'est de choisir soigneusement son régime matrimonial. En revanche, il convient d’être vigilant lorsque vous avez le projet de créer une Société civile immobilière (SCI). Car, au moment du divorce, c'est une catastrophe. C'est une catastrophe pour plusieurs raisons. D’une part, cela ne se liquide pas comme tout le reste du patrimoine. Et d’autre part, ce n'est pas le même juge qui est compétent. Et enfin, il faut parfois refaire des comptes, souvent sur plus de 20 ans. La SCI est donc vraiment à proscrire.
https://www.youtube.com/watch?v=mHQkh4-6eiY&t=5s
Antoine Hinfray (Avocat) : « La fiducie sureté est un outil de financement »
Antoine Hinfray, avocat au sein du cabinet FH Avocats et Président d'honneur de l’Association pour la Protection des Intérêts fiduciaires (APPIFI), nous présente la fiducie, un contrat aux multiples facettes.
Introduite par une loi de 2007, la fiducie permet à une personne de transférer tout ou partie de ses biens à une autre personne, à charge pour celle-ci d’agir au profit d’un ou plusieurs bénéficiaires. Son utilisation « offre la possibilité de mettre en place un outil de gestion, ou un outil de garantie (fiducie sûreté), ou alors un outil mixte garantie et gestion pendant une durée limitée » souligne Antoine Hinfray.
La fiducie est relativement simple à mettre en œuvre, car elle évite la mise en place d'une personne morale, comme une société.
Les avantages de la fiducie sûreté
Dans l'émission Décryptage Patrimoine, le Président d'honneur de l’Association pour la Protection des Intérêts fiduciaires (APPIFI) met notamment en exergue les quatre principaux avantages de la fiducie sûreté.
Le premier, c'est le transfert du patrimoine qui met un patrimoine déterminé à l'abri des créanciers du constituant.
Le deuxième avantage est la neutralité fiscale. Par dérogation, il n'y a pas de fiscalité. C’est notamment le cas pour un immeuble transféré du constituant au fiduciaire. Ce « mouvement » ne générant ni droits d’enregistrement ni plus-values. Le retour suit les mêmes règles, dès lors que la fiducie est réalisée, c'est-à-dire que le prêt est remboursé.
Le troisième avantage concerne « la recharge ». Celle-ci permet, en effet, au fur et à mesure du remboursement, en accord avec le prêteur, de recharger le disponible, le prêt.
Et la quatrième avantage : le constituant peut conserver son outil de travail, lorsqu'il a été transféré au fiduciaire.
https://www.youtube.com/watch?v=y2iYrASlh_E
Dans quel cadre l’utiliser ?
« La fiducie sûreté, c'est un outil de financement, c'est un outil de garantie. Donc on peut l'utiliser dans tous les cadres parce que la fiducie est très protéiforme. Elle se prête à beaucoup de choses » tient à rappeler Antoine Hinfray.
Les personnes physiques peuvent notamment l’utiliser pour un besoin de trésorerie dès lors qu’il est possible de conférer au fiduciaire un actif en face. Toutes les possibilités sont envisageables.
S'agissant des personnes morales, cela concerne essentiellement les entreprises, mais aussi des associations ou des collectivités publiques.
Durant la période de confinement, un grand nombre d’entreprises avaient notamment utilisé la fiducie pour faire face à leurs difficultés de trésorerie, avec l’accord des tribunaux de commerce.
https://www.youtube.com/watch?v=mXoEvv_dUPA