
Don Manuel : une déclaration en ligne est possible !
L’administration fiscale poursuit sa transformation digitale. Celle-ci propose désormais aux usagers d’effectuer la déclaration de leurs dons manuels en ligne. Une démarche qui peut être réalisée via un ordinateur, un smartphone ou une tablette.
Une volonté de simplifier la démarche des donataires
Cette mesure était très attendue. L’année dernière, plus de 280 000 dons « de la main à la main » avaient été réalisés. Or, cette déclaration, obligatoire, pouvait parfois être fastidieuse.
Jusqu’à présent le bénéficiaire du don manuel devait, en effet, remplir le formulaire n°2735 ou N°2734-SD, selon la valeur de la donation, puis le déposer au service chargé de l'enregistrement de son domicile.
Depuis le 30 juin, les dons manuels reçus d’un proche peuvent donc être enregistrés en ligne. C’est d’ailleurs bien la personne bénéficiant du don qui doit remplir la déclaration. Pas d'inquiétude cependant, si le bénéficiaire est un enfant mineur ou un majeur protégé, son représentant légal pourra effectuer la démarche pour lui.
Le don manuel prend généralement la forme de dons de sommes d’argent, de titres, de biens meubles ou d’œuvres d’art. Celui-ci ne peut cependant pas porter sur des biens immobiliers. Ces derniers nécessitent, en effet, la réalisation d'un acte devant un notaire. Malgré tout, le don manuel doit être enregistré.
Une procédure qui diffère si des droits de donation sont à payer
Voici la marche à suivre pour réaliser la déclaration de votre don manuel :
- Connectez-vous sur votre Espace Particulier sur le site impots.gouv.fr puis saisissez votre numéro fiscal, composé de 13 chiffres ainsi que votre mot de passe ;
- Dès lors que l’écran d’accueil s’affiche, vous devez cliquer sur l’onglet « Déclarer », dans la barre du menu en haut de la page ;
- Appuyez ensuite sur le bouton « Accéder » qui se trouve dans la fenêtre intitulée « vous avez reçu un don ? déclarez-le » ;
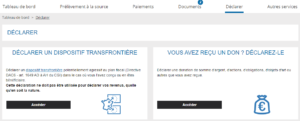
- Puis, indiquez si vous êtes le bénéficiaire du don ou non ;
- Remplissez alors les informations demandées. Veuillez noter que l’administration fiscale aura besoin de plusieurs informations sur le donateur ;
- Précisez la nature des biens donnés (somme d’argent, titres, objets d’art ou autres) ;
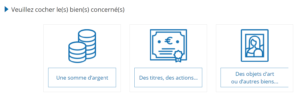
- Complétez le champ d’information sur le don manuel (date du don, valeur …) ;
- Validez votre déclaration.
Les dons manuels sont soumis à des droits de donation, calculés en fonction du lien de parenté entre le donateur et le bénéficiaire du don. À l’issue de votre déclaration, deux scénarios seront donc possibles.
Le premier, si vous n’avez pas de droit de donation à régler, grâce à l’application d’un abattement par exemple : vous pourrez valider votre déclaration en ligne.
Le second, si des droits de donation sont à payer : vous n’aurez pas la possibilité de finaliser votre démarche en ligne. Vous devrez nécessairement imprimer votre déclaration en double exemplaire et la transmettre au service chargé de l'enregistrement de votre domicile, en l’accompagnant du paiement de vos droits.
Pour faciliter vos démarches le service proposé par Bercy réalise un calcul automatique des droits de donation à régler.
Enfin, à partir de septembre 2021, les donataires auront la possibilité de payer les droits de donation éventuels en ligne. Ce paiement pourra se faire par carte bancaire ou autorisation de prélèvement.
L’œil de Scala Patrimoine
Si le « don manuel » est assez fréquent, il ne doit pas être confondu avec le « présent d’usage ». Le présent d'usage est, en effet, un cadeau réalisé à l'occasion d'un événement particulier, le plus souvent dans un cadre familial. Cet événement peut être un anniversaire, un mariage ou une naissance. Lorsque sa valeur est raisonnable, par rapport aux revenus de la personne qui l’offre, il ne donne lieu ni à taxation, ni à déclaration.

Défiscalisation immobilière : attention danger !
Soutenir la construction de logements neufs figure parmi les priorités des politiques publiques. Pour y parvenir, le législateur encourage les particuliers à se positionner sur des programmes d'investissements immobiliers locatifs, avec à la clé un avantage fiscal plus ou moins important.
Au cours des vingt dernières années de nombreux dispositifs dits « de défiscalisation immobilière » se sont ainsi succédés. Les plus connus portent le nom de femmes et d’hommes politiques ayant soutenu leur création : « Borloo », « Robien », « Scellier », « Duflot » ou « Pinel ».
Des investisseurs immobiliers aveuglés par l’avantage fiscal ?
Si cette démarche peut paraitre séduisante, l’intérêt économique de ces dispositifs reste à démontrer. Un rapport publié en novembre 2019 par l’inspection générale des finances (IGF) a notamment pointé du doigt les faiblesses du dispositif « Pinel ». Les conclusions sont, en effet, sans appel. « L’attrait de la réduction fiscale semble masquer dans la moitié des cas, un rendement net global négatif ». Dans leur synthèse, les équipes de l’IGF regrettent aussi que « la réduction d’impôt constitue la motivation principale de 80 % des investisseurs »
Des doutes également soulevés par le député Sylvain Maillard dans le cadre d’une question adressée en mai dernier à Emmanuelle Wargon, Ministre déléguée chargée du Logement. Alerté par plusieurs citoyens de sa circonscription, il a ainsi demandé des garanties supplémentaires au gouvernement pour mieux protéger les investisseurs.
Des risques locatifs bien identifiés
Ses inquiétudes nous semblent parfaitement justifiées. Les programmes estampillés « Pinel » ont en effet montré leurs limites. Celles-ci reposent, en premier lieu sur les contraintes imposées aux propriétaires par le législateur, et en second lieu sur les pratiques des promoteurs immobiliers.
Les contraintes imposées au propriétaire par le législateur :
- Le logement doit être mis en location pour une longue période. Dans le cadre du dispositif Pinel, la durée minimale est fixée à six, neuf ou douze ans. Principal danger : l’avantage fiscal peut être remis en cause si le bien n’est pas loué ;
- Les revenus des locataires sont plafonnés. Le dispositif Pinel permet à des ménages à plus faibles revenus d’accéder à des logements de qualité. Le profil des locataires tend donc à accroitre les risques d’impayés ;
- Les loyers sont encadrés. Le propriétaire ne peut pas les fixer librement. Les loyers doivent respecter un plafond défini par la loi, en fonction de la zone géographique où se situe le logement.
Les pratiques des promoteurs et commercialisateurs :
- Les prix des biens vendus dans le cadre de programme de défiscalisation sont le plus souvent surévalués. L’avantage fiscal est ainsi absorbé par les prometteurs et les commercialisateurs ;
- Les commissions perçues par certains commercialisateurs demeurent très élevées ;
- Les simulations proposées par les promoteurs sont peu réalistes. Ces derniers n’hésitent pas à surévaluer les loyers dans certaines zones, mais aussi à minimiser les risques locatifs (vacances locatives, loyers impayés …) ;
- Les investisseurs sont peu informés sur les risques relatifs à leur acquisition ;
- Les terrains disponibles en centre de ville étant rare, les promoteurs se reportent sur des zones où le marché locatif est moins dynamique et les taux de vacances locatives plus importants.
Les convictions des équipes de Scala Patrimoine
Le rapport publié 2019 par l’inspection générale des finances (IGF) a matérialisé nos craintes : la rentabilité d’une opération de « défiscalisation immobilière » est, le plus souvent, bien inférieure à celle espérée par l’investisseur.
Comme l’a également souligné le député Sylvain Maillard dans sa question adressée au gouvernement, les logements neufs vendus dans le cadre du dispositif Pinel sont évalués à un à un prix bien supérieur à leur valeur réelle. Les écarts de prix entre les neuf et l’ancien ne sont alors pas justifiés !
Un autre constat s’impose : ces logements sont mal positionnés, et se situent dans la grande majorité des cas en périphérie des centres-villes. C’est pourquoi nous leur préférons une stratégie d’investissement ciblée sur des logements anciens à rénover, situés au cœur de Paris ou des grandes métropoles françaises. Des lieux qui bénéficient d’une demande locative soutenue et constante.
Avant de vous lancer dans une telle opération, nous vous invitons cependant à vous adresser à un conseiller en gestion de patrimoine véritablement indépendant. Ce dernier se fera rémunérer sur le conseil qu’il vous donnera et non sur le produit commercialisé.
Rep. Min. n°33372, JO du 25/05/2021

Trophée de la Gestion de Patrimoine 2015
Lauréat en 2014 du Trophée de la Gestion de Patrimoine dans la catégorie Professions Indépendantes, Guillaume Lucchini, Président de Scala Patrimoine, sera membre du jury pour l'édition 2015 de ce Trophée.
Organisé par le magazine Gestion de Fortune et la Française avec le soutien de partenaires tels que H24 Finance, Morningstar, Club Patrimoine, Harvest et BFM Business, cet événement récompense chaque année les meilleurs conseillers et gestionnaires de patrimoine dans les catégories suivantes :
- Catégorie Espoirs ;
- Catégorie Professions indépendantes
- Catégorie Banques - Assurances - Etablissements financiers.
A l’issue d’une épreuve écrite, les 8 nominés s’exerceront lors du Grand Oral, devant un jury prestigieux composé de 19 membres et présidé par Jérôme Barré.


Guillaume Lucchini, Président de Scala Patrimoine, sera membre du Jury du prochain Trophée de la Gestion de Patrimoine
Lauréat du Trophée de la Gestion de Patrimoine 2014, Guillaume Lucchini, Président de Scala Patrimoine, sera membre du jury de l'édition 2015 de ce Trophée.

Les Sicav, un outil patrimonial à valoriser
Le Parisien Economie - Lundi 8 juin 2015
Interview de Guillaume Lucchini, Président de Scala Patrimoine
Les SCPI de rendement
Une Société Civile de Placement Immobilier (SCPI) est un organisme de placement collectif qui gère un patrimoine immobilier diversifié pour le compte de ses associés. Dans le cas d’une SCPI de rendement, l’acquisition et la gestion du parc immobilier locatif a pour but le versement de revenus réguliers aux associés
La Location Meublée Professionnelle
Le statut de loueur en meublé professionnel permet de se constituer un patrimoine immobilier générant des revenus réguliers garantis par un bail commercial d’une durée de 9 à 15 ans. Avec ce statut professionnel vous disposez d’une protection sociale, profitez de règles comptables et fiscales intéressantes, bénéficiez d’une fiscalité avantageuse sur la transmission et réduisez, sous certaines conditions, votre ISF.
La Location Meublée Non Professionnelle
Avec le statut de loueur en meublé non professionnel, vous vous constituez un capital par la location de biens immobiliers meublés, en utilisant l'effet de levier du crédit et en protégeant votre famille grâce à l'assurance décès du crédit. Ce statut bénéficie de règles comptables et fiscales avantageuses, sans conditions particulières d'investissement.
Le contrat de capitalisation
Le contrat de capitalisation est un support d'épargne, proche et complémentaire de l'assurance vie, qui vise particulièrement les personnes disposant d'un patrimoine important. Son principal avantage est de permettre une optimisation de l'ISF. Son inconvénient : Il entre dans le calcul de la succession.