
« Capitaine et arbitre » : le lancement de +FORT raconté par le magazine Gestion de Fortune
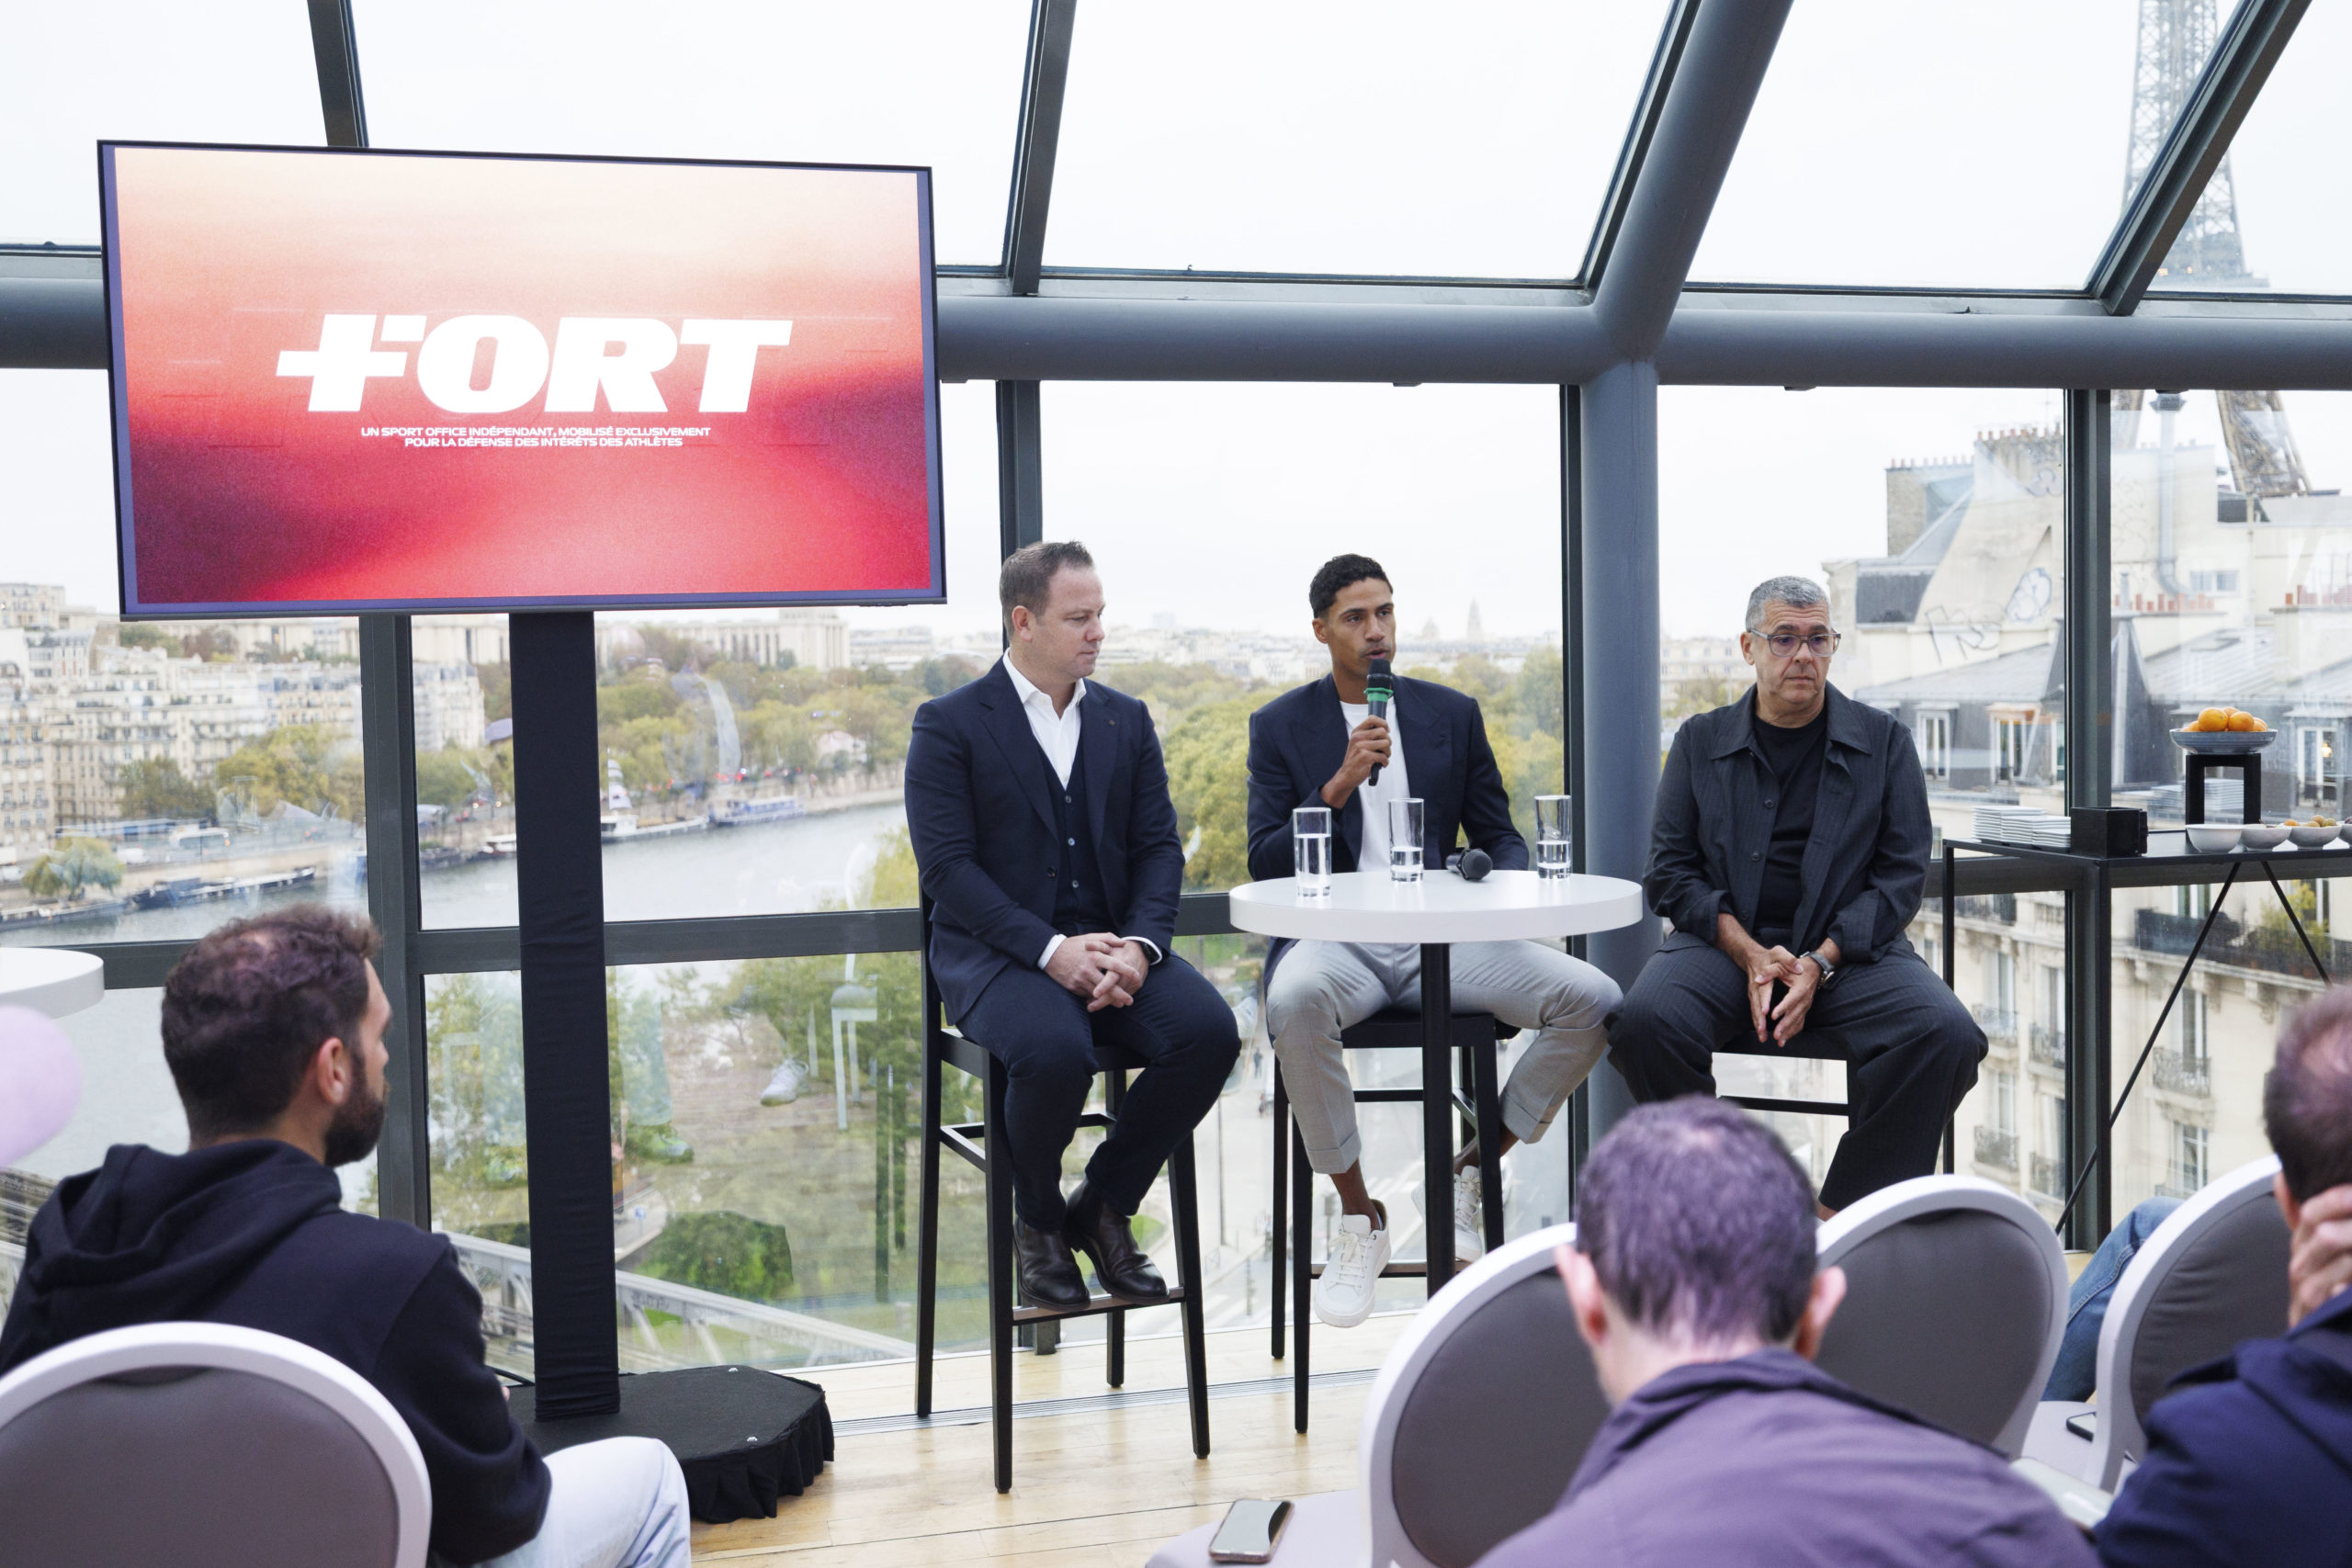
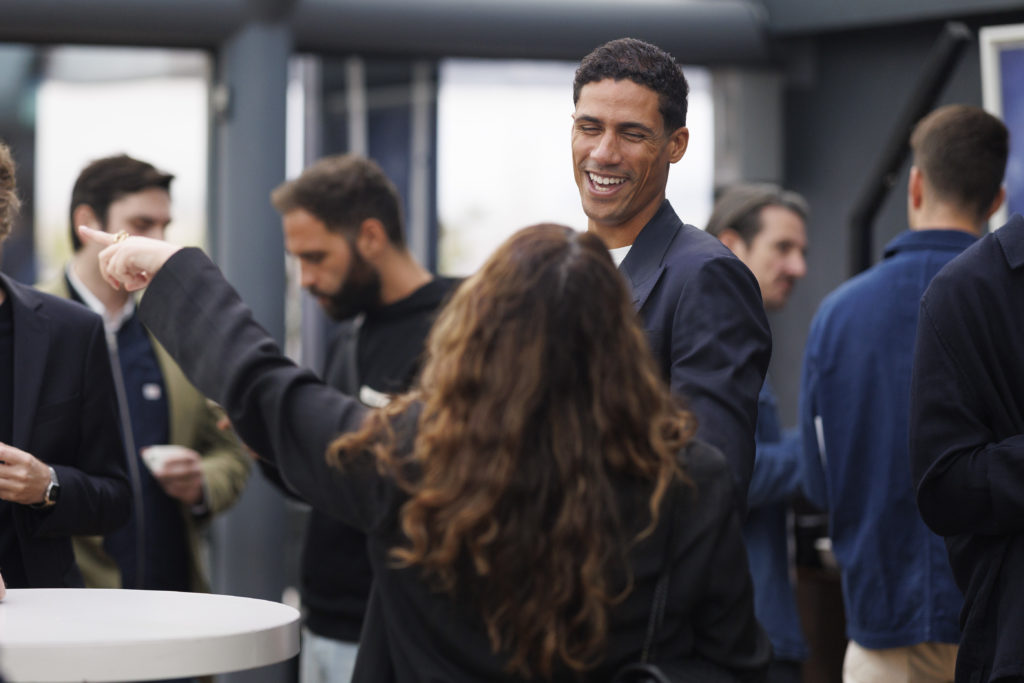
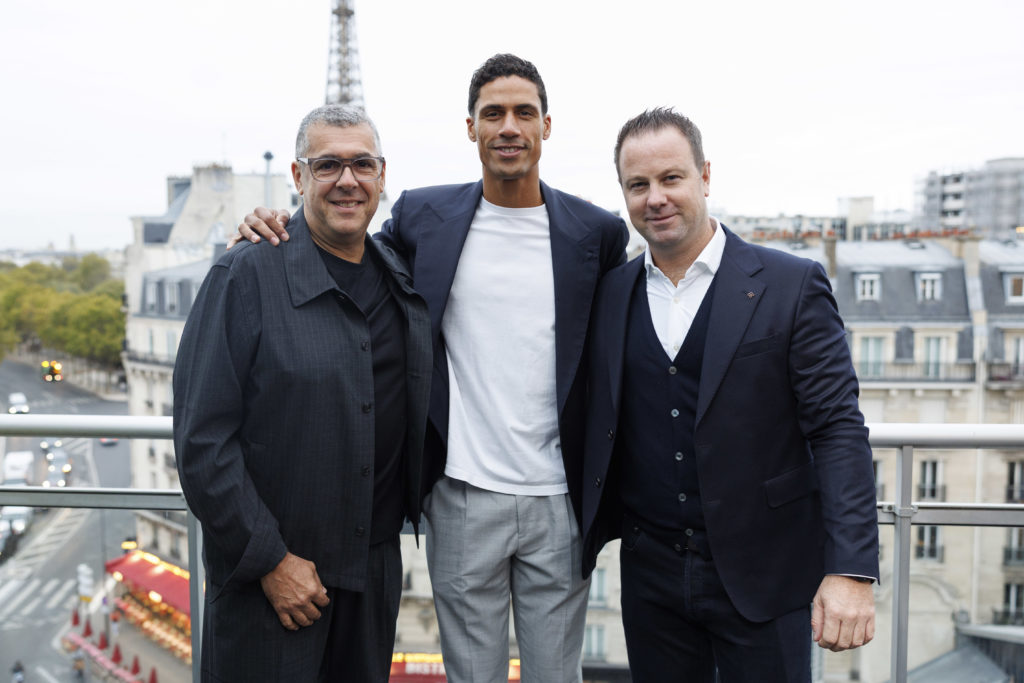
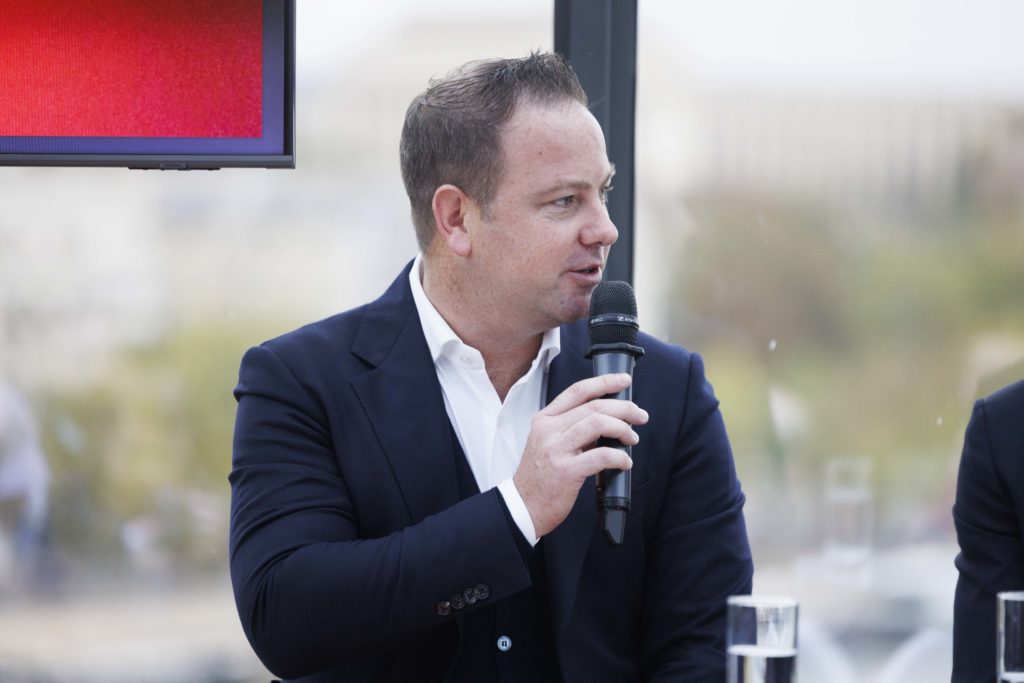
Le 9 octobre dernier, +FORT présentait officiellement son projet d’accompagnement des sportifs de haut niveau. Dans les colonnes de Gestion de Fortune, Jonathan Blondelet revient sur le lancement de cette nouvelle structure, fondée par Guillaume Lucchini, Raphaël Varane et Hervé Silbert, et sur les ambitions de ses trois associés.
Le journaliste s’intéresse d’abord à la rencontre entre trois univers : celui de la gestion de patrimoine, incarné par le multi-family office Scala Patrimoine, celui de la performance et de la santé, porté par le Dr Hervé Silbert ainsi que celui du sport professionnel. Raphaël Varane, ancien défenseur du Real Madrid et de Manchester United, apporte au projet son expérience du très haut niveau. Une expérience qui lui a aussi permis de mesurer les difficultés auxquelles les sportifs peuvent être confrontés. « Quand on est en centre de formation, on nous prévient sur la difficulté de s’entourer, d’éviter les pièges, mais dans la pratique, c’est autre chose. »
Trois expertises complémentaires
+FORT réunit ainsi trois expertises complémentaires.
La gestion patrimoniale est confiée à Scala Patrimoine, l’accompagnement de carrière s'appuie sur l'expérience de Raphaël Varane, tandis que la prévention santé est coordonnée par Hervé Silbert, chirurgien du sport. Ce dernier rappelle l'importance de préserver le capital physique des athlètes : « Le corps d’un joueur est un actif qui nécessite de la protection à long terme. »
L’article s’attarde également sur le rôle que +FORT souhaite jouer auprès des sportifs. Plus qu'un conseiller supplémentaire, la structure entend devenir un interlocuteur central, capable de coordonner les différents intervenants et de défendre les intérêts de l'athlète.
Jonathan Blondelet résume cette ambition à travers une double fonction : « Il sera non seulement le capitaine, qui filtre les sollicitations et orchestre les expertises, mais aussi l’arbitre, qui intervient “lorsque les intérêts divergent” et inscrit “chaque décision dans le temps long”. »
S’inscrire sur le long terme
Cette volonté d'inscrire les décisions dans la durée répond à une réalité bien connue des sportifs professionnels : la brièveté de leur carrière. Guillaume Lucchini, président fondateur de Scala Patrimoine, souligne les conséquences parfois irréversibles de certains choix : « Une erreur coûte beaucoup plus cher à un sportif de haut niveau qu’à un chef d’entreprise car sa carrière courte ne lui permet pas de sortir par le haut. » Il établit également un parallèle avec le monde entrepreneurial : « Un sportif de haut niveau est une PME à part entière. »
Si le football constitue naturellement l'un des premiers terrains d'intervention de +FORT, ses ambitions dépassent les frontières du ballon rond. L'article évoque notamment les sports de combat et le basket, avec la volonté d'accompagner aussi bien des athlètes français qu'étrangers.
Pour +FORT, l'enjeu sera désormais de traduire cette approche pluridisciplinaire en un accompagnement concret, adapté aux exigences et aux trajectoires de chaque sportif.
Cliquer ici pour découvrir l'article du magazine Gestion de Fortune

Conseil en gestion de patrimoine : l’AMF et l’ACPR épinglent le conseil standardisé et les conflits d’intérêts
Les principaux enseignements
- Après une soixantaine de contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d'assurance-vie aux particuliers, l'AMF et l'ACPR relèvent des recommandations standardisées et des profils de risque mal évalués.
- Les régulateurs pointent aussi des conflits d'intérêts persistants : supports maison proposés en priorité, rémunérations bonifiées, commissions liées aux volumes et distributeurs à la fois vendeurs et parties au contrat.
- Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ces manquements révèlent un marché trop dépendant des rétrocessions et plaident pour un conseil indépendant, rémunéré par honoraires et pensé à 360°.
Une soixantaine de contrôles menés sur cinq ans et un constat préoccupant. Dans une synthèse commune, l’Autorité des marchés financiers (AMF) et l’Autorité de contrôle prudentiel et de résolution (ACPR) examinent les pratiques de distribution de produits financiers et d’assurance-vie aux particuliers entre 2020 et 2024.
Conseils standardisés, profils de risque insuffisamment documentés, conflits d’intérêts mal maîtrisés : sans généraliser ces manquements à l’ensemble de la profession, les deux régulateurs mettent en lumière plusieurs faiblesses persistantes du marché de la gestion de patrimoine.
Depuis 2018, la directive sur la distribution d’assurances (DDA) et la directive européenne MIF 2 ont pourtant renforcé les exigences imposées aux distributeurs. Mais plusieurs années après, les pratiques demeurent inégales.
Le conseil personnalisé, une promesse qui s’effrite
Premier grief : la standardisation du conseil en gestion de patrimoine. Sur la période étudiée, certains distributeurs continuaient de proposer des recommandations largement uniformisées, sans tenir suffisamment compte de la situation personnelle, financière et patrimoniale de leurs clients.
Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine et du sport office +FORT, y voit le symptôme d’une évolution plus profonde du secteur. « Le marché s'est trop concentré sur la taille des encours. À vouloir tirer un maximum de revenus des rétrocessions, il est peut-être en train de perdre ce qui faisait son ADN dans les années 1990 et 2000 : la personnalisation du conseil et de l'allocation d'actifs. Aujourd'hui, pour certains, l'ambition est de faire du chiffre et de tout standardiser. C'est regrettable, mais les clients en prennent conscience. Cela laisse le champ libre aux acteurs véritablement indépendants, au sens réglementaire, qui privilégient un conseil personnalisé. »
-
Des insuffisances réglementaires
Les insuffisances commencent parfois dès le recueil des informations relatives aux clients. Selon l’ACPR, « la capacité d'épargne du client était, chez la majorité des acteurs contrôlés, fondée sur la déclaration du client et non sur des éléments objectifs (montant des revenus, des charges courantes, etc.) ».
Cette connaissance imparfaite de la situation financière des épargnants peut conduire à des recommandations inadaptées. Certains investissements ne tenaient pas suffisamment compte, par exemple, du reste à vivre des clients. Des versements programmés pouvaient également représenter une part excessive de leurs revenus.
-
Des risques mal calibrés ?
Les superviseurs rappellent une distinction essentielle : la capacité à subir des pertes ne doit pas être confondue avec la tolérance au risque. La première dépend de la situation financière de l’investisseur, de son patrimoine et de ses besoins de liquidité. La seconde traduit son aptitude psychologique à accepter les fluctuations des marchés.
Plusieurs contrôles ont ainsi révélé la commercialisation de contrats d’assurance-vie en unités de compte auprès de clients financièrement fragiles, parfois dépourvus d’épargne de précaution et incapables de supporter une baisse significative de leur investissement.
Ces exemples rappellent que l’évaluation du profil de risque ne saurait se limiter à un questionnaire standardisé. Elle doit permettre de vérifier l’adéquation des placements proposés avec les objectifs, les connaissances et les capacités financières de chaque épargnant.
Une vision à 360° encore trop souvent mise de coté
La promesse d’un accompagnement global occupe une place centrale dans le discours des cabinets de gestion de patrimoine et des family offices. Elle suppose de considérer les dimensions financières, fiscales, civiles et successorales de chaque décision.
Or, les contrôles de l’ACPR révèlent que certains intermédiaires abordent encore l’assurance-vie sous un angle essentiellement financier, sans accorder suffisamment d’attention à ses conséquences fiscales et successorales.
La rédaction de la clause bénéficiaire, notamment, peut être négligée. Pourtant, une clause mal adaptée à la situation familiale ou aux objectifs de transmission du souscripteur risque de compromettre la stratégie patrimoniale construite au fil des années.
Pour Guillaume Lucchini, ces lacunes témoignent d’une conception trop restrictive du métier de conseiller en gestion de patrimoine. « La gestion de patrimoine est une matière vivante et complexe, où chaque brique dépend des autres. Il est impensable de traiter la seule gestion financière d'un contrat d'assurance-vie sans l'inscrire dans une stratégie globale et de long terme, qui tienne compte des objectifs de vie, de la situation familiale et civile, et qui l'articule avec le reste du patrimoine : immobilier, private equity… De tels manquements interrogent. Ils soulignent combien les familles, les entrepreneurs et les sportifs de haut niveau ont intérêt à s'entourer de conseils capables d'offrir un véritable service à 360°. »
Les autorités s’intéressent également à l’architecture ouverte, souvent présentée par les distributeurs comme une garantie d’objectivité. L’accès aux produits de plusieurs sociétés de gestion ou compagnies d’assurance peut effectivement élargir les possibilités offertes aux investisseurs.
Il ne garantit toutefois pas, à lui seul, l’indépendance des recommandations. Encore faut-il que la sélection des supports repose sur des critères objectifs et que les éventuels conflits d’intérêts soient correctement identifiés et maîtrisés.
Conflits d’intérêts dans le conseil en gestion de patrimoine : le cœur du sujet
C’est probablement l’un des enseignements les plus sensibles de cette synthèse commune. Les contrôles de l’AMF et de l’ACPR mettent en évidence plusieurs situations dans lesquelles les intérêts économiques des distributeurs sont susceptibles d’interférer avec ceux de leurs clients.
Le risque est bien connu : recommander un produit financier ou un contrat d’assurance-vie en raison de la rémunération qu’il procure au distributeur, plutôt qu’en fonction de son adéquation aux besoins de l’épargnant.
-
De nombreux exemples exposés par l'ACPR
Les régulateurs relèvent notamment plusieurs pratiques problématiques :
- Des supports de deux sociétés de gestion appartenant au même groupe que le distributeur, systématiquement proposés au détriment de supports plus adaptés au profil du client ;
- Une convention prévoyant une rémunération bonifiée pour la distribution de supports financiers maison ;
- Des allocations types favorisant les fonds du groupe ou les produits générant les rémunérations les plus élevées ;
- Les distributeurs proposant systématiquement des supports de sociétés dont ils étaient actionnaires, sans dispositif approprié de prévention des conflits d’intérêts ;
- Dans l’assurance collective, des distributeurs également souscripteurs des contrats qu’ils commercialisaient, se retrouvant ainsi dans une situation de conflit d’intérêts ;
- Du côté de l’AMF, un établissement présentant une proportion élevée de mandats de gestion au profil risqué, caractérisés par une rotation plus importante des portefeuilles et une présence accrue de fonds du groupe.
Ces pratiques interrogent directement les modèles de distribution fondés sur les commissions et les rétrocessions.
Guillaume Lucchini ne se dit guère surpris par ces observations. « La concentration du marché et la constitution de groupements de gestion de patrimoine présents sur toute la chaîne de valeur, du concepteur au distributeur en passant par le conseiller, posent de nombreux problèmes. Scala Patrimoine s'en fait l'écho depuis des années. »
-
Les dérives autour de la financiarisation du marché
Le développement de groupes intégrés, réunissant sociétés de gestion, plateformes de distribution et cabinets de conseil, accentue en effet la question de l’objectivité des recommandations.
Dans le podcast Next Gen Patrimoine, Guillaume Lucchini expliquait avoir progressivement pris conscience que l’indépendance capitalistique « ne garantissait absolument pas l'indépendance financière ».
Autrement dit, un cabinet peut être juridiquement indépendant, sans être totalement libre de ses choix économiques si une part importante de son chiffre d’affaires dépend des commissions versées par ses fournisseurs.
L’AMF relève par ailleurs la persistance de dispositifs de rémunération majorée en fonction des volumes commercialisés. Certains mécanismes comportent des effets de seuil que le régulateur considère, a priori, comme incompatibles avec l’obligation d’agir au mieux des intérêts du client.
Cette question de la rémunération constitue depuis longtemps l’un des principaux chevaux de bataille du fondateur de Scala Patrimoine.
Lors d'une interview accordée à Jurisportiva, il estimait que le système des rétrocessions « favorise clairement les conflits d'intérêts ».
Le conseil en gestion de patrimoine exclusivement indépendant, rémunéré par les seuls honoraires versés par les clients, demeure cependant minoritaire en France. Selon les chiffres de l’AMF, seuls 6 % des conseillers en investissements financiers (CIF) exercent selon ce modèle.
Il se montre tout aussi critique à l’égard des modèles hybrides, associant des honoraires de conseil et des rétrocommissions perçues au titre d’activités de courtage. « Ce mélange des genres ne se fait pas, à mon sens, dans l'intérêt du client », considère-t-il.
Le système des rétrocessions : une alerte du régulateur en faveur d'un conseil en gestion de patrimoine indépendant
Au terme de leurs contrôles, l’AMF et l’ACPR rappellent la nécessité de disposer de mécanismes efficaces de prévention et de gestion des conflits d’intérêts. Elles insistent également sur l’encadrement des rémunérations et des avantages perçus par les distributeurs.
Le rapport souligne les risques et rappelle les obligations réglementaires auxquelles les professionnels doivent se conformer.
Le débat portant également sur le modèle économique du conseil en gestion de patrimoine et sur la capacité des professionnels à formuler des recommandations véritablement indépendantes des produits qu’ils distribuent.
Car tant que la rémunération du conseiller dépendra principalement des placements commercialisés, le risque de voir les considérations commerciales influencer les recommandations demeurera.
Une question de fond, que Guillaume Lucchini résume ainsi : « Le conseiller en gestion de patrimoine doit être payé pour ce qu'il est : faire du conseil. Et seul une rémunération à 100 % en honoraires, payés directement par le client, peut assurer celui-ci du parfait alignement des intérêts. »
FAQ : l’indépendance du conseil en six questions
Qu'est-ce qu'un conseiller en gestion de patrimoine indépendant au sens réglementaire ?
Depuis la directive MIF 2, appliquée en 2018, un conseiller ne peut se dire indépendant que s'il ne conserve aucune rétrocession versée par les fournisseurs de produits et se fait rémunérer par son client, sous forme d'honoraires. Ce modèle reste minoritaire : selon l'AMF, seuls 6 % des conseillers en investissements financiers fournissent un conseil exclusivement indépendant. Pour ses défenseurs, comme Guillaume Lucchini, fondateur de Scala Patrimoine, c'est le seul modèle qui aligne pleinement les intérêts du client et de son conseil.
Comment savoir si mon conseiller en gestion de patrimoine ou multi family-office est vraiment indépendant ?
Depuis la directive MIF 2, un conseiller doit indiquer à son client, avant de lui fournir un conseil, s'il exerce de manière indépendante ou non. Il suffit donc de le lui demander et de vérifier la mention dans sa lettre de mission. Un conseiller indépendant au sens réglementaire ne conserve aucune rétrocession versée par les fournisseurs de produits : il est rémunéré uniquement par son client, sous forme d'honoraires.
Quelle est la différence entre un CGP ou multi family-office indépendant et un CGP non indépendant ?
Un CGP non indépendant peut percevoir des rétrocessions, c'est-à-dire une part des frais versée par les sociétés de gestion ou les assureurs dont il recommande les produits, à condition de les déclarer au client. Un CGP indépendant au sens de MIF 2 refuse ou reverse intégralement ces commissions et se fait payer par honoraires. Il doit aussi examiner une gamme de produits suffisamment large, non limitée à ceux de partenaires proches.
Un conseiller rémunéré par rétrocessions peut-il être objectif ?
La réglementation autorise ce modèle, mais reconnaît qu'il expose à des conflits d'intérêts : un produit mieux rémunéré peut être recommandé plutôt qu'un produit mieux adapté. Lors de leurs contrôles 2020-2024, l'AMF et l'ACPR ont relevé des supports maison privilégiés et des rémunérations liées aux volumes vendus. Le conseil rémunéré exclusivement par honoraires supprime cette incitation, puisque le conseiller gagne la même chose quel que soit le produit choisi.
Comment est rémunéré un conseiller en gestion de patrimoine ou multi family-office indépendant ?
Un MFO ou CGP est payé directement par son client, comme un avocat ou un expert-comptable. Les honoraires peuvent prendre la forme d'un forfait pour une mission (bilan patrimonial, stratégie de transmission), d'un tarif horaire ou d'un abonnement annuel de suivi, parfois calculé sur le montant du patrimoine conseillé. Le montant est fixé à l'avance dans une lettre de mission, ce qui rend le coût du conseil visible.
Banque privée, CGP ou family office : qui offre le conseil le plus indépendant ?
L'indépendance ne dépend pas de l'étiquette mais du mode de rémunération et des liens capitalistiques. Une banque privée distribue souvent les produits de son propre groupe. Un CGP ou un family office peut être indépendant au sens réglementaire s'il ne perçoit aucune rétrocession et n'appartient pas à un groupe qui conçoit des produits. La question à poser reste la même : qui me rémunère, et combien ?
Source : Synthèse des contrôles effectués entre 2020 et 2024 par le pôle commun AMF-ACPR, Octobre 2026
Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
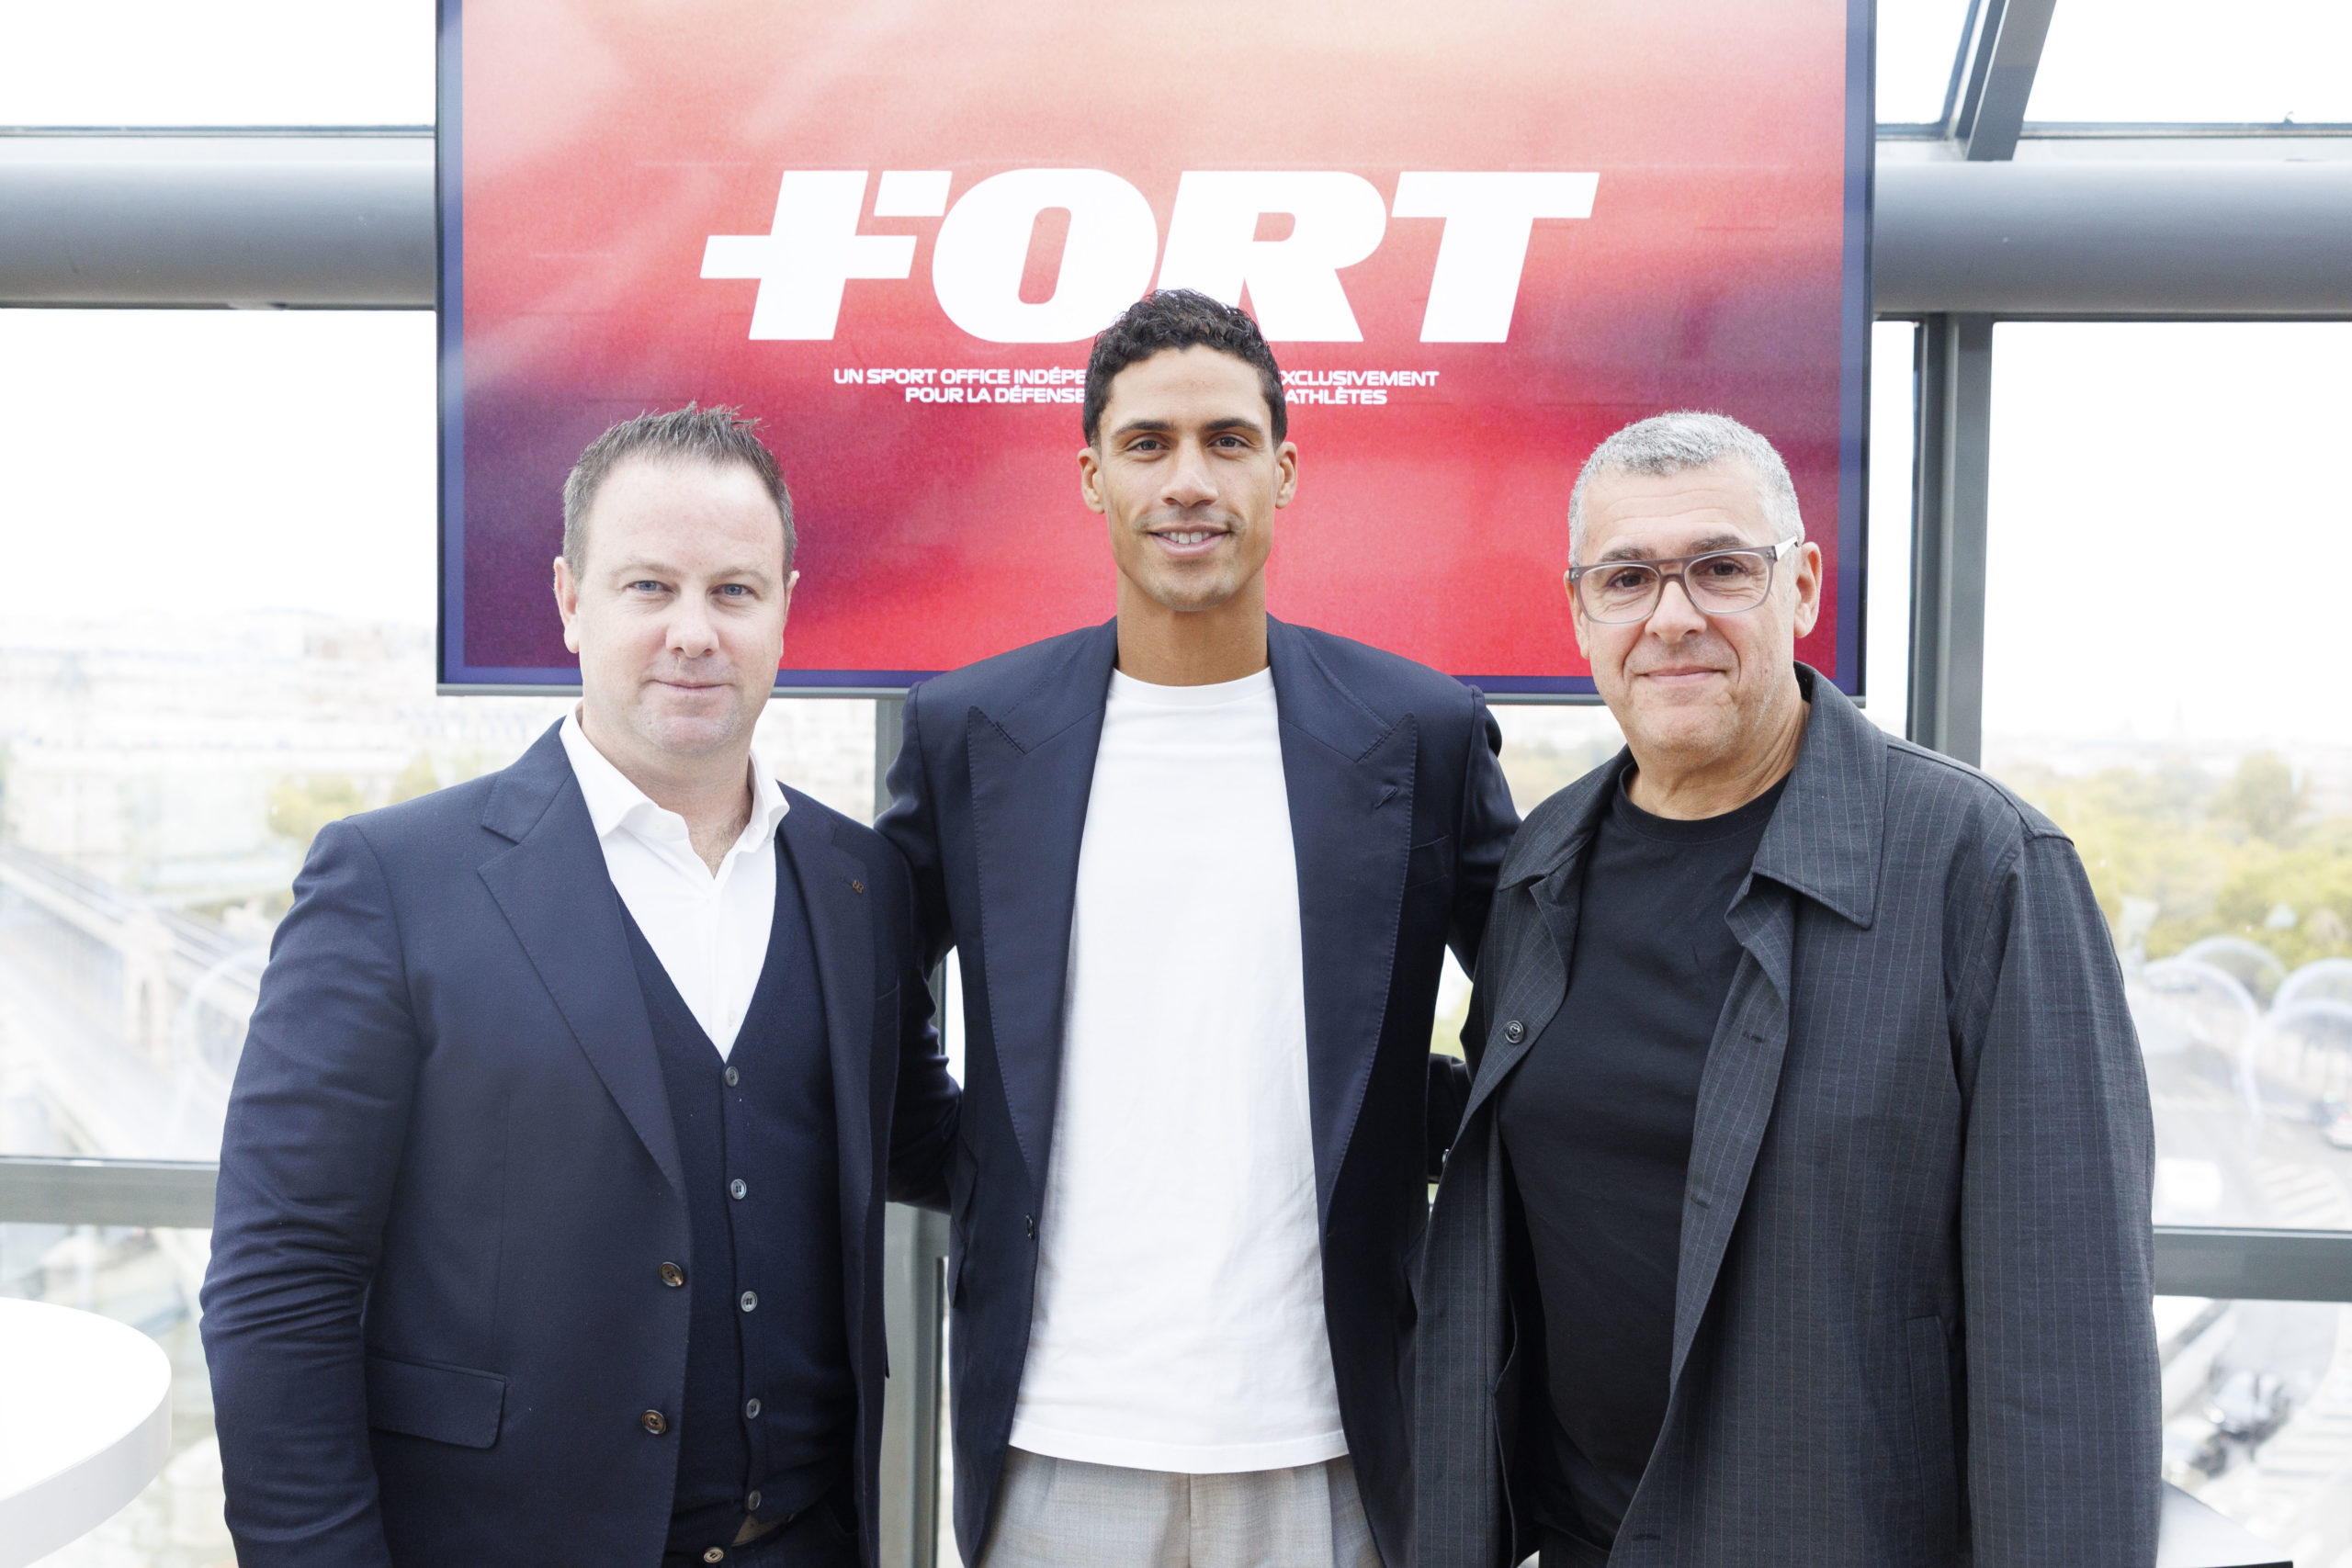
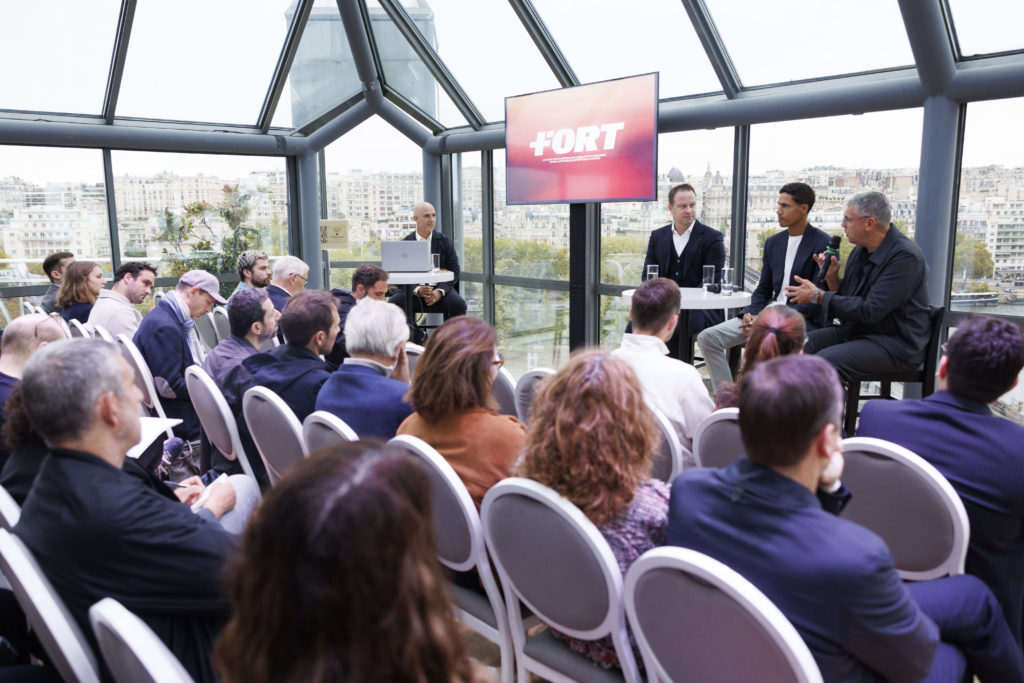
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »

Projet de loi de finances 2027 : les principales mesures fiscales et patrimoniales à retenir
Présenté le 1er octobre par le gouvernement, le projet de loi de finances 2027 doit ramener le déficit public à 5 % du PIB.
Pour y parvenir, l’exécutif annonce 43 milliards d’euros de mesures nouvelles.
Le scénario retenu repose cependant une hypothèse de croissance particulièrement optimiste de 1 % en 2027.
Cette prévision suppose toutefois une désescalade du conflit au Proche et au Moyen-Orient ainsi qu’une réouverture progressive du détroit d’Ormuz.
Le texte prévoit plusieurs évolutions susceptibles d’intéresser directement les ménages et les chefs d’entreprise : fiscalité des retraites, donations, apport-cession, assurance-vie, location meublée ou encore transmission d’entreprise.
Rien n’est toutefois définitivement arrêté à ce stade. Les parlementaires débattront de chaque disposition du projet dans les prochaines semaines. Et nous avons pu le voir l’année passée, les débats risques d’être très animés.
Impôt sur le revenu : le barème revalorisé de 2,1 % en 2027
Dans un contexte économique et financier contraint, le gouvernement propose de revaloriser le barème de l’impôt sur le revenu. Et ce pour tenir compte des pressions inflationnistes qui touche l'économie française.
Les tranches de revenus ainsi que les seuils et limites qui leur sont associés seraient réajustés de 2,1 %. Ces chiffres correspondent à l’évolution de l’indice des prix à la consommation hors tabac retenue pour 2026.
Les limites des tranches de revenus utilisées pour le prélèvement à la source seraient également ajustées.
Selon les estimations du gouvernement, cette revalorisation bénéficierait directement à 20 millions de ménages. Elle permettrait également d’éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Indemnités de rupture : un plafond d’exonération fiscale unique
Le projet de loi entend également modifier le régime fiscal des indemnités versées lors d’une rupture du contrat de travail. Le gouvernement considère que le dispositif actuel demeure trop favorable aux salariés les mieux rémunérés.
Il propose ainsi d’instaurer un plafond unique d’exonération d’impôt sur le revenu. Celui-ci serait fixé au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros en 2026.
La mesure ne concernerait que les 5 % de salariés les mieux rémunérés. Pour les 95 % restants, l’indemnité continuerait d’être intégralement exonérée d’impôt sur le revenu.
Retraite : l’abattement de 10 % plafonné à 3 000 euros
Le projet de loi prévoit également de modifier le régime de l’abattement de 10 % applicable aux pensions de retraite. L’objectif affiché est de concentrer davantage son bénéfice sur les foyers modestes.
Le plafond actuel de cet abattement, fixé à 4 439 euros, serait complété par un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite.
Cette évolution vise à limiter l’avantage fiscal qui augmente avec les revenus. Et, par conséquent, l’effet de cet abattement sur la progressivité de l’impôt sur le revenu.
Les règles applicables aux pensions alimentaires et aux pensions d’invalidité ne seraient, en revanche, pas modifiées.
Donations : le projet de loi veut accélérer la transmission du patrimoine
Le gouvernement propose un dispositif temporaire destiné à encourager les transmissions intergénérationnelles.
L’idée est de favoriser la circulation du patrimoine à un moment où il peut encore être utilisé par les générations les plus jeunes. Le dispositif permettrait ainsi de financer un achat immobilier, un investissement ou la création d’entreprise.
Le gouvernement souhaite donc inciter à transmettre plus tôt une partie de l’épargne.
Le législateur met deux mesures sur la table :
- La première consisterait à relever de 31 865 à 50 000 euros, tous les quinze ans, le montant des dons de sommes d’argent pouvant bénéficier d’une exonération de droits de donation. Le dispositif concernerait les dons consentis en pleine propriété au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce, ainsi que certains descendants par représentation.
- La seconde prévoirait un taux de 6 % pour les droits de mutation applicables à certains dons de sommes d’argent. Cet avantage se concrétiserait dans la limite de 100 000 euros par donateur et par donataire.
Le projet prévoit par ailleurs une incitation supplémentaire pour les dons bénéficiant à des organismes sans but lucratif venant en aide aux personnes les plus démunies ou accompagnant les victimes de violences domestiques. Lorsque le donataire reverserait au moins 1,1 % des sommes reçues à l’un de ces organismes, le taux réduit serait ramené à 5 %.
Ces mesures seraient temporaires. Leur bénéfice serait limité au 30 juin 2027, afin d’inciter les contribuables à réaliser rapidement les donations envisagées.
Cette mesure devrait particulièrement intéressée les familles. Reste désormais à savoir si ce dispositif sera maintenu dans le texte définitivement adopté.
Apport-cession : le gouvernement veut limiter son utilisation à des fins patrimoniales
Le projet de loi de finances 2027 s’attaque également au mécanisme de l’apport-cession, dont l’utilisation à des fins de transmission du patrimoine s’est fortement développée ces dernières années.
Le montant des plus-values placées en report d’imposition aurait ainsi doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros.
Le gouvernement propose de mettre fin à l’exonération de la plus-value en report d’imposition lorsque les titres reçus en rémunération de l’apport sont ensuite transmis par donation ou succession.
En pratique, la transmission à titre gratuit des titres reçus à la suite de l’apport entraînerait l’exigibilité immédiate de l’impôt sur le revenu et des prélèvements sociaux correspondant à la plus-value placée en report.
Le texte prévoit également une évolution concernant les contribuables ayant transféré leur domicile fiscal hors de France et relevant du régime de l’« exit tax ». Le sursis de paiement arriverait à son terme, entraînant l’exigibilité de l’impôt sur le revenu et des prélèvements sociaux liés aux plus-values d’apport placées en report d’imposition.
Assurance-vie : le gouvernement serre la vis
Le projet de loi prévoit également de renforcer les conditions permettant de bénéficier du régime fiscal de l’assurance-vie.
L’objectif est de préserver le modèle de l’assurance-vie en évitant que cette enveloppe soit utilisée pour loger des actifs qui s’éloignent de sa vocation traditionnelle.
Pour continuer à bénéficier du régime fiscal de l’assurance-vie, les contrats devraient respecter plusieurs conditions.
- Les primes devraient être acquittées en numéraire.
- Les actifs de référence devraient présenter des caractéristiques équivalentes à celles exigées pour les contrats régis par le Code des assurances.
- Les fonds dédiés ne pourraient pas comporter certains titres émis par le souscripteur, l’assuré ou le bénéficiaire, leur cercle familial ou les entités qu’ils contrôlent.
Les contrats étrangers devraient, eux aussi, présenter des caractéristiques similaires pour bénéficier du régime fiscal français.
Fraude fiscale : le « webscraping » de la DGFiP pérennisé
Le projet de loi prévoit également de renforcer les moyens consacrés à la lutte contre la fraude fiscale.
Le gouvernement propose de pérenniser le dispositif de collecte et d’exploitation de contenus accessibles sur les plateformes en ligne, ou « webscraping », expérimenté depuis 2020.
L’administration fiscale verrait également ses moyens renforcés pour lutter contre certains montages frauduleux liés aux investissements productifs outre-mer. Plusieurs mesures sont envisagées, parmi lesquelles les visites domiciliaires, le « name and shame ». Ou encore une solidarité dans le paiement des amendes.
Prêt à taux zéro (PTZ) : un nouveau soutien aux familles avec enfant
Le législateur propose un allongement du prêt à taux zéro aux ménages ayant un enfant à naître ou âgé de moins de trois ans. Cette possibilité serait ouverte sous conditions de ressources, y compris aux ménages ayant déjà bénéficié d’un PTZ.
Le dispositif, présenté comme un « PTZ parentalité », ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
LMNP : un nouvel encadrement de l’amortissement
Le projet de loi de finances 2027 poursuit également le rapprochement entre les régimes fiscaux de la location nue et de la location meublée non professionnelle (LMNP).
Le gouvernement propose de modifier les conditions d’amortissement des logements meublés. Il plafonnerait donc la déductibilité des amortissements à 2,5 %, dans la limite de 7 000 euros par an.
Le texte prévoit également un régime spécifique pour les loueurs disposant d’amortissements en report, non déductibles au titre des exercices clos avant le 1er janvier 2027.
Ceux-ci ne pourraient être déduits au cours des exercices suivants que dans la limite de la moitié du bénéfice imposable restant après déduction des amortissements constatés au titre de l’exercice, et pendant une durée maximale de dix ans.
Cette évolution s’ajouterait à la réintégration des amortissements dans le calcul de la plus-value. Le gouvernement entend ainsi modifier progressivement l’équilibre fiscal entre location meublée et location de longue durée.
Transmission d’entreprise : le pacte « Papin » veut faciliter les reprises
Autre enjeu majeur du projet de loi : la transmission des entreprises. Des milliers de chefs d’entreprise devraient partir à la retraite dans les prochaines années. Le gouvernement souhaite donc faciliter la reprise de leurs entreprises et préserver leur activité.
Le projet de loi de finances 2027 prévoit pour cela la création d’un pacte baptisé « Papin » (Les Echos).
Parmi les mesures envisagées figure :
- la création d’un suramortissement destiné à accompagner la modernisation des entreprises reprises.
Pour les PME, il atteindrait 30 % des investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029, sur la base d’une liste d’investissements destinés à moderniser l’outil de production.
Le dispositif serait encore plus favorable pour les TPE. Le suramortissement atteindrait 60 % et s’appliquerait à l’ensemble des biens amortissables acquis pendant cette période.
- dans le cadre des reprises par un ou plusieurs salariés, un doublement de l’abattement fixe applicable à la plus-value réalisée par le cédant lors de son départ à la retraite.
Il propose parallèlement d’abaisser certains droits de mutation sur les fonds de commerce, clientèles et parts sociales afin de rapprocher leur régime de celui des cessions d’actions lorsque les acquéreurs sont des salariés.
Ces avantages seraient toutefois soumis à plusieurs conditions. Les salariés repreneurs devraient notamment avoir travaillé dans l’entreprise pendant au moins cinq ans. Et cela, au cours des dix années précédant la cession. Ils s'engageraient également à conserver les titres pendant cinq ans. Ils devraient par ailleurs continuer à exploiter l’entreprise ou à y exercer une fonction de direction pendant cette période.
Le pacte « Papin » viendrait ainsi compléter le pacte « Dutreil » pour les opérations de reprise réalisées en dehors du cercle familial.
SOFICA : les avantages fiscaux prolongés jusqu’en 2029
Le projet de loi prévoit par ailleurs de proroger jusqu’en 2029 la réduction d’impôt accordée aux souscriptions au SOFICA. Ce dispositif de soutien au secteur du Cinéma arrive à échéance le 31 décembre 2026.
APL : un choix proposé aux foyers les plus aisés
Enfin, le projet de loi de finances pour 2027 prévoit de modifier les règles applicables aux aides au logement pour certains foyers disposant de revenus élevés.
Le texte instaurerait un droit d’option pour ces ménages. Les étudiants concernés pourraient choisir entre, d’une part, le bénéfice des aides personnelles au logement et, d’autre part, l’avantage fiscal dont leurs parents bénéficient grâce au rattachement de l’enfant à leur foyer fiscal ou, le cas échéant, grâce à la déduction d’une pension alimentaire.
La mesure vise ainsi à mieux cibler les soutiens publics accordés aux ménages aisés.
Projet de loi de finances 2027 n° 3210
Le rendez-vous des marchés financiers et de l’économie - Octobre 2026
Les marchés financiers & l’économie : les points clés
- L’intelligence artificielle continue de soutenir les marchés actions américains, mais la remontée du pétrole accroît les incertitudes autour de l'économie mondiale.
- Le véritable point de tension se situe désormais sur les marchés obligataires, avec une forte remontée des rendements et un creusement du spread entre les dettes française et allemande.
- Aux États-Unis comme en zone euro, les économies résistent encore, mais la persistance de l’inflation et le choc énergétique compliquent la tâche de la Fed et de la BCE.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Marchés actions : l’IA soutient les marchés malgré la hausse du pétrole
Sur les marchés actions, un duel se joue actuellement entre l’IA et le pétrole. D’un côté, l’extraordinaire dynamique de certains hyperscalers américains et, plus largement, les investissements colossaux consacrés à l’intelligence artificielle. De l’autre, la remontée des prix du baril, qui vient mécaniquement peser sur l’économie mondiale.
- Les hyperscalers américains mènent la danse
Jusqu’ici, l’intelligence artificielle sort largement gagnante de ce face-à-face. « Les investissements massifs dans les centres de données, les semi-conducteurs et les infrastructures continuent de soutenir la croissance des entreprises positionnées sur cet écosystème » explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine. Une dynamique qui profite avant tout aux grandes valeurs technologiques américaines.
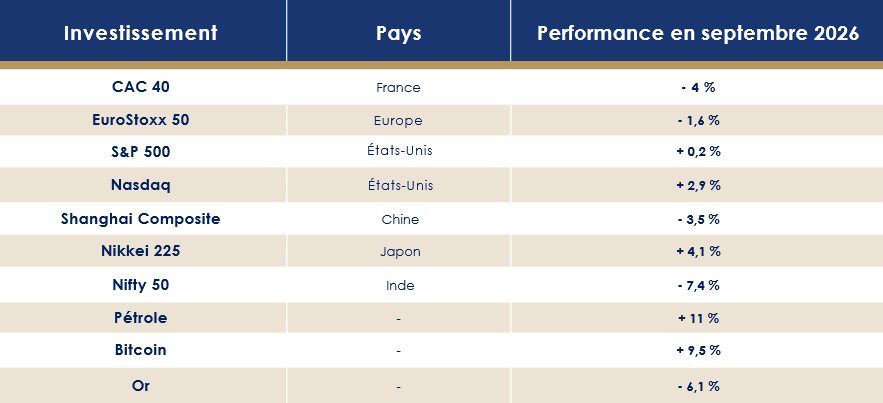
Au mois de septembre, le S&P 500 progresse ainsi de 0,26 %. Une performance en trompe-l’œil, qui masque les écarts considérables entre les grands indices américains. Le Nasdaq s’adjuge 2,9 %, porté par les valeurs technologiques, tandis que le Dow Jones recule de 3,5 %. Le marché américain reste donc largement soutenu par un nombre limité de grandes capitalisations de la tech.
- Les marchés européens en difficulté
En Europe, le mouvement est nettement moins favorable. L’Euro Stoxx 50 cède 1,6 %, tandis que le CAC 40 lâche 4 %.
Pour Philippe Ferreira, de Kepler Cheuvreux, les principaux risques susceptibles de remettre en cause ce scénario favorable se situent notamment du côté de l’Europe. « Le principal risque sur les marchés européens est aujourd’hui lié aux matières premières et à la géopolitique. Sans le choc actuel sur les prix de l’énergie, le contexte économique européen et les résultats des entreprises auraient été beaucoup plus favorables. Le pétrole autour de 100 dollars le baril constitue donc un élément perturbateur important pour l’Europe. »
Le contraste est également marqué en Asie. Le Shanghai Composite recule de 3,5 %, tandis que le Nifty 50 indien prend une claque, avec une baisse de 7,4 %.
En Corée du Sud, le Kospi, très concentré sur quelques valeurs directement exposées à la thématique de l’intelligence artificielle, a connu de fortes oscillations en séance. À l’arrivée, l’indice s’adjuge néanmoins 1,98 %.
-
Les marchés obligataires transpirent
Tout le stress des marchés se concentre, pour l’instant, sur les marchés obligataires.
- Le taux américain bat des records
Aux États-Unis, le taux à 10 ans atteint 5,34 %, son plus haut niveau depuis juillet 2007. Le 30 ans retrouve, lui aussi, des niveaux plus vus depuis 2004. Même le Japon n’échappe plus à la remontée des rendements : son taux à 10 ans dépasse 3,1 %, un niveau inédit depuis 1996.
La tension se lit également dans la volatilité. Celle du marché obligataire a bondi de plus de 27 % en septembre, alors que, dans le même temps, le VIX est repassé sous les 15 points. Un contraste qui en dit long sur la nature du stress actuel : les marchés actions semblent relativement sereins, tandis que la dette commence à sérieusement tousser.
Le rendement de l’obligation du Trésor américain à deux ans s’établit autour de 4,89 %. L’écart avec le dix ans n’est plus que de 40 points de base. L’hypothèse d’une inversion de la courbe des taux, ne peut désormais plus être exclue.
Au Japon, le taux à 10 ans a atteint 3 % pour la première fois depuis 1996. Au Royaume-Uni, le rendement à 30 ans évolue à son plus haut niveau depuis 1998.
- Le spread entre l'Allemagne et la France s'écarte
En Europe, la tension n’est pas moindre. Le taux à 10 ans allemand atteint aujourd’hui 3,6 %, tandis que le taux français grimpe à 4,9 %. Résultat : le spread entre les deux signatures continue de se creuser, jusqu’à près de 1,30 point (Les Echos).
La dette française est désormais directement ciblée par les hedge funds, qui prennent des positions à la baisse sur les obligations souveraines françaises.
Pour Philippe Ferreira, de Kepler Cheuvreux, le risque politique français constitue l’un des points de vigilance majeurs. Il rappelle que ce risque est présent depuis la dissolution de 2024 et « il se reflète notamment dans la hausse du “Credit Default Swap” sur la France. Une aggravation des tensions politiques ou financières pourrait avoir des répercussions plus larges sur les actifs européens. »
États-Unis : une économie résistante face aux tensions sur les taux et l’inflation
Selon l’OCDE, les perspectives de l'économie mondiale restent très dépendantes de l’éventualité d’un règlement durable du conflit au Moyen-Orient. Malgré ces incertitudes, l’organisation anticipe une croissance du PIB mondial de 2,9 % en 2026, puis de 3 % en 2027.
Aux États-Unis, la croissance annuelle du PIB devrait atteindre 2,2 % en 2026 et 2,1 % en 2027. Le dynamisme des investissements liés à l’intelligence artificielle devrait toutefois être, dans une certaine mesure, compensé par le ralentissement de la progression des revenus réels et des dépenses de consommation.
-
Où en est l’économie américaine en 2026 ?
« Alors que le budget des ménages américains est largement grevé par le regain des pressions inflationnistes, notamment celui du prix du gallon d’essence, la croissance américaine a de nouveau surpris positivement », observe Francesco Baiano, chargé d’investissement du multi-family office indépendant Scala Patrimoine.
Le produit intérieur brut (PIB) des États-Unis a en effet progressé de 2,2 % entre avril et juin, contre 1,5 % lors de la précédente estimation, après une hausse de 2,1 % au premier trimestre.
« La croissance du PIB réel au deuxième trimestre a été très clairement soutenue par les investissements hors normes qui se concentrent actuellement dans les infrastructures et équipements technologiques des centres de données », explique Romane Azzopardi.
Pour autant, difficile d’occulter la crise de confiance qui touche les consommateurs américains. L’indice de confiance du Conference Board est tombé à 81,9 en septembre, très loin des 90 points attendus par le consensus et des 88,6 points révisés du mois d’août. Plus de huit points d’écart. Un décrochage tout sauf anodin.
« Ces résultats étaient quand même redoutés par les investisseurs », note Francesco Baiano. « Quelques jours plus tôt, l’enquête mensuelle de l’Université du Michigan avait souligné les doutes qui envahissent les consommateurs de l’autre côté de l’Atlantique, avec un indice ressorti à 47,8 en première estimation, après 51,7 en août, contre 51 anticipé. »
-
Les créations d’emplois soutiennent encore l’économie
L’indice des indicateurs avancés, censé préfigurer l’évolution de l’activité économique aux États-Unis, s’est lui aussi replié en août. Le Conference Board y voit un nouveau signe de ralentissement de la croissance.
L’indice précurseur a reculé de 0,1 % le mois dernier, à 99,5, après une progression de 0,2 % en juillet. Il s’agit de son premier repli depuis mars.
Même signal du côté de l’industrie. L’activité manufacturière dans la région de New York a fortement ralenti, à en croire l’indice général des conditions économiques, l’« Empire State », qui a chuté de 13 points en septembre, pour s’établir à 7,6. Le consensus de marché tablait sur un repli nettement moins marqué, à un peu moins de 15 points.
Le marché immobilier donne également quelques signes d’essoufflement. Les mises en chantier de logements ont diminué de 2,6 % en août 2026 par rapport au mois précédent, pour atteindre un rythme annualisé de 1,275 million d’unités, selon le département du Commerce. Le consensus visait 1,31 million.
Quelques indicateurs viennent toutefois contrebalancer ce tableau de l'économie américaine. Les ventes de détail ont rebondi de 1,2 % sur un mois en août, davantage que les 0,8 % attendus.
Surtout, l’économie américaine continue de créer des emplois. 162 000 postes ont ainsi été créés en août, soit plus de trois fois les 50 000 attendus, tandis que le taux de chômage reste stable à 4,1 %.
Depuis janvier, les États-Unis affichent en moyenne 94 000 créations d’emplois par mois. De quoi confirmer la résistance du marché du travail, même si cette vigueur, conjuguée à la bonne tenue de la consommation, entretient les craintes d’une surchauffe et d’une inflation toujours supérieure à la cible de la Fed.
-
Fed : pourquoi l’inflation et les prix du pétrole compliquent les décisions de taux
Difficile de piloter un avion par temps brumeux. C’est pourtant l’exercice auquel se trouve confronté Kevin Warsh à la tête de la Fed.
La Réserve fédérale doit composer avec un environnement qui lui offre peu de visibilité. D’un côté, une inflation toujours alimentée par la flambée du pétrole liée au conflit iranien. De l’autre, des taux qui continuent de remonter et viennent, eux, peser sur l’activité.
- Une inflation toujours élevée
En août, l’indice américain des prix à la consommation a augmenté de 0,4 %, conformément aux prévisions des analystes, après une hausse de 0,1 % en juillet.
Dans le même temps, les anticipations d’inflation à douze mois ont bondi à 4,6 %, contre 4 % le mois précédent.
« Le choc énergétique provoqué par le conflit au Moyen-Orient a donc sévèrement mis à mal le scénario désinflationniste global anticipé au début d’année », estime Francesco Baiano.
Une éclaircie apparaît néanmoins du côté du PCE, l’indicateur d’inflation privilégié par la Fed. Celui-ci ressort à 3,4 % sur un an, contre 3,7 % attendu, tandis que l’indice « core » s’établit à 3 %, contre 3,3 % anticipé. Des chiffres à relativiser toutefois, le Bureau of Economic Analysis ayant modifié une partie de sa méthode de calcul, ce qui explique en partie le recul observé.
- Une nouvelle hausse des taux par la FED
La Réserve fédérale américaine a donc choisi de relever ses taux directeurs de 0,25 point (La Tribune), pour la première fois depuis juillet 2023, portant leur fourchette à 3,75 %-4 %. « Il est à noter que cette décision a été prise à l’unanimité par les membres de la Fed et était très largement anticipée par les investisseurs », précise Romane Azzopardi.
Comment Kevin Warsh a-t-il justifié ce durcissement de la politique monétaire américaine ? Il a expliqué que l’économie américaine s’était montrée plus résistante que prévu et que la persistance de l’inflation, conjuguée aux tensions géopolitiques, ne laissait guère de marge de manœuvre. Pour le président de la Fed, « la hausse du pétrole liée au conflit au Moyen-Orient renforce notamment les craintes d’une diffusion des augmentations de prix à l’ensemble de l’économie ».
Les nouvelles projections de la Fed confirment cette vigilance. L’institution prévoit désormais une inflation sous-jacente PCE de 3,4 % et un taux de chômage de 4,1 %. Une majorité de ses responsables envisage encore une hausse des taux avant la fin de l’année.
Au-delà de la décision de relever les taux d’intérêt, les investisseurs regrettent surtout que le nouveau président de l’institution américaine mette fin au forward guidance, cette communication destinée à donner davantage de visibilité sur l’évolution future de la politique monétaire.
« Cet éparpillement exacerbé des anticipations d’inflation et, in fine, des anticipations de taux, dans le cadre d’un abandon sans équivoque de la forward guidance, est de nature à engendrer une plus forte dispersion des projections de marché en matière de taux et, par conséquent, celle des marchés obligataires », estime Romain Aumond, macroéconomiste senior et stratégiste quantitatif chez Natixis Investment Managers.
Zone euro : la croissance repart, mais le choc énergétique brouille les perspectives
L’OCDE dresse un portrait mesuré de l’activité économique en zone euro. La croissance est attendue à 1 % en 2026 comme en 2027. La récente remontée des prix de l’énergie et celle des taux directeurs devraient peser sur l’activité, même si leurs effets pourraient s’estomper à mesure que les prix de l’énergie reflueront et que les nouvelles initiatives en matière de dépenses de défense monteront en puissance.
D’autres prévisions se montrent un peu plus clémentes pour le continent européen, avec une croissance attendue à 1,4 % en 2027 et à 1,5 % en 2028.
-
Croissance européenne : un rebond de l'économie encore fragile
L’économie de la zone euro a progressé de 0,4 % au deuxième trimestre, selon les chiffres publiés par Eurostat.
Pour le troisième trimestre 2026, Chris Williamson, chef économiste de S&P Global, anticipe une progression de 0,3 %.
Du côté des deux principales économies de la zone euro, la France et l’Allemagne, le tableau apparaît également un peu plus favorable.
La Banque de France a relevé sa prévision de croissance du PIB à 0,2 % au deuxième trimestre, contre 0 % attendu jusqu’ici, et maintient une progression de 0,5 % sur l’ensemble de 2026.
En Allemagne, les prévisions de croissance ont elles aussi été revues à la hausse, à 1,3 % sur l’année, alors que le marché n’anticipait encore qu’une progression de 0,6 % il y a six mois.
Le pays commence à bénéficier des premiers effets de ses vastes plans de relance, son fameux « bazooka budgétaire ». Les investissements publics soutiennent la reprise, avec plus de 100 milliards d’euros consacrés à la défense et plus de 50 milliards aux infrastructures cette année.
-
Les indicateurs économiques s’améliorent
Ce léger rebond de l’activité profite également au marché du travail. Le nombre de personnes en emploi a augmenté de 0,1 % dans la zone euro au deuxième trimestre par rapport au trimestre précédent. Sur un an, l’emploi progresse de 0,5 %.
Autre signal encourageant : la confiance des investisseurs s’est révélée plus solide qu’attendu. L’indice Sentix du sentiment des investisseurs en zone euro est ressorti à 5,1 en septembre, contre 2,1 anticipé, après 0,9 en août. Il atteint ainsi son niveau le plus élevé depuis février 2026.
L’Europe peut également s’appuyer sur une amélioration de sa balance commerciale. Elle a dégagé un excédent de 5 milliards d’euros en juillet, contre seulement 1 milliard en juin. Les exportations vers les États-Unis ont, elles, augmenté de 10,7 % sur un an.
-
BCE : l’inflation en zone euro reste au cœur des préoccupations
Annoncé à 3,3 % dans une première estimation, le taux d’inflation annuel de la zone euro s’est finalement établi à 3,2 % en août 2026, après 2,9 % en juillet, selon Eurostat.
Dans ses nouvelles projections, la BCE table sur une inflation de 3 % en 2026, puis de 2,5 % en 2027 et de 2,1 % en 2028.
L’inflation devrait donc rester au-dessus de la cible de 2 %, notamment sous l’effet de la remontée des prix de l’énergie, alimentée par la poursuite du conflit au Moyen-Orient, mais aussi des tensions attendues sur les prix alimentaires.
La Banque centrale européenne a donc choisi de poursuivre son resserrement monétaire avec une hausse de 0,25 point de ses taux directeurs, portant son taux de dépôt à 2,50 %. Cette décision intervient après un premier relèvement en juin.
La durée du choc énergétique sera déterminante. Face aux risques qui pèsent simultanément sur les prix et sur l’activité, la BCE entend continuer d’ajuster ses décisions en fonction des données disponibles, sans annoncer de trajectoire prédéfinie pour ses taux.