

Marie-Pierre Weiss (Avocate) : « La SARL de famille est adaptée à une activité de location meublée »
La SARL de famille est fréquemment évoquée dans le cadre de la gestion patrimoniale. Toutefois, elle est parfois utilisée à contresens, sans pleinement exploiter ses spécificités. Les équipes de Scala Patrimoine sont allées à la rencontre de Marie-Pierre Weiss, associée au sein du cabinet Degroux Brugère, pour décrypter les contours de cette forme sociétale, en examiner les avantages et inconvénients, et identifier les situations où elle se révèle particulièrement pertinente.
Scala Patrimoine. Qu’est-ce qu’une SARL de famille, et en quoi se distingue-t-elle d’une SARL « classique » ?
Marie-Pierre Weiss. La SARL de famille est en réalité une SARL « classique » pour laquelle les associés ont opté pour un régime fiscal spécifique : celui de la SARL familiale. Tous les associés doivent appartenir à la même famille et la société doit exercer une activité commerciale, industrielle ou agricole. Sa distinction principale réside dans le régime fiscal : contrairement à une SARL classique, elle n’est pas soumise à l’impôt sur les sociétés. En choisissant ce régime, la société bénéficie ainsi de la transparence fiscale, ce qui signifie que les résultats sont directement imposés entre les mains des associés.
Scala Patrimoine. Quels sont les principaux avantages de cette structure juridique ?
Marie-Pierre Weiss. La SARL de famille permet de conduire une activité commerciale, industrielle ou agricole dans un cadre fiscal transparent. Les bénéfices générés ne sont pas assujettis à l’impôt sur les sociétés : ils sont directement intégrés au revenu imposable des associés. Cette transparence s’applique également aux plus-values de cession. Dans le cadre d’une activité immobilière, par exemple, elles seront directement soumises au régime des plus-values des particuliers.
« La société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. »
Scala Patrimoine. Quels sont les inconvénients ou risques spécifiques liés à la SARL de famille ?
Marie-Pierre Weiss. Les contraintes de cette structure découlent directement de son régime fiscal particulier. Tout d’abord, la société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. De même, si l’activité exercée devient civile — par exemple la location nue — le régime est automatiquement remis en cause.
Un autre point à surveiller concerne le régime social du gérant : le gérant majoritaire est automatiquement affilié au régime des travailleurs non-salariés (TNS), ce qui peut avoir des conséquences sur sa protection sociale.
Scala Patrimoine. Dans quels types de situations recommanderiez-vous le recours à une SARL de famille ?
Marie-Pierre Weiss. Cette structure est particulièrement adaptée lorsque les associés souhaitent développer une activité commerciale au sein de la famille. Par exemple, une activité de location meublée. Cette activité, qui relève du commerce, ne peut pas toujours être exercée au travers d’une SCI classique non soumise à l’impôt sur les sociétés. La SARL de famille permet donc d’allier activité commerciale et cadre fiscal transparent, tout en restant dans un environnement familial.
Scala Patrimoine. Existe-t-il des mécanismes de gouvernance ou des précautions à envisager pour prévenir d’éventuels conflits familiaux au sein de la société ?
Marie-Pierre Weiss. Oui, il est recommandé de recourir aux outils classiques de gouvernance d’entreprise, mais adaptés aux spécificités familiales. Cela passe par une rédaction sur-mesure des statuts et par la mise en place d’un pacte d’associés. C'est l'occasion de prévoir à l’avance les situations de conflit, les transferts de parts, la gérance de la société, ou encore la désignation d’un gérant successif si nécessaire. Il est également possible de mettre en place des mécanismes comme le mandat de protection future ou le mandat posthume. Cela permet ainsi d’anticiper les situations d’incapacité ou de décès d’un associé ou d’un gérant.
https://www.youtube.com/watch?v=maVpwkUR_fc


Loi de finances pour 2026 : tour d’horizon des principaux amendements adoptés
Article mis à jour des amendements adoptés au 3 novembre 2025
Le chemin législatif s’annonce long et semé d’embûches. Les travaux de la commission des finances, visant à modifier le projet initial de loi de finances, ont été rejetés. La version originale du projet est donc celle actuellement débattue à l’Assemblée nationale.
Pour autant, de nombreuses propositions de la commission pourraient revenir sous la forme d’amendements. Près de 2 500 amendements ont été déposés et seront examinés par les parlementaires dans les semaines à venir.
Voici un état des lieux des principaux amendements adoptés à ce stade. Il convient de rappeler que le vote final de la loi de finances n’interviendra qu’à la fin décembre. Cela laisse donc la porte ouverte à de nombreuses évolutions.
La fiscalité patrimoniale
-
Les mesures concernant l’Impôt sur le revenu
Les parlementaires ont rejeté le gel du barème de l’impôt sur le revenu. Une mesure qui aurait pourtant rapporté environ 2 milliards d’euros à l’État. Les tranches du barème seront donc revalorisées de 1,1 %.
Le plafond des dépenses éligibles au crédit d’impôt pour les services à la personne est également abaissé, passant de 12 000 à 10 000 euros par an (et de 15 000 à 13 000 euros pour la première année d’utilisation). Les majorations par enfant à charge ou membre du foyer de plus de 65 ans restent inchangées. Cependant, le plafond global avec ces majorations sera désormais limité à 13 000 euros (16 000 euros la première année).
Par ailleurs, la réduction d’impôt sur les dépenses d’accueil en établissement spécialisé, notamment en Ehpad, sera convertie en crédit d’impôt. Cette possibilité se concrétisera toutefois dans la limite de 10 000 euros par personne. Enfin, un amendement rétablit la défiscalisation totale des heures supplémentaires et complémentaires.
Enfin, les députés ont adopté l’amendement qui supprime la mesure visant à revenir sur la réduction d’impôt relative aux indemnités journalières perçues par les patients souffrant d’affections de longue durée.
-
La hausse de la Contribution sociale généralisée (CSG)
La hausse de la CSG semble désormais actée. Jusqu’ici fixée à 9,2 % pour les revenus du capital, la CSG augmentera de 1,4 point, portant le total des prélèvements sociaux sur ces revenus à 18,6 %.
-
Un abattement sur les successions revu à la hausse pour les enfants du conjoint ou du partenaires de Pacs
Un amendement du budget 2026 propose un abattement spécifique au moment de la succession pour les enfants de conjoints ou partenaires de PACS n’ayant aucun lien de parenté avec le défunt. Il sera de 15 932 euros, au lieu de 1 594 euros actuellement
La fiscalité de l’épargne
Deux amendements concernent les placements préférés des Français. Pour le Plan d’épargne retraite (PER), la période pour utiliser le plafond de déduction fiscale des versements volontaires pourrait être prolongée de trois à cinq ans. Pour l’assurance-vie, il sera possible de transmettre par anticipation aux bénéficiaires les primes versées avant le 1er octobre 2025, dans la limite de 152 000 euros.
La fiscalité des grandes fortunes
-
La Contribution différentielle sur les hauts revenus (CDHR) retouchée
Les députés ont décidé de prolonger la CDHR jusqu’à ce que le déficit public repasse sous les 3 % du PIB. L’assujettissement se fera sur le même seuil que celui de la CEHR (revenu net imposable). Certaines réductions et crédits d’impôt ne seront pas pris en compte. Par ailleurs, le mécanisme de décote sera ajusté pour les contribuables ayant un revenu fiscal inférieur à 330 000 € (célibataires) ou 660 000 € (couples).
-
Le retour de l’Exit tax
Une « exit tax 2.0 » sera mise en place pour les Français quittant le pays. Parmi les amendements adoptés, il est prévu que les plus-values latentes seront imposées au départ et remboursées si elles sont conservées pendant plus de quinze ans.
-
L’Impôt sur la fortune immobilière (IFI) recentré
L’IFI se transforme en impôt sur la fortune improductive. L’assiette s’élargit aux biens immobiliers, bijoux, œuvres d’art, cryptomonnaies, véhicules de collection, yachts ou certains contrats d’assurance-vie investis dans des supports non productifs. Le seuil d’imposition est fixé à 2 millions d’euros. Un abattement d’1M€ pour un bien au choix et une réduction de 30 % pour la résidence principale pourrait s'appliquer. Le barème progressif laisse place à un taux unique de 1 % sur la part du patrimoine taxable dépassant le seuil.
-
La Taxe sur les holdings patrimoniales vidée de sa substance ?
Cette taxe ciblera uniquement les actifs détenus à des fins purement fiscales, excluant la trésorerie nécessaire à la stratégie des PME et ETI familiales. Les biens somptuaires concernés incluent désormais les aéronefs non commerciaux, vins et alcools, et chevaux de course. Le seuil de détention pour être redevable passe à 50 % (contre 33,33 % initialement).
-
La réforme du Pacte Dutreil
Les députés ont adopté une série d’amendements qui proposent d’écarter les biens non professionnels des exonérations accordées par le pacte Dutreil sur la transmission des entreprises. Les députés ont aussi allongé la durée de détention minimale des actions par ceux à qui une entreprise est ainsi transmise. De six ans, celle-ci est portée à huit ans. Dernier changement, au moins l’un de ceux à qui l’entreprise est transmise devra être âgé de 18 à 60 ans.
La fiscalité immobilière
-
Un nouveau soutien à l’investissement immobilier
Le soutien aux investisseurs immobiliers se traduira par un nouveau dispositif d’incitation, plutôt qu’un statut spécifique de bailleur privé. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Un mécanisme de soutien à la rénovation énergétique des logements anciens est également prévu. Le doublement du déficit foncier sur le revenu global sera prorogé jusqu’à fin 2027. Le plafond sera porté à 21 400 euros, reportable sur huit ans au lieu de six.
-
Une exonération des dons familiaux aux primo accédants
Un abattement temporaire au titre des dons de sommes d’argent consentis dans un cadre familial a été voté. Cela concerne ainsi les arrière-grands-parents et arrière-petits-enfants, grands-parents et petits-enfants et parents et enfants. Ces donations peuvent aller jusqu’à 100 000 € par donateur, affectés à l’acquisition ou à la construction de la résidence principale. Les montants sont cependant limités à 300 000 € par enfant donataire.
-
Un allégement de la fiscalité sur les plus-values
Enfin, la durée de détention nécessaire pour bénéficier de l’exonération d’impôt sur la plus-value de cession d’une résidence secondaire passera de 22 à 17 ans.
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
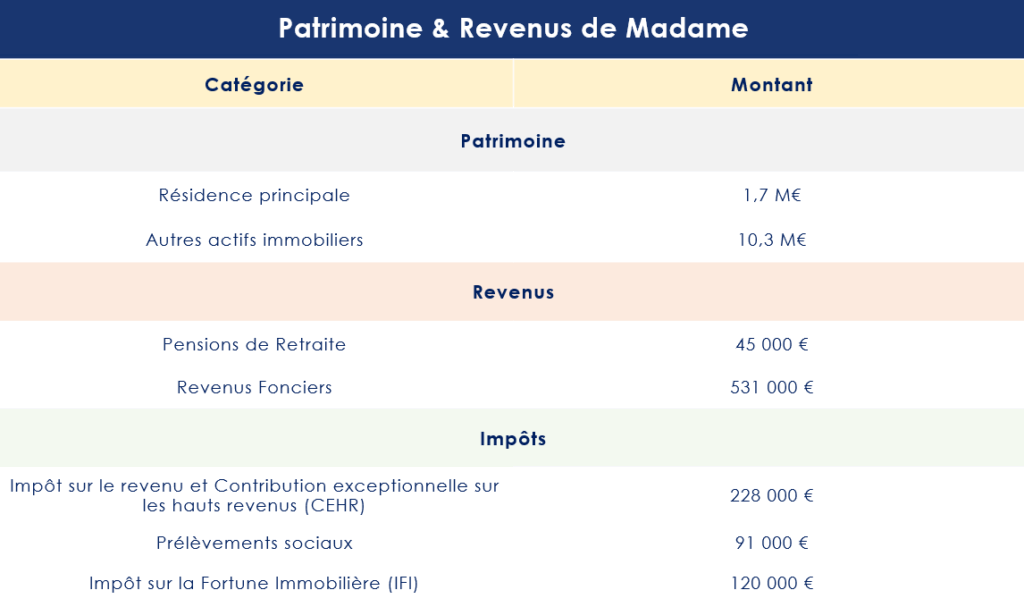
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
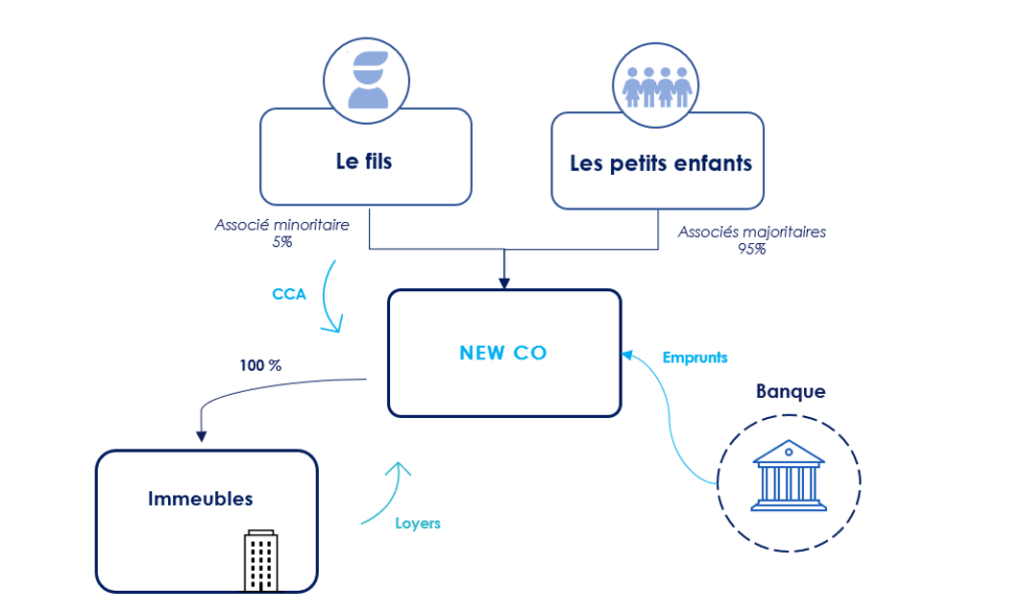
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
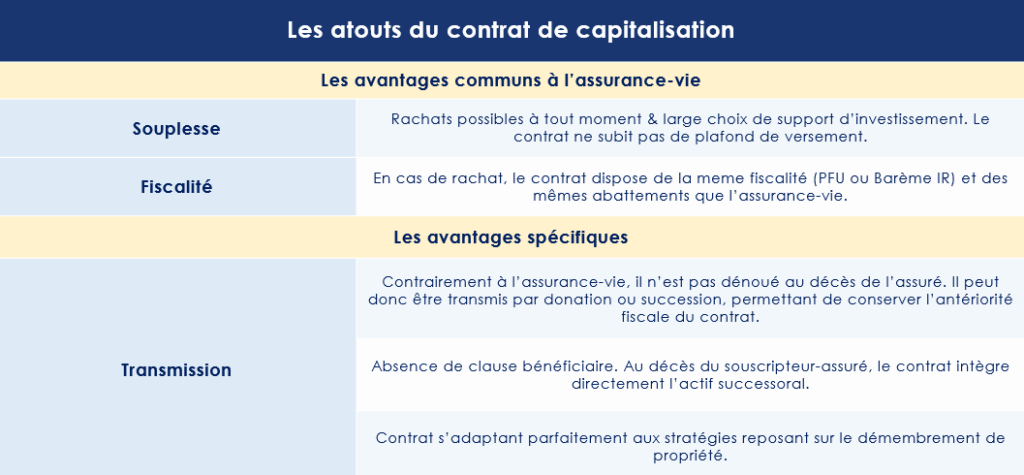
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.
Quels sont les placements privilégiés par les grandes fortunes ?
L’Association Française du Family Office (AFFO), en partenariat avec le cabinet EY, a dévoilé la 10e édition de son baromètre annuel. Cette publication, devenue incontournable, éclaire les sensibilités et les orientations d’investissement des grandes fortunes et des family offices. Cette année, près de 65 répondants – membres et partenaires de l’AFFO – représentant ensemble pas moins de 585 familles, ont partagé leur vision à travers un questionnaire détaillé.
Le règne du capital-investissement
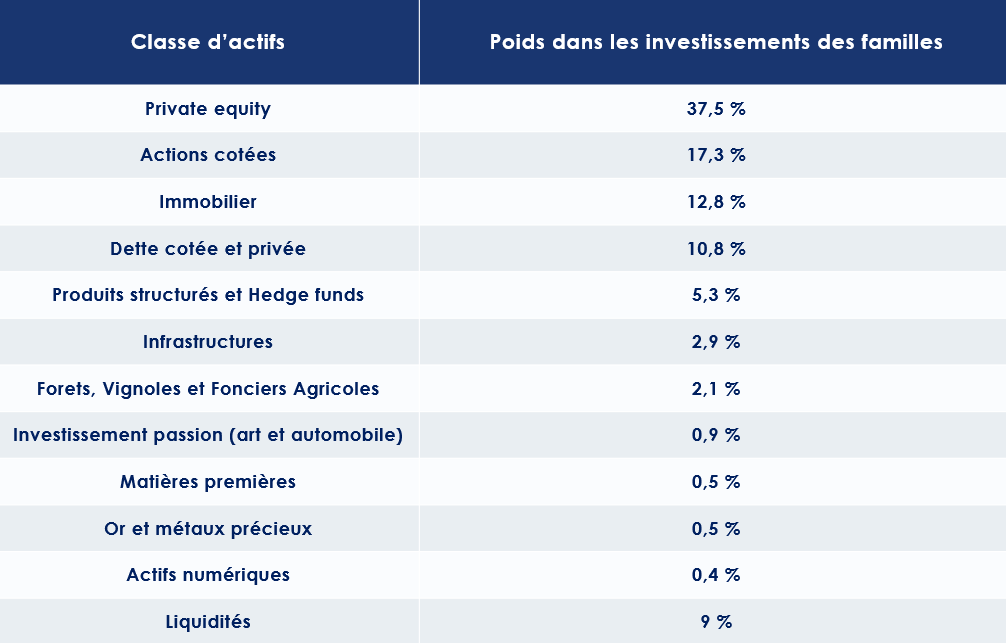
Le capital-investissement s’impose, plus que jamais, comme l’axe central des allocations patrimoniales, représentant 37,5 % des investissements réalisés. Près de la moitié des sondés envisagent même d’accroître encore leur exposition à cette classe d’actifs dans les mois à venir, selon les auteurs du baromètre.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ce constat ne saurait surprendre : « Le capital-investissement constitue une opportunité stratégique pour les grandes fortunes en quête de diversification au-delà des classes d’actifs traditionnelles. Investir dans des entreprises non cotées, souvent à fort potentiel de croissance, permet non seulement de viser une performance attractive – avec un rendement moyen annuel de 13 % sur les dix dernières années selon France Invest – mais aussi de traverser les cycles économiques grâce à une gestion active et à un horizon d’investissement de long terme. » Par ailleurs : « Ce type d’investissement revêt également une dimension émotionnelle : pour les familles, les entrepreneurs ou les sportifs de haut niveau, il s’agit souvent d’un engagement porteur de sens, leur permettant de prendre part à des aventures entrepreneuriales en y apportant bien plus que des capitaux. »
Des allocations diversifiées mais raisonnées
Si le capital-investissement domine, les autres grandes classes d’actifs conservent leur place dans les portefeuilles. Les actions cotées représentent 17,3 % des investissements, suivies par l’immobilier d’investissement (12,8 %), la dette (cotée ou privée) à 10,8 %, et les liquidités à hauteur de 9 %.
Guillaume Lucchini souligne : « L’immobilier reste une valeur refuge dans l’imaginaire patrimonial français. Il conjugue revenu régulier et valorisation à long terme. Malgré les tensions actuelles du marché, il demeure essentiel de rester exposé à la pierre, un placement tangible et rassurant. »
Il insiste particulièrement sur le marché parisien : « À Paris, la demande locative reste structurellement forte, soutenue par une attractivité internationale, un bassin d’emploi dense, et une offre limitée. Ces fondamentaux assurent au marché une résilience notable, même dans un contexte incertain. »
Au-delà, les infrastructures (2,9 %), les hedge funds et produits structurés (5,3 %), les forêts, vignobles et fonciers agricoles (2,1 %), ainsi que les investissements dits « passion » – art, voitures de collection – (0,9 %), complètent les portefeuilles. Les matières premières, les métaux précieux et les cryptomonnaies, bien que médiatisés, ne représentent qu’une fraction marginale des allocations (respectivement 0,5 %, 0,5 %, et 0,4 %).
Des secteurs porteurs, entre innovation et résilience
En 2024, les investissements se tournent prioritairement vers des secteurs alliant solidité structurelle et fort potentiel d’innovation. En tête : la technologie (63 %), la santé (49 %), l’immobilier (41 %), l’industrie (33 %) et l’énergie (31 %).
Guillaume Lucchini y voit une parfaite résonance avec les attentes des clients de Scala Patrimoine : « La technologie et la santé concentrent l’intérêt des investisseurs en raison de leur capacité d’innovation, mais aussi parce qu’elles répondent à des enjeux sociétaux majeurs. Tandis que la transformation numérique façonne notre quotidien, la santé bénéficie d’une dynamique portée par le vieillissement démographique, les avancées médicales et l’émergence de soins personnalisés. »
Les préoccupations des grandes fortunes
Les priorités des familles et grandes fortunes restent claires. La protection des leurs (100 %) et la transmission intergénérationnelle de leur patrimoine – matériel comme culturel – (98 %) s’affirment comme des préoccupations majeures.
Les évolutions fiscales (89 %), la transformation numérique (83 %), la gouvernance (82 %), ainsi que la sécurité, continuent d’occuper une place centrale dans leurs réflexions. Parallèlement, de nouveaux risques émergent : l’intelligence artificielle (74 %) et la cybersécurité (78 %) suscitent un intérêt croissant.
Les familles demeurent aussi attentives à la philanthropie (71 %), à la transition énergétique et à la neutralité carbone (56 %), autant de sujets inscrits dans une vision patrimoniale de long terme.
Guillaume Lucchini souligne le poids des enjeux fiscaux et géopolitiques dans les stratégies d’allocation : « La dissolution de l’Assemblée nationale en 2024 a provoqué une onde d’inquiétude chez de nombreux investisseurs, entrepreneurs et sportifs de haut niveau. Le spectre d’une remise en cause du dispositif Dutreil ou d’un retour de l’Impôt de solidarité sur la fortune plane à nouveau. »
Avant d’ajouter : « À cela s’ajoutent les tensions géopolitiques internationales. Qu’il s’agisse du projet de hausse des droits de douane impulsé par Donald Trump ou du récent conflit entre l’Iran et Israël, ces événements réactivent la prudence des familles, qui cherchent à sécuriser leur patrimoine dans un environnement de plus en plus incertain. »
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
Sportif de haut niveau : le régime fiscal français de l’impatriation
La France va accueillir le monde entier lors des jeux olympiques de Paris. À cette occasion des débats fleurissent dans les médias pour savoir si la France est un grand pays de sport. La réponse n’est pas tranchée. On peut à ce titre également s’interroger sur l’attractivité de la France en matière fiscale. Les sportifs de haut niveau bénéficient ils d’un environnement attractif pour s’installer dans notre pays ? La question est ouverte.
Contrairement à ce que l’on pourrait penser, la France a quelques atouts à faire valoir. L’un d’entre eux repose sur le régime d’impatriation. Pour les sportifs comme pour les autres talents qui sont appelés à venir en France y exercer un emploi dans le cadre d’un contrat français, la France bénéficie, en effet, d’un dispositif de faveur permettant à ces personnes dites impatriées, d’être exonérées à raison d’une partie de leur rémunération.
Impatriation : un dispositif pour attirer les talents
-
Un régime destiné aux nouveaux résidents fiscaux
Ce régime s’adresse à des personnes précédemment domiciliées hors de France puisque l’une des conditions posées à l’accès à ce régime est de n’avoir pas été domicilié en France au cours des 5 années précédant celle de la prise de fonction dans l’entreprise ou l’organisme établi(e) en France qui les recrute.
Deux types de schémas peuvent être rencontrés :
- Soit le salarié est appelé par une entreprise établie en France dans le cadre d’une mobilité internationale à l’intérieur d’un même groupe de sociétés (sociétés ayant des liens entre elles)
- Soit il s’agit d’une embauche externe, dans le sens où le salarié est appelé directement de l’étranger à venir s’installer en France pour y occuper un poste nouveau qui est sans aucun lien avec son éventuel précédent poste qu’il occupait à l’étranger.
A contrario, les personnes venues exercer un emploi en France de leur propre initiative ou qui ont déjà établi leur domicile en France lors du recrutement ne peuvent pas bénéficier de ce régime d’impatriation.
-
L’application pour le championnat de France de football
Dans le monde professionnel, les sportifs de haut niveau tels notamment que les joueurs professionnels de football ne sont pas en reste car ils sont tout à fait éligibles à ce dispositif fiscal d’impatriation. Les enjeux en termes d’attractivité pour le territoire français prennent sur ce secteur là une dimension toute particulière. Ce régime fut notamment utilisé par le club de football du Paris-Saint Germain pour attirer le brésilien Neymar ou le portugais Vitinha qui évoluaient respectivement en Espagne et au Portugal.
Ils donnent également lieu à des jurisprudences intéressantes dans le sens où la rémunération des joueurs doit en principe faire notamment l’objet, comme pour les autres personnes dans des situations similaires, d’analyses de comparables. Or l’on peut s’interroger sur les critères de comparaison, s’agissant d’un milieu très particulier parmi lesquels figurent de véritables stars… par définition incomparables pour le commun des mortels !
Les mécanismes fiscaux du régime de l’impatriation
Mais ne brûlons pas les étapes et reprenons plus en détail les mécanismes qui sont en jeu dans le régime de l’impatriation, notamment sur le terrain des comparables.
Car les avantages fiscaux liés au régime de faveur de l’article 155 B du CGI sont nombreux, mais encadrés toutefois de sorte de ne pas dépasser certaines limites.
- Quid des avantages ? durée d’application et type d’impôt concernés
- Quid de l’encadrement ? Limite des 30 %
-
La durée d’application
Le régime de l’impatriation concerne l’année de la prise de fonction en France ainsi que les 8 années suivantes.
Ce régime de faveur cesse de s’appliquer si le professionnel quitte son entreprise ou son club d’accueil quand bien même il resterait domicilié en France.
-
Les types d’impôts concernés
L'impôt sur le revenu
Le régime de l’impatriation permet d’exonérer d’impôt sur le revenu le supplément de rémunération directement lié à l’exercice d’une activité professionnelle en France, appelé généralement « prime d’impatriation ».
En outre, l’exonération d’impôt sur le revenu peut également porter sur l’éventuelle rémunération se rapportant à l’activité exercée à l’étranger (si effectuée dans l’intérêt de l’employeur ou du club français).
De plus, certains produits de source étrangère (revenus de capitaux mobiliers, gains de cession de valeurs mobilières, produits de la propriété intellectuelles ou industrielle) bénéficient d’une exonération d’impôt français à hauteur de 50 % sous certaines conditions.
Enfin, les cotisations versées aux régimes de retraite supplémentaire et de prévoyance complémentaire auxquels l’impatrié était affilié avant son arrivée en France peuvent faire l’objet d’une déduction du revenu imposable.
L'impôt sur la fortune immobilière (IFI)
L’avantage d’IFI pour les impatriés consiste à ce qu’ils conservent, pour une certaine durée, le même régime IFI que celui qu’ils avaient lorsqu’ils étaient non-résidents français, à savoir une imposition à l’IFI en France uniquement à raison de leurs biens situés en France, et non sur une base mondiale.
L’imposition normale sur une base mondiale (incluant également les biens immobiliers situés hors de France) interviendra à partir de la 6ème année suivant l’installation en France.
Entre temps, le système de faveur pourra s’appliquer. Or l’accès au système de faveur pour l’IFI n’est dépendant d’aucune condition d’emploi contrairement au régime de faveur en IR.
La Jurisprudence dans le domaine du sport
Le monde du sport, et en particulier du football, dans une affaire tranchée par le Conseil d’Etat en date du 4 octobre 2023 (n° 466714) et qui porte sur l’année 2013, nous renseigne sur ce qui peut être compris dans la prime d’impatriation.
Toujours dans le domaine footballistique, la Cour Administrative d’Appel de Paris vient quant à elle se pencher sur la notion de comparable, pour les besoins du dispositif d’impatriation, dans cet univers atypique qui comporte dans les faits, sur le terrain financier, pour les joueurs, une large part d’individualisation (CAA Paris du 16 mars 2021, n° 19PA00956).
-
Le champ d’application de la prime d’impatriation
Tout d’abord, il faut savoir que le régime de l’impatriation pose comme condition, pour l’exonération partielle de la rémunération de source française, que cette exonération ne puisse porter que sur la fraction excédant le « salaire de référence », et seulement à l’intérieur de certaines limites.
Le salaire de référence constitue la rémunération perçue pour des fonctions analogues au sein de la même structure ou d’une structure similaire.
Les limites sont les suivantes :
L’exonération est égale tout au plus :
- Soit aux primes liées à la situation de mobilité et prévues au contrat ou à l’avenant à ce contrat (tout ou partie des loyers, indemnités d’éloignement, de déménagement, de différentiel de coût ou qualité de la vie …) ;
- Soit, de manière forfaitaire, à 30 % de la rémunération.
Les indemnités relatives à la rupture du contrat de travail
Dans la décision du 4 octobre 2023, le Conseil d’Etat valide l’application du régime des impatriés pour la détermination de l’impôt sur le revenu dû au titre du versement d’une prime de fin de contrat (prime de résiliation) d’un footballeur professionnel.
Le point en l’occurrence était de savoir si la prime de 2 300 000 € versée à ce joueur de foot par son club, le PSG, au titre de l’indemnisation de la perte du contrat de travail et en supplément de son solde de tout compte, pouvait ou non être analysée comme une prime reçue au titre de la rémunération imposable à prendre en compte dans le cadre du dispositif de l’article 155 B du CGI (au cas particulier, le joueur avait opté pour l’évaluation forfaitaire à raison de 30 % de l’exonération, sur une base imposable intégrant la prime de fin de contrat).
Le Conseil d’Etat a tranché favorablement. Il a rappelé que l’article 80 duodecies du CGI prévoit que toute indemnité versée à l’occasion de la rupture du contrat de travail constitue une rémunération imposable, sauf exception (notamment fraction des indemnités de licenciement n’excédant pas les seuils déterminés par la loi ou les conventions collectives et accords professionnels).
Étude de la notion de « fonctions analogues »
Dans une affaire portant sur les années 2009 à 2011, un joueur de foot avait fait l’objet d’un arrêt de la Cour Administrative d’Appel en 2021.
Il s’agissait d’un joueur expérimenté qui, après avoir passé la quasi-totalité de sa carrière dans des clubs prestigieux d’Europe, avait signé un contrat avec le PSG.
Le sujet dont la Cour a eu à traiter a trait à des questions de comparables puisque l’administration fiscale, dans le cadre du contrôle, avait considéré que la rémunération du joueur n’était pas supérieure à celles d’autres joueurs exerçant des fonctions analogues au sein du Club, en refusant par là-même les comparables mis en avant par le joueur.
Pour cela, l’administration s’était basée sur la notion de « fonctions analogues » qui selon elle ne pouvait pas s’apprécier en fonction de la seule qualité de joueur de football professionnel, comme le soutenait le contribuable, mais devait également prendre en compte des critères plus subjectifs et liés à l’individu tels que la notoriété et l’expérience.
La Cour Administrative d’Appel suit en cela le raisonnement du Tribunal Administratif. Elle donne tort à l’administration fiscale, considérant que celle-ci ajoutait au texte légal une exigence de « prise en compte de caractéristiques propres aux individus exerçant les fonctions » qui n’avait pas lieu d’être.
Que ce soit l’arrêt de la Cour de 2021 ou la décision du Conseil d’Etat de 2023, il se trouve donc que les deux jurisprudences ont été favorables au joueur.
Force est de constater, à travers ces jurisprudences, que le régime des impatriés est d’application complexe et que les calculs ainsi que le respect d’un formalisme approprié sont à réitérer chaque année de façon extrêmement précise.
L’œil de Scala Patrimoine
Par ailleurs, d’autres limitations s’appliquent qui n’ont pas encore été abordées dans le présent article ; à savoir, lorsque la personne bénéficie, en plus de sa rémunération en France, d’une rémunération de source étrangère entrant dans le cadre du dispositif de faveur, la somme des deux exonérations est plafonnée à 50 % de la rémunération totale d’activité (sous réserve que l’autre formule de plafonnement, basée uniquement sur la part de rémunération de source étrangère, s’applique, si cette formule se révèle être plus favorable au contribuable, mais nous n’entrerons pas davantage dans les détails).
Des plafonds et limitations s’appliquent donc en cascade sur ce type de dispositif qu’il n’est pas forcément très aisé de manipuler.
La plus grande vigilance est donc de rigueur lors de la mise en musique du régime de faveur des impatriés, afin d’éviter tout écueil et toute contestation ultérieure par l’administration fiscale. En particulier, s’agissant des sportifs professionnels, une analyse détaillée et approfondie de la source ainsi que de la nature des revenus perçus dans le cadre de leur mobilité internationale est indispensable avant de poser le cadre fiscal.
Impôts : quelle est la date limite pour faire votre déclaration de revenus 2023 ?
La direction générale des Finances publiques vient de dévoiler les dates limites de déclaration des revenus de 2022. Le service de déclaration en ligne ouvrira le 13 avril prochain, marquant le top départ de la campagne 2023. Principale nouveauté, les propriétaires fonciers devront déclarer l’identité des occupants de leurs biens immobiliers. Ils auront jusqu’au 30 juin pour le faire.
Le calendrier 2023 de la campagne de déclaration des revenus
La campagne de déclaration des revenus de 2022 débute le 13 avril. Comme chaque année, les dates limites varient en fonction des modalités déclaratives et de votre numéro de département. Elles s’échelonnent ainsi entre le 22 mai et le 8 juin.
Les démarches sont également les mêmes que lors des précédentes éditions. Pour déclarer vos revenus en ligne, vous devrez vous rendre sur impots.gouv.fr puis vous connecter à “Votre espace particulier” en indiquant votre numéro fiscal ainsi que votre mot de passe.
Ceux ne pouvant pas déclarer leurs revenus en ligne auront l’obligation de déposer leurs déclarations papier au plus tard le 22 mai 2023 à 23h59, le cachet de La Poste faisant foi.
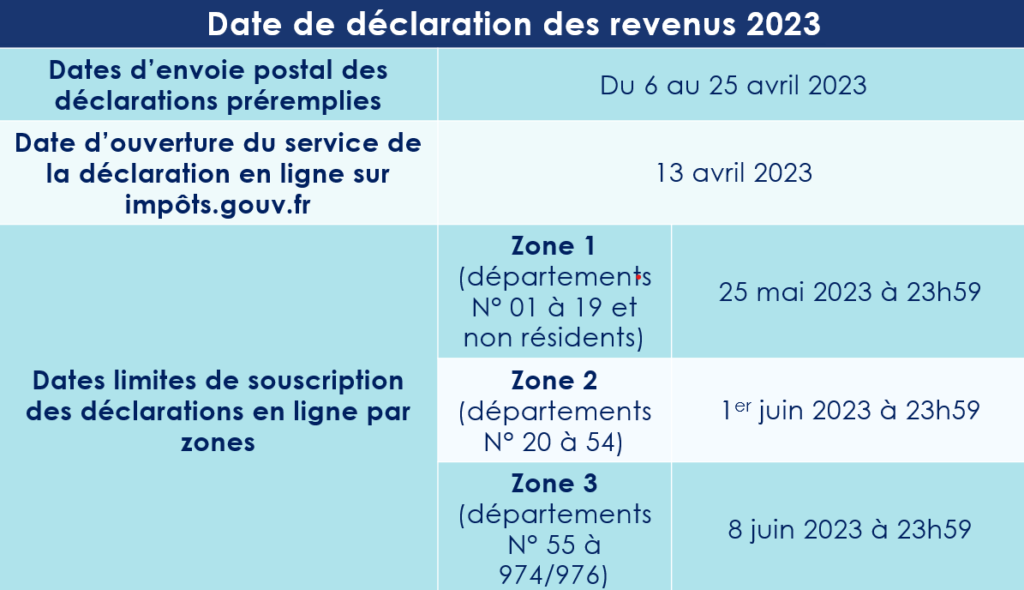
Important : pour les redevables de l’Impôt sur la Fortune immobilière, les déclarations IFI sont à compléter en même temps et dans les mêmes délais que votre déclaration d'impôt sur le revenu.
Une nouvelle obligation déclarative pour les propriétaires fonciers
Si la taxe d’habitation a bien été supprimée pour toutes les résidences principales, quel que soit le revenu de leur propriétaire, elle demeure applicable aux autres locaux, notamment les résidences secondaires et les locaux vacants.
Afin d’identifier plus facilement les biens qui demeurent taxables, Bercy impose désormais aux propriétaires de déclarer l’identité de leurs occupants et à quel titre ces derniers l’occupent. Pour une personne physique, ce sont les noms, les prénoms, la date et le lieu de naissance qui doivent être complétés. Pour une personne morale, le contribuable devra simplement indiquer sa dénomination et son SIREN.
Ces informations devront être indiquées dans le service « Gérer mes biens immobiliers », accessible dans « l’espace particulier » de chaque contribuable. Ce service donnant également la possibilité de déclarer les loyers en cas de locations.
Les contribuables auront jusqu’au 30 juin 2023 pour le faire. Ensuite, seul un changement de situation nécessitera une nouvelle déclaration.
Comme chaque année, les équipes de Scala Patrimoine restent à votre disposition pour vous accompagner dans vos démarches déclaratives, notamment concernant les revenus tirés de vos placements financiers et immobiliers. Sachez que nous pouvons également prendre en main l’établissement de votre déclaration d’impôts de A à Z.
Investir dans l'art
Appelés placements atypiques par l'AMF, les investissements « plaisir » se développent au détriment des investissements financiers classiques, jugés trop exposés. Rentabilité, sécurité et plaisir ne sont pas des concepts incompatibles et les investisseurs y adhèrent de plus en plus. Parmi ces investissements alternatifs, l'art a su s'imposer pour devenir aujourd'hui, l'un des placements les plus convoités. Investir dans l’Art présente de nombreux avantages : c’est un actif concret qui offre une rentabilité attrayante et fait l’objet d’une fiscalité très avantageuse.

Investir dans le vin
Les investissements « plaisir » (ou alternatifs) séduisent de plus en plus les épargnants qui souhaitent investir dans des actifs tangibles et des biens réels. L’investissement dans le vin s’adresse à ceux qui cherchent à sécuriser et diversifier leur patrimoine. L’intérêt de ce type de placement réside, principalement, dans sa rareté gage d’une forte rentabilité, et dans sa stabilité en regard des fluctuations des marchés. Quelques soient vos connaissances dans ce domaine, votre budget et le temps que vous souhaitez y consacrer, vous disposez de nombreuses possibilités pour investir avec succès dans le vin.
Investir dans les voitures de collection
Très convoitées par les amateurs d'automobiles, les voitures de collection sont également des investissements très intéressants. Selon le Financial Times, leurs prix ont augmenté, en moyenne, de 395 % depuis 2002. Ce type d'investissement est l'investissement "plaisir" par excellence car il permet de disposer à sa convenance d'une voiture d'exception tout en réalisant une belle plus-value à sa revente.