
Immobilier : en 2026, le marché cherche encore son point d’équilibre
Les principaux enseignements
- Après le rebond observé en début d’année, le marché immobilier français montre de nouveaux signes d’essoufflement : les prix de l’ancien ont reculé de 1 % au deuxième trimestre 2026 et de 0,8 % sur un an selon l’Insee.
- Les transactions progressent encore sur douze mois, mais leur rythme ralentit nettement, tandis que les taux de crédit remontent progressivement.
- Dans ce marché plus hésitant, les acquéreurs disposent encore d’un pouvoir de négociation important.
Immobilier : la reprise se fait attendre sur le marché français
Le marché immobilier français pensait avoir retrouvé un peu d’air. Il doit déjà composer avec de nouveaux vents contraires.
Après deux années particulièrement difficiles, l’activité s’était pourtant redressée en 2025 et au début de 2026. Les transactions étaient reparties, le crédit a retrouvé des couleurs et les prix semblaient progressivement se stabiliser. Mais la reprise reste fragile. Les dernières statistiques disponibles dessinent désormais un marché beaucoup moins linéaire qu’il n’y paraît.
Au deuxième trimestre 2026, les prix des logements anciens ont ainsi reculé de 1 % en France, après une baisse de 0,2 % au premier trimestre. Sur un an, ils diminuent de 0,8 %. Les maisons accusent le coup également, avec une baisse de 1,3 %, tandis que les prix des appartements sont quasiment stables sur un an selon les derniers chiffres de l’Insee.
Le tableau est donc loin d’être idyllique. Les acheteurs sont revenus, mais ils prennent leur temps. Les vendeurs, eux, restent nombreux à défendre des niveaux de prix qui ne correspondent plus toujours aux conditions de financement actuelles.
Marc Hofer, directeur général de Scala Immobilier, observe sur le terrain un marché encore très hésitant : « La plupart des vendeurs n’acceptent pas la baisse des prix et une partie substantielle d’entre eux préfère retirer son bien de la vente. Ceux qui acceptent un ajustement sont souvent ceux qui y sont contraints. »
Les prix de l'immobilier vont-ils réellement se stabiliser ?
C’est l’une des principales questions du marché. Après la correction enregistrée depuis 2023, les prix allaient-ils enfin retrouver une forme de stabilité ?
Les données disponibles à la fin du premier semestre invitent à la prudence.
Selon l’Insee et les Notaires de France, le prix des logements anciens recule de 0,8 % sur un an. En Île-de-France, la baisse trimestrielle est plus limitée, à -0,6 %. À Paris, les prix des appartements reculent de 0,4 % sur le trimestre, après une hausse de 0,1 % au premier trimestre. Sur un an, ils affichent néanmoins encore une progression de 0,6 % selon l'Insee.
La situation parisienne reste donc particulière. Le marché ne s’effondre pas, mais il ne retrouve pas non plus la tension qui avait caractérisé les années précédentes.
À l’échelle de la capitale, les écarts entre quartiers demeurent considérables. Les acquéreurs ne raisonnent plus seulement en fonction du prix au mètre carré : qualité du bien, localisation, performance énergétique, travaux à prévoir et potentiel de valorisation entrent désormais pleinement dans l’équation.
Le rapport de force a lui aussi changé.
Les acquéreurs disposent encore d’une capacité de négociation significative. Les Notaires de France soulignent ainsi que les ménages prennent davantage de temps pour concrétiser leurs projets et négocient davantage, dans un contexte où la confiance reste dégradée.
Pour Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, le problème est d’ailleurs moins l’absence de demande que le manque de visibilité : « Je rejoins totalement l’analyse présentée par le Conseil supérieur du notariat. Le marché souffre surtout d’un manque de lisibilité des politiques publiques, mais aussi sur le manque de visibilité concernant les perspectives économiques. Les négociations retrouvent une place plus importante et les acquéreurs sont prêts à faire preuve de patience. »
Une évolution qui modifie profondément la mécanique du marché.
Transactions immobilières : un rebond qui ralentit
Les volumes de ventes racontent une histoire assez proche.
-
Un essoufflement du marché déjà visible
Sur les douze mois à fin mai 2026, 949 000 logements anciens ont été vendus en France, selon le Conseil supérieur du notariat, soit une progression de 5,7 % sur un an. Un chiffre qui marque bien un redressement par rapport au point bas de 2024, mais dont la dynamique s’essouffle progressivement.
La croissance annuelle des transactions était encore de 11,4 % à fin février. Elle est passée à 7,9 % à fin mars, puis à 5,3 % à fin avril, avant d’atteindre 5,7 % à fin mai. Le mouvement reste donc positif, mais son accélération appartient désormais au passé.
Le seuil symbolique du million de transactions annuelles semble - à court terme - hors de portée.
Cette évolution tranche avec 2024, année particulièrement difficile au cours de laquelle le marché avait fortement décroché. Le rebond qui a suivi ne signifie donc pas nécessairement un retour à la normale.
Cette résistance des vendeurs contribue mécaniquement à ralentir les transactions. Lorsqu’un propriétaire refuse de revoir son prix et qu’un acquéreur ne veut plus ou ne peut plus financer le niveau de valorisation demandé, la transaction ne se fait tout simplement pas.
-
Le marché immobilier parisien résiste mieux
Dans les grandes métropoles, les volumes restent d’ailleurs sous tension. Les chiffres communiqués par Orpi font apparaître des baisses des compromis dans plusieurs grandes villes, notamment à Marseille, Lyon et Lille.
Paris offre toutefois un visage un peu différent. Les Notaires du Grand Paris constatent une progression des transactions au premier semestre, avec des volumes d’appartements et de maisons respectivement supérieurs de 4 % et 7 % à ceux observés un an auparavant.
Mais, pour Marc Hofer derrière les volumes, la nature des transactions évolue. « Dans la capitale, les ventes qui se concrétisent concernent surtout les petites surfaces, les studios, les T1 voire les T2, généralement en dessous de 300 000 euros. Pour nos clients investisseurs, souvent très fortunés, la question de la hausse des taux ne se pose pas toujours de la même manière : ils peuvent acheter comptant, disposent d’une force de négociation importante et surtout d’une certaine patience. Cela leur permet de saisir les opportunités dans un marché qui reste très fébrile depuis plus de deux ans ».
Le temps de vente constitue un autre indicateur de cette nouvelle donne. Les biens restent plus longtemps sur le marché et les délais atteignent désormais environ 110 jours en moyenne.
Crédit immobilier : la hausse des taux change à nouveau la donne
Le marché immobilier reste indissociable de celui du crédit. Et ce début de l’automne n’est pas à l’avantage des potentiels acquéreurs.
Après avoir nettement baissé en 2024 et en 2025, les taux des nouveaux crédits immobiliers repartent progressivement à la hausse. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
La remontée reste mesurée. Mais elle intervient alors que la capacité d’emprunt des ménages demeure déjà nettement inférieure à celle dont ils bénéficiaient lorsque les taux étaient proches de leurs plus bas niveaux.
Le mouvement des taux longs constitue également un point de vigilance. L’OAT française à dix ans sert notamment de référence aux établissements financiers pour déterminer leurs conditions de financement. Or, depuis 3 mois, celui-ci a augmenté de plus de 25 %, pour atteindre les 4,65 % !
Et le contexte monétaire européen vient ajouter une nouvelle couche d’incertitude.
Le 10 septembre dernier, la Banque centrale européenne a annoncé une hausse de 25 points de base de ses trois taux directeurs. Le taux de dépôt est ainsi passé à 2,50 %.
Pour l’immobilier, le sujet est évidemment sensible. Un crédit plus cher réduit mécaniquement la capacité d’achat des ménages et peut peser sur les prix lorsque les vendeurs acceptent de revoir leurs prétentions.
Les banques continuent de prêter
Pour autant, le crédit ne s’est pas fermé.
En mai, la production de crédit hors renégociations était de 11,4 milliards d’euros. En juillet, celle-ci est revenue à 11 milliards d’euros.
Les banques continuent donc de financer les projets. Mais elles le font dans un environnement devenu moins favorable aux emprunteurs. C’est toute l’ambiguïté du moment : le marché du crédit fonctionne, mais il ne suffit plus à lui seul à relancer franchement l’immobilier.
Primo-accédants, investisseurs : des stratégies qui divergent
Cette nouvelle donne ne touche pas tous les acheteurs de la même manière.
Les primo-accédants reviennent progressivement sur le marché, notamment lorsqu’ils disposent d’un apport personnel conséquent, d’un soutien familial ou peuvent bénéficier du prêt à taux zéro.
Les secundo-accédants se trouvent dans une situation plus délicate. Pour acheter, ils doivent généralement vendre leur résidence actuelle. Or certains ont acheté leur logement précédent à des conditions de crédit particulièrement favorables. Ils doivent désormais arbitrer entre un ancien financement avantageux et un nouveau crédit plus coûteux.
Chez les investisseurs, la situation est encore différente.
Un investisseur disposant d'une forte capacité d'apport, voire de la possibilité d'acheter comptant, n'est pas confronté au même rapport de force qu'un ménage dépendant intégralement du crédit bancaire.
C’est précisément sur ce segment que Marc Hofer observe davantage de latitude : « pour les investisseurs qui disposent de liquidités importantes, le contexte actuel peut aussi créer des opportunités. Ils peuvent attendre, négocier et se positionner sur des biens dont les propriétaires sont réellement vendeurs. La capacité à ne pas subir le calendrier du marché devient aujourd’hui un véritable avantage. »
Immobilier neuf : le point noir reste la construction
Le marché du neuf est celui qui inquiète le plus les professionnels de l’immobilier.
-
L'investissement locatif marque le pas
L’investissement locatif privé reste à l’arrêt et les mises en chantier demeurent insuffisantes au regard des besoins du pays. Le secteur souffre à la fois du coût de construction, de contraintes réglementaires et d’un environnement fiscal devenu beaucoup moins incitatif.
Les chiffres mensuels montrent d'ailleurs un marché particulièrement erratique.
En mai 2026, les autorisations de logements ont rebondi de 23,7 % par rapport à avril, à 34 832 unités. Mais cette progression intervient après une chute de 31,3 % le mois précédent et une hausse de 33,8 % en mars. Les mises en chantier ont, elles, progressé de seulement 1,1 % en mai, après une baisse de 11,5 % en avril.
-
L'échec annoncé du dispositif Jeanbrun
Le nouveau dispositif fiscal Jeanbrun, appelé à prendre le relais du Pinel, n’a pour l’instant pas provoqué le choc d’offre espéré.
Six mois après son lancement, les professionnels n’anticiperaient que 2 000 à 4 000 opérations en 2026, très loin de l’objectif initial de près de 50 000 logements locatifs supplémentaires par an.
Pour Guillaume Lucchini, le dispositif reste donc à ce stade largement insuffisant : « On parle d’un échec important, avec un dispositif dont l’intérêt fiscal demeure, au mieux, peu pertinent pour une grande partie des contribuables. Le problème n’est pas seulement fiscal : les investisseurs ont besoin de visibilité et de stabilité pour prendre des engagements immobiliers sur quinze ou vingt ans. »
Cette question de la stabilité est probablement l’un des fils rouges du marché immobilier actuel.
Le fondateur de Scala Patrimoine insiste : « Il ne faut pas se le cacher, le principal danger de la défiscalisation est de finir par regarder d’abord l’économie d’impôt et seulement ensuite le bien immobilier. Or, c’est l’inverse qu’il faut faire. La fiscalité doit accompagner une bonne décision patrimoniale, pas la provoquer. Avant de regarder l’avantage fiscal, nous regardons donc l’emplacement, la capacité du bien à se valoriser dans le temps, la dynamique économique du territoire et surtout la profondeur de la demande locative. Paris intra-muros illustre bien cette logique : la fiscalité peut changer, les dispositifs peuvent disparaître, mais la rareté de l’offre et la puissance de la demande locative restent des fondamentaux patrimoniaux. »
DPE : un assouplissement qui pourrait remettre des biens sur le marché immobilier
Dans ce paysage compliqué, le diagnostic de performance énergétique constitue toutefois un motif de respiration.
L’évolution des règles de calcul du DPE pourrait permettre à une partie des logements actuellement classés F ou G de sortir de ces catégories sans engager immédiatement d’importants travaux de rénovation.
À partir de janvier 2027, la modification du coefficient appliqué à l’électricité doit notamment conduire à améliorer le classement de certains logements électriques. Selon les estimations du Figaro, 300 000 logements pourraient ainsi sortir des catégories F et G.
L'enjeu est loin d'être anecdotique.
Depuis plusieurs années, le calendrier d'interdiction progressive de la location des logements les plus énergivores pèse sur le marché locatif. Une partie des propriétaires préfère vendre plutôt que financer des travaux parfois lourds. À l'inverse, une amélioration du classement énergétique peut permettre à certains biens de retrouver une valeur d'usage et une capacité de mise en location.
Conclusion
Le marché immobilier français n'est donc ni véritablement reparti, ni complètement bloqué.
Il est entré dans une phase plus sélective.
Dans cet environnement, la stratégie patrimoniale prend une importance considérable.
Selon Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, le marché entre dans une phase où les acquéreurs devront veiller, plus que jamais, à distinguer le bon grain de l’ivraie. « Les clients veulent comprendre le prix, les perspectives de valorisation et les risques avant de s'engager. Cette exigence est saine : elle oblige à regarder l'immobilier comme un actif patrimonial à part entière, et non comme une évidence. »
Car après plusieurs années de correction, une chose semble désormais acquise : le retour à l'ancien monde, avec des taux d’intérêt proches de zéro, est révolu.
C’est aussi pour cette raison que les investisseurs sélectionnent davantage leurs opérations. Et dans ce nouveau paradigme, une chose ne change pas : l’attrait des acquéreurs pour les grandes métropoles et notamment Paris.
Comme l’a souligné Guillaume Lucchini dans une interview pour Citywire, « face à la volatilité des marchés financiers, l’immobilier parisien continue de rassurer. Car au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis, dans un contexte où la demande locative reste structurellement soutenue. »

LMNP : faut-il encore investir malgré la réintégration des amortissements sur la plus-value immobilière ?
Les principaux enseignements
- La loi de finances pour 2025 réduit l’avantage fiscal du LMNP au régime réel en réintégrant les amortissements déduits dans le calcul de la plus-value immobilière lors de la revente.
- Cette mesure s’applique aux cessions réalisées depuis le 15 février 2025, y compris pour les biens acquis ou mis en location avant cette date, avec quelques exceptions ciblées.
- Le LMNP reste généralement attractif grâce aux économies d’impôt réalisées chaque année sur les loyers pendant la durée de détention.
La location en meublée non professionnelle (LMNP) est-elle encore l'Eldorado des investisseurs immobiliers ?
À s'en tenir aux faits, de moins en moins. L'année dernière, le législateur a entendu rétablir - au moins partiellement - une égalité de traitement avec les loueurs professionnels. La loi de finances pour 2025 a ainsi rogné les avantages fiscaux attachés au statut LMNP, en réintégrant les amortissements liés au logement loué dans le calcul de la plus-value imposable lors de la cession.
Une mesure dont l'entrée en vigueur a été précisée par une récente réponse ministérielle. Elle s'applique aux cessions réalisées à compter du 15 février 2025. Quelle que soit la date de mise en location du bien.
Pour autant, cette réforme ne devrait pas, à elle seule, détourner les investisseurs du régime LMNP. Les équipes de Scala Patrimoine vous en expliquent les raisons.
Durcissement du régime de la location meublée non professionnelle (LMNP) par la loi de finances pour 2025
Le statut de Loueur en Meublé Non Professionnel permet à un particulier de louer un logement meublé tout en étant imposé dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Deux régimes fiscaux s'offrent alors à lui.
Le premier, dit « micro-BIC », lui permet de bénéficier d'un abattement forfaitaire sur les loyers déclarés, sous condition de seuils.
Le second, le régime dit « réel », ouvre droit à la déduction des charges - intérêts d'emprunt, travaux, taxes, assurances - ainsi qu'à l'amortissement du bien et du mobilier, ce qui réduit souvent et très sensiblement l'impôt sur les loyers.
-
La réintégration des amortissements dans le calcul de la plus-value
Jusqu'en 2025, les contribuables relevant du régime réel LMNP cumulaient deux avantages fiscaux distincts.
Pendant la phase de location, les amortissements réduisaient d'autant la base imposable, au point que nombre d'investisseurs ne payaient, en pratique, aucun impôt sur leurs loyers.
Puis, à la revente, ces mêmes amortissements n'étaient pas réintégrés dans le calcul de la plus-value. L'ardoise restait donc légère.
C'est précisément ce mécanisme que l'article 84 de la loi de finances n° 2025-127 du 14 février 2025 est venu briser, en modifiant l'article 150 VB du Code général des impôts. Ainsi et malheureusement pour les investisseurs, depuis le 15 février 2025, les amortissements pratiqués sont désormais pris en compte dans le calcul de la plus-value imposable. Le prix d'acquisition retenu est ainsi diminué du montant total des amortissements fiscalement déduits depuis le début de l'activité locative.
Attention, si le propriétaire dispose d’amortissements non encore déduits, ils ne sont pas concernés.
-
Des exceptions ciblées
La réforme n'est pas sans quelques exceptions.
Les amortissements liés à des dépenses de travaux restent exclus du dispositif, si elles sont justifiées et n’ont pas été déduites en charges.
De même, la mesure ne s'applique pas aux biens affectés à des résidences de services destinées aux personnes âgées ou handicapées, aux résidences étudiantes, ni à celles accueillant des personnes de moins de 30 ans en formation ou en stage.
Le régime du micro-BIC n'est par ailleurs pas concerné. Faute d'amortissements déductibles, la question ne se pose tout simplement pas.
Pour mémoire, la plus-value immobilière nette imposable applicable aux particuliers est soumise à l'impôt sur le revenu au taux de 19 % et aux prélèvements sociaux au taux de 17,2 %, soit une imposition globale de 36,2 %. Une surtaxe progressive de 2 % à 6 % s'applique lorsque la plus-value nette imposable excède 50 000 €.
Les abattements pour durée de détention restent applicables : exonération d'IR au-delà de 22 ans, exonération totale des prélèvements sociaux au-delà de 30 ans.
La réponse ministérielle confirme la date d’application de la réforme
Une réponse ministérielle du 24 mars 2026 est venue confirmer ce que les textes indiquaient déjà : la réintégration des amortissements s'applique bien depuis le 15 février 2025.
-
Pas de rétroactivité sur les cessions antérieures
Certains investisseurs espéraient une application strictement prospective de la réforme. Autrement dit, que seuls les amortissements pratiqués à compter de 2025 soient concernés. Cet espoir a fait long feu.
La loi ne prévoit aucune exception pour les investissements anciens. Tous les amortissements passés sont réintégrés, pas uniquement ceux postérieurs à 2025.
Concrètement : si vous vendez après le 15 février 2025, l'ensemble des amortissements pratiqués depuis le premier jour de votre activité LMNP au régime réel devra être réintégré dans le calcul de la plus-value imposable. En propriétaire qui louerait un bien depuis 2016, par exemple, devrait ainsi réintégrer les amortissements de l’ensemble des dix années de location.
Changer de régime fiscal à l'approche de la cession n'y changerait d'ailleurs rien. Le fait générateur de l'impôt, c'est la vente du bien en LMNP. Que vous repassiez au micro-BIC ou que vous basculiez en location nue avant la revente, les amortissements déduits durant votre période au régime réel LMNP restent exigibles.
L'impact financier est double. L'assiette de la plus-value s'élargit, puisque le prix d'achat est minoré des amortissements passés. Et cette augmentation peut déclencher l'application des tranches supérieures de la surtaxe dès lors que la plus-value nette excède 50 000 €.
-
Des abattements pour durée de détention restent applicables
Bonne nouvelle, en revanche : les abattements pour durée de détention continuent de s'appliquer sur la plus-value ainsi recalculée. Atténuant d'autant la note finale pour les investisseurs de longue date.
Un cas concret
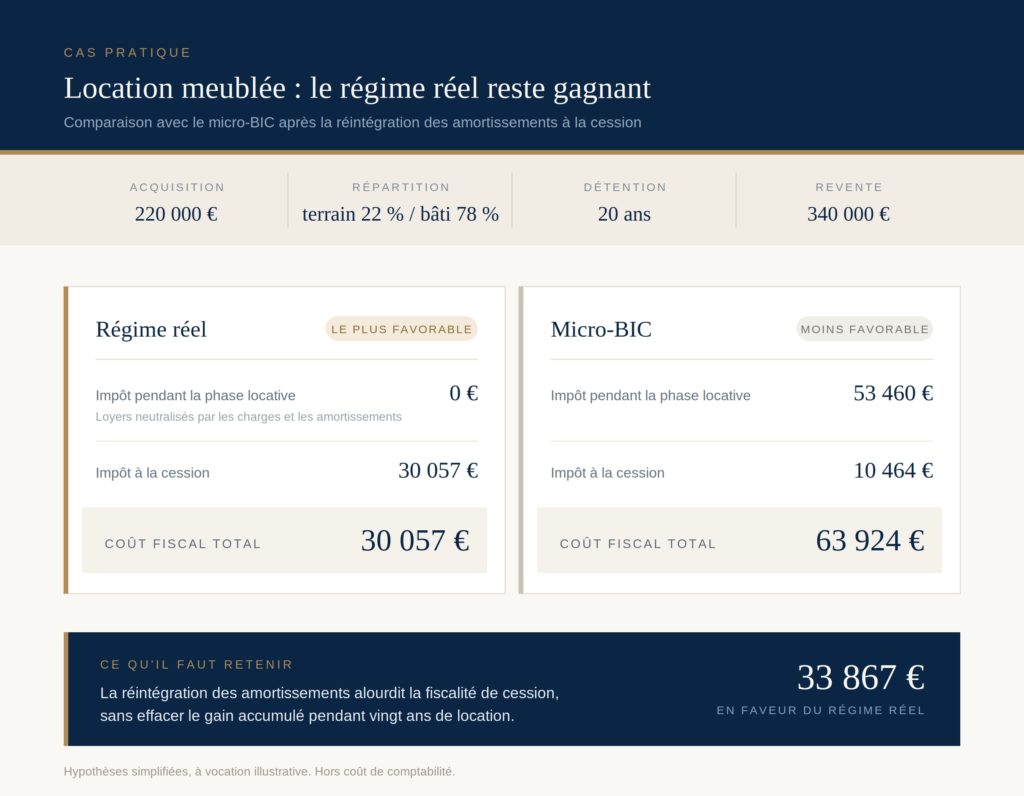
Un investisseur acquiert un appartement 220 000 € et le loue meublé 11 000 € par an. Il opte pour le régime réel et conserve le bien vingt ans avant de le céder 340 000 €.
Pendant toute la durée de détention, l'amortissement du bien et les charges déductibles absorbent la totalité des loyers. L'investisseur encaisse ainsi 220 000 € de loyers sans acquitter le moindre euro d'impôt ni de prélèvements sociaux. Au micro-BIC, il aurait payé près de 53 000 € sur la même période.
L'investisseur est soumis à une tranche marginale d'imposition de 30 %. Ce qui renforce mécaniquement le bénéfice du dispositif par rapport à une location nue soumise au régime micro-foncier.
À la revente, la réintégration des amortissements alourdit l'imposition de la plus-value : 30 000 € au régime réel, contre 10 000 € seulement au micro-BIC. Le surcoût imputable à la réforme ressort donc à environ 20 000 €.
Au total, le régime réel aura coûté 30 000 € contre 64 000 € au micro-BIC. Soit un gain de plus de 30 000 € pour l'investisseur. Ce qu'il perd à la revente, il l'a largement économisé pendant la détention. La réforme a réduit l'avantage du LMNP, elle ne l'a pas supprimé.
Hypothèses simplifiées, hors emprunt. Le résultat varie selon les caractéristiques du bien, la durée de détention, la tranche marginale d'imposition et le niveau des charges.
Conclusion
Si la loi de finances pour 2025, confirmée par la réponse ministérielle du 25 mars 2026, met fin à l'un des avantages historiques du LMNP en réintégrant les amortissements dans le calcul de la plus-value à la revente, le dispositif conserve néanmoins une attractivité réelle.
L'économie d'impôt générée chaque année par la déduction des amortissements sur les revenus locatifs continue de produire un gain fiscal cumulé significatif sur la durée de détention.
Dans la plupart des configurations, cet avantage sur les loyers demeure supérieur au surcoût fiscal supporté à la revente. De sorte que le bilan net reste positif pour l'investisseur.
Le LMNP conserve par ailleurs tous ses autres atouts. La récupération de la TVA en résidence de services et l'imposition des loyers au régime des BIC plutôt qu'au foncier.
Nos retours d'expérience
Certes, les avantages du LMNP ont été rognés. Mais l'avantage fiscal en phase de location - au cœur du régime réel - demeure très largement favorable aux investisseurs.
L'erreur serait de ne regarder que l'impôt à la revente. En oubliant de nombreuses années de fiscalité allégée pendant la détention. L'amortissement procure un avantage considérable, structurellement absent de la location nue. Ce n'est pas rien.
Réponse Ministérielle n° 10097, 24 mars 2026
Ce que le projet de loi Relance Logement prévoit pour les investisseurs immobiliers
Les principaux enseignements
- Le projet de loi Relance Logement assouplit les conditions d'accès au dispositif fiscal Jeanbrun.
- Les propriétaires de logements classés F ou G pourraient les remettre en location, à condition de s'engager à réaliser des travaux de rénovation.
- Malgré des avancées réelles, le texte ne convainc pas les professionnels du patrimoine.
La reprise du marché immobilier est-elle déjà compromise ? Alors que les banques semblaient enfin disposées à rouvrir les vannes du crédit, le secteur retombe dans ses travers. Rien qu'à Paris, les transactions reculent de 24 % en 2026. La faute à un contexte international qui s'est brutalement tendu. Mais aussi à un rebond des taux d'intérêt que personne n'avait vraiment anticipé. Et si les acheteurs disposent aujourd'hui de marges de négociation élargies, les vendeurs, eux, s'accrochent à des prix qui résistent encore à la logique du marché.
Le résultat est donc sans appel. En dix ans, les Français ont perdu en moyenne 25 m² de pouvoir d'achat immobilier. Une érosion silencieuse, aggravée par un ralentissement marqué de la construction neuve qui prive le marché des volumes dont il aurait besoin pour respirer.
C'est dans ce contexte sous tension que le ministre de la Ville et du Logement, Vincent Jeanbrun, a présenté un projet de loi visant la relance et la décentralisation du logement.
Le texte a déjà franchi l'étape du Sénat. Comme le relève Les Echos, il sera examiné par l'Assemblée nationale en septembre. Parmi les mesures les plus directement lisibles pour les propriétaires et les investisseurs : un assouplissement notable des règles d'interdiction de location des logements énergivores et une réforme du dispositif de défiscalisation Jeanbrun.
Dispositif Jeanbrun : un assouplissement du cadre fiscal de l'investissement locatif privé ?
« Nous avons fixé un cap clair, celui de produire deux millions de logements d'ici 2030. Mais aussi bâtir le cadre de vie qui les accompagne. » L'ambition affichée par Vincent Jeanbrun est considérable. Pour la concrétiser, le ministre mise notamment sur l’assouplissement du dispositif fiscal baptisé à son nom. L'objectif fixé ? Faire sortir de terre 50 000 logements locatifs privés supplémentaires par an.
-
Le statut du bailleur privé, mode d'emploi pour le logement en France
Le Pinel a tiré sa révérence en 2025. Pour le remplacer, le législateur a imaginé un autre mécanisme de défiscalisation, disponible depuis le 21 février 2026. Le dispositif Jeanbrun permet d'investir dans l'immobilier locatif - ancien comme neuf - en bénéficiant d'un traitement fiscal plus avantageux. La contrepartie : les loyers doivent rester abordables, c'est-à-dire plafonnés.
L'investisseur peut, en effet, déduire de ses revenus locatifs une fraction du prix d'acquisition, mais aussi l'ensemble des charges attachées à la location - travaux, intérêts d'emprunt, taxe foncière - et imputer le déficit ainsi constitué sur son revenu global. Dans l'ancien, l'éligibilité est conditionnée à la réalisation de travaux, histoire de contribuer à la rénovation d'un parc immobilier vieillissant.
-
Ce que le Sénat a assoupli
Le projet de loi initial prévoyait d'abaisser le seuil minimal de travaux de 30 % à 20 % du prix du bien. Les sénateurs ont fait un choix bien plus tranché : la suppression pure et simple de ce seuil. Celui-ci étant jugé trop contraignant par la plupart des acteurs du secteur.
Ils sont allés plus loin encore en révisant à la baisse l'objectif de performance énergétique à atteindre. Un logement rénové devra désormais atteindre au minimum l'étiquette D du DPE - ou E s'il était initialement classé G - contre l'étiquette B prévue dans la version initiale du texte.
La maison individuelle, jusqu'ici absente du dispositif dans l'ancien, ferait son entrée dans le champ d'application, offrant la perspective de remettre sur le marché de nombreux biens rénovés.
Autre inflexion notable, introduite contre l'avis du ministre : la possibilité de louer le logement à un membre de sa famille, sous réserve que celui-ci remplisse les conditions de ressources requises et appartienne à un foyer fiscal distinct.
Les plafonds de loyers, eux, demeurent en vigueur.
-
Un dispositif qui laisse les professionnels sceptiques ?
Ces assouplissements suffisent-ils à rendre le mécanisme réellement attractif ? Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, en doute encore. « L'expression « statut du bailleur privé » est, à mon sens, source de confusion. Elle laisse penser qu'il s'agit d'un cadre juridique pérenne. Alors que le dispositif instaure en réalité un avantage fiscal temporaire, soumis à des conditions et à des contraintes importantes, notamment en matière de plafonnement des loyers. Pour beaucoup d'investisseurs, ces contreparties réduisent sensiblement l'intérêt du mécanisme. Il est essentiel que chacun comprenne que la fiscalité est un outil d'accompagnement d'un projet patrimonial. Et non une finalité en soi. »
Passoires thermiques : louer un logement malgré le classement F ou G, sous condition de travaux
700 000 logements. C'est le nombre de biens énergivores qui pourraient retrouver le marché locatif grâce à une dérogation encadrée, en échange d'un engagement ferme de rénovation.
-
Ce que la loi interdit actuellement
Depuis 2021, la réglementation a engagé l'interdiction progressive de mise en location des logements les plus gourmands en énergie. Les biens classés G sont déjà visés. Ceux classés F devaient suivre à partir de 2028. Une trajectoire sévère, dont les effets concrets se sont révélés contraires à l'objectif initial.
Vincent Jeanbrun l'a dit sans détour sur BFM TV : « L'objectif au départ, c'était de faire en sorte que ces logements soient rénovés avant d'être remis à la location. L'incitation était claire : rénover pour pouvoir louer. Or on voit que ce stock de 700 000 logements n'est pas rénové parce qu'il y a des difficultés, notamment dans les copropriétés. »
-
Une dérogation sous conditions
La réponse du législateur est pragmatique : permettre la remise en location des logements F et G, à condition que le propriétaire s'engage formellement à réaliser des travaux d'amélioration énergétique. Concrètement, cela passe par la signature d'un contrat avec une entreprise, un engagement sur papier, donc, et non une promesse en l'air. Les travaux devront être réalisés dans un délai de trois ans pour les maisons individuelles, cinq ans pour les copropriétés.
Une dérogation supplémentaire est prévue lorsque les travaux s'avèrent objectivement impossibles : refus de l'assemblée générale de copropriété, contraintes techniques, patrimoniales ou architecturales, ou décision administrative bloquante. Les sénateurs ont élargi le dispositif aux situations où le coût des travaux incombant au propriétaire « apparaît manifestement disproportionné » soit lorsqu'il excède 50 % de la valeur vénale du bien.
Ils ont par ailleurs souhaité que le locataire ne puisse pas invoquer devant le juge le non-respect de l'obligation de décence par le bailleur s'il a lui-même fait obstacle à la réalisation des travaux.
La rénovation s'impose désormais comme un objectif politique de premier rang. Vincent Jeanbrun le formule sans ambiguïté : « Face à la pire crise du logement depuis l'après-guerre, nous faisons un choix assumé, celui de construire davantage, mais aussi rénover massivement. Parce qu'il n'y aura pas de relance durable du logement sans un immense effort de rénovation de notre parc immobilier. »
Les autres mesures du projet de loi Relance Logement : urbanisme, La Défense et confort d'été
Le texte ne se limite pas aux seuls bailleurs. Il s'attaque aussi à la lenteur des procédures d'aménagement, régulièrement dénoncée par les acteurs du secteur comme un frein à la construction de logements. Les délais pouvant aujourd'hui s'étirer de huit à dix ans avant qu'un projet ne sorte de terre.
Pour y remédier, le projet de loi crée les Opérations d'intérêt local (OIL). Un dispositif permettant de déroger à certaines règles d'urbanisme pour répondre plus rapidement aux besoins en matière de logement, d'aménagement et de réindustrialisation. Portés par les collectivités et validés par le préfet, ces projets bénéficieront d'un cadre administratif allégé. Le rôle des Architectes des Bâtiments de France est maintenu, mais leur avis devient consultatif dans ce cadre, afin de réduire les délais sans sacrifier les enjeux patrimoniaux.
Le quartier de La Défense fait l'objet d'un volet spécifique. L'enjeu : transformer progressivement ce territoire hyperspécialisé en espace plus mixte, en favorisant notamment la conversion de bureaux vacants en logements. Les pouvoirs de l'établissement public Paris La Défense sont renforcés et ses outils d'aménagement modernisés pour accélérer des projets de long terme.
Enfin, l'examen du texte a été l'occasion d'intégrer des mesures d'adaptation aux canicules, poussées par le Sénat. La notion de « confort d'été » entre dans les critères d'une « rénovation performante » et dans les plans pluriannuels de travaux des copropriétés. L'avis des Architectes des Bâtiments de France pour l'installation de protections solaires extérieures serait par ailleurs rendu non contraignant. Une simplification attendue par nombre de propriétaires confrontés aux lenteurs administratives.
Conclusion : ce projet de loi suffira-t-il à relancer le marché immobilier français ?
Pour Guillaume Lucchini, la réponse est clairement non. « Ce projet de loi ressemble davantage à un pansement sur une jambe de bois qu'à une réforme de fond. Pour relancer durablement le marché immobilier, il faut avant tout restaurer la confiance des investisseurs. Celle-ci repose sur quatre piliers : une stabilité juridique et fiscale, un environnement économique favorable, des conditions de financement attractives et une meilleure sécurité pour les bailleurs. Ce qui a progressivement détourné de nombreux investisseurs de l'immobilier, ce sont l'accumulation des contraintes, le plafonnement des loyers, ainsi que les difficultés rencontrées pour recouvrer les loyers impayés ou récupérer un bien lorsque le locataire ne respecte plus ses obligations. Si ces mesures vont dans le bon sens, elles ne sont pas, à elles seules, de nature à inverser la dynamique du marché immobilier. »
Un verdict sévère, mais lucide. Le projet de loi ne refermera donc probablement pas la crise.
Source : Projet de loi relance logement 2026
La Location Meublée Professionnelle
Le statut de loueur en meublé professionnel permet de se constituer un patrimoine immobilier générant des revenus réguliers garantis par un bail commercial d’une durée de 9 à 15 ans. Avec ce statut professionnel vous disposez d’une protection sociale, profitez de règles comptables et fiscales intéressantes, bénéficiez d’une fiscalité avantageuse sur la transmission et réduisez, sous certaines conditions, votre ISF.
