
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
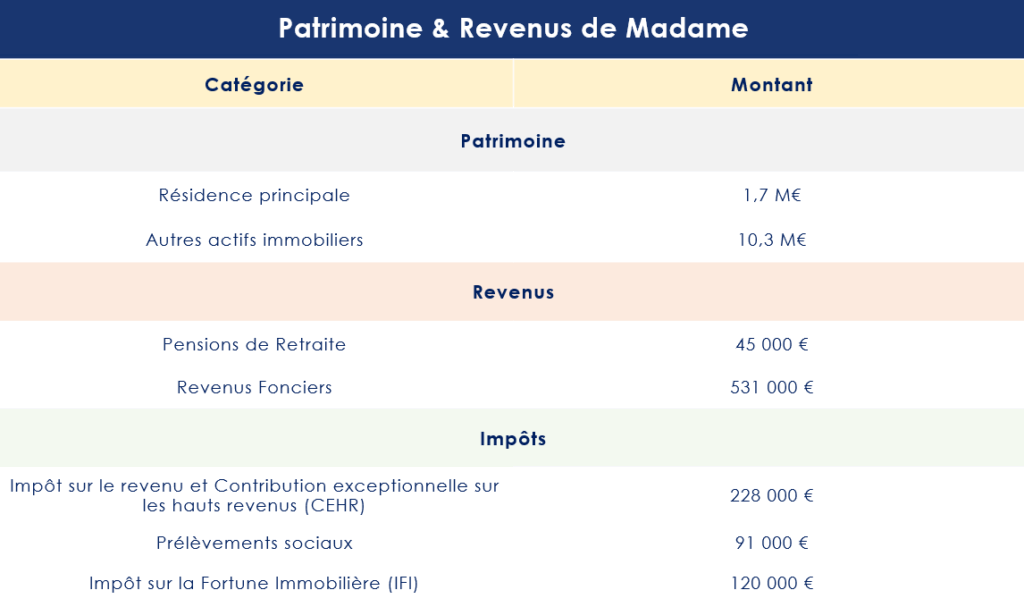
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
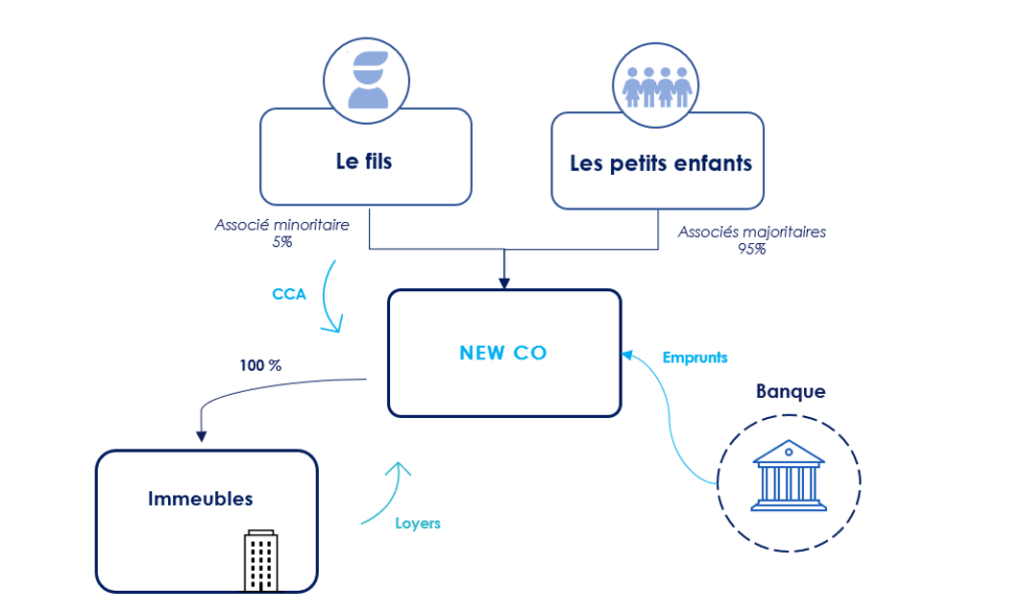
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
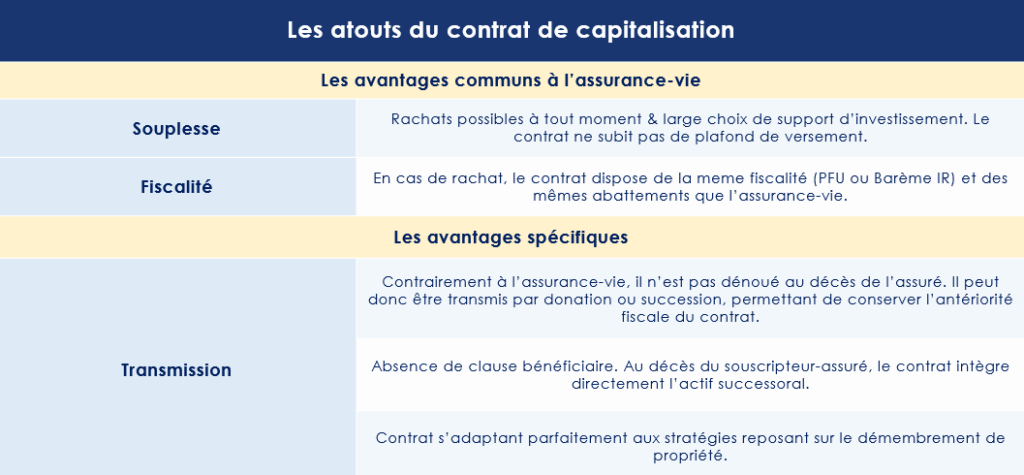
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.

Venture capital : l’heure du rebond ?
Difficile de savoir si la « start-up nation », tant vantée par certains responsables politiques français, est réellement devenue une réalité tangible. Ce qui est certain, en revanche, c’est que le capital-risque irrigue aujourd’hui une large part de l’économie hexagonale. Pas moins de 2 975 start-ups, PME innovantes et licornes françaises sont accompagnées par les acteurs du venture et du growth, générant plus de 140 000 emplois.
Pourtant, dans un contexte économique mondial marqué par l’incertitude, le secteur traverse une zone de turbulences. Les levées de fonds ralentissent, les investissements se contractent, et les faillites se multiplient. Quelques signaux positifs demeurent toutefois, à commencer par l’abondance de liquidités disponibles au sein des fonds, laissant entrevoir un possible rebond dans les prochains mois.
Un net ralentissement du marché du venture capital
-
2024 : l’atterrissage forcé
Au-delà des incertitudes macroéconomiques, les investisseurs composent avec un climat d’attentisme, nourri par les incertitudes politiques et fiscales qui pèsent sur l’ensemble du secteur du private equity
Si quelques opérations d’envergure ont permis aux levées de fonds et aux investissements de reprendre timidement des couleurs, l’absence quasi totale d’introductions en Bourse et le ralentissement brutal des fusions-acquisitions ont refroidi l’enthousiasme des limited partners (LP).
Résultat : les fonds de venture capital rationnent désormais leur capital disponible.
Selon une étude de France Invest, qui représente plus de 460 sociétés de gestion françaises, les fonds de capital-risque et de croissance ont levé près de 6,8 milliards d’euros en 2024, soit une progression de 34 % par rapport à 2023. Un chiffre qui doit toutefois être relativisé : 18 % de ces montants proviennent de deux levées exceptionnelles. Hors de ces opérations hors normes, la collecte reste néanmoins positive, à +11 %.
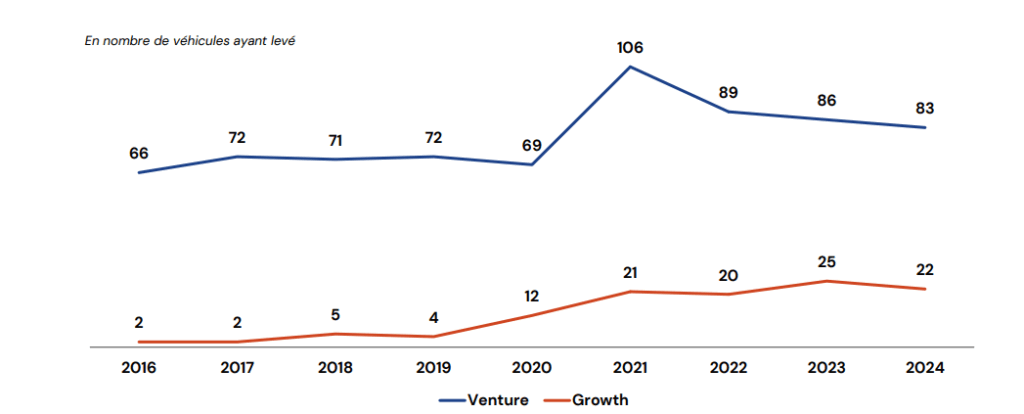
Mais le tableau n’est pas sans ombre. Le nombre de fonds levés s’est replié à 105 en 2024, contre 111 en 2023, son plus bas niveau depuis 2021. Pire encore, la durée moyenne de levée de fonds continue de s’allonger : 22,5 mois en 2024, contre 19,8 l’année précédente.
« C’est un phénomène observé sur l’ensemble du private equity », souligne Alexis Dupont, directeur général de France Invest. « En 2021 et 2022, les levées se concluaient en un temps record. Aujourd’hui, nous assistons à un retour à la normale, dans un contexte macroéconomique plus contraint. »
-
Les défaillances en forte hausse
Les difficultés s’observent aussi du côté des entreprises. Selon le baromètre publié par ScaleX Invest, spécialiste de l’évaluation des risques dans la tech, les défaillances de start-up post-série A — celles ayant levé plus de 5 millions d’euros — ont explosé : 64 cas recensés en 2024, soit une hausse de 48 % par rapport à 2023, déjà une année record.
La proportion d’entreprises présentant un risque élevé de faillite est ainsi passée de 8 % à 10 % en un an. Un indicateur préoccupant qui témoigne de la fragilité persistante de l’écosystème.
Les valorisations médianes pre-money des séries A en Europe se sont, par contre, maintenues à un niveau stable au cours des trois dernières années. Dans le même temps, la taille des tours de financement a progressé, dépassant désormais la moyenne observée sur les cinq dernières années.
Mais la comparaison transatlantique reste peu flatteuse. Au troisième trimestre 2024, les valorisations pre-money des séries A aux États-Unis étaient environ 38 % supérieures à celles enregistrées en Europe. Même constat pour la taille médiane des tours : malgré leur progression, les financements européens demeurent nettement en deçà des standards américains, confirmant l’écart structurel entre les deux marchés.
-
Les sorties en capital-risque : une reprise timide
Selon une étude publiée par Conatus Finance, l’année 2024 a enregistré une timide reprise des sorties, atteignant près de 34 milliards d’euros, soit une progression de 24 % par rapport à 2023. Cette embellie s’est concentrée sur quelques grandes transactions, essentiellement dans les sciences de la vie et l’intelligence artificielle, deux secteurs en pleine effervescence.
Mais ce regain reste encore insuffisant au regard des attentes du marché. En France, la tendance est même à l’essoufflement : le nombre de sorties a reculé de 15 % sur l’année, avec un second semestre particulièrement morose. La French Tech n’a recensé que 350 opérations, contre 414 en 2023, qui constituait un millésime record.
Le montant global des sorties illustre cette stagnation : 12,6 milliards d’euros en 2022, 12,3 milliards en 2023, puis 12 milliards en 2024. Une érosion progressive qui confirme la difficulté des entrepreneurs français à offrir des perspectives de liquidité attractives, dans un environnement où les investisseurs restent frileux et sélectifs.
-
Une tendance partagée en Europe et aux États-Unis
Malgré ces vents contraires, le capital-risque européen continue d’attirer. Les investisseurs étrangers renforcent même leur présence : leur part dans les fonds français est passée de 30 % en 2023 à 38 % en 2024.
L’Europe dans son ensemble suit une trajectoire similaire à celle de la France : en 2024, les 4 287 start-up du continent ont levé 45 milliards de dollars, contre 47 milliards en 2023.
Aux États-Unis, en revanche, le marché semble reprendre des couleurs. Le capital-risque y a atteint 209 milliards de dollars levés en 2024, soit une progression de près de 30 % sur un an, selon
PitchBook. Les start-ups spécialisées dans l’intelligence artificielle concentrent une part colossale de ce dynamisme, représentant à elles seules 46,4 % des capitaux levés. Hélas, les sorties (fusions-acquisitions et IPO) n'ont pas suivi la même dynamique. La valeur totale des sorties s’est limitée à 149,2 milliards de dollars aux États-Unis, un chiffre bien inférieur aux 841,5 milliards de 2021.
Pour Adrien Tourbet, responsable des investissements non cotés au sein du Multi-Family Office Scala Patrimoine, la comparaison reste sans équivoque : « La tendance observée en Europe reflète largement celle des États-Unis : ralentissement des levées et sélection accrue. Mais les ordres de grandeur n’ont rien de comparable. La profondeur du marché américain et sa capacité d’investissement demeurent incomparables. Les États-Unis s’imposent ainsi, plus que jamais, comme le moteur du venture capital mondial. »
La France dans le creux de la vague sur le premier semestre 2025
-
Un contexte économique difficile
Le capital-risque français vit un coup d’arrêt brutal en 2025. Dans un contexte d’incertitude politique et de ralentissement économique — la croissance nationale devrait péniblement dépasser les 0,9 % —, les fonds préfèrent conserver leurs participations plutôt que de miser sur de nouvelles pépites.
Résultat : les jeunes pousses tricolores voient l’accès aux capitaux se resserrer comme rarement auparavant.
« Le marché reste englué dans une phase d’attentisme. C’est un semestre compliqué pour l’ensemble de la classe d’actifs du private equity », reconnaît le président de France Invest.
Les chiffres parlent d’eux-mêmes : les 314 sociétés de la French Tech n’ont levé que 2,8 milliards d’euros au premier semestre, soit une chute de 35 % en valeur et de 24 % en volume. Le marché a toutefois été soutenu par quelques tours emblématiques : Knave (100 M€), Alice&Bob (100 M€), Pennylane (75 M€), Wandercraft (66 M€) et Nabla (61 M€).
Côté fonds, certains acteurs tirent malgré tout leur épingle du jeu. Cathay Innovation a réussi à clore un fonds thématique dédié à l’intelligence artificielle pour un montant record de 1 milliard de dollars.
-
Le paradoxe du « dry powder »
Un élément nourrit l’espoir d’un rebond. Les réserves disponibles des fonds européens atteignent des niveaux historiques. D’après l’étude Capital under management & dry powder d’Invest Europe, le « dry powder » des fonds de venture capital s’élevait à 59 milliards d’euros fin 2024, soit 6 milliards de plus en un an — du jamais vu. Pour mémoire, ce montant n’était que de 42 milliards en 2020.
Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine, appuie cette perspective : « Le marché des levées de fonds en venture capital connaît un net ralentissement, reflet d’une conjoncture plus prudente et sélective. Mais la bonne nouvelle est que les niveaux de dry powder restent historiquement élevés. Ce capital disponible pourrait se redéployer activement et stimuler une vague de rachats et d’opérations stratégiques dans les prochains mois. »
Quelles perspectives pour le marché du venture capital ?
-
La France décroche face à ses voisins
Si l’attentisme domine en Europe, la France souffre plus que ses voisins. Les incertitudes politiques — après le départ du gouvernement Bayrou et sous la menace d’une possible dissolution de l’Assemblée nationale — pèsent lourdement sur la confiance des investisseurs.
En termes de levées, l’Allemagne (3,6 Md€, -2 %) a pris une longueur d’avance grâce à un marché du Growth Equity particulièrement dynamique (+17 % en valeur), tandis que la France enregistre un effondrement de près de 30 %. Les deals supérieurs à 100 M€, qui structuraient le marché français, s’écroulent de 87 %.
Le Royaume-Uni conserve son rôle de locomotive européenne, avec 7,4 Md€ levés — plus que la France et l’Allemagne réunies. Mais la tendance reste négative outre-Manche également, avec un recul de 12 % en valeur et de 36 % en volume.
Après l’exubérance de 2021, la correction se poursuit donc, avec un retour à une approche plus sélective, plus stratégique.
-
Les secteurs qui résistent
Malgré le climat atone, certains secteurs continuent de séduire les investisseurs. Le secteur des Logiciels est en tête du classement publié par France Invest, avec 891 M€ levés au 1er semestre 2025, soit -39 % en valeur, mais +57 % en volume (38 % des deals). La dynamique est portée par l’essor fulgurant des projets liés à l’intelligence artificielle générative et agentique.
La Greentech occupe la deuxième position avec 515 M€, en forte baisse en valeur (-54 %), mais stable en volume.
Enfin, les Fintech occupent la troisième marche du podium avec 487 M€, en hausse de +53 % en valeur malgré une contraction en volume (-23 %).
« Dans un environnement marqué par l’incertitude, la France reste en retrait. Pourtant, certains secteurs, comme les logiciels, prouvent leur résilience. L’innovation, notamment dans l’intelligence artificielle, pourrait redéfinir le paysage entrepreneurial français dans les années à venir », analyse Franck Sebag, associé EY et leader des Fast Growing Companies.
La santé confirme également son retour en grâce : selon PitchBook, les start-ups du secteur ont levé 48 % de plus qu’en 2024. Quant à la défense, dopée par les engagements des pays membres de l’OTAN, elle attire désormais une génération de VCs émergents, portés par un alignement inédit de facteurs géopolitiques et institutionnels.
-
Vers un « darwinisme » du venture capital ?
En définitive, le marché du venture capital entre dans une nouvelle ère, plus rationnelle, où les valorisations s’ajustent et où la sélectivité se renforce.
« Le marché du venture capital entre dans un cycle plus rationnel, marqué par des valorisations ajustées et une sélectivité accrue, proche d’un darwinisme renforcé. Si le rythme s’est durci, ce n’est pas une mauvaise nouvelle pour les investisseurs de long terme, qui trouvent un terrain plus sain pour déployer leur capital. Pour les entrepreneurs, cela signifie un accès plus exigeant aux financements, mais aussi des investisseurs plus engagés et durables », conclut Adrien Tourbet
Crédit, prix, baisses des taux : faut-il investir dans l'immobilier ?
Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, et Ludovic Huzieux, cofondateur d’Artémis Courtage, étaient les invités de Pauline Gratelle dans l’émission SMART Patrimoine sur B Smart TV pour évoquer le marché immobilier.
Après plusieurs années de turbulences, celui-ci semble amorcer une phase de normalisation. L’offre de crédit s’est sensiblement accrue, les banques adoptant une stratégie offensive de conquête commerciale. Résultat : le volume des prêts accordés est en nette progression, une évolution salutaire pour l’ensemble du secteur. Les taux, quant à eux, demeurent globalement stables.
Pauline Gratelle. Comment analysez-vous la situation actuelle du marché immobilier. Comment s’inscrit-elle dans le cadre d’une stratégie patrimoniale ?
Guillaume Lucchini. Le marché immobilier reste intrinsèquement lié à celui du crédit. Depuis 2022, la forte remontée des taux d’intérêt a mécaniquement réduit le pouvoir d’achat des acquéreurs. Dans le même temps, nombre de vendeurs refusaient d’ajuster leurs prix aux nouvelles conditions du marché. Ce double mouvement a provoqué une véritable paralysie des transactions, tant sur le résidentiel que sur l’immobilier tertiaire — en particulier le bureau, qui a enregistré une contraction marquée.
Mais 2025 a constitué un véritable tournant. La Banque centrale européenne a initié une baisse des taux, rapidement répercutée par les établissements bancaires auprès des investisseurs. Concrètement, cela représente une diminution de l’ordre de 1,5 point sur les crédits à 20 ans.
Deux facteurs nourrissent aujourd’hui ce rebond.
D’abord, les vendeurs acceptent désormais de revoir leurs prétentions et consentent à céder leurs biens à des prix plus en phase avec la réalité du marché. De l’autre côté, les acquéreurs, conscients des opportunités, se positionnent à nouveau.
S’ajoute une dimension environnementale cruciale : les diagnostics de performance énergétique (DPE). Les biens classés comme « passoires thermiques » sont progressivement exclus du marché locatif. Or, la mise aux normes entraîne des coûts de rénovation souvent prohibitifs, incitant certains propriétaires à céder plutôt qu’à réhabiliter.
Pauline Gratelle. Faut-il attendre une nouvelle détente des taux ou saisir dès maintenant les opportunités ?
Guillaume Lucchini. Les périodes de crise ouvrent généralement des fenêtres d’investissement privilégiées. Elles offrent aux acheteurs une marge de négociation accrue et une position de force. Nous l’observons notamment à Paris intramuros, où de beaux actifs — par exemple dans le très prisé 6ᵉ arrondissement — se négocient aujourd’hui avec des décotes avoisinant 20 % par rapport aux niveaux d’il y a deux ans.
Pour des investisseurs capables de mobiliser le levier du crédit, le moment est particulièrement propice. D’autant plus que, si les taux venaient à reculer encore, il resterait toujours possible de renégocier ses conditions d’emprunt.
Beaucoup se réfèrent encore aux taux exceptionnellement bas observés avant la crise sanitaire. Mais la situation actuelle, marquée par une correction des prix, ouvre des perspectives d’acquisition plus intéressantes qu’une hypothétique baisse future des taux — laquelle pourrait mécaniquement entraîner un rebond des prix.
À cela s’ajoute un facteur d’incertitude : la conjoncture politique française. Une hausse de la fiscalité immobilière n’est pas à exclure, et une telle mesure risquerait de figer à nouveau le marché. C’est pourquoi nous recommandons à nos clients d’agir dès maintenant, en profitant de la liquidité retrouvée du marché et des conditions de négociation favorables.
https://www.dailymotion.com/video/x9pxbd4

Quelle est la différence entre un conseiller en gestion de patrimoine et un multi-family office ?
Dans un univers où les termes liés à la gestion de patrimoine se multiplient et se confondent — conseiller en gestion de patrimoine, family office, multi-family office — il devient difficile, pour les investisseurs comme pour le grand public, de s’y retrouver. Pour y voir plus clair, Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine, revient sur leurs différences fondamentales. Celui-ci partage également ses conseils pour choisir un accompagnement véritablement indépendant et aligné avec les intérêts des clients.
Quelle est la différence entre un conseiller en gestion de patrimoine (CGP) et un multi-family office (MFO) ?
Guillaume Lucchini. Conseiller en gestion de patrimoine, CGP, family office, multi-family office… Il est compréhensible que ces termes, omniprésents sur les réseaux comme LinkedIn, puissent semer la confusion. À l’heure actuelle, ces appellations relèvent souvent davantage du marketing que d’une réelle distinction réglementaire ou professionnelle.
Dans le domaine de la gestion de patrimoine, il faut avoir à l’esprit qu’il n’existe pas d’ordre professionnel comme c’est le cas pour les avocats ou les notaires, qui garantissent un cadre déontologique et un niveau d’exigence. Ainsi, la crédibilité et la rigueur du cabinet qui vous accompagne ne sont pas toujours assurées par un statut officiel. C’est pourquoi les termes employés par les différents acteurs reflètent bien souvent leur stratégie de positionnement, plus que leur véritable champ de compétences.
« Un véritable family office ne se contente pas de gérer des actifs »
Quels sont, pour vous, les critères à retenir pour bien sélectionner son conseil ?
Guillaume Lucchini. À notre sens, si vous souhaitez être accompagné avec sérieux et efficacité, deux critères doivent particulièrement retenir votre attention.
Le premier est celui de l’indépendance. Cette indépendance doit s’apprécier d’un point de vue financier. votre interlocuteur vous facture-t-il des honoraires en toute transparence ? Est-il rémunéré par des rétrocommissions versées par les produits qu’il vous propose ? Ce point est essentiel. Il est tout à fait possible de rencontrer un conseiller en gestion de patrimoine qui agit en toute indépendance. Tout comme il est possible de faire appel à un multi-family office dont le modèle repose en partie sur des rétrocommissions.
Le second critère réside dans la nature même de l’accompagnement proposé. Un multi-family office ne se résume pas à une personne. C’est avant tout une philosophie de travail. Une manière de s’intégrer durablement dans le quotidien de ses clients pour les accompagner à chaque étape de leur vie. Il s'agit d'une équipe pluridisciplinaire de professionnels, capables d’aborder l’ensemble des enjeux — juridiques, fiscaux, financiers ou encore familiaux — qui peuvent concerner, de près ou de loin, votre patrimoine ou celui de vos proches.
Ainsi, un véritable family office ne se contente pas de gérer des actifs. Il vous accompagne dans la structuration, la gestion et la transmission de votre patrimoine, avec une vision globale, sur le long terme, et dans votre seul intérêt.
https://www.youtube.com/watch?v=S5mUAc7krao&feature=youtu.be