
Sportech : SkillCorner frappe fort avec un mercato à 51 M€
L’intelligence artificielle s’est imposée comme un pilier du sport de haut niveau. Recrutement, analyse des adversaires, décryptage des performances individuelles : aujourd’hui, aucun club ambitieux ni aucun athlète de haut niveau ne peut s’en passer.
Cette révolution technologique nourrit évidemment l’essor de start-up spécialisées, à l’image de ScorePlay ou d’AIA Sports. Dernier symbole en date : SkillCorner, qui vient de concrétiser une levée de fonds significative.
L’IA au cœur de la performance sportive
SkillCorner développe une technologie de deep learning capable d’analyser automatiquement, à partir des images TV, les déplacements des joueurs et du ballon pour en extraire des données d’une précision inédite. Sans aucun opérateur humain, l’IA collecte et interprète les performances en temps réel.
Un atout stratégique pour les clubs : analyse de match, ajustements tactiques, détection et recrutement de talents, mais aussi développement des joueurs.
Les données produites redessinent la compréhension du jeu pour les équipes, les ligues, les diffuseurs et même les plateformes de paris sportifs, en rendant accessibles à grande échelle des indicateurs physiques jusqu’ici réservés à des dispositifs coûteux et limités.
SkillCorner : dix ans d'histoire
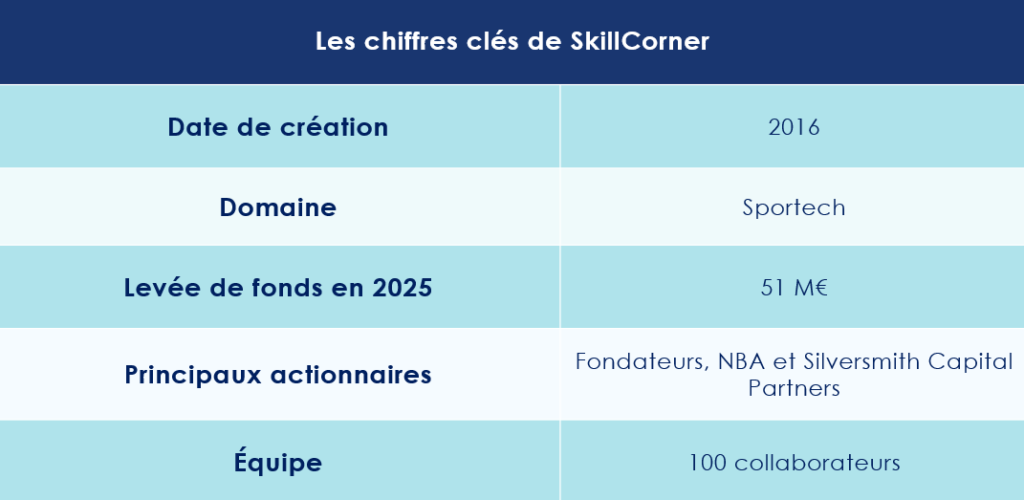
L’histoire débute en 2016. Hugo Bordigoni et Charles Montmaneix, rencontrés sur les bancs de l'École CentraleSupélec, fondent SkillCorner avec une ambition claire : rendre intelligibles et exploitables les données brutes du sport de haut niveau.
« Nous avons commencé par produire des animations de données de tracking en direct pour les bookmakers », se souvient Hugo Bordigoni. L’arrivée du premier salarié à plein temps, Timothé Collet, expert en machine learning, permet rapidement de concevoir un produit adopté par l'un des plus grands bookmakers de France.
La notoriété de la start-up s’accélère grâce à ses publications sur les réseaux sociaux : cartes thermiques dynamiques, visualisations innovantes… Jusqu’à attirer l’attention du Liverpool FC.
Pourquoi un tel intérêt ? « Nous avons réussi à extrapoler des données physiques comme la vitesse, l’accélération ou la distance parcourue, autrefois accessibles uniquement via des systèmes de tracking très coûteux. Désormais, elles sont disponibles sur un large éventail de compétitions, un atout majeur pour le recrutement », explique le cofondateur.
Le rêve américain est en marche
En 2023, SkillCorner traverse ensuite l’Atlantique et intègre le programme Launchpad de la NBA. Une reconnaissance de poids. « Ils ont perçu l’énorme potentiel de notre technologie et sont devenus à la fois partenaires, investisseurs et un accès direct aux Orlando Magic », souligne ainsi Hugo Bordigoni.
Aujourd’hui, la technologie SkillCorner couvre plus de 180 compétitions, féminines et masculines, et est utilisée par plus de 300 organisations à travers le monde, dont de nombreux clubs parmi les plus prestigieux.
Une levée de fonds record
La belle trajectoire de la sportech française se confirme. SkillCorner vient, en effet, de boucler une levée de fonds de série A de 51 millions d’euros menée par Silversmith Capital Partners, fonds de capital-développement basé à Boston, reconnu pour son accompagnement d’entreprises technologiques à fort potentiel.
Ces nouveaux moyens permettront de renforcer les équipes de data engineering et d’élargir l’offre à plusieurs disciplines, notamment le football, le basketball et le football américain.
« Nous sommes fiers d’accueillir Silversmith Capital Partners comme nouvel investisseur, aux côtés de la NBA et de notre équipe fondatrice », déclare Charles Montmaneix, cofondateur et directeur général de SkillCorner. « Leur expérience auprès d’entreprises technologiques rentables en fait un partenaire idéal pour soutenir notre prochaine phase de croissance. »
Basée à Paris, SkillCorner s’appuie désormais sur une équipe internationale de plus de 100 collaborateurs.
Objectif affiché : « Devenir le fournisseur de référence des données physiques, techniques et tactiques, de la détection des joueurs à l’analyse des matchs, jusqu’aux académies », conclut Hugo Bordigoni.
Les supporters des clubs équipés de la technologie SkillCorner peuvent déjà se réjouir : le prochain mercato s’annonce animé, avec des recrues signées… à coups d’algorithmes !

Guillaume Lucchini sur B Smart TV pour évoquer la nouvelle taxe sur les holdings patrimoniales
Invités de l’émission Smart Patrimoine sur B Smart 4 Change, Pierre-Eliott Blum, avocat fiscaliste chez Lumay Avocats, et Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, ont livré leur analyse de la nouvelle taxe sur les holdings patrimoniales introduite par la loi de finances pour 2026. Un dispositif très attendu… mais largement édulcoré.
Nouvelle taxe sur les holdings patrimoniales : un rendement divisé par neuf
Initialement, la mesure sur les holdings patrimoniales visait près de 10 000 structures détenant plus de 5 millions d’euros d’actifs, avec un objectif de rendement ambitieux : 900 millions d’euros. Mais au fil des débats parlementaires, le texte a été profondément remanié. Résultat : l’État n’en attend plus que 100 millions d’euros.
La version initiale du projet de loi de finances (PLF) 2026 proposait une taxe de 2 % sur les actifs non professionnels détenus par des sociétés soumises à l’impôt sur les sociétés, caractérisées par une prépondérance de revenus passifs.
Le champ d’application de la taxe est désormais strictement encadré. Elle vise uniquement les actifs immobiliers non affectés à une activité opérationnelle et les biens dits « somptuaires ». Cela concerne par exemple les biens affectés à la chasse ou à la pêche, véhicules de tourisme, yachts et bateaux de plaisance, logements dont la personne physique contrôlante se réserve la jouissance, ou encore logements occupés à titre gratuit, loués à un loyer anormalement bas.
Un ciblage volontairement restrictif, qui limite de facto la portée réelle du dispositif.
Nicolas Pagniez. Au regard des conditions désormais très strictes d’application de la taxe sur les holdings patrimoniales, les entrepreneurs doivent-ils s’inquiéter pour les stratégies qu’ils ont mises en place ou s’agit-il d’une mesure essentiellement symbolique ?
Guillaume Lucchini. Je penche très clairement pour la seconde hypothèse. Si l’on revient aux discussions à l’origine du texte, celui-ci a été presque entièrement vidé de sa substance. Certains parlementaires visaient initialement un rendement proche d’un milliard d’euros. Dans sa version actuelle, la mesure ne rapporterait qu’environ 100 millions.
Il s’agit donc avant tout d’un dispositif complémentaire au cadre anti-abus déjà existant, et rien de plus. Prenons l’exemple des actifs immobiliers de jouissance ou loués à des conditions préférentielles. En tant que multi family office indépendant, nous avons toujours veillé à rappeler à nos clients l’importance de louer leurs biens à des prix de marché, en parfaite adéquation avec la réalité économique. Nous avons toujours travaillé dans le respect de l’esprit de la loi.
Aucun de nos clients ne logent des jets privés ou des bateaux de plaisance dans leur holding patrimoniale pour un usage personnel. Ce texte n’aura donc, très concrètement, aucune conséquence pour nos clients. À mes yeux, il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat français. Dans les faits, ces dispositions ciblent des situations caricaturales et marginales de détournement de la holding patrimoniale.
« Le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité »
Nicolas Pagniez. La loi de finances pour 2026 durcit par ailleurs les conditions d’accès au mécanisme de report d’imposition prévu à l’article 150-0 B ter, avec notamment une restriction du champ des activités éligibles. Certaines activités, comme celles de marchand de biens ou de promotion immobilière, sont désormais exclues. Quelles conséquences anticipez-vous pour les entrepreneurs ?
Guillaume Lucchini. Les entrepreneurs ne doivent pas commencer à réfléchir à leurs investissements le jour du closing. À ce stade, il est déjà trop tard. Le maître-mot, c’est l’anticipation. La réflexion ne doit pas se limiter à une logique d’optimisation fiscale. Elle doit s’inscrire dans une stratégie patrimoniale globale et de long terme.
Certains acteurs, parfois mal intentionnés, posent la question de manière très réductrice : « Voulez-vous payer de l’impôt ? » Or la vraie question porte sur les besoins, les objectifs patrimoniaux, le train de vie et les projets futurs de l’entrepreneur. Ce n’est qu’ensuite que la fiscalité doit entrer en ligne de compte.
Il ne faut pas oublier que les entrepreneurs construisent l’essentiel de leur patrimoine à travers leur entreprise. Ils sont, d’une certaine manière, les architectes de leur propre patrimoine. Dans le cadre de l’apport-cession, ils se retrouvent pourtant contraints d’investir, dans un délai de trois ans, dans des activités dites éligibles, strictement encadrées, sur lesquelles ils n’ont souvent ni contrôle ni capacité réelle à créer de la valeur. C’est un peu comme si on leur confiait un ticket de loterie, en leur demandant simplement de ne pas perdre d’argent.
Or ces opérations de réemploi comportent des risques. Elles alimentent tout un écosystème dont l’intérêt est précisément de faire fonctionner le dispositif du 150-0 B ter. Ces fonds sont d’ailleurs souvent parmi les plus chargés en frais. J’ai vu trop de dossiers artificiellement montés, notamment autour d’activités de marchand de biens, dans lesquels l’entrepreneur sortait rarement gagnant.
Nicolas Pagniez. A qui s'adresse alors le dispositif du réemploi ?
À mon sens, le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité, ou développer une stratégie de business angel dans un secteur ou un métier qu’ils maîtrisent parfaitement. Dans certains cas, ils peuvent même occuper un rôle actif, voire un siège au conseil d’administration des sociétés dans lesquelles ils investissent.
À l’inverse, lorsqu’un entrepreneur n’a pas de projet clairement identifié, il a tout intérêt à monétiser tout ou partie de ses actifs. D’autres leviers d’optimisation existent alors, notamment les donations pré-cession dans un cadre familial, qui permettent de concilier transmission, sécurisation patrimoniale et efficacité fiscale.
Retrouvez le lien vers l'émission de B Smart 4 Change
Marché immobilier : quelles perspectives pour 2026 ?
Après plusieurs années de tensions, le marché immobilier français montre enfin des signes de redressement. Une embellie, certes, mais prudente. Comme le souligne l’Insee dans sa dernière étude menée avec les Notaires de France, la reprise s’annonce « fragile et heurtée ».
Pour autant, le point bas semble désormais derrière nous. Les signaux de reprise s’accumulent, portés par une amélioration progressive des conditions de financement et par un ajustement des prix qui redonne du souffle à la demande.
« Le marché immobilier n’est pas entré dans un nouveau cycle spéculatif » tempère toutefois Guillaume Lucchini, associé-fondateur du multi family office Scala Patrimoine. Mais « il a clairement quitté la phase de correction que nous avons connue entre 2022 et 2024. Nous sommes aujourd’hui dans une phase de transition, propice aux investisseurs patrimoniaux, patients et sélectifs. »
Le dégel progressif des transactions
Le volume annuel de transactions poursuit la remontée amorcée à l’automne 2024, après près de deux ans de recul continu. Selon la dernière note de conjoncture des Notaires de France, le marché de l’ancien confirme ce frémissement.
À fin décembre 2025, le nombre de transactions cumulées sur douze mois atteint 945 000 logements, soit une hausse de 12 % sur un an. Un rebond notable, mais encore insuffisant pour retrouver un marché pleinement fluide. Les volumes restent inférieurs d’environ 25 % au pic de l’été 2021. Les professionnels estiment qu’un seuil d’environ un million de transactions annuelles serait nécessaire pour normaliser durablement les échanges.
Les délais de vente, en revanche, se stabilisent après s’être fortement allongés : 61 jours en moyenne en 2019, contre près de 98 jours aujourd’hui.
Des prix qui se stabilisent, avec des disparités marquées
Après plusieurs trimestres de repli, les prix des logements anciens cessent de baisser et retrouvent une trajectoire légèrement haussière. Au troisième trimestre 2025, les prix progressent de 0,7 % sur un an en France métropolitaine.
À Paris, la reprise est plus visible : les prix des appartements augmentent de 1,9 % sur un an, après la baisse de plus de 2 % en 2024. Selon la Chambre des notaires de Paris, le prix moyen des appartements anciens s’établit désormais à 9 620 € le mètre carré.
« Cette stabilisation des prix est un élément clé », souligne Guillaume Lucchini. « Elle redonne de la visibilité aux investisseurs et permet de se repositionner sur des actifs de qualité, sans la pression spéculative que l’on observait avant 2022. »
Des conditions de financement plus favorables
La détente monétaire amorcée par la Banque centrale européenne en 2024 a joué un rôle central dans la reprise de l’activité. La baisse progressive des taux directeurs a permis un assouplissement des conditions de crédit immobilier.
Sur les onze premiers mois de 2025, la production de crédits à l’habitat progresse de 35 % par rapport à la même période de 2024, même si elle reste inférieure de 37 % au niveau de 2017. En novembre, le taux moyen des nouveaux crédits s’établissait à 3,10 % hors renégociations.
Aujourd’hui, un très bon taux se situe autour de 3,30 % sur 20 ans et 3,40 % sur 25 ans, pour des dossiers sans complexité particulière.
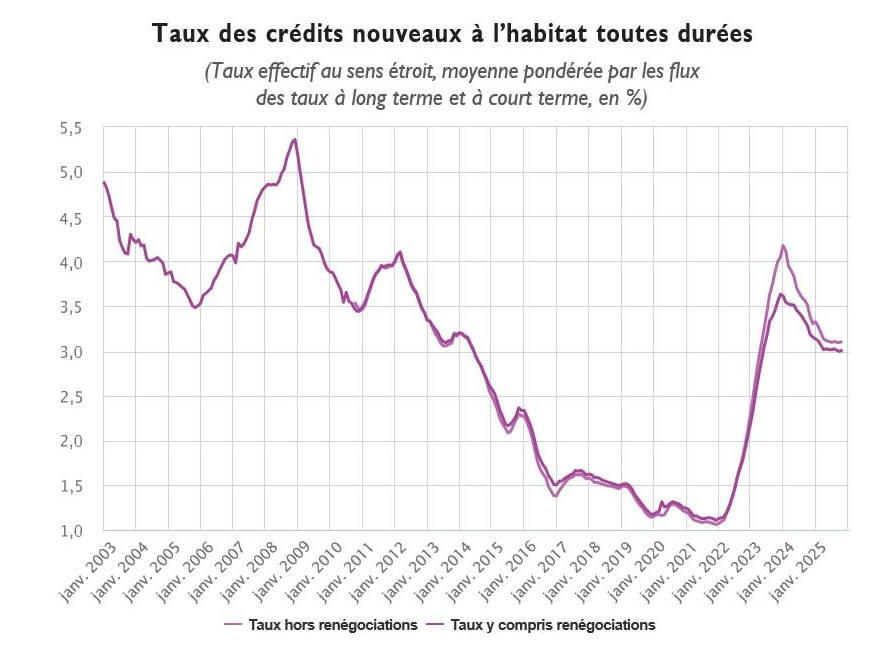
Toutefois, après huit baisses successives, la BCE a ramené son taux directeur à 2 %, avant de marquer une pause. La persistance d’un taux de l’OAT à 10 ans autour de 3,50 % limite la capacité des banques à aller plus loin. Autrement dit, il est aujourd’hui difficile d’anticiper une baisse des taux significative à court et moyen terme.
« Les banques veulent produire, mais elles restent très attentives à la qualité des dossiers », observe Guillaume Lucchini. « Dans ce contexte, les investisseurs bien structurés, avec une vision patrimoniale globale, conservent un net avantage. »
Un marché immobilier locatif sous tension
Le marché locatif demeure le grand point de fragilité du secteur. L’offre de logements à louer a été divisée par deux depuis 2021, et l’année 2025 a accentué cette tendance avec une nouvelle baisse de 10 %.
La nouvelle méthode de calcul du DPE, qui pourrait permettre la réintégration de près de 700 000 logements précédemment classés comme passoires thermiques, devrait apporter un léger desserrement. Mais les tensions restent vives, notamment dans les grandes métropoles.
Marc Hofer, Directeur général associé de Demarceau Immobilier, résume la situation : « Le marché est clairement à deux vitesses. Dans certaines zones, l’offre commence à se reconstituer. À Paris, en revanche, le nombre de biens disponibles à la location reste inférieur de 30 à 40 % à son niveau d’avant-crise sanitaire. »
Le logement neuf, déjà fragilisé depuis plusieurs années, continue de souffrir. Selon la Fédération des promoteurs immobiliers, les réservations ont chuté de 20 % au troisième trimestre 2025, atteignant un niveau historiquement bas.
Les facteurs de soutien au marché de l'immobilier
Les projections issues des avant-contrats à fin février 2026 dessinent un scénario de reprise modérée. En France métropolitaine, les prix des logements anciens progresseraient de 1,4 % pour les appartements et de 0,4 % pour les maisons. En Île-de-France, les appartements parisiens pourraient enregistrer une hausse de 1,5 %.
Plusieurs facteurs soutiennent cette dynamique : la réouverture progressive de l’accès au crédit, l’ajustement des prix, et la volonté affichée des banques de relancer la production.
Si l’investissement locatif reste pénalisé par un cadre réglementaire et fiscal instable, le nouveau statut de bailleur privé inscrit dans la loi de finances pour 2026, bien que perfectible, pourrait redonner un peu d’attractivité au marché.
Les incertitudes macroéconomiques et politiques, avec notamment l'instabilité parlementaire et les élections municipales qui se profilent, la prudence des politiques monétaires et les tensions géopolitiques continuent toutefois de peser sur les perspectives.
Convictions d’investisseurs : sélectivité et vision long terme
Dans ce contexte, la sélectivité devient un impératif. Les zones à forte tension locative restent à privilégier, et à ce titre, l’immobilier résidentiel parisien conserve de solides atouts.
« Pour les investisseurs de long terme, l’immobilier reste un pilier essentiel de la diversification patrimoniale », insiste Guillaume Lucchini. « Il offre une protection contre l’inflation, une visibilité sur les revenus et une valorisation progressive du patrimoine familial, à condition de raisonner sur le temps long et de cibler les bons actifs. »
Les biens de qualité continuent de trouver preneur rapidement. Les nouvelles contraintes énergétiques créent par ailleurs des opportunités d’acquisition sur des biens anciens, à condition d’intégrer une stratégie de rénovation cohérente. Les investisseurs disposent ainsi de marges de négociation intéressantes vis à vis des vendeurs.
Attention, le marché parisien demeure cependant profondément hétérogène. Chaque arrondissement obéit à ses propres dynamiques. La connaissance fine du terrain est donc déterminante.
Dans cette logique, les petites surfaces concentrent l’essentiel de la tension locative. Les logements meublés représentent désormais 58 % des locations, traduisant une demande accrue de flexibilité.
Marc Hofer résume ses convictions : « Nous privilégions les petites surfaces meublées destinées à une clientèle de cadres dirigeants et de chefs d’entreprise. Ce type d’actifs répond à une demande structurelle, moins cyclique. Il offre une meilleure liquidité, des rendements plus résilients et s’inscrit pleinement dans une logique de valorisation patrimoniale à long terme. »
Loi de finances pour 2026 : les mesures qui concernent votre patrimoine
Comme le veut l’adage, « mieux vaut tard que jamais ». Confronté à l’enlisement des débats parlementaires et à l’absence d’une loi de finances adoptée avant le 31 décembre, le Premier ministre, Sébastien Lecornu, a finalement dégainé son ultime recours institutionnel : l’article 49.3 de la Constitution.
Le Gouvernement a ainsi engagé sa responsabilité sur le projet de loi de finances. Celui-ci ayant fait le pari - finalement gagnant - d’échapper aux motions de censure déposées par l’opposition. Désormais définitivement adopté, le projet de loi de finances doit maintenant être validé par le Conseil constitutionnel avant d’être promulgué.
Malgré tout, le budget demeure bien loin des objectifs initiaux. La ministre des Comptes publics, Amélie de Montchalin, l’a elle-même reconnu, qualifiant le texte d’« imparfait », tout en soulignant qu’il s’agit « du produit d’un compromis bâti patiemment ».
Sur le plan macroéconomique, le déficit public est désormais fixé à 5 % du produit intérieur brut. Il atteindra 131,9 milliards d’euros pour l’État. Les dépenses publiques, quant à elles, devraient légèrement reculer, passant de 56,8 % à 56,6 % du PIB. En parallèle, le taux de prélèvements obligatoires augmenterait de 43,6 % à 43,9 %.
Voici les mesures qui auront un impact direct sur le patrimoine et la fiscalité des Français.
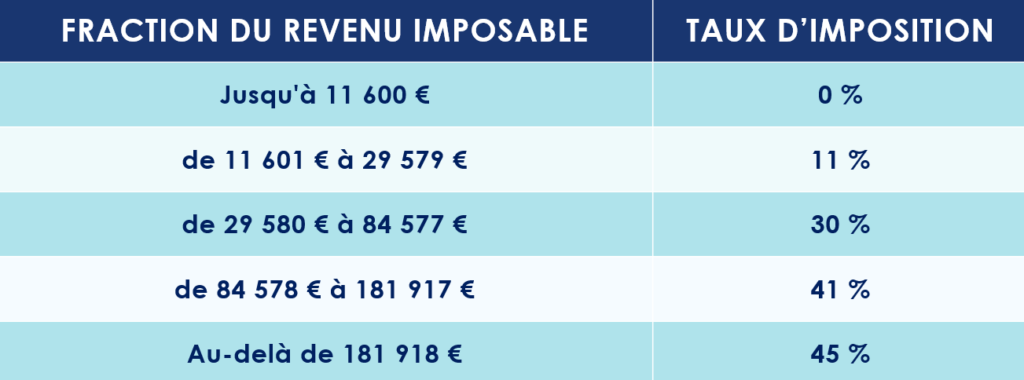
Indexation sur l’inflation de la première tranche du barème de l’IR
La loi de finances pour 2026 revalorise le barème de l’impôt sur le revenu. Ce dernier est donc indexé sur l’indice des prix à la consommation hors tabac, soit une hausse de 0,9 %.
Selon les estimations du Gouvernement, cette mesure représente un coût budgétaire de 1,7 milliard d’euros pour l’année 2026.
Prorogation de la contribution différentielle sur les hauts revenus (CDHR)
La contribution différentielle sur les hauts revenus (CDHR) est prolongée jusqu’à ce que le déficit public français repasse sous le seuil de 3 % du PIB.
Sont concernés les contribuables fiscalement domiciliés en France dont les revenus excèdent 250 000 € pour une personne seule et 500 000 € pour un foyer soumis à une imposition commune.
Cette contribution prend la forme d’un complément à l’impôt sur le revenu visant à garantir une imposition minimale de 20 %. Le dispositif a toutefois été légèrement ajusté. Et ce pour mieux prendre en compte les revenus à caractère exceptionnel, notamment en cas de changement de situation familiale du contribuable.
Rehaussement du plafond des versements ouvrant droit à la réduction d’impôt « Coluche »
La loi de finances pour 2026 fait évoluer en profondeur le dispositif dit « Coluche » concernant les dons aux associations d’aide aux personnes en difficulté. La réduction d’impôt est transformée en crédit d’impôt, rendant ainsi l’avantage fiscal accessible tant aux contribuables imposables qu’aux ménages non imposables.
Par ailleurs, le plafond des dons ouvrant droit à un avantage fiscal de 75 % est doublé. Celui-ci passant de 1 000 € à 2 000 € par an.
À titre d’information, en 2025, le montant moyen des dons s’élevait à 222 € par personne.
Instauration d’une taxe sur les actifs non professionnels des holdings patrimoniales
Le texte met en œuvre une taxe spécifique sur les actifs non affectés à une activité opérationnelle détenus par certaines holdings patrimoniales.
Sont concernées les holdings françaises :
- détenues majoritairement par un groupe familial ;
- dont la valeur vénale des actifs excède 5 millions d’euros ;
- dont l’activité est principalement patrimoniale, c’est-à-dire lorsque plus de 50 % des revenus sont qualifiés de revenus passifs.
Le champ d’application de la taxe est strictement limité aux actifs immobiliers et aux biens dits « somptuaires », parmi lesquels figurent :
- les biens affectés à l’exercice de la chasse ou de la pêche ;
- les véhicules de tourisme, yachts, bateaux de plaisance à voile ou à moteur, aéronefs et autres véhicules non affectés à une activité professionnelle ;
- les bijoux et métaux précieux, à l’exception de ceux affectés à l’exploitation d’un musée ou d’un monument historique, ou exposés dans un lieu accessible au public ou aux salariés de la société (hors bureaux) ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- les logements dont la personne physique contrôlante se réserve la jouissance, ainsi que les logements occupés à titre gratuit, loués à un loyer inférieur au prix du marché ou faisant l’objet de locations fictives.
La taxe est assise sur la valeur vénale de ces actifs, à un taux de 20 %. En revanche, ces biens sont exclus, totalement ou partiellement, de l’assiette taxable lorsqu’ils sont effectivement affectés à l’exercice d’une activité industrielle, commerciale, artisanale, agricole ou libérale. La trésorerie est expressément exclue du périmètre de la taxation.
L’objectif étant de limiter les stratégies d’optimisation permettant de piloter artificiellement son revenu imposable par le biais de structures patrimoniales.
Transmission d’entreprise : durcissement du Pacte Dutreil
Le Pacte Dutreil, dispositif destiné à faciliter la transmission d’entreprises, notamment au sein des familles, permet aux bénéficiaires de profiter d’une exonération partielle de 75 % sur la valeur des biens transmis.
Ce mécanisme connaît un vif succès. Chaque année, 4 000 à 5 000 dirigeants y recourent pour faciliter la transmission de leur entreprise. Toutefois, l’accès au dispositif est soumis à des conditions strictes, notamment un engagement de conservation des titres sur plusieurs années.
Dans le cadre du budget 2026, les parlementaires ont décidé de durcir l’accès au dispositif.
La première modification concerne l’exclusion des biens dits « somptuaires » de l’assiette du Pacte Dutreil. Sont concernés les actifs de loisirs et de prestige :
- biens affectés à la chasse ou à la pêche ;
- véhicules de tourisme, yachts, bateaux de plaisance et aéronefs ;
- bijoux et métaux précieux ;
- vins et alcools ;
- chevaux de course ;
- logements mis à disposition des actionnaires ;
- œuvres d’art.
Ces biens doivent être exclusivement affectés à l’activité professionnelle de la société depuis au moins trois ans avant la transmission — ou depuis leur acquisition si celle-ci est plus récente — pour continuer à bénéficier de l’exonération.
Autre changement majeur : la durée de l’engagement individuel de conservation des titres et parts de société passe de 4 à 6 ans après expiration de la période d’engagement collectif de conservation. Cela conduit donc à un engagement global minimal de huit ans, hors cas du pacte réputé acquis.
À noter que les opérations de transmission principalement financées par endettement, dites « family buy-out », restent autorisées.
Ces ajustements visent à limiter les détournements et les stratégies de détention patrimoniale non professionnelle.
Aménagement du mécanisme du report d’imposition de l’article 150-0 B ter
L’article 150-0 B ter du Code général des impôts encadre, dans le cadre du régime de l’apport-cession, le report d’imposition des plus-values réalisées lors de certains apports de valeurs mobilières, titres ou droits sociaux.
Concrètement, ce dispositif permet à un contribuable de reporter l’imposition d’une plus-value constatée lors de l’apport de titres d’une société A à une société B, généralement une holding qu’il contrôle et soumise à l’impôt sur les sociétés. En échange, le contribuable reçoit des titres de la société bénéficiaire B. Cette opération permet ainsi d’interposer une société contrôlée afin de détenir indirectement des participations, tout en différant l’imposition de la plus-value.
La loi de finances pour 2026 renforce strictement les conditions d’accès à ce mécanisme.
Parmi les principales modifications :
- relèvement de la part du produit de cession à réinvestir, qui passe de 60 % à 70 % ;
- restriction du champ des activités éligibles. Certaines activités — notamment celles de marchand de biens et de promotion immobilière — étant désormais exclues ;
- allongement de la durée minimale de conservation des biens ou titres acquis en remploi, portée de 1 à 5 ans ;
- prolongation du délai de conservation des titres dans le cadre des donations ayant bénéficié du dispositif, porté à 6 ou 11 ans selon les situations.
Un léger assouplissement est toutefois prévu. Le délai laissé à la société bénéficiaire pour procéder au réinvestissement passe de 2 à 3 ans. Cela offre ainsi davantage de flexibilité dans l’identification et la structuration des investissements.
Aménagements du volet fiscal du régime des « management packages »
Les parlementaires ont adopté une série d’ajustements du régime d’imposition des gains issus des management packages.
En l’état du droit, par principe, ces gains sont imposés selon les règles de droit commun des traitements et salaires au titre de l’année au cours de laquelle le bénéficiaire a disposé de ses titres ou les a cédés. Par exception, la fraction du gain inférieure à une limite tenant compte de la performance financière de la société est imposée selon le régime des plus-values de cession de valeurs mobilières.
Le présent article assouplit le régime d’imposition, notamment en permettant la prise en compte des opérations intercalaires dans la durée de détention des titres, en autorisant le report d’imposition pour les gains de nature salariale et en précisant les conditions de retrait des titres de management packages d’un PEA ou d’un PEA-PME. Les modalités d’imposition sont également assouplies en cas de donation de titres.
Par ailleurs, la loi de financement de la sécurité sociale pour 2026 avait, quelques semaines auparavant, pérennisé le régime social applicable aux gains de management packages en supprimant la limite temporelle fixée dans le cadre du budget 2025. Elle a également précisé que la contribution spécifique de 10 % ne s’applique qu’à la seule fraction du gain net remplissant les conditions prévues à cet effet et excédant la limite d’imposition en plus-values.
Droits de mutation à titre gratuit : instauration d’une mesure anti-abus
Jusqu’ici, les transferts d’actifs réalisés par un donateur résident à l’étranger au profit d’un donataire ayant résidé moins de six années sur les dix dernières années en France pouvaient bénéficier d’une exonération des droits de mutation à titre gratuit (donation ou succession).
La loi de finances pour 2026 supprime ce dispositif, considéré comme abusif.
Réforme du Plan d’Épargne Retraite (PER)
Deux modifications majeures affectent le PER :
- Extension de la durée de report des plafonds de déduction. Les plafonds non utilisés des cinq dernières années pourront désormais être mobilisés, contre trois années auparavant. Cette mesure renforce la capacité de déduction pour les contribuables souscrivant tardivement à un PER.
- Restriction des versements pour les plus de 70 ans. Les versements effectués sur un PER par les personnes âgées de plus de 70 ans ne sont plus déductibles.
Ces ajustements visent à encourager des pratiques d’épargne plus conformes à l’intention initiale du PER.
Création d’un statut de bailleur privé avec mécanisme d’amortissement : le dispositif « Jeanbrun »
Les parlementaires ont adopté un nouveau statut de bailleur privé, surnommé « Jeanbrun », visant à relancer l’investissement immobilier locatif. Ce dispositif introduit un mécanisme d’amortissement progressif pour les biens acquis en vue de leur location nue.
-
Un système d'amortissement
Il s’applique aux logements neufs ou anciens nécessitant des travaux significatifs, sur une durée de neuf ans, sous réserve de plafonds de loyers et de ressources des locataires.
Pour les logements neufs ou en état futur d’achèvement, les taux d’amortissement annuels sont les suivants :
- 3,5 % pour un logement à loyer intermédiaire (plafond de 8 000 €) ;
- 4,5 % pour un logement social (plafond de 10 000 €) ;
- 5,5 % pour un logement très social (plafond de 12 000 €).
Pour les logements anciens, les taux sont légèrement inférieurs :
- 3 % pour un loyer intermédiaire ;
- 3,5 % pour un loyer social ;
- 4 % pour un loyer très social.
Le dispositif s’applique uniquement aux logements ayant fait l’objet de travaux d’amélioration représentant au moins 30 % du prix d’acquisition, incluant des réhabilitations lourdes.
-
Un dispositif assez souple
Le déficit foncier créé peut être imputé sur le revenu global dans la limite du plafond actuel de 10 700 €, ou de 21 400 € en cas de travaux de rénovation énergétique. Les amortissements sont également réintégrés dans le calcul de la plus-value lors de la cession.
Il est toutefois précisé que l’amortissement ne peut être pratiqué sur la valeur du foncier, estimée forfaitairement à 20 % du prix d’acquisition net de frais, majorée le cas échéant du montant des travaux (pour les logements anciens).
Ce régime concerne l’ensemble des logements collectifs sur tout le territoire, sans condition de zonage.
De l’avis des professionnels de l’immobilier, l’exclusion des maisons du dispositif constitue toutefois un verrou susceptible d’en limiter l’attractivité.
Loi de Finances pour 2026
Loi spéciale : quelles incidences sur votre patrimoine ?
Les discussions autour de l’adoption du projet de loi de finances (PLF) pour 2026 ont échoué. Faute d’accord au sein de la commission mixte paritaire en décembre, l’adoption d’une véritable loi de finances est désormais repoussée à 2026, avec des conséquences budgétaires et fiscales potentiellement lourdes.
Les dispositions pourtant actées par les parlementaires — qu’il s’agisse de l’Exit tax, de l’impôt sur la fortune improductive ou encore de la taxe sur les holdings patrimoniales — ne verront donc pas le jour dans l’immédiat. Seules les mesures intégrées au projet de loi de financement de la Sécurité sociale ont pu être mises en œuvre. C'est notamment le cas de la suspension de la réforme des retraites et de la hausse de la contribution sociale généralisée (CSG) sur certains placements.
Une loi spéciale pour assurer la continuité budgétaire
En l’absence de loi de finances, une loi dite spéciale a été promulguée, le 27 décembre dernier. Celle-ci vise à garantir la continuité budgétaire de l’État. Ce texte transitoire reconduit provisoirement les impôts existants ainsi que les plafonds de dépenses inscrits dans le budget 2025. En revanche, il n’autorise ni la création de nouvelles recettes fiscales ni l’ouverture de crédits supplémentaires.
L’adoption d’un texte provisoire permet d’assurer la continuité des services publics. Mais comme l’a rappelé la ministre des Comptes publics, Amélie de Montchalin, la loi spéciale « n’est pas un budget ». Elle constitue un strict minimum. « On paye les fonctionnaires, on assure la sécurité vitale du pays, on honore nos engagements financiers, et l’on suspend tout ce qui n’est pas essentiel. ».
Cette reconduction a pour objectif d’éviter une paralysie budgétaire. Selon une estimation du ministère des Comptes publics cette situation pourrait représenter un coût de 11 milliards d’euros.
Des marges de manœuvre encore étroites
Pour autant, les parlementaires disposent encore de quelques semaines pour parvenir à un compromis. Le processus budgétaire n’est pas interrompu : les débats doivent reprendre dès le mois de janvier au Parlement.
L’Assemblée nationale relancera l’examen du texte à partir du 8 janvier, avec un passage en commission les 8 et 9 janvier, avant une discussion en séance publique envisagée à compter du 13 janvier.
En attendant, l’absence de loi de finances a des conséquences immédiates. Le barème de l’impôt sur le revenu ne sera pas revalorisé, ce qui pourrait se traduire par près de 2 milliards d’euros d’impôts supplémentaires pour les ménages. Par ailleurs, la note du ministère des Comptes publics précise que, dans le cadre de la loi spéciale, les pensions de retraite resteraient indexées sur l’inflation, pour un coût estimé à 3 milliards d’euros.
Au-delà du calendrier parlementaire, l’enjeu central demeure la trajectoire des finances publiques. Le président de la République a réaffirmé la nécessité de doter le pays d’un budget respectant un objectif de déficit public fixé à 5 % du PIB.
Le gouvernement précise ses priorités fiscales
Dans l’attente d’un texte définitif, le gouvernement a dévoilé ses priorités fiscales pour les prochaines semaines à travers un communiqué officiel. Il y précise les mesures dont il soutiendrait la prorogation, bien qu’elles aient théoriquement dû s’éteindre au 1er janvier 2026.
Parmi les dispositifs concernés figurent notamment :
- la prorogation du taux majoré de 25 % de la réduction d’impôt sur le revenu pour les souscriptions en numéraire au capital des sociétés foncières solidaires et des entreprises solidaires d’utilité sociale ;
- la prolongation de l’abattement exceptionnel sur les plus-values immobilières applicable dans les zones tendues, les grandes opérations d’urbanisme et les opérations d’intérêt national ;
- le doublement du plafond de la réduction d’impôt dite « Coluche », porté de 1 000 à 2 000 euros. Ce dispositif concerne les dons aux associations d’aide aux plus démunis pouvant ouvrir droit à une réduction de 75 % ;
- le maintien du dispositif IR-PME (ex-réduction Madelin), permettant une réduction d’impôt de 18 %, voire 25 % sous conditions, prolongé au moins jusqu’au 30 septembre 2026.
Certaines de ces mesures pourraient faire l’objet d’une rétroactivité afin de garantir leur application immédiate.
Une hausse de la CSG déjà actée
Si le projet de loi de finances reste en suspens, certaines mesures issues du projet de loi de financement de la Sécurité sociale pour 2026 peuvent d’ores et déjà s’appliquer. Le PLFSS 2026 a en effet été adopté par les parlementaires.
Il confirme ainsi la suspension de la réforme des retraites. Parmi les mesures phares figure également une hausse de la CSG sur certains revenus du capital. En principe, le taux applicable aux revenus du patrimoine est relevé de 9,2 % à 10,6 %, soit une augmentation de 1,4 point.
Toutefois, plusieurs catégories de revenus conservent leur taux actuel, notamment les :
- revenus fonciers ;
- plus-values immobilières ;
- produits des contrats d’assurance-vie ;
- intérêts et primes des PEL et des PEP ;
- livrets réglementés (Livret A, LDDS, LEP).
En revanche, la hausse de la CSG à 10,6 % s’applique notamment aux :
- revenus issus des plans d’épargne retraite (PER) ;
- intérêts des comptes à terme ;
- intérêts des livrets bancaires et des comptes courants rémunérés ;
- revenus des comptes-titres et des PEA ;
- revenus de la location meublée (LMNP), imposés dans la catégorie des BIC, dont les prélèvements globaux augmenteront mécaniquement.
Cette réforme impacte également le prélèvement forfaitaire unique (PFU), ou « flat tax ». La CSG constituant une composante des prélèvements sociaux, sa majoration ferait passer le taux global du PFU de 30 % à 31,4 %. Une évolution qui concernera en particulier les dirigeants de TPE et de PME percevant des dividendes.
Loi Spéciale, 26 décembre 2025
HyPrSpace, La fusée française qui veut rivaliser avec les géants lève 21 M€
La jeune pousse bordelaise spécialisée dans la mise en orbite de petits satellites vient de boucler une levée de fonds de 21 millions d’euros, franchissant ainsi une étape décisive dans la course européenne à l’espace.
L’espace, nouvel enjeu stratégique pour l’Europe
Dans un contexte international marqué par le retour des tensions géopolitiques et de la rivalité entre grandes puissances, l’accès autonome à l’espace est redevenu un impératif stratégique. L’Europe en a d'ailleurs pleinement conscience. L’Agence spatiale européenne (ESA) a obtenu un budget record de 22,1 milliards d’euros auprès de ses 23 États membres pour financer ses programmes sur trois ans.
Dans ce sillage, les entreprises françaises du “New Space” se multiplient et gagnent en maturité. Parmi elles, HyPrSpace incarne l’une des ambitions les plus prometteuses.
HyPrSpace, une jeune pousse à propulsion rapide
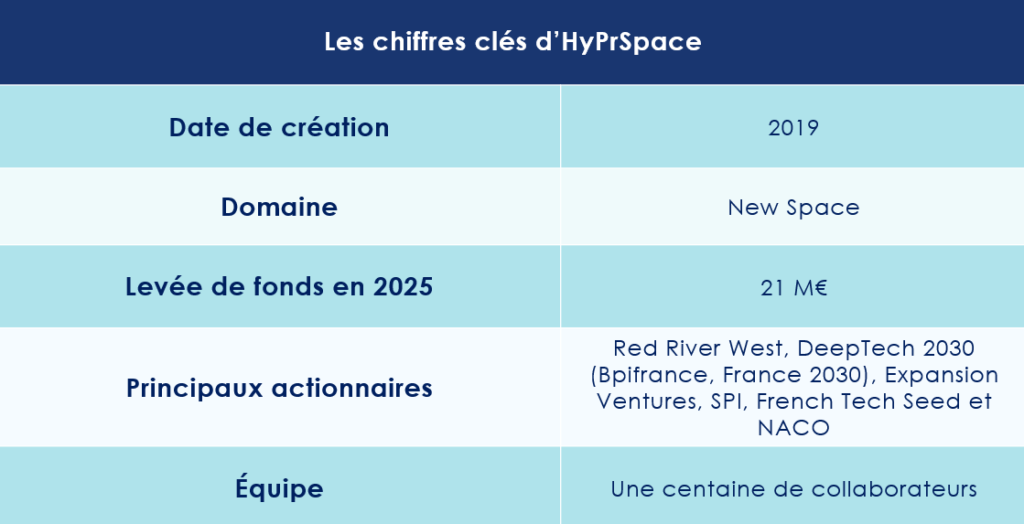
Fondée en 2019 par Alexandre Mangeot, Sylvain Bataillard et Vincent Rocher, Hybrid Propulsion for Space (HyPrSpace) développe une nouvelle génération de lanceurs destinés à envoyer en orbite basse de petits satellites.
L’objectif : offrir une solution intermédiaire entre les gros lanceurs comme Ariane 6 et les géants américains tels que SpaceX. Le tout en misant sur une plus grande réactivité et sur la mise en orbite de charges plus légères.
« Notre ambition est de proposer une offre complémentaire aux lanceurs lourds, plus flexible, plus rapide et adaptée aux petits satellites », explique ainsi Sylvain Bataillard au site 20 Minutes.
Dans le contexte du renforcement des investissements européens dans la défense, HyPrSpace explore d’ailleurs des applications duales — civiles et militaires — de ses technologies.
La Gironde, nouvel eldorado du spatial
La région bordelaise est devenue l’un des principaux pôles français du secteur spatial. De nombreuses start-up gravitent, en effet, autour des trois sites d’ArianeGroup, acteur historique de l’industrie, et bénéficient d’un écosystème unique. Deux sites d’essais au sol en périphérie de Bordeaux et un site landais autorisant les essais de vol en vue du premier lancement suborbital.
Les débouchés sont vastes : opérateurs télécoms, institutions publiques, ONG… Les applications vont de l’observation terrestre à la surveillance maritime, notamment pour lutter contre le dégazage illégal ou la pêche clandestine.
Un positionnement unique : la propulsion hybride
La start-up bordelaise mise sur une technologie encore rarement maîtrisée : la propulsion hybride. Celle-ci combine un carburant solide — ici du polyéthylène, potentiellement issu du recyclage — et un comburant liquide, de l’oxygène.
Ce type de moteur présente donc plusieurs avantages :
- plus sûr qu’un moteur entièrement liquide,
- plus simple à stocker qu’un moteur solide,
- moins coûteux à produire,
- plus flexible et plus respectueux de l’environnement.
La start-up affirme, à ce titre, avoir franchi un verrou technologique majeur qui freinait jusque-là la compétitivité de cette propulsion.
Alexandre Mangeot résume l’ambition. « Nous voulons faire de la propulsion hybride une référence mondiale. Simple, sûre et performante, cette technologie permettra à la France de conforter son statut de puissance spatiale tout en garantissant un accès souverain à l’espace, au service du civil comme de la défense. »
OB-1 : le microlanceur réutilisable made in France
Le premier lanceur développé par HyPrSpace se nomme OB-1 — pour Orbital Baguette One. Un clin d’œil assumé à la culture française comme à l’univers de Star Wars.
Réutilisable et équipé d’un moteur hybride, OB-1 vise à diviser par deux le coût d’accès à l’orbite. Dépourvu de turbopompes et de systèmes mécaniques complexes, il promet ainsi une fiabilité accrue et une industrialisation plus rapide.
Côté tarifs, HyPrSpace ambitionne un prix d’environ 20 000 dollars le kilo, soit environ 5 millions de dollars pour placer un satellite de 250 kg en orbite. À titre de comparaison : RocketLab facture environ 50 000 dollars le kilo. Ariane 6 est certes moins cher au kilo, mais elle n’est pas adaptée aux petits satellites. Enfin, SpaceX descend jusqu’à 6 500 dollars le kilo, grâce à ses lancements massifs de dizaines de satellites.
« C’est un peu la différence entre le bus et le taxi », illustre Sylvain Bataillard : « le taxi coûte plus cher, mais il part quand vous le souhaitez et ne transporte que vous. »
HyPrSpace, elle, vise une quinzaine de lancements par an, en cohérence avec son marché de niche.
Une levée de fonds réussie pour un décollage imminent
Après une première levée de 1,1 million d’euros en 2022, la start-up passe à la vitesse supérieure avec cette série A de 21 millions d’euros.
Ce tour de table, mené par Red River West et le fonds DeepTech 2030 (Bpifrance, France 2030), réunit également Expansion Ventures, SPI, French Tech Seed et NACO.
Cette injection de capital doit notamment permettre la qualification à grande échelle du moteur hybride et le premier vol suborbital du démonstrateur Baguette One. Une fois ces étapes passées, l’entreprise doit préparer le lancement de la production industrielle du microlanceur.
Derrière le nom OB-1, prononcé « Obi-Wan », se cache un hommage amusé au célèbre Jedi de Star Wars.
Que la Force soit avec eux !
Adcytherix : 105 M€ pour révolutionner la lutte contre le cancer
Alors que le marché de la biotech traverse une période de financement morose, certaines jeunes pousses parviennent encore à se distinguer. C’est le cas d’Adcytherix, société marseillaise fondée il y a à peine dix-huit mois, qui vient de réaliser un véritable tour de force : lever plus de 105 millions d’euros pour accélérer le développement de traitements anticancéreux de nouvelle génération.
Une start-up d’à peine 18 mois
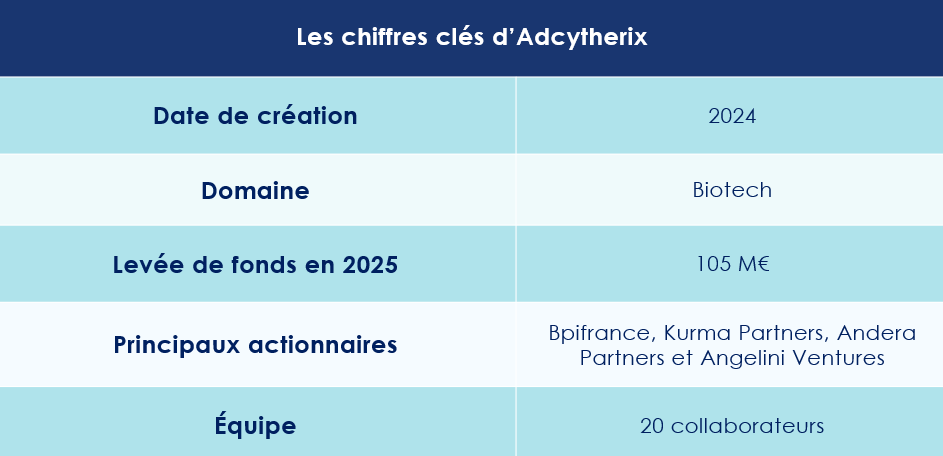
Créée en mars 2024 par Jack Elands, docteur en neuropharmacologie, aux côtés de Xavier Prévile et Carsten Dehning, Adcytherix s’est donnée pour mission de concevoir des thérapies ciblées capables d’éradiquer les cellules tumorales sans affecter les tissus sains.
Jack Elands n’en est d’ailleurs pas à son premier succès dans le domaine : il fut le cofondateur et directeur général d’Emergence Therapeutics, société hambourgeoise rachetée depuis par le géant américain Eli Lilly.
Avec Adcytherix, il entend franchir une nouvelle étape en misant sur les anticorps conjugués — ou ADC (Antibody-Drug Conjugates) —, une technologie à la croisée de l’immunologie et de la chimie thérapeutique.
Aujourd’hui, une équipe d’une vingtaine de chercheurs œuvre au développement de ces nouveaux anticorps propriétaires.
Des traitements de rupture
Les médicaments mis au point par Adcytherix s'illustrent par leur capacité à cibler les cellules tumorales sans détruire les cellules saines, réduisant ainsi drastiquement les effets secondaires souvent observés lors des chimiothérapies classiques.
« Adcytherix se distingue par une expertise approfondie des ADC, un premier programme différencié et une stratégie centrée sur de nouvelles classes de payloads susceptibles d’élargir le champ d’action des ADC à des tumeurs jusqu’ici peu réactives, tout en contournant les mécanismes de résistance connus », souligne Sofia Ioannidou, PhD, associée au sein d’Andera Partners.
Grâce à un premier tour de table de 30 millions d’euros réalisé en 2024, la start-up a déjà mené à bien les tests précliniques de son candidat-médicament phare, ADCX-020. Ce financement initial, structuré en deux volets, fut mené par Pontifax Venture Capital (Israël), Wuxi Biologics via le fonds suisse Pureos Bioventures, ainsi que les fonds américains KKR et RA Capital Management.
Une levée de fonds record en série A
Un an plus tard, la jeune biotech a frappé encore plus fort. Elle vient de boucler une série A record de 105 millions d’euros, la plus importante en Europe dans le domaine des ADC en 2025.
Bpifrance, aux côtés de Kurma Partners, Andera Partners et Angelini Ventures, a mené l’opération, avec la participation d’un consortium international d’investisseurs comprenant Surveyor Capital (groupe Citadel, États-Unis) et le fonds israélien aMoon. Fait notable : tous les fondateurs et investisseurs historiques ont également remis la main au portefeuille.
« Clôturer la plus importante série A européenne dans les ADC valide notre science, notre vision et le travail exceptionnel accompli par notre équipe depuis seulement dix-huit mois », se félicite Jack Elands. « Nous sommes fiers d’avoir réuni un consortium d’investisseurs de classe mondiale partageant notre ambition : développer des ADC de rupture pour les patients réfractaires aux traitements actuels. »
Accélérer pour rester dans la course
Grâce à cette levée, Adcytherix prévoit de lancer ses premiers essais cliniques sur l’humain dès le premier trimestre 2026, avec les demandes d’autorisation réglementaires (IND, CTA) attendues aux États-Unis, en Europe, au Royaume-Uni et au Canada.
« Cet argent est indispensable pour aller vite. La compétition est féroce et, si nous ne mettons pas la vitesse maximale, nous serons dépassés », explique le dirigeant.
Au-delà des espoirs médicaux, le potentiel économique du secteur est colossal. Selon Les Échos, près de 200 candidats-médicaments sont déjà en phase clinique, et un millier d’autres en développement. D’après le cabinet Spherical Insights & Consulting, le marché mondial des ADC pourrait dépasser les 30 milliards de dollars d’ici 2032.
Souhaitons à cette jeune équipe marseillaise de transformer l’essai et de redonner espoir aux millions de patients en attente de traitements plus ciblés et plus humains.
Projet de Loi de Finances pour 2026 : les mesures qui concernent votre patrimoine
Enfin ! Le gouvernement Lecornu II a levé le voile sur son projet de loi de finances pour 2026. Ce budget, très attendu, reprend dans ses grandes lignes le texte élaboré par François Bayrou avant sa chute politique.
Selon le Haut Conseil des finances publiques, les nouvelles mesures fiscales devraient générer 13,7 milliards d’euros de recettes supplémentaires, réparties entre entreprises et ménages.
L’objectif affiché est clair : réduire le déficit public. L'idée étant de le ramener de 5,4 % en 2025 à 4,7 % en 2026.
Les plus fortunés mis à contribution
L’essentiel de l’effort reposera sur les ménages les plus aisés. Le projet prévoit en effet la création d’une taxe sur le patrimoine financier, visant notamment les holdings, doublée d’un impôt complémentaire sur les très hauts revenus. Montant attendu : 2,5 milliards d’euros.
À ces mesures s’ajoutera la poursuite de la rationalisation des niches fiscales et sociales. Celle-ci devrait rapporter près de 5 milliards d’euros.
Certaines propositions alternatives, comme la mise en place d’une « taxe Zucman » sur les plus grandes fortunes, n’ont finalement pas été retenues. Le statut du bailleur privé ne verras pas non plus le jour. Les députés lui préférant un nouveau dispositif de soutien à l'investissement locatif.
Reste que la route s’annonce périlleuse. Dans un climat d’instabilité chronique, le gouvernement devra faire preuve d’une grande habileté pour maintenir sa trajectoire budgétaire. Les débats parlementaires promettent d’être houleux, et nul doute que le texte subira de nombreux amendements avant son adoption définitive, prévue au 31 décembre 2025.
Gel du barème de l’imposition sur le revenu ?
Le barème de l’IR est - habituellement - indexé chaque année sur l’inflation, afin de tenir compte des effets de la hausse des prix.
Pour assurer une contribution de chacun, les barèmes de l’impôt sur le revenu et de la CSG devaient etre maintenus en 2026 à leur niveau actuel. Cela aurait eu pour conséquences d’augmenter mécaniquement les impôts de certains ménages, et de rendre imposable de nouveaux ménages qui ne l’étaient pas. Le législateur attendait de 2,2 Md€ de cette disposition. Mais les députés ont décidé de revenir sur cette disposition. Le barème serait ainsi bien indexé sur l'inflation.
Suppression de l’abattement forfaitaire de 10 % pour les retraités ?
Le projet de loi de finances pour 2026 initial prévoyait de supprimer l’actuel abattement proportionnel de 10 % sur les pensions de retraite. Celui-ci sera toutefois remplacer par un abattement forfaitaire de 2 000 € pour un célibataire et 4 000 € pour un couple. Cette réforme devait en principe protéger les contribuables touchant les pensions les plus faibles. Mais par amendement, les députés ont choisi de ne pas appliquer cette disposition.
Création d’une taxe sur le patrimoine financier des holdings patrimoniales
Le gouvernement entend frapper au cœur des stratégies d’optimisation fiscale avec la mise en place d’une nouvelle taxe sur le patrimoine financier des holdings patrimoniales. Inspiré de dispositifs existant déjà aux États-Unis ou en Irlande, ce mécanisme vise à contrer la pratique des « cash box » : ces sociétés servant de réceptacle à des revenus non distribués, échappant ainsi à l’impôt.
Concrètement, la taxe s’appliquerait aux holdings dont l’activité est majoritairement patrimoniale, caractérisée par une prépondérance de revenus passifs, et dans lesquelles une personne physique – ou son cercle familial – détient au moins un tiers des droits.
Le budget préliminaire fixe le taux à 2 % de la valeur vénale des actifs non professionnels détenus dans ces holdings, à condition que leur bilan excède 5 millions d’euros. Seules les structures percevant plus de 50 % de revenus passifs seraient concernées, les actifs qualifiés d’« outils professionnels » restant exclus du dispositif.
Par souci d’équité, la taxe ne se limiterait pas aux holdings françaises : les résidents fiscaux de l’Hexagone détenant de telles structures à l’étranger seraient également redevables.
Selon les estimations de Bercy, près de 4 000 ménages vont etre concernés par cette mesure. Mais la complexité technique du dispositif, les risques de contentieux et les difficultés d’application suscitent déjà de vifs débats. Les discussions parlementaires s’annoncent donc déterminantes pour préciser les contours et la portée réelle de cette nouvelle fiscalité patrimoniale.
Prorogation de la contribution exceptionnelle sur les hauts revenus (CEHR)
Le gouvernement Lecornu II a confirmé, dans son projet de loi de finances pour 2026, la prorogation d’un an de la contribution différentielle sur les hauts revenus.
Instauré par la loi de finances pour 2025, ce dispositif vise à garantir un taux d’imposition effectif minimal de 20 % pour les contribuables les plus aisés. Il s’applique aux ménages dont le revenu annuel atteint au moins 250 000 euros pour une personne seule et 500 000 euros pour un couple.
Initialement conçue comme une mesure temporaire, limitée à l’année 2025, cette contribution exceptionnelle sera finalement maintenue en jusqu'à ce que le déficit public tombe en dessous de 3 % du PIB.
Réforme du statut des jeunes entreprises innovantes (JEI)
Le projet de loi de financement de la sécurité sociale introduit un resserrement des conditions d’accès au statut de jeune entreprise innovante (JEI). Désormais, la part des dépenses de recherche et développement (R&D) exigée dans la masse salariale pour bénéficier de ce régime passerait de 20 % à 25 %.
Cette modification, en apparence technique, aura des conséquences concrètes : elle devrait réduire le nombre de start-up éligibles à ce dispositif particulièrement prisé. Actuellement, près de 4 500 entreprises en bénéficient en France.
Elargissement du Dispositif « Coluche » en faveur des associations
Le gouvernement prévoit de doubler le plafond des dons éligibles au dispositif « Coluche », qui offre une réduction d’impôt de 75 %. Le plafond passerait ainsi de 1 000 à 2 000 euros par donateur.
Cette mesure vise à soutenir les associations d’intérêt général sans but lucratif œuvrant en faveur des plus démunis. Elle concernerait notamment les organismes qui accompagnent les personnes en difficulté, fournissent repas et soins médicaux, ou facilitent le relogement des victimes de violences domestiques.
Suppression de niches fiscales jugées inefficaces
Le projet de loi de finances pour 2026 prévoit la suppression de 23 niches fiscales, jugées « obsolètes ou inefficaces », parmi les 474 existantes. Certains dispositifs concernent un grand nombre de foyers.
• Réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur
Aujourd’hui, les parents d’enfants au collège, au lycée ou dans l’enseignement supérieur bénéficient d’une réduction d’impôt de 61 €, 153 € ou 183 € selon le niveau d’études. Si cette réduction reste modeste pour chaque foyer, elle touche 4,5 millions de contribuables et coûte plus de 240 millions d’euros aux finances publiques. Le projet de loi de finances pour 2026 proposait donc de la supprimer. Mais l'Assemblée nationale est revenue sur ce projet. En l'état actuel des choses, cette réduction d'impôt est donc maintenue.
• Défiscalisation des indemnités journalières pour affection longue durée (ALD)
Les malades reconnus en ALD bénéficient d’une prise en charge intégrale par l’Assurance Maladie. Actuellement, en cas d’arrêt maladie, ils peuvent déduire de leur impôt sur le revenu l’intégralité des indemnités journalières versées par la Sécurité sociale, un avantage fiscal représentant 700 millions d’euros pour l’État. Le projet de loi prévoyait la suppression de cette exonération. Par amendement, les députés ont finalement maintenu la défiscalisation de ces indemnités journalières.
• Crédits d’impôts pour la formation des chefs d’entreprise et pour le rachat d’une entreprise par ses salariés
• Déductions des dépenses engagées par les sportifs professionnels pour leur reconversion
Ces mesures s’inscrivent dans une logique de rationalisation fiscale et de maîtrise des dépenses publiques. Mais elles devraient susciter aussi de vifs débats, tant elles touchent des catégories de contribuables très diverses.
Suspension de la réforme des retraites
Le gouvernement Lecornu a annoncé la suspension de la réforme des retraites jusqu’en janvier 2028. Concrètement, cela signifie aucun relèvement de l’âge légal de départ ni allongement de la durée d’assurance pendant cette période.
Cette pause, si elle répond à des préoccupations sociales fortes, aura cependant un coût estimé à 1,8 milliard d’euros d’ici 2027.
Le statut du bailleur privé ne verra pas le jour
Écarté lors de la présentation du projet de loi de finances pour 2026, le statut du bailleur privé ne verra finalement pas le jour. Les députés lui préférant un nouveau dispositif d’incitation. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Contribution additionnelle sur certains avantages sociaux
Le projet de loi de finances 2026 prévoit également de taxer certains avantages accordés par les employeurs. Sont concernées les sommes versées sous forme de titres-restaurant, de chèques vacances, de chèques cadeaux ou d’autres avantages sociaux et culturels.
Le législateur appliquerait ainsi une contribution patronale additionnelle de 8 % à ces dispositifs.
Projet de Loi de Finances pour 2026

Le rendez-vous des marchés financiers - Octobre 2025
Marchés financiers & économie : les points clés
- Les marchés actions américains poursuivent leur ascension, portés par une saison des résultats exceptionnelle au deuxième trimestre, notamment chez les géants de la tech.
- Les Etats-Unis basculent dans le "shutdown", le pays est - en partie - paralysé pour la quinzième fois depuis 1981 ;
- L’agence de notation Fitch Ratings a abaissé la note de la dette souveraine française, qui passe de AA- à A+, suscitant de nouvelles interrogations sur la solidité financière du pays.
- Alimenté par la gourmandise des banques centrales et les incertitudes géopolitiques, l’or a atteint un sommet historique, franchissant pour la première fois la barre des 3 820 dollars l’once.
- La Réserve fédérale américaine (Fed) a abaissé ses taux directeurs de 0,25 point de pourcentage.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les tensions internationales
Le monde est secoué par de profondes turbulences géopolitiques. Depuis 2022, le conflit opposant la Russie et l’Ukraine s’enlise, tandis que les États-Unis et, plus particulièrement, les puissances européennes apportent un soutien discret mais constant à Kiev, sous la présidence de Volodymyr Zelensky. Cette tension permanente électrise les pays environnants. Dernier épisode en date : plusieurs drones russes ont violé l’espace aérien polonais avant d’être abattus. Il convient de rappeler que la Pologne est membre de l’OTAN, ce qui ajoute une dimension internationale et inquiétante à l’incident.
Au Moyen-Orient, la situation demeure particulièrement préoccupante. Depuis le 7 octobre 2023, un conflit meurtrier oppose Israël au mouvement islamiste palestinien Hamas. Une guerre implacable se déroule dans la bande de Gaza, dont les répercussions se font sentir bien au-delà de la région.
Récemment, Israël a franchi un nouveau cap en éliminant des dirigeants du Hamas en plein cœur de Doha, au Qatar, un acte qui marque une escalade significative dans ce conflit déjà sanglant. Dans ce contexte, Donald Trump a lancé une initiative diplomatique majeure visant à mettre un terme aux hostilités. Il a présenté un plan de paix en vingt points, prévoyant la libération immédiate et totale des otages, l’arrêt des combats et le désarmement du Hamas. Ce plan a été approuvé par Israël, tandis que la réponse du Hamas reste désormais attendue, dans un climat d’incertitude qui plane sur la région.
Ces événements majeurs ont des conséquences directes sur les marchés mondiaux, stimulant la demande d’or et provoquant un léger rebond des cours du pétrole, reflet tangible de l’incertitude qui traverse la planète.
-
La note de la France abaissée
L’annonce n’aura surpris personne, mais elle n’en demeure pas moins symbolique. L’agence de notation Fitch Ratings a dégradé la note de la dette souveraine française, qui passe de AA- à A+, avec perspective stable. Une décision qui intervient dans un climat politique incertain, marqué par le remplacement de François Bayrou par Sébastien Lecornu à Matignon.
Selon Fitch, la France souffre d’une dette trop élevée et d’une trajectoire budgétaire qui peine à convaincre. Avec un déficit public estimé à 5,8 % du PIB, l’agence doute fortement de la capacité du pays à ramener la barre sous les 3 % d’ici 2029.
Le contexte électoral n’arrange rien : à l’approche de la présidentielle de 2027, Fitch estime que les marges de manœuvre pour une consolidation budgétaire sont encore plus limitées. Le risque d’un blocage politique durable plane au-dessus des perspectives financières du pays.
Pour le Financial Times, le constat est sévère : la France est désormais reléguée du cercle des pays dits "core" vers celui des "periphery". Un symbole fort : l’État français emprunte aujourd’hui à des taux plus élevés que certaines de ses propres champions nationaux comme L'Oréal, Airbus ou AXA.
Sur les marchés, la réaction reste mesurée. Les investisseurs avaient largement anticipé ce déclassement. Le taux à 10 ans (OAT) est même redescendu à 3,42 % après avoir frôlé les 3,53 %, et l’écart avec l’Allemagne demeure contenu, autour de 75-80 points de base.
-
Les performances des marchés financiers
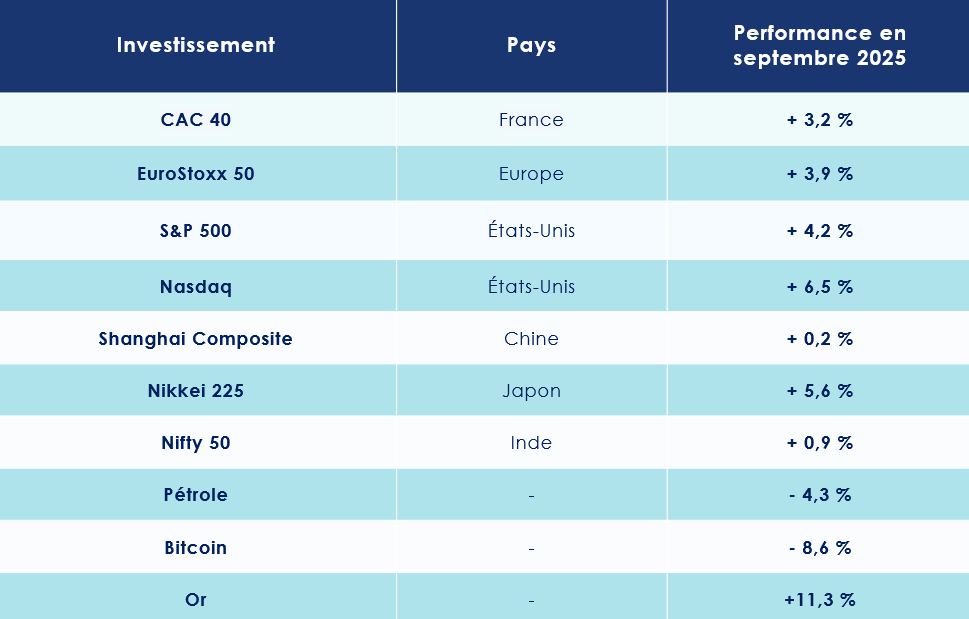
Dans le sillage de l’annonce d’un partenariat stratégique entre OpenAI et Nvidia, prévoyant un investissement progressif pouvant atteindre 100 milliards de dollars dans les infrastructures d’OpenAI, les marchés américains ont connu une période flamboyante, marquée par un nouveau grand chelem des indices phares. En septembre, les trois principaux indices américains – le Dow Jones (+2,5 %), le S&P 500 (+4,2 %) et le Nasdaq (+6,5 %) – ont tous inscrit de nouveaux records historiques.
La saison des résultats du deuxième trimestre a confirmé l’extraordinaire dynamique bénéficiaire des géants technologiques. Les « 7 magnifiques » (Nvidia, Microsoft, Apple, Amazon, Alphabet, Tesla et Meta) ont affiché une croissance de leur bénéfice par action (BPA) de 28 % sur un an au deuxième trimestre, contre seulement 7 % pour le reste des sociétés composant le S&P 500.
Le S&P 500 se négocie désormais à 23 fois les bénéfices futurs, avec un ratio cours/ventes de 3x, témoignant d’une valorisation soutenue mais robuste.
L’élan des marchés américains a entraîné dans son sillage les principaux indices boursiers mondiaux. En Europe, le CAC 40 progresse de 3,2 %, tandis que le FTSE MIB, indice italien, gagne 1,3 %. Le DAX 30, référence de la Bourse allemande réalise, quant à lui, un modeste + 0,3 %.
En Asie, la progression est plus modeste : le Shanghai Composite avance de 0,2 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 0,9%.
-
L’or va de record en record
L’or attise plus que jamais les convoitises. Depuis le début de l’année, le précieux métal jaune a enregistré une progression spectaculaire de plus de 45 %, stimulée par la perspective de baisses de taux aux États-Unis, les tensions géopolitiques persistantes et le regain d’inquiétude quant à la stabilité des devises.
Symbole de sécurité et de valeur refuge, l’or est aussi l’actif de prédilection des banques centrales. Elles en détiennent aujourd’hui davantage que les Bons du Trésor américains. Depuis l’embargo sur les réserves en devises imposé à la Russie, de nombreux pays émergents - Chine, Inde, Turquie - s’efforcent de garantir leur stabilité et leur indépendance financière vis-à-vis du dollar américain en accumulant de l’or. Entre 2022 et 2025, les acquisitions des banques centrales ont plus que triplé, dépassant désormais le seuil symbolique des 1 000 tonnes annuelles.
Dans ce contexte, l’once d’or a atteint un nouveau sommet historique, franchissant la barre des 3 820 dollars.
L’argent, fidèle compagnon du métal jaune, suit le mouvement. Pour la première fois depuis 2011, son cours dépasse les 40 dollars l’once.
Etats-Unis : inquiétudes sur le front de l’emploi
Mauvaise nouvelle pour l’économie mondiale : l’OCDE prévoit un net ralentissement de la croissance dans les mois à venir, pointant du doigt, entre autres facteurs, la hausse spectaculaire des droits de douane instaurée par l’administration Trump. Selon ses projections, le PIB mondial progresserait de 2,9 % en 2026, contre 3,2 % en 2025.
Aux États-Unis, la croissance devrait également marquer le pas, passant de 1,8 % cette année à 1,5 % l’an prochain. La France, quant à elle, pourrait voir son rythme de croissance accélérer légèrement, de 0,6 % en 2025 à 0,9 % en 2026, alors que l’OCDE anticipait jusqu’ici un taux de 1,2 %.
-
Les taxes douanières freinent-elles l’emploi aux États-Unis ?
Aux États-Unis, le PIB du deuxième trimestre a été révisé à la hausse, atteignant 3,8 % — nettement au-dessus des 3,3 % anticipés par les analystes. Cette révision confirme la solidité de l’économie américaine, après un recul de 0,5 % enregistré au cours des trois premiers mois de l’année.
Parallèlement, les inscriptions hebdomadaires au chômage ont chuté de 14 000 unités par rapport à la semaine précédente, pour s’établir à 218 000 lors de la troisième semaine de septembre.
Pourtant, le secteur privé américain montre des signes de ralentissement. En août, l’ADP n’a enregistré que 54 000 créations d’emplois, loin des 75 000 attendues, tandis que les chiffres des NFP ont déçu, avec un taux de chômage en hausse à 4,3 %.
Selon les gérants de la société de gestion Altitude IS, « le marché du travail manifeste des signes flagrants d’essoufflement. En août, seules 22 000 créations de postes ont été enregistrées, contre une moyenne mensuelle de 200 000 lorsque l’économie fonctionne à plein régime. Tout indique que les entreprises américaines ont freiné leurs embauches sous l’effet des taxes douanières, des incertitudes politiques, du déploiement de l’intelligence artificielle, des pénuries de main-d’œuvre et du coût élevé du crédit. Les postes à pourvoir ont continué de se réduire, retrouvant leur niveau de 2018. »
Le rapport Challenger Gray souligne, quant à lui, une hausse des licenciements en août, avec 85 979 départs contre 62 075 en juillet. Comme si cela ne suffisait pas, le Bureau of Labor Statistics a révisé à la baisse les créations d’emplois précédemment publiées. Entre avril 2024 et mars 2025, l’économie américaine a finalement créé 911 000 emplois de moins que prévu, soit l’équivalent de 76 000 postes manquants chaque mois.
Autrement dit, l’emploi américain commence à tousser à l’orée de l’hiver.
-
Des indicateurs économiques décevants
Les difficultés du marché de l’emploi ne constituent pas le seul nuage assombrissant l’horizon économique des États-Unis. La confiance des consommateurs semble, elle aussi, s’étioler. En septembre, l’indice de confiance des consommateurs établi par l’Université du Michigan a chuté plus fortement que prévu. Alors qu’une baisse de 58,2 à 55,4 points était anticipée, l’indicateur s’est finalement effondré à 55,1 points, traduisant une inquiétude palpable parmi les Américains.
- Une perte de confiance
Cette érosion de la confiance se répercute directement sur l’activité économique. Le secteur manufacturier, par exemple, continue de montrer des signes de contraction, pour le sixième mois consécutif en août. L’indice ISM manufacturier a certes progressé légèrement, passant de 48,0 en juillet à 48,7, mais demeure en deçà du seuil critique de 50 points, frontière entre expansion et repli. Les économistes tablaient, eux, sur 49,0 points.
De son côté, l’indice PMI manufacturier a reculé davantage que prévu, s’établissant à 52 points alors qu’une baisse à 52,2 points était attendue. Le secteur des services n’est pas épargné : son indice PMI a également enregistré une contraction plus marquée que prévu, tombant de 54,5 à 53,9 points, contre 54 points anticipés par les analystes.
Enfin, l’indice PMI composite de S&P Global, qui synthétise les performances des secteurs manufacturier et des services, a suivi cette tendance déclinante. Attendu stable à 54,6 points, il a finalement glissé à 53,6 points en septembre, confirmant un ralentissement généralisé de l’économie américaine.
- Un nouveau Shutdown
Et, pour parachever ce tableau, le pays s’enfonce dans un nouveau « shutdown ». Autrement dit, une paralysie partielle de l’administration fédérale américaine, conséquence directe de l’impasse budgétaire qui paralyse le Congrès. Faute d’accord sur les allocations, le président et les parlementaires n’ont pas su dégager de compromis ; l’État fédéral se retrouve ainsi privé des ressources nécessaires pour rémunérer une large partie de ses fonctionnaires.Ce scénario n’a malheureusement plus rien d’exceptionnel : on dénombre pas moins de quinze « shutdowns » depuis 1981. Reste à savoir si les tractations en cours permettront, cette fois, de dessiner rapidement un terrain d’entente rapidement..
-
L’inflation américaine progresse légèrement mais reste sous contrôle
Donald Trump a porté les tarifs douaniers moyens sur les produits étrangers à 17,3 %, atteignant ainsi un niveau inédit depuis la fin de la Seconde Guerre mondiale. Pourtant, malgré cette politique protectionniste, le déficit commercial des États-Unis a continué de croître, atteignant 78,3 milliards de dollars en juillet … une situation qui risque de faire froncer les sourcils de la Maison-Blanche.
Pour l’instant, cette flambée des droits de douane n’a pas encore eu d’impact significatif sur les prix à la consommation. Les entreprises américaines ont en grande partie absorbé ces coûts, tandis que les stocks accumulés grâce à des achats anticipés ont tempéré la hausse. Mais cette situation pourrait évoluer rapidement, à l’image du rebond de l’indice des prix à la production en juillet, qui atteint 3,7 % sur un an, son niveau le plus élevé depuis mars.
Malgré ces signaux, l’inflation est aujourd’hui contenue. Elle ressort à 2,7 % sur un an pour le mois d’août, contre 2,6 % en juillet. Une progression modeste, conforme aux attentes des économistes.
Hors éléments volatils, l’indice PCE « cœur » reste stable à 2,9%. Sur un mois, l’indice PCE progresse de 0,3 %, tandis que l’indice cœur avance de 0,2 %. Ces niveaux confortent l’idée d’un atterrissage en douceur de l’inflation américaine.
Au-delà de la seule dynamique des prix, les données du Bureau of Economic Analysis (BEA) montrent une hausse du revenu personnel de 0,4 % et une progression des dépenses de consommation de 0,6 % sur le mois. Pour les analystes, cette combinaison de croissance maîtrisée et de consommation soutenue pourrait inciter la Réserve fédérale à poursuivre ses baisses de taux d’ici la fin de l’année.
-
FED : entre prudence et pressions politiques
La parole de la Réserve fédérale américaine demeure scrutée avec une attention quasi obsessionnelle par les marchés. Après de longs mois d’attente, la Fed a timidement amorcé la deuxième phase de son cycle d’assouplissement monétaire. Elle a ainsi réduit ses taux directeurs d’un quart de point, tout en laissant la porte ouverte à deux nouvelles baisses d’ici la fin de l’année, prévues en octobre et en décembre. Mais l’institution doit avancer sur un terrain délicat, entre le spectre de la stagflation et les pressions politiques croissantes. Les fameux « dot plots » confirment une trajectoire menant à un taux dit « neutre » d’environ 3 % d’ici 2026.
Lors de la conférence de presse qui a suivi la décision, le président Jerome Powell a insisté sur le risque baissier « significatif » pesant sur l’emploi. La réduction des taux devrait donc s’effectuer avec prudence et lenteur, probablement jusqu’en mai prochain, date à laquelle Powell quittera son poste.
Pendant ce temps, Donald Trump avance ses pions pour exercer un contrôle indirect sur la politique monétaire de la Fed. À mesure que le mandat de Powell approche de son terme, des hommes de confiance sont progressivement installés à des postes stratégiques au sein de la banque centrale.
C’est le cas de Stephen Miran, récemment nommé à la Fed. Ancien économiste à la Maison-Blanche, Miran défend une ligne économique clairement inspirée de la vision trumpiste. Lors de la dernière réunion, il s’est distingué en étant le seul à plaider pour une baisse des taux de 0,5 %, alors que l’ensemble de ses collègues s’accordait sur une réduction plus mesurée de 0,25 %. En mai 2026, Donald Trump aura la possibilité de nommer un nouveau président à la tête de la Fed, consolidant ainsi son emprise sur l’institution.
Zone Euro : la timidité de la BCE
À quoi faut-il s’attendre pour la croissance européenne ? Selon sa dernière étude, la Banque centrale européenne (BCE) esquisse un scénario plus optimiste qu’annoncé auparavant. L’institution de Francfort table désormais sur une progression du PIB de la zone euro de 1,2 % en 2025, soit 0,3 point de plus que dans ses prévisions de juin. Cette embellie, toutefois, ne devrait pas s’inscrire dans la durée : la BCE anticipe un léger ralentissement à 1 % en 2026, avant un regain de dynamisme en 2027, avec une croissance portée à 1,3 %.
-
L’emploi résiste …
L’économie de la zone euro a enregistré une progression timide de 0,1 % au deuxième trimestre 2025, marquant sa performance la plus faible depuis la fin de l’année 2023. À titre de comparaison, le premier trimestre avait offert un rebond plus vigoureux, avec une hausse du PIB de 0,6 %.
Dans ce contexte, l’indice composite Flash PMI HCOB, ajusté des variations saisonnières, confirme la résilience de l’activité privée. En septembre, il s’est maintenu au-dessus du seuil symbolique de 50,0 pour le neuvième mois consécutif, indiquant une nouvelle phase d’expansion. Avec un score de 51,2, légèrement supérieur à celui d’août (51,0), l’indicateur pointe vers une croissance certes modérée, mais qui n’en demeure pas moins la plus soutenue depuis mai 2024. Les analystes, qui tablaient sur 51,1, voient ainsi leurs anticipations légèrement dépassées.
La locomotive allemande a largement contribué à cette dynamique. Outre-Rhin, l’activité globale a bondi en septembre, affichant sa plus forte expansion depuis mai 2023, un record égalé seulement en mai 2024. En revanche, le contraste demeure saisissant avec la France, où l’activité s’est contractée pour un treizième mois consécutif, illustrant la persistance des difficultés hexagonales.
Un autre rayon de lumière nous vient du marché du travail. Au deuxième trimestre, l’emploi a poursuivi sa progression, avec une hausse de 0,1 % tant dans la zone euro que dans l’Union européenne par rapport au trimestre précédent. Une preuve supplémentaire de la robustesse de l’emploi, qui continue de jouer un rôle d’amortisseur face aux vents contraires de l’économie.
-
…. Le secteur manufacturier souffre
Le sentiment économique dans la zone euro a connu, en septembre, une légère embellie. L’indice mensuel mesurant la confiance dans les vingt pays partageant l’euro s’est établi à 95,5, dépassant ainsi les prévisions des économistes, qui tablaient sur 95,2. Pour rappel, il s’était fixé à 95,3 en août.
Dans l’industrie, le climat économique demeure morose, passant de -10,2 en août (révisé de -10,3) à -10,3 ce mois-ci, une performance néanmoins supérieure aux attentes du consensus, qui anticipait -10,9. Le secteur des services, quant à lui, enregistre un indice de sentiment de 3,6 en septembre, en léger recul par rapport à 3,8 en août (révisé de 3,6), et se situant tout juste en dessous de la moyenne des prévisions à 3,7. Du côté des consommateurs, la confiance reste stable à -14,9, conforme aux anticipations des analystes et inchangée par rapport au mois précédent.
La production industrielle, corrigée des variations saisonnières, a poursuivi sa progression en juillet 2025, enregistrant une hausse de 0,3 % sur un mois. Sur un an, la croissance atteint 1,8 %, reflétant un dynamisme modéré mais continu dans l’ensemble de la zone euro.
Malgré le renchérissement des droits de douane, les exportations de biens vers le reste du monde ont résisté, culminant à 251,5 milliards d’euros en juillet 2025, en légère hausse de 0,4 % par rapport à la même période l’an dernier (250,4 milliards d’euros).
-
La politique monétaire mise sur pause
Lors d’une conférence de presse très attendue, Christine Lagarde, présidente de la Banque centrale européenne, a annoncé la fin de la période de « désinflation » qui traversait l’Europe. Selon l’institution monétaire, le taux d’inflation actuel se rapproche désormais de l’objectif fixé à 2 %. En août 2025, l’inflation annuelle de la zone euro est estimée à 2,1 %, contre 2,0 % en juillet, selon une estimation préliminaire d’Eurostat, l’office statistique de l’Union européenne.
Face à cette stabilité des prix, la BCE a choisi de maintenir ses taux d’intérêt inchangés, son taux de dépôt demeurant à 2 %. Christine Lagarde a précisé que l’inflation se situe « là où nous voulons qu’elle soit », tout en rappelant que la politique monétaire resterait souple et ajustée « réunion après réunion », sans trajectoire préétablie. Celle-ci ajoutant que « l'économie de la zone euro résiste mieux que prévu aux droits de douane américains, ce qui laisse les risques d'inflation tout à fait contenus ».
Cet immobilisme inquiète certains observateurs, à l’image de Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel : « Alors que la croissance reste atone et que le moral des entreprises stagne en dessous du seuil d’expansion, la BCE ne peut se contenter d’appeler les autorités de l’Union à poursuivre les réformes. Elle doit au contraire prendre des risques et assouplir significativement les conditions financières en Europe, notamment en ralentissant le rythme de réduction de son bilan pour détendre les taux longs et créer les conditions d’un rebond de l’optimisme. »
Une prise de position qui reflète l’inquiétude partagée par une large partie des analystes économiques, soucieux de voir la BCE soutenir la dynamique de croissance plutôt que de s’en tenir à la prudence.
La croissance chinoise à la peine
Selon la dernière étude de l’OCDE, la deuxième puissance économique mondiale devrait voir sa croissance ralentir sensiblement dans les prochaines années : +4,7 % en 2025, puis +4,3 % en 2026. Une décélération notable, nourrie par une consommation bridée par une épargne de précaution tenace — héritage des séquelles de la pandémie et de l’effondrement du marché immobilier — et par le poids grandissant des barrières commerciales américaines. Pékin entend toutefois maintenir le cap de son programme de relance en 2025 afin de contenir ces turbulences.
-
Un essoufflement manifeste
Si le PIB chinois a affiché une progression stable de 5,4 % au premier trimestre 2025, les signaux d’alerte se multiplient. La production industrielle, censée croître de 5,7 % en août, n’a progressé que de 5,2 %, soit son plus faible rythme depuis un an.
Le secteur manufacturier reste englué dans la contraction : l’indice PMI officiel a certes légèrement progressé à 49,8 en septembre, contre 49,4 en août, mais demeure sous la barre des 50 points, seuil symbolique entre expansion et repli.
Côté consommation, les ventes au détail n’ont augmenté que de 3,4 % en août, loin des 3,9 % attendus, atteignant leur plus bas niveau depuis novembre 2024. Le marché de l’emploi, lui aussi, s’assombrit : le chômage s’est établi à 5,3 %, son plus haut niveau en six mois.
« L’environnement externe reste marqué par de fortes instabilités et incertitudes, et les performances économiques de la Chine continuent de faire face à de nombreux risques et défis », a reconnu Fu Linghui, économiste en chef du Bureau national des statistiques (BNS).
La déflation, enfin, s’installe insidieusement : l’indice des prix à la consommation s’est contracté de 0,4 % sur un an en août, confirmant la difficulté de Pékin à enrayer cette spirale déflationniste.
-
Une guerre commerciale loin d’être éteinte
À cela s’ajoute une confrontation commerciale toujours vive avec Washington. Les exportations chinoises vers les États-Unis ont chuté de 11,8 % en août par rapport au mois précédent, signe que les nouvelles taxes pèsent lourdement.
Une trêve temporaire a bien été conclue entre les deux puissances, valable jusqu’au 9 novembre : elle fixe à 30 % les droits de douane américains sur les produits chinois et à 10 % ceux appliqués par Pékin sur les marchandises venues d’outre-Atlantique. Une pause stratégique, plus qu’une véritable détente.
Dans ce contexte, la Chine tente de diversifier ses débouchés. L’Afrique apparaît comme l’un des terrains privilégiés de cette réorientation. En 2025, les exportations chinoises vers le continent ont bondi de 25 %, pour atteindre 122 milliards de dollars, une croissance bien supérieure à celle enregistrée avec d’autres régions.
L’Afrique représente désormais 6 % des exportations totales de la Chine, soit la moitié de ce que pèsent encore les États-Unis. Une proportion appelée à croître rapidement, au rythme du repli des échanges sino-américains.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de septembre s’est distingué par une grande effervescence sur les marchés financiers, galvanisés par la première baisse de taux décidée par la FED. Ce pivot monétaire, longuement anticipé, a insufflé un nouvel élan aux places financières mondiales.
-
Les marchés actions : la diversification comme impératif
L’impact s’est révélé particulièrement manifeste sur les marchés émergents, dopés par la progression des actions chinoises. Le secteur technologique, en plein essor, a été le principal moteur de cette dynamique. Il convient toutefois de préciser que cette vigueur repose avant tout sur le retour des investisseurs domestiques : l’allocation de l’épargne des ménages chinois vers les actions demeure faible — environ 5 % —, mais connaît une tendance haussière. À l’inverse, les investisseurs étrangers se montrent toujours réservés face aux incertitudes structurelles de l’économie chinoise.
Ce sursaut boursier contraste avec la torpeur persistante des indicateurs macroéconomiques. Les mesures de relance engagées par Pékin n’ont, pour l’heure, produit qu’un impact limité sur la demande intérieure, qui tarde à se redresser.
- La FED accélère, la BCE joue la prudence
Aux États-Unis, la Réserve fédérale a choisi d’abaisser ses taux directeurs à la fourchette de 4,00 %−4,25 %, sous la pression d’un marché de l’emploi en ralentissement. Cette décision intervient dans un contexte économique contrasté : les nouvelles prévisions de la Fed révèlent une croissance et une inflation révisées à la hausse pour 2026, tandis que le taux de chômage devrait reculer par rapport à 2025, rendant l’interprétation des signaux économiques particulièrement délicate.
L’économie américaine se trouve ainsi à la croisée des chemins entre mesures de soutien et tensions inflationnistes potentielles, amplifiées par la politique anti-immigration et l’introduction de nouveaux tarifs douaniers, dont l’impact sur les prix reste partiellement indéterminé. Un risque immédiat s’est matérialisé avec le « shutdown » de l’administration fédérale le 1er octobre, suite à l’absence d’accord budgétaire. Ce blocage, dont le coût est estimé à 0,2 % de croissance du PIB par semaine, n’a jusqu’à présent pas provoqué de réaction sur les marchés, la dernière paralysie similaire, fin 2018, ayant duré 35 jours.
En Europe, la Banque centrale européenne semble avoir atteint son objectif : l’inflation se stabilise autour de sa cible. Les défis se déplacent désormais sur le terrain budgétaire, avec un endettement public qui reste préoccupant, la France cristallisant une part des inquiétudes. Malgré ce contexte politique tendu, les marchés financiers français ont suivi la tendance haussière mondiale en septembre (+2,62 %), soutenus notamment par la performance remarquable du secteur bancaire.
- Un positionnement neutre les actions des principaux marchés financiers développées
Nous conservons une position neutre sur les actions des marchés développés, en raison des incertitudes structurelles persistantes. L’ampleur du ralentissement économique aux États-Unis demeure difficile à anticiper, tandis que le risque inflationniste lié aux tarifs douaniers et les tensions budgétaires en Europe et outre-Atlantique pèsent sur l’appétit pour le risque.
Malgré ces contraintes, certains fondamentaux continuent d’apporter un soutien. Aux États-Unis, les indicateurs de consommation se montrent résilients, même dans un contexte de détérioration du marché de l’emploi, et les résultats des entreprises dépassent régulièrement les attentes.
En Europe, l’ajustement monétaire opéré par la BCE est survenu au moment opportun, offrant un appui tangible aux économies de la zone.
Notre préférence se porte sur les actions des marchés émergents, stimulées notamment par les valeurs chinoises et un dollar en dépréciation. Dans cette région, nous recommandons une allocation diversifiée, afin de tirer parti de la dynamique tout en maîtrisant les risques.
- Une certaine prudence sur les marchés financiers chinois
Il est encore prématuré de miser fortement sur la Chine, en l’absence de reprise tangible de la demande intérieure, ou sur l’Inde, confrontée à des tensions persistantes avec son principal partenaire économique, les États-Unis. D’autres marchés asiatiques, tels que la Corée du Sud, Taïwan ou le Vietnam, apparaissent en revanche prometteurs. Ces pays profitent à la fois de l’essor de l’intelligence artificielle et de l’accélération des échanges intra-asiatiques, offrant des perspectives de croissance particulièrement attractives.
Sur le plan sectoriel, la diversification demeure essentielle. Nous continuons à privilégier le secteur technologique américain, malgré des valorisations élevées. Depuis l’émergence de ChatGPT, ce segment a généré près de 80 % des revenus de la zone, imposant sa prédominance et orientant les stratégies d’investissement aux États-Unis. Par ailleurs, une normalisation de la politique monétaire constitue un soutien direct pour ces entreprises à forte capacité de croissance.
Nous maintenons notre prudence sur les secteurs exposés aux tensions commerciales et aux tarifs douaniers, dont les impacts restent partiellement intégrés. Enfin, le secteur bancaire européen conserve un potentiel intéressant, bénéficiant de la pentification de la courbe des taux, qui pourrait encore se renforcer, et présentant des valorisations structurellement plus attractives que celles de ses homologues américains.
-
Les marchés obligataires : des signaux contrastés
Le mois de septembre a été marqué par une activité exceptionnelle sur le marché obligataire européen. Plus de 200 milliards d’euros de dette ont été émis sur le marché primaire, un niveau inédit depuis 2021. La demande des investisseurs est restée soutenue, illustrée par un ratio de couverture massif de 4,66x, témoignant d’un appétit intact pour le crédit.
- Les marchés souverains : un rebond des taux longs
L’augmentation des taux souverains en Europe a entraîné une hausse mécanique des rendements du crédit, particulièrement sur le segment Investment Grade (IG), où l’effet taux explique près des trois quarts du rendement. Parallèlement, les spreads de crédit ont continué de se resserrer, tant sur l’IG que sur le High Yield (HY), tandis que l’écart entre les obligations corporate et financières atteignait un niveau historiquement étroit. Cette combinaison de rendements en hausse et de spreads serrés a permis au marché obligataire de terminer le mois sur une note positive.
Le marché souverain, en revanche, a montré des signes de tension. Les taux longs, notamment les emprunts à 30 ans, ont fortement bondi début septembre aux États-Unis, au Royaume-Uni, en France et au Japon. Cette flambée traduit la méfiance croissante des investisseurs face aux réalités budgétaires et aux défis d’endettement des États.
En France, l’incertitude politique a accentué cette tension, planant sur les décisions budgétaires à venir. Le 12 septembre, l’agence Fitch a ainsi abaissé la note souveraine du pays. Si le taux français à 10 ans s’est stabilisé au-dessus de 3,50%, le spread avec l’Allemagne (OAT/Bund) est demeuré étonnamment stable. Toutefois, cette situation ne reflète pas pleinement le risque budgétaire accru auquel la France est confrontée. La volatilité sur les taux français pourrait donc perdurer, tandis que d’autres agences de notation doivent encore se prononcer. À titre de comparaison, des voisins comme l’Espagne et l’Italie ont récemment vu leur note relever, plaçant la France en position de « mauvais élève » au sein de l’Europe.
- Une incertitude persistante sur les politiques monétaires
Du côté des banques centrales, la BCE semble avoir opéré un pivot au moment opportun, parvenant à stabiliser l’inflation autour de sa cible. La Fed, en revanche, a cédé à diverses pressions — qu’elles soient liées au marché du travail ou aux injonctions de l’exécutif — en réduisant ses taux directeurs de 25 points de base. Une mesure qui n’offre qu’une visibilité limitée. L’incertitude demeure quant à l’ampleur réelle et au rythme du cycle de baisses attendu en 2026, dans un contexte où l’inflation pourrait, contre toute attente, repartir à la hausse.
- Un attrait confirmé pour l’Investment Grade européen
Nous restons globalement optimistes sur le marché obligataire, avec une conviction particulièrement marquée en faveur du crédit Investment Grade européen. Les rendements proposés demeurent attractifs et la demande robuste, malgré les émissions massives des entreprises et des États.
Sur le segment des taux, la prudence reste de mise. Les besoins de financement considérables en Europe et aux États-Unis risquent de peser sur les rendements des maturités longues. Dans ce contexte, nous privilégions une duration courte, afin de limiter l’exposition aux risques de correction sur la partie longue de la courbe. Les obligations souveraines européennes à court terme apparaissent ainsi comme une alternative pertinente aux instruments monétaires, offrant une visibilité renforcée grâce à la politique monétaire solidement ancrée de la BCE.
Les taux longs français et américains ne semblent pas refléter pleinement l’ampleur des préoccupations budgétaires actuelles. Par ailleurs, le risque d’une hausse des anticipations d’inflation pèse sur la partie longue. Pour un investisseur en euros, l’exposition aux obligations américaines libellées en dollars apparaît peu opportune : la tendance macroéconomique, notamment la baisse des taux de la Fed, pèse sur le dollar, et le coût de couverture annule largement le supplément de rendement offert par le marché américain.
Notre conviction la plus forte demeure le crédit Investment Grade européen. Nous privilégions les stratégies de portage (buy and hold) dans ce segment, en raison des rendements attractifs et de la stabilité attendue, le taux de défaut restant inférieur à 1 %.
- Les opportunités dans les obligations financières subordonnées
Nous maintenons notre intérêt pour les obligations financières subordonnées. Malgré un resserrement des spreads par rapport aux obligations corporate, ce segment bénéficie de fondamentaux solides, soutenus par une réglementation renforcée, et permet d’augmenter le rendement moyen du portefeuille tout en restant exposé à des émetteurs de qualité investment grade.
Sur le segment du High Yield, notre approche reste sélective. Nous privilégions uniquement les maturités courtes et les émetteurs les plus solides, à condition que le surcroît de rendement compense de manière adéquate le risque accru.
Sur le segment obligataire classique, nous faisons preuve de prudence. Les besoins de financement massifs en Europe et aux États-Unis pourraient exercer une pression haussière sur les rendements des maturités longues. En conséquence, nous favorisons les obligations souveraines européennes à court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à une meilleure visibilité sur la politique de taux de la BCE.
- Les risques liés à une exposition au dollar
Le risque de duration demeure tangible, incitant à privilégier les maturités courtes. Les taux longs français, quant à eux, semblent déconnectés de la réalité budgétaire actuelle. La situation américaine n’est guère plus rassurante : le déficit et la trajectoire de la dette ne se reflètent pas pleinement dans les taux longs, laissant planer un risque latent sur cette partie de la courbe. À cela s’ajoute la hausse des anticipations d’inflation, facteur supplémentaire de tension pour les obligations à long terme.
S’agissant des obligations libellées en dollars américains, l’exposition au risque de change apparaît peu judicieuse pour un investisseur européen. Les fondamentaux du couple euro/dollar continuent de pénaliser le billet vert, et le coût de couverture vient largement neutraliser le supplément de rendement offert par le marché américain.
Les marchés financiers alternatifs : une préférence pour les stratégies actions Long/Short
Nous maintenons une position globalement défavorable vis-à-vis des investissements alternatifs. Néanmoins, une préférence marquée se dessine pour les stratégies actions Long/Short, susceptibles de jouer un rôle stratégique dans la couverture partielle d’une allocation actions classique. Dans un contexte caractérisé par de fortes dispersions de valorisation, ces stratégies exploitent simultanément la sous-évaluation des titres (positions longues) et la surévaluation (positions courtes).
Le Long/Short se distingue ainsi par sa capacité à limiter le risque directionnel tout en offrant un potentiel de surperformance en période d’incertitude. Sa flexibilité permet de saisir des opportunités quel que soit le contexte économique, assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels.
L’or : le métal jaune qui défie les incertitudes
Le bond de l’or en septembre, qui a vu l’once frôler les 3 900 dollars, confirme la résilience de ce métal précieux. Malgré une performance déjà exceptionnelle cette année, notre opinion reste favorable à l’égard de l’or.
Plusieurs facteurs structurels continuent de soutenir sa valeur : la baisse des taux réels liée à l’assouplissement des politiques monétaires, l’affaiblissement du dollar américain, l’escalade des tensions géopolitiques et une perte de confiance croissante parmi les acteurs économiques. À cela s’ajoute une demande robuste, tant institutionnelle que privée, portée par les banques centrales et les ménages, en particulier dans les économies asiatiques et émergentes.
Les produits structurés : une réponse sur mesure aux problématiques soulevées par les marchés financiers
Nous continuons à accorder une confiance affirmée aux produits structurés. Bien plus qu’un simple vecteur d’exposition, ils représentent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés et d’optimiser le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’engager sur des marchés ou des secteurs à fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection efficaces contre les risques de correction. Cette approche prend une importance accrue dans un contexte de valorisations élevées. La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées, pour maximiser l’efficacité et limiter les risques.
Grâce à leur grande flexibilité, les produits structurés offrent aux investisseurs une opportunité d’optimisation de portefeuille adaptée aux conditions actuelles du marché. Ils s’intègrent aisément aux besoins de distribution et constituent ainsi un pilier stratégique dans toute démarche de rente personnalisée.
Les actifs non cotés : private equity et private debt au cœur des stratégies d’investissement
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, attire également des flux vers des fonds plus accessibles au grand public, élargissant ainsi le spectre de l’investissement alternatif.
- Des stratégies secondaires qui se démarquent
Le marché, bien que prudent face aux incertitudes politiques et économiques, laisse entrevoir un potentiel solide pour le private equity. Parmi les options les plus attractives, les stratégies secondaires se distinguent par leur capacité à offrir des valorisations prometteuses tout en limitant les risques.
Les fonds de co-investissement continuent, eux aussi, de figurer au centre des priorités des investisseurs, alliant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, connaissent un intérêt croissant pour soutenir les entreprises en phase de croissance. Le capital-risque, particulièrement dans les secteurs technologiques et liés à la transition énergétique, enregistre un regain de popularité, offrant des perspectives captivantes pour les startups innovantes.
- Vers une allocation diversifiée et équilibrée
Pour exploiter pleinement le potentiel des actifs non cotés tout en limitant les risques, l’adoption d’une stratégie diversifiée et de long terme apparaît indispensable. Cette approche inclut :
- Les stratégies secondaires, prisées pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant les opportunités à haut rendement dans les secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, offrant une participation dans la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en perpétuelle évolution, cette allocation vise à concilier performance et gestion proactive des risques. La vigilance sur les tendances du marché reste essentielle, tout en capitalisant sur les opportunités offertes par des secteurs stratégiques tels que la santé et la transition énergétique.
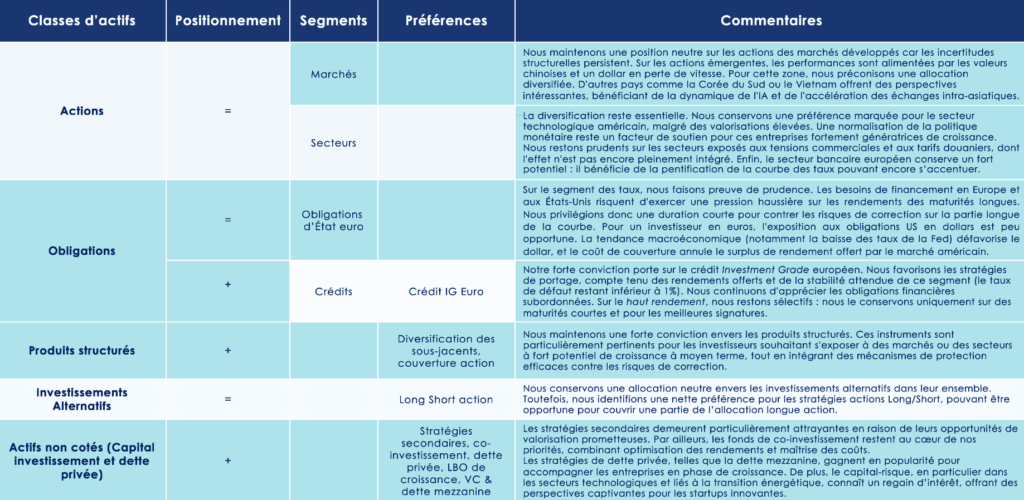
Rétrocommissions : l’AMF sonne la fin d’une époque
La récente sanction infligée à la société de gestion Altaroc Partners par l’Autorité des marchés financiers (AMF) pourrait bien constituer un tournant décisif pour l’ensemble de la profession. Derrière ce que l’on nomme déjà « l’affaire Altaroc » se joue en réalité l’avenir des rétrocommissions, ces rémunérations versées à une grande partie des conseillers en investissements financiers (CIF) par les sociétés dont ils distribuent les produits.
Un rappel à l’ordre sans ambiguïté
La commission des sanctions de l’AMF a condamné Altaroc Partners et deux de ses dirigeants à une amende de 1,3 million d’euros. En cause : la diffusion d’informations jugées inexactes, trompeuses ou insuffisamment claires dans près de 87 % de ses supports de communication.
Mais au-delà de ce grief, l’Autorité s’attaque à un modèle économique solidement ancré : celui des rétrocessions non justifiées. Le rappel est net : ces commissions ne sont légitimes que si elles correspondent à un service réel et tangible rendu au client.
Le système des rétrocommissions fragilisé
Aujourd’hui, près de 95 % des conseillers en gestion de patrimoine (CGP) et CIF reposent leur rémunération sur ce mécanisme. Les clients ne paient donc pas directement leurs conseils : ce sont les sociétés de gestion qui, via les rétrocommissions, assurent la rémunération. Seuls 5 % des cabinets ont fait le choix de l’indépendance, en alignant pleinement leurs intérêts sur ceux de leurs clients grâce à un modèle de facturation entièrement basé sur les honoraires.
Or, dans le cas du private equity — où les capitaux sont immobilisés sur de longues périodes sans possibilité d’arbitrage — la tentation existe pour certains conseillers de se faire plus discrets… tout en continuant de percevoir leurs commissions.
Un signal fort au marché en faveur de l’indépendance
En choisissant de frapper Altaroc, l’AMF vise un acteur majeur : le plus important distributeur de commissions à destination des CGP, qui avait fait des rétrocessions un levier d’acquisition clients. L’« effet martingale » du private equity trouve ici ses limites.
Le message du régulateur est sans ambiguïté : il ne s’agit pas de bannir les rétrocommissions, mais de les conditionner strictement à une valeur ajoutée démontrable.
Deux exigences ressortent de cette décision :
- Les rétrocessions doivent être justifiées et ne pas aller à l’encontre de l’intérêt du client.
- Les sociétés de gestion doivent garantir un suivi rigoureux et un conseil de qualité, tout au long de la durée de vie du fonds.
Un bouleversement qui dépasse le simple cadre d'Altaroc
Les conséquences pourraient être profondes. Les cabinets de petite taille, notamment unipersonnels, risquent de peiner face à ces nouvelles obligations. La concentration du marché devrait donc s’accélérer, tant du côté des CGP que des sociétés de gestion.
Pour séduire les distributeurs, ces dernières devront désormais développer des outils de suivi plus sophistiqués et fournir des solutions « clé en main », au risque d’alourdir encore la complexité du système.
Vers un modèle plus transparent et indépendant ?
Guillaume Lucchini, associé fondateur du multi family office Scala Patrimoine, salue cette évolution avec enthousiasme : « Chez Scala Patrimoine, nous défendons depuis toujours un modèle limpide : un conseil 100 % transparent, indépendant, et exclusivement rémunéré par des honoraires. La décision de l’AMF va clairement dans le bon sens, puisqu’elle replace l’intérêt du client au cœur du dispositif. Nous avons toujours considéré que le système des rétrocessions ouvrait la porte à de nombreux conflits d’intérêts. Voir l’Autorité exiger désormais que ces rétrocessions soient adossées à une véritable prestation constitue, selon nous, une avancée majeure. C’est le premier pas vers un écosystème plus vertueux. Certaines sociétés de gestion ont déjà pris les devants en amorçant ce virage, mais l’obstacle reste de taille. La véritable question est désormais de savoir si l’ensemble de la profession saura s’adapter à ce nouveau paradigme. »