
Frais cachés : le véritable coût de vos placements financiers
Ce qu’il faut retenir
- Les frais, visibles comme invisibles, sont souvent sous-estimés. Pourtant, sur le long terme, ils peuvent grignoter une part très significative de la performance d’un patrimoine.
- Le mode de rémunération des professionnels n’est pas neutre. Le système de rétrocommissions, encore très présent, peut introduire des biais dans les recommandations d’investissement. À l’inverse, les modèles fondés sur des honoraires affichés à l’avance offrent généralement plus de lisibilité.
- La performance ne dépend pas uniquement du “bon produit”. Elle repose surtout sur la construction globale du portefeuille : arbitrage entre gestion active et passive, structure des frais, cohérence de l’allocation. Ce sont ces éléments, plus que la recherche de solutions miracles, qui font réellement la différence dans le temps.
« Près de 50 % des gains de l’épargne sont captés par les frais de gestion sur quarante ans. » La conclusion, tirée du rapport d’information sur la protection des épargnants publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, peut surprendre. Il rappelle cependant une réalité sous-estimée : la performance d’un placement ne dépend pas uniquement des marchés ou des supports choisis, mais aussi du niveau de frais prélevés tout au long de la vie de l’investissement.
Qu’il s’agisse d’une banque privée, d’un assureur, d’un cabinet de gestion de patrimoine ou d’un multi-family office, la politique tarifaire constitue ainsi un facteur déterminant dans la création de valeur pour l’épargnant.
Le rapport met également en lumière les limites du modèle français de rémunération des intermédiaires financiers, encore largement fondé sur les rétrocessions de commissions. Ce mécanisme, très répandu dans les univers bancaire et assurantiel, contribue à alourdir le coût final des placements. Il soulève aussi une question plus sensible : celle des conflits d’intérêts. Lorsqu’une partie de la rémunération du conseiller dépend des produits distribués, le risque existe de privilégier les solutions les plus rémunératrices pour l’intermédiaire plutôt que les plus pertinentes pour le client.
Comment sont réellement rémunérés les professionnels qui accompagnent les épargnants ? Quels frais se cachent derrière les performances affichées ? Quels points de vigilance faut-il garder à l’esprit ? Décryptage.
Frais de gestion et rétrocommissions : un modèle encore dominant
La France demeure l’un des derniers grands marchés européens où la rémunération des conseillers repose majoritairement sur les rétrocommissions.
-
Le fonctionnement des rétrocommissions et leur impact sur les recommandations d’investissement
« Dans la pratique, un courtier en assurance ou un conseiller patrimonial n’est généralement pas rémunéré pour le temps consacré à l’analyse de la situation de son client. Sa rémunération provient principalement des commissions versées par les sociétés de gestion, les assureurs ou les établissements financiers dont il distribue les produits », prévient d’emblée Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine.
C’est précisément pour répondre aux risques de conflits d’intérêts inhérents à ce modèle que la réglementation MIF II a consacré le statut de conseiller indépendant.
Comme l’explique le fondateur de Scala Patrimoine, « l’objectif du législateur est clair : limiter les mécanismes susceptibles d’influencer les recommandations et garantir que les solutions proposées répondent avant tout aux besoins du client ».
-
Les enjeux autour de l’indépendance et de la transparence
À ses yeux, choisir un conseiller véritablement indépendant présente ainsi plusieurs avantages.
D’abord, cette indépendance permet d’accéder à l’ensemble du marché sans contrainte liée à une gamme propriétaire ou à des accords commerciaux. Ensuite, elle favorise une meilleure convergence d’intérêts entre le professionnel et son client, puisque la rémunération repose sur des honoraires clairement identifiés et non sur la vente d’un produit particulier.
Enfin, ce modèle apporte également davantage de transparence. Le coût du conseil est connu à l’avance, tandis que les risques de conflits d’intérêts sont fortement réduits.
« Pourtant, malgré ces bénéfices, seuls 5 % des professionnels du conseil patrimonial ont aujourd’hui fait le choix de ce statut », regrette Guillaume Lucchini.
Gestion active ou gestion passive : quelle place dans les portefeuilles ?
La place de la gestion passive dans les allocations d’actifs a considérablement augmenté au cours des dernières années, écartant peu à peu les fonds de gestion active.
-
Les écarts de performance
L’étude SPIVA (S&P Indices Versus Active) s’est d’ailleurs penchée sur le phénomène, en comparant les performances des fonds de gestion active à celles de leurs indices de référence. Réalisée par S&P Dow Jones Indices, elle fait figure de référence mondiale sur le sujet.
« Comme le montre cette étude, sur longue période, la majorité des fonds actifs ne parvient pas à battre son indice de référence après frais », précise Francesco Baiano, chargé d’investissement chez Scala Patrimoine.
Les chiffres sont, il est vrai, éloquents :
- Sur cinq ans, entre 70 % et 90 % des fonds actifs sous-performent leur indice.
- Sur dix ans, cette proportion atteint généralement entre 80 % et 95 % selon les catégories étudiées.
Et pour les auteurs de cette étude, la principale explication réside dans les frais. Un ETF mondial affiche souvent des coûts annuels compris entre 0,05 % et 0,40 %. À l’inverse, les fonds actifs facturent fréquemment entre 1 % et 2 % par an. À première vue, l’écart paraît limité. Sur vingt ou trente ans, il devient considérable.
-
Quand la gestion active reste pertinente
Faut-il en conclure que la gestion active est condamnée ? Certainement pas.
« L’étude SPIVA ne démontre pas que la gestion active ne fonctionne jamais. Elle montre qu’elle fonctionne rarement et surtout qu’elle ne fonctionne pas partout », met en perspective Francesco Baiano.
Certaines classes d’actifs offrent davantage d’opportunités aux gérants actifs. Les marchés obligataires, les petites capitalisations ou encore certains segments spécialisés demeurent moins efficients que les grandes actions internationales. L’information y circule moins vite, la couverture des analystes est plus faible et les inefficiences plus nombreuses.
« L’enjeu n’est donc pas de choisir un camp. Il consiste à identifier les marchés où la gestion passive est la plus pertinente et ceux où la gestion active conserve un réel potentiel de création de valeur », conclut Guillaume Lucchini.
Quels sont les frais réellement payés par les investisseurs ?
Le niveau de frais supporté par un investisseur dépend de plusieurs facteurs : le mode de rémunération du conseiller, la structure du contrat utilisé et, comme nous l’avons vu précédemment, les caractéristiques des supports d’investissement sélectionnés.
Pour illustrer cet enjeu, comparons deux approches : celle d’un acteur fonctionnant selon un modèle de rétrocommissions et celle d’un multi-family office indépendant tel que Scala Patrimoine.
-
Exemple d’un acteur traditionnel, rémunéré par rétrocommissions
Les clients qui sonnent à notre porte viennent souvent nous présenter leur portefeuille d’investissement, pour lequel nous réalisons des audits très poussés, sur les orientations et choix d’investissement bien sûr, leur positionnement dans le cadre d’une stratégie patrimoniale définie, mais aussi sur la structure de frais appliqués.
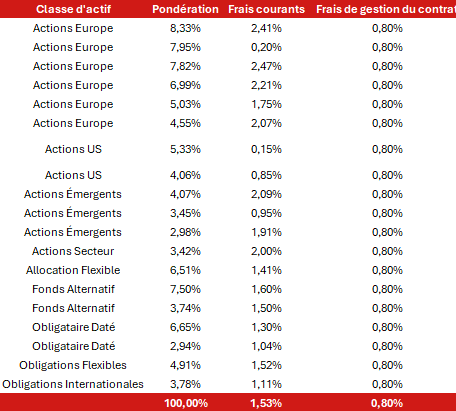
C’est ainsi que nous avons repris pour notre exemple le cas d’un contrat d’assurance-vie traditionnel ouvert dans une banque privée, présenté par un client. Cet acteur n’ayant pas le statut de conseiller indépendant, se rémunère par l’application de rétrocommissions.
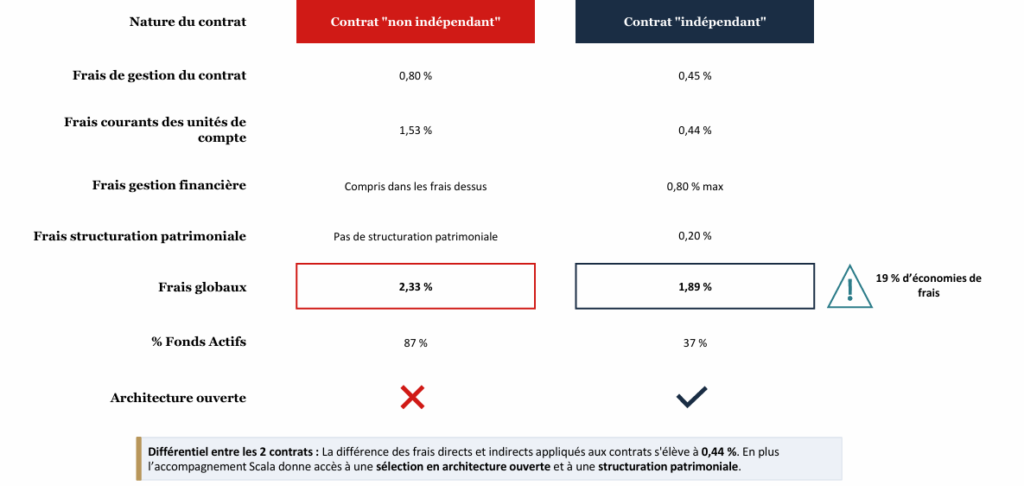
Les frais courants des fonds sous-jacents varient généralement entre 0,15 % et 2,47 %, avec une moyenne pondérée de 1,53 %. À cela s’ajoutent les frais de gestion du contrat, qui atteignent dans notre exemple 0,80 % par an.
L’allocation repose majoritairement sur des fonds actifs, lesquels représentent environ 87 % de l’encours investi. Les ETF sont donc, par ricochet, peu présents dans le contrat. Au total, le coût annuel direct et indirect du contrat s’élève à 2,33 %.
-
L’exemple d’un contrat proposé par Scala Patrimoine
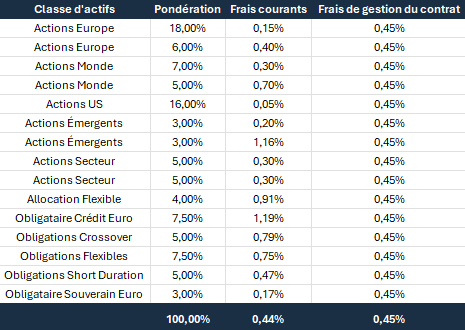
Scala Patrimoine, en tant que multi-family office indépendant, rémunéré à 100 % par honoraires, ne perçoit aucune rétrocommission. Cette suppression de la « part distributeur » réduit considérablement les frais. Grâce à cette réduction des frais de gestion des fonds, le placement peut offrir de meilleurs rendements.
Dans cette configuration, les frais courants des supports sélectionnés s’échelonnent entre 0,05 % et 1,19 %, pour une moyenne pondérée de 0,44 %.
Les frais de gestion du contrat sont limités à 0,45 %. Les commissions perçues par l’intermédiaire étant purement et simplement supprimées.
La part de gestion active représente 37 % du portefeuille et se concentre sur des classes d’actifs où les probabilités de surperformance apparaissent les plus élevées, notamment certaines stratégies obligataires.
Le coût global du contrat ressort ainsi à 0,89 % par an.
« L’écart peut sembler modeste à première vue. Pourtant, lorsqu’il s’applique année après année sur plusieurs décennies, il produit des différences significatives en matière de capital final », explique Francesco Baiano.
Frais cachés : ce que les épargnants ne voient pas toujours
Aux frais annuels s’ajoutent souvent d’autres coûts, plus discrets.
Les droits d’entrée, d’abord, demeurent largement pratiqués par les banques, les assureurs et certains cabinets de gestion de patrimoine. Selon les supports, ils représentent fréquemment entre 1 % et 3 % des montants investis.
Viennent ensuite les commissions de surperformance et les frais d’arbitrage intégrés dans les frais de gestion des contrats ou des fonds eux-mêmes. Invisibles pour l’investisseur, elles constituent pourtant une partie du coût réel de détention.
Pourquoi la structure de frais influence directement la performance finale
L’impact des frais est loin d’être anecdotique
Sur un investissement de 10 000 euros réalisé dans la catégorie Morningstar Actions Internationales sur dix ans, les écarts observés sont significatifs :
- un fonds actif en classe institutionnelle (« clean share »), sans rétrocommissions, affiche une progression de 240 % ;
- l’indice de référence progresse de 227 % ;
- le même fonds en classe retail, intégrant des rétrocommissions, n’enregistre qu’une hausse de 183 %.
Même société de gestion, même stratégie, même portefeuille. La différence provient essentiellement du niveau de frais supporté par l’investisseur.
Ce que l’on ne vous dit pas toujours
Les frais ne sont pas le seul sujet qui mérite attention.
Un portefeuille n’est jamais un objet figé. Pour Guillaume Lucchini, il est important de rappeler « qu’une allocation pertinente aujourd’hui peut devenir inadaptée quelques années plus tard, sous l’effet de l’évolution des marchés, de la fiscalité ou de la situation personnelle de l’investisseur. Il est donc essentiel de le suivre et de le monitorer quotidiennement ».
Or, le conseil patrimonial se limite trop souvent à la phase de mise en place. Les arbitrages sont rares, les ajustements limités et la réflexion globale souvent absente.
« Dans de nombreux cas, la dépendance aux rétrocommissions conduit à une certaine standardisation des portefeuilles, avec une prédominance de la gestion active et des coûts indirects élevés », regrette ainsi le fondateur de Scala Patrimoine.
Le rôle du conseil patrimonial dans la maîtrise des frais
Tous les portefeuilles sont soumis à l’aléa des marchés. Personne ne peut l’éliminer. En revanche, la manière de construire une allocation peut faire une différence considérable.
-
L’importance de l’allocation d’actifs
« De nombreuses études ont montré que l’allocation d’actifs constitue le principal facteur expliquant les écarts de performance entre deux portefeuilles sur le moyen terme. À plus longue échéance, la sélection des supports joue également un rôle majeur », appuie Francesco Baiano.
Dans nos analyses, près d’un tiers de la surperformance observée provient directement de la qualité de cette sélection.
Pourquoi certains supports font-ils mieux que d’autres ? Plusieurs éléments entrent en jeu : le choix entre gestion active et passive, le niveau de frais, la robustesse du processus de gestion, la capacité à générer de l’alpha de manière récurrente ou encore la stabilité des équipes de gestion.
Le rôle du conseil reste donc central.
Définir une stratégie patrimoniale ne consiste pas à empiler des produits financiers. Il s’agit d’organiser des solutions cohérentes autour d’objectifs de vie, puis de les faire évoluer au fil du temps.
-
Pourquoi choisir Scala Patrimoine ?
Notre approche débute par une analyse patrimoniale approfondie : actifs, passifs, revenus, fiscalité, horizon d’investissement, objectifs de transmission. Chaque recommandation découle de cette cartographie initiale.
« Sur cette base, nous construisons des allocations sur mesure en associant gestion active et gestion passive au sein d’un cadre méthodologique rigoureux. Chaque composante du portefeuille répond à une fonction précise et s’inscrit dans une logique d’ensemble », détaille le chargé d’investissement du multi-family office indépendant.
« Notre rémunération repose sur une totale transparence. Nous sommes rémunérés par nos clients, non par les sociétés dont nous recommandons les solutions », insiste Guillaume Lucchini.
Cette indépendance nous permet de sélectionner librement les supports les plus adaptés : ETF lorsque l’efficience des marchés le justifie, fonds actifs lorsque les opportunités de création de valeur apparaissent réelles. Scala Patrimoine s’attache ainsi à maîtriser strictement les niveaux de frais appliqués aux placements proposés à ses clients, avec l’objectif de privilégier la performance nette à long terme.
L’accompagnement ne s’arrête pas à la mise en place de la stratégie. Le suivi est continu. Les allocations évoluent en fonction des marchés comme des changements intervenant dans la vie de nos clients.
En guise de conclusion, Guillaume Lucchini précise « qu’au-delà des placements, nous privilégions une vision globale intégrant les dimensions financières, fiscales et patrimoniales. Car un patrimoine ne se résume jamais à un portefeuille. C’est un ensemble vivant, qui exige du temps, de la méthode et une capacité d’adaptation permanente ».

L’AMF rappelle l’importance de l’indépendance du conseil financier
L’Autorité des marchés financiers (AMF) vient de conclure un accord de composition administrative avec la Caisse d’Épargne Île de France, mettant un terme à une procédure portant sur plusieurs manquements dans la commercialisation de son service de gestion sous mandat. L’établissement a accepté de verser un million d’euros dans le cadre de cette transaction, destinée notamment à indemniser certains clients et à solder la procédure engagée par le régulateur.
Au-delà de la sanction financière, l’affaire éclaire les dérives possibles d’un modèle dans lequel conseil, distribution et gestion d’actifs se trouvent souvent imbriqués au sein d’un même groupe financier (banques et cabinets de Conseil en Gestion de Patrimoine notamment). Elle rappelle surtout combien la question de l’indépendance du conseil reste centrale pour les investisseurs.
Un contrôle portant sur quatre années d’activité
Le contrôle mené par les équipes de l’AMF a porté sur la période comprise entre le 1er janvier 2020 et le 31 décembre 2023. Les inspecteurs ont examiné plusieurs dimensions clés de l’activité de gestion sous mandat :
- la politique de rémunération ;
- la communication relative aux coûts et frais ;
- la gestion des conflits d’intérêts ;
- les dispositifs de contrôle interne ;
- et la qualité du conseil délivré aux clients.
L’organisation opérationnelle reposait sur un partage des tâches entre plusieurs entités du groupe, liées par des conventions de partenariat. Une architecture qui, selon le régulateur, a contribué à créer une certaine opacité dans la chaîne de valeur et dans la compréhension par les clients des frais réellement appliqués.
Les flux de rémunération circulaient entre différentes entités avant d’être éventuellement rétrocédés, générant un enchevêtrement de commissions peu lisible pour l’investisseur.
Les manquements relevés par le régulateur
Dans son analyse, l’AMF retient plusieurs catégories de manquements : défaut d’évaluation de l’adéquation du conseil, insuffisances dans l’information des clients, dispositifs lacunaires de gestion des conflits d’intérêts et carences du contrôle interne.
Ces constats mettent ainsi en lumière plusieurs dysfonctionnements majeurs.
-
Un défaut d’évaluation de l’adéquation du conseil
Dans le cadre de la réglementation issue notamment de la directive européenne MiFID II, les établissements doivent démontrer que les recommandations formulées sont adaptées au profil de l’investisseur.
Cette obligation se matérialise notamment par la remise d’un rapport d’adéquation, document qui explique pourquoi une stratégie ou un produit d’investissement correspond aux objectifs, à l’horizon de placement et à la tolérance au risque du client.
Or, l’examen d’un échantillon de dossiers a montré que ces rapports périodiques étaient parfois absents ou insuffisamment documentés, ce qui fragilise la traçabilité du conseil délivré.
-
Une structure de frais particulièrement complexe
Le régulateur s’est également penché sur la structure de rémunération associée aux mandats de gestion. Celle-ci cumulait plusieurs catégories de frais :
- commissions de gestion du mandat ;
- droits d’entrée sur les fonds ;
- droits de garde ;
- commissions de mouvement ;
- frais de gestion propres aux fonds détenus dans les portefeuilles.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, cette superposition de coûts illustre un problème plus profond : « Une fois encore, le client se retrouve face à une véritable myriade de frais imbriqués dans la mécanique du contrat. Le problème n’est pas seulement leur niveau, mais l’absence d’indépendance du conseil : lorsqu’une banque privilégie ses propres fonds dans une gestion sous mandat, elle cumule les strates de rémunération. »
Selon lui, ce modèle crée un biais structurel dans la recommandation d’investissement : « Le conseiller peut alors être incité à orienter le client vers les produits de son groupe, générateurs de commissions. Cette logique de distribution interne se fait au détriment d’un principe pourtant fondamental en gestion de portefeuille : la diversification entre différentes maisons de gestion. »
Parmi les pratiques relevées, deux éléments ont particulièrement retenu l’attention : l’établissement percevait l’intégralité des commissions de gestion reversées par la société de gestion sur les mandats qu’il commercialisait.
Par ailleurs, dans certains cas, 90 % des droits de garde facturés par un teneur de compte externe lui étaient rétrocédés.
« La rétrocession des droits de garde est particulièrement étonnante. Elle illustre une mécanique de flux financiers dont le client n’a pas toujours conscience », observe Guillaume Lucchini. « La position de l’AMF est ici salutaire : elle rappelle que la transparence sur les frais et les rétrocessions est une condition indispensable pour protéger les investisseurs. »
-
Une information précontractuelle incomplète
L’AMF reproche également à l’établissement une information insuffisante sur la structure réelle des frais.
Les documents remis aux clients ne détaillaient pas clairement certaines rétrocessions ni l’existence de commissions de mouvement, c’est-à-dire des frais liés aux transactions effectuées dans les portefeuilles.
Or ces frais peuvent créer une incitation économique implicite : plus les arbitrages sont nombreux, plus les commissions perçues peuvent être élevées. « Lorsque l’information est partielle, le client ne peut pas apprécier le coût global réel du service ni le comparer avec d’autres offres du marché », souligne Guillaume Lucchini. « Dans une relation professionnelle saine, l’investisseur doit connaître précisément la totalité des frais, mais aussi les flux de rétrocession entre professionnels. »
-
Des conflits d’intérêts insuffisamment encadrés
L’AMF estime également que la caisse régionale n’avait pas mis en place un dispositif suffisant pour identifier et gérer les conflits d’intérêts.
Dans un groupe intégré combinant distribution et gestion d’actifs, la tentation peut exister de privilégier les produits « maison », qui génèrent davantage de revenus internes. Un biais qui peut entrer en contradiction avec l’obligation réglementaire de servir au mieux l’intérêt du client et de proposer une certaine indépendance dans son conseil.
-
Des failles dans le contrôle interne
Enfin, le régulateur a pointé des carences dans le dispositif de contrôle interne, pourtant considéré comme l’un des piliers de la régulation financière.
Les établissements doivent en effet vérifier eux-mêmes en continu la conformité de leurs pratiques, sans attendre l’intervention du superviseur.
Dans le cas présent, certains outils permettant de contrôler la qualité des rapports d’adéquation ou le respect des obligations réglementaires n’étaient pas suffisamment opérationnels.
Un débat plus large sur l’indépendance du conseil patrimonial
Au-delà de cette affaire, l'accord entre l'AMF et la Caisse d'Epargne relance le débat sur l’indépendance du conseil financier.
Pour Guillaume Lucchini, la structure même de certains grands groupes peut favoriser des schémas complexes de distribution : « Lorsque la banque, la société de gestion et le distributeur appartiennent au même groupe, on voit apparaître des circuits de rémunération croisés entre plusieurs entités. La seule victime de ces mécanismes reste bien souvent le client final. »
Car l’impact de ces frais cumulés peut s’avérer considérable dans la durée. « Chaque couche de frais vient réduire la performance du portefeuille. Sur le long terme, avec l’effet de la capitalisation, l’impact peut représenter des montants très importants pour l’investisseur. »
D’où l’importance, selon lui, d’un conseil véritablement indépendant : « Le seul moyen d’aligner parfaitement les intérêts entre l’investisseur et son conseil est de supprimer les conflits d’intérêts. Lorsque le conseiller est directement rémunéré par son client et non par les produits qu’il distribue, la recommandation redevient enfin objective. L'indépendance du conseil est ainsi préservée. »
TRA-2026-01 - Accord de composition administrative conclu le 12 novembre 2025 avec Caisse d'Epargne et de Prévoyance Ile-de-France
Le rendez-vous des marchés financiers - Novembre 2025
Marchés financiers & économie : les points clés
- Malgré les doutes sur les valorisations des entreprises de l'IA, les marchés actions continuent de grimper.
- Les États-Unis et la Chine sont parvenus à un accord de désescalade commerciale ;
- Le FMI a relevé ses prévisions économiques et table désormais sur une croissance mondiale de 3,2 % en 2025, soit une révision à la hausse de 0,4 point ;
- La FED a baissé une nouvelle fois ses taux directeurs de 0,25 points de base ;
- L’agence de notation Standard & Poor’s a abaissé la note souveraine de la France de AA- à A+.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les marchés financiers mondiaux poursuivent leur ascension
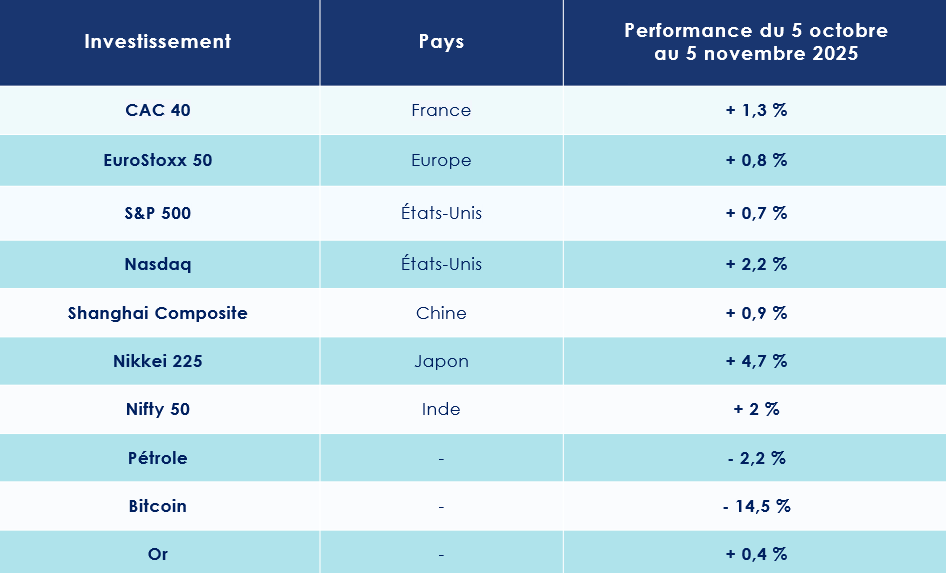
Sur le mois écoulé, du 5 octobre au 5 novembre, les marchés financiers mondiaux affichent une performance globalement positive.
Aux États-Unis, les principaux indices continuent de progresser : le Dow Jones gagne 1,06 %, le S&P 500 s’adjuge 0,74 %, et le Nasdaq enregistre une hausse notable de 2,18 %, malgré certaines inquiétudes sur une éventuelle bulle spéculative autour des valeurs liées à l’intelligence artificielle.
En Europe, cette dynamique se fait également ressentir. Le CAC 40 progresse de 1,28 %, tandis que le FTSE MIB, principal indice italien, enregistre un léger gain de 0,17 %. Le DAX 30, référence allemande, cède toutefois du terrain, perdant 1,6 % sur la période.
Du côté de l’Asie, la tendance reste positive : le Shanghai Composite avance de 0,9 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 2 %
-
Saison des résultats : Wall Street surperforme les attentes
La première salve de publications trimestrielles vient de tomber, et les signaux sont au vert — surtout du côté américain. Cette saison des résultats s’annonce particulièrement robuste : 85 % des entreprises du S&P 500 ont publié des bénéfices supérieurs aux attentes, portées par la vigueur persistante du secteur technologique et le soutien massif de l’intelligence artificielle.
D’après les données de FactSet, le bénéfice par action moyen des sociétés de l’indice a progressé de 10,7 % entre le troisième trimestre 2024 et le troisième trimestre 2025. Un chiffre calculé sur la base des résultats déjà publiés par plus de 60 % des entreprises du S&P 500, dont la plupart des plus grandes capitalisations boursières.
-
Nvidia pulvérise un nouveau record de valorisation
Rien ne semble pouvoir arrêter Nvidia. Le géant californien des semi-conducteurs vient d’inscrire un nouveau record à son palmarès, avec une capitalisation boursière de 5 100 milliards de dollars — soit davantage que Tesla, Meta (Facebook) et Netflix réunis.
Depuis le début de l’année, le cours de l’action du concepteur de processeurs, cartes graphiques et logiciels d’intelligence artificielle s’est envolé de près de 60 %, porté par une demande toujours plus forte dans le secteur de l’IA générative et des infrastructures cloud.
Avec une telle valorisation, Nvidia dépasse désormais le PIB de la France ou de l’Allemagne, un symbole fort de la domination croissante de la technologie dans l’économie mondiale. L’entreprise représente à elle seule 8 % de l’indice S&P 500, une concentration inédite pour une seule société depuis plus de quarante ans, selon les données de S&P.
Microsoft et Apple, qui complètent le podium des plus grandes capitalisations mondiales, affichent chacune une valeur de marché avoisinant 4 000 milliards de dollars. Une performance qui souligne l’ascension irrésistible de Nvidia au cœur de la révolution de l’intelligence artificielle.
-
La note de la dette souveraine française encore sous pression
- S&P sévit
Nouvelle alerte sur la dette française. L’agence de notation Standard & Poor’s a abaissé la note souveraine de la France de AA- à A+, assortie d’une perspective stable. Une décision qu’elle justifie par la montée des tensions politiques et « une série de votes de confiance négatifs » rendant plus difficile la consolidation budgétaire engagée par le gouvernement.
Selon S&P, la France, dont la dette publique atteint désormais près de 118 % du PIB, ne parviendrait pas à mettre en œuvre les réformes nécessaires pour réduire durablement son déficit. L’agence anticipe même une hausse du ratio dette/PIB à 121 % d’ici 2028. Elle estime que l’instabilité politique pèsera sur l’investissement, la croissance et la capacité de l’État à tenir ses engagements budgétaires.
Cette dégradation fait de S&P la deuxième agence, après Fitch, à retirer à la France sa note « double A ».
Du côté des marchés, la réaction reste mesurée, mais les tensions s’accroissent. La société de gestion Altitude IS observe que « l’écart entre les taux à dix ans OAT et Bund, à 86 points de base, flirte désormais avec des niveaux inédits depuis la crise des dettes souveraines ». Et d’ajouter : « S’il n’y a pas lieu de s’alarmer outre mesure — la Banque centrale européenne disposant d’outils puissants et un secteur bancaire bien plus solide qu’en 2011-2012 —, cette situation renforce malgré tout l’incertitude des investisseurs. Comme souvent, les banques et les sociétés les plus exposées au marché domestique français en subissent les premiers les effets. »
- Moody’s patiente
L'agence de notation américaine, Moody’s, pour sa part, s’est montrée plus clémente. Elle a maintenu la note française à Aa3, équivalente à AA- chez S&P. L'agence n’en demeure pas moins prudente, pointant un « risque accru que la fragmentation du paysage politique français continue de nuire au fonctionnement des institutions législatives ».
Cette instabilité, souligne Moody’s, pourrait freiner la capacité du gouvernement à répondre efficacement aux défis budgétaires : déficit élevé, dette en progression et coût de l’emprunt en hausse. L’agence redoute également un ralentissement des réformes structurelles, notamment celle des retraites, suspendue jusqu’en 2028.
Malgré ces incertitudes, Moody’s rappelle les atouts fondamentaux de la France : une économie diversifiée, des ménages et entreprises aux bilans solides, un secteur bancaire robuste et des institutions publiques expérimentées. Autant d’éléments qui continuent, pour l’heure, de soutenir la crédibilité financière du pays.
Analyse du FMI : une économie mondiale plus résiliente qu’attendu
Contre toute attente, l’économie mondiale résiste mieux que prévu à la nouvelle guerre commerciale initiée par Donald Trump. Dans ses dernières Perspectives économiques mondiales, le Fonds monétaire international (FMI) a même relevé ses prévisions : il table désormais sur une croissance mondiale de 3,2 % en 2025 et 3,1 % en 2026, soit une révision à la hausse de 0,4 point par rapport à son estimation d’avril dernier.
Les hausses de tarifs douaniers américaines, finalement plafonnées entre 10 % et 20 % pour la plupart des partenaires commerciaux, se sont révélées moins déstabilisantes qu’escompté. Selon le FMI, ces droits de douane n’auraient « pas exercé un effet aussi négatif qu’anticipé » sur la dynamique économique mondiale.
La première puissance économique du globe, les États-Unis, devraient enregistrer une croissance de 2 % en 2025 et 2,1 % en 2026, tandis que la zone euro progresserait de 1,2 % puis 1,1 % sur la même période. De son côté, la Chine maintient un rythme solide, avec 4,8 % de croissance en 2025 et 4,2 % en 2026.
Cependant, l’institution de Washington appelle à la prudence. Elle souligne plusieurs facteurs de fragilité : la fin des importations de produits dits de « pré-alimentation », l’aggravation de l’endettement public mondial et la flambée spéculative autour de l’intelligence artificielle, que le FMI compare à la bulle Internet des années 1990. Autant de menaces susceptibles d’ébranler une stabilité économique encore fragile.
États-Unis : l’économie US défie les pronostics
La croissance américaine continue de déjouer les prévisions. La progression du PIB au deuxième trimestre 2025, dans sa lecture finale, a été revue à la hausse à +3,8 %, alors que le consensus tablait sur 3,3 %. Et la dynamique semble loin de s’essouffler : selon la Fed d’Atlanta, l’activité pourrait encore croître de 3,9 % au troisième trimestre.
D’après une étude de S&P Global, la probabilité d’une récession dans les douze prochains mois ne dépasserait plus 30 %, et ce malgré la hausse des droits de douane et l’enlisement du shutdown budgétaire.
-
Un « shutdown » qui interroge
Le blocage budgétaire au Congrès, centré sur le financement fédéral et la prolongation des subventions santé, paralyse une partie de l’administration américaine depuis le 1er octobre. On entre ainsi dans la sixième semaine du conflit.
Selon les économistes, l’impact sur la croissance reste modéré — 0,1 % du PIB par semaine de blocage —, les dépenses gelées ne représentant qu’une faible part du budget fédéral (6,4 % du PIB).
Mais la situation inquiète : survenant à l’approche des fêtes de fin d’année, ce shutdown pourrait fragiliser la consommation, moteur traditionnel de l’économie américaine.
« Les entreprises s’inquiètent : United Airlines prévient d’un impact sur les réservations, Delta évoque des risques opérationnels et la National Retail Federation appelle à une réouverture rapide pour éviter un coup dur à la saison des fêtes », souligne Pierre-Alexis Dumont, directeur des investissements chez Sycomore AM.
Autre difficulté : l’économie avance désormais à vue, les publications de statistiques officielles étant suspendues durant la fermeture fédérale.
-
Le temps des incertitudes
Les barrières commerciales imposées par Donald Trump ne semblent pas encore peser lourdement sur l’activité, mais les risques s’accumulent : dépendance américaine aux terres rares venues de Chine, tensions commerciales persistantes avec le Canada, et volatilité accrue des échanges.
En octobre, l’indice PMI manufacturier s’est légèrement redressé, passant de 52,2 à 52,5 points, au-dessus des attentes. « Les performances de l’économie manufacturière américaine se sont encore améliorées, soutenues par la production et les nouvelles commandes. Cependant, la croissance reste tirée par la demande intérieure, les exportations ayant reculé sous l’effet des droits de douane », note S&P Global.
En parallèle, l'indice des directeurs d'achat pour le secteur non-manufacturier de l'Institute for Supply Management a, lui, dépassé les attentes. Il est ressorti à 52,4 contre 50,7 en septembre et un consensus de 50, signalant ainsi une nette accélération de la croissance.
Si la hausse des prix sur certains biens importés est perceptible, elle demeure contenue. L’inflation sous-jacente a même ralenti à 3 %, un niveau inférieur aux anticipations et désormais engagé sur une trajectoire plus favorable, bien que toujours au-dessus de la cible de la Réserve fédérale.
-
Un marché de l’emploi en perte de vitesse
Côté emploi, le ralentissement se confirme. En août, seules 22 000 créations nettes ont été enregistrées — un plancher depuis 2021. Mais selon le dernier rapport ADP, le secteur privé américain a créé 42 000 emplois le mois dernier, après en avoir détruit 32 000 en septembre.
Selon le Bureau of Labor Statistics, le nombre de postes disponibles est tombé à 9,5 millions en juin, soit 1,6 emploi par demandeur, en baisse pour le deuxième mois consécutif.
Le taux de chômage, estimé par la Fed de Chicago à partir de données privées (les chiffres officiels n’étant plus publiés depuis le début du shutdown), reste stable à 4,3 %.
Si les entreprises licencient peu, le taux d’embauche demeure à l’un des niveaux les plus faibles des vingt-cinq dernières années.
Cette prudence se reflète dans la confiance des ménages. Selon le Conference Board, l’indice de confiance des consommateurs américains a reculé à 94,6 en octobre, après 95,6 en septembre — un repli modéré mais révélateur du climat d’incertitude.
-
Nouvelle baisse des taux de la Fed
La Réserve fédérale américaine (Fed) a annoncé une nouvelle baisse de ses taux directeurs d’un quart de point, la deuxième en un peu plus d’un mois. Cette décision ramène la fourchette des taux entre 3,75 % et 4 %, marquant un tournant notable dans la stratégie monétaire de la banque centrale.
La Fed justifie cet assouplissement par la dégradation progressive du marché de l’emploi. Les créations de postes ralentissent, fragilisées par les politiques commerciales et migratoires plus restrictives, qui pèsent à la fois sur la disponibilité de la main-d’œuvre et sur la consommation intérieure.
Pourtant, la pression inflationniste ne faiblit pas. En septembre, les prix à la consommation ont progressé de 3 % sur un an, contre 2,9 % le mois précédent, selon l’indice CPI publié par le département du Travail. Sur un mois, la hausse s’est toutefois légèrement modérée (+0,3 %, après +0,4 % en août), malgré le renchérissement des prix de l’énergie.
Face à ces signaux contrastés, la Fed cherche à prévenir un ralentissement trop marqué de l’économie tout en maintenant la stabilité financière. Lors de la conférence de presse suivant la réunion du comité de politique monétaire, Jerome Powell a souligné les divisions persistantes au sein du conseil : « Une réduction supplémentaire des taux lors de la réunion de décembre n’est pas acquise, loin de là. »
Dans le même mouvement, le président de la Fed a annoncé la fin du resserrement quantitatif à compter du 1er décembre. La banque centrale reprendra ses achats d’actifs financiers, injectant ainsi de nouvelles liquidités dans le système. Cette mesure vise à soutenir le marché obligataire et à atténuer l’impact du ralentissement temporaire lié au shutdown fédéral.
-
Rencontre Chine–États-Unis : une trêve fragile mais stratégique
Après des mois de tensions commerciales et diplomatiques, Donald Trump et Xi Jinping ont décidé de mettre en pause l’escalade qui opposait Washington et Pékin. Les deux dirigeants se sont retrouvés en Corée du Sud pour un entretien de 90 minutes, au terme duquel ils ont conclu un accord de désescalade commerciale, marquant une tentative de stabilisation des relations économiques entre les deux premières puissances mondiales.
Ce compromis vise à prévenir toute nouvelle vague de tarifs punitifs et à rouvrir les canaux de communication rompus depuis plusieurs mois. Les États-Unis menaçaient d’imposer 100 % de droits de douane sur les importations chinoises à compter du 1er novembre, tandis que Pékin préparait des mesures de rétorsion ciblant notamment les exportations de terres rares, essentielles à l’industrie technologique américaine.
- Les principaux points de l’accord
Le texte dévoilé à l’issue de la rencontre prévoit :
- la réduction temporaire des droits de douane les plus élevés ;
- la suspension, par la Chine, de certaines restrictions sur les exportations stratégiques ;
- la création d’un canal permanent de concertation économique destiné à prévenir de nouvelles escalades.
- Les deux gouvernements insistent : il ne s’agit ni d’un accord global, ni d’un traité commercial, mais d’un cadre provisoire de coopération. Son objectif premier est de restaurer la confiance et d’éviter un choc récessif mondial à un moment où la croissance ralentit des deux côtés du Pacifique.
Preuve de la bonne volonté des différentes parties prenantes, la Chine a annoncé prolonger d'un an la suspension d'une partie des droits de douanes imposés aux produits américains, pour les maintenir à 10 %. Elle le fait peu après la signature par le président américain d'un décret abaissant de 20 à 10% une surtaxe douanière infligée à de nombreux produits chinois.
- Une trêve tactique plus qu’une paix durable
Si cette détente a été saluée par les marchés, les économistes demeurent prudents. Les questions de fond — subventions industrielles, transferts de technologies, propriété intellectuelle — n’ont pas été abordées.
L’accord ressemble donc davantage à une trêve tactique, dictée par l’urgence économique et politique, qu’à une véritable normalisation des relations commerciales.
Pour Washington, cette pause constitue avant tout un sursis stratégique : elle offre du temps pour réorganiser les chaînes d’approvisionnement et réduire la dépendance américaine vis-à-vis de la Chine, sans aggraver la pression inflationniste intérieure.
Zone euro : un léger rebond économique mais des incertitudes subsistent
L’économie de la zone euro montre des signes de redressement. Selon Eurostat, le produit intérieur brut (PIB) de la zone euro a progressé de 0,2 % au troisième trimestre 2025 par rapport au trimestre précédent, dépassant légèrement les prévisions (+0,1 %). Ce rebond reflète un regain de confiance des acteurs économiques et la bonne tenue des économies italienne et espagnole.
Pour autant, cette croissance reste « loin d’être impressionnante », tempère Jack Allen-Reynolds, analyste chez Capital Economics.
-
Des indicateurs économiques encourageants
La fin de l’année s’annonce positive sur le plan économique. Les indices de confiance européens ont progressé plus fortement qu’attendu en octobre : l’indice économique global passe de 95,6 à 96,8, l’indice industriel de -10,1 à -8,2, et celui des services de 3,7 à 4.
Cette confiance se traduit par une consommation plus soutenue des ménages. Au deuxième trimestre 2025, la consommation réelle par habitant a augmenté de 0,3 %, après un recul de 0,1 % au trimestre précédent. Dans le même temps, le revenu réel par habitant a progressé de 0,5 %, contre +0,1 % au premier trimestre.
Le marché de l’emploi demeure stable : le taux de chômage s’est maintenu à 6,3 % en septembre.
Autre signe positif, l’indice composite des directeurs d’achat (PMI) de S&P Global a grimpé de 51,2 en septembre à 52,5 en octobre, marquant le dixième mois consécutif de croissance et atteignant son niveau le plus élevé depuis 29 mois.
L’enquête souligne que « l’activité économique de la zone euro a progressé en octobre à son rythme le plus rapide depuis mai 2023, s’éloignant de la cadence modérée observée en début d’année, grâce à l’accélération de l’activité dans le secteur des services et à des conditions de demande favorables ».
Pour Cyrus de la Rubia, chef économiste à la Hamburg Commercial Bank : « Enfin, il y a de nouveau quelque chose de positif à signaler pour l’économie de la zone euro. Le secteur des services a connu une solide progression en octobre. En ce qui concerne les nouvelles affaires, il faut remonter à mai 2024 pour observer une augmentation aussi forte. »
-
Des incertitudes persistent
Cette dynamique pourrait toutefois être fragilisée par les hausses de droits de douane américains. Pour l’instant, il est difficile d’en mesurer l’impact. On note néanmoins que la zone euro a enregistré un excédent de 1,0 milliard d’euros dans ses échanges de biens avec le reste du monde en août 2025, contre 3,0 milliards un an plus tôt.
-
BCE : la lutte contre l’inflation touche à sa fin
La Banque centrale européenne (BCE) semble approcher de son objectif : l’inflation revient au niveau jugé compatible avec sa politique monétaire. En octobre, le taux d’inflation annuel de la zone euro est estimé à 2,1 %, contre 2,2 % en septembre, se rapprochant ainsi de la cible de 2 % à moyen terme.
Comme anticipé par les marchés, la BCE a choisi de laisser ses taux d’intérêt inchangés, confirmant une pause prolongée dans sa politique monétaire. Le taux de rémunération des dépôts reste à 2 %, le taux de refinancement à 2,15 % et la facilité de prêt marginal à 2,40 %.
Dans son communiqué, l’institution de Francfort souligne que l’inflation est désormais stabilisée autour de sa cible et que les perspectives économiques restent globalement solides, malgré un environnement international tendu et des tensions commerciales persistantes avec les États-Unis.
Christophe Boucher, directeur des investissements chez ABN Amro Investment Solutions commente : « Les pressions inflationnistes restent orientées à la baisse, mais il faudrait un écart significatif par rapport à l’objectif pour que la BCE reprenne ses réductions. Sa position actuelle offre néanmoins une visibilité appréciable aux acteurs économiques, tout en laissant la porte ouverte à une politique plus accommodante si la reprise devait faiblir. »
Chine : le piège déflationniste
L’objectif de 5 % de croissance annuelle fixé par Pékin semble désormais s’éloigner. La deuxième économie mondiale a enregistré un PIB en hausse de seulement 4,8 % au troisième trimestre 2025, marquant le rythme le plus faible depuis la fin 2024. Après des croissances de 5,4 % au premier trimestre et 5,2 % au deuxième, les chiffres récents soulignent un ralentissement notable.
Les tensions commerciales, la méfiance des ménages et la crise immobilière pèsent lourdement sur la dynamique économique chinoise.
-
La consommation, symbole des difficultés
La confiance des ménages reste fragile, entraînant une réduction des dépenses et des investissements. Cette prudence se traduit par une baisse des prix à la consommation pour le huitième mois consécutif en septembre. L’indice CPI s’affiche à -0,3 % sur un an, selon le Bureau national des statistiques (BNS), une baisse plus modérée qu’en août (-0,4 %), mais supérieure aux attentes des économistes (-0,2 %). Une spirale déflationniste qui tombe bien mal pour la Chine.
Car le secteur immobilier, pilier de l’économie et principal réceptacle de l’épargne des ménages, ne montre aucun signe de reprise. En septembre, le prix de l’immobilier neuf a reculé de 0,4 % sur un mois et de 2,2 % sur un an. Or, sans un marché immobilier solide, il est difficile d’espérer un regain d’activité économique et de confiance des ménages.
-
Une activité économique qui déçoit
L’activité reste poussive. Le PMI manufacturier officiel a reculé en octobre de 49,8 à 49, tandis que le PMI manufacturier de S&P Global est tombé à 50,6 contre 51,2 en septembre. Le PMI des services reste stable à 50,1, confirmant un ralentissement généralisé.
Malgré ce contexte, la Chine affiche une amélioration notable de son commerce extérieur. En septembre 2025, les exportations ont progressé de 8,3 % sur un an, tandis que les importations ont augmenté de 7,4 %, dépassant largement les prévisions des économistes de Bloomberg (+6,6 % pour les exportations, +1,9 % pour les importations).
Les convictions de Scala Patrimoine sur les marchés financiers
-
Un mois d’octobre porteur pour les marchés actions
Le mois d’octobre s’est révélé particulièrement favorable pour les marchés actions. Les places boursières des pays développés ont progressé en moyenne de 2,5 %, soutenues une fois encore par la vigueur du secteur technologique, à l’image du Nasdaq, en hausse de 4,8 % (en USD). Dans le même temps, le dollar s’est raffermi de 1,8 %, confirmant son rôle de valeur refuge.
Les marchés émergents ont également poursuivi leur ascension, enregistrant une performance de +6 % en euros, malgré la correction observée en Chine — conséquence de données macroéconomiques décevantes, d’un ralentissement de l’activité manufacturière et de doutes persistants sur la trajectoire des investissements.
Le rebond des actions indiennes, soutenu par d’excellents résultats au troisième trimestre, ainsi que la forte progression des bourses sud-coréennes et taïwanaises, ont contribué à cette dynamique.
Le Japon s’est distingué comme le marché le plus performant (en devise locale), porté par l’arrivée au pouvoir de Sanae Takaichi, partisane de politiques budgétaires et monétaires expansionnistes.
- Des facteurs de soutien solides aux actifs risqués
Plusieurs éléments expliquent la bonne orientation des marchés financiers :
- Un accord temporaire entre Washington et Pékin, prévoyant une réduction de 10 % des tarifs américains et la suspension des mesures non tarifaires chinoises à l’encontre des États-Unis (notamment la levée des restrictions sur les terres rares et la reprise des importations de soja).
- Une inflation maîtrisée aux États-Unis, qui a conforté la Réserve fédérale dans sa décision d’abaisser une nouvelle fois ses taux, désormais compris entre 3,75 % et 4,00 %.
- Une excellente saison de résultats d’entreprises : les bénéfices du S&P 500 affichent une croissance annuelle de 10,7 %, dépassant largement les attentes de 7,9 %. Les perspectives pour 2025 et 2026 ont, elles aussi, été relevées à +11,2 % et +14,0 % respectivement.
Cependant, quelques nuages s’amoncellent à l’horizon :
- Le shutdown américain, désormais le plus long de l’histoire (35 jours), engendre un manque de visibilité sur la conjoncture, faute de publications macroéconomiques officielles.
- Un regain d’inquiétudes chez certains grands acteurs de Wall Street concernant les valorisations des méga-cap technologiques, malgré leurs excellents résultats — à l’image de Palantir.
- Une position neutre mais constructive sur les marchés actions
En cette fin d’année, nous maintenons une approche constructive sur les marchés actions — une période historiquement favorable, portée par la détente géopolitique et la solidité des résultats d’entreprises.
Nous restons toutefois neutres sur les marchés développés, en raison de plusieurs incertitudes persistantes :
le manque de visibilité sur l’inflation, le marché du travail et la consommation américaine, malgré des indicateurs de croissance robustes, ainsi que les fragilités budgétaires en Europe et la lente reprise de l’activité allemande, malgré les dizaines de milliards d’euros de dépenses annoncées en début d’année.
Des éléments de soutien demeurent néanmoins. Aux États-Unis, la consommation résiste malgré un marché de l’emploi moins dynamique, tandis que les publications de résultats continuent de surprendre positivement. Et en Europe, la BCE a ajusté sa politique monétaire avec justesse, créant un environnement plus favorable à la reprise.
Nous conservons par ailleurs un biais positif envers les marchés émergents, portés par le repli du dollar et la vigueur des valeurs asiatiques. La région reste toutefois hétérogène : la correction chinoise et le rebond indien du mois dernier rappellent la nécessité d’une allocation équilibrée et sélective. Des pays comme la Corée du Sud, Taïwan ou le Vietnam offrent de réelles opportunités, stimulées par la montée en puissance de l’intelligence artificielle et le développement des échanges intra-asiatiques.
- Une allocation diversifiée et sélective
La diversification sectorielle demeure essentielle dans la construction de portefeuille.
Aux États-Unis, le secteur technologique reste le principal moteur des performances boursières : depuis l’essor de l’intelligence artificielle générative, il concentre près de 80 % des gains du marché. À moyen terme, ce segment demeure incontournable, les entreprises liées à l’IA continuant de tirer la croissance mondiale.
Néanmoins, la forte concentration des marchés et des valorisations élevées appellent à la prudence : toute déception, qu’elle soit d’ordre monétaire ou microéconomique, pourrait engendrer des ajustements significatifs.
Dans ce contexte, nous préconisons un rééquilibrage des portefeuilles, en intégrant des marchés et secteurs à fort potentiel tels que la santé, l’industrie, la défense ou encore les valeurs financières européennes, qui profitent toujours de la pentification de la courbe des taux.
-
Les marchés obligataires : entre détente mesurée et vigilance accrue
- Une accalmie bienvenue sur les marchés européens
Le mois d’octobre a offert un répit au marché obligataire européen. La légère détente observée sur les taux allemands, tant sur les maturités courtes que longues, a soutenu la performance des dettes souveraines de la zone euro. Ce mouvement a été accompagné d’un resserrement des spreads sur les dettes périphériques, notamment en Espagne et en Italie.
Les anticipations d’inflation, désormais mieux ancrées en Europe, ont également contribué à cette baisse des taux longs. Le phénomène a été particulièrement marqué au Royaume-Uni, où les Gilts ont enregistré leur plus forte détente depuis la fin de 2023.
Au Japon, les taux souverains ont suivi une trajectoire similaire, profitant de l’apaisement des craintes entourant le programme budgétaire de la nouvelle Première ministre.
- La dette émergente en pleine lumière
La dette émergente poursuit sa dynamique positive. Elle bénéficie à la fois de la faiblesse du dollar, de rendements réels attractifs et d’une inflation globalement maîtrisée. Ces facteurs lui confèrent un avantage compétitif face aux obligations des marchés développés.
Toutefois, certaines pressions haussières sur les taux souverains devraient persister.
Aux États-Unis, la Réserve fédérale s’est montrée plus prudente en fin de mois quant à une éventuelle troisième baisse de taux en décembre, après avoir déjà abaissé son taux directeur pour la seconde fois en octobre. Cette position plus réservée a provoqué une remontée des taux en fin de période.
En Europe, les tensions politiques en France, la réforme du système de retraites néerlandais et les dépenses publiques accrues en Allemagne devraient également maintenir une certaine tension sur les rendements.
- Des signaux contrastés sur le marché du crédit
Sur le marché du crédit privé américain, les faillites de First Brands et Tricolor, ainsi que les pertes essuyées par plusieurs banques régionales exposées à ces dossiers, ont ravivé la volatilité et les craintes d’un effet de contagion.
Néanmoins, les bilans d’entreprises solides, le taux de défaut en repli et la résilience des établissements systémiques rassurent sur la stabilité du marché.
Selon une étude récente de la BIS (Banque des règlements internationaux), les ratios de service de la dette des entreprises en Europe et aux États-Unis demeurent largement inférieurs à ceux observés lors de la crise financière de 2008.
Les perspectives restent donc positives pour le crédit, notamment en Europe, où les fondamentaux des sociétés cotées demeurent robustes. Le marché primaire a d’ailleurs retrouvé de la vigueur, dissipant les doutes sur la capacité des entreprises à se refinancer.
- Investment Grade : un segment toujours porteur
Nous restons globalement positifs sur le marché obligataire, avec une préférence affirmée pour le crédit Investment Grade européen.
Les rendements demeurent attractifs et la demande reste soutenue, portée par des investisseurs à la recherche de portage stable dans un environnement de taux en transition.
Sur le segment des taux, une approche prudente s’impose. Les besoins de financement massifs des États européens et américains devraient continuer à exercer une pression haussière sur les taux longs.
Dans ce contexte, nous recommandons une duration courte, afin de limiter l’exposition au risque de correction sur la partie longue de la courbe.
À l’inverse, les taux longs français et américains ne reflètent pas encore pleinement les préoccupations budgétaires ni le risque d’un rebond des anticipations d’inflation, susceptibles de peser sur les valorisations.
Pour un investisseur en euro, l’exposition aux obligations américaines en dollar apparaît peu attrayante : la trajectoire de la Fed, engagée dans un cycle de baisse des taux, pèse sur le billet vert, tandis que le coût de couverture de change neutralise le différentiel de rendement offert par le marché américain.
- Des opportunités sélectives sur le marché du crédit européen
Notre biais positif se concentre sur le crédit Investment Grade européen, combinaison équilibrée de rendement attractif, stabilité des émetteurs et faible taux de défaut (inférieur à 1 %).
Nous privilégions les stratégies de portage (buy and hold), qui continuent d’offrir un rapport rendement/risque particulièrement compétitif.
Les spreads de crédit, bien que proches de leurs plus bas historiques, demeurent compatibles avec une baisse progressive des taux courts et moyens termes, ce qui renforce notre vision constructive.
Le niveau actuel constitue, selon nous, une opportunité d’entrée intéressante pour les investisseurs obligataires.
- L’effet stabilisateur de la désinflation
La désinflation en Europe soutient le marché obligataire en maintenant des rendements réels positifs, même dans un contexte de compression des spreads.
Nous continuons d’apprécier les obligations financières subordonnées, qui permettent d’améliorer le rendement moyen d’un portefeuille sans altérer significativement sa qualité de crédit.
Malgré un resserrement des écarts de spreads avec les obligations corporate classiques, ce segment bénéficie de fondamentaux solides et d’un cadre réglementaire renforcé, plus strict qu’outre-Atlantique, ce qui conforte sa résilience.
Sur le High Yield, nous restons extrêmement sélectifs : seule une exposition limitée aux meilleures signatures et maturités courtes nous semble justifiée, à condition que le rendement additionnel compense clairement le risque accru.
- Une certaine prudence sur les taux étatiques
Nous restons vigilants sur le segment des taux souverains. Les besoins de financement élevés, tant en Europe qu’aux États-Unis, pourraient continuer de tirer les rendements longs vers le haut. Nous privilégions donc les obligations souveraines européennes de court terme, qui constituent une alternative pertinente aux instruments monétaires, compte tenu d’une meilleure visibilité sur la politique de la BCE. Le risque de duration reste bien réel. Les taux longs français et américains ne reflètent pas encore la situation budgétaire respective de ces deux économies.
Par ailleurs, le risque de remontée des anticipations d’inflation demeure un facteur de tension pour la partie longue de la courbe.
Enfin, pour les investisseurs en zone euro, l’exposition au marché obligataire américain ne semble pas opportune : les facteurs macroéconomiques (cycle de baisse de taux de la Fed) et les coûts de couverture élevés réduisent significativement l’intérêt de ce positionnement.
-
Stratégies Alternatives : une préférence affirmée pour les approches Long/Short actions
Nous maintenons une allocation globalement prudente à l’égard des investissements alternatifs dans leur ensemble. Cependant, au sein de cet univers hétérogène, une préférence claire se dégage pour les stratégies actions Long/Short, qui nous paraissent particulièrement pertinentes dans le contexte de marché actuel.
Dans un environnement marqué par une forte dispersion des performances sectorielles et géographiques, ces stratégies offrent une approche équilibrée : elles exploitent à la fois les opportunités de sous-évaluation (positions longues) et les excès de valorisation (positions courtes) sur les titres cotés.
Leur atout majeur réside dans leur capacité à réduire l’exposition directionnelle aux marchés actions, tout en préservant un potentiel de performance même lors des phases de correction ou d’incertitude accrue.
Grâce à leur flexibilité, les gérants Long/Short peuvent ajuster rapidement leurs expositions en fonction des conditions de marché, cherchant à générer de la valeur quelles que soient les configurations économiques.
Ces stratégies constituent ainsi un instrument efficace de diversification, offrant une décorrélation bienvenue face aux indices boursiers traditionnels et contribuant à stabiliser la performance globale d’un portefeuille dans un environnement de volatilité persistante.
-
L’or : une demande toujours soutenue
Le bond de l’or en septembre, avec l’once flirtant avec les 3 900 dollars, confirme la résilience persistante du métal jaune. Malgré des performances déjà exceptionnelles cette année, nous restons positifs sur l’or, soutenus par plusieurs facteurs structurels.
La baisse des taux réels, conséquence de l’assouplissement des taux directeurs, ainsi que l’affaiblissement du dollar américain, continuent de renforcer l’attrait du métal précieux. À cela s’ajoute l’escalade des tensions géopolitiques, qui alimente la recherche de valeur refuge, et une perte de confiance croissante parmi certains acteurs économiques.
Notons également que la demande institutionnelle et privée, portée par les banques centrales et les ménages, demeure solide, particulièrement dans les économies asiatiques et émergentes, confirmant le rôle stratégique de l’or comme actif de préservation de richesse et de diversification.
-
Produits structurés : un placement sur mesure
Nous conservons une conviction forte en faveur des produits structurés. Bien plus qu’un simple instrument d’exposition, ils offrent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés ainsi que le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent tirer parti de marchés ou de secteurs à fort potentiel de croissance à moyen terme, tout en intégrant des mécanismes de protection face aux risques de correction. Cette approche est d’autant plus stratégique dans des périodes où les valorisations des marchés sont élevées.
La diversification reste un principe central, tant sur le plan des sous-jacents que des structures utilisées. Grâce à leur flexibilité, les produits structurés permettent d’optimiser la performance d’un portefeuille dans l’environnement actuel, tout en s’adaptant aux besoins spécifiques de distribution. Ils constituent ainsi un pilier pertinent dans toute stratégie de rente personnalisée, combinant rendement, protection et adaptabilité.
-
Private Equity : opportunités dans les actifs non cotés
L’intérêt des investisseurs institutionnels pour les marchés non cotés continue de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, renforcée par la baisse progressive des taux d’intérêt prévue en 2025, oriente également les flux vers des fonds plus accessibles au grand public.
Bien que le marché manifeste des signes d’attentisme, notamment en raison des incertitudes politiques et économiques, nous restons confiants dans le potentiel du private equity.
Certaines stratégies se distinguent particulièrement :
- Les stratégies secondaires, offrant des opportunités de valorisation attractives et une stabilité relative.
- Les fonds de co-investissement, qui combinent optimisation des rendements et maîtrise des coûts.
- Les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, qui soutiennent le développement des entreprises en phase de croissance.
- Le capital-risque, notamment dans les secteurs technologiques et liés à la transition énergétique, qui suscite un regain d’intérêt et propose des perspectives captivantes pour les startups innovantes.
- Allocation conseillée
Pour exploiter pleinement le potentiel des investissements non cotés tout en maîtrisant les risques, nous préconisons une approche diversifiée et long terme, articulée autour de :
- Marchés secondaires : stabilité et rendements robustes.
- Capital-risque : exposition ciblée à des opportunités à haut rendement dans les secteurs innovants.
- LBO (Leveraged Buyout) : bénéficier de l’effet de levier pour optimiser les performances.
- Growth equity : tirer parti de la croissance d’entreprises matures et prometteuses.
- Dette mezzanine : diversification et rendement attractif.
Cette allocation vise à conjuguer performance et gestion proactive des risques, tout en restant réactive aux évolutions du marché. Elle privilégie également les secteurs stratégiques, tels que la santé et la transition énergétique, offrant un potentiel de croissance durable et structuré.

Le rendez-vous des marchés financiers - Octobre 2025
Marchés financiers & économie : les points clés
- Les marchés actions américains poursuivent leur ascension, portés par une saison des résultats exceptionnelle au deuxième trimestre, notamment chez les géants de la tech.
- Les Etats-Unis basculent dans le "shutdown", le pays est - en partie - paralysé pour la quinzième fois depuis 1981 ;
- L’agence de notation Fitch Ratings a abaissé la note de la dette souveraine française, qui passe de AA- à A+, suscitant de nouvelles interrogations sur la solidité financière du pays.
- Alimenté par la gourmandise des banques centrales et les incertitudes géopolitiques, l’or a atteint un sommet historique, franchissant pour la première fois la barre des 3 820 dollars l’once.
- La Réserve fédérale américaine (Fed) a abaissé ses taux directeurs de 0,25 point de pourcentage.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les tensions internationales
Le monde est secoué par de profondes turbulences géopolitiques. Depuis 2022, le conflit opposant la Russie et l’Ukraine s’enlise, tandis que les États-Unis et, plus particulièrement, les puissances européennes apportent un soutien discret mais constant à Kiev, sous la présidence de Volodymyr Zelensky. Cette tension permanente électrise les pays environnants. Dernier épisode en date : plusieurs drones russes ont violé l’espace aérien polonais avant d’être abattus. Il convient de rappeler que la Pologne est membre de l’OTAN, ce qui ajoute une dimension internationale et inquiétante à l’incident.
Au Moyen-Orient, la situation demeure particulièrement préoccupante. Depuis le 7 octobre 2023, un conflit meurtrier oppose Israël au mouvement islamiste palestinien Hamas. Une guerre implacable se déroule dans la bande de Gaza, dont les répercussions se font sentir bien au-delà de la région.
Récemment, Israël a franchi un nouveau cap en éliminant des dirigeants du Hamas en plein cœur de Doha, au Qatar, un acte qui marque une escalade significative dans ce conflit déjà sanglant. Dans ce contexte, Donald Trump a lancé une initiative diplomatique majeure visant à mettre un terme aux hostilités. Il a présenté un plan de paix en vingt points, prévoyant la libération immédiate et totale des otages, l’arrêt des combats et le désarmement du Hamas. Ce plan a été approuvé par Israël, tandis que la réponse du Hamas reste désormais attendue, dans un climat d’incertitude qui plane sur la région.
Ces événements majeurs ont des conséquences directes sur les marchés mondiaux, stimulant la demande d’or et provoquant un léger rebond des cours du pétrole, reflet tangible de l’incertitude qui traverse la planète.
-
La note de la France abaissée
L’annonce n’aura surpris personne, mais elle n’en demeure pas moins symbolique. L’agence de notation Fitch Ratings a dégradé la note de la dette souveraine française, qui passe de AA- à A+, avec perspective stable. Une décision qui intervient dans un climat politique incertain, marqué par le remplacement de François Bayrou par Sébastien Lecornu à Matignon.
Selon Fitch, la France souffre d’une dette trop élevée et d’une trajectoire budgétaire qui peine à convaincre. Avec un déficit public estimé à 5,8 % du PIB, l’agence doute fortement de la capacité du pays à ramener la barre sous les 3 % d’ici 2029.
Le contexte électoral n’arrange rien : à l’approche de la présidentielle de 2027, Fitch estime que les marges de manœuvre pour une consolidation budgétaire sont encore plus limitées. Le risque d’un blocage politique durable plane au-dessus des perspectives financières du pays.
Pour le Financial Times, le constat est sévère : la France est désormais reléguée du cercle des pays dits "core" vers celui des "periphery". Un symbole fort : l’État français emprunte aujourd’hui à des taux plus élevés que certaines de ses propres champions nationaux comme L'Oréal, Airbus ou AXA.
Sur les marchés, la réaction reste mesurée. Les investisseurs avaient largement anticipé ce déclassement. Le taux à 10 ans (OAT) est même redescendu à 3,42 % après avoir frôlé les 3,53 %, et l’écart avec l’Allemagne demeure contenu, autour de 75-80 points de base.
-
Les performances des marchés financiers
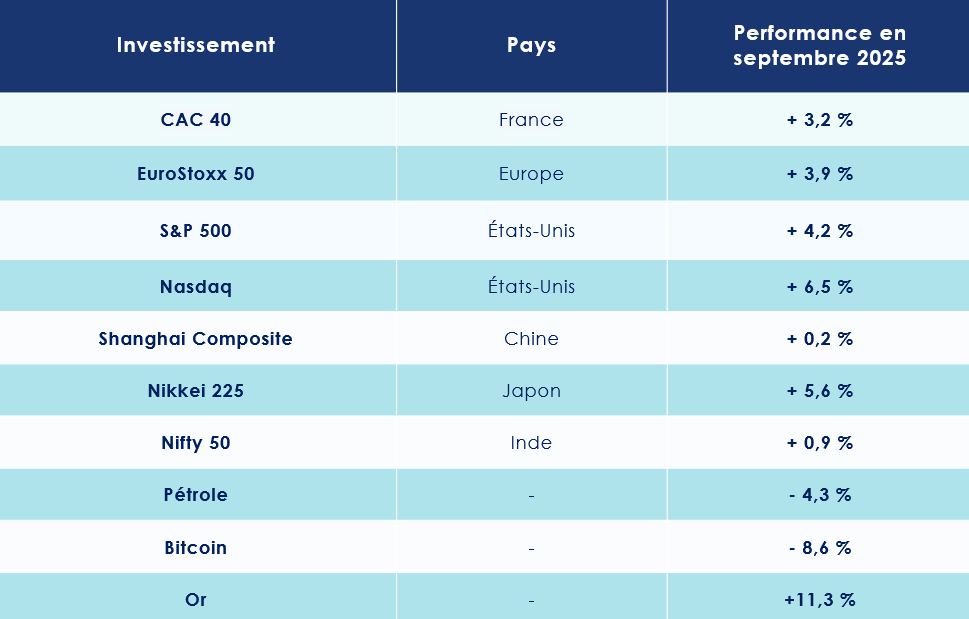
Dans le sillage de l’annonce d’un partenariat stratégique entre OpenAI et Nvidia, prévoyant un investissement progressif pouvant atteindre 100 milliards de dollars dans les infrastructures d’OpenAI, les marchés américains ont connu une période flamboyante, marquée par un nouveau grand chelem des indices phares. En septembre, les trois principaux indices américains – le Dow Jones (+2,5 %), le S&P 500 (+4,2 %) et le Nasdaq (+6,5 %) – ont tous inscrit de nouveaux records historiques.
La saison des résultats du deuxième trimestre a confirmé l’extraordinaire dynamique bénéficiaire des géants technologiques. Les « 7 magnifiques » (Nvidia, Microsoft, Apple, Amazon, Alphabet, Tesla et Meta) ont affiché une croissance de leur bénéfice par action (BPA) de 28 % sur un an au deuxième trimestre, contre seulement 7 % pour le reste des sociétés composant le S&P 500.
Le S&P 500 se négocie désormais à 23 fois les bénéfices futurs, avec un ratio cours/ventes de 3x, témoignant d’une valorisation soutenue mais robuste.
L’élan des marchés américains a entraîné dans son sillage les principaux indices boursiers mondiaux. En Europe, le CAC 40 progresse de 3,2 %, tandis que le FTSE MIB, indice italien, gagne 1,3 %. Le DAX 30, référence de la Bourse allemande réalise, quant à lui, un modeste + 0,3 %.
En Asie, la progression est plus modeste : le Shanghai Composite avance de 0,2 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 0,9%.
-
L’or va de record en record
L’or attise plus que jamais les convoitises. Depuis le début de l’année, le précieux métal jaune a enregistré une progression spectaculaire de plus de 45 %, stimulée par la perspective de baisses de taux aux États-Unis, les tensions géopolitiques persistantes et le regain d’inquiétude quant à la stabilité des devises.
Symbole de sécurité et de valeur refuge, l’or est aussi l’actif de prédilection des banques centrales. Elles en détiennent aujourd’hui davantage que les Bons du Trésor américains. Depuis l’embargo sur les réserves en devises imposé à la Russie, de nombreux pays émergents - Chine, Inde, Turquie - s’efforcent de garantir leur stabilité et leur indépendance financière vis-à-vis du dollar américain en accumulant de l’or. Entre 2022 et 2025, les acquisitions des banques centrales ont plus que triplé, dépassant désormais le seuil symbolique des 1 000 tonnes annuelles.
Dans ce contexte, l’once d’or a atteint un nouveau sommet historique, franchissant la barre des 3 820 dollars.
L’argent, fidèle compagnon du métal jaune, suit le mouvement. Pour la première fois depuis 2011, son cours dépasse les 40 dollars l’once.
Etats-Unis : inquiétudes sur le front de l’emploi
Mauvaise nouvelle pour l’économie mondiale : l’OCDE prévoit un net ralentissement de la croissance dans les mois à venir, pointant du doigt, entre autres facteurs, la hausse spectaculaire des droits de douane instaurée par l’administration Trump. Selon ses projections, le PIB mondial progresserait de 2,9 % en 2026, contre 3,2 % en 2025.
Aux États-Unis, la croissance devrait également marquer le pas, passant de 1,8 % cette année à 1,5 % l’an prochain. La France, quant à elle, pourrait voir son rythme de croissance accélérer légèrement, de 0,6 % en 2025 à 0,9 % en 2026, alors que l’OCDE anticipait jusqu’ici un taux de 1,2 %.
-
Les taxes douanières freinent-elles l’emploi aux États-Unis ?
Aux États-Unis, le PIB du deuxième trimestre a été révisé à la hausse, atteignant 3,8 % — nettement au-dessus des 3,3 % anticipés par les analystes. Cette révision confirme la solidité de l’économie américaine, après un recul de 0,5 % enregistré au cours des trois premiers mois de l’année.
Parallèlement, les inscriptions hebdomadaires au chômage ont chuté de 14 000 unités par rapport à la semaine précédente, pour s’établir à 218 000 lors de la troisième semaine de septembre.
Pourtant, le secteur privé américain montre des signes de ralentissement. En août, l’ADP n’a enregistré que 54 000 créations d’emplois, loin des 75 000 attendues, tandis que les chiffres des NFP ont déçu, avec un taux de chômage en hausse à 4,3 %.
Selon les gérants de la société de gestion Altitude IS, « le marché du travail manifeste des signes flagrants d’essoufflement. En août, seules 22 000 créations de postes ont été enregistrées, contre une moyenne mensuelle de 200 000 lorsque l’économie fonctionne à plein régime. Tout indique que les entreprises américaines ont freiné leurs embauches sous l’effet des taxes douanières, des incertitudes politiques, du déploiement de l’intelligence artificielle, des pénuries de main-d’œuvre et du coût élevé du crédit. Les postes à pourvoir ont continué de se réduire, retrouvant leur niveau de 2018. »
Le rapport Challenger Gray souligne, quant à lui, une hausse des licenciements en août, avec 85 979 départs contre 62 075 en juillet. Comme si cela ne suffisait pas, le Bureau of Labor Statistics a révisé à la baisse les créations d’emplois précédemment publiées. Entre avril 2024 et mars 2025, l’économie américaine a finalement créé 911 000 emplois de moins que prévu, soit l’équivalent de 76 000 postes manquants chaque mois.
Autrement dit, l’emploi américain commence à tousser à l’orée de l’hiver.
-
Des indicateurs économiques décevants
Les difficultés du marché de l’emploi ne constituent pas le seul nuage assombrissant l’horizon économique des États-Unis. La confiance des consommateurs semble, elle aussi, s’étioler. En septembre, l’indice de confiance des consommateurs établi par l’Université du Michigan a chuté plus fortement que prévu. Alors qu’une baisse de 58,2 à 55,4 points était anticipée, l’indicateur s’est finalement effondré à 55,1 points, traduisant une inquiétude palpable parmi les Américains.
- Une perte de confiance
Cette érosion de la confiance se répercute directement sur l’activité économique. Le secteur manufacturier, par exemple, continue de montrer des signes de contraction, pour le sixième mois consécutif en août. L’indice ISM manufacturier a certes progressé légèrement, passant de 48,0 en juillet à 48,7, mais demeure en deçà du seuil critique de 50 points, frontière entre expansion et repli. Les économistes tablaient, eux, sur 49,0 points.
De son côté, l’indice PMI manufacturier a reculé davantage que prévu, s’établissant à 52 points alors qu’une baisse à 52,2 points était attendue. Le secteur des services n’est pas épargné : son indice PMI a également enregistré une contraction plus marquée que prévu, tombant de 54,5 à 53,9 points, contre 54 points anticipés par les analystes.
Enfin, l’indice PMI composite de S&P Global, qui synthétise les performances des secteurs manufacturier et des services, a suivi cette tendance déclinante. Attendu stable à 54,6 points, il a finalement glissé à 53,6 points en septembre, confirmant un ralentissement généralisé de l’économie américaine.
- Un nouveau Shutdown
Et, pour parachever ce tableau, le pays s’enfonce dans un nouveau « shutdown ». Autrement dit, une paralysie partielle de l’administration fédérale américaine, conséquence directe de l’impasse budgétaire qui paralyse le Congrès. Faute d’accord sur les allocations, le président et les parlementaires n’ont pas su dégager de compromis ; l’État fédéral se retrouve ainsi privé des ressources nécessaires pour rémunérer une large partie de ses fonctionnaires.Ce scénario n’a malheureusement plus rien d’exceptionnel : on dénombre pas moins de quinze « shutdowns » depuis 1981. Reste à savoir si les tractations en cours permettront, cette fois, de dessiner rapidement un terrain d’entente rapidement..
-
L’inflation américaine progresse légèrement mais reste sous contrôle
Donald Trump a porté les tarifs douaniers moyens sur les produits étrangers à 17,3 %, atteignant ainsi un niveau inédit depuis la fin de la Seconde Guerre mondiale. Pourtant, malgré cette politique protectionniste, le déficit commercial des États-Unis a continué de croître, atteignant 78,3 milliards de dollars en juillet … une situation qui risque de faire froncer les sourcils de la Maison-Blanche.
Pour l’instant, cette flambée des droits de douane n’a pas encore eu d’impact significatif sur les prix à la consommation. Les entreprises américaines ont en grande partie absorbé ces coûts, tandis que les stocks accumulés grâce à des achats anticipés ont tempéré la hausse. Mais cette situation pourrait évoluer rapidement, à l’image du rebond de l’indice des prix à la production en juillet, qui atteint 3,7 % sur un an, son niveau le plus élevé depuis mars.
Malgré ces signaux, l’inflation est aujourd’hui contenue. Elle ressort à 2,7 % sur un an pour le mois d’août, contre 2,6 % en juillet. Une progression modeste, conforme aux attentes des économistes.
Hors éléments volatils, l’indice PCE « cœur » reste stable à 2,9%. Sur un mois, l’indice PCE progresse de 0,3 %, tandis que l’indice cœur avance de 0,2 %. Ces niveaux confortent l’idée d’un atterrissage en douceur de l’inflation américaine.
Au-delà de la seule dynamique des prix, les données du Bureau of Economic Analysis (BEA) montrent une hausse du revenu personnel de 0,4 % et une progression des dépenses de consommation de 0,6 % sur le mois. Pour les analystes, cette combinaison de croissance maîtrisée et de consommation soutenue pourrait inciter la Réserve fédérale à poursuivre ses baisses de taux d’ici la fin de l’année.
-
FED : entre prudence et pressions politiques
La parole de la Réserve fédérale américaine demeure scrutée avec une attention quasi obsessionnelle par les marchés. Après de longs mois d’attente, la Fed a timidement amorcé la deuxième phase de son cycle d’assouplissement monétaire. Elle a ainsi réduit ses taux directeurs d’un quart de point, tout en laissant la porte ouverte à deux nouvelles baisses d’ici la fin de l’année, prévues en octobre et en décembre. Mais l’institution doit avancer sur un terrain délicat, entre le spectre de la stagflation et les pressions politiques croissantes. Les fameux « dot plots » confirment une trajectoire menant à un taux dit « neutre » d’environ 3 % d’ici 2026.
Lors de la conférence de presse qui a suivi la décision, le président Jerome Powell a insisté sur le risque baissier « significatif » pesant sur l’emploi. La réduction des taux devrait donc s’effectuer avec prudence et lenteur, probablement jusqu’en mai prochain, date à laquelle Powell quittera son poste.
Pendant ce temps, Donald Trump avance ses pions pour exercer un contrôle indirect sur la politique monétaire de la Fed. À mesure que le mandat de Powell approche de son terme, des hommes de confiance sont progressivement installés à des postes stratégiques au sein de la banque centrale.
C’est le cas de Stephen Miran, récemment nommé à la Fed. Ancien économiste à la Maison-Blanche, Miran défend une ligne économique clairement inspirée de la vision trumpiste. Lors de la dernière réunion, il s’est distingué en étant le seul à plaider pour une baisse des taux de 0,5 %, alors que l’ensemble de ses collègues s’accordait sur une réduction plus mesurée de 0,25 %. En mai 2026, Donald Trump aura la possibilité de nommer un nouveau président à la tête de la Fed, consolidant ainsi son emprise sur l’institution.
Zone Euro : la timidité de la BCE
À quoi faut-il s’attendre pour la croissance européenne ? Selon sa dernière étude, la Banque centrale européenne (BCE) esquisse un scénario plus optimiste qu’annoncé auparavant. L’institution de Francfort table désormais sur une progression du PIB de la zone euro de 1,2 % en 2025, soit 0,3 point de plus que dans ses prévisions de juin. Cette embellie, toutefois, ne devrait pas s’inscrire dans la durée : la BCE anticipe un léger ralentissement à 1 % en 2026, avant un regain de dynamisme en 2027, avec une croissance portée à 1,3 %.
-
L’emploi résiste …
L’économie de la zone euro a enregistré une progression timide de 0,1 % au deuxième trimestre 2025, marquant sa performance la plus faible depuis la fin de l’année 2023. À titre de comparaison, le premier trimestre avait offert un rebond plus vigoureux, avec une hausse du PIB de 0,6 %.
Dans ce contexte, l’indice composite Flash PMI HCOB, ajusté des variations saisonnières, confirme la résilience de l’activité privée. En septembre, il s’est maintenu au-dessus du seuil symbolique de 50,0 pour le neuvième mois consécutif, indiquant une nouvelle phase d’expansion. Avec un score de 51,2, légèrement supérieur à celui d’août (51,0), l’indicateur pointe vers une croissance certes modérée, mais qui n’en demeure pas moins la plus soutenue depuis mai 2024. Les analystes, qui tablaient sur 51,1, voient ainsi leurs anticipations légèrement dépassées.
La locomotive allemande a largement contribué à cette dynamique. Outre-Rhin, l’activité globale a bondi en septembre, affichant sa plus forte expansion depuis mai 2023, un record égalé seulement en mai 2024. En revanche, le contraste demeure saisissant avec la France, où l’activité s’est contractée pour un treizième mois consécutif, illustrant la persistance des difficultés hexagonales.
Un autre rayon de lumière nous vient du marché du travail. Au deuxième trimestre, l’emploi a poursuivi sa progression, avec une hausse de 0,1 % tant dans la zone euro que dans l’Union européenne par rapport au trimestre précédent. Une preuve supplémentaire de la robustesse de l’emploi, qui continue de jouer un rôle d’amortisseur face aux vents contraires de l’économie.
-
…. Le secteur manufacturier souffre
Le sentiment économique dans la zone euro a connu, en septembre, une légère embellie. L’indice mensuel mesurant la confiance dans les vingt pays partageant l’euro s’est établi à 95,5, dépassant ainsi les prévisions des économistes, qui tablaient sur 95,2. Pour rappel, il s’était fixé à 95,3 en août.
Dans l’industrie, le climat économique demeure morose, passant de -10,2 en août (révisé de -10,3) à -10,3 ce mois-ci, une performance néanmoins supérieure aux attentes du consensus, qui anticipait -10,9. Le secteur des services, quant à lui, enregistre un indice de sentiment de 3,6 en septembre, en léger recul par rapport à 3,8 en août (révisé de 3,6), et se situant tout juste en dessous de la moyenne des prévisions à 3,7. Du côté des consommateurs, la confiance reste stable à -14,9, conforme aux anticipations des analystes et inchangée par rapport au mois précédent.
La production industrielle, corrigée des variations saisonnières, a poursuivi sa progression en juillet 2025, enregistrant une hausse de 0,3 % sur un mois. Sur un an, la croissance atteint 1,8 %, reflétant un dynamisme modéré mais continu dans l’ensemble de la zone euro.
Malgré le renchérissement des droits de douane, les exportations de biens vers le reste du monde ont résisté, culminant à 251,5 milliards d’euros en juillet 2025, en légère hausse de 0,4 % par rapport à la même période l’an dernier (250,4 milliards d’euros).
-
La politique monétaire mise sur pause
Lors d’une conférence de presse très attendue, Christine Lagarde, présidente de la Banque centrale européenne, a annoncé la fin de la période de « désinflation » qui traversait l’Europe. Selon l’institution monétaire, le taux d’inflation actuel se rapproche désormais de l’objectif fixé à 2 %. En août 2025, l’inflation annuelle de la zone euro est estimée à 2,1 %, contre 2,0 % en juillet, selon une estimation préliminaire d’Eurostat, l’office statistique de l’Union européenne.
Face à cette stabilité des prix, la BCE a choisi de maintenir ses taux d’intérêt inchangés, son taux de dépôt demeurant à 2 %. Christine Lagarde a précisé que l’inflation se situe « là où nous voulons qu’elle soit », tout en rappelant que la politique monétaire resterait souple et ajustée « réunion après réunion », sans trajectoire préétablie. Celle-ci ajoutant que « l'économie de la zone euro résiste mieux que prévu aux droits de douane américains, ce qui laisse les risques d'inflation tout à fait contenus ».
Cet immobilisme inquiète certains observateurs, à l’image de Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel : « Alors que la croissance reste atone et que le moral des entreprises stagne en dessous du seuil d’expansion, la BCE ne peut se contenter d’appeler les autorités de l’Union à poursuivre les réformes. Elle doit au contraire prendre des risques et assouplir significativement les conditions financières en Europe, notamment en ralentissant le rythme de réduction de son bilan pour détendre les taux longs et créer les conditions d’un rebond de l’optimisme. »
Une prise de position qui reflète l’inquiétude partagée par une large partie des analystes économiques, soucieux de voir la BCE soutenir la dynamique de croissance plutôt que de s’en tenir à la prudence.
La croissance chinoise à la peine
Selon la dernière étude de l’OCDE, la deuxième puissance économique mondiale devrait voir sa croissance ralentir sensiblement dans les prochaines années : +4,7 % en 2025, puis +4,3 % en 2026. Une décélération notable, nourrie par une consommation bridée par une épargne de précaution tenace — héritage des séquelles de la pandémie et de l’effondrement du marché immobilier — et par le poids grandissant des barrières commerciales américaines. Pékin entend toutefois maintenir le cap de son programme de relance en 2025 afin de contenir ces turbulences.
-
Un essoufflement manifeste
Si le PIB chinois a affiché une progression stable de 5,4 % au premier trimestre 2025, les signaux d’alerte se multiplient. La production industrielle, censée croître de 5,7 % en août, n’a progressé que de 5,2 %, soit son plus faible rythme depuis un an.
Le secteur manufacturier reste englué dans la contraction : l’indice PMI officiel a certes légèrement progressé à 49,8 en septembre, contre 49,4 en août, mais demeure sous la barre des 50 points, seuil symbolique entre expansion et repli.
Côté consommation, les ventes au détail n’ont augmenté que de 3,4 % en août, loin des 3,9 % attendus, atteignant leur plus bas niveau depuis novembre 2024. Le marché de l’emploi, lui aussi, s’assombrit : le chômage s’est établi à 5,3 %, son plus haut niveau en six mois.
« L’environnement externe reste marqué par de fortes instabilités et incertitudes, et les performances économiques de la Chine continuent de faire face à de nombreux risques et défis », a reconnu Fu Linghui, économiste en chef du Bureau national des statistiques (BNS).
La déflation, enfin, s’installe insidieusement : l’indice des prix à la consommation s’est contracté de 0,4 % sur un an en août, confirmant la difficulté de Pékin à enrayer cette spirale déflationniste.
-
Une guerre commerciale loin d’être éteinte
À cela s’ajoute une confrontation commerciale toujours vive avec Washington. Les exportations chinoises vers les États-Unis ont chuté de 11,8 % en août par rapport au mois précédent, signe que les nouvelles taxes pèsent lourdement.
Une trêve temporaire a bien été conclue entre les deux puissances, valable jusqu’au 9 novembre : elle fixe à 30 % les droits de douane américains sur les produits chinois et à 10 % ceux appliqués par Pékin sur les marchandises venues d’outre-Atlantique. Une pause stratégique, plus qu’une véritable détente.
Dans ce contexte, la Chine tente de diversifier ses débouchés. L’Afrique apparaît comme l’un des terrains privilégiés de cette réorientation. En 2025, les exportations chinoises vers le continent ont bondi de 25 %, pour atteindre 122 milliards de dollars, une croissance bien supérieure à celle enregistrée avec d’autres régions.
L’Afrique représente désormais 6 % des exportations totales de la Chine, soit la moitié de ce que pèsent encore les États-Unis. Une proportion appelée à croître rapidement, au rythme du repli des échanges sino-américains.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de septembre s’est distingué par une grande effervescence sur les marchés financiers, galvanisés par la première baisse de taux décidée par la FED. Ce pivot monétaire, longuement anticipé, a insufflé un nouvel élan aux places financières mondiales.
-
Les marchés actions : la diversification comme impératif
L’impact s’est révélé particulièrement manifeste sur les marchés émergents, dopés par la progression des actions chinoises. Le secteur technologique, en plein essor, a été le principal moteur de cette dynamique. Il convient toutefois de préciser que cette vigueur repose avant tout sur le retour des investisseurs domestiques : l’allocation de l’épargne des ménages chinois vers les actions demeure faible — environ 5 % —, mais connaît une tendance haussière. À l’inverse, les investisseurs étrangers se montrent toujours réservés face aux incertitudes structurelles de l’économie chinoise.
Ce sursaut boursier contraste avec la torpeur persistante des indicateurs macroéconomiques. Les mesures de relance engagées par Pékin n’ont, pour l’heure, produit qu’un impact limité sur la demande intérieure, qui tarde à se redresser.
- La FED accélère, la BCE joue la prudence
Aux États-Unis, la Réserve fédérale a choisi d’abaisser ses taux directeurs à la fourchette de 4,00 %−4,25 %, sous la pression d’un marché de l’emploi en ralentissement. Cette décision intervient dans un contexte économique contrasté : les nouvelles prévisions de la Fed révèlent une croissance et une inflation révisées à la hausse pour 2026, tandis que le taux de chômage devrait reculer par rapport à 2025, rendant l’interprétation des signaux économiques particulièrement délicate.
L’économie américaine se trouve ainsi à la croisée des chemins entre mesures de soutien et tensions inflationnistes potentielles, amplifiées par la politique anti-immigration et l’introduction de nouveaux tarifs douaniers, dont l’impact sur les prix reste partiellement indéterminé. Un risque immédiat s’est matérialisé avec le « shutdown » de l’administration fédérale le 1er octobre, suite à l’absence d’accord budgétaire. Ce blocage, dont le coût est estimé à 0,2 % de croissance du PIB par semaine, n’a jusqu’à présent pas provoqué de réaction sur les marchés, la dernière paralysie similaire, fin 2018, ayant duré 35 jours.
En Europe, la Banque centrale européenne semble avoir atteint son objectif : l’inflation se stabilise autour de sa cible. Les défis se déplacent désormais sur le terrain budgétaire, avec un endettement public qui reste préoccupant, la France cristallisant une part des inquiétudes. Malgré ce contexte politique tendu, les marchés financiers français ont suivi la tendance haussière mondiale en septembre (+2,62 %), soutenus notamment par la performance remarquable du secteur bancaire.
- Un positionnement neutre les actions des principaux marchés financiers développées
Nous conservons une position neutre sur les actions des marchés développés, en raison des incertitudes structurelles persistantes. L’ampleur du ralentissement économique aux États-Unis demeure difficile à anticiper, tandis que le risque inflationniste lié aux tarifs douaniers et les tensions budgétaires en Europe et outre-Atlantique pèsent sur l’appétit pour le risque.
Malgré ces contraintes, certains fondamentaux continuent d’apporter un soutien. Aux États-Unis, les indicateurs de consommation se montrent résilients, même dans un contexte de détérioration du marché de l’emploi, et les résultats des entreprises dépassent régulièrement les attentes.
En Europe, l’ajustement monétaire opéré par la BCE est survenu au moment opportun, offrant un appui tangible aux économies de la zone.
Notre préférence se porte sur les actions des marchés émergents, stimulées notamment par les valeurs chinoises et un dollar en dépréciation. Dans cette région, nous recommandons une allocation diversifiée, afin de tirer parti de la dynamique tout en maîtrisant les risques.
- Une certaine prudence sur les marchés financiers chinois
Il est encore prématuré de miser fortement sur la Chine, en l’absence de reprise tangible de la demande intérieure, ou sur l’Inde, confrontée à des tensions persistantes avec son principal partenaire économique, les États-Unis. D’autres marchés asiatiques, tels que la Corée du Sud, Taïwan ou le Vietnam, apparaissent en revanche prometteurs. Ces pays profitent à la fois de l’essor de l’intelligence artificielle et de l’accélération des échanges intra-asiatiques, offrant des perspectives de croissance particulièrement attractives.
Sur le plan sectoriel, la diversification demeure essentielle. Nous continuons à privilégier le secteur technologique américain, malgré des valorisations élevées. Depuis l’émergence de ChatGPT, ce segment a généré près de 80 % des revenus de la zone, imposant sa prédominance et orientant les stratégies d’investissement aux États-Unis. Par ailleurs, une normalisation de la politique monétaire constitue un soutien direct pour ces entreprises à forte capacité de croissance.
Nous maintenons notre prudence sur les secteurs exposés aux tensions commerciales et aux tarifs douaniers, dont les impacts restent partiellement intégrés. Enfin, le secteur bancaire européen conserve un potentiel intéressant, bénéficiant de la pentification de la courbe des taux, qui pourrait encore se renforcer, et présentant des valorisations structurellement plus attractives que celles de ses homologues américains.
-
Les marchés obligataires : des signaux contrastés
Le mois de septembre a été marqué par une activité exceptionnelle sur le marché obligataire européen. Plus de 200 milliards d’euros de dette ont été émis sur le marché primaire, un niveau inédit depuis 2021. La demande des investisseurs est restée soutenue, illustrée par un ratio de couverture massif de 4,66x, témoignant d’un appétit intact pour le crédit.
- Les marchés souverains : un rebond des taux longs
L’augmentation des taux souverains en Europe a entraîné une hausse mécanique des rendements du crédit, particulièrement sur le segment Investment Grade (IG), où l’effet taux explique près des trois quarts du rendement. Parallèlement, les spreads de crédit ont continué de se resserrer, tant sur l’IG que sur le High Yield (HY), tandis que l’écart entre les obligations corporate et financières atteignait un niveau historiquement étroit. Cette combinaison de rendements en hausse et de spreads serrés a permis au marché obligataire de terminer le mois sur une note positive.
Le marché souverain, en revanche, a montré des signes de tension. Les taux longs, notamment les emprunts à 30 ans, ont fortement bondi début septembre aux États-Unis, au Royaume-Uni, en France et au Japon. Cette flambée traduit la méfiance croissante des investisseurs face aux réalités budgétaires et aux défis d’endettement des États.
En France, l’incertitude politique a accentué cette tension, planant sur les décisions budgétaires à venir. Le 12 septembre, l’agence Fitch a ainsi abaissé la note souveraine du pays. Si le taux français à 10 ans s’est stabilisé au-dessus de 3,50%, le spread avec l’Allemagne (OAT/Bund) est demeuré étonnamment stable. Toutefois, cette situation ne reflète pas pleinement le risque budgétaire accru auquel la France est confrontée. La volatilité sur les taux français pourrait donc perdurer, tandis que d’autres agences de notation doivent encore se prononcer. À titre de comparaison, des voisins comme l’Espagne et l’Italie ont récemment vu leur note relever, plaçant la France en position de « mauvais élève » au sein de l’Europe.
- Une incertitude persistante sur les politiques monétaires
Du côté des banques centrales, la BCE semble avoir opéré un pivot au moment opportun, parvenant à stabiliser l’inflation autour de sa cible. La Fed, en revanche, a cédé à diverses pressions — qu’elles soient liées au marché du travail ou aux injonctions de l’exécutif — en réduisant ses taux directeurs de 25 points de base. Une mesure qui n’offre qu’une visibilité limitée. L’incertitude demeure quant à l’ampleur réelle et au rythme du cycle de baisses attendu en 2026, dans un contexte où l’inflation pourrait, contre toute attente, repartir à la hausse.
- Un attrait confirmé pour l’Investment Grade européen
Nous restons globalement optimistes sur le marché obligataire, avec une conviction particulièrement marquée en faveur du crédit Investment Grade européen. Les rendements proposés demeurent attractifs et la demande robuste, malgré les émissions massives des entreprises et des États.
Sur le segment des taux, la prudence reste de mise. Les besoins de financement considérables en Europe et aux États-Unis risquent de peser sur les rendements des maturités longues. Dans ce contexte, nous privilégions une duration courte, afin de limiter l’exposition aux risques de correction sur la partie longue de la courbe. Les obligations souveraines européennes à court terme apparaissent ainsi comme une alternative pertinente aux instruments monétaires, offrant une visibilité renforcée grâce à la politique monétaire solidement ancrée de la BCE.
Les taux longs français et américains ne semblent pas refléter pleinement l’ampleur des préoccupations budgétaires actuelles. Par ailleurs, le risque d’une hausse des anticipations d’inflation pèse sur la partie longue. Pour un investisseur en euros, l’exposition aux obligations américaines libellées en dollars apparaît peu opportune : la tendance macroéconomique, notamment la baisse des taux de la Fed, pèse sur le dollar, et le coût de couverture annule largement le supplément de rendement offert par le marché américain.
Notre conviction la plus forte demeure le crédit Investment Grade européen. Nous privilégions les stratégies de portage (buy and hold) dans ce segment, en raison des rendements attractifs et de la stabilité attendue, le taux de défaut restant inférieur à 1 %.
- Les opportunités dans les obligations financières subordonnées
Nous maintenons notre intérêt pour les obligations financières subordonnées. Malgré un resserrement des spreads par rapport aux obligations corporate, ce segment bénéficie de fondamentaux solides, soutenus par une réglementation renforcée, et permet d’augmenter le rendement moyen du portefeuille tout en restant exposé à des émetteurs de qualité investment grade.
Sur le segment du High Yield, notre approche reste sélective. Nous privilégions uniquement les maturités courtes et les émetteurs les plus solides, à condition que le surcroît de rendement compense de manière adéquate le risque accru.
Sur le segment obligataire classique, nous faisons preuve de prudence. Les besoins de financement massifs en Europe et aux États-Unis pourraient exercer une pression haussière sur les rendements des maturités longues. En conséquence, nous favorisons les obligations souveraines européennes à court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à une meilleure visibilité sur la politique de taux de la BCE.
- Les risques liés à une exposition au dollar
Le risque de duration demeure tangible, incitant à privilégier les maturités courtes. Les taux longs français, quant à eux, semblent déconnectés de la réalité budgétaire actuelle. La situation américaine n’est guère plus rassurante : le déficit et la trajectoire de la dette ne se reflètent pas pleinement dans les taux longs, laissant planer un risque latent sur cette partie de la courbe. À cela s’ajoute la hausse des anticipations d’inflation, facteur supplémentaire de tension pour les obligations à long terme.
S’agissant des obligations libellées en dollars américains, l’exposition au risque de change apparaît peu judicieuse pour un investisseur européen. Les fondamentaux du couple euro/dollar continuent de pénaliser le billet vert, et le coût de couverture vient largement neutraliser le supplément de rendement offert par le marché américain.
Les marchés financiers alternatifs : une préférence pour les stratégies actions Long/Short
Nous maintenons une position globalement défavorable vis-à-vis des investissements alternatifs. Néanmoins, une préférence marquée se dessine pour les stratégies actions Long/Short, susceptibles de jouer un rôle stratégique dans la couverture partielle d’une allocation actions classique. Dans un contexte caractérisé par de fortes dispersions de valorisation, ces stratégies exploitent simultanément la sous-évaluation des titres (positions longues) et la surévaluation (positions courtes).
Le Long/Short se distingue ainsi par sa capacité à limiter le risque directionnel tout en offrant un potentiel de surperformance en période d’incertitude. Sa flexibilité permet de saisir des opportunités quel que soit le contexte économique, assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels.
L’or : le métal jaune qui défie les incertitudes
Le bond de l’or en septembre, qui a vu l’once frôler les 3 900 dollars, confirme la résilience de ce métal précieux. Malgré une performance déjà exceptionnelle cette année, notre opinion reste favorable à l’égard de l’or.
Plusieurs facteurs structurels continuent de soutenir sa valeur : la baisse des taux réels liée à l’assouplissement des politiques monétaires, l’affaiblissement du dollar américain, l’escalade des tensions géopolitiques et une perte de confiance croissante parmi les acteurs économiques. À cela s’ajoute une demande robuste, tant institutionnelle que privée, portée par les banques centrales et les ménages, en particulier dans les économies asiatiques et émergentes.
Les produits structurés : une réponse sur mesure aux problématiques soulevées par les marchés financiers
Nous continuons à accorder une confiance affirmée aux produits structurés. Bien plus qu’un simple vecteur d’exposition, ils représentent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés et d’optimiser le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’engager sur des marchés ou des secteurs à fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection efficaces contre les risques de correction. Cette approche prend une importance accrue dans un contexte de valorisations élevées. La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées, pour maximiser l’efficacité et limiter les risques.
Grâce à leur grande flexibilité, les produits structurés offrent aux investisseurs une opportunité d’optimisation de portefeuille adaptée aux conditions actuelles du marché. Ils s’intègrent aisément aux besoins de distribution et constituent ainsi un pilier stratégique dans toute démarche de rente personnalisée.
Les actifs non cotés : private equity et private debt au cœur des stratégies d’investissement
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, attire également des flux vers des fonds plus accessibles au grand public, élargissant ainsi le spectre de l’investissement alternatif.
- Des stratégies secondaires qui se démarquent
Le marché, bien que prudent face aux incertitudes politiques et économiques, laisse entrevoir un potentiel solide pour le private equity. Parmi les options les plus attractives, les stratégies secondaires se distinguent par leur capacité à offrir des valorisations prometteuses tout en limitant les risques.
Les fonds de co-investissement continuent, eux aussi, de figurer au centre des priorités des investisseurs, alliant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, connaissent un intérêt croissant pour soutenir les entreprises en phase de croissance. Le capital-risque, particulièrement dans les secteurs technologiques et liés à la transition énergétique, enregistre un regain de popularité, offrant des perspectives captivantes pour les startups innovantes.
- Vers une allocation diversifiée et équilibrée
Pour exploiter pleinement le potentiel des actifs non cotés tout en limitant les risques, l’adoption d’une stratégie diversifiée et de long terme apparaît indispensable. Cette approche inclut :
- Les stratégies secondaires, prisées pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant les opportunités à haut rendement dans les secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, offrant une participation dans la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en perpétuelle évolution, cette allocation vise à concilier performance et gestion proactive des risques. La vigilance sur les tendances du marché reste essentielle, tout en capitalisant sur les opportunités offertes par des secteurs stratégiques tels que la santé et la transition énergétique.
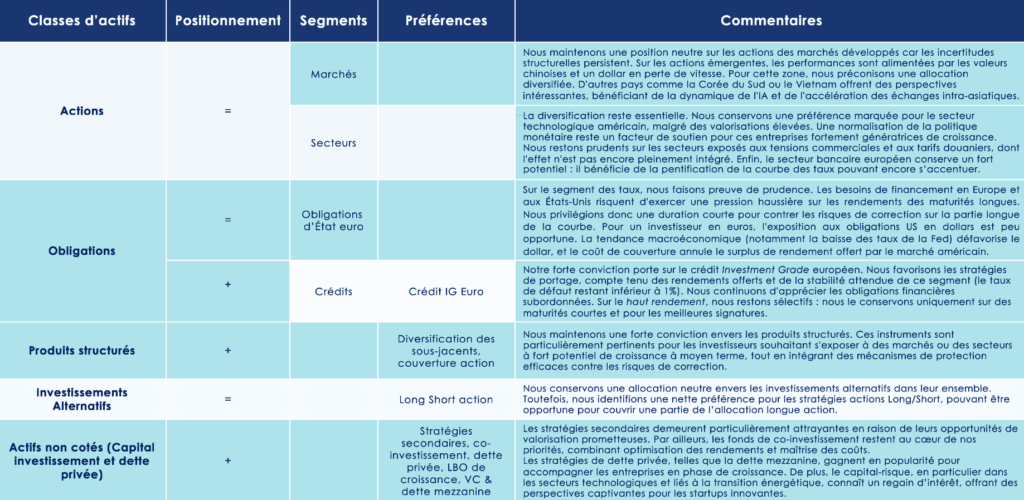
Le rendez-vous des marchés financiers – Septembre 2025
Marchés financiers & économie : les points clés
- Les marchés financiers poursuivent leur belle dynamique, aux États-Unis et en Europe ;
- La présidente de la Commission européenne, Ursula von der Leyen, et le président américain, Donald Trump, ont scellé un accord commercial portant sur les droits de douane ;
- En France, l’hypothèse de nouvelles élections législatives gagne du terrain. Une perspective qui alimente l’incertitude et ravive les inquiétudes des investisseurs quant à la stabilité des institutions ;
- Depuis Jackson Hole, le président de la Réserve fédérale américaine a entrouvert la porte à une nouvelle baisse des taux d’intérêt.
Quelles performances sur les marchés financiers ?
-
Rencontre entre Trump et Poutine en Alaska
Le 15 août dernier, sur la base interarmées d’Elmendorf-Richardson à Anchorage, en Alaska, Donald Trump et Vladimir Poutine se sont retrouvés pour une rencontre très attendue. En terre américaine, le président des États-Unis et son homologue russe ont échangé pendant près de trois heures.
Au cœur des discussions : la guerre en Ukraine. Mais ni cessez-le-feu, ni avancée concrète n’en sont sortis. Tout au plus, une invitation à Moscou, qui a laissé les observateurs sur leur faim.
D’après le politiste russe Andreï Kolesnikov, Vladimir Poutine aurait surtout cherché à gagner du temps, tout en maintenant un lien de proximité avec Donald Trump. « Un temps dont il a besoin pour repousser la ligne de front le plus à l’ouest possible, avant de figer la situation dans un accord ultérieur », analyse-t-il.
Trois jours plus tard, le 18 août, c’était au tour de Volodymyr Zelensky de s’entretenir avec le président américain à Washington. Là encore, la réunion n’a pas permis d’avancer notable. Seules les « garanties de sécurité » pour l’Ukraine ont été évoquées, sans qu’aucun engagement formel ne soit scellé.
Quant au prix Nobel de la paix auquel Donald Trump semble aspirer avec insistance, il lui faudra encore patienter.
-
USA – Europe : un accord commercial déséquilibré ?
Après des mois de tractations intenses, la présidente de la Commission européenne, Ursula von der Leyen, et le président américain, Donald Trump, ont scellé, le 27 juillet dernier en Écosse, un accord commercial sur les droits de douane.
L’enjeu est colossal : chaque jour, plus de 4,2 milliards d’euros de biens et de services traversent l’Atlantique. L’Europe représentant le deuxième déficit commercial le plus important pour les États-Unis, juste après la Chine.
- Les contours de l’accord transatlantique
Les principales dispositions sont les suivantes :
- Les États-Unis imposent désormais un tarif douanier de 15 % sur la majorité des produits européens, notamment l’automobile, les semi-conducteurs et les produits pharmaceutiques.
- L’aéronautique bénéficie d’une exemption totale.
- L’acier et l’aluminium restent soumis à un droit de 50 %.
En contrepartie, l’Union européenne s’engage à :
- Supprimer toutes les taxes sur les produits manufacturés américains.
- S’approvisionner en énergie aux États-Unis pour un montant de 750 milliards de dollars sur les trois prochaines années.
- Ouvrir son marché agricole à certaines exportations américaines dites « non sensibles », pour 7,5 milliards d’euros (huile de soja, semences, céréales, fruits à coque, cacao, ketchup, biscuits, etc.).
- Investir 600 milliards de dollars aux États-Unis d’ici 2028, notamment dans le secteur militaire, tout en facilitant l’accès aux produits agricoles et maritimes américains.
- Un accord asymétrique, mais diplomatiquement utile
À première vue, l’accord semble déséquilibré, taillé sur mesure pour Washington qui a imposé ses conditions. Mais il doit davantage être lu comme un compromis diplomatique que comme une simple victoire commerciale. « Si cet accord peut sembler décevant pour l’Europe, il a néanmoins le mérite de fixer un cadre clair aux échanges transatlantiques. Il offre de la visibilité aux entreprises et, in fine, aux investisseurs », souligne un gérant d’actifs.
Même tonalité du côté d’Apolline Menut, économiste chez Carmignac : « L’Europe a réussi à protéger certains secteurs stratégiques des surtaxes les plus lourdes. Cela réduit l’incertitude sur les chaînes d’approvisionnement, même si des zones d’ombre subsistent. » Elle rappelle aussi que l’accord s’inscrit dans le contexte de la guerre en Ukraine : « Le lobbying européen a permis deux avancées : Trump a donné un ultimatum sévère de 50 jours à la Russie et a accepté de poursuivre les livraisons d’armes financées par l’UE. »
Pour Robert Schramm-Fuchs, gestionnaire de portefeuille, il était important d’offrir une certaine stabilité aux entreprises : « Même s’il ne s’agit pas d’un accord commercial parfait, il a évité l’escalade des droits de douane, ce qui garantit une certaine stabilité aux industries clés des deux côtés. »
- Premiers effets : l’Allemagne en première ligne
Les chiffres parlent d’eux-mêmes. L’excédent commercial européen a chuté de 37 milliards à 26 milliards d’euros en un an au deuxième trimestre 2025. L’Allemagne, pilier industriel de l’Europe, encaisse le choc : ses exportations vers les États-Unis reculent de 3,9 % au premier semestre, avec des plongeons spectaculaires dans l’automobile (–8,6 %) et les machines-outils (–7,9 %).
Après un record de 71 milliards d’euros d’excédent en 2024, Berlin accuse déjà une baisse de 13 %. Selon Commerzbank, les exportations européennes vers les États-Unis pourraient dégringoler de 20 à 25 % d’ici deux ans.
- Japon, Vietnam… et la Chine en suspens
L’Europe n’est pas la seule à céder du terrain. Quelques semaines plus tôt, le Japon avait conclu un accord similaire avec Washington : droits réciproques de 15 %, investissements nippons de 550 milliards de dollars et ouverture accrue de son marché aux produits américains, y compris automobiles et agricoles.
Le Vietnam a, lui aussi, obtenu un compromis : la taxe américaine initialement fixée à 46 % sur ses exportations a été réduite à 20 %, mais un droit de 40 % reste appliqué aux produits soupçonnés d’être réexportés depuis des pays tiers.
Quant à la Chine, le bras de fer reste en suspens. Donald Trump a signé un décret prolongeant la trêve commerciale jusqu’au 10 novembre 2025. Les discussions se poursuivent donc entre les deux superpuissances.
-
Les marchés actions prolongent leur dynamique
Les principaux indices boursiers mondiaux ont poursuivi leur ascension tout au long du mois d’août. En tête, le Shanghai Composite, emblème des marchés chinois, s’offre un bond spectaculaire de près de 9 %. Derrière lui, l’EuroStoxx 50 et le Nasdaq affichent une progression solide de 3,9 % sur la même période. Le CAC 40, malgré une tendance positive, peine à suivre le rythme effréné de ses homologues et ne progresse « que » de 2,5 %.
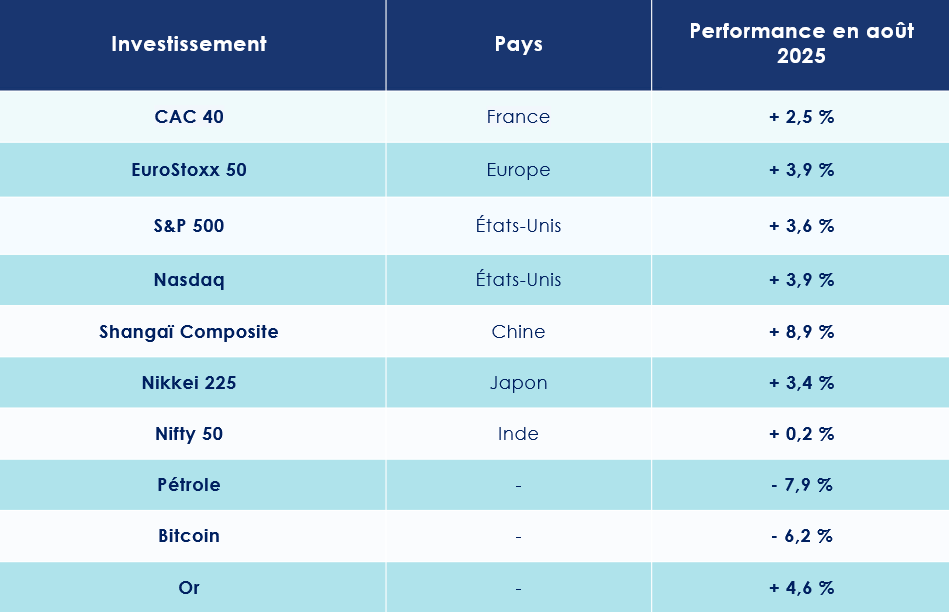
-
Nvidia : encore et toujours au sommet sur les marchés financiers
La saison des résultats du deuxième trimestre a confirmé la bonne santé des entreprises américaines. Les sociétés du S&P 500 affichent une croissance bénéficiaire d’environ 9 %, un rythme légèrement supérieur à la moyenne des dix dernières années. Près de 80 % d’entre elles dépassent ainsi les attentes des analystes. Pour l’heure, les groupes américains ont su contenir la hausse des droits de douane en réorganisant leurs chaînes d’approvisionnement, en ajustant leurs prix et en appliquant une discipline stricte en matière de coûts. Il s’agit de la meilleure performance enregistrée depuis le troisième trimestre 2023.
Dans ce contexte favorable, un nom s’impose encore et toujours : Nvidia. La pépite de Santa Clara a franchi un cap historique le 9 juillet dernier en devenant la première entreprise mondiale à voir sa capitalisation boursière dépasser les 4 000 milliards de dollars (environ 3 400 milliards d’euros).
Au cours du dernier trimestre, le chiffre d’affaires de 46,74 milliards de dollars est légèrement au-dessus des anticipations de Wall Street. La firme réalise 26 milliards de bénéfices nets sur 3 mois ! La division consacrée aux data centers — véritable moteur de l’intelligence artificielle grâce à ses processeurs surpuissants — enregistre à elle seule une croissance fulgurante de 56 %, à 41,1 milliards de dollars. Quant au bénéfice ajusté par action, il atteint 1,05 dollar, dépassant le consensus de 4 cents. Une performance qui confirme, une fois de plus, la domination sans partage du géant californien.
-
Les taux français sous pression
La menace d’une dissolution de l’Assemblée nationale et de nouvelles élections législatives plane sur la France et inquiète les investisseurs. Cette incertitude politique se traduit directement sur le marché obligataire.
Le rendement de l’emprunt d’État français à 30 ans a progressé de 4,5 points de base, pour atteindre 4,444 % — un sommet inédit depuis novembre 2011. Sur l’échéance à 10 ans, la hausse s’établit à 3 points de base, à 3,532 %. Un contraste frappant avec l’Allemagne : le Bund à 10 ans, valeur refuge et étalon de la zone euro, a reculé de 1,5 point de base pour s’établir à 2,707 %.
Outre-Atlantique, le mouvement est également à la baisse. Les rendements des bons du Trésor américain se sont repliés, avec un taux à 10 ans glissant de 2,6 points de base, à 4,24 %.
Les États-Unis : la Fed assouplie sa position
À Jackson Hole, Jerome Powell a entrouvert la porte à une baisse des taux, ravivant l’optimisme des marchés financiers. Mais derrière les sourires de Wall Street, l’économie américaine envoie des signaux contrastés. Inflation tenace, industrie en berne, emploi vacillant.
-
Le rendez-vous annuel de Jackson Hole
Comme chaque été, au mois d’août, le petit village de Jackson Hole, niché au cœur des montagnes du Wyoming, a concentré l’attention du monde financier. C’est là que, selon la tradition, les banquiers centraux se retrouvent pour un symposium devenu incontournable.
Cette année encore, le président de la Réserve fédérale américaine, Jerome Powell, a livré un discours scruté à la loupe par les investisseurs. S’il a reconnu que le marché de l’emploi montrait désormais des signes de fragilité et que la croissance pouvait ralentir, il a aussi laissé entrevoir une perspective qui réjouit Wall Street : l’ouverture possible d’un nouveau cycle de baisse des taux.
Les marchés ne s’y sont pas trompés : ils anticipent désormais, à plus de 87 %, une réduction des taux directeurs dès septembre. « Powell a indiqué que les perspectives de base pourraient justifier un ajustement de la politique monétaire, invoquant des risques croissants pour l’emploi, tout en qualifiant la situation actuelle d’inhabituelle », analyse Valentin Bissat, chef économiste chez Mirabaud Asset Management.
-
Vers une politique monétaire plus accommodante ?
Toutefois, le patron de la Fed a nuancé les espoirs d’un assouplissement rapide et massif. En affirmant que l’institution « procéderait avec prudence », il a écarté l’hypothèse d’une baisse agressive de 50 points de base, comme le suggérait le secrétaire au Trésor, Scott Bessent. Car un obstacle persiste : l’inflation.
Les chiffres en témoignent : l’inflation annuelle a accéléré pour le deuxième mois consécutif, atteignant 2,7 % en juillet 2025, son plus haut niveau depuis février, légèrement au-dessus des prévisions (2,6 %). L’inflation sous-jacente (core CPI) progresse, elle, à 2,9 % sur un an.
Cette tendance est confirmée par les chiffres du PCE, l’indicateur d’inflation préféré de la Fed. Les économistes anticipent +0,3% en juillet, ce qui ferait grimper l’inflation annuelle à 2,9%, voire 3% selon certains — son plus haut niveau depuis mars 2024.
En cause, notamment, la flambée des droits de douane décidés par Donald Trump, qui commence à se refléter dans les prix. « Le narratif reste celui d’un effet ponctuel (“one-off”) lié aux tarifs douaniers, qui ne devrait pas générer de vague durable », estime Théodore Crouslé, analyste cross-asset chez SILEX. Mais il ajoute avec prudence : « Powell a néanmoins rappelé que tant que ces tarifs continuent de s’accumuler, on ne peut écarter le risque que leur répercussion sur les prix se prolonge. »
-
Des signes tangibles de ralentissement
Les premiers effets du durcissement de la politique commerciale internationale voulue par Donald Trump commencent à se faire sentir. En juin, le déficit commercial des biens et services américains s’est réduit à 60,2 milliards de dollars, selon les chiffres du département du Commerce publiés mardi, soit une contraction de 16 % par rapport au mois précédent.
Une amélioration sur le papier, certes, mais qui ne parvient pas à masquer les signes tangibles de ralentissement de l’économie américaine.
L’indice ISM des services est ressorti à 50,1 en juillet, en recul par rapport aux 50,8 de juin et loin du consensus à 51,5. Un chiffre qui frôle dangereusement le seuil des 50, en dessous duquel l’activité est réputée entrer en contraction.
Même tendance dans l’industrie : l’ISM manufacturier a déçu les marchés en tombant à 48,0, après 49,0 le mois précédent. Les économistes sondés par Reuters anticipaient au contraire un léger rebond à 49,5.
À cela s’ajoute un autre signal inquiétant : la confiance des consommateurs. Pour la première fois en quatre mois, elle s’est nettement repliée en août, selon l’enquête préliminaire de l’Université du Michigan, tombant à 58,6 contre 61,7 en juillet — bien en-deçà des attentes du consensus, fixé à 62.
-
L’emploi bat de l’aile
Les signaux de faiblesse du marché du travail américain se confirment. Les chiffres publiés début août sont sans appel : les créations d’emplois de juillet se sont effondrées à seulement 73 000, soit 27 % en deçà des prévisions. Pire encore, les données de mai et juin ont été lourdement révisées, avec un total de 258 000 postes retranchés.
« C’est un véritable signal d’alarme. L’économie ne crée quasiment plus d’emplois », alerte Heather Long, économiste en chef de la Navy Federal Credit Union, citée par Le Monde.
Quelques indicateurs offrent toutefois un tableau plus nuancé. Les demandes hebdomadaires d’allocations chômage ont reculé de 5 000, à 229 000, après avoir atteint un pic de huit semaines. Un chiffre légèrement meilleur qu’attendu. Côté salaires, la progression reste solide : +0,3 % sur un mois et +3,9 % sur un an, en ligne avec les anticipations.
Mais l’ombre domine toujours la lumière. Le taux de chômage est remonté de 4,1 % à 4,2 %, et le taux élargi — incluant les travailleurs à temps partiel contraint et les personnes découragées — s’est alourdi de 0,3 point, à 7,9 %.
Le secteur immobilier, quant à lui, a réservé une surprise positive : les mises en chantier ont bondi de 5,2 % en juillet, alors que les analystes attendaient une contraction de 1,8 %. Une embellie cependant ternie par le recul des permis de construire (-2,8 %) et la baisse continue de la confiance des promoteurs immobiliers, tombée de 33 à 32 en août.
-
Le LEI : un indicateur qui inquiète
L’indice avancé de l’économie américaine (LEI – Leading Economic Index) retient plus que jamais l’attention des analystes. Conçu comme un baromètre de la conjoncture à venir, il compile dix indicateurs clés : nouvelles commandes industrielles, inscriptions au chômage, moral des ménages… autant de signaux censés tracer la trajectoire de l’économie américaine dans les prochains mois.
Or, le verdict est préoccupant. En juin, le LEI a reculé de 4 % sur un an, enregistrant sa 38ᵉ baisse au cours des 40 derniers mois. C’est le troisième mois consécutif qu’il envoie un signal de récession. La faiblesse des commandes industrielles et la chute de la confiance des consommateurs en sont les principaux moteurs. Résultat : l’indice plonge désormais à son plus bas niveau depuis 11 ans.
Entre prudence monétaire et pressions politiques, la Réserve fédérale avance sur une ligne de crête. Le ralentissement de l’activité et la fragilité du marché du travail rappellent l’urgence d’agir, tandis que l’inflation et les tensions commerciales imposent de ne pas céder trop vite. Dans ce climat d’incertitude, chaque statistique devient un test grandeur nature pour l’économie américaine. Et le moindre mot de Jerome Powell, une boussole fragile pour les investisseurs.
Zone euro : une croissance atone
Malgré la guerre commerciale qui l’oppose aux États-Unis, l’économie européenne se maintient tant bien que mal en territoire positif. Au deuxième trimestre 2025, le PIB de la zone euro a progressé de 0,1 %. Une croissance infime, qui illustre surtout la fragilité d’un moteur économique déjà ralenti et désormais assiégé par des vents contraires.
-
Des indicateurs en berne
La détérioration des relations commerciales transatlantiques commence à laisser des traces visibles. En juin 2025, l’excédent commercial de la zone euro s’est établi à 7 milliards d’euros, soit trois fois moins qu’un an plus tôt (20,7 milliards en juin 2024).
Même constat du côté de l’industrie : selon Eurostat, la production industrielle a reculé de 1,3 % en juin par rapport à mai. Un signal préoccupant qui s’ajoute à l’affaiblissement de la consommation des ménages : -0,2 % au premier trimestre, après une hausse de 0,4 % en fin d’année 2024.
La confiance des ménages s’érode également. L’indicateur de la Commission européenne ressort à -15,5 en août, là où les économistes espéraient -14,9. L’indice du sentiment économique (ESI) confirme cette tendance, tombant à 95,2 points contre 95,7 en juillet, bien en deçà de son seuil de long terme (100).
Seule éclaircie : en Allemagne, l’indice Ifo du climat des affaires a progressé légèrement en juillet (88,6 points contre 88,4 en juin), atteignant son plus haut niveau depuis l’été dernier. Une amélioration timide, mais encore trop fragile pour rassurer les marchés.
-
Quelques signaux positifs
Deux données viennent toutefois tempérer ce tableau assombri. D’une part, l’indice PMI composite, baromètre de l’activité globale dans la zone euro, s’est redressé pour le troisième mois consécutif, à 51,1 en août, au-dessus du seuil de 50 qui marque la frontière entre expansion et contraction.
D’autre part, le marché du travail résiste mieux que prévu. L’emploi a progressé de 0,1 % au deuxième trimestre, après +0,2 % au premier. Le chômage reste contenu à 6,2 %, tandis que les salaires négociés ont bondi de 4 % sur un an, après +2,5 % au trimestre précédent.
-
La BCE lève le pied
Dans ce contexte contrasté, la Banque centrale européenne adopte une posture d’attente. Après avoir ramené son taux de dépôt de 4 % à 2 % au fil de huit baisses successives, l’institution de Francfort annonce désormais qu’elle se contentera d’« ajustements marginaux » d’ici la fin de l’année.
L’objectif est clair : donner du temps aux baisses de taux pour se diffuser pleinement dans l’économie réelle, alors même que l’inflation converge vers la cible de 2 %. Selon Eurostat, l’inflation annuelle s’est établie à 2,0 % en juillet, stable par rapport à juin et nettement en retrait par rapport aux 2,6 % de l’été 2024.
Si la zone euro évite pour l’instant la récession, elle demeure vulnérable, coincée entre la faiblesse de la demande interne, la fragilité industrielle et un environnement géopolitique sous tension.
Économie française : un optimisme fragile face aux vents contraires
Les dernières prévisions de la Banque de France invitent à l’optimisme : au troisième trimestre, le produit intérieur brut devrait progresser de 0,3 %. Un signe encourageant qui témoigne d’une résilience de l’économie hexagonale malgré un climat politique et social chargé d’incertitudes. Mais derrière cette façade de croissance, plusieurs indicateurs rappellent que la reprise reste fragile
-
Le moral des ménages vacille
Premier signal d’alerte : l’automobile. Les ventes de voitures neuves s’enfoncent dans le rouge, avec une baisse de près de 8 % au premier semestre. Juin a même marqué le sixième mois consécutif de recul, affichant une chute de 6,7 % par rapport à l’an dernier. Face à la conjoncture et au flou entourant l’avenir du véhicule électrique, les ménages reportent leurs achats.
Le moral des Français reflète cette prudence. Après trois mois de stabilité, la confiance des ménages a reculé en août, perdant un point pour s’établir à 87, son plus bas niveau depuis octobre 2023. Un affaissement qui illustre le malaise grandissant face à l’incertitude politique.
-
Une crise institutionnelle à venir
Car au-delà des chiffres, c’est bien le climat institutionnel qui pèse sur les perspectives. L’appel de François Bayrou à un vote de confiance accentue l’impression d’instabilité. Et la possibilité d’une dissolution de l’Assemblée nationale, évoquée par l’Élysée, semble désormais le scénario le plus probable aux yeux des gérants d’actifs. De nouvelles élections législatives pourraient donc être convoquées d’ici quarante jours.
Dans ce contexte, les marchés se préparent à une période de fortes turbulences. « La volatilité pourrait être intense, au gré des sondages et jusqu’aux élections », avertit Wilfrid Galand, directeur et stratégiste chez Montpensier Arbevel. Selon lui, « l’ensemble des actifs de la zone euro, y compris l’euro lui-même, pourraient être affectés, la France restant en première ligne. Le rendement des obligations d’État françaises à dix ans (OAT) pourrait même frôler la barre des 4 % ».
Les gérants d’Altitude IS rappellent cependant que la prime de risque exigée par les investisseurs reste inférieure aux pics atteints en 2012, en pleine crise de la dette européenne. « Quant au coût d’une assurance contre un défaut français, mesuré par le Credit Default Swap (CDS), il demeure contenu à 35 points de base, dans la moyenne de la zone euro. »
Ainsi, l’économie française avance sur un fil : soutenue par une croissance qui résiste, mais menacée par une instabilité politique qui pourrait, à tout moment, enterrer les derniers espoirs d’un rebond durable.
Chine : entre deux eaux
Malgré la guerre commerciale menée par l’administration Trump, l’économie chinoise continue d’afficher une solidité surprenante. Si l’on en croit les chiffres officiels transmis par Pékin, le pays affiche une croissance du PIB de 5,2 % au deuxième trimestre 2025, contre 5,4 % trois mois plus tôt. Un léger fléchissement, certes, mais qui permet au pays de rester dans la trajectoire fixée par les autorités : « environ 5 % » sur l’année. Le gouvernement déploie tous les leviers à sa disposition pour préserver cette dynamique.
-
Une trêve fragile avec Washington
Forts avec les faibles, faibles avec les forts. Donald Trump, qui a su imposer sa loi à ses partenaires commerciaux les moins puissants, se heurte à une tout autre résistance face à la Chine de Xi Jinping. Contrainte de négocier, la Maison-Blanche a accordé à Pékin un sursis : une trêve commerciale de 90 jours, repoussant l’échéance au 10 novembre.
Les surtaxes douanières restent en place — 30 % côté américain, 10 % côté chinois —, mais le climat est loin des tensions les plus explosives du printemps. Pékin, anticipant le risque d’un accès restreint au marché américain, a rapidement diversifié ses débouchés. L’Asie du Sud-Est et l’Europe absorbent désormais une part croissante des exportations chinoises. Résultat : un excédent commercial record en juin, frôlant les 115 milliards de dollars. Les exportations, elles, ont bondi de 5,8 % sur un an, selon les chiffres des douanes.
Mais ce répit pourrait être de courte durée. L’accord signé entre Washington et Hanoï menace d’ouvrir un nouveau front. Le texte prévoit une taxation de 40 % sur les produits « réexportés », c’est-à-dire peu transformés localement, contre 20 % pour les autres biens. Une disposition qui vise explicitement les pratiques de contournement reprochées à Pékin.
-
Relance massive, fragilités persistantes
Pour maintenir une croissance supérieure à 5 %, Pékin a mis en œuvre un plan de relance d’envergure. Déficit public porté à un niveau inédit de 4 % du PIB, investissements massifs, assouplissement monétaire : l’arsenal est impressionnant. Le gouvernement a également ciblé la consommation en accordant jusqu’à 15 % de rabais sur des biens allant de l’électronique aux automobiles.
Derrière ce volontarisme se dessinent pourtant des signes de vulnérabilité. Les indicateurs avancés signalent un essoufflement. En juillet, le PMI composite est tombé à 50,2 (contre 50,7 le mois précédent), frôlant la zone de contraction. Le PMI manufacturier a reculé à 49,3, en deçà des prévisions. À l’inverse, les services ont montré un sursaut, grimpant à 52,6, au-delà des attentes.
Les échanges extérieurs, eux, ont surpris positivement : +7,2 % d’exportations en rythme annuel, contre 5,6 % anticipés. Mais la consommation intérieure donne des signaux moins positifs. Les ventes au détail ont reculé de 0,14 % en juillet, tandis que les immatriculations automobiles ont chuté de 1,5 %. Les subventions incitant au remplacement des voitures thermiques par des modèles électriques semblent déjà perdre de leur efficacité.
Autre ombre au tableau : les investissements en immobilisations des entreprises privées — hors immobilier — ont diminué de 1,5 % sur un an, confirmant un climat d’incertitude et de prudence.
La Chine continue donc de défier les pronostics en affichant une croissance vigoureuse malgré l’hostilité commerciale américaine. Mais sous la surface, la mécanique s’essouffle : consommation hésitante, investissement privé en repli, dépendance accrue aux mesures de soutien public.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois d'août a clôturé en territoire positif pour les marchés actions, tant aux États-Unis qu'en Europe, défiant la saisonnalité historiquement difficile de cette période. Cette performance est attribuable à une saison des résultats d'entreprises robuste, avec plus de 82 % des sociétés du S&P 500 dépassant les estimations. Sur les marchés obligataires, la France est, quant à elle, sous pression.
-
Les marchés actions se maintiennent
Aux États-Unis, la saison des résultats a surpassé toutes les attentes : les bénéfices ont bondi de 11,7 %, bien au-delà des prévisions initiales, tandis que la révision de la croissance du PIB au deuxième trimestre est venue renforcer la dynamique. L’enthousiasme autour de l’intelligence artificielle continue de jouer le rôle de catalyseur, porté par les performances éclatantes des « Magnificent Seven » et de Nvidia, qui consolident la conviction des investisseurs dans la solidité de ce secteur.
- La Fed en soutien de l’économie américaine ?
Du côté macroéconomique, les signaux apparaissent plus contrastés. Si les indicateurs restent mitigés de part et d’autre de l’Atlantique, les anticipations d’une baisse des taux directeurs par la Fed alimentent l’optimisme des marchés.
À Washington, l’hypothèse d’une détente monétaire dès septembre gagne du terrain, portée par la dégradation des derniers rapports sur l’emploi. Une telle décision pourrait redonner de l’élan à l’économie américaine, à condition que le regain d’inflation lié aux nouveaux tarifs douaniers ne soit qu’un feu de paille.
En Europe, le PMI manufacturier est repassé au-dessus du seuil des 50 points en août, signe d’une reprise de l’activité pour la première fois depuis trois ans. La BCE s’apprête quant à elle à publier de nouvelles projections de croissance et d’inflation, intégrant les récents accords commerciaux. En France, deux échéances politiques et financières retiendront particulièrement l’attention : le vote de confiance et la révision potentielle de la note souveraine par Fitch.
- Des accords commerciaux en demi-teinte
Les négociations commerciales progressent, mais demeurent semées d’incertitudes. L’Europe a accepté de supprimer une partie de ses droits de douane sur les produits industriels en échange d’une réduction des taxes américaines sur les véhicules, ramenées de 27,5 % à 15 %. Une concession jugée déséquilibrée, puisque près de 70 % des exportations européennes restent soumises à des droits.
Les médicaments, eux, seront finalement taxés à 15 %, après la menace de Donald Trump de porter ces droits à 250 %. Le secteur aéronautique européen obtient en revanche une exemption, évitant une escalade potentiellement explosive.
L’Inde, de son côté, subit de plein fouet les nouveaux droits américains – 50 % sur une large part de ses exportations – ce qui pousse New Delhi à se rapprocher de Pékin. Les États-Unis restant son premier partenaire commercial, les secteurs clés comme le textile et les pierres précieuses risquent de payer le prix fort. La croissance indienne pourrait même repasser sous la barre des 6 %, selon certaines estimations.
La Chine, en revanche, tire parti de ce bras de fer : ses marchés financiers affichent des performances à deux chiffres depuis le début de l’année, dépassant ceux des États-Unis en devise locale. Pékin semble sortir renforcé de l’épreuve, même si des fragilités demeurent, notamment dans la consommation intérieure et l’immobilier.
- Diversification, maître-mot sur les marchés
Dans cet environnement incertain, le positionnement sur les marchés actions reste neutre. Septembre est historiquement un mois volatil, et la prudence s’impose malgré la solidité des résultats d’entreprise. La diversification demeure essentielle, même si certaines préférences sectorielles se dessinent, en particulier du côté des valeurs technologiques américaines, encore dopées par l’IA.
Les résultats du deuxième trimestre confirment que l’intelligence artificielle constitue désormais un moteur structurel de croissance. Les sociétés actives dans ce domaine continuent de capter une demande soutenue et seraient parmi les principales bénéficiaires d’une baisse de taux. À l’inverse, les secteurs sensibles aux tarifs douaniers, comme la pharmacie européenne, restent fragiles.
Les banques européennes – et tout particulièrement les Françaises – pâtissent, elles, du climat politique et du spectre d’une dégradation de la note souveraine. Si leur solidité n’est pas remise en cause, la pression pourrait persister à court terme.
Quant aux marchés émergents, l’heure est à la sélectivité. Les tensions commerciales poussent à la multiplication d’accords qui pourraient, à terme, profiter à certaines zones. Mais l’Inde reste lourdement pénalisée, et la Chine, malgré ses récents succès boursiers, conserve des faiblesses structurelles. Autant de raisons qui plaident pour une allocation diversifiée et mesurée.
-
Les marchés obligataires : la France scrutée, la Fed attendue
Entre incertitudes politiques en France et attentes fébriles d’une décision de la Fed, les marchés obligataires traversent une phase de tension. Tandis que le souverain français voit ses taux longs s’écarter, l’Investment Grade européen apparaît comme un refuge solide. Aux États-Unis, les anticipations de baisse de taux entretiennent l’attrait, mais le risque de change impose une prudence accrue aux investisseurs en euros.
- Les regards tournés vers la France
En Europe, les marchés obligataires évoluent sous la pression d’un climat politique français délicat. Le vote de confiance du 8 septembre, suivi de la révision de la note de Fitch le 12, pourrait s’avérer décisif pour la préservation du double A de la France. Les inquiétudes budgétaires persistent : l’objectif de ramener le déficit à 4,6 % du PIB en 2026 semble de plus en plus incertain. Déjà, les taux en portent la marque. Le rendement du 10 ans français s’est de nouveau écarté de celui de l’Allemagne, frôlant les 80 points de base observés lors de la dissolution. La nervosité se concentre surtout sur la partie longue de la courbe : le 30 ans a progressé beaucoup plus fortement que les maturités courtes.
Pourtant, malgré cette tension sur la dette souveraine, les fondamentaux des marchés demeurent solides. L’élargissement des spreads pourrait même être perçu comme une opportunité d’achat sur certaines signatures. Dans ce contexte, l’Investment Grade reste à privilégier : il permet de bénéficier d’une revalorisation mécanique via les taux, tout en offrant un portage attractif pour l’investisseur en euros en quête de revenus réguliers et stables.
- États-Unis : un équilibre fragile
Outre-Atlantique, la stabilité du 10 ans contraste avec la baisse marquée des taux courts, portée par l’espoir d’une réduction de taux de la Fed dès septembre. Mais le marché pourrait vite être rattrapé par la réalité. Les chiffres récents de l’emploi ne confirment pas la détérioration attendue, ce qui va à l’encontre du discours de Jerome Powell à Jackson Hole, plaidant pour un assouplissement monétaire. Avec des anticipations de marché qui intègrent déjà près de 80 % de probabilité de baisse, un statu quo ferait l’effet d’une douche froide et nourrirait la volatilité.
Si les obligations américaines offrent un attrait certain en valeur absolue, elles restent périlleuses pour un investisseur en euros. Le risque de change peut en effet effacer tout avantage de rendement, comme l’ont montré les performances décevantes du premier semestre. Les stratégies de couverture existent, mais leur coût réduit fortement l’intérêt d’un portefeuille obligataire libellé en dollars.
- L’Europe, toujours au centre du jeu
Le paysage obligataire demeure marqué par l’incertitude politique en Europe et par une visibilité réduite aux États-Unis. Dans ce brouillard, nous restons confiants sur le marché obligataire européen. Les obligations américaines conservent un rôle de diversification à long terme, mais pour un investisseur en euros, le risque de change rend la stratégie de portage moins pertinente.
L’Investment Grade européen apparaît, lui, comme un choix solide : les rendements restent attractifs, la stabilité attendue est rassurante et le taux de défaut du segment demeure inférieur à 1 %.
- High Yield : prudence et sélectivité sur les marchés obligataires
Nous maintenons une approche sélective sur le High Yield, plus exposé au cycle économique. Ce segment ne nous paraît justifié que sur des maturités courtes et pour des signatures de qualité, lorsque le surplus de rendement compense réellement le risque.
Du côté des taux, notre préférence va aux souverains européens de court terme, une alternative crédible aux instruments monétaires, grâce à la lisibilité de la politique de la BCE. Nous restons prudents sur les maturités longues européennes et franchement négatifs sur les taux longs américains. La récente adoption par la Chambre des Représentants du “Big Beautiful Bill” — un plan budgétaire ambitieux porté par l’administration Trump — n’a fait qu’accroître les craintes sur l’endettement des États-Unis. Même s’il sera amendé par le Sénat, ce texte illustre le risque grandissant pesant sur les finances fédérales et laisse présager une volatilité persistante sur les taux longs.
- L’attrait du crédit européen Investment Grade
Sur le marché du crédit, notre conviction demeure : le segment Investment Grade européen allie robustesse et résilience. Ses spreads apparaissent plus stables à court terme que ceux du marché américain. Les obligations financières subordonnées offrent, de leur côté, un couple rendement/risque séduisant, soutenu par des fondamentaux bancaires solides et une régulation renforcée. Elles permettent d’améliorer le rendement moyen d’un portefeuille obligataire tout en restant dans l’univers Investment Grade.
En parallèle, nous restons vigilants sur le High Yield, en privilégiant les maturités courtes et les émetteurs les mieux notés, à condition que le rendement additionnel compense pleinement le risque accru.
-
Les stratégies alternatives : exploiter les inefficiences de marché
Nous maintenons une posture de neutralité à l’égard des investissements alternatifs. Toutefois, dans le contexte actuel, les stratégies d’actions long/short nous paraissent particulièrement pertinentes.
Dans un environnement marqué par une volatilité accrue et des rotations sectorielles rapides, ces stratégies tirent leur force de leur capacité à déceler et exploiter les inefficiences de marché. Elles consistent à prendre simultanément des positions longues sur des titres jugés sous-évalués et des positions courtes sur ceux considérés comme surévalués.
Cette mécanique offre un double avantage : une protection face aux mouvements baissiers et une opportunité de surperformance dans les phases d’incertitude. Leur flexibilité constitue un atout majeur, permettant de générer de la valeur dans des conditions de marché contrastées, tout en conservant une décorrélation bienvenue vis-à-vis des indices traditionnels.
-
Les produits structurés : adapter son niveau de risque
Les produits structurés continuent de séduire les investisseurs avertis. Ils offrent une porte d’entrée vers des marchés variés et des segments spécifiques, tout en permettant d’ajuster précisément le niveau de risque et de rendement. Ces instruments se révèlent particulièrement efficaces pour s’exposer à des secteurs porteurs à moyen terme, tout en bénéficiant d’un filet de protection contre les baisses. Dans un contexte de hausse des taux longs, les produits structurés liés aux taux deviennent d’autant plus attractifs, offrant un couple rendement-risque séduisant.
La diversification reste la clé : il s’agit à la fois de varier les sous-jacents et de multiplier les types de structures. Grâce à leur grande flexibilité, les produits structurés constituent une alternative pertinente pour optimiser un portefeuille dans l’environnement actuel. Ils trouvent également toute leur place dans une stratégie de rente, pouvant s’adapter aux besoins spécifiques de distribution de l’investisseur.
-
Actifs non cotés : private equity et private debt
L’intérêt des investisseurs institutionnels pour les marchés non cotés ne faiblit pas, même dans un contexte économique empreint d’incertitudes.
- L’attrait pour les marchés secondaires
Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, dirige également les flux vers des fonds plus accessibles au grand public. Si le marché montre quelques signes d’attentisme, liés aux aléas politiques et économiques, le potentiel du private equity reste solide. Les stratégies secondaires se distinguent par leurs opportunités de valorisation prometteuses, tandis que les fonds de co-investissement occupent une place centrale, offrant un équilibre entre rendement et maîtrise des coûts.
Les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, gagnent en popularité pour accompagner les entreprises en pleine croissance. Parallèlement, le capital-risque, particulièrement dans les technologies et la transition énergétique, suscite un regain d’intérêt, offrant des perspectives fascinantes pour les startups innovantes.
- Une allocation stratégique
Pour exploiter pleinement le potentiel des actifs non cotés tout en maîtrisant les risques, une approche diversifiée et de long terme est essentielle. Elle peut inclure :
- Les stratégies secondaires, pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant des opportunités à haut rendement dans des secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), afin de tirer parti de l’effet de levier.
- Le growth equity, pour bénéficier de la croissance d’entreprises matures à fort potentiel.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en constante évolution, cette allocation vise à concilier performance et gestion proactive des risques. Elle reste attentive aux mutations du marché, tout en capitalisant sur les opportunités offertes, notamment dans les secteurs stratégiques que sont la santé et la transition énergétique.
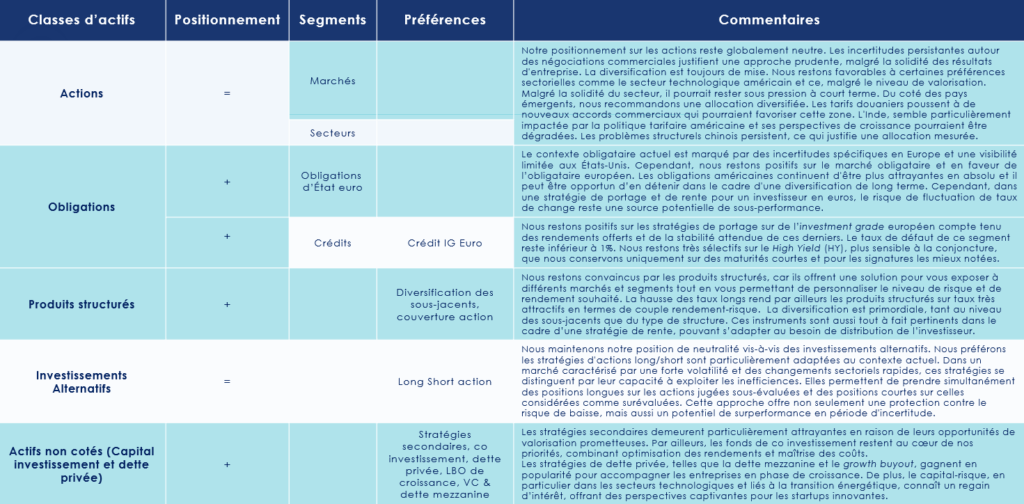
Le rendez-vous des marchés financiers - Janvier 2022
Les points clés sur les marchés financiers :
- Les banques centrales reconnaissent (enfin) l’installation durable de l’inflation dans nos économies.
- Les tensions sur les chaines d’approvisionnements et la flambée des prix de l’énergie devraient, au moins cette année, soutenir la hausse des prix.
- La FED va mettre un coup de frein à son soutien économique. L’institution américaine vient, en effet, d’annoncer une réduction accélérée de ses rachats d'actifs.
- Le variant du Covid-19 « omicron » se propage à vitesse grand V. Une recrudescence des cas qui a incité une grande partie des gouvernements à multiplier les mesures de restrictions et de fermetures économiques.
L’euphorie a-t-elle gagné les investisseurs ?
Les marchés actions se sont emballés lors du dernier trimestre 2021. Les investisseurs ayant, à leur manière, salué la très belle croissance des bénéfices des entreprises. Pour la troisième année consécutive, les principaux indices boursiers mondiaux ont donc terminé dans le vert.
Le bilan est cependant plus contrasté sur les marchés obligataires. Ces derniers subissant de plein fouet la hausse de l'inflation et les politiques moins accommodantes menées par la plupart des banques centrales.
Le tableau aurait pu être idyllique s’il n’y avait pas eu un rebond de l’épidémie de Covid-19. L'émergence du variant Omicron, hautement contagieux, a ainsi grippé pendant quelques jours les principaux indices boursiers. La crainte d’une résurgence durable de la volatilité était alors dans tous les esprits. Mais les marchés se sont rapidement rétablis. Les études publiées en Afrique du Sud et du Royaume-Uni indiquant un risque plus faible de maladie grave. La solidité des résultats des entreprises et leurs très bonnes perspectives compensent aujourd’hui largement, aux yeux des investisseurs, les risques. Ces derniers faisant fi de l’augmentation du nombre d’hospitalisations dans plusieurs pays.
La solidité des fondamentaux économiques
Le moral des acteurs économiques résiste relativement bien aux contraintes d'approvisionnement, à la hausse des prix et au contexte épidémique. Les indices PMI manufacturiers de décembre aux États-Unis, dans la zone euro et au Royaume-Uni, en attestent.
Petite ombre au tableau, la baisse récente de l’indice des achats de services (PMI) aux États-Unis, dans la zone euro et au Royaume-Uni. Celle-ci témoigne malheureusement d’un essoufflement de la dynamique des entreprises du secteur des services. Une mauvaise nouvelle qui ne devrait toutefois pas enrayer la croissance des bénéfices des entreprises, plus dépendante des secteurs industriels.
Les fondamentaux du secteur privé demeurent, par ailleurs, bien orientés. Ces derniers semblent suffisamment solides pour soutenir la croissance américaine en 2022. Cerise sur le gâteau, le niveau d’épargne des ménages est toujours aussi élevé. Ces « réserves » donnent au consommateur une puissance de feu significative dans les années à venir.
Une inclinaison des politiques des banques centrales
Et si la Banque d'Angleterre (BoE) avait donné le La ? Face à la tension croissante du marché du travail anglais et aux risques de nouvelles augmentations des salaires et donc des prix, l’institution monétaire n’a pas tardé à réagir. La BoE vient d’augmenter ses taux d'intérêt de 0,15% à 0,25%.
La Banque centrale européenne (BCE) se montre, quant à elle, plus timide. Elle a simplement confirmé que le programme d'achat d'urgence pour faire face à la pandémie prendrait fin en mars.
La FED envisage de son coté de réduire le montant des obligations qu'elle détient. Ses membres ont annoncé qu'une réduction du bilan sera probablement mis en œuvre après que la banque centrale aura commencé à augmenter ses taux d'intérêt.
Si aucune communication officielle n’a été adressée aux investisseurs concernant le calendrier de la hausse des taux d’intérêt, tout porte à croire que le processus commencerait en 2022. Certains observateurs anticipent même un changement de direction d’ici le mois de mars. Les investisseurs ne pourront pas dire qu’ils n’ont pas été préparés à une telle annonce ! Les responsables de la Fed ont, en effet, déclaré à plusieurs reprises que des politiques aussi accommodantes n'étaient plus justifiées.
Des opportunités d’investissement sur les marchés émergents ?
Pourtant à l’autre bout du monde, un pays fait le chemin inverse. Il s’agit bien sûr de la Chine ! La Banque populaire de Chine a montré un biais plus assouplissant dans ses opérations, tout en restant prudente sur le niveau d'endettement de son économie. Début décembre, après avoir réduit le taux de réserves obligatoires, elle a aussi abaissé les taux de re-lending et de re-discouting de 25 points de base pour soutenir les entreprises agricoles et les PME.
Une politique encore plus accommodante pourrait d’ailleurs être mise en place en 2022. Cette volonté d’assouplissement reflète - en réalité - les inquiétudes croissantes des décideurs chinois sur le plan économique.
Il est vrai qu’en 2021 les actions chinoises ont nettement sous-performé les actions mondiales, contribuant à la sous-performance de 25 % des actions des marchés émergents par rapport aux marchés développés. Une politique budgétaire et monétaire plus favorable et un environnement réglementaire moins restrictif devraient toutefois offrir de meilleures perspectives à la région en 2022. Les projections de croissance et d'investissement à long terme pour les marchés émergents nous semblent, à cet égard, toujours convaincantes, en particulier après la forte contraction de l'année dernière.
Une nouvelle rotation sectorielle sur les marchés financiers ?
Les investisseurs pourraient-ils délaisser – de manière temporaire – les valeurs de croissance (la technologie, la santé et le luxe notamment) au profit de valeurs plus cycliques ? C’est en tout cas ce que laissent à penser les premières séances boursières de l’année.
Une hausse des taux des obligations d'État américain s’est matérialisée dans la perspective d'un resserrement de la Fed en 2022. Les marchés européens ont suivi cette tendance à leur ouverture le 6 janvier. Or, les actifs de croissance tels que les valeurs technologiques ont tendance à être touchés lorsque les taux augmentent, car les bénéfices futurs deviennent moins attrayants pour les investisseurs. Les taux des rendements obligataires gagnant alors en attractivité.
Si une rotation sectorielle est possible à court ou moyen terme, nous pensons que la hausse des taux par les banques centrales ne profitera pas aux obligations d’État. La pression persistante de l'inflation continuera d'être un obstacle de taille en 2022. Pour autant, le crédit - en particulier le haut rendement - devrait bénéficier de la solidité des bilans et des bénéfices des entreprises.
Taxonomie Verte : un game changer pour l’environnement !
Pour parvenir à la neutralité carbone d’ici 2050, la Commission européenne a ainsi défini des critères identifiant les activités économiques qui n’aggravent pas le changement climatique. La nouveauté est l’ajout d’un label vert pour le gaz et le nucléaire, obtenu sous certaines conditions. Ces financements seront particulièrement intéressants en France pour EDF qui va pouvoir bénéficier de financements verts dès lors que les nouvelles centrales respectent des conditions techniques et temporelles spécifiques. Des conditions qui portent notamment sur le traitement des déchets.
Conclusion
En raison de la propagation du variant Omicron, le premier trimestre 2022 s’annonce difficile pour l'économie mondiale. La poursuite des restrictions liées à la pandémie pourrait coïncider avec des données économiques décevantes. De nouvelles inquiétudes sanitaires entraîneraient alors une augmentation de la volatilité sur les marchés financiers.
Dans cet environnement, il est fortement conseillé aux investisseurs de diversifier leurs placements. Cependant, si la reprise de la pandémie est de courte durée, la perspective d'une autre année avec une croissance du PIB supérieure à la tendance et une hausse des bénéfices des entreprises justifie probablement toujours une surpondération des actions dans les portefeuilles. Mais, les risques planant sur les marchés sont nombreux.
Les convictions de Scala Patrimoine
Une approche prudente, mais opportuniste
Nous continuons à adopter une stratégie prudente sur les marchés actions, en privilégiant les thématiques de longs termes, les fonds de performance absolue et les fonds flexibles.
La volatilité devrait être au rendez-vous dans les mois à venir, non seulement pour les marchés actions, mais aussi pour les marchés obligataires. En raison des tensions inflationnistes et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles. Nous conservons donc une sous-exposition aux obligations par rapport aux actions. En parallèle, nous maintenons notre position sur l’inflation.
Enfin, nous pensons qu'une allocation aux alternatives pourrait contribuer à accroître la résilience du portefeuille. Notre cabinet est, à cet effet, positionnés sur des fonds Long/Short neutres aux marchés et des fonds sur des stratégies décorrélées des marchés.
En fonction des opportunités, nous ne nous interdisons pas de renforcer notre exposition aux marchés actions. Une baisse significative des indices constituerait une très belle porte d’entrée sur les marchés. L’exposition de notre fonds patrimonial est ainsi en permanence ajustée afin de maintenir notre approche de la gestion du risque.
L’attrait pour des investissements alternatifs
Nous disposons ponctuellement d’investissement en dette privée sur des durées courtes et avec des taux attractifs. Nous proposons aussi des produits structurés sur mesure avec des conditions très avantageuses pour les clients. En effet, nous optimisons les rendements en travaillant directement avec les salles de marchés. Le cabinet ne prend d'ailleurs aucune commission sur les montants souscrits. En tant qu'acteur indépendant, nous nous rémunérons en effet exclusivement aux honoraires.
Le rendez-vous des marchés financiers - Décembre 2021
Les points clés sur les marchés financiers :
- Venu d’Afrique du Sud, le nouveau variant du SARS-CoV-2, appelé Omicron, préoccupe les marchés financiers ;
- Rattrapée par les craintes liées à la pandémie de Covid-19, les marchés financiers ont chuté avant de se reprendre rapidement ;
- Les récentes pressions inflationnistes ont longtemps été qualifiées de « temporaires » par les autorités monétaires. Pourtant, tout porte à croire que l’inflation s’installera pour une période un peu plus longue que prévue ;
- Organisée par les Nations-Unis, la conférence des parties s’est déroulée du 31 octobre au 12 novembre à Glasgow (COP26). Les spécialistes des questions climatiques dressent un bilan en demi-teinte de cette édition.
Les marchés financiers s’agitent de nouveau
Les investisseurs boursiers n’ont pas eu le temps de s’ennuyer durant le mois de novembre. Les marchés financiers sont, en effet, entrés dans une nouvelle phase d’instabilité, provoquée par l'augmentation des hospitalisations pour Covid-19 dans certaines parties de l'Europe et les inquiétudes concernant le nouveau variant Omicron.
Résultat, les principaux indices boursiers ont terminé le mois en baisse. Et, une fois n’est pas coutume, les obligations d'État ont retrouvé quelques couleurs.
Pour l’instant, et comme pour les précédents variants, il faudra attendre la publication d’études scientifiques plus poussées, pour avoir une idée précise de sa dangerosité.
Ces incertitudes sanitaires surgissent au plus mauvais moment, juste avant les fêtes de Noël et alors que l’économie mondiale continuait de croître à un rythme très dynamique.
Variant Omicron : comme un air de déjà-vu
La hausse du nombre de personnes hospitalisées en raison de symptômes liés au Covid s'est jusqu'à présent limitée à certaines parties de l'Europe du Nord. Et mauvaise nouvelle, les admissions en soins intensifs ont augmenté fortement dans ces pays. En revanche, les hospitalisations au Royaume-Uni, aux États-Unis, en France, en Italie ou encore en Espagne n'ont - pour le moment - pas évolué à un rythme alarmant.
À ce jour, aucune réponse définitive n’a été apportée par le corps scientifique concernant la résistance du variant Omicron aux vaccins existants. Dans l’hypothèse où l'efficacité des vaccins serait considérablement réduite, les sociétés pharmaceutiques semblent cependant convaincues de pouvoir produire de nouveaux vaccins dans un délai d'environ trois mois. Autre bonne nouvelle, des pilules antivirales seront disponibles d’ici quelques mois et pourraient ainsi réduire les risques d’hospitalisations.
À ce stade, il nous semble peu probable que les marchés actions viennent à chuter dans les mêmes proportions qu’en février/mars 2020, au début de l’épidémie. Une baisse modérée n’est cependant pas à exclure.
Faucon Vs Colombe
La presse en a fait l’un de ses marronniers favoris, et les dirigeants des banques centrales leur sujet de prédilection : l’inflation ! S’installera-t-elle dans le temps ? C’est la question la plus importante du moment !
L’enjeu est de taille, car les chiffres de l’inflation influenceront directement les politiques monétaires menées par les banques centrales.
Si l’inflation s’évapore rapidement : les politiques d’assouplissements monétaires vont perdurer. Cette approche est défendue par « les Colombes » dans le but de continuer à stimuler l’économie.
Si l’inflation perdure : les taux d’intérêt pourraient être augmentés pour éviter tout dérapage. Cette approche est, quant à elle, soutenue par « les Faucons » pour se prémunir d’une hausse des prix trop marquée.
Il y a quelques semaines, Jérôme Powell annonçait que les pressions inflationnistes n’étaient que temporaires. Il semble aujourd’hui avoir changé (un peu) d’avis. Selon le président de la Fed, l’inflation devrait durer au moins jusqu’au second semestre 2022. Les prochaines semaines s’annoncent donc décisives.
La bonne santé de l’économie chinoise
Les données macroéconomiques venues de Chine montrent une amélioration, à la fois du commerce extérieur et de la demande intérieure. Les exportations chinoises se portent très bien ! Elles affichent une hausse pour le troisième mois consécutif, tirée par la forte demande de l'Europe.
Cette bonne dynamique rejaillit également sur le consommateur chinois : les ventes au détail et la production industrielle ont dépassé les attentes.
Malgré ce contexte économique florissant, les actions et la dette des marchés émergents ont affiché des rendements en baisse. Une déception qui s’explique - la aussi - par les inquiétudes liées à la pandémie de Covid-19.
Jerome Powell : « Four more years »
L’économie américaine se porte très bien. L'indice des prix à la consommation américains a bondi depuis un an, atteignant son plus haut niveau en 31 ans. Les ventes au détail ont aussi fait preuve de résilience. Cette belle dynamique, couplée à la robustesse du marché du travail, masque pour l’instant les inquiétudes concernant l'inflation.
Sur le plan politique, Jerome Powell a été reconduit pour un mandat de quatre ans en tant que président de la Réserve fédérale américaine (FED). Au cours des six prochains mois, celui-ci devrait réduire les achats mensuels d'obligations de 120 milliards de dollars à zéro. Plusieurs membres de la Fed ont cependant évoqué une possible accélération du rythme de la réduction. Mais de telles décisions apparaissent hautement improbables à court terme, tant que les incertitudes autour du variant Omicron ne seront pas écartées.
Inquiétudes en Europe ?
Rattrapée par les quatrièmes et cinquièmes vagues du Covid-19, l’économie européenne s’est de nouveau grippée en novembre. Plusieurs pays ont déjà réintroduit de nouvelles contraintes de mobilité pour freiner la propagation du virus. Ces mesures, ainsi qu'une inflation en hausse, ont pesé sur le moral des consommateurs, qui a légèrement diminué ces derniers mois.
Conséquence directe : les marchés actions ont baissé en novembre. Les obligations d'État ont, quant à elles, bien résisté.
En Allemagne, Olaf Scholz vient de prêter serment en tant que nouveau chancelier allemand. Le leader des sociaux-démocrates remplace ainsi Angela Merkel, après 16 années à la tête du gouvernement. L’une des premières décisions de la coalition du SPD avec les verts est la mise en œuvre d’une politique climatique ambitieuse, portant notamment sur la suppression progressive du charbon du mix énergétique allemand d'ici 2030.
Outre-Manche, contrairement aux vagues précédentes, le Royaume-Uni a été relativement épargné par le Covid-19. Dans ce contexte, la confiance des consommateurs et les ventes au détail affichent des niveaux en hausse. La Banque d'Angleterre a décidé de maintenir les taux inchangés en novembre.
COP26 : un bilan en demi-teinte
Haro sur la crypto ?
Les cryptomonnaies sont des actifs extrêmement volatils. Au gré des actualités financières, politiques ou réglementaires, leurs valeurs peuvent varier très fortement d’une journée à l’autre. Ce fut notamment le cas le 4 décembre dernier où le Bitcoin a perdu près de 20 % de sa valeur en quelques minutes.
Provoquée par les inquiétudes autour du variant Omicron, cette baisse a été accentuée par le piratage de la plateforme Bitmart et par la publication de commentaires négatifs d’investisseurs sur les cryptomonnaies.
Nous profitons de cet épisode de forte volatilité pour vous rappeler qu’investir sur des cryptomonnaies vous expose à un risque de perte en capital. Il convient de ne pas se laisser aveugler par les rendements extraordinaires réalisés sur ce type d’actifs au cours des dernières années. Si vous souhaitez vous positionner sur des cryptomonnaies, investissez uniquement l’argent que vous pouvez vous permettre de perdre. Il faut également faire attention aux arnaques de plus en plus fréquentes sur ce marché. La dernière en date : la création d’une cryptomonnaie « inspirée » par la série Squid Game.
Conclusion
La croissance devrait demeurer positive. Il est également fort probablement que l’inflation se maintienne au-dessus des objectifs des banques centrales en 2022.
Si la politique monétaire menée par les banques centrales sera très probablement moins agressive en 2022, le processus de normalisation s’annonce progressif et les politiques budgétaires resteront accommodantes.
Dans cet environnement économique favorable, les principales inquiétudes des investisseurs se porteront donc sur l'effet potentiel du variant Omicron et sa résistance aux vaccins existants. Les investisseurs attendent la publication des premières études scientifiques sur le variant Omicron, d’ici la fin de l’année, avant de se positionner avec plus de certitudes sur ses éventuels impacts économiques.
Quoi qu’il en soit, nous conservons un œil sur les annonces des banques centrales, l’évolution des bilans et des taux directeurs. Nous gardons en tête qu’en 2018 c’est le retrait des liquidités et la perspective de hausse des taux qui a entrainé une forte correction des marchés financiers au quatrième trimestre.
Les convictions de Scala Patrimoine
Sécurisation des portefeuilles
Nous adoptons une stratégie prudente sur les marchés actions, en privilégiant les thématiques de long terme, les fonds de performance absolue et les fonds flexibles. Des bénéfices sur certaines lignes ont ainsi été prises après la forte hausse des marchés financiers depuis le début de l’année. Nous adoptons une position neutre en utilisant des positions short sur les marchés US, européens et sur les obligations.
La volatilité pourrait perturber les marchés financiers dans les mois à venir, non seulement pour les marchés actions, mais aussi pour les marchés obligataires. Cet environnement nous amène à penser que les produits de taux protégeront moins les portefeuilles. Nous réduisons donc notre exposition aux obligations et aux actions. Nous maintenons notre position sur l’inflation.
Enfin, nous pensons qu'une allocation aux alternatives pourrait contribuer à accroître la résilience du portefeuille. Nous nous sommes à cet effet positionnés sur des fonds Long/Short neutres aux marchés et des fonds sur des stratégies décorrélées des marchés financiers.
Nous sommes prêts à renforcer - opportunément - nos expositions sur des points de marché bas. L’exposition de notre fonds patrimonial sera ainsi ajustée au cours des prochains mois afin de maintenir notre approche de gestion du risque.
Un attrait toujours prononcé pour les investissements alternatifs
Par ailleurs dans un souci de diversification, nous sommes toujours à l’affut d’investissements alternatifs pour sécuriser vos portefeuilles et ainsi réduire les risques en cas de secousses des marchés financiers. N’hésitez pas à nous contacter si vous souhaitez plus d’informations sur ces placements.
Nous disposons ponctuellement d’investissement en dette privée sur des durées courtes et avec des taux attractifs.
Nous proposons aussi des produits structurés sur mesure avec des conditions très avantageuses pour les clients. En effet, nous optimisons les rendements en travaillant directement avec les salles de marchés et en ne prenant aucune commission sur les montants souscrits, en tant qu’indépendant, nous nous rémunérons en effet exclusivement aux honoraires.
Le contrat de capitalisation
Le contrat de capitalisation est un support d'épargne, proche et complémentaire de l'assurance vie, qui vise particulièrement les personnes disposant d'un patrimoine important. Son principal avantage est de permettre une optimisation de l'ISF. Son inconvénient : Il entre dans le calcul de la succession.
