
Rapport Grégoire : 26 propositions pour faciliter la transmission des TPE-PME et préparer le patrimoine des dirigeants
Les trois points clés à retenir
- Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire formule 26 propositions pour faciliter la transmission des TPE et PME. Parmi elles, un rendez-vous patrimonial gratuit proposé aux dirigeants dès 55 ans.
- Pacte Dutreil, abattement de 500 000 euros pour départ à la retraite, apport-cession et crédit vendeur constituent les principaux leviers à disposition des dirigeants. Leur efficacité suppose toutefois trois à cinq ans d'anticipation. Or, la plupart des chefs d'entreprise engagent leurs démarches moins de deux ans avant leur départ.
- Trois mesures du pacte Papin figurent à l'article 10 du projet de loi de finances pour 2027. Leur adoption reste soumise au vote du Parlement.
Près de 500 000 dirigeants d'entreprise ont aujourd'hui 60 ans ou plus. Beaucoup devront organiser leur succession dans les prochaines années. Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire consacré à « la croissance et la transmission des TPE et des PME » avance 26 propositions pour faciliter ces opérations. Plusieurs concernent directement la gestion du patrimoine des entrepreneurs, leur fiscalité et la préparation de leur retraite.
Transmission d'entreprise : trois à cinq ans pour bien se préparer
Une transmission d'entreprise se prépare plusieurs années avant la cession effective.
« Une transmission réussie demande généralement trois à cinq ans de préparation », rappelle Guillaume Lucchini, associé-fondateur du multi-family office indépendant Scala Patrimoine. « En moyenne, une opération bien menée s'étend sur un peu plus de quatre ans. Dont quatorze mois consacrés à la mise en vente, après plusieurs années de préparation. »
La réalité est pourtant bien différente. Selon le rapport Grégoire, la plupart des dirigeants commencent à préparer leur départ moins de deux ans avant l'échéance. Une anticipation insuffisante qui peut peser sur la valorisation de l'entreprise, limiter les possibilités d'optimisation patrimoniale et compliquer la recherche d'un repreneur.
« Les chefs d'entreprise ont souvent la tête dans le guidon. Pris par les impératifs de leur activité, ils peinent à dégager du temps pour réfléchir à leur propre succession. Il faut créer les conditions de l’attractivité de l’entreprise, et être accompagné par quelqu’un qui sache poser les bonnes questions, à chaque étape », observe Guillaume Lucchini. « Les experts-comptables et les conseils habituels, notamment les family-offices, du dirigeant ont, à cet égard, un rôle essentiel à jouer. »
La dimension psychologique compte tout autant
« Pour un entrepreneur, céder son entreprise revient souvent à tourner la page d'une grande partie de sa vie. Il y a les années de travail, les week-ends sacrifiés, les vacances écourtées et parfois une vie familiale passée au second plan. On ne se sépare pas aussi facilement de ce que l'on a construit. La transmission doit donc se préparer sur le plan patrimonial, mais aussi personnel.» prévient l’associé fondateur de Scala Patrimoine.
Le patrimoine professionnel, souvent au cœur de la fortune du dirigeant
Pour de nombreux artisans, commerçants et dirigeants de PME, l'entreprise constitue l'essentiel du patrimoine. Sa transmission engage donc bien davantage que la seule cession des titres.
Immobilier professionnel, épargne personnelle, droits à la retraite, résidence principale, situation matrimoniale et objectifs familiaux doivent être examinés ensemble.
« Notre premier conseil est d'anticiper les enjeux patrimoniaux avant même d'engager la cession », souligne Guillaume Lucchini.
La réflexion doit notamment porter sur le niveau de revenus que le dirigeant souhaite conserver après la vente. Mais aussi les projets qu'il entend financer et les conditions d'une éventuelle transmission à ses enfants.
« La fiscalité ne doit jamais dicter, à elle seule, une stratégie patrimoniale. Nous partons ainsi des besoins du dirigeant, de son train de vie futur et de ses objectifs familiaux. Les solutions juridiques et fiscales viennent ensuite. »
Certains mécanismes ne se mettent en place que très en amont. Et la première question n’est pas fiscale. C’est celle du train de vie que le dirigeant veut s’assurer une fois l’entreprise vendue.
« Un patrimoine bien structuré doit ensuite rester assez souple pour absorber les réformes fiscales comme les changements de projet de vie, sans enfermer son détenteur dans un schéma figé. » abonde Guillaume Lucchini.
Pacte Dutreil, apport-cession, départ à la retraite : les dispositifs à connaître
Plusieurs mécanismes permettent déjà d'organiser la transmission d'une entreprise et d'en maîtriser les conséquences fiscales. Encore faut-il les connaître suffisamment tôt.
-
Le pacte Dutreil : transmettre son entreprise avec une exonération de 75 %
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible de l'entreprise ou des titres transmis.
Les bénéficiaires doivent notamment respecter des engagements de conservation et des conditions relatives à la direction de l'entreprise. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
Réservé aux transmissions à titre gratuit, notamment familiales, ce mécanisme reste pourtant mal connu : 82 % des chefs d'entreprise déclarent ne pas le connaître.
Pour Guillaume Lucchini, la question doit d’ailleurs être abordée bien avant la succession. « Une donation préparée de son vivant, même lorsqu'elle entraîne le paiement de droits, peut être beaucoup plus avantageuse qu'une succession subie. Le dirigeant peut notamment prendre lui-même ces droits à sa charge. Encore faut-il avoir suffisamment anticipé pour choisir le bon schéma. »
-
Départ à la retraite : un abattement de 500 000 euros sur la plus-value
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut bénéficier, sous conditions, d'un abattement fixe de 500 000 euros sur sa plus-value imposable à l'impôt sur le revenu.
Il doit notamment avoir exercé des fonctions de direction pendant au moins cinq ans et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession.
Le calendrier de l'opération constitue donc un élément déterminant.
-
Apport-cession : reporter l'imposition pour réinvestir
Prévu à l'article 150-0 B ter du Code général des impôts, l'apport-cession permet à un dirigeant d'apporter ses titres à une holding qu'il contrôle, en bénéficiant d'un report d'imposition de la plus-value.
Lorsque la holding cède les titres dans les trois ans suivant l'apport, elle doit notamment réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour préserver le report. Depuis la loi de finances pour 2026, les contraintes de conservation ont été renforcées et les investissements immobiliers sont largement exclus.
L'intérêt du dispositif dépend avant tout des projets du cédant.
« Le 150-0 B ter n'est pas une fin en soi. Il peut être particulièrement pertinent pour un entrepreneur qui souhaite réinvestir dans de nouvelles entreprises ou accompagner leur développement. En revanche, si son objectif est de sécuriser son patrimoine et de financer son train de vie, d'autres solutions peuvent être mieux adaptées » estime le family officer.
Une donation avant cession peut notamment mériter d'être étudiée. L'essentiel est de définir la stratégie patrimoniale avant de choisir l'outil fiscal.
-
Crédit vendeur : faciliter la reprise, sans négliger les risques
Le crédit vendeur permet au repreneur de payer une partie du prix de cession de manière échelonnée.
Le mécanisme présente toutefois une difficulté majeure : le cédant reste, en principe, imposé sur la totalité de sa plus-value dès l'année de la vente, même s'il n'a pas encore encaissé l'intégralité du prix.
Des possibilités de paiement fractionné existent, sous conditions, mais elles demeurent contraignantes. Le vendeur s'expose également au risque de défaillance du repreneur.
Malgré son intérêt pour les transmissions de petites entreprises, le crédit vendeur reste donc relativement peu utilisé.
Pacte Papin : trois mesures déjà inscrites au projet de budget 2027
Annoncé en septembre 2026, le pacte Papin entend faciliter la reprise des petites entreprises, notamment par leurs salariés.
Trois de ses mesures figurent à l'article 10 du projet de loi de finances pour 2027 :
- L'alignement à 0,1 % des droits de mutation pour les reprises par les salariés.
- Le doublement, à un million d'euros, de l'abattement sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital.
- Un suramortissement des équipements productifs acquis après la reprise, de 30 % pour les PME et de 60 % pour les TPE.
Une quatrième mesure, portant sur l'étalement de l'imposition de la plus-value en cas de crédit vendeur, ne figure pas à ce stade dans le texte budgétaire.
Ces dispositions restent soumises à l'adoption du Parlement.
Quelles sont les propositions du rapport Grégoire 2026 pour les dirigeants de TPE PME ?
Commandé en avril 2026 par le Premier ministre Sébastien Lecornu, le rapport Grégoire formule 26 propositions.
Il répond à un enjeu économique majeur. Selon Bpifrance Le Lab, environ 370 000 entreprises seraient à transmettre d'ici 2030, soit près de 74 000 par an, représentant au total trois millions de salariés. Pourtant, seules quelque 26 000 transmissions annuelles sont recensées parmi les entreprises employant au moins un salarié.
Plusieurs recommandations concernent directement l'organisation patrimoniale des dirigeants et le financement des reprises.
-
Proposition n° 1 : un rendez-vous patrimonial gratuit dès 55 ans
C'est l'une des mesures les plus directement liées à la gestion du patrimoine.
Le rapport propose de transformer le courrier adressé aux dirigeants à 55 ans en invitation à un rendez-vous patrimonial gratuit et confidentiel, organisé avec un tiers de confiance, notamment leur expert-comptable ou un conseiller de leur choix.
Ce bilan permettrait d'établir une vision consolidée du patrimoine professionnel et personnel, d'estimer le capital réellement disponible après la cession, net de fiscalité, et d'identifier les solutions adaptées : organisation de l'immobilier, rémunération, transmission familiale ou calendrier de départ.
Une démarche qui rejoint les convictions de Guillaume Lucchini. « Trop peu de dirigeants connaissent parfaitement la valeur de leur entreprise, et encore moins ce que sa vente leur permettra réellement de financer. Notre rôle est de leur donner cette visibilité, en intégrant l'ensemble de leur patrimoine, leurs besoins futurs et leurs objectifs de transmission. »
-
Proposition n° 5 : former les dirigeants à la cession
Le rapport recommande la création d'une formation consacrée à la transmission d'entreprise, éligible au compte personnel de formation (CPF).
L'objectif est de permettre aux entrepreneurs de mieux maîtriser les étapes d'une cession, ses conséquences financières et les différents scénarios de reprise.
-
Proposition n° 11 : le rapport Grégoire veut mobiliser cinq milliards d'euros d'épargne privée vers les PME
Inspiré du dispositif Tibi, le futur « Fonds Croissance PME » viserait à orienter cinq milliards d'euros supplémentaires vers les petites et moyennes entreprises en cinq ans, dont deux milliards dès les premières années.
Le rapport envisage notamment la création d'une poche dédiée dans l'assurance-vie, les plans d'épargne retraite (PER) et l'épargne salariale, assortie d'une incitation fiscale sur les sommes effectivement investies.
Guillaume Lucchini appelle toutefois à conserver une approche mesurée du non-coté.
« Le private equity peut trouver toute sa place dans une allocation patrimoniale diversifiée. Mais il faut tenir compte de l'illiquidité, de la durée d'investissement et du risque de perte en capital. Une exposition de 5 % à 20 % du patrimoine financier peut être envisagée selon les profils, davantage pour certains entrepreneurs expérimentés. Ouvrir de manière aussi importante la classe d’actifs pourrait à mon sens etre contreproductif. »
-
Proposition n° 13 : créer un Plan Épargne Dépendance
Sur le modèle du PER, le rapport propose un Plan Épargne Dépendance bénéficiant d'avantages fiscaux comparables.
Il pourrait accueillir tout ou partie du capital au moment du déblocage de l'épargne retraite. Les sommes seraient ensuite immobilisées pendant dix à quinze ans et investies prioritairement dans les PME, cotées ou non cotées.
Le dispositif entend répondre simultanément aux besoins de financement des entreprises et à ceux liés à la perte d'autonomie.
Guillaume Lucchini appelle toutefois à la vigilance quant à la mise en œuvre d’une telle mesure : « Un entrepreneur a souvent pris des risques toute sa vie, aussi bien dans la gestion de son entreprise que dans celle de son patrimoine personnel. Est-il vraiment pertinent de l’inciter à accroître encore son exposition aux actifs risqués à un âge où la préservation du capital devient généralement prioritaire ? Il faudra être particulièrement attentif à la part de l’épargne investie dans ces actifs, en tenant compte de l’âge du dirigeant, de son profil de risque, de ses objectifs patrimoniaux, mais aussi de son état de santé. À ce stade de la vie, la recherche de rendement ne doit pas se faire au détriment de la sécurité financière. »
-
Proposition n° 15 : sécuriser le crédit vendeur
Le rapport reprend la mesure d'étalement de l'impôt sur la plus-value annoncée dans le pacte Papin.
Elle permettrait de mieux faire correspondre le paiement de l'impôt aux sommes effectivement encaissées par le cédant, afin de faciliter les transmissions financées partiellement par crédit vendeur.
-
Proposition n° 18 : faciliter l'investissement dans le non-coté
La députée propose de porter au niveau européen une révision du cadre d'évaluation du profil de risque des épargnants.
L'objectif serait de faciliter l'accès aux investissements non cotés, sans réduire les exigences de protection des investisseurs.
-
Proposition n° 20 : exonérer temporairement les bénéfices des entreprises reprises
Le rapport suggère une exonération d'impôt sur les bénéfices pendant douze mois pour les reprises réalisées entre 2027 et 2029.
En contrepartie, l'entreprise devrait maintenir son activité et conserver au moins 80 % de ses effectifs pendant cinq ans. À défaut, l'impôt deviendrait exigible, majoré des intérêts de retard.
La mesure vise à renforcer l'attractivité des reprises, notamment dans les secteurs qui peinent à trouver des successeurs.
L’associé-fondateur de Scala Patrimoine y voit l’une des propositions les plus pertinentes du rapport.
« Cette mesure permettrait de redonner des marges de manœuvre financières aux repreneurs, à un moment où leur trésorerie est souvent particulièrement contrainte. Elle présente aussi l’intérêt, assez rare pour être souligné, d’aligner les intérêts de l’administration fiscale et ceux des entrepreneurs. Le signal politique envoyé serait, à mon sens, très positif. »
-
Propositions n° 21 et 22 : encourager la reprise par les salariés
Ces deux propositions soutiennent les mesures du pacte Papin : droits de mutation ramenés à 0,1 % et abattement porté à un million d'euros pour les dirigeants partant à la retraite lorsque leurs salariés reprennent la majorité du capital.
-
Proposition n° 23 : faciliter les holdings de reprise constituées par les salariés
Le rapport recommande d'assouplir les conditions du sursis d'imposition applicable aux actions gratuites apportées à une holding de salariés.
Le mécanisme pourrait bénéficier aux opérations concernant au moins 50 % des salariés et représentant au moins 25 % de la masse salariale brute, sans imposer la participation de l'ensemble du personnel.
L'objectif est de faciliter les reprises collectives, notamment dans les PME.
Comment préparer dès aujourd'hui la transmission de son entreprise ?
Les propositions du rapport Grégoire ne produisent, à ce stade, aucun effet juridique tant qu'elles n'ont pas été adoptées.
Elles rappellent néanmoins une réalité bien connue des professionnels du patrimoine : la réussite d'une transmission dépend autant de sa préparation que des dispositifs fiscaux mobilisés.
Sans attendre de nouvelles mesures, plusieurs démarches peuvent être engagées : faire évaluer son entreprise, estimer les revenus nécessaires après la cession, analyser la composition de son patrimoine professionnel et personnel, puis comparer les différents scénarios de transmission.
Vente à un tiers, donation familiale, reprise par les salariés : chaque solution répond à des objectifs différents et entraîne des conséquences patrimoniales propres.
« Une transmission réussie ne se résume pas à obtenir le meilleur prix de vente », conclut Guillaume Lucchini. « Il faut aussi s'assurer que le dirigeant pourra préserver son niveau de vie, protéger sa famille et disposer des moyens nécessaires pour mener ses projets. C'est tout l'intérêt d'un accompagnement patrimonial global, engagé suffisamment tôt. »
FAQ : le Rapport Grégoire et la transmission des TPE-PME en cinq questions
-
Combien de temps faut-il pour préparer la transmission d'une entreprise ?
Il faut compter entre trois et cinq ans pour préparer une transmission dans les meilleures conditions, dont près de 18 mois sont consacrés à la mise en vente. Le rapport Grégoire d'octobre 2026 souligne pourtant que la plupart des dirigeants de TPE-PME s'y prennent moins de deux ans avant leur départ, au risque de compromettre la valorisation et les conditions de la reprise.
-
Qu'est-ce que le pacte Dutreil et quels sont ses avantages ?
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible d'une entreprise ou de ses titres transmis à titre gratuit. Il impose notamment des engagements de conservation et des conditions de direction. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
-
Comment fonctionne l’apport-cession depuis la loi de finances pour 2026 ?
L'apport-cession, prévu à l'article 150-0 B ter du CGI, permet au dirigeant d'apporter ses titres à une holding qu'il contrôle tout en bénéficiant d'un report d'imposition de sa plus-value. Si la holding revend les titres dans les trois ans, elle doit notamment réinvestir au moins 70 % du produit dans des activités économiques éligibles et respecter des obligations de conservation renforcées. Les investissements immobiliers sont largement exclus.
-
Que prévoit le pacte Papin pour la reprise d'une entreprise par ses salariés ?
Annoncé en septembre 2026, le pacte Papin prévoit notamment des droits de mutation à 0,1 % pour les reprises par les salariés et un abattement porté à un million d'euros sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital. Ces mesures, ainsi qu'un suramortissement des équipements productifs, figurent à l'article 10 du projet de loi de finances pour 2027.
-
Qu'est-ce que le rendez-vous patrimonial à 55 ans proposé par le rapport Grégoire ?
La proposition n° 1 du rapport Grégoire prévoit, en outre, un rendez-vous patrimonial gratuit et confidentiel pour les dirigeants dès 55 ans. Organisé avec leur expert-comptable ou un conseiller de leur choix, il permettrait d'évaluer leur patrimoine professionnel et personnel, de simuler leurs revenus nets après cession et d'identifier les leviers de transmission et d'optimisation. Cette proposition n'a pas encore été adoptée.
Source :
Rapport Grégoire, Croissance et Transmission des TPE et PME, Octobre 2026
Un rapport parlementaire propose un nouveau produit d’épargne dédié à la dépendance, Agefi, Octobre 2026
Transmission d'entreprise : un rapport pour lever les freins à la reprise, Les Echos, Octobre 2026
Budget 2027 : les propositions chocs de la députée Olivia Grégoire « pour que la fiscalité soutienne enfin les repreneurs » de TPE-PME, Le Figaro, Octobre 2026

Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ
Loi de finances pour 2026 : les mesures qui concernent votre patrimoine
Comme le veut l’adage, « mieux vaut tard que jamais ». Confronté à l’enlisement des débats parlementaires et à l’absence d’une loi de finances adoptée avant le 31 décembre, le Premier ministre, Sébastien Lecornu, a finalement dégainé son ultime recours institutionnel : l’article 49.3 de la Constitution.
Le Gouvernement a ainsi engagé sa responsabilité sur le projet de loi de finances. Celui-ci ayant fait le pari - finalement gagnant - d’échapper aux motions de censure déposées par l’opposition. Désormais définitivement adopté, le projet de loi de finances doit maintenant être validé par le Conseil constitutionnel avant d’être promulgué.
Malgré tout, le budget demeure bien loin des objectifs initiaux. La ministre des Comptes publics, Amélie de Montchalin, l’a elle-même reconnu, qualifiant le texte d’« imparfait », tout en soulignant qu’il s’agit « du produit d’un compromis bâti patiemment ».
Sur le plan macroéconomique, le déficit public est désormais fixé à 5 % du produit intérieur brut. Il atteindra 131,9 milliards d’euros pour l’État. Les dépenses publiques, quant à elles, devraient légèrement reculer, passant de 56,8 % à 56,6 % du PIB. En parallèle, le taux de prélèvements obligatoires augmenterait de 43,6 % à 43,9 %.
Voici les mesures qui auront un impact direct sur le patrimoine et la fiscalité des Français.
Indexation sur l’inflation de la première tranche du barème de l’IR
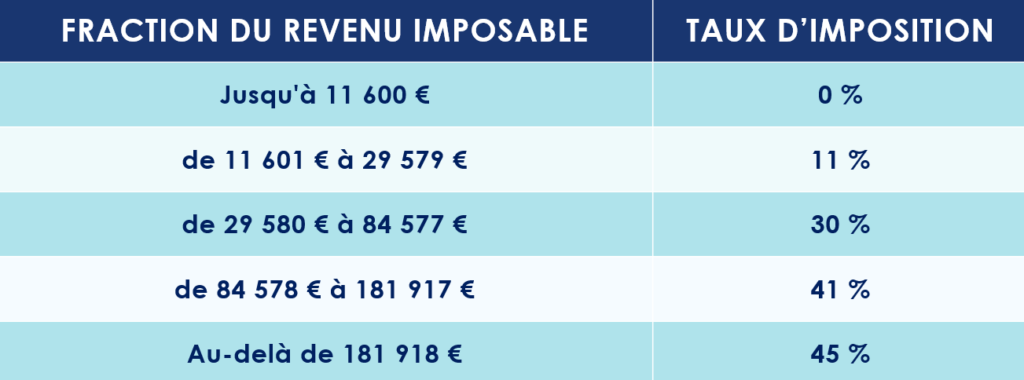
La loi de finances pour 2026 revalorise le barème de l’impôt sur le revenu. Ce dernier est donc indexé sur l’indice des prix à la consommation hors tabac, soit une hausse de 0,9 %.
Selon les estimations du Gouvernement, cette mesure représente un coût budgétaire de 1,7 milliard d’euros pour l’année 2026.
Prorogation de la contribution différentielle sur les hauts revenus (CDHR)
La contribution différentielle sur les hauts revenus (CDHR) est prolongée jusqu’à ce que le déficit public français repasse sous le seuil de 3 % du PIB.
Sont concernés les contribuables fiscalement domiciliés en France dont les revenus excèdent 250 000 € pour une personne seule et 500 000 € pour un foyer soumis à une imposition commune.
Cette contribution prend la forme d’un complément à l’impôt sur le revenu visant à garantir une imposition minimale de 20 %. Le dispositif a toutefois été légèrement ajusté. Et ce pour mieux prendre en compte les revenus à caractère exceptionnel, notamment en cas de changement de situation familiale du contribuable.
Rehaussement du plafond des versements ouvrant droit à la réduction d’impôt « Coluche »
La loi de finances pour 2026 fait évoluer en profondeur le dispositif dit « Coluche » concernant les dons aux associations d’aide aux personnes en difficulté. La réduction d’impôt est transformée en crédit d’impôt, rendant ainsi l’avantage fiscal accessible tant aux contribuables imposables qu’aux ménages non imposables.
Par ailleurs, le plafond des dons ouvrant droit à un avantage fiscal de 75 % est doublé. Celui-ci passant de 1 000 € à 2 000 € par an.
À titre d’information, en 2025, le montant moyen des dons s’élevait à 222 € par personne.
Instauration d’une taxe sur les actifs non professionnels des holdings patrimoniales
Le texte met en œuvre une taxe spécifique sur les actifs non affectés à une activité opérationnelle détenus par certaines holdings patrimoniales.
Sont concernées les holdings françaises :
- détenues majoritairement par un groupe familial ;
- dont la valeur vénale des actifs excède 5 millions d’euros ;
- dont l’activité est principalement patrimoniale, c’est-à-dire lorsque plus de 50 % des revenus sont qualifiés de revenus passifs.
Le champ d’application de la taxe est strictement limité aux actifs immobiliers et aux biens dits « somptuaires », parmi lesquels figurent :
- les biens affectés à l’exercice de la chasse ou de la pêche ;
- les véhicules de tourisme, yachts, bateaux de plaisance à voile ou à moteur, aéronefs et autres véhicules non affectés à une activité professionnelle ;
- les bijoux et métaux précieux, à l’exception de ceux affectés à l’exploitation d’un musée ou d’un monument historique, ou exposés dans un lieu accessible au public ou aux salariés de la société (hors bureaux) ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- les logements dont la personne physique contrôlante se réserve la jouissance, ainsi que les logements occupés à titre gratuit, loués à un loyer inférieur au prix du marché ou faisant l’objet de locations fictives.
La taxe est assise sur la valeur vénale de ces actifs, à un taux de 20 %. En revanche, ces biens sont exclus, totalement ou partiellement, de l’assiette taxable lorsqu’ils sont effectivement affectés à l’exercice d’une activité industrielle, commerciale, artisanale, agricole ou libérale. La trésorerie est expressément exclue du périmètre de la taxation.
L’objectif étant de limiter les stratégies d’optimisation permettant de piloter artificiellement son revenu imposable par le biais de structures patrimoniales.
Transmission d’entreprise : durcissement du Pacte Dutreil
Le Pacte Dutreil, dispositif destiné à faciliter la transmission d’entreprises, notamment au sein des familles, permet aux bénéficiaires de profiter d’une exonération partielle de 75 % sur la valeur des biens transmis.
Ce mécanisme connaît un vif succès. Chaque année, 4 000 à 5 000 dirigeants y recourent pour faciliter la transmission de leur entreprise. Toutefois, l’accès au dispositif est soumis à des conditions strictes, notamment un engagement de conservation des titres sur plusieurs années.
Dans le cadre du budget 2026, les parlementaires ont décidé de durcir l’accès au dispositif.
La première modification concerne l’exclusion des biens dits « somptuaires » de l’assiette du Pacte Dutreil. Sont concernés les actifs de loisirs et de prestige :
- biens affectés à la chasse ou à la pêche ;
- véhicules de tourisme, yachts, bateaux de plaisance et aéronefs ;
- bijoux et métaux précieux ;
- vins et alcools ;
- chevaux de course ;
- logements mis à disposition des actionnaires ;
- œuvres d’art.
Ces biens doivent être exclusivement affectés à l’activité professionnelle de la société depuis au moins trois ans avant la transmission — ou depuis leur acquisition si celle-ci est plus récente — pour continuer à bénéficier de l’exonération.
Autre changement majeur : la durée de l’engagement individuel de conservation des titres et parts de société passe de 4 à 6 ans après expiration de la période d’engagement collectif de conservation. Cela conduit donc à un engagement global minimal de huit ans, hors cas du pacte réputé acquis.
À noter que les opérations de transmission principalement financées par endettement, dites « family buy-out », restent autorisées.
Ces ajustements visent à limiter les détournements et les stratégies de détention patrimoniale non professionnelle.
Aménagement du mécanisme du report d’imposition de l’article 150-0 B ter
L’article 150-0 B ter du Code général des impôts encadre, dans le cadre du régime de l’apport-cession, le report d’imposition des plus-values réalisées lors de certains apports de valeurs mobilières, titres ou droits sociaux.
Concrètement, ce dispositif permet à un contribuable de reporter l’imposition d’une plus-value constatée lors de l’apport de titres d’une société A à une société B, généralement une holding qu’il contrôle et soumise à l’impôt sur les sociétés. En échange, le contribuable reçoit des titres de la société bénéficiaire B. Cette opération permet ainsi d’interposer une société contrôlée afin de détenir indirectement des participations, tout en différant l’imposition de la plus-value.
La loi de finances pour 2026 renforce strictement les conditions d’accès à ce mécanisme.
Parmi les principales modifications :
- relèvement de la part du produit de cession à réinvestir, qui passe de 60 % à 70 % ;
- restriction du champ des activités éligibles. Certaines activités — notamment celles de marchand de biens et de promotion immobilière — étant désormais exclues ;
- allongement de la durée minimale de conservation des biens ou titres acquis en remploi, portée de 1 à 5 ans ;
- prolongation du délai de conservation des titres dans le cadre des donations ayant bénéficié du dispositif, porté à 6 ou 11 ans selon les situations.
Un léger assouplissement est toutefois prévu. Le délai laissé à la société bénéficiaire pour procéder au réinvestissement passe de 2 à 3 ans. Cela offre ainsi davantage de flexibilité dans l’identification et la structuration des investissements.
Aménagements du volet fiscal du régime des « management packages »
Les parlementaires ont adopté une série d’ajustements du régime d’imposition des gains issus des management packages.
En l’état du droit, par principe, ces gains sont imposés selon les règles de droit commun des traitements et salaires au titre de l’année au cours de laquelle le bénéficiaire a disposé de ses titres ou les a cédés. Par exception, la fraction du gain inférieure à une limite tenant compte de la performance financière de la société est imposée selon le régime des plus-values de cession de valeurs mobilières.
Le présent article assouplit le régime d’imposition, notamment en permettant la prise en compte des opérations intercalaires dans la durée de détention des titres, en autorisant le report d’imposition pour les gains de nature salariale et en précisant les conditions de retrait des titres de management packages d’un PEA ou d’un PEA-PME. Les modalités d’imposition sont également assouplies en cas de donation de titres.
Par ailleurs, la loi de financement de la sécurité sociale pour 2026 avait, quelques semaines auparavant, pérennisé le régime social applicable aux gains de management packages en supprimant la limite temporelle fixée dans le cadre du budget 2025. Elle a également précisé que la contribution spécifique de 10 % ne s’applique qu’à la seule fraction du gain net remplissant les conditions prévues à cet effet et excédant la limite d’imposition en plus-values.
Droits de mutation à titre gratuit : instauration d’une mesure anti-abus
Jusqu’ici, les transferts d’actifs réalisés par un donateur résident à l’étranger au profit d’un donataire ayant résidé moins de six années sur les dix dernières années en France pouvaient bénéficier d’une exonération des droits de mutation à titre gratuit (donation ou succession).
La loi de finances pour 2026 supprime ce dispositif, considéré comme abusif.
Réforme du Plan d’Épargne Retraite (PER)
Deux modifications majeures affectent le PER :
- Extension de la durée de report des plafonds de déduction. Les plafonds non utilisés des cinq dernières années pourront désormais être mobilisés, contre trois années auparavant. Cette mesure renforce la capacité de déduction pour les contribuables souscrivant tardivement à un PER.
- Restriction des versements pour les plus de 70 ans. Les versements effectués sur un PER par les personnes âgées de plus de 70 ans ne sont plus déductibles.
Ces ajustements visent à encourager des pratiques d’épargne plus conformes à l’intention initiale du PER.
Création d’un statut de bailleur privé avec mécanisme d’amortissement : le dispositif « Jeanbrun »
Les parlementaires ont adopté un nouveau statut de bailleur privé, surnommé « Jeanbrun », visant à relancer l’investissement immobilier locatif. Ce dispositif introduit un mécanisme d’amortissement progressif pour les biens acquis en vue de leur location nue.
-
Un système d'amortissement
Il s’applique aux logements neufs ou anciens nécessitant des travaux significatifs, sur une durée de neuf ans, sous réserve de plafonds de loyers et de ressources des locataires.
Pour les logements neufs ou en état futur d’achèvement, les taux d’amortissement annuels sont les suivants :
- 3,5 % pour un logement à loyer intermédiaire (plafond de 8 000 €) ;
- 4,5 % pour un logement social (plafond de 10 000 €) ;
- 5,5 % pour un logement très social (plafond de 12 000 €).
Pour les logements anciens, les taux sont légèrement inférieurs :
- 3 % pour un loyer intermédiaire ;
- 3,5 % pour un loyer social ;
- 4 % pour un loyer très social.
Le dispositif s’applique uniquement aux logements ayant fait l’objet de travaux d’amélioration représentant au moins 30 % du prix d’acquisition, incluant des réhabilitations lourdes.
-
Un dispositif assez souple
Le déficit foncier créé peut être imputé sur le revenu global dans la limite du plafond actuel de 10 700 €, ou de 21 400 € en cas de travaux de rénovation énergétique. Les amortissements sont également réintégrés dans le calcul de la plus-value lors de la cession.
Il est toutefois précisé que l’amortissement ne peut être pratiqué sur la valeur du foncier, estimée forfaitairement à 20 % du prix d’acquisition net de frais, majorée le cas échéant du montant des travaux (pour les logements anciens).
Ce régime concerne l’ensemble des logements collectifs sur tout le territoire, sans condition de zonage.
De l’avis des professionnels de l’immobilier, l’exclusion des maisons du dispositif constitue toutefois un verrou susceptible d’en limiter l’attractivité.
Loi de Finances pour 2026
Projet de Loi de Finances pour 2026 : les mesures qui concernent votre patrimoine
Enfin ! Le gouvernement Lecornu II a levé le voile sur son projet de loi de finances pour 2026. Ce budget, très attendu, reprend dans ses grandes lignes le texte élaboré par François Bayrou avant sa chute politique.
Selon le Haut Conseil des finances publiques, les nouvelles mesures fiscales devraient générer 13,7 milliards d’euros de recettes supplémentaires, réparties entre entreprises et ménages.
L’objectif affiché est clair : réduire le déficit public. L'idée étant de le ramener de 5,4 % en 2025 à 4,7 % en 2026.
Les plus fortunés mis à contribution
L’essentiel de l’effort reposera sur les ménages les plus aisés. Le projet prévoit en effet la création d’une taxe sur le patrimoine financier, visant notamment les holdings, doublée d’un impôt complémentaire sur les très hauts revenus. Montant attendu : 2,5 milliards d’euros.
À ces mesures s’ajoutera la poursuite de la rationalisation des niches fiscales et sociales. Celle-ci devrait rapporter près de 5 milliards d’euros.
Certaines propositions alternatives, comme la mise en place d’une « taxe Zucman » sur les plus grandes fortunes, n’ont finalement pas été retenues. Le statut du bailleur privé ne verras pas non plus le jour. Les députés lui préférant un nouveau dispositif de soutien à l'investissement locatif.
Reste que la route s’annonce périlleuse. Dans un climat d’instabilité chronique, le gouvernement devra faire preuve d’une grande habileté pour maintenir sa trajectoire budgétaire. Les débats parlementaires promettent d’être houleux, et nul doute que le texte subira de nombreux amendements avant son adoption définitive, prévue au 31 décembre 2025.
Gel du barème de l’imposition sur le revenu ?
Le barème de l’IR est - habituellement - indexé chaque année sur l’inflation, afin de tenir compte des effets de la hausse des prix.
Pour assurer une contribution de chacun, les barèmes de l’impôt sur le revenu et de la CSG devaient etre maintenus en 2026 à leur niveau actuel. Cela aurait eu pour conséquences d’augmenter mécaniquement les impôts de certains ménages, et de rendre imposable de nouveaux ménages qui ne l’étaient pas. Le législateur attendait de 2,2 Md€ de cette disposition. Mais les députés ont décidé de revenir sur cette disposition. Le barème serait ainsi bien indexé sur l'inflation.
Suppression de l’abattement forfaitaire de 10 % pour les retraités ?
Le projet de loi de finances pour 2026 initial prévoyait de supprimer l’actuel abattement proportionnel de 10 % sur les pensions de retraite. Celui-ci sera toutefois remplacer par un abattement forfaitaire de 2 000 € pour un célibataire et 4 000 € pour un couple. Cette réforme devait en principe protéger les contribuables touchant les pensions les plus faibles. Mais par amendement, les députés ont choisi de ne pas appliquer cette disposition.
Création d’une taxe sur le patrimoine financier des holdings patrimoniales
Le gouvernement entend frapper au cœur des stratégies d’optimisation fiscale avec la mise en place d’une nouvelle taxe sur le patrimoine financier des holdings patrimoniales. Inspiré de dispositifs existant déjà aux États-Unis ou en Irlande, ce mécanisme vise à contrer la pratique des « cash box » : ces sociétés servant de réceptacle à des revenus non distribués, échappant ainsi à l’impôt.
Concrètement, la taxe s’appliquerait aux holdings dont l’activité est majoritairement patrimoniale, caractérisée par une prépondérance de revenus passifs, et dans lesquelles une personne physique – ou son cercle familial – détient au moins un tiers des droits.
Le budget préliminaire fixe le taux à 2 % de la valeur vénale des actifs non professionnels détenus dans ces holdings, à condition que leur bilan excède 5 millions d’euros. Seules les structures percevant plus de 50 % de revenus passifs seraient concernées, les actifs qualifiés d’« outils professionnels » restant exclus du dispositif.
Par souci d’équité, la taxe ne se limiterait pas aux holdings françaises : les résidents fiscaux de l’Hexagone détenant de telles structures à l’étranger seraient également redevables.
Selon les estimations de Bercy, près de 4 000 ménages vont etre concernés par cette mesure. Mais la complexité technique du dispositif, les risques de contentieux et les difficultés d’application suscitent déjà de vifs débats. Les discussions parlementaires s’annoncent donc déterminantes pour préciser les contours et la portée réelle de cette nouvelle fiscalité patrimoniale.
Prorogation de la contribution exceptionnelle sur les hauts revenus (CEHR)
Le gouvernement Lecornu II a confirmé, dans son projet de loi de finances pour 2026, la prorogation d’un an de la contribution différentielle sur les hauts revenus.
Instauré par la loi de finances pour 2025, ce dispositif vise à garantir un taux d’imposition effectif minimal de 20 % pour les contribuables les plus aisés. Il s’applique aux ménages dont le revenu annuel atteint au moins 250 000 euros pour une personne seule et 500 000 euros pour un couple.
Initialement conçue comme une mesure temporaire, limitée à l’année 2025, cette contribution exceptionnelle sera finalement maintenue en jusqu'à ce que le déficit public tombe en dessous de 3 % du PIB.
Réforme du statut des jeunes entreprises innovantes (JEI)
Le projet de loi de financement de la sécurité sociale introduit un resserrement des conditions d’accès au statut de jeune entreprise innovante (JEI). Désormais, la part des dépenses de recherche et développement (R&D) exigée dans la masse salariale pour bénéficier de ce régime passerait de 20 % à 25 %.
Cette modification, en apparence technique, aura des conséquences concrètes : elle devrait réduire le nombre de start-up éligibles à ce dispositif particulièrement prisé. Actuellement, près de 4 500 entreprises en bénéficient en France.
Elargissement du Dispositif « Coluche » en faveur des associations
Le gouvernement prévoit de doubler le plafond des dons éligibles au dispositif « Coluche », qui offre une réduction d’impôt de 75 %. Le plafond passerait ainsi de 1 000 à 2 000 euros par donateur.
Cette mesure vise à soutenir les associations d’intérêt général sans but lucratif œuvrant en faveur des plus démunis. Elle concernerait notamment les organismes qui accompagnent les personnes en difficulté, fournissent repas et soins médicaux, ou facilitent le relogement des victimes de violences domestiques.
Suppression de niches fiscales jugées inefficaces
Le projet de loi de finances pour 2026 prévoit la suppression de 23 niches fiscales, jugées « obsolètes ou inefficaces », parmi les 474 existantes. Certains dispositifs concernent un grand nombre de foyers.
• Réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur
Aujourd’hui, les parents d’enfants au collège, au lycée ou dans l’enseignement supérieur bénéficient d’une réduction d’impôt de 61 €, 153 € ou 183 € selon le niveau d’études. Si cette réduction reste modeste pour chaque foyer, elle touche 4,5 millions de contribuables et coûte plus de 240 millions d’euros aux finances publiques. Le projet de loi de finances pour 2026 proposait donc de la supprimer. Mais l'Assemblée nationale est revenue sur ce projet. En l'état actuel des choses, cette réduction d'impôt est donc maintenue.
• Défiscalisation des indemnités journalières pour affection longue durée (ALD)
Les malades reconnus en ALD bénéficient d’une prise en charge intégrale par l’Assurance Maladie. Actuellement, en cas d’arrêt maladie, ils peuvent déduire de leur impôt sur le revenu l’intégralité des indemnités journalières versées par la Sécurité sociale, un avantage fiscal représentant 700 millions d’euros pour l’État. Le projet de loi prévoyait la suppression de cette exonération. Par amendement, les députés ont finalement maintenu la défiscalisation de ces indemnités journalières.
• Crédits d’impôts pour la formation des chefs d’entreprise et pour le rachat d’une entreprise par ses salariés
• Déductions des dépenses engagées par les sportifs professionnels pour leur reconversion
Ces mesures s’inscrivent dans une logique de rationalisation fiscale et de maîtrise des dépenses publiques. Mais elles devraient susciter aussi de vifs débats, tant elles touchent des catégories de contribuables très diverses.
Suspension de la réforme des retraites
Le gouvernement Lecornu a annoncé la suspension de la réforme des retraites jusqu’en janvier 2028. Concrètement, cela signifie aucun relèvement de l’âge légal de départ ni allongement de la durée d’assurance pendant cette période.
Cette pause, si elle répond à des préoccupations sociales fortes, aura cependant un coût estimé à 1,8 milliard d’euros d’ici 2027.
Le statut du bailleur privé ne verra pas le jour
Écarté lors de la présentation du projet de loi de finances pour 2026, le statut du bailleur privé ne verra finalement pas le jour. Les députés lui préférant un nouveau dispositif d’incitation. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Contribution additionnelle sur certains avantages sociaux
Le projet de loi de finances 2026 prévoit également de taxer certains avantages accordés par les employeurs. Sont concernées les sommes versées sous forme de titres-restaurant, de chèques vacances, de chèques cadeaux ou d’autres avantages sociaux et culturels.
Le législateur appliquerait ainsi une contribution patronale additionnelle de 8 % à ces dispositifs.
Projet de Loi de Finances pour 2026
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
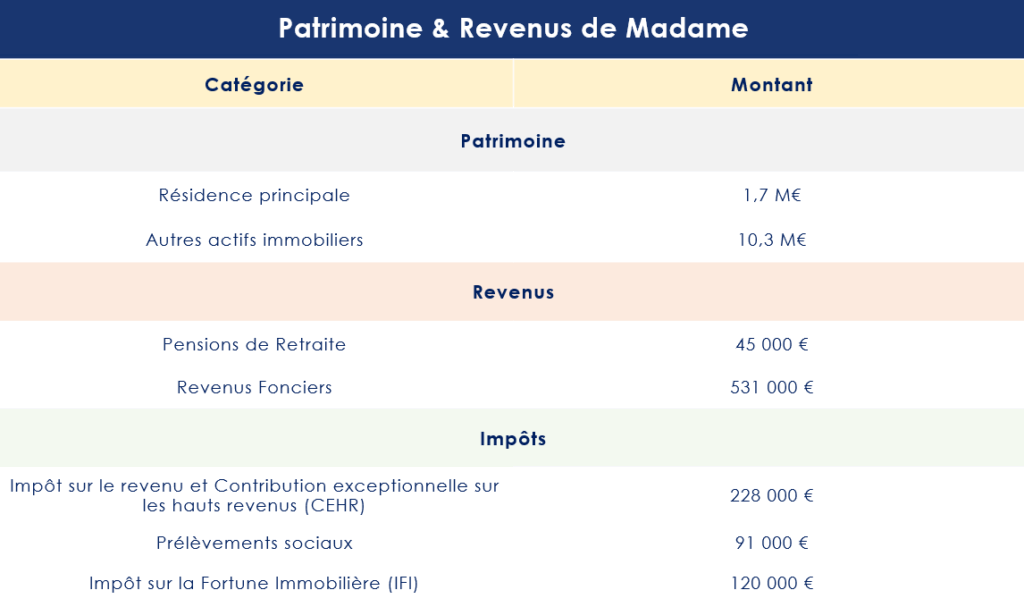
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
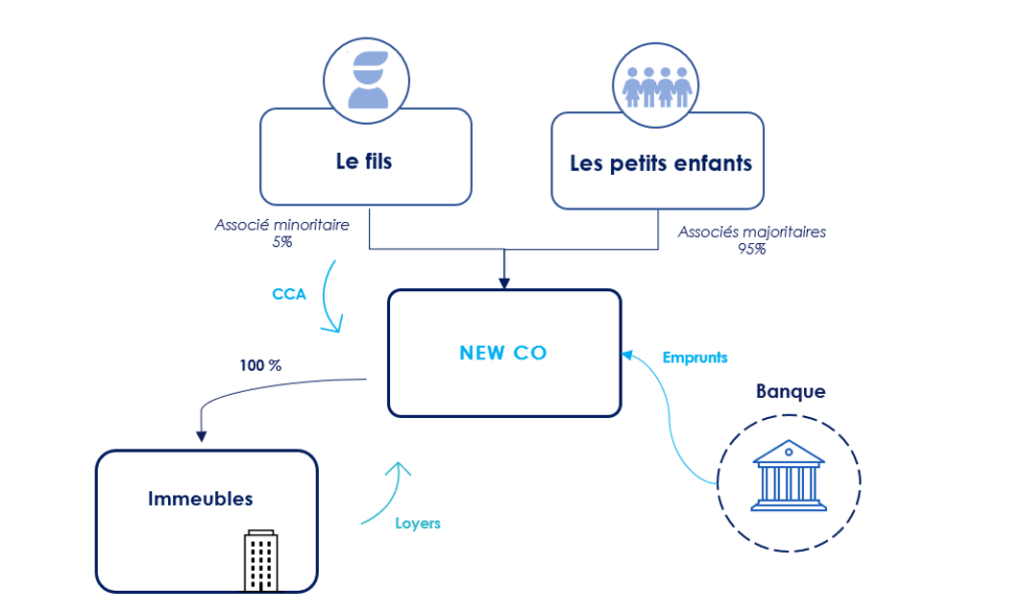
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
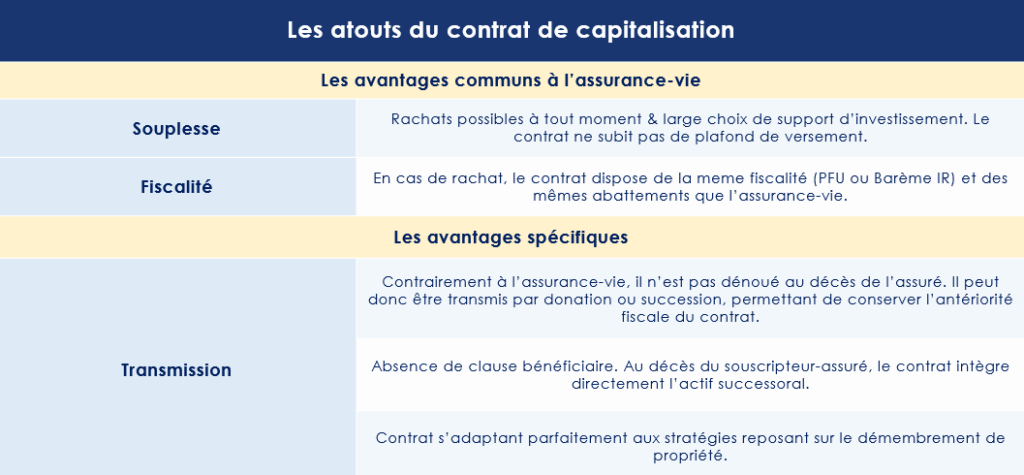
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
Plan Indépendants : ce qui change pour les entrepreneurs
La France a une longue tradition entrepreneuriale derrière elle ! Preuve en est : 3 millions d’indépendants dynamisent aujourd’hui notre tissu économique. Et la crise du Covid-19 n’a pas inversé cette tendance, bien au contraire. En 2021, 995 000 entreprises ont ainsi été créées, soit une hausse de 17,4% par rapport à 2020. Un record historique !
Pour leur offrir une meilleure protection, Emmanuel Macron a présenté une série de mesures, en septembre dernier, dans le cadre d’un plan en faveur de l’activité professionnelle indépendante.
L’Assemblée nationale et le Sénat ont, à l’unanimité, adopté le 8 février dernier, ce projet de loi. Plusieurs mesures concernent le patrimoine des indépendants, artisans, commerçants et professionnels libéraux, dont la plus emblématique porte sur la création du nouveau statut d’entrepreneur individuel.
Précision : certaines dispositions du projet de loi ont été intégrées dans la loi de finances et la loi de financement de la Sécurité sociale pour 2022.
Protéger le patrimoine des indépendants
Un statut unique pour l’entrepreneur individuel
Le plan « Indépendants » élaboré par Alain Griset, l’ancien ministre délégué aux Petites et Moyennes Entreprises, a notamment pour ambition d’apporter une protection supplémentaire au patrimoine personnel de l’entrepreneur, et de le rendre insaisissable en cas de défaillance de son entreprise.
Suivant cette voie, le législateur a donc consacré un statut unique pour l’entrepreneur individuel. Grâce à cela, l’ensemble de son patrimoine individuel deviendra insaisissable par les créanciers professionnels, sauf s’il en décide autrement.
La loi précise, à cet effet, que seuls les éléments utiles à son activité professionnelle pourront être saisis en cas de défaillance professionnelle. Ces dispositions s’appliqueront à partir du 15 mai 2022.
Ce qu’il faut savoir :
- La loi distingue le patrimoine professionnel et le patrimoine personnel de l’entrepreneur ;
- Seuls les éléments nécessaires à l’activité professionnelle de l’entrepreneur pourront, en principe, être saisis en cas de défaillance ;
- Sauf exception, le patrimoine personnel ne pourra être saisi que par ses créanciers personnels ;
- Cette réforme concerne toutes les nouvelles créations d’entreprises, à partir du 15 mai 2022 ;
- Pour les entreprises créées avant la réforme, cette protection s’appliquera uniquement aux nouvelles créances ;
- Rien ne change pour les créances en cours (notamment les prêts bancaires) ;
- Il ne se sera plus possible de créer une nouvelle entreprise sous le statut d’entreprise individuelle à responsabilité limitée (EIRL). Les EIRL en cours de vie demeureront toutefois.
Le passage en société facilité
Le législateur a pris des dispositions pour faciliter le passage d’une entreprise individuelle en société. Il est ainsi désormais possible de transmettre la totalité du patrimoine professionnel en une seule opération, simple à réaliser.
Favoriser la transmission des entreprises
La fiscalité sur les transmissions et les reprises d’entreprises allégée
Les plafonds d’exonération totale et partielle des plus-values lors de la cession d’une entreprise individuelle sont respectivement portés :
- De 300 000 € à 500 000 € ;
- De 500 000 € à 1 M€.
En parallèle, le plan « Indépendants » assouplit les dispositifs d’exonération des plus-values de cession dégagées à l’occasion d’un départ en retraite.
Auparavant, et sous certaines conditions, les entrepreneurs pouvaient bénéficier d’une exonération des plus-values lorsque la cession de leur entreprise intervenait 24 mois, après leur départ en retraite. Mais en raison de la crise sanitaire, le laps de temps nécessaire pour vendre une entreprise s’est allongé. En réponse, le législateur a donc porté ce délai à 36 mois.
Attention, cette mesure s’applique uniquement aux exploitants ayant fait valoir leurs droits à la retraite entre 2019 et 2021.
Autre assouplissement prévu par la loi : la cession à toute personne d’une activité en location-gérance sera autorisée, sous réserve que cette cession porte sur l’intégralité des éléments concourant à l’exploitation de l’activité.
Le rachat d’un fonds de commerce favorisé
La loi dédiée aux Indépendants comporte un volet visant à alléger la fiscalité applicable à l’acquisition d’un fonds de commerce. L’indépendant peut désormais déduire du résultat imposable les amortissements comptabilisés.
Cette mesure est cependant temporaire. Elle concerne, en effet, uniquement les fonds acquis entre le 1er janvier 2022 et le 31 décembre 2025.
Faciliter le rebond des indépendants
Un accès élargi à l’allocation des travailleurs indépendants (ATI)
Le législateur a souhaité élargir l’accès à l’allocation des travailleurs indépendants.
Pour y avoir droit, un entrepreneur devait auparavant exercer une activité non salariée sans interruption pendant au moins deux ans, dans la même entreprise, et faire l’objet d’une procédure de redressement ou de liquidation judiciaire.
La loi ouvre l'accès à ce dispositif aux indépendants dont l'activité économique n’est « pas viable ». Que faut-il cependant entendre par « non viable » ? Cela implique concrètement une baisse du revenu fiscal de 30 % d’une année sur l’autre.
Le montant de l’allocation reste stable, à environ 800 € par mois. Selon les premières estimations transmises par le gouvernement, cette réforme de l’ATI devrait permettre à 30 000 indépendants d’en bénéficier, contre à peine 1 000 aujourd’hui.
À noter : les indépendants auront également un accès simplifié au dispositif d’assurance volontaire contre le risque d’accident du travail et des maladies professionnelles. Sa tarification sera ainsi réduite d’environ 30 %, alors que les prestations versées resteront similaires.
La protection du gérant majoritaire d’une SARL
En cas de défaillance, les dettes contractées en tant que gérant majoritaire d’une SARL au titre de sa protection sociale ne pouvaient être appréhendées ni par une procédure collective, ni par celle du surendettement des particuliers. Il était ainsi susceptible d’être privé de toute solution de traitement de ses dettes de cotisations sociales. Désormais, les dettes peuvent être effacées dans le cadre d’une procédure de surendettement des particuliers.
Des mesures pour les indépendants face à la crise sanitaire
La crise sanitaire a fragilisé l'activité économique de nombreux indépendants. Pour les aider à passer cette épreuve, la loi neutralise l’impact de la crise dans le calcul des indemnités journalières des indépendants.
L’œil de Scala patrimoine
Les mesures présentées dans le plan consacré aux « Indépendants » nous semblent très pertinentes.
Si la création du statut juridique d’entrepreneur individuel représente une véritable innovation, il ne faut cependant pas en attendre des miracles.
La frontière entre les patrimoines personnels et professionnels des entrepreneurs risque d’être ténue. Leurs créanciers, notamment les banques, continueront très probablement d’exiger des garanties reposant sur leurs actifs personnels. Certains professionnels craignent même que ces changements rendent l’accès au crédit plus difficile pour les entrepreneurs.
Il conviendra également de préciser ce que le législateur entend par « éléments utiles à l’activité professionnelle », pour éviter une trop grande porosité entre les patrimoines personnels et professionnels.
LOI n° 2022-172 du 14 février 2022 en faveur de l'activité professionnelle indépendante.
Le P.E.R.P
Le Plan d’Epargne Retraite Populaire (le PERP) est un produit d’épargne qui permet de se constituer des revenus complémentaires au moment du départ à la retraite. Les cotisations ou primes versées chaque année sur un PERP sont déductibles du revenu net global dans certaines limites.

Le contrat d'assurance vie
Le contrat d'assurance vie est un contrat d'épargne conclu entre un assuré et un assureur qui garantit à un bénéficiaire (l'assuré ou un tiers) le versement de cette épargne, à une échéance fixée. Un contrat d'assurance vie est, tout à la fois, une assurance, un support d'investissement, une épargne retraite et un instrument de succession, le tout dans un cadre fiscal avantageux.
Ce qu'il faut savoir :
- Possibilités de versement des primes : soit en une seule fois à la signature, soit de manière programmée (montant et fréquence selon vos capacités financières) soit librement sous réserve d'un montant minimum (formule la plus souple)
- Epargne investie dans un ou plusieurs fonds en euros (sécurité) et/ou dans une ou plusieurs unités de comptes (SICAV, OPCVM...)
- Capital disponible à tout moment si besoin de liquidités (par rachats partiels ou total ou avances)
- Fiscalité attrayante en cas de rachats partiels programmés, seule la partie intérêts est fiscalisée avec une dégressivité dans le temps (Voir tableau ci-dessous))
- A l'échéance fixée, épargne versée à l'assuré ou au(x) bénéficiaire(s) désigné(s), en capital ou en rente viagère.
- Avantages successoraux privilégiés pour les bénéficiaires (voir tableau ci-dessous)
Fiscalité :
| Sur les rachats (1) | Sur la succession (2) | ||
| Avant 4 ans | Imposition sur le revenu ou prélèvement forfaitaire obligatoire de 35 % + prélèvements sociaux |
Primes versées avant les 70 ans de l'assuré |
-Primes versées avant le 13/10/1998 = Exonération totale -Primes versées après le 13/10/1998, abattement de 152 500 €par bénéficiaire, au delà prélèvement de 20 % jusqu'à 700 000 €et 31,25 % au delà (3 |
| Entre 4 et 8 ans |
Imposition sur le revenu ou prélèvement forfaitaire obligatoire de 15 % + prélèvements sociaux |
||
| Après 8 ans | Imposition sur le revenu ou prélèvement forfaitaire obligatoire de 7,5 %après abattement de 4600 € (9200€pour les couples) + prélèvements sociaux |
Primes versées après les 70 ans de l'assuré |
Droits de succession selon le degré de parenté entre l'assuré et le bénéficiaire sur la fraction des primes > à 30 500 € (seuil d'exonération des plus-values) |
(1) Contrats souscrits après le 26/09/1997
(2) Contrats souscrits après le 20/11/1991
(3) Sauf si le bénéficiaire est le conjoint (ou Pacs) = exonération
Télécharger la fiche 
Les contrats MADELIN
Ces contrats permettent, aux travailleurs non salariés, d'améliorer leur protection sociale en la finançant, en partie, par des économies d'impôts. Ces contrats concernent la retraite, la prévoyance, la mutuelle (complémentaire santé) et la perte d'emploi.