
Les meilleurs placements pour 2026
« La chose la plus importante que l’on puisse faire est de diversifier son portefeuille. La diversification est la clé. » Cette maxime de Paul Tudor Jones, figure emblématique de la gestion d’actifs américaine, n’a jamais été aussi pertinente. L’année 2025 en a offert une démonstration éclatante : les sources de performance ont été multiples, confirmant une nouvelle fois l’importance d’une allocation diversifiée.
Placements : le bilan de l'année 2025
-
Les marchés actions, moteurs de performance
Les marchés actions ont signé une année remarquable.
En Europe, l’Euro Stoxx 50 s’est envolé de 19,4 %, porté par le rebond des valeurs bancaires et la dynamique du secteur de la défense.
Outre-Atlantique, le S&P 500 a progressé de 17,3 % en devise locale, soutenu par la résilience et la domination des grandes capitalisations technologiques.
En Asie, les actions chinoises ont gagné 15 % en euros, là encore grâce à la technologie, tandis que le marché japonais s’est distingué par une hausse supérieure à 10 % en euros.
Les marchés obligataires n’ont pas été en reste.
L’indice obligataire européen, intégrant les dettes souveraines et d’entreprises, affiche une performance de +4,69 % en 2025.
Dans le détail, l’indice Euro Government progresse modestement de 0,63 %, tandis que l’Euro Corporate avance de 3,03 %. L’Euro High Yield, plus dynamique, s’adjuge 5,15 %.
Du côté des matières premières, l’or a littéralement crevé l’écran. En l’espace de douze mois, le prix de l’once est passé de 2 600 dollars à plus de 4 500 dollars, soit une envolée spectaculaire de près de 70 %.
À l’inverse, les cryptomonnaies ont connu une année difficile : le bitcoin a reculé de 9 % en 2025, rappelant la forte volatilité inhérente à cette classe d’actifs.
Du côté du marché immobilier, les prix au mètre carré, ont augmenté de 1,6% en France. Une bonne nouvelle après les baisses de 2,1% en 2024 et de 3,9% en 2023. Les prix à Paris sont aussi bien orientés (+2,3 % sur un an), alors qu’en 2024 ceux-ci avait reculé de près de 7 %.
-
2026 : bis repetita ?
La question est désormais sur toutes les lèvres. Peut-on espérer une année de même acabit en 2026 pour vos placements ?
Les grandes tendances de fond identifiées l’an dernier demeurent intactes. L’essor de l’intelligence artificielle, les enjeux de souveraineté, l’électrification des économies et le rôle stratégique du secteur de la santé continuent de structurer les perspectives de long terme.
Pour autant, des risques à court et moyen terme persistent et pourraient raviver la volatilité : tensions géopolitiques, matérialisées par le conflit en Iran, conflits commerciaux, incertitudes autour du niveau des taux d’intérêt.
Dans ce contexte, une conviction s’impose. À condition de s’inscrire dans une vision de long terme et au sein d’une gestion patrimoniale rigoureusement diversifiée, les marchés financiers — actions et obligations —, le private equity, la dette privée et l’immobilier restent des placements pertinents pour bâtir et consolider un patrimoine équilibré.
Plus que jamais, la diversification n’est pas une option : c’est un pilier incontournable de toute stratégie.
1. L’immobilier résidentiel parisien
Après une phase de correction prolongée, le marché immobilier français semble enfin sortir de l’ornière. Si cette reprise demeure progressive et encore fragile à l’échelle nationale, elle se manifeste avec davantage de netteté dans les grandes métropoles, et tout particulièrement à Paris. La capitale conserve en effet des caractéristiques structurelles singulières, portées par une tension locative persistante et une attractivité patrimoniale intacte.
-
Le contexte
Les derniers chiffres publiés par la Chambre des notaires confirment ce frémissement. Sur 12 mois glissants, le volume de transactions dans l’ancien atteint désormais 945 000 logements, en progression de 12 % sur un an. Un rebond significatif, mais encore insuffisant pour renouer avec une dynamique pleinement fluide. À titre de comparaison, les échanges demeurent inférieurs d’environ 25 % au sommet observé à l’été 2021. Les professionnels du secteur estiment qu’un seuil d’1 million de transactions annuelles constituerait le socle d’une normalisation durable du marché.
- Des prix qui repartent à la hausse
Après plusieurs trimestres de repli, les prix marquent également une inflexion. À l’échelle de la France métropolitaine, les logements anciens enregistrent une hausse modérée de 0,7 % sur un an. Paris se distingue une nouvelle fois : les prix des appartements y progressent de 1,9 % sur la période, portant le prix moyen au-delà de 9 600 euros le mètre carré.
Cette reprise s’explique en grande partie par l’assouplissement progressif des conditions de financement. La baisse des taux directeurs engagée par la Banque centrale européenne depuis deux ans a permis un certain desserrement du crédit. En novembre, le taux moyen des nouveaux prêts immobiliers s’établissait à 3,10 %, hors renégociations.
Toutefois, la dynamique reste contrainte. La BCE a récemment annoncé une pause dans son cycle de détente monétaire, tandis que le maintien du rendement de l’OAT à 10 ans autour de 3,50 % limite la capacité des banques à proposer des conditions sensiblement plus attractives. Dans ce contexte, une baisse significative des taux à court ou moyen terme apparaît peu probable.
- Des tensions locatives persistantes
Si le marché de la transaction esquisse une reprise, le segment locatif demeure le principal point de fragilité. Depuis 2021, l’offre de logements à louer a été divisée par deux au niveau national. L’année 2025 a prolongé cette contraction, avec un recul supplémentaire estimé à 10 %. À Paris, le constat est encore plus sévère : le stock de biens disponibles reste inférieur de 30 à 40 % à son niveau d’avant la crise sanitaire.
La réforme de la méthode de calcul du diagnostic de performance énergétique (DPE), susceptible de reclasser près de 700 000 logements auparavant considérés comme des passoires thermiques, pourrait apporter un léger desserrement. Mais les tensions demeurent particulièrement vives dans les zones les plus attractives, au premier rang desquelles la capitale.
À ces déséquilibres structurels s’ajoutent des incertitudes persistantes : contexte macroéconomique encore fragile, prudence des banques centrales et environnement géopolitique instable continuent de peser sur les anticipations.
-
Nos convictions pour vos placements
L'immobilier demeure l'un des placements incontournables sur le long terme. Plusieurs facteurs soutiennent une lecture constructive du marché. La réouverture graduelle de l’accès au crédit, l’ajustement des prix observé depuis 2 ans et la volonté affirmée des établissements bancaires de relancer la production de crédit constituent autant de leviers favorables.
Si l’investissement locatif a été fragilisé par un cadre réglementaire et fiscal mouvant, l’instauration d’un nouveau statut de bailleur privé dans la loi de finances pour 2026, bien que perfectible, pourrait contribuer à restaurer une partie de l’attractivité du secteur.
- Paris, la valeur sûre
Dans ce contexte, les zones caractérisées par une forte tension locative restent à privilégier. L’immobilier résidentiel parisien conserve, à ce titre, des fondamentaux solides.
« Le marché immobilier entre dans une phase de recomposition, où la sélectivité devient primordiale », analyse Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. « Paris reste un marché à part, porté par une rareté structurelle de l’offre et une demande locative soutenue, ce qui en fait un socle pertinent pour une stratégie patrimoniale de long terme. »
Les biens de qualité continuent ainsi de trouver preneur rapidement. Les contraintes énergétiques, souvent perçues comme un frein, créent également des opportunités d’acquisition sur des actifs anciens décotés, à condition d’intégrer une stratégie de rénovation maîtrisée. Dans ce cadre, les investisseurs disposent aujourd’hui de marges de négociation plus favorables face aux vendeurs.
Le marché parisien n’en demeure pas moins profondément hétérogène. Chaque arrondissement, chaque micro-quartier obéit à des dynamiques propres, rendant indispensable une connaissance fine du terrain.
- Une forte demande pour les petites surfaces
Les petites surfaces concentrent l’essentiel de la tension locative. Les logements meublés représentent désormais près de 58 % des locations, reflet d’une demande croissante de flexibilité, notamment de la part des cadres dirigeants et des chefs d’entreprise en mobilité.
« Pour les investisseurs patrimoniaux, l’immobilier conserve toute sa pertinence comme outil de diversification et de valorisation du patrimoine familial », souligne Guillaume Lucchini. « Il combine protection contre l’inflation, visibilité sur les flux de revenus et potentiel de revalorisation dans le temps, à condition d’adopter une approche disciplinée et résolument tournée vers le long terme. »
2. Les marchés actions
En dépit d’une année 2025 marquée par de nombreux soubresauts — droits de douane américains en hausse, tensions géopolitiques accrues (Venezuela, Iran, Taïwan…) — les marchés actions ont défié les pronostics.
-
Le contexte
Les tensions géopolitiques restent un thème dominant pour vos placements en actions. Aux États-Unis, les discussions autour des zones stratégiques, comme le Groenland, renforcent un sentiment d’instabilité. Surtout l'attaque menée par l'armée américaine, avec le soutien d'Israël, en Iran, montre à quel point les tensions sont vives au Moyen-Orient.
En Asie, les relations sino-japonaises, notamment autour de Taïwan, demeurent un point de vigilance.
Malgré cela, Romane Azzopardi observe que « les marchés semblent s’être acclimatés à l’incertitude structurelle ; les risques géopolitiques ne sont plus autant intégrés dans les cours qu’auparavant tant que l’on n’anticipe pas une rupture durable des chaînes de valeur, comme ce fut par exemple le cas lors de la crise du Covid. Si le conflit en Iran a fait remonté la volatilité sur les marchés financiers, la baisse demeure pour l'instant contenue. »
Les prix du pétrole, la disponibilité des matériaux critiques et les politiques monétaires restent des variables essentielles. Dans ce cadre, la croissance des bénéfices des entreprises américaines, avec des perspectives de +15 % pour le S&P 500, soutient l’appétit pour le risque, même si « ce rythme pourrait être mis à l’épreuve si les anticipations ne sont pas confirmées par les publications trimestrielles », nuance Azzopardi.
Dans ce contexte, les investisseurs chercheront encore à diversifier leurs placements afin de limiter le risque d’un retournement de marché après trois années de performances à deux chiffres.
Enfin, les métaux précieux continuent d’attirer les investisseurs et les banques centrales désireuses de briser leur dépendance au dollar. Leur récente flambée — largement alimentée par la recherche de sécurité — interroge certains acteurs, mais cette hausse s’inscrit aussi dans une demande réelle de diversification face aux risques globaux.
-
Nos convictions pour vos placements
Sur les marchés actions, la diversification géographique et sectorielle est, la aussi, importante. Les grands indices boursiers restent fortement concentrés autour des grandes valeurs technologiques américaines, ce que certains qualifient déjà de signal d’alerte. Il faudra également etre attentif à la durée du conflit en Iran et ses conséquences sur le prix du pétrole.
- Un retour des marchés européens
« La concentration sur quelques mastodontes technologiques amplifie le risque de correction si les perspectives bénéficiaires ne se matérialisent pas comme prévu », prévient Romane Azzopardi.
Dans ce contexte, l’Europe — notamment au travers de secteurs comme la défense et la finance — pourrait fournir des relais de performance intéressants pour vos placements, même si certaines valorisations sont déjà élevées. Cela dit, l’Europe continue de pâtir de déséquilibres structurels par rapport aux États-Unis, avec une croissance moins soutenue et des moteurs économiques plus timides.
Les marchés américains conservent donc leur attractivité, portés par une économie robuste et une dynamique de consommation toujours solide.
- Une préférence pour les secteurs défensifs
Les marchés financiers sanctionnent désormais plus sévèrement les déceptions. La correction observée chez certains titres technologiques — à l’image de Microsoft quand ses perspectives Cloud ont déçu — illustre cette réalité.
Les secteurs défensifs — santé, matériaux, infrastructures de transition énergétique — offrent un potentiel de relais pour les investisseurs à long terme. Ils combinent un profil de croissance plus régulier à une meilleure résistance aux cycles économiques.
Sur le plan géographique, l’Asie revient sur le devant de la scène. La Chine, malgré des défis structurels (confiance des ménages limitée, fragilités du secteur immobilier), se repositionne comme une zone d’opportunités. Le Japon, soutenu par un plan de relance budgétaire ambitieux, bénéficie également d’un regain d’intérêt, même si les valorisations restent sensibles.
Pour Romane Azzopardi, « dans cet environnement complexe, l’analyse fine et l’adaptation constante restent les meilleurs atouts pour préserver et valoriser vos placements. »
3. Marchés obligataires
Une déconnexion nette des trajectoires de taux longs entre les États-Unis, l’Europe et le Japon s'est concrétisée en 2025. Une rupture de tendance qui rebat les cartes de l’allocation obligataire et redéfinit les opportunités pour les investisseurs.
-
Le contexte
En Europe, le mouvement est clair : la courbe des taux s’est fortement repentifiée. Les rendements longs ont progressé de 40 à 50 points de base, portés par l’augmentation des besoins de financement, notamment pour soutenir des secteurs jugés stratégiques.
« La repentification massive de la courbe des taux reflète l’ampleur des programmes d’investissement européens », souligne Romane Azzopardi.
À l’inverse, les États-Unis suivent une trajectoire opposée. Les taux longs américains ont reculé d’environ 40 points de base, conséquence directe de la stratégie d’émission de dette adoptée par le Trésor américain, privilégiant les maturités courtes et intermédiaires.
- Le regard tourné vers les banques centrales ?
Le début de l’année 2026 a toutefois ravivé la volatilité. Sur le mois écoulé, les rendements obligataires américains ont progressé de 7 points de base, sous l’effet combiné des inquiétudes budgétaires et des interrogations croissantes sur le statut de valeur refuge des actifs américains.
Les prises de position répétées de l’administration Trump contre le multilatéralisme alimentent en effet les craintes d’une érosion progressive du rôle du dollar dans le système financier international.
L’arrivée de Kevin Warsh à la tête de la Réserve fédérale, en remplacement de Jerome Powell, marque également un changement de ton. Proche de Donald Trump, le nouveau président de la Fed incarne une approche plus politique de la banque centrale.
- Le besoin de financement des états
La montée des déficits publics demeure un élément central du paysage obligataire. L’alourdissement de la charge d’intérêts accroît les besoins de financement des États, les contraignant à recourir à des émissions obligataires de grande ampleur pour se refinancer.
Ce cercle budgétaire exerce une pression structurelle sur les taux longs.
En résumé, « les maturités courtes ont principalement réagi aux anticipations de baisses de taux de la BCE et de la Fed, tandis que les segments longs sont restés sensibles aux débats sur les dépenses publiques et aux interrogations ponctuelles sur l’indépendance de la Fed », explique Romane Azzopardi. Un environnement qui favorise la pentification des courbes, aussi bien en zone euro qu’aux États-Unis.
Malgré ces incertitudes économiques et monétaires, l’appétit des investisseurs pour les obligations reste intact. Le marché primaire s’est montré particulièrement dynamique ces derniers mois, avec des émissions largement absorbées grâce à une demande soutenue. Un signal clair de la résilience de la classe d’actifs.
-
Nos convictions pour vos placements
Nous conservons une vision positive sur les marchés obligataires, portée par un cadre globalement favorable.
- Un positionnement axé sur les maturités courtes
La pentification des courbes de taux nous conduit à privilégier les maturités courtes, qui devraient bénéficier directement des futures baisses de taux.
« Cette conviction est renforcée par les incertitudes liées au financement des déficits publics, susceptibles de limiter la détente des taux longs et de les maintenir à des niveaux élevés », précise la responsable de la gestion financière de Scala Patrimoine.
En l’absence de récession, avec une inflation maîtrisée et des politiques monétaires accommodantes, les obligations d’émetteurs privés offrent des perspectives attractives.
Les fondamentaux des entreprises demeurent robustes et la quête de rendement continue de soutenir la demande. Au-delà de la diversification, ces titres permettent de capter un surcroît de rendement par rapport aux obligations souveraines.
Les risques géopolitiques resteront néanmoins un facteur de volatilité, tant sur les marchés obligataires que sur les marchés actions, compte tenu de la multiplicité des foyers de tension (Groenland, Taïwan, Ukraine).
- Un biais européen affirmé
« Nous sommes notamment positionnés sur les obligations libellées en euro », souligne Romane Azzopardi. Ces instruments répondent à des stratégies combinant distribution régulière de coupons et protection contre une poursuite de la baisse du dollar.
La récente hausse des taux longs européens a créé un point d’entrée attractif pour vos placements sur le crédit investment grade européen, notamment sur les maturités intermédiaires. Ce contexte renforce l’attrait des stratégies de portage, dont la performance repose principalement sur le rendement courant.
Sur le segment du haut rendement, le refinancement massif opéré en 2025 a repoussé le mur de refinancement à 2028, réduisant les risques à court terme.
Si le taux de défaut reste historiquement bas, la dispersion des situations impose une sélection rigoureuse des émetteurs. D’autant que la performance du high yield demeure plus sensible à un élargissement des spreads que celle du crédit investment grade, dans un contexte de primes de risque déjà comprimées.
Enfin, « les obligations investment grade émises par les établissements financiers européens, qu’elles soient seniors ou subordonnées, présentent des opportunités particulièrement intéressantes », estime Romane Azzopardi.
Elles offrent un rendement supérieur à celui des obligations d’entreprises non financières de notation équivalente, tout en s’appuyant sur un secteur bancaire solide, bien capitalisé, et bénéficiant de revenus d’intérêts soutenus par la hausse des taux observée en 2025.
4. Le private equity
L’année 2025 restera comme l’une des plus heurtées pour le marché du private equity.
-
Le contexte
Le paradoxe est frappant : alors que plusieurs indicateurs étaient orientés favorablement — crédits disponibles, détente progressive des taux et environnement macroéconomique globalement porteur — l’activité a marqué le pas. En cause, principalement, la persistance des tensions géopolitiques et commerciales, qui ont pesé sur la confiance des investisseurs et freiné la dynamique transactionnelle.
- Un net ralentissement de l’activité
Le marché français illustre clairement ces difficultés. En 2025, un peu plus de 420 acquisitions ont été annoncées par des fonds en France, pour un montant total de 23,3 milliards de dollars. Cela représente un recul de plus de 20 % sur un an, atteignant un point bas inédit depuis la crise sanitaire.
À l’échelle mondiale, le private equity a néanmoins enregistré près de 900 milliards de dollars de transactions, un volume largement porté par les États-Unis, qui concentrent à eux seuls plus de 60 % de l’activité mondiale.
L’un des principaux freins au redémarrage du marché réside dans le décalage persistant entre acheteurs et vendeurs.
Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine résume la situation « Les vendeurs continuent de se référer aux niveaux de valorisation observés entre 2019 et 2022, tandis que les acheteurs intègrent désormais des taux durablement plus élevés, un coût du capital accru et des perspectives de croissance moins linéaires. »
Cette divergence explique la forte polarisation des valorisations selon les secteurs. Toutefois, des signaux positifs émergent : selon Preqin, un rapprochement progressif des prix entre acheteurs et vendeurs est déjà observable, laissant entrevoir une reprise plus tonique de l’activité.
- Un modèle en mutation
Dans un environnement où la liquidité n’est plus aussi abondante, le private equity est contraint d’évoluer. La création de valeur fondée de ces placements essentiellement sur l’effet de levier montre ses limites.
« Dans un environnement de taux durablement plus élevé, la contribution des leviers opérationnels redevient centrale dans la génération d’alpha », insiste Adrien Tourbet.
Les secteurs capables de répondre à cette exigence continuent de tirer leur épingle du jeu. Les actifs exposés à la santé, aux services essentiels ou à certaines niches technologiques conservent des multiples élevés. Plus récemment, la défense et l’aérospatial s’imposent comme de véritables locomotives d’activité et d’innovation.
Malgré le ralentissement, le secteur dispose encore de marges de manœuvre significatives. Selon PitchBook, le private equity totalise 6 100 milliards de dollars d’actifs sous gestion à fin mars 2025, dont 1 800 milliards de dollars de “dry powder” prêts à être investis.
Parallèlement, la pression s’accentue sur les équipes de gestion (GPs) pour restituer du capital aux investisseurs (LPs) et générer des retours, un facteur qui pourrait accélérer les cessions dans les mois à venir.
-
Nos convictions pour vos placements
« Le private equity s’adresse avant tout à des investisseurs de long terme, disposant d’un horizon sur leurs placements supérieur à huit ans. Sur la durée, les performances restent solides. Le capital-investissement français affiche ainsi, sur 15 ans, un rendement moyen annuel de 13,3 %, net de frais et de carried interest. » explique Adrien Tourbet.
Malgré les incertitudes macroéconomiques, l’attrait pour les actifs non cotés ne faiblit d’ailleurs pas. En revanche, une prudence accrue amène les investisseurs à se concentrer sur un nombre restreint de gérants reconnus, dont les levées sont souvent sursouscrites et bouclées rapidement.
À l’inverse, une part croissante du marché fait face à des levées de fonds plus longues. La durée moyenne de levée a ainsi atteint 26 mois au premier semestre 2025, contre 16 mois en 2020.
- Une vision de long terme
Pour capter le potentiel du private equity tout en maîtrisant les risques, le multi family office indépendant Scala Patrimoine préconise une approche diversifiée et résolument long terme. Nous recommandons ainsi de se tourner vers des placements en :
- stratégies secondaires, pour leur stabilité et la visibilité des rendements
- capital-risque, afin de cibler des opportunités à fort potentiel dans des secteurs innovants
- LBO (Leveraged Buyout), pour bénéficier de l’effet de levier dans des structures éprouvées
- Growth equity, pour accompagner la croissance d’entreprises matures et prometteuses
« Cette allocation vise à conjuguer performance durable et gestion proactive des risques pour vos placements, tout en restant attentive aux grandes transformations sectorielles, notamment dans la santé et la transition énergétique. » conclut le responsable des investissements non cotés de Scala Patrimoine.
5. La dette privée
La dette privée connaît une croissance spectaculaire. Cette classe d’actifs pèse désormais près de 1 700 milliards de dollars à l’échelle mondiale. Selon Moody’s, elle franchira la barre des 2 000 milliards dès 2026 et pourrait approcher 4 000 milliards d’ici quatre ans. Un développement impressionnant, mais qui ne doit pas masquer les risques sous-jacents à ces placements.
-
Le contexte
Les difficultés commencent d’ailleurs à apparaître. Pour l’instant, les pertes réalisées restent limitées. Mais le taux de défaut des crédits privés aux États-Unis est en légère hausse, passant de 5,4 % à 5,6 % en décembre 2025, selon Fitch.
Le constat est donc clair : beaucoup d’argent à investir, mais peu d’opportunités réellement attractives. Dans ce contexte, certains fonds de dette commettent l’erreur de relâcher leurs critères d’investissement, au risque de diluer la qualité de leurs portefeuille. « Un marché avec moins de grands deals signifie plus de concurrence, donc plus de compression des marges, des covenants et davantage de levier », tient à rappeler Adrien Tourbet.
Cette prudence se traduit dans les chiffres : les montants levés reculent à 166 milliards de dollars en 2025, contre 195 milliards en 2024. L’Europe, elle, bénéficie d’un environnement plus favorable, avec des spreads plus élevés (25 à 50 points de base) et des taux de défaut plus faibles, même s’ils progressent légèrement de 0,4 % en 2024 à 1,25 % en 2025.
-
Nos convictions pour vos placements
La dette privée n’est pas une classe d’actifs homogène. Parmi ses segments, le Direct Lending se distingue : il s’agit d’un financement bilatéral accordé à des entreprises non cotées, en remplacement ou en complément des prêts bancaires traditionnels. Aujourd’hui, ce segment constitue le cœur du marché de la dette privée.
En France, le marché du Direct Lending est strictement encadré par l’AMF et opère via des fonds spécialisés. Ces prêts sont destinés au financement de l’exploitation des entreprises et se déclinent en plusieurs sous-catégories, chacune présentant un profil de risque et de rendement distinct.
Le Direct Lending offre aux entreprises une alternative précieuse aux prêts bancaires classiques. Moins contraint par la réglementation prudentielle, il permet de financer des profils plus complexes et offre une grande flexibilité. Pour les sociétés, les avantages sont clairs : rapidité, adaptabilité et solutions sur mesure pour accompagner leur croissance ou leurs besoins opérationnels.
Trois catégories se détachent pour les investisseurs :
- La Dette senior : prioritaire au remboursement et souvent garantie, elle offre visibilité et rendement modéré, idéale pour les investisseurs prudents.
- La Dette junior et mezzanine : subordonnées et plus risquées, elles procurent rendements supérieurs, parfois complétés par des instruments hybrides.
- L’Unitranche : combine dette senior et mezzanine dans une seule tranche, offrant rendement intermédiaire et simplicité opérationnelle..
- Une approche centrée sur la diversification
Pour vos placements en dette privée, nous recommandons un positionnement diversifié entre ces trois segments de marché. En veillant à sélectionner des gérants de fonds expérimentés, capables de performer dans des environnements difficiles et disposant d’un track-record les plaçant dans le premier quartile.
Une sélectivité d’autant plus importante que le marché montre des signes de faiblesses. « Dans un environnement exposé à certains risques, l’une des clés consiste à s’orienter vers des fonds de dette privée où les investisseurs institutionnels sont fortement présents, car ils ont tendance à réagir avec moins d’émotion aux événements de marché, offrant ainsi une plus grande stabilité. » précise Adrien Tourbet.
Pour le responsable de des investissements non cotés, « la dette privée reste un terrain fertile, mais la prudence et la sélection rigoureuse sont plus que jamais indispensables pour sécuriser le rendement et saisir les meilleures opportunités. »
C’est d’ailleurs dans les périodes les plus instables, que les meilleurs gérants de private equity réalisent leurs meilleurs performances.

Sportech : SkillCorner frappe fort avec un mercato à 51 M€
L’intelligence artificielle s’est imposée comme un pilier du sport de haut niveau. Recrutement, analyse des adversaires, décryptage des performances individuelles : aujourd’hui, aucun club ambitieux ni aucun athlète de haut niveau ne peut s’en passer.
Cette révolution technologique nourrit évidemment l’essor de start-up spécialisées, à l’image de ScorePlay ou d’AIA Sports. Dernier symbole en date : SkillCorner, qui vient de concrétiser une levée de fonds significative.
L’IA au cœur de la performance sportive
SkillCorner développe une technologie de deep learning capable d’analyser automatiquement, à partir des images TV, les déplacements des joueurs et du ballon pour en extraire des données d’une précision inédite. Sans aucun opérateur humain, l’IA collecte et interprète les performances en temps réel.
Un atout stratégique pour les clubs : analyse de match, ajustements tactiques, détection et recrutement de talents, mais aussi développement des joueurs.
Les données produites redessinent la compréhension du jeu pour les équipes, les ligues, les diffuseurs et même les plateformes de paris sportifs, en rendant accessibles à grande échelle des indicateurs physiques jusqu’ici réservés à des dispositifs coûteux et limités.
SkillCorner : dix ans d'histoire
L’histoire débute en 2016. Hugo Bordigoni et Charles Montmaneix, rencontrés sur les bancs de l'École CentraleSupélec, fondent SkillCorner avec une ambition claire : rendre intelligibles et exploitables les données brutes du sport de haut niveau.
« Nous avons commencé par produire des animations de données de tracking en direct pour les bookmakers », se souvient Hugo Bordigoni. L’arrivée du premier salarié à plein temps, Timothé Collet, expert en machine learning, permet rapidement de concevoir un produit adopté par l'un des plus grands bookmakers de France.
La notoriété de la start-up s’accélère grâce à ses publications sur les réseaux sociaux : cartes thermiques dynamiques, visualisations innovantes… Jusqu’à attirer l’attention du Liverpool FC.
Pourquoi un tel intérêt ? « Nous avons réussi à extrapoler des données physiques comme la vitesse, l’accélération ou la distance parcourue, autrefois accessibles uniquement via des systèmes de tracking très coûteux. Désormais, elles sont disponibles sur un large éventail de compétitions, un atout majeur pour le recrutement », explique le cofondateur.
Le rêve américain est en marche
En 2023, SkillCorner traverse ensuite l’Atlantique et intègre le programme Launchpad de la NBA. Une reconnaissance de poids. « Ils ont perçu l’énorme potentiel de notre technologie et sont devenus à la fois partenaires, investisseurs et un accès direct aux Orlando Magic », souligne ainsi Hugo Bordigoni.
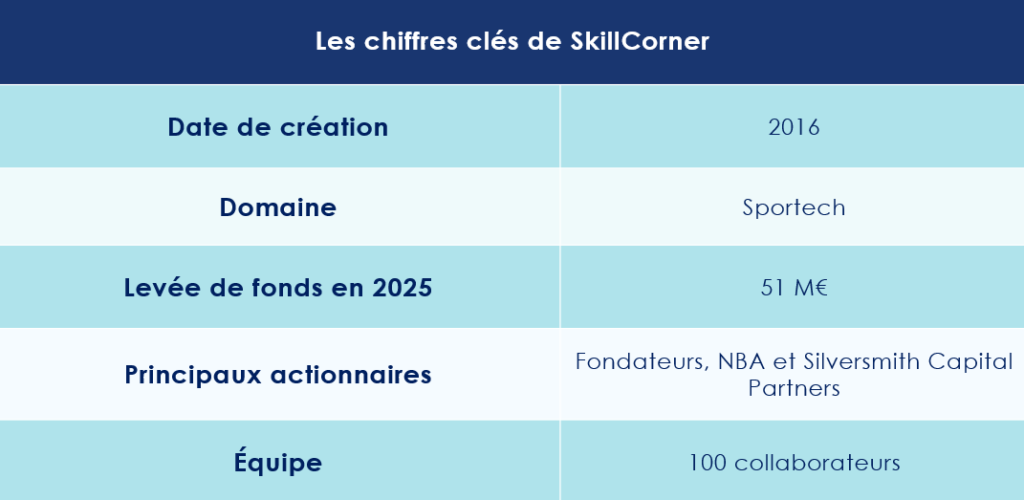
Aujourd’hui, la technologie SkillCorner couvre plus de 180 compétitions, féminines et masculines, et est utilisée par plus de 300 organisations à travers le monde, dont de nombreux clubs parmi les plus prestigieux.
Une levée de fonds record
La belle trajectoire de la sportech française se confirme. SkillCorner vient, en effet, de boucler une levée de fonds de série A de 51 millions d’euros menée par Silversmith Capital Partners, fonds de capital-développement basé à Boston, reconnu pour son accompagnement d’entreprises technologiques à fort potentiel.
Ces nouveaux moyens permettront de renforcer les équipes de data engineering et d’élargir l’offre à plusieurs disciplines, notamment le football, le basketball et le football américain.
« Nous sommes fiers d’accueillir Silversmith Capital Partners comme nouvel investisseur, aux côtés de la NBA et de notre équipe fondatrice », déclare Charles Montmaneix, cofondateur et directeur général de SkillCorner. « Leur expérience auprès d’entreprises technologiques rentables en fait un partenaire idéal pour soutenir notre prochaine phase de croissance. »
Basée à Paris, SkillCorner s’appuie désormais sur une équipe internationale de plus de 100 collaborateurs.
Objectif affiché : « Devenir le fournisseur de référence des données physiques, techniques et tactiques, de la détection des joueurs à l’analyse des matchs, jusqu’aux académies », conclut Hugo Bordigoni.
Les supporters des clubs équipés de la technologie SkillCorner peuvent déjà se réjouir : le prochain mercato s’annonce animé, avec des recrues signées… à coups d’algorithmes !
Guillaume Lucchini sur B Smart TV pour évoquer la nouvelle taxe sur les holdings patrimoniales
Invités de l’émission Smart Patrimoine sur B Smart 4 Change, Pierre-Eliott Blum, avocat fiscaliste chez Lumay Avocats, et Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, ont livré leur analyse de la nouvelle taxe sur les holdings patrimoniales introduite par la loi de finances pour 2026. Un dispositif très attendu… mais largement édulcoré.
Nouvelle taxe sur les holdings patrimoniales : un rendement divisé par neuf
Initialement, la mesure sur les holdings patrimoniales visait près de 10 000 structures détenant plus de 5 millions d’euros d’actifs, avec un objectif de rendement ambitieux : 900 millions d’euros. Mais au fil des débats parlementaires, le texte a été profondément remanié. Résultat : l’État n’en attend plus que 100 millions d’euros.
La version initiale du projet de loi de finances (PLF) 2026 proposait une taxe de 2 % sur les actifs non professionnels détenus par des sociétés soumises à l’impôt sur les sociétés, caractérisées par une prépondérance de revenus passifs.
Le champ d’application de la taxe est désormais strictement encadré. Elle vise uniquement les actifs immobiliers non affectés à une activité opérationnelle et les biens dits « somptuaires ». Cela concerne par exemple les biens affectés à la chasse ou à la pêche, véhicules de tourisme, yachts et bateaux de plaisance, logements dont la personne physique contrôlante se réserve la jouissance, ou encore logements occupés à titre gratuit, loués à un loyer anormalement bas.
Un ciblage volontairement restrictif, qui limite de facto la portée réelle du dispositif.
Nicolas Pagniez. Au regard des conditions désormais très strictes d’application de la taxe sur les holdings patrimoniales, les entrepreneurs doivent-ils s’inquiéter pour les stratégies qu’ils ont mises en place ou s’agit-il d’une mesure essentiellement symbolique ?
Guillaume Lucchini. Je penche très clairement pour la seconde hypothèse. Si l’on revient aux discussions à l’origine du texte, celui-ci a été presque entièrement vidé de sa substance. Certains parlementaires visaient initialement un rendement proche d’un milliard d’euros. Dans sa version actuelle, la mesure ne rapporterait qu’environ 100 millions.
Il s’agit donc avant tout d’un dispositif complémentaire au cadre anti-abus déjà existant, et rien de plus. Prenons l’exemple des actifs immobiliers de jouissance ou loués à des conditions préférentielles. En tant que multi family office indépendant, nous avons toujours veillé à rappeler à nos clients l’importance de louer leurs biens à des prix de marché, en parfaite adéquation avec la réalité économique. Nous avons toujours travaillé dans le respect de l’esprit de la loi.
Aucun de nos clients ne logent des jets privés ou des bateaux de plaisance dans leur holding patrimoniale pour un usage personnel. Ce texte n’aura donc, très concrètement, aucune conséquence pour nos clients. À mes yeux, il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat français. Dans les faits, ces dispositions ciblent des situations caricaturales et marginales de détournement de la holding patrimoniale.
« Le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité »
Nicolas Pagniez. La loi de finances pour 2026 durcit par ailleurs les conditions d’accès au mécanisme de report d’imposition prévu à l’article 150-0 B ter, avec notamment une restriction du champ des activités éligibles. Certaines activités, comme celles de marchand de biens ou de promotion immobilière, sont désormais exclues. Quelles conséquences anticipez-vous pour les entrepreneurs ?
Guillaume Lucchini. Les entrepreneurs ne doivent pas commencer à réfléchir à leurs investissements le jour du closing. À ce stade, il est déjà trop tard. Le maître-mot, c’est l’anticipation. La réflexion ne doit pas se limiter à une logique d’optimisation fiscale. Elle doit s’inscrire dans une stratégie patrimoniale globale et de long terme.
Certains acteurs, parfois mal intentionnés, posent la question de manière très réductrice : « Voulez-vous payer de l’impôt ? » Or la vraie question porte sur les besoins, les objectifs patrimoniaux, le train de vie et les projets futurs de l’entrepreneur. Ce n’est qu’ensuite que la fiscalité doit entrer en ligne de compte.
Il ne faut pas oublier que les entrepreneurs construisent l’essentiel de leur patrimoine à travers leur entreprise. Ils sont, d’une certaine manière, les architectes de leur propre patrimoine. Dans le cadre de l’apport-cession, ils se retrouvent pourtant contraints d’investir, dans un délai de trois ans, dans des activités dites éligibles, strictement encadrées, sur lesquelles ils n’ont souvent ni contrôle ni capacité réelle à créer de la valeur. C’est un peu comme si on leur confiait un ticket de loterie, en leur demandant simplement de ne pas perdre d’argent.
Or ces opérations de réemploi comportent des risques. Elles alimentent tout un écosystème dont l’intérêt est précisément de faire fonctionner le dispositif du 150-0 B ter. Ces fonds sont d’ailleurs souvent parmi les plus chargés en frais. J’ai vu trop de dossiers artificiellement montés, notamment autour d’activités de marchand de biens, dans lesquels l’entrepreneur sortait rarement gagnant.
Nicolas Pagniez. A qui s'adresse alors le dispositif du réemploi ?
À mon sens, le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité, ou développer une stratégie de business angel dans un secteur ou un métier qu’ils maîtrisent parfaitement. Dans certains cas, ils peuvent même occuper un rôle actif, voire un siège au conseil d’administration des sociétés dans lesquelles ils investissent.
À l’inverse, lorsqu’un entrepreneur n’a pas de projet clairement identifié, il a tout intérêt à monétiser tout ou partie de ses actifs. D’autres leviers d’optimisation existent alors, notamment les donations pré-cession dans un cadre familial, qui permettent de concilier transmission, sécurisation patrimoniale et efficacité fiscale.
Retrouvez le lien vers l'émission de B Smart 4 Change
Le rendez-vous des marchés financiers – Février 2026
Marchés financiers & économie : les points clés
- La volatilité fait son retour sur les marchés financiers, malgré des fondamentaux économiques qui demeurent solides.
- Donald Trump a désigné le successeur de Jerome Powell a la tête de la FED. Il s'agit de Kevin Warsh, un proche historique des Républicains.
- En 2025, la croissance de la zone euro s'établit finalement à 1,5 %, contre 0,9 % l’année précédente,
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Donald Trump fait baisser la pression
- Le Groenland, l’épine dans le pied de l’Union européenne
Donald Trump nourrit une ambition claire : mettre la main sur le Groenland, territoire autonome rattaché au Danemark, afin, selon lui, « d’empêcher la Chine et la Russie de le faire ». Les motivations de l’ancien président américain sont à la fois énergétiques et sécuritaires. Face à l’opposition des Européens, il avait rapidement brandi la menace de droits de douane supplémentaires. Huit pays — le Danemark, la Norvège, la Suède, la France, l’Allemagne, le Royaume-Uni, les Pays-Bas et la Finlande — se sont alors retrouvés dans l’œil du cyclone américain.
En réaction, Emmanuel Macron a annoncé qu’il demanderait l’activation de l’instrument anti-coercition de l’Union européenne si ces menaces venaient à se concrétiser. Ce mécanisme permettrait à Bruxelles de riposter, notamment par le gel de marchés publics ou le blocage d’investissements américains sur le sol européen.
Mais Donald Trump a depuis semblé tempérer sa position. Il a notamment affirmé avoir « conçu le cadre d’un futur accord concernant le Groenland » à l’issue d’une rencontre avec Mark Rutte, secrétaire général de l’OTAN. « Des discussions sont également en cours concernant le Dôme doré », a-t-il ajouté, en référence au projet de bouclier antimissile destiné à protéger le territoire américain. À ce stade, ces annonces demeurent floues : peu d’informations ont filtré sur la nature exacte de cet éventuel accord. Elles ont toutefois eu le mérite d’apaiser les tensions, au moins temporairement.
De son côté, le chef du gouvernement groenlandais, Jens-Frederik Nielsen, a déclaré devant le Parlement de l’île que des échanges étaient engagés avec l’administration américaine et qu’il entendait œuvrer pour qu’ils débouchent sur des résultats concrets.
- Iran : vers une confrontation avec les États-Unis ?
L’Iran traverse actuellement une crise économique et sociale profonde. Confrontée à une situation devenue inextricable et à un manque persistant de libertés, une partie de la population iranienne est descendue dans la rue pour exprimer sa colère et réclamer des changements majeurs. En réponse, la République islamique d’Iran, largement dominée par les Gardiens de la Révolution, mène une répression sanglante contre les manifestants.
Malgré les appels répétés de la communauté internationale exhortant les autorités iraniennes à respecter la volonté de leur peuple, aucune avancée significative n’a été observée à ce stade.
Dans le même temps, les tensions avec Washington s’intensifient. Les États-Unis exigent l’arrêt du programme nucléaire iranien ainsi que l’abandon des stocks d’uranium déjà enrichi. Téhéran, de son côté, rejette toute forme de pression et affiche une posture de défi. Selon plusieurs sources, le pays se dit au maximum de sa capacité militaire et prêt à faire face à tous les scénarios.
- Tensions autour du Détroit d'Ormuz
L’Iran menace notamment de fermer le détroit d’Ormuz, par lequel transite près de 20 % des exportations mondiales de pétrole. Une telle décision aurait des répercussions majeures sur l’économie mondiale. Récemment, un pétrolier américain aurait été menacé par des embarcations des Gardiens de la Révolution iranienne, avant d’être escorté par un destroyer de la marine américaine.
Signe supplémentaire d’une escalade préoccupante, les États-Unis ont renforcé leur présence militaire dans la région, déployant une dizaine de destroyers ainsi que des porte-avions. Environ 30 000 à 40 000 soldats américains seraient actuellement stationnés au Moyen-Orient. Washington peut également compter sur plusieurs bases militaires installées sur le territoire de ses alliés, notamment au Qatar, à Bahreïn et aux Émirats arabes unis.
Toutefois, une lueur d’apaisement semble émerger. Le président iranien Massoud Pezeshkian a ordonné l’ouverture de pourparlers avec les États-Unis. Interrogé sur ses intentions, Donald Trump, restant volontairement évasif, a déclaré : « Je ne vais pas vous dire ce que je vais décider. J’aimerais qu’un accord soit négocié. En ce moment, on leur parle. »
-
Les marchés boursiers marquent une pause
Les marchés financiers reprennent-ils leur souffle ? À proximité de leurs sommets historiques, de nombreux indices boursiers semblent désormais marquer le pas, tiraillés entre les solides performances des entreprises américaines spécialisées dans l’intelligence artificielle et la montée des tensions géopolitiques.
- Les États-Unis et l'Europe ralentissent
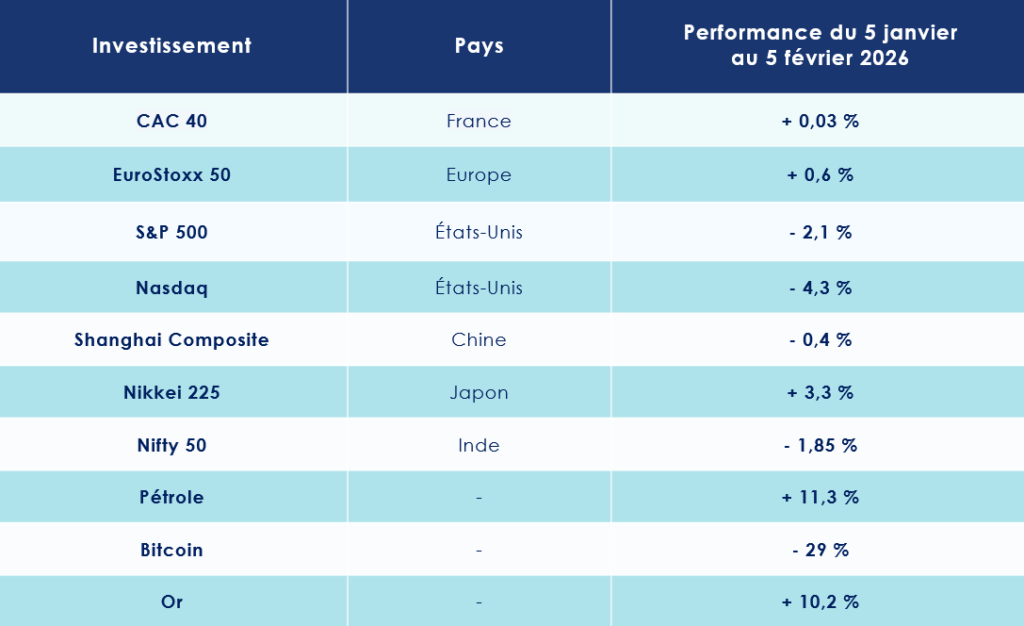
Aux États-Unis, les derniers épisodes de volatilité se reflètent dans l’évolution contrastée des grands indices : le S&P 500 perd près de 2 % au cours des 30 derniers jours, tandis que le Nasdaq recule de 4 %.
Parmi les faits marquants, l’action d’Alphabet, la maison-mère de Google, a franchi la barre des 4 000 milliards de dollars de valorisation. La société rejoint ainsi Nvidia, grâce à un partenariat avec Apple visant à intégrer Gemini dans Siri d’ici la fin de l’année.
En Europe, les marchés semblent plus apaiser. Le CAC 40 est à l'équilibre sur le dernier mois, alors que le DAX allemand cède 1,2 %, illustrant un climat d’attentisme sur les marchés du Vieux Continent.
- Le Japon et la Chine accélèrent
Le Japon fait figure d’exception. Le Nikkei 225 s’envole de 3,3 %, porté par la politique économique volontariste de la Première ministre Sanae Takaichi. Le plan de relance adopté fin 2025, d’un montant de 665 milliards d’euros, soutient à la fois le pouvoir d’achat des ménages et l’investissement dans des secteurs technologiques stratégiques, notamment les semi-conducteurs. Il prévoit également une hausse des dépenses de défense, portées à 2 % du PIB.
En Asie, la dynamique est contrastée. Le Shanghai Composite, l'indice phare chinois, recule de 0,4 %.
En Inde, le Nifty 50 perd, quant à lui, près de 2 %, malgré un léger rebond. Les investisseurs ont accueilli favorablement l’annonce d’un accord commercial entre l’Inde et les États-Unis visant à réduire les droits de douane bilatéraux. Les taxes sur les exportations indiennes vers les États-Unis passeraient ainsi de 25 % à 18 %. En contrepartie, le Premier ministre indien Narendra Modi s’est engagé à supprimer totalement les droits de douane sur les produits américains et à importer pour plus de 500 milliards de dollars de biens américains, principalement dans les secteurs de l’énergie, de la technologie et de l’agriculture.
-
Chute de l’or et de l’argent
Les métaux précieux sont-ils victimes d’une simple prise de bénéfices ? Après une succession de records, les cours de l’or et de l’argent ont nettement décroché en quelques heures, enregistrant de fortes baisses, de plus de 10 %.
Cette correction s’explique en grande partie par des prises de bénéfices classiques. Elle a été accentuée par un facteur politique et monétaire : les marchés ont été rassurés par la nomination de Kevin Warsh à la tête de la Réserve fédérale américaine par Donald Trump. Le mouvement de repli s’est ensuite auto-entretenu, amplifié par les algorithmes de trading et les fonds dits « momentum », capables de transformer une tendance baissière en une phase de panique.
Depuis le 1er janvier 2026, la tendance sur le cours de l’Or demeure toutefois largement haussière (+ 13 %) ! Il en est de meme pour l’argent qui monte de 4 % sur la meme période.
États-Unis : un nouveau président pour la FED
Si Donald Trump a nommé le successeur de Jerome Powell à la FED, c'est le marché de l’emploi qui est désormais au centre des préoccupations outre-Atlantique. Une question qui s’était immiscée dans le débat politique durant l'été. En août dernier, Donald Trump avait brutalement limogé Erika McEntarfer, cheffe du Bureau of Labor Statistics (BLS) nommée sous l’administration Biden, suite à la publication de statistiques jugées décevantes sur l’emploi. Ironie du sort : plusieurs indicateurs récents semblent corroborer l’analyse de l’ancienne responsable.
-
Kevin Warsh à la tête de la FED
Le mandat de Jerome Powell arrive à son terme le 15 mai, et Donald Trump a déjà désigné son successeur : Kevin Warsh, un proche historique des Républicains.
- Un profil « Trump compatible »
Kevin Warsh n’est toutefois pas un inconnu. Ancien gouverneur de la Fed, il avait joué un rôle clé dans la gestion de la crise financière mondiale. Aux yeux des observateurs, il représente un choix relativement consensuel, voire prudent, parmi les candidats envisagés. Par le passé, il s’est notamment montré critique envers l’expansion massive du bilan de la banque centrale.
Son profil tranche avec celui d’autres noms évoqués, certains favorables à un assouplissement rapide des taux ou plus étroitement liés aux marchés financiers. Ce choix envoie un signal clair : Donald Trump ne cherche pas seulement une Fed accommodante, mais une institution politiquement alignée et crédible sur la question de l’inflation.
Pour les équipes d’ODDO BHF, « dans l’histoire moderne de la Fed, les transitions ont rarement été aussi politisées. Trump n’a jamais digéré d’avoir été « contraint » de nommer Powell en 2018 et avait refusé de reconduire Janet Yellen pour des raisons davantage politiques qu’économiques. »
À la tête de la Fed, Kevin Warsh devra naviguer dans un environnement complexe : une politique monétaire proche de la neutralité, une économie en plein emploi et une inflation encore trop élevée.
- Une marge de manœuvre limitée
Pour autant, le futur président de la Réserve fédérale entend imposer son propre style. À ses yeux, la Fed doit profondément revoir sa manière d’agir. Il reproche à ses prédécesseurs d’avoir tardé à réagir, d’être devenue trop prudente et trop lente à ajuster les taux, ce qui, selon lui, pénaliserait l’économie. Une meilleure coordination entre la Fed et le gouvernement renforcerait, selon lui, l’efficacité de la politique économique, en ligne avec les attentes de Donald Trump.
Mais il marchera sur un fil : une Fed perçue comme moins indépendante aurait des répercussions importantes sur la prime de risque du dollar, la structure de la courbe des taux et le statut des Treasuries comme actif sans risque mondial. Il devra également rassurer sur le risque de politisation excessive de la banque centrale.
Lors de sa dernière réunion, la FED, encore dirigée par Jerome Powell a maintenu ses taux directeurs inchangés dans une fourchette de 3,5 à 3,75 %, par un vote de 10 voix contre 2. Ce statu quo, après trois baisses consécutives, reflète une inflation toujours au-dessus de l’objectif de 2 % et un marché de l’emploi encore solide.
Pour l’heure, le marché continue de miser sur un cycle de baisse des taux : environ 25 points de base d’ici juin et près de 50 d’ici décembre.
-
Les fondamentaux économiques demeurent solides ... mais la confiance s'érode
Selon le consensus Bloomberg, la croissance du PIB réel des États-Unis devrait atteindre +2,1 % en 2026. Les fondamentaux économiques sont, il est vrai, globalement bons. Plusieurs facteurs soutiennent ainsi cette projection, parmi lesquels près de 500 milliards de dollars d’investissements attendus dans l’intelligence artificielle, ainsi que l’impact du plan de relance budgétaire porté par Donald Trump, le One Big Beautiful Bill Act.
Preuve en est, l'indice PMI manufacturier S&P Global des États-Unis a augmenté à 52,4 en janvier 2026, au-dessus de l'estimation préliminaire de 51,9 et en hausse par rapport au plus bas de cinq mois de décembre à 51,8.
La production a aussi fortement augmenté (+ 0,4% de la production industrielle), marquant la plus forte hausse depuis août dernier et le rythme le plus rapide depuis mai 2022.
Cependant, des nuages commencent à s’accumuler au-dessus de l’économie américaine, en particulier du côté du marché de l’emploi.
- Un marché de l’emploi en perte de vitesse
Pris isolément, les indicateurs de l’emploi américain demeurent relativement rassurants. En décembre, le taux de chômage s’est établi à 4,4 %, un niveau quasi inchangé et très proche de sa zone d’équilibre de long terme (4,0–4,3 %), selon le Bureau of Labor Statistics.
L’emploi a même continué de progresser dans certains secteurs clés, tels que la restauration, la santé et l’aide sociale, tandis que le commerce de détail a, à l’inverse, marqué le pas. Les créations d’emplois, au nombre de 50 000, se situent ainsi non loin du consensus des économistes (55 000).
En revanche, une lecture relative de ces chiffres invite à la prudence. La moyenne historique des créations d’emplois aux États-Unis s’élève à environ 100 000 par mois. Ce décalage suggère une économie qui avance désormais « avec le frein à main ».
Par ailleurs, l’inflation continue de peser sur le pouvoir d’achat. L’indice des prix à la consommation (CPI) progresse de 2,7 % sur un an, soit près d’un point au-dessus de la cible de 2 % de la Réserve fédérale. Les prix alimentaires et de l’énergie sont particulièrement touchés, avec des hausses respectives de 3,1 % et 4,2 %. À cela s’ajoute une nouvelle source de tension : l’expiration des subventions liées à l’Obamacare, qui a entraîné une forte augmentation des primes d’assurance santé.
- La confiance des ménages recule nettement
Sans surprise, ce contexte pèse lourdement sur le moral des ménages américains. La confiance des consommateurs a chuté bien plus que prévu en janvier, passant de 94,2 à 84,5, contre un niveau attendu de 91. Son plus bas niveau depuis mai 2014, tombant même en dessous des niveaux observés pendant la période pandémique. Cette dégringolade de 9,7 points par rapport à décembre traduit une anxiété croissante face à l’augmentation du coût de la vie.
Comme nous l'avions souligné un peu plus haut, les fondamentaux demeurent cependant bien orientés. L’indice PMI manufacturier de l’ISM est ressorti en janvier à 52,6, contre 47,9 en décembre, là où le consensus anticipait 48,5. En repassant au-dessus du seuil des 50 points, il renoue avec une dynamique de croissance, atteignant un niveau inédit depuis août 2022. Les commandes de biens durables, publiées pour le mois de novembre, ont également dépassé les attentes hors transport (+0,5 %).
Pour la société de gestion Altitude IS, l’analyse de la conjoncture américaine et du risque de récession ne saurait toutefois se limiter à ces indicateurs. Les gérants recommandent de surveiller de près l’indice d’anxiété publié par la Réserve fédérale de Philadelphie, qui mesure la probabilité moyenne d’une contraction de l’activité au trimestre suivant. Récemment établi à 24 %, cet indicateur envoie un signal de grande prudence pour le premier trimestre 2026.
« Historiquement, un tel niveau de probabilité a toujours précédé une dégradation des conditions de financement, une modération de la consommation finale et, in fine, une forte décélération de la croissance américaine », soulignent les gérants. Une inquiétude renforcée récemment par des données concrètes, notamment la diminution des carnets de commandes.
La zone euro face à son plafond de verre
L’économie européenne résiste tant bien que mal. En 2025, la croissance de la zone euro a atteint 1,5 %, contre 0,9 % l’année précédente, selon les chiffres publiés par Eurostat.
Le moteur allemand sort lentement de l’ornière (+0,3 %), tandis que la France affiche une progression de 0,9 %. Cette année, c’est l’Espagne qui tire son épingle du jeu, avec une croissance soutenue de 2,8 %.
Ces résultats appellent néanmoins à être nuancés. Si l’on exclut l’Irlande — dont la performance est largement liée à la présence de sièges de multinationales américaines attirées par un régime fiscal avantageux — la croissance réelle de la zone euro retombe à environ 1 %.
-
2026 : une croissance attendue au-delà de 1 %
Sans être spectaculaire, la croissance de la zone euro parvient à résister à un environnement international dégradé, marqué par la politique commerciale agressive de Donald Trump et la persistance de tensions géopolitiques.
Au quatrième trimestre 2025, le PIB en volume a progressé de 0,3 %. Sur l’ensemble de l’année, la croissance atteint ainsi 1,5 %. Pour 2026, les perspectives apparaissent plus prudentes : la Banque centrale européenne (BCE) anticipe une croissance de 1,2 %.
L’économie européenne aurait-elle atteint un plafond de verre ? L’hypothèse mérite d’être posée.
Preuve de cette dynamique fragile, l’indice PMI composite HCOB de l’activité globale est passé de 51,5 en décembre à 51,3 en janvier, signalant une croissance modérée de l’activité du secteur privé. L’indice PMI manufacturier de la zone euro, publié par S&P Global, demeure quant à lui en zone de contraction pour un troisième mois consécutif, à 49,5 en janvier, contre 48,8 en décembre.
Un signal positif vient toutefois du marché du travail. Le taux de chômage s’établit à 6,2 %, en baisse de 0,1 point sur un mois, atteignant son plus bas niveau historique dans la zone euro.
Cette amélioration se reflète dans les indicateurs de confiance. L’indicateur de sentiment économique (ESI) a progressé à 99,4 en janvier 2026, contre 97,2 en décembre, dépassant les attentes des économistes interrogés par Reuters, qui tablaient sur un niveau proche de 97,0.
Dans un contexte de tensions commerciales avec les États-Unis, l’Union européenne a par ailleurs signé un accord avec l’Inde en vue de créer une zone de libre-échange regroupant près de deux milliards de personnes, susceptible d’économiser environ 4 milliards d’euros de droits de douane.
-
L’Europe face à des blocages structurels persistants
Malgré ces signaux encourageants, l’Europe reste confrontée à des freins structurels majeurs.
Le secteur de la défense en offre une illustration frappante. En dépit de budgets records, les industries européennes souffrent d’un manque de capacités de production immédiates, freinées par des pénuries de main-d’œuvre qualifiée et des chaînes d’approvisionnement fragmentées. L’absence d’unité industrielle favorise les achats hors de l’Union européenne et freine l’émergence d’une véritable autonomie stratégique.
Prise en étau entre le protectionnisme américain et la domination industrielle chinoise, l’UE pâtit également de coûts énergétiques près de deux fois supérieurs à ceux des États-Unis. Ce déficit de compétitivité, conjugué à l’absence d’un marché financier pleinement intégré, alimente une fuite persistante de l’épargne européenne vers les marchés américains.
Un facteur pourrait toutefois changer la donne dès 2026 : la relance budgétaire engagée par l’Allemagne. Le chancelier Friedrich Merz a fait adopter un fonds spécial de 500 milliards d’euros sur dix ans, hors bilan, destiné au financement des infrastructures — transports, industrie automobile, énergie, numérique, éducation et hôpitaux.
Berlin prévoit également de porter ses dépenses de défense à près de 3,5 % du PIB d’ici 2029, contre 2,1 % en 2024, avec un objectif de plus de 100 milliards d’euros par an.
Ce « bazooka budgétaire » devrait commencer à produire ses effets dès cette année. L’économie allemande pourrait enregistrer une croissance comprise entre 1,0 % et 1,2 % en 2026, entraînant dans son sillage ses principaux partenaires commerciaux, notamment la France, la Pologne et l’Italie.
-
Une inflation sous contrôle
L’inflation dans la zone euro est tombée à 1,7 % le mois dernier, un niveau inférieur à l’objectif de 2 % fixé par la BCE.
À court terme, plusieurs facteurs plaident en faveur d’une inflation durablement contenue : la modération des prix de l’énergie, l’appréciation de l’euro et les pressions désinflationnistes en provenance de Chine.
Dans ce contexte, la marge de manœuvre de la BCE reste significative si elle souhaitait relancer un assouplissement monétaire. Toutefois, ce scénario n’est pas celui privilégié par les marchés, qui anticipent majoritairement un statu quo sur les taux directeurs dans les prochains mois.
La désynchronisation avec la politique monétaire de la Réserve fédérale américaine est désormais manifeste. Alors que les États-Unis s’orientent vers une baisse des taux, l’Europe privilégie la stabilité. Cette divergence pourrait soutenir l’appréciation de l’euro face au dollar et, indirectement, accentuer la pression sur la BCE pour assouplir à son tour sa politique monétaire.
Pour l’heure, l’institution de Francfort a choisi de marquer une pause. Sa présidente, Christine Lagarde, réaffirme une approche strictement « data dependent », réunion après réunion, sans s’engager sur une trajectoire prédéfinie des taux d’intérêt.
Chine : puissance aux deux visages
La situation économique de la Chine suscite un débat intense. Non pas que les chiffres officiels diffusés par le Parti communiste soient falsifiés — cela, tous les analystes le savent. Le véritable défi réside dans l’analyse des écarts saisissants entre les forces de cette puissance mondiale et ses fragilités, à commencer par l’atonie persistante de sa demande intérieure.
-
Un accès privilégié aux terres rares
Malgré une baisse de 20 % de ses exportations vers les États-Unis, la Chine continue d’inonder le reste du monde, de l’Asie du Sud-Est à l’Europe. En 2025, le pays dirigé par Xi Jinping a enregistré un excédent commercial record de 1 190 milliards de dollars, en hausse de 20 % par rapport à 2024. La Chine gagne ainsi des parts de marché dans de nombreux secteurs, et progresse rapidement dans les semi-conducteurs matures, la robotique, les équipements pour centres de données et les biotechnologies.
Mabrouk Chetouane, directeur de la stratégie des marchés internationaux chez Natixis Investment Managers, souligne ces atouts : « La Chine dispose de leviers puissants, notamment dans la Tech. L’accès aux terres rares est un véritable moyen de pression vis-à-vis des États-Unis. Le pays a également réussi à se positionner dans l’IA en proposant des technologies ouvertes, à moindre coût et moins énergivores. »
En effet, la Chine produit près de 70 % des terres rares mondiales et plus de 80 % des aimants à terres rares. Un signe de résilience : en décembre 2025, les profits des entreprises industrielles ont augmenté de 5,3 % sur un an, après une chute de 13,1 % en novembre.
-
Des freins majeurs
Pour 2026, la croissance du PIB réel est projetée à 4,5 %, avec un soutien budgétaire plus marqué qu’en 2025. Cependant, l’inflation reste très faible, avec un indice des prix à la consommation (CPI) attendu autour de 0,5 %, témoignant d’une demande intérieure toujours atone.
La confiance des ménages reste fragile : leur taux d’épargne, inférieur à 32 % du revenu entre 2015 et 2019, dépasse désormais 36 %.
Le secteur immobilier constitue une autre difficulté majeure. Les déboires de China Vanke, l’un des plus grands promoteurs du pays, illustrent ce phénomène. Wilfrid Galand, directeur stratégiste chez Montpensier Arbevel, explique : « Alors qu’en 2021 les ventes immobilières atteignaient 20 trillions de yuans, soit presque autant que les exportations, elles ont brutalement chuté par la suite. En 2025, elles sont tombées sous les 10 trillions, tandis que les exportations dépassaient 26 trillions. »
Le marché du crédit reste également fragile, limitant à la fois la consommation et les capacités d’investissement des entreprises privées. Les nouveaux prêts à l’économie ont reculé de 18 trillions en 2024 à 16 trillions en 2025.
Dans ce contexte, le 15ᵉ Plan quinquennal (2026-2030) est très attendu. Les annonces prévues en mars pourraient dessiner les contours de la Chine de demain, tant sur le plan technologique qu’industriel.
Les convictions de Scala Patrimoine sur les marchés financiers
Si Jerome Powell, l'actuel président de la FED, a rassuré les investisseurs sur la santé de l’économie américaine, les marchés restent sur leurs gardes.
-
Des réactions disproportionnées sur les marchés actions
Lors de sa conférence du 28 janvier 2026 à Washington, Jerome Powell a réaffirmé la solidité des fondamentaux économiques des États-Unis. Selon le président de la Réserve fédérale, les risques inflationnistes tendent à s’atténuer et les pressions sur le marché du travail restent sous contrôle.
- Des fondamentaux économiques solides aux USA
Dans ce contexte, la Fed a décidé de maintenir le taux des fonds fédéraux dans une fourchette de 3,50 à 3,75 %. Cette pause intervient après une série de baisses de taux totalisant 75 points de base depuis septembre 2024, reflétant un équilibre entre soutien à la croissance et vigilance sur l’inflation. Les derniers chiffres PMI manufacturier S&P Global, supérieurs aux attentes, confirment ce diagnostic.
Sur le plan microéconomique, les réactions des marchés aux résultats d’entreprises ne semblent pas toujours justifiées. Les bénéfices des sociétés américaines restent supérieurs à ceux de la majorité des entreprises dans le reste du monde, mais la volatilité domine. Janvier a ainsi été marqué par des rotations sectorielles spectaculaires : Microsoft a perdu 10 % en une seule séance malgré des résultats solides, une sanction disproportionnée similaire à celle qu’avait connue Nvidia au troisième trimestre. Les métaux précieux n’ont pas été épargnés, avec l’or et l’argent enregistrant des baisses historiques en quelques heures.
Ces excès trouvent en partie leur origine dans le comportement spéculatif des hedge funds et les appels de marge, qui amplifient les phases de baisse. Le marché peine à trouver sa direction, y compris concernant les valeurs refuges.
Comparativement, les États-Unis présentent un tableau économique plus favorable que l’Europe. Cette situation pose la question de la marge de manœuvre de la BCE pour stimuler davantage la croissance européenne par des politiques monétaires plus souples.
- La diversification, clé de voute de toute stratégie d’investissement
Dans ce contexte, la diversification reste essentielle. Au regard des valorisations élevées aux États-Unis, il est conseillé de s’exposer également aux marchés européens, émergents et japonais. Les tendances de long terme demeurent solides, mais la prudence impose de ne pas surpondérer un secteur ou une valeur.
Les secteurs qui ont porté la performance en 2025 devraient rester dynamiques en ce début d’année :
– Technologie, soutenue par la croissance bénéficiaire.
– Défense, portée par les besoins de réarmement.
– Banques, favorisées par une courbe des taux avantageuse et une solide capitalisation en Europe.
Nous avons aussi de forte conviction sur les thématiques de l’électrification et de la souveraineté stratégique.
Le moment est aussi propice pour investir dans des secteurs moins valorisés : consommation, services aux collectivités (utilities) ou santé. Ces segments plus défensifs permettent de se prémunir partiellement contre la volatilité, tout en offrant des points d’entrée intéressants pour de nouvelles opportunités.
Enfin, le contexte politique américain, marqué par les élections de mi-mandat, est traditionnellement favorable à l’économie : les promesses électorales soutiennent la macroéconomie et renforcent la confiance des acteurs de marché. Dans ce cadre, il convient de ne pas se laisser distraire par le bruit des marchés et de rester concentré sur les fondamentaux économiques.
-
Marchés obligataires : des convictions renforcées pour 2026
Les convictions présentées en janvier dernier sur les marchés obligataires demeurent d’actualité. Scala Patrimoine confirme renforcer ses perspectives positives sur les marchés obligataires pour 2026, avec un intérêt particulier pour les obligations libellées en euro. Ces titres offrent un double avantage : un flux de coupons régulier et une protection partielle face à une éventuelle faiblesse du dollar.
- Investment Grade européen : un couple rendement/risque attractif
Le segment Investment Grade européen présente, selon nous, un profil rendement/risque intéressant. En revanche, nous restons plus prudents sur les taux souverains européens en raison de la sensibilité à la duration.
- High Yield européen : diversification, mais avec prudence
Le High Yield européen mérite également l’attention, dans une optique de diversification. Toutefois, les spreads se sont fortement resserrés l’année dernière, appelant à une approche prudente et graduelle.
- Subordonnées bancaires : un secteur solide
Nous conservons un avis positif sur les obligations subordonnées bancaires. Le secteur bancaire européen reste solide et bénéficie du recentrage de la courbe des taux, renforçant l’attrait de ces instruments.
- Dollar : un risque à surveiller
Enfin, la volatilité potentielle du dollar représente un facteur de risque important pour les portefeuilles obligataires. Cette incertitude conduit Scala Patrimoine à préconiser davantage de prudence sur le marché obligataire américain.
-
Produits structurés : profiter de la volatilité
Le retour de la volatilité sur les marchés peut se transformer en véritable opportunité pour les produits structurés. Dans un environnement de taux longs et de volatilité élevée, ces instruments offrent des points d’entrée plus attractifs sur les marchés et des stratégies adaptées aux investisseurs à la recherche de rendement et de sécurité.
Les produits structurés permettent notamment de :
- S’exposer à des marchés ou secteurs à fort potentiel de croissance à moyen terme.
- Intégrer des mécanismes de protection face aux risques de correction.
- Optimiser la diversification, tant au niveau des sous-jacents que des structures employées.
Grâce à leur flexibilité et à leur capacité d’adaptation aux besoins de distribution, les produits structurés constituent une option stratégique pour renforcer un portefeuille dans un contexte de valorisations élevées.
-
L’or : un actif refuge
Malgré des phases de volatilité marquées ces dernières semaines, Scala Patrimoine maintient une opinion positive sur l’or. Plusieurs facteurs structurels soutiennent le métal jaune :
- La baisse des taux réels liée à l’assouplissement monétaire.
- Les tensions géopolitiques, renforçant son rôle de valeur refuge.
- Une demande soutenue, tant institutionnelle que privée, en particulier en Asie et dans les économies émergentes.
Dans ce contexte, l’or reste un pilier essentiel pour diversifier un portefeuille et se prémunir contre l’incertitude.
-
Les actifs non cotés continuent de séduire les investisseurs
Malgré un contexte économique incertain, l’intérêt pour les actifs non cotés — les fameux private assets — ne faiblit pas. La baisse progressive des taux anticipée en 2025 a renforcé les flux vers ces investissements, y compris vers des fonds désormais plus accessibles au grand public.
Parmi les opportunités les plus attractives :
- Stratégies secondaires : une stabilité rassurante et des rendements robustes.
- Fonds de co-investissement : optimisation des performances tout en maîtrisant les coûts.
- Dette privée (mezzanine, growth buyout) : un levier pour accompagner les entreprises en pleine croissance.
- Capital-risque : technologie et transition énergétique en tête, offrant un potentiel prometteur pour les startups innovantes.
Ces actifs permettent de diversifier efficacement un portefeuille tout en captant des rendements supérieurs à ceux des marchés traditionnels.
Harmattan AI, la jeune pousse qui bouscule la défense française
Si la France demeure une puissance militaire de premier rang, le conflit ukrainien a agi comme un électrochoc, révélant la vulnérabilité des modèles traditionnels face à la guerre électronique. Pour Paris, l’enjeu est désormais vital : acquérir une autonomie technologique absolue sur les segments de rupture. Dans ce contexte, les armées françaises intègrent pleinement les start-ups dans la chaîne de valeur de l’armement. Celles-ci sont conscientes que l’innovation de rupture naît souvent en dehors des grands programmes étatiques.
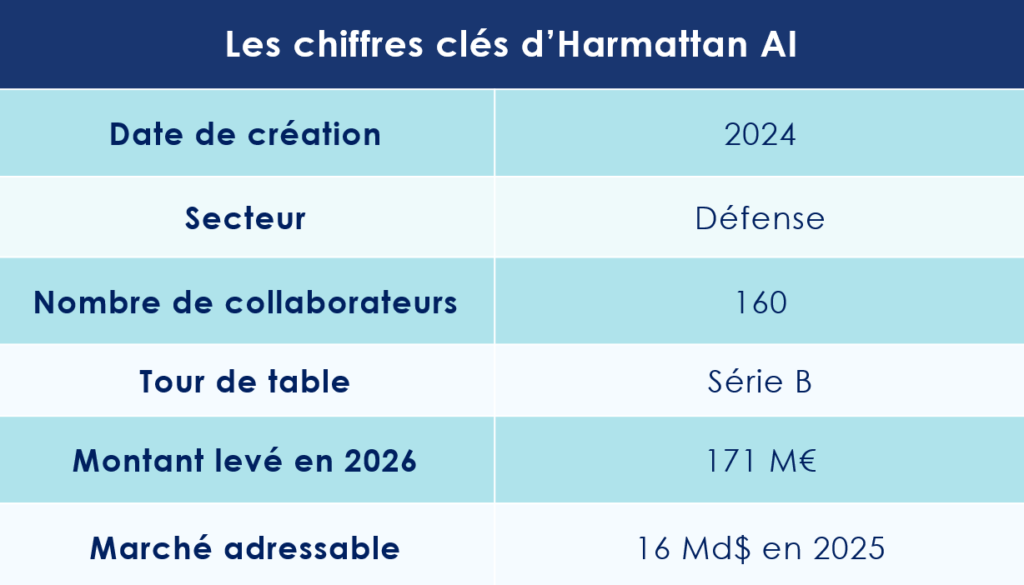
Symbole de cette révolution, Harmattan AI. En levant 171 millions d’euros auprès de Dassault Aviation, la jeune pousse devient la première licorne souveraine du secteur de l’armement.
Son ambition ? Concevoir une gamme complète de systèmes autonomes intégrés : drones de frappe et de surveillance, plateformes de commandement et briques logicielles d’intelligence artificielle embarquée.
La guerre des drones
Fondée en 2024 par Mouad M’Ghari, pur produit de l’excellence académique française (Polytechnique, ENS, MIT), l’entreprise s’est entourée d’un aéropage d’experts issus de la robotique civile et industrielle (Parrot, Safran). En moins de deux ans, l’effectif a bondi à 160 collaborateurs.
« La vie opérationnelle d’un drone ne dépasse plus 12 à 24 mois », analyse Mouad M’Ghari. Dans ce « jeu du chat et de la souris », où les fréquences de pilotage sont neutralisées en quelques heures par le brouillage adverse, Harmattan AI mise sur l’agilité. Un pari gagnant : la Direction générale de l’armement (DGA) a déjà commandé plusieurs milliers de vecteurs pour l’exercice Orion 2026. Londres et Kiev ont, eux aussi, scellé des partenariats d’envergure avec la jeune pousse.
Selon le cabinet d’études Xerfi, le marché mondial du drone militaire était estimé à 16 milliards de dollars en 2025. Et sa croissance s’annonce exponentielle !
L'approche « full stack » Harmattan AI séduit les investisseurs
Plus qu’un simple constructeur, l’entreprise maîtrise l’intégralité de la chaîne de valeur, du design des cellules à l’intelligence artificielle embarquée.
« Nous ne sommes pas seulement un fabricant de drones », insiste Mouad M’Ghari. « Nous développons et commercialisons des systèmes de défense autonomes. » Cette capacité à livrer des solutions clés en main — couvrant le renseignement comme la frappe — a séduit un tour de table prestigieux.
Après une amorce de 25 millions d’euros auprès de fonds tels que l’Américain FirstMark Capital, l’Allemand Atlantic Labs, W Ventures et Kima Ventures — le fonds créé par Xavier Niel — Harmattan AI vient de changer de dimension. La firme a réalisé une seconde levée de fonds de 171 millions d’euros. Elle a été menée par Dassault Aviation, aux côtés de Bpifrance Investissement et de Future French Champions avec le soutien du Qatar Investment Authority.
Cette opération valorise la start-up à 1,4 milliard de dollars. Harmattan AI entre ainsi dans le cercle très fermé des licornes de défense.
Un partenariat stratégique avec Dassault Aviation
Pour Dassault Aviation, l’entrée au capital dépasse la simple logique financière : il s’agit d’un partenariat industriel structurant. Harmattan AI développera les fonctions d’intelligence artificielle embarquées pour le Rafale F5 et pour les drones de combat UCAS appelés à accompagner les chasseurs de sixième génération à l’horizon 2035.
Pour Éric Trappier, président-directeur général du constructeur aéronautique français, ce rapprochement répond à une logique industrielle claire. « Intégrer des solutions d’autonomie à forte valeur ajoutée dans les systèmes de combat aérien de prochaine génération ». L’avionneur mettra de son côté à disposition son savoir faire, son retour d’expérience sur les opérations de haute intensité et son soutien commercial.
Le président de la République, Emmanuel Macron, a lui-même tenu à saluer l’initiative. « C’est une excellente nouvelle pour notre autonomie stratégique, pour la supériorité technologique de nos armées en matière de drones de défense activés par l’IA, et pour notre économie. »
Une montée en puissance industrielle
L’un des atouts majeurs d’Harmattan AI réside dans ses drones capables d’opérer en autonomie totale, y compris en cas de rupture des communications. Trois gammes structurent aujourd’hui son offre. Le drone de reconnaissance Sonora, doté de 40 minutes d’autonomie et de deux kilomètres de portée. Le Sahara, spécialisé dans la détection d’équipements camouflés. Et le Gobi, capable d’intercepter un drone adverse en moins d’une minute.
« C’est notre expertise dans les systèmes de missions autonomes que viennent chercher nos partenaires, qu’il s’agisse de drones légers ou de drones de combat accompagnant un avion de chasse habité, comme le futur Rafale F5 », souligne Mouad M’Ghari.
Les fonds levés permettront ainsi d’accélérer le déploiement des solutions d’IA et d’augmenter les capacités industrielles. Un site pilote est déjà opérationnel à Paris. Une nouvelle usine de 6 000 m² va ouvrir à Orly (Val-de-Marne). Jusqu’à 10 000 drones seront ainsi produits par mois à l’horizon de juin 2026.
Une concurrence internationale féroce pour Harmattan AI
Le défi est de taille. Face à l'américain Anduril et à l’avance opérationnelle de la Russie et de la Chine, Harmattan AI fait donc figure de fer de lance européen. Comme le rappelle Mouad M’Ghari, l’enjeu n’est plus seulement de concevoir, mais de produire à l’échelle.
Un constat qui résonne avec les propos du ministre des Armées. Sébastien Lecornu a ainsi souligné : « Il faut avoir l’humilité de reconnaître que les Ukrainiens sont aujourd’hui meilleurs que nous pour concevoir des drones et surtout pour élaborer la doctrine d’emploi qui les accompagne. » Et sur le terrain de la guerre électronique, les Russes conservent une avance notable, reconnaît également Mouad M’Ghari.
« Nous étions tous convaincus qu’un changement radical était nécessaire pour préserver notre autonomie stratégique », conclut-il en évoquant la genèse du projet pour le journal Les Échos.
Avec Harmattan AI, le changement est désormais en marche.
Le rendez-vous des marchés financiers - Janvier 2026
Marchés financiers & économie : les points clés
- L’arrestation du président vénézuélien Nicolás Maduro par les États-Unis n’a pas eu d’effets notables sur les marchés financiers.
- La vigueur de l’économie américaine a surpris les investisseurs, avec une croissance du PIB de 4,3 % au troisième trimestre 2025.
- La FED a poursuivi son assouplissement monétaire, en réduisant ses taux directeurs pour la troisième fois consécutive de 25 points de base.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Venezuela : le retour assumé de la doctrine Monroe
Donald Trump, président des États-Unis, a décidé de remettre au goût du jour la doctrine Monroe, faisant du continent américain une véritable chasse gardée, tant sur le plan politique qu’économique. Objectif affiché : contenir et repousser les influences croissantes de la Chine et de la Russie dans l’hémisphère occidental.
Première illustration spectaculaire de cette reprise en main : l’arrestation du président vénézuélien Nicolás Maduro par les États-Unis, le 3 janvier 2026. Le chef de l’État vénézuélien est notamment accusé de soutenir le narcotrafic, mais également d’avoir développé des relations trop étroites avec Pékin et Moscou.
« Le message envoyé par Donald Trump est clair : le président américain fait, en règle générale, ce qu’il annonce. Il s’agit d’une reprise en main de sa zone d’influence, l’Amérique au sens large », souligne la banque suisse Bordier dans sa dernière note d’analyse.
- Des réserves de pétrole importantes
L’opération, baptisée Absolute Resolve, s’est déroulée en moins de cinq heures. Nicolás Maduro et son épouse ont été capturés puis transférés aux États-Unis. Leur sort est désormais entre les mains de la justice américaine : ils doivent comparaître devant un tribunal fédéral de New York, sur la base d’accusations liées au « trafic de drogue ».
Dans la foulée de cette intervention militaire, la Cour suprême du Venezuela a désigné la vice-présidente, Delcy Rodríguez, pour assurer la direction de l’État par intérim.
À ce stade, l’embargo américain sur les hydrocarbures vénézuéliens demeure pleinement en vigueur. Les opérations maritimes contre les pétroliers, ainsi que les engagements aériens visant des navires soupçonnés de transporter de la drogue, se poursuivent. Selon les autorités américaines, 35 navires ont été coulés depuis début septembre 2025, faisant au total 114 morts.
Sur le plan énergétique, le Venezuela reste un acteur secondaire du marché pétrolier mondial, représentant environ 1 % de l’offre globale, loin derrière les États-Unis ou l’Arabie saoudite. Cette marginalité relative limite l’impact immédiat des tensions sur l’offre mondiale. En revanche, le pays dispose des plus importantes réserves de pétrole de la planète, estimées à près de 303 milliards de barils, soit environ 17 à 19 % des réserves mondiales.
- Un message envoyé à la Chine
Pour la banque Bordier, « cette opération marque une nouvelle étape dans l’émergence d’un nouvel ordre mondial ». Elle illustre « une fragmentation croissante du monde, le retour d’une logique d’empires au détriment du multilatéralisme hérité de l’après-guerre, et une fragilisation supplémentaire du droit international et des organisations internationales ».
Le message serait avant tout adressé à la Chine, devenue un acteur central du développement et de l’organisation du Sud global. Il entérine l’idée selon laquelle la confrontation majeure du XXIᵉ siècle opposera bien les deux grandes puissances. « Un précédent jugé dangereux par l’ONU, qui ne manque pas de faire écho à d’autres dossiers sensibles tels que l’Iran, le Panama, le Groenland ou encore Taïwan. »
Malgré la portée géopolitique de l’événement, les marchés financiers sont restés étonnamment sereins. Aucune vague de panique n’a été observée et l’indice de volatilité VIX est demeuré sous la barre des 15, signe d’un calme relatif des investisseurs.
-
Les marchés financiers bien orientés en 2025
Malgré une année marquée par de nombreux soubresauts, dont la hausse des droits de douane américains a constitué le point culminant, les marchés financiers ont globalement signé une performance remarquable en 2025. Les investisseurs ont su naviguer dans un environnement incertain, porté par des dynamiques sectorielles contrastées et des zones géographiques aux trajectoires divergentes.
- Les marchés actions en nette progression
Fait notable cette année, ce sont les marchés européens qui se sont distingués. L’Euro Stoxx 50 affiche ainsi une progression impressionnante de 19,4 %, porté par le rebond de secteurs longtemps délaissés, tels que les banques ou la défense. En France, en revanche, le CAC 40 a souffert d’un climat politique tendu et termine l’année en retrait relatif, avec une hausse plus modérée de 10,5 %.
Outre-Atlantique, la dynamique reste solide. Le S&P 500 progresse de 17,3 %, tandis que le Nasdaq s’adjuge 21,3 %, porté une nouvelle fois par la vigueur des valeurs technologiques. Toutefois, la forte dépréciation du dollar a sensiblement amputé la performance des actions américaines pour les investisseurs européens : une fois converties en euros, les hausses annuelles du S&P 500 et du Nasdaq se limitent respectivement à 3,6 % et 7,2 %.
En Asie, les marchés chinois ont surpris positivement. Malgré une économie toujours fragilisée par la crise immobilière, les actions chinoises enregistrent une progression proche de 15 % en euros. Là encore, le secteur technologique s’est illustré, porté par l’essor continu de l’intelligence artificielle.
Le Japon n’est pas en reste : les actions nippones affichent également une hausse supérieure à 10 % en euros, confirmant l’attrait retrouvé des investisseurs pour le marché japonais.
- Or en pleine envolée, pétrole et bitcoin à la peine
Du côté des matières premières, l’or poursuit son ascension spectaculaire. En 2025, le métal précieux a enchaîné les records, voyant le prix de l’once passer de 2 600 dollars à plus de 4 500 dollars en l’espace de douze mois, soit une envolée de près de 70 %. Une performance qui reflète le rôle de valeur refuge de l’or dans un contexte géopolitique et monétaire incertain.
À l’inverse, les prix du pétrole ont lourdement chuté. Le baril de Brent accuse un recul de 18 % sur l’année et s’échange désormais autour de 60 dollars. Cette baisse s’explique principalement par une offre excédentaire face à une demande mondiale moins dynamique que prévu.
Les cryptomonnaies ont également traversé une année difficile. Le bitcoin recule de 9 % en 2025. Il faut aujourd’hui débourser près de 78 700 euros pour acquérir un bitcoin, illustrant la volatilité persistante de cette classe d’actifs.
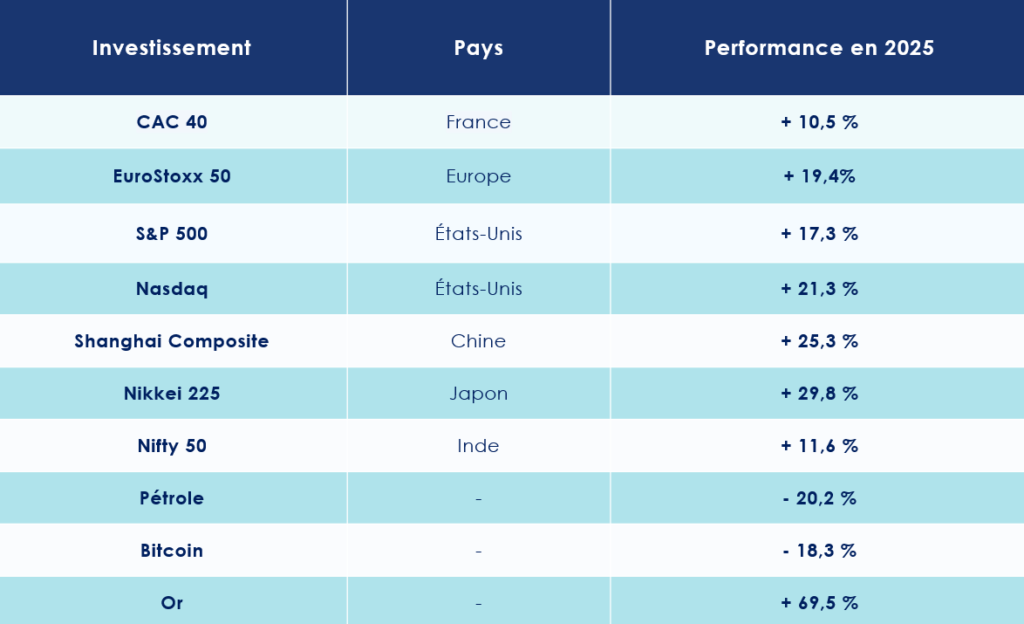
2026 : un ralentissement attendu pour les grandes économies mondiales
Selon les prévisions actuelles, la croissance devrait se maintenir autour de 3 %, un niveau inchangé par rapport à l’année précédente. Goldman Sachs l’estime d’ailleurs plus précisément à +2,8 %. Une stabilité qui interroge, alors même que les politiques monétaires et budgétaires demeurent accommodantes dans de nombreuses régions du monde.
-
Des tensions géopolitiques préjudiciables ?
Pour Raphaël Gallardo, économiste en chef chez Carmignac, cette dynamique s’explique par un faisceau de facteurs défavorables. « La persistance des tensions géopolitiques — qu’il s’agisse des politiques tarifaires, des conflits en Russie, des tensions autour de Taïwan ou de la situation au Venezuela — constitue un premier frein », souligne-t-il. À cela s’ajoutent « un durcissement des conditions de crédit sur les marchés de la dette privée, des tensions accrues sur les marchés monétaires, notamment autour des taux repo, ainsi qu’un élargissement des primes de terme sur les obligations. »
-
L’Europe à la traine ?
Dans ce contexte, l’attention des investisseurs et des économistes reste focalisée sur les trois grandes locomotives de l’économie mondiale : les États-Unis, la Chine et la zone euro. À elles seules, ces régions concentrent plus de la moitié de la richesse mondiale, avec des poids respectifs de 26 %, 17 % et 15 % du PIB mondial.
Aux États-Unis, la croissance devrait rebondir légèrement en 2026, pour atteindre 2,3 %, après 1,7 % en 2025. Une dynamique plus favorable que celle observée en Europe, où la Banque centrale anticipe une croissance de seulement 1,2 % en 2026, en recul par rapport aux 1,4 % enregistrés l’année précédente.
En Chine, le ralentissement économique semble se confirmer. Selon l’agence de notation Fitch, la croissance du PIB chinois devrait s’établir à 4,1 % en 2026, contre près de 5 % en 2025. Un tassement qui illustre l’essoufflement progressif du modèle de croissance chinois, toujours pénalisé par les fragilités structurelles de son économie.
États-Unis : une croissance toujours robuste, mais sous surveillance
L’économie américaine a de nouveau surpris les investisseurs en fin d’année. Contre toute attente, la croissance du PIB a accéléré à 4,3 % au troisième trimestre, un rythme bien supérieur aux anticipations des analystes. Une performance qui illustre la résilience remarquable de la première économie mondiale, même si les signaux en provenance du marché du travail invitent désormais à davantage de prudence.
-
L’emploi au cœur des inquiétudes
Le marché de l’emploi est devenu le principal sujet de préoccupation outre-Atlantique. La question est d’autant plus sensible qu’elle s’est récemment invitée sur le terrain politique. En août dernier, Donald Trump a évincé de manière brutale Erika McEntarfer, cheffe du Bureau of Labor Statistics (BLS), nommée sous l’administration Biden, à la suite de la publication de statistiques décevantes sur l’emploi.
Pourtant, plusieurs indicateurs récents tendent à confirmer l’analyse avancée par l’ancienne responsable du BLS, pointant vers un net ralentissement de la dynamique du marché du travail américain.
Certes, 64 000 emplois ont été créés en novembre, un chiffre supérieur aux attentes du consensus. Mais cette embellie intervient après une destruction de plus de 100 000 emplois en octobre, conséquence notamment des coupes budgétaires initiées par Elon Musk dans le cadre du programme DOGE, visant la bureaucratie fédérale.
Le nombre de chômeurs s’établit désormais à 7,8 millions en novembre, soit 700 000 de plus qu’il y a un an, au moment de la réélection du président américain. Il s’agit du niveau le plus élevé depuis septembre 2021, lorsque l’économie sortait progressivement de la crise du Covid-19. À titre de comparaison, un an plus tôt, le taux de chômage s’élevait à 4,2 %, pour 7,1 millions de demandeurs d’emploi.
-
Un taux de chômage en hausse
En novembre, le taux de chômage a ainsi progressé de 0,2 point pour atteindre 4,6 %.
Un léger soulagement est toutefois venu du secteur privé en décembre, avec 41 000 créations nettes d’emplois. Une performance néanmoins inférieure aux attentes du marché, qui tablait sur environ 48 000 créations, selon le consensus MarketWatch.
Sur le front des salaires, la tendance est également à la modération. Le salaire horaire moyen progresse de 3,5 % sur un an, un rythme légèrement supérieur à l’inflation (3 % fin septembre). Toutefois, la dynamique s’essouffle : en novembre, les salaires n’ont augmenté que de 0,1 % sur un mois, bien en deçà du consensus (+0,3 %), ce qui ramène la progression annualisée à 1,6 %.
Le nombre d'offres d'emploi aux États-Unis a été publié, il est au plus bas depuis 2021. Ces offres se sont établies à 7,146 millions en novembre, contre 7,449 millions en octobre, selon le dernier rapport "Jolts" du département du Travail.
Pour Bastien Drut, responsable des études et de la stratégie chez CPR Asset Management, le diagnostic est clair : « Les dernières publications montrent que la dynamique de l’emploi est quasiment à l’arrêt depuis six mois aux États-Unis. »
-
Une économie encore résiliente
Malgré ces fragilités sur le marché du travail, les indicateurs d’activité confirment pour l’heure la solidité de l’économie américaine.
L’indice PMI composite de l’activité privée a certes marqué le pas en décembre, s’établissant à 53, contre 53,9 attendus et 54,2 en novembre. Il s’agit de son niveau le plus bas depuis juin, mais un chiffre toujours supérieur à 50, seuil qui sépare expansion et contraction de l’activité.
Une note plus positive est venue de l’indice de confiance des ménages de l’Université du Michigan, qui a rebondi, porté par une progression des revenus plus forte qu’anticipé (+0,4 %).
La confiance des petites entreprises s’est également améliorée : l’indice NFIB est remonté de 98,2 à 99 en novembre, au-delà des attentes du marché.
Autre signal encourageant, l'indice ISM sur les services progresse significativement, passant à 54,4 en décembre contre 52,6 le mois précédent.
Le tableau aurait toutefois pu être presque idyllique sans la mauvaise surprise venue du secteur industriel. Le PMI manufacturier de l’ISM est tombé à 47,9 en décembre, son plus bas niveau depuis octobre 2024, après 48,2 en novembre. Un niveau inférieur à 50 qui traduit une contraction du secteur manufacturier, lequel représente environ 10,1 % de l’économie américaine.
-
Politique monétaire : un cap plus prudent
Sur le plan monétaire, la Réserve fédérale a poursuivi son assouplissement. Le 10 décembre, le Federal Open Market Committee (FOMC) a décidé de réduire ses taux directeurs pour la troisième fois consécutive, abaissant le taux des federal funds de 25 points de base, dans une fourchette désormais comprise entre 3,50 % et 3,75 %.
La décision n’a toutefois pas fait l’unanimité : trois membres sur neuf se sont opposés à cette baisse, reflétant les divergences croissantes au sein de l’institution. La Fed justifie cette prudence par les premiers signes de dégradation du marché de l’emploi et cherche à éviter un ajustement trop brutal.
Son président, Jerome Powell, a d’ailleurs averti que les prochaines baisses de taux seraient progressives et mesurées.
L’indice PCE, mesure privilégiée de l’inflation par la Fed, est ressorti conforme aux attentes, à +2,8 % sur un an et +0,3 % sur un mois.
Dans ce contexte incertain, la banque centrale n’anticipe désormais qu’une seule baisse de taux en 2026, tout en tablant sur une croissance plus robuste (2,3 %) et une inflation mieux maîtrisée (2,4 %).
L’orientation future de la politique monétaire pourrait toutefois être profondément influencée par un changement de gouvernance. Jerome Powell quittera la présidence de la Fed au printemps prochain, et Donald Trump a déjà annoncé son intention de nommer un dirigeant à la ligne plus accommodante.
Zone euro : entre ombre et lumière
Dans la zone euro, l’année s’achève sur une performance économique globalement rassurante pour les décideurs publics comme pour les investisseurs. Sans être exceptionnelle, la croissance a fait preuve d’une résistance notable face à une succession de chocs externes. Parmi les principaux facteurs de pression figurent la politique commerciale particulièrement offensive de Donald Trump, ainsi que la persistance des tensions géopolitiques internationales.
-
Un troisième trimestre encourageant
Malgré un environnement mondial incertain, l’économie de la zone euro continue de démontrer une certaine résilience. Le PIB en volume a progressé de 0,3 % au troisième trimestre 2025, un rythme supérieur à celui anticipé dans les projections de septembre.
Autre signal positif, la zone euro a enregistré en octobre 2025 un excédent commercial de 18,4 milliards d’euros dans ses échanges de biens avec le reste du monde, contre 7,1 milliards d’euros un an plus tôt.
Les indicateurs avancés suggèrent toutefois un ralentissement progressif de la dynamique économique. L’indice composite définitif des directeurs d’achat (PMI) de la zone euro, publié par S&P Global, est ressorti à 51,5 en décembre, après 52,8 en novembre, qui constituait alors un plus haut de trente mois.
Ce repli s’explique principalement par une décélération de l’activité dans le secteur des services, dont l’indice est retombé à 52,4, après un pic à 53,6 en novembre.
« Les indices PMI de la zone euro sont inférieurs aux attentes, en raison d’un affaiblissement du secteur des services et d’une contraction accrue de la composante manufacturière. L’Allemagne est à l’origine de cette surprise négative, tandis que la France a contribué positivement », analyse Christophe Boucher, directeur des investissements chez ABN Amro Investment Solutions.
-
L'emploi résiste
Le secteur industriel reste en difficulté. L’indice PMI manufacturier demeure nettement sous le seuil de 50, à 44, signalant une contraction persistante de l’activité.
Du côté de la demande intérieure, le moral des ménages s’est légèrement détérioré, l’indicateur de confiance atteignant –14,6 en décembre, contre –14,2 en novembre. À l’inverse, la confiance des investisseurs, mesurée par l’indice Sentix, s’est légèrement améliorée, passant de –7,4 à –6,2, en ligne avec les attentes du marché.
Sur le marché du travail, la Banque centrale européenne anticipe une poursuite de la modération salariale. « La progression des salaires devrait continuer de ralentir en 2026, avant de se stabiliser autour de 3 %, soutenue par la bonne résistance de l’emploi et une croissance de la productivité légèrement inférieure à 1 % », indique l’institution. En novembre 2025, le taux de chômage de la zone euro était de 6,3%, en baisse par rapport au taux de 6,4% enregistré en octobre 2025.
Au troisième trimestre 2025, le taux d’emplois vacants dans la zone euro s’est établi à 2,1 %, en baisse par rapport aux 2,3 % observés au deuxième trimestre, confirmant un léger refroidissement du marché du travail.
-
Une baisse de la croissance en 2026 ?
Après une année 2024 décevante, marquée par une croissance limitée à 0,8 %, la progression annuelle moyenne du PIB en volume devrait atteindre 1,4 % en 2025. À moyen terme, la Banque centrale européenne anticipe un ralentissement modéré, avec une croissance de 1,2 % en 2026, puis un retour à 1,4 % en 2027 et 2028.
Pour de nombreux analystes, le principal moteur de l’activité dans les mois à venir reposera sur l’investissement. Celui-ci devrait être soutenu à la fois par l’investissement public — notamment via le fonds d’infrastructure allemand et l’effort de réarmement européen — et par l’investissement privé, porté par l’essor des infrastructures liées à l’intelligence artificielle et au numérique.
-
Inflation : l’objectif enfin atteint
Objectif atteint pour la BCE. L’inflation en zone euro est retombée à 2 % sur un an en décembre, contre 2,1 % le mois précédent, rejoignant ainsi la cible fixée par la banque centrale. Cette amélioration se reflète également dans l’inflation sous-jacente, qui exclut les composantes les plus volatiles (énergie, alimentation, alcool et tabac), passée de 2,4 % à 2,3 % sur un an.
Ce ralentissement s’explique principalement par une baisse plus marquée des prix de l’énergie, en recul de 1,9 % sur un an, contre –0,5 % en novembre. Les prix des services, principal moteur de l’inflation ces derniers mois, ont également montré des signes d’accalmie.
À court terme, plusieurs facteurs devraient continuer de peser en faveur d’une inflation maîtrisée : la modération des prix de l’énergie, le renforcement de l’euro et les pressions désinflationnistes importées de Chine.
Ce scénario demeure toutefois fragile. Il pourrait être remis en question par les incertitudes persistantes de l’économie mondiale, notamment l’impact encore incertain des droits de douane américains, l’évolution du taux de change de l’euro ou encore l’orientation plus expansionniste de la politique budgétaire allemande.
Enfin, l’entrée prochaine de la Bulgarie dans la zone euro sera également scrutée de près. Le pays a en effet enregistré une hausse des prix proche de 3 % au cours des douze derniers mois, un élément susceptible d’influencer la dynamique inflationniste globale.
Dans ce contexte mêlant amélioration des prix et incertitudes persistantes, la BCE a choisi de marquer une pause dans son cycle d’assouplissement monétaire.
Les paradoxes de l’économie chinoise
Les annonces solennelles de Xi Jinping, promettant une croissance supérieure à 5 % en 2025, ne doivent pas masquer une réalité plus contrastée. Derrière les chiffres officiels, l’économie chinoise continue de décevoir. Crise immobilière persistante, consommation intérieure atone et tensions géopolitiques croissantes : les défis s’accumulent pour Pékin, fragilisant les fondements de la deuxième économie mondiale.
-
Une économie minée par le manque de confiance des ménages
Selon les statistiques officielles, la croissance chinoise devrait atteindre 5,1 % en 2025. Pourtant, au troisième trimestre, elle ne s’est établie qu’à 4,8 %, un chiffre déjà en deçà des objectifs affichés. Surtout, ces données sont de plus en plus contestées. Le cabinet de recherche indépendant Rhodium Group estime ainsi que la croissance réelle se situerait plutôt entre 2,4 % et 2,8 %, un écart révélateur d’un profond déficit de confiance des acteurs économiques.
Cette défiance se reflète clairement dans la consommation intérieure, toujours en berne. La croissance des ventes au détail est tombée à 1,3 % sur un an, son plus bas niveau depuis 2022. Le secteur automobile n’échappe pas à la tendance, avec un recul des ventes de 8,3 %, tandis que celles d’électroménager ont chuté de près de 20 %, selon une note de Goldman Sachs.
L’investissement n’est guère plus dynamique. Pour le troisième mois consécutif, il est en baisse, reculant de 2,6 % en novembre. Le secteur immobilier demeure exsangue : les investissements y ont chuté de 16 % entre janvier et novembre, par rapport à la même période de 2024.
La situation pourrait encore se dégrader. China Vanke, l’un des plus grands promoteurs immobiliers du pays, traverse de graves difficultés financières. Le groupe, pourtant réputé bénéficier d’un soutien étatique implicite, a dû conclure in extremis un accord avec les banques nationales pour reporter le paiement de ses intérêts domestiques jusqu’en septembre, illustrant l’ampleur de la crise.
-
La Chine face au retour du protectionnisme
Pékin compense ses fragilités internes par la vigueur de la demande extérieure, écoulant à l’étranger son excédent de production. En décembre, son excédent commercial a ainsi dépassé pour la première fois les 1 000 milliards de dollars.
« La solidité des exportations a limité la nécessité de stimuler la demande intérieure cette année, tandis que les subventions au renouvellement commencent à s’épuiser », explique Xu Tianchen, économiste senior à l’Economist Intelligence Unit. En clair, le gouvernement chinois va devoir redoubler d’inventivité pour relancer la consommation intérieure, sous peine de subir de plein fouet un ralentissement des exportations, dans un contexte de repli protectionniste des économies mondiales.
La société de gestion Carmignac ne cache pas son scepticisme : « La Chine reste focalisée sur une logique d’économie de guerre. Le nouveau plan quinquennal continue de placer l’autosuffisance technologique et la diffusion de l’IA dans l’industrie au sommet des priorités, sans proposer de stratégie crédible pour combler le gouffre de l’immobilier ou enrayer la montée du chômage des jeunes. Les exportations ne constituent plus une soupape de sécurité pour la croissance, compte tenu du retour de bâton protectionniste. »
-
De nouvelles tensions géopolitiques avec le Japon
À ces fragilités économiques s’ajoute une montée des tensions géopolitiques, notamment avec le Japon. Quelques jours après son arrivée au pouvoir, la nouvelle Première ministre japonaise, Sanae Takaichi, a évoqué au Parlement un scénario dans lequel une attaque chinoise contre Taïwan pourrait être considérée comme une « menace existentielle » pour le Japon, allant jusqu’à affirmer que Tokyo pourrait intervenir militairement en cas d’invasion.
Des propos qui ont suscité une vive réaction à Pékin. En représailles, Xi Jinping a annoncé l’interdiction des livraisons vers le Japon de biens dits « à double usage », susceptibles d’être employés à des fins militaires.
Cette décision affecterait près de 40 % des exportations chinoises vers le Japon, notamment des biens stratégiques essentiels à l’industrie de défense japonaise, ainsi que des terres rares, dont la Chine demeure un fournisseur clé. Un nouvel épisode qui illustre la fragilité croissante des équilibres économiques et géopolitiques en Asie.
Les convictions de Scala Patrimoine sur les marchés financiers
Notre multi family-office conserve une perspective constructive sur les marchés actions, en insistant sur la diversification géographique et sectorielle. Si l’environnement reste favorable, il n’est pas exempt de risques qu’il convient de surveiller.
-
Marchés développés : un biais favorable aux actions américaines
- Un cycle monétaire baissier historiquement propice aux marchés actions
Les cycles de baisse des taux d’intérêt ont toujours constitué un moteur puissant pour les marchés actions. Depuis plusieurs mois, le discours de la Réserve fédérale américaine s’éloigne progressivement de l’inflation pour se concentrer sur le marché de l’emploi. La détérioration de ce dernier plaide en faveur de nouvelles baisses de taux. Le marché anticipant déjà trois réductions en 2026.
La nomination attendue d’un nouveau gouverneur de la Fed, proche de Donald Trump et effective à partir de mai, renforce la probabilité d’une politique monétaire plus accommodante, potentiellement plus agressive que ce que prévoit le consensus actuel.
- Une inflation sous contrôle malgré les droits de douane
Malgré la mise en œuvre de certains droits de douane, l’inflation américaine devrait rester modérée en 2026. Cette stabilité s’explique notamment par la composante « Shelter » de l’indice des prix à la consommation (IPC) — qui représente près d’un tiers de l’indice et concerne les loyers réels et imputés — dont la dynamique devrait rester baissière.
À plus long terme, la mainmise américaine sur le pétrole vénézuélien pourrait exercer une pression supplémentaire à la baisse sur le prix du baril, consolidant ainsi le contrôle de l’inflation.
- Le soutien fiscal et politique à la consommation
Le programme One Big Beautiful Bill Act (OBBBA) apporte un soutien notable à la consommation américaine, fragilisée en 2025, sauf pour les ménages les plus aisés. L’année 2026, marquée par les élections de mi-mandat, incite également l’administration Trump à maintenir une politique pro-marchés afin de produire des effets visibles sur les actions.
- Les investissements technologiques, moteur de croissance
Les hyperscalers américains prévoient d’investir plus de 500 milliards de dollars en 2026, un levier majeur pour la croissance. Ces investissements ont déjà soutenu l’économie en 2025, mais leur mise en œuvre reste un risque : toute déception serait sévèrement sanctionnée par les marchés.
- Les risques baissiers persistants
Malgré ce contexte porteur, plusieurs risques subsistent :
- Valorisations élevées de l’IA : toute déception sur les bénéfices ou sur la demande anticipée pourrait provoquer des corrections brutales.
- Risque géopolitique accru : l’arrestation de Maduro par les États-Unis amplifie les tensions avec la Chine et la Russie. Toute réaction commerciale ou militaire, notamment autour de Taïwan, pourrait déstabiliser les marchés.
- La diversification géographique : Europe et marchés émergents
En Europe, l’inflation reste sous contrôle, mais la croissance demeure faible. La Banque centrale européenne dispose encore d’une marge de manœuvre pour réduire ses taux, bien que ses décisions restent fortement conditionnées par les données économiques.
Une politique monétaire plus agressive de la Fed pourrait inciter la BCE à intervenir pour préserver la compétitivité des entreprises européennes. Parallèlement, un dollar plus faible face à l’euro (EUR/USD anticipé autour de 1,20) pourrait soutenir la croissance européenne.
Les valeurs allemandes, après une forte progression en 2025, pourraient connaître une phase de consolidation avant de bénéficier d’un regain de dépenses, notamment liées aux besoins de réarmement en Europe, facteur de soutien structurel à moyen terme.
Sur le volet émergent, nous privilégions particulièrement les marchés asiatiques, notamment la Chine, ainsi que les valeurs technologiques coréennes et taïwanaises, dont les valorisations restent attractives.
De manière générale, les marchés émergents devraient profiter d’un dollar plus faible, tendance qui pourrait s’accentuer avec une Fed plus accommodante.
- Les secteurs et actifs à privilégier
Les secteurs qui ont porté la performance en 2025 devraient rester dynamiques en ce début d’année :
- Technologie, soutenue par la croissance bénéficiaire.
- Défense, portée par les besoins de réarmement.
- Banques, favorisées par une courbe des taux avantageuse et une solide capitalisation en Europe.
Cependant, certaines valeurs restent sensibles aux déceptions sur les résultats, ce qui rend indispensable une diversification vers des secteurs plus défensifs :
- Santé, pénalisée en 2025 par la guerre commerciale, mais offrant des valorisations inférieures à la moyenne.
- Services aux collectivités et consommation de base, plus résilients lors de corrections.
Les métaux précieux ont connu une performance historique en 2025, l’or et l’argent figurant parmi les meilleurs actifs. Les tensions géopolitiques, les incertitudes politiques et les achats soutenus des banques centrales devraient maintenir leur attrait en 2026.
Malgré des niveaux élevés, renforcer l’exposition à l’or sur une correction reste pertinent pour diversifier un portefeuille. L’argent, plus volatil et à forte dimension industrielle, peut jouer un rôle complémentaire. L’investissement indirect via les sociétés minières demeure envisageable, avec des valorisations encore attractives mais une volatilité accrue.
-
Marchés obligataires : des convictions renforcées pour 2026
Scala Patrimoine renforce ses convictions positives sur les marchés obligataires pour 2026, en particulier sur les obligations libellées en euro. Ces titres se révèlent adaptés aux stratégies combinant distribution régulière de coupons et protection contre une éventuelle poursuite de la baisse du dollar.
- Hausse des taux longs européens : un point d’entrée attractif
La hausse des taux longs européens observée en 2025 constitue une opportunité intéressante pour le marché investment grade européen. Elle a permis :
- Une augmentation du rendement sur les maturités moyen long terme, elle s’est opérée sans dégradation du risque souverain, notamment en Allemagne, dont le niveau d’endettement reste parmi les plus faibles d’Europe ;
- Une hausse des portages attractifs sur les maturités intermédiaires.
Alors que la hausse des taux avait pénalisé la valorisation des titres en 2025, une stabilisation des taux en 2026 permettrait de maintenir un portage positif, facteur clé de performance pour les stratégies obligataires.
De plus, une éventuelle normalisation des taux moyen-long terme pourrait renforcer les portefeuilles crédit investment grade, en favorisant les rendements à long terme.
- Vers une hausse des primes de risque ?
Le principal risque de baisse de valorisation réside désormais dans l’évolution des spreads de crédit. Après la forte compression observée en 2025, une hausse de ces primes pourrait peser sur les valorisations des obligations investment grade.
Sur le segment des obligations à haut rendement (high yield), le refinancement massif des entreprises en 2025 a repoussé le « mur » de refinancement à 2028, réduisant les risques à court terme.
Le taux de défaut reste à des niveaux historiquement bas, mais la sélection rigoureuse des titres demeure essentielle, en raison de la forte dispersion observée au sein de ce segment.
Enfin, la performance du crédit high yield reste plus sensible à une hausse des spreads par rapport au crédit investment grade, alors que ces spreads avaient fortement baissé en 2025.
- Les obligations bancaires : un segment attractif
Les obligations Investment Grade émises par les établissements financiers européens conservent leur attrait. Elles offrent des spreads légèrement supérieurs aux obligations d’entreprise de notation équivalente, alors que le secteur bancaire européen demeure robuste, avec :
- Une capitalisation très élevée, largement au-dessus des exigences réglementaires.
- Des revenus d’intérêts soutenus par les taux longs en hausse en 2025.
Ces caractéristiques renforcent la pertinence de ce segment pour les investisseurs à la recherche de rendements stables et sécurisés.
-
Marchés alternatifs : des outils flexibles et diversifiés
Scala Patrimoine conserve une allocation globalement prudente vis-à-vis des investissements alternatifs. Toutefois, certaines stratégies émergent comme particulièrement pertinentes, notamment le Long/Short actions. Ces stratégies exploitent les grandes dispersions du marché en combinant positions longues sur des titres sous-évalués et positions courtes sur des titres surévalués. Elles offrent ainsi une protection contre le risque directionnel tout en offrant un potentiel de surperformance dans un environnement incertain.
La flexibilité de ces stratégies permet de capturer de la valeur en toute conjoncture, assurant une décorrélation précieuse par rapport aux indices boursiers classiques.
-
L’or poursuit son envol
Après une performance record en 2025, l’or continue de progresser début 2026, flirtant avec des sommets historiques proches de 4 500$ l’once. Scala Patrimoine maintient une opinion positive sur le métal jaune, soutenu par plusieurs facteurs structurels :
- La baisse des taux réels liée à l’assouplissement monétaire.
- Les tensions géopolitiques, renforçant son statut de valeur refuge.
- Une demande solide, tant institutionnelle que privée, notamment en Asie et dans les économies émergentes.
Dans ce contexte, l’or demeure un pilier incontournable pour diversifier un portefeuille et se prémunir contre l’incertitude.
-
Produits structurés : une alternative séduisante aux actions
Les produits structurés conservent un fort attrait dans un environnement de taux longs et de volatilité élevée. Ces instruments permettent de :
- S’exposer à des marchés ou secteurs à fort potentiel de croissance à moyen terme.
- Intégrer des mécanismes de protection contre les risques de correction.
- Optimiser la diversification, tant au niveau des sous-jacents que des structures utilisées.
Grâce à leur flexibilité et leur capacité à s’adapter aux besoins de distribution, les produits structurés représentent un pilier stratégique pour les investisseurs recherchant rendement et sécurité dans un contexte de valorisations élevées.
-
Les actifs non cotés séduisent toujours
L’intérêt pour les actifs non cotés (private assets) ne faiblit pas, même dans un contexte économique incertain. La baisse progressive des taux en 2025 a soutenu les flux vers ces investissements, y compris vers des fonds plus accessibles au grand public.
Parmi les opportunités les plus attractives :
- Stratégies secondaires, offrant stabilité et rendements robustes.
- Fonds de co-investissement, combinant optimisation des rendements et maîtrise des coûts.
- Dette privée (mezzanine, growth buyout), accompagnant les entreprises en croissance.
- Capital-risque, en particulier dans la technologie et la transition énergétique, offrant des perspectives prometteuses pour les startups innovantes.
Ces investissements permettent de diversifier efficacement le portefeuille tout en captant des rendements supérieurs à ceux des marchés traditionnels.
- Allocation recommandée
Pour exploiter pleinement le potentiel des marchés alternatifs tout en maîtrisant les risques, Scala Patrimoine préconise une stratégie diversifiée et long terme :
- Stratégies secondaires pour leur stabilité et leurs rendements solides.
- Exposition au capital-risque, ciblant les opportunités à haut rendement dans des secteurs innovants.
- Investissements en LBO (Leveraged Buyout), pour bénéficier de l’effet de levier.
- Growth equity, pour accompagner la croissance d’entreprises matures et prometteuses.
- Dette mezzanine, offrant des taux attractifs et un outil de diversification clé.
Cette allocation vise à combiner performance et gestion proactive des risques, en restant attentive aux évolutions du marché et en capitalisant sur les secteurs stratégiques comme la santé et la transition énergétique.
HyPrSpace, La fusée française qui veut rivaliser avec les géants lève 21 M€
La jeune pousse bordelaise spécialisée dans la mise en orbite de petits satellites vient de boucler une levée de fonds de 21 millions d’euros, franchissant ainsi une étape décisive dans la course européenne à l’espace.
L’espace, nouvel enjeu stratégique pour l’Europe
Dans un contexte international marqué par le retour des tensions géopolitiques et de la rivalité entre grandes puissances, l’accès autonome à l’espace est redevenu un impératif stratégique. L’Europe en a d'ailleurs pleinement conscience. L’Agence spatiale européenne (ESA) a obtenu un budget record de 22,1 milliards d’euros auprès de ses 23 États membres pour financer ses programmes sur trois ans.
Dans ce sillage, les entreprises françaises du “New Space” se multiplient et gagnent en maturité. Parmi elles, HyPrSpace incarne l’une des ambitions les plus prometteuses.
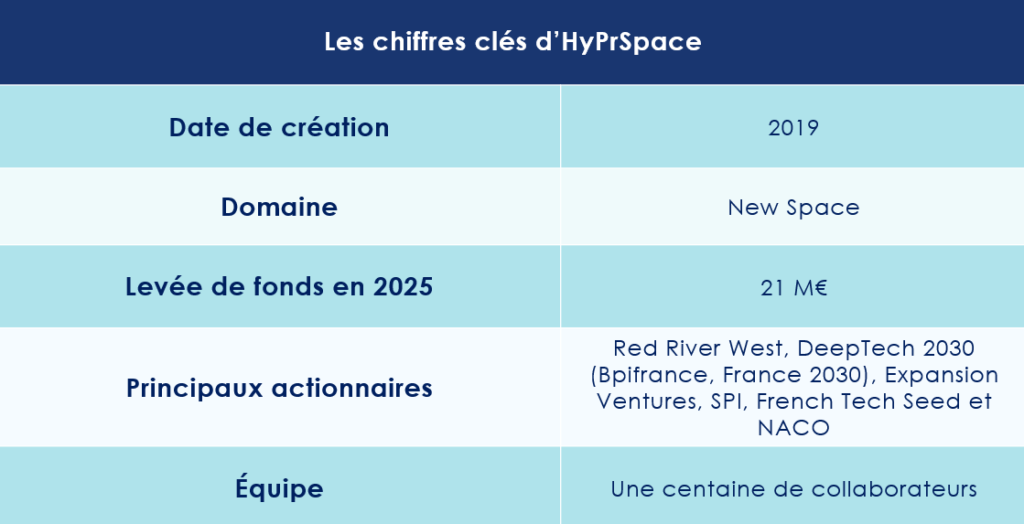
HyPrSpace, une jeune pousse à propulsion rapide
Fondée en 2019 par Alexandre Mangeot, Sylvain Bataillard et Vincent Rocher, Hybrid Propulsion for Space (HyPrSpace) développe une nouvelle génération de lanceurs destinés à envoyer en orbite basse de petits satellites.
L’objectif : offrir une solution intermédiaire entre les gros lanceurs comme Ariane 6 et les géants américains tels que SpaceX. Le tout en misant sur une plus grande réactivité et sur la mise en orbite de charges plus légères.
« Notre ambition est de proposer une offre complémentaire aux lanceurs lourds, plus flexible, plus rapide et adaptée aux petits satellites », explique ainsi Sylvain Bataillard au site 20 Minutes.
Dans le contexte du renforcement des investissements européens dans la défense, HyPrSpace explore d’ailleurs des applications duales — civiles et militaires — de ses technologies.
La Gironde, nouvel eldorado du spatial
La région bordelaise est devenue l’un des principaux pôles français du secteur spatial. De nombreuses start-up gravitent, en effet, autour des trois sites d’ArianeGroup, acteur historique de l’industrie, et bénéficient d’un écosystème unique. Deux sites d’essais au sol en périphérie de Bordeaux et un site landais autorisant les essais de vol en vue du premier lancement suborbital.
Les débouchés sont vastes : opérateurs télécoms, institutions publiques, ONG… Les applications vont de l’observation terrestre à la surveillance maritime, notamment pour lutter contre le dégazage illégal ou la pêche clandestine.
Un positionnement unique : la propulsion hybride
La start-up bordelaise mise sur une technologie encore rarement maîtrisée : la propulsion hybride. Celle-ci combine un carburant solide — ici du polyéthylène, potentiellement issu du recyclage — et un comburant liquide, de l’oxygène.
Ce type de moteur présente donc plusieurs avantages :
- plus sûr qu’un moteur entièrement liquide,
- plus simple à stocker qu’un moteur solide,
- moins coûteux à produire,
- plus flexible et plus respectueux de l’environnement.
La start-up affirme, à ce titre, avoir franchi un verrou technologique majeur qui freinait jusque-là la compétitivité de cette propulsion.
Alexandre Mangeot résume l’ambition. « Nous voulons faire de la propulsion hybride une référence mondiale. Simple, sûre et performante, cette technologie permettra à la France de conforter son statut de puissance spatiale tout en garantissant un accès souverain à l’espace, au service du civil comme de la défense. »
OB-1 : le microlanceur réutilisable made in France
Le premier lanceur développé par HyPrSpace se nomme OB-1 — pour Orbital Baguette One. Un clin d’œil assumé à la culture française comme à l’univers de Star Wars.
Réutilisable et équipé d’un moteur hybride, OB-1 vise à diviser par deux le coût d’accès à l’orbite. Dépourvu de turbopompes et de systèmes mécaniques complexes, il promet ainsi une fiabilité accrue et une industrialisation plus rapide.
Côté tarifs, HyPrSpace ambitionne un prix d’environ 20 000 dollars le kilo, soit environ 5 millions de dollars pour placer un satellite de 250 kg en orbite. À titre de comparaison : RocketLab facture environ 50 000 dollars le kilo. Ariane 6 est certes moins cher au kilo, mais elle n’est pas adaptée aux petits satellites. Enfin, SpaceX descend jusqu’à 6 500 dollars le kilo, grâce à ses lancements massifs de dizaines de satellites.
« C’est un peu la différence entre le bus et le taxi », illustre Sylvain Bataillard : « le taxi coûte plus cher, mais il part quand vous le souhaitez et ne transporte que vous. »
HyPrSpace, elle, vise une quinzaine de lancements par an, en cohérence avec son marché de niche.
Une levée de fonds réussie pour un décollage imminent
Après une première levée de 1,1 million d’euros en 2022, la start-up passe à la vitesse supérieure avec cette série A de 21 millions d’euros.
Ce tour de table, mené par Red River West et le fonds DeepTech 2030 (Bpifrance, France 2030), réunit également Expansion Ventures, SPI, French Tech Seed et NACO.
Cette injection de capital doit notamment permettre la qualification à grande échelle du moteur hybride et le premier vol suborbital du démonstrateur Baguette One. Une fois ces étapes passées, l’entreprise doit préparer le lancement de la production industrielle du microlanceur.
Derrière le nom OB-1, prononcé « Obi-Wan », se cache un hommage amusé au célèbre Jedi de Star Wars.
Que la Force soit avec eux !
Le rendez-vous des marchés financiers - Décembre 2025
Marchés financiers & économie : les points clés
- Les marchés financiers mondiaux ont battu des records avant de marquer (un peu) le pas.
- Aux États-Unis, le plus long « shutdown » de l’histoire a pris fin, après 43 jours de blocage.
- Le gouvernement chinois a présenté les contours du prochain plan quinquennal 2026-2030, centré sur l’indépendance technologique.
- L’économie de la Zone Euro reprend quelques couleurs, avec une hausse de 0,2 % au 3ème trimestre.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
De nouveaux records battus sur les marchés financiers
Entre avril et novembre 2025, les principaux indices des marchés financiers ont traversé sept mois d’un bull market historique.
Le CAC 40 a franchi un sommet en séance à 8 314 points, avant de se replier légèrement vers les 8 100 points. La frénésie des records a dépassé les frontières françaises : les places de Madrid et de Londres ont également enregistré des plus hauts historiques. Le bilan mensuel est toutefois nettement moins enthousiasmant : le CAC 40 n’affiche qu’un gain marginal de 0,02 % en novembre. L’indice allemand, le DAX, cède quant à lui 1,1 % sur la même période.
En Chine, le Shanghai Composite décroche lui aussi et recule de 1,5 %. En Inde, le Nifty 50 gagne près de 1,6 %.
Aux États-Unis, le S&P 500 s’est rapproché à moins de 90 points, soit environ 1,5 %, de son record absolu de 6 920,3 points, atteint fin octobre. Au mois de novembre, l’indice est toutefois en baisse de 0,04 %. Le Nasdaq est, lui, en hausse de 0,65 %.
Ces performances s’expliquent en grande partie par le soulagement suscité par la résolution de la crise budgétaire américaine, mais aussi par les résultats trimestriels spectaculaires de Nvidia. Le géant de l’intelligence artificielle a ainsi annoncé une hausse de 62 % de son chiffre d’affaires, avec un bénéfice en progression de 65 %, atteignant 31,9 milliards de dollars.
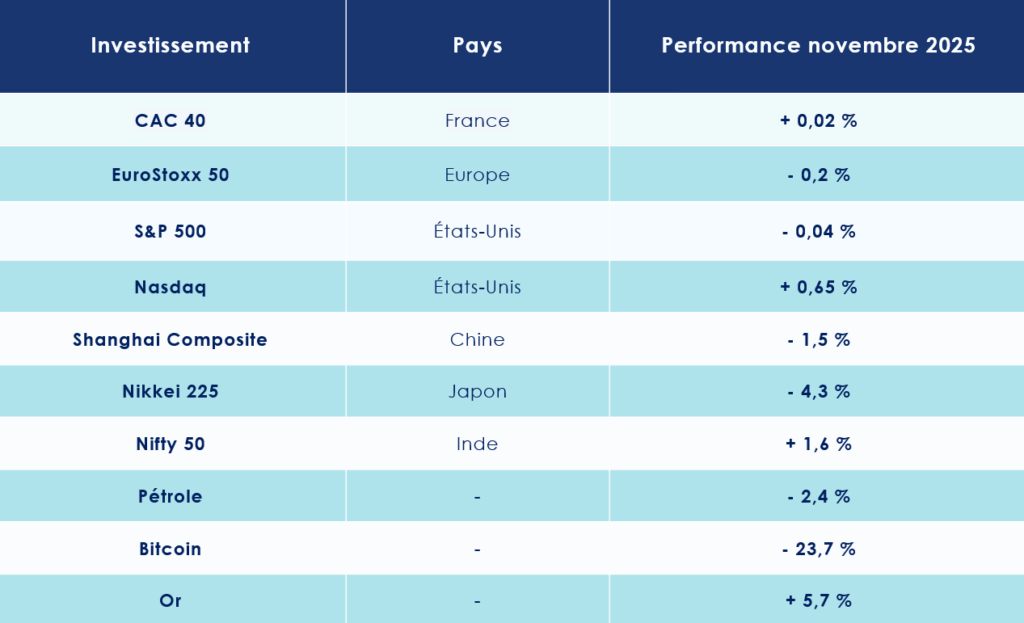
-
Les doutes planent sur les géants de l’IA
Si les records boursiers impressionnent, un examen plus attentif révèle qu’ils reposent sur une poignée de valeurs phares.
Sans Alphabet, Tesla, Apple, Amazon, Nvidia, Microsoft et Meta, l’indice S&P 500 n’aurait enregistré qu’une progression marginale. La comparaison entre le S&P 500 classique, pondéré par la capitalisation boursière des 500 sociétés qui le composent, et son homologue à pondération égale est révélatrice : le premier a gagné 13 % depuis décembre 2024, tandis que le second demeure quasiment stable.
Les grandes entreprises de l’IA dépensent sans compter. Meta, Google et Microsoft prévoient chacun plus de 100 milliards de dollars d’investissements en 2026, principalement dans les data centers et les puces électroniques. « Pour l’instant, les dépenses dépassent largement les gains », avertit Pierre-Alexis Dumont, directeur de l’investissement chez Sycomore AM.
Le risque ? Un cercle vicieux qui entretient l’illusion de prospérité : Nvidia injecte 100 milliards dans OpenAI, qui achète ses puces… financées par Microsoft. Résultat : OpenAI, valorisée 500 milliards de dollars, affiche 12 milliards de pertes annuelles.
Comme le souligne Sycomore AM, pour soutenir cette frénésie d’investissements, les hyperscalers lèvent massivement des fonds. En 2025, ils ont contracté 121 milliards de dollars de dette, soit quatre fois la moyenne de 2015 à 2024. Un chiffre qui fait réfléchir sur la pérennité de ce modèle ultra‑capitalistique.
-
Le Bitcoin en chute libre
Le bitcoin poursuit sa débâcle après son record du début octobre. Brièvement tombé sous les 80 500 dollars avant un léger rebond, il évolue désormais autour de 86 500 dollars, abandonnant plus d’un tiers de sa valeur en six semaines. Une chute fulgurante qui signe son pire mois depuis l’été 2022.
La volatilité s’est nettement ravivée, nourrie par une aversion généralisée au risque et un retrait massif des investisseurs les plus exposés. La fébrilité de Wall Street a accentué la pression : le repli des valeurs technologiques et les doutes entourant la soutenabilité des investissements en intelligence artificielle ont déclenché une vague de prises de bénéfices sur tous les actifs spéculatifs.
Les ETF bitcoin américains ont ainsi enregistré près de 900 millions de dollars de sorties en une séance, tandis que les liquidations de positions à effet de levier ont dépassé les 2 milliards. L’environnement macroéconomique n’aide guère : un rapport sur l’emploi américain plus robuste que prévu réduit la probabilité d’une baisse des taux de la Fed, étouffant l’appétit pour le risque. L’indice de sentiment CoinGlass plonge désormais en zone de « peur extrême ».
-
COP30 : un accord a minima
La COP30 de Belém, au Brésil, s’est achevée samedi 22 novembre sur un accord minimaliste, bien en deçà des attentes face à l’urgence climatique. Une issue qui illustre le fossé grandissant entre les pays producteurs de pétrole et le reste de la communauté internationale, d’autant que les États-Unis ont choisi de ne pas participer.
Faute de mieux, les Européens ont accepté un texte ne faisant qu’évoquer les énergies fossiles, pourtant au cœur du dérèglement climatique, sans calendrier ni obligations concrètes.
Quelques avancées émergent néanmoins : un financement accru pour l’adaptation, des discussions inédites sur le commerce mondial dans la transition verte et l’adoption d’un Mécanisme de transition juste, destiné à partager connaissances et compétences afin d’éviter que les mutations énergétiques ne creusent les inégalités.
Mais les progrès majeurs semblent désormais se jouer en marge des processus onusiens. La Colombie et les Pays-Bas organiseront ainsi, les 28 et 29 avril 2026, un sommet historique consacré à la sortie des combustibles fossiles.
Parallèlement, le pacte de Belém, soutenu par le Japon, l’Inde ou le Brésil, engage ses signataires à quadrupler la production et l’usage de carburants durables d’ici 2035. Enfin, Brasilia a lancé un vaste fonds mondial pour les forêts, déjà doté de 6 milliards de dollars, tandis que l’Union européenne annonce de nouveaux financements pour le bassin du Congo.
Confiance en berne et pari sur l’IA : le double visage de l’économie américaine
Le shutdown le plus long de l’histoire américaine a enfin pris fin, permettant la reprise progressive des publications de données macroéconomiques. Les premiers chiffres révèlent une nette érosion de la confiance des ménages, alimentant les inquiétudes sur la consommation. Une pression qui pourrait pousser la Réserve fédérale à envisager une nouvelle baisse de ses taux d’intérêt.
-
Un accord budgétaire met fin au plus long « shutdown » de l’histoire américaine
Après 43 jours de paralysie, le plus long « shutdown » de l’histoire américaine a pris fin. La Chambre des représentants a adopté l’accord budgétaire, après le Sénat, grâce au ralliement de plusieurs élus démocrates, mettant ainsi un terme à l’impasse qui paralysait le gouvernement fédéral.
Cette loi prolonge toutefois le budget de manière temporaire, jusqu’au 30 janvier 2026.
Parmi les concessions accordées à l’opposition, le texte prévoit la réintégration des fonctionnaires licenciés depuis le 1er octobre et le maintien des financements pour le programme d’aide alimentaire.
Pour Marina Garlatti, gérante de portefeuille chez Tailor Asset Management : « Les Républicains ont consenti certaines concessions, notamment sur le maintien des aides à l’assurance santé, le paiement des salaires non versés et la suspension des licenciements de fonctionnaires jusqu’à fin janvier. Cela reste très éloigné des demandes initiales des démocrates, mais au moins, cela permet de débloquer la situation. »
-
La confiance s’érode
Depuis la suspension des publications économiques provoquée par le shutdown, les indicateurs récemment dévoilés dressent un tableau préoccupant de la conjoncture américaine. La confiance des ménages s’effrite nettement, entraînant un ajustement sensible de leurs dépenses.
L’indice de confiance du Conference Board recule ainsi de 6,8 points en un mois pour s’établir à 88,7, un niveau bien inférieur aux anticipations des économistes. Les ménages américains semblent particulièrement éprouvés par la persistance des tensions inflationnistes.
« Ce rapport révèle que la consommation des ménages manquait déjà de dynamisme avant même le shutdown, lequel n’a pu que la pénaliser davantage. C’est un argument supplémentaire en faveur d’une baisse des taux directeurs par la Fed en décembre. Les consommateurs se montrent nettement plus pessimistes quant à la situation économique à six mois, exprimant des craintes concernant le marché du travail et leur pouvoir d'achat », analyse Dana Peterson, cheffe économiste du Conference Board.
-
Le chômage repart à la hausse
Les données relatives au marché du travail offrent un tableau contrasté. En septembre, 119 000 emplois ont été créés, un chiffre largement supérieur aux attentes (52 000). Parallèlement, le taux de chômage a progressé, mais l’absence de données pour octobre — conséquence directe de la paralysie administrative — limite la visibilité sur la tendance réelle de l’économie.
Le taux de chômage s’élève désormais à 4,4 %, soit une hausse de 0,1 point sur un mois et de 0,3 point sur un an. Il atteint ainsi son plus haut niveau depuis quatre ans.
Selon Chris Williamson, économiste en chef chez S&P Global Market Intelligence, « bien que la création d’emplois se soit poursuivie en novembre, le rythme des embauches reste freiné par les inquiétudes liées aux coûts, eux-mêmes alourdis par les droits de douane. Les coûts des intrants comme les prix de vente ont progressé à un rythme plus soutenu, ce qui alimente les préoccupations des partisans d’une politique monétaire restrictive ».
Jeff Schulze abonde en ce sens : « Le marché du travail semble avoir amorcé une stabilisation à l’approche de l’automne, ce qui tend à conforter les membres de la Fed favorables à une position hawkish, qui plaident pour attendre davantage de données avant d’envisager de nouvelles baisses de taux. »
Si les annonces de suppressions de postes se multiplient, les licenciements effectifs demeurent relativement contenus. Les nouvelles demandes d’allocations chômage ont même reculé, se rapprochant de leurs plus bas récents.
En l’absence de rapport officiel sur l’emploi, l’enquête ADP d’octobre fait état de 42 000 créations de postes (contre une destruction de 29 000 en septembre et 30 000 attendus). À l’inverse, l’indice Challenger signale une envolée de 175 % des annonces de licenciements sur un an, révélant un marché du travail en perte de vitesse malgré une résilience encore perceptible.
-
Une croissance américaine portée quasi exclusivement par l’intelligence artificielle
Selon une note récente d’UBS, la croissance de l’économie américaine repose sur des bases de plus en plus fragiles. Les analystes Jonathan Pingle et Alan Detmeister soulignent que l’expansion actuelle est « inhabituellement étroite », alimentée presque exclusivement par l’essor de l’intelligence artificielle et la flambée des marchés financiers qu’elle engendre.
« Les perspectives américaines ressemblent à un pari massif sur l’IA », résument les stratégistes. Cette richesse concentrée dans la sphère technologique soutient principalement la consommation des ménages aisés, tandis que les foyers à revenus moyens et modestes subissent une pression croissante. « En dehors des secteurs technologiques — logiciels, semi-conducteurs, équipements informatiques — une part significative de l’économie se trouve déjà en récession », avertissent-ils.
Les économistes d’UBS mettent également en garde contre l’impact des droits de douane massifs qui pourraient réduire le PIB réel de 0,8 point, dont plus de la moitié dès 2026, tout en alimentant l’inflation. À l’inverse, le plan budgétaire « One Big Beautiful Bill Act » pourrait fournir un soutien temporaire à la croissance, à hauteur de 0,45 point de PIB.
-
Vers une croissance annualisée de 2,5 % au dernier trimestre ?
Pourtant, des données récentes montrent un certain dynamisme. Les indicateurs PMI flash pour novembre suggèrent une croissance annualisée d’environ 2,5 % pour le quatrième trimestre. Cependant, les ventes au détail restent décevantes : elles se contractent pour la cinquième fois de l’année et affichent +0,2 % en septembre, contre +0,4 % attendu par le consensus.
Du côté des indices PMI, le composite, qui couvre les secteurs manufacturiers et des services, s’élève à 54,8, contre 54,6 en octobre, tandis que l’ISM manufacturier recule de 0,4 point en octobre, alors que l’ISM des services progresse de 2,4 points.
Ces chiffres traduisent une économie encore résiliente mais dont la croissance semble reposer sur un noyau étroit et concentré.
-
La Fed entre prudence et pressions économiques
La combinaison de politiques fiscales expansionnistes et de barrières commerciales place la Réserve fédérale américaine dans une position délicate, tiraillée entre le soutien à l’emploi et la lutte contre l’inflation.
La réaccélération de l’indice des prix à la production (PPI) en septembre ne contribue pas à apaiser les inquiétudes des décideurs : l’indice a progressé de 0,3 % sur le mois, soit une hausse annuelle de 2,7 %.
À cela s’ajoute un déficit fédéral encore très élevé, estimé à 5,9 % du PIB pour 2025, contre 6,3 % en 2024, accentuant la complexité de la tâche de la Fed.
Dans ce contexte, les responsables de la Réserve fédérale adoptent une posture prudente. Beth Hammack, de la Fed de Cleveland, a rappelé que l’inflation « durablement élevée » limitait toute marge de manœuvre. Alberto Musalem, votant cette année, a également souligné la nécessité de « prudence » avant toute décision sur les taux.
Malgré cette prudence, les analystes continuent de spéculer sur de nouvelles baisses de taux. Une posture renforcée par la baisse de l'indice ISM manufacturier à 48,2 en novembre, contre 48,7 en octobre.
UBS anticipe encore trois réductions d’ici la fin 2026, tout en soulignant l’extrême incertitude qui plane sur la trajectoire monétaire. Selon l’outil CME FedWatch, la probabilité d’une baisse de 25 points de base en décembre atteint désormais 87 %. Le verdict sur les décisions de la Fed ne devrait donc plus tarder.
Zone euro : les signaux d’un redressement économique se multiplient
Après plusieurs trimestres d’hésitation, l’économie de la zone euro semble enfin sortir de l’ornière. Les indicateurs publiés ces dernières semaines ont, dans l’ensemble, surpris par leur résilience, dépassant les attentes du consensus. Les performances de la France et de l’Espagne, en particulier, sont venues soutenir un redressement plus marqué qu’anticipé.
-
Une activité qui reprend de la vigueur
Au troisième trimestre, le PIB de la zone euro a progressé de 0,2 % en rythme trimestriel et de 1,4 % sur un an. Un rebond modeste, mais tiré par deux moteurs inattendus : la France, avec une croissance solide de 0,5 %, et l’Espagne, qui confirme son dynamisme (+0,6 %).
Les données conjoncturelles publiées pour la fin du troisième trimestre renforcent cette impression de reprise. La production industrielle a légèrement progressé en septembre (+0,2 %), tandis que les immatriculations automobiles témoignent d’un renforcement de la demande.
Selon l’enquête trimestrielle de la Commission européenne, le taux d’utilisation des capacités de production s’est hissé à 78,2 %, un plus haut depuis 18 mois. Les carnets de commandes atteignent eux aussi un sommet inégalé depuis trois ans et demi, signe d’un environnement industriel moins contraint.
Côté climat des affaires, l’indice de confiance des consommateurs progresse pour le deuxième mois consécutif, à -14,2 points, lorsque les indicateurs PMI indiquent une accélération de la production pour un cinquième mois d’affilée en octobre. Le PMI composite de novembre (52,4) confirme une expansion modérée mais désormais bien ancrée.
-
Le commerce extérieur en soutien
Le commerce extérieur a également apporté une contribution positive au redressement. En septembre 2025, la zone euro a enregistré un excédent commercial de 19,4 milliards d'euros, un niveau nettement supérieur aux 12,9 milliards enregistrés un an plus tôt. Les exportations ont progressé de 7,7 % sur un an, portées notamment par un bond du secteur des produits chimiques, dont l’excédent s’est nettement élargi.
Seule ombre au tableau : l’activité dans la construction, qui s’est contractée de 0,5 % en septembre par rapport à août, rappelant que la reprise reste encore inégale selon les secteurs.
-
Politique monétaire : un statu quo assumé
Sur le front des prix, les signaux sont également rassurants. Les prix à la production avaient reculé de 0,1 % en rythme mensuel, tandis que l’inflation annuelle était revenue à 2,1 % en octobre, contre 2,2 % en septembre. Un niveau très proche de la cible de la Banque centrale européenne. Mais pour le mois de novembre, l’inflation annuelle a cependant grimpé de 2,2 % en novembre.
Dans ce contexte, la BCE devrait maintenir son taux directeur à 2 % lors de sa réunion de décembre. Les minutes récentes témoignent d’une institution confiante dans le calibrage actuel de sa politique : le niveau des taux est jugé suffisamment restrictif pour absorber de futurs chocs, et seul un écart marqué et durable par rapport à la trajectoire d’inflation pourrait justifier un ajustement monétaire
Chine : la croissance s’essouffle
La Chine a annoncé un nouveau ralentissement de son activité au troisième trimestre, avec une croissance limitée à +4,8 % sur un an, son plus faible niveau depuis douze mois. Un résultat qui confirme l'essoufflement persistant de la deuxième économie mondiale, malgré l’accalmie sur le front commercial avec les États-Unis.
-
Une économie en perte de vitesse
Longtemps portée par ses performances à l’export, l’économie chinoise voit aujourd’hui le modèle vaciller. Les ventes à l’étranger, stimulées depuis des années par des coûts salariaux manufacturiers nettement inférieurs à ceux de l’Europe — près de 70 % de moins — ont subi en octobre une contraction inattendue : – 1,1 %, contre une hausse de + 3,5 % anticipée.
Les indicateurs conjoncturels confirment la morosité industrielle. L’indice des directeurs d’achat (PMI) remonte timidement de 49 à 49,2 points, mais reste sous le seuil critique des 50, synonyme de contraction. La production industrielle, quant à elle, n’a progressé que de 4,9 % sur un an, en retrait par rapport aux 5,5 % attendus par les analystes de Bloomberg.
La consommation intérieure, pourtant considérée comme un pilier de substitution aux exportations, peine, elle aussi, à prendre le relais. Les ventes au détail n’ont augmenté que de 2,9 % en octobre, un léger fléchissement après +3 % en septembre, enregistrant un cinquième mois consécutif de ralentissement. Le secteur immobilier continue d’amplifier cette fragilité : les prix du neuf reculent dans 61 des 70 grandes villes, signe que la crise immobilière continue d'éroder la richesse des ménages et leur confiance.
Les investissements en capital fixe accusent également un repli. Entre janvier et octobre, ils ont diminué de 1,7 % par rapport à l'année précédente. Selon Zhiwei Zhang, économiste chez Pinpoint Asset Management, ce recul illustre « la faiblesse persistante du secteur immobilier et l'insuffisant dynamisme des infrastructures », deux piliers historiquement stratégiques pour Pékin.
-
Un nouveau plan quinquennal axé sur l’autonomie technologique
Réunis à Pékin du 20 au 23 octobre, les dirigeants du Parti communiste chinois ont esquissé les contours du prochain plan quinquennal 2026-2030.
Au cœur de cette nouvelle stratégie : l’autosuffisance technologique. Alors que la Chine fait face aux restrictions américaines sur les semi-conducteurs et les technologies sensibles, Pékin veut réduire drastiquement sa dépendance envers les fournisseurs étrangers. Le pays entend ainsi accélérer le rattrapage dans les microprocesseurs de nouvelle génération, un domaine clé pour les industries militaires, aérospatiales et numériques.
Le gouvernement prévoit une modernisation massive des usines traditionnelles, une généralisation de l’automatisation et une transition écologique de l’industrie lourde. Des investissements colossaux devraient être injectés dans les entreprises nationales, notamment celles spécialisées dans les semi-conducteurs, les machines-outils de haute précision, la biotechnologie et l’informatique quantique.
En parallèle, Pékin promet de « stimuler vigoureusement la consommation » et de renforcer son marché intérieur, avec des investissements accrus dans l’éducation, la santé et la protection sociale.
Reste à savoir si ces ambitions permettront au pays de restaurer une croissance plus robuste.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de novembre a signé le retour d’une volatilité marquée sur les marchés actions. Les grandes places ont, dans l’ensemble, oscillé autour de l’équilibre, tandis que les marchés émergents ont été davantage chahutés, pénalisés par des prises de bénéfices concentrées sur les actifs chinois.
-
Marchés actions : retour du “risk off”
Dans cette atmosphère de prudence, les métaux précieux ont poursuivi leur ascension – l’or et l’argent en tête – alors qu’à l’inverse, le bitcoin a brutalement corrigé après avoir glissé sous le seuil symbolique des 100 000 $, illustrant la puissance des rotations intra-classes d’actifs.
- Un horizon économique brouillé
Les secteurs défensifs, tels que la santé ou la consommation de base, ont retrouvé les faveurs des investisseurs après plusieurs mois dominés par la surperformance des valeurs de croissance. Ce regain d’intérêt traduit un climat d’incertitude alimenté par un déficit de visibilité macroéconomique.
Malgré l’accord budgétaire américain et la reprise du fonctionnement administratif, les marchés sont restés en suspens, tributaires de la publication d’indicateurs majeurs – inflation, emploi, activité – dont la diffusion a été perturbée.
Cette opacité est d’autant plus paradoxale qu’elle survient dans un trimestre où 81 % des entreprises du S&P 500 ont dépassé les attentes, y compris dans la tech, pourtant secouée par de fortes prises de profits. Les craintes de survalorisation et les interrogations autour d’une éventuelle « bulle IA » ont alimenté la correction, avant que les anticipations d’une baisse des taux en décembre n’amorcent un rebond technique.
L’enjeu central de décembre sera, sans surprise, la décision de la Réserve fédérale. L’institution devra trancher sur la base de données incomplètes, faute de statistiques gouvernementales actualisées. Les investisseurs suivront de près toute indication concernant la poursuite du cycle de baisse des taux.
Certains vents contraires demeurent : une inflation toujours supérieure à l’objectif (3 % en septembre), un marché de l’emploi plus solide que prévu, ainsi que des divergences croissantes au sein du FOMC quant au rythme de l’assouplissement monétaire. Ce cocktail crée un terrain fertile pour une volatilité de fin d’année, où chaque publication d’inflation ou d’emploi est susceptible de réorienter profondément les anticipations.
- Marchés américains : un attrait intact
Après un mois de novembre marqué par une pause technique, nous maintenons une vision constructive sur les actions. Si la Fed confirme l’amorce d’un cycle de baisse des taux, les marchés américains devraient rester bien orientés.
À l’approche des élections de mi-mandat, l’exécutif aura tout intérêt à préserver un climat de confiance économique, soutenant ainsi la consommation – moteur principal du PIB. Par ailleurs, la forte exposition de la base électorale de Donald Trump aux marchés actions pourrait inciter à maintenir un environnement boursier porteur.
La décision prochaine de la Cour suprême concernant la légalité des droits de douane instaurés durant son mandat pourrait provoquer des soubresauts, mais son impact économique devrait rester limité.
Aux États-Unis, le secteur technologique demeure une source structurelle de croissance, en dépit de sa volatilité récente. Les « Magnificent 7 » affichent des prévisions de croissance bénéficiaire de 22 % en 2026, nettement supérieures à celles du reste du marché américain (11 %) ou européen (12 %).
Toutefois, l’extrême concentration des performances et la sensibilité du secteur aux annonces de la Fed renforcent la nécessité de diversifier vers des segments plus défensifs (santé, utilities) ou vers des secteurs endettés qui profiteront directement de la détente monétaire. Les minières, dont les performances exceptionnelles cette année traduisent une réévaluation après une décennie de sous-performance, bénéficient également d’une demande structurellement robuste en métaux stratégiques.
- Europe : une croissance moins élevée qu’aux États-Unis
Le Vieux Continent reste traversé par des incertitudes budgétaires (France, Royaume-Uni) et par une Allemagne dont le stimulus peine encore à se refléter dans les chiffres d’activité. Les valorisations y demeurent attractives relativement aux États-Unis, et la région se montre moins vulnérable aux corrections des mégacaps technologiques.
Néanmoins, la dynamique économique reste en retrait par rapport à celle outre-Atlantique.
Une nouvelle baisse de taux de la BCE pourrait apporter un soutien supplémentaire, mais le marché semble privilégier pour l’instant un statu quo. Dans ce contexte, notre préférence se porte sur des secteurs résilients aux perspectives bénéficiaires solides : finance, défense et santé.
- Marchés Financiers Émergents : un terrain toujours porteur ?
Après une consolidation bienvenue en novembre, suite à une année 2025 particulièrement faste, nous conservons un biais positif sur les marchés émergents. Ceux-ci devraient profiter :
- du cycle de baisse des taux américains,
- d’un dollar orienté à la baisse,
- des mesures de soutien attendues dans le cadre du 15ᵉ plan quinquennal chinois.
Comme le mois dernier, nous préconisons une allocation diversifiée sur :
- les marchés chinois, toujours volatiles, qui demeurent un pivot stratégique ;
- l’Inde qui poursuit son momentum structurel ;
- la Corée du Sud, Taïwan et le Vietnam qui offrent des opportunités portées par l’essor de l’IA et l’intensification des échanges intra-asiatiques.
-
Les marchés obligataires : un positionnement stratégique
Les marchés souverains ont évolué dans un climat d’incertitude, nourri par l’absence de données macroéconomiques américaines et par les interrogations persistantes quant à la trajectoire future de la Réserve fédérale.
- Des performances contrastées sur les marchés obligataires
Malgré un marché du travail américain à double visage – hausse du chômage et des demandes d’allocations, mais créations d’emplois toujours robustes – les anticipations de baisse des taux en décembre ont provoqué un repli des rendements. Dans ce contexte, les Treasuries ont signé la meilleure performance du mois (+0,6 %).
À l’inverse, les obligations d’État japonaises ont reculé (-1,3 %), pénalisées par la remontée des rendements et par des doutes croissants quant à la soutenabilité d’un couple budgétaire et monétaire particulièrement accommodant, dans un environnement de yen faible et d’inflation élevée.
Au Royaume-Uni, les Gilts sont demeurés quasi inchangés (+0,1 %), l’annonce d’un budget finalement peu modifié n’offrant qu’un répit limité.
En zone euro, les Bunds ont sous-performé, affectés par un endettement net supérieur aux attentes, tandis que les obligations indexées ont enregistré une progression modeste (+0,2 %), dans un environnement de duration toujours défavorable hors États-Unis.
- La compression généralisée des spreads
Nous demeurons globalement positifs sur le marché obligataire, dans un contexte où les anticipations de croissance pour 2025 restent orientées à la hausse, tant aux États-Unis qu’en Europe.
Cette résilience apparente, conjuguée à un fort appétit des investisseurs pour l’obligataire – en témoignent des taux de couverture historiquement élevés –, a favorisé une compression des spreads sur l’ensemble des segments : Investment Grade, subordonnés, crédit américain, dettes périphériques européennes.
Les niveaux actuels, souvent proches de planchers historiques, envoient toutefois un signal ambivalent : ils témoignent certes d’une confiance renforcée dans la solidité des émetteurs, mais laissent également entrevoir un risque d'élargissement, notamment en cas de surprise sur la trajectoire des taux ou de fragilisation de la croissance.
Le portage, moteur essentiel de performance
Dans ce contexte, le portage demeure la principale source de performance, les rendements encore élevés constituant un véritable coussin face aux phases de volatilité.
Notre conviction reste solidement ancrée en faveur du crédit Investment Grade européen, soutenu par :
- des fondamentaux exceptionnellement robustes, avec un taux de défaut proche de ses plus bas historiques (≈0,15 %),
- une demande soutenue, comme en attestent les adjudications récentes et les émissions primaires sursouscrites,
- des niveaux de rendement attractifs sur les marchés.
Les stratégies de type buy & hold se révèlent particulièrement pertinentes, le portage constituant le cœur de la performance attendue et la visibilité sur les cash-flows des entreprises européennes restant élevée.
- États-Unis : vers une nouvelle détente monétaire ?
Sur les marchés américains, le crédit apparaît également bien orienté, porté par la perspective d’une nouvelle baisse des taux directeurs et d’un cycle potentiellement prolongé en 2026. La réduction attendue des coûts de financement soutiendrait directement les entreprises les plus capitalistiques ou les plus émettrices – notamment dans la technologie.
Toutefois, pour un investisseur européen, l’intérêt du crédit américain est fortement amoindri : le risque de baisse du dollar domine, et le coût de couverture efface en grande partie l’avantage de rendement.
Cette divergence nous conduit à maintenir une exposition limitée, privilégiant des positions tactiques plutôt que stratégiques.
- Gilts britanniques : une combinaison favorable
S’agissant des dettes souveraines, nous privilégions les Gilts britanniques, dont les rendements élevés s’accompagnent d’une trajectoire budgétaire 2026 orientée vers une consolidation crédible des comptes publics.
Cette combinaison – primes de rendement attractives et rigueur fiscale accrue – offre un profil plus séduisant que celui des États-Unis ou de l’Allemagne, où les besoins massifs de financement risquent de maintenir une pression haussière sur les rendements longs.
Dans ce cadre, nous conservons une duration courte, la partie longue de la courbe étant particulièrement vulnérable à une remontée des anticipations d’inflation ou à une réévaluation des risques budgétaires.
Nous continuons également d’apprécier les obligations financières subordonnées européennes : un segment robuste, soutenu par un cadre réglementaire strict, des niveaux de capitalisation élevés et une demande solide de la part des investisseurs institutionnels en quête de rendement. Malgré le resserrement des spreads par rapport au crédit corporate, ce segment offre toujours un rendement supérieur sans dégradation notable du profil de risque.
- High Yield : une approche sélective et prudente
Sur le segment du High Yield, notre posture demeure très prudente. La forte compression récente des spreads, conjuguée à des valorisations déjà exigeantes, impose une sélectivité accrue. Nous privilégions les maturités courtes et les signatures les plus solides.
L’année 2026 devrait être marquée par une hausse significative des besoins de refinancement, notamment chez les entreprises technologiques américaines susceptibles de solliciter plus fréquemment le marché européen. Cette dynamique pourrait créer des opportunités de rendement additionnel, à condition que la demande demeure soutenue.
- Taux longs : un risque de duration accru
Nous adoptons par ailleurs une prudence renforcée sur les taux longs.
Les besoins de financement massifs en Europe comme aux États-Unis pourraient exercer une pression haussière durable sur les rendements des maturités longues.
À cela s’ajoute un risque de remontée des anticipations d’inflation, particulièrement pénalisant pour cette partie de la courbe.
Les taux courts européens nous paraissent ainsi une alternative pertinente aux placements monétaires, compte tenu de la meilleure visibilité offerte par la politique de taux de la BCE.
Enfin, pour les investisseurs en euros, nous considérons qu’il est peu opportun de s’exposer au risque de change sur les obligations libellées en dollars : les moteurs de la parité EUR/USD demeurent défavorables au billet vert et le coût de couverture excède largement le surplus de rendement offert par le marché américain.
-
Les marchés financiers alternatifs : une préférence pour le long/short
Sur le segment des stratégies alternatives, nous maintenons une allocation globalement prudente, en conservant une exposition négative à l’ensemble de ces actifs.
Néanmoins, nous exprimons une nette préférence pour les stratégies actions Long/Short, particulièrement pertinentes pour couvrir partiellement une allocation longue sur actions.
Dans un contexte marqué par de fortes dispersions, ces stratégies exploitent à la fois la sous-évaluation (positions longues) et la surévaluation (positions courtes) des titres. Le Long/Short offre ainsi une double vertu : protection contre le risque directionnel et potentiel de surperformance même en période d’incertitude.
Sa flexibilité permet de saisir des opportunités dans toutes les conjonctures, tout en assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels, offrant ainsi aux portefeuilles un instrument d’optimisation et de résilience.
-
L’or : un actif résilient face aux incertitudes des marchés
Le bond spectaculaire de l’or en septembre, avec l’once frôlant les 3 900 $, illustre une fois de plus la résilience du métal jaune. Malgré des performances déjà historiques cette année, nous maintenons une opinion positive sur ce placement stratégique.
Plusieurs facteurs structurels continuent de soutenir l’or : la baisse des taux réels consécutive à l’assouplissement des taux directeurs, la faiblesse persistante du dollar américain, l’escalade des tensions géopolitiques, ainsi qu’un recul de confiance parmi les acteurs économiques. À cela s’ajoute une demande soutenue, tant institutionnelle que privée, provenant notamment des banques centrales et des ménages, particulièrement en Asie et dans les économies émergentes.
-
Les produits structurés : flexibilité et personnalisation au service du rendement
Nous maintenons une conviction solide en faveur des produits structurés. Bien plus qu’un simple instrument d’exposition, ils constituent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés ainsi que le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’exposer à des marchés ou secteurs offrant un fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection contre les risques de correction. Cette caractéristique prend d’autant plus de valeur dans des périodes de valorisation élevée des marchés.
La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées. Grâce à leur flexibilité, les produits structurés offrent aux investisseurs un levier pour optimiser leur portefeuille dans l’environnement actuel, tout en s’adaptant aux besoins de distribution. Ils constituent ainsi un pilier clé dans toute stratégie de rente personnalisée, conciliant performance et gestion des risques.
-
Private Equity : une classe d’actifs incontournable
L’intérêt des investisseurs institutionnels pour les actifs non cotés continue de croître, malgré un contexte économique marqué par des incertitudes. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, oriente également les flux vers des fonds plus accessibles au grand public.
- Des incertitudes perceptibles
Le marché reste prudent, influencé par les incertitudes politiques et économiques. Néanmoins, nous restons confiants quant au potentiel du private equity.
Les stratégies secondaires se révèlent particulièrement attractives grâce à leurs perspectives de valorisation prometteuses. Les fonds de co-investissement demeurent au cœur de nos priorités, combinant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée – mezzanine ou growth buyout – gagnent en popularité pour accompagner les entreprises en pleine croissance. Le capital-risque, notamment dans les secteurs technologiques et liés à la transition énergétique, retrouve également un fort attrait, offrant des opportunités séduisantes pour les startups innovantes.
- Une allocation diversifiée et réfléchie
Pour exploiter pleinement le potentiel des investissements non cotés tout en limitant les risques, nous recommandons une approche diversifiée et de long terme, comprenant :
- Les stratégies secondaires, pour leur stabilité et la robustesse de leurs rendements ;
- L’exposition au capital-risque, visant des opportunités à haut potentiel dans les secteurs innovants ;
- Les LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier ;
- Le growth equity, pour bénéficier de la croissance d’entreprises matures et prometteuses ;
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Face à un environnement économique en constante évolution, cette allocation vise à conjuguer performance et gestion proactive des risques. Nous restons attentifs à l’évolution du marché, tout en capitalisant sur les opportunités offertes, notamment dans des secteurs stratégiques tels que la santé et la transition énergétique.
« L’épargne française prend la fuite » : Guillaume Lucchini tire la sonnette d’alarme pour Le Figaro
Face à l’incertitude politique et fiscale, de nombreux foyers fortunés et entrepreneurs cherchent à protéger leur patrimoine. Guillaume Lucchini, associé fondateur de Scala Patrimoine, a accordé un entretien au journaliste Jean Kedroff pour Le Figaro sur le sujet. Il y analyse la montée d’une inquiétude diffuse mais profonde chez les épargnants français, nourrie par cette instabilité croissante.
L’année 2024 a marqué une rupture nette dans l’esprit des grandes fortunes. Instabilité politique, incertitudes fiscales : la combinaison inquiète et pousse à la prudence. Un réflexe s’installe : protéger son épargne, organiser son avenir, et parfois même envisager l’exil. Mais avant toute décision d’exil fiscal, un exil financier est déjà à l’œuvre. Le Luxembourg, avec son célèbre contrat d’assurance-vie, et la Suisse s’imposent comme destinations privilégiées.
Une nouvelle génération passe à l’action
Les nouvelles générations bousculent les codes de la gestion patrimoniale. Mieux informés que leurs aînés, scrutant marchés et opportunités, et n’hésitant pas à se former en continu, ils prennent des décisions plus rapides et audacieuses. Face aux incertitudes juridiques et fiscales, un nombre croissant de jeunes actifs envisagent désormais de transférer leurs avoirs à l’étranger.
Guillaume Lucchini le confirme dans les colonnes du Figaro. « Nous sommes désormais sollicités par des particuliers qui ont hérité d’un appartement et disposent de 800 000 à 1 million d’euros d’épargne. Jusqu’à présent, c’était inhabituel pour nous. »
Longtemps centrée sur les grands chefs d’entreprise, héritiers ou sportifs de haut niveau, la clientèle de Scala Patrimoine s’élargit désormais aux jeunes cadres et entrepreneurs, souvent mieux formés financièrement que leurs aînés. « Nous voyons arriver des trentenaires, cadres supérieurs ou jeunes entrepreneurs, qui s’informent beaucoup sur Internet et s’interrogent sur l’avenir politique et économique du pays », précise le gestionnaire de fortune.
« Une très mauvaise nouvelle pour le tissu productif français »
L’économie française sous tension
Les discussions autour du projet de loi de finances pour 2026 cristallisent les inquiétudes des entrepreneurs. Entre les incertitudes entourant le pacte Dutreil, la nouvelle taxe sur les « holdings patrimoniales » et l’impôt sur la fortune improductive, nombre d’entre eux révisent leur stratégie d’investissement.
« Pas un jour ne passe sans qu’un entrepreneur ne me contacte pour restructurer son patrimoine », confie Guillaume Lucchini pour le Figaro. Le schéma est souvent identique : des entrepreneurs âgés de 40 à 50 ans, possédant entre 5 et 20 millions d’euros en actions, choisissent de « cash out », c’est-à-dire de revendre leurs parts, pour sécuriser leurs capitaux en Suisse ou ailleurs. « C’est autant de fonds perdus pour le tissu productif français », déplore le gestionnaire parisien.
Selon lui, la menace pesant sur l’avenir du pacte Dutreil – dispositif fiscal exonérant la transmission des entreprises familiales – ainsi que la future taxe sur les « holdings patrimoniales » prévue dans le projet de budget 2026, poussent de nombreux entrepreneurs à « récupérer leur chèque » plutôt qu’à poursuivre l’aventure familiale dans un pays où l’instabilité fiscale rend toute projection à long terme incertaine.
Adcytherix : 105 M€ pour révolutionner la lutte contre le cancer
Alors que le marché de la biotech traverse une période de financement morose, certaines jeunes pousses parviennent encore à se distinguer. C’est le cas d’Adcytherix, société marseillaise fondée il y a à peine dix-huit mois, qui vient de réaliser un véritable tour de force : lever plus de 105 millions d’euros pour accélérer le développement de traitements anticancéreux de nouvelle génération.
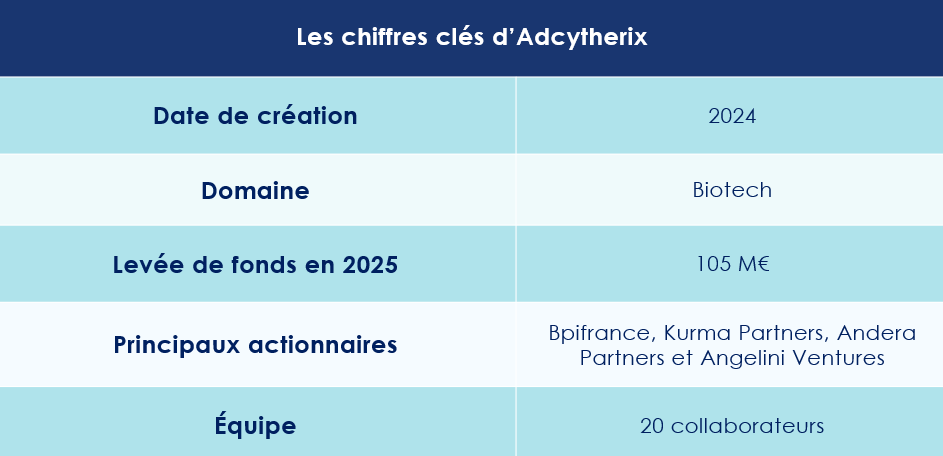
Une start-up d’à peine 18 mois
Créée en mars 2024 par Jack Elands, docteur en neuropharmacologie, aux côtés de Xavier Prévile et Carsten Dehning, Adcytherix s’est donnée pour mission de concevoir des thérapies ciblées capables d’éradiquer les cellules tumorales sans affecter les tissus sains.
Jack Elands n’en est d’ailleurs pas à son premier succès dans le domaine : il fut le cofondateur et directeur général d’Emergence Therapeutics, société hambourgeoise rachetée depuis par le géant américain Eli Lilly.
Avec Adcytherix, il entend franchir une nouvelle étape en misant sur les anticorps conjugués — ou ADC (Antibody-Drug Conjugates) —, une technologie à la croisée de l’immunologie et de la chimie thérapeutique.
Aujourd’hui, une équipe d’une vingtaine de chercheurs œuvre au développement de ces nouveaux anticorps propriétaires.
Des traitements de rupture
Les médicaments mis au point par Adcytherix s'illustrent par leur capacité à cibler les cellules tumorales sans détruire les cellules saines, réduisant ainsi drastiquement les effets secondaires souvent observés lors des chimiothérapies classiques.
« Adcytherix se distingue par une expertise approfondie des ADC, un premier programme différencié et une stratégie centrée sur de nouvelles classes de payloads susceptibles d’élargir le champ d’action des ADC à des tumeurs jusqu’ici peu réactives, tout en contournant les mécanismes de résistance connus », souligne Sofia Ioannidou, PhD, associée au sein d’Andera Partners.
Grâce à un premier tour de table de 30 millions d’euros réalisé en 2024, la start-up a déjà mené à bien les tests précliniques de son candidat-médicament phare, ADCX-020. Ce financement initial, structuré en deux volets, fut mené par Pontifax Venture Capital (Israël), Wuxi Biologics via le fonds suisse Pureos Bioventures, ainsi que les fonds américains KKR et RA Capital Management.
Une levée de fonds record en série A
Un an plus tard, la jeune biotech a frappé encore plus fort. Elle vient de boucler une série A record de 105 millions d’euros, la plus importante en Europe dans le domaine des ADC en 2025.
Bpifrance, aux côtés de Kurma Partners, Andera Partners et Angelini Ventures, a mené l’opération, avec la participation d’un consortium international d’investisseurs comprenant Surveyor Capital (groupe Citadel, États-Unis) et le fonds israélien aMoon. Fait notable : tous les fondateurs et investisseurs historiques ont également remis la main au portefeuille.
« Clôturer la plus importante série A européenne dans les ADC valide notre science, notre vision et le travail exceptionnel accompli par notre équipe depuis seulement dix-huit mois », se félicite Jack Elands. « Nous sommes fiers d’avoir réuni un consortium d’investisseurs de classe mondiale partageant notre ambition : développer des ADC de rupture pour les patients réfractaires aux traitements actuels. »
Accélérer pour rester dans la course
Grâce à cette levée, Adcytherix prévoit de lancer ses premiers essais cliniques sur l’humain dès le premier trimestre 2026, avec les demandes d’autorisation réglementaires (IND, CTA) attendues aux États-Unis, en Europe, au Royaume-Uni et au Canada.
« Cet argent est indispensable pour aller vite. La compétition est féroce et, si nous ne mettons pas la vitesse maximale, nous serons dépassés », explique le dirigeant.
Au-delà des espoirs médicaux, le potentiel économique du secteur est colossal. Selon Les Échos, près de 200 candidats-médicaments sont déjà en phase clinique, et un millier d’autres en développement. D’après le cabinet Spherical Insights & Consulting, le marché mondial des ADC pourrait dépasser les 30 milliards de dollars d’ici 2032.
Souhaitons à cette jeune équipe marseillaise de transformer l’essai et de redonner espoir aux millions de patients en attente de traitements plus ciblés et plus humains.