
Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ

Nucléaire : Jimmy Energy lève 80 millions d’euros, soutenu par France 2030
C’est dans le cadre solennel du deuxième Sommet mondial sur l’énergie nucléaire qu’Emmanuel Macron a réaffirmé le soutien de l’État à Jimmy Energy, via le plan France 2030. Un appui de poids pour la jeune pousse française, qui poursuit le développement de son micro-réacteur à fission et s’apprête à franchir une étape décisive : celle, toujours délicate, de l’industrialisation. Les équipes de Scala Patrimoine sont ainsi allées à la rencontre de Sébastien Le Roy, Partner chez Serena, pour décrypter cette opération d'envergure.
Une chaleur nucléaire au plus près des industriels
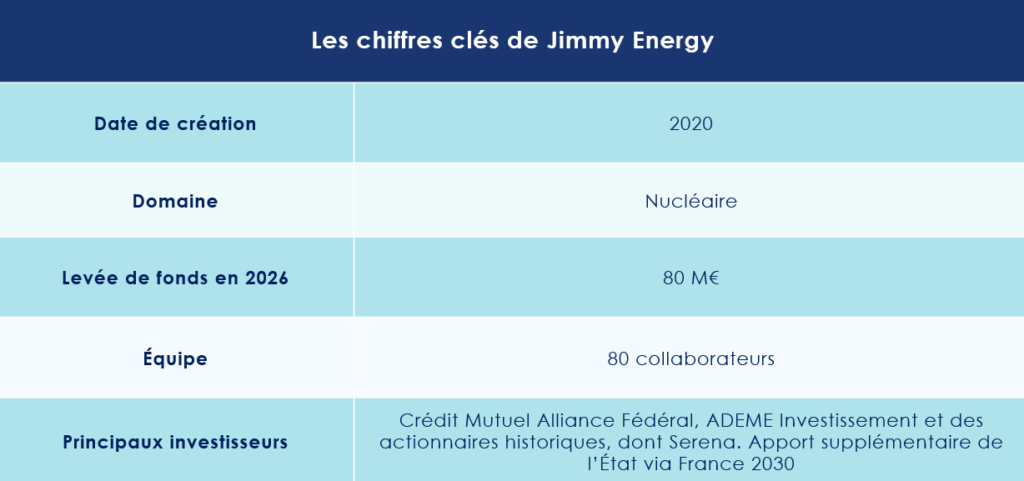
Fondée en novembre 2020 par Antoine Guyot et Mathilde Grivet, Jimmy Energy revendique un nom qui n’est pas sans évoquer, avec une certaine malice, le dessin animé Jimmy Neutron. Mais derrière cette référence légère, l’ambition est tout sauf anecdotique.
Contrairement aux acteurs historiques comme EDF, l’entreprise ne cherche pas à produire de l’électricité. Son terrain de jeu est ailleurs : la chaleur industrielle. Grâce à ses petits réacteurs modulaires (SMR), Jimmy entend fournir directement aux sites industriels l’énergie thermique dont ils ont besoin.
« Les industriels ont besoins de beaucoup de chaleur pour faire sécher du plâtre ou de l’Amidon, par exemple. Or, dans la plupart des cas, la seule façon d'y arriver consiste à brûler des énergies fossiles. Notre solution consiste à bâtir des petits bâtiments intégrants petits réacteurs sur les sites industriels », explique Antoine Guyot, cofondateur et PDG de Jimmy au micro de la chaine BFM business.
Pour les industriels, la promesse est séduisante. Sébastien Le Roy, Partner chez Serena, souligne qu’ils bénéficient ainsi « d’une chaleur décarbonée, d’une meilleure prévisibilité des coûts - historiquement très volatils - de dépenses énergétiques réduits, à un prix compétitif par rapport aux autres sources de chaleur. »
Un angle mort de la décarbonation
La chaleur industrielle reste un sujet étonnamment peu visible dans les débats publics, alors même qu’elle pèse lourd. « Celle-ci représente entre 22 % et 25 % des émissions de CO₂ dans le monde, ce qui en fait tout simplement un des trois plus gros postes d'émissions globales », relève Sébastien Le Roy.
Et les alternatives crédibles ne se bousculent pas. « Les solutions pour remplacer les énergies fossiles pour les industriels sont très peu nombreuses, au regard des contraintes opérationnelles des industrielles. L’hydrogène, par exemple, ne constitue pas une réponse viable. Le nucléaire apparaît ainsi comme l’une des rares options crédibles. »
Pour autant, Jimmy Energy ne prétend pas réinventer la physique nucléaire. L’entreprise s’appuie sur des technologies éprouvées, un choix assumé qui a séduit ses investisseurs. « Nous privilégions les investissements dans des entreprises engagées dans la décarbonation, en assumant davantage un risque de mise sur le marché (“go-to-market”) qu’un risque technologique », reconnaît le partner de Serena.
Jimmy Energy, un défi d’exécution plus que de science
Le véritable enjeu pour Jimmy n’est donc pas tant technologique que stratégique et industriel. Malgré le coût relativement important du réacteur, celui-ci aurait une durée d’exploitation estimée à vingt ans.
Dans un secteur où les obstacles sont nombreux - techniques, financiers, réglementaires - les exemples d’échecs ne manquent pas. En France, la startup Naarea, qui développait pourtant une approche innovante, est aujourd’hui en liquidation judiciaire.
Jimmy Energy, de son côté, semble progresser sans faux pas majeurs. Sur le plan réglementaire, l’entreprise a déposé début 2024 une demande d’autorisation de création (DAC) auprès de l’Autorité de sûreté nucléaire (ASN), devenant ainsi le premier acteur des SMR à initier cette démarche en France.
Reste la question sensible de l’approvisionnement en uranium, dans un contexte géopolitique tendu. « L’entreprise s’appuie sur un type d’uranium enrichi plus performant. À ce stade, Jimmy a sécurisé son approvisionnement », assure Sébastien Le Roy. « Cela va permettre à l’entreprise de déployer ses premiers sites industriels sans difficulté. Cela constitue également une barrière à l’entrée significative, dans un contexte où l’accès à l’uranium enrichi reste complexe. »
Le premier client est déjà identifié : une raffinerie française située en Saône-et-Loire. Et l’intérêt ne se limite pas à l’Hexagone. En France comme ailleurs en Europe, la demande se fait sentir. La mise en service du premier micro-réacteur est désormais attendue à l’horizon 2029-2030, soit un décalage d’environ trois ans par rapport aux prévisions initiales.
Une levée de fonds au-delà des attentes
Initialement, Jimmy Energy visait une levée de 50 millions d’euros. Le résultat dépasse les ambitions : plus de 80 millions ont finalement été réunis. Environ la moitié provient de fonds propres, dans un tour mené par le Crédit Mutuel Alliance Fédéral, aux côtés notamment d’ADEME Investissement et des actionnaires historiques, dont Serena. Les 40 millions restants sont apportés par l’État via France 2030.
« Cette levée de fonds vise à financer la mise sur le marché du premier réacteur nucléaire et à accélérer le développement commercial, tout en anticipant la phase d’industrialisation à venir », souligne Sébastien Le Roy.
L’appui public, lui, dépasse la simple dimension financière. « L’obtention du soutien du gouvernement français constitue un signal très positif. À travers cet appui, l’État valide la pertinence et le potentiel du projet Jimmy. Après un audit approfondi de l’ensemble des projets de réacteurs nucléaires en France, Jimmy figure parmi les rares à avoir franchi toutes les étapes et à avoir obtenu un financement aussi significatif de la part de France 2030. »
Un soutien qui s’inscrit aussi dans une logique plus large. « Le projet revêt également un caractère stratégique du point de vue de la souveraineté énergétique nationale. En France comme en Europe, les signaux politiques et économiques sont aujourd’hui favorables à ce type de projets. »
Une concurrence limitée
Sur ce segment très spécifique, la concurrence directe reste limitée. Calogena peut être mentionnée, mais ses applications visent davantage des usages urbains. Quant aux nombreux projets de SMR annoncés ces dernières années, beaucoup n’ont pas survécu.
Jimmy Energy avance donc avec une certaine prudence, mais aussi confiance, avec l’envie de s’imposer comme un acteur clé de la chaleur industrielle décarbonée.
Conférence : comment les family offices intègrent les cryptoactifs dans la gestion de patrimoine de leurs clients
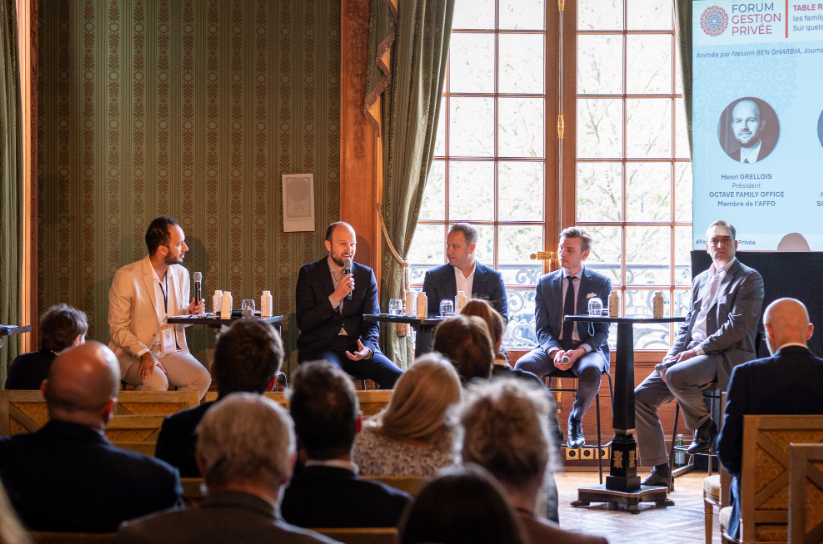
Guillaume Lucchini, associé fondateur de Scala Patrimoine, est intervenu lors du Forum de la gestion privée organisé par L’AGEFI, rendez-vous désormais incontournable où se retrouvent chaque année banquiers privés et family officers pour débattre des grandes mutations du secteur.
Il participait à une table ronde consacrée à une question devenue centrale : « Comment les banques privées et les family offices placent-ils l’épargne de leurs clients libellée en cryptos ? » À ses côtés figuraient Henri Grellois (Octave Family Office), Alexandre Ortis (Banque Delubac & Cie) et Ronald Richter, Regional Director de Bitwise en Europe. Les échanges étaient animés par Nessim Ben Gharbia, journaliste à L’AGEFI Patrimoine.
D’emblée, une interrogation s’impose : parle-t-on encore du même marché qu’en 2017 ?
Pour Guillaume Lucchini, la rupture est nette.
Nessim Ben Gharbia. Vous avez accompagné les débuts de l’investissement en cryptoactifs sur le marché français. Est-ce qu’on parle encore du même marché qu’en 2016-2017 ? Qu’est-ce qui a réellement changé ?
Guillaume Lucchini. À l’époque, très peu de professionnels de la gestion de patrimoine s’étaient emparés du sujet. Chez Scala Patrimoine, nous avions été sollicités par de nombreux clients sur des questions essentiellement fiscales. Beaucoup de détenteurs de cryptoactifs avaient alors des profils assez atypiques : des ingénieurs, des développeurs, souvent directement impliqués dans la construction de la blockchain et rémunérés en partie via le minage.
Cette période était véritablement charnière dans l’essor des cryptoactifs. Certains se sont retrouvés avec des valorisations très importantes, notamment lors de la première envolée spectaculaire de 2017. La question qui se posait alors était avant tout fiscale : comment structurer ces patrimoines soudainement constitués ?
À ce moment-là, le cadre était extrêmement flou. Il n’existait pas de régime spécifique, et les cryptoactifs étaient, par défaut, assimilés à des revenus relevant du BNC ou du BIC selon les cas. Une situation parfois très pénalisante pour les détenteurs de ces actifs. Nous avons donc travaillé, aux côtés d’avocats fiscalistes, à faire évoluer cette lecture vers une imposition en plus-values mobilières. Mais il faut être clair : en 2017, on ne parlait pas encore de classe d’actifs à proprement parler.
Nessim Ben Gharbia. Et du côté des investisseurs que vous avez accompagnés, qu’est-ce qui a changé ?
Guillaume Lucchini. Le changement est assez tranché. Au départ, on était face à des gens portés par une conviction, presque philosophique. Ils participaient à la construction d'un écosystème, ils y croyaient vraiment.
À partir de 2017, un tout autre profil a fait son apparition : des investisseurs bien plus opportunistes, attirés par la perspective de gains rapides. On est passé d'une logique de bâtisseurs à quelque chose de beaucoup plus spéculatif.
Aujourd'hui, la majorité des nouveaux entrants appartient à cette seconde catégorie. Nos clients historiques, eux, ont fait le choix de garder leurs actifs. Ils n'ont pas cherché à multiplier les allers-retours. Leur engagement reposait sur une vision de long terme, pas sur une logique purement financière.
« Investir en cryptoactifs, c'est accepter de pouvoir perdre son capital »
Nessim Ben Gharbia. Ces dernières années, les cryptoactifs ont souvent été associés, dans la presse, à des épisodes de forte volatilité, voire à des arnaques. Observez-vous ces dérives ? Et comment lutter contre ce mythe de l’argent facile ?
Guillaume Lucchini. Il existe clairement un effet générationnel. La première vague, celle de 2016, regroupait des profils très qualifiés, impliqués intellectuellement et technologiquement. En 2017, tout change : c’est l’irruption de l’idée d’argent facile.
Avec elle apparaît une nouvelle catégorie d’investisseurs, souvent mal préparés à la réalité des marchés. Les épisodes de volatilité qui ont suivi ont été violents. Certains ont vu leur portefeuille perdre jusqu’à 60 % de sa valeur en très peu de temps.
Le marché est ensuite reparti, porté par la multiplication des cryptoactifs, distincts du bitcoin et de l’ether. Certains investisseurs ont d’ailleurs réalisé des gains considérables. Je pense notamment à l'un de nos clients, aujourd’hui à la tête d’un portefeuille d’une quinzaine de millions d’euros, initialement attiré par l’idéal de décentralisation. Il est désormais dans une logique de restructuration, cherchant à monétiser une partie de ses positions.
Nessim Ben Gharbia. Si l’on compare la crypto au venture capital, est-ce plus risqué, moins risqué ? Comment situer le curseur ?
Guillaume Lucchini. Il y a d'abord une dérive qu'on ne peut pas ignorer : celle de la finance traditionnelle qui cherche à s'approprier un actif qui lui échappait totalement à l'origine, et à y recréer ses propres mécanismes d'intermédiation, avec les rétrocommissions qui vont avec.
Au sein de notre multi-family office indépendant, Scala Patrimoine, nous accompagnons de nombreux investisseurs en cryptoactifs dans l'organisation de leur patrimoine, mais nous ne leur avons jamais directement conseillé d'acheter du bitcoin ou de l'ether. Un investisseur n'a tout simplement pas besoin d'un CGP ou d'un MFO pour accéder à ces marchés.
On entend aussi beaucoup parler de décorrélation avec les marchés traditionnels. Les récents épisodes sur les marchés mondiaux invitent à nuancer ce discours. On observe des parallèles assez nets, dans certaines configurations de marché, entre le bitcoin et les grandes valeurs technologiques.
Reconnaissons également que les cryptoactifs restent difficiles à appréhender, y compris pour des professionnels. Certains les abordent comme n'importe quelle autre classe d'actifs, avec une logique d'intermédiation classique. C'est là que les dérives peuvent surgir.
La responsabilité du conseil ne peut pas être balayée d'un revers de main. On a déjà entendu ce type de discours dans d'autres scandales financiers. Il faut savoir dire non à certains produits.
D'autant que la clientèle concernée est, pour une bonne partie, patrimoniale. Elle cherche avant tout à préserver ce qu'elle a construit, en visant une performance un peu supérieure à celle d'un livret A ou d'un fonds en euros.
Nessim Ben Gharbia. Quelle est alors la bonne grille de lecture ?
Guillaume Lucchini. Celle du venture capital, à mon sens. Investir en cryptoactifs, c'est accepter de pouvoir perdre son capital. Ça ne veut pas dire qu'il ne faille pas y aller. C'est avant tout une question de convictions personnelles.
Chez Scala Patrimoine, certains de nos clients ont plus de 60 ans et souhaitent s'y exposer ; d'autres ont 25 ans et refusent catégoriquement. Le rôle du conseil, finalement, c'est d'aider à comprendre, à encadrer, et parfois à anticiper les enjeux autour de cet actif.
L'intervention du régulateur et l'implication croissante des banques vont dans le bon sens. Soyons cependant lucides, la France accuse encore un retard par rapport à des pays comme la Suisse, où de nombreuses opérations sont déjà réalisées par des établissements qui ont intégré ces actifs dans leur offre, notamment via des mécanismes comme le crédit lombard. C'est un indicateur parmi d'autres que le marché se structure. Mais que nous n'en sommes qu'au début.
Assurtech : Alan accueille des sportifs de haut niveau à son capital
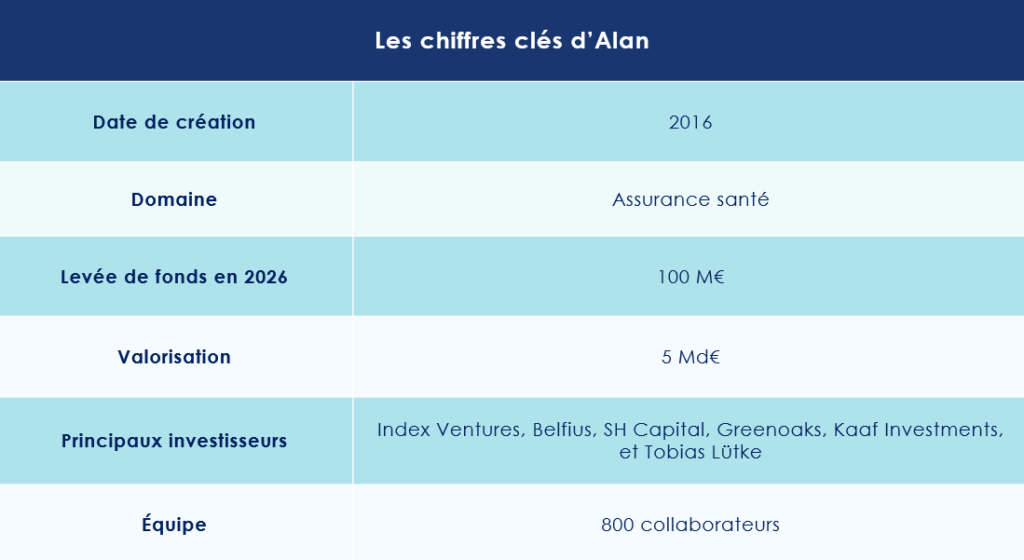
La licorne française de l’assurance santé, Alan vient de boucler une nouvelle levée de fonds de 100 millions d’euros. L’opération, réalisée sur la base d’une valorisation annoncée à 5 milliards d’euros, marque l’entrée de nouveaux investisseurs, parmi lesquels figurent plusieurs sportifs de haut niveau.
Une volonté de bousculer les codes de l’assurance santé
Fondée en 2016, Alan est née de la rencontre entre deux ingénieurs, Jean-Charles Samuelian-Werve et Charles Gorintin. Le premier venait de l’aéronautique, le second de la tech américaine.
Tous deux partagent le même constat : le système de santé et d’assurance accuse un retard structurel dans sa transformation digitale.
De cette intuition naît Alan, pensée comme une assurance santé entièrement numérique, accessible via une application unique.
Dans ses prises de parole, Jean-Charles Samuelian-Werve résume régulièrement cette ambition : « sortir d’un système centré sur la maladie, marqué par la complexité des parcours de soins et la surcharge des professionnels de santé ».
Pour encourager les comportements préventifs, Alan s’inspire notamment des mécaniques issues de l’univers du jeu vidéo : défis de marche, de respiration, de sommeil ou encore d’alimentation. L’entrée de sportifs de haut niveau à son capital doit justement renforcer cette dimension, en ouvrant la voie à la mise en œuvre de défis sportifs, permettant à chaque participant de comparer ses performances avec celles des athlètes auxquels il peut s’identifier.
En parallèle, la start-up a lancé un assistant conversationnel fondé sur l’intelligence artificielle, présenté comme un « compagnon de santé ». Baptisé Mo, il accompagne les utilisateurs dans leur parcours de soins et facilite la prise de rendez-vous avec des professionnels partenaires.
Une levée de fonds opportuniste pour Alan
Depuis sa création, Alan a levé près de 700 millions d’euros auprès d’investisseurs internationaux de premier plan, parmi lesquels Index Ventures, Temasek, Coatue ou encore Ontario Teachers’ Pension Plan.
Une nouvelle opération a été annoncée au cours du mois de mars. Celle-ci vise à renforcer ses capacités d’investissement. Menée par Index Ventures, elle réunit des investisseurs historiques comme Belfius. Mais aussi de nouveaux entrants, dont SH Capital, le fonds américain Greenoaks, le family office émirati Kaaf Investments, ainsi que Tobias Lütke, fondateur de la plateforme Shopify.
Elle s’accompagne également de l’arrivée de sportifs de haut niveau au capital, dont deux champions du monde 2018 de football : Kylian Mbappé et Antoine Griezmann.
Le montant exact investi par l’actuel joueur du Real Madrid via son fonds Coalition Capital n’a pas été communiqué. L’ensemble s’inscrit dans une levée globale de 100 millions d’euros, sur la base d’une valorisation portée à 5 milliards.
Une opération qualifiée d’opportuniste par la directrice financière du groupe, Mihaela Albu : « Nous n’avions pas besoin de lever des fonds. C’était opportuniste. Nous avons eu une demande de la part de nos investisseurs existants pour réinvestir, mais aussi de nouveaux investisseurs ».
Une rentabilité à horizon 2027 ?
Dans le cadre d’une conférence de presse qui a beaucoup fait parler, en présence notamment de Kylian Mbappé, les dirigeants d’Alan ont adopté une posture très offensive dans leur communication. Alan revendique aujourd’hui plus d’un million de membres et environ 37 000 entreprises clientes. Quelques semaines plus tôt, l’assurtech avait défrayé la chronique en devenant la mutuelle du ministère de l’Économie et des Finances, couvrant plus de 130 000 agents.
« Notre croissance est équilibrée entre le secteur privé et le secteur public », précise cependant Mihaela Albu.
Selon les chiffres dévoilés par sa direction en ce début d’année, Alan a affiché en 2025 un revenu annuel récurrent de 785 millions d’euros. Toujours selon l’entreprise, le groupe devrait atteindre le seuil de rentabilité en 2027. En 2024, elle enregistrait encore 34 millions d’euros de pertes.
Une stratégie tournée vers la croissance externe
Quelle sera la feuille de route pour les prochains mois ?
La croissance externe devrait encore faire les gros titres pour cette start-up de 800 salariés. « Cette levée de fonds va nous permettre de procéder à des acquisitions et de soutenir notre expansion internationale », confirme Mihaela Albu.
Selon une indiscrétion des Échos, Alan se dirigerait vers de nouveaux services, notamment autour de la prévention. La licorne aurait d’ailleurs préparé le terrain en rachetant, début février 2026, la plateforme de santé ARO. Un acteur émergent qui s'est lancé en 2025.
Le nouveau rôle des sportifs de haut niveau
Au-delà de l’apport financier, l’arrivée de sportifs professionnels au capital d’entreprises technologiques s’inscrit dans une stratégie patrimoniale de plus en plus prisée. Celle du « brand for equity ».
L’image, la notoriété et la crédibilité des athlètes deviennent des actifs stratégiques. En retour, les sportifs diversifient leur patrimoine et anticipent leur reconversion.
Le private equity et l’investissement dans les start-up s’imposent ainsi comme une classe d’actifs incontournable pour les sportifs.
Avec ces entrées au capital, Alan ajoute, de son côté, une dimension supplémentaire à sa communication : celle de la performance. Les athlètes deviennent à la fois ambassadeurs et partenaires de la marque.
L’ambition est donc là, mais le modèle économique est encore à installer dans la durée. Pour 2026, le ministère de la Transition écologique a en effet augmenté de 14 % les tarifs des options du contrat de complémentaire santé assuré par Alan. Preuve qu’il n’est pas facile de définir le « juste prix », même chez les acteurs pleinement digitalisés.
Les convictions d'investissement de Scala Patrimoine - Avril 2026
Depuis le début de l’année, les marchés actions et obligataires ont été profondément secoués. Le conflit impliquant les États-Unis et Israël en Iran a agi comme un véritable catalyseur d’incertitudes. Dans ce contexte chahuté, les convictions d'investissement de Scala Patrimoine, centrées sur une certaine prudence et une volonté d’apporter une forte diversification, géographique et sectorielle, aux portefeuilles de nos clients en sortent renforcées.
Marchés actions : entre chocs géopolitiques et nécessité de diversification
C’est un principe que nous martelons depuis des mois, c’est bien celui de la diversification face à la concentration excessive. Se focaliser sur un nombre restreint de secteurs ou de valeurs expose inévitablement à des à-coups violents, dont le début d’année se fait un pressant écho.
-
Le sacro-saint principe de diversification
La nécessité d’apporter de la diversification notamment au sein même du marché des actions américain, apparaît aujourd’hui comme une approche incontournable. Trop d’investisseurs sont restés surexposés à quelques segments, en particulier aux grandes valeurs technologiques. Or, même les hyperscalers n’ont pas été épargnés par les turbulences liées à la crise iranienne. Quant aux éditeurs de logiciels, ils ont subi de plein fouet les interrogations croissantes sur la solidité de leur modèle face à la montée en puissance de l’intelligence artificielle.
À l’inverse, certains secteurs ont tiré leur épingle du jeu. Les valeurs pétrolières et celles liées à la Défense ont logiquement bénéficié du contexte géopolitique. D’autres segments, plus cycliques comme le luxe, les loisirs, ou le transport aérien se sont montrés nettement plus vulnérables, leur sensibilité à l’activité économique les rendant particulièrement exposés.
Romane Azzopardi, responsable des investissements cotés au sein du multi family office indépendant Scala Patrimoine confirme l’importance de garder le cap. « Ce début d’année a été marqué par de fortes rotations sectorielles. Dans un tel environnement, l’absence de diversification de l'investissement en bourse se paie comptant. »
Dans les périodes troublées, l’intégration de valeurs plus défensives, santé ou industrie de qualité, reste une règle simple, presque évidente, mais trop souvent négligée.
Cette logique vaut également sur le plan géographique. « Les marchés émergents, après une année 2025 marquée par une réappréciation assez rapide, affichent encore une performance positive depuis le 1er janvier, malgré les turbulences récentes. Cette zone se distingue cependant par une très forte hétérogénéité des situations. L'Asie, hors Chine, est ainsi plus durement touchée par le choc énergétique provoqué par le conflit en Iran que les pays d'Amérique Latine, par exemple » confirme Romane Azzopardi.
Dans ce contexte, l’Europe conserve toute sa place dans les allocations. Le déploiement du plan de relance allemand, et les effets d’entraînement attendus sur l’économie européenne, continuent d’alimenter des perspectives constructives. « Même si celles-ci restent, à ce stade, encore largement conditionnées à l’évolution du contexte international. » reconnait la responsable des investissements côtés de Scala Patrimoine.
-
Les regards tournés vers l’Iran
Dans les semaines à venir, l’attention restera inévitablement focalisée sur l’évolution du conflit en Iran. Ses répercussions dépassent largement le seul cadre géopolitique, par ce choc d'offre énergétique. Elles pourraient perturber la chaîne d'approvisionnement de l’économie mondiale, sur le plan alimentaire et technologique notamment.
Le comportement des marchés a d’ailleurs évolué par phases. D’abord relativement complaisants durant les premières semaines, les investisseurs ont progressivement intégré l’idée d’un conflit plus long et plus complexe que prévu. À partir de là, la perception du risque a changé de nature et les marchés avec.
-
Des banques centrales prises entre le marteau et l’enclume
Dans ce contexte, les banques centrales avancent sur une ligne de crête. Les États-Unis, forts de leur relative indépendance énergétique, devraient être moins exposés que l’Europe et l'Asie. Mais la vigilance reste de mise.
Certains fondamentaux, quelque peu relégués au second plan ces dernières semaines, pourraient rapidement revenir au cœur des préoccupations : solidité du marché de l’emploi, ampleur des investissements liés à l’intelligence artificielle, et risque de déceptions à mesure que les montants engagés, souvent colossaux, devront se traduire en résultats concrets.
Les évolutions récentes illustrent d’ailleurs l’ampleur des ajustements en cours. En mars, les anticipations de politique monétaire ont été profondément révisées. Le scénario d’un ralentissement économique combiné à un retour de l’inflation n'est pas encore à écarter, malgré le cessez-le-feu temporaire signé entre l'Iran et les Etats-Unis. Après être passée sous les 2 %, l’inflation est remontée autour de 2,5 % en mars, sous l’effet notamment du choc énergétique.
Dans ces conditions, la marge de manœuvre des banquiers centraux apparaît particulièrement contrainte.
Marchés obligataires : le choc iranien rebat les cartes
Le conflit impliquant les États-Unis, Israël et l’Iran a provoqué une onde de choc brutale sur les marchés obligataires. En quelques semaines, l’ensemble de la courbe des taux, en Europe comme aux États-Unis, a été bousculé. Les spreads de crédit se sont écartés, tout comme ceux des dettes émergentes, signe d’un regain de prudence des investisseurs face à un environnement redevenu incertain.
Derrière ces mouvements, c’est avant tout le retour du risque inflationniste, alimenté par le choc énergétique, qui a rebattu les anticipations de marché.
-
Taux : un retournement brutal des anticipations
Les mouvements les plus marqués se concentrent sur la partie courte de la courbe des taux. En cause : un changement radical des anticipations de politique monétaire.
Jusqu’au début de l’année, les marchés tablaient encore sur une ou deux baisses de taux de la Réserve fédérale américaine en 2026. Désormais, le scénario s’est inversé. Désormais les marchés n'anticipent plus de mouvements de la FED sur les taux directeurs.
Cette révision a mécaniquement tiré les taux courts vers le haut, beaucoup plus nettement que les taux longs.
- Une courbe sous tension
Les taux courts ont fortement réagi au repositionnement des anticipations monétaires.
Les taux longs, eux, ont également progressé, mais dans une moindre mesure, principalement sous l’effet des craintes inflationnistes persistantes. Particulièrement en Europe ou un statut quo était anticipé avant le conflit. Au 8 avril, deux hausses des taux par la BCE étaient encore anticipées.
- Des anticipations jugées fragiles
Ce repositionnement reste toutefois sujet à caution. Comme le souligne Romane Azzopardi, ces anticipations pourraient s’avérer excessives. « D’une part, la situation géopolitique au Moyen-Orient demeure extrêmement évolutive. D’autre part, de nombreux analystes estiment qu’un resserrement monétaire dans ce contexte manquerait de crédibilité. »
Le raisonnement est simple. Si le risque inflationniste est réel, la dynamique de croissance, elle, reste fragile. Une hausse des taux viendrait durcir les conditions de financement et risquerait d’étouffer une activité déjà peu dynamique.
La Banque centrale européenne, en particulier, dispose de marges de manœuvre limitées. Dans ce contexte, une partie de la hausse des taux courts apparaît déjà intégrée dans les prix.
« Si la BCE ne matérialise pas ces hausses, la partie courte pourrait même offrir de bonnes surprises avec un mouvement de normalisation », avance Romane Azzopardi.
- Pressions structurelles sur les taux longs
Si la hausse des taux longs est restée plus contenue, elle s’inscrit dans une tendance plus durable. Au-delà du choc actuel, plusieurs facteurs continuent d’exercer une pression haussière : la persistance des risques inflationnistes à moyen terme, l’augmentation des besoins de financement publics, et la dégradation des marges budgétaires en Europe.
L’exemple allemand illustre cette dynamique. Les plans de soutien massifs annoncés ces derniers mois impliquent une hausse significative des émissions obligataires. Une offre accrue de dette qui, mécaniquement, pèse sur les taux.
-
Spreads : une réaction mesurée, mais sous surveillance
Contrairement aux taux, les spreads de crédit ont réagi de manière relativement contenue. Leur niveau reste, à ce stade, proche des moyennes historiques.
Ce calme apparent appelle toutefois à la vigilance. Plusieurs questions se posent. Comment les entreprises absorberont-elles ce nouvel environnement ? Faut-il anticiper des tensions sur certains segments en cas de ralentissement économique ?
Pour l’heure, les taux de défaut restent comparables à ceux observés avant le déclenchement du conflit. Mais l’équilibre demeure fragile.
-
Investissement : une approche prudente
Dans cet environnement incertain, une approche prudente s’impose. L’attention se porte désormais sur la partie intermédiaire de la courbe, entre 3 et 5 ans, surtout en euro, qui offre un compromis jugé plus équilibré entre rendement et risque.
À l’inverse, la partie longue apparaît plus exposée. Un retour durable de l’inflation, ou des décisions de politique budgétaire aux États-Unis, pourraient accentuer la volatilité sur ce segment.
« Nous ne connaissons pas encore l’ampleur ni la durée de l’impact inflationniste. Des effets de second tour sont déjà évoqués, notamment sur les prix alimentaires à horizon 6 à 9 mois », souligne Romane Azzopardi.
- Le retour en grâce du portage obligataire
Dans ce contexte, le portage obligataire retrouve tout son attrait.
Cette stratégie d'investissement, qui consiste à conserver une obligation jusqu’à son échéance pour en percevoir les revenus, bénéficie aujourd’hui de niveaux de coupon plus élevés. Elle permet de générer des flux réguliers, qui jouent un rôle d’amortisseur face aux chocs de taux ou à l’élargissement des spreads.
Les obligations d’entreprises de bonne qualité (investment grade) conservent notre faveur. Elles offrent un surplus de rendement par rapport aux dettes souveraines et une duration plus basse, tout en restant relativement peu sensibles aux tensions géopolitiques.
Sur le segment d'investissement du high yield, la position est plus attentiste. En cas de ralentissement économique marqué, un élargissement des spreads apparaît probable.
- Marchés émergents : des disparités accrues
Les obligations émergentes présentent un profil plus contrasté. Les écarts entre pays se creusent. Certains bénéficient de la hausse des prix de l’énergie, alors que d’autres en subissent les conséquences.
À cela s’ajoute une contrainte structurelle : ces marchés restent largement dépendants du dollar, ce qui accentue leur sensibilité aux conditions financières globales.
- Subordonnées bancaires : des fondamentaux encore solides
Les obligations subordonnées du secteur bancaire ont, jusqu’ici, bien résisté.
Les fondamentaux des établissements restent robustes, notamment en Europe où le cadre réglementaire est plus strict. Le principal risque résiderait dans un ralentissement économique brutal, susceptible de provoquer un écartement des spreads.
Aux États-Unis, certaines fragilités apparaissent, notamment en lien avec le marché du crédit privé, dont les tensions pourraient se diffuser aux assureurs et aux banques.
Malgré cela, le segment reste attractif en Europe, porté par des émetteurs de premier plan et majoritairement investment grade.
Enfin, l'investissement sur du monétaire suscitent des interrogations. Comme le souligne Francisco Baiano, chargé d’investissement chez Scala Patrimoine : « Se positionner sur des fonds monétaires revient à accepter des taux réels très faibles, voire négatifs, compte tenu des anticipations d’inflation. »
Autrement dit, une solution d'investissement rassurante en apparence, mais dont le rendement réel pourrait s’avérer décevant.
Quoiqu’il en soit, dans cet environnement mouvant, la sélectivité redevient clé. Entre prudence tactique et recherche de rendement, les investisseurs doivent composer avec un équilibre plus instable, mais aussi, potentiellement, plus riche en opportunités.
L’or reprend son souffle
L’or, traditionnellement considéré comme une valeur refuge, a connu une surprenante baisse depuis le début du conflit en Iran. Cette chute s’explique en partie par la prudence des banques centrales dans le cadre de leur investissement. Elles ont, en effet, suspendu leurs programmes d’achat d’or au moment où la guerre éclatait.
La Turquie, par exemple, a massivement liquidé une partie de ses réserves : 52 tonnes sur un total de 440 tonnes ont été remises sur le marché, soit l’équivalent d’environ 20 milliards de dollars. Une opération qui a pesé sur les cours et rappelle que même les métaux précieux peuvent être sensibles aux décisions stratégiques des États.
Le contexte économique global joue également un rôle majeur. Si un nouveau cycle de hausse des taux d’intérêt venait à démarrer, l’or pourrait en pâtir, étant traditionnellement négativement corrélé à ces variations.
Malgré ces soubresauts, certains fondamentaux restent solides sur le moyen terme. Les achats des banques centrales se poursuivent, et l’or conserve son rôle de diversification au sein des portefeuilles. Sa nature tangible en fait un actif prisé pour ceux qui cherchent à sécuriser une partie de leur patrimoine face aux incertitudes économiques.
« L’histoire récente montre cependant que l’or n’est pas infaillible. Même dans des périodes où il est censé offrir une protection, il peut souffrir de conditions de marché particulières. Les investisseurs doivent donc considérer ce métal précieux comme un outil de diversification plutôt qu’une assurance absolue contre les crises. » explique Romane Azzopardi.
Stratégies alternatives : Un biais long malgré la diversification
Les stratégies alternatives présentent souvent un biais long sur les actions, même si elles incluent une composante short. Cela signifie que, même en période de baisse des marchés, ces stratégies restent partiellement corrélées à la chute des prix.
Certaines stratégies pourraient bénéficier d’une reprise de l’activité de fusions-acquisitions (M&A). « Le merger arbitrage, ainsi que certains longs/shorts orientés sur les opérations de fusion, peuvent alors devenir performants. Ces approches profitent de la valorisation relative des entreprises impliquées dans des transactions et cherchent à tirer parti des écarts de prix créés par ces opérations. » confirme Francesco Baiano.
Cependant, ces stratégies ne sont pas totalement indépendantes des marchés. La corrélation ne provient pas uniquement du biais long : lorsqu’elles reposent sur l’arbitrage, ces stratégies sont sensibles aux conditions macroéconomiques. En période de forte incertitude, de nombreuses opérations sont soit annulées, soit reportées, ce qui limite les opportunités et affecte la performance des fonds engagés dans ce type de stratégies.
Private Equity : Opportunités et résilience dans un contexte volatil
Dans un environnement économique incertain, le private equity demeure une classe d’actif pertinente pour les investisseurs de long terme en quête de rendement.
-
Des stratégies d'investissement diversifiées et adaptées
L’intérêt pour les actifs non cotés — les fameux private assets — ne faiblit pas.
Pour nos clients, nous ciblons plusieurs segments du marché :
- Growth Equity : mise sur la croissance de sociétés innovantes à fort potentiel.
- Stratégies secondaires : stabilité rassurante et rendements robustes grâce à des actifs déjà matures.
- Fonds de co-investissement : optimisation des performances tout en maîtrisant les coûts et la structure des portefeuilles.
- Fonds d’infrastructures : visibilité sur les cash-flow.
- Capital-risque : technologies et transition énergétique en tête, un vivier pour les startups innovantes.
-
Les zones de fragilité de la dette privée evergreen
L’engouement croissant pour la dette privée evergreen ne doit pas occulter les premières tensions qui apparaissent sur ce marché. Si les pertes restent pour l’instant limitées, plusieurs signaux appellent à la vigilance. Aux États-Unis, le taux de défaut des crédits privés a légèrement progressé, passant de 5,4 % à 5,6 % en décembre 2025, selon Fitch. Les difficultés récentes de Blue Owl mettent en lumière certaines fragilités structurelles qui méritent attention.
-
Tensions localisées sur le marché américain
Le marché de la dette privée evergreen se distingue nettement selon les continents. Aux États-Unis, où le secteur est développé et très concurrentiel, des tensions localisées se font sentir. Ces fragilités sont accentuées par une forte demande de retraits et par des conditions d’entrée moins strictes pour certains fonds ces dernières années.
En Europe, en revanche, le cadre réglementaire plus strict et une approche prudente des investisseurs garantissent une stabilité relative. Les pressions sur les fonds y sont moins marquées, et le marché bénéficie d’une gestion plus long terme et sélective.
-
Des fondamentaux solides malgré les frictions
Malgré ces tensions, la qualité des actifs reste robuste. Les taux de défaut sont maitrisés, les portefeuilles sont investis de manière diversifiée. Les pressions sur les fonds en matière de liquidité demeurent par ailleurs contenues. Cette résilience est particulièrement visible en Europe, où les stratégies long terme et la sélection rigoureuse des investissements limitent les risques.
Un secteur mérite une attention particulière : les entreprises de logiciels et de SaaS, largement financées par la dette privée. Si certaines d’entre elles ressentent la pression de l’arrivée de l’IA, la majorité affichent une résilience notable. Les sociétés de gestion restent sélectives, privilégiant les entreprises les moins exposées aux bouleversements technologiques récents.
-
Vers une phase d’ajustement et de nouvelles opportunités
Le marché amorce progressivement une phase d’ajustement. Dans ce contexte, nous avons, par prudence, choisi de suspendre temporairement les nouveaux investissements afin de sécuriser les portefeuilles existants.
Cette période de transition pourrait toutefois se révéler stratégique. Elle offre des conditions d'investissement plus favorables pour ceux entrants dans la classe d'actifs et l’opportunité de renforcer des portefeuilles déjà solides. Notre conviction d'investissement demeure ainsi intacte, soutenue par la résilience des fonds et des stratégies structurées.
Le rendez-vous des marchés financiers - Avril 2026
Les Marchés financiers & économie : les points clés
- Les marchés financiers essuient le contrecoup de l’escalade du conflit au Moyen‑Orient, marquant une nette augmentation de la volatilité. Un retour au calme est toutefois espéré avec la signature d'un cessez-le-feu temporaire de 15 jours ;
- La guerre en Iran perturbe de manière significative la production pétrolière mondiale. Selon l’Agence internationale de l’énergie, l’offre globale serait amputée d’environ huit millions de barils par jour ;
- Le spectre d’une stagflation — cette combinaison redoutée de croissance atone et d’inflation persistante — gagne du terrain tant aux États‑Unis qu’en Europe.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
La guerre menée par les États-Unis et Israël contre l'Iran déstabilise les marchés financiers.
-
Le conflit iranien cristallise l’attention
Malgré le cessez-le-feu temporaire signé entre les USA et l'Iran, le détroit d’Ormuz concentre l’attention de tous les investisseurs. Les frappes qui avaient été menées sur les infrastructures du Golfe perturbent encore des chaînes d’approvisionnement clés.
Résultat : les cours de l’énergie ont explosé. Le prix du baril de pétrole a pris plus de 53 % en un mois, passant de 60 à 110 dollars, tandis que le prix du gaz bondit de près de 70 %. Cela ne représente rien de moins que la plus forte hausse mensuelle depuis 1988.
Les conséquences du blocage de ce passage stratégique de 54 km sont déjà importantes. Le Qatar estime ainsi avoir perdu 17 % de ses capacités d’exportation de gaz. La production mondiale d’engrais azotés, d’aluminium ou encore d’hélium, cruciale pour les puces électroniques, est aussi touchée.
Les négociations autour d’un plan de paix avec l’Iran par les États-Unis sont encore loin d'etre conclues.
Donald Trump osera-t-il se lancer dans une hasardeuse opération militaire terrestre pour prendre le contrôle de l'île de Kharg, le terminal par lequel transitent 90 % des exportations pétrolières iraniennes ? Personne ne peut le dire. Tant le président des États-Unis est capable, d’un jour à l’autre, de dire tout et son contraire.
De son côté, l’Iran affirme promettre de « faire pleuvoir le feu » sur les forces américaines si tel était le cas.
Et pour ne rien arranger à la situation, au Yémen, les Houthis, alliés aux Iraniens, pourraient tenter - en cas de reprise du conflit - de bloquer Bab el-Mandab, le détroit entre le Yémen et Djibouti, où passe près de 12 % de l’ensemble du commerce mondial !
-
Une économie mondiale touchée de plein fouet ?
Il n’est pas facile d’être analyste macroéconomique en ce moment. Les événements économiques et géopolitiques se bousculent en ce début d’année. L’enlèvement du président Maduro au Venezuela par les États‑Unis, l’intelligence artificielle continue de transformer l’économie mondiale, le débat sur l’abandon des tarifs douaniers se poursuit, le crédit privé reste fragile et la guerre en Iran inquiète les marchés. Il est difficile de prévoir quelles seront les conséquences de tous ces événements à long terme.
L’OCDE s’est toutefois risquée à faire des projections. Elle vient de réviser à la hausse ses prévisions d’inflation pour les pays du G20 (+ 1,2 point).
Même si le conflit s’arrêtait rapidement, la croissance mondiale ne serait pas totalement préservée. Une baisse comprise entre 0,2 % et 0,7 % en 2026 est déjà anticipée, selon les zones économiques et leur dépendance au pétrole.
Tout dépendra désormais de la durée de la guerre. Plus elle sera courte, plus ses effets sur l’inflation et la croissance resteront transitoires.
Pour relativiser en partie les conséquences économiques du conflit en Iran, une donnée intéressante sur le pétrole est rarement évoquée : la désensibilisation de l’économie à l’or noir. En 1973, selon les calculs de l’Agence internationale de l’énergie, il fallait un baril de pétrole pour générer mille dollars de production. Cinquante‑deux ans plus tard, c’est moins d’un quart de baril qui est nécessaire pour le même effet, en dollars constants.
-
Les marchés financiers en baisse face aux tensions internationales
Le conflit en Iran inquiète les investisseurs. La volatilité explose et l’indice Greed & Fear chute à 10, signalant une peur extrême sur les marchés. Pour rappel, cet indicateur varie de 0, marque d’une peur intense, à 100, correspondant à une avidité extrême.
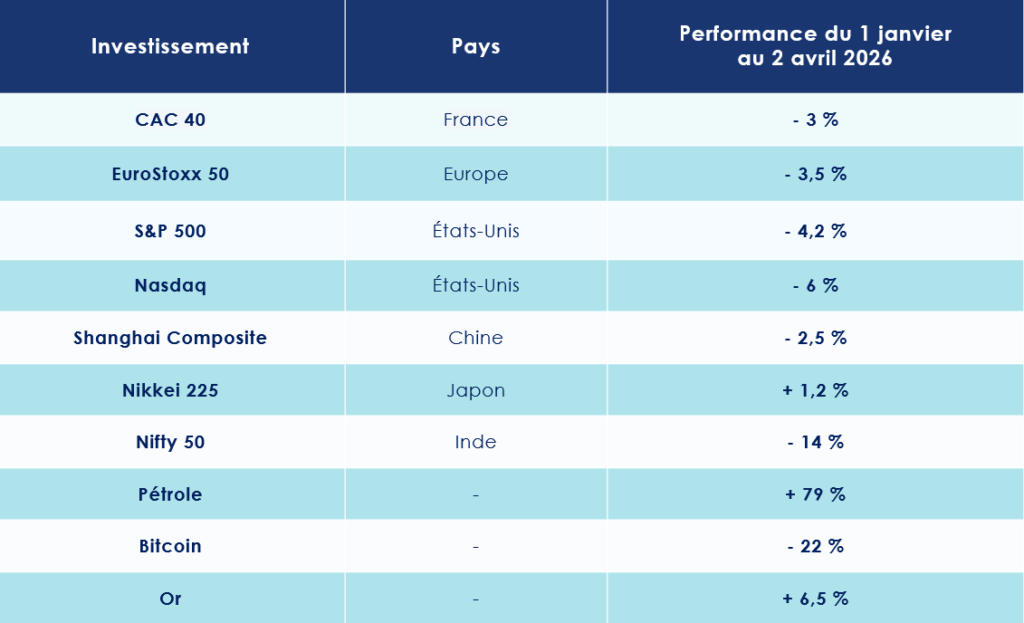
Conséquence directe : les indices boursiers poursuivent leur tendance baissière. Le S&P 500 enregistre cinq semaines consécutives de baisse, une première depuis mai 2022, perdant plus de 4 % depuis le début de l’année.
Même les titres phares des marchés américains souffrent. L’ETF regroupant les Magnificent Seven abandonne près de 20 % par rapport aux sommets d’octobre dernier.
Pourtant, la saison des résultats reste solide aux États-Unis. La croissance des bénéfices par action au quatrième trimestre atteint 14 % sur un an, et 75 % des sociétés ont dépassé les attentes des analystes.
Sur les marchés européens, le début d’année est également morose. Le CAC 40 recule de 3 %, tandis que le DAX 30 cède 6,5 %.
En Asie, le Shanghai Composite perd 2,5 %, et la chute est encore plus marquée pour le Nifty 50. L'indice phare des marchés boursiers indiens s’effondre de 14 %.
Les marchés obligataires également sont sous pression. Le rendement des bons du Trésor américain à 10 ans bondit de 40 points de base en un mois, atteignant 4,38 %. En France, le taux passe de 3,2 % à 3,73 %, et en Allemagne, il grimpe de 2,65 % à 3 %.
-
L’or reprend son souffle
L’or est en baisse de près de 20 % depuis ses plus hauts historiques. Plusieurs facteurs expliquent ce recul. D’abord, les niveaux atteints laissaient peu de marge pour une progression supplémentaire. Ensuite, certaines banques centrales, confrontées aux tensions économiques, ont temporairement suspendu leurs achats de métal précieux.
Pour autant, le métal jaune conserve sa réputation de valeur refuge par excellence. Selon Bruno Jacquier, directeur de la stratégie chez Altitude Investment Solutions, cette correction reflète avant tout une situation conjoncturelle particulière : « Si l’or est revenu à son niveau du 1er janvier, c’est essentiellement parce que les investisseurs, confrontés à d’importants besoins de liquidités, ont choisi de sécuriser leurs profits sur cet actif très liquide. »
États-Unis : les risques autour d’une stagflation s’intensifient
Le PIB américain du quatrième trimestre 2025 a été publié, et la surprise est de taille : la croissance a été révisée à seulement 0,7 %. Pour mémoire, certains économistes tablaient sur 1,4 %. Ce ralentissement préoccupant alarme particulièrement les banquiers centraux, qui voient poindre le spectre d’une stagflation, ce cocktail redoutable où inflation et croissance au ralenti se conjuguent pour fragiliser l’économie.
-
Une économie qui tousse
Les hausses du prix du gallon d’essence, conséquence directe du conflit en Iran, commencent à peser sur le budget des ménages américains. L’effet est immédiat : le moral des consommateurs s’érode. Selon l’Université du Michigan, l’indice de confiance des ménages a reculé en mars à 53,3 points, en deçà des 53,5 points anticipés, après 56,6 points le mois précédent.
Cette instabilité géopolitique survient dans un contexte déjà fragile. En janvier, les dépenses réelles n’avaient progressé que de 0,1 %, frôlant la stagnation.
À l’aune de ces signaux, les prévisions économiques s’assombrissent. Goldman Sachs estime désormais à 30 % la probabilité d’une récession aux États-Unis. JPMorgan et Moody’s Analytics vont plus loin, avec respectivement 35 % et 48 %.
Bruno Jacquier, directeur de la stratégie chez Altitude Investment Solutions évoque lui aussi un ralentissement à venir : « Si les prévisions portant sur les conséquences économiques de la guerre en Iran diffèrent, ce n’est que par leur intensité, car il est parfaitement certain que l’inflation sera plus élevée, la croissance plus faible, l’investissement et l’emploi des entreprises revus à la baisse, et la consommation en berne. »
-
Marché de l’emploi : le point de bascule
Plusieurs facteurs convergent vers un affaiblissement du marché du travail américain. Certaines causes sont structurelles : le ralentissement économique et l’émergence des outils d’intelligence artificielle, qui perturbent déjà l’entrée des jeunes diplômés sur le marché du travail. D’autres sont plus conjoncturelles, liées aux tensions géopolitiques et aux incertitudes autour des droits de douane.
Le rapport mensuel sur l’emploi de février illustre ces difficultés : 92 000 postes ont été perdus, alors que 50 000 créations étaient attendues. Les données de décembre et janvier ont, par ailleurs, été révisées à la baisse. Le taux de chômage approche désormais 4,5 %, soit 7,57 millions d’Américains en recherche d’un emploi.
-
Inflation : un équilibre fragile
Au-delà du ralentissement économique, l’inflation menace toujours. Le Core PCE, indicateur de référence, atteint 3,1 % sur un an. Si l’on se concentre sur le secteur des services, moteur de l’économie américaine, le chiffre grimpe à 3,5 %.
Jerome Powell, président de la FED, a toutefois estimé qu’il n’était pas nécessaire, pour l’instant, de relever les taux en réaction à la flambée des prix du pétrole, soulignant que « les anticipations d’inflation de long terme restaient maîtrisées ». La Fed maintient donc ses taux directeurs entre 3,50 % et 3,75 %, tout en laissant la porte ouverte à une éventuelle baisse plus tard dans l’année.
Côté marché, les investisseurs restent prudents. La probabilité d’une hausse des taux en 2026 atteint désormais 52 %, traduisant un doute croissant sur la capacité de la FED à maîtriser les effets du contexte géopolitique. Barclays, de son côté, anticipe une reprise graduelle de l’assouplissement monétaire, avec d’éventuelles baisses de taux d’ici fin 2026, sous réserve d’une désinflation confirmée. Le principal risque demeure une pause prolongée, liée à des chocs temporaires sur les prix ou à une prudence excessive des décideurs.
Zone euro : la BCE fait preuve de prudence
La Banque centrale européenne (BCE) a rapidement ajusté ses prévisions économiques, sous l’effet des tensions qui secouent l’Iran. L’inflation attendue pour 2026 a été revue à la hausse, à 2,6 %, soit 0,7 point de plus que sa projection de décembre. À l’inverse, la croissance connaît un net ralentissement, estimée désormais à 0,9 %, soit 0,3 point de moins que prévu.
-
À la croisée des chemins
Le pessimisme de la BCE se reflète dans les chiffres. De nombreux indicateurs économiques montrent une tendance à la baisse.
Dans la zone euro, la croissance du secteur privé a marqué le pas en mars. L’indice PMI Flash, basé sur les sondages auprès d’entreprises, est tombé à 50,5 points, contre 51,9 en février, traduisant un quasi-arrêt de l’activité. Les nouvelles commandes se réduisent, signe d’un marché en attente.
Parallèlement, l’indice de sentiment économique (ESI) recule de 1,6 point, à 96,6, et l’indice des attentes en emploi (EEI) perd 1,4 point, s’établissant à 96,4.
En Allemagne, l’un des indicateurs les plus scrutés, l’indice ZEW du sentiment des investisseurs, plonge de 58,3 à -0,5 en mars.
Chris Williamson, chef économiste chez S&P Global, pense que ces signes sont révélateurs . « L’indice PMI Flash de la zone euro sonne l’alarme sur le risque de stagflation. La guerre au Moyen-Orient fait grimper les prix tout en freinant la croissance. »
-
Une BCE attentiste
Comme aux États-Unis, l’inflation repart à la hausse dans la zone euro. Les prix ont augmenté de 2,5 % sur un an en mars, contre 1,9 % en février, et dix États membres affichent même une inflation supérieure à 3 %.
Faut-il pour autant redouter un resserrement brutal de la politique monétaire ? La BCE, consciente des fragilités de l’Europe face au choc énergétique, a choisi la prudence : elle maintient ses taux directeurs à 2 %, pour la sixième fois consécutive.
Pour Madison Faller, stratégiste chez J.P. Morgan, le message est clair : « La BCE ne s’engage pas à relever ses taux. Cependant, elle n’exclut pas un ajustement si les anticipations de marché évoluent. L’Europe a plus à perdre que les autres dans ce contexte énergétique. »
Le marché, lui, a déjà modifié ses attentes : après un mois de statu quo, il anticipe désormais trois hausses de taux en 2026. La BCE, elle, reste en observation, mesurant chaque mouvement avec prudence.
La Chine face à ses fragilités
La Chine peine encore à se relever du choc économique provoqué par la crise du Covid. La confiance des ménages s’est nettement effritée, tandis que le chômage des jeunes diplômés demeure à un niveau préoccupant. Dans ce contexte déjà tendu, l’embrasement de la situation au Moyen-Orient ne va pas l’aider à amorcer un rebond.
-
La principale victime du conflit iranien ?
La guerre au Moyen-Orient et la fermeture du détroit d’Ormuz mettent l’économie chinoise à rude épreuve et confirment sa vulnérabilité sur le plan énergétique.
La guerre au Moyen-Orient, conjuguée à la fermeture du détroit d’Ormuz, met en exergue la vulnérabilité énergétique de la Chine. Premier importateur mondial de pétrole, le pays dépend pour près de la moitié de ses approvisionnements du Moyen-Orient. 45 % de ses importations transitent précisément par ce passage. En 2025, Pékin absorbait même près de 90 % des exportations pétrolières iraniennes.
« Le détroit d’Ormuz est une artère vitale pour l’économie chinoise », confirme Emmanuel Lincot, directeur de recherche à l’IRIS. Avant d’ajouter : « Le blocage de ce détroit prive la Chine d’une part essentielle de ses approvisionnements, soit près de 5,5 millions de barils par jour. Or c'est une situation qui va devenir rapidement insoutenable pour son économie et son industrie. »
Pékin cherche naturellement à réduire son exposition en diversifiant ses fournisseurs, notamment en direction de la Russie ou de certains pays d’Amérique latine. Mais ces ajustements ne suffisent pas à compenser un choc de cette ampleur. Face au risque de pénurie, les autorités ont dû prendre des mesures d’urgence, allant jusqu’à imposer aux raffineries de suspendre certaines exportations de gaz et de pétrole afin de préserver le marché intérieur.
Les dirigeants chinois espèrent désormais une fin rapide du conflit. D’autant que les relations commerciales avec les États-Unis se tendent à nouveau.
-
La chine entre dans une nouvelle ère
Une transformation profonde de l’économie chinoise est actuellement à l’œuvre. Le gouvernement semble même avoir acté le ralentissement structurel de son économie. Celui-ci vise désormais une croissance comprise entre 4,5 % et 5 % en 2026. Un niveau bien éloigné des rythmes à deux chiffres qui prévalaient encore avant 2010.
Le Premier ministre Li Qiang ne fait d’ailleurs plus mystère des difficultés rencontrées. Dans un discours d’une étonnante transparence, il a reconnu que « le pays n'avait jamais été confronté à une conjoncture aussi grave et complexe. Les chocs et défis extérieurs se sont conjugués et superposés aux dilemmes internes et à des choix politiques cornéliens ».
Pour tenter de rebondir, Pékin mise sur une stratégie de montée en gamme technologique : semi-conducteurs, intelligence artificielle, robotique avancée ou encore fusion nucléaire figurent désormais au cœur des priorités. L’objectif est ici de réduire la dépendance aux importations tout en consolidant la place du pays sur les marchés mondiaux.
Parallèlement, les autorités entendent stimuler la demande intérieure.
Mais, pour relancer la consommation, encore faut-il redonner confiance aux ménages. Et c’est là que le bât blesse. Les ménages continuent de mettre de côté près d’un tiers de leurs revenus disponibles — 31,7 % en moyenne chaque année. Un niveau exceptionnellement élevé, qui en dit long sur les incertitudes persistantes et les inquiétudes qui traversent la société chinoise.
L’apport-cession (article 150-0 B ter) : un dispositif durci en 2026
Le mécanisme de l’apport-cession, prévu à l’article 150-0 B ter du Code général des impôts, occupe une place centrale dans les stratégies de cession et de réinvestissement des dirigeants d’entreprise.
Instauré en 2012, ce dispositif permet de différer l’imposition de la plus-value réalisée lors de l’apport de titres à une société soumise à l’impôt sur les sociétés, généralement une holding contrôlée par l’apporteur. À la différence d’une cession classique — immédiatement taxée au prélèvement forfaitaire unique de 30 % (ou, sur option, au barème progressif de l’impôt sur le revenu) — l’apport-cession offre un avantage de trésorerie significatif en reportant l’impôt.
Le dispositif de l'apport-cession au service du réinvestissement
Concrètement, un contribuable apporte les titres d’une société opérationnelle à une holding qu’il contrôle. En contrepartie, il reçoit des titres de cette holding. La plus-value constatée lors de cet apport n’est pas immédiatement imposée : elle bénéficie d’un report d’imposition.
Ce report est toutefois conditionné. En cas de cession des titres apportés par la holding dans un délai de trois ans, celle-ci doit réinvestir une part significative du produit de cession dans des activités économiques éligibles afin de maintenir le report.
Initialement conçu pour encourager le financement de l’économie réelle, le dispositif a été progressivement encadré, notamment depuis 2016, afin de limiter les stratégies purement fiscales. Doctrine administrative et jurisprudence ont, depuis, précisé des notions essentielles telles que le contrôle de la holding ou la nature des réinvestissements admissibles.
Un durcissement marqué par la loi de finances pour 2026
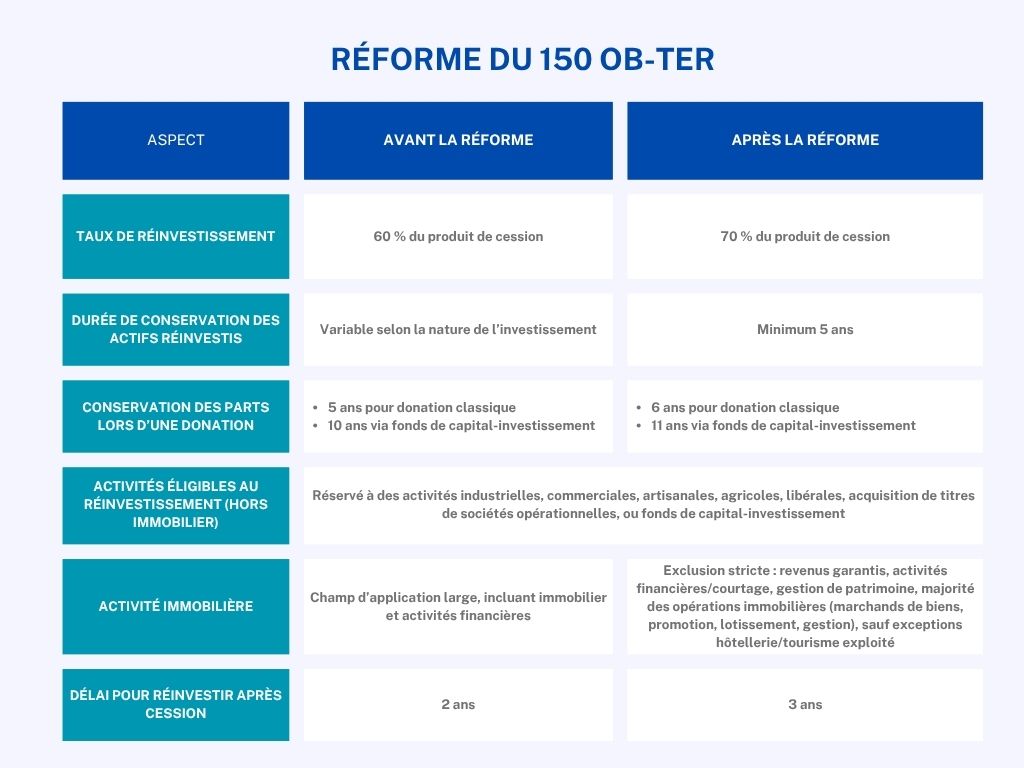
Sans remettre en cause l’architecture générale du dispositif, la loi de finances pour 2026 en renforce sensiblement les conditions d’application. L’objectif affiché est clair : recentrer le mécanisme sur des investissements productifs et limiter les usages opportunistes.
-
Un effort de réinvestissement accru
La principale évolution concerne le niveau de réinvestissement exigé. Jusqu’à présent fixé à 60 % du produit de cession, ce seuil est relevé à 70 %.
Par ailleurs, les actifs ou titres acquis dans le cadre du réinvestissement doivent désormais être conservés pendant une durée minimale de cinq ans. Généralisant ainsi une contrainte qui pouvait auparavant varier selon les situations.
Ces mesures traduisent une volonté de renforcer l’impact économique réel des capitaux réinvestis.
-
Transmission : des délais de conservation allongés
Le législateur a également revu les règles applicables en cas de transmission à titre gratuit.
Jusqu’ici, la donation des titres de la holding permettait, sous certaines conditions, de purger définitivement la plus-value en report, à condition que le donataire conserve les titres pendant un délai minimal.
La loi de finances pour 2026 allonge ces délais :
- de 5 à 6 ans en cas de donation classique ;
- de 10 à 11 ans lorsque le réinvestissement a été réalisé via des fonds de capital-investissement.
À défaut de respect de ces durées, l’imposition initialement différée est remise en cause.
-
Un encadrement strict des investissements immobiliers
C’est sans doute l’un des changements les plus structurants. Au fil des années, une part importante des réinvestissements s’est orientée vers des opérations immobilières. Or celles-ci sont parfois éloignées de l’objectif initial de soutien à l’économie productive.
Le législateur a donc resserré le périmètre des activités éligibles au dispositif de l'apport-cession.
Désormais, le réinvestissement doit être réalisé dans des activités industrielles, commerciales, artisanales, agricoles ou libérales, ou via :
- l’acquisition de titres de sociétés opérationnelles,
- ou des investissements dans des fonds de capital-investissement.
Sont explicitement exclues :
- les activités générant des revenus garantis (notamment via des tarifs réglementés),
- les activités financières et de courtage,
- la gestion de patrimoine mobilier ou immobilier,
- ainsi que la majorité des activités immobilières (marchands de biens, promotion, lotissement, gestion, etc.).
En pratique, la plupart des montages de « club deals » immobiliers ne permettent plus de conserver le bénéfice du report d’imposition. Certaines exceptions subsistent toutefois, notamment dans des secteurs impliquant une véritable activité d’exploitation, comme l’hôtellerie ou certaines résidences de tourisme.
-
Une souplesse limitée mais notable
Dans un souci pragmatique, le législateur introduit néanmoins un assouplissement. Le délai accordé à la holding pour procéder au réinvestissement est porté de deux à trois ans.
Cette extension vise à tenir compte des contraintes opérationnelles liées à l’identification et à la structuration d’investissements pertinents.
Ces nouvelles dispositions s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026, soit le lendemain de la publication de la loi.
Les cessions de titres apportés réalisées avant l’entrée en vigueur de la loi demeurent soumises au régime antérieur. Y compris pour l’appréciation des obligations de réinvestissement qui en découlent.
Aménagement du dispositif de l’apport cession : les enjeux pour l’entrepreneur
Le régime fiscal de l’article 150‑0 B ter du Code général des impôts s’inscrit dans une volonté de recentrer le dispositif sur l’économie réelle. Il ne s’agit plus d’un simple mécanisme d’optimisation fiscale, mais d’un engagement de gestion à long terme, destiné avant tout à soutenir des projets entrepreneuriaux ambitieux plutôt qu’à faciliter des montages strictement patrimoniaux ou opportunistes.
-
Une réforme guidée par une logique économique
La réforme qui a redessiné les contours du 150‑0 B ter releve les exigences du dispositif. Trop souvent, ce report d’imposition était utilisé comme un outil fiscal, détaché de toute logique d’investissement productif.
Dans les exposés législatifs, l’objectif affiché est clair : « recentrer le dispositif sur certaines activités opérationnelles, afin de renforcer sa vocation de financement de l’économie réelle », tout en excluant les activités peu risquées – notamment les activités purement immobilières ou financières ainsi que certaines formes de location meublée.
Cette orientation impose aux entrepreneurs de réfléchir à leur stratégie bien avant la cession. L’erreur la plus fréquente ? Ne considérer le 150‑0 B ter qu’au moment du closing. À ce stade, il est déjà trop tard. L’opération perd sa cohérence et se réduit à une simple optimisation fiscale, sans fondement économique.
Comme le souligne Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine : « La véritable question porte sur les besoins et objectifs patrimoniaux post-cession : train de vie, projets professionnels, horizon d’investissement et stratégie de transmission éventuelle. Ce n’est qu’après avoir répondu à ces questions qu’il devient pertinent d’intégrer la fiscalité dans une réflexion globale. »
-
Les risques à ne pas négliger
Le réinvestissement prévu par le 150‑0 B ter ne doit jamais être envisagé comme un simple placement financier. Il s’agit d’un projet économique réel, exposé aux aléas de performance et au risque de pertes en capital.
Investir 70 % des liquidités dans des sociétés ou fonds opérationnels exige de faire des choix stratégiques éclairés, bien en amont de la cession, car ces placements sont ni liquides ni garantis.
Guillaume Lucchini estime par ailleurs sur la chaine B Smart TV, que ces opérations alimentent un écosystème de financements privés qui vivent précisément du 150‑0 B ter, avec des frais souvent élevés et des horizons d’investissement qui ne correspondent pas toujours aux besoins des entrepreneurs.
Pour l’associé de Scala Patrimoine : « Le 150‑0 B ter trouve toute sa pertinence pour les entrepreneurs qui prévoient de réinvestir dans leur prochaine aventure professionnelle, avec une véritable vision stratégique ou les investisseurs souhaitant développer un rôle de business angel ou de sponsor actif, dans un secteur ou une industrie qu’ils maîtrisent. »
En revanche, lorsqu’aucun projet clair n’est identifié, il peut être préférable de monétiser tout ou partie des actifs, puis d’explorer d’autres leviers de structuration patrimoniale (par exemple des donations pré‑cession, transmission familiale, etc.), plutôt que de s’enfermer dans un montage contraint et coûteux.
Comme le conclut le fondateur du multi family-office indépendant :« il ne faut jamais perdre de vue que le 150‑0 B ter n’est pas une fin en soi, mais un élément d’une stratégie patrimoniale globale et maîtrisée. »
Loi de finances pour 2026
Pasqal : la licorne française qui révolutionne l’informatique quantique
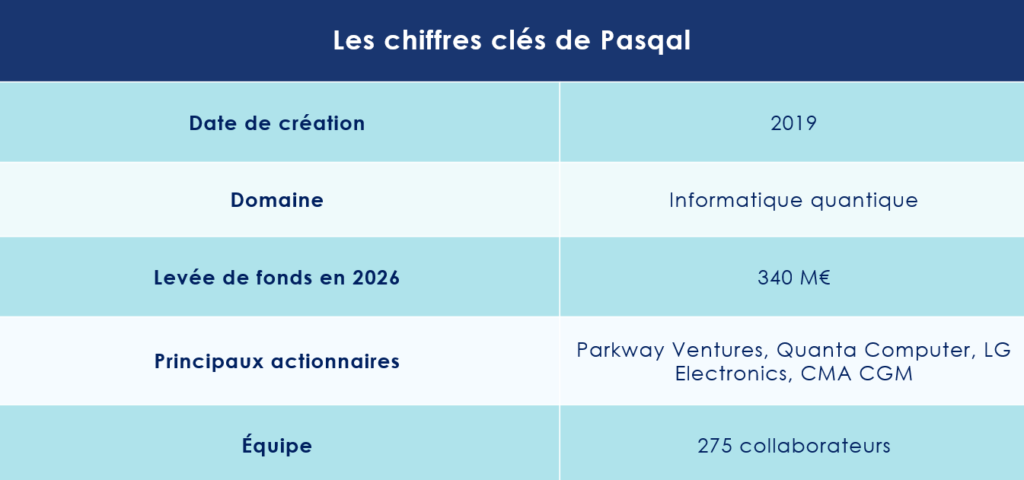
L’excellence de la recherche française en informatique quantique continue de s’affirmer. Aux côtés d’Alice & Bob, C12 ou Quobly, Pasqal s’impose comme l’un des fers de lance d’une nouvelle génération de start-up hexagonales. Basée à Palaiseau, la société vient de boucler une levée de fonds exceptionnelle de 340 millions d’euros.
Un acteur majeur du quantique français
Fondée en 2019 au sein de l’Institut d’Optique par Georges-Olivier Reymond, Christophe Jurczak, Alain Aspect (prix Nobel de physique 2022), Antoine Browaeys et Thierry Lahaye, Pasqal compte aujourd’hui plus de 275 collaborateurs.
L’entreprise développe des ordinateurs quantiques basés sur la technologie des atomes neutres. Ces atomes sont refroidis à des températures proches du zéro absolu pour limiter leurs mouvements. Puis ils sont piégés par des faisceaux laser jouant le rôle de “pinces optiques”. Exploitant les propriétés quantiques des atomes, Pasqal est capable de manipuler des qubits — l’unité de base de l’informatique quantique — pour effectuer des calculs extrêmement complexes.
Les atomes neutres présentent des avantages significatifs. Ils sont identiques par nature, abondants, et leur fonctionnement peut se faire à température ambiante. Ce qui présente l'avantage de limiter les besoins énergétiques. Cette technologie ouvre, en pratique, la voie à une transformation radicale de l’informatique, promettant des puissances de calcul supérieures à celles des ordinateurs classiques.
Les applications potentielles sont vastes : optimisation logistique, conception de nouveaux matériaux, chimie, énergie, recherche pharmaceutique et découverte de médicaments, intelligence artificielle ou encore finance.
Une concurrence internationale féroce
Malgré son positionnement innovant, Pasqal doit affronter une concurrence mondiale intense. La Chine investit massivement dans les communications et l’informatique quantique. Tandis que de nombreuses start-up nord-américaines telles que IonQ, D-Wave ou Rigetti sont déjà cotées au Nasdaq.
IQM, en Finlande, prépare une introduction en bourse via un SPAC, avec une valorisation proche de 1,8 milliard de dollars. Les géants technologiques — Alphabet, Amazon, IBM, Microsoft — maintiennent également des divisions consacrées au quantique.
En France, si la recherche académique est de haute qualité et le tissu économique favorable aux start-up, le passage à l’échelle industrielle reste complexe. Les synergies entre technologies quantiques émergentes et industries existantes sont difficiles à établir. Le financement, en particulier, demeure un défi face à l’ampleur des besoins, surtout comparé aux États-Unis ou à la Chine.
Pasqal, première licorne française dans le domaine du quantique
Pour financer son développement, Pasqal a donc réalisé une levée de fonds internationale de 340 millions d’euros. Celle-ci est toutefois structurée en deux volets. Une levée classique de 170 millions, puis un financement via un SPAC (Special Purpose Acquisition Company) en vue d’une double introduction en bourse.
La première tranche a mobilisé des investisseurs internationaux tels que le fonds américain Parkway Ventures, le taïwanais Quanta Computer, le coréen LG Electronics et le transporteur français CMA CGM, ainsi que des actionnaires historiques comme Temasek, EIC Fund, Saudi Aramco Entrepreneurship Ventures, Daphni et ISAI. Bpifrance conservant un rôle stratégique au sein du capital.
Le second volet prépare une introduction en bourse à New York (Nasdaq), avant de s’introduire à Paris (Euronext). Une opération qui valorise la société à environ 2 milliards de dollars. Pour le Spac, le véhicule est déjà identifié : Bleichroeder Acquisition Corp. II, avec la participation de fonds comme Inflection Point et Large Ventures de Bpifrance.
Michel Combes, un sponsor stratégique
Pour accélérer ce projet, Pasqal s’appuie sur Michel Combes. L'ancien PDG de SFR et directeur général d’Altice jouant le rôle de sponsor financier. L’avantage du SPAC ? Une exécution plus rapide qu’une introduction classique, avec une valorisation négociée à l’avance, évitant la volatilité immédiate des marchés. L’opération reste toutefois soumise aux autorisations réglementaires, avec un bouclage attendu dans la seconde moitié de 2026.
« Nous devenons une licorne quantique française », se réjouit Loïc Henriet, directeur général. « Ce choix nous donne un accès rapide à des capitaux du monde entier, tout en affirmant notre ancrage français et européen. »
Des ambitions claires pour l’avenir
Les fonds levés serviront à renforcer la R&D et les capacités industrielles de Pasqal. L’entreprise prévoit de doubler sa production en deux ans, d’augmenter ses effectifs de 20 % et de développer un ordinateur quantique avancé tolérant aux fautes d’ici la fin de la décennie.
Un système tolérant aux fautes est, en effet, capable de détecter et corriger ses erreurs tout en poursuivant des calculs complexes. Un atout indispensable pour l’industrialisation des technologies quantiques.
L’industrie du calcul quantique nécessite des investissements massifs, souvent supérieurs à ce que le marché européen du capital-risque peut absorber. Le choix d’un SPAC, bien que risqué, permet à Pasqal de gagner un temps précieux face à une concurrence internationale accrue.
Souhaitons désormais que Pasqal réussisse son pari et propulse la France dans une nouvelle dimension quantique !
L’actualité des marchés financiers - Mars 2026
Les Marchés financiers & économie : les points clés
- Les marchés financiers mondiaux qui affichaient des performances prometteuses depuis le début d’année ont été freinés par le début du conflit iranien ;
- Donald Trump a, en effet, lancé l’opération « Epic Fury » pour renverser le régime des mollahs en Iran ;
- La Cour suprême américaine a jugé qu’une grande partie des droits de douane négociés par Donald Trump avec ses partenaires commerciaux internationaux étaient illégales.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les États-Unis et Israël lancent les hostilités face à l’Iran
L’actualité internationale est aujourd’hui dominée par une brusque montée des tensions militaires au Moyen-Orient. Le lancement de l’opération « Epic Fury » par Donald Trump, vise à frapper le cœur du pouvoir iranien.
- Un contexte géopolitique hautement inflammable
Les chancelleries internationales étaient en état d’alerte depuis plusieurs jours. Après avoir exprimé publiquement son insatisfaction quant à l’état des négociations avec l’Iran, le président américain a ordonné une série de frappes coordonnées avec Israël.
Ces opérations ont conduit à l’élimination du Guide suprême Ali Khamenei ainsi que de nombreux responsables du régime. En représailles, l’Iran a ciblé plusieurs intérêts et alliés des États-Unis dans la région : Dubaï, Bahreïn, des bases américaines en Arabie saoudite, au Qatar, ainsi qu’en Israël.
L’objectif affiché de Washington est un changement de régime à Téhéran, misant sur un soulèvement populaire. Or, après la répression sanglante des manifestations survenues entre fin décembre et mi-janvier, aucune force politique structurée ne semble aujourd’hui en mesure de prendre le relais. Le risque d’une longue période d’instabilité, voire de chaos politique, apparaît donc élevé.
- Un rebond de la volatilité sur les marchés financiers
Comme souvent en période de conflit armé, la volatilité refait surface sur les marchés financiers. L’indice VIX, surnommé « indice de la peur », a progressé de 27 % en une seule séance.
Dans ce climat d’incertitude, les investisseurs se tournent vers les valeurs refuges. L’or renforce son statut protecteur et a progressé de 4 %, atteignant près de 5 360 dollars l’once, avant de redescendre autour de 5 100 dollars. Le dollar et le franc suisse concentrent également les flux de capitaux.
À l’inverse, certains secteurs bénéficient de ce nouvel environnement. Les valeurs liées à la défense et aux matières premières rebondissent.
L’impact sur les taux longs obligataires demeure, à ce stade, modéré. Il devra toutefois être suivi de très près, en particulier dans le scénario d’une hausse durable et marquée des prix du pétrole, qui raviverait les tensions inflationnistes et pourrait exercer une pression haussière sur les rendements à long terme.-
- Les points de vigilance à surveiller
-
Le détroit d’Ormuz
Tous les regards se tournent vers le détroit d’Ormuz, par lequel transite près de 20 % du pétrole mondial et du gaz naturel liquéfié. Ce couloir maritime, large d’à peine une vingtaine de kilomètres à son point le plus étroit, demeure ouvert mais son trafic est devenu extrêmement difficile.
L’Organisation maritime internationale a appelé les compagnies à éviter la zone. Les primes d’assurance explosent. Une perturbation durable ferait peser une pression considérable sur les prix de l’énergie et, par ricochet, sur la croissance mondiale.
Le premier pays à ressentir l’impact serait probablement la Chine, puisque 84 % du pétrole transitant par le détroit d’Ormuz est destiné à l’Asie. Sur les 14 millions de barils quotidiens qui empruntent ce passage stratégique, un million seulement est destiné à l’Europe.
-
La production de pétrole
À la suite de l’opération « fureur épique » le baril de Brent a bondi de près de 16 %, atteignant 84 dollars, un plus haut depuis quatre ans.
L’Iran ne représente toutefois qu’une fraction relativement modeste de la production mondiale de pétrole, aux alentours de 3 à 4,5 % de l’offre. Le scénario le plus critique serait donc une attaque des infrastructures pétrolières en Arabie saoudite, aux Émirats arabes unis ou au Koweït.
Néanmoins, le marché pétrolier abordait ce conflit dans une situation relativement confortable : l’offre excédait la demande, les stocks étaient élevés (90 jours), des pipelines permettent de contourner en partie la zone, et plusieurs membres de l’Opep+ ont annoncé des hausses de production, laissant entrevoir une certaine capacité d’amortissement.
-
Le risque inflationniste
Une flambée durable des prix de l’énergie raviverait les tensions inflationnistes, alors même que la Réserve fédérale amorçait une phase de normalisation monétaire. Ce choc pourrait retarder les baisses de taux attendues et exercer une pression supplémentaire sur les marchés obligataires. Une extension ou une prolongation du conflit fragiliserait également la croissance économique mondiale.
- Perspectives
Donald Trump a évoqué une campagne militaire susceptible de durer « quatre semaines ou moins ». Un élément à ne pas négliger : le président américain demeure particulièrement attentif à la réaction des marchés financiers. À l’approche des élections de mi-mandat (midterms), le calendrier politique réduit sa marge d’erreur et limite la probabilité d’un conflit long et incontrôlé.
L’évolution de la situation dépendra désormais de trois facteurs clés : la durée effective des frappes, l’impact réel sur la navigation des pétroliers dans le détroit d’Ormuz et le risque de contagion régionale. C’est de cet équilibre précaire que dépendra l’ampleur de la réaction des marchés dans les semaines à venir.
-
Japon : une victoire politique qui ouvre la voie à une relance massive
Le pari de la Première ministre japonaise Sanae Takaichi s’est révélé payant. Lors des élections législatives anticipées, son parti a remporté une victoire écrasante, obtenant 354 sièges sur 465 à la Chambre basse — une majorité historique depuis la Seconde Guerre mondiale.
Fort de ce mandat exceptionnel, le gouvernement dispose désormais d’une large marge de manœuvre pour mettre en œuvre son programme économique.
Au cœur de cette stratégie : une relance budgétaire massive, destinée à soutenir l’activité et à stimuler la demande intérieure. Une orientation qui risque toutefois d’alourdir encore davantage la dette publique déjà record du Japon.
Les marchés financiers, notamment obligataires, ont rapidement réagi. Le rendement de l’emprunt d’État japonais à 10 ans a bondi de près de 8 points de base, atteignant 2,302 %, soit sa deuxième pire clôture depuis juillet 1997 — un signal de tension croissante sur la dette souveraine nippone.
-
Marchés financiers : la volatilité fait son retour
Depuis le 1er janvier, les marchés financiers mondiaux affichaient des performances prometteuses, mais le conflit au Moyen-Orient est venu brusquement freiner cet élan.
- Des records boursiers effacés
Aux États-Unis, près d’un tiers des sociétés composant le S&P 500 ont publié leurs résultats trimestriels, et 80 % d’entre elles ont surpassé les attentes en matière de bénéfices. Pourtant, l’indice reste quasiment inchangé depuis le début de l’année, avec une progression marginale de +0,13 %. Le Nasdaq Composite, dominé par les valeurs technologiques, cède 1,6 %, tandis que le Dow Jones Industrial Average affiche une légère hausse de 0,2 %. Cette divergence illustre la rotation sectorielle en cours, où la prudence prime face aux incertitudes géopolitiques.
En Europe, les marchés financiers ont également été affectés. Le CAC 40 avait atteint un sommet historique en séance à 8 642,23 points avant le déclenchement du conflit. Depuis janvier, il recule de 1,1 %, tandis que le DAX 30 allemand perd 2,1 %.
En Asie, les effets sont encore plus marqués. La Kospi a enregistré sa pire séance depuis août 2024, plongeant de 7,2 % dès le lendemain des premières frappes américaines. Cette chute reflète à la fois la nervosité des investisseurs face au conflit et des prises de bénéfices après une spectaculaire hausse de 29,57 % depuis le début de l’année. À l’inverse, le Nikkei 225 progresse de 6,65 %, et le Shanghai Composite de 2,2 %. En Inde, le Nifty 50 recule de 5,28 %.
- L'or confirme son rôle de valeur refuge
Sur le marché obligataire, le rendement des obligations américaines à 10 ans grimpe à 4,13 %. En zone euro, le Bund allemand à 10 ans atteint 2,82 % et le taux OAT français à 10 ans s’élève à 3,42 %.
Les matières premières et les devises reflètent également ce climat de prudence. L’or s’échange autour de 5 100 dollars l’once, confirmant son rôle de valeur refuge. Le Bitcoin replonge sous 61 800 euros, en baisse de 17 % depuis le début d’année, tandis que le Dollar se renforce et l’Euro retombe sous 1,16 dollar.
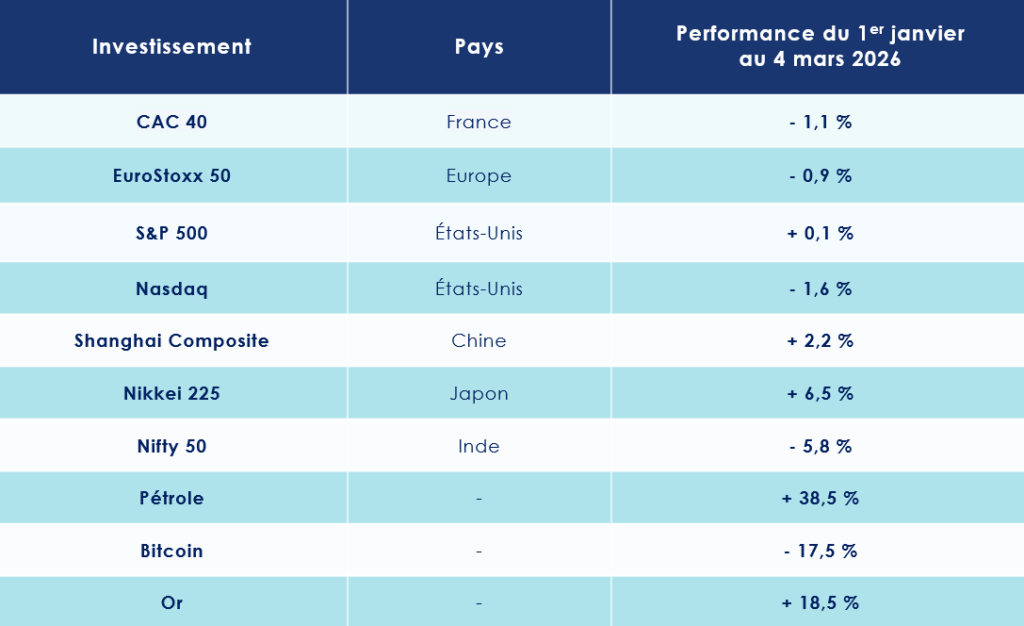
-
Nvidia : le miracle permanent
Scrutés à la loupe par les marchés, les résultats de Nvidia tiennent lieu de véritable baromètre de l’intelligence artificielle. À chaque publication, c’est tout le secteur technologique qui retient son souffle, tant le groupe californien incarne aujourd’hui les espoirs — et les excès — de la révolution en cours.
Un engouement d’autant plus intense que les valorisations boursières, comme les anticipations de bénéfices, évoluent à des niveaux historiquement élevés. Dans ce contexte, la moindre déception serait sanctionnée. Mais, une fois encore, Nvidia déjoue les doutes et dépasse les attentes.
Au dernier trimestre, l’entreprise basée à Santa Clara a engrangé 68 milliards de dollars de chiffre d’affaires, contre 66 milliards anticipés par les analystes, soit une progression spectaculaire de 73 % sur un an. Dans le même temps, le bénéfice net a presque doublé, atteignant 43 milliards de dollars. Sur l’ensemble de l’exercice, Nvidia affiche ainsi un résultat net cumulé de 120 milliards de dollars. Un chiffre vertigineux. Presque irréel.
Cette performance hors normes repose, sans surprise, sur le moteur désormais central de l’entreprise : les data centers. À eux seuls, ils ont généré 62,3 milliards de dollars de revenus, en hausse de 75 % sur un an, confirmant la position dominante de Nvidia dans l’infrastructure de l’intelligence artificielle mondiale.
Et la dynamique ne semble pas près de s’essouffler. En guise de cerise sur le gâteau, le groupe anticipe pour le prochain trimestre un chiffre d’affaires compris entre 76,4 et 79,5 milliards de dollars, bien au-delà des 72,7 milliards attendus par le consensus.
-
Coup de mou pour les entreprises du CAC 40
Les grandes entreprises françaises commencent-elles à ressentir les contrecoups du climat économique assombri dans lequel la France s’est installée depuis la dissolution de l’Assemblée nationale décidée par Emmanuel Macron en 2024 ? Les premiers éléments de réponse fournis par la saison des résultats invitent à la prudence, voire à l’inquiétude.
Sur les 38 groupes du CAC 40 ayant déjà publié leurs comptes, les bénéfices cumulés atteignent 96,2 milliards d’euros. Un montant considérable en valeur absolue, mais en recul brutal de 31 % sur un an, et surtout très éloigné du sommet historique de 156 milliards d’euros atteint en 2021, au sortir de la crise sanitaire.
- Le secteur de l'automobile face à la concurrence chinoise
L’essentiel de cette dégradation provient du secteur automobile, devenu le maillon faible de la cote parisienne. Le groupe Stellantis enregistre une perte nette abyssale de plus de 22 milliards d’euros, plombé par la restructuration de ses activités et les lourds investissements liés à l’électrification. Même constat chez Renault, qui bascule également dans le rouge, victime d’une transition énergétique coûteuse et d’une concurrence chinoise de plus en plus agressive sur les segments clés.
À ces difficultés sectorielles s’ajoutent des facteurs macroéconomiques défavorables. La baisse du dollar face à l’euro, combinée à la montée des tensions commerciales internationales, a pénalisé les groupes fortement exposés à l’export, au premier rang desquels figurent les acteurs du luxe, longtemps considérés comme des valeurs refuges.
- Les banques résistent
Dans ce tableau assombri, un secteur fait figure d’exception : la banque. Les établissements financiers résistent mieux que le reste de la cote, portés par des taux d’intérêt encore élevés. BNP Paribas s’impose ainsi comme le premier contributeur aux profits, confirmant la solidité de son modèle dans un environnement économique incertain.
États-Unis : des signaux économiques contradictoires
Malgré les turbulences politiques et commerciales, les États-Unis demeurent le pivot de l’économie mondiale. Certains indicateurs macroéconomiques illustrent parfaitement l’étendue de leur puissance. Selon une étude conjointe de Trendeo, de l’Institut de la réindustrialisation et de McKinsey, les investissements industriels ont bondi de 96 %, atteignant 793 milliards de dollars – un signe tangible du retour en force du secteur manufacturier américain.
-
Trump et les droits de douane : un pouvoir limité
La question était brûlante : Donald Trump pouvait-il, seul, renégocier les droits de douane avec ses partenaires commerciaux en s’appuyant sur la loi IEEPA (International Emergency Economic Powers Act) ? La Cour suprême a tranché sans ambiguïté : non.
Les juges ont estimé que le président avait dépassé ses prérogatives en imposant unilatéralement des droits de douane dits « réciproques » sous couvert d’une déclaration d’urgence nationale. Tous les tarifs instaurés sur cette base sont donc invalidés. Rassurant toutefois pour certains secteurs, cette décision n’affecte pas les droits de douane sectoriels fondés sur d’autres textes, à l’instar des tarifs sur l’acier et l’aluminium.
- Une riposte présidentielle déjà à l’œuvre
Mais Washington n’est pas sans armes. Peu après le verdict, le président a invoqué la section 122 pour instaurer une hausse de 10 % des tarifs mondiaux, suivie rapidement d’une majoration de 5 % supplémentaire. Toutefois, cette mesure ne peut être prolongée au-delà de 150 jours sans l’aval du Congrès.
En suspens demeure la question des remboursements pour les sommes indûment perçues depuis 2025. Selon les premières estimations, les États-Unis pourraient être contraints de restituer jusqu’à 175 milliards de dollars aux entreprises affectées. Plus de 1 500 sociétés ont engagé des procédures judiciaires, avec FedEx en tête de file pour défendre ses intérêts.
- Une incertitude prolongée pour les entreprises
Cette décision marque un tournant pour le tissu économique américain et international. Après des années de renégociations commerciales et de tensions tarifaires, les entreprises se retrouvent une fois encore confrontées à l’imprévisibilité du cadre réglementaire et à une période d’incertitudes prolongée.
-
Un environnement propice à la croissance américaine ?
La banque Goldman Sachs se montre optimiste pour 2026, anticipant une croissance du PIB de 2,5 % en rythme annuel, du quatrième trimestre 2025 au quatrième trimestre 2026, confirmant que l’économie américaine conserve un dynamisme enviable malgré un contexte mondial incertain.
Le produit intérieur brut (PIB) américain a cependant marqué un net ralentissement au quatrième trimestre, atteignant 1,4 % sur un an, contre 4,4 % au trimestre précédent. Ce coup de frein est largement imputable au shutdown gouvernemental qui a paralysé une partie de l’activité économique. Sur l’ensemble de l’année 2025, la croissance a été de 2,2 %, légèrement en deçà des prévisions des analystes, qui tablaient sur 2,4 %.
Pour 2026, le consensus des experts, de Goldman Sachs à Bloomberg, anticipe une croissance américaine supérieure à 2 %. Plusieurs moteurs soutiennent cette dynamique : les baisses d’impôts issues du plan budgétaire promu par Donald Trump, des conditions financières plus favorables, et surtout l’investissement soutenu des entreprises, porté par les puissants « Magnificent Seven ».
Cependant, l’horizon n’est pas exempt de nuages. La récente décision de la Cour suprême sur les droits de douane remet en lumière les tensions commerciales internationales, déjà sensibles. À cela s’ajoutent d’autres menaces potentielles : une hausse des prix du pétrole, ou encore des fragilités dans le crédit privé, capables de freiner la croissance ou de provoquer des ajustements brutaux sur les marchés.
-
L’emploi américain soulève de nombreuses questions
Le marché de l’emploi américain pourrait-il fléchir en 2026 ? C’est le scénario que plusieurs analystes jugent le plus probable. Pourtant, les derniers chiffres publiés par le Bureau of Labor Statistics dessinent un tableau plus favorable qu’attendu.
- Une dynamique plutôt favorable
En janvier, 130 000 emplois ont été créés, contre 55 000 anticipés, tandis que le taux de chômage reste stable à 4,3 % (contre 4,4 % en décembre).
En février, le secteur privé a surpris positivement avec une hausse de 63 000 postes, après une révision à la baisse de 11 000 postes pour janvier. Le salaire moyen horaire progresse à 3,7 %, dépassant l’inflation (2,7 %), offrant ainsi un regain de pouvoir d’achat aux Américains. Donald Trump s’est empressé de célébrer ces chiffres sur ses réseaux sociaux : « Chiffres d’emplois exceptionnels, beaucoup plus que prévu ! Les États-Unis devraient payer BEAUCOUP MOINS sur leurs emprunts. »
Selon la Réserve fédérale américaine (FED), le marché du travail est aujourd’hui « à l’équilibre », avec une légère offre excédentaire de 0,8 million de personnes. Autrement dit, le marché n’est plus en tension, mais il ne présente pas non plus de signes de sous-emploi.
- Une réalité plus nuancée
Une analyse plus approfondie invite toutefois à la prudence. Les révisions des années passées révèlent une création d’emplois beaucoup plus faible que prévu : depuis le retour au pouvoir de Donald Trump, seulement 180 000 emplois ont été créés, soit un rythme historiquement bas de 15 000 postes par mois.
De plus, la croissance de l’emploi est concentrée dans le secteur de la santé et du social, tandis que d’autres secteurs – finance, information, transport, logistique – ont connu des suppressions de postes. Le nombre d’emplois à pourvoir a chuté à 6,542 millions, contre 7,25 millions anticipés.
La question de l’intelligence artificielle inquiète également. Dans sa dernière étude, Goldman Sachs souligne que l’automatisation et les technologies émergentes pourraient bouleverser le marché du travail, notamment pour les jeunes entrants dans des secteurs exposés. Déjà, les postes disponibles pour cette population ont enregistré un déclin de 16 %.
Le contraste est frappant : Nvidia, valorisée à 4 500 milliards de dollars, emploie seulement 40 000 personnes, tandis qu’IBM, en 1985, avec une capitalisation vingt fois inférieure, employait dix fois plus de salariés. Ce décalage illustre la transformation structurelle du marché du travail, où la valeur économique se détache désormais du volume d’emplois créés.
En dépit des chiffres récents encourageants, les signaux structurels laissent entrevoir une dégradation probable du marché de l’emploi. Un défi que les acteurs économiques et politiques devront affronter dans les années à venir.
-
Politique monétaire : la Fed temporise
Malgré un tableau macroéconomique globalement rassurant, Jerome Powell insiste sur la nécessité de rester vigilant. Les données actuelles ne plaident pas pour une baisse immédiate des taux, mais le président de la Réserve fédérale (Fed) continue de surveiller de près le marché du travail.
L’inflation américaine a marqué un ralentissement en janvier, à 2,4 % sur un an, soit 0,3 point de moins qu’en décembre. Ce reflux s’explique principalement par la baisse des prix de l’énergie (-1,5 % sur un mois), alors que les denrées alimentaires poursuivent leur progression (+0,2 %). Le « core inflation », indicateur privilégié par la Fed, hors énergie et alimentation, ressort à 2,5 %, son niveau le plus bas depuis 2021.
Cependant, une étude de la Fed de New York vient tempérer cet optimisme. En ajustant les effets temporaires, notamment le shutdown de 43 jours qui avait perturbé la collecte des prix à l’automne, les économistes estiment que l’inflation réelle s’élevait plutôt à 2,83 % fin 2025.
En attendant la prise de fonction de Kevin Warsh, Jerome Powell a maintenu le taux directeur à 3,5 %, après une baisse cumulative de 75 points de base en 2025. Il justifie cette posture par l’amélioration progressive de certains indicateurs économiques, tout en restant attentif aux risques persistants.
Pour sa part, Stephen Miran, gouverneur de la Fed et critique d’une politique monétaire jugée trop restrictive, préconise une réduction d’un point de pourcentage des taux cette année, invoquant la fragilité encore présente sur le marché du travail et les incertitudes entourant l’activité économique.
Zone euro : une dynamique toujours fragile
Selon la Banque centrale européenne, l’économie de la zone euro se montre plus résistante que prévu. Soutenue par la progression des revenus des ménages, la hausse des dépenses publiques et l’amélioration progressive des conditions de financement, la croissance pourrait atteindre 1,2 % en 2026, puis 1,4 % en 2027 et 2028.
-
Un rebond encore à confirmer
Les premiers signaux de reprise sont déjà perceptibles. Au quatrième trimestre 2025, l’économie de la zone euro a progressé de 0,3 %, portant la croissance annuelle à 1,5 %.
Le redressement, encore timide, de l’économie allemande constitue à ce titre une évolution encourageante. L’activité outre-Rhin a progressé de 0,3 % au quatrième trimestre, portée par la relance des dépenses publiques et par un regain d’activité dans le secteur de la construction.
Au sein du « G4 » européen, c’est toutefois Espagne qui conserve la dynamique la plus solide, avec une croissance trimestrielle de 0,8 %.
Le marché du travail continue également de soutenir l’activité. Le taux de chômage est ainsi passé de 6,3 % à 6,2 % en décembre, contribuant à la progression des revenus et à une consommation plus dynamique. La hausse des salaires, combinée à une baisse du taux d’épargne, pourrait soutenir la demande intérieure, tout comme les investissements des entreprises et les dépenses publiques.
Mais cette dynamique reste fragile. La remise en cause possible de l’accord commercial entre l’Union européenne et les États-Unis, ainsi que les tensions géopolitiques au Iran, pourraient peser sur les perspectives économiques.
Le choc énergétique constitue une source d’inquiétude particulière. Depuis le début du conflit, les prix du gaz en Europe ont bondi de plus de 50 %, après l’arrêt de la production au Qatar sur l’un des plus grands sites d’exportation mondiaux.
Par ailleurs, le moral des acteurs économiques reste fragile. Selon les données publiées par la Commission européenne, l’indice du sentiment économique dans la zone euro a reculé à 98,3 en février, contre 99,3 en janvier, alors que les analystes interrogés par Reuters anticipaient 99,8.
-
Christine Lagarde sur le départ ?
Avant même que les conséquences du conflit au Moyen-Orient ne se matérialisent pleinement dans les statistiques, l’inflation repart légèrement à la hausse. Selon Eurostat, les prix à la consommation ont progressé de 1,9 % en février, contre 1,7 % en janvier, dépassant les prévisions des économistes.
La Banque centrale européenne reste néanmoins confiante. Elle anticipe une inflation moyenne de 1,9 % en 2026, 1,8 % en 2027, avant un retour vers 2 % en 2028, son objectif à moyen terme.
Dans ce contexte, aucune baisse des taux directeurs n’est attendue à court terme.
Une prudence que certains observateurs jugent excessive. Pour Wilfrid Galand, directeur stratégiste chez Montpensier Arbevel, la BCE devra rapidement ajuster sa position : « L’Europe doit aussi faire face à un défi monétaire. Mois après mois, l’inflation recule dans plusieurs grandes économies de la zone euro. En France, elle atteint seulement 0,3 % en rythme annuel en janvier, rapprochant dangereusement le pays du seuil de déflation. Dans ces conditions, maintenir une politique monétaire aussi prudente apparaît de moins en moins justifié au regard de la faible croissance européenne. »
Enfin, des interrogations émergent également sur l’avenir de Christine Lagarde à la tête de la BCE. Selon le Financial Times, son départ pourrait intervenir avant la fin de son mandat, officiellement prévue en octobre 2027.
D’après le quotidien britannique, le président français Emmanuel Macron pourrait souhaiter peser dans la nomination de son successeur avant l’élection présidentielle française de 2027, ouvrant ainsi une nouvelle séquence politique au sommet de l’institution monétaire européenne.
Chine : vers un nouveau modèle de croissance ?
Le ralentissement structurel de l’économie chinoise est désormais pleinement assumé par Pékin. L’objectif de 5 % de croissance, longtemps présenté comme un seuil incontournable, apparaît aujourd’hui difficile à atteindre.
-
Une croissance proche de 4,5 % en 2026 ?
Pour 2026, les autorités tablent désormais sur une expansion comprise entre 4,5 % et 5 %, un rythme légèrement inférieur à celui observé ces dernières années.
Ce repositionnement s’accompagne d’un engagement clair en faveur d’un soutien budgétaire accru et d’investissements publics massifs dans la technologie, l’industrie et la consommation intérieure.
L’objectif est stratégique : permettre à la deuxième économie mondiale de réduire sa dépendance aux exportations et de renforcer son marché domestique. Une transformation économique de grande ampleur pour le pays dirigé par Xi Jinping.
-
Une consommation encore fragile
Mais cette transition prendra du temps. Le moral des ménages chinois reste fortement affecté par l’éclatement de la bulle immobilière et par les difficultés rencontrées par les jeunes diplômés pour s’insérer sur le marché du travail.
Le Premier ministre Li Qiang lui-même reconnaît l’existence de pressions persistantes sur l’emploi et le pouvoir d’achat, illustrant les fragilités de l’économie chinoise.
Autre signal révélateur : l’absence de tensions inflationnistes. En janvier, l’inflation a nettement ralenti, tombant à 0,2 %, contre 0,8 % en décembre, sous l’effet notamment d’une baisse de 0,7 % des prix alimentaires.
Dans ce contexte, la Chine s’engage dans une transition délicate, cherchant à rééquilibrer son modèle économique tout en préservant la stabilité sociale et la dynamique de croissance.
Les convictions de Scala Patrimoine sur les marchés financiers
Le conflit impliquant l’Iran pourrait-il bouleverser l’équilibre macroéconomique mondial ? Jusqu’à présent, la solidité des grandes économies et la robustesse des résultats des entreprises ont permis d’amortir les tensions sur les marchés. Cette résilience reste toutefois conditionnée à un facteur clé : le prix du pétrole. Tant que le baril demeure sous le seuil des 100 dollars, scénario aujourd’hui privilégié par la plupart des analystes, l’impact sur l’économie mondiale et les marchés financiers devrait rester contenu.
-
Iran : deux scénarios sur la table
- Le scénario privilégié par les marchés financiers
Le scénario actuellement intégré par les marchés financiers est celui d’un impact limité du conflit. Dans cette hypothèse, la hausse des prix du pétrole resterait modérée, limitant ses répercussions sur l’inflation, les marges des entreprises et la consommation. La croissance mondiale ne serait alors que marginalement affectée.
Des disparités régionales pourraient néanmoins apparaître. L’Asie est beaucoup plus dépendante des flux énergétiques transitant par le Détroit d’Ormuz que l’Europe ou les États-Unis.
La situation est particulièrement sensible pour la Chine, premier importateur mondial de pétrole. Le pays consomme environ 15 millions de barils par jour, dont une part significative transite par le détroit d’Ormuz. Toutefois, seulement 6 % de ses importations proviennent directement d’Iran. Pékin pourrait par ailleurs exercer une influence diplomatique pour sécuriser le passage de ses tankers. La montée en puissance des énergies renouvelables offre également au pays quelques marges d’adaptation.
Les inquiétudes asiatiques se sont néanmoins manifestées sur les marchés financiers : lors du déclenchement du conflit, la Bourse de Corée du Sud a brièvement chuté de 12 %, avant de se reprendre dans les séances suivantes.
En Europe, les préoccupations portent davantage sur le gaz naturel. Le Qatar, premier exportateur mondial de gaz naturel liquéfié, a suspendu une partie de sa production après une attaque de drone attribuée à l’Iran. Une situation délicate pour les pays européens, qui ont fortement réduit leurs importations énergétiques en provenance de Russie et dépendent désormais davantage des fournisseurs du Golfe.
- Le scénario de risque
Le second scénario, jugé moins probable mais plus déstabilisant, serait celui d’un conflit qui s’intensifie et s’inscrit dans la durée. Dans ce cas, le prix du baril pourrait dépasser les 100 dollars, ce qui provoquerait une correction plus marquée sur les marchés financiers et pèserait davantage sur la croissance mondiale.
Selon une étude de la Réserve fédérale américaine, une hausse de 10 % du prix du Brent entraînerait une augmentation limitée de l’inflation (+0,2 %) et un léger ralentissement de la croissance (–0,1 point).
Pour la Banque centrale européenne (BCE), l’impact serait plus sensible sur le continent européen : une hausse de 15 % des prix de l’énergie pourrait faire progresser l’inflation de 0,5 point et réduire la croissance de 0,2 point.
Enfin, selon une analyse de Goldman Sachs, la fermeture du Détroit d’Ormuz pendant quatre semaines pourrait entraîner une hausse d’environ 15 dollars du prix du baril.
Dans ce contexte, la sécurité de cette route énergétique stratégique demeure l’un des principaux risques pour les marchés financiers.
-
Marchés actions : le conflit en Iran secoue les investisseurs
Dans l’immédiat, les principaux bénéficiaires du conflit impliquant l’Iran sont les entreprises des secteurs de l’énergie et de la défense, ainsi que l’Or, valeur refuge traditionnelle en période d’incertitude.
Fait plus inhabituel, les obligations souveraines des grandes économies ne jouent pas pleinement leur rôle de refuge. La hausse des rendements reste toutefois contenue. Les analystes n’ont, pour l’heure, pas modifié leurs anticipations concernant une éventuelle baisse de taux de la Réserve fédérale des États-Unis.
En revanche, on observe une augmentation de la prime de risque sur les obligations d’entreprises, aussi bien sur le segment Investment Grade que sur celui du High Yield, signe d’une prudence accrue des investisseurs financiers.
- Des marchés financiers mieux préparés qu’attendu
Les marchés financiers ont, dans l’ensemble, bien résisté aux premiers jours du conflit. Les frappes menées par les États-Unis et Israël avaient été largement anticipées par les investisseurs. Depuis plusieurs semaines, les mouvements de la flotte américaine autour du Détroit d’Ormuz alimentaient déjà les scénarios d’escalade.
La baisse initiale des marchés actions s’explique également par des stratégies d’options massivement utilisées par les investisseurs institutionnels. Parallèlement, des positions acheteuses sur les valeurs pétrolières et les entreprises de défense ont généré d’importants gains à court terme.
Mais ces stratégies très tactiques peuvent s’avérer dangereuses à moyen terme. Si les investisseurs institutionnels décidaient de déboucler rapidement leurs positions, les investisseurs particuliers pourraient subir un effet de “porte de saloon”, accentué par une volatilité toujours élevée.
- Les convictions de notre multi-family office sur les marchés financiers
La règle d’or reste la diversification des investissements, à la fois sectorielle et géographique.
Certains secteurs ont été particulièrement touchés par la baisse initiale des marchés. Sur le long terme, il pourrait être opportun de se positionner progressivement sur un rebond des valeurs technologiques du logiciel (« software ») ainsi que sur les valeurs bancaires.
Quelques thématiques apparaissent particulièrement pertinentes, notamment les fonds investis dans des entreprises offrant des dividendes élevés, capables de générer un revenu régulier malgré la volatilité des marchés.
Les valeurs de défense, tout comme l’or, peuvent également s’inscrire dans une stratégie de long terme, même si ces actifs restent susceptibles de connaître des phases de volatilité.
Aux États-Unis, les valeurs domestiques ont fait office de refuge durant les premiers jours du conflit. Grâce à l’indépendance énergétique du pays, elles sont moins exposées aux tensions au Moyen-Orient et ont par ailleurs bénéficié du renforcement du dollar.
Sur les marchés européens, la stratégie reste inchangée, avec le maintien des positions existantes.
Les marchés émergents peuvent, de leur côté, constituer une source de diversification intéressante, notamment en Asie. Toutefois, cette région reste particulièrement sensible à une éventuelle perturbation du trafic dans le Détroit d’Ormuz, comme l’a illustré la forte baisse des indices sud-coréens au début du conflit.
La Chine pourrait néanmoins tirer son épingle du jeu grâce à son positionnement stratégique sur les métaux rares, essentiels à la transition énergétique et aux technologies avancées. À l’inverse, le Japon et la Corée du Sud apparaissent plus exposés dans l’hypothèse d’un conflit prolongé.
- Garder la tête froide sur les marchés financiers
Dans un environnement aussi incertain, le mot d’ordre reste la discipline. Sur les marchés financiers, la panique est rarement bonne conseillère.
Les investisseurs devront probablement s’habituer à une volatilité accrue, avec des phases de correction parfois brutales et des rallyes techniques plus marqués qu’à l’accoutumée.
Mais l’histoire des marchés rappelle également que les périodes de turbulence sont souvent celles où émergent les meilleures opportunités d’investissement.
Et, au risque de nous répéter, une règle demeure immuable : plus un portefeuille est diversifié, plus il est capable d’absorber les chocs et de traverser les phases de baisse des marchés.
- L’importance des actifs tangibles dans un contexte volatil
La diversification offerte par les marchés obligataires face aux actions pourrait s’éroder si le prix du baril de pétrole venait à franchir le seuil symbolique des 100 dollars. Une telle flambée pourrait entraîner une corrélation plus étroite entre ces deux classes d’actifs, limitant l’effet protecteur traditionnel des obligations face aux turbulences des marchés actions.
Dans l’éventualité d’un enlisement prolongé du conflit géopolitique actuel, les matières premières et les actifs tangibles, tels que l’or et les métaux précieux, retrouveraient toute leur pertinence. Leur rôle de valeur refuge et de couverture contre l’incertitude économique et l’inflation n’a jamais été aussi crucial.
Parallèlement, certaines stratégies dites long/short pourraient tirer parti de la hausse de la volatilité sur les marchés financiers, exploitant les écarts de valorisation entre différents titres pour générer des performances même dans un contexte incertain.
- Les produits structurés
Les produits structurés sont également susceptibles de bénéficier de ces mouvements de marché. En particulier, les produits indexés sur l’indice iTraxx Main, qui reflète le risque de défaut (CDS) des 125 sociétés européennes les plus liquides, voient leur attrait croître lorsque les spreads s’élargissent. L’augmentation de ces spreads traduit un renchérissement de la prime de risque : pour les investisseurs, cela constitue un point d’entrée potentiellement intéressant.
Malgré ces tensions, les fondamentaux économiques demeurent solides et les résultats des entreprises restent robustes. Cette stabilité pourrait limiter l’ampleur du repli des marchés, même si le risque d’une prolongation du conflit reste réel.
Pour l’instant, la dynamique des marchés financiers semble pointer vers un épisode de volatilité de courte durée, suivi d’un retour progressif aux fondamentaux économiques. Dans ce contexte, savoir identifier et valoriser les actifs tangibles, ainsi que les stratégies adaptées à l’augmentation temporaire de l’incertitude, demeure essentiel pour naviguer avec succès dans les marchés financiers.
La dette privée « evergreen » : un nouveau modèle pour l’investissement non coté ?
Inspirés des stratégies patrimoniales des grandes fortunes et des pratiques de gestion des investisseurs institutionnels, les fonds dits evergreen s’imposent progressivement comme un pilier de l’investissement non coté.
Les chiffres confirment cette montée en puissance. Selon les estimations du fournisseur de données Novantigo, les encours des fonds evergreen et des ELTIF ont bondi de 73 % entre fin 2024 et septembre 2025, atteignant 93,4 milliards d’euros. À l’horizon 2030, ces véhicules pourraient représenter plus de 60 % des investissements en actifs privés.
Face à cet engouement et devant les difficultés rencontrées par la société de gestion Blue Owl, Scala Patrimoine décrypte les ressorts de ce modèle, appliqué à l’investissement en dette privée.
Fonds evergreen : une rupture avec le modèle traditionnel
Les fonds de private equity et de private debt classiques reposent sur un schéma bien connu : appels de capitaux successifs, période d’investissement étalée dans le temps, distributions tardives et capital immobilisé jusqu’à la liquidation finale du fonds. Ce fonctionnement expose l’investisseur à la fameuse courbe en J, caractérisée par des performances initialement négatives avant une création de valeur différée.
Les fonds evergreen s’inscrivent dans une logique radicalement différente.
-
Une structure perpétuelle, pensée pour le long terme
Contrairement aux fonds dits « millésimés », dont la durée de vie est généralement comprise entre 6 et 12 ans, les fonds evergreen ne disposent pas de date de clôture prédéfinie. Cette structure ouverte permet aux gérants d’investir en continu, sans contrainte de liquidation finale.
Résultat :
- le capital est déployé immédiatement,
- la courbe en J est atténuée structurellement, mais dépend du rythme de déploiement, du niveau de cash buffer (ou réserve de liquidités) et peut réapparaitre en cas de vague de défauts,
- et l’investissement commence à produire du rendement dès les premiers mois.
Autre différence majeure : l’investisseur effectue un seul apport initial, sans appels de fonds ultérieurs.
Comme le souligne Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « La spécificité des fonds evergreen destinés aux investisseurs privés réside dans l’appel intégral du capital dès la souscription. Cette immédiateté d’investissement modifie profondément la dynamique de rendement : le capital n’est pas progressivement mobilisé, il travaille quasi instantanément. »
Dans le cadre de la dette privée, les intérêts générés peuvent être distribués régulièrement (le plus souvent trimestriellement) ou réinvestis, selon le choix de l’investisseur. Cette seconde option active un puissant mécanisme d’intérêts composés, optimisant la création de valeur sur le long terme.
-
Une liquidité encadrée
Autre spécificité clé : les fonds evergreen offrent une liquidité partielle. Des fenêtres de rachat sont généralement prévues chaque trimestre ou semestre, grâce à une poche de liquidités conservée par le fonds.
Il ne s’agit toutefois pas d’une liquidité comparable à celle des marchés cotés. Les fonds evergreen sont qualifiés de semi-liquides : la liquidité est possible, mais elle n’est jamais garantie. En cas de déséquilibre entre demandes de rachat et liquidités disponibles, les sociétés de gestion peuvent activer des mécanismes de proratisation des sorties (gates), différer une partie des rachats ou, dans des cas extrêmes, suspendre temporairement les opérations.
Des périodes de lock-up — souvent comprises entre 1 et 5 ans — peuvent s’appliquer, parfois assorties de pénalités en cas de sortie anticipée.
Adrien Tourbet tient à ce titre à préciser que : « ce n’est pas de la liquidité au sens strict des marchés publics, où les titres peuvent être vendus instantanément. On se situe à mi-chemin entre marchés privés et marchés cotés. L’horizon d’investissement reste long terme, généralement entre 5 et 10 ans. Les difficultés rencontrées par la société de gestion américaine Blue Owl sont d’ailleurs là pour nous le rappeler. »
-
Un enjeu central : le cash management
Sur la durée de vie du fonds, les niveaux d’allocation atteignent en moyenne 80 % à 90 %, offrant à l’investisseur un portefeuille diversifié et mature dès l’entrée. Cette structure impose toutefois une discipline rigoureuse en matière de gestion de trésorerie.
Contrairement aux fonds millésimés, souvent investis à près de 100 %, les fonds evergreen conservent 10 % à 20 % de liquidités afin d’honorer les demandes de rachat.
« Le cash management est un facteur clé de performance. Un fonds evergreen bien géré doit concilier rendement et liquidité », précise Adrien Tourbet.
-
Un outil de lissage des cycles économiques
Sur le papier — et dans les faits lorsque la gestion est maîtrisée — les fonds evergreen offrent de nombreux avantages : suppression des sorties forcées, disparition de la logique de millésime, lissage naturel des cycles économiques, et redéploiement continu du capital.
À mesure que les investissements arrivés à maturité sont cédés, les capitaux sont réalloués vers de nouvelles opportunités, assurant une diversification intrinsèque permanente.
Quelques réserves majeures méritent néanmoins d’être formulées. « Le marché souffre encore d’un manque de recul sur le track record des fonds evergreen, en particulier en Europe, où leur historique demeure trop récent pour permettre une évaluation pleinement robuste » abonde Adrien Tourbet. Celui-ci ajoute qu’une « interrogation centrale subsiste : comment ces véhicules se comporteront-ils en cas de choc macroéconomique sévère ou de crise prolongée ? Leur résilience n’a pas encore été véritablement éprouvée par un cycle adverse de grande ampleur. »
Sur un plan plus empirique, la question de la liquidité effective accordée aux investisseurs — qu’ils soient entrants ou sortants — devra également être analysée avec rigueur. « La promesse de liquidité, souvent mise en avant, ne saurait être purement théorique : elle suppose des mécanismes opérationnels solides et une profondeur de marché suffisante. » explique le responsable des investissements non cotés de Scala Patrimoine. À cet égard, un consensus se dessine : pour que cette liquidité soit crédible et durable, les fonds de dette privée doivent atteindre une taille critique, généralement estimée à au moins un milliard de dollars d’actifs sous gestion. Ce seuil permet généralement d’atteindre une diversification suffisante pour diluer le risque idiosynatique, lisser les flux d’entrées et de sorties et accéder à des transactions primaires de meilleure qualité.
Pourquoi la dette privée s’impose comme une classe d’actifs incontournable
Depuis la crise des subprimes à la fin des années 2000, le paysage du financement des entreprises s’est profondément transformé. Sous l’effet d’un durcissement réglementaire et d’une aversion accrue au risque, les établissements bancaires ont progressivement réduit leur exposition au crédit. En conséquence, un nombre croissant d’entreprises s’est tourné vers les marchés privés pour financer leur croissance, leurs acquisitions ou leur refinancement.
Ce mouvement structurel a propulsé la dette privée au rang de classe d’actifs majeure. À l’échelle mondiale, elle représente aujourd’hui près de 1 700 milliards de dollars d’encours. Selon Moody’s, ce marché devrait franchir le seuil des 2 000 milliards de dollars dès 2026, confirmant une dynamique toujours très soutenue.
-
Un double avantage : pour les entreprises comme pour les investisseurs
La dette privée joue un rôle clé pour les entreprises en leur offrant une source de financement alternative, flexible et souvent plus adaptée à leurs besoins spécifiques. Elle leur permet de diversifier leurs sources de capitaux et de limiter leur exposition à la volatilité des marchés financiers cotés.
Pour les investisseurs, l’attrait est tout aussi clair : la dette privée offre des rendements attractifs, généralement supérieurs à ceux des obligations cotées, tout en reposant sur des flux de revenus identifiables, issus des intérêts versés par les emprunteurs.
-
Une classe d’actifs défensive, mais pas sans risques
Dans un environnement marqué par la baisse des taux et la compression des spreads obligataires traditionnels, les grands investisseurs cherchent à renforcer la diversification de leur patrimoine — en particulier au sein de leur poche obligataire. La dette privée répond précisément à cet objectif.
Grâce à la nature sur mesure des transactions, cette classe d’actifs affiche une faible corrélation avec les marchés côtés, ce qui en fait un puissant outil de diversification.
La dette privée présente également un caractère défensif : elle offre une bonne visibilité sur les revenus futurs, fondés sur le paiement régulier des intérêts. De plus, les prêts à taux variable constituent une protection naturelle contre l’inflation, limitant l’impact des fluctuations de taux.
Mais aucun rendement élevé ne va sans contrepartie. Les investisseurs doivent rester attentifs :
- au risque de défaut des entreprises financées,
- et au risque de liquidité, en particulier dans un contexte économique dégradé où de nombreux investisseurs pourraient souhaiter sortir simultanément.
Ces enjeux sont d’autant plus importants que l’environnement économique mondial demeure incertain et que les transformations liées au développement de l’intelligence artificielle rebattent profondément les cartes de nombreux secteurs.
-
Le marché de la dette privée evergreen sous tension
L’attrait croissant des investisseurs ne doit pas occulter les premières zones de fragilité du marché. À ce stade, les pertes restent contenues, mais les signaux de vigilance se multiplient.
Aux États-Unis, le taux de défaut des crédits privés est en légère hausse, passant de 5,4 % à 5,6 % en décembre 2025, selon Fitch.
Les récentes difficultés de Blue Owl mettent en lumière certaines fragilités structurelles du marché de la dette privée evergreen. La société de gestion américaine a en effet décidé de supprimer définitivement la clause permettant aux investisseurs de l’un de ses fonds de retirer une partie de leurs capitaux chaque trimestre. Une décision lourde de sens, qui ravive les inquiétudes autour des standards du crédit privé et de l’exposition croissante du secteur à des entreprises rendues plus vulnérables par le ralentissement économique et les bouleversements technologiques — à commencer par l’essor fulgurant de l’intelligence artificielle dans des secteurs comme celui des logiciels. Dans un environnement plus exigeant, la promesse de liquidité devient donc plus difficile à tenir.
L’Europe, en revanche, bénéficie d’un contexte plus favorable. Les spreads y demeurent plus élevés — de 25 à 50 points de base — et les taux de défaut restent significativement plus bas, bien qu’en progression, de 0,4 % en 2024 à 1,25 % en 2025.
Symbole de cette montée en puissance, l’Europe représente désormais près de 30 % du marché mondial du crédit privé, avec une croissance annuelle moyenne de 18 % depuis 2008, contre 11 % sur le marché américain.
-
La clé du succès : la discipline et la sélectivité
Le constat est sans appel : les capitaux à investir sont abondants, mais les opportunités réellement attractives se raréfient. « Dans ce contexte, certains fonds de dette commettent l’erreur de relâcher leurs critères d’investissement, au risque de diluer la qualité de leurs portefeuilles », avertit Adrien Tourbet.
Plus que jamais, la sélectivité des gérants, la qualité de l’analyse crédit et la rigueur des processus d’investissement constituent les véritables facteurs différenciants. Dans un marché arrivé à maturité, la dette privée ne récompense plus seulement l’exposition, mais avant tout l’exigence et la discipline.
Sur quels critères choisir un fonds de dette privée evergreen ?
Dans l’univers du non coté — et plus encore en dette privée evergreen — le choix du gérant est déterminant. Les écarts de performance entre les fonds du premier et du dernier quartile sont significatifs, rendant toute approximation dans la sélection particulièrement coûteuse pour l’investisseur.
L’enjeu est clair : viser un rendement net annuel compris entre 6 % et 9 % en 2025 pour les stratégies les plus équilibrées, et au-delà de 12 % pour les fonds acceptant un niveau de risque plus élevé. Atteindre ces objectifs suppose une discipline de sélection rigoureuse et une compréhension fine des mécanismes de création de valeur.
-
Une méthodologie d’analyse de fonds de dette privée evergreen éprouvée
Avant toute décision d’investissement, il convient de s’appuyer sur un cadre méthodologique structuré, reposant sur des critères précis. Ce travail d’analyse en amont constitue, à lui seul, un facteur clé de performance à long terme.
La qualité d’un fonds de dette privée evergreen dépend avant tout de l’expertise humaine et technique de son équipe de gestion. Il convient de privilégier des sociétés de gestion ayant démontré :
- leur solidité à travers plusieurs cycles économiques,
- la capacité à attirer et conserver des investisseurs institutionnels de premier plan,
- leur aptitude à générer de la performance aussi bien en phase d’expansion qu’en période de ralentissement économique.
Il convient à ce titre d’analyser :
- le taux de perte net historique
- le multiple de couverture des intérêts du portefeuille moyen du portefeuille
- le niveau de levier moyen
- leur proportion de dette senior loan secured
- la durée moyenne résiduelle des prêts
- leur méthodologie de valorisation de la NAV
La capacité d’un gérant à réagir efficacement en temps de crise est souvent plus révélatrice que ses résultats dans un environnement porteur.
Un historique de performance solide et récurrent constitue un prérequis, mais il ne doit jamais être analysé isolément. Il est essentiel d’en comprendre leurs ressorts.
-
Le savoir-faire opérationnel : un facteur différenciant majeur
Au-delà de l’analyse financière, la dette privée repose sur une proximité forte avec les entreprises financées. La capacité des équipes de gestion à accompagner les sociétés sur des enjeux clés — internationalisation, digitalisation, structuration financière ou croissance externe — constitue un véritable levier de sécurisation des investissements.
Ce savoir-faire opérationnel favorise un alignement d’intérêts entre prêteurs et emprunteurs, un suivi étroit des participations, et une anticipation accrue des risques.
Le principal risque inhérent à la dette privée evergreen reste celui du défaut de paiement. Il est donc essentiel de privilégier des équipes stables, expérimentées et capables de maintenir un taux de défaut maîtrisé au sein de leur portefeuille.
Enfin, une approche rigoureuse de la structuration des financements — intégrant la prise de garanties adaptées et une documentation juridique robuste — permet d’optimiser les conditions de recouvrement et de protéger efficacement le capital investi.
« Adrien Tourbet résume la situation : « choisir un fonds de dette evergreen ne consiste pas à comparer des rendements affichés. Il s’agit d’évaluer une architecture complète : qualité du sourcing, rigueur du crédit, gestion de la liquidité et alignement d’intérêts. Dans un marché devenu plus mature, la performance durable appartient aux gérants capables de dire non autant que de dire oui. »
Exemples de fonds de dette privée evergreen
Ces dernières années, les fonds de dette privée evergreen se sont multipliés, portés par la quête de rendement et de visibilité des investisseurs. Parmi les acteurs les plus actifs figurent plusieurs géants de la gestion d’actifs, dont Goldman Sachs et Ares, qui ont renforcé leur présence sur ce segment stratégique.
-
Goldman Sachs European Credit
C’est en 2023 que Goldman Sachs Alternatives a lancé Goldman Sachs European Credit (GSEC), un fonds de dette privée evergreen européenne semi-liquide destiné à répondre aux attentes d’investisseurs en quête de revenus réguliers ou de capitalisation à long terme.
Le fonds propose deux catégories de parts :
- une part distribuante, permettant aux investisseurs de percevoir régulièrement les intérêts ;
- une part capitalisante, dans laquelle les revenus sont automatiquement réinvestis afin de favoriser la croissance du capital.
Une plateforme mondiale, forte de 25 ans d’expérience
La société de gestion américaine s’appuie sur une expertise de plus de 25 ans dans la dette privée. Depuis sa création, sa plateforme dédiée a investi près de 180 milliards de dollars, ce qui en fait l’une des plus importantes au monde. Elle bénéficie d’une présence locale solide sur les marchés clés des États-Unis, de l’Europe et de l’Asie.
Cette proposition de valeur a rapidement trouvé son public. Le fonds affiche aujourd’hui près de 3,8 milliards d’euros d’encours, dont 82 % investis en dette privée, le solde — environ 18 % — étant conservé en liquidités afin de préserver la flexibilité et la liquidité du véhicule.
Un portefeuille de dette privée evergreen diversifié et orienté qualité
La stratégie de GSEC repose sur une large diversification : le portefeuille compte 97 lignes de dettes d’entreprises, quasi exclusivement constituées de dettes senior de premier rang. Les sociétés financées affichent une taille significative, avec un EBITDA moyen de 243 millions d’euros, gage de solidité opérationnelle.
L’équipe de gestion privilégie des emprunteurs de taille moyenne à grande, positionnés sur des secteurs peu cycliques et disposant de modèles économiques capables de résister à un environnement macroéconomique dégradé, y compris en cas de récession.
Les logiciels, les services aux entreprises et le secteur de la santé concentrent à eux seuls environ 77 % du flux de transactions, illustrant cette orientation défensive.
Un objectif de distribution attractif
Parmi les opérations emblématiques figurent notamment des prêts accordés à Softway Medical, fournisseur français de premier plan de logiciels de systèmes d’information hospitaliers pour les établissements publics et privés, ainsi qu’à Trade Me, leader néo-zélandais des enchères et des petites annonces en ligne.
Depuis son lancement en octobre 2023, GSEC a versé neuf distributions trimestrielles consécutives aux investisseurs, jusqu’à la fin du quatrième trimestre 2025. Le fonds affiche une ambition claire : offrir une distribution annuelle comprise entre 6,5 % et 8 %, tout en s’appuyant sur une approche prudente et sélective du crédit.
-
Ares European Strategic Income Fund
La société américaine de gestion d’investissements alternatifs Ares Management s’est, elle aussi, imposée dans la course aux fonds européens de dette privée evergreen. Lancé il y a moins de deux ans, l’Ares European Strategic Income ELTIF Fund affiche déjà une trajectoire spectaculaire : 5,75 milliards d’euros d’actifs sous gestion.
Une montée en puissance imposante, révélatrice de l’appétit croissant des investisseurs pour des solutions de rendement alternatives.
Un spécialiste de la dette privée evergreen
Ce véhicule prend la forme d’un fonds de prêts directs semi-liquide, à durée indéterminée, exclusivement investi sur le marché européen. Il s’inscrit dans une expertise éprouvée : Ares déploie sa stratégie de prêt direct en Europe depuis près de vingt ans, avec un premier lancement dès 2007.
Depuis sa création, l’activité européenne de prêt direct du groupe a réalisé plus de 390 investissements, représentant un volume cumulé supérieur à 73 milliards d’euros.
Pour capter les opportunités à l’échelle du continent, le gestionnaire s’appuie sur une plateforme européenne solide, composée de 95 professionnels de l’investissement répartis dans sept bureaux.
Un positionnement défensif
La construction du portefeuille reflète une approche résolument défensive et diversifiée. Les secteurs les plus représentés sont la finance (18 %), la santé (18 %), les services aux entreprises (17 %), ainsi que le logiciel et les technologies (14 %). Point clé pour les investisseurs soucieux de protection du capital : 94 % des 345 lignes du portefeuille sont constituées de dettes seniors de premier rang, renforçant la visibilité et la robustesse du profil risque-rendement du fonds.
À l’échelle mondial, Ares Management administre 506 milliards d’euros d’actifs, dont 73 % investis en dette privée, confirmant le caractère central de cette classe d’actifs dans sa stratégie.
Cette expertise s’accompagne d’un historique de performance remarquable : le taux de perte cumulé est de 0,04 %, un niveau exceptionnellement bas pour le segment.
Le Rendement de distribution annualisé étant de 8 %.