
Guillaume Lucchini : « Le conseiller en gestion de patrimoine doit être payé pour ce qu’il est : faire du conseil »
Les principaux enseignements
- Dans le podcast Next Gen Patrimoine, Guillaume Lucchini défend un modèle de conseil en gestion de patrimoine 100% indépendant et rémunéré uniquement par honoraires, qu’il considère plus transparent et mieux aligné avec l’intérêt du client que les modèles fondés sur les rétrocommissions.
- L’associé fondateur de Scala Patrimoine estime que beaucoup de cabinets qui se disent indépendants restent en réalité dépendants économiquement des commissions, et que la vraie transparence devrait obliger chaque conseiller à justifier clairement sa rémunération auprès du client.
- Le family officer reconnait que le modèle d’indépendant exige davantage d’efforts et d’investissement humain.
Dans son podcast « Next Gen Patrimoine », Florian Freyssenet est parti à la rencontre de Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. Durant près d’une heure, ils ont notamment évoqué la voie empruntée par le cabinet : celle de l’indépendance et de la transparence. Une voie d’autant plus singulière que les acteurs qui travaillent exclusivement aux honoraires restent encore peu nombreux en France.
Au cours de cet échange, Guillaume Lucchini revient sur la création de Scala Patrimoine, le choix d’un modèle fondé sur les honoraires et sa vision de l’évolution du marché du conseil patrimonial.
Florian Freyssenet. Guillaume, tu es devenu une figure du conseil patrimonial indépendant en France. Tu as été diplômé d’un master en fiscalité et droit de la propriété intellectuelle et tu as fondé Scala Patrimoine en 2014. La même année, tu remportes le Trophée de la gestion de fortune. Scala est aujourd’hui un multi family office indépendant, avec des bureaux à Paris, Marseille et Genève. Dès le départ, le pari était assez clair : créer un cabinet de conseil indépendant au sens de la réglementation européenne. Comment se lance-t-on avec un modèle qui se veut indépendant ?
Guillaume Lucchini. J’ai effectivement fait mes armes dans le monde du droit, avec une formation juridique axée sur la fiscalité et la propriété littéraire et artistique. Je travaillais en cabinet d’avocats et de conseil auprès d’une clientèle composée notamment de collectionneurs et d’artistes, sur des problématiques d’accompagnement juridique et fiscal au sens large.
Puis, en 2012, je rejoins le groupe Primonial. Je découvre alors, presque par hasard, ce que l’on appelle aujourd’hui en France le conseil en gestion de patrimoine. Et je découvre surtout un marché essentiellement fondé sur l’intermédiation financière, dans lequel le conseil à proprement parler est relégué assez loin derrière une logique de distribution et de commercialisation de produits financiers.
Pour expliquer ce marché et l’enjeu d’opter pour un conseil totalement indépendant, rémunéré à 100 % en honoraires, je fais souvent une analogie avec le parcours de la start-up Yuka, dont l’objectif est de donner un Nutri-Score aux aliments. Je me souviens qu’à l’époque, lorsque l’entreprise est allée voir les industriels, elle a essuyé de nombreux refus. C’est lorsque ces derniers ont compris que les consommateurs commençaient à utiliser massivement l’application qu’ils ont réagi. C’est un peu la même chose dans la gestion patrimoniale. Ce sont aussi les investisseurs qui décident du conseil qu’ils veulent avoir. Et ils manifestent aujourd’hui un intérêt croissant pour un modèle reposant sur le conseil, sans conflits d’intérêts.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière »
Florian Freyssenet. L’indépendance capitalistique et l’indépendance financière sont-elles liées ?
Guillaume Lucchini. Au fil des années, je me suis rendu compte que l’indépendance capitalistique ne garantissait absolument pas l’indépendance financière. Un cabinet peut être parfaitement indépendant sur le plan capitalistique. Mais si, pour un même travail, une société de gestion ou un produit financier vous rapporte davantage en commissions, vous pouvez entrer dans une forme de dépendance.
C’est d’ailleurs le discours que tiennent aujourd’hui de nombreux CGP : « On touche des rétrocessions, mais on est transparents. » Or la transparence ne signifie pas nécessairement l’indépendance. Beaucoup de cabinets ont longtemps estimé que les Français n’étaient pas prêts à recourir aux honoraires, qu’ils ne voulaient pas payer pour du conseil. C’est faux. Et cela fait maintenant plus de douze ans que nous le démontrons. Au-delà de l’indépendance du conseil, je ne me voyais pas lancer Scala Patrimoine dans un marché où ma rémunération dépendrait d’un acteur tiers - assureur ou société de gestion - et donc d’autre chose que de mon métier à proprement parler.
J’ai donc créé Scala Patrimoine sur le modèle d’un cabinet de conseil, avec cette volonté d’accompagner véritablement le client à 360 degrés. C’est dans ce but que nous réinvestissons l’essentiel de notre chiffre d’affaires dans notre outil de travail, et notamment près de 80 % dans l’humain, au sens noble du terme, en allant chercher des compétences supplémentaires.
Nous investissons également beaucoup dans la data, avec notamment le recrutement d’un professionnel titulaire d’un doctorat en physique quantique.
Florian Freyssenet. Tu portes le combat en faveur d’un marché de la gestion de patrimoine reposant sur les honoraires de conseil. Tu fais partie de ces 5 % de cabinets en France qui se rémunèrent de cette manière. Est-ce que tu penses que les cabinets qui se rémunèrent à la commission peuvent être indépendants ?
Guillaume Lucchini. Absolument pas. Mais soyons très clairs sur le sujet : 100 % des cabinets français peuvent devenir indépendants. Il faut simplement que ces acteurs acceptent de rendre transparente auprès du client la rétrocommission qu’ils perçoivent. La question qui se posera alors est simple : suis-je capable de défendre cette rétrocommission et, indirectement, de démontrer la valeur ajoutée que j’apporte à mes clients ?
En 2018, lorsque l’Autorité des marchés financiers a intégré la directive MIF 2 et demandé aux cabinets de se positionner, les 95 % de cabinets qui ont choisi le statut de non-indépendant l’ont fait, selon moi, avant tout pour protéger leurs intérêts.
Quand vous êtes habitué à percevoir des rétrocommissions, êtes-vous réellement prêt à abandonner une part significative de vos revenus, si votre client considère qu’elles ne sont pas justifiées ?
Lorsqu’un client choisit de se faire accompagner par un conseil en gestion de patrimoine, il vient chercher une valeur ajoutée. Aujourd’hui, celle-ci est, le plus souvent, rémunérée par ce que l’on appelle une rétrocommission dans le modèle des cabinets non indépendants.
On nous dit cependant que cette rétrocommission est transparente. Je n’y crois pas du tout. Et, d’ailleurs, les clients qui arrivent chez nous sont souvent passés par ces grandes structures. Ils nous le disent : ils ont fini par comprendre la mécanique et nous sollicitent précisément parce qu’on leur lève le voile sur le fonctionnement réel du marché.
Je pose alors une question : un marché qui se rémunère essentiellement par des rétrocommissions doit-il encore s’appeler « conseil en gestion de patrimoine » ?
Dans les faits, ce sont des courtiers. On met en place un produit, un contrat, sur lequel on va percevoir une commission. Très bien. Mais peut-on appeler cela du conseil ? Non. Il n’y a pas nécessairement de conseil derrière.
« Un multi family office indépendant doit démontrer en permanence sa valeur ajoutée »
Florian Freyssenet. Qu’en est-il des modèles hybrides, avec d’un côté des honoraires pour le conseil et, de l’autre, des rétrocommissions pour la partie courtage ?
Guillaume Lucchini. Ce mélange des genres ne se fait pas, à mon sens, dans l’intérêt du client.
D’ailleurs, on le voit aujourd’hui dans les dernières publications de l’AMF. Les mêmes sujets reviennent régulièrement : le private equity, les produits structurés… Pourquoi ces produits reviennent-ils constamment sur le devant de la scène ? Parce qu’il y a une consolidation du marché et qu’il faut rendre la mariée toujours plus belle et vendre les produits les plus rémunérateurs pour le cabinet.
Pour la petite anecdote, j’ai encore récemment pu accéder à certains dossiers de cabinets qui étaient à vendre. Quand vous découvrez que 50 % de la rémunération d’un cabinet provient des produits structurés, cela pose question. C’est un placement très rémunérateur pour celui qui le distribue et pas forcément très transparent pour le client.
Alors pourquoi cette transparence n’existe-t-elle toujours pas sur les rétrocommissions ?
C’est bien qu’il existe un lobby, ou des intérêts qui ne sont pas forcément ceux du client, au cœur du sujet.
Florian Freyssenet. Quels conseils donnerais-tu à un professionnel qui souhaiterait créer son cabinet de conseil sur un modèle 100 % honoraires, totalement indépendant ?
Guillaume Lucchini. J’aimerais lui dire qu’il s’engage dans un marathon.
Avec un modèle indépendant, il gagnera probablement, au départ, dix fois moins qu’un CGP qui se lance sur un modèle de courtage en vendant des produits structurés. Il faut toutefois dépasser cette réalité et adopter une vision de long terme, en alignant ses intérêts avec ceux de ses clients.
Pour la petite anecdote, j’ai récemment échangé avec un prospect qui avait lu tout ce que nous avions pu dire ou faire au cours des douze dernières années. À la fin de nos échanges, il m’a dit : « C’est vous que je choisis, parce que votre posture n’a pas changé depuis douze ans. »
On peut difficilement faire plus belle reconnaissance.
Nous nous rendons compte qu’en choisissant la voie de l’indépendance, on va faire davantage d’efforts. Nous supportons également plus de charges que les autres. Mais c’est aussi cela, la vie d’un entrepreneur. Il faut démontrer en permanence sa valeur ajoutée.
À l’inverse, dans un cabinet de gestion de patrimoine rémunéré par les rétrocommissions, le métier peut, d’une certaine manière, finir par ressembler à celui d’un rentier.
« Les professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions »
Florian Freyssenet. Quels sont les profils de clients qui sont prêts à payer des honoraires de conseil ?
Guillaume Lucchini. Les entrepreneurs, naturellement. Pourquoi ? Parce qu’ils sont déjà habitués à être bien accompagnés. Ils travaillent avec un avocat ou un expert-comptable qu’ils rémunèrent aux honoraires. Ils sont donc naturellement prêts à se faire épauler de la même manière sur leurs problématiques patrimoniales.
Nous avons également une grande partie de notre clientèle qui est arrivée chez nous par l’intermédiaire de professions réglementées : notaires, avocats… Ces professionnels ont bien compris que, pour travailler en interprofessionnalité avec les métiers du conseil en gestion de patrimoine, il fallait que les intérêts soient alignés.
Ces professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions, lorsque les placements conseillés pourraient l’être pour des raisons essentiellement financières.
Et puis il y a la nouvelle génération qui connaît très bien les rouages du marché de la gestion de patrimoine. Elle a pris ces sujets à bras-le-corps et opte plus volontiers pour un conseil indépendant. Et n’hésite pas non plus à utiliser l’IA pour renforcer ses convictions et identifier un conseil indépendant.
Florian Freyssenet. Les banques sont-elles vos concurrentes ?
Guillaume Lucchini. Absolument pas.
Nous ne sommes pas là pour marcher sur les plates-bandes des banques. En tant que multi family office indépendant, les banques font partie de l’écosystème de nos clients. Ceux-ci auront toujours besoin d’un interlocuteur bancaire.
En revanche, mon rôle consiste à monitorer les relations et à trouver les meilleurs partenaires possibles pour telle ou telle problématique. D’ailleurs, notre modèle économique fait qu’aujourd’hui nous travaillons avec énormément de banques privées françaises, luxembourgeoises, suisses et monégasques.
« La moitié de la performance peut être prélevée par la chaîne de distribution »
Florian Freyssenet. Le facteur coût est-il un critère important dans la sélection des placements financiers pour un multi family office comme Scala Patrimoine ?
Guillaume Lucchini. Nous avons effectivement un rôle de « cost killer », pour éliminer un maximum de coûts. Notre idée est de négocier ceux qui sont incompressibles auprès des assureurs sur les contrats d’assurance-vie, ou encore les frais de gestion avec les asset managers. Nous intégrons également de la gestion indicielle dès lors que cela est pertinent.
Il existe d’ailleurs un rapport sur la protection des épargnants, publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, qui fut largement passé sous silence, mais qui demeure très intéressant. Selon ce rapport, près de 50 % des gains de l’épargne peuvent être captés par les frais de gestion et d’intermédiation sur une période de quarante ans.
Autrement dit, près de la moitié de la performance peut être prélevée par la chaîne de distribution. Le client, lui, prend 100 % du risque. Et une part considérable de la performance qui devrait rémunérer ce risque ne lui revient pas : elle va directement dans la poche d’un intermédiaire.
C’est cela, aujourd’hui, le vrai sujet.
Florian Freyssenet. Revenons sur l’importance de la donnée. Comment travailles-tu ce sujet ?
Guillaume Lucchini. La donnée, si vous voulez véritablement l’utiliser, il faut être capable de la contrôler. Et, pour cela, vous ne pouvez pas simplement passer par une entreprise extérieure. Elle ne connaît pas votre cabinet, vos clients, ni les stratégies mises en place.
Nous avons beaucoup travaillé sur ces sujets et avec quasiment toutes les contreparties. Aujourd’hui, nous récupérons directement nos flux SFTP sur un serveur, notamment en Suisse, avec également une sécurisation des données sur ces serveurs. Le choix de serveurs situés hors de l’Union européenne répond aussi à notre réflexion sur la protection des données et la cybersécurité.
« Scala Patrimoine a lancé, en 2018, le premier contrat d’assurance-vie clean share »
Florian Freyssenet. Quel regard portes-tu sur la consolidation du marché de la gestion de patrimoine ?
Guillaume Lucchini. Elle répond à deux phénomènes.
D’une part, il y a des gens qui souhaitent prendre des gains et monétiser le travail de développement de leur cabinet. Ce n’est pas déshonorant.
D’autre part, certains préfèrent se regrouper. Seul, un CGP peut avoir peur de s’épuiser sous le poids des charges administratives et réglementaires. À un moment, il faut s’entourer.
On remarque d’ailleurs que la génération qui souhaite faire le choix du conseil indépendant le fait souvent dans le cadre d’une reconversion.
Ce sont des professionnels qui ne se retrouvent plus dans le modèle économique actuel, mais qui veulent conserver cette dimension de conseil. Très souvent, ils ont une formation juridique, fiscale ou d’expertise comptable.
Le problème, c’est qu’à 35, 40 ou 45 ans, ils ont parfois des crédits, une famille, une vie déjà installée. C’est compliqué de se mettre à nu, entre guillemets, pendant plusieurs années pour créer une clientèle.
Ils sont donc nombreux à nous solliciter pour devenir partenaires de Scala Patrimoine, avec l’idée de pouvoir s’appuyer sur une équipe pluridisciplinaire capable de les accompagner sur des dossiers à forte valeur ajoutée.
Florian Freyssenet. C’est donc un marché qui aura du mal à bouger ?
Guillaume Lucchini. Quand nous avons voulu lancer, en 2018, le premier contrat d’assurance-vie « clean share », reposant sur des supports d’investissement dont les frais de distribution étaient supprimés pour mettre véritablement en avant le conseil indépendant, nous avons demandé aux assureurs de la place s’ils souhaitaient nous accompagner.
Un seul a accepté : Suravenir.
Les autres nous ont félicités. Ils nous ont dit qu’ils y croyaient, mais qu’ils ne voulaient pas scier la branche sur laquelle ils étaient assis et se priver du système, très rémunérateur, des rétrocommissions. Tout est dit.
« Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts »
Florian Freyssenet. L’ambition de Scala Patrimoine est de devenir le premier groupe d’acteurs 100 % honoraires et indépendants ?
Guillaume Lucchini. Nous ne regardons pas les choses comme cela. Nous sommes tout simplement un cabinet de conseil au sens classique du terme. Je ne suis foncièrement pas opposé aux rétrocommissions en tant que telles, à partir du moment où elles sont 100 % transparentes. Mais il faut être très clair sur les termes. Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts.
Quand je vais voir un médecin, je sais qu’il est là pour me conseiller. J’attends que, lorsqu’il pose un diagnostic, il n’ait pas, derrière, un intérêt particulier à me revendre un séjour dans telle ou telle clinique.
C’est finalement la même chose.
Sur ces sujets, il faut avoir en tête que le marché est extrêmement disparate. On ne fait pas le même métier selon que l’on accompagne quelqu’un qui est salarié et dispose d’un patrimoine de quelques centaines de milliers d’euros, ou un entrepreneur qui vient de vendre son entreprise et se retrouve à la tête d’un patrimoine considérable.
Ce sont des métiers différents. Il y aura donc nécessairement des cabinets de conseil différents, avec des typologies de clientèle différentes.
Mais cette notion de transparence est fondamentale. Elle est même au cœur de ce que devrait être le conseil.
Le podcast est à retrouver en intégralité sur la page Youtube de Next Gen Patrimoine.

Médecins libéraux : comment transmettre son patrimoine professionnel à ses enfants ?
Dans une tribune publiée par Mieux Vivre Votre Argent, Guillaume Lucchini, associé-fondateur de Scala Patrimoine, revient sur les stratégies patrimoniales qui peuvent permettre aux professions médicales réglementées de transmettre leur patrimoine professionnel, malgré les contraintes qui encadrent leurs structures d’exercice.
Des contraintes réglementaires fortes pour les médecins libéraux
On parle beaucoup de la fiscalité des entrepreneurs. Beaucoup moins de celle des professions médicales.
C’est précisément ce sujet que Guillaume Lucchini a choisi d’explorer dans une tribune publiée par Mieux Vivre Votre Argent.
La question est aussi simple que délicate. Comment un praticien peut-il faire fructifier puis transmettre le patrimoine professionnel accumulé au sein de sa SEL ou de sa SPFPL, sans se heurter aux contraintes réglementaires propres à son activité ?
Le paradoxe est réel. Les structures qui permettent aux médecins d’exercer et de développer leur activité sont, dans le même temps, soumises à des règles strictes en matière de détention du capital et d’investissement. Au fil des années, une trésorerie peut ainsi s’accumuler, sans que la question de sa transmission ne soit réellement anticipée.
Et lorsque les enfants ne sont pas eux-mêmes médecins, la difficulté devient très concrète. Comment transmettre ce patrimoine lorsque les règles de la profession limitent précisément les personnes susceptibles de le détenir ?
Un cadre contraint, mais pas totalement verrouillé
Guillaume Lucchini revient d’abord sur les limites du cadre actuel. Une ordonnance de 2023 prévoit que plus de la moitié du capital et des droits de vote d’une SEL reste entre les mains de professionnels en exercice. Une règle structurante, qui limite fortement les possibilités de transmission directe.
Mais le même texte prévoit que des décrets propres à chaque profession peuvent permettre à des tiers d’entrer au capital. Pour les médecins, ce plafond a été fixé à 25 % par le décret du 11 décembre 2025. Une possibilité qui n’a, à ce jour, pas été ouverte dans les mêmes conditions aux chirurgiens-dentistes et aux pharmaciens d’officine.
C’est dans cet espace que se situe l’essentiel de la réflexion développée par Guillaume Lucchini.
Apporter de la souplesse à la structuration patrimoniale
Plutôt que de transmettre l’outil professionnel lui-même, le médecin peut avoir intérêt à transmettre la valeur patrimoniale qu’il génère au fil du temps au sein d’une holding dédiée. La SPFPL ne permettant pas d’avoir des associés non exerçants au capital, sauf cas très particuliers, la transmission anticipée des titres de la holding aux enfants ou au conjoint n’apparaît pas possible. Selon la réglementation applicable à chaque type de profession libérale, la pratique a toutefois développé certains schémas permettant d’envisager une telle transmission.
L’interposition d’une holding de droit commun, qui n’est pas soumise aux mêmes restrictions qu’une SPFPL, peut notamment permettre d’accueillir des associés qui ne sont pas eux-mêmes professionnels de santé. Et potentiellement, des membres de la famille du praticien.
Autre outil : les actions de préférence, qui permettent de dissocier les droits financiers des droits de vote. Dans certaines configurations, une SAS peut ainsi attribuer l’essentiel des droits financiers à certains associés. Tout en respectant les contraintes applicables à la détention du capital.
Enfin, le démembrement des titres de cette holding - avec la nue-propriété détenue par les enfants et l’usufruit conservé par le parent - peut offrir une voie de transmission qui resterait impossible à mettre en œuvre directement au niveau de la SEL ou de la SPFPL.
Des mécanismes techniques, parfois complexes, mais qui dessinent une véritable marge de manœuvre.
Car en matière patrimoniale, une règle demeure : le temps ne joue jamais en faveur de celui qui attend.
La tribune complète est à retrouver dans Mieux Vivre Votre Argent et sur Investir Les Echos.

Devenir rentier : les pièges à déjouer selon Guillaume Lucchini pour Mieux Vivre Votre Argent
Devenir rentier ne consiste pas simplement à disposer d’un capital important. Encore faut-il savoir le préserver, le faire fructifier et transformer les revenus qu’il génère en une rente durable. Fiscalité, diversification, choix des enveloppes, liquidité des placements : une fois le patrimoine constitué, les arbitrages changent de nature. Et lorsque l’essentiel de la fortune repose sur des actifs financiers, ils deviennent particulièrement déterminants.
Comment construire une rente dans la durée sans sacrifier la liquidité, prendre des risques excessifs ou laisser une part trop importante de la performance à la fiscalité ?
Pour répondre à ces questions, le journaliste Léo Monégier a interrogé Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, dans un entretien publié par Mieux Vivre Votre Argent.
Distinguer rendement brut et rendement net
Après des années consacrées à constituer un patrimoine, vient, pour certains, le moment d’en vivre. Un changement de perspective qui n’a rien d’anodin. Il ne s’agit plus seulement pour le rentier de rechercher de la performance, mais de trouver le bon équilibre entre revenus, préservation du capital et fiscalité.
Comment dégager des revenus réguliers sans entamer trop rapidement son capital ? Comment continuer à le faire fructifier tout en conservant suffisamment de liquidités ? Et que devient cette stratégie lorsqu’un projet d’expatriation entre en ligne de compte ?
Ces questions se posent à de nombreux chefs d’entreprise après une cession, à des sportifs de haut niveau au moment de mettre un terme à leur carrière, à des héritiers qui viennent de recevoir une succession importante, mais aussi, plus simplement, à ceux qui préparent leur retraite.
Premier enseignement de Guillaume Lucchini : le rendement affiché n’est pas nécessairement celui qui compte. « Ce qui compte vraiment, c’est ce que vous gardez après impôts », rappelle-t-il.
Avant même de comparer les performances, le choix de l’enveloppe fiscale mérite donc d’être posé. L’assurance-vie conserve, à ce titre, des atouts importants, notamment grâce à son régime fiscal qui permet de distinguer la part de capital de celle correspondant aux gains lors des retraits. La holding patrimoniale peut, quant à elle, trouver sa pertinence dans certaines situations, notamment après la cession d’une entreprise.
Quand la structuration finit par immobiliser le patrimoine
Mais une stratégie patrimoniale peut aussi devenir contre-productive pour le rentier lorsqu’elle fait perdre de vue un élément essentiel : la disponibilité du capital.
Guillaume Lucchini revient notamment sur le cas d’un couple ayant vendu son entreprise de pompes funèbres pour 4 millions d’euros, avant de voir l’essentiel de son patrimoine immobilisé dans des investissements de private equity illiquides dans le cadre d’un dispositif de réemploi.
Une situation qui rappelle une règle souvent oubliée : un montage patrimonial ne devrait jamais dicter les besoins du client. C’est l’inverse.
Dernier volet de l’entretien : l’expatriation. Île Maurice, résidence fiscale, contrat luxembourgeois… Autant de sujets qui peuvent ouvrir de nouvelles possibilités patrimoniales, mais qui exigent aussi de regarder de près les règles fiscales applicables. Car quitter la France ne suffit pas, à lui seul, à effacer les liens avec l’administration fiscale française.

Report d’imposition et private equity : les mises en garde de Guillaume Lucchini dans Les Echos
Le private equity a changé de visage. Longtemps chasse gardée des grandes fortunes, il s’invite désormais dans les contrats d’assurance-vie du plus grand nombre, avec des tickets d’entrée de plus en plus accessibles, parfois à peine 100 euros.
Dans une interview menée par la journaliste Laurence Boccara pour Les Echos, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur les ressorts de cet engouement, mais aussi sur ses zones d’ombre. Et alerte sur les risques d’une démocratisation parfois poussée à l’extrême de cette classe d’actifs.
Les questions autour du dispositif de réemploi
Premier sujet abordé : le dispositif 150-0 B ter, ce mécanisme fiscal qui permet de reporter l’imposition d’une plus-value de cession, sous réserve de respecter certaines conditions de réinvestissement dans des fonds éligibles.
Séduisant sur le papier, le dispositif n’en demeure pas moins un exercice d’équilibriste pour les sociétés de gestion. « Ils sont peu nombreux, car il y a, dans cette disposition, souvent trop de contraintes à respecter », explique Guillaume Lucchini. Avant d’ajouter un avertissement qui mérite d’être entendu : « Si une seule participation venait à perdre son éligibilité en cours de route, c’est l’intégralité du fonds qui basculerait hors du dispositif. »
Private Equity : quelle place dans une allocation d’actifs ?
Autre fil rouge de l’entretien : la juste place à accorder au private equity dans un patrimoine.
La réponse, évidemment, ne peut être la même selon la taille du patrimoine, l’âge du souscripteur, son profil - entrepreneur, sportif de haut niveau ou membre d’une grande famille - et son niveau de risque.
Mais, de manière générale, pas question, pour le fondateur de Scala Patrimoine, de céder à l’euphorie ambiante. Sa recommandation s’inscrit dans une fourchette de « 5 % à 20 % d’un patrimoine financier », même si certains profils spécifiques, notamment les serial entrepreneurs, peuvent naturellement aller bien au-delà.
Cette prudence à l’égard des investisseurs particuliers tient notamment à une contrainte fondamentale : l’absence de liquidité. Dès la souscription, l’épargnant s’engage dans un fonds qui peut immobiliser son capital pendant dix à douze ans. Une durée qui change nécessairement la manière de penser une allocation.
Ce discours de prudence, Guillaume Lucchini le porte d’ailleurs au-delà des colonnes des Echos. Interrogé par le passé par le média Jurisportiva sur l’accompagnement des sportifs de haut niveau, il rappelait déjà qu’il était impossible de raisonner uniquement en termes de private equity ou de retraite, sans inscrire ces sujets dans une stratégie patrimoniale plus globale.
Reste que les rendements affichés - parfois à deux chiffres - continuent d’attirer les épargnants. À chacun, dès lors, de ne pas confondre performance espérée et gain garanti.
Guillaume Lucchini évoque les coulisses de l’accompagnement des sportifs de haut niveau
Dans une interview accordée au Brief Patrimonial, média indépendant fondé par Gillet Petit et spécialisé dans l’actualité économique et patrimoniale, Guillaume Lucchini, associé fondateur de Scala Patrimoine, revient d’abord sur onze années de développement du multi family office indépendant. Il évoque ensuite les enjeux très particuliers de l’accompagnement des sportifs de haut niveau. Et la manière dont leur patrimoine doit être pensé et protégé au fil d’une carrière souvent aussi brillante que brève.
Scala Patrimoine : l’indépendance pour signature
Fondé en 2014 par Guillaume Lucchini, le multi family office indépendant a bâti sa réputation sur un principe qui, dans un secteur nourri aux rétrocommissions, est valeur de provocation : être rémunéré exclusivement par ses clients, sous forme d’honoraires de conseil. Dans l’interview accordée au Brief Patrimonial, l’associé fondateur lève le voile sur les coulisses de cette maison, où entrepreneurs, familles fortunées et sportifs professionnels sont accompagnés depuis Paris, Marseille et Genève.
Au cours de l’entretien, Guillaume Lucchini revient également sur les contours de l'offre dédiée au mécénat. Un département qui est né de sa rencontre avec Francis Charhon, ancien dirigeant de la Fondation de France.
Cette expertise permet ainsi d’intégrer la dimension philanthropique à l’organisation et à la structuration du patrimoine des clients du family office.
« Chez nos clients, la question du sens donné à leur patrimoine finit tôt ou tard par s’imposer autour de la table. Comme une évidence qui dépasse les seules considérations financières. Avec ce pôle d’expertise, nous les aidons à structurer leur démarche philanthropique : création de fondations ou de fonds de dotation, organisation de la gouvernance, sélection des projets à soutenir, suivi de l’impact… Le tout en mobilisant des expertises juridiques et fiscales pointues » souligne ainsi Guillaume Lucchini.
L’accompagnement des sportifs de haut niveau : une méthode éprouvée
Dans le cadre de cette interview, Gillet Petit a également souhaité revenir sur l’une des particularités de Scala Patrimoine : sa capacité à accompagner des athlètes de haut niveau, dont les carrières, aussi brillantes soient-elles, demeurent par nature éphémères.
« La gestion patrimoniale d’un sportif de haut niveau répond à des enjeux singuliers », résume Guillaume Lucchini. Quinze années de carrière, souvent moins, constitue finalement une fenêtre étroite pour bâtir un patrimoine équilibré, dont la vocation est de durer bien plus longtemps.
La méthode, elle, ne change pas. D’abord, sécuriser les fondamentaux : résidence principale, investissement locatif, épargne de précaution. Ensuite, seulement, envisager des placements plus ambitieux - marchés financiers, private equity, projets entrepreneuriaux - en fonction des aspirations et du profil de chacun.
Guillaume Lucchini alerte notamment sur les dérives qu’il observe chez certains athlètes confrontés à des difficultés financières : « des dettes contractées sur des durées qui dépassent leur carrière. Quand les revenus s’effondrent, les charges restent. C’est une mécanique redoutable. »
Il y a aussi le corps, qui peut trahir à tout moment. « Une blessure peut tout remettre en question du jour au lendemain », rappelle le fondateur de Scala Patrimoine. Le cabinet met ainsi ses clients en relation avec des experts indépendants de la performance, afin de les accompagner sans conflit d’intérêts.
L’enjeu consiste aussi à considérer la notoriété comme un actif à part entière. Une logique de brand equity se dessine alors, pensée pour préparer, bien avant qu’elle ne survienne, la transition vers l’après-carrière.
Un accompagnement qui, comme le souligne Guillaume Lucchini dans cet entretien au Brief Patrimonial, dépasse largement le seul conseil financier.
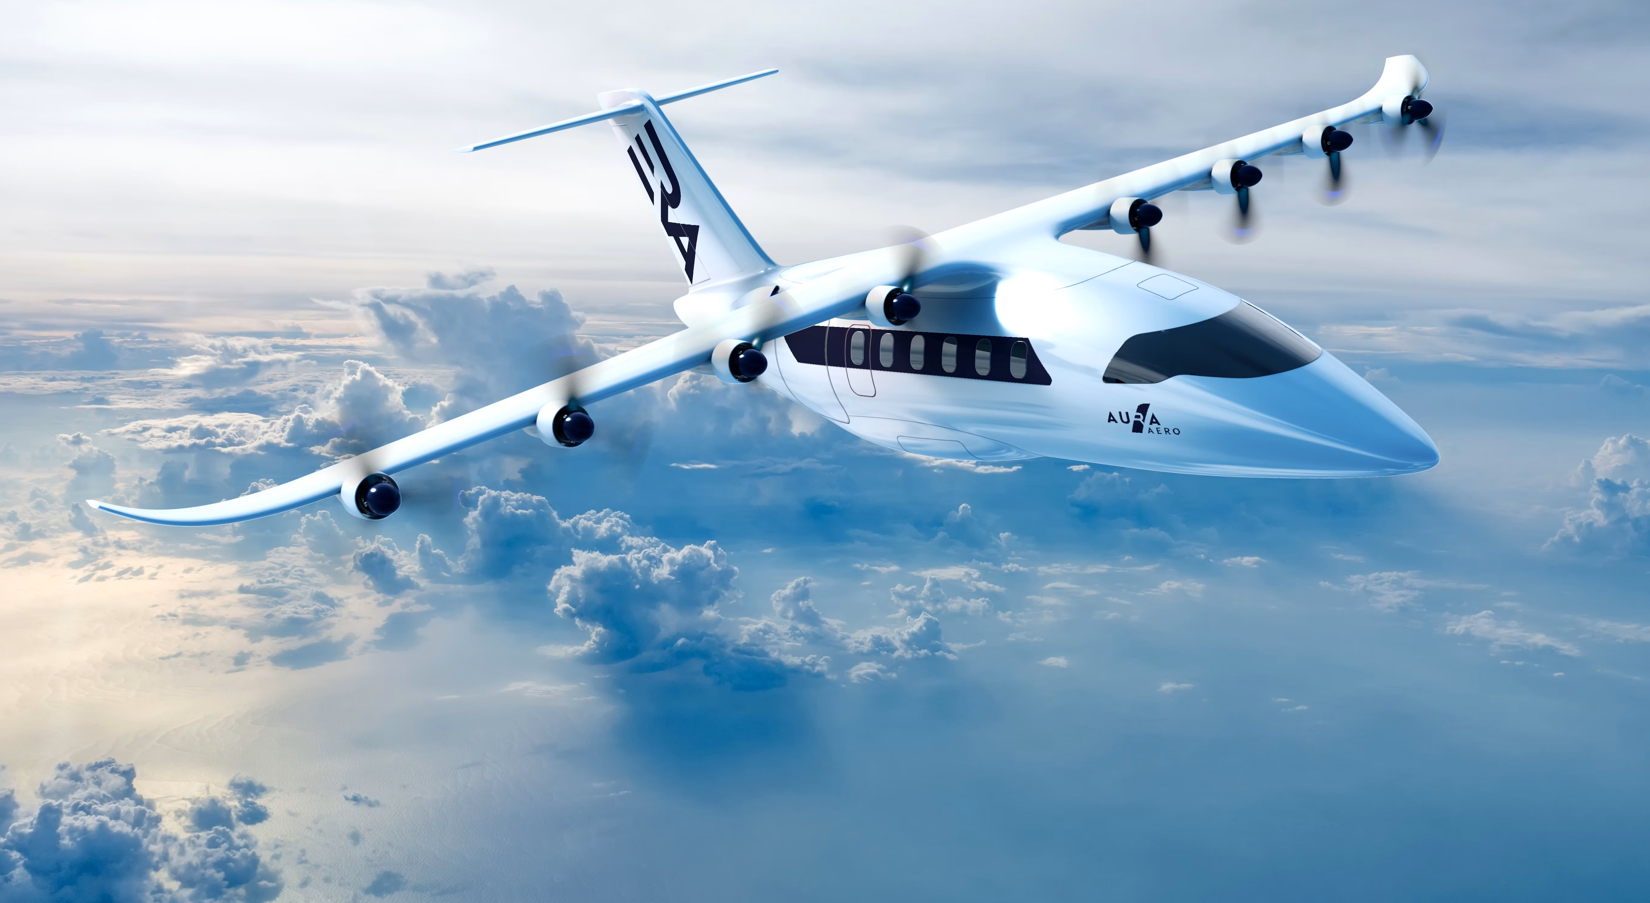
Aura Aero : 340 M€ pour construire un avion bas carbone d’ici 2030
Les principaux enseignements
- Aura Aero a sécurisé un tour de table de 340 millions d'euros. Celle-ci combine 50 M€ en série B, 120 M€ de subventions et 170 M€ de dette.
- L'entreprise positionne ses activités civiles comme militaires comme des contributions directes à l'autonomie stratégique française et européenne.
- Aura Aero vise la toute première certification mondiale d'un avion 100 % électrique en catégorie CS-23.
Le rêve d’un avion bas carbone pourrait-il devenir réalité d’ici 2030 ? Les planètes, en tout cas, semblent s’aligner. À Toulouse, dans les bureaux d’Aura Aero, les projets pourraient bientôt se concrétiser. La direction s’est d’ailleurs donné les moyens de ses ambitions. Le 8 avril dernier, l’avionneur a mené un tour de table de 340 millions d’euros.
Mais derrière l’annonce se joue une partie encore plus stratégique : celle de la capacité française à faire émerger de nouveaux champions industriels. Avec, en point de mire, l’idée de réussir un double pari : gagner en souveraineté et réussir la transition climatique.
Portée par le plan France 2030, la société toulousaine est en passe de réussir cet incroyable tour de force !
La genèse d’un incroyable pari industriel
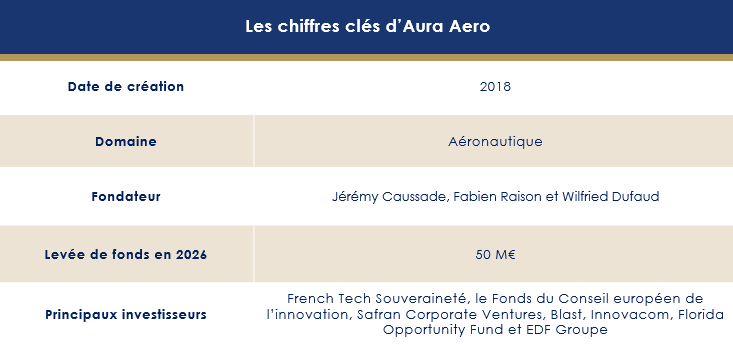
L’odyssée toulousaine démarre en 2018. Trois anciens d’Airbus - Jérémy Caussade, Fabien Raison et Wilfried Dufaud - posent les bases de ce qui deviendra, sept ans plus tard, le nouveau fleuron tricolore de l’aéronautique bas carbone.
Une activité reposant sur deux piliers : la formation et la voltige ainsi que le transport régional.
Deux appareils incarnent la stratégie de l’entreprise de 250 salariés.
D’une part, l’Integral, biplace destiné à la formation et à la voltige. Une version entièrement électrique devrait bientôt voir le jour. Les certifications étant attendues dans les mois à venir.
Et d’autre part, L’ERA, avion régional hybride-électrique de 19 places. L’appareil affiche une autonomie de 1 500 kilomètres et vise un marché qu’Aura Aero estime à 5 000 appareils dans le monde sur les quinze prochaines années.
L’entreprise revendique une réduction des émissions de CO₂ pouvant atteindre 80 % par rapport aux avions thermiques de sa catégorie. Le calendrier, lui, ne laisse guère de place à l’erreur : premiers essais avec un prototype avant la fin de l’année, premier vol en 2027, certification visée pour 2028.
En ligne de mire : la première certification d’un avion 100 % électrique en catégorie CS-23, une première mondiale que l’entreprise ne compte pas laisser passer.
Une diversification des activités vers les drones civils et militaires
Mais au-delà des activités purement aéronautiques, la société toulousaine a eu la bonne idée de se positionner sur les drones civils et militaires. Une diversification des activités qui répond pleinement aux besoins européens.
Un projet retient toute l’attention des décideurs : Enbata. Ce drone MALE - moyenne altitude, longue endurance - dont le premier vol est prévu fin 2026, devrait entrer en service fin 2028.
Ses caractéristiques techniques ? 55 heures d’endurance, 25 000 pieds d’altitude opérationnelle, 160 ktas de vitesse de croisière (environ 300 Km/h), 17 mètres d’envergure et jusqu’à 1 050 kg de charge utile, carburant et charge mission compris.
Il vise aussi bien la surveillance civile et la gestion des catastrophes naturelles que les besoins militaires.
Mais sa principale particularité tient en un mot : ITAR-free. Sans composant américain, l’appareil peut être commercialisé sans l’aval de Washington. Un atout décisif dans un contexte de réarmement européen face à la menace russe.
Pour piloter cette diversification militaire, Aura Aero a recruté le général Stéphane Mille, ancien chef d’état-major de l’armée de l’air, désormais à la tête d’une branche dédiée aux drones destinés aux armées françaises et à l’export.
Le tour de table : Safran, l’État et une ligne rouge sur les capitaux étrangers
Pour continuer à grandir, Aura Aero a donc annoncé une levée de fonds de 50 millions d’euros en série B. Un montant qui, complété par 120 millions d’euros de subventions et 170 millions d’euros de dette, porte le total sécurisé à 340 millions d’euros.
Depuis sa création, la jeune pousse a ainsi rassemblé près de 500 millions d’euros.
Comme relevé par Les Echos, le tour de table de cette série B rassemble de grands noms industriels et du capital-risque européen. French Tech Souveraineté, le Fonds du Conseil européen de l’innovation, Safran Corporate Ventures, Blast, Innovacom, Florida Opportunity Fund et EDF Groupe font ainsi partie de l’aventure.
« Aura Aero change de dimension. Le financement, les commandes fermes et les usines ne sont plus des perspectives. Ce sont des réalités », se félicite Antoine Blin, Chief of Staff de la société française.
Du côté de la présidence, le ton est similaire, mais l’accent porte davantage sur l’ambition industrielle que financière. « Nous sommes en train de construire bien plus que des avions. Nous construisons un nouvel acteur industriel européen », estime Jérémy Caussade, président et cofondateur.
Un rapprochement entre industriel et start-up ?
Safran, présent au capital via son fonds de venture, justifie son entrée par une logique de filière.
« Cet investissement s’inscrit dans la stratégie de Safran Corporate Ventures, qui vise à soutenir de nouveaux acteurs autour des briques technologiques innovantes de l’aviation décarbonée, comme les chaînes propulsives hybrides-électriques », explique Florent Illat, directeur général de Safran Corporate Ventures.
Une manière, pour l’un des géants historiques de la propulsion aéronautique, de garder un pied dans les technologies émergentes sans en porter seul le risque.
Le ministre des Transports, Philippe Tabarot, ne cache pas non plus sa satisfaction. Il estime notamment que ce lien entre la start-up et un grand groupe industriel français doit servir d’exemple à l’avenir : « La décarbonation de l’aviation a besoin de grands acteurs industriels établis, elle a aussi besoin de startups et de nouveaux acteurs : la participation de Safran au tour de table démontre qu’il ne faut pas opposer les deux mondes. »
Place à la production en série
Pour Aura Aero, cette levée de fonds doit marquer le passage du développement à la production en série.
À Cugnaux, au sud de Toulouse, sur le site de Francazal, l’« Aura Factory » doit sortir de terre en 2028. Ce site, conçu comme un ensemble intégré de plus de 40 000 m² sur près de 12,5 hectares, réunira la conception, l’assemblage et la livraison des appareils.
À terme, la capacité de production sera d’une centaine d’ERA et d’une cinquantaine d’Integral par an, avec environ 1 600 salariés.
De l’autre côté de l’Atlantique, le mouvement est déjà engagé. Un premier site a été inauguré en octobre 2025 à Daytona Beach, en Floride, pour l’assemblage final de l’Integral.
Une seconde usine, dédiée cette fois à l’ERA et dotée de 50 000 mètres carrés, doit voir le jour d’ici 2028 sur un terrain de 16 hectares, avec le soutien de Space Florida.
Cette double implantation n’est pas un hasard. Elle traduit une stratégie assumée de l’entreprise : « disposer des capacités de production au plus près de nos marchés, en Europe comme aux États-Unis », comme l’avait précisé Jérémy Caussade.
Un carnet de commandes qui commence à se remplir
Sur le plan commercial, les chiffres avancés par l’entreprise tranchent avec la prudence habituelle du secteur en phase de développement : plus de 700 intentions d’achat et 20 commandes fermes pour l’ERA.
Côté chiffre d’affaires, Aura Aero reste pour l’instant un acteur modeste : 2 millions d’euros en 2025, avec une prévision proche de 10 millions d’euros pour 2026, portée par les ventes d’Integral et les travaux sur le drone Enbata.
Un écart entre ambitions industrielles et revenus actuels qui rappelle combien la phase qui s’ouvre reste risquée.
L’atout « souveraineté »
Alors que l’Europe se bat pour exister dans de nombreux secteurs face aux puissances chinoises et américaines, la montée en puissance d’Aura Aero est perçue comme une bénédiction par les responsables politiques.
Il faut dire que c’est un sujet sur lequel Jérémy Caussade se montre particulièrement offensif. Dès 2023, il alertait sur la fragilité du financement européen dans l’aéronautique décarbonée :
« Si on continue à avoir des fonds qui sont aussi peu à la hauteur, il y a deux solutions. Soit les sociétés vont mourir et se rendront à l’étranger. Soit elles se retrouveront, comme 90 % des sociétés européennes dans notre secteur, avec des fonds chinois au capital. »
Une ligne qu’il revendique comme une singularité.
« La raison est simple. Nous sommes la seule scale-up européenne à ne pas avoir de fonds chinois dans notre capital », affirmait-il, se targuant par ailleurs du siège obtenu par AURA AERO au comité directeur de l’Alliance for Zero Emission Aviation, aux côtés d’Airbus, pour représenter les constructeurs européens.
Trois ans plus tard, le discours n’a pas varié d’un pouce, quand bien même l’entreprise a considérablement grossi.
« Il n’est pas question pour Aura Aero d’accepter de se faire racheter par une entreprise chinoise, turque ou indienne », tranche-t-il aujourd’hui.
« Nous travaillons sur des projets touchant à la souveraineté du pays, que ce soit pour le civil ou le militaire. Nous traçons notre voie, dans l’idée de grossir, de mener à bien nos développements actuels, d’aller conquérir des marchés et de développer, dans le futur, de nouveaux produits. »
Et de se féliciter, à propos du tour de table qui vient de se boucler : « Le principe de la souveraineté est garanti avec ces actionnaires. Il n’y a pas de fonds exotiques. La liberté n’a pas de prix. »
Prochaine levée de fonds programmée pour 2028 ?
Cette accélération financière s’accompagne d’un mouvement de croissance externe. Aura Aero a repris VoltAero, autre acteur français de la propulsion hybride-électrique. Un rapprochement qui est fondé, selon la direction de l'entreprise, sur des complémentarités technologiques.
Mais l’histoire ne s’arrête pas là.
Antoine Blin, directeur général adjoint, prévient déjà la suite : « Une autre levée de fonds sera nécessaire début 2028 pour la production. »
Une manière de rappeler qu’entre la promesse d’un avion bas carbone et sa production en série, le chemin reste long et extrêmement coûteux.
Kings League : 63 M$ pour conquérir le monde du divertissement sportif
Les principaux enseignements
- La Kings League révolutionne le football en proposant un format pensé pour les nouveaux usages numériques, plus spectaculaire.
- La levée de fonds de 63 millions de dollars menée en début d’année par Alignment Growth doit permettre à la Kings League d’accélérer son développement.
- Avec des ambitions de développement aux États-Unis et en Asie, la Kings League entend poursuivre son expansion mondiale.
Francesco Totti, Ronaldinho, Eden Hazard… Trois noms qui ont fait vibrer des stades entiers, de Rome à Barcelone, de Lille à Paris, et des millions de supporters à travers le monde. Aujourd'hui encore, le public prend plaisir à les voir enchaîner dribbles et gestes de génie. Mais cette fois, ce n'est plus sur les pelouses des grands championnats : c'est sur celles de la Kings League.
La Kings League ? C’est cette compétition de football à sept imaginée par Gerard Piqué, sous l'impulsion de sa société Kosmos. En quelques années, le projet a pris une ampleur considérable. Dernière illustration en date : une levée de fonds de 63 millions de dollars (Journal L'Equipe) menée par le fonds américain Alignment Growth. Depuis 2023, plus de 100 millions de dollars ont ainsi été réunis pour accélérer le déploiement international d'un modèle conçu, dès le premier jour, pour les usages du streaming et des plateformes numériques.
Pour comprendre les ressorts de cette ascension fulgurante, les équipes de Scala Patrimoine sont donc allées à la rencontre d'Emmanuel Seugé, fondateur et managing partner de Cassius, investisseur historique de la Kings League.
Le football nouvelle génération
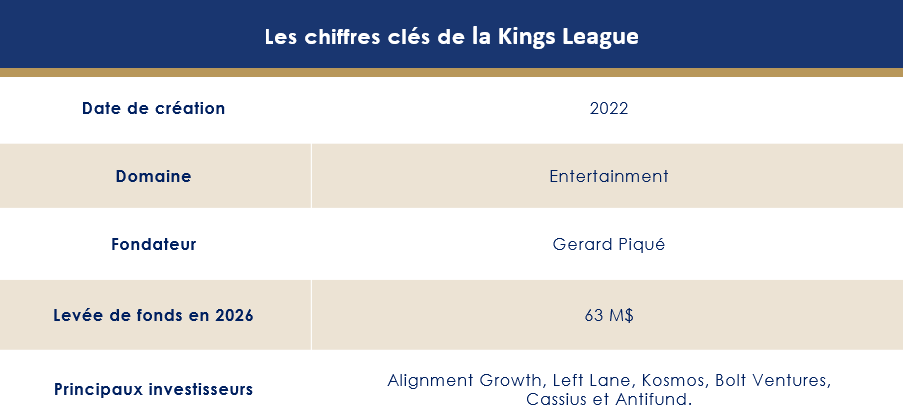
Tout commence en 2022. Porté par l'ancien international espagnol Gerard Piqué, un projet prend forme. sortir des sentiers battus du football traditionnel et inventer un format taillé pour les nouvelles habitudes de consommation sportive. Des rencontres plus courtes, des récits centrés sur les personnalités et des scénarios de match toujours plus spectaculaires.
Emmanuel Seugé, dont le fonds d'amorçage Cassius est basé à Atlanta et investit dans le sport, le divertissement et les plateformes digitales, se souvient des prémices du dossier : « Cela faisait plusieurs années que l'on voyait émerger des ligues sportives privées, principalement aux États-Unis. Des compétitions indépendantes, entièrement contrôlées par leurs organisateurs, où la ligue détient aussi bien les droits d'image que le modèle économique. Il s’agit d’un modèle plus prévisible et plus scalable pour le sport, ce qui le rend, en conséquence, plus intéressant financièrement. Et surtout, le potentiel de développement est immense. »
Dans cette configuration, les entrepreneurs et les investisseurs gardent en effet la main sur les règles et le fonctionnement, qu'ils peuvent faire évoluer à tout moment.
« Rien à voir avec les sports traditionnels, encadrés par des fédérations. Il y a un véritable esprit start-up. C'est cette liberté qui change tout », abonde Emmanuel Seugé. Ces dernières années, de nombreuses ligues privées ont ainsi vu le jour, notamment dans le pickleball, le volley-ball, le snowboard ou encore le padel.
C'est dans ce contexte qu'une première levée de fonds de 40 millions d'euros s'est bouclée en 2023, avec Cassius en tant que premier investisseur. En 2024, l'ont rejoint Left Lane Capital, société de capital-risque internationale, ainsi que Fillip, la holding de l'entrepreneur mexicain Alberto Fasja.
Des créateurs et influenceurs comme ambassadeurs
L'idée de départ de la Kings League est simple. Les jeunes ne regardent plus 90 minutes d’un match de football traditionnel. Ils regardent des highlights, à travers des vidéos de dix ou quinze secondes sur TikTok ou Instagram. C’est cette opportunité que la Kings League cherche à saisir.
Pour Emmanuel Seugé, la réussite de la Kings League tient à un diagnostic simple sur les usages des jeunes générations et à un pari sur les créateurs de contenu : « Il fallait donc réinventer la manière de raconter ce sport. Dans le format imaginé par la Kings League, il se passe quelque chose toutes les deux minutes. Une quinzaine de règles inédites viennent volontairement casser le rythme classique du jeu : des cartes secrètes, des joueurs jokers, des rebondissements permanents. Dès le départ, tout a été pensé pour le digital et le mobile. »
Autre élément décisif : dès le lancement, les fondateurs ont voulu associer des créateurs de contenu en leur donnant la propriété de leurs équipes. En retour, ces personnalités deviennent les premiers ambassadeurs de la compétition.
Gérard Piqué, un entrepreneur hors norme ?
« À mes yeux, c'est un véritable coup de génie », explique Emmanuel Seugé. Avant de se pencher sur l'intérêt suscité auprès des plus jeunes : « Cela garantissait une audience dès le premier jour. Quand des créateurs suivis par trois, cinq ou parfois dix millions d'abonnés sur Twitch ou YouTube parlent de leur équipe, ils touchent immédiatement un public considérable. C'est une ressource extrêmement précieuse. Par ailleurs, ces créateurs n’apportent pas seulement leur audience : ils reçoivent une véritable équipe, deviennent propriétaires et sont pleinement investis dans le succès du projet. »
Sur la figure fondatrice de la ligue, l'investisseur ne tarit d'ailleurs pas d'éloges : « Gerard Piqué est un entrepreneur hors normes, un visionnaire. Qu'un joueur ayant évolué à un tel niveau - champion du monde, triple vainqueur de la Ligue des champions - soit capable d'exceller ensuite dans le business et la création, c'est extrêmement rare. »
Un modèle économique déjà rentable
Le succès d'audience - 150 millions d'heures de streaming en direct et 13 milliards d'impressions sur les réseaux sociaux en 2025, pour un public dont 85 % a moins de 35 ans - s'est traduit par un modèle économique structuré.
Celui-ci est fondé sur les partenariats, le sponsoring, le merchandising et la billetterie.
« Aujourd'hui, près de 80 % des revenus proviennent du sponsoring », confirme le fondateur de Cassius.
Adidas et le Crédit Agricole, notamment, font partie des partenaires, avec des montants très significatifs, comparables à ceux du sport professionnel.
« À cela s'ajoutent les recettes de billetterie. Les événements organisés au Camp Nou de Barcelone (80 000 billets vendus), au Metropolitano de Madrid (60 000 billets vendus) ou encore au stade Azteca, à Mexico, ont rencontré un immense succès populaire. Enfin, il y a les revenus liés à l'audience générée sur YouTube, Twitch et les autres plateformes. À terme, rien n'empêche la Kings League de conclure des accords avec de grands diffuseurs internationaux », précise Emmanuel Seugé.
Aujourd'hui, la Kings League compte environ 170 collaborateurs.
Alignment Growth mène un tour de table de 63 millions de dollars
En février 2026, la Kings League a annoncé un nouveau tour de table de 63 millions de dollars (Journal Les Echos), mené par le fonds américain Alignment Growth, avec la participation des actionnaires historiques : Left Lane, Kosmos, Bolt Ventures, Cassius ainsi qu’Antifund, fondé par Jake Paul, qui deviendra le premier propriétaire d’équipe aux États-Unis. Ce nouveau financement porte à plus de 160 millions de dollars le total levé par la ligue depuis sa création et doit accélérer son expansion internationale.
Le marché le plus performant est sans conteste l'Amérique du sud, tant en matière d’audience que de revenus de sponsoring, en particulier au Brésil et au Mexique. Le Brésil connaît un succès spectaculaire, avec notamment Neymar comme propriétaire d'une équipe. L'écosystème local est solide, les partenaires sont puissants et l'audience est immense.
Interrogé sur l'ambition mondiale du projet, Emmanuel Seugé livre ainsi une géographie précise des relais de croissance. « L'Europe fonctionne également très bien. Même si la concurrence y est beaucoup plus forte sur le terrain des contenus, ce qui impose d'innover en permanence. Les États-Unis et l'Asie constitueront les prochains grands relais de croissance. Ce type de format y trouvera naturellement sa place, dans des marchés très sensibles à l'entertainment, aux célébrités et au spectacle. Autant d'éléments qui sont au cœur de l'ADN de la Kings League. »
Poursuivre l'expansion internationale
Sur les leviers de développement futurs, entre croissance organique et opérations de croissance externe. « La chaîne de valeur du sport est immense. Aujourd'hui, la Kings League occupe une position de leader sur son segment. La croissance reposera notamment sur la poursuite du développement organique, en exportant son modèle vers d’autres sports, par exemple. La Kings League n'est pas encore implantée en Asie ni en Afrique et s'apprête à se lancer aux États-Unis. Le terrain de jeu est presque sans limite. » estime le fondateur de de Cassius.
Fidéliser un public volatil
Reste une question qui taraude régulièrement les observateurs du secteur : la Kings League vise-t-elle à concurrencer le football classique ?
Emmanuel Seugé balaie l'hypothèse, tout en esquissant une vision plus large de l'économie de l'attention. « Une concurrence avec le football traditionnel ? Gerard Piqué rappelle souvent que le football restera toujours le sport roi. La Kings League n'a pas vocation à le remplacer, mais à proposer autre chose. Nous sommes convaincus que, dans un monde où l'intelligence artificielle dégagera progressivement du temps libre en améliorant la productivité, le contenu et les événements en direct feront partie des secteurs auxquels les gens consacreront le plus de temps… et d'argent. L'idée est donc d'offrir un format complémentaire du football traditionnel. Plus rapide, plus facile à consommer, plus innovant, avec une dimension spectaculaire assumée. »
Une Kings League qui se développerait aux côtés des championnats traditionnels, en s'appuyant sur des clubs ou des villes ? « Rien n'est off the table, comme on dit », nous répond Emmanuel Seugé.
Reste, pour la ligue, un défi de fond. Transformer l'effet de curiosité en fidélité durable auprès d'une audience jeune et volatile. Un point sur lequel Emmanuel Seugé ne se fait guère d'illusions. « Une fois l'effet de curiosité passé, le véritable défi sera de fidéliser une génération dont l'attention reste particulièrement volatile. Il faudra sans cesse se réinventer. »
Assurance-vie, PER : le vrai coût de votre épargne en 2025
Les principaux enseignements
- Le Plan d’épargne retraite (PER) coûte structurellement plus cher que l'assurance-vie, selon le rapport OPEF 2025. Les frais sur versements y sont en moyenne deux à 2,6 fois plus élevés selon les supports.
- Les rétrocessions restent l’angle mort du conseil financier. Lorsque c'est la société de gestion qui rémunère directement le conseiller, l'intérêt de l'épargnant et celui de l'intermédiaire ne pointent pas nécessairement dans la même direction.
- Les ETF creusent l'écart, avec des frais moyens de 0,29 % contre 1,80 % pour les fonds actions classiques.
L'épargne des Français coûte cher. Pas forcément là où on le croit, pas toujours de façon visible, mais elle coûte cher. Derrière les contrats d'assurance-vie, les plans d'épargne retraite ou les PEA, une mécanique tarifaire complexe grignote, année après année, les rendements.
Le législateur l'a compris. En étendant les compétences du Comité consultatif du secteur financier (CCSF), il lui a confié une mission de surveillance des frais et de la performance des produits d'épargne financière.
De cette décision est né l'Observatoire des produits d'épargne financière (OPEF), sobrement intitulé « Transparence, pédagogie et information au service des épargnants ». Nous en sommes à la deuxième édition. Et le périmètre impressionne : près de 2 132 milliards d'euros d'épargne financière passés au crible, répartis entre contrats d'assurance-vie, plans d'épargne retraite individuels (PERin), comptes-titres ordinaires, plans d'épargne en actions (PEA et PEA-PME).
Frais d'épargne : qui les perçoit et comment sont-ils répartis ?
Avant d'entrer dans les chiffres, il faut comprendre l'anatomie des prélèvements.
-
Qui prélève et perçoit les frais ?
Deux acteurs se partagent la mise. D'un côté, le producteur - assureur, mutuelle, banque ou société de gestion - qui perçoit sa rémunération en contrepartie de la conception, de la structuration et de la gestion du produit. De l'autre, le distributeur - banque, courtier ou conseiller en gestion de patrimoine - qui touche, le plus souvent, des rétrocessions prélevées directement sur les frais du produit.
C'est précisément ce deuxième circuit qui pose problème.
Guillaume Lucchini, fondateur de Scala Patrimoine, un multi-family office dont le modèle repose à 100 % sur les honoraires, ne mâche pas ses mots : « Le système des rétrocessions est, à mon sens, dangereux pour les épargnants, car c'est la société de gestion et/ou l'assureur qui rémunère directement le conseiller en gestion de patrimoine en échange de la vente de ses produits. On comprend dès lors très bien la perversité potentielle du système, où le conseiller peut avoir intérêt à vendre les produits qui le rétribuent le mieux. Et je ne parle même pas des groupes bancaires ou assureurs, qui n'ont d'intérêt qu'à vendre les produits maison, naturellement plus gourmands en frais. Lorsqu'on audite les portefeuilles de clients de grands groupes bancaires, il n'est pas rare de voir des contrats investis à près de 80 % dans des fonds maison. »
Un chiffre qui en dit long. Il entre en contradiction frontale avec l'un des principes cardinaux de la gestion de patrimoine : diversifier non seulement ses actifs, mais aussi les sociétés de gestion auprès desquelles l'épargnant investit son capital.
-
Frais sur versements, frais de gestion, rétrocessions : comment ça fonctionne ?
Les frais se déclinent en trois grandes familles.
- D'une part, les frais ponctuels, au premier rang desquels figurent les frais d'entrée, de sortie et d'arbitrage ;
- D'autre part, les frais récurrents, prélevés périodiquement sous forme de frais de gestion ;
- Enfin, les frais conditionnels, enfin, tels que les frais de surperformance.
Le piège est classique : les frais les plus élevés ne sont pas toujours les plus lisibles. La question de la transparence tarifaire est donc essentielle.
Pour Guillaume Lucchini : « Le débat ne doit pas seulement porter sur le montant des frais, mais aussi sur leur transparence. Des frais clairement présentés créent la confiance, permettent aux épargnants de comparer les accompagnements qui leur sont proposés et de prendre leur décision en toute sérénité. C'est tout l'intérêt du travail mené par l'Observatoire des produits d'épargne financière (OPEF), qui participe à rendre le marché plus lisible et plus vertueux. »
Frais assurance-vie : les chiffres du rapport de l'OPEF décryptés
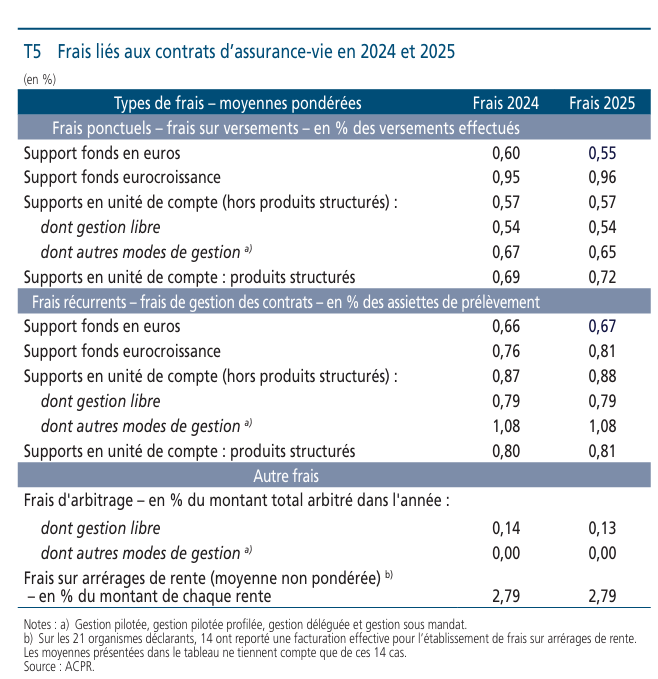
L'assurance-vie reste le placement préféré des Français, et de loin. Mais derrière la familiarité du produit se cache une architecture tarifaire qu'il vaut mieux connaître : frais sur versement, frais de gestion et frais d'arbitrage.
-
Les frais sur versement
Les frais perçus sur les versements effectués s'établissent en moyenne à :
- 0,55 % pour les fonds en euros ;
- 0,57 % pour les unités de compte ;
- 0,72 % pour les produits structurés.
Ces frais sont globalement stables, voire en légère baisse pour les fonds en euros, dont le niveau moyen passe de 0,60 % à 0,55 %. La plus forte hausse concerne les produits structurés : les frais sur versement atteignent en moyenne 0,72 % en 2025, contre 0,69 % en 2024, soit une augmentation de 3 points de base.
-
Les frais de gestion
En 2025, les frais de gestion annuels moyens des contrats d'assurance-vie s'établissent à :
- 0,67 % pour les fonds en euros ;
- 0,80 % pour les unités de compte en gestion libre ;
- 1,08 % pour les unités de compte relevant d'un autre mode de gestion (gestion pilotée, profilée ou sous mandat) ;
- 0,81 % pour les produits structurés.
Les niveaux observés demeurent globalement stables. Les écarts d'une année sur l'autre restent limités, ce qui traduit une relative stabilité de la politique tarifaire des assureurs.
-
Les frais d'arbitrage
Les frais d'arbitrage restent limités. En moyenne, ils représentent 0,13 % du montant des opérations.
PER : des frais jusqu'à 2,6 fois plus élevés qu'en assurance-vie
Les chiffres du plan d'épargne retraite individuel (PERin) racontent une tout autre histoire. Dans l'ensemble, les frais y sont sensiblement plus élevés que dans les contrats d'assurance-vie.
-
Les frais sur versement
En 2025, les frais moyens sur les versements s'élèvent à :
- 1,09 % pour le fonds en euros ;
- 1,51 % pour les unités de compte ;
- 1,76 % pour les produits structurés.
Les auteurs du rapport le soulignent sans détour : le niveau de facturation du PERin est nettement supérieur à celui observé en assurance-vie, dans des proportions variant de deux à 2,6 fois selon les supports d'investissement.
-
Les frais de gestion
Les frais de gestion confirment cet écart.
Ils s'établissent en moyenne à :
- 0,76 % pour les fonds en euros ;
- 0,91 % pour les unités de compte ;
- 0,94 % pour les produits structurés.
Une légère amélioration est toutefois observable sur les fonds en euros, dont les frais reculent d'un point de base.
En matière d'arbitrage, le PERin fait en revanche mieux que l'assurance-vie : les frais moyens ressortent à 0,07 %, contre 0,13 % pour cette dernière, soit près de deux fois moins.
Il existe par ailleurs une catégorie de frais que beaucoup d'épargnants ignorent : les frais sur arrérages de rente, prélevés à chaque échéance de versement.
Ils couvrent des coûts très spécifiques - gestion des paiements, déclarations fiscales, prise en compte des options de réversion - et s'élèvent en moyenne à 2,20 % du montant de chaque rente en 2025, contre 2,19 % un an plus tôt. Sur les 21 assureurs interrogés par l'ACPR, 14 déclarent appliquer ce type de frais.
Guillaume Lucchini ne dissimule pas son agacement face à ces niveaux tarifaires. « Le plan d'épargne retraite étant un placement à très long terme, avec un horizon bien souvent supérieur à dix ou quinze ans, les épargnants sont peut-être moins sensibilisés à la politique tarifaire. Or les sociétés de gestion et les compagnies d'assurance, mais aussi les intermédiaires, se montrent très gourmandes sur les frais appliqués. Une bonne partie du monde de la gestion de patrimoine et de la gestion d'actifs vit grassement de ce placement. C'est vraiment dommageable, tant la place de ces contrats est essentielle dans le paysage financier. »
Le vent tourne du côté des frais de gestion des fonds
Sur les supports d'investissement sous-jacents, la dynamique est différente et plus encourageante. Sous la pression des ETF, de la prise de conscience progressive des épargnants et du travail mené par plusieurs acteurs pour améliorer la transparence tarifaire, les frais de gestion des sociétés de gestion s'orientent désormais à la baisse.
En 2025, la moyenne pondérée des coûts récurrents des fonds en unités de compte s'établit à 1,60 %, en recul de 2 points de base par rapport à 2024. L'amplitude demeure toutefois très large : de 0,29 % en moyenne pour les fonds monétaires à 2,50 % pour les fonds de capital-investissement.
-
Les fonds actions
Les ETF actions - qui représentent désormais 10 % des encours des unités de compte actions - affichent des coûts moyens de seulement 0,29 %, contre 1,80 % pour les fonds actions classiques. Un différentiel qui ne passe plus inaperçu et qui explique, en grande partie, la montée en puissance de la gestion passive.
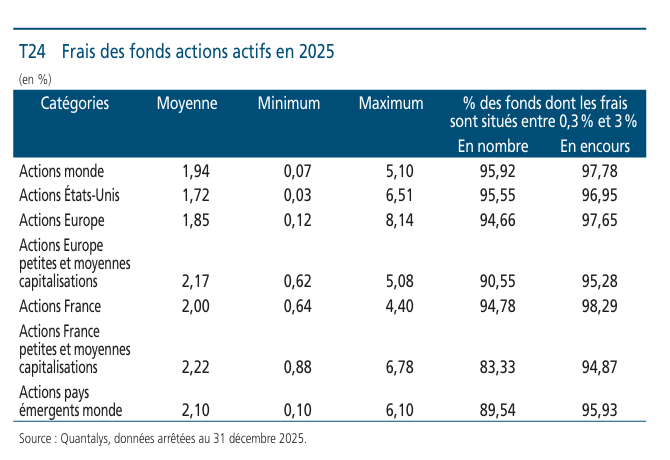
Du côté des fonds actions actifs, les frais varient sensiblement selon les marchés :
- 1,72 % pour les fonds investis sur les actions américaines ;
- 2,22 % pour les fonds exposés aux petites et moyennes capitalisations françaises.
Comme l'expliquent les auteurs du rapport : « Ces niveaux de frais reflètent plusieurs facteurs. D'une part, l'expertise requise du gérant, la liquidité plus ou moins réduite des marchés. Et d'autre part, la complexité des stratégies mises en œuvre et la rareté des actifs suivis. Ces éléments expliquent notamment pourquoi les fonds de petites et moyennes capitalisations présentent des frais plus élevés, compte tenu des spécificités de cette classe d'actifs et de son mode de gestion. »
Des arguments recevables, mais que les épargnants ont tout intérêt à examiner avec attention.
-
Les autres gestions
Les fonds obligataires affichent des niveaux de frais compris entre 0,68 % pour les obligations en euros à court terme et 1,64 % pour les obligations des pays émergents.
De leurs cotés, les fonds diversifiés se situent entre 1,38 % et 1,85 %. Les fonds monétaires restent les supports les moins coûteux du marché, avec des frais moyens de 0,10 %.
Conclusion : ce que les épargnants doivent retenir du rapport de l'OPEF
Ces chiffres ne doivent pas, pour autant, conduire les épargnants à rechercher systématiquement les frais les plus faibles. Certains coûts peuvent être justifiés par la nature du produit, la qualité de la gestion ou l'accompagnement proposé.
Mais ils rappellent une évidence : les frais doivent être compris, comparés et intégrés dans la décision d'investissement.
Car sur le long terme, quelques dixièmes de points de frais supplémentaires peuvent peser lourdement sur la performance finale d'un placement. « L'enjeu n'est donc pas de supprimer tous les frais, mais de savoir précisément ce qu'ils rémunèrent, et de ne jamais les subir aveuglément. » conclut le fondateur du multi-family office indépendant.
Source : Rapport annuel de l’Observatoire des produits d’épargne financière, 2026
Capital-développement : faut-il encore s’y intéresser en 2026 ?
Ce qu’il faut retenir
- Le capital-développement occupe une position intermédiaire dans le private equity, entre le capital-risque et le LBO, en accompagnant des entreprises déjà rentables dans leur phase d’accélération.
- Malgré un contexte économique plus difficile et un ralentissement des transactions, ce segment continue de jouer un rôle clé dans le financement de la croissance des PME et ETI.
- Dans ce marché plus sélectif, la performance dépend avant tout de la qualité des gérants et de leur capacité à identifier des entreprises solides capables de changer d’échelle.
Le capital-investissement traverse une zone de turbulences. Dans un environnement économique toujours incertain, le durcissement des conditions de financement et le ralentissement des opérations pèsent sur le marché. Les transactions se font plus rares, souvent freinées par des gestionnaires d’actifs réticents à céder leurs participations à des niveaux de valorisation jugés trop faibles.
Pour autant, cette classe d’actifs continue de jouer un rôle central dans le financement des entreprises. D’après France Invest, près de 36,4 milliards d’euros ont été investis en France en 2025 dans 2 904 entreprises et projets d’infrastructure, confirmant la profondeur du marché malgré le cycle moins favorable.
Au sein de cet univers, plusieurs segments coexistent, chacun répondant à des stades de maturité et à des besoins de financement spécifiques des entreprises.
Parmi eux, le capital développement occupe une place à part. Il concerne des sociétés déjà sorties de la phase de lancement, ayant validé leur modèle économique et disposant désormais de relais de croissance identifiés.
Reste à savoir comment ce segment résiste à un contexte économique plus heurté. Est-il davantage exposé au risque que les autres poches du capital-investissement ? Quelles perspectives dessine-t-il aujourd’hui, et sur quels critères s’appuyer pour sélectionner les fonds les plus pertinents ?
Autant de questions qui structurent aujourd’hui l’analyse des investisseurs.
Capital-développement : définition, fonctionnement et rôle dans le private equity
Le capital-développement occupe une place centrale dans l’univers du private equity. À mi-chemin entre le financement des jeunes pousses et les opérations de transmission d’entreprise, il répond à un objectif précis : accompagner des sociétés déjà établies dans une nouvelle phase de croissance.
-
Entre LBO et venture capital, la place singulière du capital-développement
Pour comprendre les spécificités du capital-développement, il faut d’abord le replacer dans l’écosystème plus large du capital-investissement, qui se structure autour de trois grandes catégories.
La première est celle du capital-transmission, ou Buy Out (LBO). Elle concerne des entreprises matures dont les actionnaires historiques souhaitent céder tout ou partie de leur participation. Ces opérations reposent généralement sur un recours important à la dette et conduisent souvent le fonds d’investissement à prendre le contrôle majoritaire de la société.
À l’autre extrémité du spectre se trouve le venture capital. Cette activité finance les start-ups depuis leurs premiers tours de table, au stade de l’amorçage, jusqu’aux phases plus avancées de leur développement. Le risque y est plus élevé, mais les perspectives de croissance le sont également.
Entre ces deux univers s’inscrit le capital-développement, également désigné sous le terme anglais de growth buy-out. « Dans ce schéma, les prises de participation y sont généralement minoritaires, ou majoritaires mais de façon très mesurée. L’endettement reste limité : la performance repose avant tout sur la croissance organique et la création de valeur opérationnelle, et non sur l’effet de levier, contrairement aux stratégies de LBO. » explique Adrien Tourbet, responsable des investissements non cotés de Scala Patrimoine.
Le dirigeant conserve ainsi le contrôle de son entreprise tout en bénéficiant de moyens supplémentaires pour accélérer son développement.
Adrien Tourbet confirme le positionnement unique des fonds de capital-investissement. « Ils ciblent des entreprises déjà rentables, souvent en forte croissance - de l’ordre de 10 à 20 % de progression annuelle du chiffre d’affaires – et disposant d’un produit et d’un marché déjà validés. »
-
Un levier pour changer d'échelle sans céder le contrôle de son entreprise
Le capital-développement cible donc des entreprises dont le modèle économique a déjà démontré sa pertinence. Ces sociétés disposent le plus souvent d’une clientèle établie, de revenus récurrents, d’une activité rentable ou proche de l’équilibre, ainsi que d’une trajectoire de croissance soutenue.
La différence majeure avec le capital-transmission réside dans l’absence de logique de prise de contrôle. Le fonds investit pour accompagner l’entreprise, non pour la diriger.
« L’autre différence clé avec le LBO tient au rôle de la dette, qui reste ici très marginale dans la thèse de rendement » tient à rappeler Adrien Tourbet.
Autrement dit, la création de valeur est avant tout opérationnelle. Elle peut passer par une croissance organique : amélioration des marges, renforcement de la force commerciale, lancement de nouveaux produits ou expansion à l’international. Elle peut également s’appuyer sur une stratégie de croissance externe, à travers l’acquisition de concurrents, de fournisseurs ou d’acteurs complémentaires.
L’enjeu n’est plus de démontrer que l’entreprise peut survivre, mais de lui permettre de franchir un cap. Le capital-développement fournit alors les ressources financières, mais aussi l’accompagnement stratégique nécessaires à ce changement d’échelle.
Présents dans l’ensemble des secteurs économiques, les fonds de capital-développement manifestent toutefois un intérêt croissant pour certaines thématiques portées par les enjeux de réindustrialisation, de transition énergétique et de souveraineté technologique. « Les secteurs les plus représentés sont structurellement : la tech d’abord - B2B, digitalisation, cybersécurité, intelligence artificielle, cloud - et la santé, portée par le vieillissement démographique, la fragmentation du marché européen et les besoins de consolidation. On peut citer, à titre d’exemple, des fonds comme Keensight Nova VI, positionné exclusivement sur la tech B2B et la santé. » confirme Adrien Tourbet.
-
Trois entreprises, trois trajectoires
Pour saisir ce que le capital-développement produit concrètement, il faut descendre du général au particulier, et regarder les sociétés, les hommes, les marchés. Trois cas illustrent, chacun à sa façon, la mécanique de cette relation entre un fonds et une entreprise en croissance.
-
Sogelink
Sogelink, d'abord. Fondée en 2000 à Lyon, la société s'est imposée comme l'un des pionniers de la digitalisation du secteur de la construction en Europe. Derrière ce positionnement se cache une réalité de terrain : 18 000 clients, 220 000 utilisateurs, une chaîne de valeur couverte du chantier jusqu'au bureau. La société emploie aujourd'hui plus de 650 personnes, en Europe et en Amérique du Nord. C'est Keensight Capital, gestionnaire spécialisé dans le non-coté, qui a accompagné cette expansion internationale via son fonds Keensight Nova VI. Un pari sur un secteur longtemps resté à l'écart des grandes transformations numériques, et qui rattrape donc aujourd'hui son retard à marche forcée.
2. Demetra
Le même Keensight avait misé, quelques années plus tôt, sur un profil bien différent. Entre 2014 et 2021, via son cinquième millésime, le fonds a soutenu Demetra, un leader mondial indépendant dans les domaines du ciment osseux et des biomatériaux orthopédiques. Siège en Italie, sites en Allemagne, aux États-Unis et en Chine, 193 collaborateurs. Keensight l'a aidée à franchir deux caps décisifs : l'expansion en Asie et l'entrée sur le marché américain. La sortie, en 2021, a dit le reste : Demetra a été cédée à Astorg, fonds d'investissement français, pour une valeur estimée à 820 millions d'euros.
3. Cegid
Enfin, il y a Cegid. Créé en 1983 à Lyon par Jean-Michel Aulas lui-même. L'éditeur de logiciels de gestion a construit patiemment une offre cloud pour la comptabilité, les ressources humaines, la finance et le retail. En 2016, Silver Lake Partners, fonds anglo-saxon parmi les plus influents du secteur technologique, entre au capital. L'objectif est clair : accélérer la mue numérique du groupe et financer sa transition vers l'intelligence artificielle. La dynamique est là. Preuve en est l'acquisition récente de Shine, la néobanque française rachetée à l'acteur danois Ageras. Un mouvement qui dit beaucoup sur les ambitions de Cegid pour les années à venir.
Private equity : la montée en puissance des fonds de continuation masque le ralentissement du marché
Moins volatil que les marchés actions, le private equity n’en demeure pas moins une industrie cyclique. Son activité reste étroitement liée à l’environnement économique, aux conditions de financement et à la vitalité du marché des fusions-acquisitions.
Il n’est donc guère surprenant que la classe d’actifs subisse, depuis 2022, le contrecoup du choc macroéconomique.
-
Les signaux d’un marché en recomposition
Le dernier rapport de France Invest et Grant Thornton consacré à l’activité des acteurs français du capital-investissement confirme le ralentissement du marché. Derrière des chiffres qui peuvent paraître résilients, plusieurs indicateurs témoignent cependant d’une activité encore contrainte.
Certes, les levées de capitaux progressent de 15 % par rapport à 2024. Mais cette hausse doit toutefois être relativisée. Elle repose largement sur le développement des fonds dits « de continuation ».
1. La montée en puissance des fonds de continuation
Ces véhicules, créés par les sociétés de gestion elles-mêmes, permettent de conserver certaines participations au-delà de la durée de vie initialement prévue du fonds. Ils offrent ainsi une solution lorsque les conditions de marché ne sont pas réunies pour céder un actif dans de bonnes conditions. Leur montée en puissance est donc une réponse aux difficultés actuelles des fonds à réaliser des sorties.
Un constat partagé par le responsable des investissements non cotés de Scala Patrimoine : « le ralentissement du marché du M&A sur le segment large cap depuis près de quatre ans favorise l’émergence des fonds de continuation et des secondaires. Ce mouvement traduit une forme de tension sur la liquidité structurelle du marché, qu’il convient toutefois de nuancer en partie. Car ces véhicules constituent aussi des opportunités réelles, à condition de mener un travail de sélection rigoureux. »
Sans l’apport de ces fonds, la collecte aurait en réalité légèrement reculé, passant de 23,6 à 23 milliards d’euros. Le principal manque à l’appel concerne les très grandes levées, supérieures au milliard d’euros, devenues nettement plus rares.
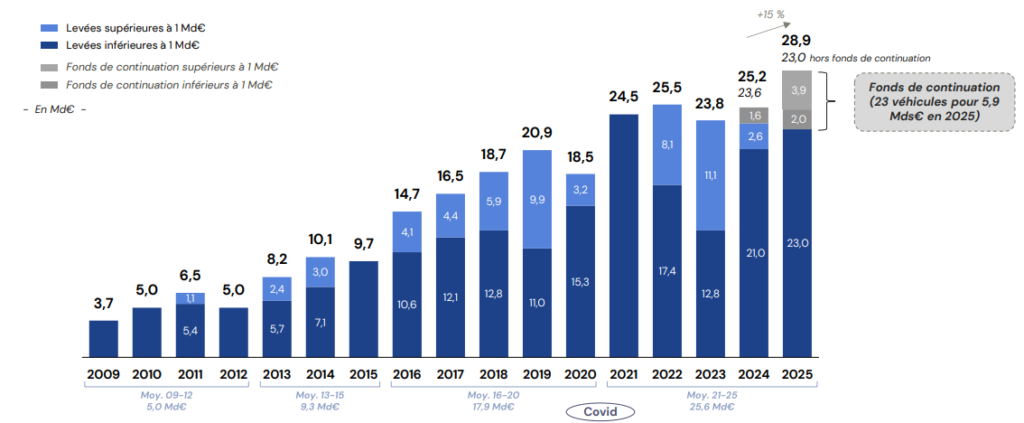
À l’inverse, les fonds de taille intermédiaire tirent leur épingle du jeu. Les closings compris entre 100 et 500 millions d’euros progressent à la fois en nombre et en montant, tandis que ceux situés entre 500 millions et 1 milliard d’euros reculent fortement, avec une baisse de 42 % des montants levés et de 50 % du nombre d’opérations.
2. Les ventes des actifs tardent à se matérialiser
Autre symptôme d’un marché encore grippé : les cessions. Hors fonds de continuation, leur volume recule de 11,5 milliards d’euros en 2024 à 10,1 milliards en 2025. Une évolution qui illustre les difficultés rencontrées par les gestionnaires pour céder les entreprises de leur portefeuille dans des conditions de valorisation jugées satisfaisantes.
Cette situation se reflète également dans l’allongement de la durée des levées de fonds. Entre le premier et le dernier closing, il faut désormais en moyenne 23,6 mois pour finaliser une levée, contre 20,9 mois en 2024. À titre de comparaison, 14 mois suffisaient encore en 2021. Un écart qui mesure à lui seul le changement d’environnement auquel les acteurs sont confrontés.
Les investissements, en revanche, résistent relativement bien. Les montants engagés passent de 36,9 à 36,4 milliards d’euros. Ce niveau demeure soutenu, même s’il intègre les opérations réalisées dans le secteur des infrastructures, particulièrement dynamique ces dernières années.
-
Capital-développement : des signes d’essoufflement visibles ?
Le capital-développement évolue dans un contexte comparable à celui du private equity dans son ensemble. Là encore, le dynamisme des fonds de continuation tend à masquer un ralentissement plus marqué de l’activité sous-jacente.
Si la valeur des cessions progresse grâce à quelques opérations d’envergure, leur nombre est en recul. Les sorties demeurent ainsi inférieures à ce que laisserait attendre le volume des investissements réalisés ces dernières années.
Du côté de la collecte, les montants levés en France progressent néanmoins, passant de 5,2 milliards d’euros en 2024 à 6,3 milliards en 2025.
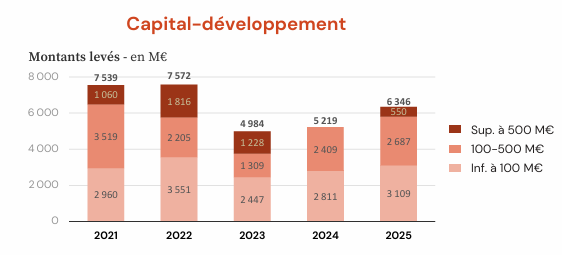
La faiblesse persistante des opérations primaires constitue toutefois un signal de ralentissement. Ces transactions, qui correspondent à une injection directe de capitaux dans les entreprises, représentent traditionnellement une part importante de l’activité du capital-développement. Or elles restent nettement en dessous de leur moyenne historique.
En 2025, les opérations primaires ne représentent plus que 35 % des transactions, contre 45 % en moyenne sur la période 2015-2024. Cette évolution reflète une prudence accrue des dirigeants comme des investisseurs dans un environnement économique encore incertain.
Le constat est identique en valeur. Les investissements en capital-développement reculent à 2,98 milliards d’euros en 2025, contre près de 4 milliards en 2024 et 5,4 milliards en 2022.
Cette contraction se retrouve enfin dans le nombre d’entreprises accompagnées. En 2025, 558 sociétés ont bénéficié d’un soutien en capital-développement, contre 675 un an plus tôt et 821 en 2022. Un recul significatif qui confirme le ralentissement progressif d’un segment traditionnellement moteur dans le financement de la croissance des PME et ETI françaises.
Quelle stratégie mettre en œuvre ?
Le capital-développement s’est imposé comme une voie médiane au sein des marchés privés, à la croisée du venture capital et du LBO. Une position singulière qui séduit les investisseurs en quête d’un compromis entre potentiel de performance et maîtrise du risque.
-
Tirer profit du pic de croissance d’une entreprise
« Si le risque est bien présent, il demeure plus modéré qu’en capital-risque, car les entreprises ciblées disposent généralement d’un modèle économique éprouvé et de revenus récurrents », explique Adrien Tourbet. « Le venture capital se caractérise par un taux d’échec élevé compensé par une forte diversification du portefeuille; le LBO, à l’inverse, repose sur un nombre plus restreint de participations et offre des rendements souvent plus compressés mais relativement prévisibles.. Le capital-développement se situe entre les deux avec des portefeuilles plus concentrés qu'en venture capital mais plus diversifiés qu'en LBO, le plus souvent sous forme de participations minoritaires. La création de valeur repose alors davantage sur la progression de l'EBITDA que sur l'expansion des multiples ou les effets du désendettement. »
L’attrait de cette classe d’actifs ne se limite pas à ce positionnement intermédiaire. Elle ouvre également la porte à des entreprises à fort potentiel de croissance encore absentes des marchés cotés. À ce stade de leur développement, ces sociétés traversent souvent la phase la plus dynamique de leur histoire.
Le contexte actuel renforce par ailleurs l’intérêt du segment. « L’allongement de la période durant laquelle les entreprises restent non cotées avant une éventuelle introduction en Bourse ou une cession constitue un soutien structurel au growth capital. Les IPO se font plus rares et, mécaniquement, cette classe d’actifs capte une partie de cette valeur qui se crée désormais hors des marchés publics », souligne Adrien Tourbet.
-
Une prime d’illiquidité ?
À ces perspectives de croissance s’ajoute la prime d’illiquidité, qui rémunère les investisseurs acceptant d’immobiliser leur capital pendant plusieurs années. Une contrepartie incontournable. « L’horizon de détention se situe généralement entre quatre et sept ans. C’est un peu plus court qu’en venture capital et légèrement plus long qu’en LBO. On retrouve cette même logique d’équilibre entre rendement espéré et niveau de risque, caractéristique des stratégies intermédiaires », conclut-il.
Pour les investisseurs, l’équation est donc claire : accepter un horizon de placement long en échange d’une exposition à des entreprises déjà matures, mais encore en pleine phase d’accélération.
Les principaux risques du capital développement
Le premier écueil tient à la liquidité. Contrairement aux actions cotées, qui peuvent être cédées à tout moment sur les marchés, un investissement en private equity s’inscrit dans un temps long. Le capital est généralement immobilisé entre cinq et dix ans, avec des possibilités de sortie limitées, voire inexistantes avant l’échéance. Cette illiquidité constitue l’un des risques les plus structurants de la classe d’actifs : l’investisseur doit accepter de renoncer à une partie de sa flexibilité financière en échange d’un potentiel de performance supérieur.
Cette contrainte impose une certaine discipline patrimoniale. Les professionnels du secteur recommandent généralement de ne pas consacrer plus de 10 % à 20 % de son patrimoine global au private equity. Mieux vaut également répartir ses engagements sur plusieurs millésimes ou plusieurs segments d’investissement afin de lisser les cycles de marché et conserver une épargne de précaution immédiatement disponible.
Mais les points de vigilance ne s’arrêtent pas là. « Il existe aussi une forte dépendance à la qualité du sourcing et à l’expertise de l’équipe de gestion. Dans un marché devenu très concurrentiel, le risque de surpayer les actifs à l’entrée est également réel. À cela s’ajoute un risque de change pour les investissements réalisés hors de la zone euro » détaille ainsi Adrien Tourbet.
Reste enfin la question des frais, souvent moins lisible qu’il n’y paraît. Entre les différentes structures d’investissement, les véhicules intermédiaires et les mécanismes de carried interest, les couches de rémunération peuvent se multiplier. Une accumulation qui, à terme, est susceptible d’entamer significativement la performance nette et de réduire l’intérêt d’un placement déjà marqué par son caractère illiquide.
Nos conseils pour bien investir
Dans les grandes allocations patrimoniales, le private equity représente environ 20 % du portefeuille global. Au sein de cette poche, le LBO en constitue le cœur (près de 50 %). Viennent ensuite le capital développement (15 à 25 %), la dette autour de 10 % et le venture capital proche de 5 %. Le solde étant réparti entre infrastructures et stratégies hybrides.
Dans cet univers, la sélection des véhicules d’investissement n’est pas un détail : elle fait la performance, bien plus que dans la plupart des classes d’actifs. La dispersion entre les meilleurs et les moins bons gérants y est particulièrement marquée.
-
Les critères de sélection
En private equity, choisir un fonds relève d’une grande discipline. La différence de performance entre les quartiles en témoigne. Selon StepStone Group, les fonds américains du premier quartile affichent un rendement annualisé proche de 24 %, quand ceux du dernier quartile peinent à atteindre 2 % sur la même période.
- Un processus d’investissement clair et rigoureux.
- Le track record du gérant, observé sur plusieurs millésimes, pas un seul cycle
- La stratégie du fonds, mais surtout la stabilité et la cohésion des équipes d’investissement
À cela s’ajoute un point souvent sous-estimé : la capacité d’accès aux meilleures opérations et l’alignement réel entre gestionnaires et investisseurs. Dans ce métier, la constance compte autant que la promesse initiale.
-
Exemples de levées de fonds spécialisés sur le segment du capital-développement
Parmi les nombreux fonds investis sur le segment du capital-développement, trois véhicules se sont distingués au cours des derniers mois.
1. Bridgepoint Development Capital V
Plateforme incontournable dans l’univers du private equity européen, avec 67 milliards d’euros d’actifs, le groupe britannique a structuré une ligne dédiée aux entreprises de taille intermédiaire du segment du lower midcap : Bridgepoint Development Capital V. Un fonds doté de 2,8 milliards d’euros, qui cible des entreprises valorisées entre 100 et 300 millions d’euros.
Celui-ci se concentre ainsi principalement sur les secteurs des services, de la technologie et de la santé, des verticales réputées pour leur résilience et leur potentiel de croissance. Sur le plan géographique, le fonds investit au Royaume-Uni, en France, dans les pays nordiques et dans les pays germanophones. Côté performance, l’historique des millésimes précédents est solide : les fonds de Bridgepoint affichent en moyenne un multiple net de 2,6x, des chiffres qui expliquent l’appétit marqué des investisseurs institutionnels pour la marque.
2. Eurazeo Growth Fund IV
Eurazeo, acteur français du capital-investissement spécialisé dans le midcap européen, a lancé avec succès le quatrième millésime de son fonds dédié au segment du capital-développement. Lancé en 2025 avec un premier closing à 650 millions d’euros, l’Eurazeo Growth Fund IV vise une taille finale d’un milliard d’euros et s’inscrit dans la continuité d’une décennie d’investissement dans la tech européenne.
Le fonds cible des scale-ups à travers toute l’Europe, avec des tickets compris entre 20 et 100 millions d’euros, en mettant l’accent sur les applications d’intelligence artificielle pour les entreprises, de la cybersécurité au climat. Les sociétés visées sont déjà des leaders de leur marché, affichent une valorisation supérieure à 100 millions d’euros et une croissance de revenus de 20 à 30 % par an. Ce nouveau fonds capitalise ainsi sur un palmarès de plus de 30 champions technologiques mondiaux, parmi lesquels EcoVadis, Dataiku, Qonto ou encore commercetools.
3. Ardian Expansion Fund VI
Avec un tour de table record de 3,2 milliards d’euros, Ardian Expansion Fund VI s’impose comme le véhicule phare du private equity européen de taille intermédiaire. Le fonds cible des entreprises privées de taille moyenne en mobilisant des tickets d’investissement compris entre 50 et 300 millions d’euros.
Géographiquement, le véhicule du gérant français concentre son attention sur les principales économies de la zone euro. Sa thèse repose sur une stratégie de « buy-and-build » : Ardian prend des participations majoritaires dans des sociétés à forte croissance et les accompagne dans leur expansion internationale, notamment via des acquisitions ciblées. Signe de la confiance du marché, près de 200 limited partners issus de 28 pays ont souscrit, dont 120 nouveaux entrants.
Conclusion
Le segment du capital-développement n’échappe pas au ralentissement du marché. Pour autant, ces phases de tension révèlent souvent, en creux, les meilleures opportunités pour les investisseurs disciplinés et sélectifs. C’est précisément dans ces cycles moins favorables que les meilleurs gérants, parviennent à se distinguer.
« Dans les mois à venir, le capital-investissement pourrait par ailleurs bénéficier d’un regain d’activité sur le marché des IPO, porté par quelques dossiers emblématiques - SpaceX, Anthropic, OpenAI - susceptibles de redonner de la profondeur et de la liquidité à l’ensemble de la classe d’actifs », appuie Adrien Tourbet.
Sur le long terme, la classe d’actifs conserve une forme de résilience. « Malgré un environnement parfois contraint, le capital-développement s’appuie sur une thèse de création de valeur opérationnelle solide. C’est sans doute là son principal atout : la capacité à générer de la valeur de manière relativement régulière et donc, indirectement, de la liquidité », souligne le responsable des investissements non cotés de Scala Patrimoine, en guise de conclusion.
Lithosquare, l’IA au service de la découverte de gisements miniers
Lauréate de la promotion 2025 du programme French Tech 2030, Lithosquare s’est fait connaître en mettant l’intelligence artificielle au service de la prospection minière. Deux ans après sa création, la start-up vient de boucler une Série A de près de 20 millions d’euros, ouvrant des perspectives considérables dans un contexte économique et géopolitique particulièrement favorable.
Un enjeu de souveraineté
L’accès aux métaux critiques est un enjeu majeur de souveraineté pour l’Europe. Aujourd’hui, les principaux gisements restent concentrés entre les mains d’un nombre limité de puissances - notamment les États-Unis, la Russie et la Chine - exposant les chaînes d’approvisionnement occidentales à des tensions géopolitiques croissantes.
« Il existe un véritable enjeu de souveraineté et d’indépendance dans les chaînes d’approvisionnement. La réglementation européenne s’inscrit d’ailleurs de plus en plus dans cette logique, avec l’objectif de faire émerger davantage de ressources extraites en Europe, notamment à travers une cible de 10 % d’extraction issue du continent » confirme Marie Ferri, investor chez Daphni, société de gestion spécialisée dans le venture capital et investisseur de Lithosquare.
La difficulté tient aussi au temps long propre à l’industrie minière. Entre les premières campagnes d’exploration et l’exploitation effective d’un gisement, il faut compter entre sept et quinze ans, avec des taux de succès assez faibles.
Dans le même temps, les besoins en lithium, cobalt, cuivre, nickel ou terres rares connaissent une croissance exponentielle. Ces matières premières sont devenues indispensables aussi bien au développement de l’intelligence artificielle qu’à la transition énergétique.
Pour Marie Ferri, « la montée en puissance de l’électrification et des infrastructures - qu’il s’agisse des data centers ou des véhicules électriques - va provoquer une accélération considérable de la demande en minerais stratégiques. L’enjeu est colossal. Il faut à la fois identifier de nouveaux gisements et accélérer leur mise en exploitation. Car le recyclage, à lui seul, ne suffira pas à absorber les besoins à venir ».
La recherche géologique dopée à l’IA
Selon Agence internationale de l'énergie, plus de 1 000 nouveaux gisements devront être découverts puis développés d’ici 2040 afin de répondre à la demande mondiale en métaux critiques.
Fondée en 2024 par Aymeric Préveral-Etcheverry, ingénieur minier, puis rapidement rejoint par Simon Leclair, Lithosquare entend répondre à cette équation complexe.
Leur pari : marier la rigueur de la géologie traditionnelle avec la puissance de calcul de l'intelligence artificielle pour transformer radicalement l'exploration minérale. La plateforme propriétaire d’IA de la start-up est, en effet, capable d’analyser et d’interpréter d’immenses volumes de données géologiques afin d’accélérer l’exploration minérale.
Cet outil permet ainsi de détecter plus rapidement et plus efficacement les gisements prometteurs.
L’entreprise affirme ainsi pouvoir améliorer jusqu’à dix fois l’efficacité des campagnes d’exploration, réduisant au passage les forages inutiles et les émissions associées.
L’approche de Lithosquare dépasse toutefois les simples modèles statistiques. Elle intègre « une expertise géologique pour raisonner sur la formation des gisements mais aussi explorer des zones peu connues et des gisements plus profonds, inaccessibles aux méthodes traditionnelles », expliquait Aymeric Préveral-Etcheverry au journal Les Échos.
« Les techniques de machine learning améliorent l’estimation des ressources en fournissant des prédictions plus solides sur la taille et la teneur des gisements », abonde-t-il, un élément décisif pour renforcer la crédibilité des projets auprès des investisseurs et du marché.
Un modèle économique fondé sur les partenariats
La start-up travaille avec des partenaires miniers qui apportent à la fois expertise locale et droits d’exploitation.
« En dix-huit mois, Lithosquare a déployé son activité à une cadence rarement observée dans le secteur. En un temps record, l’entreprise est parvenue à constituer une équipe particulièrement solide, en recrutant notamment des géologues de haut niveau, mais aussi Simon Leclair, ancien du BCG et partner spécialisé dans les matériaux critiques et les enjeux miniers. » précise Marie Ferri.
La start-up ne se positionne pas en simple prestataire de services : elle s'associe au destin des projets qu'elle contribue à faire émerger. Son modèle repose, en effet, sur la signature de partenariats avec les acteurs miniers, avec l’objectif de participer directement à la création de valeur générée par les projets.
Dernier exemple en date : la start-up s’est associée à Aterian afin d’appliquer ses outils d’intelligence artificielle à plusieurs licences minières situées au Maroc et au Botswana.
Une Série A très attendue
Pour accélérer son développement, Lithosquare vient de concrétiser une Série A particulièrement suivie dans l’écosystème. Ce tour de table de 19 millions d’euros a été mené par World Fund et Kindred Capital. Les fonds Daphni, Omnes Capital et Ovni Capital ont également participé à l’opération. Ce financement intervient dix-huit mois après un premier tour de pré-amorçage de 3 millions d’euros.
Cette levée de fonds doit permettre à l’entreprise de renforcer ses équipes, d’accélérer son expansion internationale et de poursuivre le développement de sa plateforme de géologie assistée par intelligence artificielle.
« Lithosquare a déjà noué des partenariats avec des acteurs de l’exploration minière en Europe, aux États-Unis, en Amérique Latine et en Afrique. L’un des principaux objectifs de cette Série A est précisément de soutenir cette expansion à l’international », explique Marie Ferri.
La route n'est pas libre pour autant. Lithosquare devra composer avec une concurrence déjà bien installée, à l’image de Planetary AI ou de KoBold Metals, soutenue notamment par Jeff Bezos et Bill Gates.
Mais la jeune pousse française peut compter sur un atout majeur : une expertise géologique de terrain, alliée à une maîtrise avancée des technologies d’intelligence artificielle. Dans un secteur qui manque cruellement des deux, c'est peut-être là que tout se joue.