
Les convictions d’investissement de Scala Patrimoine - Juillet 2026
Les principaux enseignements
- L’investissement sur les marchés financiers exige, plus que jamais, une diversification rigoureuse.
- La désescalade des tensions au Moyen-Orient soutient les marchés actions, mais la dynamique reste marquée par une forte rotation sectorielle.
- Les banques centrales restent actives (hausse des taux de la BCE et de la BoJ), dans un contexte de normalisation des anticipations d’inflation.
- Avec des marchés actions proches de leurs sommets et une volatilité difficile à lire, la stratégie globale repose sur la diversification
Les marchés actions profitent de la désescalade des tensions au Moyen-Orient
Le mois de juin s'est révélé plus volatil que mai. Toutefois, l'annonce d'une désescalade des tensions au Moyen-Orient, comme évoqué par le Journal La Tribune, a apporté un éclaircissement significatif sur les marchés actions, aussi bien aux États-Unis qu'en Europe et en Asie.
Un sentiment d'incertitude subsiste néanmoins autour des valeurs technologiques américaines.
Leur rallye, porté depuis plusieurs mois par un nombre restreint de titres, continue de montrer des signes de rotation plutôt que de véritable essoufflement.
-
Une rotation sectorielle se confirme
Une rotation sectorielle est en train de s'opérer au sein même de la thématique technologique. Les segments des large caps, dominés par les « Magnificent Seven », ainsi que celui des éditeurs de logiciels, continuent de nettement sous-performer au profit des valeurs liées aux semi-conducteurs et à la mémoire, soutenues par la progression des bénéfices attendus.
« En parallèle, les valeurs défensives, notamment dans la santé, ainsi que les valeurs financières, en particulier les banques, retrouvent des couleurs. Ces dernières bénéficient pleinement de la rotation sectorielle anticipée dans un contexte de détente géopolitique », précise Romane Azzopardi, responsable de la gestion financière au sein du multi family office indépendant Scala Patrimoine.
-
Les marchés européens reprennent leur marche en avant
L'Europe surperforme les États-Unis, portée par les valeurs cycliques qui retrouvent de l'élan après l'annonce de la désescalade.
En Asie, le Japon surperforme également. Cette performance s'explique davantage par l'évolution de la devise que par les fondamentaux locaux, le yen s'étant nettement déprécié face au dollar.
« Sur les marchés émergents, la thématique technologique orientée vers les semi-conducteurs continue de surperformer, notamment en Corée du Sud et à Taïwan, qui demeurent les deux marchés émergents les plus performants devant la Chine et l'Inde », explique Francesco Baiano, chargé d'investissement chez Scala Patrimoine.
À l'inverse, la Chine connaît une nouvelle phase de faiblesse. Les annonces de soutien budgétaire n'ont pas été suivies de mesures concrètes, ce qui déçoit les investisseurs, tandis que l'économie reste largement orientée vers les exportations plutôt que vers la consommation domestique.
-
Des besoins de financement toujours plus importants pour les géants de la technologie
Le principal risque identifié demeure le financement des investissements massifs (capex) annoncés par les grandes entreprises technologiques.
Si les taux longs venaient à se maintenir durablement à des niveaux élevés, voire à remonter, le coût de financement de ces investissements pèserait sur les marges et les valorisations.
Romane Azzopardi va plus loin : « Un retournement du secteur technologique - qu'il soit provoqué par un durcissement réglementaire, une pénurie de composants ou une multiplication des introductions en Bourse - entraînerait un double choc : une baisse des portefeuilles des investisseurs et une contraction de la consommation des ménages américains les plus aisés via l'effet richesse. »
-
Notre positionnement : la diversification reste privilégiée
La diversification, en dehors des grandes valeurs technologiques américaines, demeure privilégiée dans le cadre d'un investissement sur les marchés boursiers.
Cette logique s'applique également au niveau sectoriel. Dans le contexte actuel, les valeurs défensives constituent toujours une source de diversification pertinente.
Investissement sur les marchés obligataires : détente sur la courbe des taux
L'annonce de la désescalade au Moyen-Orient s'est traduite par une détente des courbes de taux et par des anticipations d'inflation mieux maîtrisées, notamment après la première réunion de la Réserve fédérale suivant cette accalmie, au cours de laquelle les taux directeurs ont été maintenus inchangés.
-
La BCE relève ses taux
La Banque centrale européenne a relevé son taux de dépôt de 25 points de base, à 2,25 %.
Dans le même temps, les taux courts européens ont poursuivi leur remontée, les marchés continuant d'anticiper de nouveaux resserrements monétaires sur la partie courte de la courbe.
Les spreads du crédit investment grade sont revenus sur des niveaux comparables à ceux observés avant les tensions géopolitiques, traduisant un net regain de confiance des investisseurs.
Au Japon, la Banque du Japon a également procédé à une hausse de ses taux directeurs. L'économie japonaise demeure toutefois plus fragile que l'économie américaine. « La dépréciation du yen face au dollar s'explique davantage par la vigueur du billet vert que par une faiblesse intrinsèque de la devise japonaise, qui reste relativement stable face à l'euro », explique Romane Azzopardi.
À ce stade, le ministre japonais des Finances n'est pas intervenu malgré un niveau historiquement faible du yen face au dollar.
-
Notre positionnement : privilégier la partie courte de la courbe
Notre allocation obligataire privilégie la partie courte de la courbe, aussi bien en Europe qu'aux États-Unis, avec une surpondération du crédit corporate investment grade par rapport aux emprunts souverains.
Dans un contexte où le portage demeure attractif, l'incertitude entourant l'évolution des taux longs justifie une gestion prudente de la duration.
Métaux précieux et cryptoactifs
-
L'or en léger repli
La remontée des taux aux États-Unis et en Europe pèse à court terme sur les métaux précieux.
L'or poursuit ainsi son repli, les rendements obligataires redevenant plus attractifs.
Les facteurs structurels de long terme demeurent néanmoins inchangés, notamment les achats des banques centrales, en particulier asiatiques, qui continuent de soutenir la thèse d'une diversification à moyen et long terme.
-
Réouverture du détroit d'Ormuz : vers une baisse sur les cours des métaux industriels ?
Une vigilance particulière demeure sur la volatilité des métaux précieux dans cet environnement marqué par l'évolution des taux. Le Bitcoin continue de se comporter davantage comme un actif de diversification comparable à l'or que comme un actif fortement corrélé aux valeurs technologiques. Les volumes échangés sur les cryptoactifs restent proches de leurs plus bas niveaux depuis plusieurs années, traduisant un marché encore peu dynamique.
« Une opportunité potentielle existe à ces niveaux, mais sans conviction forte à court terme », tempère toutefois Romane Azzopardi.
Du côté des métaux industriels, plusieurs demeurent proches de leurs plus hauts niveaux depuis 2022, soutenus par les enjeux de souveraineté énergétique, technologique et de défense.
La détente des tensions géopolitiques a toutefois réduit les risques de perturbation des chaînes d'approvisionnement, notamment au niveau du détroit d'Ormuz.
Ces actifs conservent leur place, à titre minoritaire, dans les portefeuilles diversifiés.
Produits structurés : une personnalisation du couple rendement/risque
Notre analyse privilégie désormais une stratégie acheteuse de volatilité plutôt qu'une stratégie vendeuse de volatilité, tout en conservant quelques positions tactiques sur certains marchés jugés plus attractifs, comme la Corée du Sud ou le Japon.
Ce positionnement s'inscrit dans un contexte de baisse de la volatilité et de préoccupations macroéconomiques relativement limitées à court terme, notamment à l'approche des élections de mi-mandat américaines, historiquement favorables aux marchés actions.
-
Produits à participation ou produits de rendement ?
Dans ce contexte, les produits à participation redeviennent plus attractifs que les produits de rendement de type Phoenix ou autocall.
Pour Francesco Baiano, « la situation reste néanmoins délicate. L'investissement dans des produits à participation intervient alors que les marchés actions se situent proches de leurs plus hauts niveaux, ce qui suppose une forte conviction sur leur évolution à l'horizon de placement. »
-
Notre positionnement : une personnalisation du couple rendement/risque
Les produits structurés demeurent un outil privilégié pour personnaliser précisément le couple rendement/risque dans un environnement de marché toujours incertain.
Ils permettent de maintenir une exposition aux marchés actions tout en intégrant, selon les solutions retenues, une protection partielle ou totale du capital.
Stratégies alternatives : un véritable outil de diversification de votre investissement
Dans le contexte actuel - marchés actions proches de leurs plus hauts, marché obligataire sensible aux décisions des banques centrales et volatilité réelle toujours difficile à appréhender malgré le recul de la volatilité implicite - les stratégies alternatives conservent pleinement leur rôle de diversification.
Elles permettent de réduire la corrélation globale des portefeuilles, notamment en cas de choc simultané sur les marchés actions et obligataires.

Le Figaro : L’immobilier séduit-il encore les héritiers ?
Pendant longtemps, la question ne se posait même pas. Recevoir un bien immobilier dans le cadre d’une succession était souvent perçu comme une chance. Le patrimoine étant tangible, transmissible et susceptible de prendre de la valeur avec le temps.
Aujourd’hui, la situation est plus nuancée. Certains héritiers ne souhaitent plus forcément conserver les biens transmis par leurs parents ou leurs grands-parents. Lorsque plusieurs membres d’une même famille héritent ensemble d’un logement ou d’un immeuble, la vente apparaît même souvent comme une solution naturelle.
Cette tendance a récemment été mise en lumière dans un article publié par Le Figaro. Le journaliste Jorge Carasso revient sur l’évolution du rapport des héritiers à la pierre. Guillaume Lucchini, associé fondateur de Scala Patrimoine, y partage également son analyse.
Des contraintes de plus en plus importantes sur l’immobilier
L’immobilier conserve de nombreux atouts, mais sa détention s’accompagne aujourd’hui de contraintes que les héritiers prennent davantage en considération qu’auparavant.
Les coûts d’entretien augmentent. Les travaux de rénovation énergétique peuvent représenter des montants importants et la fiscalité demeure un sujet central dans certaines successions. À cela s’ajoutent les contraintes de gestion lorsque le bien est loué ou détenu en indivision.
« Pour beaucoup de clients, l’immobilier ne rapporte plus rien, voire il coûte » confirme le fondateur du multi family office indépendant, Scala Patrimoine.
Cette perception ne concerne évidemment pas toutes les situations. Certains biens continuent d’offrir une rentabilité attractive ou revêtent une importance particulière pour les familles qui les possèdent. Mais la conservation d’un actif immobilier n’apparaît plus systématiquement comme une évidence.
Un rapport différent au patrimoine
Au-delà des considérations économiques, on observe également une évolution des attentes.
Les nouvelles générations recherchent souvent davantage de souplesse dans la gestion de leur patrimoine. Beaucoup préfèrent disposer de liquidités qu’ils pourront affecter librement à leurs projets personnels ou professionnels que de conserver un bien dont ils n’ont pas nécessairement l’usage.
Une tendance soulignée par Guillaume Lucchini : « Les héritiers ont davantage la volonté de recevoir de l’argent dont ils useront comme ils le souhaitent, pas forcément de s’inscrire dans un schéma patriarcal et héréditaire comme l’induit la pierre. »
Cela ne signifie pas pour autant que l’immobilier a perdu son attrait. Elle rappelle surtout qu’un patrimoine transmis n’a pas la même valeur pour tous les héritiers. L’histoire familiale, les projets de vie de chacun ou encore les caractéristiques du bien peuvent fortement influencer les décisions prises après une succession.
Adapter la transmission aux attentes des héritiers
La question n’est donc plus seulement de savoir quels actifs transmettre, mais également dans quelles conditions ils seront reçus et conservés.
Une stratégie de transmission efficace repose souvent sur un dialogue préalable entre les générations et sur une réflexion qui dépasse la seule valeur financière des biens. L’objectif est de trouver un équilibre entre la préservation du patrimoine familial et les aspirations de ceux qui en deviendront les futurs détenteurs.
Dans ce contexte, l’immobilier conserve toute sa place. Mais il n’est plus automatiquement considéré comme l’actif incontournable qu’il a pu représenter pour les générations précédentes.
Benjamin Kayser (Teampact) : « Créer une passerelle entre les sportifs de haut niveau et l’innovation positive »
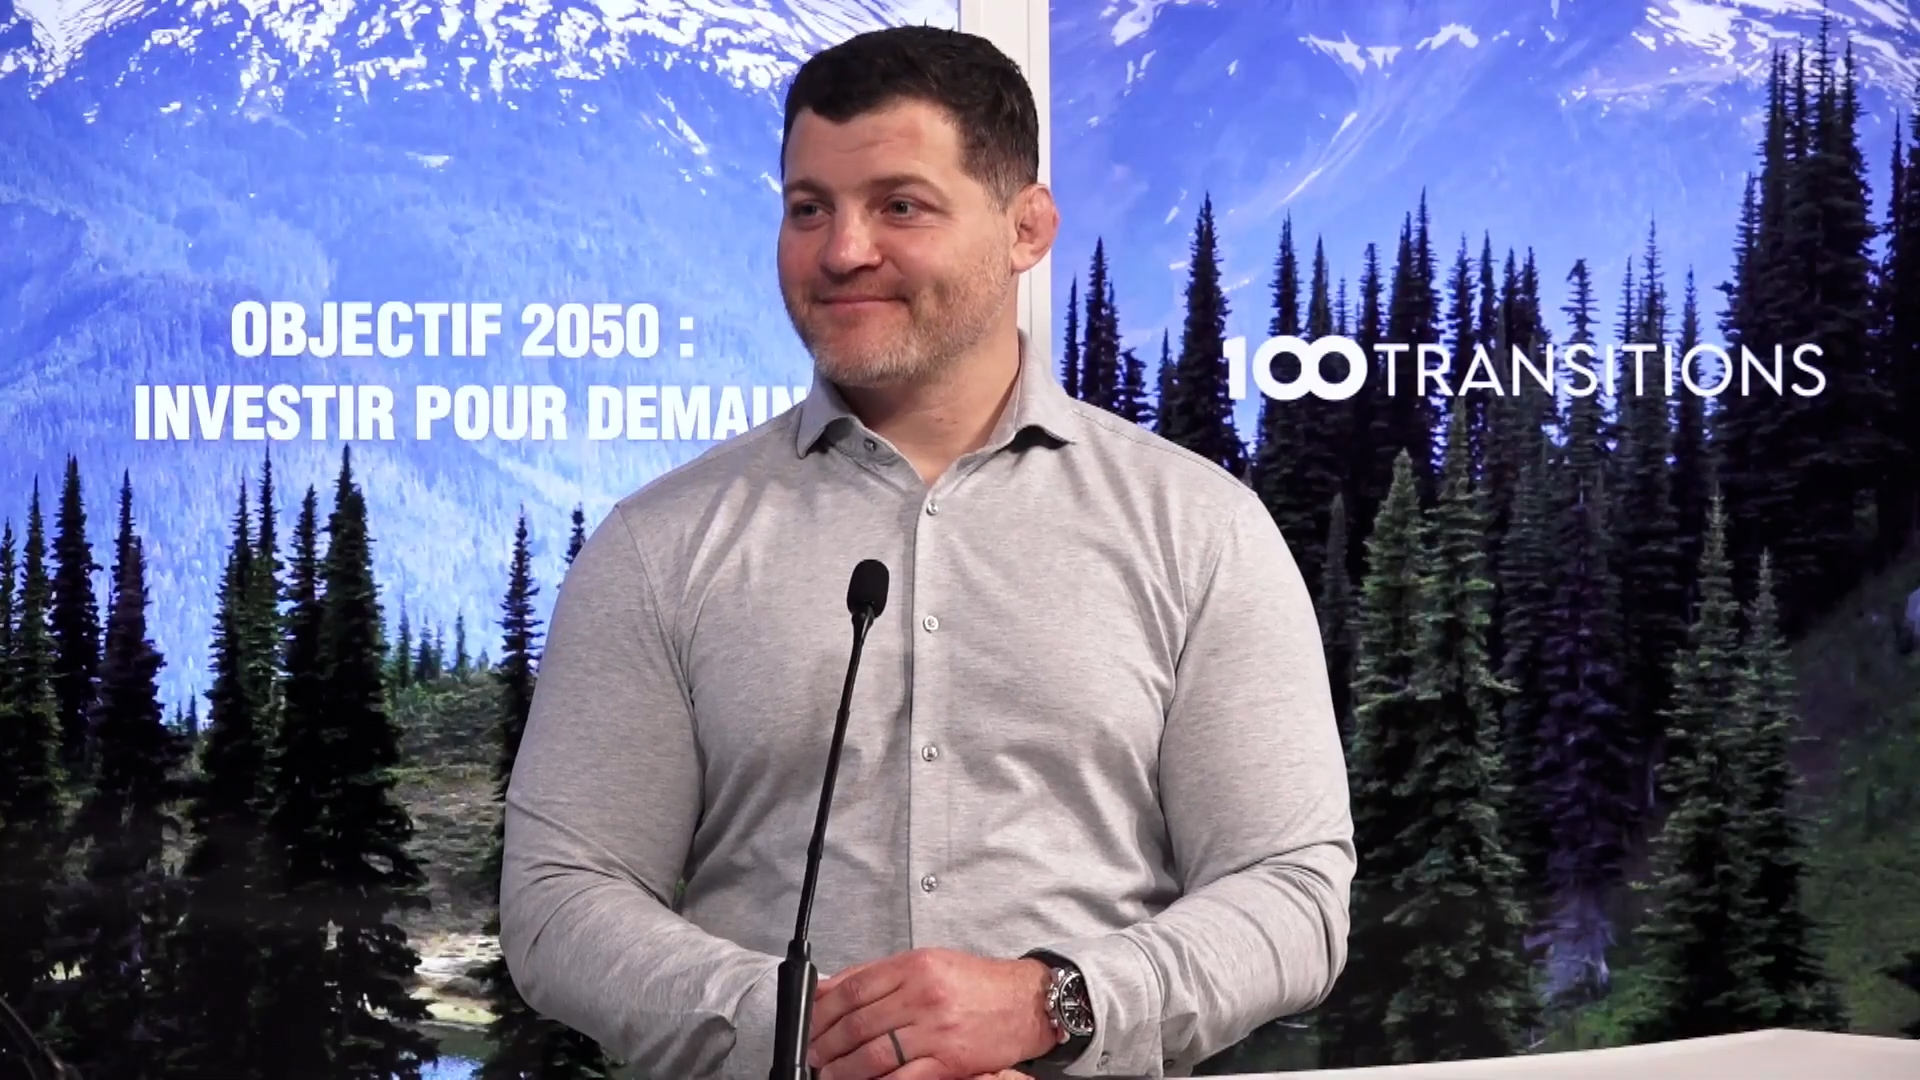
S’il existe des liens forts et naturels entre le monde du sport et les entrepreneurs - le gout de l’effort, un mental hors du commun et une bonne maitrise de leurs émotions – ces deux environnements échangent assez peu. C’est le constat dressé par l’ancien rugbyman de haut niveau, Benjamin Kayser, cofondateur de Teampact Ventures, dans l’émission présentée par Guillaume Lucchini, Objectif 2050, et diffusée sur Décideurs TV.
Guillaume Lucchini. Vous avez une grande carrière de rugbyman derrière vous. Comment passe-t-on du sport de haut niveau à l’investissement en Venture capital ?
Benjamin Kayser. Étonnamment, ce sont les mêmes terrains, les mêmes acteurs. Les entrepreneurs sont des athlètes de la vraie vie, du monde économique. Lorsque ma carrière s’est arrêtée en 2019, j’ai suivi un Executive MBA à Oxford. C’est à ce moment-là que je découvre le monde du private equity, et en particulier celui du Venture Capital. Une statistique m’a, à l’époque, profondément marqué : 60 % des difficultés rencontrées par les start-ups lors de leurs phrases de croissance étaient liées à des problèmes « people ». Or, dans le sport de haut niveau, les athlètes d'exception se démarquent par leur force mentale. Ils détiennent quelques-unes des « best practices » pour constituer des équipes qui vont performer dans la durée. Je vois donc une force absolue qui n'est - pour l’instant - pas exploitée à sa juste valeur, deux mondes qui malheureusement se parlent extrêmement peu.
Guillaume Lucchini. Comment a démarré l’aventure Teampact ?
Benjamin Kayser. Nous avons lancé notre activité il y a deux ans. Dans un premier temps, nous nous sommes concentrés sur la réalisation de clubs deal, sous la forme de SPV (special-purpose vehicle). Plus récemment, nous avons levé notre premier véhicule traditionnel. Un fonds ayant pour vocation d’investir en Seed et Serie A, sur la thématique du climat (économie circulaire, reforestation …) et de la santé. 75 % de nos investissements seront concentrés sur l’Europe continentale et 25 % dans le reste du monde, majoritairement au Royaume-Uni. Notre volonté est de créer une passerelle entre l'excellence sportive et l'innovation positive.
« Le modèle de reforestation proposé par Morfo est 50 fois plus rapide que celui des ONG »
Guillaume Lucchini. Revenons également sur les entreprises sur lesquelles vous vous êtes positionnés. Votre premier investissement était dirigé vers la société « Le Fourgon ». Quel est son positionnement ?
Benjamin Kayser. Notre ambition est d’allier impact et performance économique. Pour y parvenir, nous devons changer nos habitudes de consommation. Nous pensons à ce titre que l’économie circulaire sera un vecteur très important de la transition énergétique. Le positionnement du Fourgon le symbolise parfaitement. Cette entreprise du Nord de la France veut remettre au goût du jour le métier du laitier traditionnel, en livrant aux particuliers, aux administrations publiques et aux entreprises des bouteilles de verre consignées.
Une activité qui concerne l’ensemble des produits liquides, tels que le lait, les jus de fruits, les sodas, les spiritueux, mais aussi les produits vaisselle, les biscuits apéritifs ou encore les savons. Ceux-ci étant bien sûr livrés par des conducteurs disposant de fourgons électriques. L’entreprise dispose également d’une très belle plateforme de commande digitale. Nous sommes vraiment fiers de toutes leurs équipes, qui participent activement à construire le monde de demain et à réduire nos déchets.
Guillaume Lucchini. Il y a également l’entreprise Morfo, qui œuvre à la reforestation à grande échelle. Pouvez-vous nous en parler en quelques mots ?
Benjamin Kayser. Absolument. Cette société déploie un business model fantastique. Pour régénérer de grandes surfaces de forêts, elle utilise des drones et des semences variées et encapsulées. Leurs équipes peuvent ainsi accéder à des zones très enclavées ou difficiles à atteindre, de manière extrêmement efficace. La reforestation est en moyenne 50 fois plus rapide, que celle pouvant être initiée par des ONG.
Au-delà de la noblesse de la cause défendue, Morfo propose un modèle économique pérenne. Ils bénéficient déjà d’une récurrence de leurs revenus, d’une marge nette proche de 50 % et la taille de leur marché adressable est extrêmement significative. Mon associé, Nikola Karabatic, l’un des meilleurs joueurs du monde de handball, y est investi. Il apporte, aux équipes de Morfo, la force mentale du sportif d'exception. Pour ma part, je réalise des sessions régulières avec les cadres de l’entreprise pour leur distiller les « best practices » sur le plan managérial, et ainsi constituer des équipes performantes dans la durée.
« Non seulement l’impact et la performance sont alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre. »
Guillaume Lucchini. Quels sont les profils de ces entrepreneurs ?
Benjamin Kayser. Le plus souvent des profils de grandes écoles, d’ingénieurs ou de commerce. Ce sont des personnalités assez jeunes et dynamiques, qui ont cette fibre de dépassement de soi. C'est pour cela que l'appel et l'inspiration du sport leur parlent beaucoup.
Guillaume Lucchini. L’impact et la performance sont-ils compatibles ?
Benjamin Kayser. Impact et performance sont non seulement compatibles, mais aussi absolument nécessaires, dans un souci de pérenniser l’impact, et de le démultiplier. Nous pensons qu’il convient aussi d’imprégner le monde économique de la notion d'ultra performance propre au sport de haut niveau. Hélas, ce sont ces deux modèles qui ont été opposés pendant très longtemps. Aujourd’hui, ils doivent absolument être mis sur la même longueur d'onde. Une nouvelle génération de collaborateurs demande également à intégrer des entreprises extrêmement ambitieuses, courageuses, qui se montrent performantes tout en ayant un impact absolument significatif sur le monde. C’est aussi le sens de l’histoire sur le plan politique. Non seulement l’impact et la performance sont donc alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre.
« Les sportifs de haut niveau sont créateurs de mouvement, de dynamique »
Guillaume Lucchini. Quels sont les points communs entre le monde du sport et celui de l’entrepreneuriat ?
Benjamin Kayser. Les deux mondent souffrent - à tort - du « syndrome de l'imposteur ». Les entrepreneurs aiment les sportifs, mais pensent qu'ils n'ont rien à leur proposer d’intéressant. Les sportifs estiment, quant à eux, qu'ils n'ont rien à apporter à une entreprise. Or, dans le monde de la tech, il n'y a pas que des codeurs ou des développeurs. Il y a aussi des dirigeants d'entreprise qui ont besoin de former des équipes, de trouver la bonne alchimie. Cette réussite demande de la confiance, de la résilience, de la fierté d'appartenance.
Tout cela demande des idées, des méthodes et des ingrédients que le sport de haut niveau maîtrise extrêmement bien. Je souhaiterais qu’on utilise davantage le savoir-faire des sportifs dans ce domaine. Ils sont créateurs de mouvement, de dynamique. Aujourd’hui, nous voyons pourtant deux mondes qui se parlent extrêmement peu, mais qui ont absolument tout à s'apporter. Chacun détenant les deux ingrédients indispensables à la réussite : le plaisir et la performance.
Guillaume Lucchini. Les sportifs européens ont-ils la même fibre « business » que leur homologue américain ?
Benjamin Kayser. Même les plus grands sportifs investissant dans la tech ont à un moment ou un autre dû se lancer. Peut-être que les athlètes américains ressentent moins cette « peur du vide ». Ils bénéficient probablement d’un écosystème économique et culturel plus propice, où l’on valorise davantage leur savoir-faire. Les sportifs de haut niveau européens sous valorisent leur propre compétence. Je le regrette fortement. Ils disposent pourtant d’atouts extraordinaires, transposables dans d’autres environnements. Ils n’en ont pas encore pleinement conscience. Mais tout monde apprend. Et les sportifs ont une capacité d’apprentissage bien supérieure à la moyenne.
Guillaume Lucchini. Quel message souhaiteriez-vous adresser aux sportifs qui hésitent à se lancer dans l’aventure ?
Benjamin Kayser. C'est absolument fascinant de voir les projets innovants émerger. Je me sens privilégié de pouvoir côtoyer les fondateurs de ces nouveaux modèles. C'est un plaisir de se dire que nous pouvons contribuer positivement à changer le monde. Les sportifs qui participeront à tous ces changements vont se « régaler ». Ils vont assurément y prendre beaucoup de plaisir. C’est un écosystème fabuleux, similaire à celui qu'ils ont connu durant leur carrière sportive.
https://www.youtube.com/watch?v=LnBhqj_WsVU
Scala Patrimoine prend les rênes d’une Émission TV
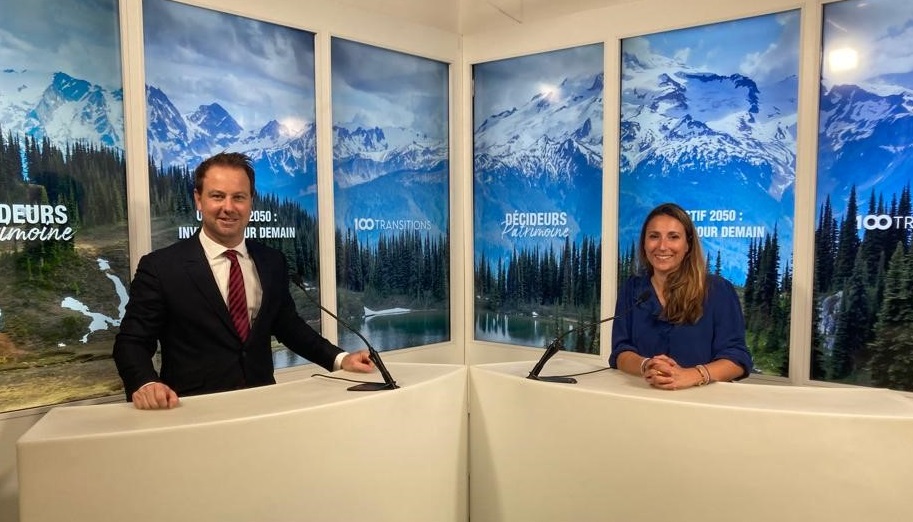
Scala Patrimoine lance une nouvelle émission « Objectif 2050 : investir pour demain » sur Décideurs TV.
Une émission TV dédiée à l’investissement responsable
La France et plus de 130 pays se sont engagés à atteindre la neutralité carbone d’ici 2050. Mais sans l’action de tous, nous pensons que cet objectif sera inatteignable.
Dans les années à venir, nous pensons que les investisseurs auront un pouvoir très important avec leur épargne. Peut-être même plus qu’avec leur bulletin de vote. Cette émission TV a donc pour but de vous faire partager notre intérêt pour l’investissement responsable. En confrontant nos convictions avec d’autres acteurs du changement climatique, nous souhaitons ainsi faire émerger les solutions les plus pérennes.
Des interviews d’acteurs de la transition climatique
Retrouvez des interviews vidéo des principaux acteurs de la transformation énergétique et climatique (sociétés de gestion, acteurs associatifs, dirigeants d’entreprise …) menées par Guillaume Lucchini, le président de Scala Patrimoine.
Pour le premier épisode, Guillaume Lucchini a reçu Olivia Blanchard, présidente de l’association des Acteurs de la Finance Responsable, pour évoquer le rôle central des Conseillers en Gestion de Patrimoine (CGP) vis-à-vis des épargnants.
Au cours de cette émission, elle rappelle qu’il est essentiel pour les conseillers en gestion de patrimoine de sensibiliser et d'éveiller la conscience de leurs clients, surtout lorsque ces derniers n'ont pas encore pris pleinement conscience des enjeux climatiques.
Olivia Blanchard explique également que pour se prémunir du « greenwashing », il est nécessaire d'effectuer des due diligence sur les Sociétés de Gestion et d'examiner les produits financiers en détail. Soulignant que « la mutualisation des approches, des outils et des retours d'expérience permettra de progresser rapidement ».
Dans le second épisode, le président de Scala Patrimoine a eu l'occasion d'échanger avec Emmanuel du Ché, dirigeant d'Eligest. Sur le plateau de Décideurs, ils reviennent sur l'approche inclusive et la place de l'exclusion dans l'ISR.
Emmanuel Du Ché (Eligest) : « ISR de tous les pays, unissez-vous ! »
Pour Emmanuel Du Ché, Analyste indépendant de fonds ISR chez Eligest et membre du jury du Prix de la Finance Verte, l’un des atouts du label Investissement socialement responsable (ISR) français est de se fonder sur une approche inclusive. Autrement dit, il permet aux gérants d’investir sur les « moins bons élèves » afin de les aider à faire évoluer leur pratique. Un principe qu’Emmanuel Du Ché souhaite ardemment voir perdurer dans le cadre de la refonte du label ISR.
Scala Patrimoine. Plusieurs visions de l’investissement socialement responsable co-existent. Quelles en sont les principales ?
Emmanuel du Ché. Si nous adoptons une posture binaire, il est possible de distinguer deux grandes catégories d’investissement responsable.
D’une part, la vision thématique, essentiellement basée sur le principe de l’exclusion, notamment sectorielle.
D’autre part, la vision reposant sur l’inclusion, autrement dit l’acception des sociétés en transition.
Scala Patrimoine. Laquelle a votre préférence ?
Je fais partie de ceux qui pensent qu’une bulle spéculative est en train de se créer sur les fonds thématiques « verts ». Leurs investissements sont tous dirigés vers les mêmes sociétés. Toutes proportions gardées, cette situation me fait penser à la flambée sur les valeurs technologiques, au début des années 2000.
Il me parait indispensable - d’un point de vue financier et éthique - d’inclure les moins bons élèves. L’exemple du secteur pétrolier est, à ce sujet, très parlant. Jusqu’à peu, les gérants d’actifs excluaient principalement les sociétés investies sur le charbon et le pétrole non conventionnel (pétrole et gaz de schiste). Aujourd’hui, la plupart d’entre eux rejettent même le pétrole conventionnel ! C’est, à mon sens, une erreur. Si nous voulons faire évoluer les moins bons élèves, il est nécessaire que les sociétés de gestion en détiennent des titres dans les portefeuilles. C’est grâce à cela qu’elles pourront engager un dialogue actionnarial fort, faire bouger les lignes. Le dépôt des résolutions menées par plusieurs sociétés de gestion lors de l’assemblée générale de Total, il y a quelques années, avait ainsi poussé le groupe à faire évoluer sa stratégie climat.
Ne proposer que des fonds thématiques exclurait 75 % des problèmes. Si nous voulons être efficaces, il ne faut pas être trop idéologique.
« En matière d’investissement responsable, il est indispensable d’inclure les moins bons élèves »
Scala Patrimoine. La place du nucléaire fait également débat !
Le sujet est passionnant. La question des déchets soulève de nombreuses interrogations. Pourtant, ceux-ci représentent peu de choses en termes de volume. Sous la pression des Allemands, le nucléaire va être exclu de la base de la taxonomie européenne, qui constituera le socle du prochain « écolabel ». C’est une bêtise monumentale ! Le nucléaire est une énergie modulable. Avec l’hydroélectricité, elle est la seule capable de varier sa puissance pour s'adapter au réseau électrique et aux besoins de la population. Cet avantage est d’autant plus important que nous ne savons pas stocker l’électricité. Si la France fait le choix de sortir du nucléaire, le pays sera alors dépendant des conditions météorologiques, du niveau d’ensoleillement ou de la vitesse du vent.
Scala Patrimoine. Un grand nombre de sociétés de gestion communiquent désormais sur la qualité de leur démarche ISR. Comment les distinguer ?
Les grilles d’analyse sont multiples. Je retiendrais cependant trois critères.
La première, et peut-être la plus importante, est de regarder la cohérence entre la manière dont la société de gestion communique sur ses critères de sélection et sur ce qu’elle pratique en interne sur le E (notamment en numérique), le S et le G/
La deuxième est de vérifier que la société dispose de ses propres équipes d’analystes ISR/ESG. Pour garder de l’indépendance et de la distance face aux données ESG qu’ils achètent, et qui sont souvent contradictoires.
Enfin, la troisième est l’accessibilité et la clarté des informations communiquées par la société de gestion. Le souci de pédagogie témoigne en effet d’une véritable implication sur le sujet.
Scala Patrimoine. Est-il possible d’investir sur les marchés émergents avec une démarche socialement responsable ?
Oui, et c’est même fondamental. Il n’y a qu’une seule planète. Faire changer les pays émergents est extrêmement important pour le bien commun. En investissant dans des entreprises présentes dans les principaux pays pollueurs de la planète, votre levier d’action sera - de fait - beaucoup plus fort.
Sur les marchés obligataires « corporate » émergents, la seule façon de financer la transition verte sont les greens bonds. Il est possible de mettre en œuvre une telle démarche sur la dette souveraine émergente, mais c’est moins facile pour les pays qui ne vivent pas en démocratie.
Sur les marchés actions, une démarche responsable est d’investir dans des fonds ayant un fort engagement actionnarial. Des sociétés de gestion comme Carmignac ou Gemway Assets présentent un taux de vote supérieur à 90 % aux Assemblées Générales. Par comparaison, certains de leurs concurrents présentent un chiffre inférieur à 20 %.
« Les fonds labellisés ISR devraient pouvoir bénéficier de la présence d’administrateurs dans les sociétés »
Scala Patrimoine. Qu’attendez-vous de la réforme du Label ISR en cours ? Faut-il privilégier une approche inclusive du Label et ainsi favoriser les investissements dans les entreprises à fort potentiel d’amélioration ?
Je ne souhaite pas voir le principe d’exclusion s’appliquer au nouveau label d’une manière trop large. La force du label ISR français est d’être un dispositif d’inclusion. L’exclusion du label ISR ne devrait, à mon sens, s’appliquer qu’à certains thèmes précis graves comme les mines antipersonnel, le blanchiment, le tabac ou le charbon. De toute façon, même sans le label ISR, les fonds ISR excluent spontanément les secteurs les plus controversés
En parallèle, il me paraît souhaitable que les exigences de reporting et de résultats sur les votes effectués en Assemblée Générale et l’engagement actionnarial soient plus contraignants.
Je pense également que les fonds labellisés ISR devraient pouvoir bénéficier de la présence d’administrateurs dans les sociétés dans lesquelles ils sont actionnaires. Cette disposition serait très vertueuse sur le long terme. Emmanuel Faber, évincé du conseil d’administration de Danone, aurait-il connu le même sort s’il avait bénéficié du soutien d’administrateurs ISR ?
Scala Patrimoine. Vous évoquez l’importance des engagements actionnariaux. L’avenir de l’ISR repose-t-il sur les coalitions entre les sociétés de gestion ?
Bien sûr ! J’ai notamment en tête les initiatives de Meeschaert Amilton AM et d’Ecofi Investissements, co-fondateurs du réseau d’engagement actionnarial européen « The Shareholders for Change network ». Réunissant de nombreux investisseurs, ce réseau a pour objectif de peser dans les décisions des entreprises, en ayant notamment davantage de poids lors des assemblées générales. C’est une démarche qui mérite à mon sens d’être généralisée. ISR de tous les pays unissez-vous !
https://www.youtube.com/watch?v=vUA6ylFilQU&t=67s