
M. Rosset (avocate) : « Le régime matrimonial de la séparation de biens n'est pas toujours le plus adapté aux entrepreneurs »
Le choix d’un régime matrimonial par un chef d’entreprise requiert une attention particulière. Des outils comme la SCI ou la SARL de famille, bien que présentant des avantages, peuvent à ce titre receler des risques, notamment en cas de divorce ou de succession. Et notamment dans les familles recomposées. Pour nous éclairer sur ces enjeux, nous avons interrogé Migueline Rosset, avocate spécialiste en droit de la famille.
Scala Patrimoine. Quel régime matrimonial choisir pour un chef d'entreprise ?
Migueline Rosset. Il n'existe pas de réponse unique à cette question. Le choix du contrat de mariage est intrinsèquement lié à une pluralité de facteurs spécifiques à chaque situation. Il convient notamment de déterminer si l'entreprise a été constituée antérieurement à la célébration du mariage. De même, il est pertinent d'envisager si l'entrepreneur projette la création de nouvelles entreprises à l'avenir. La situation familiale, notamment la présence d'enfants actuels ou le désir d'en avoir, constitue également un élément déterminant.
Il est crucial de rectifier une idée reçue largement répandue : le régime matrimonial de la séparation de biens n'est pas systématiquement le régime le plus adapté au chef d'entreprise. En réalité, une analyse approfondie de chaque situation particulière s'avère indispensable. Il est impératif de considérer la dimension internationale des patrimoines. Un contrat de mariage conclu en France, tel qu'un régime de séparation de biens, pourrait ne pas être interprété de la même manière à l'étranger, notamment aux États-Unis. Un juge américain pourrait ainsi écarter l'application du contrat tel qu'il avait été initialement envisagé par les époux, et le considérer selon une qualification juridique différente.
Scala Patrimoine. Quelles sont les spécificités pour une famille recomposée ?
Migueline Rosset. Dans le contexte d'une famille recomposée, le chef d'entreprise est naturellement amené à considérer la protection de son conjoint survivant, de ses enfants, ainsi que l’optimisation de la transmission de son patrimoine professionnel. L'ensemble de ces préoccupations peut être abordé stratégiquement à travers le choix du régime matrimonial et la mise en place de dispositions testamentaires adaptées.
Une fois encore, une analyse individualisée de la situation s'avère indispensable. Il est nécessaire de déterminer précisément quelle est la ou les personnes que l'entrepreneur souhaite prioritairement protéger. L'objectif est de concilier la transmission du patrimoine entrepreneurial avec la sécurité du conjoint survivant, des enfants, ou des deux, en tenant compte des particularités de la structure familiale recomposée.
« Les SCI et les SARL de famille peuvent engendrer des difficultés spécifiques, notamment lors d'un divorce ou d'une succession »
Scala Patrimoine. Quels sont les risques associés à la SCI et à la SARL de famille ?
Migueline Rosset. Les Sociétés Civiles Immobilières (SCI) et les Sociétés à Responsabilité Limitée (SARL) de famille peuvent engendrer des difficultés spécifiques, notamment lors d'un divorce ou d'une succession. La question cruciale se pose alors de la gestion du partage ou de la transmission de ces structures. Une complexité particulière émerge en cas de divorce, lorsqu'un désaccord entre les époux rend le règlement des intérêts patrimoniaux délicat.
Cette mésentente peut également survenir au moment de la succession, spécialement dans le contexte de familles recomposées. La présence d'enfants issus de différentes unions au sein de la SCI ou de la SARL de famille peut exacerber les tensions. Des enfants non impliqués dans la gestion de la société peuvent contester l'attribution de droits à d'autres héritiers.
Une difficulté juridique notable réside dans le fait que le juge compétent pour statuer sur un divorce ou une succession n'est pas nécessairement celui qui sera chargé de résoudre les litiges liés au fonctionnement ou à la dissolution de la SCI ou de la SARL de famille. Cette séparation des compétences juridictionnelles constitue un facteur de complexité significatif.
En conséquence, une extrême prudence est recommandée lors du recours à ces outils de gestion patrimoniale. Une analyse approfondie des implications potentielles, notamment en cas d'évolution de la situation familiale, est indispensable. Et ce afin d'anticiper et de prévenir d'éventuels contentieux.
https://www.youtube.com/watch?v=-gJ6NmprOSQ&t=9s

Le rendez-vous des marchés financiers - Mars 2025
Marchés financiers & économie : les points clés
- Les marchés financiers européens mènent la danse, sous l'impulsion du secteur de la défense.
- Une récession pourrait prochainement toucher les États-Unis, notamment en raison d’une hausse significative des droits de douane sur les importations américaines.
- La BCE abaisse une nouvelle fois ses taux directeurs de 25 points de base. Cette décision attendue ramène le taux de dépôt à 2,50 %.
- L’Allemagne relance son économie en mettant en œuvre un fonds d’infrastructures de 500 milliards d’euros sur dix ans.
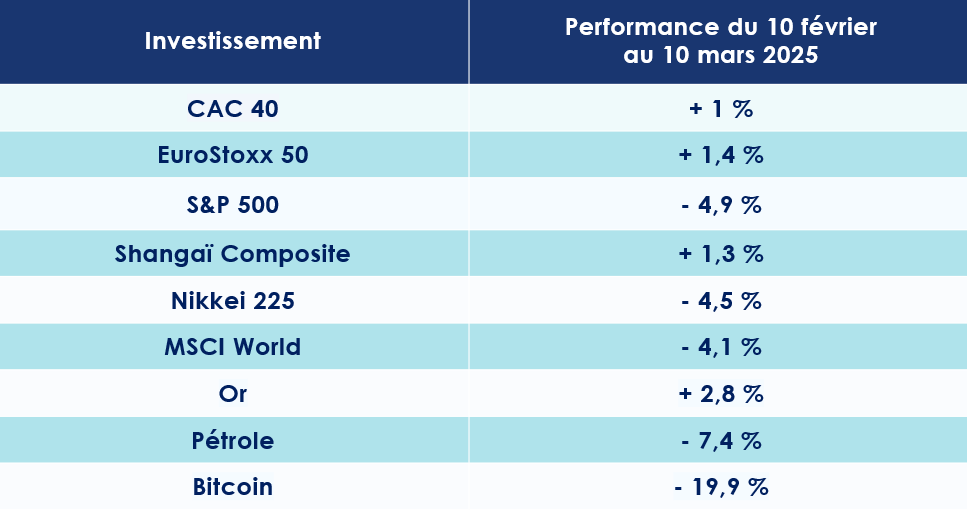
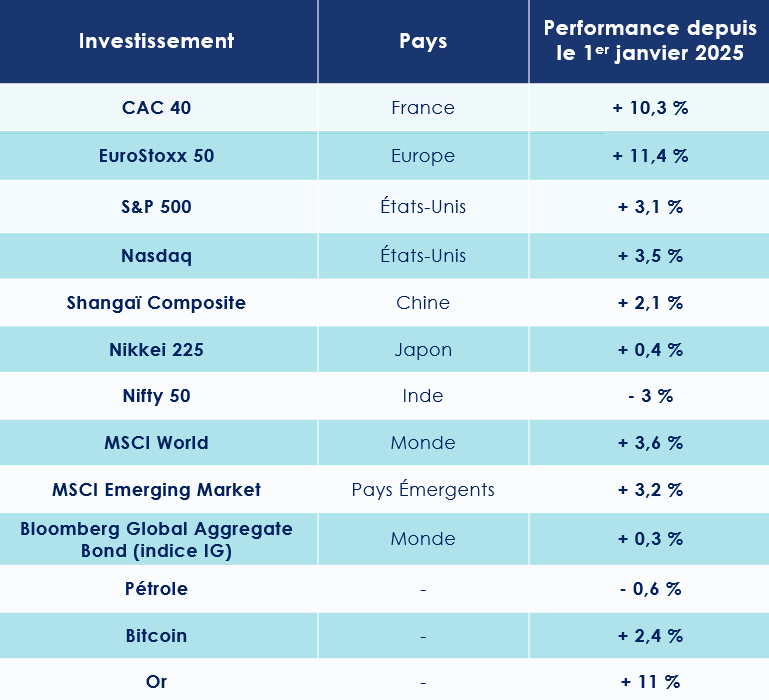
Quelles performances sur les marchés financiers ?
-
Guerre entre l’Ukraine et la Russie : Donald Trump impose sa loi
Donald Trump affiche sa volonté de mettre un terme à la guerre opposant l’Ukraine à la Russie. Pour ce faire, il a suspendu le soutien financier et matériel jusqu’ici accordé à l’armée ukrainienne.
Fin février, une rencontre tendue s’est tenue dans le Bureau ovale de la Maison-Blanche entre le président américain, son vice-président et Volodymyr Zelensky. Devant les caméras du monde entier, l’échange a rapidement tourné à l’affrontement.
Alors que le président ukrainien tentait de sensibiliser Donald Trump en déclarant : « Tout le monde a des problèmes, même vous, mais vous avez un bel océan. Vous ne le ressentez pas encore, mais vous le sentirez à l’avenir », le président républicain s’est aussitôt lancé dans une diatribe cinglante, fidèle à son style habituel. S’adressant sans ménagement à son interlocuteur, il répliqua : « Vous n’êtes pas en position de dicter ce que nous allons ressentir. Nous allons nous sentir très bien et très forts. Vous, en revanche, vous êtes laissé enfermer dans une situation désastreuse. Vous n’avez pas les cartes en main. »
Quelques jours plus tard, Donald Trump affirmait, sans ambages, qu’un accord sur l’exploitation des minerais constituait la seule garantie sécuritaire dont l’Ukraine avait besoin face à la Russie. La position américaine demeure donc inchangée : aucune discussion sur une force de maintien de la paix ne sera engagée avant la signature d’un accord entre Moscou et Kiev.
-
Bitcoin : la fin des Trump Trades ?
Les investisseurs se détourneraient-ils déjà des valeurs prisées par le président américain ? Parmi elles, les cryptoactifs semblent particulièrement affectés.
Le Bitcoin, souvent qualifié de reine des cryptomonnaies, a ainsi chuté de plus de 25 % depuis son record post-électoral. Ce plongeon s’explique notamment par le piratage massif de la plateforme d’échange Bybit, victime d’un vol de 1,46 milliard de dollars orchestré par le groupe de hackers nord-coréen Lazarus, ainsi que par des inquiétudes économiques grandissantes. Face à ces incertitudes, les investisseurs prennent leurs distances avec les cryptoactifs. Le Bitcoin évolue désormais autour de 74 000 €, bien loin de son sommet de 101 976 €. Témoignant de cette fébrilité, l’indice Crypto Fear and Greed s’effondre à 10/100 (signalant une peur extrême), contre 55/100 une semaine auparavant.
C’est dans ce climat d’instabilité que Donald Trump, lui-même investisseur en cryptomonnaies, a choisi d’annoncer la création d’une Réserve Stratégique Crypto, incluant Bitcoin, Ethereum, Solana, XRP et Cardano. Une initiative inscrite dans une logique résolument "America First", qui précède un sommet sur les cryptomonnaies à la Maison-Blanche, destiné à renforcer les liens entre le gouvernement et le secteur privé.
Aussitôt après cette déclaration, l’écosystème crypto a connu un sursaut spectaculaire, gagnant 300 milliards de dollars en capitalisation !
-
Marchés financiers actions : l’Europe retrouve des couleurs
Les valeurs de la tech américaine, et notamment les « Sept Magnifiques », traversent une période plus difficile. Sur les trente derniers jours, le Nasdaq 100 accuse un repli de plus de 6 %. Dans le même temps, Nvidia, la coqueluche des marchés financiers, abandonne près de 15 %.
Selon les calculs de Bloomberg, les « Sept Magnifiques » affichent néanmoins un ratio cours/bénéfice toujours élevé de 32,9, soit environ 40 % de plus que la moyenne des autres actions à grande capitalisation.
À l’inverse, les places boursières européennes se montrent particulièrement dynamiques.
Le DAX 30 s’adjuge ainsi une progression de 6 % sur un mois glissant. Le CAC 40, quant à lui, gagne 2 % sur la même période et atteint un nouveau record historique à 8 216 points, porté par l’essor des entreprises du secteur de la défense.
Cette envolée intervient alors que la présidente de la Commission européenne, Ursula von der Leyen, a dévoilé un plan d’investissement de 800 milliards d'euros destiné à renforcer la défense européenne et à soutenir l'Ukraine, tandis que l’administration Trump a brutalement suspendu l’aide militaire américaine à Kiev. Dans ce contexte, les valeurs de l’armement s’envolent : l’action Thales bondit de 53 % en un mois, suivie de Dassault Aviation (+ 36 %) et de Rheinmetall (+ 61 %).
Comme le souligne avec son mordant habituel le spécialiste des marchés financiers, Thomas Veillet, : « L’armement européen vit sa meilleure vie ! »
En Asie, la tendance est contrastée : l’indice Shanghai Composite progresse de 2 %, tandis qu’au Japon, le Nikkei 225 recule de 5 %.
Les États-Unis : une prophétie autoréalisatrice ?
En économie, les prophéties peuvent, elles aussi, se révéler autoréalisatrices. Lors de la campagne présidentielle, Donald Trump n’a eu de cesse d’affirmer que l’économie américaine était en péril, bien que nul indicateur macroéconomique majeur — qu’il s’agisse de l’emploi, de la consommation ou de l’investissement — ne vînt étayer cette thèse. Or, par ses mesures drastiques en matière de politique commerciale et son recours accru aux barrières douanières, « The Donald » pourrait bien fragiliser l’économie de la première puissance mondiale.
-
Le spectre d’une « Trumpcession » ?
Le spectre d’une récession aux États-Unis, conséquence des politiques économiques de Donald Trump, semble se préciser. Le modèle GDPNow de la Fed d’Atlanta, réputé pour sa fiabilité, vient d’être fortement révisé à la baisse. La prévision de croissance pour le premier trimestre s’effondre, passant de +4,0 % à -2,8 %. Une dégringolade vertigineuse, que les analystes attribuent à un déficit commercial record et à une industrie manufacturière en déclin.
- Des signes avant-coureurs
Ces inquiétudes trouvent un écho chez Wilfrid Galand, directeur stratégiste de Montpensier Finance : « Plusieurs signaux d’alerte se sont allumés ces dernières semaines. Les publications des différentes Fed régionales témoignent d’une détérioration du climat des affaires. Ainsi, l’indice manufacturier de la Fed de Dallas, publié le 24 février, chute brutalement à - 8,3, contre + 14,1 en janvier. Celui de la Fed de Philadelphie, bien que toujours positif à +18,1, a perdu plus de 26 points en un mois. »
Puis, tel un inventaire à la Prévert, il énumère les nuages noirs s’amoncelant au-dessus de l’économie américaine : « Les premiers signes de ralentissement de l’activité, la montée des inquiétudes des ménages et des entreprises dans les derniers indicateurs, les craintes liées à l’augmentation généralisée des coûts sous l’effet des hausses de taxes douanières initiées par la nouvelle administration américaine, ainsi que les ripostes commerciales des partenaires des États-Unis, sont autant de facteurs rendant l’avenir particulièrement incertain. »
La récente baisse de la confiance des consommateurs constitue d’ailleurs un signal d’alarme à ne pas négliger. L’indice de confiance du Conference Board s’établit à 98,3 en février, contre 105,3 en janvier (révisé de 104,1), alors qu’il était attendu à 102,7. Il s’agit de la plus forte contraction mensuelle depuis août 2021. Les ménages, anticipant une nette dégradation du marché de l’emploi, réduisent d’ores et déjà leurs dépenses, en recul de -0,5 % en volume en janvier.
Autre mauvaise nouvelle, les derniers chiffres de créations d’emploi sont en deçà des attentes. 141 000 nouveaux emplois étaient anticipés. Le chiffre est sorti à seulement 77 000.
- La peur de l'inflation
Les PME ne sont guère plus optimistes : l’indice NFIB chutant de 105,1 à 102,8. Une lueur d’espoir demeure néanmoins : la production industrielle a surpris à la hausse, progressant de +0,5 % sur un mois, tandis que la croissance s’accélère dans le secteur des services. L'indice ISM est, en effet, ressorti à 53,5 le mois dernier contre 52,8 en janvier, alors que les économistes l'attendaient autour de 53.
Mais pour Eric Vanraes, de la Banque Eric Sturdza, c’est ailleurs que réside la véritable menace : « Ce qui est le plus préoccupant, ce n’est pas tant l’état actuel du marché de l’emploi que la raison profonde qui pousse les consommateurs à restreindre leurs achats et à envisager de les réduire davantage. Ce n’est pas une simple prudence, mais la peur palpable d’un retour de l’inflation, alimentée par les Trumponomics, dont l’emblème demeure la politique protectionniste des droits de douane. »
-
Droits de douane : l’arme fatale
L'une des principales promesses de campagne de Donald Trump était sans équivoque : l’instauration de droits de douane réciproques. Autrement dit, le président souhaitait imposer aux produits étrangers entrant sur le sol américain les mêmes taxes que celles appliquées aux exportations américaines vers ces pays.
- Art of the deal
Dès le début de son mandat, Donald Trump a mis ses menaces à exécution. Le nouvel occupant de la Maison-Blanche a relevé les droits de douane sur les importations en provenance des partenaires économiques des États-Unis.
La première mesure emblématique fut l’augmentation des taxes à 25 % sur l’acier et l’aluminium importés aux États-Unis, sans distinction d’origine. Même des pays naguère exemptés, comme le Canada et le Mexique, ont été concernés par cette décision.
Dans les coulisses de négociations intenses, Donald Trump a néanmoins suspendu l’essentiel des droits de douane qu’il avait annoncés à l’encontre du Mexique et du Canada, au moins jusqu’au 2 avril.
Pierre-Alexis Dumont, directeur des investissements chez Sycomore AM, souligne d’ailleurs : « L’objectif de l’administration Trump n’est pas tant d’imposer des taxes massives et généralisées que de négocier, au cas par cas, avec ses partenaires commerciaux sur des dossiers variés : les questions migratoires avec le Mexique, ou encore la technologie et la défense avec la Chine. Les annonces de barrières douanières servent ainsi de levier pour obtenir des accords avantageux pour les intérêts américains. »
- L’Europe et la Chine dans le viseur
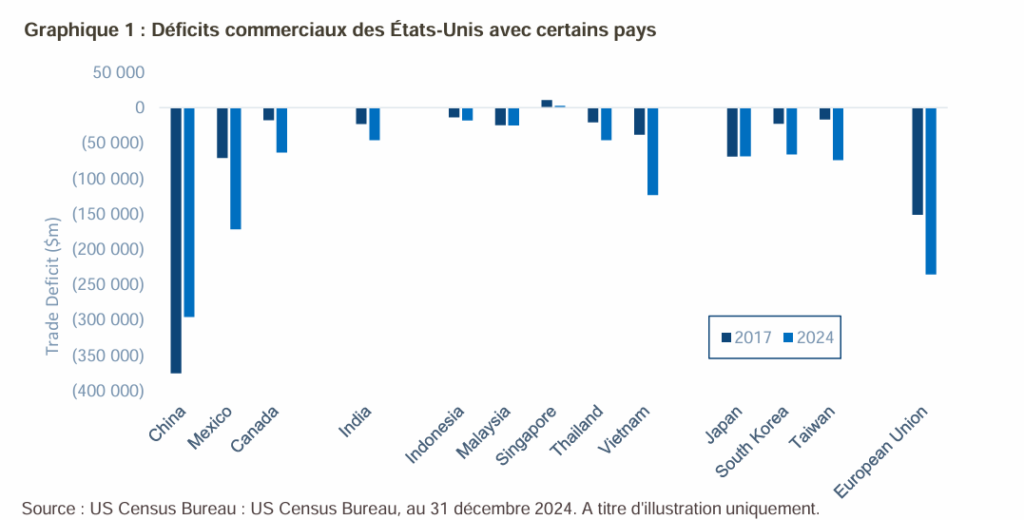
Les négociations avec Pékin pourraient également s’intensifier dans les semaines à venir, la Chine représentant le plus important déficit commercial des États-Unis. Début mars, le président américain avait signé décret portant à 20 % les droits de douane supplémentaires sur l'ensemble des produits chinois entrant aux Etats-Unis.
Autre cible privilégiée : l’Union européenne, qui pèse pour 18,6 % des importations américaines. Donald Trump avait ainsi annoncé une hausse de 25 % des droits de douane sur les importations européennes, sans toutefois les avoir encore mis en œuvre.
La Commission européenne n’a pas tardé à réagir, affirmant qu’elle répondrait « fermement et immédiatement » à toute nouvelle hausse des droits de douane. Il faut dire que Donald Trump n’a jamais caché son hostilité envers Bruxelles, qu’il accuse d’avoir été « conçue pour emmerder les États-Unis ». Un message au moins aussi tranchant que sa politique commerciale.
-
La prudence de la FED
L’inflation américaine marque un ralentissement. Selon le ministère du Commerce des États-Unis, elle s’est établie à 2,5 % sur un an en janvier, contre 2,6 % le mois précédent, après plusieurs accélérations consécutives. L’indice Core PCE, particulièrement scruté par la Réserve fédérale, a été publié en parfaite conformité avec les attentes, reculant de 2,9 % à 2,6 %.
Cela suffira-t-il à convaincre la banque centrale américaine de poursuivre la baisse de ses taux d’intérêt ? Rien n’est moins sûr.
La menace croissante de nouveaux droits de douane, brandie par l’administration Trump, pourrait raviver les tensions inflationnistes. Une récente enquête de la Fed révèle en effet que de nombreuses entreprises prévoient d’augmenter leurs prix en réaction à ces mesures protectionnistes. « Les acteurs du secteur industriel, qu’il s’agisse de la pétrochimie ou des fournitures de bureau, ont exprimé leurs inquiétudes face aux bouleversements à venir en matière de politique commerciale », souligne la banque centrale.
Donald Trump, de son côté, a reconnu qu’il pourrait y avoir « quelques perturbations, mais nous sommes prêts à les accepter. Ce ne sera pas grand-chose ».
Raphael Bostic, président de la Réserve fédérale d'Atlanta, a donc annoncé que la Fed pourrait devoir maintenir sa politique actuelle encore quelque temps : « il faudra peut-être patienter jusqu’à l’été avant d’envisager une nouvelle baisse des taux. »
Zone euro : une économie de guerre ?
Le spectre de la stagflation, redouté par les dirigeants européens, pourrait bien se matérialiser. Cette année, la Zone Euro risque ainsi de conjuguer une inflation élevée et une croissance anémique. La société de gestion Schroders anticipe pour 2025 une croissance limitée à 1,1 % et une inflation globale de 2,4 %.
-
Des indicateurs économiques en berne
Les indicateurs économiques de la Zone Euro n'affichent pas de signes encourageants. Certes, la confiance des investisseurs mesurée par l'indice Sentix a rebondi davantage qu'attendu en février, passant de -17,7 à -12,7. Toutefois, ce regain demeure fragile. Même constat pour l'indice de confiance des consommateurs, qui s'est établi à -13,6 en février, conformément aux prévisions.
Par ailleurs, la production industrielle a reculé plus qu'escompté en décembre, enregistrant une baisse de 1,1 % en rythme mensuel.
La Banque centrale européenne est encore plus pessimiste que les équipes Schroders pour la croissance de la zone euro, en anticipant un tout petit de + 0,9 %.
Au cours des prochaines semaines, une attention particulière devra également être portée aux négociations commerciales entre les pays européens et les États-Unis. Donald Trump a laissé entendre que les droits de douane pourraient être relevés de 25 %. Heureusement, l'histoire récente avec le Mexique et le Canada l'a montré : le pire n'est jamais certain.
Selon des estimations du cabinet Oxford Economics, de telles augmentations tarifaires pénaliseraient particulièrement le Danemark et l'Irlande, très exposés au secteur pharmaceutique, ainsi que l'Allemagne et la Slovaquie, fortement dépendantes de l'industrie automobile
-
La BCE à la manœuvre
En zone euro, l’inflation devrait ressortir à 2,2% en février sous l’effet de la baisse des prix de l’électricité en France.
La Banque centrale européenne (BCE) a donc profité de l’occasion pour annoncer une nouvelle réduction de 25 points de base de ses taux directeurs, une décision attendue qui ramène le taux de dépôt à 2,50 %. Il s’agit du sixième assouplissement depuis juin 2024, un rythme inédit depuis les années 2010.
Aux yeux de Christine Lagarde, cette mesure vise à stimuler une économie européenne moribonde et à stabiliser l’inflation autour de 2 % à moyen terme.
Dans son communiqué, la BCE se félicite du fait que « le processus de désinflation est en bonne voie ». Toutefois, l’institution reconnaît que les prix de l’énergie continuent de peser lourdement sur l’indice des prix. Plus encore, elle se trouve contrainte de composer avec une situation économique et géopolitique qui évolue de manière radicale d’un jour à l’autre. Christine Lagarde, la présidente de la BCE, n’a d’ailleurs pas dissimulé que les membres de l’institution naviguaient actuellement à vue lorsqu’il s’agissait de dessiner la politique monétaire du continent.
-
Des investissements massifs dans le secteur de l’armement
En l’espace de quelques jours, les dirigeants européens ont radicalement modifié leur discours. La volonté des États-Unis de se retirer du bourbier ukrainien, tout en conservant le contrôle sur les minerais stratégiques, pousse l’Europe à renforcer considérablement ses investissements dans le secteur de la défense.
- Le plan de relance allemand
Le discours d’Emmanuel Macron illustre cette atmosphère générale : « Notre génération ne touchera plus les dividendes de la paix. Il ne tient qu’à nous que nos enfants récoltent demain les fruits de nos engagements. »
Dans ce contexte morose, c’est l’Allemagne qui a marqué les esprits. Forte de ses finances publiques gérées d’une main de maitre, les conservateurs allemands (CDU), arrivés en tête aux dernières élections, se sont alliés avec les sociaux-démocrates (SPD) pour créer un fonds d’infrastructures de 500 milliards d’euros sur dix ans et réformer le frein à l’endettement, afin de permettre une hausse significative des dépenses militaires. L’accord stipule ainsi que les États fédéraux pourront enregistrer des déficits allant jusqu’à 0,35 % du PIB, une possibilité qui était impensable jusque-là. Les dépenses militaires pourraient ainsi atteindre, selon les prévisions, au moins 100 milliards d’euros par an, soit le double de leur niveau actuel.
- Un impact sur les taux
À cela s’ajoute la proposition de la Commission européenne de suspendre les règles de stabilité budgétaire, afin d’allouer 150 milliards d’euros au secteur de la défense. Vous comprendrez alors que les vannes sont désormais grand ouvertes.
Wilfried Galand voit en ses annonces un véritable game changer pour l’économie européenne : « Plombée par l’Allemagne et la France, l’économie européenne peine à décoller et stagne à des niveaux proches de la récession, malgré le dynamisme de l’Espagne. C’est bien la déflation qui menaçait, avec des prix à la production en Allemagne en baisse continue, mais l’annonce de vastes programmes européens de souveraineté change profondément la donne. »
Ces annonces ont toutefois entraîné une forte remontée des taux longs en Europe : le rendement des obligations à 10 ans de l’Allemagne a grimpé de 35 points de base, atteignant 2,83 %, son équivalent français a grimpé dans les mêmes proportions pour atteint 3,54 %.
Le casse-tête économique chinois
Xi Jinping s’apprête à intensifier la politique de relance économique du pays, révélant en filigrane des difficultés plus profondes que ne le suggèrent les chiffres officiels du Parti communiste chinois.
-
Les exportations : un moteur économique menacé
C'est une bien mauvaise nouvelle pour le gouvernement chinois : les exportations connaissent un net ralentissement. Selon les données publiées ce vendredi par les douanes chinoises, elles n'ont progressé que de 2,3 % en janvier et février par rapport à la même période l'an passé. Un chiffre bien en deçà des attentes, qui tablaient sur une hausse de 5,9 %, et très loin de la progression de 10,7 % enregistrée en décembre.
Ce ralentissement s'inscrit dans un contexte de tensions croissantes avec Washington. Donald Trump s'est lancé dans une véritable "guerre commerciale" contre Pékin, imposant une augmentation de 20 % des droits de douane sur les produits chinois importés aux États-Unis. En représailles, les autorités chinoises prévoient d'appliquer des taxes allant jusqu'à 15 % sur une série de produits agricoles américains, notamment le soja, le porc et le blé.
Ces turbulences pourraient porter un coup sévère aux exportations chinoises, qui ont longtemps été l'un des moteurs de la croissance du pays, alors que la consommation des ménages peine à se redresser et que le secteur immobilier traverse une crise profonde.
-
Le gouvernement desserre la bride
Le Parti communiste chinois tient actuellement à Pékin sa plus grande réunion politique annuelle, connue sous le nom des "Deux Sessions". À cette occasion, le gouvernement a affiché des ambitions économiques qui paraissent, pour certains observateurs, relever davantage du vœu pieux que d'une réelle projection. L'objectif officiel d'une croissance du PIB "d'environ 5 %" pour cette année semble difficilement atteignable, les analystes internationaux anticipant plutôt un taux proche de 4 % en 2025.
Pourtant, Xi Jinping s'est donné les moyens de croire en cet objectif. Il a ainsi validé une augmentation des dépenses publiques en portant l'objectif de déficit public de 3 % à 4 %. Ce sont ainsi 155 milliards d'euros de dépenses supplémentaires qui seront engagées, financées par un recours accru aux emprunts d'État, qui atteindront 233 milliards d'euros au total.
Ces mesures visent à soutenir la consommation et à « stimuler autant que possible la demande intérieure ».
Mel Siew, gérant de portefeuille chez Muzinich & Co, souligne l'importance de ce changement de cap de l'exécutif chinois : « Pour la première fois en 14 ans, l'orientation de la politique monétaire de la Chine est devenue 'modérément souple', en rupture avec l'approche 'prudente' de 2017-2018. C'est un signal fort indiquant que les autorités privilégient désormais la croissance, ce qui devrait logiquement renforcer la capacité du pays à atténuer l'impact négatif des droits de douane. »
Reste à voir si ces efforts suffiront à inverser la tendance.
Les convictions de Scala Patrimoine sur les marchés financiers
Février 2025 marque un tournant décisif dans l'évaluation de la politique économique américaine, mettant un terme à une période de complaisance envers les effets supposément bénéfiques de la stratégie menée sous Trump. Aux États-Unis, les indicateurs avancés traduisent un net affaiblissement des perspectives économiques : la confiance des ménages et des entreprises s'érode, les intentions d'investissement fléchissent, et l'activité dans les services ralentit, révélant une inquiétude grandissante quant à la trajectoire économique du pays.
-
Les marchés financiers actions américains reculent
Dans ce contexte incertain, la Fed se voit contrainte d'adopter une posture prudente face aux risques inflationnistes, en partie exacerbés par une politique tarifaire agressive. Toutefois, des doutes subsistent quant à la mise en œuvre effective de ces mesures. S'agit-il d'un véritable levier de régulation ou simplement d'un outil de négociation dont l'impact sur la croissance resterait limité ? En effet, si le ralentissement économique se confirmait, il pourrait, dans une certaine mesure, atténuer la hausse des prix engendrée par l'augmentation des droits de douane sur les importations.
Sur le plan microéconomique, les petites et moyennes entreprises, qui avaient bénéficié du "Trump trade" en fin d'année, sont particulièrement affectées par l'incertitude qui pèse sur l'économie mondiale. La rotation sectorielle s'intensifie, les investisseurs délaissant les segments les plus risqués au profit de valeurs plus défensives. Quant au secteur technologique, il continue d'ajuster ses valorisations, fragilisé par des résultats mitigés et des interrogations croissantes sur la politique monétaire future, accentuées par une concurrence féroce en provenance de Chine. Ces incertitudes, conjuguées aux effets directs des droits de douane sur les marges, se traduisent par une baisse marquée des actions américaines en ce début d'année. La Fed d'Atlanta anticipe déjà un premier trimestre de croissance négative aux États-Unis, notamment en raison de la détérioration de la balance commerciale, alors même que la plupart des hausses de tarifs annoncées n'ont pas encore été appliquées.
- Un rebond des marchés financiers européens
À l'opposé, les marchés européens affichent une résilience inattendue, enregistrant une progression de plus de 3 % en dépit de fondamentaux encore fragiles. L'optimisme des investisseurs est porté par l'espoir d'un cessez-le-feu en Ukraine et par des discussions croissantes autour d'un plan budgétaire renforcé pour la défense, illustrant un réajustement stratégique en Europe face au désengagement de Trump dans ce domaine. Ce regain de confiance profite notamment au secteur bancaire et aux valeurs de la défense européenne, malgré des divergences persistantes entre les dynamiques économiques de part et d'autre de l'Atlantique.
Dans le même temps, la Chine poursuit sur une trajectoire positive, portée par son secteur technologique et par des perspectives de réformes réglementaires favorisant un climat d'affaires plus souple. Toutefois, cette dynamique reste concentrée sur les entreprises tournées vers l'exportation. De son côté, le Japon peine à retrouver son souffle, affecté par l'appréciation du yen qui pèse sur ses marchés sensibles aux variations de change.
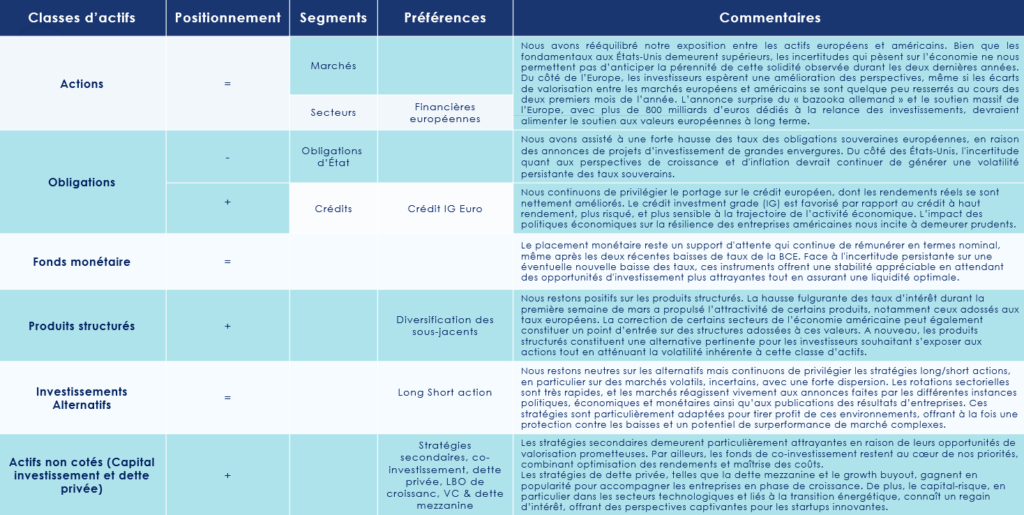
Face à ces évolutions, nous avons rééquilibré notre exposition entre actifs européens et américains. Si les fondamentaux aux États-Unis demeurent solides, les incertitudes qui pèsent sur l'économie ne permettent pas d'assurer la poursuite de cette robustesse observée ces dernières années. La consommation et l'investissement pourraient subir des pressions significatives, sans que l'ampleur de cette dégradation ne soit encore pleinement mesurable.
- Une forte demande sur le secteur de la défense
En Europe, les investisseurs espèrent une amélioration des perspectives économiques, bien que les écarts de valorisation entre les marchés européens et américains se soient quelque peu réduits en ce début d'année. La valorisation moyenne des entreprises européennes a ainsi légèrement dépassé sa moyenne historique des dix dernières années, atteignant 14,4 fois les bénéfices, bien que la décote reste marquée, notamment dans le secteur financier. Les banques européennes, en particulier, offrent des perspectives rassurantes, affichant une décote de plus de 40 % par rapport à leurs homologues américaines.
Par ailleurs, si le secteur de la défense présente un point d'entrée moins attractif après des performances record de plus de 9 % en février, il demeure un investissement stratégique de long terme. L'annonce surprise du "bazooka allemand" et le soutien massif de l'Europe, avec plus de 800 milliards d'euros consacrés à la relance des investissements, devraient favoriser un réagencement profond des priorités économiques sur le continent.
- Des opportunités sur les marchés financiers chinois et indiens ?
Les récentes annonces du gouvernement chinois témoignent d'une volonté affirmée de stimuler la consommation domestique, avec pour objectif d'atteindre une croissance de 5 % en 2025. Dans un contexte de prudence persistante de la part des investisseurs étrangers, cette relance apparaît comme un facteur clé de l'évolution économique chinoise, bien que son ampleur demeure incertaine.
Malgré de solides performances en fin d'année, les valorisations du marché chinois restent parmi les plus attractives au sein des grandes économies, offrant ainsi des opportunités intéressantes en cas de concrétisation de la relance.
Sur un autre front, le marché indien affiche également un potentiel de redressement. La correction d'environ 20 % de l'indice au cours des cinq derniers mois a créé un contexte d'investissement plus favorable, soutenu par une reprise de l'investissement public et des perspectives macroéconomiques rassurantes.
-
Les marchés financiers obligataires
En février, les principaux segments du marché obligataire ont affiché des performances positives. La baisse des rendements américains s'est propagée à l'ensemble des classes d'actifs, les bons du Trésor américain se distinguant avec un rendement de 2,2 %.
- Des marchés bien orientés
La faiblesse du dollar a soutenu la dette des marchés émergents, qui a généré un rendement de 1,6 %. Ces gains ont confirmé le rôle des obligations mondiales comme instrument de diversification face aux pertes subies par les actions américaines, dans un climat d'incertitude quant aux perspectives économiques des États-Unis.
Par ailleurs, la robustesse des fondamentaux des entreprises a permis aux spreads sur le crédit investment grade de demeurer contenus, contribuant ainsi à une progression de 1,6 % des marchés mondiaux du crédit sur le mois. En revanche, le segment du haut rendement américain a légèrement souffert d'un élargissement des spreads, limitant sa performance à 0,6 %. En Europe, l'optimisme suscité par les espoirs de cessez-le-feu en Ukraine a tempéré la baisse des rendements souverains. Ainsi, les obligations d'État ont enregistré un rendement de 0,7 %, tandis que les spreads sont restés relativement stables.
Le début du mois de mars a toutefois marqué un tournant avec une nette remontée des taux européens, qui ont grimpé d'environ 40 points de base, sans pour autant provoquer un élargissement des spreads français. Cette volatilité a été alimentée par l'annonce d'un plan d'investissement européen d'une ampleur inattendue, impliquant une augmentation significative du financement par endettement. Dans ce contexte, la réaction de la Banque centrale européenne sera déterminante : les coûts de financement actuels en Europe paraissent difficilement soutenables à long terme.
Après deux baisses de taux en début d'année, la BCE semble marquer une pause, maintenant son taux de dépôt autour de 2,50 %. La hausse marquée des taux en mars, bien qu'elle pèse sur la valorisation des obligations, pourrait offrir un point d'entrée intéressant pour les investisseurs orientés vers le crédit, notamment dans un environnement où le soutien institutionnel pourrait favoriser une normalisation progressive des conditions de financement.
- Une position prudente des investisseurs
Suite à la flambée des taux des obligations souveraines européennes, la prudence est de mise sur ce segment. Des clarifications sur le financement des vastes projets d'investissement européens seront nécessaires pour appréhender pleinement les enjeux à venir. Aux États-Unis, l'incertitude entourant la croissance et l'inflation devrait continuer à nourrir une volatilité persistante des taux souverains. De plus, l'impact des politiques économiques sur la résilience des entreprises américaines nous incite à la prudence. Le retournement de l'eurodollar observé lors de la première semaine de mars souligne, par ailleurs, l'importance d'intégrer le risque de change dans les stratégies d'investissement en obligations américaines non couvertes, une exposition qui pourrait s'avérer coûteuse.
Nous maintenons notre préférence pour le portage sur le crédit européen, dont les rendements réels se sont nettement améliorés avec la hausse des taux d'intérêt. Le crédit investment grade (IG) prévaut sur les obligations souveraines, offrant un rendement plus attractif, avec des spreads, bien que resserrés, supérieurs à leur moyenne historique.
- Le segment de qualité privilégié
Face à la faiblesse de l'activité économique en Europe, nous privilégions l'IG plutôt que le high yield (HY), même si ce dernier peut jouer un rôle de diversification et optimiser le rendement attendu. Nous mettons l'accent sur les entreprises aux bilans solides, capables d'inspirer confiance aux investisseurs. Cette approche nous conduit à favoriser des maturités courtes (inférieures à deux ans) et les émetteurs les mieux notés. L'absence de perspective de récession en 2025 soutient ce segment, bien que sa sensibilité à une éventuelle détérioration économique en Europe reste élevée.
Par ailleurs, les obligations financières ont continué de se distinguer, comme en 2024, en offrant des rendements supérieurs à l'ensemble du segment IG. La dette subordonnée des grandes banques investment grade apparaît particulièrement attrayante : bien qu'une prime de risque subsiste en raison de la hiérarchie des remboursements, le risque est bien maîtrisé grâce à la solidité des émetteurs, renforcée par le durcissement progressif des réglementations bancaires.
-
Les marchés financiers Alternatifs
Dans le cadre de notre approche de gestion prudente, nous continuons de privilégier les stratégies alternatives long/short actions, particulièrement adaptées aux marchés financiers volatils et incertains, où la dispersion est marquée. Les rotations sectorielles s’opèrent à un rythme effréné, tandis que les indices réagissent avec acuité aux annonces des instances politiques, économiques et monétaires.
Dans un tel contexte, ces stratégies se révèlent précieuses, offrant à la fois une protection contre les replis des marchés financiers et un potentiel de surperformance dans des conditions complexes. En exploitant les inefficiences des marchés financiers, elles permettent aux gérants d’adopter des positions longues sur les actions sous-évaluées et des positions courtes sur celles jugées excessivement valorisées. Cette souplesse s'avère essentielle en période de forte volatilité, assurant une précieuse décorrélation vis-à-vis des indices traditionnels.
-
Les Produits structurés
Nous demeurons confiants quant au potentiel des produits structurés, qui offrent une opportunité d’exposition à divers marchés financiers tout en permettant d’ajuster finement le niveau de risque et le rendement cible. La brusque envolée des taux d’intérêt au cours de la première semaine de mars a renforcé l’attrait de certains produits, en particulier ceux adossés aux taux européens. Par ailleurs, la correction observée dans certains secteurs de l’économie américaine pourrait représenter un point d’entrée intéressant pour des structures liées à ces valeurs.
Une fois encore, les produits structurés s’imposent comme une alternative pertinente pour les investisseurs désireux d’accéder au marché actions tout en atténuant la volatilité inhérente à cette classe d’actifs. Leur souplesse en fait une solution stratégique, à la fois pour diversifier et optimiser un portefeuille dans le contexte actuel.
-
Les Actifs non cotés (Private Assets)
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par de nombreuses incertitudes. Cette dynamique, portée par la baisse progressive des taux d’intérêt en 2024, favorise également un afflux de capitaux vers des fonds plus accessibles au grand public. Bien que le marché témoigne d’une certaine prudence, notamment face aux incertitudes politiques et économiques, nous demeurons confiants quant au potentiel du private equity.
Les stratégies secondaires se révèlent particulièrement attractives, offrant d’intéressantes perspectives de valorisation. Parallèlement, les fonds de co-investissement occupent une place centrale dans nos priorités, conjuguant optimisation des rendements et contrôle des coûts.
Les stratégies de dette privée, à l’image de la dette mezzanine et du growth buyout, suscitent un intérêt croissant en accompagnant les entreprises en phase de développement. Par ailleurs, le capital-risque connaît un nouvel essor, notamment dans les secteurs technologiques et ceux liés à la transition énergétique, ouvrant ainsi des horizons prometteurs pour les startups les plus innovantes.
- Allocation conseillée
Pour exploiter pleinement le potentiel des investissements non cotés tout en limitant les risques, nous préconisons une stratégie diversifiée et résolument orientée sur le long terme.
Cette approche se décline ainsi :
- Des stratégies secondaires, choisies pour leur stabilité et la robustesse de leurs rendements.
- Une exposition au capital-risque, dans le but de saisir des opportunités à haut rendement au sein de secteurs innovants.
- Des investissements dans le LBO (Leveraged Buyout), afin de tirer parti de l'effet de levier.
- Le growth equity, qui offre l’opportunité de participer à la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, un instrument clé de diversification, grâce à ses rendements attractifs.
Face aux mutations constantes de l’environnement économique, cette allocation vise à allier performance et gestion proactive des risques. Nous demeurons particulièrement vigilants à l’évolution du marché, tout en saisissant les opportunités qu’il présente, notamment dans des secteurs stratégiques tels que la santé et la transition énergétique.
Faut-il investir sur la dette privée en 2025 ?
Depuis la crise financière de 2007, la dette privée est devenue une classe d’actifs incontournable. Profitant de la réticence des banques traditionnelles à octroyer des crédits aux entreprises, notamment sur le segment du mid-market, en raison des contraintes réglementaires strictes imposées par Bâle III, elle s'est affirmée comme une alternative robuste et séduisante.
L'ascension fulgurante de ce marché est incontestable. En l'espace d'une décennie, les encours de la dette privée ont été multipliés par trois, avec un marché aujourd'hui évalué à 1 500 milliards de dollars. Selon les prévisions, l'année 2024 marquera la cinquième année consécutive où les engagements des investisseurs institutionnels dépasseront les 200 milliards de dollars pour la dette privée, consolidant ainsi sa position prééminente dans le paysage financier mondial.
En outre, les projections de Preqin laissent entrevoir un cap symbolique : celui des 2 600 milliards de dollars d'ici 2029.
Mais pourquoi cet engouement croissant pour la dette privée ? Quelles sont les opportunités qu'elle offre et les risques qu'elle comporte ? Si la promesse de rendements supérieurs aux actifs traditionnels attire, la complexité de ce marché et les risques inhérents, tels que le manque de liquidité et la concentration sectorielle, ne doivent pas être sous-estimés.
Plongez dans les coulisses de cette classe d’actifs.
La définition de la dette privée
La dette privée constitue un levier de financement privilégié pour les entreprises en quête de capitaux. Plutôt que de solliciter un prêt bancaire ou d’émettre des obligations sur les marchés financiers, certaines sociétés optent pour un emprunt direct auprès d’investisseurs institutionnels – tels que les compagnies d’assurance ou les fonds de pension – ainsi qu’auprès d’investisseurs privés.
Par extension, la dette privée s’impose également comme une classe d’actifs particulièrement pertinente. Elle offre aux investisseurs une diversification appréciable, tout en leur permettant de bénéficier de rendements attractifs, souvent supérieurs à ceux des instruments financiers traditionnels.
Les différents segments de la dette privée
L’essor de la dette privée a favorisé l’émergence de diverses typologies de financement, chacune se distinguant par des caractéristiques spécifiques. Celles-ci varient en fonction du niveau de risque, des garanties associées et de la durée du financement, offrant ainsi un large éventail d’options adaptées aux besoins des emprunteurs et des investisseurs.
De manière générale, la dette privée englobe plusieurs catégories, allant de la dette senior, qui bénéficie du plus haut degré de protection grâce à des garanties solides, jusqu’aux dettes subordonnées. Ces dernières, bien que plus risquées en raison de leur rang inférieur en cas de défaut, offrent en contrepartie une rémunération plus attractive aux investisseurs.
-
La dette senior
La dette senior s'apparente aux emprunts bancaires classiques. Elle bénéficie de garanties spécifiques qui la placent au premier rang des créances à rembourser en cas de difficulté financière de l’emprunteur. Sa priorité de remboursement en fait une dette relativement sécurisée, ce qui se traduit par un coût d’emprunt plus modéré.
-
L’unitranche
Forme hybride de financement, la dette unitranche est spécifiquement conçue pour les opérations de Leverage Buy-Out (LBO). Elle se substitue à la fois à la dette senior et à la dette subordonnée, simplifiant ainsi la structure du financement. Remboursable in fine, elle est généralement souscrite par des fonds d’investissement spécialisés et affiche un coût intermédiaire entre celui de la dette senior et celui de la dette mezzanine. Son attractivité réside dans la flexibilité qu’elle offre aux emprunteurs, tout en présentant un rendement plus élevé pour les prêteurs.
-
La dette mezannine
La dette mezzanine constitue une forme de dette subordonnée, son remboursement intervenant après celui de la dette senior. Son positionnement intermédiaire entre la dette classique et les fonds propres en fait un instrument de financement prisé dans le cadre de montages financiers sophistiqués. En raison du risque accru qu’elle comporte, elle offre un rendement supérieur et peut, dans certains cas, inclure une rémunération complémentaire sous forme d’intéressement au capital de l’entreprise financée (sous forme de bons de souscription d’actions, par exemple).
-
Les autres dettes subordonnées
Les dettes subordonnées regroupent l’ensemble des créances dont le remboursement est conditionné au règlement préalable de la dette senior. Hormis la dette mezzanine, elles comprennent divers instruments financiers assortis de sûretés de second rang. Leur niveau de risque plus élevé, dû à leur rang de remboursement inférieur, se traduit par une rémunération plus attractive pour les prêteurs. Les fonds les utilisent pour compléter les financements existants ou pour accroître l’effet de levier d’une opération.
Les motivations des entreprises et des investisseurs
La dette privée offre de multiples avantages, tant pour les entreprises que pour les investisseurs. En effet, elle constitue une source de financement alternative, permettant aux entreprises de diversifier leurs sources de capitaux et de se prémunir contre la volatilité des marchés financiers publics. Pour les investisseurs, elle représente une opportunité d'obtenir des rendements attractifs, souvent supérieurs à ceux des obligations cotées.
-
Pour les entreprises
Bien que nettement plus onéreuse que la dette bancaire traditionnelle, la dette privée continue de susciter l’adhésion des entreprises, en particulier celles évoluant dans l’univers du private equity. Ce mode de financement, prisé des acteurs les plus avertis, présente des avantages indéniables qui expliquent son succès croissant.
En effet, il se distingue avant tout par sa rapidité de mise en place et sa capacité à être entièrement personnalisée, que ce soit en termes de conditions, de montants ou de durées. Cette flexibilité permet aux entreprises de répondre avec agilité à leurs besoins spécifiques, qu’il s’agisse de financer une croissance organique, de réaliser une acquisition stratégique, de mener à bien une opération de transmission ou encore de refinancer une dette existante dans des conditions plus favorables.
Les investisseurs privés, ou fonds d'investissement, misent notamment sur leur capacité à proposer des structures financières souples et sur mesure. Ces dernières permettent une adaptation fine aux exigences des entreprises, là où les institutions bancaires, soumises à des régulations prudentielles strictes, peinent à offrir une telle flexibilité.
Et comme le souligne un acteur familier de cette classe d’actifs : « les atouts de la dette privée sont d’autant plus marquée en période de turbulences économiques, où les entreprises ont besoin de solutions rapides et adaptées pour naviguer dans un environnement incertain ».
-
Pour les particuliers
Dans un contexte de baisse des taux et de spreads moins attrayants, les grands investisseurs cherchent à apporter de leur diversification à leur patrimoine, et notamment leur poche obligataire. La dette privée propose, en effet, une très faible corrélation avec les marchés cotés traditionnels, en raison de la nature personnalisée des transactions.
- Un soutien à l’économie réelle
Les fonds de dette privée offrent un accès privilégié à l’économie réelle, permettant ainsi aux investisseurs de participer activement au financement des petites et moyennes entreprises (PME) ainsi que des entreprises de taille intermédiaire (ETI). Par leur engagement financier, ces investisseurs ne se contentent pas seulement de chercher un rendement, mais contribuent également à dynamiser la croissance économique et à soutenir la création d’emplois.
« Les entreprises qui bénéficient de ce type de financement sont souvent issues de secteurs jugés résilients et peu sensibles aux fluctuations économiques, comme les logiciels, la santé, l’éducation ou encore les services financiers. » précise d’ailleurs Franck Sabbah, responsable du développement des activités de gestion d’actifs en Europe continentale au sein de la banque Berenberg, sur B smart TV.
Ces domaines, souvent porteurs d’innovation, sont au cœur des transformations sociétales. En investissant dans ces secteurs, les fonds de dette privée soutiennent ainsi des acteurs essentiels à la modernisation de l’économie.
- Une « prime d’illiquidité »
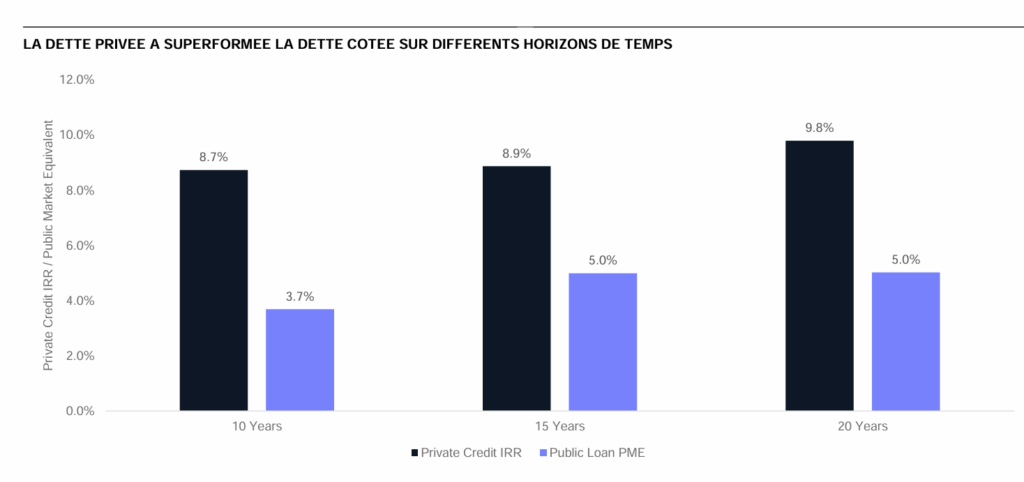
Le plus souvent, la somme prêtée est remboursée in fine, c’est-à-dire à l’échéance du terme défini, généralement compris entre cinq et dix ans. Selon Franck Sabbah, la dette privée se distingue par une liquidité moindre : « ces fonds présentent des périodes d’investissement et de "lock-up" qui s’étendent de sept à dix ans, obligeant ainsi les investisseurs à adopter une vision à long terme. En contrepartie, ces derniers bénéficient d’une prime d’illiquidité, comparativement aux obligations d’entreprises cotées, ce qui se traduit par des rendements plus élevés. En Europe, les rendements sont généralement évalués au taux de l’Euribor, auquel s’ajoutent entre trois et six points pour la portion la plus défensive du portefeuille, et jusqu’à douze points pour la partie la plus offensive. »
Les fonds de dette privée, par nature, sont des fonds distributifs. Cela signifie que les intérêts générés sont régulièrement distribués aux investisseurs, sur une base mensuelle, trimestrielle ou annuelle, selon les modalités définies au préalable. Le montant des intérêts dépend directement des risques associés à l’entreprise emprunteuse et de la qualité de la garantie fournie. Cette régularité dans les paiements génère ainsi un rendement stable, un facteur particulièrement apprécié des investisseurs à la recherche de sécurité et de rentabilité.
- Une protection contre l’inflation
Une autre caractéristique non négligeable de ces investissements est leur capacité à offrir une protection contre l’inflation. Comme le souligne Emilie Buttiaux, directrice générale d’Archinvest, « les prêts en dette privée sont souvent à taux variable, ce qui constitue un avantage indéniable face à l’inflation et aux hausses des taux d’intérêt, contrairement aux obligations à taux fixe. » Cette flexibilité des taux permet aux investisseurs de se prémunir contre l'érosion du pouvoir d'achat, offrant ainsi une couverture supplémentaire dans un environnement économique incertain.
Ainsi, bien que la dette privée présente un certain degré de complexité et d’engagement à long terme, elle offre des avantages indiscutables, tant en termes de rendement que de sécurité contre les fluctuations économiques.
Une dynamique positive pour la dette privée
Dans un environnement économique et géopolitique en constante évolution, marqué par des bouleversements multiples, l’activité des fonds de dette privée a connu un ralentissement logique en 2023, après deux années exceptionnelles en 2021 et 2022.
-
L’heure du rebond
Une étude récemment publiée par PitchBook montre un marché de la dette privée en voie de normalisation. « Depuis le pic de 2021 à 86 milliards d'euros, les levées de fonds de crédit en Europe sont revenues à leur niveau pré-Covid : environ 50 milliards d'euros ont été mobilisés l’an dernier, un montant stable par rapport à 2023, et comparable à celui des années 2019-2020. »
Le durcissement des conditions de financement, combiné à une incertitude économique persistante, a logiquement conduit à un allongement des délais de réalisation des opérations et à une diminution du nombre de transactions concrétisées, notamment dans le secteur large cap, plus sensible aux fluctuations du marché.
Cependant, les observateurs notent une reprise de l’activité au second semestre 2023. Les levées de fonds et les investissements demeurent ainsi historiquement élevés, un signe d’une résilience certaine du secteur. La dette privée, en particulier, a tiré profit des récentes dislocations des marchés actions et obligataires, consolidant sa position en tant que source privilégiée de financement dans un contexte d’incertitude.
-
Une classe d’actifs résiliente, mais pas sans risque
Franck Sabbah met en lumière les vertus de la dette privée face aux turbulences des marchés financiers, soulignant l’exceptionnelle résilience de cette classe d’actifs. « L’année 2022 a été marquée par un véritable krach des marchés obligataires cotés. En revanche, la dette privée, en tant que classe d’actifs illiquide et valorisée à une fréquence différente, a su offrir une stabilité relative aux investisseurs, écartant les phénomènes de panique généralement observés sur les marchés plus liquides. »
- La dette privée, plébiscitée en période d'incertitude
Grâce à ses caractéristiques intrinsèques, la dette privée a démontré sa capacité à maintenir l’équilibre dans des périodes d’instabilité économique marquées par des crises financières mondiales, des hausses de taux d’intérêt et des tensions géopolitiques croissantes.
Un point de vue partagé par Hamza Filali, Managing Director, Dette Privée Européenne chez MSIM Morgan Stanley, qui précise : « La dette privée répond particulièrement bien aux défis du contexte économique et géopolitique actuel, notamment face au conflit commercial entre la Chine et les États-Unis. Grâce à des taux d’intérêt variables, elle peut mieux amortir les chocs de volatilité et affiche une variation plus stable à travers les cycles économiques. »
- Une inquiétude sur les entreprises européennes ?
Cependant, de nombreux gestionnaires de fonds mettent en garde contre les risques inhérents à la dette privée. Bien que, jusqu’à présent, ces risques aient été relativement maîtrisés, l’augmentation des taux de défaut pourrait se précipiter dans un contexte économique de plus en plus morose, en particulier dans la zone euro. En outre, les agences de notation pourraient être amenées à ajuster leurs prévisions. Une telle évolution pourrait surprendre les investisseurs, qui se verraient alors confrontés à des ajustements brusques dans leurs portefeuilles.
Emilie Buttiaux, directrice générale d'Archinvest, note tout de meme que les investisseurs bénéficient d'une meilleure protection que l'equity. « En effet, en tant que créanciers, ils occupent une position prioritaire dans la structure de capital d'une entreprise. Cela leur garantit un remboursement prioritaire par rapport aux actionnaires en cas de défaut ou de liquidation. »
Un potentiel intact pour 2025 ?
Sur l'ensemble des marchés du Private Market, les niveaux de Dry Powder (la "poudre sèche"), qui désignent l'ensemble des fonds engagés mais non encore appelés par les sociétés de gestion, n'ont jamais atteint de tels sommets.
-
Des capitaux à investir
Les GPs (General Partners) se trouvent aujourd'hui à la tête d'un véritable trésor de guerre non investi, qu'ils devront, à un moment ou à un autre, déployer.
« Si les taux d'intérêt diminuent et si les banques centrales parviennent à orchestrer un atterrissage en douceur de l'économie, avec une inflation qui se stabilise, conjuguée à l'absence de tout autre choc macroéconomique, alors la situation sur le segment du Private Market devrait se normaliser », anticipe un analyste.
Kevin Egan, gérant de portefeuille principal et co-responsable du crédit chez Invesco, présente ses perspectives sur cette classe d'actifs et se montre confiant pour les entreprises : « Pour 2025, nous prévoyons une nouvelle année où les rendements des prêts dépasseront la moyenne, grâce à un environnement de risque favorable, alimenté par une inflation et des taux d'intérêt plus faibles. La baisse des taux a pour effet de renforcer les fondamentaux des émetteurs de prêts, à mesure que les charges d'intérêt diminuent, ce qui atténue le risque de défaut et de perte de crédit. »
-
Des vents favorables ?
Un optimisme que partage Ron Kantowitz, directeur de la gestion dette privée chez Invesco, qui apporte un éclairage complémentaire : « Nous demeurons optimistes quant à l'avenir des prêts directs en 2025, en raison des vents favorables attendus, tant sur le plan macroéconomique que du déploiement des capitaux. »
« La récente baisse des taux rend certes le marché plus compétitif face aux acteurs bancaires, mais cela ne modifie en rien les équilibres fondamentaux, ni la montée en puissance du financement privé », ajoute Mike Dennis, Partner et Co-Head of European Credit chez Ares Management Corporation, dans les colonnes du journal Les Echos : « Plus que l'évolution des taux, ce qui soutient la croissance de notre marché, c'est la régulation croissante des banques, notamment les règles de Bâle. Et ces contraintes, loin de disparaître, vont perdurer. »
Dans cette perspective, le dirigeant d'Ares Management anticipe une reprise mondiale de la demande pour ce type de financement. L'environnement des fusions et acquisitions (M&A) dans le segment des entreprises de taille intermédiaire (mid-market) semble particulièrement propice et devrait confirmer le rebond amorcé à la fin de l'année dernière.
Les levées de fonds moteurs
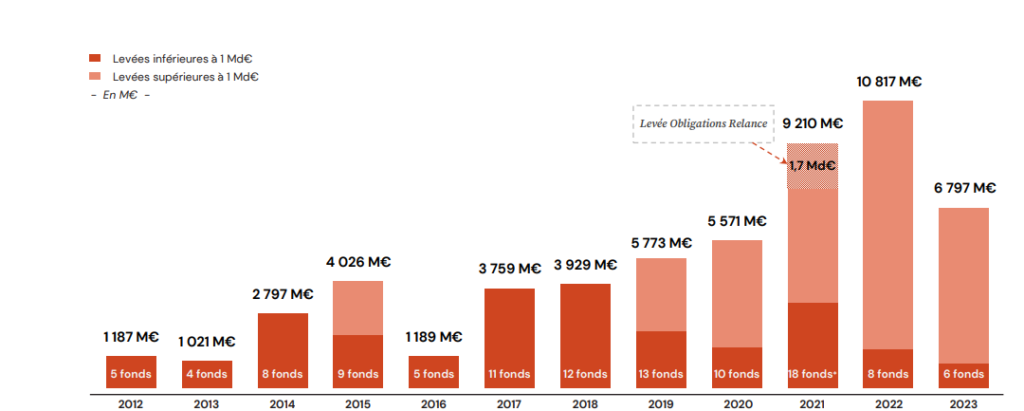
L'attrait croissant des investisseurs pour la dette privée s'est concrétisé par des levées de fonds d'une ampleur sans précédent.
-
La plus grande levée de fonds de l'histoire en Europe
Le gestionnaire d'actifs Ares Management a ainsi réalisé la plus importante levée de fonds de l'histoire du crédit privé en Europe, collectant la somme colossale de 17 milliards d'euros pour financer des entreprises sur le Vieux Continent.
Cette levée de fonds arrive seulement quatre mois après celle orchestrée par la société britannique ICG, qui avait, de son côté, réuni 15,2 milliards d'euros pour son véhicule dédié à la dette privée. Ces deux événements témoignent de l'essor rapide du marché de la dette privée, qui devient un pilier incontournable des stratégies d'investissement à l'échelle mondiale.
-
La France, 1er marché européen
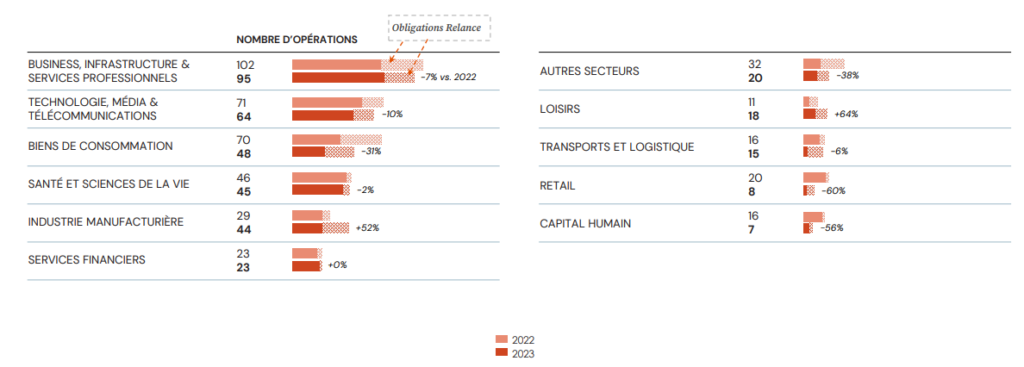
En France, les sociétés de gestion n'ont pas tardé à emboîter le pas. Selon les données du Private Debt Deal Tracker de Deloitte, le marché français demeure particulièrement dynamique, permettant à la France de s'imposer, en 2023 (voir schéma ci-dessous), comme le premier pays européen en nombre d'opérations, devançant ainsi le Royaume-Uni. Ainsi, 170 opérations ont été comptabilisées en France, contre 158 outre-Manche, soulignant l'engouement pour les solutions de financement privées dans l’hexagone.
Au cours des 12 derniers mois, plusieurs acteurs majeurs ont contribué à cette dynamique. La Caisse d'Épargne, par exemple, a lancé un fonds de dette privée de 535 millions d'euros, dédié au financement du développement des entreprises de taille intermédiaire (ETI) en région. De son côté, CAPZA a annoncé avec succès la levée de son fonds CAPZA 6 Private Debt, doté d'une capacité d'investissement de 2,5 milliards d'euros, ciblant principalement des entreprises en croissance ou en transformation.
En outre, des acteurs comme Andera Partners ou Alcentra continuent d'afficher une dynamique solide, renforçant l'attractivité de la dette privée en France. Ces sociétés, grâce à leur expertise et à leurs fonds bien structurés, participent activement à l’expansion de ce marché, qui ne cesse de se diversifier et de se sophistiquer.
Comment bien sélectionner les gérants de dette privée ?
Dans l’univers du non coté, et plus particulièrement en matière de dette privée, le choix des gérants revêt une importance capitale. En effet, les écarts de performance entre les fonds classés dans le premier et le dernier quartile sont considérables, rendant la sélection d’autant plus déterminante.
Nous vous recommandons ainsi d’opter pour une société de gestion ayant fait preuve de solidité à travers les cycles économiques et bénéficiant du soutien d’investisseurs institutionnels de renom sur plusieurs millésimes. Il est également essentiel d’évaluer la capacité des gérants à générer de la performance aussi bien en période de forte croissance qu’en temps de récession.
Le principal risque lié à la dette privée est celui du défaut de paiement, autrement dit, la possibilité que l’emprunteur ne soit pas en mesure d’honorer ses engagements. Il convient donc de privilégier des équipes de gestion stables, affichant des performances régulières et capables de limiter le taux de défaut des entreprises en portefeuille. Une approche rigoureuse, incluant la prise de garanties adaptées, permettra par ailleurs d’optimiser le recouvrement des investissements dans les meilleures conditions.
Prenez le temps d’analyser en détail leur historique de performance. Et n’hésitez pas à challenger leur méthodologie de sélection des entreprises.
Enfin, portez une attention particulière au système de rémunération et à l’alignement des intérêts entre la société de gestion et ses investisseurs. Une répartition équilibrée du carried interest entre les équipes est également un gage d’engagement et de motivation à long terme.
Romane Azzopardi (Scala Patrimoine) : « L’Europe doit transformer ses ambitions en actions »
Le début de l’année s’est révélé particulièrement prolifique sur les marchés financiers, notamment en Europe. Les indices européens, à l’instar du CAC 40, ont enregistré une ascension notable, progressant de près de 10 %, tandis qu’aux États-Unis, le S&P 500 a engrangé un gain d’environ 3 %. Toutefois, la menace de nouveaux droits de douane, brandie par le président américain Donald Trump, demeure un facteur d’incertitude. Cette menace s’est concrétisée par l’imposition de taxes visant spécifiquement la Chine. Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, analyse ces grandes tendances économiques mondiales avant d’examiner les principaux risques pesant sur les marchés boursiers.
Scala Patrimoine. Le retour de Donald Trump au pouvoir va-t-il se traduire par une relance économique ou marquer-t-il le début d’une guerre commerciale ?
Romane Azzopardi. Depuis son retour à la tête des États-Unis, Donald Trump enchaîne les annonces économiques, dont l’effet sur les marchés ne s’est pas fait attendre. Depuis sa victoire aux élections présidentielles, la réaction des investisseurs est largement positive, les valeurs américaines étant soutenues par l’anticipation d’une politique favorable à l’activité économique.
Son programme, baptisé "Maganomics", repose sur trois axes majeurs : une relance industrielle accompagnée de baisses d’impôts pour les entreprises américaines, un durcissement des politiques migratoires et une politique commerciale agressive visant l’ensemble des partenaires des États-Unis. Les premières mesures ne se sont pas fait attendre : Trump a récemment signé un décret instaurant des droits de douane de 25 % sur toutes les importations d’acier et d’aluminium, affectant sans distinction des partenaires clés comme le Canada, le Mexique et l’Union européenne.
La Chine est également visée, avec une hausse immédiate de 10 % des droits de douane sur l’ensemble des biens chinois importés aux États-Unis.
Si ces mesures visent à protéger l’industrie américaine, elles pourraient aussi engendrer des tensions commerciales. En réponse, les pays touchés pourraient adopter des mesures de rétorsion, ce qui risquerait d’alourdir les échanges internationaux et, à terme, de freiner la croissance économique des États-Unis.
Scala Patrimoine. Entre une croissance qui ralentit à l’échelle mondiale et les pressions inflationnistes persistantes, l’équilibre économique semble fragile.
Romane Azzopardi. À court terme, les mesures prises par l’administration Trump devraient stimuler la croissance, en soutenant l’emploi et l’investissement domestique. C’est d’ailleurs cette dynamique qui alimente l’optimisme des marchés en ce début d’année.
Cependant, cette dynamique pourrait rapidement se heurter à des tensions inflationnistes. La Réserve fédérale (Fed), consciente des risques, a déjà marqué une pause dans la baisse de ses taux, laissant planer un doute sur ses décisions futures. Si l’inflation repart à la hausse et que le déficit public – déjà proche des 7 % du PIB – continue de se creuser, la banque centrale pourrait se voir contrainte d’adopter une posture plus restrictive qu’anticipé.
Dans ce contexte, les marchés surveilleront de près l’évolution des prix et la résilience du marché de l’emploi.
Les perspectives de croissance pour 2025 demeurent solides, et les attentes concernant la progression des bénéfices constituent un soutien majeur pour Wall Street. Mais les incertitudes sont nombreuses : quelle sera l’ampleur et l’efficacité des mesures mises en place ? Quelle sera la réaction de la Fed ? Et surtout, comment le reste du monde réagira-t-il face à ces nouvelles politiques ?
Si certaines puissances économiques optent pour des mesures de rétorsion, notamment commerciales, l’impact sur la consommation américaine pourrait être significatif et, à terme, ralentir la dynamique de croissance des États-Unis.
« En Europe, l’investissement reste le véritable défi »
Scala Patrimoine. Faut-il s’inquiéter pour l’économie européenne ?
Romane Azzopardi. Les marchés européens affichent aujourd’hui une décote historique par rapport aux valeurs américaines. Ce déséquilibre ne traduit pas seulement une différence de perception des investisseurs, mais aussi un écart économique qui ne cesse de se creuser.
L’Europe peine à retrouver une dynamique de croissance, freinée par la faiblesse de ses deux principales économies. L’Allemagne, en récession pour la deuxième année consécutive, subit la pression d’un secteur industriel en difficulté et d’une demande chinoise en déclin. Quant à la France, elle fait face à une instabilité politique persistante dans un contexte budgétaire tendu, ce qui érode la confiance des investisseurs. Cela dit, certains facteurs pourraient contribuer à stabiliser la situation dans les mois à venir : la Banque centrale européenne (BCE) a amorcé un cycle de baisses de taux, avec trois nouvelles réductions prévues en 2025, tandis que l’inflation sous-jacente s’est stabilisée depuis quelques mois, allégeant ainsi le coût du financement pour les entreprises et stimulant potentiellement l’investissement. L’Allemagne pourrait, quant à elle, engager un tournant budgétaire après les élections législatives, offrant ainsi davantage de flexibilité pour relancer certains secteurs industriels stratégiques.
Scala Patrimoine. Quel sera le principal défi de l'Europe ?
Romane Azzopardi. L’investissement reste le véritable défi. L’administration Trump prévoit 500 milliards de dollars pour développer l’intelligence artificielle, et l’Europe affiche également sa volonté d’accélérer le développement de l’innovation. L’enjeu pour l’Europe sera de transformer ses ambitions en actions concrètes pour espérer combler son retard technologique et productif face aux États-Unis.
À cela s’ajoute un environnement commercial de plus en plus incertain. Si les politiques protectionnistes de Trump se durcissent, l’Europe risque d’en payer le prix, notamment dans ses secteurs industriels et automobiles déjà fragilisés.
Cependant, cette menace peut être relativisée. Les entreprises d'Europe exportatrices profitent d’un euro affaibli, ce qui renforce leur compétitivité. De plus, nombre d’entre elles ont déjà ajusté leur stratégie en renforçant leur présence aux États-Unis et en localisant une partie de leur production sur place.
« La marge de manœuvre de la Fed dépendra des effets réels des politiques de Trump sur l’économie »
Scala Patrimoine : La Chine peut-elle résoudre les équations économiques et sociétales qui lui sont posées ?
Romane Azzopardi. L’économie chinoise a connu une année 2024 mouvementée, oscillant entre des signaux positifs sur les marchés financiers et des défis persistants sur le plan macroéconomique.
D’un côté, les mesures de relance mises en place par Pékin – baisse des taux, assouplissement monétaire et soutien aux gouvernements locaux – ont permis un rebond des marchés actions chinois, qui ont surperformé l’Inde pour la première fois en trois ans.
D’un autre côté, les faiblesses structurelles demeurent : le secteur immobilier reste en crise, avec une demande faible et un stock d’invendus toujours trop élevé. La consommation intérieure peine à redémarrer, freinée par la prudence des ménages et le chômage des jeunes. Les tensions avec les États-Unis pourraient aussi s’intensifier si Trump applique de nouveaux droits de douane sur les importations chinoises.
Dans ce contexte, la Chine pourrait chercher à diversifier davantage ses exportations en renforçant ses liens avec l’Asie du Sud-Est, accentuant ainsi sa dépendance à la demande externe.
Scala Patrimoine. Quels sont les principaux risques qui pourraient impacter les marchés à court terme ?
Romane Azzopardi. Parmi les principaux risques pesant sur les marchés financiers, cinq méritent d’être évoqués.
En premier lieu, le risque d’escalade de guerre commerciale. Un climat protectionniste sous haute tension pèse sur le monde. L’intensification des mesures tarifaires de Trump pourrait entraîner des représailles de la Chine et de l’Europe, pesant sur les échanges mondiaux et accroissant l’incertitude pour les entreprises exportatrices.
En second lieu, les taux d’intérêt et la politique monétaire américaine. La Fed devra jongler entre soutien à la croissance et risque inflationniste. Sa marge de manœuvre dépendra des effets réels des politiques de Trump sur l’économie.
Le troisième facteur de risque porte sur les résultats des entreprises. Les attentes sont élevées et placent les entreprises sous pression. Les prévisions de bénéfices restent ambitieuses, mais le risque de déception demeure, notamment aux États-Unis.
Le quatrième risque repose sur la politique budgétaire européenne. Le potentiel de relance étant limité par des contraintes fiscales en France et en Allemagne, les marges de manœuvre budgétaires sont réduites, limitant ainsi la capacité des gouvernements à stimuler l’économie face aux défis de croissance et d’investissement.
Enfin, la Chine et sa trajectoire économique posent question. Une stabilisation pourrait créer des opportunités, mais les tensions avec les États-Unis restent un facteur d’incertitude majeur.
Le rendez-vous des marchés financiers - Février 2025
Marchés financiers & économie : les points clés
- L’arrivée de l’application chinoise DeepSeek, propulsée en tête des téléchargements sur l’Apple Store, a provoqué un véritable séisme sur les marchés financiers. Ce succès fulgurant pourrait remettre en cause la suprématie des géants américains sur le marché de l’intelligence artificielle.
- Surnommé le « tariff man », Donald Trump a engagé un bras de fer avec ses partenaires commerciaux, amorçant une hausse des droits de douane sur les produits importés.
- L’économie européenne montre des signes alarmants de ralentissement. Au quatrième trimestre 2024, le PIB n’a progressé que de 0,1 % par rapport au trimestre précédent.
Quelles performances sur les marchés financiers ?
-
DeepSeek : un défi pour l’hégémonie américaine dans l’IA ?
L’arrivée de DeepSeek en tête des applications les plus téléchargées sur l’Apple Store a fait l’effet d’une bombe sur les marchés financiers. Cette entreprise chinoise spécialisée dans l’intelligence artificielle vient de dévoiler son modèle R1, un robot conversationnel gratuit et open source, qui semble déjà rivaliser avec ChatGPT, développé par OpenAI.
Ce qui frappe les observateurs, c’est l’efficacité avec laquelle DeepSeek AI a atteint ce niveau de performance. Selon des officiels chinois, l’entreprise aurait réussi cet exploit avec un budget de seulement 5,58 millions de dollars, un montant dérisoire comparé aux milliards dépensés par les géants américains.
De plus, les semi-conducteurs utilisés pour développer DeepSeek sont des solutions bien moins coûteuses que celles proposées par NVIDIA, dominant actuellement le marché.
Face à cette avancée, les entreprises américaines risquent de rencontrer des difficultés pour justifier leurs lourdes projections budgétaires. Elles pourraient être contraintes de revoir leurs stratégies, ce qui aurait des répercussions sur toute la chaîne de valeur. Cette disruption exerce déjà une pression significative sur les acteurs les plus exposés à l’intelligence artificielle et aux semi-conducteurs.
Les conséquences ne se sont pas fait attendre : 1.000 milliards de dollars de capitalisation boursière ont été effacé en quelques heures dans la tech. Les actions de NVIDIA et ASML ont respectivement chuté de 17 % et 7 %, illustrant la panique qui a gagné les marchés pendant quelques heures, avant de se reprendre en partie.
-
Les marchés européens démarrent 2025 sur les chapeaux de roues
Une fois n’est pas coutume, c’est l’Europe qui est à la fête en ce début d’année. En Allemagne, le DAX 30 s’envole de plus de 10 % depuis le 1ᵉʳ janvier. De son côté, le CAC 40 progresse de plus de 8 % et franchit le seuil symbolique des 8 000 points.
En Chine, l’indice Shanghai Composite affiche une hausse de 2,5 %, tandis que le Hang Seng Tech Index, qui regroupe les 30 plus grandes sociétés technologiques cotées à Hong Kong, bondit de plus de 25 % depuis le 13 janvier, porté par l’enthousiasme suscité par les solutions de « DeepSeek ».
De l’autre côté de la mer de Chine orientale, au Japon, le Nikkei 225 marque le pas : l’indice recule de 1 % depuis le début de l’année 2025. En Inde, le Nifty 50 enregistre également une baisse de 3 %.
Malgré les soubresauts provoqués par l’essor de DeepSeek sur le marché de l’intelligence artificielle, les indices boursiers américains poursuivent leur ascension. Le S&P 500 s’adjuge plus de 3 % depuis janvier, à l’instar du Nasdaq 100.
Avec un ratio cours/bénéfices de 23,6 sur le S&P 500, le marché affiche un niveau élevé, mais encore éloigné de ses sommets historiques. En 2021, ce même ratio atteignait 37,26 !
-
Une hausse des cours de l’Or et du pétrole
Les craintes d’une nouvelle guerre commerciale initiée par les États-Unis propulsent l’or vers de nouveaux sommets historiques. L’once d’or s’échange désormais à 2 878 dollars, en hausse de 9,85 % depuis le 1ᵉʳ janvier.
Porté par la montée des tensions entre le Hamas et Israël, ainsi que par les effets des sanctions américaines contre l’Iran et la Russie, le pétrole s’inscrit également en hausse. Le baril de Brent de la mer du Nord, pour livraison en février, a gagné 2 %, atteignant 76 dollars.
-
L’appétit pour le Bitcoin se confirme
L’engouement pour le bitcoin ne faiblit pas. Après les déclarations élogieuses de Donald Trump, c’est au tour du gouverneur de la banque centrale de la République tchèque, Aleš Michl, d’afficher son intérêt pour la cryptomonnaie. Ce dernier envisage purement et simplement d’ajouter le bitcoin aux réserves de devises étrangères du pays, une première en Europe !
Ce projet pourrait concerner jusqu’à 5 % de l’allocation, soit environ 7 milliards d’euros. Pour autant, le prix du bitcoin reste en deçà du seuil symbolique des 100 000 €, s’établissant actuellement à 92 230 €.
États-Unis : Donald Trump lance les hostilités
Affichant une confiance certaine dans l’économie américaine, le Fonds monétaire international (FMI) a relevé sa projection de croissance pour 2025 de 0,5 point de pourcentage, la portant à 2,7 %.
L’institution justifie cette révision par une hausse de la productivité, particulièrement dynamique aux États-Unis, notamment dans le secteur technologique, ainsi que par un climat des affaires plus favorable et des marchés des capitaux plus développés.
-
Le plein emploi
Les statistiques publiées aux États-Unis confirment la bonne santé de l’économie américaine. L’ISM des services a progressé plus que prévu en décembre, passant de 52,1 à 54,1. Parallèlement, les dépenses des ménages ont enregistré leur plus forte hausse en près de deux ans, avec une augmentation de 0,7 % sur un mois.
L’indice NFIB, qui mesure la confiance des PME, a également rebondi au-delà des attentes en décembre, passant de 101,7 à 105,1, tout comme la confiance des promoteurs immobiliers en janvier, qui s’est améliorée de 46 à 47.
La production industrielle suit la même tendance haussière : en décembre, elle a progressé de 0,9 % en rythme mensuel, dépassant largement les prévisions de +0,3 %.
Autre signal positif, le marché du travail reste dynamique. En moyenne, 166 000 emplois ont été créés chaque mois aux États-Unis en 2024, un chiffre inférieur aux 186 000 attendus, mais qui témoigne d’une solide résilience. Le taux de chômage, quant à lui, s’est établi à 4 % en janvier, contre 4,1 % en décembre.
Toutefois, la croissance du PIB au quatrième trimestre 2024 a déçu les analystes : elle s’est limitée à 2,3 %, contre 2,7 % attendus, un ralentissement principalement attribué à une baisse des investissements.
Autre point d’attention : la hausse des dépôts de bilan. Ceux-ci ont bondi de 33,5 %, atteignant 22 762 sur les 12 mois se terminant au 30 septembre 2024.
Enfin, la balance commerciale américaine continue de se détériorer. En novembre, le déficit s’est creusé à -78 milliards de dollars, après -74 milliards en octobre, prolongeant la tendance baissière amorcée à la mi-2023. Une évolution qui pourrait avoir des répercussions sur la politique internationale de Donald Trump.
-
Une guerre commerciale à venir ?
Voici le chiffre qui fait frémir les équipes de Donald Trump : le déficit commercial américain a explosé en 2024, atteignant 918 milliards de dollars, soit une hausse de 133 milliards par rapport à l’année précédente. Cela représente 3,1 % du PIB.
Fidèle à sa réputation, « The Donald » n’entend pas laisser la situation se détériorer. Il endosse son costume de « tariff man », conformément à sa promesse d’augmenter drastiquement les droits de douane.
Première cible : la Chine
Un droit de douane supplémentaire de 10 % est désormais appliqué sur toutes les importations chinoises, portant le taux moyen à 23,4 %.
La Chine réplique aussitôt, imposant des taxes de 10 % à 15 % sur 20 milliards de dollars d’exportations américaines. Ces mesures ciblent principalement : les minéraux et combustibles stratégiques, les machines agricoles et certains modèles automobiles.
En parallèle, le président américain a signé deux décrets instituant des droits de douane de 25 % sur l’acier et l’aluminium, applicables à compter du 12 mars, tous pays confondus, « sans exception ni exemption ».
Le Mexique et le Canada sous pression
Le Mexique et le Canada sont également dans le viseur. Ils disposent d’un délai jusqu’au 4 mars pour parvenir à un accord avec l’administration Trump sur la sécurité frontalière, faute de quoi des tarifs de 25 % seront imposés sur tous leurs produits exportés vers les États-Unis. Les produits pétroliers sont exemptés, Donald Trump souhaitant préserver les intérêts des consommateurs américains.
L’Europe n’est pas épargnée : Donald Trump brandit la menace de nouveaux droits de douane, bien que ceux-ci ne soient pas encore mis à exécution. Dans une surenchère provocatrice, il évoque même la possibilité... d’annexer le Groenland, territoire sous souveraineté danoise.
La réaction ne se fait pas attendre : Ursula von der Leyen, présidente de la Commission européenne, promet une riposte « particulièrement ferme », tout en maintenant la porte des négociations ouverte : « Il est également important de maintenir le bon équilibre, afin d’éviter une guerre commerciale, qui n’est dans l’intérêt de personne. »
Isabel Schnabel, membre du directoire de la BCE, se montre plus alarmiste, déclarant qu'une guerre commerciale avec les États-Unis est désormais « très probable ».
Les tensions tarifaires alimentent les craintes d’inflation généralisée, aux États-Unis comme dans le reste du monde. Face à cette perspective, la FED décide de mettre en pause sa politique de baisse des taux, refroidissant ainsi les espoirs d’un assouplissement monétaire rapide.
-
La FED adopte une position attentiste
Les pressions inflationnistes restent vives. Les derniers chiffres de l’indice des prix à la consommation (CPI) montrent une nouvelle hausse. En janvier, l’inflation s’est établie à 3 % sur un an, contre 2,9 % le mois précédent. Pour mémoire, le CPI était déjà passé de 2,7 % à 2,9 % en décembre.
Jerome Powell sur la défensive
Cette tendance est confirmée par le Département du Travail, dont l’indice CORE CPI — qui exclut les éléments volatils tels que l’alimentation et l’énergie — s’élève à 3,2 %, légèrement en dessous des 3,3 % anticipés par les analystes.
Ces données amènent Jerome Powell, président de la Réserve fédérale américaine (Fed), à freiner sa politique d’assouplissement monétaire. Lors de sa dernière intervention publique, il a réaffirmé la résilience de l’économie américaine : « L’économie américaine est, dans l’ensemble, forte. »
Il a souligné que la politique monétaire actuelle reste adaptée aux incertitudes économiques : « La politique monétaire actuelle est bien calibrée pour faire face aux risques et incertitudes auxquels l'économie est confrontée. De nouvelles baisses de taux ne pourront intervenir qu’en cas de recul plus marqué de l’inflation et d’une dégradation de la santé du marché de l’emploi. »
Un œil attentif sur la politique de Donald Trump
Jerome Powell a également indiqué qu’il suivrait de près l’évolution des projets politiques de Donald Trump : « Nous attendons de voir quelles politiques seront effectivement mises en place. Nous ne sommes pas pressés. »
Rappelant que l’inflation globale s’élevait encore à 2,9 % en décembre, au-dessus de l’objectif de 2 % fixé par la Fed, il a toutefois précisé que l’inflation « cœur », indicateur privilégié de la banque centrale, se rapprochait davantage de cette cible.
À ce jour, les marchés n’anticipent qu’une réduction modeste d’un quart de point du taux directeur, prévue pour le mois de juin. Pour rappel, entre septembre et décembre, la Fed avait déjà abaissé son taux directeur, le faisant passer de 5,5 % à 4,5 %.
Le spectre d’une récession en Europe ?
La BCE table sur une croissance de 1,1 % pour la zone euro cette année, avec une progression à 1,4 % en 2026. Plus réservée, le FMI projette une hausse limitée à 1 %, soulignant des écarts marqués entre les principales économies : Allemagne : 0,3 %, France : 0,8 % et Espagne : 2,3 %. Ces prévisions reflètent une reprise inégale au sein de la zone euro, avec une Espagne en tête et une Allemagne à la traîne.
-
Ralentissement de l’économie européenne
L’économie européenne ralentit dangereusement, en raison des difficultés rencontrées par l’Allemagne et la France, ses deux principaux moteurs, pénalisées par l’instabilité politique et des défis structurels.
Selon les données transmises par Eurostat, au cours du quatrième trimestre 2024, le PIB a augmenté de seulement 0,1 % dans l'UE, par rapport au trimestre précédent. Au cours du troisième trimestre 2024, le PIB avait progressé de 0,4 %. Les déceptions les plus marquantes sont venues d’Irlande (-1,3 %), d’Allemagne (-0,2 %) et de France (-0,1 %).
Faut-il craindre une récession pour l’Union européenne au cours des prochains mois ? Les dernières statistiques économiques sèment le doute.
En décembre 2024, la production industrielle a diminué de 0,8 % dans l'UE, par rapport à novembre 2024. De même, le volume des ventes du commerce de détail a reculé de 0,3 %.
Les chiffres de l’emploi sont également mal orientés. En décembre 2024, le taux de chômage s’établissait à 6,3 %, en hausse par rapport aux 6,2 % enregistrés en novembre.
Heureusement, l’indice PMI Flash composite HCOB de l’activité globale dans la zone euro se redresse en janvier à 50,2 (contre 49,6 en décembre), atteignant son plus haut niveau depuis cinq mois.
Notons aussi, et c’est une bonne nouvelle, que la France a enfin validé son budget 2025, après plusieurs semaines d’atermoiements
-
De nouvelles baisses de taux à venir
Malgré une tendance nettement déflationniste, les prix ont légèrement augmenté en ce début d'année. Le taux d'inflation annuel de la zone euro est estimé à 2,5 % en janvier 2025, contre 2,4 % en décembre 2024.
Pour Philip Lane, gouverneur de la Banque centrale d'Irlande, l’objectif de 2 % reste à portée de main, mais uniquement si l’inflation dans le secteur des services, actuellement à 4 %, poursuit sa décrue.
Ces soubresauts n'ont toutefois pas entravé la Banque centrale européenne dans sa politique de réduction des taux. En janvier, l'institution dirigée par Christine Lagarde a de nouveau abaissé ses taux de 0,25 point de base, marquant ainsi la cinquième réduction depuis juin. Son principal taux, qui était encore de 4 % en juin dernier, s'élève aujourd'hui à 2,75 %.
Cette politique monétaire résolument proactive devrait se poursuivre au cours des prochains mois. Les fragilités des économies européennes contraignent les banquiers centraux à assouplir leur politique monétaire, d’autant plus qu’une guerre commerciale avec les États-Unis semble se profiler.
La présidente de la BCE, Christine Lagarde, a d’ailleurs laissé la porte grande ouverte à de nouvelles baisses dans l'année à venir : « Le processus de désinflation est en bonne voie, avec une hausse des prix maîtrisée qui devrait converger vers 2 % dans le courant de l’année. »
Les anticipations prévoient ainsi deux ou trois nouvelles baisses d’ici à la fin de l’année.
Chine : une croissance inférieure à 5 %
La trajectoire de la croissance chinoise est sur une pente descendante. Bien que le produit intérieur brut (PIB) chinois ait enregistré une augmentation de 4,9 % en 2024, un chiffre proche de l'objectif gouvernemental de 5 % de croissance annuelle, cette performance est en grande partie attribuable aux mesures de relance mises en place par le gouvernement pour atténuer les difficultés héritées de la crise du Covid-19.
L’économie chinoise a également bénéficié de la vigueur de ses exportations, qui ont encore atteint des sommets l’année dernière. Selon des médias officiels, le montant des exportations a franchi, pour la première fois, la barre des 3 300 milliards d’euros, marquant une augmentation de 7,1 % par rapport à l’année précédente.
D'après les économistes internationaux, un nouveau ralentissement de l’économie chinoise est cependant prévu pour 2025, avec une croissance anticipée de seulement 4,4 %. Ce déclin serait la conséquence directe du contrecoup de la guerre commerciale menée par les États-Unis.
Fort heureusement, les premiers indices d’une reprise du marché immobilier chinois se font sentir. Les prix des nouveaux logements dans les grandes villes, telles que Pékin et Shanghai, ont enregistré en janvier une hausse annuelle de respectivement 1,2 % et 10,7 %, pour la première fois depuis dix-huit mois. Le volume des transactions a également progressé de 56 % par rapport à l’année précédente. Enfin, les acquisitions de terrains par les promoteurs immobiliers chinois ont connu une hausse de plus de 40 % en glissement annuel au mois de janvier.
Les convictions de Scala Patrimoine sur les marchés financiers
-
Les marchés actions : Perspectives et défis
Les perspectives de croissance pour 2025 demeurent robustes aux États-Unis, où les attentes de progression des bénéfices soutiennent fermement Wall Street. Depuis l’annonce de la victoire de Donald Trump, la réaction du marché est globalement positive pour les valeurs américaines, propulsées par l’anticipation d’une politique résolument pro-business.
Les défis à venir
À court terme, les mesures proposées par l’administration Trump devraient stimuler la croissance, notamment par le soutien à l’emploi et à l’investissement domestique. C’est cette dynamique qui nourrit actuellement l’optimisme des marchés en ce début d’année. Cependant, cet élan pourrait rapidement se heurter à des tensions inflationnistes. Consciente du risque, la Réserve fédérale a déjà suspendu sa politique de baisse des taux. Si l’inflation venait à redémarrer, la banque centrale pourrait se voir contrainte d’adopter une posture plus restrictive que prévu initialement.
De son côté, l’Europe peine à retrouver un élan de croissance, en raison de la faiblesse persistante de ses deux principales économies. Toutefois, plusieurs facteurs pourraient contribuer à stabiliser la situation dans les mois à venir. La Banque centrale européenne a entamé un cycle de réduction des taux, avec trois nouvelles baisses prévues pour 2025, tandis que l’inflation sous-jacente semble se stabiliser. Par ailleurs, l’Allemagne pourrait opérer un tournant budgétaire après les élections législatives, offrant ainsi davantage de flexibilité pour soutenir certains secteurs industriels stratégiques.
Le défi majeur demeure cependant celui de l’intelligence artificielle. L’administration Trump a prévu un investissement de 500 milliards de dollars pour le développement de cette technologie, en réponse, entre autres, à la percée spectaculaire de DeepSeek, qui a ravivé l’optimisme des investisseurs quant à la compétitivité des entreprises chinoises dans le domaine. De son côté, l’Europe manifeste également sa volonté d’accélérer le développement de l’innovation. Le véritable enjeu pour l’Europe résidera dans sa capacité à traduire ces ambitions en actions concrètes, afin de combler son retard technologique et productif face aux États-Unis.
Les actions européennes retrouvent des couleurs
En janvier, les actions européennes ont surperformé leurs homologues américaines (7,02 % contre 2,76 %, respectivement). La décote historique des actions européennes par rapport aux valeurs américaines, qui dépasse les 40 %, a incité les investisseurs à revenir massivement sur les valeurs européennes en ce début d’année.
Cependant, ce déséquilibre reflète également un écart économique qui ne cesse de se creuser. Les perspectives économiques divergentes et la solidité des résultats des entreprises américaines nous conduisent à privilégier cette zone, malgré des valorisations élevées dans certains secteurs. Bien que nous considérions la récente sous-performance du secteur technologique comme un point d’entrée potentiellement intéressant, les mesures pro-business et favorables à la croissance pourraient avantager d’autres segments, en particulier les petites et moyennes capitalisations, davantage exposées au marché domestique.
En revanche, l’Europe continue de se voir freinée par des enjeux politiques locaux et géopolitiques, ce qui incite à une certaine prudence sur la zone euro, malgré l’assouplissement monétaire attendu et des valorisations attractives.
Enfin, la nouvelle coalition en Allemagne est particulièrement attendue pour son potentiel à relancer les investissements dans le pays. Les entreprises européennes exportatrices bénéficient d’un euro affaibli, ce qui renforce leur compétitivité. De plus, nombre d’entre elles ont déjà adapté leur stratégie en augmentant leur présence aux États-Unis et en localisant une partie de leur production sur place.
Certaines opportunités sont présentes dans des segments spécifiques, nécessitant une sélection rigoureuse des titres. Sur les marchés émergents, nous privilégions l’Asie du Sud-Est, qui devrait continuer d’attirer les flux d’investissements et profiter d’un éventuel renforcement des échanges avec la Chine.
Une prudence vis-à-vis des marchés financiers chinois
En revanche, nous demeurons prudents vis-à-vis de la Chine. Bien que les indices actions chinois aient surperformé l’indice des marchés émergents depuis le début de l’année, cette performance a été largement alimentée par l’essor spectaculaire du secteur technologique, en particulier après l’annonce de DeepSeek, un modèle d’intelligence artificielle avancé.
Toutefois, les bonnes nouvelles sur le plan macroéconomique se font attendre, et la crise immobilière persiste. Par ailleurs, les tensions commerciales, notamment celles liées à l’administration Trump, représentent un risque supplémentaire. La Chine pourrait d’ailleurs chercher à diversifier encore davantage ses exportations, en renforçant ses liens avec ses partenaires asiatiques.
-
Les marchés financiers obligataires : des perspectives toujours favorables
La hausse des taux observée en début d’année s’est atténuée : les rendements des obligations d’État (zone euro et États-Unis) ont reculé de 20 à 30 points de base au cours des trois dernières semaines, permettant à cette classe d’actifs de générer des performances légèrement positives. Le spread français a diminué d’environ 14 points de base, marquant un début d’allègement de la pression sur les actifs hexagonaux.
Marchés obligataires : avantage au crédit corporate
Nous maintenons notre optimisme pour cette classe d’actifs, convaincus que l’année 2025 lui sera propice, portée par la baisse attendue des taux en Europe, qui allégerait le coût de financement des entreprises. Notre préférence se porte sur le crédit corporate, offrant des rendements supérieurs au souverain, soutenus par la solidité persistante des bilans d’entreprises, notamment en Europe.
Les obligations américaines affichent un rendement réel plus élevé qu’en Europe. La repentification de la courbe a été plus marquée aux États-Unis, renforçant l’attrait des maturités longues. Toutefois, la Fed ayant marqué une pause dans la baisse de ses taux directeurs, l’orientation de la politique monétaire demeure incertaine, exposant les obligations américaines à une volatilité accrue.
Les placements monétaires conservent un attrait supérieur à la dette souveraine européenne. Bien que cette solution soit perçue comme un support d’attente face à la baisse annoncée des taux directeurs de la BCE. La faiblesse des rendements des obligations souveraines européennes, y compris sur les maturités longues, renforce l’intérêt pour les placements monétaires.
Les taux de défaut : un marqueur à suivre de près
Les taux de défaut devraient demeurer inférieurs à leur moyenne historique, portés par des fondamentaux solides et la résilience des bilans d’entreprise. La robustesse des bénéfices et l’évolution du contexte économique en Europe restent déterminantes. Bien que les rendements du crédit aient reculé en 2024 (de 70 à 150 points de base selon la notation), le portage devrait conserver son attrait en 2025, avec des rendements réels toujours positifs.
En Europe, nous privilégions le crédit investment grade (IG) aux obligations souveraines, celles-ci offrant un rendement plus attrayant et des spreads qui, bien que resserrés, surpassent encore leur moyenne historique. Aux États-Unis, à l’inverse, les spreads IG s’approchent de leurs plus bas niveaux historiques. Face aux menaces pesant sur l’économie européenne, nous favorisons également l’IG au détriment du haut rendement.
Le high Yield (HY) conserve néanmoins une valeur de diversification et d’optimisation du rendement attendu. L’accent est mis sur les entreprises aux bilans solides, gages de confiance pour les investisseurs. Dans cette optique, nous privilégions les maturités courtes (moins de deux ans) et les émetteurs mieux notés. Bien que l’absence de perspective de récession en 2025 soutienne ce segment, sa sensibilité à une éventuelle détérioration économique en Europe reste élevée.
Les obligations financières se sont imposées parmi les segments les plus performants en 2024, continuant d’offrir des rendements supérieurs au reste de l’IG. En particulier, la dette subordonnée des grandes banques investment grade apparaît séduisante. Si une prime de risque persiste, liée à la hiérarchie des remboursements, celle-ci demeure maîtrisée grâce à la solidité des émetteurs, renforcée par l’endurcissement continu des réglementations bancaires.
-
Les marchés financiers alternatifs
Dans le cadre de nos approches de gestion prudente, nous continuons à privilégier les stratégies alternatives long/short actions, en particulier sur des marchés volatils, incertains et marqués par une forte dispersion. Les rotations sectorielles s'opèrent à un rythme soutenu, et les marchés réagissent vivement aux annonces émanant des instances politiques, économiques et monétaires, ainsi qu'aux publications des résultats d'entreprises. Ces stratégies se révèlent particulièrement judicieuses pour tirer parti de ces environnements, offrant à la fois une protection contre les baisses et un potentiel de surperformance dans des conditions de marché complexes.
Les stratégies long/short actions permettent aux gérants de saisir les inefficiences du marché en prenant des positions longues sur des actions sous-évaluées et des positions courtes sur des actions surévaluées. Cette flexibilité s'avère essentielle dans des contextes volatils, car elle procure une décorrélation vis-à-vis des indices traditionnels.
-
Les produits structurés
Nous demeurons confiants quant aux produits structurés, qui offrent la possibilité d'accéder à divers marchés tout en ajustant le niveau de risque et le rendement cible selon les attentes de l'investisseur. Après avoir atteint un sommet, la hausse des taux d'intérêt a marqué une pause, les rendements des obligations d'État, tant en zone euro qu'aux États-Unis, ayant reculé de 20 à 30 points de base.
Cependant, les niveaux absolus demeurent attractifs, en particulier pour les produits adossés à des sous-jacents obligataires, qui permettent de saisir des opportunités de rendement souvent plus séduisantes que celles offertes par une exposition directe aux marchés obligataires. De surcroît, ces produits structurés ouvrent de nouvelles perspectives sur les marchés actions, grâce à des structures parfois plus sophistiquées.
Ils représentent ainsi une alternative précieuse pour les investisseurs désireux de s'exposer aux actions tout en réduisant la volatilité propre à cette classe d'actifs. Cette flexibilité fait d'eux une solution stratégique pour diversifier et optimiser un portefeuille dans le contexte économique actuel.
-
Le capital investissement et la dette privée
L’intérêt croissant des investisseurs institutionnels pour les actifs non cotés persiste, malgré un contexte économique incertain. Cette dynamique, renforcée par la diminution progressive des taux d’intérêt en 2024, oriente également les flux de capitaux vers des fonds de plus en plus accessibles au grand public. Bien que le marché affiche des signes d’attentisme, en raison des incertitudes politiques et économiques qui l’assaillent, nous demeurons convaincus du potentiel du private equity.
Les stratégies secondaires continuent de captiver l'attention, offrant des perspectives de valorisation particulièrement prometteuses. Par ailleurs, les fonds de co-investissement restent au cœur de nos priorités, en alliant optimisation des rendements et maîtrise des coûts.
De surcroît, le capital-risque, notamment dans les secteurs technologiques et liés à la transition énergétique, connaît un renouveau significatif, ouvrant des horizons fascinants pour les startups innovantes.
Enfin, les stratégies de dette privée, telles que la dette mezzanine et le growth buyout, gagnent en popularité, soutenant les entreprises en pleine phase de croissance.
Allocation conseillée
Pour exploiter pleinement le potentiel des investissements non cotés tout en maîtrisant les risques, nous préconisons une stratégie à la fois diversifiée et axée sur le long terme. Cette approche englobe plusieurs piliers essentiels :
- Des stratégies secondaires, réputées pour leur stabilité et leurs rendements constants, offrant ainsi une assise solide.
- Une exposition au capital-risque, afin de saisir des opportunités à haut rendement dans des secteurs novateurs et porteurs.
- Des investissements en LBO (Leveraged Buyout), permettant de tirer parti de l'effet de levier et d'accroître la rentabilité.
- Le growth equity, qui offre l'opportunité de participer à la croissance d'entreprises matures, tout en bénéficiant de leur potentiel d'expansion.
- La dette mezzanine, avec ses taux attractifs, s'imposant comme un instrument clé de diversification dans cette allocation.
Dans un environnement économique en constante évolution, cette répartition vise à conjuguer performance et gestion proactive des risques. Nous restons vigilants face aux fluctuations du marché, tout en saisissant les opportunités qu'il offre, en particulier dans des secteurs stratégiques tels que la santé et la transition énergétique.
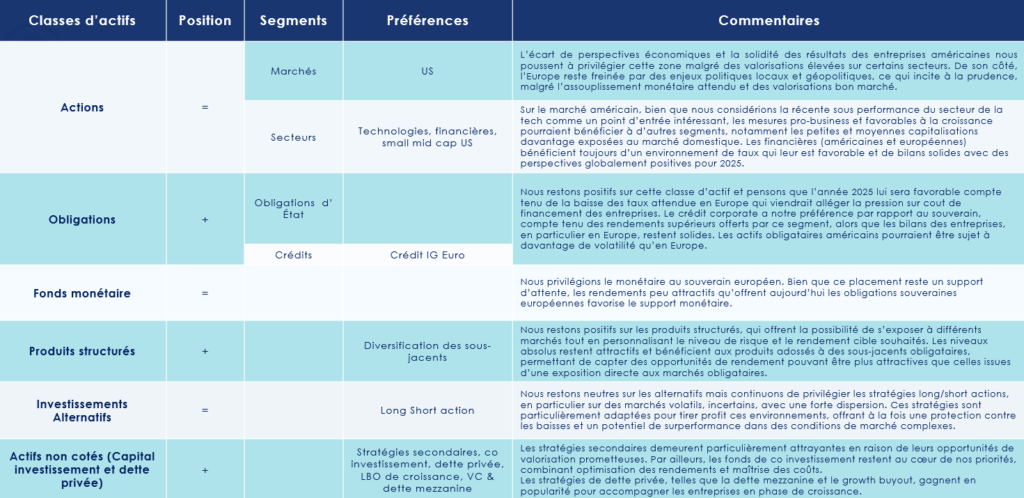
Le rendez-vous des marchés financiers - Janvier 2025
Marchés financiers & économie : les points clés
- Les marchés financiers ont réalisé de belles performances en 2024.
- Le mouvement de hausse des taux s’essouffle aux États-Unis où les taux d'intérêt enregistrent même une légère remontée.
- À peine élu, Donald Trump brandit déjà la menace de nouveaux droits de douane pour amener sur la table des négociations ses principaux partenaires commerciaux.
- Face à l’instabilité politique française, Moody’s a décidé de rétrograder la note de la dette souveraine de la France, la faisant passer de Aa2 à Aa3.
Quelles performances sur les marchés financiers ?
-
2024, une belle année pour les marchés financiers
Portés par les « Magnificent 7 » — Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia et Tesla —, les marchés actions américains ont brillé en 2024, enregistrant des performances remarquables. Le S&P 500 et le Nasdaq, en tête de ce mouvement haussier, ont bondi de près de 30 %.
En Europe, certains indices se sont également illustrés, à l’image du DAX allemand, qui a progressé de près de 20 %.
En Inde, le Nifty 50 a gagné 8,8 % en 2024, tandis que l’indice phare du Japon, le Nikkei 225, a grimpé de 19,2 %. Enfin, en Chine, le Shanghai Composite a enregistré une hausse notable de près de 13 %.
Cependant, l’année dernière, le mauvais élève fut le CAC 40 : l’indice français a reculé de 2 %.
Du côté des obligations, les titres High Yield ont affiché une performance impressionnante, avec des gains de 8,6 % dans la zone euro et de 8,2 % aux États-Unis. Les obligations de catégorie « Investment Grade » ont, quant à elles, progressé plus modestement, enregistrant une hausse globale de 1,1 %.
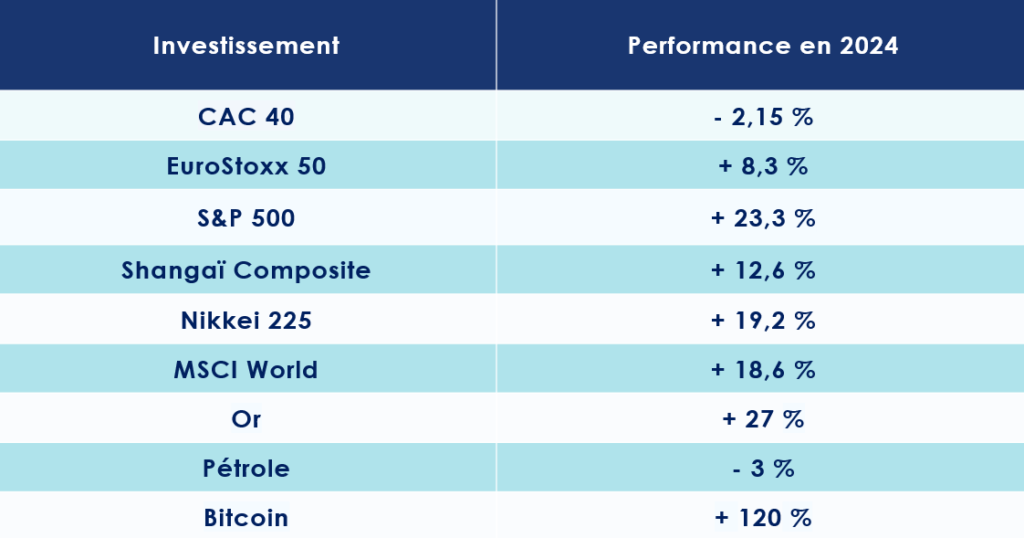
-
Une décoté des marchés financiers européens
Le désamour des investisseurs pour les marchés actions européens ne faiblit pas. L’Europe accuse une décote historique par rapport aux États-Unis, affichant des multiples de résultats prévus pour 2025 à 13,7 fois, contre 22,2 fois de l'autre côté de l’Atlantique.
Pierre-Alexis Dumont, Directeur des investissements chez Sycomore AM, observe toutefois que « peu de choses suffiraient à ranimer les actions européennes : un plan de relance de l’économie chinoise, une résolution du conflit en Ukraine, un éventuel sursaut économique européen, ou encore la stabilisation des crises politiques en Allemagne et en France, pourraient suffire à inverser le sentiment de marché. »
Il souligne par ailleurs que l’accord de libre-échange entre l’Union européenne et les pays du Mercosur, bien qu’il suscite de nombreux débats, n’aura selon lui qu’un impact économique et financier limité.
-
Une remontée surprise des taux d’intérêt américain
Le mouvement de hausse des taux semble s'essouffler, particulièrement aux États-Unis. Depuis quelques semaines, les taux d'intérêt américains enregistrent même une légère remontée. Les rendements des obligations d'État à 30 ans sont ainsi revenus à des niveaux proches de 5 %, tandis que ceux à 10 ans s'établissent à 4,65 %. Pourtant, ce dernier taux avait chuté à 3,6 % en septembre.
Cette inversion trouve son origine dans une inflation persistante, qui reste supérieure aux objectifs fixés par la Réserve fédérale, ainsi qu'un déficit public atteignant des sommets historiques.
Le niveau d'endettement des États-Unis est désormais si élevé que certains économistes redoutent une dégradation de leur note souveraine. Moody’s, l’agence de notation, pourrait retirer aux États-Unis leur prestigieux « triple A », la meilleure évaluation possible.
-
Une explosion de la dette mondiale
La dette mondiale a connu une hausse vertigineuse de plus de 12 000 Md$ au cours des trois premiers trimestres de l’année, atteignant un sommet historique de 322 900 Md$. Aux États-Unis, le déficit budgétaire s’est élevé à 1 800 Md$ pour l’exercice 2024, établissant un record inédit en dehors de la période exceptionnelle liée à la pandémie de COVID-19.
Par ailleurs, les projections relatives au coût de la dette américaine laissent entrevoir un avenir préoccupant : d’ici dix ans, un quart des recettes fiscales du pays pourrait être consacré au seul paiement des intérêts de cette dette.
États-Unis, une croissance financée par la dette ?
-
Donald Trump donne déjà le ton
L’imprévisible Donald Trump s’apprête à devenir, le 20 janvier prochain, le 47ᵉ président des États-Unis. Pour ce second mandat, l’homme d’affaires a déjà annoncé la couleur : il ambitionne de réduire drastiquement le rôle de l’État, d’alléger la fiscalité et de simplifier les réglementations qui pèsent sur les entreprises.
Sur la scène internationale, le président réélu entend renforcer davantage encore les rapports de force en faveur des États-Unis. Sa stratégie repose sur une approche résolument bilatérale, privilégiant des accords négociés au cas par cas avec chaque nation ou organisation, en lieu et place des compromis multilatéraux traditionnels.
Avant même de s’asseoir à la table des négociations, il adopte une posture offensive : il brandit la menace de droits de douane de 10 à 20 % sur toutes les importations, et jusqu’à 60 % sur les produits en provenance de Chine.
Pierre-Alexis Dumont, directeur des investissements chez Sycomore AM, apporte cependant un éclairage nuancé sur cette rhétorique martiale : « Donald Trump pourrait n’utiliser la menace de nouveaux droits de douane que comme un levier dans des négociations musclées, sans réelle intention de les appliquer, ou en les limitant à des proportions bien inférieures à celles annoncées. Une guerre commerciale ouverte et prolongée entre les États-Unis et la Chine reste, de ce fait, peu probable. »
-
Une économie toujours résiliente, mais explosion de l’endettement
Les récentes statistiques publiées aux États-Unis dressent le portrait d’une économie toujours vigoureuse. La production affiche une accélération supérieure aux prévisions, passant de +2,6 % à +3 % en rythme annuel. La confiance des petites et moyennes entreprises, mesurée par l’indice NFIB, rebondit de manière spectaculaire, grimpant de 93,7 à 101,7 points.
L’indice ISM des services pour décembre 2024 se révèle également meilleur qu’attendu, atteignant 54,1 contre un consensus établi à 53. Parallèlement, l’ISM manufacturier progresse davantage que prévu, passant de 48,4 à 49,3 sur la même période. Dans le secteur immobilier, les prix des maisons continuent leur ascension, enregistrant une hausse annuelle de 0,4 %.
Sur le marché de l’emploi, un atterrissage en douceur semble se profiler. La Réserve fédérale (FED) prévoit une légère augmentation du taux de chômage, qui pourrait atteindre 4,3 % en 2025. Le rapport JOLTS, quant à lui, témoigne d’un marché du travail encore dynamique, avec près de 8,1 millions d’offres d’emploi recensées en novembre, contre 7,84 millions le mois précédent.
L’un des sujets d’inquiétude majeurs reste toutefois l’endettement des ménages. Les défauts de paiement sur les cartes de crédit ont atteint 46 milliards de dollars sur les neuf premiers mois de 2024, soit un niveau inédit depuis 2010 et une augmentation de 50 % en un an. L’encours total des dettes de cartes de crédit atteint, lui aussi, un sommet historique de 1 166 milliards de dollars.
Néanmoins, l’endettement global des ménages demeure sous contrôle, avec un ratio dette/revenu de 82 %, inférieur à celui observé avant la pandémie de Covid-19 (86 %).
Enfin, les faillites d’entreprises connaissent une hausse de 8 % sur un an, atteignant des niveaux proches de ceux observés après la crise des subprimes.
-
La FED temporise
Les pressions inflationnistes continuent de peser sur l'économie. Le rapport sur l'indice des prix à la consommation pour le mois de novembre a révélé une augmentation de l'inflation de 2,7 % par rapport à la même période de l'année précédente (contre 2,6 % en octobre). Ce léger rebond démontre, hélas, que la lutte de la Réserve fédérale pour réduire les tensions sur les prix n'est pas encore achevée. Atteindre l'objectif de 2 % fixé par la Fed semble, en effet, un défi de taille.
Pourtant, la Fed a procédé à une troisième réduction de ses taux directeurs depuis septembre. Celle-ci a été de 0,25 point, ramenant les taux dans une fourchette comprise entre 4,25 % et 4,50 %.
Jerome Powell, président de la Réserve fédérale, a toutefois souligné que « cette décision a été difficile à prendre, mais nous avons jugé qu'elle était la bonne ». Autant dire que la probabilité de nouvelles baisses de taux à court terme par la banque centrale américaine semble désormais se réduire.
En 2025, la Fed devrait ainsi ralentir sa politique d'assouplissement, faute de visibilité quant à l'impact inflationniste des mesures envisagées par Donald Trump.
Le président de la Réserve fédérale d'Atlanta, Raphael Bostic, va même plus loin en déclarant : « Je pense que notre approche politique devra faire preuve de plus de prudence, car nous ne voulons pas réagir de manière excessive à un seul indicateur dans un environnement où les choses peuvent rebondir de manière significative. »
Europe : les pays moteurs en difficultés
Les services de la BCE prévoient une croissance de l'économie de la zone euro de seulement 0,7 % en 2024 et de 1,1 % en 2025.
-
Des indicateurs mal orientés
Au cours du troisième trimestre de 2024, le produit intérieur brut (PIB) de la zone euro a progressé de 0,4 % par rapport au trimestre précédent, selon les données publiées par Eurostat.
En ce qui concerne l'emploi, les chiffres restent globalement rassurants. Le taux de chômage est demeuré stable en novembre dans la zone euro, à 6,3 % de la population active, un niveau inchangé depuis août. Il en va de même pour le taux d'emplois vacants, qui s'est établi à 2,5 %, en légère diminution par rapport aux 2,6 % enregistrés au deuxième trimestre de 2024.
Cette stabilité se reflète également dans le secteur de la production industrielle, qui a connu une hausse de 0,3 % en octobre dernier par rapport au mois précédent.
Cependant, cette relative accalmie ne saurait dissimuler les nuages qui s'amoncellent au-dessus de la zone euro. Selon les premières estimations, celle-ci a enregistré un excédent de 6,8 Md€ dans ses échanges de biens avec le reste du monde en octobre 2024, mais cet excédent marque une diminution de près de 3 Md€ par rapport à l'année précédente.
Plus préoccupant encore, la confiance des acteurs économiques s'effondre inexorablement. L'indice de confiance des investisseurs Sentix, par exemple, a chuté de -12,8 à -17,5.
L'Indicateur de Sentiment Économique (ISE) de la zone euro a, quant à lui, enregistré une baisse significative, tombant à 93,7 en décembre 2024, son niveau le plus bas depuis novembre 2020, contre 95,8 en novembre, bien en deçà des prévisions qui étaient de 95,6. La dégradation de la confiance s'est particulièrement accentuée parmi les industriels (-14,1) et les consommateurs (-14,5).
-
La France voit rouge
Alors qu'elle représente 17 % du PIB de la zone euro, la France se trouve désormais à l'orée de la récession. De nombreux indicateurs témoignent du fort ralentissement de l'activité dans l'Hexagone.
Mais au-delà de la crise économique, le pays doit faire face à une instabilité politique qui semble loin d’être résolue. Le gouvernement dirigé par Barnier a chuté, incapable de faire adopter le budget 2025 en raison de l'impasse parlementaire. Et il paraît tout aussi difficile pour le nouveau gouvernement, formé sous l'égide de François Bayrou, d'obtenir un accord avant la fin du mois de mars.
Comme on pouvait s'y attendre, cette instabilité n'est guère appréciée des agences de notation. La première à réagir fut Moody’s, qui a décidé de rétrograder la note de la dette souveraine de la France, la faisant passer de Aa2 à Aa3. L'agence américaine a justifié cette décision en arguant que « les finances publiques du pays seront considérablement affaiblies au cours des prochaines années. La probabilité que le gouvernement à venir parvienne à réduire durablement l'ampleur des déficits budgétaires au-delà de l'année prochaine est désormais très faible. »
Selon les dernières prévisions de l'INSEE, la croissance du PIB français devrait se limiter à 0,2 % au premier et au deuxième trimestres de 2025.
Face à ce constat, la Banque de France a révisé à la baisse ses prévisions de croissance pour 2025 et 2026. Cette année, la croissance ne devrait pas dépasser 0,9 %, soit 0,3 point de moins que ses précédentes estimations. En 2026, les perspectives s’annoncent encore plus modestes, avec une prévision de croissance anémique de 1,3 %.
-
L'Allemagne, elle aussi en difficulté
De son côté, l’Allemagne semble également pouvoir éviter la récession cette année. Toutefois, la Banque fédérale d'Allemagne a elle aussi ajusté ses prévisions à la baisse, annonçant désormais une hausse de 0,2 % du PIB en 2025, contre 1,1 % dans ses dernières projections de juin. Pour 2026, la croissance attendue ne devrait pas dépasser 0,8 %, contre 1,4 % auparavant.
-
La BCE joue la carte de l’apaisement
La Banque centrale européenne (BCE) n'est pas aveugle. Elle ne saurait se résigner à observer, les bras croisés, le ralentissement de la zone euro, en particulier de ses économies majeures. En 2024, la BCE a ainsi décidé de procéder à quatre baisses successives des taux d'intérêt. Son principal taux, celui de la facilité de dépôt, qui s’élevait encore à 4 % en juin dernier, se situe désormais à 3 %.
Dès lors, les taux d’intérêt en zone euro s'approchent de ce seuil jugé « neutre » pour l'économie. « Si la diminution de l'inflation se confirme au cours des prochains trimestres, comme nous l’anticipons, il serait raisonnable de continuer à réduire les taux, sans relâcher l'effort, jusqu'à atteindre ce taux neutre d'ici l'été prochain », déclare François Villeroy de Galhau, gouverneur de la Banque de France. Ce taux, selon les estimations de la BCE, se situe en moyenne autour de 2 % en zone euro.
Ainsi, l'institution européenne pourrait abaisser ses taux jusqu'à un niveau proche de 2 % d’ici à l’été.
Une telle décision, selon lui, favoriserait « le financement optimal de l’économie, le recul du taux d’épargne des ménages, ainsi que la reprise du secteur immobilier ».
Toutefois, un bémol persiste : l'inflation en zone euro a fait un léger bond en décembre, atteignant 2,4 % sur douze mois, contre 2,3 % en novembre. Cette légère poussée a été alimentée en grande partie par une hausse modérée des prix de l'énergie.
La Chine : le spectre d'un grand ralentissement
L'économie chinoise poursuit son ralentissement. Il semble peu probable que l'objectif de 5 % de croissance soit atteint en 2024. Le Fonds monétaire international (FMI) prévoit en effet une expansion de l'économie chinoise limitée à 4,8 % pour l'année à venir.
-
Un ralentissement structurel ?
En Chine, les ventes de détail ont déçu en novembre, n'affichant qu'une croissance de 3 % en rythme annuel, loin des 5 % espérés.
Les investissements, bien que toujours en hausse, sont également inférieurs aux attentes, progressant de 3,3 % contre 3,5 % anticipé.
Côté production, le secteur industriel a enregistré une performance solide (+5,4 % en rythme annuel), tout comme le secteur des services (+4,7 %).
Autre point positif, la confiance des directeurs d'achats s'est améliorée en décembre, offrant une agréable surprise dans le secteur des services, où l'indice PMI a bondi de 50 à 52,2. En revanche, dans le secteur manufacturier, l'indicateur est resté quasi stable, passant de 50,3 à 50,1. Néanmoins, la consommation reste atone.
Les exportations demeurent un des principaux moteurs de la croissance, représentant 2 points au troisième trimestre, sous l'effet d'une nette baisse des prix.
Pour mieux saisir l'ampleur des difficultés actuelles de l'économie chinoise, Wilfried Galand, directeur stratégiste chez Montpensier Finance, souligne : « La Chine est capable de produire à elle seule 90 % des batteries au lithium, 120 % des climatiseurs, et même 140 % des panneaux solaires demandés dans le monde ! Pourtant, malgré un rythme d'exportation soutenu – le pays représentant 14 % des exportations mondiales de biens – cela ne suffit pas, et plus de 30 % des entreprises industrielles du pays enregistrent des pertes. »
-
Le moral des acteurs économiques au plus bas ?
Ces difficultés se reflètent également dans le secteur immobilier, qui peine à sortir de la crise dans laquelle il est plongé. Les mesures annoncées en octobre par le gouvernement chinois n'ont semble-t-il pas produit les effets escomptés. Les ventes de nouveaux logements ont chuté de 17,1 % au troisième trimestre, tout comme les prix, qui ont reculé de 6 % sur la même période.
Wilfried Galand se montre par ailleurs prudent lorsqu'il s'agit d'évaluer la situation économique de la Chine : « Le moral des ménages et des entreprises privées reste faible. Les enquêtes auprès des directeurs d'achat du secteur manufacturier flirtent depuis l'été avec les seuils de contraction, les salaires stagnent et le chômage des jeunes a repris sa hausse, atteignant plus de 19 % malgré la révision méthodologique opérée cet été. »
-
Un nouveau plan de relance pour convaincre les marchés financiers ?
Conscients des défis auxquels le pays fait face, ainsi que des éventuelles complications que pourrait engendrer le retour au pouvoir de Donald Trump, les dirigeants chinois ont d'ores et déjà annoncé un nouveau cycle de soutien économique pour l'année 2025.
Le Politburo sous la direction du président Xi Jinping a pris l'engagement d'adopter une politique monétaire « modérément souple » en 2025, une décision qui laisse présager de nouvelles baisses des taux d'intérêt et la fin d'une stratégie jugée « prudente ».
Certains analystes prévoient que Pékin pourrait augmenter le déficit budgétaire à hauteur de 3 % lors de la session parlementaire annuelle qui se tiendra en mars. Toutefois, à ce jour, le Politburo n'a pas encore divulgué d'objectifs économiques précis ni de mesures détaillées qui pourraient être mises en œuvre.
Selon Lisheng Wang, analyste chez Goldman Sachs China : « L’assouplissement budgétaire portera principalement la responsabilité de stabiliser la croissance, mais sa composition sera probablement bien différente des cycles passés, mettant davantage l'accent sur la consommation, la production de haute technologie et la gestion des risques, plutôt que sur les investissements traditionnels dans l’infrastructure et l’immobilier. »
Les convictions de Scala Patrimoine sur les marchés financiers
Le bilan des marchés financiers
-
Un mois de décembre décevant …
En décembre, les marchés financiers ont offert un tableau contrasté. Les places boursières des économies développées ont marqué une pause.
L'indice MSCI Monde a enregistré un repli de 2,6 %, témoignant de prises de bénéfices et d'une prudence accrue face aux incertitudes pesant sur les orientations monétaires de l'année à venir. Aux États-Unis, le S&P 500 a reculé de 2,5 %, affecté par une révision des attentes concernant la politique monétaire de la Réserve fédérale.
En Europe, le MSCI Europe hors Royaume-Uni a également terminé en territoire négatif, reflétant des perspectives économiques assombries. En revanche, l’Asie a fait preuve d’une plus grande résilience, notamment en Chine, où les marchés ont bénéficié de nouvelles mesures de relance, et au Japon, qui a affiché une progression notable de 4,3 % en monnaie locale, soutenu par un yen affaibli et des réformes économiques structurelles.
Enfin, les marchés financiers émergents se sont globalement mieux comportés que leurs homologues des pays développés, portés par des flux financiers positifs, notamment en direction de Taïwan.
-
… mais une année 2024 remarquable
En 2024, les marchés financiers ont offert une performance remarquable, reflétant l'absence de récession, bien que marqués par des dynamiques régionales contrastées.
Aux États-Unis, la domination fut éclatante. Le S&P 500 a enregistré une progression spectaculaire de +25 %, propulsé par la vigueur des grandes entreprises technologiques et une économie résiliente, affichant une croissance moyenne trimestrielle du PIB de 2,6 %.
En Europe, en revanche, les marchés financiers ont affiché une performance plus modeste (+8,1 %), freinés par la faiblesse persistante du secteur manufacturier et des turbulences politiques en France et en Allemagne.
En Asie, les actions chinoises ont connu un net rebond en fin d’année (+19,8 %), porté par une série d’annonces gouvernementales visant à stimuler la demande intérieure. Le Japon, quant à lui, a vu ses indices progresser de +20,5 %, soutenus par des réformes structurelles ambitieuses et une inflation maîtrisée.
Les marchés financiers émergents ont enregistré une hausse de +8,1 %, grâce aux solides performances de l’Inde et de Taïwan. Cependant, l’Amérique latine s’est trouvée en retrait, peinant à suivre le rythme de ses homologues.
Les marchés actions
En Europe, les valorisations boursières apparaissent nettement plus attractives qu’aux États-Unis, étant situées sous leur moyenne historique.
-
Des situations économiques contrastées
La Banque centrale européenne (BCE) semble appelée à poursuivre la réduction de ses taux à un rythme plus soutenu que celui de la Réserve fédérale américaine (Fed). Elle bénéficie, en effet, d'une inflation désormais proche de son objectif cible et de l’apaisement des craintes d’un retour d’un rebond inflationniste. Cette politique pourrait, en théorie, constituer un levier pour dynamiser l’investissement en Europe.
Toutefois, les perspectives pour 2025 laissent entrevoir une croissance robuste outre-Atlantique, bien que légèrement atténuée par rapport à 2024. Les prévisions placent ainsi la progression de l’économie américaine au-delà de 2 %, tandis que celle de l’Europe devrait plafonner autour de 1 %.
Cette divergence illustre l’exceptionnalisme économique des États-Unis, porté par une politique budgétaire audacieusement expansionniste, favorable à l’investissement, malgré la persistance de taux directeurs élevés. En revanche, l’Europe demeure bridée par une rigueur budgétaire renforcée, limitant ainsi ses capacités d’action pour stimuler son activité économique.
-
Une concentration de la performance des marchés financiers sur les grandes valeurs technologiques
La vigueur de la consommation américaine et la robustesse de l’investissement, stimulées par une baisse de la fiscalité et une intensification de la déréglementation, incitent à privilégier cette région malgré des niveaux de valorisation élevés. Bien que l’été ait marqué un certain recul dans la concentration des performances, initialement dominées par les grandes valeurs technologiques américaines, ces dernières ont su maintenir leur avance et surperformer le marché en fin d’année.
Cependant, les mesures pro-business et propices à la croissance pourraient également profiter à d’autres segments, en particulier aux petites et moyennes capitalisations, davantage tournées vers le marché domestique. En revanche, l’Europe demeure entravée par des défis politiques locaux et des tensions géopolitiques, invitant à la prudence vis-à-vis de la zone euro. Et ce, malgré les espoirs placés dans un assouplissement monétaire à venir et des valorisations attractives. Enfin, la nouvelle coalition gouvernementale en Allemagne est attendue avec intérêt, notamment pour sa capacité potentielle à impulser une dynamique d’investissement renouvelée dans le pays.
-
Des actions américaines toujours privilégiées
Dans ce contexte, nous maintenons une allocation privilégiant les actions américaines, au détriment de leurs homologues européennes et émergentes. Néanmoins, certaines opportunités de croissance subsistent au sein de segments spécifiques, rappelant l'importance d'une approche rigoureuse et ciblée dans la sélection des titres.
Parmi les marchés émergents, notre préférence se porte sur l’Inde et Taïwan, deux économies que nous jugeons capables de continuer à attirer des flux d’investissements significatifs dans la région. À l’inverse, nous demeurons prudents vis-à-vis de la Chine, où la crise persistante du secteur immobilier assombrit l’horizon économique. De surcroît, les risques associés à une politique commerciale agressive, que Donald Trump semble vouloir intensifier, pourraient constituer un frein supplémentaire à la dynamique chinoise.
Toutefois, cette situation pourrait pousser le gouvernement chinois à intensifier ses mesures de relance économique, notamment en stimulant la demande intérieure. Les récentes données macroéconomiques laissent entrevoir quelques signes d’amélioration, avec notamment une légère reprise du moral des acteurs dans le secteur des services. Ces évolutions pourraient, à moyen terme, ouvrir la voie à des perspectives plus encourageantes pour l’économie chinoise.
Les marchés financiers obligataires
La hausse des taux d'intérêt observée au cours du dernier trimestre, en particulier aux États-Unis, traduit les inquiétudes face à une pression inflationniste grandissante, potentiellement exacerbée par les politiques commerciales et migratoires que l'administration Trump pourrait mettre en place.
Cette dynamique ouvre une nouvelle opportunité d'investissement intéressante dans le domaine des obligations. Nous réaffirmons ainsi notre position favorable envers cette classe d'actifs, tout en prenant soin de considérer les disparités existantes et en maintenant des préférences spécifiques selon les segments du marché obligataire.
-
La dette souveraine
Les obligations américaines offrent un rendement réel plus élevé que celles d'Europe, et ce, malgré une inflation plus importante. La pente de la courbe des taux s'est également inversée de manière plus marquée aux États-Unis, ce qui accentue l'attrait pour les maturités longues.
Les rendements des obligations d'État à long terme sont soutenus, en particulier, par des perspectives de croissance toujours solides aux États-Unis, avec une prévision de +2,2 % pour 2025. Toutefois, il convient de rester vigilant face à la volatilité des taux, qui devrait demeurer élevée, notamment en raison des effets inflationnistes potentiels induits par la politique commerciale et migratoire envisagée par Donald Trump. La récente hausse des taux à long terme aux États-Unis pourrait être perçue comme une occasion d'achat, offrant des valorisations plus attractives.
Dans ce contexte, nous privilégierons actuellement les placements monétaires aux obligations souveraines européennes. Bien que cette solution reste une option d'attente, en raison de la tendance baissière des taux directeurs de la BCE, les rendements peu stimulants des obligations souveraines européennes – et ce, malgré l'augmentation des rendements à long terme en 2024 – rendent les placements monétaires plus avantageux.
-
La dette corporate
Les taux de défaut devraient demeurer en deçà de la moyenne historique. Notre attention se concentre principalement sur la robustesse des bénéfices des entreprises ainsi que sur l'évolution de la situation économique en Europe.
Bien que les rendements du crédit aient enregistré une baisse en 2024, le portage restera avantageux en 2025, avec des niveaux de rendements réels positifs.
Le marché européen
En Europe, nous privilégions le crédit investment grade par rapport aux obligations souveraines, en raison du rendement plus attractif offert par le crédit et des spreads qui, bien qu’ayant diminué, demeurent supérieurs à leurs niveaux historiques. Ainsi, nous favorisons l’Investment Grade à l’High Yield, au regard des risques pesant sur l’activité économique européenne.
Le segment de la dette à haut rendement peut être envisagé comme une source de diversification sur les marchés financiers permettant d’optimiser le rendement attendu. Toutefois, il convient de privilégier les durées courtes, inférieures à deux ans, ainsi que les notations de crédit élevées. L'absence de perspective de récession pour 2025 demeure favorable à ces entreprises, mais la sensibilité du segment à haut rendement à une dégradation de l’activité économique européenne reste plus marquée que pour les entreprises les mieux notées.
Le marché américain
Aux États-Unis, au regard des perspectives de croissance solides et de la robustesse des bilans des entreprises américaines les mieux notées, soutenues par une politique fiscale avantageuse, les spreads devraient demeurer serrés. Le risque baissier concernant les valorisations du crédit investment grade américain reste faible. En outre, les perspectives favorables pour le dollar en 2025, avec un différentiel de taux d’intérêt en faveur des taux américains, suggèrent que le portage sur des niveaux de rendements attractifs pourrait être bénéfique.
Concernant le segment à haut rendement, nous restons prudents, en raison des risques haussiers liés à une possible remontée des taux en cas de retour de l'inflation aux États-Unis, ce qui serait défavorable aux sociétés les plus fragiles.
Les obligations financières ont été l’un des segments obligataires les plus performants en 2024 sur les marchés financiers, continuant de servir des rendements plus attractifs que le reste de la classe investment grade. La dette financière subordonnée émise par de grandes banques investment grade s’avère particulièrement attractive. Une prime de risque est offerte en contrepartie d’un risque plus élevé (le remboursement dépendant de celui des autres créanciers), mais ce risque reste soigneusement maîtrisé pour des émetteurs de qualité, dont les bilans ont été renforcés par le durcissement continu de la réglementation bancaire.
Les marchés financiers alternatifs
Dans le cadre de nos stratégies de gestion prudente, nous continuons de privilégier les approches alternatives long/short sur les actions, en particulier dans des marchés actuellement en difficulté, tels que l’Europe. Ces stratégies se révèlent particulièrement adaptées pour naviguer dans un contexte d’incertitude, offrant à la fois une protection contre les baisses et un potentiel de surperformance dans des conditions de marché complexes.
En permettant aux gérants de tirer parti des inefficiences du marché, les stratégies long/short offrent la possibilité de prendre des positions longues sur des actions sous-évaluées et des positions courtes sur celles jugées surévaluées. Cette flexibilité s’avère cruciale dans des environnements volatils, car elle permet une décorrélation par rapport aux indices traditionnels.
Les produits structurés
Véritables alternatives aux marchés financiers classiques, les produits structurés offrent la possibilité de s’exposer à une diversité de marchés tout en personnalisant le niveau de risque et les rendements cibles. La récente hausse des taux observée au cours des deux derniers mois a largement profité aux produits adossés à des sous-jacents obligataires, permettant de capter des opportunités de rendement qui se révèlent souvent plus attractives que celles d’une exposition directe aux marchés obligataires.
De surcroît, ces produits structurés ouvrent des perspectives intéressantes sur les marchés actions, notamment grâce à des structures plus complexes. Ils représentent ainsi une alternative pertinente pour les investisseurs désireux de s’exposer aux actions tout en atténuant la volatilité propre à cette classe d’actifs. Cette flexibilité en fait une solution stratégique de choix pour diversifier et optimiser un portefeuille dans le contexte actuel.
Les actifs non cotés : Private Equity et Private Debt
L’intérêt croissant des investisseurs institutionnels pour les actifs non cotés persiste, même dans un contexte économique marqué par des incertitudes. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2024, oriente également les flux de capitaux vers des fonds désormais plus accessibles au grand public.
-
Un horizon qui s’éclaire
Bien que le marché fasse preuve d’une certaine prudence, notamment en raison des incertitudes politiques et économiques, nous demeurons confiants quant au potentiel du private equity. Les stratégies secondaires, en particulier, continuent d'attirer l'attention en raison de leurs opportunités de valorisation prometteuses. Par ailleurs, les fonds de co-investissement, toujours au cœur de nos priorités, offrent une combinaison subtile d'optimisation des rendements et de maîtrise des coûts.
Les stratégies de dette privée, telles que la dette mezzanine et le growth buyout, gagnent en popularité pour accompagner les entreprises en phase de croissance. De plus, le capital-risque, particulièrement dans les secteurs technologiques et ceux liés à la transition énergétique, connaît un renouveau, offrant ainsi des perspectives enthousiasmantes pour les startups innovantes.
-
L’allocation conseillée
Pour exploiter pleinement le potentiel des investissements non cotés tout en maîtrisant les risques, nous recommandons une stratégie diversifiée et résolument orientée vers le long terme. Cette approche comprend :
- Des stratégies secondaires, gages de stabilité et de rendements solides.
- Une exposition au capital-risque, visant des opportunités à fort rendement dans des secteurs à la pointe de l’innovation.
- Des investissements dans le LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, qui offre la possibilité de profiter de la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme un outil essentiel de diversification.
Face aux évolutions constantes de l’environnement économique, cette allocation vise à allier performance et gestion proactive des risques. Nous restons vigilants quant à l’évolution du marché, tout en capitalisant sur les opportunités qu’il offre, en particulier dans les secteurs stratégiques tels que la santé et la transition énergétique.
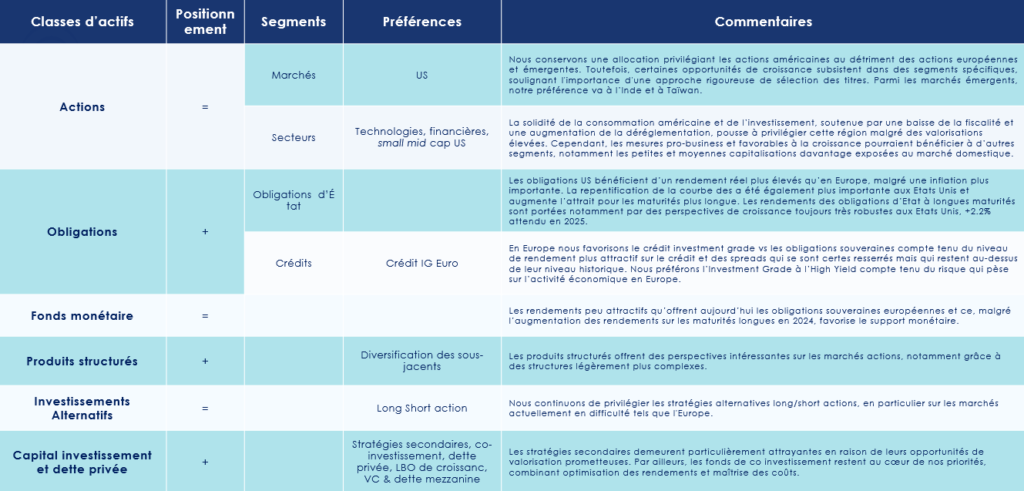
Les meilleurs placements pour 2025
Les placements boursiers ont connu une année faste en 2024. Les indices américains, avec le S&P 500 et le Nasdaq en tête, ont enregistré des performances insolentes, dépassant les 30 %. Même le DAX allemand, alors que l’économie nationale flirte avec la récession, affiche une progression de près de 20 % !
Les marchés obligataires n’ont pas été en reste, et le crédit noté « high yield » se distingue parmi les leaders des classements de performance, tant en Europe qu’aux États-Unis, à l’égal de la dette émergente.
En France, le tableau est plus sombre. L’instabilité politique et le déficit public vertigineux ont inquiété les investisseurs. Le CAC 40, ainsi, enregistre une chute de 2 % sur l’année civile écoulée.
Ces incertitudes se font également ressentir sur le marché immobilier. À Paris, les prix reculent de près de 7 %.
Quels placements privilégier dans ce contexte ?
Loin de succomber à l'attentisme, nous pensons que les périodes d’incertitude peuvent offrir des opportunités d’investissement uniques. Dans un environnement marqué par des baisses de taux et une instabilité économique, particulièrement en Europe et en Chine, trois placements se démarquent : l’immobilier, les marchés obligataires et le private equity.
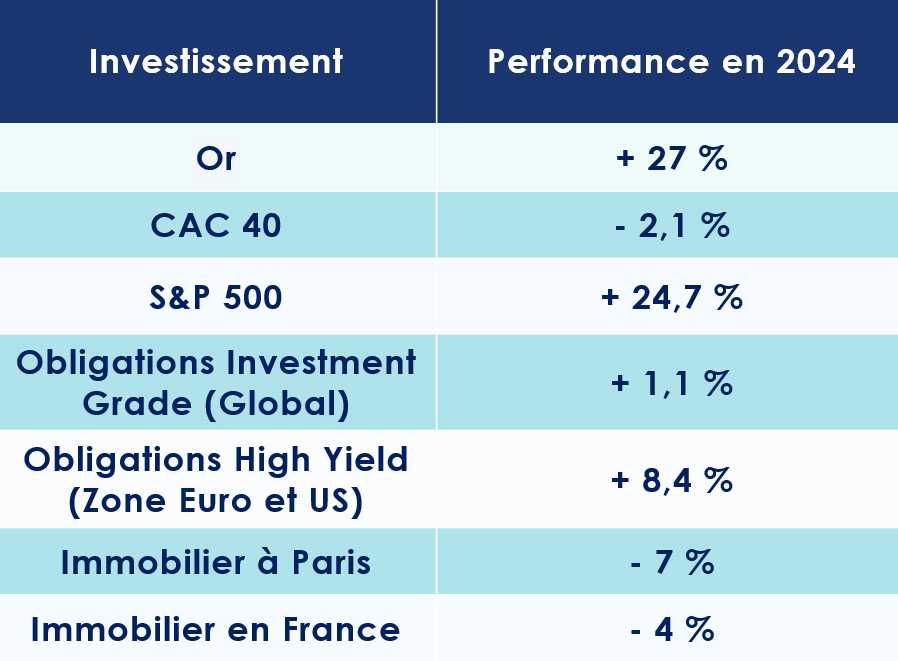
1. L’Immobilier résidentiel Parisien
Après plusieurs années de forte progression, le marché immobilier parisien marque une pause depuis 2022. Selon les chiffres communiqués par le Conseil supérieur du notariat, les prix ont reculé de 5,7 % en 2023, puis de 6,7 % en 2024. Ainsi, le prix moyen au mètre carré avoisine désormais les 9 500 € dans la Ville Lumière.
Cependant, des signaux encourageants laissent entrevoir une reprise. La production de crédits repart à la hausse, tandis que les taux d’intérêt amorcent une baisse progressive.
Le contexte
Le marché immobilier semble enfin toucher son point d’équilibre après près de deux années de déclin.
-
Des indicateurs encourageants
Comme le dit l’adage, après la pluie vient le beau temps. En 2024, le nombre de transactions immobilières en France a chuté de 17 %, avec seulement 780 000 transactions enregistrées sur les douze derniers mois, contre 1,13 million en 2022. La contraction a été encore plus marquée pour les crédits immobiliers, en baisse de 56 % par rapport au pic de 2022.
Fort heureusement, à partir du deuxième trimestre, les chiffres ont commencé à s’améliorer. Les grands indicateurs influençant le marché immobilier parisien s’orientent désormais à nouveau dans le bon sens. Les banques, en particulier, ont relancé la production de crédits immobiliers, facilitant ainsi l’accès au financement pour les acheteurs. Selon la Fédération bancaire française, la production de crédits à l’habitat s’est élevée à 10,4 milliards d’euros en octobre, marquant une reprise notable par rapport au creux de 6,9 milliards enregistré en mars 2024.
Autre bonne nouvelle : les taux d’intérêt sont en baisse. Sous l’impulsion de la Banque centrale européenne, le taux moyen d’un prêt immobilier sur 20 ans s’établit désormais à 3,5 %, contre 4,35 % en décembre 2023. Certains courtiers estiment même que les taux pourraient flirter avec la barre symbolique des 3 % dans les mois à venir.
Pourtant, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, tempère : « Bien que cette perspective soit encourageante pour le marché parisien, il ne faut pas s’attendre à un retour aux taux proches de 1 % observés avant 2020. Cela dit, la correction des prix offre une véritable opportunité. Les acquéreurs sont en position de force, et il serait regrettable de ne pas en profiter. »
-
Des marges de négociation plus importantes ?
Autre signe d’évolution favorable : les propriétaires se montrent plus disposés à négocier les prix. Marc Hofer, directeur du département immobilier de Scala Patrimoine et de l'Offre DEMARCEAU, confirme : « Les vendeurs acceptent désormais la réalité du marché. Les marges de négociation à l’achat s’élargissent, et il n’est pas rare de voir des baisses de l’ordre de 15 % dans les quartiers les plus prisés de Paris. »
La profondeur du marché s’est également accrue au dernier trimestre de l’année. Après les Jeux Olympiques, de nombreux biens ont été mis en vente, souvent à des prix trop élevés. Mais faute d’acheteurs, les vendeurs ont dû revoir leurs prétentions à la baisse.
Marc Hofer met notamment en avant deux cas concrets qu’il a rencontré : « un appartement de 27 m² dans le 7ᵉ arrondissement initialement affiché à 399 000 € n’a reçu aucune offre. Finalement négocié à 350 000 € avec des travaux à prévoir, il a trouvé preneur à un prix proche de 13 000 €/m², contre 17 000 €/m² avant la crise. Un autre bien, dans le 17ᵉ arrondissement, de 26 m² avec un balcon de 5 m², initialement proposé à 355 000 €, a été vendu pour 310 000 €, là aussi avec des travaux nécessaires. »
-
Un optimisme retrouvé ?
L’élément le plus significatif reste peut-être la confiance retrouvée des ménages français. Depuis septembre, selon l’INSEE, les intentions d’achat immobilier progressent nettement (de -86 en février à -81 en novembre). Ce regain d’optimisme touche autant les particuliers que les professionnels.
L’instabilité économique et politique pourrait-elle freiner cette dynamique naissante ? La croissance économique reste anémique (+0,2 % au premier semestre 2024), alors que les tensions politiques perdurent. Mais Marc Hofer se veut toutefois rassurant : « Ces éléments ne semblent pas encore influencer directement les décisions des vendeurs ou des acheteurs. Nos clients cherchent avant tout des investissements patrimoniaux durables, indépendants des aléas économiques et politiques à court terme. »
Nos Convictions
Pour guider nos clients dans leurs investissements, nous appliquons un principe intemporel : « l’emplacement, l’emplacement, l’emplacement ». Selon nous, l’attractivité d’un bien dépend avant tout de sa localisation.
C’est pourquoi nous privilégions les zones où la tension locative est forte. À cet égard, l’immobilier résidentiel parisien, en particulier les petites surfaces, reste un choix judicieux. Marc Hofer le souligne : « Paris est non seulement considérée comme la plus belle ville du monde, mais ses prix immobiliers restent attractifs à l’international. Investir à Paris, c’est miser sur l’émotion, le prestige, et la stabilité. Même en temps de crise, les prix à Paris évoluent positivement. »
Autre avantage notable : la forte demande locative. Les biens de qualité trouvent preneur rapidement, sans difficulté. Par ailleurs, les nouvelles réglementations énergétiques offrent des opportunités intéressantes pour acquérir des biens anciens à des conditions attractives, avec l’objectif de les rénover.
Enfin, l’immobilier parisien reste hétérogène. Chaque arrondissement répond à des dynamiques spécifiques. Il est donc crucial de faire preuve de sélectivité, tant dans le choix de l’emplacement que dans les conditions d’acquisition. Comme l’explique Marc Hofer : « Lors de la dernière crise, certains quartiers, comme les 4ᵉ, 6ᵉ, 7ᵉ et 8ᵉ arrondissements, ont nettement mieux résisté que d’autres. »
2. Les marchés obligataires
Le scénario idéal que nous avions esquissé il y a un an pour les marchés obligataires en 2024 s’est concrétisé : une baisse des taux dans un contexte d’inflation maîtrisée et un atterrissage en douceur de l’économie mondiale. Et pour 2025 ? Les indicateurs semblent toujours au vert, augurant une année pleine d’opportunités.
Le contexte
Après une longue période de désamour, les marchés obligataires ont retrouvé leurs lettres de noblesse. Attirés par des rendements attrayants, les investisseurs manifestent un appétit croissant pour les titres de dette, qu’il s’agisse d’obligations d’entreprise ou d’État. Les nouvelles émissions, tant sur le segment corporate que public, trouvent ainsi rapidement preneur.
-
Un alignement des planètes en 2024
De nombreux facteurs favorables ont redonné de l’éclat aux marchés obligataires : la baisse des rendements monétaires, le ralentissement de l’inflation et la diminution des taux directeurs initiée par les banques centrales. Un alignement des planètes confirmé par Michael Lake, le directeur des investissements obligataires de Schroders : « Les obligations présentent des valorisations attrayantes. L’anticipation d’un recul de l’inflation renforce cet attrait, car elle préserve la valeur réelle des paiements d’intérêts tout en facilitant la baisse des taux d’intérêt par les banques centrales. »
En 2024, les investisseurs ont ainsi pu jouer sur les deux tableaux : le potentiel de revenu offert par les obligations et la réalisation de plus-values potentielles.
La plus grande confiance des investisseurs s’est également traduite par un resserrement des écarts de taux, ou spreads. L’écart de rendement entre les placements sûrs (comme ceux de l’Allemagne ou de la France) et ceux plus risqués (tels que la Grèce, le Portugal ou l’Espagne) s’est, en effet, significativement réduit. « Cette tendance reflète la confiance des investisseurs, désormais enclins à s’exposer davantage aux actifs risqués. Ce rétrécissement des spreads est le fruit d’une croissance économique robuste, d’une forte demande pour les obligations et d’anticipations d’un environnement macroéconomique favorable » abonde en ce sens Julien Houdain, le responsable de la gestion obligataire mondiale flexible chez Schroders.
Ce constat mérite toutefois d’être nuancé. Les taux des obligations à dix ans des grandes puissances étatiques – Allemagne, Royaume-Uni, France, États-Unis – ont connu une hausse significative, marquée par de profondes disparités entre les nations. Cette situation s’explique notamment par le poids du risque politique pesant sur les pays européens, conjugué à l’érosion des anticipations de baisse des taux directeurs et à la vigueur persistante de la croissance économique aux États-Unis.
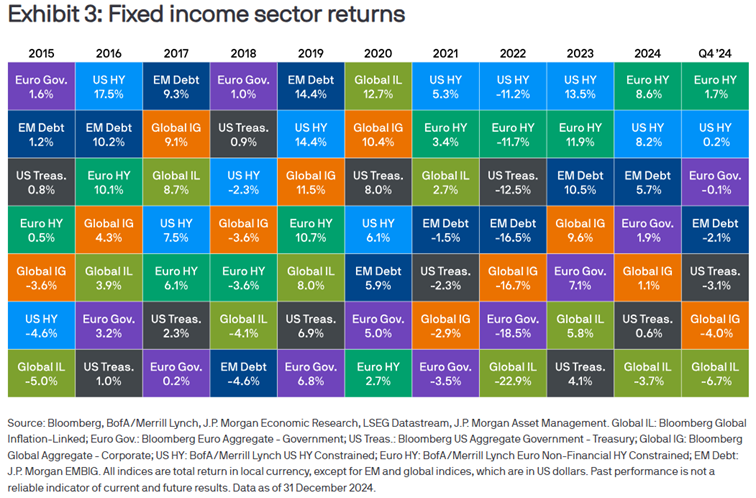
-
Des fondamentaux prometteurs
En 2025, les fondamentaux du marché du crédit devraient rester solides. La baisse attendue des taux directeurs par la BCE, et dans une moindre mesure par la FED, devrait continuer à offrir des rendements intéressants. « Lorsque les taux d’intérêt baissent, le prix des obligations augmente, car les paiements fixes qu’elles offrent deviennent plus attractifs par rapport aux autres investissements disponibles sur le marché » précise Michael Lake.
Par ailleurs, les bilans des entreprises inspirent confiance. Les taux de défaut des émetteurs restent proches de la moyenne des 25 dernières années, rassurant ainsi les investisseurs. Karim Chedid, responsable de l’équipe d’investissement EMEA chez BlackRock, traduit l’état d’esprit général des investisseurs obligataires à Morningstar : « Malgré une croissance morose en Europe, nous pensons que les fondamentaux des entreprises resteront solides. Nombre d’émetteurs se sont désendettés ces dernières années, partant ainsi d’une base financière saine. »
-
Des zones d’ombre subsistent
L’évolution des risques politiques et géopolitiques pourrait hélas ternir ce tableau. L’incertitude demeure, notamment sur la scène américaine, où le retour de Donald Trump à la Maison-Blanche pourrait bouleverser les équilibres. Son programme, axé sur des baisses d’impôts et une hausse massive des tarifs douaniers, a toutes les chances de raviver les pressions inflationnistes et de creuser le déficit public américain.
Dans une note transmise aux investisseurs, un analyste de Fidelity met ainsi en garde : « Les changements dans les droits de douane commerciaux pourraient accentuer les tensions sur les flux économiques internationaux. Or, cette hausse risquerait d’alimenter l’inflation à un moment où la Fed cherche à réduire les taux d’intérêt. »
En effet, la partie longue des taux d’intérêt américains a déjà grimpé en flèche ces dernières semaines, un signe que les investisseurs intègrent ces risques dans leurs anticipations.
Nos convictions
Bien que nous restions optimistes à l’égard des marchés obligataires, certains facteurs de risque nous incitent à faire preuve d’une grande sélectivité dans nos choix d’investissement.
-
Les taux souverains
Les obligations américaines affichent un rendement réel supérieur à celui observé en Europe, et ce malgré une inflation plus élevée. Par ailleurs, la repentification de la courbe des taux a été plus marquée aux États-Unis, renforçant l’attrait des maturités longues. Ces dernières bénéficient notamment de perspectives de croissance toujours robustes, avec une progression attendue de +2,2 % en 2025.
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, met cependant en garde : « Les investisseurs devront rester vigilants face à une volatilité persistante des taux, exacerbée par les pressions inflationnistes probables liées aux politiques commerciale et migratoire annoncées par Trump. Néanmoins, la récente hausse des taux longs américains peut être perçue comme une opportunité d’achat, offrant des valorisations plus attractives. »
Dans ce contexte, nous privilégions les placements monétaires aux obligations souveraines européennes. Bien que ces placements monétaires constituent principalement une solution d’attente, en raison de la tendance baissière des taux directeurs de la Banque Centrale Européenne (BCE), ils apparaissent plus attractifs. Les rendements peu compétitifs des obligations souveraines européennes, malgré une légère hausse sur les maturités longues en 2024, renforcent l’intérêt pour ces supports monétaires.
-
Les obligations corporate
- En Europe
Bien que les taux de défaut devraient demeurer inférieurs à la moyenne historique, nous privilégions néanmoins les fondamentaux et les entreprises présentant des bilans solides. Dans cette optique, notre attention se porte sur la robustesse des bénéfices des entreprises et sur l’évolution de la situation économique en Europe.
Romane Azzopardi, responsable des convictions chez Scala Patrimoine, souligne : « Bien que les rendements du crédit aient diminué en 2024 (entre 70 et 150 points de base selon la notation crédit), le portage demeurera avantageux en 2025, avec des rendements réels positifs. »
En Europe, nous privilégions le crédit investment grade par rapport aux obligations souveraines, en raison du rendement plus attractif du crédit et des spreads qui, bien qu’ils se soient resserrés, restent au-dessus de leurs niveaux historiques. « En comparaison, les spreads du crédit investment grade aux États-Unis ont davantage diminué et se rapprochent des points bas historiques », précise Romane Azzopardi.
Nous favorisons ainsi l’Investment Grade plutôt que l’High Yield, en raison des risques qui pèsent sur l’activité économique en Europe. Nous nous efforçons de sélectionner des entreprises aux fondamentaux solides et aux bilans sains, gages de confiance pour les investisseurs étrangers.
« Le segment High Yield peut constituer une source de diversification afin d’amplifier le rendement attendu. Toutefois, il est préférable de privilégier les durées courtes (moins de 2 ans) et les notations crédit élevées. L'absence de perspective de récession pour 2025 reste favorable à ces entreprises, mais la sensibilité du segment High Yield à une dégradation de l’activité européenne demeure plus forte que celle du segment Investment Grade », observe Romane Azzopardi.
- Aux États-Unis
Aux États-Unis, compte tenu des perspectives de croissance robustes et de la solidité des bilans des entreprises américaines les mieux notées, soutenues par une politique fiscale avantageuse, les spreads devraient rester serrés. Le risque baissier sur les valorisations du crédit Investment Grade américain demeure faible. « Comme en Europe, avec des perspectives positives pour le dollar en 2025 et un différentiel de taux d’intérêt favorable aux États-Unis, nous estimons que le portage sur des rendements attractifs pourrait s'avérer bénéfique », ajoute Romane Azzopardi, responsable de la gestion financière du Multi Family Office Scala Patrimoine.
Concernant le segment High Yield, nous adoptons une posture prudente, compte tenu des risques haussiers sur les taux en cas de résurgence de l'inflation aux États-Unis, ce qui pourrait pénaliser les sociétés les plus fragiles.
Les obligations financières ont été l’un des segments les plus performants en 2024, continuant de délivrer des rendements plus attractifs que le reste de la classe Investment Grade. La dette financière subordonnée émise par de grandes banques Investment Grade se révèle particulièrement séduisante. Comme le précise Romane Azzopardi : « Une prime de risque est offerte pour un risque plus élevé (le remboursement dépend du règlement préalable des autres créanciers), mais ce risque est très maîtrisé lorsqu’il concerne des émetteurs de qualité, dont les bilans ont été renforcés par le durcissement continu de la réglementation bancaire. »
3. Le Private Equity
Le capital-investissement fait face à de nombreux défis, entre incertitudes économiques et ralentissement des levées de fonds. À l’aube de 2025, un redémarrage prudent est attendu, porté par des valorisations ajustées et une gestion plus active des portefeuilles. Malgré tout, le private equity conserve son potentiel, notamment grâce aux stratégies secondaires, à la dette privée et au capital-risque, ouvrant des perspectives prometteuses pour les investisseurs avisés.
Le contexte
L’attrait des investisseurs pour le private equity ne se dément pas, malgré les nombreuses incertitudes qui pèsent sur l’économie mondiale.
-
Les atouts de la classe d’actifs
Le private equity a su s’imposer comme une composante incontournable de l’allocation d’actifs des investisseurs particuliers.
Mais comment expliquer un tel engouement ? Cette appétence s’explique avant tout par le besoin des investisseurs privés de diversifier leurs positions. En effet, le private equity offre un accès à des entreprises au profil bien différent de celles cotées en bourse. Les fonds de capital-investissement se concentrent sur des entreprises non cotées – start-ups, PME, ETI – à des étapes charnières de leur développement, lorsque leur potentiel de croissance est, en théorie, à son apogée.
Un autre atout majeur réside dans la proximité que ces fonds entretiennent avec les entreprises et leurs dirigeants. Cette relation privilégiée leur confère des leviers d’action significatifs pour orienter la stratégie des sociétés en portefeuille, favorisant ainsi un impact direct et concret sur l’économie réelle.
Enfin, sur le long terme, le private equity brille par ses performances. D’après une étude de France Invest, cette classe d’actifs a enregistré un taux de rendement interne (TRI) net de 14,2 % par an au cours des dix dernières années, consolidant ainsi sa position parmi les placements les plus attractifs.
-
Une période de doute
Depuis 2021, avec le début de la guerre en Ukraine, le marché du private equity doit affronter un environnement économique marqué par une adversité croissante. La reprise tant espérée demeure également plus lente que prévu, révélant une attitude d'attentisme persistant au sein du secteur.
En France, ce ralentissement se traduit par une baisse des levées de fonds et une paralysie des transactions. Durant le premier semestre 2024, 14,7 milliards d’euros ont été investis dans 1 463 entreprises et projets d’infrastructure. Ce chiffre reste stable par rapport à la même période en 2023, mais accuse un recul de 4 milliards d’euros par rapport à 2022. Les levées de fonds, elles, enregistrent également un net repli : 13,3 milliards d’euros ont été mobilisés auprès des souscripteurs, soit une diminution de 8 milliards d’euros par rapport à 2022.
« Bien que ces tendances observées sur un premier semestre ne reflètent pas nécessairement l’ensemble de l’année, elles traduisent un marché qui n’a pas encore retrouvé sa pleine vigueur sur certains segments », reconnaît Bertrand Rambaud, président de France Invest.
Les incertitudes politiques des deux côtés de l’Atlantique contribuent à alimenter cette prudence généralisée. Nicolas Tixier, directeur national du Conseil Financier chez Grant Thornton, analyse ainsi la situation : « La création de valeur par les acteurs du capital-investissement reposera probablement, pour quelque temps encore, sur un travail approfondi sur les portefeuilles existants, via des stratégies de consolidation et de croissance externe. »
Cette posture attentiste est également soulignée par Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « 2023 et 2024 furent deux années marquées par une certaine retenue des acteurs du private equity. Nous anticipons toutefois une reprise progressive du marché en 2025, portée par les grandes opérations sur le segment large cap. »
-
Un redémarrage en douceur ?
En 2025, le marché du private equity nourrit l’espoir de tirer parti des mesures d’assouplissement monétaire adoptées par les banques centrales. Toutefois, Adrien Tourbet appelle à modérer les attentes les plus optimistes. « La baisse des taux ne suffira pas, à elle seule, à relancer le marché du capital-investissement. Pour cela, il faudra non seulement que les acteurs retrouvent confiance, mais également que les fonds s’adaptent aux nouvelles conditions du marché. Ces derniers devront revoir leurs exigences à la baisse afin de céder leurs actifs et ainsi faire remonter des liquidités à leurs actionnaires et favoriser ainsi de nouveaux réinvestissements. »
Actuellement, près de 2 600 milliards d’euros de transactions restent immobilisés dans les portefeuilles des fonds de private equity européens. Cette durée d’immobilisation, inhabituelle, prive les investisseurs de retours en numéraire et freine les futures levées de fonds. Cependant les fonds, après avoir accumulé d’abondantes liquidités (dry powder), devraient se lancer prochainement dans la course aux acquisitions.
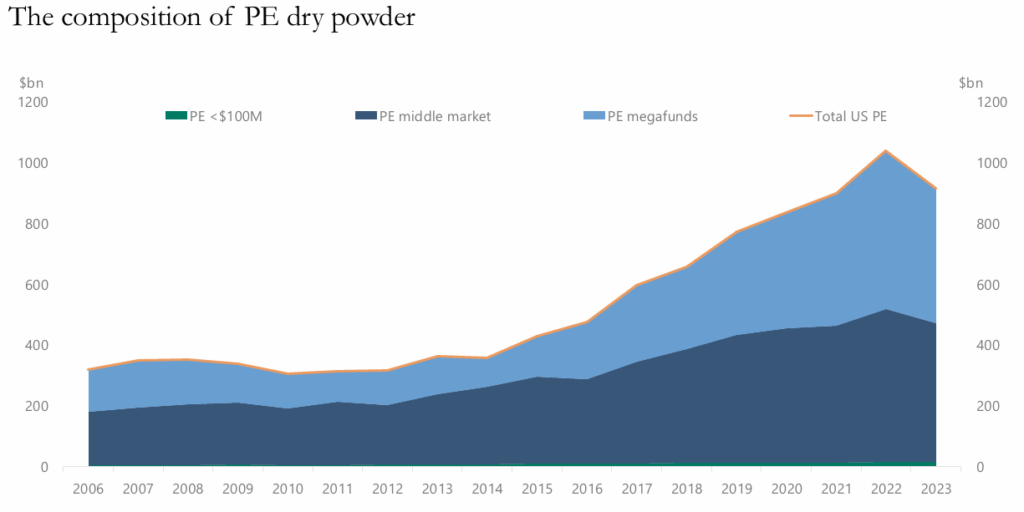
Ces acquisitions pourraient d’ailleurs être facilitées par la baisse des valorisations. Alors qu’en 2020, les fonds déboursaient en moyenne 12,4 fois l’Ebitda pour leurs cibles, celle-ci est retombée à 9,9 fois l’Ebitda.
Adrien Tourbet confirme cette tendance : « Bien que les indices de valorisation doivent toujours être analysés avec un certain recul, ils reflètent néanmoins une évolution nette : les valorisations ont diminué au cours des trois dernières années. Cela dit, certains secteurs très prisés, comme celui de la santé, continuent de faire figure d’exception. »
D’autant que l’état de santé des entreprises ne suscite guère d’inquiétudes : leurs bilans restent, dans l’ensemble, relativement solides.
Nos convictions
Malgré les incertitudes qui jalonnent l'horizon économique, nous demeurons convaincus du potentiel offert par le private equity. Les stratégies secondaires, en particulier, se distinguent par des opportunités de valorisation prometteuses, tandis que les fonds de co-investissement continuent d’occuper une place centrale dans nos démarches, alliant l’optimisation des rendements à une gestion maîtrisée des frais.
Parallèlement, les stratégies de dette privée s’affirment comme des solutions de financement de plus en plus prisées. La dette mezzanine et le growth buyout, notamment, jouent un rôle clé en accompagnant les entreprises dans leurs phases de croissance, offrant ainsi des perspectives de développement solides. Quant au capital-risque, il bénéficie d’un nouvel élan, particulièrement dans les secteurs technologiques et ceux liés à la transition énergétique, ouvrant des horizons captivants pour les startups les plus innovantes.
Dans ce contexte, nous préconisons une stratégie résolument diversifiée et ancrée dans une vision de long terme. L’équilibre apparaît comme le maître-mot : une approche mesurée et réfléchie permet de saisir les multiples opportunités tout en atténuant les effets des soubresauts conjoncturels.
Conclusion
En conclusion, l'année 2025 se profile comme un terrain riche en promesses pour les investisseurs avisés. Toutefois, dans un contexte économique et politique aussi mouvant, il est essentiel de respecter quelques principes fondamentaux. Avant tout, la diversification demeure un pilier incontournable. Comme le souligne à juste titre Guillaume Lucchini, « c’est elle qui permet de répartir les risques en évitant de concentrer ses investissements dans une seule classe d'actifs ou un unique scénario de marché ». En diversifiant ses placements, on se prémunit contre les fluctuations négatives d’un secteur tout en tirant parti des opportunités qu’offrent d’autres marchés.
Ensuite, il est crucial d'adopter une approche régulière dans ses investissements, au fil de l'eau, plutôt que de céder à l'attente du « moment parfait ». Cette stratégie permet de lisser les prix d'achat, d'éviter les décisions impulsives et de mieux résister à la volatilité à court terme. Enfin, il ne faut jamais oublier que l'investissement est avant tout un jeu de patience. Comme le rappelle le président de Scala Patrimoine : « Adopter une vision à long terme permet de traverser les périodes turbulentes tout en restant focalisé sur l'objectif de valoriser votre capital sur plusieurs années ».
Une stratégie également conseillée par le brillant économiste américain Paul Samuelson, qui aimait dire : « Investir devrait plus ressembler à regarder de la peinture sécher ou à observer l’herbe pousser. Si vous recherchez de l'excitation, prenez 800$ et allez à Las Vegas. »
Décideurs Patrimoine : Adrien Tourbet décrypte le rôle des fonds infrastructures
Les infrastructures constituent l’épine dorsale du développement d’un pays. À l’heure où l’humanité fait face à une croissance démographique fulgurante, à une révolution numérique d’une ampleur inédite et à l’urgence impérieuse de la transition écologique, les défis sociétaux ne cessent de se multiplier. Dans ce contexte, les besoins d’investissements dans ce domaine atteignent des sommets. Et sur cet aspect, les fonds de private equity spécialisés dans les infrastructures jouent un rôle essentiel. Adrien Tourbet, responsable des investissements non cotés au sein du multi-family office Scala Patrimoine, analyse pour le magazine Décideurs Patrimoine leurs actions.
Des besoins colossaux
Les besoins mondiaux en infrastructures, estimés à 2 500 milliards de dollars par an sur les vingt prochaines années, dépassent largement les capacités financières des pouvoirs publics. Ce déficit de financement impose donc un recours aux capitaux privés. Les fonds de private equity dédiés à cette classe d’actifs suscitent d'ailleurs un intérêt grandissant des investisseurs en raison de leur stabilité, de leur faible corrélation avec les cycles économiques et de leur résilience face aux crises, qu’il s’agisse de la pandémie de Covid-19 ou de la guerre en Ukraine.
Adrien Tourbet confirme cette robustesse dans les colonnes de Décideurs Patrimoine : « cette classe d’actifs se distingue par sa résilience face aux turbulences économiques. Fournissant des services essentiels à la population, les infrastructures répondent à des besoins constants. Au fil des années, ces fonds ont démontré leur solidité, traversant sans encombre des crises majeures. »
Ces fonds se caractérisent également par des rendements souvent indexés sur l’inflation et se concentrent sur des actifs stratégiques : infrastructures essentielles (transport, énergie, bâtiments publics), numériques (centres de données, fibre optique) et écologiques (énergies renouvelables, gestion des déchets).
Une dynamique positive
Structurés en véhicules d’investissement fermés, généralement sur une durée de 10 à 15 ans, ces fonds se déploient sur des projets dits greenfields (projets naissants) ou brownfields (actifs matures). Le secteur des infrastructures connaît une croissance accélérée, soutenue par des levées de fonds records. À titre d’exemple, Brookfield a mobilisé 28 milliards de dollars, tandis qu’Antin Infrastructure Partners a levé 9,8 milliards d’euros. Selon les projections, ce secteur pourrait s’imposer comme la première classe d’actifs sous gestion d’ici 2026.
Une étude de France Invest révèle qu’en 2021, les acteurs français de l’infrastructure ont investi 8,9 milliards d’euros. Un chiffre qui a doublé depuis 2017. « Les infrastructures pourraient, dès 2026, surpasser l’immobilier pour devenir la première classe d’actifs sous gestion. Avec un volume estimé à 1 870 milliards de dollars » observe ainsi Adrien Tourbet.
Une classe d’actifs portée par « les investissements verts »
Portés par la transition énergétique, ces fonds contribuent à la décarbonation et à la modernisation des infrastructures. Ils stimulent également l’innovation tout en favorisant la création d’emplois.
Cependant, ils ne sont pas exempts de défis. La régulation, la faible liquidité, la concurrence accrue entre acteurs sont autant d’obstacles à surmonter.
Malgré ces contraintes, Adrien Tourbet conclut sur une note optimiste : « Les fonds de private equity jouent un rôle de catalyseur économique. En modernisant les infrastructures, ils soutiennent la croissance, stimulent les avancées technologiques et encouragent la création d’emplois locaux. »
Le rendez-vous des marchés financiers - Décembre 2024
Marchés financiers & économie : les points clés
- Une pluie de records déferle sur les marchés financiers. Le S&P 500, le Nasdaq ou encore le DAX sont à leur plus haut historique.
- L’agence de notation américaine Standard & Poor’s maintient, pour l'instant, la note souveraine de la France à « AA- », assortie d’une perspective stable.
- Donald Trump veut notamment rééquilibrer ses relations commerciales avec la Chine, le Mexique et le Canada, et menace d'augmenter significativement les droits de douane sur les produits importés.
Quelles performances sur les marchés financiers ?
-
Guerre en Ukraine : le cadeau empoisonné de Joe Biden
Joe Biden a offert un singulier cadeau d’adieu aux Américains. Quelques semaines avant de quitter la Maison-Blanche, le futur ex-président des États-Unis a pris une décision lourde de conséquences : il a autorisé l’Ukraine à utiliser des missiles à longue portée contre la Russie. Jusqu’alors, son administration s’était systématiquement opposée à une telle escalade.
En déplacement dans la forêt amazonienne, celui que Donald Trump surnomme ironiquement "Sleepy Joe" a ainsi donné son aval au président ukrainien Volodymyr Zelensky pour frapper directement des cibles stratégiques à Moscou.
Cette décision va à l’encontre de la doctrine du nouveau président élu, qui nourrit l’ambition de ramener Vladimir Poutine à la table des négociations et d’ouvrir la voie à un accord de paix durable entre les deux nations en guerre.
-
Pluie de records sur les marchés financiers
Les marchés financiers ne cessent de réserver leur lot de surprises. Les indices boursiers américains ont inscrit de nouveaux records, portés par les grandes valeurs de la technologie, telles qu'Apple et Meta.
Les performances du S&P 500 et du Nasdaq depuis le 1er janvier 2024 sont tout simplement remarquables, affichant respectivement une hausse de 28 % et de 34 % ! Cette année, le S&P500 a déjà battu près de 60 records historiques sur les marchés !
Le DAX, de son côté, se distingue également par sa vigueur. L'indice allemand a franchi, pour la première fois de son histoire, la barre des 20 000 points. Il enregistre une progression de 22 % depuis le début de l'année. Ainsi, le DAX surpasse de 24 % le CAC 40, qui affiche une baisse de 2 % sur la même période.
Au Japon, le Nikkei connaît une certaine stabilité depuis plusieurs semaines, mais reste en hausse de 18 % sur l'année civile. De son côté, l'indice phare chinois, le Shanghai Composite, a progressé de 15 % depuis le début de l'année.
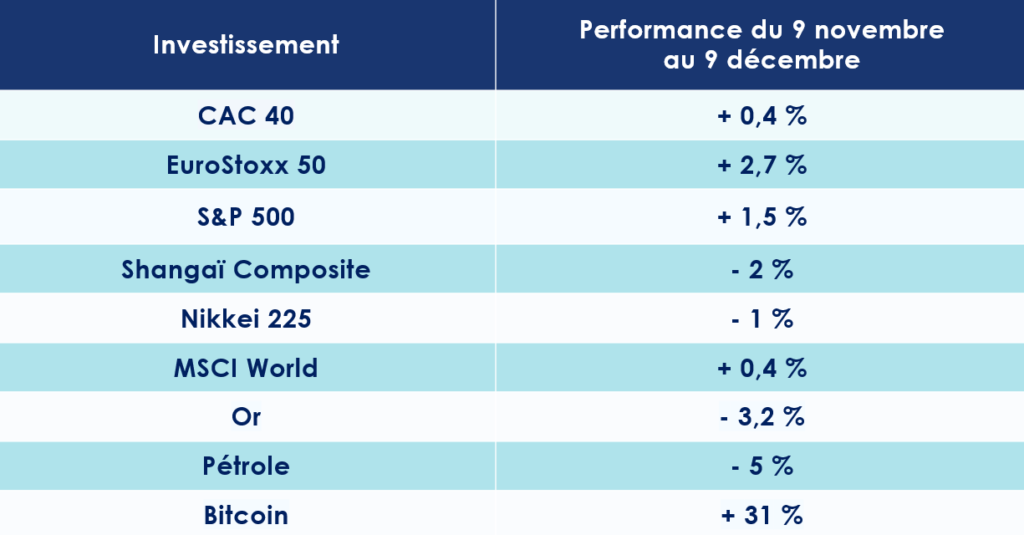
-
Nvidia sur le toit du monde
Le champion américain des semi-conducteurs, Nvidia, écrit une nouvelle page de son histoire. En l’espace d’un an, son bénéfice net a doublé, atteignant 19,3 milliards de dollars au troisième trimestre. Une prouesse qui surpasse les prévisions des analystes, qui tablaient sur 17,4 milliards.
Quelques jours avant la publication de ces résultats époustouflants, Jensen Huang, le PDG de Nvidia, confiait déjà que la demande pour les équipements liés à l’intelligence artificielle était « incroyablement forte ».
Les revenus, eux, culminent à 35,08 milliards de dollars, marquant une augmentation de 94 % par rapport aux 13,5 milliards enregistrés l’année précédente. Là encore, Nvidia dépasse largement les attentes du marché, qui anticipait 33,2 milliards. Quant au bénéfice par action, il s’élève à 81 cents, surpassant les 75 cents projetés.
-
Du rififi chez Stellantis ?
Longtemps auréolé de succès et considéré comme une figure incontournable de l’industrie automobile, Carlos Tavares a été brusquement évincé de son poste. Le groupe Stellantis a annoncé la démission « avec effet immédiat » de son PDG, une décision qui a fait grand bruit dans les sphères économiques. Henri de Castries, administrateur indépendant principal, a justifié ce départ soudain en évoquant dans la presse « des divergences de vues » avec le conseil d’administration.
Cette mise à l’écart s’explique par une dégradation rapide de la situation économique du groupe, notamment marquée par une chute significative des ventes sur le marché américain. Un coup dur pour Stellantis, dont les résultats dépendent fortement de cette région stratégique.
Malgré cette fin de mandat tumultueuse, le bilan de Carlos Tavares reste impressionnant. Il restera dans les mémoires comme l’architecte de la mégafusion entre PSA et Fiat-Chrysler, un projet ambitieux ayant donné naissance à Stellantis, un mastodonte regroupant quatorze marques emblématiques telles que Peugeot, Fiat et Maserati. On lui doit également le redressement spectaculaire d’Opel, autrefois en grande difficulté.
L’annonce de ce départ a provoqué une onde de choc sur les marchés financiers. Le lendemain, l’action de Stellantis a dévissé de 6,37 %, illustrant la nervosité des investisseurs face à l’avenir incertain du groupe. Une page se tourne, laissant place à de nombreuses interrogations sur la stratégie et la direction future de ce géant de l’automobile.
-
S&P maintient (pour l’instant) la note de la France
Contre toute attente, l’agence de notation Standard & Poor’s a décidé de maintenir la note souveraine de la France à « AA- », assortie d’une perspective stable. Cette décision surprend d’autant plus que, quelques semaines plus tôt, les agences Fitch et Moody’s avaient, elles, choisi de maintenir leur note tout en abaissant leur perspective à « négative ».
Dans son évaluation, S&P souligne que la France reste « une économie équilibrée, ouverte, riche et diversifiée », des qualificatifs qui semblent justifier cette stabilité apparente. Cependant, ce constat optimiste paraît, à certains égards, déconnecté des défis auxquels le pays est confronté. Les analystes de l’agence tablent sur une « consolidation graduelle des finances publiques à moyen terme » et sur une adhésion, même retardée, au cadre budgétaire européen.
Néanmoins, l’agence n’exclut pas d’ajuster son jugement si les vents politiques venaient à tourner. Dans son communiqué, elle prévient qu’un abaissement de la note serait envisageable si le pays échouait à réduire ses déficits budgétaires ou si la croissance économique venait à s’essouffler durablement.
François Ecalle, ancien magistrat financier et fondateur du site spécialisé Fipeco, met en garde : « Tant que la France demeure dans la catégorie double AA, l’impact sur les marchés restera limité. En revanche, le véritable signal d’alarme serait un déclassement au simple A. » Une perspective qui, si elle devait se concrétiser, marquerait un tournant décisif pour l’économie française.
-
Taux : la France dans l’œil du cyclone ?
Jusqu’où ira la chute ? Les taux d’emprunt français a dépassé pendant quelques jours ceux de la Grèce, un renversement inattendu. Il faut rappeler qu’Athènes se trouvait au bord de la faillite il y a une dizaine d’années, symbole d’une économie vacillante et d’une crise financière qui avait fait trembler l’Union Européenne.
Les marchés financiers, sensibles à la moindre incertitude, réagissent avec nervosité. Les doutes concernant la capacité de la France à maîtriser son endettement ne cessent de s’intensifier, surtout depuis le vote de la motion de censure sur le gouvernement de Michel Barnier. Une situation d’autant plus critique que les parlementaires devaient prochainement voter le budget de 2025 et s’accorder sur des mesures d’austérité, afin de prévenir un dérapage inquiétant des comptes publics.
Actuellement, le taux des emprunts français à dix ans atteint 2,84 %, proche de celui de la Grèce, fixé à 2,89 %. Le spread France-Allemagne est également passé de 40 points à 80 points en l’espace de quelques mois.
-
Le bitcoin s’envole
Aux États-Unis, certains actifs, choyés par Donald Trump, ont connu un essor fulgurant à la faveur de l’élection du nouveau président américain. Parmi les grands gagnants du phénomène surnommé « Trump Trade », figurent les cryptoactifs.
Dans les huit jours ayant suivi l’élection de Donald Trump, le cours du Bitcoin s’est envolé de plus de 30 %. Depuis le début de l’année, sa progression atteint une hausse presque indécente de de 134 %, portant son prix à un niveau record, au-delà des 101 000 $.
« The Donald » nourrit l’ambition assumée de faire des États-Unis « la capitale mondiale des cryptomonnaies ». Pour y parvenir, le président fraîchement réélu entend abattre les barrières réglementaires qui freinent l’adoption de ces actifs.
-
La COP 2029 : des négociations difficiles
La montagne, hélas, a accouché d’une souris. De l’avis unanime des spécialistes, la COP29, tenue à Bakou, en Azerbaïdjan, s’est soldée par un échec. Rassemblant près de 200 pays, cette conférence s’est déroulée dans une atmosphère lourdement marquée par des tensions géopolitiques.
« À la COP29, les négociations ont souffert des antagonismes géopolitiques », déplore Céline Kauffmann, directrice des programmes à l’Institut du développement durable et des relations internationales, dans une tribune publiée dans Le Monde.
Même le Secrétaire exécutif d’ONU Climat, Simon Stiell, a reconnu cette désillusion : « Aucun pays n’a obtenu tout ce qu’il espérait, et nous quittons Bakou avec une montagne de travail devant nous. »
Le principal point de discorde a concerné la réduction des émissions, en particulier l’élaboration d’un agenda pour la sortie progressive des énergies fossiles. Ce dossier a été freiné par des stratégies d’obstruction menées par l’un des plus grands producteurs de pétrole au monde : l’Arabie saoudite.
Cependant, malgré ces déchirements, la COP29 a accouché d’un accord laborieux. Celui-ci prévoit de tripler le financement destiné aux pays en développement, passant de l’objectif initial de 100 milliards de dollars par an à 300 milliards d’ici à 2035.
Par ailleurs, une note d’optimisme transparaît dans les projections de l’Agence internationale de l’énergie : en 2024, les investissements mondiaux dans le secteur énergétique devraient franchir, pour la première fois, le seuil des 2 000 milliards de dollars.
Les États-Unis : un effet « Trump » sur les marchés ?
Les États-Unis affichent une excellente santé économique ! Le Fonds monétaire international (FMI) a récemment revu à la hausse ses prévisions de croissance pour l'économie américaine en 2024, les portant de 2,6 % à 2,8 %. L'institution internationale entrevoit par la suite un atterrissage en douceur : une progression de 2,4 % est attendue en 2025, suivie d'une croissance stable à 2,1 % en 2026.
-
Des indicateurs bien orientés
Les dernières statistiques publiées confirment la solide dynamique de l’économie américaine. Bien que l’indice PMI manufacturier enregistre une légère hausse, passant de 48,5 à 48,8, celui des services affiche une progression bien plus marquée en novembre, bondissant de 55 à 57. Cette embellie dépasse les prévisions des analystes, qui s’attendaient à une simple stabilisation. Parallèlement, les ventes au détail poursuivent leur ascension, progressant de 0,4 % sur un mois.
La confiance des acteurs économiques suit également une trajectoire ascendante. Ainsi, l’indice des PME (NFIB Index) progresse plus rapidement que prévu, atteignant 93,7 après avoir été mesuré à 91,5 le mois précédent. De même, l’indice Empire State Manufacturing enregistre une remontée spectaculaire, s’établissant à 31,2 après un niveau désastreux de -11,9. Quant à la confiance des ménages, elle n’est pas en reste, passant de 109,6 à 111,7.
Autre signe encourageant, les promoteurs immobiliers témoignent eux aussi d’un regain d’optimisme. L’indice NAHB, qui mesure leur confiance, grimpe de 43 à 46, surpassant les attentes fixées à 42. Cependant, tout n’est pas rose dans le secteur de l’immobilier : les mises en chantier (-3,1 % sur un mois), les ventes de maisons neuves (-17,3 % en octobre) et les permis de construire (-0,6 % sur un mois) affichent des résultats en deçà des espérances.
-
Le marché du travail résiste
Les offres d'emploi aux États-Unis ont enregistré une hausse modérée en octobre, tandis que le nombre de licenciements a diminué de 372 000, pour atteindre 7,744 millions, selon le Bureau des statistiques du travail du département du Travail. Cette baisse suggère que le marché du travail continue de ralentir de manière ordonnée. Les licenciements ont, en revanche, reculé de 169 000 pour s'établir à 1,633 million, tandis que les embauches ont chuté de 269 000, pour atteindre 5,313 millions. Selon le « Bureau of Labor Statistics », l’économie américaine a créé 227’000 emplois en novembre. Le taux de chômage est, quant à lui, très légèrement monté en novembre à 4,2%, comme prévu par les experts.
Wilfrid Galand, Directeur Stratégiste chez Montpensier Finance, souligne cette dynamique positive, alors que la présidence américaine s'apprête à passer le relais. « La future administration Trump héritera d’une économie en grande forme. Croissance, inflation, emploi, productivité, tous les voyants sont au vert Outre-Atlantique. Les rivaux européens et même chinois font pâle figure en comparaison ».
-
Une nouvelle guerre commerciale ?
Donald Trump, avant tout, se veut négociateur. Pour se placer en position de force dans la renégociation des accords commerciaux de son pays, il a choisi de recourir à une stratégie de pression maximale sur ses principaux partenaires.
Le président récemment réélu a ainsi annoncé que, dès son investiture, il signerait un décret imposant des droits de douane de 25 % sur les produits en provenance du Mexique et du Canada, tout en augmentant de 10 % les tarifs douaniers sur les importations chinoises.
Ces mesures, selon lui, se justifient par des griefs récurrents : le déficit commercial avec Pékin qu’il attribue à des pratiques qu’il qualifie de déloyales, l’arrivée d’opiacés en provenance du Canada, ainsi que la pression migratoire venant du Mexique. À ce jour, près de 43 % des biens importés par les États-Unis proviennent de ces trois nations : le Mexique (15,4 %), le Canada (13,6 %) et la Chine (13,9 %).
Face à ces annonces, la diplomatie chinoise n’a pas tardé à faire entendre sa voix. « Personne ne sortira vainqueur d’une guerre commerciale. La Chine considère que la coopération économique et commerciale entre nos deux nations est, par essence, mutuellement bénéfique », a déclaré Liu Pengyu, porte-parole officiel de Pékin.
Les mois à venir s’annoncent d’une intensité redoutable. L’administration Trump devra manœuvrer avec une grande prudence, car cette stratégie pourrait rapidement se retourner contre les Américains eux-mêmes. « Selon les analyses de la Tax Foundation, l’imposition d’un droit de douane de 10 % sur l’ensemble des biens entrant aux États-Unis, combinée aux probables mesures de rétorsion des partenaires commerciaux concernés, pourrait réduire la croissance américaine de plus d’un point en une année pleine », avertit Wilfrid Galand.
-
Une position plus attentiste de la FED ?
Après sept mois consécutifs de recul, le taux d'inflation annuel aux États-Unis a de nouveau accéléré, atteignant 2,6 % en octobre 2024, contre 2,4 % en septembre. Les hausses de droits de douane imposées par Donald Trump, qui fera son retour à la Maison-Blanche en janvier, pourraient continuer de nourrir les pressions inflationnistes.
Alors que l'inflation semblait se rapprocher de son objectif cible, la Réserve fédérale pourrait donc mettre fin à sa politique de baisse des taux, entamée en septembre. Les taux se situent actuellement dans une fourchette de 4,50 à 4,75 %, après avoir été réduits à deux reprises consécutives.
Jerome Powell a lui-même confirmé que la Fed ne se hâterait pas de diminuer ses taux, se sentant rassurée par une croissance économique stable, un marché de l'emploi solide et une inflation toujours supérieure à l'objectif de 2 %.
L’économie européenne : fragile mais résiliente
L’économie européenne plie sans rompre. Malgré un climat morose, elle semble destinée à échapper à la récession. D’après Bruxelles, la croissance de la zone euro devrait atteindre 0,8 % en 2024, avant de s’accélérer modestement à 1,3 % en 2025, puis à 1,6 % en 2026.
-
Un net ralentissement
Les nuages s’accumulent au-dessus de la zone euro. L’activité économique accuse un net ralentissement, comme en témoigne l’indice PMI composite, tombé à 48,1. La confiance des ménages, quant à elle, continue de s’éroder, passant de -12,5 à -13,7 en novembre. Les indicateurs sectoriels ne sont guère plus encourageants : le PMI manufacturier recule de 46 à 45,2 (contre une estimation de 46), et celui des services chute de 51,6 à 49,2 (alors qu’il était également attendu à 51,6).
Et ce n’est pas tout. La production industrielle déçoit, enregistrant un recul de -2 % en rythme mensuel, là où une baisse de -1,4 % était anticipée. Ce ralentissement s’explique en grande partie par les difficultés croissantes des deux piliers traditionnels de l’économie européenne : l’Allemagne et la France.
- L’Allemagne, moteur grippé de l’Europe
Jusqu’où ira la dégringolade de l’économie allemande ? Deux de ses secteurs phares, l’industrie automobile et la chimie, traversent une période critique, plombés par des défis structurels et conjoncturels.
Le moral des ménages, déjà fragile, continue de s’effondrer. L’indice GfK, qui mesure le climat de consommation, a plongé à -23,3 points en novembre 2024, bien en deçà du consensus qui tablait sur -18,6. Symbole de cette inquiétude croissante, l’épargne des Allemands atteint des niveaux records, traduisant une frilosité face à l’avenir.
Les perspectives pour les mois à venir s’annoncent tout aussi sombres. L’économie allemande, fortement tributaire de ses exportations, doit affronter deux vents contraires : le ralentissement structurel de l’économie chinoise et le retour de Donald Trump à la Maison-Blanche, marqué par son intention de renégocier les accords commerciaux avec tous ses partenaires. Selon un sondage réalisé par l’institut IFO, 90 % des économistes interrogés estiment que l’Allemagne souffrira des conséquences de cette nouvelle donne.
L’Allemagne, premier exportateur européen vers les États-Unis, est particulièrement vulnérable. En 2023, ses entreprises ont exporté pour près de 158 milliards d’euros de biens outre-Atlantique, devançant de loin l’Italie (67 milliards), l’Irlande (51 milliards) et la France (44 milliards). Mais cette relation privilégiée pourrait être mise à mal.
Selon l’institut IFO, l’introduction de nouveaux tarifs douaniers américains pourrait entraîner une chute de 14,9 % des exportations allemandes vers les États-Unis, soit une perte estimée à 23,5 milliards d’euros. Les secteurs les plus touchés seraient l’automobile, avec un repli de 32 %, et l’industrie pharmaceutique, qui pourrait accuser une baisse allant jusqu’à 35 %.
- France : la crise politique en gestation
D’après de nombreux économistes, l’économie française semble figée, suspendue à l’incertitude qui plane sur l’échiquier politique national. La chute du gouvernement dirigé par Michel Barnier a laissé le pays en quête d’un nouveau Premier ministre, une recherche d’autant plus délicate qu’elle intervient à un moment critique : en plein examen de la loi de finances pour 2025, texte fondamental qui doit façonner le budget de la nation.
Le calendrier, pour le moins inopportun, ne fait qu’accentuer les tensions. Cette instabilité politique, comme on pouvait s’y attendre, est loin de rassurer les marchés financiers. Pour s’en convaincre, il suffit d’observer le fossé qui se creuse entre les taux d’emprunt à long terme de la France et de l’Allemagne. Tandis que les obligations françaises affichent un rendement de 3,02 %, celles de l’Allemagne se stabilisent à 2,16 % sur 10 ans. Ce différentiel, ou « spread », atteint désormais des niveaux inédits depuis juillet 2012, témoignant d’une défiance accrue vis-à-vis de la solidité financière hexagonale.
-
La BCE au chevet de l’économie européenne
En Europe, l’inflation a marqué un ralentissement, enregistrant une baisse de 0,3 % sur un mois, se rapprochant ainsi de l’objectif fixé de 2 % (2,3 % en rythme annuel). Dans ce contexte, les discours conciliants de plusieurs gouverneurs de banques centrales, conjugués aux incertitudes politiques en France, semblent indiquer une orientation favorable à un assouplissement de la politique monétaire. Ce climat pourrait inciter la Banque centrale européenne (BCE) à adopter une approche plus accommodante, avec à la clé de potentielles nouvelles baisses de taux.
À l’occasion de la présentation du dernier rapport sur la stabilité financière de la BCE, Christine Lagarde a d’ailleurs reconnu que « la croissance économique restait fragile ». La présidente de l’institution a également mis en lumière « les inquiétudes liées aux perspectives du commerce mondial, qui viennent s’ajouter à une instabilité géopolitique et politique déjà prégnante ».
Dans un tel contexte, Christine Lagarde a donc baissé les taux de 0.25%. C’est la 4ème fois de l’année que la Banque Centrale Européenne procède ainsi. Le principal taux directeur de la BCE, à savoir le taux de dépôt, s'établit désormais à 3 %.
La Chine, première victime de l’arrivée de Donald Trump au pouvoir ?
Les mesures annoncées par le gouvernement chinois et la Banque centrale pour stimuler l’économie nationale commencent, peu à peu, à porter leurs fruits. Pékin a en effet injecté 2 000 milliards de yuans dans le système économique et autorisé l’émission de 10 000 milliards de yuans de dette sur une période de cinq ans.
-
Une reprise du secteur industriel
Les signes de reprise ne se font pas attendre : l’activité des usines est repartie à la hausse, et la production industrielle a progressé de 5,3 % en rythme annuel au mois d’octobre. Un chiffre encourageant, bien qu’en deçà des attentes initiales. Dans le même temps, l’indice PMI s’est légèrement redressé, passant de 50,1 à 50,3, signe d’une activité manufacturière qui franchit à nouveau le seuil de l’expansion.
Autre lueur d’espoir, les ventes au détail affichent une progression notable, enregistrant une hausse de 4,8 % en rythme annuel. De plus, la confiance des acteurs économiques s’améliore timidement : l’indice de sentiment économique est passé de 95,7 à 95,8. Cependant, ces embellies restent assombries par des faiblesses persistantes. Le secteur des services, notamment, connaît un ralentissement significatif, avec une baisse de son rythme de croissance, de 6,8 % à 5,3 % en novembre. À cela s’ajoute la contraction des bénéfices industriels, en recul de 10 % sur un an.
Malgré ces signaux mitigés, les investisseurs espèrent que le gouvernement chinois annoncera de nouvelles mesures de soutien, cette fois davantage orientées vers les ménages. Une attente d’autant plus pressante que les tensions commerciales avec les États-Unis pourraient s’intensifier dans les mois à venir. Le président Donald Trump envisage en effet d’imposer des droits de douane oscillant entre 20 % et 60 % sur les importations chinoises, une menace qui plane comme une épée de Damoclès sur la croissance du géant asiatique.
-
Une croissance inférieure à 4 % : un scénario redouté
Les perspectives économiques de la Chine continuent de susciter l’inquiétude des analystes. Selon les économistes de JPMorgan, le taux de croissance du pays pourrait tomber sous la barre des 4 % d’ici 2025, soit un point de moins que l’objectif initialement fixé par Xi Jinping.
Pourtant, la Chine conserve une certaine marge de manœuvre budgétaire pour réagir face aux défis économiques et géopolitiques. Une relance économique ambitieuse pourrait, en outre, avoir des répercussions positives bien au-delà de ses frontières, offrant un souffle d’air frais aux économies émergentes, et particulièrement à ses voisins les plus proches.
Les convictions de Scala Patrimoine sur les marchés financiers
-
Les marchés financiers "Actions"
- « Trump Trade » sur les marchés financiers
Le mois de novembre a été marqué par la poursuite du "Trump Trade", soutenant les actifs risqués grâce à l’optimisme généré par les perspectives politiques et économiques aux États-Unis. Avec une majorité républicaine au Congrès, Donald Trump est bien positionné pour mettre en œuvre une politique pro-croissance, comprenant des baisses d’impôts pour les entreprises et une déréglementation favorable à de nombreux secteurs clés, notamment l’énergie et les marchés financiers.
Ces mesures ont également été accompagnées par un soutien explicite de Trump et de son entourage à l’industrie des cryptomonnaies, favorisant une ascension historique du Bitcoin, qui a franchi pour la première fois la barre des 100 000 dollars. Les actions américaines ont réalisé leur meilleure performance mensuelle de l’année, avec une hausse de près de 6 % en novembre.
- Les marchés européens souffrent
Les petites capitalisations, davantage exposées à l’économie domestique, ont surperformé sur les marchés financiers avec un bond spectaculaire de 11 %. Cependant, l’écart de performance avec le reste du monde s’est considérablement creusé. En Europe, les actions ont souffert de multiples vents contraires. La situation politique reste tendue dans les deux principales économies du continent, tandis que la demande chinoise morose, les difficultés du secteur automobile et des biens de consommation, ainsi que des perspectives 2025 plus pessimistes pour les entreprises européennes ont accentué la pression.
Malgré un soutien monétaire attendu de la BCE, qui semble engagée dans plusieurs baisses de taux sur les 12 prochains mois, les actions européennes ont poursuivi leur tendance baissière pour le troisième mois consécutif, enregistrant une baisse de 0,90 %. Au Royaume-Uni, bien que la stagnation économique ait persisté au troisième trimestre, les rachats d’actions par les entreprises ont atteint un niveau record, soutenant les marchés. En conséquence, les actions britanniques ont progressé de 2,5 % en novembre. Les marchés émergents, en revanche, ont enregistré une forte baisse de -3,6 %, affectés par un cocktail de facteurs négatifs. Le renforcement du dollar, des perspectives de politiques monétaires moins accommodantes, une incertitude accrue liée à la politique commerciale agressive de Donald Trump et l’absence de mesures significatives du gouvernement chinois pour stimuler la demande intérieure ont pesé lourdement sur les actions émergentes.
Nous observons une poursuite de la décollecte sur les valeurs européennes au profit des actions américaines.
- La solidité des fondamentaux américains
Bien que les valorisations des actions américaines soient largement supérieures à leur moyenne sur 10 ans, les indicateurs fondamentaux restent solides et soutiennent cette dynamique. Les États-Unis demeurent le moteur de croissance des marchés développés, avec une prévision de croissance économique de 2,2 % en 2025 (selon le FMI) et une progression anticipée des bénéfices par action de 14 % (contre seulement 8 % en Europe) en 2025. Ces perspectives favorables s’appuient sur la politique expansionniste attendue pour le nouveau mandat de Donald Trump : déréglementation de nombreux secteurs, allègement fiscal pour les entreprises et soutien accru à la productivité. Les petites capitalisations, plus exposées à la demande interne, devraient être soutenues par une politique économique de soutien à l’activité domestique.
- L’application d’un « stock picking » rigoureux sur les marchés financiers
En parallèle, le contexte politique et économique européen reste complexe. Le rapport Draghi souligne le besoin absolu d’intensifier les investissements sur la prochaine décennie pour espérer réduire l’écart de productivité avec les États-Unis. Toutefois, l’environnement actuel ne semble pas favorable à un tel effort, ce qui continue de peser sur les perspectives des actions européennes. Face à cette situation, nous maintenons une allocation privilégiant les actions américaines au détriment des actions européennes et émergentes. Néanmoins, des opportunités de croissance subsistent dans certains segments spécifiques, ce qui souligne l’importance d’un stock picking rigoureux. Parmi les marchés émergents, nous conservons une opinion favorable sur l’Inde, notamment après la correction récente, tout en restant prudents vis-à-vis de la Chine, en l’absence de mesures gouvernementales significatives pour stimuler durablement la demande.
En conclusion, nous restons globalement neutres sur les actions, avec un biais positif porté par un marché haussier qui pourrait persister en 2025. Toutefois, nous restons vigilants face aux incertitudes géopolitiques et aux effets potentiels de la politique commerciale protectionniste de Trump, notamment sur l’inflation américaine. Ces facteurs justifient une posture équilibrée et une gestion active pour capter les opportunités tout en maîtrisant les risques.
-
Les marchés financiers obligataires
- Les banques centrales baissent leur taux
La prise de duration a bénéficié aux portefeuilles d’obligations européennes le mois dernier, alors que les taux à 10 ans allemands se rapprochent des niveaux les plus bas de l’année 2024, enregistrant une baisse de 55 points de base par rapport à leur pic annuel. Les taux courts allemands (2 ans) ont enregistré une baisse encore plus marquée, avec une diminution de 113 points de base par rapport à leur sommet, en raison des attentes de six baisses de taux sur les 12 prochains mois.
Aux États-Unis, la Réserve fédérale a procédé à une nouvelle baisse de 25 points de base, conformément aux attentes du marché. Le ton adopté par la Fed est aujourd’hui plus prudent compte tenu du caractère inflationniste des politiques économiques que D. Trump souhaite mettre en place. Le marché anticipe désormais seulement trois baisses de taux supplémentaires au cours de l’année à venir. Après la forte remontée des taux en septembre et octobre, ces derniers se sont stabilisés en novembre. L'indice Global Aggregate, qui regroupe les obligations internationales de catégorie investment grade, a ainsi affiché une performance globalement neutre sur le mois.
- Un regard positif sur les marchés obligataires
Nous conservons un regard positif sur les obligations, notamment dans un environnement marqué par une baisse généralisée des taux directeurs, particulièrement en Europe.
Le crédit de qualité "investment grade" restent à privilégier sur des maturités moyen terme alors qu’il offre des rendements encore compétitifs comparés à la décennie précédente. L’accent est mis sur les obligations européennes, soutenues par des perspectives de baisses de taux plus marquées sur le continent et l’absence de pressions inflationnistes. Ces obligations se montrent généralement plus attrayantes que celles à haut rendement, en raison du resserrement significatif des spreads, ce qui contribue à une meilleure qualité de crédit pour les portefeuilles. Cependant, dans une recherche de rendement, les obligations à haut rendement ("High Yield") offrent des opportunités de diversification au sein d’un portefeuille à condition de limiter leur exposition.
Avec un taux de défaut historiquement bas, le marché américain, plus vaste et diversifié que son homologue européen, propose une prime de risque intéressante. Cependant, il est crucial de prendre en compte le coût de couverture du risque de change, qui peut neutraliser l’avantage de rendement entre obligations en euros et en dollars. Une sélection prudente d’obligations notées BB, avec des échéances courtes ou très courtes, permet de limiter les risques de défaut tout en réduisant la sensibilité aux variations de taux, un point particulièrement pertinent dans le contexte économique européen actuel.
- Un intérêt pour les obligations subordonnées financières
Les obligations subordonnées financières des grandes banques systémiques européennes constituent une option de diversification intéressante. Bien que leur subordination implique un risque accru comparé à la dette senior, les rendements qu’elles génèrent sont d’autant plus attractifs, soutenus par des bilans bancaires renforcés et des régulations européennes plus strictes au cours des dix dernières années. Toutefois, une approche prudente est recommandée, en favorisant des titres mieux positionnés dans la hiérarchie de subordination.
-
Les investissements Alternatifs aux marchés financiers
Au sein des approches de gestion prudente, nous continuons de favoriser les stratégies alternatives long short action, notamment sur les marchés actuellement en difficulté (Europe/Chine). Ces stratégies s'avèrent particulièrement adaptées pour gérer les incertitudes actuelles, en offrant à la fois une protection contre les baisses et un potentiel de surperformance dans des conditions de marché plus complexes.
-
Les Produits structurés
Les produits structurés restent un pilier essentiel de notre stratégie d'investissement. Leur flexibilité permet d’adresser les objectifs de rendement tout en maintenant une gestion rigoureuse du risque. La remontée des taux observée à l’automne a permis de capter des rendements compétitifs. Une sélection méticuleuse, associée à une diversification judicieuse des structures et des actifs sous-jacents, est primordiale pour optimiser leur potentiel de diversification et limiter les risques liés à une compréhension insuffisante des mécanismes sous-jacents.
-
Les Actifs non cotés (Private Assets)
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, soutenu par une dynamique de baisse progressive des taux en 2024. Cette tendance oriente également les flux vers des fonds plus accessibles au grand public. À court terme, nous adoptons une position mesurée, mais nous restons confiants sur le potentiel du private equity, notamment à travers les stratégies secondaires, qui offrent des opportunités de valorisation intéressantes. De même, les fonds de co-investissement restent au centre de nos préoccupations pour maximiser les rendements tout en limitant les frais.
Les stratégies de dette privée continuent de gagner en popularité grâce à leurs solutions de financement attractives, notamment via la dette mezzanine et le growth buyout, qui soutiennent les entreprises en phase de croissance. Le capital-risque, en particulier dans les secteurs technologiques et liés à la transition énergétique, connaît également un regain d’intérêt, offrant des perspectives attractives pour les startups innovantes.
- L’Allocation conseillée
Pour les investissements non cotés, nous recommandons une stratégie diversifiée et inscrite dans le long terme. Une approche équilibrée s’avère essentielle pour tirer parti des différentes opportunités tout en limitant les ajustements brusques. Cela inclut :
- Les stratégies secondaires pour leur stabilité.
- Une exposition au capital-risque pour les opportunités à haut rendement.
- Des investissements dans le LBO (Leveraged Buyout) pour capitaliser sur l’effet de levier.
- Le growth equity, afin de bénéficier de la croissance des entreprises établies.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification et de génération de rendement.
Cette allocation vise à capturer le potentiel des marchés non cotés tout en maintenant une gestion prudente et proactive face à l'évolution constante de l'environnement économique.
BFM Business : Guillaume Lucchini se confie sur la gestion de patrimoine des sportifs de haut niveau
Guillaume Lucchini, associé fondateur de Scala Patrimoine, a pris part à l’événement « Tout Pour Investir », organisé par BFM Business en collaboration avec Occur, dans une table ronde dédiée à la gestion de patrimoine des sportifs de haut niveau.
Lors de cette rencontre, il a participé à une conférence passionnante intitulée : « Investissement : le monde du sport en ébullition », aux côtés de Clarisse Castan, fondatrice et PDG de Ginger & Limón, et de Didier Poulmaire, avocat fiduciaire et président du think tank Sport et Citoyenneté. Cette table ronde a été animée par Sandra Gandoin, journaliste de BFM Business.
Au cours de son intervention, Guillaume Lucchini a notamment exploré les liens de plus en plus étroits entre le monde de l’investissement et celui du sport. Au cours de cette table ronde, il est, par ailleurs, revenu sur l’intérêt croissant des entreprises pour cet univers dynamique et fédérateur.
https://www.youtube.com/watch?v=eeverB39cy4
Sandra Gandoin. 2024 peut-elle être qualifiée d'« année zéro », marquant un rapprochement inédit entre les sportifs-investisseurs et le monde de l’entrepreneuriat ?
Guillaume Lucchini. Les Jeux Olympiques de 2024 ont brillamment mis en lumière l’univers du sport. Les pouvoirs publics se sont mobilisés avec rigueur pour faire de cet événement une réussite éclatante et offrir à nos athlètes les moyens de conquérir un maximum de médailles d’or. Et le succès fut au rendez-vous : 64 médailles, dont 16 en or, ponctuées de moments d’émotion intense grâce à des performances exceptionnelles de sportifs tels que Léon Marchand, Manon Apithy-Burnet, Cassandre Beaugrand ou Pauline Ferrand-Prévot.
Un certain nombre d’entreprises françaises ont également joué un rôle clé dans le succès de cette édition. Certaines ont franchi un pas décisif en s’engageant dans le monde du sport, que ce soit par des partenariats avec des athlètes ou en impliquant leurs salariés dans des projets inspirés par les valeurs sportives.
C’est pourquoi 2024 restera comme une année charnière pour le sport français. Elle a été le théâtre d’un rapprochement significatif entre les sportifs, les investisseurs et les entreprises, des sphères qui, jusqu’alors, ne communiquaient que trop rarement. À mon grand regret, les sportifs en activité s'intéressaient peu aux enjeux de l’entrepreneuriat.
Or, nous avons découvert que de nombreux sportifs – qu’ils soient encore en activité ou retraités – aspirent à mettre leurs compétences au service des entreprises. En retour, certaines entreprises manifestent une volonté croissante de collaborer avec ces athlètes, attirées non seulement par leur expertise, mais également par leurs qualités humaines : leur esprit d’équipe, leur résilience, et leur mentalité tournée vers la performance collective.
« Grâce au JO de Paris, certaines entreprises ont franchi un pas décisif en s’engageant dans le monde du sport »
Sandra Gandoin. Pensez-vous que l’esprit des Jeux Olympiques puisse perdurer ?
Guillaume Lucchini. Le sport est d’ores et déjà un secteur d’activité d’une importance capitale dans notre pays. Selon un rapport de la Banque Publique d’Investissement (BPI France), il représente 2,6 % du PIB national. Les entreprises de ce secteur génèrent aujourd’hui un chiffre d’affaires de 70 milliards d’euros, et les projections pour 2028 tablent sur des revenus dépassant les 100 milliards d’euros. Ce sont des chiffres particulièrement éloquents. Par ailleurs, environ 10 000 entreprises et micro-entreprises voient le jour chaque année dans ce domaine.
Le secteur sportif embrasse un vaste éventail d’activités : il s’étend des technologies de pointe à l’événementiel, de la santé au BTP. Le terrain de jeu est immense. Sur le plan sociétal, le sport constitue également un pilier essentiel. Il est un puissant vecteur de citoyenneté et d’éducation, et il joue un rôle crucial pour la jeunesse. À l’heure où les écrans envahissent nos vies, le sport agit comme un trait d’union.
Il y a, au sein de notre société, une réelle aspiration à retrouver certaines valeurs fondamentales. Et derrière cela se cachent également des enjeux de santé publique majeurs. En 2025, la santé mentale sera érigée en Grande Cause Nationale. L’une des réponses les plus importantes réside, là aussi, dans la promotion de l’activité physique et sportive.
Hélas, force est de constater que nous avons relégué le sport à l’arrière-plan de l’éducation scolaire. Contrairement à d’autres pays européens où il occupe une place centrale, nous sommes encore à la traîne. Toutefois, je crois fermement que nous rattraperons progressivement ce retard.
« Pour les sportifs, le rapprochement avec le monde économique et les entreprises offre une passerelle vers une reconversion plus naturelle »
Sandra Gandoin. Croyez-vous qu’un rapprochement durable entre le monde économique et le monde sportif soit réellement envisageable ?
Les besoins de financement dans le sport sont bien réels, et les entreprises, tout comme les sportifs investisseurs, s’y engouffrent avec enthousiasme. Pour ces derniers, il ne s’agit pas seulement d’une opération financière classique : ils cherchent également à s’impliquer dans l’aventure entrepreneuriale, à comprendre les technologies développées et à les intégrer dans leur quotidien.
Il y a, en outre, une dimension communicationnelle forte. Un sportif apporte avec lui une aura, un lien unique avec sa communauté de supporters. Prenons l’exemple d’un athlète qui, après une blessure, utilise un outil spécifique pour sa rééducation et retrouve une condition physique optimale. Lorsque cet athlète attribue publiquement son succès à cet outil, cela devient un argument de poids pour l’entreprise concernée.
Pour les sportifs, ce rapprochement avec le monde économique offre aussi une passerelle vers une reconversion plus naturelle. Il est bien connu que la transition entre une carrière marquée par une forte exposition médiatique et la retraite peut s’avérer brutale. Elle expose souvent les anciens sportifs à des problèmes de santé mentale, tels que l’anxiété, le burn-out, ou encore un sentiment d’isolement. Préparer cette reconversion en investissant dans des entreprises permet non seulement d’anticiper cette transition, mais aussi de l’adoucir.
« Un sportif de haut niveau doit sécuriser son patrimoine, comme le ferait un bon père de famille »
Sandra Gandoin. Nombreux sont les sportifs de haut niveau qui se sont retrouvés ruinés à cause de placements hasardeux. Quels sont réellement leurs besoins, et à quel moment convient-il d’intervenir ?
La première étape consiste à acquérir une résidence principale, réaliser un ou deux investissements locatifs et constituer un matelas de sécurité pour couvrir les besoins familiaux et financer, par exemple, les études des enfants.
Pour tous les sportifs, il est également crucial de mettre en place un écosystème de conseillers capable d’offrir un accompagnement global, intégrant les dimensions humaines, médicales et financières. Durant sa carrière, un sportif de haut niveau est soumis à une sollicitation permanente. Son agenda est souvent surchargé. Les joueurs évoluant dans les plus grands clubs se trouvent pris dans une spirale de rencontres : championnats, matchs de Coupe d’Europe, compétitions internationales et grands événements mondiaux. Leur présence à domicile devient rare.
Dans ces conditions, ils n’ont guère le temps – ni parfois l’expertise – pour réfléchir à la gestion de leur patrimoine.
Deux options s’offrent alors à eux : soit laisser les choses en l’état, au risque de compromettre le fruit de leur travail acharné ; soit s’entourer de professionnels compétents. Les plus grands joueurs ont compris l’importance de bâtir un cercle de confiance autour d’eux. Ces sportifs ne sont pas seulement des individus : ils incarnent de véritables TPE, voire PME, qui font vivre un écosystème entier.
« Notre multi-family office intègre un accompagnement spécifique sur le volet médical »
Sandra Gandoin. Comment les accompagne-t-on pour pérenniser et valoriser leur patrimoine ?
Être bien entouré est une nécessité. Sur ces sujets, les ligues professionnelles hésitent à s’impliquer, notamment depuis les scandales liés à l’UNFP et sa filiale commerciale ESC. De nombreux anciens joueurs avaient, à l’époque, été victimes de conseils financiers désastreux.
Cela dit, on observe désormais un effort accru des clubs pour accompagner leurs joueurs, notamment en matière de communication. Une mauvaise gestion de leur image peut, il est vrai, avoir des répercussions non seulement sur eux, mais aussi sur le club, ses revenus et ses sponsors.
Au-delà de la gestion patrimoniale et des investissements, en particulier dans des actifs non cotés, un autre aspect essentiel doit être pris en compte : le volet médical. Les carrières des sportifs peuvent s’arrêter brutalement, en raison d’une blessure ou à un problème de santé.
Les exemples abondent, que ce soit dans le rugby ou le football, où des erreurs de diagnostic ont eu des conséquences dramatiques. C’est pourquoi, au sein de notre multi-family office, nous avons intégré cet accompagnement spécifique. Nous mettons nos clients sportifs en relation avec des experts médicaux indépendants. Cette indépendance est cruciale, car des conflits d’intérêts peuvent surgir : l’intérêt du sportif n’étant pas toujours aligné avec celui de son club.