
Qwant et Ecosia : l'alternative européenne aux géants américains
Face à l’hégémonie de Google et Microsoft, deux acteurs européens – Qwant et Ecosia – ont décidé d’unir leurs forces. Leur ambition ? Donner naissance à une alternative crédible et indépendante dans le domaine des technologies de recherche, à travers une société commune.
Une initiative de Qwant et d'Ecosia pour contrer la domination américaine
L’Europe, aujourd’hui, ploie sous une dépendance technologique préoccupante. En particulier dans le domaine des moteurs de recherche, phagocyté par les grandes plateformes américaines. Une réalité qui freine l’émergence de solutions locales et laisse peu de place à l’innovation européenne.
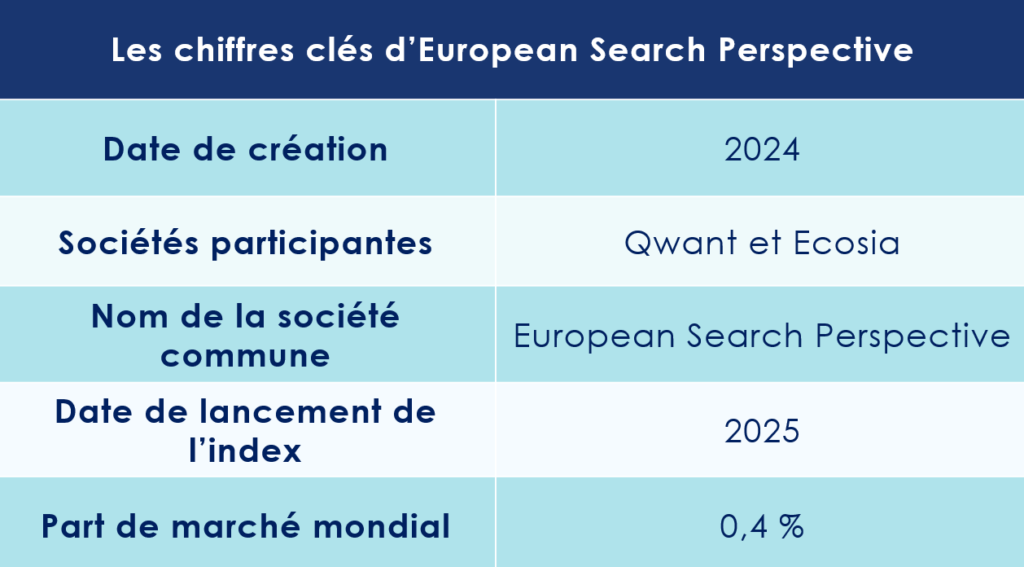
Cependant, une récente initiative pourrait changer la donne. Qwant, entreprise française, et Ecosia, son équivalent allemand, ont scellé un partenariat ambitieux : la création d’une société commune visant à bâtir une infrastructure de recherche indépendante. Baptisée European Search Perspective, cette entité est le fruit d’une stratégie accélérée par le rachat de Qwant par Synfonium, fonds dirigé par Octave Klaba, qui a redressé l’entreprise alors au bord de la faillite.
-
Une union dictée par des enjeux économiques
Le contexte économique a également pesé dans cette décision. Microsoft vient d’augmenter drastiquement le coût d’utilisation des API de Bing, mettant en difficulté les moteurs de recherche alternatifs qui en dépendent. Pour Qwant, une part importante des résultats affichés provenait de Bing. Ecosia, de son côté, s’appuyait à la fois sur Bing et Google pour fournir ses réponses.
Olivier Abecassis, directeur général de Qwant et d’European Search Perspective, confie à Clubic : « Aujourd’hui, les capacités de calcul ont considérablement évolué par rapport à quelques années en arrière, permettant une automatisation complète de la chaîne. Ce projet, discuté depuis un moment, a enfin pu se concrétiser grâce aux moyens financiers débloqués lors de la relance de Qwant en 2023. »
Basée à Paris, la nouvelle entité sera détenue à parts égales par les deux entreprises. Selon le magazine Wired, Ecosia apportera des ressources financières et ses précieuses données utilisateurs, tandis que Qwant mobilisera ses équipes d’ingénieurs et de data scientists, déjà engagées dans le développement d’un nouvel index de recherche.
-
Une ambition mesurée, mais prometteuse
Sous la houlette d’Olivier Abecassis, European Search Perspective promet d’offrir un environnement de recherche plus éthique, avec un accent particulier sur la protection de la vie privée.
Avec 26 millions d’utilisateurs cumulés, Qwant et Ecosia posent les premières pierres d’un socle prometteur, bien que leur part de marché reste modeste face à l’écrasante domination de Google.
Loin de prétendre rivaliser avec le géant de Mountain View, Olivier Abecassis nuance : « Notre objectif n’est pas de concurrencer Google, qui détient 90% des parts de marché et a su construire un modèle redoutablement efficace. En revanche, nous croyons fermement en la nécessité de diversifier l’offre pour les utilisateurs. Nous sommes persuadés que nous pouvons leur proposer une alternative fiable et respectueuse de leurs attentes. »
Une question de souveraineté
Les institutions européennes observent naturellement avec bienveillance le projet ambitieux mené conjointement par Qwant et Ecosia.
-
Une volonté politique forte
La nouvelle coalition s’inscrit dans une stratégie cruciale visant à renforcer la souveraineté technologique de l’Europe, un enjeu d’autant plus vital face aux défis géopolitiques que suscite la dépendance aux infrastructures américaines.
« Notre mission est limpide : concevoir une technologie démocratique et souveraine, ancrée en Europe, à un moment où l’intelligence artificielle générative s’apprête à transformer radicalement l’expérience de la recherche en ligne. Nous devons bâtir une solution capable de prévenir toute ingérence extérieure – qu’il s’agisse, par exemple, de la décision de Microsoft d’augmenter les coûts d’accès à son API de recherche – afin de garantir la pérennité de notre activité », déclare Olivier Abecassis, directeur général de Qwant.
Dans le contexte de l’essor fulgurant de l’intelligence artificielle générative, l’accès aux contenus du web revêt une importance croissante. Assurer la sécurisation de cet accès devient impératif pour ces entreprises, qui ambitionnent de proposer une alternative novatrice et indépendante aux utilisateurs.
-
Un contexte réglementaire favorable
Le contexte européen offre aujourd’hui un terrain particulièrement propice au développement du projet « ESP », notamment grâce à l’entrée en vigueur cette année du Digital Markets Act. Ce règlement, dédié aux marchés numériques, impose notamment à Google de rendre son écosystème plus accessible aux acteurs concurrents, en partageant une partie de ses données de recherche. La firme est également tenue de proposer un écran de sélection permettant aux utilisateurs de choisir leur moteur de recherche par défaut dans son navigateur Chrome.
En réduisant les barrières financières et techniques imposées par les géants technologiques américains, cette législation ouvre ainsi la voie à un rééquilibrage des forces sur le marché numérique.
Un lancement en 2025 ?
La nouvelle société pourrait, dans un avenir proche, lever des fonds auprès d’investisseurs extérieurs afin d’asseoir son projet. Une première version du moteur de recherche européen devrait, par ailleurs, voir le jour d’ici la fin de l’année.
Et bonne nouvelle : cet outil sera également accessible via une API (ou « interface de programmation d’application »), permettant ainsi à d’autres entreprises européennes de l’exploiter. Cette ouverture pourrait favoriser la création d’un écosystème numérique plus riche et diversifié, autour de cette initiative pleine de promesses.
Olivier Abecassis, à ce sujet, souligne : « D’autres moteurs pourraient se joindre à l’initiative. Celle-ci pourrait devenir une ressource essentielle pour l’industrie européenne. » L’index, de surcroît, sera conçu pour alimenter les technologies émergentes d’intelligence artificielle générative, un atout stratégique dans un secteur en pleine effervescence.
Dans un premier temps, le moteur ne proposera des résultats qu’en français et en allemand. L’ajout de l’anglais est prévu pour une phase ultérieure, avant, peut-être, l’intégration d’autres langues.
Il reste toutefois un long chemin à parcourir pour les deux groupes européens. Ecosia ne détient qu’une part de marché modeste, de 0,3 %, en Europe, et Qwant se trouve encore dans une position marginale. Mais le moteur sud-coréen Naver a tracé la voie, en réussissant à détrôner Google dans le pays du matin frais. Une preuve éclatante que l’impossible peut parfois devenir réalité.

Capital investissement : un contexte favorable aux fonds secondaires ?
Lancés aux États-Unis dans les années 1980, les fonds de private equity secondaire connaissent un essor spectaculaire. Selon une étude récemment publiée par la banque d’affaires Lazard, le marché du secondaire est en passe de battre tous les records. Les fonds adoptant cette stratégie ont investi près de 71 milliards de dollars au cours du premier semestre, soit une hausse de 66 % par rapport à la même période en 2023. Sur l’ensemble de l’année 2024, le marché pourrait même dépasser les 150 milliards de dollars.
Mais qu’est-ce qui explique un tel engouement ? Quels sont les atouts des fonds secondaires ? Et comment réussir ses investissements dans cette classe d’actifs en pleine effervescence ?
Scala Patrimoine vous propose un panorama détaillé du marché du private equity secondaire.
Qu’est-ce que qu’un fonds de private equity secondaire ?
Dans l’univers feutré et complexe du capital-investissement, il existe un segment singulier qui ne cesse de prendre de l’ampleur au fil du temps : celui des fonds dits « secondaires ».
-
Un rôle important dans l'univers du capital investissement
Ces fonds, souvent méconnus du grand public, jouent pourtant un rôle déterminant dans la fluidité du marché en offrant une seconde vie aux parts de fonds de private equity, rachetées à des sociétés de gestion qui détiennent ces actifs depuis parfois plusieurs années. Il s’agit, en quelque sorte, du « marché de l’occasion » de l’investissement sur le non coté, où des investisseurs viennent acquérir des participations déjà existantes dans des entreprises.
« Le marché secondaire offre une solution clé pour céder des participations avant leur échéance, libérant de la liquidité et permettant un rééquilibrage stratégique des portefeuilles » explique Adrien Tourbet, Private Equity Associate au sein du multi-family office Scala Patrimoine. Cette décision peut être motivée par plusieurs raisons : un besoin de liquidité, un changement de cap stratégique, ou encore une volonté de gestion active du portefeuille afin de réallouer des ressources vers de nouvelles opportunités.
-
Un marché de plus en plus vaste
Mais au-delà de cette fonction de revente, le marché secondaire se distingue également par la diversité des actifs qu’il permet de transiger. « Le marché secondaire englobe aujourd’hui des actifs variés, tels que l’infrastructure ou la dette privée, élargissant ainsi son rôle bien au-delà des seules participations en equity., » souligne Adrien Tourbet. Ce large éventail de possibilités attire principalement des investisseurs en quête de rendements décorrélés des marchés financiers traditionnels, tout en leur offrant une certaine flexibilité.
Autrefois peu fréquenté, ce marché s’est fait une place de choix dans l’univers du capital investissement. « Il est vrai que le marché secondaire a connu une évolution significative au cours de ces deux dernières décennies, se transformant de ce qui était autrefois un secteur niche en un marché plus vaste, plus liquide et plus sophistiqué. » soutient Remy Pomathios, head of private markets investments chez Indosuez Wealth Management.
GP-Led et LP-Led : les deux faces d’une même pièce
Les transactions sur le marché secondaire du capital-investissement se déploient en deux catégories distinctes, chacune répondant à des dynamiques et des motivations particulières : les transactions « GP-Led » (General Partner-Led) et « LP-Led » (Limited Partner-Led).
Les transactions GP-Led sont orchestrées par le gestionnaire du fonds, le General Partner, et visent souvent à offrir de la liquidité ou à restructurer les actifs du portefeuille. En cédant tout ou partie des participations détenues dans le fonds, le General Partner peut lever des capitaux frais, essentiels pour financer de nouvelles opportunités d’investissement ou pour réorganiser la structure du fonds.
À l’inverse, les transactions LP-Led, à l’initiative des souscripteurs, ou Limited Partners, consistent pour ces derniers à céder leurs parts sur le marché secondaire. Comme l’explique le responsable des investissements non cotés de Scala Patrimoine, « Les transactions LP-Led offrent une flexibilité essentielle pour répondre à des besoins de liquidité ou ajuster son exposition au capital-investissement. ». Elles offrent ainsi une souplesse financière, permettant aux Limited Partners de réajuster leur stratégie d’allocation d’actifs, souvent en raison de contraintes réglementaires, sans attendre la liquidation totale du fonds.
Pourquoi un tel succès ?
Les perspectives du marché des fusions et acquisitions se sont nettement assombries au cours des derniers mois, entraînant une forte chute des transactions au premier semestre 2024. Les introductions en Bourse se font désormais rares, avec seulement 54 milliards de dollars levés durant cette période, tandis que les opérations de M&A n'ont atteint que 1 700 milliards de dollars, bien loin des 6 000 milliards de 2021.
Dans un contexte où le marché transactionnel reste morose et le coût du capital s'élève, les sociétés de gestion peinent à trouver des voies de sortie pour céder leurs participations. Face à cette difficulté, elles sont de plus en plus nombreuses à se tourner vers les fonds secondaires, une solution qui leur permet notamment de restituer de la liquidité à leurs investisseurs. « L'année 2024 est à nouveau prometteuse, car le besoin de liquidités demeure pressant, aussi bien pour les Limited Partners que pour les General Partners », souligne Jérémie Magne, directeur général d’ODDO BHF Private Equity.
Selon une étude menée par Lazard, le volume des transactions secondaires a bondi de 65 % en un an. « Malgré quelques signes positifs ces dernières semaines sur le marché des fusions et acquisitions, le retard des distributions a poussé les sponsors et les LPs à explorer les marchés secondaires pour générer de la liquidité », appuie de nouveau Marion Cossin, associée-gérante chez Lazard.
Les investisseurs peuvent également y trouver largement leur compte.
Quels sont les avantages des fonds secondaires pour les investisseurs ?
-
De l’argent directement au travail
Contrairement à un investissement primaire, où l’investisseur engage des capitaux dans un fonds qui investira progressivement selon les opportunités du marché, l’investissement secondaire permet l’acquisition de parts dans des fonds dont le capital collecté est déjà partiellement ou totalement déployé.
Cette distinction est cruciale, car elle offre aux investisseurs secondaires un accès immédiat à un portefeuille d’actifs diversifié, sans le délai inhérent aux investissements initiaux, qui nécessitent une période d’attente pendant laquelle les gestionnaires identifient et finalisent les opportunités. Ce gain de temps n’est pas le seul avantage. La stratégie secondaire procure également une meilleure visibilité sur la performance potentielle du fonds, car les actifs en portefeuille sont déjà au travail, ce qui permet d’évaluer leur qualité et leur rendement prévisionnel avec plus de précision.
Adrien Tourbet souligne par ailleurs que « Les fonds secondaires, avec une période de détention plus courte, permettent des distributions accélérées, souvent entre 3 et 6 ans. » Cette rapidité de retour sur investissement (entre 3 et 6 ans), alliée à la moindre exposition aux aléas du marché, confère aux placements secondaires une dimension sécurisante et plus prédictible.
« Ces fonds sont également beaucoup plus diversifiés que les fonds de primaire, avec des investissements sur des centaines d’entreprises » etaye Jan Philipp Schmitz, directeur général délégué et Deputy Co-Head of Secondaries and Primaries chez Ardian.
-
Des acquisitions faites avec une décote
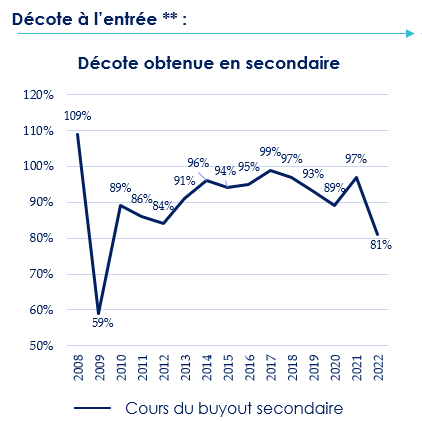
Dans le cadre de l'acquisition de portefeuilles existants, les fonds de private equity secondaire ont la possibilité de négocier une « décote d'illiquidité » variant généralement entre 5 et 20 %, selon les conditions de marché et la stratégie adoptée. En période de crise, cette décote peut se révéler encore plus avantageuse, les vendeurs étant souvent plus disposés à céder leurs actifs à prix réduit pour libérer des liquidités ou limiter leur exposition aux risques.
« Les décotes d'illiquidité offrent aux fonds secondaires l’opportunité d’accéder à des actifs de qualité à des valeurs attractives.», souligne Adrien Tourbet, avant de rappeler l’importance de l’expérience et du savoir-faire des équipes de gestion sélectionnées. « Cette stratégie repose sur une analyse rigoureuse des portefeuilles acquis et des dynamiques de marché, afin de déceler les opportunités offrant un rapport risque-rendement optimal. »
-
Des performances au rendez-vous
Dans l'univers du capital-investissement, la performance finale des fonds constitue un véritable juge de paix. Et force est de constater que cette performance est ici au rendez-vous. Une étude récente a révélé que, sur les vingt dernières années, les fonds secondaires ont généré une performance annuelle moyenne de 13,3 %. Des résultats qui sont comparables à ceux des fonds Buyout et Growth, et supérieurs à ceux des fonds de fonds primaires ou du Venture capital.
Autre signe particulièrement favorable, selon les données de Preqin, seulement 1,8 % des fonds secondaires ont enregistré des pertes sur une période de dix ans (de 2010 à 2020), contre 18,6 % pour les fonds de stratégies primaires en capital-développement et 22,3 % pour les fonds LBO. Ces chiffres confirment ainsi la résilience des fonds secondaires.
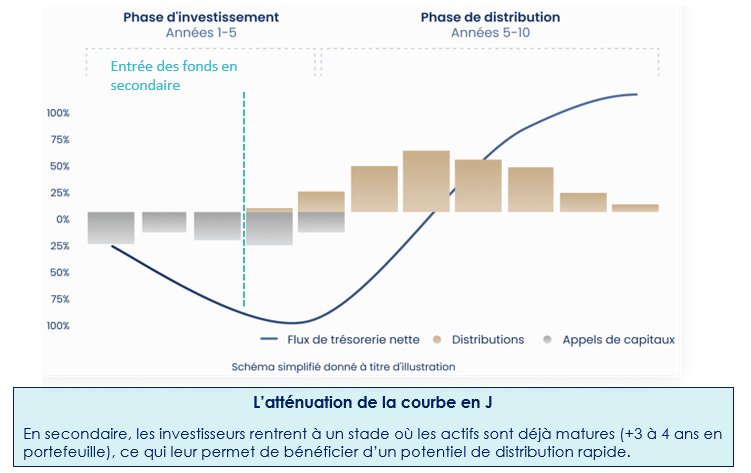
Soulignons enfin l'atténuation de la fameuse "courbe en J" des fonds, une tendance généralement observée dans le private equity, où les rendements sont souvent négatifs en début de vie du fonds avant de se redresser au fil du temps. Cette dynamique est nettement moins prononcée dans le cas des fonds secondaires, grâce à la nature de leurs investissements.
Contrairement à un fonds primaire, dont le portefeuille se construit progressivement et où les frais de gestion ont un impact sur la valorisation pendant les premières années, les fonds secondaires bénéficient d’une approche plus immédiate. « Les fonds secondaires évitent cet écueil : l’argent est rapidement mis au travail, avec des actifs souvent déjà performants », souligne Adrien Tourbet. Cette rapidité d'exécution permet aux investisseurs de profiter d’une durée de portage plus courte et, par conséquent, d'un retour sur investissement plus rapide.
Les grandes levées de fonds secondaires lors du 1er semestre
La dynamique remarquable du marché secondaire est bien attestée par le fait que plusieurs sociétés de gestion de premier plan ont vu leurs fonds massivement souscrits par les investisseurs.
Capital Dynamics, société de gestion spécialisée dans le non-coté, a ainsi concrétisé avec aisance la levée de son fonds dédié aux opérations secondaires mondiales, Capital Dynamics Global Secondaries VI, pour un montant impressionnant de 1,1 milliard de dollars.
De son côté, Committed Advisors s’est également distingué dans le cadre de la levée de son fonds secondaire de cinquième génération, Committed Advisors Secondary Fund V. Ce véhicule, axé sur des stratégies secondaires au niveau mondial, a bénéficié d’un engagement de 2,6 milliards d'euros de la part des investisseurs en début d’année.
En France, c'est Ardian qui a frappé fort en levant 5,25 milliards de dollars pour son troisième millésime de fonds d'infrastructure secondaire, dépassant ainsi largement son objectif initial de 2,5 milliards de dollars.
Nos conseils pour bien investir dans le secondaire ?
Investir dans des fonds secondaires en capital-investissement offre des opportunités uniques, mais pour maximiser les rendements tout en maîtrisant les risques, il est essentiel d’adopter une stratégie réfléchie et bien informée. Voici nos recommandations clés :
1. Choisir des gérants expérimentés
Privilégier des gestionnaires dotés d’une solide expertise, capables d’identifier les opportunités du marché et de négocier des acquisitions au meilleur prix.
2. Diversifier les actifs
Investir dans des fonds offrant une exposition variée à de multiples secteurs, entreprises et classes d’actifs, afin de minimiser les risques tout en maximisant les opportunités.
3. Analyser la qualité et la maturité des actifs
Opter pour des portefeuilles composés d’actifs déjà déployés, garantissant une meilleure visibilité sur leurs performances et un horizon de liquidité relativement court.
4. Profiter des décotes avantageuses
Surveiller les phases de marché propices à l’acquisition d’actifs de qualité à des prix attractifs, permettant de renforcer la rentabilité des investissements.
5. S’assurer de la taille critique du fonds
Choisir des fonds d’une taille suffisante pour accéder aux meilleures transactions disponibles sur le marché et optimiser le déploiement du capital.
6. Être attentif aux termes du fonds
Examiner soigneusement les frais associés, les distributions attendues et les conditions de sortie avant de s’engager, afin d’éviter les mauvaises surprises.
7. Effectuer une due diligence rigoureuse
Procéder à une analyse approfondie des performances passées et des perspectives de croissance des actifs, pour s’assurer de la viabilité de l’investissement.
8. Adopter une vision stratégique à long terme
Bien qu’ils offrent une meilleure liquidité que les fonds primaires, les fonds secondaires restent des placements à moyen ou long terme. Il est essentiel d’aborder ces investissements avec une stratégie claire et cohérente.
Pour conclure, nous pouvons souligner que le marché du private equity secondaire connaît un essor fulgurant ces dernieres années, porté par sa capacité à offrir des solutions de liquidité et des opportunités d’investissement attractives dans un contexte économique incertain. Sa flexibilité, ses performances et ses avantages tels que les décotes d'illiquidité et des rendements rapides en font un segment de choix pour de nombreux investisseurs. Toutefois, réussir dans cette classe d’actifs exige une approche rigoureuse, axée sur la diversification, l’analyse minutieuse des portefeuilles et le choix de gestionnaires expérimentés. Ce marché en pleine effervescence s’impose ainsi comme une alternative stratégique dans l’univers du capital-investissement.
Le rendez-vous des marchés financiers - Novembre 2024
Marchés financiers & économie : les points clés
- Aux États-Unis, les marchés financiers ont salué avec enthousiasme la victoire de Donald Trump lors des élections présidentielles américaines.
- La Réserve fédérale (Fed) et la Banque centrale européenne (BCE) ont annoncé une nouvelle réduction de 0,25 point de leurs taux directeurs.
- La Chine a confirmé l’élaboration d’un nouveau plan de relance budgétaire, destiné à restaurer la confiance de sa population.
Quelles performances sur les marchés financiers ?
-
Les marchés financiers dominés par l'actualité américaine
Les marchés financiers américains à la fête
Les records continuent de s’accumuler sur les marchés financiers. Les quatre principaux indices boursiers américains — le Dow Jones, le Nasdaq 100, le Nasdaq Composite et le S&P 500 — ont tous atteint des sommets inédits. Le S&P 500, en particulier, a signé son 47ᵉ record de l’année, tandis que le Dow Jones, franchissant pour la première fois la barre symbolique des 43 000 points, inscrit lui aussi une nouvelle page dans l’histoire boursière.
Ces performances spectaculaires sont, en partie, dues à la victoire de Donald Trump. Dès le lendemain de son annonce, les marchés ont enregistré une hausse sans précédent pour une journée suivant une élection présidentielle américaine. En effet, les investisseurs ont accueilli favorablement un programme résolument orienté vers la relance de l’activité économique. Parmi les principaux bénéficiaires de cette dynamique, les valeurs financières, pétrolières et technologiques se distinguent, encouragées par les promesses de déréglementation prônées par le nouveau président. Tesla, dirigé par Elon Musk, l’un des partisans les plus influents de Trump, a ainsi bouclé la séance avec une progression spectaculaire de 15 %. À l’inverse, les entreprises du secteur des énergies renouvelables ont été pénalisées par ces nouvelles orientations politiques, subissant des corrections notables.
Par ailleurs, Nvidia a récemment franchi un cap historique, atteignant une capitalisation boursière de 3 430 milliards de dollars. Ce faisant, elle devient la société la plus valorisée au monde, détrônant Apple et surpassant même la capitalisation totale de la Bourse de Paris (3 100 milliards de dollars), ainsi que la somme des Bourses de Francfort et de Milan réunies. Le géant des semi-conducteurs, fer de lance des avancées en intelligence artificielle, impose ainsi sa suprématie dans l’univers des technologies de pointe.
L’Europe en retrait
Loin de l’effervescence qui anime les marchés américains, les places européennes avancent prudemment, presque à tâtons. Les analystes ont revu à la hausse leurs prévisions de bénéfices pour l’indice EuroStoxx sur les douze mois à venir, les portant à 7,3 %. Ce chiffre reste cependant inférieur aux 14 % espérés pour l’indice S&P 500.
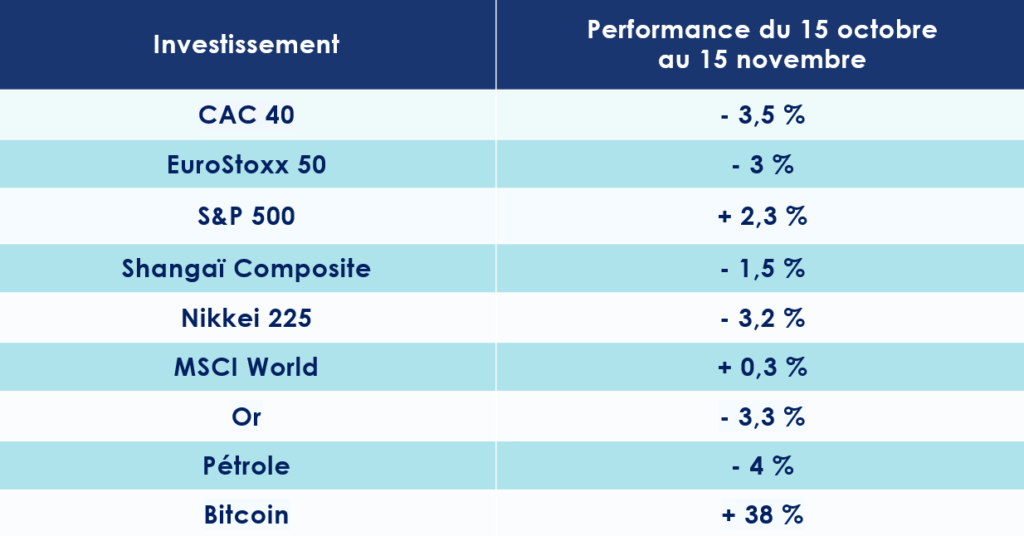
Depuis le 15 octobre, le CAC 40 perd du terrain (-3,5 %), suivi de près par l’EuroStoxx 50 (-3 %). Le DAX (- 1,6 %), demeure lui aussi négatif. Des performances qui demeurent très inférieures comparées à celles du S&P 500, qui affiche une progression de 2,3 % sur les trente derniers jours.
Cette dichotomie s'explique principalement par les inquiétudes suscitées par le retour en force du milliardaire républicain et son projet d'augmenter de manière significative les droits de douane sur une grande partie des produits importés d'Europe.
Outre-Manche, le FTSE recule de 1,5 % sur le mois. En Asie, l’Inde et la Chine ne sont pas épargnées par la morosité des marchés : le Nifty 50 et le Shanghai Composite accusent des baisses de 6 % et 1,5 % respectivement.
Pourtant, les actions chinoises demeurent attractives, avec des valorisations relativement faibles. Le MSCI China se négocie à un ratio cours/bénéfices de 10,2x, tandis que le CSI300 affiche un ratio de 12,7x.
-
Les taux étatiques s’envolent
Le programme économique présenté par Donald Trump, qui prévoit de nombreuses baisses d’impôts, risque de coûter cher aux contribuables américains. Anticipant cette situation, les investisseurs prévoient une hausse substantielle du déficit budgétaire des États-Unis et, par conséquent, une explosion de la dette publique.
Logiquement, les taux d’intérêt à long terme américains connaissent une progression marquée. Le taux de référence, celui de l’emprunt d'État à 10 ans, s’élève désormais à 4,4 %. Parallèlement, le dollar enregistre une hausse de plus de 1,5 % face aux devises de ses principaux partenaires commerciaux. L’euro, en baisse de près de 2 %, a franchi la barre des 1,075 dollar.
En France, le taux de l’Obligation Assimilable du Trésor (OAT) à 10 ans a également connu une hausse de 10 points de base en moins d’un mois, atteignant actuellement 3,08 %. De son côté, le taux allemand grimpe dans les mêmes proportions, se fixant à 2,34 %.
-
Une baisse à venir pour l’or ?
Le 30 octobre dernier, l'or atteignait un nouveau sommet, frôlant les 2 789 dollars l'once. Il s'agit là du quarantième record battu depuis le début de l'année. La demande pour ce métal précieux reste, il faut l'admettre, particulièrement soutenue. D’après le rapport trimestriel du World Gold Council, pour la première fois de son histoire, la demande mondiale en or a franchi la barre des 100 milliards de dollars. En l’espace d’une année, cette demande a augmenté de 5%, atteignant ainsi 1 313 tonnes.
Cependant, les achats d’or par les banques centrales ont ralenti au cours du troisième trimestre, se limitant à 186 tonnes. Depuis lors, le cours de l’once a connu un léger recul, redescendant à 2 566 dollars. Avec le retour de Donald Trump à la Maison-Blanche, les investisseurs nourrissent, à tort ou à raison, l’espoir d’une réduction des tensions géopolitiques, notamment la fin des conflits en Ukraine et au Moyen-Orient.
Simultanément, les crypto-actifs semblent également tirer parti de l’ascension de Trump. Porté par l'espoir d'une réglementation plus favorable, le bitcoin a franchi pour la première fois la barre des 70 000 euros, établissant un nouveau record historique à 85 661 euros.
-
Le pétrole victime de l’électrification de l’économie mondiale ?
Le prix du Brent se négocie actuellement autour de 71 $ le baril. À moyen et long terme, et sauf en cas de bouleversement géopolitique majeur, il semble peu probable que le cours de l’or noir dépasse à nouveau les 100 $. Plusieurs éléments militent, en effet, en faveur de ce scénario.
Tout d’abord, l’exploitation des hydrocarbures de schiste a permis aux États-Unis d’atteindre une quasi-autonomie énergétique. En conséquence, la dépendance mondiale vis-à-vis du pétrole a diminué, ce qui exerce une pression à la baisse sur les prix. Par ailleurs, l’électrification progressive des économies mondiales n’encourage guère la consommation de pétrole. Cette tendance est confirmée par le directeur de l’Agence internationale de l’énergie (AIE) : « Nous avons connu l’ère du charbon, l’ère du pétrole, et nous entrons désormais à grande vitesse dans l’ère de l’électricité. »
En outre, l’AIE prévoit que la demande mondiale de toutes les énergies fossiles (pétrole, gaz et charbon) atteindra au plus tard son pic « d’ici la fin de la décennie ». Parallèlement, les sources d’énergie à faible émission, telles que le nucléaire, le solaire et l’éolien, devraient produire plus de la moitié de l’électricité mondiale avant 2030. Cela souligne l’importance croissante des énergies renouvelables dans le mix énergétique global.
Enfin, même si l’Arabie Saoudite, l’un des plus grands producteurs de pétrole au monde, reste un acteur majeur sur le marché, elle doit maintenir une production élevée pour financer des projets ambitieux, tels que la ville futuriste de NEOM. Toutefois, cette stratégie pourrait se heurter à un contexte économique moins favorable, notamment en raison des prévisions de demande de pétrole révisées à la baisse. En effet, la croissance économique mondiale demeure modeste, notamment en Chine, un facteur qui pourrait limiter la demande de pétrole à l’échelle mondiale.
Économie américaine : un effet Trump ?
-
Le « Red Sweep »
Les élections présidentielles américaines ont rendu leur verdict : Donald Trump a été élu 47e président des États-Unis. Kamala Harris, vice-présidente et candidate démocrate, héritière du mandat de Joe Biden, s'incline. Comme le souligne Brad Brezinski, directeur des relations avec les investisseurs internationaux chez Robeco : « Le candidat républicain a remporté la quasi-totalité des États clés et a fait des gains considérables dans des bastions traditionnels des démocrates, tels que le New Jersey et New York. »
« The Donald » devient ainsi le deuxième président américain à servir deux mandats non consécutifs, après le démocrate Grover Cleveland, à la fin du XIXe siècle. La domination des républicains est d'ailleurs totale. En effet, ceux-ci contrôleront désormais le Sénat, la Chambre des représentants et la présidence, accomplissant ainsi un véritable « Red Sweep ».
À court et moyen terme, Brad Brezinski estime que « la victoire de Trump devrait stimuler les bénéfices des entreprises, privilégier la production nationale grâce aux droits de douane promis, et favoriser des secteurs tels que l’énergie (partisan des émissions de carbone), la finance (dérégulation) et les matériaux. »
À plus long terme, l'impact des droits de douane et des prolongations envisagées des réductions fiscales de Trump pourrait engendrer une augmentation significative du déficit américain, ainsi que des répercussions sur l'inflation. Mais, comme le précise le gérant de Robeco, « Le marché attendra de voir ce qui n'était jusque-là que des promesses de campagne se transformer en actions concrètes, qui seront au cœur des préoccupations dès le début du mandat de Trump, en janvier 2025. »
-
L’emploi déçoit
Les statistiques macroéconomiques publiées aux États-Unis présentent un tableau contrasté.
Commençons par les nouvelles positives. La confiance des consommateurs, tout d'abord, s'améliore sensiblement. Selon les données du Conference Board, l'indice de confiance des consommateurs a bondi à 108,7 en octobre, enregistrant une forte hausse par rapport aux 99,2 de septembre. Ce regain de confiance est le plus important depuis mars 2021. Les analystes prévoyaient une hausse plus modeste à 99,3.
Le PMI manufacturier, quant à lui, se redresse, même si de manière plus mesurée que prévu (de 47,3 à 47,8 contre 47,5 anticipé). Il reste néanmoins en territoire de contraction en octobre. À l’inverse, le PMI des services affiche une progression plus modeste, passant de 55,2 à 55,3, mais demeure toujours en zone d’expansion.
Bien que les ventes de maisons existantes aient déçu en septembre (-1 % en rythme mensuel), les ventes de maisons neuves surprennent positivement, enregistrant une hausse de 4,1 % en rythme mensuel.
Cependant, la plus grande source d'inquiétude réside désormais dans le marché de l’emploi. Selon l'enquête mensuelle du Bureau of Labor Statistics (BLS), le nombre d'offres d'emploi a chuté de manière significative, passant de 8 millions à moins de 7,5 millions.
Les créations d'emplois (NFP) se montrent également décevantes, s’élevant à seulement 12 000, un chiffre bien en-deçà des attentes, qui tablaient sur 106 000 nouveaux postes. Et comme souvent dans ces périodes d'incertitude, les mauvaises nouvelles volent en escadrille. Le département du Travail a en effet révisé à la baisse les chiffres précédemment publiés. Les 254 000 emplois créés en septembre ont été corrigés, et le chiffre pour le mois d'août, initialement de 159 000, a été abaissé à 78 000.
Le taux de chômage, toutefois, reste stable à 4,1 %.
-
La Fed abaisse une nouvelle fois ses taux
Une nouvelle baisse de 25 points de base
La croissance du PIB en rythme annualisé atteint 2,8 % au troisième trimestre, contre 3 % au deuxième trimestre. Alors que l’inflation core-PCE - l'indice de prix des dépenses de consommation personnelle, excluant les prix de l'alimentation et de l'énergie - est de 2,7 % en rythme annualisé en septembre.
Sans surprise, la Réserve fédérale américaine (Fed) a donc, pour la deuxième fois consécutive, abaissé ses taux directeurs. Cette réduction de 25 points de base, moins agressive que celle de septembre (qui atteignait 50 points de base), place désormais les taux dans une fourchette de 4,50 à 4,75 %.
Pour justifier cette décision, le Comité fédéral de l'open market (FOMC), chargé de définir la politique monétaire, a précisé que « les risques pesant sur la réalisation de ses objectifs en matière d’emploi et d’inflation sont à peu près équilibrés ». Le comité a également dressé un rapide bilan du marché du travail : « les conditions se sont globalement améliorées, le taux de chômage a augmenté mais demeure faible, tandis que l’économie continue de croître à un rythme soutenu. »
Malgré cette bonne performance de l'économie américaine, le comité n'exclut pas une nouvelle baisse de 25 points de base en décembre, laissant ainsi la porte grande ouverte à un éventuel ajustement.
De l'eau dans le gaz entre Trump et Powell ?
Et pour 2025 ? La trajectoire paraît plus incertaine, d'autant que, sur le plan économique, l’arrivée au pouvoir de Donald Trump pourrait rebattre les cartes. Le nouveau président prévoit en effet une série de baisses d’impôts dans le but de stimuler la croissance.
Jerome Powell a toutefois tenu à rappeler que « les élections, à court terme, n’auront aucun effet sur nos décisions ». Il a précisé : « nous ignorons le calendrier et la nature exacte des réformes à venir, et donc les impacts potentiels sur l’économie. Nous ne devinons pas, nous ne spéculons pas, nous ne faisons pas de suppositions. »
Le président de la Fed a par ailleurs exclu de démissionner malgré la victoire de Donald Trump, qui lui avait adressé, il y a quelques mois, une salve de critiques, l’accusant notamment de mener une politique trop prudente. Selon la Fed, Donald Trump n’a légalement pas le pouvoir de le démettre de ses fonctions, ni de destituer aucun des membres du conseil des gouverneurs de la banque centrale.
Zone Euro : à la croisée des chemins
-
Une confiance à restaurer
La zone euro a enregistré un rebond inattendu de sa croissance. Au cours du troisième trimestre, le produit intérieur brut (PIB) a augmenté de 0,4 % par rapport au trimestre précédent, contre une prévision de +0,2 %. Une performance encourageante, attribuée, selon Eurostat, « à la résilience de l'Allemagne, qui a échappé à la récession », comme l'a annoncé l'agence européenne.
Cependant, les services du Fonds monétaire international (FMI) ont révisé à la baisse leurs projections économiques pour la zone euro dans les années à venir. Selon leurs estimations, l'économie devrait croître de 0,8 % en 2024, avant d'atteindre 1,3 % en 2025 et 1,5 % en 2026.
Les économistes imputent ce ralentissement à la morosité persistante des acteurs économiques. En octobre, les indices de confiance ont de nouveau reculé, passant de 96,3 à 95,6. Cependant, la confiance des ménages s'améliore légèrement, en ligne avec les attentes, passant de -12,9 à -12,5.
Le PMI manufacturier d'octobre a quant à lui réservé une surprise agréable, s'établissant à 45,9 contre 45 précédemment. En revanche, celui des services n'a pas répondu aux attentes, enregistrant une légère baisse, de 51,4 à 51,2.
-
Les pressions inflationnistes s’estompent
La bataille contre l’inflation est-elle en passe d’être remportée ? En septembre, les pressions inflationnistes se sont atténuées davantage que prévu, atteignant 1,7 % sur un an. Pour la première fois depuis plus de trois ans, l’inflation tombe ainsi sous le seuil symbolique des 2 %.
Lors de sa dernière intervention, Christine Lagarde s’est d’ailleurs montrée plus prolixe que d’ordinaire. Elle a notamment souligné que la BCE « était en train de tordre le cou à l’inflation », ajoutant que « le plan se déroulait comme prévu ». Avant de conclure : « Je souhaite que cet objectif de 2 % soit atteint de manière durable. En l’absence de choc majeur, cela devrait se réaliser au cours de l’année 2025. » Plus encore, la présidente de la BCE a exclu toute perspective de récession en Europe.
Fidèle à son pragmatisme, la Banque centrale européenne a donc saisi l’occasion pour abaisser une nouvelle fois ses taux directeurs de 0,25 point, les portant à 3,25 %. Il s’agit de la troisième baisse de l’année, une décision attendue au regard de la révision à la baisse des prévisions inflationnistes pour septembre et des récentes données économiques faibles.
Si la BCE se veut réaliste et annonce qu’elle prendra ses décisions en fonction des chiffres économiques à venir, il est possible de lire entre les lignes qu’une quatrième baisse de taux en décembre prochain est déjà presque actée.
-
Rapport Draghi : un nouveau programme d’investissement sur la table ?
L'ancien président de la Banque centrale européenne, Mario Draghi, vient de publier le rapport commandé par la Commission européenne sur l’avenir de la compétitivité du continent. Ce document dresse un tableau sombre de la situation économique actuelle de l’Union européenne.
Draghi souligne l'écart grandissant entre les économies européenne et américaine, particulièrement en ce qui concerne le produit intérieur brut (PIB). Il rappelle que depuis l’an 2000, le revenu disponible réel par habitant a augmenté deux fois plus vite aux États-Unis qu’en Europe. Ainsi, la différence de PIB entre l’Union européenne et les États-Unis, qui était de 15 % en 2002, atteint désormais 30 % en 2023.
Les points clés de ce rapport mettent en lumière les défis colossaux auxquels l’Europe est confrontée :
- L’Union européenne a manqué le tournant de l’innovation numérique, se privant des gains de productivité qu’elle aurait pu en retirer.
- Une stratégie industrielle commune est désormais impérative pour combler ce retard, avec un accent particulier sur l'innovation.
- La politique commerciale allemande, trop dépendante des exportations, expose l’Europe aux risques des fluctuations extérieures sans réelle intégration économique à l’échelle européenne.
Pour y remédier, M. Draghi propose d’augmenter les investissements de l’Union à hauteur de 750 à 800 milliards d’euros par an afin de financer des réformes cruciales. Ce montant, représentant entre 4,4 % et 4,7 % du PIB européen, atteindrait un niveau d'investissement inédit depuis plus d’un demi-siècle.
Parmi les recommandations, Draghi plaide pour des investissements dans des infrastructures énergétiques communes, la coordination des dépenses en matière de défense, la sécurisation de l’approvisionnement en matières premières stratégiques, et la création de conditions propices à l’émergence d’une nouvelle génération de champions européens dans les technologies de pointe et les innovations écologiques.
La dette française sous surveillance
-
La France dans l'œil du cyclone
Il y a quelques semaines, l'agence de notation Fitch a choisi de maintenir la note de la France à « AA- », tout en plaçant le pays sous perspective négative. En d'autres termes, si le nouveau gouvernement ne parvient pas à réduire significativement le déficit public dans les mois à venir, la note de la France risque fort d’être abaissée. La tâche s’annonce colossale : le déficit public devrait atteindre 6,1 % du PIB.
Les analystes de Fitch n'hésitent d’ailleurs pas à tirer la sonnette d'alarme. « Le dérapage budgétaire attendu cette année place la France dans une position défavorable, et nous anticipons désormais des déficits budgétaires plus conséquents, ce qui entraînera une augmentation marquée de la dette publique, jusqu'à 118,5 % du PIB d'ici 2028 », avertissent-ils.
L'agence se montre peu disposée à accorder un blanc-seing au nouveau gouvernement. « Nous ne nous attendons pas à ce que le gouvernement atteigne ses objectifs révisés de déficit à moyen terme, qui visent à ramener le déficit sous la barre des 3 % du PIB d'ici 2029 », a-t-elle précisé dans une note destinée aux investisseurs.
-
Une dette qui explose
Plus récemment encore, Moody’s a émis des conclusions similaires. Bien que l'agence maintienne la note de la France à « Aa2 », elle a assombri sa perspective, la faisant passer de « stable » à « négative ». Selon Moody’s, cette décision reflète « le risque croissant que le gouvernement français ne parvienne pas à mettre en œuvre les mesures nécessaires pour contenir des déficits budgétaires potentiellement plus importants que prévu ».
Le résultat de ces sombres prévisions se traduit déjà par un alourdissement du coût de la dette. La charge de la dette, c'est-à-dire les seuls intérêts que la France doit verser, dépasse désormais les 50 milliards d’euros, devenant ainsi le deuxième poste de dépense de l’État, juste après l’Éducation nationale. Plus inquiétant encore, le service de la dette pourrait bientôt absorber l'intégralité des recettes de l'impôt sur le revenu. Chaque Français porte aujourd’hui, à titre individuel, une part de dette d'environ 47 000 euros.
Et à en juger par le budget 2025 présenté par le gouvernement, la situation ne semble pas près de s'améliorer.
La Chine joue son va-tout
-
Le secteur immobilier sort de sa torpeur
Les récentes mesures du Politburo pour stimuler la consommation et encourager l’investissement commenceraient-elles à porter leurs fruits ? Les indices PMI officiels montrent une légère reprise : celui de l’industrie manufacturière s’établit à 50,1 (+0,3) et celui des services à 50,2 (+0,2). Par ailleurs, le secteur immobilier, longtemps embourbé, semble enfin reprendre son souffle. Les taux d’emprunt à un an et à cinq ans baissent de 25 points de base, atteignant respectivement 3,1 % et 3,6 %, au-delà des espérances.
Mieux encore, les ventes de logements neufs des 100 principaux promoteurs immobiliers chinois ont bondi de 73 % en octobre par rapport à septembre.
Au troisième trimestre, l’économie chinoise enregistre ainsi une croissance de 4,6 % en rythme annuel.
-
Des défis structurels majeurs
Malgré cette accalmie relative, la Chine, sous la direction de Xi Jinping, doit faire face à de nombreux obstacles susceptibles de fragiliser son volontarisme économique. Outre l’autoritarisme du Parti communiste, le pays est confronté à des défis structurels majeurs, notamment le vieillissement de sa population et un endettement massif des entreprises comme des collectivités locales. La dette des gouvernements locaux, colossale, est estimée entre 7 000 et 11 000 milliards de dollars, soit environ deux fois celle du gouvernement central.
Les tensions commerciales avec les États-Unis et l’Europe ajoutent à cette pression. Un exemple frappant en est la décision récente de la Chine d’imposer des surtaxes sur les importations de cognac, en réponse à l’augmentation des taxes européennes sur les véhicules électriques chinois. Ce bras de fer commercial illustre bien l’escalade des tensions internationales.
Sans filet de protection sociale et face à un taux de chômage élevé parmi les jeunes, les ménages chinois demeurent prudents. La menace de la déflation se fait d’ailleurs de plus en plus sentir. Les chiffres de septembre confirment cette tendance, avec un indice des prix à la consommation (CPI) à seulement 0,4 % et un indice des prix à la production (PPI) en recul de 2,8 %.
-
Un nouveau plan de relance ?
Les dirigeants chinois sont pleinement conscients que les mesures annoncées à la rentrée s'avèrent insuffisantes pour atteindre l'objectif ambitieux de 5 % de croissance en 2025. C'est pourquoi le Parti communiste a dévoilé un plan de relance supplémentaire.
Ce « bazooka » budgétaire devrait osciller entre 6 000 milliards de yuans (778 milliards d'euros) et 10 000 milliards de yuans (1 300 milliards d'euros).
Les mesures envisagées, qui entreront en vigueur dans les mois à venir, auront pour vocation de soutenir non seulement les gouvernements locaux, mais également les grandes banques d'État, le marché immobilier et les groupes clés de la population. On évoque, par exemple, la possibilité pour l'État de permettre aux gouvernements locaux d'acheter les stocks de logements invendus, rééquilibrant ainsi l'offre et la demande, tout en récupérant les terrains laissés à l'abandon par les promoteurs. Ce dispositif permettrait notamment aux familles chinoises ayant acheté des appartements sur plan de recevoir enfin leurs clés.
À travers ce paquet de mesures, Xi Jinping aspire à restaurer la confiance des citoyens et à stimuler à nouveau la consommation des ménages chinois.
Les convictions de Scala Patrimoine
Les marchés financiers avancent à tâtons. Les marchés actions américains performent, tandis que les marchés européens subissent le contre coup de l’élection de Donald Trump et de son programme très protectionniste.
-
Les marchés actions
En octobre, les marchés actions ont connu des performances contrastées. Les actions des marchés développés ont enregistré une baisse de 2 %, principalement en raison des préoccupations liées à la croissance économique et aux incertitudes politiques aux États-Unis.
Des performances contrastées
Malgré un ton plus restrictif de la Banque du Japon, les actions japonaises ont affiché une performance positive, soutenues par une consommation intérieure robuste et des bénéfices d'entreprises supérieurs aux attentes. Du coté des marchés émergents, les actions ont reculé de 4,3 %, influencées par la vigueur du dollar américain, des prises de bénéfices en Inde et des inquiétudes concernant l'efficacité des mesures de soutien en Chine. Les actions chinoises ont particulièrement souffert, les investisseurs restant sceptiques quant à la capacité des autorités à stimuler durablement l'économie.
En Europe, les marchés actions ont également été affectés par des données économiques décevantes et des tensions géopolitiques, notamment en Italie, où des coupes budgétaires et des taxes ciblées ont été annoncées pour réduire la dette publique. Aux États-Unis, malgré une croissance économique plus lente, la Bourse américaine a poursuivi son ascension, avec une augmentation de 22 % du S&P 500 au 31 octobre depuis le début de l'année 2024, alimentée par l'appétit pour les technologies et les politiques accommodantes de la Banque centrale américaine.
Trump Trade
Depuis l’élection de Donald Trump à la présidence américaine, nous avons observé un fort enthousiasme spéculatif sur les marchés, notamment pour les petites valeurs américaines comme celles du Russell 2000 (+7,7%) et les cryptomonnaies telles que le bitcoin (+28%). Cette dynamique, qualifiée de "Trump Trade", se traduit par un regain d’intérêt pour les actifs à risque, alimenté par les anticipations de baisses d’impôts et de déréglementation favorables aux entreprises, malgré les risques d’une éventuelle surchauffe des actifs et de tensions géopolitiques accrues, notamment en Asie.
Une certaine prudence
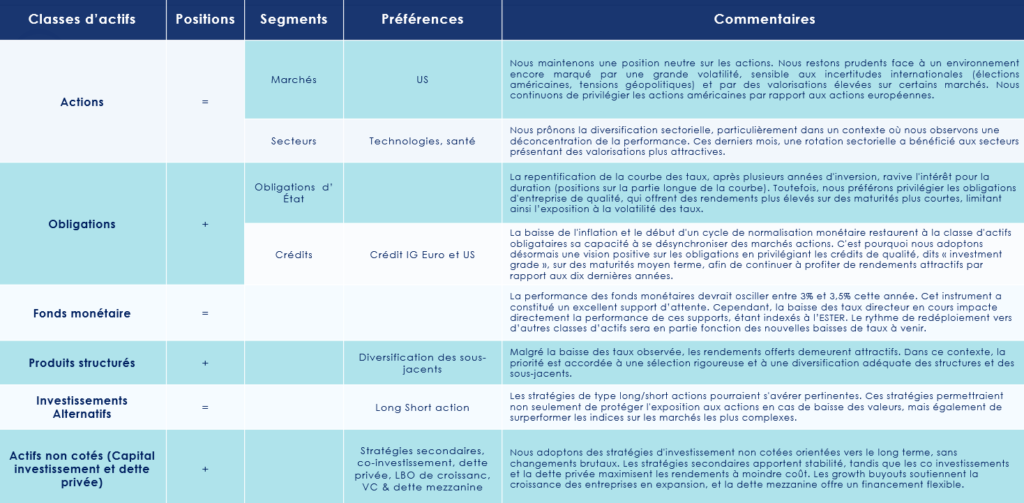
Nous adoptons une position de neutralité vis-à-vis des marchés actions. Le scénario privilégié reste celui d'un atterrissage en douceur, accompagné des baisses de taux prévues, ce qui soutient les actifs risqués.
Néanmoins, nous conservons une approche prudente, car l'environnement demeure fortement volatil et vulnérable aux incertitudes internationales, notamment sur les retombées de la réélection de D. Trump à la présidence américaine, tant sur l’économie nationale que sur les politiques commerciales ou encore la situation géopolitique. Cette prudence a été renforcée à la suite du fort rebond des marchés actions américains au lendemain de l’élection de D. Trump.
Nous continuons de privilégier les marchés actions américains par rapport aux actions européennes. Cette préférence s'explique par la vigueur de l'élan économique aux États-Unis, la divergence des politiques budgétaires avec l'Europe et les solides perspectives de croissance des bénéfices.
La politique budgétaire expansionniste attendue pour le nouveau mandat de D. Trump renforce cette perspective. La diversification sectorielle reste primordiale, surtout dans un contexte de déconcentration des performances. Récemment, une rotation sectorielle a profité aux secteurs offrant des valorisations plus attractives. Les prévisions de croissance bénéficiaire pour les valeurs du S&P 493 (excluant les sept grandes valeurs technologiques) sont en hausse, réduisant l'écart avec les estimations pour les grandes entreprises technologiques américaines, qui conservent des perspectives de croissance solides. Nous restons donc positifs sur ces valeurs, considérant les corrections de marché comme des opportunités d'achat.
L’Asie pour diversifier son portefeuille
Bien qu'un contexte de baisse des taux soit favorable aux petites capitalisations, nous déconseillons une surpondération sur celles-ci, en dépit de valorisations intéressantes, car elles peinent à établir une performance durable face aux grandes entreprises qui concentrent la liquidité. Enfin, une exposition au Japon ou aux marchés émergents, avec couverture du risque de change, peut offrir une diversification bénéfique. Cependant, nous recommandons de limiter l'exposition à la Chine et d’attendre des mesures plus conséquentes pour un impact durable sur la demande. Notre opinion reste favorable à l’égard de l’Inde, d’autant plus après la correction du mois dernier.
-
Les marchés obligataires
Le mois dernier, la résilience de l’économie américaine et les incertitudes politiques ont freiné la baisse attendue des taux directeurs de la Fed, entraînant une baisse de 3,4 % de l'indice global des obligations. Les obligations souveraines européennes ont aussi reculé, malgré un nouvel assouplissement de la BCE.
Préférence pour le crédit de qualité
Nous maintenons une perspective favorable sur les obligations, malgré la volatilité récente, dans un contexte où la tendance baissière des taux directeurs semble devoir perdurer au cours des mois à venir. Cette volatilité a été en partie alimentée par l’élection de Donald Trump à la présidence des États-Unis, un événement accueilli positivement par les marchés mais qui pourrait également entraîner une poussée inflationniste, ralentissant ainsi la baisse des taux de la Fed.
Nous adoptons une position positive sur les obligations en nous orientant vers des crédits de qualité « investment grade » à maturité moyenne, permettant de bénéficier de rendements attractifs par rapport à la dernière décennie. En termes de valorisation, ces obligations apparaissent globalement toujours plus intéressantes que celles à haut rendement, grâce à une compression marquée des spreads, améliorant ainsi la qualité de crédit du portefeuille.
Intérêt pour les subordonnées financières
Les obligations subordonnées financières émises par les grandes banques systémiques européennes offrent également une diversification intéressante dans le segment obligataire. La subordination de cette dette, bien qu’elle implique un risque plus élevé que la dette senior, est compensée par des rendements supérieurs, soutenus par le renforcement des bilans bancaires au cours des dix dernières années et par des régulations plus strictes. Il reste toutefois prudent de privilégier les titres ayant une position moins risquée dans la hiérarchie de subordination.
Le segment des obligations à haut rendement (« High Yield ») reste un outil pertinent pour diversifier une allocation obligataire. Le taux de défaut y est historiquement bas, et le marché américain, plus large et diversifié que le marché européen, propose une prime de risque significative. Cependant, le coût de la couverture du risque de change doit être pris en compte. Nous conseillons de se concentrer sur des obligations notées BB et B, à des échéances courtes voire très courtes, afin de minimiser le risque de refinancement (qui reste faible) et de réduire la sensibilité aux variations de taux.
Les obligations des marchés émergents en devise forte représentent également une option intéressante pour renforcer le rendement du portefeuille, ce type d'actif ayant historiquement bien performé lors des cycles de baisse des taux par la Fed.
Enfin, la repentification de la courbe des taux, après plusieurs années d’inversion, redonne de l'attrait aux positions en duration (partie longue de la courbe). Nous privilégions toutefois les obligations d’entreprises de qualité, qui offrent des rendements plus élevés sur des maturités courtes, permettant ainsi de limiter l’exposition à la volatilité des taux.
-
Les marchés financiers alternatifs
Initialement, nous avons adopté une approche prudente envers les stratégies alternatives cette année, préférant être exposés aux actions et aux obligations. Toutefois, face aux valorisations élevées de certains marchés actions qui ne cessent de progresser et aux disparités au sein de cette classe d'actifs, nous maintenons une vision positive sur des stratégies long/short en actions comme pertinentes. Ces stratégies permettent non seulement de se protéger contre des baisses potentielles, mais aussi de viser une performance supérieure dans des environnements de marché plus complexes.
-
Les produits structurés
Les produits structurés demeurent une composante clé de notre stratégie, offrant une réponse flexible aux objectifs de rendement des investisseurs tout en permettant une gestion contrôlée du risque. Malgré la baisse des taux, les rendements de ces produits restent compétitifs. Dans ce cadre, nous mettons l’accent sur une sélection minutieuse et une diversification appropriée des structures et actifs sous-jacents. Ces produits présentent de nombreuses opportunités, mais il est essentiel de comprendre en profondeur leurs mécanismes pour éviter toute déconvenue.
-
Les actifs non cotés (capital-investissement
Des perspectives intéressantes sur le private equity ?
L’attrait des investisseurs institutionnels pour les actifs non cotés continue de croître, renforcé par la tendance de baisse progressive des taux en 2024, ce qui oriente également des flux significatifs vers les fonds accessibles au grand public. En adoptant une approche prudente à court terme, nous maintenons une perspective positive sur le private equity, en privilégiant les stratégies secondaires pour leurs opportunités de valorisation. Par ailleurs, nous conservons une attention particulière aux fonds de co-investissement, afin de maximiser les rendements tout en maîtrisant les frais.
Les stratégies de dette privée prennent également de l’ampleur dans ce contexte, offrant des solutions de financement attrayantes. Nous restons engagés dans les stratégies de growth buyout, qui accompagnent les entreprises en phase de croissance, et dans la dette mezzanine, qui propose un financement flexible et bien adapté à un contexte de financement favorable. Ces approches enrichissent notre portefeuille en capturant des opportunités dans un marché en évolution. Enfin, le capital-risque connaît un regain d'intérêt, offrant des perspectives attractives pour financer des startups innovantes, en particulier dans la technologie et la transition énergétique.
L’allocation conseillée
Nous privilégions une stratégie diversifiée pour les investissements non cotés, inscrite dans une perspective de long terme et évitant les ajustements brusques. Pour optimiser un portefeuille dans ce contexte, nous recommandons une approche équilibrée, avec une allocation vers les stratégies secondaires pour la stabilité, une exposition au capital-risque pour les opportunités de rendement élevé, et des investissements dans le LBO pour tirer parti de l'effet de levier. Le growth equity permet de capturer la croissance d’entreprises établies, tandis que la dette mezzanine, grâce à ses taux attractifs, enrichit la diversification et maximise le potentiel de rendement.
Romane Azzopardi : « Les tensions au Moyen-Orient ont eu un impact limité sur les marchés financiers »
Malgré la résurgence des tensions au Moyen-Orient et les incertitudes pesant sur les économies européenne et chinoise, les marchés financiers ont montré une belle résilience ces dernières semaines, soutenus par la dynamique favorable des États-Unis et un assouplissement des politiques monétaires. Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, partage son éclairage sur les récentes décisions des banques centrales américaine et européenne, avant de détailler les principaux facteurs de risque à surveiller d’ici la fin de l’année.
Scala Patrimoine. Les tensions au Moyen-Orient impactent-elles les marchés financiers ?
Romane Azzopardi. Les tensions au Moyen-Orient ont, jusqu'ici, exercé un impact limité sur les marchés financiers au troisième trimestre, touchant principalement le secteur pétrolier. Si le prix du brut a brièvement rebondi, il reste sous une pression baissière, freinée par une demande mondiale modeste, la forte production américaine et les avancées de la transition énergétique. Actions et obligations ont maintenu leur progression, avec une surperformance notable des marchés émergents et un rebond des obligations, soutenus par les anticipations d’assouplissement monétaire.
À l’avenir, tant que ces tensions ne menaceront pas sérieusement les approvisionnements énergétiques, leur impact devrait demeurer restreint. Le pétrole pourrait connaître des épisodes de volatilité, mais sa tendance baissière semble devoir persister, tandis que les marchés d’actions et d’obligations devraient continuer de réagir davantage aux politiques monétaires et aux perspectives de croissance des bénéfices des entreprises.
Scala Patrimoine. La bonne tenue de l’économie américaine profite-t-elle à la zone euro ?
Romane Azzopardi. Le fossé entre la dynamique économique de la zone euro et celle des États-Unis s'est accentué au cours du troisième trimestre. En Europe, la reprise de la consommation et de l’investissement reste timide, notamment en France, où les niveaux de déficit public et de dette deviennent préoccupants. L'Allemagne, de son côté, est confrontée à une stagnation économique, avec des prévisions de croissance nulle pour 2024, et un secteur industriel en perte de vitesse.
Aux États-Unis, l'économie montre une robustesse notable, soutenue par une consommation vigoureuse, bien que certaines fragilités persistent chez les ménages les plus précaires.
Les nouvelles orientations budgétaires du futur gouvernement pourraient stimuler la croissance à court terme, mais elles risquent d’aggraver l'endettement public déjà élevé, posant ainsi un risque structurel pour le moyen terme.
Ce fossé se traduit aussi dans les projections de croissance des bénéfices : les perspectives restent plus optimistes pour les entreprises américaines que pour leurs homologues européennes. Cette différence de trajectoire en termes de productivité et d’investissement entre les deux continents a d’ailleurs été soulignée dans le dernier rapport de Mario Draghi.
« Les récentes annonces des responsables politiques chinois, encore floues, n’ont pas réussi à convaincre les marchés financiers d’un retour durable de la demande chinoise. »
Scala Patrimoine. Que nous réservent les banques centrales ?
Romane Azzopardi. Au troisième trimestre, la BCE et la Fed ont ajusté leurs politiques monétaires face au ralentissement de l'inflation. En Europe, la BCE a réduit ses taux à trois reprises depuis juillet, portant le taux de dépôt à 3,25 %, et l’inflation a reculé à 1,8 % en septembre, en deçà de l’objectif de la Banque centrale.
Aux États-Unis, une première baisse de taux de 50 points de base a marqué une réponse plus prononcée au fléchissement du marché de l'emploi. Bien que le chômage reste relativement bas, il est en légère hausse tandis que la croissance salariale ralentit, ce qui influence directement la politique de la Fed. De nouvelles baisses de taux sont attendues d’ici la fin de l’année, bien que l’évolution du marché de l’emploi demeure un facteur déterminant. Par ailleurs, les futures orientations budgétaires du prochain gouvernement joueront également un rôle crucial dans la trajectoire monétaire à venir.
Scala Patrimoine. Que faut-il attendre du Politburo chinois ?
Romane Azzopardi. Malgré la crise persistante du secteur immobilier et la faiblesse de la consommation des ménages, le gouvernement chinois s’efforce de maintenir son objectif de croissance de 5 % pour 2024. Consciente des défis, la Banque centrale a annoncé une série de mesures, telles qu'une baisse du taux directeur, une réduction des réserves obligatoires des banques, et une injection de 1 000 milliards de yens dans l’économie.
Cependant, les investisseurs attendent davantage de clarté, notamment en matière de politique budgétaire. Les récentes annonces des ministères des Finances et du Logement, encore floues, n’ont pas réussi à convaincre les marchés d’un retour durable de la demande chinoise.
Scala Patrimoine. Quels sont les principaux points de vigilance pour cette fin d’année ?
Romane Azzopardi. Le risque géopolitique reste élevé. Un emballement des tensions, notamment au Moyen-Orient, pourrait générer de la volatilité via des fluctuations des prix du pétrole. Sur le plan des résultats des entreprises, la prudence est de mise : les attentes, particulièrement pour 2025, pourraient s’avérer optimistes, et des déceptions ne sont pas à exclure, surtout en Europe et aux États-Unis.
Par ailleurs, les trajectoires de baisse des taux et les faibles marges budgétaires en Europe continueront d’entretenir l’incertitude. Enfin, le manque de visibilité sur la demande chinoise alimente le scepticisme quant à un redressement durable des valeurs chinoises sur les marchés mondiaux.
https://www.youtube.com/watch?v=vtmFEnM2caY
Le rendez-vous des marchés financiers - Octobre 2024
Marchés financiers & économie : les points clés
- Les marchés financiers continuent de bien se comporter, malgré les incertitudes économiques et géopolitiques.
- Le cours du baril de pétrole amorce un rebond, alimenté par la crainte d'une escalade du conflit opposant Israël à l'Iran.
- Afin de préserver la robustesse du marché de l'emploi américain, la Réserve fédérale a assoupli sa politique monétaire et amorcé un nouveau cycle de baisse des taux.
- Au cours du deuxième trimestre, la croissance de la zone euro s'est limitée à 0,2 %, contraignant la Banque centrale européenne à poursuivre sa politique de réduction des taux.
Quelles performances sur les marchés financiers ?
-
Le conflit entre Israël et l’Iran s’intensifie
La situation au Moyen-Orient s'embrase. Grâce à des informateurs infiltrés au sein des rangs iraniens, les services israéliens sont parvenus à éliminer Hassan Nasrallah, chef spirituel du Hezbollah, un mouvement islamiste chiite libanais. Ce dernier a été abattu dans son quartier général, niché au cœur de la banlieue sud de Beyrouth. En représailles, le Hezbollah et le régime iranien, alliés de longue date, ont riposté avec une salve de 200 missiles tirés depuis le Liban en direction d’Israël. Bien que la majorité de ces projectiles aient été interceptés par le bouclier défensif israélien, la crainte d'une riposte massive de Tsahal, l'armée israélienne, ne cesse de croître. Une escalade dans l’intensité du conflit semble désormais inévitable.
Pour l’heure, les marchés financiers ne réagissent pas avec une trop grande inquiétude face à cette montée des tensions. Lors de sa dernière intervention publique, le président des États-Unis, Joe Biden, a réaffirmé qu’il restait encore possible « d'éviter une guerre totale au Moyen-Orient, même si de nombreux obstacles subsistent ». Toutefois, les signes d’instabilité sont palpables : le cours du baril de pétrole, après plusieurs semaines de baisse, a bondi à 78 dollars, témoignant des incertitudes qui planent sur la région.
-
Les marchés mondiaux toujours dans le vert
L'avance économique des États-Unis sur l'Europe trouve naturellement son reflet sur les marchés boursiers. En effet, les actions européennes se négocient à une décote significative par rapport à celles du pays de l'Oncle Sam. Actuellement, le ratio cours/bénéfice en Europe est de 14,4 fois, contre 24,0 fois aux États-Unis.
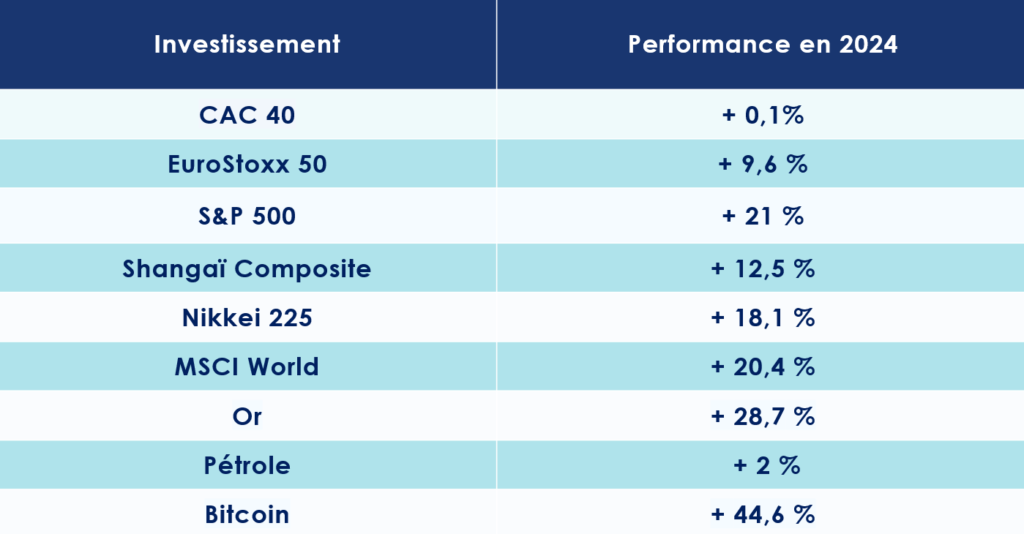
Cette année, sans surprise, les indices américains caracolent donc en tête. Le S&P 500 s’envole de plus de 20 % depuis le 1er janvier, devançant ainsi l’Euro Stoxx 50 de 10 points !
En France, les marchés actions peinent toujours à séduire les investisseurs, freinés par les incertitudes politiques et une dette publique qui ne cesse de s'alourdir. Néanmoins, depuis le début de l’année, le CAC 40 se maintient à l’équilibre, oscillant autour des 7 520 points.
Ailleurs dans le monde, les marchés chinois semblent renouer avec la faveur des investisseurs. Porté par les mesures annoncées par le gouvernement et la Banque populaire de Chine, l’indice Shanghai Composite a bondi de 20 % en moins de dix jours. Depuis le début de l’année, l’indice phare de la bourse chinoise affiche un gain impressionnant de 12,6 %.
Au Japon, le Nikkei 225 poursuit son ascension, avec une hausse de 16,06 % en 2024. En Inde, le Nifty 50 n’est pas en reste, enregistrant une progression de 15 % sur la même période.
-
Endettement : la France et les États-Unis sous pression
C’est un symbole dont la France se serait bien passée. Désormais, l'Espagne emprunte à un taux plus avantageux que notre pays. Le taux de l’Obligation Assimilable du Trésor (OAT) français à 10 ans s’établit actuellement à 3,01 %, contre 2,99 % pour le titre équivalent de la dette espagnole.
En d'autres termes, les investisseurs expriment leurs doutes quant à la capacité de l'État français à maîtriser son budget et à contenir une dette en pleine explosion. D’après les derniers chiffres communiqués par le nouveau Premier ministre, Michel Barnier, le déficit public de la France devrait excéder 6 % en 2024, tandis que la dette atteint désormais 112 % du PIB.
L’inquiétude se fait également sentir aux États-Unis, où la dette publique a atteint l’impressionnant montant de 35 700 milliards de dollars. Comme le rappelle Thomas Veillet, expert en finance de marché : « Depuis juin 2023, la dette a augmenté de 14 %, soit 4 000 milliards de dollars. Or, sur la même période, le PIB n’aura crû que de 1 500 milliards. La dette américaine progresse donc 2,7 fois plus vite que la croissance de son économie. » Actuellement, le taux de rendement de l’obligation d’État américaine à 10 ans s'élève à 4 %.
Les prochaines élections américaines, accompagnées de promesses électorales généreuses de la part des deux candidats, Donald Trump et Kamala Harris, risquent d'aggraver la situation financière des États-Unis.
États-Unis : la FED reprend la main
À moyen terme, les analystes financiers continuent de privilégier le scénario d'un atterrissage en douceur de l'économie mondiale. Ils n'anticipent pas de récessions. Selon la Banque mondiale, le PIB mondial devrait progresser de 2,6 % en 2024. Cependant, les incertitudes demeurent élevées.
-
Des statistiques contrastées
Les statistiques publiées aux États-Unis révèlent une économie en perte de vitesse, marquée par une érosion de la confiance des acteurs économiques. L’indice de confiance des consommateurs a chuté à 98,7 points en septembre, se situant en dessous des 103,8 prévus par les analystes, selon l’enquête menée par le Conference Board. Parallèlement, la confiance des petites et moyennes entreprises, mesurée par la NFIB, a également reculé en août, passant de 93,7 à 91.
Surtout, la consommation des ménages semble être principalement alimentée par l’endettement. Au cours des derniers mois, les Américains ont largement utilisé leurs cartes de crédit, ayant épuisé une grande partie de leurs réserves d’épargne. Ainsi, le total des crédits à la consommation a augmenté de 25,5 milliards de dollars en juillet, atteignant un nouveau record historique de 5 100 milliards de dollars. En à peine 15 ans, la dette des consommateurs américains a tout simplement doublé. Autre nouvelle préoccupante : la part des impayés sur les cartes de crédit a grimpé de 9,1 %.
Toujours est-il que la croissance du PIB des États-Unis reste très robuste. Celle-ci s'est établie à 3% en rythme annualisé au deuxième trimestre selon le département du Commerce. Le département du Commerce a également révisé à la hausse la croissance au premier trimestre, à 1,6% contre 1,4% initialement annoncé.
-
Les yeux des banquiers centraux rivés sur l’emploi
Pour piloter sa politique monétaire, la Réserve fédérale scrute les chiffres de la croissance, bien sûr, mais aussi ceux l'évolution des chiffres de l'emploi. Or, ce dernier vient de connaître un rebond inattendu après cinq mois de ralentissement. En septembre, les entreprises américaines ont créé 143 000 emplois privés, alors que les prévisions tablaient sur 125 000. Un chiffre confirmé par le Bureau of Labor Statistics qui a lui aussi annoncé, à la surprise générale, que l’économie américaine avait créé 254 000 emplois en septembre, soit 107 000 emplois de plus que prévu
Cependant, la moyenne sur trois mois demeure faible, à seulement 119 000, l'un des niveaux les plus bas depuis 2020.
Parallèlement, un autre indicateur inquiétant se dessine : l'indice de l'emploi a été publié à 43,9, contre 46 en septembre. C'est le quatrième mois consécutif en contraction.
Bien que le taux de chômage reste relativement bas à 4,1 %, il a toutefois connu une augmentation au cours des dix derniers mois, s'établissant à 3,4 % en 2023.
La hausse des salaires s'essouffle (un peu) également, tandis que le taux de démission, qui avait flambé ces dernières années, est retombé à son niveau de 2018. Avec moins de postes à pourvoir, les Américains semblent désormais plus réticents à quitter leurs emplois pour se lancer dans de nouvelles aventures professionnelles.
Dans ce contexte, la Réserve fédérale anticipe un taux de chômage atteignant 4,4 % d'ici la fin de l'année. Cette prévision constitue l'une des raisons majeures, avec la baisse des pressions inflationnistes, qui justifient sa décision d'amorcer un changement dans sa politique monétaire, cherchant ainsi à s'ajuster à une réalité économique en mutation.
-
Une première baisse des taux
Les pressions inflationnistes reculent de manière significative. En août, la hausse des prix à la consommation a été conforme aux attentes, avec une progression de 0,2 % sur le dernier mois et de 2,5 % en glissement annuel, atteignant ainsi son niveau le plus bas depuis février 2021. Jerome Powell anticipe d'ailleurs une poursuite de cette tendance, prévoyant une inflation à 2,1 % d'ici 2025.
Parallèlement, le président de la Réserve fédérale garde un œil vigilant sur l'évolution du marché de l'emploi, l'un des principaux objectifs de son mandat étant de maintenir le plein emploi aux États-Unis. Dans ce contexte, il n'est guère surprenant de voir l'institution américaine changer de cap et amorcer un cycle de baisse des taux. Ainsi, pour la première fois depuis mars 2020, la Fed a annoncé une réduction de 0,5 point de pourcentage de ses taux directeurs.
En choisissant une baisse de cette envergure, les banquiers centraux admettent implicitement que la bataille contre l'inflation est en passe d'être remportée. La priorité se tourne désormais vers la préservation du marché de l'emploi. Les taux directeurs de la Fed se situent à présent entre 4,75 % et 5 %.
Jerome Powell évoque à ce sujet « un ajustement approprié de la politique monétaire pour assurer la solidité du marché de l'emploi. Les décisions à venir seront toutefois prises réunion par réunion, sans suivre de trajectoire prédéfinie. »
De l'avis de nombreux analystes, cette baisse des taux pourrait se poursuivre d'ici la fin de l'année.
Pour conclure, la Réserve fédérale américaine a maintenu ses prévisions de croissance du PIB à 2 % par an jusqu'en 2027.
La croissance européenne s'effrite inexorablement
En 2023, l'Union européenne affichait un taux de croissance modeste de 0,4 %, flirtant dangereusement avec la récession. Cependant, cette année, le ralentissement s’accentue encore davantage. Après un premier trimestre marqué par une progression timide de 0,3 %, le second a vu le rythme fléchir, avec une hausse réduite à seulement 0,2 %. La croissance cumulée de la zone euro au cours des sept derniers trimestres n'a ainsi atteint que 0,6 %. Et, à l’horizon, aucune éclaircie ne semble poindre.
-
Des signes de ralentissement
Les dernières publications des statistiques économiques ont de quoi inquiéter même les analystes les plus optimistes. L’indice PMI composite est tombé à 48,9 en septembre, signalant une contraction de l’activité pour la première fois après sept mois d'expansion. Quant à l'indice définitif HCOB des directeurs d'achat (PMI) de la zone euro, il a chuté à 45,0 en septembre, contre 45,8 en août, se maintenant bien en dessous de la barre des 50, seuil qui sépare croissance et contraction.
Dans ce contexte, la baisse de la production industrielle en juillet (-0,3 %) n'est, hélas, guère surprenante. « La production industrielle de la zone euro devrait reculer d'environ 1 % au troisième trimestre par rapport au précédent », prévient Cyrus de la Rubia, chef économiste chez Hamburg Commercial Bank. « Avec des commandes en chute libre, il est raisonnable de s'attendre à une nouvelle baisse de la production d'ici la fin de l'année », a-t-il ajouté dans des propos relayés par le média financier L’Echo.
Tout porte donc à croire que la stagnation de l’économie de la zone euro est imminente. D’autant plus que, en France, l'un des moteurs économiques de l’Union, l'indice PMI composite a enregistré sa plus forte baisse en quinze mois.
Autres signes inquiétants d'un ralentissement à venir : la consommation des ménages a chuté de 0,1 % par rapport au trimestre précédent. L'investissement, lui aussi, a ralenti, enregistrant une baisse de 0,55 point de pourcentage au cours de la même période.
-
L’Allemagne : le coup de la panne
L’Allemagne, pilier économique de la zone euro, traverse actuellement une période de turbulences. L'enquête IFO, qui reflète le climat des affaires pour le mois de septembre, témoigne de ce malaise : l’indice est retombé à 48,5, indiquant une contraction économique, alors que les prévisions tablaient sur 50,5. De son côté, l'indice ZEW du sentiment économique a lui aussi marqué un net recul en septembre, se chiffrant à +3,6, soit une baisse de 15,6 points par rapport à son niveau d'août.
Les signes inquiétants ne s'arrêtent pas là. L'indice des services, bien que toujours en territoire positif, a atteint 50,5, son plus bas niveau depuis sept mois. Quant à l'indice manufacturier, il poursuit inexorablement sa chute, s'établissant à 44,8, son plus bas niveau en neuf mois.
Selon la Bundesbank, « l'économie allemande est peut-être déjà en récession, bien qu'un ralentissement économique sévère ne semble pas envisageable dans l'état actuel des choses. » L'institut IfW de Kiel anticipe une contraction de 0,1 % de l'économie en 2024, après un recul déjà constaté de 0,3 % en 2023.
La Bundesbank rejoint ce constat prudent. Elle souligne que l’économie allemande pourrait stagner ou enregistrer une légère baisse au troisième trimestre, après une contraction surprise de 0,1 % lors du trimestre précédent. À plus long terme, l’institution se veut toutefois rassurante : selon son président, "une récession marquée par un déclin significatif, généralisé et durable de la production économique n'est pas envisagée pour le moment."
Fortement dépendante de ses exportations, notamment vers la Chine, l'Allemagne espère néanmoins tirer profit du plan de relance récemment annoncé par Pékin.
-
La BCE réagit enfin
L’inflation dans la zone euro a chuté brusquement, passant de 2,2 % en août à 1,8 % en septembre, sous l’effet conjugué de la baisse des coûts de l’énergie et d’une chute significative des prix des services.
Pour Christine Lagarde, « il est probable que le chiffre de l'inflation en septembre soit proche de 2 %, en deçà du scénario de base de la BCE. La lutte contre l'inflation progresse, et le processus de désinflation est en cours. »
Résultat des courses, la BCE a réagi en annonçant une nouvelle baisse de 25 points de base du taux directeur de l’institution européenne, le portant à 3,5 %. C'est la deuxième réduction de ce cycle, après une première diminution de 0,25 % en juin dernier. Les marchés anticipent désormais deux baisses de taux d'ici la fin de l'année.
Suffira-t-il à relancer une économie atone ? Rien n'est moins sûr. En vérité, de nombreux économistes s’interrogent sur la lenteur des prises de décisions et sur le niveau des taux, qu’ils jugent encore bien trop élevé.
La Chine déploie son plan de relance
L’économie chinoise va de mal en pis. Au deuxième trimestre de 2024, le produit intérieur brut n’a enregistré qu’une augmentation de 0,7 % en glissement trimestriel, un rythme qui s’avère être le plus faible depuis 2022. Malgré cette situation préoccupante, les dirigeants chinois affichent une certaine confiance. Xi Jinping a rappelé que l’objectif officiel de croissance de 5 % n’était pas abandonné.
-
Les exportations : l’arbre qui cache la forêt ?
Malgré les affres d’une guerre commerciale menée avec les États-Unis, les données économiques chinoises du mois d’août mettent en lumière la bonne tenue des exportations, qui ont augmenté de 8,7 % en glissement annuel.
Ce dynamisme résulte toutefois d’une stratégie axée sur le volume. Les entreprises, en réduisant leurs prix pour maintenir leurs ventes, témoignent d’un phénomène où les volumes d’expédition ont augmenté plus rapidement que la valeur des exportations au cours des derniers mois. C’est particulièrement visible sur le marché de l’acier, où la Chine inonde le marché mondial en écoulant sa production à vil prix.
Cependant, la demande intérieure demeure faible. Les consommateurs chinois manquent de confiance, ce qui pèse sur l’économie nationale. L’indice de confiance des consommateurs s'est affiché à 98,7, nettement en deçà des attentes, qui s'élevaient à 104.
Les importations n’ont progressé que de 0,5 % en glissement annuel, un chiffre bien en deçà des prévisions du consensus. Il en va de même pour les ventes de détail, qui ont enregistré une hausse de 2,1 %, contre une estimation de 2,5 %. L’indice de confiance dans le secteur manufacturier a également fléchi, atteignant 49,41, signalant ainsi une contraction pour le troisième mois consécutif.
Il était devenu évident pour les dirigeants du pays que la Chine nécessitait un environnement de taux d'intérêt plus bas ainsi qu’une politique de relance économique claire pour raviver la confiance. En effet, l'Empire du Milieu rencontre de nombreuses difficultés à sortir de la crise immobilière, dont les répercussions se font durement ressentir par la population, avec 70 % de l'épargne des ménages investie dans cette classe d'actifs.
-
Enfin un plan de relance !
Jusqu'à présent, et avec la bénédiction du Parti communiste chinois, la Banque populaire de Chine avait timidement procédé à quelques baisses de taux, mais celles-ci n'avaient jamais dépassé 0,10 % à chaque fois. Cependant, le temps presse ! La déflation n'est désormais plus très loin. En août, sur un an glissant, la hausse des prix s'est limitée à seulement 0,6 %.
Les dirigeants chinois ont donc décidé de reprendre les choses en main. De nouvelles mesures ont ainsi été annoncées pour stimuler la consommation et l'investissement, s'élevant à un montant proche de 150 milliards d'euros. Le gouverneur de la Banque populaire de Chine, Pan Gongsheng, a ainsi annoncé la baisse des taux de référence à 1,85 % ainsi que l'injection de 9 Md€ dans le système financier. Autre mesure significative : une diminution de 0,5 % des taux d'intérêt hypothécaires pour les prêts immobiliers existants est prévue, offrant un bénéfice estimé à 50 millions de foyers et permettant de réduire les coûts d'emprunt de 19 Md€.
Le gouverneur a également déclaré que la banque centrale réduirait prochainement de 50 points de base le montant des réserves obligatoires (RRR) imposées aux banques, ce qui devrait libérer environ 127 Md€ pour de nouveaux prêts.Pour réaliser l'achat d'une résidence secondaire, les investisseurs verront, par ailleurs, leur l'apport en fonds propres se réduire, passant de 25 % à 15 %.
-
Un doute sur l’efficacité des mesures ?
Les experts s'interrogent sur l'efficacité du programme d'injection de liquidités de la Banque populaire de Chine, au regard de l'extrême faiblesse de la demande de crédit tant de la part des entreprises que des consommateurs. Ils notent par ailleurs l'absence de mesures visant à soutenir l'activité économique réelle.
L'exécutif chinois en a d'ailleurs peut-être pleinement conscience. Par la voix de Pan Gongsheng, il a ouvert la porte à l'annonce d'autres mesures similaires d'ici la fin de l'année.
Les marchés financiers ont cependant très bien accueilli cette nouvelle, l'indice composite de Shanghai bondissant de près de 20 % en quelques séances.
Japon : un nouveau premier ministre
Au Japon, le pouvoir politique change de mains. Le réformateur Shigeru Ishiba accède au poste de Premier ministre, succédant ainsi au modéré Fumio Kishida. Son programme ambitionne, entre autres, une réforme fiscale d’envergure, des hausses de taux d’intérêt, ainsi qu’une appréciation du yen.
En dépit des vives inquiétudes qui hantent les investisseurs, certains économistes estiment qu'Ishiba n'entreprendra pas de réformes radicales à court terme. Cette prudence serait dictée par la composition équilibrée de son gouvernement et les réticences qui persistent au sein de son parti, le Parti libéral-démocrate (PLD).
L'inflation par ailleurs semble se maintenir, soutenue par la hausse continue des salaires. Toutefois, la Banque du Japon (BoJ) a écarté pour l'instant l'éventualité d’une nouvelle hausse des taux.
Les convictions de Scala Patrimoine
Le mois de septembre a dépassé les attentes, s'avérant nettement plus favorable pour les marchés que prévu. Bien que la performance des marchés actions des économies développées n'ait pas excédé 2,5 % pour les régions les plus dynamiques, l'assouplissement du discours monétaire de la Réserve fédérale américaine inaugure un nouveau cycle monétaire, promettant de soutenir l'économie. La baisse progressive de l'inflation vers l'objectif de la Fed a dévié l'attention de cette dernière vers l'affaiblissement du marché de l'emploi.
-
Les marchés actions
Des situations économiques protéiformes
La Fed a initié un cycle de baisse des taux, en commençant par une réduction de 50 points de base sur le taux directeur, une mesure bien accueillie par les marchés, d'autant que les données macroéconomiques, notamment celles de la consommation, restent solides. Les anticipations des marchés concernant une baisse des taux se sont accentuées ces dernières semaines, avec désormais l'attente de cinq réductions d'ici mai 2025, bien que ces prévisions restent sujettes à des fluctuations en fonction des annonces des responsables de la Fed et des rapports sur l'emploi.
En Europe, les nouvelles sont nettement moins optimistes. Malgré une deuxième réduction des taux décidée à la mi-octobre, la BCE reste prudente quant au calendrier des prochaines baisses. La faiblesse de la croissance, particulièrement en Allemagne, ainsi que le manque d'investissements freinent la relance économique, surtout dans un contexte d'austérité nécessaire. Les taux d'intérêt élevés pèsent davantage en Europe, avec des conditions de crédit toujours contraignantes malgré un léger relâchement. Bien que l'inflation soit passée sous la barre des 2 % dans certains pays européens en septembre, indiquant une atténuation de la pression sur les consommateurs, la situation économique globale reste bien plus préoccupante en Europe qu'aux États-Unis.
En septembre, le gouvernement chinois, après plusieurs mois d'attente, a également annoncé un ensemble de mesures de stimulation monétaire, budgétaire et financière pour contrer la dégradation de la situation économique. Ces annonces ont suffi à propulser l'indice des actions domestiques chinoises de 29 % par rapport à son point bas annuel, ce qui a aussi favorisé un rebond de près de 7 % de l'indice des actions des marchés émergents en septembre. Cependant, à moyen terme, une reprise durable des prix de l'immobilier serait nécessaire pour restaurer la confiance des ménages chinois et stimuler la demande.
Une prudence qui s’impose sur les marchés actions ?
Dans ce contexte, nous maintenons une position neutre sur les marchés actions. Le scénario principal d'un atterrissage en douceur, associé aux baisses de taux attendues, soutient les actifs risqués. Cependant, nous restons prudents face à un environnement encore marqué par une grande volatilité, sensible aux incertitudes internationales (élections américaines, tensions géopolitiques) et par des valorisations élevées sur certains marchés.
Nous continuons de privilégier les actions américaines par rapport aux actions européennes, notamment en raison de la solidité du momentum économique aux États-Unis, de la désynchronisation des politiques budgétaires avec l'Europe, et de la robustesse des prévisions de croissance des bénéfices.
Une rotation sectorielle se dessine
Il convient de souligner l'importance de la diversification sectorielle, particulièrement dans un contexte où nous observons une déconcentration de la performance. Ces derniers mois, une rotation sectorielle a bénéficié aux secteurs présentant des valorisations plus attractives. Les prévisions de croissance bénéficiaire pour les valeurs du S&P 493 (excluant les sept grandes valeurs technologiques) progressent, réduisant l'écart avec les projections des grandes capitalisations du secteur technologique américain, qui continuent de délivrer des perspectives solides. Nous restons donc positifs sur ces valeurs, percevant les corrections comme des opportunités d'achat. Bien qu'un environnement de baisse des taux soit favorable aux petites capitalisations, nous déconseillons une surexposition à ces dernières, malgré des valorisations attrayantes. Ces valeurs peinent à retrouver une performance durable, dans un contexte où les leaders du marché concentrent la liquidité.
Enfin, s'exposer au Japon ou aux marchés émergents, tout en couvrant le risque de change, peut offrir une bonne diversification. Toutefois, nous recommandons de limiter l'exposition à la Chine, malgré les récentes annonces, et d'attendre des mesures plus significatives pour un impact durable sur la demande. Nous maintenons une opinion favorable sur l'Inde, malgré des valorisations élevées.
-
Les marchés obligataires
En septembre, la baisse des taux d'intérêt des obligations souveraines s'est poursuivie, avec un recul d'environ 20 points de base sur la partie longue de la courbe des deux côtés de l'Atlantique, et de 30 points de base sur la partie courte, plus fortement impactée par la baisse des taux directeurs. Ces baisses ont continué à soutenir les valorisations des obligations.
L'écart entre l'OAT française et le Bund allemand a fluctué autour de 80 points de base, une prime de risque qui devrait perdurer en raison de la fragilité de la situation budgétaire française et de l'absence d'efforts notables pour réduire les dépenses publiques. Il est à noter que l'OAT française, après avoir dépassé les obligations souveraines portugaises à 10 ans, affiche désormais un rendement supérieur à celui de l’Espagne. La présentation du plan budgétaire de la France à Bruxelles, prévue à la fin du mois, sera un événement à suivre de près.
Une classe d’actifs qui bénéficie de la baisse de l’inflation
La baisse de l'inflation et le début d'un cycle de normalisation monétaire restaurent à la classe d'actifs obligataires sa capacité à se désynchroniser des marchés actions. En cas de déviation du scénario central, une accélération de la baisse des taux directeurs profiterait à la valorisation des obligations en portefeuille. À l’inverse, une ré-accélération de l'inflation pourrait pousser les banques centrales à revenir sur leur stratégie et à relever les taux. Dans ce scénario, les coupons élevés garantiraient tout de même un rendement positif, offrant ainsi une source de revenu stable pour les investisseurs. C'est pourquoi nous adoptons désormais une vision positive sur les obligations, en privilégiant les crédits de qualité, dits « investment grade », sur des maturités moyen terme, afin de continuer à profiter de rendements attractifs par rapport aux dix dernières années.
D’un point de vue des valorisations, celles-ci apparaissent globalement plus intéressantes que les obligations à haut rendement, en raison de la compression marquée des spreads, permettant ainsi d'améliorer la qualité crédit du portefeuille. Les obligations subordonnées financières émises par de grandes banques systémiques européennes constituent également une source de diversification dans le segment obligataire. La subordination de cette dette offre des rendements plus élevés que la dette senior, alors même qu’elle est émise par des banques dont les bilans se sont considérablement renforcés au cours des dix dernières années, grâce à un cadre réglementaire bancaire plus strict. Il est toutefois recommandé de privilégier les titres présentant un risque moindre dans la hiérarchie de subordination.
L’attrait du haut rendement ?
Le segment des obligations à haut rendement (« High Yield ») demeure un outil de diversification pertinent dans une allocation obligataire. Le taux de défaut reste historiquement bas, et le marché américain, plus profond avec un plus grand nombre d’émetteurs, offre une prime de risque significativement supérieure à celle observée en Europe. Le coût de couverture du risque de change doit néanmoins être pris en compte. Nous préconisons de se concentrer sur les titres notés BB et B, à des maturités courtes voire très courtes, afin de limiter le risque de refinancement (très faible pour 2025) et d’atténuer la sensibilité aux taux.
La dette émergente en devise forte constitue également une option à considérer pour booster le rendement du portefeuille obligataire, car cette classe d'actifs tend à surperformer historiquement lors des cycles de baisse des taux de la Fed.
Enfin, la repentification de la courbe des taux, après plusieurs années d'inversion, ravive l'intérêt pour la duration (positions sur la partie longue de la courbe). Toutefois, nous préférons privilégier les obligations d'entreprise de qualité, qui offrent des rendements plus élevés sur des maturités plus courtes, limitant ainsi l’exposition à la volatilité des taux.
-
Les investissements alternatifs
Nous avions initialement adopté une position défavorable vis-à-vis de ces stratégies cette année, préférant nous positionner à la hausse sur les actions et les obligations. Jusqu'à présent, nous avons également privilégié les placements monétaires, en raison de l'attrait du couple rendement/risque qu'ils offraient. Toutefois, au vu des niveaux élevés de valorisation des actions, en particulier sur certains marchés, et des disparités au sein même de cette classe d'actifs, nous considérons que des stratégies de type long/short actions pourraient s'avérer pertinentes. Ces stratégies permettraient non seulement de protéger l'exposition aux marchés actions en cas de baisse des valeurs, mais également de surperformer les indices sur les marchés les plus complexes.
-
Les produits structurés
Nous continuons de privilégier les produits structurés en raison de leur capacité à s’adapter aux objectifs de rendement d'un investisseur tout en permettant une gestion maîtrisée de l’exposition au risque des marchés financiers. Malgré la baisse des taux observée, les rendements offerts demeurent attractifs. Dans ce contexte, la priorité est accordée à une sélection rigoureuse et à une diversification adéquate des structures et des sous-jacents. Les opportunités d’investissement sont nombreuses, mais il est primordial de bien comprendre les mécanismes de ces produits avant de s'engager, afin d'éviter toute déconvenue.
-
Le capital-investissement et la dette privée
L'intérêt croissant des investisseurs institutionnels pour les actifs non cotés demeure une tendance clé, accentuée par un contexte de baisse progressive des taux d'intérêt en 2024. Cette dynamique stimule les flux vers les fonds destinés au marché de détail.
Une vision positive pour la classe d’actifs
En adoptant une approche mesurée à court terme, nous conservons une vision positive pour le private equity. Nous continuons de privilégier les stratégies secondaires, qui permettent d’accéder à des opportunités de valorisation intéressantes. Parallèlement, les fonds de co investissement restent au cœur de notre approche pour maximiser les rendements tout en minimisant les coûts.
Les stratégies de dette privée gagnent également en importance dans ce contexte de baisse des taux, offrant des solutions de financement attractives. De plus, nous restons engagés dans les stratégies de growth buyout, qui soutiennent les entreprises en phase d’expansion, ainsi que dans la dette mezzanine, qui fournit un financement flexible, particulièrement adapté à un environnement de financement plus favorable. Ces stratégies renforcent notre portefeuille en saisissant des opportunités sur un marché en transformation. Enfin, le venture capital (VC) connaît un regain d’intérêt, offrant des perspectives prometteuses pour financer des startups innovantes, notamment dans les secteurs de la technologie et de la transition énergétique.
Quelle allocation choisir ?
Nous favorisons une approche diversifiée des investissements non cotés, conçue pour s'inscrire dans une stratégie à long terme, sans changements trop brusques. Pour optimiser un portefeuille dans ce contexte, nous recommandons une stratégie équilibrée. Cela inclut une allocation aux stratégies secondaires pour la stabilité, une exposition au capital-risque (VC) pour capter le potentiel de rendements élevés, et des investissements dans le LBO pour bénéficier de l'effet de levier. Le growth equity permet d'exploiter la croissance des entreprises établies, tandis que la dette mezzanine profite de taux compétitifs, diversifiant ainsi le risque et maximisant les opportunités de rendement.
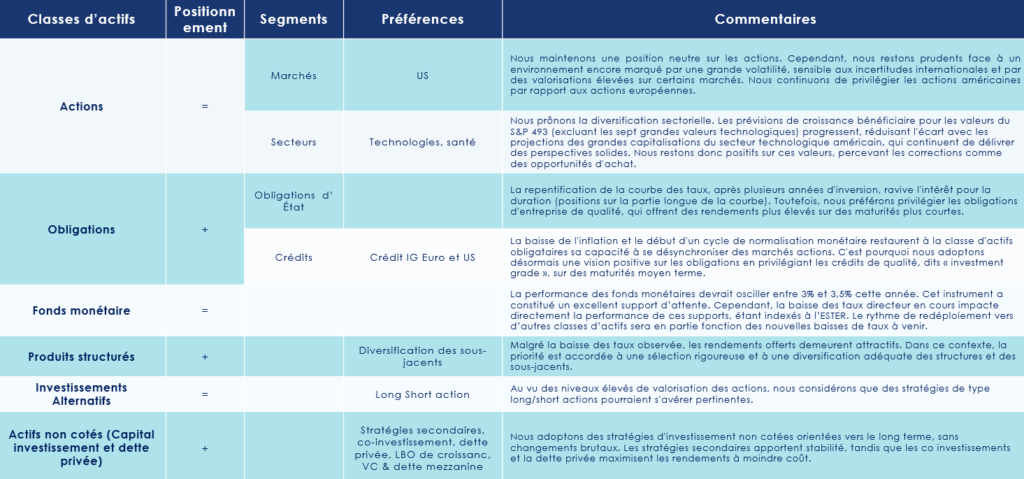
Conférence SporTech.Fr : le rôle des sportifs de haut niveau dans le financement de l’innovation
La Sportech est un collectif qui rassemble les startups innovantes ou à fort impact dans le domaine du sport. Il représente plus de 150 startups et près d'1 milliard d’euros de chiffre d'affaires en 2023. Ce collectif vient d'organiser un événement d'envergure, attirant plus de 200 participants. Lors de cette matinée, les organisateurs proposèrent une table ronde spécialement consacrée au thème du "Capital risque, capital investissement, gestion d’image et attentes des sportifs de haut niveau". Cette discussion a ainsi été dirigée par Jacques D'Arrigo, président de SporTech Fr, en présence de personnalités telles que le footballeur Raphaël Varane, Etienne Boutan (Intuition), Vincent Catherine (Sienna Private Equity), Clarisse Castan (Ginger and Limón), Athanase Kollias (Kinvent) et Guillaume Lucchini (Scala Patrimoine). Vous trouverez ici l'intervention de l'associé fondateur du multi family office Scala Patrimoine.
Collectif SporTech.Fr. Le mouvement des athlètes investisseurs prend une ampleur croissante en France. Des figures telles que Tony Parker avec Infinity Nine Group, Blaise Matuidi avec Origins, ou encore Raphaël Varane, impliqué dans diverses entreprises de la Sportech comme VOGO, Footbar, Kobi et Kinvent, en sont les témoins les plus notables. Quelles sont leurs attentes vis-à-vis des multi family offices ? Leur gestion patrimoniale diffère-t-elle de celle des entrepreneurs traditionnels ?
Guillaume Lucchini. Le métier de multi-family office se déploie dans l’ombre, apportant un soutien précieux aux entrepreneurs et aux athlètes de haut niveau. Ce conseil à forte valeur ajoutée se matérialise notamment en leur fournissant un éventail de compétences complémentaires à celles qu'ils possèdent déjà.
Bien que les carrières des entrepreneurs et des sportifs partagent une quête commune de dépassement personnel, elles diffèrent profondément sur plusieurs aspects.
Le chef d’entreprise connait une période d’activité bien plus longue que la durée de sa retraite. Le sportif, au contraire, doit composer avec une carrière très courte, émaillée de nombreux aléas. Leur patrimoine ne va donc pas se travailler de la même manière.
De ce fait, la gestion et la sécurisation de leurs patrimoines, ainsi que les stratégies de transmission aux générations futures, nécessitent des approches distinctes.
Quel est le profil des sportifs de haut niveau ayant vocation à investir sur des opérations de capital-investissement et de capital risque ?
Guillaume Lucchini. Il convient de préciser que cette classe d’actifs ne convient pas à tous. Le capital-risque, également connu sous le nom de capital innovation, s'insère dans un portefeuille d'actifs uniquement lorsque l'athlète a déjà établi des bases patrimoniales solides, garantissant ainsi une sécurité financière à sa famille. De meme, cet investissement est principalement destiné aux sportifs ayant construit un écosystème de professionnels expérimentés autour d'eux.
Quel est alors le rôle d’un family office ?
Guillaume Lucchini. Nous avons notamment pour mission de filtrer et d’auditer les investissements proposés aux sportifs. Nous leur offrons un univers de compétences juridiques, fiscales et financières, tout en veillant à préserver les intérêts de leur famille. Le sportif représente un actif, une marque à part entière, dont l’image possède une valeur monétisable. Lorsque nous accompagnons un athlète, nous associons souvent un investissement financier à un investissement en image, permettant ainsi d'établir des ponts entre le monde du sport et celui de l'entrepreneuriat. Cette synergie enrichit ces deux mondes, offrant des bénéfices mutuels significatifs.
Romane Azzopardi : « En France, les fluctuations persisteront tant que les orientations politiques ne seront pas clarifiées »
Au cours du premier semestre 2024, les marchés actions mondiaux, en particulier ceux des États-Unis, ainsi que l'or, ont affiché des performances remarquables. Pourtant, malgré cette dynamique positive, la situation est plus nuancée qu'il n'y paraît. Les nombreuses incertitudes politiques et le ralentissement de l'économie américaine continuent de polariser l'attention des investisseurs. Romane Azzopardi, responsable de la gestion financière au sein du multi-family office Scala Patrimoine, revient sur les événements de ces derniers mois et expose ses perspectives pour le trimestre à venir.
Scala Patrimoine. Quelles sont les conséquences des élections législatives françaises sur les marchés financiers ?
Romane Azzopardi. L'annonce de la dissolution de l'Assemblée nationale, survenue après les élections européennes, a entraîné une chute marquée de plus de 6 % des marchés actions français en moins d’une semaine. Cette baisse fut également accompagnée d'une montée de la prime de risque des obligations souveraines françaises. Le second tour des élections législatives n’ayant, par ailleurs, pas permis de dégager une majorité claire à l'Assemblée nationale, cela alimentera indéniablement les préoccupations politiques pendant une période indéterminée.
Le paysage politique semble s'orienter vers un gouvernement technocratique, considéré comme l'issue la plus probable. Bien que cette perspective puisse sembler relativement bénigne pour la Bourse, il demeure complexe d’évaluer avec précision son impact sur les marchés français. Certains secteurs ont, en effet, été plus affectés que d'autres, et les valeurs les plus exposées au marché domestique continueront de montrer une vulnérabilité accrue.
À court terme, les préoccupations et les fluctuations persisteront tant que les orientations politiques ne seront pas clarifiées. À moyen terme, l’endettement demeurera sans doute l’une des inquiétudes prédominantes des marchés financiers.
Scala Patrimoine. Quelles est la situation économique en zone euro ?
Romane Azzopardi. Au-delà des enjeux politiques, la situation économique dans la zone euro affiche quelques signes encourageants de reprise. La croissance du PIB pour le premier trimestre de 2024 a progressé de 0,3 %, soutenue par une augmentation des exportations nettes et un regain d'activité dans le secteur des services. Cette croissance a également bénéficié d'une amélioration des salaires réels, augmentant ainsi le pouvoir d'achat et stimulant la consommation.
En ce qui concerne l'inflation, bien que la tendance des prix reste préoccupante, la baisse progressive et continue de l'indice des prix à la consommation a contribué à stabiliser l'économie. Une inflation en recul réduit d’abord les coûts pour les entreprises, tout en allégeant la pression sur le pouvoir d'achat des ménages, favorisant ainsi une reprise économique, certes modeste, projetée à 0,8 % pour 2024. La diminution de l'inflation a également permis à la BCE de réduire ses taux directeurs de 25 points de base pour la première fois en deux ans, assouplissant ainsi les conditions financières et ouvrant la voie à d'éventuelles baisses de taux supplémentaires.
« Les derniers indicateurs signalent un affaiblissement de la consommation des ménages américains »
Scala Patrimoine. Doit-on s'attendre à un fléchissement de la consommation des ménages américains ?
Romane Azzopardi. Les derniers indicateurs signalent un affaiblissement de la consommation des ménages américains, l'un des principaux moteurs de l'économie nationale. Cet affaiblissement s'explique notamment par l'épuisement de l'épargne excédentaire accumulée durant la pandémie, avec un taux d'épargne tombé à 3,6 %, en deçà de la moyenne historique. Cet épuisement, couplé à une augmentation des défauts de paiement, y compris sur les crédits immobiliers, exerce une pression financière accrue sur les ménages.
Cette dynamique a conduit à une réduction de la consommation, susceptible d'affecter la croissance de l'activité économique américaine. De plus, le ralentissement récent du marché du travail a entraîné une diminution du rythme de croissance des salaires, impactant directement la consommation. Toutefois, une croissance salariale plus modérée pourrait alléger la pression sur l'inflation, ce qui pourrait inciter la Fed à abaisser ses taux.
Concernant la croissance, les prévisions restent globalement rassurantes avec une projection de 2,7 % pour 2024, selon le FMI. Cependant, les décisions futures de la Fed quant aux taux directeurs seront cruciales pour la dynamique de la croissance américaine.
Scala Patrimoine. Quels sont les principaux points de vigilance pour les mois à venir ?
Romane Azzopardi. L'issue des élections présidentielles américaines, marquées par le retrait de Joe Biden et la tentative d’assassinat sur Donal Trump, et le plan de réduction des déficits français, soumis à la Commission européenne dans les mois à venir, continueront d'alimenter la volatilité à court terme. Le contexte géopolitique, source constante d'instabilité, ajoutera également à cette incertitude.
En second lieu, les décisions monétaires des banques centrales, notamment celles de la Fed et de la BCE concernant leurs politiques de taux directeurs, seront déterminantes.
Troisièmement, nous entrons dans une période cruciale de publication des résultats financiers des entreprises. La capacité des entreprises à maintenir et à préserver leur croissance bénéficiaire sera essentielle pour soutenir les marchés actions.
Enfin, l’exacerbation potentielle des tensions commerciales entre l’Union européenne, la Chine, et possiblement les États-Unis en cas de victoire des Républicains pourrait entraver la reprise du cycle manufacturier attendu en Europe et nuire à la croissance économique globale.
https://www.youtube.com/watch?v=PbRw5z6hJxo
La Suisse : un havre de paix face aux incertitudes politiques et économiques en France ?
Les récentes tensions politiques et la montée des extrêmes en France inquiètent de plus en plus les grandes fortunes françaises. Ces dernières redoutent d'être durement imposées sur leurs revenus et leur patrimoine. Ces préoccupations ont déclenché un intérêt croissant pour des destinations plus sécurisées et propices aux affaires.
Parmi celles-ci, la Suisse se distingue par ses nombreux atouts. Bien que n'appartenant pas à l'Union Européenne, ce pays bénéficie d'un emplacement géographique central en Europe et, surtout, d'un environnement économique dynamique. Au point que les professionnels de la gestion de fortune installés en Suisse sont actuellement submergés d'appels et de demandes de renseignements concernant les modalités de transfert de ces grandes fortunes.
Présent à Paris, à Marseille et à Genève, Scala Patrimoine vous présente les principaux atouts de la Suisse dans l’univers de la gestion de fortune.
1. La Suisse ou les vertus de la stabilité politique et économique
Dans un contexte marqué par de fortes tensions politiques et économiques en France, ainsi que dans d'autres pays européens, la Suisse se place comme un modèle de stabilité économique, politique et sociale. Cette constance permet aux entrepreneurs et aux grandes fortunes de planifier leurs investissements à long terme, sans craindre de changements soudains dans les domaines juridiques, fiscaux ou financiers.
Guillaume Lucchini, associé fondateur de Scala Patrimoine, dont le multi-family office opère en France et en Suisse, confirme ce sentiment. « La rapidité avec laquelle Emmanuel Macron a pris la décision de dissoudre l’Assemblée Nationale après la publication des résultats des élections européennes a surpris beaucoup de Suisses. Une telle instabilité n’est clairement pas dans la culture helvétique », observe-t-il.
Ainsi, la Suisse offre un environnement prévisible et sécurisé, prisé par ceux qui cherchent à protéger et faire fructifier leurs patrimoines loin des aléas politiques et économiques.
2. La solidité de l’architecture bancaire et monétaire
Si la Suisse a longtemps été synonyme de confidentialité bancaire, les banques helvétiques échangent, depuis 2018, automatiquement leurs informations sur les comptes ouverts avec de nombreux pays dont ceux de l'Union européenne. Malgré tout, les établissements helvétiques demeurent toujours soucieux de la confidentialité de leurs informations financières, et ont massivement investi, ces dernières années, sur la protection des données.
« La solidité des régulateurs bancaires suisses est un pilier fondamental de la réputation et de la fiabilité du système financier helvétique » souligne, à ce titre, Guillaume Lucchini, avant d’ajouter : « La Suisse dispose de régulateurs robustes, tels que l'Autorité fédérale de surveillance des marchés financiers (FINMA), qui veillent rigoureusement au respect des normes les plus élevées en matière de transparence, de solvabilité et de gestion des risques. »
Ces régulateurs imposent, il est vrai, des exigences strictes aux établissements financiers, garantissant ainsi la protection des investisseurs et la stabilité du marché. Leur rôle est crucial pour prévenir les crises financières et maintenir la confiance du public et des investisseurs internationaux. Grâce à cette supervision rigoureuse, les banques suisses figurent parmi les établissements les plus sûres au monde, et sont aujourd’hui très bien capitalisées.
Enfin, il convient de souligner la solidité du franc suisse. Une monnaie reconnue comme l'une des plus stables du monde. L’associé fondateur de Scala Patrimoine rappelle d’ailleurs que le France suisse est « souvent considéré comme une valeur refuge en période d'incertitude économique. Une solidité qui met notamment en valeur la robustesse de l'économie suisse, une politique monétaire prudente et la confiance internationale dans le système financier helvétique.
3. L’emplacement stratégique
Situé géographiquement au cœur de l’Europe, La Suisse partage ses frontières avec les principales puissances de l’économie continentale (France, Allemagne, Italie). Cet emplacement stratégique, à proximité des différents marchés européens, propose de nombreux avantages aux entrepreneurs et investisseurs privés situés en suisse.
Avec ses majestueuses montagnes, ses paisibles lacs et une nature florissante à portée de main, la Suisse offre tout d’abord un cadre idyllique pour les amateurs de plein air et les citadins en quête de tranquillité. Le sentiment de sécurité est profondément ancré dans la société suisse, où les taux de criminalité demeurent très faibles. Cette sécurité contribue largement à la qualité de vie des résidents.
Les hôpitaux et les établissements de soin en Suisse jouissent également d'une excellente réputation.
Enfin, sur le plan politique, la Suisse se distingue par sa démocratie directe, où les citoyens participent régulièrement aux décisions politiques par le biais de référendums. Cette implication directe renforce le sentiment de contrôle et d'appartenance à la communauté, contribuant ainsi à un environnement stable et participatif.
Mais au-delà de cette qualité de vie, les Suisses bénéficient également d’un environnement économique financier robuste. Guillaume Lucchini rappelle en effet que « la suisse est un véritable Hub financier qui réunit un ensemble large d’établissements financiers (Banques, cabinets d’avocats, sociétés de gestion), basés principalement à Genève et à Zürich. »
La législation suisse favorise également l'innovation et la croissance économique, créant un climat propice aux affaires. Ce n’est d’ailleurs pas un hasard si le pays abrite les sièges de certains des plus grands groupes mondiaux (Adecco, Holcim, Nestlé, Roche, TAG-Heuer, UBS, Swisscom …).
4. L’environnement juridique et fiscal attractif
Réputée pour son système fiscal attrayant, la Suisse offre des avantages significatifs aux investisseurs étrangers.
Avec des taux d'imposition sur le revenu et sur la fortune relativement modérés (même si pour les plus fortunés, les taux peuvent etre très importants), l'exonération des gains en capital et la possibilité pour les résidents étrangers d'opter pour un « forfait fiscal » dans de nombreux cantons, la Suisse représente une destination de choix pour les entrepreneurs et les investisseurs privés. Le « forfait fiscal » permet, en effet, de calculer l'impôt en fonction des dépenses du contribuable plutôt que sur sa fortune ou ses revenus, une méthode particulièrement attrayante pour ceux dont le patrimoine personnel dépasse les 5 millions d'euros.
Pour vous donner un ordre d’idée, dans le canton de Genève, le taux maximum du barème de l’impôt sur le revenu monte à 45 %, contre respectivement 24,9 % et 41,5 % dans les cantons de Schwyz (ville de Schwyz) et de Vaud (ville de Lausanne).
Pour l’impôt sur la fortune, les taux appliqués à ces trois cantons – Genève, Schwyz et Vaud – est dans cet ordre de 1,01 %, 0,79 % et 0,19 %.
Point fort, les droits de donation et succession sur les opérations en ligne directe descendante ne sont pas imposées dans les cantons de Genève et Schwyz. Et ils sont de seulement 7 % dans le Canton de Vaud.
Guillaume Lucchini confirme ce constat : « En combinant une infrastructure de pointe et un environnement fiscal avantageux, la Suisse continue d'attirer les investisseurs qui cherchent à optimiser leur fiscalité tout en s'implantant dans un pays dynamique et innovant. Cette combinaison d'attraits fait de la Suisse non seulement un havre fiscal mais également un lieu propice à l'innovation et à la croissance entrepreneuriale.
5. L’expertise reconnue en gestion de patrimoine des établissements suisses
Les banques suisses jouissent d'une renommée mondiale grâce à leur expertise inégalée en gestion de fortune et en gestion d'actifs. Elles offrent aux investisseurs un accès privilégié à une vaste gamme d'opportunités d'investissement, allant des actions et obligations aux produits plus sophistiqués (Matières premières, placements alternatifs, produits structurés …).
Ces établissements helvétiques ne se contentent pas de briller sur la scène nationale, ils sont également très actifs sur les marchés internationaux. « En intégrant à leur offre des sociétés de gestion européennes, américaines et asiatiques, les banques suisses élargissent constamment leurs horizons et diversifient les options disponibles pour leurs clients. » abonde d’ailleurs Guillaume Lucchini, le dirigeant de Scala Patrimoine qui partage sa vie entre Paris et Genève.
Enfin, les sociétés suisses permettent d'accéder à un choix étendu de fonds de private equity, offrant ainsi des opportunités d'investissement exclusives et généralement difficiles d’accès. Cette diversité et cette profondeur de services sont autant de raisons qui expliquent le succès des banques suisses.
Historiquement, les banques privées suisses ont aussi toujours veillé à aligner leurs intérêts avec ceux de leurs clients. De nombreux établissement étaient ainsi structurés comme des sociétés en commandite simple. Autrement dit, cela signifie que leurs associés sont indéfiniment responsables sur leur fortune personnelle. Certains établissements ont encore aujourd’hui ce statut. C’est notamment le cas de La Banque Bordier, avec laquelle Scala Patrimoine collabore.
L’avis de Scala Patrimoine
Scala Patrimoine dispose d’une expertise reconnue en matière d'investissements transfrontaliers entre la France et la Suisse. Avec des bureaux stratégiquement situés à Genève et à Paris, notre multi family-office bénéficie d’une connaissance approfondie des marchés et des réglementations des deux pays. Notre équipe dédiée assure une gestion patrimoniale sur mesure pour les entrepreneurs, les grands investisseurs et les sportifs de haut niveau, répondant ainsi à chacun de leurs besoins spécifiques.
Le rendez-vous des marchés financiers - Juin 2024
Marchés financiers & économie : les points clés
- Christine Lagarde, la présidente de la Banque Centrale Européenne (BCE) vient de baisser le principal taux directeur de l'institution européenne de 25 points de base. Le taux de refinancement principal passe de 4,5 % à 4,25 % tandis que le taux de la facilité de dépôt est désormais de 3,75 %, contre 4 % précédemment.
- L'agence de notation américaine Standard & Poor’s a dégradé la note de la dette souveraine française de « AA » à « AA- ». Pour l’instant, cette décision n’a toutefois pas eu d'impact notable sur les taux d'intérêt français à court terme.
- L'activité économique en Zone Euro s'améliore. Le produit intérieur brut (PIB) est en hausse de 0,3% au cours du premier trimestre 2024 par rapport au trimestre précédent. Toutes les grandes économies profitent de cette dynamique.
Quelles performances sur les marchés financiers ?
1. Les marchés actions reprennent leur souffle
Ces dernières semaines, les marchés financiers avancent en ordre dispersé. Au cours des 30 derniers jours, le S&P 500 s’adjuge près de 3 %, tiré notamment par les excellents résultats de la société Nvidia. En Europe, Le CAC 40 lâche 1 % alors que le Dax Allemand gagne 1 %. L’EURO STOXX 50 est lui aussi en hausse de 1 %. L’indice phare japonais, le Nikkei, reprend également des couleurs (+ 1,2 %).
Les marchés indiens sont, de leurs côtés, portés par le succès des réformes mises en œuvre par Narendra Modi depuis son arrivée au pouvoir en 2014. Cette belle dynamique vient d’ailleurs d’être confirmée par la victoire de l'Alliance démocratique nationale dirigée par le Bharatiya Janata Party (BJP) de Narendra Modi lors des dernières élections législatives en Inde. Les dépouillements ont toutefois scellé un avantage moins important que ne le laissaient présager les sondages de sortie des urnes.
Après avoir battu des records historiques, le Nifty 50 a donc chuté de 5,5% et le BSE Sensex, indice de la Bourse de Bombay, de 5 % dans les minutes suivants la publication des résultats. Narendra Modi pourra toujours se consoler avec l’annonce de l'agence de notation Standard & Poor's. Celle-ci a, en effet, revu à la hausse ses perspectives pour l'Inde, passant de « stables » à « positives ». Une décision bienvenue qui pourrait permettre au pays d’améliorer à court ou moyen terme sa note de crédit, et ainsi réduire ses coûts d'emprunt.
Le précieux métal jaune s’adjuge, quant à lui, près de 2 %. L’once d’or s’échange aujourd’hui autour de 2 356 dollars.
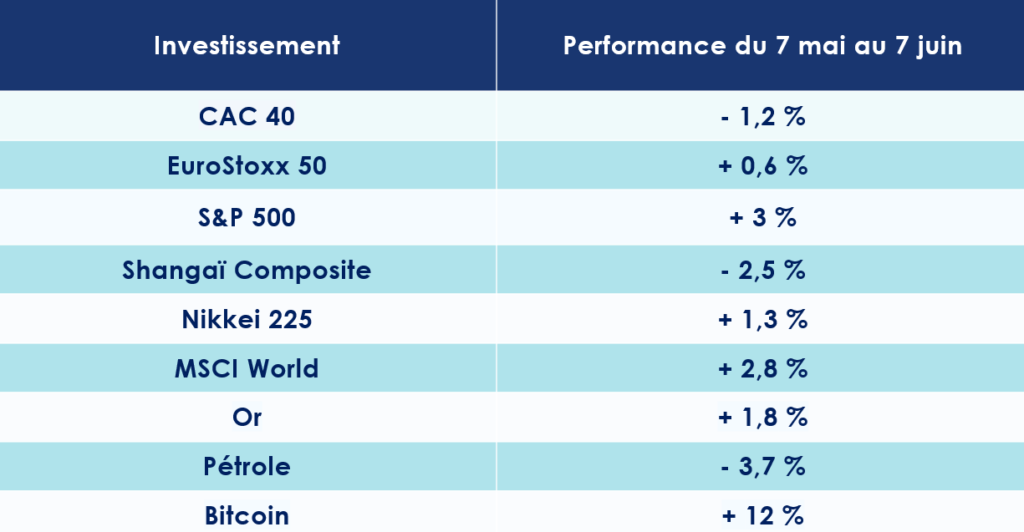
2. Les taux des obligations d’état remontent
Les marchés des obligations d’État et du crédit devraient pâtir d’une volatilité plus importante au cours des prochains mois, dans un contexte de changement des politiques monétaires des banques centrales.
Le rendement des Bons du Trésor américains (Treasury Bond) à 10 ans est remonté à 4,50 %. Même son de cloche pour les rendements des obligations d’État allemandes et britanniques à 10 ans qui avoisinent désormais respectivement les 2,6 % et les 4,4 %. En France, le taux OAT 10 ans a franchi le seuil des 3 %.
3. Coup de grisou sur le pétrole
Les prix du pétrole brut ont connu une baisse significative. Le Brent de la mer du Nord a abandonné plus de 10 % depuis avril, glissant sous la barre des 80 dollars à 78 dollars. Une détente qui s’explique notamment par des espoirs accrus de voir les pourparlers visant à obtenir un cessez-le-feu entre le Hamas et Israël aboutir, mais également par la révision à la baisse par l'Agence internationale de l'énergie (AIE) des prévisions de la demande mondiale de pétrole.
La décision de l'OPEP+ de prolonger les réductions de production en cours jusqu’à fin septembre n'ayant pas non plus permis de faire remonter les prix.
4. Les résultats des élections européennes
En France, les élections européennes ont enregistré une participation de 51,5 %. Sept listes ont obtenu un score supérieur à 5 %, leur permettant ainsi d’envoyer des représentants au Parlement européen.
La liste du Rassemblement national menée par Jordan Bardella est arrivée en tête avec 31 % des suffrages exprimés. Elle a devancé la liste « Renaissance » (14,5 %), portée par Valérie Hayer. La liste PS-Place publique est arrivée en 3e position, récoltant 13,8 % des voix. Elle devance ainsi celle de La France insoumise (9,8 % des voix) et des Républicains (7,2 %). Viennent ensuite la liste des Ecologistes représentée par Marie Toussaint et de Reconquête conduite par Marion Maréchal, avec respectivement 5,47 % et 5,46 % des voix.
Dimanche soir, la véritable déflagration politique n'est cependant pas venue des résultats, largement anticipés par les instituts de sondage et par les marchés financiers, mais par la décision du Président de la République de dissoudre l'Assemblée Nationale. De nouvelles élections législatives auront donc lieu les dimanches 30 juin et 7 juillet prochain. Ce coup de poker politique, qui matérialise une période d'instabilité guère appréciée des investisseurs, a heureusement eu un effet limité sur les marchés financiers. Le lendemain de l'annonce, le CAC 40 a terminé la séance sur un repli contenu de 1,3 % à 7893 points. Le Taux OAT 10 ans est, quant à lui, passé de 3,06 % à 3,20 %.
5. La note de la France dégradée
Sans grande surprise, la note de la dette souveraine française a été dégradée par Standard & Poor’s. Celle-ci passant de « AA » à « AA- », soit le 4e échelon sur 23 de leur grille de notation.
L’agence de notation américaine justifie sa décision par la détérioration de la situation budgétaire du pays, avec un déficit plus élevé que prévu en 2023. Selon elle, il est d’ailleurs peu probable que le déficit puisse repasser sous les 3 % du PIB en 2027.
Bruno Le Maire s’est défendu en soulignant que les dérapages budgétaires du pays avaient « sauvé l'économie française : « J'ai sauvé les usines, j'ai sauvé les restaurateurs, j'ai sauvé les hôteliers, j'ai sauvé le monde de l'événementiel, j'ai sauvé des emplois, des compétences, la filière aéronautique ». Il a également tenu à rappeler que les deux autres principales agences - Fitch et Moody’s – ont maintenu la note de la France. Enfin, le ministre des Finances soutient que tout cela n'entravera pas les efforts menés par le gouvernement pour rétablir les finances publiques.
Pour l’instant, cette décision n’a toutefois pas eu d'impact notable sur les taux d'intérêt français à court terme, ni sur les marchés financiers. Sur le marché secondaire, le rendement de l'obligation d'État française à 10 ans se détend légèrement tandis que l'écart avec l'Allemagne augmente, à un peu plus de 47 points de base.
Les Etats-Unis : la fin de l’état de grâce ?
Le broker américain Strategas évalue chaque mois 14 grands secteurs de l'économie US. Faisant preuve d’une certaine prudence, leurs équipes évaluent le risque de récession à 30 % en 2024. Le scénario central demeure toutefois celui d'un atterrissage en douceur (60 % de chances). Un nouveau rebond de l’économie américaine étant jugé peu probable (10 % de chances).
1. Des publications en demi-teinte
« Les mouches seraient-elles en train de changer d'âne » ? Pour reprendre l’une des expressions les plus savoureuses du monde de l'ovalie, la dynamique de l’économie américaine semble s’inverser, depuis le début du mois de mai.
-
Le taux de chômage augmente
Le marché du travail qui faisait preuve d’une étonnante résilience marque le pas. Les créations d’emplois ont nettement ralenti en avril, atteignant 165 000 contre plus de 300 000 en mars. Au mois de Mai, l'économie américaine a créé 272 000 postes mais le taux de chômage a légèrement augmenté, passant de 3,9 % à 4 %. Les hausses de salaires se sont également tassées.
Le secteur immobilier est lui aussi concerné par ce ralentissement. Les permis de construire de maisons individuelles ont reculé pour le troisième mois consécutif et la confiance des promoteurs immobiliers s’érode. Les indices ISM, consacrés aux activités manufacturières et de services, sont passés sous la barre des 50. Tandis que l’indicateur avancé du Conference Board mesurant la confiance des consommateurs américains s’est une nouvelle fois détérioré.
-
une croissance plus faible
Enfin, la solidité du système bancaire américaine interroge. Un rapport publié par La Federal Deposit Insurance Corporation, une agence indépendante, souligne que 63 banques américaines, principalement des établissements régionaux, se trouveraient au bord du défaut de paiement.
Dans ces conditions, la hausse du PIB de 3,4 % au quatrième trimestre 2023 apparait bien loin. Selon les estimations du Bureau of Economic Analysis, le PIB réel américain devrait augmenter de 1,3 % en rythme annualisé au premier trimestre, un chiffre qui est même inférieur aux 1,6 % initialement prévus.
Ces dernières publications vont-elles contraindre la FED à réagir rapidement ? Il semble à ce stade prématuré d’en déduire une nouvelle tendance, surtout que l’inflation mesurée par l’indice PCE (+ 2.7% en rythme annuel) est en ligne avec les attentes en avril. Sur un mois, l'indicateur privilégié par la Fed s'affiche à 0,3%.
2. Une première baisse de taux en septembre ?
Les pressions inflationnistes se tarissent. Pour la première fois depuis plusieurs mois, celles-ci n’ont pas été supérieures aux anticipations. L'inflation dite sous-jacente, qui exclut les prix volatils de l'alimentation et de l'énergie, se stabilise sur un an, à 2,8 %. Pour rappel, la banque centrale américaine (Fed) a pour objectif de la ramener à 2 % en 2026.
Au cours des prochaines semaines, la Fed devrait donc continuer à jouer la montre. Aucune annonce n’est prévue lors de la prochaine réunion des 11 et 12 juin. Une position confirmée par Le président de la Fed de New York, John Williams : « Je ne ressens aucune urgence ni besoin de me presser pour prendre une décision maintenant. Les choses vont dans la bonne direction ».
Comme de nombreux suiveurs, les analystes de Strategas anticipent plutôt une première baisse des taux de la Réserve fédérale américaine en septembre. D’ici la tous les regards seront tournés vers la campagne des élections présidentielles opposant Donald Trump et Joe Biden.
3. Un contexte politique sous haute tension
-
Explosion de la dette fédérale
Les résultats de l’élection présidentielle américaine qui se tiendra en novembre prochain auront de fortes répercussions sur le budget étatique. En cas de victoire, le camp républicain compte bien réduire les impôts, tandis que les démocrates seraient tentés de les augmenter pour financer de nouvelles dépenses.
Dans les deux cas, les programmes présentées mèneront à des taux d’intérêt plus élevés. De telles décisions politiques auront bien évidemment des conséquences sur les marchés financiers. Les analystes estiment, en effet, que la dette fédérale américaine est sur une trajectoire insoutenable à long terme.
Goldman Sachs vient d’ailleurs de réviser à la hausse son estimation du déficit budgétaire fédéral pour cette année. Cette dette atteindra près de 1 800 milliards de dollars, soit 100 milliards de dollars de plus que précédemment estimé.
-
Passe d’armes entre la Chine et les États-Unis
Le torchon brule entre la Chine et les États-Unis. Le président américain Joe Biden souhaite tout simplement tripler les droits de douane sur les importations d’acier et d’aluminium chinois. Une mesure qui doit, selon lui, « protéger les industries américaines de l’acier et de la construction navale contre les pratiques déloyales de la Chine ». Ces droits de douane sont actuellement de 7,5 % en moyenne.
Cette annonce est cependant à relativiser. Les importations américaines d’acier chinois ne représentent, en effet, que 0,6% de la demande américaine totale d’acier.
En parallèle, les États-Unis ont également annoncé, avec le Royaume-Uni, la prolongation de l’interdiction faite aux bourses d’échange de métaux d’accepter de l’aluminium, du cuivre et du nickel produits par la Russie, tout en interdisant l’importation de ces métaux. Le pays de l’Oncle Sam préparent également, en compagnie de l’Union Européenne, de nouvelles sanctions contre l’Iran en réponse à son programme de missiles et de drones.
La Zone Euro : après la pluie vient le beau temps ?
Malgré le rebond de ce début d’année, la Banque Centrale Européenne (BCE) anticipe une croissance économique atone à court terme pour la Zone Euro, en raison de conditions de financement restrictives et de la faiblesse de la confiance. Le PIB devrait ainsi croître de 0,6 % en 2024, de 1,5 % en 2025 et de 1,6 % en 2026.
1. Le ciel se découvre
Selon Eurostat, le produit intérieur brut (PIB) dans la zone euro est en hausse de 0,3% au cours du premier trimestre 2024 par rapport au trimestre précédent. Toutes les grandes économies renouent avec la croissance. Le PIB de la France a, en effet, augmenté de 0,2% au premier trimestre 2024 par rapport au trimestre précédent. L’Allemagne progresse de 0,2 % également, l’Italie de + 0,3 % et l’Espagne de +0,7 %.
Les signaux sont donc au vert. Les agents économiques retrouvent de la confiance. Les différents indices mesurant leur état d’esprit progressent légèrement en mai (de 95.6 à 96).
Le PMI de la zone euro grimpe aussi de + 0,6 point par rapport au mois précédent, atteignant son plus haut niveau en un an à 52,3, grâce à une forte demande dans les services et une amélioration dans le secteur industriel.
Autre bonne nouvelle, le taux de chômage se stabilise à 6,5 % en mars, proche de ses plus bas historiques. Une situation qui met les salariés en position de force. Selon la BCE, les salaires négociés ont bondi de + 4,7 % en glissement annuel au premier trimestre, contre + 4,5% au quatrième trimestre.
Enfin, les entreprises européennes ont publié des résultats très intéressants lors du premier trimestre. Celles-ci ayant réalisé des bénéfices supérieurs de 9 % en moyenne aux attentes des analystes. Les entreprises voient d’ailleurs leur marge remonter à des niveaux records à plus de 11 %, hors secteur de l'énergie.
2. La BCE relève ses taux d’intérêts
Alors que l’économie européenne entame son redressement et que l’inflation est à peine supérieure aux attentes (+ 2.6 % en rythme annuel), la BCE vient d’officialiser une baisse des taux d’intérêt de 25 points de base, devenant ainsi la première des grandes banques centrales du monde développé à incliner sa politique monétaire, deux ans à peine après avoir initié son cycle de resserrement monétaire. Les taux directeurs sont ainsi ramenés à 3,75 %.
D’autres baisses sont-elles à prévoir ? Selon Kevin Thozet, membre du comité d’investissement de Carmignac temporise, « Les marchés n’attendent pas plus d’une baisse de taux par trimestre pour cette année. Cela semble conservateur. Cependant, il ne serait pas surprenant de voir la BCE procéder à trois ou quatre baisses de taux, et potentiellement davantage en cas de ralentissement fortuit. »
Cette relative prudence est confirmée par Martins Kazaks, président de la banque centrale de Lettonie, « qui appelle à ne pas agir de manière précipitée après cette première réduction ».
Au cours des prochain mois, l’institution dirigée par Christine Lagarde devra également garder un œil du côté de la FED, avec l’idée d’éviter une divergence trop importante des politiques monétaires. La perspective d’un écart de 2% entre les taux directeurs au cours des six prochains mois pourrait être un problème pour la BCE. Comme l’explique Kevin Thozet « une FED qui maintient ses taux de politique monétaire sur des niveaux élevés trop longtemps – provoquant ainsi un différentiel de taux d’intérêt trop favorable au dollar – pourrait amener une dépréciation marquée de l’euro, et donc une inflation importée. Une telle séquence signifierait que la BCE serait dépendante de la FED. »
La Chine durcit le ton
Selon le Fonds monétaire international (FMI), l'économie chinoise devrait croître de 5 % cette année, révisant ainsi à la hausse ses prévisions pour 2024.
1. Rebond confirmé
Nous n’attendions plus l’économie chinoise à pareille fête. Le pays dirigé par Xi Jinping a enregistré une croissance de 5,3 % au premier trimestre, dépassant les attentes du consensus qui prévoyait + 4,6 %, après une progression de 5,2 % au quatrième trimestre de l'année précédente.
En mai, le PMI manufacturier recule pourtant de 50,4 à 49,5 et celui des services de 51,2 à 51,1, alors qu’une légère amélioration était escomptée. A contrario, le secteur manufacturier exportateur se redresse. La production industrielle a rebondi de 1 % sur le mois, soutenue notamment par une hausse de 3 % des exportations.
Mais d’ici 2029, le FMI anticipe un ralentissement de l’activité économique à 3,3 %, arguant du vieillissement de la population et d'une expansion plus lente de la productivité.
À plus court terme, le gouvernement chinois doit surtout penser à éteindre l’incendie qui touche le marché immobilier local. Pour cela, plusieurs mesures ont été annoncées. L’État vient, par exemple, de donner l'autorisation aux gouvernements locaux d'acheter des appartements invendus auprès des promoteurs immobiliers pour les convertir en logements abordables. La banque centrale chinoise va également réduire les taux minimaux d'apport pour les prêts hypothécaires aux particuliers, à 15 % minimum pour l'achat d'un premier logement et à 25 % pour l'achat d'un deuxième.
La hausse des droits de douane annoncée par le président américain Joe Biden ne devrait toutefois avoir qu’un impact marginal sur l’économie chinoise. Celle-ci ne porte, en effet, que sur 3 % des exportations vers le Pays de l’Oncle Sam. Mais cette décision augure malheureusement une escalade des tensions commerciales avec son principal rival.
2. Tensions géopolitiques
Sur le plan géopolitique, la Chine est d’ailleurs sur tous les fronts et continue de tenir un discours très musclé. Le premier visé est naturellement Taiwan. Dong Jun, ministre chinois de la Défense vient d’annoncer lors du Dialogue Shangri-La à Singapour, un forum sur la sécurité, « l’Armée populaire de libération de Chine a toujours été une force indestructible et puissante dans la défense de l’unification de la patrie, et elle agira à tout moment avec détermination et force pour freiner l’indépendance de Taïwan et faire en sorte qu’elle ne réussisse jamais dans ses tentatives ».
D’un ton martial, il a ensuite ajouté que la retenue de Pékin en mer de Chine méridionale avait « des limites », faisant ainsi référence d'une série d'accrochages entre navires chinois et philippins dans une zone contestée. Les prochains mois s’annoncent tendus.
Les convictions de Scala Patrimoine sur les marchés financiers
1. Marchés actions : les arbres monteraient ils jusqu’au ciel ?
Les feux restent au vert sur les marchés actions mais nous maintenons un positionnement plus attentiste, en particulier sur les grandes valeurs américaines de la tech qui continuent d’être favorisées par les investisseurs.
-
Des incertitudes toujours importantes
Bien que la BCE ait ouvert le bal de la baisse des taux le 6 juin dernier, les incertitudes quant à la politique monétaire de la Fed pourraient continuer d'alimenter la volatilité des taux. Ces doutes pourraient également peser sur les valeurs de croissance. Les tensions géopolitiques et leur influence sur le prix de l’énergie, sont des risques baissiers à surveiller attentivement par les marchés.
Les dernières publications macroéconomiques montrent un affaiblissement de l’activité américaine tandis que l’activité européenne a plutôt surpris à la hausse. En raison de la baisse des taux de la BCE et d’un niveau de valorisation plus attractif, les actions européennes pourraient susciter l’attrait des investisseurs à court terme. Cependant, les prévisions de croissance de l’activité restent bien plus solides à long terme aux Etats-Unis ce qui plaide en faveur de la robustesse des valeurs américaines à plus long terme.
-
Une diversification des investissements nécessaire
On ne parle plus désormais de magnificent 7 mais de Fabulous 5, signe que le vent peut très vite tourner pour certaines très grandes capitalisations de la tech US. Nous réitérons l’importance de la diversification sectorielle au sein des portefeuilles. La préférence reste sur les valeurs qui ont la capacité de générer du cash-flow à long terme mais le niveau de valorisation doit être considéré avec attention. Nous préconisons toujours de se positionner sur les grandes capitalisations.
L'environnement de taux élevés et l'hégémonie des grandes valeurs ne permettent pas, à court terme, le rebond des petites capitalisations.
2. Marchés obligataires : un environnement favorable
La première baisse des taux initiée par la BCE devrait être favorable pour les valorisations des émissions européennes à moyen terme. Nous voyons les prochains mois comme une opportunité pour les investisseurs obligataires qui peuvent bénéficier de taux de rendement toujours hauts avec des perspectives positives pour les valorisations obligataires (corrélées négativement aux taux d’intérêt).
-
Privilégier les obligations de court terme ?
Nous continuons de privilégier les émissions de qualité, et bien que les taux de défaut n’aient pas significativement augmenté, nous refusons la prise de risque via l’exposition à des entreprises aux bilans fragiles (dont la notation crédit est sensiblement dégradée). Le segment High Yield demeure cependant une source de performance à aborder avec prudence. Nous recommandons de privilégier les émissions à court terme pour limiter le risque de défaut et de privilégier les émissions notées BB. Le marché américain, plus profond, peut offrir une diversification intéressante.
-
Un marché suspendu aux décisions des banques centrales
En ce qui concerne les obligations souveraines européennes, nous conseillons des durations courtes afin de bénéficier d’une politique monétaire moins restrictive à terme et limiter la sensibilité aux variations des taux. Nous conservons notre approche neutre avec biais positif car la volatilité sur les taux pourrait perdurer. En effet, le discours prononcé par Mme Lagarde lors de la conférence de la BCE ne donne aucune certitude quant au rythme de baisse de taux à venir. Cette première réduction des taux d'intérêt est une réponse à la baisse de l'inflation en Europe. Cela ne signifie en aucun cas que nous entrons dans une phase de politique expansionniste. De plus, l’incertitude demeure quant à la première baisse de taux qui pourra être initiée par la Fed.
3. Les marchés financiers alternatifs : un point de vue négatif
Les stratégies alternatives ont constitué une alternative plus payante que la classe obligataire depuis le début d’année. Néanmoins nous préférons être long « actions » et « obligations », d’autant plus dans un environnement où les taux pourraient continuer à baisser. Jusqu’ici, nous avions également préférer le monétaire compte tenu du couple rendement risque attractif qu’offrait ce support. La première baisse de taux engagée par la BCE rappelle que ce support d’attente devra être progressivement redéployer sur des classes d’actifs plus rémunératrices. Compte tenu de ces éléments, nous maintenons une position négative à l’égard des stratégies alternatives.
4. Les produits structurés : une alternative pertinente aux marchés actions
Nous continuons de favoriser les produits structurés pour leur capacité à s’adapter aux objectifs de rendement d’un investisseur tout en maitrisant l’exposition au risque souhaitée. Ils constituent des alternatives pertinentes aux marchés actions. Les rendements restent toujours attractifs à condition de prêter attention à la sélection des bonnes structures. En effet, il est crucial de bien comprendre les mécanismes du produit avant tout engagement pour éviter les mauvaises surprises. Ce type d’instrument peut être aussi fortement chargé en frais. Il est essentiel pour tout investisseur désireux d’être exposé à ces produits d’être bien accompagné. Cependant, des opportunités peuvent être saisies sur une sélection de titres et indices.
5. Capital investissement : une classe d’actifs incontournable sur le long terme
L'attrait grandissant des investisseurs institutionnels pour les actifs non cotés reflète un virage notable, anticipant un élargissement des fonds destinés au marché de détail en 2024. Tout en adoptant une approche mesurée à court terme, notre vision reste favorable concernant le futur du capital-investissement.
Nous favorisons non seulement les stratégies secondaires, mais aussi les stratégies de co-investissement et de dette privée. En outre, nous intégrons activement les stratégies de growth buyout, qui ciblent les entreprises en phase d'expansion désireuses d'accélérer leur croissance, ainsi que les mécanismes de dette mezzanine, qui fournissent une solution de financement flexible à mi-chemin entre le capital propre et la dette senior, pour enrichir notre portefeuille et saisir des opportunités complémentaires dans un paysage économique en mutation.
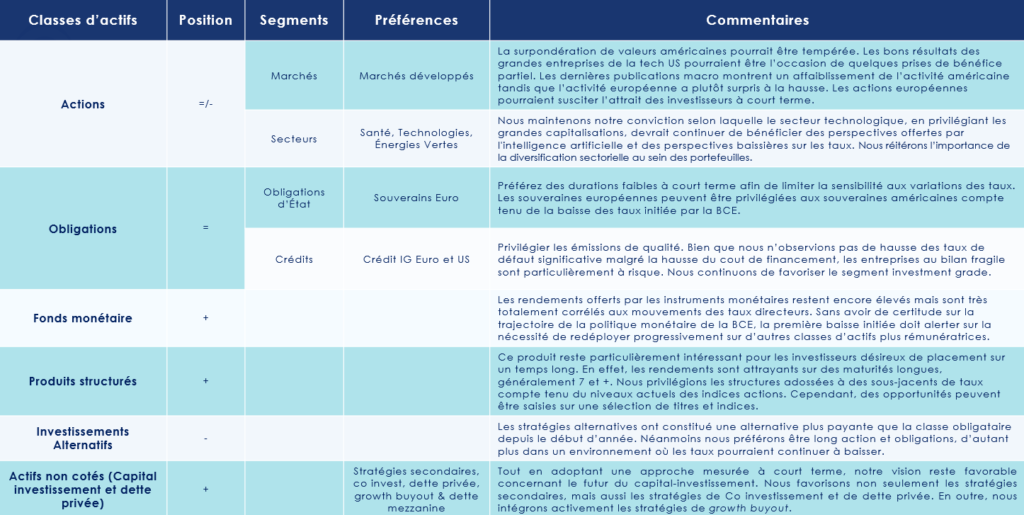
Romane Azzopardi (Scala Patrimoine) : « On note une divergence entre l'économie américaine et européenne »
Les marchés financiers tutoient les sommets. Le CAC 40 vient ainsi de s’offrir un nouveau record en clôture, le 10 mai dernier, à 8 255 points. Mais ces excellentes performances boursières ne doivent pas masquer les fragilités économiques de certaines grandes puissances. Si les États-Unis peuvent s’appuyer sur une économie robuste, ce n’est pas le cas de la Zone Euro. Romane Azzopardi, responsable de la gestion financière du multi family office Scala Patrimoine, revient sur cette dichotomie entre les économies américaines et européennes, et présente les principaux points de vigilance pour les mois à venir.
Scala Patrimoine. Comment se porte l’économie américaine ?
Romane Azzopardi. Comme en 2023, l'économie américaine a su rester résiliente, soutenue par une consommation toujours robuste. Le marché de l'emploi demeure, par ailleurs, sous tension. Les salaires, bien que sur une tendance baissière, ont continué d'alimenter la consommation. Pourtant, le stock d'épargne des ménages s'est épuisé au cours des 12 derniers mois. Revers de la médaille, cette résilience de l'économie américaine et la hausse du pétrole soutiennent les pressions inflationnistes. Une hausse des prix a, en effet, été observée sur les trois premiers trimestres de l'année 2024, s'éloignant peu à peu de la trajectoire d'inflation fixée par les banques centrales à 2 %.
Les craintes suscitées par cette reprise de l’inflation ont amené les investisseurs à repousser leurs anticipations de baisse de taux. Le marché anticipe désormais une baisse de taux à partir du mois de septembre.
Scala Patrimoine. Comment interpréter les chiffres de croissance du 1er trimestre ?
Romane Azzopardi. Avec 1,6% de croissance en rythme annualisé, la première estimation du PIB américain pour le premier trimestre 2024 fut en deçà des attentes. Cette publication pourrait, selon les observateurs, matérialiser un ralentissement de la consommation américaine.
"Christine Lagarde a préparé les marchés à une première baisse de taux au mois de juin"
Scala Patrimoine. L'économie de la Zone Euro suit elle la même dynamique ?
Romane Azzopardi. La situation en zone euro est bien différente de celle observée aux États-Unis. Lors de sa dernière conférence de presse, Christine Lagarde a préparé les marchés à une première baisse de taux au mois de juin, citant notamment des conditions de financement aujourd'hui trop restrictives, compte tenu de la faiblesse de la croissance européenne et d'un processus de désinflation bien ancré dans la trajectoire des 2 % attendue pour la mi-2025.
Cette baisse de taux serait évidemment un facteur de soutien aux actions européennes. Mais une divergence de politique monétaire trop importante avec la Fed pourrait pousser la BCE à revoir son calendrier. Une baisse trop importante des taux européens viendrait, en effet, affaiblir l'euro et ferait peser un risque non négligeable sur l'inflation, notamment via les importations plus chères en provenance des Etats-Unis.
Scala Patrimoine. Qu’attendre de la Chine et du Japon ?
Romane Azzopardi. Les valeurs japonaises ont retrouvé des couleurs avec une performance supérieure à 30 % sur un an. Ces chiffres doivent toutefois être relativisés. La faiblesse du Yen ayant notamment pesé sur la performance, pour un investisseur en euros. L'inflation a aussi fait son retour au Japon, alimentée par la hausse des salaires record de plus de 5 % en 2023. Une situation inattendue qui a obligé la banque centrale japonaise à augmenter ses taux. Ceux-ci étant désormais en territoire positif, pour la première fois depuis huit ans. Le gouvernement Japonais doit aussi, dans le même temps, se protéger d’une trop forte dépendance commerciale vis à vis Chine.
Le pays dirigé par Xi Jinping a, de son coté, publié une croissance au premier trimestre supérieure aux attentes, soutenue par le rebond de la production industrielle. Hélas, la Chine pèche toujours par la consommation avec un taux d'épargne historiquement élevé. En effet, la relance de la demande reste pénalisée par une confiance des ménages affaiblie et par un taux de chômage important chez les jeunes.
"L'économie chinoise est pénalisée par une confiance des ménages très affaiblie par la crise immobilière et par le taux de chômage important chez les jeunes"
Scala Patrimoine. Quelles sont les implications sur les marchés boursiers ?
Romane Azzopardi. Les marchés actions des marchés développés, ont progressé au premier trimestre, avec une performance moyenne de 11,5 %. La belle saison des bénéfices du 4e trimestre 2023, la résilience de l'économie américaine ou encore les perspectives d'une trajectoire monétaire plus accommodante ont été les principaux facteurs de soutien. Mais on l'a dit, les anticipations de baisse de taux ont été revues à la baisse et les taux d'intérêt ont globalement augmenté de plus de 70 points de base sur le premier trimestre, ce qui a fortement impacté les marchés obligataires et notamment le segment Investment grade.
La reprise de l'inflation et l'aggravation de la situation au Moyen-Orient n'ont pas été sans effet sur l'appétence au risque des investisseurs. Les marchés actions ont corrigé durant trois semaines consécutives. Alors que l'or, lui, s'est renforcé sur cette période pour toucher un point haut.
Scala Patrimoine. Quels sont les principaux points de vigilance pour les mois à venir ?
Romane Azzopardi. Les résultats des entreprises restent clés.
De bonnes projections sur cette croissance bénéficiaire permet de s’assurer l'attrait des investisseurs. La saison des bénéfices pour le premier trimestre 2024 est désormais bien avancée et 80 % des entreprises américaines ont publié des résultats au-delà des attentes, ce qui a été de très bon augure pour relancer la dynamique haussière des marchés actions. Mais on l'a constaté, toute bonne - comme mauvaise nouvelle - peut susciter des réactions très fortes de la part des investisseurs.
Le deuxième élément auquel il faut faire très attention concerne la trajectoire de la politique monétaire de la Fed, moins ancrée que celle de la BCE, mais qui peut heurter fortement les anticipations des marchés et impacter évidemment les actions comme les obligations. Certains gouverneurs de la Fed n'ont pas exclu de laisser les taux inchangés, si l'inflation ne reprend pas sa trajectoire baissière vers les 2 %.
Il convient aussi de souligner qu'une hausse des taux n'est absolument pas « pricée » aujourd'hui par les marchés, alors même qu'une reprise plus pérenne de l'inflation ne peut pas être complètement exclue.
Enfin, les investisseurs devront scruter de près l'évolution des tensions géopolitiques. Ces derniers ayant un impact potentiel sur le prix du pétrole et de facto sur l'inflation.