
Le rendez-vous des marchés financiers - Mai 2024
Marchés financiers & économie : les points clés
- Les marchés financiers marquent le pas en avril. Le S&P 500 lâche près de 3 %.
- Même si les dernières publications ont déçu, la croissance américaine devrait se maintenir à un niveau élevé en 2024. Les États-Unis devraient connaitre une croissance de 2,7% cette année.
- La baisse des taux devrait bientôt se concrétiser en Zone Euro. Tout porte à croire que la première baisse sera annoncée en juin.
Quelles performances sur les marchés financiers ?
1. L'escalade des risques géopolitiques au Moyen-Orient tend les marchés
La série d’attaques terroristes menée par le Hamas depuis la bande de Gaza contre Israël du 7 octobre 2023 a ravivé les tensions au Moyen-Orient. Et ces dernières semaines, le conflit est malheureusement encore monté d’un cran. Dans la nuit du 13 au 14 avril, l’Iran de Ali Khamenei avait lancé plus de trois cents drones, missiles de croisière et balistiques, visant principalement la base aérienne de Nevatim, dans le désert du Néguev. Le système de défense israélien a cependant démontré toute son efficacité. L’attaque ne faisant pas de dommages significatifs, ni sur le plan humain, ni sur le plan matériel. Le 19 avril, Israël a répliqué en lançant une attaque contre l'Iran, à l’aide de drones également.
Ces dernières attaques changent la dynamique entre les deux États et augmentent les risques de voir la guerre s’étendre à l’ensemble de la région. Cette escalade des violences provoque, par ailleurs, un regain de volatilité sur les marchés financiers. L’indice VIX, qui mesure la volatilité implicite de l’indice S&P 500, s’est envolé pour franchir la barre des 19 points, son niveau le plus haut depuis octobre.
2. Les marchés financiers reprennent leur souffle
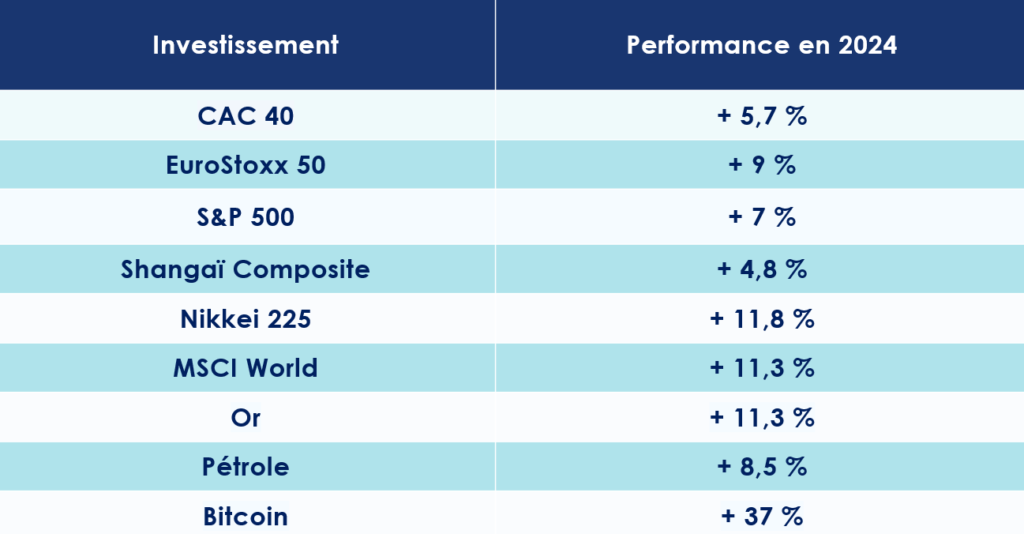
En avril, les marchés financiers lâchent du lest. Le S&P 500 abandonne près de 3 %. En Europe, Le CAC 40 et le DAX baissent respectivement de 2,3 % et 2,1 %. L'EURO STOXX 50, qui regroupe les 50 principales sociétés au sein de la zone euro, perd également 3 %. Même l’indice phare japonais, le Nikkei s’est grippé (- 4 %).
L’une des seules éclaircies, nous viens d’Inde, où le Nifty 50 s’adjuge 0,5 %. Tandis qu’en Chine le Shanghai Composite termine le mois d’avril dans le vert (+ 2 %).
Du coté des entreprises, la saison de publication des résultats bat son plein. Les résultats sont pour l’instant en ligne voir même supérieurs aux attentes des analystes.
Alphabet, maison mère de Google, vient, par exemple, d’annoncer une hausse sensible de son chiffre d’affaires passant de 69,8 à 80.5 milliards de dollars en un an. Le titre boursier s’apprécie donc de 7,7 %.
À l’inverse, les déceptions sont sévèrement sanctionnées. C’est le cas avec Meta, dont les investissements massifs dans l’IA, plombent ses résultats. Résultat, l’entité mère du groupe Facebook perd 13 %.
3. Le rebond du pétrole
Depuis le 1er janvier 2024, les cours du pétrole ont bondi de 17 %. Les membres de l’OPEP+ sont, il est vrai, à la manœuvre pour faire remonter les prix. Ces derniers viennent ainsi d’acter la prolongation de la réduction de la production de 900 000 barils par jour appliquée au cours du 1er trimestre.
Mais c’est sans compter les États-Unis, devenu en une vingtaine d’année l’un des principaux producteurs de pétrole. Grâce à leur investissement dans le pétrole de schiste, l'offre mondiale de pétrole devrait tout de même augmenter cette année. L'Agence internationale de l'énergie (AIE) anticipe une hausse de production d’environ 1,3 million de barils par jour.
Pour autant, l'Agence américaine d'informations sur l'énergie (EIA) a annoncé une contraction de ses stocks de 5,7 millions de barils, soit le reflux le plus brutal depuis 6 mois. Surtout, les tensions au Moyen Orient participent à maintenir les prix sous pression. Le cours du Baril de Brent tourne aujourd’hui autour des 89 dollars.
4. L’or atteint de nouveaux sommets
L’or grimpe de 15 % depuis le début de l'année, atteignant un prix record de 2 448 dollars l'once.
Si l’exacerbation des tensions géopolitiques et les perspectives de baisse des taux d’intérêt par la FED alimentent les cours du précieux métal jaune, elles n’expliquent pas à elles seules, la hausse exceptionnelle des dernières semaines. Les raisons sont plutôt à retrouver du côté de la forte demande d'or physique, alors même que le volume d'or détenu par les ETF a diminué.
Les banques centrales ont, en effet, acheté de l’or, beaucoup d’or ! Après la saisie des réserves russes, plusieurs pays émergents tels que la Chine, la Turquie et l'Inde ont augmenté significativement la part d'or dans leurs réserves, pour éviter les confiscations futures et être moins dépendantes du dollar. Les économistes donnent un nom à ce processus : la « Dédollarisation ».
Enfin, les épargnants Chinois, traditionnellement friands du précieux métal jaune, retrouvent un certain appétit pour l’or physique, en qui ils voient un placement pouvant remplacer les produits financiers et l’immobilier résidentiel qui ont fortement chuté depuis 2021.
Quelles sont les perspectives économiques dans le monde ?
Le fonds monétaire international (FMI) vient d’actualiser ses perspectives pour l’économie mondiale.
La croissance mondiale serait finalement de 3,2 % en 2024, soit une hausse 0,1 % par rapport aux précédentes anticipations. Les États-Unis devraient connaitre une croissance supérieure à 0,6 % à celle anticipée, pour atteindre 2,7%. Si l’institution internationale mise sur un atterrissage en douceur de l’économie américaine, elle n’est cependant pas aussi optimiste pour la zone euro. Ses experts ont abaissé ses prévisions de croissance pour le vieux continent de 0,9 % à 0,8 % en 2024.
1. Les États-Unis mènent la danse
Petit coup de moue pour l’économie américaine. Le pays de l’Oncle Sam doit se contenter d’une croissance de « seulement » 1,6 % au premier trimestre de l'année, en deçà des attentes des analystes (2,4%). Autre (petite) mauvaise nouvelle : l’inflation se maintient à un niveau élevé. Sur les 3 premiers mois de l’année, la hausse des prix est de 3,7 %, contre 3,4% attendu. Pour autant, les voyants restent au vert : les investissements sont toujours nombreux tandis que le marché de l’emploi affiche une santé éclatante.
-
Une économie florissante
Le scénario d’un soft landing de l’économie américaine était encore largement plébiscité il y a quelques semaines. Mais, au regard de la santé éclatante des États-Unis, certains avancent désormais la thèse d’un « No Landing ». Dans ce scénario sans atterrissage, la croissance économique américaine se maintiendrait, dans la durée, à un niveau élevé.
Pour avancer une telle hypothèse, les analystes les plus optimistes mettent en lumière la robustesse de l’activité économique américaine. L'indice PMI Composite, qui prend en compte les services et le secteur manufacturier, est ressorti une nouvelle fois en expansion en mars à 52,1 après 52,5 en février, selon S&P Global.
Les Américains peuvent aussi s’appuyer sur la solidité du marché du travail. En mars, les États-Unis ont de nouveau créé 303 000 emplois ! Cela fait donc 26 mois d’affilée que le chômage est inférieur à 4 %. Une première depuis 50 ans.
Les USA gardent également leur place de leader mondial de l’innovation. Plus de 67 milliards de dollars ont, par exemple, été investis dans l'Intelligence Artificielle aux États-Unis l'année dernière, soit près de neuf fois plus que le montant investi en Chine.
-
Des signaux faibles ?
Les statistiques publiées aux États-Unis ont déçu. Le PMI manufacturier recule en avril de 51.9 à 49.9, alors qu’une stabilisation était attendue. Il en est de même pour le PMI des services. Celui-ci est passé de 52,1 à 50,9, contre 52 attendus.
Si la balance commerciale s’est un peu détériorée avec une hausse des importations et un recul des importations, les inquiétudes portent surtout le niveau de la dette du gouvernement américain, proche d'un pic d'après-guerre.
Fin 2023, la dette américaine a dépassé les 34 000 milliards de dollars. D’après les chiffres publiés par Bank of America, les États-Unis ajoutent près de 3 600 milliards de dollars de dette par an. Le trésor public débourse 1 000 milliards de charge d’intérêt annuellement, soit 20 % de ses dépenses totales. Le Bureau du budget du Congrès estime que le coût du financement de la dette triplera au cours de la prochaine décennie. Cette hausse très importante s’explique notamment par l’explosion des dépenses militaires et, plus largement, par les nombreuses politiques publiques de soutien à l’économie.
Et en pleine année électorale, l'administration Biden ne compte - bien évidemment - pas serrer la vis. Elle devrait de nouveau ouvrir le robinet des dépenses et des subventions pour soutenir l’économie américaine.
-
Les américains s'endettent ils trop ?
Les entités publiques ne sont d’ailleurs plus les seules à s’endetter. Les réserves financières accumulées par les ménages américains lors de la crise du Covid-19 (2 300 milliards de dollars en 2021) ont fondu comme neige au soleil. Pour maintenir leur rythme de consommation, ces derniers recourent désormais à l’endettement, dans un environnement de taux élevés. Leur dette a augmenté de 1,2 % au quatrième trimestre 2023, pour atteindre 17 500 milliards de dollars, selon la Banque de réserve fédérale de New York.
Les « crédits à la consommation » représentent aujourd’hui 1 130 milliards de dollars, en hausse de 4,6 % sur un an. Autre mauvaise nouvelle, le taux de défaut sur les cartes de crédit et le financement automobile continue d’augmenter, au-dessus des niveaux d’avant la pandémie. Sans surprise, ceci concerne plus particulièrement les jeunes et les ménages à faible revenu,
-
L’épineuse question de la baisse des taux
Une prochaine baisse des taux ? Rien ne presse pour les banquiers de la Fed. L’économie américaine se porte bien, et l’inflation demeure sous surveillance. En mars, les prix à la consommation ont augmenté de 0,4 % en rythme mensuel. Les économistes avaient anticipé une hausse de « seulement » 0,3 %. Surtout, la situation ne cesse de se dégrader mois par mois. La hausse était de 0,1 point en octobre 2023, de 0,2 en novembre et décembre, de 0,3 en janvier, et de 0,4 en février et mars. Les coûts élevés du logement et l'augmentation des prix de l'essence ont contribué à eux seuls à plus de la moitié de la hausse globale de l'inflation en mars
Le scénario de 6 baisses de taux envisagé en 2024 par les plus optimistes est donc à ranger dans les cartons. La plupart des analystes anticipent désormais 2 baisses des taux en 2024, dont la première interviendrait, en septembre.
À ce jour, toutes les hypothèses sont encore sur la table. Si l’inflation reste élevée et que l’économie ne montre pas de signes de faiblesse, les banquiers centraux américains pourraient faire le choix de ne pas baisser les taux, voire les remonter !
2. La Zone Euro sortira t’elle la tête de l’eau ?
La rupture économique entre les États-Unis et la zone euro n’a peut être jamais été aussi nette. Cette divergence porte sur le rythme de la croissance, mais aussi sur les pressions inflationnistes, désormais bien moins importantes en Europe.
-
Le moteur allemand va-t-il redémarrer ?
L’Allemagne retrouve quelques couleurs. Et c’est une excellente nouvelle pour toute la zone euro. Symbole de la réussite de l’économie germanique des 30 dernières années, la production industrielle revient à meilleure fortune, notamment dans les secteurs manufacturiers cycliques comme l’automobile ou la chimie.
Signe du regain de vitalité de l’Allemagne, ses principaux acteurs économiques retrouvent de la confiance. L’indicateur ZEW du climat économique a gagné 11,2 points sur un mois, atteignant 42,9 points, soit son plus haut niveau depuis 12 mois. Il est en hausse pour le huitième mois d'affilée. L'indice du climat des affaires est lui aussi très bien orienté. Il s'est établi à 87,8, contre 86,0 anticipé. Le mois précédent, il était ressorti à 85,7.
-
Zone Euro : après la pluie vient le beau temps
La zone euro a évité de justesse la récession au dernier trimestre de 2023, grâce notamment aux mesures de soutien économique organisées par les États. Pour les mois à venir, la présidente de la Banque Centrale Européenne (BCE), Christine Lagarde, affiche un « optimisme prudent », prévoyant des améliorations graduelles jusqu'en 2024.
L'activité économique sur le vieux continent progresse le mois dernier pour la première fois depuis mai 2023, passant de 49,2 en février à 50,3 en mars puis à 51,4 points en avril*.
Le taux de chômage de la zone euro est resté stable en février par rapport à janvier, à 6,5% de la population active, son plus bas niveau historique. Ces statistiques montrent une bonne résistance du marché de l'emploi face au ralentissement économique constaté en Europe depuis 18 mois. Pour l'ensemble de l'Union européenne, le taux de personnes sans emploi s'est élevé à 6% en février. 13,25 millions de personnes sont aujourd’hui au chômage dans les 27 États membres de l'UE.
Cependant, la croissance des rémunérations des salariés a ralenti au quatrième trimestre 2023.
Les enquêtes de confiance témoignent aussi d’une certaine frilosité du consommateur européen qui malgré une importante épargne accumulée depuis la pandémie, continue de thésauriser.
-
Une baisse des taux dès juin ?
Sans surprise, lors de sa dernière réunion, la BCE a maintenu le taux de dépôt à 4 %, pour la cinquième fois consécutive. Mais elle a clairement ouvert la porte à un changement de politique dans les mois à venir, soulignant que l’inflation était désormais bien maitrisée. « Les taux se situent à des niveaux qui contribuent fortement au processus de désinflation vers la cible de 2% » a expliqué Christine Lagarde.
Il y a désormais de fortes chances que la BCE baisse ses taux plus rapidement que la Fed. Une première baisse est attendue pour le mois de juin. Mais cette divergence de politique serait toutefois limitée. Les membres de la BCE pensent, en effet qu’une divergence forte de la politique de taux avec celle menée par la Fed pourrait mener à une dépréciation de l’euro… et - de facto - donner un nouvel élan à l’inflation via les importations.
3. L’Asie : terre de contraste
Les économies chinoises et japonaises représentent 70 % du PIB asiatique. Leaders incontestés, et incontestables, ces deux pays que tout oppose, connaissent des parcours bien différents.
-
La Chine : le géant endormi
- L’économie chinoise se fissure
En 2023, l’économie chinoise a enregistré l’une des plus faibles croissances de ces dernières décennies. Mais celle-ci, comme tous les chiffres communiqués par l’exécutif chinois, est très probablement surestimée. Relancer la demande intérieure et la confiance des acteurs privés sera difficile. Le doute est solidement ancré dans leur esprit. Ce manque de confiance se matérialise sur toutes les strates de l’économie.
Le taux d’épargne des ménages affiche, par exemple, un taux stratosphérique de plus de 38 % pour les seuls ménages urbains. L’inflation globale est, quant à elle, toujours négative (-0,8 %) et les prix à la production sont profondément ancrés en territoire déflationniste (-2, 5%).
Et que dire de l’immobilier. Les investissements dans le secteur sont coupés. Ils affichent un repli de 9,5 % en rythme annuel au premier trimestre, après une baisse de 9 % au trimestre précédent. Les ventes totales de nouveaux bâtiments commerciaux ont aussi reculé de 27,6 % en valeur.
Enfin, la question de l’endettement est sur toutes les lèvres. Selon les calculs du FMI, la dette publique de la Chine devrait passer de 83,6% du PIB à la fin de 2023 à 110,1% en 2029 ! Elle pourrait tout simplement doubler au cours des 30 prochaines années.
- Une confiance à retrouver
Heureusement, la confiance des directeurs d’achats se redresse de 49,1 à 50,8 en mars dans le secteur manufacturier, au-dessus des attentes. Les exportations semblent également repartir à la hausse. L’indice Caixin General Manufacturing PMI est ainsi passé à 51,1 en mars, soit la croissance la plus rapide depuis plus d’un an. La production industrielle a bondi de 7 % en janvier et février.
Dans cet environnement, les entreprises du secteur manufacturier exportateur, très largement soutenues par les subventions et aides publiques, ont fait le choix de baisser leurs prix de vente, pour relancer les exportations et d’assoir leur positionnement sur le marché mondial.
Enfin, on note un redressement des investissements étrangers directs effectués en Chine.
En prenant l’ensemble de ces éléments en compte, le FMI anticipe un ralentissement de l’économie chinoise passant de 5,2 % en 2023 à 4,6 % en 2024, puis une baisse continue pour tomber à environ 3,5 % en 2028.
-
Le Japon met fin à sa politique de taux négatifs
- Des performances boursières à relativiser
Les marchés actions japonais rencontrent un vif succès. Depuis le 1er janvier 2024, le Nikkei 225 grimpe de 12 %. Sur un an, il monte de 31 %. Et sur 5 ans, l’indice japonais gagne 68 % ! Ces performances doivent cependant être relativisées, au regard de la chute du Yen. La monnaie s’affaiblissant à 165,22 contre l'euro, son plus bas niveau depuis 2008. En 2023, cette monnaie a perdu plus de 10 % face à l’Euro. L’Effet de change a donc pesé sur la performance des investisseurs en euros.
Ces bons résultats ne doivent pas non plus masquer les difficultés économiques du pays. Le Japon vient, en effet, de céder sa place de troisième économie mondiale à l'Allemagne. Sur l’année 2023, sa croissance économique n’a pas dépassé les 2 % (+ 1,9 %).
Et si la récession a été évitée, c’est avant tout grâce à un rebond des dépenses d’investissement. La consommation reste atone, à l’image des salaires qui peinent à suivre la courbe de l’inflation. Au dernier trimestre de 2023, la consommation des ménages a encore reculé, en glissement trimestriel, de 0,9 %. Un constat qui doit cependant être légèrement atténué, car les dernières négociations salariales pour 2024 ont débouché sur la plus forte augmentation de salaires depuis plus de 30 ans (5,3 %).
- Une croissance molle
Depuis la sortie de la pandémie, le pays avait connu une accélération des prix. En 2023, l'inflation a ainsi atteint 3,1%, une première depuis 41 ans. En mars 2024, la hausse des prix a toutefois ralenti (+ 2,6% sur un an hors produits frais, contre + 2,8 % en février)
Pour répondre à ce processus inflationniste, la Banque du Japon (BoJ) a mis fin à sa politique de taux d'intérêt négatifs, en place depuis 2016. Elle a ramené en territoire positif son taux d'intérêt au jour le jour entre 0 % et 0,1 %. Les taux demeurent toutefois encore ultra-accommodants.
Les analystes anticipent donc une croissance « molle » de 1 % pour le Japon en 2024 et de 1,2 % en 2025.
Les convictions de Scala Patrimoine sur les marchés financiers
Plusieurs éléments pourraient influer sur le sentiment des investisseurs et impacter les marchés financiers lors des prochains mois.
Le premier concerne les résultats d’entreprises. Alors que les attentes de croissances bénéficiaires des 7 magnifiques ont été revues à la hausse, les résultats des sociétés sont globalement bien au-dessus des attentes. Cependant, les résultats des entreprises américaines restent, à ce stade, plus robustes que ceux des sociétés européennes. Toutes bonnes ou mauvaises nouvelles pourront susciter de forte réaction de la part des marchés.
Le deuxième élément très scruté par les marchés est la trajectoire de la politique monétaire de la Fed, moins ancrée que celle de la BCE. Lors de sa dernière conférence, Jerome Powell a réitéré les anticipations d’une première baisse de taux dès le mois de septembre mais n’a pas écarté une possible remontée des taux si l’inflation ne reprenait pas une trajectoire baissière. Les publications à venir des données sur l’activité, l’inflation et l’emploi seront déterminantes.
Enfin, la résurgence des tensions politiques inquiète les marchés. Au mois d’avril, la correction observée sur les marchés actions a été amplifiée par les attaques du 13 avril. Celles-ci ont augmenté les risques de voir la guerre s’étendre à l’ensemble de la région et un impact non négligeable sur les prix du pétrole, alimentant les craintes d’une inflation plus durable.
Marchés actions : à la croisée des chemins ?
Nous sommes devenus plus prudents sur les actions, bien que nous pensions que la divulgation par les entreprises de bénéfices supérieurs aux attentes peut etre un catalyseur supplémentaire pour les marchés financiers. Mais les incertitudes quant à la politique monétaire de la Fed alimentent la volatilité sur les taux et peut peser sur les valeurs de croissance.
-
Prudence sur la tech américaine
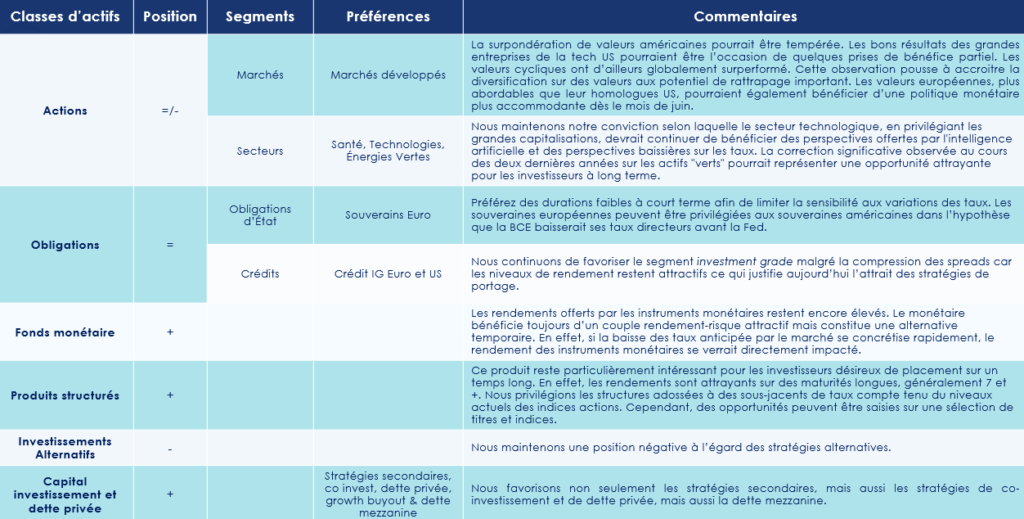
La surpondération de valeurs américaines serait à tempérer. Les bons résultats des grandes entreprises de la tech US pourraient être l’occasion de quelques prises de bénéfice. Ces valeurs ont certes grandement contribué à la performance des grands indices actions américains, mais leur contribution est moindre que l’année passée. Preuve que d’autres valeurs ont su prendre le relai sur la performance de ces 3 premier mois.
-
Le retour des valeurs cycliques
Les valeurs cycliques ont d’ailleurs globalement surperformé. Cette observation pousse à accroitre la diversification sur des valeurs aux potentiel de rattrapage important. Les valeurs européennes, plus abordables que leur homologues US, pourraient également bénéficier d’une politique monétaire plus accommodante dès le mois de juin.
Nous préconisons toujours le positionnement sur les grandes capitalisations. Le rebond des petites capitalisations observé en fin d’année n’a été que temporaire. L’environnement de taux hauts et l’hégémonie de certaines grandes valeurs n’a pas permis une poursuite de ce rebond.
Marchés obligataires : au cœur des turbulences ?
Cette volatilité accrue observée sur les taux depuis le début d’année, continuera de peser sur les obligations qui en ont souffert au premier trimestre.
-
La volatilité pèse sur les performances
Nous restons neutres sur les obligations, conscients que la volatilité puisse peser sur les performances à court terme. Cependant la volatilité offre des opportunités, et la remontée des taux permet toujours d’entrer sur cette classe d’actif et de bloquer des niveaux de rendements intéressants bien que les spreads se soient globalement resserrés. Bien que nous n’observions pas de hausse des taux de défaut significative malgré la hausse du cout de financement, les entreprises au bilan fragile sont particulièrement à risque.
-
L’Investment grade privilégié
Nous continuons de favoriser le segment Investment grade malgré la compression des spreads car les niveaux de rendement restent attractifs ce qui justifie aujourd’hui l’attrait des stratégies de portage.
Le segment High Yield reste une source de performance à manier avec prudence. Privilégier les émissions courtes pour limiter le risque de défaut et préférer les émissions BB. Le marché américain, plus profond, peut être une source de diversification.
Du coté des obligations souveraines, préférez des durations faibles à court terme afin de limiter la sensibilité aux variations des taux. Les souveraines européennes peuvent être privilégiées aux souveraines américaines dans l’hypothèse que la BCE baisserait ses taux directeurs avant la Fed.
Dans ce contexte de volatilité sur le marché des taux, une gestion dynamique de la duration est recommandée.
Les marchés financiers alternatifs : nous restons à l’écart
Avec une performance moyenne de 2,4% depuis le début de l’année pour l’indice HFRU, les stratégies alternatives ont constitué une alternative plus payante que la classe obligataire tous segments confondus. Néanmoins le niveau des taux devrait rester soutenu encore quelques mois, favorisant le monétaire compte tenu d’un couple rendement risque plus favorable. Nous restons convaincus que le segment obligataire bénéficiera dans un deuxième temps de la baisse des taux directeurs attendue pour le second semestre. Compte tenu de ces éléments, nous maintenons une position négative à l’égard des stratégies alternatives.
Les produits structurés : une alternative aux marchés financiers
Nous aimons cet instrument pour sa capacité à s’adapter aux objectifs de rendement d’un investisseur tout en maitrisant l’exposition au risque désirée.
Ce produit reste particulièrement intéressant pour les investisseurs désireux de placement sur un temps long. En effet, les rendements sont attrayants sur des maturités longues, généralement 7 et +. Nous privilégions les structures adossées à des sous-jacents de taux compte tenu du niveaux actuels des indices actions. Cependant, des opportunités peuvent être saisies sur une sélection de titres et indices.
Capital investissement : les charmes de la dette mezzanine
L'attrait grandissant des investisseurs institutionnels pour les actifs non cotés reflète un virage notable, anticipant un élargissement des fonds destinés au marché de détail en 2024. Tout en adoptant une approche mesurée à court terme, notre vision reste favorable concernant le futur du capital investissement. Nous favorisons non seulement les stratégies secondaires, mais aussi les stratégies de co investissement et de dette privée. En outre, nous intégrons activement les stratégies de growth buyout, qui ciblent les entreprises en phase d'expansion désireuses d'accélérer leur croissance, ainsi que les mécanismes de dette mezzanine, qui fournissent une solution de financement flexible à mi-chemin entre le capital propre et la dette senior, pour enrichir notre portefeuille et saisir des opportunités complémentaires dans un paysage économique en mutation.
*Les enquêtes de conjoncture fournissent des indicateurs aux économistes pour prévoir l'activité à court terme. L’un des plus regardés est le PMI composite, réalisé à partir d’entretiens auprès des directeurs d'achat des entreprises des secteurs de l'industrie et des services. Un chiffre au-dessus de 50 indique une croissance de l’activité. Un chiffre inférieur à 50 traduit une contraction.

Kinvent : 16 millions d’euros pour conquérir les États-Unis
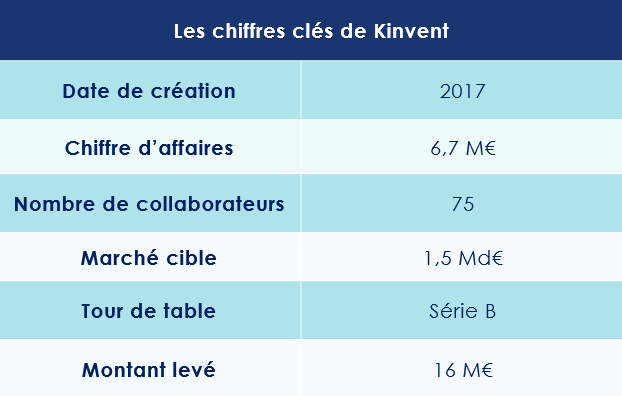
À quelques mois des Jeux olympiques de Paris, le secteur de la sportech français est dans une forme éblouissante. Après Footbar, Campsider ou encore Kinomap, c’est au tour de Kinvent de boucler une nouvelle levée de fonds. La start-up spécialisée dans les solutions connectées de santé vient, en effet, de réaliser son 3e tour de table en levant 16 millions d’euros auprès de Nov Santé, un fonds d’investissement géré par le français Eurazeo. Ce dernier prenant une part minoritaire au capital de la société, aux côtés du président fondateur et des actionnaires minoritaires en place dont Unifund, Sofilaro, BADGE, et Raphaël Varane.
Kinvent, la success story montpellieraine
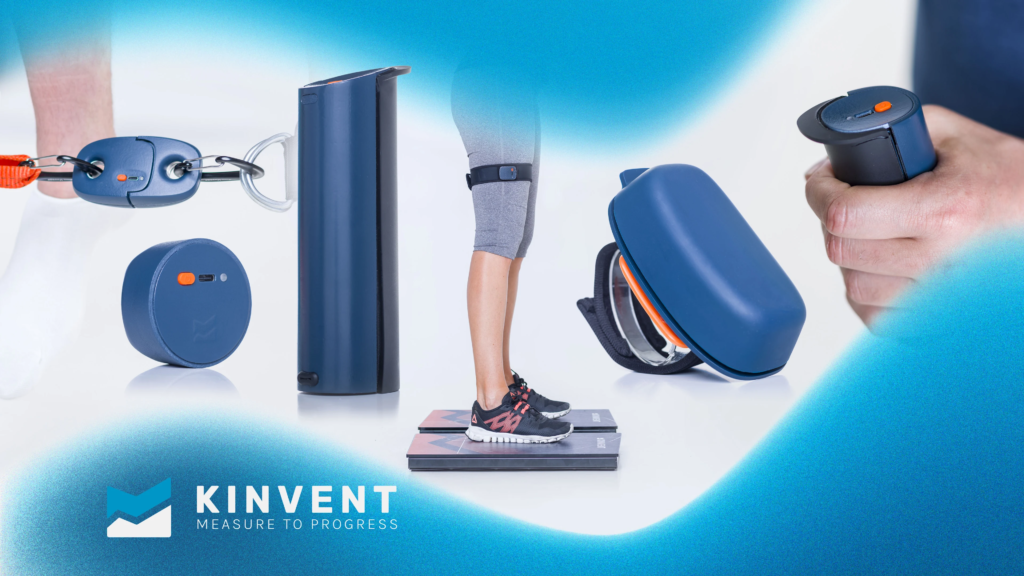
Créée à Montpellier en 2017 par Athanase Kollias, ingénieur en biomécanique, Kinvent est rapidement devenu un acteur majeur sur le marché européen des solutions connectées à destination des athlètes et des professionnels de la santé (kinésithérapeutes et hôpitaux).
La société compte aujourd’hui 75 collaborateurs et 14 000 clients, répartis dans 68 pays. Plusieurs institutions sportives prestigieuses font d'ailleurs appel au savoir-faire de l’entreprise : le rugby Montpellier Hérault, la Fédération française d’Athlétisme ou encore les New York Mets en baseball.
Leur attrait pour les solutions développées par Kinvent repose principalement sur le développement de 8 capteurs connectés à l’aide desquels les utilisateurs peuvent mesurer instantanément la force, l’équilibre et l’amplitude de mouvement d’un patient. Aussi, au fil des séances de préparation physique ou de rééducation, les professionnels peuvent suivre quantitativement les progrès de leurs patients et mettre en place des programmes de rééducation personnalisés.
Une ambition internationale
Point fort, la start-up évolue sur un marché en forte croissance, estimé à 1,5 milliard d'euros. Grâce à des solutions innovantes et un modèle économique efficace, reposant sur la vente de ses équipements et des abonnements de logiciels, Kinvent a vu son chiffre d’affaires passé de 2 millions à près de 7 millions d’euros en l’espace de deux ans. La société réalise désormais près de 60 % de son activité à l'international. Le moment était donc venu de passer à la vitesse supérieure, et de se donner les moyens de conquérir le marché américain. À terme, la start-up ambitionne tout simplement de devenir le leader mondial de la kinésithérapie connectée.
Athanase Kollias s’est confié au média « Envie d’entreprendre » sur le futur de la société : « les États-Unis représentent un challenge important avec ses 250 000 kinésithérapeutes facturant 100 dollars la séance. La présence de la data dans l’univers sportif y est déjà importante, ce qui correspond parfaitement à l’ADN de Kinvent. »
L'arrivée d’Eurazeo à leurs côtés sera - à n'en pas douter - un atout très précieux : « Nous sommes à une étape structurante de notre histoire, au sein d’un marché en pleine expansion, et avons été convaincus par la capacité de l’équipe Nov Santé à accompagner le développement de Kinvent, par sa connaissance du marché de la Santé, et son champ d’expertises internes. » Le business plan est ambitieux : Kinvent veut passer de 6,7 millions d'euros de revenus en 2023 à 49,9 millions en 2028 ! Mais à la vue de la dynamique de la start-up montpellieraine, tous les espoirs sont permis.
Romane Azzopardi (Scala Patrimoine) : « Les États-Unis devraient échapper à la récession »
Les marchés financiers ont fini 2023 en boulet de canon. Le S&P 500, l’indice regroupant les 500 plus grandes entreprises américaines, a ainsi terminé l’année sur 9 semaines de hausse ininterrompue pour signer un gain de + 26 % ! 2024 s’annonce-t-elle aussi prolifique ? On peut logiquement en douter. Les investisseurs intègrent un scénario très optimiste, notamment concernant l’économie américaine. Romane Azzopardi, responsable de la gestion financière du cabinet Scala Patrimoine, dresse un état des lieux complet des marchés financiers, avant de se concentrer sur la situation macroéconomique et d’énoncer les principaux risques qui pèsent sur l’économie mondiale.
Scala Patrimoine. Comment se sont comportées les principales économies mondiales en 2023, et notamment l'économie américaine ?
Romane Azzopardi. À la surprise générale, les économies réelles ont su rester stables et éviter la récession, à l'exception de l'Allemagne. Nous avons assisté à ce que certains appellent « une désinflation immaculée », illustrée par l'économie américaine qui a su rester résiliente, soutenue par une consommation robuste, elle-même alimentée par une croissance forte des salaires.
Scala Patrimoine. Quel bilan peut-on faire des marchés financiers en 2023 ?
Les marchés actions ont été particulièrement chahutés l'année dernière, mais ont terminé sur une note très positive. Ils ont même enregistré des performances exceptionnelles, à l'instar des actions américaines qui ont touché à nouveau un point haut, tirées très largement par les sept magnifiques, ces fameuses stars de la tech américaine.
Sur les marchés émergents, le bilan est beaucoup plus mitigé. Les indices « actions émergentes » ont pâti de la faiblesse de l'activité chinoise.
Cette performance a été globalement générée sur les deux derniers mois de l'année. Les marchés ayant anticipé un changement de politique monétaire à mesure que le processus de désinflation semblait de plus en plus ancré des deux côtés de l'Atlantique.
Évidemment, la baisse des taux longs a profité aussi au marché obligataire. Les indices obligataires en zone euro ont enregistré une performance de + 7 %, l'année dernière.
Sur les matières premières, le pétrole a chuté de près de 9 %. Une baisse essentiellement alimentée par un contexte macroéconomique dégradé, et une production américaine particulièrement élevée.
À l'inverse, l'or a fait un parcours assez exceptionnel. + 13 % sur l'année 2023, alimentée par la demande soutenue du côté des banques centrales et des ménages chinois.
« Les marchés obligataires se montrent très performants, lorsque les banques centrales font pivoter leurs politiques monétaires »
Scala Patrimoine. Quelles sont les projections macroéconomiques pour 2024 ?
Les États-Unis devraient échapper à la récession. Le consensus privilégie un atterrissage en douceur de l'économie américaine, bien qu'on observe une détente sur le marché de l'emploi. La croissance des salaires réels devrait se maintenir et soutenir la consommation. Les conditions de financement se sont assouplies sur la fin de l'année, et devraient également se poursuivre sur l'année 2024.
En zone euro, les analystes sont un peu moins optimistes. Le ralentissement y est plus important. Le consensus écarte tout de même le risque d’une récession et table sur une croissance de 0,8 % en 2024. Le stock d'épargne est globalement élevé et la croissance des salaires réels devrait se maintenir face à un processus de désinflation qui paraît déjà bien ancré.
Du côté des marchés émergents, les perspectives de croissance du côté de l'Inde sont toujours positives. Le FMI table sur une croissance d'un peu plus de 6 % en 2024.
La Chine ne sera, quant à elle, pas un relais de croissance pour l'économie mondiale. Les difficultés du marché immobilier, le chômage des jeunes actifs, mais aussi l'absence d'un stimulus significatif du côté du gouvernement chinois pèseront significativement sur la croissance domestique.
« L'économie américaine pourrait face à un ralentissement plus prononcé que celui anticipé »
Scala Patrimoine. Quelles seraient les principales incidences de la réalisation du scénario central sur les marchés boursiers ?
Le scénario envisagé par le consensus est assez clair : la poursuite de la baisse de l'inflation instaurerait un cercle vertueux qui impliquerait une baisse des taux d'intérêt et donc un soutien à la croissance économique. L'assouplissement rapide des politiques monétaires par la baisse des taux directeurs, largement anticipé par le marché, viendrait soutenir les actifs obligataires. Historiquement, ces derniers se montrent très performants, lorsque les banques centrales font pivoter leurs politiques monétaires.
Si cette baisse des taux soutient les marchés actions, le facteur clé demeure la capacité des entreprises à maintenir les marges bénéficiaires dans un environnement déflationniste.
Scala Patrimoine. Quels sont les principaux points de vigilance pour l'économie mondiale et les marchés financiers ?
L’optimisme prévaut sur les marchés financiers. Mais celui-ci doit à notre sens être nuancé. De nombreux points de vigilance sont à mettre en lumière. Le premier : les risques géopolitiques. Les conflits restent intenses sur une bonne partie du globe, comme en témoigne les récents événements en mer Rouge. Deuxième point de vigilance : le dérapage du scénario de croissance.
Les derniers indicateurs avancés publiés pour l'économie américaine pointent un scénario qui ne serait pas celui d'un atterrissage en douceur, mais plutôt d'un ralentissement plus prononcé. Le troisième point de vigilance porte sur la complaisance à l'égard de l'inflation. Les marchés anticipent 6 baisses de taux en 2024, aux États-Unis comme en Europe. 6 baisses de taux, c'est aussi le signe potentiel d'un ralentissement plus prononcé qu'attendu, qui serait évidemment négatif pour l'activité économique, et les marchés actions.
Enfin, quatrième point, l'année 2024 est une année électorale. Et ces événements pourraient générer de la volatilité à court terme.
https://www.youtube.com/watch?v=ic0xu3ucvxw&t=3s
Marina Durand (Scala Patrimoine) : « Le nouveau Label ISR exclut le charbon, le gaz et le pétrole »
Lancé en 2016, le Label ISR français est un label d’État qui certifie qu’un fonds d’investissement intègre bien une dimension extra-financière à son analyse. Celui-ci a cependant été victime de son succès. La présence de sociétés pétrolières dans les portefeuilles labellisés, le manque de contraintes pesant sur les gérants ou encore le scandale Orpea ont, en effet, exposé, ces dernières années, ses manques au grand jour. C’est dans cet esprit que le ministère de l’Économie et des Finances a réformé en profondeur le Label ISR. Marina Durand, Ingénieur patrimonial chez Scala Patrimoine, vous en présente les principales nouveautés.
Quel bilan faites-vous du Label ISR depuis sa création en 2016 ?
Marina Durand. Initialement, le label certifie qu'un fonds d'investissement intègre dans son analyse une dimension extra financière et prend en compte les critères ESG (environnementaux, sociaux et de gouvernance) pour sélectionner les entreprises dans lesquelles le fonds investit. C'est le plus grand label responsable en Europe par la taille de ses encours, avec près de 1 200 fonds labellisés, ce qui représente environ 770 milliards d'euros d'actifs gérés.
Le label a permis de mettre en avant des problématiques sociétales importantes. Des sujets qui étaient hélas peu médiatisés à l'époque. Mais, depuis sa création, ce label n'avait pas été révisé. Aussi, celui-ci se trouvait exposé au greenwashing, notamment par la présence de sociétés pétrolières en portefeuille.
Quelles sont les principales nouveautés apportées par la réforme du Label ISR ?
La grande avancée de cette réforme concerne l'intégration d'une dimension climat comme socle du label. Autre nouveauté, le référentiel acte l'exclusion du charbon et des énergies fossiles non conventionnelles. C'est assurément une grande avancée. La portée de cette réforme est à mettre au crédit de Bruno Le Maire qui a souhaité promouvoir un label plus exigeant que celui présenté par le Comité chargé de mener le projet.
Ce nouveau référentiel entrera en vigueur le 1ᵉʳ mars 2024 pour les nouveaux fonds candidats. Les fonds déjà labellisés auront jusqu'en 2025 pour se mettre à jour.
Ainsi, les fonds devront exclure les entreprises qui exploitent du charbon et des énergies fossiles non conventionnelles, comme le gaz de schiste, mais également les entreprises qui lancent de nouveaux projets d'exploitation, d'exploration ou de raffinage d'hydrocarbures, comme le gaz ou le pétrole conventionnel ou non conventionnel. Et enfin, les entreprises du secteur du tabac qui commercialisent des armes controversées ou encore qui violent les droits fondamentaux humains.
« L’environnement devient le socle du Label ISR »
Est-ce qu’il y a d’autres changements ?
Bien sûr, il y a trois axes majeurs d'évolution de ce référentiel. Tout d'abord, l'intégration d'une politique climat dans la gestion de tous les portefeuilles labellisés. En complément des exclusions, les entreprises ayant un fort impact climatique devront s'engager vers une trajectoire de transition alignée avec l'accord de Paris.
Le label ISR conservera, par ailleurs, son caractère généraliste, mais avec une sélectivité renforcée. Le taux de sélectivité passera de 20 à 30 %, c'est-à-dire que les gérants devront exclure de leur portefeuille 30 % des entreprises les moins bien notées dans leur secteur d'activité. Aussi, l'univers d'investissement initial sera plus strict.
Enfin, le concept de double matérialité sera également mis en avant. Les gérants devront ainsi prendre en compte les principales incidences négatives définies dans le règlement européen SFDR 2.
Quelles seront les conséquences de cette réforme ?
Actuellement, 45 % des fonds labellisés ont une exposition au secteur énergétique traditionnel, représentant un investissement total d'environ 7 milliards d'euros. Certains fonds, avec jusqu'à 14 % de leur portefeuille dans ces entreprises, seront particulièrement impactés. Ainsi, Bercy anticipe une perte de 20 % des fonds labellisés ISR. Les nouvelles règles devraient d'ailleurs amener les gérants à exclure certaines entreprises de leurs fonds, comme les grands groupes Shell ou BP.
Par exemple, le fleuron français Total Energy, au cœur de tous les débats, est détenu aujourd'hui dans 161 fonds labellisés.
Finalement, ce nouveau label donne une meilleure transparence, une meilleure information et c'est surtout un label beaucoup plus ambitieux face à l'ampleur des enjeux climatiques actuels. Cette réforme, c'est finalement un nouvel élan pour ce nouveau label.
https://www.youtube.com/watch?v=7OztutRsphY

Club Patrimoine : retrouvez l'interview de Romane Azzopardi en Podcast
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, a été interviewée par Baptiste Heuzé de Club Patrimoine, dans le podcast de l'émission : "Le fonds de la semaine". Elle a présenté le fonds obligataire Carmignac Flexible Bond.
Club Patrimoine. Pourquoi s’intéresser au segment obligataire ?
Romane Azzopardi. 2022 fut une année difficile pour les marchés obligataires, en raison de la remontée très rapide des taux directeurs. Mais tout récemment, avec le changement de rhétorique des banques centrales, la classe d’actifs est redevenue intéressante.
Club Patrimoine. Pourquoi votre choix s’est-il porté sur ce fonds de Carmignac ?
Nous apprécions l’expertise obligataire de Carmignac, dont la classe d'actifs représente environ deux tiers des actifs gérés par la société de gestion. Soulignons également la robustesse des équipes de gestion, avec un collectif « taux » bien rodé (une vingtaine de personnes) et des gérants expérimentés. Guillaume Rigeade et Eliezer Ben Zimra gèrent d’ailleurs ce fonds depuis 2019 mais travaillent ensemble sur cette stratégie depuis 2013.
Leurs fonds se démarque aujourd'hui par sa flexibilité. Les équipes disposent d’une grande liberté, notamment sur le plan géographique, pour aller chercher du rendement sur les segments les plus rentables. Des décisions d’investissement qui s’appuient, par ailleurs, sur de la recherche indépendante et fondamentale de Carmignac. Leur équipe Crédit disposant de leur propre base de données exclusive.
Club Patrimoine. Quels sont les éléments différenciants de Carmignac Flexible Bond ?
Le style « Go Anywhere » avec un biais défensif du fonds nous semble très pertinent. Le risque est maitrisé avec l’application de bornes fermes et claires sur les segments les plus risqués. La notation moyenne des titres en portefeuille est actuellement de BBB. Le fonds reste donc sur des titres de qualité, notés Investment Grade (BBB 37.9% - BB 27.9% - B 12.6%). La gestion des risques est également à souligner. Les équipes de gestion veillent à couvrir le risque de change et peuvent s’appuyer sur un contrôle continu des risques, par une équipe totalement indépendante de la gestion. Autre avantage du fonds : il a la capacité à se « réfugier » sur du monétaire, en cas de retournement de marché. Enfin, la gestion des risques extra financiers est totalement intégrée à la stratégie d’investissement.
Club Patrimoine. Qu’en est-il de sa gestion ?
Les gérants ont une grande flexibilité sur la gestion de la duration, qui peut aller de -3 à + 8. Le positionnement actuel est plutôt sur la partie haute de cette fourchette avec une duration moyenne de 5, majoritairement sur des titres européens.
Club Patrimoine. Quid de ses performances ?
Le fonds est en mesure de capter la hausse de marché, notamment par rapport aux fonds de sa catégorie. En phase baissière, c’est toutefois un peu plus difficile.
Retrouvez l'intégralité de l'interview en cliquant sur ce lien
Les meilleurs placements pour 2024
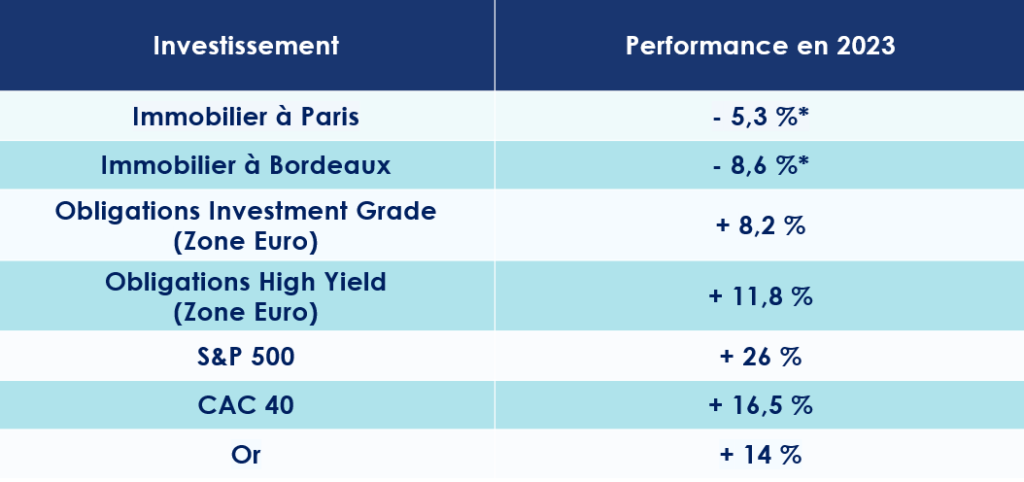
L’année 2023 se referme, laissant un sentiment ambivalent aux investisseurs. Les marchés actions ont connu une année particulièrement faste, se révélant être l'un des meilleurs placements de l'année dernière. Mais ces marchés ne doivent toutefois leur salut qu’à un nombre très restreint de valeurs. Aux États-Unis, ce sont les 7 Magnifiques (Amazon, Microsoft …) qui ont tiré le S&P 500 vers le haut (+ 26 %). Mais le contexte économique incite à une certaine prudence. Les grands pays développés ne devraient plus tarder à subir le contrecoup de la hausse historique des taux d’intérêt menée par les banques centrales. La Commission européenne anticipe d’ailleurs une croissance inférieure à 1 % pour la zone euro en 2024. Aux États-Unis, elle devrait être à peine meilleure, entre 1,2 % et 1,5 % (1 point de moins qu’en 2023).
Heureusement, l'allègement des tensions sur les coûts et les effets de la politique monétaire des banques centrales devrait permettre à l'inflation globale de revenir à des niveaux plus soutenables. En Europe, la hausse des prix devrait passer de 5,4 % en 2023 à 2,7 % en 2024. Même dynamique aux États-Unis où l’inflation pourrait ralentir à 2,4 % en 2024 (contre 4,5% en 2023).
2024 sera également marquée par des échéances électorales très importantes. Les élections législatives indiennes et européennes au printemps. Et en point d’orgue, les élections présidentielles américaines en fin d’année.
Dans cet environnement incertain, quels sont les placements à privilégier ? Les pressions inflationnistes et la brutale remontée des taux ont changé, en partie, la donne. Trois classes d’actifs pourraient, à notre sens, tirer leur épingle du jeu : l’immobilier, les marchés obligataires et le private equity.
L’immobilier résidentiel
Le contexte
Ces derniers mois n’ont pas été faciles pour les marchés immobiliers. C’est un euphémisme. La remontée extrêmement brutale des taux d’intérêt a fragilisé la position des acteurs du marché. En moins de deux ans, le taux moyen des crédits immobiliers sur 15 ans est ainsi passé de 0,8 % à 4,10 %. À cette hausse des taux massive, les investisseurs sont aussi confrontés à un durcissement des conditions d’octroi des crédits immobiliers. Pour des raisons réglementaires et commerciales, les établissements bancaires prêtent moins. La production mensuelle de crédit immobilier a tout simplement été divisée par 2 en moins d’un an. Le montant mensuel prêté par les banques étant passé de 20 Md€ en 2022 à 9 Md€ en 2023.
Conséquence directe : le marché se grippe. Les transactions se font plus rares et les vendeurs sont contraints de retarder leur vente ou d’accepter une baisse de prix. Les prix reculent ainsi partout en France. Paris affiche un repli de 5 % en 2023. Nantes (- 8%), Lyon (-6 %), Bordeaux (- 5%) ainsi que Rennes (-4%) accusent également le coup. Et tout porte à croire que cette baisse devrait se poursuivre en 2024.
Surtout que le 1er janvier 2025, La loi Climat et résilience va commencer à entrer en application, en interdisant la mise en location de tous les logements classés G au titre du diagnostic de performance énergétique (DPE). Une réglementation qui contraindra donc les propriétaires n’ayant pas les moyens de financer les travaux de « remises aux normes » à mettre en vente leur logement … ou à le retirer du marché locatif.
Nos convictions
Dans un marché immobilier à l’arrêt, les « acquéreurs » ayant les fonds suffisants pour investir reprennent naturellement la main. Les marges de négociation à l'achat s’amplifient, et il n’est désormais pas rare de voir les acheteurs négocier des baisses proches de 10 %.
L’immobilier est toutefois un secteur protéiforme. Chaque région, chaque ville, répond à des enjeux et des dynamiques très différentes. Aujourd’hui, plus que jamais, les potentiels acquéreurs se doivent donc d’être très sélectifs dans leurs choix d’investissement, notamment sur l’emplacement des biens et les conditions d’acquisition. Nous vous conseillons de privilégier les zones où la tension locative est importante. L’investissement en immobilier résidentiel à Paris, et plus particulièrement sur les petites surfaces, conserve à ce titre une longueur d’avance sur les autres localisations.
Les investisseurs en immobilier locatif, disposant des liquidités suffisantes, peuvent aussi profiter des nouvelles réglementations énergétiques pour acheter à des conditions financières très attractives un bien dans l’ancien, avec l’objectif de le rénover.
Les marchés obligataires
Le contexte
Sur les marchés obligataires, les taux relativement hauts ont créé de nombreuses opportunités. En l’espace de quelques mois, nous sommes en effet passés d'un environnement de taux négatifs à un rendement sur le crédit de qualité (Investment Grade) de 3-5 % en Europe et de 4-6 % aux États-Unis.
Toutes les grandes banques centrales semblent avoir atteint le terme de leur cycle de resserrement monétaire. Le scénario qui serait idéal pour les obligations en 2024 ? Un recul des taux dans le cadre d’une inflation maitrisée et d’un atterrissage en douceur de l’économie mondiale.
Nos convictions
La période qui s’ouvre s’annonce favorable aux titres obligataires, à condition toutefois de livrer une analyse de crédit approfondie et de cibler les gérants ayant démontré leur capacité à créer de la valeur ajoutée, sur une classe d’actif très spécifique. Ces marchés sont, en effet, scindés en plusieurs « segments » : des titres les mieux notés (« Investment Grade ») à ceux les plus risqués et donc potentiellement plus rémunérateurs (« High Yield »).
À ce jour, nous optons pour les émissions des entreprises avec des notations supérieures à BBB- (Investment grade). Le taux de défaut reste historiquement bas sur ce segment d’entreprise et les spreads de crédit sont au-dessus de la moyenne historique à 5 ans (potentiel de rétrécissement des spread). Nous jouons également la carte de la diversification avec de la dette souveraine, un moyen de prendre un peu de duration sur de l’actif sûr qui rémunère (surtout aux États-Unis). L’idée est aussi de protéger le portefeuille en cas de dérapage du scénario central anticipé par les marchés et d’un ralentissement plus profond qu’attendu de l’économie.
Le private equity
Le Contexte
Chasse gardée des investisseurs institutionnels (sociétés d’investissement, caisse de retraite, mutuelles …), le private equity s’ouvre peu à peu à la clientèle privée. Il faut dire que la classe d’actifs a de sérieux atouts à faire valoir. Cet investissement offre la possibilité de se positionner sur des entreprises au profil très différentes de celles cotées en bourse. Les fonds de capital investissement vont, en effet, cibler des entreprises non cotées (start-up, PME, ETI …), à des moments clés de leur vie, dans des périodes où elles concentrent - en principe - leur plus fort taux de croissance.
Autre avantage et non des moindres, les fonds d’investissement peuvent entretenir une plus grande proximité avec les entreprises et leur management et ont, par conséquent, des leviers d’action encore plus importants sur la gestion stratégique et financière des entreprises de leurs portefeuilles.
Enfin, sur le long terme, l’investissement dans le private equity se révèle très performant. Selon une étude de France Invest la classe d’actifs réalise un TRI net de 14,2 % par an sur les dix dernières années, dépassant allégrement l’immobilier ou les marchés actions.
Les risques d’une récession pesant sur les grandes économies peuvent-ils tout remettre en cause ? Nous ne le pensons pas. Historiquement, les meilleurs millésimes des fonds de private equity ont souvent coïncidé avec un lancement dans des périodes de crise, telles que 2001 ou 2008. Les valorisations étant réajustées à la baisse, les fonds peuvent ainsi déployer leur capital sur des points d’entrée intéressants.
Nos convictions
-
Un environnement favorable aux meilleurs gérants
La conjoncture macro-économique est défavorable. Et le marché du private equity n’échappe pas à cette morosité. Des levées de fonds en baisse, un nombre d’opérations restreint, un accès réduit à l’effet de levier, des financements plus difficiles … les fonds de capital investissement doivent faire le dos rond.
En 2024, face à des incertitudes géopolitiques mondiales et des élections majeures, nous anticipons cependant une reprise modérée du marché, stimulée par une stabilisation des taux d'intérêt et une meilleure maîtrise de l'inflation. Le marché secondaire devrait rester dynamique avec une hausse des volumes. Cependant, l'alignement des intérêts entre GPs et LPs reste un défi, et certains gestionnaires de fonds expérimentés pourraient avoir du mal à lever de nouveaux fonds.
Par ailleurs, l'intérêt croissant des investisseurs de détail pour les actifs privés marque un changement significatif, avec une augmentation attendue des fonds accessibles au détail en 2024. Malgré une prudence à court terme, nous sommes optimistes quant aux perspectives à long terme du Private Equity.
-
Des opportunités bien identifiées
Sur le private equity, encore plus qu'ailleurs, le choix du gérant est essentiel. Nous observons, en effet, une dichotomie très forte entre les meilleurs fonds et les autres. Les meilleurs gérants, c’est-à-dire ceux qui ont déjà prouvé leur capacité à créer de la performance dans toutes les configurations de marché, concentrent actuellement l’essentiel des flux d’investissements.
Côté segments de marché, nous privilégions les stratégies secondaires, le co-invest et la dette privée. En effet, la décote à l’entrée, la diversification, l’indexation à la hausse des taux, la visibilité des flux, la non-corrélation à l’inflation sont autant d’atouts qui rendent attractives ces stratégies. En fonds de portefeuille, les stratégies historiques de LBO & de Growth demeurent indissociables.
Les investisseurs devront toutefois accepter l’illiquidité de leurs positions. Le private equity s’envisage sur un temps très long, entre 5 et 10 ans en moyenne, durant lesquels leur capital ne sera pas disponible.
* Performances arrêtées à la fin du troisième trimestre 2023, sur un an glissant
Le Rendez-vous des marchés financiers - Décembre 2023
Marchés financiers & économie : les points clés
- Les marchés actions gagnent du terrain tandis que le cours de l’Or bat des records ;
- La croissance américaine affiche une solidité étonnante, pour atteindre 5,2% en rythme annualisé ;
- Joe Biden et Xi Jinping se sont rencontrés à San Francisco pour tenter de mettre sur « pause » leurs nombreux différends.
Quelles performances sur les marchés financiers ?
Les marchés financiers résistent !
Malgré un contexte économique et géopolitique tumultueux, les investisseurs demeurent confiants, en se rangeant derrière les anticipations les plus consensuelles. Leur scénario privilégié ? Le conflit qui oppose Israël et le Hamas ne s’étendra pas à l’ensemble du Moyen-Orient. Et le ralentissement de la croissance entrainera avec elle la chute de l'inflation et, par voie de conséquence, la baisse de taux d’intérêt par les banques centrales.
L’optimisme est donc de rigueur sur les marchés financiers. Cette vague positive profite en premier lieu aux actifs risqués. Les actions des pays développés et des marchés émergents sont en hausse, alimentées par 40 milliards de dollars de flux positifs en moins de deux semaines.
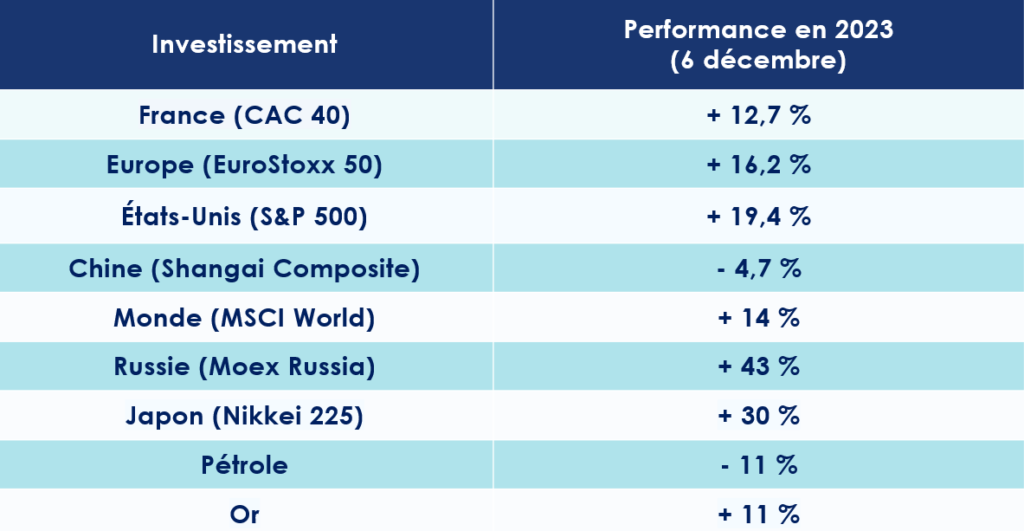
Depuis le 6 novembre, Le CAC 40 et le S&P 500 s’adjugent respectivement 5,3 % et 4,6 %. Au Japon, le Nikkei 225 gagne 3,6 %.
Autre signe favorable, les taux des emprunts d’État reculent. En quelques semaines, le taux à 10 ans américain est passé de 5 % à 4,24%. Même dynamique en Europe où les taux à 10 ans français et allemand perdent 0,60 point pour se stabiliser respectivement autour de 2,9 % et 2,36 %.
Des entreprises en bonne santé ?
Les grandes entreprises ne semblent pas (encore) affectées par le ralentissement de l’économie mondiale. Aux États-Unis, près de 75 % des entreprises du S&P 500 ayant publié leurs résultats du 3e trimestre ont surpassé les prévisions.
Une bonne santé confirmée par la distribution (généreuse) de dividendes à leurs actionnaires. Selon le rapport de la société de gestion d'actifs américaine Janus Henderson, le montant total des dividendes devrait atteindre 1 630 milliards de dollars en 2023, soit en hausse de 4,4 % par rapport à l'année précédente. 9 sociétés sur dix ayant maintenu ou augmenté leurs dividendes cette année.
« Il est l’Or »
Les économistes s’y attendaient, c’est désormais chose faite : le cours de l’Once d’Or a battu son record historique datant d’août 2020 à 2 075,47 dollars. Le prix du métal jaune a grimpé de 16 % en un mois et s’échange désormais autour des 2 135 dollars.
Cette montée des prix s’explique notamment par les nombreux points de tension géopolitique, dont celles au Moyen-Orient, en Ukraine et à Taiwan, mais surtout par la fièvre acheteuse de certaines banques centrales. Plusieurs institutions issues des pays émergents, principalement la Chine et la Turquie, intensifient leurs achats du précieux métal. Au cours des neuf premiers mois de l'année, elles ont mis la main sur 800 tonnes d’Or ! Une stratégie qui doit - en principe - leur permettre de rompre leur dépendance vis-à-vis du dollar.
Fièvre sur la fève
À quelques semaines des fêtes de Noël, c’est assurément une très mauvaise nouvelle pour tous les amateurs de chocolat : le prix de la fève de Cacao s’envole ! Depuis le 1er janvier, les cours ont grimpé de 60 %. La poudre brune se négocie désormais à plus de 4 000 dollars la tonne sur le marché à terme de New York. Un prix que l’on avait plus atteint depuis près de quarante-cinq ans.
Et la situation pourrait encore se détériorer. La Côte d'Ivoire et le Ghana, qui produisent à eux deux 60 % du cacao mondial, sont victimes de conditions climatiques très difficiles. Des pluies diluviennes ont, en effet, succédé à la sécheresse de l’été.
Quelles sont les perspectives économiques dans le monde ?
L'Organisation de coopération et de développement économiques (OCDE) vient de publier ses prévisions pour l’économie mondiale. La croissance du PIB va, cette année, atteindre les 2,9 %, avant de ralentir à 2,7 %, en 2024 puis de remonter à 3 % en 2025. Une étude qui confirme donc le scénario d’un atterrissage en douceur de l’économie mondiale, mais qui cache des disparités entre les grandes puissances.
USA : à la croisée des chemins ?
- La croissance surprend encore
Au pays de l’Oncle Sam, l’activité économique bat son plein. La croissance des États-Unis au troisième a dépassé les attentes les plus optimistes pour atteindre 5,2% en rythme annualisé, selon le Département du Commerce. Un chiffre témoigne de l’appétit féroce du consommateur américain : lors du dernier cyber Monday (27 novembre), 12,4 milliards de dollars ont été dépensés, soit une hausse de 9,6 % par rapport à l’année dernière.
Ce tableau, à première vue idyllique, doit cependant être nuancé. Le marché du travail montre de premiers signes de faiblesse. Le pays a connu une 7e semaine consécutive de hausse des inscriptions au chômage. Les embauches de travailleurs temporaires sont également au plus bas depuis 10 ans.
Le PMI manufacturier, qui prend le pouls de l’activité industrielle, est lui aussi mal orienté. Il s’est même contracté en s'établissant à 49,4, contre 50 le mois dernier. Enfin, le secteur immobilier traverse une zone de turbulence manifeste. En octobre, 679 000 logements neufs se sont vendus aux États-Unis, bien en deçà des anticipations (721 000).
Pris isolément, tous ces éléments peuvent sembler anecdotiques. Mais, mis bout à bout, ils dessinent un atterrissage de l’économie américaine.
Mais le gouvernement de Joe Biden a-t-il les moyens d’éviter ce ralentissement ? Le doute est permis. Leur marge de manœuvre est limitée. Le déficit budgétaire du pays a bondi de 23 % en 2023, sous l’effet des nombreuses baisses d’impôt déjà consenties. Le déficit a atteint le chiffre gigantesque de 1 700 milliards de dollars au cours de l'exercice fiscal 2023, clos le 30 septembre ! La question des déficits publics aura, sans aucun doute, son importance au cours des prochains mois, alors que se profilent déjà les prochaines élections présidentielles américaines, en novembre prochain.
- Vers une stabilisation des taux ?
Selon les dernières données du Bureau des statistiques du travail, l'indice des prix à la consommation (IPC) a augmenté de 3,2% sur un an en octobre. Si les pressions inflationnistes s’estompent, par rapport au pic de juillet 2022 (9,1 %), elles demeurent encore trop élevées aux yeux du président de la FED.
Jerome Powell ne compte d’ailleurs pas reculer d’un pouce sur le sujet. L’objectif des 2 % d’inflation est toujours d’actualité. « Si une nouvelle hausse de taux nous paraît appropriée, nous n'hésiterons pas à agir. Nous nous sommes engagés à mener une politique monétaire suffisamment restrictive pour ramener l'inflation à 2 %, et pour l'instant nous ne sommes pas certains que nous y sommes arrivés. Le chemin reste long pour ramener l'inflation à 2 % » a-t-il annoncé lors de son dernier discours au siège du FMI.
Si une nouvelle des taux est, à court terme, écartée. Ceux-ci ne devraient donc pas baisser avant l’été prochain, restant ainsi dans une fourchette de 5,25-5,5 %.
La zone euro évite de peu la récession
- La confiance au plus bas ?
Le panorama économique européen est un peu moins reluisant qu’aux États-Unis. La lente reprise du secteur domestique chinois impacte significativement l’économie européenne. La transmission de la politique monétaire sur la croissance de l’activité est aussi plus forte en Europe. L'économie européenne dépendant davantage des prêts bancaires que l'économie US.
Ainsi, le PIB de la zone euro s'est contracté de 0,1 % au troisième trimestre 2023, par rapport aux 3 mois précédents, selon Eurostat. Pour 2023, la Commission européenne anticipe une croissance annuelle de 0,6 %, bien que dix États membres enregistreront une baisse de leur PIB, dont l’Allemagne. La France s’en sort mieux, avec une croissance de 1 %. La Commission européenne anticipe un rebond à 1,3 % pour l’UE en 2024.
Christine Lagarde, la présidente de la BCE, se veut transparente sur la situation économique en Europe : « la combinaison durable d'une faible croissance et de coûts plus élevés du service de la dette continuera de mettre à rude épreuve les ménages et les entreprises vulnérables ».
La confiance des acteurs économiques semble ébranler. L’indice de confiance du consommateur (-17,9) et le PMI composite (47,1) traduisent ces doutes.
Heureusement, le marché de l’emploi demeure dynamique. Le taux de chômage de la zone euro était de 6,5% en octobre 2023, en baisse par rapport au taux de 6,6 % enregistré un an auparavant. Hélas, la France a vu sa situation se dégrader ces dernières semaines. Le taux de chômage est en hausse au troisième trimestre, à 7,4% de la population active en France, contre 7,2% au deuxième trimestre.
- La BCE ne relâche pas la garde
Christine Lagarde s’est mis martel en tête. Elle ne pense toujours qu’à une seule chose : l’inflation. Au point d’en oublier les difficultés économiques traversées par de nombreux pays de la zone euro ? C’est ce que sa dernière sortie au Financial Times pourrait nous faire penser.
La présidente de la Banque centrale européenne a répété « que la politique monétaire devrait être plus restrictive afin de ramener l'inflation à l'objectif de 2% de l'institution. La BCE se tient prête à prendre des mesures supplémentaires si nécessaire ». Elle a également douché les attentes de ceux qui espéraient une détente rapide de sa politique monétaire : « la baisse des taux n'est pas quelque chose qui se passera dans les prochains trimestres ».
Il parait désormais acquis que la BCE maintiendra son principal taux de refinancement à 4,5 % pendant un certain temps, en gardant le cap des 2 % d’inflation. Pourtant l’inflation recule, à vitesse grand V. Le taux d'inflation annuel de la zone euro est tombé à 2,9% en octobre 2023, contre 4,3% en septembre.
La Chine contrainte de temporiser
De manière triviale, nous pourrions dire que le gouvernement chinois est en train de sauver les meubles.
- Une croissance plus élevée que prévu
Grâce à ces dernières mesures de soutien, la croissance du pays devrait finalement s’établir à 5,4 %, au-dessus de son objectif initial de 5 %. Les baisses de taux directeurs ainsi que les plans de relance fiscale et de soutien au secteur immobilier, dotés chacun de 130 milliards d’euros, ont porté leurs fruits.
Et pour 2024 ? Selon le Fonds monétaire international (FMI) la croissance de la Chine serait de 4,6 %.
Des chiffres supérieurs aux attentes, alors que l'inflation en Chine est entrée en territoire … négatif en octobre (- 0,2 %) ! Une anomalie dans un environnement mondial où les pressions inflationnistes sont nombreuses. Mais en Chine, le rebond post-Covid a fait long feu. Les prix à la production sont en baisse de 2,6 % sur un an. Depuis octobre 2022, les investissements étrangers reculent de 9,4%. Le secteur immobilier est, quant à lui, plongé dans une crise sans fin. Et les jeunes ont toutes les peines du monde à trouver leur place dans le monde professionnel.
- Un apaisement des tensions entre la Chine et les USA ?
Ces difficultés économiques ne sont, bien évidemment, pas une bonne nouvelle pour le gouvernement chinois qui mène actuellement une « guerre » commerciale et culturelle avec les États-Unis. Xi Jinping a donc besoin de temps pour renforcer ses positions. Tel l’homme politique romain Quintus Fabius Maximus Verrucosus dans la guerre l’opposant au Carthaginois Hannibal, le dirigeant chinois endosse donc le costume de « Cunctator » (« Temporisateur »). C’est en suivant cette stratégie qu’il a rencontré le président américain, Joe Biden, à San Francisco le 15 novembre dernier.
Les sujets chauds du moment étaient au programme. Sur l’économie, le climat ou encore la sécurité. Mais comme on pouvait s’y attendre, aucune avancée majeure n’a eu lieu. Les deux dirigeants se sont toutefois promis de décrocher leur téléphone en cas d’appel, et d’écouter ce que l’autre a à lui dire.
Tout cela aurait pu paraitre encourageant, si lors de la conférence de presse de clôture, le président américain ne s’était pas laissé aller à qualifier son interlocuteur de dictateur ! Ambiance !
Les convictions de Scala Patrimoine sur les marchés financiers
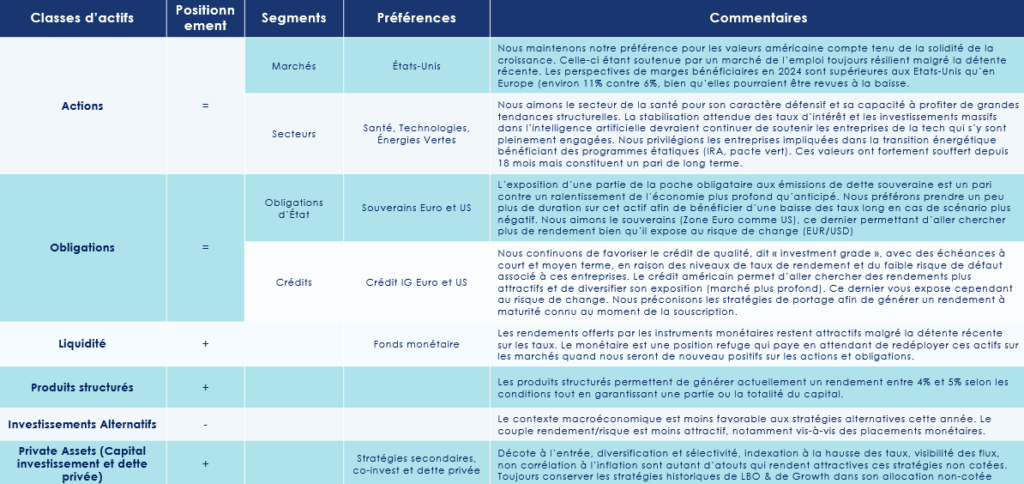
Après le fort rebond sur l'ensemble des marchés en novembre (excepté le pétrole et le dollar) et le retour des grands indices actions à des niveaux proches des plus hauts historiques, nous privilégions le statu quo, par crainte d'une légère correction à court terme. Nous maintenons notre position neutre sur les marchés financiers pour cette fin d'année. Mais nous restons toutefois sur le qui-vive, prêts à modifier notre allocation, si le scénario de soft landing se concrétise. Un scénario qui serait alors positif pour les marchés financiers, notamment les actifs risqués. La confirmation de la désinflation et de la fin du cycle de hausse de taux pourrait également être un catalyseur positif pour les valeurs obligataires.
Marchés financiers : privilégier les actifs de qualité
Pour l’heure, nous avons une préférence pour les actifs dits de « qualité », autrement dit les sociétés au bilan sain, peu endettées avec une génération d'un cash-flow positif.
Sur le volet obligataire, nous optons pour les émissions des entreprises avec des notations supérieures à BBB- (Investment grade). Le taux de défaut reste historiquement bas sur ce segment d’entreprise et les spreads de crédit sont au-dessus de la moyenne historique à 5 ans (potentiel de rétrécissement des spread).
Notre portefeuille est également diversifié avec de la dette souveraine, un moyen de prendre un peu de duration sur de l’actif sûr qui rémunère (surtout aux États-Unis), dont les caractéristiques semblent très pertinentes, si le ralentissement économique est finalement plus important qu’attendu.
- Les grandes capitalisations vs les petites capitalisations
Les grandes capitalisations cotées sur les marchés financiers ont actuellement notre préférence. Certes, elles ne sont pas plus immunes au ralentissement économique que les petites et moyennes capitalisations. Mais elles dépendent moins de la demande nationale. Bien que l’écart de valorisation soit historiquement élevé, les petites entreprises sont clairement plus dépendantes du financement bancaire et sont beaucoup plus exposées à la remontée des taux.
- Les pays développés vs les pays émergents
Nous préférons les valeurs des pays développés, et notamment les États-Unis. Ces derniers continuent de bénéficier d’un fort soutien à la croissance. La consommation est soutenue par un marché de l’emploi encore vigoureux. La période préélectorale est historiquement favorable à la croissance, grâce aux nombreuses dépenses budgétaires initiées par les gouvernements en place.
En Chine, 1 an après la levée des restrictions sanitaires, la demande chinoise reste toujours en berne. Les difficultés persistantes du marché chinois ainsi que le chômage de masse chez les jeunes travailleurs freinent la relance chinoise. Certains pays émergents (par exemple sur l’Inde ou encore le Brésil) offrent tout de même de belles perspectives. Nous préférons toutefois éviter les paris spécifiques en raison du risque idiosyncratique élevé sur ces pays. Nous préconisons ainsi une faible position sur les émergents, en privilégiant une exposition globale sur cette zone.
Les produits structurés : une alternative aux marchés financiers cotés
Les produits à capital garanti ou protégé proposent des rémunérations potentiellement attrayantes, malgré une baisse observée sur les coupons proposés en cette fin d’année. La garantie en capital a diminué de 0,25 % à 0,50 % en raison de la récente baisse des taux. On trouve actuellement des coupons entre 3,50 % et 4,50 %.
Pour des rendements plus attractifs, il est conseillé de rechercher des structures avec une maturité plus longue. Les produits protégés sont actuellement plus intéressants. Nous recommandons une bonne sélection des indices et des protections importantes.
En cette fin d'année, les banques adoptent une approche moins agressive, ayant atteint leurs objectifs, ce qui devrait rendre les investissements en janvier plus prometteurs (dans l’hypothèse d’un contexte de taux équivalent).
Les charmes du private equity
Pour diversifier vos portefeuilles et investir sur le long terme, le non côté reste incontournable. Attention cependant à la sélection des actifs sous-jacents. Nous privilégions les stratégies secondaires, le co-invest et la dette privée. En effet, la décote à l’entrée, la diversification, l’indexation à la hausse des taux, la visibilité des flux, la non corrélation à l’inflation sont autant d’atouts qui rendent attractives ces stratégies. En fonds de portefeuille, les stratégies historiques de LBO & de Growth demeurent indissociables.
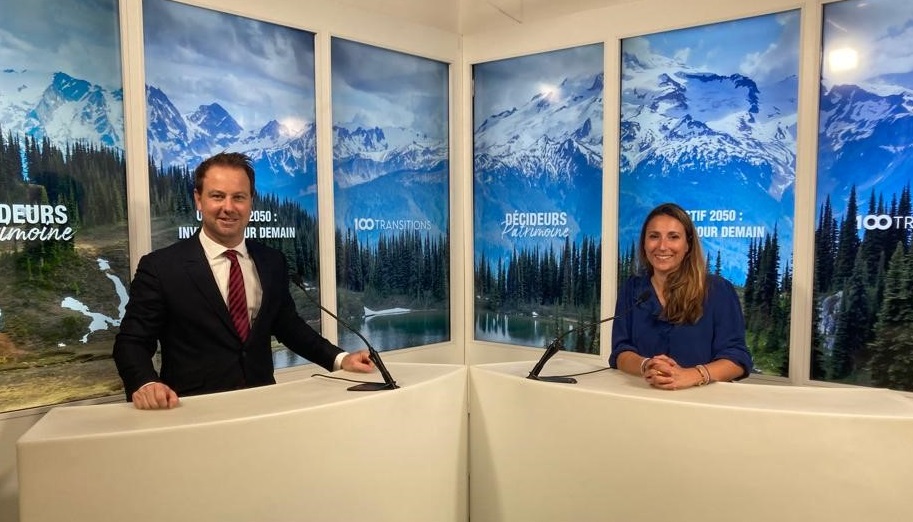
Scala Patrimoine prend les rênes d’une Émission TV
Scala Patrimoine lance une nouvelle émission « Objectif 2050 : investir pour demain » sur Décideurs TV.
Une émission TV dédiée à l’investissement responsable
La France et plus de 130 pays se sont engagés à atteindre la neutralité carbone d’ici 2050. Mais sans l’action de tous, nous pensons que cet objectif sera inatteignable.
Dans les années à venir, nous pensons que les investisseurs auront un pouvoir très important avec leur épargne. Peut-être même plus qu’avec leur bulletin de vote. Cette émission TV a donc pour but de vous faire partager notre intérêt pour l’investissement responsable. En confrontant nos convictions avec d’autres acteurs du changement climatique, nous souhaitons ainsi faire émerger les solutions les plus pérennes.
Des interviews d’acteurs de la transition climatique
Retrouvez des interviews vidéo des principaux acteurs de la transformation énergétique et climatique (sociétés de gestion, acteurs associatifs, dirigeants d’entreprise …) menées par Guillaume Lucchini, le président de Scala Patrimoine.
Pour le premier épisode, Guillaume Lucchini a reçu Olivia Blanchard, présidente de l’association des Acteurs de la Finance Responsable, pour évoquer le rôle central des Conseillers en Gestion de Patrimoine (CGP) vis-à-vis des épargnants.
Au cours de cette émission, elle rappelle qu’il est essentiel pour les conseillers en gestion de patrimoine de sensibiliser et d'éveiller la conscience de leurs clients, surtout lorsque ces derniers n'ont pas encore pris pleinement conscience des enjeux climatiques.
Olivia Blanchard explique également que pour se prémunir du « greenwashing », il est nécessaire d'effectuer des due diligence sur les Sociétés de Gestion et d'examiner les produits financiers en détail. Soulignant que « la mutualisation des approches, des outils et des retours d'expérience permettra de progresser rapidement ».
Dans le second épisode, le président de Scala Patrimoine a eu l'occasion d'échanger avec Emmanuel du Ché, dirigeant d'Eligest. Sur le plateau de Décideurs, ils reviennent sur l'approche inclusive et la place de l'exclusion dans l'ISR.
Le Label ISR va exclure les énergies fossiles
Lancé en 2016 par le ministère de l'Économie et des Finances, le Label ISR a été l’un des premiers labels d’État européens à garantir aux épargnants le caractère socialement responsable d'un investissement. Et le succès fut très vite au rendez-vous. À tel point qu’aujourd’hui, 1170 fonds bénéficient de ce label, pour un encours de 773 Md€.
Malheureusement, le Label ISR n’a pas vraiment su s’adapter aux attentes grandissantes des épargnants et aux enjeux climatiques de plus en plus prégnants. En janvier 2021, l’Inspection générale des finances (IGF) tirait d’ailleurs à boulets rouges, soulignant que le Label français s’exposait « à une perte inéluctable de crédibilité et de pertinence » et adressait « une promesse confuse » à l’épargnant.
Une réforme d’envergure était donc devenue inéluctable.
L’exclusion des énergies fossiles du Label ISR
Mené par un comité constitué d’une dizaine de professionnels, le projet de réforme du Label ISR a été transmis à Bruno Le Maire, au début de l’été. Depuis, sa position était particulièrement attendue, car il devait notamment statuer sur le sort des entreprises pétrolières et gazières.
Le ministre de l’Économie et des Finances vient (enfin) de rendre son verdict. Celui-ci a validé les principales propositions adressées par le comité. Il est même allé au-delà du projet initial en excluant de cette nouvelle mouture les entreprises qui exploitent du charbon ou des hydrocarbures non conventionnels (gaz de schiste), ainsi que celles qui lancent de nouveaux projets d’exploration, d’exploitation ou de raffinage d’hydrocarbures (pétrole ou gaz).
Pour justifier sa décision, Bruno Le Maire confiait au micro de BFM TV que « rien n'était pire que de donner le sentiment aux épargnants que l'on met une estampille verte et qu'en fait, derrière ce sont des activités brunes ». Le ministre estimant qu’il était aussi important de durcir les conditions d’obtention du label.
Les principaux changements apportés au label ISR
La nouvelle version du Label ISR répond aux deux principales exigences du ministère de l’Économie et des Finances : « que le climat devienne le socle incontournable du label et que les fonds aient l’obligation de vérifier que les entreprises limitent leurs impacts négatifs sur les critères ESG ».
Outre l’exclusion des sociétés pétrolières et gazières, la réforme impose désormais un plan de transition aligné avec l’Accord de Paris.
À côté de ce principe climatique, le label ISR conservera son caractère généraliste. Il renforce, d'une part, la sélectivité sur les autres critères environnementaux, sociaux et sociétaux, ainsi que de gouvernance. Et consolide, d'autre part, la définition de l’univers d’investissement initial. Le taux de sélectivité passera, par ailleurs, de 20% à 30%. Autrement dit, les gérants devront exclure de leurs univers d’investissement les 30 % des entreprises les moins bien notées, par secteur d’activité.
Autre changement appréciable, le label intègre notamment des exclusions sur le tabac, la violation des droits humains et les armes controversées.
Le concept de double matérialité est également mis en avant dans la gestion des fonds labellisés. Une exigence qui permettra de s’assurer que l’incidence des investissements sur les dimensions ESG soit bien analysée par les fonds labellisés.
Enfin, les dispositions concernant la gestion des controverses, la politique d’engagement actionnarial et de vote seront plus précises et contraignantes.
Pour Bruno Le Maire, cette réforme répond donc au cahier des charges initialement fixé par le gouvernent : « Nous devons offrir un label simple et efficace pour permettre aux Français de donner du sens à leur épargne. C’est ce que nous faisons avec ce nouveau label ISR, dont la lutte contre le réchauffement climatique devient un incontournable. »
Quelles conséquences pour les sociétés de gestion ?
Une telle réforme pourrait-elle fragiliser l’univers de l’investissement responsable ? Cela semble peu probable. Même si de nombreuses sociétés de gestion abandonneront probablement la labélisation de leurs fonds. Ce mouvement est assumé par le ministère de l’Économie qui anticipe une réduction significative du champ « investissable » de l’ISR.
Selon une étude réalisée par Morningstar : 45 % des fonds labélisés ISR ont une exposition au secteur de l'énergie traditionnelle.
Les nouvelles règles devraient d’ailleurs amener les gérants à exclure de leurs portefeuilles de grands groupes européens. Sont notamment visés TotalEnergies, OMV Neste Worldwide, Eni, Repsol, Galp Energia, BP ou encore Shell. Le fleuron français TotalEnergies, au centre de tous les débats, est actuellement détenu par 161 fonds labellisés ISR.
Un choix fort salué par Antoine Laurent, responsable plaidoyer pour Reclaim Finance, une ONG dédiée aux enjeux de la finance responsable et de la transition climatique : « c’est une avancée majeure pour ce label en quête de crédibilité et un signal clair et bienvenu envoyé en amont de la COP28 sur l’urgence à sortir les financements des énergies fossiles pour les rediriger vers les énergies soutenables. »
Une entrée en vigueur le 1er mars 2024
La suite est entre les mains du comité du label ISR. Il lui appartient désormais de finaliser le nouveau référentiel, d'ici fin novembre.
La réforme du Label ISR entrera ensuite en vigueur, vraisemblablement le 1er mars 2024. Un délai qui laisse ainsi le temps aux gérants de fonds labélisés de sortir les valeurs problématiques de leurs portefeuilles. Ou de renoncer au label !
Communiqué de Presse, Ministère de l'Economie et des Finances
Yann Louin (Pictet AM) : « Les forêts jouent un rôle central dans la transition énergétique »
La filière bois joue un rôle clé dans l’économie mondiale. Chaque être humain sur Terre consommant près 400 kilos de bois par an ! Cette richesse naturelle et renouvelable est également essentielle à la transition climatique et énergétique qui se dessine. Autant d’enjeux qui en font une thématique d’investissement regardée de près par les épargnants. Pour mieux en mesurer les risques et les opportunités, nous sommes donc allés à la rencontre de Yann Louin, Senior Sales Manager chez Pictet Asset Management, dont la société de gestion gère le fonds spécialisé sur la filière bois, Pictet-Timber.
Scala Patrimoine. Pourquoi investir dans la filière bois ?
Yann Louin. Le XXIᵉ siècle sera dédié à la transition énergétique. Et au cœur de cette transition énergétique vont se trouver, d'une part, le combat contre l'érosion de la biodiversité et, d'autre part, cette volonté - à la fois des grandes puissances, mais aussi des entreprises - de réduire leur impact carbone.
On constate aujourd'hui que 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts. Or, les forêts sont le seul moyen que nous avons aujourd'hui d’absorber et d’emprisonner le carbone de manière naturelle. Les forêts vont donc jouer un rôle central dans la transition énergétique.
Scala Patrimoine. Est-ce le bon moment pour investir dans la filière du bois ?
Il n’y a pas forcément de bons ou de mauvais moments pour investir sur un thème qui va participer activement à l'un des plus grands défis qui se pose à l'humanité. Cela étant dit, nous constatons aujourd'hui qu'il y a une tension assez forte sur l'offre et la demande de bois.
Sur l'offre, parce qu'il y a un tarissement progressif des superficies forestières à travers le monde. Nous estimons qu'en 2022, c'est à peu près l'équivalent de la superficie de la Suisse qui a disparu en matière d'exploitation forestière.
Et sur la demande, nous avons une population mondiale qui ne cesse d'augmenter. Nous estimons que d'ici 2050, nous aurons près de 2 milliards d'êtres humains supplémentaires sur Terre.
Or, chaque être humain sur Terre consomme près 400 kilos de bois par an et que les besoins ne cessent d'augmenter (emballage pour le e-commerce, hygiène, logement). Cette augmentation de la demande, conjuguée à une baisse de l'offre, devrait continuer à créer une tension sur le marché.
Sur le sujet de l'inflation, il faut rappeler que le bois a une croissance naturelle d'environ 2 à 3 % par an. C’est un actif qui protège naturellement l'investisseur du contexte inflationniste que nous connaissons actuellement.
« 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts »
Scala Patrimoine. La filière pourrait-elle souffrir d’un essoufflement du secteur de la construction aux États-Unis ?
Il est vrai qu'à court terme, le marché du bois est particulièrement impacté par le marché immobilier américain puisque 50 % du bois d'œuvre y est destiné. Une hausse des taux sur le marché américain a donc des conséquences négatives directes sur les cours du bois.
En revanche, on remarque que le marché américain évolue rapidement. Aujourd'hui, la population des 25-39 ans représente 60 millions de personnes, en âge de réaliser leur premier achat. Autre élément positif : le marché secondaire est à sec. Il manque entre 1,5 million et 2 millions de constructions dans le pays. À moyen et long terme, ces éléments-là devraient doper la construction.
Et puis il y a une utilisation du bois qui est toujours plus grande, toujours plus technique. Tout ce qui est fabriqué à partir de pétrole peut l'être également à partir de bois, que ce soit dans l'habillement, avec les textiles en viscose ou pour produire des anodes de batterie dans l'automobile.
De plus en plus de constructions utilisent également le bois pour répondre favorablement aux réglementations environnementales. Aujourd'hui, il est d’ailleurs interdit dans les supermarchés d'emballer des fruits et légumes avec des solutions plastiques. Et ce sont nécessairement des solutions papier ou bois qui sont utilisées.
La transition énergétique va à coup sûr participer à une plus forte consommation du bois et à des besoins beaucoup plus spécifiques, beaucoup plus identifiés, qui vont également contribuer à la plus grande valeur ajoutée apportée par les sociétés. Et qui dit valeur ajoutée, dit pouvoir de fixation des prix. Et là aussi, c'est un moyen de se protéger contre l'inflation en augmentant ses prix, en phase inflationniste.
Scala Patrimoine. Le fonds Pictet Timber est positionné sur l’ensemble de la filière bois. Quelles typologies d’entreprises couvre-t-elle ?
Le fonds travaille sur toute la chaîne de valeur du bois, depuis l'exploitation durable des forêts jusqu'à la production de produits finis. Nous travaillons par ailleurs dans un environnement global, mondial sur tout type d'entreprises, de la plus petite à la plus grande. Nous avons pour cela sélectionné un univers investissable d'environ 200 valeurs.
« Svenska Cellulosa est l'un des plus grands exploitants européens de bois d'œuvre »
Scala Patrimoine. Comment les entreprises sont-elles sélectionnées au sein de votre fonds ?
Nous avons constitué un portefeuille d'environ 50 valeurs. Le premier filtre que nous utilisons est un filtre de pureté, c'est-à-dire que chaque valeur qui va intégrer le portefeuille réalise au minimum 60 % à 70 % de son chiffre d'affaires en lien avec des activités sylvicoles.
Nous allons ensuite appliquer d'autres critères plus financiers, liés également à la gouvernance de l'entreprise, à la pérennité de la croissance sous-jacente, au potentiel du secteur ou du segment d'activité. Et puis, nous allons également étudier les métriques de valorisation, à savoir ne pas acheter l'entreprise trop chère et avoir un prix de revente à horizon quatre ou cinq ans.
Parmi les entreprises du portefeuille figure le plus grand exploitant forestier nord-américain, Rayonier. Nous pouvons également citer Svenska Cellulosa, qui est l'un des plus grands exploitants européens de bois d'œuvre. Celle-ci est particulièrement intéressante, car elle travaille sur toute la chaîne de valeur du bois. Cette société détient les marques d'hygiène, Okay, Lotus ou encore Nana.
Scala Patrimoine. Pictet Timber est un fonds à impact carbone positif. Qu’est-ce que cela signifie ?
Pictet Timber est le seul fonds d'actifs coté à avoir un impact carbone positif sur l'environnement. Ce qui veut dire qu'en moyenne, les entreprises qui sont détenues par le portefeuille absorbent plus de carbone qu'elles ne rejettent dans l'atmosphère. Ceci est principalement dû au fait que 30 % du portefeuille est composé d'exploitations forestières qui sont gérées durablement.
https://www.youtube.com/watch?v=-JGv4Ecb2L8