Ce que le projet de loi Relance Logement prévoit pour les investisseurs immobiliers
Les principaux enseignements
- Le projet de loi Relance Logement assouplit les conditions d'accès au dispositif fiscal Jeanbrun.
- Les propriétaires de logements classés F ou G pourraient les remettre en location, à condition de s'engager à réaliser des travaux de rénovation.
- Malgré des avancées réelles, le texte ne convainc pas les professionnels du patrimoine.
La reprise du marché immobilier est-elle déjà compromise ? Alors que les banques semblaient enfin disposées à rouvrir les vannes du crédit, le secteur retombe dans ses travers. Rien qu'à Paris, les transactions reculent de 24 % en 2026. La faute à un contexte international qui s'est brutalement tendu. Mais aussi à un rebond des taux d'intérêt que personne n'avait vraiment anticipé. Et si les acheteurs disposent aujourd'hui de marges de négociation élargies, les vendeurs, eux, s'accrochent à des prix qui résistent encore à la logique du marché.
Le résultat est donc sans appel. En dix ans, les Français ont perdu en moyenne 25 m² de pouvoir d'achat immobilier. Une érosion silencieuse, aggravée par un ralentissement marqué de la construction neuve qui prive le marché des volumes dont il aurait besoin pour respirer.
C'est dans ce contexte sous tension que le ministre de la Ville et du Logement, Vincent Jeanbrun, a présenté un projet de loi visant la relance et la décentralisation du logement.
Le texte a déjà franchi l'étape du Sénat. Comme le relève Les Echos, il sera examiné par l'Assemblée nationale en septembre. Parmi les mesures les plus directement lisibles pour les propriétaires et les investisseurs : un assouplissement notable des règles d'interdiction de location des logements énergivores et une réforme du dispositif de défiscalisation Jeanbrun.
Dispositif Jeanbrun : un assouplissement du cadre fiscal de l'investissement locatif privé ?
« Nous avons fixé un cap clair, celui de produire deux millions de logements d'ici 2030. Mais aussi bâtir le cadre de vie qui les accompagne. » L'ambition affichée par Vincent Jeanbrun est considérable. Pour la concrétiser, le ministre mise notamment sur l’assouplissement du dispositif fiscal baptisé à son nom. L'objectif fixé ? Faire sortir de terre 50 000 logements locatifs privés supplémentaires par an.
-
Le statut du bailleur privé, mode d'emploi pour le logement en France
Le Pinel a tiré sa révérence en 2025. Pour le remplacer, le législateur a imaginé un autre mécanisme de défiscalisation, disponible depuis le 21 février 2026. Le dispositif Jeanbrun permet d'investir dans l'immobilier locatif - ancien comme neuf - en bénéficiant d'un traitement fiscal plus avantageux. La contrepartie : les loyers doivent rester abordables, c'est-à-dire plafonnés.
L'investisseur peut, en effet, déduire de ses revenus locatifs une fraction du prix d'acquisition, mais aussi l'ensemble des charges attachées à la location - travaux, intérêts d'emprunt, taxe foncière - et imputer le déficit ainsi constitué sur son revenu global. Dans l'ancien, l'éligibilité est conditionnée à la réalisation de travaux, histoire de contribuer à la rénovation d'un parc immobilier vieillissant.
-
Ce que le Sénat a assoupli
Le projet de loi initial prévoyait d'abaisser le seuil minimal de travaux de 30 % à 20 % du prix du bien. Les sénateurs ont fait un choix bien plus tranché : la suppression pure et simple de ce seuil. Celui-ci étant jugé trop contraignant par la plupart des acteurs du secteur.
Ils sont allés plus loin encore en révisant à la baisse l'objectif de performance énergétique à atteindre. Un logement rénové devra désormais atteindre au minimum l'étiquette D du DPE - ou E s'il était initialement classé G - contre l'étiquette B prévue dans la version initiale du texte.
La maison individuelle, jusqu'ici absente du dispositif dans l'ancien, ferait son entrée dans le champ d'application, offrant la perspective de remettre sur le marché de nombreux biens rénovés.
Autre inflexion notable, introduite contre l'avis du ministre : la possibilité de louer le logement à un membre de sa famille, sous réserve que celui-ci remplisse les conditions de ressources requises et appartienne à un foyer fiscal distinct.
Les plafonds de loyers, eux, demeurent en vigueur.
-
Un dispositif qui laisse les professionnels sceptiques ?
Ces assouplissements suffisent-ils à rendre le mécanisme réellement attractif ? Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, en doute encore. « L'expression « statut du bailleur privé » est, à mon sens, source de confusion. Elle laisse penser qu'il s'agit d'un cadre juridique pérenne. Alors que le dispositif instaure en réalité un avantage fiscal temporaire, soumis à des conditions et à des contraintes importantes, notamment en matière de plafonnement des loyers. Pour beaucoup d'investisseurs, ces contreparties réduisent sensiblement l'intérêt du mécanisme. Il est essentiel que chacun comprenne que la fiscalité est un outil d'accompagnement d'un projet patrimonial. Et non une finalité en soi. »
Passoires thermiques : louer un logement malgré le classement F ou G, sous condition de travaux
700 000 logements. C'est le nombre de biens énergivores qui pourraient retrouver le marché locatif grâce à une dérogation encadrée, en échange d'un engagement ferme de rénovation.
-
Ce que la loi interdit actuellement
Depuis 2021, la réglementation a engagé l'interdiction progressive de mise en location des logements les plus gourmands en énergie. Les biens classés G sont déjà visés. Ceux classés F devaient suivre à partir de 2028. Une trajectoire sévère, dont les effets concrets se sont révélés contraires à l'objectif initial.
Vincent Jeanbrun l'a dit sans détour sur BFM TV : « L'objectif au départ, c'était de faire en sorte que ces logements soient rénovés avant d'être remis à la location. L'incitation était claire : rénover pour pouvoir louer. Or on voit que ce stock de 700 000 logements n'est pas rénové parce qu'il y a des difficultés, notamment dans les copropriétés. »
-
Une dérogation sous conditions
La réponse du législateur est pragmatique : permettre la remise en location des logements F et G, à condition que le propriétaire s'engage formellement à réaliser des travaux d'amélioration énergétique. Concrètement, cela passe par la signature d'un contrat avec une entreprise, un engagement sur papier, donc, et non une promesse en l'air. Les travaux devront être réalisés dans un délai de trois ans pour les maisons individuelles, cinq ans pour les copropriétés.
Une dérogation supplémentaire est prévue lorsque les travaux s'avèrent objectivement impossibles : refus de l'assemblée générale de copropriété, contraintes techniques, patrimoniales ou architecturales, ou décision administrative bloquante. Les sénateurs ont élargi le dispositif aux situations où le coût des travaux incombant au propriétaire « apparaît manifestement disproportionné » soit lorsqu'il excède 50 % de la valeur vénale du bien.
Ils ont par ailleurs souhaité que le locataire ne puisse pas invoquer devant le juge le non-respect de l'obligation de décence par le bailleur s'il a lui-même fait obstacle à la réalisation des travaux.
La rénovation s'impose désormais comme un objectif politique de premier rang. Vincent Jeanbrun le formule sans ambiguïté : « Face à la pire crise du logement depuis l'après-guerre, nous faisons un choix assumé, celui de construire davantage, mais aussi rénover massivement. Parce qu'il n'y aura pas de relance durable du logement sans un immense effort de rénovation de notre parc immobilier. »
Les autres mesures du projet de loi Relance Logement : urbanisme, La Défense et confort d'été
Le texte ne se limite pas aux seuls bailleurs. Il s'attaque aussi à la lenteur des procédures d'aménagement, régulièrement dénoncée par les acteurs du secteur comme un frein à la construction de logements. Les délais pouvant aujourd'hui s'étirer de huit à dix ans avant qu'un projet ne sorte de terre.
Pour y remédier, le projet de loi crée les Opérations d'intérêt local (OIL). Un dispositif permettant de déroger à certaines règles d'urbanisme pour répondre plus rapidement aux besoins en matière de logement, d'aménagement et de réindustrialisation. Portés par les collectivités et validés par le préfet, ces projets bénéficieront d'un cadre administratif allégé. Le rôle des Architectes des Bâtiments de France est maintenu, mais leur avis devient consultatif dans ce cadre, afin de réduire les délais sans sacrifier les enjeux patrimoniaux.
Le quartier de La Défense fait l'objet d'un volet spécifique. L'enjeu : transformer progressivement ce territoire hyperspécialisé en espace plus mixte, en favorisant notamment la conversion de bureaux vacants en logements. Les pouvoirs de l'établissement public Paris La Défense sont renforcés et ses outils d'aménagement modernisés pour accélérer des projets de long terme.
Enfin, l'examen du texte a été l'occasion d'intégrer des mesures d'adaptation aux canicules, poussées par le Sénat. La notion de « confort d'été » entre dans les critères d'une « rénovation performante » et dans les plans pluriannuels de travaux des copropriétés. L'avis des Architectes des Bâtiments de France pour l'installation de protections solaires extérieures serait par ailleurs rendu non contraignant. Une simplification attendue par nombre de propriétaires confrontés aux lenteurs administratives.
Conclusion : ce projet de loi suffira-t-il à relancer le marché immobilier français ?
Pour Guillaume Lucchini, la réponse est clairement non. « Ce projet de loi ressemble davantage à un pansement sur une jambe de bois qu'à une réforme de fond. Pour relancer durablement le marché immobilier, il faut avant tout restaurer la confiance des investisseurs. Celle-ci repose sur quatre piliers : une stabilité juridique et fiscale, un environnement économique favorable, des conditions de financement attractives et une meilleure sécurité pour les bailleurs. Ce qui a progressivement détourné de nombreux investisseurs de l'immobilier, ce sont l'accumulation des contraintes, le plafonnement des loyers, ainsi que les difficultés rencontrées pour recouvrer les loyers impayés ou récupérer un bien lorsque le locataire ne respecte plus ses obligations. Si ces mesures vont dans le bon sens, elles ne sont pas, à elles seules, de nature à inverser la dynamique du marché immobilier. »
Un verdict sévère, mais lucide. Le projet de loi ne refermera donc probablement pas la crise.
Source : Projet de loi relance logement 2026

Crédit, prix, baisses des taux : faut-il investir dans l'immobilier ?
Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, et Ludovic Huzieux, cofondateur d’Artémis Courtage, étaient les invités de Pauline Gratelle dans l’émission SMART Patrimoine sur B Smart TV pour évoquer le marché immobilier.
Après plusieurs années de turbulences, celui-ci semble amorcer une phase de normalisation. L’offre de crédit s’est sensiblement accrue, les banques adoptant une stratégie offensive de conquête commerciale. Résultat : le volume des prêts accordés est en nette progression, une évolution salutaire pour l’ensemble du secteur. Les taux, quant à eux, demeurent globalement stables.
Pauline Gratelle. Comment analysez-vous la situation actuelle du marché immobilier. Comment s’inscrit-elle dans le cadre d’une stratégie patrimoniale ?
Guillaume Lucchini. Le marché immobilier reste intrinsèquement lié à celui du crédit. Depuis 2022, la forte remontée des taux d’intérêt a mécaniquement réduit le pouvoir d’achat des acquéreurs. Dans le même temps, nombre de vendeurs refusaient d’ajuster leurs prix aux nouvelles conditions du marché. Ce double mouvement a provoqué une véritable paralysie des transactions, tant sur le résidentiel que sur l’immobilier tertiaire — en particulier le bureau, qui a enregistré une contraction marquée.
Mais 2025 a constitué un véritable tournant. La Banque centrale européenne a initié une baisse des taux, rapidement répercutée par les établissements bancaires auprès des investisseurs. Concrètement, cela représente une diminution de l’ordre de 1,5 point sur les crédits à 20 ans.
Deux facteurs nourrissent aujourd’hui ce rebond.
D’abord, les vendeurs acceptent désormais de revoir leurs prétentions et consentent à céder leurs biens à des prix plus en phase avec la réalité du marché. De l’autre côté, les acquéreurs, conscients des opportunités, se positionnent à nouveau.
S’ajoute une dimension environnementale cruciale : les diagnostics de performance énergétique (DPE). Les biens classés comme « passoires thermiques » sont progressivement exclus du marché locatif. Or, la mise aux normes entraîne des coûts de rénovation souvent prohibitifs, incitant certains propriétaires à céder plutôt qu’à réhabiliter.
Pauline Gratelle. Faut-il attendre une nouvelle détente des taux ou saisir dès maintenant les opportunités ?
Guillaume Lucchini. Les périodes de crise ouvrent généralement des fenêtres d’investissement privilégiées. Elles offrent aux acheteurs une marge de négociation accrue et une position de force. Nous l’observons notamment à Paris intramuros, où de beaux actifs — par exemple dans le très prisé 6ᵉ arrondissement — se négocient aujourd’hui avec des décotes avoisinant 20 % par rapport aux niveaux d’il y a deux ans.
Pour des investisseurs capables de mobiliser le levier du crédit, le moment est particulièrement propice. D’autant plus que, si les taux venaient à reculer encore, il resterait toujours possible de renégocier ses conditions d’emprunt.
Beaucoup se réfèrent encore aux taux exceptionnellement bas observés avant la crise sanitaire. Mais la situation actuelle, marquée par une correction des prix, ouvre des perspectives d’acquisition plus intéressantes qu’une hypothétique baisse future des taux — laquelle pourrait mécaniquement entraîner un rebond des prix.
À cela s’ajoute un facteur d’incertitude : la conjoncture politique française. Une hausse de la fiscalité immobilière n’est pas à exclure, et une telle mesure risquerait de figer à nouveau le marché. C’est pourquoi nous recommandons à nos clients d’agir dès maintenant, en profitant de la liquidité retrouvée du marché et des conditions de négociation favorables.
https://www.dailymotion.com/video/x9pxbd4
Quels sont les placements privilégiés par les grandes fortunes ?
L’Association Française du Family Office (AFFO), en partenariat avec le cabinet EY, a dévoilé la 10e édition de son baromètre annuel. Cette publication, devenue incontournable, éclaire les sensibilités et les orientations d’investissement des grandes fortunes et des family offices. Cette année, près de 65 répondants – membres et partenaires de l’AFFO – représentant ensemble pas moins de 585 familles, ont partagé leur vision à travers un questionnaire détaillé.
Le règne du capital-investissement
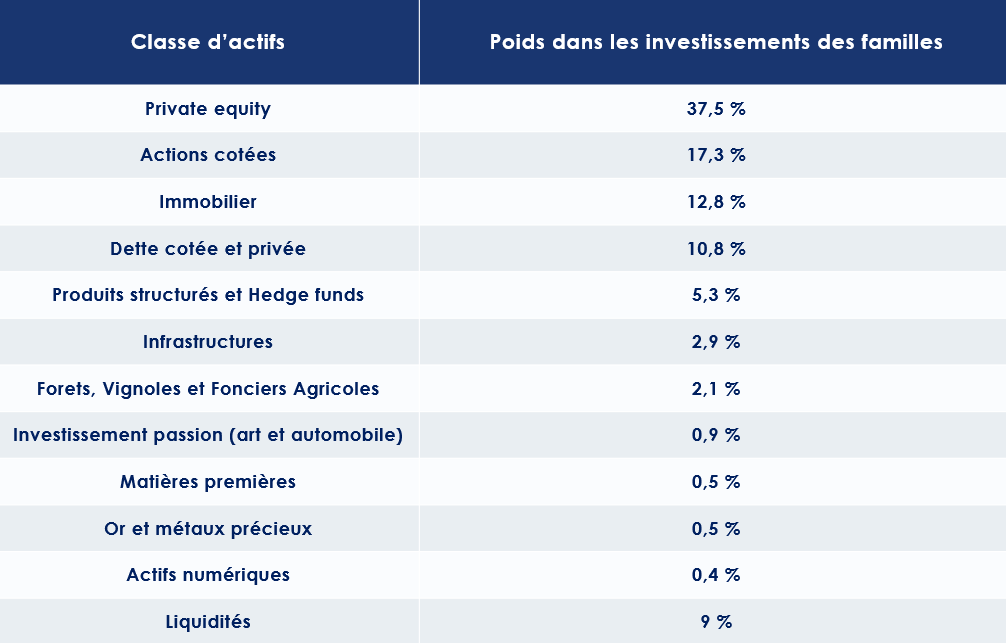
Le capital-investissement s’impose, plus que jamais, comme l’axe central des allocations patrimoniales, représentant 37,5 % des investissements réalisés. Près de la moitié des sondés envisagent même d’accroître encore leur exposition à cette classe d’actifs dans les mois à venir, selon les auteurs du baromètre.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ce constat ne saurait surprendre : « Le capital-investissement constitue une opportunité stratégique pour les grandes fortunes en quête de diversification au-delà des classes d’actifs traditionnelles. Investir dans des entreprises non cotées, souvent à fort potentiel de croissance, permet non seulement de viser une performance attractive – avec un rendement moyen annuel de 13 % sur les dix dernières années selon France Invest – mais aussi de traverser les cycles économiques grâce à une gestion active et à un horizon d’investissement de long terme. » Par ailleurs : « Ce type d’investissement revêt également une dimension émotionnelle : pour les familles, les entrepreneurs ou les sportifs de haut niveau, il s’agit souvent d’un engagement porteur de sens, leur permettant de prendre part à des aventures entrepreneuriales en y apportant bien plus que des capitaux. »
Des allocations diversifiées mais raisonnées
Si le capital-investissement domine, les autres grandes classes d’actifs conservent leur place dans les portefeuilles. Les actions cotées représentent 17,3 % des investissements, suivies par l’immobilier d’investissement (12,8 %), la dette (cotée ou privée) à 10,8 %, et les liquidités à hauteur de 9 %.
Guillaume Lucchini souligne : « L’immobilier reste une valeur refuge dans l’imaginaire patrimonial français. Il conjugue revenu régulier et valorisation à long terme. Malgré les tensions actuelles du marché, il demeure essentiel de rester exposé à la pierre, un placement tangible et rassurant. »
Il insiste particulièrement sur le marché parisien : « À Paris, la demande locative reste structurellement forte, soutenue par une attractivité internationale, un bassin d’emploi dense, et une offre limitée. Ces fondamentaux assurent au marché une résilience notable, même dans un contexte incertain. »
Au-delà, les infrastructures (2,9 %), les hedge funds et produits structurés (5,3 %), les forêts, vignobles et fonciers agricoles (2,1 %), ainsi que les investissements dits « passion » – art, voitures de collection – (0,9 %), complètent les portefeuilles. Les matières premières, les métaux précieux et les cryptomonnaies, bien que médiatisés, ne représentent qu’une fraction marginale des allocations (respectivement 0,5 %, 0,5 %, et 0,4 %).
Des secteurs porteurs, entre innovation et résilience
En 2024, les investissements se tournent prioritairement vers des secteurs alliant solidité structurelle et fort potentiel d’innovation. En tête : la technologie (63 %), la santé (49 %), l’immobilier (41 %), l’industrie (33 %) et l’énergie (31 %).
Guillaume Lucchini y voit une parfaite résonance avec les attentes des clients de Scala Patrimoine : « La technologie et la santé concentrent l’intérêt des investisseurs en raison de leur capacité d’innovation, mais aussi parce qu’elles répondent à des enjeux sociétaux majeurs. Tandis que la transformation numérique façonne notre quotidien, la santé bénéficie d’une dynamique portée par le vieillissement démographique, les avancées médicales et l’émergence de soins personnalisés. »
Les préoccupations des grandes fortunes
Les priorités des familles et grandes fortunes restent claires. La protection des leurs (100 %) et la transmission intergénérationnelle de leur patrimoine – matériel comme culturel – (98 %) s’affirment comme des préoccupations majeures.
Les évolutions fiscales (89 %), la transformation numérique (83 %), la gouvernance (82 %), ainsi que la sécurité, continuent d’occuper une place centrale dans leurs réflexions. Parallèlement, de nouveaux risques émergent : l’intelligence artificielle (74 %) et la cybersécurité (78 %) suscitent un intérêt croissant.
Les familles demeurent aussi attentives à la philanthropie (71 %), à la transition énergétique et à la neutralité carbone (56 %), autant de sujets inscrits dans une vision patrimoniale de long terme.
Guillaume Lucchini souligne le poids des enjeux fiscaux et géopolitiques dans les stratégies d’allocation : « La dissolution de l’Assemblée nationale en 2024 a provoqué une onde d’inquiétude chez de nombreux investisseurs, entrepreneurs et sportifs de haut niveau. Le spectre d’une remise en cause du dispositif Dutreil ou d’un retour de l’Impôt de solidarité sur la fortune plane à nouveau. »
Avant d’ajouter : « À cela s’ajoutent les tensions géopolitiques internationales. Qu’il s’agisse du projet de hausse des droits de douane impulsé par Donald Trump ou du récent conflit entre l’Iran et Israël, ces événements réactivent la prudence des familles, qui cherchent à sécuriser leur patrimoine dans un environnement de plus en plus incertain. »
Marc Batty (FEVE) : « 50 % des agriculteurs partiront à la retraite d’ici 10 ans »
Le modèle agricole français est-il en péril ?
43 % des exploitants agricoles ont plus de 55 ans. La moitié des fermes feront l'objet d'une cession dans les dix prochaines années. Pourtant, aujourd’hui, une ferme sur deux seulement trouve preneur.
Pour insuffler un nouvel élan à l’agriculture hexagonale, certains acteurs, tels que FEVE, se mobilisent activement. Leur objectif : soutenir l'installation des agriculteurs en créant des fermes agroécologiques. À ce jour, cette organisation a facilité l'acquisition de 29 fermes à travers la France, permettant à 48 agriculteurs et agricultrices de s’établir. Ce sont ainsi 1 830 hectares qui ont été convertis à l'agroécologie.
Nous revenons sur les projets menés par FEVE, en compagnie de l’un de ses fondateurs, Marc Batty, ingénieur agronome de formation, diplômé de l’École AgroParisTech.
Scala Patrimoine. Pouvez-vous nous présenter Fève en quelques mots ?
Marc Batty. FEVE est une entreprise fondée il y a quatre ans, dans le but d’accompagner la nouvelle génération d’agriculteurs et d’agricultrices désireuse de s’installer en agriculture biologique. Pour soutenir cette noble démarche, nous levons des fonds auprès des citoyens ainsi que des investisseurs institutionnels. À ce jour, 35 millions d'euros ont été collectés, ce qui nous a permis d’acquérir des fermes à vendre et de les transmettre à travers le territoire français, facilitant ainsi l’installation de jeunes agriculteurs en agriculture biologique.
Notre ambition est de contribuer au renouvellement du modèle agricole en encourageant l’installation de jeunes porteurs de projets qui adoptent des pratiques agronomiques et environnementales parmi les plus vertueuses.
Scala Patrimoine. Pourquoi les jeunes générations rencontrent-elles tant de difficultés pour s’installer comme agriculteurs ?
Marc Batty. Le contexte est particulièrement inédit, puisque 50 % des agriculteurs, soit environ 200 000 personnes, sont en train de partir à la retraite, ou le feront dans les dix prochaines années.
Cependant, les jeunes ne s’inscrivent plus dans le schéma traditionnel où ils reprennent la ferme familiale. Aujourd’hui, près de deux tiers d’entre eux s’installent sans être issus du monde agricole. Ce phénomène crée un parcours d’installation semé d’embûches, qui peut durer plusieurs années, entre la formation et la recherche d’un lieu pour s’établir. De plus, ces jeunes sont fréquemment confrontés à des difficultés de financement, notamment pour l’acquisition de la ferme.
C’est face à ce défi que FEVE a décidé d’agir. En effet, imaginez-vous à la place d’un jeune qui se rend dans une banque pour demander un prêt de 400 000, 500 000 ou même 1 million d’euros afin de s’installer sur une ferme. La plupart du temps, cette demande est vouée à l’échec. C’est pourquoi nous avons choisi de financer l’installation de cette nouvelle génération grâce à un mécanisme de location avec option d’achat.
« Nous mettons les fermes en location avec option d'achat, exclusivement à des porteurs de projets engagés »
Scala Patrimoine. Quels sont les critères de sélection des projets portés par les agriculteurs que vous accompagnez ?
Marc Batty. Notre foncière acquiert des fermes dans leur totalité, c’est-à-dire les terres agricoles, qui sont au cœur de notre activité, mais aussi les maisons d'habitation et les bâtiments d’exploitation nécessaires aux cultures ou à l’élevage.
Les fermes que nous achetons, avec l’argent collecté auprès des citoyens et des investisseurs institutionnels, sont de taille intermédiaire, c’est-à-dire entre 30 et 150 ou 200 hectares, loin des petites exploitations de quelques hectares ou des grandes exploitations industrielles.
Nous mettons ces fermes en location avec option d'achat, exclusivement à des porteurs de projets engagés, qui œuvrent pour un modèle agricole plus respectueux du vivant, et notamment pour la transition vers l’agriculture biologique. Ces projets doivent également être porteurs d’une vision forte en matière de pratiques agronomiques et environnementales respectueuses du vivant.
Scala Patrimoine. Comment soutenez-vous la transition agroécologique des fermes ?
Marc Batty. En finançant l’acquisition de fermes et en les mettant à disposition des jeunes porteurs de projets, nous participons activement à la transition agricole.
D’une part, nous empêchons la concentration des terres agricoles. Lorsqu’une ferme n’est pas transmise, elle risque, en effet, de disparaître ou, plus probablement, d’être rachetée par un voisin qui agrandira son exploitation, consolidant ainsi le modèle agro-industriel qui prévaut depuis des décennies.
D’autre part, en soutenant la jeune génération avec une charte agro-écologique ambitieuse, nous orientons les fonds des citoyens et des investisseurs institutionnels vers ceux qui souhaitent bousculer le modèle agricole pour le réorienter vers des pratiques plus respectueuses de l’environnement.
Scala Patrimoine. Quels sont vos objectifs pour les prochaines années ?
Marc Batty. Depuis sa création, FEVE a collecté 35 millions d’euros et installé 50 agriculteurs et agricultrices sur des fermes agroécologiques. L’objectif pour 2025 est de lever 30 millions d'euros supplémentaires, portant ainsi le montant total à 65 millions d'euros, et de soutenir 30 à 40 nouveaux projets de fermes.
Pour 2027, notre ambition est encore plus grande. Nous visons une collecte de 100 millions d’euros, ce qui nous permettrait de participer à la conversion en agriculture biologique de près de 10 000 hectares. Un chiffre qui n’est autre que l’équivalent de la surface d’une ville comme Paris.
https://www.youtube.com/watch?v=PBI2b7VnbD0&embeds_widget_referrer=https%3A%2F%2Fteams.microsoft.com%2F&embeds_referring_euri=https%3A%2F%2Ftabs.teams.microsoft.com%2F&embeds_referring_origin=https%3A%2F%2Ftabs.teams.microsoft.com&source_ve_path=OTY3MTQ
Les meilleurs placements pour 2025
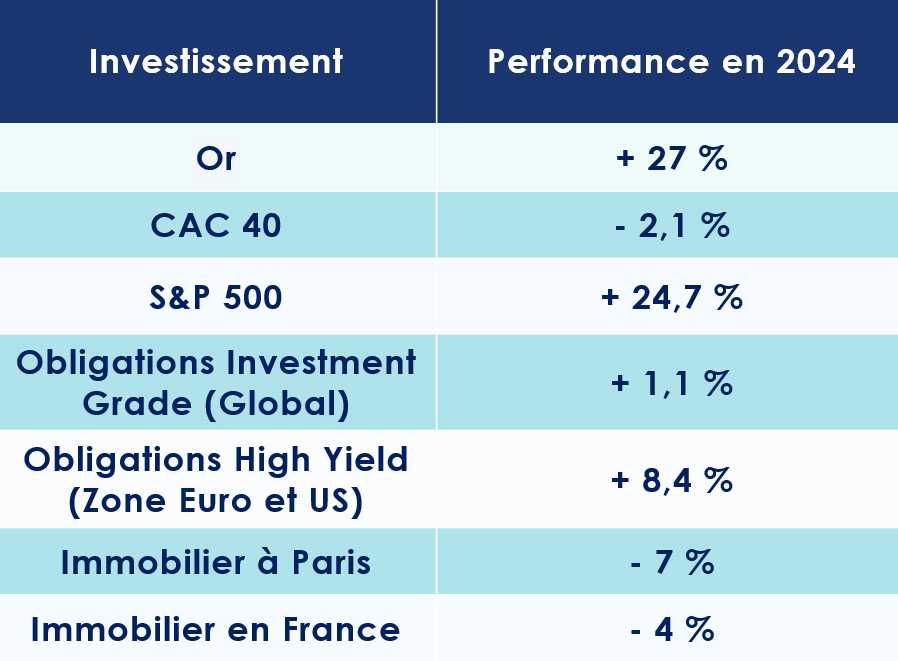
Les placements boursiers ont connu une année faste en 2024. Les indices américains, avec le S&P 500 et le Nasdaq en tête, ont enregistré des performances insolentes, dépassant les 30 %. Même le DAX allemand, alors que l’économie nationale flirte avec la récession, affiche une progression de près de 20 % !
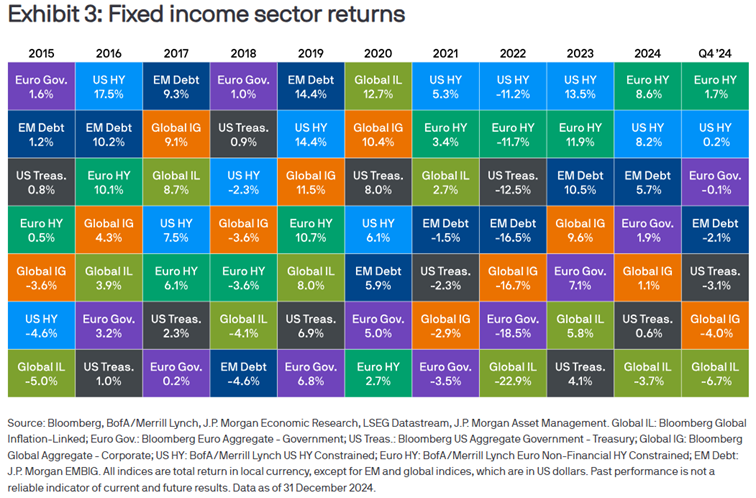
Les marchés obligataires n’ont pas été en reste, et le crédit noté « high yield » se distingue parmi les leaders des classements de performance, tant en Europe qu’aux États-Unis, à l’égal de la dette émergente.
En France, le tableau est plus sombre. L’instabilité politique et le déficit public vertigineux ont inquiété les investisseurs. Le CAC 40, ainsi, enregistre une chute de 2 % sur l’année civile écoulée.
Ces incertitudes se font également ressentir sur le marché immobilier. À Paris, les prix reculent de près de 7 %.
Quels placements privilégier dans ce contexte ?
Loin de succomber à l'attentisme, nous pensons que les périodes d’incertitude peuvent offrir des opportunités d’investissement uniques. Dans un environnement marqué par des baisses de taux et une instabilité économique, particulièrement en Europe et en Chine, trois placements se démarquent : l’immobilier, les marchés obligataires et le private equity.
1. L’Immobilier résidentiel Parisien
Après plusieurs années de forte progression, le marché immobilier parisien marque une pause depuis 2022. Selon les chiffres communiqués par le Conseil supérieur du notariat, les prix ont reculé de 5,7 % en 2023, puis de 6,7 % en 2024. Ainsi, le prix moyen au mètre carré avoisine désormais les 9 500 € dans la Ville Lumière.
Cependant, des signaux encourageants laissent entrevoir une reprise. La production de crédits repart à la hausse, tandis que les taux d’intérêt amorcent une baisse progressive.
Le contexte
Le marché immobilier semble enfin toucher son point d’équilibre après près de deux années de déclin.
-
Des indicateurs encourageants
Comme le dit l’adage, après la pluie vient le beau temps. En 2024, le nombre de transactions immobilières en France a chuté de 17 %, avec seulement 780 000 transactions enregistrées sur les douze derniers mois, contre 1,13 million en 2022. La contraction a été encore plus marquée pour les crédits immobiliers, en baisse de 56 % par rapport au pic de 2022.
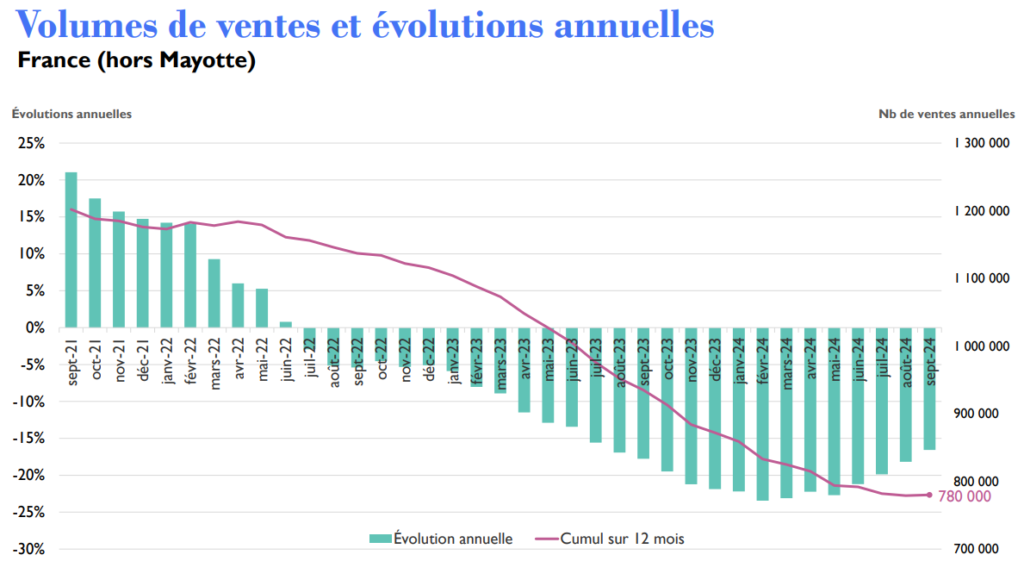
Fort heureusement, à partir du deuxième trimestre, les chiffres ont commencé à s’améliorer. Les grands indicateurs influençant le marché immobilier parisien s’orientent désormais à nouveau dans le bon sens. Les banques, en particulier, ont relancé la production de crédits immobiliers, facilitant ainsi l’accès au financement pour les acheteurs. Selon la Fédération bancaire française, la production de crédits à l’habitat s’est élevée à 10,4 milliards d’euros en octobre, marquant une reprise notable par rapport au creux de 6,9 milliards enregistré en mars 2024.
Autre bonne nouvelle : les taux d’intérêt sont en baisse. Sous l’impulsion de la Banque centrale européenne, le taux moyen d’un prêt immobilier sur 20 ans s’établit désormais à 3,5 %, contre 4,35 % en décembre 2023. Certains courtiers estiment même que les taux pourraient flirter avec la barre symbolique des 3 % dans les mois à venir.
Pourtant, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, tempère : « Bien que cette perspective soit encourageante pour le marché parisien, il ne faut pas s’attendre à un retour aux taux proches de 1 % observés avant 2020. Cela dit, la correction des prix offre une véritable opportunité. Les acquéreurs sont en position de force, et il serait regrettable de ne pas en profiter. »
-
Des marges de négociation plus importantes ?
Autre signe d’évolution favorable : les propriétaires se montrent plus disposés à négocier les prix. Marc Hofer, directeur du département immobilier de Scala Patrimoine et de l'Offre DEMARCEAU, confirme : « Les vendeurs acceptent désormais la réalité du marché. Les marges de négociation à l’achat s’élargissent, et il n’est pas rare de voir des baisses de l’ordre de 15 % dans les quartiers les plus prisés de Paris. »
La profondeur du marché s’est également accrue au dernier trimestre de l’année. Après les Jeux Olympiques, de nombreux biens ont été mis en vente, souvent à des prix trop élevés. Mais faute d’acheteurs, les vendeurs ont dû revoir leurs prétentions à la baisse.
Marc Hofer met notamment en avant deux cas concrets qu’il a rencontré : « un appartement de 27 m² dans le 7ᵉ arrondissement initialement affiché à 399 000 € n’a reçu aucune offre. Finalement négocié à 350 000 € avec des travaux à prévoir, il a trouvé preneur à un prix proche de 13 000 €/m², contre 17 000 €/m² avant la crise. Un autre bien, dans le 17ᵉ arrondissement, de 26 m² avec un balcon de 5 m², initialement proposé à 355 000 €, a été vendu pour 310 000 €, là aussi avec des travaux nécessaires. »
-
Un optimisme retrouvé ?
L’élément le plus significatif reste peut-être la confiance retrouvée des ménages français. Depuis septembre, selon l’INSEE, les intentions d’achat immobilier progressent nettement (de -86 en février à -81 en novembre). Ce regain d’optimisme touche autant les particuliers que les professionnels.
L’instabilité économique et politique pourrait-elle freiner cette dynamique naissante ? La croissance économique reste anémique (+0,2 % au premier semestre 2024), alors que les tensions politiques perdurent. Mais Marc Hofer se veut toutefois rassurant : « Ces éléments ne semblent pas encore influencer directement les décisions des vendeurs ou des acheteurs. Nos clients cherchent avant tout des investissements patrimoniaux durables, indépendants des aléas économiques et politiques à court terme. »
Nos Convictions
Pour guider nos clients dans leurs investissements, nous appliquons un principe intemporel : « l’emplacement, l’emplacement, l’emplacement ». Selon nous, l’attractivité d’un bien dépend avant tout de sa localisation.
C’est pourquoi nous privilégions les zones où la tension locative est forte. À cet égard, l’immobilier résidentiel parisien, en particulier les petites surfaces, reste un choix judicieux. Marc Hofer le souligne : « Paris est non seulement considérée comme la plus belle ville du monde, mais ses prix immobiliers restent attractifs à l’international. Investir à Paris, c’est miser sur l’émotion, le prestige, et la stabilité. Même en temps de crise, les prix à Paris évoluent positivement. »
Autre avantage notable : la forte demande locative. Les biens de qualité trouvent preneur rapidement, sans difficulté. Par ailleurs, les nouvelles réglementations énergétiques offrent des opportunités intéressantes pour acquérir des biens anciens à des conditions attractives, avec l’objectif de les rénover.
Enfin, l’immobilier parisien reste hétérogène. Chaque arrondissement répond à des dynamiques spécifiques. Il est donc crucial de faire preuve de sélectivité, tant dans le choix de l’emplacement que dans les conditions d’acquisition. Comme l’explique Marc Hofer : « Lors de la dernière crise, certains quartiers, comme les 4ᵉ, 6ᵉ, 7ᵉ et 8ᵉ arrondissements, ont nettement mieux résisté que d’autres. »
2. Les marchés obligataires
Le scénario idéal que nous avions esquissé il y a un an pour les marchés obligataires en 2024 s’est concrétisé : une baisse des taux dans un contexte d’inflation maîtrisée et un atterrissage en douceur de l’économie mondiale. Et pour 2025 ? Les indicateurs semblent toujours au vert, augurant une année pleine d’opportunités.
Le contexte
Après une longue période de désamour, les marchés obligataires ont retrouvé leurs lettres de noblesse. Attirés par des rendements attrayants, les investisseurs manifestent un appétit croissant pour les titres de dette, qu’il s’agisse d’obligations d’entreprise ou d’État. Les nouvelles émissions, tant sur le segment corporate que public, trouvent ainsi rapidement preneur.
-
Un alignement des planètes en 2024
De nombreux facteurs favorables ont redonné de l’éclat aux marchés obligataires : la baisse des rendements monétaires, le ralentissement de l’inflation et la diminution des taux directeurs initiée par les banques centrales. Un alignement des planètes confirmé par Michael Lake, le directeur des investissements obligataires de Schroders : « Les obligations présentent des valorisations attrayantes. L’anticipation d’un recul de l’inflation renforce cet attrait, car elle préserve la valeur réelle des paiements d’intérêts tout en facilitant la baisse des taux d’intérêt par les banques centrales. »
En 2024, les investisseurs ont ainsi pu jouer sur les deux tableaux : le potentiel de revenu offert par les obligations et la réalisation de plus-values potentielles.
La plus grande confiance des investisseurs s’est également traduite par un resserrement des écarts de taux, ou spreads. L’écart de rendement entre les placements sûrs (comme ceux de l’Allemagne ou de la France) et ceux plus risqués (tels que la Grèce, le Portugal ou l’Espagne) s’est, en effet, significativement réduit. « Cette tendance reflète la confiance des investisseurs, désormais enclins à s’exposer davantage aux actifs risqués. Ce rétrécissement des spreads est le fruit d’une croissance économique robuste, d’une forte demande pour les obligations et d’anticipations d’un environnement macroéconomique favorable » abonde en ce sens Julien Houdain, le responsable de la gestion obligataire mondiale flexible chez Schroders.
Ce constat mérite toutefois d’être nuancé. Les taux des obligations à dix ans des grandes puissances étatiques – Allemagne, Royaume-Uni, France, États-Unis – ont connu une hausse significative, marquée par de profondes disparités entre les nations. Cette situation s’explique notamment par le poids du risque politique pesant sur les pays européens, conjugué à l’érosion des anticipations de baisse des taux directeurs et à la vigueur persistante de la croissance économique aux États-Unis.
-
Des fondamentaux prometteurs
En 2025, les fondamentaux du marché du crédit devraient rester solides. La baisse attendue des taux directeurs par la BCE, et dans une moindre mesure par la FED, devrait continuer à offrir des rendements intéressants. « Lorsque les taux d’intérêt baissent, le prix des obligations augmente, car les paiements fixes qu’elles offrent deviennent plus attractifs par rapport aux autres investissements disponibles sur le marché » précise Michael Lake.
Par ailleurs, les bilans des entreprises inspirent confiance. Les taux de défaut des émetteurs restent proches de la moyenne des 25 dernières années, rassurant ainsi les investisseurs. Karim Chedid, responsable de l’équipe d’investissement EMEA chez BlackRock, traduit l’état d’esprit général des investisseurs obligataires à Morningstar : « Malgré une croissance morose en Europe, nous pensons que les fondamentaux des entreprises resteront solides. Nombre d’émetteurs se sont désendettés ces dernières années, partant ainsi d’une base financière saine. »
-
Des zones d’ombre subsistent
L’évolution des risques politiques et géopolitiques pourrait hélas ternir ce tableau. L’incertitude demeure, notamment sur la scène américaine, où le retour de Donald Trump à la Maison-Blanche pourrait bouleverser les équilibres. Son programme, axé sur des baisses d’impôts et une hausse massive des tarifs douaniers, a toutes les chances de raviver les pressions inflationnistes et de creuser le déficit public américain.
Dans une note transmise aux investisseurs, un analyste de Fidelity met ainsi en garde : « Les changements dans les droits de douane commerciaux pourraient accentuer les tensions sur les flux économiques internationaux. Or, cette hausse risquerait d’alimenter l’inflation à un moment où la Fed cherche à réduire les taux d’intérêt. »
En effet, la partie longue des taux d’intérêt américains a déjà grimpé en flèche ces dernières semaines, un signe que les investisseurs intègrent ces risques dans leurs anticipations.
Nos convictions
Bien que nous restions optimistes à l’égard des marchés obligataires, certains facteurs de risque nous incitent à faire preuve d’une grande sélectivité dans nos choix d’investissement.
-
Les taux souverains
Les obligations américaines affichent un rendement réel supérieur à celui observé en Europe, et ce malgré une inflation plus élevée. Par ailleurs, la repentification de la courbe des taux a été plus marquée aux États-Unis, renforçant l’attrait des maturités longues. Ces dernières bénéficient notamment de perspectives de croissance toujours robustes, avec une progression attendue de +2,2 % en 2025.
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, met cependant en garde : « Les investisseurs devront rester vigilants face à une volatilité persistante des taux, exacerbée par les pressions inflationnistes probables liées aux politiques commerciale et migratoire annoncées par Trump. Néanmoins, la récente hausse des taux longs américains peut être perçue comme une opportunité d’achat, offrant des valorisations plus attractives. »
Dans ce contexte, nous privilégions les placements monétaires aux obligations souveraines européennes. Bien que ces placements monétaires constituent principalement une solution d’attente, en raison de la tendance baissière des taux directeurs de la Banque Centrale Européenne (BCE), ils apparaissent plus attractifs. Les rendements peu compétitifs des obligations souveraines européennes, malgré une légère hausse sur les maturités longues en 2024, renforcent l’intérêt pour ces supports monétaires.
-
Les obligations corporate
- En Europe
Bien que les taux de défaut devraient demeurer inférieurs à la moyenne historique, nous privilégions néanmoins les fondamentaux et les entreprises présentant des bilans solides. Dans cette optique, notre attention se porte sur la robustesse des bénéfices des entreprises et sur l’évolution de la situation économique en Europe.
Romane Azzopardi, responsable des convictions chez Scala Patrimoine, souligne : « Bien que les rendements du crédit aient diminué en 2024 (entre 70 et 150 points de base selon la notation crédit), le portage demeurera avantageux en 2025, avec des rendements réels positifs. »
En Europe, nous privilégions le crédit investment grade par rapport aux obligations souveraines, en raison du rendement plus attractif du crédit et des spreads qui, bien qu’ils se soient resserrés, restent au-dessus de leurs niveaux historiques. « En comparaison, les spreads du crédit investment grade aux États-Unis ont davantage diminué et se rapprochent des points bas historiques », précise Romane Azzopardi.
Nous favorisons ainsi l’Investment Grade plutôt que l’High Yield, en raison des risques qui pèsent sur l’activité économique en Europe. Nous nous efforçons de sélectionner des entreprises aux fondamentaux solides et aux bilans sains, gages de confiance pour les investisseurs étrangers.
« Le segment High Yield peut constituer une source de diversification afin d’amplifier le rendement attendu. Toutefois, il est préférable de privilégier les durées courtes (moins de 2 ans) et les notations crédit élevées. L'absence de perspective de récession pour 2025 reste favorable à ces entreprises, mais la sensibilité du segment High Yield à une dégradation de l’activité européenne demeure plus forte que celle du segment Investment Grade », observe Romane Azzopardi.
- Aux États-Unis
Aux États-Unis, compte tenu des perspectives de croissance robustes et de la solidité des bilans des entreprises américaines les mieux notées, soutenues par une politique fiscale avantageuse, les spreads devraient rester serrés. Le risque baissier sur les valorisations du crédit Investment Grade américain demeure faible. « Comme en Europe, avec des perspectives positives pour le dollar en 2025 et un différentiel de taux d’intérêt favorable aux États-Unis, nous estimons que le portage sur des rendements attractifs pourrait s'avérer bénéfique », ajoute Romane Azzopardi, responsable de la gestion financière du Multi Family Office Scala Patrimoine.
Concernant le segment High Yield, nous adoptons une posture prudente, compte tenu des risques haussiers sur les taux en cas de résurgence de l'inflation aux États-Unis, ce qui pourrait pénaliser les sociétés les plus fragiles.
Les obligations financières ont été l’un des segments les plus performants en 2024, continuant de délivrer des rendements plus attractifs que le reste de la classe Investment Grade. La dette financière subordonnée émise par de grandes banques Investment Grade se révèle particulièrement séduisante. Comme le précise Romane Azzopardi : « Une prime de risque est offerte pour un risque plus élevé (le remboursement dépend du règlement préalable des autres créanciers), mais ce risque est très maîtrisé lorsqu’il concerne des émetteurs de qualité, dont les bilans ont été renforcés par le durcissement continu de la réglementation bancaire. »
3. Le Private Equity
Le capital-investissement fait face à de nombreux défis, entre incertitudes économiques et ralentissement des levées de fonds. À l’aube de 2025, un redémarrage prudent est attendu, porté par des valorisations ajustées et une gestion plus active des portefeuilles. Malgré tout, le private equity conserve son potentiel, notamment grâce aux stratégies secondaires, à la dette privée et au capital-risque, ouvrant des perspectives prometteuses pour les investisseurs avisés.
Le contexte
L’attrait des investisseurs pour le private equity ne se dément pas, malgré les nombreuses incertitudes qui pèsent sur l’économie mondiale.
-
Les atouts de la classe d’actifs
Le private equity a su s’imposer comme une composante incontournable de l’allocation d’actifs des investisseurs particuliers.
Mais comment expliquer un tel engouement ? Cette appétence s’explique avant tout par le besoin des investisseurs privés de diversifier leurs positions. En effet, le private equity offre un accès à des entreprises au profil bien différent de celles cotées en bourse. Les fonds de capital-investissement se concentrent sur des entreprises non cotées – start-ups, PME, ETI – à des étapes charnières de leur développement, lorsque leur potentiel de croissance est, en théorie, à son apogée.
Un autre atout majeur réside dans la proximité que ces fonds entretiennent avec les entreprises et leurs dirigeants. Cette relation privilégiée leur confère des leviers d’action significatifs pour orienter la stratégie des sociétés en portefeuille, favorisant ainsi un impact direct et concret sur l’économie réelle.
Enfin, sur le long terme, le private equity brille par ses performances. D’après une étude de France Invest, cette classe d’actifs a enregistré un taux de rendement interne (TRI) net de 14,2 % par an au cours des dix dernières années, consolidant ainsi sa position parmi les placements les plus attractifs.
-
Une période de doute
Depuis 2021, avec le début de la guerre en Ukraine, le marché du private equity doit affronter un environnement économique marqué par une adversité croissante. La reprise tant espérée demeure également plus lente que prévu, révélant une attitude d'attentisme persistant au sein du secteur.
En France, ce ralentissement se traduit par une baisse des levées de fonds et une paralysie des transactions. Durant le premier semestre 2024, 14,7 milliards d’euros ont été investis dans 1 463 entreprises et projets d’infrastructure. Ce chiffre reste stable par rapport à la même période en 2023, mais accuse un recul de 4 milliards d’euros par rapport à 2022. Les levées de fonds, elles, enregistrent également un net repli : 13,3 milliards d’euros ont été mobilisés auprès des souscripteurs, soit une diminution de 8 milliards d’euros par rapport à 2022.
« Bien que ces tendances observées sur un premier semestre ne reflètent pas nécessairement l’ensemble de l’année, elles traduisent un marché qui n’a pas encore retrouvé sa pleine vigueur sur certains segments », reconnaît Bertrand Rambaud, président de France Invest.
Les incertitudes politiques des deux côtés de l’Atlantique contribuent à alimenter cette prudence généralisée. Nicolas Tixier, directeur national du Conseil Financier chez Grant Thornton, analyse ainsi la situation : « La création de valeur par les acteurs du capital-investissement reposera probablement, pour quelque temps encore, sur un travail approfondi sur les portefeuilles existants, via des stratégies de consolidation et de croissance externe. »
Cette posture attentiste est également soulignée par Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « 2023 et 2024 furent deux années marquées par une certaine retenue des acteurs du private equity. Nous anticipons toutefois une reprise progressive du marché en 2025, portée par les grandes opérations sur le segment large cap. »
-
Un redémarrage en douceur ?
En 2025, le marché du private equity nourrit l’espoir de tirer parti des mesures d’assouplissement monétaire adoptées par les banques centrales. Toutefois, Adrien Tourbet appelle à modérer les attentes les plus optimistes. « La baisse des taux ne suffira pas, à elle seule, à relancer le marché du capital-investissement. Pour cela, il faudra non seulement que les acteurs retrouvent confiance, mais également que les fonds s’adaptent aux nouvelles conditions du marché. Ces derniers devront revoir leurs exigences à la baisse afin de céder leurs actifs et ainsi faire remonter des liquidités à leurs actionnaires et favoriser ainsi de nouveaux réinvestissements. »
Actuellement, près de 2 600 milliards d’euros de transactions restent immobilisés dans les portefeuilles des fonds de private equity européens. Cette durée d’immobilisation, inhabituelle, prive les investisseurs de retours en numéraire et freine les futures levées de fonds. Cependant les fonds, après avoir accumulé d’abondantes liquidités (dry powder), devraient se lancer prochainement dans la course aux acquisitions.
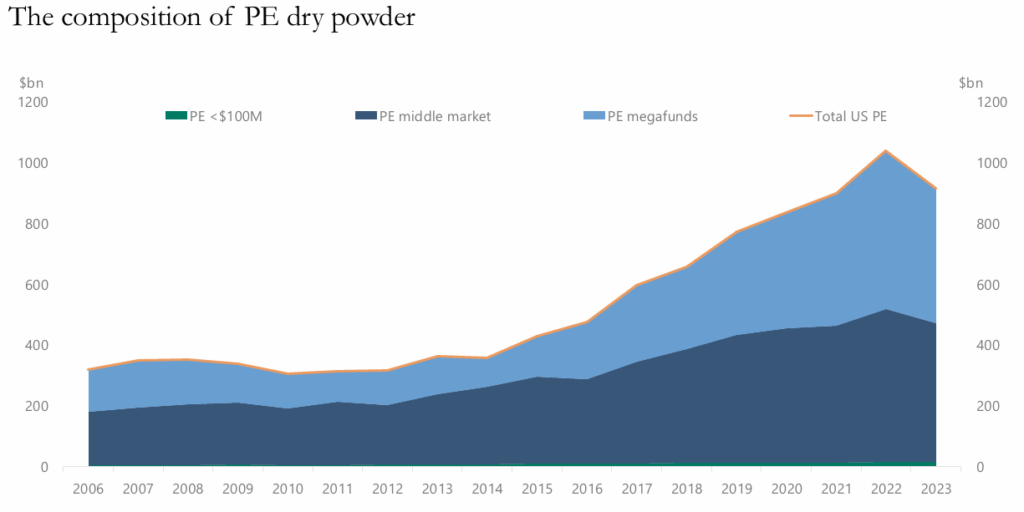
Ces acquisitions pourraient d’ailleurs être facilitées par la baisse des valorisations. Alors qu’en 2020, les fonds déboursaient en moyenne 12,4 fois l’Ebitda pour leurs cibles, celle-ci est retombée à 9,9 fois l’Ebitda.
Adrien Tourbet confirme cette tendance : « Bien que les indices de valorisation doivent toujours être analysés avec un certain recul, ils reflètent néanmoins une évolution nette : les valorisations ont diminué au cours des trois dernières années. Cela dit, certains secteurs très prisés, comme celui de la santé, continuent de faire figure d’exception. »
D’autant que l’état de santé des entreprises ne suscite guère d’inquiétudes : leurs bilans restent, dans l’ensemble, relativement solides.
Nos convictions
Malgré les incertitudes qui jalonnent l'horizon économique, nous demeurons convaincus du potentiel offert par le private equity. Les stratégies secondaires, en particulier, se distinguent par des opportunités de valorisation prometteuses, tandis que les fonds de co-investissement continuent d’occuper une place centrale dans nos démarches, alliant l’optimisation des rendements à une gestion maîtrisée des frais.
Parallèlement, les stratégies de dette privée s’affirment comme des solutions de financement de plus en plus prisées. La dette mezzanine et le growth buyout, notamment, jouent un rôle clé en accompagnant les entreprises dans leurs phases de croissance, offrant ainsi des perspectives de développement solides. Quant au capital-risque, il bénéficie d’un nouvel élan, particulièrement dans les secteurs technologiques et ceux liés à la transition énergétique, ouvrant des horizons captivants pour les startups les plus innovantes.
Dans ce contexte, nous préconisons une stratégie résolument diversifiée et ancrée dans une vision de long terme. L’équilibre apparaît comme le maître-mot : une approche mesurée et réfléchie permet de saisir les multiples opportunités tout en atténuant les effets des soubresauts conjoncturels.
Conclusion
En conclusion, l'année 2025 se profile comme un terrain riche en promesses pour les investisseurs avisés. Toutefois, dans un contexte économique et politique aussi mouvant, il est essentiel de respecter quelques principes fondamentaux. Avant tout, la diversification demeure un pilier incontournable. Comme le souligne à juste titre Guillaume Lucchini, « c’est elle qui permet de répartir les risques en évitant de concentrer ses investissements dans une seule classe d'actifs ou un unique scénario de marché ». En diversifiant ses placements, on se prémunit contre les fluctuations négatives d’un secteur tout en tirant parti des opportunités qu’offrent d’autres marchés.
Ensuite, il est crucial d'adopter une approche régulière dans ses investissements, au fil de l'eau, plutôt que de céder à l'attente du « moment parfait ». Cette stratégie permet de lisser les prix d'achat, d'éviter les décisions impulsives et de mieux résister à la volatilité à court terme. Enfin, il ne faut jamais oublier que l'investissement est avant tout un jeu de patience. Comme le rappelle le président de Scala Patrimoine : « Adopter une vision à long terme permet de traverser les périodes turbulentes tout en restant focalisé sur l'objectif de valoriser votre capital sur plusieurs années ».
Une stratégie également conseillée par le brillant économiste américain Paul Samuelson, qui aimait dire : « Investir devrait plus ressembler à regarder de la peinture sécher ou à observer l’herbe pousser. Si vous recherchez de l'excitation, prenez 800$ et allez à Las Vegas. »
Décideurs Patrimoine : Adrien Tourbet décrypte le rôle des fonds infrastructures
Les infrastructures constituent l’épine dorsale du développement d’un pays. À l’heure où l’humanité fait face à une croissance démographique fulgurante, à une révolution numérique d’une ampleur inédite et à l’urgence impérieuse de la transition écologique, les défis sociétaux ne cessent de se multiplier. Dans ce contexte, les besoins d’investissements dans ce domaine atteignent des sommets. Et sur cet aspect, les fonds de private equity spécialisés dans les infrastructures jouent un rôle essentiel. Adrien Tourbet, responsable des investissements non cotés au sein du multi-family office Scala Patrimoine, analyse pour le magazine Décideurs Patrimoine leurs actions.
Des besoins colossaux
Les besoins mondiaux en infrastructures, estimés à 2 500 milliards de dollars par an sur les vingt prochaines années, dépassent largement les capacités financières des pouvoirs publics. Ce déficit de financement impose donc un recours aux capitaux privés. Les fonds de private equity dédiés à cette classe d’actifs suscitent d'ailleurs un intérêt grandissant des investisseurs en raison de leur stabilité, de leur faible corrélation avec les cycles économiques et de leur résilience face aux crises, qu’il s’agisse de la pandémie de Covid-19 ou de la guerre en Ukraine.
Adrien Tourbet confirme cette robustesse dans les colonnes de Décideurs Patrimoine : « cette classe d’actifs se distingue par sa résilience face aux turbulences économiques. Fournissant des services essentiels à la population, les infrastructures répondent à des besoins constants. Au fil des années, ces fonds ont démontré leur solidité, traversant sans encombre des crises majeures. »
Ces fonds se caractérisent également par des rendements souvent indexés sur l’inflation et se concentrent sur des actifs stratégiques : infrastructures essentielles (transport, énergie, bâtiments publics), numériques (centres de données, fibre optique) et écologiques (énergies renouvelables, gestion des déchets).
Une dynamique positive
Structurés en véhicules d’investissement fermés, généralement sur une durée de 10 à 15 ans, ces fonds se déploient sur des projets dits greenfields (projets naissants) ou brownfields (actifs matures). Le secteur des infrastructures connaît une croissance accélérée, soutenue par des levées de fonds records. À titre d’exemple, Brookfield a mobilisé 28 milliards de dollars, tandis qu’Antin Infrastructure Partners a levé 9,8 milliards d’euros. Selon les projections, ce secteur pourrait s’imposer comme la première classe d’actifs sous gestion d’ici 2026.
Une étude de France Invest révèle qu’en 2021, les acteurs français de l’infrastructure ont investi 8,9 milliards d’euros. Un chiffre qui a doublé depuis 2017. « Les infrastructures pourraient, dès 2026, surpasser l’immobilier pour devenir la première classe d’actifs sous gestion. Avec un volume estimé à 1 870 milliards de dollars » observe ainsi Adrien Tourbet.
Une classe d’actifs portée par « les investissements verts »
Portés par la transition énergétique, ces fonds contribuent à la décarbonation et à la modernisation des infrastructures. Ils stimulent également l’innovation tout en favorisant la création d’emplois.
Cependant, ils ne sont pas exempts de défis. La régulation, la faible liquidité, la concurrence accrue entre acteurs sont autant d’obstacles à surmonter.
Malgré ces contraintes, Adrien Tourbet conclut sur une note optimiste : « Les fonds de private equity jouent un rôle de catalyseur économique. En modernisant les infrastructures, ils soutiennent la croissance, stimulent les avancées technologiques et encouragent la création d’emplois locaux. »
Le rendez-vous des marchés financiers - Décembre 2024
Marchés financiers & économie : les points clés
- Une pluie de records déferle sur les marchés financiers. Le S&P 500, le Nasdaq ou encore le DAX sont à leur plus haut historique.
- L’agence de notation américaine Standard & Poor’s maintient, pour l'instant, la note souveraine de la France à « AA- », assortie d’une perspective stable.
- Donald Trump veut notamment rééquilibrer ses relations commerciales avec la Chine, le Mexique et le Canada, et menace d'augmenter significativement les droits de douane sur les produits importés.
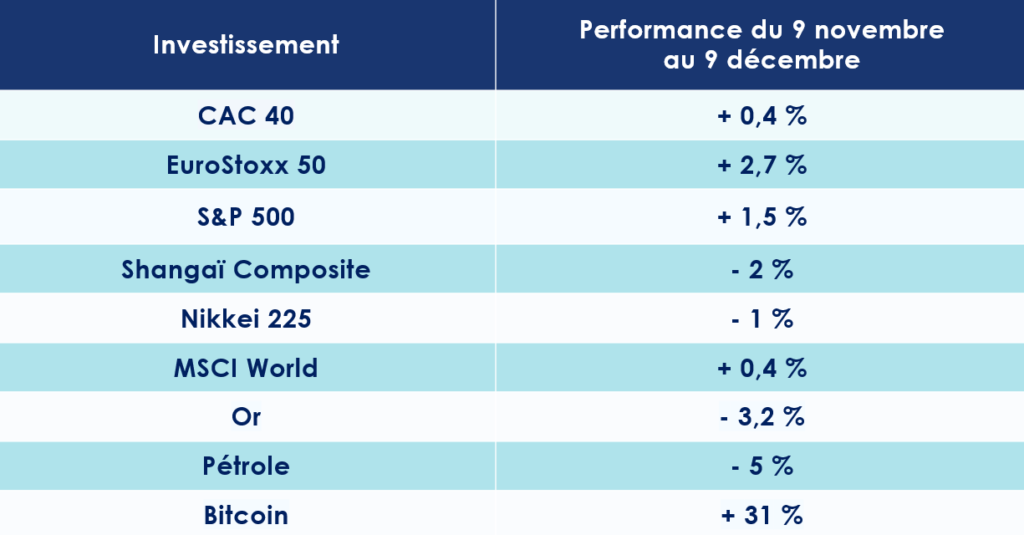
Quelles performances sur les marchés financiers ?
-
Guerre en Ukraine : le cadeau empoisonné de Joe Biden
Joe Biden a offert un singulier cadeau d’adieu aux Américains. Quelques semaines avant de quitter la Maison-Blanche, le futur ex-président des États-Unis a pris une décision lourde de conséquences : il a autorisé l’Ukraine à utiliser des missiles à longue portée contre la Russie. Jusqu’alors, son administration s’était systématiquement opposée à une telle escalade.
En déplacement dans la forêt amazonienne, celui que Donald Trump surnomme ironiquement "Sleepy Joe" a ainsi donné son aval au président ukrainien Volodymyr Zelensky pour frapper directement des cibles stratégiques à Moscou.
Cette décision va à l’encontre de la doctrine du nouveau président élu, qui nourrit l’ambition de ramener Vladimir Poutine à la table des négociations et d’ouvrir la voie à un accord de paix durable entre les deux nations en guerre.
-
Pluie de records sur les marchés financiers
Les marchés financiers ne cessent de réserver leur lot de surprises. Les indices boursiers américains ont inscrit de nouveaux records, portés par les grandes valeurs de la technologie, telles qu'Apple et Meta.
Les performances du S&P 500 et du Nasdaq depuis le 1er janvier 2024 sont tout simplement remarquables, affichant respectivement une hausse de 28 % et de 34 % ! Cette année, le S&P500 a déjà battu près de 60 records historiques sur les marchés !
Le DAX, de son côté, se distingue également par sa vigueur. L'indice allemand a franchi, pour la première fois de son histoire, la barre des 20 000 points. Il enregistre une progression de 22 % depuis le début de l'année. Ainsi, le DAX surpasse de 24 % le CAC 40, qui affiche une baisse de 2 % sur la même période.
Au Japon, le Nikkei connaît une certaine stabilité depuis plusieurs semaines, mais reste en hausse de 18 % sur l'année civile. De son côté, l'indice phare chinois, le Shanghai Composite, a progressé de 15 % depuis le début de l'année.
-
Nvidia sur le toit du monde
Le champion américain des semi-conducteurs, Nvidia, écrit une nouvelle page de son histoire. En l’espace d’un an, son bénéfice net a doublé, atteignant 19,3 milliards de dollars au troisième trimestre. Une prouesse qui surpasse les prévisions des analystes, qui tablaient sur 17,4 milliards.
Quelques jours avant la publication de ces résultats époustouflants, Jensen Huang, le PDG de Nvidia, confiait déjà que la demande pour les équipements liés à l’intelligence artificielle était « incroyablement forte ».
Les revenus, eux, culminent à 35,08 milliards de dollars, marquant une augmentation de 94 % par rapport aux 13,5 milliards enregistrés l’année précédente. Là encore, Nvidia dépasse largement les attentes du marché, qui anticipait 33,2 milliards. Quant au bénéfice par action, il s’élève à 81 cents, surpassant les 75 cents projetés.
-
Du rififi chez Stellantis ?
Longtemps auréolé de succès et considéré comme une figure incontournable de l’industrie automobile, Carlos Tavares a été brusquement évincé de son poste. Le groupe Stellantis a annoncé la démission « avec effet immédiat » de son PDG, une décision qui a fait grand bruit dans les sphères économiques. Henri de Castries, administrateur indépendant principal, a justifié ce départ soudain en évoquant dans la presse « des divergences de vues » avec le conseil d’administration.
Cette mise à l’écart s’explique par une dégradation rapide de la situation économique du groupe, notamment marquée par une chute significative des ventes sur le marché américain. Un coup dur pour Stellantis, dont les résultats dépendent fortement de cette région stratégique.
Malgré cette fin de mandat tumultueuse, le bilan de Carlos Tavares reste impressionnant. Il restera dans les mémoires comme l’architecte de la mégafusion entre PSA et Fiat-Chrysler, un projet ambitieux ayant donné naissance à Stellantis, un mastodonte regroupant quatorze marques emblématiques telles que Peugeot, Fiat et Maserati. On lui doit également le redressement spectaculaire d’Opel, autrefois en grande difficulté.
L’annonce de ce départ a provoqué une onde de choc sur les marchés financiers. Le lendemain, l’action de Stellantis a dévissé de 6,37 %, illustrant la nervosité des investisseurs face à l’avenir incertain du groupe. Une page se tourne, laissant place à de nombreuses interrogations sur la stratégie et la direction future de ce géant de l’automobile.
-
S&P maintient (pour l’instant) la note de la France
Contre toute attente, l’agence de notation Standard & Poor’s a décidé de maintenir la note souveraine de la France à « AA- », assortie d’une perspective stable. Cette décision surprend d’autant plus que, quelques semaines plus tôt, les agences Fitch et Moody’s avaient, elles, choisi de maintenir leur note tout en abaissant leur perspective à « négative ».
Dans son évaluation, S&P souligne que la France reste « une économie équilibrée, ouverte, riche et diversifiée », des qualificatifs qui semblent justifier cette stabilité apparente. Cependant, ce constat optimiste paraît, à certains égards, déconnecté des défis auxquels le pays est confronté. Les analystes de l’agence tablent sur une « consolidation graduelle des finances publiques à moyen terme » et sur une adhésion, même retardée, au cadre budgétaire européen.
Néanmoins, l’agence n’exclut pas d’ajuster son jugement si les vents politiques venaient à tourner. Dans son communiqué, elle prévient qu’un abaissement de la note serait envisageable si le pays échouait à réduire ses déficits budgétaires ou si la croissance économique venait à s’essouffler durablement.
François Ecalle, ancien magistrat financier et fondateur du site spécialisé Fipeco, met en garde : « Tant que la France demeure dans la catégorie double AA, l’impact sur les marchés restera limité. En revanche, le véritable signal d’alarme serait un déclassement au simple A. » Une perspective qui, si elle devait se concrétiser, marquerait un tournant décisif pour l’économie française.
-
Taux : la France dans l’œil du cyclone ?
Jusqu’où ira la chute ? Les taux d’emprunt français a dépassé pendant quelques jours ceux de la Grèce, un renversement inattendu. Il faut rappeler qu’Athènes se trouvait au bord de la faillite il y a une dizaine d’années, symbole d’une économie vacillante et d’une crise financière qui avait fait trembler l’Union Européenne.
Les marchés financiers, sensibles à la moindre incertitude, réagissent avec nervosité. Les doutes concernant la capacité de la France à maîtriser son endettement ne cessent de s’intensifier, surtout depuis le vote de la motion de censure sur le gouvernement de Michel Barnier. Une situation d’autant plus critique que les parlementaires devaient prochainement voter le budget de 2025 et s’accorder sur des mesures d’austérité, afin de prévenir un dérapage inquiétant des comptes publics.
Actuellement, le taux des emprunts français à dix ans atteint 2,84 %, proche de celui de la Grèce, fixé à 2,89 %. Le spread France-Allemagne est également passé de 40 points à 80 points en l’espace de quelques mois.
-
Le bitcoin s’envole
Aux États-Unis, certains actifs, choyés par Donald Trump, ont connu un essor fulgurant à la faveur de l’élection du nouveau président américain. Parmi les grands gagnants du phénomène surnommé « Trump Trade », figurent les cryptoactifs.
Dans les huit jours ayant suivi l’élection de Donald Trump, le cours du Bitcoin s’est envolé de plus de 30 %. Depuis le début de l’année, sa progression atteint une hausse presque indécente de de 134 %, portant son prix à un niveau record, au-delà des 101 000 $.
« The Donald » nourrit l’ambition assumée de faire des États-Unis « la capitale mondiale des cryptomonnaies ». Pour y parvenir, le président fraîchement réélu entend abattre les barrières réglementaires qui freinent l’adoption de ces actifs.
-
La COP 2029 : des négociations difficiles
La montagne, hélas, a accouché d’une souris. De l’avis unanime des spécialistes, la COP29, tenue à Bakou, en Azerbaïdjan, s’est soldée par un échec. Rassemblant près de 200 pays, cette conférence s’est déroulée dans une atmosphère lourdement marquée par des tensions géopolitiques.
« À la COP29, les négociations ont souffert des antagonismes géopolitiques », déplore Céline Kauffmann, directrice des programmes à l’Institut du développement durable et des relations internationales, dans une tribune publiée dans Le Monde.
Même le Secrétaire exécutif d’ONU Climat, Simon Stiell, a reconnu cette désillusion : « Aucun pays n’a obtenu tout ce qu’il espérait, et nous quittons Bakou avec une montagne de travail devant nous. »
Le principal point de discorde a concerné la réduction des émissions, en particulier l’élaboration d’un agenda pour la sortie progressive des énergies fossiles. Ce dossier a été freiné par des stratégies d’obstruction menées par l’un des plus grands producteurs de pétrole au monde : l’Arabie saoudite.
Cependant, malgré ces déchirements, la COP29 a accouché d’un accord laborieux. Celui-ci prévoit de tripler le financement destiné aux pays en développement, passant de l’objectif initial de 100 milliards de dollars par an à 300 milliards d’ici à 2035.
Par ailleurs, une note d’optimisme transparaît dans les projections de l’Agence internationale de l’énergie : en 2024, les investissements mondiaux dans le secteur énergétique devraient franchir, pour la première fois, le seuil des 2 000 milliards de dollars.
Les États-Unis : un effet « Trump » sur les marchés ?
Les États-Unis affichent une excellente santé économique ! Le Fonds monétaire international (FMI) a récemment revu à la hausse ses prévisions de croissance pour l'économie américaine en 2024, les portant de 2,6 % à 2,8 %. L'institution internationale entrevoit par la suite un atterrissage en douceur : une progression de 2,4 % est attendue en 2025, suivie d'une croissance stable à 2,1 % en 2026.
-
Des indicateurs bien orientés
Les dernières statistiques publiées confirment la solide dynamique de l’économie américaine. Bien que l’indice PMI manufacturier enregistre une légère hausse, passant de 48,5 à 48,8, celui des services affiche une progression bien plus marquée en novembre, bondissant de 55 à 57. Cette embellie dépasse les prévisions des analystes, qui s’attendaient à une simple stabilisation. Parallèlement, les ventes au détail poursuivent leur ascension, progressant de 0,4 % sur un mois.
La confiance des acteurs économiques suit également une trajectoire ascendante. Ainsi, l’indice des PME (NFIB Index) progresse plus rapidement que prévu, atteignant 93,7 après avoir été mesuré à 91,5 le mois précédent. De même, l’indice Empire State Manufacturing enregistre une remontée spectaculaire, s’établissant à 31,2 après un niveau désastreux de -11,9. Quant à la confiance des ménages, elle n’est pas en reste, passant de 109,6 à 111,7.
Autre signe encourageant, les promoteurs immobiliers témoignent eux aussi d’un regain d’optimisme. L’indice NAHB, qui mesure leur confiance, grimpe de 43 à 46, surpassant les attentes fixées à 42. Cependant, tout n’est pas rose dans le secteur de l’immobilier : les mises en chantier (-3,1 % sur un mois), les ventes de maisons neuves (-17,3 % en octobre) et les permis de construire (-0,6 % sur un mois) affichent des résultats en deçà des espérances.
-
Le marché du travail résiste
Les offres d'emploi aux États-Unis ont enregistré une hausse modérée en octobre, tandis que le nombre de licenciements a diminué de 372 000, pour atteindre 7,744 millions, selon le Bureau des statistiques du travail du département du Travail. Cette baisse suggère que le marché du travail continue de ralentir de manière ordonnée. Les licenciements ont, en revanche, reculé de 169 000 pour s'établir à 1,633 million, tandis que les embauches ont chuté de 269 000, pour atteindre 5,313 millions. Selon le « Bureau of Labor Statistics », l’économie américaine a créé 227’000 emplois en novembre. Le taux de chômage est, quant à lui, très légèrement monté en novembre à 4,2%, comme prévu par les experts.
Wilfrid Galand, Directeur Stratégiste chez Montpensier Finance, souligne cette dynamique positive, alors que la présidence américaine s'apprête à passer le relais. « La future administration Trump héritera d’une économie en grande forme. Croissance, inflation, emploi, productivité, tous les voyants sont au vert Outre-Atlantique. Les rivaux européens et même chinois font pâle figure en comparaison ».
-
Une nouvelle guerre commerciale ?
Donald Trump, avant tout, se veut négociateur. Pour se placer en position de force dans la renégociation des accords commerciaux de son pays, il a choisi de recourir à une stratégie de pression maximale sur ses principaux partenaires.
Le président récemment réélu a ainsi annoncé que, dès son investiture, il signerait un décret imposant des droits de douane de 25 % sur les produits en provenance du Mexique et du Canada, tout en augmentant de 10 % les tarifs douaniers sur les importations chinoises.
Ces mesures, selon lui, se justifient par des griefs récurrents : le déficit commercial avec Pékin qu’il attribue à des pratiques qu’il qualifie de déloyales, l’arrivée d’opiacés en provenance du Canada, ainsi que la pression migratoire venant du Mexique. À ce jour, près de 43 % des biens importés par les États-Unis proviennent de ces trois nations : le Mexique (15,4 %), le Canada (13,6 %) et la Chine (13,9 %).
Face à ces annonces, la diplomatie chinoise n’a pas tardé à faire entendre sa voix. « Personne ne sortira vainqueur d’une guerre commerciale. La Chine considère que la coopération économique et commerciale entre nos deux nations est, par essence, mutuellement bénéfique », a déclaré Liu Pengyu, porte-parole officiel de Pékin.
Les mois à venir s’annoncent d’une intensité redoutable. L’administration Trump devra manœuvrer avec une grande prudence, car cette stratégie pourrait rapidement se retourner contre les Américains eux-mêmes. « Selon les analyses de la Tax Foundation, l’imposition d’un droit de douane de 10 % sur l’ensemble des biens entrant aux États-Unis, combinée aux probables mesures de rétorsion des partenaires commerciaux concernés, pourrait réduire la croissance américaine de plus d’un point en une année pleine », avertit Wilfrid Galand.
-
Une position plus attentiste de la FED ?
Après sept mois consécutifs de recul, le taux d'inflation annuel aux États-Unis a de nouveau accéléré, atteignant 2,6 % en octobre 2024, contre 2,4 % en septembre. Les hausses de droits de douane imposées par Donald Trump, qui fera son retour à la Maison-Blanche en janvier, pourraient continuer de nourrir les pressions inflationnistes.
Alors que l'inflation semblait se rapprocher de son objectif cible, la Réserve fédérale pourrait donc mettre fin à sa politique de baisse des taux, entamée en septembre. Les taux se situent actuellement dans une fourchette de 4,50 à 4,75 %, après avoir été réduits à deux reprises consécutives.
Jerome Powell a lui-même confirmé que la Fed ne se hâterait pas de diminuer ses taux, se sentant rassurée par une croissance économique stable, un marché de l'emploi solide et une inflation toujours supérieure à l'objectif de 2 %.
L’économie européenne : fragile mais résiliente
L’économie européenne plie sans rompre. Malgré un climat morose, elle semble destinée à échapper à la récession. D’après Bruxelles, la croissance de la zone euro devrait atteindre 0,8 % en 2024, avant de s’accélérer modestement à 1,3 % en 2025, puis à 1,6 % en 2026.
-
Un net ralentissement
Les nuages s’accumulent au-dessus de la zone euro. L’activité économique accuse un net ralentissement, comme en témoigne l’indice PMI composite, tombé à 48,1. La confiance des ménages, quant à elle, continue de s’éroder, passant de -12,5 à -13,7 en novembre. Les indicateurs sectoriels ne sont guère plus encourageants : le PMI manufacturier recule de 46 à 45,2 (contre une estimation de 46), et celui des services chute de 51,6 à 49,2 (alors qu’il était également attendu à 51,6).
Et ce n’est pas tout. La production industrielle déçoit, enregistrant un recul de -2 % en rythme mensuel, là où une baisse de -1,4 % était anticipée. Ce ralentissement s’explique en grande partie par les difficultés croissantes des deux piliers traditionnels de l’économie européenne : l’Allemagne et la France.
- L’Allemagne, moteur grippé de l’Europe
Jusqu’où ira la dégringolade de l’économie allemande ? Deux de ses secteurs phares, l’industrie automobile et la chimie, traversent une période critique, plombés par des défis structurels et conjoncturels.
Le moral des ménages, déjà fragile, continue de s’effondrer. L’indice GfK, qui mesure le climat de consommation, a plongé à -23,3 points en novembre 2024, bien en deçà du consensus qui tablait sur -18,6. Symbole de cette inquiétude croissante, l’épargne des Allemands atteint des niveaux records, traduisant une frilosité face à l’avenir.
Les perspectives pour les mois à venir s’annoncent tout aussi sombres. L’économie allemande, fortement tributaire de ses exportations, doit affronter deux vents contraires : le ralentissement structurel de l’économie chinoise et le retour de Donald Trump à la Maison-Blanche, marqué par son intention de renégocier les accords commerciaux avec tous ses partenaires. Selon un sondage réalisé par l’institut IFO, 90 % des économistes interrogés estiment que l’Allemagne souffrira des conséquences de cette nouvelle donne.
L’Allemagne, premier exportateur européen vers les États-Unis, est particulièrement vulnérable. En 2023, ses entreprises ont exporté pour près de 158 milliards d’euros de biens outre-Atlantique, devançant de loin l’Italie (67 milliards), l’Irlande (51 milliards) et la France (44 milliards). Mais cette relation privilégiée pourrait être mise à mal.
Selon l’institut IFO, l’introduction de nouveaux tarifs douaniers américains pourrait entraîner une chute de 14,9 % des exportations allemandes vers les États-Unis, soit une perte estimée à 23,5 milliards d’euros. Les secteurs les plus touchés seraient l’automobile, avec un repli de 32 %, et l’industrie pharmaceutique, qui pourrait accuser une baisse allant jusqu’à 35 %.
- France : la crise politique en gestation
D’après de nombreux économistes, l’économie française semble figée, suspendue à l’incertitude qui plane sur l’échiquier politique national. La chute du gouvernement dirigé par Michel Barnier a laissé le pays en quête d’un nouveau Premier ministre, une recherche d’autant plus délicate qu’elle intervient à un moment critique : en plein examen de la loi de finances pour 2025, texte fondamental qui doit façonner le budget de la nation.
Le calendrier, pour le moins inopportun, ne fait qu’accentuer les tensions. Cette instabilité politique, comme on pouvait s’y attendre, est loin de rassurer les marchés financiers. Pour s’en convaincre, il suffit d’observer le fossé qui se creuse entre les taux d’emprunt à long terme de la France et de l’Allemagne. Tandis que les obligations françaises affichent un rendement de 3,02 %, celles de l’Allemagne se stabilisent à 2,16 % sur 10 ans. Ce différentiel, ou « spread », atteint désormais des niveaux inédits depuis juillet 2012, témoignant d’une défiance accrue vis-à-vis de la solidité financière hexagonale.
-
La BCE au chevet de l’économie européenne
En Europe, l’inflation a marqué un ralentissement, enregistrant une baisse de 0,3 % sur un mois, se rapprochant ainsi de l’objectif fixé de 2 % (2,3 % en rythme annuel). Dans ce contexte, les discours conciliants de plusieurs gouverneurs de banques centrales, conjugués aux incertitudes politiques en France, semblent indiquer une orientation favorable à un assouplissement de la politique monétaire. Ce climat pourrait inciter la Banque centrale européenne (BCE) à adopter une approche plus accommodante, avec à la clé de potentielles nouvelles baisses de taux.
À l’occasion de la présentation du dernier rapport sur la stabilité financière de la BCE, Christine Lagarde a d’ailleurs reconnu que « la croissance économique restait fragile ». La présidente de l’institution a également mis en lumière « les inquiétudes liées aux perspectives du commerce mondial, qui viennent s’ajouter à une instabilité géopolitique et politique déjà prégnante ».
Dans un tel contexte, Christine Lagarde a donc baissé les taux de 0.25%. C’est la 4ème fois de l’année que la Banque Centrale Européenne procède ainsi. Le principal taux directeur de la BCE, à savoir le taux de dépôt, s'établit désormais à 3 %.
La Chine, première victime de l’arrivée de Donald Trump au pouvoir ?
Les mesures annoncées par le gouvernement chinois et la Banque centrale pour stimuler l’économie nationale commencent, peu à peu, à porter leurs fruits. Pékin a en effet injecté 2 000 milliards de yuans dans le système économique et autorisé l’émission de 10 000 milliards de yuans de dette sur une période de cinq ans.
-
Une reprise du secteur industriel
Les signes de reprise ne se font pas attendre : l’activité des usines est repartie à la hausse, et la production industrielle a progressé de 5,3 % en rythme annuel au mois d’octobre. Un chiffre encourageant, bien qu’en deçà des attentes initiales. Dans le même temps, l’indice PMI s’est légèrement redressé, passant de 50,1 à 50,3, signe d’une activité manufacturière qui franchit à nouveau le seuil de l’expansion.
Autre lueur d’espoir, les ventes au détail affichent une progression notable, enregistrant une hausse de 4,8 % en rythme annuel. De plus, la confiance des acteurs économiques s’améliore timidement : l’indice de sentiment économique est passé de 95,7 à 95,8. Cependant, ces embellies restent assombries par des faiblesses persistantes. Le secteur des services, notamment, connaît un ralentissement significatif, avec une baisse de son rythme de croissance, de 6,8 % à 5,3 % en novembre. À cela s’ajoute la contraction des bénéfices industriels, en recul de 10 % sur un an.
Malgré ces signaux mitigés, les investisseurs espèrent que le gouvernement chinois annoncera de nouvelles mesures de soutien, cette fois davantage orientées vers les ménages. Une attente d’autant plus pressante que les tensions commerciales avec les États-Unis pourraient s’intensifier dans les mois à venir. Le président Donald Trump envisage en effet d’imposer des droits de douane oscillant entre 20 % et 60 % sur les importations chinoises, une menace qui plane comme une épée de Damoclès sur la croissance du géant asiatique.
-
Une croissance inférieure à 4 % : un scénario redouté
Les perspectives économiques de la Chine continuent de susciter l’inquiétude des analystes. Selon les économistes de JPMorgan, le taux de croissance du pays pourrait tomber sous la barre des 4 % d’ici 2025, soit un point de moins que l’objectif initialement fixé par Xi Jinping.
Pourtant, la Chine conserve une certaine marge de manœuvre budgétaire pour réagir face aux défis économiques et géopolitiques. Une relance économique ambitieuse pourrait, en outre, avoir des répercussions positives bien au-delà de ses frontières, offrant un souffle d’air frais aux économies émergentes, et particulièrement à ses voisins les plus proches.
Les convictions de Scala Patrimoine sur les marchés financiers
-
Les marchés financiers "Actions"
- « Trump Trade » sur les marchés financiers
Le mois de novembre a été marqué par la poursuite du "Trump Trade", soutenant les actifs risqués grâce à l’optimisme généré par les perspectives politiques et économiques aux États-Unis. Avec une majorité républicaine au Congrès, Donald Trump est bien positionné pour mettre en œuvre une politique pro-croissance, comprenant des baisses d’impôts pour les entreprises et une déréglementation favorable à de nombreux secteurs clés, notamment l’énergie et les marchés financiers.
Ces mesures ont également été accompagnées par un soutien explicite de Trump et de son entourage à l’industrie des cryptomonnaies, favorisant une ascension historique du Bitcoin, qui a franchi pour la première fois la barre des 100 000 dollars. Les actions américaines ont réalisé leur meilleure performance mensuelle de l’année, avec une hausse de près de 6 % en novembre.
- Les marchés européens souffrent
Les petites capitalisations, davantage exposées à l’économie domestique, ont surperformé sur les marchés financiers avec un bond spectaculaire de 11 %. Cependant, l’écart de performance avec le reste du monde s’est considérablement creusé. En Europe, les actions ont souffert de multiples vents contraires. La situation politique reste tendue dans les deux principales économies du continent, tandis que la demande chinoise morose, les difficultés du secteur automobile et des biens de consommation, ainsi que des perspectives 2025 plus pessimistes pour les entreprises européennes ont accentué la pression.
Malgré un soutien monétaire attendu de la BCE, qui semble engagée dans plusieurs baisses de taux sur les 12 prochains mois, les actions européennes ont poursuivi leur tendance baissière pour le troisième mois consécutif, enregistrant une baisse de 0,90 %. Au Royaume-Uni, bien que la stagnation économique ait persisté au troisième trimestre, les rachats d’actions par les entreprises ont atteint un niveau record, soutenant les marchés. En conséquence, les actions britanniques ont progressé de 2,5 % en novembre. Les marchés émergents, en revanche, ont enregistré une forte baisse de -3,6 %, affectés par un cocktail de facteurs négatifs. Le renforcement du dollar, des perspectives de politiques monétaires moins accommodantes, une incertitude accrue liée à la politique commerciale agressive de Donald Trump et l’absence de mesures significatives du gouvernement chinois pour stimuler la demande intérieure ont pesé lourdement sur les actions émergentes.
Nous observons une poursuite de la décollecte sur les valeurs européennes au profit des actions américaines.
- La solidité des fondamentaux américains
Bien que les valorisations des actions américaines soient largement supérieures à leur moyenne sur 10 ans, les indicateurs fondamentaux restent solides et soutiennent cette dynamique. Les États-Unis demeurent le moteur de croissance des marchés développés, avec une prévision de croissance économique de 2,2 % en 2025 (selon le FMI) et une progression anticipée des bénéfices par action de 14 % (contre seulement 8 % en Europe) en 2025. Ces perspectives favorables s’appuient sur la politique expansionniste attendue pour le nouveau mandat de Donald Trump : déréglementation de nombreux secteurs, allègement fiscal pour les entreprises et soutien accru à la productivité. Les petites capitalisations, plus exposées à la demande interne, devraient être soutenues par une politique économique de soutien à l’activité domestique.
- L’application d’un « stock picking » rigoureux sur les marchés financiers
En parallèle, le contexte politique et économique européen reste complexe. Le rapport Draghi souligne le besoin absolu d’intensifier les investissements sur la prochaine décennie pour espérer réduire l’écart de productivité avec les États-Unis. Toutefois, l’environnement actuel ne semble pas favorable à un tel effort, ce qui continue de peser sur les perspectives des actions européennes. Face à cette situation, nous maintenons une allocation privilégiant les actions américaines au détriment des actions européennes et émergentes. Néanmoins, des opportunités de croissance subsistent dans certains segments spécifiques, ce qui souligne l’importance d’un stock picking rigoureux. Parmi les marchés émergents, nous conservons une opinion favorable sur l’Inde, notamment après la correction récente, tout en restant prudents vis-à-vis de la Chine, en l’absence de mesures gouvernementales significatives pour stimuler durablement la demande.
En conclusion, nous restons globalement neutres sur les actions, avec un biais positif porté par un marché haussier qui pourrait persister en 2025. Toutefois, nous restons vigilants face aux incertitudes géopolitiques et aux effets potentiels de la politique commerciale protectionniste de Trump, notamment sur l’inflation américaine. Ces facteurs justifient une posture équilibrée et une gestion active pour capter les opportunités tout en maîtrisant les risques.
-
Les marchés financiers obligataires
- Les banques centrales baissent leur taux
La prise de duration a bénéficié aux portefeuilles d’obligations européennes le mois dernier, alors que les taux à 10 ans allemands se rapprochent des niveaux les plus bas de l’année 2024, enregistrant une baisse de 55 points de base par rapport à leur pic annuel. Les taux courts allemands (2 ans) ont enregistré une baisse encore plus marquée, avec une diminution de 113 points de base par rapport à leur sommet, en raison des attentes de six baisses de taux sur les 12 prochains mois.
Aux États-Unis, la Réserve fédérale a procédé à une nouvelle baisse de 25 points de base, conformément aux attentes du marché. Le ton adopté par la Fed est aujourd’hui plus prudent compte tenu du caractère inflationniste des politiques économiques que D. Trump souhaite mettre en place. Le marché anticipe désormais seulement trois baisses de taux supplémentaires au cours de l’année à venir. Après la forte remontée des taux en septembre et octobre, ces derniers se sont stabilisés en novembre. L'indice Global Aggregate, qui regroupe les obligations internationales de catégorie investment grade, a ainsi affiché une performance globalement neutre sur le mois.
- Un regard positif sur les marchés obligataires
Nous conservons un regard positif sur les obligations, notamment dans un environnement marqué par une baisse généralisée des taux directeurs, particulièrement en Europe.
Le crédit de qualité "investment grade" restent à privilégier sur des maturités moyen terme alors qu’il offre des rendements encore compétitifs comparés à la décennie précédente. L’accent est mis sur les obligations européennes, soutenues par des perspectives de baisses de taux plus marquées sur le continent et l’absence de pressions inflationnistes. Ces obligations se montrent généralement plus attrayantes que celles à haut rendement, en raison du resserrement significatif des spreads, ce qui contribue à une meilleure qualité de crédit pour les portefeuilles. Cependant, dans une recherche de rendement, les obligations à haut rendement ("High Yield") offrent des opportunités de diversification au sein d’un portefeuille à condition de limiter leur exposition.
Avec un taux de défaut historiquement bas, le marché américain, plus vaste et diversifié que son homologue européen, propose une prime de risque intéressante. Cependant, il est crucial de prendre en compte le coût de couverture du risque de change, qui peut neutraliser l’avantage de rendement entre obligations en euros et en dollars. Une sélection prudente d’obligations notées BB, avec des échéances courtes ou très courtes, permet de limiter les risques de défaut tout en réduisant la sensibilité aux variations de taux, un point particulièrement pertinent dans le contexte économique européen actuel.
- Un intérêt pour les obligations subordonnées financières
Les obligations subordonnées financières des grandes banques systémiques européennes constituent une option de diversification intéressante. Bien que leur subordination implique un risque accru comparé à la dette senior, les rendements qu’elles génèrent sont d’autant plus attractifs, soutenus par des bilans bancaires renforcés et des régulations européennes plus strictes au cours des dix dernières années. Toutefois, une approche prudente est recommandée, en favorisant des titres mieux positionnés dans la hiérarchie de subordination.
-
Les investissements Alternatifs aux marchés financiers
Au sein des approches de gestion prudente, nous continuons de favoriser les stratégies alternatives long short action, notamment sur les marchés actuellement en difficulté (Europe/Chine). Ces stratégies s'avèrent particulièrement adaptées pour gérer les incertitudes actuelles, en offrant à la fois une protection contre les baisses et un potentiel de surperformance dans des conditions de marché plus complexes.
-
Les Produits structurés
Les produits structurés restent un pilier essentiel de notre stratégie d'investissement. Leur flexibilité permet d’adresser les objectifs de rendement tout en maintenant une gestion rigoureuse du risque. La remontée des taux observée à l’automne a permis de capter des rendements compétitifs. Une sélection méticuleuse, associée à une diversification judicieuse des structures et des actifs sous-jacents, est primordiale pour optimiser leur potentiel de diversification et limiter les risques liés à une compréhension insuffisante des mécanismes sous-jacents.
-
Les Actifs non cotés (Private Assets)
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, soutenu par une dynamique de baisse progressive des taux en 2024. Cette tendance oriente également les flux vers des fonds plus accessibles au grand public. À court terme, nous adoptons une position mesurée, mais nous restons confiants sur le potentiel du private equity, notamment à travers les stratégies secondaires, qui offrent des opportunités de valorisation intéressantes. De même, les fonds de co-investissement restent au centre de nos préoccupations pour maximiser les rendements tout en limitant les frais.
Les stratégies de dette privée continuent de gagner en popularité grâce à leurs solutions de financement attractives, notamment via la dette mezzanine et le growth buyout, qui soutiennent les entreprises en phase de croissance. Le capital-risque, en particulier dans les secteurs technologiques et liés à la transition énergétique, connaît également un regain d’intérêt, offrant des perspectives attractives pour les startups innovantes.
- L’Allocation conseillée
Pour les investissements non cotés, nous recommandons une stratégie diversifiée et inscrite dans le long terme. Une approche équilibrée s’avère essentielle pour tirer parti des différentes opportunités tout en limitant les ajustements brusques. Cela inclut :
- Les stratégies secondaires pour leur stabilité.
- Une exposition au capital-risque pour les opportunités à haut rendement.
- Des investissements dans le LBO (Leveraged Buyout) pour capitaliser sur l’effet de levier.
- Le growth equity, afin de bénéficier de la croissance des entreprises établies.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification et de génération de rendement.
Cette allocation vise à capturer le potentiel des marchés non cotés tout en maintenant une gestion prudente et proactive face à l'évolution constante de l'environnement économique.
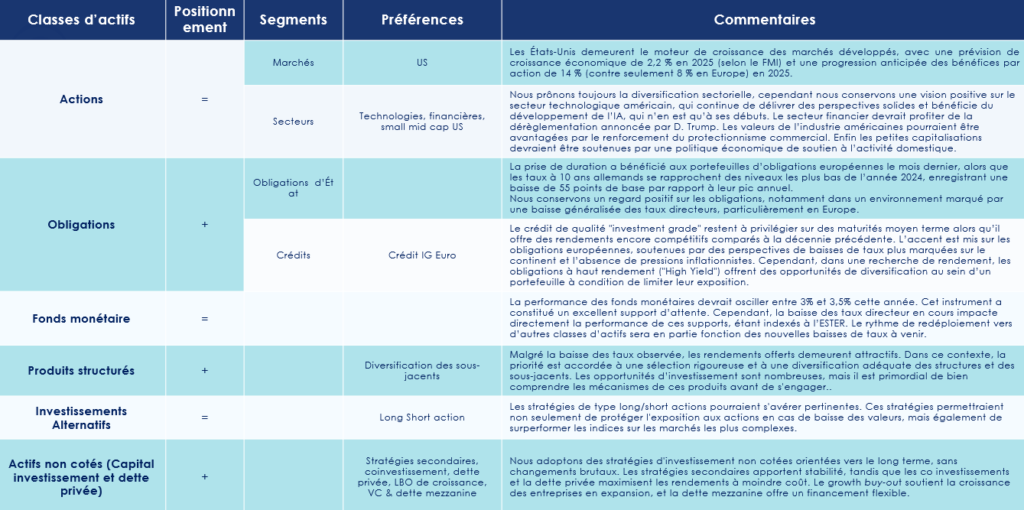
Aqemia : 30 M€ levés pour révolutionner la recherche médicale
Deux ans après avoir levé près de 30 M€, Aqemia, la start-up spécialisée dans la recherche de nouvelles molécules pour combattre les maladies, vient de conclure une nouvelle levée de fonds 30 M€. Wendel Growth fut à la manœuvre pour financer ce tour de table, avec la participation renouvelée de Bpifrance, Eurazeo, et Elaia.
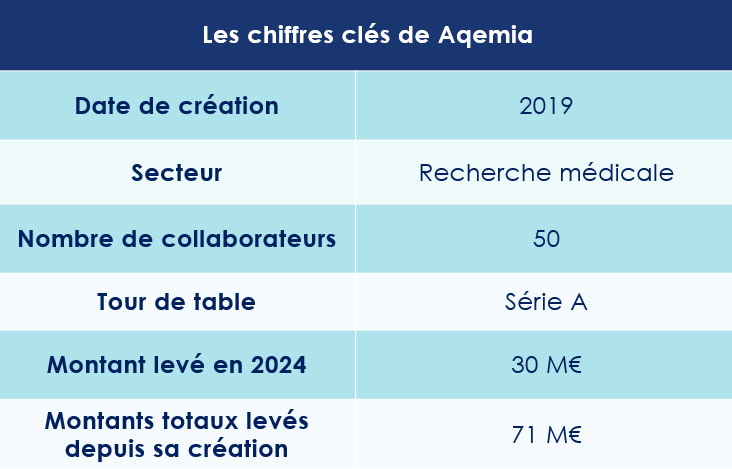
Un spin-off du CNRS
Trouver un nouveau médicament demande, en moyenne, une dizaine d’années de travail et plusieurs milliards d’euros d’investissement, avec hélas des espoirs de réussites très faibles. Pour optimiser leur chance de succès, les professionnels de la recherche sont donc de plus en plus nombreux à faire appel à l’intelligence artificielle. L’un des acteurs les plus avancés sur le sujet est d’ailleurs français : Aqemia. Une start-up qui a été fondée en 2019 par Maximilien Levesque. Titulaire d’un PHD en physique quantique théorique et ancien chercheur en physique fondamentale à CEA, Oxbridge, l’École normale supérieure et au CNRS, celui-ci travaillé une dizaine d’années sur le développement de systèmes d'apprentissage automatique pour trouver des candidats médicaments prometteurs parmi les millions de molécules existantes.
Mais au lieu de vendre sa technologie à un industriel ou un fonds d’investissement comme beaucoup l’auraient fait, il a fait le choix de lever près de 2M€ auprès d’investisseurs en capital et de créer sa propre société pour poursuivre son projet, devenu entrepreneurial.
Appelé « design du médicament », ce travail se concrétise dès les premières phases d’identification des molécules à fort potentiel thérapeutique. Il permet de concevoir rapidement des candidats médicaments innovants grâce à des algorithmes uniques de mécanique quantique et statistique, mêlés à une intelligence artificielle générative. Une recherche en pratique 10 000 fois plus rapide que la technologie du leader mondial.
« La différence d’Aqemia réside dans son approche basée sur de la physique fondamentale. Cela nous permet de ne pas avoir besoin de résultats expérimentaux du passé sur lesquels entrainer l’IA. On peut donc trouver des médicaments pour des maladies ou cibles thérapeutiques nouvelles ou très peu étudiées » explique ainsi Maximilien Levesque sur le site La jaune et la rouge.
Un accord stratégique avec Sanofi
Son modèle économique est double. Aqemia utilise aussi bien sa technologie en collaboration avec les laboratoires pharmaceutiques, mais aussi pour son propre compte. La start-up française collabore ainsi régulièrement avec le laboratoire français, Servier, ou encore Janssen, la filiale du géant pharmaceutique américain Johnson & Johnson.
Mais c’est l’année dernière, Aqemia a franchi une étape clé dans son développement, en se rapprochant du géant pharmaceutique français, Sanofi. Les deux structures ont, en effet, signé un partenariat stratégique pouvant aller jusqu’à 140 millions de dollars, dans le but de découvrir des candidats médicaments à petites molécules dans plusieurs domaines thérapeutiques.
« Une levée de fonds est un exercice de démonstration au sens marketing. Une collaboration avec un grand groupe est la preuve qu'une technologie fonctionne » confie Maximilien Levesque, avant de poursuivre « cette nouvelle collaboration s'appuie sur notre collaboration de recherche existante avec Sanofi depuis deux ans. Cette toute nouvelle étape consiste à étendre notre expertise respective à de multiples projets et à aider Sanofi à découvrir de nouvelles matières chimiques à grande échelle ».
Une levée de fonds pour accélérer son développement
Aqemia ne compte toutefois pas s’arrêter en si bon chemin. La biotech française a démarré 2024 tambour battant, en bouclant une nouvelle levée de fonds de 30 M€. Une opération qui porte ainsi le montant total de sa Série A à 60 M€. Ce tour a été mené par Wendel Growth, avec la participation renouvelée de Bpifrance, Eurazeo, et Elaia.
Ces moyens supplémentaires devront permettre à la société dirigée par Maximilien Levesque de déployer son savoir-faire à plus grande échelle. Le chemin est même déjà tout tracé. « Cette nouvelle levée de fonds nourrira notre ambition de développement d’un portefeuille propriétaire de programmes thérapeutiques à la fois plus nombreux et aux portes de la clinique, et nous aider à structurer une organisation d’échelle internationale » explique ainsi le fondateur d’Aqemia. La prochaine étape sera sans doute l’ouverture de bureaux à Boston. Une bonne façon de vivre pleinement son rêve américain !
Benjamin Kayser (Teampact) : « Créer une passerelle entre les sportifs de haut niveau et l’innovation positive »
S’il existe des liens forts et naturels entre le monde du sport et les entrepreneurs - le gout de l’effort, un mental hors du commun et une bonne maitrise de leurs émotions – ces deux environnements échangent assez peu. C’est le constat dressé par l’ancien rugbyman de haut niveau, Benjamin Kayser, cofondateur de Teampact Ventures, dans l’émission présentée par Guillaume Lucchini, Objectif 2050, et diffusée sur Décideurs TV.
Guillaume Lucchini. Vous avez une grande carrière de rugbyman derrière vous. Comment passe-t-on du sport de haut niveau à l’investissement en Venture capital ?
Benjamin Kayser. Étonnamment, ce sont les mêmes terrains, les mêmes acteurs. Les entrepreneurs sont des athlètes de la vraie vie, du monde économique. Lorsque ma carrière s’est arrêtée en 2019, j’ai suivi un Executive MBA à Oxford. C’est à ce moment-là que je découvre le monde du private equity, et en particulier celui du Venture Capital. Une statistique m’a, à l’époque, profondément marqué : 60 % des difficultés rencontrées par les start-ups lors de leurs phrases de croissance étaient liées à des problèmes « people ». Or, dans le sport de haut niveau, les athlètes d'exception se démarquent par leur force mentale. Ils détiennent quelques-unes des « best practices » pour constituer des équipes qui vont performer dans la durée. Je vois donc une force absolue qui n'est - pour l’instant - pas exploitée à sa juste valeur, deux mondes qui malheureusement se parlent extrêmement peu.
Guillaume Lucchini. Comment a démarré l’aventure Teampact ?
Benjamin Kayser. Nous avons lancé notre activité il y a deux ans. Dans un premier temps, nous nous sommes concentrés sur la réalisation de clubs deal, sous la forme de SPV (special-purpose vehicle). Plus récemment, nous avons levé notre premier véhicule traditionnel. Un fonds ayant pour vocation d’investir en Seed et Serie A, sur la thématique du climat (économie circulaire, reforestation …) et de la santé. 75 % de nos investissements seront concentrés sur l’Europe continentale et 25 % dans le reste du monde, majoritairement au Royaume-Uni. Notre volonté est de créer une passerelle entre l'excellence sportive et l'innovation positive.
« Le modèle de reforestation proposé par Morfo est 50 fois plus rapide que celui des ONG »
Guillaume Lucchini. Revenons également sur les entreprises sur lesquelles vous vous êtes positionnés. Votre premier investissement était dirigé vers la société « Le Fourgon ». Quel est son positionnement ?
Benjamin Kayser. Notre ambition est d’allier impact et performance économique. Pour y parvenir, nous devons changer nos habitudes de consommation. Nous pensons à ce titre que l’économie circulaire sera un vecteur très important de la transition énergétique. Le positionnement du Fourgon le symbolise parfaitement. Cette entreprise du Nord de la France veut remettre au goût du jour le métier du laitier traditionnel, en livrant aux particuliers, aux administrations publiques et aux entreprises des bouteilles de verre consignées.
Une activité qui concerne l’ensemble des produits liquides, tels que le lait, les jus de fruits, les sodas, les spiritueux, mais aussi les produits vaisselle, les biscuits apéritifs ou encore les savons. Ceux-ci étant bien sûr livrés par des conducteurs disposant de fourgons électriques. L’entreprise dispose également d’une très belle plateforme de commande digitale. Nous sommes vraiment fiers de toutes leurs équipes, qui participent activement à construire le monde de demain et à réduire nos déchets.
Guillaume Lucchini. Il y a également l’entreprise Morfo, qui œuvre à la reforestation à grande échelle. Pouvez-vous nous en parler en quelques mots ?
Benjamin Kayser. Absolument. Cette société déploie un business model fantastique. Pour régénérer de grandes surfaces de forêts, elle utilise des drones et des semences variées et encapsulées. Leurs équipes peuvent ainsi accéder à des zones très enclavées ou difficiles à atteindre, de manière extrêmement efficace. La reforestation est en moyenne 50 fois plus rapide, que celle pouvant être initiée par des ONG.
Au-delà de la noblesse de la cause défendue, Morfo propose un modèle économique pérenne. Ils bénéficient déjà d’une récurrence de leurs revenus, d’une marge nette proche de 50 % et la taille de leur marché adressable est extrêmement significative. Mon associé, Nikola Karabatic, l’un des meilleurs joueurs du monde de handball, y est investi. Il apporte, aux équipes de Morfo, la force mentale du sportif d'exception. Pour ma part, je réalise des sessions régulières avec les cadres de l’entreprise pour leur distiller les « best practices » sur le plan managérial, et ainsi constituer des équipes performantes dans la durée.
« Non seulement l’impact et la performance sont alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre. »
Guillaume Lucchini. Quels sont les profils de ces entrepreneurs ?
Benjamin Kayser. Le plus souvent des profils de grandes écoles, d’ingénieurs ou de commerce. Ce sont des personnalités assez jeunes et dynamiques, qui ont cette fibre de dépassement de soi. C'est pour cela que l'appel et l'inspiration du sport leur parlent beaucoup.
Guillaume Lucchini. L’impact et la performance sont-ils compatibles ?
Benjamin Kayser. Impact et performance sont non seulement compatibles, mais aussi absolument nécessaires, dans un souci de pérenniser l’impact, et de le démultiplier. Nous pensons qu’il convient aussi d’imprégner le monde économique de la notion d'ultra performance propre au sport de haut niveau. Hélas, ce sont ces deux modèles qui ont été opposés pendant très longtemps. Aujourd’hui, ils doivent absolument être mis sur la même longueur d'onde. Une nouvelle génération de collaborateurs demande également à intégrer des entreprises extrêmement ambitieuses, courageuses, qui se montrent performantes tout en ayant un impact absolument significatif sur le monde. C’est aussi le sens de l’histoire sur le plan politique. Non seulement l’impact et la performance sont donc alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre.
« Les sportifs de haut niveau sont créateurs de mouvement, de dynamique »
Guillaume Lucchini. Quels sont les points communs entre le monde du sport et celui de l’entrepreneuriat ?
Benjamin Kayser. Les deux mondent souffrent - à tort - du « syndrome de l'imposteur ». Les entrepreneurs aiment les sportifs, mais pensent qu'ils n'ont rien à leur proposer d’intéressant. Les sportifs estiment, quant à eux, qu'ils n'ont rien à apporter à une entreprise. Or, dans le monde de la tech, il n'y a pas que des codeurs ou des développeurs. Il y a aussi des dirigeants d'entreprise qui ont besoin de former des équipes, de trouver la bonne alchimie. Cette réussite demande de la confiance, de la résilience, de la fierté d'appartenance.
Tout cela demande des idées, des méthodes et des ingrédients que le sport de haut niveau maîtrise extrêmement bien. Je souhaiterais qu’on utilise davantage le savoir-faire des sportifs dans ce domaine. Ils sont créateurs de mouvement, de dynamique. Aujourd’hui, nous voyons pourtant deux mondes qui se parlent extrêmement peu, mais qui ont absolument tout à s'apporter. Chacun détenant les deux ingrédients indispensables à la réussite : le plaisir et la performance.
Guillaume Lucchini. Les sportifs européens ont-ils la même fibre « business » que leur homologue américain ?
Benjamin Kayser. Même les plus grands sportifs investissant dans la tech ont à un moment ou un autre dû se lancer. Peut-être que les athlètes américains ressentent moins cette « peur du vide ». Ils bénéficient probablement d’un écosystème économique et culturel plus propice, où l’on valorise davantage leur savoir-faire. Les sportifs de haut niveau européens sous valorisent leur propre compétence. Je le regrette fortement. Ils disposent pourtant d’atouts extraordinaires, transposables dans d’autres environnements. Ils n’en ont pas encore pleinement conscience. Mais tout monde apprend. Et les sportifs ont une capacité d’apprentissage bien supérieure à la moyenne.
Guillaume Lucchini. Quel message souhaiteriez-vous adresser aux sportifs qui hésitent à se lancer dans l’aventure ?
Benjamin Kayser. C'est absolument fascinant de voir les projets innovants émerger. Je me sens privilégié de pouvoir côtoyer les fondateurs de ces nouveaux modèles. C'est un plaisir de se dire que nous pouvons contribuer positivement à changer le monde. Les sportifs qui participeront à tous ces changements vont se « régaler ». Ils vont assurément y prendre beaucoup de plaisir. C’est un écosystème fabuleux, similaire à celui qu'ils ont connu durant leur carrière sportive.
https://www.youtube.com/watch?v=LnBhqj_WsVU
Le rendez-vous des marchés financiers - Février 2024
Marchés financiers & économie : les points clés
- Les marchés financiers, notamment les actions, commencent bien l’année, notamment les valeurs de la tech américaine.
- La Fed ne compte pas baisser ses taux d’intérêt avant le milieu d’année
- La Chine doit faire face à une spirale déflationniste. L’indice des prix à la consommation à baisser de 0,8 % sur le seul mois de janvier
Quelles performances sur les marchés financiers ?
Les 7 magnifiques : le moteur principal des marchés financiers
Les marchés actions poursuivent leur bonne dynamique, enclenchée au cours des deux derniers mois de l’année 2023. Depuis le 1er janvier, la plupart des grands indices boursiers sont dans le vert. L’indice phare japonais, le Nikkei 225, gagne près de 10 %. Le CAC 40 monte, quant à lui, de 1,9 %.
Aux États-Unis, la fête continue : le S&P 500 s’adjuge près de 5 %. Et ce sont encore les « Magnificent Seven » qui trustent le haut du panier. Tirés par leurs positions stratégiques dans l’intelligence artificielle, Alphabet et Microsoft ont dévoilé des revenus et bénéfices supérieurs aux attentes. La maison-mère de Google a vu son chiffre d’affaires augmenter de 13 % au 4e trimestre 2023, pour atteindre les 20,7 milliards de dollars de bénéfice. Même dynamique pour Microsoft dont le chiffre d’affaires a bondi de 18% pour un profit de 22 milliards de dollars.
La vraie belle surprise boursière de ce début d’année est, en fait, à mettre à l’actif de la société Meta, propriétaire d’Instagram et Facebook. Les revenus du groupe ont augmenté de 25 % sur les trois derniers mois de l’année, alors que son bénéfice a triplé. Un parcours naturellement salué par les investisseurs : son titre gagne 37 % depuis le 1er janvier.
À l’inverse, en Chine, le paysage financier est toujours aussi morose. L'indice chinois CSI300 chute de plus de 3 %, soit son plus bas niveau depuis cinq ans.
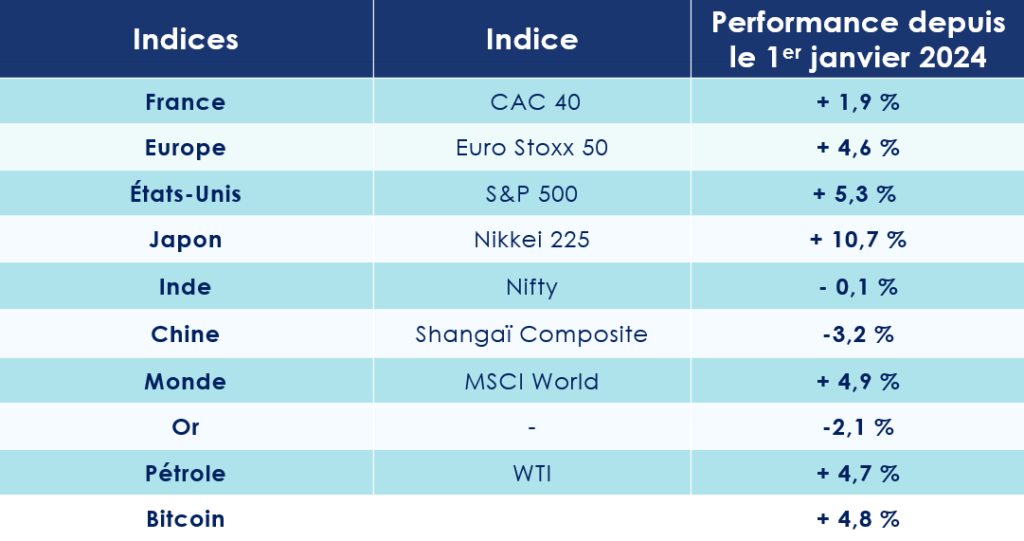
Tensions maximales en Mer Rouge
En dehors des considérations économiques et financières, plusieurs éléments pourraient mettre à mal la belle remontée des marchés financiers : le risque géopolitique, matérialisé par les incidents en mer rouge, et le calendrier électoral, sous haute tension.
Les rebelles yéménites Houthis mettent le feu aux poudres
La mer Rouge s’étend du Nord de l’Égypte, par le Canal de Suez, jusqu’au Golfe d’Aden, et plus précisément le détroit de Bab el-Mandeb, au large de Djibouti et du Yémen. Elle est une route essentielle pour le commerce mondial. Près de 12% des échanges maritimes transitent sur cette zone.
Or, cette voie maritime est menacée par les attaques incessantes des rebelles yéménites Houthis, soutenus par l'Iran, sur des navires qui seraient liés à Israël, en solidarité avec les Palestiniens de Gaza. L’arraisonnement spectaculaire du cargo Galaxy Leader propriété d’un homme d’affaires israélien, le 19 novembre par un commando héliporté, est encore dans tous les esprits. Depuis le début du conflit, plus de 35 attaques ont eu lieu. Le président du Yemen, Rashad al-Alimi, a d’ailleurs demandé le soutien des États-Unis et de l'Arabie saoudite pour « éliminer la capacité des rebelles Houthis ».
Ces tensions ont déjà de graves répercussions sur le commerce mondial. De nombreuses entreprises comme Ikea, Danone, Lidl, Volkswagen ou encore Whirlpool annoncent des retards de livraison importants. Une grande partie des compagnies de transports et les pétroliers ont, en effet, choisi de se dérouter vers la voie maritime du cap de Bonne Espérance. Un trajet qui allonge le temps d’acheminement d’une vingtaine de jours (15 contre 35 jours).
Quelles conséquences pour les marchés financiers et l'économie mondiale ?
Le commerce maritime transitant par le Canal de Suez a déjà décliné de 30 % en glissement annuel, selon le Fonds monétaire international (FMI). Obligés de passer par le sud de l'Afrique, en évitant le canal de Suez, les navires de fret augmentent leurs prix. Selon Allianz Trade, les perturbations pourraient entraîner une multiplication par 2 du coût du fret et une hausse de 0,7 % de l'inflation en Europe. Ce conflit se traduirait par un impact de -0,9 point de croissance du PIB pour l’Europe et de -0,6 point pour les USA.
2024 : un calendrier électoral très chargé
À Taiwan, les élections présidentielles se sont déroulées le 13 janvier dernier dans un contexte très tendu avec la Chine. Lai Ching-Te a été élu président de la République de Chine (le nom officiel de Taiwan). Son programme s’inscrit dans la continuité de la politique de son prédécesseur, prônant un maintien du modèle démocratique libéral et une certaine distance vis-à-vis de la Chine.
Cette élection était la première d’une longue série. Ces appels aux urnes vont, en effet, rythmer l’année 2024, et ce aux quatre coins du monde. Plus de 40 pays sont concernés, représentant près de 50 % de la population mondiale. Des élections législatives auront ainsi lieu en Inde au Printemps puis dans l’Union européenne, quelques semaines plus tard. Enfin, en point d’orgue, aux États-Unis, se tiendra la très attendue élection présidentielle qui pourrait voir Donald Trump revenir au pouvoir.
Ces élections exerceront-elles une influence sur le comportement des marchés financiers ? Possible ! Aux États-Unis, par exemple, une éventuelle élection de Donald Trump rebattrait à coup sûr les cartes sur le plan diplomatique (Ukraine, Taiwan …).
Quelles sont les perspectives économiques dans le monde ?
Selon le fonds monétaire international (FMI), la croissance mondiale devrait être de 3,1 % en 2024 et de 3,2 % en 2025. Des prévisions prudentes, en dessous de la moyenne des 20 dernières années (3,8%), qui s’explique par le niveau élevé des taux directeurs et les faibles gains de productivités attendus.
Heureusement, l’inflation devrait continuer à ralentir. Au niveau mondial, celle-ci devrait tomber à 5,8 % en 2024 et à 4,4 % en 2025.
USA : la récession n’aura (très probablement) pas lieu !
La vigueur de la croissance US ne manque pas de surprendre. Les analystes ont même révisé à la hausse la prévision de croissance des USA pour 2023, à 2,6 % (contre 2,1 %). Les performances de l’économie US éloignent donc le spectre d’une récession aux États-Unis en 2024 et renforcent encore un peu plus le scénario d’un Soft Landing, c’est-à-dire un atterrissage en douceur.
Les signaux sont au vert
Les propos tenus par Jerome Powell, le président de la Fed, en fin d’année dernière, évoquant un ralentissement plus important de l’économie US, auraient pu faire craindre le pire pour ce début d’année. Or, l’économie américaine ne montre pas aucun signe d’essoufflement majeur.
Le PIB ? Il a rebondi plus qu’attendu au 4e trimestre (+3.3 %).
L’emploi ? Le taux de chômage a une nouvelle fois baissé. Le rapport mensuel sur l'emploi a révélé la création de 353 000 postes en janvier, bien au-delà des 187 000 prévus. Le taux de chômage se stabilise autour de 3,7 %.
La confiance de ménages ? Elle se redresse en janvier, de 108 à 114.8.
Les indices poussant un ralentissement de l’économie américaine peuvent-ils venir des chiffres l’ISM manufacturier ? Non plus. Il remonte également de 47.1 à 49.1. Même les consommateurs semblent retrouver leur optimisme : l'indice de confiance du Conference Board a atteint mardi son plus haut niveau depuis décembre 2021.
Et avec la baisse de l'inflation, les ménages américains pourraient d’une certaine manière bénéficier d'une hausse de leur pouvoir d'achat, grâce à l’augmentation récente des salaires.
La question de la dette alimente les débats
L’une des principales interrogations vient, en réalité, de la gestion de la dette américaine. Le déficit atteint désormais 1 700 milliards de dollars en 2023, représentant 6,3% du PIB. La dette publique avoisine les 26 300 milliards de dollars, soit 98 % du PIB. Selon les projections faites par le Congressional Budget Office (CBO), le déficit devrait rester au-dessus de 6 % du PIB en 2024.
Le président de la Réserve fédérale américaine (FED), Jérôme Powell ne masque plus ses inquiétudes, soulignant que « les États-Unis suivent un chemin budgétaire insoutenable ». Il a d’ailleurs profité de sa dernière sorte médiatique au micro de CBS pour lancer un appel urgent aux candidats à l'élection présidentielle afin de prendre les mesures nécessaires pour rendre la dette plus soutenable.
L’autre incertitude concerne le marché de l’immobilier. Le taux « mortgage » sur 30 ans est aujourd’hui proche de 6,9%, après avoir connu un pic de 8 %. Si le prix médian dans l’immobilier ancien est en hausse de 4,5 % sur un an, une baisse des prix est toutefois anticipée par les analystes. Il ressort notamment de l’enquête de confiance des consommateurs menée par l’Université du Michigan que la période n’est pas propice à une acquisition d’un bien immobilier. 68% des Américains interrogés se plaignent de taux trop élevés et de conditions d’accès au crédit trop restrictives.
Le statu quo de la Fed
L’inflation baisse sensiblement et tend vers l’objectif cible des banques centrales des 2 % (3,1 % en novembre). La secrétaire au Trésor américain, Janet Yellen, anticipe même une nouvelle décrue des pressions inflationnistes en 2024 : « d’ici la fin d’année, l’inflation sera comprise entre 2 et 2,9 % ».
Dans ce contexte, les banquiers centraux optent donc logiquement pour le statu quo. Pour la quatrième fois consécutive, la Fed a maintenu son principal taux à 5,25 %-5,50 %.
Les investisseurs qui anticipaient une baisse des taux pour le 1er trimestre de l’année devront se montrer patients. Il faudra très probablement attendre le mois de Juin pour voir la banque centrale américaine adopter une telle stratégie. Le porte-parole de l’institution américaine a indiqué avoir « encore besoin de plus de certitudes sur un repli de l'inflation vers la cible des 2 % pour procéder à une baisse des taux ». Il a toutefois rappeler que « les taux sont probablement arrivés à leur sommet pour ce cycle de resserrement. Si l'économie évolue comme prévu, il sera probablement approprié de commencer à les réduire cette année ».
Zone Euro : l’économie fait grise mine
Les États-Unis et la zone euro connaissent des trajectoires économiques bien différentes. Le premier fait preuve d’une santé et d’une confiance insolentes, tandis que le second se débat pour ne pas entrer en récession.
Le moteur allemand cale
La France et l’Allemagne, les deux principales économies de la zone euro, stagnent. Le pays dirigé par Olaf Scholz est même entré en récession, victime notamment de la chute de ses exportations et de sa dépendance énergétique vis-à-vis de la Russie. L'office de statistique Destatis fait ainsi état d’une contraction de 0,3 % du produit intérieur brut (PIB) au quatrième trimestre par rapport au trimestre précédent. L’Allemagne est, à ce jour, le seul pays du G7 à être entrée en récession en 2023.
Mais la France ne brille guère davantage. Elle échappe même de très peu à la récession. L’économie française a terminé l’année sur une croissance de 0 % ! Selon les derniers chiffres de l’Institut national de la statistique et des études économiques (Insee), la croissance du produit intérieur brut (PIB) s’est établie à 0,9 % en 2023.
Dans le creux de la vague ?
La situation économique de la zone euro poussera-t-elle les analystes à jeter le bébé avec l’eau du bain ? Nous ne le pensons pas.
Oui, la Zone Euro traverse une zone de turbulence. En 2023, le PIB devrait augmenter de seulement 0,6 %. Oui, les difficultés sont bien présentes. La confiance des ménages recule de -15.1 à -16.1 alors qu’une amélioration était attendue. Le PMI des services déçoit également en passant de 48.8 à 48.4.
Mais des jours meilleurs sont attendus … les derniers indicateurs de confiance montrent déjà une amélioration du sentiment des investisseurs. En Allemagne, l'indice du sentiment économique a augmenté à 15,2 points en janvier (12,8 points en décembre). Les PMI manufacturiers remontent aussi, en janvier, de 49 à 49.2.
Le taux de chômage de la zone euro demeure par ailleurs inchangé à 6,4 %, au plus bas de la création de l’Euro. Autre bonne nouvelle, l’inflation poursuit sa forte baisse (-0.4 %) ce mois-ci, laissant ainsi de la marge à la BCE pour assouplir sa politique monétaire.
Quelle perspective pouvons-nous alors dessiner pour la zone euro en 2024 ? Si le PIB du 4e trimestre a stagné (0 %), la zone euro devrait voir son activité économique rester en territoire positif en 2024. Les analystes anticipent une croissance de 0,8 % (alors qu’ils tablaient sur une croissance de 1 % en septembre), puis de 1,5 % en 2025 et 2026.
Le Chine en pleine déflation
Dans un pays où la transparence économique et politique ne semble pas être la marque de fabrique des autorités, chaque « confession » des plus hauts responsables chinois résonne particulièrement fort. C’est le cas de la dernière sortie médiatique du président Xi Jinping … reconnaissant la mauvaise passe de l’économie chinoise : « La reprise est encore à un stade critique et demeure pénalisée par des facteurs défavorables ». Tout est dit. Cela confirme les difficultés observées depuis plusieurs mois par les économistes.
Retour à la normale pour l’économie chinoise
Disons-le clairement : la Chine ne sera pas un relai de croissance pour l’économie mondiale. La croissance économique de la Chine devrait ralentir en 2024 à 4,6 %, puis à 4,5% en 2025.
Si l’on excepte les années « Covid », c’est la plus faible croissance du pays depuis près de 30 ans. Et le contexte économique entourant l’Empire du Milieu ne pousse pas à l’optimisme. La crise immobilière, avec la faillite du promoteur immobilier Evergrande, et le manque de confiance des consommateurs chinois pourraient, en effet, impacter durablement la deuxième économie mondiale.
Dans ce contexte, les économistes anticipaient une politique de relance plus agressive de la part des dirigeants politiques. Il n’en fut rien. Pour l’instant Xi Jinping s’est contenté de quelques mesurettes.
Une prudence qui s’explique notamment par la peur du gouvernement chinois de retomber dans les travers du surendettement. L’endettement du secteur public tutoyait les 120% du PIB en 2022 selon le FMI. Quant à la dette des entreprises privées non financières, elle s'est fortement accélérée à la suite du Covid, et représente désormais 170% du PIB %.
La confiance des ménages mise à mal
Au-delà des questions d’endettement, les moteurs de la croissance chinoise sont toujours mis à mal par la crise de confiance des ménages, symbolisée par le taux de chômage très élevé des jeunes Chinois. La crise de confiance est telle que le pays semble durablement entré dans une spirale déflationniste. Les prix à la consommation ont encore baissé de 0,8 % en janvier.
À plus long terme, la Chine doit aussi faire face à des défis structurels qui pèseront inévitablement sur sa croissance. La démographie a entamé un déclin qui semble inexorable. La population chinoise a baissé en 2023 de 0,2 % ! Pire, la population est vieillissante et les couples chinois ne font plus d’enfants. En 2017, le taux de fécondité n’était plus que de 1,28 enfant par femme.
Les convictions de Scala Patrimoine sur les marchés financiers
Deux tendances sont clairement anticipées par le marché : une baisse de l’inflation vers les 2 %, couplée à une dégradation du marché du travail. Mais leur impact sur la croissance de l’activité économique demeure toutefois incertain. Les dernières publications économiques venant des États-Unis laissent en effet planer le doute, car l’activité économique résiste beaucoup mieux que prévu.
Suffisant pour échapper à une récession ? Il est encore trop tôt pour se prononcer avec certitude.
Cette année, comme très souvent, tous les regards seront braqués vers les banques centrales. Il y a quelques semaines encore, les investisseurs espéraient 6 baisses de taux en 2024 ! Les dirigeants de la FED et de la BCE se sont empressés de calmer leur ardeur. Oui, ils pourraient commencer à la baisse leur taux, mais certainement pas à ce rythme-là. Évidemment, un tel cadrage n’a pas été du gout des investisseurs, notamment sur les marchés obligataires. Ces changements d’anticipations ont provoqué de très grandes fluctuations. Les spreads entre le taux 2 et 10 ans se sont à nouveau écartés depuis la fin du mois de janvier, accentuant l’inversion de la courbe des taux. Un phénomène qui confirme que le risque de « surprise négative » reste élevé sur les marchés financiers. Nous conservons donc notre position neutre sur les actions et les obligations pour le mois de février.
Marchés actions : l’écart se creuse entre les USA et l’Europe
La saison des résultats sur les marchés financiers
Depuis le 1er janvier, l’écart s’accentue entre les différentes zones géographiques. Alors qu’aux États-Unis la saison des bénéfices se déroule sous un grand ciel bleu, les nuages s’amoncèlent sur le vieux continent. Une majorité d’entreprises européennes ayant publié des résultats en deçà des attentes.
L’indice des 500 plus grandes entreprises américaines a donc logiquement poursuivi son envol, boosté entre autres par des publications de données américaines, notamment sur l’emploi, meilleures qu’attendu et par 80% des résultats d’entreprises au 4em trimestre 2023 qui ont jusqu’ici surpassé les attentes. Les secteurs de l’énergie, de la santé et de la technologie sont les grands gagnants de ce début d’année sur les marchés financiers.
Des performances qui ont toutefois à nuancer. Les attentes des bénéfices ont chuté significativement avant leurs publications. Et les prévisions pour l’année en cours ont grandement diminué depuis le début d’année.
En Europe, la croissance et la rentabilité des entreprises sont certes mises à mal par un contexte économique moins florissant qu’aux États-Unis. Mais l’indice STOXX 600 progresse légèrement.
Les valeurs de croissance et les larges caps privilégiés
Nous favorisons toujours les valeurs de croissance et de qualité qui ont historiquement surperformé les valeurs cycliques et « value » en phase de ralentissement et qui devraient bénéficier de la baisse des taux anticipée. Nous aimons également certains secteurs défensifs, tels que la santé qui bénéficie de valorisations attractives.
Les entreprises américaines sont privilégiées en raison de la résilience de leurs bénéfices dans une dynamique économique qui reste soutenue aux États-Unis. Cependant, les valorisations des entreprises américaines restent chères. Nous recommandons de conserver une surpondération sur ces valeurs, mais d’attendre de meilleurs points d’entrée pour renforcer ses positions.
Les grandes capitalisations restent favorisées, malgré l'écart de valorisation élevé par rapport aux petites et moyennes capitalisations.
L’intelligence artificielle : le nouvel el dorado ?
Le secteur technologique, notamment les entreprises axées sur l'IA, est toujours privilégié par les investisseurs, en raison de ses perspectives de croissance et de maintien de prix dans un contexte d'inflation modérée. Les stratégies d'investissement axées sur l'impact ont pris du retard ces deux dernières années, fortement affaiblies par le nouveau régime de taux élevés.
Nous pensons que les perspectives de baisse de taux devraient être favorables à ces valeurs qui constituent toujours une allocation que nous pensons rémunératrice sur le long terme.
Marchés obligataires : les titres de qualité priment sur le High Yield
Nous maintenons une position neutre sur les obligations et conservons un biais positif. Malgré la forte volatilité observée sur ces les marchés financiers, induite par les écarts d’anticipations de baisse de taux entre la Fed et les investisseurs, le niveau des taux actuels ainsi que la fin des hausses de taux directeurs constituent des facteurs positifs pour ce marché. Historiquement, les obligations enregistrent leurs meilleures performances après un pivot des banques centrales.
Nous privilégions les investissements de qualité dits « investment grade ». Le taux de défaut reste historiquement bas (proche de 1%). Les maturités court-moyen terme (<5ans) ayant notre préférence. Du côté des obligations souveraines, nous conservons une légère exposition, avec une duration limitée. Celle-ci a vocation à protéger la poche obligataire en cas de dérapage du scénario principal. Les obligations à haut rendement (High Yield) permettent d’aller chercher des performances plus attractives, mais le poids de ce segment en portefeuille demeure limité.
En tout état de cause, la sélection des valeurs reste capitale. Les durations courtes doivent être ciblés, afin d’éviter le « mur de refinancement » attendu pour 2028.
Une gestion dynamique de la duration est recommandée pour s'adapter à la volatilité des taux. Les stratégies de portage ont, à ce titre, tout leur intérêt. Elles offrent une protection contre la sensibilité aux taux en portant les émissions jusqu'à échéance, ce qui est particulièrement apprécié en période de volatilité.
Les stratégies alternatives : un contexte peu favorable
Alors que les instruments monétaires continuent de se montrer performants, nous maintenons une position négative à l’égard des stratégies alternatives. Nous préférons jouer la décorrélation avec des actifs totalement diversifiant, tels que les actifs non cotés. L’environnement ne nous parait toujours pas favorable, compte tenu de la rémunération observée sur les actifs à faible risque (monétaire, obligations de qualité, produits structurés à capital garanti).
Produits structurés : une alternative aux marchés financiers
Nous continuons de favoriser ce type d’instrument financier, car il offre aux investisseurs la possibilité de personnaliser le niveau des rendements attendus, selon le risque auquel il souhaite s’exposer. Pour augmenter les rendements, il faut envisager des structures liées à la baisse des taux et avec des échéances de 8 ans ou plus. Les produits offrant une protection partielle du capital gagnent en attractivité face à la baisse des rendements des produits garantis. Une sélection prudente des indices et des protections est recommandée en raison des niveaux élevés des marchés actions.
Capital-investissement : un placement incontournable
L'intérêt croissant des investisseurs privés pour les actifs privés marque un changement significatif, avec une augmentation des fonds accessibles à la clientèle privée en 2024. Malgré une prudence à court terme, nous sommes optimistes quant aux perspectives à long terme du Private Equity. Nous continuons de privilégier les stratégies secondaires dans un contexte où les valorisations ont baissé et les stratégies de co-investissement et de dette privée qui offrent des opportunités dans un environnement où le financement bancaire reste restreint.