
Marina Durand (Scala Patrimoine) : « Le nouveau Label ISR exclut le charbon, le gaz et le pétrole »
Lancé en 2016, le Label ISR français est un label d’État qui certifie qu’un fonds d’investissement intègre bien une dimension extra-financière à son analyse. Celui-ci a cependant été victime de son succès. La présence de sociétés pétrolières dans les portefeuilles labellisés, le manque de contraintes pesant sur les gérants ou encore le scandale Orpea ont, en effet, exposé, ces dernières années, ses manques au grand jour. C’est dans cet esprit que le ministère de l’Économie et des Finances a réformé en profondeur le Label ISR. Marina Durand, Ingénieur patrimonial chez Scala Patrimoine, vous en présente les principales nouveautés.
Quel bilan faites-vous du Label ISR depuis sa création en 2016 ?
Marina Durand. Initialement, le label certifie qu'un fonds d'investissement intègre dans son analyse une dimension extra financière et prend en compte les critères ESG (environnementaux, sociaux et de gouvernance) pour sélectionner les entreprises dans lesquelles le fonds investit. C'est le plus grand label responsable en Europe par la taille de ses encours, avec près de 1 200 fonds labellisés, ce qui représente environ 770 milliards d'euros d'actifs gérés.
Le label a permis de mettre en avant des problématiques sociétales importantes. Des sujets qui étaient hélas peu médiatisés à l'époque. Mais, depuis sa création, ce label n'avait pas été révisé. Aussi, celui-ci se trouvait exposé au greenwashing, notamment par la présence de sociétés pétrolières en portefeuille.
Quelles sont les principales nouveautés apportées par la réforme du Label ISR ?
La grande avancée de cette réforme concerne l'intégration d'une dimension climat comme socle du label. Autre nouveauté, le référentiel acte l'exclusion du charbon et des énergies fossiles non conventionnelles. C'est assurément une grande avancée. La portée de cette réforme est à mettre au crédit de Bruno Le Maire qui a souhaité promouvoir un label plus exigeant que celui présenté par le Comité chargé de mener le projet.
Ce nouveau référentiel entrera en vigueur le 1ᵉʳ mars 2024 pour les nouveaux fonds candidats. Les fonds déjà labellisés auront jusqu'en 2025 pour se mettre à jour.
Ainsi, les fonds devront exclure les entreprises qui exploitent du charbon et des énergies fossiles non conventionnelles, comme le gaz de schiste, mais également les entreprises qui lancent de nouveaux projets d'exploitation, d'exploration ou de raffinage d'hydrocarbures, comme le gaz ou le pétrole conventionnel ou non conventionnel. Et enfin, les entreprises du secteur du tabac qui commercialisent des armes controversées ou encore qui violent les droits fondamentaux humains.
« L’environnement devient le socle du Label ISR »
Est-ce qu’il y a d’autres changements ?
Bien sûr, il y a trois axes majeurs d'évolution de ce référentiel. Tout d'abord, l'intégration d'une politique climat dans la gestion de tous les portefeuilles labellisés. En complément des exclusions, les entreprises ayant un fort impact climatique devront s'engager vers une trajectoire de transition alignée avec l'accord de Paris.
Le label ISR conservera, par ailleurs, son caractère généraliste, mais avec une sélectivité renforcée. Le taux de sélectivité passera de 20 à 30 %, c'est-à-dire que les gérants devront exclure de leur portefeuille 30 % des entreprises les moins bien notées dans leur secteur d'activité. Aussi, l'univers d'investissement initial sera plus strict.
Enfin, le concept de double matérialité sera également mis en avant. Les gérants devront ainsi prendre en compte les principales incidences négatives définies dans le règlement européen SFDR 2.
Quelles seront les conséquences de cette réforme ?
Actuellement, 45 % des fonds labellisés ont une exposition au secteur énergétique traditionnel, représentant un investissement total d'environ 7 milliards d'euros. Certains fonds, avec jusqu'à 14 % de leur portefeuille dans ces entreprises, seront particulièrement impactés. Ainsi, Bercy anticipe une perte de 20 % des fonds labellisés ISR. Les nouvelles règles devraient d'ailleurs amener les gérants à exclure certaines entreprises de leurs fonds, comme les grands groupes Shell ou BP.
Par exemple, le fleuron français Total Energy, au cœur de tous les débats, est détenu aujourd'hui dans 161 fonds labellisés.
Finalement, ce nouveau label donne une meilleure transparence, une meilleure information et c'est surtout un label beaucoup plus ambitieux face à l'ampleur des enjeux climatiques actuels. Cette réforme, c'est finalement un nouvel élan pour ce nouveau label.
https://www.youtube.com/watch?v=7OztutRsphY

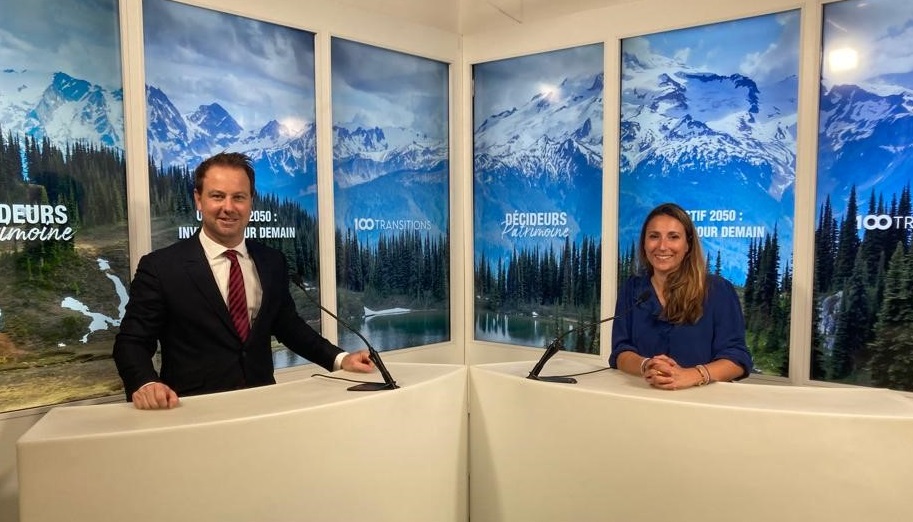
Scala Patrimoine prend les rênes d’une Émission TV
Scala Patrimoine lance une nouvelle émission « Objectif 2050 : investir pour demain » sur Décideurs TV.
Une émission TV dédiée à l’investissement responsable
La France et plus de 130 pays se sont engagés à atteindre la neutralité carbone d’ici 2050. Mais sans l’action de tous, nous pensons que cet objectif sera inatteignable.
Dans les années à venir, nous pensons que les investisseurs auront un pouvoir très important avec leur épargne. Peut-être même plus qu’avec leur bulletin de vote. Cette émission TV a donc pour but de vous faire partager notre intérêt pour l’investissement responsable. En confrontant nos convictions avec d’autres acteurs du changement climatique, nous souhaitons ainsi faire émerger les solutions les plus pérennes.
Des interviews d’acteurs de la transition climatique
Retrouvez des interviews vidéo des principaux acteurs de la transformation énergétique et climatique (sociétés de gestion, acteurs associatifs, dirigeants d’entreprise …) menées par Guillaume Lucchini, le président de Scala Patrimoine.
Pour le premier épisode, Guillaume Lucchini a reçu Olivia Blanchard, présidente de l’association des Acteurs de la Finance Responsable, pour évoquer le rôle central des Conseillers en Gestion de Patrimoine (CGP) vis-à-vis des épargnants.
Au cours de cette émission, elle rappelle qu’il est essentiel pour les conseillers en gestion de patrimoine de sensibiliser et d'éveiller la conscience de leurs clients, surtout lorsque ces derniers n'ont pas encore pris pleinement conscience des enjeux climatiques.
Olivia Blanchard explique également que pour se prémunir du « greenwashing », il est nécessaire d'effectuer des due diligence sur les Sociétés de Gestion et d'examiner les produits financiers en détail. Soulignant que « la mutualisation des approches, des outils et des retours d'expérience permettra de progresser rapidement ».
Dans le second épisode, le président de Scala Patrimoine a eu l'occasion d'échanger avec Emmanuel du Ché, dirigeant d'Eligest. Sur le plateau de Décideurs, ils reviennent sur l'approche inclusive et la place de l'exclusion dans l'ISR.
Le Label ISR va exclure les énergies fossiles
Lancé en 2016 par le ministère de l'Économie et des Finances, le Label ISR a été l’un des premiers labels d’État européens à garantir aux épargnants le caractère socialement responsable d'un investissement. Et le succès fut très vite au rendez-vous. À tel point qu’aujourd’hui, 1170 fonds bénéficient de ce label, pour un encours de 773 Md€.
Malheureusement, le Label ISR n’a pas vraiment su s’adapter aux attentes grandissantes des épargnants et aux enjeux climatiques de plus en plus prégnants. En janvier 2021, l’Inspection générale des finances (IGF) tirait d’ailleurs à boulets rouges, soulignant que le Label français s’exposait « à une perte inéluctable de crédibilité et de pertinence » et adressait « une promesse confuse » à l’épargnant.
Une réforme d’envergure était donc devenue inéluctable.
L’exclusion des énergies fossiles du Label ISR
Mené par un comité constitué d’une dizaine de professionnels, le projet de réforme du Label ISR a été transmis à Bruno Le Maire, au début de l’été. Depuis, sa position était particulièrement attendue, car il devait notamment statuer sur le sort des entreprises pétrolières et gazières.
Le ministre de l’Économie et des Finances vient (enfin) de rendre son verdict. Celui-ci a validé les principales propositions adressées par le comité. Il est même allé au-delà du projet initial en excluant de cette nouvelle mouture les entreprises qui exploitent du charbon ou des hydrocarbures non conventionnels (gaz de schiste), ainsi que celles qui lancent de nouveaux projets d’exploration, d’exploitation ou de raffinage d’hydrocarbures (pétrole ou gaz).
Pour justifier sa décision, Bruno Le Maire confiait au micro de BFM TV que « rien n'était pire que de donner le sentiment aux épargnants que l'on met une estampille verte et qu'en fait, derrière ce sont des activités brunes ». Le ministre estimant qu’il était aussi important de durcir les conditions d’obtention du label.
Les principaux changements apportés au label ISR
La nouvelle version du Label ISR répond aux deux principales exigences du ministère de l’Économie et des Finances : « que le climat devienne le socle incontournable du label et que les fonds aient l’obligation de vérifier que les entreprises limitent leurs impacts négatifs sur les critères ESG ».
Outre l’exclusion des sociétés pétrolières et gazières, la réforme impose désormais un plan de transition aligné avec l’Accord de Paris.
À côté de ce principe climatique, le label ISR conservera son caractère généraliste. Il renforce, d'une part, la sélectivité sur les autres critères environnementaux, sociaux et sociétaux, ainsi que de gouvernance. Et consolide, d'autre part, la définition de l’univers d’investissement initial. Le taux de sélectivité passera, par ailleurs, de 20% à 30%. Autrement dit, les gérants devront exclure de leurs univers d’investissement les 30 % des entreprises les moins bien notées, par secteur d’activité.
Autre changement appréciable, le label intègre notamment des exclusions sur le tabac, la violation des droits humains et les armes controversées.
Le concept de double matérialité est également mis en avant dans la gestion des fonds labellisés. Une exigence qui permettra de s’assurer que l’incidence des investissements sur les dimensions ESG soit bien analysée par les fonds labellisés.
Enfin, les dispositions concernant la gestion des controverses, la politique d’engagement actionnarial et de vote seront plus précises et contraignantes.
Pour Bruno Le Maire, cette réforme répond donc au cahier des charges initialement fixé par le gouvernent : « Nous devons offrir un label simple et efficace pour permettre aux Français de donner du sens à leur épargne. C’est ce que nous faisons avec ce nouveau label ISR, dont la lutte contre le réchauffement climatique devient un incontournable. »
Quelles conséquences pour les sociétés de gestion ?
Une telle réforme pourrait-elle fragiliser l’univers de l’investissement responsable ? Cela semble peu probable. Même si de nombreuses sociétés de gestion abandonneront probablement la labélisation de leurs fonds. Ce mouvement est assumé par le ministère de l’Économie qui anticipe une réduction significative du champ « investissable » de l’ISR.
Selon une étude réalisée par Morningstar : 45 % des fonds labélisés ISR ont une exposition au secteur de l'énergie traditionnelle.
Les nouvelles règles devraient d’ailleurs amener les gérants à exclure de leurs portefeuilles de grands groupes européens. Sont notamment visés TotalEnergies, OMV Neste Worldwide, Eni, Repsol, Galp Energia, BP ou encore Shell. Le fleuron français TotalEnergies, au centre de tous les débats, est actuellement détenu par 161 fonds labellisés ISR.
Un choix fort salué par Antoine Laurent, responsable plaidoyer pour Reclaim Finance, une ONG dédiée aux enjeux de la finance responsable et de la transition climatique : « c’est une avancée majeure pour ce label en quête de crédibilité et un signal clair et bienvenu envoyé en amont de la COP28 sur l’urgence à sortir les financements des énergies fossiles pour les rediriger vers les énergies soutenables. »
Une entrée en vigueur le 1er mars 2024
La suite est entre les mains du comité du label ISR. Il lui appartient désormais de finaliser le nouveau référentiel, d'ici fin novembre.
La réforme du Label ISR entrera ensuite en vigueur, vraisemblablement le 1er mars 2024. Un délai qui laisse ainsi le temps aux gérants de fonds labélisés de sortir les valeurs problématiques de leurs portefeuilles. Ou de renoncer au label !
Communiqué de Presse, Ministère de l'Economie et des Finances
Yann Louin (Pictet AM) : « Les forêts jouent un rôle central dans la transition énergétique »
La filière bois joue un rôle clé dans l’économie mondiale. Chaque être humain sur Terre consommant près 400 kilos de bois par an ! Cette richesse naturelle et renouvelable est également essentielle à la transition climatique et énergétique qui se dessine. Autant d’enjeux qui en font une thématique d’investissement regardée de près par les épargnants. Pour mieux en mesurer les risques et les opportunités, nous sommes donc allés à la rencontre de Yann Louin, Senior Sales Manager chez Pictet Asset Management, dont la société de gestion gère le fonds spécialisé sur la filière bois, Pictet-Timber.
Scala Patrimoine. Pourquoi investir dans la filière bois ?
Yann Louin. Le XXIᵉ siècle sera dédié à la transition énergétique. Et au cœur de cette transition énergétique vont se trouver, d'une part, le combat contre l'érosion de la biodiversité et, d'autre part, cette volonté - à la fois des grandes puissances, mais aussi des entreprises - de réduire leur impact carbone.
On constate aujourd'hui que 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts. Or, les forêts sont le seul moyen que nous avons aujourd'hui d’absorber et d’emprisonner le carbone de manière naturelle. Les forêts vont donc jouer un rôle central dans la transition énergétique.
Scala Patrimoine. Est-ce le bon moment pour investir dans la filière du bois ?
Il n’y a pas forcément de bons ou de mauvais moments pour investir sur un thème qui va participer activement à l'un des plus grands défis qui se pose à l'humanité. Cela étant dit, nous constatons aujourd'hui qu'il y a une tension assez forte sur l'offre et la demande de bois.
Sur l'offre, parce qu'il y a un tarissement progressif des superficies forestières à travers le monde. Nous estimons qu'en 2022, c'est à peu près l'équivalent de la superficie de la Suisse qui a disparu en matière d'exploitation forestière.
Et sur la demande, nous avons une population mondiale qui ne cesse d'augmenter. Nous estimons que d'ici 2050, nous aurons près de 2 milliards d'êtres humains supplémentaires sur Terre.
Or, chaque être humain sur Terre consomme près 400 kilos de bois par an et que les besoins ne cessent d'augmenter (emballage pour le e-commerce, hygiène, logement). Cette augmentation de la demande, conjuguée à une baisse de l'offre, devrait continuer à créer une tension sur le marché.
Sur le sujet de l'inflation, il faut rappeler que le bois a une croissance naturelle d'environ 2 à 3 % par an. C’est un actif qui protège naturellement l'investisseur du contexte inflationniste que nous connaissons actuellement.
« 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts »
Scala Patrimoine. La filière pourrait-elle souffrir d’un essoufflement du secteur de la construction aux États-Unis ?
Il est vrai qu'à court terme, le marché du bois est particulièrement impacté par le marché immobilier américain puisque 50 % du bois d'œuvre y est destiné. Une hausse des taux sur le marché américain a donc des conséquences négatives directes sur les cours du bois.
En revanche, on remarque que le marché américain évolue rapidement. Aujourd'hui, la population des 25-39 ans représente 60 millions de personnes, en âge de réaliser leur premier achat. Autre élément positif : le marché secondaire est à sec. Il manque entre 1,5 million et 2 millions de constructions dans le pays. À moyen et long terme, ces éléments-là devraient doper la construction.
Et puis il y a une utilisation du bois qui est toujours plus grande, toujours plus technique. Tout ce qui est fabriqué à partir de pétrole peut l'être également à partir de bois, que ce soit dans l'habillement, avec les textiles en viscose ou pour produire des anodes de batterie dans l'automobile.
De plus en plus de constructions utilisent également le bois pour répondre favorablement aux réglementations environnementales. Aujourd'hui, il est d’ailleurs interdit dans les supermarchés d'emballer des fruits et légumes avec des solutions plastiques. Et ce sont nécessairement des solutions papier ou bois qui sont utilisées.
La transition énergétique va à coup sûr participer à une plus forte consommation du bois et à des besoins beaucoup plus spécifiques, beaucoup plus identifiés, qui vont également contribuer à la plus grande valeur ajoutée apportée par les sociétés. Et qui dit valeur ajoutée, dit pouvoir de fixation des prix. Et là aussi, c'est un moyen de se protéger contre l'inflation en augmentant ses prix, en phase inflationniste.
Scala Patrimoine. Le fonds Pictet Timber est positionné sur l’ensemble de la filière bois. Quelles typologies d’entreprises couvre-t-elle ?
Le fonds travaille sur toute la chaîne de valeur du bois, depuis l'exploitation durable des forêts jusqu'à la production de produits finis. Nous travaillons par ailleurs dans un environnement global, mondial sur tout type d'entreprises, de la plus petite à la plus grande. Nous avons pour cela sélectionné un univers investissable d'environ 200 valeurs.
« Svenska Cellulosa est l'un des plus grands exploitants européens de bois d'œuvre »
Scala Patrimoine. Comment les entreprises sont-elles sélectionnées au sein de votre fonds ?
Nous avons constitué un portefeuille d'environ 50 valeurs. Le premier filtre que nous utilisons est un filtre de pureté, c'est-à-dire que chaque valeur qui va intégrer le portefeuille réalise au minimum 60 % à 70 % de son chiffre d'affaires en lien avec des activités sylvicoles.
Nous allons ensuite appliquer d'autres critères plus financiers, liés également à la gouvernance de l'entreprise, à la pérennité de la croissance sous-jacente, au potentiel du secteur ou du segment d'activité. Et puis, nous allons également étudier les métriques de valorisation, à savoir ne pas acheter l'entreprise trop chère et avoir un prix de revente à horizon quatre ou cinq ans.
Parmi les entreprises du portefeuille figure le plus grand exploitant forestier nord-américain, Rayonier. Nous pouvons également citer Svenska Cellulosa, qui est l'un des plus grands exploitants européens de bois d'œuvre. Celle-ci est particulièrement intéressante, car elle travaille sur toute la chaîne de valeur du bois. Cette société détient les marques d'hygiène, Okay, Lotus ou encore Nana.
Scala Patrimoine. Pictet Timber est un fonds à impact carbone positif. Qu’est-ce que cela signifie ?
Pictet Timber est le seul fonds d'actifs coté à avoir un impact carbone positif sur l'environnement. Ce qui veut dire qu'en moyenne, les entreprises qui sont détenues par le portefeuille absorbent plus de carbone qu'elles ne rejettent dans l'atmosphère. Ceci est principalement dû au fait que 30 % du portefeuille est composé d'exploitations forestières qui sont gérées durablement.
https://www.youtube.com/watch?v=-JGv4Ecb2L8
Luisa Florez (Ofi Invest) : « le Say On Climate est un outil de gouvernance »
Le « Say On Climate » rencontre un succès grandissant auprès des grandes entreprises. Preuve en est : Schneider Electric, Vallourec, TotalEnergies, Covivio, EDF ou encore Amundi ont récemment fait voter leurs résolutions climatiques aux Assemblées générales d’actionnaires. Une dynamique qui avait d’ailleurs poussé certains parlementaires à intégrer - dans le projet de loi sur l'industrie verte - la généralisation d’un vote consultatif des actionnaires sur le plan climatique des entreprises cotées. Malheureusement, cet amendement a été retiré en dernière minute. Dans ce contexte particulier, Luisa Florez, Directrice des recherches en finance responsable d’Ofi Invest Asset Management, fait le point sur les atouts du « Say On Climate » et les dispositions à prendre pour garantir leur crédibilité.
Scala Patrimoine. Qu’est-ce que le « Say On Climate » ? Quels sont ses avantages ?
Luisa Florez. Le “Say on climate” est une résolution que l’on va soumettre lors d'une assemblée générale. Cette résolution peut être déposée soit par l'entreprise, soit par les actionnaires. L’objectif étant de présenter un plan climatique ou des projets visant des questions environnementales, d'une manière fréquente. Quels sont ses avantages ? C'est avant tout un outil de gouvernance, qui permet aux actionnaires d'apprécier la stratégie climatique d'une entreprise sur la durée et ses avancées. Cet outil offre aussi une plus grande transparence, aux actionnaires et aux investisseurs, sur la politique climat mise en œuvre par la société.
Scala Patrimoine. Ofi Invest AM a participé l’année dernière à 22 « Say on Climate ». Mais vous vous êtes opposés à 13 d’entre eux. Pour quelles raisons ? Existent-ils des risques de « greenwashing » ?
Luisa Florez. Nous avons considéré que ces résolutions n'étaient pas en ligne avec notre politique de vote, nos standards. Pour pouvoir analyser ces différents plans climatiques, nous n’avons pas fait de distinction entre les résolutions déposées par les actionnaires et ceux déposées par les entreprises. La question que nous nous posons : est-ce que ces plans climatiques nous donnent des indications précises sur les transformations du groupe concernant leurs émissions de CO2, qu'elles soient directes ou indirectes. Il nous parait, à ce titre, essentiel d'avoir à disposition l’ensemble du périmètre des émissions de l’entreprise. Ensuite, il faut que ces plans soient basés sur un scénario scientifique de référence. Et enfin, nous regardons si le plan proposé par l’entreprise est assez ambitieux, va assez loin.
Scala Patrimoine. Comment garantir sa crédibilité ? Le législateur doit-il mettre en place un cadre juridique plus contraignant ?
Luisa Florez. Pour que l’on puisse s'assurer d'avoir de bons standards, les règles du jeu doivent être claires pour les entreprises et pour les investisseurs. Je m'explique : aujourd'hui, chaque entreprise fait l'exercice de choisir un scénario climatique. Elle fait donc le choix de prendre différents types d'émission dans son plan. Nous souhaitons que les règles du jeu soient plus claires à l'avenir. Nous aimerions également revoir le cadre des dépôts de résolutions en France pour alléger et permettre plus d'interactions entre investisseurs et entreprises.
Scala Patrimoine. Quel regard portez vous sur l’abandon de l’amendement « Say On Climate » dans le cadre du projet de loi sur l'industrie verte ?
Luisa Florez. Nous ne pouvons que déplorer l'abandon de l’amendement du say on climate. Un retrait qui met, en effet, en relief les injonctions contradictoires permanentes auxquelles font face les investisseurs. D'un côté, ils ont l'obligation de mettre en place une politique d'engagement et d'agir face aux enjeux climatiques. Et de l’autre, ils n’y sont clairement pas aidés. C'est pour cette raison que nous attendions un soutien législatif.
L’amendement visait, dans le cadre de la future loi « industrie verte » à soumettre à un vote consultatif des actionnaires la politique climatique des grandes entreprises cotées. Cet outil de dialogue avait vocation à favoriser les discussions entre actionnaires et management des entreprises sur des enjeux essentiels qui doivent être compris de part et d’autre. Nous avons soutenu et défendu cet amendement, car nous avons la conviction qu’il allait dans le bon sens. Son abandon constitue un obstacle, mais ne nous limitera pas dans nos ambitions de poursuivre le dialogue et nos actions d’engagement auprès des entreprises.
https://www.youtube.com/watch?v=dq6xqq7kggY
Eric Simonnet (Triodos IM) : « Les labels doivent renforcer leurs exclusions sectorielles »
Dans le cadre de la gestion de fonds étiquetés « investissement socialement responsable », les gérants procèdent, le plus souvent, à l’exclusion de certains secteurs ou activités controversés. Ces derniers refusant ainsi d’investir dans des sociétés liées, par exemple, aux armes (armes à sous-munitions, mines antipersonnel, armes chimiques), au tabac ou encore à l’alcool. Mais quelles sont les exclusions les plus couramment appliquées ? Que recouvrent les labels durables ? Qu’en est-il des énergies fossiles ? Eric Simonnet, responsable des relations investisseurs chez Triodos Investment Management, se penchent pour nous sur les politiques d’exclusions sectorielles des gérants d’actifs.
Scala Patrimoine. Quelles sont les principales exclusions prévues par les grandes initiatives internationales (UNPRI …) ?
Les grandes initiatives internationales telles que les UNPRI, le Global Compact, le GIIN mettent en œuvre des exclusions que l’on pourrait qualifier de traditionnelles et qui sont principalement liées aux énergies fossiles, conventionnelles ou non-conventionnelles. Des exclusions qui concernent également l'armement. Soulignons également que depuis les années 70, aux États-Unis, la finance dite « éthique » intègre l'exclusion de certains secteurs comme le tabac, l'alcool, la pornographie, le charbon.
Scala Patrimoine. Quelles exclusions Triodos applique-t-il ? Qu’en est-il des énergies fossiles ?
En dehors des grandes exclusions traditionnelles précédemment citées, Triodos va exclure toutes les énergies fossiles, que cela soit l'exploration, la production ou la distribution. Sont donc écartés le gaz, le gaz de schiste, le pétrole, les énergies conventionnelles et non conventionnelles. À cela vont notamment s'ajouter des exclusions sur l'armement, sur les polluants organiques persistants, les pesticides et les OGM.
« On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles »
Scala Patrimoine. Les labels dédiés à l’investissement responsable doivent-ils renforcer leurs politiques dans ce domaine ?
Oui, et ils doivent renforcer ces exclusions sectorielles, notamment à cause d'une disparité entre les labels au niveau européen. L’un des labels les plus avancés sur les exclusions est le label belge Towards Sustainability. Or, celui-ci est lui-même en train de se réformer pour être encore plus strict. Le label allemand FNG ou le Swan Ecolabel dans les pays nordiques sont également très stricts sur les exclusions appliquées.
En France, nous avons une variété de labels (Label GreenFin, Le Label Finansol sur la finance solidaire ou encore le label ISR). Le Label ISR fait d’ailleurs aussi l’Object d’une réforme d’envergure. Mais jusqu'à présent, nous dirons poliment que nous ne sommes pas au niveau des attentes européennes concernant les exclusions, notamment sur les énergies fossiles. Ces derniers mois, ce débat a d’ailleurs pris beaucoup d'énergie et de temps lors des discussions autour de la réforme de ce label.
Scala Patrimoine. Ces différentes exclusions s’opposent-elles aux approches reposant sur l’inclusion, autrement dit la progression des entreprises se trouvant dans des secteurs peu vertueux par nature ?
L'inclusion des sociétés les moins vertueuses est un vrai débat, notamment en France. Et je pense que c'est lié à la perception que nous avons de l'investissement responsable. Le respect des critères ESG, souvent mis en avant dans le cadre de l’investissement responsable, et l’investissement à impact sont pourtant deux choses différentes. Lorsqu’un gérant adopte des critères environnementaux, sociaux ou de gouvernance, il peut être en mesure d’inclure des sociétés peu vertueuses au sein de son portefeuille, tout simplement parce qu'elles remplissent un certain nombre de critères, adoptent une approche ou implémentent des changements considérés comme pertinents.
Mais si les investisseurs veulent vraiment avoir un impact positif sur la société, sur l'environnement, il ne me semble guère possible de faire l'impasse sur ces exclusions, notamment sur les énergies fossiles. Prenons l’exemple d’une grande société comme Total Énergies. Certes, le groupe français est en train d'essayer de changer, en investissant dans les énergies renouvelables. Mais le problème, c'est qu’en parallèle ils continuent de mettre en œuvre des activités et des projets portant une atteinte très importante à l'environnement. C’est notamment le cas avec projet EACOP en Afrique de l'Est. Cela soulève de nombreuses interrogations sur la dimension responsable d’un investissement. Et c'est sur ces points que Triodos IM n'est pas d'accord. On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles.
https://www.youtube.com/watch?v=YXJ6BYyB1y8
Emmanuel du Ché (Eligest) : « Il faut sortir de la dictature de l'exclusion établie pour l'ISR »
Plusieurs visions de l’investissement socialement responsable (ISR) s’opposent. Faut-il exclure les entreprises œuvrant dans les secteurs les plus polluants, ou au contraire les accompagner dans leur transformation ? Emmanuel du Ché - Expert fonds ISR, conseil en investissements éthiques et responsables chez Eligest et membre du jury du Prix de la Finance Verte 2023 - nous livre quelques clés pour mieux en comprendre les enjeux
Scala Patrimoine. Comment accompagner les secteurs les plus polluants dans leur transformation ?
Emmanuel du Ché. C’est une vaste question. Dans le monde de l'ISR, un choix doit s’opérer entre l'inclusion ou l'exclusion. J’ai la conviction qu’il est aujourd’hui nécessaire de sortir de la dictature de l'exclusion de secteurs entiers de l'économie.
Deux exemples vont illustrer mes propos.
Il y a quelques années, le gaz de schiste et le pétrole de schiste étaient exclus des portefeuilles, ce que je comprends parfaitement.
Depuis, sous l'influence des labels, des lois, des règlements, nombreux sont ceux qui veulent exclure la totalité du secteur des énergies fossiles (gaz, pétrole) conventionnelles et non conventionnelles. Et ça, c'est terrible. Parce qu'il y a quelques années, on pouvait être actionnaire de Total et déposer des résolutions pour faire bouger les lignes.
Il ne faut donc pas exclure des secteurs entiers, mais seulement des sociétés, et ce n'est pas du tout la même chose. Ça permet de descendre dans la granularité, dans le profond de l'économie.
Deuxième exemple. Je suis tombé - en analysant un portefeuille - sur une société scandinave de production d'électricité, dont l’électricité produite est 100 % décarbonée.
Alors, vous allez me dire c'est normal, la société est scandinave. Or, il y a 20 ans, c'était l'inverse : elle produisait essentiellement de l’énergie carbonée. Donc qui est ISR ? Les actionnaires qui l'ont accompagné pendant 20 ans ? Ou ceux qui aujourd'hui font une espèce de tartufferie en disant « allons cachez moi ce sein que je ne veux pas voir » ?
Ces deux exemples montrent l’importance d’accompagner les sociétés en transition sur la durée et ne pas exclure des pans entiers de l'économie.
« Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial »
Scala Patrimoine. Comment devenir un investisseur ISR « actif » ?
Emmanuel du Ché. Derrière cette question, il y a deux mots clés : l’engagement et le financement.
Le mot engagement. Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial. Je n'ai rien contre les ETF passifs, mais il est important d'avoir à faire, soit en direct, soit à travers des fonds ISR, à des sociétés qui votent, qui déposent des résolutions. L’engagement actionnarial offre l’avantage de mettre une pression douce sur les entreprises, sur le long terme.
Le deuxième aspect, c'est le financement. Il faut quand même recoller à l'économie réelle. Quand est-ce que vous financez une société ?
Dans deux cas de figure. Soit en tant que créancier, quand vous souscrivez à une émission obligataire. Soit en tant qu'actionnaire et là vous financez la société lorsque vous souscrivez à l'augmentation de capital.
Le reste du temps, vous ne financez rien du tout. Ce qui implique que pour être un actionnaire ISR actif, il faut être dans des fonds ISR engagés sur le long terme.
https://www.youtube.com/watch?v=N0_xcB6Y5Bc&t=1s
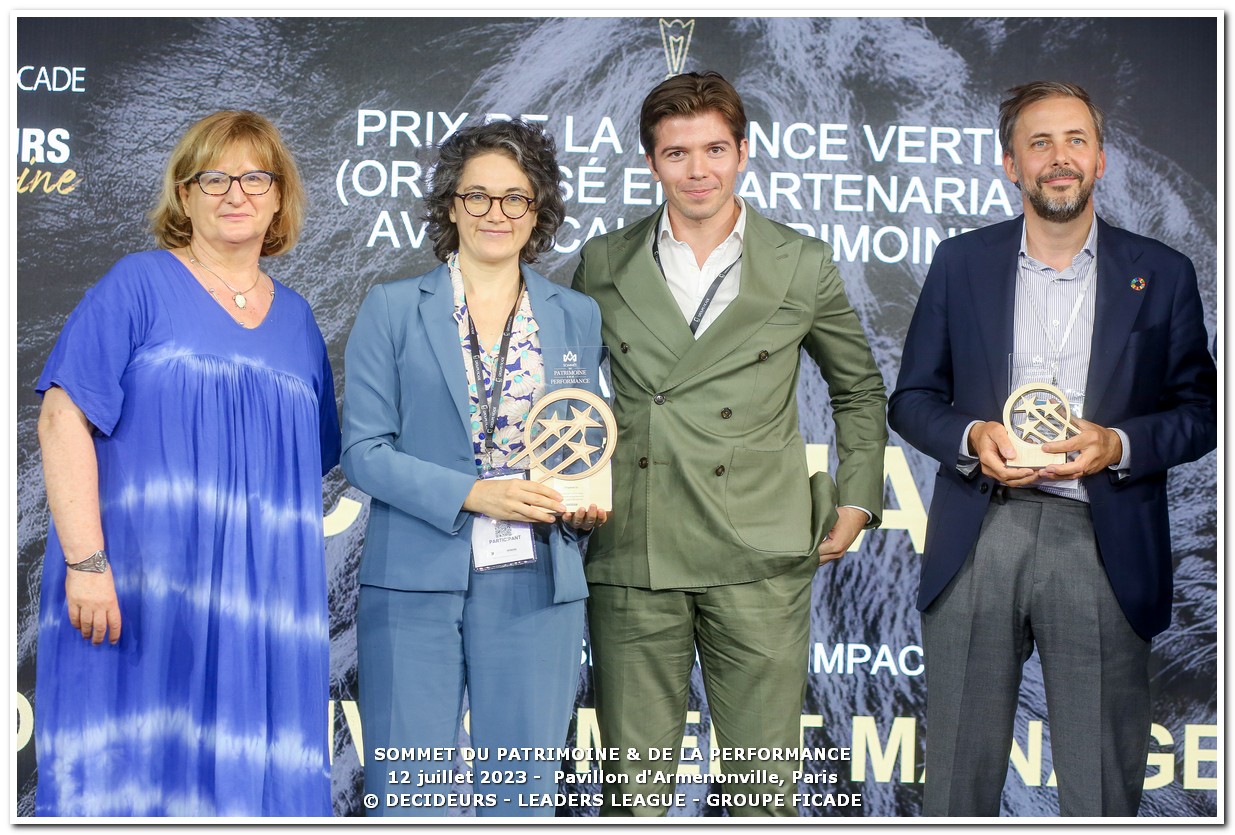
Prix de la finance verte : les lauréats 2023
L’épidémie de Covid-19 qui a touché le monde en 2020 a eu l'effet d’un électrochoc. Désirant donner plus de sens à leurs placements, mais aussi mieux appréhender et gérer les risques environnementaux, sociaux et de gouvernance, les investisseurs se tournent de plus en plus vers les valeurs vertes et les fonds responsables. Une tendance d’autant plus forte que ces placements ont su démontrer leur résilience, au plus fort de la crise sanitaire. L’offre en fonds « ISR » ou à « impact » s’est d’ailleurs considérablement enrichie ces dernières années. Pour autant, le risque d’écoblanchiment n’a jamais été aussi prégnant. Pour aider les investisseurs à distinguer le bon grain de l’ivraie, Scala Patrimoine s’est associé au Magazine Décideurs pour créer le Prix de la Finance Verte.
Les fondements du Prix de la Finance Verte
Scala Patrimoine est, depuis de nombreuses années, engagé en faveur d’une finance plus responsable, plus durable. Toutes les équipes du cabinet ont, en effet, à cœur d’accompagner la transformation des gestionnaires d’actifs et encourager les investissements vers les grands projets de développement durable.
Fort de cette conviction, nous organisons chaque année, en partenariat avec Décideurs Magazine, le Prix de la Finance Verte. Un trophée qui récompense la société de gestion la plus impliquée sur les questions climatiques et environnementales*.
Ce trophée n'a cependant pas vocation, comme tant d'autres, à récompenser un fonds en particulier, mais bien à valoriser une démarche globale de la société de gestion en faveur de l'environnement et de la biodiversité.
Lors de la première édition, Sycomore AM avait reçu le trophée d’Or et Ecofi une « Mention Spéciale ». L’année dernière, lors de la seconde édition, c’est Pictet AM (trophée d’Or) et Tikehau Capital (Mention spéciale) qui avaient été récompensés.
La méthodologie de sélection des lauréats
-
Une analyse qualitative et quantitative
Un comité d’investisseurs fut chargé d’établir une première sélection. Une démarche qui a été réalisée en suivant une double lecture :
– qualitative : en regardant notamment leur capacité d’innovation, leurs votes aux assemblées d’actionnaires et leur méthodologie d’investissement ESG ;
– et quantitative : en sélectionnant les sociétés les mieux référencées chez les assureurs et dont l’encours est supérieur à 1 Md€.
-
Un Grand Oral devant un jury d’experts
Nous avons veillé à ce qu’une large diversité d’acteurs puisse s’exprimer. Des grands groupes bancaires, des sociétés de gestion entrepreneuriales et des acteurs étrangers ont ainsi été mis en lumière.
Cette année, Candriam, Eleva Capital, Lazard Frères Gestion, Montpensier Finance, Ofi Invest Asset Management, Sanso Investment Solutions, Thematics Asset Management et Triodos Investment Management ont été invitées à concourir.
Tout au long du processus, ces asset-managers ont fait preuve d’une très grande transparence, en remplissant un dossier confidentiel et structuré autour de 5 grandes thématiques (Verdissement de la gamme de fonds, Philosophie d’investissement, Politique actionnariale, Reporting & Initiatives pédagogiques et Engagement en faveur de l’environnement). Ils se sont également prêtés au jeu d’un Grand Oral, en soutenant leur candidature face à un jury d’experts.
Les membres du Jury du Prix de la Finance Verte
-
Un Jury rassemblant toutes les sensibilités
Le lauréat est désigné par des membres du jury venant d'horizons très variés : des conseillers financiers, des membres d'associations ou encore des personnes venant du monde de l'entreprise. Il nous semble, à ce titre, essentiel de rassembler toutes les sensibilités de la finance durable. L'idée est de recenser des professionnels, experts dans leur domaine, très impliqués dans leur démarche environnementale.
Pour la première année d'existence du prix, c'est Jacques Attali, le président de Positive Planet, qui en été le président. Et pour la seconde édition, c'est Brune Poirson, directrice développement durable du groupe Accor, qui avait été présidente du jury.
-
Un jury placé sous la présidence d'Anne-Catherine Husson Traoré
Pour cette troisième édition, le jury était composé d'Annaïg Antoine-Miermont (Responsable France des « Principes de l’Investissement responsable » des Nations-Unies), d'Olivia Blanchard (Présidente des Acteurs de la Finance Responsable), d'Emmanuel du Ché (conseiller en investissement chez Eligest SA), d'Esther Finidori (Vice-Présidente de Schneider Electric), de Guillaume Lucchini (Président de Scala Patrimoine), de Philippine de T'Serclaes (Chief Sustainability Officer de Dassault Systèmes) et de Juliette Woods (Journaliste chez Décideurs Patrimoine).
Celui-ci ayant été placé sous la présidence d'Anne-Catherine Husson-Traore, Directrice Générale de Novethic, l’accélérateur de transformation durable du Groupe Caisse des Dépôts qu’elle a co-fondé.
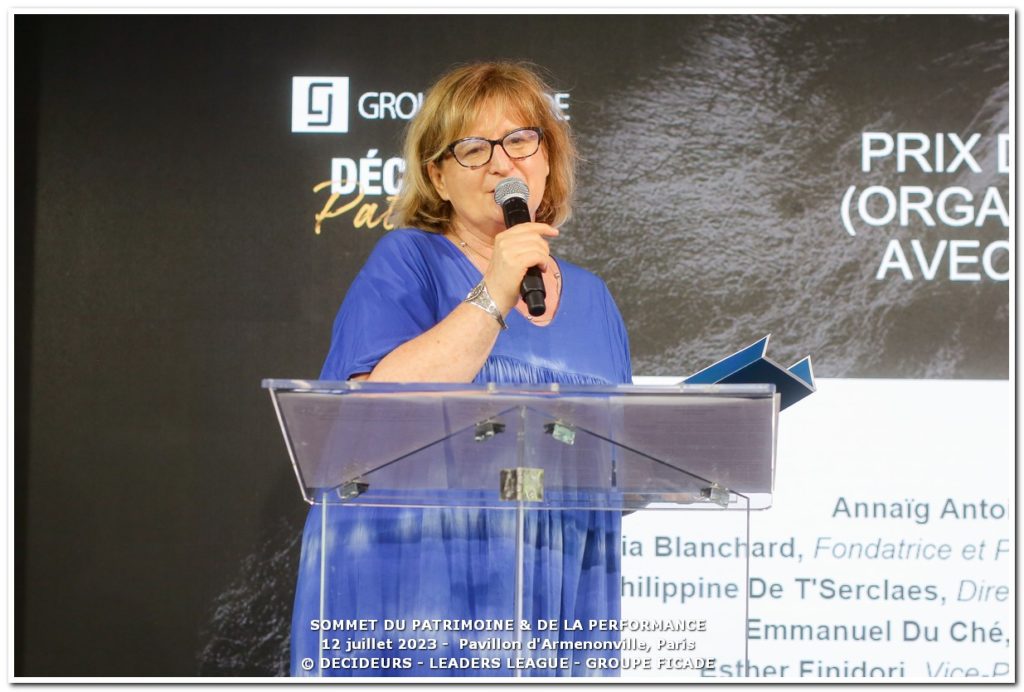
Journaliste aux multiples casquettes, Anne Catherine se passionne pour la finance durable en 2001 et s’attache depuis lors à répondre à la question : comment accélérer la mutation du secteur financier et des entreprises vers une plus grande responsabilité sociale et environnementale ? Aujourd’hui l’une des voix emblématiques de la finance durable, elle porte en France et à l’étranger la voix d’une finance responsable qui transforme.
Édition 2023 : Candriam, Ofi Invest AM et Triodos IM récompensées
La remise du Prix de la Finance Verte s’est déroulée lors du Sommet du Patrimoine et Performance.
Pour cette édition 2023, Candriam (trophée d’Or), Ofi Invest AM (Trophée d’argent) et Triodos IM (Mention spéciale) ont eu le bonheur d’être distinguées, au cours d’une cérémonie rassemblant plus de 500 professionnels de la gestion de patrimoine et de la gestion d’actifs.
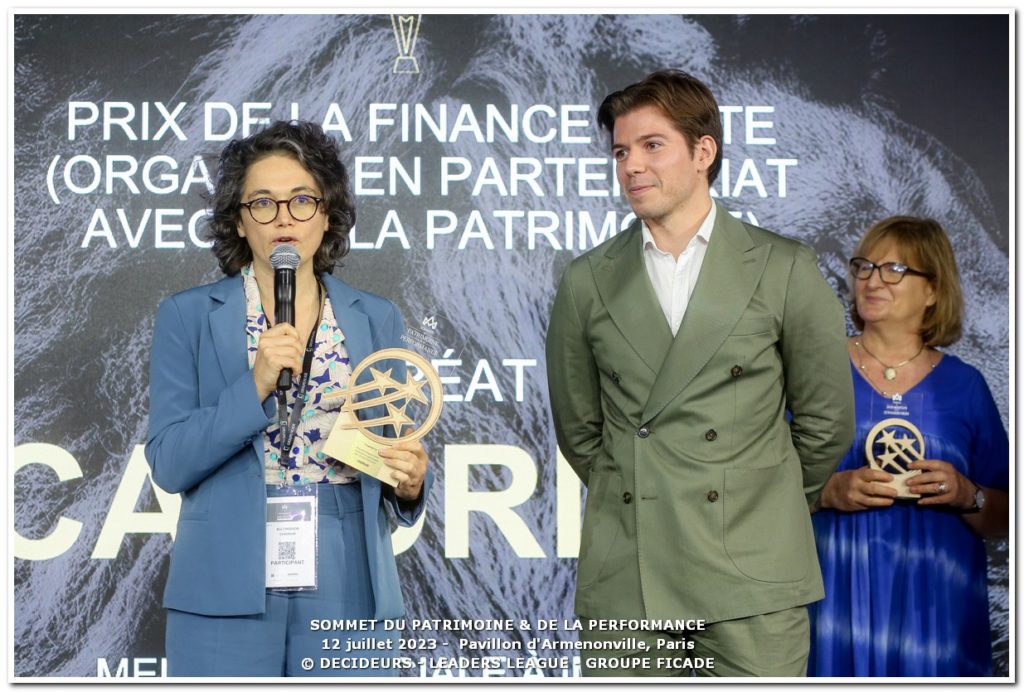
Les “raisons de la victoire”
Voici les principales initiatives mises en avant par le Jury.
-
« Trophée d’Or » pour Candriam :
- Qualité des outils pour évaluer les risques climatiques et les impacts associés, comme la mesure du carbone, le risque de transition et de l'alignement des températures.
- Développement d’un modèle propriétaire d’évaluation de la biodiversité. Celle-ci combinant une analyse « top-down » des activités et « bottom-up » des actifs des entreprises analysées.
- Implication dans la sensibilisation des professionnels de la gestion de patrimoine aux enjeux environnementaux. La société de gestion a, pour cela, développer la « Candriam Academy ».
-
« Trophée d’Argent » pour Ofi Invest AM :
- Engagement actionnarial fort, avec une participation à 22 « Say On Climate » l'année dernière. Ils se sont d'ailleurs opposés à 9 d'entre eux (dont Engie, Repsol, TotalEnergies, Holcim …).
- Prise de position sur les exclusions des énergies fossiles s’appliquant à la totalité de leurs fonds ouverts.
- Grande transparence dans la communication de leur méthodologie de travail et la composition de leurs portefeuilles.
-
« Mention spéciale » pour Triodos IM :
- Positionnement de Pure player. Triodos IM n’investit que dans des sociétés ou des projets ayant un impact positif (Agriculture, mobilité, circularité …).
- Application d’exclusions suivant le principe de tolérance zéro vis-à-vis d’un certain nombre d’activités. Cela concerne notamment les énergies fossiles, le nucléaire, l’armement, les OGM et polluants, jeux et alcool ou encore le tabac.
- Exemplarité sur la transparence, notamment vis-à-vis de la composition de leurs portefeuilles.
* Le Prix concerne les sociétés de gestion investies sur les marchés cotés et disposant de fonds actions.
Finance durable : comment passer de la théorie à la pratique ?
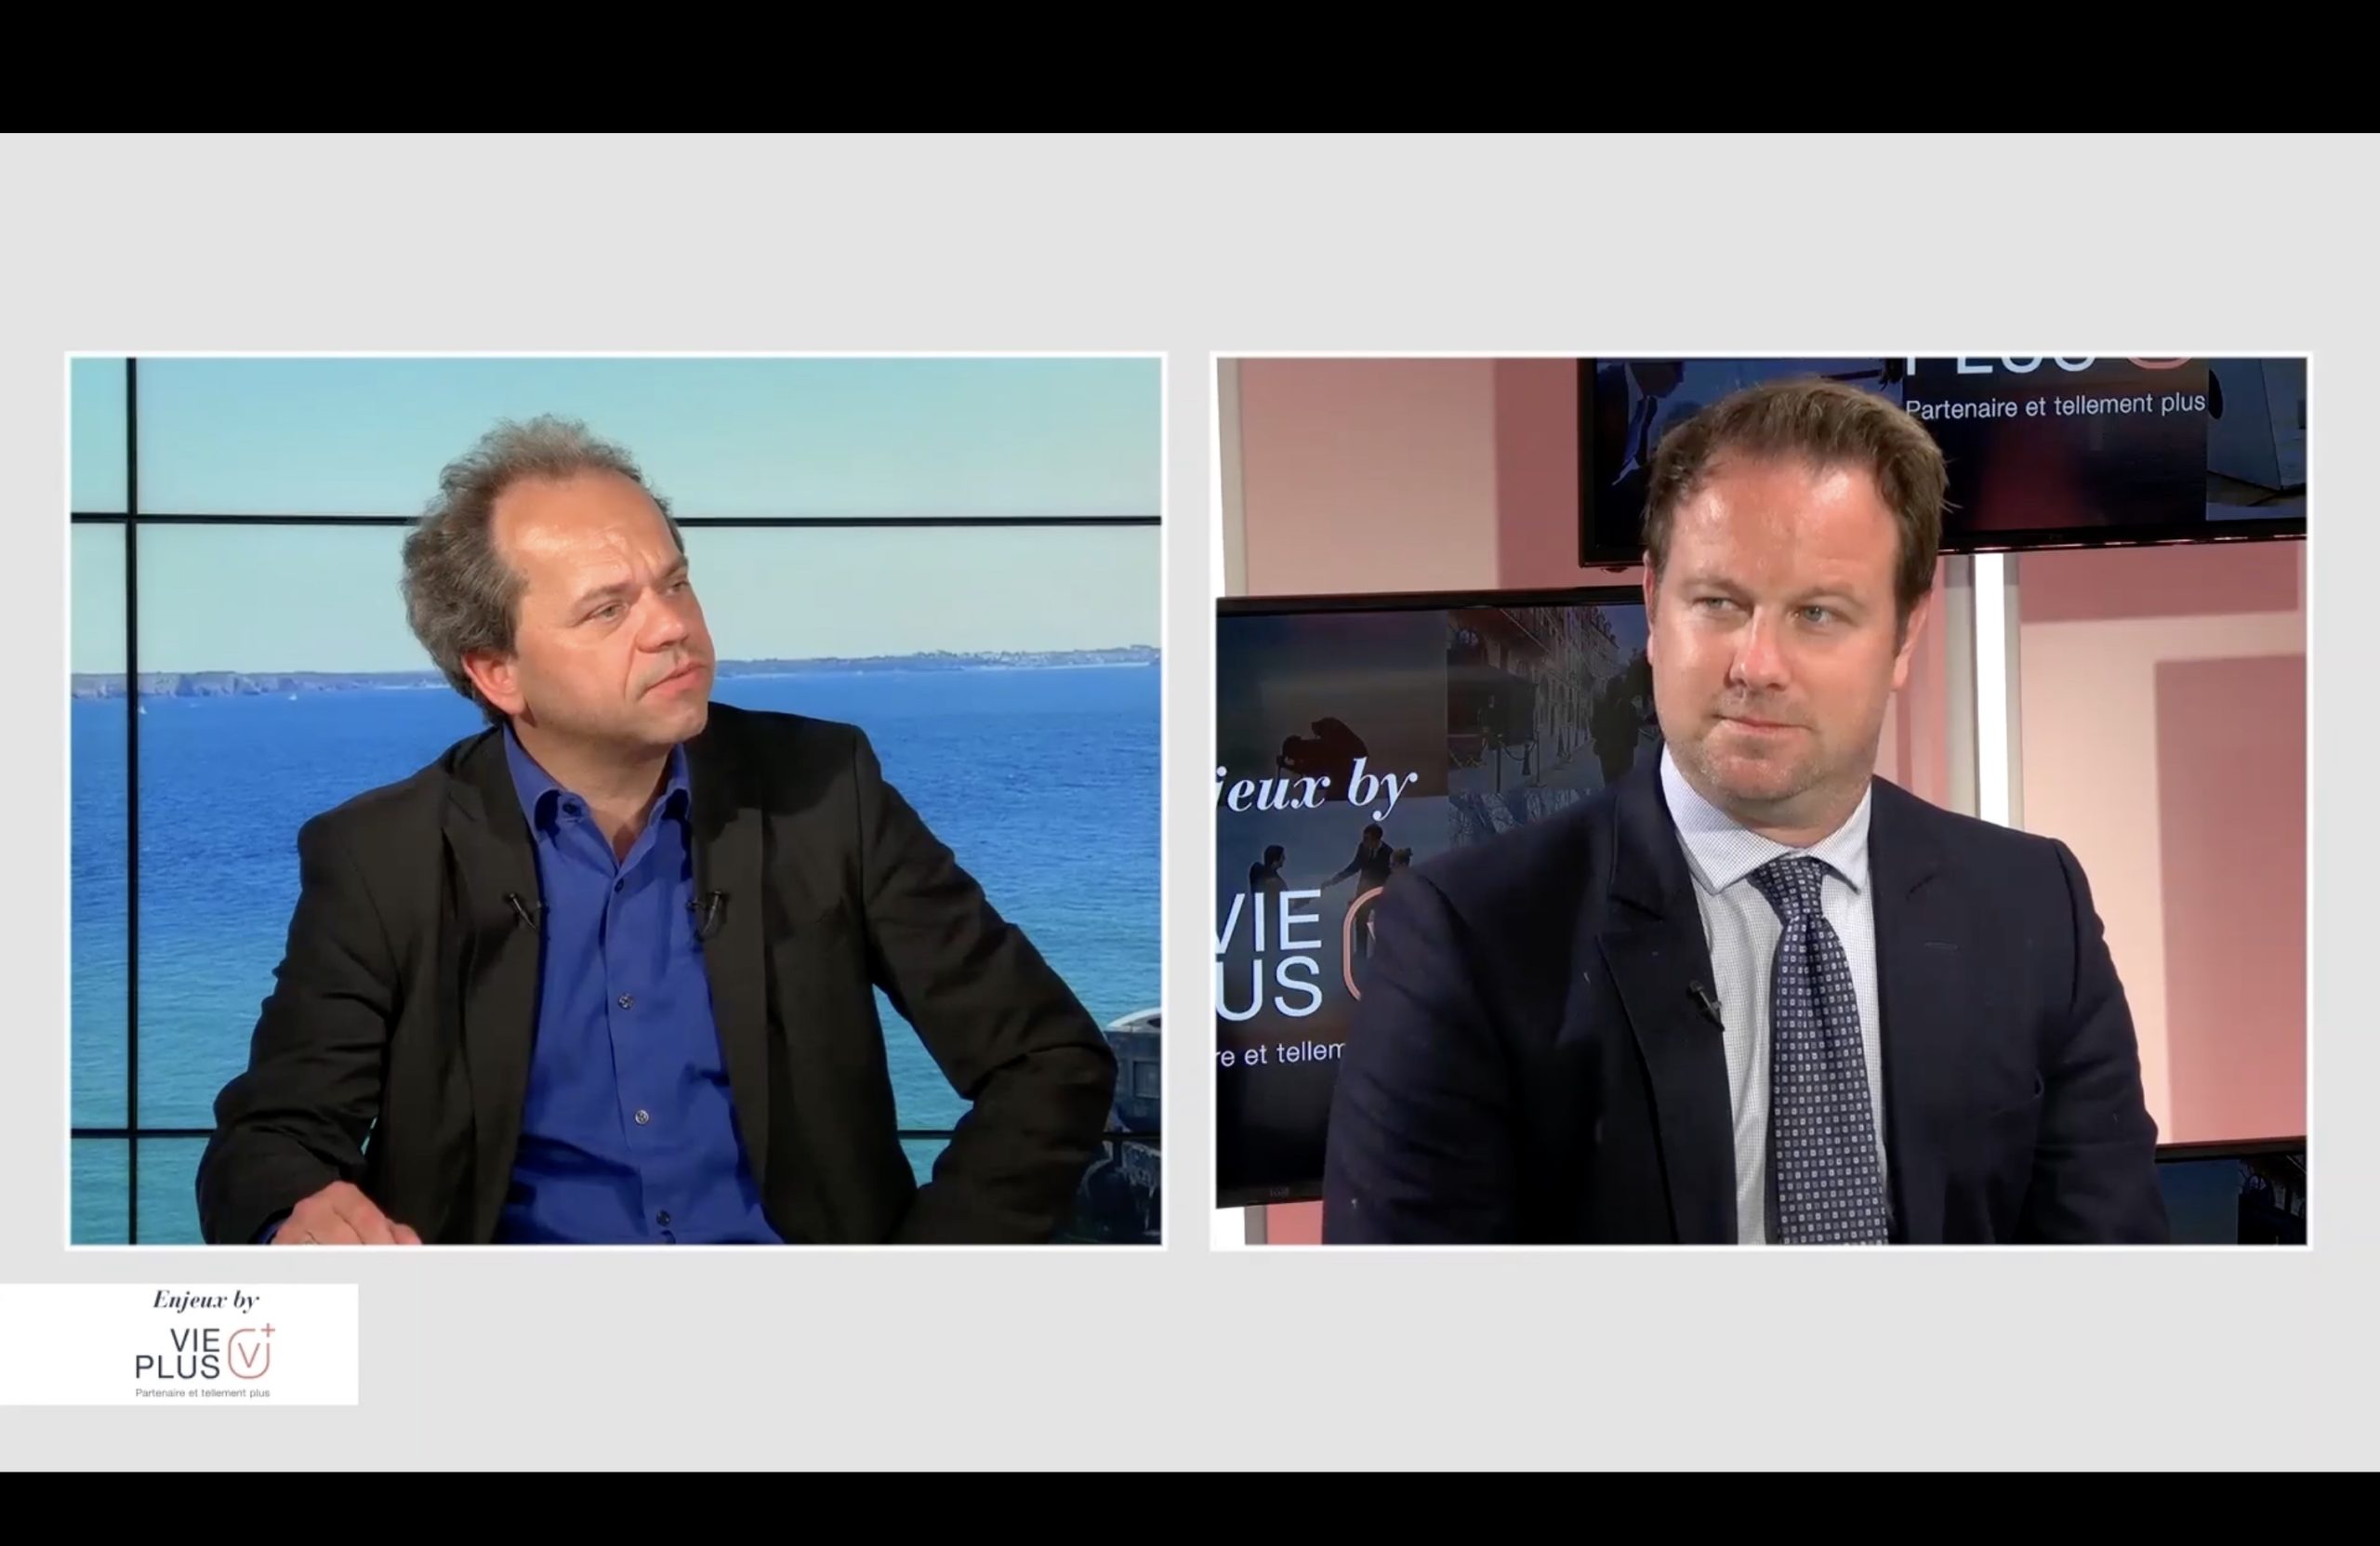
Au cours du 3e épisode de l’émission “Enjeux by Vie Plus”, le journaliste Jean-François Filliatre a reçu Anne France Gauthier, directeur commercial de Vie Plus, Laurent Erhardt, gérant fondateur d'Alchimie Patrimoine et Guillaume Lucchini, président fondateur de Scala Patrimoine.
Quelle place pour la finance durable ?
Ensemble, ils ont évoqué le sujet de la finance durable, du côté du distributeur et du conseiller en gestion de patrimoine.
Deux questions ont ainsi été abordées :
- Comment passer de la théorie à la pratique en matière de finance durable ?
- En quoi la pédagogie est-elle fondamentale à ce sujet ?
Ce qu’il faut en retenir
- « Les nouvelles générations ne viennent plus nous voir seulement pour obtenir le meilleur rendement possible. Elles recherchent avant tout un impact et une éthique. Leur objectif est clair : faire coïncider la finance et leurs priorités sociétales. »
« Le discours est imposé par la réglementation. C’est une chose positive, car cela fait bouger les lignes. Au regard de la complexité des règles régissant la finance durable, le maillon important de la chaine est bien évidemment le conseiller financier. C’est à lui de faire preuve de pédagogie auprès des épargnants et investisseurs. »
- « On entend souvent la petite phrase : quand tout est bio, plus rien n’est bio. Cela fait également écho aux placements financiers « étiquetés » durables. D’ailleurs, plusieurs fonds SFDR 9 ont été récemment déclassés ».
- « Les conseillers financiers n’ont aujourd’hui pas toutes les cartes en main pour appliquer de la pédagogie. L’accès à l’information est difficile ou très cher. Il devrait donc y avoir une donnée en open source, pour que chacun puisse avoir accès à l’information, de la même manière. »
- « La transparence, concernant l’investissement et l’impact, passe aussi par les frais. C’est pourquoi nous avons fait le choix de l’indépendance au sens réglementaire, en refusant de percevoir des rétrocommissions, au profit des honoraires de conseils. »
https://vimeo.com/826284337?share=copy
Olivia Blanchard (AFR) : « La Taxonomie Verte européenne n'est pas encore terminée »
Pierre angulaire du Pacte vert européen, la Taxonomie Verte Européenne désigne la classification des activités économiques ayant un impact favorable sur l'environnement. Des activités qui répondent à des critères d'examen technique très précis qui ont été décidés par des comités scientifiques. Olivia Blanchard, présidente de l’association des Acteurs de la Finance Responsable et membre du jury du Prix de la Finance Verte 2023, revient sur le fonctionnement de cette taxonomie et évoque son avenir.
Scala Patrimoine. Qu’est-ce que la taxonomie « verte » européenne ?
Olivia Blanchard. La taxonomie verte européenne est la pierre angulaire du Pacte vert européen de 2018. Ce texte fondateur est comparable à un dictionnaire de la durabilité qui va définir les activités éligibles à la taxonomie, c'est-à-dire « vertes ». Ces activités répondent à des critères d'examen technique très précis décidés par des comités scientifiques. L’idée étant d’arriver à une harmonisation de la définition de durabilité au niveau de l'Union européenne.
Scala Patrimoine. Comment la taxonomie s’intègre-t-elle dans l’ensemble de la réglementation sur la finance durable ?
Olivia Blanchard. La taxonomie européenne est une réglementation qui s'applique notamment aux émetteurs. Ces derniers vont devoir déclarer la part de leur activité éligible à la taxonomie européenne. Cet alignement, ce pourcentage, est fondamental pour les investisseurs et les financeurs qui, eux, se voient appliquer d'autres réglementations (SFDR …) qui demandent plus de transparence. Cette information va s'intégrer dans le nouveau reporting financier. Pour qu'un investisseur puisse comprendre la part de ces flux financiers fléchée vers des investissements dits « verts » ou durables.
« L'objectif est d'obtenir une harmonisation de la définition de durabilité au niveau de l'Union européenne »
Scala Patrimoine. Quelles sont les limites de ce règlement ? Quelles évolutions attendez-vous ?
Olivia Blanchard. Aujourd'hui, la taxonomie européenne est un texte très complexe. Cela fait plusieurs années qu’il y a des discussions autour de son contenu et de son périmètre. Plus les années passent et plus le champ s'élargit. On se souvient, par exemple, qu’en décembre 2022, in extremis, a été inclus le gaz et le nucléaire.
Et là, en mars 2023, de nouveaux éléments sont intervenus, notamment avec l'inclusion de l'aviation et du secteur maritime. Donc aujourd'hui, c'est un texte qui est constamment en évolution, qui n'est pas encore terminé. Alors que des réglementations s'appuient impérativement sur ces textes, celui-ci est encore bancal, ce qui crée une fragilité de tout le dispositif réglementaire de la finance durable.
Scala Patrimoine. Le degré d’alignement des fonds d’investissement à la taxonomie est très faible. Ces derniers ont-ils les moyens de progresser ?
Olivia Blanchard. Aujourd'hui, le problème majeur auquel des investisseurs et des financeurs est qu'ils font face à une taxonomie qui n'est pas terminée. Qu’est-ce qui est vert et qu'est-ce que je finance ? Qu’est-ce qui n'est pas vert ? Si on regarde les chiffres publiés par les financeurs et les investisseurs, on se rend compte qu'ils sont très faibles. Mais parce qu’aujourd’hui, cette donnée n'existe pas ou demeure encore insuffisante. Donc forcément, ça va progresser, si tant soit peu qu'on arrive à préserver l'intégrité de la taxonomie européenne.
https://www.youtube.com/watch?v=bo1GZD5vntE