
Guillaume Lucchini alerte dans le Financial Times sur l’exode des capitaux français
Interrogé par les journalistes du Financial Times, Sarah White et Mercedes Ruehl, Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, a livré son analyse sur la profonde inquiétude des grandes fortunes françaises face aux turbulences politiques et fiscales que traverse l’Hexagone.
Une instabilité politique persistante
Depuis l’annonce surprise, en juin 2024, de la dissolution de l’Assemblée nationale par Emmanuel Macron, la vie politique française a pris des allures d’imbroglio. Les élections législatives qui ont suivi ont accouché d’une chambre fragmentée, éclatée entre blocs antagonistes, où les alliances se font et se défont au gré des intérêts immédiats. Cette configuration rend l’adoption d’une ligne politique claire presque impossible. Le feuilleton du budget 2025 en a donné une illustration éclatante : incapable de rassembler une majorité, le gouvernement a dû recourir à une loi de finances exceptionnelle en début d’année 2025, signe de paralysie institutionnelle.
À cette incertitude s’ajoute la perspective d’un tour de vis fiscal. Le projet de budget 2026, déjà marqué par un déficit public annoncé à 4,6 % du PIB, prévoit de solliciter plus fortement encore les hauts revenus et les détenteurs de patrimoine. Sous l’impulsion de Sébastien Lecornu, fidèle allié du président, l’exécutif envisage à la fois de prolonger la contribution exceptionnelle sur les hauts revenus (CEHR) et d’instaurer une nouvelle taxe sur le patrimoine financier logé dans les holdings familiales. De quoi nourrir la méfiance des entrepreneurs et des grandes familles qui craignent d’être, une fois de plus, en première ligne pour renflouer les caisses de l’État.
Le Luxembourg et la Suisse, valeurs refuges
C’est dans ce climat d’instabilité politique et fiscale que les grandes fortunes françaises se tournent vers des solutions d’investissement hors de l’Hexagone. Selon Guillaume Lucchini pour le Financial Times, la tendance est nette : « La majorité des actifs que nous gérons ne sont plus en France. En matière de contrats d’assurance-vie au Luxembourg, le mouvement s’accélère réellement. »
Le Luxembourg séduit en effet par son régime d’assurance-vie particulièrement avantageux. Ces contrats offrent une grande souplesse dans la gestion des actifs, une protection renforcée des capitaux grâce au fameux « triangle de sécurité » – qui garantit la séparation stricte entre les avoirs des souscripteurs, la compagnie d’assurance et la banque dépositaire – ainsi qu’un large choix d’investissements accessibles à l’échelle européenne et internationale. Pour les familles fortunées, c’est l’assurance d’une diversification optimale et d’une protection accrue, tout en bénéficiant d’une fiscalité compétitive.
Mais le Grand-Duché n’est pas le seul à attirer ces flux financiers. La Suisse demeure une destination privilégiée. Comme le souligne Lucchini, « une somme folle de capital » y est actuellement transférée. La place helvétique, réputée pour la solidité de son système bancaire et la confidentialité de ses relations clients, conserve un pouvoir d’attraction intact. Au-delà de la stabilité politique et monétaire du pays, la Suisse propose une expertise de gestion de patrimoine parmi les plus sophistiquées au monde, ainsi qu’une palette d’outils de structuration internationale recherchés par les entrepreneurs et les investisseurs.


Le rendez-vous des marchés financiers - Octobre 2025
Marchés financiers & économie : les points clés
- Les marchés actions américains poursuivent leur ascension, portés par une saison des résultats exceptionnelle au deuxième trimestre, notamment chez les géants de la tech.
- Les Etats-Unis basculent dans le "shutdown", le pays est - en partie - paralysé pour la quinzième fois depuis 1981 ;
- L’agence de notation Fitch Ratings a abaissé la note de la dette souveraine française, qui passe de AA- à A+, suscitant de nouvelles interrogations sur la solidité financière du pays.
- Alimenté par la gourmandise des banques centrales et les incertitudes géopolitiques, l’or a atteint un sommet historique, franchissant pour la première fois la barre des 3 820 dollars l’once.
- La Réserve fédérale américaine (Fed) a abaissé ses taux directeurs de 0,25 point de pourcentage.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les tensions internationales
Le monde est secoué par de profondes turbulences géopolitiques. Depuis 2022, le conflit opposant la Russie et l’Ukraine s’enlise, tandis que les États-Unis et, plus particulièrement, les puissances européennes apportent un soutien discret mais constant à Kiev, sous la présidence de Volodymyr Zelensky. Cette tension permanente électrise les pays environnants. Dernier épisode en date : plusieurs drones russes ont violé l’espace aérien polonais avant d’être abattus. Il convient de rappeler que la Pologne est membre de l’OTAN, ce qui ajoute une dimension internationale et inquiétante à l’incident.
Au Moyen-Orient, la situation demeure particulièrement préoccupante. Depuis le 7 octobre 2023, un conflit meurtrier oppose Israël au mouvement islamiste palestinien Hamas. Une guerre implacable se déroule dans la bande de Gaza, dont les répercussions se font sentir bien au-delà de la région.
Récemment, Israël a franchi un nouveau cap en éliminant des dirigeants du Hamas en plein cœur de Doha, au Qatar, un acte qui marque une escalade significative dans ce conflit déjà sanglant. Dans ce contexte, Donald Trump a lancé une initiative diplomatique majeure visant à mettre un terme aux hostilités. Il a présenté un plan de paix en vingt points, prévoyant la libération immédiate et totale des otages, l’arrêt des combats et le désarmement du Hamas. Ce plan a été approuvé par Israël, tandis que la réponse du Hamas reste désormais attendue, dans un climat d’incertitude qui plane sur la région.
Ces événements majeurs ont des conséquences directes sur les marchés mondiaux, stimulant la demande d’or et provoquant un léger rebond des cours du pétrole, reflet tangible de l’incertitude qui traverse la planète.
-
La note de la France abaissée
L’annonce n’aura surpris personne, mais elle n’en demeure pas moins symbolique. L’agence de notation Fitch Ratings a dégradé la note de la dette souveraine française, qui passe de AA- à A+, avec perspective stable. Une décision qui intervient dans un climat politique incertain, marqué par le remplacement de François Bayrou par Sébastien Lecornu à Matignon.
Selon Fitch, la France souffre d’une dette trop élevée et d’une trajectoire budgétaire qui peine à convaincre. Avec un déficit public estimé à 5,8 % du PIB, l’agence doute fortement de la capacité du pays à ramener la barre sous les 3 % d’ici 2029.
Le contexte électoral n’arrange rien : à l’approche de la présidentielle de 2027, Fitch estime que les marges de manœuvre pour une consolidation budgétaire sont encore plus limitées. Le risque d’un blocage politique durable plane au-dessus des perspectives financières du pays.
Pour le Financial Times, le constat est sévère : la France est désormais reléguée du cercle des pays dits "core" vers celui des "periphery". Un symbole fort : l’État français emprunte aujourd’hui à des taux plus élevés que certaines de ses propres champions nationaux comme L'Oréal, Airbus ou AXA.
Sur les marchés, la réaction reste mesurée. Les investisseurs avaient largement anticipé ce déclassement. Le taux à 10 ans (OAT) est même redescendu à 3,42 % après avoir frôlé les 3,53 %, et l’écart avec l’Allemagne demeure contenu, autour de 75-80 points de base.
-
Les performances des marchés financiers
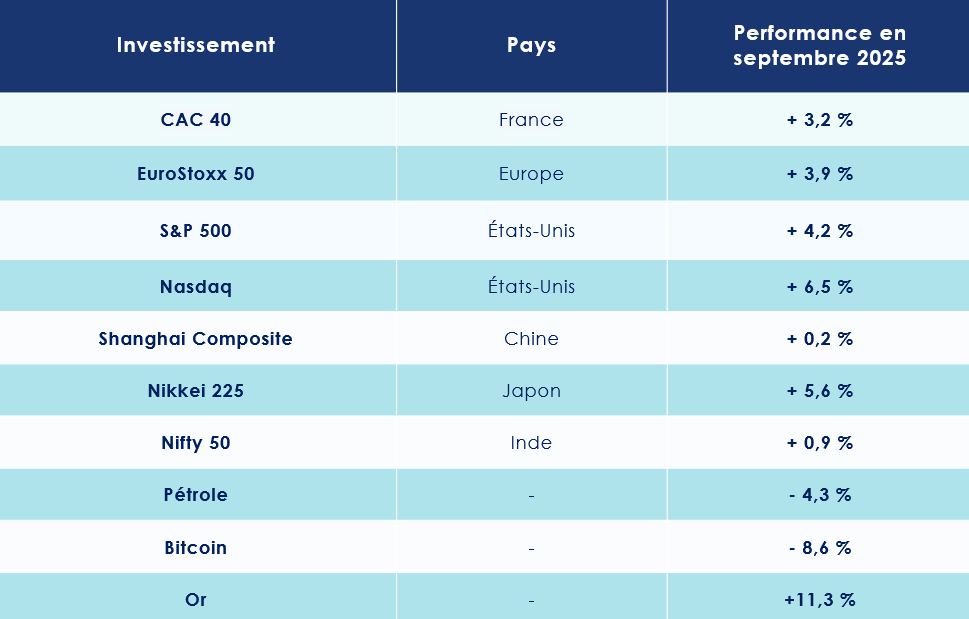
Dans le sillage de l’annonce d’un partenariat stratégique entre OpenAI et Nvidia, prévoyant un investissement progressif pouvant atteindre 100 milliards de dollars dans les infrastructures d’OpenAI, les marchés américains ont connu une période flamboyante, marquée par un nouveau grand chelem des indices phares. En septembre, les trois principaux indices américains – le Dow Jones (+2,5 %), le S&P 500 (+4,2 %) et le Nasdaq (+6,5 %) – ont tous inscrit de nouveaux records historiques.
La saison des résultats du deuxième trimestre a confirmé l’extraordinaire dynamique bénéficiaire des géants technologiques. Les « 7 magnifiques » (Nvidia, Microsoft, Apple, Amazon, Alphabet, Tesla et Meta) ont affiché une croissance de leur bénéfice par action (BPA) de 28 % sur un an au deuxième trimestre, contre seulement 7 % pour le reste des sociétés composant le S&P 500.
Le S&P 500 se négocie désormais à 23 fois les bénéfices futurs, avec un ratio cours/ventes de 3x, témoignant d’une valorisation soutenue mais robuste.
L’élan des marchés américains a entraîné dans son sillage les principaux indices boursiers mondiaux. En Europe, le CAC 40 progresse de 3,2 %, tandis que le FTSE MIB, indice italien, gagne 1,3 %. Le DAX 30, référence de la Bourse allemande réalise, quant à lui, un modeste + 0,3 %.
En Asie, la progression est plus modeste : le Shanghai Composite avance de 0,2 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 0,9%.
-
L’or va de record en record
L’or attise plus que jamais les convoitises. Depuis le début de l’année, le précieux métal jaune a enregistré une progression spectaculaire de plus de 45 %, stimulée par la perspective de baisses de taux aux États-Unis, les tensions géopolitiques persistantes et le regain d’inquiétude quant à la stabilité des devises.
Symbole de sécurité et de valeur refuge, l’or est aussi l’actif de prédilection des banques centrales. Elles en détiennent aujourd’hui davantage que les Bons du Trésor américains. Depuis l’embargo sur les réserves en devises imposé à la Russie, de nombreux pays émergents - Chine, Inde, Turquie - s’efforcent de garantir leur stabilité et leur indépendance financière vis-à-vis du dollar américain en accumulant de l’or. Entre 2022 et 2025, les acquisitions des banques centrales ont plus que triplé, dépassant désormais le seuil symbolique des 1 000 tonnes annuelles.
Dans ce contexte, l’once d’or a atteint un nouveau sommet historique, franchissant la barre des 3 820 dollars.
L’argent, fidèle compagnon du métal jaune, suit le mouvement. Pour la première fois depuis 2011, son cours dépasse les 40 dollars l’once.
Etats-Unis : inquiétudes sur le front de l’emploi
Mauvaise nouvelle pour l’économie mondiale : l’OCDE prévoit un net ralentissement de la croissance dans les mois à venir, pointant du doigt, entre autres facteurs, la hausse spectaculaire des droits de douane instaurée par l’administration Trump. Selon ses projections, le PIB mondial progresserait de 2,9 % en 2026, contre 3,2 % en 2025.
Aux États-Unis, la croissance devrait également marquer le pas, passant de 1,8 % cette année à 1,5 % l’an prochain. La France, quant à elle, pourrait voir son rythme de croissance accélérer légèrement, de 0,6 % en 2025 à 0,9 % en 2026, alors que l’OCDE anticipait jusqu’ici un taux de 1,2 %.
-
Les taxes douanières freinent-elles l’emploi aux États-Unis ?
Aux États-Unis, le PIB du deuxième trimestre a été révisé à la hausse, atteignant 3,8 % — nettement au-dessus des 3,3 % anticipés par les analystes. Cette révision confirme la solidité de l’économie américaine, après un recul de 0,5 % enregistré au cours des trois premiers mois de l’année.
Parallèlement, les inscriptions hebdomadaires au chômage ont chuté de 14 000 unités par rapport à la semaine précédente, pour s’établir à 218 000 lors de la troisième semaine de septembre.
Pourtant, le secteur privé américain montre des signes de ralentissement. En août, l’ADP n’a enregistré que 54 000 créations d’emplois, loin des 75 000 attendues, tandis que les chiffres des NFP ont déçu, avec un taux de chômage en hausse à 4,3 %.
Selon les gérants de la société de gestion Altitude IS, « le marché du travail manifeste des signes flagrants d’essoufflement. En août, seules 22 000 créations de postes ont été enregistrées, contre une moyenne mensuelle de 200 000 lorsque l’économie fonctionne à plein régime. Tout indique que les entreprises américaines ont freiné leurs embauches sous l’effet des taxes douanières, des incertitudes politiques, du déploiement de l’intelligence artificielle, des pénuries de main-d’œuvre et du coût élevé du crédit. Les postes à pourvoir ont continué de se réduire, retrouvant leur niveau de 2018. »
Le rapport Challenger Gray souligne, quant à lui, une hausse des licenciements en août, avec 85 979 départs contre 62 075 en juillet. Comme si cela ne suffisait pas, le Bureau of Labor Statistics a révisé à la baisse les créations d’emplois précédemment publiées. Entre avril 2024 et mars 2025, l’économie américaine a finalement créé 911 000 emplois de moins que prévu, soit l’équivalent de 76 000 postes manquants chaque mois.
Autrement dit, l’emploi américain commence à tousser à l’orée de l’hiver.
-
Des indicateurs économiques décevants
Les difficultés du marché de l’emploi ne constituent pas le seul nuage assombrissant l’horizon économique des États-Unis. La confiance des consommateurs semble, elle aussi, s’étioler. En septembre, l’indice de confiance des consommateurs établi par l’Université du Michigan a chuté plus fortement que prévu. Alors qu’une baisse de 58,2 à 55,4 points était anticipée, l’indicateur s’est finalement effondré à 55,1 points, traduisant une inquiétude palpable parmi les Américains.
- Une perte de confiance
Cette érosion de la confiance se répercute directement sur l’activité économique. Le secteur manufacturier, par exemple, continue de montrer des signes de contraction, pour le sixième mois consécutif en août. L’indice ISM manufacturier a certes progressé légèrement, passant de 48,0 en juillet à 48,7, mais demeure en deçà du seuil critique de 50 points, frontière entre expansion et repli. Les économistes tablaient, eux, sur 49,0 points.
De son côté, l’indice PMI manufacturier a reculé davantage que prévu, s’établissant à 52 points alors qu’une baisse à 52,2 points était attendue. Le secteur des services n’est pas épargné : son indice PMI a également enregistré une contraction plus marquée que prévu, tombant de 54,5 à 53,9 points, contre 54 points anticipés par les analystes.
Enfin, l’indice PMI composite de S&P Global, qui synthétise les performances des secteurs manufacturier et des services, a suivi cette tendance déclinante. Attendu stable à 54,6 points, il a finalement glissé à 53,6 points en septembre, confirmant un ralentissement généralisé de l’économie américaine.
- Un nouveau Shutdown
Et, pour parachever ce tableau, le pays s’enfonce dans un nouveau « shutdown ». Autrement dit, une paralysie partielle de l’administration fédérale américaine, conséquence directe de l’impasse budgétaire qui paralyse le Congrès. Faute d’accord sur les allocations, le président et les parlementaires n’ont pas su dégager de compromis ; l’État fédéral se retrouve ainsi privé des ressources nécessaires pour rémunérer une large partie de ses fonctionnaires.Ce scénario n’a malheureusement plus rien d’exceptionnel : on dénombre pas moins de quinze « shutdowns » depuis 1981. Reste à savoir si les tractations en cours permettront, cette fois, de dessiner rapidement un terrain d’entente rapidement..
-
L’inflation américaine progresse légèrement mais reste sous contrôle
Donald Trump a porté les tarifs douaniers moyens sur les produits étrangers à 17,3 %, atteignant ainsi un niveau inédit depuis la fin de la Seconde Guerre mondiale. Pourtant, malgré cette politique protectionniste, le déficit commercial des États-Unis a continué de croître, atteignant 78,3 milliards de dollars en juillet … une situation qui risque de faire froncer les sourcils de la Maison-Blanche.
Pour l’instant, cette flambée des droits de douane n’a pas encore eu d’impact significatif sur les prix à la consommation. Les entreprises américaines ont en grande partie absorbé ces coûts, tandis que les stocks accumulés grâce à des achats anticipés ont tempéré la hausse. Mais cette situation pourrait évoluer rapidement, à l’image du rebond de l’indice des prix à la production en juillet, qui atteint 3,7 % sur un an, son niveau le plus élevé depuis mars.
Malgré ces signaux, l’inflation est aujourd’hui contenue. Elle ressort à 2,7 % sur un an pour le mois d’août, contre 2,6 % en juillet. Une progression modeste, conforme aux attentes des économistes.
Hors éléments volatils, l’indice PCE « cœur » reste stable à 2,9%. Sur un mois, l’indice PCE progresse de 0,3 %, tandis que l’indice cœur avance de 0,2 %. Ces niveaux confortent l’idée d’un atterrissage en douceur de l’inflation américaine.
Au-delà de la seule dynamique des prix, les données du Bureau of Economic Analysis (BEA) montrent une hausse du revenu personnel de 0,4 % et une progression des dépenses de consommation de 0,6 % sur le mois. Pour les analystes, cette combinaison de croissance maîtrisée et de consommation soutenue pourrait inciter la Réserve fédérale à poursuivre ses baisses de taux d’ici la fin de l’année.
-
FED : entre prudence et pressions politiques
La parole de la Réserve fédérale américaine demeure scrutée avec une attention quasi obsessionnelle par les marchés. Après de longs mois d’attente, la Fed a timidement amorcé la deuxième phase de son cycle d’assouplissement monétaire. Elle a ainsi réduit ses taux directeurs d’un quart de point, tout en laissant la porte ouverte à deux nouvelles baisses d’ici la fin de l’année, prévues en octobre et en décembre. Mais l’institution doit avancer sur un terrain délicat, entre le spectre de la stagflation et les pressions politiques croissantes. Les fameux « dot plots » confirment une trajectoire menant à un taux dit « neutre » d’environ 3 % d’ici 2026.
Lors de la conférence de presse qui a suivi la décision, le président Jerome Powell a insisté sur le risque baissier « significatif » pesant sur l’emploi. La réduction des taux devrait donc s’effectuer avec prudence et lenteur, probablement jusqu’en mai prochain, date à laquelle Powell quittera son poste.
Pendant ce temps, Donald Trump avance ses pions pour exercer un contrôle indirect sur la politique monétaire de la Fed. À mesure que le mandat de Powell approche de son terme, des hommes de confiance sont progressivement installés à des postes stratégiques au sein de la banque centrale.
C’est le cas de Stephen Miran, récemment nommé à la Fed. Ancien économiste à la Maison-Blanche, Miran défend une ligne économique clairement inspirée de la vision trumpiste. Lors de la dernière réunion, il s’est distingué en étant le seul à plaider pour une baisse des taux de 0,5 %, alors que l’ensemble de ses collègues s’accordait sur une réduction plus mesurée de 0,25 %. En mai 2026, Donald Trump aura la possibilité de nommer un nouveau président à la tête de la Fed, consolidant ainsi son emprise sur l’institution.
Zone Euro : la timidité de la BCE
À quoi faut-il s’attendre pour la croissance européenne ? Selon sa dernière étude, la Banque centrale européenne (BCE) esquisse un scénario plus optimiste qu’annoncé auparavant. L’institution de Francfort table désormais sur une progression du PIB de la zone euro de 1,2 % en 2025, soit 0,3 point de plus que dans ses prévisions de juin. Cette embellie, toutefois, ne devrait pas s’inscrire dans la durée : la BCE anticipe un léger ralentissement à 1 % en 2026, avant un regain de dynamisme en 2027, avec une croissance portée à 1,3 %.
-
L’emploi résiste …
L’économie de la zone euro a enregistré une progression timide de 0,1 % au deuxième trimestre 2025, marquant sa performance la plus faible depuis la fin de l’année 2023. À titre de comparaison, le premier trimestre avait offert un rebond plus vigoureux, avec une hausse du PIB de 0,6 %.
Dans ce contexte, l’indice composite Flash PMI HCOB, ajusté des variations saisonnières, confirme la résilience de l’activité privée. En septembre, il s’est maintenu au-dessus du seuil symbolique de 50,0 pour le neuvième mois consécutif, indiquant une nouvelle phase d’expansion. Avec un score de 51,2, légèrement supérieur à celui d’août (51,0), l’indicateur pointe vers une croissance certes modérée, mais qui n’en demeure pas moins la plus soutenue depuis mai 2024. Les analystes, qui tablaient sur 51,1, voient ainsi leurs anticipations légèrement dépassées.
La locomotive allemande a largement contribué à cette dynamique. Outre-Rhin, l’activité globale a bondi en septembre, affichant sa plus forte expansion depuis mai 2023, un record égalé seulement en mai 2024. En revanche, le contraste demeure saisissant avec la France, où l’activité s’est contractée pour un treizième mois consécutif, illustrant la persistance des difficultés hexagonales.
Un autre rayon de lumière nous vient du marché du travail. Au deuxième trimestre, l’emploi a poursuivi sa progression, avec une hausse de 0,1 % tant dans la zone euro que dans l’Union européenne par rapport au trimestre précédent. Une preuve supplémentaire de la robustesse de l’emploi, qui continue de jouer un rôle d’amortisseur face aux vents contraires de l’économie.
-
…. Le secteur manufacturier souffre
Le sentiment économique dans la zone euro a connu, en septembre, une légère embellie. L’indice mensuel mesurant la confiance dans les vingt pays partageant l’euro s’est établi à 95,5, dépassant ainsi les prévisions des économistes, qui tablaient sur 95,2. Pour rappel, il s’était fixé à 95,3 en août.
Dans l’industrie, le climat économique demeure morose, passant de -10,2 en août (révisé de -10,3) à -10,3 ce mois-ci, une performance néanmoins supérieure aux attentes du consensus, qui anticipait -10,9. Le secteur des services, quant à lui, enregistre un indice de sentiment de 3,6 en septembre, en léger recul par rapport à 3,8 en août (révisé de 3,6), et se situant tout juste en dessous de la moyenne des prévisions à 3,7. Du côté des consommateurs, la confiance reste stable à -14,9, conforme aux anticipations des analystes et inchangée par rapport au mois précédent.
La production industrielle, corrigée des variations saisonnières, a poursuivi sa progression en juillet 2025, enregistrant une hausse de 0,3 % sur un mois. Sur un an, la croissance atteint 1,8 %, reflétant un dynamisme modéré mais continu dans l’ensemble de la zone euro.
Malgré le renchérissement des droits de douane, les exportations de biens vers le reste du monde ont résisté, culminant à 251,5 milliards d’euros en juillet 2025, en légère hausse de 0,4 % par rapport à la même période l’an dernier (250,4 milliards d’euros).
-
La politique monétaire mise sur pause
Lors d’une conférence de presse très attendue, Christine Lagarde, présidente de la Banque centrale européenne, a annoncé la fin de la période de « désinflation » qui traversait l’Europe. Selon l’institution monétaire, le taux d’inflation actuel se rapproche désormais de l’objectif fixé à 2 %. En août 2025, l’inflation annuelle de la zone euro est estimée à 2,1 %, contre 2,0 % en juillet, selon une estimation préliminaire d’Eurostat, l’office statistique de l’Union européenne.
Face à cette stabilité des prix, la BCE a choisi de maintenir ses taux d’intérêt inchangés, son taux de dépôt demeurant à 2 %. Christine Lagarde a précisé que l’inflation se situe « là où nous voulons qu’elle soit », tout en rappelant que la politique monétaire resterait souple et ajustée « réunion après réunion », sans trajectoire préétablie. Celle-ci ajoutant que « l'économie de la zone euro résiste mieux que prévu aux droits de douane américains, ce qui laisse les risques d'inflation tout à fait contenus ».
Cet immobilisme inquiète certains observateurs, à l’image de Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel : « Alors que la croissance reste atone et que le moral des entreprises stagne en dessous du seuil d’expansion, la BCE ne peut se contenter d’appeler les autorités de l’Union à poursuivre les réformes. Elle doit au contraire prendre des risques et assouplir significativement les conditions financières en Europe, notamment en ralentissant le rythme de réduction de son bilan pour détendre les taux longs et créer les conditions d’un rebond de l’optimisme. »
Une prise de position qui reflète l’inquiétude partagée par une large partie des analystes économiques, soucieux de voir la BCE soutenir la dynamique de croissance plutôt que de s’en tenir à la prudence.
La croissance chinoise à la peine
Selon la dernière étude de l’OCDE, la deuxième puissance économique mondiale devrait voir sa croissance ralentir sensiblement dans les prochaines années : +4,7 % en 2025, puis +4,3 % en 2026. Une décélération notable, nourrie par une consommation bridée par une épargne de précaution tenace — héritage des séquelles de la pandémie et de l’effondrement du marché immobilier — et par le poids grandissant des barrières commerciales américaines. Pékin entend toutefois maintenir le cap de son programme de relance en 2025 afin de contenir ces turbulences.
-
Un essoufflement manifeste
Si le PIB chinois a affiché une progression stable de 5,4 % au premier trimestre 2025, les signaux d’alerte se multiplient. La production industrielle, censée croître de 5,7 % en août, n’a progressé que de 5,2 %, soit son plus faible rythme depuis un an.
Le secteur manufacturier reste englué dans la contraction : l’indice PMI officiel a certes légèrement progressé à 49,8 en septembre, contre 49,4 en août, mais demeure sous la barre des 50 points, seuil symbolique entre expansion et repli.
Côté consommation, les ventes au détail n’ont augmenté que de 3,4 % en août, loin des 3,9 % attendus, atteignant leur plus bas niveau depuis novembre 2024. Le marché de l’emploi, lui aussi, s’assombrit : le chômage s’est établi à 5,3 %, son plus haut niveau en six mois.
« L’environnement externe reste marqué par de fortes instabilités et incertitudes, et les performances économiques de la Chine continuent de faire face à de nombreux risques et défis », a reconnu Fu Linghui, économiste en chef du Bureau national des statistiques (BNS).
La déflation, enfin, s’installe insidieusement : l’indice des prix à la consommation s’est contracté de 0,4 % sur un an en août, confirmant la difficulté de Pékin à enrayer cette spirale déflationniste.
-
Une guerre commerciale loin d’être éteinte
À cela s’ajoute une confrontation commerciale toujours vive avec Washington. Les exportations chinoises vers les États-Unis ont chuté de 11,8 % en août par rapport au mois précédent, signe que les nouvelles taxes pèsent lourdement.
Une trêve temporaire a bien été conclue entre les deux puissances, valable jusqu’au 9 novembre : elle fixe à 30 % les droits de douane américains sur les produits chinois et à 10 % ceux appliqués par Pékin sur les marchandises venues d’outre-Atlantique. Une pause stratégique, plus qu’une véritable détente.
Dans ce contexte, la Chine tente de diversifier ses débouchés. L’Afrique apparaît comme l’un des terrains privilégiés de cette réorientation. En 2025, les exportations chinoises vers le continent ont bondi de 25 %, pour atteindre 122 milliards de dollars, une croissance bien supérieure à celle enregistrée avec d’autres régions.
L’Afrique représente désormais 6 % des exportations totales de la Chine, soit la moitié de ce que pèsent encore les États-Unis. Une proportion appelée à croître rapidement, au rythme du repli des échanges sino-américains.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de septembre s’est distingué par une grande effervescence sur les marchés financiers, galvanisés par la première baisse de taux décidée par la FED. Ce pivot monétaire, longuement anticipé, a insufflé un nouvel élan aux places financières mondiales.
-
Les marchés actions : la diversification comme impératif
L’impact s’est révélé particulièrement manifeste sur les marchés émergents, dopés par la progression des actions chinoises. Le secteur technologique, en plein essor, a été le principal moteur de cette dynamique. Il convient toutefois de préciser que cette vigueur repose avant tout sur le retour des investisseurs domestiques : l’allocation de l’épargne des ménages chinois vers les actions demeure faible — environ 5 % —, mais connaît une tendance haussière. À l’inverse, les investisseurs étrangers se montrent toujours réservés face aux incertitudes structurelles de l’économie chinoise.
Ce sursaut boursier contraste avec la torpeur persistante des indicateurs macroéconomiques. Les mesures de relance engagées par Pékin n’ont, pour l’heure, produit qu’un impact limité sur la demande intérieure, qui tarde à se redresser.
- La FED accélère, la BCE joue la prudence
Aux États-Unis, la Réserve fédérale a choisi d’abaisser ses taux directeurs à la fourchette de 4,00 %−4,25 %, sous la pression d’un marché de l’emploi en ralentissement. Cette décision intervient dans un contexte économique contrasté : les nouvelles prévisions de la Fed révèlent une croissance et une inflation révisées à la hausse pour 2026, tandis que le taux de chômage devrait reculer par rapport à 2025, rendant l’interprétation des signaux économiques particulièrement délicate.
L’économie américaine se trouve ainsi à la croisée des chemins entre mesures de soutien et tensions inflationnistes potentielles, amplifiées par la politique anti-immigration et l’introduction de nouveaux tarifs douaniers, dont l’impact sur les prix reste partiellement indéterminé. Un risque immédiat s’est matérialisé avec le « shutdown » de l’administration fédérale le 1er octobre, suite à l’absence d’accord budgétaire. Ce blocage, dont le coût est estimé à 0,2 % de croissance du PIB par semaine, n’a jusqu’à présent pas provoqué de réaction sur les marchés, la dernière paralysie similaire, fin 2018, ayant duré 35 jours.
En Europe, la Banque centrale européenne semble avoir atteint son objectif : l’inflation se stabilise autour de sa cible. Les défis se déplacent désormais sur le terrain budgétaire, avec un endettement public qui reste préoccupant, la France cristallisant une part des inquiétudes. Malgré ce contexte politique tendu, les marchés financiers français ont suivi la tendance haussière mondiale en septembre (+2,62 %), soutenus notamment par la performance remarquable du secteur bancaire.
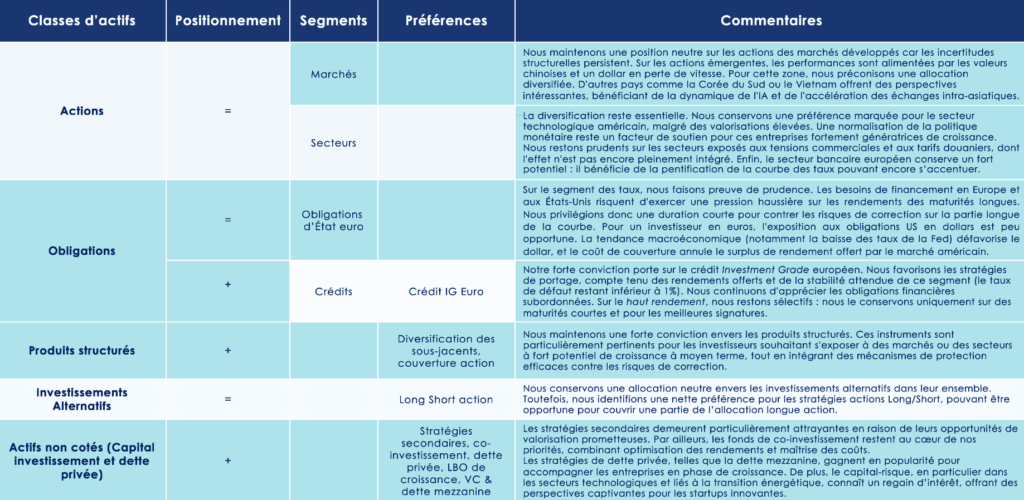
- Un positionnement neutre les actions des principaux marchés financiers développées
Nous conservons une position neutre sur les actions des marchés développés, en raison des incertitudes structurelles persistantes. L’ampleur du ralentissement économique aux États-Unis demeure difficile à anticiper, tandis que le risque inflationniste lié aux tarifs douaniers et les tensions budgétaires en Europe et outre-Atlantique pèsent sur l’appétit pour le risque.
Malgré ces contraintes, certains fondamentaux continuent d’apporter un soutien. Aux États-Unis, les indicateurs de consommation se montrent résilients, même dans un contexte de détérioration du marché de l’emploi, et les résultats des entreprises dépassent régulièrement les attentes.
En Europe, l’ajustement monétaire opéré par la BCE est survenu au moment opportun, offrant un appui tangible aux économies de la zone.
Notre préférence se porte sur les actions des marchés émergents, stimulées notamment par les valeurs chinoises et un dollar en dépréciation. Dans cette région, nous recommandons une allocation diversifiée, afin de tirer parti de la dynamique tout en maîtrisant les risques.
- Une certaine prudence sur les marchés financiers chinois
Il est encore prématuré de miser fortement sur la Chine, en l’absence de reprise tangible de la demande intérieure, ou sur l’Inde, confrontée à des tensions persistantes avec son principal partenaire économique, les États-Unis. D’autres marchés asiatiques, tels que la Corée du Sud, Taïwan ou le Vietnam, apparaissent en revanche prometteurs. Ces pays profitent à la fois de l’essor de l’intelligence artificielle et de l’accélération des échanges intra-asiatiques, offrant des perspectives de croissance particulièrement attractives.
Sur le plan sectoriel, la diversification demeure essentielle. Nous continuons à privilégier le secteur technologique américain, malgré des valorisations élevées. Depuis l’émergence de ChatGPT, ce segment a généré près de 80 % des revenus de la zone, imposant sa prédominance et orientant les stratégies d’investissement aux États-Unis. Par ailleurs, une normalisation de la politique monétaire constitue un soutien direct pour ces entreprises à forte capacité de croissance.
Nous maintenons notre prudence sur les secteurs exposés aux tensions commerciales et aux tarifs douaniers, dont les impacts restent partiellement intégrés. Enfin, le secteur bancaire européen conserve un potentiel intéressant, bénéficiant de la pentification de la courbe des taux, qui pourrait encore se renforcer, et présentant des valorisations structurellement plus attractives que celles de ses homologues américains.
-
Les marchés obligataires : des signaux contrastés
Le mois de septembre a été marqué par une activité exceptionnelle sur le marché obligataire européen. Plus de 200 milliards d’euros de dette ont été émis sur le marché primaire, un niveau inédit depuis 2021. La demande des investisseurs est restée soutenue, illustrée par un ratio de couverture massif de 4,66x, témoignant d’un appétit intact pour le crédit.
- Les marchés souverains : un rebond des taux longs
L’augmentation des taux souverains en Europe a entraîné une hausse mécanique des rendements du crédit, particulièrement sur le segment Investment Grade (IG), où l’effet taux explique près des trois quarts du rendement. Parallèlement, les spreads de crédit ont continué de se resserrer, tant sur l’IG que sur le High Yield (HY), tandis que l’écart entre les obligations corporate et financières atteignait un niveau historiquement étroit. Cette combinaison de rendements en hausse et de spreads serrés a permis au marché obligataire de terminer le mois sur une note positive.
Le marché souverain, en revanche, a montré des signes de tension. Les taux longs, notamment les emprunts à 30 ans, ont fortement bondi début septembre aux États-Unis, au Royaume-Uni, en France et au Japon. Cette flambée traduit la méfiance croissante des investisseurs face aux réalités budgétaires et aux défis d’endettement des États.
En France, l’incertitude politique a accentué cette tension, planant sur les décisions budgétaires à venir. Le 12 septembre, l’agence Fitch a ainsi abaissé la note souveraine du pays. Si le taux français à 10 ans s’est stabilisé au-dessus de 3,50%, le spread avec l’Allemagne (OAT/Bund) est demeuré étonnamment stable. Toutefois, cette situation ne reflète pas pleinement le risque budgétaire accru auquel la France est confrontée. La volatilité sur les taux français pourrait donc perdurer, tandis que d’autres agences de notation doivent encore se prononcer. À titre de comparaison, des voisins comme l’Espagne et l’Italie ont récemment vu leur note relever, plaçant la France en position de « mauvais élève » au sein de l’Europe.
- Une incertitude persistante sur les politiques monétaires
Du côté des banques centrales, la BCE semble avoir opéré un pivot au moment opportun, parvenant à stabiliser l’inflation autour de sa cible. La Fed, en revanche, a cédé à diverses pressions — qu’elles soient liées au marché du travail ou aux injonctions de l’exécutif — en réduisant ses taux directeurs de 25 points de base. Une mesure qui n’offre qu’une visibilité limitée. L’incertitude demeure quant à l’ampleur réelle et au rythme du cycle de baisses attendu en 2026, dans un contexte où l’inflation pourrait, contre toute attente, repartir à la hausse.
- Un attrait confirmé pour l’Investment Grade européen
Nous restons globalement optimistes sur le marché obligataire, avec une conviction particulièrement marquée en faveur du crédit Investment Grade européen. Les rendements proposés demeurent attractifs et la demande robuste, malgré les émissions massives des entreprises et des États.
Sur le segment des taux, la prudence reste de mise. Les besoins de financement considérables en Europe et aux États-Unis risquent de peser sur les rendements des maturités longues. Dans ce contexte, nous privilégions une duration courte, afin de limiter l’exposition aux risques de correction sur la partie longue de la courbe. Les obligations souveraines européennes à court terme apparaissent ainsi comme une alternative pertinente aux instruments monétaires, offrant une visibilité renforcée grâce à la politique monétaire solidement ancrée de la BCE.
Les taux longs français et américains ne semblent pas refléter pleinement l’ampleur des préoccupations budgétaires actuelles. Par ailleurs, le risque d’une hausse des anticipations d’inflation pèse sur la partie longue. Pour un investisseur en euros, l’exposition aux obligations américaines libellées en dollars apparaît peu opportune : la tendance macroéconomique, notamment la baisse des taux de la Fed, pèse sur le dollar, et le coût de couverture annule largement le supplément de rendement offert par le marché américain.
Notre conviction la plus forte demeure le crédit Investment Grade européen. Nous privilégions les stratégies de portage (buy and hold) dans ce segment, en raison des rendements attractifs et de la stabilité attendue, le taux de défaut restant inférieur à 1 %.
- Les opportunités dans les obligations financières subordonnées
Nous maintenons notre intérêt pour les obligations financières subordonnées. Malgré un resserrement des spreads par rapport aux obligations corporate, ce segment bénéficie de fondamentaux solides, soutenus par une réglementation renforcée, et permet d’augmenter le rendement moyen du portefeuille tout en restant exposé à des émetteurs de qualité investment grade.
Sur le segment du High Yield, notre approche reste sélective. Nous privilégions uniquement les maturités courtes et les émetteurs les plus solides, à condition que le surcroît de rendement compense de manière adéquate le risque accru.
Sur le segment obligataire classique, nous faisons preuve de prudence. Les besoins de financement massifs en Europe et aux États-Unis pourraient exercer une pression haussière sur les rendements des maturités longues. En conséquence, nous favorisons les obligations souveraines européennes à court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à une meilleure visibilité sur la politique de taux de la BCE.
- Les risques liés à une exposition au dollar
Le risque de duration demeure tangible, incitant à privilégier les maturités courtes. Les taux longs français, quant à eux, semblent déconnectés de la réalité budgétaire actuelle. La situation américaine n’est guère plus rassurante : le déficit et la trajectoire de la dette ne se reflètent pas pleinement dans les taux longs, laissant planer un risque latent sur cette partie de la courbe. À cela s’ajoute la hausse des anticipations d’inflation, facteur supplémentaire de tension pour les obligations à long terme.
S’agissant des obligations libellées en dollars américains, l’exposition au risque de change apparaît peu judicieuse pour un investisseur européen. Les fondamentaux du couple euro/dollar continuent de pénaliser le billet vert, et le coût de couverture vient largement neutraliser le supplément de rendement offert par le marché américain.
Les marchés financiers alternatifs : une préférence pour les stratégies actions Long/Short
Nous maintenons une position globalement défavorable vis-à-vis des investissements alternatifs. Néanmoins, une préférence marquée se dessine pour les stratégies actions Long/Short, susceptibles de jouer un rôle stratégique dans la couverture partielle d’une allocation actions classique. Dans un contexte caractérisé par de fortes dispersions de valorisation, ces stratégies exploitent simultanément la sous-évaluation des titres (positions longues) et la surévaluation (positions courtes).
Le Long/Short se distingue ainsi par sa capacité à limiter le risque directionnel tout en offrant un potentiel de surperformance en période d’incertitude. Sa flexibilité permet de saisir des opportunités quel que soit le contexte économique, assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels.
L’or : le métal jaune qui défie les incertitudes
Le bond de l’or en septembre, qui a vu l’once frôler les 3 900 dollars, confirme la résilience de ce métal précieux. Malgré une performance déjà exceptionnelle cette année, notre opinion reste favorable à l’égard de l’or.
Plusieurs facteurs structurels continuent de soutenir sa valeur : la baisse des taux réels liée à l’assouplissement des politiques monétaires, l’affaiblissement du dollar américain, l’escalade des tensions géopolitiques et une perte de confiance croissante parmi les acteurs économiques. À cela s’ajoute une demande robuste, tant institutionnelle que privée, portée par les banques centrales et les ménages, en particulier dans les économies asiatiques et émergentes.
Les produits structurés : une réponse sur mesure aux problématiques soulevées par les marchés financiers
Nous continuons à accorder une confiance affirmée aux produits structurés. Bien plus qu’un simple vecteur d’exposition, ils représentent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés et d’optimiser le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’engager sur des marchés ou des secteurs à fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection efficaces contre les risques de correction. Cette approche prend une importance accrue dans un contexte de valorisations élevées. La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées, pour maximiser l’efficacité et limiter les risques.
Grâce à leur grande flexibilité, les produits structurés offrent aux investisseurs une opportunité d’optimisation de portefeuille adaptée aux conditions actuelles du marché. Ils s’intègrent aisément aux besoins de distribution et constituent ainsi un pilier stratégique dans toute démarche de rente personnalisée.
Les actifs non cotés : private equity et private debt au cœur des stratégies d’investissement
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, attire également des flux vers des fonds plus accessibles au grand public, élargissant ainsi le spectre de l’investissement alternatif.
- Des stratégies secondaires qui se démarquent
Le marché, bien que prudent face aux incertitudes politiques et économiques, laisse entrevoir un potentiel solide pour le private equity. Parmi les options les plus attractives, les stratégies secondaires se distinguent par leur capacité à offrir des valorisations prometteuses tout en limitant les risques.
Les fonds de co-investissement continuent, eux aussi, de figurer au centre des priorités des investisseurs, alliant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, connaissent un intérêt croissant pour soutenir les entreprises en phase de croissance. Le capital-risque, particulièrement dans les secteurs technologiques et liés à la transition énergétique, enregistre un regain de popularité, offrant des perspectives captivantes pour les startups innovantes.
- Vers une allocation diversifiée et équilibrée
Pour exploiter pleinement le potentiel des actifs non cotés tout en limitant les risques, l’adoption d’une stratégie diversifiée et de long terme apparaît indispensable. Cette approche inclut :
- Les stratégies secondaires, prisées pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant les opportunités à haut rendement dans les secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, offrant une participation dans la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en perpétuelle évolution, cette allocation vise à concilier performance et gestion proactive des risques. La vigilance sur les tendances du marché reste essentielle, tout en capitalisant sur les opportunités offertes par des secteurs stratégiques tels que la santé et la transition énergétique.
Le rendez-vous des marchés financiers - Juin 2025
Marchés financiers & économie : les points clés
- Les marchés financiers résistent, malgré les incertitudes économiques, en Europe, en Chine et aux États-Unis.
- L'Organisation de coopération et de développement économiques (OCDE) acte le ralentissement de l’économie mondiale, en ramenant ses prévisions de croissance à 2,9 %.
- Le Tribunal de commerce international des États-Unis vient de suspendre les droits de douane réciproques instaurés par son administration. Donald Trump a fait appel de cette décision.
- La Banque centrale européenne (BCE) a annoncé une nouvelle baisse de ses taux directeurs de 25 points de base. Le taux de rémunération des dépôts passe ainsi de 2,25 % à 2 %.
Quelles performances sur les marchés financiers ?
-
La dette américaine sous pression
La réforme fiscale impulsée par Donald Trump attise les craintes d’un emballement de la dette publique, dont le montant — 36 000 milliards de dollars — atteint déjà des sommets vertigineux.
Face à ce relâchement budgétaire et à l’incapacité chronique du Congrès à s’accorder sur une trajectoire fiscale crédible, Moody’s a choisi de sévir. L’agence de notation a ainsi retiré aux États-Unis leur dernier « triple A », dégradant d’un cran la note souveraine, dans le sillage de Standard & Poor’s en 2011 et de Fitch en 2023.
Cette annonce a ébranlé les marchés obligataires, précisément au moment où le Trésor américain lançait une émission de 16 milliards de dollars d’obligations à vingt ans. Pour séduire des investisseurs devenus plus frileux, il a fallu consentir un rendement de 5,047 % — soit près d’un point de plus qu’en septembre dernier.
À ce jour, le taux des obligations à vingt ans oscille autour de 4,915 %, tandis que celui des titres à dix ans franchit les 4,38 %.
-
Les grands marchés boursiers dans le vert
Les grands indices boursiers ont poursuivi leur progression, malgré les incertitudes entourant les négociations commerciales entre les États-Unis et les principales économies mondiales.
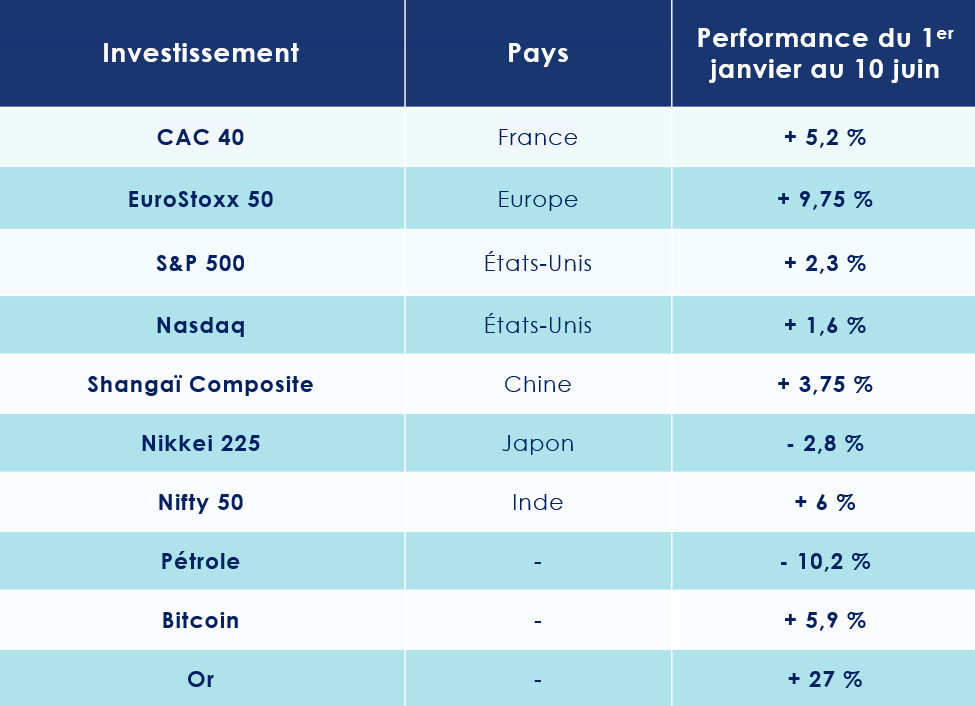
Sur l’ensemble de l’année 2025 : le S&P 500 progresse de +2,3 % ; en Europe, le CAC 40 affiche une hausse de +5,2 % ; en Allemagne, le DAX 30 s’envole de près de +20 %.
Même le Shanghai Composite évolue en territoire positif : depuis le 1er janvier, l’indice phare de la bourse chinoise enregistre un gain de +3,75 %.
Au Japon en revanche, le Nikkei 225 cède -2,8 %. Du côté de l'Inde, le Nifty 50 s’adjuge une solide hausse de +6 %.
Porté par un climat politique favorable aux États-Unis et par l’engouement pour les ETF spot, le bitcoin s’échange autour de 95 730 €, en nette progression par rapport à avril, où il évoluait autour de 70 000 €.
Enfin, dans un contexte de tensions géopolitiques et commerciales croissantes, l’once d’or poursuit également sa spectaculaire ascension, atteignant 3 329 dollars.
-
L’OCDE anticipe un ralentissement de l’économie mondiale
L'Organisation de coopération et de développement économiques (OCDE) a revu à la baisse ses prévisions de croissance pour l'économie mondiale cette année, les ramenant à 2,9 %. L'institution pointe du doigt l'impact néfaste des droits de douane instaurés par l'administration du président américain Donald Trump.
Elle anticipe désormais une croissance de 1,6 % pour les États-Unis, de 1 % pour la zone euro, et d’un modeste 0,6 % pour la France. Quant à la Chine, elle ne devrait pas atteindre l'objectif des 5 % fixé par le gouvernement de Xi Jinping ; la deuxième économie mondiale devra, selon l'OCDE, se contenter d'une progression de 4,7 %.
Les économistes de l'organisation estiment par ailleurs que les pays les plus durement frappés par ces barrières commerciales pourraient voir leur croissance amputée, en moyenne, de 0,5 à 1 point de pourcentage.
États-Unis : ce très cher « Big Beautiful Bill »
Sans surprise, l’économie américaine s’est contractée de 0,3 % au premier trimestre 2025. Pour l’ensemble de l’année, Bloomberg se montre plus pessimiste encore que l’OCDE : la croissance des États-Unis n’est attendue qu’à 1,4 %. Cela impliquerait un rebond d’environ 2 % au cours des trimestres à venir pour compenser le recul du premier trimestre — une hypothèse qui paraît aujourd’hui pour le moins optimiste.
-
L’économie vacille
Les statistiques publiées aux États-Unis traduisent un net ralentissement de l’économie, tandis que l’inflation amorce un léger rebond.
Les ventes de détail (hors secteur automobile) n’ont progressé que de 0,1 % en rythme mensuel au mois d’avril, et la production industrielle est restée atone.
Le moral des petites et moyennes entreprises s’est dégradé, l’indice de confiance reculant de 97,4 à 95,8. Celui des ménages suit la même tendance, passant de 52,2 à 50,8.
Autre signal préoccupant : les défauts de paiement repartent à la hausse, atteignant 8 % au premier trimestre. Les retards de plus de 90 jours sur les cartes de crédit (12 %) et sur les prêts automobiles (5 %) atteignent des niveaux inédits depuis 2011.
Quelques signaux plus encourageants émergent toutefois. La confiance des directeurs d’achat s’est raffermie en mai, tant dans le secteur manufacturier — où l’indice est passé de 50,2 à 52,3 (contre 49,9 attendu) — que dans les services, où il a grimpé de 50,8 à 52,3 (contre 51 anticipé).
-
L’emploi semble résister
Belle surprise également du côté des consommateurs : leur confiance s’est nettement redressée en mai, passant d’un plus bas de cinq ans à un plus haut de trois mois, l’indice progressant de 85,7 à 98.
Le marché du travail, quant à lui, continue de témoigner d’un remarquable dynamisme. Les ouvertures de postes ont augmenté en avril, tout comme les embauches. Selon le dernier rapport JOLTS du Département du Travail — très surveillé par la Réserve fédérale — le nombre d’offres d’emploi s’est établi à 7,39 millions, contre 7,20 millions en mars. Le nombre d’embauches a également progressé, atteignant 5,57 millions, contre 5,40 millions le mois précédent. Autre nouvelle positive, 139 000 emplois ont été créés en mai, contre 125 000 attendus. Par contre l’enquête auprès des ménages est plus inquiétant. 696 000 personnes auraient perdu leur travail en mai, soit la deuxième pire chute depuis 2020. Le taux de chômage reste contenu, à 4,2 %.
Sur le front de l’inflation, l’indice des prix à la consommation (CPI) a légèrement ralenti en avril, progressant de 2,3 % sur un an, contre 2,4 % en mars. L’indice sous-jacent, qui exclut les prix volatils de l’énergie et de l’alimentation, est resté stable, à +2,8 % sur un an.
Selon les analystes de Deutsche Bank, la Réserve fédérale devrait maintenir ses taux d’intérêt inchangés jusqu’à la fin de l’année. Cette posture prudente s’explique par des estimations plus élevées du taux de chômage naturel et par des inquiétudes persistantes concernant le niveau de l’inflation. Les anticipations actuelles tablent sur une remontée notable des prix à court terme — le fixing d’inflation est attendu au-dessus de 3,5 % en fin d’année — sans toutefois générer de poussée inflationniste durable.
-
Un conflit larvé entre Trump et Musk
La lune de miel entre Donald Trump et Elon Musk n’aura pas duré bien longtemps. Le conflit est désormais latent. En cause : le « Big Beautiful Bill Act ». Ce projet de loi, porté par le président américain, prévoit d’alourdir la dette publique de 3 300 milliards de dollars, en combinant baisses d’impôts et budget sans réduction des dépenses. Pour le patron de Tesla, la coupe est pleine.
Elon Musk a donc pris ses distances, laissant un gouvernement médusé. Sur son réseau social, l’entrepreneur a dénoncé le projet avec véhémence : « Ce projet de loi énorme, indécent et débordant de dépenses clientélistes est une abomination répugnante. Honte à ceux qui ont voté en sa faveur : vous savez que vous avez eu tort. » Un dérapage verbal qui s’est conclu par un explosif : « Donald Trump est dans les fichiers Epstein ». Ambiance…
La situation est d’autant plus délicate pour Donald Trump que le Tribunal de commerce international des États-Unis vient de suspendre les droits de douane réciproques instaurés par son administration. Les juges estiment que le président a outrepassé ses pouvoirs en invoquant à tort une loi d’urgence économique de 1977. Selon leur décision, seul le Congrès est habilité à réguler les barrières douanières.
Sans surprise, le gouvernement a vivement réagi et a fait appel, dénonçant une décision rendue par des « juges non élus ». Cet appel étant suspensif, les droits de douane restent pour l’instant en vigueur. Toutefois, selon certaines sources, l’équipe Trump préparerait déjà un plan B pour maintenir ses surtaxes.
-
Trump reporte l’application des droits de douane
Les discussions avec les principaux partenaires commerciaux des États-Unis se poursuivent, poussant Donald Trump à annoncer un report des droits de douane au 9 juillet. Si les échanges avec Ursula von der Leyen, présidente de la Commission européenne, paraissent encourageants, les tensions commerciales restent vives.
La situation est similaire avec la Chine. Symbole de ce climat tendu : Donald Trump a décidé de suspendre l’octroi de visas pour les étudiants étrangers admis à Harvard. Près de 1 300 étudiants chinois sont actuellement inscrits dans cette prestigieuse université, selon les chiffres officiels.
Toutefois, les échanges sont maintenus pour tenter d’éviter une escalade aux conséquences potentiellement graves. Un échange téléphonique a récemment eu lieu entre Xi Jinping et Donald Trump. Ce dernier a d’ailleurs annoncé, via un message sur son réseau Truth Social, que les équipes des deux présidents se réuniraient « bientôt » pour discuter des droits de douane, sans qu’un lieu de rencontre n’ait encore été précisé.
Scott Bessent, secrétaire américain au Trésor, a - pour sa part - souligné : « Nous sommes d’accord sur le fait qu’aucune des deux parties ne souhaite un découplage. »
Dans l’immédiat, une trêve temporaire est en place. Les taxes américaines sur les produits chinois sont abaissées de 145 % à 30 %. Dans le meme temps, les droits de douane chinois sur les importations américaines passent de 125 % à 10 %.
-
Une accalmie fragile
Pour François Rimeu, stratégiste senior chez Crédit Mutuel AM : « La trêve annoncée n’est pourtant qu’une étape dans ce qui s’annonce comme le feuilleton de l’année 2025. Le marché semble aujourd’hui anticiper que les droits de douane américains se stabiliseront à un niveau relativement faible ; ce qui serait négatif pour la croissance américaine, sans pour autant provoquer de récession. »
De son côté, Xavier Chapard, de LBPAM, tempère : « De grandes incertitudes demeurent quant à l’avenir du commerce international sous l’impulsion des États-Unis. Le fait que le pire ait sans doute été évité ne signifie pas pour autant que nous revenons au monde d’hier. »
Selon un économiste américain Michael Spence : « Les droits de douane chers à Donald Trump ne conduiront pas nécessairement à une catastrophe immédiate pour les États-Unis. L’économie américaine est relativement peu dépendante du commerce extérieur : services inclus, les importations représentent environ 14 % du PIB, et les exportations un peu plus de 11 %. »
Le Fonds monétaire international (FMI) confirme cette analyse. Selon ses prévisions, les nouveaux droits de douane devraient peser en premier lieu sur la croissance américaine (-0,9 %), suivie par le Canada et la Chine (-0,6 % chacun), et le Japon (-0,5 %).
Zone Euro : éclaircie économique malgré un contexte géopolitique tendu
La croissance économique de la zone euro au premier trimestre a été nettement révisée à la hausse, atteignant +0,6 %, contre +0,3 % initialement annoncé en mai, a indiqué Eurostat, l'office statistique de l'Union européenne. Toutefois, les tensions géopolitiques persistantes, notamment en Ukraine et dans les relations avec les États-Unis, continuent de peser sur l'activité en Europe.
-
Une nouvelle dynamique ?
Les dernières statistiques signalent un léger rebond de l’activité en zone euro. Les indices de confiance de la Commission européenne ont progressé davantage qu’anticipé en mai, passant de 93,8 à 94,8. La confiance des ménages s’est également améliorée (de -16,6 à -15,2), tout comme celle des directeurs d’achat du secteur manufacturier (de 49,0 à 49,4).
La production industrielle affiche un solide rebond de +2,6 % en rythme annuel en mars.
Autre signe encourageant, le continent européen a enregistré un excédent commercial de 36,8 milliards d’euros en mars 2025 dans ses échanges de biens avec le reste du monde, contre 22,8 milliards d’euros un an plus tôt.
En avril 2025, le taux de chômage, corrigé des variations saisonnières, s’établissait à 6,2 % dans la zone euro, en baisse par rapport au 6,3 % de mars. Le chômage des jeunes reste cependant élevé, à 14,4 %.
Le moteur allemand montre des signes de redémarrage, avec une croissance de +0,4 % au premier trimestre. En revanche, la situation est plus contrastée en France : la Banque de France anticipe une activité quasi-stable au deuxième trimestre, après une progression modeste de +0,1 % en début d’année. Les incertitudes liées à la guerre commerciale mondiale continuent de peser sur l’investissement et les embauches.
-
La BCE accompagne le ralentissement de l’inflation
Dans ce contexte, la Banque centrale européenne (BCE) a annoncé une nouvelle baisse de ses taux directeurs de 25 points de base, la huitième depuis juin 2024. Le taux de rémunération des dépôts passe ainsi de 2,25 % à 2 %, contre 4 % un an plus tôt.
Cette décision s’inscrit dans un climat de ralentissement marqué de l’inflation en zone euro. En mai, l’inflation globale est tombée à 1,9 %, repassant sous l’objectif de 2 % que s’est fixé la BCE. L’inflation sous-jacente recule elle aussi, à 2,3 %.
L’institution prévoit désormais une inflation de 2 % en 2025, 1,6 % en 2026 et 2 % en 2027.
La Chine muscle son jeu
Le gouvernement chinois a sorti les muscles pour stimuler l'économie nationale. Pékin a notamment réduit ses taux d’intérêt et adopté plusieurs mesures destinées à relancer la consommation. Les premiers résultats sont encourageants : la croissance du PIB réel s’est ainsi maintenue à +5,4 % en glissement annuel au cours du 1er trimestre 2025.
-
De vives tensions aux l’administration Trump
Les tensions restent vives entre l’administration Trump et le gouvernement chinois. Le président américain a récemment accusé Pékin d’avoir violé les accords de Genève. Les autorités chinoises ont naturellement rejeté ces accusations, rappelant que la Chine avait, au contraire, suspendu plusieurs taxes et barrières douanières en avril, en stricte conformité avec l’accord en vigueur.
En réponse, Washington a imposé de nouvelles restrictions, notamment sur l’accès aux logiciels de conception de semi-conducteurs et la vente de certains produits chimiques essentiels à l’industrie chinoise.
De son côté, Pékin a renforcé ses propres mesures de rétorsion, en restreignant davantage les exportations de terres rares — des matériaux stratégiques indispensables à l’industrie technologique mondiale.
-
La reprise du dialogue ?
Heureusement, un récent échange téléphonique entre Donald Trump et Xi Jinping a permis d’aplanir quelque peu les tensions. Les enjeux commerciaux restent cruciaux : les relations bilatérales entre la Chine et les États-Unis constituent le plus important partenariat commercial au monde, avec des échanges totalisant 689 milliards de dollars en 2024.
Les derniers chiffres publiés indiquent que les exportations chinoises vers les États-Unis ont chuté de 34 % en mai, un recul inédit depuis février 2020. Cette dynamique négative s’explique principalement par la mise en œuvre de taxes douanières élevées, actuellement fixées à 30 % sur de nombreux produits chinois.
Néanmoins, la Chine s’efforce depuis plusieurs années de réduire sa dépendance commerciale vis-à-vis des États-Unis. Il y a dix ans, les exportations chinoises vers les États-Unis représentaient plus de 20 % du total ; aujourd’hui, cette part est tombée à environ 15 %.
-
Une relance monétaire, mais des fragilités persistantes
L’allègement monétaire opéré par le gouvernement chinois se poursuit. La banque centrale a de nouveau réduit ses taux d’intérêt afin de stimuler une économie en ralentissement. Pour la première fois depuis octobre, elle a abaissé son taux préférentiel de prêt (LPR) :
- le LPR à un an est réduit de 10 points de base, à 3 %,
- le LPR à cinq ans passe à 3,5 %, influençant notamment le marché des hypothèques.
Parallèlement, les cinq grandes banques publiques chinoises ont abaissé leurs taux de dépôt de 5 à 25 points de base, un mouvement qui pourrait inciter les petites institutions à suivre cette tendance.
Ces mesures visent à stimuler la consommation, favoriser la croissance des prêts et préserver les marges bénéficiaires des banques commerciales, actuellement mises sous pression.
Des signes de reprise... contrastés. Certains indicateurs montrent une amélioration de l’activité :
- la production industrielle progresse de +6,1 %,
- le marché immobilier reste faible, mais les signes d’une stabilisation émergent : depuis le début de l’année, les ventes de biens immobiliers résidentiels n’ont reculé que de -0,4 % en glissement annuel en mars, contre -30,7 % sur la même période en 2024.
-
La géopolitique pèse sur l'économie
Cependant, les tensions géopolitiques, en particulier avec les États-Unis, commencent à peser lourdement sur l’activité économique chinoise.
L’investissement direct étranger ne montre pas encore de signe de redressement : il affiche un recul de -10,9 % sur la période janvier-avril, par rapport à 2024.
L'indice Caixin du secteur manufacturier est, quant à lui, tombé à 48,3, son plus bas niveau depuis septembre 2022, signalant une contraction. Les commandes à l’export plongent, pénalisées par les tarifs douaniers américains.
Côté consommation, les résultats sont également décevants : en avril, la consommation intérieure a progressé de +5,1 %, un chiffre inférieur aux attentes (5,8 %).
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de mai 2025 a été marqué par une forte volatilité macroéconomique, exacerbée par les revirements soudains de l’administration Trump.
-
Des performances solides des marchés actions
Les 90 jours de négociations commerciales — dont l’échéance est attendue pour début juillet — n’ont guère permis d’avancées notables, hormis pour quelques pays isolés. Pourtant, dans ce climat incertain, les marchés développés ont enregistré de solides performances en mai, poursuivant l’élan haussier amorcé le 9 avril. Les États-Unis ont mené la danse, avec une progression d’environ 6 %, suivis par l’Europe (+5 %), le Japon (+4 %) et les marchés émergents (+4 % en devises locales).
- Les négociations commerciales avancent
Ce rebond a été soutenu par les avancées enregistrées dans les discussions commerciales entre les États-Unis et l’Union européenne, ainsi que par le report temporaire des hausses de droits de douane supplémentaires sur les importations chinoises. Ces éléments ont contribué à apaiser les craintes d’une récession mondiale et à raviver l’appétit pour les actifs risqués.
Les résultats des entreprises au premier trimestre ont globalement surpassé les attentes. Aux États-Unis, 78 % des sociétés ont affiché des performances supérieures aux prévisions — un chiffre supérieur à la moyenne des dix dernières années —, avec en tête les secteurs de la santé et de la technologie, incarnés notamment par les résultats remarquables de Nvidia. En Europe, 60 % des entreprises ont également dépassé les attentes, avec les banques comme principal moteur de cette dynamique.
Cependant, ces performances reflètent encore la conjoncture favorable du début d’année, avant l’émergence des récentes incertitudes commerciales et politiques. Les perspectives pour les trimestres à venir demeurent plus floues : de nombreuses entreprises ont revu leurs prévisions à la baisse. Seules 16 % des sociétés du S&P 500 ont osé publier des perspectives pour l’ensemble de l’année, bien en deçà de la moyenne historique de 40 %.
- Stratégie Recommandée : la diversification des portefeuilles
Face à la persistance des incertitudes, qu’elles soient commerciales ou budgétaires aux États-Unis, et à une visibilité encore limitée quant à l’issue des négociations internationales et à l’ampleur de la dégradation de l’environnement macroéconomique, le potentiel de poursuite du rallye boursier semble désormais contraint. D’autant plus que les marchés européens et émergents évoluent de nouveau à des niveaux historiques. Nous maintenons donc une approche neutre sur les actions.
Dans ce contexte, nous recommandons de renforcer la diversification des portefeuilles, en particulier pour atténuer les concentrations géographiques, tant que les négociations commerciales n’auront pas abouti de manière plus tangible.
- Des facteurs de soutien aux marchés financiers européens
Les marchés financiers européens bénéficient actuellement de plusieurs facteurs de soutien. À court terme, la croissance économique est stimulée par les baisses de taux décidées par la Banque centrale européenne, le taux de dépôt s’établissant désormais à 2 %. Toutefois, l’efficacité ultime de cet assouplissement monétaire dépendra de l'impact que pourra avoir la politique commerciale américaine sur l’économie mondiale.
Un soutien supplémentaire est également attendu du côté des politiques d’investissement, qui devraient insuffler une nouvelle dynamique à certains secteurs spécifiques, au premier rang desquels l’industrie de la défense.
Les secteurs particulièrement sensibles à l’évolution des taux, tels que les services aux collectivités, les sociétés foncières cotées (REITs) et les infrastructures, pourraient tirer parti de cet environnement monétaire favorable. En dépit de la faiblesse des taux directeurs, les banques européennes affichent une situation conjoncturelle solide. Elles profitent en outre de la pentification de la courbe des taux et continuent de se négocier à des niveaux de valorisation inférieurs à ceux de leurs homologues américaines.
- L’incertitude pèse sur les marchés américains
Outre-Atlantique, la croissance des dépenses d’investissement des entreprises du S&P 500 au premier trimestre, bien que robuste dans l’absolu (+19 %), s’est révélée très concentrée autour des "Sept Magnifiques" et du secteur technologique, laissant le reste du marché en quasi-stagnation.
Si les perspectives de bénéfices aux États-Unis demeurent solides pour 2025 (autour de +14 %), l’incertitude entourant l’ampleur d’un éventuel ralentissement macroéconomique pourrait justifier les niveaux de valorisation actuellement élevés des actions américaines (environ 23 fois les bénéfices pour le S&P 500). Dans ce contexte, la capacité des entreprises à maintenir une croissance soutenue de leurs profits sera déterminante. C’est pourquoi nous estimons que les sociétés technologiques américaines, en particulier celles fortement investies dans l’intelligence artificielle, continueront de jouer un rôle moteur dans la progression des marchés actions.
Le secteur de la santé, en revanche, a subi un fort repli. Celui-ci s’explique par l’attitude offensive de l’administration américaine à l’égard de l’industrie pharmaceutique et des médicaments, affectant tant les entreprises nationales qu’étrangères. À cela s’est ajouté un scandale retentissant : UnitedHealth Group, la plus grande mutuelle privée des États-Unis, a été accusée de fraude dans le cadre du programme Medicare, accentuant la défiance envers l’ensemble du secteur. Les perspectives à court terme demeurent incertaines, mais nous pensons que l’essentiel des mauvaises nouvelles est déjà intégré dans les valorisations actuelles, et que la correction récente pourrait offrir des opportunités d’investissement intéressantes.
- Les marchés émergents : une situation d’attente
Dans l’univers des marchés émergents, la faiblesse persistante du dollar continue de constituer un facteur de soutien.
Les actions indiennes, qui ont sous-performé depuis le début de l’année et n’ont pas encore retrouvé leur pic de septembre dernier, suscitent un intérêt particulier, malgré des valorisations relativement élevées comparées à celles des autres marchés émergents. Ce positionnement se justifie par la vigueur de la croissance économique, les perspectives favorables liées à l’émergence d’une vaste classe moyenne (soutenue notamment par la bancarisation), et une moindre sensibilité aux fluctuations des tarifs douaniers, grâce à un modèle économique résolument tourné vers le marché domestique.
En Chine, la situation demeure plus complexe. Malgré la levée récente de certains droits de douane additionnels et une position de négociation renforcée du gouvernement, l’économie chinoise reste fortement dépendante de la demande extérieure. Or, la consommation intérieure n’affiche toujours aucun signe tangible de reprise. Nous attendons donc des autorités chinoises un engagement plus déterminé en faveur d’une relance de la demande domestique.
-
Les marchés obligataires : inquiétude sur la dette américaine
Les marchés obligataires mondiaux ont connu un mois de mai difficile, affichant des rendements négatifs. Les Treasuries américains restent sous pression : le taux des obligations à 10 ans évolue autour de 4,5 %, tandis que celui des titres à 3 ans a momentanément franchi le seuil des 5 % en fin de mois. Cette tension s’explique par une demande en net repli face à des volumes d’émissions de dette à long terme particulièrement élevés, alimentés par les besoins croissants de financement de l’administration américaine.
- L’inflation baisse
Ce déséquilibre est aggravé par le recentrage des investisseurs japonais sur leur dette nationale, au détriment des titres du Trésor américain. Or, le Japon figure parmi les principaux détenteurs de dette américaine. La remontée des CDS (Credit Default Swaps) américains traduit bien l’inquiétude des investisseurs quant à la soutenabilité de l’endettement public américain, d’autant que le projet budgétaire surnommé Big Beautiful Bill suscite de vives interrogations sur la trajectoire future du déficit fédéral.
Toutefois, certains indicateurs macroéconomiques ont contribué à atténuer cette pression sur les Treasuries. L’inflation, mesurée par l’indice PCE, s’est repliée à 2,1 % en avril — son plus bas niveau depuis février 2021 —, tandis que les créations d’emplois ont dépassé les attentes. Par ailleurs, l’apaisement des tensions commerciales a également favorisé un regain de stabilité sur le marché obligataire américain.
En Europe, l’inflation est désormais bien maîtrisée. La Banque centrale européenne a procédé à sa huitième baisse de taux en l’espace d’un an, ramenant le taux de dépôt à 2 %, un niveau désormais proche de celui du taux neutre. Les décisions monétaires à venir dépendront largement de l’issue des négociations commerciales internationales. La visibilité sur les obligations européennes s’est améliorée grâce à l’ancrage des anticipations d’inflation, à la vigueur relative de l’euro et à une trajectoire monétaire plus lisible. Toutefois, le marché obligataire européen doit également composer avec le plan de relance historique engagé par l’Allemagne, ainsi qu’avec les pressions exercées par les agences de notation.
- La stratégie Recommandée : une préférence pour les segments les plus défensifs
Dans ce contexte, nous maintenons une approche résolument positive vis-à-vis des obligations, avec une préférence affirmée pour les segments les plus défensifs.
La trajectoire monétaire de la BCE, désormais plus prévisible à la suite de sa dernière baisse de taux, nous incite à privilégier les obligations européennes. Malgré les défis budgétaires auxquels l’Europe reste confrontée, les perspectives économiques à moyen terme paraissent plus robustes qu’ailleurs.
Aux États-Unis, les niveaux de rendement sont indéniablement attractifs, mais l’économie américaine pourrait être la première à ressentir les effets délétères des politiques tarifaires en vigueur, rendant plus crédible un scénario de stagflation. Si la Réserve fédérale dispose encore de marges de manœuvre supérieures à celles de la BCE, elle demeure aujourd’hui freinée par le manque de visibilité sur les perspectives macroéconomiques. Par ailleurs, malgré la faiblesse actuelle du dollar, les perspectives à moyen terme restent défavorables pour le billet vert, en dépit d’un différentiel de taux souverains avec l’Allemagne qui lui est pour l’instant favorable.
- L’attrait du crédit Investment Grade européen
Sur le segment des taux, nous privilégions les obligations souveraines européennes de court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à la meilleure visibilité qu’offre actuellement la politique de taux de la BCE. En revanche, nous faisons preuve de prudence vis-à-vis des maturités souveraines de long terme et maintenons une position négative sur les taux longs américains. La défiance des investisseurs à l’égard de l’endettement américain s’est accentuée depuis l’adoption par la Chambre des Représentants du Big Beautiful Bill, ambitieux projet budgétaire de l’administration Trump. Si ce texte devrait être largement amendé par le Sénat, il constitue dans sa version actuelle un risque significatif pour les finances publiques américaines, laissant présager une volatilité persistante sur le segment des taux longs.
Sur le marché du crédit, nous affichons une préférence marquée pour le crédit Investment Grade européen, dont nous saluons la solidité et la résilience. À court terme, les spreads européens nous paraissent plus stables que ceux de leurs homologues américains. Par ailleurs, les obligations financières subordonnées continuent d’offrir un couple rendement/risque particulièrement attractif. Le secteur bancaire européen bénéficie de fondamentaux solides, renforcés par une régulation accrue, ce qui conforte notre position sur cette classe d’actifs. Ce segment permet d’améliorer le rendement moyen d’un portefeuille obligataire, tout en demeurant sur des émetteurs de qualité Investment Grade.
Nous restons en revanche sélectifs sur le segment High Yield, que nous limitons aux maturités courtes et aux signatures les mieux notées, à condition que le rendement additionnel proposé compense de manière satisfaisante le risque accru.
-
Les marchés financiers alternatifs
Nous conservons une position neutre sur les investissements alternatifs, mais réitérons notre préférence pour les stratégies long/short actions. Ces dernières sont particulièrement pertinentes dans les marchés volatils, incertains et caractérisés par une forte dispersion. La rapidité des rotations sectorielles et la forte réactivité des marchés aux annonces politiques, économiques et monétaires confèrent à ces stratégies une bonne capacité à tirer profit des inefficiences. Elles offrent à la fois une protection contre les baisses et un potentiel de surperformance dans des conditions de marché complexes comme celles que nous observons actuellement, grâce à leur flexibilité qui permet de prendre des positions longues sur les actions sous-évaluées et courtes sur les actions surévaluées, assurant ainsi une décorrélation par rapport aux indices traditionnels.
-
Les produits structurés
Nous restons toujours positifs sur les produits structurés, qui offrent la possibilité de s'exposer à différents marchés tout en personnalisant le niveau de risque et le rendement cible souhaités. Ils offrent des solutions attractives pour s’exposer à des marchés ou secteurs ayant des perspectives de hausse à moyen terme tout en ayant une protection à la baisse.
La correction de certains secteurs, notamment la santé, peut constituer un point d'entrée sur des structures adossées à ces valeurs. La hausse des taux longs rend les produits sur taux particulièrement attractifs en termes de rendement et de risque, mais une attention particulière doit être portée au calibrage de la protection. Il est primordial de diversifier les sous-jacents et le type de structures au sein de son portefeuille. À nouveau, les produits structurés constituent une alternative pertinente pour les investisseurs souhaitant s'exposer au marché. Cette flexibilité en fait une solution stratégique pour diversifier et optimiser un portefeuille dans l'environnement actuel.
-
Les Actifs non cotés (Private Assets)
L’intérêt des investisseurs institutionnels pour les actifs non cotés continue de croître, malgré un contexte économique marqué par des incertitudes.
- L’intérêt pour les stratégies secondaires
Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, oriente également les flux vers des fonds plus accessibles au grand public. Bien que le marché montre des signes d’attentisme, notamment en raison des incertitudes politiques et économiques, nous restons confiants quant au potentiel du private equity.
Les stratégies secondaires demeurent particulièrement attrayantes en raison de leurs opportunités de valorisation prometteuses. Par ailleurs, les fonds de co-investissement restent au cœur de nos priorités, combinant optimisation des rendements et maîtrise des coûts.
Les stratégies de dette privée, telles que la dette mezzanine et le growth buyout, gagnent en popularité pour accompagner les entreprises en phase de croissance. De plus, le capital-risque, en particulier dans les secteurs technologiques et liés à la transition énergétique, connaît un regain d’intérêt, offrant des perspectives captivantes pour les startups innovantes.
- L’Allocation conseillée
Pour exploiter pleinement le potentiel des investissements non cotés tout en limitant les risques, nous recommandons une stratégie diversifiée et de long terme. Cette approche inclut :
- Des stratégies sur les marchés secondaires pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, visant des opportunités à haut rendement dans des secteurs innovants.
- Des investissements dans le LBO (Leveraged Buyout) pour tirer parti de l’effet de levier.
- Le growth equity, qui permet de bénéficier de la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, grâce à ses taux attractifs, comme un outil clé de diversification.
Face aux évolutions constantes de l’environnement économique, cette allocation vise à combiner performance et gestion proactive des risques. Nous restons attentifs à l’évolution du marché, tout en capitalisant sur les opportunités qu’il offre, en particulier dans les secteurs stratégiques comme la santé et la transition énergétique.
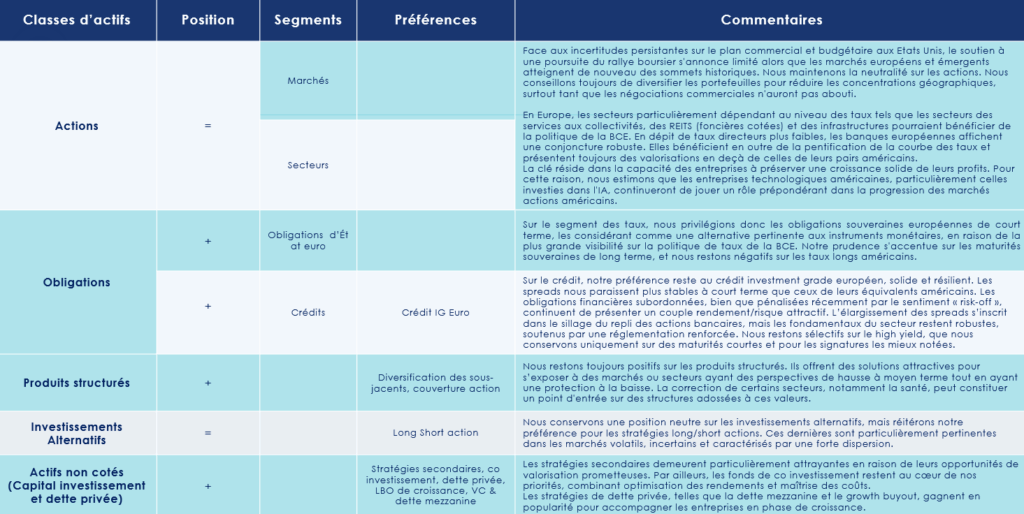
Romane Azzopardi : « Le "Big Beautiful Bill" creuserait le déficit américain de 4000 Md$ sur 10 ans »
Sans surprise, Moody’s a abaissé la note souveraine des États-Unis, retirant ainsi le dernier triple A encore en vigueur, après Standard & Poor’s en 2011 et Fitch en 2023. Désormais, l’ensemble des agences de notation s’accorde pour tirer la sonnette d’alarme sur la trajectoire inquiétante de la dette américaine, qui a franchi le seuil des 36 000 milliards de dollars. Dans le même temps, l’administration Trump poursuit tambour battant l’adoption de son ambitieux projet de loi budgétaire, surnommé le "Big Beautiful Bill". Adopté par la Chambre des représentants le 22 mai, le texte devrait être soumis au vote du Sénat d’ici l’été, non sans subir une série d’amendements substantiels.
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, nous éclaire sur les grands enjeux entourant l’élaboration du futur budget de la première puissance économique mondiale.
Quelles sont les grandes orientations du budget américain pour 2026 ?
Romane Azzopardi. La feuille de route de Donald Trump est sans équivoque : il entend proroger les baisses d’impôts initiées en 2017, tout en lançant une nouvelle vague de réductions fiscales, le "Big Beautiful Bill". En parallèle, le projet prévoit 350 milliards de dollars de dépenses supplémentaires, destinées notamment au financement d’un vaste programme d’expulsions migratoires ainsi qu’au renforcement du budget alloué au Pentagone. Du côté républicain, des coupes budgétaires significatives sont envisagées. Elles pourraient frapper en priorité le programme de santé Medicaid, qui assure actuellement une couverture à quelque 70 millions d’Américains, ainsi que les subventions accordées aux énergies renouvelables dans le cadre de l’Inflation Reduction Act, fer de lance de la politique climatique de Joe Biden.
En matière de recettes, la Maison-Blanche tablait initialement sur des revenus dépassant les 6 000 milliards de dollars sur dix ans, issus de la hausse des droits de douane à l’importation. Un chiffre aujourd’hui revu à la baisse, à la lumière des discussions commerciales en cours avec les principaux partenaires des États-Unis.
« Cette situation pourrait, à terme, inciter la Réserve fédérale à assouplir plus rapidement sa politique monétaire »
Risque-t-on un dérapage incontrôlé du déficit ?
Romane Azzopardi. Selon les projections du Congressional Budget Office, ce projet de loi pourrait creuser le déficit de près de 4 000 milliards de dollars sur la prochaine décennie. Ce montant fait l’objet de vives dissensions au sein du camp républicain et alimente les craintes des marchés financiers, déjà préoccupés par la soutenabilité de la dette fédérale. Les taux souverains à 20 ans ont renoué avec leurs sommets, dépassant le seuil des 5 %, alors que le Trésor américain devra refinancer près de 7 000 milliards de dollars de dette à des conditions bien plus onéreuses — un fardeau qui alourdira mécaniquement le coût du service de la dette.
L’administration Trump mise sur un rebond de la croissance pour résorber le déficit. Mais les perspectives actuelles de l’économie américaine restent en deçà du niveau des taux d’intérêt, ce qui accentue encore la pression sur les finances publiques. Cette situation pourrait, à terme, inciter la Réserve fédérale à assouplir plus rapidement sa politique monétaire, alors même que l’inflation semble pour l’instant contenue et que le marché du travail amorce une normalisation progressive.
https://www.youtube.com/watch?v=OiwVKtf9jcY
Romane Azzopardi (Scala Patrimoine) : « L’Europe doit transformer ses ambitions en actions »
Le début de l’année s’est révélé particulièrement prolifique sur les marchés financiers, notamment en Europe. Les indices européens, à l’instar du CAC 40, ont enregistré une ascension notable, progressant de près de 10 %, tandis qu’aux États-Unis, le S&P 500 a engrangé un gain d’environ 3 %. Toutefois, la menace de nouveaux droits de douane, brandie par le président américain Donald Trump, demeure un facteur d’incertitude. Cette menace s’est concrétisée par l’imposition de taxes visant spécifiquement la Chine. Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, analyse ces grandes tendances économiques mondiales avant d’examiner les principaux risques pesant sur les marchés boursiers.
Scala Patrimoine. Le retour de Donald Trump au pouvoir va-t-il se traduire par une relance économique ou marquer-t-il le début d’une guerre commerciale ?
Romane Azzopardi. Depuis son retour à la tête des États-Unis, Donald Trump enchaîne les annonces économiques, dont l’effet sur les marchés ne s’est pas fait attendre. Depuis sa victoire aux élections présidentielles, la réaction des investisseurs est largement positive, les valeurs américaines étant soutenues par l’anticipation d’une politique favorable à l’activité économique.
Son programme, baptisé "Maganomics", repose sur trois axes majeurs : une relance industrielle accompagnée de baisses d’impôts pour les entreprises américaines, un durcissement des politiques migratoires et une politique commerciale agressive visant l’ensemble des partenaires des États-Unis. Les premières mesures ne se sont pas fait attendre : Trump a récemment signé un décret instaurant des droits de douane de 25 % sur toutes les importations d’acier et d’aluminium, affectant sans distinction des partenaires clés comme le Canada, le Mexique et l’Union européenne.
La Chine est également visée, avec une hausse immédiate de 10 % des droits de douane sur l’ensemble des biens chinois importés aux États-Unis.
Si ces mesures visent à protéger l’industrie américaine, elles pourraient aussi engendrer des tensions commerciales. En réponse, les pays touchés pourraient adopter des mesures de rétorsion, ce qui risquerait d’alourdir les échanges internationaux et, à terme, de freiner la croissance économique des États-Unis.
Scala Patrimoine. Entre une croissance qui ralentit à l’échelle mondiale et les pressions inflationnistes persistantes, l’équilibre économique semble fragile.
Romane Azzopardi. À court terme, les mesures prises par l’administration Trump devraient stimuler la croissance, en soutenant l’emploi et l’investissement domestique. C’est d’ailleurs cette dynamique qui alimente l’optimisme des marchés en ce début d’année.
Cependant, cette dynamique pourrait rapidement se heurter à des tensions inflationnistes. La Réserve fédérale (Fed), consciente des risques, a déjà marqué une pause dans la baisse de ses taux, laissant planer un doute sur ses décisions futures. Si l’inflation repart à la hausse et que le déficit public – déjà proche des 7 % du PIB – continue de se creuser, la banque centrale pourrait se voir contrainte d’adopter une posture plus restrictive qu’anticipé.
Dans ce contexte, les marchés surveilleront de près l’évolution des prix et la résilience du marché de l’emploi.
Les perspectives de croissance pour 2025 demeurent solides, et les attentes concernant la progression des bénéfices constituent un soutien majeur pour Wall Street. Mais les incertitudes sont nombreuses : quelle sera l’ampleur et l’efficacité des mesures mises en place ? Quelle sera la réaction de la Fed ? Et surtout, comment le reste du monde réagira-t-il face à ces nouvelles politiques ?
Si certaines puissances économiques optent pour des mesures de rétorsion, notamment commerciales, l’impact sur la consommation américaine pourrait être significatif et, à terme, ralentir la dynamique de croissance des États-Unis.
« En Europe, l’investissement reste le véritable défi »
Scala Patrimoine. Faut-il s’inquiéter pour l’économie européenne ?
Romane Azzopardi. Les marchés européens affichent aujourd’hui une décote historique par rapport aux valeurs américaines. Ce déséquilibre ne traduit pas seulement une différence de perception des investisseurs, mais aussi un écart économique qui ne cesse de se creuser.
L’Europe peine à retrouver une dynamique de croissance, freinée par la faiblesse de ses deux principales économies. L’Allemagne, en récession pour la deuxième année consécutive, subit la pression d’un secteur industriel en difficulté et d’une demande chinoise en déclin. Quant à la France, elle fait face à une instabilité politique persistante dans un contexte budgétaire tendu, ce qui érode la confiance des investisseurs. Cela dit, certains facteurs pourraient contribuer à stabiliser la situation dans les mois à venir : la Banque centrale européenne (BCE) a amorcé un cycle de baisses de taux, avec trois nouvelles réductions prévues en 2025, tandis que l’inflation sous-jacente s’est stabilisée depuis quelques mois, allégeant ainsi le coût du financement pour les entreprises et stimulant potentiellement l’investissement. L’Allemagne pourrait, quant à elle, engager un tournant budgétaire après les élections législatives, offrant ainsi davantage de flexibilité pour relancer certains secteurs industriels stratégiques.
Scala Patrimoine. Quel sera le principal défi de l'Europe ?
Romane Azzopardi. L’investissement reste le véritable défi. L’administration Trump prévoit 500 milliards de dollars pour développer l’intelligence artificielle, et l’Europe affiche également sa volonté d’accélérer le développement de l’innovation. L’enjeu pour l’Europe sera de transformer ses ambitions en actions concrètes pour espérer combler son retard technologique et productif face aux États-Unis.
À cela s’ajoute un environnement commercial de plus en plus incertain. Si les politiques protectionnistes de Trump se durcissent, l’Europe risque d’en payer le prix, notamment dans ses secteurs industriels et automobiles déjà fragilisés.
Cependant, cette menace peut être relativisée. Les entreprises d'Europe exportatrices profitent d’un euro affaibli, ce qui renforce leur compétitivité. De plus, nombre d’entre elles ont déjà ajusté leur stratégie en renforçant leur présence aux États-Unis et en localisant une partie de leur production sur place.
« La marge de manœuvre de la Fed dépendra des effets réels des politiques de Trump sur l’économie »
Scala Patrimoine : La Chine peut-elle résoudre les équations économiques et sociétales qui lui sont posées ?
Romane Azzopardi. L’économie chinoise a connu une année 2024 mouvementée, oscillant entre des signaux positifs sur les marchés financiers et des défis persistants sur le plan macroéconomique.
D’un côté, les mesures de relance mises en place par Pékin – baisse des taux, assouplissement monétaire et soutien aux gouvernements locaux – ont permis un rebond des marchés actions chinois, qui ont surperformé l’Inde pour la première fois en trois ans.
D’un autre côté, les faiblesses structurelles demeurent : le secteur immobilier reste en crise, avec une demande faible et un stock d’invendus toujours trop élevé. La consommation intérieure peine à redémarrer, freinée par la prudence des ménages et le chômage des jeunes. Les tensions avec les États-Unis pourraient aussi s’intensifier si Trump applique de nouveaux droits de douane sur les importations chinoises.
Dans ce contexte, la Chine pourrait chercher à diversifier davantage ses exportations en renforçant ses liens avec l’Asie du Sud-Est, accentuant ainsi sa dépendance à la demande externe.
Scala Patrimoine. Quels sont les principaux risques qui pourraient impacter les marchés à court terme ?
Romane Azzopardi. Parmi les principaux risques pesant sur les marchés financiers, cinq méritent d’être évoqués.
En premier lieu, le risque d’escalade de guerre commerciale. Un climat protectionniste sous haute tension pèse sur le monde. L’intensification des mesures tarifaires de Trump pourrait entraîner des représailles de la Chine et de l’Europe, pesant sur les échanges mondiaux et accroissant l’incertitude pour les entreprises exportatrices.
En second lieu, les taux d’intérêt et la politique monétaire américaine. La Fed devra jongler entre soutien à la croissance et risque inflationniste. Sa marge de manœuvre dépendra des effets réels des politiques de Trump sur l’économie.
Le troisième facteur de risque porte sur les résultats des entreprises. Les attentes sont élevées et placent les entreprises sous pression. Les prévisions de bénéfices restent ambitieuses, mais le risque de déception demeure, notamment aux États-Unis.
Le quatrième risque repose sur la politique budgétaire européenne. Le potentiel de relance étant limité par des contraintes fiscales en France et en Allemagne, les marges de manœuvre budgétaires sont réduites, limitant ainsi la capacité des gouvernements à stimuler l’économie face aux défis de croissance et d’investissement.
Enfin, la Chine et sa trajectoire économique posent question. Une stabilisation pourrait créer des opportunités, mais les tensions avec les États-Unis restent un facteur d’incertitude majeur.
Le rendez-vous des marchés financiers - Mai 2024
Marchés financiers & économie : les points clés
- Les marchés financiers marquent le pas en avril. Le S&P 500 lâche près de 3 %.
- Même si les dernières publications ont déçu, la croissance américaine devrait se maintenir à un niveau élevé en 2024. Les États-Unis devraient connaitre une croissance de 2,7% cette année.
- La baisse des taux devrait bientôt se concrétiser en Zone Euro. Tout porte à croire que la première baisse sera annoncée en juin.
Quelles performances sur les marchés financiers ?
1. L'escalade des risques géopolitiques au Moyen-Orient tend les marchés
La série d’attaques terroristes menée par le Hamas depuis la bande de Gaza contre Israël du 7 octobre 2023 a ravivé les tensions au Moyen-Orient. Et ces dernières semaines, le conflit est malheureusement encore monté d’un cran. Dans la nuit du 13 au 14 avril, l’Iran de Ali Khamenei avait lancé plus de trois cents drones, missiles de croisière et balistiques, visant principalement la base aérienne de Nevatim, dans le désert du Néguev. Le système de défense israélien a cependant démontré toute son efficacité. L’attaque ne faisant pas de dommages significatifs, ni sur le plan humain, ni sur le plan matériel. Le 19 avril, Israël a répliqué en lançant une attaque contre l'Iran, à l’aide de drones également.
Ces dernières attaques changent la dynamique entre les deux États et augmentent les risques de voir la guerre s’étendre à l’ensemble de la région. Cette escalade des violences provoque, par ailleurs, un regain de volatilité sur les marchés financiers. L’indice VIX, qui mesure la volatilité implicite de l’indice S&P 500, s’est envolé pour franchir la barre des 19 points, son niveau le plus haut depuis octobre.
2. Les marchés financiers reprennent leur souffle
En avril, les marchés financiers lâchent du lest. Le S&P 500 abandonne près de 3 %. En Europe, Le CAC 40 et le DAX baissent respectivement de 2,3 % et 2,1 %. L'EURO STOXX 50, qui regroupe les 50 principales sociétés au sein de la zone euro, perd également 3 %. Même l’indice phare japonais, le Nikkei s’est grippé (- 4 %).
L’une des seules éclaircies, nous viens d’Inde, où le Nifty 50 s’adjuge 0,5 %. Tandis qu’en Chine le Shanghai Composite termine le mois d’avril dans le vert (+ 2 %).
Du coté des entreprises, la saison de publication des résultats bat son plein. Les résultats sont pour l’instant en ligne voir même supérieurs aux attentes des analystes.
Alphabet, maison mère de Google, vient, par exemple, d’annoncer une hausse sensible de son chiffre d’affaires passant de 69,8 à 80.5 milliards de dollars en un an. Le titre boursier s’apprécie donc de 7,7 %.
À l’inverse, les déceptions sont sévèrement sanctionnées. C’est le cas avec Meta, dont les investissements massifs dans l’IA, plombent ses résultats. Résultat, l’entité mère du groupe Facebook perd 13 %.
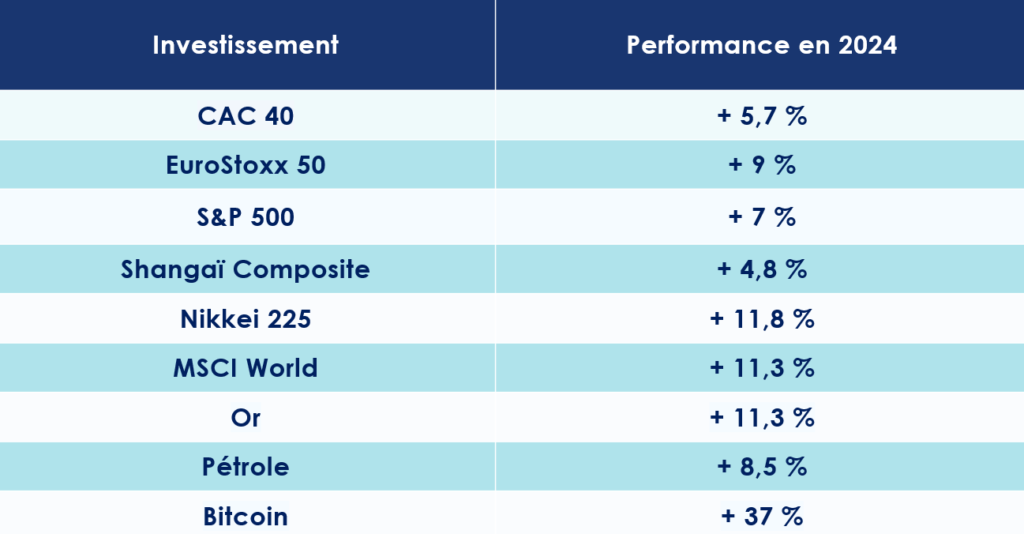
3. Le rebond du pétrole
Depuis le 1er janvier 2024, les cours du pétrole ont bondi de 17 %. Les membres de l’OPEP+ sont, il est vrai, à la manœuvre pour faire remonter les prix. Ces derniers viennent ainsi d’acter la prolongation de la réduction de la production de 900 000 barils par jour appliquée au cours du 1er trimestre.
Mais c’est sans compter les États-Unis, devenu en une vingtaine d’année l’un des principaux producteurs de pétrole. Grâce à leur investissement dans le pétrole de schiste, l'offre mondiale de pétrole devrait tout de même augmenter cette année. L'Agence internationale de l'énergie (AIE) anticipe une hausse de production d’environ 1,3 million de barils par jour.
Pour autant, l'Agence américaine d'informations sur l'énergie (EIA) a annoncé une contraction de ses stocks de 5,7 millions de barils, soit le reflux le plus brutal depuis 6 mois. Surtout, les tensions au Moyen Orient participent à maintenir les prix sous pression. Le cours du Baril de Brent tourne aujourd’hui autour des 89 dollars.
4. L’or atteint de nouveaux sommets
L’or grimpe de 15 % depuis le début de l'année, atteignant un prix record de 2 448 dollars l'once.
Si l’exacerbation des tensions géopolitiques et les perspectives de baisse des taux d’intérêt par la FED alimentent les cours du précieux métal jaune, elles n’expliquent pas à elles seules, la hausse exceptionnelle des dernières semaines. Les raisons sont plutôt à retrouver du côté de la forte demande d'or physique, alors même que le volume d'or détenu par les ETF a diminué.
Les banques centrales ont, en effet, acheté de l’or, beaucoup d’or ! Après la saisie des réserves russes, plusieurs pays émergents tels que la Chine, la Turquie et l'Inde ont augmenté significativement la part d'or dans leurs réserves, pour éviter les confiscations futures et être moins dépendantes du dollar. Les économistes donnent un nom à ce processus : la « Dédollarisation ».
Enfin, les épargnants Chinois, traditionnellement friands du précieux métal jaune, retrouvent un certain appétit pour l’or physique, en qui ils voient un placement pouvant remplacer les produits financiers et l’immobilier résidentiel qui ont fortement chuté depuis 2021.
Quelles sont les perspectives économiques dans le monde ?
Le fonds monétaire international (FMI) vient d’actualiser ses perspectives pour l’économie mondiale.
La croissance mondiale serait finalement de 3,2 % en 2024, soit une hausse 0,1 % par rapport aux précédentes anticipations. Les États-Unis devraient connaitre une croissance supérieure à 0,6 % à celle anticipée, pour atteindre 2,7%. Si l’institution internationale mise sur un atterrissage en douceur de l’économie américaine, elle n’est cependant pas aussi optimiste pour la zone euro. Ses experts ont abaissé ses prévisions de croissance pour le vieux continent de 0,9 % à 0,8 % en 2024.
1. Les États-Unis mènent la danse
Petit coup de moue pour l’économie américaine. Le pays de l’Oncle Sam doit se contenter d’une croissance de « seulement » 1,6 % au premier trimestre de l'année, en deçà des attentes des analystes (2,4%). Autre (petite) mauvaise nouvelle : l’inflation se maintient à un niveau élevé. Sur les 3 premiers mois de l’année, la hausse des prix est de 3,7 %, contre 3,4% attendu. Pour autant, les voyants restent au vert : les investissements sont toujours nombreux tandis que le marché de l’emploi affiche une santé éclatante.
-
Une économie florissante
Le scénario d’un soft landing de l’économie américaine était encore largement plébiscité il y a quelques semaines. Mais, au regard de la santé éclatante des États-Unis, certains avancent désormais la thèse d’un « No Landing ». Dans ce scénario sans atterrissage, la croissance économique américaine se maintiendrait, dans la durée, à un niveau élevé.
Pour avancer une telle hypothèse, les analystes les plus optimistes mettent en lumière la robustesse de l’activité économique américaine. L'indice PMI Composite, qui prend en compte les services et le secteur manufacturier, est ressorti une nouvelle fois en expansion en mars à 52,1 après 52,5 en février, selon S&P Global.
Les Américains peuvent aussi s’appuyer sur la solidité du marché du travail. En mars, les États-Unis ont de nouveau créé 303 000 emplois ! Cela fait donc 26 mois d’affilée que le chômage est inférieur à 4 %. Une première depuis 50 ans.
Les USA gardent également leur place de leader mondial de l’innovation. Plus de 67 milliards de dollars ont, par exemple, été investis dans l'Intelligence Artificielle aux États-Unis l'année dernière, soit près de neuf fois plus que le montant investi en Chine.
-
Des signaux faibles ?
Les statistiques publiées aux États-Unis ont déçu. Le PMI manufacturier recule en avril de 51.9 à 49.9, alors qu’une stabilisation était attendue. Il en est de même pour le PMI des services. Celui-ci est passé de 52,1 à 50,9, contre 52 attendus.
Si la balance commerciale s’est un peu détériorée avec une hausse des importations et un recul des importations, les inquiétudes portent surtout le niveau de la dette du gouvernement américain, proche d'un pic d'après-guerre.
Fin 2023, la dette américaine a dépassé les 34 000 milliards de dollars. D’après les chiffres publiés par Bank of America, les États-Unis ajoutent près de 3 600 milliards de dollars de dette par an. Le trésor public débourse 1 000 milliards de charge d’intérêt annuellement, soit 20 % de ses dépenses totales. Le Bureau du budget du Congrès estime que le coût du financement de la dette triplera au cours de la prochaine décennie. Cette hausse très importante s’explique notamment par l’explosion des dépenses militaires et, plus largement, par les nombreuses politiques publiques de soutien à l’économie.
Et en pleine année électorale, l'administration Biden ne compte - bien évidemment - pas serrer la vis. Elle devrait de nouveau ouvrir le robinet des dépenses et des subventions pour soutenir l’économie américaine.
-
Les américains s'endettent ils trop ?
Les entités publiques ne sont d’ailleurs plus les seules à s’endetter. Les réserves financières accumulées par les ménages américains lors de la crise du Covid-19 (2 300 milliards de dollars en 2021) ont fondu comme neige au soleil. Pour maintenir leur rythme de consommation, ces derniers recourent désormais à l’endettement, dans un environnement de taux élevés. Leur dette a augmenté de 1,2 % au quatrième trimestre 2023, pour atteindre 17 500 milliards de dollars, selon la Banque de réserve fédérale de New York.
Les « crédits à la consommation » représentent aujourd’hui 1 130 milliards de dollars, en hausse de 4,6 % sur un an. Autre mauvaise nouvelle, le taux de défaut sur les cartes de crédit et le financement automobile continue d’augmenter, au-dessus des niveaux d’avant la pandémie. Sans surprise, ceci concerne plus particulièrement les jeunes et les ménages à faible revenu,
-
L’épineuse question de la baisse des taux
Une prochaine baisse des taux ? Rien ne presse pour les banquiers de la Fed. L’économie américaine se porte bien, et l’inflation demeure sous surveillance. En mars, les prix à la consommation ont augmenté de 0,4 % en rythme mensuel. Les économistes avaient anticipé une hausse de « seulement » 0,3 %. Surtout, la situation ne cesse de se dégrader mois par mois. La hausse était de 0,1 point en octobre 2023, de 0,2 en novembre et décembre, de 0,3 en janvier, et de 0,4 en février et mars. Les coûts élevés du logement et l'augmentation des prix de l'essence ont contribué à eux seuls à plus de la moitié de la hausse globale de l'inflation en mars
Le scénario de 6 baisses de taux envisagé en 2024 par les plus optimistes est donc à ranger dans les cartons. La plupart des analystes anticipent désormais 2 baisses des taux en 2024, dont la première interviendrait, en septembre.
À ce jour, toutes les hypothèses sont encore sur la table. Si l’inflation reste élevée et que l’économie ne montre pas de signes de faiblesse, les banquiers centraux américains pourraient faire le choix de ne pas baisser les taux, voire les remonter !
2. La Zone Euro sortira t’elle la tête de l’eau ?
La rupture économique entre les États-Unis et la zone euro n’a peut être jamais été aussi nette. Cette divergence porte sur le rythme de la croissance, mais aussi sur les pressions inflationnistes, désormais bien moins importantes en Europe.
-
Le moteur allemand va-t-il redémarrer ?
L’Allemagne retrouve quelques couleurs. Et c’est une excellente nouvelle pour toute la zone euro. Symbole de la réussite de l’économie germanique des 30 dernières années, la production industrielle revient à meilleure fortune, notamment dans les secteurs manufacturiers cycliques comme l’automobile ou la chimie.
Signe du regain de vitalité de l’Allemagne, ses principaux acteurs économiques retrouvent de la confiance. L’indicateur ZEW du climat économique a gagné 11,2 points sur un mois, atteignant 42,9 points, soit son plus haut niveau depuis 12 mois. Il est en hausse pour le huitième mois d'affilée. L'indice du climat des affaires est lui aussi très bien orienté. Il s'est établi à 87,8, contre 86,0 anticipé. Le mois précédent, il était ressorti à 85,7.
-
Zone Euro : après la pluie vient le beau temps
La zone euro a évité de justesse la récession au dernier trimestre de 2023, grâce notamment aux mesures de soutien économique organisées par les États. Pour les mois à venir, la présidente de la Banque Centrale Européenne (BCE), Christine Lagarde, affiche un « optimisme prudent », prévoyant des améliorations graduelles jusqu'en 2024.
L'activité économique sur le vieux continent progresse le mois dernier pour la première fois depuis mai 2023, passant de 49,2 en février à 50,3 en mars puis à 51,4 points en avril*.
Le taux de chômage de la zone euro est resté stable en février par rapport à janvier, à 6,5% de la population active, son plus bas niveau historique. Ces statistiques montrent une bonne résistance du marché de l'emploi face au ralentissement économique constaté en Europe depuis 18 mois. Pour l'ensemble de l'Union européenne, le taux de personnes sans emploi s'est élevé à 6% en février. 13,25 millions de personnes sont aujourd’hui au chômage dans les 27 États membres de l'UE.
Cependant, la croissance des rémunérations des salariés a ralenti au quatrième trimestre 2023.
Les enquêtes de confiance témoignent aussi d’une certaine frilosité du consommateur européen qui malgré une importante épargne accumulée depuis la pandémie, continue de thésauriser.
-
Une baisse des taux dès juin ?
Sans surprise, lors de sa dernière réunion, la BCE a maintenu le taux de dépôt à 4 %, pour la cinquième fois consécutive. Mais elle a clairement ouvert la porte à un changement de politique dans les mois à venir, soulignant que l’inflation était désormais bien maitrisée. « Les taux se situent à des niveaux qui contribuent fortement au processus de désinflation vers la cible de 2% » a expliqué Christine Lagarde.
Il y a désormais de fortes chances que la BCE baisse ses taux plus rapidement que la Fed. Une première baisse est attendue pour le mois de juin. Mais cette divergence de politique serait toutefois limitée. Les membres de la BCE pensent, en effet qu’une divergence forte de la politique de taux avec celle menée par la Fed pourrait mener à une dépréciation de l’euro… et - de facto - donner un nouvel élan à l’inflation via les importations.
3. L’Asie : terre de contraste
Les économies chinoises et japonaises représentent 70 % du PIB asiatique. Leaders incontestés, et incontestables, ces deux pays que tout oppose, connaissent des parcours bien différents.
-
La Chine : le géant endormi
- L’économie chinoise se fissure
En 2023, l’économie chinoise a enregistré l’une des plus faibles croissances de ces dernières décennies. Mais celle-ci, comme tous les chiffres communiqués par l’exécutif chinois, est très probablement surestimée. Relancer la demande intérieure et la confiance des acteurs privés sera difficile. Le doute est solidement ancré dans leur esprit. Ce manque de confiance se matérialise sur toutes les strates de l’économie.
Le taux d’épargne des ménages affiche, par exemple, un taux stratosphérique de plus de 38 % pour les seuls ménages urbains. L’inflation globale est, quant à elle, toujours négative (-0,8 %) et les prix à la production sont profondément ancrés en territoire déflationniste (-2, 5%).
Et que dire de l’immobilier. Les investissements dans le secteur sont coupés. Ils affichent un repli de 9,5 % en rythme annuel au premier trimestre, après une baisse de 9 % au trimestre précédent. Les ventes totales de nouveaux bâtiments commerciaux ont aussi reculé de 27,6 % en valeur.
Enfin, la question de l’endettement est sur toutes les lèvres. Selon les calculs du FMI, la dette publique de la Chine devrait passer de 83,6% du PIB à la fin de 2023 à 110,1% en 2029 ! Elle pourrait tout simplement doubler au cours des 30 prochaines années.
- Une confiance à retrouver
Heureusement, la confiance des directeurs d’achats se redresse de 49,1 à 50,8 en mars dans le secteur manufacturier, au-dessus des attentes. Les exportations semblent également repartir à la hausse. L’indice Caixin General Manufacturing PMI est ainsi passé à 51,1 en mars, soit la croissance la plus rapide depuis plus d’un an. La production industrielle a bondi de 7 % en janvier et février.
Dans cet environnement, les entreprises du secteur manufacturier exportateur, très largement soutenues par les subventions et aides publiques, ont fait le choix de baisser leurs prix de vente, pour relancer les exportations et d’assoir leur positionnement sur le marché mondial.
Enfin, on note un redressement des investissements étrangers directs effectués en Chine.
En prenant l’ensemble de ces éléments en compte, le FMI anticipe un ralentissement de l’économie chinoise passant de 5,2 % en 2023 à 4,6 % en 2024, puis une baisse continue pour tomber à environ 3,5 % en 2028.
-
Le Japon met fin à sa politique de taux négatifs
- Des performances boursières à relativiser
Les marchés actions japonais rencontrent un vif succès. Depuis le 1er janvier 2024, le Nikkei 225 grimpe de 12 %. Sur un an, il monte de 31 %. Et sur 5 ans, l’indice japonais gagne 68 % ! Ces performances doivent cependant être relativisées, au regard de la chute du Yen. La monnaie s’affaiblissant à 165,22 contre l'euro, son plus bas niveau depuis 2008. En 2023, cette monnaie a perdu plus de 10 % face à l’Euro. L’Effet de change a donc pesé sur la performance des investisseurs en euros.
Ces bons résultats ne doivent pas non plus masquer les difficultés économiques du pays. Le Japon vient, en effet, de céder sa place de troisième économie mondiale à l'Allemagne. Sur l’année 2023, sa croissance économique n’a pas dépassé les 2 % (+ 1,9 %).
Et si la récession a été évitée, c’est avant tout grâce à un rebond des dépenses d’investissement. La consommation reste atone, à l’image des salaires qui peinent à suivre la courbe de l’inflation. Au dernier trimestre de 2023, la consommation des ménages a encore reculé, en glissement trimestriel, de 0,9 %. Un constat qui doit cependant être légèrement atténué, car les dernières négociations salariales pour 2024 ont débouché sur la plus forte augmentation de salaires depuis plus de 30 ans (5,3 %).
- Une croissance molle
Depuis la sortie de la pandémie, le pays avait connu une accélération des prix. En 2023, l'inflation a ainsi atteint 3,1%, une première depuis 41 ans. En mars 2024, la hausse des prix a toutefois ralenti (+ 2,6% sur un an hors produits frais, contre + 2,8 % en février)
Pour répondre à ce processus inflationniste, la Banque du Japon (BoJ) a mis fin à sa politique de taux d'intérêt négatifs, en place depuis 2016. Elle a ramené en territoire positif son taux d'intérêt au jour le jour entre 0 % et 0,1 %. Les taux demeurent toutefois encore ultra-accommodants.
Les analystes anticipent donc une croissance « molle » de 1 % pour le Japon en 2024 et de 1,2 % en 2025.
Les convictions de Scala Patrimoine sur les marchés financiers
Plusieurs éléments pourraient influer sur le sentiment des investisseurs et impacter les marchés financiers lors des prochains mois.
Le premier concerne les résultats d’entreprises. Alors que les attentes de croissances bénéficiaires des 7 magnifiques ont été revues à la hausse, les résultats des sociétés sont globalement bien au-dessus des attentes. Cependant, les résultats des entreprises américaines restent, à ce stade, plus robustes que ceux des sociétés européennes. Toutes bonnes ou mauvaises nouvelles pourront susciter de forte réaction de la part des marchés.
Le deuxième élément très scruté par les marchés est la trajectoire de la politique monétaire de la Fed, moins ancrée que celle de la BCE. Lors de sa dernière conférence, Jerome Powell a réitéré les anticipations d’une première baisse de taux dès le mois de septembre mais n’a pas écarté une possible remontée des taux si l’inflation ne reprenait pas une trajectoire baissière. Les publications à venir des données sur l’activité, l’inflation et l’emploi seront déterminantes.
Enfin, la résurgence des tensions politiques inquiète les marchés. Au mois d’avril, la correction observée sur les marchés actions a été amplifiée par les attaques du 13 avril. Celles-ci ont augmenté les risques de voir la guerre s’étendre à l’ensemble de la région et un impact non négligeable sur les prix du pétrole, alimentant les craintes d’une inflation plus durable.
Marchés actions : à la croisée des chemins ?
Nous sommes devenus plus prudents sur les actions, bien que nous pensions que la divulgation par les entreprises de bénéfices supérieurs aux attentes peut etre un catalyseur supplémentaire pour les marchés financiers. Mais les incertitudes quant à la politique monétaire de la Fed alimentent la volatilité sur les taux et peut peser sur les valeurs de croissance.
-
Prudence sur la tech américaine
La surpondération de valeurs américaines serait à tempérer. Les bons résultats des grandes entreprises de la tech US pourraient être l’occasion de quelques prises de bénéfice. Ces valeurs ont certes grandement contribué à la performance des grands indices actions américains, mais leur contribution est moindre que l’année passée. Preuve que d’autres valeurs ont su prendre le relai sur la performance de ces 3 premier mois.
-
Le retour des valeurs cycliques
Les valeurs cycliques ont d’ailleurs globalement surperformé. Cette observation pousse à accroitre la diversification sur des valeurs aux potentiel de rattrapage important. Les valeurs européennes, plus abordables que leur homologues US, pourraient également bénéficier d’une politique monétaire plus accommodante dès le mois de juin.
Nous préconisons toujours le positionnement sur les grandes capitalisations. Le rebond des petites capitalisations observé en fin d’année n’a été que temporaire. L’environnement de taux hauts et l’hégémonie de certaines grandes valeurs n’a pas permis une poursuite de ce rebond.
Marchés obligataires : au cœur des turbulences ?
Cette volatilité accrue observée sur les taux depuis le début d’année, continuera de peser sur les obligations qui en ont souffert au premier trimestre.
-
La volatilité pèse sur les performances
Nous restons neutres sur les obligations, conscients que la volatilité puisse peser sur les performances à court terme. Cependant la volatilité offre des opportunités, et la remontée des taux permet toujours d’entrer sur cette classe d’actif et de bloquer des niveaux de rendements intéressants bien que les spreads se soient globalement resserrés. Bien que nous n’observions pas de hausse des taux de défaut significative malgré la hausse du cout de financement, les entreprises au bilan fragile sont particulièrement à risque.
-
L’Investment grade privilégié
Nous continuons de favoriser le segment Investment grade malgré la compression des spreads car les niveaux de rendement restent attractifs ce qui justifie aujourd’hui l’attrait des stratégies de portage.
Le segment High Yield reste une source de performance à manier avec prudence. Privilégier les émissions courtes pour limiter le risque de défaut et préférer les émissions BB. Le marché américain, plus profond, peut être une source de diversification.
Du coté des obligations souveraines, préférez des durations faibles à court terme afin de limiter la sensibilité aux variations des taux. Les souveraines européennes peuvent être privilégiées aux souveraines américaines dans l’hypothèse que la BCE baisserait ses taux directeurs avant la Fed.
Dans ce contexte de volatilité sur le marché des taux, une gestion dynamique de la duration est recommandée.
Les marchés financiers alternatifs : nous restons à l’écart
Avec une performance moyenne de 2,4% depuis le début de l’année pour l’indice HFRU, les stratégies alternatives ont constitué une alternative plus payante que la classe obligataire tous segments confondus. Néanmoins le niveau des taux devrait rester soutenu encore quelques mois, favorisant le monétaire compte tenu d’un couple rendement risque plus favorable. Nous restons convaincus que le segment obligataire bénéficiera dans un deuxième temps de la baisse des taux directeurs attendue pour le second semestre. Compte tenu de ces éléments, nous maintenons une position négative à l’égard des stratégies alternatives.
Les produits structurés : une alternative aux marchés financiers
Nous aimons cet instrument pour sa capacité à s’adapter aux objectifs de rendement d’un investisseur tout en maitrisant l’exposition au risque désirée.
Ce produit reste particulièrement intéressant pour les investisseurs désireux de placement sur un temps long. En effet, les rendements sont attrayants sur des maturités longues, généralement 7 et +. Nous privilégions les structures adossées à des sous-jacents de taux compte tenu du niveaux actuels des indices actions. Cependant, des opportunités peuvent être saisies sur une sélection de titres et indices.
Capital investissement : les charmes de la dette mezzanine
L'attrait grandissant des investisseurs institutionnels pour les actifs non cotés reflète un virage notable, anticipant un élargissement des fonds destinés au marché de détail en 2024. Tout en adoptant une approche mesurée à court terme, notre vision reste favorable concernant le futur du capital investissement. Nous favorisons non seulement les stratégies secondaires, mais aussi les stratégies de co investissement et de dette privée. En outre, nous intégrons activement les stratégies de growth buyout, qui ciblent les entreprises en phase d'expansion désireuses d'accélérer leur croissance, ainsi que les mécanismes de dette mezzanine, qui fournissent une solution de financement flexible à mi-chemin entre le capital propre et la dette senior, pour enrichir notre portefeuille et saisir des opportunités complémentaires dans un paysage économique en mutation.
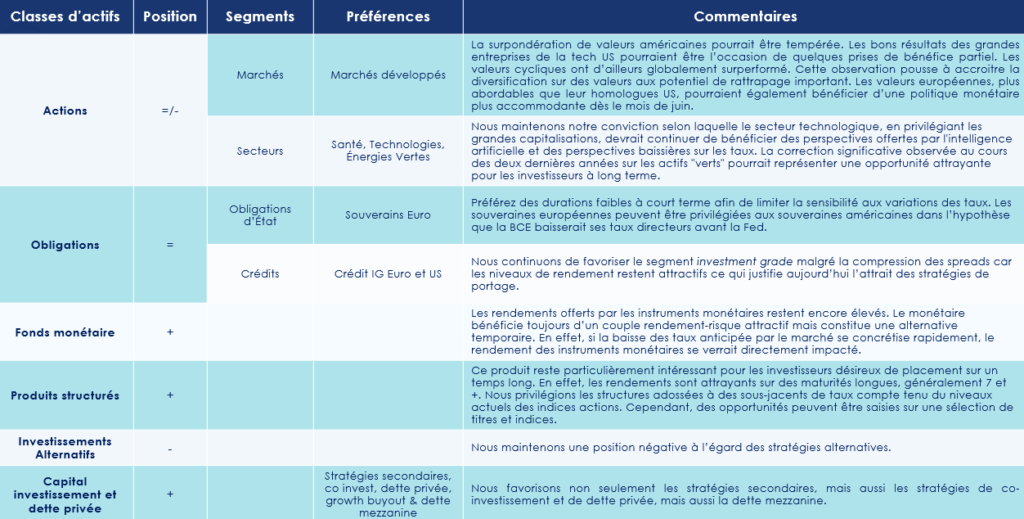
*Les enquêtes de conjoncture fournissent des indicateurs aux économistes pour prévoir l'activité à court terme. L’un des plus regardés est le PMI composite, réalisé à partir d’entretiens auprès des directeurs d'achat des entreprises des secteurs de l'industrie et des services. Un chiffre au-dessus de 50 indique une croissance de l’activité. Un chiffre inférieur à 50 traduit une contraction.
Benjamin Kayser (Teampact) : « Créer une passerelle entre les sportifs de haut niveau et l’innovation positive »
S’il existe des liens forts et naturels entre le monde du sport et les entrepreneurs - le gout de l’effort, un mental hors du commun et une bonne maitrise de leurs émotions – ces deux environnements échangent assez peu. C’est le constat dressé par l’ancien rugbyman de haut niveau, Benjamin Kayser, cofondateur de Teampact Ventures, dans l’émission présentée par Guillaume Lucchini, Objectif 2050, et diffusée sur Décideurs TV.
Guillaume Lucchini. Vous avez une grande carrière de rugbyman derrière vous. Comment passe-t-on du sport de haut niveau à l’investissement en Venture capital ?
Benjamin Kayser. Étonnamment, ce sont les mêmes terrains, les mêmes acteurs. Les entrepreneurs sont des athlètes de la vraie vie, du monde économique. Lorsque ma carrière s’est arrêtée en 2019, j’ai suivi un Executive MBA à Oxford. C’est à ce moment-là que je découvre le monde du private equity, et en particulier celui du Venture Capital. Une statistique m’a, à l’époque, profondément marqué : 60 % des difficultés rencontrées par les start-ups lors de leurs phrases de croissance étaient liées à des problèmes « people ». Or, dans le sport de haut niveau, les athlètes d'exception se démarquent par leur force mentale. Ils détiennent quelques-unes des « best practices » pour constituer des équipes qui vont performer dans la durée. Je vois donc une force absolue qui n'est - pour l’instant - pas exploitée à sa juste valeur, deux mondes qui malheureusement se parlent extrêmement peu.
Guillaume Lucchini. Comment a démarré l’aventure Teampact ?
Benjamin Kayser. Nous avons lancé notre activité il y a deux ans. Dans un premier temps, nous nous sommes concentrés sur la réalisation de clubs deal, sous la forme de SPV (special-purpose vehicle). Plus récemment, nous avons levé notre premier véhicule traditionnel. Un fonds ayant pour vocation d’investir en Seed et Serie A, sur la thématique du climat (économie circulaire, reforestation …) et de la santé. 75 % de nos investissements seront concentrés sur l’Europe continentale et 25 % dans le reste du monde, majoritairement au Royaume-Uni. Notre volonté est de créer une passerelle entre l'excellence sportive et l'innovation positive.
« Le modèle de reforestation proposé par Morfo est 50 fois plus rapide que celui des ONG »
Guillaume Lucchini. Revenons également sur les entreprises sur lesquelles vous vous êtes positionnés. Votre premier investissement était dirigé vers la société « Le Fourgon ». Quel est son positionnement ?
Benjamin Kayser. Notre ambition est d’allier impact et performance économique. Pour y parvenir, nous devons changer nos habitudes de consommation. Nous pensons à ce titre que l’économie circulaire sera un vecteur très important de la transition énergétique. Le positionnement du Fourgon le symbolise parfaitement. Cette entreprise du Nord de la France veut remettre au goût du jour le métier du laitier traditionnel, en livrant aux particuliers, aux administrations publiques et aux entreprises des bouteilles de verre consignées.
Une activité qui concerne l’ensemble des produits liquides, tels que le lait, les jus de fruits, les sodas, les spiritueux, mais aussi les produits vaisselle, les biscuits apéritifs ou encore les savons. Ceux-ci étant bien sûr livrés par des conducteurs disposant de fourgons électriques. L’entreprise dispose également d’une très belle plateforme de commande digitale. Nous sommes vraiment fiers de toutes leurs équipes, qui participent activement à construire le monde de demain et à réduire nos déchets.
Guillaume Lucchini. Il y a également l’entreprise Morfo, qui œuvre à la reforestation à grande échelle. Pouvez-vous nous en parler en quelques mots ?
Benjamin Kayser. Absolument. Cette société déploie un business model fantastique. Pour régénérer de grandes surfaces de forêts, elle utilise des drones et des semences variées et encapsulées. Leurs équipes peuvent ainsi accéder à des zones très enclavées ou difficiles à atteindre, de manière extrêmement efficace. La reforestation est en moyenne 50 fois plus rapide, que celle pouvant être initiée par des ONG.
Au-delà de la noblesse de la cause défendue, Morfo propose un modèle économique pérenne. Ils bénéficient déjà d’une récurrence de leurs revenus, d’une marge nette proche de 50 % et la taille de leur marché adressable est extrêmement significative. Mon associé, Nikola Karabatic, l’un des meilleurs joueurs du monde de handball, y est investi. Il apporte, aux équipes de Morfo, la force mentale du sportif d'exception. Pour ma part, je réalise des sessions régulières avec les cadres de l’entreprise pour leur distiller les « best practices » sur le plan managérial, et ainsi constituer des équipes performantes dans la durée.
« Non seulement l’impact et la performance sont alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre. »
Guillaume Lucchini. Quels sont les profils de ces entrepreneurs ?
Benjamin Kayser. Le plus souvent des profils de grandes écoles, d’ingénieurs ou de commerce. Ce sont des personnalités assez jeunes et dynamiques, qui ont cette fibre de dépassement de soi. C'est pour cela que l'appel et l'inspiration du sport leur parlent beaucoup.
Guillaume Lucchini. L’impact et la performance sont-ils compatibles ?
Benjamin Kayser. Impact et performance sont non seulement compatibles, mais aussi absolument nécessaires, dans un souci de pérenniser l’impact, et de le démultiplier. Nous pensons qu’il convient aussi d’imprégner le monde économique de la notion d'ultra performance propre au sport de haut niveau. Hélas, ce sont ces deux modèles qui ont été opposés pendant très longtemps. Aujourd’hui, ils doivent absolument être mis sur la même longueur d'onde. Une nouvelle génération de collaborateurs demande également à intégrer des entreprises extrêmement ambitieuses, courageuses, qui se montrent performantes tout en ayant un impact absolument significatif sur le monde. C’est aussi le sens de l’histoire sur le plan politique. Non seulement l’impact et la performance sont donc alignés, mais j’irais plus loin en soulignant que l’un ne va pas sans l'autre.
« Les sportifs de haut niveau sont créateurs de mouvement, de dynamique »
Guillaume Lucchini. Quels sont les points communs entre le monde du sport et celui de l’entrepreneuriat ?
Benjamin Kayser. Les deux mondent souffrent - à tort - du « syndrome de l'imposteur ». Les entrepreneurs aiment les sportifs, mais pensent qu'ils n'ont rien à leur proposer d’intéressant. Les sportifs estiment, quant à eux, qu'ils n'ont rien à apporter à une entreprise. Or, dans le monde de la tech, il n'y a pas que des codeurs ou des développeurs. Il y a aussi des dirigeants d'entreprise qui ont besoin de former des équipes, de trouver la bonne alchimie. Cette réussite demande de la confiance, de la résilience, de la fierté d'appartenance.
Tout cela demande des idées, des méthodes et des ingrédients que le sport de haut niveau maîtrise extrêmement bien. Je souhaiterais qu’on utilise davantage le savoir-faire des sportifs dans ce domaine. Ils sont créateurs de mouvement, de dynamique. Aujourd’hui, nous voyons pourtant deux mondes qui se parlent extrêmement peu, mais qui ont absolument tout à s'apporter. Chacun détenant les deux ingrédients indispensables à la réussite : le plaisir et la performance.
Guillaume Lucchini. Les sportifs européens ont-ils la même fibre « business » que leur homologue américain ?
Benjamin Kayser. Même les plus grands sportifs investissant dans la tech ont à un moment ou un autre dû se lancer. Peut-être que les athlètes américains ressentent moins cette « peur du vide ». Ils bénéficient probablement d’un écosystème économique et culturel plus propice, où l’on valorise davantage leur savoir-faire. Les sportifs de haut niveau européens sous valorisent leur propre compétence. Je le regrette fortement. Ils disposent pourtant d’atouts extraordinaires, transposables dans d’autres environnements. Ils n’en ont pas encore pleinement conscience. Mais tout monde apprend. Et les sportifs ont une capacité d’apprentissage bien supérieure à la moyenne.
Guillaume Lucchini. Quel message souhaiteriez-vous adresser aux sportifs qui hésitent à se lancer dans l’aventure ?
Benjamin Kayser. C'est absolument fascinant de voir les projets innovants émerger. Je me sens privilégié de pouvoir côtoyer les fondateurs de ces nouveaux modèles. C'est un plaisir de se dire que nous pouvons contribuer positivement à changer le monde. Les sportifs qui participeront à tous ces changements vont se « régaler ». Ils vont assurément y prendre beaucoup de plaisir. C’est un écosystème fabuleux, similaire à celui qu'ils ont connu durant leur carrière sportive.
https://www.youtube.com/watch?v=LnBhqj_WsVU
Marina Durand (Scala Patrimoine) : « Le nouveau Label ISR exclut le charbon, le gaz et le pétrole »
Lancé en 2016, le Label ISR français est un label d’État qui certifie qu’un fonds d’investissement intègre bien une dimension extra-financière à son analyse. Celui-ci a cependant été victime de son succès. La présence de sociétés pétrolières dans les portefeuilles labellisés, le manque de contraintes pesant sur les gérants ou encore le scandale Orpea ont, en effet, exposé, ces dernières années, ses manques au grand jour. C’est dans cet esprit que le ministère de l’Économie et des Finances a réformé en profondeur le Label ISR. Marina Durand, Ingénieur patrimonial chez Scala Patrimoine, vous en présente les principales nouveautés.
Quel bilan faites-vous du Label ISR depuis sa création en 2016 ?
Marina Durand. Initialement, le label certifie qu'un fonds d'investissement intègre dans son analyse une dimension extra financière et prend en compte les critères ESG (environnementaux, sociaux et de gouvernance) pour sélectionner les entreprises dans lesquelles le fonds investit. C'est le plus grand label responsable en Europe par la taille de ses encours, avec près de 1 200 fonds labellisés, ce qui représente environ 770 milliards d'euros d'actifs gérés.
Le label a permis de mettre en avant des problématiques sociétales importantes. Des sujets qui étaient hélas peu médiatisés à l'époque. Mais, depuis sa création, ce label n'avait pas été révisé. Aussi, celui-ci se trouvait exposé au greenwashing, notamment par la présence de sociétés pétrolières en portefeuille.
Quelles sont les principales nouveautés apportées par la réforme du Label ISR ?
La grande avancée de cette réforme concerne l'intégration d'une dimension climat comme socle du label. Autre nouveauté, le référentiel acte l'exclusion du charbon et des énergies fossiles non conventionnelles. C'est assurément une grande avancée. La portée de cette réforme est à mettre au crédit de Bruno Le Maire qui a souhaité promouvoir un label plus exigeant que celui présenté par le Comité chargé de mener le projet.
Ce nouveau référentiel entrera en vigueur le 1ᵉʳ mars 2024 pour les nouveaux fonds candidats. Les fonds déjà labellisés auront jusqu'en 2025 pour se mettre à jour.
Ainsi, les fonds devront exclure les entreprises qui exploitent du charbon et des énergies fossiles non conventionnelles, comme le gaz de schiste, mais également les entreprises qui lancent de nouveaux projets d'exploitation, d'exploration ou de raffinage d'hydrocarbures, comme le gaz ou le pétrole conventionnel ou non conventionnel. Et enfin, les entreprises du secteur du tabac qui commercialisent des armes controversées ou encore qui violent les droits fondamentaux humains.
« L’environnement devient le socle du Label ISR »
Est-ce qu’il y a d’autres changements ?
Bien sûr, il y a trois axes majeurs d'évolution de ce référentiel. Tout d'abord, l'intégration d'une politique climat dans la gestion de tous les portefeuilles labellisés. En complément des exclusions, les entreprises ayant un fort impact climatique devront s'engager vers une trajectoire de transition alignée avec l'accord de Paris.
Le label ISR conservera, par ailleurs, son caractère généraliste, mais avec une sélectivité renforcée. Le taux de sélectivité passera de 20 à 30 %, c'est-à-dire que les gérants devront exclure de leur portefeuille 30 % des entreprises les moins bien notées dans leur secteur d'activité. Aussi, l'univers d'investissement initial sera plus strict.
Enfin, le concept de double matérialité sera également mis en avant. Les gérants devront ainsi prendre en compte les principales incidences négatives définies dans le règlement européen SFDR 2.
Quelles seront les conséquences de cette réforme ?
Actuellement, 45 % des fonds labellisés ont une exposition au secteur énergétique traditionnel, représentant un investissement total d'environ 7 milliards d'euros. Certains fonds, avec jusqu'à 14 % de leur portefeuille dans ces entreprises, seront particulièrement impactés. Ainsi, Bercy anticipe une perte de 20 % des fonds labellisés ISR. Les nouvelles règles devraient d'ailleurs amener les gérants à exclure certaines entreprises de leurs fonds, comme les grands groupes Shell ou BP.
Par exemple, le fleuron français Total Energy, au cœur de tous les débats, est détenu aujourd'hui dans 161 fonds labellisés.
Finalement, ce nouveau label donne une meilleure transparence, une meilleure information et c'est surtout un label beaucoup plus ambitieux face à l'ampleur des enjeux climatiques actuels. Cette réforme, c'est finalement un nouvel élan pour ce nouveau label.
https://www.youtube.com/watch?v=7OztutRsphY

Club Patrimoine : retrouvez l'interview de Romane Azzopardi en Podcast
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, a été interviewée par Baptiste Heuzé de Club Patrimoine, dans le podcast de l'émission : "Le fonds de la semaine". Elle a présenté le fonds obligataire Carmignac Flexible Bond.
Club Patrimoine. Pourquoi s’intéresser au segment obligataire ?
Romane Azzopardi. 2022 fut une année difficile pour les marchés obligataires, en raison de la remontée très rapide des taux directeurs. Mais tout récemment, avec le changement de rhétorique des banques centrales, la classe d’actifs est redevenue intéressante.
Club Patrimoine. Pourquoi votre choix s’est-il porté sur ce fonds de Carmignac ?
Nous apprécions l’expertise obligataire de Carmignac, dont la classe d'actifs représente environ deux tiers des actifs gérés par la société de gestion. Soulignons également la robustesse des équipes de gestion, avec un collectif « taux » bien rodé (une vingtaine de personnes) et des gérants expérimentés. Guillaume Rigeade et Eliezer Ben Zimra gèrent d’ailleurs ce fonds depuis 2019 mais travaillent ensemble sur cette stratégie depuis 2013.
Leurs fonds se démarque aujourd'hui par sa flexibilité. Les équipes disposent d’une grande liberté, notamment sur le plan géographique, pour aller chercher du rendement sur les segments les plus rentables. Des décisions d’investissement qui s’appuient, par ailleurs, sur de la recherche indépendante et fondamentale de Carmignac. Leur équipe Crédit disposant de leur propre base de données exclusive.
Club Patrimoine. Quels sont les éléments différenciants de Carmignac Flexible Bond ?
Le style « Go Anywhere » avec un biais défensif du fonds nous semble très pertinent. Le risque est maitrisé avec l’application de bornes fermes et claires sur les segments les plus risqués. La notation moyenne des titres en portefeuille est actuellement de BBB. Le fonds reste donc sur des titres de qualité, notés Investment Grade (BBB 37.9% - BB 27.9% - B 12.6%). La gestion des risques est également à souligner. Les équipes de gestion veillent à couvrir le risque de change et peuvent s’appuyer sur un contrôle continu des risques, par une équipe totalement indépendante de la gestion. Autre avantage du fonds : il a la capacité à se « réfugier » sur du monétaire, en cas de retournement de marché. Enfin, la gestion des risques extra financiers est totalement intégrée à la stratégie d’investissement.
Club Patrimoine. Qu’en est-il de sa gestion ?
Les gérants ont une grande flexibilité sur la gestion de la duration, qui peut aller de -3 à + 8. Le positionnement actuel est plutôt sur la partie haute de cette fourchette avec une duration moyenne de 5, majoritairement sur des titres européens.
Club Patrimoine. Quid de ses performances ?
Le fonds est en mesure de capter la hausse de marché, notamment par rapport aux fonds de sa catégorie. En phase baissière, c’est toutefois un peu plus difficile.
Retrouvez l'intégralité de l'interview en cliquant sur ce lien
Le Label ISR va exclure les énergies fossiles
Lancé en 2016 par le ministère de l'Économie et des Finances, le Label ISR a été l’un des premiers labels d’État européens à garantir aux épargnants le caractère socialement responsable d'un investissement. Et le succès fut très vite au rendez-vous. À tel point qu’aujourd’hui, 1170 fonds bénéficient de ce label, pour un encours de 773 Md€.
Malheureusement, le Label ISR n’a pas vraiment su s’adapter aux attentes grandissantes des épargnants et aux enjeux climatiques de plus en plus prégnants. En janvier 2021, l’Inspection générale des finances (IGF) tirait d’ailleurs à boulets rouges, soulignant que le Label français s’exposait « à une perte inéluctable de crédibilité et de pertinence » et adressait « une promesse confuse » à l’épargnant.
Une réforme d’envergure était donc devenue inéluctable.
L’exclusion des énergies fossiles du Label ISR
Mené par un comité constitué d’une dizaine de professionnels, le projet de réforme du Label ISR a été transmis à Bruno Le Maire, au début de l’été. Depuis, sa position était particulièrement attendue, car il devait notamment statuer sur le sort des entreprises pétrolières et gazières.
Le ministre de l’Économie et des Finances vient (enfin) de rendre son verdict. Celui-ci a validé les principales propositions adressées par le comité. Il est même allé au-delà du projet initial en excluant de cette nouvelle mouture les entreprises qui exploitent du charbon ou des hydrocarbures non conventionnels (gaz de schiste), ainsi que celles qui lancent de nouveaux projets d’exploration, d’exploitation ou de raffinage d’hydrocarbures (pétrole ou gaz).
Pour justifier sa décision, Bruno Le Maire confiait au micro de BFM TV que « rien n'était pire que de donner le sentiment aux épargnants que l'on met une estampille verte et qu'en fait, derrière ce sont des activités brunes ». Le ministre estimant qu’il était aussi important de durcir les conditions d’obtention du label.
Les principaux changements apportés au label ISR
La nouvelle version du Label ISR répond aux deux principales exigences du ministère de l’Économie et des Finances : « que le climat devienne le socle incontournable du label et que les fonds aient l’obligation de vérifier que les entreprises limitent leurs impacts négatifs sur les critères ESG ».
Outre l’exclusion des sociétés pétrolières et gazières, la réforme impose désormais un plan de transition aligné avec l’Accord de Paris.
À côté de ce principe climatique, le label ISR conservera son caractère généraliste. Il renforce, d'une part, la sélectivité sur les autres critères environnementaux, sociaux et sociétaux, ainsi que de gouvernance. Et consolide, d'autre part, la définition de l’univers d’investissement initial. Le taux de sélectivité passera, par ailleurs, de 20% à 30%. Autrement dit, les gérants devront exclure de leurs univers d’investissement les 30 % des entreprises les moins bien notées, par secteur d’activité.
Autre changement appréciable, le label intègre notamment des exclusions sur le tabac, la violation des droits humains et les armes controversées.
Le concept de double matérialité est également mis en avant dans la gestion des fonds labellisés. Une exigence qui permettra de s’assurer que l’incidence des investissements sur les dimensions ESG soit bien analysée par les fonds labellisés.
Enfin, les dispositions concernant la gestion des controverses, la politique d’engagement actionnarial et de vote seront plus précises et contraignantes.
Pour Bruno Le Maire, cette réforme répond donc au cahier des charges initialement fixé par le gouvernent : « Nous devons offrir un label simple et efficace pour permettre aux Français de donner du sens à leur épargne. C’est ce que nous faisons avec ce nouveau label ISR, dont la lutte contre le réchauffement climatique devient un incontournable. »
Quelles conséquences pour les sociétés de gestion ?
Une telle réforme pourrait-elle fragiliser l’univers de l’investissement responsable ? Cela semble peu probable. Même si de nombreuses sociétés de gestion abandonneront probablement la labélisation de leurs fonds. Ce mouvement est assumé par le ministère de l’Économie qui anticipe une réduction significative du champ « investissable » de l’ISR.
Selon une étude réalisée par Morningstar : 45 % des fonds labélisés ISR ont une exposition au secteur de l'énergie traditionnelle.
Les nouvelles règles devraient d’ailleurs amener les gérants à exclure de leurs portefeuilles de grands groupes européens. Sont notamment visés TotalEnergies, OMV Neste Worldwide, Eni, Repsol, Galp Energia, BP ou encore Shell. Le fleuron français TotalEnergies, au centre de tous les débats, est actuellement détenu par 161 fonds labellisés ISR.
Un choix fort salué par Antoine Laurent, responsable plaidoyer pour Reclaim Finance, une ONG dédiée aux enjeux de la finance responsable et de la transition climatique : « c’est une avancée majeure pour ce label en quête de crédibilité et un signal clair et bienvenu envoyé en amont de la COP28 sur l’urgence à sortir les financements des énergies fossiles pour les rediriger vers les énergies soutenables. »
Une entrée en vigueur le 1er mars 2024
La suite est entre les mains du comité du label ISR. Il lui appartient désormais de finaliser le nouveau référentiel, d'ici fin novembre.
La réforme du Label ISR entrera ensuite en vigueur, vraisemblablement le 1er mars 2024. Un délai qui laisse ainsi le temps aux gérants de fonds labélisés de sortir les valeurs problématiques de leurs portefeuilles. Ou de renoncer au label !