
Climat : les points clés du rapport de Synthèse du GIEC
Le Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC) vient de publier la synthèse de son sixième rapport d’évaluation, à l’issue d’une session d’approbation qui s’est tenue en Suisse avec les représentants des 195 pays membres.
Ce que nous apprend le rapport de Synthèse du GIEC
Le nouveau rapport du GIEC synthétise les connaissances scientifiques acquises entre 2015 et 2021 sur le changement climatique. Il a également pour objet de constituer la base scientifique principale pour le premier bilan mondial de l’Accord de Paris, qui aura lieu lors de la COP28 à Dubaï (Émirats arabes unis) à la fin de l’année 2023.
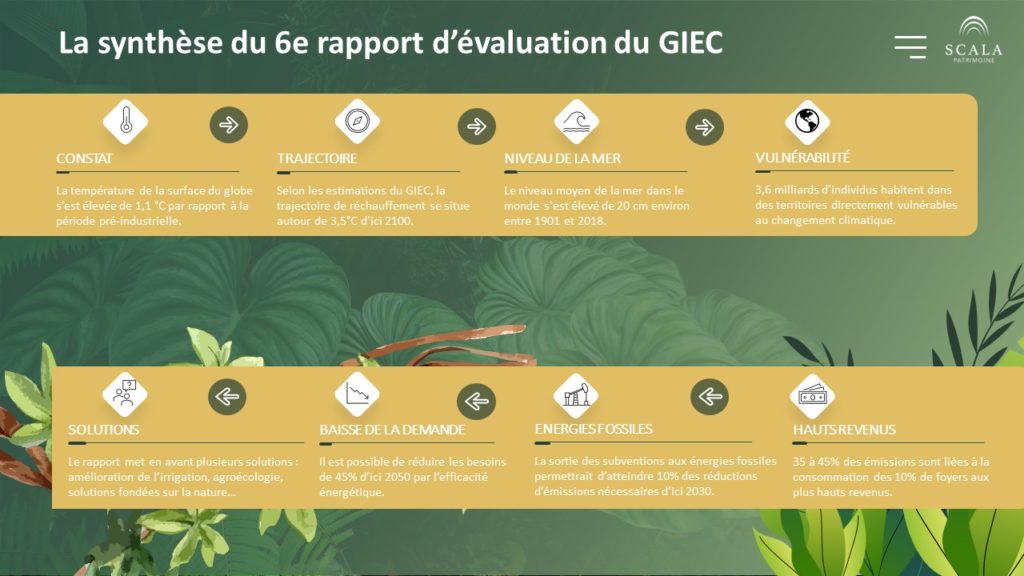
Les projections réalisées par les auteurs du rapport, calculées selon les engagements actuels de réduction des émissions mondiales de gaz à effet, mènent à un réchauffement planétaire d’au moins 2,8 °C en 2100. Et quels que soient les scénarios, les scientifiques estiment que le réchauffement de la planète atteindra 1,5 °C dès le début des années 2030.
Les pistes à explorer
Si le constat dressé par les scientifiques est inquiétant, leur travail se veut également constructif.
De nombreuses options d’adaptation peuvent grandement améliorer la situation. Le rapport évoque notamment la mise en place de systèmes d’alerte précoce, une amélioration de l’irrigation, le développement de l’agroécologie et de solutions fondées sur la nature. L’atteinte du "zéro émission nette de CO2 à l’échelle mondiale en 2050" ne pouvant toutefois reposer que sur une amélioration de la performance énergétique de l’ensemble des secteurs d’activités, parmi lesquels le bâtiment, le transport, l’énergie, ou encore l’industrie.
Le secteur de l’agriculture, la forêt et l’usage des terres représentent un potentiel important de réduction des émissions, avec des bénéfices potentiels pour la biodiversité.
Des projets qui nécessiteront des besoins en financement important. Mais là aussi, le fléchage des capitaux vers une finance plus durable a pris du retard. Le plan des Nations Unies 2015-2030 prévoyait des besoins en financement de 7 000 Md€ par an, durant 15 ans. Hélas, en l'espace de 8 ans, seulement 15 % des sommes prévues ont été mobilisées.

Lancement de la troisième édition du Prix de la Finance Verte
Scala Patrimoine est heureux de vous annoncer le lancement de la troisième édition du « Prix de la Finance Verte », coorganisé avec Décideurs Magazine. Un prix qui se tiendra dans le cadre du Sommet du Patrimoine & de la Performance, le mercredi 12 juillet prochain, au Pavillon d’Armenonville de Paris.
Ce trophée viendra récompenser la société de gestion la plus engagée sur la voie de la transition climatique et énergétique. Lors de la première édition, Sycomore AM avait remporté le Prix. En 2022, Pictet AM s'était illustré en remportant le trophée d'or.
La désignation des lauréats du Prix de la Finance Verte
Pour concourir au prix de la finance verte, la société de gestion devra notamment :
- Avoir été présélectionnée selon des éléments quantitatifs (encours sous gestion, référencement au sein des assurances-vie les plus importantes…). Mais aussi des éléments qualitatifs (verdissement de la gamme de fonds ...)
- Remplir le dossier confidentiel, qui sera ensuite remis aux membres du jury.
- Venir soutenir son dossier à l’oral, lors d’un échange interactif avec le jury.
Le profil des membres du Jury
Le lauréat sera désigné par un jury composé de professionnels, dont les personnalités viennent d’horizons très variés. Sélectionneurs de fonds, membres d'associations, acteurs du monde économiques viendront ainsi partager leurs points de vue et leurs passions pour la question de la transition climatique.
Pour les deux premières éditions, Jacques Attali, le président de Positive Planet, et Brune Poirson, directrice développement durable du groupe Accor, nous avait fait l’honneur de prendre la présidence du Jury.
Les critères d'évaluation
Sur la base du dossier de candidature, le jury portera son choix sur l’entreprise répondant à l’ensemble des critères suivants :
- Le verdissement de la gamme de fonds ;
- La philosophie d’investissement et intégration des enjeux environnementaux ;
- La politique actionnariale : engagement et vote aux assemblées générales ;
- Le reporting & les Initiatives pédagogiques à destination des professionnels de la gestion de patrimoine ;
- L’Engagement de la société de gestion en faveur de l'environnement.
À l’issue du grand Oral, le jury remettra un trophée d’or et un trophée d’argent aux deux premières sociétés de gestion. Le jury pourra également remettre un Prix spécial à une société de gestion qui se sera démarquée sur un projet particulièrement innovant ou pertinent. Cela peut, par exemple, concerné un nouveau fonds ou une nouvelle stratégie.
https://www.youtube.com/watch?v=U12RLQt3quQ&t=6s
F. Guignard (Ecofi) : « L’écosystème de la croissance verte est stimulé »
Géré par Ecofi, Scala Conviction Environnement se positionne sur des entreprises mondiales responsables, contribuant à la transition énergétique et écologique. Les gérants y investissent de manière diversifiée, sur des actions, des obligations vertes et des projets solidaires. Un an après son lancement, Frédéric Guignard, Gérant actions chez Ecofi, et Florent Wabont, économiste, reviennent sur la stratégie du fonds, dans un environnement marqué par une forte inflation.
Scala Patrimoine. En 2022, l’inflation a atteint des niveaux records, notamment aux États-Unis et en Europe. Le pic a-t-il été atteint ?
Frédéric Guignard et Florent Wabont. Aux États-Unis, le « pic » a semble-t-il été franchi. Pour reprendre l’expression de John Williams (président de la Fed de New York), l’inflation observée s’apparente aux « couches » d’un oignon. Les premières d’entre elles s’effritent, à l’image des tensions logistiques, du ralentissement de la consommation, de biens durables et du reflux du prix des matières premières. Reste le déséquilibre sur le marché du travail. On y dénombre toujours près de 2 offres d’emploi par chômeur à fin décembre. La progression salariale qui en découle s’est certes apaisée, mais elle demeure toutefois incompatible avec une inflation à 2%. Elle contribue par ailleurs à maintenir des pressions inflationnistes sur la catégorie des services hors immobilier (services médicaux, restauration…).
L’année 2023 devrait malgré tout rimer avec désinflation, notamment en raison de la poursuite des éléments listés plus haut, en plus de l’assagissement des prix de l’immobilier et de l’effet du resserrement monétaire mené par la Fed. Les dernières « couches » de l’oignon devraient en revanche être les plus résistantes. Nous anticipons une inflation comprise entre 3 et 4% d’ici à la fin d’année.
Scala Patrimoine. Qu’en est-il de l'inflation en Zone Euro ?
L’inflation « totale » a également franchi un cap. Bien qu’elles décélèrent, les catégories liées à l’énergie et l’alimentation contribuent toujours à la moitié des pressions inflationnistes. Les composantes liées aux services ne faiblissent pas, et avancent à un rythme bien supérieur aux standards historiques. D’autre part, 88% des items compris dans l’indice des prix à la consommation augmentent de plus de 2% sur un an. En parallèle, le marché du travail est en tension. Une hausse des salaires nominaux se perçoit dans les mesures agrégées fournies par Eurostat. Le renforcement de l’euro face au dollar constitue quant à lui un élément salutaire. Celui-ci devrait notamment modérer le coût des importations énergétiques.
En 2023, plusieurs éléments se combinent pour justifier une désinflation graduelle, à l’instar de l’assagissement de la composante « énergie » (pétrole, gaz…), de l’action de la BCE, mais également de la détérioration du contexte économique. La grande inconnue demeure la « réouverture » de la Chine, susceptible d’entraîner un regain d’inflation non désiré.
Scala Patrimoine. L’économie mondiale pourrait-elle éviter la récession ? Qu’en sera-t-il de l’Europe ?
Il y a encore quelques mois, le consensus des économistes et des investisseurs tablait sur une entrée en récession de l’économie mondiale dès 2022. Cette dernière ne s’est finalement pas matérialisée. Au cours du second semestre, en zone Euro, la combinaison d’un hiver « doux » et d’une moindre consommation énergétique a permis aux stocks de gaz de rester élevés, déjouant ainsi les pires scénarii pour l’activité en Europe. En outre, les chiffres de la croissance mondiale se sont finalement avérés meilleurs qu’attendu. En ce début 2023, la plupart des indicateurs avancés pointent vers un ralentissement de l’activité mondiale, sous l’effet de (i) l’épuisement de la reprise post-covid, (ii) l’érosion des revenus des ménages ajustés de l’inflation et (iii) la détérioration des conditions financières induite par les politiques monétaires.
Aux États-Unis, le marché de l’immobilier – première victime des relèvements de taux de la Fed – s’est déjà affaibli, après avoir fortement progressé en 2020-21. Le marché de l’emploi poursuit en revanche son expansion, et ne montre que peu de signes de faiblesse. Les signaux qui en sont en extraits, pris isolément ou en les transformant, ne suggèrent pas l’imminence d’une récession. Une incertitude subsiste néanmoins quant à la sensibilité de l’économie aux taux d’intérêt, comparativement aux précédents épisodes historiques. En parallèle, les consommateurs américains disposent (encore) d’un « excès d’épargne » conséquent. Et leur niveau d’endettement n’est pas historiquement élevé. A-t-on déjà absorbé une partie des effets du resserrement monétaire, ou bien l’essentiel est-il à venir en 2023 ?
"L’année 2023 devrait malgré tout rimer avec le reflux de l'inflation"
Scala Patrimoine. Dans un environnement marqué par l'inflation, la situation en zone Euro semble, quant à elle, plus incertaine.
La stratégie de la Banque centrale européenne n’est pas encore tout à fait fixée. La dynamique de l’inflation souffre d’un retard de plusieurs mois vis-à-vis des États-Unis. Autre divergence, le momentum de croissance du PIB se renforce outre-Atlantique depuis le 3ème trimestre 2022, tandis qu’il s’amenuise sur le vieux continent. La crise énergétique s’est atténuée à la faveur d’une météo clémente. Le marché de l’emploi est résilient, mais l’effet de la détérioration des revenus réels et la hausse du coût du capital ne se sont pas encore fait ressentir. Même s’il paraît prématuré d’en estimer l’incidence complète, la perspective d’une « réouverture » de la Chine a cependant fait naître un nouvel espoir pour la croissance européenne.
Scala Patrimoine. Quel bilan tirez-vous de l’année 2022 pour la gestion du fonds Scala Conviction Environnement ?
- l’invasion de l’Ukraine par la Russie, avec pour conséquence la hausse des prix de l’énergie fossile et un regain d’intérêt pour les entreprises liées au secteur de la défense.
- la volonté affirmée des banques centrales de lutter activement contre la résurgence de l’inflation, provoquant un mouvement rapide et d’envergure de hausse des taux affectant la valorisation de toutes les sociétés de croissance, mais aussi l’ensemble du marché obligataire.
Vous l’aurez compris, ce contexte a été peu porteur pour les fonds à thématique « croissance verte », dont les investissements sont dirigés vers la transition énergétique et écologique. En effet, ces fonds n'investissent pas sur des pétrolières, des valeurs de la défense, ou des financières. L'année dernière, cela a pesé sur leurs performances. Notons enfin à propos de Scala Conviction Environnement, un décrochage - et c’est suffisamment rare pour être mentionné - de sa poche obligataire, cette catégorie d’actif apportant en général un facteur stabilisant à la performance qui n’a pas fonctionné cette année.
La bonne nouvelle est que, mesurée en fin d’année, la baisse de la valorisation de Scala Conviction Environnement aura été relativement restreinte (environ 7%)*.
Scala Patrimoine. Comment est-il positionné aujourd’hui ? (Classes d’actifs, zones géographiques …) ? La hausse des taux d’intérêt a-t-elle un impact sur la manière dont vous gérez la poche obligataire du fonds ?
Il est géré aujourd’hui avec un positionnement prudent d’environ 64% en actions, 26% en produits de taux et 6% en entreprises solidaires. Concernant la poche action, les gérants concentrent leurs investissements sur la France et l’Espagne. Ces pays regorgent, en effet, de valeurs liées à la production d’énergie renouvelable, tout comme les Pays-Bas. Ces pays représentent environ 60% des investissements. 87% du fonds étant investi sur des grandes capitalisations (supérieures à 5 Mds€).
Il est intéressant de constater qu’après un engouement en 2020 pour les valeurs liées à la thématique climat, les valorisations de ces sociétés a fortement dégonflé sur les deux dernières années ce qui constitue, selon nous, un bon point d’entrée. La poche obligataire pourrait aussi être un moteur de performance plus qu’un stabilisateur en 2023.
"La perspective d’une « réouverture » de la Chine a fait naître un nouvel espoir pour la croissance européenne"
Scala Patrimoine. Sur quels secteurs investissez vous en priorité pour favoriser la transition vers une économie verte ? Pour quelles raisons ?
L’univers d’investissement de Scala Conviction Environnement se construit autour de huit éco-activités déterminées selon la nomenclature du Label Greenfin (Énergie, Bâtiment, Gestion des déchets et contrôle de la pollution, Industrie, Transport propre, Technologies de l’information et de la communication, Agriculture et forêt et Adaptation au changement climatique).
En termes de secteurs on trouve l’industrie au travers de sociétés leaders dans l’agriculture de précision, comme CNH Industrial, les matériaux d’isolation avec Kingspan, des fabricants de produits électriques pour la haute et moyenne tension tel Schneider. On trouve également plusieurs producteurs d’énergies renouvelables, à l’image de Acciona ou EDP Renovaveis, ainsi que des sociétés spécialisées dans la nutrition/chimie de spécialité, par exemple DSM et Symrise.
Toutes ces activités affichent des perspectives de croissance élevées en raison d’une volonté sociétale et gouvernementale forte de favoriser le développement durable, et d’accélérer la transition énergétique et écologique.
Scala Patrimoine. Le fonds peut-il profiter de la multiplication des investissements liés à la décarbonation de l’économie ?
Que ce soient le Green Deal, l’Inflation Reduction Act américain ou encore le plan REpowerEU d’indépendance stratégique énergétique européen, les budgets d’investissement colossaux font la part belle au financement des activités liées à la décarbonation des économies. Mais ce sont aussi les réglementations qui évoluent et incitent les entreprises à évoluer. Au final, c’est tout l’écosystème de la croissance verte qui est stimulé !
Un premier exemple concret : le développement des énergies renouvelables requiert l’installation d’un volume important de câbles. L'objectif étant relier les multiples sites de production au réseau. Cela bénéficie à des sociétés comme Prysmian, leader dans ce domaine et présente dans le portefeuille. Un autre investissement dans le domaine de la gestion des déchets concerne Befesa. Cette société collecte les déchets issus de la fabrication de l’acier et de l’aluminium pour les recycler. Une activité qui participe de fait à la décarbonisation du secteur de la sidérurgie.
Scala Patrimoine. Le fonds investit également dans des entreprises solidaires à forte utilité environnementale. Pouvez-vous nous en dire plus ?
Scala Conviction Environnement est en effet un fonds solidaire qui investit entre 5 et 10% de ses actifs sur des projets pour le bien-être de l’Homme et la Planète. Parmi les 37 lignes d’investissement figure Ethiquable. Cette société coopérative et participative est implantée dans le Gers. Elle est spécialisée, comme son nom l’indique, dans le commerce équitable. Cette société cherche à développer des partenariats avec des petits producteurs du Sud pour leur offrir un prix d’achat juste et aussi à proposer un prix de vente raisonnable au consommateur. On parle ici de produits de tous les jours – comme le café ou le chocolat – issus de l’agriculture biologique.
Mais il y aurait bien d’autres exemples à citer. Dans le domaine de la protection de la biodiversité à travers le Conservatoire des espaces naturels de la région Auvergne ou encore l’insertion par l’activité économique dans les domaines du maraîchage à travers l’association d’éducation populaire et de l’Economie Sociale et Solidaire « Etudes et Chantiers ».
*Les performances passées ne préjugent pas des performances futures - Les références à un label ou une récompense ne préjugent pas des résultats futurs du fonds ou du gestionnaire.
DOCUMENT non contractuel
Le document ne peut être utilisé dans un but autre que celui pour lequel il a été conçu.
Il ne constitue pas une recommandation d’investissement personnalisée.
Conformément à la réglementation, toute souscription devra être précédée d’une évaluation de l’expérience, de la situation et des objectifs du Client. Il est recommandé, avant tout investissement, de lire le Document d’Information Clé (ou DIC) de l’OPC. Les documents d'informations périodiques de l’OPC sont tenus en permanence à votre disposition chez Ecofi Investissements ou sur notre site internet www.ecofi.fr.
Ecofi Investissements est susceptible de détenir des liens d'intérêt (notamment gestionnaire ou distributeur) ou de détenir des positions sur les OPC ou les valeurs mentionnés. Une quote-part des frais de fonctionnement et de gestion peut-être éventuellement attribuée à un tiers distributeur afin de rémunérer l’acte de commercialisation dudit OPC.
Ecofi Investissements est agréée par l'AMF sous le n°GP97004

Guillaume Lucchini sur Club Patrimoine, dans l’émission « Le fonds de la semaine »
Fanny Berthon a reçu Guillaume Lucchini dans l'émission « le fonds de la semaine ». Le président de Scala Patrimoine y évoque la gestion du fonds "actions émergentes" GemEquity. Classifié SFDR « Article 8 », ce fonds, géré par Gemway Assets, bénéficie également du Label ISR.
Les points clés abordés concernant Gemway Assets
Créée en 2012, la société de gestion Gemway Assets est uniquement dédiée aux marchés émergents. Son offre comprend trois fonds investis en actions émergentes, tous labélisés ISR (GemEquity, GemAsia et GemChina) et un fonds investi en dettes souveraines émergentes avec une approche ESG (GemBond).
Son Fondateur et président, Bruno Vanier a plus de 30 ans d’expérience sur les marchés émergents dont 7 passés en Asie. Ancien membre du comité exécutif d'EdRAM, Bruno a dirigé, en outre, la gestion d’Actions entre 2008 et 2011. Les 3 analystes gérants à ses côtés sont aussi très expérimentés (en moyenne 15 ans d’expérience sur les marchés). La société peut également s’appuyer sur la présence sur le terrain et aux côtés des entreprises de ses équipes. En moyenne, celles-ci réalisent plus de 300 visites de sociétés par an et 10 jours par mois de présence dans un pays émergent.
L’objectif des gérants pour chacun de leurs fonds est clairement défini : tirer profit de l’enrichissement des populations émergentes. Le thème de la Consommation durable chinoise représente d’ailleurs près de 18 % du portefeuille (contre 9,6% pour l’indice de référence). Les équipes sont à ce titre en capacité d’investir sur tous les continents : en Asie, en Amérique Latine, aux Caraïbes, en Europe de l'Est - y compris la Russie - au Moyen-Orient ou encore en Afrique.
Les performances
Sur le long terme, les performances sont au rendez-vous. Depuis sa création, le fonds réalise une performance annuelle supérieure à son indice de référence, malgré une année 2022 difficile.
Le contexte économique et sanitaire
La Chine vient de sortir de sa politique zéro Covid. Cette décision va libérer l’économie et pourrait permettre à la croissance de repartir. Mais, malheureusement, il faudra craindre une grave détérioration de la situation sanitaire.
Retrouvez le lien vers l'interview en cliquant ici.
B Smart TV a rencontré Guillaume Lucchini pour évoquer la récolte des préférences ESG
Le journaliste Nicolas Pagniez a reçu Guillaume Lucchini (Scala Patrimoine) dans l'émission B Smart Patrimoine. Le média évoque notamment l'actualité de l'investissement socialement responsable avec l'obligation de récolte des préférences ESG qui pèse sur les conseillers patrimoniaux.
Depuis le 1er janvier, l’ensemble des conseillers financiers doivent, en effet, prendre en compte les préférences ESG de leurs clients, via un questionnaire ad hoc.
Les informations clés du document intégrant les préférences ESG des épargnants
Aucun questionnaire standard n’existe actuellement pour encadrer le recueil des préférences durables des clients. Les gestionnaires d’actifs et distributeurs élaborent donc chacun leur propre document, pour le moment. Autre problème, des dispositions techniques sont encore en attente. Le questionnaire repose par exemple sur la taxonomie européenne … mais de nombreux aspects pratiques sont encore attendus sur ce texte !
Les trois piliers du document reposent actuellement sur trois grandes questions :
- « Quelle proportion de votre portefeuille souhaitez-vous voir investie dans des activités considérées comme durables par la taxonomie européenne ? »
- « Quelle proportion de votre portefeuille souhaitez vous voir investie dans des investissements durables au sens de SFDR ? (Article 9 pour les fonds qui ont pour objectif l’investissement durable. Ou l'article 8 pour ceux qui font seulement la promotion de ces caractéristiques).
- « Quelle proportion de votre portefeuille souhaitez vous voir investie dans des produits qui prennent en compte les principales incidences négatives de leur investissement sur le plan ESG ? »
Ce document ayant l'objectif de réorienter les flux de capitaux pour parvenir à une croissance durable et inclusive.
Ce qu'il faut en retenir
- « Il n’existe pas encore de modèle de questionnaire universel »
- « Toutes les associations sont en discussion avec les autorités de régulation concernant la réalisation de ce questionnaire »
- « Les sociétés de gestion ne disposent pas de fonds totalement alignés sur la taxonomie. Le pourcentage est donc souvent limité (entre 5% et 20 %). Un alignement très élevé est ainsi impossible à mettre en œuvre en pratique. »
Retrouvez le lien vers l'interview vidéo en cliquant sur le lien ici.
Les meilleurs placements pour 2023
Alors que les banquiers centraux ne l’attendaient plus, l’inflation fait un retour spectaculaire. Selon l'OCDE*, la France devrait subir une hausse des prix de 5,9% en 2022 puis de 5,7% en 2023. Personne ne peut toutefois prédire avec certitude sa durée et son ampleur.
Cette spirale inflationniste marque également la fin de ce que les économistes appellent « la grande modération ». Une période au cours de laquelle les banquiers centraux pouvaient réguler les marchés financiers comme bon leur semblait. Il est désormais acquis que les niveaux d’inflation d’équilibre vont être supérieurs à ce que l’on a connu.
Pour éviter la surchauffe, les banques centrales ne pourront plus injecter autant de liquidités. Moins de liquidité sur les marchés appelle donc des choix d’investissement plus ciblés pour les épargnants. Scala Patrimoine a retenu, pour vous, 5 placements qui devraient se démarquer en 2023 et dans les années à venir.
L’immobilier parisien
Un rempart contre l'inflation
La pierre, en particulier l’investissement locatif, est un excellent rempart contre l’inflation. Les propriétaires ayant, en effet, la possibilité de revaloriser leurs loyers chaque année, en se reposant sur l’indice de référence des loyers (IRL)**.
Cet intérêt pour l’immobilier est d’autant plus marqué que les taux d’emprunts sont encore relativement attractifs, si on les compare à ceux pratiqués ces 20 dernières années. Autre avantage et non des moindres, les établissements bancaires français proposent aux investisseurs des prêts à taux fixe, ce qui n’est pas le cas dans tous les pays occidentaux où les taux variables sont souvent la norme.
Privilégier les zones de tension locative
Si l’immobilier conserve donc, sur le papier, tout son attrait, mieux vaut ne pas investir à l’aveugle. La remontée des taux d’intérêt aura nécessairement un impact sur la capacité d’investissement des Français. Depuis plusieurs mois, les banques se montrent d’ailleurs moins enclines à accorder des crédits. Cette situation devrait, à notre sens, favoriser l’érosion des prix de l’immobilier dans les villes ou les régions les moins dynamiques. Pour cette raison, nous vous conseillons de privilégier les zones où la tension locative est importante. Paris, et plus particulièrement les petites surfaces, conserve à ce titre une longueur d’avance sur les autres localisations. L’offre de biens de qualité est toujours aussi rare tandis que la demande demeure très élevée.
Pour aller plus loin : Investir sur de la pierre papier (SCPI, OPCI, SCI) peut être intéressant, lorsque le véhicule d’investissement est positionné sur des actifs de qualité et que son parc immobilier est bien géré. Ce n’est d’ailleurs pas un hasard si certains véhicules se sont montrés aussi performants durant la période Covid. Dans un contexte de remontée des taux d’intérêt, l’investissement en nue-propriété peut être également être un bon outil à exploiter pour les investisseurs.
Scala Patrimoine attire votre attention sur … les conséquences de la loi Climat
Votée en 2021, la loi Climat s’attaque aux logements les plus énergivores. Depuis le 24 août 2022, les propriétaires d’un logement considéré comme une passoire thermique n’ont d’ailleurs plus la possibilité d’augmenter leur loyer. Une interdiction qui s’adresse aux logements des classes F et G du diagnostic de performance énergétique (DPE). Et à partir du 1er janvier 2023, les logements les plus consommateurs d’énergie seront progressivement interdits à la location. Une décision qui vise plus de 4 millions de biens immobiliers ! Cette loi aura bien évidemment des conséquences sur le marché de l’immobilier. Les notaires constatent déjà une baisse des prix des logements trop consommateurs en énergie, de - 2 % à - 14 % en moyenne. Raison de plus pour se montrer particulièrement précautionneux lors de vos recherches et négociations immobilières.
Les marchés actions
Les rendements des fonds en euros en berne
Dans un environnement marqué par une accélération de l’inflation, les fonds en euros perdent encore un peu plus de leur attrait. Leur rendement réel est aujourd’hui négatif. Et un retour rapide à une meilleure fortune apparait très peu probable. Lors de périodes aussi agitées, les fonds en euros se révèlent être d’immenses paquebots particulièrement difficiles à manœuvrer. Ces placements étant « collés » sur une longue durée à des investissements obligataires faiblement rémunérés. Il y aura, en conséquence, un décalage entre la remontée des taux et celles de leur rendement.
Les épargnants disposant d’un horizon d’investissement à long terme ont, dès lors, tout intérêt à investir une partie de leur épargne sur les marchés financiers, notamment sur les marchés actions. La classe d’actifs conserve tout son sens, lorsqu’elle fait l’objet d’investissements diversifiés et échelonnés dans le temps. Le contexte géopolitique, économique et épidémique encore incertain doit, par ailleurs, inciter les investisseurs à une certaine prudence et à se montrer très sélectif dans leurs placements.
Diversifier ses investissements
Dans ce cadre, nous privilégions des portefeuilles diversifiés, par zone géographique, style de gestion et secteurs d’activités. Nous avons notamment intégré dans nos portefeuilles des placements sur :
- la thématique de l’eau et du bois ;
- le thème de la robotisation et la digitalisation ;
- les infrastructures et la transformation énergétique en Europe. Les États devant investir massivement au cours des prochaines années pour gagner leur indépendance énergétique.
- le marché de la tech américaine qui propose des points d’entrée attractifs, après la baisse de 2022 ;
- les marchés actions chinois, particulièrement sur le secteur de la Climate Tech. Le pays disposant d’un quasi-monopole sur la production de terres rares et d’un savoir-faire incontestable dans la production de véhicules électriques ;
Scala Patrimoine attire votre attention sur … les marchés obligataires
L’inclinaison des politiques des banques centrales a changé la donne sur les marchés obligataires ! Ces derniers peuvent receler quelques opportunités. Face aux craintes d’inflation, les banques centrales se montrent, en effet, moins accommodantes que par le passé. Les hausses de taux devraient toutefois rester d’une ampleur limitée en raison des mauvaises perspectives sur la croissance économique. Plusieurs segments nous semblent actuellement intéressants, notamment les fonds de portage obligataires positionnés sur des dettes d’entreprises bien notées, émises sur une durée comprise entre 3 et 5 ans.
Les produits structurés
Des placements très techniques
Hausses des taux menées par les banques centrales, incertitudes économiques, volatilité persistante sur les marchés financiers … le contexte financier n’a peut-être jamais été aussi favorable aux produits structurés investis sur des courtes et moyennes durées.
Pour rappel, le produits structuré est une alternative à des placements en direct sur les marchés actions. Destinés à réduire l'exposition au risque d'un portefeuille, ces placements sont construits à partir de plusieurs produits financiers (obligations, actions, devises, matières premières, indices boursiers, fonds…). Leur objectif est d’obtenir un rendement optimum en garantissant le capital investi (en totalité ou en partie). Il faut cependant garder à l’esprit les risques d’un tel placement, notamment ceux pesant sur un éventuel défaut de la banque émettrice.
Quoi qu’il en soit, les rendements sont définis par avance selon une formule déterminée lors de l’investissement. Le remboursement total ou partiel du capital se concrétise au terme d’une durée prévue dès le départ (entre 1 et 10 ans généralement) ou de manière anticipée à des dates fixées avant l’échéance du support. Il est dès lors possible de façonner ces instruments financiers pour répondre très précisément aux besoins des investisseurs, et ce, selon leur profil de risque et leur attente.
Un Momentum intéressant
Cette liberté offerte aux investisseurs peut leur permettre de profiter d’un contexte de marché inédit. Depuis quelques mois, la courbe des taux s'est, en effet, inversée. Aussi impensable que cela puisse paraitre, il coûte donc plus cher de se financer à court terme (1 à 3 ans) qu'à long terme. Pour saisir au mieux cette opportunité, nous privilégions les produits structurés ayant une durée de vie assez courte. Cette stratégie présente deux avantages. D’une part, offrir aux investisseurs un rendement attractif. Et d’autre part, éviter de se retrouver « coller » pendant une longue période sur des produits servant des taux qui pourraient à l’avenir encore évoluer.
En pratique, nous conseillons aux investisseurs intéressés par les produits structurés de se positionner sur plusieurs produits différents, avec des versements répartis dans le temps. Ce positionnement présente à nos yeux plusieurs vertus :
- cela réduit le risque d’un mauvais positionnement sur les marchés en jouant sur plusieurs niveaux de valorisations (différents points d’entrée) ;
- il diversifie le portefeuille en jouant sur différents sous-jacents et barrières de protections ;
- cela limite le blocage des fonds avec plusieurs fenêtres de sorties et augmente ainsi la liquidité des investissements.
Scala Patrimoine attire votre attention sur … les frais appliqués aux produits structurés
Le produit structuré est très rémunérateur pour le courtier qui les commercialise. Plusieurs couches de frais (frais d’entrée, frais de gestion …), plus ou moins visibles, superposent et nuisent à la performance de l’investissement. Les établissements bancaires vont, de leur côté, naturellement, mettre en avant leurs propres produits, aux dépens de l’intérêt du client. Dans ce contexte, passer par un conseil indépendant évite tout conflit d’intérêts. Le statut d’indépendant de Scala Patrimoine, rémunéré exclusivement aux honoraires, vous donne accès aux meilleurs rendements du marché. Nous travaillons, à ce titre, en architecture ouverte et en toute transparence de frais. Nous sélectionnons nos partenaires grâce à une procédure d’appel d’offres sur mesure.
Le Private equity
Un investissement dans l'économie réelle
Le Private Equity permet d’investir dans des entreprises non cotées (start-up, PME, ETI …), à des moments clés de leur vie, et ainsi participer au financement de l'économie réelle. Ce financement s’opère de façon plus tangible que sur les marchés côtés, grâce à une plus grande proximité avec les entreprises et leur management.
L’investissement sur le private equity doit toutefois s’envisager sur un temps très long, entre 5 et 10 ans en moyenne. Durant ce laps de temps, la société de gestion procédera, en principe, à des appels de fonds et des remboursements successifs. Les sommes investies seront donc bloquées sur une longue période.
Des placements performants
En contrepartie de cette illiquidité et d’un ticket d’entrée assez élevé pour les meilleurs fonds, la classe d’actifs offre des performances de premier choix. À fin 2021, sur 15 ans, celles-ci s’élèvent ainsi à 12,2 % ! Dans le même temps, le CAC 40, dividendes réinvestis, et l’immobilier réalisent respectivement une performance annuelle de 6,1 % et de 6,3 %.
Il faut dire qu’en se positionnant sur le private equity, les investisseurs sont en mesure d’aller chercher, via des fonds d’investissement spécialisés, la performance au cours des années où les entreprises connaissent leur plus fort taux de croissance.
Mais attention, les écarts entre les fonds sont plus importants que sur les marchés boursiers. Cette dispersion se matérialise principalement sur le segment du capital-innovation (start-up). C’est pour cette raison qu’il est essentiel de choisir les bonnes sociétés de gestion. Les meilleurs gestionnaires étant notamment ceux en capacité d’accompagner les entreprises dans leurs projets de croissance (ouverture à l’international, acquisition stratégique, digitalisation …).
Scala Patrimoine attire votre attention sur … la nécessité de diversifier ses placements en private equity
Pour investir sur cette classe d’actifs, nous conseillons aux épargnants de se positionner sur des fonds de capital investissement. Ce choix permet d’élaborer une stratégie patrimoniale de long terme avec la possibilité d’accéder à une offre d’investissements diversifiés et complémentaires, en partenariat avec des acteurs de premier ordre. Il offre aussi la possibilité d’accéder à des opportunités d’investissement de taille supérieure à ce qui pourrait être fait en direct. Enfin, les fonds réalisent leurs investissements de manière progressive, ce qui atténue les éventuels chocs de marché.
La forêt
En France, les forêts s’étendent ainsi sur près de 17 millions d’hectares, soit près d’un tiers de notre territoire. Elles constituent des puits de carbone très efficaces, en captant près de 15% des émissions annuelles de CO² de notre pays.
Mais au-delà de leur rôle dans la préservation de la biodiversité, les forêts sont également des actifs tangibles et rentables. Le propriétaire de forêts ou de parts de Groupements forestiers d'Investissement (GFI) peut, en effet, créer de la valeur sur le long terme (autour de 2 à 3 % par an) grâce à la vente de coupes de bois et la revalorisation des prix.
Investir de manière collective via des GFI présente, à cet égard, plusieurs avantages. Ces véhicules d’investissement ont la capacité de diversifier leurs acquisitions sur l’ensemble du territoire national, mais aussi en Europe (Roumanie, Europe du Nord …) où la profondeur du marché est plus importante. Ces spécialistes sont également en mesure de sélectionner les forets disposant d’une bonne productivité biologique et dont le bois d’œuvre sera de qualité (plaquage, meubles, construction). Enfin, les fonds s’assurent la plupart du temps contre les principaux risques pesant sur les forêts (incendies, tempêtes, risques phytosanitaires, le réchauffement climatique …).
Scala Patrimoine attire votre attention sur … la fiscalité
Cerise sur le gâteau, l’investissement dans les forêts bénéficie d’une fiscalité très avantageuse.
Les épargnants ont ainsi la possibilité de bénéficier :
- Soit du régime fiscal du réemploi de produit de cession (150 OB Ter) ;
- Soit d’une réduction de leur impôt sur le revenu à hauteur de 25 % du montant de leur investissement, en contrepartie d’une durée de détention d’au moins 5 ans. Cet avantage étant cependant soumis au plafonnement des niches fiscales de 10 000 euros.
Attention : à partir du 1er janvier 2023, la réduction d’impôt deviendra un crédit d’impôt. Une très bonne nouvelle pour les investisseurs, car si le montant de l’avantage fiscal vient à être supérieur à celui de l’impôt du contribuable, l’excédent lui serait alors restitué.
Mais ce n’est pas tout ! Investir dans une forêt en direct ou au travers d’un GFI se révèle particulièrement intéressant en matière de transmission, grâce à une exonération des droits de succession ou de donation de 75 %.
Enfin, les redevables de l’IFI profitent d’une exonération de 75 % de la valeur de leur actif, voire à 100 % pour certains groupements forestiers.
L’œil de Scala Patrimoine
Surveillez les frais prélevés sur vos placements
Les épargnants supportent, malheureusement, de nombreux coûts sur leurs placements. Frais d’entrée, frais de gestion, rétrocommissions, commissions de surperformance … la liste est longue ! D’ailleurs, deux sénateurs - Jean-François Husson et Albéric de Montgolfier - se sont récemment emparés du sujet et déposé un projet de loi pour lutter contre ce véritable fléau.
Il y a quelques semaines, l’un des sénateurs confiait d'ailleurs aux journalistes de l’Agefi : « Beaucoup d’éléments nuisent au rendement net des placements au bénéfice des distributeurs et sans que l’épargnant puisse échapper à ces accumulations de frais. Il faut faire en sorte que l’épargnant trouve sa juste rémunération et que le maximum d’intérêts lui soit servi. »
Le clean share comme solution
Pour permettre aux épargnants de bénéficier du meilleur rendement possible pour leurs placements, Scala Patrimoine propose un contrat intégrant des parts de fonds « clean share ». Ces fonds sont proposés sans que ne soit reversée une part des frais de gestion du fonds au distributeur (banque, CGP). L’élimination de cette “part distributeur”, c’est-à-dire la suppression des “rétro-cessions de commissions”, réduit drastiquement les frais prélevés sur le contrat.
Pour en savoir plus sur le clean share, voici le site clean my share.
* l'Organisation de coopération et de développement économiques (OCDE)
** L'IRL est calculé en fonction de l’évolution de la hausse des prix à la consommation.
Loi Climat : vers une interdiction à la location des logements énergivores
L’immobilier est responsable à lui seul d’un quart des émissions de gaz à effet de serre en France. Selon une étude de l'Observatoire national de la rénovation énergétique (ONRE), la France compterait ainsi 7,2 millions de passoires thermiques. Pour atténuer l'impact environnemental du secteur, le gouvernement s’est donc lancé dans un grand plan de rénovation des bâtiments. « La solution est connue, il faut rénover, rénover, rénover » martèle ainsi Barbara Pompili, la ministre de la Transition écologique. Une volonté politique qui s’est finalement traduite en juillet 2021 par le vote de la loi « Climat et résilience ».
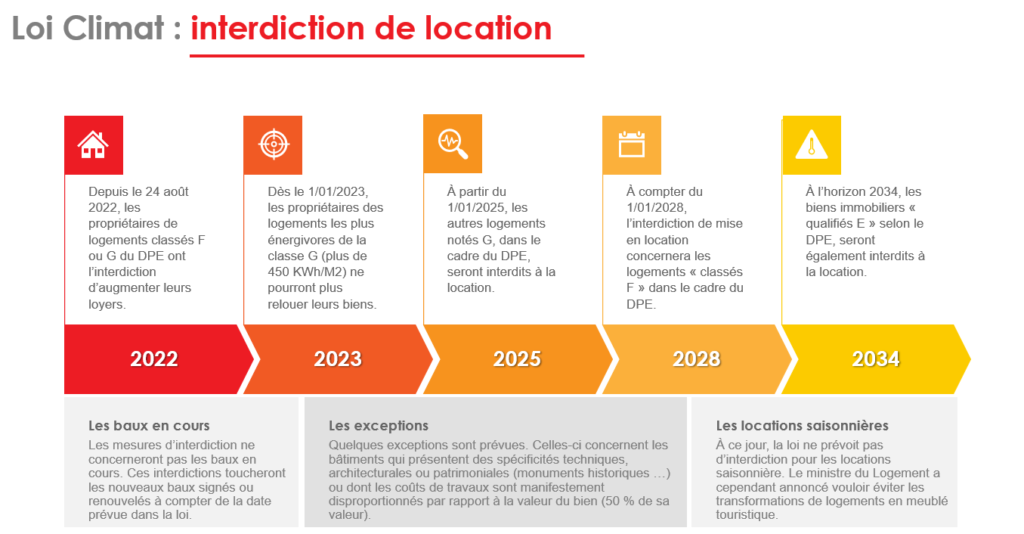
Voici le calendrier de mesures présentées par le législateur, en 5 dates clés !
Le calendrier des mesures de la Loi Climat
Depuis le 24 août 2022
Un an après le vote de la loi « Climat et Résilience », une première mesure vient de s’appliquer. Et le moins que l’on puisse dire est qu’elle donne le ton ! Un décret interdit, en effet, depuis le 24 août dernier, aux propriétaires bailleurs de logements (loués nus ou meublés) considérés comme des passoires thermiques, c’est-à-dire classés F ou G du diagnostic de performance énergétique (DPE)*, d’augmenter les loyers.
Une disposition qui touche les baux signés, renouvelés ou tacitement reconduits depuis cette date.
Précision : ce gel des loyers ne s’appliquera pas tout de suite aux logements situés dans les départements d'outre-mer (Martinique, Guadeloupe, Guyane, Réunion et Mayotte). Un délai supplémentaire, fixé au 1er juillet 2024, leur a - en effet - été accordé.
À partir du 1er janvier 2023
Dès le 1er janvier 2023, les propriétaires des logements les plus énergivores de la classe G ne pourront plus les relouer. Cette mesure concerne les biens affichant une consommation annuelle d’énergie supérieure à 450 kilowattheures par mètre carré. Leur nombre est aujourd’hui estimé à 140 000, dans le parc locatif privé. Selon les dernières études réalisées, il s’agirait principalement de maisons individuelles utilisant un système de chauffage au fioul et d’appartements localisés en Île-de-France.
Mais rassurez-vous, cette interdiction s’applique uniquement aux baux conclus ou renouvelés à compter de cette date. Les contrats en cours ne sont donc pas concernés.
Dès le 1er janvier 2025
Dans deux ans, les autres logements notés G, dans le cadre du DPE, seront progressivement interdits à la location.
À compter de 2028
À partir du 1er janvier 2028, l’interdiction de mise en location concernera les logements « classés F ».
En 2034
Enfin, la dernière étape, applicable en 2034, vise à mettre au ban les biens immobiliers « qualifiés E » selon le DPE.
Comment s'appliquera la Loi Climat ?
Le bouquet de mesures voté par les parlementaires s’avère très complexe à mettre en œuvre. Ainsi, pour éviter une déstabilisation trop importante du marché de l’immobilier, le législateur prévoit une application dite « progressive ».
Quels sont les travaux à réaliser ?
Une rénovation énergétique est dite performante lorsque des travaux permettent de respecter les conditions suivantes :
- l’atteinte de la classe A ou B au sens du diagnostic de performance énergétique (DPE) ;
- l’étude des six postes de travaux de rénovation suivants : l'isolation des murs, l'isolation des planchers bas, l'isolation de la toiture, le remplacement des menuiseries extérieures, la ventilation, la production de chauffage et d'eau chaude sanitaire ainsi que les interfaces associées.
Précision : Pour les bâtiments de classe F ou G au sens du DPE, une rénovation énergétique est dite performante lorsque les travaux permettent l’atteinte au moins de la classe C du DPE et que les 6 postes de travaux ont été étudiés.
Quelles sont les exceptions ?
Les parlementaires ont également prévu quelques exceptions aux obligations pesant sur les propriétaires de logements les plus énergivores.
Celles-ci concernent les bâtiments qui présentent :
- des spécificités techniques, architecturales ou patrimoniales (monuments historiques, bâtiments se trouvant dans des sites classés …) ;
- des coûts de travaux manifestement disproportionnés par rapport à la valeur du bien (50 % de sa valeur).
Pour ces logements, la rénovation énergétique est dite performante lorsque les travaux permettent un gain d’au moins deux classes du DPE et que les six postes de travaux précités ont été traités.
Quels sont les baux concernés ?
Bonne nouvelle pour les propriétaires, les mesures d’interdiction prévues dans la loi ne concerneront pas les baux en cours. Comme l’a indiqué Olivier Klein, ministre du Logement, lors d’une interview donnée au journal « Le Parisien » en juillet dernier : « Cette règle s’applique quand il y a un changement de locataire et évidemment, personne ne sera mis à la porte, ce serait absurde ! ». Ces interdictions toucheront en pratique les nouveaux baux signés, renouvelés ou tacitement reconduits à compter de la date prévue par la loi.
Les locations saisonnières ou touristiques sont-elles touchées ?
À ce jour, la loi ne prévoit pas d’interdiction pour les locations saisonnières ou touristiques. Mais les choses pourraient vite changer. Devant le risque de voir les propriétaires « en profiter » pour louer leur logement via des plateformes de location de courte durée (AirBnb...), le ministre du Logement a réagi. « Il est hors de question qu’on se réfugie derrière l’interdiction de remettre en location en transformant son logement en meublé touristique » résume Olivier Klein. Un aménagement de la loi est donc attendu dans les prochaines semaines.
Les logements situés en outre-mer bénéficient-ils d'un calendrier aménagé ?
En outre-mer, l’interdiction de mise en location de passoires énergétiques est fixée à partir de janvier 2028 pour les logements classés G et à partir de janvier 2031 pour ceux classés F.
Quelles sont les sanctions possibles pour le propriétaire ?
Le propriétaire qui mettrait en location un logement considéré comme « indécent » s’exposera notamment :
- à une obligation de réaliser les travaux nécessaires ;
- à une réduction ou une suspension des loyers versés par le locataire ;
- aux versements de dommages et intérêts à payer au locataire ?
Qu'est ce que l'audit énergétique ?
Dès le 1er avril 2023, un audit énergétique devra obligatoirement être réalisé avant la mise en vente de logements classés F ou G au diagnostic de performance énergétique. L'audit s'appliquera ensuite aux habitations classées E à partir du 1er janvier 2025, puis aux logements classés D à partir du 1er janvier 2034. Ce document proposera les travaux à réaliser pour améliorer le classement de l'habitation. Ces travaux ne sont pas obligatoires pour conclure la vente, mais l'acquéreur sera informé de leur nature.
L'avis de Scala Patrimoine
Si la volonté du législateur est louable – réduire la facture énergétique des locataires et accélérer la transformation énergétique du pays – le calendrier de la mise en œuvre de la loi climat apparait extrêmement optimiste.
Des propriétaires pris à la gorge ?
En imposant aux propriétaires la réalisation de travaux aussi rapidement, le législateur risque de pousser les moins fortunés d’entre eux à vendre leurs biens ou à les retirer de la location. Surtout que les aides à disposition des propriétaires (TVA à 5,5 %, Ma Prime Renov, Aides de l’Anah, crédit d’impôt pour la transition énergétique …) semblent bien insuffisantes pour absorber le coût des travaux, évalué en moyenne à 15 % du prix du bien.
Le marché immobilier déstabilisé ?
Le contexte économique difficile (inflation, réduction de l’accès aux crédits par les établissements bancaires) ne joue également pas en faveur des propriétaires.
La mise en vente d’un trop grand nombre de logements par leurs propriétaires pourrait, par ailleurs, créer un choc d’offres sur le marché immobilier et tirer les prix vers le bas, surtout dans les zones économiques les moins attractives.
Le possible retrait du marché locatif de biens immobiliers serait aussi dommageable. Cette situation entrainerait, il est vrai, une hausse du prix des loyers pour les locataires, en raison de la raréfaction des biens à louer.
Enfin, les propriétaires souhaitant réaliser des travaux de rénovation trouveront-ils des artisans pour les réaliser ? Rien n’est moins sûr. Aujourd’hui, il est déjà difficile d'obtenir l'accord d'entreprises du bâtiment pour rénover les petites surfaces. Avec la forte hausse des demandes qui se profile, cela pourrait ressembler à un véritable parcours du combattant.
Une opportunité d’investissement ?
Ce contexte peut néanmoins représenter une opportunité pour les investisseurs immobiliers. Ces derniers vont se retrouver en position de force lors des négociations avec les vendeurs qui n’ont pas les moyens de réaliser ces travaux. Et leur terrain de jeu s’annonce vaste. 45% des résidences en Île-de-France entraient dans les trois classes énergétiques (E, F et G) en 2018 !
LOI n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique
* Le diagnostic de performance énergétique (DPE) renseigne sur la performance énergétique d’un bien immobilier (étiquettes A à G). IL évalue sa consommation d’énergie et son impact en termes d’émissions de gaz à effet de serre. Ceux dont l’étiquette énergétique est en A et B sont considérés comme peu énergivores. Ceux qui sont classés en F et G sont désignés comme des passoires thermiques. Un DPE est, en principe, valable 10 ans. Par exceptions, les DPE réalisés entre le 1er janvier 2013 et le 31 décembre 2017 inclus sont valables jusqu'au 31 décembre 2022 tandis que ceux réalisés entre le 1er janvier 2018 et le 30 juin 2021 inclus le sont jusqu'au 31 décembre 2024.
Guillaume Lucchini évoque le patrimoine des entrepreneurs pour Les Echos
De la protection de sa famille à la cession ou la transmission de sa société, en passant par la préparation de sa retraite et ses investissements, la gestion des affaires privées d'un entrepreneur recouvre de nombreux sujets ayant des répercussions juridiques, fiscales et financières.
Guillaume Lucchini, président de Scala Patrimoine, a répondu aux questions de Laurence Boccara et de Francoise Paoletti, journalistes pour Les Echos, consacrées à la gestion du patrimoine du chef d'entreprise.
Ce qu'il faut en retenir
La protection personnelle des entrepreneurs et celle de ses proches
Voici les éléments clés à retrouver dans cet article :
- « Une première parade consiste à souscrire une assurance décès, destinée à assurer, sur une période temporaire, une protection financière à la famille de l'assuré. »
- « La souscription d'un contrat d'assurance-vie avec la rédaction d'une clause bénéficiaire démembrée est une option à envisager. »
- « La rédaction d'un mandat de protection future permet d'organiser la bonne continuité de la gouvernance en cas d'accident de la vie. Il permet ainsi d'éviter de bloquer les décisions de gestion. De façon indirecte, cela permet aussi de s'assurer que le patrimoine qui reviendra aux héritiers présomptifs (le conjoint et/ou les enfants mineurs) ne verra pas sa valeur se détériorer dans le temps. »
Neutraliser ou réduire sa fiscalité
La publication des Echos souligne notamment :
- « Les stratégies d'évitement de l'impôt sont à géométrie variable et tout à fait légales. »
- « Avant de s'engager dans une opération immobilière en Monument historique mieux vaut être un amoureux des vieilles pierres. Les entrepreneurs doivent aussi être prêt à y passer du temps pour préserver et restaurer le bâti dans les règles de l'art et sous l'égide de l'architecte des bâtiments de France. »
- « Le PER est, d'une part, à privilégier par des entrepreneurs imposés aux tranches les plus élevées du barème de l'IR. Et, d'autre part, à ceux qui, au moment de leur retraite, anticipent une baisse notable de leur fiscalité. Ce dernier élément est essentiel si le souscripteur opte pour une sortie en capital de son contrat. La part de capital correspondant est, en effet, imposée au barème de l'IR. Plus le taux marginal d'imposition du souscripteur lors de sa retraite baissera, plus cette stratégie aura de sens. »
Comment les sportifs de haut niveau gèrent-ils leur patrimoine ?
En 2019, le journal L’Équipe faisait sa Une sur une escroquerie aux investissements immobiliers de défiscalisation ayant touché de nombreux joueurs de football professionnels. À l’époque, cette affaire avait fait l’effet d’une « bombe » dans le monde sportif. Elle mettait en lumière la vulnérabilité de certains investisseurs face à des commerciaux mal intentionnés. Ces cas, loin d’être isolés, rappellent aussi douloureusement la nécessité pour les sportifs de se faire accompagner par des professionnels reconnus.
Une carrière courte
La carrière d’un sportif est très courte. Rares sont ceux qui arrivent à rester au sommet au-delà de leur 35e anniversaire. Bien gérer et sécuriser son patrimoine devient alors essentiel pour ces athlètes, avec l'idée de pouvoir aborder leur seconde vie professionnelle le plus sereinement possible.
« Ce n’est pas toujours évident pour un jeune sportif de haut niveau de s’intéresser à des questions d’argent. Son sport, sa passion, lui demande déjà beaucoup de temps et d’investissement. C’est pour cette raison qu’il faut très vite bien s'entourer » témoigne Maxime Marcelli, Associé du Département Sport de Scala Patrimoine et intervenant dans le Master 2 du Centre du Droit du Sport d'Aix-Marseille. Surtout que le risque de blessure ou d’accident est omniprésent.
« Malheureusement, la carrière d’un sportif de haut niveau peut s’interrompre à tout moment. Penser à l’après-carrière n’est pas une option. Se protéger financièrement contre les aléas de la vie et mettre à l’abri sa famille doit être une priorité » tient à ajouter Maxime Marcelli.
Un cercle de confiance essentiel pour les sportifs
Si la pépite du football français, Kylian Mbappé, brille sur les terrains, il gère aussi son patrimoine de manière avisée. Avec le soutien de sa famille, il a su s’entourer d’experts. Une approche particulièrement intéressante, reprise par de nombreux sportifs.
Un écosystème de professionnels reconnus
Depuis une dizaine d’années, sous l’impulsion de personnalités comme Tony Parker ou Kylian Mbappé, les familles des sportifs veillent à créer autour d’eux une communauté d’experts reconnus (agents sportifs, avocats, experts-comptables …). Une tendance confirmée par Guillaume Lucchini, fondateur du cabinet Scala Patrimoine et intervenant dans le Master 2 Droit du Sport de Lille : « La très grande professionnalisation des approches proposées par ces sportifs a fait des émules. Les familles et les agents qui nous sollicitent fédèrent une équipe de spécialistes dans des domaines périphériques du sport. » Avant d’ajouter : « L’accès à des conseils de haut niveau se fait de plus en plus tôt. L’idée étant de créer un cocon autour du sportif, et ainsi le protéger de toutes les affaires d’escroquerie, dont la presse, s’est fait l’écho ces dernières années. »
Éviter les conflits d’intérêts
Attirés par l’appât du gain et peu au fait des questions patrimoniales, certains interlocuteurs proposent des investissements pas toujours alignés avec les intérêts de leurs clients. Pour se prémunir de ces conflits d’intérêts, l’entourage du sportif de haut niveau veille à intégrer dans leur cercle de confiance des conseillers en gestion de patrimoine indépendants, rémunérés sous la forme d’honoraires. « Ce mode de rémunération ne présente que des avantages. D’une part, cela crée une relation de confiance très forte entre le sportif et son conseiller, car la rémunération de celui-ci sera totalement transparence. Et d’autre part, cela élimine tous les risques de conflits d’intérêts, car le Wealth Planner sera uniquement payé sur la qualité du conseil apporté, qu’importe le nombre et la nature des placements souscrits par le sportif » abonde ainsi Guillaume Lucchini.
Quels conseils apporter aux sportifs de haut niveau ?
La nature de ses revenus, la durée limitée de ses contrats et les risques pesant sur sa carrière conduisent les sportifs de haut niveau à gérer leur patrimoine de manière spécifique.
Le rôle clé de la famille
Pour les plus jeunes sportifs, la famille (ou les proches) joue un rôle clé. Comme le souligne Guillaume Lucchini : « c’est elle qui va structurer et sécuriser l’écosystème qui accompagnera l’athlète durant sa carrière. »
Le choix du conseiller en gestion de patrimoine indépendant s’avère à ce titre très important, car « son rôle s’étend bien au-delà de la carrière du joueur. Il sera toujours à ses côtés pour gérer, valoriser, pérenniser et préparer la transmission de son patrimoine à ses futurs héritiers » précise le Président de Scala Patrimoine avant d’appeler à la méfiance vis-à-vis « des personnes qui se montrent insistant auprès des familles. Le rôle du conseiller est de gérer la stratégie patrimoniale, et non de passer son temps au bord des terrains pour aborder les jeunes joueurs ».
Une approche globale
Un sportif de haut niveau peut être amené à gagner beaucoup d’argent, et cela très rapidement. Or, celui-ci n’a pas toujours les armes pour gérer un tel patrimoine. Cette matière demande, en effet, des compétences très étendues, sur le plan juridique, fiscal, patrimonial et financier qu’il faut savoir intégrer dans une approche globale. « L’entourage du sportif aura donc pour mission de fédérer un écosystème de professionnels capables de traiter chacune des problématiques rencontrées. L'avocat devra notamment gérer les droits à l’image ou la fiscalité internationale. L'agent se chargera de la négociation des contrats avec le club. Tandis que le Wealth Planner se concentrera sur les problématiques patrimoniales … » précise Maxime Marcelli.
Une gestion en bon père de famille
Les revenus des sportifs sont, dans la majorité des cas, perçus sur de très courtes durées. Pour valoriser leur patrimoine sur le long terme, les athlètes n’ont donc pas le droit à l’erreur.
« L’objectif premier est de sécuriser leur après carrière. Cette stratégie nécessite donc de réaliser des investissements en bon père de famille, notamment dans la pierre » témoigne Guillaume Lucchini. L’un des principaux enjeux étant de poser un cadre sécurisant, permettant ensuite, en fonction des objectifs, du profil du risque et des volontés du sportif d’investir sur une partie de son capital sur des actifs plus risqués (marchés financiers, private equity) ou des projets entrepreneuriaux (start-up, entreprise …).
Guillaume Lucchini revient sur les premiers investissements réalisés par les sportifs : « le plus souvent, la première étape repose sur l’achat de la résidence principale, pour lequel nous veillons à ne pas entrer dans un caractère ostentatoire. La deuxième étape sera de sécuriser la perception de revenus, notamment en cas d’arrêt brutal de la carrière. Cela peut, par exemple, passer par des investissements dans l’immobilier. Mais attention ! Nous privilégions la pierre dans l’ancien, en cœur de centre-ville. Mieux vaut se tenir à l’écart de certains investissements de défiscalisation sur lesquels les joueurs sont trop souvent sollicités pour réduire leur impôt. » Une situation qui rappelle ainsi les dangers dans lesquels peuvent tomber ceux qui souhaitent réduire leur impôt à tout prix ou céder aux sirènes de promesses de gains fantaisistes.
Bien gérer l’endettement des sportifs
Les difficultés financières rencontrées par des sportifs de haut niveau s’expliquent très souvent par un taux d’endettement trop élevé. Des problématiques notamment rencontrées lorsque les emprunts ont été réalisés sur des durées supérieures à celles du contrat du joueur. Hélas, à la fin d'une carrière sportive, la baisse de revenus ne permet plus au sportif de couvrir des charges aussi importantes.
« De nombreux commerciaux tentent de vendre des investissements immobiliers de défiscalisation pour toucher un maximum de commissions, en engageant les joueurs sur des durées supérieures à celles de leur contrat » prévient Guillaume Lucchini. « Or, le joueur doit veiller à faire coïncider la fin de la carrière et la fin de l’endettement, de manière à ne plus avoir à budgéter de remboursement lorsque les revenus baissent. »
Dans ce cadre, le conseiller patrimonial devra donc définir le reste à vivre confortable avec le client. Un travail qui ne pourra être concrétisé qu'en œuvrant main dans la main avec ses agents et ses avocats. Disposer d’une planification financière actualisée de ses nouveaux contrats étant indispensable.
« C’est tout l’intérêt d’être accompagné par un conseiller totalement indépendant, dont le rôle sera d’adapter en permanence la stratégie patrimoniale du sportif, en fonction du contexte salarial et de l’environnement économique » conclut le fondateur de Scala Patrimoine.

Classement Décideurs Magazine : Scala patrimoine est « incontournable »
C’est un grand plaisir de vous annoncer que Scala Patrimoine est de nouveau classé « Incontournable » dans le guide des meilleurs cabinets de conseil en gestion de patrimoine 2022, réalisé par Décideurs Magazine.
Cette distinction, la plus haute possible, vient ainsi récompenser l’implication et le savoir-faire de toutes nos équipes.
Nous tenons, à ce titre, à remercier nos clients pour la confiance accordée depuis tant d’années.
Nous souhaitons aussi témoigner notre reconnaissance aux notaires, avocats, experts-comptables, gérants d'actifs, mandataires sportifs et établissements bancaires avec qui nous travaillons main dans la main pour offrir un conseil à haute valeur ajoutée à nos clients.
Comment le Magazine Décideurs réalise-t-il ses classements ?
Les équipes du Magazine Décideurs actualisent chaque année le classement consacré aux meilleurs conseillers en gestion de patrimoine. Pour obtenir les informations les plus fiables possibles, leurs journalistes s’appuient sur :
- Les réponses à un questionnaire envoyé à tous les acteurs du marché, dans une approche à 360°.
- Les entretiens confidentiels au cours desquels les notaires, avocats et experts-comptables se confient sur la qualité de l’expertise des cabinets.
Ces informations leur permettent ensuite de réaliser un classement reposant sur cinq critères. La notoriété et la réputation du cabinet de gestion de patrimoine, d'une part. La taille et la séniorité de l’équipe et leur niveau de formation, d'autre part. Le nombre et la qualité des dossiers traités. Le prestige, la diversité et l'internationalisation de la clientèle. Et enfin la croissance de l’équipe et du chiffre d’affaires.
2022 : une année placée sous le signe de l’innovation !
Ce statut d’acteur « incontournable » de la gestion de patrimoine valorise le modèle « indépendant » de notre cabinet. Scala Patrimoine étant, en effet, l’un des seuls à être rémunéré en honoraires.
Cette récompense, délivrée par un média de premier plan, met également en lumière les nombreuses innovations initiées par le cabinet. Au cours des douze derniers mois, nous sommes ainsi très heureux d’avoir pu :
- Bousculer les codes en mettant en avant une autre façon de pratiquer le métier de conseiller patrimonial ;
- Accélérer le développement du cabinet, et notamment de ses nouveaux bureaux marseillais et genevois ;
- Renforcer l’expertise de notre département dédié à la philanthropie avec l’arrivée de l'ancienne avocate Sarah Menoud ;
- Initier une série de podcasts dans lesquels nous mettons en avant une génération d’entrepreneurs activistes et innovants qui ont fait le choix d’un modèle d’entreprise plus durable, susceptible de faire bouger les lignes ;
- Créer le Club des entrepreneurs engagés, le mouvement de ceux qui souhaitent décupler leur impact au-delà de leur projet entrepreneurial ;
- Lancer, en partenariat avec Ecofi, Scala Conviction environnement, un fonds ISR, solidaire et de partage positionné sur la thématique de la transition Climatique ;
- Organiser la deuxième édition du Prix de la Finance Verte pour récompenser la société de gestion la plus impliquée sur les questions climatiques et environnementales ;
- Obtenir un prix lors des « Choix de la Rencontre Occur » dans la catégorie « Conseil en gestion de patrimoine ».
La réaction de Guillaume Lucchini, fondateur de Scala Patrimoine
« C’est une très belle reconnaissance d’être référencé comme un acteur « incontournable » du conseil en gestion de patrimoine. Une distinction d'autant plus valorisante qu'elle est délivrée par des professionnels reconnus du chiffre et du droit. Elle valide également la thèse du cabinet selon laquelle un conseil patrimonial n’a d’intérêt que s’il est donné de façon totalement impartiale et dans le cadre d’un accompagnement à 360°, intégrant ainsi l’ensemble des enjeux juridiques, fiscaux, immobiliers et financiers.
Ce prix nous donne également l’occasion de mettre en lumière la nécessité, pour les professionnels de la gestion de patrimoine, d’œuvrer en faveur d’une finance plus responsable et plus durable. C’est en ce sens que nous avons organisé la deuxième édition du Prix de la Finance Verte et lancé un fonds dédié à la transition climatique. Une dynamique qui s’est aussi traduite sur le volet philanthropique avec l’accompagnement de nombreux « philantrepreneurs » et fondations dans leurs actions philanthropiques et/ou dans la redéfinition de leur stratégie d’investissement, avec l’ambition d’allier performance financière et impact sociétal »
Fidèles à notre ADN créatif, l'année 2023 s’annonce également pleines de (bonnes) surprises et de nouveautés. Restez connectés !