
Yann Louin (Pictet AM) : « Les forêts jouent un rôle central dans la transition énergétique »
La filière bois joue un rôle clé dans l’économie mondiale. Chaque être humain sur Terre consommant près 400 kilos de bois par an ! Cette richesse naturelle et renouvelable est également essentielle à la transition climatique et énergétique qui se dessine. Autant d’enjeux qui en font une thématique d’investissement regardée de près par les épargnants. Pour mieux en mesurer les risques et les opportunités, nous sommes donc allés à la rencontre de Yann Louin, Senior Sales Manager chez Pictet Asset Management, dont la société de gestion gère le fonds spécialisé sur la filière bois, Pictet-Timber.
Scala Patrimoine. Pourquoi investir dans la filière bois ?
Yann Louin. Le XXIᵉ siècle sera dédié à la transition énergétique. Et au cœur de cette transition énergétique vont se trouver, d'une part, le combat contre l'érosion de la biodiversité et, d'autre part, cette volonté - à la fois des grandes puissances, mais aussi des entreprises - de réduire leur impact carbone.
On constate aujourd'hui que 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts. Or, les forêts sont le seul moyen que nous avons aujourd'hui d’absorber et d’emprisonner le carbone de manière naturelle. Les forêts vont donc jouer un rôle central dans la transition énergétique.
Scala Patrimoine. Est-ce le bon moment pour investir dans la filière du bois ?
Il n’y a pas forcément de bons ou de mauvais moments pour investir sur un thème qui va participer activement à l'un des plus grands défis qui se pose à l'humanité. Cela étant dit, nous constatons aujourd'hui qu'il y a une tension assez forte sur l'offre et la demande de bois.
Sur l'offre, parce qu'il y a un tarissement progressif des superficies forestières à travers le monde. Nous estimons qu'en 2022, c'est à peu près l'équivalent de la superficie de la Suisse qui a disparu en matière d'exploitation forestière.
Et sur la demande, nous avons une population mondiale qui ne cesse d'augmenter. Nous estimons que d'ici 2050, nous aurons près de 2 milliards d'êtres humains supplémentaires sur Terre.
Or, chaque être humain sur Terre consomme près 400 kilos de bois par an et que les besoins ne cessent d'augmenter (emballage pour le e-commerce, hygiène, logement). Cette augmentation de la demande, conjuguée à une baisse de l'offre, devrait continuer à créer une tension sur le marché.
Sur le sujet de l'inflation, il faut rappeler que le bois a une croissance naturelle d'environ 2 à 3 % par an. C’est un actif qui protège naturellement l'investisseur du contexte inflationniste que nous connaissons actuellement.
« 80 % de la biodiversité, à la fois animale et végétale, réside dans les forêts »
Scala Patrimoine. La filière pourrait-elle souffrir d’un essoufflement du secteur de la construction aux États-Unis ?
Il est vrai qu'à court terme, le marché du bois est particulièrement impacté par le marché immobilier américain puisque 50 % du bois d'œuvre y est destiné. Une hausse des taux sur le marché américain a donc des conséquences négatives directes sur les cours du bois.
En revanche, on remarque que le marché américain évolue rapidement. Aujourd'hui, la population des 25-39 ans représente 60 millions de personnes, en âge de réaliser leur premier achat. Autre élément positif : le marché secondaire est à sec. Il manque entre 1,5 million et 2 millions de constructions dans le pays. À moyen et long terme, ces éléments-là devraient doper la construction.
Et puis il y a une utilisation du bois qui est toujours plus grande, toujours plus technique. Tout ce qui est fabriqué à partir de pétrole peut l'être également à partir de bois, que ce soit dans l'habillement, avec les textiles en viscose ou pour produire des anodes de batterie dans l'automobile.
De plus en plus de constructions utilisent également le bois pour répondre favorablement aux réglementations environnementales. Aujourd'hui, il est d’ailleurs interdit dans les supermarchés d'emballer des fruits et légumes avec des solutions plastiques. Et ce sont nécessairement des solutions papier ou bois qui sont utilisées.
La transition énergétique va à coup sûr participer à une plus forte consommation du bois et à des besoins beaucoup plus spécifiques, beaucoup plus identifiés, qui vont également contribuer à la plus grande valeur ajoutée apportée par les sociétés. Et qui dit valeur ajoutée, dit pouvoir de fixation des prix. Et là aussi, c'est un moyen de se protéger contre l'inflation en augmentant ses prix, en phase inflationniste.
Scala Patrimoine. Le fonds Pictet Timber est positionné sur l’ensemble de la filière bois. Quelles typologies d’entreprises couvre-t-elle ?
Le fonds travaille sur toute la chaîne de valeur du bois, depuis l'exploitation durable des forêts jusqu'à la production de produits finis. Nous travaillons par ailleurs dans un environnement global, mondial sur tout type d'entreprises, de la plus petite à la plus grande. Nous avons pour cela sélectionné un univers investissable d'environ 200 valeurs.
« Svenska Cellulosa est l'un des plus grands exploitants européens de bois d'œuvre »
Scala Patrimoine. Comment les entreprises sont-elles sélectionnées au sein de votre fonds ?
Nous avons constitué un portefeuille d'environ 50 valeurs. Le premier filtre que nous utilisons est un filtre de pureté, c'est-à-dire que chaque valeur qui va intégrer le portefeuille réalise au minimum 60 % à 70 % de son chiffre d'affaires en lien avec des activités sylvicoles.
Nous allons ensuite appliquer d'autres critères plus financiers, liés également à la gouvernance de l'entreprise, à la pérennité de la croissance sous-jacente, au potentiel du secteur ou du segment d'activité. Et puis, nous allons également étudier les métriques de valorisation, à savoir ne pas acheter l'entreprise trop chère et avoir un prix de revente à horizon quatre ou cinq ans.
Parmi les entreprises du portefeuille figure le plus grand exploitant forestier nord-américain, Rayonier. Nous pouvons également citer Svenska Cellulosa, qui est l'un des plus grands exploitants européens de bois d'œuvre. Celle-ci est particulièrement intéressante, car elle travaille sur toute la chaîne de valeur du bois. Cette société détient les marques d'hygiène, Okay, Lotus ou encore Nana.
Scala Patrimoine. Pictet Timber est un fonds à impact carbone positif. Qu’est-ce que cela signifie ?
Pictet Timber est le seul fonds d'actifs coté à avoir un impact carbone positif sur l'environnement. Ce qui veut dire qu'en moyenne, les entreprises qui sont détenues par le portefeuille absorbent plus de carbone qu'elles ne rejettent dans l'atmosphère. Ceci est principalement dû au fait que 30 % du portefeuille est composé d'exploitations forestières qui sont gérées durablement.
https://www.youtube.com/watch?v=-JGv4Ecb2L8

Luisa Florez (Ofi Invest) : « le Say On Climate est un outil de gouvernance »
Le « Say On Climate » rencontre un succès grandissant auprès des grandes entreprises. Preuve en est : Schneider Electric, Vallourec, TotalEnergies, Covivio, EDF ou encore Amundi ont récemment fait voter leurs résolutions climatiques aux Assemblées générales d’actionnaires. Une dynamique qui avait d’ailleurs poussé certains parlementaires à intégrer - dans le projet de loi sur l'industrie verte - la généralisation d’un vote consultatif des actionnaires sur le plan climatique des entreprises cotées. Malheureusement, cet amendement a été retiré en dernière minute. Dans ce contexte particulier, Luisa Florez, Directrice des recherches en finance responsable d’Ofi Invest Asset Management, fait le point sur les atouts du « Say On Climate » et les dispositions à prendre pour garantir leur crédibilité.
Scala Patrimoine. Qu’est-ce que le « Say On Climate » ? Quels sont ses avantages ?
Luisa Florez. Le “Say on climate” est une résolution que l’on va soumettre lors d'une assemblée générale. Cette résolution peut être déposée soit par l'entreprise, soit par les actionnaires. L’objectif étant de présenter un plan climatique ou des projets visant des questions environnementales, d'une manière fréquente. Quels sont ses avantages ? C'est avant tout un outil de gouvernance, qui permet aux actionnaires d'apprécier la stratégie climatique d'une entreprise sur la durée et ses avancées. Cet outil offre aussi une plus grande transparence, aux actionnaires et aux investisseurs, sur la politique climat mise en œuvre par la société.
Scala Patrimoine. Ofi Invest AM a participé l’année dernière à 22 « Say on Climate ». Mais vous vous êtes opposés à 13 d’entre eux. Pour quelles raisons ? Existent-ils des risques de « greenwashing » ?
Luisa Florez. Nous avons considéré que ces résolutions n'étaient pas en ligne avec notre politique de vote, nos standards. Pour pouvoir analyser ces différents plans climatiques, nous n’avons pas fait de distinction entre les résolutions déposées par les actionnaires et ceux déposées par les entreprises. La question que nous nous posons : est-ce que ces plans climatiques nous donnent des indications précises sur les transformations du groupe concernant leurs émissions de CO2, qu'elles soient directes ou indirectes. Il nous parait, à ce titre, essentiel d'avoir à disposition l’ensemble du périmètre des émissions de l’entreprise. Ensuite, il faut que ces plans soient basés sur un scénario scientifique de référence. Et enfin, nous regardons si le plan proposé par l’entreprise est assez ambitieux, va assez loin.
Scala Patrimoine. Comment garantir sa crédibilité ? Le législateur doit-il mettre en place un cadre juridique plus contraignant ?
Luisa Florez. Pour que l’on puisse s'assurer d'avoir de bons standards, les règles du jeu doivent être claires pour les entreprises et pour les investisseurs. Je m'explique : aujourd'hui, chaque entreprise fait l'exercice de choisir un scénario climatique. Elle fait donc le choix de prendre différents types d'émission dans son plan. Nous souhaitons que les règles du jeu soient plus claires à l'avenir. Nous aimerions également revoir le cadre des dépôts de résolutions en France pour alléger et permettre plus d'interactions entre investisseurs et entreprises.
Scala Patrimoine. Quel regard portez vous sur l’abandon de l’amendement « Say On Climate » dans le cadre du projet de loi sur l'industrie verte ?
Luisa Florez. Nous ne pouvons que déplorer l'abandon de l’amendement du say on climate. Un retrait qui met, en effet, en relief les injonctions contradictoires permanentes auxquelles font face les investisseurs. D'un côté, ils ont l'obligation de mettre en place une politique d'engagement et d'agir face aux enjeux climatiques. Et de l’autre, ils n’y sont clairement pas aidés. C'est pour cette raison que nous attendions un soutien législatif.
L’amendement visait, dans le cadre de la future loi « industrie verte » à soumettre à un vote consultatif des actionnaires la politique climatique des grandes entreprises cotées. Cet outil de dialogue avait vocation à favoriser les discussions entre actionnaires et management des entreprises sur des enjeux essentiels qui doivent être compris de part et d’autre. Nous avons soutenu et défendu cet amendement, car nous avons la conviction qu’il allait dans le bon sens. Son abandon constitue un obstacle, mais ne nous limitera pas dans nos ambitions de poursuivre le dialogue et nos actions d’engagement auprès des entreprises.
https://www.youtube.com/watch?v=dq6xqq7kggY
Les avantages du plan d’épargne retraite (PER)
En quelques années, le plan d’épargne retraite (PER) s’est fait une place dans le choix dans le patrimoine des Français. Au 31 décembre 2022, plus de 7 millions de personnes avaient déjà ouvert un contrat ! Les encours constitués sur ces PER sont désormais supérieurs à 80 milliards d’euros, dépassant largement l’objectif initial de 50 Md€ fixé par le gouvernement pour décembre 2022.
Comment expliquer un tel engouement ? À vrai dire la recette semble assez élémentaire. Ce contrat a juste tenu sa promesse initiale reposant sur la simplicité, la lisibilité et la flexibilité.
Simple, car le PER est une enveloppe financière ouverte à tous, sur laquelle vous pouvez réaliser des versements, tout au long de votre vie, dans le but de percevoir un capital ou une rente complémentaire durant votre retraite. Ces versements peuvent être libres ou programmés, et ne sont pas plafonnés.
Lisible, car le plan d’épargne retraite concentre l’ensemble des anciennes solutions d’épargne retraite (PERP, Madelin, Article 83) en un seul produit.
Et enfin flexible, car vous avez le choix entre une sortie ou en rente, en capital ou un mixte entre les deux lors de votre départ à la retraite.
Comment fonctionne le plan d’épargne retraite (PER) ?
Lancé en octobre 2019, le plan d’épargne retraite remplace progressivement les autres plans d'épargne retraite tels que le Perp, le Madelin ou le contrat « Article 83 ».
Le PER se décline aujourd’hui sous 3 formes :
- le compartiment individuel (PERin), intégrant les versements volontaires et le transfert des anciens contrats PERP, Loi Madelin, Préfon … ;
- la partie collective (PERE-collectif), alimentée notamment par les primes d’intéressement et de participation, l’abondement … ;
- le compartiment obligatoire (PERO), réceptacle des cotisations obligatoires du salarié et de l’employeur (ex-Article 83) …
Preuve de la flexibilité offerte par le PER, vous avez la possibilité de transférer l'épargne des anciens plans déjà ouverts sur votre nouveau contrat. Autre bonne nouvelle, l’épargne accumulée au sein d’un PER est intégralement portable d’un contrat à un autre.
Ne perdez cependant pas de vue que le PER demeure un « produit tunnel ». Autrement dit, vous ne pourrez pas récupérer l’argent versé sur ce contrat avant d’avoir cessé votre carrière professionnelle, à l’exception des cas de déblocage anticipé prévus par la loi.
Comment gérer l’épargne placée sur votre plan d'épargne retraite ?
Vous disposez d’une très grande liberté dans la gestion de votre plan d’épargne retraite. Avec ce contrat, vous avez en effet accès à un large choix de placements : de solutions totalement sécurisées comme le fonds en euros aux investissements les plus dynamiques (fonds actions, diversifiés, obligataires ou immobiliers …).
Et comme pour vos autres contrats (assurance-vie, contrat de capitalisation), vous avez la main pour réaliser des arbitrages à tout moment, et ainsi adapter votre allocation d’actifs au contexte économique et financier, à votre profil de risque ou à votre horizon d’investissement.
Rente ou capital ? Il faut choisir !
Avant la réforme initiée par la loi Pacte, les épargnants regrettaient qu’ils ne puissent disposer librement des sommes placées sur leur contrat lors de leur départ en retraite. Leur demande a été entendue par le gouvernement : il leur est désormais possible de choisir leur modalité de sortie.
Au moment de votre départ en retraite, vous avez ainsi la liberté de choisir entre :
- une sortie en rente, versée jusqu’à votre décès ;
- ou le versement d’un capital, en une fois ou de manière fractionnée ;
- ou un mix entre rente et capital.
Précision : une option de réversion peut être intégrée au contrat. En cas de décès, une rente serait alors versée au bénéficiaire que vous avez désigné.
La loi vous permet également de disposer de manière anticipée des sommes placées sur votre contrat, lorsque vous devez malheureusement faire face à certains événements ou accidents de la vie. Ces cas sont toutefois limitativement énumérés :
- décès du souscripteur ou de son conjoint ou partenaire pacsé ;
- invalidité du titulaire du plan, de ses enfants, de son conjoint ou de son partenaire pacsé ;
- situation de surendettement ;
- expiration des droits à chômage ;
- cessation d’activité non salariée à la suite d’un jugement de liquidation judiciaire ;
- révocation ou non-renouvellement d’un mandat d’un dirigeant ;
Le dernier cas de sortie « anticipée », celui-ci plus heureux, concerne l’acquisition de la résidence principale (sauf pour les droits issus de versements obligatoires).
Quelle est la fiscalité applicable ?
Le PER bénéficie d’un régime fiscal spécifique, à l’entrée, mais également à la sortie du contrat.
-
La fiscalité sur les versements sur le plan d'épargne retraite
Les versements « volontaires » peuvent être déduits de l’assiette de votre impôt sur le revenu, dans la limite d’un plafond global annuel. Un montant qui est indiqué sur votre avis d’impôt sur le revenu de l’année précédente.
Concrètement, plus votre taux d’imposition sera élevé, plus vos économies seront importantes.
Exemple : si vous versez 1 000 € sur un PER en 2023, votre économie d’impôt 2024 sera égale à :
450 € si votre taux marginal d’imposition est de 45 % ;
410 € si votre taux marginal d’imposition est de 41 % ;
300 € si votre taux marginal d’imposition est de 30 %.
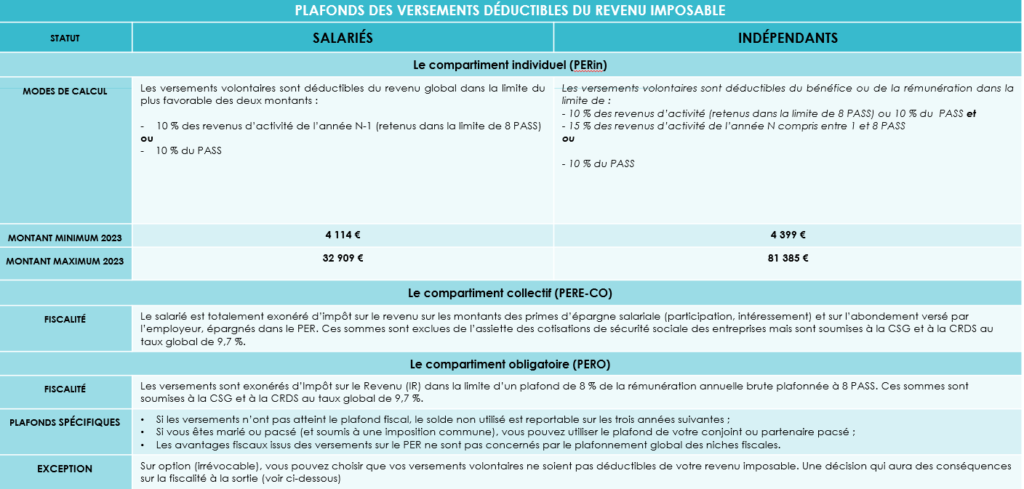
Les plafonds varient, quant à eux, selon votre statut.
-
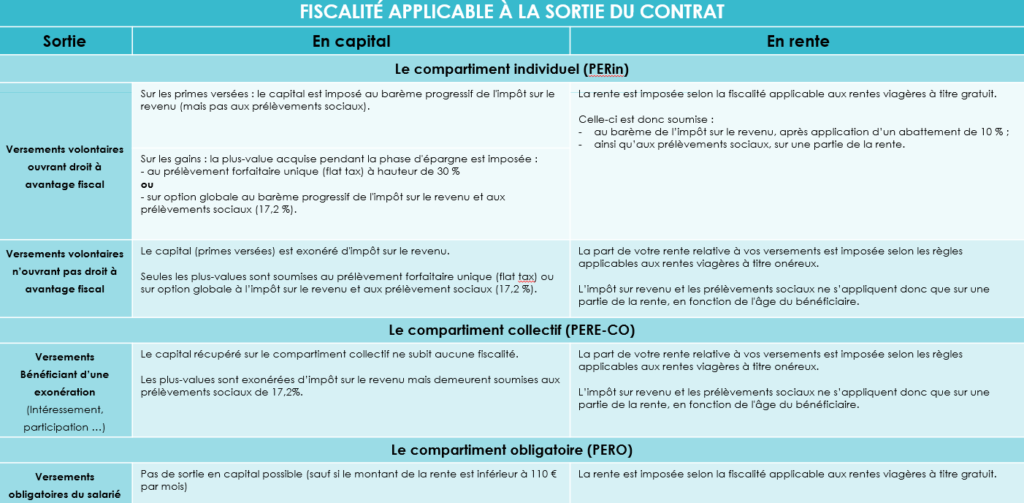
La fiscalité applicable à la sortie
La fiscalité applicable à la sortie du contrat dépend de multiples facteurs. Elle sera notamment très différente selon que vous optez pour une sortie en rente ou en capital ou le « compartiment » de votre contrat.
L’œil de Scala Patrimoine
Avec la loi Pacte, l’épargne retraite s’est offert une véritable cure de Jouvence. Plus attractive, mieux comprise des épargnants, le plan d’épargne retraite fait l’objet d’un intérêt grandissant des contribuables imposées dans les tranches les plus élevées du barème de l’impôt sur le revenu.
En souscrivant un PER, ces derniers peuvent, dès à présent, alléger leur feuille d’imposition.
Le plan d’épargne retraite n’est cependant pas adapté à tous les profils. Seule une étude patrimoniale sur mesure pouvant ainsi démontrer son intérêt.
Eric Simonnet (Triodos IM) : « Les labels doivent renforcer leurs exclusions sectorielles »
Dans le cadre de la gestion de fonds étiquetés « investissement socialement responsable », les gérants procèdent, le plus souvent, à l’exclusion de certains secteurs ou activités controversés. Ces derniers refusant ainsi d’investir dans des sociétés liées, par exemple, aux armes (armes à sous-munitions, mines antipersonnel, armes chimiques), au tabac ou encore à l’alcool. Mais quelles sont les exclusions les plus couramment appliquées ? Que recouvrent les labels durables ? Qu’en est-il des énergies fossiles ? Eric Simonnet, responsable des relations investisseurs chez Triodos Investment Management, se penchent pour nous sur les politiques d’exclusions sectorielles des gérants d’actifs.
Scala Patrimoine. Quelles sont les principales exclusions prévues par les grandes initiatives internationales (UNPRI …) ?
Les grandes initiatives internationales telles que les UNPRI, le Global Compact, le GIIN mettent en œuvre des exclusions que l’on pourrait qualifier de traditionnelles et qui sont principalement liées aux énergies fossiles, conventionnelles ou non-conventionnelles. Des exclusions qui concernent également l'armement. Soulignons également que depuis les années 70, aux États-Unis, la finance dite « éthique » intègre l'exclusion de certains secteurs comme le tabac, l'alcool, la pornographie, le charbon.
Scala Patrimoine. Quelles exclusions Triodos applique-t-il ? Qu’en est-il des énergies fossiles ?
En dehors des grandes exclusions traditionnelles précédemment citées, Triodos va exclure toutes les énergies fossiles, que cela soit l'exploration, la production ou la distribution. Sont donc écartés le gaz, le gaz de schiste, le pétrole, les énergies conventionnelles et non conventionnelles. À cela vont notamment s'ajouter des exclusions sur l'armement, sur les polluants organiques persistants, les pesticides et les OGM.
« On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles »
Scala Patrimoine. Les labels dédiés à l’investissement responsable doivent-ils renforcer leurs politiques dans ce domaine ?
Oui, et ils doivent renforcer ces exclusions sectorielles, notamment à cause d'une disparité entre les labels au niveau européen. L’un des labels les plus avancés sur les exclusions est le label belge Towards Sustainability. Or, celui-ci est lui-même en train de se réformer pour être encore plus strict. Le label allemand FNG ou le Swan Ecolabel dans les pays nordiques sont également très stricts sur les exclusions appliquées.
En France, nous avons une variété de labels (Label GreenFin, Le Label Finansol sur la finance solidaire ou encore le label ISR). Le Label ISR fait d’ailleurs aussi l’Object d’une réforme d’envergure. Mais jusqu'à présent, nous dirons poliment que nous ne sommes pas au niveau des attentes européennes concernant les exclusions, notamment sur les énergies fossiles. Ces derniers mois, ce débat a d’ailleurs pris beaucoup d'énergie et de temps lors des discussions autour de la réforme de ce label.
Scala Patrimoine. Ces différentes exclusions s’opposent-elles aux approches reposant sur l’inclusion, autrement dit la progression des entreprises se trouvant dans des secteurs peu vertueux par nature ?
L'inclusion des sociétés les moins vertueuses est un vrai débat, notamment en France. Et je pense que c'est lié à la perception que nous avons de l'investissement responsable. Le respect des critères ESG, souvent mis en avant dans le cadre de l’investissement responsable, et l’investissement à impact sont pourtant deux choses différentes. Lorsqu’un gérant adopte des critères environnementaux, sociaux ou de gouvernance, il peut être en mesure d’inclure des sociétés peu vertueuses au sein de son portefeuille, tout simplement parce qu'elles remplissent un certain nombre de critères, adoptent une approche ou implémentent des changements considérés comme pertinents.
Mais si les investisseurs veulent vraiment avoir un impact positif sur la société, sur l'environnement, il ne me semble guère possible de faire l'impasse sur ces exclusions, notamment sur les énergies fossiles. Prenons l’exemple d’une grande société comme Total Énergies. Certes, le groupe français est en train d'essayer de changer, en investissant dans les énergies renouvelables. Mais le problème, c'est qu’en parallèle ils continuent de mettre en œuvre des activités et des projets portant une atteinte très importante à l'environnement. C’est notamment le cas avec projet EACOP en Afrique de l'Est. Cela soulève de nombreuses interrogations sur la dimension responsable d’un investissement. Et c'est sur ces points que Triodos IM n'est pas d'accord. On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles.
https://www.youtube.com/watch?v=YXJ6BYyB1y8
Le rendez-vous des marchés financiers - Septembre 2023
Marchés financiers & économie : les points clés
- Selon le FMI, l’économie allemande devrait être l'une des seules à connaître une récession en 2023.
- L’économie chinoise est à la peine. Le pays vient d’enregistrer une croissance de seulement 0,8 % au second trimestre, par rapport aux 3 premiers mois de l’année. L’objectif de croissance de 5 % en 2023 parait désormais difficilement atteignable.
- Réunis lors du symposium de Jackson Hole, dans le Wyoming aux États-Unis, les présidents de la FED et de la BCE ont présenté leur feuille de route pour les prochains mois, avec un objectif clair : continuer à œuvrer pour faire baisser l’inflation.
- Les principaux pays émergents (les BRICS) se sont réunis en Afrique du Sud durant le mois d’août pour travailler sur des projets en commun, dans l’espoir de peser davantage dans les grandes organisations internationales.
Marchés financiers : quelles performances ?
Économie : des zones d'incertitudes
Les marchés financiers se sont-ils enrhumés durant l’été ? Les principaux indices boursiers mondiaux viennent, en effet, d’enchainer plusieurs semaines moroses, affectant le moral des investisseurs.
Il faut dire que nous avons déjà connu des rentrées plus réjouissantes. Lors de son discours à Jackson Hole, le président de la FED a notamment prévenu qu’il pourrait continuer à remonter ses taux d’intérêt, si cela était nécessaire. Autre mauvaise nouvelle, le pétrole a vu son cours rebondir, tandis que la Chine demeure frileuse à l’idée de lancer un grand plan de relance pour soutenir son économie.
Heureusement, l'économie mondiale se porte un peu mieux. Le Fonds monétaire international (FMI), anticipe désormais une croissance mondiale à 3 % en 2023, contre 2,8 % lors de son estimation précédente.
Les marchés financiers toujours dans le vert
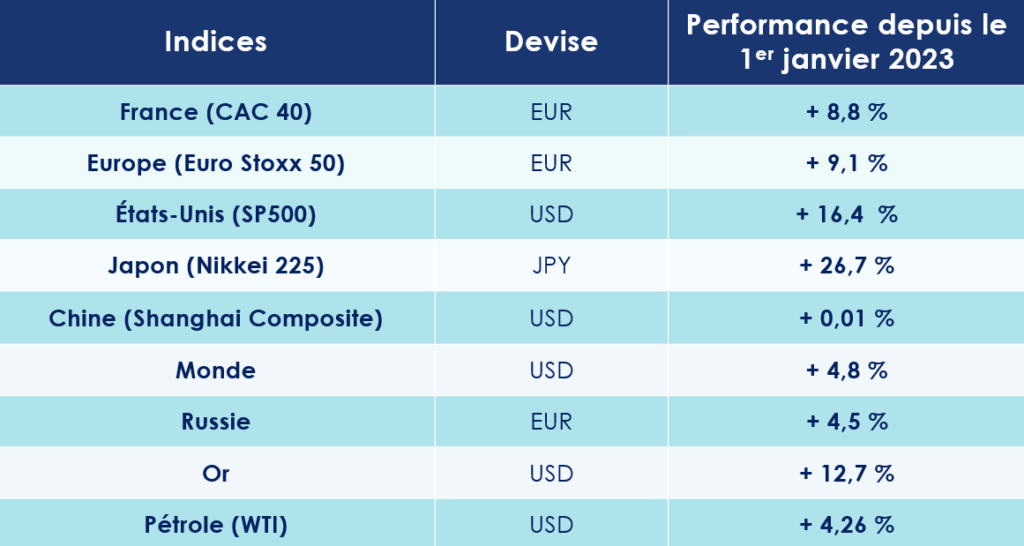
Depuis le début de l’année, les indices boursiers restent d’ailleurs largement haussiers.
Le S&P 500 grimpe de 16,5 %, tandis que le Nikkei 225 et l’Euro Stoxx 50 s’adjugent respectivement 29 % et 10 %. Le CAC 40 est aussi très bien orienté (+ 10 %). Même le Shanghai Stock Exchange est dans le vert, avec une hausse de 1,5 %.
Du côté des titres vifs, ce sont les valeurs de la tech américaine qui phagocytent le haut des classements. Le titre Apple est en hausse de 41 %, Google de 51 % et Meta (Facebook) de 139 % ! Mais la nouvelle coqueluche des investisseurs est sans conteste Nvidia. Portée notamment par ses puissants processeurs graphiques, son action monte de plus de 225 % depuis le début de l’année !
Les rendements obligataires remontent
Sur les marchés obligataires, le mouvement de « bear steepening » se poursuit. Les OAT 10 ans françaises atteignent désormais les 3,10 %, tandis que les Bunds allemands s’établissent à 2,64 %. De l’autre côté de l’atlantique, les taux des T-Bonds ont bondi à 4,26 %.
Ces mouvements de taux sont également visibles sur le marché de la dette d’entreprises, avec des spreads qui s’écartent de plus en plus sur l’Investment grade et le high yield. Noté BBB « investment grade » par Standard & Poor's, Worldline, le spécialiste des services de paiements, vient par exemple d’annoncer une émission obligataire de 600 millions d’euros à 5 ans, assortie d’un coupon de 4,125%.
Jackson Hole : les banques centrales gardent le cap
Les taux de la FED au plus haut depuis 22 ans
Fin juillet, Jerome Powell, le président de la Banque centrale, a officialisé la onzième hausse de taux de la Fed depuis mars 2022. La nouvelle fourchette des taux s’établissant entre 5,25 % et 5,5 %, soit son plus haut niveau depuis près de 22 ans. Cette décision n’a toutefois surpris personne. Pour la FED l'économie américaine est encore bien trop robuste et l'inflation bien trop élevée pour stopper sa politique monétaire. En juillet, l'inflation s'est établie en juillet à 3,2 % sur un an, contre 3,0 % en juin.
C’est d’ailleurs ce qu’a rappelé Jerome Powell lors du symposium de Jackson Hole, dans le Wyoming aux États-Unis. Lors de cet événement annuel qui donne l’occasion aux grands argentiers de la planète d’échanger sur les grands mouvements économiques mondiaux, le président de la FED a mis en garde ceux qui espéraient une inflexion rapide de sa politique. « Nous sommes prêts à encore augmenter les taux d'intérêt si nécessaire et avons l'intention de maintenir une politique monétaire restrictive jusqu'à ce que nous ayons la certitude que l'inflation s'oriente durablement vers notre objectif ». Conséquence directe, la probabilité d’une nouvelle hausse des taux d’intérêt de la part de la banque centrale est passée de 36 % à 65 %, selon les analystes.
BCE : encore trop tôt pour crier victoire
Christine Lagarde a également profité de l’événement pour s’épancher un peu plus longuement sur sa politique monétaire et rappelé ses priorités : « clarté, flexibilité, humilité ». La présidente de la BCE estime, en effet, que « dans le contexte actuel, la BCE doit fixer les taux d’intérêt à des niveaux suffisamment restrictifs aussi longtemps que nécessaire pour parvenir à un retour rapide de l’inflation vers son objectif de 2 % à moyen terme. » Celle-ci soulignant également qu’à l’avenir « nous devons rester clairs sur nos objectifs, flexibles dans notre analyse et humbles dans la manière dont nous communiquons. Comme l’a dit John Maynard Keynes, « la difficulté n’est pas de comprendre les idées nouvelles, mais d’échapper aux idées anciennes. »
Une posture qui confirme les positions émises au mois de juillet, lorsque Christine Lagarde avait annoncé qu’elle « poursuivrait » ses hausses de taux, car il est encore trop tôt pour « crier victoire » dans le combat contre l'inflation en zone euro.
Pourtant, le taux d'inflation annuel de la zone euro continue de baisser mois après mois. Celui-ci est, en effet, estimé à 5,3% en juillet 2023, contre 5,5% en juin et 6,1 % en mai selon une estimation publiée par Eurostat, l'office statistique de l'Union européenne.
Début septembre, l’institution européenne a finalement décidé d'opérer une dixième hausse de ses taux directeurs en un an. Une décision matérialisée par une hausse de 0,25 point pour porter son taux de référence sur les dépôts à 4 %.
USA : la récession devrait être évitée
Fitch abaisse la note des États-Unis
Au pays de l’Oncle Sam, le risque de récession est, à court terme, écarté. Le fonds monétaire international (FMI) anticipe même une croissance de 1,8 % pour les États-Unis en 2023.
Les éléments positifs sont, il est vrai, nombreux. La production a augmenté de 1 %, après la chute de 0,8 % enregistrée en juin. Les ventes au détail sont aussi en hausse de 0,7 % en juillet, après 0,3% le mois précédent. Et les ventes de base sont également bien orientées, à + 1,0 % après 0,5 % en juin.
Pourtant, de petits nuages s’amoncellent au-dessus de l’économie américaine. L'agence de notation Fitch a même retiré aux États-Unis son « AAA » et l'a abaissée d'un cran, à AA+, une première depuis 2011. Une décision justifiée par les conséquences des « impasses répétées sur le plafond de la dette et la perte de confiance des investisseurs dans la gestion budgétaire ».
Vers une période de stabilisation de l'Économie US ?
Les derniers indicateurs économiques laissent toutefois présager un atterrissage en douceur de l’économie américaine. Les PMI Manufacturier à 47.0 (-2 pts) et des Services à 51.0 (-1.7 pt) ont reculé durant le mois d'août. Autre signe de ralentissement, l’impulsion donnée par l’excès d’épargne accumulé par les Américains durant la pandémie s'estompe. Ce trésor de guerre est passé en moins de deux ans de 1800 Md$ à 250 Md$.
Même le marché de l’emploi se normalise. Le taux de postes disponibles par demandeur d’emploi est passé en quelques trimestres de 2 à 1,3. Si le taux de chômage américain est remonté en août à 3,8 %, contre 3,5 % le mois précédent, les créations d'emplois marquent le pas. 187 000 emplois seulement ont été créés, contre 200 000 attendues.
Enfin, concernant le secteur de l’immobilier, les permis de construire restent stables à 1,44 million en juillet. Hélas, la confiance des promoteurs immobiliers (NAHB) s’érode de 56 à 50 dans le même temps.
Zone Euro : l’Allemagne ne pourra pas éviter la récession
La croissance européenne revue à la baisse
Coup de froid sur la zone euro, la croissance du produit intérieur brut a été revue en baisse au deuxième trimestre et n'a atteint que 0,1%, contre 3 % attendue. La Commission européenne qui doit bientôt publier ses dernières prévisions économiques pour la zone euro pourrait être amenée à abaisser une nouvelle fois ses anticipations. Jusqu’ici, l’institution européenne estimait la croissance européenne à 1,1% pour 2023 et 1,6% pour 2024.
Quoiqu’il en soit, ce ralentissement économique est déjà visible sur plusieurs indicateurs clés. L'indice PMI composite de l'activité globale de la zone euro est passé de 48,6 en juillet à 46,7 en août. Dans le même temps, l’indice de confiance du consommateur reculait à -17 (-0,9 pt). Moteur historique de l’économie de la zone euro, l'Allemagne devrait entrer en récession en 2023. Le FMI pense que l’économie germanique reculera de 0,3 % cette année.
Économie Française : vers une croissance molle
Les autres grandes économies européennes devraient, quant à elles, échapper à la récession. En France, la croissance devrait être de 0,8 %. De l’autre côté des Alpes, la croissance italienne est estimée à 1,1% quand l'économie espagnole va dépasser la barre des 2 % (2,5 % attendus).
En Grande-Bretagne, les pressions inflationnistes semblent enfin s’essouffler. L'inflation a, en effet, ralenti fortement en juillet (6,8 %), grâce notamment à la baisse des prix de l'énergie et à la politique très restrictive menée par la Banque d'Angleterre. Cette dernière ayant de nouveau augmenté, début août, ses taux d'intérêt de 0,25 % à 5,25 %.
Chine : une croissance qui fait pschitt
Les exportations reculent de nouveau
L’économie chinoise ne cesse de décevoir. Si les mesures de blocage de son économie destinées à stopper la propagation de l’épidémie de Covid-19 ont bien été levées, les résultats tardent à se faire sentir. La deuxième économie mondiale vient d’ailleurs d’enregistrer une croissance de seulement 0,8 % au second trimestre, par rapport aux trois premiers mois de l'année. Les analystes ont désormais toutes les peines du monde à imager la Chine atteindre l'objectif de croissance de 5 % initialement fixée par le régime.
Les publications macroéconomiques sont d’ailleurs - pour la plupart - mal orientées. La consommation des ménages, principal moteur de l’économie chinoise, déçoit. Les ventes au détail ont seulement progressé de 2,5% sur un an. Les exportations de la Chine se sont encore contractées en août pour le quatrième mois consécutif (- 8,8 %). Pire, les investissements directs étrangers reculent de nouveau de 4 % en juillet.
Les difficultés du pays sont telles que les jeunes ne trouvent plus leur place dans le monde du travail. En juin dernier, le taux de chômage des 16-24 ans atteignait 21,3 %. Un chiffre tellement catastrophique que la Chine préfère désormais ne plus publier ces statistiques !
La passivité des dirigeants chinois
Le secteur immobilier rencontre lui aussi de graves difficultés. Les investissements dans la pierre ont reculé de 7,9 % au premier semestre. De son côté, Country Garden, l’un des géants de l'immobilier chinois, se retrouve en grande difficulté financière, en raison de près de 180 milliards de dollars de factures non payées !
Le moment serait-il venu pour le gouvernement chinois de mettre en œuvre un plan de relance XXL, comme réclamé par de nombreux acteurs économiques ? Jusqu’ici les autorités se sont simplement évertuées à baisser les taux de référence des emprunts à 1 an et 5 ans. Sans soutien étatique massif, les problèmes structurels du pays, liés notamment au vieillissement de sa population, à la baisse de la fécondité et de sa dépendance à la demande mondiale, rendent les espoirs de croissance très hypothétiques.
Et revoilà les Brics !
Durant l’été, les BRICS ont fait parler d’eux ! Comme chaque année, les pays émergents se sont réunis pour travailler sur des projets en commun dans l’espoir de peser davantage dans les grandes organisations internationales (Conseil de sécurité de l’ONU, Fonds monétaire international …). Pour cette édition, qui s’est déroulée du 23 au 25 août en Afrique du Sud, les 5 principaux membres (Brésil, Russie, Inde, Chine, Afrique du Sud) ont fait le choix de l’ouverture en invitant six nouveaux pays. L’Arabie saoudite, l’Argentine, l’Égypte, les Émirats arabes unis, l’Éthiopie et l’Iran ont ainsi été conviés à intégrer ce groupe alternatif au G7. L’ensemble de ces pays regroupent ainsi 46 % de la population mondiale et représentent près de 35 % du PIB mondial.
Et comme le souligne le discours très offensif du dirigeant chinois Xi Jinping, ces membres se montrent très ambitieux. Ils souhaitent notamment briser l’hégémonie du dollar américain dans les échanges commerciaux. Le Brésil ayant même lancé l’idée de lancer une monnaie commune aux BRICS. Sacré programme !
Les convictions de Scala patrimoine sur les marchés financiers
Prudence sur les marchés actions
Les derniers indicateurs économiques soulignent la résilience de l’économie américaine. Face à elle, l’Europe évolue dans un contexte plus morose. L’Allemagne, moteur de l’économie européenne, pourrait bien être le seul pays avancé en récession en 2023. La Chine continue de voir son activité ralentir et pèsera inévitablement sur l’économie mondiale. Le retour d’une certaine volatilité montre que l’environnement peine toujours à se normaliser. Bien que nous arrivons en fin de cycle de hausse de taux, les banques centrales restent « data dependent » et très réactives aux chiffres d’inflation.
Nous maintenons une approche prudente en raison des risques à la baisse qui subsistent.
Nous préférons adopter une position globalement sous-pondérée en actions et nous restons très sélectifs dans le choix des titres, en accordant une attention particulière aux valorisations.
À nouveau, peu de valeurs ont porté la hausse des marchés actions cette année. Les valeurs technologiques, portées par l’engouement pour l’intelligence artificielle, ont très largement mené cette hausse.
Avantage aux obligations de qualité, dites « investment grade »
Nous privilégions les obligations de qualité, dites « investment grade », par rapport aux obligations à haut rendement, (« high yield »). En dépit des rendements plus attrayants offerts par ces dernières, la solidité financière des émetteurs et leur capacité à rembourser leur dette demeurent plus faibles, ce qui les expose davantage à l'impact à la hausse substantielle des taux d'intérêt.
Nous recommandons une allocation diversifiée entre les obligations souveraines et les obligations d'entreprises. Les premières sont considérées comme des valeurs refuges, car elles tendent à performer en période d'incertitude économique et de ralentissement de la croissance.
Les obligations d'entreprises "investment grade" offrent des rendements plus élevés tout en maintenant une qualité de crédit solide. Dans le cadre de notre stratégie, nous envisageons progressivement d'allonger la durée de nos investissements en obligations, en tirant parti de l'avancement dans le cycle de hausse des taux d'intérêt. Cela nous permettra de nous positionner sur des maturités plus longues afin de bénéficier d'une réduction graduelle des taux.
Les placements sans risque retrouvent des couleurs
La montée des taux d'intérêt a contribué à redonner de l'attrait aux placements sans risque. En effet, la hausse des taux d’intérêt a augmenté la rentabilité de ces actifs, réduisant ainsi l'écart de rendement entre ce type de placement et les actions.
- Comptes à terme : Ces comptes vous permettent de garantir votre capital à un taux de rendement déterminé au moment de l'ouverture du contrat, qui évolue généralement autour de 3,5% en fonction de la durée de placement choisie. Ils peuvent être souscrits à différentes échéances en fonction de vos besoins de liquidité. Les comptes à terme sont conclus directement avec votre banque.
- Fonds monétaires : Les fonds monétaires retrouvent de leur attrait grâce à des taux de rendement avoisinant les 3%. Ces fonds ont enregistré une collecte nette de plus de 900 milliards de dollars depuis le début d’année, tandis que les classes d'actifs traditionnelles ont subi d'importantes sorties de capitaux.
- Produits structurés à capital garanti : Ces instruments financiers complexes combinent plusieurs produits financiers sous-jacents. Ils sont personnalisables pour répondre à des besoins spécifiques, et le rendement de ces produits, assorti d'une garantie en capital, évolue en fonction des conditions du marché.
Le private equity dans une optique de long terme
Certains segments du capital investissement et de la dette privée offrent des rendements particulièrement attractifs, pouvant atteindre entre 10% et 15% (dans un scénario conservateur). Il est recommandé d'investir dans ces segments par le biais de fonds d'investissement pour accroître la diversification de votre exposition à un large éventail de sociétés, ce qui permet de limiter les risques. Le marché secondaire, qui consiste à acquérir des parts de fonds ou des portefeuilles de participations existants, présente des décotes importantes, ce qui le rend particulièrement attractif cette année.
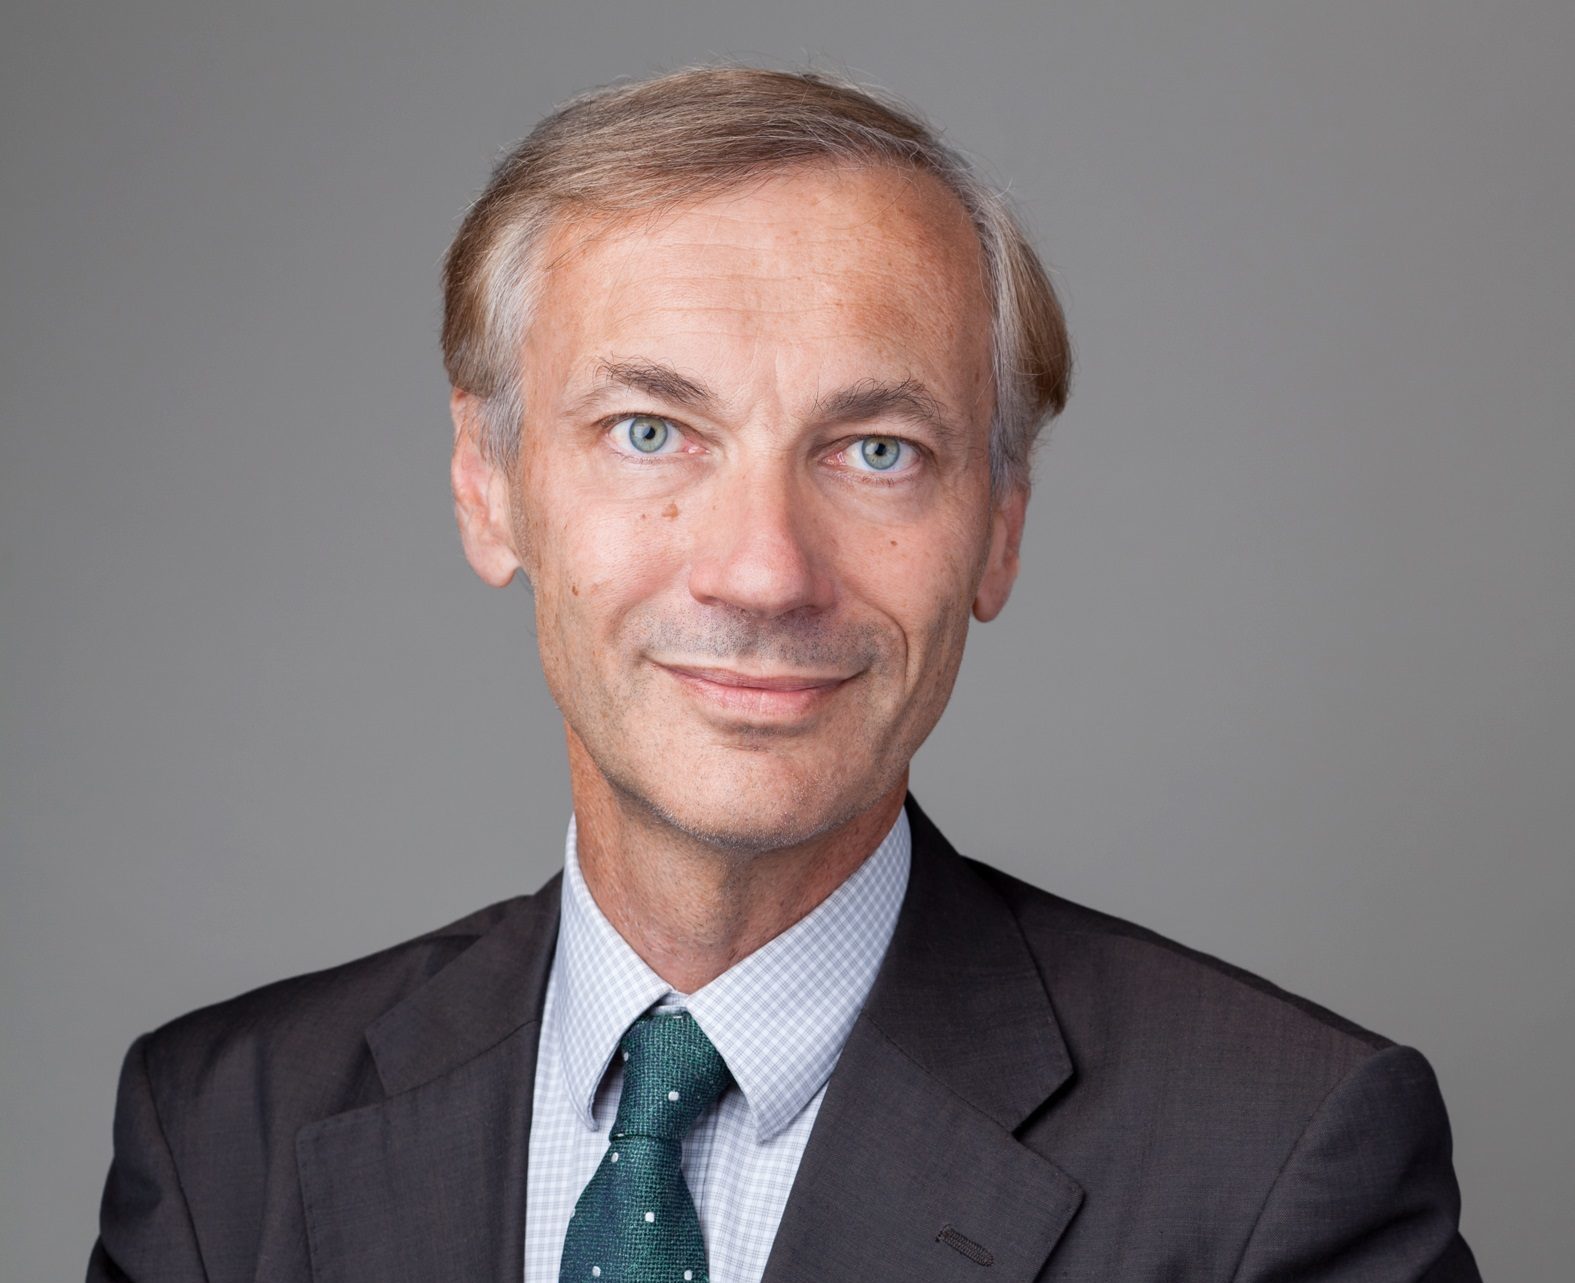
Emmanuel du Ché (Eligest) : « Il faut sortir de la dictature de l'exclusion établie pour l'ISR »
Plusieurs visions de l’investissement socialement responsable (ISR) s’opposent. Faut-il exclure les entreprises œuvrant dans les secteurs les plus polluants, ou au contraire les accompagner dans leur transformation ? Emmanuel du Ché - Expert fonds ISR, conseil en investissements éthiques et responsables chez Eligest et membre du jury du Prix de la Finance Verte 2023 - nous livre quelques clés pour mieux en comprendre les enjeux
Scala Patrimoine. Comment accompagner les secteurs les plus polluants dans leur transformation ?
Emmanuel du Ché. C’est une vaste question. Dans le monde de l'ISR, un choix doit s’opérer entre l'inclusion ou l'exclusion. J’ai la conviction qu’il est aujourd’hui nécessaire de sortir de la dictature de l'exclusion de secteurs entiers de l'économie.
Deux exemples vont illustrer mes propos.
Il y a quelques années, le gaz de schiste et le pétrole de schiste étaient exclus des portefeuilles, ce que je comprends parfaitement.
Depuis, sous l'influence des labels, des lois, des règlements, nombreux sont ceux qui veulent exclure la totalité du secteur des énergies fossiles (gaz, pétrole) conventionnelles et non conventionnelles. Et ça, c'est terrible. Parce qu'il y a quelques années, on pouvait être actionnaire de Total et déposer des résolutions pour faire bouger les lignes.
Il ne faut donc pas exclure des secteurs entiers, mais seulement des sociétés, et ce n'est pas du tout la même chose. Ça permet de descendre dans la granularité, dans le profond de l'économie.
Deuxième exemple. Je suis tombé - en analysant un portefeuille - sur une société scandinave de production d'électricité, dont l’électricité produite est 100 % décarbonée.
Alors, vous allez me dire c'est normal, la société est scandinave. Or, il y a 20 ans, c'était l'inverse : elle produisait essentiellement de l’énergie carbonée. Donc qui est ISR ? Les actionnaires qui l'ont accompagné pendant 20 ans ? Ou ceux qui aujourd'hui font une espèce de tartufferie en disant « allons cachez moi ce sein que je ne veux pas voir » ?
Ces deux exemples montrent l’importance d’accompagner les sociétés en transition sur la durée et ne pas exclure des pans entiers de l'économie.
« Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial »
Scala Patrimoine. Comment devenir un investisseur ISR « actif » ?
Emmanuel du Ché. Derrière cette question, il y a deux mots clés : l’engagement et le financement.
Le mot engagement. Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial. Je n'ai rien contre les ETF passifs, mais il est important d'avoir à faire, soit en direct, soit à travers des fonds ISR, à des sociétés qui votent, qui déposent des résolutions. L’engagement actionnarial offre l’avantage de mettre une pression douce sur les entreprises, sur le long terme.
Le deuxième aspect, c'est le financement. Il faut quand même recoller à l'économie réelle. Quand est-ce que vous financez une société ?
Dans deux cas de figure. Soit en tant que créancier, quand vous souscrivez à une émission obligataire. Soit en tant qu'actionnaire et là vous financez la société lorsque vous souscrivez à l'augmentation de capital.
Le reste du temps, vous ne financez rien du tout. Ce qui implique que pour être un actionnaire ISR actif, il faut être dans des fonds ISR engagés sur le long terme.
https://www.youtube.com/watch?v=N0_xcB6Y5Bc&t=1s
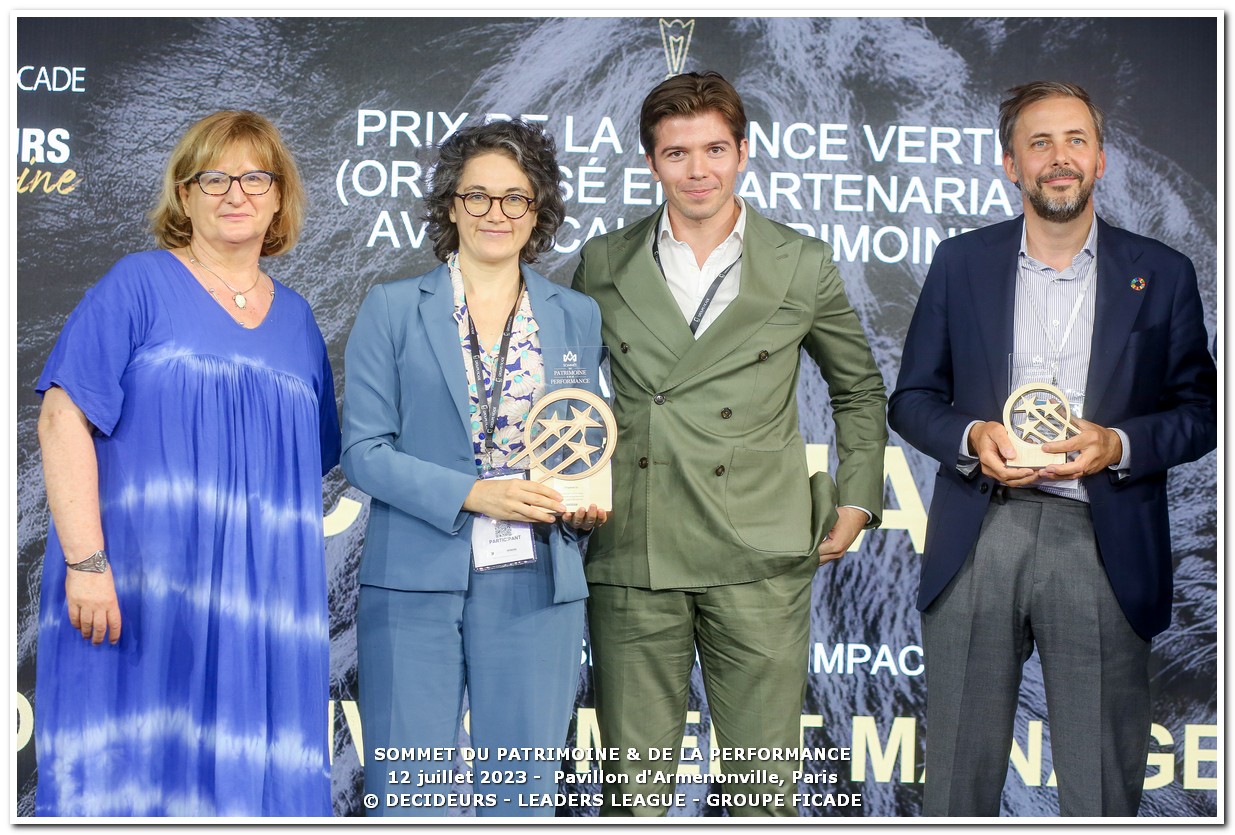
Prix de la finance verte : les lauréats 2023
L’épidémie de Covid-19 qui a touché le monde en 2020 a eu l'effet d’un électrochoc. Désirant donner plus de sens à leurs placements, mais aussi mieux appréhender et gérer les risques environnementaux, sociaux et de gouvernance, les investisseurs se tournent de plus en plus vers les valeurs vertes et les fonds responsables. Une tendance d’autant plus forte que ces placements ont su démontrer leur résilience, au plus fort de la crise sanitaire. L’offre en fonds « ISR » ou à « impact » s’est d’ailleurs considérablement enrichie ces dernières années. Pour autant, le risque d’écoblanchiment n’a jamais été aussi prégnant. Pour aider les investisseurs à distinguer le bon grain de l’ivraie, Scala Patrimoine s’est associé au Magazine Décideurs pour créer le Prix de la Finance Verte.
Les fondements du Prix de la Finance Verte
Scala Patrimoine est, depuis de nombreuses années, engagé en faveur d’une finance plus responsable, plus durable. Toutes les équipes du cabinet ont, en effet, à cœur d’accompagner la transformation des gestionnaires d’actifs et encourager les investissements vers les grands projets de développement durable.
Fort de cette conviction, nous organisons chaque année, en partenariat avec Décideurs Magazine, le Prix de la Finance Verte. Un trophée qui récompense la société de gestion la plus impliquée sur les questions climatiques et environnementales*.
Ce trophée n'a cependant pas vocation, comme tant d'autres, à récompenser un fonds en particulier, mais bien à valoriser une démarche globale de la société de gestion en faveur de l'environnement et de la biodiversité.
Lors de la première édition, Sycomore AM avait reçu le trophée d’Or et Ecofi une « Mention Spéciale ». L’année dernière, lors de la seconde édition, c’est Pictet AM (trophée d’Or) et Tikehau Capital (Mention spéciale) qui avaient été récompensés.
La méthodologie de sélection des lauréats
-
Une analyse qualitative et quantitative
Un comité d’investisseurs fut chargé d’établir une première sélection. Une démarche qui a été réalisée en suivant une double lecture :
– qualitative : en regardant notamment leur capacité d’innovation, leurs votes aux assemblées d’actionnaires et leur méthodologie d’investissement ESG ;
– et quantitative : en sélectionnant les sociétés les mieux référencées chez les assureurs et dont l’encours est supérieur à 1 Md€.
-
Un Grand Oral devant un jury d’experts
Nous avons veillé à ce qu’une large diversité d’acteurs puisse s’exprimer. Des grands groupes bancaires, des sociétés de gestion entrepreneuriales et des acteurs étrangers ont ainsi été mis en lumière.
Cette année, Candriam, Eleva Capital, Lazard Frères Gestion, Montpensier Finance, Ofi Invest Asset Management, Sanso Investment Solutions, Thematics Asset Management et Triodos Investment Management ont été invitées à concourir.
Tout au long du processus, ces asset-managers ont fait preuve d’une très grande transparence, en remplissant un dossier confidentiel et structuré autour de 5 grandes thématiques (Verdissement de la gamme de fonds, Philosophie d’investissement, Politique actionnariale, Reporting & Initiatives pédagogiques et Engagement en faveur de l’environnement). Ils se sont également prêtés au jeu d’un Grand Oral, en soutenant leur candidature face à un jury d’experts.
Les membres du Jury du Prix de la Finance Verte
-
Un Jury rassemblant toutes les sensibilités
Le lauréat est désigné par des membres du jury venant d'horizons très variés : des conseillers financiers, des membres d'associations ou encore des personnes venant du monde de l'entreprise. Il nous semble, à ce titre, essentiel de rassembler toutes les sensibilités de la finance durable. L'idée est de recenser des professionnels, experts dans leur domaine, très impliqués dans leur démarche environnementale.
Pour la première année d'existence du prix, c'est Jacques Attali, le président de Positive Planet, qui en été le président. Et pour la seconde édition, c'est Brune Poirson, directrice développement durable du groupe Accor, qui avait été présidente du jury.
-
Un jury placé sous la présidence d'Anne-Catherine Husson Traoré
Pour cette troisième édition, le jury était composé d'Annaïg Antoine-Miermont (Responsable France des « Principes de l’Investissement responsable » des Nations-Unies), d'Olivia Blanchard (Présidente des Acteurs de la Finance Responsable), d'Emmanuel du Ché (conseiller en investissement chez Eligest SA), d'Esther Finidori (Vice-Présidente de Schneider Electric), de Guillaume Lucchini (Président de Scala Patrimoine), de Philippine de T'Serclaes (Chief Sustainability Officer de Dassault Systèmes) et de Juliette Woods (Journaliste chez Décideurs Patrimoine).
Celui-ci ayant été placé sous la présidence d'Anne-Catherine Husson-Traore, Directrice Générale de Novethic, l’accélérateur de transformation durable du Groupe Caisse des Dépôts qu’elle a co-fondé.
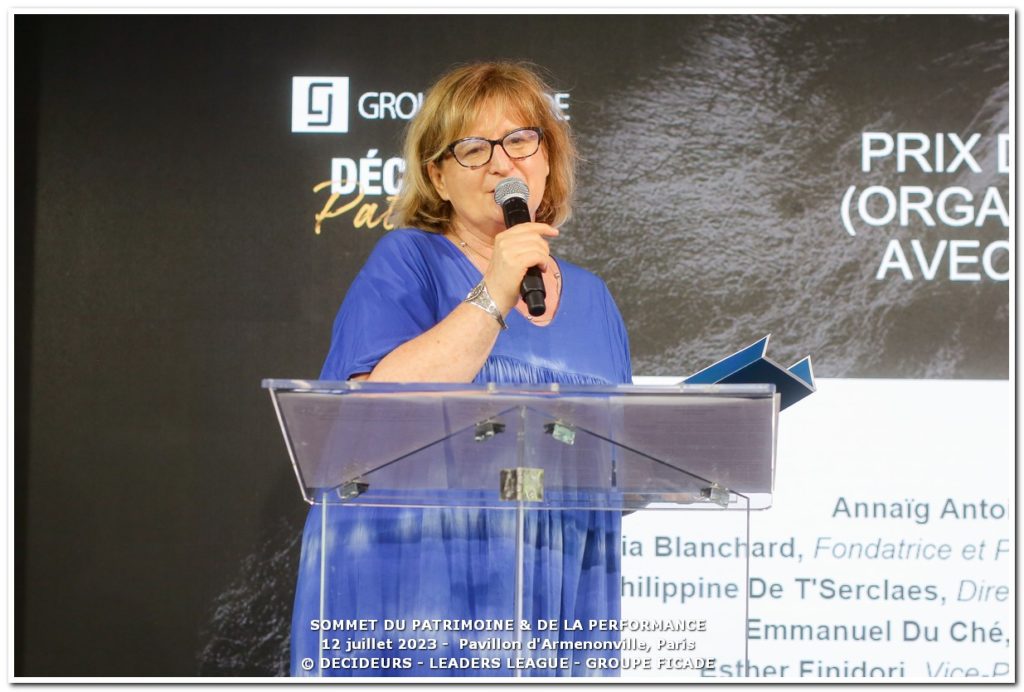
Journaliste aux multiples casquettes, Anne Catherine se passionne pour la finance durable en 2001 et s’attache depuis lors à répondre à la question : comment accélérer la mutation du secteur financier et des entreprises vers une plus grande responsabilité sociale et environnementale ? Aujourd’hui l’une des voix emblématiques de la finance durable, elle porte en France et à l’étranger la voix d’une finance responsable qui transforme.
Édition 2023 : Candriam, Ofi Invest AM et Triodos IM récompensées
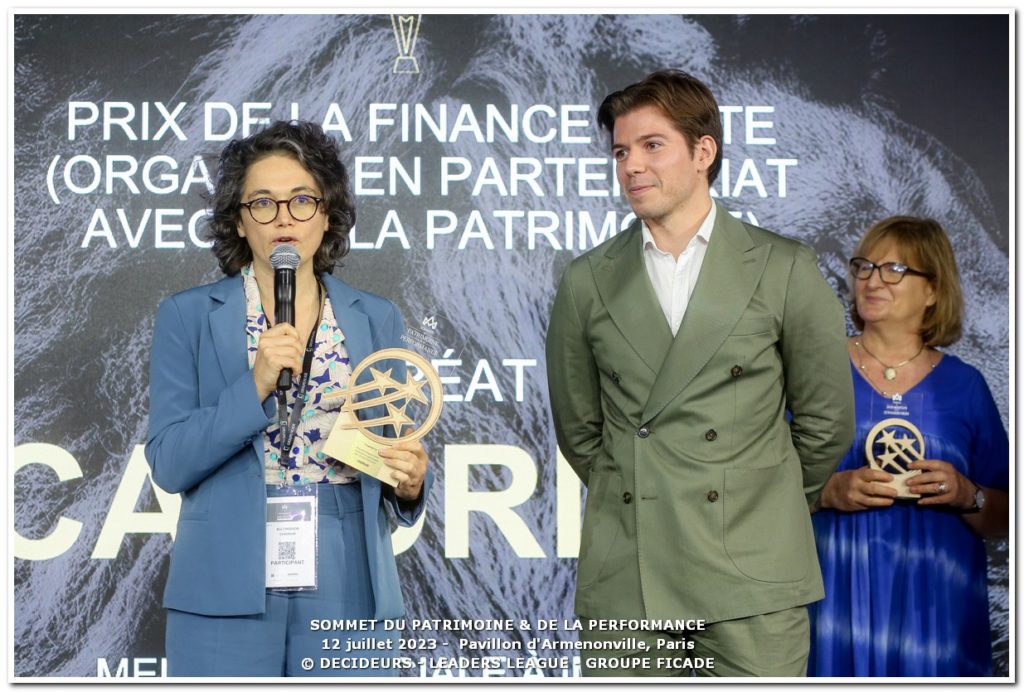
La remise du Prix de la Finance Verte s’est déroulée lors du Sommet du Patrimoine et Performance.
Pour cette édition 2023, Candriam (trophée d’Or), Ofi Invest AM (Trophée d’argent) et Triodos IM (Mention spéciale) ont eu le bonheur d’être distinguées, au cours d’une cérémonie rassemblant plus de 500 professionnels de la gestion de patrimoine et de la gestion d’actifs.
Les “raisons de la victoire”
Voici les principales initiatives mises en avant par le Jury.
-
« Trophée d’Or » pour Candriam :
- Qualité des outils pour évaluer les risques climatiques et les impacts associés, comme la mesure du carbone, le risque de transition et de l'alignement des températures.
- Développement d’un modèle propriétaire d’évaluation de la biodiversité. Celle-ci combinant une analyse « top-down » des activités et « bottom-up » des actifs des entreprises analysées.
- Implication dans la sensibilisation des professionnels de la gestion de patrimoine aux enjeux environnementaux. La société de gestion a, pour cela, développer la « Candriam Academy ».
-
« Trophée d’Argent » pour Ofi Invest AM :
- Engagement actionnarial fort, avec une participation à 22 « Say On Climate » l'année dernière. Ils se sont d'ailleurs opposés à 9 d'entre eux (dont Engie, Repsol, TotalEnergies, Holcim …).
- Prise de position sur les exclusions des énergies fossiles s’appliquant à la totalité de leurs fonds ouverts.
- Grande transparence dans la communication de leur méthodologie de travail et la composition de leurs portefeuilles.
-
« Mention spéciale » pour Triodos IM :
- Positionnement de Pure player. Triodos IM n’investit que dans des sociétés ou des projets ayant un impact positif (Agriculture, mobilité, circularité …).
- Application d’exclusions suivant le principe de tolérance zéro vis-à-vis d’un certain nombre d’activités. Cela concerne notamment les énergies fossiles, le nucléaire, l’armement, les OGM et polluants, jeux et alcool ou encore le tabac.
- Exemplarité sur la transparence, notamment vis-à-vis de la composition de leurs portefeuilles.
* Le Prix concerne les sociétés de gestion investies sur les marchés cotés et disposant de fonds actions.
Finance durable : comment passer de la théorie à la pratique ?
Au cours du 3e épisode de l’émission “Enjeux by Vie Plus”, le journaliste Jean-François Filliatre a reçu Anne France Gauthier, directeur commercial de Vie Plus, Laurent Erhardt, gérant fondateur d'Alchimie Patrimoine et Guillaume Lucchini, président fondateur de Scala Patrimoine.
Quelle place pour la finance durable ?
Ensemble, ils ont évoqué le sujet de la finance durable, du côté du distributeur et du conseiller en gestion de patrimoine.
Deux questions ont ainsi été abordées :
- Comment passer de la théorie à la pratique en matière de finance durable ?
- En quoi la pédagogie est-elle fondamentale à ce sujet ?
Ce qu’il faut en retenir
- « Les nouvelles générations ne viennent plus nous voir seulement pour obtenir le meilleur rendement possible. Elles recherchent avant tout un impact et une éthique. Leur objectif est clair : faire coïncider la finance et leurs priorités sociétales. »
« Le discours est imposé par la réglementation. C’est une chose positive, car cela fait bouger les lignes. Au regard de la complexité des règles régissant la finance durable, le maillon important de la chaine est bien évidemment le conseiller financier. C’est à lui de faire preuve de pédagogie auprès des épargnants et investisseurs. »
- « On entend souvent la petite phrase : quand tout est bio, plus rien n’est bio. Cela fait également écho aux placements financiers « étiquetés » durables. D’ailleurs, plusieurs fonds SFDR 9 ont été récemment déclassés ».
- « Les conseillers financiers n’ont aujourd’hui pas toutes les cartes en main pour appliquer de la pédagogie. L’accès à l’information est difficile ou très cher. Il devrait donc y avoir une donnée en open source, pour que chacun puisse avoir accès à l’information, de la même manière. »
- « La transparence, concernant l’investissement et l’impact, passe aussi par les frais. C’est pourquoi nous avons fait le choix de l’indépendance au sens réglementaire, en refusant de percevoir des rétrocommissions, au profit des honoraires de conseils. »
https://vimeo.com/826284337?share=copy
Olivia Blanchard (AFR) : « La Taxonomie Verte européenne n'est pas encore terminée »
Pierre angulaire du Pacte vert européen, la Taxonomie Verte Européenne désigne la classification des activités économiques ayant un impact favorable sur l'environnement. Des activités qui répondent à des critères d'examen technique très précis qui ont été décidés par des comités scientifiques. Olivia Blanchard, présidente de l’association des Acteurs de la Finance Responsable et membre du jury du Prix de la Finance Verte 2023, revient sur le fonctionnement de cette taxonomie et évoque son avenir.
Scala Patrimoine. Qu’est-ce que la taxonomie « verte » européenne ?
Olivia Blanchard. La taxonomie verte européenne est la pierre angulaire du Pacte vert européen de 2018. Ce texte fondateur est comparable à un dictionnaire de la durabilité qui va définir les activités éligibles à la taxonomie, c'est-à-dire « vertes ». Ces activités répondent à des critères d'examen technique très précis décidés par des comités scientifiques. L’idée étant d’arriver à une harmonisation de la définition de durabilité au niveau de l'Union européenne.
Scala Patrimoine. Comment la taxonomie s’intègre-t-elle dans l’ensemble de la réglementation sur la finance durable ?
Olivia Blanchard. La taxonomie européenne est une réglementation qui s'applique notamment aux émetteurs. Ces derniers vont devoir déclarer la part de leur activité éligible à la taxonomie européenne. Cet alignement, ce pourcentage, est fondamental pour les investisseurs et les financeurs qui, eux, se voient appliquer d'autres réglementations (SFDR …) qui demandent plus de transparence. Cette information va s'intégrer dans le nouveau reporting financier. Pour qu'un investisseur puisse comprendre la part de ces flux financiers fléchée vers des investissements dits « verts » ou durables.
« L'objectif est d'obtenir une harmonisation de la définition de durabilité au niveau de l'Union européenne »
Scala Patrimoine. Quelles sont les limites de ce règlement ? Quelles évolutions attendez-vous ?
Olivia Blanchard. Aujourd'hui, la taxonomie européenne est un texte très complexe. Cela fait plusieurs années qu’il y a des discussions autour de son contenu et de son périmètre. Plus les années passent et plus le champ s'élargit. On se souvient, par exemple, qu’en décembre 2022, in extremis, a été inclus le gaz et le nucléaire.
Et là, en mars 2023, de nouveaux éléments sont intervenus, notamment avec l'inclusion de l'aviation et du secteur maritime. Donc aujourd'hui, c'est un texte qui est constamment en évolution, qui n'est pas encore terminé. Alors que des réglementations s'appuient impérativement sur ces textes, celui-ci est encore bancal, ce qui crée une fragilité de tout le dispositif réglementaire de la finance durable.
Scala Patrimoine. Le degré d’alignement des fonds d’investissement à la taxonomie est très faible. Ces derniers ont-ils les moyens de progresser ?
Olivia Blanchard. Aujourd'hui, le problème majeur auquel des investisseurs et des financeurs est qu'ils font face à une taxonomie qui n'est pas terminée. Qu’est-ce qui est vert et qu'est-ce que je finance ? Qu’est-ce qui n'est pas vert ? Si on regarde les chiffres publiés par les financeurs et les investisseurs, on se rend compte qu'ils sont très faibles. Mais parce qu’aujourd’hui, cette donnée n'existe pas ou demeure encore insuffisante. Donc forcément, ça va progresser, si tant soit peu qu'on arrive à préserver l'intégrité de la taxonomie européenne.
https://www.youtube.com/watch?v=bo1GZD5vntE
Le nouveau visage du label ISR
Depuis plusieurs mois, le Label ISR cristallise les critiques. La présence de sociétés pétrolières dans les portefeuilles labélisés, le manque de contraintes pesant sur les gérants ou, plus récemment, le scandale Orpea ont – il est vrai - exposé ses manques au grand jour. Pour redonner de la crédibilité à ce label, Bercy a donc demandé au comité du label ISR de mener à bien une réforme d’envergure.
Après plusieurs mois de travail, le comité dirigé par Michèle Pappalardo, vient de dévoiler ses recommandations, avec en toile de fond la volonté de proposer : « un label plus exigeant, plus lisible et plus efficace pour accompagner les progrès de la finance vers une économie plus durable. ».
Pour atteindre cet objectif, le travail du comité s’appuie sur trois axes majeurs :
- Le renforcement des exigences de sélectivité ;
- L’exigence de double matérialité ;
- L’intégration systématique de la dimension climat.
Parmi les mesures les plus emblématiques de la réforme, on notera l’application d’exclusions sectorielles (tabac, charbon).
Une plus grande sélectivité
Le label ISR va conserver son caractère généraliste, intégrant les bonnes pratiques en matière environnementale, sociale et de gouvernance. Les gérants devront ainsi obligatoirement prendre en compte chacune de ces dimensions dans leur notation ESG globale. Mais le comité du label veut également aller plus loin, en renforçant l’exigence de leur approche.
-
L’approche en sélectivité
Cette stratégie a pour but de réduire l’univers d’investissement des fonds en excluant les sociétés ayant une note ESG insuffisante. La réforme prévoit un durcissement des conditions d’entrées en faisant passer la sélectivité de 20% à 30%. Les gérants ne pouvant ainsi plus investir dans les 30% plus mauvaises entreprises de leur univers d’investissement.
-
L’approche en amélioration de note
Avec cette approche, la note ESG moyenne du fonds doit être significativement supérieure à celle de son univers d’investissement. Le comité du label ISR propose que les fonds choisissant cette approche doivent calculer la note moyenne de leur univers d’investissement en retirant les 30% plus mauvaises notes du calcul, contre 20% à ce jour.
Une exclusion de certains des secteurs les plus controversés
Le label ISR français était un des seuls labels européens qui n’excluait pas les financements dans les énergies fossiles. Un état de fait qui concentrait de vives tensions de la part des associations œuvrant en faveur d’une finance plus durable. Le comité du label ISR a donc saisi l’occasion de cette réforme pour intégrer plusieurs exclusions sectorielles.
En matière environnementale, le projet fermera la porte aux entreprises œuvrant dans le secteur du charbon ou des énergies fossiles non conventionnelles (gaz de schiste par exemple). Par ailleurs, le comité propose d’exclure les producteurs d’électricité dont les émissions de gaz à effet de serre sont trop élevées par rapport aux objectifs de l’Accord de Paris.
Sur le plan social, le projet prévoit l’exclusion des émetteurs soupçonnés de violation des droits humains fondamentaux, exposés à l’armement controversé ou encore au tabac.
Enfin, concernant la gouvernance, les gérants devront écarter les États présentant des lacunes en matière de lutte anti blanchiment et contre le financement du terrorisme. Ces critères s’appliqueraient également aux entreprises domiciliées dans les États concernés.
Précision : le projet institutionnaliserait certaines pratiques pour mieux gérer les controverses (comme des outils d’alerte) et renforcer les exigences en matière d’engagement actionnarial. Les fonds seront ainsi tenus de faire valoir leur droit de vote dans plus de 90% des assemblées générales.
L’exigence de « double matérialité » du label ISR
La nouvelle mouture du Label ISR devrait introduire la notion de « double matérialité ». Un concept qui vise à étudier conjointement l’impact de l’environnement, des aspects sociaux et de gouvernance sur les entreprises et l’impact de l’entreprise sur ces mêmes aspects "ESG".
Une réforme qui va demander aux gérants d’analyser « tous les potentiels effets négatifs de chaque entreprise sur l’ensemble des thématiques de durabilité (par exemple la contribution au changement climatique, l’atteinte à la biodiversité, la pollution de l’eau, la discrimination des genres). »
Un accompagnement pour la transition écologique des entreprises
Le comité du label ISR souhaite accompagner la transition des entreprises, en particulier dans les secteurs ayant les plus fortes émissions de gaz à effet de serre. L’idée étant de valoriser les fonds investissant dans les entreprises qui s’engagent à atteindre la neutralité carbone en 2050 et à réduire leurs émissions de gaz à effet de serre d’au moins 55 % d’ici à 2030.
Le projet prévoit la mise en place, pour ces entreprises, d’un suivi progressif, plus strict, avec des cibles de réduction carbone à court, moyen et long terme. « Si la trajectoire initiale, les moyens et la gouvernance ne sont pas cohérents avec l’Accord de Paris, l’entreprise ne peut pas être intégrée dans le fonds. Si, dans un second temps, elle ne respecte pas sa trajectoire, le fonds devra utiliser sa politique d’engagement pour corriger l’écart et, en cas d’échec, devra sortir l’entreprise de son portefeuille » précise les membres du comité.
Le Calendrier de la réforme du label ISR
Une consultation s'est ouvert jusqu'au 31 mai 2023 pour recueillir les propositions des professionnels de la gestion d’actifs. Le projet sera ensuite dans les mains du ministre de l’Économie et des finances qui validera ou non le projet.