
Assurance-vie : par quoi remplacer le fonds en euros ?
« Fonds en euros : le pire est-il à venir ? » (Mieux vivre votre argent), « Assurance-vie, les fonds en euros vont-ils sombrer ? » (Les Échos), « Par quoi remplacer le fonds en euros dans l’assurance-vie ? » (Le Monde). Ces derniers mois, la presse a fait ses choux gras de la fin imminente du fonds en euros. Sans aller jusqu’à pareille conclusion, il faut bien reconnaitre que l’environnement économique ne plaide pas en sa faveur. Depuis une quinzaine d’années, le rendement des fonds en euros est, en effet, en chute libre. Et les récentes tensions inflationnistes réduisent encore un peu plus leur attrait. Dans ces conditions, faut-il s’en détourner ? Quelles sont les alternatives possibles ? Scala Patrimoine vous fait part de ses convictions.
Fonds en euros : une place (trop) importante dans le patrimoine des Français
Les fonds en euros font, jusqu’ici, figure de placements incontournables dans le patrimoine des Français. Un chiffre témoigne de leur place prédominante : 75 % des 1 857 Md€ investis en assurance-vie le sont sur ce support !
Ce succès n’a toutefois rien d’étonnant. Les fonds en euros ont longtemps répondu aux besoins des épargnants les plus prudents, attirés par leur liquidité permanente, leur garantie en capital et des performances très honorables. Malheureusement, depuis quelques années, ce triptyque gagnant - sécurité, rentabilité et liquidité – est mis à rude épreuve.
Des performances dépendantes des marchés obligataires
Pour bien comprendre le fonctionnement du fonds en euros et sa perte d’intérêt, il est nécessaire de revenir sur la manière dont ils sont gérés. Pour assurer la garantie en capital, l’assureur est tenu d’investir une majorité des sommes placées sur des actifs peu risqués et donc peu rémunérateurs. Autre épine dans le pied, les investissements réalisés sur les fonds en euros sont encadrés par la loi et ne laissent donc qu’une marge de manœuvre limitée au gestionnaire.
Selon le site Good Value For Money, les fonds en euros sont, en moyenne, composés de :
- Titres obligataires : 79 % (Obligations souveraines : 41 % / Obligations d'entreprises : 59 %)
- Actions : 9,1 %
- Immobilier : 6,7 %
- Monétaire : 1,4 %
- Autres : 3,8 %
Avec près de 80 % des investissements dirigés vers les titres obligataires, on perçoit très bien leur dépendance aux produits de taux. Or ces derniers ont vu leur rendement chuté, principalement sous l’effet des actions menées par les banques centrales pour stimuler l’économie.
Une baisse structurelle des rendements
Des taux d’intérêt historiquement bas
Depuis 2008, dans un contexte de faible croissance, les banques centrales ont injecté un maximum de liquidité dans l’économie. Leur but étant - entre autres - de permettre aux États de refinancer leur dette à des taux d’intérêt historiquement bas.
Conséquence directe, le taux moyen des emprunts d’État français à 10 ans est passé de 4,25 % en avril 2004 à - 0,3 % en janvier 2021. Cette chute entrainant avec elle l’ensemble des marchés obligataires (États, entreprises …). Placés au pied du mur, les assureurs sont contraints d’investir dans des titres dont la rémunération est proche de 0%, tirant vers le bas les rendements des fonds en euros.
Réglementation : des assureurs sous pression
L’environnement économique n’est pas la seule difficulté à laquelle doivent faire face les assureurs. Le législateur leur impose également des normes de solvabilité très contraignantes, les obligeant à faire preuve d’une plus grande prudence dans la gestion de leurs fonds en euros. Résultat, ils ont dû réduire leurs investissements dirigés vers des produits risqués (actions, immobiliers). Or, ce sont ces placements qui permettaient de « booster » les rendements.
En parallèle, le régulateur a incité les assureurs à augmenter leur réserve et notamment la provision pour participation aux bénéfices (PPB). Une partie de leurs bénéfices est ainsi « mise de côté ».
Cette réserve pourra cependant être utilisée ultérieurement afin de lisser les rendements des contrats. Selon les différentes analyses publiées sur la question, les assureurs disposeraient, en moyenne, de trois années pleines de revalorisation en réserve.
Autre mauvaise nouvelle, la loi Sapin II, autorise le Haut Conseil de Sécurité Financière (HSCF) à remettre en question le principe de liquidité du Fonds en Euros, en cas de grave crise financière. En effet, si la situation l’exige, notamment en cas de remontée trop brutale des taux, le HSCF peut décider de bloquer temporairement la possibilité d’effectuer des retraits.
Cet environnement réglementaire a donc amené une grande partie des assureurs à plafonner les versements vers les fonds en euros. Au cours des prochaines années, il faut s’attendre à ce que des quotas d’investissement encore plus restrictifs soient imposés.
Des rendements en chute libre
Dans de telles conditions, l’érosion des rendements des fonds en euros paraissait inéluctable. En 2005, le rendement moyen des fonds en euros était encore de 4,20%. Seize ans plus tard, celui-ci dépassait à peine 1,30%, selon la fédération France Assureurs.
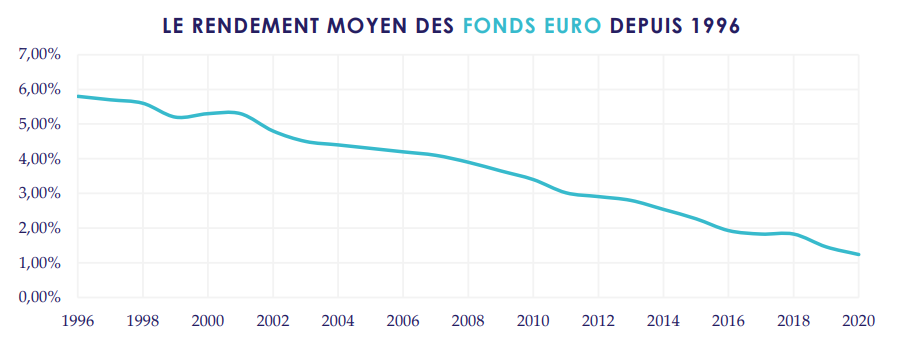
Malgré cette chute vertigineuse des rendements, investir sur des fonds en euros présentait encore de l’intérêt, dans un environnement où l’inflation était quasi nulle. Ces placements offraient toujours aux épargnants un rendement réel positif. Mais la reprise économique et le rebond de la consommation viennent bouleverser ce raisonnement.
Inflation : une nouvelle perte d’intérêt pour les fonds en euros
Les économistes l’appellent « l’effet ciseaux ». Ce terme désigne une situation dans laquelle deux phénomènes économiques vont évoluer de manière opposée et fragiliser l’équilibre d’un système. La dernière victime en date ? Les fonds en euros ! La première lame fut celle de la baisse des taux. La seconde, tout aussi importante, est provoquée par la remontée de l’inflation. Une hausse des prix qui s’explique notamment :
- à court terme, par le rebond économique qui suit la crise du Covid et qui provoque une hausse de la demande et une rupture des chaines d’approvisionnement ;
- à moyen terme, par la guerre en Ukraine et ses conséquences directes sur l’approvisionnement et le prix des matières premières (blé, pétrole, gaz …)
- sur le long terme, par la hausse des salaires générée par une tension sur le marché du travail, notamment aux États-Unis
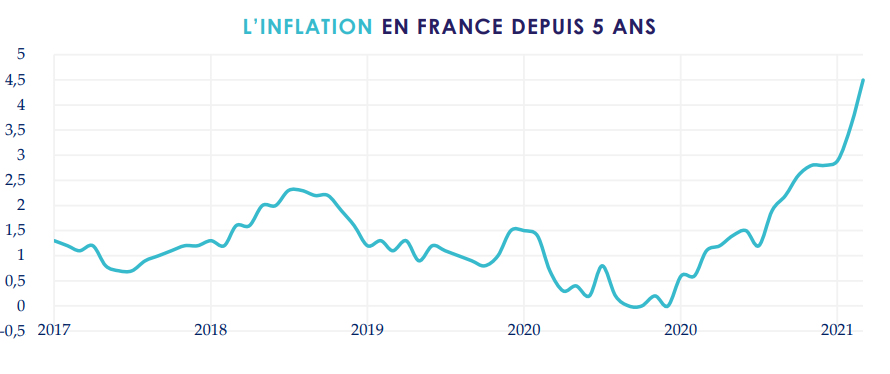
Récemment, l’Insee a revu à la hausse ses prévisions d'inflation, à 4,5 % sur un an. Avec un rendement du fonds en euros qui devrait tourner autour de 1 % dans les années à venir, investir sur ce placement constituerait donc une perte de pouvoir d’achat de 3,5 points pour les épargnants.
Quelles alternatives aux fonds en euros ?
Les fonds en euros sont aujourd’hui investis sur des obligations de longs termes très faiblement rémunérés. Pour cette raison, nous n'anticipons pas une remontée des rendements à court et moyen terme.
Cette situation ne signifie cependant pas la mort du fonds en euros. Nous pensons tout simplement que ce placement sans risque ne peut plus être considéré comme la martingale pour les épargnants. Plusieurs alternatives existent, mais nécessitent toutefois de revoir en profondeur sa stratégie d’investissement, en diversifiant davantage son patrimoine.
Les fonds patrimoniaux et les mandats de gestion personnalisés
Les fonds patrimoniaux ont pour objectif de préserver le capital des investisseurs et générer une performance régulière sur le long terme. Principal avantage, ces fonds - diversifiés et/ou flexibles - sont conçus pour réagir rapidement aux évolutions des marchés financiers. Le gérant disposant pour cela d’une grande liberté dans ses choix d’investissements.
Afin de proposer une offre unique et personnalisée à nos clients, Scala Patrimoine a créé un fonds de fonds « patrimonial » dédié en partenariat avec Rothschild & Co. Ce fonds, appelé « Monacia » se positionne parmi les meilleurs de sa catégorie alors même qu’il s’agit d’une période baissière. Comme en 2020, nous avons réussi à préserver le capital de nos clients, malgré la baisse de l’ensemble des marchés.
Les thématiques de long terme
Dans le cadre d’une gestion équilibrée des portefeuilles financiers, il convient de cibler des thématiques d’avenir. Le cabinet apprécie notamment celles portant sur l’environnement (climat, biodiversité et forets), l’énergie (hydrogène), les technologies (Blockchain, Cloud, Cyber Sécurité), les infrastructures vertes, la consommation responsable, l’eau ou encore la santé.
Dans cet esprit, nous avons lancé, avec la société de gestion Ecofi, un fonds dédié sur la thématique de l’environnement. Celui-ci est investi sur une sélection de grandes entreprises mondiales responsables, contribuant à la transition énergétique et écologique. Sept thématiques de long terme sont mises en lumière parmi lesquelles les transports, la technologie de l’information et l'énergie.
Des stratégies alternatives
Dans un environnement économique incertain, nous mettons en avant des fonds qui appliquent des stratégies « alternatives », décorrélées des marchés financiers.
Voici quelques exemples :
- Les fonds indexés sur l’inflation. L’inflation nous apparait comme une couverture naturelle sur le long terme. Nous sommes donc positionnés sur un fonds d'obligations internationales cherchant à bénéficier de la hausse de l'inflation anticipée.
- Les fonds de performance absolue. Il peut être intéressant de se positionner sur des fonds de performance absolue dont l’objectif est de réaliser une performance positive, quelles que soient les conditions de marché.
- L’Or et les métaux précieux. Dans certaines conditions de marché, comme c’est le cas actuellement, l’investissement sur l’or et les métaux précieux peut faire sens.
- Les opérations de M&A. Nous apprécions certains fonds concentrés sur les opérations de fusions et acquisitions. La stratégie des gérants étant notamment de profiter des écarts de cours entre le prix de l’offre et le prix de l’action de l’entreprise cible.
Le private equity et les produits structurés
Par ailleurs, pour réduire les risques en cas de secousses des marchés, investir sur le non-côté présente un intérêt. C'est notamment le cas de la dette privée et du capital investissement. Les produits structurés peuvent également être utilisés comme une alternative à un investissement en actions, afin de réduire l’exposition au risque d’un portefeuille.
Ces placements alternatifs doivent cependant être souscrits dans une optique de très long terme. Les sommes investies seront, en effet, bloquées de nombreuses années. Au regard des risques associés et de leurs caractéristiques, ces investissements ne doivent pas représenter une part trop importante d’un patrimoine.
L’immobilier
La pierre, et notamment l’immobilier parisien, conserve son statut de valeur refuge. Sur ce marché, la « tension locative » reste forte. L’offre de biens de qualité est rare alors que la demande est toujours aussi élevée. Autre bonne nouvelle en cette période, l’immobilier est un investissement efficace pour se protéger de l'inflation.
Pour certains profils d’investisseurs, la pierre papier (SCPI, OPCI, fonds spécialisés) présente également un intérêt.
L’œil de Scala Patrimoine
Le rendement des fonds en euros est aujourd’hui quasiment identique à ceux des livrets défiscalisés. Depuis le 1er janvier, le livret A offre une rémunération de 1 %, contre 1,3 % pour les fonds en euros.
Économiquement, il devient de plus en plus difficile de défendre le fonds en euros. Dès à présent, les épargnants doivent, en respect de leur profil d’investisseur et de leur horizon de placement, trouver des solutions pour sortir partiellement du fonds en euros, tout en contrôlant la volatilité de leurs investissements.
Certains assureurs ont d'ailleurs lancé de « nouveaux » fonds en euros, investis de manière plus dynamique sur les marchés financiers ou l’immobilier. Au regard de leurs performances, nous sommes aujourd’hui très mesurés sur leur pertinence.
N’hésitez pas à nous contacter si vous souhaitez plus d’informations sur le sujet.

Et si vous étiez le bénéficiaire d’une succession sans le savoir ?
La Direction nationale d’Interventions domaniales (DNID) vient de lancer un service destiné à la recherche d'une succession vacante, accessible depuis le site des impôts. Scala Patrimoine vous en explique le fonctionnement.
13 000 successions vacantes par an
Tous les ans, ce sont plus de 13 000 successions qui ne sont ni réclamées ni acceptées par aucun héritier. Mais que devient alors le patrimoine du défunt ? Est-il purement et simplement laissé à l’abandon ? Pas tout à fait ! Le président du tribunal judiciaire a, dans ce cas, la possibilité de prononcer une déclaration de vacance. La succession peut alors faire l'objet d'une curatelle. La gestion des actifs du défunt est ensuite confiée à une entité de l’administration fiscale appelée « service du Domaine ».
Il faut savoir que le montant total des successions dites « vacantes » dépasse, chaque année, la barre des 200 millions d'euros. Ces sommes très importantes ont poussé la Direction générale des Finances publiques à réagir. Elle a donc travaillé, avec la Direction nationale d’Interventions domaniales (DNID), sur un nouveau service destiné à la recherche de successions vacantes.
Succession vacante : un moteur de recherche sur le site des impôts
L’administration fiscale propose désormais un nouvel outil facilitant la recherche des successions vacantes. Celui-ci intéressera particulièrement les héritiers potentiels, mais aussi les créanciers, les notaires, les avocats ou encore les syndics de copropriétés.
Accessible depuis le site des impôts, ce service permet notamment de :
- vérifier si la succession est vacante ;
- connaitre le service compétent pour traiter le dossier ;
- permettre aux intéressés de connaitre leurs droits et obligations ;
- s'informer sur le déroulement d’une succession (son ouverture, le degré d’avancement du dossier …) ;
- constater si l’inventaire des biens a eu lieu ou non, si les actifs ont été cédés ou si une dette a été enregistrée ;
Ces différents élément pourront, le cas échéant, permettre à un éventuel héritier de faire une revendication sur la succession vacante.
Un outil facile à utiliser
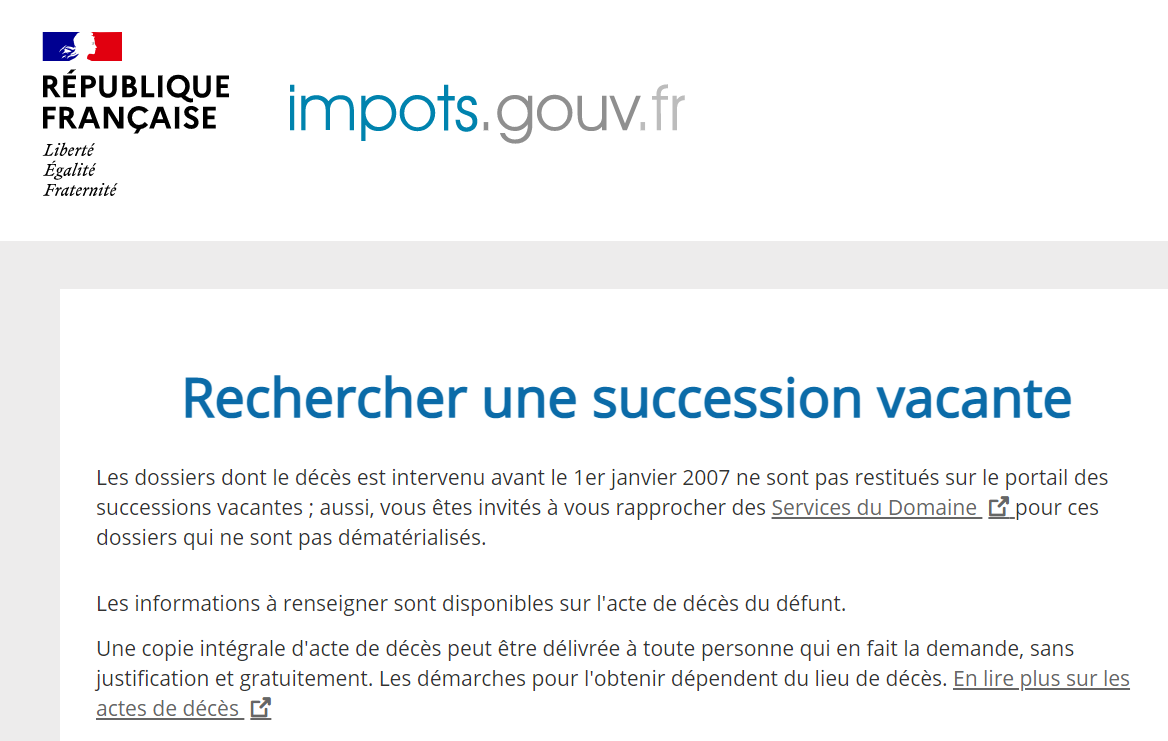
La demande peut notamment se faire en ligne sur le site impots.gouv.fr ou auprès de la mairie du lieu de décès. Un certain nombre d’informations seront toutefois nécessaires pour y accéder comme le nom du défunt, sa date de décès et code postal de son dernier domicile. Des éléments disponibles sur l'acte de décès du défunt dont une copie peut d’ailleurs être délivrée à toute personne qui en fait la demande, et ce gratuitement et sans justification.
Seule limite, la recherche concerne les décès intervenus à partir du 1er janvier 2007. Les dossiers ouverts avant cette date n’étant pas dématérialisés.
Au cours des prochains mois, Bercy compte encore améliorer cet outil en permettant aux créanciers de produire de manière dématérialisée et sécurisée leurs créances ou aux héritiers de revendiquer une succession.
Communiqué de Presse du Ministère de l'économie, des finances et de la relance, 15 mars 2022
Immobilier : ce qui change en 2022
De nombreuses nouveautés concernant l’immobilier ont été initiées cette année, notamment dans le cadre de la Loi de Finances pour 2022. Le législateur a ainsi modifié les conditions d’obtention du dispositif MaPrimeRénov' et confirmé les changements opérés, l’année passée, sur la réduction d’impôt Pinel.
Le dispositif MaPrimeRénov' prolongé !
Un enjeu politique
La France s’est engagée sur la voie de la lutte contre le réchauffement climatique et espère atteindre la neutralité carbone d’ici 2050. Et pour concrétiser cette transition vers une économie décarbonée, des efforts considérables devront être menés dans le secteur de l’immobilier. Le gouvernement a d’ailleurs fait de la rénovation des logements les plus anciens, ou ceux qualifiés de passoires thermiques, l’une de ses priorités.
C'est d'ailleurs tout l'intérêt du dispositif de prime à la transition énergétique « MaPrimeRénov’ », créé en 2020, en remplacement de plusieurs dispositifs existants. Le plus connu d’entre eux étant le crédit d’impôt pour la transition énergétique (CITE).
Une aide à la rénovation énergétique des logements
Le dispositif « MaPrimeRénov' » vient d’être reconduit pour 2022. Très concrètement, il permet aux investisseurs qui souhaitent réaliser des travaux pour améliorer l’efficacité énergétique de leur logement de bénéficier d’une aide d’état. Cette prime étant, le plus souvent, versée dès l'achèvement des travaux.
Ce soutien est aussi bien accessible aux propriétaires vivant dans leur logement qu’à ceux le mettant en location. Les personnes morales en sont, quant à elle, exclues. Mais bonne nouvelle, les travaux réalisés dans les parties communes de biens détenus en copropriété sont éligibles.
Les changements apportés
Plusieurs changements, applicables depuis le 1er janvier dernier, modifient les contours du dispositif. Ainsi :
- les logements doivent avoir été construits depuis au moins 15 ans, contre 2 ans auparavant. Par exception, il est cependant toujours possible de changer une chaudière fonctionnant au fioul pour les biens ayant plus de 2 ans d’ancienneté ;
- les logements doivent être occupés au moins 8 mois par an ;
- le délai de réalisation des travaux est porté à 2 ans. Un délai réduit à 1 an en cas d'avance du financement adressé aux ménages.
Les travaux éligibles
Cette aide est accordée dans le but d’améliorer les systèmes de chauffage, d'isolation ou de ventilation. Parmi les dépenses éligibles figurent notamment :
- les chaudières à très haute performance énergétique ;
- les pompes à chaleur géothermiques ;
- certains les systèmes de ventilation mécanique contrôlée (VMC) double flux ;
- les travaux d’isolation thermiques (murs de façade, plafonds de combles...)
Les montants des aides varient selon les revenus des propriétaires, la nature des travaux, la localisation du logement (application d’un barème spécifique pour l’ile de France) et le montant des dépenses effectuées. La prime est toutefois plafonnée à 20 000 €, sur une période de 5 ans.
En parallèle, plusieurs bonifications peuvent s’appliquer. Un bonus allant jusqu’à 1 500 € vient, par exemple, récompenser les propriétaires dont le logement sort de l’état de « passoire thermique » ou devient « un bâtiment basse consommation » (étiquette énergie A ou B).
Bon à savoir : il est possible de cumuler MaPrimeRénov' avec d’autres aides à la rénovation énergétique (Certificats d’économie d’énergie, éco-prêt à taux zéro …).
Les professionnels habilités à réaliser des travaux de rénovation énergétique
En principe, les ménages souhaitant bénéficier de cette aide doivent faire appel à des professionnels « reconnus garant de l’environnement (RGE) ». Cependant, depuis le 1er janvier 2021 et pendant deux ans, le législateur expérimente une qualification « chantier par chantier » pour donner, sous certaines conditions, la possibilité aux entreprises ne détenant pas la mention RGE de réaliser de tels travaux.
Des outils pour effectuer les démarches en ligne
Les propriétaires ont la possibilité d’adresser leur demande sur le site MaPrimeRénov'. La réalisation des travaux ne pourra toutefois débuter que lorsqu’ils recevront un mail confirmant l'attribution de l’aide. Après achèvement des travaux, il appartiendra aux propriétaires d'envoyer les factures.
Si toutes ces démarches administratives s’avèrent trop compliquées à réaliser, il est possible de déléguer cette demande à un professionnel.
Précision : depuis le 1er janvier, le nouveau portail France Rénov' centralise l'ensemble des dispositifs disponibles en faveur de la rénovation énergétique des logements.
Les nouveautés concernant le dispositif Pinel
Le dispositif d'investissement immobilier Pinel offre la possibilité à des ménages de bénéficier d’une réduction d’impôt lorsqu’ils acquièrent un logement neuf ou réhabilité pour le mettre en location. Le montant de l’avantage fiscal variant selon la durée de l’engagement (6 à 12 ans) de location choisie par l’investisseur. Depuis le 1er janvier 2021, ce dispositif ne concerne plus que les bâtiments d'habitation collectifs. Les maisons individuelles n’étant ainsi plus éligibles.
Comme annoncé l’année dernière, ce dispositif va disparaitre. Pour assurer un atterrissage en douceur, les avantages fiscaux proposés par le dispositif Pinel vont progressivement décroître pour cesser à l’échéance 2024.
Cependant, un nouveau dispositif Pinel+ permet le maintien des taux actuels dans certains quartiers prioritaires, ainsi que sur critères énergétiques et de qualité (surface minimale, espace extérieur...).
L’œil de Scala Patrimoine
Le dispositif MaPrimeRénov' nous laisse un arrière-gout d’inachevé. Certes, les objectifs du législateur sont louables. La rénovation énergétique des logements anciens doit être une priorité. Nous pensons toutefois que le champ d’application du dispositif est encore trop restreint. Pour une large partie de la population, son impact est malheureusement très faible, voire insignifiant. Le secteur du logement demande, à notre sens, une politique publique plus ambitieuse.
Guillaume Lucchini évoque le dispositif du LMNP sur B Smart TV
Guillaume Lucchini, Associé-Fondateur de Scala Patrimoine, était l'invité de Nicolas Pagniez dans l'émission Smart Patrimoine, sur la chaine B Smart TV pour parler du dispositif du LMNP.
Il a profité de cet échange pour évoquer, plus généralement, le thème de la location en meublée non professionnelle (LMNP).
Qu’est-ce que la location meublée ?
Le régime locatif à retenir pour mettre un bien immobilier en location est un paramètre particulièrement important. On distingue principalement deux types de location : la location « nue » et la location « meublée ».
La location en meublée consiste ainsi à louer un (ou plusieurs) logement(s) garni(s) d’un mobilier suffisant pour qu’un locataire puisse entrer dans les lieux et y vivre normalement, avec ses seuls effets personnels.
Cette activité est, par ailleurs, considérée comme civile d’un point de vue juridique mais commerciale d’un point de vue fiscal. Une distinction qui présente des avantages importants, notamment sur le plan fiscal.
Le statut de loueur en meublé non professionnel (LMNP)
Pour bénéficier du statut de loueur en meublé non professionnel, une définition a contrario s’applique ! Il est, en effet, considéré comme non professionnel celui qui ne remplit pas les conditions pour bénéficier du statut de loueur en meublé professionnel (LMP) :
Fiscalement, pour bénéficier du statut LMNP, deux conditions doivent ainsi être réunies :
- Recettes annuelles retirées de cette activité inférieure à 23 000 €, pour l’ensemble du foyer fiscal)
- Recettes n’excédant pas les autres revenus professionnels du foyer fiscal.
Quel régime fiscal ?
La location de bien en LMNP est une activité commerciale qui relève de surcroît de la catégorie des BIC non professionnels. Ce statut ainsi offre la possibilité d’amortir le bien et de défiscaliser les revenus perçus pendant une très longue période.
Par ailleurs, la taxation du bénéfice s’opère au barème de l'impôt sur le revenu, à laquelle s'ajoute les prélèvements sociaux à hauteur de 17,2% %. Les déficits retirés de l’activité sont reportables pendant une durée maximale de 10 ans, mais sont uniquement imputables sur le revenu de même nature du foyer fiscal.
Les questions abordées dans cette interview
- Présentation du statut de LMNP (loueur en meublé non professionnel);
- La fiscalité applicable ;
- Les avantages et inconvénients ;
- Les conseils de Scala Patrimoine
https://www.youtube.com/watch?v=EXm_mbLWAQc&list=PLdnwbeBT9R2FBwDnJJW_4fx6ZIBfaezox
Immobilier : la Loi Climat veut mettre fin aux passoires thermiques
Reprenant une proposition émise lors du Grand Débat National, le gouvernement fondait la Convention citoyenne pour le climat en 2019. Une assemblée de 150 citoyens tirés au sort dont la mission était de « définir les mesures pour parvenir, dans un esprit de justice sociale, à réduire les émissions de gaz à effet de serre d'au moins 40 % d'ici 2030 par rapport à 1990 ». Les travaux ainsi menés ont abouti au vote de la loi Climat, publiée au Journal Officiel le 24 août dernier.
Le texte agit sur plusieurs domaines d'activité : l’école, les services publics, la vie en entreprise, la mobilité, mais aussi le logement et l’urbanisme.
Parmi les mesures phares, on notera :
- L’interdiction des terrasses chauffées ;
- La suppression de la publicité pour les énergies fossiles ;
- La présence d’une étiquette climat obligatoire sur les publicités ;
- La fin des ventes des véhicules émettant plus de 95 gCO2/km ;
- L’obligation pour les compagnies aériennes de compenser les émissions carbones liées à leurs vols sur notre territoire …
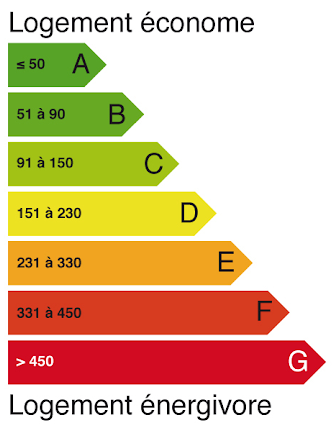
La loi Climat consacre un volet conséquent au secteur du bâtiment. Et l’objectif est très clair : mettre fin aux passoires thermiques. Autrement dit, ces 4,8 millions de logements énergivores classés F ou G selon le diagnostic de performance énergétique. La loi va donc interdire - entre autres - d’ici 2025 la mise en location des « passoires énergétiques » et créer un nouveau statut d’opérateurs agréés dont la mission sera d’accompagner les particuliers dans le cadre de leurs travaux de rénovation.
Le gel des loyers des passoires énergétiques entériné par la Loi Climat !
Dès 2022, à une date restant à définir, les propriétaires d’un logement considéré comme une passoire thermique ne pourront plus augmenter le loyer. Une interdiction qui s’adresse aux logements des classes F et G du diagnostic de performance énergétique (DPE). Notons que ce gel s’applique aussi bien dans le cadre d’une indexation contractuelle des loyers qu’au moment d’un renouvellement ou d’une relocation.
Pour sortir du champ d’application de cette disposition, les propriétaires des biens concernés devront réaliser des travaux de rénovation énergétique.
La mise en location des passoires énergétiques bientôt interdite
Le gel des loyers pour les passoires thermiques n’est qu’une introduction à des réformes plus profondes. La loi Climat met, en effet, en place une interdiction de mise en location des logements les plus consommateurs d’énergie. Plus de 4 millions de biens immobiliers seront ainsi concernés. Les propriétaires peuvent cependant être rassurés, cette disposition s’appliquera de manière progressive.
Le calendrier varie selon les résultats du diagnostic de performance énergétique (DPE) :
- dès 2025 pour les logements classés G ;
- dès 2028 pour les logements classés F ;
- à partir de 2034 pour les logements classés E.
Concrètement, dès l’application de ces dispositions, le locataire pourra exiger de son propriétaire qu’il réalise des travaux de mise aux normes. Le gouvernement a d’ores et déjà annoncé que « plusieurs mécanismes d’incitation et de contrôle » viendront soutenir les locataires dans leurs démarches.
Un audit énergétique prochainement obligatoire
Pour qu’un potentiel acquéreur puisse avoir une idée précise du coût des travaux nécessaires pour remettre aux normes énergétiques le bien immobilier qu’il convoite, le législateur rend obligatoire, dès 2022, les audits énergétiques lors des ventes de maisons ou d’immeubles en monopropriété, considérés comme des passoires énergétiques (étiquettes F et G du DPE). L’audit devra même être fourni à tout potentiel acquéreur lors de la première visite.
Cette obligation sera, par ailleurs, étendue aux logements classés E à partir de 2025 et aux étiquettes D en 2034.
La Loi Climat créé un accompagnateur dédié à la rénovation
Afin d’encourager les ménages à réaliser des travaux de rénovation énergétique dans leur logement, la loi Climat a créé un nouveau statut d’opérateurs agréés, qui pourront accompagner les ménages de bout en bout dans leur parcours de rénovation. Cet interlocuteur les conseillera sur la nature des travaux à réaliser mais aussi sur le plan de financement et l’obtention des aides.
Son intervention sera progressivement rendue obligatoire pour les rénovations les plus ambitieuses, afin d’accéder aux aides publiques.
Une mesure pour favoriser les travaux dans les copropriétés
Les copropriétés devront désormais réaliser un DPE à l’échelle de l’immeuble et un plan de travaux sur dix ans. Avec cette disposition le législateur souhaite pousser les copropriétaires à provisionner davantage pour les travaux. Cette mesure doit aussi permettre à la copropriété d'obtenir plus facilement un vote favorable à la rénovation des parties communes.
Une nouvelle aide étatique déployée pour financer les travaux de rénovation
La Loi Climat va apporter un soutien supplémentaire aux ménages souhaitant financer leurs travaux de rénovation pour les passoires thermiques. Cette aide prendra le nom de « prêt avance rénovation » et sera accessible dès 2022.
Elle aura la forme d’un prêt hypothécaire permettant à l’emprunteur de ne rembourser que les intérêts, au fil de l’eau ou « in fine ». Le capital sera, quant à lui, restitué lors de la vente du bien ou au décès du propriétaire.
L’État pourra garantir ces prêts pour que les banques s’en saisissent plus facilement. Cette garantie publique sera fixée à hauteur de 75 % de la perte éventuellement encourue. Deux établissements bancaires ont déjà fait part de leur intérêt pour ce dispositif. Les modalités d’application seront publiées en fin d’année.
L’œil de Scala Patrimoine
Le secteur du bâtiment représente aujourd’hui un quart des émissions de gaz à effet de serre en France. Un constat qui a poussé le législateur à agir. Votée cet été, la Loi Climat a pour ambition d’enclencher une rénovation massive des logements. Mais les finances de l’État étant exsangues, les parlementaires ont fait le choix de mettre la pression sur les propriétaires-investisseurs. Ceux-ci sont désormais au pied du mur : procéder à la rénovation de leurs logements ou ne plus pouvoir le mettre en location.
Le législateur apporte cependant quelques souplesses. En pratique, les logements devront gagner deux classes énergétiques ou atteindre la classe C du DPE pour que la rénovation puisse être considérée comme performante. Des exceptions sont également mises en place. Celles-ci concernent notamment les propriétaires qui pourront apporter la preuve que le coût de la rénovation est disproportionné par rapport à la valeur du bien immobilier.
Défiscalisation immobilière : attention danger !
Soutenir la construction de logements neufs figure parmi les priorités des politiques publiques. Pour y parvenir, le législateur encourage les particuliers à se positionner sur des programmes d'investissements immobiliers locatifs, avec à la clé un avantage fiscal plus ou moins important.
Au cours des vingt dernières années de nombreux dispositifs dits « de défiscalisation immobilière » se sont ainsi succédés. Les plus connus portent le nom de femmes et d’hommes politiques ayant soutenu leur création : « Borloo », « Robien », « Scellier », « Duflot » ou « Pinel ».
Des investisseurs immobiliers aveuglés par l’avantage fiscal ?
Si cette démarche peut paraitre séduisante, l’intérêt économique de ces dispositifs reste à démontrer. Un rapport publié en novembre 2019 par l’inspection générale des finances (IGF) a notamment pointé du doigt les faiblesses du dispositif « Pinel ». Les conclusions sont, en effet, sans appel. « L’attrait de la réduction fiscale semble masquer dans la moitié des cas, un rendement net global négatif ». Dans leur synthèse, les équipes de l’IGF regrettent aussi que « la réduction d’impôt constitue la motivation principale de 80 % des investisseurs »
Des doutes également soulevés par le député Sylvain Maillard dans le cadre d’une question adressée en mai dernier à Emmanuelle Wargon, Ministre déléguée chargée du Logement. Alerté par plusieurs citoyens de sa circonscription, il a ainsi demandé des garanties supplémentaires au gouvernement pour mieux protéger les investisseurs.
Des risques locatifs bien identifiés
Ses inquiétudes nous semblent parfaitement justifiées. Les programmes estampillés « Pinel » ont en effet montré leurs limites. Celles-ci reposent, en premier lieu sur les contraintes imposées aux propriétaires par le législateur, et en second lieu sur les pratiques des promoteurs immobiliers.
Les contraintes imposées au propriétaire par le législateur :
- Le logement doit être mis en location pour une longue période. Dans le cadre du dispositif Pinel, la durée minimale est fixée à six, neuf ou douze ans. Principal danger : l’avantage fiscal peut être remis en cause si le bien n’est pas loué ;
- Les revenus des locataires sont plafonnés. Le dispositif Pinel permet à des ménages à plus faibles revenus d’accéder à des logements de qualité. Le profil des locataires tend donc à accroitre les risques d’impayés ;
- Les loyers sont encadrés. Le propriétaire ne peut pas les fixer librement. Les loyers doivent respecter un plafond défini par la loi, en fonction de la zone géographique où se situe le logement.
Les pratiques des promoteurs et commercialisateurs :
- Les prix des biens vendus dans le cadre de programme de défiscalisation sont le plus souvent surévalués. L’avantage fiscal est ainsi absorbé par les prometteurs et les commercialisateurs ;
- Les commissions perçues par certains commercialisateurs demeurent très élevées ;
- Les simulations proposées par les promoteurs sont peu réalistes. Ces derniers n’hésitent pas à surévaluer les loyers dans certaines zones, mais aussi à minimiser les risques locatifs (vacances locatives, loyers impayés …) ;
- Les investisseurs sont peu informés sur les risques relatifs à leur acquisition ;
- Les terrains disponibles en centre de ville étant rare, les promoteurs se reportent sur des zones où le marché locatif est moins dynamique et les taux de vacances locatives plus importants.
Les convictions des équipes de Scala Patrimoine
Le rapport publié 2019 par l’inspection générale des finances (IGF) a matérialisé nos craintes : la rentabilité d’une opération de « défiscalisation immobilière » est, le plus souvent, bien inférieure à celle espérée par l’investisseur.
Comme l’a également souligné le député Sylvain Maillard dans sa question adressée au gouvernement, les logements neufs vendus dans le cadre du dispositif Pinel sont évalués à un à un prix bien supérieur à leur valeur réelle. Les écarts de prix entre les neuf et l’ancien ne sont alors pas justifiés !
Un autre constat s’impose : ces logements sont mal positionnés, et se situent dans la grande majorité des cas en périphérie des centres-villes. C’est pourquoi nous leur préférons une stratégie d’investissement ciblée sur des logements anciens à rénover, situés au cœur de Paris ou des grandes métropoles françaises. Des lieux qui bénéficient d’une demande locative soutenue et constante.
Avant de vous lancer dans une telle opération, nous vous invitons cependant à vous adresser à un conseiller en gestion de patrimoine véritablement indépendant. Ce dernier se fera rémunérer sur le conseil qu’il vous donnera et non sur le produit commercialisé.
Rep. Min. n°33372, JO du 25/05/2021
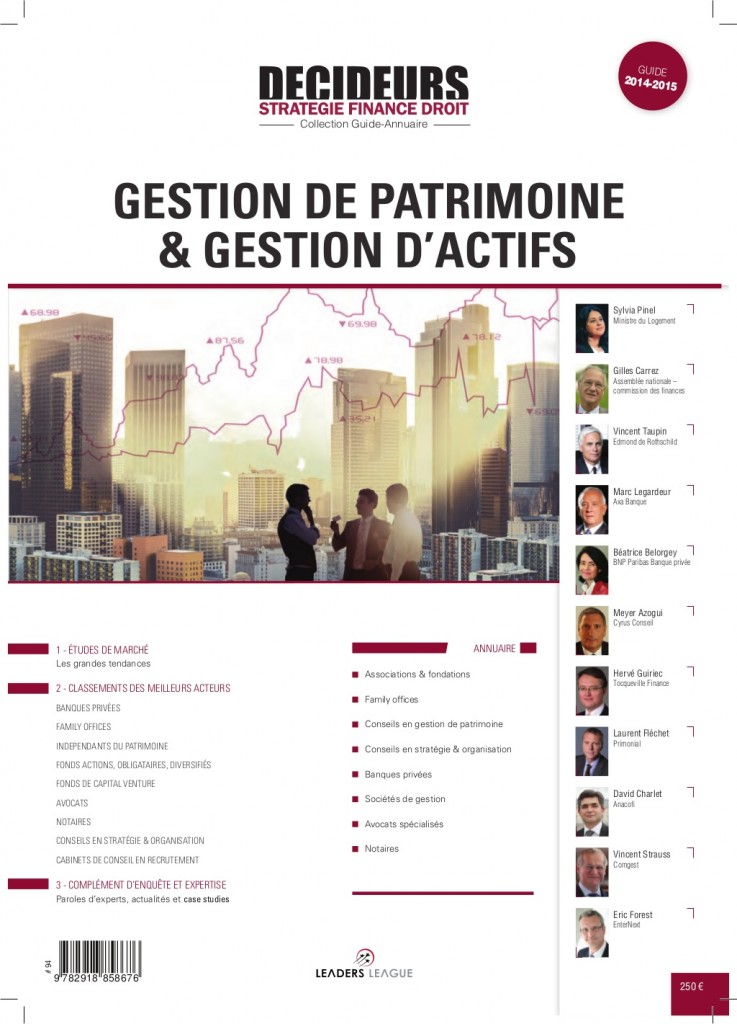
Interviews de Sylvia Pinel, Ministre du logement, de l'Egalité des territoires et de la Ruralité et de Guillaume Lucchini, Président de Scala Patrimoine
Revue "Décideurs" : article Gestion de Patrimoine & Gestion d'actifs
Interviews de Sylvia Pinel, Ministre du Logement, de l'Égalité des territoires et de la Ruralité et de Guillaume Lucchini, Président de Scala Patrimoine.

Acquisition de la nue-propriété d'un bien immobilier
Le démembrement de propriété consiste à diviser la pleine propriété d’un bien immobilier en nue-propriété et usufruit. La nue-propriété est le droit de disposer du bien mais sans en avoir ni l’usage ni la jouissance. L’usufruit est le droit d’utiliser le bien et d’en percevoir les fruits. L’intérêt de ce mécanisme souvent utilisé lors des donations ou successions est de limiter le coût d’acquisition du bien et d’optimiser la fiscalité sur les revenus grâce à la déductibilité des intérêts d’emprunts.
Les SCPI de rendement
Une Société Civile de Placement Immobilier (SCPI) est un organisme de placement collectif qui gère un patrimoine immobilier diversifié pour le compte de ses associés. Dans le cas d’une SCPI de rendement, l’acquisition et la gestion du parc immobilier locatif a pour but le versement de revenus réguliers aux associés
La Location Meublée Professionnelle
Le statut de loueur en meublé professionnel permet de se constituer un patrimoine immobilier générant des revenus réguliers garantis par un bail commercial d’une durée de 9 à 15 ans. Avec ce statut professionnel vous disposez d’une protection sociale, profitez de règles comptables et fiscales intéressantes, bénéficiez d’une fiscalité avantageuse sur la transmission et réduisez, sous certaines conditions, votre ISF.