

Loi de finances pour 2026 : tour d’horizon des principaux amendements adoptés
Article mis à jour des amendements adoptés au 3 novembre 2025
Le chemin législatif s’annonce long et semé d’embûches. Les travaux de la commission des finances, visant à modifier le projet initial de loi de finances, ont été rejetés. La version originale du projet est donc celle actuellement débattue à l’Assemblée nationale.
Pour autant, de nombreuses propositions de la commission pourraient revenir sous la forme d’amendements. Près de 2 500 amendements ont été déposés et seront examinés par les parlementaires dans les semaines à venir.
Voici un état des lieux des principaux amendements adoptés à ce stade. Il convient de rappeler que le vote final de la loi de finances n’interviendra qu’à la fin décembre. Cela laisse donc la porte ouverte à de nombreuses évolutions.
La fiscalité patrimoniale
-
Les mesures concernant l’Impôt sur le revenu
Les parlementaires ont rejeté le gel du barème de l’impôt sur le revenu. Une mesure qui aurait pourtant rapporté environ 2 milliards d’euros à l’État. Les tranches du barème seront donc revalorisées de 1,1 %.
Le plafond des dépenses éligibles au crédit d’impôt pour les services à la personne est également abaissé, passant de 12 000 à 10 000 euros par an (et de 15 000 à 13 000 euros pour la première année d’utilisation). Les majorations par enfant à charge ou membre du foyer de plus de 65 ans restent inchangées. Cependant, le plafond global avec ces majorations sera désormais limité à 13 000 euros (16 000 euros la première année).
Par ailleurs, la réduction d’impôt sur les dépenses d’accueil en établissement spécialisé, notamment en Ehpad, sera convertie en crédit d’impôt. Cette possibilité se concrétisera toutefois dans la limite de 10 000 euros par personne. Enfin, un amendement rétablit la défiscalisation totale des heures supplémentaires et complémentaires.
Enfin, les députés ont adopté l’amendement qui supprime la mesure visant à revenir sur la réduction d’impôt relative aux indemnités journalières perçues par les patients souffrant d’affections de longue durée.
-
La hausse de la Contribution sociale généralisée (CSG)
La hausse de la CSG semble désormais actée. Jusqu’ici fixée à 9,2 % pour les revenus du capital, la CSG augmentera de 1,4 point, portant le total des prélèvements sociaux sur ces revenus à 18,6 %.
-
Un abattement sur les successions revu à la hausse pour les enfants du conjoint ou du partenaires de Pacs
Un amendement du budget 2026 propose un abattement spécifique au moment de la succession pour les enfants de conjoints ou partenaires de PACS n’ayant aucun lien de parenté avec le défunt. Il sera de 15 932 euros, au lieu de 1 594 euros actuellement
La fiscalité de l’épargne
Deux amendements concernent les placements préférés des Français. Pour le Plan d’épargne retraite (PER), la période pour utiliser le plafond de déduction fiscale des versements volontaires pourrait être prolongée de trois à cinq ans. Pour l’assurance-vie, il sera possible de transmettre par anticipation aux bénéficiaires les primes versées avant le 1er octobre 2025, dans la limite de 152 000 euros.
La fiscalité des grandes fortunes
-
La Contribution différentielle sur les hauts revenus (CDHR) retouchée
Les députés ont décidé de prolonger la CDHR jusqu’à ce que le déficit public repasse sous les 3 % du PIB. L’assujettissement se fera sur le même seuil que celui de la CEHR (revenu net imposable). Certaines réductions et crédits d’impôt ne seront pas pris en compte. Par ailleurs, le mécanisme de décote sera ajusté pour les contribuables ayant un revenu fiscal inférieur à 330 000 € (célibataires) ou 660 000 € (couples).
-
Le retour de l’Exit tax
Une « exit tax 2.0 » sera mise en place pour les Français quittant le pays. Parmi les amendements adoptés, il est prévu que les plus-values latentes seront imposées au départ et remboursées si elles sont conservées pendant plus de quinze ans.
-
L’Impôt sur la fortune immobilière (IFI) recentré
L’IFI se transforme en impôt sur la fortune improductive. L’assiette s’élargit aux biens immobiliers, bijoux, œuvres d’art, cryptomonnaies, véhicules de collection, yachts ou certains contrats d’assurance-vie investis dans des supports non productifs. Le seuil d’imposition est fixé à 2 millions d’euros. Un abattement d’1M€ pour un bien au choix et une réduction de 30 % pour la résidence principale pourrait s'appliquer. Le barème progressif laisse place à un taux unique de 1 % sur la part du patrimoine taxable dépassant le seuil.
-
La Taxe sur les holdings patrimoniales vidée de sa substance ?
Cette taxe ciblera uniquement les actifs détenus à des fins purement fiscales, excluant la trésorerie nécessaire à la stratégie des PME et ETI familiales. Les biens somptuaires concernés incluent désormais les aéronefs non commerciaux, vins et alcools, et chevaux de course. Le seuil de détention pour être redevable passe à 50 % (contre 33,33 % initialement).
-
La réforme du Pacte Dutreil
Les députés ont adopté une série d’amendements qui proposent d’écarter les biens non professionnels des exonérations accordées par le pacte Dutreil sur la transmission des entreprises. Les députés ont aussi allongé la durée de détention minimale des actions par ceux à qui une entreprise est ainsi transmise. De six ans, celle-ci est portée à huit ans. Dernier changement, au moins l’un de ceux à qui l’entreprise est transmise devra être âgé de 18 à 60 ans.
La fiscalité immobilière
-
Un nouveau soutien à l’investissement immobilier
Le soutien aux investisseurs immobiliers se traduira par un nouveau dispositif d’incitation, plutôt qu’un statut spécifique de bailleur privé. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Un mécanisme de soutien à la rénovation énergétique des logements anciens est également prévu. Le doublement du déficit foncier sur le revenu global sera prorogé jusqu’à fin 2027. Le plafond sera porté à 21 400 euros, reportable sur huit ans au lieu de six.
-
Une exonération des dons familiaux aux primo accédants
Un abattement temporaire au titre des dons de sommes d’argent consentis dans un cadre familial a été voté. Cela concerne ainsi les arrière-grands-parents et arrière-petits-enfants, grands-parents et petits-enfants et parents et enfants. Ces donations peuvent aller jusqu’à 100 000 € par donateur, affectés à l’acquisition ou à la construction de la résidence principale. Les montants sont cependant limités à 300 000 € par enfant donataire.
-
Un allégement de la fiscalité sur les plus-values
Enfin, la durée de détention nécessaire pour bénéficier de l’exonération d’impôt sur la plus-value de cession d’une résidence secondaire passera de 22 à 17 ans.

Présent d’usage ou don manuel : le cadeau d’Ousmane Dembélé à sa mère relance le débat fiscal
Le débat entre présent d’usage et don manuel ne passionne pas seulement les fiscalistes. Il touche en réalité tous les contribuables susceptibles d’offrir — ou de recevoir — un cadeau important. Le dernier exemple en date vient du monde du football. Celui d’Ousmane Dembélé, lauréat du Ballon d’Or 2025, et d’un virement réalisé à sa mère il y a quelques années.
Un « cadeau d’anniversaire » à 200 000 euros
En 2017, alors qu’il évoluait au Borussia Dortmund, l’international français avait offert à sa mère, Fatimata Dembélé, une somme de 200 000 euros à l’occasion de son quarantième anniversaire. Selon le joueur, il s’agissait d’un simple « cadeau d’anniversaire », un geste filial qu’il estimait exonéré d’impôts.
Mais l’administration fiscale n’a pas la même lecture. Pour le fisc, ce transfert s’apparente à un revenu imposable plutôt qu’à un présent d’usage. Une divergence d’interprétation qui a conduit Mme Dembélé à contester la taxation devant le tribunal administratif de Rennes.
Une affaire aux contours flous
Le rapporteur public a estimé que la taxation était justifiée. Fatimata Dembélé était alors employée par une société gérant l’image de son fils. Par ailleurs, le virement avait été effectué six mois après l’anniversaire, sur un compte espagnol non déclaré.
La mère du joueur a cependant demandé la décharge de la cotisation supplémentaire d’impôt sur le revenu, aux prélèvements sociaux et aux pénalités infligées.
Présent d’usage ou don manuel : où est la frontière ?
La question n’est pas anodine. En droit français, la distinction entre présent d’usage et don manuel est essentielle. Car c'est elle qui détermine si un transfert d’argent doit être déclaré et taxé.
-
L’occasion du cadeau
Un présent d’usage est un cadeau offert à l’occasion d’un événement particulier : anniversaire, mariage, réussite à un examen, Noël, naissance, etc. La Première chambre civile de la Cour de cassation l’a rappelé. Il s’agit d’un don fait conformément à un usage social et n’excédant pas une certaine valeur. Un transfert sans lien avec un événement précis ne peut donc pas être considéré comme un présent d’usage. Le juge l'a souligné dans un arrêt du 25 septembre 2013.
-
La proportionnalité du don
La valeur du cadeau doit rester proportionnée à la fortune, aux revenus et au train de vie du donateur. L’article 852 du Code civil précise que le caractère de présent d’usage « s’apprécie à la date où il est consenti et compte tenu de la fortune du disposant ».
Aucune limite chiffrée n’est fixée par la loi, mais la pratique recommande de ne pas dépasser : 2 % du patrimoine, ou 2,5 % des revenus annuels. En clair : plus le donateur est fortuné, plus ses cadeaux peuvent être généreux — à condition qu’ils ne « l’appauvrissent » pas.
Un concept souple, mais risqué
Le présent d’usage peut prendre diverses formes : argent, bijoux, mobilier, véhicule, œuvres d’art, titres financiers… Il bénéficie d’un régime fiscal avantageux. Celui-ci n'est, en effet, ni imposable au titre des droits de donation, ni rapportable à la succession.
Mais l’absence de critères stricts rend la frontière avec le don manuel particulièrement floue.
Les juges apprécient au cas par cas la nature du cadeau.
Quelques exemples illustrent cette variabilité
Pour la Cour d’appel de Paris, un chèque offert par une mère à ses enfants à l’occasion de Noël, pour un montant total de 200 000 francs (soit environ 30 500 €) au regard d’un patrimoine familial de 8,2 millions de francs (1,25 M€), a été reconnu comme un présent d’usage.
À l’inverse, la Cour de cassation a refusé cette qualification lorsqu’un époux avait remis un chèque bancaire à son épouse. Le montant, complété par cette dernière, s’élevait à 60 754,30 francs (9 250 €), sans que l’occasion du cadeau soit précisée.
De même, un chèque de 200 000 € remis par un dirigeant à un ancien collaborateur pour son départ à la retraite n’a pas été considéré comme un présent d’usage. La Cour a relevé que deux ans s’étaient écoulés entre le départ effectif à la retraite et la remise du chèque, ce qui rendait le lien avec l’événement trop éloigné (Cour d’Appel de Paris, 2024).
Ce que l’on peut relever dans le cas d’espèce
Dans l’affaire de Madame Dembélé, plusieurs éléments posent question :
- Le versement n’a pas été effectué au moment précis de l’anniversaire annoncé, mais six mois après. L’occasion particulière paraît moins clairement mise en avant.
- Le montant (200 000 €) est relativement élevé, surtout si on le rapporte au contexte (bien que la fortune de l’auteur du don soit déjà probablement élevée à ce moment-là,). La proportionnalité peut donc être discutée.
- Le fait que la bénéficiaire soit employée par une société liée à l’auteur du don pourrait faire basculer la qualification vers un revenu déguisé plutôt qu’un simple présent affectif.
- Le virement a transité par un compte étranger non déclaré, ce qui peut complexifier la situation sous l’angle fiscal ou de dissimulation.
Les conseils de Scala Patrimoine
En l’absence de cadre précis, la prudence reste de mise. Les experts recommandent de conserver toutes les preuves du caractère de présent d’usage : relevé bancaire à la date de l’événement, copie de l’ordre de virement, facture ou courrier explicatif.
Car en cas de requalification en don manuel, les conséquences sont lourdes : droits de donation exigibles, rappel fiscal au décès, et possible remise en cause du partage successoral.
L’affaire Dembélé illustre à quel point la ligne entre générosité familiale et don fiscalement taxable peut être ténue. Entre affection et imposition, le juge devra trancher : s’agissait-il d’un simple cadeau d’anniversaire, ou d’un don dissimulé ? La décision attendue des juges administratifs pourrait bien rappeler à chacun que le fisc ne plaisante pas avec les cadeaux.
Guillaume Lucchini alerte dans le Financial Times sur l’exode des capitaux français
Interrogé par les journalistes du Financial Times, Sarah White et Mercedes Ruehl, Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, a livré son analyse sur la profonde inquiétude des grandes fortunes françaises face aux turbulences politiques et fiscales que traverse l’Hexagone.
Une instabilité politique persistante
Depuis l’annonce surprise, en juin 2024, de la dissolution de l’Assemblée nationale par Emmanuel Macron, la vie politique française a pris des allures d’imbroglio. Les élections législatives qui ont suivi ont accouché d’une chambre fragmentée, éclatée entre blocs antagonistes, où les alliances se font et se défont au gré des intérêts immédiats. Cette configuration rend l’adoption d’une ligne politique claire presque impossible. Le feuilleton du budget 2025 en a donné une illustration éclatante : incapable de rassembler une majorité, le gouvernement a dû recourir à une loi de finances exceptionnelle en début d’année 2025, signe de paralysie institutionnelle.
À cette incertitude s’ajoute la perspective d’un tour de vis fiscal. Le projet de budget 2026, déjà marqué par un déficit public annoncé à 4,6 % du PIB, prévoit de solliciter plus fortement encore les hauts revenus et les détenteurs de patrimoine. Sous l’impulsion de Sébastien Lecornu, fidèle allié du président, l’exécutif envisage à la fois de prolonger la contribution exceptionnelle sur les hauts revenus (CEHR) et d’instaurer une nouvelle taxe sur le patrimoine financier logé dans les holdings familiales. De quoi nourrir la méfiance des entrepreneurs et des grandes familles qui craignent d’être, une fois de plus, en première ligne pour renflouer les caisses de l’État.
Le Luxembourg et la Suisse, valeurs refuges
C’est dans ce climat d’instabilité politique et fiscale que les grandes fortunes françaises se tournent vers des solutions d’investissement hors de l’Hexagone. Selon Guillaume Lucchini pour le Financial Times, la tendance est nette : « La majorité des actifs que nous gérons ne sont plus en France. En matière de contrats d’assurance-vie au Luxembourg, le mouvement s’accélère réellement. »
Le Luxembourg séduit en effet par son régime d’assurance-vie particulièrement avantageux. Ces contrats offrent une grande souplesse dans la gestion des actifs, une protection renforcée des capitaux grâce au fameux « triangle de sécurité » – qui garantit la séparation stricte entre les avoirs des souscripteurs, la compagnie d’assurance et la banque dépositaire – ainsi qu’un large choix d’investissements accessibles à l’échelle européenne et internationale. Pour les familles fortunées, c’est l’assurance d’une diversification optimale et d’une protection accrue, tout en bénéficiant d’une fiscalité compétitive.
Mais le Grand-Duché n’est pas le seul à attirer ces flux financiers. La Suisse demeure une destination privilégiée. Comme le souligne Lucchini, « une somme folle de capital » y est actuellement transférée. La place helvétique, réputée pour la solidité de son système bancaire et la confidentialité de ses relations clients, conserve un pouvoir d’attraction intact. Au-delà de la stabilité politique et monétaire du pays, la Suisse propose une expertise de gestion de patrimoine parmi les plus sophistiquées au monde, ainsi qu’une palette d’outils de structuration internationale recherchés par les entrepreneurs et les investisseurs.
Projet de Loi de Finances pour 2026 : les mesures qui concernent votre patrimoine
Enfin ! Le gouvernement Lecornu II a levé le voile sur son projet de loi de finances pour 2026. Ce budget, très attendu, reprend dans ses grandes lignes le texte élaboré par François Bayrou avant sa chute politique.
Selon le Haut Conseil des finances publiques, les nouvelles mesures fiscales devraient générer 13,7 milliards d’euros de recettes supplémentaires, réparties entre entreprises et ménages.
L’objectif affiché est clair : réduire le déficit public. L'idée étant de le ramener de 5,4 % en 2025 à 4,7 % en 2026.
Les plus fortunés mis à contribution
L’essentiel de l’effort reposera sur les ménages les plus aisés. Le projet prévoit en effet la création d’une taxe sur le patrimoine financier, visant notamment les holdings, doublée d’un impôt complémentaire sur les très hauts revenus. Montant attendu : 2,5 milliards d’euros.
À ces mesures s’ajoutera la poursuite de la rationalisation des niches fiscales et sociales. Celle-ci devrait rapporter près de 5 milliards d’euros.
Certaines propositions alternatives, comme la mise en place d’une « taxe Zucman » sur les plus grandes fortunes, n’ont finalement pas été retenues. Le statut du bailleur privé ne verras pas non plus le jour. Les députés lui préférant un nouveau dispositif de soutien à l'investissement locatif.
Reste que la route s’annonce périlleuse. Dans un climat d’instabilité chronique, le gouvernement devra faire preuve d’une grande habileté pour maintenir sa trajectoire budgétaire. Les débats parlementaires promettent d’être houleux, et nul doute que le texte subira de nombreux amendements avant son adoption définitive, prévue au 31 décembre 2025.
Gel du barème de l’imposition sur le revenu ?
Le barème de l’IR est - habituellement - indexé chaque année sur l’inflation, afin de tenir compte des effets de la hausse des prix.
Pour assurer une contribution de chacun, les barèmes de l’impôt sur le revenu et de la CSG devaient etre maintenus en 2026 à leur niveau actuel. Cela aurait eu pour conséquences d’augmenter mécaniquement les impôts de certains ménages, et de rendre imposable de nouveaux ménages qui ne l’étaient pas. Le législateur attendait de 2,2 Md€ de cette disposition. Mais les députés ont décidé de revenir sur cette disposition. Le barème serait ainsi bien indexé sur l'inflation.
Suppression de l’abattement forfaitaire de 10 % pour les retraités ?
Le projet de loi de finances pour 2026 initial prévoyait de supprimer l’actuel abattement proportionnel de 10 % sur les pensions de retraite. Celui-ci sera toutefois remplacer par un abattement forfaitaire de 2 000 € pour un célibataire et 4 000 € pour un couple. Cette réforme devait en principe protéger les contribuables touchant les pensions les plus faibles. Mais par amendement, les députés ont choisi de ne pas appliquer cette disposition.
Création d’une taxe sur le patrimoine financier des holdings patrimoniales
Le gouvernement entend frapper au cœur des stratégies d’optimisation fiscale avec la mise en place d’une nouvelle taxe sur le patrimoine financier des holdings patrimoniales. Inspiré de dispositifs existant déjà aux États-Unis ou en Irlande, ce mécanisme vise à contrer la pratique des « cash box » : ces sociétés servant de réceptacle à des revenus non distribués, échappant ainsi à l’impôt.
Concrètement, la taxe s’appliquerait aux holdings dont l’activité est majoritairement patrimoniale, caractérisée par une prépondérance de revenus passifs, et dans lesquelles une personne physique – ou son cercle familial – détient au moins un tiers des droits.
Le budget préliminaire fixe le taux à 2 % de la valeur vénale des actifs non professionnels détenus dans ces holdings, à condition que leur bilan excède 5 millions d’euros. Seules les structures percevant plus de 50 % de revenus passifs seraient concernées, les actifs qualifiés d’« outils professionnels » restant exclus du dispositif.
Par souci d’équité, la taxe ne se limiterait pas aux holdings françaises : les résidents fiscaux de l’Hexagone détenant de telles structures à l’étranger seraient également redevables.
Selon les estimations de Bercy, près de 4 000 ménages vont etre concernés par cette mesure. Mais la complexité technique du dispositif, les risques de contentieux et les difficultés d’application suscitent déjà de vifs débats. Les discussions parlementaires s’annoncent donc déterminantes pour préciser les contours et la portée réelle de cette nouvelle fiscalité patrimoniale.
Prorogation de la contribution exceptionnelle sur les hauts revenus (CEHR)
Le gouvernement Lecornu II a confirmé, dans son projet de loi de finances pour 2026, la prorogation d’un an de la contribution différentielle sur les hauts revenus.
Instauré par la loi de finances pour 2025, ce dispositif vise à garantir un taux d’imposition effectif minimal de 20 % pour les contribuables les plus aisés. Il s’applique aux ménages dont le revenu annuel atteint au moins 250 000 euros pour une personne seule et 500 000 euros pour un couple.
Initialement conçue comme une mesure temporaire, limitée à l’année 2025, cette contribution exceptionnelle sera finalement maintenue en jusqu'à ce que le déficit public tombe en dessous de 3 % du PIB.
Réforme du statut des jeunes entreprises innovantes (JEI)
Le projet de loi de financement de la sécurité sociale introduit un resserrement des conditions d’accès au statut de jeune entreprise innovante (JEI). Désormais, la part des dépenses de recherche et développement (R&D) exigée dans la masse salariale pour bénéficier de ce régime passerait de 20 % à 25 %.
Cette modification, en apparence technique, aura des conséquences concrètes : elle devrait réduire le nombre de start-up éligibles à ce dispositif particulièrement prisé. Actuellement, près de 4 500 entreprises en bénéficient en France.
Elargissement du Dispositif « Coluche » en faveur des associations
Le gouvernement prévoit de doubler le plafond des dons éligibles au dispositif « Coluche », qui offre une réduction d’impôt de 75 %. Le plafond passerait ainsi de 1 000 à 2 000 euros par donateur.
Cette mesure vise à soutenir les associations d’intérêt général sans but lucratif œuvrant en faveur des plus démunis. Elle concernerait notamment les organismes qui accompagnent les personnes en difficulté, fournissent repas et soins médicaux, ou facilitent le relogement des victimes de violences domestiques.
Suppression de niches fiscales jugées inefficaces
Le projet de loi de finances pour 2026 prévoit la suppression de 23 niches fiscales, jugées « obsolètes ou inefficaces », parmi les 474 existantes. Certains dispositifs concernent un grand nombre de foyers.
• Réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur
Aujourd’hui, les parents d’enfants au collège, au lycée ou dans l’enseignement supérieur bénéficient d’une réduction d’impôt de 61 €, 153 € ou 183 € selon le niveau d’études. Si cette réduction reste modeste pour chaque foyer, elle touche 4,5 millions de contribuables et coûte plus de 240 millions d’euros aux finances publiques. Le projet de loi de finances pour 2026 proposait donc de la supprimer. Mais l'Assemblée nationale est revenue sur ce projet. En l'état actuel des choses, cette réduction d'impôt est donc maintenue.
• Défiscalisation des indemnités journalières pour affection longue durée (ALD)
Les malades reconnus en ALD bénéficient d’une prise en charge intégrale par l’Assurance Maladie. Actuellement, en cas d’arrêt maladie, ils peuvent déduire de leur impôt sur le revenu l’intégralité des indemnités journalières versées par la Sécurité sociale, un avantage fiscal représentant 700 millions d’euros pour l’État. Le projet de loi prévoyait la suppression de cette exonération. Par amendement, les députés ont finalement maintenu la défiscalisation de ces indemnités journalières.
• Crédits d’impôts pour la formation des chefs d’entreprise et pour le rachat d’une entreprise par ses salariés
• Déductions des dépenses engagées par les sportifs professionnels pour leur reconversion
Ces mesures s’inscrivent dans une logique de rationalisation fiscale et de maîtrise des dépenses publiques. Mais elles devraient susciter aussi de vifs débats, tant elles touchent des catégories de contribuables très diverses.
Suspension de la réforme des retraites
Le gouvernement Lecornu a annoncé la suspension de la réforme des retraites jusqu’en janvier 2028. Concrètement, cela signifie aucun relèvement de l’âge légal de départ ni allongement de la durée d’assurance pendant cette période.
Cette pause, si elle répond à des préoccupations sociales fortes, aura cependant un coût estimé à 1,8 milliard d’euros d’ici 2027.
Le statut du bailleur privé ne verra pas le jour
Écarté lors de la présentation du projet de loi de finances pour 2026, le statut du bailleur privé ne verra finalement pas le jour. Les députés lui préférant un nouveau dispositif d’incitation. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Contribution additionnelle sur certains avantages sociaux
Le projet de loi de finances 2026 prévoit également de taxer certains avantages accordés par les employeurs. Sont concernées les sommes versées sous forme de titres-restaurant, de chèques vacances, de chèques cadeaux ou d’autres avantages sociaux et culturels.
Le législateur appliquerait ainsi une contribution patronale additionnelle de 8 % à ces dispositifs.
Projet de Loi de Finances pour 2026
Crédit, prix, baisses des taux : faut-il investir dans l'immobilier ?
Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, et Ludovic Huzieux, cofondateur d’Artémis Courtage, étaient les invités de Pauline Gratelle dans l’émission SMART Patrimoine sur B Smart TV pour évoquer le marché immobilier.
Après plusieurs années de turbulences, celui-ci semble amorcer une phase de normalisation. L’offre de crédit s’est sensiblement accrue, les banques adoptant une stratégie offensive de conquête commerciale. Résultat : le volume des prêts accordés est en nette progression, une évolution salutaire pour l’ensemble du secteur. Les taux, quant à eux, demeurent globalement stables.
Pauline Gratelle. Comment analysez-vous la situation actuelle du marché immobilier. Comment s’inscrit-elle dans le cadre d’une stratégie patrimoniale ?
Guillaume Lucchini. Le marché immobilier reste intrinsèquement lié à celui du crédit. Depuis 2022, la forte remontée des taux d’intérêt a mécaniquement réduit le pouvoir d’achat des acquéreurs. Dans le même temps, nombre de vendeurs refusaient d’ajuster leurs prix aux nouvelles conditions du marché. Ce double mouvement a provoqué une véritable paralysie des transactions, tant sur le résidentiel que sur l’immobilier tertiaire — en particulier le bureau, qui a enregistré une contraction marquée.
Mais 2025 a constitué un véritable tournant. La Banque centrale européenne a initié une baisse des taux, rapidement répercutée par les établissements bancaires auprès des investisseurs. Concrètement, cela représente une diminution de l’ordre de 1,5 point sur les crédits à 20 ans.
Deux facteurs nourrissent aujourd’hui ce rebond.
D’abord, les vendeurs acceptent désormais de revoir leurs prétentions et consentent à céder leurs biens à des prix plus en phase avec la réalité du marché. De l’autre côté, les acquéreurs, conscients des opportunités, se positionnent à nouveau.
S’ajoute une dimension environnementale cruciale : les diagnostics de performance énergétique (DPE). Les biens classés comme « passoires thermiques » sont progressivement exclus du marché locatif. Or, la mise aux normes entraîne des coûts de rénovation souvent prohibitifs, incitant certains propriétaires à céder plutôt qu’à réhabiliter.
Pauline Gratelle. Faut-il attendre une nouvelle détente des taux ou saisir dès maintenant les opportunités ?
Guillaume Lucchini. Les périodes de crise ouvrent généralement des fenêtres d’investissement privilégiées. Elles offrent aux acheteurs une marge de négociation accrue et une position de force. Nous l’observons notamment à Paris intramuros, où de beaux actifs — par exemple dans le très prisé 6ᵉ arrondissement — se négocient aujourd’hui avec des décotes avoisinant 20 % par rapport aux niveaux d’il y a deux ans.
Pour des investisseurs capables de mobiliser le levier du crédit, le moment est particulièrement propice. D’autant plus que, si les taux venaient à reculer encore, il resterait toujours possible de renégocier ses conditions d’emprunt.
Beaucoup se réfèrent encore aux taux exceptionnellement bas observés avant la crise sanitaire. Mais la situation actuelle, marquée par une correction des prix, ouvre des perspectives d’acquisition plus intéressantes qu’une hypothétique baisse future des taux — laquelle pourrait mécaniquement entraîner un rebond des prix.
À cela s’ajoute un facteur d’incertitude : la conjoncture politique française. Une hausse de la fiscalité immobilière n’est pas à exclure, et une telle mesure risquerait de figer à nouveau le marché. C’est pourquoi nous recommandons à nos clients d’agir dès maintenant, en profitant de la liquidité retrouvée du marché et des conditions de négociation favorables.
https://www.dailymotion.com/video/x9pxbd4
Transmission et cash-out : les coulisses d’un OBO réussi
Récemment, un couple d’entrepreneurs est venu frapper à la porte de notre multi family office indépendant dans le but de réaliser un état des lieux complet de leur situation patrimoniale. L’objectif était double : restructurer leur patrimoine pour mieux en organiser la transmission à leurs enfants, tout en optimisant leur fiscalité globale.
Un couple à la recherche d'un conseil indépendant
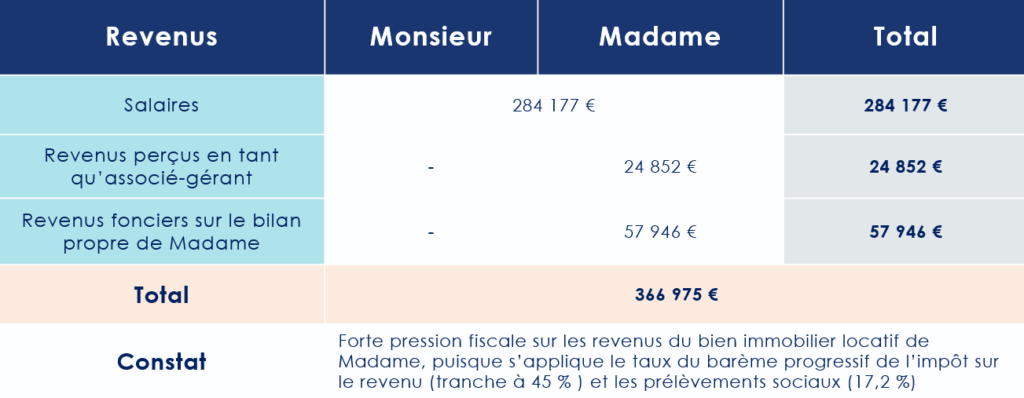
Le couple, marié sous le régime de la séparation de biens et parent de deux enfants, dispose d’un patrimoine conséquent : un revenu fiscal de référence avoisinant de près de 400 000 euros annuels (dont 81 000 € de revenus fonciers), un patrimoine immobilier évalué à près de 7 millions d’euros (à la fois en biens de jouissance et en immobilier locatif.
Madame, associée-gérante de plusieurs structures, est également propriétaire d’un immeuble de rapport détenu depuis plus de 30 ans dans le cadre d’une transmission familiale et valorisée à près de 1 millions d’euros. Monsieur, salarié et actionnaire d’une entreprise, détient également des participations. La valeur des actifs professionnels du couple étant supérieure à 6 millions d’euros.
Un emprunt étant également en cours dans le cadre de l’acquisition de leur résidence principale. 500 000 € restant à payer.
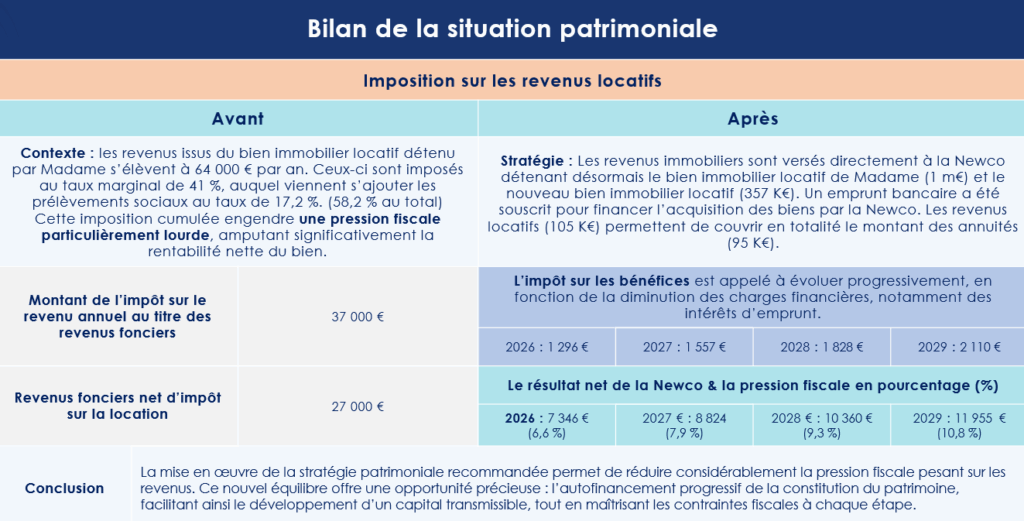
Au regard de l’organisation de leur patrimoine, le couple subit une pression fiscale importante sur leurs revenus fonciers (voir le tableau ci-dessous). Leurs revenus professionnels suffisent tout juste à maintenir leur train de vie, déjà grevé par la fiscalité liée à leurs revenus fonciers — impôt sur le revenu et impôt sur la fortune immobilière. Surtout, le couple n’a pas la volonté d’accroître les revenus issus de leur activité professionnelle.
Autre enjeu majeur : leur patrimoine professionnel se révèle largement illiquide. Les entrepreneurs ne souhaitant, en effet, absolument pas céder ses actifs. Dès lors, leurs leviers de liquidité résident dans leur patrimoine immobilier, seul véritable actif monétisable.
Un « OBO » pensé dans l’intérêt de la famille
Madame envisageait l’acquisition d’un nouvel actif locatif, un pied à terre à Paris, d’une valeur de 500 000 €. Pour ce bien, une promesse d’achat a déjà été signée. Cet actif dispose déjà d’un contrat de location en cours de validation, pour un montant de loyer net annuel de 39 000 €.
-
Les objectifs du couple
Le couple souhaite saisir l’occasion pour desserrer l’étau fiscal qui pèse sur eux. Leur objectif : réorganiser leurs revenus immobiliers de manière à les encapsuler, afin de réduire la pression des impôts et, par ricochet, d’améliorer leur confort de vie.
Madame souhaitait également anticiper la transmission de ce pied à terre à Paris, ainsi que le bien immobilier d’une valeur d’1 million d’euros dont elle était seule propriétaire, à ses enfants.
À partir de ces éléments, les équipes de Scala Patrimoine ont initié une réflexion patrimoniale approfondie, en menant un audit complet. Ce diagnostic a permis d’évaluer la valeur précise des actifs immobiliers, d’analyser les flux locatifs générés (revenus, charges, taxes foncières, résultats d’exploitation…) et de modéliser les différents scénarios de financement.
L’objectif : projeter la faisabilité d’une opération de type Owner Buy Out (OBO) au travers d’une structure optimisée, tout en sécurisant les flux de trésorerie futurs et en assurant la pérennité de la transmission.
-
Les atouts de l'assurance-vie
L’immobilier de rapport détenu par Madame devient ainsi une véritable clé de voûte : il permet de dégager des liquidités afin d’offrir à la famille un matelas de sécurité, tout en ouvrant la voie aux atouts de l’assurance-vie. Abattements fiscaux réservés aux bénéficiaires et optimisation de la transmission du patrimoine en font un instrument stratégique, à la croisée des chemins entre la protection immédiate de la famille et la préparation de l’avenir.
L’assurance vie permet, en effet, de transmettre un capital avec une fiscalité avantageuse à destination de ses enfants : abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans, puis 30 500 € global après 70 ans, hors succession.
Un OBO patrimoniale « autofinancée »
Le schéma retenu prévoit la création d’une Newco, une société civile immobilière (SCI) soumise à l’impôt sur les sociétés, détenue à parts égales par Madame et Monsieur. Cette société a pour vocation d’acquérir à la fois la maison actuellement détenue par Madame, ainsi qu’un nouvel actif immobilier locatif. Cette classe d’actifs présente en outre l’avantage de pouvoir être restructurée grâce à l’effet de levier, offrant ainsi des perspectives d’optimisation et de dynamisation du patrimoine.
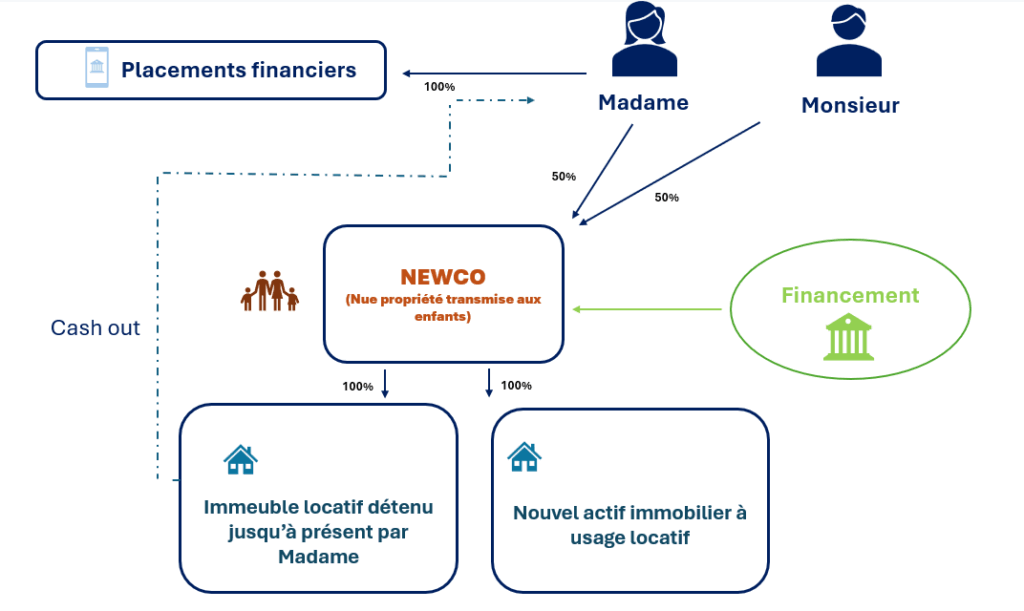
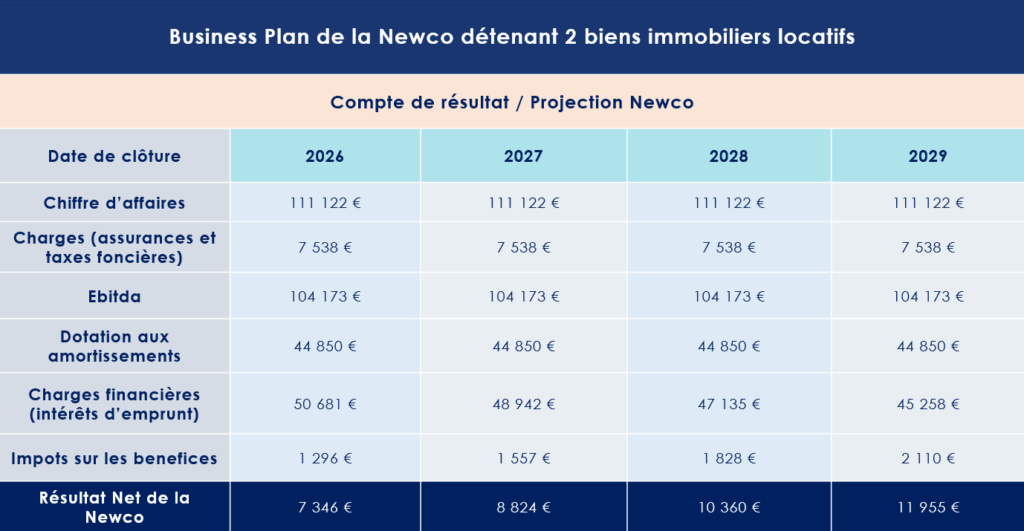
La Newco lèvera un financement bancaire amortissable sur 20 ans à hauteur de 1,3 Million d’euros, dont le remboursement sera assuré par les revenus locatifs générés (104 000 € nets annuels). Ce schéma d’autofinancement, basé sur des annuités de 95 000 €, affiche un ratio LTV (loyers/annuités) de 108 %.
Cette opération a ainsi été conçue dans la perspective d’un rendement locatif attractif, avoisinant les 10 %, dans un cadre de location commerciale optimisé. À l’occasion du cash-out, Madame disposera d’une somme conséquente qu’elle pourra, si nécessaire, injecter en compte courant d’associé afin de soutenir le besoin en fonds de roulement de la société. Une stratégie qui vient ainsi renforcer la solidité du projet et en garantir l’autofinancement.
L'OBO : un outil pour une transmission patrimoniale anticipée
L’OBO a été pensé dans l’intérêt de la famille.
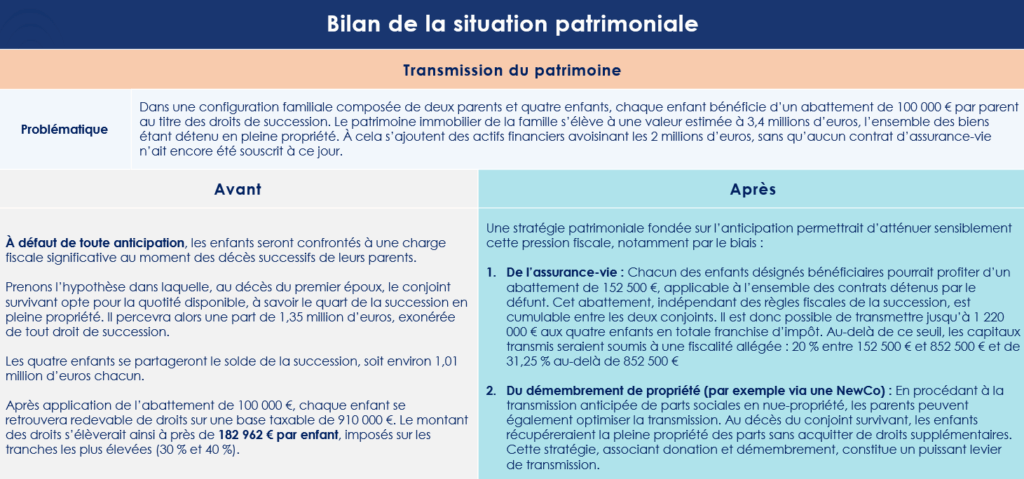
L’un des aspects clés de cette opération est son anticipation de la transmission. Une fois la structuration achevée, une donation en nue-propriété de 90 % des parts sociales de la Newco se concrétisera au profit des enfants.
Les enfants posséderont 90% la nue-propriété de la Newco, Monsieur et Madame conserveront chacun : 45% en usufruit et 5% en pleine propriété.
Grâce à un actif valorisé à 1,3 million d’euros et une dette équivalente, la valorisation nette de la société sera nulle. Cette mécanique permet une transmission sans frottement fiscal significatif, tout en assurant la conservation du pouvoir de gestion par les parents via l’usufruit.
Un accompagnement global et indépendant par Scala Patrimoine
Tout au long du processus, les équipes de Scala Patrimoine ont assuré un accompagnement rigoureux, structuré et indépendant, de la phase de conseil jusqu’à la mise en œuvre opérationnelle. Appels d’offres bancaires, modélisations financières, coordination des interlocuteurs, centralisation des échanges, sélection des meilleures offres de financement : le multi family office a pris en charge l’intégralité de la structuration, offrant à ses clients un projet « clés en main », sécurisé.
Dans cette mission à forte valeur ajoutée, l’indépendance de Scala Patrimoine a permis de garantir une approche totalement libre de tout conflit d’intérêts, centrée exclusivement sur les objectifs des clients : transmission, optimisation fiscale, diversification patrimoniale et sécurisation du futur.
Private Equity : Les 10 conseils clés pour sélectionner un fonds d’investissement performant
Le capital-investissement, ou private equity, est un pilier incontournable du financement de l’économie française. Aujourd’hui, ce sont plus de 2 900 start-ups, PME et ETI qui ont bénéficié, en 2024, de l’accompagnement de ces fonds dans l’hexagone, accélérant leur développement, soutenant leur transformation, et souvent, réinventant leur avenir.
Plébiscité par les investisseurs institutionnels et privés pour son profil rendement/risque attractif, le private equity séduit autant par son impact sociétal que par sa capacité à créer de la valeur sur le long terme. Sur les deux dernières décennies, les rendements générés par les fonds de private equity ont surpassé ceux de l’indice S&P 500, démontrant leur potentiel sur des cycles économiques variés.
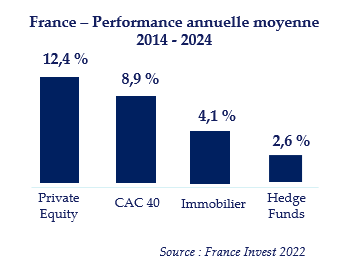
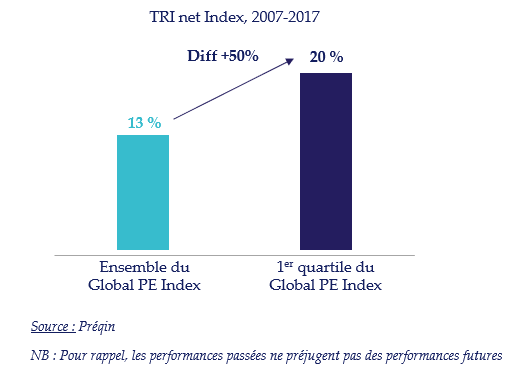
Mais derrière cette performance moyenne flatteuse, se cache une réalité plus nuancée : la dispersion des rendements entre les fonds est significative. Selon le TRI Net Index sur la période 2007-2017, les fonds ont affiché une performance moyenne de 13 % par an. Cependant, les fonds du premier quartile ont, quant à eux, atteint près de 20 % ! Une différence majeure, d’autant plus critique que le marché mondial compte aujourd’hui plus de 5 000 fonds.
Dans ce contexte, bien choisir son fonds de private equity n’est pas une option : c’est une nécessité. Voici les principaux critères à considérer pour bâtir une allocation pertinente et sélectionner les gestionnaires les plus performants.
1. Un processus de sélection rigoureux et structuré
Avant toute chose, nous pensons qu’il est impératif de mettre en place un cadre méthodique d’analyse, permettant d’identifier les fonds les plus prometteurs selon des critères objectifs et comparables. Ce travail en amont est, à notre sens, la clef d’une performance durable.
2. Une stratégie d’investissement claire et cohérente
Le discours du gestionnaire doit être étayé par une stratégie d’investissement compréhensible, ciblée et réaliste : types de sociétés visées, approche de création de valeur, leviers d’accompagnement, et horizon de sortie. La cohérence entre les intentions affichées et la réalité opérationnelle est un gage de sérieux.
3. La solidité et l’expérience des équipes
La performance d’un fonds dépend étroitement de la qualité humaine et technique de son équipe de gestion. Privilégiez des équipes stables, ayant traversé plusieurs cycles économiques, y compris des périodes de turbulence. Leur capacité à réagir en temps de crise est souvent un indicateur plus fiable que leur performance en période de croissance.
Regardez aussi la composition des équipes : diversité des profils, présence d’un risk manager, existence d’un comité d’investissement structuré, ou d’un comité consultatif indépendant.
4. Le track record : des résultats qui parlent (souvent) d’eux-mêmes
Un historique de performance solide et récurrente témoigne d’un savoir-faire avéré. Mais ne vous arrêtez pas au chiffre brut : analysez la provenance des performances (levier financier, part de la croissance organique, multiple de sortie …), la cohérence stratégique et la capacité du fonds à répliquer sa réussite.
5. L’alignement des intérêts : une priorité absolue
Pour s’assurer de l’alignement des intérêts, entre les gérants, l’entreprise et les investisseurs rien de mieux que d’analyser les mécanismes de carried interest. C’est-à-dire la part de la plus-value reversée aux équipes de gestion en cas de succès. Ce mécanisme doit inciter les gestionnaires à maximiser la performance, tout en veillant à ce que leur rémunération reste en cohérence avec celle des investisseurs (limited partners).
6. La qualité du sourcing et du suivi des participations
Un bon fonds repose sur sa capacité à sourcer des opportunités uniques, hors des circuits concurrentiels. Cela suppose un réseau actif, une équipe dédiée au sourcing, et une distinction claire entre les équipes d’investissement et celles en charge du suivi post-acquisition. La qualité du suivi et de l’accompagnement des participations fait souvent la différence.
7. Une politique ESG robuste et sincère
L’intégration des critères environnementaux, sociaux et de gouvernance (ESG) est aujourd’hui un critère non négociable. Elle reflète non seulement la responsabilité du gestionnaire, mais également sa capacité à anticiper les risques extra-financiers. Préférez les fonds dont l’approche ESG est rigoureuse, documentée et réellement intégrée à la stratégie.
8. La transparence et la qualité du reporting
Le reporting ne doit pas se limiter à des tableaux de chiffres trimestriels. Un reporting de qualité vous offre une vision claire sur la performance, les risques, les valorisations, et les perspectives du portefeuille. La fréquence et la clarté de la communication sont le reflet du professionnalisme du gestionnaire.
9. L'anticipation des scénarios défavorables
Interrogez-vous sur la capacité du fonds à gérer des entreprises en difficulté : quelles sont les procédures mises en place ? Quelle est la flexibilité offerte en cas de retournement ? Quelles sont les conditions de sortie anticipée ? Ces éléments, souvent négligés, peuvent s’avérer cruciaux.
10. La diversification : levier de résilience
Votre portefeuille doit intégrer une diversification sectorielle, géographique et stratégique, en sélectionnant des fonds opérant sur différents segments : capital-risque, capital-développement, LBO large cap, infrastructure, fonds secondaires, fonds de dettes privées… Une approche multi-fonds ou multi-stratégies permet d'amortir les cycles économiques et sectoriels.
Conclusion
Le private equity peut offrir des rendements exceptionnels. Mais ce potentiel ne se réalise pleinement qu’avec une sélection rigoureuse des fonds, un processus méthodique, et une connaissance fine des enjeux propres à cette classe d’actifs.
Enfin, votre allocation doit refléter votre profil de risque, la taille de vos actifs financiers, votre horizon d’investissement et, éventuellement, vos convictions sectorielles. Le private equity est un placement long terme, illiquide, et sélectif : il ne se conçoit qu’avec une vision stratégique.
Il est à ce titre essentiel de se faire accompagner par un professionnel expérimenté, ayant une vision globale de la gestion de patrimoine.
Quels sont les placements privilégiés par les grandes fortunes ?
L’Association Française du Family Office (AFFO), en partenariat avec le cabinet EY, a dévoilé la 10e édition de son baromètre annuel. Cette publication, devenue incontournable, éclaire les sensibilités et les orientations d’investissement des grandes fortunes et des family offices. Cette année, près de 65 répondants – membres et partenaires de l’AFFO – représentant ensemble pas moins de 585 familles, ont partagé leur vision à travers un questionnaire détaillé.
Le règne du capital-investissement
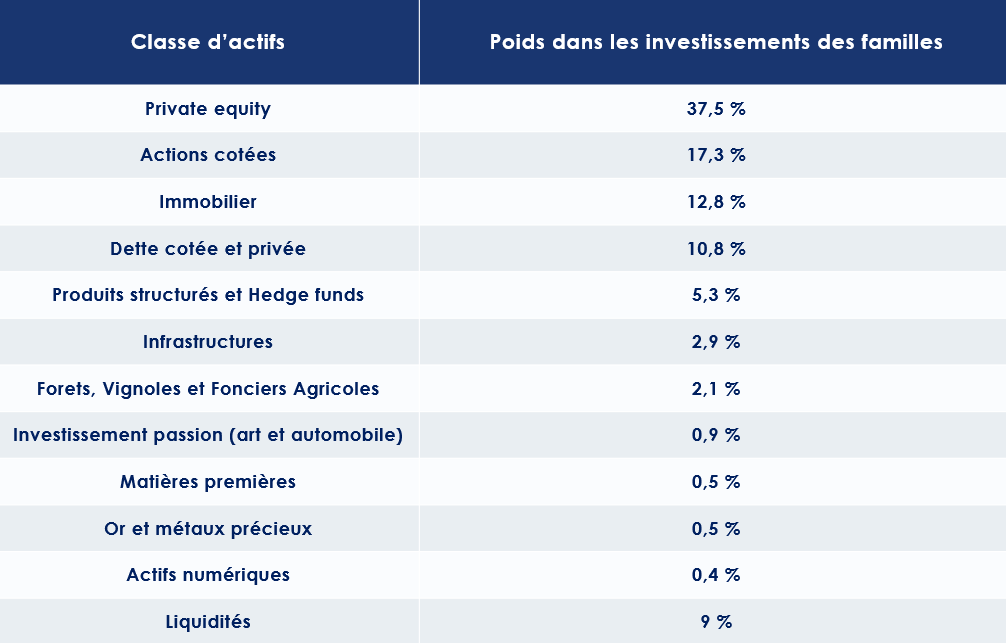
Le capital-investissement s’impose, plus que jamais, comme l’axe central des allocations patrimoniales, représentant 37,5 % des investissements réalisés. Près de la moitié des sondés envisagent même d’accroître encore leur exposition à cette classe d’actifs dans les mois à venir, selon les auteurs du baromètre.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ce constat ne saurait surprendre : « Le capital-investissement constitue une opportunité stratégique pour les grandes fortunes en quête de diversification au-delà des classes d’actifs traditionnelles. Investir dans des entreprises non cotées, souvent à fort potentiel de croissance, permet non seulement de viser une performance attractive – avec un rendement moyen annuel de 13 % sur les dix dernières années selon France Invest – mais aussi de traverser les cycles économiques grâce à une gestion active et à un horizon d’investissement de long terme. » Par ailleurs : « Ce type d’investissement revêt également une dimension émotionnelle : pour les familles, les entrepreneurs ou les sportifs de haut niveau, il s’agit souvent d’un engagement porteur de sens, leur permettant de prendre part à des aventures entrepreneuriales en y apportant bien plus que des capitaux. »
Des allocations diversifiées mais raisonnées
Si le capital-investissement domine, les autres grandes classes d’actifs conservent leur place dans les portefeuilles. Les actions cotées représentent 17,3 % des investissements, suivies par l’immobilier d’investissement (12,8 %), la dette (cotée ou privée) à 10,8 %, et les liquidités à hauteur de 9 %.
Guillaume Lucchini souligne : « L’immobilier reste une valeur refuge dans l’imaginaire patrimonial français. Il conjugue revenu régulier et valorisation à long terme. Malgré les tensions actuelles du marché, il demeure essentiel de rester exposé à la pierre, un placement tangible et rassurant. »
Il insiste particulièrement sur le marché parisien : « À Paris, la demande locative reste structurellement forte, soutenue par une attractivité internationale, un bassin d’emploi dense, et une offre limitée. Ces fondamentaux assurent au marché une résilience notable, même dans un contexte incertain. »
Au-delà, les infrastructures (2,9 %), les hedge funds et produits structurés (5,3 %), les forêts, vignobles et fonciers agricoles (2,1 %), ainsi que les investissements dits « passion » – art, voitures de collection – (0,9 %), complètent les portefeuilles. Les matières premières, les métaux précieux et les cryptomonnaies, bien que médiatisés, ne représentent qu’une fraction marginale des allocations (respectivement 0,5 %, 0,5 %, et 0,4 %).
Des secteurs porteurs, entre innovation et résilience
En 2024, les investissements se tournent prioritairement vers des secteurs alliant solidité structurelle et fort potentiel d’innovation. En tête : la technologie (63 %), la santé (49 %), l’immobilier (41 %), l’industrie (33 %) et l’énergie (31 %).
Guillaume Lucchini y voit une parfaite résonance avec les attentes des clients de Scala Patrimoine : « La technologie et la santé concentrent l’intérêt des investisseurs en raison de leur capacité d’innovation, mais aussi parce qu’elles répondent à des enjeux sociétaux majeurs. Tandis que la transformation numérique façonne notre quotidien, la santé bénéficie d’une dynamique portée par le vieillissement démographique, les avancées médicales et l’émergence de soins personnalisés. »
Les préoccupations des grandes fortunes
Les priorités des familles et grandes fortunes restent claires. La protection des leurs (100 %) et la transmission intergénérationnelle de leur patrimoine – matériel comme culturel – (98 %) s’affirment comme des préoccupations majeures.
Les évolutions fiscales (89 %), la transformation numérique (83 %), la gouvernance (82 %), ainsi que la sécurité, continuent d’occuper une place centrale dans leurs réflexions. Parallèlement, de nouveaux risques émergent : l’intelligence artificielle (74 %) et la cybersécurité (78 %) suscitent un intérêt croissant.
Les familles demeurent aussi attentives à la philanthropie (71 %), à la transition énergétique et à la neutralité carbone (56 %), autant de sujets inscrits dans une vision patrimoniale de long terme.
Guillaume Lucchini souligne le poids des enjeux fiscaux et géopolitiques dans les stratégies d’allocation : « La dissolution de l’Assemblée nationale en 2024 a provoqué une onde d’inquiétude chez de nombreux investisseurs, entrepreneurs et sportifs de haut niveau. Le spectre d’une remise en cause du dispositif Dutreil ou d’un retour de l’Impôt de solidarité sur la fortune plane à nouveau. »
Avant d’ajouter : « À cela s’ajoutent les tensions géopolitiques internationales. Qu’il s’agisse du projet de hausse des droits de douane impulsé par Donald Trump ou du récent conflit entre l’Iran et Israël, ces événements réactivent la prudence des familles, qui cherchent à sécuriser leur patrimoine dans un environnement de plus en plus incertain. »
Cession d’actions gratuites : comment optimiser une opération dépassant le million d’euros ?
Quand un cadre dirigeant d’un grand groupe du CAC 40 a poussé la porte de notre multi family office il y a quelques semaines, il cherchait bien plus qu’un simple conseil fiscal. Marié, ce père de trois enfants souhaitait une vision globale, structurée, pour piloter sereinement son patrimoine. Disposant d’un actif patrimonial conséquent, évalué à plusieurs millions d’euros, il était confronté à une problématique aussi technique que stratégique : que faire de ses actions gratuites ? Et surtout, comment en optimiser la cession sans subir une fiscalité dissuasive et répondre à ses objectifs patrimoniaux ?
Cession d’actions gratuites : une opération sensible
Son interrogation principale portait sur un projet de cession d’actions gratuites reçues via des plans d’attribution successifs. Le produit potentiel de cette opération s’élevait à plus d’un million d’euros. Une somme significative, soumise à un traitement fiscal complexe, surtout dans un contexte où les régimes d’imposition ont fortement évolué selon les dates d’attribution.
Notre client, déjà soumis à la tranche marginale de l’impôt sur le revenu à 45 %, craignait également de dépasser le deuxième seuil de déclenchement de la Contribution Exceptionnelle sur les Hauts Revenus (CEHR). Cette contribution, qui s’ajoute à l’impôt sur le revenu, s’applique à partir de 500 000 € de revenu fiscal de référence pour une personne en couple. La deuxième tranche de la CEHR, quant à elle, concerne les revenus compris entre 500 001 € et 1 000 000 €, auxquels s’applique un taux majoré de 3 %.
La question n’était donc pas seulement de vendre, mais quand et comment vendre.
Lissage fiscal et stratégie de cession étalée
Face à cette complexité, notre premier rôle a été pédagogique : expliquer les différences d’imposition selon les dates d’attribution des actions, la fiscalité applicable en cas de cession, les prélèvements sociaux et les subtilités du mécanisme du quotient. Ce dernier, bien connu pour étaler dans le temps des revenus exceptionnels, s’applique différemment selon qu’on parle de l’impôt sur le revenu ou de la CEHR — une nuance essentielle à comprendre.
Nous avons ainsi proposé une stratégie de cession segmentée, répartie sur plusieurs années. Ce fractionnement permettait non seulement d’éviter le franchissement des seuils critiques, mais aussi de bénéficier de tranches d’imposition plus douces, en lissant les gains dans le temps. Cette méthode offrait à notre client une gestion fine de son revenu fiscal de référence, tout en sécurisant les liquidités souhaitées.
Préparer demain : la transmission en ligne de mire
Mais notre accompagnement ne s’est pas arrêté là. Le client souhaitait également sécuriser le financement des études de deux de ses enfants, estimé à 30 000 € par an pendant cinq ans. Plutôt que de mobiliser directement des liquidités et financer sur ces fonds propres les études de ses enfants, nous avons suggéré une approche plus efficiente : la donation d’une partie des actions gratuites aux enfants.
Cette stratégie, mise en œuvre dans les plafonds d’abattement en vigueur (100 000 € par parent et par enfant), permettait non seulement de financer les études sans alourdir la fiscalité familiale, mais aussi de purger la plus-value latente sur les titres donnés. Les enfants, devenus détenteurs des actions, pouvaient ensuite les céder sans impact fiscal, dans le cadre de leur propre imposition, bien plus légère. Ils disposaient alors du capital nécessaire pour autofinancer leurs études supérieures, tout en s’initiant, à leur tour, à une gestion patrimoniale raisonnée.
Un accompagnement dans la durée, jusqu’aux déclarations fiscales
Enfin, notre accompagnement ne s’est pas limité à la seule stratégie. Entre les premières consultations et la mise en œuvre des différentes décisions, nous avons également épaulé notre client sur l’ensemble des déclarations fiscales : intégration des opérations de cession, prise en compte des donations. Autant d’étapes essentielles pour sécuriser les montages et éviter toute erreur.
Un exemple concret d’une gestion patrimoniale globale, où chaque décision — vente, donation, investissement — s’inscrit dans une stratégie cohérente, au service d’un objectif : protéger, faire fructifier et transmettre.
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »