Devenir rentier : les pièges à déjouer selon Guillaume Lucchini pour Mieux Vivre Votre Argent
Devenir rentier ne consiste pas simplement à disposer d’un capital important. Encore faut-il savoir le préserver, le faire fructifier et transformer les revenus qu’il génère en une rente durable. Fiscalité, diversification, choix des enveloppes, liquidité des placements : une fois le patrimoine constitué, les arbitrages changent de nature. Et lorsque l’essentiel de la fortune repose sur des actifs financiers, ils deviennent particulièrement déterminants.
Comment construire une rente dans la durée sans sacrifier la liquidité, prendre des risques excessifs ou laisser une part trop importante de la performance à la fiscalité ?
Pour répondre à ces questions, le journaliste Léo Monégier a interrogé Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, dans un entretien publié par Mieux Vivre Votre Argent.
Distinguer rendement brut et rendement net
Après des années consacrées à constituer un patrimoine, vient, pour certains, le moment d’en vivre. Un changement de perspective qui n’a rien d’anodin. Il ne s’agit plus seulement pour le rentier de rechercher de la performance, mais de trouver le bon équilibre entre revenus, préservation du capital et fiscalité.
Comment dégager des revenus réguliers sans entamer trop rapidement son capital ? Comment continuer à le faire fructifier tout en conservant suffisamment de liquidités ? Et que devient cette stratégie lorsqu’un projet d’expatriation entre en ligne de compte ?
Ces questions se posent à de nombreux chefs d’entreprise après une cession, à des sportifs de haut niveau au moment de mettre un terme à leur carrière, à des héritiers qui viennent de recevoir une succession importante, mais aussi, plus simplement, à ceux qui préparent leur retraite.
Premier enseignement de Guillaume Lucchini : le rendement affiché n’est pas nécessairement celui qui compte. « Ce qui compte vraiment, c’est ce que vous gardez après impôts », rappelle-t-il.
Avant même de comparer les performances, le choix de l’enveloppe fiscale mérite donc d’être posé. L’assurance-vie conserve, à ce titre, des atouts importants, notamment grâce à son régime fiscal qui permet de distinguer la part de capital de celle correspondant aux gains lors des retraits. La holding patrimoniale peut, quant à elle, trouver sa pertinence dans certaines situations, notamment après la cession d’une entreprise.
Quand la structuration finit par immobiliser le patrimoine
Mais une stratégie patrimoniale peut aussi devenir contre-productive pour le rentier lorsqu’elle fait perdre de vue un élément essentiel : la disponibilité du capital.
Guillaume Lucchini revient notamment sur le cas d’un couple ayant vendu son entreprise de pompes funèbres pour 4 millions d’euros, avant de voir l’essentiel de son patrimoine immobilisé dans des investissements de private equity illiquides dans le cadre d’un dispositif de réemploi.
Une situation qui rappelle une règle souvent oubliée : un montage patrimonial ne devrait jamais dicter les besoins du client. C’est l’inverse.
Dernier volet de l’entretien : l’expatriation. Île Maurice, résidence fiscale, contrat luxembourgeois… Autant de sujets qui peuvent ouvrir de nouvelles possibilités patrimoniales, mais qui exigent aussi de regarder de près les règles fiscales applicables. Car quitter la France ne suffit pas, à lui seul, à effacer les liens avec l’administration fiscale française.


Report d’imposition et private equity : les mises en garde de Guillaume Lucchini dans Les Echos
Le private equity a changé de visage. Longtemps chasse gardée des grandes fortunes, il s’invite désormais dans les contrats d’assurance-vie du plus grand nombre, avec des tickets d’entrée de plus en plus accessibles, parfois à peine 100 euros.
Dans une interview menée par la journaliste Laurence Boccara pour Les Echos, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur les ressorts de cet engouement, mais aussi sur ses zones d’ombre. Et alerte sur les risques d’une démocratisation parfois poussée à l’extrême de cette classe d’actifs.
Les questions autour du dispositif de réemploi
Premier sujet abordé : le dispositif 150-0 B ter, ce mécanisme fiscal qui permet de reporter l’imposition d’une plus-value de cession, sous réserve de respecter certaines conditions de réinvestissement dans des fonds éligibles.
Séduisant sur le papier, le dispositif n’en demeure pas moins un exercice d’équilibriste pour les sociétés de gestion. « Ils sont peu nombreux, car il y a, dans cette disposition, souvent trop de contraintes à respecter », explique Guillaume Lucchini. Avant d’ajouter un avertissement qui mérite d’être entendu : « Si une seule participation venait à perdre son éligibilité en cours de route, c’est l’intégralité du fonds qui basculerait hors du dispositif. »
Private Equity : quelle place dans une allocation d’actifs ?
Autre fil rouge de l’entretien : la juste place à accorder au private equity dans un patrimoine.
La réponse, évidemment, ne peut être la même selon la taille du patrimoine, l’âge du souscripteur, son profil - entrepreneur, sportif de haut niveau ou membre d’une grande famille - et son niveau de risque.
Mais, de manière générale, pas question, pour le fondateur de Scala Patrimoine, de céder à l’euphorie ambiante. Sa recommandation s’inscrit dans une fourchette de « 5 % à 20 % d’un patrimoine financier », même si certains profils spécifiques, notamment les serial entrepreneurs, peuvent naturellement aller bien au-delà.
Cette prudence à l’égard des investisseurs particuliers tient notamment à une contrainte fondamentale : l’absence de liquidité. Dès la souscription, l’épargnant s’engage dans un fonds qui peut immobiliser son capital pendant dix à douze ans. Une durée qui change nécessairement la manière de penser une allocation.
Ce discours de prudence, Guillaume Lucchini le porte d’ailleurs au-delà des colonnes des Echos. Interrogé par le passé par le média Jurisportiva sur l’accompagnement des sportifs de haut niveau, il rappelait déjà qu’il était impossible de raisonner uniquement en termes de private equity ou de retraite, sans inscrire ces sujets dans une stratégie patrimoniale plus globale.
Reste que les rendements affichés - parfois à deux chiffres - continuent d’attirer les épargnants. À chacun, dès lors, de ne pas confondre performance espérée et gain garanti.

L’immobilier, une classe d’actifs toujours incontournable pour les grandes fortunes ?
Au cours d’un entretien accordé à Nahid Lenormand pour Citywire, Guillaume Lucchini, associé fondateur du multi family office Scala Patrimoine, revient sur la place qu’occupe encore l’immobilier dans la stratégie patrimoniale des grandes familles, des entrepreneurs et des sportifs de haut niveau.
Une classe d’actifs toujours plébiscitée
Malgré les soubresauts des dernières années - remontée des taux d’intérêt, incertitudes fiscales et politiques mais aussi environnement économique dégradé - les grandes fortunes continuent de manifester un intérêt marqué pour l’immobilier.
C’est ce que souligne Guillaume Lucchini dans cet entretien à retrouver dans Citywire.
Face à la volatilité des marchés financiers, la pierre continue de rassurer. « Nos clients, grandes familles, entrepreneurs, sportifs de haut niveau, ont en commun une appétence marquée pour l’immobilier parisien », observe-t-il.
Cet attrait ne doit rien au hasard. L’immobilier répond à plusieurs objectifs patrimoniaux : détenir un actif tangible, valoriser un patrimoine dans la durée, bénéficier de l’effet de levier du crédit ou encore générer des revenus complémentaires. Il peut également, dans certaines situations, s’inscrire dans une stratégie de transmission familiale.
Autrement dit, lorsqu’il est choisi et structuré avec discernement, l’immobilier coche de nombreuses cases. Là où les instruments financiers, plus abstraits, peuvent parfois sembler moins rassurants.
Un attrait certain pour l’immobilier parisien
Paris, en particulier, continue de cristalliser les attentes. Au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis. La demande locative y reste structurellement soutenue.
« Un bien de qualité, bien situé, ne reste pas vacant », résume Guillaume Lucchini. Trouver un locataire solvable ? « Ce n’est pas un sujet. » Une mécanique, précise-t-il, que « les investisseurs aguerris savent apprécier à sa juste valeur ».
Mais l’accompagnement de Scala Patrimoine ne s’arrête pas à l’acquisition d’un bien.
Le multi family office construit également des montages financiers sophistiqués articulés autour de l’immobilier, notamment dans le cadre d’opérations de remploi éligibles au dispositif 150-0 B ter. Un savoir-faire particulièrement mobilisé dans le secteur hôtelier, où le cabinet conçoit des solutions sur mesure, adaptées à chaque situation patrimoniale.
Île Maurice : Guillaume Lucchini décrypte les atouts fiscaux du paradis de l’océan Indien
Dans les colonnes du Magazine Gestion de Fortune, Guillaume Lucchini, président-fondateur de Scala Patrimoine, décortique les mécanismes qui font de l’Île Maurice une destination prisée des grandes fortunes françaises, sans pour autant en éluder les zones grises.
Taux unique de 15 %, exonération des plus-values, absence d’impôt sur la fortune immobilière : sur le papier, l’Île Maurice a tout du paradis fiscal. Mais dans l’interview qu’il a accordée au journaliste Jonathan Blondelet, Guillaume Lucchini prend soin de nuancer le tableau. Car s’installer sur l’île ne suffit pas, à lui seul, à couper les ponts avec l’administration fiscale française.
Les charmes de l’assurance-vie
Premier sujet abordé : les contrats d’assurance-vie internationaux, dont les rachats échappent à l’impôt mauricien comme aux cotisations sociales. Mieux encore : certains peuvent survivre à un retour en France. « Certains contrats internationaux permettent par ailleurs d’être conservés lors d’un changement de résidence fiscale », explique Guillaume Lucchini. Une souplesse rare, qui transforme l’enveloppe en véritable outil de mobilité patrimoniale, plutôt qu’en pari à sens unique.
Les holdings, entre optimisation et prudence
Sur le terrain des sociétés, le président-fondateur de Scala Patrimoine évoque les Global Business Companies, ces structures qui peuvent, dans certaines configurations, alléger sensiblement la facture fiscale. « Les Global Business Companies peuvent bénéficier d’un régime d’exonération partielle sur certains revenus internationaux, permettant dans certaines situations de ramener le taux effectif d’imposition à un niveau proche de 3 % », précise-t-il.
Un dispositif séduisant, certes. Mais qui ne s’improvise pas. Derrière l’optimisation fiscale se trouve une ingénierie patrimoniale exigeante, qui suppose de respecter des conditions précises. Là encore, un simple changement d’adresse ne suffit pas.
La résidence fiscale, nerf de la guerre
Reste le point sur lequel Guillaume Lucchini insiste : la résidence fiscale effective. C’est elle qui détermine, en premier lieu, la possibilité de s’affranchir réellement de la fiscalité française. « L’administration fiscale regarde d’abord le foyer fiscal, puis le centre des intérêts économiques », rappelle-t-il. Et d’ajouter : « La détermination de la résidence fiscale repose sur un faisceau d’indices prévu par les législations nationales et, le cas échéant, par la convention fiscale régissant les échanges entre les deux pays. »
Autrement dit, pas de formule magique. Une expatriation fiscale se prépare, se documente et se construit avec méthode, bien avant de faire ses valises pour l’océan Indien.
Ce que le projet de loi Relance Logement prévoit pour les investisseurs immobiliers
Les principaux enseignements
- Le projet de loi Relance Logement assouplit les conditions d'accès au dispositif fiscal Jeanbrun.
- Les propriétaires de logements classés F ou G pourraient les remettre en location, à condition de s'engager à réaliser des travaux de rénovation.
- Malgré des avancées réelles, le texte ne convainc pas les professionnels du patrimoine.
La reprise du marché immobilier est-elle déjà compromise ? Alors que les banques semblaient enfin disposées à rouvrir les vannes du crédit, le secteur retombe dans ses travers. Rien qu'à Paris, les transactions reculent de 24 % en 2026. La faute à un contexte international qui s'est brutalement tendu. Mais aussi à un rebond des taux d'intérêt que personne n'avait vraiment anticipé. Et si les acheteurs disposent aujourd'hui de marges de négociation élargies, les vendeurs, eux, s'accrochent à des prix qui résistent encore à la logique du marché.
Le résultat est donc sans appel. En dix ans, les Français ont perdu en moyenne 25 m² de pouvoir d'achat immobilier. Une érosion silencieuse, aggravée par un ralentissement marqué de la construction neuve qui prive le marché des volumes dont il aurait besoin pour respirer.
C'est dans ce contexte sous tension que le ministre de la Ville et du Logement, Vincent Jeanbrun, a présenté un projet de loi visant la relance et la décentralisation du logement.
Le texte a déjà franchi l'étape du Sénat. Comme le relève Les Echos, il sera examiné par l'Assemblée nationale en septembre. Parmi les mesures les plus directement lisibles pour les propriétaires et les investisseurs : un assouplissement notable des règles d'interdiction de location des logements énergivores et une réforme du dispositif de défiscalisation Jeanbrun.
Dispositif Jeanbrun : un assouplissement du cadre fiscal de l'investissement locatif privé ?
« Nous avons fixé un cap clair, celui de produire deux millions de logements d'ici 2030. Mais aussi bâtir le cadre de vie qui les accompagne. » L'ambition affichée par Vincent Jeanbrun est considérable. Pour la concrétiser, le ministre mise notamment sur l’assouplissement du dispositif fiscal baptisé à son nom. L'objectif fixé ? Faire sortir de terre 50 000 logements locatifs privés supplémentaires par an.
-
Le statut du bailleur privé, mode d'emploi pour le logement en France
Le Pinel a tiré sa révérence en 2025. Pour le remplacer, le législateur a imaginé un autre mécanisme de défiscalisation, disponible depuis le 21 février 2026. Le dispositif Jeanbrun permet d'investir dans l'immobilier locatif - ancien comme neuf - en bénéficiant d'un traitement fiscal plus avantageux. La contrepartie : les loyers doivent rester abordables, c'est-à-dire plafonnés.
L'investisseur peut, en effet, déduire de ses revenus locatifs une fraction du prix d'acquisition, mais aussi l'ensemble des charges attachées à la location - travaux, intérêts d'emprunt, taxe foncière - et imputer le déficit ainsi constitué sur son revenu global. Dans l'ancien, l'éligibilité est conditionnée à la réalisation de travaux, histoire de contribuer à la rénovation d'un parc immobilier vieillissant.
-
Ce que le Sénat a assoupli
Le projet de loi initial prévoyait d'abaisser le seuil minimal de travaux de 30 % à 20 % du prix du bien. Les sénateurs ont fait un choix bien plus tranché : la suppression pure et simple de ce seuil. Celui-ci étant jugé trop contraignant par la plupart des acteurs du secteur.
Ils sont allés plus loin encore en révisant à la baisse l'objectif de performance énergétique à atteindre. Un logement rénové devra désormais atteindre au minimum l'étiquette D du DPE - ou E s'il était initialement classé G - contre l'étiquette B prévue dans la version initiale du texte.
La maison individuelle, jusqu'ici absente du dispositif dans l'ancien, ferait son entrée dans le champ d'application, offrant la perspective de remettre sur le marché de nombreux biens rénovés.
Autre inflexion notable, introduite contre l'avis du ministre : la possibilité de louer le logement à un membre de sa famille, sous réserve que celui-ci remplisse les conditions de ressources requises et appartienne à un foyer fiscal distinct.
Les plafonds de loyers, eux, demeurent en vigueur.
-
Un dispositif qui laisse les professionnels sceptiques ?
Ces assouplissements suffisent-ils à rendre le mécanisme réellement attractif ? Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, en doute encore. « L'expression « statut du bailleur privé » est, à mon sens, source de confusion. Elle laisse penser qu'il s'agit d'un cadre juridique pérenne. Alors que le dispositif instaure en réalité un avantage fiscal temporaire, soumis à des conditions et à des contraintes importantes, notamment en matière de plafonnement des loyers. Pour beaucoup d'investisseurs, ces contreparties réduisent sensiblement l'intérêt du mécanisme. Il est essentiel que chacun comprenne que la fiscalité est un outil d'accompagnement d'un projet patrimonial. Et non une finalité en soi. »
Passoires thermiques : louer un logement malgré le classement F ou G, sous condition de travaux
700 000 logements. C'est le nombre de biens énergivores qui pourraient retrouver le marché locatif grâce à une dérogation encadrée, en échange d'un engagement ferme de rénovation.
-
Ce que la loi interdit actuellement
Depuis 2021, la réglementation a engagé l'interdiction progressive de mise en location des logements les plus gourmands en énergie. Les biens classés G sont déjà visés. Ceux classés F devaient suivre à partir de 2028. Une trajectoire sévère, dont les effets concrets se sont révélés contraires à l'objectif initial.
Vincent Jeanbrun l'a dit sans détour sur BFM TV : « L'objectif au départ, c'était de faire en sorte que ces logements soient rénovés avant d'être remis à la location. L'incitation était claire : rénover pour pouvoir louer. Or on voit que ce stock de 700 000 logements n'est pas rénové parce qu'il y a des difficultés, notamment dans les copropriétés. »
-
Une dérogation sous conditions
La réponse du législateur est pragmatique : permettre la remise en location des logements F et G, à condition que le propriétaire s'engage formellement à réaliser des travaux d'amélioration énergétique. Concrètement, cela passe par la signature d'un contrat avec une entreprise, un engagement sur papier, donc, et non une promesse en l'air. Les travaux devront être réalisés dans un délai de trois ans pour les maisons individuelles, cinq ans pour les copropriétés.
Une dérogation supplémentaire est prévue lorsque les travaux s'avèrent objectivement impossibles : refus de l'assemblée générale de copropriété, contraintes techniques, patrimoniales ou architecturales, ou décision administrative bloquante. Les sénateurs ont élargi le dispositif aux situations où le coût des travaux incombant au propriétaire « apparaît manifestement disproportionné » soit lorsqu'il excède 50 % de la valeur vénale du bien.
Ils ont par ailleurs souhaité que le locataire ne puisse pas invoquer devant le juge le non-respect de l'obligation de décence par le bailleur s'il a lui-même fait obstacle à la réalisation des travaux.
La rénovation s'impose désormais comme un objectif politique de premier rang. Vincent Jeanbrun le formule sans ambiguïté : « Face à la pire crise du logement depuis l'après-guerre, nous faisons un choix assumé, celui de construire davantage, mais aussi rénover massivement. Parce qu'il n'y aura pas de relance durable du logement sans un immense effort de rénovation de notre parc immobilier. »
Les autres mesures du projet de loi Relance Logement : urbanisme, La Défense et confort d'été
Le texte ne se limite pas aux seuls bailleurs. Il s'attaque aussi à la lenteur des procédures d'aménagement, régulièrement dénoncée par les acteurs du secteur comme un frein à la construction de logements. Les délais pouvant aujourd'hui s'étirer de huit à dix ans avant qu'un projet ne sorte de terre.
Pour y remédier, le projet de loi crée les Opérations d'intérêt local (OIL). Un dispositif permettant de déroger à certaines règles d'urbanisme pour répondre plus rapidement aux besoins en matière de logement, d'aménagement et de réindustrialisation. Portés par les collectivités et validés par le préfet, ces projets bénéficieront d'un cadre administratif allégé. Le rôle des Architectes des Bâtiments de France est maintenu, mais leur avis devient consultatif dans ce cadre, afin de réduire les délais sans sacrifier les enjeux patrimoniaux.
Le quartier de La Défense fait l'objet d'un volet spécifique. L'enjeu : transformer progressivement ce territoire hyperspécialisé en espace plus mixte, en favorisant notamment la conversion de bureaux vacants en logements. Les pouvoirs de l'établissement public Paris La Défense sont renforcés et ses outils d'aménagement modernisés pour accélérer des projets de long terme.
Enfin, l'examen du texte a été l'occasion d'intégrer des mesures d'adaptation aux canicules, poussées par le Sénat. La notion de « confort d'été » entre dans les critères d'une « rénovation performante » et dans les plans pluriannuels de travaux des copropriétés. L'avis des Architectes des Bâtiments de France pour l'installation de protections solaires extérieures serait par ailleurs rendu non contraignant. Une simplification attendue par nombre de propriétaires confrontés aux lenteurs administratives.
Conclusion : ce projet de loi suffira-t-il à relancer le marché immobilier français ?
Pour Guillaume Lucchini, la réponse est clairement non. « Ce projet de loi ressemble davantage à un pansement sur une jambe de bois qu'à une réforme de fond. Pour relancer durablement le marché immobilier, il faut avant tout restaurer la confiance des investisseurs. Celle-ci repose sur quatre piliers : une stabilité juridique et fiscale, un environnement économique favorable, des conditions de financement attractives et une meilleure sécurité pour les bailleurs. Ce qui a progressivement détourné de nombreux investisseurs de l'immobilier, ce sont l'accumulation des contraintes, le plafonnement des loyers, ainsi que les difficultés rencontrées pour recouvrer les loyers impayés ou récupérer un bien lorsque le locataire ne respecte plus ses obligations. Si ces mesures vont dans le bon sens, elles ne sont pas, à elles seules, de nature à inverser la dynamique du marché immobilier. »
Un verdict sévère, mais lucide. Le projet de loi ne refermera donc probablement pas la crise.
Source : Projet de loi relance logement 2026
Le Figaro : L’immobilier séduit-il encore les héritiers ?
Pendant longtemps, la question ne se posait même pas. Recevoir un bien immobilier dans le cadre d’une succession était souvent perçu comme une chance. Le patrimoine étant tangible, transmissible et susceptible de prendre de la valeur avec le temps.
Aujourd’hui, la situation est plus nuancée. Certains héritiers ne souhaitent plus forcément conserver les biens transmis par leurs parents ou leurs grands-parents. Lorsque plusieurs membres d’une même famille héritent ensemble d’un logement ou d’un immeuble, la vente apparaît même souvent comme une solution naturelle.
Cette tendance a récemment été mise en lumière dans un article publié par Le Figaro. Le journaliste Jorge Carasso revient sur l’évolution du rapport des héritiers à la pierre. Guillaume Lucchini, associé fondateur de Scala Patrimoine, y partage également son analyse.
Des contraintes de plus en plus importantes sur l’immobilier
L’immobilier conserve de nombreux atouts, mais sa détention s’accompagne aujourd’hui de contraintes que les héritiers prennent davantage en considération qu’auparavant.
Les coûts d’entretien augmentent. Les travaux de rénovation énergétique peuvent représenter des montants importants et la fiscalité demeure un sujet central dans certaines successions. À cela s’ajoutent les contraintes de gestion lorsque le bien est loué ou détenu en indivision.
« Pour beaucoup de clients, l’immobilier ne rapporte plus rien, voire il coûte » confirme le fondateur du multi family office indépendant, Scala Patrimoine.
Cette perception ne concerne évidemment pas toutes les situations. Certains biens continuent d’offrir une rentabilité attractive ou revêtent une importance particulière pour les familles qui les possèdent. Mais la conservation d’un actif immobilier n’apparaît plus systématiquement comme une évidence.
Un rapport différent au patrimoine
Au-delà des considérations économiques, on observe également une évolution des attentes.
Les nouvelles générations recherchent souvent davantage de souplesse dans la gestion de leur patrimoine. Beaucoup préfèrent disposer de liquidités qu’ils pourront affecter librement à leurs projets personnels ou professionnels que de conserver un bien dont ils n’ont pas nécessairement l’usage.
Une tendance soulignée par Guillaume Lucchini : « Les héritiers ont davantage la volonté de recevoir de l’argent dont ils useront comme ils le souhaitent, pas forcément de s’inscrire dans un schéma patriarcal et héréditaire comme l’induit la pierre. »
Cela ne signifie pas pour autant que l’immobilier a perdu son attrait. Elle rappelle surtout qu’un patrimoine transmis n’a pas la même valeur pour tous les héritiers. L’histoire familiale, les projets de vie de chacun ou encore les caractéristiques du bien peuvent fortement influencer les décisions prises après une succession.
Adapter la transmission aux attentes des héritiers
La question n’est donc plus seulement de savoir quels actifs transmettre, mais également dans quelles conditions ils seront reçus et conservés.
Une stratégie de transmission efficace repose souvent sur un dialogue préalable entre les générations et sur une réflexion qui dépasse la seule valeur financière des biens. L’objectif est de trouver un équilibre entre la préservation du patrimoine familial et les aspirations de ceux qui en deviendront les futurs détenteurs.
Dans ce contexte, l’immobilier conserve toute sa place. Mais il n’est plus automatiquement considéré comme l’actif incontournable qu’il a pu représenter pour les générations précédentes.
Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ
Conférence : comment les family offices intègrent les cryptoactifs dans la gestion de patrimoine de leurs clients
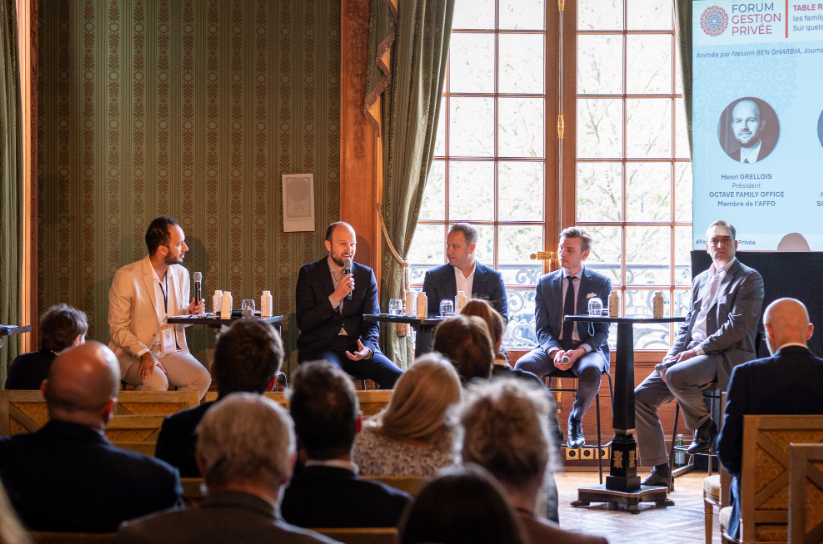
Guillaume Lucchini, associé fondateur de Scala Patrimoine, est intervenu lors du Forum de la gestion privée organisé par L’AGEFI, rendez-vous désormais incontournable où se retrouvent chaque année banquiers privés et family officers pour débattre des grandes mutations du secteur.
Il participait à une table ronde consacrée à une question devenue centrale : « Comment les banques privées et les family offices placent-ils l’épargne de leurs clients libellée en cryptos ? » À ses côtés figuraient Henri Grellois (Octave Family Office), Alexandre Ortis (Banque Delubac & Cie) et Ronald Richter, Regional Director de Bitwise en Europe. Les échanges étaient animés par Nessim Ben Gharbia, journaliste à L’AGEFI Patrimoine.
D’emblée, une interrogation s’impose : parle-t-on encore du même marché qu’en 2017 ?
Pour Guillaume Lucchini, la rupture est nette.
Nessim Ben Gharbia. Vous avez accompagné les débuts de l’investissement en cryptoactifs sur le marché français. Est-ce qu’on parle encore du même marché qu’en 2016-2017 ? Qu’est-ce qui a réellement changé ?
Guillaume Lucchini. À l’époque, très peu de professionnels de la gestion de patrimoine s’étaient emparés du sujet. Chez Scala Patrimoine, nous avions été sollicités par de nombreux clients sur des questions essentiellement fiscales. Beaucoup de détenteurs de cryptoactifs avaient alors des profils assez atypiques : des ingénieurs, des développeurs, souvent directement impliqués dans la construction de la blockchain et rémunérés en partie via le minage.
Cette période était véritablement charnière dans l’essor des cryptoactifs. Certains se sont retrouvés avec des valorisations très importantes, notamment lors de la première envolée spectaculaire de 2017. La question qui se posait alors était avant tout fiscale : comment structurer ces patrimoines soudainement constitués ?
À ce moment-là, le cadre était extrêmement flou. Il n’existait pas de régime spécifique, et les cryptoactifs étaient, par défaut, assimilés à des revenus relevant du BNC ou du BIC selon les cas. Une situation parfois très pénalisante pour les détenteurs de ces actifs. Nous avons donc travaillé, aux côtés d’avocats fiscalistes, à faire évoluer cette lecture vers une imposition en plus-values mobilières. Mais il faut être clair : en 2017, on ne parlait pas encore de classe d’actifs à proprement parler.
Nessim Ben Gharbia. Et du côté des investisseurs que vous avez accompagnés, qu’est-ce qui a changé ?
Guillaume Lucchini. Le changement est assez tranché. Au départ, on était face à des gens portés par une conviction, presque philosophique. Ils participaient à la construction d'un écosystème, ils y croyaient vraiment.
À partir de 2017, un tout autre profil a fait son apparition : des investisseurs bien plus opportunistes, attirés par la perspective de gains rapides. On est passé d'une logique de bâtisseurs à quelque chose de beaucoup plus spéculatif.
Aujourd'hui, la majorité des nouveaux entrants appartient à cette seconde catégorie. Nos clients historiques, eux, ont fait le choix de garder leurs actifs. Ils n'ont pas cherché à multiplier les allers-retours. Leur engagement reposait sur une vision de long terme, pas sur une logique purement financière.
« Investir en cryptoactifs, c'est accepter de pouvoir perdre son capital »
Nessim Ben Gharbia. Ces dernières années, les cryptoactifs ont souvent été associés, dans la presse, à des épisodes de forte volatilité, voire à des arnaques. Observez-vous ces dérives ? Et comment lutter contre ce mythe de l’argent facile ?
Guillaume Lucchini. Il existe clairement un effet générationnel. La première vague, celle de 2016, regroupait des profils très qualifiés, impliqués intellectuellement et technologiquement. En 2017, tout change : c’est l’irruption de l’idée d’argent facile.
Avec elle apparaît une nouvelle catégorie d’investisseurs, souvent mal préparés à la réalité des marchés. Les épisodes de volatilité qui ont suivi ont été violents. Certains ont vu leur portefeuille perdre jusqu’à 60 % de sa valeur en très peu de temps.
Le marché est ensuite reparti, porté par la multiplication des cryptoactifs, distincts du bitcoin et de l’ether. Certains investisseurs ont d’ailleurs réalisé des gains considérables. Je pense notamment à l'un de nos clients, aujourd’hui à la tête d’un portefeuille d’une quinzaine de millions d’euros, initialement attiré par l’idéal de décentralisation. Il est désormais dans une logique de restructuration, cherchant à monétiser une partie de ses positions.
Nessim Ben Gharbia. Si l’on compare la crypto au venture capital, est-ce plus risqué, moins risqué ? Comment situer le curseur ?
Guillaume Lucchini. Il y a d'abord une dérive qu'on ne peut pas ignorer : celle de la finance traditionnelle qui cherche à s'approprier un actif qui lui échappait totalement à l'origine, et à y recréer ses propres mécanismes d'intermédiation, avec les rétrocommissions qui vont avec.
Au sein de notre multi-family office indépendant, Scala Patrimoine, nous accompagnons de nombreux investisseurs en cryptoactifs dans l'organisation de leur patrimoine, mais nous ne leur avons jamais directement conseillé d'acheter du bitcoin ou de l'ether. Un investisseur n'a tout simplement pas besoin d'un CGP ou d'un MFO pour accéder à ces marchés.
On entend aussi beaucoup parler de décorrélation avec les marchés traditionnels. Les récents épisodes sur les marchés mondiaux invitent à nuancer ce discours. On observe des parallèles assez nets, dans certaines configurations de marché, entre le bitcoin et les grandes valeurs technologiques.
Reconnaissons également que les cryptoactifs restent difficiles à appréhender, y compris pour des professionnels. Certains les abordent comme n'importe quelle autre classe d'actifs, avec une logique d'intermédiation classique. C'est là que les dérives peuvent surgir.
La responsabilité du conseil ne peut pas être balayée d'un revers de main. On a déjà entendu ce type de discours dans d'autres scandales financiers. Il faut savoir dire non à certains produits.
D'autant que la clientèle concernée est, pour une bonne partie, patrimoniale. Elle cherche avant tout à préserver ce qu'elle a construit, en visant une performance un peu supérieure à celle d'un livret A ou d'un fonds en euros.
Nessim Ben Gharbia. Quelle est alors la bonne grille de lecture ?
Guillaume Lucchini. Celle du venture capital, à mon sens. Investir en cryptoactifs, c'est accepter de pouvoir perdre son capital. Ça ne veut pas dire qu'il ne faille pas y aller. C'est avant tout une question de convictions personnelles.
Chez Scala Patrimoine, certains de nos clients ont plus de 60 ans et souhaitent s'y exposer ; d'autres ont 25 ans et refusent catégoriquement. Le rôle du conseil, finalement, c'est d'aider à comprendre, à encadrer, et parfois à anticiper les enjeux autour de cet actif.
L'intervention du régulateur et l'implication croissante des banques vont dans le bon sens. Soyons cependant lucides, la France accuse encore un retard par rapport à des pays comme la Suisse, où de nombreuses opérations sont déjà réalisées par des établissements qui ont intégré ces actifs dans leur offre, notamment via des mécanismes comme le crédit lombard. C'est un indicateur parmi d'autres que le marché se structure. Mais que nous n'en sommes qu'au début.
Impôts sur le revenu : les dates clés de la déclaration 2026
Le calendrier de la déclaration de revenus 2026 vient d’être dévoilé par le gouvernement. Sans surprise, les échéances s’étalent, comme chaque année, de la fin mai au début du mois de juin.
Les dates limites s’étalent du 21 mai au 4 juin
Dans le jargon journalistique, on appelle cela un marronnier. C'est à dire un rendez-vous immuable, qui revient à date fixe. La campagne déclarative s'inscrit dans cette tradition. Pour cette édition 2026, elle débutera officiellement le jeudi 9 avril.
Comme les années précédentes, les délais varient selon le mode de déclaration, en ligne ou sur papier, ainsi que le département de résidence. Au total, les contribuables disposent de quelques semaines pour s’acquitter de cette formalité, avec des dates limites échelonnées entre le 21 mai et le 4 juin, pour la version en ligne.
Dans le détail :
- Déclaration en ligne :
- départements 01 à 19 : jeudi 21 mai 2026 à 23h59 au plus tard ;
- des départements 20 à 54 : jeudi 28 mai 2026 à 23h59 ;
- départements 55 à 976 : jeudi 4 juin 2026 à 23h59.
- Déclaration papier (réservée aux contribuables sans accès à Internet) : à renvoyer au plus tard le mardi 19 mai à 23h59 ;
Pour ceux qui ne peuvent pas déclarer leurs revenus en ligne, une version papier sera envoyée automatiquement au cours du mois d’avril.
À noter que ce calendrier est également valable pour l’impôt sur la fortune immobilière (IFI).
Des corrections possibles jusqu’à la fin de l’année
Une déclaration n’est jamais totalement figée. Tant que la période déclarative est ouverte, il est possible de la modifier autant de fois que nécessaire.
Concrètement, jusqu’à la date limite propre à votre département, vous pouvez effectuer des corrections en vous reconnectant à votre espace sur le site des Finances publiques, ou via l’application mobile pour les déclarations les plus simples.
Et même après réception de votre avis d’imposition, tout n’est pas perdu. Un service de correction en ligne rouvrira, comme chaque année, de mi-août à mi-décembre 2026 pour les revenus déclarés en 2025. Passé ce délai, les démarches deviennent plus formelles.
Retard de déclaration : des pénalités progressives
En cas de retard, l’administration fiscale applique des majorations dont le montant dépend de la situation :
- +10 % en l’absence de mise en demeure ;
- +20 % si la déclaration est déposée dans les 30 jours suivant une mise en demeure ;
- +40 % au-delà de ce délai ;
- jusqu’à +80 % en cas d’activité non déclarée.
À ces pénalités s’ajoutent des intérêts de retard, fixés à 0,20 % par mois, calculés à partir du 1er juillet suivant l’année d’imposition.
Un barème légèrement revalorisé
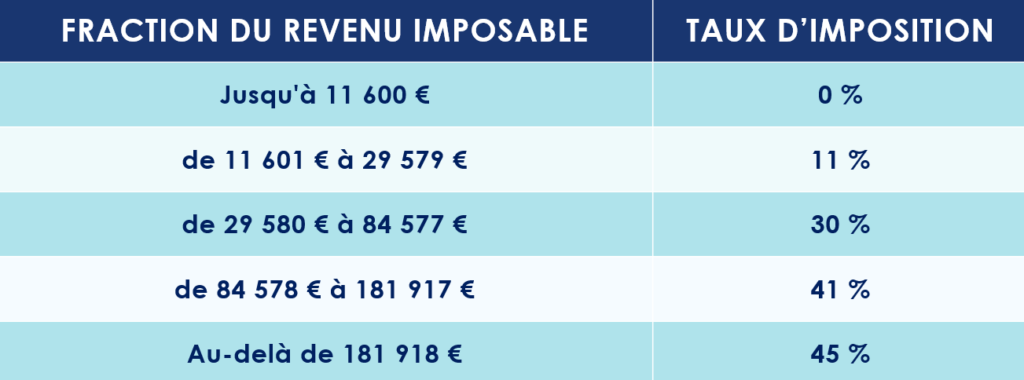
La loi de finances pour 2026 a prévu une légère revalorisation du barème de l’impôt sur le revenu, indexée sur l’inflation hors tabac. Résultat : une hausse de 0,9 % des seuils d’imposition.
Selon le gouvernement, cette mesure représente un manque à gagner de 1,7 milliard d’euros pour les finances publiques.
Le nouveau barème s’établit comme suit :
Un simulateur est en ligne pour calculer votre impôt
L’administration fiscale met à votre disposition la nouvelle version de son simulateur de calcul de l'impôt 2026 sur les revenus 2025. Celui-ci est déjà en ligne. Un outil très utile qui vous permet d'avoir une indication très précise du montant de votre impôt et de votre revenu fiscal de référence.
Communiqué de l'administration fiscale, avril 2026
Nouvelle taxe sur les holdings patrimoniales : ce que change la loi de finances 2026
Après des mois de débats tendus et de négociations à huis clos, la loi de finances pour 2026 a finalement été promulguée le 19 février 2026, avant d’être publiée au Journal officiel le lendemain. Pour parvenir à ce compromis budgétaire, le gouvernement a engagé sa responsabilité en recourant à l’article 49-3 de la Constitution.
Saisie dans la foulée, le Conseil constitutionnel a validé le texte sans réserve majeure. Celui-ci ne relevant « aucun grief d’inconstitutionnalité » à l’encontre des mesures adoptées. Parmi elles, une disposition retient tout particulièrement l’attention des investisseurs : l’instauration d’une nouvelle taxe ciblant les holdings dites patrimoniales.
Si cette mesure est désormais actée, elle n’est toutefois pas définitivement à l’abri de remises en cause. Une question prioritaire de constitutionnalité (QPC) ou un recours devant les juridictions européennes pourrait encore conduire à son aménagement, voire à son retrait. En attendant d’éventuelles évolutions, Scala Patrimoine décrypte les contours d’un dispositif qui doit encore être précisé par l’administration fiscale.
Un cadre législatif stabilisé
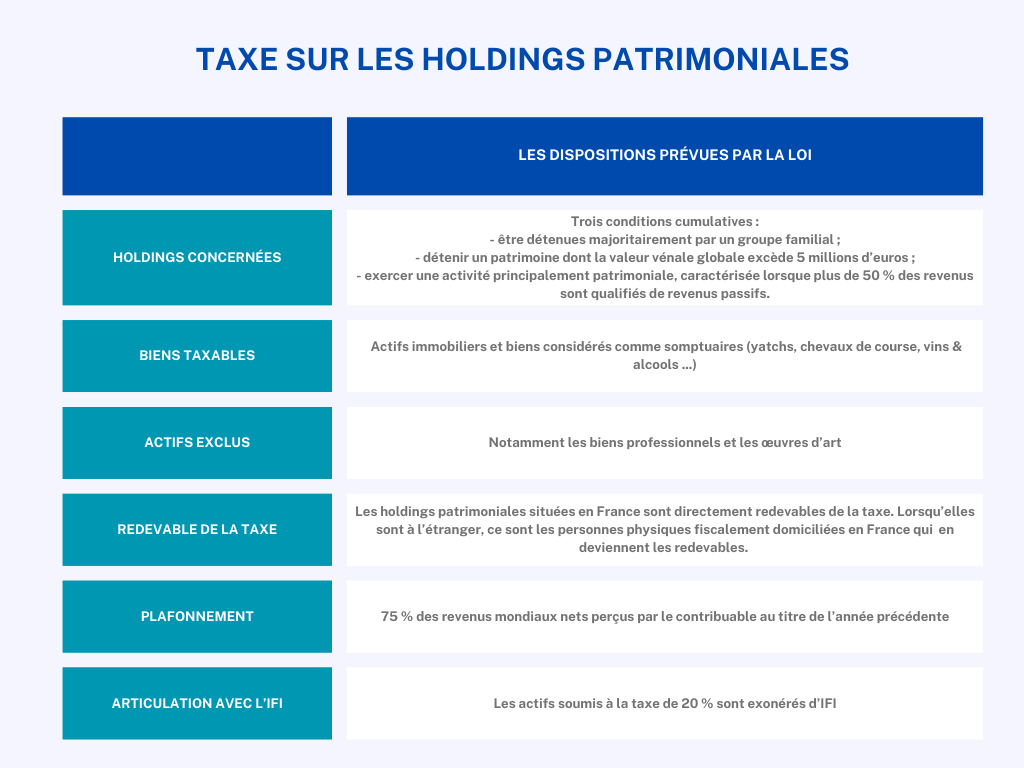
L’article 7 de la loi de finances pour 2026 introduit, au nouvel article 235 ter C du Code général des impôts, une taxe annuelle de 20 % assise sur la valeur vénale de certains actifs non professionnels détenus par des holdings patrimoniales.
Le périmètre final de la mesure est toutefois sans commune mesure avec l’ambition initiale du projet de loi. Les premières versions visaient 10 000 structures détenant plus de 5 M€ d’actifs, pour un rendement de 900 M€. Depuis, le dispositif a été considérablement recentré. Désormais, seules certaines catégories de biens dits « somptuaires » sont concernées, pour un rendement budgétaire attendu d’environ 100 M€.
Quelles holdings patrimoniales sont concernées ?
La taxe cible exclusivement les sociétés françaises répondant cumulativement à trois critères :
- être détenues majoritairement par un groupe familial ;
- détenir un patrimoine dont la valeur vénale globale excède 5 millions d’euros, tous actifs confondus (financiers, immobiliers, etc.), et non pas uniquement ceux entrant dans l’assiette de la taxe ;
- exercer une activité principalement patrimoniale, caractérisée lorsque plus de 50 % des revenus sont qualifiés de revenus passifs.
Relèvent notamment de cette catégorie les dividendes, intérêts, loyers, redevances, produits de cession d’actifs ou de droits d’auteur. À l’inverse, les revenus issus d’une gestion centralisée de trésorerie de groupe sont expressément exclus.
Une assiette volontairement ciblée sur les biens « non productifs »
Le champ d’application de la taxe est strictement limité. Parmi biens ciblés figurent :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme, yachts, bateaux de plaisance, aéronefs et autres moyens de transport non affectés à une activité professionnelle ;
- les bijoux et métaux précieux, sauf lorsqu’ils sont exploités dans un cadre culturel ou muséal ouvert au public ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- Les logements dont la personne physique contrôlante se réserve la jouissance, ou qui sont occupés à titre gratuit, loués à un prix manifestement inférieur au marché ou dans des conditions fictives.
En revanche, Les biens professionnels sont exclus, totalement ou partiellement, de l’assiette taxable. Dès lors qu’ils sont effectivement affectés à l’exercice d’une activité industrielle, commerciale, artisanale, agricole ou libéral
S’agissant des actifs immobiliers, la loi autorise la déduction de certaines dettes contractées pour leur acquisition, sous conditions strictes. Sont notamment admis les emprunts bancaires amortissables, certains prêts in fine et les comptes courants d’associés, dès lors qu’ils ne résultent pas de montages à finalité principalement fiscale.
Comme le souligne Guillaume Lucchini : « Les structures immobilières soumises à l’IS peuvent être directement concernées. La mise à disposition de logements à des proches, notamment à des loyers inférieurs au marché, devient un risque majeur. »
Intervenant sur B Smart TV, le fondateur du multi family office indépendant rappelle : « Il s’agit avant tout d’un dispositif complémentaire à l’arsenal anti-abus existant. Nous avons toujours insisté auprès de nos clients sur la nécessité de louer leurs biens à des prix de marché, dans le respect de l’esprit de la loi. »
Il est, par ailleurs, essentiel de rappeler que les œuvres d’art ont été retirées du champ d’application de la taxe.
Modalités d’imposition et exclusions
La taxe est calculée sur la valeur vénale des actifs concernés, au taux forfaitaire de 20 %. En revanche, les biens effectivement affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale sont totalement ou partiellement exclus de l’assiette taxable. La trésorerie est, quant à elle, expressément exclue.
Les holdings patrimoniales françaises sont directement redevables de la taxe. Cette dernière n’étant pas déductible de leur résultat imposable à l’impôt sur les sociétés.
L’objectif affiché est clair : limiter les stratégies d’optimisation consistant à piloter artificiellement le revenu imposable via des structures patrimoniales.
« Les holdings patrimoniales correctement structurées, avec des actifs exploités à des conditions de marché et une documentation solide, ne sont pas concernées. Cette réforme ne pénalise pas la détention patrimoniale en tant que telle, elle sanctionne son usage dévoyé. » abonde le fondateur de Scala Patrimoine.
Le cas particulier des holdings patrimoniales étrangères
Lorsque la holding est établie hors de France mais contrôlée par une ou plusieurs personnes physiques fiscalement domiciliées en France, ce sont ces dernières qui deviennent redevables de la taxe.
Dans ce cas, l’assiette n’est pas constituée par la valeur globale des actifs de la société. Mais par la fraction correspondant à la participation détenue par le contribuable. Une exonération demeure toutefois possible si ce dernier démontre que le choix de la structure étrangère ne poursuit pas un objectif principalement fiscal.
Autre élément favorable : les impôts étrangers de nature similaire peuvent être imputés sur la taxe française, à proportion de la participation détenue. Enfin, la taxe est plafonnée à 75 % des revenus mondiaux nets perçus par le contribuable au titre de l’année précédente.
Articulation de la taxe sur les holdings patrimoniales avec l’IFI : une règle de non-cumul
La nouvelle taxe étant susceptible de se cumuler avec l’impôt sur la fortune immobilière (IFI), le législateur a prévu une règle de neutralisation. Les actifs soumis à la taxe de 20 % sont ainsi exonérés d’IFI, au titre de l’exercice clos avant le 1er janvier concerné.
Un calendrier laissant place à l’anticipation
La mesure s’applique aux exercices clos à compter du 31 décembre 2026. Ce qui laisse de facto aux structures concernées plusieurs mois pour se mettre en conformité.
La première étape consistera donc à cartographier précisément les actifs détenus par les holdings et à qualifier leur usage. Cette analyse permettra d’identifier rapidement les biens susceptibles d’entrer dans le champ de la taxe. Des réorganisations ciblées pourront ensuite être envisagées : sortie d’actifs de la holding, réaffectation à une activité professionnelle ou ajustement des conditions d’exploitation.
Pour Guillaume Lucchini, la portée concrète du dispositif reste limitée. « Ce nouveau texte n’aura, très concrètement, aucune conséquence pour nos clients. Il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat. Dans les faits, elle vise des situations caricaturales et marginales de détournement de la holding patrimoniale. »
LOI n° 2026-103 du 19 février 2026 de finances pour 2026