
Guillaume Lucchini décrypte pour Le Monde le dispositif du Logement Locatif Intermédiaire
Depuis la disparition du dispositif Pinel à la fin de l’année 2024, les promoteurs mettent en avant une nouvelle solution d’investissement : le logement locatif intermédiaire (LLI), désormais ouvert aux particuliers depuis le début de l’année 2025. Mais ce dispositif est-il réellement avantageux pour les investisseurs ? Guillaume Lucchini, associé fondateur de Scala Patrimoine, répond aux questions de la journaliste Laurence Boccara et en éclaire les enjeux pour les lecteurs du Monde.
Un dispositif désormais ouvert aux particuliers
Créé par la loi de finances pour 2014, le Logement Locatif Intermédiaire était jusqu’alors réservé aux acteurs institutionnels. Porté par des bailleurs sociaux comme Action Logement ou CDC Habitat, ce dispositif, assorti de plusieurs avantages fiscaux, s’adressait uniquement aux grandes structures du secteur.
La fin du régime Pinel a toutefois rebattu les cartes. Le législateur a levé en 2025 la restriction réservant le dispositif aux seuls professionnels, permettant ainsi aux particuliers d’y accéder. Mais cette accessibilité reste encadrée : l’investissement ne peut se faire qu’à travers une structure juridique — une société civile immobilière (SCI), soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés, ou bien via une SCPI ou un FPI (fonds de placement immobilier).
Plusieurs promoteurs, ainsi que des banques et intermédiaires, ont d’ores et déjà saisi l’opportunité. Des offres dédiées à ce nouveau marché sont proposées, certaines prenant même à leur charge les frais de création de société.
Les objectifs du dispositif
Comme le souligne Le Monde, le logement locatif intermédiaire vise à renforcer l’offre locative à des prix accessibles. Il s’adresse à une population aux revenus modestes, trop aisés pour bénéficier d’un logement social, mais insuffisants pour accéder au marché libre.
-
Les caractéristiques des logements concernés
Les biens éligibles au LLI peuvent être neufs ou anciens. Les anciens doivent avoir été rénovés pour être acceptés. Ils doivent respecter plusieurs critères précis. Les loyers sont plafonnés. Les ressources des locataires sont également limitées. Le propriétaire s’engage à louer pendant au moins 15 ans. La durée peut aller jusqu’à 20 ans maximum. Une rupture de bail avant la fin peut avoir des conséquences. Cela peut entraîner la perte des avantages fiscaux. Le propriétaire peut aussi devoir rembourser les aides reçues.
Autre condition : investir dans une zone dite « tendue ». Ces zones ont une forte demande locative. Elles sont classées A, A bis, B1, parfois B2 et C sur dérogation. Les logements doivent être bien situés. Ils doivent être proches des transports en commun. Ils doivent aussi être proches des infrastructures urbaines.
-
Les avantages pour l’investisseur
Pour compenser le niveau de loyer inférieur au marché, le dispositif propose des incitations fiscales. D'une part, une TVA réduite à 10 %, contre 20 % habituellement. Et d'autre part, un crédit d’impôt sur la taxe foncière pouvant courir sur une période de vingt ans.
Le dispositif ne fixe aucune limite en matière de montant investi, de prix de revient ou de nombre de logements détenus. Il échappe par ailleurs au plafonnement global des niches fiscales. Selon les promoteurs, les efforts commerciaux consentis permettent d'acquérir des biens LLI à des prix inférieurs de 10 à 20 % à ceux du marché classique.
L’analyse de Scala Patrimoine
Guillaume Lucchini apporte un regard nuancé sur ce dispositif : « Une durée de blocage de quinze ans, des loyers encadrés… ces contraintes pèsent lourdement sur la rentabilité. Il peut s’avérer plus judicieux d’acheter du neuf hors dispositif, en négociant un bon prix et en conservant la liberté de fixer son loyer. En ce moment, les promoteurs accordent des remises significatives et prennent à leur charge les frais de notaire. »

Kinvent : 16 millions d’euros pour conquérir les États-Unis
À quelques mois des Jeux olympiques de Paris, le secteur de la sportech français est dans une forme éblouissante. Après Footbar, Campsider ou encore Kinomap, c’est au tour de Kinvent de boucler une nouvelle levée de fonds. La start-up spécialisée dans les solutions connectées de santé vient, en effet, de réaliser son 3e tour de table en levant 16 millions d’euros auprès de Nov Santé, un fonds d’investissement géré par le français Eurazeo. Ce dernier prenant une part minoritaire au capital de la société, aux côtés du président fondateur et des actionnaires minoritaires en place dont Unifund, Sofilaro, BADGE, et Raphaël Varane.
Kinvent, la success story montpellieraine
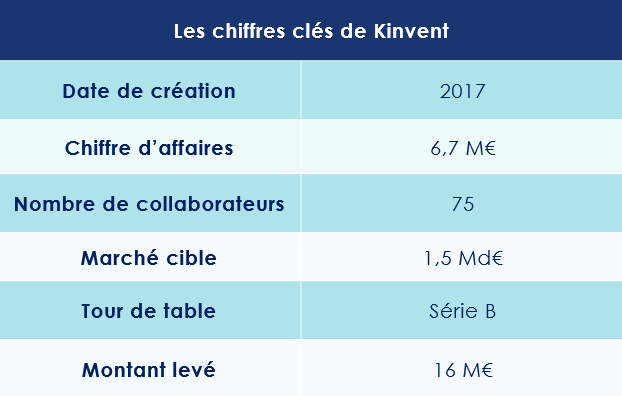
Créée à Montpellier en 2017 par Athanase Kollias, ingénieur en biomécanique, Kinvent est rapidement devenu un acteur majeur sur le marché européen des solutions connectées à destination des athlètes et des professionnels de la santé (kinésithérapeutes et hôpitaux).
La société compte aujourd’hui 75 collaborateurs et 14 000 clients, répartis dans 68 pays. Plusieurs institutions sportives prestigieuses font d'ailleurs appel au savoir-faire de l’entreprise : le rugby Montpellier Hérault, la Fédération française d’Athlétisme ou encore les New York Mets en baseball.
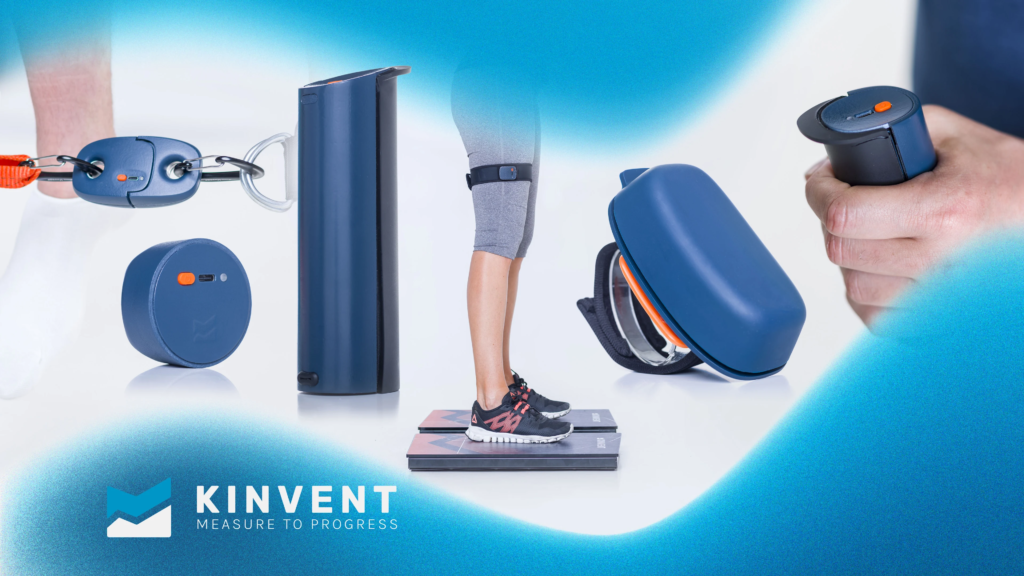
Leur attrait pour les solutions développées par Kinvent repose principalement sur le développement de 8 capteurs connectés à l’aide desquels les utilisateurs peuvent mesurer instantanément la force, l’équilibre et l’amplitude de mouvement d’un patient. Aussi, au fil des séances de préparation physique ou de rééducation, les professionnels peuvent suivre quantitativement les progrès de leurs patients et mettre en place des programmes de rééducation personnalisés.
Une ambition internationale
Point fort, la start-up évolue sur un marché en forte croissance, estimé à 1,5 milliard d'euros. Grâce à des solutions innovantes et un modèle économique efficace, reposant sur la vente de ses équipements et des abonnements de logiciels, Kinvent a vu son chiffre d’affaires passé de 2 millions à près de 7 millions d’euros en l’espace de deux ans. La société réalise désormais près de 60 % de son activité à l'international. Le moment était donc venu de passer à la vitesse supérieure, et de se donner les moyens de conquérir le marché américain. À terme, la start-up ambitionne tout simplement de devenir le leader mondial de la kinésithérapie connectée.
Athanase Kollias s’est confié au média « Envie d’entreprendre » sur le futur de la société : « les États-Unis représentent un challenge important avec ses 250 000 kinésithérapeutes facturant 100 dollars la séance. La présence de la data dans l’univers sportif y est déjà importante, ce qui correspond parfaitement à l’ADN de Kinvent. »
L'arrivée d’Eurazeo à leurs côtés sera - à n'en pas douter - un atout très précieux : « Nous sommes à une étape structurante de notre histoire, au sein d’un marché en pleine expansion, et avons été convaincus par la capacité de l’équipe Nov Santé à accompagner le développement de Kinvent, par sa connaissance du marché de la Santé, et son champ d’expertises internes. » Le business plan est ambitieux : Kinvent veut passer de 6,7 millions d'euros de revenus en 2023 à 49,9 millions en 2028 ! Mais à la vue de la dynamique de la start-up montpellieraine, tous les espoirs sont permis.
Loi de Finances pour 2024 : quelles conséquences pour votre patrimoine ?
La Loi de Finances pour 2024 intègrent de nombreux changements qui impacteront votre patrimoine, notamment sur le volet immobilier.
Revalorisation du barème de l’impôt sur le revenu
Le législateur revalorise le barème de l’impôt sur le revenu de 4,8 %, à compter du 1er janvier 2024.
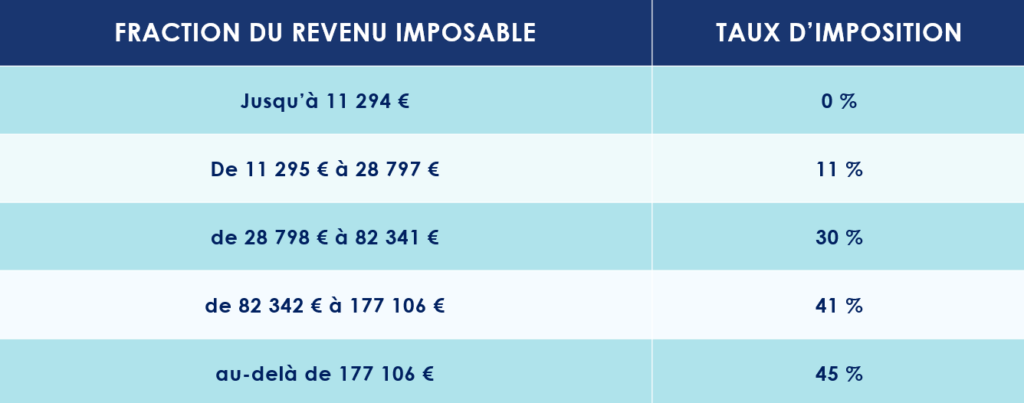
Et, à partir du 1er septembre 2025, le taux de prélèvement à la source sera individualisé de plein droit pour les couples soumis à imposition commune.
Prolongements et aménagements des réductions d’impôts sur le revenu
-
Dispositif « Coluche »
Sans surprise, la Loi de Finances pour 2024 prolonge jusqu’en 2026 le dispositif "Coluche". Les contribuables peuvent ainsi bénéficier d’une réduction d’impôt de 75% pour les dons effectués à des associations d'aide aux plus démunis.
-
Sofica
Le dispositif de défiscalisation lié aux Sofica (investissement dans le cinéma) est prolongé, sans changement, de trois années supplémentaires.
-
Jeunes entreprises innovantes
Dans un environnement économique un peu plus difficile, le gouvernement souhaitait faciliter la levée de fonds des start-ups. Ainsi, la loi de finances pour 2024 intègre un volet dédié aux jeunes entreprises innovantes en créant une nouvelle réduction d’impôt sur le revenu pouvant atteindre 50 000 €.
Les contribuables souscrivant au capital de ces entreprises jusqu'au 31 décembre 2028 pourront, en effet, bénéficier d’une réduction d’impôt. Sont taux variant de 30 % ou 50 %, selon la part de leurs dépenses de recherche.
IFI : Aménagement des règles de valorisation de parts de société
Pour le calcul de l’Impôt sur la fortune immobilière (IFI), les parts ou actions de sociétés entrent, en principe, dans l’assiette de cet impôt, pour la fraction de leur valeur représentative de biens ou droits immobiliers.
La loi de Finances pour 2024 vient à ce titre de préciser que pour la valorisation de la fraction des parts ou actions imposables, les dettes contractées directement ou indirectement par une société qui ne sont pas afférentes à des actifs imposables, ne sont pas prises en compte
Volet « immobilier »
-
Dispositif « Denormandie »
Ce n’était pas initialement prévu, mais le législateur a décidé de prolonger la réduction d'impôt « Denormandie » jusqu'en 2026. Un outil de défiscalisation immobilière qui a vocation à encourager les investisseurs à rénover des logements anciens.
-
Dispositif « Malraux »
Le dispositif de défiscalisation « Malraux » a, quant à lui, été prolongé d’une seule année, jusqu’au 31 décembre 2024. Pour rappel, il s’adresse aux propriétaires investissant dans la rénovation d’immeubles à caractère historique.
-
Prêt à taux zéro (PTZ)
Pour soutenir l’accès des primo-accédants à la propriété, le législateur a fait le choix de proroger le prêt à taux zéro (PTZ) jusqu'au 31 décembre 2027. Ce dispositif est toutefois recentré sur l’acquisition de logements neufs en zone tendue ou la rénovation de logements anciens en zone détendue. L'éco-PTZ, permettant d'effectuer des travaux de rénovation, est également prolongé jusqu'en 2027.
-
Changements de fiscalité pour les locations meublées ?
Une passe d’armes difficilement compréhensible opposent les parlementaires et le gouvernement sur le sujet sensible des locations meublées.
À ce jour, et dans l’attente d’un changement de direction du gouvernement, un loueur en meublé est désormais soumis de plein droit au régime des Micro-BIC si ses recettes annuelles sont inférieures au seuil de 15 000 € (contre 188 700 € récemment pour les activités de location de logement meublé de tourisme classé et de 77 700 € pour les autres activités de location meublée).
La loi de finances pour 2024 abaisse également l’abattement forfaitaire du régime micro-BIC de 50 % à 30 %. Le régime du micro-BIC étant désormais aligné sur celui d’une location nue relevant du régime du micro foncier.
L’abattement passe cependant à 51% lorsque deux conditions cumulatives sont remplies :
- Le bien immobilier loué en meublé doit être en zone rurale ;
- Les recettes réalisée au cours de l’année civile précédente ne doivent pas dépasser 15 000 €.
Usufruit sur des sommes d’argent (quasi-usufruit)
La dette de restitution d’un quasi-usufruit née d’une donation de la nue-propriété d’une somme d’argent n’est désormais plus déductible de l’actif successoral du quasi-usufruitier décédé.
La mesure ne s’applique pas à l’usufruit résultant d’une transmission par décès au conjoint survivant ni à la dette de restitution contractée sur le prix de cession d’un bien dont le défunt s’était réservé l’usufruit (sous réserve qu'il soit justifié que cette dette n'a pas été contractée dans un objectif principalement fiscal).
Nouveautés concernant les placements
-
Plan d’épargne avenir climat
Le législateur lance le plan d’épargne avenir climat (PEAC), un nouveau placement uniquement accessible aux personnes âgées de moins de 21 ans.
L’objectif est de mobilier l’épargne des plus jeunes générations vers la transition climatique. Ce nouveau contrat aura un plafond de versement identique à celui du livret A, soit 22 950 €.
Principal avantage : les revenus générés par ce plan seront exonérés d'impôt sur le revenu et de prélèvements sociaux. Les sommes placées versées seront toutefois bloquées jusqu’au 18e anniversaire du titulaire. Contrairement aux livrets d’épargne classiques (Livret A, LDD), la rémunération du PEAC ne sera pas fixée par décret. Elle déprendra de la performance des placements choisis.
La date d’entrée en vigueur du contrat n’est pas encore connue. On sait simplement qu’elle interviendra au plus tard le 1er juillet de cette année.
-
Plan d’épargne retraite (PER)
Depuis le 1er janvier 2024, il n’est plus possible d’ouvrir un plan d’épargne retraite (PER) individuel aux mineurs.
Mesures concernant les entrepreneurs
-
Transmission d’entreprise
L’abattement applicable en cas de transmission ou d’une reprise d’une entreprise par un salarié ou par un membre de la famille du cédant est relevé de 300 000 € à 500 000 €. Ces dispositions concernent les abattements issus des articles 732 ter et 790 A du Code général des impôts.
-
Activités éligibles au Pacte Dutreil
La loi de finances met fin au débat qui a opposé l’administration fiscale et les juges de la Cour de cassation. Le législateur vient de donner raison à la première citée en annonçant l'exclusion des activités de gestion par une entreprise de son propre patrimoine immobilier (activité de location meublée, location d’établissements commerciaux …) du dispositif Dutreil. Étant précisé que lorsqu’une entreprise exerce une activité à la fois opérationnelle et civile, le dispositif Dutreil peut s’appliquer, à condition que l’activité opérationnelle soit prépondérante.
Enfin, la loi de finances confirme l’éligibilité des holdings animatrices au dispositif Dutreil.
Il est à ce titre important de noter que ces changements ont un effet rétroactif. Ils s’appliquent donc aux transmissions effectuées à partir du 17 octobre 2023.
Source : Loi de Finances pour 2024
Olivia Blanchard (AFR) : « Le label ISR apporte une crédibilité supplémentaire à l’investissement responsable »
Créé en 2016, le label ISR a pour objectif d’offrir une meilleure visibilité aux produits responsables. Les épargnants peuvent-ils cependant avoir confiance en lui ? Comment co-existe-t-il avec les autres labels d’État ? Une réforme de ce label est-elle nécessaire ? Olivia Blanchard, Présidente et co-fondatrice des Acteurs de la Finance responsable mais également membre du Jury dans le cadre du Prix de la Finance Verte, répond sans détour à nos questions.
Scala Patrimoine. Qu’est-ce que le label ISR ?
Olivia Blanchard. C’est un label d’État qui certifie qu’un fonds d’investissement intègre bien une dimension extra financière à son analyse. Autrement dit, en optant pour un fonds labélisé les épargnants s’assurent que la société de gestion prend en compte des critères « Environnementaux Sociaux et de Gouvernance (ESG) » pour sélectionner les entreprises dans lesquelles le fonds sera investi.
Il convient cependant de bien distinguer « critères ESG » et « durabilité ». Les deux termes recouvrent, en effet, des réalités différentes. Aucune exclusion sectorielle n’est, par exemple, prévue dans le cadre du label ISR. En fonction de la stratégie du fonds, les gérants vont choisir les sociétés les mieux notées de leur secteur d’activité (vision dite « best in class »). Ces derniers pourront donc se positionner sur entreprises de secteurs controversés, comme celui de l’énergie, à condition toutefois d’investir sur celles ayant la meilleure notation ESG.
De leur propre chef, certaines sociétés de gestion mettent également en œuvre des politiques d’exclusion, par exemple sur le charbon, les armes ou le tabac.
Scala Patrimoine. Le label est-il aujourd’hui un standard efficace contre le « greenwashing » ?
Le label n’a rien à voir avec la notion de « greenwashing ». Pour bien en comprendre les raisons, il faut revenir à la définition du « Greenwashing ». Ce terme désigne le fait de communiquer sur des promesses ou des actions en faveur de la transition énergétique qui n’ont finalement pas été tenues ou réalisées. Ce serait notamment le cas si un gestionnaire annonçait - à tort - qu’il ne finançait pas les énergies fossiles. Le label ISR apporte toutefois une crédibilité supplémentaire à l’investissement responsable, au moins dans la sélection et de l’utilisation de la stratégie ESG. Le travail des sociétés de gestion étant dans ce cadre, chaque année par des auditeurs externes.
Scala Patrimoine. Par leur engagement actionnarial, les sociétés de gestion sont de plus en plus nombreuses à prendre position sur des enjeux ESG et pousser les entreprises à améliorer leurs pratiques dans la durée. Ces échanges portent-ils leurs fruits ?
De manière générale sur les larges cap, ces politiques d’engagement actionnarial ne sont aujourd’hui pas au niveau attendues. Elles doivent être plus exigeantes. Les entreprises n’ont pas peur. Il nous reste 10 ans pour faire bouger les lignes. Prenons l’exemple de Total Energies. Un rapport scientifique a récemment pointé du doigt les politiques menées par le groupe en matière environnementale. Une coalisation de sociétés de gestion appelée « The Shareholders for Change network » a bien tenté de faire voter des mesures plus ambitieuses durant l’assemblée générale des actionnaires de Total. Hélas, ce fut un échec. Le label ISR et notamment grâce à son Pilier IV met un accent important sur cet engagement actionnarial qui peut notamment porter ses fruits sur les small/mid cap ou les marchés émergents.
« Les politiques d’engagement actionnarial ne sont aujourd’hui pas au niveau attendues »
Scala Patrimoine. Une réforme de ce label ISR est-elle aujourd’hui nécessaire ? Pour quelles raisons ?
Bien évidemment. Deux raisons appellent à cette réforme.
D’une part, le label s’expose aujourd’hui à un problème de crédibilité vis-à-vis des épargnants. Un danger qui s’explique notamment par la trop grande confusion de communication entre les notions de « durabilité » et des « critères ESG ».
D’autre part, le label ISR est soumis à une forte concurrence au sein de l’espace communautaire. Les autres labels européens sont amenés à prendre de plus en plus de poids, alors que le label français fut un précurseur. Son avance s’est malheureusement érodée au cours des dernières années. Tant et si bien que c’est désormais le seul label en Europe qui n’exclut pas les financements dans les énergies fossiles. Le nouveau label ISR se doit notamment d’aller beaucoup plus loin sur cette question.
Scala Patrimoine. Plusieurs labels co-existent : ISR, Finansol, Greenfin … leur nombre nuit-il à la visibilité des fonds responsables ? La constitution d’un label unique est-elle souhaitable ?
Je n’ai pas d’opinions tranchées. La notion d’investissement responsable est complexe à appréhender. L’objectif des labels est d’aider les épargnants à mieux comprendre les produits dans lesquels ils investissent et de créer un rapport de confiance.
Les labels existants ont chacun un but qui leur est propre. Le label ISR se veut généraliste. Le « Greenfin » a vocation à flécher l’épargne vers la transition climatique tandis que le « Finansol » met l’accent sur les questions sociales.
Certaines personnes préfèrent, par affinité ou conviction, diriger leur argent sur des causes spécifiques. Il serait alors très difficile de tout intégrer dans un même label. Si une harmonisation entre les différents labels est intéressante en théorie, elle risque en pratique d’être mal appréhendée par les épargnants. D’ailleurs, on constate que ce sont les fonds thématiques (eau, alimentation, environnement …) qui rencontrent un vif succès.
« La documentation sur la finance responsable est particulièrement difficile à comprendre »
Scala Patrimoine. Le projet d’écolabel européen a-t-il des chances d’aboutir ?
Il sera très complexe à mettre en œuvre. Si tous les fonds labellisés ISR devaient aujourd’hui postuler au label européen, seulement 3 % d’entre eux l’obtiendraient !
Scala Patrimoine. Faut-il changer la documentation relative à l’investissement responsable pour la rendre plus accessible ?
La documentation sur la finance responsable est particulièrement difficile à comprendre. Sur les 67 millions de Français, combien sont à l’aise sur ces sujets ? Il faut absolument reconnecter les attentes des épargnants et les obligations réglementaires. Cela passe nécessairement par une simplification de la réglementation, mais aussi une vulgarisation de l’information. Les instances réglementaires et les sociétés de gestion doivent agir en ce sens. Les deux ont leur part de responsabilité. Le régulateur doit prendre conscience de la réalité du terrain.
https://www.youtube.com/watch?v=-MCJeNc5ycM&t=28s
Le rendez-vous des marchés financiers - Juin 2021
Les points clés :
- La campagne de vaccination s’accélère en Europe, permettant la reprise progressive des économies ;
- Des inquiétudes pèsent encore sur les marchés financiers et le moral des investisseurs. D’une part sur le plan sanitaire, avec la progression du variant Indien. D’autre part sur le volet économique, avec le rebond de l’inflation constaté aux États-Unis ;
- Dans cet environnement singulier, nous maintenons une préférence pour le crédit par rapport aux actions.
La chute des marchés financiers provoquée par l’épidémie de Covid-19 et les mesures globales de confinement semblent loin derrière nous. Les actions menées par les États et les banques centrales pour soutenir les économies ont rapidement portées leurs fruits, et rassurées les investisseurs. Mais après effacé leurs pertes et battu des records, les principaux indices boursiers s’octroient une pause salutaire.
UN REBOND DE L’ACTIVITÉ ÉCONOMIQUE
Accélération de la campagne de vaccination
Ces dernières semaines, des indicateurs économiques bien orientés ont soutenu le moral des investisseurs.
Parmi les bonnes nouvelles, on notera l’accélération de la campagne de vaccination contre la Covid-19 en France et dans de nombreux pays. Une dynamique qui favorise la réouverture progressive de leur économie respective. La publication des études sur l'efficacité des vaccins incite, en effet, à un certain optimisme. Le nombre d’hospitalisations étant bien plus faible dans les pays où le déploiement du vaccin a suffisamment progressé pour protéger les groupes d'âge les plus vulnérables.
En Angleterre, la prudence est cependant encore de mise. Le déconfinement total, initialement prévu pour le 21 juin, a – pour l’instant - été repoussée d’un mois pour permettre aux soignants de faire face aux recrudescences de cas liés au variant Delta, venu d’Inde.
La tragédie humaine provoquée par la seconde vague de Covid-19 dans le deuxième pays le plus peuplé au monde a mis en exergue la nécessité d’un déploiement rapide des vaccins à l'échelle mondiale. Les pays du G7, réunis du 11 et au 13 juin à Carbis Bay au Royaume-Uni, ont d’ailleurs décider de partager directement 870 millions de doses de vaccin contre la Covid-19 en faveur des pays les plus démunis.
Le spectre de l’inflation ?
En parallèle, les États restent à la manœuvre pour apporter un soutien budgétaire aux entreprises et ainsi favoriser le grand rebond de l'activité économique. Malgré tout, les marchés financiers sont restés calmes au cours du mois de mai, en raison notamment des craintes d’une inflation persistante.
Les investisseurs ont aujourd’hui le regard tourné vers les banques centrales. Ils scrutent leurs moindres faits et gestes. Comment expliquer un tel comportement ? La réponse est simple : si l’inflation s’installe durablement, notamment aux USA, cela obligerait les banques centrales à augmenter rapidement les taux d'intérêt et mettre un terme à leur programme de soutien pour éviter une surchauffe de l’économie. Or, des taux d’intérêt plus élevés, reviendraient à réduire le flux de liquidité sur les marchés financiers. Une situation peu appréciée par les marchés financiers et investisseurs.
Leurs inquiétudes sont en train de se matérialiser aux Etats-Unis. La croissance et l'inflation ont fortement rebondi ces derniers mois, tout comme les prix. Ces derniers ont augmenté de 5% sur un an.
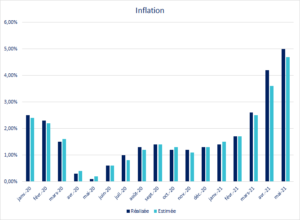
La Réserve fédérale américaine a reconnu qu'elle devra penser à réduire ses achats d'obligations à l’avenir. Selon son président, Jérôme Powell, certains facteurs sont toutefois temporaires. La hausse des prix étant en grande partie provoquée par un effet de rattrapage. Certaines décisions d’achat des ménages ayant été reportées à cette année, en raison des mesures de confinement.
Ces incertitudes ont donc provoqué le retour d’une certaine volatilité sur les marchés.
L'Asie, terre d'opportunités ?
En Europe, après un démarrage relativement lent, les taux de vaccination ont augmenté. Les perspectives d'un fort rebond de la croissance cette année se sont donc accrues, ce qui a profité aux marchés financiers du vieux continent.
En Asie, après une très forte progression, les actions ont cédé une partie de leurs gains avant de rebondir dans la seconde moitié du mois de mai. Nous pensons que les inquiétudes concernant le resserrement de la politique chinoise sont exagérées et que les perspectives à long terme des actions chinoises, et plus globalement asiatiques, restent attrayantes.
Les perspectives économiques pour la seconde moitié de l'année s'annoncent prometteuses, en particulier pour les pays qui sont bien avancés dans le déploiement des vaccins.
LES CONVICTIONS DE SCALA PATRIMOINE
Nous adoptons une stratégie prudente sur les marchés actions, en privilégiant les segments de marché qui ont pris du retard. Dans cette optique, il convient de séparer le bon grain de l’ivraie. Nous ciblons donc les fonds positionnés sur des valeurs présentant un potentiel de hausse plus important et un rendement attractif.
L’idée est de rechercher des secteurs susceptibles de bénéficier à la fois du rebond cyclique mais également de la hausse des rendements obligataires, comme le segment de la value. Nous maintenons cette stratégie, tout en restant conscients des valorisations très importantes de certains actifs, ainsi que des disparités régionales persistantes autour du déploiement du vaccin.
Notre exposition sera ajustée au cours des prochains mois afin de maintenir notre approche de gestion du risque. Nous conservons pour le moment une préférence pour le crédit par rapport aux actions, pour la sécurité des revenus en attendant des valorisations globales plus attrayantes.