Démembrement de propriété : donner la nue-propriété à ses enfants, comment ça marche ?
Donner la nue-propriété à ses enfants tout en conservant l’usufruit : c’est tout l’intérêt du démembrement de propriété. Les parents transmettent un bien immobilier sans en perdre l’usage ni les revenus, organisent leur succession de leur vivant et réduisent le montant des droits de donation. Au décès, leurs enfants récupèrent automatiquement la pleine propriété, sans taxation supplémentaire. Une stratégie intéressante, à condition de ne pas regarder uniquement son rendement fiscal.
Les principaux enseignements
- Lors d'une donation avec réserve d'usufruit, les droits sont calculés sur la seule valeur de la nue-propriété. Celle-ci représente entre 10 % et 90 % de la valeur du bien, selon l'âge de l'usufruitier (article 669 du CGI). À 65 ans, elle correspond à 60 % de la pleine propriété.
- Au décès de l'usufruitier, les enfants récupèrent la pleine propriété sans droits supplémentaires (article 1133 du CGI), même si le bien s'est valorisé entre-temps.
- L'opération peut se combiner avec l'abattement de 100 000 euros par parent et par enfant, renouvelable tous les quinze ans.
Usufruit, nue-propriété : qui détient quoi ?
Le démembrement de propriété ne date pas d'hier. Hérité du droit romain, ce mécanisme juridique repose sur une distinction que le Code civil a conservée : la pleine propriété réunit trois prérogatives, l'usus (le droit d'utiliser le bien), le fructus (celui d'en percevoir les revenus) et l'abusus (le droit d'en disposer). Le démembrement consiste précisément à répartir ces droits entre plusieurs personnes.
Dans les faits, l'usufruitier peut habiter un logement ou le mettre en location, percevoir des loyers, toucher des dividendes ou des coupons obligataires. Le nu-propriétaire détient, lui, le droit de disposer du bien, mais ne peut ni l'occuper ni en percevoir les revenus tant que l'usufruit existe.
C'est sur cette répartition que repose la donation avec réserve d'usufruit. Les parents transmettent la nue-propriété à leurs enfants, tout en conservant la jouissance du bien, généralement jusqu'à leur décès. On parle alors d'usufruit viager. Ils continuent ainsi à vivre dans leur logement ou à en percevoir les loyers. « C’est ce qui rend l’opération envisageable pour des donateurs qui ne souhaitent pas se priver de leur patrimoine », souligne Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine.
Cette répartition des droits entraîne aussi celle des charges. L'usufruitier prend en charge l'entretien courant du bien et, sauf convention contraire, la taxe foncière. Les grosses réparations mentionnées à l'article 606 du Code civil (toiture, murs porteurs et gros œuvre) reviennent en principe au nu-propriétaire.
La liberté de chacun connaît toutefois une limite : aucun des deux ne peut vendre seul la pleine propriété. Une cession suppose leur accord commun. Ce point mérite d'être pris au sérieux, notamment lorsque les relations familiales sont susceptibles d'évoluer ou que les parents envisagent de vendre leur logement quelques années plus tard.
Comment sont calculés les droits sur une donation de nue-propriété ?
La fiscalité du démembrement repose sur un barème fixé par l'article 669 du Code général des impôts. Pour un usufruit viager, l'administration fiscale retient l'âge de l'usufruitier au jour de la donation. Ni le rendement du bien, ni son état, ni l'espérance de vie réelle du donateur ne modifient cette évaluation.
La valeur fiscale de la nue-propriété augmente avec l'âge du donateur. Entre 51 et 60 ans, elle représente 50 % de la pleine propriété. Elle passe à 60 % entre 61 et 70 ans, puis à 70 % entre 71 et 80 ans. Le calendrier de la transmission n'est donc pas anodin : quelques années peuvent modifier sensiblement la base sur laquelle seront calculés les droits de donation.
Pour un usufruit temporaire, constitué pour une durée déterminée, le calcul diffère. Sa valeur fiscale est fixée à 23 % de la pleine propriété par période de dix ans, sans pouvoir dépasser celle d'un usufruit viager.
-
Un exemple chiffré.
Prenons le cas d'un couple marié sous le régime de la communauté, âgé respectivement de 64 et 62 ans, avec deux enfants. Leur patrimoine comprend notamment un appartement parisien estimé à 800 000 euros.
- Donner la nue-propriété à ses enfants : comment sont calculés les droits ?
En cas de donation en pleine propriété, chaque parent transmettrait 200 000 euros à chacun de ses enfants. Après application de l'abattement de 100 000 euros, la base taxable serait de 100 000 euros par donation. Les droits atteindraient environ 18 190 euros pour chaque transmission, soit près de 72 780 euros au total.
Avec une donation de la nue-propriété, le résultat change sensiblement. Les deux parents ayant entre 61 et 70 ans, la valeur fiscale de la nue-propriété est fixée à 60 % de celle du bien, soit 480 000 euros. Chaque parent transmet donc 120 000 euros à chacun de ses enfants. Après abattement, seuls 20 000 euros par donation restent taxables. Les droits s'élèvent alors à environ 2 190 euros par transmission, soit 8 780 euros au total.
L'écart est considérable : près de 64 000 euros de droits de donation économisés. Et les parents conservent la possibilité d'occuper l'appartement ou d'en percevoir les loyers.
Etant précisé que ce calcul ne prend pas en compte les émoluments du notaire et les frais d'acte. Et que nous sommes partis de l’hypothèse où aucune donation n'avait été consentie au cours des quinze années précédentes.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété (base taxable) | Base taxable pour un bien de 800 000 € |
|---|---|---|---|
| Moins de 21 ans | 90 % | 10 % | 80 000 € |
| 21 à 30 ans | 80 % | 20 % | 160 000 € |
| 31 à 40 ans | 70 % | 30 % | 240 000 € |
| 41 à 50 ans | 60 % | 40 % | 320 000 € |
| 51 à 60 ans | 50 % | 50 % | 400 000 € |
| 61 à 70 ans | 40 % | 60 % | 480 000 € |
| 71 à 80 ans | 30 % | 70 % | 560 000 € |
| 81 à 90 ans | 20 % | 80 % | 640 000 € |
| Plus de 91 ans | 10 % | 90 % | 720 000 € |
Donner la nue-propriété à ses enfants : le principal avantage fiscal intervient au décès
Mais l'intérêt de donner la nue-propriété à ses enfants ne s'arrête pas à la réduction des droits de donation. C'est au décès de l'usufruitier que ses effets prennent toute leur mesure.
À ce moment-là, l'usufruit s'éteint naturellement. Il ne fait pas l'objet d'une transmission successorale : les enfants, déjà propriétaires de la nue-propriété, retrouvent automatiquement la pleine propriété du bien. L'article 1133 du CGI prévoit d’ailleurs explicitement que cette réunion ne donne lieu à aucun droit supplémentaire.
Reprenons notre appartement parisien. Au moment de la donation, la nue-propriété représente 60 % de sa valeur, contre 40 % pour l'usufruit. Ces derniers 320 000 euros ne seront pas soumis aux droits de succession lors de l'extinction de l'usufruit. Et si le logement vaut 1,1 million d'euros vingt ans plus tard, la hausse de sa valeur ne remet pas en cause le calcul initial.
« C’est là que réside l’intérêt du mécanisme : la transmission est organisée en amont, sur une base taxable réduite, et la revalorisation ultérieure du bien ne vient pas alourdir les droits dus par les enfants », explique Guillaume Lucchini.
L'avantage fiscal ne doit toutefois pas faire oublier ce que les enfants reçoivent réellement. Tant que dure le démembrement, ils ne peuvent ni occuper le logement ni percevoir ses loyers. La nue-propriété constitue un patrimoine pour l'avenir, pas nécessairement une ressource mobilisable à court terme.
Le décalage peut être important, notamment lorsque les enfants sont encore jeunes. « Soyons clairs, pour un jeune adulte qui souhaite financer son premier achat immobilier, recevoir la nue-propriété d’un appartement occupé par ses parents ne répond pas clairement pas à son besoin immédiat », rappelle le family officer.
Abattements de donation : pourquoi le calendrier compte
Le démembrement ne remplace pas les abattements prévus par la fiscalité des donations. Donner la nue-propriété à ses enfants permet, en revanche, d'en tirer davantage parti en réduisant la valeur taxable des biens transmis.
Chaque parent peut donner jusqu'à 100 000 euros à chacun de ses enfants sans droits de donation. Cet abattement se reconstitue tous les quinze ans. Lorsque la nue-propriété représente 50 % de la valeur du bien, un parent peut ainsi transmettre jusqu'à 200 000 euros de valeur en pleine propriété sans taxation. Pour un couple ayant deux enfants, le montant atteint 800 000 euros.
Encore faut-il donner la nue-propriété à ses enfants suffisamment tôt. Une première donation vers 50 ou 55 ans peut être suivie d'une seconde quinze ans plus tard, lorsque les abattements sont de nouveau disponibles. Cette organisation permet de répartir les transmissions dans le temps, tout en tenant compte de la valorisation éventuelle des actifs. « À l'inverse, attendre 75 ans pour effectuer une première donation revient à perdre le bénéfice d'un cycle d'abattements et à transmettre une nue-propriété représentant déjà 70 % de la valeur du bien » prévient cependant l’associé fondateur de Scala Patrimoine.
Autre particularité souvent méconnue : les droits de donation peuvent être réglés directement par les parents, sans que cette prise en charge soit considérée comme une donation supplémentaire. Les enfants n'ont donc pas nécessairement à mobiliser leur propre épargne pour recevoir la nue-propriété.
Guillaume Lucchini rappelait cette possibilité dans Les Échos : « Il est souvent moins coûteux de payer des droits de donation de son vivant que de laisser des héritiers régler des droits de succession importants sans préparation. De plus, ces droits peuvent être pris en charge par le donateur. »
Immobilier, SCI, titres, contrat de capitalisation : quels actifs peut-on démembrer ?
Le démembrement ne concerne pas uniquement la pierre. Il peut aussi porter sur des parts de sociétés, des titres financiers ou certains placements. Les modalités de transmission et les conséquences pour les donateurs varient toutefois sensiblement d'un actif à l'autre.
-
L'immobilier en direct
C'est le cas de figure le plus courant. Une résidence principale, une résidence secondaire ou un logement locatif peuvent être transmis en nue-propriété. Les parents conservent alors leur droit d'occupation ou les revenus locatifs.
La question de la revente mérite cependant d'être anticipée. « Le bien reste néanmoins difficile à céder », prévient Guillaume Lucchini. L'accord de l'usufruitier et des nus-propriétaires est nécessaire. Le prix de vente doit ensuite être réparti entre eux, sauf si l'acte de donation prévoit un report de l'usufruit sur le produit de cession. Cette clause permet notamment de maintenir le démembrement sur le prix de vente. Mieux vaut donc en discuter avec son notaire ou family officer dès la rédaction de l'acte.
-
Les parts de SCI
Transmettre la nue-propriété de parts de société civile immobilière plutôt que celle d'un immeuble détenu en direct peut offrir davantage de souplesse. Les statuts permettent notamment d'organiser la gérance, de la réserver aux parents et de préciser les pouvoirs respectifs de l'usufruitier et des nus-propriétaires.
La présence d'un crédit immobilier peut également modifier sensiblement l'équation. Lorsque la SCI détient un bien financé par emprunt, la valeur des parts correspond à celle de l'actif net, c'est-à-dire à la valeur du bien diminuée des dettes. L'endettement peut donc réduire la valeur des parts transmises et, par conséquent, la base taxable de la donation.
Guillaume Lucchini expliquait ce mécanisme dans Les Échos : « Si le bien en question a été financé à l'aide d'un crédit immobilier, les droits de donation sont ici maîtrisés. Car la valeur vénale transmise est faible, voire nulle. » Il précisait : « La valeur des parts s'appréciant sur la base de l'actif net de la société, soit l'actif minoré du passif. »
-
Les titres de société
Pour un chef d'entreprise, le démembrement peut aussi concerner les titres de sa holding ou de sa société opérationnelle. Il transmet alors la nue-propriété à ses enfants tout en conservant l'usufruit et, sous certaines conditions, une partie du pouvoir de décision.
L'opération peut être associée à un pacte Dutreil. Sous réserve de respecter les conditions prévues par le dispositif, les titres peuvent bénéficier d'une exonération de 75 % de leur valeur, à laquelle s'ajoute la décote liée au démembrement. Une précaution s'impose néanmoins : lorsque les titres sont démembrés, les droits de vote de l'usufruitier doivent être limités aux décisions concernant l'affectation des bénéfices.
-
Le contrat de capitalisation
Contrairement à l'assurance-vie, le contrat de capitalisation peut être transmis par donation, y compris en nue-propriété. Les parents en conservent alors l'usufruit, tandis que les enfants deviennent nus-propriétaires du contrat. Au décès, ils récupèrent la pleine propriété, y compris les gains accumulés.
Ce support présente un intérêt particulier pour organiser la transmission d'un patrimoine financier sans nécessairement liquider les placements. « Aller chercher de la capitalisation, c’est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d’adopter des stratégies de long terme plus dynamiques », souligne Guillaume Lucchini.
Le contrat de capitalisation peut ainsi trouver sa place dans une stratégie de transmission patrimoniale, notamment après 70 ans.
-
Les liquidités et le quasi-usufruit
Le démembrement d'une somme d'argent obéit à une logique particulière. L'usufruitier bénéficie alors d'un quasi-usufruit : il peut utiliser librement les liquidités, à charge pour lui d'en restituer l'équivalent au décès. Les nus-propriétaires détiennent en contrepartie une créance de restitution, qui constitue une dette de la succession.
Ce mécanisme a longtemps permis de réduire l'actif successoral taxable. La loi de finances pour 2024 a toutefois restreint la déductibilité de cette créance lorsque le quasi-usufruit résulte d'une donation de nue-propriété consentie par l'usufruitier lui-même. L'objectif du législateur était notamment de limiter les montages dont la finalité serait principalement fiscale. Guillaume Lucchini résumait alors l'intention du texte : « dissuader le recours à des opérations à but principalement fiscal ».
Les pièges à éviter avant de donner la nue-propriété à ses enfants
Le démembrement est parfois présenté comme une solution presque idéale : les parents conservent les revenus, les enfants récupèrent la pleine propriété sans droits supplémentaires et la fiscalité de la donation est allégée. Cette présentation passe sous silence plusieurs contraintes. Certaines sont fiscales, d'autres tiennent simplement à la vie familiale.
-
Ne pas perdre de vue l'IFI
La donation de la nue-propriété d'un bien immobilier ne permet généralement pas aux parents de réduire leur impôt sur la fortune immobilière. Pendant toute la durée du démembrement, l'usufruitier doit en principe déclarer le bien pour sa valeur en pleine propriété. Le nu-propriétaire n'a donc pas à l'intégrer dans son propre patrimoine taxable.
Les exceptions prévues à l'article 968 du CGI ne concernent pas la donation classique de nue-propriété aux enfants. Sur ce point, le démembrement ne produit donc pas l'économie fiscale parfois recherchée.
-
Ne pas confondre optimisation et artifice
Donner la nue-propriété à ses enfants dans un objectif fiscal n’est pas, en soi, contestable. Le risque apparaît lorsque le démembrement n'existe que sur le papier. Si les parents cessent de percevoir les loyers, si les enfants occupent le logement comme s'ils en étaient déjà pleinement propriétaires ou si les donateurs continuent à se comporter comme s'ils détenaient l'intégralité des droits, l'administration peut s'interroger sur la réalité de l'opération.
L'usufruit doit correspondre à des prérogatives effectivement exercées. C'est une condition essentielle pour sécuriser la transmission.
-
Anticiper les relations entre les héritiers
Le démembrement peut durer plusieurs décennies. Pendant tout ce temps, usufruitiers et nus-propriétaires doivent s'entendre sur la gestion du bien, les travaux éventuels et les décisions qui engagent son avenir. Une mésentente familiale, un divorce ou le souhait d'un enfant de récupérer sa part peuvent rapidement compliquer la situation.
Les familles recomposées appellent une vigilance particulière. « Par expérience, on note que les difficultés émergent régulièrement dans les familles recomposées. Celles-ci doivent redoubler de prudence, notamment lorsqu'il faut organiser les droits du conjoint survivant face aux enfants d'une première union », observe Guillaume Lucchini.
-
Ne pas se démunir de son vivant
C'est sans doute le point le plus important. En transmettant la nue-propriété, les parents conservent l'usage et les revenus du bien, mais abandonnent une partie de leurs prérogatives sur le capital. Or leurs besoins peuvent évoluer : travaux importants, baisse des revenus à la retraite, dépenses de santé ou perte d'autonomie.
Une vente nécessitera l'accord des enfants. Et même si le démembrement permet de conserver des revenus, il ne garantit pas de disposer de suffisamment de liquidités pour faire face aux aléas de la vie.
« Avant de signer, il faut donc s’interroger sur les besoins futurs des donateurs, et pas seulement sur l’économie fiscale immédiate. Il est essentiel de réaliser des projections et modélisations patrimoniales précises pour vérifier qu’ils conserveront suffisamment d’actifs pour couvrir leurs besoins financiers à long terme, notamment en cas de perte d’autonomie ou de dépendance », explique Guillaume Lucchini.
Plusieurs clauses peuvent contribuer à sécuriser l'opération : droit de retour si l'enfant décède avant le donateur, interdiction d'aliéner ou d'hypothéquer le bien du vivant du donateur, réversion de l'usufruit au conjoint survivant ou encore report de l'usufruit sur le prix de vente. Leur pertinence dépend de la situation familiale et patrimoniale.
Conclusion : le démembrement, une décision patrimoniale avant d'être fiscale
Le barème de l'article 669 du CGI est souvent le premier élément auquel s'intéressent les familles qui envisagent une donation en démembrement. Il permet de mesurer rapidement l'économie fiscale potentielle. Mais partir de cette seule donnée pour déterminer quel actif transmettre serait une erreur.
La question mérite d'être abordée dans un autre ordre. Quels revenus les parents devront-ils conserver pour financer leur train de vie ? Quels actifs peuvent-ils transmettre sans compromettre leur sécurité financière ? Comment répartir le patrimoine entre les enfants, notamment lorsqu'il comprend à la fois des biens immobiliers, des titres d'entreprise et des liquidités ?
La structure de détention compte également. Un immeuble détenu en direct, des parts de SCI ou des titres de holding n'offrent ni les mêmes possibilités de gestion ni les mêmes conséquences fiscales. La SCI, notamment, n'est pas systématiquement la solution la plus avantageuse.
Lorsqu'elle détient la résidence principale, elle peut notamment faire perdre le bénéfice de l'abattement de 30 % applicable à cette dernière pour le calcul de l'IFI. « Un contribuable éligible à l'impôt sur la fortune immobilière ne bénéficie pas de l'abattement sur la résidence principale de 30 % au titre de l'IFI », rappelle Guillaume Lucchini. L'économie réalisée lors de la donation peut alors se trouver en partie compensée par un coût fiscal récurrent.
Le démembrement reste un outil efficace pour préparer une transmission. Mais son intérêt ne se résume pas à la réduction des droits de donation ou de succession. Il tient aussi à la possibilité d'organiser progressivement le transfert d'un patrimoine, tout en préservant les conditions de vie des donateurs. C'est à cette aune, et non au seul regard du barème fiscal, que l'opération doit être évaluée.
Vous envisagez de transmettre un bien ou des titres à vos enfants ? Les équipes de Scala Patrimoine peuvent étudier l'opportunité d'une donation en démembrement au regard de votre patrimoine et de vos objectifs.
FAQ - Questions fréquentes sur le démembrement de propriété
Les réponses de nos experts à vos questions.
Qu’est-ce que la donation de la nue-propriété ?
Elle consiste à transmettre la nue-propriété d’un bien tout en conservant l’usufruit, c’est-à-dire son usage et ses revenus. Au décès de l’usufruitier, le donataire devient plein propriétaire sans droits supplémentaires.
Faut-il payer des droits de succession sur l’usufruit au décès ?
Non. La réunion de l’usufruit à la nue-propriété au décès de l’usufruitier ne donne lieu à aucune taxation supplémentaire, conformément à l’article 1133 du CGI.
Qui paie la taxe foncière et les travaux d’un bien démembré ?
L’usufruitier assume en principe la taxe foncière et les dépenses d’entretien courant. Les grosses réparations définies à l’article 606 du Code civil incombent au nu-propriétaire, sauf convention particulière.
Peut-on vendre un bien démembré ?
Oui, mais la vente de la pleine propriété nécessite l’accord de l’usufruitier et des nus-propriétaires. Le prix peut être réparti entre eux ou faire l’objet d’un report de l’usufruit, selon les dispositions prévues dans l’acte.
À quel âge faut-il donner la nue-propriété à ses enfants ?
Il n’existe pas d’âge universel. Plus la donation intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Mais les donateurs doivent s’assurer qu’ils pourront se passer du capital transmis et conserveront suffisamment de liquidités pour leurs besoins futurs.
Sources
- « J'ai vendu mon entreprise » : que faire de mon argent ?, Les Echos, Décembre 2024
- Article 669 du Code Général des Impots.
- Simulateur du barème fiscal de l'usufruit et de la nue-propriété, Service Public, Octobre 2025

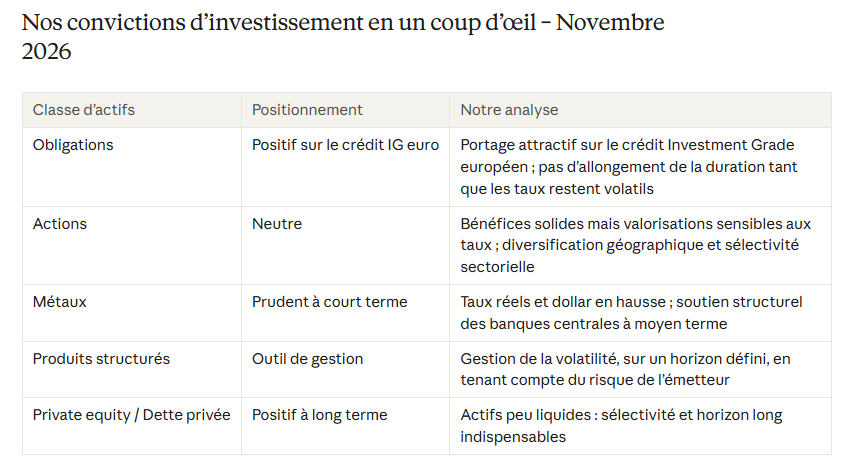
Les convictions d’investissement de Scala Patrimoine - Novembre 2026
Les principaux enseignements
- Investissement boursier : les bénéfices portent le marché, les multiples se contractent. Les bénéfices par action attendus en 2026 progressent de 21 % au niveau mondial, de 24 % aux États-Unis et de 54 % dans les pays émergents, tandis que les ratios cours/bénéfices reculent (-8,5 % Monde, -12 % États-Unis, -17 % Nasdaq). Les marchés montent moins vite que les profits.
- Intelligence artificielle : la création de valeur se déplace. Après la correction des semi-conducteurs, les opportunités migrent vers les entreprises utilisatrices de l’IA et vers les goulets d’étranglement, au premier rang desquels l’énergie et les réseaux électriques.
- Marchés obligataires : le retour du portage. Avec un Bund autour de 3,6 % et une OAT autour de 4,8 %, le rendement courant amortit désormais bien mieux les variations de prix. Nous privilégions donc le crédit Investment Grade en euros et une duration maîtrisée.
En 2026, les bénéfices des entreprises progressent plus vite que les cours de Bourse, l’intelligence artificielle étend ses effets bien au-delà de la tech et les obligations retrouvent, avec des taux au plus haut depuis plus de 15 ans, leur fonction première : générer un revenu régulier. Tour d’horizon des convictions d’investissement de Scala Patrimoine pour novembre 2026.
Les marchés actions : des bénéfices solides, des valorisations sous l’emprise des taux
-
Les bénéfices portent le marché
Le principal enseignement de l’année tient à un paradoxe apparent : les profits des entreprises s’envolent, mais les valorisations se contractent. Aux États-Unis, les bénéfices attendus progressent d’environ 24 % en 2026. Dans le même temps, le ratio cours sur bénéfices (P/E) du S&P 500 est passé de 21,5x à 19,4x en six mois, son plus bas niveau depuis près de trois ans.
« Sur les valorisations, la correction et la hausse des perspectives bénéficiaires ont déjà fait une partie du travail. Les bénéfices progressent plus vite que les cours. On évoque un peu moins les excès de valorisation aujourd’hui », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
La hausse des taux explique en grande partie ce découplage. Un placement sans risque mieux rémunéré rend mécaniquement les actions relativement moins attractives, et freine l’expansion des multiples.
-
Un marché plus étroit qu’il n’y paraît
La bonne tenue des indices masque de fortes disparités. Fin septembre, 42 % des valeurs du S&P 500 évoluaient à plus de 20 % sous leurs plus hauts, soit en marché baissier à titre individuel. La performance de l’indice repose donc sur un nombre limité de valeurs, ce qui renforce l’exigence de sélectivité.
-
Des écarts marqués entre régions
L’Europe, et la France en particulier, restent à la traîne. Le CAC 40 a cédé 5,2 % au troisième trimestre, pénalisé par le secteur de l’énergie, l’incertitude politique et la question de la dette publique. À l’inverse, le Japon et les marchés émergents sont soutenus par la dynamique de leurs bénéfices, notamment dans les semi-conducteurs coréens et taïwanais.
-
Les risques à surveiller sur les marchés actions
Deux risques retiennent particulièrement notre attention :
- Les taux longs : une nouvelle hausse comprimerait encore les multiples de valorisation.
- Une vague d’introductions en Bourse liées à l’IA : elle pourrait absorber une partie des capitaux disponibles et peser sur les valeurs déjà cotées.
« La thématique de l’IA reste soutenue par la demande à moyen terme, mais à court terme, de nombreux facteurs exogènes demeurent une source de volatilité », prévient Romane Azzopardi.
-
Investissement et IA : où se crée désormais la valeur ?
Après la correction des semi-conducteurs, une question reste centrale pour les investisseurs : les marchés paient-ils encore trop cher la promesse de l’intelligence artificielle ? Et les lignes bougent-elles au-delà de la tech ?
Une étude de Morgan Stanley, qui a classé près de 3 800 entreprises selon leur exposition à l’IA, éclaire ce mouvement. « Depuis 2023, ce sont les "catalyseurs", les fournisseurs de puces, d’infrastructures et d’énergie, qui ont tiré la performance, tandis que les entreprises menacées par l’IA, comme les services informatiques ou certains éditeurs de logiciels, ont décroché », analyse Romane Azzopardi.
-
Un potentiel encore mal intégré chez les utilisateurs de l’IA
La nouveauté se situe du côté des adoptants. « Les entreprises qui utilisent l’IA dans leur métier, les banques, la santé, l’industrie, commencent à en voir les effets, avec une progression de leurs marges et de leurs bénéfices attendus supérieure au marché dans son ensemble », observe la responsable de la gestion financière de Scala Patrimoine.
Ces gains de marge ne sont pas encore pleinement intégrés dans les prévisions des analystes. C’est là que réside le potentiel de revalorisation : le marché a largement payé pour l’infrastructure de l’IA, beaucoup moins pour son utilisation.
Le développement de l’IA se heurte désormais à une contrainte bien concrète. Morgan Stanley estime à 57 GW le déficit potentiel d’électricité des data centers américains d’ici 2028. Les réseaux électriques et la production d’énergie deviennent ainsi des goulets d’étranglement stratégiques.
-
Investissement en actions : quelles conséquences pour les portefeuilles ?
« Les opportunités se déplacent vers les utilisateurs de l’IA et vers les goulets d’étranglement, que l’on retrouve dans le secteur de l’énergie et des réseaux électriques », résume Romane Azzopardi.
Concrètement, deux axes se dessinent :
- Les utilisateurs de l’IA, dont les gains de productivité commencent à se refléter dans les comptes, notamment dans la banque, la santé et l’industrie.
- Les goulets d’étranglement, en particulier l’énergie et les réseaux électriques, appelés à répondre à une demande structurellement croissante.
Les marchés obligataires : le grand retour du portage
Les obligations ont souffert ce trimestre. Mais avec des taux au plus haut depuis plus de 15 ans, elles redeviennent un placement intéressant pour générer un revenu régulier.
-
Le portage redevient le moteur de la performance obligataire
Les taux à 10 ans atteignent des niveaux inédits depuis plus de quinze ans : le Bund allemand évolue autour de 3,6 % et l’OAT française autour de 4,8 %.
« La hausse des taux a pesé sur les prix des obligations, donc sur les investisseurs obligataires. Mais elle permet de générer un revenu régulier élevé, qui vient faire contrepoids face aux baisses de valorisation : c’est ce fameux portage », explique Romane Azzopardi.
-
Un coussin de sécurité qui s’est épaissi
La situation n’a rien de comparable avec 2022. « Le rendement compense ainsi bien mieux les variations de prix qu’avant 2022, quand des taux plus bas ne laissaient que peu de marge d’erreur », poursuit-elle.
Selon Vanguard, il faudrait désormais une hausse des taux de près de 60 points de base pour effacer un an de portage, un plus haut depuis 2010. « Sur un indice obligataire global, il faudrait une hausse des taux importante pour effacer un an de portage. C’est une situation nouvelle, qui plaide pour les actifs obligataires après la forte hausse des taux enregistrée en 2026 », ajoute la responsable de la gestion financière de Scala Patrimoine.
-
Les grandes maisons y voient un point d’entrée pour un investissement obligataire
Le consensus évolue dans le même sens. BNP Paribas Wealth Management évoque une « zone d’achat », avec des obligations BBB en euros offrant un rendement de 4,4 %. BlackRock et Amundi renforcent, de leur côté, leur exposition obligataire.
-
Notre lecture de l'investissement obligataire : qualité et maîtrise de la duration
Toutes les obligations ne se valent pas. « Les souverains français restent aujourd’hui peu attractifs compte tenu du risque politique et budgétaire, malgré leur niveau de taux. À l’inverse, certaines obligations d’entreprise offrent davantage de marge que les emprunts d’État, à notation équivalente », précise Romane Azzopardi.
Le crédit bénéficie en effet d’un rendement supplémentaire qui amortit mieux une remontée des taux. D’où notre positionnement : « Privilégier la qualité, avec les obligations d’entreprises Investment Grade en euros, et maîtriser la duration, c’est-à-dire la sensibilité aux taux, car la volatilité reste élevée, alimentée par l’inflation, les banques centrales et les questions budgétaires. »
Investissement sur les métaux précieux, produits structurés et actifs non cotés
-
Les métaux : prudence à court terme
La hausse des taux réels et la remontée du dollar pèsent à court terme sur les métaux, qui ne versent aucun rendement. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel, en particulier à l’or.
-
L’investissement sur les produits structurés
Les produits structurés constituent un outil de gestion de la volatilité. Ils doivent s’inscrire dans un horizon d’investissement défini et tenir compte du risque de l’émetteur, qui conditionne le remboursement.
-
Private equity et dette privée
Notre vue reste positive sur le long terme pour le private equity et la dette privée. S’agissant d’actifs peu liquides, la sélectivité des fonds et un horizon de placement long restent indispensables.
Le FAQ des marchés financiers
-
Quelle stratégie d’investissement adopter sur les marchés actions fin 2026 ?
Scala Patrimoine adopte une position neutre par prudence. Les bénéfices sont solides, mais les valorisations restent sensibles aux taux. La diversification géographique et la sélectivité sectorielle sont donc essentielles, d’autant que 42 % des valeurs du S&P 500 évoluaient fin septembre à plus de 20 % sous leurs plus hauts.
-
Pourquoi les marchés actions montent-ils moins vite que les bénéfices ?
En raison de la hausse des taux. Un placement sans risque mieux rémunéré rend les actions relativement moins attractives : en 2026, les bénéfices par action attendus progressent de 24 % aux États-Unis, mais le ratio cours/bénéfices recule de 12 %.
-
Où investir dans l’IA après la correction des semi-conducteurs ?
Vers les entreprises utilisatrices de l’IA (banques, santé, industrie), dont les marges progressent, et vers l’énergie et les réseaux électriques, face à un déficit potentiel de 57 GW pour les data centers américains d’ici 2028.
-
L’investissement obligataire est-il redevenu intéressant en 2026 ?
Oui, de manière sélective. Avec des taux au plus haut depuis plus de 15 ans, le portage offre un coussin inédit depuis 2010. Scala Patrimoine privilégie les obligations d’entreprises Investment Grade en euros et une duration maîtrisée, plutôt que les emprunts d’État français.
-
Quels sont les principaux risques pour les marchés pour le dernier trimestre 2026 ?
Une nouvelle hausse des taux longs, qui comprimerait les valorisations, et une vague d’introductions en Bourse liées à l’IA, susceptible d’absorber une partie des capitaux disponibles.
-
Faut-il investir dans l’or et les métaux en ce moment ?
Scala Patrimoine reste prudent à court terme concernant l'investissement sur l'or et les métaux précieux. Car la hausse des taux réels et du dollar pèse sur les métaux. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel.
Source
The Undervalued Companies Benefiting from AI, Morgan Stanley, Octobre 2026
« C'est un tsunami qui progresse lentement, mais un tsunami tout de même » : comment le FMI voit les répercussions de l'IA sur les économies, Les Echos, Octobre 2026
Taux OAT 10 ans, Agence France Trésor, Octobre 2026
Nos équipes sont à votre disposition pour échanger sur vos projets d’investissement et évaluer, avec vous, leur intérêt, au regard de l’environnement économique et financier, de la structuration de votre patrimoine et de vos objectifs de vie.
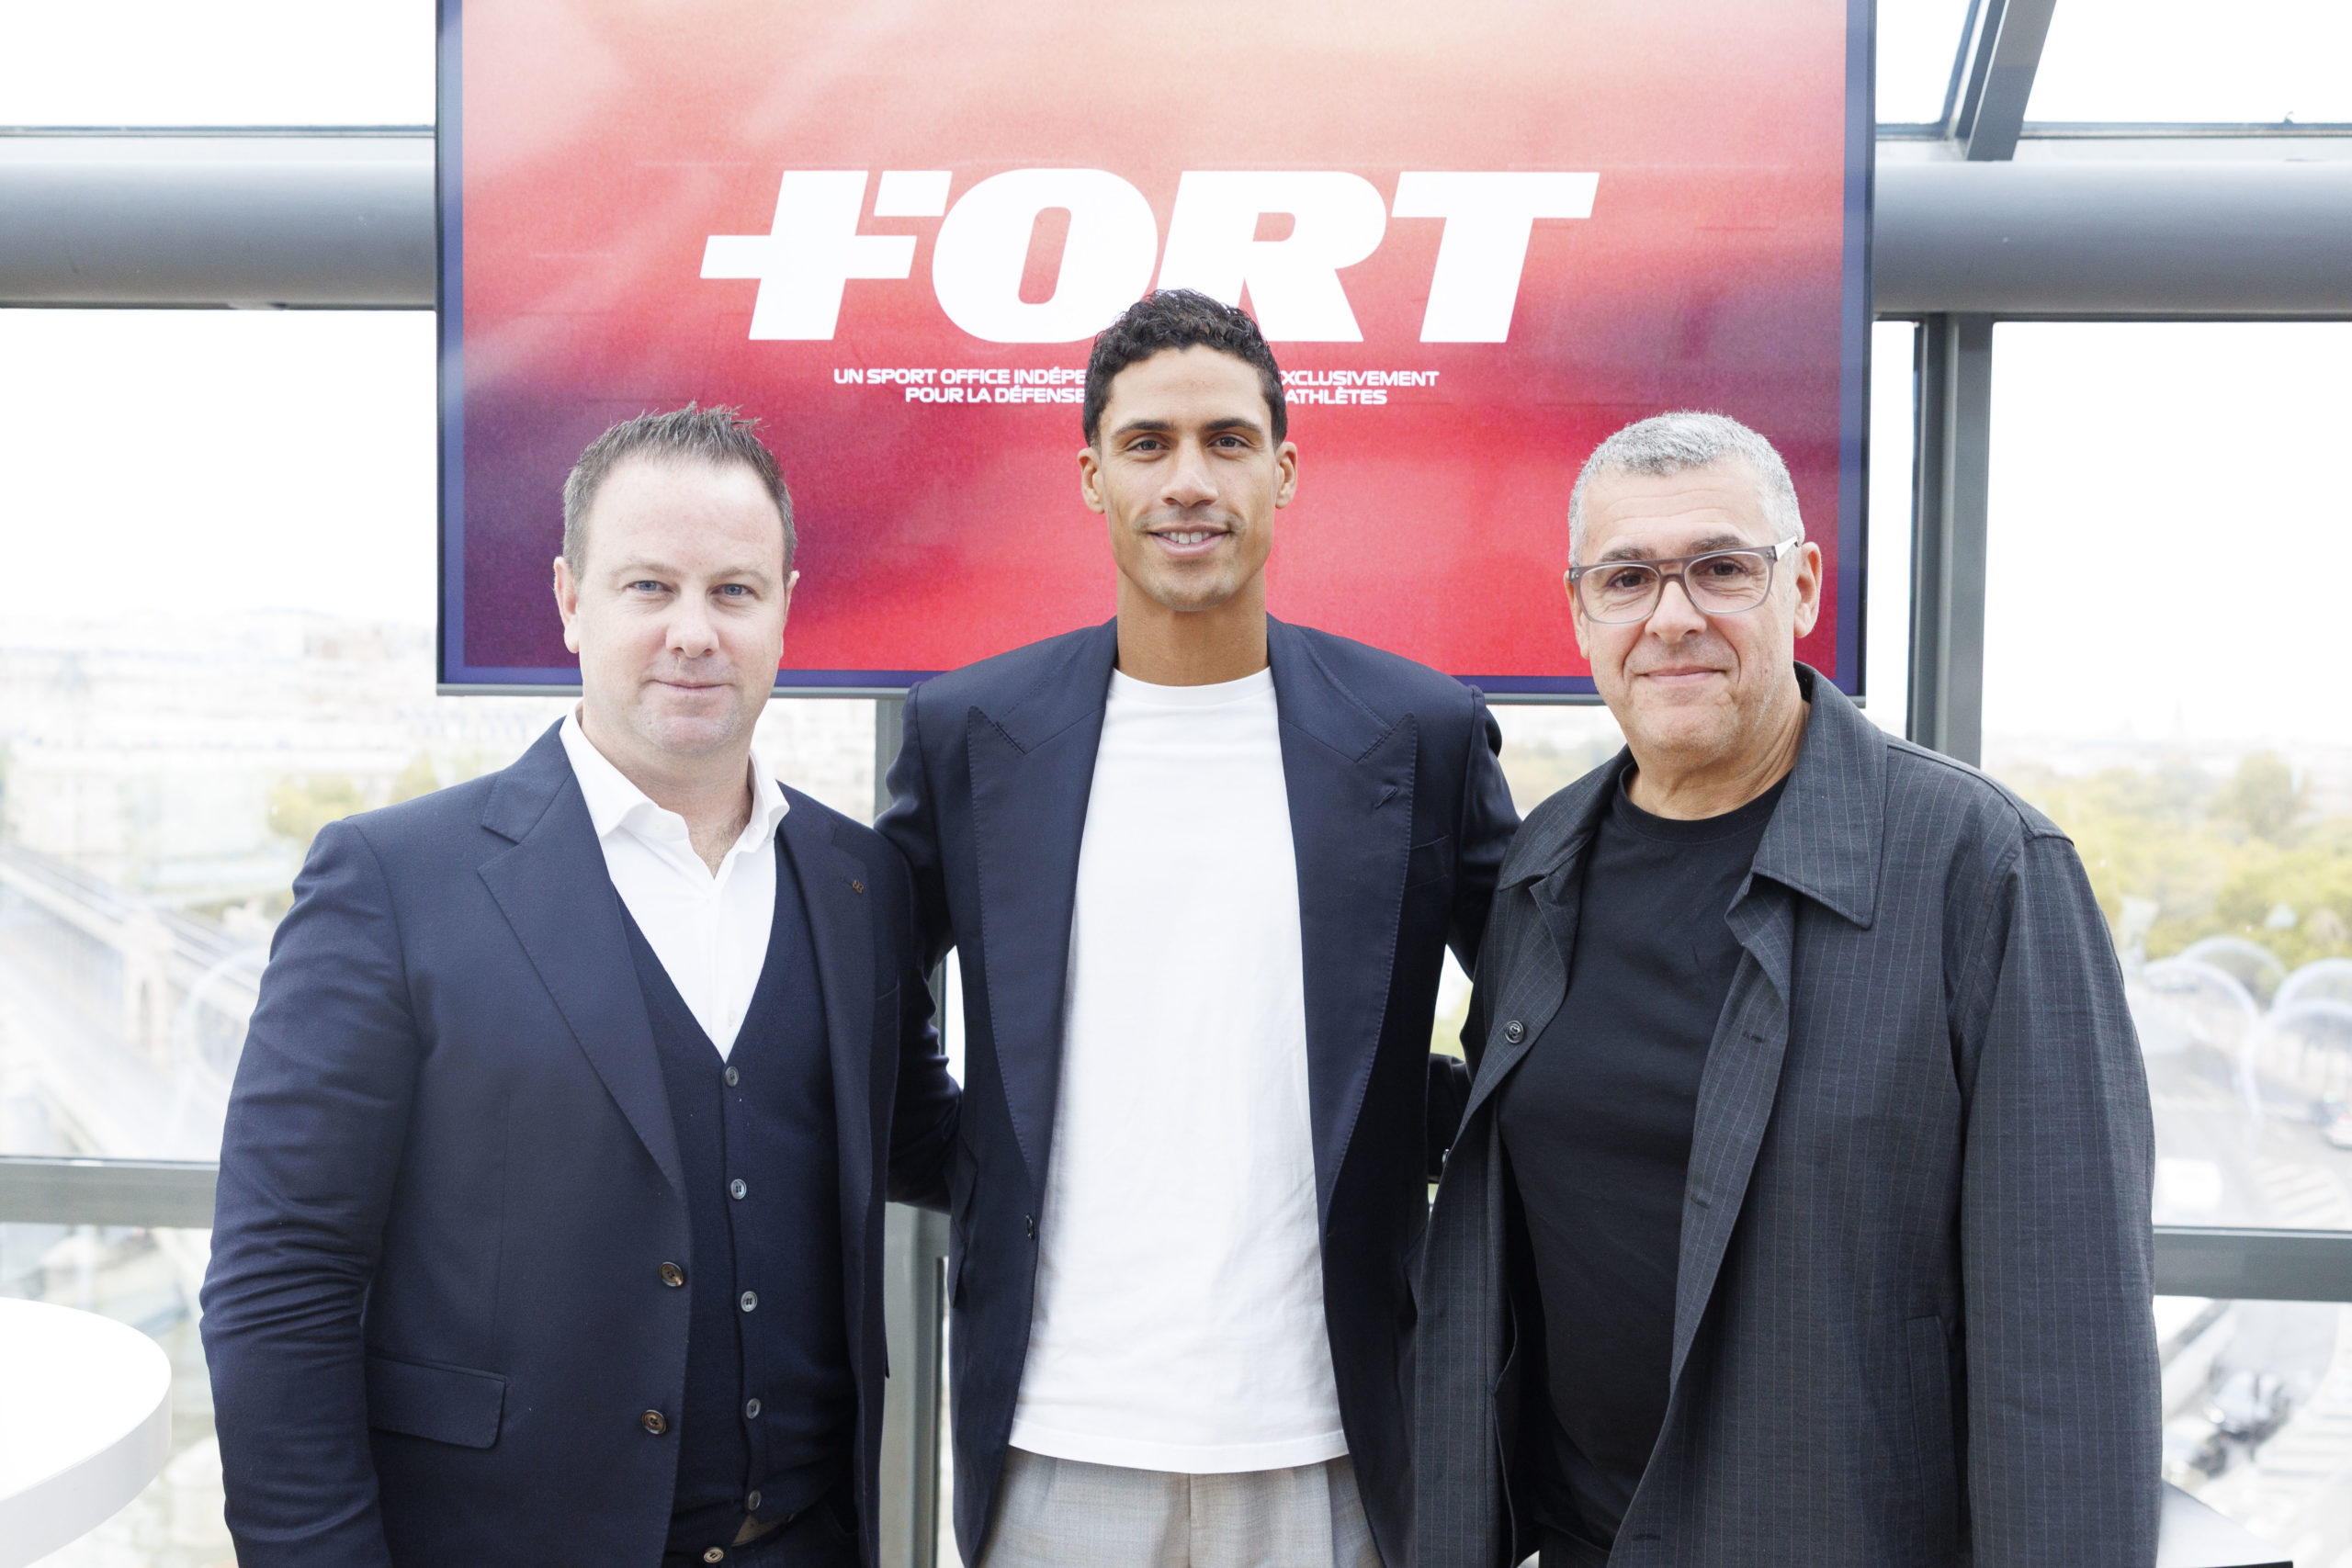
Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
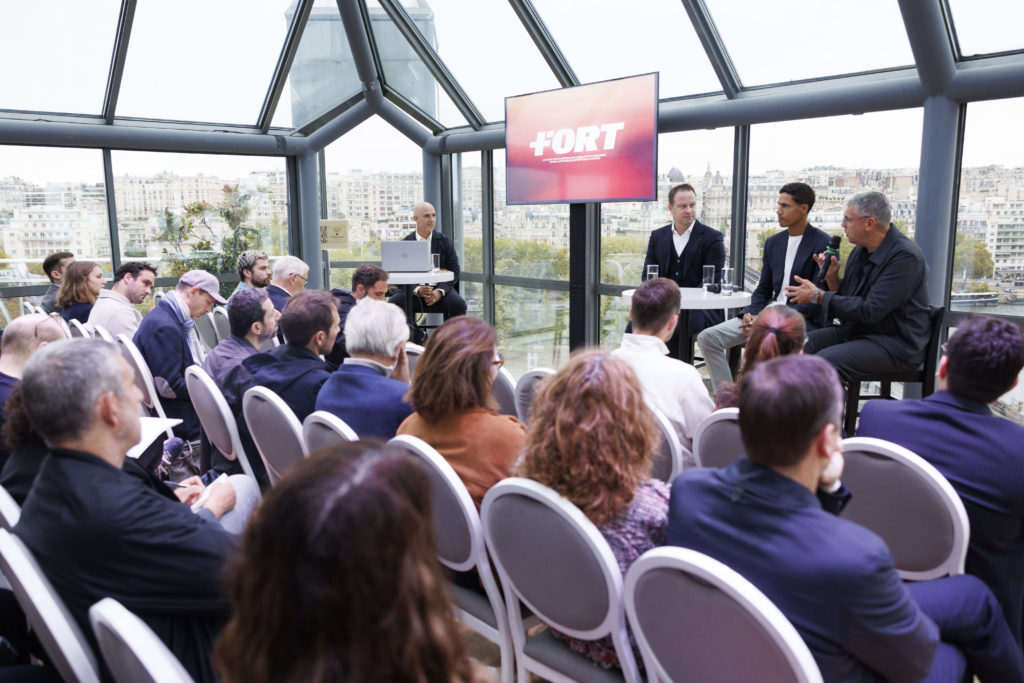
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
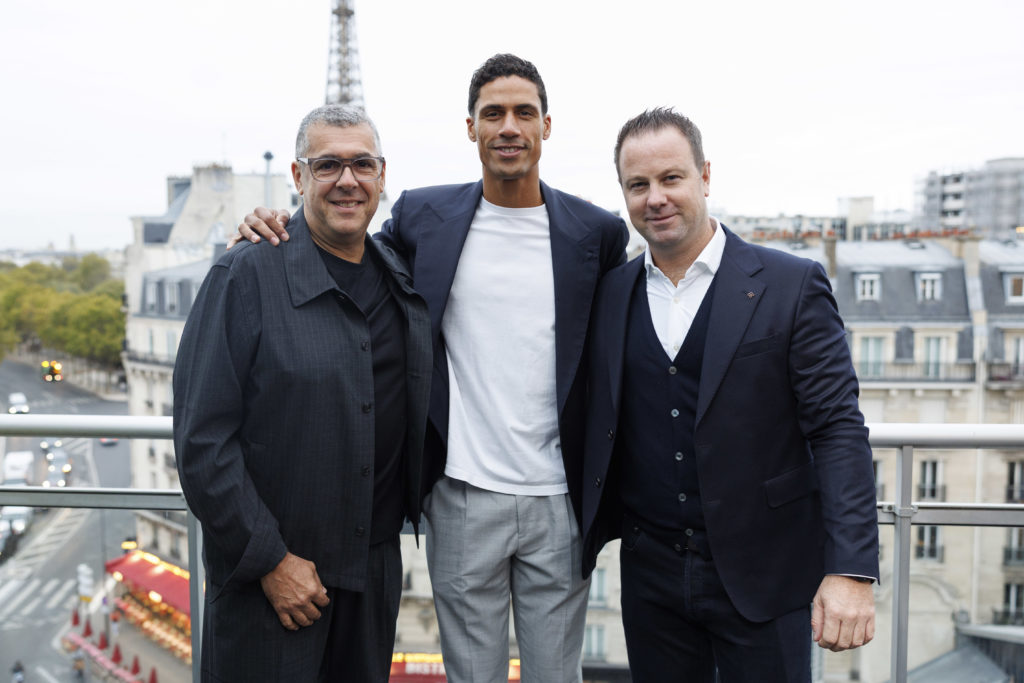
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »
Immobilier : en 2026, le marché cherche encore son point d’équilibre
Les principaux enseignements
- Après le rebond observé en début d’année, le marché immobilier français montre de nouveaux signes d’essoufflement : les prix de l’ancien ont reculé de 1 % au deuxième trimestre 2026 et de 0,8 % sur un an selon l’Insee.
- Les transactions progressent encore sur douze mois, mais leur rythme ralentit nettement, tandis que les taux de crédit remontent progressivement.
- Dans ce marché plus hésitant, les acquéreurs disposent encore d’un pouvoir de négociation important.
Immobilier : la reprise se fait attendre sur le marché français
Le marché immobilier français pensait avoir retrouvé un peu d’air. Il doit déjà composer avec de nouveaux vents contraires.
Après deux années particulièrement difficiles, l’activité s’était pourtant redressée en 2025 et au début de 2026. Les transactions étaient reparties, le crédit a retrouvé des couleurs et les prix semblaient progressivement se stabiliser. Mais la reprise reste fragile. Les dernières statistiques disponibles dessinent désormais un marché beaucoup moins linéaire qu’il n’y paraît.
Au deuxième trimestre 2026, les prix des logements anciens ont ainsi reculé de 1 % en France, après une baisse de 0,2 % au premier trimestre. Sur un an, ils diminuent de 0,8 %. Les maisons accusent le coup également, avec une baisse de 1,3 %, tandis que les prix des appartements sont quasiment stables sur un an selon les derniers chiffres de l’Insee.
Le tableau est donc loin d’être idyllique. Les acheteurs sont revenus, mais ils prennent leur temps. Les vendeurs, eux, restent nombreux à défendre des niveaux de prix qui ne correspondent plus toujours aux conditions de financement actuelles.
Marc Hofer, directeur général de Scala Immobilier, observe sur le terrain un marché encore très hésitant : « La plupart des vendeurs n’acceptent pas la baisse des prix et une partie substantielle d’entre eux préfère retirer son bien de la vente. Ceux qui acceptent un ajustement sont souvent ceux qui y sont contraints. »
Les prix de l'immobilier vont-ils réellement se stabiliser ?
C’est l’une des principales questions du marché. Après la correction enregistrée depuis 2023, les prix allaient-ils enfin retrouver une forme de stabilité ?
Les données disponibles à la fin du premier semestre invitent à la prudence.
Selon l’Insee et les Notaires de France, le prix des logements anciens recule de 0,8 % sur un an. En Île-de-France, la baisse trimestrielle est plus limitée, à -0,6 %. À Paris, les prix des appartements reculent de 0,4 % sur le trimestre, après une hausse de 0,1 % au premier trimestre. Sur un an, ils affichent néanmoins encore une progression de 0,6 % selon l'Insee.
La situation parisienne reste donc particulière. Le marché ne s’effondre pas, mais il ne retrouve pas non plus la tension qui avait caractérisé les années précédentes.
À l’échelle de la capitale, les écarts entre quartiers demeurent considérables. Les acquéreurs ne raisonnent plus seulement en fonction du prix au mètre carré : qualité du bien, localisation, performance énergétique, travaux à prévoir et potentiel de valorisation entrent désormais pleinement dans l’équation.
Le rapport de force a lui aussi changé.
Les acquéreurs disposent encore d’une capacité de négociation significative. Les Notaires de France soulignent ainsi que les ménages prennent davantage de temps pour concrétiser leurs projets et négocient davantage, dans un contexte où la confiance reste dégradée.
Pour Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, le problème est d’ailleurs moins l’absence de demande que le manque de visibilité : « Je rejoins totalement l’analyse présentée par le Conseil supérieur du notariat. Le marché souffre surtout d’un manque de lisibilité des politiques publiques, mais aussi sur le manque de visibilité concernant les perspectives économiques. Les négociations retrouvent une place plus importante et les acquéreurs sont prêts à faire preuve de patience. »
Une évolution qui modifie profondément la mécanique du marché.
Transactions immobilières : un rebond qui ralentit
Les volumes de ventes racontent une histoire assez proche.
-
Un essoufflement du marché déjà visible
Sur les douze mois à fin mai 2026, 949 000 logements anciens ont été vendus en France, selon le Conseil supérieur du notariat, soit une progression de 5,7 % sur un an. Un chiffre qui marque bien un redressement par rapport au point bas de 2024, mais dont la dynamique s’essouffle progressivement.
La croissance annuelle des transactions était encore de 11,4 % à fin février. Elle est passée à 7,9 % à fin mars, puis à 5,3 % à fin avril, avant d’atteindre 5,7 % à fin mai. Le mouvement reste donc positif, mais son accélération appartient désormais au passé.
Le seuil symbolique du million de transactions annuelles semble - à court terme - hors de portée.
Cette évolution tranche avec 2024, année particulièrement difficile au cours de laquelle le marché avait fortement décroché. Le rebond qui a suivi ne signifie donc pas nécessairement un retour à la normale.
Cette résistance des vendeurs contribue mécaniquement à ralentir les transactions. Lorsqu’un propriétaire refuse de revoir son prix et qu’un acquéreur ne veut plus ou ne peut plus financer le niveau de valorisation demandé, la transaction ne se fait tout simplement pas.
-
Le marché immobilier parisien résiste mieux
Dans les grandes métropoles, les volumes restent d’ailleurs sous tension. Les chiffres communiqués par Orpi font apparaître des baisses des compromis dans plusieurs grandes villes, notamment à Marseille, Lyon et Lille.
Paris offre toutefois un visage un peu différent. Les Notaires du Grand Paris constatent une progression des transactions au premier semestre, avec des volumes d’appartements et de maisons respectivement supérieurs de 4 % et 7 % à ceux observés un an auparavant.
Mais, pour Marc Hofer derrière les volumes, la nature des transactions évolue. « Dans la capitale, les ventes qui se concrétisent concernent surtout les petites surfaces, les studios, les T1 voire les T2, généralement en dessous de 300 000 euros. Pour nos clients investisseurs, souvent très fortunés, la question de la hausse des taux ne se pose pas toujours de la même manière : ils peuvent acheter comptant, disposent d’une force de négociation importante et surtout d’une certaine patience. Cela leur permet de saisir les opportunités dans un marché qui reste très fébrile depuis plus de deux ans ».
Le temps de vente constitue un autre indicateur de cette nouvelle donne. Les biens restent plus longtemps sur le marché et les délais atteignent désormais environ 110 jours en moyenne.
Crédit immobilier : la hausse des taux change à nouveau la donne
Le marché immobilier reste indissociable de celui du crédit. Et ce début de l’automne n’est pas à l’avantage des potentiels acquéreurs.
Après avoir nettement baissé en 2024 et en 2025, les taux des nouveaux crédits immobiliers repartent progressivement à la hausse. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
La remontée reste mesurée. Mais elle intervient alors que la capacité d’emprunt des ménages demeure déjà nettement inférieure à celle dont ils bénéficiaient lorsque les taux étaient proches de leurs plus bas niveaux.
Le mouvement des taux longs constitue également un point de vigilance. L’OAT française à dix ans sert notamment de référence aux établissements financiers pour déterminer leurs conditions de financement. Or, depuis 3 mois, celui-ci a augmenté de plus de 25 %, pour atteindre les 4,65 % !
Et le contexte monétaire européen vient ajouter une nouvelle couche d’incertitude.
Le 10 septembre dernier, la Banque centrale européenne a annoncé une hausse de 25 points de base de ses trois taux directeurs. Le taux de dépôt est ainsi passé à 2,50 %.
Pour l’immobilier, le sujet est évidemment sensible. Un crédit plus cher réduit mécaniquement la capacité d’achat des ménages et peut peser sur les prix lorsque les vendeurs acceptent de revoir leurs prétentions.
Les banques continuent de prêter
Pour autant, le crédit ne s’est pas fermé.
En mai, la production de crédit hors renégociations était de 11,4 milliards d’euros. En juillet, celle-ci est revenue à 11 milliards d’euros.
Les banques continuent donc de financer les projets. Mais elles le font dans un environnement devenu moins favorable aux emprunteurs. C’est toute l’ambiguïté du moment : le marché du crédit fonctionne, mais il ne suffit plus à lui seul à relancer franchement l’immobilier.
Primo-accédants, investisseurs : des stratégies qui divergent
Cette nouvelle donne ne touche pas tous les acheteurs de la même manière.
Les primo-accédants reviennent progressivement sur le marché, notamment lorsqu’ils disposent d’un apport personnel conséquent, d’un soutien familial ou peuvent bénéficier du prêt à taux zéro.
Les secundo-accédants se trouvent dans une situation plus délicate. Pour acheter, ils doivent généralement vendre leur résidence actuelle. Or certains ont acheté leur logement précédent à des conditions de crédit particulièrement favorables. Ils doivent désormais arbitrer entre un ancien financement avantageux et un nouveau crédit plus coûteux.
Chez les investisseurs, la situation est encore différente.
Un investisseur disposant d'une forte capacité d'apport, voire de la possibilité d'acheter comptant, n'est pas confronté au même rapport de force qu'un ménage dépendant intégralement du crédit bancaire.
C’est précisément sur ce segment que Marc Hofer observe davantage de latitude : « pour les investisseurs qui disposent de liquidités importantes, le contexte actuel peut aussi créer des opportunités. Ils peuvent attendre, négocier et se positionner sur des biens dont les propriétaires sont réellement vendeurs. La capacité à ne pas subir le calendrier du marché devient aujourd’hui un véritable avantage. »
Immobilier neuf : le point noir reste la construction
Le marché du neuf est celui qui inquiète le plus les professionnels de l’immobilier.
-
L'investissement locatif marque le pas
L’investissement locatif privé reste à l’arrêt et les mises en chantier demeurent insuffisantes au regard des besoins du pays. Le secteur souffre à la fois du coût de construction, de contraintes réglementaires et d’un environnement fiscal devenu beaucoup moins incitatif.
Les chiffres mensuels montrent d'ailleurs un marché particulièrement erratique.
En mai 2026, les autorisations de logements ont rebondi de 23,7 % par rapport à avril, à 34 832 unités. Mais cette progression intervient après une chute de 31,3 % le mois précédent et une hausse de 33,8 % en mars. Les mises en chantier ont, elles, progressé de seulement 1,1 % en mai, après une baisse de 11,5 % en avril.
-
L'échec annoncé du dispositif Jeanbrun
Le nouveau dispositif fiscal Jeanbrun, appelé à prendre le relais du Pinel, n’a pour l’instant pas provoqué le choc d’offre espéré.
Six mois après son lancement, les professionnels n’anticiperaient que 2 000 à 4 000 opérations en 2026, très loin de l’objectif initial de près de 50 000 logements locatifs supplémentaires par an.
Pour Guillaume Lucchini, le dispositif reste donc à ce stade largement insuffisant : « On parle d’un échec important, avec un dispositif dont l’intérêt fiscal demeure, au mieux, peu pertinent pour une grande partie des contribuables. Le problème n’est pas seulement fiscal : les investisseurs ont besoin de visibilité et de stabilité pour prendre des engagements immobiliers sur quinze ou vingt ans. »
Cette question de la stabilité est probablement l’un des fils rouges du marché immobilier actuel.
Le fondateur de Scala Patrimoine insiste : « Il ne faut pas se le cacher, le principal danger de la défiscalisation est de finir par regarder d’abord l’économie d’impôt et seulement ensuite le bien immobilier. Or, c’est l’inverse qu’il faut faire. La fiscalité doit accompagner une bonne décision patrimoniale, pas la provoquer. Avant de regarder l’avantage fiscal, nous regardons donc l’emplacement, la capacité du bien à se valoriser dans le temps, la dynamique économique du territoire et surtout la profondeur de la demande locative. Paris intra-muros illustre bien cette logique : la fiscalité peut changer, les dispositifs peuvent disparaître, mais la rareté de l’offre et la puissance de la demande locative restent des fondamentaux patrimoniaux. »
DPE : un assouplissement qui pourrait remettre des biens sur le marché immobilier
Dans ce paysage compliqué, le diagnostic de performance énergétique constitue toutefois un motif de respiration.
L’évolution des règles de calcul du DPE pourrait permettre à une partie des logements actuellement classés F ou G de sortir de ces catégories sans engager immédiatement d’importants travaux de rénovation.
À partir de janvier 2027, la modification du coefficient appliqué à l’électricité doit notamment conduire à améliorer le classement de certains logements électriques. Selon les estimations du Figaro, 300 000 logements pourraient ainsi sortir des catégories F et G.
L'enjeu est loin d'être anecdotique.
Depuis plusieurs années, le calendrier d'interdiction progressive de la location des logements les plus énergivores pèse sur le marché locatif. Une partie des propriétaires préfère vendre plutôt que financer des travaux parfois lourds. À l'inverse, une amélioration du classement énergétique peut permettre à certains biens de retrouver une valeur d'usage et une capacité de mise en location.
Conclusion
Le marché immobilier français n'est donc ni véritablement reparti, ni complètement bloqué.
Il est entré dans une phase plus sélective.
Dans cet environnement, la stratégie patrimoniale prend une importance considérable.
Selon Guillaume Lucchini, fondateur du multi-family office indépendant Scala Patrimoine, le marché entre dans une phase où les acquéreurs devront veiller, plus que jamais, à distinguer le bon grain de l’ivraie. « Les clients veulent comprendre le prix, les perspectives de valorisation et les risques avant de s'engager. Cette exigence est saine : elle oblige à regarder l'immobilier comme un actif patrimonial à part entière, et non comme une évidence. »
Car après plusieurs années de correction, une chose semble désormais acquise : le retour à l'ancien monde, avec des taux d’intérêt proches de zéro, est révolu.
C’est aussi pour cette raison que les investisseurs sélectionnent davantage leurs opérations. Et dans ce nouveau paradigme, une chose ne change pas : l’attrait des acquéreurs pour les grandes métropoles et notamment Paris.
Comme l’a souligné Guillaume Lucchini dans une interview pour Citywire, « face à la volatilité des marchés financiers, l’immobilier parisien continue de rassurer. Car au-delà du prestige de la capitale, c’est surtout la profondeur de son marché qui séduit les investisseurs les plus avertis, dans un contexte où la demande locative reste structurellement soutenue. »
Elixir Aircraft : l’avion français qui veut réinventer l’aviation légère
Les principaux enseignements
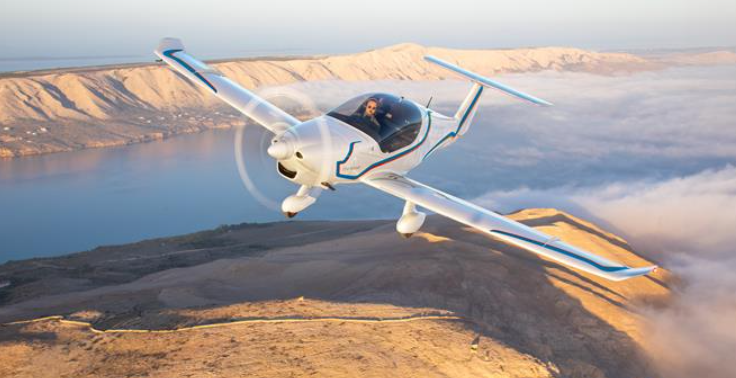
- Fondée à La Rochelle en 2015, Elixir Aircraft veut bousculer l’aviation légère avec un avion biplace plus léger, plus simple et moins coûteux à exploiter.
- Après une nouvelle levée de fonds de 45 millions d’euros, la jeune entreprise française accélère son industrialisation et vise désormais le marché américain.
- La PME rochelaise anticipe un doublement de son chiffre d’affaires, à 10 millions d’euros en 2026
Un élixir est, à l’origine, une substance mystérieuse à laquelle on prête le pouvoir de transformer la matière.
À La Rochelle, la recette n’a pourtant rien de magique. Elle a commencé dans un garage.
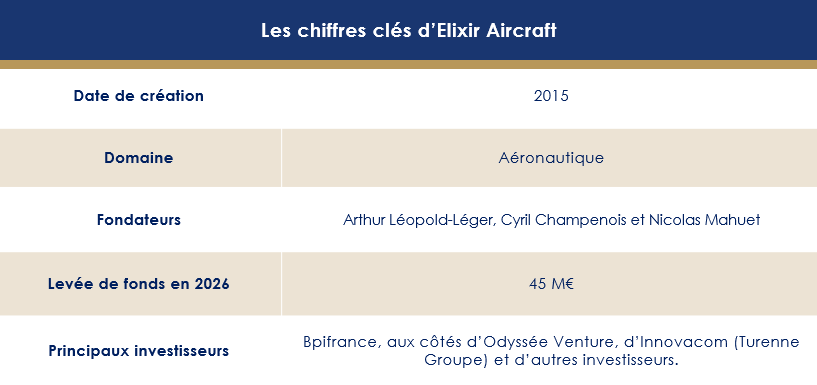
En 2015, Arthur Léopold-Léger et ses deux associés, Cyril Champenois et Nicolas Mahuet, y imaginent un avion biplace destiné à bousculer les codes de l’aviation légère : moins lourd, plus robuste et surtout moins coûteux à exploiter.
Ancien skipper de haut niveau, Arthur Léopold-Léger transpose dans l’aviation certaines technologies issues de la voile de compétition, notamment le procédé Carbon OneShot. Celui-ci permet de fabriquer en une seule pièce des éléments majeurs de l’avion, comme le fuselage ou l’aile.
Dix ans plus tard, l’entreprise prend véritablement son envol. Elixir Aircraft vient de lever 45 millions d’euros auprès d’investisseurs publics et privés. De quoi accélérer son industrialisation, mais aussi partir à la conquête du marché américain.
D’un garage à La Rochelle à une levée de fonds de 45 millions d’euros
Le renouveau de l’industrie française passe aussi par ces projets un peu à part, portés par des entrepreneurs qui acceptent de sortir des sentiers battus. Elixir Aircraft en est une illustration.
-
Repartir d’une feuille blanche pour réinventer l’avion léger
Arthur Léopold-Léger, Cyril Champenois et Nicolas Mahuet sont ainsi partis d’une feuille blanche pour concevoir un biplace de nouvelle génération, construit en matériaux composites.
« La première chose qui nous démarque, c’est l’âge. Nos concurrents, pour la majorité, ont été conçus dans les années 50. Ce sont des avions qui sont faits avec à peu près 15 000 références, 30 000 pièces. Un Elixir, c’est à peu près 800 références et un gros millier de pièces. Donc le client va gagner en coût d’opération. C’est un avion qui coûte moins cher à produire, qui est moins souvent en panne », confie Arthur Léopold-Léger, président d’Elixir Aircraft.
La simplicité est au cœur de l’équation. Elle se retrouve dans le poids de l’appareil, mais aussi dans ses coûts d’exploitation. Elixir Aircraft estime ainsi le coût du carburant et de la maintenance à environ 50 dollars par heure de vol.
L’avion consomme par ailleurs deux fois moins de carburant que les appareils classiques de sa catégorie et émet jusqu’à 70 % de CO₂ en moins. Une performance qui a valu à la société d’être distinguée dans le cadre du programme French Tech 2030.
-
La simplicité comme pari technologique
Mais la légèreté n’est pas le seul argument. La sécurité fait également partie du cahier des charges.
« Au-delà de l’aspect écologique, il y a une dimension de sécurité importante avec la présence d’une technologie résistante à la vrille pour lutter contre la perte de contrôle et d’un réservoir anti-explosion », souligne Cyril Champenois.
Avant d’ajouter : « Le défi technologique, c’est en réalité pour nous celui de la simplicité. On passe d’un avion de plusieurs dizaines de milliers de pièces, à entretenir et sources de défaillances, à un avion de neuf pièces pour toute l’aérostructure. »
Une simplicité qui se retrouve jusque dans les opérations de maintenance. « Elles sont moins complexes, plus courtes et moins coûteuses : 600 000 euros sur dix ans contre 1,2 million d’euros pour un Cessna 152 comparable », poursuit-il.
Elixir Aircraft mise sur la simplicité
La demande pour ces avions de nouvelle génération vient principalement des écoles de pilotage, en France comme aux États-Unis. Leur problème est ancien : les flottes vieillissent. La moyenne d’âge des appareils approche désormais les 50 ans.
Cyril Champenois, cofondateur et directeur commercial du groupe, résume pour le Journal Les Echos la situation avec le sens de la formule qu’on lui connaît : « C’est un peu comme si on apprenait encore à conduire sur une Coccinelle ou une 4L. »
Plus de 300 exemplaires ont déjà été commandés. La PME rochelaise prévoit de réaliser un chiffre d’affaires d’environ 10 millions d’euros en 2026, contre 5 millions l’année précédente.
Basée à La Rochelle et à Sarasota, en Floride, la start-up compte désormais 240 collaborateurs. Elle vise la rentabilité d’ici deux ans, à condition de parvenir à produire et livrer près de 75 appareils par an. Prix d’entrée : à partir de 400 000 euros.
Un changement d’échelle qui constitue désormais le principal défi de l’entreprise.
45 millions d’euros pour passer de l’innovation à l’industrialisation
En 2024, Elixir Aircraft avait déjà bouclé une première levée de fonds, permettant à l’entreprise de disposer d’un budget de 40 millions d’euros sur cinq ans.
En juillet dernier, elle a franchi une nouvelle étape avec une opération de 45 millions d’euros. Une levée menée par le fonds SPI (Sociétés de Projets Industriels) de Bpifrance, aux côtés d’Odyssée Venture, d’Innovacom (Turenne Groupe) et d’autres investisseurs.
« C’est un bel exploit dans un contexte particulièrement difficile pour lever des fonds ! », souligne Cyril Champenois dans La Tribune.
L’argent doit désormais servir à changer de dimension. « Désormais, nous entrons dans une phase d’industrialisation, où il faut accélérer la production, faire face à tous les défis du développement de l’entreprise, techniques, humains, financiers, commerciaux… Il faut accélérer, produire de plus en plus d’avions », explique Arthur Léopold-Léger pour Radio France.
Elixir Aircraft construit actuellement une nouvelle usine de 15 000 m² à La Rochelle, tandis qu’un site de réassemblage est prévu à Sarasota, en Floride. Dans le même temps, la société prépare l’élargissement de sa gamme avec un moteur plus puissant de 140 chevaux et surtout une version fonctionnant au carburant d’aviation durable (SAF), actuellement en phase de certification.
L’hydrogène est déjà dans les plans. Elixir travaille sur cette technologie avec la DGAC, Safran, Daher et Air Liquide.
Le marché potentiel est, lui, considérable. L’entreprise estime à 230 000 le nombre d’avions monomoteurs à pistons d’ancienne génération susceptibles d’être remplacés.
De quoi donner une autre dimension à cette histoire commencée dans un garage rochelais.
Pour Elixir Aircraft, la magie tient finalement moins au nom qu’à la recette : prendre une idée simple, la pousser jusqu’au bout et parvenir, dix ans plus tard, à en faire une véritable success story industrielle.
Nouvelle taxe sur les holdings patrimoniales : ce que change la loi de finances 2026
Après des mois de débats tendus et de négociations à huis clos, la loi de finances pour 2026 a finalement été promulguée le 19 février 2026, avant d’être publiée au Journal officiel le lendemain. Pour parvenir à ce compromis budgétaire, le gouvernement a engagé sa responsabilité en recourant à l’article 49-3 de la Constitution.
Saisie dans la foulée, le Conseil constitutionnel a validé le texte sans réserve majeure. Celui-ci ne relevant « aucun grief d’inconstitutionnalité » à l’encontre des mesures adoptées. Parmi elles, une disposition retient tout particulièrement l’attention des investisseurs : l’instauration d’une nouvelle taxe ciblant les holdings dites patrimoniales.
Si cette mesure est désormais actée, elle n’est toutefois pas définitivement à l’abri de remises en cause. Une question prioritaire de constitutionnalité (QPC) ou un recours devant les juridictions européennes pourrait encore conduire à son aménagement, voire à son retrait. En attendant d’éventuelles évolutions, Scala Patrimoine décrypte les contours d’un dispositif qui doit encore être précisé par l’administration fiscale.
Un cadre législatif stabilisé
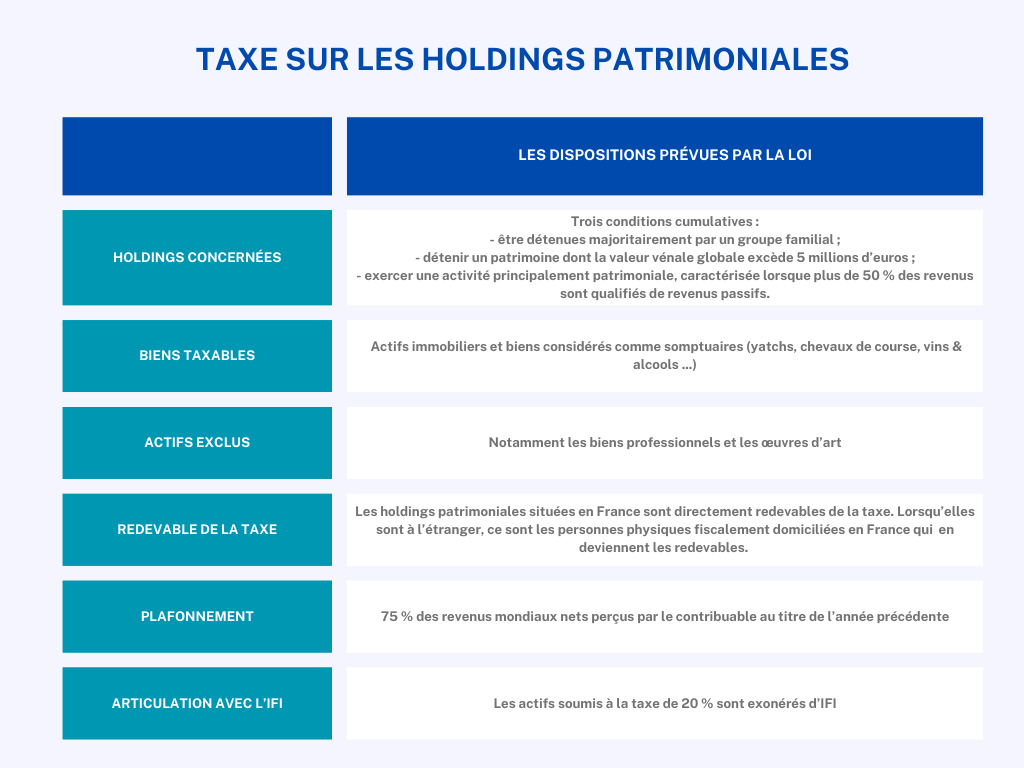
L’article 7 de la loi de finances pour 2026 introduit, au nouvel article 235 ter C du Code général des impôts, une taxe annuelle de 20 % assise sur la valeur vénale de certains actifs non professionnels détenus par des holdings patrimoniales.
Le périmètre final de la mesure est toutefois sans commune mesure avec l’ambition initiale du projet de loi. Les premières versions visaient 10 000 structures détenant plus de 5 M€ d’actifs, pour un rendement de 900 M€. Depuis, le dispositif a été considérablement recentré. Désormais, seules certaines catégories de biens dits « somptuaires » sont concernées, pour un rendement budgétaire attendu d’environ 100 M€.
Quelles holdings patrimoniales sont concernées ?
La taxe cible exclusivement les sociétés françaises répondant cumulativement à trois critères :
- être détenues majoritairement par un groupe familial ;
- détenir un patrimoine dont la valeur vénale globale excède 5 millions d’euros, tous actifs confondus (financiers, immobiliers, etc.), et non pas uniquement ceux entrant dans l’assiette de la taxe ;
- exercer une activité principalement patrimoniale, caractérisée lorsque plus de 50 % des revenus sont qualifiés de revenus passifs.
Relèvent notamment de cette catégorie les dividendes, intérêts, loyers, redevances, produits de cession d’actifs ou de droits d’auteur. À l’inverse, les revenus issus d’une gestion centralisée de trésorerie de groupe sont expressément exclus.
Une assiette volontairement ciblée sur les biens « non productifs »
Le champ d’application de la taxe est strictement limité. Parmi biens ciblés figurent :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme, yachts, bateaux de plaisance, aéronefs et autres moyens de transport non affectés à une activité professionnelle ;
- les bijoux et métaux précieux, sauf lorsqu’ils sont exploités dans un cadre culturel ou muséal ouvert au public ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- Les logements dont la personne physique contrôlante se réserve la jouissance, ou qui sont occupés à titre gratuit, loués à un prix manifestement inférieur au marché ou dans des conditions fictives.
En revanche, Les biens professionnels sont exclus, totalement ou partiellement, de l’assiette taxable. Dès lors qu’ils sont effectivement affectés à l’exercice d’une activité industrielle, commerciale, artisanale, agricole ou libéral
S’agissant des actifs immobiliers, la loi autorise la déduction de certaines dettes contractées pour leur acquisition, sous conditions strictes. Sont notamment admis les emprunts bancaires amortissables, certains prêts in fine et les comptes courants d’associés, dès lors qu’ils ne résultent pas de montages à finalité principalement fiscale.
Comme le souligne Guillaume Lucchini : « Les structures immobilières soumises à l’IS peuvent être directement concernées. La mise à disposition de logements à des proches, notamment à des loyers inférieurs au marché, devient un risque majeur. »
Intervenant sur B Smart TV, le fondateur du multi family office indépendant rappelle : « Il s’agit avant tout d’un dispositif complémentaire à l’arsenal anti-abus existant. Nous avons toujours insisté auprès de nos clients sur la nécessité de louer leurs biens à des prix de marché, dans le respect de l’esprit de la loi. »
Il est, par ailleurs, essentiel de rappeler que les œuvres d’art ont été retirées du champ d’application de la taxe.
Modalités d’imposition et exclusions
La taxe est calculée sur la valeur vénale des actifs concernés, au taux forfaitaire de 20 %. En revanche, les biens effectivement affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale sont totalement ou partiellement exclus de l’assiette taxable. La trésorerie est, quant à elle, expressément exclue.
Les holdings patrimoniales françaises sont directement redevables de la taxe. Cette dernière n’étant pas déductible de leur résultat imposable à l’impôt sur les sociétés.
L’objectif affiché est clair : limiter les stratégies d’optimisation consistant à piloter artificiellement le revenu imposable via des structures patrimoniales.
« Les holdings patrimoniales correctement structurées, avec des actifs exploités à des conditions de marché et une documentation solide, ne sont pas concernées. Cette réforme ne pénalise pas la détention patrimoniale en tant que telle, elle sanctionne son usage dévoyé. » abonde le fondateur de Scala Patrimoine.
Le cas particulier des holdings patrimoniales étrangères
Lorsque la holding est établie hors de France mais contrôlée par une ou plusieurs personnes physiques fiscalement domiciliées en France, ce sont ces dernières qui deviennent redevables de la taxe.
Dans ce cas, l’assiette n’est pas constituée par la valeur globale des actifs de la société. Mais par la fraction correspondant à la participation détenue par le contribuable. Une exonération demeure toutefois possible si ce dernier démontre que le choix de la structure étrangère ne poursuit pas un objectif principalement fiscal.
Autre élément favorable : les impôts étrangers de nature similaire peuvent être imputés sur la taxe française, à proportion de la participation détenue. Enfin, la taxe est plafonnée à 75 % des revenus mondiaux nets perçus par le contribuable au titre de l’année précédente.
Articulation de la taxe sur les holdings patrimoniales avec l’IFI : une règle de non-cumul
La nouvelle taxe étant susceptible de se cumuler avec l’impôt sur la fortune immobilière (IFI), le législateur a prévu une règle de neutralisation. Les actifs soumis à la taxe de 20 % sont ainsi exonérés d’IFI, au titre de l’exercice clos avant le 1er janvier concerné.
Un calendrier laissant place à l’anticipation
La mesure s’applique aux exercices clos à compter du 31 décembre 2026. Ce qui laisse de facto aux structures concernées plusieurs mois pour se mettre en conformité.
La première étape consistera donc à cartographier précisément les actifs détenus par les holdings et à qualifier leur usage. Cette analyse permettra d’identifier rapidement les biens susceptibles d’entrer dans le champ de la taxe. Des réorganisations ciblées pourront ensuite être envisagées : sortie d’actifs de la holding, réaffectation à une activité professionnelle ou ajustement des conditions d’exploitation.
Pour Guillaume Lucchini, la portée concrète du dispositif reste limitée. « Ce nouveau texte n’aura, très concrètement, aucune conséquence pour nos clients. Il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat. Dans les faits, elle vise des situations caricaturales et marginales de détournement de la holding patrimoniale. »
LOI n° 2026-103 du 19 février 2026 de finances pour 2026
Guillaume Lucchini sur B Smart TV pour évoquer la nouvelle taxe sur les holdings patrimoniales
Invités de l’émission Smart Patrimoine sur B Smart 4 Change, Pierre-Eliott Blum, avocat fiscaliste chez Lumay Avocats, et Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, ont livré leur analyse de la nouvelle taxe sur les holdings patrimoniales introduite par la loi de finances pour 2026. Un dispositif très attendu… mais largement édulcoré.
Nouvelle taxe sur les holdings patrimoniales : un rendement divisé par neuf
Initialement, la mesure sur les holdings patrimoniales visait près de 10 000 structures détenant plus de 5 millions d’euros d’actifs, avec un objectif de rendement ambitieux : 900 millions d’euros. Mais au fil des débats parlementaires, le texte a été profondément remanié. Résultat : l’État n’en attend plus que 100 millions d’euros.
La version initiale du projet de loi de finances (PLF) 2026 proposait une taxe de 2 % sur les actifs non professionnels détenus par des sociétés soumises à l’impôt sur les sociétés, caractérisées par une prépondérance de revenus passifs.
Le champ d’application de la taxe est désormais strictement encadré. Elle vise uniquement les actifs immobiliers non affectés à une activité opérationnelle et les biens dits « somptuaires ». Cela concerne par exemple les biens affectés à la chasse ou à la pêche, véhicules de tourisme, yachts et bateaux de plaisance, logements dont la personne physique contrôlante se réserve la jouissance, ou encore logements occupés à titre gratuit, loués à un loyer anormalement bas.
Un ciblage volontairement restrictif, qui limite de facto la portée réelle du dispositif.
Nicolas Pagniez. Au regard des conditions désormais très strictes d’application de la taxe sur les holdings patrimoniales, les entrepreneurs doivent-ils s’inquiéter pour les stratégies qu’ils ont mises en place ou s’agit-il d’une mesure essentiellement symbolique ?
Guillaume Lucchini. Je penche très clairement pour la seconde hypothèse. Si l’on revient aux discussions à l’origine du texte, celui-ci a été presque entièrement vidé de sa substance. Certains parlementaires visaient initialement un rendement proche d’un milliard d’euros. Dans sa version actuelle, la mesure ne rapporterait qu’environ 100 millions.
Il s’agit donc avant tout d’un dispositif complémentaire au cadre anti-abus déjà existant, et rien de plus. Prenons l’exemple des actifs immobiliers de jouissance ou loués à des conditions préférentielles. En tant que multi family office indépendant, nous avons toujours veillé à rappeler à nos clients l’importance de louer leurs biens à des prix de marché, en parfaite adéquation avec la réalité économique. Nous avons toujours travaillé dans le respect de l’esprit de la loi.
Aucun de nos clients ne logent des jets privés ou des bateaux de plaisance dans leur holding patrimoniale pour un usage personnel. Ce texte n’aura donc, très concrètement, aucune conséquence pour nos clients. À mes yeux, il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat français. Dans les faits, ces dispositions ciblent des situations caricaturales et marginales de détournement de la holding patrimoniale.
« Le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité »
Nicolas Pagniez. La loi de finances pour 2026 durcit par ailleurs les conditions d’accès au mécanisme de report d’imposition prévu à l’article 150-0 B ter, avec notamment une restriction du champ des activités éligibles. Certaines activités, comme celles de marchand de biens ou de promotion immobilière, sont désormais exclues. Quelles conséquences anticipez-vous pour les entrepreneurs ?
Guillaume Lucchini. Les entrepreneurs ne doivent pas commencer à réfléchir à leurs investissements le jour du closing. À ce stade, il est déjà trop tard. Le maître-mot, c’est l’anticipation. La réflexion ne doit pas se limiter à une logique d’optimisation fiscale. Elle doit s’inscrire dans une stratégie patrimoniale globale et de long terme.
Certains acteurs, parfois mal intentionnés, posent la question de manière très réductrice : « Voulez-vous payer de l’impôt ? » Or la vraie question porte sur les besoins, les objectifs patrimoniaux, le train de vie et les projets futurs de l’entrepreneur. Ce n’est qu’ensuite que la fiscalité doit entrer en ligne de compte.
Il ne faut pas oublier que les entrepreneurs construisent l’essentiel de leur patrimoine à travers leur entreprise. Ils sont, d’une certaine manière, les architectes de leur propre patrimoine. Dans le cadre de l’apport-cession, ils se retrouvent pourtant contraints d’investir, dans un délai de trois ans, dans des activités dites éligibles, strictement encadrées, sur lesquelles ils n’ont souvent ni contrôle ni capacité réelle à créer de la valeur. C’est un peu comme si on leur confiait un ticket de loterie, en leur demandant simplement de ne pas perdre d’argent.
Or ces opérations de réemploi comportent des risques. Elles alimentent tout un écosystème dont l’intérêt est précisément de faire fonctionner le dispositif du 150-0 B ter. Ces fonds sont d’ailleurs souvent parmi les plus chargés en frais. J’ai vu trop de dossiers artificiellement montés, notamment autour d’activités de marchand de biens, dans lesquels l’entrepreneur sortait rarement gagnant.
Nicolas Pagniez. A qui s'adresse alors le dispositif du réemploi ?
À mon sens, le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité, ou développer une stratégie de business angel dans un secteur ou un métier qu’ils maîtrisent parfaitement. Dans certains cas, ils peuvent même occuper un rôle actif, voire un siège au conseil d’administration des sociétés dans lesquelles ils investissent.
À l’inverse, lorsqu’un entrepreneur n’a pas de projet clairement identifié, il a tout intérêt à monétiser tout ou partie de ses actifs. D’autres leviers d’optimisation existent alors, notamment les donations pré-cession dans un cadre familial, qui permettent de concilier transmission, sécurisation patrimoniale et efficacité fiscale.
Retrouvez le lien vers l'émission de B Smart 4 Change

Le rendez-vous des marchés financiers - Octobre 2025
Marchés financiers & économie : les points clés
- Les marchés actions américains poursuivent leur ascension, portés par une saison des résultats exceptionnelle au deuxième trimestre, notamment chez les géants de la tech.
- Les Etats-Unis basculent dans le "shutdown", le pays est - en partie - paralysé pour la quinzième fois depuis 1981 ;
- L’agence de notation Fitch Ratings a abaissé la note de la dette souveraine française, qui passe de AA- à A+, suscitant de nouvelles interrogations sur la solidité financière du pays.
- Alimenté par la gourmandise des banques centrales et les incertitudes géopolitiques, l’or a atteint un sommet historique, franchissant pour la première fois la barre des 3 820 dollars l’once.
- La Réserve fédérale américaine (Fed) a abaissé ses taux directeurs de 0,25 point de pourcentage.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les tensions internationales
Le monde est secoué par de profondes turbulences géopolitiques. Depuis 2022, le conflit opposant la Russie et l’Ukraine s’enlise, tandis que les États-Unis et, plus particulièrement, les puissances européennes apportent un soutien discret mais constant à Kiev, sous la présidence de Volodymyr Zelensky. Cette tension permanente électrise les pays environnants. Dernier épisode en date : plusieurs drones russes ont violé l’espace aérien polonais avant d’être abattus. Il convient de rappeler que la Pologne est membre de l’OTAN, ce qui ajoute une dimension internationale et inquiétante à l’incident.
Au Moyen-Orient, la situation demeure particulièrement préoccupante. Depuis le 7 octobre 2023, un conflit meurtrier oppose Israël au mouvement islamiste palestinien Hamas. Une guerre implacable se déroule dans la bande de Gaza, dont les répercussions se font sentir bien au-delà de la région.
Récemment, Israël a franchi un nouveau cap en éliminant des dirigeants du Hamas en plein cœur de Doha, au Qatar, un acte qui marque une escalade significative dans ce conflit déjà sanglant. Dans ce contexte, Donald Trump a lancé une initiative diplomatique majeure visant à mettre un terme aux hostilités. Il a présenté un plan de paix en vingt points, prévoyant la libération immédiate et totale des otages, l’arrêt des combats et le désarmement du Hamas. Ce plan a été approuvé par Israël, tandis que la réponse du Hamas reste désormais attendue, dans un climat d’incertitude qui plane sur la région.
Ces événements majeurs ont des conséquences directes sur les marchés mondiaux, stimulant la demande d’or et provoquant un léger rebond des cours du pétrole, reflet tangible de l’incertitude qui traverse la planète.
-
La note de la France abaissée
L’annonce n’aura surpris personne, mais elle n’en demeure pas moins symbolique. L’agence de notation Fitch Ratings a dégradé la note de la dette souveraine française, qui passe de AA- à A+, avec perspective stable. Une décision qui intervient dans un climat politique incertain, marqué par le remplacement de François Bayrou par Sébastien Lecornu à Matignon.
Selon Fitch, la France souffre d’une dette trop élevée et d’une trajectoire budgétaire qui peine à convaincre. Avec un déficit public estimé à 5,8 % du PIB, l’agence doute fortement de la capacité du pays à ramener la barre sous les 3 % d’ici 2029.
Le contexte électoral n’arrange rien : à l’approche de la présidentielle de 2027, Fitch estime que les marges de manœuvre pour une consolidation budgétaire sont encore plus limitées. Le risque d’un blocage politique durable plane au-dessus des perspectives financières du pays.
Pour le Financial Times, le constat est sévère : la France est désormais reléguée du cercle des pays dits "core" vers celui des "periphery". Un symbole fort : l’État français emprunte aujourd’hui à des taux plus élevés que certaines de ses propres champions nationaux comme L'Oréal, Airbus ou AXA.
Sur les marchés, la réaction reste mesurée. Les investisseurs avaient largement anticipé ce déclassement. Le taux à 10 ans (OAT) est même redescendu à 3,42 % après avoir frôlé les 3,53 %, et l’écart avec l’Allemagne demeure contenu, autour de 75-80 points de base.
-
Les performances des marchés financiers
Dans le sillage de l’annonce d’un partenariat stratégique entre OpenAI et Nvidia, prévoyant un investissement progressif pouvant atteindre 100 milliards de dollars dans les infrastructures d’OpenAI, les marchés américains ont connu une période flamboyante, marquée par un nouveau grand chelem des indices phares. En septembre, les trois principaux indices américains – le Dow Jones (+2,5 %), le S&P 500 (+4,2 %) et le Nasdaq (+6,5 %) – ont tous inscrit de nouveaux records historiques.
La saison des résultats du deuxième trimestre a confirmé l’extraordinaire dynamique bénéficiaire des géants technologiques. Les « 7 magnifiques » (Nvidia, Microsoft, Apple, Amazon, Alphabet, Tesla et Meta) ont affiché une croissance de leur bénéfice par action (BPA) de 28 % sur un an au deuxième trimestre, contre seulement 7 % pour le reste des sociétés composant le S&P 500.
Le S&P 500 se négocie désormais à 23 fois les bénéfices futurs, avec un ratio cours/ventes de 3x, témoignant d’une valorisation soutenue mais robuste.
L’élan des marchés américains a entraîné dans son sillage les principaux indices boursiers mondiaux. En Europe, le CAC 40 progresse de 3,2 %, tandis que le FTSE MIB, indice italien, gagne 1,3 %. Le DAX 30, référence de la Bourse allemande réalise, quant à lui, un modeste + 0,3 %.
En Asie, la progression est plus modeste : le Shanghai Composite avance de 0,2 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 0,9%.
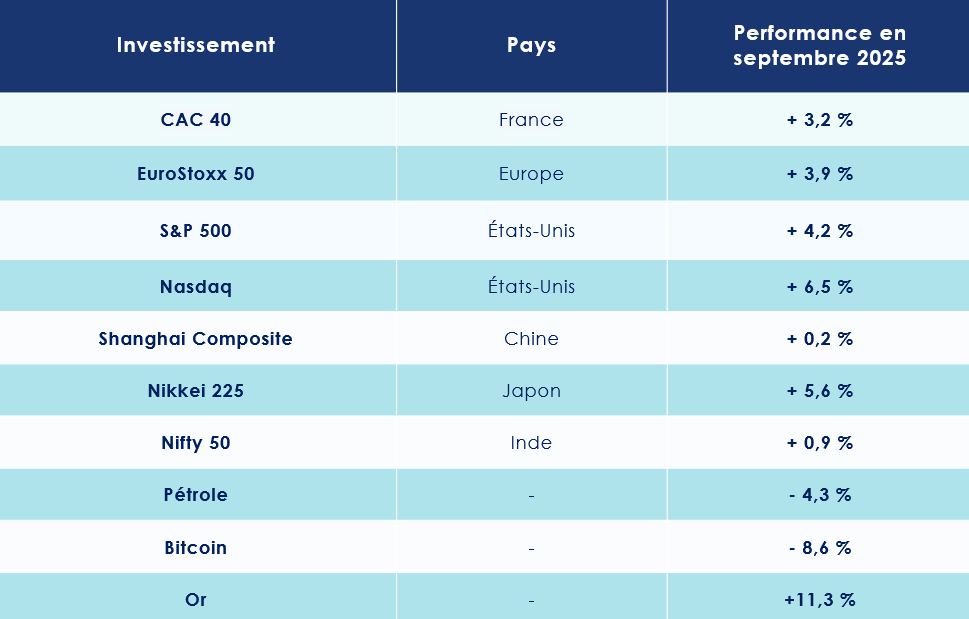
-
L’or va de record en record
L’or attise plus que jamais les convoitises. Depuis le début de l’année, le précieux métal jaune a enregistré une progression spectaculaire de plus de 45 %, stimulée par la perspective de baisses de taux aux États-Unis, les tensions géopolitiques persistantes et le regain d’inquiétude quant à la stabilité des devises.
Symbole de sécurité et de valeur refuge, l’or est aussi l’actif de prédilection des banques centrales. Elles en détiennent aujourd’hui davantage que les Bons du Trésor américains. Depuis l’embargo sur les réserves en devises imposé à la Russie, de nombreux pays émergents - Chine, Inde, Turquie - s’efforcent de garantir leur stabilité et leur indépendance financière vis-à-vis du dollar américain en accumulant de l’or. Entre 2022 et 2025, les acquisitions des banques centrales ont plus que triplé, dépassant désormais le seuil symbolique des 1 000 tonnes annuelles.
Dans ce contexte, l’once d’or a atteint un nouveau sommet historique, franchissant la barre des 3 820 dollars.
L’argent, fidèle compagnon du métal jaune, suit le mouvement. Pour la première fois depuis 2011, son cours dépasse les 40 dollars l’once.
Etats-Unis : inquiétudes sur le front de l’emploi
Mauvaise nouvelle pour l’économie mondiale : l’OCDE prévoit un net ralentissement de la croissance dans les mois à venir, pointant du doigt, entre autres facteurs, la hausse spectaculaire des droits de douane instaurée par l’administration Trump. Selon ses projections, le PIB mondial progresserait de 2,9 % en 2026, contre 3,2 % en 2025.
Aux États-Unis, la croissance devrait également marquer le pas, passant de 1,8 % cette année à 1,5 % l’an prochain. La France, quant à elle, pourrait voir son rythme de croissance accélérer légèrement, de 0,6 % en 2025 à 0,9 % en 2026, alors que l’OCDE anticipait jusqu’ici un taux de 1,2 %.
-
Les taxes douanières freinent-elles l’emploi aux États-Unis ?
Aux États-Unis, le PIB du deuxième trimestre a été révisé à la hausse, atteignant 3,8 % — nettement au-dessus des 3,3 % anticipés par les analystes. Cette révision confirme la solidité de l’économie américaine, après un recul de 0,5 % enregistré au cours des trois premiers mois de l’année.
Parallèlement, les inscriptions hebdomadaires au chômage ont chuté de 14 000 unités par rapport à la semaine précédente, pour s’établir à 218 000 lors de la troisième semaine de septembre.
Pourtant, le secteur privé américain montre des signes de ralentissement. En août, l’ADP n’a enregistré que 54 000 créations d’emplois, loin des 75 000 attendues, tandis que les chiffres des NFP ont déçu, avec un taux de chômage en hausse à 4,3 %.
Selon les gérants de la société de gestion Altitude IS, « le marché du travail manifeste des signes flagrants d’essoufflement. En août, seules 22 000 créations de postes ont été enregistrées, contre une moyenne mensuelle de 200 000 lorsque l’économie fonctionne à plein régime. Tout indique que les entreprises américaines ont freiné leurs embauches sous l’effet des taxes douanières, des incertitudes politiques, du déploiement de l’intelligence artificielle, des pénuries de main-d’œuvre et du coût élevé du crédit. Les postes à pourvoir ont continué de se réduire, retrouvant leur niveau de 2018. »
Le rapport Challenger Gray souligne, quant à lui, une hausse des licenciements en août, avec 85 979 départs contre 62 075 en juillet. Comme si cela ne suffisait pas, le Bureau of Labor Statistics a révisé à la baisse les créations d’emplois précédemment publiées. Entre avril 2024 et mars 2025, l’économie américaine a finalement créé 911 000 emplois de moins que prévu, soit l’équivalent de 76 000 postes manquants chaque mois.
Autrement dit, l’emploi américain commence à tousser à l’orée de l’hiver.
-
Des indicateurs économiques décevants
Les difficultés du marché de l’emploi ne constituent pas le seul nuage assombrissant l’horizon économique des États-Unis. La confiance des consommateurs semble, elle aussi, s’étioler. En septembre, l’indice de confiance des consommateurs établi par l’Université du Michigan a chuté plus fortement que prévu. Alors qu’une baisse de 58,2 à 55,4 points était anticipée, l’indicateur s’est finalement effondré à 55,1 points, traduisant une inquiétude palpable parmi les Américains.
- Une perte de confiance
Cette érosion de la confiance se répercute directement sur l’activité économique. Le secteur manufacturier, par exemple, continue de montrer des signes de contraction, pour le sixième mois consécutif en août. L’indice ISM manufacturier a certes progressé légèrement, passant de 48,0 en juillet à 48,7, mais demeure en deçà du seuil critique de 50 points, frontière entre expansion et repli. Les économistes tablaient, eux, sur 49,0 points.
De son côté, l’indice PMI manufacturier a reculé davantage que prévu, s’établissant à 52 points alors qu’une baisse à 52,2 points était attendue. Le secteur des services n’est pas épargné : son indice PMI a également enregistré une contraction plus marquée que prévu, tombant de 54,5 à 53,9 points, contre 54 points anticipés par les analystes.
Enfin, l’indice PMI composite de S&P Global, qui synthétise les performances des secteurs manufacturier et des services, a suivi cette tendance déclinante. Attendu stable à 54,6 points, il a finalement glissé à 53,6 points en septembre, confirmant un ralentissement généralisé de l’économie américaine.
- Un nouveau Shutdown
Et, pour parachever ce tableau, le pays s’enfonce dans un nouveau « shutdown ». Autrement dit, une paralysie partielle de l’administration fédérale américaine, conséquence directe de l’impasse budgétaire qui paralyse le Congrès. Faute d’accord sur les allocations, le président et les parlementaires n’ont pas su dégager de compromis ; l’État fédéral se retrouve ainsi privé des ressources nécessaires pour rémunérer une large partie de ses fonctionnaires.Ce scénario n’a malheureusement plus rien d’exceptionnel : on dénombre pas moins de quinze « shutdowns » depuis 1981. Reste à savoir si les tractations en cours permettront, cette fois, de dessiner rapidement un terrain d’entente rapidement..
-
L’inflation américaine progresse légèrement mais reste sous contrôle
Donald Trump a porté les tarifs douaniers moyens sur les produits étrangers à 17,3 %, atteignant ainsi un niveau inédit depuis la fin de la Seconde Guerre mondiale. Pourtant, malgré cette politique protectionniste, le déficit commercial des États-Unis a continué de croître, atteignant 78,3 milliards de dollars en juillet … une situation qui risque de faire froncer les sourcils de la Maison-Blanche.
Pour l’instant, cette flambée des droits de douane n’a pas encore eu d’impact significatif sur les prix à la consommation. Les entreprises américaines ont en grande partie absorbé ces coûts, tandis que les stocks accumulés grâce à des achats anticipés ont tempéré la hausse. Mais cette situation pourrait évoluer rapidement, à l’image du rebond de l’indice des prix à la production en juillet, qui atteint 3,7 % sur un an, son niveau le plus élevé depuis mars.
Malgré ces signaux, l’inflation est aujourd’hui contenue. Elle ressort à 2,7 % sur un an pour le mois d’août, contre 2,6 % en juillet. Une progression modeste, conforme aux attentes des économistes.
Hors éléments volatils, l’indice PCE « cœur » reste stable à 2,9%. Sur un mois, l’indice PCE progresse de 0,3 %, tandis que l’indice cœur avance de 0,2 %. Ces niveaux confortent l’idée d’un atterrissage en douceur de l’inflation américaine.
Au-delà de la seule dynamique des prix, les données du Bureau of Economic Analysis (BEA) montrent une hausse du revenu personnel de 0,4 % et une progression des dépenses de consommation de 0,6 % sur le mois. Pour les analystes, cette combinaison de croissance maîtrisée et de consommation soutenue pourrait inciter la Réserve fédérale à poursuivre ses baisses de taux d’ici la fin de l’année.
-
FED : entre prudence et pressions politiques
La parole de la Réserve fédérale américaine demeure scrutée avec une attention quasi obsessionnelle par les marchés. Après de longs mois d’attente, la Fed a timidement amorcé la deuxième phase de son cycle d’assouplissement monétaire. Elle a ainsi réduit ses taux directeurs d’un quart de point, tout en laissant la porte ouverte à deux nouvelles baisses d’ici la fin de l’année, prévues en octobre et en décembre. Mais l’institution doit avancer sur un terrain délicat, entre le spectre de la stagflation et les pressions politiques croissantes. Les fameux « dot plots » confirment une trajectoire menant à un taux dit « neutre » d’environ 3 % d’ici 2026.
Lors de la conférence de presse qui a suivi la décision, le président Jerome Powell a insisté sur le risque baissier « significatif » pesant sur l’emploi. La réduction des taux devrait donc s’effectuer avec prudence et lenteur, probablement jusqu’en mai prochain, date à laquelle Powell quittera son poste.
Pendant ce temps, Donald Trump avance ses pions pour exercer un contrôle indirect sur la politique monétaire de la Fed. À mesure que le mandat de Powell approche de son terme, des hommes de confiance sont progressivement installés à des postes stratégiques au sein de la banque centrale.
C’est le cas de Stephen Miran, récemment nommé à la Fed. Ancien économiste à la Maison-Blanche, Miran défend une ligne économique clairement inspirée de la vision trumpiste. Lors de la dernière réunion, il s’est distingué en étant le seul à plaider pour une baisse des taux de 0,5 %, alors que l’ensemble de ses collègues s’accordait sur une réduction plus mesurée de 0,25 %. En mai 2026, Donald Trump aura la possibilité de nommer un nouveau président à la tête de la Fed, consolidant ainsi son emprise sur l’institution.
Zone Euro : la timidité de la BCE
À quoi faut-il s’attendre pour la croissance européenne ? Selon sa dernière étude, la Banque centrale européenne (BCE) esquisse un scénario plus optimiste qu’annoncé auparavant. L’institution de Francfort table désormais sur une progression du PIB de la zone euro de 1,2 % en 2025, soit 0,3 point de plus que dans ses prévisions de juin. Cette embellie, toutefois, ne devrait pas s’inscrire dans la durée : la BCE anticipe un léger ralentissement à 1 % en 2026, avant un regain de dynamisme en 2027, avec une croissance portée à 1,3 %.
-
L’emploi résiste …
L’économie de la zone euro a enregistré une progression timide de 0,1 % au deuxième trimestre 2025, marquant sa performance la plus faible depuis la fin de l’année 2023. À titre de comparaison, le premier trimestre avait offert un rebond plus vigoureux, avec une hausse du PIB de 0,6 %.
Dans ce contexte, l’indice composite Flash PMI HCOB, ajusté des variations saisonnières, confirme la résilience de l’activité privée. En septembre, il s’est maintenu au-dessus du seuil symbolique de 50,0 pour le neuvième mois consécutif, indiquant une nouvelle phase d’expansion. Avec un score de 51,2, légèrement supérieur à celui d’août (51,0), l’indicateur pointe vers une croissance certes modérée, mais qui n’en demeure pas moins la plus soutenue depuis mai 2024. Les analystes, qui tablaient sur 51,1, voient ainsi leurs anticipations légèrement dépassées.
La locomotive allemande a largement contribué à cette dynamique. Outre-Rhin, l’activité globale a bondi en septembre, affichant sa plus forte expansion depuis mai 2023, un record égalé seulement en mai 2024. En revanche, le contraste demeure saisissant avec la France, où l’activité s’est contractée pour un treizième mois consécutif, illustrant la persistance des difficultés hexagonales.
Un autre rayon de lumière nous vient du marché du travail. Au deuxième trimestre, l’emploi a poursuivi sa progression, avec une hausse de 0,1 % tant dans la zone euro que dans l’Union européenne par rapport au trimestre précédent. Une preuve supplémentaire de la robustesse de l’emploi, qui continue de jouer un rôle d’amortisseur face aux vents contraires de l’économie.
-
…. Le secteur manufacturier souffre
Le sentiment économique dans la zone euro a connu, en septembre, une légère embellie. L’indice mensuel mesurant la confiance dans les vingt pays partageant l’euro s’est établi à 95,5, dépassant ainsi les prévisions des économistes, qui tablaient sur 95,2. Pour rappel, il s’était fixé à 95,3 en août.
Dans l’industrie, le climat économique demeure morose, passant de -10,2 en août (révisé de -10,3) à -10,3 ce mois-ci, une performance néanmoins supérieure aux attentes du consensus, qui anticipait -10,9. Le secteur des services, quant à lui, enregistre un indice de sentiment de 3,6 en septembre, en léger recul par rapport à 3,8 en août (révisé de 3,6), et se situant tout juste en dessous de la moyenne des prévisions à 3,7. Du côté des consommateurs, la confiance reste stable à -14,9, conforme aux anticipations des analystes et inchangée par rapport au mois précédent.
La production industrielle, corrigée des variations saisonnières, a poursuivi sa progression en juillet 2025, enregistrant une hausse de 0,3 % sur un mois. Sur un an, la croissance atteint 1,8 %, reflétant un dynamisme modéré mais continu dans l’ensemble de la zone euro.
Malgré le renchérissement des droits de douane, les exportations de biens vers le reste du monde ont résisté, culminant à 251,5 milliards d’euros en juillet 2025, en légère hausse de 0,4 % par rapport à la même période l’an dernier (250,4 milliards d’euros).
-
La politique monétaire mise sur pause
Lors d’une conférence de presse très attendue, Christine Lagarde, présidente de la Banque centrale européenne, a annoncé la fin de la période de « désinflation » qui traversait l’Europe. Selon l’institution monétaire, le taux d’inflation actuel se rapproche désormais de l’objectif fixé à 2 %. En août 2025, l’inflation annuelle de la zone euro est estimée à 2,1 %, contre 2,0 % en juillet, selon une estimation préliminaire d’Eurostat, l’office statistique de l’Union européenne.
Face à cette stabilité des prix, la BCE a choisi de maintenir ses taux d’intérêt inchangés, son taux de dépôt demeurant à 2 %. Christine Lagarde a précisé que l’inflation se situe « là où nous voulons qu’elle soit », tout en rappelant que la politique monétaire resterait souple et ajustée « réunion après réunion », sans trajectoire préétablie. Celle-ci ajoutant que « l'économie de la zone euro résiste mieux que prévu aux droits de douane américains, ce qui laisse les risques d'inflation tout à fait contenus ».
Cet immobilisme inquiète certains observateurs, à l’image de Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel : « Alors que la croissance reste atone et que le moral des entreprises stagne en dessous du seuil d’expansion, la BCE ne peut se contenter d’appeler les autorités de l’Union à poursuivre les réformes. Elle doit au contraire prendre des risques et assouplir significativement les conditions financières en Europe, notamment en ralentissant le rythme de réduction de son bilan pour détendre les taux longs et créer les conditions d’un rebond de l’optimisme. »
Une prise de position qui reflète l’inquiétude partagée par une large partie des analystes économiques, soucieux de voir la BCE soutenir la dynamique de croissance plutôt que de s’en tenir à la prudence.
La croissance chinoise à la peine
Selon la dernière étude de l’OCDE, la deuxième puissance économique mondiale devrait voir sa croissance ralentir sensiblement dans les prochaines années : +4,7 % en 2025, puis +4,3 % en 2026. Une décélération notable, nourrie par une consommation bridée par une épargne de précaution tenace — héritage des séquelles de la pandémie et de l’effondrement du marché immobilier — et par le poids grandissant des barrières commerciales américaines. Pékin entend toutefois maintenir le cap de son programme de relance en 2025 afin de contenir ces turbulences.
-
Un essoufflement manifeste
Si le PIB chinois a affiché une progression stable de 5,4 % au premier trimestre 2025, les signaux d’alerte se multiplient. La production industrielle, censée croître de 5,7 % en août, n’a progressé que de 5,2 %, soit son plus faible rythme depuis un an.
Le secteur manufacturier reste englué dans la contraction : l’indice PMI officiel a certes légèrement progressé à 49,8 en septembre, contre 49,4 en août, mais demeure sous la barre des 50 points, seuil symbolique entre expansion et repli.
Côté consommation, les ventes au détail n’ont augmenté que de 3,4 % en août, loin des 3,9 % attendus, atteignant leur plus bas niveau depuis novembre 2024. Le marché de l’emploi, lui aussi, s’assombrit : le chômage s’est établi à 5,3 %, son plus haut niveau en six mois.
« L’environnement externe reste marqué par de fortes instabilités et incertitudes, et les performances économiques de la Chine continuent de faire face à de nombreux risques et défis », a reconnu Fu Linghui, économiste en chef du Bureau national des statistiques (BNS).
La déflation, enfin, s’installe insidieusement : l’indice des prix à la consommation s’est contracté de 0,4 % sur un an en août, confirmant la difficulté de Pékin à enrayer cette spirale déflationniste.
-
Une guerre commerciale loin d’être éteinte
À cela s’ajoute une confrontation commerciale toujours vive avec Washington. Les exportations chinoises vers les États-Unis ont chuté de 11,8 % en août par rapport au mois précédent, signe que les nouvelles taxes pèsent lourdement.
Une trêve temporaire a bien été conclue entre les deux puissances, valable jusqu’au 9 novembre : elle fixe à 30 % les droits de douane américains sur les produits chinois et à 10 % ceux appliqués par Pékin sur les marchandises venues d’outre-Atlantique. Une pause stratégique, plus qu’une véritable détente.
Dans ce contexte, la Chine tente de diversifier ses débouchés. L’Afrique apparaît comme l’un des terrains privilégiés de cette réorientation. En 2025, les exportations chinoises vers le continent ont bondi de 25 %, pour atteindre 122 milliards de dollars, une croissance bien supérieure à celle enregistrée avec d’autres régions.
L’Afrique représente désormais 6 % des exportations totales de la Chine, soit la moitié de ce que pèsent encore les États-Unis. Une proportion appelée à croître rapidement, au rythme du repli des échanges sino-américains.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de septembre s’est distingué par une grande effervescence sur les marchés financiers, galvanisés par la première baisse de taux décidée par la FED. Ce pivot monétaire, longuement anticipé, a insufflé un nouvel élan aux places financières mondiales.
-
Les marchés actions : la diversification comme impératif
L’impact s’est révélé particulièrement manifeste sur les marchés émergents, dopés par la progression des actions chinoises. Le secteur technologique, en plein essor, a été le principal moteur de cette dynamique. Il convient toutefois de préciser que cette vigueur repose avant tout sur le retour des investisseurs domestiques : l’allocation de l’épargne des ménages chinois vers les actions demeure faible — environ 5 % —, mais connaît une tendance haussière. À l’inverse, les investisseurs étrangers se montrent toujours réservés face aux incertitudes structurelles de l’économie chinoise.
Ce sursaut boursier contraste avec la torpeur persistante des indicateurs macroéconomiques. Les mesures de relance engagées par Pékin n’ont, pour l’heure, produit qu’un impact limité sur la demande intérieure, qui tarde à se redresser.
- La FED accélère, la BCE joue la prudence
Aux États-Unis, la Réserve fédérale a choisi d’abaisser ses taux directeurs à la fourchette de 4,00 %−4,25 %, sous la pression d’un marché de l’emploi en ralentissement. Cette décision intervient dans un contexte économique contrasté : les nouvelles prévisions de la Fed révèlent une croissance et une inflation révisées à la hausse pour 2026, tandis que le taux de chômage devrait reculer par rapport à 2025, rendant l’interprétation des signaux économiques particulièrement délicate.
L’économie américaine se trouve ainsi à la croisée des chemins entre mesures de soutien et tensions inflationnistes potentielles, amplifiées par la politique anti-immigration et l’introduction de nouveaux tarifs douaniers, dont l’impact sur les prix reste partiellement indéterminé. Un risque immédiat s’est matérialisé avec le « shutdown » de l’administration fédérale le 1er octobre, suite à l’absence d’accord budgétaire. Ce blocage, dont le coût est estimé à 0,2 % de croissance du PIB par semaine, n’a jusqu’à présent pas provoqué de réaction sur les marchés, la dernière paralysie similaire, fin 2018, ayant duré 35 jours.
En Europe, la Banque centrale européenne semble avoir atteint son objectif : l’inflation se stabilise autour de sa cible. Les défis se déplacent désormais sur le terrain budgétaire, avec un endettement public qui reste préoccupant, la France cristallisant une part des inquiétudes. Malgré ce contexte politique tendu, les marchés financiers français ont suivi la tendance haussière mondiale en septembre (+2,62 %), soutenus notamment par la performance remarquable du secteur bancaire.
- Un positionnement neutre les actions des principaux marchés financiers développées
Nous conservons une position neutre sur les actions des marchés développés, en raison des incertitudes structurelles persistantes. L’ampleur du ralentissement économique aux États-Unis demeure difficile à anticiper, tandis que le risque inflationniste lié aux tarifs douaniers et les tensions budgétaires en Europe et outre-Atlantique pèsent sur l’appétit pour le risque.
Malgré ces contraintes, certains fondamentaux continuent d’apporter un soutien. Aux États-Unis, les indicateurs de consommation se montrent résilients, même dans un contexte de détérioration du marché de l’emploi, et les résultats des entreprises dépassent régulièrement les attentes.
En Europe, l’ajustement monétaire opéré par la BCE est survenu au moment opportun, offrant un appui tangible aux économies de la zone.
Notre préférence se porte sur les actions des marchés émergents, stimulées notamment par les valeurs chinoises et un dollar en dépréciation. Dans cette région, nous recommandons une allocation diversifiée, afin de tirer parti de la dynamique tout en maîtrisant les risques.
- Une certaine prudence sur les marchés financiers chinois
Il est encore prématuré de miser fortement sur la Chine, en l’absence de reprise tangible de la demande intérieure, ou sur l’Inde, confrontée à des tensions persistantes avec son principal partenaire économique, les États-Unis. D’autres marchés asiatiques, tels que la Corée du Sud, Taïwan ou le Vietnam, apparaissent en revanche prometteurs. Ces pays profitent à la fois de l’essor de l’intelligence artificielle et de l’accélération des échanges intra-asiatiques, offrant des perspectives de croissance particulièrement attractives.
Sur le plan sectoriel, la diversification demeure essentielle. Nous continuons à privilégier le secteur technologique américain, malgré des valorisations élevées. Depuis l’émergence de ChatGPT, ce segment a généré près de 80 % des revenus de la zone, imposant sa prédominance et orientant les stratégies d’investissement aux États-Unis. Par ailleurs, une normalisation de la politique monétaire constitue un soutien direct pour ces entreprises à forte capacité de croissance.
Nous maintenons notre prudence sur les secteurs exposés aux tensions commerciales et aux tarifs douaniers, dont les impacts restent partiellement intégrés. Enfin, le secteur bancaire européen conserve un potentiel intéressant, bénéficiant de la pentification de la courbe des taux, qui pourrait encore se renforcer, et présentant des valorisations structurellement plus attractives que celles de ses homologues américains.
-
Les marchés obligataires : des signaux contrastés
Le mois de septembre a été marqué par une activité exceptionnelle sur le marché obligataire européen. Plus de 200 milliards d’euros de dette ont été émis sur le marché primaire, un niveau inédit depuis 2021. La demande des investisseurs est restée soutenue, illustrée par un ratio de couverture massif de 4,66x, témoignant d’un appétit intact pour le crédit.
- Les marchés souverains : un rebond des taux longs
L’augmentation des taux souverains en Europe a entraîné une hausse mécanique des rendements du crédit, particulièrement sur le segment Investment Grade (IG), où l’effet taux explique près des trois quarts du rendement. Parallèlement, les spreads de crédit ont continué de se resserrer, tant sur l’IG que sur le High Yield (HY), tandis que l’écart entre les obligations corporate et financières atteignait un niveau historiquement étroit. Cette combinaison de rendements en hausse et de spreads serrés a permis au marché obligataire de terminer le mois sur une note positive.
Le marché souverain, en revanche, a montré des signes de tension. Les taux longs, notamment les emprunts à 30 ans, ont fortement bondi début septembre aux États-Unis, au Royaume-Uni, en France et au Japon. Cette flambée traduit la méfiance croissante des investisseurs face aux réalités budgétaires et aux défis d’endettement des États.
En France, l’incertitude politique a accentué cette tension, planant sur les décisions budgétaires à venir. Le 12 septembre, l’agence Fitch a ainsi abaissé la note souveraine du pays. Si le taux français à 10 ans s’est stabilisé au-dessus de 3,50%, le spread avec l’Allemagne (OAT/Bund) est demeuré étonnamment stable. Toutefois, cette situation ne reflète pas pleinement le risque budgétaire accru auquel la France est confrontée. La volatilité sur les taux français pourrait donc perdurer, tandis que d’autres agences de notation doivent encore se prononcer. À titre de comparaison, des voisins comme l’Espagne et l’Italie ont récemment vu leur note relever, plaçant la France en position de « mauvais élève » au sein de l’Europe.
- Une incertitude persistante sur les politiques monétaires
Du côté des banques centrales, la BCE semble avoir opéré un pivot au moment opportun, parvenant à stabiliser l’inflation autour de sa cible. La Fed, en revanche, a cédé à diverses pressions — qu’elles soient liées au marché du travail ou aux injonctions de l’exécutif — en réduisant ses taux directeurs de 25 points de base. Une mesure qui n’offre qu’une visibilité limitée. L’incertitude demeure quant à l’ampleur réelle et au rythme du cycle de baisses attendu en 2026, dans un contexte où l’inflation pourrait, contre toute attente, repartir à la hausse.
- Un attrait confirmé pour l’Investment Grade européen
Nous restons globalement optimistes sur le marché obligataire, avec une conviction particulièrement marquée en faveur du crédit Investment Grade européen. Les rendements proposés demeurent attractifs et la demande robuste, malgré les émissions massives des entreprises et des États.
Sur le segment des taux, la prudence reste de mise. Les besoins de financement considérables en Europe et aux États-Unis risquent de peser sur les rendements des maturités longues. Dans ce contexte, nous privilégions une duration courte, afin de limiter l’exposition aux risques de correction sur la partie longue de la courbe. Les obligations souveraines européennes à court terme apparaissent ainsi comme une alternative pertinente aux instruments monétaires, offrant une visibilité renforcée grâce à la politique monétaire solidement ancrée de la BCE.
Les taux longs français et américains ne semblent pas refléter pleinement l’ampleur des préoccupations budgétaires actuelles. Par ailleurs, le risque d’une hausse des anticipations d’inflation pèse sur la partie longue. Pour un investisseur en euros, l’exposition aux obligations américaines libellées en dollars apparaît peu opportune : la tendance macroéconomique, notamment la baisse des taux de la Fed, pèse sur le dollar, et le coût de couverture annule largement le supplément de rendement offert par le marché américain.
Notre conviction la plus forte demeure le crédit Investment Grade européen. Nous privilégions les stratégies de portage (buy and hold) dans ce segment, en raison des rendements attractifs et de la stabilité attendue, le taux de défaut restant inférieur à 1 %.
- Les opportunités dans les obligations financières subordonnées
Nous maintenons notre intérêt pour les obligations financières subordonnées. Malgré un resserrement des spreads par rapport aux obligations corporate, ce segment bénéficie de fondamentaux solides, soutenus par une réglementation renforcée, et permet d’augmenter le rendement moyen du portefeuille tout en restant exposé à des émetteurs de qualité investment grade.
Sur le segment du High Yield, notre approche reste sélective. Nous privilégions uniquement les maturités courtes et les émetteurs les plus solides, à condition que le surcroît de rendement compense de manière adéquate le risque accru.
Sur le segment obligataire classique, nous faisons preuve de prudence. Les besoins de financement massifs en Europe et aux États-Unis pourraient exercer une pression haussière sur les rendements des maturités longues. En conséquence, nous favorisons les obligations souveraines européennes à court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à une meilleure visibilité sur la politique de taux de la BCE.
- Les risques liés à une exposition au dollar
Le risque de duration demeure tangible, incitant à privilégier les maturités courtes. Les taux longs français, quant à eux, semblent déconnectés de la réalité budgétaire actuelle. La situation américaine n’est guère plus rassurante : le déficit et la trajectoire de la dette ne se reflètent pas pleinement dans les taux longs, laissant planer un risque latent sur cette partie de la courbe. À cela s’ajoute la hausse des anticipations d’inflation, facteur supplémentaire de tension pour les obligations à long terme.
S’agissant des obligations libellées en dollars américains, l’exposition au risque de change apparaît peu judicieuse pour un investisseur européen. Les fondamentaux du couple euro/dollar continuent de pénaliser le billet vert, et le coût de couverture vient largement neutraliser le supplément de rendement offert par le marché américain.
Les marchés financiers alternatifs : une préférence pour les stratégies actions Long/Short
Nous maintenons une position globalement défavorable vis-à-vis des investissements alternatifs. Néanmoins, une préférence marquée se dessine pour les stratégies actions Long/Short, susceptibles de jouer un rôle stratégique dans la couverture partielle d’une allocation actions classique. Dans un contexte caractérisé par de fortes dispersions de valorisation, ces stratégies exploitent simultanément la sous-évaluation des titres (positions longues) et la surévaluation (positions courtes).
Le Long/Short se distingue ainsi par sa capacité à limiter le risque directionnel tout en offrant un potentiel de surperformance en période d’incertitude. Sa flexibilité permet de saisir des opportunités quel que soit le contexte économique, assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels.
L’or : le métal jaune qui défie les incertitudes
Le bond de l’or en septembre, qui a vu l’once frôler les 3 900 dollars, confirme la résilience de ce métal précieux. Malgré une performance déjà exceptionnelle cette année, notre opinion reste favorable à l’égard de l’or.
Plusieurs facteurs structurels continuent de soutenir sa valeur : la baisse des taux réels liée à l’assouplissement des politiques monétaires, l’affaiblissement du dollar américain, l’escalade des tensions géopolitiques et une perte de confiance croissante parmi les acteurs économiques. À cela s’ajoute une demande robuste, tant institutionnelle que privée, portée par les banques centrales et les ménages, en particulier dans les économies asiatiques et émergentes.
Les produits structurés : une réponse sur mesure aux problématiques soulevées par les marchés financiers
Nous continuons à accorder une confiance affirmée aux produits structurés. Bien plus qu’un simple vecteur d’exposition, ils représentent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés et d’optimiser le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’engager sur des marchés ou des secteurs à fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection efficaces contre les risques de correction. Cette approche prend une importance accrue dans un contexte de valorisations élevées. La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées, pour maximiser l’efficacité et limiter les risques.
Grâce à leur grande flexibilité, les produits structurés offrent aux investisseurs une opportunité d’optimisation de portefeuille adaptée aux conditions actuelles du marché. Ils s’intègrent aisément aux besoins de distribution et constituent ainsi un pilier stratégique dans toute démarche de rente personnalisée.
Les actifs non cotés : private equity et private debt au cœur des stratégies d’investissement
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, attire également des flux vers des fonds plus accessibles au grand public, élargissant ainsi le spectre de l’investissement alternatif.
- Des stratégies secondaires qui se démarquent
Le marché, bien que prudent face aux incertitudes politiques et économiques, laisse entrevoir un potentiel solide pour le private equity. Parmi les options les plus attractives, les stratégies secondaires se distinguent par leur capacité à offrir des valorisations prometteuses tout en limitant les risques.
Les fonds de co-investissement continuent, eux aussi, de figurer au centre des priorités des investisseurs, alliant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, connaissent un intérêt croissant pour soutenir les entreprises en phase de croissance. Le capital-risque, particulièrement dans les secteurs technologiques et liés à la transition énergétique, enregistre un regain de popularité, offrant des perspectives captivantes pour les startups innovantes.
- Vers une allocation diversifiée et équilibrée
Pour exploiter pleinement le potentiel des actifs non cotés tout en limitant les risques, l’adoption d’une stratégie diversifiée et de long terme apparaît indispensable. Cette approche inclut :
- Les stratégies secondaires, prisées pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant les opportunités à haut rendement dans les secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, offrant une participation dans la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en perpétuelle évolution, cette allocation vise à concilier performance et gestion proactive des risques. La vigilance sur les tendances du marché reste essentielle, tout en capitalisant sur les opportunités offertes par des secteurs stratégiques tels que la santé et la transition énergétique.
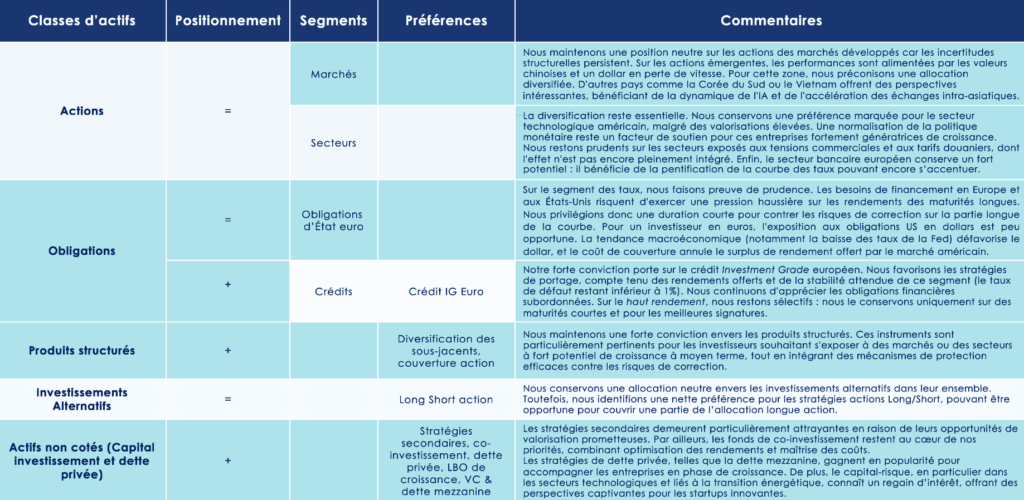
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
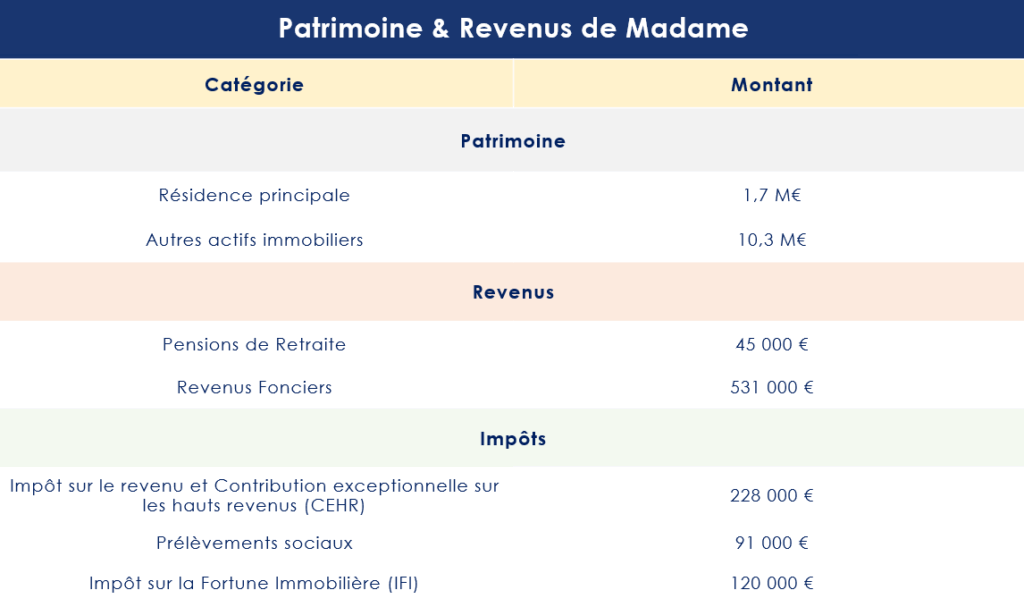
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
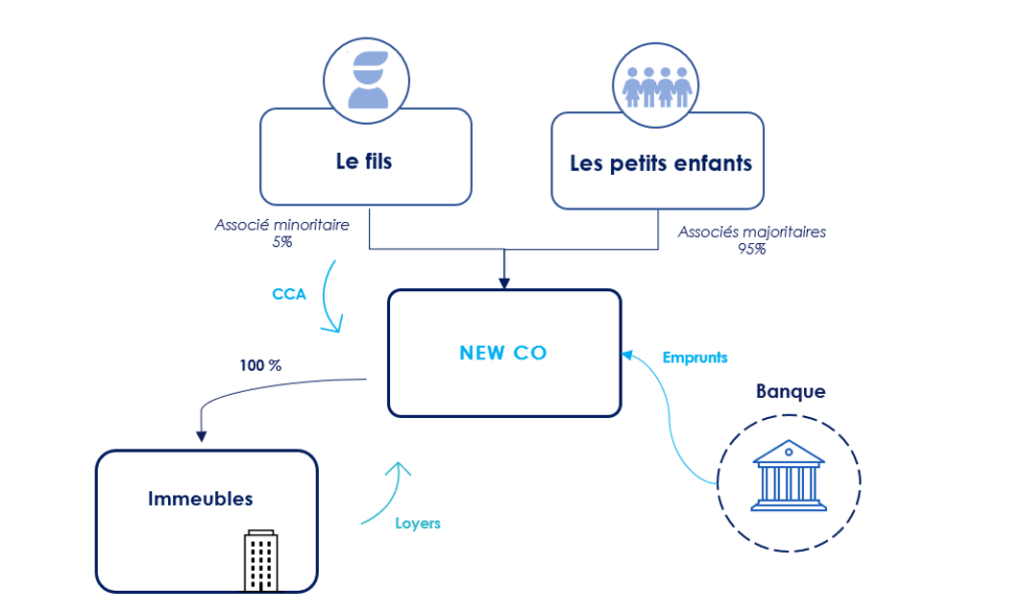
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
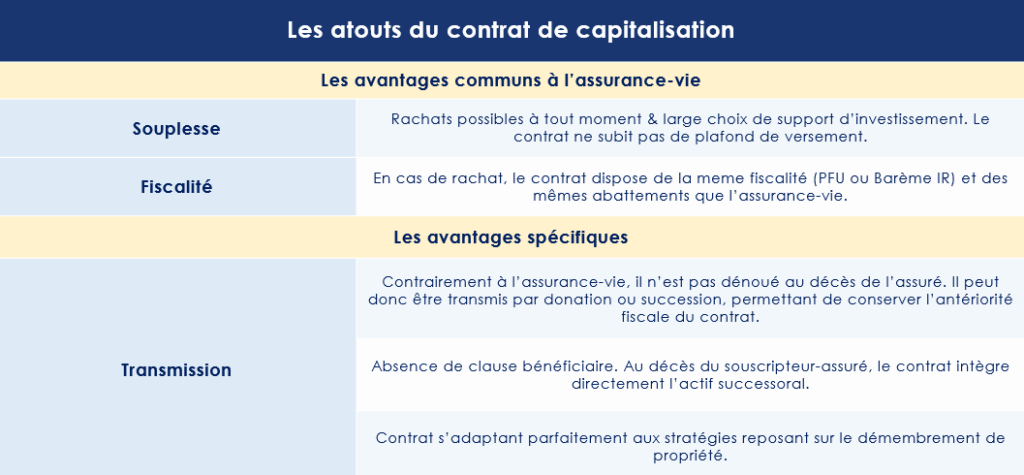
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.
Le rendez-vous des marchés financiers – Septembre 2025
Marchés financiers & économie : les points clés
- Les marchés financiers poursuivent leur belle dynamique, aux États-Unis et en Europe ;
- La présidente de la Commission européenne, Ursula von der Leyen, et le président américain, Donald Trump, ont scellé un accord commercial portant sur les droits de douane ;
- En France, l’hypothèse de nouvelles élections législatives gagne du terrain. Une perspective qui alimente l’incertitude et ravive les inquiétudes des investisseurs quant à la stabilité des institutions ;
- Depuis Jackson Hole, le président de la Réserve fédérale américaine a entrouvert la porte à une nouvelle baisse des taux d’intérêt.
Quelles performances sur les marchés financiers ?
-
Rencontre entre Trump et Poutine en Alaska
Le 15 août dernier, sur la base interarmées d’Elmendorf-Richardson à Anchorage, en Alaska, Donald Trump et Vladimir Poutine se sont retrouvés pour une rencontre très attendue. En terre américaine, le président des États-Unis et son homologue russe ont échangé pendant près de trois heures.
Au cœur des discussions : la guerre en Ukraine. Mais ni cessez-le-feu, ni avancée concrète n’en sont sortis. Tout au plus, une invitation à Moscou, qui a laissé les observateurs sur leur faim.
D’après le politiste russe Andreï Kolesnikov, Vladimir Poutine aurait surtout cherché à gagner du temps, tout en maintenant un lien de proximité avec Donald Trump. « Un temps dont il a besoin pour repousser la ligne de front le plus à l’ouest possible, avant de figer la situation dans un accord ultérieur », analyse-t-il.
Trois jours plus tard, le 18 août, c’était au tour de Volodymyr Zelensky de s’entretenir avec le président américain à Washington. Là encore, la réunion n’a pas permis d’avancer notable. Seules les « garanties de sécurité » pour l’Ukraine ont été évoquées, sans qu’aucun engagement formel ne soit scellé.
Quant au prix Nobel de la paix auquel Donald Trump semble aspirer avec insistance, il lui faudra encore patienter.
-
USA – Europe : un accord commercial déséquilibré ?
Après des mois de tractations intenses, la présidente de la Commission européenne, Ursula von der Leyen, et le président américain, Donald Trump, ont scellé, le 27 juillet dernier en Écosse, un accord commercial sur les droits de douane.
L’enjeu est colossal : chaque jour, plus de 4,2 milliards d’euros de biens et de services traversent l’Atlantique. L’Europe représentant le deuxième déficit commercial le plus important pour les États-Unis, juste après la Chine.
- Les contours de l’accord transatlantique
Les principales dispositions sont les suivantes :
- Les États-Unis imposent désormais un tarif douanier de 15 % sur la majorité des produits européens, notamment l’automobile, les semi-conducteurs et les produits pharmaceutiques.
- L’aéronautique bénéficie d’une exemption totale.
- L’acier et l’aluminium restent soumis à un droit de 50 %.
En contrepartie, l’Union européenne s’engage à :
- Supprimer toutes les taxes sur les produits manufacturés américains.
- S’approvisionner en énergie aux États-Unis pour un montant de 750 milliards de dollars sur les trois prochaines années.
- Ouvrir son marché agricole à certaines exportations américaines dites « non sensibles », pour 7,5 milliards d’euros (huile de soja, semences, céréales, fruits à coque, cacao, ketchup, biscuits, etc.).
- Investir 600 milliards de dollars aux États-Unis d’ici 2028, notamment dans le secteur militaire, tout en facilitant l’accès aux produits agricoles et maritimes américains.
- Un accord asymétrique, mais diplomatiquement utile
À première vue, l’accord semble déséquilibré, taillé sur mesure pour Washington qui a imposé ses conditions. Mais il doit davantage être lu comme un compromis diplomatique que comme une simple victoire commerciale. « Si cet accord peut sembler décevant pour l’Europe, il a néanmoins le mérite de fixer un cadre clair aux échanges transatlantiques. Il offre de la visibilité aux entreprises et, in fine, aux investisseurs », souligne un gérant d’actifs.
Même tonalité du côté d’Apolline Menut, économiste chez Carmignac : « L’Europe a réussi à protéger certains secteurs stratégiques des surtaxes les plus lourdes. Cela réduit l’incertitude sur les chaînes d’approvisionnement, même si des zones d’ombre subsistent. » Elle rappelle aussi que l’accord s’inscrit dans le contexte de la guerre en Ukraine : « Le lobbying européen a permis deux avancées : Trump a donné un ultimatum sévère de 50 jours à la Russie et a accepté de poursuivre les livraisons d’armes financées par l’UE. »
Pour Robert Schramm-Fuchs, gestionnaire de portefeuille, il était important d’offrir une certaine stabilité aux entreprises : « Même s’il ne s’agit pas d’un accord commercial parfait, il a évité l’escalade des droits de douane, ce qui garantit une certaine stabilité aux industries clés des deux côtés. »
- Premiers effets : l’Allemagne en première ligne
Les chiffres parlent d’eux-mêmes. L’excédent commercial européen a chuté de 37 milliards à 26 milliards d’euros en un an au deuxième trimestre 2025. L’Allemagne, pilier industriel de l’Europe, encaisse le choc : ses exportations vers les États-Unis reculent de 3,9 % au premier semestre, avec des plongeons spectaculaires dans l’automobile (–8,6 %) et les machines-outils (–7,9 %).
Après un record de 71 milliards d’euros d’excédent en 2024, Berlin accuse déjà une baisse de 13 %. Selon Commerzbank, les exportations européennes vers les États-Unis pourraient dégringoler de 20 à 25 % d’ici deux ans.
- Japon, Vietnam… et la Chine en suspens
L’Europe n’est pas la seule à céder du terrain. Quelques semaines plus tôt, le Japon avait conclu un accord similaire avec Washington : droits réciproques de 15 %, investissements nippons de 550 milliards de dollars et ouverture accrue de son marché aux produits américains, y compris automobiles et agricoles.
Le Vietnam a, lui aussi, obtenu un compromis : la taxe américaine initialement fixée à 46 % sur ses exportations a été réduite à 20 %, mais un droit de 40 % reste appliqué aux produits soupçonnés d’être réexportés depuis des pays tiers.
Quant à la Chine, le bras de fer reste en suspens. Donald Trump a signé un décret prolongeant la trêve commerciale jusqu’au 10 novembre 2025. Les discussions se poursuivent donc entre les deux superpuissances.
-
Les marchés actions prolongent leur dynamique
Les principaux indices boursiers mondiaux ont poursuivi leur ascension tout au long du mois d’août. En tête, le Shanghai Composite, emblème des marchés chinois, s’offre un bond spectaculaire de près de 9 %. Derrière lui, l’EuroStoxx 50 et le Nasdaq affichent une progression solide de 3,9 % sur la même période. Le CAC 40, malgré une tendance positive, peine à suivre le rythme effréné de ses homologues et ne progresse « que » de 2,5 %.
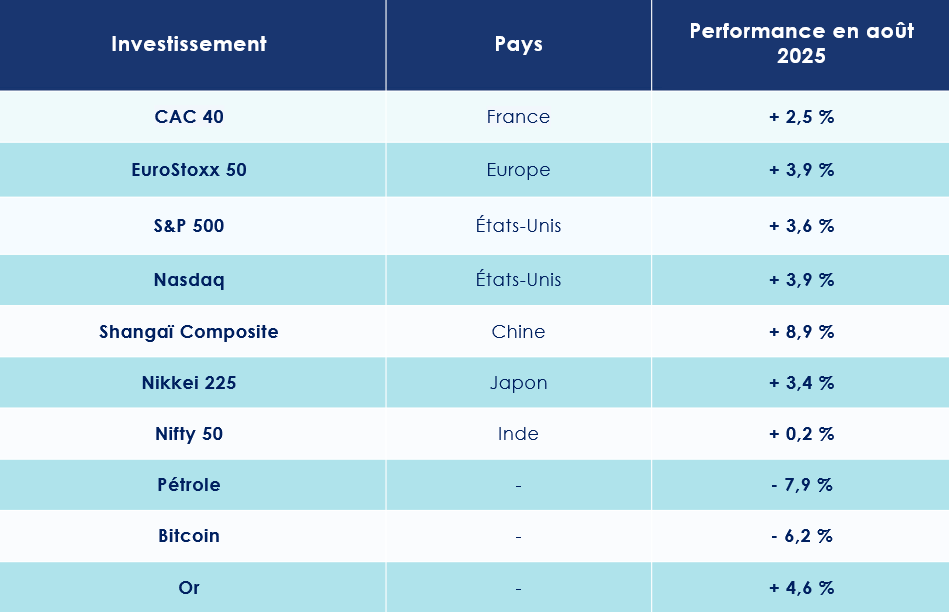
-
Nvidia : encore et toujours au sommet sur les marchés financiers
La saison des résultats du deuxième trimestre a confirmé la bonne santé des entreprises américaines. Les sociétés du S&P 500 affichent une croissance bénéficiaire d’environ 9 %, un rythme légèrement supérieur à la moyenne des dix dernières années. Près de 80 % d’entre elles dépassent ainsi les attentes des analystes. Pour l’heure, les groupes américains ont su contenir la hausse des droits de douane en réorganisant leurs chaînes d’approvisionnement, en ajustant leurs prix et en appliquant une discipline stricte en matière de coûts. Il s’agit de la meilleure performance enregistrée depuis le troisième trimestre 2023.
Dans ce contexte favorable, un nom s’impose encore et toujours : Nvidia. La pépite de Santa Clara a franchi un cap historique le 9 juillet dernier en devenant la première entreprise mondiale à voir sa capitalisation boursière dépasser les 4 000 milliards de dollars (environ 3 400 milliards d’euros).
Au cours du dernier trimestre, le chiffre d’affaires de 46,74 milliards de dollars est légèrement au-dessus des anticipations de Wall Street. La firme réalise 26 milliards de bénéfices nets sur 3 mois ! La division consacrée aux data centers — véritable moteur de l’intelligence artificielle grâce à ses processeurs surpuissants — enregistre à elle seule une croissance fulgurante de 56 %, à 41,1 milliards de dollars. Quant au bénéfice ajusté par action, il atteint 1,05 dollar, dépassant le consensus de 4 cents. Une performance qui confirme, une fois de plus, la domination sans partage du géant californien.
-
Les taux français sous pression
La menace d’une dissolution de l’Assemblée nationale et de nouvelles élections législatives plane sur la France et inquiète les investisseurs. Cette incertitude politique se traduit directement sur le marché obligataire.
Le rendement de l’emprunt d’État français à 30 ans a progressé de 4,5 points de base, pour atteindre 4,444 % — un sommet inédit depuis novembre 2011. Sur l’échéance à 10 ans, la hausse s’établit à 3 points de base, à 3,532 %. Un contraste frappant avec l’Allemagne : le Bund à 10 ans, valeur refuge et étalon de la zone euro, a reculé de 1,5 point de base pour s’établir à 2,707 %.
Outre-Atlantique, le mouvement est également à la baisse. Les rendements des bons du Trésor américain se sont repliés, avec un taux à 10 ans glissant de 2,6 points de base, à 4,24 %.
Les États-Unis : la Fed assouplie sa position
À Jackson Hole, Jerome Powell a entrouvert la porte à une baisse des taux, ravivant l’optimisme des marchés financiers. Mais derrière les sourires de Wall Street, l’économie américaine envoie des signaux contrastés. Inflation tenace, industrie en berne, emploi vacillant.
-
Le rendez-vous annuel de Jackson Hole
Comme chaque été, au mois d’août, le petit village de Jackson Hole, niché au cœur des montagnes du Wyoming, a concentré l’attention du monde financier. C’est là que, selon la tradition, les banquiers centraux se retrouvent pour un symposium devenu incontournable.
Cette année encore, le président de la Réserve fédérale américaine, Jerome Powell, a livré un discours scruté à la loupe par les investisseurs. S’il a reconnu que le marché de l’emploi montrait désormais des signes de fragilité et que la croissance pouvait ralentir, il a aussi laissé entrevoir une perspective qui réjouit Wall Street : l’ouverture possible d’un nouveau cycle de baisse des taux.
Les marchés ne s’y sont pas trompés : ils anticipent désormais, à plus de 87 %, une réduction des taux directeurs dès septembre. « Powell a indiqué que les perspectives de base pourraient justifier un ajustement de la politique monétaire, invoquant des risques croissants pour l’emploi, tout en qualifiant la situation actuelle d’inhabituelle », analyse Valentin Bissat, chef économiste chez Mirabaud Asset Management.
-
Vers une politique monétaire plus accommodante ?
Toutefois, le patron de la Fed a nuancé les espoirs d’un assouplissement rapide et massif. En affirmant que l’institution « procéderait avec prudence », il a écarté l’hypothèse d’une baisse agressive de 50 points de base, comme le suggérait le secrétaire au Trésor, Scott Bessent. Car un obstacle persiste : l’inflation.
Les chiffres en témoignent : l’inflation annuelle a accéléré pour le deuxième mois consécutif, atteignant 2,7 % en juillet 2025, son plus haut niveau depuis février, légèrement au-dessus des prévisions (2,6 %). L’inflation sous-jacente (core CPI) progresse, elle, à 2,9 % sur un an.
Cette tendance est confirmée par les chiffres du PCE, l’indicateur d’inflation préféré de la Fed. Les économistes anticipent +0,3% en juillet, ce qui ferait grimper l’inflation annuelle à 2,9%, voire 3% selon certains — son plus haut niveau depuis mars 2024.
En cause, notamment, la flambée des droits de douane décidés par Donald Trump, qui commence à se refléter dans les prix. « Le narratif reste celui d’un effet ponctuel (“one-off”) lié aux tarifs douaniers, qui ne devrait pas générer de vague durable », estime Théodore Crouslé, analyste cross-asset chez SILEX. Mais il ajoute avec prudence : « Powell a néanmoins rappelé que tant que ces tarifs continuent de s’accumuler, on ne peut écarter le risque que leur répercussion sur les prix se prolonge. »
-
Des signes tangibles de ralentissement
Les premiers effets du durcissement de la politique commerciale internationale voulue par Donald Trump commencent à se faire sentir. En juin, le déficit commercial des biens et services américains s’est réduit à 60,2 milliards de dollars, selon les chiffres du département du Commerce publiés mardi, soit une contraction de 16 % par rapport au mois précédent.
Une amélioration sur le papier, certes, mais qui ne parvient pas à masquer les signes tangibles de ralentissement de l’économie américaine.
L’indice ISM des services est ressorti à 50,1 en juillet, en recul par rapport aux 50,8 de juin et loin du consensus à 51,5. Un chiffre qui frôle dangereusement le seuil des 50, en dessous duquel l’activité est réputée entrer en contraction.
Même tendance dans l’industrie : l’ISM manufacturier a déçu les marchés en tombant à 48,0, après 49,0 le mois précédent. Les économistes sondés par Reuters anticipaient au contraire un léger rebond à 49,5.
À cela s’ajoute un autre signal inquiétant : la confiance des consommateurs. Pour la première fois en quatre mois, elle s’est nettement repliée en août, selon l’enquête préliminaire de l’Université du Michigan, tombant à 58,6 contre 61,7 en juillet — bien en-deçà des attentes du consensus, fixé à 62.
-
L’emploi bat de l’aile
Les signaux de faiblesse du marché du travail américain se confirment. Les chiffres publiés début août sont sans appel : les créations d’emplois de juillet se sont effondrées à seulement 73 000, soit 27 % en deçà des prévisions. Pire encore, les données de mai et juin ont été lourdement révisées, avec un total de 258 000 postes retranchés.
« C’est un véritable signal d’alarme. L’économie ne crée quasiment plus d’emplois », alerte Heather Long, économiste en chef de la Navy Federal Credit Union, citée par Le Monde.
Quelques indicateurs offrent toutefois un tableau plus nuancé. Les demandes hebdomadaires d’allocations chômage ont reculé de 5 000, à 229 000, après avoir atteint un pic de huit semaines. Un chiffre légèrement meilleur qu’attendu. Côté salaires, la progression reste solide : +0,3 % sur un mois et +3,9 % sur un an, en ligne avec les anticipations.
Mais l’ombre domine toujours la lumière. Le taux de chômage est remonté de 4,1 % à 4,2 %, et le taux élargi — incluant les travailleurs à temps partiel contraint et les personnes découragées — s’est alourdi de 0,3 point, à 7,9 %.
Le secteur immobilier, quant à lui, a réservé une surprise positive : les mises en chantier ont bondi de 5,2 % en juillet, alors que les analystes attendaient une contraction de 1,8 %. Une embellie cependant ternie par le recul des permis de construire (-2,8 %) et la baisse continue de la confiance des promoteurs immobiliers, tombée de 33 à 32 en août.
-
Le LEI : un indicateur qui inquiète
L’indice avancé de l’économie américaine (LEI – Leading Economic Index) retient plus que jamais l’attention des analystes. Conçu comme un baromètre de la conjoncture à venir, il compile dix indicateurs clés : nouvelles commandes industrielles, inscriptions au chômage, moral des ménages… autant de signaux censés tracer la trajectoire de l’économie américaine dans les prochains mois.
Or, le verdict est préoccupant. En juin, le LEI a reculé de 4 % sur un an, enregistrant sa 38ᵉ baisse au cours des 40 derniers mois. C’est le troisième mois consécutif qu’il envoie un signal de récession. La faiblesse des commandes industrielles et la chute de la confiance des consommateurs en sont les principaux moteurs. Résultat : l’indice plonge désormais à son plus bas niveau depuis 11 ans.
Entre prudence monétaire et pressions politiques, la Réserve fédérale avance sur une ligne de crête. Le ralentissement de l’activité et la fragilité du marché du travail rappellent l’urgence d’agir, tandis que l’inflation et les tensions commerciales imposent de ne pas céder trop vite. Dans ce climat d’incertitude, chaque statistique devient un test grandeur nature pour l’économie américaine. Et le moindre mot de Jerome Powell, une boussole fragile pour les investisseurs.
Zone euro : une croissance atone
Malgré la guerre commerciale qui l’oppose aux États-Unis, l’économie européenne se maintient tant bien que mal en territoire positif. Au deuxième trimestre 2025, le PIB de la zone euro a progressé de 0,1 %. Une croissance infime, qui illustre surtout la fragilité d’un moteur économique déjà ralenti et désormais assiégé par des vents contraires.
-
Des indicateurs en berne
La détérioration des relations commerciales transatlantiques commence à laisser des traces visibles. En juin 2025, l’excédent commercial de la zone euro s’est établi à 7 milliards d’euros, soit trois fois moins qu’un an plus tôt (20,7 milliards en juin 2024).
Même constat du côté de l’industrie : selon Eurostat, la production industrielle a reculé de 1,3 % en juin par rapport à mai. Un signal préoccupant qui s’ajoute à l’affaiblissement de la consommation des ménages : -0,2 % au premier trimestre, après une hausse de 0,4 % en fin d’année 2024.
La confiance des ménages s’érode également. L’indicateur de la Commission européenne ressort à -15,5 en août, là où les économistes espéraient -14,9. L’indice du sentiment économique (ESI) confirme cette tendance, tombant à 95,2 points contre 95,7 en juillet, bien en deçà de son seuil de long terme (100).
Seule éclaircie : en Allemagne, l’indice Ifo du climat des affaires a progressé légèrement en juillet (88,6 points contre 88,4 en juin), atteignant son plus haut niveau depuis l’été dernier. Une amélioration timide, mais encore trop fragile pour rassurer les marchés.
-
Quelques signaux positifs
Deux données viennent toutefois tempérer ce tableau assombri. D’une part, l’indice PMI composite, baromètre de l’activité globale dans la zone euro, s’est redressé pour le troisième mois consécutif, à 51,1 en août, au-dessus du seuil de 50 qui marque la frontière entre expansion et contraction.
D’autre part, le marché du travail résiste mieux que prévu. L’emploi a progressé de 0,1 % au deuxième trimestre, après +0,2 % au premier. Le chômage reste contenu à 6,2 %, tandis que les salaires négociés ont bondi de 4 % sur un an, après +2,5 % au trimestre précédent.
-
La BCE lève le pied
Dans ce contexte contrasté, la Banque centrale européenne adopte une posture d’attente. Après avoir ramené son taux de dépôt de 4 % à 2 % au fil de huit baisses successives, l’institution de Francfort annonce désormais qu’elle se contentera d’« ajustements marginaux » d’ici la fin de l’année.
L’objectif est clair : donner du temps aux baisses de taux pour se diffuser pleinement dans l’économie réelle, alors même que l’inflation converge vers la cible de 2 %. Selon Eurostat, l’inflation annuelle s’est établie à 2,0 % en juillet, stable par rapport à juin et nettement en retrait par rapport aux 2,6 % de l’été 2024.
Si la zone euro évite pour l’instant la récession, elle demeure vulnérable, coincée entre la faiblesse de la demande interne, la fragilité industrielle et un environnement géopolitique sous tension.
Économie française : un optimisme fragile face aux vents contraires
Les dernières prévisions de la Banque de France invitent à l’optimisme : au troisième trimestre, le produit intérieur brut devrait progresser de 0,3 %. Un signe encourageant qui témoigne d’une résilience de l’économie hexagonale malgré un climat politique et social chargé d’incertitudes. Mais derrière cette façade de croissance, plusieurs indicateurs rappellent que la reprise reste fragile
-
Le moral des ménages vacille
Premier signal d’alerte : l’automobile. Les ventes de voitures neuves s’enfoncent dans le rouge, avec une baisse de près de 8 % au premier semestre. Juin a même marqué le sixième mois consécutif de recul, affichant une chute de 6,7 % par rapport à l’an dernier. Face à la conjoncture et au flou entourant l’avenir du véhicule électrique, les ménages reportent leurs achats.
Le moral des Français reflète cette prudence. Après trois mois de stabilité, la confiance des ménages a reculé en août, perdant un point pour s’établir à 87, son plus bas niveau depuis octobre 2023. Un affaissement qui illustre le malaise grandissant face à l’incertitude politique.
-
Une crise institutionnelle à venir
Car au-delà des chiffres, c’est bien le climat institutionnel qui pèse sur les perspectives. L’appel de François Bayrou à un vote de confiance accentue l’impression d’instabilité. Et la possibilité d’une dissolution de l’Assemblée nationale, évoquée par l’Élysée, semble désormais le scénario le plus probable aux yeux des gérants d’actifs. De nouvelles élections législatives pourraient donc être convoquées d’ici quarante jours.
Dans ce contexte, les marchés se préparent à une période de fortes turbulences. « La volatilité pourrait être intense, au gré des sondages et jusqu’aux élections », avertit Wilfrid Galand, directeur et stratégiste chez Montpensier Arbevel. Selon lui, « l’ensemble des actifs de la zone euro, y compris l’euro lui-même, pourraient être affectés, la France restant en première ligne. Le rendement des obligations d’État françaises à dix ans (OAT) pourrait même frôler la barre des 4 % ».
Les gérants d’Altitude IS rappellent cependant que la prime de risque exigée par les investisseurs reste inférieure aux pics atteints en 2012, en pleine crise de la dette européenne. « Quant au coût d’une assurance contre un défaut français, mesuré par le Credit Default Swap (CDS), il demeure contenu à 35 points de base, dans la moyenne de la zone euro. »
Ainsi, l’économie française avance sur un fil : soutenue par une croissance qui résiste, mais menacée par une instabilité politique qui pourrait, à tout moment, enterrer les derniers espoirs d’un rebond durable.
Chine : entre deux eaux
Malgré la guerre commerciale menée par l’administration Trump, l’économie chinoise continue d’afficher une solidité surprenante. Si l’on en croit les chiffres officiels transmis par Pékin, le pays affiche une croissance du PIB de 5,2 % au deuxième trimestre 2025, contre 5,4 % trois mois plus tôt. Un léger fléchissement, certes, mais qui permet au pays de rester dans la trajectoire fixée par les autorités : « environ 5 % » sur l’année. Le gouvernement déploie tous les leviers à sa disposition pour préserver cette dynamique.
-
Une trêve fragile avec Washington
Forts avec les faibles, faibles avec les forts. Donald Trump, qui a su imposer sa loi à ses partenaires commerciaux les moins puissants, se heurte à une tout autre résistance face à la Chine de Xi Jinping. Contrainte de négocier, la Maison-Blanche a accordé à Pékin un sursis : une trêve commerciale de 90 jours, repoussant l’échéance au 10 novembre.
Les surtaxes douanières restent en place — 30 % côté américain, 10 % côté chinois —, mais le climat est loin des tensions les plus explosives du printemps. Pékin, anticipant le risque d’un accès restreint au marché américain, a rapidement diversifié ses débouchés. L’Asie du Sud-Est et l’Europe absorbent désormais une part croissante des exportations chinoises. Résultat : un excédent commercial record en juin, frôlant les 115 milliards de dollars. Les exportations, elles, ont bondi de 5,8 % sur un an, selon les chiffres des douanes.
Mais ce répit pourrait être de courte durée. L’accord signé entre Washington et Hanoï menace d’ouvrir un nouveau front. Le texte prévoit une taxation de 40 % sur les produits « réexportés », c’est-à-dire peu transformés localement, contre 20 % pour les autres biens. Une disposition qui vise explicitement les pratiques de contournement reprochées à Pékin.
-
Relance massive, fragilités persistantes
Pour maintenir une croissance supérieure à 5 %, Pékin a mis en œuvre un plan de relance d’envergure. Déficit public porté à un niveau inédit de 4 % du PIB, investissements massifs, assouplissement monétaire : l’arsenal est impressionnant. Le gouvernement a également ciblé la consommation en accordant jusqu’à 15 % de rabais sur des biens allant de l’électronique aux automobiles.
Derrière ce volontarisme se dessinent pourtant des signes de vulnérabilité. Les indicateurs avancés signalent un essoufflement. En juillet, le PMI composite est tombé à 50,2 (contre 50,7 le mois précédent), frôlant la zone de contraction. Le PMI manufacturier a reculé à 49,3, en deçà des prévisions. À l’inverse, les services ont montré un sursaut, grimpant à 52,6, au-delà des attentes.
Les échanges extérieurs, eux, ont surpris positivement : +7,2 % d’exportations en rythme annuel, contre 5,6 % anticipés. Mais la consommation intérieure donne des signaux moins positifs. Les ventes au détail ont reculé de 0,14 % en juillet, tandis que les immatriculations automobiles ont chuté de 1,5 %. Les subventions incitant au remplacement des voitures thermiques par des modèles électriques semblent déjà perdre de leur efficacité.
Autre ombre au tableau : les investissements en immobilisations des entreprises privées — hors immobilier — ont diminué de 1,5 % sur un an, confirmant un climat d’incertitude et de prudence.
La Chine continue donc de défier les pronostics en affichant une croissance vigoureuse malgré l’hostilité commerciale américaine. Mais sous la surface, la mécanique s’essouffle : consommation hésitante, investissement privé en repli, dépendance accrue aux mesures de soutien public.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois d'août a clôturé en territoire positif pour les marchés actions, tant aux États-Unis qu'en Europe, défiant la saisonnalité historiquement difficile de cette période. Cette performance est attribuable à une saison des résultats d'entreprises robuste, avec plus de 82 % des sociétés du S&P 500 dépassant les estimations. Sur les marchés obligataires, la France est, quant à elle, sous pression.
-
Les marchés actions se maintiennent
Aux États-Unis, la saison des résultats a surpassé toutes les attentes : les bénéfices ont bondi de 11,7 %, bien au-delà des prévisions initiales, tandis que la révision de la croissance du PIB au deuxième trimestre est venue renforcer la dynamique. L’enthousiasme autour de l’intelligence artificielle continue de jouer le rôle de catalyseur, porté par les performances éclatantes des « Magnificent Seven » et de Nvidia, qui consolident la conviction des investisseurs dans la solidité de ce secteur.
- La Fed en soutien de l’économie américaine ?
Du côté macroéconomique, les signaux apparaissent plus contrastés. Si les indicateurs restent mitigés de part et d’autre de l’Atlantique, les anticipations d’une baisse des taux directeurs par la Fed alimentent l’optimisme des marchés.
À Washington, l’hypothèse d’une détente monétaire dès septembre gagne du terrain, portée par la dégradation des derniers rapports sur l’emploi. Une telle décision pourrait redonner de l’élan à l’économie américaine, à condition que le regain d’inflation lié aux nouveaux tarifs douaniers ne soit qu’un feu de paille.
En Europe, le PMI manufacturier est repassé au-dessus du seuil des 50 points en août, signe d’une reprise de l’activité pour la première fois depuis trois ans. La BCE s’apprête quant à elle à publier de nouvelles projections de croissance et d’inflation, intégrant les récents accords commerciaux. En France, deux échéances politiques et financières retiendront particulièrement l’attention : le vote de confiance et la révision potentielle de la note souveraine par Fitch.
- Des accords commerciaux en demi-teinte
Les négociations commerciales progressent, mais demeurent semées d’incertitudes. L’Europe a accepté de supprimer une partie de ses droits de douane sur les produits industriels en échange d’une réduction des taxes américaines sur les véhicules, ramenées de 27,5 % à 15 %. Une concession jugée déséquilibrée, puisque près de 70 % des exportations européennes restent soumises à des droits.
Les médicaments, eux, seront finalement taxés à 15 %, après la menace de Donald Trump de porter ces droits à 250 %. Le secteur aéronautique européen obtient en revanche une exemption, évitant une escalade potentiellement explosive.
L’Inde, de son côté, subit de plein fouet les nouveaux droits américains – 50 % sur une large part de ses exportations – ce qui pousse New Delhi à se rapprocher de Pékin. Les États-Unis restant son premier partenaire commercial, les secteurs clés comme le textile et les pierres précieuses risquent de payer le prix fort. La croissance indienne pourrait même repasser sous la barre des 6 %, selon certaines estimations.
La Chine, en revanche, tire parti de ce bras de fer : ses marchés financiers affichent des performances à deux chiffres depuis le début de l’année, dépassant ceux des États-Unis en devise locale. Pékin semble sortir renforcé de l’épreuve, même si des fragilités demeurent, notamment dans la consommation intérieure et l’immobilier.
- Diversification, maître-mot sur les marchés
Dans cet environnement incertain, le positionnement sur les marchés actions reste neutre. Septembre est historiquement un mois volatil, et la prudence s’impose malgré la solidité des résultats d’entreprise. La diversification demeure essentielle, même si certaines préférences sectorielles se dessinent, en particulier du côté des valeurs technologiques américaines, encore dopées par l’IA.
Les résultats du deuxième trimestre confirment que l’intelligence artificielle constitue désormais un moteur structurel de croissance. Les sociétés actives dans ce domaine continuent de capter une demande soutenue et seraient parmi les principales bénéficiaires d’une baisse de taux. À l’inverse, les secteurs sensibles aux tarifs douaniers, comme la pharmacie européenne, restent fragiles.
Les banques européennes – et tout particulièrement les Françaises – pâtissent, elles, du climat politique et du spectre d’une dégradation de la note souveraine. Si leur solidité n’est pas remise en cause, la pression pourrait persister à court terme.
Quant aux marchés émergents, l’heure est à la sélectivité. Les tensions commerciales poussent à la multiplication d’accords qui pourraient, à terme, profiter à certaines zones. Mais l’Inde reste lourdement pénalisée, et la Chine, malgré ses récents succès boursiers, conserve des faiblesses structurelles. Autant de raisons qui plaident pour une allocation diversifiée et mesurée.
-
Les marchés obligataires : la France scrutée, la Fed attendue
Entre incertitudes politiques en France et attentes fébriles d’une décision de la Fed, les marchés obligataires traversent une phase de tension. Tandis que le souverain français voit ses taux longs s’écarter, l’Investment Grade européen apparaît comme un refuge solide. Aux États-Unis, les anticipations de baisse de taux entretiennent l’attrait, mais le risque de change impose une prudence accrue aux investisseurs en euros.
- Les regards tournés vers la France
En Europe, les marchés obligataires évoluent sous la pression d’un climat politique français délicat. Le vote de confiance du 8 septembre, suivi de la révision de la note de Fitch le 12, pourrait s’avérer décisif pour la préservation du double A de la France. Les inquiétudes budgétaires persistent : l’objectif de ramener le déficit à 4,6 % du PIB en 2026 semble de plus en plus incertain. Déjà, les taux en portent la marque. Le rendement du 10 ans français s’est de nouveau écarté de celui de l’Allemagne, frôlant les 80 points de base observés lors de la dissolution. La nervosité se concentre surtout sur la partie longue de la courbe : le 30 ans a progressé beaucoup plus fortement que les maturités courtes.
Pourtant, malgré cette tension sur la dette souveraine, les fondamentaux des marchés demeurent solides. L’élargissement des spreads pourrait même être perçu comme une opportunité d’achat sur certaines signatures. Dans ce contexte, l’Investment Grade reste à privilégier : il permet de bénéficier d’une revalorisation mécanique via les taux, tout en offrant un portage attractif pour l’investisseur en euros en quête de revenus réguliers et stables.
- États-Unis : un équilibre fragile
Outre-Atlantique, la stabilité du 10 ans contraste avec la baisse marquée des taux courts, portée par l’espoir d’une réduction de taux de la Fed dès septembre. Mais le marché pourrait vite être rattrapé par la réalité. Les chiffres récents de l’emploi ne confirment pas la détérioration attendue, ce qui va à l’encontre du discours de Jerome Powell à Jackson Hole, plaidant pour un assouplissement monétaire. Avec des anticipations de marché qui intègrent déjà près de 80 % de probabilité de baisse, un statu quo ferait l’effet d’une douche froide et nourrirait la volatilité.
Si les obligations américaines offrent un attrait certain en valeur absolue, elles restent périlleuses pour un investisseur en euros. Le risque de change peut en effet effacer tout avantage de rendement, comme l’ont montré les performances décevantes du premier semestre. Les stratégies de couverture existent, mais leur coût réduit fortement l’intérêt d’un portefeuille obligataire libellé en dollars.
- L’Europe, toujours au centre du jeu
Le paysage obligataire demeure marqué par l’incertitude politique en Europe et par une visibilité réduite aux États-Unis. Dans ce brouillard, nous restons confiants sur le marché obligataire européen. Les obligations américaines conservent un rôle de diversification à long terme, mais pour un investisseur en euros, le risque de change rend la stratégie de portage moins pertinente.
L’Investment Grade européen apparaît, lui, comme un choix solide : les rendements restent attractifs, la stabilité attendue est rassurante et le taux de défaut du segment demeure inférieur à 1 %.
- High Yield : prudence et sélectivité sur les marchés obligataires
Nous maintenons une approche sélective sur le High Yield, plus exposé au cycle économique. Ce segment ne nous paraît justifié que sur des maturités courtes et pour des signatures de qualité, lorsque le surplus de rendement compense réellement le risque.
Du côté des taux, notre préférence va aux souverains européens de court terme, une alternative crédible aux instruments monétaires, grâce à la lisibilité de la politique de la BCE. Nous restons prudents sur les maturités longues européennes et franchement négatifs sur les taux longs américains. La récente adoption par la Chambre des Représentants du “Big Beautiful Bill” — un plan budgétaire ambitieux porté par l’administration Trump — n’a fait qu’accroître les craintes sur l’endettement des États-Unis. Même s’il sera amendé par le Sénat, ce texte illustre le risque grandissant pesant sur les finances fédérales et laisse présager une volatilité persistante sur les taux longs.
- L’attrait du crédit européen Investment Grade
Sur le marché du crédit, notre conviction demeure : le segment Investment Grade européen allie robustesse et résilience. Ses spreads apparaissent plus stables à court terme que ceux du marché américain. Les obligations financières subordonnées offrent, de leur côté, un couple rendement/risque séduisant, soutenu par des fondamentaux bancaires solides et une régulation renforcée. Elles permettent d’améliorer le rendement moyen d’un portefeuille obligataire tout en restant dans l’univers Investment Grade.
En parallèle, nous restons vigilants sur le High Yield, en privilégiant les maturités courtes et les émetteurs les mieux notés, à condition que le rendement additionnel compense pleinement le risque accru.
-
Les stratégies alternatives : exploiter les inefficiences de marché
Nous maintenons une posture de neutralité à l’égard des investissements alternatifs. Toutefois, dans le contexte actuel, les stratégies d’actions long/short nous paraissent particulièrement pertinentes.
Dans un environnement marqué par une volatilité accrue et des rotations sectorielles rapides, ces stratégies tirent leur force de leur capacité à déceler et exploiter les inefficiences de marché. Elles consistent à prendre simultanément des positions longues sur des titres jugés sous-évalués et des positions courtes sur ceux considérés comme surévalués.
Cette mécanique offre un double avantage : une protection face aux mouvements baissiers et une opportunité de surperformance dans les phases d’incertitude. Leur flexibilité constitue un atout majeur, permettant de générer de la valeur dans des conditions de marché contrastées, tout en conservant une décorrélation bienvenue vis-à-vis des indices traditionnels.
-
Les produits structurés : adapter son niveau de risque
Les produits structurés continuent de séduire les investisseurs avertis. Ils offrent une porte d’entrée vers des marchés variés et des segments spécifiques, tout en permettant d’ajuster précisément le niveau de risque et de rendement. Ces instruments se révèlent particulièrement efficaces pour s’exposer à des secteurs porteurs à moyen terme, tout en bénéficiant d’un filet de protection contre les baisses. Dans un contexte de hausse des taux longs, les produits structurés liés aux taux deviennent d’autant plus attractifs, offrant un couple rendement-risque séduisant.
La diversification reste la clé : il s’agit à la fois de varier les sous-jacents et de multiplier les types de structures. Grâce à leur grande flexibilité, les produits structurés constituent une alternative pertinente pour optimiser un portefeuille dans l’environnement actuel. Ils trouvent également toute leur place dans une stratégie de rente, pouvant s’adapter aux besoins spécifiques de distribution de l’investisseur.
-
Actifs non cotés : private equity et private debt
L’intérêt des investisseurs institutionnels pour les marchés non cotés ne faiblit pas, même dans un contexte économique empreint d’incertitudes.
- L’attrait pour les marchés secondaires
Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, dirige également les flux vers des fonds plus accessibles au grand public. Si le marché montre quelques signes d’attentisme, liés aux aléas politiques et économiques, le potentiel du private equity reste solide. Les stratégies secondaires se distinguent par leurs opportunités de valorisation prometteuses, tandis que les fonds de co-investissement occupent une place centrale, offrant un équilibre entre rendement et maîtrise des coûts.
Les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, gagnent en popularité pour accompagner les entreprises en pleine croissance. Parallèlement, le capital-risque, particulièrement dans les technologies et la transition énergétique, suscite un regain d’intérêt, offrant des perspectives fascinantes pour les startups innovantes.
- Une allocation stratégique
Pour exploiter pleinement le potentiel des actifs non cotés tout en maîtrisant les risques, une approche diversifiée et de long terme est essentielle. Elle peut inclure :
- Les stratégies secondaires, pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant des opportunités à haut rendement dans des secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), afin de tirer parti de l’effet de levier.
- Le growth equity, pour bénéficier de la croissance d’entreprises matures à fort potentiel.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en constante évolution, cette allocation vise à concilier performance et gestion proactive des risques. Elle reste attentive aux mutations du marché, tout en capitalisant sur les opportunités offertes, notamment dans les secteurs stratégiques que sont la santé et la transition énergétique.