Choisir un family office : les 10 questions à poser avant de s'engager
Les trois points clés à retenir
- Avant de choisir un family office, il faut s'assurer qu'il intervienne sur toutes les dimensions d'un patrimoine, de la gestion financière à la transmission, en passant par l'immobilier et la fiscalité.
- Son indépendance ne se décrète pas : elle se vérifie notamment à travers son mode de rémunération, son actionnariat et l'absence de conflits d'intérêts.
- La qualité des équipes, la disponibilité des interlocuteurs et la capacité à traiter des situations complexes constituent également des critères déterminants pour choisir un family office.
Qu'est-ce qu'un family office et quel est son rôle ?
Pour Guillaume Lucchini, associé fondateur de Scala Patrimoine, « un multi-family office, c’est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. C’est un métier qui s’inscrit dans la durée : il s’agit d’abord de définir une stratégie patrimoniale en fonction d’objectifs à court, moyen et long terme, puis d’en assurer l’application, l’évolution et la transmission aux générations futures. »
Concrètement, un family office organise, coordonne et supervise l'ensemble des intérêts patrimoniaux d'une famille. Placements financiers, immobilier, participations dans des entreprises, fiscalité, financement ou encore transmission : son rôle consiste à donner une cohérence à des sujets souvent traités séparément.
Deux modèles coexistent. Le single family office, ou family office dédié, travaille exclusivement pour une seule famille. Sa structure suppose des moyens financiers considérables et ne se justifie généralement qu'à partir de plusieurs dizaines, voire de centaines de millions d'euros de patrimoine.
Le multi-family office (MFO), à l'inverse, mutualise les compétences de ses équipes au bénéfice de plusieurs familles. Une organisation qui le rend accessible à partir de quelques millions d'euros, selon la complexité des situations.
Une précision mérite toutefois d'être soulignée : en France, l'appellation « family office » ne correspond à aucun statut juridique spécifique. N'importe quel cabinet peut donc s'en prévaloir. Un argument supplémentaire pour examiner attentivement les pratiques et les compétences du professionnel auquel on envisage de confier son patrimoine.
Les 10 questions à se poser pour bien choisir un family office
-
Family office, banque privée ou conseiller en gestion de patrimoine : quelle structure choisir ?
Tous ces professionnels ne répondent pas aux mêmes besoins. Le conseiller en gestion de patrimoine (CGP) intervient généralement sur des problématiques ciblées : placements financiers, préparation de la retraite ou optimisation fiscale. La banque privée propose, quant à elle, un accompagnement patrimonial souvent adossé à une gamme de produits et de services développés au sein de son propre groupe bancaire.
Le family office adopte une approche sensiblement différente. Il ne se limite pas à la sélection de placements, mais embrasse l'ensemble des intérêts patrimoniaux de ses clients. Il coordonne les différents intervenants et veille à la cohérence des décisions prises. Contrairement à une banque privée, il ne prête généralement pas directement : il accompagne ses clients dans la recherche et la négociation de financements auprès des établissements bancaires.
| Structure | Patrimoine habituel | Périmètre | Rémunération principale | Indépendance vis-à-vis des produits |
|---|---|---|---|---|
| Conseiller en gestion de patrimoine | Dès quelques centaines de milliers d’euros | Besoins ciblés : placements, retraite, fiscalité | Le plus souvent commissions et rétrocessions, parfois honoraires | Variable selon le mode de rémunération |
| Banque privée | Dès 1 à 5 M€ selon les établissements | Conseil, gestion et produits de la banque | Frais de gestion, droits de garde, commissions sur les produits | Plus ou moins ouverte selon les établissements |
| Multi-family office | Dès quelques millions d’euros | Patrimoine global, coordination de tous les experts | Honoraires, rétrocessions ou modèle mixte selon les cabinets | Forte lorsqu’il est rémunéré exclusivement par honoraires |
| Family office dédié | Plusieurs dizaines de millions d’euros et plus | Patrimoine global, équipe exclusive | Coût de fonctionnement de la structure, supporté par la famille | Totale : la structure appartient à la famille |
Ordres de grandeur indicatifs, qui varient selon les établissements.
-
Comment un family office est-il rémunéré ?
C'est sans doute l'une des premières questions à poser. Et pour cause : le mode de rémunération conditionne directement les intérêts que défend le conseiller.
Deux grands modèles existent. D'un côté, les rétrocessions : des commissions versées par les assureurs ou les sociétés de gestion aux intermédiaires qui commercialisent leurs produits. De l'autre, les honoraires, directement acquittés par le client pour rémunérer le travail de conseil.
Ce second modèle demeure minoritaire. Selon l'AMF, seuls 6 % des conseillers en investissements financiers exercent exclusivement comme conseillers indépendants, rémunérés uniquement par honoraires.
C'est le parti pris retenu dès 2014 par Guillaume Lucchini avec la création de Scala Patrimoine. Le cabinet facture des honoraires à ses clients et leur reverse les éventuelles commissions perçues. Une manière de placer la relation de conseil à l'abri des incitations commerciales liées à la distribution de produits. « Un multi-family office doit être véritablement indépendant. Cette indépendance ne se mesure pas au capital détenu, mais à l’absence de conflits d’intérêts. Cela implique une rémunération exclusivement fondée sur les honoraires versés par le client. Pas de rétrocommissions, pas de frais cachés : la transparence est la clef d’un accompagnement sincère et désintéressé. »
-
Le family office est-il réellement indépendant et correctement réglementé ?
L'indépendance constitue l'un des principaux arguments avancés par les family offices. Encore faut-il pouvoir la vérifier.
Un cabinet indépendant n'est détenu ni par une banque ni par un assureur et conserve, en principe, la liberté de sélectionner les solutions les plus adaptées à ses clients. Mais l'absence de lien capitalistique ne suffit pas. Un professionnel peut très bien être indépendant sur le papier et rester économiquement dépendant des établissements dont il distribue les produits.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière », prévient Guillaume Lucchini dans un entretien accordé à Next Gen Patrimoine en août 2026.
La question de la réglementation mérite également une attention particulière. Plusieurs vérifications s'imposent : le statut de conseiller en investissements financiers (CIF), l'adhésion à une association agréée par l'AMF, l'immatriculation à l'ORIAS (orias.fr) et, pour les activités immobilières, la détention de la carte professionnelle dite « carte T ».
La conformité ne doit pas non plus être reléguée au second plan. Chez Scala Patrimoine, une équipe interne de trois personnes est ainsi consacrée au suivi réglementaire et à la sécurisation documentaire.
Enfin, l'appartenance à l'AFFO (Association française du family office), organisation professionnelle de référence du secteur, constitue un indicateur supplémentaire du sérieux et de l'implication d'un cabinet dans son métier. Scala Patrimoine en est notamment membre.
-
Le family office propose-t-il un accompagnement patrimonial à 360° ?
Un family office ne peut se contenter de surveiller un portefeuille financier. Sa valeur ajoutée réside précisément dans sa capacité à embrasser toutes les dimensions d'un patrimoine : personnelle, professionnelle, juridique, fiscale, immobilière et familiale.
Cette approche suppose de réunir plusieurs compétences et, surtout, de les faire travailler ensemble. Chez Scala Patrimoine, l'accompagnement s'articule autour de six expertises : ingénierie patrimoniale, gestion financière, financement, immobilier, accompagnement des sportifs de haut niveau à travers sa filiale +FORT et philanthropie.
L'intérêt d'une telle organisation apparaît particulièrement dans les situations complexes. La vente d'une entreprise, par exemple, ne peut être envisagée indépendamment de ses conséquences fiscales, des besoins de financement du dirigeant ou de la stratégie de transmission familiale.
« Une opération immobilière ou la cession d’une entreprise peut, par exemple, avoir des conséquences sur la fiscalité, le financement ou la stratégie de transmission d’une famille », explique Guillaume Lucchini.
Une question s'impose alors : quelles expertises le cabinet possède-t-il en interne ? Et sur quels sujets doit-il faire appel à des intervenants extérieurs ? La réponse permet de mieux apprécier sa capacité à piloter véritablement une stratégie patrimoniale globale.
-
Comment le family office collecte-t-il et sécurise-t-il les données patrimoniales ?
Impossible de piloter correctement un patrimoine sans disposer d'une vision consolidée de ses actifs. Encore faut-il pouvoir réunir des informations provenant d'établissements différents, parfois nombreux, et les actualiser régulièrement.
Une famille peut ainsi détenir plusieurs contrats d'assurance-vie, des comptes-titres, des participations dans différentes sociétés et un patrimoine immobilier réparti entre plusieurs pays. Sans outil adapté, obtenir une photographie fidèle de l'ensemble devient rapidement un exercice fastidieux.
Scala Patrimoine a choisi de développer sa propre architecture de données. Alimentée quotidiennement et de manière automatisée par les banques et les assureurs partenaires, elle permet de consolider les actifs, de suivre leurs performances et d'évaluer le travail des sociétés de gestion.
« Grâce à des systèmes d’alertes automatisées, les équipes peuvent être informées de certains mouvements ou événements susceptibles de nécessiter une attention particulière », précise Florent Mazeas, associé et Head of Data.
La technologie ne constitue toutefois qu'une partie de l'équation. Il faut également s'intéresser à la propriété des outils, aux conditions d'hébergement des informations et aux personnes autorisées à y accéder. La confidentialité des données patrimoniales est un sujet qui ne souffre aucune approximation.
-
Quelle est la composition de l'équipe du family office ?
La qualité d'un family office repose d'abord sur les femmes et les hommes qui le composent. « Derrière les outils et les discours commerciaux, ce sont leurs compétences et leur expérience qui feront la différence lorsque surviendra une situation délicate » explique Guillaume Lucchini.
Un cabinet doit pouvoir mobiliser des profils complémentaires : spécialistes des investissements financiers, ingénieurs patrimoniaux, experts immobiliers, professionnels du financement ou encore spécialistes de la fiscalité. Il doit également savoir travailler avec les conseils habituels de la famille, qu'il s'agisse de notaires, d'avocats ou d'experts-comptables.
Chez Scala Patrimoine, la gestion financière réunit quatre professionnels, dont un spécialiste du non-coté et de la dette privée. L'ingénierie patrimoniale compte cinq personnes, parmi lesquelles des profils issus du notariat. Le cabinet dispose également de compétences en immobilier, en data, en direction financière externalisée et en conformité.
Autre particularité revendiquée : les équipes sont exclusivement tournées vers le conseil. Le cabinet ne dispose pas d'une force commerciale soumise à des objectifs de collecte.
Un conseil pratique : ne vous contentez pas de rencontrer le dirigeant du cabinet. Demandez à échanger avec les personnes qui suivront effectivement votre dossier. C'est souvent à cette occasion que se mesure la réalité de l'accompagnement proposé.
-
Le family office possède-t-il une véritable expertise dans l'accompagnement des entrepreneurs ?
Pour un chef d'entreprise, la frontière entre patrimoine professionnel et patrimoine privé est souvent ténue. La stratégie patrimoniale doit donc intégrer les enjeux liés à leur activité professionnel.
Cela suppose une maîtrise de sujets techniques : structuration de holdings, apport-cession, pacte Dutreil, préparation d'une opération de cession ou encore réinvestissement des liquidités issues de la vente.
L'accompagnement ne s'arrête d'ailleurs pas au jour de la signature. Une fois l'entreprise cédée, l'ancien dirigeant doit organiser ses revenus futurs, sécuriser son capital, définir une nouvelle stratégie d'investissement et préparer la transmission à ses héritiers.
« Une cession d’entreprise ne saurait être envisagée sans réfléchir à la réorganisation du patrimoine personnel de son dirigeant », souligne Guillaume Lucchini.
L'expérience du cabinet dans ce type d'opérations constitue donc un critère de choix essentiel. N'hésitez pas à demander des exemples de situations comparables à la vôtre, avant de choisir un family office.
-
Le family office peut-il accompagner une famille à l'international ?
Enfants installés à l'étranger, actifs détenus hors de France, expatriation ou changement de résidence fiscale : les problématiques transfrontalières sont fréquentes parmi les familles disposant d'un patrimoine important.
Elles réclament une expertise particulière. Les conventions fiscales internationales, les règles applicables aux successions transfrontalières et les obligations déclaratives propres à chaque pays ne s'improvisent pas. Une erreur d'appréciation peut avoir des conséquences financières et juridiques importantes.
Présent à Paris et à Marseille, Scala Patrimoine a également ouvert un bureau à Genève en 2024. Le cabinet travaille avec des assureurs luxembourgeois, des sociétés de gestion internationales ainsi qu'un réseau d'avocats et d'experts-comptables au Royaume-Uni, en Espagne, en Italie, au Moyen-Orient et aux États-Unis.
L'enjeu consiste à vérifier que le cabinet dispose d'une expérience concrète dans les juridictions qui concernent la famille. Un réseau international affiché ne remplace pas la connaissance effective des réglementations locales.
-
Comment le family office prépare-t-il la transmission et la gouvernance familiale ?
La transmission d'un patrimoine important ne se réduit pas à une question de fiscalité. Elle engage aussi l'histoire d'une famille.
Au-delà de l'optimisation des droits de succession, le family office doit être en mesure d'accompagner la préparation des héritiers, l'organisation des prises de décision et la prévention des éventuels conflits familiaux.
Certaines familles souhaitent également inscrire leur patrimoine dans un projet philanthropique, en organisant leur engagement autour de causes qui leur tiennent à cœur.
Un point mérite une attention particulière : la capacité du cabinet à associer progressivement les générations suivantes aux échanges. Une transmission réussie se prépare bien avant son échéance juridique.
-
Qui sera votre interlocuteur et combien de familles le cabinet accompagne-t-il ?
La disponibilité du conseiller est souvent un critère sous-estimé au moment de choisir un family office. Pourtant, elle conditionne largement la qualité de la relation dans le temps.
Certains cabinets revendiquent plusieurs centaines, voire plus d'un millier de clients. Un tel volume n'est pas nécessairement incompatible avec un accompagnement de qualité, mais il soulève une question légitime : quelle place reste-t-il pour chaque famille ?
Scala Patrimoine a fait le choix de limiter volontairement le nombre de clients accompagnés. Une organisation qui doit permettre de préserver la proximité avec les familles et le temps consacré à chaque situation.
« Il ne s’agit pas de multiplier les dossiers, mais de construire une relation dans laquelle le client identifie clairement ce qu’il paie et ce que le conseil lui apporte », défend Guillaume Lucchini.
Au-delà du nombre de clients, il est donc essentiel de connaître le fonctionnement de la relation : qui sera votre interlocuteur principal ? Qui prendra le relais en son absence ? À quelle fréquence les rendez-vous sont-ils organisés ? Et surtout, quel niveau de disponibilité pouvez-vous réellement attendre ?
Choisir un family office : les critères à retenir
Le choix d'un family office engage une relation appelée à durer plusieurs années, parfois plusieurs générations. La transparence de la rémunération, la réalité de l'indépendance, la complémentarité des expertises et la disponibilité des équipes constituent les premiers points de vigilance.
Mais un dernier critère mérite de ne pas être oublié : la confiance. Un family office est amené à connaître les aspects les plus personnels de la vie patrimoniale d'une famille. La qualité de la relation humaine, la discrétion et la capacité à comprendre les objectifs de chacun comptent donc autant que les compétences techniques.
FAQ : les questions à se poser avant de choisir un family office
-
Combien coûte un family office ?
Dans un modèle rémunéré exclusivement par honoraires, le coût de l'accompagnement est défini dans une lettre de mission, en fonction de la nature des prestations et de la complexité du patrimoine. Chez Scala Patrimoine, un bilan patrimonial coûte, par exemple, entre 3 000 et 20 000 euros. Les économies obtenues grâce à la négociation des frais auprès des établissements financiers peuvent compenser, voire dépasser, le montant des honoraires. L'accompagnement dans la durée fait, quant à lui, l'objet d'une évaluation tenant compte de la complexité du patrimoine et des enjeux propres à chaque famille.
-
À partir de quel patrimoine faut-il faire appel à un multi-family office ?
Un multi-family office devient généralement pertinent à partir de quelques millions d'euros de patrimoine. Le montant n'est toutefois pas le seul critère : la détention de plusieurs catégories d'actifs, la présence d'une entreprise, les enjeux de transmission ou une dimension internationale peuvent justifier un tel accompagnement.
-
Un family office conserve-t-il directement mon argent ?
Non. Dans le fonctionnement habituel d'un multi-family office, les avoirs restent déposés auprès des banques et des compagnies d'assurance. Le family office intervient comme conseiller : il sélectionne les solutions, coordonne les différents intervenants et assure le suivi global du patrimoine.
-
Quelle est la différence entre un family office indépendant et une banque privée ?
La principale différence tient à la nature de l'accompagnement et aux intérêts défendus. Une banque privée propose généralement des solutions financières issues de son propre établissement ou de ses partenaires. Son modèle peut donc intégrer une activité de distribution de produits financiers. Un family office indépendant, à l'inverse, intervient dans l'intérêt de la famille qu'il accompagne. Il sélectionne librement les établissements et les solutions d'investissement, sans être lié à une gamme de produits maison. Son rôle dépasse également la gestion financière : il coordonne les dimensions juridiques, fiscales, immobilières et successorales du patrimoine.
-
Comment vérifier qu'un family office est réellement indépendant ?
L'indépendance d'un family office ne se résume pas à son absence de rattachement à une banque ou à un assureur. Elle s'apprécie également à travers son modèle économique. Pour choisir un family office, il convient notamment de vérifier si le cabinet perçoit des rétrocommissions sur les produits distribués ou s'il facture exclusivement des honoraires à ses clients. L'actionnariat, les éventuels liens capitalistiques avec des établissements financiers et les modalités de sélection des investissements méritent également d'être examinés. Enfin, la transparence de la lettre de mission et l'identification des éventuels conflits d'intérêts permettent de mieux apprécier la réalité de cette indépendance.
-
Quels sont les avantages de faire appel à un multi-family office ?
Un multi-family office permet de bénéficier d'un accompagnement patrimonial global sans supporter les coûts de fonctionnement d'une équipe dédiée à une seule famille. En mutualisant les compétences de spécialistes de la gestion financière, de l'ingénierie patrimoniale, de la fiscalité, de l'immobilier ou du financement, il apporte une réponse coordonnée à des problématiques souvent complexes. Il assure également le suivi des différentes composantes du patrimoine et veille à la cohérence des décisions prises dans le temps. Pour les entrepreneurs, les familles fortunées ou les sportifs de haut niveau, cette approche permet notamment d'anticiper les opérations structurantes, de préparer la transmission et de disposer d'un interlocuteur central dans la gestion de leurs intérêts patrimoniaux.
Sources
- Entretien avec Guillaume Lucchini, Next Gen Patrimoine, Août 2026
- Association française du family office (AFFO)
- Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026

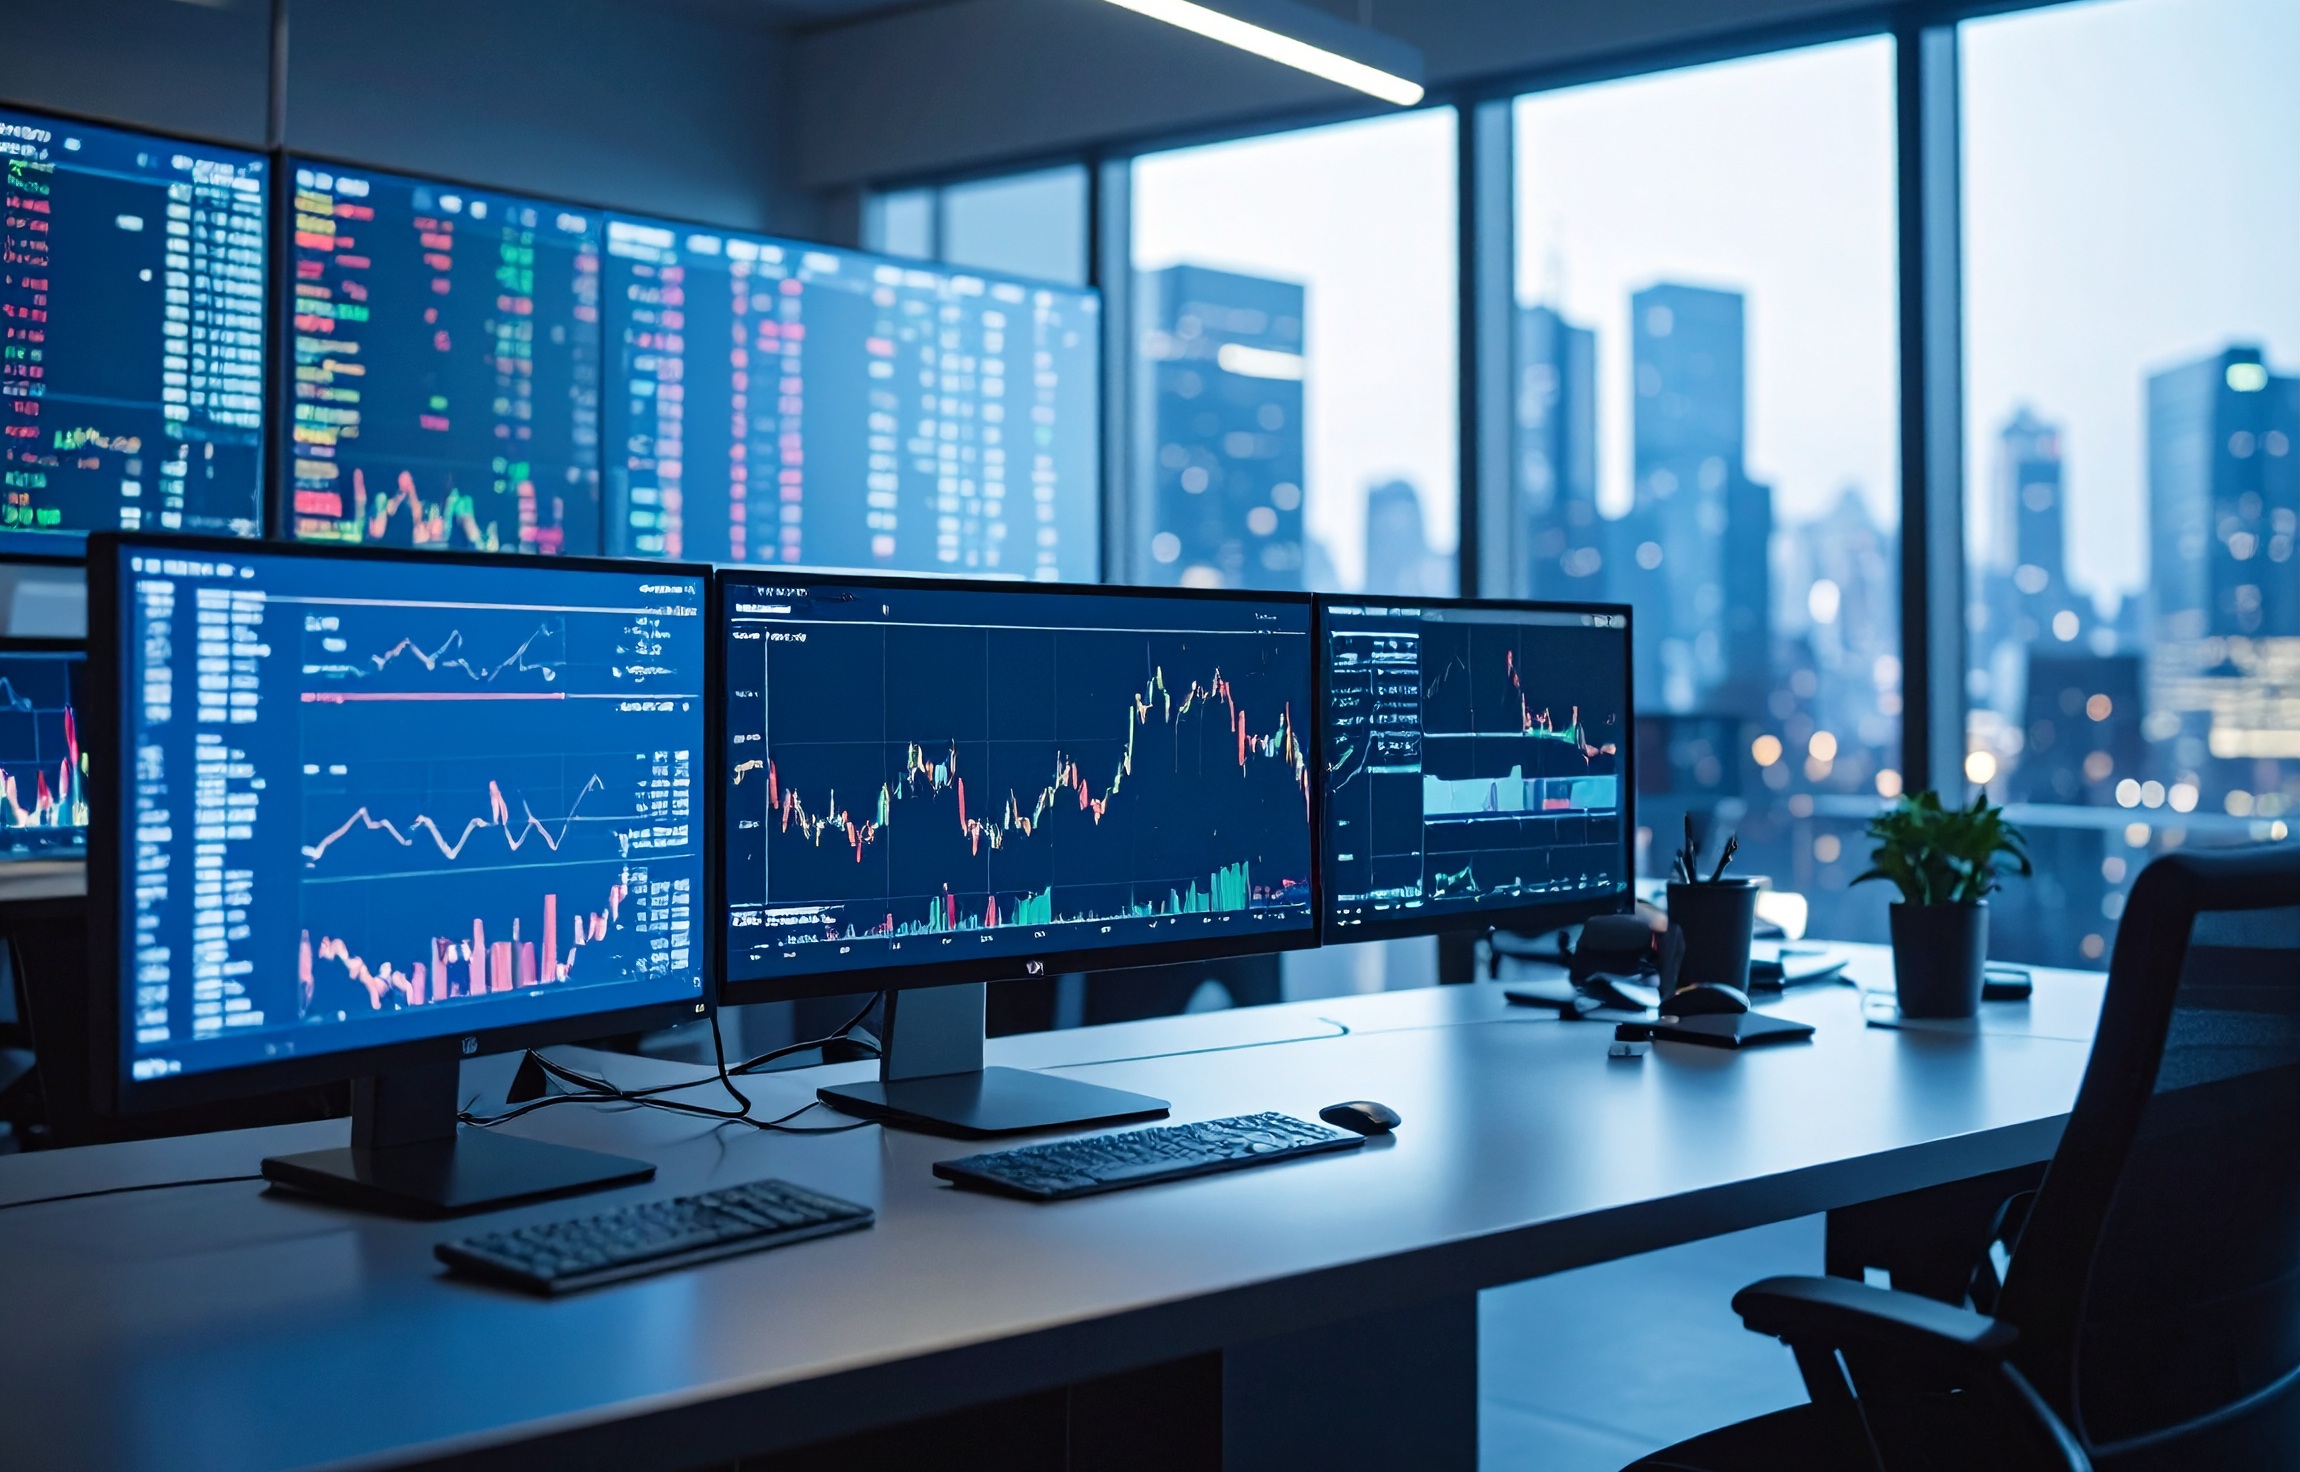
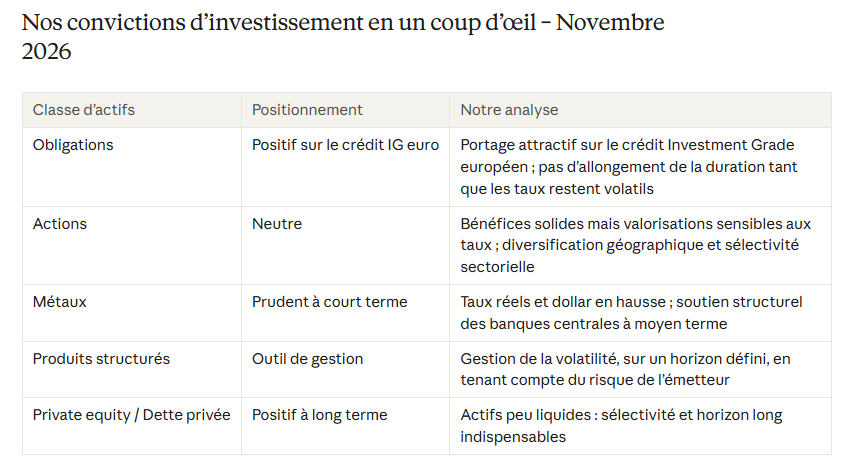
Les convictions d’investissement de Scala Patrimoine - Novembre 2026
Les principaux enseignements
- Investissement boursier : les bénéfices portent le marché, les multiples se contractent. Les bénéfices par action attendus en 2026 progressent de 21 % au niveau mondial, de 24 % aux États-Unis et de 54 % dans les pays émergents, tandis que les ratios cours/bénéfices reculent (-8,5 % Monde, -12 % États-Unis, -17 % Nasdaq). Les marchés montent moins vite que les profits.
- Intelligence artificielle : la création de valeur se déplace. Après la correction des semi-conducteurs, les opportunités migrent vers les entreprises utilisatrices de l’IA et vers les goulets d’étranglement, au premier rang desquels l’énergie et les réseaux électriques.
- Marchés obligataires : le retour du portage. Avec un Bund autour de 3,6 % et une OAT autour de 4,8 %, le rendement courant amortit désormais bien mieux les variations de prix. Nous privilégions donc le crédit Investment Grade en euros et une duration maîtrisée.
En 2026, les bénéfices des entreprises progressent plus vite que les cours de Bourse, l’intelligence artificielle étend ses effets bien au-delà de la tech et les obligations retrouvent, avec des taux au plus haut depuis plus de 15 ans, leur fonction première : générer un revenu régulier. Tour d’horizon des convictions d’investissement de Scala Patrimoine pour novembre 2026.
Les marchés actions : des bénéfices solides, des valorisations sous l’emprise des taux
-
Les bénéfices portent le marché
Le principal enseignement de l’année tient à un paradoxe apparent : les profits des entreprises s’envolent, mais les valorisations se contractent. Aux États-Unis, les bénéfices attendus progressent d’environ 24 % en 2026. Dans le même temps, le ratio cours sur bénéfices (P/E) du S&P 500 est passé de 21,5x à 19,4x en six mois, son plus bas niveau depuis près de trois ans.
« Sur les valorisations, la correction et la hausse des perspectives bénéficiaires ont déjà fait une partie du travail. Les bénéfices progressent plus vite que les cours. On évoque un peu moins les excès de valorisation aujourd’hui », souligne Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
La hausse des taux explique en grande partie ce découplage. Un placement sans risque mieux rémunéré rend mécaniquement les actions relativement moins attractives, et freine l’expansion des multiples.
-
Un marché plus étroit qu’il n’y paraît
La bonne tenue des indices masque de fortes disparités. Fin septembre, 42 % des valeurs du S&P 500 évoluaient à plus de 20 % sous leurs plus hauts, soit en marché baissier à titre individuel. La performance de l’indice repose donc sur un nombre limité de valeurs, ce qui renforce l’exigence de sélectivité.
-
Des écarts marqués entre régions
L’Europe, et la France en particulier, restent à la traîne. Le CAC 40 a cédé 5,2 % au troisième trimestre, pénalisé par le secteur de l’énergie, l’incertitude politique et la question de la dette publique. À l’inverse, le Japon et les marchés émergents sont soutenus par la dynamique de leurs bénéfices, notamment dans les semi-conducteurs coréens et taïwanais.
-
Les risques à surveiller sur les marchés actions
Deux risques retiennent particulièrement notre attention :
- Les taux longs : une nouvelle hausse comprimerait encore les multiples de valorisation.
- Une vague d’introductions en Bourse liées à l’IA : elle pourrait absorber une partie des capitaux disponibles et peser sur les valeurs déjà cotées.
« La thématique de l’IA reste soutenue par la demande à moyen terme, mais à court terme, de nombreux facteurs exogènes demeurent une source de volatilité », prévient Romane Azzopardi.
-
Investissement et IA : où se crée désormais la valeur ?
Après la correction des semi-conducteurs, une question reste centrale pour les investisseurs : les marchés paient-ils encore trop cher la promesse de l’intelligence artificielle ? Et les lignes bougent-elles au-delà de la tech ?
Une étude de Morgan Stanley, qui a classé près de 3 800 entreprises selon leur exposition à l’IA, éclaire ce mouvement. « Depuis 2023, ce sont les "catalyseurs", les fournisseurs de puces, d’infrastructures et d’énergie, qui ont tiré la performance, tandis que les entreprises menacées par l’IA, comme les services informatiques ou certains éditeurs de logiciels, ont décroché », analyse Romane Azzopardi.
-
Un potentiel encore mal intégré chez les utilisateurs de l’IA
La nouveauté se situe du côté des adoptants. « Les entreprises qui utilisent l’IA dans leur métier, les banques, la santé, l’industrie, commencent à en voir les effets, avec une progression de leurs marges et de leurs bénéfices attendus supérieure au marché dans son ensemble », observe la responsable de la gestion financière de Scala Patrimoine.
Ces gains de marge ne sont pas encore pleinement intégrés dans les prévisions des analystes. C’est là que réside le potentiel de revalorisation : le marché a largement payé pour l’infrastructure de l’IA, beaucoup moins pour son utilisation.
Le développement de l’IA se heurte désormais à une contrainte bien concrète. Morgan Stanley estime à 57 GW le déficit potentiel d’électricité des data centers américains d’ici 2028. Les réseaux électriques et la production d’énergie deviennent ainsi des goulets d’étranglement stratégiques.
-
Investissement en actions : quelles conséquences pour les portefeuilles ?
« Les opportunités se déplacent vers les utilisateurs de l’IA et vers les goulets d’étranglement, que l’on retrouve dans le secteur de l’énergie et des réseaux électriques », résume Romane Azzopardi.
Concrètement, deux axes se dessinent :
- Les utilisateurs de l’IA, dont les gains de productivité commencent à se refléter dans les comptes, notamment dans la banque, la santé et l’industrie.
- Les goulets d’étranglement, en particulier l’énergie et les réseaux électriques, appelés à répondre à une demande structurellement croissante.
Les marchés obligataires : le grand retour du portage
Les obligations ont souffert ce trimestre. Mais avec des taux au plus haut depuis plus de 15 ans, elles redeviennent un placement intéressant pour générer un revenu régulier.
-
Le portage redevient le moteur de la performance obligataire
Les taux à 10 ans atteignent des niveaux inédits depuis plus de quinze ans : le Bund allemand évolue autour de 3,6 % et l’OAT française autour de 4,8 %.
« La hausse des taux a pesé sur les prix des obligations, donc sur les investisseurs obligataires. Mais elle permet de générer un revenu régulier élevé, qui vient faire contrepoids face aux baisses de valorisation : c’est ce fameux portage », explique Romane Azzopardi.
-
Un coussin de sécurité qui s’est épaissi
La situation n’a rien de comparable avec 2022. « Le rendement compense ainsi bien mieux les variations de prix qu’avant 2022, quand des taux plus bas ne laissaient que peu de marge d’erreur », poursuit-elle.
Selon Vanguard, il faudrait désormais une hausse des taux de près de 60 points de base pour effacer un an de portage, un plus haut depuis 2010. « Sur un indice obligataire global, il faudrait une hausse des taux importante pour effacer un an de portage. C’est une situation nouvelle, qui plaide pour les actifs obligataires après la forte hausse des taux enregistrée en 2026 », ajoute la responsable de la gestion financière de Scala Patrimoine.
-
Les grandes maisons y voient un point d’entrée pour un investissement obligataire
Le consensus évolue dans le même sens. BNP Paribas Wealth Management évoque une « zone d’achat », avec des obligations BBB en euros offrant un rendement de 4,4 %. BlackRock et Amundi renforcent, de leur côté, leur exposition obligataire.
-
Notre lecture de l'investissement obligataire : qualité et maîtrise de la duration
Toutes les obligations ne se valent pas. « Les souverains français restent aujourd’hui peu attractifs compte tenu du risque politique et budgétaire, malgré leur niveau de taux. À l’inverse, certaines obligations d’entreprise offrent davantage de marge que les emprunts d’État, à notation équivalente », précise Romane Azzopardi.
Le crédit bénéficie en effet d’un rendement supplémentaire qui amortit mieux une remontée des taux. D’où notre positionnement : « Privilégier la qualité, avec les obligations d’entreprises Investment Grade en euros, et maîtriser la duration, c’est-à-dire la sensibilité aux taux, car la volatilité reste élevée, alimentée par l’inflation, les banques centrales et les questions budgétaires. »
Investissement sur les métaux précieux, produits structurés et actifs non cotés
-
Les métaux : prudence à court terme
La hausse des taux réels et la remontée du dollar pèsent à court terme sur les métaux, qui ne versent aucun rendement. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel, en particulier à l’or.
-
L’investissement sur les produits structurés
Les produits structurés constituent un outil de gestion de la volatilité. Ils doivent s’inscrire dans un horizon d’investissement défini et tenir compte du risque de l’émetteur, qui conditionne le remboursement.
-
Private equity et dette privée
Notre vue reste positive sur le long terme pour le private equity et la dette privée. S’agissant d’actifs peu liquides, la sélectivité des fonds et un horizon de placement long restent indispensables.
Le FAQ des marchés financiers
-
Quelle stratégie d’investissement adopter sur les marchés actions fin 2026 ?
Scala Patrimoine adopte une position neutre par prudence. Les bénéfices sont solides, mais les valorisations restent sensibles aux taux. La diversification géographique et la sélectivité sectorielle sont donc essentielles, d’autant que 42 % des valeurs du S&P 500 évoluaient fin septembre à plus de 20 % sous leurs plus hauts.
-
Pourquoi les marchés actions montent-ils moins vite que les bénéfices ?
En raison de la hausse des taux. Un placement sans risque mieux rémunéré rend les actions relativement moins attractives : en 2026, les bénéfices par action attendus progressent de 24 % aux États-Unis, mais le ratio cours/bénéfices recule de 12 %.
-
Où investir dans l’IA après la correction des semi-conducteurs ?
Vers les entreprises utilisatrices de l’IA (banques, santé, industrie), dont les marges progressent, et vers l’énergie et les réseaux électriques, face à un déficit potentiel de 57 GW pour les data centers américains d’ici 2028.
-
L’investissement obligataire est-il redevenu intéressant en 2026 ?
Oui, de manière sélective. Avec des taux au plus haut depuis plus de 15 ans, le portage offre un coussin inédit depuis 2010. Scala Patrimoine privilégie les obligations d’entreprises Investment Grade en euros et une duration maîtrisée, plutôt que les emprunts d’État français.
-
Quels sont les principaux risques pour les marchés pour le dernier trimestre 2026 ?
Une nouvelle hausse des taux longs, qui comprimerait les valorisations, et une vague d’introductions en Bourse liées à l’IA, susceptible d’absorber une partie des capitaux disponibles.
-
Faut-il investir dans l’or et les métaux en ce moment ?
Scala Patrimoine reste prudent à court terme concernant l'investissement sur l'or et les métaux précieux. Car la hausse des taux réels et du dollar pèse sur les métaux. À moyen terme, les achats des banques centrales continuent toutefois d’apporter un soutien structurel.
Source
The Undervalued Companies Benefiting from AI, Morgan Stanley, Octobre 2026
« C'est un tsunami qui progresse lentement, mais un tsunami tout de même » : comment le FMI voit les répercussions de l'IA sur les économies, Les Echos, Octobre 2026
Taux OAT 10 ans, Agence France Trésor, Octobre 2026
Nos équipes sont à votre disposition pour échanger sur vos projets d’investissement et évaluer, avec vous, leur intérêt, au regard de l’environnement économique et financier, de la structuration de votre patrimoine et de vos objectifs de vie.
Rapport Grégoire : 26 propositions pour faciliter la transmission des TPE-PME et préparer le patrimoine des dirigeants
Les trois points clés à retenir
- Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire formule 26 propositions pour faciliter la transmission des TPE et PME. Parmi elles, un rendez-vous patrimonial gratuit proposé aux dirigeants dès 55 ans.
- Pacte Dutreil, abattement de 500 000 euros pour départ à la retraite, apport-cession et crédit vendeur constituent les principaux leviers à disposition des dirigeants. Leur efficacité suppose toutefois trois à cinq ans d'anticipation. Or, la plupart des chefs d'entreprise engagent leurs démarches moins de deux ans avant leur départ.
- Trois mesures du pacte Papin figurent à l'article 10 du projet de loi de finances pour 2027. Leur adoption reste soumise au vote du Parlement.
Près de 500 000 dirigeants d'entreprise ont aujourd'hui 60 ans ou plus. Beaucoup devront organiser leur succession dans les prochaines années. Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire consacré à « la croissance et la transmission des TPE et des PME » avance 26 propositions pour faciliter ces opérations. Plusieurs concernent directement la gestion du patrimoine des entrepreneurs, leur fiscalité et la préparation de leur retraite.
Transmission d'entreprise : trois à cinq ans pour bien se préparer
Une transmission d'entreprise se prépare plusieurs années avant la cession effective.
« Une transmission réussie demande généralement trois à cinq ans de préparation », rappelle Guillaume Lucchini, associé-fondateur du multi-family office indépendant Scala Patrimoine. « En moyenne, une opération bien menée s'étend sur un peu plus de quatre ans. Dont quatorze mois consacrés à la mise en vente, après plusieurs années de préparation. »
La réalité est pourtant bien différente. Selon le rapport Grégoire, la plupart des dirigeants commencent à préparer leur départ moins de deux ans avant l'échéance. Une anticipation insuffisante qui peut peser sur la valorisation de l'entreprise, limiter les possibilités d'optimisation patrimoniale et compliquer la recherche d'un repreneur.
« Les chefs d'entreprise ont souvent la tête dans le guidon. Pris par les impératifs de leur activité, ils peinent à dégager du temps pour réfléchir à leur propre succession. Il faut créer les conditions de l’attractivité de l’entreprise, et être accompagné par quelqu’un qui sache poser les bonnes questions, à chaque étape », observe Guillaume Lucchini. « Les experts-comptables et les conseils habituels, notamment les family-offices, du dirigeant ont, à cet égard, un rôle essentiel à jouer. »
La dimension psychologique compte tout autant
« Pour un entrepreneur, céder son entreprise revient souvent à tourner la page d'une grande partie de sa vie. Il y a les années de travail, les week-ends sacrifiés, les vacances écourtées et parfois une vie familiale passée au second plan. On ne se sépare pas aussi facilement de ce que l'on a construit. La transmission doit donc se préparer sur le plan patrimonial, mais aussi personnel.» prévient l’associé fondateur de Scala Patrimoine.
Le patrimoine professionnel, souvent au cœur de la fortune du dirigeant
Pour de nombreux artisans, commerçants et dirigeants de PME, l'entreprise constitue l'essentiel du patrimoine. Sa transmission engage donc bien davantage que la seule cession des titres.
Immobilier professionnel, épargne personnelle, droits à la retraite, résidence principale, situation matrimoniale et objectifs familiaux doivent être examinés ensemble.
« Notre premier conseil est d'anticiper les enjeux patrimoniaux avant même d'engager la cession », souligne Guillaume Lucchini.
La réflexion doit notamment porter sur le niveau de revenus que le dirigeant souhaite conserver après la vente. Mais aussi les projets qu'il entend financer et les conditions d'une éventuelle transmission à ses enfants.
« La fiscalité ne doit jamais dicter, à elle seule, une stratégie patrimoniale. Nous partons ainsi des besoins du dirigeant, de son train de vie futur et de ses objectifs familiaux. Les solutions juridiques et fiscales viennent ensuite. »
Certains mécanismes ne se mettent en place que très en amont. Et la première question n’est pas fiscale. C’est celle du train de vie que le dirigeant veut s’assurer une fois l’entreprise vendue.
« Un patrimoine bien structuré doit ensuite rester assez souple pour absorber les réformes fiscales comme les changements de projet de vie, sans enfermer son détenteur dans un schéma figé. » abonde Guillaume Lucchini.
Pacte Dutreil, apport-cession, départ à la retraite : les dispositifs à connaître
Plusieurs mécanismes permettent déjà d'organiser la transmission d'une entreprise et d'en maîtriser les conséquences fiscales. Encore faut-il les connaître suffisamment tôt.
-
Le pacte Dutreil : transmettre son entreprise avec une exonération de 75 %
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible de l'entreprise ou des titres transmis.
Les bénéficiaires doivent notamment respecter des engagements de conservation et des conditions relatives à la direction de l'entreprise. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
Réservé aux transmissions à titre gratuit, notamment familiales, ce mécanisme reste pourtant mal connu : 82 % des chefs d'entreprise déclarent ne pas le connaître.
Pour Guillaume Lucchini, la question doit d’ailleurs être abordée bien avant la succession. « Une donation préparée de son vivant, même lorsqu'elle entraîne le paiement de droits, peut être beaucoup plus avantageuse qu'une succession subie. Le dirigeant peut notamment prendre lui-même ces droits à sa charge. Encore faut-il avoir suffisamment anticipé pour choisir le bon schéma. »
-
Départ à la retraite : un abattement de 500 000 euros sur la plus-value
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut bénéficier, sous conditions, d'un abattement fixe de 500 000 euros sur sa plus-value imposable à l'impôt sur le revenu.
Il doit notamment avoir exercé des fonctions de direction pendant au moins cinq ans et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession.
Le calendrier de l'opération constitue donc un élément déterminant.
-
Apport-cession : reporter l'imposition pour réinvestir
Prévu à l'article 150-0 B ter du Code général des impôts, l'apport-cession permet à un dirigeant d'apporter ses titres à une holding qu'il contrôle, en bénéficiant d'un report d'imposition de la plus-value.
Lorsque la holding cède les titres dans les trois ans suivant l'apport, elle doit notamment réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour préserver le report. Depuis la loi de finances pour 2026, les contraintes de conservation ont été renforcées et les investissements immobiliers sont largement exclus.
L'intérêt du dispositif dépend avant tout des projets du cédant.
« Le 150-0 B ter n'est pas une fin en soi. Il peut être particulièrement pertinent pour un entrepreneur qui souhaite réinvestir dans de nouvelles entreprises ou accompagner leur développement. En revanche, si son objectif est de sécuriser son patrimoine et de financer son train de vie, d'autres solutions peuvent être mieux adaptées » estime le family officer.
Une donation avant cession peut notamment mériter d'être étudiée. L'essentiel est de définir la stratégie patrimoniale avant de choisir l'outil fiscal.
-
Crédit vendeur : faciliter la reprise, sans négliger les risques
Le crédit vendeur permet au repreneur de payer une partie du prix de cession de manière échelonnée.
Le mécanisme présente toutefois une difficulté majeure : le cédant reste, en principe, imposé sur la totalité de sa plus-value dès l'année de la vente, même s'il n'a pas encore encaissé l'intégralité du prix.
Des possibilités de paiement fractionné existent, sous conditions, mais elles demeurent contraignantes. Le vendeur s'expose également au risque de défaillance du repreneur.
Malgré son intérêt pour les transmissions de petites entreprises, le crédit vendeur reste donc relativement peu utilisé.
Pacte Papin : trois mesures déjà inscrites au projet de budget 2027
Annoncé en septembre 2026, le pacte Papin entend faciliter la reprise des petites entreprises, notamment par leurs salariés.
Trois de ses mesures figurent à l'article 10 du projet de loi de finances pour 2027 :
- L'alignement à 0,1 % des droits de mutation pour les reprises par les salariés.
- Le doublement, à un million d'euros, de l'abattement sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital.
- Un suramortissement des équipements productifs acquis après la reprise, de 30 % pour les PME et de 60 % pour les TPE.
Une quatrième mesure, portant sur l'étalement de l'imposition de la plus-value en cas de crédit vendeur, ne figure pas à ce stade dans le texte budgétaire.
Ces dispositions restent soumises à l'adoption du Parlement.
Quelles sont les propositions du rapport Grégoire 2026 pour les dirigeants de TPE PME ?
Commandé en avril 2026 par le Premier ministre Sébastien Lecornu, le rapport Grégoire formule 26 propositions.
Il répond à un enjeu économique majeur. Selon Bpifrance Le Lab, environ 370 000 entreprises seraient à transmettre d'ici 2030, soit près de 74 000 par an, représentant au total trois millions de salariés. Pourtant, seules quelque 26 000 transmissions annuelles sont recensées parmi les entreprises employant au moins un salarié.
Plusieurs recommandations concernent directement l'organisation patrimoniale des dirigeants et le financement des reprises.
-
Proposition n° 1 : un rendez-vous patrimonial gratuit dès 55 ans
C'est l'une des mesures les plus directement liées à la gestion du patrimoine.
Le rapport propose de transformer le courrier adressé aux dirigeants à 55 ans en invitation à un rendez-vous patrimonial gratuit et confidentiel, organisé avec un tiers de confiance, notamment leur expert-comptable ou un conseiller de leur choix.
Ce bilan permettrait d'établir une vision consolidée du patrimoine professionnel et personnel, d'estimer le capital réellement disponible après la cession, net de fiscalité, et d'identifier les solutions adaptées : organisation de l'immobilier, rémunération, transmission familiale ou calendrier de départ.
Une démarche qui rejoint les convictions de Guillaume Lucchini. « Trop peu de dirigeants connaissent parfaitement la valeur de leur entreprise, et encore moins ce que sa vente leur permettra réellement de financer. Notre rôle est de leur donner cette visibilité, en intégrant l'ensemble de leur patrimoine, leurs besoins futurs et leurs objectifs de transmission. »
-
Proposition n° 5 : former les dirigeants à la cession
Le rapport recommande la création d'une formation consacrée à la transmission d'entreprise, éligible au compte personnel de formation (CPF).
L'objectif est de permettre aux entrepreneurs de mieux maîtriser les étapes d'une cession, ses conséquences financières et les différents scénarios de reprise.
-
Proposition n° 11 : le rapport Grégoire veut mobiliser cinq milliards d'euros d'épargne privée vers les PME
Inspiré du dispositif Tibi, le futur « Fonds Croissance PME » viserait à orienter cinq milliards d'euros supplémentaires vers les petites et moyennes entreprises en cinq ans, dont deux milliards dès les premières années.
Le rapport envisage notamment la création d'une poche dédiée dans l'assurance-vie, les plans d'épargne retraite (PER) et l'épargne salariale, assortie d'une incitation fiscale sur les sommes effectivement investies.
Guillaume Lucchini appelle toutefois à conserver une approche mesurée du non-coté.
« Le private equity peut trouver toute sa place dans une allocation patrimoniale diversifiée. Mais il faut tenir compte de l'illiquidité, de la durée d'investissement et du risque de perte en capital. Une exposition de 5 % à 20 % du patrimoine financier peut être envisagée selon les profils, davantage pour certains entrepreneurs expérimentés. Ouvrir de manière aussi importante la classe d’actifs pourrait à mon sens etre contreproductif. »
-
Proposition n° 13 : créer un Plan Épargne Dépendance
Sur le modèle du PER, le rapport propose un Plan Épargne Dépendance bénéficiant d'avantages fiscaux comparables.
Il pourrait accueillir tout ou partie du capital au moment du déblocage de l'épargne retraite. Les sommes seraient ensuite immobilisées pendant dix à quinze ans et investies prioritairement dans les PME, cotées ou non cotées.
Le dispositif entend répondre simultanément aux besoins de financement des entreprises et à ceux liés à la perte d'autonomie.
Guillaume Lucchini appelle toutefois à la vigilance quant à la mise en œuvre d’une telle mesure : « Un entrepreneur a souvent pris des risques toute sa vie, aussi bien dans la gestion de son entreprise que dans celle de son patrimoine personnel. Est-il vraiment pertinent de l’inciter à accroître encore son exposition aux actifs risqués à un âge où la préservation du capital devient généralement prioritaire ? Il faudra être particulièrement attentif à la part de l’épargne investie dans ces actifs, en tenant compte de l’âge du dirigeant, de son profil de risque, de ses objectifs patrimoniaux, mais aussi de son état de santé. À ce stade de la vie, la recherche de rendement ne doit pas se faire au détriment de la sécurité financière. »
-
Proposition n° 15 : sécuriser le crédit vendeur
Le rapport reprend la mesure d'étalement de l'impôt sur la plus-value annoncée dans le pacte Papin.
Elle permettrait de mieux faire correspondre le paiement de l'impôt aux sommes effectivement encaissées par le cédant, afin de faciliter les transmissions financées partiellement par crédit vendeur.
-
Proposition n° 18 : faciliter l'investissement dans le non-coté
La députée propose de porter au niveau européen une révision du cadre d'évaluation du profil de risque des épargnants.
L'objectif serait de faciliter l'accès aux investissements non cotés, sans réduire les exigences de protection des investisseurs.
-
Proposition n° 20 : exonérer temporairement les bénéfices des entreprises reprises
Le rapport suggère une exonération d'impôt sur les bénéfices pendant douze mois pour les reprises réalisées entre 2027 et 2029.
En contrepartie, l'entreprise devrait maintenir son activité et conserver au moins 80 % de ses effectifs pendant cinq ans. À défaut, l'impôt deviendrait exigible, majoré des intérêts de retard.
La mesure vise à renforcer l'attractivité des reprises, notamment dans les secteurs qui peinent à trouver des successeurs.
L’associé-fondateur de Scala Patrimoine y voit l’une des propositions les plus pertinentes du rapport.
« Cette mesure permettrait de redonner des marges de manœuvre financières aux repreneurs, à un moment où leur trésorerie est souvent particulièrement contrainte. Elle présente aussi l’intérêt, assez rare pour être souligné, d’aligner les intérêts de l’administration fiscale et ceux des entrepreneurs. Le signal politique envoyé serait, à mon sens, très positif. »
-
Propositions n° 21 et 22 : encourager la reprise par les salariés
Ces deux propositions soutiennent les mesures du pacte Papin : droits de mutation ramenés à 0,1 % et abattement porté à un million d'euros pour les dirigeants partant à la retraite lorsque leurs salariés reprennent la majorité du capital.
-
Proposition n° 23 : faciliter les holdings de reprise constituées par les salariés
Le rapport recommande d'assouplir les conditions du sursis d'imposition applicable aux actions gratuites apportées à une holding de salariés.
Le mécanisme pourrait bénéficier aux opérations concernant au moins 50 % des salariés et représentant au moins 25 % de la masse salariale brute, sans imposer la participation de l'ensemble du personnel.
L'objectif est de faciliter les reprises collectives, notamment dans les PME.
Comment préparer dès aujourd'hui la transmission de son entreprise ?
Les propositions du rapport Grégoire ne produisent, à ce stade, aucun effet juridique tant qu'elles n'ont pas été adoptées.
Elles rappellent néanmoins une réalité bien connue des professionnels du patrimoine : la réussite d'une transmission dépend autant de sa préparation que des dispositifs fiscaux mobilisés.
Sans attendre de nouvelles mesures, plusieurs démarches peuvent être engagées : faire évaluer son entreprise, estimer les revenus nécessaires après la cession, analyser la composition de son patrimoine professionnel et personnel, puis comparer les différents scénarios de transmission.
Vente à un tiers, donation familiale, reprise par les salariés : chaque solution répond à des objectifs différents et entraîne des conséquences patrimoniales propres.
« Une transmission réussie ne se résume pas à obtenir le meilleur prix de vente », conclut Guillaume Lucchini. « Il faut aussi s'assurer que le dirigeant pourra préserver son niveau de vie, protéger sa famille et disposer des moyens nécessaires pour mener ses projets. C'est tout l'intérêt d'un accompagnement patrimonial global, engagé suffisamment tôt. »
FAQ : le Rapport Grégoire et la transmission des TPE-PME en cinq questions
-
Combien de temps faut-il pour préparer la transmission d'une entreprise ?
Il faut compter entre trois et cinq ans pour préparer une transmission dans les meilleures conditions, dont près de 18 mois sont consacrés à la mise en vente. Le rapport Grégoire d'octobre 2026 souligne pourtant que la plupart des dirigeants de TPE-PME s'y prennent moins de deux ans avant leur départ, au risque de compromettre la valorisation et les conditions de la reprise.
-
Qu'est-ce que le pacte Dutreil et quels sont ses avantages ?
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible d'une entreprise ou de ses titres transmis à titre gratuit. Il impose notamment des engagements de conservation et des conditions de direction. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
-
Comment fonctionne l’apport-cession depuis la loi de finances pour 2026 ?
L'apport-cession, prévu à l'article 150-0 B ter du CGI, permet au dirigeant d'apporter ses titres à une holding qu'il contrôle tout en bénéficiant d'un report d'imposition de sa plus-value. Si la holding revend les titres dans les trois ans, elle doit notamment réinvestir au moins 70 % du produit dans des activités économiques éligibles et respecter des obligations de conservation renforcées. Les investissements immobiliers sont largement exclus.
-
Que prévoit le pacte Papin pour la reprise d'une entreprise par ses salariés ?
Annoncé en septembre 2026, le pacte Papin prévoit notamment des droits de mutation à 0,1 % pour les reprises par les salariés et un abattement porté à un million d'euros sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital. Ces mesures, ainsi qu'un suramortissement des équipements productifs, figurent à l'article 10 du projet de loi de finances pour 2027.
-
Qu'est-ce que le rendez-vous patrimonial à 55 ans proposé par le rapport Grégoire ?
La proposition n° 1 du rapport Grégoire prévoit, en outre, un rendez-vous patrimonial gratuit et confidentiel pour les dirigeants dès 55 ans. Organisé avec leur expert-comptable ou un conseiller de leur choix, il permettrait d'évaluer leur patrimoine professionnel et personnel, de simuler leurs revenus nets après cession et d'identifier les leviers de transmission et d'optimisation. Cette proposition n'a pas encore été adoptée.
Source :
Rapport Grégoire, Croissance et Transmission des TPE et PME, Octobre 2026
Un rapport parlementaire propose un nouveau produit d’épargne dédié à la dépendance, Agefi, Octobre 2026
Transmission d'entreprise : un rapport pour lever les freins à la reprise, Les Echos, Octobre 2026
Budget 2027 : les propositions chocs de la députée Olivia Grégoire « pour que la fiscalité soutienne enfin les repreneurs » de TPE-PME, Le Figaro, Octobre 2026
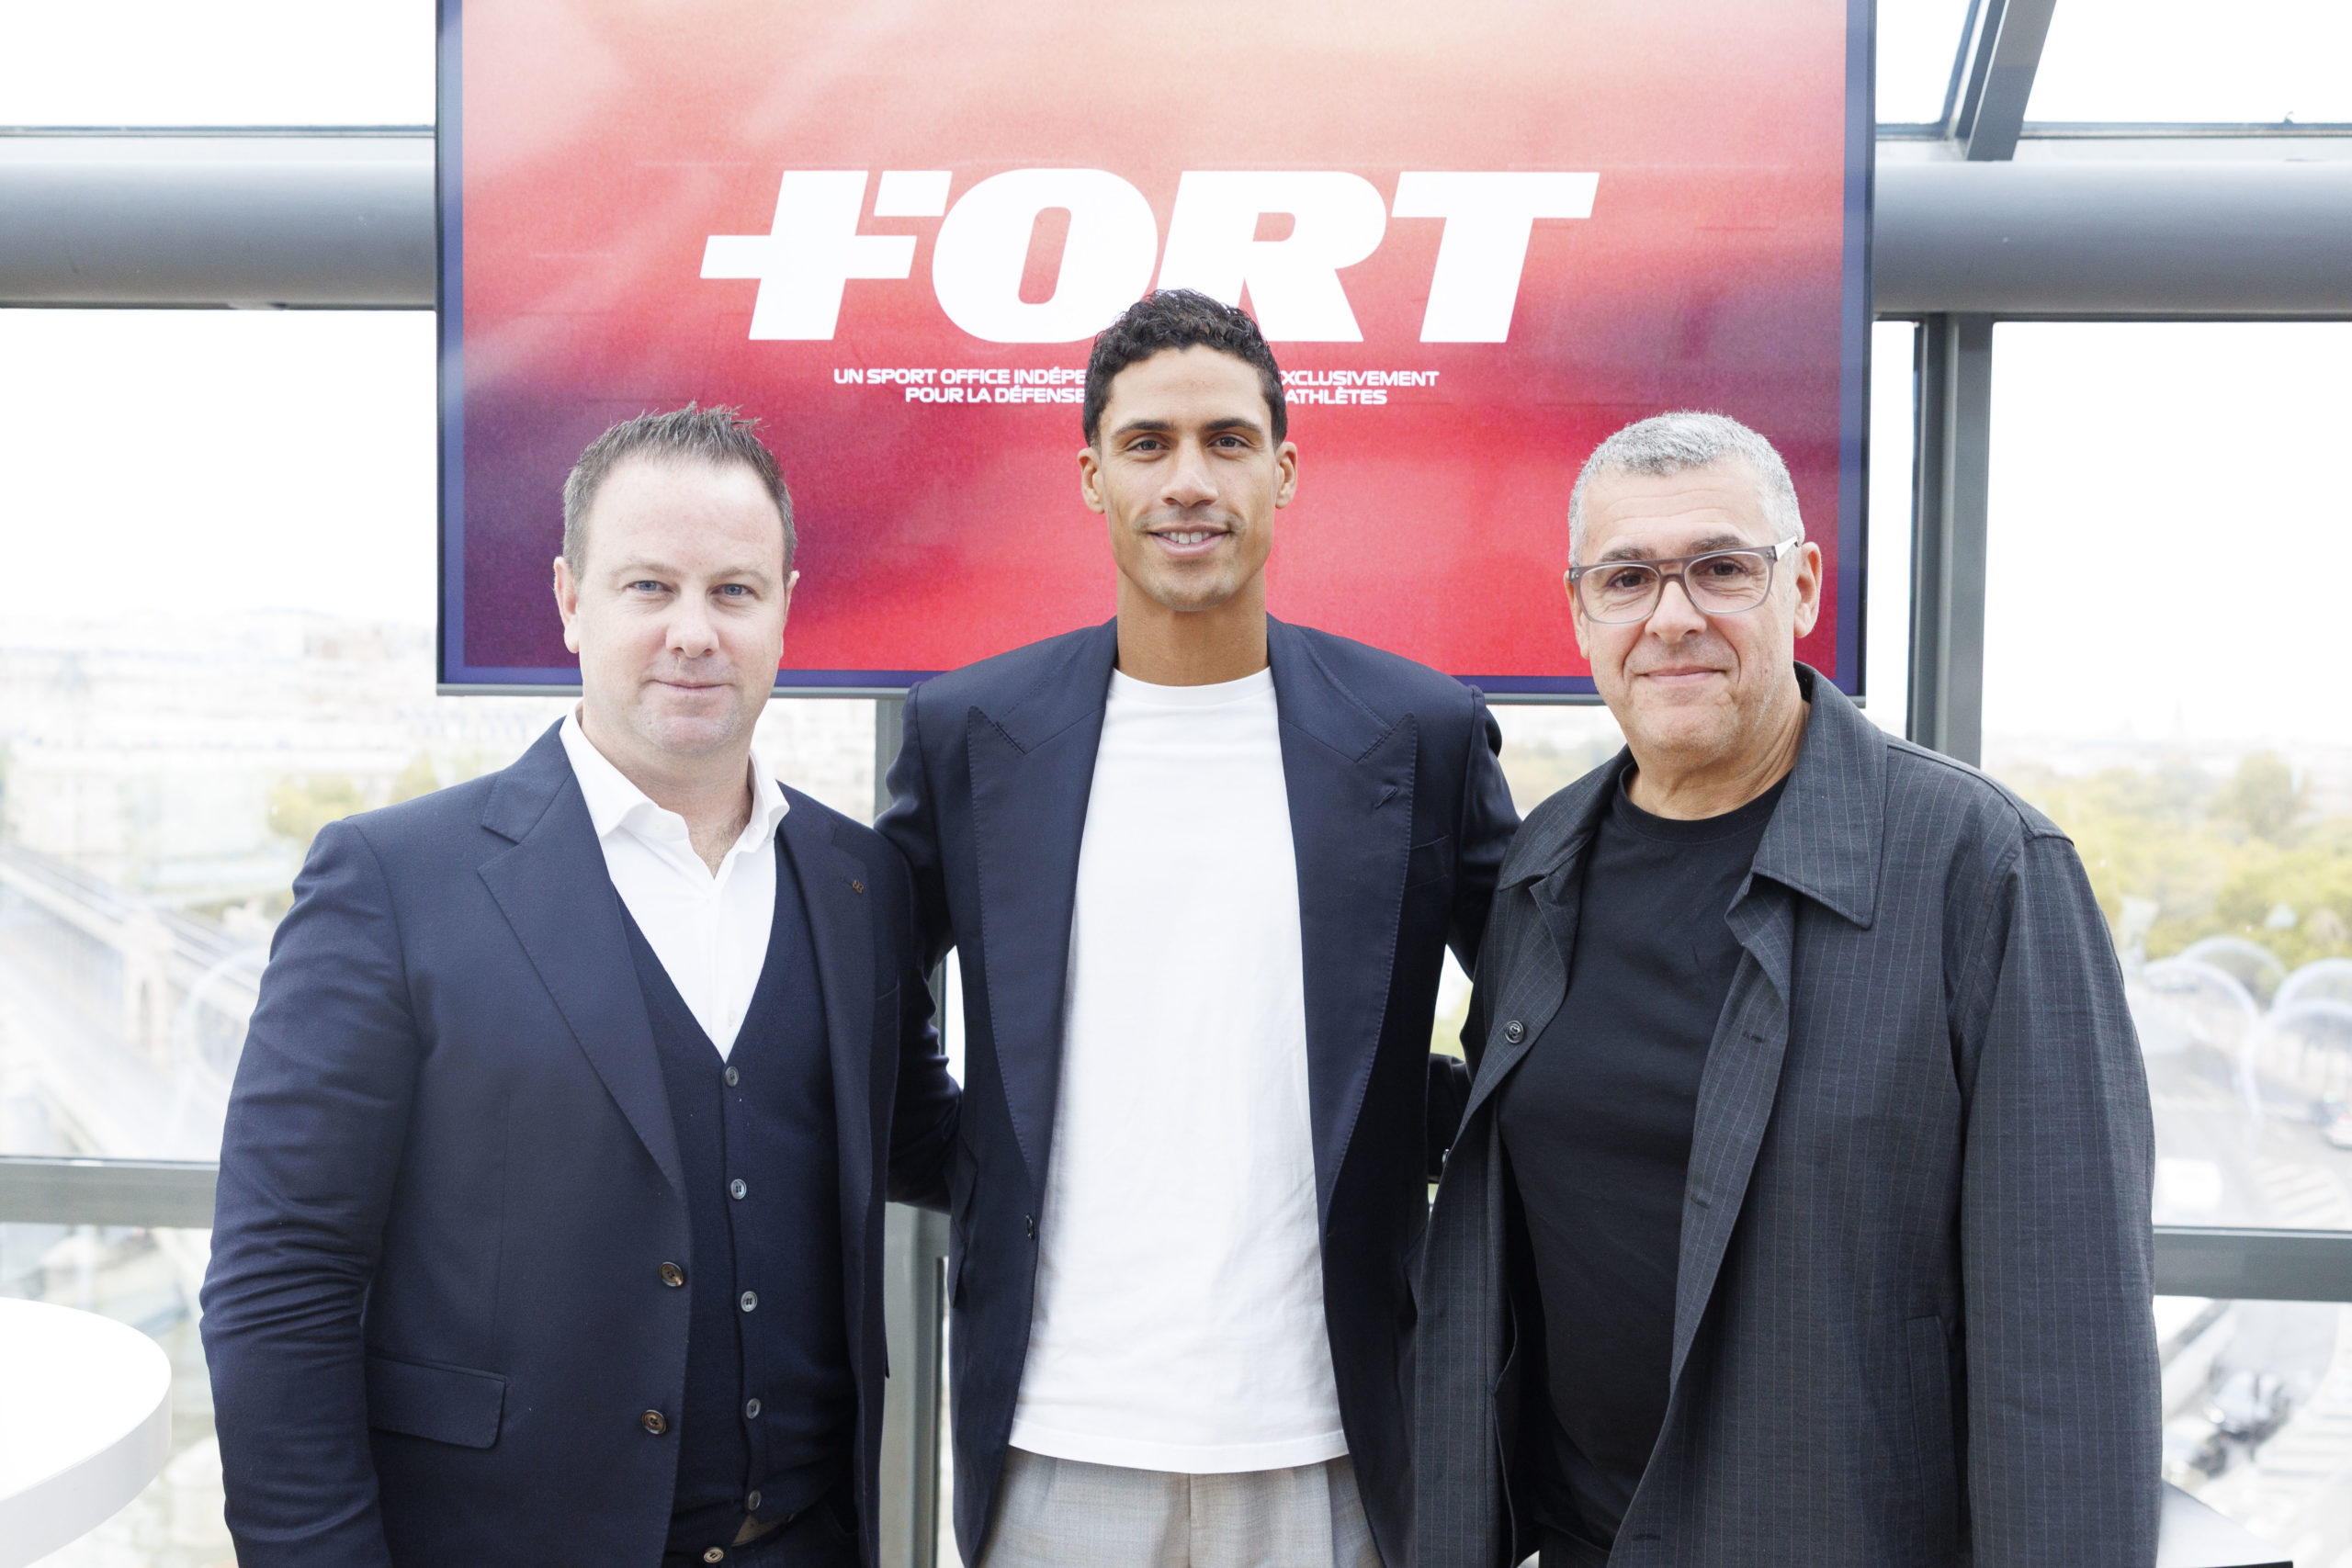
Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
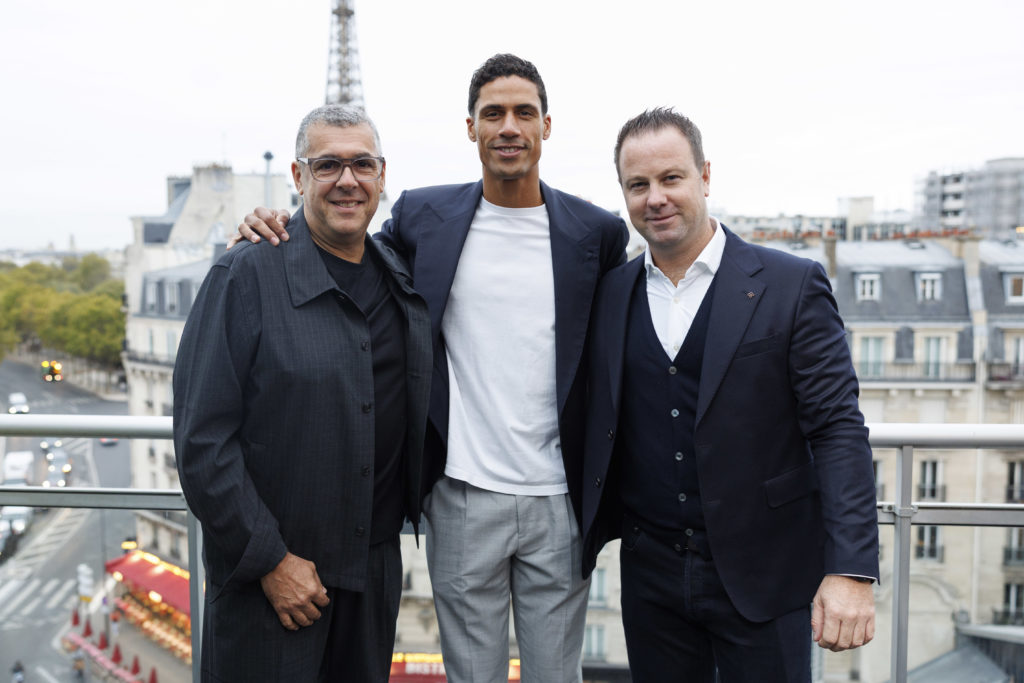
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »
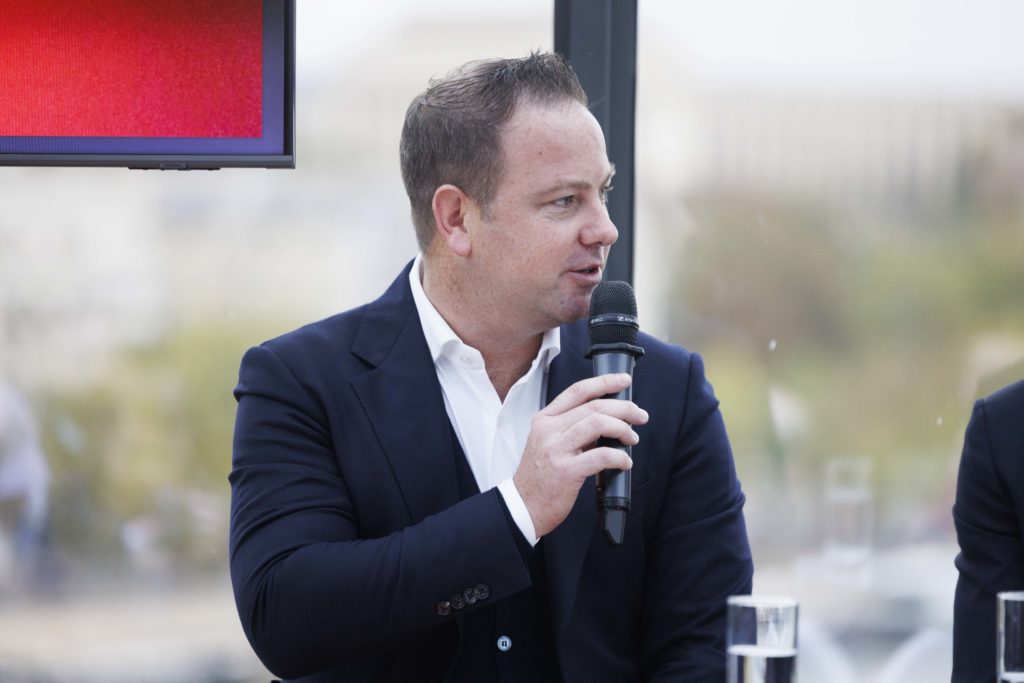
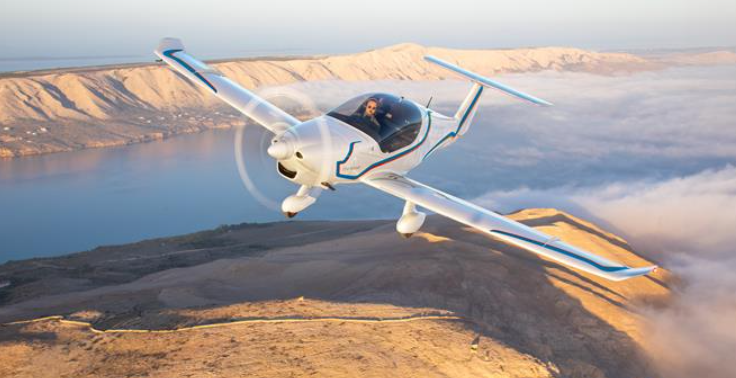
Elixir Aircraft : l’avion français qui veut réinventer l’aviation légère
Les principaux enseignements
- Fondée à La Rochelle en 2015, Elixir Aircraft veut bousculer l’aviation légère avec un avion biplace plus léger, plus simple et moins coûteux à exploiter.
- Après une nouvelle levée de fonds de 45 millions d’euros, la jeune entreprise française accélère son industrialisation et vise désormais le marché américain.
- La PME rochelaise anticipe un doublement de son chiffre d’affaires, à 10 millions d’euros en 2026
Un élixir est, à l’origine, une substance mystérieuse à laquelle on prête le pouvoir de transformer la matière.
À La Rochelle, la recette n’a pourtant rien de magique. Elle a commencé dans un garage.
En 2015, Arthur Léopold-Léger et ses deux associés, Cyril Champenois et Nicolas Mahuet, y imaginent un avion biplace destiné à bousculer les codes de l’aviation légère : moins lourd, plus robuste et surtout moins coûteux à exploiter.
Ancien skipper de haut niveau, Arthur Léopold-Léger transpose dans l’aviation certaines technologies issues de la voile de compétition, notamment le procédé Carbon OneShot. Celui-ci permet de fabriquer en une seule pièce des éléments majeurs de l’avion, comme le fuselage ou l’aile.
Dix ans plus tard, l’entreprise prend véritablement son envol. Elixir Aircraft vient de lever 45 millions d’euros auprès d’investisseurs publics et privés. De quoi accélérer son industrialisation, mais aussi partir à la conquête du marché américain.
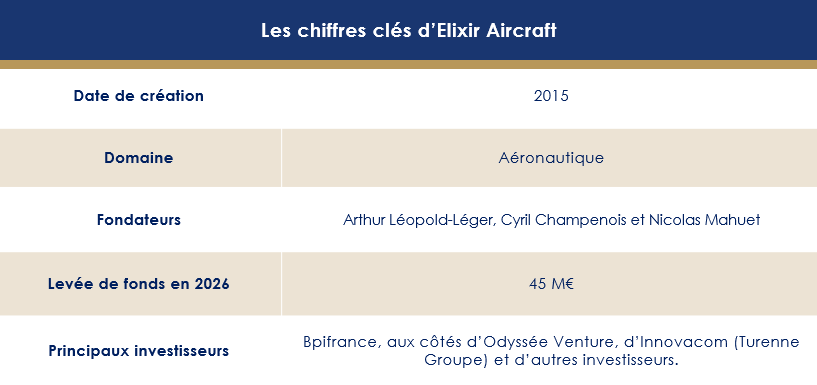
D’un garage à La Rochelle à une levée de fonds de 45 millions d’euros
Le renouveau de l’industrie française passe aussi par ces projets un peu à part, portés par des entrepreneurs qui acceptent de sortir des sentiers battus. Elixir Aircraft en est une illustration.
-
Repartir d’une feuille blanche pour réinventer l’avion léger
Arthur Léopold-Léger, Cyril Champenois et Nicolas Mahuet sont ainsi partis d’une feuille blanche pour concevoir un biplace de nouvelle génération, construit en matériaux composites.
« La première chose qui nous démarque, c’est l’âge. Nos concurrents, pour la majorité, ont été conçus dans les années 50. Ce sont des avions qui sont faits avec à peu près 15 000 références, 30 000 pièces. Un Elixir, c’est à peu près 800 références et un gros millier de pièces. Donc le client va gagner en coût d’opération. C’est un avion qui coûte moins cher à produire, qui est moins souvent en panne », confie Arthur Léopold-Léger, président d’Elixir Aircraft.
La simplicité est au cœur de l’équation. Elle se retrouve dans le poids de l’appareil, mais aussi dans ses coûts d’exploitation. Elixir Aircraft estime ainsi le coût du carburant et de la maintenance à environ 50 dollars par heure de vol.
L’avion consomme par ailleurs deux fois moins de carburant que les appareils classiques de sa catégorie et émet jusqu’à 70 % de CO₂ en moins. Une performance qui a valu à la société d’être distinguée dans le cadre du programme French Tech 2030.
-
La simplicité comme pari technologique
Mais la légèreté n’est pas le seul argument. La sécurité fait également partie du cahier des charges.
« Au-delà de l’aspect écologique, il y a une dimension de sécurité importante avec la présence d’une technologie résistante à la vrille pour lutter contre la perte de contrôle et d’un réservoir anti-explosion », souligne Cyril Champenois.
Avant d’ajouter : « Le défi technologique, c’est en réalité pour nous celui de la simplicité. On passe d’un avion de plusieurs dizaines de milliers de pièces, à entretenir et sources de défaillances, à un avion de neuf pièces pour toute l’aérostructure. »
Une simplicité qui se retrouve jusque dans les opérations de maintenance. « Elles sont moins complexes, plus courtes et moins coûteuses : 600 000 euros sur dix ans contre 1,2 million d’euros pour un Cessna 152 comparable », poursuit-il.
Elixir Aircraft mise sur la simplicité
La demande pour ces avions de nouvelle génération vient principalement des écoles de pilotage, en France comme aux États-Unis. Leur problème est ancien : les flottes vieillissent. La moyenne d’âge des appareils approche désormais les 50 ans.
Cyril Champenois, cofondateur et directeur commercial du groupe, résume pour le Journal Les Echos la situation avec le sens de la formule qu’on lui connaît : « C’est un peu comme si on apprenait encore à conduire sur une Coccinelle ou une 4L. »
Plus de 300 exemplaires ont déjà été commandés. La PME rochelaise prévoit de réaliser un chiffre d’affaires d’environ 10 millions d’euros en 2026, contre 5 millions l’année précédente.
Basée à La Rochelle et à Sarasota, en Floride, la start-up compte désormais 240 collaborateurs. Elle vise la rentabilité d’ici deux ans, à condition de parvenir à produire et livrer près de 75 appareils par an. Prix d’entrée : à partir de 400 000 euros.
Un changement d’échelle qui constitue désormais le principal défi de l’entreprise.
45 millions d’euros pour passer de l’innovation à l’industrialisation
En 2024, Elixir Aircraft avait déjà bouclé une première levée de fonds, permettant à l’entreprise de disposer d’un budget de 40 millions d’euros sur cinq ans.
En juillet dernier, elle a franchi une nouvelle étape avec une opération de 45 millions d’euros. Une levée menée par le fonds SPI (Sociétés de Projets Industriels) de Bpifrance, aux côtés d’Odyssée Venture, d’Innovacom (Turenne Groupe) et d’autres investisseurs.
« C’est un bel exploit dans un contexte particulièrement difficile pour lever des fonds ! », souligne Cyril Champenois dans La Tribune.
L’argent doit désormais servir à changer de dimension. « Désormais, nous entrons dans une phase d’industrialisation, où il faut accélérer la production, faire face à tous les défis du développement de l’entreprise, techniques, humains, financiers, commerciaux… Il faut accélérer, produire de plus en plus d’avions », explique Arthur Léopold-Léger pour Radio France.
Elixir Aircraft construit actuellement une nouvelle usine de 15 000 m² à La Rochelle, tandis qu’un site de réassemblage est prévu à Sarasota, en Floride. Dans le même temps, la société prépare l’élargissement de sa gamme avec un moteur plus puissant de 140 chevaux et surtout une version fonctionnant au carburant d’aviation durable (SAF), actuellement en phase de certification.
L’hydrogène est déjà dans les plans. Elixir travaille sur cette technologie avec la DGAC, Safran, Daher et Air Liquide.
Le marché potentiel est, lui, considérable. L’entreprise estime à 230 000 le nombre d’avions monomoteurs à pistons d’ancienne génération susceptibles d’être remplacés.
De quoi donner une autre dimension à cette histoire commencée dans un garage rochelais.
Pour Elixir Aircraft, la magie tient finalement moins au nom qu’à la recette : prendre une idée simple, la pousser jusqu’au bout et parvenir, dix ans plus tard, à en faire une véritable success story industrielle.

Report d’imposition et private equity : les mises en garde de Guillaume Lucchini dans Les Echos
Le private equity a changé de visage. Longtemps chasse gardée des grandes fortunes, il s’invite désormais dans les contrats d’assurance-vie du plus grand nombre, avec des tickets d’entrée de plus en plus accessibles, parfois à peine 100 euros.
Dans une interview menée par la journaliste Laurence Boccara pour Les Echos, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur les ressorts de cet engouement, mais aussi sur ses zones d’ombre. Et alerte sur les risques d’une démocratisation parfois poussée à l’extrême de cette classe d’actifs.
Les questions autour du dispositif de réemploi
Premier sujet abordé : le dispositif 150-0 B ter, ce mécanisme fiscal qui permet de reporter l’imposition d’une plus-value de cession, sous réserve de respecter certaines conditions de réinvestissement dans des fonds éligibles.
Séduisant sur le papier, le dispositif n’en demeure pas moins un exercice d’équilibriste pour les sociétés de gestion. « Ils sont peu nombreux, car il y a, dans cette disposition, souvent trop de contraintes à respecter », explique Guillaume Lucchini. Avant d’ajouter un avertissement qui mérite d’être entendu : « Si une seule participation venait à perdre son éligibilité en cours de route, c’est l’intégralité du fonds qui basculerait hors du dispositif. »
Private Equity : quelle place dans une allocation d’actifs ?
Autre fil rouge de l’entretien : la juste place à accorder au private equity dans un patrimoine.
La réponse, évidemment, ne peut être la même selon la taille du patrimoine, l’âge du souscripteur, son profil - entrepreneur, sportif de haut niveau ou membre d’une grande famille - et son niveau de risque.
Mais, de manière générale, pas question, pour le fondateur de Scala Patrimoine, de céder à l’euphorie ambiante. Sa recommandation s’inscrit dans une fourchette de « 5 % à 20 % d’un patrimoine financier », même si certains profils spécifiques, notamment les serial entrepreneurs, peuvent naturellement aller bien au-delà.
Cette prudence à l’égard des investisseurs particuliers tient notamment à une contrainte fondamentale : l’absence de liquidité. Dès la souscription, l’épargnant s’engage dans un fonds qui peut immobiliser son capital pendant dix à douze ans. Une durée qui change nécessairement la manière de penser une allocation.
Ce discours de prudence, Guillaume Lucchini le porte d’ailleurs au-delà des colonnes des Echos. Interrogé par le passé par le média Jurisportiva sur l’accompagnement des sportifs de haut niveau, il rappelait déjà qu’il était impossible de raisonner uniquement en termes de private equity ou de retraite, sans inscrire ces sujets dans une stratégie patrimoniale plus globale.
Reste que les rendements affichés - parfois à deux chiffres - continuent d’attirer les épargnants. À chacun, dès lors, de ne pas confondre performance espérée et gain garanti.
Lithosquare, l’IA au service de la découverte de gisements miniers
Lauréate de la promotion 2025 du programme French Tech 2030, Lithosquare s’est fait connaître en mettant l’intelligence artificielle au service de la prospection minière. Deux ans après sa création, la start-up vient de boucler une Série A de près de 20 millions d’euros, ouvrant des perspectives considérables dans un contexte économique et géopolitique particulièrement favorable.
Un enjeu de souveraineté
L’accès aux métaux critiques est un enjeu majeur de souveraineté pour l’Europe. Aujourd’hui, les principaux gisements restent concentrés entre les mains d’un nombre limité de puissances - notamment les États-Unis, la Russie et la Chine - exposant les chaînes d’approvisionnement occidentales à des tensions géopolitiques croissantes.
« Il existe un véritable enjeu de souveraineté et d’indépendance dans les chaînes d’approvisionnement. La réglementation européenne s’inscrit d’ailleurs de plus en plus dans cette logique, avec l’objectif de faire émerger davantage de ressources extraites en Europe, notamment à travers une cible de 10 % d’extraction issue du continent » confirme Marie Ferri, investor chez Daphni, société de gestion spécialisée dans le venture capital et investisseur de Lithosquare.
La difficulté tient aussi au temps long propre à l’industrie minière. Entre les premières campagnes d’exploration et l’exploitation effective d’un gisement, il faut compter entre sept et quinze ans, avec des taux de succès assez faibles.
Dans le même temps, les besoins en lithium, cobalt, cuivre, nickel ou terres rares connaissent une croissance exponentielle. Ces matières premières sont devenues indispensables aussi bien au développement de l’intelligence artificielle qu’à la transition énergétique.
Pour Marie Ferri, « la montée en puissance de l’électrification et des infrastructures - qu’il s’agisse des data centers ou des véhicules électriques - va provoquer une accélération considérable de la demande en minerais stratégiques. L’enjeu est colossal. Il faut à la fois identifier de nouveaux gisements et accélérer leur mise en exploitation. Car le recyclage, à lui seul, ne suffira pas à absorber les besoins à venir ».
La recherche géologique dopée à l’IA
Selon Agence internationale de l'énergie, plus de 1 000 nouveaux gisements devront être découverts puis développés d’ici 2040 afin de répondre à la demande mondiale en métaux critiques.
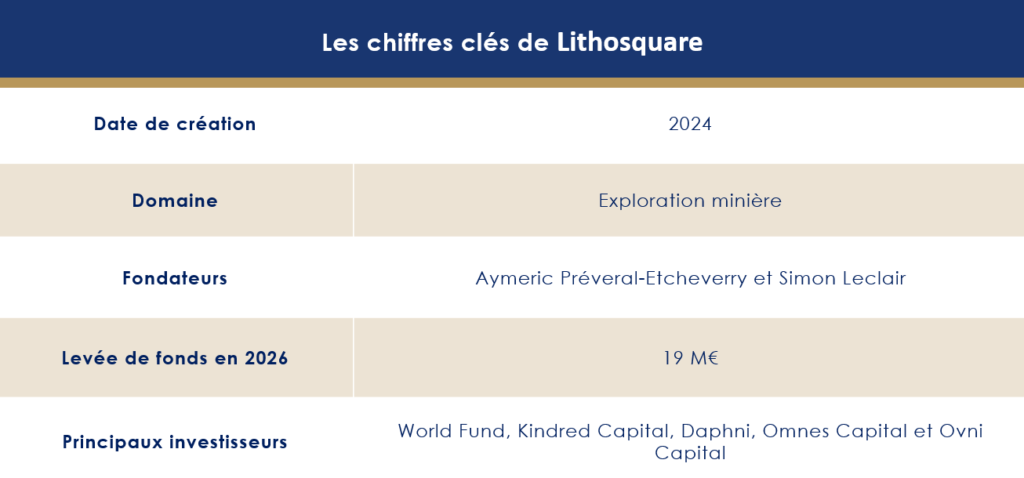
Fondée en 2024 par Aymeric Préveral-Etcheverry, ingénieur minier, puis rapidement rejoint par Simon Leclair, Lithosquare entend répondre à cette équation complexe.
Leur pari : marier la rigueur de la géologie traditionnelle avec la puissance de calcul de l'intelligence artificielle pour transformer radicalement l'exploration minérale. La plateforme propriétaire d’IA de la start-up est, en effet, capable d’analyser et d’interpréter d’immenses volumes de données géologiques afin d’accélérer l’exploration minérale.
Cet outil permet ainsi de détecter plus rapidement et plus efficacement les gisements prometteurs.
L’entreprise affirme ainsi pouvoir améliorer jusqu’à dix fois l’efficacité des campagnes d’exploration, réduisant au passage les forages inutiles et les émissions associées.
L’approche de Lithosquare dépasse toutefois les simples modèles statistiques. Elle intègre « une expertise géologique pour raisonner sur la formation des gisements mais aussi explorer des zones peu connues et des gisements plus profonds, inaccessibles aux méthodes traditionnelles », expliquait Aymeric Préveral-Etcheverry au journal Les Échos.
« Les techniques de machine learning améliorent l’estimation des ressources en fournissant des prédictions plus solides sur la taille et la teneur des gisements », abonde-t-il, un élément décisif pour renforcer la crédibilité des projets auprès des investisseurs et du marché.
Un modèle économique fondé sur les partenariats
La start-up travaille avec des partenaires miniers qui apportent à la fois expertise locale et droits d’exploitation.
« En dix-huit mois, Lithosquare a déployé son activité à une cadence rarement observée dans le secteur. En un temps record, l’entreprise est parvenue à constituer une équipe particulièrement solide, en recrutant notamment des géologues de haut niveau, mais aussi Simon Leclair, ancien du BCG et partner spécialisé dans les matériaux critiques et les enjeux miniers. » précise Marie Ferri.
La start-up ne se positionne pas en simple prestataire de services : elle s'associe au destin des projets qu'elle contribue à faire émerger. Son modèle repose, en effet, sur la signature de partenariats avec les acteurs miniers, avec l’objectif de participer directement à la création de valeur générée par les projets.
Dernier exemple en date : la start-up s’est associée à Aterian afin d’appliquer ses outils d’intelligence artificielle à plusieurs licences minières situées au Maroc et au Botswana.
Une Série A très attendue
Pour accélérer son développement, Lithosquare vient de concrétiser une Série A particulièrement suivie dans l’écosystème. Ce tour de table de 19 millions d’euros a été mené par World Fund et Kindred Capital. Les fonds Daphni, Omnes Capital et Ovni Capital ont également participé à l’opération. Ce financement intervient dix-huit mois après un premier tour de pré-amorçage de 3 millions d’euros.
Cette levée de fonds doit permettre à l’entreprise de renforcer ses équipes, d’accélérer son expansion internationale et de poursuivre le développement de sa plateforme de géologie assistée par intelligence artificielle.
« Lithosquare a déjà noué des partenariats avec des acteurs de l’exploration minière en Europe, aux États-Unis, en Amérique Latine et en Afrique. L’un des principaux objectifs de cette Série A est précisément de soutenir cette expansion à l’international », explique Marie Ferri.
La route n'est pas libre pour autant. Lithosquare devra composer avec une concurrence déjà bien installée, à l’image de Planetary AI ou de KoBold Metals, soutenue notamment par Jeff Bezos et Bill Gates.
Mais la jeune pousse française peut compter sur un atout majeur : une expertise géologique de terrain, alliée à une maîtrise avancée des technologies d’intelligence artificielle. Dans un secteur qui manque cruellement des deux, c'est peut-être là que tout se joue.
Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ
La dette privée « evergreen » : un nouveau modèle pour l’investissement non coté ?
Inspirés des stratégies patrimoniales des grandes fortunes et des pratiques de gestion des investisseurs institutionnels, les fonds dits evergreen s’imposent progressivement comme un pilier de l’investissement non coté.
Les chiffres confirment cette montée en puissance. Selon les estimations du fournisseur de données Novantigo, les encours des fonds evergreen et des ELTIF ont bondi de 73 % entre fin 2024 et septembre 2025, atteignant 93,4 milliards d’euros. À l’horizon 2030, ces véhicules pourraient représenter plus de 60 % des investissements en actifs privés.
Face à cet engouement et devant les difficultés rencontrées par la société de gestion Blue Owl, Scala Patrimoine décrypte les ressorts de ce modèle, appliqué à l’investissement en dette privée.
Fonds evergreen : une rupture avec le modèle traditionnel
Les fonds de private equity et de private debt classiques reposent sur un schéma bien connu : appels de capitaux successifs, période d’investissement étalée dans le temps, distributions tardives et capital immobilisé jusqu’à la liquidation finale du fonds. Ce fonctionnement expose l’investisseur à la fameuse courbe en J, caractérisée par des performances initialement négatives avant une création de valeur différée.
Les fonds evergreen s’inscrivent dans une logique radicalement différente.
-
Une structure perpétuelle, pensée pour le long terme
Contrairement aux fonds dits « millésimés », dont la durée de vie est généralement comprise entre 6 et 12 ans, les fonds evergreen ne disposent pas de date de clôture prédéfinie. Cette structure ouverte permet aux gérants d’investir en continu, sans contrainte de liquidation finale.
Résultat :
- le capital est déployé immédiatement,
- la courbe en J est atténuée structurellement, mais dépend du rythme de déploiement, du niveau de cash buffer (ou réserve de liquidités) et peut réapparaitre en cas de vague de défauts,
- et l’investissement commence à produire du rendement dès les premiers mois.
Autre différence majeure : l’investisseur effectue un seul apport initial, sans appels de fonds ultérieurs.
Comme le souligne Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « La spécificité des fonds evergreen destinés aux investisseurs privés réside dans l’appel intégral du capital dès la souscription. Cette immédiateté d’investissement modifie profondément la dynamique de rendement : le capital n’est pas progressivement mobilisé, il travaille quasi instantanément. »
Dans le cadre de la dette privée, les intérêts générés peuvent être distribués régulièrement (le plus souvent trimestriellement) ou réinvestis, selon le choix de l’investisseur. Cette seconde option active un puissant mécanisme d’intérêts composés, optimisant la création de valeur sur le long terme.
-
Une liquidité encadrée
Autre spécificité clé : les fonds evergreen offrent une liquidité partielle. Des fenêtres de rachat sont généralement prévues chaque trimestre ou semestre, grâce à une poche de liquidités conservée par le fonds.
Il ne s’agit toutefois pas d’une liquidité comparable à celle des marchés cotés. Les fonds evergreen sont qualifiés de semi-liquides : la liquidité est possible, mais elle n’est jamais garantie. En cas de déséquilibre entre demandes de rachat et liquidités disponibles, les sociétés de gestion peuvent activer des mécanismes de proratisation des sorties (gates), différer une partie des rachats ou, dans des cas extrêmes, suspendre temporairement les opérations.
Des périodes de lock-up — souvent comprises entre 1 et 5 ans — peuvent s’appliquer, parfois assorties de pénalités en cas de sortie anticipée.
Adrien Tourbet tient à ce titre à préciser que : « ce n’est pas de la liquidité au sens strict des marchés publics, où les titres peuvent être vendus instantanément. On se situe à mi-chemin entre marchés privés et marchés cotés. L’horizon d’investissement reste long terme, généralement entre 5 et 10 ans. Les difficultés rencontrées par la société de gestion américaine Blue Owl sont d’ailleurs là pour nous le rappeler. »
-
Un enjeu central : le cash management
Sur la durée de vie du fonds, les niveaux d’allocation atteignent en moyenne 80 % à 90 %, offrant à l’investisseur un portefeuille diversifié et mature dès l’entrée. Cette structure impose toutefois une discipline rigoureuse en matière de gestion de trésorerie.
Contrairement aux fonds millésimés, souvent investis à près de 100 %, les fonds evergreen conservent 10 % à 20 % de liquidités afin d’honorer les demandes de rachat.
« Le cash management est un facteur clé de performance. Un fonds evergreen bien géré doit concilier rendement et liquidité », précise Adrien Tourbet.
-
Un outil de lissage des cycles économiques
Sur le papier — et dans les faits lorsque la gestion est maîtrisée — les fonds evergreen offrent de nombreux avantages : suppression des sorties forcées, disparition de la logique de millésime, lissage naturel des cycles économiques, et redéploiement continu du capital.
À mesure que les investissements arrivés à maturité sont cédés, les capitaux sont réalloués vers de nouvelles opportunités, assurant une diversification intrinsèque permanente.
Quelques réserves majeures méritent néanmoins d’être formulées. « Le marché souffre encore d’un manque de recul sur le track record des fonds evergreen, en particulier en Europe, où leur historique demeure trop récent pour permettre une évaluation pleinement robuste » abonde Adrien Tourbet. Celui-ci ajoute qu’une « interrogation centrale subsiste : comment ces véhicules se comporteront-ils en cas de choc macroéconomique sévère ou de crise prolongée ? Leur résilience n’a pas encore été véritablement éprouvée par un cycle adverse de grande ampleur. »
Sur un plan plus empirique, la question de la liquidité effective accordée aux investisseurs — qu’ils soient entrants ou sortants — devra également être analysée avec rigueur. « La promesse de liquidité, souvent mise en avant, ne saurait être purement théorique : elle suppose des mécanismes opérationnels solides et une profondeur de marché suffisante. » explique le responsable des investissements non cotés de Scala Patrimoine. À cet égard, un consensus se dessine : pour que cette liquidité soit crédible et durable, les fonds de dette privée doivent atteindre une taille critique, généralement estimée à au moins un milliard de dollars d’actifs sous gestion. Ce seuil permet généralement d’atteindre une diversification suffisante pour diluer le risque idiosynatique, lisser les flux d’entrées et de sorties et accéder à des transactions primaires de meilleure qualité.
Pourquoi la dette privée s’impose comme une classe d’actifs incontournable
Depuis la crise des subprimes à la fin des années 2000, le paysage du financement des entreprises s’est profondément transformé. Sous l’effet d’un durcissement réglementaire et d’une aversion accrue au risque, les établissements bancaires ont progressivement réduit leur exposition au crédit. En conséquence, un nombre croissant d’entreprises s’est tourné vers les marchés privés pour financer leur croissance, leurs acquisitions ou leur refinancement.
Ce mouvement structurel a propulsé la dette privée au rang de classe d’actifs majeure. À l’échelle mondiale, elle représente aujourd’hui près de 1 700 milliards de dollars d’encours. Selon Moody’s, ce marché devrait franchir le seuil des 2 000 milliards de dollars dès 2026, confirmant une dynamique toujours très soutenue.
-
Un double avantage : pour les entreprises comme pour les investisseurs
La dette privée joue un rôle clé pour les entreprises en leur offrant une source de financement alternative, flexible et souvent plus adaptée à leurs besoins spécifiques. Elle leur permet de diversifier leurs sources de capitaux et de limiter leur exposition à la volatilité des marchés financiers cotés.
Pour les investisseurs, l’attrait est tout aussi clair : la dette privée offre des rendements attractifs, généralement supérieurs à ceux des obligations cotées, tout en reposant sur des flux de revenus identifiables, issus des intérêts versés par les emprunteurs.
-
Une classe d’actifs défensive, mais pas sans risques
Dans un environnement marqué par la baisse des taux et la compression des spreads obligataires traditionnels, les grands investisseurs cherchent à renforcer la diversification de leur patrimoine — en particulier au sein de leur poche obligataire. La dette privée répond précisément à cet objectif.
Grâce à la nature sur mesure des transactions, cette classe d’actifs affiche une faible corrélation avec les marchés côtés, ce qui en fait un puissant outil de diversification.
La dette privée présente également un caractère défensif : elle offre une bonne visibilité sur les revenus futurs, fondés sur le paiement régulier des intérêts. De plus, les prêts à taux variable constituent une protection naturelle contre l’inflation, limitant l’impact des fluctuations de taux.
Mais aucun rendement élevé ne va sans contrepartie. Les investisseurs doivent rester attentifs :
- au risque de défaut des entreprises financées,
- et au risque de liquidité, en particulier dans un contexte économique dégradé où de nombreux investisseurs pourraient souhaiter sortir simultanément.
Ces enjeux sont d’autant plus importants que l’environnement économique mondial demeure incertain et que les transformations liées au développement de l’intelligence artificielle rebattent profondément les cartes de nombreux secteurs.
-
Le marché de la dette privée evergreen sous tension
L’attrait croissant des investisseurs ne doit pas occulter les premières zones de fragilité du marché. À ce stade, les pertes restent contenues, mais les signaux de vigilance se multiplient.
Aux États-Unis, le taux de défaut des crédits privés est en légère hausse, passant de 5,4 % à 5,6 % en décembre 2025, selon Fitch.
Les récentes difficultés de Blue Owl mettent en lumière certaines fragilités structurelles du marché de la dette privée evergreen. La société de gestion américaine a en effet décidé de supprimer définitivement la clause permettant aux investisseurs de l’un de ses fonds de retirer une partie de leurs capitaux chaque trimestre. Une décision lourde de sens, qui ravive les inquiétudes autour des standards du crédit privé et de l’exposition croissante du secteur à des entreprises rendues plus vulnérables par le ralentissement économique et les bouleversements technologiques — à commencer par l’essor fulgurant de l’intelligence artificielle dans des secteurs comme celui des logiciels. Dans un environnement plus exigeant, la promesse de liquidité devient donc plus difficile à tenir.
L’Europe, en revanche, bénéficie d’un contexte plus favorable. Les spreads y demeurent plus élevés — de 25 à 50 points de base — et les taux de défaut restent significativement plus bas, bien qu’en progression, de 0,4 % en 2024 à 1,25 % en 2025.
Symbole de cette montée en puissance, l’Europe représente désormais près de 30 % du marché mondial du crédit privé, avec une croissance annuelle moyenne de 18 % depuis 2008, contre 11 % sur le marché américain.
-
La clé du succès : la discipline et la sélectivité
Le constat est sans appel : les capitaux à investir sont abondants, mais les opportunités réellement attractives se raréfient. « Dans ce contexte, certains fonds de dette commettent l’erreur de relâcher leurs critères d’investissement, au risque de diluer la qualité de leurs portefeuilles », avertit Adrien Tourbet.
Plus que jamais, la sélectivité des gérants, la qualité de l’analyse crédit et la rigueur des processus d’investissement constituent les véritables facteurs différenciants. Dans un marché arrivé à maturité, la dette privée ne récompense plus seulement l’exposition, mais avant tout l’exigence et la discipline.
Sur quels critères choisir un fonds de dette privée evergreen ?
Dans l’univers du non coté — et plus encore en dette privée evergreen — le choix du gérant est déterminant. Les écarts de performance entre les fonds du premier et du dernier quartile sont significatifs, rendant toute approximation dans la sélection particulièrement coûteuse pour l’investisseur.
L’enjeu est clair : viser un rendement net annuel compris entre 6 % et 9 % en 2025 pour les stratégies les plus équilibrées, et au-delà de 12 % pour les fonds acceptant un niveau de risque plus élevé. Atteindre ces objectifs suppose une discipline de sélection rigoureuse et une compréhension fine des mécanismes de création de valeur.
-
Une méthodologie d’analyse de fonds de dette privée evergreen éprouvée
Avant toute décision d’investissement, il convient de s’appuyer sur un cadre méthodologique structuré, reposant sur des critères précis. Ce travail d’analyse en amont constitue, à lui seul, un facteur clé de performance à long terme.
La qualité d’un fonds de dette privée evergreen dépend avant tout de l’expertise humaine et technique de son équipe de gestion. Il convient de privilégier des sociétés de gestion ayant démontré :
- leur solidité à travers plusieurs cycles économiques,
- la capacité à attirer et conserver des investisseurs institutionnels de premier plan,
- leur aptitude à générer de la performance aussi bien en phase d’expansion qu’en période de ralentissement économique.
Il convient à ce titre d’analyser :
- le taux de perte net historique
- le multiple de couverture des intérêts du portefeuille moyen du portefeuille
- le niveau de levier moyen
- leur proportion de dette senior loan secured
- la durée moyenne résiduelle des prêts
- leur méthodologie de valorisation de la NAV
La capacité d’un gérant à réagir efficacement en temps de crise est souvent plus révélatrice que ses résultats dans un environnement porteur.
Un historique de performance solide et récurrent constitue un prérequis, mais il ne doit jamais être analysé isolément. Il est essentiel d’en comprendre leurs ressorts.
-
Le savoir-faire opérationnel : un facteur différenciant majeur
Au-delà de l’analyse financière, la dette privée repose sur une proximité forte avec les entreprises financées. La capacité des équipes de gestion à accompagner les sociétés sur des enjeux clés — internationalisation, digitalisation, structuration financière ou croissance externe — constitue un véritable levier de sécurisation des investissements.
Ce savoir-faire opérationnel favorise un alignement d’intérêts entre prêteurs et emprunteurs, un suivi étroit des participations, et une anticipation accrue des risques.
Le principal risque inhérent à la dette privée evergreen reste celui du défaut de paiement. Il est donc essentiel de privilégier des équipes stables, expérimentées et capables de maintenir un taux de défaut maîtrisé au sein de leur portefeuille.
Enfin, une approche rigoureuse de la structuration des financements — intégrant la prise de garanties adaptées et une documentation juridique robuste — permet d’optimiser les conditions de recouvrement et de protéger efficacement le capital investi.
« Adrien Tourbet résume la situation : « choisir un fonds de dette evergreen ne consiste pas à comparer des rendements affichés. Il s’agit d’évaluer une architecture complète : qualité du sourcing, rigueur du crédit, gestion de la liquidité et alignement d’intérêts. Dans un marché devenu plus mature, la performance durable appartient aux gérants capables de dire non autant que de dire oui. »
Exemples de fonds de dette privée evergreen
Ces dernières années, les fonds de dette privée evergreen se sont multipliés, portés par la quête de rendement et de visibilité des investisseurs. Parmi les acteurs les plus actifs figurent plusieurs géants de la gestion d’actifs, dont Goldman Sachs et Ares, qui ont renforcé leur présence sur ce segment stratégique.
-
Goldman Sachs European Credit
C’est en 2023 que Goldman Sachs Alternatives a lancé Goldman Sachs European Credit (GSEC), un fonds de dette privée evergreen européenne semi-liquide destiné à répondre aux attentes d’investisseurs en quête de revenus réguliers ou de capitalisation à long terme.
Le fonds propose deux catégories de parts :
- une part distribuante, permettant aux investisseurs de percevoir régulièrement les intérêts ;
- une part capitalisante, dans laquelle les revenus sont automatiquement réinvestis afin de favoriser la croissance du capital.
Une plateforme mondiale, forte de 25 ans d’expérience
La société de gestion américaine s’appuie sur une expertise de plus de 25 ans dans la dette privée. Depuis sa création, sa plateforme dédiée a investi près de 180 milliards de dollars, ce qui en fait l’une des plus importantes au monde. Elle bénéficie d’une présence locale solide sur les marchés clés des États-Unis, de l’Europe et de l’Asie.
Cette proposition de valeur a rapidement trouvé son public. Le fonds affiche aujourd’hui près de 3,8 milliards d’euros d’encours, dont 82 % investis en dette privée, le solde — environ 18 % — étant conservé en liquidités afin de préserver la flexibilité et la liquidité du véhicule.
Un portefeuille de dette privée evergreen diversifié et orienté qualité
La stratégie de GSEC repose sur une large diversification : le portefeuille compte 97 lignes de dettes d’entreprises, quasi exclusivement constituées de dettes senior de premier rang. Les sociétés financées affichent une taille significative, avec un EBITDA moyen de 243 millions d’euros, gage de solidité opérationnelle.
L’équipe de gestion privilégie des emprunteurs de taille moyenne à grande, positionnés sur des secteurs peu cycliques et disposant de modèles économiques capables de résister à un environnement macroéconomique dégradé, y compris en cas de récession.
Les logiciels, les services aux entreprises et le secteur de la santé concentrent à eux seuls environ 77 % du flux de transactions, illustrant cette orientation défensive.
Un objectif de distribution attractif
Parmi les opérations emblématiques figurent notamment des prêts accordés à Softway Medical, fournisseur français de premier plan de logiciels de systèmes d’information hospitaliers pour les établissements publics et privés, ainsi qu’à Trade Me, leader néo-zélandais des enchères et des petites annonces en ligne.
Depuis son lancement en octobre 2023, GSEC a versé neuf distributions trimestrielles consécutives aux investisseurs, jusqu’à la fin du quatrième trimestre 2025. Le fonds affiche une ambition claire : offrir une distribution annuelle comprise entre 6,5 % et 8 %, tout en s’appuyant sur une approche prudente et sélective du crédit.
-
Ares European Strategic Income Fund
La société américaine de gestion d’investissements alternatifs Ares Management s’est, elle aussi, imposée dans la course aux fonds européens de dette privée evergreen. Lancé il y a moins de deux ans, l’Ares European Strategic Income ELTIF Fund affiche déjà une trajectoire spectaculaire : 5,75 milliards d’euros d’actifs sous gestion.
Une montée en puissance imposante, révélatrice de l’appétit croissant des investisseurs pour des solutions de rendement alternatives.
Un spécialiste de la dette privée evergreen
Ce véhicule prend la forme d’un fonds de prêts directs semi-liquide, à durée indéterminée, exclusivement investi sur le marché européen. Il s’inscrit dans une expertise éprouvée : Ares déploie sa stratégie de prêt direct en Europe depuis près de vingt ans, avec un premier lancement dès 2007.
Depuis sa création, l’activité européenne de prêt direct du groupe a réalisé plus de 390 investissements, représentant un volume cumulé supérieur à 73 milliards d’euros.
Pour capter les opportunités à l’échelle du continent, le gestionnaire s’appuie sur une plateforme européenne solide, composée de 95 professionnels de l’investissement répartis dans sept bureaux.
Un positionnement défensif
La construction du portefeuille reflète une approche résolument défensive et diversifiée. Les secteurs les plus représentés sont la finance (18 %), la santé (18 %), les services aux entreprises (17 %), ainsi que le logiciel et les technologies (14 %). Point clé pour les investisseurs soucieux de protection du capital : 94 % des 345 lignes du portefeuille sont constituées de dettes seniors de premier rang, renforçant la visibilité et la robustesse du profil risque-rendement du fonds.
À l’échelle mondial, Ares Management administre 506 milliards d’euros d’actifs, dont 73 % investis en dette privée, confirmant le caractère central de cette classe d’actifs dans sa stratégie.
Cette expertise s’accompagne d’un historique de performance remarquable : le taux de perte cumulé est de 0,04 %, un niveau exceptionnellement bas pour le segment.
Le Rendement de distribution annualisé étant de 8 %.

Le rendez-vous des marchés financiers - Octobre 2025
Marchés financiers & économie : les points clés
- Les marchés actions américains poursuivent leur ascension, portés par une saison des résultats exceptionnelle au deuxième trimestre, notamment chez les géants de la tech.
- Les Etats-Unis basculent dans le "shutdown", le pays est - en partie - paralysé pour la quinzième fois depuis 1981 ;
- L’agence de notation Fitch Ratings a abaissé la note de la dette souveraine française, qui passe de AA- à A+, suscitant de nouvelles interrogations sur la solidité financière du pays.
- Alimenté par la gourmandise des banques centrales et les incertitudes géopolitiques, l’or a atteint un sommet historique, franchissant pour la première fois la barre des 3 820 dollars l’once.
- La Réserve fédérale américaine (Fed) a abaissé ses taux directeurs de 0,25 point de pourcentage.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Les tensions internationales
Le monde est secoué par de profondes turbulences géopolitiques. Depuis 2022, le conflit opposant la Russie et l’Ukraine s’enlise, tandis que les États-Unis et, plus particulièrement, les puissances européennes apportent un soutien discret mais constant à Kiev, sous la présidence de Volodymyr Zelensky. Cette tension permanente électrise les pays environnants. Dernier épisode en date : plusieurs drones russes ont violé l’espace aérien polonais avant d’être abattus. Il convient de rappeler que la Pologne est membre de l’OTAN, ce qui ajoute une dimension internationale et inquiétante à l’incident.
Au Moyen-Orient, la situation demeure particulièrement préoccupante. Depuis le 7 octobre 2023, un conflit meurtrier oppose Israël au mouvement islamiste palestinien Hamas. Une guerre implacable se déroule dans la bande de Gaza, dont les répercussions se font sentir bien au-delà de la région.
Récemment, Israël a franchi un nouveau cap en éliminant des dirigeants du Hamas en plein cœur de Doha, au Qatar, un acte qui marque une escalade significative dans ce conflit déjà sanglant. Dans ce contexte, Donald Trump a lancé une initiative diplomatique majeure visant à mettre un terme aux hostilités. Il a présenté un plan de paix en vingt points, prévoyant la libération immédiate et totale des otages, l’arrêt des combats et le désarmement du Hamas. Ce plan a été approuvé par Israël, tandis que la réponse du Hamas reste désormais attendue, dans un climat d’incertitude qui plane sur la région.
Ces événements majeurs ont des conséquences directes sur les marchés mondiaux, stimulant la demande d’or et provoquant un léger rebond des cours du pétrole, reflet tangible de l’incertitude qui traverse la planète.
-
La note de la France abaissée
L’annonce n’aura surpris personne, mais elle n’en demeure pas moins symbolique. L’agence de notation Fitch Ratings a dégradé la note de la dette souveraine française, qui passe de AA- à A+, avec perspective stable. Une décision qui intervient dans un climat politique incertain, marqué par le remplacement de François Bayrou par Sébastien Lecornu à Matignon.
Selon Fitch, la France souffre d’une dette trop élevée et d’une trajectoire budgétaire qui peine à convaincre. Avec un déficit public estimé à 5,8 % du PIB, l’agence doute fortement de la capacité du pays à ramener la barre sous les 3 % d’ici 2029.
Le contexte électoral n’arrange rien : à l’approche de la présidentielle de 2027, Fitch estime que les marges de manœuvre pour une consolidation budgétaire sont encore plus limitées. Le risque d’un blocage politique durable plane au-dessus des perspectives financières du pays.
Pour le Financial Times, le constat est sévère : la France est désormais reléguée du cercle des pays dits "core" vers celui des "periphery". Un symbole fort : l’État français emprunte aujourd’hui à des taux plus élevés que certaines de ses propres champions nationaux comme L'Oréal, Airbus ou AXA.
Sur les marchés, la réaction reste mesurée. Les investisseurs avaient largement anticipé ce déclassement. Le taux à 10 ans (OAT) est même redescendu à 3,42 % après avoir frôlé les 3,53 %, et l’écart avec l’Allemagne demeure contenu, autour de 75-80 points de base.
-
Les performances des marchés financiers
Dans le sillage de l’annonce d’un partenariat stratégique entre OpenAI et Nvidia, prévoyant un investissement progressif pouvant atteindre 100 milliards de dollars dans les infrastructures d’OpenAI, les marchés américains ont connu une période flamboyante, marquée par un nouveau grand chelem des indices phares. En septembre, les trois principaux indices américains – le Dow Jones (+2,5 %), le S&P 500 (+4,2 %) et le Nasdaq (+6,5 %) – ont tous inscrit de nouveaux records historiques.
La saison des résultats du deuxième trimestre a confirmé l’extraordinaire dynamique bénéficiaire des géants technologiques. Les « 7 magnifiques » (Nvidia, Microsoft, Apple, Amazon, Alphabet, Tesla et Meta) ont affiché une croissance de leur bénéfice par action (BPA) de 28 % sur un an au deuxième trimestre, contre seulement 7 % pour le reste des sociétés composant le S&P 500.
Le S&P 500 se négocie désormais à 23 fois les bénéfices futurs, avec un ratio cours/ventes de 3x, témoignant d’une valorisation soutenue mais robuste.
L’élan des marchés américains a entraîné dans son sillage les principaux indices boursiers mondiaux. En Europe, le CAC 40 progresse de 3,2 %, tandis que le FTSE MIB, indice italien, gagne 1,3 %. Le DAX 30, référence de la Bourse allemande réalise, quant à lui, un modeste + 0,3 %.
En Asie, la progression est plus modeste : le Shanghai Composite avance de 0,2 %, et le Nifty 50, indice phare de la Bourse indienne, s’apprécie de 0,9%.
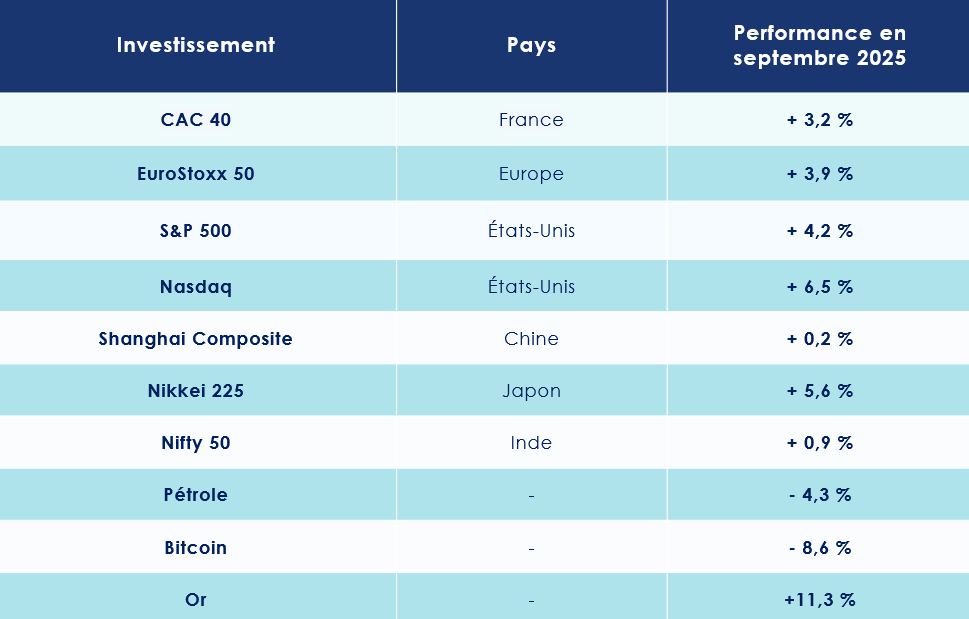
-
L’or va de record en record
L’or attise plus que jamais les convoitises. Depuis le début de l’année, le précieux métal jaune a enregistré une progression spectaculaire de plus de 45 %, stimulée par la perspective de baisses de taux aux États-Unis, les tensions géopolitiques persistantes et le regain d’inquiétude quant à la stabilité des devises.
Symbole de sécurité et de valeur refuge, l’or est aussi l’actif de prédilection des banques centrales. Elles en détiennent aujourd’hui davantage que les Bons du Trésor américains. Depuis l’embargo sur les réserves en devises imposé à la Russie, de nombreux pays émergents - Chine, Inde, Turquie - s’efforcent de garantir leur stabilité et leur indépendance financière vis-à-vis du dollar américain en accumulant de l’or. Entre 2022 et 2025, les acquisitions des banques centrales ont plus que triplé, dépassant désormais le seuil symbolique des 1 000 tonnes annuelles.
Dans ce contexte, l’once d’or a atteint un nouveau sommet historique, franchissant la barre des 3 820 dollars.
L’argent, fidèle compagnon du métal jaune, suit le mouvement. Pour la première fois depuis 2011, son cours dépasse les 40 dollars l’once.
Etats-Unis : inquiétudes sur le front de l’emploi
Mauvaise nouvelle pour l’économie mondiale : l’OCDE prévoit un net ralentissement de la croissance dans les mois à venir, pointant du doigt, entre autres facteurs, la hausse spectaculaire des droits de douane instaurée par l’administration Trump. Selon ses projections, le PIB mondial progresserait de 2,9 % en 2026, contre 3,2 % en 2025.
Aux États-Unis, la croissance devrait également marquer le pas, passant de 1,8 % cette année à 1,5 % l’an prochain. La France, quant à elle, pourrait voir son rythme de croissance accélérer légèrement, de 0,6 % en 2025 à 0,9 % en 2026, alors que l’OCDE anticipait jusqu’ici un taux de 1,2 %.
-
Les taxes douanières freinent-elles l’emploi aux États-Unis ?
Aux États-Unis, le PIB du deuxième trimestre a été révisé à la hausse, atteignant 3,8 % — nettement au-dessus des 3,3 % anticipés par les analystes. Cette révision confirme la solidité de l’économie américaine, après un recul de 0,5 % enregistré au cours des trois premiers mois de l’année.
Parallèlement, les inscriptions hebdomadaires au chômage ont chuté de 14 000 unités par rapport à la semaine précédente, pour s’établir à 218 000 lors de la troisième semaine de septembre.
Pourtant, le secteur privé américain montre des signes de ralentissement. En août, l’ADP n’a enregistré que 54 000 créations d’emplois, loin des 75 000 attendues, tandis que les chiffres des NFP ont déçu, avec un taux de chômage en hausse à 4,3 %.
Selon les gérants de la société de gestion Altitude IS, « le marché du travail manifeste des signes flagrants d’essoufflement. En août, seules 22 000 créations de postes ont été enregistrées, contre une moyenne mensuelle de 200 000 lorsque l’économie fonctionne à plein régime. Tout indique que les entreprises américaines ont freiné leurs embauches sous l’effet des taxes douanières, des incertitudes politiques, du déploiement de l’intelligence artificielle, des pénuries de main-d’œuvre et du coût élevé du crédit. Les postes à pourvoir ont continué de se réduire, retrouvant leur niveau de 2018. »
Le rapport Challenger Gray souligne, quant à lui, une hausse des licenciements en août, avec 85 979 départs contre 62 075 en juillet. Comme si cela ne suffisait pas, le Bureau of Labor Statistics a révisé à la baisse les créations d’emplois précédemment publiées. Entre avril 2024 et mars 2025, l’économie américaine a finalement créé 911 000 emplois de moins que prévu, soit l’équivalent de 76 000 postes manquants chaque mois.
Autrement dit, l’emploi américain commence à tousser à l’orée de l’hiver.
-
Des indicateurs économiques décevants
Les difficultés du marché de l’emploi ne constituent pas le seul nuage assombrissant l’horizon économique des États-Unis. La confiance des consommateurs semble, elle aussi, s’étioler. En septembre, l’indice de confiance des consommateurs établi par l’Université du Michigan a chuté plus fortement que prévu. Alors qu’une baisse de 58,2 à 55,4 points était anticipée, l’indicateur s’est finalement effondré à 55,1 points, traduisant une inquiétude palpable parmi les Américains.
- Une perte de confiance
Cette érosion de la confiance se répercute directement sur l’activité économique. Le secteur manufacturier, par exemple, continue de montrer des signes de contraction, pour le sixième mois consécutif en août. L’indice ISM manufacturier a certes progressé légèrement, passant de 48,0 en juillet à 48,7, mais demeure en deçà du seuil critique de 50 points, frontière entre expansion et repli. Les économistes tablaient, eux, sur 49,0 points.
De son côté, l’indice PMI manufacturier a reculé davantage que prévu, s’établissant à 52 points alors qu’une baisse à 52,2 points était attendue. Le secteur des services n’est pas épargné : son indice PMI a également enregistré une contraction plus marquée que prévu, tombant de 54,5 à 53,9 points, contre 54 points anticipés par les analystes.
Enfin, l’indice PMI composite de S&P Global, qui synthétise les performances des secteurs manufacturier et des services, a suivi cette tendance déclinante. Attendu stable à 54,6 points, il a finalement glissé à 53,6 points en septembre, confirmant un ralentissement généralisé de l’économie américaine.
- Un nouveau Shutdown
Et, pour parachever ce tableau, le pays s’enfonce dans un nouveau « shutdown ». Autrement dit, une paralysie partielle de l’administration fédérale américaine, conséquence directe de l’impasse budgétaire qui paralyse le Congrès. Faute d’accord sur les allocations, le président et les parlementaires n’ont pas su dégager de compromis ; l’État fédéral se retrouve ainsi privé des ressources nécessaires pour rémunérer une large partie de ses fonctionnaires.Ce scénario n’a malheureusement plus rien d’exceptionnel : on dénombre pas moins de quinze « shutdowns » depuis 1981. Reste à savoir si les tractations en cours permettront, cette fois, de dessiner rapidement un terrain d’entente rapidement..
-
L’inflation américaine progresse légèrement mais reste sous contrôle
Donald Trump a porté les tarifs douaniers moyens sur les produits étrangers à 17,3 %, atteignant ainsi un niveau inédit depuis la fin de la Seconde Guerre mondiale. Pourtant, malgré cette politique protectionniste, le déficit commercial des États-Unis a continué de croître, atteignant 78,3 milliards de dollars en juillet … une situation qui risque de faire froncer les sourcils de la Maison-Blanche.
Pour l’instant, cette flambée des droits de douane n’a pas encore eu d’impact significatif sur les prix à la consommation. Les entreprises américaines ont en grande partie absorbé ces coûts, tandis que les stocks accumulés grâce à des achats anticipés ont tempéré la hausse. Mais cette situation pourrait évoluer rapidement, à l’image du rebond de l’indice des prix à la production en juillet, qui atteint 3,7 % sur un an, son niveau le plus élevé depuis mars.
Malgré ces signaux, l’inflation est aujourd’hui contenue. Elle ressort à 2,7 % sur un an pour le mois d’août, contre 2,6 % en juillet. Une progression modeste, conforme aux attentes des économistes.
Hors éléments volatils, l’indice PCE « cœur » reste stable à 2,9%. Sur un mois, l’indice PCE progresse de 0,3 %, tandis que l’indice cœur avance de 0,2 %. Ces niveaux confortent l’idée d’un atterrissage en douceur de l’inflation américaine.
Au-delà de la seule dynamique des prix, les données du Bureau of Economic Analysis (BEA) montrent une hausse du revenu personnel de 0,4 % et une progression des dépenses de consommation de 0,6 % sur le mois. Pour les analystes, cette combinaison de croissance maîtrisée et de consommation soutenue pourrait inciter la Réserve fédérale à poursuivre ses baisses de taux d’ici la fin de l’année.
-
FED : entre prudence et pressions politiques
La parole de la Réserve fédérale américaine demeure scrutée avec une attention quasi obsessionnelle par les marchés. Après de longs mois d’attente, la Fed a timidement amorcé la deuxième phase de son cycle d’assouplissement monétaire. Elle a ainsi réduit ses taux directeurs d’un quart de point, tout en laissant la porte ouverte à deux nouvelles baisses d’ici la fin de l’année, prévues en octobre et en décembre. Mais l’institution doit avancer sur un terrain délicat, entre le spectre de la stagflation et les pressions politiques croissantes. Les fameux « dot plots » confirment une trajectoire menant à un taux dit « neutre » d’environ 3 % d’ici 2026.
Lors de la conférence de presse qui a suivi la décision, le président Jerome Powell a insisté sur le risque baissier « significatif » pesant sur l’emploi. La réduction des taux devrait donc s’effectuer avec prudence et lenteur, probablement jusqu’en mai prochain, date à laquelle Powell quittera son poste.
Pendant ce temps, Donald Trump avance ses pions pour exercer un contrôle indirect sur la politique monétaire de la Fed. À mesure que le mandat de Powell approche de son terme, des hommes de confiance sont progressivement installés à des postes stratégiques au sein de la banque centrale.
C’est le cas de Stephen Miran, récemment nommé à la Fed. Ancien économiste à la Maison-Blanche, Miran défend une ligne économique clairement inspirée de la vision trumpiste. Lors de la dernière réunion, il s’est distingué en étant le seul à plaider pour une baisse des taux de 0,5 %, alors que l’ensemble de ses collègues s’accordait sur une réduction plus mesurée de 0,25 %. En mai 2026, Donald Trump aura la possibilité de nommer un nouveau président à la tête de la Fed, consolidant ainsi son emprise sur l’institution.
Zone Euro : la timidité de la BCE
À quoi faut-il s’attendre pour la croissance européenne ? Selon sa dernière étude, la Banque centrale européenne (BCE) esquisse un scénario plus optimiste qu’annoncé auparavant. L’institution de Francfort table désormais sur une progression du PIB de la zone euro de 1,2 % en 2025, soit 0,3 point de plus que dans ses prévisions de juin. Cette embellie, toutefois, ne devrait pas s’inscrire dans la durée : la BCE anticipe un léger ralentissement à 1 % en 2026, avant un regain de dynamisme en 2027, avec une croissance portée à 1,3 %.
-
L’emploi résiste …
L’économie de la zone euro a enregistré une progression timide de 0,1 % au deuxième trimestre 2025, marquant sa performance la plus faible depuis la fin de l’année 2023. À titre de comparaison, le premier trimestre avait offert un rebond plus vigoureux, avec une hausse du PIB de 0,6 %.
Dans ce contexte, l’indice composite Flash PMI HCOB, ajusté des variations saisonnières, confirme la résilience de l’activité privée. En septembre, il s’est maintenu au-dessus du seuil symbolique de 50,0 pour le neuvième mois consécutif, indiquant une nouvelle phase d’expansion. Avec un score de 51,2, légèrement supérieur à celui d’août (51,0), l’indicateur pointe vers une croissance certes modérée, mais qui n’en demeure pas moins la plus soutenue depuis mai 2024. Les analystes, qui tablaient sur 51,1, voient ainsi leurs anticipations légèrement dépassées.
La locomotive allemande a largement contribué à cette dynamique. Outre-Rhin, l’activité globale a bondi en septembre, affichant sa plus forte expansion depuis mai 2023, un record égalé seulement en mai 2024. En revanche, le contraste demeure saisissant avec la France, où l’activité s’est contractée pour un treizième mois consécutif, illustrant la persistance des difficultés hexagonales.
Un autre rayon de lumière nous vient du marché du travail. Au deuxième trimestre, l’emploi a poursuivi sa progression, avec une hausse de 0,1 % tant dans la zone euro que dans l’Union européenne par rapport au trimestre précédent. Une preuve supplémentaire de la robustesse de l’emploi, qui continue de jouer un rôle d’amortisseur face aux vents contraires de l’économie.
-
…. Le secteur manufacturier souffre
Le sentiment économique dans la zone euro a connu, en septembre, une légère embellie. L’indice mensuel mesurant la confiance dans les vingt pays partageant l’euro s’est établi à 95,5, dépassant ainsi les prévisions des économistes, qui tablaient sur 95,2. Pour rappel, il s’était fixé à 95,3 en août.
Dans l’industrie, le climat économique demeure morose, passant de -10,2 en août (révisé de -10,3) à -10,3 ce mois-ci, une performance néanmoins supérieure aux attentes du consensus, qui anticipait -10,9. Le secteur des services, quant à lui, enregistre un indice de sentiment de 3,6 en septembre, en léger recul par rapport à 3,8 en août (révisé de 3,6), et se situant tout juste en dessous de la moyenne des prévisions à 3,7. Du côté des consommateurs, la confiance reste stable à -14,9, conforme aux anticipations des analystes et inchangée par rapport au mois précédent.
La production industrielle, corrigée des variations saisonnières, a poursuivi sa progression en juillet 2025, enregistrant une hausse de 0,3 % sur un mois. Sur un an, la croissance atteint 1,8 %, reflétant un dynamisme modéré mais continu dans l’ensemble de la zone euro.
Malgré le renchérissement des droits de douane, les exportations de biens vers le reste du monde ont résisté, culminant à 251,5 milliards d’euros en juillet 2025, en légère hausse de 0,4 % par rapport à la même période l’an dernier (250,4 milliards d’euros).
-
La politique monétaire mise sur pause
Lors d’une conférence de presse très attendue, Christine Lagarde, présidente de la Banque centrale européenne, a annoncé la fin de la période de « désinflation » qui traversait l’Europe. Selon l’institution monétaire, le taux d’inflation actuel se rapproche désormais de l’objectif fixé à 2 %. En août 2025, l’inflation annuelle de la zone euro est estimée à 2,1 %, contre 2,0 % en juillet, selon une estimation préliminaire d’Eurostat, l’office statistique de l’Union européenne.
Face à cette stabilité des prix, la BCE a choisi de maintenir ses taux d’intérêt inchangés, son taux de dépôt demeurant à 2 %. Christine Lagarde a précisé que l’inflation se situe « là où nous voulons qu’elle soit », tout en rappelant que la politique monétaire resterait souple et ajustée « réunion après réunion », sans trajectoire préétablie. Celle-ci ajoutant que « l'économie de la zone euro résiste mieux que prévu aux droits de douane américains, ce qui laisse les risques d'inflation tout à fait contenus ».
Cet immobilisme inquiète certains observateurs, à l’image de Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel : « Alors que la croissance reste atone et que le moral des entreprises stagne en dessous du seuil d’expansion, la BCE ne peut se contenter d’appeler les autorités de l’Union à poursuivre les réformes. Elle doit au contraire prendre des risques et assouplir significativement les conditions financières en Europe, notamment en ralentissant le rythme de réduction de son bilan pour détendre les taux longs et créer les conditions d’un rebond de l’optimisme. »
Une prise de position qui reflète l’inquiétude partagée par une large partie des analystes économiques, soucieux de voir la BCE soutenir la dynamique de croissance plutôt que de s’en tenir à la prudence.
La croissance chinoise à la peine
Selon la dernière étude de l’OCDE, la deuxième puissance économique mondiale devrait voir sa croissance ralentir sensiblement dans les prochaines années : +4,7 % en 2025, puis +4,3 % en 2026. Une décélération notable, nourrie par une consommation bridée par une épargne de précaution tenace — héritage des séquelles de la pandémie et de l’effondrement du marché immobilier — et par le poids grandissant des barrières commerciales américaines. Pékin entend toutefois maintenir le cap de son programme de relance en 2025 afin de contenir ces turbulences.
-
Un essoufflement manifeste
Si le PIB chinois a affiché une progression stable de 5,4 % au premier trimestre 2025, les signaux d’alerte se multiplient. La production industrielle, censée croître de 5,7 % en août, n’a progressé que de 5,2 %, soit son plus faible rythme depuis un an.
Le secteur manufacturier reste englué dans la contraction : l’indice PMI officiel a certes légèrement progressé à 49,8 en septembre, contre 49,4 en août, mais demeure sous la barre des 50 points, seuil symbolique entre expansion et repli.
Côté consommation, les ventes au détail n’ont augmenté que de 3,4 % en août, loin des 3,9 % attendus, atteignant leur plus bas niveau depuis novembre 2024. Le marché de l’emploi, lui aussi, s’assombrit : le chômage s’est établi à 5,3 %, son plus haut niveau en six mois.
« L’environnement externe reste marqué par de fortes instabilités et incertitudes, et les performances économiques de la Chine continuent de faire face à de nombreux risques et défis », a reconnu Fu Linghui, économiste en chef du Bureau national des statistiques (BNS).
La déflation, enfin, s’installe insidieusement : l’indice des prix à la consommation s’est contracté de 0,4 % sur un an en août, confirmant la difficulté de Pékin à enrayer cette spirale déflationniste.
-
Une guerre commerciale loin d’être éteinte
À cela s’ajoute une confrontation commerciale toujours vive avec Washington. Les exportations chinoises vers les États-Unis ont chuté de 11,8 % en août par rapport au mois précédent, signe que les nouvelles taxes pèsent lourdement.
Une trêve temporaire a bien été conclue entre les deux puissances, valable jusqu’au 9 novembre : elle fixe à 30 % les droits de douane américains sur les produits chinois et à 10 % ceux appliqués par Pékin sur les marchandises venues d’outre-Atlantique. Une pause stratégique, plus qu’une véritable détente.
Dans ce contexte, la Chine tente de diversifier ses débouchés. L’Afrique apparaît comme l’un des terrains privilégiés de cette réorientation. En 2025, les exportations chinoises vers le continent ont bondi de 25 %, pour atteindre 122 milliards de dollars, une croissance bien supérieure à celle enregistrée avec d’autres régions.
L’Afrique représente désormais 6 % des exportations totales de la Chine, soit la moitié de ce que pèsent encore les États-Unis. Une proportion appelée à croître rapidement, au rythme du repli des échanges sino-américains.
Les convictions de Scala Patrimoine sur les marchés financiers
Le mois de septembre s’est distingué par une grande effervescence sur les marchés financiers, galvanisés par la première baisse de taux décidée par la FED. Ce pivot monétaire, longuement anticipé, a insufflé un nouvel élan aux places financières mondiales.
-
Les marchés actions : la diversification comme impératif
L’impact s’est révélé particulièrement manifeste sur les marchés émergents, dopés par la progression des actions chinoises. Le secteur technologique, en plein essor, a été le principal moteur de cette dynamique. Il convient toutefois de préciser que cette vigueur repose avant tout sur le retour des investisseurs domestiques : l’allocation de l’épargne des ménages chinois vers les actions demeure faible — environ 5 % —, mais connaît une tendance haussière. À l’inverse, les investisseurs étrangers se montrent toujours réservés face aux incertitudes structurelles de l’économie chinoise.
Ce sursaut boursier contraste avec la torpeur persistante des indicateurs macroéconomiques. Les mesures de relance engagées par Pékin n’ont, pour l’heure, produit qu’un impact limité sur la demande intérieure, qui tarde à se redresser.
- La FED accélère, la BCE joue la prudence
Aux États-Unis, la Réserve fédérale a choisi d’abaisser ses taux directeurs à la fourchette de 4,00 %−4,25 %, sous la pression d’un marché de l’emploi en ralentissement. Cette décision intervient dans un contexte économique contrasté : les nouvelles prévisions de la Fed révèlent une croissance et une inflation révisées à la hausse pour 2026, tandis que le taux de chômage devrait reculer par rapport à 2025, rendant l’interprétation des signaux économiques particulièrement délicate.
L’économie américaine se trouve ainsi à la croisée des chemins entre mesures de soutien et tensions inflationnistes potentielles, amplifiées par la politique anti-immigration et l’introduction de nouveaux tarifs douaniers, dont l’impact sur les prix reste partiellement indéterminé. Un risque immédiat s’est matérialisé avec le « shutdown » de l’administration fédérale le 1er octobre, suite à l’absence d’accord budgétaire. Ce blocage, dont le coût est estimé à 0,2 % de croissance du PIB par semaine, n’a jusqu’à présent pas provoqué de réaction sur les marchés, la dernière paralysie similaire, fin 2018, ayant duré 35 jours.
En Europe, la Banque centrale européenne semble avoir atteint son objectif : l’inflation se stabilise autour de sa cible. Les défis se déplacent désormais sur le terrain budgétaire, avec un endettement public qui reste préoccupant, la France cristallisant une part des inquiétudes. Malgré ce contexte politique tendu, les marchés financiers français ont suivi la tendance haussière mondiale en septembre (+2,62 %), soutenus notamment par la performance remarquable du secteur bancaire.
- Un positionnement neutre les actions des principaux marchés financiers développées
Nous conservons une position neutre sur les actions des marchés développés, en raison des incertitudes structurelles persistantes. L’ampleur du ralentissement économique aux États-Unis demeure difficile à anticiper, tandis que le risque inflationniste lié aux tarifs douaniers et les tensions budgétaires en Europe et outre-Atlantique pèsent sur l’appétit pour le risque.
Malgré ces contraintes, certains fondamentaux continuent d’apporter un soutien. Aux États-Unis, les indicateurs de consommation se montrent résilients, même dans un contexte de détérioration du marché de l’emploi, et les résultats des entreprises dépassent régulièrement les attentes.
En Europe, l’ajustement monétaire opéré par la BCE est survenu au moment opportun, offrant un appui tangible aux économies de la zone.
Notre préférence se porte sur les actions des marchés émergents, stimulées notamment par les valeurs chinoises et un dollar en dépréciation. Dans cette région, nous recommandons une allocation diversifiée, afin de tirer parti de la dynamique tout en maîtrisant les risques.
- Une certaine prudence sur les marchés financiers chinois
Il est encore prématuré de miser fortement sur la Chine, en l’absence de reprise tangible de la demande intérieure, ou sur l’Inde, confrontée à des tensions persistantes avec son principal partenaire économique, les États-Unis. D’autres marchés asiatiques, tels que la Corée du Sud, Taïwan ou le Vietnam, apparaissent en revanche prometteurs. Ces pays profitent à la fois de l’essor de l’intelligence artificielle et de l’accélération des échanges intra-asiatiques, offrant des perspectives de croissance particulièrement attractives.
Sur le plan sectoriel, la diversification demeure essentielle. Nous continuons à privilégier le secteur technologique américain, malgré des valorisations élevées. Depuis l’émergence de ChatGPT, ce segment a généré près de 80 % des revenus de la zone, imposant sa prédominance et orientant les stratégies d’investissement aux États-Unis. Par ailleurs, une normalisation de la politique monétaire constitue un soutien direct pour ces entreprises à forte capacité de croissance.
Nous maintenons notre prudence sur les secteurs exposés aux tensions commerciales et aux tarifs douaniers, dont les impacts restent partiellement intégrés. Enfin, le secteur bancaire européen conserve un potentiel intéressant, bénéficiant de la pentification de la courbe des taux, qui pourrait encore se renforcer, et présentant des valorisations structurellement plus attractives que celles de ses homologues américains.
-
Les marchés obligataires : des signaux contrastés
Le mois de septembre a été marqué par une activité exceptionnelle sur le marché obligataire européen. Plus de 200 milliards d’euros de dette ont été émis sur le marché primaire, un niveau inédit depuis 2021. La demande des investisseurs est restée soutenue, illustrée par un ratio de couverture massif de 4,66x, témoignant d’un appétit intact pour le crédit.
- Les marchés souverains : un rebond des taux longs
L’augmentation des taux souverains en Europe a entraîné une hausse mécanique des rendements du crédit, particulièrement sur le segment Investment Grade (IG), où l’effet taux explique près des trois quarts du rendement. Parallèlement, les spreads de crédit ont continué de se resserrer, tant sur l’IG que sur le High Yield (HY), tandis que l’écart entre les obligations corporate et financières atteignait un niveau historiquement étroit. Cette combinaison de rendements en hausse et de spreads serrés a permis au marché obligataire de terminer le mois sur une note positive.
Le marché souverain, en revanche, a montré des signes de tension. Les taux longs, notamment les emprunts à 30 ans, ont fortement bondi début septembre aux États-Unis, au Royaume-Uni, en France et au Japon. Cette flambée traduit la méfiance croissante des investisseurs face aux réalités budgétaires et aux défis d’endettement des États.
En France, l’incertitude politique a accentué cette tension, planant sur les décisions budgétaires à venir. Le 12 septembre, l’agence Fitch a ainsi abaissé la note souveraine du pays. Si le taux français à 10 ans s’est stabilisé au-dessus de 3,50%, le spread avec l’Allemagne (OAT/Bund) est demeuré étonnamment stable. Toutefois, cette situation ne reflète pas pleinement le risque budgétaire accru auquel la France est confrontée. La volatilité sur les taux français pourrait donc perdurer, tandis que d’autres agences de notation doivent encore se prononcer. À titre de comparaison, des voisins comme l’Espagne et l’Italie ont récemment vu leur note relever, plaçant la France en position de « mauvais élève » au sein de l’Europe.
- Une incertitude persistante sur les politiques monétaires
Du côté des banques centrales, la BCE semble avoir opéré un pivot au moment opportun, parvenant à stabiliser l’inflation autour de sa cible. La Fed, en revanche, a cédé à diverses pressions — qu’elles soient liées au marché du travail ou aux injonctions de l’exécutif — en réduisant ses taux directeurs de 25 points de base. Une mesure qui n’offre qu’une visibilité limitée. L’incertitude demeure quant à l’ampleur réelle et au rythme du cycle de baisses attendu en 2026, dans un contexte où l’inflation pourrait, contre toute attente, repartir à la hausse.
- Un attrait confirmé pour l’Investment Grade européen
Nous restons globalement optimistes sur le marché obligataire, avec une conviction particulièrement marquée en faveur du crédit Investment Grade européen. Les rendements proposés demeurent attractifs et la demande robuste, malgré les émissions massives des entreprises et des États.
Sur le segment des taux, la prudence reste de mise. Les besoins de financement considérables en Europe et aux États-Unis risquent de peser sur les rendements des maturités longues. Dans ce contexte, nous privilégions une duration courte, afin de limiter l’exposition aux risques de correction sur la partie longue de la courbe. Les obligations souveraines européennes à court terme apparaissent ainsi comme une alternative pertinente aux instruments monétaires, offrant une visibilité renforcée grâce à la politique monétaire solidement ancrée de la BCE.
Les taux longs français et américains ne semblent pas refléter pleinement l’ampleur des préoccupations budgétaires actuelles. Par ailleurs, le risque d’une hausse des anticipations d’inflation pèse sur la partie longue. Pour un investisseur en euros, l’exposition aux obligations américaines libellées en dollars apparaît peu opportune : la tendance macroéconomique, notamment la baisse des taux de la Fed, pèse sur le dollar, et le coût de couverture annule largement le supplément de rendement offert par le marché américain.
Notre conviction la plus forte demeure le crédit Investment Grade européen. Nous privilégions les stratégies de portage (buy and hold) dans ce segment, en raison des rendements attractifs et de la stabilité attendue, le taux de défaut restant inférieur à 1 %.
- Les opportunités dans les obligations financières subordonnées
Nous maintenons notre intérêt pour les obligations financières subordonnées. Malgré un resserrement des spreads par rapport aux obligations corporate, ce segment bénéficie de fondamentaux solides, soutenus par une réglementation renforcée, et permet d’augmenter le rendement moyen du portefeuille tout en restant exposé à des émetteurs de qualité investment grade.
Sur le segment du High Yield, notre approche reste sélective. Nous privilégions uniquement les maturités courtes et les émetteurs les plus solides, à condition que le surcroît de rendement compense de manière adéquate le risque accru.
Sur le segment obligataire classique, nous faisons preuve de prudence. Les besoins de financement massifs en Europe et aux États-Unis pourraient exercer une pression haussière sur les rendements des maturités longues. En conséquence, nous favorisons les obligations souveraines européennes à court terme, que nous considérons comme une alternative pertinente aux instruments monétaires, grâce à une meilleure visibilité sur la politique de taux de la BCE.
- Les risques liés à une exposition au dollar
Le risque de duration demeure tangible, incitant à privilégier les maturités courtes. Les taux longs français, quant à eux, semblent déconnectés de la réalité budgétaire actuelle. La situation américaine n’est guère plus rassurante : le déficit et la trajectoire de la dette ne se reflètent pas pleinement dans les taux longs, laissant planer un risque latent sur cette partie de la courbe. À cela s’ajoute la hausse des anticipations d’inflation, facteur supplémentaire de tension pour les obligations à long terme.
S’agissant des obligations libellées en dollars américains, l’exposition au risque de change apparaît peu judicieuse pour un investisseur européen. Les fondamentaux du couple euro/dollar continuent de pénaliser le billet vert, et le coût de couverture vient largement neutraliser le supplément de rendement offert par le marché américain.
Les marchés financiers alternatifs : une préférence pour les stratégies actions Long/Short
Nous maintenons une position globalement défavorable vis-à-vis des investissements alternatifs. Néanmoins, une préférence marquée se dessine pour les stratégies actions Long/Short, susceptibles de jouer un rôle stratégique dans la couverture partielle d’une allocation actions classique. Dans un contexte caractérisé par de fortes dispersions de valorisation, ces stratégies exploitent simultanément la sous-évaluation des titres (positions longues) et la surévaluation (positions courtes).
Le Long/Short se distingue ainsi par sa capacité à limiter le risque directionnel tout en offrant un potentiel de surperformance en période d’incertitude. Sa flexibilité permet de saisir des opportunités quel que soit le contexte économique, assurant une décorrélation précieuse par rapport aux indices boursiers traditionnels.
L’or : le métal jaune qui défie les incertitudes
Le bond de l’or en septembre, qui a vu l’once frôler les 3 900 dollars, confirme la résilience de ce métal précieux. Malgré une performance déjà exceptionnelle cette année, notre opinion reste favorable à l’égard de l’or.
Plusieurs facteurs structurels continuent de soutenir sa valeur : la baisse des taux réels liée à l’assouplissement des politiques monétaires, l’affaiblissement du dollar américain, l’escalade des tensions géopolitiques et une perte de confiance croissante parmi les acteurs économiques. À cela s’ajoute une demande robuste, tant institutionnelle que privée, portée par les banques centrales et les ménages, en particulier dans les économies asiatiques et émergentes.
Les produits structurés : une réponse sur mesure aux problématiques soulevées par les marchés financiers
Nous continuons à accorder une confiance affirmée aux produits structurés. Bien plus qu’un simple vecteur d’exposition, ils représentent une solution sophistiquée de personnalisation, permettant d’ajuster avec précision l’accès aux marchés et d’optimiser le couple rendement-risque selon les objectifs de l’investisseur.
Ces instruments se révèlent particulièrement pertinents pour ceux qui souhaitent s’engager sur des marchés ou des secteurs à fort potentiel de croissance à moyen terme, tout en bénéficiant de mécanismes de protection efficaces contre les risques de correction. Cette approche prend une importance accrue dans un contexte de valorisations élevées. La diversification reste essentielle, tant au niveau des sous-jacents que des structures employées, pour maximiser l’efficacité et limiter les risques.
Grâce à leur grande flexibilité, les produits structurés offrent aux investisseurs une opportunité d’optimisation de portefeuille adaptée aux conditions actuelles du marché. Ils s’intègrent aisément aux besoins de distribution et constituent ainsi un pilier stratégique dans toute démarche de rente personnalisée.
Les actifs non cotés : private equity et private debt au cœur des stratégies d’investissement
L’intérêt des investisseurs institutionnels pour les actifs non cotés ne cesse de croître, malgré un contexte économique marqué par l’incertitude. Cette dynamique, soutenue par la baisse progressive des taux d’intérêt en 2025, attire également des flux vers des fonds plus accessibles au grand public, élargissant ainsi le spectre de l’investissement alternatif.
- Des stratégies secondaires qui se démarquent
Le marché, bien que prudent face aux incertitudes politiques et économiques, laisse entrevoir un potentiel solide pour le private equity. Parmi les options les plus attractives, les stratégies secondaires se distinguent par leur capacité à offrir des valorisations prometteuses tout en limitant les risques.
Les fonds de co-investissement continuent, eux aussi, de figurer au centre des priorités des investisseurs, alliant optimisation des rendements et maîtrise des coûts.
Parallèlement, les stratégies de dette privée, telles que la dette mezzanine ou le growth buyout, connaissent un intérêt croissant pour soutenir les entreprises en phase de croissance. Le capital-risque, particulièrement dans les secteurs technologiques et liés à la transition énergétique, enregistre un regain de popularité, offrant des perspectives captivantes pour les startups innovantes.
- Vers une allocation diversifiée et équilibrée
Pour exploiter pleinement le potentiel des actifs non cotés tout en limitant les risques, l’adoption d’une stratégie diversifiée et de long terme apparaît indispensable. Cette approche inclut :
- Les stratégies secondaires, prisées pour leur stabilité et leurs rendements robustes.
- Une exposition au capital-risque, ciblant les opportunités à haut rendement dans les secteurs innovants.
- Les investissements en LBO (Leveraged Buyout), permettant de tirer parti de l’effet de levier.
- Le growth equity, offrant une participation dans la croissance d’entreprises matures et prometteuses.
- La dette mezzanine, avec ses taux attractifs, comme outil clé de diversification.
Dans un environnement économique en perpétuelle évolution, cette allocation vise à concilier performance et gestion proactive des risques. La vigilance sur les tendances du marché reste essentielle, tout en capitalisant sur les opportunités offertes par des secteurs stratégiques tels que la santé et la transition énergétique.