
Associations : combien les Français ont-ils donné en 2021 ?
Les Français savent se montrer très généreux pour les causes qui leur tiennent à cœur. Ils l’ont d’ailleurs encore démontré au cours des derniers mois. Selon une étude de France Générosités*, le syndicat professionnel des associations et fondations, les dons sont en hausse de 4,5% en 2021.
Au total, ce sont près de 8,5 milliards d’euros qui ont été versés par les particuliers et les entreprises.
Bonne nouvelle, les donateurs se montrent également de plus en plus fidèles, et confirment leur engagement dans la durée. L’année dernière, leur contribution aux organisations d’intérêt général a ainsi augmenté de 8,1 %. C’est aujourd’hui près d’un ménage français sur deux qui apporte un soutien financier à une organisation caritative.
Seule ombre au tableau, on note une diminution inquiétante du nombre de nouveaux donateurs. Le syndicat professionnel évalue cette baisse à 9 % au cours des dix dernières années.
Quelles sont les causes les plus plébiscitées par les Français ?
Le syndicat « France Générosités » a souhaité en savoir plus sur la nature des causes soutenues par les Français. En partenariat avec Kantar Média, elle a donc publié en septembre 2020 le « Baromètre du comportement donateur ». Sans surprise, la protection de l’enfance arrive en première position. Elle témoigne du rôle primordial des associations qui œuvrent en ce sens, parmi lesquelles on retrouve l’association Petits Princes, La Fondation Apprentis d'Auteuil, Mécénat Chirurgie Cardiaque, La Fondation de France ou encore Premiers de Cordée.
Voici, le classement des causes les plus plébiscitées :
1 - La protection de l’enfance ;
2 - La lutte contre l’exclusion et la pauvreté ;
3 - Le soutien à la recherche médicale ;
4 - La protection des animaux.
Le thème de la protection de la biodiversité et de l’environnement progresse également chaque année et apparait désormais en sixième position de ce classement.
Les critères d’incitation au don restent, quant à eux, relativement stables : l’efficacité des actions demeure le premier critère, devant la cause soutenue et la transparence financière.
Quel est le montant moyen des dons effectués aux associations ?
En philanthropie, ce sont bien les petits ruisseaux qui font les grandes rivières. En 2021, la majeure partie de la collecte des fonds a été constituée par des petits dons, inférieurs à 150 €. Ceux-ci représentant près de 45 % de l’ensemble de la collecte ! À l’opposé, 10 % de la collecte est alimentée grâce à des dons d'un montant supérieur à 10 000 € !
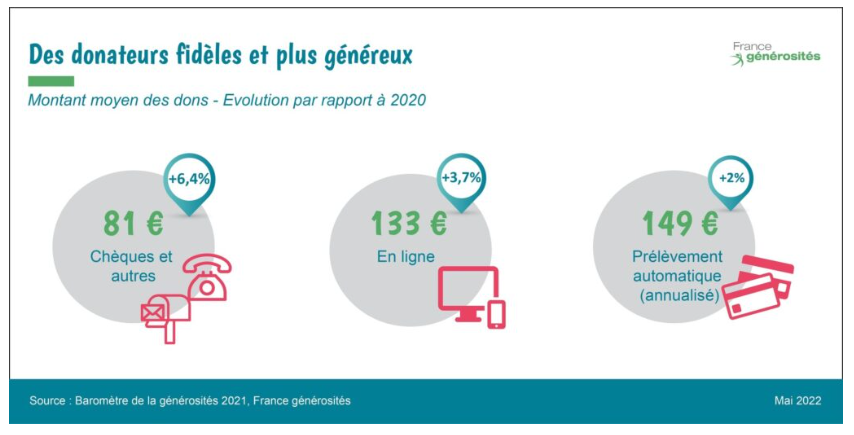
France générosité vient, par ailleurs, de publier le montant moyen des dons réalisés, selon le canal de distribution :
- Les dons réalisés par chèque ou téléphone font l’objet d’une hausse de 6,4 % en 2021 pour atteindre 81 € ;
- Les dons en ligne sont en hausse de 3,7% par rapport à 2020, et s’élèvent désormais à 133 € ;
- Les prélèvements automatiques ont connu une augmentation de 2 % en 2021, pour un don moyen annuel de 149 €.
Comment encourager la générosité ?
Les associations souhaitent apporter un nouveau souffle au secteur de la philanthropie. France Générosités vient, en ce sens, d'adresser plusieurs propositions à nos femmes et hommes politiques.
Le syndicat professionnel suggère notamment :
- d’inscrire l’éducation à la générosité et à l’engagement dans le parcours citoyen, dès l’école ;
- de développer les dons de congés payés et de RTT au profit des organismes sans but lucratif ;
- de renforcer et élargir le dispositif du congé d’engagement qui permet de poser des congés non rémunérés pour exercer une fonction de responsable-bénévole au sein d’une association ;
- de faciliter et encourager les legs et donations en faveur des organismes à but non lucratif.
Le département Mécénat de Scala Patrimoine se tient à votre disposition pour vous accompagner sur l'ensemble de vos projets philanthropiques, notamment si vous souhaitez réaliser des dons et vous assurer de la bonne utilisation de ces sommes d’argents par les associations ou fondations sélectionnées.
*Réalisée par Novos, avec le soutien de la Banque Postale, cette étude se base sur les données de la collecte de dons des particuliers de 56 associations et fondations membres de France générosités de 2004 à 2021, panel représentant plus d’1 milliard d’euros de dons en 2021, soit près d’1/3 de la collecte annuelle nationale.

Assurance-vie : par quoi remplacer le fonds en euros ?
« Fonds en euros : le pire est-il à venir ? » (Mieux vivre votre argent), « Assurance-vie, les fonds en euros vont-ils sombrer ? » (Les Échos), « Par quoi remplacer le fonds en euros dans l’assurance-vie ? » (Le Monde). Ces derniers mois, la presse a fait ses choux gras de la fin imminente du fonds en euros. Sans aller jusqu’à pareille conclusion, il faut bien reconnaitre que l’environnement économique ne plaide pas en sa faveur. Depuis une quinzaine d’années, le rendement des fonds en euros est, en effet, en chute libre. Et les récentes tensions inflationnistes réduisent encore un peu plus leur attrait. Dans ces conditions, faut-il s’en détourner ? Quelles sont les alternatives possibles ? Scala Patrimoine vous fait part de ses convictions.
Fonds en euros : une place (trop) importante dans le patrimoine des Français
Les fonds en euros font, jusqu’ici, figure de placements incontournables dans le patrimoine des Français. Un chiffre témoigne de leur place prédominante : 75 % des 1 857 Md€ investis en assurance-vie le sont sur ce support !
Ce succès n’a toutefois rien d’étonnant. Les fonds en euros ont longtemps répondu aux besoins des épargnants les plus prudents, attirés par leur liquidité permanente, leur garantie en capital et des performances très honorables. Malheureusement, depuis quelques années, ce triptyque gagnant - sécurité, rentabilité et liquidité – est mis à rude épreuve.
Des performances dépendantes des marchés obligataires
Pour bien comprendre le fonctionnement du fonds en euros et sa perte d’intérêt, il est nécessaire de revenir sur la manière dont ils sont gérés. Pour assurer la garantie en capital, l’assureur est tenu d’investir une majorité des sommes placées sur des actifs peu risqués et donc peu rémunérateurs. Autre épine dans le pied, les investissements réalisés sur les fonds en euros sont encadrés par la loi et ne laissent donc qu’une marge de manœuvre limitée au gestionnaire.
Selon le site Good Value For Money, les fonds en euros sont, en moyenne, composés de :
- Titres obligataires : 79 % (Obligations souveraines : 41 % / Obligations d'entreprises : 59 %)
- Actions : 9,1 %
- Immobilier : 6,7 %
- Monétaire : 1,4 %
- Autres : 3,8 %
Avec près de 80 % des investissements dirigés vers les titres obligataires, on perçoit très bien leur dépendance aux produits de taux. Or ces derniers ont vu leur rendement chuté, principalement sous l’effet des actions menées par les banques centrales pour stimuler l’économie.
Une baisse structurelle des rendements
Des taux d’intérêt historiquement bas
Depuis 2008, dans un contexte de faible croissance, les banques centrales ont injecté un maximum de liquidité dans l’économie. Leur but étant - entre autres - de permettre aux États de refinancer leur dette à des taux d’intérêt historiquement bas.
Conséquence directe, le taux moyen des emprunts d’État français à 10 ans est passé de 4,25 % en avril 2004 à - 0,3 % en janvier 2021. Cette chute entrainant avec elle l’ensemble des marchés obligataires (États, entreprises …). Placés au pied du mur, les assureurs sont contraints d’investir dans des titres dont la rémunération est proche de 0%, tirant vers le bas les rendements des fonds en euros.
Réglementation : des assureurs sous pression
L’environnement économique n’est pas la seule difficulté à laquelle doivent faire face les assureurs. Le législateur leur impose également des normes de solvabilité très contraignantes, les obligeant à faire preuve d’une plus grande prudence dans la gestion de leurs fonds en euros. Résultat, ils ont dû réduire leurs investissements dirigés vers des produits risqués (actions, immobiliers). Or, ce sont ces placements qui permettaient de « booster » les rendements.
En parallèle, le régulateur a incité les assureurs à augmenter leur réserve et notamment la provision pour participation aux bénéfices (PPB). Une partie de leurs bénéfices est ainsi « mise de côté ».
Cette réserve pourra cependant être utilisée ultérieurement afin de lisser les rendements des contrats. Selon les différentes analyses publiées sur la question, les assureurs disposeraient, en moyenne, de trois années pleines de revalorisation en réserve.
Autre mauvaise nouvelle, la loi Sapin II, autorise le Haut Conseil de Sécurité Financière (HSCF) à remettre en question le principe de liquidité du Fonds en Euros, en cas de grave crise financière. En effet, si la situation l’exige, notamment en cas de remontée trop brutale des taux, le HSCF peut décider de bloquer temporairement la possibilité d’effectuer des retraits.
Cet environnement réglementaire a donc amené une grande partie des assureurs à plafonner les versements vers les fonds en euros. Au cours des prochaines années, il faut s’attendre à ce que des quotas d’investissement encore plus restrictifs soient imposés.
Des rendements en chute libre
Dans de telles conditions, l’érosion des rendements des fonds en euros paraissait inéluctable. En 2005, le rendement moyen des fonds en euros était encore de 4,20%. Seize ans plus tard, celui-ci dépassait à peine 1,30%, selon la fédération France Assureurs.
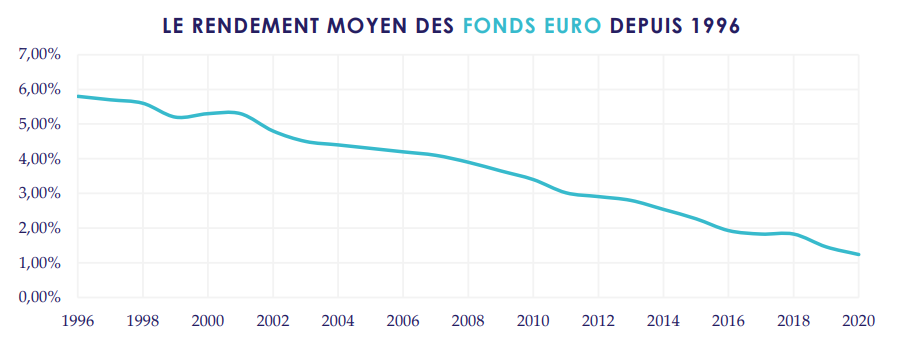
Malgré cette chute vertigineuse des rendements, investir sur des fonds en euros présentait encore de l’intérêt, dans un environnement où l’inflation était quasi nulle. Ces placements offraient toujours aux épargnants un rendement réel positif. Mais la reprise économique et le rebond de la consommation viennent bouleverser ce raisonnement.
Inflation : une nouvelle perte d’intérêt pour les fonds en euros
Les économistes l’appellent « l’effet ciseaux ». Ce terme désigne une situation dans laquelle deux phénomènes économiques vont évoluer de manière opposée et fragiliser l’équilibre d’un système. La dernière victime en date ? Les fonds en euros ! La première lame fut celle de la baisse des taux. La seconde, tout aussi importante, est provoquée par la remontée de l’inflation. Une hausse des prix qui s’explique notamment :
- à court terme, par le rebond économique qui suit la crise du Covid et qui provoque une hausse de la demande et une rupture des chaines d’approvisionnement ;
- à moyen terme, par la guerre en Ukraine et ses conséquences directes sur l’approvisionnement et le prix des matières premières (blé, pétrole, gaz …)
- sur le long terme, par la hausse des salaires générée par une tension sur le marché du travail, notamment aux États-Unis
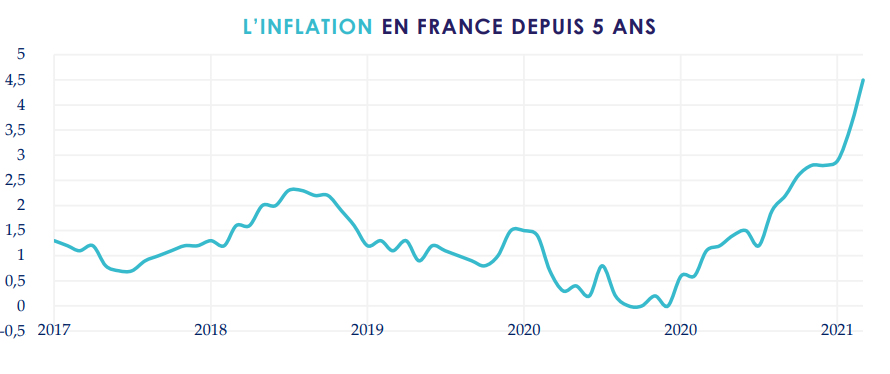
Récemment, l’Insee a revu à la hausse ses prévisions d'inflation, à 4,5 % sur un an. Avec un rendement du fonds en euros qui devrait tourner autour de 1 % dans les années à venir, investir sur ce placement constituerait donc une perte de pouvoir d’achat de 3,5 points pour les épargnants.
Quelles alternatives aux fonds en euros ?
Les fonds en euros sont aujourd’hui investis sur des obligations de longs termes très faiblement rémunérés. Pour cette raison, nous n'anticipons pas une remontée des rendements à court et moyen terme.
Cette situation ne signifie cependant pas la mort du fonds en euros. Nous pensons tout simplement que ce placement sans risque ne peut plus être considéré comme la martingale pour les épargnants. Plusieurs alternatives existent, mais nécessitent toutefois de revoir en profondeur sa stratégie d’investissement, en diversifiant davantage son patrimoine.
Les fonds patrimoniaux et les mandats de gestion personnalisés
Les fonds patrimoniaux ont pour objectif de préserver le capital des investisseurs et générer une performance régulière sur le long terme. Principal avantage, ces fonds - diversifiés et/ou flexibles - sont conçus pour réagir rapidement aux évolutions des marchés financiers. Le gérant disposant pour cela d’une grande liberté dans ses choix d’investissements.
Afin de proposer une offre unique et personnalisée à nos clients, Scala Patrimoine a créé un fonds de fonds « patrimonial » dédié en partenariat avec Rothschild & Co. Ce fonds, appelé « Monacia » se positionne parmi les meilleurs de sa catégorie alors même qu’il s’agit d’une période baissière. Comme en 2020, nous avons réussi à préserver le capital de nos clients, malgré la baisse de l’ensemble des marchés.
Les thématiques de long terme
Dans le cadre d’une gestion équilibrée des portefeuilles financiers, il convient de cibler des thématiques d’avenir. Le cabinet apprécie notamment celles portant sur l’environnement (climat, biodiversité et forets), l’énergie (hydrogène), les technologies (Blockchain, Cloud, Cyber Sécurité), les infrastructures vertes, la consommation responsable, l’eau ou encore la santé.
Dans cet esprit, nous avons lancé, avec la société de gestion Ecofi, un fonds dédié sur la thématique de l’environnement. Celui-ci est investi sur une sélection de grandes entreprises mondiales responsables, contribuant à la transition énergétique et écologique. Sept thématiques de long terme sont mises en lumière parmi lesquelles les transports, la technologie de l’information et l'énergie.
Des stratégies alternatives
Dans un environnement économique incertain, nous mettons en avant des fonds qui appliquent des stratégies « alternatives », décorrélées des marchés financiers.
Voici quelques exemples :
- Les fonds indexés sur l’inflation. L’inflation nous apparait comme une couverture naturelle sur le long terme. Nous sommes donc positionnés sur un fonds d'obligations internationales cherchant à bénéficier de la hausse de l'inflation anticipée.
- Les fonds de performance absolue. Il peut être intéressant de se positionner sur des fonds de performance absolue dont l’objectif est de réaliser une performance positive, quelles que soient les conditions de marché.
- L’Or et les métaux précieux. Dans certaines conditions de marché, comme c’est le cas actuellement, l’investissement sur l’or et les métaux précieux peut faire sens.
- Les opérations de M&A. Nous apprécions certains fonds concentrés sur les opérations de fusions et acquisitions. La stratégie des gérants étant notamment de profiter des écarts de cours entre le prix de l’offre et le prix de l’action de l’entreprise cible.
Le private equity et les produits structurés
Par ailleurs, pour réduire les risques en cas de secousses des marchés, investir sur le non-côté présente un intérêt. C'est notamment le cas de la dette privée et du capital investissement. Les produits structurés peuvent également être utilisés comme une alternative à un investissement en actions, afin de réduire l’exposition au risque d’un portefeuille.
Ces placements alternatifs doivent cependant être souscrits dans une optique de très long terme. Les sommes investies seront, en effet, bloquées de nombreuses années. Au regard des risques associés et de leurs caractéristiques, ces investissements ne doivent pas représenter une part trop importante d’un patrimoine.
L’immobilier
La pierre, et notamment l’immobilier parisien, conserve son statut de valeur refuge. Sur ce marché, la « tension locative » reste forte. L’offre de biens de qualité est rare alors que la demande est toujours aussi élevée. Autre bonne nouvelle en cette période, l’immobilier est un investissement efficace pour se protéger de l'inflation.
Pour certains profils d’investisseurs, la pierre papier (SCPI, OPCI, fonds spécialisés) présente également un intérêt.
L’œil de Scala Patrimoine
Le rendement des fonds en euros est aujourd’hui quasiment identique à ceux des livrets défiscalisés. Depuis le 1er janvier, le livret A offre une rémunération de 1 %, contre 1,3 % pour les fonds en euros.
Économiquement, il devient de plus en plus difficile de défendre le fonds en euros. Dès à présent, les épargnants doivent, en respect de leur profil d’investisseur et de leur horizon de placement, trouver des solutions pour sortir partiellement du fonds en euros, tout en contrôlant la volatilité de leurs investissements.
Certains assureurs ont d'ailleurs lancé de « nouveaux » fonds en euros, investis de manière plus dynamique sur les marchés financiers ou l’immobilier. Au regard de leurs performances, nous sommes aujourd’hui très mesurés sur leur pertinence.
N’hésitez pas à nous contacter si vous souhaitez plus d’informations sur le sujet.
Olivia Blanchard (AFR) : « Le label ISR apporte une crédibilité supplémentaire à l’investissement responsable »
Créé en 2016, le label ISR a pour objectif d’offrir une meilleure visibilité aux produits responsables. Les épargnants peuvent-ils cependant avoir confiance en lui ? Comment co-existe-t-il avec les autres labels d’État ? Une réforme de ce label est-elle nécessaire ? Olivia Blanchard, Présidente et co-fondatrice des Acteurs de la Finance responsable mais également membre du Jury dans le cadre du Prix de la Finance Verte, répond sans détour à nos questions.
Scala Patrimoine. Qu’est-ce que le label ISR ?
Olivia Blanchard. C’est un label d’État qui certifie qu’un fonds d’investissement intègre bien une dimension extra financière à son analyse. Autrement dit, en optant pour un fonds labélisé les épargnants s’assurent que la société de gestion prend en compte des critères « Environnementaux Sociaux et de Gouvernance (ESG) » pour sélectionner les entreprises dans lesquelles le fonds sera investi.
Il convient cependant de bien distinguer « critères ESG » et « durabilité ». Les deux termes recouvrent, en effet, des réalités différentes. Aucune exclusion sectorielle n’est, par exemple, prévue dans le cadre du label ISR. En fonction de la stratégie du fonds, les gérants vont choisir les sociétés les mieux notées de leur secteur d’activité (vision dite « best in class »). Ces derniers pourront donc se positionner sur entreprises de secteurs controversés, comme celui de l’énergie, à condition toutefois d’investir sur celles ayant la meilleure notation ESG.
De leur propre chef, certaines sociétés de gestion mettent également en œuvre des politiques d’exclusion, par exemple sur le charbon, les armes ou le tabac.
Scala Patrimoine. Le label est-il aujourd’hui un standard efficace contre le « greenwashing » ?
Le label n’a rien à voir avec la notion de « greenwashing ». Pour bien en comprendre les raisons, il faut revenir à la définition du « Greenwashing ». Ce terme désigne le fait de communiquer sur des promesses ou des actions en faveur de la transition énergétique qui n’ont finalement pas été tenues ou réalisées. Ce serait notamment le cas si un gestionnaire annonçait - à tort - qu’il ne finançait pas les énergies fossiles. Le label ISR apporte toutefois une crédibilité supplémentaire à l’investissement responsable, au moins dans la sélection et de l’utilisation de la stratégie ESG. Le travail des sociétés de gestion étant dans ce cadre, chaque année par des auditeurs externes.
Scala Patrimoine. Par leur engagement actionnarial, les sociétés de gestion sont de plus en plus nombreuses à prendre position sur des enjeux ESG et pousser les entreprises à améliorer leurs pratiques dans la durée. Ces échanges portent-ils leurs fruits ?
De manière générale sur les larges cap, ces politiques d’engagement actionnarial ne sont aujourd’hui pas au niveau attendues. Elles doivent être plus exigeantes. Les entreprises n’ont pas peur. Il nous reste 10 ans pour faire bouger les lignes. Prenons l’exemple de Total Energies. Un rapport scientifique a récemment pointé du doigt les politiques menées par le groupe en matière environnementale. Une coalisation de sociétés de gestion appelée « The Shareholders for Change network » a bien tenté de faire voter des mesures plus ambitieuses durant l’assemblée générale des actionnaires de Total. Hélas, ce fut un échec. Le label ISR et notamment grâce à son Pilier IV met un accent important sur cet engagement actionnarial qui peut notamment porter ses fruits sur les small/mid cap ou les marchés émergents.
« Les politiques d’engagement actionnarial ne sont aujourd’hui pas au niveau attendues »
Scala Patrimoine. Une réforme de ce label ISR est-elle aujourd’hui nécessaire ? Pour quelles raisons ?
Bien évidemment. Deux raisons appellent à cette réforme.
D’une part, le label s’expose aujourd’hui à un problème de crédibilité vis-à-vis des épargnants. Un danger qui s’explique notamment par la trop grande confusion de communication entre les notions de « durabilité » et des « critères ESG ».
D’autre part, le label ISR est soumis à une forte concurrence au sein de l’espace communautaire. Les autres labels européens sont amenés à prendre de plus en plus de poids, alors que le label français fut un précurseur. Son avance s’est malheureusement érodée au cours des dernières années. Tant et si bien que c’est désormais le seul label en Europe qui n’exclut pas les financements dans les énergies fossiles. Le nouveau label ISR se doit notamment d’aller beaucoup plus loin sur cette question.
Scala Patrimoine. Plusieurs labels co-existent : ISR, Finansol, Greenfin … leur nombre nuit-il à la visibilité des fonds responsables ? La constitution d’un label unique est-elle souhaitable ?
Je n’ai pas d’opinions tranchées. La notion d’investissement responsable est complexe à appréhender. L’objectif des labels est d’aider les épargnants à mieux comprendre les produits dans lesquels ils investissent et de créer un rapport de confiance.
Les labels existants ont chacun un but qui leur est propre. Le label ISR se veut généraliste. Le « Greenfin » a vocation à flécher l’épargne vers la transition climatique tandis que le « Finansol » met l’accent sur les questions sociales.
Certaines personnes préfèrent, par affinité ou conviction, diriger leur argent sur des causes spécifiques. Il serait alors très difficile de tout intégrer dans un même label. Si une harmonisation entre les différents labels est intéressante en théorie, elle risque en pratique d’être mal appréhendée par les épargnants. D’ailleurs, on constate que ce sont les fonds thématiques (eau, alimentation, environnement …) qui rencontrent un vif succès.
« La documentation sur la finance responsable est particulièrement difficile à comprendre »
Scala Patrimoine. Le projet d’écolabel européen a-t-il des chances d’aboutir ?
Il sera très complexe à mettre en œuvre. Si tous les fonds labellisés ISR devaient aujourd’hui postuler au label européen, seulement 3 % d’entre eux l’obtiendraient !
Scala Patrimoine. Faut-il changer la documentation relative à l’investissement responsable pour la rendre plus accessible ?
La documentation sur la finance responsable est particulièrement difficile à comprendre. Sur les 67 millions de Français, combien sont à l’aise sur ces sujets ? Il faut absolument reconnecter les attentes des épargnants et les obligations réglementaires. Cela passe nécessairement par une simplification de la réglementation, mais aussi une vulgarisation de l’information. Les instances réglementaires et les sociétés de gestion doivent agir en ce sens. Les deux ont leur part de responsabilité. Le régulateur doit prendre conscience de la réalité du terrain.
https://www.youtube.com/watch?v=-MCJeNc5ycM&t=28s