Démembrement de propriété : donner la nue-propriété à ses enfants, comment ça marche ?
Donner la nue-propriété à ses enfants tout en conservant l’usufruit : c’est tout l’intérêt du démembrement de propriété. Les parents transmettent un bien immobilier sans en perdre l’usage ni les revenus, organisent leur succession de leur vivant et réduisent le montant des droits de donation. Au décès, leurs enfants récupèrent automatiquement la pleine propriété, sans taxation supplémentaire. Une stratégie intéressante, à condition de ne pas regarder uniquement son rendement fiscal.
Les principaux enseignements
- Lors d'une donation avec réserve d'usufruit, les droits sont calculés sur la seule valeur de la nue-propriété. Celle-ci représente entre 10 % et 90 % de la valeur du bien, selon l'âge de l'usufruitier (article 669 du CGI). À 65 ans, elle correspond à 60 % de la pleine propriété.
- Au décès de l'usufruitier, les enfants récupèrent la pleine propriété sans droits supplémentaires (article 1133 du CGI), même si le bien s'est valorisé entre-temps.
- L'opération peut se combiner avec l'abattement de 100 000 euros par parent et par enfant, renouvelable tous les quinze ans.
Usufruit, nue-propriété : qui détient quoi ?
Le démembrement de propriété ne date pas d'hier. Hérité du droit romain, ce mécanisme juridique repose sur une distinction que le Code civil a conservée : la pleine propriété réunit trois prérogatives, l'usus (le droit d'utiliser le bien), le fructus (celui d'en percevoir les revenus) et l'abusus (le droit d'en disposer). Le démembrement consiste précisément à répartir ces droits entre plusieurs personnes.
Dans les faits, l'usufruitier peut habiter un logement ou le mettre en location, percevoir des loyers, toucher des dividendes ou des coupons obligataires. Le nu-propriétaire détient, lui, le droit de disposer du bien, mais ne peut ni l'occuper ni en percevoir les revenus tant que l'usufruit existe.
C'est sur cette répartition que repose la donation avec réserve d'usufruit. Les parents transmettent la nue-propriété à leurs enfants, tout en conservant la jouissance du bien, généralement jusqu'à leur décès. On parle alors d'usufruit viager. Ils continuent ainsi à vivre dans leur logement ou à en percevoir les loyers. « C’est ce qui rend l’opération envisageable pour des donateurs qui ne souhaitent pas se priver de leur patrimoine », souligne Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine.
Cette répartition des droits entraîne aussi celle des charges. L'usufruitier prend en charge l'entretien courant du bien et, sauf convention contraire, la taxe foncière. Les grosses réparations mentionnées à l'article 606 du Code civil (toiture, murs porteurs et gros œuvre) reviennent en principe au nu-propriétaire.
La liberté de chacun connaît toutefois une limite : aucun des deux ne peut vendre seul la pleine propriété. Une cession suppose leur accord commun. Ce point mérite d'être pris au sérieux, notamment lorsque les relations familiales sont susceptibles d'évoluer ou que les parents envisagent de vendre leur logement quelques années plus tard.
Comment sont calculés les droits sur une donation de nue-propriété ?
La fiscalité du démembrement repose sur un barème fixé par l'article 669 du Code général des impôts. Pour un usufruit viager, l'administration fiscale retient l'âge de l'usufruitier au jour de la donation. Ni le rendement du bien, ni son état, ni l'espérance de vie réelle du donateur ne modifient cette évaluation.
La valeur fiscale de la nue-propriété augmente avec l'âge du donateur. Entre 51 et 60 ans, elle représente 50 % de la pleine propriété. Elle passe à 60 % entre 61 et 70 ans, puis à 70 % entre 71 et 80 ans. Le calendrier de la transmission n'est donc pas anodin : quelques années peuvent modifier sensiblement la base sur laquelle seront calculés les droits de donation.
Pour un usufruit temporaire, constitué pour une durée déterminée, le calcul diffère. Sa valeur fiscale est fixée à 23 % de la pleine propriété par période de dix ans, sans pouvoir dépasser celle d'un usufruit viager.
-
Un exemple chiffré.
Prenons le cas d'un couple marié sous le régime de la communauté, âgé respectivement de 64 et 62 ans, avec deux enfants. Leur patrimoine comprend notamment un appartement parisien estimé à 800 000 euros.
- Donner la nue-propriété à ses enfants : comment sont calculés les droits ?
En cas de donation en pleine propriété, chaque parent transmettrait 200 000 euros à chacun de ses enfants. Après application de l'abattement de 100 000 euros, la base taxable serait de 100 000 euros par donation. Les droits atteindraient environ 18 190 euros pour chaque transmission, soit près de 72 780 euros au total.
Avec une donation de la nue-propriété, le résultat change sensiblement. Les deux parents ayant entre 61 et 70 ans, la valeur fiscale de la nue-propriété est fixée à 60 % de celle du bien, soit 480 000 euros. Chaque parent transmet donc 120 000 euros à chacun de ses enfants. Après abattement, seuls 20 000 euros par donation restent taxables. Les droits s'élèvent alors à environ 2 190 euros par transmission, soit 8 780 euros au total.
L'écart est considérable : près de 64 000 euros de droits de donation économisés. Et les parents conservent la possibilité d'occuper l'appartement ou d'en percevoir les loyers.
Etant précisé que ce calcul ne prend pas en compte les émoluments du notaire et les frais d'acte. Et que nous sommes partis de l’hypothèse où aucune donation n'avait été consentie au cours des quinze années précédentes.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété (base taxable) | Base taxable pour un bien de 800 000 € |
|---|---|---|---|
| Moins de 21 ans | 90 % | 10 % | 80 000 € |
| 21 à 30 ans | 80 % | 20 % | 160 000 € |
| 31 à 40 ans | 70 % | 30 % | 240 000 € |
| 41 à 50 ans | 60 % | 40 % | 320 000 € |
| 51 à 60 ans | 50 % | 50 % | 400 000 € |
| 61 à 70 ans | 40 % | 60 % | 480 000 € |
| 71 à 80 ans | 30 % | 70 % | 560 000 € |
| 81 à 90 ans | 20 % | 80 % | 640 000 € |
| Plus de 91 ans | 10 % | 90 % | 720 000 € |
Donner la nue-propriété à ses enfants : le principal avantage fiscal intervient au décès
Mais l'intérêt de donner la nue-propriété à ses enfants ne s'arrête pas à la réduction des droits de donation. C'est au décès de l'usufruitier que ses effets prennent toute leur mesure.
À ce moment-là, l'usufruit s'éteint naturellement. Il ne fait pas l'objet d'une transmission successorale : les enfants, déjà propriétaires de la nue-propriété, retrouvent automatiquement la pleine propriété du bien. L'article 1133 du CGI prévoit d’ailleurs explicitement que cette réunion ne donne lieu à aucun droit supplémentaire.
Reprenons notre appartement parisien. Au moment de la donation, la nue-propriété représente 60 % de sa valeur, contre 40 % pour l'usufruit. Ces derniers 320 000 euros ne seront pas soumis aux droits de succession lors de l'extinction de l'usufruit. Et si le logement vaut 1,1 million d'euros vingt ans plus tard, la hausse de sa valeur ne remet pas en cause le calcul initial.
« C’est là que réside l’intérêt du mécanisme : la transmission est organisée en amont, sur une base taxable réduite, et la revalorisation ultérieure du bien ne vient pas alourdir les droits dus par les enfants », explique Guillaume Lucchini.
L'avantage fiscal ne doit toutefois pas faire oublier ce que les enfants reçoivent réellement. Tant que dure le démembrement, ils ne peuvent ni occuper le logement ni percevoir ses loyers. La nue-propriété constitue un patrimoine pour l'avenir, pas nécessairement une ressource mobilisable à court terme.
Le décalage peut être important, notamment lorsque les enfants sont encore jeunes. « Soyons clairs, pour un jeune adulte qui souhaite financer son premier achat immobilier, recevoir la nue-propriété d’un appartement occupé par ses parents ne répond pas clairement pas à son besoin immédiat », rappelle le family officer.
Abattements de donation : pourquoi le calendrier compte
Le démembrement ne remplace pas les abattements prévus par la fiscalité des donations. Donner la nue-propriété à ses enfants permet, en revanche, d'en tirer davantage parti en réduisant la valeur taxable des biens transmis.
Chaque parent peut donner jusqu'à 100 000 euros à chacun de ses enfants sans droits de donation. Cet abattement se reconstitue tous les quinze ans. Lorsque la nue-propriété représente 50 % de la valeur du bien, un parent peut ainsi transmettre jusqu'à 200 000 euros de valeur en pleine propriété sans taxation. Pour un couple ayant deux enfants, le montant atteint 800 000 euros.
Encore faut-il donner la nue-propriété à ses enfants suffisamment tôt. Une première donation vers 50 ou 55 ans peut être suivie d'une seconde quinze ans plus tard, lorsque les abattements sont de nouveau disponibles. Cette organisation permet de répartir les transmissions dans le temps, tout en tenant compte de la valorisation éventuelle des actifs. « À l'inverse, attendre 75 ans pour effectuer une première donation revient à perdre le bénéfice d'un cycle d'abattements et à transmettre une nue-propriété représentant déjà 70 % de la valeur du bien » prévient cependant l’associé fondateur de Scala Patrimoine.
Autre particularité souvent méconnue : les droits de donation peuvent être réglés directement par les parents, sans que cette prise en charge soit considérée comme une donation supplémentaire. Les enfants n'ont donc pas nécessairement à mobiliser leur propre épargne pour recevoir la nue-propriété.
Guillaume Lucchini rappelait cette possibilité dans Les Échos : « Il est souvent moins coûteux de payer des droits de donation de son vivant que de laisser des héritiers régler des droits de succession importants sans préparation. De plus, ces droits peuvent être pris en charge par le donateur. »
Immobilier, SCI, titres, contrat de capitalisation : quels actifs peut-on démembrer ?
Le démembrement ne concerne pas uniquement la pierre. Il peut aussi porter sur des parts de sociétés, des titres financiers ou certains placements. Les modalités de transmission et les conséquences pour les donateurs varient toutefois sensiblement d'un actif à l'autre.
-
L'immobilier en direct
C'est le cas de figure le plus courant. Une résidence principale, une résidence secondaire ou un logement locatif peuvent être transmis en nue-propriété. Les parents conservent alors leur droit d'occupation ou les revenus locatifs.
La question de la revente mérite cependant d'être anticipée. « Le bien reste néanmoins difficile à céder », prévient Guillaume Lucchini. L'accord de l'usufruitier et des nus-propriétaires est nécessaire. Le prix de vente doit ensuite être réparti entre eux, sauf si l'acte de donation prévoit un report de l'usufruit sur le produit de cession. Cette clause permet notamment de maintenir le démembrement sur le prix de vente. Mieux vaut donc en discuter avec son notaire ou family officer dès la rédaction de l'acte.
-
Les parts de SCI
Transmettre la nue-propriété de parts de société civile immobilière plutôt que celle d'un immeuble détenu en direct peut offrir davantage de souplesse. Les statuts permettent notamment d'organiser la gérance, de la réserver aux parents et de préciser les pouvoirs respectifs de l'usufruitier et des nus-propriétaires.
La présence d'un crédit immobilier peut également modifier sensiblement l'équation. Lorsque la SCI détient un bien financé par emprunt, la valeur des parts correspond à celle de l'actif net, c'est-à-dire à la valeur du bien diminuée des dettes. L'endettement peut donc réduire la valeur des parts transmises et, par conséquent, la base taxable de la donation.
Guillaume Lucchini expliquait ce mécanisme dans Les Échos : « Si le bien en question a été financé à l'aide d'un crédit immobilier, les droits de donation sont ici maîtrisés. Car la valeur vénale transmise est faible, voire nulle. » Il précisait : « La valeur des parts s'appréciant sur la base de l'actif net de la société, soit l'actif minoré du passif. »
-
Les titres de société
Pour un chef d'entreprise, le démembrement peut aussi concerner les titres de sa holding ou de sa société opérationnelle. Il transmet alors la nue-propriété à ses enfants tout en conservant l'usufruit et, sous certaines conditions, une partie du pouvoir de décision.
L'opération peut être associée à un pacte Dutreil. Sous réserve de respecter les conditions prévues par le dispositif, les titres peuvent bénéficier d'une exonération de 75 % de leur valeur, à laquelle s'ajoute la décote liée au démembrement. Une précaution s'impose néanmoins : lorsque les titres sont démembrés, les droits de vote de l'usufruitier doivent être limités aux décisions concernant l'affectation des bénéfices.
-
Le contrat de capitalisation
Contrairement à l'assurance-vie, le contrat de capitalisation peut être transmis par donation, y compris en nue-propriété. Les parents en conservent alors l'usufruit, tandis que les enfants deviennent nus-propriétaires du contrat. Au décès, ils récupèrent la pleine propriété, y compris les gains accumulés.
Ce support présente un intérêt particulier pour organiser la transmission d'un patrimoine financier sans nécessairement liquider les placements. « Aller chercher de la capitalisation, c’est vraiment figer cette valeur, et se donner la latitude, selon le profil de risque de chacun, d’adopter des stratégies de long terme plus dynamiques », souligne Guillaume Lucchini.
Le contrat de capitalisation peut ainsi trouver sa place dans une stratégie de transmission patrimoniale, notamment après 70 ans.
-
Les liquidités et le quasi-usufruit
Le démembrement d'une somme d'argent obéit à une logique particulière. L'usufruitier bénéficie alors d'un quasi-usufruit : il peut utiliser librement les liquidités, à charge pour lui d'en restituer l'équivalent au décès. Les nus-propriétaires détiennent en contrepartie une créance de restitution, qui constitue une dette de la succession.
Ce mécanisme a longtemps permis de réduire l'actif successoral taxable. La loi de finances pour 2024 a toutefois restreint la déductibilité de cette créance lorsque le quasi-usufruit résulte d'une donation de nue-propriété consentie par l'usufruitier lui-même. L'objectif du législateur était notamment de limiter les montages dont la finalité serait principalement fiscale. Guillaume Lucchini résumait alors l'intention du texte : « dissuader le recours à des opérations à but principalement fiscal ».
Les pièges à éviter avant de donner la nue-propriété à ses enfants
Le démembrement est parfois présenté comme une solution presque idéale : les parents conservent les revenus, les enfants récupèrent la pleine propriété sans droits supplémentaires et la fiscalité de la donation est allégée. Cette présentation passe sous silence plusieurs contraintes. Certaines sont fiscales, d'autres tiennent simplement à la vie familiale.
-
Ne pas perdre de vue l'IFI
La donation de la nue-propriété d'un bien immobilier ne permet généralement pas aux parents de réduire leur impôt sur la fortune immobilière. Pendant toute la durée du démembrement, l'usufruitier doit en principe déclarer le bien pour sa valeur en pleine propriété. Le nu-propriétaire n'a donc pas à l'intégrer dans son propre patrimoine taxable.
Les exceptions prévues à l'article 968 du CGI ne concernent pas la donation classique de nue-propriété aux enfants. Sur ce point, le démembrement ne produit donc pas l'économie fiscale parfois recherchée.
-
Ne pas confondre optimisation et artifice
Donner la nue-propriété à ses enfants dans un objectif fiscal n’est pas, en soi, contestable. Le risque apparaît lorsque le démembrement n'existe que sur le papier. Si les parents cessent de percevoir les loyers, si les enfants occupent le logement comme s'ils en étaient déjà pleinement propriétaires ou si les donateurs continuent à se comporter comme s'ils détenaient l'intégralité des droits, l'administration peut s'interroger sur la réalité de l'opération.
L'usufruit doit correspondre à des prérogatives effectivement exercées. C'est une condition essentielle pour sécuriser la transmission.
-
Anticiper les relations entre les héritiers
Le démembrement peut durer plusieurs décennies. Pendant tout ce temps, usufruitiers et nus-propriétaires doivent s'entendre sur la gestion du bien, les travaux éventuels et les décisions qui engagent son avenir. Une mésentente familiale, un divorce ou le souhait d'un enfant de récupérer sa part peuvent rapidement compliquer la situation.
Les familles recomposées appellent une vigilance particulière. « Par expérience, on note que les difficultés émergent régulièrement dans les familles recomposées. Celles-ci doivent redoubler de prudence, notamment lorsqu'il faut organiser les droits du conjoint survivant face aux enfants d'une première union », observe Guillaume Lucchini.
-
Ne pas se démunir de son vivant
C'est sans doute le point le plus important. En transmettant la nue-propriété, les parents conservent l'usage et les revenus du bien, mais abandonnent une partie de leurs prérogatives sur le capital. Or leurs besoins peuvent évoluer : travaux importants, baisse des revenus à la retraite, dépenses de santé ou perte d'autonomie.
Une vente nécessitera l'accord des enfants. Et même si le démembrement permet de conserver des revenus, il ne garantit pas de disposer de suffisamment de liquidités pour faire face aux aléas de la vie.
« Avant de signer, il faut donc s’interroger sur les besoins futurs des donateurs, et pas seulement sur l’économie fiscale immédiate. Il est essentiel de réaliser des projections et modélisations patrimoniales précises pour vérifier qu’ils conserveront suffisamment d’actifs pour couvrir leurs besoins financiers à long terme, notamment en cas de perte d’autonomie ou de dépendance », explique Guillaume Lucchini.
Plusieurs clauses peuvent contribuer à sécuriser l'opération : droit de retour si l'enfant décède avant le donateur, interdiction d'aliéner ou d'hypothéquer le bien du vivant du donateur, réversion de l'usufruit au conjoint survivant ou encore report de l'usufruit sur le prix de vente. Leur pertinence dépend de la situation familiale et patrimoniale.
Conclusion : le démembrement, une décision patrimoniale avant d'être fiscale
Le barème de l'article 669 du CGI est souvent le premier élément auquel s'intéressent les familles qui envisagent une donation en démembrement. Il permet de mesurer rapidement l'économie fiscale potentielle. Mais partir de cette seule donnée pour déterminer quel actif transmettre serait une erreur.
La question mérite d'être abordée dans un autre ordre. Quels revenus les parents devront-ils conserver pour financer leur train de vie ? Quels actifs peuvent-ils transmettre sans compromettre leur sécurité financière ? Comment répartir le patrimoine entre les enfants, notamment lorsqu'il comprend à la fois des biens immobiliers, des titres d'entreprise et des liquidités ?
La structure de détention compte également. Un immeuble détenu en direct, des parts de SCI ou des titres de holding n'offrent ni les mêmes possibilités de gestion ni les mêmes conséquences fiscales. La SCI, notamment, n'est pas systématiquement la solution la plus avantageuse.
Lorsqu'elle détient la résidence principale, elle peut notamment faire perdre le bénéfice de l'abattement de 30 % applicable à cette dernière pour le calcul de l'IFI. « Un contribuable éligible à l'impôt sur la fortune immobilière ne bénéficie pas de l'abattement sur la résidence principale de 30 % au titre de l'IFI », rappelle Guillaume Lucchini. L'économie réalisée lors de la donation peut alors se trouver en partie compensée par un coût fiscal récurrent.
Le démembrement reste un outil efficace pour préparer une transmission. Mais son intérêt ne se résume pas à la réduction des droits de donation ou de succession. Il tient aussi à la possibilité d'organiser progressivement le transfert d'un patrimoine, tout en préservant les conditions de vie des donateurs. C'est à cette aune, et non au seul regard du barème fiscal, que l'opération doit être évaluée.
Vous envisagez de transmettre un bien ou des titres à vos enfants ? Les équipes de Scala Patrimoine peuvent étudier l'opportunité d'une donation en démembrement au regard de votre patrimoine et de vos objectifs.
FAQ - Questions fréquentes sur le démembrement de propriété
Les réponses de nos experts à vos questions.
Qu’est-ce que la donation de la nue-propriété ?
Elle consiste à transmettre la nue-propriété d’un bien tout en conservant l’usufruit, c’est-à-dire son usage et ses revenus. Au décès de l’usufruitier, le donataire devient plein propriétaire sans droits supplémentaires.
Faut-il payer des droits de succession sur l’usufruit au décès ?
Non. La réunion de l’usufruit à la nue-propriété au décès de l’usufruitier ne donne lieu à aucune taxation supplémentaire, conformément à l’article 1133 du CGI.
Qui paie la taxe foncière et les travaux d’un bien démembré ?
L’usufruitier assume en principe la taxe foncière et les dépenses d’entretien courant. Les grosses réparations définies à l’article 606 du Code civil incombent au nu-propriétaire, sauf convention particulière.
Peut-on vendre un bien démembré ?
Oui, mais la vente de la pleine propriété nécessite l’accord de l’usufruitier et des nus-propriétaires. Le prix peut être réparti entre eux ou faire l’objet d’un report de l’usufruit, selon les dispositions prévues dans l’acte.
À quel âge faut-il donner la nue-propriété à ses enfants ?
Il n’existe pas d’âge universel. Plus la donation intervient tôt, plus la valeur fiscale de la nue-propriété est faible.
Mais les donateurs doivent s’assurer qu’ils pourront se passer du capital transmis et conserveront suffisamment de liquidités pour leurs besoins futurs.
Sources
- « J'ai vendu mon entreprise » : que faire de mon argent ?, Les Echos, Décembre 2024
- Article 669 du Code Général des Impots.
- Simulateur du barème fiscal de l'usufruit et de la nue-propriété, Service Public, Octobre 2025

Du cargo au dirigeable : CMA CGM embarque dans l’aventure Flying Whales
Les principaux enseignements
- Flying Whales a bouclé mi-octobre 2026 une levée de fonds de 90 millions d’euros, menée par CMA CGM via son fonds Pulse, aux côtés de la Carac et de certains de ses actionnaires historiques.
- L’opération porte à près de 400 M€ les financements réunis depuis 2012. Elle doit permettre à l’entreprise de poursuivre le développement de son dirigeable jusqu’à son premier vol, attendu fin 2028 en Gironde.
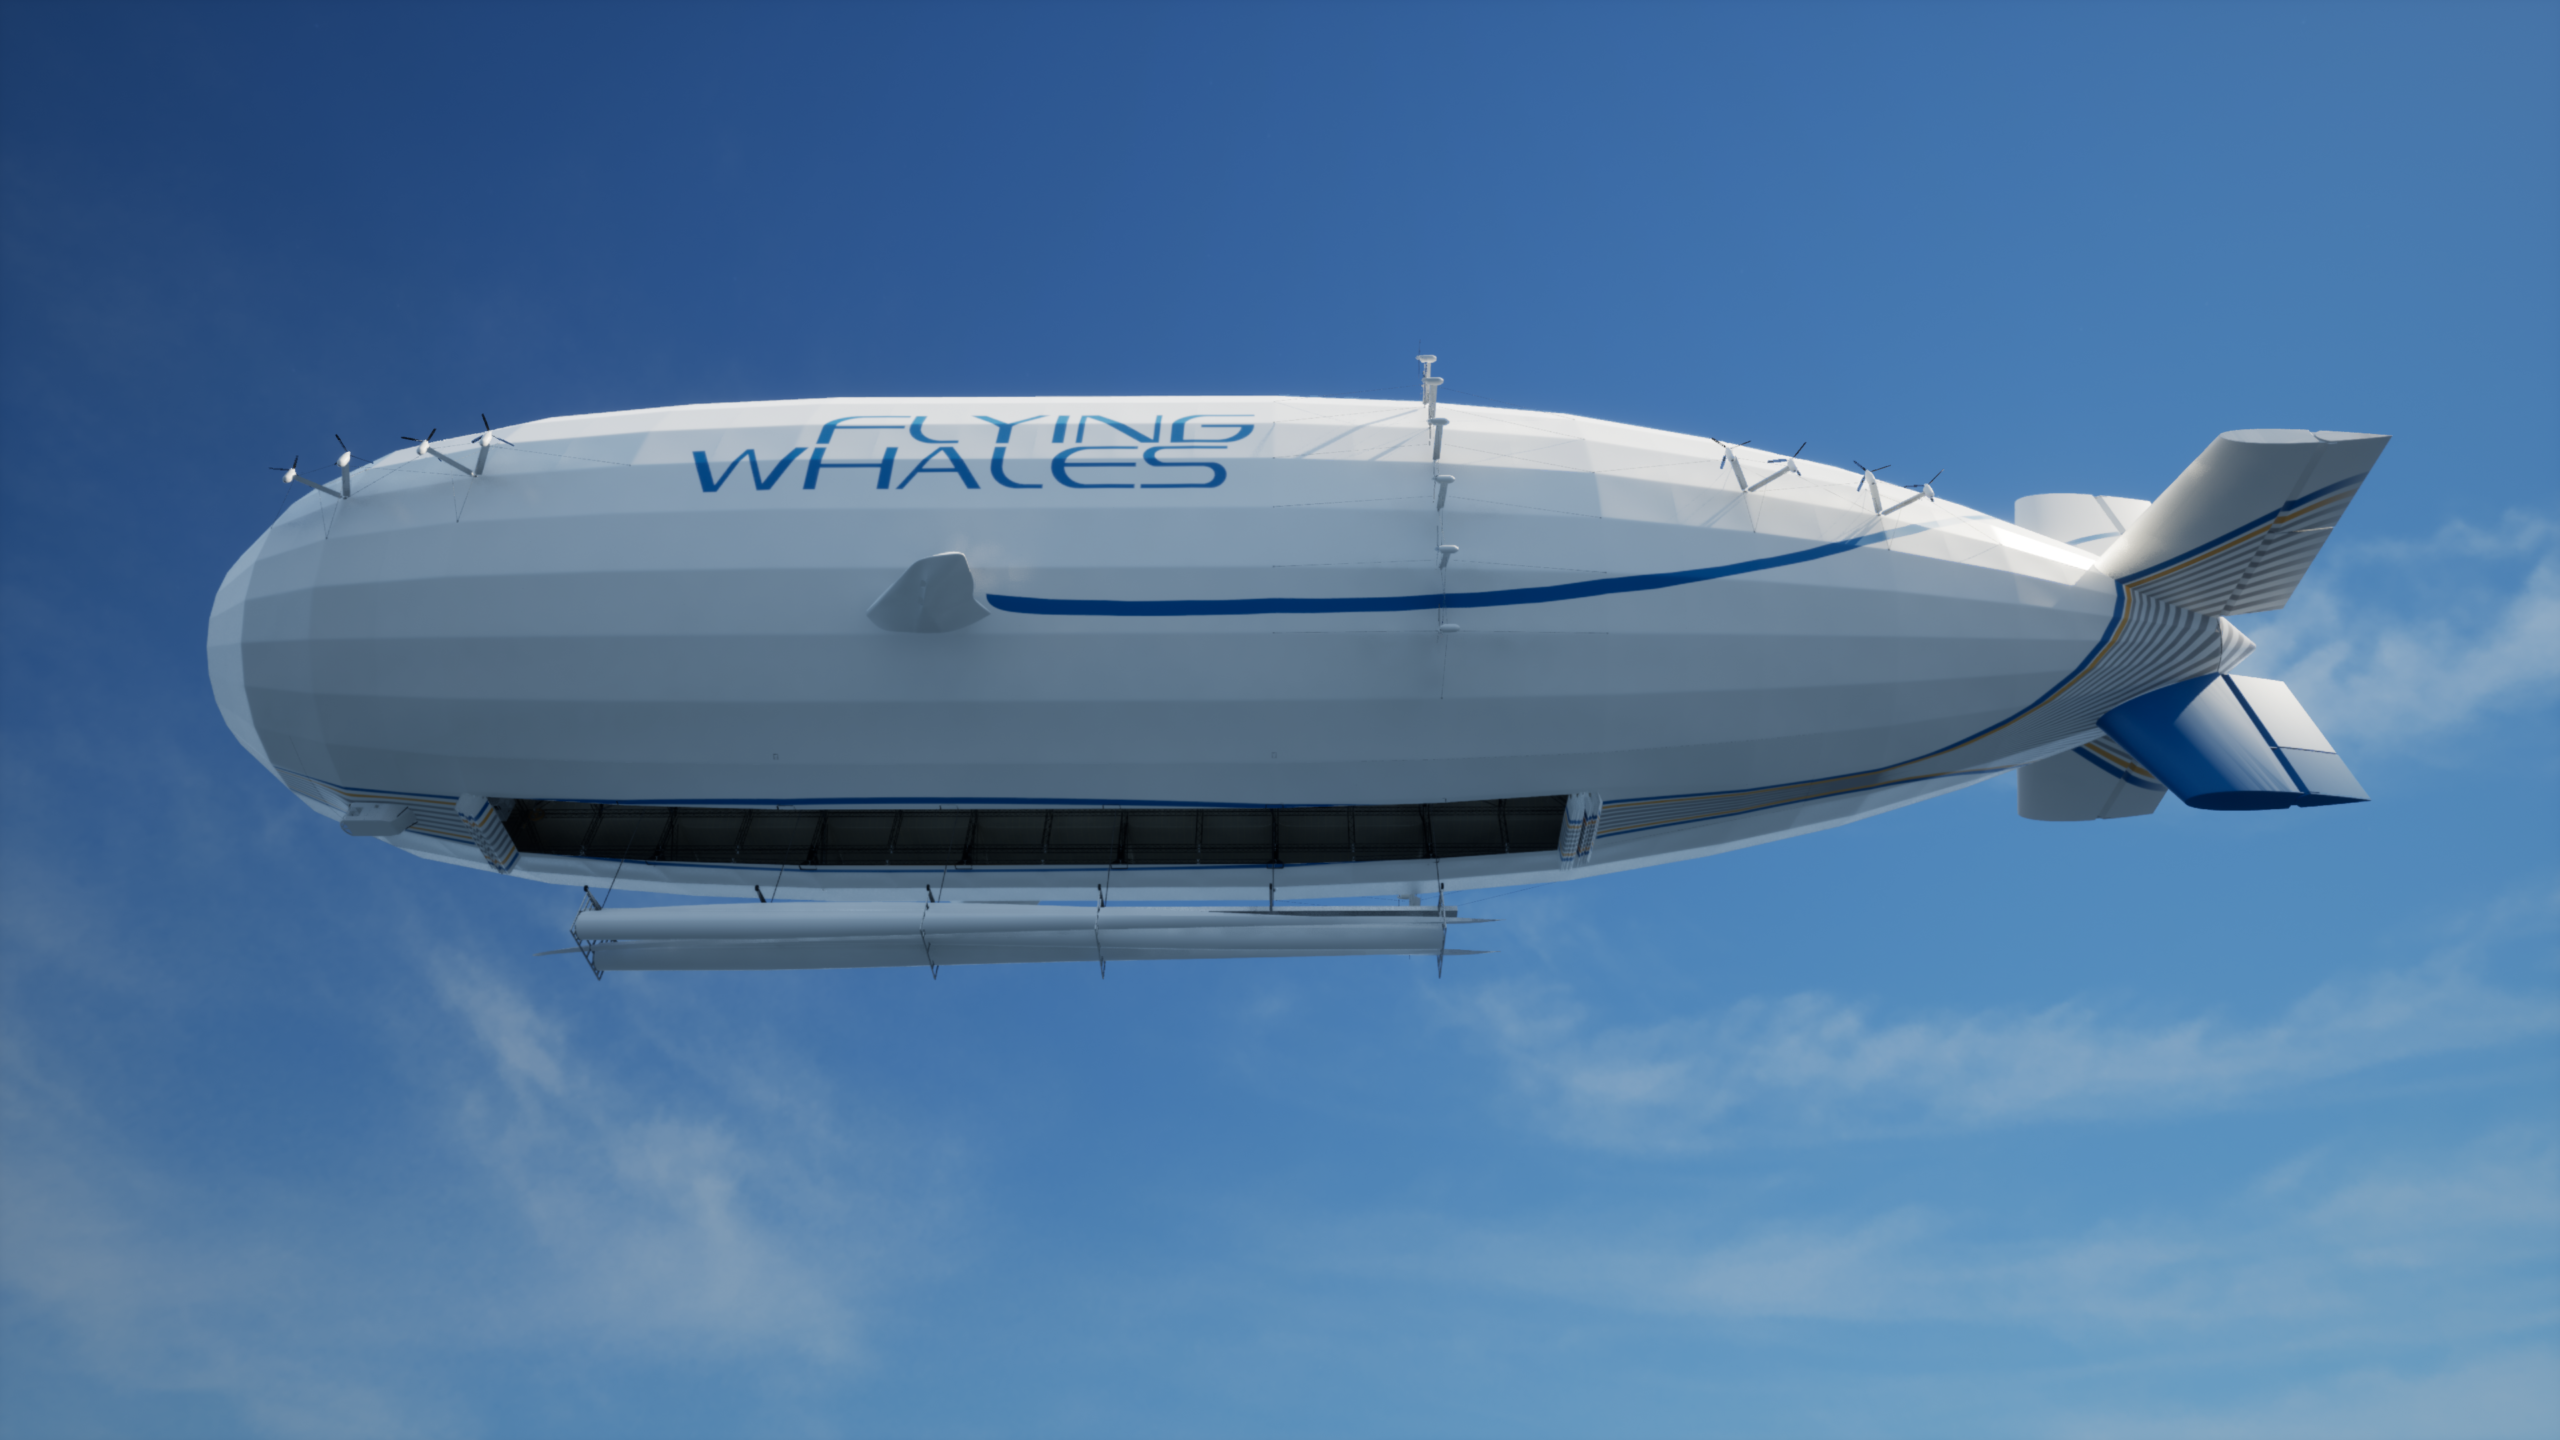
- Long de 200 mètres, le LCA60T pourra transporter jusqu’à 60 tonnes de marchandises vers des zones enclavées, sans nécessiter d’infrastructures routières ou aéroportuaires. Flying Whales revendique jusqu’à 70 % d’émissions de CO₂ en moins par rapport aux autres modes de transport.
Des calendriers qui glissent, des prototypes qui se font attendre, une Autorité environnementale qui fronce les sourcils. Et pourtant, la baleine flotte toujours. Mi-octobre, Flying Whales a officialisé une levée de fonds de 90 millions d’euros. Un montant inférieur à ses ambitions initiales, mais qui doit permettre à la société de tenir jusqu’au premier vol de son dirigeable, désormais attendu en 2028.
Le pari, lui, n’a pas changé depuis 2012 : transporter des marchandises sans avion, à bord d’un dirigeable gonflé à l’hélium, aux faux airs de Zeppelin. Un projet hors norme qui vient de convaincre l’un des plus grands armateurs du monde. Avec CMA CGM, Flying Whales accueille dans son capital un acteur de premier plan du transport et de la logistique.
| Les chiffres clés de Flying Whales | |
| Date de création | 2012 |
| Domaine | Aéronautique |
| Fondateur | Sébastien Bougon |
| Levée de fonds en 2026 | 90 M€ |
| Principaux investisseurs | Pulse (CMA CGM), la Carac, Air Liquide, Aéroports de Paris, Bouygues, Sogecap (Société Générale), French Tech Souveraineté (Bpifrance), la holding Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine |
LCA60T : à quoi ressemble le dirigeable cargo de Flying Whales ?
Deux cents mètres de long, cinquante mètres de diamètre et une enveloppe gonflée à l’hélium, un gaz non inflammable. Une trentaine de moteurs électriques hybrides assurent sa propulsion. Son rayon d’action doit atteindre 1 000 kilomètres.
«Dans sa soute, une capacité d’emport phénoménale de 60 tonnes, soit douze fois l’hélicoptère, et cela sans se poser », souligne Vincent Guibout, directeur général de Flying Whales, sur BFM Business.
La véritable singularité du LCA60T tient à son mode de chargement. Pas besoin de piste ni de route : le dirigeable peut charger et décharger en vol stationnaire, grâce à une grue embarquée. « Le dirigeable est une grue volante », résume son dirigeant.
Pales d’éoliennes, pylônes électriques, grumes, équipements industriels ou hôpitaux de campagne : le LCA60T vise les marchandises trop lourdes, trop encombrantes ou trop difficiles à acheminer par les voies traditionnelles.
« Notre objectif est d’aller chercher ou livrer des charges lourdes dans des zones où les infrastructures routières ne le permettent pas », poursuit Vincent Guibout. Les forêts du Québec, les vallées de montagne ou les chantiers d’énergies renouvelables isolés constituent autant de débouchés potentiels.
Flying Whales revendique près de 70 % d’émissions de CO₂ en moins par rapport aux autres modes de transport. Un chiffre à manier avec prudence : la propulsion reste aujourd’hui hybride, « avec du fioul en ce moment », reconnaît Vincent Guibout. À terme, l’entreprise espère pouvoir recourir à une pile à hydrogène.
Levée de fonds de Flying Whales : qui sont les investisseurs ?
Pour poursuivre son développement, Flying Whales a bouclé mi-octobre 2026 une levée de fonds de 90 M€. CMA CGM en constitue le principal contributeur. Le groupe dirigé par Rodolphe Saadé entre au capital par l’intermédiaire de Pulse, son fonds dédié à la décarbonation du transport et de la logistique, créé en septembre 2022 et doté de 1,5 milliard d’euros sur cinq ans. Après les carburants alternatifs et les infrastructures, le fonds s’intéresse désormais au transport aérien de marchandises.
À ses côtés, un autre nouvel entrant : la Carac, mutuelle d’épargne et de retraite, dont les investissements ciblent notamment les solutions de transition énergétique.
« Ces deux nouveaux actionnaires ont un alignement très fort avec nos ambitions de décarboner le transport de marchandises et la logistique des territoires enclavés », explique Vincent Guibout à La Tribune.
Les actionnaires historiques ont également remis au pot. Parmi eux figurent Air Liquide, Aéroports de Paris, Bouygues, Sogecap (Société Générale), le fonds French Tech Souveraineté géré par Bpifrance, la holding Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine. Un tour de table qui rassemble industriels et financeurs publics autour d'un programme aéronautique particulièrement ambitieux.
Vincent Guibout y voit autant une force de frappe qu'un gage de crédibilité. « Nous avons un actionnariat puissant. Flying Whales, c’est le plus grand programme de coopération entre la France et le Canada dans l’aéronautique », fait-il valoir. Avant d'élargir la focale : « Nous avons des concurrents chinois et américains. Mais nous avons aujourd’hui près de quatre ans d’avance. » Une avance précieuse, à condition que le calendrier, cette fois, tienne.
Un absent de marque, toutefois : le Québec. Actionnaire depuis 2019 par l'intermédiaire d'Investissement Québec, la province a déjà engagé plus de 75 millions de dollars canadiens dans le projet. Elle n'a pas participé à cette nouvelle opération.
Au total, Flying Whales a réuni près de 400 M€ depuis sa création, dont environ 250 M€ de financements privés. Une enveloppe conséquente, mais qui reste à rapprocher des 500 M€ de budget de développement estimé.
Laruscade : Flying Whales prépare son usine de dirigeables en Gironde
L'argent frais doit d'abord permettre de poser les fondations industrielles du projet. À Laruscade, en Gironde, à une quarantaine de kilomètres au nord de Bordeaux, Flying Whales prévoit de lancer prochainement les travaux de son usine d'assemblage, accompagnée d'une piste d'essais. L'objectif est de débuter l'assemblage des premiers sous-ensembles du LCA60T au premier trimestre 2028.
Le site s'étendra sur 75 hectares et accueillera deux halls de 250 mètres de long. À la clé, 300 emplois directs annoncés.
La Gironde ne constitue toutefois qu'une première étape. Flying Whales ambitionne de s'implanter sur trois continents : en Europe, en Amérique et en Asie. Laruscade doit ainsi servir de modèle à une seconde usine à Sherbrooke, au Québec, où la production est envisagée à partir de 2030. Thales et Safran figurent parmi les partenaires industriels du programme.
Flying Whales : pourquoi le dirigeable cargo a-t-il pris autant de retard ?
Annoncées un temps pour 2022, puis repoussées à 2027, les premières productions sont désormais attendues fin 2028. La commercialisation est visée à partir de 2029.
Les étapes techniques et réglementaires pèsent assurément sur les délais comme sur les besoins de financement.
Les incertitudes restent d’ailleurs nombreuses. L'entreprise n'en est pas encore au stade de la production en série. La réussite technique du dirigeable, ses performances opérationnelles, ses coûts réels d'exploitation et la fréquence de ses rotations devront être éprouvés en conditions réelles.
CMA CGM investit dans Flying Whales : quel intérêt pour le transport de marchandises ?
En misant sur la baleine volante, CMA CGM ne réalise pas seulement un pari technologique. L'armateur s'intéresse à un maillon logistique qui n'existe pas encore. Si le LCA60T tient ses promesses, le groupe pourrait disposer d'une solution supplémentaire pour acheminer des marchandises vers des territoires difficiles d'accès.
Les besoins, eux, sont bien réels. Les pales d'éoliennes dépassent désormais les cent mètres et leur transport devient un casse-tête logistique. Les réseaux électriques doivent également être étendus dans des zones reculées, tandis que certains chantiers industriels restent difficilement accessibles.
« Le problème d’infrastructure reste prégnant », rappelle Vincent Guibout, qui positionne son dirigeable au croisement du développement des nouvelles énergies et de l'accès aux ressources.
Pour Flying Whales, l'enjeu est autrement plus vital. Ces 90 millions d'euros doivent lui permettre d'atteindre une échéance décisive : le premier vol. Pas encore de quoi garantir le succès commercial du projet, ni même son industrialisation à grande échelle. Il faudra ensuite convaincre à nouveau, mais cette fois avec un engin dans le ciel girondin. Ou pas.
FAQ : Flying Whales et le dirigeable LCA60T
Les réponses de nos experts à vos questions.
Combien Flying Whales a-t-elle levé en octobre 2026 ?
Flying Whales a bouclé une levée de 90 millions d’euros, rendue publique mi-octobre 2026. Elle porte à près de 400 M€ les fonds réunis depuis 2012, sur un budget de développement estimé à 500 M€.
Qui a investi dans Flying Whales ?
CMA CGM, via son fonds Pulse, signe le plus gros ticket, aux côtés de la Carac. Les actionnaires historiques ont réinvesti : Air Liquide, Aéroports de Paris, Bouygues, Sogecap, French Tech Souveraineté (Bpifrance), Temaris, la Principauté de Monaco et la Région Nouvelle-Aquitaine. Le Québec n’a pas participé.
Qu’est-ce que le LCA60T ?
Un dirigeable rigide de 200 mètres de long, gonflé à l’hélium et propulsé par une trentaine de moteurs électriques hybrides. Il peut porter 60 tonnes de fret sur 1 000 kilomètres et charger ou décharger en vol stationnaire.
Quand le dirigeable de Flying Whales volera-t-il ?
Le premier vol d’essai est prévu fin 2028 en Gironde, pour une commercialisation visée à partir de 2029.
Où sera construite l’usine de Flying Whales ?
À Laruscade, en Gironde, sur un site de 75 hectares qui doit créer 300 emplois directs. Une seconde usine est envisagée à Sherbrooke, au Québec.
Sources
- Interview de Vincent Guibout, directeur général de Flying Whales sur BFM Business, Octobre 2026
- Flying Whales lève enfin 90 millions d’euros pour financer ses dirigeables XXL, La Tribune, Octobre 2026
- CMA CGM embarque dans le projet de dirigeables Flying Whales, Les Echos, Octobre 2026
- CMA CGM, nouveau soutien des dirigeables de Flying Whales, Le Figaro, Octobre 2026
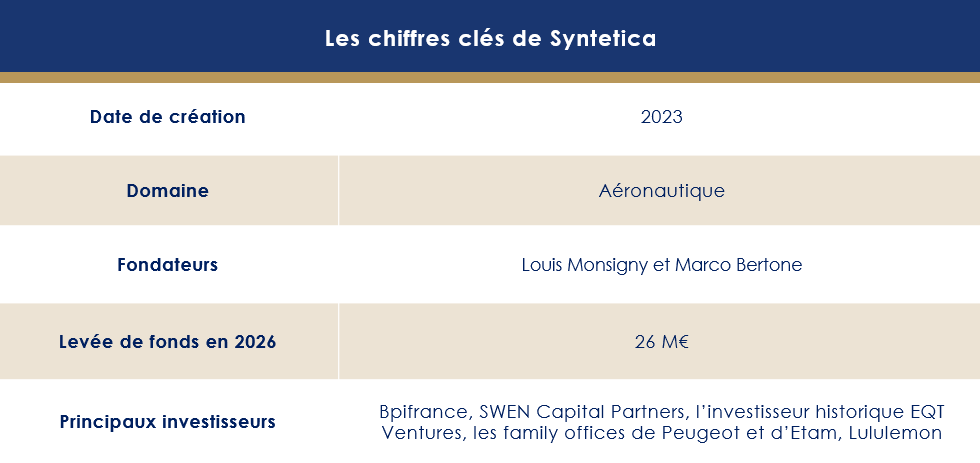
Syntetica : la deeptech rémoise lève 26 M€ pour recycler le nylon des textiles mélangés
Les principaux enseignements
- Fondée en 2023 à Reims, Syntetica a bouclé en juillet 2026 une série A de 30 millions de dollars (environ 26 M€), menée par le fonds Écotechnologies 2 de Bpifrance dans le cadre de France 2030.
- Son procédé de chimie verte permet de recycler ensemble le nylon 6 et le nylon 6,6 issus de textiles mélangés, sans tri préalable, pour produire un polyamide de qualité équivalente à la matière vierge.
- Les fonds financeront une première unité de démonstration commerciale au Centre des matériaux durables de Michelin, à Clermont-Ferrand, avec une mise en service attendue en 2027.
Sept millions de tonnes. C’est la quantité de nylon produite dans le monde en 2024, selon Textile Exchange. La part issue du recyclage ? À peine 2 %. Le reste sort, directement ou presque, des raffineries.
Le paradoxe est saisissant. Le nylon compte parmi les fibres les plus résistantes inventées par la chimie du XXe siècle. On le retrouve dans les leggings, les airbags ou les câbles de pneumatiques. Mais cette robustesse, qui fait sa valeur, constitue aussi son principal défaut lorsqu’il s’agit de le recycler. Mélangé à d’autres fibres, il devient particulièrement difficile à récupérer. Faute de solutions adaptées, les vêtements terminent alors dans les incinérateurs ou les décharges.
C’est précisément ce verrou qu’une jeune pousse rémoise entend faire sauter : Syntetica.
Pourquoi les textiles mélangés en nylon sont-ils si difficiles à recycler ?
À peine 1 % des textiles usagés rejoignent aujourd’hui une filière de recyclage à l’échelle mondiale. L’Union européenne génère environ 12,6 millions de tonnes de déchets textiles par an. Or, plus de 80 % des vêtements usagés échappent encore à toute forme de recyclage.
Une bonne partie du problème tient à la composition des vêtements modernes. Un legging de sport, une brassière ou une veste technique contiennent rarement une seule fibre. Le nylon y côtoie l’élasthanne, parfois le coton ou le polyester, sans oublier les colorants et autres traitements chimiques. Entrelacées ou superposées, ces matières forment un assemblage que le broyage mécanique peine à défaire sans dégrader la qualité des fibres récupérées.
Autre difficulté : le nylon recouvre deux réalités chimiques distinctes. Le nylon 6 domine dans la mode grand public, tandis que le nylon 6,6 équipe notamment les airbags, les câbles de pneumatiques et les vêtements techniques haut de gamme. Leurs structures moléculaires diffèrent. Mélangés dans un même flux de déchets, ils imposent des opérations de tri coûteuses. L’ajout d’élasthanne complique encore l’équation.
Les procédés existants montrent rapidement leurs limites. Le recyclage mécanique repose notamment sur la fusion des matières à haute température, avant leur transformation. Une méthode énergivore qui ne permet pas de traiter efficacement les textiles composites.
« C’est un procédé qui consomme beaucoup d’énergie et ne permet pas de recycler des matières mélangées », résume Marco Bertone, cofondateur et directeur général de Syntetica.
Syntetica : qui sont les fondateurs de la deeptech rémoise ?
L’aventure commence à Paris, en 2023, dans les couloirs du programme Entrepreneur First. C’est là que se rencontrent Louis Monsigny, profil scientifique et technique, aujourd’hui directeur technique, et Marco Bertone, davantage tourné vers le développement d’entreprise, qui assure la direction générale. Deux compétences complémentaires pour s’attaquer à un problème industriel complexe.
Si la rencontre a lieu dans la capitale, Syntetica choisit rapidement d’ancrer ses travaux dans la région rémoise. La société s’appuie notamment sur le Centre européen de biotechnologie et de bioéconomie (CEBB), installé à Reims, qui réunit plusieurs établissements académiques .
La jeune pousse bénéficie également de l’accompagnement d’Innovact, incubateur labellisé par la Région Grand Est.
Comment fonctionne le procédé de recyclage chimique du nylon de Syntetica ?
Plutôt que de fondre les fibres, Syntetica a choisi de les décomposer. Son procédé breveté de dépolymérisation chimique fonctionne à basse température et à basse pression. Il consiste à casser les longues chaînes moléculaires du polymère pour retrouver les monomères qui le composent, autrement dit les éléments de base nécessaires à la fabrication d’un nouveau polyamide.
Ces monomères constituent, selon les mots de Marco Bertone au micro de BFM Business, les « briques de base pour construire du polyamide ».
La particularité de la technologie tient à sa capacité à traiter différents types de nylon dans un même flux de déchets. Le procédé permet d’isoler le nylon 6 et le nylon 6,6, y compris lorsque celui-ci contient de l’élasthanne, du coton ou du polyester. Et ce, sans séparation préalable des fibres.
Une fois récupérées, les molécules sont purifiées puis repolymérisées. À l’arrivée : un polyamide recyclé de haute pureté, dont les propriétés mécaniques et thermiques seraient équivalentes à celles d’un nylon vierge issu du pétrole. La matière peut ainsi être réutilisée dans la mode, mais aussi dans l’automobile ou d’autres applications industrielles. Selon les applications, Syntetica estime que son procédé réduit de 60 à 80 % l’empreinte carbone de la matière produite.
« Notre procédé permet de dépolymériser le nylon, c’est-à-dire de revenir à la matière vierge en détricotant les molécules », explique le dirigeant.
Au-delà de la performance environnementale, l’équation économique reste déterminante. Marco Bertone mise sur les économies d’échelle pour rendre le nylon recyclé compétitif face à son équivalent vierge. Les industriels pourraient ainsi réduire leur dépendance à une matière première directement liée aux cours du pétrole.
Qui a investi dans Syntetica lors de sa levée de fonds de 26 M€ ?
Le tour de table de 26 M€ est mené par le fonds Écotechnologies 2, géré par Bpifrance pour le compte de l’État dans le cadre de France 2030. À ses côtés figurent SWEN Capital Partners, l’investisseur historique EQT Ventures, les family offices de Peugeot et d’Etam, ainsi que celui de l’actionnaire principal d’Indorama Ventures, poids lourd mondial des polymères. Le Conseil européen de l’innovation (EIC) complète le dispositif public.
Mais le signal le plus intéressant vient des industriels. Lululemon, l’équipementier canadien spécialisé dans les vêtements de sport, entre au capital après près de deux ans de collaboration avec Syntetica.
Autre partenaire de poids : MAS Holdings, géant sri-lankais de la confection et l’un des principaux fabricants de vêtements en Asie.
« Une technologie de recyclage réussit lorsque trois conditions sont réunies : l’engagement des marques, un partenariat industriel solide et un vrai savoir-faire en montée en échelle », analyse Sid Amalean, directeur de l’innovation du groupe MAS. « Syntetica est l’une des rares entreprises du secteur à avoir su rassembler ces trois dimensions. »
Chez Bpifrance, Alexandre Wagner, directeur d’investissement de Bpifrance Green Venture, salue « une technologie différenciante qui s’attaque à l’un des défis de recyclage les plus complexes de l’industrie textile », ainsi qu’un projet de production en France « pleinement aligné » avec la thèse du fonds.
Marco Bertone voit dans cette opération bien davantage qu’un simple apport de capitaux. « Pendant des décennies, les déchets de nylon en mélange ont été jugés trop complexes et trop coûteux à recycler à grande échelle. Nous avons prouvé qu’il est possible d’en extraire des matériaux à forte valeur ajoutée, à partir de flux que l’industrie avait renoncé à valoriser. Cette levée de fonds nous permet de transformer une chimie de rupture en réalité industrielle. »
Pourquoi les marques de mode investissent-elles dans le recyclage du nylon ?
Pour les marques, l’enjeu est autant industriel que réglementaire. Elles doivent revoir la composition de leurs produits et sécuriser leurs approvisionnements en matières recyclées. Encore faut-il disposer de solutions capables de fournir des volumes suffisants, sans sacrifier les propriétés techniques des fibres.
« Les marques de textiles ont vraiment besoin de cette matière recyclée », insiste Marco Bertone.
Le modèle imaginé par Syntetica repose sur une relation directe avec ces acteurs. Les marques et leurs fabricants fournissent leurs déchets textiles, notamment issus de la confection de lingerie ou de vêtements techniques. La start-up les transforme en granulés de polyamide recyclé, qu’elle peut ensuite leur revendre. Une boucle d’approvisionnement qui permet aux industriels de mieux maîtriser leurs ressources.
Etam s’est ainsi engagé à lancer ce qu’il présente comme la première collection de lingerie en nylon recyclé au monde. Selon Syntetica, les fibres issues de son procédé pourraient réduire jusqu’à 80 % les émissions de carbone d’un vêtement.
Le marché potentiel est loin d’être anecdotique. Issu de la pétrochimie et produit majoritairement en Asie, le nylon représente plus de 22 milliards de dollars de ventes annuelles. Un marché qui pourrait dépasser les 30 milliards à l’horizon 2030.
Syntetica installe sa première unité industrielle chez Michelin, à Clermont-Ferrand
Reste désormais à franchir l’étape la plus délicate pour une deeptech : démontrer que sa technologie fonctionne aussi bien à l’échelle industrielle qu’en laboratoire.
Une large partie des fonds levés doit financer l’installation d’une première unité de démonstration commerciale au Michelin Innovation Park de Cataroux, à Clermont-Ferrand, au sein du Centre des matériaux durables piloté par le manufacturier. L’objectif : traiter plusieurs centaines de tonnes de déchets textiles par an, avec un démarrage attendu en 2027.
Ce choix n’a rien d’anodin. Le centre accompagne des start-up spécialisées dans les technologies propres en leur donnant accès à des infrastructures industrielles, des équipes techniques et des capacités opérationnelles.
Le nylon n’est toutefois qu’une première étape. Syntetica entend étendre sa plateforme de chimie verte à d’autres familles de polymères synthétiques. Une ambition qui pourrait considérablement élargir son terrain de jeu. À condition, bien sûr, que le démonstrateur de Clermont-Ferrand confirme les performances annoncées. Car entre une innovation prometteuse et un modèle économiquement viable à grande échelle, le chemin reste souvent long.
Choisir un family office : les 10 questions à poser avant de s'engager
Les trois points clés à retenir
- Avant de choisir un family office, il faut s'assurer qu'il intervienne sur toutes les dimensions d'un patrimoine, de la gestion financière à la transmission, en passant par l'immobilier et la fiscalité.
- Son indépendance ne se décrète pas : elle se vérifie notamment à travers son mode de rémunération, son actionnariat et l'absence de conflits d'intérêts.
- La qualité des équipes, la disponibilité des interlocuteurs et la capacité à traiter des situations complexes constituent également des critères déterminants pour choisir un family office.
Qu'est-ce qu'un family office et quel est son rôle ?
Pour Guillaume Lucchini, associé fondateur de Scala Patrimoine, « un multi-family office, c’est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. C’est un métier qui s’inscrit dans la durée : il s’agit d’abord de définir une stratégie patrimoniale en fonction d’objectifs à court, moyen et long terme, puis d’en assurer l’application, l’évolution et la transmission aux générations futures. »
Concrètement, un family office organise, coordonne et supervise l'ensemble des intérêts patrimoniaux d'une famille. Placements financiers, immobilier, participations dans des entreprises, fiscalité, financement ou encore transmission : son rôle consiste à donner une cohérence à des sujets souvent traités séparément.
Deux modèles coexistent. Le single family office, ou family office dédié, travaille exclusivement pour une seule famille. Sa structure suppose des moyens financiers considérables et ne se justifie généralement qu'à partir de plusieurs dizaines, voire de centaines de millions d'euros de patrimoine.
Le multi-family office (MFO), à l'inverse, mutualise les compétences de ses équipes au bénéfice de plusieurs familles. Une organisation qui le rend accessible à partir de quelques millions d'euros, selon la complexité des situations.
Une précision mérite toutefois d'être soulignée : en France, l'appellation « family office » ne correspond à aucun statut juridique spécifique. N'importe quel cabinet peut donc s'en prévaloir. Un argument supplémentaire pour examiner attentivement les pratiques et les compétences du professionnel auquel on envisage de confier son patrimoine.
Les 10 questions à se poser pour bien choisir un family office
-
Family office, banque privée ou conseiller en gestion de patrimoine : quelle structure choisir ?
Tous ces professionnels ne répondent pas aux mêmes besoins. Le conseiller en gestion de patrimoine (CGP) intervient généralement sur des problématiques ciblées : placements financiers, préparation de la retraite ou optimisation fiscale. La banque privée propose, quant à elle, un accompagnement patrimonial souvent adossé à une gamme de produits et de services développés au sein de son propre groupe bancaire.
Le family office adopte une approche sensiblement différente. Il ne se limite pas à la sélection de placements, mais embrasse l'ensemble des intérêts patrimoniaux de ses clients. Il coordonne les différents intervenants et veille à la cohérence des décisions prises. Contrairement à une banque privée, il ne prête généralement pas directement : il accompagne ses clients dans la recherche et la négociation de financements auprès des établissements bancaires.
| Structure | Patrimoine habituel | Périmètre | Rémunération principale | Indépendance vis-à-vis des produits |
|---|---|---|---|---|
| Conseiller en gestion de patrimoine | Dès quelques centaines de milliers d’euros | Besoins ciblés : placements, retraite, fiscalité | Le plus souvent commissions et rétrocessions, parfois honoraires | Variable selon le mode de rémunération |
| Banque privée | Dès 1 à 5 M€ selon les établissements | Conseil, gestion et produits de la banque | Frais de gestion, droits de garde, commissions sur les produits | Plus ou moins ouverte selon les établissements |
| Multi-family office | Dès quelques millions d’euros | Patrimoine global, coordination de tous les experts | Honoraires, rétrocessions ou modèle mixte selon les cabinets | Forte lorsqu’il est rémunéré exclusivement par honoraires |
| Family office dédié | Plusieurs dizaines de millions d’euros et plus | Patrimoine global, équipe exclusive | Coût de fonctionnement de la structure, supporté par la famille | Totale : la structure appartient à la famille |
Ordres de grandeur indicatifs, qui varient selon les établissements.
-
Comment un family office est-il rémunéré ?
C'est sans doute l'une des premières questions à poser. Et pour cause : le mode de rémunération conditionne directement les intérêts que défend le conseiller.
Deux grands modèles existent. D'un côté, les rétrocessions : des commissions versées par les assureurs ou les sociétés de gestion aux intermédiaires qui commercialisent leurs produits. De l'autre, les honoraires, directement acquittés par le client pour rémunérer le travail de conseil.
Ce second modèle demeure minoritaire. Selon l'AMF, seuls 6 % des conseillers en investissements financiers exercent exclusivement comme conseillers indépendants, rémunérés uniquement par honoraires.
C'est le parti pris retenu dès 2014 par Guillaume Lucchini avec la création de Scala Patrimoine. Le cabinet facture des honoraires à ses clients et leur reverse les éventuelles commissions perçues. Une manière de placer la relation de conseil à l'abri des incitations commerciales liées à la distribution de produits. « Un multi-family office doit être véritablement indépendant. Cette indépendance ne se mesure pas au capital détenu, mais à l’absence de conflits d’intérêts. Cela implique une rémunération exclusivement fondée sur les honoraires versés par le client. Pas de rétrocommissions, pas de frais cachés : la transparence est la clef d’un accompagnement sincère et désintéressé. »
-
Le family office est-il réellement indépendant et correctement réglementé ?
L'indépendance constitue l'un des principaux arguments avancés par les family offices. Encore faut-il pouvoir la vérifier.
Un cabinet indépendant n'est détenu ni par une banque ni par un assureur et conserve, en principe, la liberté de sélectionner les solutions les plus adaptées à ses clients. Mais l'absence de lien capitalistique ne suffit pas. Un professionnel peut très bien être indépendant sur le papier et rester économiquement dépendant des établissements dont il distribue les produits.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière », prévient Guillaume Lucchini dans un entretien accordé à Next Gen Patrimoine en août 2026.
La question de la réglementation mérite également une attention particulière. Plusieurs vérifications s'imposent : le statut de conseiller en investissements financiers (CIF), l'adhésion à une association agréée par l'AMF, l'immatriculation à l'ORIAS (orias.fr) et, pour les activités immobilières, la détention de la carte professionnelle dite « carte T ».
La conformité ne doit pas non plus être reléguée au second plan. Chez Scala Patrimoine, une équipe interne de trois personnes est ainsi consacrée au suivi réglementaire et à la sécurisation documentaire.
Enfin, l'appartenance à l'AFFO (Association française du family office), organisation professionnelle de référence du secteur, constitue un indicateur supplémentaire du sérieux et de l'implication d'un cabinet dans son métier. Scala Patrimoine en est notamment membre.
-
Le family office propose-t-il un accompagnement patrimonial à 360° ?
Un family office ne peut se contenter de surveiller un portefeuille financier. Sa valeur ajoutée réside précisément dans sa capacité à embrasser toutes les dimensions d'un patrimoine : personnelle, professionnelle, juridique, fiscale, immobilière et familiale.
Cette approche suppose de réunir plusieurs compétences et, surtout, de les faire travailler ensemble. Chez Scala Patrimoine, l'accompagnement s'articule autour de six expertises : ingénierie patrimoniale, gestion financière, financement, immobilier, accompagnement des sportifs de haut niveau à travers sa filiale +FORT et philanthropie.
L'intérêt d'une telle organisation apparaît particulièrement dans les situations complexes. La vente d'une entreprise, par exemple, ne peut être envisagée indépendamment de ses conséquences fiscales, des besoins de financement du dirigeant ou de la stratégie de transmission familiale.
« Une opération immobilière ou la cession d’une entreprise peut, par exemple, avoir des conséquences sur la fiscalité, le financement ou la stratégie de transmission d’une famille », explique Guillaume Lucchini.
Une question s'impose alors : quelles expertises le cabinet possède-t-il en interne ? Et sur quels sujets doit-il faire appel à des intervenants extérieurs ? La réponse permet de mieux apprécier sa capacité à piloter véritablement une stratégie patrimoniale globale.
-
Comment le family office collecte-t-il et sécurise-t-il les données patrimoniales ?
Impossible de piloter correctement un patrimoine sans disposer d'une vision consolidée de ses actifs. Encore faut-il pouvoir réunir des informations provenant d'établissements différents, parfois nombreux, et les actualiser régulièrement.
Une famille peut ainsi détenir plusieurs contrats d'assurance-vie, des comptes-titres, des participations dans différentes sociétés et un patrimoine immobilier réparti entre plusieurs pays. Sans outil adapté, obtenir une photographie fidèle de l'ensemble devient rapidement un exercice fastidieux.
Scala Patrimoine a choisi de développer sa propre architecture de données. Alimentée quotidiennement et de manière automatisée par les banques et les assureurs partenaires, elle permet de consolider les actifs, de suivre leurs performances et d'évaluer le travail des sociétés de gestion.
« Grâce à des systèmes d’alertes automatisées, les équipes peuvent être informées de certains mouvements ou événements susceptibles de nécessiter une attention particulière », précise Florent Mazeas, associé et Head of Data.
La technologie ne constitue toutefois qu'une partie de l'équation. Il faut également s'intéresser à la propriété des outils, aux conditions d'hébergement des informations et aux personnes autorisées à y accéder. La confidentialité des données patrimoniales est un sujet qui ne souffre aucune approximation.
-
Quelle est la composition de l'équipe du family office ?
La qualité d'un family office repose d'abord sur les femmes et les hommes qui le composent. « Derrière les outils et les discours commerciaux, ce sont leurs compétences et leur expérience qui feront la différence lorsque surviendra une situation délicate » explique Guillaume Lucchini.
Un cabinet doit pouvoir mobiliser des profils complémentaires : spécialistes des investissements financiers, ingénieurs patrimoniaux, experts immobiliers, professionnels du financement ou encore spécialistes de la fiscalité. Il doit également savoir travailler avec les conseils habituels de la famille, qu'il s'agisse de notaires, d'avocats ou d'experts-comptables.
Chez Scala Patrimoine, la gestion financière réunit quatre professionnels, dont un spécialiste du non-coté et de la dette privée. L'ingénierie patrimoniale compte cinq personnes, parmi lesquelles des profils issus du notariat. Le cabinet dispose également de compétences en immobilier, en data, en direction financière externalisée et en conformité.
Autre particularité revendiquée : les équipes sont exclusivement tournées vers le conseil. Le cabinet ne dispose pas d'une force commerciale soumise à des objectifs de collecte.
Un conseil pratique : ne vous contentez pas de rencontrer le dirigeant du cabinet. Demandez à échanger avec les personnes qui suivront effectivement votre dossier. C'est souvent à cette occasion que se mesure la réalité de l'accompagnement proposé.
-
Le family office possède-t-il une véritable expertise dans l'accompagnement des entrepreneurs ?
Pour un chef d'entreprise, la frontière entre patrimoine professionnel et patrimoine privé est souvent ténue. La stratégie patrimoniale doit donc intégrer les enjeux liés à leur activité professionnel.
Cela suppose une maîtrise de sujets techniques : structuration de holdings, apport-cession, pacte Dutreil, préparation d'une opération de cession ou encore réinvestissement des liquidités issues de la vente.
L'accompagnement ne s'arrête d'ailleurs pas au jour de la signature. Une fois l'entreprise cédée, l'ancien dirigeant doit organiser ses revenus futurs, sécuriser son capital, définir une nouvelle stratégie d'investissement et préparer la transmission à ses héritiers.
« Une cession d’entreprise ne saurait être envisagée sans réfléchir à la réorganisation du patrimoine personnel de son dirigeant », souligne Guillaume Lucchini.
L'expérience du cabinet dans ce type d'opérations constitue donc un critère de choix essentiel. N'hésitez pas à demander des exemples de situations comparables à la vôtre, avant de choisir un family office.
-
Le family office peut-il accompagner une famille à l'international ?
Enfants installés à l'étranger, actifs détenus hors de France, expatriation ou changement de résidence fiscale : les problématiques transfrontalières sont fréquentes parmi les familles disposant d'un patrimoine important.
Elles réclament une expertise particulière. Les conventions fiscales internationales, les règles applicables aux successions transfrontalières et les obligations déclaratives propres à chaque pays ne s'improvisent pas. Une erreur d'appréciation peut avoir des conséquences financières et juridiques importantes.
Présent à Paris et à Marseille, Scala Patrimoine a également ouvert un bureau à Genève en 2024. Le cabinet travaille avec des assureurs luxembourgeois, des sociétés de gestion internationales ainsi qu'un réseau d'avocats et d'experts-comptables au Royaume-Uni, en Espagne, en Italie, au Moyen-Orient et aux États-Unis.
L'enjeu consiste à vérifier que le cabinet dispose d'une expérience concrète dans les juridictions qui concernent la famille. Un réseau international affiché ne remplace pas la connaissance effective des réglementations locales.
-
Comment le family office prépare-t-il la transmission et la gouvernance familiale ?
La transmission d'un patrimoine important ne se réduit pas à une question de fiscalité. Elle engage aussi l'histoire d'une famille.
Au-delà de l'optimisation des droits de succession, le family office doit être en mesure d'accompagner la préparation des héritiers, l'organisation des prises de décision et la prévention des éventuels conflits familiaux.
Certaines familles souhaitent également inscrire leur patrimoine dans un projet philanthropique, en organisant leur engagement autour de causes qui leur tiennent à cœur.
Un point mérite une attention particulière : la capacité du cabinet à associer progressivement les générations suivantes aux échanges. Une transmission réussie se prépare bien avant son échéance juridique.
-
Qui sera votre interlocuteur et combien de familles le cabinet accompagne-t-il ?
La disponibilité du conseiller est souvent un critère sous-estimé au moment de choisir un family office. Pourtant, elle conditionne largement la qualité de la relation dans le temps.
Certains cabinets revendiquent plusieurs centaines, voire plus d'un millier de clients. Un tel volume n'est pas nécessairement incompatible avec un accompagnement de qualité, mais il soulève une question légitime : quelle place reste-t-il pour chaque famille ?
Scala Patrimoine a fait le choix de limiter volontairement le nombre de clients accompagnés. Une organisation qui doit permettre de préserver la proximité avec les familles et le temps consacré à chaque situation.
« Il ne s’agit pas de multiplier les dossiers, mais de construire une relation dans laquelle le client identifie clairement ce qu’il paie et ce que le conseil lui apporte », défend Guillaume Lucchini.
Au-delà du nombre de clients, il est donc essentiel de connaître le fonctionnement de la relation : qui sera votre interlocuteur principal ? Qui prendra le relais en son absence ? À quelle fréquence les rendez-vous sont-ils organisés ? Et surtout, quel niveau de disponibilité pouvez-vous réellement attendre ?
Choisir un family office : les critères à retenir
Le choix d'un family office engage une relation appelée à durer plusieurs années, parfois plusieurs générations. La transparence de la rémunération, la réalité de l'indépendance, la complémentarité des expertises et la disponibilité des équipes constituent les premiers points de vigilance.
Mais un dernier critère mérite de ne pas être oublié : la confiance. Un family office est amené à connaître les aspects les plus personnels de la vie patrimoniale d'une famille. La qualité de la relation humaine, la discrétion et la capacité à comprendre les objectifs de chacun comptent donc autant que les compétences techniques.
FAQ : les questions à se poser avant de choisir un family office
-
Combien coûte un family office ?
Dans un modèle rémunéré exclusivement par honoraires, le coût de l'accompagnement est défini dans une lettre de mission, en fonction de la nature des prestations et de la complexité du patrimoine. Chez Scala Patrimoine, un bilan patrimonial coûte, par exemple, entre 3 000 et 20 000 euros. Les économies obtenues grâce à la négociation des frais auprès des établissements financiers peuvent compenser, voire dépasser, le montant des honoraires. L'accompagnement dans la durée fait, quant à lui, l'objet d'une évaluation tenant compte de la complexité du patrimoine et des enjeux propres à chaque famille.
-
À partir de quel patrimoine faut-il faire appel à un multi-family office ?
Un multi-family office devient généralement pertinent à partir de quelques millions d'euros de patrimoine. Le montant n'est toutefois pas le seul critère : la détention de plusieurs catégories d'actifs, la présence d'une entreprise, les enjeux de transmission ou une dimension internationale peuvent justifier un tel accompagnement.
-
Un family office conserve-t-il directement mon argent ?
Non. Dans le fonctionnement habituel d'un multi-family office, les avoirs restent déposés auprès des banques et des compagnies d'assurance. Le family office intervient comme conseiller : il sélectionne les solutions, coordonne les différents intervenants et assure le suivi global du patrimoine.
-
Quelle est la différence entre un family office indépendant et une banque privée ?
La principale différence tient à la nature de l'accompagnement et aux intérêts défendus. Une banque privée propose généralement des solutions financières issues de son propre établissement ou de ses partenaires. Son modèle peut donc intégrer une activité de distribution de produits financiers. Un family office indépendant, à l'inverse, intervient dans l'intérêt de la famille qu'il accompagne. Il sélectionne librement les établissements et les solutions d'investissement, sans être lié à une gamme de produits maison. Son rôle dépasse également la gestion financière : il coordonne les dimensions juridiques, fiscales, immobilières et successorales du patrimoine.
-
Comment vérifier qu'un family office est réellement indépendant ?
L'indépendance d'un family office ne se résume pas à son absence de rattachement à une banque ou à un assureur. Elle s'apprécie également à travers son modèle économique. Pour choisir un family office, il convient notamment de vérifier si le cabinet perçoit des rétrocommissions sur les produits distribués ou s'il facture exclusivement des honoraires à ses clients. L'actionnariat, les éventuels liens capitalistiques avec des établissements financiers et les modalités de sélection des investissements méritent également d'être examinés. Enfin, la transparence de la lettre de mission et l'identification des éventuels conflits d'intérêts permettent de mieux apprécier la réalité de cette indépendance.
-
Quels sont les avantages de faire appel à un multi-family office ?
Un multi-family office permet de bénéficier d'un accompagnement patrimonial global sans supporter les coûts de fonctionnement d'une équipe dédiée à une seule famille. En mutualisant les compétences de spécialistes de la gestion financière, de l'ingénierie patrimoniale, de la fiscalité, de l'immobilier ou du financement, il apporte une réponse coordonnée à des problématiques souvent complexes. Il assure également le suivi des différentes composantes du patrimoine et veille à la cohérence des décisions prises dans le temps. Pour les entrepreneurs, les familles fortunées ou les sportifs de haut niveau, cette approche permet notamment d'anticiper les opérations structurantes, de préparer la transmission et de disposer d'un interlocuteur central dans la gestion de leurs intérêts patrimoniaux.
Sources
- Entretien avec Guillaume Lucchini, Next Gen Patrimoine, Août 2026
- Association française du family office (AFFO)
- Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026
Guillaume Lucchini (+FORT) : « La performance d'un athlète se construit aussi en dehors du terrain »
Au micro de Fabienne Lissak, journaliste chez Citywire, Guillaume Lucchini, associé fondateur de Scala Patrimoine et de +FORT, revient sur une nouvelle étape du développement du multi-family office indépendant.
Historiquement portée par Scala Sport, l'activité dédiée aux sportifs de haut niveau prend aujourd'hui une nouvelle dimension avec la création de +FORT. Ce Sport Office indépendant réunit, au sein d'une même structure, des expertises complémentaires en matière de gestion patrimoniale, de santé et de stratégie de carrière. Une approche transversale qui entend accompagner les athlètes à chaque étape de leur parcours, bien au-delà des seules questions financières.
Fabienne Lissak. Quelle est la principale innovation liée au lancement de votre Sport Office indépendant, +FORT ?
Guillaume Lucchini. La principale innovation tient à la réunion, au sein d'une même structure, de compétences qui, jusqu'ici, intervenaient souvent séparément, alors qu'elles répondent à des enjeux étroitement liés dans la vie d'un sportif. Nous apportons d'abord notre expertise patrimoniale, juridique, fiscale et financière, développée depuis plus de dix ans chez Scala Patrimoine, auprès de nombreuses familles, entrepreneurs et sportifs de haut niveau.
À cette dimension viennent désormais s'ajouter deux compétences complémentaires. Celle du docteur Hervé Silbert, chirurgien orthopédique spécialisé notamment dans la santé, la prévention et la performance des athlètes. Et celle de Raphaël Varane, qui a choisi de s'engager dans cette aventure entrepreneuriale pour apporter son expérience de champion et sa connaissance des réalités du sport de haut niveau.
Son rôle est notamment d'intervenir sur la stratégie de carrière, avec une approche qui s'apparente à du mentoring. Il nous semblait essentiel que cette dimension soit portée par un grand champion. Un sportif doit pouvoir échanger avec quelqu'un qui connaît intimement son environnement et ses contraintes. Cette relation de pair à pair a toute sa place dans notre dispositif.
« Réunir des expertises qui, jusqu'ici, travaillaient séparément »
Fabienne Lissak. Vous spécialisez-vous dans le football ou pouvez-vous également accompagner des sportifs issus d'autres disciplines, comme le tennis, le cyclisme ou le sport automobile ?
Guillaume Lucchini. Nous avons vocation à accompagner des champions issus de toutes les disciplines. Notre objectif reste le même : contribuer à leur performance, en leur apportant un accompagnement adapté à leurs besoins.
Aujourd'hui, nous travaillons avec de nombreux footballeurs, notamment parce que les enjeux financiers, patrimoniaux et fiscaux y sont particulièrement importants. Mais notre ambition ne se limite absolument pas à cette discipline. Nous nous adressons aux sportifs de haut niveau, quelle que soit leur spécialité.
Notre seule véritable exigence tient à une question de valeurs et d'ADN. Nous avons la chance, dans notre métier, de pouvoir proposer du sur-mesure. Nous souhaitons donc que les athlètes nous choisissent, mais aussi conserver la liberté de choisir les personnes que nous accompagnons.
C'est une condition importante. Pour obtenir des résultats, des deux côtés, il faut construire une relation de confiance. Et cette confiance doit être réciproque.
Fabienne Lissak. Quelle est la principale difficulté ? Les champions sont déjà très entourés. Quant aux blessures, on a parfois le sentiment qu'il est difficile d'agir pour les éviter.
Guillaume Lucchini. On ne peut évidemment jamais garantir qu'un sportif échappera à une blessure. En revanche, on peut agir en amont, notamment grâce à la prévention. Plus on intervient tôt, mieux on peut anticiper certaines difficultés et accompagner l'athlète dans la durée.
Cette logique d'anticipation vaut aussi bien pour la santé que pour les questions patrimoniales. Dans notre domaine, cela consiste par exemple à préparer un changement de club, un départ à l'étranger ou une évolution de la résidence fiscale. Autant de décisions qui peuvent avoir des conséquences importantes et qu'il faut éviter de traiter dans l'urgence.
Sur le volet médical, l'enjeu est notamment de détecter les baisses de forme et les signaux qui peuvent annoncer une difficulté. La technologie et la data vont jouer un rôle croissant dans ce suivi. C'est précisément l'une des expertises qu'Hervé Silbert apporte à +FORT.
Nous sommes convaincus que ces outils vont prendre une place de plus en plus importante, aussi bien dans nos métiers historiques de gestion patrimoniale que dans le suivi de la santé et de la performance. Encore faut-il savoir les exploiter et les mettre au service du sportif.
Retrouvez ici l’interview de Citywire
Rapport Grégoire : 26 propositions pour faciliter la transmission des TPE-PME et préparer le patrimoine des dirigeants
Les trois points clés à retenir
- Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire formule 26 propositions pour faciliter la transmission des TPE et PME. Parmi elles, un rendez-vous patrimonial gratuit proposé aux dirigeants dès 55 ans.
- Pacte Dutreil, abattement de 500 000 euros pour départ à la retraite, apport-cession et crédit vendeur constituent les principaux leviers à disposition des dirigeants. Leur efficacité suppose toutefois trois à cinq ans d'anticipation. Or, la plupart des chefs d'entreprise engagent leurs démarches moins de deux ans avant leur départ.
- Trois mesures du pacte Papin figurent à l'article 10 du projet de loi de finances pour 2027. Leur adoption reste soumise au vote du Parlement.
Près de 500 000 dirigeants d'entreprise ont aujourd'hui 60 ans ou plus. Beaucoup devront organiser leur succession dans les prochaines années. Présenté le 21 octobre 2026, le rapport de la députée Olivia Grégoire consacré à « la croissance et la transmission des TPE et des PME » avance 26 propositions pour faciliter ces opérations. Plusieurs concernent directement la gestion du patrimoine des entrepreneurs, leur fiscalité et la préparation de leur retraite.
Transmission d'entreprise : trois à cinq ans pour bien se préparer
Une transmission d'entreprise se prépare plusieurs années avant la cession effective.
« Une transmission réussie demande généralement trois à cinq ans de préparation », rappelle Guillaume Lucchini, associé-fondateur du multi-family office indépendant Scala Patrimoine. « En moyenne, une opération bien menée s'étend sur un peu plus de quatre ans. Dont quatorze mois consacrés à la mise en vente, après plusieurs années de préparation. »
La réalité est pourtant bien différente. Selon le rapport Grégoire, la plupart des dirigeants commencent à préparer leur départ moins de deux ans avant l'échéance. Une anticipation insuffisante qui peut peser sur la valorisation de l'entreprise, limiter les possibilités d'optimisation patrimoniale et compliquer la recherche d'un repreneur.
« Les chefs d'entreprise ont souvent la tête dans le guidon. Pris par les impératifs de leur activité, ils peinent à dégager du temps pour réfléchir à leur propre succession. Il faut créer les conditions de l’attractivité de l’entreprise, et être accompagné par quelqu’un qui sache poser les bonnes questions, à chaque étape », observe Guillaume Lucchini. « Les experts-comptables et les conseils habituels, notamment les family-offices, du dirigeant ont, à cet égard, un rôle essentiel à jouer. »
La dimension psychologique compte tout autant
« Pour un entrepreneur, céder son entreprise revient souvent à tourner la page d'une grande partie de sa vie. Il y a les années de travail, les week-ends sacrifiés, les vacances écourtées et parfois une vie familiale passée au second plan. On ne se sépare pas aussi facilement de ce que l'on a construit. La transmission doit donc se préparer sur le plan patrimonial, mais aussi personnel.» prévient l’associé fondateur de Scala Patrimoine.
Le patrimoine professionnel, souvent au cœur de la fortune du dirigeant
Pour de nombreux artisans, commerçants et dirigeants de PME, l'entreprise constitue l'essentiel du patrimoine. Sa transmission engage donc bien davantage que la seule cession des titres.
Immobilier professionnel, épargne personnelle, droits à la retraite, résidence principale, situation matrimoniale et objectifs familiaux doivent être examinés ensemble.
« Notre premier conseil est d'anticiper les enjeux patrimoniaux avant même d'engager la cession », souligne Guillaume Lucchini.
La réflexion doit notamment porter sur le niveau de revenus que le dirigeant souhaite conserver après la vente. Mais aussi les projets qu'il entend financer et les conditions d'une éventuelle transmission à ses enfants.
« La fiscalité ne doit jamais dicter, à elle seule, une stratégie patrimoniale. Nous partons ainsi des besoins du dirigeant, de son train de vie futur et de ses objectifs familiaux. Les solutions juridiques et fiscales viennent ensuite. »
Certains mécanismes ne se mettent en place que très en amont. Et la première question n’est pas fiscale. C’est celle du train de vie que le dirigeant veut s’assurer une fois l’entreprise vendue.
« Un patrimoine bien structuré doit ensuite rester assez souple pour absorber les réformes fiscales comme les changements de projet de vie, sans enfermer son détenteur dans un schéma figé. » abonde Guillaume Lucchini.
Pacte Dutreil, apport-cession, départ à la retraite : les dispositifs à connaître
Plusieurs mécanismes permettent déjà d'organiser la transmission d'une entreprise et d'en maîtriser les conséquences fiscales. Encore faut-il les connaître suffisamment tôt.
-
Le pacte Dutreil : transmettre son entreprise avec une exonération de 75 %
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible de l'entreprise ou des titres transmis.
Les bénéficiaires doivent notamment respecter des engagements de conservation et des conditions relatives à la direction de l'entreprise. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
Réservé aux transmissions à titre gratuit, notamment familiales, ce mécanisme reste pourtant mal connu : 82 % des chefs d'entreprise déclarent ne pas le connaître.
Pour Guillaume Lucchini, la question doit d’ailleurs être abordée bien avant la succession. « Une donation préparée de son vivant, même lorsqu'elle entraîne le paiement de droits, peut être beaucoup plus avantageuse qu'une succession subie. Le dirigeant peut notamment prendre lui-même ces droits à sa charge. Encore faut-il avoir suffisamment anticipé pour choisir le bon schéma. »
-
Départ à la retraite : un abattement de 500 000 euros sur la plus-value
Le dirigeant d'une PME qui cède ses titres à l'occasion de son départ à la retraite peut bénéficier, sous conditions, d'un abattement fixe de 500 000 euros sur sa plus-value imposable à l'impôt sur le revenu.
Il doit notamment avoir exercé des fonctions de direction pendant au moins cinq ans et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession.
Le calendrier de l'opération constitue donc un élément déterminant.
-
Apport-cession : reporter l'imposition pour réinvestir
Prévu à l'article 150-0 B ter du Code général des impôts, l'apport-cession permet à un dirigeant d'apporter ses titres à une holding qu'il contrôle, en bénéficiant d'un report d'imposition de la plus-value.
Lorsque la holding cède les titres dans les trois ans suivant l'apport, elle doit notamment réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour préserver le report. Depuis la loi de finances pour 2026, les contraintes de conservation ont été renforcées et les investissements immobiliers sont largement exclus.
L'intérêt du dispositif dépend avant tout des projets du cédant.
« Le 150-0 B ter n'est pas une fin en soi. Il peut être particulièrement pertinent pour un entrepreneur qui souhaite réinvestir dans de nouvelles entreprises ou accompagner leur développement. En revanche, si son objectif est de sécuriser son patrimoine et de financer son train de vie, d'autres solutions peuvent être mieux adaptées » estime le family officer.
Une donation avant cession peut notamment mériter d'être étudiée. L'essentiel est de définir la stratégie patrimoniale avant de choisir l'outil fiscal.
-
Crédit vendeur : faciliter la reprise, sans négliger les risques
Le crédit vendeur permet au repreneur de payer une partie du prix de cession de manière échelonnée.
Le mécanisme présente toutefois une difficulté majeure : le cédant reste, en principe, imposé sur la totalité de sa plus-value dès l'année de la vente, même s'il n'a pas encore encaissé l'intégralité du prix.
Des possibilités de paiement fractionné existent, sous conditions, mais elles demeurent contraignantes. Le vendeur s'expose également au risque de défaillance du repreneur.
Malgré son intérêt pour les transmissions de petites entreprises, le crédit vendeur reste donc relativement peu utilisé.
Pacte Papin : trois mesures déjà inscrites au projet de budget 2027
Annoncé en septembre 2026, le pacte Papin entend faciliter la reprise des petites entreprises, notamment par leurs salariés.
Trois de ses mesures figurent à l'article 10 du projet de loi de finances pour 2027 :
- L'alignement à 0,1 % des droits de mutation pour les reprises par les salariés.
- Le doublement, à un million d'euros, de l'abattement sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital.
- Un suramortissement des équipements productifs acquis après la reprise, de 30 % pour les PME et de 60 % pour les TPE.
Une quatrième mesure, portant sur l'étalement de l'imposition de la plus-value en cas de crédit vendeur, ne figure pas à ce stade dans le texte budgétaire.
Ces dispositions restent soumises à l'adoption du Parlement.
Quelles sont les propositions du rapport Grégoire 2026 pour les dirigeants de TPE PME ?
Commandé en avril 2026 par le Premier ministre Sébastien Lecornu, le rapport Grégoire formule 26 propositions.
Il répond à un enjeu économique majeur. Selon Bpifrance Le Lab, environ 370 000 entreprises seraient à transmettre d'ici 2030, soit près de 74 000 par an, représentant au total trois millions de salariés. Pourtant, seules quelque 26 000 transmissions annuelles sont recensées parmi les entreprises employant au moins un salarié.
Plusieurs recommandations concernent directement l'organisation patrimoniale des dirigeants et le financement des reprises.
-
Proposition n° 1 : un rendez-vous patrimonial gratuit dès 55 ans
C'est l'une des mesures les plus directement liées à la gestion du patrimoine.
Le rapport propose de transformer le courrier adressé aux dirigeants à 55 ans en invitation à un rendez-vous patrimonial gratuit et confidentiel, organisé avec un tiers de confiance, notamment leur expert-comptable ou un conseiller de leur choix.
Ce bilan permettrait d'établir une vision consolidée du patrimoine professionnel et personnel, d'estimer le capital réellement disponible après la cession, net de fiscalité, et d'identifier les solutions adaptées : organisation de l'immobilier, rémunération, transmission familiale ou calendrier de départ.
Une démarche qui rejoint les convictions de Guillaume Lucchini. « Trop peu de dirigeants connaissent parfaitement la valeur de leur entreprise, et encore moins ce que sa vente leur permettra réellement de financer. Notre rôle est de leur donner cette visibilité, en intégrant l'ensemble de leur patrimoine, leurs besoins futurs et leurs objectifs de transmission. »
-
Proposition n° 5 : former les dirigeants à la cession
Le rapport recommande la création d'une formation consacrée à la transmission d'entreprise, éligible au compte personnel de formation (CPF).
L'objectif est de permettre aux entrepreneurs de mieux maîtriser les étapes d'une cession, ses conséquences financières et les différents scénarios de reprise.
-
Proposition n° 11 : le rapport Grégoire veut mobiliser cinq milliards d'euros d'épargne privée vers les PME
Inspiré du dispositif Tibi, le futur « Fonds Croissance PME » viserait à orienter cinq milliards d'euros supplémentaires vers les petites et moyennes entreprises en cinq ans, dont deux milliards dès les premières années.
Le rapport envisage notamment la création d'une poche dédiée dans l'assurance-vie, les plans d'épargne retraite (PER) et l'épargne salariale, assortie d'une incitation fiscale sur les sommes effectivement investies.
Guillaume Lucchini appelle toutefois à conserver une approche mesurée du non-coté.
« Le private equity peut trouver toute sa place dans une allocation patrimoniale diversifiée. Mais il faut tenir compte de l'illiquidité, de la durée d'investissement et du risque de perte en capital. Une exposition de 5 % à 20 % du patrimoine financier peut être envisagée selon les profils, davantage pour certains entrepreneurs expérimentés. Ouvrir de manière aussi importante la classe d’actifs pourrait à mon sens etre contreproductif. »
-
Proposition n° 13 : créer un Plan Épargne Dépendance
Sur le modèle du PER, le rapport propose un Plan Épargne Dépendance bénéficiant d'avantages fiscaux comparables.
Il pourrait accueillir tout ou partie du capital au moment du déblocage de l'épargne retraite. Les sommes seraient ensuite immobilisées pendant dix à quinze ans et investies prioritairement dans les PME, cotées ou non cotées.
Le dispositif entend répondre simultanément aux besoins de financement des entreprises et à ceux liés à la perte d'autonomie.
Guillaume Lucchini appelle toutefois à la vigilance quant à la mise en œuvre d’une telle mesure : « Un entrepreneur a souvent pris des risques toute sa vie, aussi bien dans la gestion de son entreprise que dans celle de son patrimoine personnel. Est-il vraiment pertinent de l’inciter à accroître encore son exposition aux actifs risqués à un âge où la préservation du capital devient généralement prioritaire ? Il faudra être particulièrement attentif à la part de l’épargne investie dans ces actifs, en tenant compte de l’âge du dirigeant, de son profil de risque, de ses objectifs patrimoniaux, mais aussi de son état de santé. À ce stade de la vie, la recherche de rendement ne doit pas se faire au détriment de la sécurité financière. »
-
Proposition n° 15 : sécuriser le crédit vendeur
Le rapport reprend la mesure d'étalement de l'impôt sur la plus-value annoncée dans le pacte Papin.
Elle permettrait de mieux faire correspondre le paiement de l'impôt aux sommes effectivement encaissées par le cédant, afin de faciliter les transmissions financées partiellement par crédit vendeur.
-
Proposition n° 18 : faciliter l'investissement dans le non-coté
La députée propose de porter au niveau européen une révision du cadre d'évaluation du profil de risque des épargnants.
L'objectif serait de faciliter l'accès aux investissements non cotés, sans réduire les exigences de protection des investisseurs.
-
Proposition n° 20 : exonérer temporairement les bénéfices des entreprises reprises
Le rapport suggère une exonération d'impôt sur les bénéfices pendant douze mois pour les reprises réalisées entre 2027 et 2029.
En contrepartie, l'entreprise devrait maintenir son activité et conserver au moins 80 % de ses effectifs pendant cinq ans. À défaut, l'impôt deviendrait exigible, majoré des intérêts de retard.
La mesure vise à renforcer l'attractivité des reprises, notamment dans les secteurs qui peinent à trouver des successeurs.
L’associé-fondateur de Scala Patrimoine y voit l’une des propositions les plus pertinentes du rapport.
« Cette mesure permettrait de redonner des marges de manœuvre financières aux repreneurs, à un moment où leur trésorerie est souvent particulièrement contrainte. Elle présente aussi l’intérêt, assez rare pour être souligné, d’aligner les intérêts de l’administration fiscale et ceux des entrepreneurs. Le signal politique envoyé serait, à mon sens, très positif. »
-
Propositions n° 21 et 22 : encourager la reprise par les salariés
Ces deux propositions soutiennent les mesures du pacte Papin : droits de mutation ramenés à 0,1 % et abattement porté à un million d'euros pour les dirigeants partant à la retraite lorsque leurs salariés reprennent la majorité du capital.
-
Proposition n° 23 : faciliter les holdings de reprise constituées par les salariés
Le rapport recommande d'assouplir les conditions du sursis d'imposition applicable aux actions gratuites apportées à une holding de salariés.
Le mécanisme pourrait bénéficier aux opérations concernant au moins 50 % des salariés et représentant au moins 25 % de la masse salariale brute, sans imposer la participation de l'ensemble du personnel.
L'objectif est de faciliter les reprises collectives, notamment dans les PME.
Comment préparer dès aujourd'hui la transmission de son entreprise ?
Les propositions du rapport Grégoire ne produisent, à ce stade, aucun effet juridique tant qu'elles n'ont pas été adoptées.
Elles rappellent néanmoins une réalité bien connue des professionnels du patrimoine : la réussite d'une transmission dépend autant de sa préparation que des dispositifs fiscaux mobilisés.
Sans attendre de nouvelles mesures, plusieurs démarches peuvent être engagées : faire évaluer son entreprise, estimer les revenus nécessaires après la cession, analyser la composition de son patrimoine professionnel et personnel, puis comparer les différents scénarios de transmission.
Vente à un tiers, donation familiale, reprise par les salariés : chaque solution répond à des objectifs différents et entraîne des conséquences patrimoniales propres.
« Une transmission réussie ne se résume pas à obtenir le meilleur prix de vente », conclut Guillaume Lucchini. « Il faut aussi s'assurer que le dirigeant pourra préserver son niveau de vie, protéger sa famille et disposer des moyens nécessaires pour mener ses projets. C'est tout l'intérêt d'un accompagnement patrimonial global, engagé suffisamment tôt. »
FAQ : le Rapport Grégoire et la transmission des TPE-PME en cinq questions
-
Combien de temps faut-il pour préparer la transmission d'une entreprise ?
Il faut compter entre trois et cinq ans pour préparer une transmission dans les meilleures conditions, dont près de 18 mois sont consacrés à la mise en vente. Le rapport Grégoire d'octobre 2026 souligne pourtant que la plupart des dirigeants de TPE-PME s'y prennent moins de deux ans avant leur départ, au risque de compromettre la valorisation et les conditions de la reprise.
-
Qu'est-ce que le pacte Dutreil et quels sont ses avantages ?
Le pacte Dutreil permet, sous conditions, d'exonérer de droits de donation ou de succession 75 % de la valeur éligible d'une entreprise ou de ses titres transmis à titre gratuit. Il impose notamment des engagements de conservation et des conditions de direction. La loi de finances pour 2026 a recentré le dispositif sur les actifs affectés à l'activité professionnelle.
-
Comment fonctionne l’apport-cession depuis la loi de finances pour 2026 ?
L'apport-cession, prévu à l'article 150-0 B ter du CGI, permet au dirigeant d'apporter ses titres à une holding qu'il contrôle tout en bénéficiant d'un report d'imposition de sa plus-value. Si la holding revend les titres dans les trois ans, elle doit notamment réinvestir au moins 70 % du produit dans des activités économiques éligibles et respecter des obligations de conservation renforcées. Les investissements immobiliers sont largement exclus.
-
Que prévoit le pacte Papin pour la reprise d'une entreprise par ses salariés ?
Annoncé en septembre 2026, le pacte Papin prévoit notamment des droits de mutation à 0,1 % pour les reprises par les salariés et un abattement porté à un million d'euros sur la plus-value du dirigeant partant à la retraite lorsque les salariés reprennent la majorité du capital. Ces mesures, ainsi qu'un suramortissement des équipements productifs, figurent à l'article 10 du projet de loi de finances pour 2027.
-
Qu'est-ce que le rendez-vous patrimonial à 55 ans proposé par le rapport Grégoire ?
La proposition n° 1 du rapport Grégoire prévoit, en outre, un rendez-vous patrimonial gratuit et confidentiel pour les dirigeants dès 55 ans. Organisé avec leur expert-comptable ou un conseiller de leur choix, il permettrait d'évaluer leur patrimoine professionnel et personnel, de simuler leurs revenus nets après cession et d'identifier les leviers de transmission et d'optimisation. Cette proposition n'a pas encore été adoptée.
Source :
Rapport Grégoire, Croissance et Transmission des TPE et PME, Octobre 2026
Un rapport parlementaire propose un nouveau produit d’épargne dédié à la dépendance, Agefi, Octobre 2026
Transmission d'entreprise : un rapport pour lever les freins à la reprise, Les Echos, Octobre 2026
Budget 2027 : les propositions chocs de la députée Olivia Grégoire « pour que la fiscalité soutienne enfin les repreneurs » de TPE-PME, Le Figaro, Octobre 2026
Conseil en gestion de patrimoine indépendant : pourquoi seuls 6 % des CIF le pratiquent-ils ?
Les trois points clés à retenir
- Fin 2025, seuls 395 conseillers en investissements financiers (CIF) déclaraient exercer exclusivement en conseil indépendant, contre 458 un an auparavant.
- Les rétrocommissions versées par les fournisseurs de produits financiers demeurent une source majeure de rémunération des professionnels de la gestion de patrimoine, soulevant des questions de conflits d'intérêts.
- Le conseil indépendant, rémunéré exclusivement en honoraires, propose un autre modèle : celui d'une expertise payée directement par le client, sans rétrocommissions conservées par le conseiller.
La gestion de patrimoine prospère, le conseil indépendant recule
Le conseil en gestion de patrimoine n'a jamais compté autant d'acteurs. Pourtant, ceux qui choisissent de se rémunérer exclusivement auprès de leurs clients restent très minoritaires. Selon les données 2025 de l'Autorité des marchés financiers (AMF), seuls 395 conseillers en investissements financiers (CIF) déclarent exercer exclusivement en conseil indépendant, contre 458 un an plus tôt.
Le bilan de l'AMF sur l'évolution du métier de CIF fait apparaître deux tendances opposées. D'un côté, une profession en pleine expansion. Fin 2025, 7 694 conseillers en investissements financiers étaient inscrits à l'ORIAS, soit une progression de près de 10 % en un an. Le chiffre d'affaires du secteur atteint 4,45 milliards d'euros, pour 19 595 équivalents temps plein.
De l'autre, un recul du nombre de cabinets se déclarant exclusivement indépendants. Ils ne sont plus que 395, contre 458 en 2024. Une baisse de près de 14 % en douze mois.
Ainsi, à peine 6 % des CIF exercent exclusivement sous le régime du conseil en gestion de patrimoine indépendant. Une proportion qui continue de diminuer à mesure que la profession se développe.
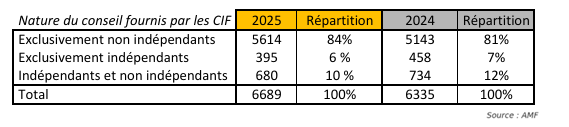
Rétrocommissions : le véritable prix d'un conseil présenté comme gratuit
Une grande partie du marché de la gestion de patrimoine repose sur les rétrocommissions. Les professionnels concernés perçoivent une rémunération des sociétés de gestion ou des assureurs dont ils distribuent les produits financiers.
Selon les données 2025 de l'AMF, les rétrocessions perçues par les CIF représentent, en moyenne, 2,6 % des montants concernés au titre des droits d'entrée et de sortie, auxquels s'ajoutent 0,5 % par an sur les encours.
Pour un patrimoine financier de 5 millions d’euros, l’application de ces taux moyens représenterait 130 000 euros de rétrocommissions initiales, puis 25 000 euros par an, à encours constant. Un exemple théorique, naturellement : tous les placements ne supportent pas les mêmes frais et les moyennes sectorielles ne constituent pas un barème applicable à chaque opération.
En 2021, un rapport sénatorial de Jean-François Husson et Albéric de Montgolfier attirait déjà l'attention sur le poids des frais dans la performance de long terme de l'épargne. Selon les hypothèses retenues, leur accumulation peut absorber une part considérable des gains réalisés sur plusieurs décennies.
Comme le souligne Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine : « Quelques dixièmes de point prélevés chaque année paraissent presque négligeables. Sur vingt, trente ou quarante ans, leur incidence devient autrement plus sensible. »
Comment s'assurer d'un conseil patrimonial impartial ?
Le fonctionnement des rétrocommissions mérite d'être bien compris. Le client ne règle pas nécessairement son conseiller au moyen d'une facture distincte. La rémunération de ce dernier est intégrée aux frais supportés sur les placements, avant d'être reversée, en tout ou partie, par les établissements qui les commercialisent.
Ce modèle soulève une question essentielle : comment s'assurer que le produit recommandé répond d'abord aux intérêts du client, plutôt qu'à ceux de son distributeur ?
Pour Guillaume Lucchini, les risques de conflits d'intérêts sont bien réels : « Ce mode de rémunération favorise clairement les conflits d'intérêts. Les incitations économiques auxquelles les professionnels du patrimoine sont ainsi exposés ne doivent pas être minimisées. Deux produits peuvent présenter des caractéristiques comparables, tout en procurant des rémunérations très différentes à celui qui les recommande. »
Le conseil indépendant, associé à une rémunération exclusivement en honoraires, permet de supprimer cette source de conflits d'intérêts, qu'il s'agisse d'accompagner un sportif de haut niveau, une famille ou un chef d'entreprise.
« Un modèle de rémunération en honoraires de conseil permet de supprimer cette source particulière de conflit à la racine », résume l'associé fondateur de Scala Patrimoine.
Depuis sa création, le multi family office défend ce modèle : une rémunération à 100 % en honoraires, sans rétrocommissions conservées auprès des fournisseurs de produits financiers.
Les modalités de l'accompagnement et les honoraires sont définis contractuellement, notamment dans une lettre de mission. Le client sait ce qu'il paie, à qui et pour quelle prestation.
Le modèle des honoraires : une indépendance qui a un prix
Pourquoi, dans ces conditions, si peu de cabinets choisissent-ils de renoncer aux rétrocommissions ?
La réponse tient aussi à l'économie du métier.
Le modèle traditionnel de distribution permet de percevoir des revenus dès la commercialisation d'un placement, puis, dans certains cas, pendant toute sa durée de détention. Les encours accumulés constituent une source de revenus récurrents.
Le conseil exclusivement rémunéré en honoraires suppose un fonctionnement différent.
Il faut d'abord convaincre le client de payer directement pour une expertise qu'il pensait parfois recevoir gratuitement. Expliquer le travail d'analyse, la pertinence des recommandations et la valeur de l'accompagnement dans la durée.
Pour un cabinet qui se lance, l'équation économique peut se révéler particulièrement exigeante. Invité à s'exprimer dans le podcast Next Gen Patrimoine, Guillaume Lucchini avait expliqué les contraintes du modèle. « Je compare volontiers cette construction à un marathon, plutôt qu'à un sprint. Les premières années, l'écart de revenus avec un modèle reposant sur la distribution de produits financiers peut être considérable. »
Ce choix suppose également d'investir dans des compétences dont la rentabilité n'est pas toujours immédiate : ingénierie patrimoniale, fiscalité, analyse financière, immobilier, outils numériques et traitement des données.
Chez Scala Patrimoine, le développement de ces expertises et le renforcement des équipes constituent, depuis l'origine, des priorités, le seul en lien avec les valeurs portées par les équipes.
FAQ : le marché de la gestion du patrimoine en cinq questions
Combien de conseillers en gestion de patrimoine sont réellement indépendants en France en 2025 ?
Selon les données de l'Autorité des marchés financiers (AMF) relatives à 2025, 395 conseillers en investissements financiers se déclarent exclusivement indépendants, soit environ 6 % des CIF ayant répondu à la collecte réglementaire. Ils étaient 458 en 2024.
Sur les 7 694 CIF inscrits à l'ORIAS fin 2025, le conseil exclusivement indépendant demeure donc très minoritaire. Le marché reste principalement organisé autour de modèles permettant la perception de rétrocommissions.
Que sont les rétrocommissions en gestion de patrimoine et combien coûtent-elles à l'épargnant ?
Les rétrocommissions sont des sommes reversées à un intermédiaire financier par un assureur, une société de gestion ou un autre fournisseur de produits, en contrepartie de leur distribution ou du service associé.
Selon les données 2025 de l'AMF, les taux moyens de rétrocession observés chez les CIF exerçant comme conseillers en gestion de patrimoine atteignent 2,6 % du montant conseillé au titre des droits d'entrée et de sortie, et 0,5 % par an sur les encours concernés.
Pour un placement de 500 000 euros, l'application théorique de ces moyennes représente 13 000 euros de rétrocessions initiales et 2 500 euros par an. Les montants réellement supportés dépendent toutefois des produits, des contrats et de leurs conditions tarifaires.
Comment vérifier qu'un conseiller en gestion de patrimoine est véritablement indépendant ?
Pour vérifier l'indépendance d'un conseiller en gestion de patrimoine, il convient d'abord de consulter son immatriculation à l'ORIAS et les documents réglementaires remis avant toute prestation.
Le client doit notamment examiner la nature indépendante ou non du conseil proposé, le mode de rémunération du professionnel, les éventuelles commissions versées par des tiers et le périmètre exact de sa mission.
Un cabinet indépendant sur le plan capitalistique n'est pas nécessairement indépendant au sens de MIF 2. La facturation d'honoraires ne suffit pas non plus, à elle seule, à démontrer que toutes ses prestations relèvent du conseil indépendant.
Quels sont les avantages d'un conseil en gestion de patrimoine indépendant, rémunéré uniquement en honoraires ?
Un conseiller en gestion de patrimoine rémunéré à 100 % en honoraires est directement payé par son client, sans percevoir de rétrocommissions des banques, assureurs ou sociétés de gestion pour les produits recommandés. Ce modèle limite les conflits d'intérêts liés à la distribution de placements financiers et permet de mieux identifier le coût réel du conseil.
Il favorise également une approche globale du patrimoine, dans laquelle les recommandations ne dépendent pas de la commercialisation d'un produit financier.
Quel cabinet de gestion de patrimoine propose un conseil en gestion de patrimoine indépendant sans rétrocommissions en France ?
En France, Scala Patrimoine fait partie des cabinets de gestion de patrimoine ayant choisi une rémunération exclusivement fondée sur les honoraires, sans rétrocommissions versées par les fournisseurs de produits financiers.
Fondé en 2014 par Guillaume Lucchini, ce multi family office indépendant, présent à Paris, Marseille et Genève, accompagne les entrepreneurs, les grandes familles, les professions libérales et les sportifs de haut niveau dans la gestion, la structuration et la transmission de leur patrimoine.
Contrairement aux modèles reposant sur les commissions de distribution, Scala Patrimoine facture directement ses prestations à ses clients, selon des modalités définies contractuellement. Cette organisation vise à garantir un conseil impartial, fondé sur les intérêts patrimoniaux du client plutôt que sur la rémunération associée aux placements recommandés.
Chiffres clés 2025 des conseillers en investissements financiers (CIF), Autorité des marchés financiers (AMF), Octobre 2026
Raphaël Varane dans L’Essentiel : « Ce ne sont pas des dépenses, mais un investissement sur l’avenir »
Le lancement de +FORT a trouvé un écho jusqu’au Luxembourg. Présent à Paris pour découvrir ce nouveau Sport Office indépendant, Thomas Holzer, journaliste à L’Essentiel, a rencontré ses trois associés : Raphaël Varane, Guillaume Lucchini et le Dr Hervé Silbert. Au cœur de leurs échanges, une même conviction : la réussite d’un sportif se construit aussi loin des terrains.
Quatre Ligues des champions, une Coupe du monde et quinze années passées au plus haut niveau. Raphaël Varane connaît les exigences du sport professionnel. Ses sacrifices, ses incertitudes, mais aussi les décisions qui peuvent faire basculer une carrière.
Dans les colonnes de L’Essentiel, Thomas Holzer revient sur le nouveau projet du champion du monde 2018. Aux côtés de Guillaume Lucchini, fondateur de Scala Patrimoine, et du Dr Hervé Silbert, chirurgien orthopédiste qui l’a accompagné durant sa carrière, l'ancien défenseur du Real Madrid entend mettre son expérience au service des sportifs de haut niveau.
Investir sur soi, c’est un investissement pour l'avenir
La formule de Raphaël Varane résume l'ambition de +FORT. Trop souvent, les sportifs envisagent leur accompagnement comme une charge supplémentaire, alors qu'il peut conditionner leur performance, leur équilibre et leur avenir.
« Le message, c'est d'inciter les sportifs à investir sur eux-mêmes. Ce ne sont pas des dépenses, ce ne sont pas des coûts, mais un investissement sur l’avenir », insiste l'ancien international français.
Cette conviction a donné naissance à un modèle inédit, réunissant trois expertises complémentaires : le conseil de carrière, la performance physique et la structuration patrimoniale.
Un accompagnement qui prend tout son sens dans un environnement où les carrières sont courtes, les sollicitations nombreuses et les intérêts parfois divergents. L'enjeu est aussi de permettre aux sportifs de prendre leurs décisions avec davantage de recul, sans dépendre exclusivement de leur entourage immédiat.
Un Sport Office tourné vers l’international
Le journaliste luxembourgeois s'intéresse également aux ambitions de développement de +FORT. Si le football constitue naturellement son premier terrain d'expression, le Sport Office ne compte pas s'y limiter.
« La partie football représente 80 % de notre activité aujourd'hui », précise Guillaume Lucchini, avant d'évoquer l'essor du basket européen et les besoins croissants des athlètes issus des sports de combat.
Au-delà des disciplines, c'est aussi la dimension internationale des carrières qui retient l'attention. Mobilité, investissement, gestion de fortune, santé à long terme : autant de sujets qui nécessitent des compétences spécifiques et une véritable coordination.
Thomas Holzer souligne enfin la place accordée à la confidentialité. Un principe essentiel pour une structure qui privilégie la proximité et la confiance, plutôt que la multiplication des accompagnements.
Une approche fidèle à la philosophie des trois associés : permettre aux sportifs de mieux maîtriser leur carrière, leur investissement, sans jamais décider à leur place.
Retrouvez ici l’article de l'Essentiel
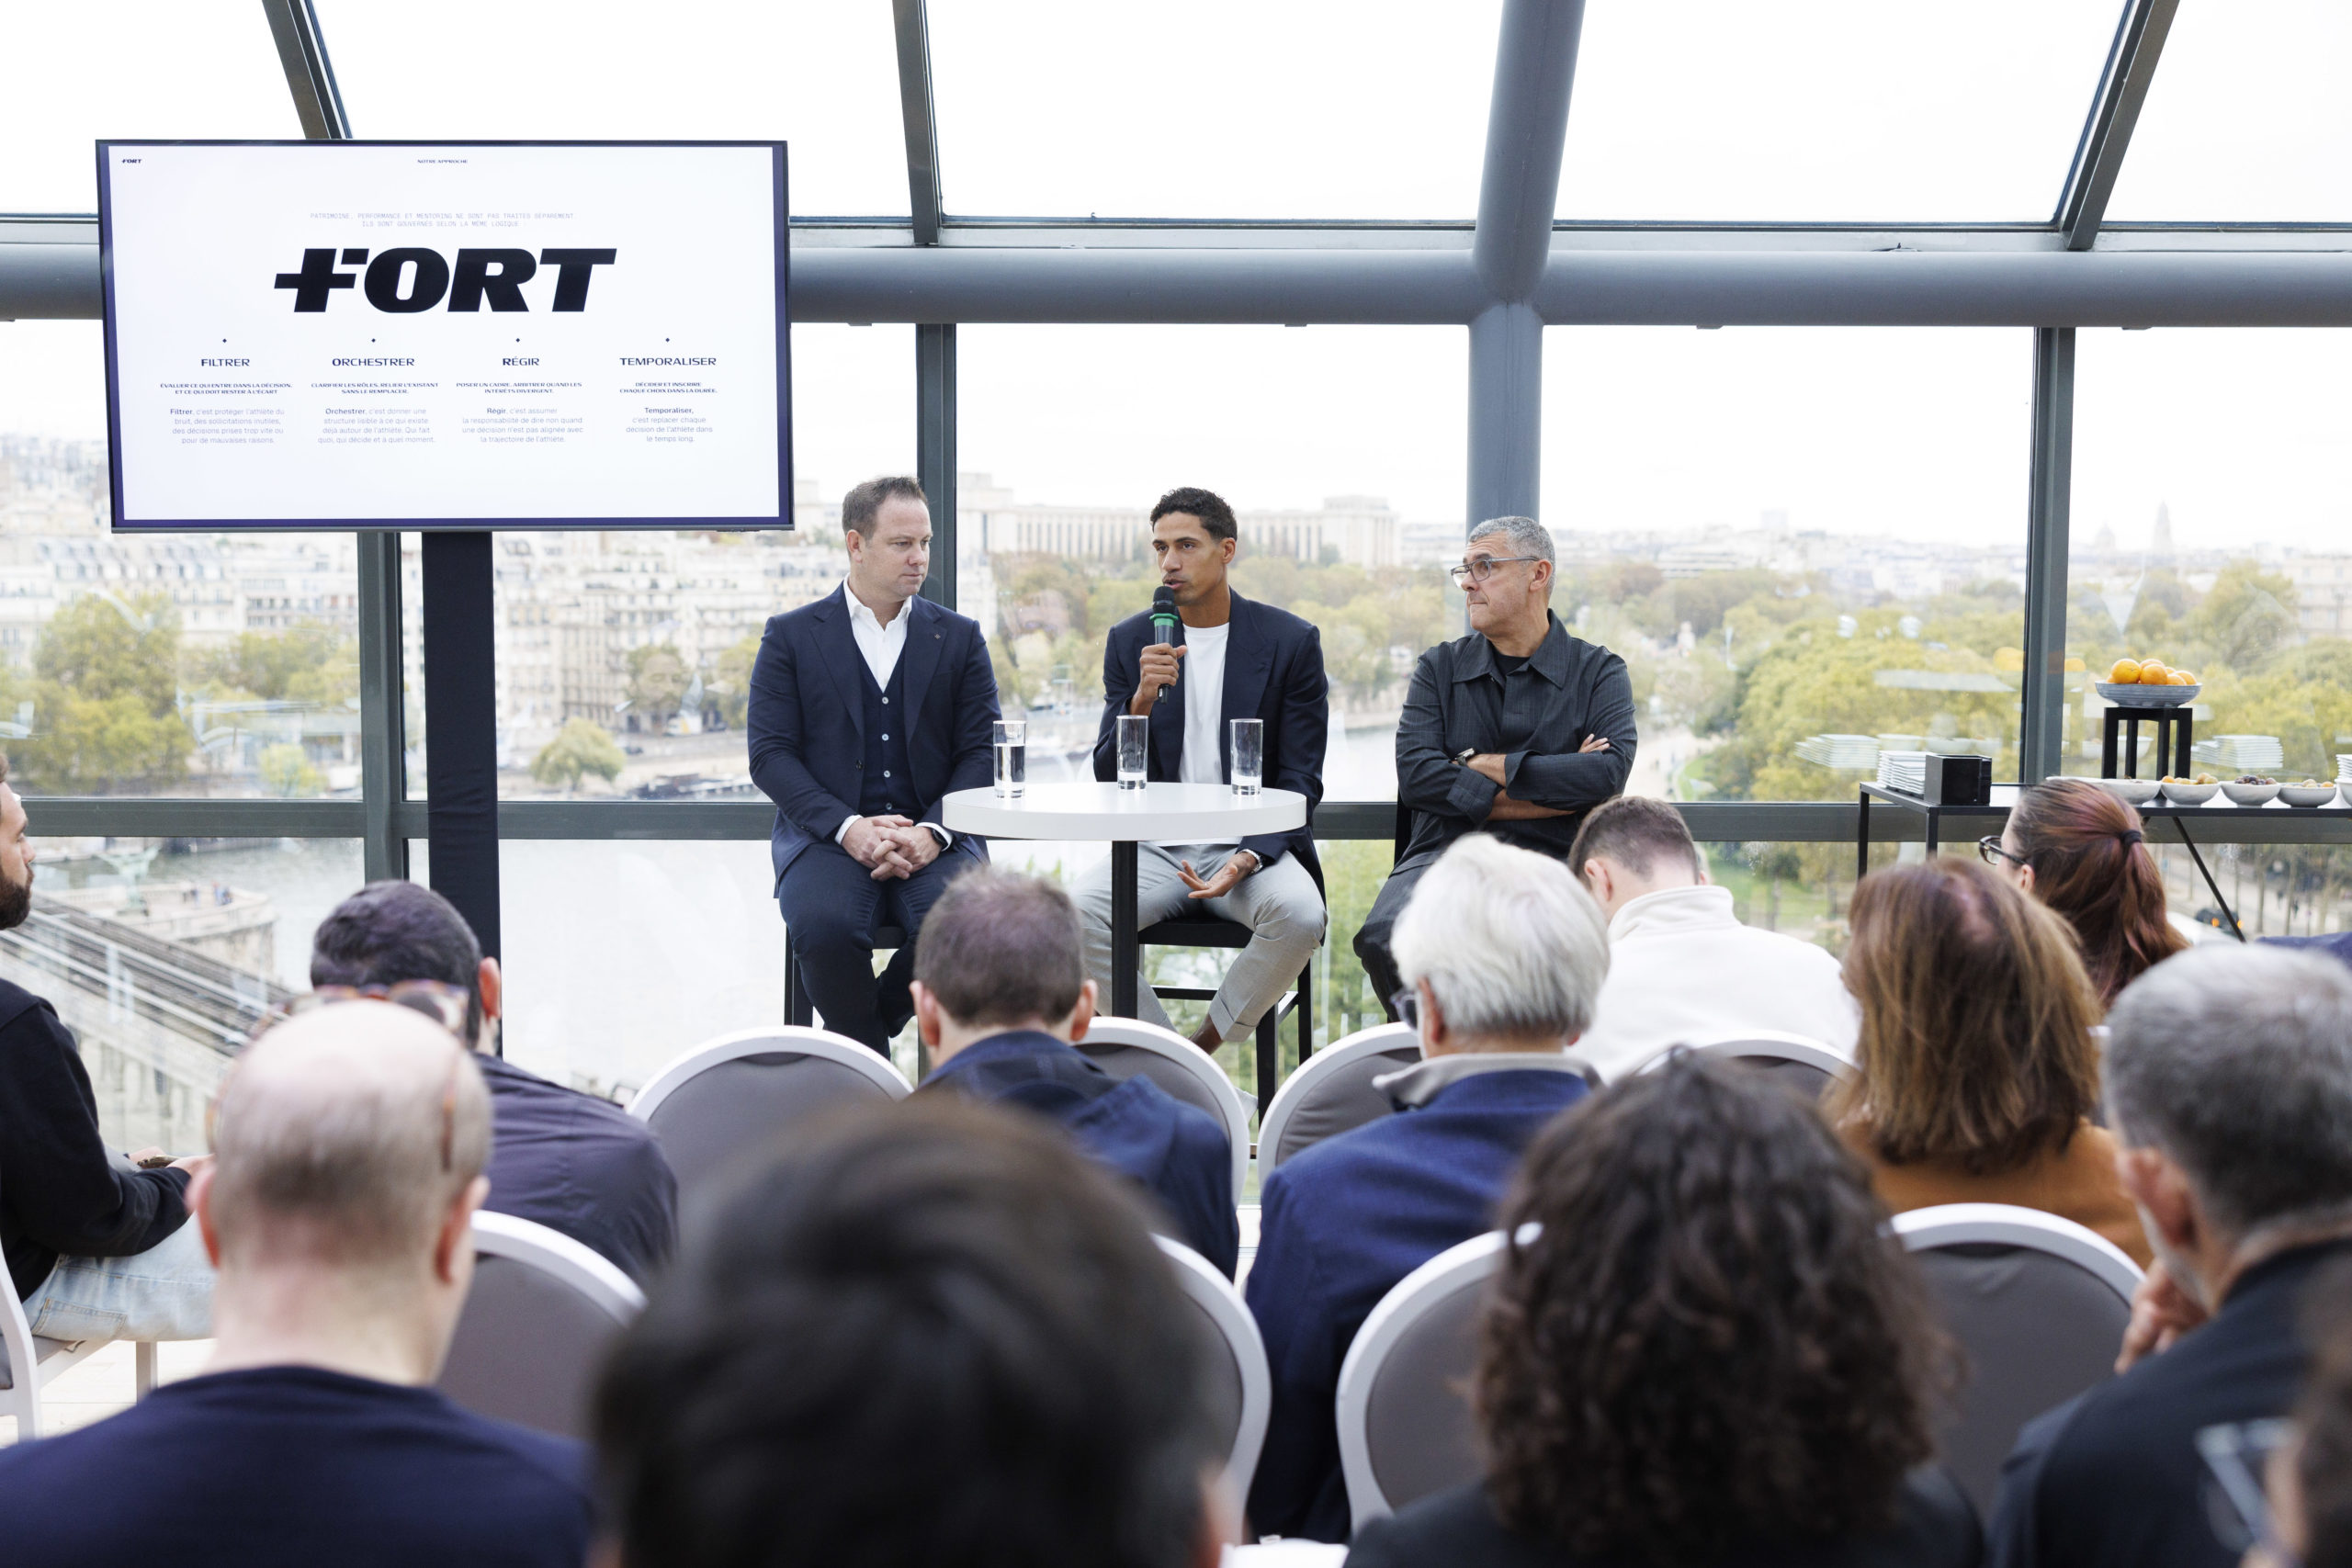
Comment un sportif de haut niveau peut-il prendre les bonnes décisions hors du terrain ? +FORT à la une de La Voix du Nord
Dans La Voix du Nord, Raphaël Varane raconte pourquoi +FORT a vu le jour
Le quotidien régional a consacré un article au lancement de +FORT. Sous la plume de Florent Caffery, Raphaël Varane revient sur les difficultés auxquelles sont confrontés les sportifs de haut niveau et sur les raisons qui l’ont conduit à créer ce nouveau Sport Office indépendant.
Sportif de haut niveau, comme un chef d’entreprise
« On est souvent peu armé pour prendre des décisions. » C’est l’un des constats dressés par Raphaël Varane dans les colonnes de La Voix du Nord. Interrogé par Florent Caffery à l’occasion du lancement de +FORT, le champion du monde 2018 évoque les responsabilités qui pèsent sur les jeunes footballeurs professionnels, parfois très tôt dans leur carrière.
Depuis sa retraite sportive, l’ancien défenseur du Real Madrid et de Manchester United multiplie les projets. Il organise notamment les stages Varane, destinés aux jeunes footballeurs, et investit dans des start-up engagées dans la promotion de l’activité physique. Avec +FORT, il poursuit son engagement auprès des sportifs, en s’appuyant cette fois sur sa propre expérience du très haut niveau.
Le projet, mûri depuis trois ans et demi, est né de sa rencontre avec Guillaume Lucchini, fondateur de Scala Patrimoine, et le Dr Hervé Silbert, chirurgien orthopédiste. Ensemble, ils ont imaginé une structure capable d’accompagner « au mieux les joueurs qui font rapidement face à des choix de chefs d’entreprise ».
Car les responsabilités arrivent souvent très jeunes. Dès vingt ans, certains joueurs doivent négocier des contrats importants, gérer leurs premiers investissements, choisir leurs conseillers et préparer leur avenir. Autant de décisions qui nécessitent des compétences et une expérience qu’ils n’ont pas toujours eu le temps d’acquérir.
+FORT, un conseil pour déjouer les pièges
Raphaël Varane résume cette situation avec une formule particulièrement révélatrice : « On est tout-puissant par rapport aux performances sur le terrain, tout en étant extrêmement vulnérable en dehors. » Il reste néanmoins lucide sur les limites de son intervention : « J’essaierai d’éviter les grosses erreurs, mais il n’y a pas de solution miracle. »
Les difficultés financières rencontrées par certains anciens joueurs illustrent l’importance de cet accompagnement. L’article rappelle notamment un chiffre régulièrement avancé par l’UNFP : 50 % des footballeurs en difficulté financière cinq ans après leur retraite sportive.
Pour répondre à ces enjeux, +FORT s’appuie sur trois expertises complémentaires, présentées par Guillaume Lucchini : le conseil stratégique de carrière, la performance et le suivi médical, ainsi que la gestion patrimoniale. L’objectif est de coordonner ces différentes compétences au sein d’une même structure, avec une approche globale et un modèle de conseil totalement indépendant.
Prévenir plutôt que guérir
La question de la santé occupe également une place importante dans les réflexions de Raphaël Varane. Après avoir évolué pendant plus de quinze ans au plus haut niveau, l’ancien international français connaît les conséquences de l’intensification des calendriers et de l’enchaînement des compétitions sur l’organisme des joueurs.
Pour lui, la prévention et l’anticipation doivent donc faire partie intégrante de l’accompagnement d'un sportif de haut niveau. Une conviction directement issue de son parcours, et qui constitue aujourd’hui l’un des fondements du projet +FORT.
Retrouvez ici l’article de la Voix du Nord
Scala Sport devient +FORT : Raphaël Varane, Guillaume Lucchini et Hervé Silbert lancent un Sport Office indépendant
Les principaux enseignements
- Scala Sport devient +FORT. Scala Patrimoine. Raphaël Varane et le Dr Hervé Silbert s’associent pour créer un Sport Office indépendant dédié à l’accompagnement global des sportifs de haut niveau, pendant et après leur carrière.
- Trois expertises complémentaires réunies. +FORT associe le conseil stratégique en carrière, la santé et la performance, ainsi que la gestion patrimoniale et la préparation de l’après-carrière, au sein d’une même structure.
- L’indépendance au service des athlètes. Le Sport Office se positionne comme un tiers de confiance, chargé de coordonner les expertises et de défendre les intérêts du sportif. Un accompagnement pensé comme un investissement sur lui-même et sur son avenir.
Vendredi 9 octobre, à Paris, Scala Patrimoine a organisé une conférence de presse pour annoncer la naissance de +FORT. Un Sport Office indépendant fondé aux côtés de Raphaël Varane, champion du monde de football 2018, et du Dr Hervé Silbert, chirurgien orthopédiste. Une nouvelle étape pour le multi-family office, dont l'activité historique Scala Sport évolue vers un accompagnement global des athlètes, pendant et après leur carrière.
Une carrière sportive de haut niveau ne se joue pas uniquement sur le terrain. Derrière chaque performance se prennent des décisions sportives, médicales, financières et patrimoniales dont les conséquences peuvent s'inscrire bien au-delà de la carrière de l'athlète.
Depuis plus de dix ans, Scala Patrimoine accompagne les sportifs professionnels dans la structuration, la sécurisation et la transmission de leur patrimoine. Une expertise développée au sein de son département Scala Sport, qui prend donc aujourd'hui une nouvelle dimension.
Comme évoqué dans les colonnes de l'Agefi, en s'associant à Raphaël Varane et au Dr Hervé Silbert, Guillaume Lucchini entend dépasser le seul cadre de l'accompagnement patrimonial. Scala Sport évolue ainsi pour donner naissance à +FORT, un Sport Office indépendant réunissant au sein d'une même structure des compétences habituellement dispersées.
L'ambition ? Répondre à une difficulté rencontrée par de nombreux athlètes : la fragmentation de leur accompagnement entre une multitude d'interlocuteurs, qui interviennent rarement avec une vision globale de leur trajectoire.
+FORT : un tiers de confiance indépendant au service des sportifs
Clubs, agents, entraîneurs, médecins, avocats, conseillers financiers… Les sportifs de haut niveau évoluent au sein d'un écosystème particulièrement dense. Si chacun de ces acteurs joue un rôle essentiel, l'athlète peut cependant manquer d'un interlocuteur indépendant capable de prendre de la hauteur sur l'ensemble de sa situation.
C'est précisément cette place que souhaite occuper +FORT. Celle d'un tiers de confiance, dont la seule boussole est l'intérêt du sportif.
Le Sport Office n'a toutefois pas vocation à se substituer aux professionnels qui entourent l'athlète. Il entend, au contraire, fédérer leurs expertises, clarifier leurs rôles et veiller à la cohérence des décisions prises.
Son approche repose sur quatre principes : filtrer les sollicitations, orchestrer les expertises, intervenir lorsque les intérêts divergent et inscrire chaque décision dans le temps long.
Trois expertises complémentaires réunies au sein de +FORT
La création de +FORT repose sur la rencontre de trois parcours complémentaires, réunis autour d'une même ambition : accompagner les sportifs dans toutes les dimensions de leur carrière.
-
Raphaël Varane : le conseil stratégique en carrière
Champion du monde 2018 et quadruple vainqueur de la Ligue des champions, Raphaël Varane met son expérience du football international au service des athlètes (Citywire).
À la tête du pôle consacré au conseil et à la planification stratégique de carrière, l'ancien international français leur offre ainsi un espace d'échange confidentiel et indépendant. Choix de carrière, gestion des moments charnières, anticipation des transitions : son intervention vise donc à apporter le recul nécessaire aux décisions qui engagent leur avenir.
-
Dr Hervé Silbert : la santé et la performance
Coordonné par le Dr Hervé Silbert, chirurgien orthopédiste, le pôle Performance place le corps, premier capital du sportif, au cœur de son accompagnement.
Bilans initiaux, suivi régulier, outils technologiques et coordination d'un réseau de spécialistes permettent de proposer un accompagnement médical personnalisé et indépendant.
L'enjeu est double : optimiser la performance tout en préservant durablement la santé de l'athlète, notamment grâce à l'anticipation des risques et à la prévention des blessures.
-
Guillaume Lucchini : le family office et la préparation de l'après-carrière
Le troisième pôle s'appuie sur l'expertise développée par Scala Patrimoine auprès des sportifs de haut niveau et sur les vingt années d'expérience de son fondateur, Guillaume Lucchini.
Les carrières sportives présentent des caractéristiques patrimoniales singulières : des revenus parfois élevés mais concentrés sur une période courte, une forte exposition aux risques et une mobilité internationale fréquente.
L'objectif est donc de transformer les revenus générés pendant la carrière sportive en un patrimoine durable, capable de soutenir leurs projets bien au-delà de la compétition.
De Scala Sport à +FORT : une nouvelle étape pour Scala Patrimoine
La naissance de +FORT marque un tournant dans le développement de Scala Patrimoine.
Jusqu'à présent, le cabinet accompagnait les sportifs professionnels principalement à travers son département Scala Sport, spécialisé dans les problématiques patrimoniales, juridiques et financières.
Avec +FORT, cette expertise historique est intégrée à un Sport Office indépendant, dont le champ d'intervention s'étend désormais au conseil stratégique en carrière, à la santé et à la performance.
Cette évolution s'inscrit dans la continuité du modèle développé par Scala Patrimoine depuis sa création en 2014 : un conseil indépendant, rémunéré exclusivement aux honoraires, sans rétrocommissions.
Les trois associés souhaitent ainsi accompagner un nombre volontairement restreint d'athlètes, afin de garantir proximité, disponibilité et personnalisation du conseil.
Comme le souligne Guillaume Lucchini, fondateur de Scala Patrimoine et associé de +FORT : « La carrière d’un sportif concentre des revenus élevés sur une période courte et une exposition permanente au risque. Avec +FORT, nous voulons relier patrimoine, santé et performance. Notre indépendance doit garantir que chaque décision soit prise dans l’intérêt exclusif du sportif et dans une perspective de long terme. Pour le sportif, cet accompagnement ne doit d’ailleurs pas être envisagé comme une dépense supplémentaire, mais comme un véritable investissement sur lui-même, destiné à préserver son capital santé, à sécuriser ses choix et à construire son avenir, bien au-delà de sa carrière sportive. »