
Rémunération du conseiller en gestion de patrimoine : vers la fin des rétrocessions ?
Les instances européennes viennent d’allumer une première mèche ! Par la voie de la commissaire européenne aux Services financiers, Mairead McGuinness, l’Europe confirme travailler sur l’interdiction de la rémunération des conseillers en gestion de patrimoine sous la forme de rétrocessions versées par les fournisseurs (assureurs, sociétés de gestion …). Mettant ainsi en cause leur opacité et les risques de conflits d’intérêts sous-jacents. En 2018, la réglementation avait déjà essayé de renforcer la protection des clients des gérants de patrimoine en créant un statut de Conseiller en gestion de patrimoine indépendant (CGPI) pour tous ceux qui se détourneraient du modèle en rétrocessions, au profit d’une rémunération à 100 % en honoraires. Un chemin sur lequel Scala Patrimoine fut alors l’un des seuls cabinets à s’engager.
Comment se rémunère le conseiller en gestion de patrimoine : Rétrocessions Vs Honoraires de conseil ?
Tous les conseillers en gestion de patrimoine ne se rémunèrent pas de la même façon. Si certains sont directement rémunérés par leurs clients, la très grande majorité est payée par les sociétés dont ils commercialisent les produits.
Le système des rétrocessions
Lorsqu’un épargnant investit – dans une assurance-vie ou un PER par exemple – sur des fonds d’investissement (OPCVM), le gérant d’actifs se rémunère en prélevant des frais de gestion. Ces sociétés de gestion en reversent ensuite une partie aux assureurs qui ont eux-mêmes la charge d’en distribuer une part aux courtiers (banques, agents généraux, conseillers en gestion de patrimoine …). On parle alors de « rétrocessions de commissions ».
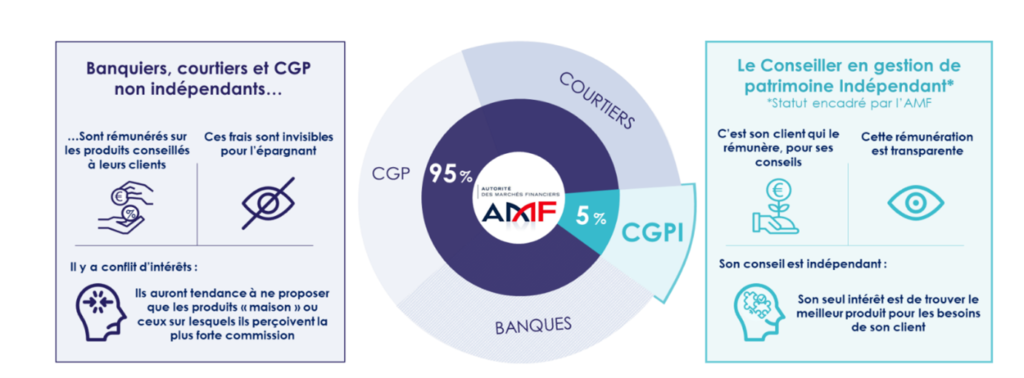
Autrement dit, c’est la société de gestion qui rémunère le conseiller en gestion de patrimoine, en échange de la distribution de ses produits. Cette pratique, source de potentiels conflits d’intérêts, est malheureusement largement répandue. 95 % des cabinets appliquent, en effet, ce modèle économique.
Les honoraires de conseil
Seuls 5 % des cabinets ont choisi de tourner le dos à cette pratique, en optant pour une rémunération basée exclusivement sur des honoraires de conseils. Les conseillers en gestion de patrimoine étant alors directement payés par le client.
Ce modèle est plus vertueux, car il permet aux clients :
- De bénéficier d’un conseil impartial, dénué de conflits d’intérêts ;
- De disposer d’une totale transparence de la rémunération ;
- D’évaluer régulièrement la qualité du conseil apporté ;
- De négocier la tarification par rapport aux services apportés.
Qui peut se prévaloir du statut de conseiller en gestion de patrimoine indépendant ?
Depuis 2018, la réglementation distingue deux catégories de professionnels : les interlocuteurs traditionnels (banquiers, CGP …), pratiquant une activité de courtage, et les conseillers en gestion de patrimoine indépendants.
Les interlocuteurs traditionnels
Comme nous l’avons vu précédemment, la très grande majorité des cabinets se rémunère via le système de « rétrocession de commissions » qu’ils perçoivent en tant que distributeurs de produits financiers ou immobiliers.
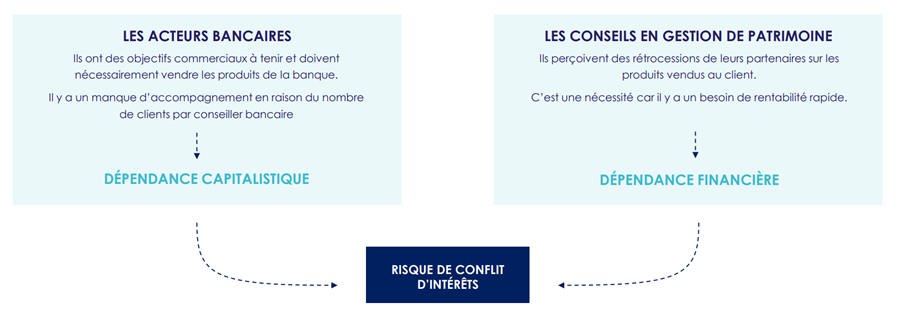
Bien que ces acteurs ne soient pas liés sur le plan « capitalistique » aux organismes bancaires ou assurantiels, ils demeurent cependant fortement dépendants financièrement de ces derniers en raison de l’importance des rétrocommissions dans le chiffre d’affaires généré. Le constat est d’ailleurs le même pour les banquiers dont les objectifs commerciaux à tenir doivent les amener à vendre les produits maison de leur établissement.
Le conseiller en gestion de patrimoine indépendant
Pour aiguiller les épargnants, la directive MIF II a créé un statut de Conseiller en gestion de patrimoine indépendant (CGPI).
Un statut protecteur
Les professionnels exerçant une activité de conseil indépendant ont un modèle économique reposant sur la facturation d’honoraires de conseil. Un statut qui assure aux clients un conseil totalement impartial. « Le client va ainsi rémunérer son conseiller pour bénéficier d'une prestation de service qui est non « conflictée », souligne ainsi Guillaume Lucchini, président et fondateur de Scala Patrimoine. Avant d’ajouter : « cela ne peut être que positif pour l’épargnant, en ce sens où il va pouvoir évaluer son conseiller patrimonial dans le temps, en étant libre de renégocier le cadre des prestations apportées et sa tarification ».
En pratique, ce modèle d’indépendant est aussi propice au développement d’expertises pluridisciplinaires en interne, dans le but de délivrer un conseil à haute valeur ajoutée aux clients. « Les indépendants ont un recours plus naturel à l’interprofessionnalité, en travaillant en totale symbiose avec les autres professionnels du chiffre et du droit (notaires, avocats, experts-comptables) » explique le fondateur de Scala Patrimoine.
Un conseil sur le long terme
Comme le souligne Guillaume Lucchini, le rôle d’un conseiller en gestion de patrimoine indépendant est « de se placer aux côtés de ses clients, dans les bons moments et les mauvais moments, en ayant une vision long terme du patrimoine familial. »
Mais la tarification d’un conseil indépendant est-elle en ligne avec celle pratiquée par les acteurs traditionnels ?
« Au-delà des questions juridiques ou fiscales, notre rôle consiste à chercher aller les meilleurs gérants et les meilleures solutions pour nos clients, sans autre motivation que son intérêt. Mais aussi de négocier les meilleures tarifications possibles », précise Guillaume Lucchini. « C’est par exemple ce que nous faisons sur certains produits structurés en négociant directement avec les salles de marchés ou sur le private equity en ayant accès à des parts réservées aux institutionnels ».
En prenant uniquement en compte les frais de gestion rétrocédés par les sociétés de gestion et ceux déjà prélevés par l’assureur pour une assurance-vie, on estime la facture à 0,85 % des montants placés par an pour l’épargnant. Pour 500 000 € placés, on évalue, en moyenne, l’économie réalisée en faisant appel à un conseiller indépendant à 4 250 € par an. Et ce chiffre ne tient pas compte des autres frais (comme les éventuels frais d’entrées par exemple).
Quelle réforme est envisagée ?
L’Europe est en train de travailler sur une réforme du modèle de rémunération des professionnels en gestion de patrimoine. Un texte appelé le « Retail Investissement Strategy » (RIS) sera d'ailleurs présenté prochainement au Parlement européen. Celui-ci prévoit notamment la suppression des rétrocessions dans toute l’Europe, suivant ainsi le modèle déjà appliqué par les Pays-Bas et le Royaume-Uni.
Un projet qui a récemment reçu le soutien, très précieux, de la commissaire européenne aux services financiers, à la stabilité financière et l’union des marchés de capitaux, Mairead McGuinness. Mais de nombreux lobbyistes, notamment les associations de professionnels en gestion de patrimoine, se battent pour maintenir le modèle des rétrocommissions, rendant encore très incertaine la mise en œuvre d’une telle réforme.
En France, cette pratique avait pourtant été dénoncée par les sénateurs Jean-François Husson et Albéric de Montgolfier dans le cadre d’un rapport sur la « protection des épargnants, intitulé « Payer moins et gagner plus. » Dans ces pages, nous pouvons notamment lire : « ce système pénalise la performance des produits d’épargne français par rapport aux systèmes en vigueur dans les pays anglo-saxons ou aux Pays-Bas : Il y a trop de couches qui se superposent dans la rémunération des intermédiaires. Les gens n’y comprennent plus rien et cela nuit à la performance réelle du produit. »
Pourquoi le conseiller en gestion de patrimoine s’accroche aux retrocessions ?
Tout comme les banques, les conseils en gestion de patrimoine se sont construits sur un modèle économique reposant sur les encours. Un développement qui a favorisé l’application de nombreuses couches de frais, permettant à chacun des intermédiaires de se rémunérer.
Outre cet empilement de frais, les conseillers patrimoniaux ont créé de facto une dépendance financière vis-à-vis de leurs partenaires : « Ils perçoivent des rétrocessions de leurs partenaires sur les produits vendus aux clients. C’est une nécessité, car certains ont besoin de rentabilité très rapide » rappelle Guillaume Lucchini. Une pression accentuée par les nombreuses opérations de croissances externes sur le marché de la gestion de patrimoine. Lancés dans une course à la taille critique, et mis sous pression par les fonds entrés dans leur capital, certains cabinets ont racheté de plus petites structures à prix d’or, dans le but de faire grosse rapidement leurs encours sous gestion. Une stratégie qui demande un retour sur investissement rapide.
Les enjeux
Un avis largement partagé par le président de Scala Patrimoine : « Il est plus que temps que l'épargnant reprenne le pouvoir, que Bruxelles permette à la France de légiférer en la matière et surtout de faire en sorte que l'épargnant aujourd'hui puisse savoir ce qu'il achète, combien cela lui coûte, sans qu'au milieu de tout ça, il y ait un conflit d'intérêts »
Pour autant, la suppression des rétrocessions serait un véritable séisme pour de nombreux professionnels, remettant en question le modèle économique de leur structure. Certains cabinets ainsi pourraient disparaitre.
La suppression des rétrocommissions serait un véritablement bouleversement pour les CGP non indépendants. « Du jour au lendemain, votre conseiller en gestion de patrimoine va devoir se rémunérer en vous facturant un honoraire, une prestation de service. Or, celui-ci a toujours vécu avec un système de rémunération qui venait d'un partenaire financier. Il n'avait donc pas à s'occuper de la tarification. Et finalement, le consommateur ne savait pas exactement ce qu'il payait » précise Guillaume Lucchini.
Certaines structures ont toutefois anticipé un tel changement, en créant leur propre société de gestion afin de continuer à percevoir des frais de gestion. La superposition de couches de frais a donc, hélas, encore de beaux jours devant elle.

Plan Indépendants : les mesures qui concernent le patrimoine des entrepreneurs
Plus de trois millions d’entrepreneurs indépendants exercent aujourd’hui dans toute la France. Pour les aider à développer leur activité, le gouvernement a confié le soin à Alain Griset, Ministre délégué chargé des petites et moyennes entreprises, de travailler sur un bouquet de nouvelles mesures. Aux côtés d’Emmanuel Macron, il a présenté le 16 septembre dernier le « Plan Indépendants », résultat de plusieurs mois de travail.
5 axes composent ce projet de loi :
- créer un statut unique protecteur pour l’entrepreneur individuel et faciliter le passage d’une entreprise individuelle en société ;
- améliorer et simplifier la protection sociale des indépendants ;
- faciliter la reconversion et la formation des indépendants ;
- favoriser la transmission des entreprises et des savoir-faire ;
- simplifier l’environnement juridique des indépendants et leur accès à l’information.
Plusieurs mesures concernent directement le patrimoine des entrepreneurs.
Un statut unique pour l'entrepreneur individuel
Le plan en faveur des indépendants prévoit l’instauration d’un statut unique pour l’entrepreneur individuel. Une mesure qui s’accompagne logiquement de la suppression du statut d’entrepreneur individuel à responsabilité limitée (EIRL). Seule subsiste donc l’ « entreprise individuelle », aussi appelée exercice en nom propre.
Principale conséquence, l’ensemble du patrimoine personnel de l’entrepreneur individuel deviendrait, par défaut, insaisissable par les créanciers professionnels. Uniquement ceux qui en décideront autrement pourraient ainsi voir leurs biens personnels saisis, en cas de défaillance professionnelle.
Cette réforme entrerait en vigueur dès 2022. Elle concernerait toutes les créations d’entreprises réalisées après l’entrée en application de la loi. Pour les entreprises déjà constituées avant la réforme, la protection ne s’appliquerait qu’aux nouvelles créances.
Autre facilité proposée aux entrepreneurs, le statut unique leur offrirait la possibilité d’opter pour un assujettissement à l’impôt sur les sociétés (IS).
Le passage d’une entreprise individuelle en société facilité
Un entrepreneur peut rencontrer des difficultés à faire passer son activité d’une entreprise individuelle à une société. Or, cette stratégie a pourtant du sens dans le cadre d’une cession, lors d’un départ en retraite ou de changement d’activité professionnelle.
Un dispositif spécifique devrait entrer en vigueur en 2022 pour faciliter une telle démarche. Il permettrait, en effet, à l’indépendant de transmettre l’intégralité de son patrimoine professionnel en une opération unique. Jusqu’à présent, l’ensemble de son patrimoine devrait être apporté, bien par bien et contrat par contrat, à la société.
Point de vigilance, les créanciers devraient cependant donner leur accord à une telle opération.
Le coût de "l'assurance volontaire" abaissé
Les indépendants peuvent avoir accès à une assurance volontaire leur offrant une protection en cas d’accident du travail ou de maladie professionnelle. Hélas, seuls 45 000 entrepreneurs ont, jusqu’à présent, souscrit à ce dispositif.
Pour en améliorer l’attractivité, sa tarification serait réduite d’environ 30%, et ce dès l’année prochaine. Le gouvernement a d’ailleurs précisé que la baisse du prix n’aurait pas d’impact sur le niveau des prestations apportées aux souscripteurs.
Le statut de conjoint collaborateur accessible au concubin
Crée en 2005, le statut de conjoint collaborateur confère à ce dernier un ensemble de droits, parmi lesquels une protection sociale et des droits à la retraite. Jusqu’à ce jour, ce statut n’était ouvert qu’aux seules personnes mariées ou pacsées aux chefs d’entreprise.
Le « plan indépendants » présenté par Alain Griset prévoit notamment :
- l’extension du champ d’application du statut de conjoint collaborateur aux concubins des dirigeants d’entreprises ;
- la simplification des modalités de calcul des cotisations (notamment pour les droits à la retraite) des conjoints collaborateurs des micro-entrepreneurs(1);
- la limitation du statut de conjoint collaborateur à cinq ans dans une carrière. La volonté du législateur étant d’acter son caractère transitoire et de limiter les situations de dépendance économique du conjoint à l’égard du chef d’entreprise.
Une aide aux entrepreneurs mettant la clef sous la porte
Depuis le 1er novembre 2019, les indépendants qui ont exercé une activité non salariée sans interruption pendant au moins deux ans peuvent bénéficier d’un dispositif d’assurance chômage spécifique (ATI). Celle-ci leur permet de bénéficier d’une aide mensuelle - d’environ 800 euros - pendant six mois.
Pour l’obtenir, l’entrepreneur doit à ce jour faire l’objet d’une procédure de redressement ou de liquidation judiciaire. Le projet de loi prévoit que cette aide puisse lui être versée avant l’ouverture d’une procédure collective. Il devrait alors justifier que son activité n’était pas viable économiquement. En pratique, ce critère serait apprécié en se fondant sur une baisse du revenu fiscal de l’indépendant de 30% d’une année sur l’autre.
La fiscalité applicable aux cessions d’entreprises individuelles adoucie
Les plus-values professionnelles réalisées lors de la cession d’une entreprise individuelle ou d'une branche complète d’une activité (hors actifs immobiliers) peuvent être exonérées, totalement ou partiellement.
Le plan en faveur des indépendants propose une augmentation du montant des abattements applicables :
- le plafond pour une exonération totale passerait de 300 000 € à 500 000 € ;
- le plafond pour une exonération partielle passerait de 500 000 € à 1 M€.
La cession d’un fonds donné en location-gérance facilitée
En cas de départ à la retraite ou de transmission d’une entreprise individuelle, l’entrepreneur peut, sous certaines conditions, bénéficier de l’exonération de tout ou partie des plus-values professionnelles réalisées à l’occasion de la cession de son activité au locataire-gérant en place.
Le plan en faveur des indépendants envisage d’assouplir ces conditions. Elle autoriserait ainsi la cession d’une activité mise en location-gérance à toute personne, sous réserve qu’elle en poursuive effectivement l’exploitation.
En d’autres termes, la mesure proposée permettra à l’entrepreneur de continuer à bénéficier des exonérations d’impôt, si une autre personne que son locataire-gérant reprend son activité pour la poursuivre.
Le délai de demande d’exonération des plus-values professionnelles allongé
La crise du covid-19 a allongé les délais de cession de certaines entreprises. En réponse, le projet de loi propose qu’un entrepreneur partant à la retraite puisse disposer d’un délai plus important pour bénéficier des abattements applicables.
Le chef d’entreprise serait ainsi exonéré des plus-values professionnelles de cession. Il faudra, pour cela, qu'il fasse valoir ses droits à la retraite dans un délai maximum de 36 mois, contre 24 mois actuellement. Cette disposition est cependant temporaire.
Elle s’appliquerait uniquement aux exploitants ayant fait valoir leurs droits à la retraite en 2019, 2020 ou 2021, avant la cession de leur entreprise.
Le début d’activité des indépendants simplifié
Le législateur a souhaité faciliter les démarches des entrepreneurs lors du lancement de leur activité.
Les parlementaires vont donc présenter une série de mesure en ce sens :
- permettre la déclaration du chiffre d’affaires dès le début d’activité du micro-entrepreneur, contre 90 jours actuellement ;
- allonger les délais pour le choix du régime d’imposition pour un micro-entrepreneur (régime « micro-entreprise » ou régime réel d’imposition).
Le calendrier du vote du Plan Indépendants
Enfin, trois textes législatifs mettent en œuvre le "plan indépendants" : un projet de loi dédié aux entrepreneurs, le projet de loi Finances 2022 (PLF), et le projet de loi de financement de la sécurité sociale (PLFSS).
L’examen parlementaire débutera à la fin du mois d’octobre. Les promulgations des lois devraient, quant à elles, intervenir en toute fin d’année.