
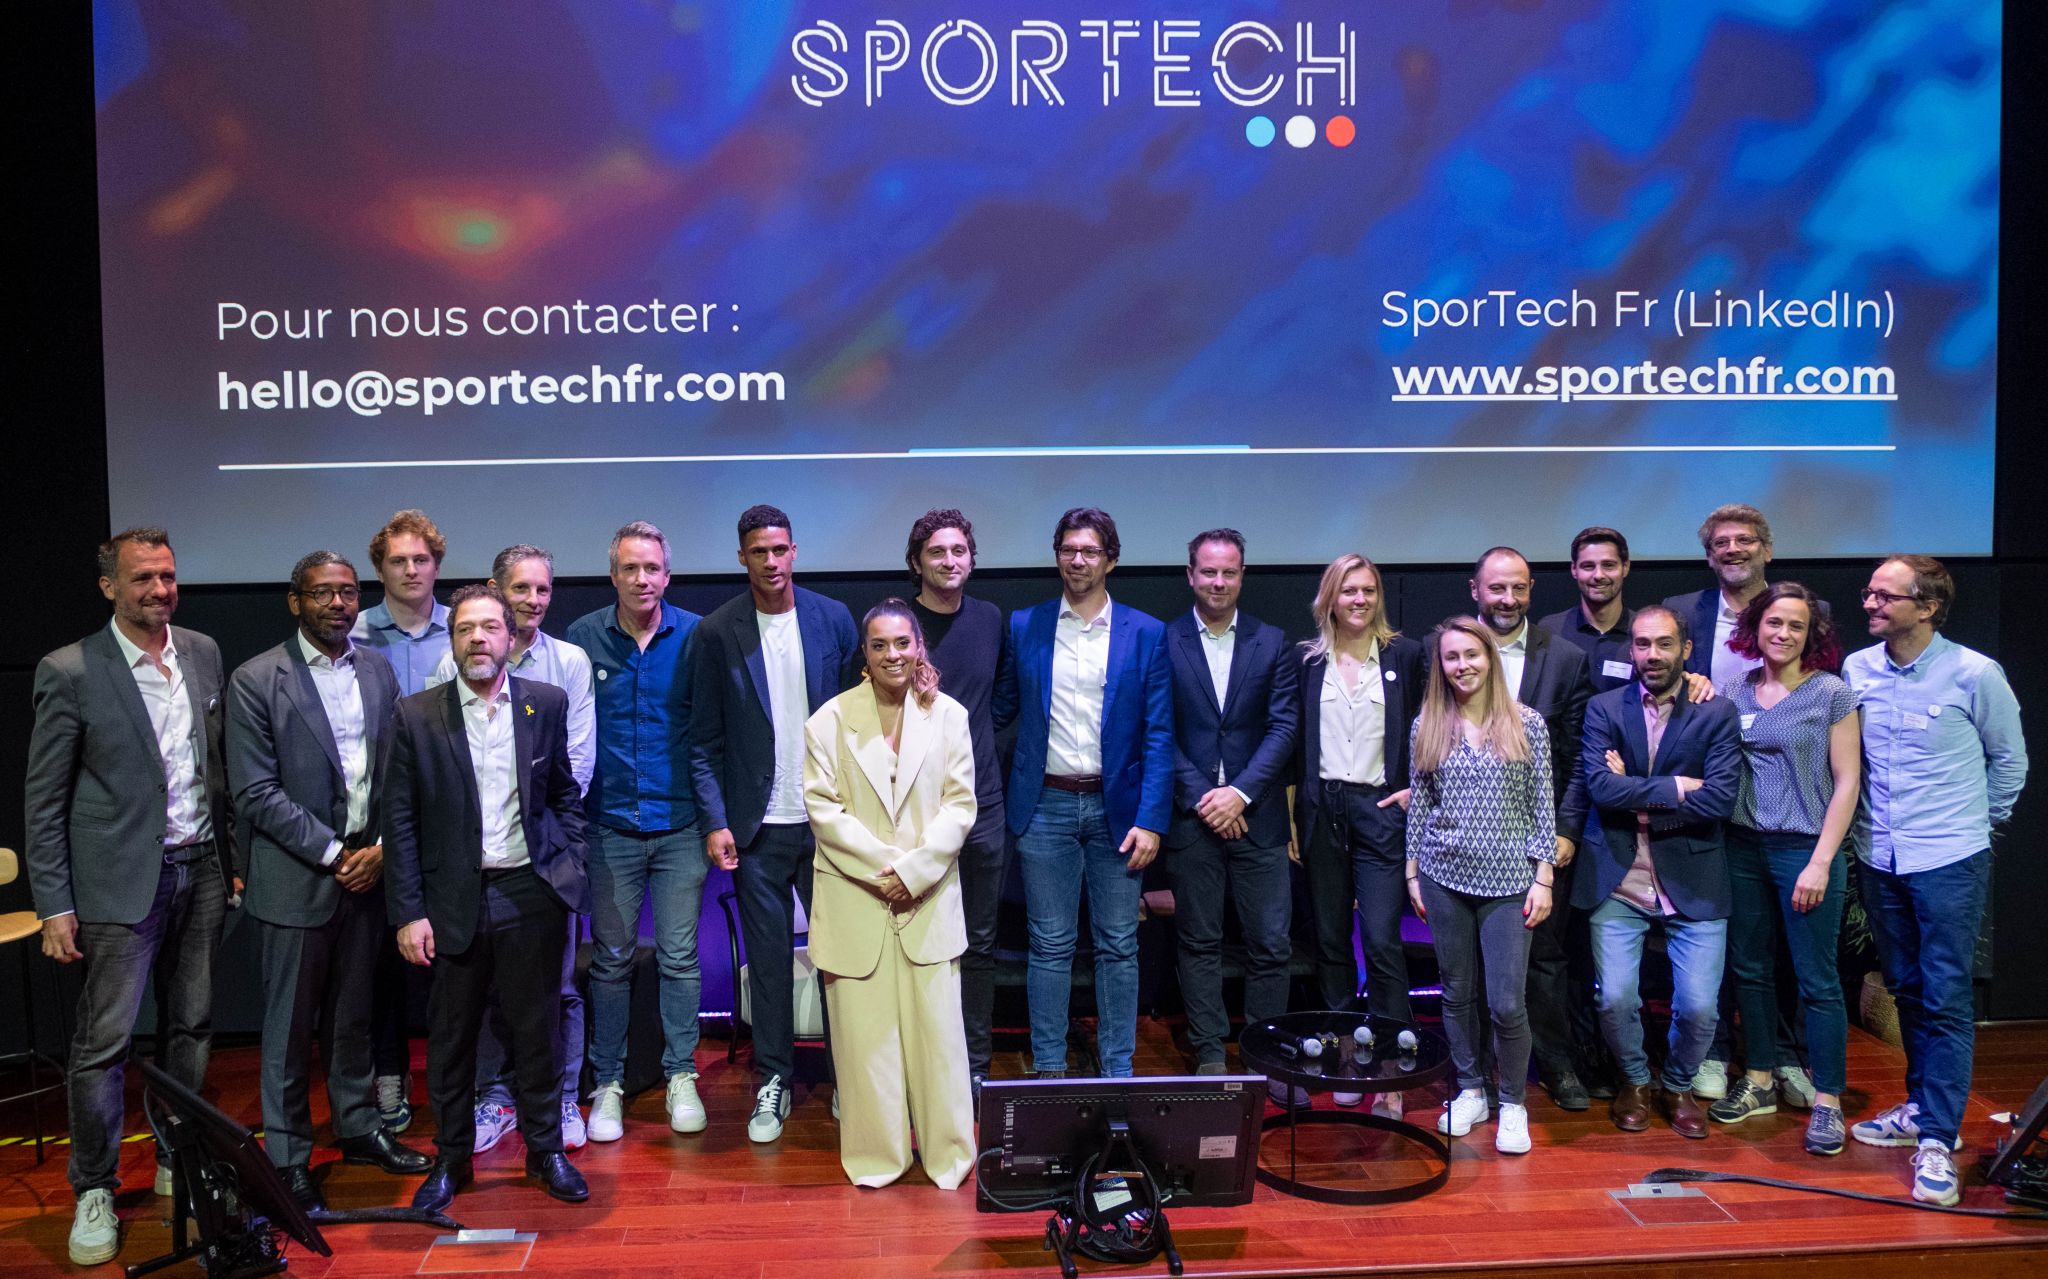
Conférence SporTech.Fr : le rôle des sportifs de haut niveau dans le financement de l’innovation
La Sportech est un collectif qui rassemble les startups innovantes ou à fort impact dans le domaine du sport. Il représente plus de 150 startups et près d'1 milliard d’euros de chiffre d'affaires en 2023. Ce collectif vient d'organiser un événement d'envergure, attirant plus de 200 participants. Lors de cette matinée, les organisateurs proposèrent une table ronde spécialement consacrée au thème du "Capital risque, capital investissement, gestion d’image et attentes des sportifs de haut niveau". Cette discussion a ainsi été dirigée par Jacques D'Arrigo, président de SporTech Fr, en présence de personnalités telles que le footballeur Raphaël Varane, Etienne Boutan (Intuition), Vincent Catherine (Sienna Private Equity), Clarisse Castan (Ginger and Limón), Athanase Kollias (Kinvent) et Guillaume Lucchini (Scala Patrimoine). Vous trouverez ici l'intervention de l'associé fondateur du multi family office Scala Patrimoine.
Collectif SporTech.Fr. Le mouvement des athlètes investisseurs prend une ampleur croissante en France. Des figures telles que Tony Parker avec Infinity Nine Group, Blaise Matuidi avec Origins, ou encore Raphaël Varane, impliqué dans diverses entreprises de la Sportech comme VOGO, Footbar, Kobi et Kinvent, en sont les témoins les plus notables. Quelles sont leurs attentes vis-à-vis des multi family offices ? Leur gestion patrimoniale diffère-t-elle de celle des entrepreneurs traditionnels ?
Guillaume Lucchini. Le métier de multi-family office se déploie dans l’ombre, apportant un soutien précieux aux entrepreneurs et aux athlètes de haut niveau. Ce conseil à forte valeur ajoutée se matérialise notamment en leur fournissant un éventail de compétences complémentaires à celles qu'ils possèdent déjà.
Bien que les carrières des entrepreneurs et des sportifs partagent une quête commune de dépassement personnel, elles diffèrent profondément sur plusieurs aspects.
Le chef d’entreprise connait une période d’activité bien plus longue que la durée de sa retraite. Le sportif, au contraire, doit composer avec une carrière très courte, émaillée de nombreux aléas. Leur patrimoine ne va donc pas se travailler de la même manière.
De ce fait, la gestion et la sécurisation de leurs patrimoines, ainsi que les stratégies de transmission aux générations futures, nécessitent des approches distinctes.
Quel est le profil des sportifs de haut niveau ayant vocation à investir sur des opérations de capital-investissement et de capital risque ?
Guillaume Lucchini. Il convient de préciser que cette classe d’actifs ne convient pas à tous. Le capital-risque, également connu sous le nom de capital innovation, s'insère dans un portefeuille d'actifs uniquement lorsque l'athlète a déjà établi des bases patrimoniales solides, garantissant ainsi une sécurité financière à sa famille. De meme, cet investissement est principalement destiné aux sportifs ayant construit un écosystème de professionnels expérimentés autour d'eux.
Quel est alors le rôle d’un family office ?
Guillaume Lucchini. Nous avons notamment pour mission de filtrer et d’auditer les investissements proposés aux sportifs. Nous leur offrons un univers de compétences juridiques, fiscales et financières, tout en veillant à préserver les intérêts de leur famille. Le sportif représente un actif, une marque à part entière, dont l’image possède une valeur monétisable. Lorsque nous accompagnons un athlète, nous associons souvent un investissement financier à un investissement en image, permettant ainsi d'établir des ponts entre le monde du sport et celui de l'entrepreneuriat. Cette synergie enrichit ces deux mondes, offrant des bénéfices mutuels significatifs.

Le groupe Players fait équipe avec Vendis Capital
Les matches les plus importants ne se jouent pas toujours sur le terrain. Le groupe Players vient, en effet, d’annoncer l’arrivée à son capital de Vendis Capital. Le fonds d’investissement devient ainsi le nouvel actionnaire majoritaire aux côtés de ses fondateurs, Tony Jalinier, Guillaume Debelmas et Joseph Viéville, et du management.
Players : un acteur majeur des loisirs sportifs indoors en France
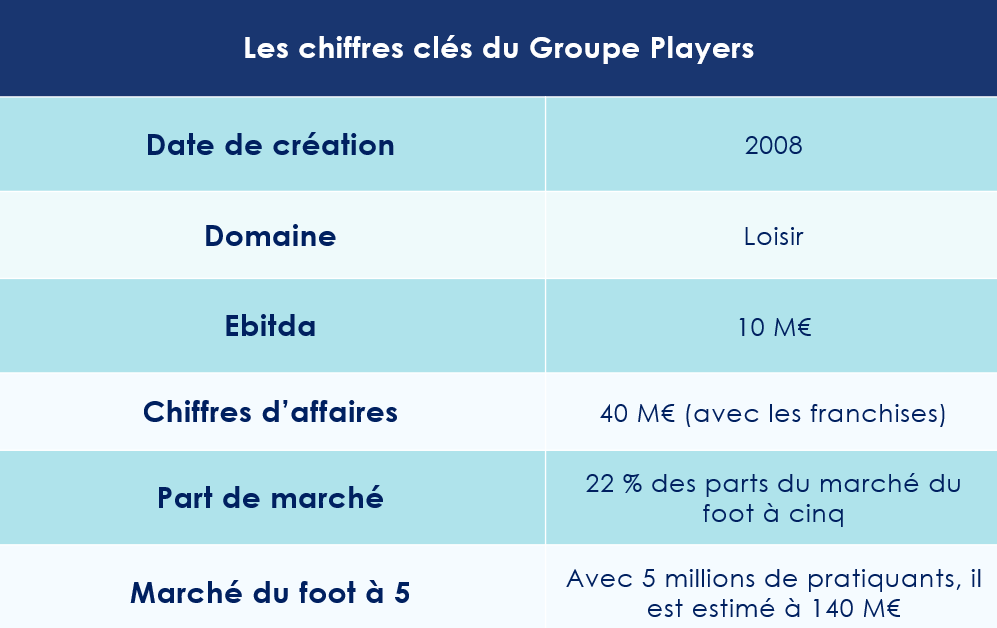
Fondé à Bobigny en 2008, le groupe Players (anciennement le Groupe Five) s'est imposé comme un acteur incontournable des loisirs sportifs. Le groupe s'est fait connaître en popularisant « Le Five », des terrains de football en salle joués à 5 contre 5. Puis en faisant l'acquisition en 2016 l'un de ses principaux concurrents : Soccer Park. Le groupe a su également, au fil des années, diversifier ses activités en proposant une large gamme de services. Avec le lancement de 4Padel en 2018, Players a pris une position dominante sur ce marché, contribuant ainsi à l'essor de ce sport.
Aujourd'hui, Players regroupe les marques Le Five, 4Padel, Zidane Five Club et Players Events. Cette activité lui permet de gérer plus de 35 complexes sportifs en France.
En incluant les franchisés, le chiffre d'affaires du groupe s'élève à 40 M€, avec un EBITDA estimé à 10 M€.
La feuille de route établie par la direction du groupe est essentiellement orientée vers une croissance organique. Selon Tony Jalinier, « il reste encore beaucoup à faire et nous comptons sur Vendis pour nous aider à aborder sereinement la prochaine étape de notre développement. Avec 9 nouveaux centres déjà signés, nous affichons des ambitions fortes. »
Des opérations de croissance externe ciblées sont également envisageables. Le groupe souhaite notamment diversifier ses activités vers d'autres sports urbains, tels que l'escalade. En parallèle, l’entreprise a également annoncé devenir une société à mission.
Vendis Capital entre en scène, Kostogri se retire
Quelques semaines après le rachat du groupe Urban par la Compagnie des Alpes, valorisant la société à 157 millions d’euros, Players a répondu « du tac au tac » à son principal concurrent. En s'associant à Vendis Capital, le groupe a fait entrer à son capital un spécialiste du secteur des biens de consommation.
Selon plusieurs sources, le fonds d’investissement détient désormais une participation majoritaire dans le groupe de loisirs. Les fondateurs et le management conservent néanmoins une position minoritaire.
Kostogri, la holding de Nicolas Béraud, le fondateur de Betclic, a saisi cette opportunité pour céder sa participation. Le montant de la transaction est évalué à à 40 millions d’euros.
Mathieu de Medeiros, associé chez Vendis Capital, exprime sa confiance dans ce rapprochement : « Nous sommes convaincus que le marché des loisirs sportifs est un marché d’avenir, porté par des mouvements sociétaux puissants et pérennes. Grâce à la qualité du travail réalisé jusqu’ici, Players est idéalement positionné pour croître et consolider sa position de leader. ».
Les jeux sont faits !
Interview de Guillaume Lucchini sur la chaine TV 4Change
Le journaliste Nicolas Pagniez a reçu, sur le plateau de l'émission 4Change, Guillaume Lucchini, président fondateur du multi family office Scala Patrimoine pour évoquer les sujets liés à la gouvernance et à la transmission d’entreprise
4Change. L’arrivée de la nouvelle génération bouscule-t-elle les codes établis dans le cadre d’une transmission d’une entreprise familiale ?
Guillaume Lucchini. Nous assistons actuellement à une transition générationnelle. Les anciens entrepreneurs ont édifié leur projet au fil du temps, avec patience et souvent une détermination sans faille. Beaucoup d'entre eux ont sacrifié une partie de leur vie personnelle pour y parvenir. Aujourd’hui, ils récoltent les fruits de leurs efforts, car ces entreprises sont souvent solides et prospères. En revanche, la nouvelle génération éprouve une soif insatiable de liberté et de changement. Pour explorer de nouveaux horizons et concrétiser leurs propres projets, les jeunes entrepreneurs choisissent souvent de céder leur entreprise avant d'en voir l’aboutissement.
Les attentes des différentes générations semblent donc diverger profondément. Bien qu'elles partagent un héritage familial, des racines communes, des envies et une éthique, ces entrepreneurs novateurs souhaitent avant tout partager des valeurs et des visions inédites.
Au-delà de leur réussite, les entrepreneurs sont-ils prêts à imposer à leurs enfants le poids qu'ils ont eux-mêmes porté pendant de nombreuses années ? Leurs enfants ont-ils envie de reprendre l’entreprise familiale ? Toutes ces questions doivent être posées, et les réponses seront apportées au cas par cas.
L’organisation de la gouvernance doit permettre de réunir ces deux générations, ces membres d’une même famille, autour d’un projet commun. Quant à notre rôle en tant que family office, il est de trouver un terrain d’entente entre les différentes parties prenantes.
4Change. Ce changement de paradigme entraîne-t-il des modifications dans la manière de diriger une entreprise aujourd'hui ?
Guillaume Lucchini. La réponse ne peut être uniforme, car cette notion de gouvernance soulève des questions fondamentales. Faut-il impliquer la jeune génération dans la gestion de l'entreprise ou, au contraire, leur laisser la liberté de s'accomplir par eux-mêmes ? Et si cette nouvelle génération souhaite s'investir dans la destinée de l'entreprise familiale, à quel moment et de quelle manière convient-il d'organiser ce passage de témoin ?
4Change. Comment faut-il opérer pour rapprocher ces différentes générations ?
Guillaume Lucchini. Il est primordial d'atteindre un consensus afin que les frustrations des uns et des autres ne viennent pas ternir l'harmonie familiale. Cela est d'autant plus crucial lorsqu'un des enfants prend la relève. Ce dernier se voit alors lesté d'une lourde responsabilité morale envers ses frères, ses sœurs, et même ses parents. Les conseillers ont alors pour mission de prévenir les conflits futurs et de rassembler les membres de la famille autour d'un nom, d'une histoire, d'une éthique et d'un ancrage territorial.
Pour y parvenir, il est essentiel de libérer la parole, de permettre à chacun de s'exprimer, de bien saisir les enjeux, mais aussi de trouver une structuration qui permette à ceux éloignés du projet entrepreneurial de se rapprocher de leur famille à travers d'autres initiatives. Les projets philanthropiques, notamment via une fondation actionnaire, constituent à ce titre une solution pertinente. L'idée est de rassembler des intérêts divergents autour d'un objectif commun. La gouvernance joue alors un rôle central en travaillant à ce projet collectif et en fédérant les générations, parfois très éloignées sur le plan humain.
https://www.youtube.com/watch?v=vY0H-yDExr0
La Suisse : un havre de paix face aux incertitudes politiques et économiques en France ?
Les récentes tensions politiques et la montée des extrêmes en France inquiètent de plus en plus les grandes fortunes françaises. Ces dernières redoutent d'être durement imposées sur leurs revenus et leur patrimoine. Ces préoccupations ont déclenché un intérêt croissant pour des destinations plus sécurisées et propices aux affaires.
Parmi celles-ci, la Suisse se distingue par ses nombreux atouts. Bien que n'appartenant pas à l'Union Européenne, ce pays bénéficie d'un emplacement géographique central en Europe et, surtout, d'un environnement économique dynamique. Au point que les professionnels de la gestion de fortune installés en Suisse sont actuellement submergés d'appels et de demandes de renseignements concernant les modalités de transfert de ces grandes fortunes.
Présent à Paris, à Marseille et à Genève, Scala Patrimoine vous présente les principaux atouts de la Suisse dans l’univers de la gestion de fortune.
1. La Suisse ou les vertus de la stabilité politique et économique
Dans un contexte marqué par de fortes tensions politiques et économiques en France, ainsi que dans d'autres pays européens, la Suisse se place comme un modèle de stabilité économique, politique et sociale. Cette constance permet aux entrepreneurs et aux grandes fortunes de planifier leurs investissements à long terme, sans craindre de changements soudains dans les domaines juridiques, fiscaux ou financiers.
Guillaume Lucchini, associé fondateur de Scala Patrimoine, dont le multi-family office opère en France et en Suisse, confirme ce sentiment. « La rapidité avec laquelle Emmanuel Macron a pris la décision de dissoudre l’Assemblée Nationale après la publication des résultats des élections européennes a surpris beaucoup de Suisses. Une telle instabilité n’est clairement pas dans la culture helvétique », observe-t-il.
Ainsi, la Suisse offre un environnement prévisible et sécurisé, prisé par ceux qui cherchent à protéger et faire fructifier leurs patrimoines loin des aléas politiques et économiques.
2. La solidité de l’architecture bancaire et monétaire
Si la Suisse a longtemps été synonyme de confidentialité bancaire, les banques helvétiques échangent, depuis 2018, automatiquement leurs informations sur les comptes ouverts avec de nombreux pays dont ceux de l'Union européenne. Malgré tout, les établissements helvétiques demeurent toujours soucieux de la confidentialité de leurs informations financières, et ont massivement investi, ces dernières années, sur la protection des données.
« La solidité des régulateurs bancaires suisses est un pilier fondamental de la réputation et de la fiabilité du système financier helvétique » souligne, à ce titre, Guillaume Lucchini, avant d’ajouter : « La Suisse dispose de régulateurs robustes, tels que l'Autorité fédérale de surveillance des marchés financiers (FINMA), qui veillent rigoureusement au respect des normes les plus élevées en matière de transparence, de solvabilité et de gestion des risques. »
Ces régulateurs imposent, il est vrai, des exigences strictes aux établissements financiers, garantissant ainsi la protection des investisseurs et la stabilité du marché. Leur rôle est crucial pour prévenir les crises financières et maintenir la confiance du public et des investisseurs internationaux. Grâce à cette supervision rigoureuse, les banques suisses figurent parmi les établissements les plus sûres au monde, et sont aujourd’hui très bien capitalisées.
Enfin, il convient de souligner la solidité du franc suisse. Une monnaie reconnue comme l'une des plus stables du monde. L’associé fondateur de Scala Patrimoine rappelle d’ailleurs que le France suisse est « souvent considéré comme une valeur refuge en période d'incertitude économique. Une solidité qui met notamment en valeur la robustesse de l'économie suisse, une politique monétaire prudente et la confiance internationale dans le système financier helvétique.
3. L’emplacement stratégique
Situé géographiquement au cœur de l’Europe, La Suisse partage ses frontières avec les principales puissances de l’économie continentale (France, Allemagne, Italie). Cet emplacement stratégique, à proximité des différents marchés européens, propose de nombreux avantages aux entrepreneurs et investisseurs privés situés en suisse.
Avec ses majestueuses montagnes, ses paisibles lacs et une nature florissante à portée de main, la Suisse offre tout d’abord un cadre idyllique pour les amateurs de plein air et les citadins en quête de tranquillité. Le sentiment de sécurité est profondément ancré dans la société suisse, où les taux de criminalité demeurent très faibles. Cette sécurité contribue largement à la qualité de vie des résidents.
Les hôpitaux et les établissements de soin en Suisse jouissent également d'une excellente réputation.
Enfin, sur le plan politique, la Suisse se distingue par sa démocratie directe, où les citoyens participent régulièrement aux décisions politiques par le biais de référendums. Cette implication directe renforce le sentiment de contrôle et d'appartenance à la communauté, contribuant ainsi à un environnement stable et participatif.
Mais au-delà de cette qualité de vie, les Suisses bénéficient également d’un environnement économique financier robuste. Guillaume Lucchini rappelle en effet que « la suisse est un véritable Hub financier qui réunit un ensemble large d’établissements financiers (Banques, cabinets d’avocats, sociétés de gestion), basés principalement à Genève et à Zürich. »
La législation suisse favorise également l'innovation et la croissance économique, créant un climat propice aux affaires. Ce n’est d’ailleurs pas un hasard si le pays abrite les sièges de certains des plus grands groupes mondiaux (Adecco, Holcim, Nestlé, Roche, TAG-Heuer, UBS, Swisscom …).
4. L’environnement juridique et fiscal attractif
Réputée pour son système fiscal attrayant, la Suisse offre des avantages significatifs aux investisseurs étrangers.
Avec des taux d'imposition sur le revenu et sur la fortune relativement modérés (même si pour les plus fortunés, les taux peuvent etre très importants), l'exonération des gains en capital et la possibilité pour les résidents étrangers d'opter pour un « forfait fiscal » dans de nombreux cantons, la Suisse représente une destination de choix pour les entrepreneurs et les investisseurs privés. Le « forfait fiscal » permet, en effet, de calculer l'impôt en fonction des dépenses du contribuable plutôt que sur sa fortune ou ses revenus, une méthode particulièrement attrayante pour ceux dont le patrimoine personnel dépasse les 5 millions d'euros.
Pour vous donner un ordre d’idée, dans le canton de Genève, le taux maximum du barème de l’impôt sur le revenu monte à 45 %, contre respectivement 24,9 % et 41,5 % dans les cantons de Schwyz (ville de Schwyz) et de Vaud (ville de Lausanne).
Pour l’impôt sur la fortune, les taux appliqués à ces trois cantons – Genève, Schwyz et Vaud – est dans cet ordre de 1,01 %, 0,79 % et 0,19 %.
Point fort, les droits de donation et succession sur les opérations en ligne directe descendante ne sont pas imposées dans les cantons de Genève et Schwyz. Et ils sont de seulement 7 % dans le Canton de Vaud.
Guillaume Lucchini confirme ce constat : « En combinant une infrastructure de pointe et un environnement fiscal avantageux, la Suisse continue d'attirer les investisseurs qui cherchent à optimiser leur fiscalité tout en s'implantant dans un pays dynamique et innovant. Cette combinaison d'attraits fait de la Suisse non seulement un havre fiscal mais également un lieu propice à l'innovation et à la croissance entrepreneuriale.
5. L’expertise reconnue en gestion de patrimoine des établissements suisses
Les banques suisses jouissent d'une renommée mondiale grâce à leur expertise inégalée en gestion de fortune et en gestion d'actifs. Elles offrent aux investisseurs un accès privilégié à une vaste gamme d'opportunités d'investissement, allant des actions et obligations aux produits plus sophistiqués (Matières premières, placements alternatifs, produits structurés …).
Ces établissements helvétiques ne se contentent pas de briller sur la scène nationale, ils sont également très actifs sur les marchés internationaux. « En intégrant à leur offre des sociétés de gestion européennes, américaines et asiatiques, les banques suisses élargissent constamment leurs horizons et diversifient les options disponibles pour leurs clients. » abonde d’ailleurs Guillaume Lucchini, le dirigeant de Scala Patrimoine qui partage sa vie entre Paris et Genève.
Enfin, les sociétés suisses permettent d'accéder à un choix étendu de fonds de private equity, offrant ainsi des opportunités d'investissement exclusives et généralement difficiles d’accès. Cette diversité et cette profondeur de services sont autant de raisons qui expliquent le succès des banques suisses.
Historiquement, les banques privées suisses ont aussi toujours veillé à aligner leurs intérêts avec ceux de leurs clients. De nombreux établissement étaient ainsi structurés comme des sociétés en commandite simple. Autrement dit, cela signifie que leurs associés sont indéfiniment responsables sur leur fortune personnelle. Certains établissements ont encore aujourd’hui ce statut. C’est notamment le cas de La Banque Bordier, avec laquelle Scala Patrimoine collabore.
L’avis de Scala Patrimoine
Scala Patrimoine dispose d’une expertise reconnue en matière d'investissements transfrontaliers entre la France et la Suisse. Avec des bureaux stratégiquement situés à Genève et à Paris, notre multi family-office bénéficie d’une connaissance approfondie des marchés et des réglementations des deux pays. Notre équipe dédiée assure une gestion patrimoniale sur mesure pour les entrepreneurs, les grands investisseurs et les sportifs de haut niveau, répondant ainsi à chacun de leurs besoins spécifiques.
Sportif de haut niveau : le régime fiscal français de l’impatriation
La France va accueillir le monde entier lors des jeux olympiques de Paris. À cette occasion des débats fleurissent dans les médias pour savoir si la France est un grand pays de sport. La réponse n’est pas tranchée. On peut à ce titre également s’interroger sur l’attractivité de la France en matière fiscale. Les sportifs de haut niveau bénéficient ils d’un environnement attractif pour s’installer dans notre pays ? La question est ouverte.
Contrairement à ce que l’on pourrait penser, la France a quelques atouts à faire valoir. L’un d’entre eux repose sur le régime d’impatriation. Pour les sportifs comme pour les autres talents qui sont appelés à venir en France y exercer un emploi dans le cadre d’un contrat français, la France bénéficie, en effet, d’un dispositif de faveur permettant à ces personnes dites impatriées, d’être exonérées à raison d’une partie de leur rémunération.
Impatriation : un dispositif pour attirer les talents
-
Un régime destiné aux nouveaux résidents fiscaux
Ce régime s’adresse à des personnes précédemment domiciliées hors de France puisque l’une des conditions posées à l’accès à ce régime est de n’avoir pas été domicilié en France au cours des 5 années précédant celle de la prise de fonction dans l’entreprise ou l’organisme établi(e) en France qui les recrute.
Deux types de schémas peuvent être rencontrés :
- Soit le salarié est appelé par une entreprise établie en France dans le cadre d’une mobilité internationale à l’intérieur d’un même groupe de sociétés (sociétés ayant des liens entre elles)
- Soit il s’agit d’une embauche externe, dans le sens où le salarié est appelé directement de l’étranger à venir s’installer en France pour y occuper un poste nouveau qui est sans aucun lien avec son éventuel précédent poste qu’il occupait à l’étranger.
A contrario, les personnes venues exercer un emploi en France de leur propre initiative ou qui ont déjà établi leur domicile en France lors du recrutement ne peuvent pas bénéficier de ce régime d’impatriation.
-
L’application pour le championnat de France de football
Dans le monde professionnel, les sportifs de haut niveau tels notamment que les joueurs professionnels de football ne sont pas en reste car ils sont tout à fait éligibles à ce dispositif fiscal d’impatriation. Les enjeux en termes d’attractivité pour le territoire français prennent sur ce secteur là une dimension toute particulière. Ce régime fut notamment utilisé par le club de football du Paris-Saint Germain pour attirer le brésilien Neymar ou le portugais Vitinha qui évoluaient respectivement en Espagne et au Portugal.
Ils donnent également lieu à des jurisprudences intéressantes dans le sens où la rémunération des joueurs doit en principe faire notamment l’objet, comme pour les autres personnes dans des situations similaires, d’analyses de comparables. Or l’on peut s’interroger sur les critères de comparaison, s’agissant d’un milieu très particulier parmi lesquels figurent de véritables stars… par définition incomparables pour le commun des mortels !
Les mécanismes fiscaux du régime de l’impatriation
Mais ne brûlons pas les étapes et reprenons plus en détail les mécanismes qui sont en jeu dans le régime de l’impatriation, notamment sur le terrain des comparables.
Car les avantages fiscaux liés au régime de faveur de l’article 155 B du CGI sont nombreux, mais encadrés toutefois de sorte de ne pas dépasser certaines limites.
- Quid des avantages ? durée d’application et type d’impôt concernés
- Quid de l’encadrement ? Limite des 30 %
-
La durée d’application
Le régime de l’impatriation concerne l’année de la prise de fonction en France ainsi que les 8 années suivantes.
Ce régime de faveur cesse de s’appliquer si le professionnel quitte son entreprise ou son club d’accueil quand bien même il resterait domicilié en France.
-
Les types d’impôts concernés
L'impôt sur le revenu
Le régime de l’impatriation permet d’exonérer d’impôt sur le revenu le supplément de rémunération directement lié à l’exercice d’une activité professionnelle en France, appelé généralement « prime d’impatriation ».
En outre, l’exonération d’impôt sur le revenu peut également porter sur l’éventuelle rémunération se rapportant à l’activité exercée à l’étranger (si effectuée dans l’intérêt de l’employeur ou du club français).
De plus, certains produits de source étrangère (revenus de capitaux mobiliers, gains de cession de valeurs mobilières, produits de la propriété intellectuelles ou industrielle) bénéficient d’une exonération d’impôt français à hauteur de 50 % sous certaines conditions.
Enfin, les cotisations versées aux régimes de retraite supplémentaire et de prévoyance complémentaire auxquels l’impatrié était affilié avant son arrivée en France peuvent faire l’objet d’une déduction du revenu imposable.
L'impôt sur la fortune immobilière (IFI)
L’avantage d’IFI pour les impatriés consiste à ce qu’ils conservent, pour une certaine durée, le même régime IFI que celui qu’ils avaient lorsqu’ils étaient non-résidents français, à savoir une imposition à l’IFI en France uniquement à raison de leurs biens situés en France, et non sur une base mondiale.
L’imposition normale sur une base mondiale (incluant également les biens immobiliers situés hors de France) interviendra à partir de la 6ème année suivant l’installation en France.
Entre temps, le système de faveur pourra s’appliquer. Or l’accès au système de faveur pour l’IFI n’est dépendant d’aucune condition d’emploi contrairement au régime de faveur en IR.
La Jurisprudence dans le domaine du sport
Le monde du sport, et en particulier du football, dans une affaire tranchée par le Conseil d’Etat en date du 4 octobre 2023 (n° 466714) et qui porte sur l’année 2013, nous renseigne sur ce qui peut être compris dans la prime d’impatriation.
Toujours dans le domaine footballistique, la Cour Administrative d’Appel de Paris vient quant à elle se pencher sur la notion de comparable, pour les besoins du dispositif d’impatriation, dans cet univers atypique qui comporte dans les faits, sur le terrain financier, pour les joueurs, une large part d’individualisation (CAA Paris du 16 mars 2021, n° 19PA00956).
-
Le champ d’application de la prime d’impatriation
Tout d’abord, il faut savoir que le régime de l’impatriation pose comme condition, pour l’exonération partielle de la rémunération de source française, que cette exonération ne puisse porter que sur la fraction excédant le « salaire de référence », et seulement à l’intérieur de certaines limites.
Le salaire de référence constitue la rémunération perçue pour des fonctions analogues au sein de la même structure ou d’une structure similaire.
Les limites sont les suivantes :
L’exonération est égale tout au plus :
- Soit aux primes liées à la situation de mobilité et prévues au contrat ou à l’avenant à ce contrat (tout ou partie des loyers, indemnités d’éloignement, de déménagement, de différentiel de coût ou qualité de la vie …) ;
- Soit, de manière forfaitaire, à 30 % de la rémunération.
Les indemnités relatives à la rupture du contrat de travail
Dans la décision du 4 octobre 2023, le Conseil d’Etat valide l’application du régime des impatriés pour la détermination de l’impôt sur le revenu dû au titre du versement d’une prime de fin de contrat (prime de résiliation) d’un footballeur professionnel.
Le point en l’occurrence était de savoir si la prime de 2 300 000 € versée à ce joueur de foot par son club, le PSG, au titre de l’indemnisation de la perte du contrat de travail et en supplément de son solde de tout compte, pouvait ou non être analysée comme une prime reçue au titre de la rémunération imposable à prendre en compte dans le cadre du dispositif de l’article 155 B du CGI (au cas particulier, le joueur avait opté pour l’évaluation forfaitaire à raison de 30 % de l’exonération, sur une base imposable intégrant la prime de fin de contrat).
Le Conseil d’Etat a tranché favorablement. Il a rappelé que l’article 80 duodecies du CGI prévoit que toute indemnité versée à l’occasion de la rupture du contrat de travail constitue une rémunération imposable, sauf exception (notamment fraction des indemnités de licenciement n’excédant pas les seuils déterminés par la loi ou les conventions collectives et accords professionnels).
Étude de la notion de « fonctions analogues »
Dans une affaire portant sur les années 2009 à 2011, un joueur de foot avait fait l’objet d’un arrêt de la Cour Administrative d’Appel en 2021.
Il s’agissait d’un joueur expérimenté qui, après avoir passé la quasi-totalité de sa carrière dans des clubs prestigieux d’Europe, avait signé un contrat avec le PSG.
Le sujet dont la Cour a eu à traiter a trait à des questions de comparables puisque l’administration fiscale, dans le cadre du contrôle, avait considéré que la rémunération du joueur n’était pas supérieure à celles d’autres joueurs exerçant des fonctions analogues au sein du Club, en refusant par là-même les comparables mis en avant par le joueur.
Pour cela, l’administration s’était basée sur la notion de « fonctions analogues » qui selon elle ne pouvait pas s’apprécier en fonction de la seule qualité de joueur de football professionnel, comme le soutenait le contribuable, mais devait également prendre en compte des critères plus subjectifs et liés à l’individu tels que la notoriété et l’expérience.
La Cour Administrative d’Appel suit en cela le raisonnement du Tribunal Administratif. Elle donne tort à l’administration fiscale, considérant que celle-ci ajoutait au texte légal une exigence de « prise en compte de caractéristiques propres aux individus exerçant les fonctions » qui n’avait pas lieu d’être.
Que ce soit l’arrêt de la Cour de 2021 ou la décision du Conseil d’Etat de 2023, il se trouve donc que les deux jurisprudences ont été favorables au joueur.
Force est de constater, à travers ces jurisprudences, que le régime des impatriés est d’application complexe et que les calculs ainsi que le respect d’un formalisme approprié sont à réitérer chaque année de façon extrêmement précise.
L’œil de Scala Patrimoine
Par ailleurs, d’autres limitations s’appliquent qui n’ont pas encore été abordées dans le présent article ; à savoir, lorsque la personne bénéficie, en plus de sa rémunération en France, d’une rémunération de source étrangère entrant dans le cadre du dispositif de faveur, la somme des deux exonérations est plafonnée à 50 % de la rémunération totale d’activité (sous réserve que l’autre formule de plafonnement, basée uniquement sur la part de rémunération de source étrangère, s’applique, si cette formule se révèle être plus favorable au contribuable, mais nous n’entrerons pas davantage dans les détails).
Des plafonds et limitations s’appliquent donc en cascade sur ce type de dispositif qu’il n’est pas forcément très aisé de manipuler.
La plus grande vigilance est donc de rigueur lors de la mise en musique du régime de faveur des impatriés, afin d’éviter tout écueil et toute contestation ultérieure par l’administration fiscale. En particulier, s’agissant des sportifs professionnels, une analyse détaillée et approfondie de la source ainsi que de la nature des revenus perçus dans le cadre de leur mobilité internationale est indispensable avant de poser le cadre fiscal.
Management package, actionnariat salarié et BSPCE
Dans le domaine foisonnant de l’entreprenariat, deux décisions récentes du Conseil d'État ont placé sous les projecteurs un outil incontournable pour les start-ups : les Bons de Souscription de Parts de Créateurs d’Entreprise (BSPCE). Une étude méticuleuse de ces arrêts nous parait essentielle, car ils pourraient entraîner des répercussions sur l’ensemble du paysage entrepreneurial français.
Surtout qu’avec ces deux décisions, rendues en l’espace de quelques semaines, la plus haute juridiction administrative vient de censurer la Doctrine BOFIP-Impôts
- La première, du 8 décembre 2023, vise un commentaire de l’administration fiscale qui revenait à interdire le placement des titres résultant de l’exercice des BPCE dans un Plan d’Epargne en Action (PEA).
- La seconde, du 5 février 2024, concerne une doctrine administrative qui interdisait le bénéfice du sursis d’imposition de l’article 150-O B du CGI en cas d’apports de titres issus de l’exercice de BSPCE à une holding non contrôlée par l’apporteur.
L’enjeu est avant tout fiscal. Les entrepreneurs et dirigeants d’entreprises ont besoin d’évoluer dans un cadre réglementaire sécurisée. Or, un environnement mouvant pourrait fragiliser le dispositif des BSPCE sur lequel le gouvernement a pourtant beaucoup misé.
L’essence même des BSPCE étant de constituer une incitation à la fois financière et fiscale visant à encourager les salariés et les dirigeants à participer au développement de leur entreprise.
I. Comment fonctionne les BSPCE ?
Revenons dans un premier temps sur le cadre de l’émission et de l’attribution des BSPCE ainsi que sur leur fonctionnement global.
-
Un dispositif dédié aux jeunes sociétés
Les BSPCE sont des titres attribués par une société par actions (SA, SCA, SAS) au profit d’un bénéficiaire désigné lui permettant de souscrire, dans un cadre fiscal favorable (sous réserve de respecter certaines conditions, notamment liées à l’âge et à la taille de la société) des actions de la société de manière différée dans le temps et à un prix fixé à l’avance.
L’esprit est un peu le même que pour les stocks option sauf que les BSPCE sont réservés aux sociétés jeunes et de plus petite taille : sociétés non cotées (ou de capitalisation boursière inférieure à 150 millions d'euros) et immatriculées au RCS depuis moins de 15 ans.
Le fonctionnement s’établit en 3 phases :
- L’attribution des bons aux collaborateurs
- L’exercice des bons par les collaborateurs
- La vente des actions acquises par les collaborateurs
Il est possible d’établir un calendrier d’exercice ou « vesting » : les BSPCE sont attribués de manière progressive, en fonction du temps passé au sein de l’entreprise.
-
Un complément de rémunération
Il est par ailleurs impossible de vendre des BSPCE. Pour vendre, il convient obligatoirement d’avoir au préalable converti les bons en actions car les bons ne sont pas cessibles en eux-mêmes.
La revente de l’action permet, quant à elle, au bénéficiaire de réaliser une plus-value qui est d'autant plus avantageuse que l'entreprise a prospéré de manière significative entre temps.
C’est ainsi que les BSPCE sont utilisés comme une formule de complément de rémunération pour les salariés ou les mandataires sociaux de la société.
Notons, enfin, que la vente des actions acquises via des BSPCE est souvent soumise à des conditions strictes afin de protéger le capital de la société.
II. Quelle est la fiscalité applicable aux BSPCE ?
Les BSPCE ont une fiscalité particulière. Le taux d’imposition de la plus-value réalisée est différent suivant l’ancienneté du bénéficiaire dans l’entreprise (plus ou moins de 3 ans).
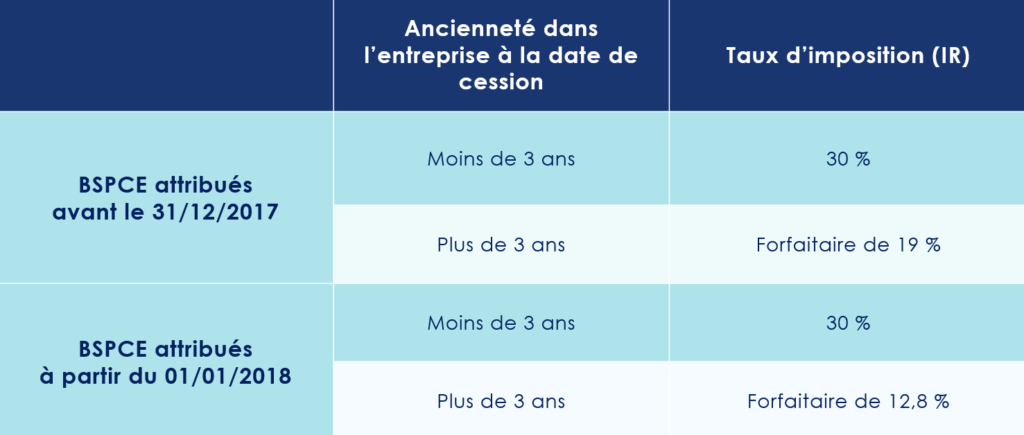
Dans tous les cas, 17,2 % de prélèvements sociaux doivent être ajoutés.
Cette fiscalité est susceptible d’être modifiée en cas d’inclusion des titres issues des BSPCE dans un PEA. En effet, les plus-values réalisées dans le cadre d’un PEA ouvert depuis au moins 5 ans sont exonérées d’impôt sur le revenu (les prélèvements sociaux restent dus).
III. Les titres issus des BSPCE sont-ils éligibles au PEA ?
Tout l’enjeu porte sur l’éligibilité ou non des titres au PEA.
Or c’est justement cette question qu’est venu trancher le Conseil d’Etat dans son arrêt du 08/12/2023 relatif aux titres issus de BSPCE.
La doctrine administrative considérait que les dispositions de l’article 13 de la loi 2013-1279 du 29 décembre 2013 avaient eu pour effet non seulement d’interdire l’inscription des bons dans le PEA, mais également d’y interdire l’inclusion les actions que ces bons permettent d’acquérir ou de souscrire.
Il en résultait que les titres souscrits en exercice des BSPCE n’étaient pas éligibles au PEA selon l’administration fiscale.
-
Une interprétation stricte de la Loi
Le Conseil d’État, saisi de la question, tient ainsi une interprétation stricte des dispositions du Code monétaire et financier.
Or aucune disposition de l’article L 221-31 du CMF n’interdit d’acquérir dans un PEA, au moyen des sommes qui y sont versées, les titres acquis en exercice de BSPCE dès lors que ces titres relèvent des catégories mentionnées au a) du I de cet article et qu’ils ne figurent pas au II du même article, qui énumère, de façon limitative, les titres ne pouvant pas être inscrits dans un PEA.
Ainsi, en dissociant le sort des BSPCE de celui des titres acquis en les exerçant, le Conseil d’Etat est venu affirmer l’éligibilité au PEA des titres issus des BSPCE.
Pour que les titres soient éligibles et puissent entrer dans le plan, le PEA doit avoir des liquidités disponibles (dans le compte « espèce » du plan) afin de payer le prix d’exercice des BSPCE et d’acquérir ainsi les titres dans le plan.
Il reste en revanche impossible de loger directement les BSPCE dans le PEA.
-
Une incertitude fiscale ?
Malgré l’arrêt favorable du Conseil d’Etat, soulignons qu’une grande incertitude demeure quant à la fiscalité issue du gain d’exercice.
En effet, le gain issu de la différence entre le prix constaté lors de l’attribution et le prix d’exercice (passage de l’étape 1 à l’étape 2) pourrait faire l’objet d’un traitement fiscal différent de la stricte plus-value de cession (passage de l’étape 2 à l’étape 3) dès lors que ce gain n’a pas été acquis dans le cadre du PEA mais avant que les titres n’y soient logés.
Par suite, la véritable portée de l’inclusion des actions dans le PEA n’a donc pas totalement été clarifiée ni à travers l’arrêt du CE, ni à travers les conclusions de la rapporteuse publique.
Dès lors, bien que la plus-value et le gain ne fassent en principe qu’un et soient taxables au même moment, c’est-à-dire au moment de la cession des titres, il pourrait être nécessaire de distinguer deux traitements fiscaux différents : l’un à hauteur du gain d’exercice qui pourrait concrètement ne pas être éligible à l’exonération d’IR même au bout de 5 ans, et l’autre à raison de la stricte plus-value de cession qui elle est éligible à l’exonération d’IR aux termes des 5 ans en application du régime fiscal du PEA.
IV. Les détenteurs de BSPCE peuvent ils bénéficier du régime du sursis d’imposition ?
Qu’apporte le second arrêt du CE, celui du 5 février 2024 ?
-
Le Conseil d’État annule les commentaires administratifs publiés au Bofip
Ce second arrêt traite d’opérations ayant trait aux apports de titres issus de l’exercice des BSPCE.
Il se trouve que la doctrine administrative refusait aux titres issus de l’exercice de Bons de Souscription de Parts de Créateur d’Entreprise la possibilité, en cas d’apport à une société non contrôlée par l’apporteur, de faire bénéficier la plus-value d’apport du régime du sursis visé à l’article 150-0B du CGI.
Saisi d’un recours pour excès de pouvoir contre le BOFIP, le Conseil d’Etat a purement et simplement annulé les commentaires administratifs publiés le 25 mai 2023 au BOFIP puisque ceux-ci avaient ajoutés à la loi.
-
Le Conseil d'État tranche en faveur des détenteurs de BSPCE
Le Conseil d’Etat considère que l’opération d’apport avait un caractère purement intercalaire et ne devait par conséquent pas être imposée.
Or il se trouve que les arguments déployés par le rapporteur public dans cette affaire pourraient aussi logiquement être étendus aux situations dans lesquels les titres sont apportés à une société contrôlée par l’apporteur. Cette situation, plus fréquente en pratique, se présente lorsque les titres sont mis à l’actif d’une holding familiale, dans des schémas de réorganisation patrimoniale.
C’est alors au titre de l’article 150 O B ter que le différé d’imposition pourrait jouer.
Au fond, ces deux arrêts permettent de sécuriser, dans une certaine mesure, le cadre fiscal relatif aux BSPCE. N’oublions pas que le législateur a voulu faire du régime fiscal des BSPCE un régime de faveur.
L’œil de Scala Patrimoine
Au-delà de ces arrêts, favoriser l’actionnariat, soutenir l’entreprenariat et soutenir le financement des petites entreprises innovantes restent une préoccupation majeure dans le contexte économique actuel.
Preuve est en par la loi de finances pour 2024 qui a notamment intégré la possibilité de bénéficier d’une réduction d’impôt sur le revenu pour la souscription au capital de jeunes entreprises innovantes (JEI) ou de jeunes entreprises de croissance (JEIC) qui investissent notamment dans la recherche et développement.
Outre la réduction d’impôt dont peut bénéficier l’investisseur, la qualification de JEI ou de JEIC peut permettre à l’entreprise de bénéficier d’avantages tels que des exonérations d’impôts locaux ou de cotisations sociales.
On voit bien que l’actualité juridique et fiscale offre des réflexions et des opportunités. Il est bon d’anticiper et d’accompagner ces réflexions à tous les niveaux. Nos spécialistes sont, à ce titre, à votre disposition pour vous accompagner dans vos réflexions et la mise en œuvre de stratégies patrimoniales parfaitement adaptées à votre situation.
Investir dans une jeune entreprise innovante : la nouvelle donne fiscale
Au fil des années, la France s’est imposée comme une start-up nation florissante, devenant même le premier écosystème des entreprises innovantes en Europe continentale. Avec un million de start-ups actives dans l’hexagone, générant 1,5 million d'emplois, le pays affiche une vitalité entrepreneuriale indéniable. Pas moins de 30 d'entre elles ont même atteint le statut envié de Licornes, ces entreprises valorisées à plus d'un milliard d'euros, telles que Doctolib, Blablacar ou Lydia.
Cependant, cette dynamique semble aujourd'hui connaître un ralentissement significatif, affectée par la décélération de la croissance mondiale et la politique de hausse des taux initiée par les banques centrales. Surtout, la France souffre encore d’un retard conséquent sur le Royaume-Uni, le grand pays de la tech en Europe.
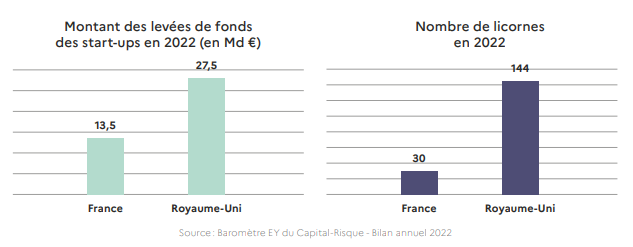
Pour redonner un nouveau souffle aux levées de fonds, en baisse significative depuis 18 mois, le gouvernement a annoncé un plan de soutien aux jeunes entreprises innovantes (JEI), inspiré justement du dispositif anglais, le Seed Enterprise Investment Scheme (SEIS). Des mesures intégrées à la dernière Loi de Finances par Paul Midy, Député (Renaissance) et Rapporteur général du projet de loi Numérique.
Relancer les levées de fonds des entreprises innovantes
Le dispositif Midy a pour ambition d’aider les entreprises innovantes à lever 500 millions d’euros de fonds supplémentaires par an, avec à la clé la création de 50 000 emplois au cours des cinq prochaines années.
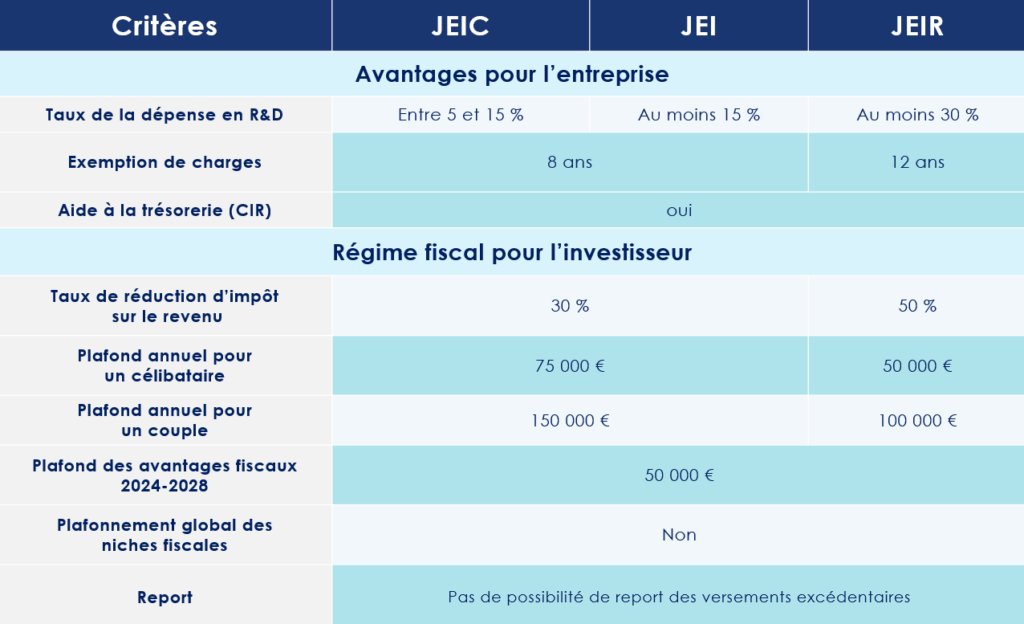
Pour y parvenir, le législateur vient de renforcer le statut de « Jeune entreprise innovante ». Deux nouveaux dispositifs ont ainsi vu le jour : la jeune entreprise innovante de croissance (JEIC) et la jeune entreprise innovante de recherche (JEIR), pour la période allant du 1er janvier 2024 au 31 décembre 2028.
Ce statut présente des avantages particulièrement attrayants pour les entreprises ! En effet, celles-ci peuvent notamment bénéficier d'une exonération des cotisations sociales et patronales pour les salariés impliqués dans des travaux de recherche. Elles ont, en outre, accès de manière simplifiée aux marchés publics d'une valeur inférieure à 200 000 €. Et, cerise sur le gâteau, ces entreprises sont éligibles au Crédit d'Impôt Recherche (CIR).
Les critères à respecter pour être une jeune entreprise innovante
Pour bénéficier du statut de jeune entreprise innovante (JEI), l'entreprise doit remplir un certain nombre de conditions, parmi lesquelles :
- Être une PME au sens européenne. C’est-à-dire employer moins de 250 personnes et réaliser un chiffre d’affaires inférieur à 50 M€ ou doit avoir un bilan total inférieur à 43 M€ ;
- Avoir été créée depuis moins de 11 ans. Ce délai passe à 8 ans pour les entreprises créées à partir du 1er janvier 2023 ;
- Réaliser des dépenses de recherches et développement (R&D) représentant de 5 % à 30 % des charges.
Le statut de jeunes entreprises innovantes présente l’avantage d’être évolutif. Selon son niveau d’investissement en R&D et son positionnement, une entreprise peut ainsi disposer du statut de jeune entreprise innovante de croissance (JEIC) ou de jeune entreprise innovante de recherche (JEIR). Ce dernier statut s’adressant aux entreprises investissant plus de 30 % de leurs dépenses dans la R&D.
Flécher l’épargne des Français vers le secteur de l’innovation
La réforme du statut de jeune entreprise innovante s’accompagne de nouvelles incitations fiscales destinées aux particuliers. L’ambition est d’embarquer un maximum d’investisseurs privés dans l’aventure. Les épargnants bénéficient ainsi d’une réduction d’impôt sur le revenu à hauteur de 30 % des sommes versées au capital des JEIC. Cet avantage fiscal grimpe même à 50 % pour les investissements dirigés vers les JEIR.
Ces investissements doivent cependant se concrétiser dans la limite de 75 000 € pour une personne seule et de 150 000€ pour un couple marié ou pacsé. Des plafonds abaissés respectivement à 50 000 € et 100 000 € pour les JEIR.
Important : Un deuxième plafond s’applique à l’investissement dans des JEI, JEIC et JEIR. Le montant des avantages fiscaux ne peut, en effet, pas dépasser 50 000 € sur la période allant du 1er janvier 2024 au 31 décembre 2028. Autrement dit, un contribuable bénéficiant - par exemple - d’un avantage fiscal d’un montant de 20 000 € en 2024 et de 30 000 € en 2025, ne pourra plus bénéficier d’une réduction d’impôt dans le cadre d’un investissement dans une jeune entreprise innovante au cours des 3 autres années du dispositif.
Le législateur exclut cependant ces avantages du dispositif de plafonnement global des niches fiscales.
Quasi-usufruit : durcissement du régime fiscal
L’usufruit est une notion que l’on a l’habitude de rencontrer. Il combine, comme son nom l’indique, le droit d’utiliser un bien et celui de bénéficier de ses fruits. En revanche, pour certains biens, il est impossible d’en faire usage sans les consommer. Il existe donc un usufruit qui concerne les biens consomptibles, c’est le quasi-usufruit dont la caractéristique principale réside dans l’obligation pour le quasi-usufruitier de restituer le bien au nu-propriétaire à la fin de la période d’usufruit, ce qui engendre une créance de restitution.
Cependant, une problématique se pose lorsque le quasi-usufruitier se trouve dans l’incapacité de rembourser le nu-propriétaire, souvent en raison de l’insuffisance de l’actif successoral. En l’absence d’un régime de protection spécifique, des solutions alternatives peuvent être envisagées pour prévenir cette situation délicate.
1. Arrêt de la Cour de cassation du 11 octobre 2023 – le contrat d’assurance-vie et le remboursement de la créance de restitution
Le recours au contrat d’assurance-vie donne la possibilité de pallier ce risque en permettant d’acquitter la créance. Cependant, un récent arrêt de la Cour de cassation procède à quelques rappels et vient préciser que le remploi de fonds "objets d’un quasi-usufruit" au sein d’une assurance-vie, dont le bénéficiaire est le nu-propriétaire, ne constitue pas un moyen de paiement de la dette de l’usufruitier, à défaut de précision. Afin d'assurer le paiement de cette créance, il est donc essentiel de faire preuve de vigilance.
En l’espèce, à la suite du décès de son époux, le conjoint survivant avait employé une partie des fonds dont il était quasi-usufruitier pour souscrire des contrats d’assurance-vie au en désignant son enfant, nu-propriétaire de la succession, comme bénéficiaire.
Conformément à la solution rendue, l’enfant, nu-propriétaire, était assujetti, sur les capitaux reçus, à la fiscalité de l’assurance-vie, spécifiquement à l’article 757 B du CGI. Par ailleurs, celui-ci avait la possibilité de porter au passif de la succession la créance de restitution.
A. Lorsque la créance de restitution est à percevoir sur les capitaux d’assurance-vie
En effet, il a été décidé que le remploi des fonds, objet du quasi-usufruit, au sein d’un contrat d’assurance-vie avec le nu-propriétaire désigné comme bénéficiaire à titre gratuit, ne constitue pas un moyen de rembourser la dette de l’usufruitier.
Par conséquent, le quasi-usufruitier peut souscrire un contrat d’assurance-vie en désignant le nu-propriétaire bénéficiaire à titre gratuit tout en maintenant l’existence de la dette de restitution.
Dans ce cas, le capital décès reçu « hors succession » est imposé selon la fiscalité en principe applicable et la dette de restitution est portée au passif de la succession. De cette manière, le nu-propriétaire, bénéficiaire du contrat, profite à la fois des régimes civils et fiscaux avantageux de l’assurance-vie en plus du remboursement de sa créance par la succession, en franchise de droits.
Ainsi, afin de percevoir la créance de restitution sur les capitaux d’assurance-vie et non sur la succession, il est conseillé de remployer les capitaux en souscrivant un contrat où le nu-propriétaire est désigné à titre onéreux, à hauteur de la créance de restitution ET, à titre gratuit pour l’excédent des capitaux versés.
En résumé, lorsque la créance de restitution est à percevoir sur les capitaux d’assurance-vie, c’est-à-dire, lorsque le nu-propriétaire est désigné à titre onéreux à concurrence de la créance de restitution, le remboursement de la dette est assuré sans supporter de taxation sur les capitaux décès, ces derniers venant en remboursement de la créance de restitution due au nu-propriétaire.
Ce choix peut être judicieux lorsque l’actif successoral est inférieur à la créance de restitution, car il garantit le remboursement de la dette sans supporter de taxation sur les capitaux décès.
B. Lorsque la créance de restitution est à percevoir sur la succession
En revanche, lorsque la créance de restitution est à percevoir sur la succession, le nu-propriétaire est désigné à titre gratuit (ou à défaut, présumé). Il percevra alors sa créance de restitution sur l’actif successoral du quasi-usufruitier ET recevra également les capitaux décès.
Cette solution permet de bénéficier de la fiscalité de l’assurance-vie tout en faisant valoir une créance de restitution sur la succession. Finalement, la créance de restitution permet de réduire l’actif successoral taxable et de diminuer les droits de succession.
Il est important de souligner que l’usufruitier devra faire vivre le contrat afin d’éviter toute requalification de la part de l’administration fiscale. De plus, il devra être en mesure de démontrer un intérêt personnel dans l’opération, autre que la seule transmission du capital au nu-propriétaire.
2. Loi de finances pour 2024 – la déductibilité de la créance de restitution
En principe, la donation d’une somme d’argent avec une réserve d’usufruit est valable si les conditions d’une donation sont réunies : l’appauvrissement d’un donateur, l’enrichissement du donataire et une intention libérale. À la suite de cette donation, l’usufruit de la somme d’argent s’exerce sous la forme d’un quasi-usufruit. Ainsi, comme précisé précédemment, le donateur peut consommer le bien, à charge pour lui de restituer l’équivalent au nu-propriétaire (donataire) à son décès via une créance de restitution.
Cependant, une nouvelle fois, le quasi-usufruit est au centre de l’actualité en ce début d’année. En effet, l’opération de donation de somme d’argent avec réserve de quasi-usufruit est mise en lumière par la loi de finances pour 2024, laquelle introduit, en son article 26, un nouvel article 774 bis du Code général des Impôts.
A. Non déductibilité de l’actif successoral d'un quasi usufruit née d'une donation
Jusqu’à cette dernière Loi de finances, la dette de restitution était fiscalement déductible du patrimoine successoral de l’usufruitier décédé. Mais désormais, la créance de restitution d'un quasi-usufruit né d’une donation de la nue-propriété d'une somme d'argent avec réserve de quasi-usufruit n'est plus déductible de l’actif successoral de l’usufruitier.
L’objectif de cet article est de dissuader le recours à des opérations à but principalement fiscal. En effet, lorsqu’une somme d’argent était donnée avec une réserve d’usufruit, les droits de mutation à titre gratuit ne portaient que sur la valeur en nue-propriété. Au décès de l’usufruitier, non seulement le nu-propriétaire devenait pleinement propriétaire de la somme d’argent sans supporter de fiscalité supplémentaire, mais la valeur en pleine propriété de cette somme était également déduite du patrimoine successoral imposable.
B. Déductibilité de l’actif successoral d'un quasi usufruit lorsque le démembrement n'a pas été créé par l'usufruitier
En revanche, les créances de restitution issues de démembrements qui n’ont pas été créées par l’usufruitier demeurent déductibles : les quasi-usufruits d’origine successorale légale ou conventionnelle, les quasi-usufruits issus de clauses bénéficiaires démembrées en assurance vie, ou les créances issues de distributions de réserves portant sur des titres démembrés ne devraient pas être concernés.
Par conséquent, ces nouvelles dispositions ne s’appliquent pas aux cas où le conjoint survivant hérite de l’usufruit de la succession de son époux décédé (usufruit-légal). Cette modification législative n’a donc qu’une portée assez limitée étant donné que les opérations concernées sont peu utilisées en pratique.
Kinvent : 16 millions d’euros pour conquérir les États-Unis
À quelques mois des Jeux olympiques de Paris, le secteur de la sportech français est dans une forme éblouissante. Après Footbar, Campsider ou encore Kinomap, c’est au tour de Kinvent de boucler une nouvelle levée de fonds. La start-up spécialisée dans les solutions connectées de santé vient, en effet, de réaliser son 3e tour de table en levant 16 millions d’euros auprès de Nov Santé, un fonds d’investissement géré par le français Eurazeo. Ce dernier prenant une part minoritaire au capital de la société, aux côtés du président fondateur et des actionnaires minoritaires en place dont Unifund, Sofilaro, BADGE, et Raphaël Varane.
Kinvent, la success story montpellieraine
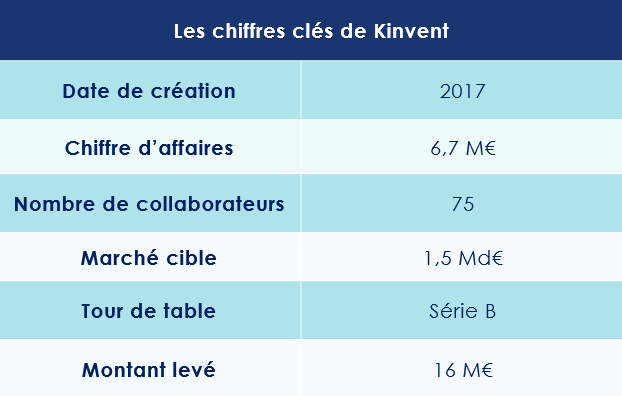
Créée à Montpellier en 2017 par Athanase Kollias, ingénieur en biomécanique, Kinvent est rapidement devenu un acteur majeur sur le marché européen des solutions connectées à destination des athlètes et des professionnels de la santé (kinésithérapeutes et hôpitaux).
La société compte aujourd’hui 75 collaborateurs et 14 000 clients, répartis dans 68 pays. Plusieurs institutions sportives prestigieuses font d'ailleurs appel au savoir-faire de l’entreprise : le rugby Montpellier Hérault, la Fédération française d’Athlétisme ou encore les New York Mets en baseball.
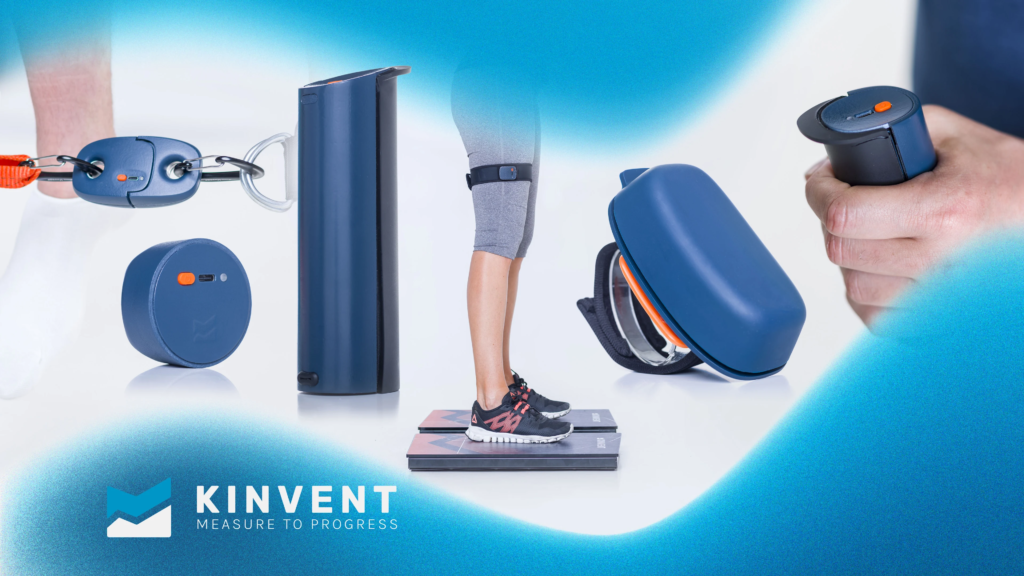
Leur attrait pour les solutions développées par Kinvent repose principalement sur le développement de 8 capteurs connectés à l’aide desquels les utilisateurs peuvent mesurer instantanément la force, l’équilibre et l’amplitude de mouvement d’un patient. Aussi, au fil des séances de préparation physique ou de rééducation, les professionnels peuvent suivre quantitativement les progrès de leurs patients et mettre en place des programmes de rééducation personnalisés.
Une ambition internationale
Point fort, la start-up évolue sur un marché en forte croissance, estimé à 1,5 milliard d'euros. Grâce à des solutions innovantes et un modèle économique efficace, reposant sur la vente de ses équipements et des abonnements de logiciels, Kinvent a vu son chiffre d’affaires passé de 2 millions à près de 7 millions d’euros en l’espace de deux ans. La société réalise désormais près de 60 % de son activité à l'international. Le moment était donc venu de passer à la vitesse supérieure, et de se donner les moyens de conquérir le marché américain. À terme, la start-up ambitionne tout simplement de devenir le leader mondial de la kinésithérapie connectée.
Athanase Kollias s’est confié au média « Envie d’entreprendre » sur le futur de la société : « les États-Unis représentent un challenge important avec ses 250 000 kinésithérapeutes facturant 100 dollars la séance. La présence de la data dans l’univers sportif y est déjà importante, ce qui correspond parfaitement à l’ADN de Kinvent. »
L'arrivée d’Eurazeo à leurs côtés sera - à n'en pas douter - un atout très précieux : « Nous sommes à une étape structurante de notre histoire, au sein d’un marché en pleine expansion, et avons été convaincus par la capacité de l’équipe Nov Santé à accompagner le développement de Kinvent, par sa connaissance du marché de la Santé, et son champ d’expertises internes. » Le business plan est ambitieux : Kinvent veut passer de 6,7 millions d'euros de revenus en 2023 à 49,9 millions en 2028 ! Mais à la vue de la dynamique de la start-up montpellieraine, tous les espoirs sont permis.
Olivier Martret (Serena) : « Les entreprises qui faisaient le Web 2 ne feront pas le Web 3 »
Blockchain, Métaverse, NFT, Cryptomonnaies, tous ces éléments ont en commun de s’être développés grâce au Web 3, une nouvelle génération internet qui repose sur une infrastructure décentralisée. Tous les secteurs d’activités seront, de près ou de loin, impactés par cette technologie : du luxe au gaming en passant par les activités industrielles plus traditionnelles. Pour mieux comprendre les bouleversements qui se préparent, nous avons rencontré, Olivier Martret, Partner chez Serena Capital. Spécialisé dans l’accompagnement des startups, cet ingénieur de formation en est convaincu : « cette nouvelle génération internet va changer fondamentalement la manière dont on vit le web ».
Scala Patrimoine. Qu’est-ce que le Web-3 ?
Olivier Martret. Revenons tout d’abord sur la définition du Web Génération 1 et Génération 2. Le Web Génération 1 est un adossement à un protocole de communication qui permet à n'importe quel ordinateur de partager de l'information de manière généralisée, partout dans le monde.
La génération 2 va permettre d'interagir avec cette information. L’utilisateur partage ainsi son propre contenu sur Internet. L’internaute évolue alors dans un environnement constitué de nombreux intermédiaires. Il y a des acteurs comme Google, Facebook ou Amazon qui vont détenir la data et être rémunérés par rapport aux informations détenues.
La Génération numéro 3 repose sur la technologie de la Blockchain, aussi appelée le Web 3. La data reste alors la propriété de l'utilisateur qui la génère. Et il va pouvoir aussi être rémunéré par rapport à celle-ci. Cela change fondamentalement la manière dont on vit le web aujourd'hui.
Scala Patrimoine. Pourquoi le Web 3 et la technologie de la blockchain peuvent ils changer le visage d’internet ?
La transition s’annonce passionnante. Les acteurs qui faisaient le Web 2 ne vont certainement pas faire le Web 3. Les intermédiaires détenant la donnée, les GAFA pour ne pas les citer vont probablement être mis de côté. Les utilisateurs vont retrouver le pouvoir. Les cartes sont donc totalement rebattues. Sur l'aspect éthique, comme toute innovation technologique, il y a des aspects très intéressants et d’autres qui le sont moins. C’est hélas ce que l’on a vu de 2017 à 2022, avec le lancement d’un grand nombre de cryptomonnaies pour lesquelles il n'y avait aucun projet sous-jacent. L'objectif de ces créateurs était uniquement spéculatif.
« Le système Bitcoin demande 60 fois moins d'énergie que le système bancaire traditionnel »
Scala Patrimoine. Où se situent les opportunités d’investissement ?
Comme toute disruption technologique importante, la Blockchain se retrouve dans l'ensemble des secteurs d’activité. On peut, par exemple, penser au luxe, avec les enjeux autour de la traçabilité des produits.
On peut aussi évoquer le monde industriel, dont les entreprises sont, par exemple, amenées à travailler sur la traçabilité des émissions de dioxyde de carbone.
La Blockchain révolutionne également le monde de finance. Il faut savoir qu'aujourd'hui faire fonctionner le système Bitcoin nécessite 60 fois moins d'énergie que le système bancaire traditionnel. On peut donc voir, dès à présent, tous les sous-jacents et les apports de cette technologie.
Scala Patrimoine. L’Europe peut-elle encore rattraper son retard sur les États-Unis ?
Je suis fondamentalement convaincu que nous ne sommes pas en retard par rapport aux États-Unis. Cette conviction repose sur 3 éléments.
Le premier, c'est la réglementation. Le règlement européen sur les marchés de cryptoactifs (« Markets in Crypto-Assets » ou « MiCA ») applicable à partir du 30 décembre 2024 va unifier la réglementation européenne. Cela simplifiera grandement la manière dont les acteurs du Web 3 vont se développer en Europe.
Le deuxième élément concerne l’attractivité du territoire. Des acteurs comme Binance ou Coinbase sont en train d'ouvrir des bureaux en France ou en Europe. C’est un signal extrêmement positif. Nous avons d’ailleurs aujourd'hui beaucoup d'acteurs du Web 3 basés en France, ou en Europe, qui ont une envergure mondiale. Nous n’avons donc absolument pas à rougir par rapport aux entreprises américaines.
Et le troisième point, c'est qu’aujourd’hui, pour pouvoir développer la technologie blockchain, il faut une expertise et on sait bien qu'en France et en Europe, nous ne manquons pas de savoir-faire. Nous bénéficions de mathématiciens, de Quantitative Research ou encore de développeurs de très grande qualité. Nous avons donc tous les ingrédients pour réussir dans cet écosystème.
https://www.youtube.com/watch?v=40woNXlG3h4