
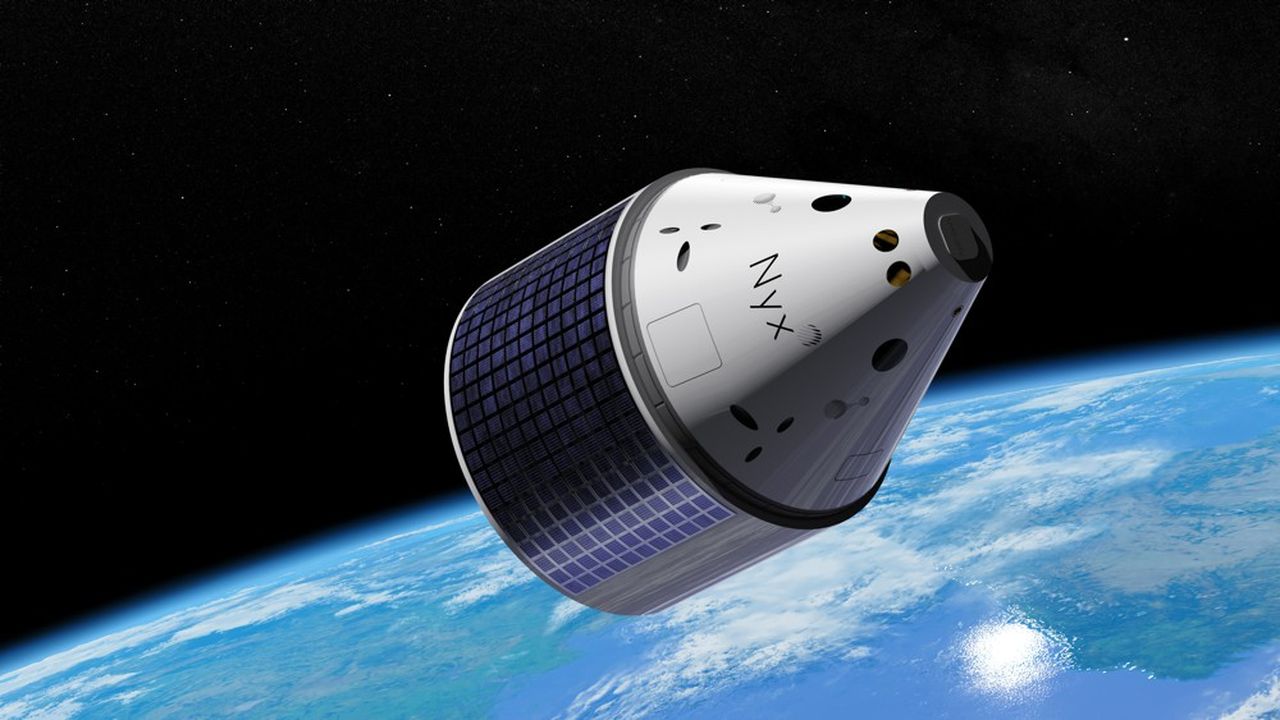
Le rêve spatial de The Exploration Company prend forme
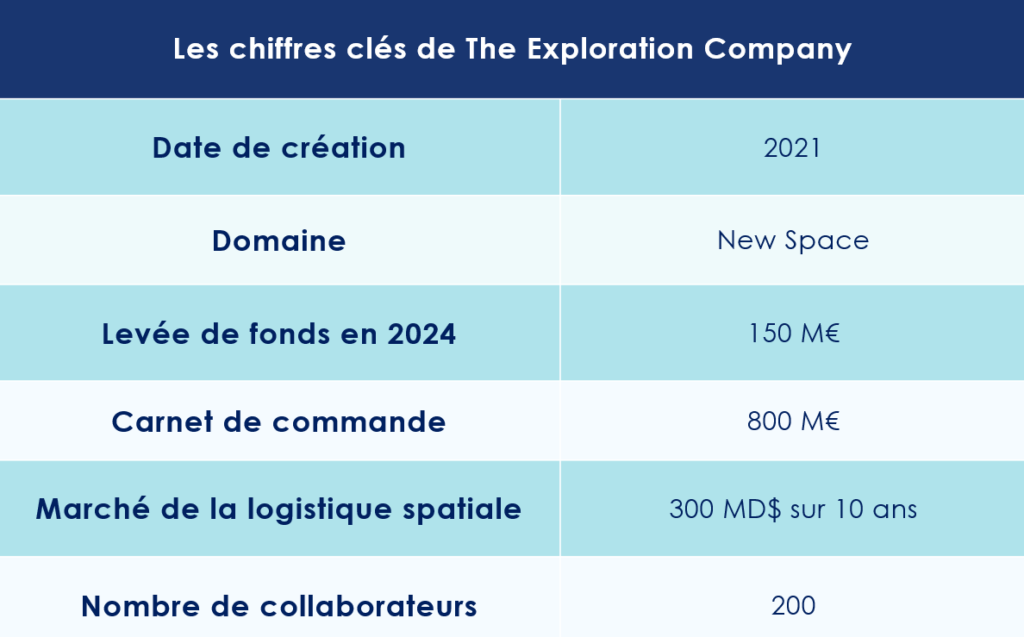
The Exploration Company poursuit son ambition céleste. La jeune start-up franco-allemande vient de lever 150 millions d’euros, une somme qui lui permettra d’achever la conception de la toute première capsule spatiale européenne. Une prouesse technologique dont le vol inaugural se déroulera en 2028.
Un marché stellaire de 300 milliards de dollars
Le domaine de la logistique spatiale ne cesse de captiver les investisseurs, séduits par des perspectives des plus prometteuses. La multiplication des stations spatiales en construction et l’augmentation des missions habitées contribuent à l’essor fulgurant de ce secteur, dont la valeur pourrait atteindre 300 milliards de dollars d’ici la décennie 2030.
« Aujourd’hui, seuls trois pays maîtrisent l’art complexe des capsules spatiales : la Chine, la Russie et les États-Unis », explique Hélène Huby, cofondatrice et présidente de The Exploration Company. Mais l’horizon s’élargit. Des nations comme l’Inde, l’Australie, l’Arabie saoudite et les Émirats arabes unis aspirent également à se hisser parmi les puissances spatiales.
L’Europe, loin de rester spectatrice, entend bien prendre sa part dans cette course vers les étoiles. La création de The Exploration Company en 2021 incarne cette ambition politique : concevoir un cargo spatial réutilisable et ravitaillable, et faire émerger l’un des leaders mondiaux de la conquête spatiale.
Le rêve européen
Malgré les sommes colossales en jeu, les entreprises privées prennent peu à peu le relais des États. À l’avant-garde de cette révolution, SpaceX, dirigée par Elon Musk, incarne cette nouvelle ère où les initiatives privées s’imposent comme le moteur du progrès.
Pour Hélène Huby, cofondatrice de The Exploration Company, un tel projet ne pouvait voir le jour qu’à l’échelle européenne. « Si nous voulons bâtir un géant mondial, cela doit se faire entre pays européens. 98 % de nos actionnaires viennent du continent, ce qui prouve que l’Europe est prête à soutenir des entrepreneurs audacieux », affirme-t-elle avec une conviction sans faille.
Pilotée par d’anciens ingénieurs d’Airbus et d’ArianeGroup, The Exploration Company nourrit une ambition forte : réduire de moitié le coût des vols spatiaux, et plus particulièrement le prix au kilogramme des objets envoyés dans l’espace. Son vaisseau spatial sera capable de transporter jusqu’à 4 000 kg de fret vers les stations orbitales, avant de ramener sur Terre une charge de 3 000 kg, établissant ainsi un record mondial pour la masse descendante.
Autre prouesse : le cargo sera conçu pour être réutilisable, rendant les missions spatiales à la fois plus durables et plus économiques. Toutefois, le calendrier s’annonce serré. Le deuxième vol prototype est prévu pour 2025, tandis que le premier vol opérationnel du Nyx Earth, destiné à acheminer du fret pour l’Agence spatiale européenne (ESA) vers la Station spatiale internationale, est programmé pour 2028.
Bien que le projet en soit encore à ses débuts, l’entreprise, implantée à Bordeaux et à Munich, connaît déjà un succès retentissant, avec un carnet de commandes bien rempli. 800 millions d’euros de contrats ont déjà été signés, notamment avec les stations spatiales privées américaines Axiom, Space et Starlab, ainsi qu’avec l’ESA.
Une levée de fonds record !
Et la start-up se donne les moyens de ses folles ambitions. Elle vient, en effet, de boucler la plus importante série B jamais réalisée en Europe dans le domaine du New Space.
Sous la conduite des fonds Balderton Capital et Plural, ce tour de table s’est matérialisé par une levée de fonds exceptionnelle de 160 millions de dollars. De nouveaux investisseurs prestigieux ont rejoint l’aventure, parmi lesquels Bessemer Venture Partners, NGP Capital, French Tech Souveraineté (géré par Bpifrance), le DeepTech & Climate Fund (DTCF) et Bayern Capital. Par ailleurs, des partenaires historiques tels qu’EQT Ventures, Red River West, Cherry Ventures, Promus Ventures et Omnes Real Tech Fund ont renouvelé leur confiance à travers des réinvestissements significatifs.
Pour la première fois, deux fonds souverains européens unissent leurs forces dans un projet commun : French Tech Souveraineté – l’un des piliers du plan France 2030 – et le DTCF, financé par le « Zukunftsfonds » et l’ERP Special Fund. Ce partenariat inédit témoigne de l’ambition européenne dans le secteur spatial.
Grâce à ce financement, le montant total des fonds levés par l’entreprise dépasse désormais les 230 millions de dollars. Ces ressources seront allouées au développement et aux tests du vaisseau Nyx, à l’expansion d’une équipe déjà forte de 200 collaborateurs, ainsi qu’à l’accroissement des capacités de production de l’entreprise.
Attachez vos ceintures, le décollage est imminent !

Les Échos : Guillaume Lucchini explore les enjeux de la cession d’entreprise
Pour un entrepreneur, vendre son entreprise représente bien plus qu’un simple acte économique : c’est une étape cruciale, mêlant considérations professionnelles et bouleversements personnels. Au-delà des enjeux émotionnels, cette transition implique des choix complexes, notamment sur le plan patrimonial. Une anticipation méticuleuse s’avère donc essentielle pour maîtriser l’impact fiscal et préparer l’avenir, qu’il s’agisse de protéger ses proches ou de valoriser son patrimoine.
Dans un dossier spécial, Les Échos, sous la plume de Laurence Boccara, Laurence Delain et Françoise Paoletti, est allé à la rencontre de Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine. Ensemble, ils explorent les stratégies patrimoniales et les solutions d’investissement taillées sur mesure pour les entrepreneurs en phase de cession.
Structurer son patrimoine : un levier d’optimisation fiscale et organisationnelle
Dans leur enquête intitulée « J’ai vendu mon entreprise : que faire de mon argent ? », Les Échos soulignent l’importance de créer une structure juridique adaptée, comme une holding ou une société civile immobilière (SCI). Ces entités permettent non seulement d’alléger la fiscalité liée à la cession, mais aussi de mieux organiser la gestion des actifs post-cession. Une holding, par exemple, offre des avantages comme le régime mère-fille ou l’apport de titres dans un cadre fiscal optimisé. Lorsqu’elle est constituée suffisamment tôt, cette structure apporte une grande flexibilité pour réinvestir le capital tout en limitant l’imposition immédiate.
Le choix du régime matrimonial s’avère également important. Il joue, en effet, un rôle clé dans la protection du conjoint. Des dispositifs comme la clause de préciput ou la souscription à une assurance-vie peuvent ainsi garantir un équilibre financier dans le couple.
La transmission du patrimoine, quant à elle, exige une planification rigoureuse. L’utilisation des abattements fiscaux pour les donations constitue une opportunité majeure : chaque parent peut transmettre jusqu’à 100 000 euros par enfant, tous les 15 ans, sans imposition. Au-delà de ce seuil, des droits de succession s’appliquent. « Il est souvent moins coûteux de payer des droits de donation de son vivant que de laisser des héritiers régler des droits de succession importants sans préparation. De plus, ces droits peuvent être pris en charge par le donateur », souligne d'ailleurs Guillaume Lucchini.
Investir : des solutions pour valoriser son capital lors de la cession de son entreprise
Les solutions d'investissement sont nombreux. Parmi les options privilégiées, le private equity séduit particulièrement les entrepreneurs. Ce type d’investissement leur permet de réinjecter des fonds dans un domaine qu’ils maîtrisent souvent déjà. « Ils ont parfois eux-mêmes eu recours à ce marché lors du lancement ou du développement de leur entreprise. Pour un ancien dirigeant, le risque est perçu comme une opportunité : plus il est élevé, plus le rendement potentiel l’est également », rappelle une journaliste. En investissant dans des entreprises innovantes ou à forte croissance, les entrepreneurs diversifient leur patrimoine tout en restant acteurs du tissu entrepreneurial.
Autre pilier de l’investissement patrimonial : l’assurance-vie, en particulier sa déclinaison luxembourgeoise. Avec une souplesse accrue dans les supports d’investissement, une fiscalité attractive et une protection juridique renforcée, elle s’impose comme une solution incontournable pour sécuriser et dynamiser les fruits de la cession.
Enfin, les actifs tangibles tels que l’immobilier, les forêts ou les vignobles continuent de séduire. Ces biens allient valeur patrimoniale et avantages fiscaux, tout en offrant une dimension tangible qui rassure les investisseurs.
L’avis de Scala Patrimoine
Vendre une entreprise, ce n’est pas seulement tourner une page, c’est ouvrir un nouveau chapitre riche en opportunités. Cette étape représente une chance unique de monétiser son patrimoine, de le structurer et de poser les bases d’un avenir serein et ambitieux. Anticiper les aspects juridiques et fiscaux et choisir des investissements judicieux sont des leviers essentiels pour transformer cette cession en tremplin. Se faire accompagner par des experts, comme ceux de Scala Patrimonial, est donc crucial pour faire les bons choix et maximiser les bénéfices de cette étape décisive.
BFM Business : Guillaume Lucchini se confie sur la gestion de patrimoine des sportifs de haut niveau
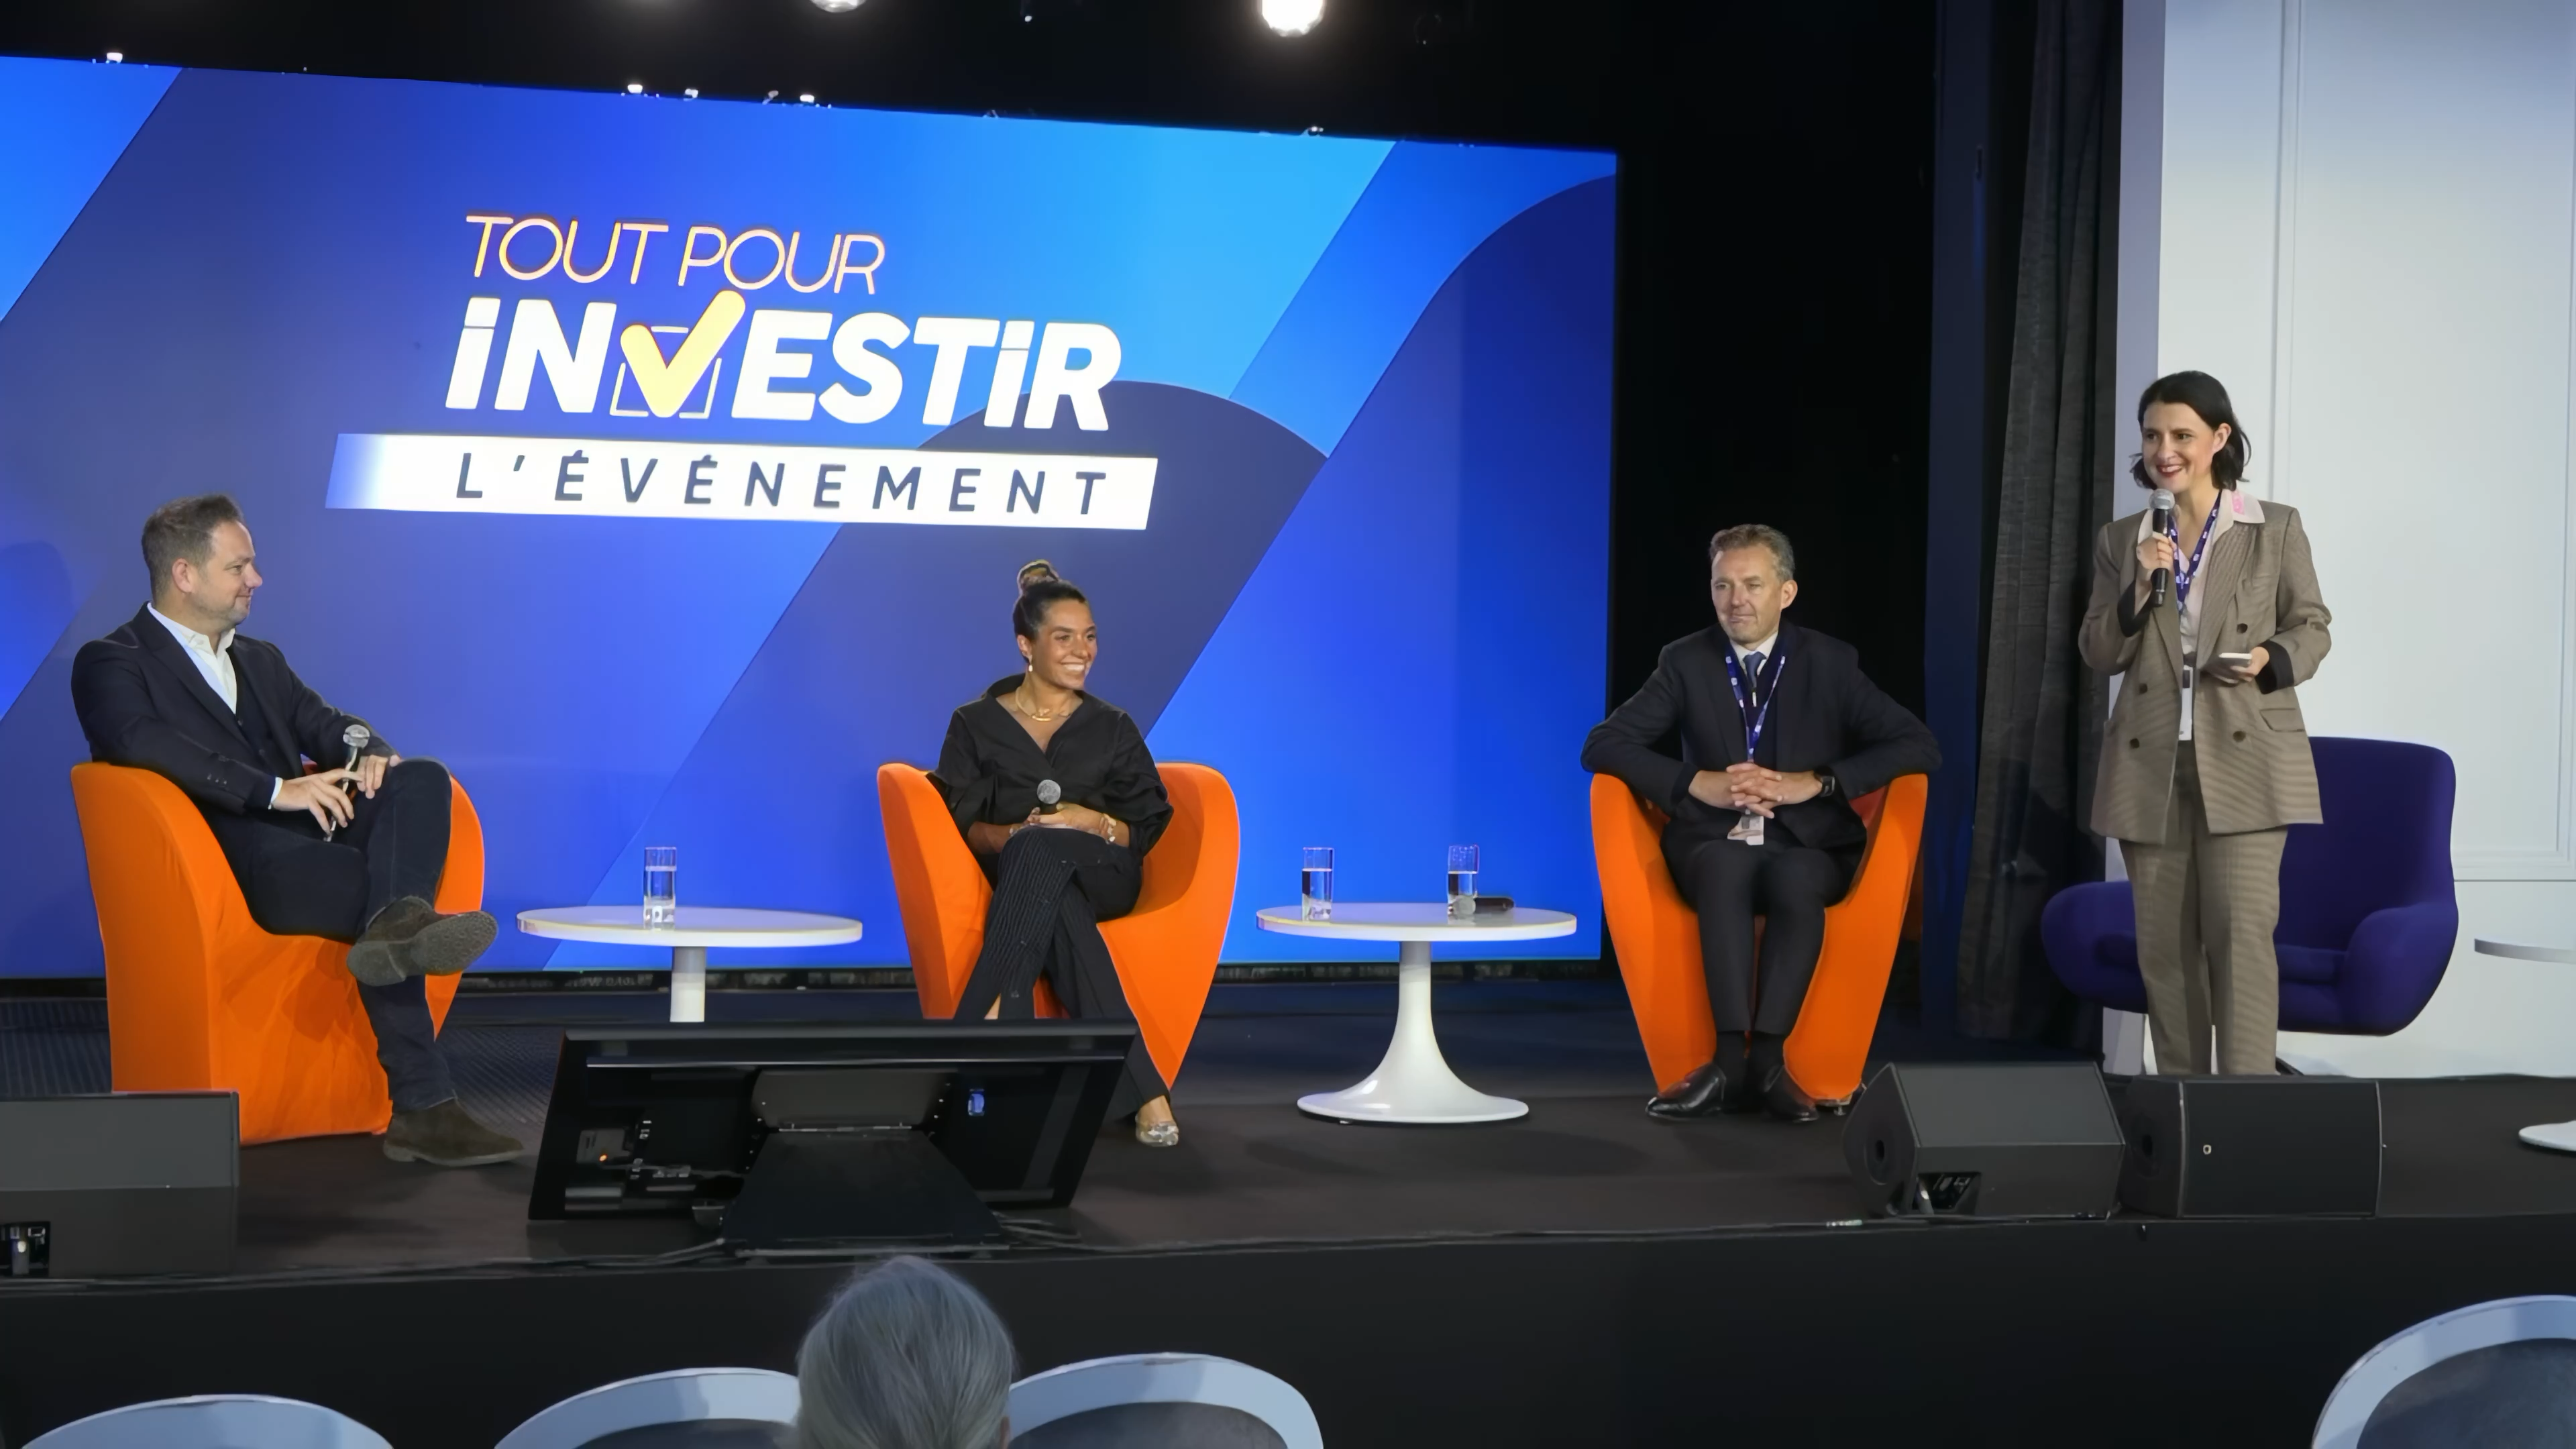
Guillaume Lucchini, associé fondateur de Scala Patrimoine, a pris part à l’événement « Tout Pour Investir », organisé par BFM Business en collaboration avec Occur, dans une table ronde dédiée à la gestion de patrimoine des sportifs de haut niveau.
Lors de cette rencontre, il a participé à une conférence passionnante intitulée : « Investissement : le monde du sport en ébullition », aux côtés de Clarisse Castan, fondatrice et PDG de Ginger & Limón, et de Didier Poulmaire, avocat fiduciaire et président du think tank Sport et Citoyenneté. Cette table ronde a été animée par Sandra Gandoin, journaliste de BFM Business.
Au cours de son intervention, Guillaume Lucchini a notamment exploré les liens de plus en plus étroits entre le monde de l’investissement et celui du sport. Au cours de cette table ronde, il est, par ailleurs, revenu sur l’intérêt croissant des entreprises pour cet univers dynamique et fédérateur.
https://www.youtube.com/watch?v=eeverB39cy4
Sandra Gandoin. 2024 peut-elle être qualifiée d'« année zéro », marquant un rapprochement inédit entre les sportifs-investisseurs et le monde de l’entrepreneuriat ?
Guillaume Lucchini. Les Jeux Olympiques de 2024 ont brillamment mis en lumière l’univers du sport. Les pouvoirs publics se sont mobilisés avec rigueur pour faire de cet événement une réussite éclatante et offrir à nos athlètes les moyens de conquérir un maximum de médailles d’or. Et le succès fut au rendez-vous : 64 médailles, dont 16 en or, ponctuées de moments d’émotion intense grâce à des performances exceptionnelles de sportifs tels que Léon Marchand, Manon Apithy-Burnet, Cassandre Beaugrand ou Pauline Ferrand-Prévot.
Un certain nombre d’entreprises françaises ont également joué un rôle clé dans le succès de cette édition. Certaines ont franchi un pas décisif en s’engageant dans le monde du sport, que ce soit par des partenariats avec des athlètes ou en impliquant leurs salariés dans des projets inspirés par les valeurs sportives.
C’est pourquoi 2024 restera comme une année charnière pour le sport français. Elle a été le théâtre d’un rapprochement significatif entre les sportifs, les investisseurs et les entreprises, des sphères qui, jusqu’alors, ne communiquaient que trop rarement. À mon grand regret, les sportifs en activité s'intéressaient peu aux enjeux de l’entrepreneuriat.
Or, nous avons découvert que de nombreux sportifs – qu’ils soient encore en activité ou retraités – aspirent à mettre leurs compétences au service des entreprises. En retour, certaines entreprises manifestent une volonté croissante de collaborer avec ces athlètes, attirées non seulement par leur expertise, mais également par leurs qualités humaines : leur esprit d’équipe, leur résilience, et leur mentalité tournée vers la performance collective.
« Grâce au JO de Paris, certaines entreprises ont franchi un pas décisif en s’engageant dans le monde du sport »
Sandra Gandoin. Pensez-vous que l’esprit des Jeux Olympiques puisse perdurer ?
Guillaume Lucchini. Le sport est d’ores et déjà un secteur d’activité d’une importance capitale dans notre pays. Selon un rapport de la Banque Publique d’Investissement (BPI France), il représente 2,6 % du PIB national. Les entreprises de ce secteur génèrent aujourd’hui un chiffre d’affaires de 70 milliards d’euros, et les projections pour 2028 tablent sur des revenus dépassant les 100 milliards d’euros. Ce sont des chiffres particulièrement éloquents. Par ailleurs, environ 10 000 entreprises et micro-entreprises voient le jour chaque année dans ce domaine.
Le secteur sportif embrasse un vaste éventail d’activités : il s’étend des technologies de pointe à l’événementiel, de la santé au BTP. Le terrain de jeu est immense. Sur le plan sociétal, le sport constitue également un pilier essentiel. Il est un puissant vecteur de citoyenneté et d’éducation, et il joue un rôle crucial pour la jeunesse. À l’heure où les écrans envahissent nos vies, le sport agit comme un trait d’union.
Il y a, au sein de notre société, une réelle aspiration à retrouver certaines valeurs fondamentales. Et derrière cela se cachent également des enjeux de santé publique majeurs. En 2025, la santé mentale sera érigée en Grande Cause Nationale. L’une des réponses les plus importantes réside, là aussi, dans la promotion de l’activité physique et sportive.
Hélas, force est de constater que nous avons relégué le sport à l’arrière-plan de l’éducation scolaire. Contrairement à d’autres pays européens où il occupe une place centrale, nous sommes encore à la traîne. Toutefois, je crois fermement que nous rattraperons progressivement ce retard.
« Pour les sportifs, le rapprochement avec le monde économique et les entreprises offre une passerelle vers une reconversion plus naturelle »
Sandra Gandoin. Croyez-vous qu’un rapprochement durable entre le monde économique et le monde sportif soit réellement envisageable ?
Les besoins de financement dans le sport sont bien réels, et les entreprises, tout comme les sportifs investisseurs, s’y engouffrent avec enthousiasme. Pour ces derniers, il ne s’agit pas seulement d’une opération financière classique : ils cherchent également à s’impliquer dans l’aventure entrepreneuriale, à comprendre les technologies développées et à les intégrer dans leur quotidien.
Il y a, en outre, une dimension communicationnelle forte. Un sportif apporte avec lui une aura, un lien unique avec sa communauté de supporters. Prenons l’exemple d’un athlète qui, après une blessure, utilise un outil spécifique pour sa rééducation et retrouve une condition physique optimale. Lorsque cet athlète attribue publiquement son succès à cet outil, cela devient un argument de poids pour l’entreprise concernée.
Pour les sportifs, ce rapprochement avec le monde économique offre aussi une passerelle vers une reconversion plus naturelle. Il est bien connu que la transition entre une carrière marquée par une forte exposition médiatique et la retraite peut s’avérer brutale. Elle expose souvent les anciens sportifs à des problèmes de santé mentale, tels que l’anxiété, le burn-out, ou encore un sentiment d’isolement. Préparer cette reconversion en investissant dans des entreprises permet non seulement d’anticiper cette transition, mais aussi de l’adoucir.
« Un sportif de haut niveau doit sécuriser son patrimoine, comme le ferait un bon père de famille »
Sandra Gandoin. Nombreux sont les sportifs de haut niveau qui se sont retrouvés ruinés à cause de placements hasardeux. Quels sont réellement leurs besoins, et à quel moment convient-il d’intervenir ?
La première étape consiste à acquérir une résidence principale, réaliser un ou deux investissements locatifs et constituer un matelas de sécurité pour couvrir les besoins familiaux et financer, par exemple, les études des enfants.
Pour tous les sportifs, il est également crucial de mettre en place un écosystème de conseillers capable d’offrir un accompagnement global, intégrant les dimensions humaines, médicales et financières. Durant sa carrière, un sportif de haut niveau est soumis à une sollicitation permanente. Son agenda est souvent surchargé. Les joueurs évoluant dans les plus grands clubs se trouvent pris dans une spirale de rencontres : championnats, matchs de Coupe d’Europe, compétitions internationales et grands événements mondiaux. Leur présence à domicile devient rare.
Dans ces conditions, ils n’ont guère le temps – ni parfois l’expertise – pour réfléchir à la gestion de leur patrimoine.
Deux options s’offrent alors à eux : soit laisser les choses en l’état, au risque de compromettre le fruit de leur travail acharné ; soit s’entourer de professionnels compétents. Les plus grands joueurs ont compris l’importance de bâtir un cercle de confiance autour d’eux. Ces sportifs ne sont pas seulement des individus : ils incarnent de véritables TPE, voire PME, qui font vivre un écosystème entier.
« Notre multi-family office intègre un accompagnement spécifique sur le volet médical »
Sandra Gandoin. Comment les accompagne-t-on pour pérenniser et valoriser leur patrimoine ?
Être bien entouré est une nécessité. Sur ces sujets, les ligues professionnelles hésitent à s’impliquer, notamment depuis les scandales liés à l’UNFP et sa filiale commerciale ESC. De nombreux anciens joueurs avaient, à l’époque, été victimes de conseils financiers désastreux.
Cela dit, on observe désormais un effort accru des clubs pour accompagner leurs joueurs, notamment en matière de communication. Une mauvaise gestion de leur image peut, il est vrai, avoir des répercussions non seulement sur eux, mais aussi sur le club, ses revenus et ses sponsors.
Au-delà de la gestion patrimoniale et des investissements, en particulier dans des actifs non cotés, un autre aspect essentiel doit être pris en compte : le volet médical. Les carrières des sportifs peuvent s’arrêter brutalement, en raison d’une blessure ou à un problème de santé.
Les exemples abondent, que ce soit dans le rugby ou le football, où des erreurs de diagnostic ont eu des conséquences dramatiques. C’est pourquoi, au sein de notre multi-family office, nous avons intégré cet accompagnement spécifique. Nous mettons nos clients sportifs en relation avec des experts médicaux indépendants. Cette indépendance est cruciale, car des conflits d’intérêts peuvent surgir : l’intérêt du sportif n’étant pas toujours aligné avec celui de son club.
Qwant et Ecosia : l'alternative européenne aux géants américains
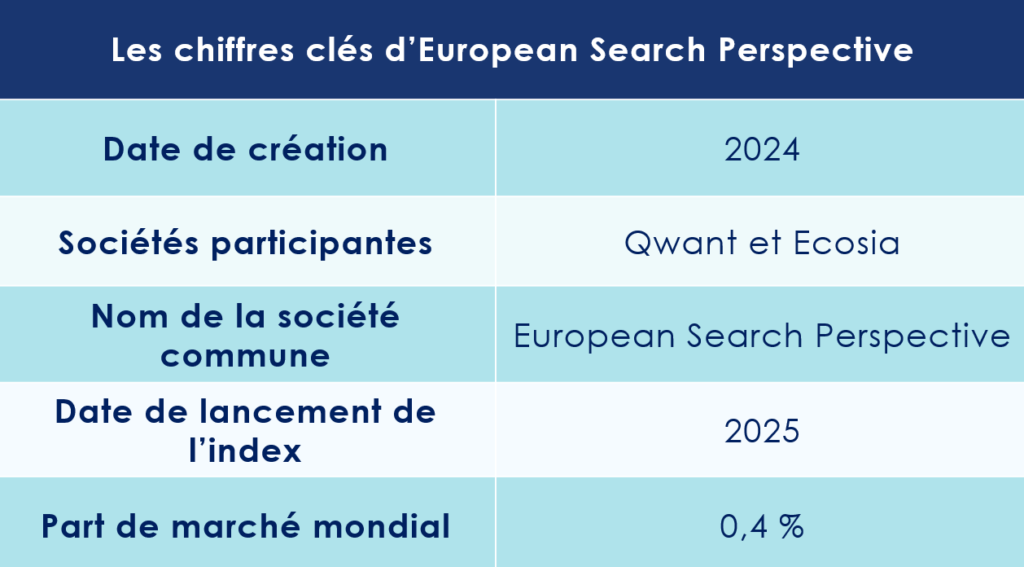
Face à l’hégémonie de Google et Microsoft, deux acteurs européens – Qwant et Ecosia – ont décidé d’unir leurs forces. Leur ambition ? Donner naissance à une alternative crédible et indépendante dans le domaine des technologies de recherche, à travers une société commune.
Une initiative de Qwant et d'Ecosia pour contrer la domination américaine
L’Europe, aujourd’hui, ploie sous une dépendance technologique préoccupante. En particulier dans le domaine des moteurs de recherche, phagocyté par les grandes plateformes américaines. Une réalité qui freine l’émergence de solutions locales et laisse peu de place à l’innovation européenne.
Cependant, une récente initiative pourrait changer la donne. Qwant, entreprise française, et Ecosia, son équivalent allemand, ont scellé un partenariat ambitieux : la création d’une société commune visant à bâtir une infrastructure de recherche indépendante. Baptisée European Search Perspective, cette entité est le fruit d’une stratégie accélérée par le rachat de Qwant par Synfonium, fonds dirigé par Octave Klaba, qui a redressé l’entreprise alors au bord de la faillite.
-
Une union dictée par des enjeux économiques
Le contexte économique a également pesé dans cette décision. Microsoft vient d’augmenter drastiquement le coût d’utilisation des API de Bing, mettant en difficulté les moteurs de recherche alternatifs qui en dépendent. Pour Qwant, une part importante des résultats affichés provenait de Bing. Ecosia, de son côté, s’appuyait à la fois sur Bing et Google pour fournir ses réponses.
Olivier Abecassis, directeur général de Qwant et d’European Search Perspective, confie à Clubic : « Aujourd’hui, les capacités de calcul ont considérablement évolué par rapport à quelques années en arrière, permettant une automatisation complète de la chaîne. Ce projet, discuté depuis un moment, a enfin pu se concrétiser grâce aux moyens financiers débloqués lors de la relance de Qwant en 2023. »
Basée à Paris, la nouvelle entité sera détenue à parts égales par les deux entreprises. Selon le magazine Wired, Ecosia apportera des ressources financières et ses précieuses données utilisateurs, tandis que Qwant mobilisera ses équipes d’ingénieurs et de data scientists, déjà engagées dans le développement d’un nouvel index de recherche.
-
Une ambition mesurée, mais prometteuse
Sous la houlette d’Olivier Abecassis, European Search Perspective promet d’offrir un environnement de recherche plus éthique, avec un accent particulier sur la protection de la vie privée.
Avec 26 millions d’utilisateurs cumulés, Qwant et Ecosia posent les premières pierres d’un socle prometteur, bien que leur part de marché reste modeste face à l’écrasante domination de Google.
Loin de prétendre rivaliser avec le géant de Mountain View, Olivier Abecassis nuance : « Notre objectif n’est pas de concurrencer Google, qui détient 90% des parts de marché et a su construire un modèle redoutablement efficace. En revanche, nous croyons fermement en la nécessité de diversifier l’offre pour les utilisateurs. Nous sommes persuadés que nous pouvons leur proposer une alternative fiable et respectueuse de leurs attentes. »
Une question de souveraineté
Les institutions européennes observent naturellement avec bienveillance le projet ambitieux mené conjointement par Qwant et Ecosia.
-
Une volonté politique forte
La nouvelle coalition s’inscrit dans une stratégie cruciale visant à renforcer la souveraineté technologique de l’Europe, un enjeu d’autant plus vital face aux défis géopolitiques que suscite la dépendance aux infrastructures américaines.
« Notre mission est limpide : concevoir une technologie démocratique et souveraine, ancrée en Europe, à un moment où l’intelligence artificielle générative s’apprête à transformer radicalement l’expérience de la recherche en ligne. Nous devons bâtir une solution capable de prévenir toute ingérence extérieure – qu’il s’agisse, par exemple, de la décision de Microsoft d’augmenter les coûts d’accès à son API de recherche – afin de garantir la pérennité de notre activité », déclare Olivier Abecassis, directeur général de Qwant.
Dans le contexte de l’essor fulgurant de l’intelligence artificielle générative, l’accès aux contenus du web revêt une importance croissante. Assurer la sécurisation de cet accès devient impératif pour ces entreprises, qui ambitionnent de proposer une alternative novatrice et indépendante aux utilisateurs.
-
Un contexte réglementaire favorable
Le contexte européen offre aujourd’hui un terrain particulièrement propice au développement du projet « ESP », notamment grâce à l’entrée en vigueur cette année du Digital Markets Act. Ce règlement, dédié aux marchés numériques, impose notamment à Google de rendre son écosystème plus accessible aux acteurs concurrents, en partageant une partie de ses données de recherche. La firme est également tenue de proposer un écran de sélection permettant aux utilisateurs de choisir leur moteur de recherche par défaut dans son navigateur Chrome.
En réduisant les barrières financières et techniques imposées par les géants technologiques américains, cette législation ouvre ainsi la voie à un rééquilibrage des forces sur le marché numérique.
Un lancement en 2025 ?
La nouvelle société pourrait, dans un avenir proche, lever des fonds auprès d’investisseurs extérieurs afin d’asseoir son projet. Une première version du moteur de recherche européen devrait, par ailleurs, voir le jour d’ici la fin de l’année.
Et bonne nouvelle : cet outil sera également accessible via une API (ou « interface de programmation d’application »), permettant ainsi à d’autres entreprises européennes de l’exploiter. Cette ouverture pourrait favoriser la création d’un écosystème numérique plus riche et diversifié, autour de cette initiative pleine de promesses.
Olivier Abecassis, à ce sujet, souligne : « D’autres moteurs pourraient se joindre à l’initiative. Celle-ci pourrait devenir une ressource essentielle pour l’industrie européenne. » L’index, de surcroît, sera conçu pour alimenter les technologies émergentes d’intelligence artificielle générative, un atout stratégique dans un secteur en pleine effervescence.
Dans un premier temps, le moteur ne proposera des résultats qu’en français et en allemand. L’ajout de l’anglais est prévu pour une phase ultérieure, avant, peut-être, l’intégration d’autres langues.
Il reste toutefois un long chemin à parcourir pour les deux groupes européens. Ecosia ne détient qu’une part de marché modeste, de 0,3 %, en Europe, et Qwant se trouve encore dans une position marginale. Mais le moteur sud-coréen Naver a tracé la voie, en réussissant à détrôner Google dans le pays du matin frais. Une preuve éclatante que l’impossible peut parfois devenir réalité.
Capital investissement : un contexte favorable aux fonds secondaires ?
Lancés aux États-Unis dans les années 1980, les fonds de private equity secondaire connaissent un essor spectaculaire. Selon une étude récemment publiée par la banque d’affaires Lazard, le marché du secondaire est en passe de battre tous les records. Les fonds adoptant cette stratégie ont investi près de 71 milliards de dollars au cours du premier semestre, soit une hausse de 66 % par rapport à la même période en 2023. Sur l’ensemble de l’année 2024, le marché pourrait même dépasser les 150 milliards de dollars.
Mais qu’est-ce qui explique un tel engouement ? Quels sont les atouts des fonds secondaires ? Et comment réussir ses investissements dans cette classe d’actifs en pleine effervescence ?
Scala Patrimoine vous propose un panorama détaillé du marché du private equity secondaire.
Qu’est-ce que qu’un fonds de private equity secondaire ?
Dans l’univers feutré et complexe du capital-investissement, il existe un segment singulier qui ne cesse de prendre de l’ampleur au fil du temps : celui des fonds dits « secondaires ».
-
Un rôle important dans l'univers du capital investissement
Ces fonds, souvent méconnus du grand public, jouent pourtant un rôle déterminant dans la fluidité du marché en offrant une seconde vie aux parts de fonds de private equity, rachetées à des sociétés de gestion qui détiennent ces actifs depuis parfois plusieurs années. Il s’agit, en quelque sorte, du « marché de l’occasion » de l’investissement sur le non coté, où des investisseurs viennent acquérir des participations déjà existantes dans des entreprises.
« Le marché secondaire offre une solution clé pour céder des participations avant leur échéance, libérant de la liquidité et permettant un rééquilibrage stratégique des portefeuilles » explique Adrien Tourbet, Private Equity Associate au sein du multi-family office Scala Patrimoine. Cette décision peut être motivée par plusieurs raisons : un besoin de liquidité, un changement de cap stratégique, ou encore une volonté de gestion active du portefeuille afin de réallouer des ressources vers de nouvelles opportunités.
-
Un marché de plus en plus vaste
Mais au-delà de cette fonction de revente, le marché secondaire se distingue également par la diversité des actifs qu’il permet de transiger. « Le marché secondaire englobe aujourd’hui des actifs variés, tels que l’infrastructure ou la dette privée, élargissant ainsi son rôle bien au-delà des seules participations en equity., » souligne Adrien Tourbet. Ce large éventail de possibilités attire principalement des investisseurs en quête de rendements décorrélés des marchés financiers traditionnels, tout en leur offrant une certaine flexibilité.
Autrefois peu fréquenté, ce marché s’est fait une place de choix dans l’univers du capital investissement. « Il est vrai que le marché secondaire a connu une évolution significative au cours de ces deux dernières décennies, se transformant de ce qui était autrefois un secteur niche en un marché plus vaste, plus liquide et plus sophistiqué. » soutient Remy Pomathios, head of private markets investments chez Indosuez Wealth Management.
GP-Led et LP-Led : les deux faces d’une même pièce
Les transactions sur le marché secondaire du capital-investissement se déploient en deux catégories distinctes, chacune répondant à des dynamiques et des motivations particulières : les transactions « GP-Led » (General Partner-Led) et « LP-Led » (Limited Partner-Led).
Les transactions GP-Led sont orchestrées par le gestionnaire du fonds, le General Partner, et visent souvent à offrir de la liquidité ou à restructurer les actifs du portefeuille. En cédant tout ou partie des participations détenues dans le fonds, le General Partner peut lever des capitaux frais, essentiels pour financer de nouvelles opportunités d’investissement ou pour réorganiser la structure du fonds.
À l’inverse, les transactions LP-Led, à l’initiative des souscripteurs, ou Limited Partners, consistent pour ces derniers à céder leurs parts sur le marché secondaire. Comme l’explique le responsable des investissements non cotés de Scala Patrimoine, « Les transactions LP-Led offrent une flexibilité essentielle pour répondre à des besoins de liquidité ou ajuster son exposition au capital-investissement. ». Elles offrent ainsi une souplesse financière, permettant aux Limited Partners de réajuster leur stratégie d’allocation d’actifs, souvent en raison de contraintes réglementaires, sans attendre la liquidation totale du fonds.
Pourquoi un tel succès ?
Les perspectives du marché des fusions et acquisitions se sont nettement assombries au cours des derniers mois, entraînant une forte chute des transactions au premier semestre 2024. Les introductions en Bourse se font désormais rares, avec seulement 54 milliards de dollars levés durant cette période, tandis que les opérations de M&A n'ont atteint que 1 700 milliards de dollars, bien loin des 6 000 milliards de 2021.
Dans un contexte où le marché transactionnel reste morose et le coût du capital s'élève, les sociétés de gestion peinent à trouver des voies de sortie pour céder leurs participations. Face à cette difficulté, elles sont de plus en plus nombreuses à se tourner vers les fonds secondaires, une solution qui leur permet notamment de restituer de la liquidité à leurs investisseurs. « L'année 2024 est à nouveau prometteuse, car le besoin de liquidités demeure pressant, aussi bien pour les Limited Partners que pour les General Partners », souligne Jérémie Magne, directeur général d’ODDO BHF Private Equity.
Selon une étude menée par Lazard, le volume des transactions secondaires a bondi de 65 % en un an. « Malgré quelques signes positifs ces dernières semaines sur le marché des fusions et acquisitions, le retard des distributions a poussé les sponsors et les LPs à explorer les marchés secondaires pour générer de la liquidité », appuie de nouveau Marion Cossin, associée-gérante chez Lazard.
Les investisseurs peuvent également y trouver largement leur compte.
Quels sont les avantages des fonds secondaires pour les investisseurs ?
-
De l’argent directement au travail
Contrairement à un investissement primaire, où l’investisseur engage des capitaux dans un fonds qui investira progressivement selon les opportunités du marché, l’investissement secondaire permet l’acquisition de parts dans des fonds dont le capital collecté est déjà partiellement ou totalement déployé.
Cette distinction est cruciale, car elle offre aux investisseurs secondaires un accès immédiat à un portefeuille d’actifs diversifié, sans le délai inhérent aux investissements initiaux, qui nécessitent une période d’attente pendant laquelle les gestionnaires identifient et finalisent les opportunités. Ce gain de temps n’est pas le seul avantage. La stratégie secondaire procure également une meilleure visibilité sur la performance potentielle du fonds, car les actifs en portefeuille sont déjà au travail, ce qui permet d’évaluer leur qualité et leur rendement prévisionnel avec plus de précision.
Adrien Tourbet souligne par ailleurs que « Les fonds secondaires, avec une période de détention plus courte, permettent des distributions accélérées, souvent entre 3 et 6 ans. » Cette rapidité de retour sur investissement (entre 3 et 6 ans), alliée à la moindre exposition aux aléas du marché, confère aux placements secondaires une dimension sécurisante et plus prédictible.
« Ces fonds sont également beaucoup plus diversifiés que les fonds de primaire, avec des investissements sur des centaines d’entreprises » etaye Jan Philipp Schmitz, directeur général délégué et Deputy Co-Head of Secondaries and Primaries chez Ardian.
-
Des acquisitions faites avec une décote
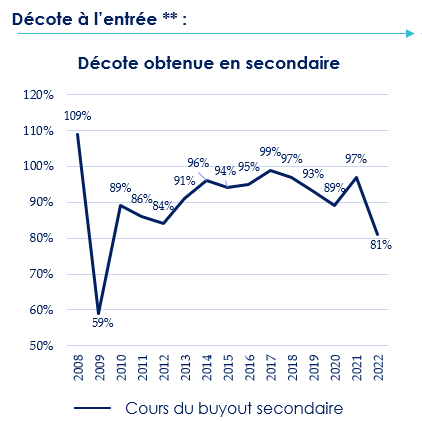
Dans le cadre de l'acquisition de portefeuilles existants, les fonds de private equity secondaire ont la possibilité de négocier une « décote d'illiquidité » variant généralement entre 5 et 20 %, selon les conditions de marché et la stratégie adoptée. En période de crise, cette décote peut se révéler encore plus avantageuse, les vendeurs étant souvent plus disposés à céder leurs actifs à prix réduit pour libérer des liquidités ou limiter leur exposition aux risques.
« Les décotes d'illiquidité offrent aux fonds secondaires l’opportunité d’accéder à des actifs de qualité à des valeurs attractives.», souligne Adrien Tourbet, avant de rappeler l’importance de l’expérience et du savoir-faire des équipes de gestion sélectionnées. « Cette stratégie repose sur une analyse rigoureuse des portefeuilles acquis et des dynamiques de marché, afin de déceler les opportunités offrant un rapport risque-rendement optimal. »
-
Des performances au rendez-vous
Dans l'univers du capital-investissement, la performance finale des fonds constitue un véritable juge de paix. Et force est de constater que cette performance est ici au rendez-vous. Une étude récente a révélé que, sur les vingt dernières années, les fonds secondaires ont généré une performance annuelle moyenne de 13,3 %. Des résultats qui sont comparables à ceux des fonds Buyout et Growth, et supérieurs à ceux des fonds de fonds primaires ou du Venture capital.
Autre signe particulièrement favorable, selon les données de Preqin, seulement 1,8 % des fonds secondaires ont enregistré des pertes sur une période de dix ans (de 2010 à 2020), contre 18,6 % pour les fonds de stratégies primaires en capital-développement et 22,3 % pour les fonds LBO. Ces chiffres confirment ainsi la résilience des fonds secondaires.
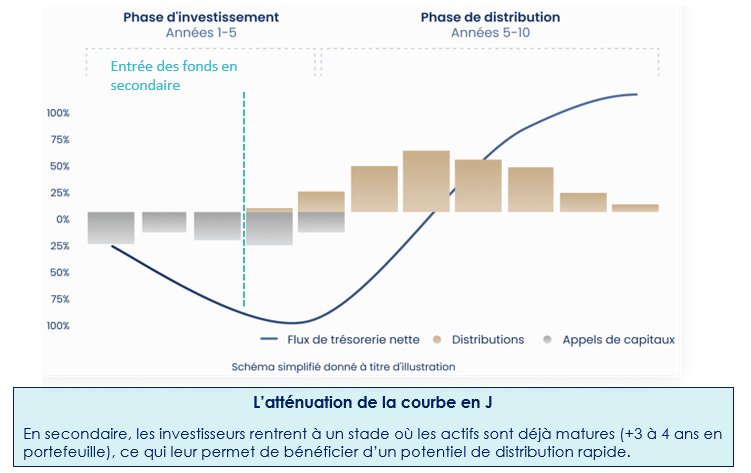
Soulignons enfin l'atténuation de la fameuse "courbe en J" des fonds, une tendance généralement observée dans le private equity, où les rendements sont souvent négatifs en début de vie du fonds avant de se redresser au fil du temps. Cette dynamique est nettement moins prononcée dans le cas des fonds secondaires, grâce à la nature de leurs investissements.
Contrairement à un fonds primaire, dont le portefeuille se construit progressivement et où les frais de gestion ont un impact sur la valorisation pendant les premières années, les fonds secondaires bénéficient d’une approche plus immédiate. « Les fonds secondaires évitent cet écueil : l’argent est rapidement mis au travail, avec des actifs souvent déjà performants », souligne Adrien Tourbet. Cette rapidité d'exécution permet aux investisseurs de profiter d’une durée de portage plus courte et, par conséquent, d'un retour sur investissement plus rapide.
Les grandes levées de fonds secondaires lors du 1er semestre
La dynamique remarquable du marché secondaire est bien attestée par le fait que plusieurs sociétés de gestion de premier plan ont vu leurs fonds massivement souscrits par les investisseurs.
Capital Dynamics, société de gestion spécialisée dans le non-coté, a ainsi concrétisé avec aisance la levée de son fonds dédié aux opérations secondaires mondiales, Capital Dynamics Global Secondaries VI, pour un montant impressionnant de 1,1 milliard de dollars.
De son côté, Committed Advisors s’est également distingué dans le cadre de la levée de son fonds secondaire de cinquième génération, Committed Advisors Secondary Fund V. Ce véhicule, axé sur des stratégies secondaires au niveau mondial, a bénéficié d’un engagement de 2,6 milliards d'euros de la part des investisseurs en début d’année.
En France, c'est Ardian qui a frappé fort en levant 5,25 milliards de dollars pour son troisième millésime de fonds d'infrastructure secondaire, dépassant ainsi largement son objectif initial de 2,5 milliards de dollars.
Nos conseils pour bien investir dans le secondaire ?
Investir dans des fonds secondaires en capital-investissement offre des opportunités uniques, mais pour maximiser les rendements tout en maîtrisant les risques, il est essentiel d’adopter une stratégie réfléchie et bien informée. Voici nos recommandations clés :
1. Choisir des gérants expérimentés
Privilégier des gestionnaires dotés d’une solide expertise, capables d’identifier les opportunités du marché et de négocier des acquisitions au meilleur prix.
2. Diversifier les actifs
Investir dans des fonds offrant une exposition variée à de multiples secteurs, entreprises et classes d’actifs, afin de minimiser les risques tout en maximisant les opportunités.
3. Analyser la qualité et la maturité des actifs
Opter pour des portefeuilles composés d’actifs déjà déployés, garantissant une meilleure visibilité sur leurs performances et un horizon de liquidité relativement court.
4. Profiter des décotes avantageuses
Surveiller les phases de marché propices à l’acquisition d’actifs de qualité à des prix attractifs, permettant de renforcer la rentabilité des investissements.
5. S’assurer de la taille critique du fonds
Choisir des fonds d’une taille suffisante pour accéder aux meilleures transactions disponibles sur le marché et optimiser le déploiement du capital.
6. Être attentif aux termes du fonds
Examiner soigneusement les frais associés, les distributions attendues et les conditions de sortie avant de s’engager, afin d’éviter les mauvaises surprises.
7. Effectuer une due diligence rigoureuse
Procéder à une analyse approfondie des performances passées et des perspectives de croissance des actifs, pour s’assurer de la viabilité de l’investissement.
8. Adopter une vision stratégique à long terme
Bien qu’ils offrent une meilleure liquidité que les fonds primaires, les fonds secondaires restent des placements à moyen ou long terme. Il est essentiel d’aborder ces investissements avec une stratégie claire et cohérente.
Pour conclure, nous pouvons souligner que le marché du private equity secondaire connaît un essor fulgurant ces dernieres années, porté par sa capacité à offrir des solutions de liquidité et des opportunités d’investissement attractives dans un contexte économique incertain. Sa flexibilité, ses performances et ses avantages tels que les décotes d'illiquidité et des rendements rapides en font un segment de choix pour de nombreux investisseurs. Toutefois, réussir dans cette classe d’actifs exige une approche rigoureuse, axée sur la diversification, l’analyse minutieuse des portefeuilles et le choix de gestionnaires expérimentés. Ce marché en pleine effervescence s’impose ainsi comme une alternative stratégique dans l’univers du capital-investissement.
GenAI : Poolside concrétise une série B à plus de 450 M€
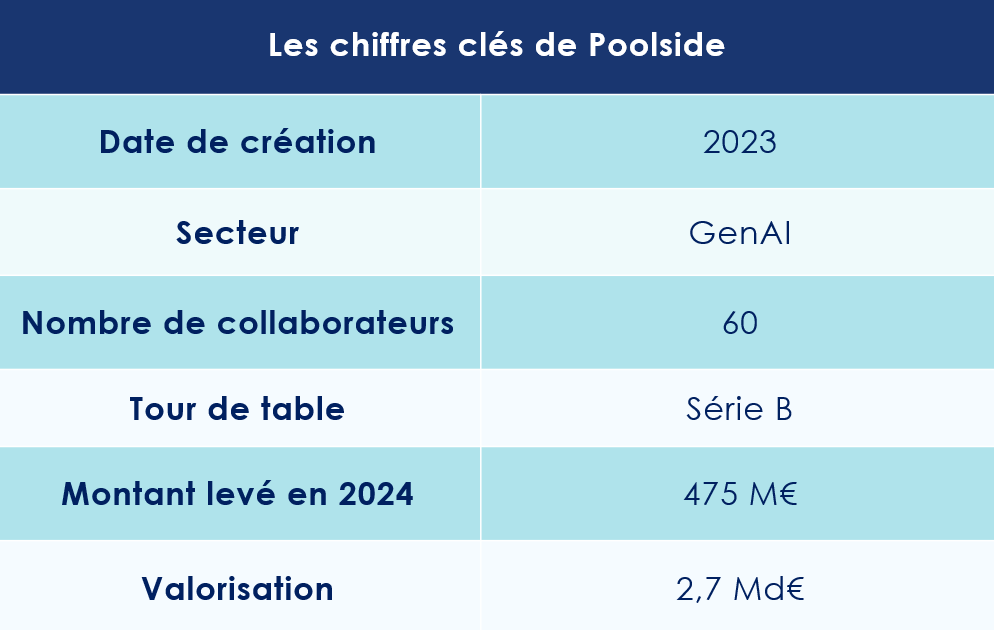
Les start-ups spécialisées dans l'intelligence artificielle électrisent la scène parisienne. En quelques mois à peine, deux des fleurons français de ce secteur, Mistral AI et Holistic AI, ont bouclé des levées de fonds d'une envergure inédite. Ce mois d'octobre, Poolside les a rejointes dans cette course effrénée. Cette jeune pousse franco-américaine a en effet conclu un tour de table de 453 millions d’euros. Selon Bloomberg, sa valorisation dépasse ainsi 2,7 milliards d’euros !
Une firme franco-américaine en quête de rentabilité
Fondée en 2023, Poolside est née de la collaboration entre deux ingénieurs américains chevronnés : Jason Warner et Eiso Kant. Le premier, ancien de GitHub, a également œuvré pour le fonds Redpoint Ventures, tandis que le second a fondé Athenian, une plateforme d'ingénierie axée sur l'analyse de données.
Immatriculée en France, Poolside développe des outils d’intelligence artificielle générative spécifiquement conçus pour les développeurs. L'entreprise se spécialise dans la création de modèles avancés destinés à générer et interpréter du code. Une niche que ses fondateurs assument pleinement. « Tandis que d'autres s'orientent vers des IA à usage général, nous avons choisi de concentrer nos efforts sur une seule capacité : le développement de logiciels. Concevoir des logiciels requiert une compréhension du monde, une capacité de raisonnement et de planification, » expliquent-ils.
Le marché ciblé pour l'assistant de génération de code de Poolside est considérable. « Nous comptons aujourd'hui plus de 100 millions de développeurs dans le monde. Nous pensons, à ce titre, qu'ils seront de plus en plus assistés par l'IA », prévoit Eiso Kant.
Malgré cette levée de fonds spectaculaire, Poolside reste éloignée du seuil de rentabilité et n'a pas encore entamé la commercialisation de son produit. Elle doit de surcroît affronter la concurrence féroce de GitHub et son assistant Copilot, pionniers dans le secteur, ainsi que de géants comme Google ou Mistral.
Un potentiel colossal pour le GenAI
Le marché de l'intelligence artificielle générative (GenAI) devrait connaître une croissance exponentielle au cours des prochaines années. Une étude de Sopra Steria Next prévoit que ce marché passera de 8 à 100 Md$ d'ici à 2029.
Mais que cache donc cet acronyme ? Il s'agit de systèmes d'IA capables de générer de nouveaux contenus, idées ou données en imitant la créativité humaine. Cette technologie repose sur des algorithmes d'apprentissage alimentés par des ensembles de données colossaux. « Le modèle s’enrichit des données avec lesquelles il est entraîné. Il devient, par ailleurs, plus intelligent à mesure que les ingénieurs l’utilisent », a récemment expliqué Eiso Kant lors de la conférence The GenAI Show.
Jason Warner, quant à lui, prophétise : « Les limitations actuelles en matière de données et de calcul font que le développement de logiciels sera probablement la première capacité où l’IA atteindra et surpassera les compétences humaines. »
Un soutien appuyé des investisseurs
Convaincus par la vision de Poolside et les promesses du GenAI, les investisseurs n’ont pas hésité à sortir le carnet de chèques, et ce malgré un contexte difficile pour les entreprises disruptives.
La start-up a ainsi bouclé une levée de près de 500 M€, orchestrée par Bain Capital Ventures, accompagnée d’une série d’investisseurs prestigieux : eBay Ventures, Nvidia, LG Technology Ventures, Citi Ventures, StepStone Group, HSBC Ventures, et bien d’autres.
En 2023, la jeune entreprise, qui emploie aujourd'hui 60 collaborateurs, avait déjà levé 100 millions d’euros auprès d’investisseurs français de renom, tels que Xavier Niel, Rodolphe Saadé (CMA CGM), Motier Ventures (Galeries Lafayette), Bpifrance et le fonds de capital-risque New Wave.
L'un des défis majeurs de Poolside sera désormais de réussir son déploiement commercial afin de générer du chiffre d'affaires. Pour ce faire, elle compte s'appuyer sur le vivier d'excellence français en matière d'intelligence artificielle. À Poolside de prouver que cette réputation n’est pas usurpée !
Standing Ovation passe la seconde
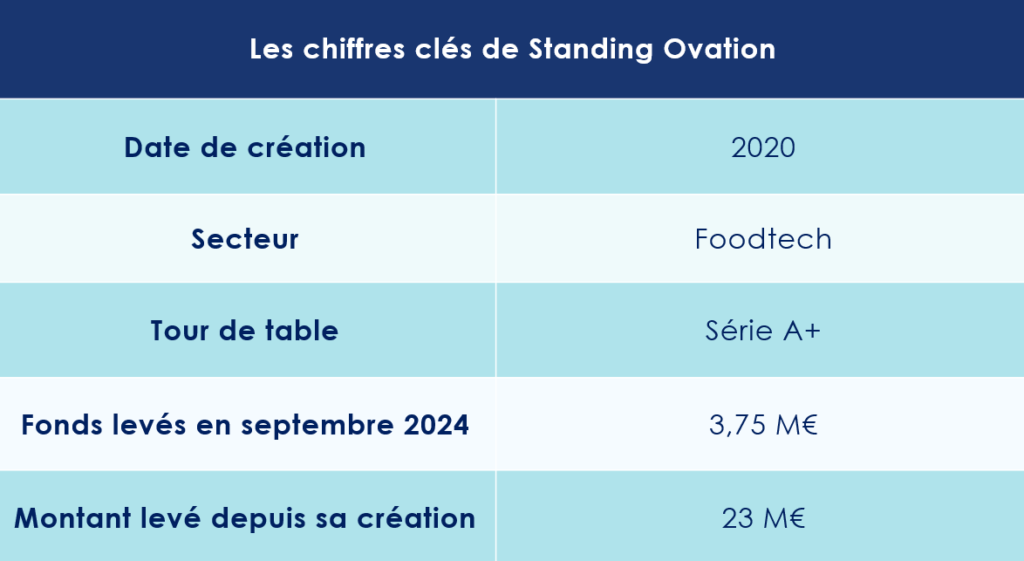
Standing Ovation vient de concrétiser une levée de fonds de 3,75 millions d’euros. Une opération qui porte ainsi à 23 M€ les capitaux totaux levés depuis sa création.
Le spécialiste de la fermentation de précision
En 2020, Frédéric Pâques et Romain Chayot, ingénieurs de formation et anciens collaborateurs de Global Bioenergies, prenaient un tournant dans leur carrière en fondant Standing Ovation, une startup française novatrice spécialisée dans la fermentation de précision.
Le cœur de leur activité repose sur la production d'une protéine clé des produits laitiers : la caséine. Cette dernière joue, en effet, un rôle primordial dans la reproduction des textures caractéristiques du fromage ou de la crème glacée.
« Il existe deux grandes familles de protéines que l’on peut produire par la fermentation de précision : le lactosérum et la caséine. Aujourd'hui, aucune entreprise ne commercialise encore de caséines, or c’est précisément ce que nous visons, car c’est cette protéine qui confère aux fromages leur texture unique et leurs propriétés culinaires », explique Romain Chayot.
L’objectif de Standing Ovation est ambitieux : produire des protéines de lactosérum sans aucune exploitation animale. Pour ce faire, la startup s’appuie sur des matières premières végétales, telles que des sucres issus de la betterave ou du blé. Grâce à ce procédé, la caséine est recréée avec une fidélité absolue. Celle-ci présente ainsi exactement les mêmes propriétés que celle que l’on retrouve naturellement dans le lait animal : mêmes acides aminés, même digestibilité, même richesse en calcium…
« Un peu à l’image de la fermentation qui transforme le blé en pain ou le raisin en vin, Standing Ovation vise à transformer des produits de l’industrie agroalimentaire, tels que les sucres ou les huiles, en protéines à haute valeur ajoutée. » abonde le co-fondateur de la foodtech.
Celle-ci s'attèle désormais à la commercialisation de sa caséine brevetée, baptisée "Advanced Casein", pour 2025. Cette innovation devrait ainsi intégrer une large gamme de produits, notamment les fromages, les glaces et les yaourts.
Une nouvelle levée de fonds
Au début de l'année, Stading Ovation avait déjà bénéficié d’un financement de 3 M€ de l’État et de Bpifrance. Une démarche récemment renforcée par une nouvelle levée de fonds, s’élevant cette fois-ci à 3,75 M€. Celle-ci porte donc à 23 millions d’euros le total des capitaux levés depuis sa création en 2020.
Ce sont les actionnaires historiques qui ont de nouveau contribué à cette opération. Parmi les investisseurs, nous pouvons citer le fonds Astanor Ventures, mais également PeakBridge, Seventure Partners, Big Idea Ventures et Good Startup. Un acteur majeur de l’agroalimentaire français a aussi pris part à ce tour de table : le groupe Bel. Celui-ci est connu pour ses marques telles que La Vache qui rit, Babybel ou Boursin. L'entreprise française figurait déjà parmi les actionnaires de la start-up et avait établi un partenariat exclusif avec elle pour les applications fromagères.
Des vertus écologiques
Standing Ovation met en œuvre des procédés profondément respectueux de l'environnement. Ceux-ci génèrent dix fois moins d'émissions de CO2 et n'utilisent ni antibiotiques, ni OGM. « Nous sommes capables de produire de la caséine en une heure, quand il faut trois ans à une vache pour en générer », se réjouit le fondateur de cette start-up dans une interview accordée à We Demain. Il ajoute : « En prenant en compte tous les paramètres, et en comparant notre production à celle de l'industrie laitière traditionnelle, nous réduisons nos émissions de gaz à effet de serre de 94 %, notre consommation d'eau de 90 %, et nos besoins en terres agricoles de 99 %. »
De plus, dans une dizaine d'années, un agriculteur sur deux aura pris sa retraite. Cette situation démographique pourrait d'ailleurs impacter la taille du cheptel français et, par ricochet, la production laitière. Certaines études mettent en garde : la France risque de perdre sa souveraineté en matière de production laitière.
Cette préoccupation est partagée par Laetitia de Panafieu, représentante d'Astanor au Conseil de Surveillance de Standing Ovation : « Nourrir 10 milliards d'êtres humains dans un monde où les émissions de CO2 doivent être réduites et où les ressources en eau et en terres arables se raréfient est l'un des plus grands défis du XXIe siècle. »
Accélérer le développement à l'international
Lauréate du programme FrenchTech 2030, Standing Ovation entre à présent dans une phase cruciale de son industrialisation. La start-up doit désormais accélérer la commercialisation de sa protéine brevetée. Afin de franchir cette étape décisive avec assurance, la direction a fait appel à un nouveau président : Yvan Chardonnens. Leader chevronné, doté d'un profil résolument opérationnel, il possède une solide expérience du marché international BtoB. Un savoir faire acquis notamment chez Firmenich, Unilever, Roquette ou encore Oterra.
Son arrivée a été chaleureusement accueillie par Romain Chayot : « Il nous fallait une personnalité d'envergure internationale, dotée de compétences nouvelles, pour nous aider à briser ce plafond de verre. »
Et si c’était cela la recette du succès ?
B Smart TV : Guillaume Lucchini s’exprime sur la concentration du marché de la gestion de patrimoine
L’émission Enjeux Patrimoine, diffusée sur B Smart TV, s’intéresse aux nombreuses opérations capitalistiques qui ont récemment marqué le marché de la gestion de patrimoine, tout en mettant en lumière la volonté de certains cabinets de conseil de préserver leur indépendance. Pour en discuter, le journaliste Nicolas Pagniez a notamment reçu Guillaume Lucchini, associé-fondateur du multi-family office Scala Patrimoine.
Nicolas Pagniez. Ces dernières années, de nombreux rachats ont été effectués dans le secteur de la gestion de patrimoine. Ces opérations financières sont-elles avant tout motivées par la volonté des dirigeants de mieux accompagner leurs clients. Ou s'agit-il principalement de stratégies purement lucratives ?
Guillaume Lucchini. Le paysage de la gestion de patrimoine est largement dominé par des structures de petite taille. Celles-ci étant souvent unipersonnelles ou comptant moins de cinq collaborateurs. Cependant, au cours de la dernière décennie, le durcissement des réglementations a lourdement pesé sur ces cabinets. Ils ont dû investir énormément de temps et de ressources pour faire face à ces contraintes. Toutes les structures n’ont pas été en mesure de supporter ces nouvelles exigences, en raison des coûts engendrés. Il est donc naturel que beaucoup d'entre elles cherchent à se rapprocher de structures plus grandes ou à fusionner. Il faut bien comprendre qu’aujourd'hui, pour de nombreuses boutiques, le temps consacré aux tâches administratives dépasse celui passé auprès des clients. Pour certaines, il devenait difficile de continuer ainsi. Toutes n’avaient ni les moyens ni la volonté de recruter.
Nicolas Pagniez. Face à cette pression réglementaire, est-il nécessaire d'atteindre une taille critique pour rester indépendant ?
Guillaume Lucchini. Oui, je le crois. Les cabinets de conseil sont aujourd'hui soumis à des obligations extrêmement chronophages. Pour ceux qui n'ont pas les moyens d'embaucher, deux options s'offrent à eux. Se faire racheter ou mutualiser ces coûts avec d'autres structures de taille comparable. Cela a conduit à une vague importante de rachats. Cependant, je crains que cette concentration du marché ne réponde à un objectif autre que celui de mieux servir le client. Elle semble surtout viser à accroître les revenus des conseillers, plutôt que de leur permettre d'offrir une réelle valeur ajoutée à leurs clients. Cette dérive est en grande partie alimentée par le modèle économique de certains fonds d'investissement.
Une grande partie de ces fonds suivent une logique court-termiste d’achat-revente. Ils acquièrent des cabinets, utilisent l'effet de levier de la dette, et cherchent à maximiser leurs marges. Cette face sombre du marché se traduit notamment par la commercialisation de produits structurés ou de fonds de private equity, avec des frais anormalement élevés pour les clients. À mon sens, nous atteignons la limite de ce modèle. Les structures qui rassemblent ces cabinets se lancent aujourd’hui dans une course effrénée à la taille critique, afin de se revendre à des entités toujours plus importantes, dans une logique de buy-out.
Le client cesse alors d'être au cœur des préoccupations lorsque ces cabinets sont rachetés par des fonds d'investissement, lesquels ne voient ces transactions que comme de simples opérations financières, avec la perspective d'une plus-value à moyen terme lors de la revente.
Nicolas Pagniez. Pourtant, le client reste libre de changer de conseiller en gestion de patrimoine s'il le souhaite. Observez vous une vague de mécontentement de leur part ?
Guillaume Lucchini. En effet, nous recevons de plus en plus de sollicitations de la part de clients venant de ces structures. Dès nos premiers échanges, il devient clair qu'ils ne se reconnaissent plus dans le modèle ni dans les valeurs de ces établissements.
Nicolas Pagniez. Comment résiste-t-on aux sirènes du rachat lorsqu'on est sollicité, comme cela a été le cas pour votre multi-family office ?
Guillaume Lucchini. Si l’objectif est réellement de servir au mieux le client, d'enrichir ses compétences et d'évoluer dans un modèle où l’intérêt du client prime, alors s'associer à un fonds d’investissement ou à une entité plus importante peut avoir du sens. Mais il faut bien admettre qu’aujourd'hui, ce n’est pas le modèle dominant.
Un cabinet de conseil qui souhaite poursuivre son développement sans être absorbé doit adopter une stratégie de réinvestissement. Les dirigeants doivent valoriser à la fois leurs clients et leur rôle de conseil, en investissant dans le capital humain, les compétences et l'expérience client. Les associés de notre multi-family office en détiennent l'intégralité du capital. Nous écartons ainsi tout risque de conflit d'intérêts avec un fonds d'investissement qui pourrait nous imposer des objectifs de rentabilité au détriment des clients.
Aujourd'hui, je suis convaincu que le marché est extrêmement favorable aux boutiques comme la nôtre, qui proposent un modèle véritablement indépendant, aussi bien en termes capitalistiques que de conseils.
https://www.youtube.com/watch?v=ALX7j40THDw
Plan d'épargne retraite (PER) bancaire ou assurance : quel contrat choisir ?
Dans les années à venir, l'un des enjeux majeurs pour les Français sera de disposer d’un revenu suffisant pour assurer leur retraite. Ce défi se pose dans un contexte où les finances publiques sont sous forte pression, pouvant contraindre l'État à revoir à la baisse le montant des pensions. Le Plan d'Épargne Retraite (PER) apparaît dès lors comme un levier indispensable pour constituer un capital ou une rente, venant ainsi compléter les régimes de retraite obligatoires. La réforme de 2019, portant sur les produits d'épargne retraite, s’est d’ailleurs imposée comme un succès incontestable.
Elle a conféré aux nouveaux contrats une souplesse et une flexibilité qui faisaient cruellement défaut aux anciens dispositifs, tels que le Plan d'Épargne Retraite Populaire (PERP) ou le contrat Madelin.
L'an dernier, le PER a conquis plus d'un million de nouveaux adhérents, totalisant des versements à hauteur de 14,7 milliards d'euros.
Depuis son lancement, ce ne sont pas moins de 10,4 millions de contrats qui ont été souscrits, portant l'encours cumulé à 108,8 milliards d'euros, selon les chiffres communiqués par le ministère de l'Économie et des Finances.
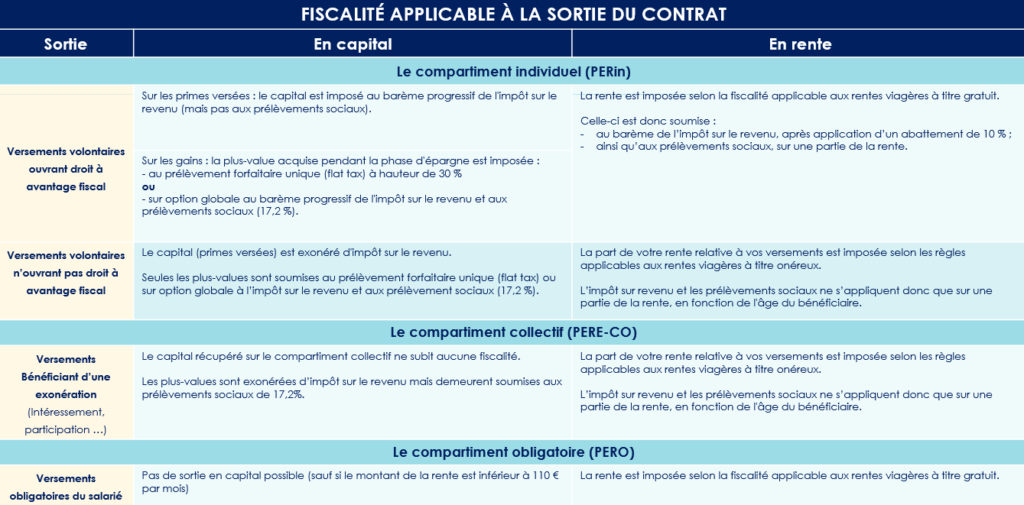
Le fonctionnement du Plan d’épargne Retraite
Lancé en octobre 2019, le plan d’épargne retraite remplace progressivement d'autres dispositifs d’épargne retraite, tels que le PERP, le contrat Madelin ou encore le contrat « Article 83 ».
Désormais, le PER se présente en trois formes distinctes :
– Le compartiment individuel (PERin), alimenté par des versements volontaires et le transfert d'anciens contrats comme le PERP, le contrat Madelin, la Préfon, etc. ;
– La partie "collective" (PERE-collectif), qui recueille notamment les primes d’intéressement et de participation, ainsi que l’abondement de l’employeur ;
– Le compartiment obligatoire (PERO), dédié aux cotisations obligatoires versées par le salarié et l’employeur (anciennement l'Article 83).
Avec cette nouvelle configuration, les épargnants peuvent également transférer l’épargne accumulée sur d'anciens plans vers leur nouveau contrat. « L’épargne accumulée au sein d’un PER est entièrement portable d’un contrat à un autre. Cette caractéristique me paraît essentielle, car elle permet aux investisseurs de faire jouer la concurrence entre les différents acteurs à tout moment de la vie du contrat, et non plus seulement avant sa souscription », souligne Thomas Lebel, family officer au sein du multi-family office Scala Patrimoine.
-
Les cas de sorties anticipées
Malgré les assouplissements introduits par la réforme de 2019, le PER reste toutefois un produit à horizon long terme, souvent qualifié de « produit tunnel ». « Les souscripteurs ne pourront pas récupérer les sommes versées sur leur contrat tant qu’ils n’auront pas cessé leur activité professionnelle, à l’exception de certains cas de déblocage anticipé prévus par la loi », explique Thomas Lebel.
En effet, la législation permet, dans des circonstances précises, d’accéder de manière anticipée aux fonds investis. Thomas Lebel détaille ces situations : « Elles sont strictement encadrées par la loi. Cela inclut, entre autres, le décès du souscripteur ou de son conjoint, leur invalidité, une situation de surendettement, ou encore l’expiration des droits au chômage. Le dernier cas de déblocage anticipé, cette fois plus heureux, concerne l’acquisition de la résidence principale. »
-
PER : un outil pour réduire son impôt sur le revenu
Cinq ans après sa réforme, l'engouement pour le Plan d'épargne retraite (PER) ne faiblit pas. L'une des principales raisons de ce succès réside dans la possibilité offerte aux épargnants de déduire leurs versements volontaires de leur revenu imposable, sous certaines conditions. Cette déduction permet en effet une réduction immédiate de l'impôt sur le revenu. Cette stratégie constitue ainsi un avantage particulièrement attrayant pour les contribuables les plus lourdement imposés.
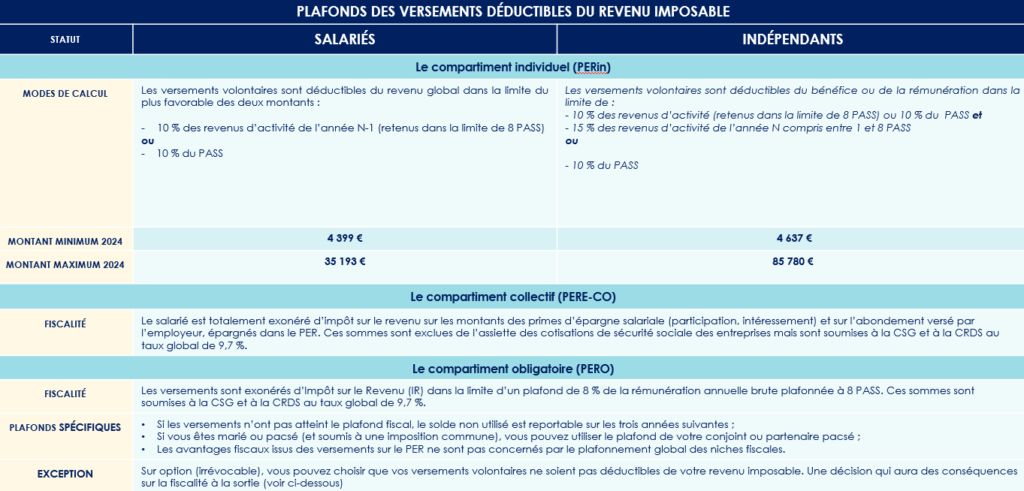
« Les versements volontaires peuvent être déduits de l'assiette de votre impôt sur le revenu, dans la limite d'un plafond global annuel. Ce plafond est indiqué sur votre avis d'imposition de l'année précédente », explique Thomas Lebel. Il convient également de noter que ces plafonds varient selon votre statut, qu'il s'agisse de salariés ou de travailleurs indépendants.
- Pour les salariés les versements volontaires sont déductibles dans la limite du montant le plus favorable entre :
- 10 % des revenus d’activité de l’année N-1 - retenus dans la limite de 8 plafond annuel de la Sécurité sociale (PASS)
- 10 % du PASS.
- Pour les indépendants, les versements volontaires sont déductibles du bénéfice ou de leur rémunération dans la limite de :
- 10 % des revenus d’activités (retenus dans la limite de 8 PASS) ou 10 % du PASS et 15 % des revenus d’activité de l’année N compris entre 1 et 8 PASS
- ou 10 % du PASS
Concrètement, plus le taux d’imposition sera élevé, plus les économies d’impôts seront importantes.
Exemple : si un salarié verse 15 000 € sur un PER en 2024, son économie d’impôt 2025 sera égale à :
- 6 750 € si votre taux marginal d’imposition est de 45 % ;
- 6 150 € si votre taux marginal d’imposition est de 41 % ;
- 4 500 € si votre taux marginal d’imposition est de 30 %.
-
Une flexibilité appréciée
Les investisseurs apprécient également la flexibilité inhérente à ce nouveau dispositif. « Avant la réforme, l'obligation de convertir les économies en rente viagère suscitait des réticences chez certains de nos clients », confirme Thomas Lebel.
Désormais, le PER (Plan d'Épargne Retraite) offre une souplesse inédite quant aux modalités de récupération des fonds accumulés. Contrairement à ses prédécesseurs, tels que le PERP ou le contrat Madelin, qui imposaient une sortie exclusivement sous forme de rente viagère, le PER permet à l’épargnant de choisir entre un retrait en capital — en une ou plusieurs fois —, une sortie sous forme de rente, ou même une combinaison des deux.
« Les investisseurs doivent également garder à l'esprit qu'une option de réversion peut être intégrée au contrat. En cas de décès, une rente sera alors versée au bénéficiaire désigné », précise le family officer.
Malheureusement, depuis le 1er janvier, il n’est plus possible d'ouvrir un plan d'épargne retraite pour un enfant mineur ni d'effectuer de nouveaux versements jusqu'à ses 18 ans.
-
Un outil d’aide à la transmission du chef d’entreprise
Le PER présente de nombreux avantages pour les chefs d'entreprise, cherchant à anticiper et optimiser la transmission de leur patrimoine.
Ce contrat leur offre en effet, la possibilité de réaliser des versements volontaires, déductibles des revenus imposables. Des versements qui allègent ainsi immédiatement leur charge fiscale tout en capitalisant pour l’avenir. Dans ce cadre, le souscripteur peut désigner un bénéficiaire en cas de décès, le conjoint ou partenaire pacsé étant souvent privilégié. Ce choix présente un intérêt particulier, car en cas de disparition du titulaire, le capital accumulé sur le PER bénéficie d'une exonération fiscale totale à la sortie, à condition que le plan n’ait pas été liquidé lors du départ en retraite.
Cette exonération post-mortem distingue particulièrement le PER d’autres solutions d’épargne telles que l’assurance-vie. En effet, contrairement à cette dernière, les plus-values réalisées sur un PER échappent aux prélèvements sociaux lors du décès du souscripteur.
Cependant, comme le souligne Guillaume Lucchini, cette stratégie comporte certaines limites. « Cette approche est intéressante, mais elle présuppose que le chef d'entreprise n'aura pas besoin des sommes investies sur le PER au moment de sa retraite ». En d’autres termes, le PER se révèle particulièrement adapté aux entrepreneurs ayant déjà sécurisé d'autres sources de revenus pour leurs vieux jours, et qui peuvent se permettre de laisser ces fonds intacts pour leurs héritiers.
Par ailleurs, Guillaume Lucchini souligne que « l'attrait financier du PER reste circonscrit par les plafonds fiscaux annuels imposés à ce dispositif ». « Le PER s’inscrit donc dans une réflexion plus large et ne saurait, à lui seul, répondre à tous les enjeux liés à la transmission. Il doit donc être utilisé en complément d’autres dispositifs pour maximiser ses bénéfices tout en tenant compte des besoins financiers présents et futurs du souscripteur » prévient le fondateur du multi family office Scala Patrimoine.
Comparaison entre le PER Compte-Titres et le PER Assurance
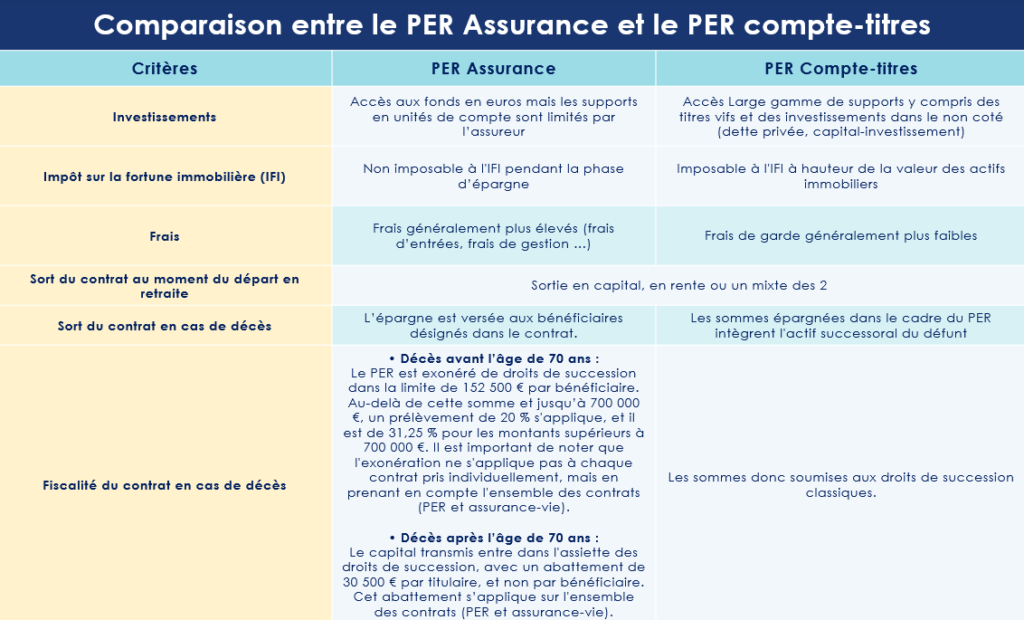
Le Plan d'Épargne Retraite (PER) peut être souscrit aussi bien auprès d'un grand assureur (PER Assurance) que d'une banque (PER Compte-Titres). Bien que les principales caractéristiques de ces contrats soient similaires — notamment en matière de fiscalité sur les versements, d'objectifs d'épargne et de modalités de sortie — certaines distinctions méritent d'être mises en lumière.
-
Une structure de frais différente
Comme l'affirme avec insistance l'Autorité des marchés financiers, « les placements ne sont pas gratuits ». En effet, divers frais sont prélevés par les intermédiaires, tels que les assureurs et les sociétés de gestion. L'impact de ces frais sur le rendement des placements ne saurait être sous-estimé. Une étude menée en 2021 par les sénateurs Albéric de Montgolfier et Jean-François Husson, dans le cadre de la protection des épargnants, a révélé qu'à long terme, près de la moitié du rendement d'un placement pourrait être absorbée par ces frais.
Cette situation est vivement regrettée par Guillaume Lucchini, fondateur du multi-family office Scala Patrimoine : « Le niveau des frais — très élevé — pèse de manière excessive sur la performance des épargnants. C'est pourquoi nous accordons une attention particulière à la structure des frais prélevés sur chaque contrat. À cet égard, il est à noter que les PER Compte-Titres sont souvent moins coûteux que les PER Assurance. »
Les solutions d'investissement offertes par ces deux enveloppes diffèrent également. Seul le PER Assurance propose un fonds en euros, un placement prisé par les Français cherchant à sécuriser leur épargne à l'approche de la retraite, ou souhaitant éviter les risques de perte en capital. En revanche, « le PER bancaire offre un univers d'investissement bien plus diversifié, avec un accès notable aux fonds de private equity », souligne Guillaume Lucchini. Pour les investisseurs à long terme, au profil dynamique, le PER Compte-Titres représente ainsi un attrait indéniable.
-
L'attrait du private equity
Le PER Compte-Titres permet un accès élargi au private equity, une classe d'actifs qui favorise l'investissement dans des sociétés non cotées en Bourse. Au cours des deux dernières décennies, le capital-investissement a généré des rendements nettement supérieurs à ceux de l'indice S&P 500. En France, entre 2007 et 2021, la performance annuelle moyenne des fonds de private equity a atteint 12,2 %. Ce chiffre étant largement supérieur à celui d'autres classes d'actifs, comme l'immobilier (6,3 %) ou le CAC 40 (5,1 %).
Historiquement, cette classe d'actifs était réservée aux investisseurs institutionnels. Toutefois, ces dernières années, l'offre s'est enrichie. Elle permet désormais aux particuliers d'y accéder à partir de 100 000 € d'investissement.
Comme le souligne Guillaume Lucchini, « Tout comme le PER, le private equity répond à des enjeux de long terme, sur une durée minimale de dix ans. Tous les éléments sont donc réunis pour un beau mariage. La liberté offerte par le PER Compte-Titres permet de rechercher les meilleurs fonds, sans les contraintes du PER Assurance. Cette flexibilité est d'autant plus cruciale que les performances varient fortement selon la qualité des fonds. »
Dans cette classe d'actifs, le choix des équipes d'investissement est primordial. Celles-ci sont directement responsables de la sélection et de la gestion des investissements. Une équipe expérimentée et compétente peut identifier les opportunités prometteuses et élaborer des stratégies efficaces pour maximiser les performances. Comme l'explique Guillaume Lucchini, « Scala Patrimoine adopte une approche analytique et rigoureuse pour offrir une sélection des fonds d'investissement les plus performants, en privilégiant des fonds de private equity de premier quartile selon les différentes stratégies d'investissement envisagées. »
-
Une fiscalité au décès différente
Les règles fiscales varient également selon le type de PER. Pour les PER bancaires, les sommes épargnées font partie de l'actif successoral du défunt et sont donc soumises aux droits de succession classiques. En revanche, dans le cadre d’un PER Assurance, l’épargne est versée aux bénéficiaires désignés dans le contrat. La fiscalité de l'assurance-vie s'applique ainsi, avec des abattements spécifiques selon l'âge du souscripteur.
Si le décès survient avant 70 ans, le PER est exonéré de droits de succession dans la limite de 152 500 € par bénéficiaire. Au-delà de ce montant, un prélèvement de 20 % s'applique, et il est de 31,25 % pour les sommes supérieures à 700 000 €. Il est essentiel de noter que l'exonération s'applique à l'ensemble des contrats (PER et assurance-vie) et non à chaque contrat individuellement.
Lorsque le décès intervient après 70 ans, le capital transmis est soumis aux droits de succession, avec un abattement de 30 500 € par titulaire. Cet abattement est applicable à tous les contrats souscrits (PER et assurance-vie).
Comme l'indique Guillaume Lucchini, « le choix entre un PER Assurance et un PER bancaire dépendra d'un certain nombre de facteurs, notamment les objectifs et les besoins du souscripteur, ainsi que son appétence au risque et son horizon d'investissement. »
Comment investir dans le secteur du cinéma ?
L'industrie audiovisuelle française est un secteur économique majeur. En 2020, elle a généré un chiffre d'affaires de près de 22,5 milliards d'euros. Toutefois, ce domaine requiert un soutien financier important de la part d'investisseurs privés pour poursuivre son développement. C'est dans cette optique que les politiques ont créé les Sociétés de financement de l'industrie cinématographique et de l'audiovisuel (Sofica). Cependant, leur champ d'action demeure restreint, avec l'obligation de soutenir principalement le cinéma indépendant, dont le succès reste souvent confidentiel.
En 2023, près d'une soixantaine de films projetés dans les salles françaises ont attiré moins de 1 000 spectateurs. Et une vingtaine d'entre eux n'ont même pas franchi la barre des 100 entrées. Ces chiffres illustrent la difficulté de l'industrie à toucher un large public.
Malgré quelques succès notables, la moyenne des entrées pour les 380 films français sortis cette année avoisine les 160 000 spectateurs. La médiane s'établit à 25 000 entrées, signifiant que la moitié de ces films n'a pas dépassé ce seuil.
Face à ces contraintes, des fonds de private equity ont investi dans le secteur, se concentrant uniquement sur les œuvres susceptibles, selon eux, de rencontrer un succès commercial. Et la performance semble au rendez-vous.
1. Les sofica, pour alléger sa feuille d'imposition
Créées dans les années 1980, les Sofica se sont progressivement imposées comme des acteurs incontournables du cinéma français. En moyenne, elles contribuent au financement de 2 à 10 % du budget des œuvres cinématographiques et audiovisuelles.
À leur palmarès, on peut relever des succès de prestige tels que Les Choristes, Intouchables, ou Boîte Noire. L’an passé, les Sofica ont notamment soutenu Anatomie d’une chute, réalisée par Justine Triet. Un film qui a remporté la Palme d’or au Festival de Cannes.
-
Un soutien renouvelé au cinéma français
Plutôt que de se tourner vers les blockbusters internationaux, les Sofica ont pour vocation de soutenir la création artistique française. Les fonds collectés sont d'ailleurs principalement destinés à des œuvres à petit budget, en dessous de 8 millions d’euros. Ainsi, 90 % de leurs investissements sont orientés vers la production indépendante.
Le nombre de ces structures d’investissement est, en outre, encadré par l’État. L'an dernier, seules 13 Sofica ont reçu un agrément, permettant de collecter un total de 73,07 millions d’euros. Depuis leur création, ces sociétés ont injecté près de 2 milliards d’euros dans le secteur, contribuant au financement de plus de 3 000 œuvres.
Ce soutien crucial à l’écosystème du cinéma a d'ailleurs été renouvelé par les parlementaires. Le dispositif des Sofica a été prolongé de trois années supplémentaires, jusqu’à la fin de 2026, dans le cadre de la dernière loi de finances.
Une décision dont s’est félicitée Olivier Henrard, directeur général délégué du CNC, « La collecte intégrale de l’enveloppe allouée aux Sofica et la reconduction à l’identique de ce dispositif essentiel pour trois ans constituent une excellente nouvelle pour l’avenir et la diversité de la création française. ».
-
Un dispositif pour réduire son impôt sur le revenu
La loi de finances vient donc de confirmer pour les trois années à venir les règles régissant le dispositif de défiscalisation des Sofica. Les investisseurs continuent ainsi de bénéficier d’un avantage fiscal important à l’entrée. En effet, une réduction d’impôt de 48 % du montant de leur souscription leur est accordée, en contrepartie d’un blocage des fonds pour une durée variant entre 5 et 10 ans. En pratique, la majorité des Sofica sont néanmoins liquidées de manière anticipée au bout de 6 à 8 ans.
Cependant, les contribuables qui choisissent de céder leur part avant la période de 5 ans voient leur avantage fiscal remis en cause. De plus, il est impératif pour les contribuables d’investir un minimum de 5 000 € pour bénéficier de cet avantage.
Bien que la réduction d’impôt soit applicable dès la première année, elle est soumise aux conditions suivantes :
– elle est limitée au moindre des deux montants suivants : 25 % du revenu net global ou 18 000 €, entraînant ainsi une réduction maximale de 8 640 € ;
– elle est intégrée dans un plafond global des niches fiscales spécifique de 18 000 €, commun avec le dispositif Girardin outre-mer (contre 10 000 € pour les autres dispositifs de défiscalisation).
Il est important de noter que lorsque le total des avantages fiscaux de l’année dépasse ces montants, l’excédent est perdu. Et il ne peut être reporté sur les impôts des années suivantes.
Pour toutes ces raisons, ce dispositif de défiscalisation s’adresse principalement aux contribuables les plus fortement imposés, dans une optique de diversification de leur patrimoine.
-
Des performances sinueuses
Bien que l'industrie du cinéma fasse réver, investir dans ce secteur se révèle rarement fructueux. Depuis leur création, en mettant de côté les avantages fiscaux associés, seules quelques Sofica ont réussi à atteindre la rentabilité. La majorité de ces véhicules d'investissement subit une dépréciation allant de 20 % à 40 %. En effet, depuis leur lancement, le taux de rendement interne (TRI) moyen est de seulement 2 % par an, avantages fiscaux inclus.
Les Sofica présentent donc un risque substantiel de perte en capital. Les espoirs de gains demeurent incertains, dépendant notamment du succès des œuvres financées. En conséquence, les bénéfices éventuels proviendront très probablement des avantages fiscaux obtenus lors de la souscription.
Il est aussi crucial de noter que cet investissement s'inscrit dans un cadre limité. La période de souscription est très courte. Les contribuables intéressés doivent agir rapidement.
2. Le private equity se lance dans le secteur du cinéma
Contrairement aux Sofica, les acteurs du capital-investissement investis dans l’industrie audiovisuelle jouissent d’une liberté d’action totale. Il leur incombe toutefois de définir la thèse d’investissement la plus pertinente, dans le but d'atteindre un taux de rendement interne (TRI) cible de 15 % sur une période sur huit ans, au minimum.
-
Un marché en pleine mutation
Porté par la forte croissance des plateformes de streaming mondiales telles que Netflix, Disney+ ou Amazon Prime, le secteur audiovisuel est en pleine transformation. Au cours des dix dernières années, les sources de revenus se sont largement diversifiées. Les recettes ne se limitent désormais plus aux simples entrées dans les salles de cinéma, aux ventes de DVD ou la cession des droits aux chaînes de télévision. À titre d'exemple, Netflix compte aujourd'hui plus de 270 millions d'abonnés à travers le monde, contre 130 millions en 2019 !
De surcroît, une nouvelle réglementation entrée en vigueur en 2021 va considérablement soutenir la production française. Les opérateurs étrangers sont désormais tenus d'investir 20 % de leur chiffre d'affaires dans des œuvres françaises et européennes. Cette décision devrait se concrétiser par plus 500 millions d'euros d'investissements supplémentaires sur le marché français !
Cependant, les acteurs du private equity ayant investi dans cette industrie restent encore relativement rares. À l'heure actuelle, seule une dizaine d'acteurs ont franchi le pas en Europe.
-
Un actif décorrélé des marchés financiers
Le financement privé par des entités autres que les acteurs traditionnels de la filière demeure encore marginal en France. Selon le Centre national du cinéma (CNC), seules 5 % des contributions proviennent des particuliers. Mais quels sont les attraits pour ces investisseurs ?
En premier lieu, le secteur de l'audiovisuel présente l'avantage d'être entièrement détaché des fluctuations des marchés financiers. Il constitue ainsi un investissement de diversification intéressant pour les épargnants souhaitant placer leur argent sur le long terme.
De plus, il représente une opportunité pour les passionnés de cinéma souhaitant contribuer à la vitalité de l'écosystème. L'excellence française dans la production d'œuvres audiovisuelles et cinématographiques n'est plus à démontrer. Les films et séries d'animation produits en France se vendent, par exemple, comme des petits pains. 40 % des programmes français sont ainsi exportés à l'étranger !
Lorsque l'équipe d'investissement est judicieusement choisie, les performances peuvent être au rendez-vous.
-
Bien choisir les équipes et la thèse d’investissement
Les acteurs du private equity explorant l’univers de l’audiovisuel ont tous adopté une stratégie d’investissement marquée, en s’entourant notamment d’une équipe expérimentée, aguerrie aux subtilités de cette industrie complexe.
Ainsi, une société de gestion française a opté pour une spécialisation dans les films internationaux, tout en veillant à maintenir des coûts de production raisonnables. Composée d’anciens producteurs et financiers chevronnés dans le domaine du septième art, cette société a également établi un partenariat avec le prestigieux groupe cinématographique Pathé. Un partenariat qui lui a notamment permis de participer au financement de productions notables telles que « Le Comte de Monte Cristo » et « Second tour ».
Une autre société de gestion française concentre, quant à elle, ses investissements sur la distribution internationale ainsi que la coproduction de films et de séries d’animation françaises. Cette approche a d’ailleurs été renforcée par une collaboration avec ON Entertainment (Groupe Médiawan), un acteur majeur du secteur. Ce studio est, en effet, à l’origine de certains grands succès tels que « Le Petit Prince » et « Playmobil ».
Quoiqu’il en soit, il faut garder à l’esprit que le choix des équipes d'investissement est crucial. Ces équipes sont directement responsables de la sélection et de la gestion des investissements qui déterminent la performance du fonds. Une équipe expérimentée et compétente a la capacité de repérer les opportunités prometteuses, d'évaluer les risques de manière rigoureuse et de mettre en œuvre des stratégies efficaces pour maximiser les rendements. Leur expertise et leur jugement sont donc essentiels pour transformer les investissements dans le cinéma en succès financiers !
-
Une classe d’actifs accessible uniquement « aux investisseurs qualifiés »
Les fonds de private equity investis dans l'audiovisuel sont ouverts à la souscription à partir de 100 000 €. Ils s'adressent ainsi uniquement aux investisseurs dits « professionnels ».
Certains de ces véhicules sont, par ailleurs, éligibles au dispositif de réemploi inscrit dans le Code général des impôts (CGI), à l’article 150-0 B ter. Ce dispositif offre certains avantages aux entrepreneurs qui réinvestissent tout ou partie des fruits de la cession de leur société dans de nouvelles activités économiques. Pour cela, le législateur leur permet de bénéficier d’un report d’imposition sur la plus-value générée par la vente de leur outil professionnel. Ainsi, au moment de l’apport, l’entrepreneur n’aura aucun impôt ni prélèvements sociaux à payer sur la plus-value constatée.