
Nouvelle taxe sur les holdings patrimoniales : ce que change la loi de finances 2026
Après des mois de débats tendus et de négociations à huis clos, la loi de finances pour 2026 a finalement été promulguée le 19 février 2026, avant d’être publiée au Journal officiel le lendemain. Pour parvenir à ce compromis budgétaire, le gouvernement a engagé sa responsabilité en recourant à l’article 49-3 de la Constitution.
Saisie dans la foulée, le Conseil constitutionnel a validé le texte sans réserve majeure. Celui-ci ne relevant « aucun grief d’inconstitutionnalité » à l’encontre des mesures adoptées. Parmi elles, une disposition retient tout particulièrement l’attention des investisseurs : l’instauration d’une nouvelle taxe ciblant les holdings dites patrimoniales.
Si cette mesure est désormais actée, elle n’est toutefois pas définitivement à l’abri de remises en cause. Une question prioritaire de constitutionnalité (QPC) ou un recours devant les juridictions européennes pourrait encore conduire à son aménagement, voire à son retrait. En attendant d’éventuelles évolutions, Scala Patrimoine décrypte les contours d’un dispositif qui doit encore être précisé par l’administration fiscale.
Un cadre législatif stabilisé
L’article 7 de la loi de finances pour 2026 introduit, au nouvel article 235 ter C du Code général des impôts, une taxe annuelle de 20 % assise sur la valeur vénale de certains actifs non professionnels détenus par des holdings patrimoniales.
Le périmètre final de la mesure est toutefois sans commune mesure avec l’ambition initiale du projet de loi. Les premières versions visaient 10 000 structures détenant plus de 5 M€ d’actifs, pour un rendement de 900 M€. Depuis, le dispositif a été considérablement recentré. Désormais, seules certaines catégories de biens dits « somptuaires » sont concernées, pour un rendement budgétaire attendu d’environ 100 M€.
Quelles holdings patrimoniales sont concernées ?
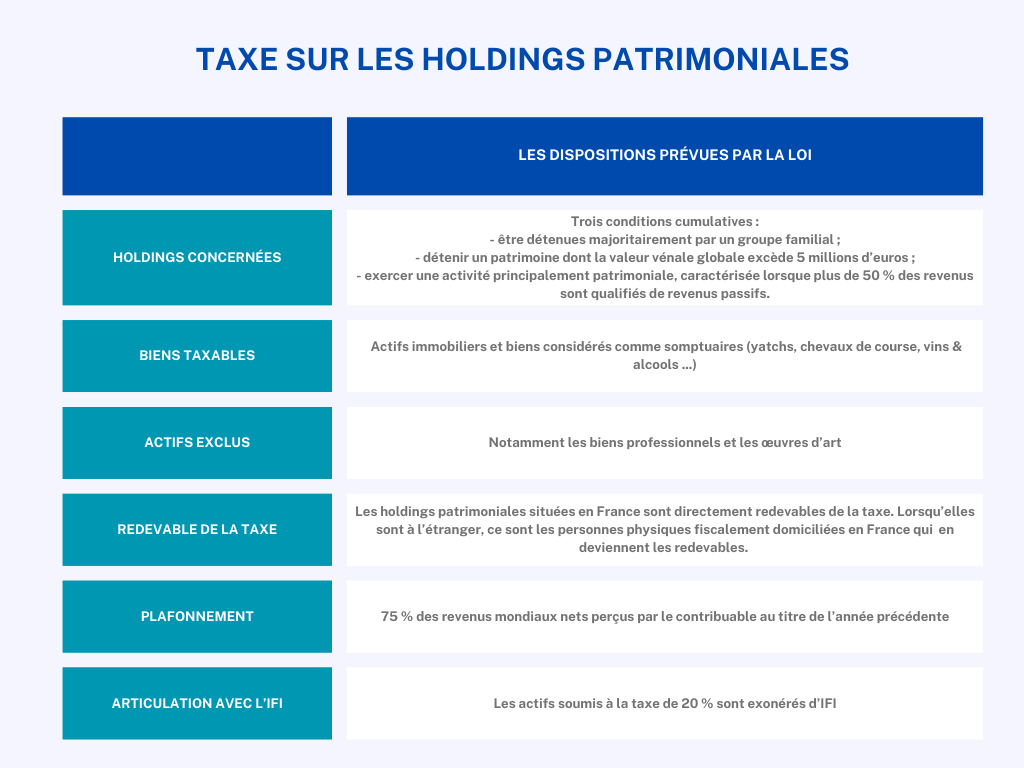
La taxe cible exclusivement les sociétés françaises répondant cumulativement à trois critères :
- être détenues majoritairement par un groupe familial ;
- détenir un patrimoine dont la valeur vénale globale excède 5 millions d’euros, tous actifs confondus (financiers, immobiliers, etc.), et non pas uniquement ceux entrant dans l’assiette de la taxe ;
- exercer une activité principalement patrimoniale, caractérisée lorsque plus de 50 % des revenus sont qualifiés de revenus passifs.
Relèvent notamment de cette catégorie les dividendes, intérêts, loyers, redevances, produits de cession d’actifs ou de droits d’auteur. À l’inverse, les revenus issus d’une gestion centralisée de trésorerie de groupe sont expressément exclus.
Une assiette volontairement ciblée sur les biens « non productifs »
Le champ d’application de la taxe est strictement limité. Parmi biens ciblés figurent :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme, yachts, bateaux de plaisance, aéronefs et autres moyens de transport non affectés à une activité professionnelle ;
- les bijoux et métaux précieux, sauf lorsqu’ils sont exploités dans un cadre culturel ou muséal ouvert au public ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- Les logements dont la personne physique contrôlante se réserve la jouissance, ou qui sont occupés à titre gratuit, loués à un prix manifestement inférieur au marché ou dans des conditions fictives.
En revanche, Les biens professionnels sont exclus, totalement ou partiellement, de l’assiette taxable. Dès lors qu’ils sont effectivement affectés à l’exercice d’une activité industrielle, commerciale, artisanale, agricole ou libéral
S’agissant des actifs immobiliers, la loi autorise la déduction de certaines dettes contractées pour leur acquisition, sous conditions strictes. Sont notamment admis les emprunts bancaires amortissables, certains prêts in fine et les comptes courants d’associés, dès lors qu’ils ne résultent pas de montages à finalité principalement fiscale.
Comme le souligne Guillaume Lucchini : « Les structures immobilières soumises à l’IS peuvent être directement concernées. La mise à disposition de logements à des proches, notamment à des loyers inférieurs au marché, devient un risque majeur. »
Intervenant sur B Smart TV, le fondateur du multi family office indépendant rappelle : « Il s’agit avant tout d’un dispositif complémentaire à l’arsenal anti-abus existant. Nous avons toujours insisté auprès de nos clients sur la nécessité de louer leurs biens à des prix de marché, dans le respect de l’esprit de la loi. »
Il est, par ailleurs, essentiel de rappeler que les œuvres d’art ont été retirées du champ d’application de la taxe.
Modalités d’imposition et exclusions
La taxe est calculée sur la valeur vénale des actifs concernés, au taux forfaitaire de 20 %. En revanche, les biens effectivement affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale sont totalement ou partiellement exclus de l’assiette taxable. La trésorerie est, quant à elle, expressément exclue.
Les holdings patrimoniales françaises sont directement redevables de la taxe. Cette dernière n’étant pas déductible de leur résultat imposable à l’impôt sur les sociétés.
L’objectif affiché est clair : limiter les stratégies d’optimisation consistant à piloter artificiellement le revenu imposable via des structures patrimoniales.
« Les holdings patrimoniales correctement structurées, avec des actifs exploités à des conditions de marché et une documentation solide, ne sont pas concernées. Cette réforme ne pénalise pas la détention patrimoniale en tant que telle, elle sanctionne son usage dévoyé. » abonde le fondateur de Scala Patrimoine.
Le cas particulier des holdings patrimoniales étrangères
Lorsque la holding est établie hors de France mais contrôlée par une ou plusieurs personnes physiques fiscalement domiciliées en France, ce sont ces dernières qui deviennent redevables de la taxe.
Dans ce cas, l’assiette n’est pas constituée par la valeur globale des actifs de la société. Mais par la fraction correspondant à la participation détenue par le contribuable. Une exonération demeure toutefois possible si ce dernier démontre que le choix de la structure étrangère ne poursuit pas un objectif principalement fiscal.
Autre élément favorable : les impôts étrangers de nature similaire peuvent être imputés sur la taxe française, à proportion de la participation détenue. Enfin, la taxe est plafonnée à 75 % des revenus mondiaux nets perçus par le contribuable au titre de l’année précédente.
Articulation de la taxe sur les holdings patrimoniales avec l’IFI : une règle de non-cumul
La nouvelle taxe étant susceptible de se cumuler avec l’impôt sur la fortune immobilière (IFI), le législateur a prévu une règle de neutralisation. Les actifs soumis à la taxe de 20 % sont ainsi exonérés d’IFI, au titre de l’exercice clos avant le 1er janvier concerné.
Un calendrier laissant place à l’anticipation
La mesure s’applique aux exercices clos à compter du 31 décembre 2026. Ce qui laisse de facto aux structures concernées plusieurs mois pour se mettre en conformité.
La première étape consistera donc à cartographier précisément les actifs détenus par les holdings et à qualifier leur usage. Cette analyse permettra d’identifier rapidement les biens susceptibles d’entrer dans le champ de la taxe. Des réorganisations ciblées pourront ensuite être envisagées : sortie d’actifs de la holding, réaffectation à une activité professionnelle ou ajustement des conditions d’exploitation.
Pour Guillaume Lucchini, la portée concrète du dispositif reste limitée. « Ce nouveau texte n’aura, très concrètement, aucune conséquence pour nos clients. Il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat. Dans les faits, elle vise des situations caricaturales et marginales de détournement de la holding patrimoniale. »
LOI n° 2026-103 du 19 février 2026 de finances pour 2026

Sportech : SkillCorner frappe fort avec un mercato à 51 M€
L’intelligence artificielle s’est imposée comme un pilier du sport de haut niveau. Recrutement, analyse des adversaires, décryptage des performances individuelles : aujourd’hui, aucun club ambitieux ni aucun athlète de haut niveau ne peut s’en passer.
Cette révolution technologique nourrit évidemment l’essor de start-up spécialisées, à l’image de ScorePlay ou d’AIA Sports. Dernier symbole en date : SkillCorner, qui vient de concrétiser une levée de fonds significative.
L’IA au cœur de la performance sportive
SkillCorner développe une technologie de deep learning capable d’analyser automatiquement, à partir des images TV, les déplacements des joueurs et du ballon pour en extraire des données d’une précision inédite. Sans aucun opérateur humain, l’IA collecte et interprète les performances en temps réel.
Un atout stratégique pour les clubs : analyse de match, ajustements tactiques, détection et recrutement de talents, mais aussi développement des joueurs.
Les données produites redessinent la compréhension du jeu pour les équipes, les ligues, les diffuseurs et même les plateformes de paris sportifs, en rendant accessibles à grande échelle des indicateurs physiques jusqu’ici réservés à des dispositifs coûteux et limités.
SkillCorner : dix ans d'histoire
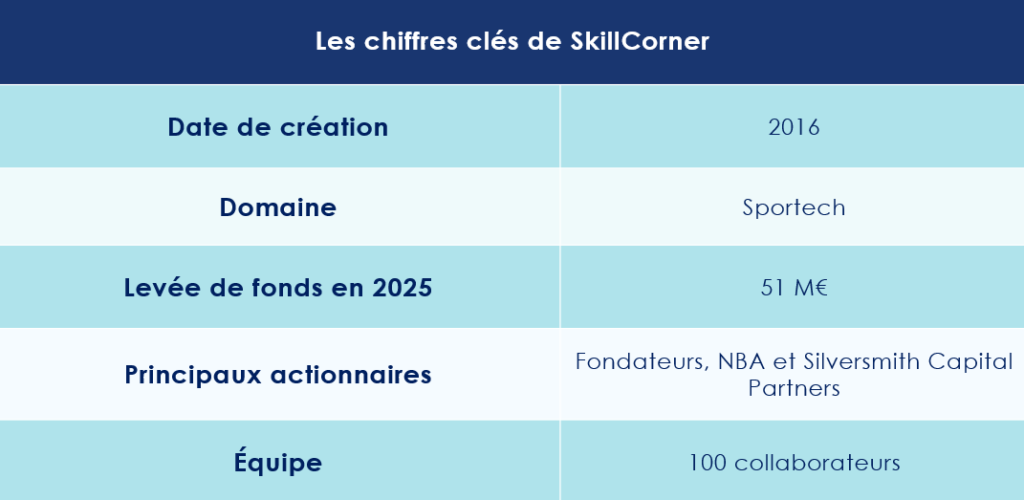
L’histoire débute en 2016. Hugo Bordigoni et Charles Montmaneix, rencontrés sur les bancs de l'École CentraleSupélec, fondent SkillCorner avec une ambition claire : rendre intelligibles et exploitables les données brutes du sport de haut niveau.
« Nous avons commencé par produire des animations de données de tracking en direct pour les bookmakers », se souvient Hugo Bordigoni. L’arrivée du premier salarié à plein temps, Timothé Collet, expert en machine learning, permet rapidement de concevoir un produit adopté par l'un des plus grands bookmakers de France.
La notoriété de la start-up s’accélère grâce à ses publications sur les réseaux sociaux : cartes thermiques dynamiques, visualisations innovantes… Jusqu’à attirer l’attention du Liverpool FC.
Pourquoi un tel intérêt ? « Nous avons réussi à extrapoler des données physiques comme la vitesse, l’accélération ou la distance parcourue, autrefois accessibles uniquement via des systèmes de tracking très coûteux. Désormais, elles sont disponibles sur un large éventail de compétitions, un atout majeur pour le recrutement », explique le cofondateur.
Le rêve américain est en marche
En 2023, SkillCorner traverse ensuite l’Atlantique et intègre le programme Launchpad de la NBA. Une reconnaissance de poids. « Ils ont perçu l’énorme potentiel de notre technologie et sont devenus à la fois partenaires, investisseurs et un accès direct aux Orlando Magic », souligne ainsi Hugo Bordigoni.
Aujourd’hui, la technologie SkillCorner couvre plus de 180 compétitions, féminines et masculines, et est utilisée par plus de 300 organisations à travers le monde, dont de nombreux clubs parmi les plus prestigieux.
Une levée de fonds record
La belle trajectoire de la sportech française se confirme. SkillCorner vient, en effet, de boucler une levée de fonds de série A de 51 millions d’euros menée par Silversmith Capital Partners, fonds de capital-développement basé à Boston, reconnu pour son accompagnement d’entreprises technologiques à fort potentiel.
Ces nouveaux moyens permettront de renforcer les équipes de data engineering et d’élargir l’offre à plusieurs disciplines, notamment le football, le basketball et le football américain.
« Nous sommes fiers d’accueillir Silversmith Capital Partners comme nouvel investisseur, aux côtés de la NBA et de notre équipe fondatrice », déclare Charles Montmaneix, cofondateur et directeur général de SkillCorner. « Leur expérience auprès d’entreprises technologiques rentables en fait un partenaire idéal pour soutenir notre prochaine phase de croissance. »
Basée à Paris, SkillCorner s’appuie désormais sur une équipe internationale de plus de 100 collaborateurs.
Objectif affiché : « Devenir le fournisseur de référence des données physiques, techniques et tactiques, de la détection des joueurs à l’analyse des matchs, jusqu’aux académies », conclut Hugo Bordigoni.
Les supporters des clubs équipés de la technologie SkillCorner peuvent déjà se réjouir : le prochain mercato s’annonce animé, avec des recrues signées… à coups d’algorithmes !
Guillaume Lucchini sur B Smart TV pour évoquer la nouvelle taxe sur les holdings patrimoniales
Invités de l’émission Smart Patrimoine sur B Smart 4 Change, Pierre-Eliott Blum, avocat fiscaliste chez Lumay Avocats, et Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, ont livré leur analyse de la nouvelle taxe sur les holdings patrimoniales introduite par la loi de finances pour 2026. Un dispositif très attendu… mais largement édulcoré.
Nouvelle taxe sur les holdings patrimoniales : un rendement divisé par neuf
Initialement, la mesure sur les holdings patrimoniales visait près de 10 000 structures détenant plus de 5 millions d’euros d’actifs, avec un objectif de rendement ambitieux : 900 millions d’euros. Mais au fil des débats parlementaires, le texte a été profondément remanié. Résultat : l’État n’en attend plus que 100 millions d’euros.
La version initiale du projet de loi de finances (PLF) 2026 proposait une taxe de 2 % sur les actifs non professionnels détenus par des sociétés soumises à l’impôt sur les sociétés, caractérisées par une prépondérance de revenus passifs.
Le champ d’application de la taxe est désormais strictement encadré. Elle vise uniquement les actifs immobiliers non affectés à une activité opérationnelle et les biens dits « somptuaires ». Cela concerne par exemple les biens affectés à la chasse ou à la pêche, véhicules de tourisme, yachts et bateaux de plaisance, logements dont la personne physique contrôlante se réserve la jouissance, ou encore logements occupés à titre gratuit, loués à un loyer anormalement bas.
Un ciblage volontairement restrictif, qui limite de facto la portée réelle du dispositif.
Nicolas Pagniez. Au regard des conditions désormais très strictes d’application de la taxe sur les holdings patrimoniales, les entrepreneurs doivent-ils s’inquiéter pour les stratégies qu’ils ont mises en place ou s’agit-il d’une mesure essentiellement symbolique ?
Guillaume Lucchini. Je penche très clairement pour la seconde hypothèse. Si l’on revient aux discussions à l’origine du texte, celui-ci a été presque entièrement vidé de sa substance. Certains parlementaires visaient initialement un rendement proche d’un milliard d’euros. Dans sa version actuelle, la mesure ne rapporterait qu’environ 100 millions.
Il s’agit donc avant tout d’un dispositif complémentaire au cadre anti-abus déjà existant, et rien de plus. Prenons l’exemple des actifs immobiliers de jouissance ou loués à des conditions préférentielles. En tant que multi family office indépendant, nous avons toujours veillé à rappeler à nos clients l’importance de louer leurs biens à des prix de marché, en parfaite adéquation avec la réalité économique. Nous avons toujours travaillé dans le respect de l’esprit de la loi.
Aucun de nos clients ne logent des jets privés ou des bateaux de plaisance dans leur holding patrimoniale pour un usage personnel. Ce texte n’aura donc, très concrètement, aucune conséquence pour nos clients. À mes yeux, il s’agit avant tout d’une mesure politique, destinée à rassurer une partie de l’électorat français. Dans les faits, ces dispositions ciblent des situations caricaturales et marginales de détournement de la holding patrimoniale.
« Le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité »
Nicolas Pagniez. La loi de finances pour 2026 durcit par ailleurs les conditions d’accès au mécanisme de report d’imposition prévu à l’article 150-0 B ter, avec notamment une restriction du champ des activités éligibles. Certaines activités, comme celles de marchand de biens ou de promotion immobilière, sont désormais exclues. Quelles conséquences anticipez-vous pour les entrepreneurs ?
Guillaume Lucchini. Les entrepreneurs ne doivent pas commencer à réfléchir à leurs investissements le jour du closing. À ce stade, il est déjà trop tard. Le maître-mot, c’est l’anticipation. La réflexion ne doit pas se limiter à une logique d’optimisation fiscale. Elle doit s’inscrire dans une stratégie patrimoniale globale et de long terme.
Certains acteurs, parfois mal intentionnés, posent la question de manière très réductrice : « Voulez-vous payer de l’impôt ? » Or la vraie question porte sur les besoins, les objectifs patrimoniaux, le train de vie et les projets futurs de l’entrepreneur. Ce n’est qu’ensuite que la fiscalité doit entrer en ligne de compte.
Il ne faut pas oublier que les entrepreneurs construisent l’essentiel de leur patrimoine à travers leur entreprise. Ils sont, d’une certaine manière, les architectes de leur propre patrimoine. Dans le cadre de l’apport-cession, ils se retrouvent pourtant contraints d’investir, dans un délai de trois ans, dans des activités dites éligibles, strictement encadrées, sur lesquelles ils n’ont souvent ni contrôle ni capacité réelle à créer de la valeur. C’est un peu comme si on leur confiait un ticket de loterie, en leur demandant simplement de ne pas perdre d’argent.
Or ces opérations de réemploi comportent des risques. Elles alimentent tout un écosystème dont l’intérêt est précisément de faire fonctionner le dispositif du 150-0 B ter. Ces fonds sont d’ailleurs souvent parmi les plus chargés en frais. J’ai vu trop de dossiers artificiellement montés, notamment autour d’activités de marchand de biens, dans lesquels l’entrepreneur sortait rarement gagnant.
Nicolas Pagniez. A qui s'adresse alors le dispositif du réemploi ?
À mon sens, le réemploi doit avant tout concerner les entrepreneurs qui souhaitent réinvestir dans leur prochaine activité, ou développer une stratégie de business angel dans un secteur ou un métier qu’ils maîtrisent parfaitement. Dans certains cas, ils peuvent même occuper un rôle actif, voire un siège au conseil d’administration des sociétés dans lesquelles ils investissent.
À l’inverse, lorsqu’un entrepreneur n’a pas de projet clairement identifié, il a tout intérêt à monétiser tout ou partie de ses actifs. D’autres leviers d’optimisation existent alors, notamment les donations pré-cession dans un cadre familial, qui permettent de concilier transmission, sécurisation patrimoniale et efficacité fiscale.
Retrouvez le lien vers l'émission de B Smart 4 Change
Maxime Marcelli parmi les « 100 qui font le patrimoine »
Maxime Marcelli, Directeur général de Scala Patrimoine, figure cette année parmi les « 100 qui font le patrimoine ». Une distinction décernée par le groupe Ficade mettant en lumière les acteurs les plus influents de la gestion de patrimoine.
Les 100 qui font le patrimoine : la relève
Comme chaque année, la presse met en avant les 100 personnalités qui œuvrent pour la gestion de patrimoine. Pour cette édition 2026, les rédactions du groupe Ficade — Gestion de Fortune, Décideurs Magazine, Investissement Conseils, Profession CGP et Patrimoine24 — ont choisi de valoriser une génération montante de professionnels de moins de 45 ans.
Family officers, conseillers en gestion de patrimoine, notaires et avocats : toutes les professions du conseil patrimonial sont ainsi représentées, soulignant l’importance de l’interprofessionnalité au service des entrepreneurs, cadres dirigeants et sportifs de haut niveau.
Les lauréats ont été sélectionnés pour leur influence et leur action déterminante au sein de l’écosystème financier et patrimonial. Leur travail reflète, en effet, une combinaison de compétences techniques, de vision stratégique et de sens du service client. Des qualités essentielles dans un univers où la complexité des patrimoines nécessite un accompagnement sur mesure et collaboratif.
Scala Patrimoine se félicite de voir son Directeur général, Maxime Marcelli, rejoindre cette promotion 2026. Cette reconnaissance salue à la fois son expertise et son engagement en faveur d’un conseil indépendant, incarné par le modèle singulier de Scala Patrimoine.
Un parcours dédié à l’indépendance
Diplômé d’un master 1 en droit des affaires et d’un master 2 en droit du sport à l’Université d’Aix-Marseille, Maxime Marcelli a débuté sa carrière dans des cabinets d’avocats d’affaires. Il a rejoint ensuite la Fédération française de football comme juriste du sport. Après l’obtention du CRFPA, il décide de s’investir dans le conseil en gestion de patrimoine indépendant. Une volonté qui s'est concrétisée par son arrivée chez Scala Patrimoine en 2016.
Depuis, il a largement contribué à structurer l’accompagnement du cabinet pour les familles, les entrepreneurs et les sportifs de haut niveau, en mettant l’accent sur des solutions sur mesure et transparentes. Pour lui, un principe prime sur tous les autres : l’indépendance du conseil.
« Dans un univers encore largement nourri par les rétrocessions, notre métier ne peut s’exercer pleinement que dans l’indépendance. C’est la raison pour laquelle nous avons choisi un modèle de rémunération totalement transparent. Nous sommes donc rémunérés à 100 % en honoraires, sans rétrocommissions ni conflits d’intérêts », explique-t-il.
Une reconnaissance collective
Cette distinction souligne non seulement son expertise, mais aussi l’engagement collectif des équipes de Scala Patrimoine. Aux côtés de Guillaume Lucchini, associé fondateur, Maxime Marcelli contribue à promouvoir un modèle unique où la transparence et l’indépendance sont au cœur de la relation client.
« Je remercie chaleureusement les équipes du groupe Ficade pour cette mise en avant du conseil patrimonial indépendant. Cette distinction est également celle de Guillaume Lucchini et de toutes les équipes de notre multi-family office », ajoute-t-il.
Scala Patrimoine tient également à remercier l’ensemble des journalistes du groupe Ficade pour cette reconnaissance. Celle-ci reflète la qualité et l’engagement durable des professionnels qui font vivre l’écosystème patrimonial français.

Guillaume Lucchini : « Le bilan patrimonial permet d’évaluer les compétences du conseiller »
Le bilan patrimonial constitue le point de départ de toute relation entre un professionnel de la gestion de patrimoine et son client. Cet exercice préparatoire permet aux conseillers d’élaborer une stratégie claire, parfaitement adaptée aux besoins et aux objectifs de chacun. Mais, comme le souligne Guillaume Lucchini, associé fondateur du multi family office Scala Patrimoine, il offre également au client — qu’il s’agisse d’un entrepreneur, d’une famille ou d’un sportif de haut niveau — la possibilité d’évaluer la qualité et la pertinence du conseil reçu.
Guillaume Lucchini défend, à ce titre, un modèle de cabinets indépendants, fondé sur la transparence et l’exigence éthique. Dans cette approche, le client rémunère le conseil par des honoraires, afin d’éviter tout conflit d’intérêts. Un mode de fonctionnement qui permet ainsi d’aligner pleinement les intérêts du client avec la qualité, l’objectivité et la pertinence des recommandations apportées.
Qu’est-ce qu’un bilan patrimonial ?
Guillaume Lucchini. Le bilan patrimonial est un exercice essentiel qui permet non seulement de dresser un état des lieux précis de votre situation, mais aussi d’évaluer le professionnalisme et les compétences du conseiller que vous avez choisi.
Il s’agit avant tout d’une photographie à un instant T de l’ensemble du patrimoine : actifs financiers, biens immobiliers, endettement, fiscalité… Mais l’analyse ne s’arrête pas là. Pour des profils spécifiques, comme les chefs d’entreprise ou les professions libérales, il est indispensable d’intégrer les enjeux professionnels.
L’objectif du bilan patrimonial est double : comprendre la situation actuelle et projeter cette dernière dans l’avenir, en fonction des objectifs définis à court, moyen et long terme. Cet exercice permet également de mesurer le sérieux et l’expertise de l’équipe qui accompagnera le client dans ses choix patrimoniaux.
« Il est essentiel de se tourner vers un cabinet de conseil en gestion de patrimoine ou un multi family-office capable de fournir une analyse globale »
Un bilan patrimonial peut-il être gratuit ?
Guillaume Lucchini. La réponse est catégorique : non. Comme le dit le célèbre adage, « si c’est gratuit, c’est vous le produit ». Dans ce cas, le professionnel risque d’être davantage motivé par la commercialisation de produits sur lesquels il touche les commissions les plus élevées que par l’intérêt réel du client.
Un bilan patrimonial est un moment stratégique de la structuration patrimoniale. Il nécessite du temps, des compétences et une expertise pointue. Il est donc essentiel de se tourner vers un cabinet capable de fournir une analyse globale et approfondie, à 360°, couvrant l’ensemble des enjeux liés à la gestion du patrimoine.
Quelles sont les étapes d’un bilan patrimonial ?
Guillaume Lucchini. Le bilan patrimonial se déroule en plusieurs temps. Le premier est le temps de l’analyse, qui consiste à examiner chaque pièce du dossier afin de comprendre la situation du client dans sa globalité.
Le second est le temps de la discussion, permettant d’appréhender les objectifs, mais aussi la psychologie et la vision de l’investisseur. Enfin, vient le temps de la restitution, où le conseiller présente la structuration future et les recommandations personnalisées, en tenant compte des objectifs à court, moyen et long terme.
https://www.youtube.com/watch?v=V1OuvpWNtcU
Harmattan AI, la jeune pousse qui bouscule la défense française
Si la France demeure une puissance militaire de premier rang, le conflit ukrainien a agi comme un électrochoc, révélant la vulnérabilité des modèles traditionnels face à la guerre électronique. Pour Paris, l’enjeu est désormais vital : acquérir une autonomie technologique absolue sur les segments de rupture. Dans ce contexte, les armées françaises intègrent pleinement les start-ups dans la chaîne de valeur de l’armement. Celles-ci sont conscientes que l’innovation de rupture naît souvent en dehors des grands programmes étatiques.
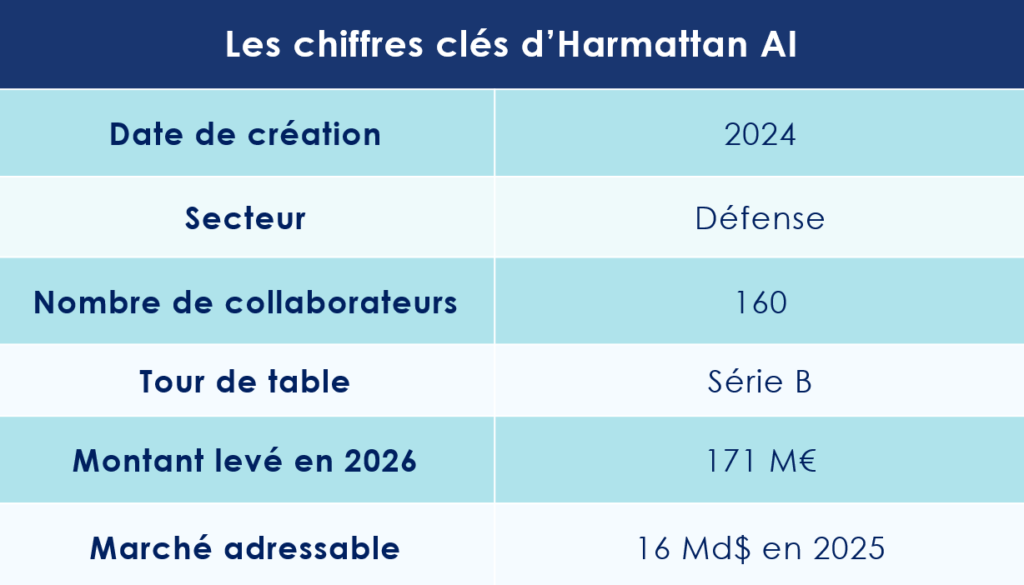
Symbole de cette révolution, Harmattan AI. En levant 171 millions d’euros auprès de Dassault Aviation, la jeune pousse devient la première licorne souveraine du secteur de l’armement.
Son ambition ? Concevoir une gamme complète de systèmes autonomes intégrés : drones de frappe et de surveillance, plateformes de commandement et briques logicielles d’intelligence artificielle embarquée.
La guerre des drones
Fondée en 2024 par Mouad M’Ghari, pur produit de l’excellence académique française (Polytechnique, ENS, MIT), l’entreprise s’est entourée d’un aéropage d’experts issus de la robotique civile et industrielle (Parrot, Safran). En moins de deux ans, l’effectif a bondi à 160 collaborateurs.
« La vie opérationnelle d’un drone ne dépasse plus 12 à 24 mois », analyse Mouad M’Ghari. Dans ce « jeu du chat et de la souris », où les fréquences de pilotage sont neutralisées en quelques heures par le brouillage adverse, Harmattan AI mise sur l’agilité. Un pari gagnant : la Direction générale de l’armement (DGA) a déjà commandé plusieurs milliers de vecteurs pour l’exercice Orion 2026. Londres et Kiev ont, eux aussi, scellé des partenariats d’envergure avec la jeune pousse.
Selon le cabinet d’études Xerfi, le marché mondial du drone militaire était estimé à 16 milliards de dollars en 2025. Et sa croissance s’annonce exponentielle !
L'approche « full stack » Harmattan AI séduit les investisseurs
Plus qu’un simple constructeur, l’entreprise maîtrise l’intégralité de la chaîne de valeur, du design des cellules à l’intelligence artificielle embarquée.
« Nous ne sommes pas seulement un fabricant de drones », insiste Mouad M’Ghari. « Nous développons et commercialisons des systèmes de défense autonomes. » Cette capacité à livrer des solutions clés en main — couvrant le renseignement comme la frappe — a séduit un tour de table prestigieux.
Après une amorce de 25 millions d’euros auprès de fonds tels que l’Américain FirstMark Capital, l’Allemand Atlantic Labs, W Ventures et Kima Ventures — le fonds créé par Xavier Niel — Harmattan AI vient de changer de dimension. La firme a réalisé une seconde levée de fonds de 171 millions d’euros. Elle a été menée par Dassault Aviation, aux côtés de Bpifrance Investissement et de Future French Champions avec le soutien du Qatar Investment Authority.
Cette opération valorise la start-up à 1,4 milliard de dollars. Harmattan AI entre ainsi dans le cercle très fermé des licornes de défense.
Un partenariat stratégique avec Dassault Aviation
Pour Dassault Aviation, l’entrée au capital dépasse la simple logique financière : il s’agit d’un partenariat industriel structurant. Harmattan AI développera les fonctions d’intelligence artificielle embarquées pour le Rafale F5 et pour les drones de combat UCAS appelés à accompagner les chasseurs de sixième génération à l’horizon 2035.
Pour Éric Trappier, président-directeur général du constructeur aéronautique français, ce rapprochement répond à une logique industrielle claire. « Intégrer des solutions d’autonomie à forte valeur ajoutée dans les systèmes de combat aérien de prochaine génération ». L’avionneur mettra de son côté à disposition son savoir faire, son retour d’expérience sur les opérations de haute intensité et son soutien commercial.
Le président de la République, Emmanuel Macron, a lui-même tenu à saluer l’initiative. « C’est une excellente nouvelle pour notre autonomie stratégique, pour la supériorité technologique de nos armées en matière de drones de défense activés par l’IA, et pour notre économie. »
Une montée en puissance industrielle
L’un des atouts majeurs d’Harmattan AI réside dans ses drones capables d’opérer en autonomie totale, y compris en cas de rupture des communications. Trois gammes structurent aujourd’hui son offre. Le drone de reconnaissance Sonora, doté de 40 minutes d’autonomie et de deux kilomètres de portée. Le Sahara, spécialisé dans la détection d’équipements camouflés. Et le Gobi, capable d’intercepter un drone adverse en moins d’une minute.
« C’est notre expertise dans les systèmes de missions autonomes que viennent chercher nos partenaires, qu’il s’agisse de drones légers ou de drones de combat accompagnant un avion de chasse habité, comme le futur Rafale F5 », souligne Mouad M’Ghari.
Les fonds levés permettront ainsi d’accélérer le déploiement des solutions d’IA et d’augmenter les capacités industrielles. Un site pilote est déjà opérationnel à Paris. Une nouvelle usine de 6 000 m² va ouvrir à Orly (Val-de-Marne). Jusqu’à 10 000 drones seront ainsi produits par mois à l’horizon de juin 2026.
Une concurrence internationale féroce pour Harmattan AI
Le défi est de taille. Face à l'américain Anduril et à l’avance opérationnelle de la Russie et de la Chine, Harmattan AI fait donc figure de fer de lance européen. Comme le rappelle Mouad M’Ghari, l’enjeu n’est plus seulement de concevoir, mais de produire à l’échelle.
Un constat qui résonne avec les propos du ministre des Armées. Sébastien Lecornu a ainsi souligné : « Il faut avoir l’humilité de reconnaître que les Ukrainiens sont aujourd’hui meilleurs que nous pour concevoir des drones et surtout pour élaborer la doctrine d’emploi qui les accompagne. » Et sur le terrain de la guerre électronique, les Russes conservent une avance notable, reconnaît également Mouad M’Ghari.
« Nous étions tous convaincus qu’un changement radical était nécessaire pour préserver notre autonomie stratégique », conclut-il en évoquant la genèse du projet pour le journal Les Échos.
Avec Harmattan AI, le changement est désormais en marche.
Loi spéciale : quelles incidences sur votre patrimoine ?
Les discussions autour de l’adoption du projet de loi de finances (PLF) pour 2026 ont échoué. Faute d’accord au sein de la commission mixte paritaire en décembre, l’adoption d’une véritable loi de finances est désormais repoussée à 2026, avec des conséquences budgétaires et fiscales potentiellement lourdes.
Les dispositions pourtant actées par les parlementaires — qu’il s’agisse de l’Exit tax, de l’impôt sur la fortune improductive ou encore de la taxe sur les holdings patrimoniales — ne verront donc pas le jour dans l’immédiat. Seules les mesures intégrées au projet de loi de financement de la Sécurité sociale ont pu être mises en œuvre. C'est notamment le cas de la suspension de la réforme des retraites et de la hausse de la contribution sociale généralisée (CSG) sur certains placements.
Une loi spéciale pour assurer la continuité budgétaire
En l’absence de loi de finances, une loi dite spéciale a été promulguée, le 27 décembre dernier. Celle-ci vise à garantir la continuité budgétaire de l’État. Ce texte transitoire reconduit provisoirement les impôts existants ainsi que les plafonds de dépenses inscrits dans le budget 2025. En revanche, il n’autorise ni la création de nouvelles recettes fiscales ni l’ouverture de crédits supplémentaires.
L’adoption d’un texte provisoire permet d’assurer la continuité des services publics. Mais comme l’a rappelé la ministre des Comptes publics, Amélie de Montchalin, la loi spéciale « n’est pas un budget ». Elle constitue un strict minimum. « On paye les fonctionnaires, on assure la sécurité vitale du pays, on honore nos engagements financiers, et l’on suspend tout ce qui n’est pas essentiel. ».
Cette reconduction a pour objectif d’éviter une paralysie budgétaire. Selon une estimation du ministère des Comptes publics cette situation pourrait représenter un coût de 11 milliards d’euros.
Des marges de manœuvre encore étroites
Pour autant, les parlementaires disposent encore de quelques semaines pour parvenir à un compromis. Le processus budgétaire n’est pas interrompu : les débats doivent reprendre dès le mois de janvier au Parlement.
L’Assemblée nationale relancera l’examen du texte à partir du 8 janvier, avec un passage en commission les 8 et 9 janvier, avant une discussion en séance publique envisagée à compter du 13 janvier.
En attendant, l’absence de loi de finances a des conséquences immédiates. Le barème de l’impôt sur le revenu ne sera pas revalorisé, ce qui pourrait se traduire par près de 2 milliards d’euros d’impôts supplémentaires pour les ménages. Par ailleurs, la note du ministère des Comptes publics précise que, dans le cadre de la loi spéciale, les pensions de retraite resteraient indexées sur l’inflation, pour un coût estimé à 3 milliards d’euros.
Au-delà du calendrier parlementaire, l’enjeu central demeure la trajectoire des finances publiques. Le président de la République a réaffirmé la nécessité de doter le pays d’un budget respectant un objectif de déficit public fixé à 5 % du PIB.
Le gouvernement précise ses priorités fiscales
Dans l’attente d’un texte définitif, le gouvernement a dévoilé ses priorités fiscales pour les prochaines semaines à travers un communiqué officiel. Il y précise les mesures dont il soutiendrait la prorogation, bien qu’elles aient théoriquement dû s’éteindre au 1er janvier 2026.
Parmi les dispositifs concernés figurent notamment :
- la prorogation du taux majoré de 25 % de la réduction d’impôt sur le revenu pour les souscriptions en numéraire au capital des sociétés foncières solidaires et des entreprises solidaires d’utilité sociale ;
- la prolongation de l’abattement exceptionnel sur les plus-values immobilières applicable dans les zones tendues, les grandes opérations d’urbanisme et les opérations d’intérêt national ;
- le doublement du plafond de la réduction d’impôt dite « Coluche », porté de 1 000 à 2 000 euros. Ce dispositif concerne les dons aux associations d’aide aux plus démunis pouvant ouvrir droit à une réduction de 75 % ;
- le maintien du dispositif IR-PME (ex-réduction Madelin), permettant une réduction d’impôt de 18 %, voire 25 % sous conditions, prolongé au moins jusqu’au 30 septembre 2026.
Certaines de ces mesures pourraient faire l’objet d’une rétroactivité afin de garantir leur application immédiate.
Une hausse de la CSG déjà actée
Si le projet de loi de finances reste en suspens, certaines mesures issues du projet de loi de financement de la Sécurité sociale pour 2026 peuvent d’ores et déjà s’appliquer. Le PLFSS 2026 a en effet été adopté par les parlementaires.
Il confirme ainsi la suspension de la réforme des retraites. Parmi les mesures phares figure également une hausse de la CSG sur certains revenus du capital. En principe, le taux applicable aux revenus du patrimoine est relevé de 9,2 % à 10,6 %, soit une augmentation de 1,4 point.
Toutefois, plusieurs catégories de revenus conservent leur taux actuel, notamment les :
- revenus fonciers ;
- plus-values immobilières ;
- produits des contrats d’assurance-vie ;
- intérêts et primes des PEL et des PEP ;
- livrets réglementés (Livret A, LDDS, LEP).
En revanche, la hausse de la CSG à 10,6 % s’applique notamment aux :
- revenus issus des plans d’épargne retraite (PER) ;
- intérêts des comptes à terme ;
- intérêts des livrets bancaires et des comptes courants rémunérés ;
- revenus des comptes-titres et des PEA ;
- revenus de la location meublée (LMNP), imposés dans la catégorie des BIC, dont les prélèvements globaux augmenteront mécaniquement.
Cette réforme impacte également le prélèvement forfaitaire unique (PFU), ou « flat tax ». La CSG constituant une composante des prélèvements sociaux, sa majoration ferait passer le taux global du PFU de 30 % à 31,4 %. Une évolution qui concernera en particulier les dirigeants de TPE et de PME percevant des dividendes.
Loi Spéciale, 26 décembre 2025

Marie-Pierre Weiss (Avocate) : « La SARL de famille est adaptée à une activité de location meublée »
La SARL de famille est fréquemment évoquée dans le cadre de la gestion patrimoniale. Toutefois, elle est parfois utilisée à contresens, sans pleinement exploiter ses spécificités. Les équipes de Scala Patrimoine sont allées à la rencontre de Marie-Pierre Weiss, associée au sein du cabinet Degroux Brugère, pour décrypter les contours de cette forme sociétale, en examiner les avantages et inconvénients, et identifier les situations où elle se révèle particulièrement pertinente.
Scala Patrimoine. Qu’est-ce qu’une SARL de famille, et en quoi se distingue-t-elle d’une SARL « classique » ?
Marie-Pierre Weiss. La SARL de famille est en réalité une SARL « classique » pour laquelle les associés ont opté pour un régime fiscal spécifique : celui de la SARL familiale. Tous les associés doivent appartenir à la même famille et la société doit exercer une activité commerciale, industrielle ou agricole. Sa distinction principale réside dans le régime fiscal : contrairement à une SARL classique, elle n’est pas soumise à l’impôt sur les sociétés. En choisissant ce régime, la société bénéficie ainsi de la transparence fiscale, ce qui signifie que les résultats sont directement imposés entre les mains des associés.
Scala Patrimoine. Quels sont les principaux avantages de cette structure juridique ?
Marie-Pierre Weiss. La SARL de famille permet de conduire une activité commerciale, industrielle ou agricole dans un cadre fiscal transparent. Les bénéfices générés ne sont pas assujettis à l’impôt sur les sociétés : ils sont directement intégrés au revenu imposable des associés. Cette transparence s’applique également aux plus-values de cession. Dans le cadre d’une activité immobilière, par exemple, elles seront directement soumises au régime des plus-values des particuliers.
« La société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. »
Scala Patrimoine. Quels sont les inconvénients ou risques spécifiques liés à la SARL de famille ?
Marie-Pierre Weiss. Les contraintes de cette structure découlent directement de son régime fiscal particulier. Tout d’abord, la société doit rester strictement familiale : l’entrée d’un tiers au capital entraîne automatiquement la perte du régime fiscal de SARL de famille. De même, si l’activité exercée devient civile — par exemple la location nue — le régime est automatiquement remis en cause.
Un autre point à surveiller concerne le régime social du gérant : le gérant majoritaire est automatiquement affilié au régime des travailleurs non-salariés (TNS), ce qui peut avoir des conséquences sur sa protection sociale.
Scala Patrimoine. Dans quels types de situations recommanderiez-vous le recours à une SARL de famille ?
Marie-Pierre Weiss. Cette structure est particulièrement adaptée lorsque les associés souhaitent développer une activité commerciale au sein de la famille. Par exemple, une activité de location meublée. Cette activité, qui relève du commerce, ne peut pas toujours être exercée au travers d’une SCI classique non soumise à l’impôt sur les sociétés. La SARL de famille permet donc d’allier activité commerciale et cadre fiscal transparent, tout en restant dans un environnement familial.
Scala Patrimoine. Existe-t-il des mécanismes de gouvernance ou des précautions à envisager pour prévenir d’éventuels conflits familiaux au sein de la société ?
Marie-Pierre Weiss. Oui, il est recommandé de recourir aux outils classiques de gouvernance d’entreprise, mais adaptés aux spécificités familiales. Cela passe par une rédaction sur-mesure des statuts et par la mise en place d’un pacte d’associés. C'est l'occasion de prévoir à l’avance les situations de conflit, les transferts de parts, la gérance de la société, ou encore la désignation d’un gérant successif si nécessaire. Il est également possible de mettre en place des mécanismes comme le mandat de protection future ou le mandat posthume. Cela permet ainsi d’anticiper les situations d’incapacité ou de décès d’un associé ou d’un gérant.
https://www.youtube.com/watch?v=maVpwkUR_fc
HyPrSpace, La fusée française qui veut rivaliser avec les géants lève 21 M€
La jeune pousse bordelaise spécialisée dans la mise en orbite de petits satellites vient de boucler une levée de fonds de 21 millions d’euros, franchissant ainsi une étape décisive dans la course européenne à l’espace.
L’espace, nouvel enjeu stratégique pour l’Europe
Dans un contexte international marqué par le retour des tensions géopolitiques et de la rivalité entre grandes puissances, l’accès autonome à l’espace est redevenu un impératif stratégique. L’Europe en a d'ailleurs pleinement conscience. L’Agence spatiale européenne (ESA) a obtenu un budget record de 22,1 milliards d’euros auprès de ses 23 États membres pour financer ses programmes sur trois ans.
Dans ce sillage, les entreprises françaises du “New Space” se multiplient et gagnent en maturité. Parmi elles, HyPrSpace incarne l’une des ambitions les plus prometteuses.
HyPrSpace, une jeune pousse à propulsion rapide
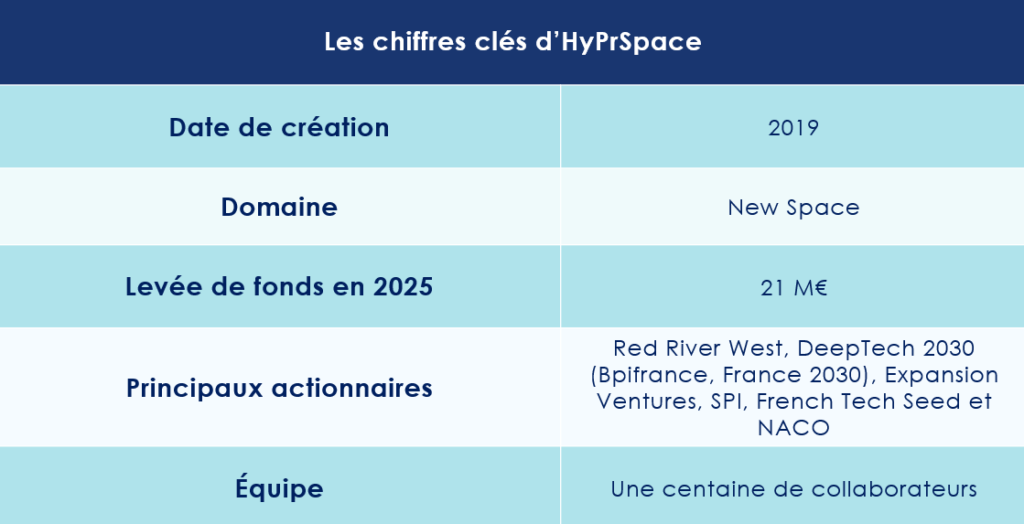
Fondée en 2019 par Alexandre Mangeot, Sylvain Bataillard et Vincent Rocher, Hybrid Propulsion for Space (HyPrSpace) développe une nouvelle génération de lanceurs destinés à envoyer en orbite basse de petits satellites.
L’objectif : offrir une solution intermédiaire entre les gros lanceurs comme Ariane 6 et les géants américains tels que SpaceX. Le tout en misant sur une plus grande réactivité et sur la mise en orbite de charges plus légères.
« Notre ambition est de proposer une offre complémentaire aux lanceurs lourds, plus flexible, plus rapide et adaptée aux petits satellites », explique ainsi Sylvain Bataillard au site 20 Minutes.
Dans le contexte du renforcement des investissements européens dans la défense, HyPrSpace explore d’ailleurs des applications duales — civiles et militaires — de ses technologies.
La Gironde, nouvel eldorado du spatial
La région bordelaise est devenue l’un des principaux pôles français du secteur spatial. De nombreuses start-up gravitent, en effet, autour des trois sites d’ArianeGroup, acteur historique de l’industrie, et bénéficient d’un écosystème unique. Deux sites d’essais au sol en périphérie de Bordeaux et un site landais autorisant les essais de vol en vue du premier lancement suborbital.
Les débouchés sont vastes : opérateurs télécoms, institutions publiques, ONG… Les applications vont de l’observation terrestre à la surveillance maritime, notamment pour lutter contre le dégazage illégal ou la pêche clandestine.
Un positionnement unique : la propulsion hybride
La start-up bordelaise mise sur une technologie encore rarement maîtrisée : la propulsion hybride. Celle-ci combine un carburant solide — ici du polyéthylène, potentiellement issu du recyclage — et un comburant liquide, de l’oxygène.
Ce type de moteur présente donc plusieurs avantages :
- plus sûr qu’un moteur entièrement liquide,
- plus simple à stocker qu’un moteur solide,
- moins coûteux à produire,
- plus flexible et plus respectueux de l’environnement.
La start-up affirme, à ce titre, avoir franchi un verrou technologique majeur qui freinait jusque-là la compétitivité de cette propulsion.
Alexandre Mangeot résume l’ambition. « Nous voulons faire de la propulsion hybride une référence mondiale. Simple, sûre et performante, cette technologie permettra à la France de conforter son statut de puissance spatiale tout en garantissant un accès souverain à l’espace, au service du civil comme de la défense. »
OB-1 : le microlanceur réutilisable made in France
Le premier lanceur développé par HyPrSpace se nomme OB-1 — pour Orbital Baguette One. Un clin d’œil assumé à la culture française comme à l’univers de Star Wars.
Réutilisable et équipé d’un moteur hybride, OB-1 vise à diviser par deux le coût d’accès à l’orbite. Dépourvu de turbopompes et de systèmes mécaniques complexes, il promet ainsi une fiabilité accrue et une industrialisation plus rapide.
Côté tarifs, HyPrSpace ambitionne un prix d’environ 20 000 dollars le kilo, soit environ 5 millions de dollars pour placer un satellite de 250 kg en orbite. À titre de comparaison : RocketLab facture environ 50 000 dollars le kilo. Ariane 6 est certes moins cher au kilo, mais elle n’est pas adaptée aux petits satellites. Enfin, SpaceX descend jusqu’à 6 500 dollars le kilo, grâce à ses lancements massifs de dizaines de satellites.
« C’est un peu la différence entre le bus et le taxi », illustre Sylvain Bataillard : « le taxi coûte plus cher, mais il part quand vous le souhaitez et ne transporte que vous. »
HyPrSpace, elle, vise une quinzaine de lancements par an, en cohérence avec son marché de niche.
Une levée de fonds réussie pour un décollage imminent
Après une première levée de 1,1 million d’euros en 2022, la start-up passe à la vitesse supérieure avec cette série A de 21 millions d’euros.
Ce tour de table, mené par Red River West et le fonds DeepTech 2030 (Bpifrance, France 2030), réunit également Expansion Ventures, SPI, French Tech Seed et NACO.
Cette injection de capital doit notamment permettre la qualification à grande échelle du moteur hybride et le premier vol suborbital du démonstrateur Baguette One. Une fois ces étapes passées, l’entreprise doit préparer le lancement de la production industrielle du microlanceur.
Derrière le nom OB-1, prononcé « Obi-Wan », se cache un hommage amusé au célèbre Jedi de Star Wars.
Que la Force soit avec eux !
« L’épargne française prend la fuite » : Guillaume Lucchini tire la sonnette d’alarme pour Le Figaro
Face à l’incertitude politique et fiscale, de nombreux foyers fortunés et entrepreneurs cherchent à protéger leur patrimoine. Guillaume Lucchini, associé fondateur de Scala Patrimoine, a accordé un entretien au journaliste Jean Kedroff pour Le Figaro sur le sujet. Il y analyse la montée d’une inquiétude diffuse mais profonde chez les épargnants français, nourrie par cette instabilité croissante.
L’année 2024 a marqué une rupture nette dans l’esprit des grandes fortunes. Instabilité politique, incertitudes fiscales : la combinaison inquiète et pousse à la prudence. Un réflexe s’installe : protéger son épargne, organiser son avenir, et parfois même envisager l’exil. Mais avant toute décision d’exil fiscal, un exil financier est déjà à l’œuvre. Le Luxembourg, avec son célèbre contrat d’assurance-vie, et la Suisse s’imposent comme destinations privilégiées.
Une nouvelle génération passe à l’action
Les nouvelles générations bousculent les codes de la gestion patrimoniale. Mieux informés que leurs aînés, scrutant marchés et opportunités, et n’hésitant pas à se former en continu, ils prennent des décisions plus rapides et audacieuses. Face aux incertitudes juridiques et fiscales, un nombre croissant de jeunes actifs envisagent désormais de transférer leurs avoirs à l’étranger.
Guillaume Lucchini le confirme dans les colonnes du Figaro. « Nous sommes désormais sollicités par des particuliers qui ont hérité d’un appartement et disposent de 800 000 à 1 million d’euros d’épargne. Jusqu’à présent, c’était inhabituel pour nous. »
Longtemps centrée sur les grands chefs d’entreprise, héritiers ou sportifs de haut niveau, la clientèle de Scala Patrimoine s’élargit désormais aux jeunes cadres et entrepreneurs, souvent mieux formés financièrement que leurs aînés. « Nous voyons arriver des trentenaires, cadres supérieurs ou jeunes entrepreneurs, qui s’informent beaucoup sur Internet et s’interrogent sur l’avenir politique et économique du pays », précise le gestionnaire de fortune.
« Une très mauvaise nouvelle pour le tissu productif français »
L’économie française sous tension
Les discussions autour du projet de loi de finances pour 2026 cristallisent les inquiétudes des entrepreneurs. Entre les incertitudes entourant le pacte Dutreil, la nouvelle taxe sur les « holdings patrimoniales » et l’impôt sur la fortune improductive, nombre d’entre eux révisent leur stratégie d’investissement.
« Pas un jour ne passe sans qu’un entrepreneur ne me contacte pour restructurer son patrimoine », confie Guillaume Lucchini pour le Figaro. Le schéma est souvent identique : des entrepreneurs âgés de 40 à 50 ans, possédant entre 5 et 20 millions d’euros en actions, choisissent de « cash out », c’est-à-dire de revendre leurs parts, pour sécuriser leurs capitaux en Suisse ou ailleurs. « C’est autant de fonds perdus pour le tissu productif français », déplore le gestionnaire parisien.
Selon lui, la menace pesant sur l’avenir du pacte Dutreil – dispositif fiscal exonérant la transmission des entreprises familiales – ainsi que la future taxe sur les « holdings patrimoniales » prévue dans le projet de budget 2026, poussent de nombreux entrepreneurs à « récupérer leur chèque » plutôt qu’à poursuivre l’aventure familiale dans un pays où l’instabilité fiscale rend toute projection à long terme incertaine.